(Ведомости Верховной Рады Украины (ВВР), 2011, №13-14, №15-16, №17, ст.112)
{Официальное толкование к Кодексу см. в Решении Конституционного Суда № 18-рп/2011 от 14.12.2011 }
{О признании конституционными отдельных положений см. Решение Конституционного Суда № 13-рп/2012 от 12.06.2012 }
{С изменениями, внесенными Законами № 4834-VI от 24.05.2012 , ВВР, 2013, № 16, ст.136 № 4915-VI от 07.06.2012 , ВВР, 2013, № 18, ст.19-20 , ВВР, 2013, № 22, ст.213 № 5043-VI от 04.07.2012 , ВВР, 2013, № 25, ст.248 № 5073-VI от 05.07.2012 , ВВР, 2013, № 2 05.07.2012 , ВВР, 2013, №30, ст.339 №5083-VI от 05.07.2012 , ВВР, 2013, №33, ст.435 №5091-VI от 05.07.2012 , В. 5180-VI от 06.07.2012 , ВВР, 2013, №30, ст.348 №5203-VI от 06.09.2012 , ВВР, 2013, №32, ст.409 №5211-VI от 03,2 . 33, ст.438 №5412-VI от 02.10.2012 , ВВР, 2013, №43, ст.617 №5413-VI от 02.10.2012 , ВВР, 2013, №43, ст.618 №52 ВВР, 2013, №41, ст.553 №5471-VI от 06.11.2012 , ВВР, 2013, №49, ст.686 №5503-VI от 20.11.2012 , ВВР, 2014, №8 06.12.2012 , ВВР, 2013, №5-6, ст.60 №5519-VI от 06.12.2012 , ВВР, 2014, №8, ст.91 №403-VII от 04.07.2013 , ВВ , 404-VII от 04.07.2013 , ВВР, 2014, № 20-21, ст.710 № 407-VII от 04.07.2013 , ВВР, 2014, № 20-21, ст.713 № 408-VII, 2 №20-21, ст.714 №422-VII от 04.07.2013 , ВВР, 2014, №20-21, ст.720 №427-VII от 03.09.2013 , ВВР, 2014, №20-21 , ст. 05.09.2013 , ВВР, 2014, № 20-21, ст.728 № 657-VII от 24.10.2013 , ВВР, 2014, № 22, ст.778 № 713-VII от 19.12.12,2012 . №719-VII от 16.01.2014 , ВВР, 2014, №9, ст.93 №721-VII от 16.01.2014 , ВВР, 2014, №22, ст.801 – утратил силу на основании Закона №732-VII № 727-VII от 16.01.2014 , ВВР, 2014, № 22, ст.807 – утратил силу на основании Закона № 732-VII от 28.01.2014 №736-VII от 28.01.2014 , ВВР, 2014, №22, ст.815 №767-VII от 23.02.2014 , ВВР, 2014, №17, ст.593 №879-VII от 13.02 . 16, ст.582 №1166-VII от 27.03.2014 , ВВР, 2014, №20-21, ст.745 №1191-VII от 08.04.2014 , ВВР, 2014, №23 , ст.802 №1 . ВВР, 2014, № 24, ст.884 № 1260-VII от 13.05.2014 , ВВР, 2014, № 27, ст.913 № 1275-VII от 20.05.2014 , ВВР, 2014, № 2 01.07.2014 , ВВР, 2014, № 34, ст.1175 № 1588-VII от 04.07.2014 , ВВР, 2014, № 36, ст.1183 № 1621-VII от 31.07.14 , 2014 ст.2006 № 1636-VII от 12.08.2014 , ВВР, 2014, № 43, ст.2030 № 1638-VII от 12.08.2014 , ВВР, 2014, № 40, ст.2017 № 165 2014, №40, ст.2020 №1658-VII от 02.09.2014 , ВВР, 2014, №41-42, ст.2027 №1668-VII от 02.09.2014 , ВВР, 2014, №4 07.10.2014 , ВВР, 2014, № 48, ст.2053 № 54-VIII от 25.12.2014 , ВВР, 2015, № 4, ст.16 № 63 - VIII от 25.12.2014 , ВВР- , 2 28.12.2014 , ВВР, 2015, № 7-8, № 9, ст.55 № 72-VIII от 28.12.2014 , ВВР, 2015, № 10, ст.56 № 206 -VIII от 13.02.2011 , ВВ , 211-VIII от 02.03.2015 , ВВР, 2015, №16, ст.115 №215-VIII от 02.03.2015 , ВВР, 2015, №17, ст.121 №263 -VIII от 18.02,5 ст.149 №321-VIII от 09.04.2015 , ВВР, 2015, №25, ст.193 №332-VIII от 09.04.2015 , ВВР, 2015 , №25, ст.197 №344-VIII от2 № 28, ст.240 № 364-VIII от 23.04.2015 , ВВР, 2015, № 26, ст.222 № 366-VIII от 23.04.2015 , ВВР, 2015, № 28, ст.243 № 32. 2015, № 28, ст.247 № 420-VIII от 14.05.2015 , ВВР, 2015, № 29, ст.263 № 482-VIII от 22.05.2015 , ВВР, 2015, № 26, ст48 , ВВР, 2015, № 32, ст.317 № 555-VIII от 30.06.2015 , ВВР, 2015, № 34, ст.334 № 557-VIII от 30.06.2015 , ВВР, 2015, № 35 01.07.2015 , ВВР, 2015, №33, ст.327 №609-VIII от 15.07.2015 , ВВР, 2015, №40-41, ст.380 №643 -VIII от 16.07.15,4 ст.381 №652-VIII от 17.07.2015 , ВВР, 2015, №42, ст.384 №653-VIII от 17.07.2015 , ВВР, 2015, №37-38, ст.370 №651-VIII, ст.370 №651-VIII . 2015, №45, ст.398 №655-VIII от 17.07.2015 , ВВР, 2015, №39, ст.378 №702-VIII от 17.09.2015 , ВВР, 2015, №46, ст222 , ВВР, 2016, № 1, ст.5 № 903-VIII от 23.12.2015 , ВВР, 2016, № 5, ст.48 № 909-VIII от 24.12.2015 , ВВР, 2016, № 5, ст24 , ВВР, 2016, № 22, ст.451 № 1411-VIII от 02.06.2016 , ВВР, 2016, № 26, ст.520 № 1389-VIII от 31.05.2016 , ВВР, 2016, № 4 06.10.2016 , ВВР, 2016, №47, ст.799 №1667-VIII от 06.10.2016 , ВВР, 2016, №49-50, ст.830 №1791-VIII от 20.12.1,202 . №1795-VIII от 20.12.2016 , ВВР, 2017, №4, ст.44 №1797-VIII от 21.12.2016 , ВВР, 2017, №5-6, ст.48 №1910-VIII от 23,02 . 14, ст.158 №1988-VIII от 23.03.2017 , ВВР, 2017, №17, ст.214 №1989-VIII от 23.03.2017 , ВВР, 2017, №17, ст.215 №21 ВВР, 2017, № 33, ст.362 № 2146-VIII от 07.09.2017 , ВВР, 2017, № 38-39, ст.381 № 2176-VIII от 07.11.2017 , ВВР, 2017- от 09.11.2017 , ВВР, 2017, №49-50, ст.442 №2245-VIII от 07.12.2017 , ВВР, 2018, №8, ст.46}
{О признании неконституционными отдельных положений см. Решение Конституционного Суда № 1-р/2018 от 27.02.2018 }
{С изменениями, внесенными согласно Законам № 2374-VIII от 22.03.2018 , ВВР, 2018, № 17, ст.157 № 2440-VIII от 22.05.2018 , ВВР, 2018, № 39, ст.288. , ВВР, 2018, №29, ст.235 №2477-VIII от 03.07.2018 , ВВР, 2018, №36, ст.273 №2497-VIII от 10.07.2018 , ВВР, 2018 , №2 06.09.2018 , ВВР, 2018, №41, ст.320 №2611-VIII от 08.11.2018 , ВВР, 2018, №41, ст.320 №2628-VIII от 23.11.2018 , В. 2725-VIII от 16.05.2019 , ВВР, 2019, №22, ст.85 №116-IX от 19.09.2019 , ВВР, 2019, №43, ст.249 №129 - IX от 20.09.2 ст.297 №190-IX от 04.10.2019 , ВВР, 2019, №50, ст.353 №314-IX от 03.12.2019 , ВВР, 2020 , №2, ст.14 №323-IX от 03,1 10, ст.51 №344-IX от 05.12.2019 , ВВР, 2020, №15, ст.90 №354-IX от 05.12.2019 , ВВР, 2020, №13, ст.70 №391-IX , 1 2020, №23, ст.165 №425-IX от 20.12.2019 , ВВР, 2020, №27, ст.178 №466-IX от 16.01.2020 , ВВР, 2020, №32, ст22 , ВВР, 2020, №34, ст.238 №530-IX от 17.03.2020 , ВВР, 2020, №16, ст.100 №532-IX от 17.03.2020 , ВВР, 2020, №1 17.03.2020 , ВВР, 2020, № 17, ст.106 № 540-IX от 30.03.2020 , ВВР, 2020, № 18, ст.123 № 591-IX от 13.05.2020 , ВВ , 786-IX от 14.07.2020 , ВВР, 2020, №49, ст.443 №821-IX от 21.07.2020 , ВВР, 2020, №50, ст.458 №905-IX от 17.02,20 ст.490 №962-IX от 04.11.2020 , ВВР, 2021, №15, ст.124 №1005-IX от 17.11.2020 , ВВР, 2021, №4, ст.29 №1016 -IX от2 №4, ст.32 №1017-IX от 01.12.2020 , ВВР, 2021, №5, ст.36 №1072-IX от 04.12.2020 , ВВР, 2021, №6, ст.46 №1112-IX . 2021, №12, ст.96 №1117-IX от 17.12.2020 , ВВР, 2021, №9, ст.60 №1293-IX от 02.03.2021 , ВВР, 2021, №21, ст.133 , ВВР, 2021, № 27, ст.226 № 1402-IX от 15.04.2021 , ВВР, 2021, № 27, ст.231 – вводится в действие с 15.06.2021 №1525-IX от 03.06.2021 №1539-IX от 15.06.2021 , ВВР, 2021, №34, ст.274 №1600-IX от 01.07.2021 , ВВР, 2021, №36, ст. 309 №1605-IX от 01.07.2021 , ВВР, 2021, №38, ст.318 №1617-IX от 01.07.2021 , ВВР, 2021, №36, ст. 315 № 1660-IX от 15.07.2021 , ВВР, 2021, № 45, ст.364 № 1914-IX от 30.11.2021 , ВВР, 2023, №№ 4-5, ст.11 № 1942.IX , 2023, №7, ст.19 №1984-IX от 17.12.2021 №1998-IX от 25.01.2022 , ВВР, 2023, №7, ст.22 №2082-IX от 17.02.2022 , ВВР, 2023, №16, ст.58 №2118-IX от 02.03. №2120-IX от 15.03.2022 № 2139-IX от 15.03.2022 - о вступлении в силу и действия Закона см. пункт 1 раздела II №2142-IX от 24.03.2022 №2173-IX от 01.04.2022 №2192-IX от 14.04.2022 №2214-IX от 21.04.2022 №2260-IX от 12.05.2022 №2261-IX от 12.05.2022 №2273-IX от 22.05.2022 №2284-IX от 31.05.2022 №2290-IX от 31.05.2022 №2308-IX от 19.06.2022 №2325-IX от 21.06.2022 №2330-IX от 21.06.2022 №2480-IX от 29.07.2022 №2516-IX от 15.08.2022 №2520-IX от 15.08.2022 №2600-IX от 20.09.2022 №2606-IX от 20.09.2022 №2618-IX от 21.09.2022 №2643-IX от 06.10.2022 №2654-IX от 06.10.2022 №2719-IX от 03.11.2022 , ВВР, 2023, №29, ст.103 №2720-IX от 03.11.2022 , ВВР, 2023, №29, ст.104 №2747-IX от 22,1 52, ст.140 № 2823-IX от 01.12.2022 , ВВР, 2023, № 29, ст.110 № 2836-XI от 13.12.2022 , ВВР, 2023, № 46, ст.117 № 28 ВВР, 2023, № 58, ст.179 № 2881-IX от 12.01.2023 , ВВР, 2023, № 58, ст.180 № 2888-IX от 12.01.2023 , ВВР, 2023, № 5 06.02.2023 , ВВР, 2023, № 59, ст.185 № 2918-IX от 07.02.2023 , ВВР, 2023, № 59, ст.189 № 2970-IX от 20.03.2022 , В. 3019-IX от 10.04.2023 , ВВР, 2023, №65, ст.223 №3050-IX от 11.04.2023 , ВВР, 2023, №68, ст.237 №3123-IX от 22,05 . 76, ст.266 №3157-IX от 10.06.2023 , ВВР, 2023, №79, ст.278 №3173-IX от 29.06.2023 , ВВР, 2023, №79, ст.283 №32 ВВР, 2023, № 80, ст.295 № 3219-IX от 30.06.2023 , ВВР, 2023, № 81, ст.300 № 3287-IX от 28.07.2023 , ВВР, 2023, № 8 09.08.2023 , ВВР, 2023, №89, ст.338 № 3317-IX от 10.08.2023 , ВВР, 2023, №90, ст.343 №3325- IX от 10.08.2023 , В0,2 3453-IX от 09.11.2023 , ВВР, 2023, №96, ст.390 №3474-IX от 21.11.2023 , ВВР, 2023, №96, ст.392 №3522-IX от 20,2 . 1, ст.6 №3553-IX от 16.01.2024 , ВВР, 2024, №3, ст.22 №3603-IX от 23.02.2024 №3706-IX от 09.05.2024 , ВВР, 2024, №30, ст.222 №3721-IX от 21.05.2024 , ВВР, 2024, №31, ст.227 №3813-IX от 24,0 41, ст.256 №3853-IX от 16.07.2024 , ВВР, 2024, №47, ст.267 №3878-IX от 18.07.2024 , ВВР, 2024, №48, ст.279 №40 ВВР, 2025, №10, ст.28 №4015-IX от 10.10.2024 , ВВР, 2025, №10, ст.29 №4108-IX от 03.12.2024 , ВВР, 2025, №2-19 , 04.12.2024 , ВВР, 2025, № 19, ст.61 № 4113-IX от 04.12.2024 , ВВР, 2025, № 19, ст.62 № 4115-IX от 04.12.2024 , ВВ , 4143-IX от 17.12.2024 , ВВР, 2025, №21, ст.76 №4254-IX от 25.02.2025 , ВВР, 2025, №32, ст.113 №4474-IX от 04,06 . 40, ст.174 №4505-IX от 18.06.2025 , ВВР, 2025, №41, ст.185 №4536-IX от 16.07.2025 , ВВР, 2025, №47, ст.200 №82 ВВР, 2025, № 48, ст.215 № 4698-IX от 03.12.2025 , ВВР, 2026, № 9, ст.19 № 4709-IX от 04.12.2025 , ВВР, 2026, № 9 , ст. 17.12.2025 , ВВР, 2026, № 9, ст.25}
{О признании отдельного предписания абзаца второго подпункта 14.1.212 пункта 14.1 статьи 14 в редакции Закона № 71-VIII от 28 декабря 2014 года, а именно: „товаров, указанных в подпункте 215.3.4 пункта 215 статьи 215 . (является неконституционным) см. Решение Конституционного Суда № 3-р(II)/2025 от 21.01.2025 }
{О признании конституционными отдельных положений см. Решение Конституционного Суда № 5-р(II)/2025 от 26.11.2025 }
{С изменениями, внесенными Законами № 4835-IX от 07.04.2026 № 4894-IX от 28.05.2026 3 № 4967-IX от 03.09.2026 }
{В тексте Кодекса:
слова "центральный орган государственной налоговой службы", "центральный орган государственной налоговой службы Украины" во всех падежах заменены словами "центральный орган исполнительной власти, обеспечивающий формирование государственной финансовой политики" в падеже;
слова "Министерство финансов Украины" во всех падежах заменены словами "центральный орган исполнительной власти, обеспечивающий формирование государственной финансовой политики" в падеже;
слова "орган Государственного казначейства Украины", "орган Государственного казначейства" во всех падежах и числах заменены словами "орган, осуществляющий казначейское обслуживание бюджетных средств" в падеже и числе;
слова "орган государственной таможенной службы" во всех падежах заменены словами "таможенный орган" в падеже;
слова "специально уполномоченный центральный орган исполнительной власти в области таможенного дела" во всех падежах заменены словами "центральный орган исполнительной власти, реализующий государственную политику в сфере таможенного дела" в падеже;
слова "центральный орган исполнительной власти, обеспечивающий реализацию государственной экономической политики" во всех падежах заменены словами "центральный орган исполнительной власти, обеспечивающий формирование государственной политики в сфере экономического развития" в падеже;
слова "центральный орган исполнительной власти по вопросам земельных ресурсов" во всех падежах и числах заменены словами "центральный орган исполнительной власти, реализующий государственную политику в сфере земельных отношений" в падеже и числе согласно Закону № 5083-VI от 05.07.2012 }
{В тексте Кодекса:
слова "в органе государственной налоговой службы" во всех падежах и числах заменены словами "в контролирующем органе" в соответствующем падеже и числе, а слова "орган государственной налоговой службы, таможенный орган", "орган государственной налоговой службы", "орган налоговой службы", "налоговый орган", "государственная налоговая служба", "таможенный орган" во всех склонениях числе;
слова "центральный орган исполнительной власти, реализующий государственную налоговую политику, и центральный орган исполнительной власти, реализующий государственную политику в сфере таможенного дела", "центральный орган исполнительной власти, реализующий государственную налоговую политику", "центральный орган исполнительной власти, обеспечивающий формирование государственной финансовой политики", "центральный орган исполнительной власти" заменен словами "центральный орган исполнительной власти, который обеспечивает формирование и реализует государственную налоговую и таможенную политику" в падеже;
слова "налогов, сборов (обязательных платежей)" во всех падежах и числах заменены словами "налогов, сборов, платежей" в соответствующем падеже и числе согласно Закону № 404-VII от 04.07.2013 }
{В тексте Кодекса слова "инвалид", "ребенок-инвалид", "общественные организации инвалидов" во всех падежах и числах заменены соответственно словами "лицо с инвалидностью", "ребенок с инвалидностью", "общественные объединения лиц с инвалидностью" в падеже и числе согласно Закону № 344-IX от 05.12 .
{В тексте Кодекса, кроме раздела XVIII - 2 "Налоговая милиция", слова "центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную налоговую и таможенную политику" во всех падежах заменены словами "центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику" в падеже;
слова "центральный орган исполнительной власти, реализующий государственную налоговую и таможенную политику", "центральный орган исполнительной власти, реализующий государственную налоговую и таможенную политику" во всех падежах заменены словами "центральный орган исполнительной власти, реализующий государственную налоговую политику" в падеже в соответствии с Законом № 4620 IX 2 .
{В тексте Кодекса слова "советов объединенных территориальных общин, созданных по закону и перспективным планом формирования территорий общин", "и советов объединенных территориальных общин, созданных по закону и перспективным планом формирования территорий общин", "или советов объединенных территориальных общин , созданных по закону и перспективным планом с Законом № 2330-IX от 21.06.2022 }
{В тексте Кодекса слова "регистрационный номер учетной карточки налогоплательщика или серия и номер паспорта" во всех падежах и числах заменены словами "регистрационный номер учетной карточки налогоплательщика или серия (при наличии) и номер паспорта" в падеже и числе согласно Закону № 2888- IX от 12.01.2022
{В тексте Кодекса слова "на территориях, временно оккупированных вооруженными формированиями Российской Федерации" заменены словами "на временно оккупированных Российской территориями Украины" согласно Закону № 3050-IX от 11.04.2023 }
{В тексте Кодекса слова "законов Украины "Об электронных документах и электронном документообороте" и "Об электронных доверительных услугах" во всех падежах заменены словами "законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" в падеже согласно Закону 802 2 2 2
{В тексте Кодекса слова "Законом Украины "О государственном регулировании производства и обращения спирта этилового, коньячного и плодового, алкогольных напитков, табачных изделий, жидкостей, используемых в электронных сигаретах, и горючего" заменено словами "Законом Украины "О государственном регулировании производства и оборота спиртов этиловых, изделий, жидкостей, используемых в электронных сигаретах, и горючего" согласно Закону № 3193-IX от 29.06.2023 }
{В тексте Кодекса слова "реабилитационное учреждение" во всех падежах и числах заменено словами "реабилитационное учреждение" в падеже и числе согласно Закону № 3553-IX от 16.01.2024 }
{В тексте Кодекса слово "цельный" во всех падежах и числах заменено словом "единый" в соответствующем падеже и числе согласно Закону № 3813-IX от 18.06.2024 }
Статья 1. Сфера действия Налогового кодекса Украины↑
1.1. Налоговый кодекс Украины регулирует отношения, возникающие в сфере взимания налогов и сборов, в частности, определяет исчерпывающий перечень налогов и сборов, взимаемых в Украине, и порядок их администрирования, налогоплательщиков и сборов, их права и обязанности, компетенцию контролирующих органов, полномочия и обязанности их должностных лиц при администрировании налогов и сборов.
{Абзац первый пункта 1.1 статьи 1 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Настоящим Кодексом определяются функции и правовые основы деятельности контролирующих органов, определенных пунктом 41.1 статьи 41 настоящего Кодекса, и центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику.
{Пункт 1.1 статьи 1 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 404-VII от 04.07.2013 , № 721-VII от 16.01.2014 – утратил силу на основании Закона1-2 .2 с изменениями, внесенными согласно Закону № 767-VII от 23.02.2014 ; в редакции Закона № 1797-VIII от 21.12.2016 }
1.2. Правила налогообложения товаров, перемещаемых через таможенную границу Украины, определяются настоящим Кодексом, кроме правил налогообложения товаров пошлинами, устанавливаемыми Таможенным кодексом Украины и другими законами по таможенному делу.
{Пункт 1.2 статьи 1 в редакции Закона № 4915-VI от 07.06.2012 }
1.3. Настоящий Кодекс не регулирует вопрос погашения налоговых обязательств или взыскания налогового долга с лиц, на которых распространяются судебные процедуры, определенные Кодексом Украины по процедурам банкротства , из банков, на которые распространяются нормы Закона Украины "О системе гарантирования вкладов физических лиц" , проведения комплексных проверок с целью выявления финансовых счетов и погашения обязательств государственное социальное страхование (кроме особенностей функционирования единого счета, представление отчетности по сумме начисленного единого взноса), сборов на обязательное государственное пенсионное страхование по отдельным видам хозяйственных операций.
{Пункт 1.3 статьи 1 с изменениями, внесенными согласно Законам №404-VII от 04.07.2013 , №1200-VII от 10.04.2014 , №190-IX от 04.10.2019 , №323 -IX от 03 . 16.01.2020 }
1.4. Установление и отмена сборов на обязательное государственное пенсионное страхование по отдельным видам хозяйственных операций, их размерам и механизмам взимания осуществляются в соответствии с Законом Украины "О сборе на обязательное государственное пенсионное страхование".
{Статья 1 дополнена пунктом 1.4 согласно Закону № 1200-VII от 10.04.2014 }
Статья 2. Внесение изменений в Налоговый кодекс Украины↑
2.1. Изменение положений настоящего Кодекса может производиться исключительно путем внесения изменений в этот Кодекс.
3.1. Налоговое законодательство Украины состоит из Конституции Украины ; настоящего Кодекса; Таможенного кодекса Украины и других законов по таможенному делу в части регулирования правоотношений, возникающих в связи с налогообложением пошлиной операций по перемещению товаров через таможенную границу Украины (далее - законами по вопросам таможенного дела); действующих международных договоров, согласие на обязательность которых предоставлено Верховной Радой Украины и которыми регулируются вопросы налогообложения; нормативно-правовых актов, принятых из и выполнения этого Кодекса и законов по вопросам таможенного дела; решений Верховной Рады Автономной Республики Крым, органов местного самоуправления по местным налогам и сборам, принятым по правилам, установленным настоящим Кодексом.
{Пункт 3.1 статьи 3 с изменениями, внесенными Законом № 4915-VI от 07.06.2012 }
3.2. Если международным договором, согласие на обязательность которого предоставлено Верховной Радой Украины, установлены другие правила, чем предусмотренные настоящим Кодексом, применяются правила международного договора.
3.3. Порядок администрирования налогов, сборов, таможенных платежей, единого взноса на общеобязательное государственное социальное страхование (далее – единый взнос) и других платежей в соответствии с законодательством, контроль за соблюдением которого возложен на контролирующие органы, определяется исключительно налоговым законодательством, законодательством о сборе и ведении учета единого взноса.
{Статья 3 дополнена пунктом 3.3 согласно Закону № 3813-IX от 18.06.2024 }
Статья 4. Основные принципы налогового законодательства Украины↑
4.1. Налоговое законодательство Украины основывается на следующих принципах:
4.1.1. всеобщность налогообложения - каждое лицо обязано уплачивать установленные настоящим Кодексом, законами по вопросам таможенного дела налоги и сборы, плательщиком которых оно является согласно положениям настоящего Кодекса;
4.1.2. равенство всех плательщиков перед законом, недопущение каких-либо проявлений налоговой дискриминации – обеспечение одинакового подхода ко всем налогоплательщикам независимо от социальной, расовой, национальной, религиозной принадлежности, формы собственности юридического лица, гражданства физического лица, места происхождения капитала;
4.1.3. неотвратимость наступления определенной законом ответственности в случае нарушения налогового законодательства;
4.1.4. презумпция правомерности решений налогоплательщика в случае, если норма закона или иного нормативно-правового акта, изданного на основании закона, или если нормы разных законов или разных нормативно-правовых актов предполагают неоднозначную (множественную) трактовку прав и обязанностей налогоплательщиков или контролирующих органов, вследствие чего есть возможность принять решение в пользу как налогоплательщика;
4.1.5. фискальная достаточность – установление налогов и сборов с учетом необходимости достижения сбалансированности расходов бюджета с его поступлениями;
4.1.6. социальная справедливость – установление налогов и сборов в соответствии с платежеспособностью налогоплательщиков;
4.1.7. экономичность налогообложения – установление налогов и сборов, объем поступлений от уплаты которых в бюджет значительно превышает расходы на их администрирование;
4.1.8. нейтральность налогообложения – установление налогов и сборов способом, не влияющим на увеличение или уменьшение конкурентоспособности налогоплательщика;
4.1.9. стабильность - изменения в какие-либо элементы налогов и сборов не могут вноситься позже чем за шесть месяцев до начала нового бюджетного периода, в котором будут действовать новые правила и ставки. Налоги и сборы, их ставки, а также налоговые льготы не могут изменяться в течение бюджетного года;
4.1.10. равномерность и удобство уплаты – установление сроков уплаты налогов и сборов, исходя из необходимости обеспечения своевременного поступления средств в бюджеты для осуществления расходов бюджета и удобства их уплаты плательщиками;
4.1.11. единственный подход к установлению налогов и сборов – определение на законодательном уровне всех обязательных элементов налога.
4.2. Общегосударственные, местные налоги и сборы, взимание которых не предусмотрено настоящим Кодексом, уплате не подлежат.
4.3. Налоговые периоды и сроки уплаты налогов и сборов устанавливаются исходя из необходимости обеспечения своевременного поступления средств в бюджеты с учетом удобства выполнения налогоплательщиком и уменьшения расходов на администрирование налогов и сборов.
4.4. Установка и отмена налогов и сборов, а также льгот их плательщикам осуществляются в соответствии с настоящим Кодексом Верховной Радой Украины, а также Верховной Радой Автономной Республики Крым, сельскими, поселковыми, городскими советами в пределах их полномочий, определенных Конституцией Украины и законами Украины.
{Пункт 4.4 статьи 4 в редакции Закона № 909-VIII от 24.12.2015 }
4.5. При установлении или расширении существующих налоговых льгот такие льготы применяются в следующем бюджетном году.
{Статья 4 дополнена пунктом 4.5 согласно Закону № 5503-VI от 20.11.2012 }
Статья 5. Соотношение налогового законодательства с другими законодательными актами↑
5.1. Понятия, правила и положения, установленные настоящим Кодексом и законами по таможенному делу, применяются исключительно для регулирования отношений, предусмотренных статьей 1 настоящего Кодекса.
5.2. В случае если понятия, термины, правила и положения других актов противоречат понятиям, терминам, правилам и положениям настоящего Кодекса, для регулирования отношений налогообложения применяются понятия, термины, правила и положения настоящего Кодекса.
5.3. Другие термины, применяемые в настоящем Кодексе и не определяемые им, используются в значении, установленном другими законами.
6.1. Налогом является обязательный, безусловный платеж в соответствующий бюджет или на единый счет, взимаемый с налогоплательщиков в соответствии с настоящим Кодексом.
{Пункт 6.1 статьи 6 с изменениями, внесенными Законом № 190-IX от 04.10.2019 }
6.2. Сбором (платой, взносом) является обязательный платеж в соответствующий бюджет или на единый счет, взимаемый с плательщиков сборов, с условием получения ими специальной выгоды, в том числе в результате совершения в пользу таких лиц государственными органами, органами местного самоуправления, другими уполномоченными органами и лицами юридически значимых действий.
{Пункт 6.2 статьи 6 с изменениями, внесенными согласно Закону № 190-IX от 04.10.2019 }
6.3. Совокупность общегосударственных и местных налогов и сборов, взимаемых в установленном настоящим Кодексом порядке, составляет налоговую систему Украины.
Статья 7. Общие положения установления налогов и сборов↑
7.1. При установлении налога обязательно определяются следующие элементы:
7.1.1. плательщики налога;
7.1.2. объект налогообложения;
7.1.3. налогооблагаемая база;
7.1.4. ставка налога;
7.1.5. порядок исчисления налога;
7.1.6. налоговый период;
7.1.7. срок и порядок уплаты налога;
7.1.8. срок и порядок представления отчетности об исчислении и уплате налога.
7.2. При установлении налога могут предусматриваться налоговые льготы и порядок их внедрения.
7.3. Любые вопросы налогообложения регулируются настоящим Кодексом и не могут устанавливаться или изменяться другими законами Украины, кроме законов, содержащих исключительно положения о внесении изменений в этот Кодекс и/или положения, устанавливающие ответственность за нарушение норм налогового законодательства.
7.4. Элементы налога, определенные в пункте 7.1 настоящей статьи, основания для предоставления налоговых льгот и порядок их применения определяются исключительно настоящим Кодексом.
8.1. В Украине устанавливаются общегосударственные и местные налоги и сборы.
8.2. К общегосударственным относятся налоги и сборы, установленные настоящим Кодексом и обязательны к уплате на всей территории Украины, кроме случаев, предусмотренных настоящим Кодексом.
8.3. К местным относятся налоги и сборы, установленные в соответствии с перечнем и в пределах предельных размеров ставок, определенных настоящим Кодексом, решениями сельских, поселковых, городских советов в пределах их полномочий и обязательны к уплате на территории соответствующих территориальных общин.
{Пункт 8.3 статьи 8 в редакции Законов № 71-VIII от 28.12.2014 , № 909-VIII от 24.12.2015 }
{Пункт 9.1 статьи 9 с изменениями, внесенными согласно Закону № 4834-VI от 24.05.2012 ; в редакции Закона № 71-VIII от 28.12.2014 }
9.2. Отношения, связанные с установлением и взиманием таможенных пошлин, регулируются таможенным законодательством, если иное не предусмотрено настоящим Кодексом.
9.3. Зачисление общегосударственных налогов и сборов в государственный и местные бюджеты осуществляется в соответствии с Бюджетным кодексом Украины .
9.4. Установление общегосударственных налогов и сборов, не предусмотренных настоящим Кодексом, запрещается.
10.2.1. сбор за места для парковки транспортных средств;
10.2.2. туристический сбор.
10.2-1 . Местные советы обязательно устанавливают единый налог и налог на имущество (в части транспортного и платы за землю, кроме земельного налога за лесные земли).
{Пункт статьи 10 в редакции Закона № 2628-VIII от 23.11.2018 }
10.3. Местные советы в пределах полномочий, определенных настоящим Кодексом, решают вопрос в соответствии с требованиями настоящего Кодекса по установлению налога на имущество (в части налога на недвижимое имущество, отличное от земельного участка) и установлению сбора за места для парковки транспортных средств, туристического сбора и земельного налога за лесные земли.
{Пункт 10.3 статьи 10 с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 }
10.4. Установление местных налогов и сборов, не предусмотренных настоящим Кодексом, запрещается.
10.5. Зачисление местных налогов и сборов в соответствующие местные бюджеты осуществляется в соответствии с Бюджетным кодексом Украины .
{Статья 10 в редакции Закона № 71-VIII от 28.12.2014 }
11.1. Специальные налоговые режимы устанавливаются и применяются в случаях и порядке, определенных исключительно настоящим Кодексом.
11.2. Специальный налоговый режим – система мер, определяющая особый порядок налогообложения отдельных категорий хозяйствующих субъектов.
11.3. особый налоговый режим может предугадывать особенный порядок определения частей налога и сбора, освобождения от уплаты отдельных налогов и сборов.
11.4. Не признаются специальными режимами налоговые режимы, не определенные такими настоящим Кодексом.
Статья 12. Полномочия Верховной Рады Украины, Верховной Рады Автономной Республики Крым, сельских, поселковых, городских советов по налогам и сборам↑
{Название статьи 12 в редакции Закона № 909-VIII от 24.12.2015 }
12.1. Верховная Рада Украины устанавливает на территории Украины общегосударственные налоги и сборы и определяет:
12.1.1. перечень общегосударственных налогов и сборов;
12.1.2. перечень местных налогов и сборов, установление которых входит в компетенцию сельских, поселковых, городских советов;
{Подпункт 12.1.2 пункта 12.1 статьи 12 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
12.1.3. положения, определенные в пунктах 7.1 , 7.2 статьи 7 настоящего Кодекса относительно общегосударственных налогов и сборов;
12.1.4. положения, определенные в пунктах 7.1, 7.2 статьи 7 настоящего Кодекса по местным налогам и сборам.
12.2. К полномочиям Верховной Рады Автономной Республики Крым относятся:
12.2.1. установления на территории Автономной Республики Крым рентной платы за пользование недрами для добычи полезных ископаемых (кроме рентной платы за пользование недрами для добычи полезных ископаемых общегосударственного значения), рентной платы за пользование недрами в целях, не связанных с добычей полезного ископаемого, в пределах их предельных Кодекс;
{Подпункт 12.2.1 пункта 12.2 статьи 12 в редакции Закона № 71-VIII от 28.12.2014 }
12.2.2. изменение размера ставок рентной платы, предусмотренной подпунктом 12.2.1 настоящего пункта, в пределах ее предельных ставок, определенных настоящим Кодексом, в порядке, установленном настоящим Кодексом;
{Подпункт 12.2.2 пункта 12.2 статьи 12 в редакции Закона № 71-VIII от 28.12.2014 }
12.2.3. определение размера и предоставление дополнительных налоговых льгот в пределах сумм, поступающих в бюджет Автономной Республики Крым в соответствии со статьей 69 Бюджетного кодекса Украины .
12.3. Сельские, поселковые, городские советы в пределах своих полномочий принимают решение об установлении местных налогов и сборов и налоговых льгот по уплате местных налогов и сборов до 15 июля года, предшествующего бюджетному периоду, в котором планируется применение устанавливаемых местных налогов и/или сборов, и о внесении изменений в такие решения.
{Абзац первый пункта 12.3 статьи 12 с изменениями, внесенными Законами № 909-VIII от 24.12.2015 , № 466-IX от 16.01.2020 }
На период действия военного или чрезвычайного положения в Украине на территориях, где временно не осуществляют свои полномочия соответствующие сельские, поселковые, городские советы, решение об установлении местных налогов и/или сборов и/или предоставления налоговых льгот по уплате местных налогов и/или сборов вправе принимать соответствующие военные администрации и военно-гражданские администрации в порядке, советов.
{Пункт 12.3 статьи 12 дополнен новым абзацем согласно Закону № 3050-IX от 11.04.2023 }
Решение органов, указанных в части третьей статьи 33 Кодекса гражданской защиты Украины (кроме руководителей субъектов хозяйствования), об обязательной эвакуации населения является основанием для обязательного принятия соответствующим органом местного самоуправления или военной администрацией или военно-гражданской администрацией (на территориях, где временно не осуществляют свои полномочия территорий, относительно которых принято решение об обязательной эвакуации населения, решений об установлении налоговых льгот по уплате платы за землю (земельного налога и арендной платы за земельные участки государственной и коммунальной собственности) и налога на недвижимое имущество, отличное от земельного участка, для физических и юридических лиц.
{Пункт 12.3 статьи 12 дополнен новым абзацем согласно Закону № 3603-IX от 23.02.2024 ; с изменениями, внесенными Законом № 3706-IX от 09.05.2024 - нормы применяются с 16.03.2024 }
К таким решениям органов местного самоуправления, военных администраций или военно-гражданских администраций и/или решений о внесении изменений в такие решения не применяются требования подпункта 4.1.9 пункта 4.1 и пункта 4.5 статьи 4, подпунктов 12.3.3 , 12.3.4 и 12.3.3 пункта 2.3.2 . 12.4 и пункта 12.5 статьи 12 настоящего Кодекса, законов Украины "Об основах государственной регуляторной политики в сфере хозяйственной деятельности" , "О государственной помощи субъектам хозяйствования" и части четвертой статьи 15 Закона Украины "О доступе к публичной информации".
{Пункт 12.3 статьи 12 дополнен новым абзацем согласно Закону № 3603-IX от 23.02.2024 }
Органы местного самоуправления, военные администрации или военно-гражданские администрации обязаны ежеквартально в 15-дневный срок после окончания налогового (отчетного) квартала подавать контролирующим органам по месту расположения земельных участков, земельных долей (паев), объектов жилой и/или нежилой недвижимости, по состоянию на первое число. платы за землю (земельного налога и арендной платы за земельные участки государственной и коммунальной собственности) и налога на недвижимое имущество, отличное от земельного участка, для физических и юридических лиц, принятых на основании решений органов, указанных в части третьей статьи 33 Кодекса гражданской защиты Украины (кроме руководителей субъектов хозяйствования), об обязанностях.
{Пункт 12.3 статьи 12 дополнен новым абзацем согласно Закону № 3603-IX от 23.02.2024 ; с изменениями, внесенными Законом № 3706-IX от 09.05.2024 - нормы применяются с 16.03.2024 }
Такая информация предоставляется в электронном виде в порядке и по форме , утвержденной Кабинетом Министров Украины.
{Пункт 12.3 статьи 12 дополнен новым абзацем согласно Закону № 3603-IX от 23.02.2024 }
12.3.1. Установление местных налогов и сборов производится в порядке, определенном настоящим Кодексом.
12.3.2. При принятии решения об установлении местных налогов и/или сборов обязательно определяются объект налогообложения, налогоплательщик и сборы, размер ставки, налоговый период и другие обязательные элементы, определенные статьей 7 настоящего Кодекса с соблюдением критериев, установленных разделом XII настоящего Кодекса для соответствующего местного налога или сбора.
{Подпункт 12.3.2 пункта 12.3 статьи 12 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
12.3.3. Сельские, поселковые, городские советы направляют в десятидневный срок со дня принятия решений, но не позднее 25 июля года, предшествующего бюджетному периоду, в котором планируется применение установленных местных налогов и/или сборов и налоговых льгот по уплате местных налогов и/или сборов, в контролирующий орган, в котором состоят на учете налогоплательщики соответствующих местных налогов льгот по уплате местных налогов и/или сборов в порядке и по форме , утвержденным Кабинетом Министров Украины, и копии принятых решений об установлении местных налогов и/или сборов и о внесении изменений в такие решения.
Если в решении органа местного самоуправления об установлении местных налогов и/или сборов, а также налоговых льгот по их уплате не определен срок его действия, такое решение действует до принятия нового решения.
Контролирующие органы не позднее 25 августа текущего года составляют сводную информацию о размере и дате установления ставок местных налогов и/или сборов на соответствующих территориях, а также об установленных на соответствующих территориях налоговых льготах и представляют ее в электронной форме центральному органу исполнительной власти, реализующему государственную налоговую политику.
Контролирующие органы в соответствии с Бюджетным кодексом Украины представляют органам местного самоуправления в разрезе источников доходов отчетность:
о суммах начисленных и уплаченных налогов и/или сборов, суммах налогового долга и чрезмерно уплаченных в местные бюджеты налогов и/или сборов на соответствующих территориях - ежемесячно, не позднее 10 числа месяца, следующего за отчетным;
о суммах списанного безнадежного налогового долга; суммы рассроченных и отсроченных денежных обязательств и/или налогового долга налогоплательщиков, которые должны быть уплачены в местные бюджеты на соответствующих территориях; суммы предоставленных налоговых льгот, включая потери доходов бюджета от их предоставления - ежеквартально, не позднее 25 дней после окончания отчетного квартала.
Отчетность в разрезе налогоплательщиков предоставляется контролирующим органом по запросу органа местного самоуправления в течение 20 дней с момента получения им запроса.
{Абзац седьмой подпункта 12.3.3 пункта 12.3 статьи 12 в редакции Закона № 1914-IX от 30.11.2021 }
Порядок предоставления отчетности в разрезе налогоплательщиков органам местного самоуправления утверждается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Абзац восьмой подпункта 12.3.3 пункта 12.3 статьи 12 в редакции Закона № 1914-IX от 30.11.2021 }
Центральный орган исполнительной власти, реализующий государственную налоговую политику, не позднее 25 сентября текущего года обнародует на своем официальном веб-сайте сводную информацию о размере и дате установления на соответствующих территориях ставок местных налогов и/или сборов, а также об установленных на соответствующих территориях налоговых льготах.
Орган местного самоуправления в десятидневный срок со дня утверждения технической документации по нормативной денежной оценке земель направляет в электронной форме в контролирующий орган и центральный орган исполнительной власти, реализующий государственную политику в сфере земельных отношений, информацию о нормативной денежной оценке земель в порядке и по форме, утвержденной Кабинетом Министров Украины.
Порядок обмена информацией между органами местного самоуправления и центральным органом исполнительной власти, реализующим государственную политику в сфере земельных отношений, определяется Кабинетом Министров Украины.
Центральный орган исполнительной власти, реализующий государственную политику в сфере земельных отношений, не позднее 15 июля текущего года обнародует на своем официальном сайте сводную информацию о проведенной нормативной денежной оценке земель.
{Подпункт 12.3.3 пункта 12.3 статьи 12 в редакции Закона № 2245-VIII от 07.12.2017 ; с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 ; в редакции Закона № 466-IX от 16.01.2020 }
12.3.4. Решение об установлении местных налогов и сборов официально обнародуется соответствующим органом местного самоуправления до 25 июля года, предшествующего бюджетному периоду, в котором планируется применение устанавливаемых местных налогов и/или сборов или изменений (плановый период). В противном случае нормы соответствующих решений применяются не ранее начала бюджетного периода, следующего за плановым периодом.
{Подпункт 12.3.4 пункта 12.3 статьи 12 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
12.3.5. В случае если до 15 июля года, предшествующего бюджетному периоду, в котором планируется применение местных налогов и/или сборов, сельский, поселковый, городской совет не принял решение об установлении соответствующих местных налогов и/или сборов, обязательных согласно нормам настоящего Кодекса, такие налоги и/или сборы взимаются исходя из норм настоящего Кодекса. бюджетному периоду, в котором планируется применение местных налогов и/или сборов.
{Подпункт 12.3.5 пункта 12.3 статьи 12 в редакции Законов №71-VIII от 28.12.2014 , №909-VIII от 24.12.2015 , №466-IX от 16.01.2020 }
12.3.6. Центральный орган исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику, утверждает формы налоговых деклараций (расчетов) по местным налогам и сборам в соответствии с порядком, установленным настоящим Кодексом, а в случае необходимости дает методические рекомендации по их заполнению.
{Подпункт 12.3.6 пункта 12.3 статьи 12 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
12.3.7. Не разрешается сельским, поселковым, городским советам устанавливать индивидуальные льготные ставки местных налогов и сборов для отдельных юридических и физических лиц - предпринимателей и физических лиц или освобождать их от уплаты таких налогов и сборов.
Действие абзаца первого настоящего подпункта не распространяется на принятие сельскими, поселковыми, городскими советами, военными администрациями и военно-гражданскими администрациями решений об установлении налоговых льгот по уплате местных налогов и/или сборов на основании заявлений налогоплательщиков о признании земельных участков непригодными для использования в связи с потенциальной угрозой. кадастровых номеров таких земельных участков), а также о внесении изменений в такие решения.
{Подпункт 12.3.7 пункта 12.3 статьи 12 дополнен абзацем вторым согласно Закону № 3050-IX от 11.04.2023 }
Решения об установлении налоговых льгот по уплате местных налогов и/или сборов на основании заявлений налогоплательщиков о признании земельных участков непригодными для использования в связи с потенциальной угрозой их загрязнения взрывоопасными предметами должны приниматься на каждый календарный год отдельно, при наличии соответствующих заявлений налогоплательщиков, и на период не более чем до конца текущего.
{Подпункт 12.3.7 пункта 12.3 статьи 12 дополнен абзацем третьим согласно Закону № 3050-IX от 11.04.2023 }
{Подпункт 12.3.7 пункта 12.3 статьи 12 в редакции Закона № 909-VIII от 24.12.2015 }
12.3.8. На период действия военного или чрезвычайного положения сельские, поселковые, городские советы имеют право принимать решение об установлении местных налогов и/или сборов и налоговых льгот по уплате местных налогов и/или сборов без применения процедур, предусмотренных Законом Украины "Об основах государственной регуляторной политики в сфере хозяйственной деятельности". При введении военного или чрезвычайного положения в отдельных местностях Украины положение этого подпункта распространяется исключительно на представительные органы территориальных общин соответствующих административно-территориальных единиц, на территории которых введено военное или чрезвычайное положение.
{Пункт 12.3 статьи 12 дополнен подпунктом 12.3.8 согласно Закону № 2142-IX от 24.03.2022 }
12.4. К полномочиям сельских, поселковых, городских советов, военных администраций и военно-гражданских администраций по налогам и сборам относятся:
{Абзац первый пункта 12.4 статьи 12 в редакции Законов № 909-VIII от 24.12.2015 , № 3050-IX от 11.04.2023 }
12.4.1. установление ставок местных налогов и сборов в пределах ставок, определенных настоящим Кодексом;
{Подпункт 12.4.1 пункта 12.4 статьи 12 в редакции Закона № 71-VIII от 28.12.2014 }
12.4.2. определение перечня налоговых агентов согласно статье 268 настоящего Кодекса;
12.4.3. принятие решения об установлении местных налогов и сборов, изменении размера их ставок, объекта налогообложения, порядке взимания или предоставления налоговых льгот, влекущем изменение налоговых обязательств налогоплательщиков и вступает в силу с начала бюджетного периода.
{Подпункт 12.4.3 пункта 12.4 статьи 12 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Подпункт 12.4.4 пункта 12.4 статьи 12 исключен из Закона № 909-VIII от 24.12.2015 }
12.4.5. предоставление информации контролирующим органам по местонахождению земельных участков относительно выделенных земельных участков в натуре (на местности) владельцам земельных долей (паев) на основании решений органа местного самоуправления с предоставлением копий таких документов:
документа, удостоверяющего личность и подтверждающего гражданство Украины (паспорта гражданина);
регистрационного номера учетной карточки налогоплательщика;
кадастрового плана земельного участка по проекту землеустройства по организации территории земельных долей (паев);
сертификата о праве на земельную долю (пай) (при наличии).
Такая информация предоставляется в электронном виде в порядке и по форме, утвержденной Кабинетом Министров Украины.
{Пункт 12.4 статьи 12 дополнен подпунктом 12.4.5 согласно Закону № 1914-IX от 30.11.2021 }
12.4.6. предоставление информации контролирующим органам по местонахождению земельных участков относительно решений об установлении налоговых льгот по уплате местных налогов и/или сборов, принятых на основании заявлений налогоплательщиков о признании земельных участков непригодными для использования в связи с потенциальной угрозой их загрязнения взрывоопасными предметами. Такая информация предоставляется в электронном виде в порядке и по форме , утвержденной Кабинетом Министров Украины, в течение 10 календарных дней со дня принятия соответствующего решения с обязательным указанием кадастровых номеров земельных участков, относительно которых принято соответствующее решение.
{Пункт 12.4 статьи 12 дополнен подпунктом 12.4.6 согласно Закону № 3050-IX от 11.04.2023 }
12.5. Официально обнародованное решение об установлении местных налогов и/или сборов, а также изменении размера их ставок, объекта налогообложения, порядка взимания или предоставления налоговых льгот или о внесении изменений в такие решения является нормативно-правовым актом по вопросам налогообложения местными налогами и сборами, который вступает в силу 3 статьи .
{Абзац первый пункта 12.5 статьи 12 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Плательщики местных налогов и сборов при определении своих налоговых обязательств могут использовать сводную информацию, размещенную на официальном веб-сайте центрального органа исполнительной власти, реализующего государственную налоговую политику. Такие плательщики освобождаются от ответственности в случае, если в сводной информации, размещенной на официальном веб-сайте, обнаружена ошибка, содержащая разногласия между данными контролирующих органов и данными официально обнародованного решения об установлении местных налогов и/или сборов или о внесении изменений в такие решения. В таком случае к таким налогоплательщикам штрафные санкции и пеня, предусмотренные настоящим Кодексом за нарушение налогового и иного законодательства, контроль за соблюдением которого возложен на контролирующие органы, вызванные такой ошибкой, не применяются, оснований для привлечения налогоплательщика и/или его должностных лиц к ответственности нет.
{Пункт 12.5 статьи 12 дополнен абзацем вторым согласно Закону № 2245-VIII от 07.12.2017 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
13.1. Доходы, полученные резидентом Украины (кроме физических лиц) из источников за пределами Украины, учитываются при определении его объекта и/или налогооблагаемой базы в полном объеме.
13.2. При определении объекта и/или налогооблагаемой базы расходы, осуществленные резидентом Украины (кроме физических лиц) в связи с получением доходов из источников происхождения за пределами Украины, учитываются в порядке и размерах, установленных настоящим Кодексом.
13.3. Доходы, полученные физическим лицом – резидентом из источников происхождения за пределами Украины, включаются в состав общего годового налогооблагаемого дохода, кроме доходов, не подлежащих налогообложению в Украине в соответствии с положениями настоящего Кодекса или международного договора, согласие на обязательность которого предоставлено Верховной Радой Украины.
13.4. Суммы налогов и сборов, уплаченные за пределами Украины, засчитываются при расчете налогов и сборов в Украине по правилам, установленным настоящим Кодексом.
13.5. Для получения права на зачисление налогов и сборов, уплаченных за пределами Украины, плательщик обязан получить от государственного органа страны, где получается такой доход (прибыль), уполномоченного взимать такой налог, справку о сумме уплаченного налога и сбора, а также базу и/или объект налогообложения. Указанная справка подлежит легализации в соответствующей стране, соответствующем зарубежном дипломатическом учреждении Украины, если иное не предусмотрено действующими международными договорами Украины.
14.1. В настоящем Кодексе понятия употребляются в следующем смысле:
14.1.1. аваль – вексельное поручительство, согласно которому банк берет на себя ответственность перед векселедержателем за выполнение векселедателем оплаты налогового векселя, которое оформляется путем проставления гарантийной надписи банку на каждом экземпляре налогового векселя;
14.1.1-1 . администрирование налогов, сборов, таможенных платежей, единого взноса на общеобязательное государственное социальное страхование (далее – единый взнос) и других платежей в соответствии с законодательством, контроль за соблюдением которого возложен на контролирующие органы (далее – налогов, сборов, платежей) – это совокупность решений и процедур контролирующих органов и действий их должностных лиц, определяющих институтов идентификацию, учет налогоплательщиков и налогоплательщиков единого взноса и объектов налогообложения, обеспечивают сервисное обслуживание налогоплательщиков, организацию и контроль за уплатой налогов, сборов, платежей в соответствии с порядком, установленным законом;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.1-1 согласно Закону № 404-VII от 04.07.2013 }
14.1.1-2 . актив по праву пользования - признанный арендатором согласно требованиям международных стандартов финансовой отчетности актив, представляющий право арендатора использовать базовый актив в течение срока аренды;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.1-2 согласно Закону № 2628-VIII от 23.11.2018 }
{Подпункт 14.1.2 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.3. амортизация - амортизируемое систематическое распределение стоимости основных средств, других необоротных и нематериальных активов в течение срока их полезного использования (эксплуатации);
14.1.4. акцизный налог – косвенный налог на потребление отдельных видов товаров (продукции), определенных настоящим Кодексом как подакцизные, включаемые в цену таких товаров (продукции);
{Подпункт 14.1.4 пункта 14.1 статьи 14 с изменениями, внесенными Законами № 5519-VI от 06.12.2012 , № 71-VIII от 28.12.2014 }
14.1.5. алкогольные напитки - продукты, полученные путем спиртового брожения сахаросодержащих материалов или изготовленные на основе пищевых спиртов с содержанием спирта этилового свыше 0,5 процента объемных единиц, указанных в товарных позициях 2203, 2204, 2205, 2206 (кроме 2Т8 ) ВЭД , а также с содержанием этилового спирта 8,5 процента объемных единиц и более, указанных в товарных позициях 2103 90 30 00, 2106 90 согласно УКТ ВЭД ;
{ Подпункт 14.1.5 пункта 14.1 статьи 14 с изменениями, внесенными Законами № 1621-VII от 31.07.2014 , № 71-VIII от 28.12.2014 , № 2245-VIII от 07.12.201
14.1.6. акцизный состав – это:
а) специально оборудованные помещения на ограниченной территории (далее - помещения), расположенные на таможенной территории Украины, где под контролем постоянных представителей контролирующего органа распорядитель акцизного состава осуществляет свою хозяйственную деятельность путем выработки, обработки (переработки), смешивания, разлива, упаковки, фасовки, хранения, получения или выдачи, а также реализации спирта;
б) помещение или территория на таможенной территории Украины, где распорядитель акцизного состава осуществляет свою хозяйственную деятельность путем выработки, обработки (переработки), смешивания, разлива, погрузки-разгрузки, хранения, реализации горючего.
Не является акцизным составом:
а) помещения обособленных подразделений распорядителя акцизного состава, которые используются им исключительно для упаковки, фасовки, хранения, получения или выдачи маркированных марками акцизного налога водки и ликероводочных изделий, отгруженных из акцизного состава, а также для осуществления оптовой и/или розничной торговли в соответствии с полученной розницей;
б) помещения или территория, на каждой из которых общая емкость расположенных емкостей для погрузки-разгрузки и хранения горючего не превышает 200 кубических метров, а предприятие (кроме плательщика единого налога четвертой группы) - собственник или пользователь такого помещения или территории получает в течение календарного года топливо в объемах, не превышающих 100 топливораздаточные колонки в местах розничной торговли горючим, на которые получены соответствующие лицензии), и использует горючее исключительно для нужд собственного потребления или промышленной переработки и не осуществляет операций по реализации и хранению топлива другим лицам.
Критерий, определенный этим подпунктом, относительно общей емкости емкостей для погрузки-разгрузки и хранения горючего не применяется к емкостям хозяйствующих субъектов, которые являются распорядителями хотя бы одного акцизного состава;
{Подпункт 14.1.6 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
в) помещение или территория независимо от общей вместимости расположенных емкостей для погрузки-разгрузки и хранения горючего, собственником или пользователем которых является субъект хозяйствования - плательщик единого налога четвертой группы, получающий в течение календарного года горючее в объемах, не превышающих 10000 кубических метров (без учета объема горючего, полученного через топливорозда, лицензии), и использует горючее исключительно для нужд собственного потребления и не осуществляет операций по реализации и хранению горючего другим лицам;
г) топливный бак как емкость для хранения горючего непосредственно в транспортном средстве или оборудовании или устройстве;
{Абзац девятый подпункта 14.1.6 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
ґ) помещение или территория, в том числе налогоплательщика, где хранится или реализуется исключительно горючее в потребительской таре емкостью до 5 литров включительно, полученное от производителя или лица, совершившего его разлив в такую тару;
{Подпункт 14.1.6 пункта 14.1 статьи 14 дополнен абзацем десятым согласно Закону № 391-IX от 18.12.2019 }
{Подпункт 14.1.6 пункта 14.1 статьи 14 с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 5503-VI от 20.11.2012 ; в редакции Законов №909-VIII от 24.12.2015 , №2628-VIII от 23.11.2018 }
14.1.6-1 . акцизный состав передвижной - транспортное средство (автомобильное, железнодорожное, морское, речное, воздушное, магистральное трубопровод), на котором перемещается и/или хранится горючее или спирт этиловый на таможенной территории Украины.
Транспортное средство приобретает статус акцизного состава передвижного в течение периода его использования для:
а) перемещение в нем таможенной территорией Украины горючего или спирта этилового, реализуемого (кроме горючего или спирта этилового, перемещаемого таможенной территорией Украины проходным транзитом или внутренним транзитом, определенным подпунктом "а" пункта 2 части второй статьи 91 Таможенного кодекса Украины);
б) хранение в нем горючего или спирта этилового на таможенной территории Украины;
в) ввоз горючего или спирта этилового на таможенную территорию Украины, с которого уплачен акцизный налог или на условиях, определенных статьей 229 настоящего Кодекса.
Транспортное средство, в котором перемещается и/или хранится горючее или спирт этиловый, право собственности на которые принадлежит нескольким распорядителям акцизного состава передвижного, являются несколькими передвижными акцизными составами, количество которых равно количеству перемещающегося и/или хранящегося в таком транспортном средстве собственников горючего или спирта этилового.
{Подпункт 14.1.6 - 1 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
Транспортное средство, в котором перемещается и/или хранится горючее или этиловый спирт, право собственности на которые переходит от одного субъекта хозяйствования к другому, считается другим акцизным составом передвижным.
{Подпункт 14.1.6 - 1 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
Не является акцизным передвижным составом:
{Абзац восьмой подпункта 14.1.6 - 1 пункта 14.1 статьи 14 в редакции Закона № 391-IX от 18.12.2019 }
транспортное средство, используемое субъектом хозяйствования, не являющимся распорядителем акцизного состава и плательщиком акцизного налога, для перемещения на таможенной территории Украины собственного горючего или спирта этилового для нужд собственного потребления или промышленной переработки;
{Абзац подпункта 14.1.6 - 1 пункта 14.1 статьи 14 в редакции Закона № 391-IX от 18.12.2019 }
топливный бак транспортного средства;
{Абзац подпункта 14.1.6 - 1 пункта 14.1 статьи 14 в редакции Закона № 391-IX от 18.12.2019 }
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.6-1 согласно Закону № 2628-VIII от 23.11.2018 }
14.1.7. обжалование решений контролирующих органов - обжалование налогоплательщиком налогового уведомления - решение об определении сумм денежного обязательства налогоплательщика или любого решения контролирующего органа в порядке и сроки, установленные настоящим Кодексом по процедурам административного обжалования, или в судебном порядке;
14.1.8. аукцион (публичные торги) – публичный способ продажи активов с целью получения максимальной выручки от продажи активов в определенное время и в установленном месте;
14.1.9. остаточная стоимость основных средств, других внеоборотных и нематериальных активов для целей раздела III - сумма остаточной стоимости таких средств и активов, которая определяется как разница между первоначальной стоимостью и суммой рассчитанной амортизации в соответствии с положениями раздела III настоящего Кодекса;
{Подпункт 14.1.9 пункта 14.1 статьи 14 в редакции Закона № 71-VIII от 28.12.2014 }
14.1.10. бартерная (товарообменная) операция – хозяйственная операция, которая предусматривает проведение расчетов за товары (работы, услуги) в неденежной форме в рамках одного договора;
14.1.10-1 . Многостороннее соглашение CRS - многостороннее соглашение компетентных органов об автоматическом обмене информацией о финансовых счетах, заключенное в соответствии со статьей 6 Конвенции о взаимной административной помощи в налоговых делах;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.10-1 согласно Закону № 2970-IX от 20.03.2023 }
14.1.10–2 . Многостороннее соглашение CbC (для целей статьи 39 настоящего Кодекса) - многостороннее соглашение компетентных органов об автоматическом обмене отчетами в разрезе стран, заключенное в соответствии со статьей 6 Конвенции о взаимной административной помощи в налоговых;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.10-2 согласно Закону № 2970-IX от 20.03.2023 }
14.1.10–3 . Соглашение QCAA (для целей статьи 39 настоящего Кодекса) - соглашение, заключенное между компетентными органами Украины и иностранной юрисдикции, являющимися сторонами действующего международного договора, содержащее положение об обмене информацией для налоговых целей, которая предусматривает автоматический обмен отчетами в разрезе стран международной группы компаний между Украиной и такой иностранной юрисдикцией. Agreement), в том числе Многостороннее соглашение CbC;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.10-3 согласно Закону № 2970-IX от 20.03.2023 }
14.1.11. безнадежная задолженность - задолженность, соответствующая одному из следующих признаков:
а) задолженность по обязательствам, по которым истек срок исковой давности;
б) просроченная задолженность умершего физического лица, при отсутствии у него наследственного имущества, на которое может быть обращено взыскание;
в) просроченная задолженность лиц, которые в судебном порядке признаны безвестно отсутствующими, объявлены умершими;
{Подпункт "г" подпункта 14.1.11 пункта 14.1 статьи 14 исключен из Закона № 2245-VIII от 07.12.2017 }
ґ) просроченная свыше 180 дней задолженность лица, размер совокупных требований кредитора по которому не превышает минимально установленного законодательством размера бесспорных требований кредитора для возбуждения производства по делу о банкротстве, а для физических лиц - задолженность, не превышающая 25 процентов минимальной заработной платы (в расчете на год), установленной на год утвержденной процедуры банкротства физических лиц);
{Подпункт "г" подпункта 14.1.11 пункта 14.1 статьи 14 в редакции Закона № 655-VIII от 17.07.2015 ; с изменениями, внесенными согласно Закону № 1791-VIII от 20.12.2016 ; в редакции Закона № 1797-VIII от 21.12.2016 }
д) актив в виде корпоративных прав или не долговых ценных бумаг, эмитент которых признан банкротом или прекращен как юридическое лицо в связи с его ликвидацией;
е) сумма остаточного призового фонда лотереи на 31 декабря каждого года;
е) просроченная задолженность физического или юридического лица, не погашенная вследствие недостаточности имущества указанного лица, при условии, что действия по принудительному взысканию имущества должника не привели к полному погашению задолженности;
{Подпункт "есть" подпункта 14.1.11 пункта 14.1 статьи 14 в редакции Закона № 655-VIII от 17.07.2015 }
ж) задолженность, взыскание которой стало невозможным в связи с действием обстоятельств непреодолимой силы, стихийного бедствия (форс-мажорных обстоятельств), подтвержденных в порядке, предусмотренном законодательством;
з) задолженность хозяйствующих субъектов, признанных банкротами в установленном законом порядке или прекращенных как юридические лица в связи с их ликвидацией;
{Подпункт 14.1.11 пункта 14.1 статьи 14 дополнен подпунктом "с" согласно Закону № 655-VIII от 17.07.2015 }
и) задолженность физического лица, оставшегося непогашенной перед ипотекодержателем после осуществления согласно статье 36 Закона Украины "Об ипотеке" обращение взыскания на предмет ипотеки путем внесудебного урегулирования на основании договора, если законом или договором предусмотрено, что после завершения такого внесудебного урегулирования любые следующие требования - основного обязательства недействительны;
{Подпункт 14.1.11 пункта 14.1 статьи 14 дополнен подпунктом "ы" согласно Закону № 1383-IX от 13.04.2021 }
и) задолженность лица по договору о потребительском кредите или другому договору, аннулированная согласно пунктам 12 и 16 раздела IV "Заключительные и переходные положения" Закона Украины "О потребительском кредитовании".
{Подпункт 14.1.11 пункта 14.1 статьи 14 дополнен подпунктом "i" согласно Закону № 2823-IX от 01.12.2022 }
К безнадежной задолженности банков и небанковских финансовых учреждений может быть отнесена сумма долга по финансовому кредиту, в том числе сумма основной задолженности и/или сумма начисленных доходов, по которым просрочка погашения суммы долга (его части) составляет более 360 дней, кроме долга по финансовым кредитам:
{Подпункт 14.1.11 пункта 14.1 статьи 14 дополнен абзацем согласно Закону № 1791-VIII от 20.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
связанных с таким кредитором;
{Подпункт 14.1.11 пункта 14.1 статьи 14 дополнен абзацем согласно Закону № 1791-VIII от 20.12.2016 }
находящиеся с таким кредитором в трудовых отношениях;
{Подпункт 14.1.11 пункта 14.1 статьи 14 дополнен абзацем согласно Закону № 1791-VIII от 20.12.2016 }
находившиеся с таким кредитором в трудовых отношениях и период между датой увольнения таких лиц и датой прощения их задолженности не превышает трех лет";
{Подпункт 14.1.11 пункта 14.1 статьи 14 дополнен абзацем согласно Закону № 1791-VIII от 20.12.2016 }
{Подпункт 14.1.11 пункта 14.1 статьи 14 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 657-VII от 24.10.2013 ; в редакции Закона № 71-VIII от 28.12.2014 }
14.1.12. базовая ставка фрахта - сумма фрахта, включая расходы по погрузке, разгрузке, перегрузке и складированию (хранению) товаров, увеличенная на сумму расходов за рейс судна или другого транспортного средства, уплачиваемых (возмещаемых) фрахтователем согласно заключенному договору фрахтования;
14.1.13. безвозмездно предоставленные товары, работы, услуги:
а) товары, предоставляемые согласно договорам дарения, другим договорам, по которым не предусматривается денежная или иная компенсация стоимости таких товаров или их возврат, или без заключения таких договоров;
б) работы (услуги), выполняемые (предоставляемые) без выдвижения требования по компенсации их стоимости;
в) товары, переданные юридическому или физическому лицу на ответственное хранение и использованные им;
14.1.14. биоэтанол - спирт этиловый обезвоженный, изготовленный из биомассы или спирта этилового-сырца для использования в качестве биотоплива или биокомпонента и относится к товарной позиции 2207 в соответствии с УКТ ВЭД ;
{Подпункт 14.1.14 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 }
14.1.15. здания - земельные улучшения, состоящие из несущих и ограждающих или совмещенных (несуще-ограждающих) конструкций, образующих наземные или подземные помещения, предназначенные для проживания или пребывания людей, размещения имущества, животных, растений, сохранения других материальных ценностей, осуществления экономической деятельности;
14.1.16. производственная дотация из бюджета - финансовая помощь со стороны государства, предоставляемого субъекту хозяйствования на безвозвратной основе с целью укрепления его финансово-экономического положения и/или обеспечения производства товаров, выполнения работ, оказания услуг;
14.1.17. бюджетное учреждение - в значении, приведенном в Бюджетном кодексе Украины ;
14.1.18. бюджетное возмещение - возмещение отрицательного значения налога добавленную стоимость из подтверждения правомерности сумм бюджетного возмещения налога добавленную стоимость по результатам проверки плательщика;
{Подпункт 14.1.18 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
{Подпункт 14.1.19 исключен на основании Закона № 71-VIII от 28.12.2014 }
{Подпункт 14.1.20 исключен на основании Закона № 71-VIII от 28.12.2014 }
{Подпункт 14.1.21 исключен на основании Закона № 71-VIII от 28.12.2014 }
14.1.21-1 . Ввоз товаров на таможенную территорию Украины, вывоз товаров за пределы таможенной территории Украины - совокупность действий, связанных с перемещением товаров через таможенную границу Украины любым способом в соответствующем направлении, в соответствии с Таможенным кодексом Украины ;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.21-1 . согласно Закону № 4915-VI от 07.06.2012 }
14.1.22. векселедатель для целей раздела VI настоящего Кодекса - предприятие - производитель, получающий:
из акцизного состава этиловый спирт для производства алкогольных напитков, определенных статьей 225 , а также для производства отдельных видов продукции, определенных пунктом 229.1 статьи 229 раздела VI настоящего Кодекса;
с нефтеперерабатывающего предприятия или ввозит на таможенную территорию Украины нефтепродукты, вещества, используемые в качестве компонентов моторных топлив, для их использования в зависимости от направления, определенного пунктами 229.2-229.8 статьи 229 раздела VI настоящего Кодекса;
{Абзац третий подпункта 14.1.22 пункта 14.1 статьи 14 в редакции Закона № 2628-VIII от 23.11.2018 }
{Подпункт 14.1.22 пункта 14.1 статьи 14 в редакции Закона № 3609-VI от 07.07.2011 }
14.1.23. векселедержатель для целей раздела VI – контролирующий орган по месту регистрации векселедателя;
14.1.24. крупный налогоплательщик - юридическое лицо или постоянное представительство нерезидента на территории Украины, у которой объем дохода от всех видов деятельности за последние четыре последовательных налоговых (отчетных) квартала превышает эквивалент 50 миллионов евро, определенный по средневзвешенному официальному курсу Национального банка Украины за тот же период, или общая сумма налогов, сборов, платежей, платежей возложено на контролирующие органы, кроме таможенных платежей, за такой же период превышает эквивалент 1,5 миллиона евро, определенный по средневзвешенному официальному курсу Национального банка Украины за тот же период;
{Подпункт 14.1.24 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 404-VII от 04.07.2013 ; в редакции Законов №1797-VIII от 21.12.2016 , №2245-VIII от 07.12.2017 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Подпункт 14.1.25 пункта 14.1 статьи 14 исключен из Закона № 4834-VI от 24.05.2012 }
14.1.26. винодельческая продукция - вина виноградные натуральные, вина натуральные крепленые, шампанские, игристые, газированные, вермуты, бренди, виноградное сусло и другие виноматериалы, коньяки, другие алкогольные напитки из винограда, плодов и ягод;
14.1.26-1 . промежуточные продукты - вина и другие сброженные напитки (в том числе смеси из сброженных напитков и смеси на основе сброженных напитков) с фактической крепостью более 1,2% об., но не более 22% об., отнесенные к кодам 2204 , 2205, 2206 00 этилового, в другом месте не указаны; вина и другие сброженные напитки с добавлением спирта этилового) согласно УКТВЭД;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.26-1 согласно Закону № 3878-IX от 18.07.2024 }
{Подпункт 14.1.27 исключен на основании Закона № 71-VIII от 28.12.2014 }
14.1.28. произведенная продукция – общий объем продукции, добытой в соответствии с соглашением о распределении продукции и доставленной в пункт измерения;
14.1.28-1 . производство подакцизных товаров (продукции) – технологический процесс, в том числе смешивание, осуществление которого вследствие изменения формы, свойств или состава сырья, полуфабрикатов или готовой продукции приводит к получению подакцизных товаров (продукции, в том числе сырья), придание таким товарам других свойств, что приводит или не приводит к увеличению объемов таких товаров;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.28-1 согласно Закону № 909-VIII от 24.12.2015 }
14.1.29. возобновляемые источники энергии – источники ветровой, солнечной, геотермальной энергии, энергии волн и приливов, гидроэнергии, энергии биомассы, газа из органических отходов, газа канализационно-очистных станций, биогазов;
14.1.30. обособленные подразделения - в значении, определенном Гражданским кодексом Украины . Для раздела IV настоящего Кодекса - в определении Хозяйственного кодекса Украины ;
{Подпункт 14.1.30 пункта 14.1 статьи 14 с изменениями, внесенными Законами № 4834-VI от 24.05.2012 , № 1797-VIII от 21.12.2016 }
14.1.31. отчуждение имущества - какие-либо действия налогоплательщика, вследствие совершения которых такой налогоплательщик в порядке, предусмотренном законом, теряет право собственности на имущество, принадлежащее такому налогоплательщику, или право пользования, в частности, природными ресурсами, которые в определенном законодательством порядке предоставлены ему в пользование;
{Подпункт 14.1.31 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 404-VII от 04.07.2013 }
14.1.32. ответственное хранение - хозяйственная операция, осуществляемая налогоплательщиком и предусматривает передачу согласно договорам хранения материальных ценностей на хранение другому физическому или юридическому лицу без права использования в хозяйственном обороте такого лица с последующим возвратом таких материальных ценностей налогоплательщику без изменения качественных или количественных характеристик;
{Подпункт 14.1.32 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 404-VII от 04.07.2013 }
{Подпункт 14.1.33 исключен на основании Закона № 71-VIII от 28.12.2014 }
14.1.33-1 . собственная сельскохозяйственная продукция - сельскохозяйственная продукция (сельскохозяйственные товары), подпадающая под определение групп 1-24 УКТ ВЭД, если такая продукция выращивается, откармливается, вылавливается, собирается, изготавливается, производится, перерабатывается непосредственно производителем этой продукции - собственником, арендатором или пользователем на других условиях. отнесенных к сельскохозяйственным угодьям или на давальческих условиях.
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.33-1 согласно Закону № 1914-IX от 30.11.2021 }
14.1.34. владельцы земельных участков - юридические и физические лица (резиденты и нерезиденты), которые в соответствии с законом получили право собственности на землю в Украине, а также территориальные общины и государство в отношении земель коммунальной и государственной собственности соответственно;
14.1.35. углеводородное сырье – нефть, природный газ (в том числе нефтяной (попутный) газ, газ (метан) угольных месторождений, газ сланцевых толщ, газ центрально-бассейнового типа, газ коллекторов плотных пород), газовый конденсат, являющийся товарной продукцией;
{Подпункт 14.1.35 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
14.1.36. хозяйственная деятельность - деятельность лица, связанная с производством (изготовлением) и/или реализацией товаров, выполнением работ, оказанием услуг, направленная на получение дохода и проводимая таким лицом самостоятельно и/или через свои обособленные подразделения, а также через любое другое лицо, действующее в пользу первого лица, в частности по договорам комиссии, поручения;
14.1.37. хозяйственная деятельность горного предприятия по добыче полезных ископаемых для целей раздела IX настоящего Кодекса - деятельность горного предприятия, охватывающая процессы добывания и первичной переработки полезных ископаемых;
{Подпункт 14.1.37 пункта 14.1 статьи 14 с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 1797-VIII от 21.12.2016 }
{Подпункт 14.1.37 – 1 пункта 14.1 статьи 14 исключен на основании Закона № 767-VII от 23.02.2014 }
14.1.38. денежное обязательство в международных правоотношениях - обязательство налогоплательщика уплатить в бюджет иностранного государства соответствующую сумму средств в порядке и сроки, определенные законодательством такого иностранного государства;
14.1.39. денежное обязательство налогоплательщика - сумма средств, которую налогоплательщик должен уплатить в соответствующий бюджет или на единый счет в виде налогового обязательства и/или иного обязательства, контроль за уплатой которого возложен на контролирующие органы, и/или штрафную (финансовую) санкцию, взимаемую с налогоплательщика в связи с нарушением им контроля по налоговому обязательству органы, а также санкции за нарушение законодательства в сфере внешнеэкономической деятельности и пеня;
{ Подпункт 14.1.39 пункта 14.1 статьи 14 с изменениями, внесенными Законами № 3609-VI от 07.07.2011 , № 190-IX от 04.10.2019 , № 466-IX от 16.01.202
14.1.40. гудвилл (стоимость деловой репутации) – нематериальный актив, стоимость которого определяется как разница между рыночной ценой и балансовой стоимостью активов предприятия как единого имущественного комплекса, возникающего в результате использования лучших управленческих качеств, доминирующей позиции на рынке товаров, услуг, новых технологий и т.п. Стоимость гудвилла не подлежит амортизации и не учитывается при определении расходов налогоплательщика, по активам которого возник такой гудвилл;
14.1.41. давальческое сырье – сырье, материалы, полуфабрикаты, комплектующие изделия, энергоносители, являющиеся собственностью одного субъекта хозяйствования (заказчика) и передающиеся другому субъекту хозяйствования (производителю) для производства готовой продукции, с последующей передачей или возвратом такой продукции или ее части их владельцу или по его поручению другому лицу.
{Абзац второй подпункта 14.1.41 пункта 14.1 статьи 14 исключен на основании Закона № 4915-VI от 07.06.2012 }
14.1.42. данные государственного земельного кадастра - совокупность сведений и документов о местоположении и правовом режиме земельных участков, их оценку, классификацию земель, количественную и качественную характеристики, распределение среди собственников земли и землепользователей, подготовленных в соответствии с законом;
14.1.43. дебитор – лицо, у которого вследствие прошедших событий образовалась задолженность перед другим лицом в форме определенной суммы средств, их эквивалента или других активов;
14.1.44. депозит (вклад) - средства, которые предоставляются физическими или юридическими лицами в управление резиденту, определенному финансовой организацией согласно законодательству Украины, или нерезиденту на срок или по требованию и под процент на условиях выдачи по первому требованию или возвращению с истечением установленного договором срока. Привлечение депозитов может производиться в форме выпуска (эмиссии) сберегательных (депозитных) сертификатов. Правила осуществления депозитных операций устанавливаются: для банковских депозитов – Национальным банком Украины в соответствии с законодательством; для депозитов (взносов) в другие финансовые учреждения – государственным органом, определенным законом;
14.1.44-1 . государственные ценные бумаги - облигации внутренних и внешних государственных займов и казначейские обязательства Украины, размещенные центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику и/или реализует государственную бюджетную политику в сфере управления государственным долгом и гарантированным государством долгом;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.44-1 согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законами № 2146-VIII от 07.09.2017 , № 1016-IX от 01.12.2020 }
14.1.45. дериватив – документ, удостоверяющий право и/или обязательство приобрести или продать в будущем ценные бумаги, материальные или нематериальные активы, а также средства на определенных им условиях. Порядок выпуска и обращения деривативов устанавливается законодательством.
{Абзац первый подпункта 14.1.45 пункта 14.1 статьи 14 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
К деривативам относятся:
14.1.45.1. своп – гражданско-правовое соглашение об осуществлении обмена потоками платежей (наличных или безналичных) или другими активами, рассчитанными на основании цены (котировки) базового актива, в том числе процентных ставок, в пределах суммы, определенной договором на конкретную дату платежей (дату проведения расчетов) в течение действия контракта;
{Подпункт 14.1.45.1 подпункта 14.1.45 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 }
14.1.45.2. опцион - гражданско-правовой договор, согласно которому одна сторона контракта получает право на приобретение (продажу) базового актива, а другая сторона берет на себя безусловное обязательство продать (приобрести) базовый актив в будущем в течение срока действия опциона или на установленную дату (дату исполнения) по определенной при заключении такого контракта базы. По условиям опциона покупатель выплачивает продавцу премию опциона;
14.1.45.3. форвардный контракт - гражданско-правовой договор, согласно которому продавец обязуется в будущем в установленный срок передать базовый актив в собственность покупателя на определенных условиях, а покупатель обязуется принять в установленный срок базовый актив и оплатить его цену, определенную таким договором. Форвардный контракт производится путем поставки базового актива и его оплаты средствами или проведения между сторонами контракта денежных расчетов без поставки базового актива.
{Абзац первый подпункта 14.1.45.3 подпункта 14.1.45 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
Все условия форварда определяются сторонами контракта при заключении.
Заключения форвардов и их обращение осуществляются вне организатора торговли стандартизированными срочными контрактами;
{Подпункт 14.1.45.3 подпункта 14.1.45 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
14.1.45.4. Фьючерсный контракт (фьючерс) - стандартизированный срочный контракт, согласно которому продавец обязуется в будущем в установленный срок (дата исполнения обязательств по фьючерсному контракту) передать базовый актив в собственность покупателя на определенных спецификацией условиях, а покупатель обязуется принять базовый актив и уплатить за него цену.
Фьючерсный контракт выполняется в соответствии с его спецификацией путем поставки базового актива и его оплаты денежными средствами или проведения между сторонами контракта денежных расчетов без поставки базового актива.
Выполнение обязательств по фьючерсу обеспечивается путем создания соответствующих условий организатором торговли стандартизированными срочными контрактами;
14.1.46. деятельность в сфере развлечений – хозяйственная деятельность юридических лиц и физических лиц – предпринимателей, заключающаяся в проведении лотерей, а также развлекательных игр, участие в которых не предусматривает получение ее участниками денежных или имущественных призов (выигрышей), в частности бильярд, кегельбан, боулинг, настольные игры, детские видеоигры и т.п.;
14.1.47. дополнительные блага - средства, материальные или нематериальные ценности, услуги, другие виды дохода, выплачиваемые (предоставляемые) налогоплательщику налоговым агентом, если такой доход не является заработной платой и не связан с исполнением обязанностей трудового найма или не является вознаграждением по гражданско-правовым договорам ( соглашениям ) Кодекса);
14.1.48. заработная плата для целей раздела IV настоящего Кодекса - основная и дополнительная заработная плата, другие поощрительные и компенсационные выплаты, выплачиваемые (предоставляемые) налогоплательщику в связи с отношениями трудового найма по закону;
14.1.49. дивиденды - платеж, осуществляемый юридическим лицом, в том числе эмитентом корпоративных прав, инвестиционных сертификатов или других ценных бумаг, в пользу владельца таких корпоративных прав, инвестиционных сертификатов и других ценных бумаг, удостоверяющих право собственности инвестора на долю (пай) в имуществе (активах) эмитента, учета.
Для целей налогообложения к дивидендам равняются также:
платеж в денежной или неденежной форме, осуществляемый юридическим лицом в пользу его учредителя и/или участника (участников) в связи с распределением чистой прибыли (его части);
суммы доходов в виде платежей за ценные бумаги (корпоративные права), выплачиваемые в пользу нерезидента, указанного в подпунктах "а", "в", "г" подпункта 39.2.1.1 подпункта 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса, в контролируемых операциях;
стоимость товаров (работ, услуг), кроме ценных бумаг и деривативов), приобретаемых у нерезидента, указанного в подпунктах "а", "в", "г" подпункта 39.2.1.1 подпункта 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса, в контролируемых операциях сверх суммы;
сумма занижения стоимости товаров (работ, услуг), которые продаются нерезиденту, указанному в подпунктах "а", "в", "г" подпункта 39.2.1.1 подпункта 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса, в контролируемых операциях по сравнению с суммой, соответствующей принципу;
выплата в денежной или неденежной форме, осуществляемой юридическим лицом в пользу ее учредителя и/или участника - нерезидента Украины в связи с уменьшением уставного капитала, выкупом юридическим лицом корпоративных прав в собственном уставном капитале, выходом участника из состава хозяйственного общества или другой аналогичной операции между юридическим лицом и ее участником, лица";
{Подпункт 14.1.49 пункта 14.1 статьи 14 в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
14.1.50. добавки на основе биоэтанола - биокомпоненты моторного топлива, полученные путем синтеза с применением биоэтанола или смешиванием биоэтанола с органическими соединениями и топливом, полученными из углеводородного сырья, в которых содержание биоэтанола соответствует требованиям нормативных документов и относящихся к биотопливу;
14.1.51. добыча полезных ископаемых - совокупность технологических операций по изъятию, в частности из залежей дна водоемов, и перемещение, в том числе временное хранение, на поверхность части недр (горных пород, рудного сырья и т.п.), вмещающей полезные ископаемые и специальных видов работ по добыванию полезных ископаемых, к которым относится выщелачивание, дражная и гидравлическая разработка россыпных месторождений, гидравлический транспорт горных пород залежей дна водоемов;
{Подпункт 14.1.51 пункта 14.1 статьи 14 в редакции Закона № 1914-IX от 30.11.2021 }
14.1.52. договор долгосрочного страхования жизни - договор страхования жизни сроком на пять и более лет, предусматривающий страховую выплату единовременно или в виде аннуитета, если застрахованное лицо дожило до истечения срока действия договора страхования или события, предусмотренного в договоре страхования, или достигло возраста, определенного договором. Такой договор не может предусматривать частичных выплат в течение первых пяти лет его действия, кроме тех, которые осуществляются в случае наступления страховых случаев, связанных со смертью или болезнью застрахованного лица или несчастным случаем, что привело к установлению застрахованному лицу инвалидности I или II группы или установлению инвалидности лицу, не достигшему восемнадцати. При этом плательщик налога – работодатель не может быть выгодоприобретателем по таким договорам страхования жизни;
14.1.52-1 . договор добровольного медицинского страхования - договор страхования, предусматривающий страховую выплату, осуществляемую учреждениям здравоохранения в случае наступления страхового случая, связанного с болезнью застрахованного лица или несчастным случаем. Такой договор должен также предусматривать минимальный срок его действия в один год и возврат страховых платежей исключительно страхователю при досрочном расторжении договора;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.52-1 согласно Закону № 71-VIII от 28.12.2014 }
14.1.52-2 . договор страхования дополнительной пенсии - это договор страхования, который предусматривает обязанность страховщика по осуществлению страховой выплаты (выплат) и/или выплат в виде аннуитета в случае достижения застрахованным лицом пенсионного возраста, определенного по заявлению застрахованного лица в договоре страхования в соответствии с законодательством с учетом того, что такой пенсионный возраст не может быть меньше больше чем на пенсию по общеобязательному государственному пенсионному страхованию. Досрочное прекращение договора до достижения застрахованным лицом указанного в договоре пенсионного возраста невозможно, кроме случаев: наличия медицински подтвержденного критического состояния здоровья (онкозаболевание, инсульт и т.п.) или установление застрахованному лицу инвалидности I или II группы; выезда страхователя и/или застрахованного на постоянное проживание за пределы Украины; смерти застрахованного лица. Выгодоприобретателем по такому договору может быть только застрахованное лицо или наследники в соответствии с законодательством. Особенности смены страховщика по договору страхования дополнительной пенсии устанавливаются в соответствии с законом;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.52-2 согласно Закону № 71-VIII от 28.12.2014 }
14.1.53. документ иностранного государства, согласно которому осуществляется взыскание суммы налогового долга в международных правоотношениях - решение компетентного органа иностранного государства о начислении налогового долга в бюджет такого государства, что по запросу указанного компетентного органа в соответствии с международным договором Украины подлежит исполнению на территории Украины;
14.1.54. доход с источником их происхождения из Украины - любой доход, полученный резидентами или нерезидентами, в том числе от любых видов их деятельности на территории Украины (включая выплату (начисление) вознаграждения иностранными работодателями), ее континентальном шельфе, в исключительной (морской) экономической зоне, в том числе,
а) процентов, дивидендов, роялти и любых других пассивных (инвестиционных) доходов, уплаченных резидентами Украины или постоянными представительствами нерезидентов в Украине;
{Подпункт "а" подпункта 14.1.54 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
б) доходов от предоставления резидентам или нерезидентам в аренду (пользование) имущества, расположенного в Украине, включая подвижной состав транспорта, приписанного к расположенным в Украине портам;
в) доходы от продажи движимого и недвижимого имущества, доходы от отчуждения корпоративных прав, ценных бумаг, в том числе акций украинских эмитентов;
г) доходов, полученных в виде взносов и премий на страхование и перестрахование рисков на территории Украины;
ґ) доходов страховщиков – резидентов от страхования рисков страхователей – резидентов за пределами Украины;
д) других доходов от деятельности, в том числе связанных с полной или частичной переуступкой прав и обязанностей по соглашениям о распределении продукции на таможенной территории Украины или на территориях, находящихся под контролем контролирующих органов (в зонах таможенного контроля, на специализированных лицензионных таможенных складах и т.п.);
е) наследия, подарков, выигрышей, призов;
е) заработной платы, других выплат и вознаграждений, выплаченных в соответствии с условиями трудового и гражданско-правового договора;
ж) доходов от занятий предпринимательской и независимой профессиональной деятельностью;
з) доходов от отчуждения прав на добычу и разработку месторождений полезных ископаемых, минеральных источников и других природных ресурсов;
{Подпункт 14.1.54 пункта 14.1 статьи 14 дополнен подпунктом "с" согласно Закону № 466-IX от 16.01.2020 }
и) доходов от отчуждения акций, долей, корпоративных или других аналогичных прав в иностранных компаниях, организациях, образованных в соответствии с законодательством других государств (иностранные юридические лица), отвечающими следующим условиям:
1) в любой момент времени в течение 365 дней, предшествующих продаже или иному отчуждению, стоимость акций, долей, корпоративных или других аналогичных прав иностранного юридического лица на 50 и более процентов образуется за счет акций, долей в украинском юридическом лице, принадлежащих указанному иностранному юридическому лицу прямо или косвенно, и
2) в любой момент времени в течение 365 дней, предшествующих продаже или иному отчуждению, стоимость акций, долей в украинском юридическом лице на 50 и более процентов образуется за счет недвижимого имущества, которое расположено в Украине и принадлежит такому украинскому юридическому лицу или используется таким украинским юридическим лицом на основании договора и такое использование должно отражаться в учете такого юридического лица как актив, в том числе актив по праву пользования, согласно требованиям национальных положений (стандартов) бухгалтерского учета или международных стандартов финансовой отчетности;
{Абзац третий подпункта "ы" подпункта 14.1.54 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 1117-IX от 17.12.2020 }
{Подпункт 14.1.54 пункта 14.1 статьи 14 дополнен подпунктом "ы" согласно Закону № 466-IX от 16.01.2020 }
и) доходов нерезидентов от отчуждения акций, корпоративных прав в уставном капитале юридического лица - резидента Украины, при условии что в любое время в течение 365 дней, предшествующих продаже или другому отчуждению, стоимость таких акций, корпоративных прав на 50 и более процентов образовывалась за счет недвижимого имущества, расположенного в Украине и принадлежащего Украине юридическим лицом - резидентом Украины на основании договора операционной или финансовой аренды (лизинга) или аналогичного договора, и такое использование должно отражаться в учете такого юридического лица как актив, в том числе актив по праву пользования, согласно требованиям национальных положений (стандартов) бухгалтерского учета или международных стандартов финансовой отчетности.
{Абзац пятнадцатый подпункта 14.1.54 пункта 14.1 статьи 14 в редакции Закона № 786-IX от 14.07.2020 ; абзац первый подпункта "i" подпункта 14.1.54 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 1117-IX от 17.12.2020 }
Стоимость акций, долей, корпоративных или других аналогичных прав (для целей абзаца второго подпункта "и" и подпункта "i" настоящего подпункта) и недвижимого имущества (для целей абзаца третьего подпункта "и" и подпункта "и" этого подпункта) определяется на основании балансовой (остаточной) стоимости в течение 365 дней, предшествующих продаже или другому отчуждению, и подлежит сравнению со стоимостью другого имущества (активов) согласно балансовой (остаточной) стоимости по данным бухгалтерского учета такого юридического лица;
{Абзац подпункта 14.1.54 пункта 14.1 статьи 14 в редакции Закона № 786-IX от 14.07.2020 }
14.1.55. доход, полученный из источников за пределами Украины, - любой доход, полученный резидентами, в том числе от любых видов их деятельности за пределами таможенной территории Украины, включая проценты, дивиденды, роялти и любые другие виды пассивных доходов, наследство, подарки, выигрыши, призы, доходы от выполнения работ (предоставление услуг) резидентам в аренду (пользование) имущества, расположенного за пределами Украины, включая подвижной состав транспорта, приписанного к расположенным за пределами Украины портам, доходы от продажи имущества, расположенного за пределами Украины, доход от отчуждения инвестиционных активов, в том числе корпоративных прав, ценных бумаг и т.п.; другие доходы от любых видов деятельности за пределами таможенной территории Украины или территорий, неподконтрольных контролирующим органам;
{Подпункт 14.1.56 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.56. электронный адрес - адрес электронной почты налогоплательщика, состоящий из идентификатора, отметки "@" и доменного имени, используемого налогоплательщиком для переписки с государственными, в том числе контролирующими, органами и сообщается путем внесения адреса электронной почты в учетные данные налогоплательщика, в частности в электронном кабинете;
{К пункту 14.1 статьи 14 включен подпункт 14.1.56 согласно Закону № 1797-VIII от 21.12.2016 }
14.1.56-1 . электронная идентификация – процедура использования идентификационных данных лица в электронной форме, однозначно определяющих физическое лицо, юридическое лицо или представителя физического или юридического лица. Разрешенные к использованию технологии для идентификации налогоплательщиков в электронном кабинете налогоплательщика определяются центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.56-1 согласно Закону № 1797-VIII от 21.12.2016 – изменение вступает в силу с первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но не позднее 1 января 2 . абзац второй пункта 1 раздела II Закона № 1797-VIII от 21.12.2016}
14.1.56-2 . электронный кабинет - совокупность информационно-телекоммуникационных систем центрального органа исполнительной власти, реализующей государственную налоговую политику, предназначенных для взаимодействия между налогоплательщиками и государственными, в том числе контролирующими, органами по реализации прав и обязанностей, определенных настоящим Кодексом и другими законами, контроль за соблюдением которых возложен на контролирующие органы, и норматив и других законов, контроль за соблюдением которых возложен на контролирующие органы.
Взаимодействие реализуется через:
портальное решение для пользователей – налогоплательщиков, работа в котором осуществляется он-лайн (через сеть Интернет в режиме реального времени) и не требует обязательного использования специализированного клиентского применения;
портальное решение для пользователей – государственных органов, в том числе контролирующих;
другие средства, базы данных, ведущие в электронном виде реестры, информационные, телекоммуникационные, информационно-телекоммуникационные системы центрального органа исполнительной власти, реализующей государственную налоговую политику.
Порядок функционирования электронного кабинета определяется центральным органом исполнительной власти, который обеспечивает формирование и реализует финансовую политику;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.56-2 согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 786-IX от 14.07.2020 }
14.1.56-3 . электронная сигарета - изделие, которое может быть использовано для потребления (вдыхания) паров, образующихся вследствие нагрева компонентами такого изделия содержащих или не содержащих никотин жидкостей. Электронные сигареты могут быть одноразовыми или многоразовыми;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.56-3 согласно Закону № 466-IX от 16.01.2020 }
14.1.56-4 . жидкости, используемые в электронных сигаретах, - жидкие смеси химических веществ, содержащие или не содержащие никотин, используются для создания пара в электронных сигаретах и содержатся, в частности, в картриджах, заправочных контейнерах и других емкостях;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.56-4 согласно Закону № 466-IX от 16.01.2020 }
14.1.56-5 . электронные услуги - услуги, поставляемые через Интернет, автоматизированы, с помощью информационных технологий и преимущественно без вмешательства человека, в том числе путем установки специального приложения или приложения на смартфонах, планшетах, телевизионных приемниках или других цифровых устройствах. К таким услугам, в частности, но не исключительно, относятся:
а) поставки электронных экземпляров, предоставление доступа к изображениям, текстам и информации, в том числе, но не исключительно, подписка на электронные газеты, журналы, книги, предоставление доступа и/или загрузка фотографий, графических изображений, видеоматериалов;
б) предоставление доступа к базам данных, в том числе использование поисковых систем и служб каталогов в сети Интернет;
в) поставки электронных экземпляров (электронно-цифровой информации) и/или предоставление доступа к аудиовизуальным произведениям, видео- и аудиообразованиям на заказ, игр, включая поставки услуг по участию в таких играх, поставку услуг по доступу к телевизионным программам (каналам) или их пакетам, кроме доступа к телевизионным трансляциям;
г) предоставление доступа к информационным, коммерческим, развлекательным электронным ресурсам и другим подобным ресурсам, в частности, но не исключительно, размещенным на платформах общего доступа к информации или видеоматериалам;
ґ) поставка услуг по дистанционному обучению в сети Интернет, проведение и предоставление которого не требует участия человека, в том числе путем предоставления доступа к виртуальным классам, образовательным ресурсам, в которых учащиеся выполняют задания онлайн, а оценки выставляются автоматически, без участия человека (или с минимальным его участием);
д) предоставление облачной услуги в части предоставления вычислительных ресурсов, ресурсов хранения или систем электронных коммуникаций с помощью технологий облачных вычислений;
е) поставки программного обеспечения и обновлений в него, в том числе электронных экземпляров, предоставления доступа к ним, а также дистанционное обслуживание программного обеспечения и электронного оборудования;
е) предоставление рекламных услуг в сети Интернет, мобильных приложениях и других электронных ресурсах, предоставление рекламного пространства, в том числе путем размещения баннерных рекламных сообщений на веб-сайтах, веб-страницах или веб-порталах.
С целью применения этого подпункта к электронным услугам, указанным в абзаце первом настоящего подпункта, не относятся следующие операции:
поставка товаров/услуг, заказ (бронирование) которых осуществляется через Интернет, с помощью мобильных приложений и других электронных ресурсов, а фактическая поставка осуществляется без использования сети Интернет (в частности, услуги по размещению, найму автомобилей, услуги заведений питания по поставкам продукции, услуги пассажирского транспорта и другие подобные услуги);
поставки товаров и/или других услуг, отличных от электронных услуг, в составе которых есть электронные услуги, в случае если стоимость электронных услуг включена в общую стоимость таких товаров/услуг;
поставка услуг по дистанционному обучению в сети Интернет, если сеть Интернет используется исключительно как средство коммуникации между преподавателем и слушателем;
снабжение экземпляров произведений в области науки, литературы и искусства на материальных носителях;
предоставление консультационных услуг по электронной почте;
предоставление услуг по доступу в Интернет;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.56-5 согласно Закону № 1525-IX от 03.06.2021 }
14.1.56-6 . электронный резидент (э-резидент) - иностранец, достигший 18-летнего возраста, не являющийся налоговым резидентом Украины, получил соответствующие квалифицированные электронные доверительные услуги и информация о котором внесена в информационную систему "Е-резидент";
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.56-6 согласно Закону № 2654-IX от 06.10.2022 }
14.1.57. экологический налог - общегосударственный обязательный платеж, взимаемый с фактических объемов выбросов в атмосферный воздух, сбросов в водные объекты загрязняющих веществ, размещение отходов, фактического объема временно хранящихся их производителями радиоактивных отходов, фактического объема образованных радиоактивных отходов 2009;
{Подпункт 14.1.57 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 422-VII от 04.07.2013 , № 1191-VII от 08.04.2014 }
14.1.58. эмиссионный доход - сумма превышения поступлений, полученных эмитентом от эмиссии (выпуска) собственных акций (других корпоративных прав) и инвестиционных сертификатов, над номинальной стоимостью таких акций (других корпоративных прав) и инвестиционных сертификатов (при их первичном размещении) или под ценой обратного размещения инвестиционных фондов;
14.1.59. жилищно-коммунальные предприятия - субъекты хозяйствования, непосредственно производящие, создающие и/или оказывающие жилищно-коммунальные услуги (применяется к разделу IX настоящего Кодекса);
{Подпункт 14.1.59 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 }
14.1.59-1 . Общий стандарт отчетности CRS - общий стандарт отчетности и надлежащей проверки информации о финансовых счетах, включающий комментарии к нему (CRS), одобренный Советом Организации по экономическому сотрудничеству и развитию 15 июля 2014 года (с изменениями и дополнениями);
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.59-1 согласно Закону № 2970-IX от 20.03.2023 }
14.1.60. единый реестр налоговых накладных – реестр сведений о налоговых накладных и расчетах корректировки, который ведется центральным органом исполнительной власти, реализующим государственную налоговую политику, в электронном виде согласно предоставленным плательщиками налога на добавленную стоимость электронными документами;
{Подпункт 14.1.60 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 1797-VIII от 21.12.2016 }
14.1.60-1 . Единый реестр акцизных накладных - реестр сведений об акцизных накладных, который ведется центральным органом исполнительной власти, реализующим государственную налоговую политику, в электронном виде согласно предоставленным плательщиками акцизного налога электронными документами;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.60-1 согласно Закону № 909-VIII от 24.12.2015 }
14.1.60-2 . Общая сумма налоговых обязательств по акцизному налогу на сигареты - годовая сумма налоговых обязательств по акцизному налогу (включая акцизный налог с розничной торговли подакцизными товарами) всех плательщиков акцизного налога с товаров по кодам 2402 20 90 10 УКТВЭД, реализуемых производителями на таможенной территории Украины и ввезенных импортерами на таможенную территорию Украины, определенных в декларациях акцизного налога за январь - декабрь отчетного года, в расчете на 1000 штук.
Центральный орган исполнительной власти, реализующий государственную налоговую политику, определяет по данным деклараций акцизного налога и обнародует на своем официальном веб-сайте не позднее 1 марта года, следующего за отчетным, общую сумму налоговых обязательств по акцизному налогу на сигареты, средневзвешенную розничную цену продажи. суммы налоговых обязательств по акцизному налогу в средневзвешенной розничной цене продажи сигарет.
Доля общей суммы налоговых обязательств по акцизному налогу в средневзвешенной розничной цене продажи сигарет рассчитывается по формуле:
Часто. = ∑ подат.зобов / Цена сер.взв. х 100%, где
Часто. - доля общей суммы налоговых обязательств в средневзвешенной розничной цене продажи сигарет;
∑ подат.зобов. - общая сумма налоговых обязательств по акцизному налогу на сигареты (включая акцизный налог с розничной торговли подакцизными товарами);
Цена сер.взв. – средневзвешенная розничная цена продажи сигарет (включая акцизный налог с розничной торговли подакцизными товарами).
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.60-2 согласно Закону № 2245-VIII от 07.12.2017 ; в редакции Закона № 3878-IX от 18.07.2024 }
{Подпункт 14.1.61 пункта 14.1 статьи 14 исключен из Закона № 466-IX от 16.01.2020 }
{Подпункт 14.1.62 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 14.1.63 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 14.1.64 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 14.1.65 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 14.1.66 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 14.1.67 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 14.1.68 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 14.1.69 пункта 14.1 статьи 14 исключен из Закона № 408-VII от 04.07.2013 }
{Подпункт 14.1.70 пункта 14.1 статьи 14 исключен из Закона № 408-VII от 04.07.2013 }
14.1.71. обычная цена – цена товаров (работ, услуг), определенная сторонами договора, если иное не установлено настоящим Кодексом. Если не доказано обратное, то считается, что такая обычная цена соответствует уровню рыночных цен. Это определение не распространяется на операции, признаваемые контролируемыми в соответствии со статьей 39 настоящего Кодекса.
{Абзац первый подпункта 14.1.71 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 72-VIII от 28.12.2014 }
Если цены (наценки) на товары (работы, услуги) подлежат государственному регулированию согласно законодательству, обычной считается цена, установленная в соответствии с правилами такого регулирования. Это положение не распространяется на случаи, когда устанавливается минимальная цена продажи или индикативная цена. В таком случае обычной ценой считается цена, определенная сторонами договора, но не ниже минимальной или индикативной цены.
{Абзац второй подпункта 14.1.71 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 609-VIII от 15.07.2015 }
Если во время совершения сделки обязательно проведение оценки, стоимость объекта оценки является основанием для определения обычной цены для целей налогообложения.
{Абзац третий подпункта 14.1.71 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 609-VIII от 15.07.2015 }
При проведении аукциона (публичных торгов) обычной считается цена, которая сложилась по результатам такого аукциона (публичных торгов), обязательность проведения которого предусмотрена законом.
Если поставка товаров (работ, услуг) осуществляется на основании форвардного или фьючерсного контракта, обычной ценой является цена, соответствующая форвардной или фьючерсной цене на дату заключения такого контракта.
{Абзац пятый подпункта 14.1.71 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 609-VIII от 15.07.2015 }
Если продажа (отчуждение) товаров, в том числе имущества, переданного в залог заемщиком в целях обеспечения требований кредитора, осуществляется в принудительном порядке согласно законодательству, обычной ценой является цена, сформированная в ходе такой продажи;
{Подпункт 14.1.71 пункта 14.1 статьи 14 в редакции Закона № 408-VII от 04.07.2013 }
14.1.71-1 . Обычная цена имущества, работ, услуг при определении налогооблагаемой базы резидентами Дея Сити - плательщиками налога, уплачивающими налог на прибыль предприятий на особых условиях, при совершении операций, являющихся объектом налогообложения в соответствии с пунктом 135.2 статьи 135, пункта 137.19 статьи 14 статьи 14 статьи 14 . Кодекса (кроме определения налогооблагаемой базы в случае осуществления контролируемых операций), определяется на уровне цены договора, но не ниже цены приобретения имущества (работ, услуг), а для внеоборотных активов - не ниже балансовой (остаточной) стоимости по данным бухгалтерского учета, сложившейся по состоянию на начало календарного месяца, в течение которого осуществляются операции продажи (отчуждения), ликвидации таких.
Для имущества (кроме внеоборотных активов), работ, услуг, производимых (созданных, предоставленных) налогоплательщиком, обычная цена определяется на уровне цены договора, но не ниже производственной себестоимости, рассчитанной по правилам бухгалтерского учета в соответствии с принципами, методами и процедурами, определенными в учетной политике налогоплательщика. Если в учетной политике такие принципы, методы и процедуры не определены, контролирующий орган самостоятельно рассчитывает производственную себестоимость в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности.
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.71-1 согласно Закону № 1946-IX от 14.12.2021 }
14.1.72. земельный налог – обязательный платеж, взимаемый с собственников земельных участков и земельных долей (паев), а также постоянных землепользователей (далее – налог для целей раздела XII настоящего Кодекса);
{Подпункт 14.1.72 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 }
14.1.73. землепользователи - юридические и физические лица (резиденты и нерезиденты), пользующиеся земельными участками государственной и коммунальной собственности:
на праве неизменного использования;
на условиях аренды;
{Подпункт 14.1.73 пункта 14.1 статьи 14 в редакции Закона № 1914-IX от 30.11.2021 }
14.1.74. земельный участок - часть земной поверхности с установленными границами, определенным местоположением, целевым (хозяйственным) назначением и с определенными по нему правами;
14.1.75. земельное улучшение – результаты любых мер, приводящие к изменению качественных характеристик земельного участка и его стоимости. К земельным улучшениям относятся материальные объекты, расположенные в пределах земельного участка, перемещение которых невозможно без их обесценивания и изменения назначения, а также результаты хозяйственной деятельности или проведения определенного вида работ (изменение рельефа, улучшение грунтов, размещение посевов, многолетних насаждений, инженерной инфраструктуры и т.п.);
14.1.76. земли сельскохозяйственного назначения – земли, предоставленные для производства сельскохозяйственной продукции, осуществление сельскохозяйственной научно-исследовательской и учебной деятельности, размещение соответствующей производственной инфраструктуры, в том числе инфраструктуры оптовых рынков сельскохозяйственной продукции, или предназначенные для этих целей;
14.1.77. земли сельскохозяйственного назначения для целей главы 1 раздела XIV настоящего Кодекса – земли, предоставленные для производства сельскохозяйственной продукции;
{Подпункт 14.1.77 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 }
14.1.78. земли жилой и общественной застройки – земельные участки в пределах населенных пунктов, которые используются для размещения жилой застройки, общественных зданий и сооружений, других объектов общего пользования;
14.1.78-1 . земли железнодорожного транспорта - к землям железнодорожного транспорта относятся земли полос отвода железных дорог под железнодорожным полотном и их обустройством, станциями со всеми зданиями и сооружениями энергетического, локомотивного, вагонного, путевого, грузового и пассажирского хозяйства, сигнализации и связи, водоснабжения, канализации; под защитными и укрепляющими насаждениями, служебными, культурно-бытовыми зданиями и другими сооружениями, необходимыми обеспечения работы железнодорожного транспорта;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.78-1 согласно Закону № 3609-VI от 07.07.2011 }
14.1.79. значительные запасы полезных ископаемых – запасы полезных ископаемых, размер которых превышает незначительные запасы полезных ископаемых;
14.1.80. идентичные товары (работы, услуги) – товары (работы, услуги), имеющие одинаковые характерные для них основные признаки.
При этом под идентичными понимаются товары, имеющие одинаковые признаки с оцениваемыми товарами, в том числе такие, как:
физические характеристики;
качество и репутация на рынке;
страна производства (происхождение);
производитель;
14.1.81. инвестиции - хозяйственные операции, предполагающие приобретение основных средств, нематериальных активов, корпоративных прав и/или ценных бумаг в обмен на средства или имущество. Инвестиции делятся на:
а) капитальные инвестиции – хозяйственные операции, предусматривающие приобретение зданий, сооружений, других объектов недвижимой собственности, других основных средств и нематериальных активов, подлежащих амортизации в соответствии с нормами настоящего Кодекса;
прямые инвестиции – хозяйственные операции, предусматривающие внесение средств или имущества в обмен на корпоративные права, эмитированные юридическим лицом при их размещении таким лицом;
портфельные инвестиции – хозяйственные операции, предусматривающие покупку ценных бумаг, деривативов и других финансовых активов за средства на фондовом рынке или биржевом товарном рынке;
в) реинвестиции – хозяйственные операции, предусматривающие осуществление капитальных или финансовых инвестиций за счет прибыли, полученной от инвестиционных операций;
14.1.81-1 . инвестиционная прибыль для целей раздела IV настоящего Кодекса - доход в виде положительной разницы между доходом, полученным налогоплательщиком от проведения операций с ценными бумагами с учетом курсовой разницы, деривативами и корпоративными правами, выпущенными в других ценных бумагах, формах и расходами на приобретение таких инвестиционных активов;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.81-1 согласно Закону № 1797-VIII от 21.12.2016 }
14.1.82. инвестиционная составляющая - средства, предусмотренные в тарифе на производство, передачу и поставку электрической энергии, производство, транспортировку и поставку тепловой энергии, а также транспортировку, хранение и поставку природного газа лицензиата как часть прибыли, остающейся в распоряжении субъекта хозяйствования для целевого финансирования расходов, связанных с восстановлением, реконструкцией норм) и строительством новых объектов предприятий топливно-энергетического комплекса, перечень которых устанавливается Кабинетом Министров Украины;
{Подпункт 14.1.82 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
14.1.83. термин "инвестор" для целей налогообложения в соответствии с разделом XVIII настоящего Кодекса употребляется в значении, приведенном в Законе Украины "О соглашениях о разделе продукции" .
При заключении многосторонней сделки инвесторами определяется оператор соглашения, на которого возлагаются функции, предусмотренные Законом Украины "О соглашениях о разделе продукции" , в том числе ведение учета и уплаты налоговых обязательств в порядке, определенном соглашением.
{Абзац второй подпункта 14.1.83 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 422-VII от 04.07.2013 , № 1690-VII от 07.10.2014 }
В случае создания инвестором – нерезидентом для выполнения соглашения постоянного представительства на территории Украины представительство для целей налогообложения рассматривается как инвестор (оператор).
{Абзац третий подпункта 14.1.83 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 1690-VII от 07.10.2014 }
В статьях настоящего Кодекса, которыми регулируется налогообложение при выполнении соглашения о разделе продукции, под термином "инвестор (оператор)" понимается "инвестор" при выполнении соглашения о разделе продукции с участием одного инвестора и "инвестор и/или оператор" - при выполнении многостороннего соглашения о разделе продукции с участием нескольких.
{Абзац четвертый подпункта 14.1.83 пункта 14.1 статьи 14 в редакции Закона № 1690-VII от 07.10.2014 }
{Подпункт 14.1.83 пункта 14.1 статьи 14 в редакции Закона № 5412-VI от 02.10.2012 }
14.1.84. другие термины для целей раздела III используются в значениях, определенных Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине", национальными положениями (стандартами) бухгалтерского учета и международными стандартами финансовой отчетности, введенными в действие в соответствии с законодательством.
{Подпункт 14.1.84 пункта 14.1 статьи 14 в редакции Закона № 71-VIII от 28.12.2014 }
14.1.85. инжиниринг - предоставление услуг (выполнение работ) по составлению технических задач, проектных предложений, проведение научных исследований и технико-экономических обследований, выполнение инженерно-разведывательных работ по строительству объектов, разработка технической документации, проектирования и конструкторской обработки объектов техники и технологии, предоставление консультации и авторского надзора при монтаже связанных с такими услугами (работами);
14.1.86. институты совместного инвестирования (далее – ИСИ) – инвестиционные фонды и взаимные фонды инвестиционных компаний, корпоративные инвестиционные фонды и паевые инвестиционные фонды, созданные в соответствии с законодательством;
14.1.86-1 . информационная система "Е-резидент" - информационная система, являющаяся составной частью Единого государственного веб-портала электронных услуг, в рамках которой осуществляется сбор, накопление, обработка, защита, учет и предоставление информации об электронном резиденте (е-резиденте);
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.86-1 согласно Закону № 2654-IX от 06.10.2022 }
14.1.87. ипотечный жилищный кредит - финансовый кредит, предоставляемый физическому лицу банковским или иным финансовым учреждением в соответствии с законом сроком не менее пяти полных календарных лет для финансирования расходов, связанных с приобретением квартиры (комнаты) или жилого дома (его части) или строительством жилого дома (его части) жилья (земли, находящейся под таким жилым домом, в том числе приусадебного участка) в залог;
14.1.88. ипотечный сертификат (в том числе ипотечный сертификат участия и ипотечный сертификат с фиксированной доходностью) – ипотечная ценная бумага, обеспеченная ипотечными активами или ипотеками в соответствии с законом;
14.1.88-1 . кондиции на минеральное сырье объекта (участки) недр для целей раздела IX настоящего Кодекса - совокупность технико-технологических и финансово-экономических требований к осуществлению хозяйственной деятельности горного предприятия по добыче полезных ископаемых, обеспечивающих рациональное использование объекта (участка) недр, в том числе экономически эффективной добычи разработан и утвержден на период 5 лет в порядке, определенном законодательством по регулированию горных отношений;
{ Пункт 14.1 статьи 14 дополнен подпунктом 14.1.88-1 согласно Закону № 1914-IX от 30.11.2021 }
14.1.89. консолидированный ипотечный долг – обязательства по договорам об ипотечном кредите, реформированные кредитодателем в соответствии с законом;
14.1.89-1 . термин "кооперативные выплаты" употребляется в значении, приведенном в Законе Украины "О кооперации" ;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.89-1 согласно Закону № 5412-VI от 02.10.2012 ; с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
14.1.90. корпоративные права - права лица, доля которой определяется в уставном капитале (имуществе) хозяйственной организации, включающие правомочия на участие этого лица в управлении хозяйственной организацией, получение определенной доли прибыли (дивидендов) данной организации и активов в случае ликвидации последней в соответствии с законом, а также другие правомочия, предусмотренные законом и уставными документами;
{Подпункт 14.1.90 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
14.1.91. полезные ископаемые – природные минеральные образования органического и неорганического происхождения в недрах, в том числе любые подземные воды, а также техногенные минеральные образования в местах удаления отходов производства и потерь продуктов переработки минерального сырья, которые могут быть использованы в сфере материального производства и потребления непосредственно или после первичной переработки;
{Подпункт 14.1.92 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.93. средства – гривна или иностранная валюта;
14.1.94. компенсационная продукция – часть производимой продукции, передаваемая в собственность инвестора в счет компенсации его затрат;
14.1.94-1 . котировочные цены (для целей статьи 39 настоящего Кодекса) - цены на сырьевой товар в соответствующий период, полученные на международном рынке товаров, включающие, в частности, результаты биржевых торгов, цены, полученные из признанных агентств с прозрачной отчетностью по ценам, статистических агентств или от правительственных агентств по ценообразованию, где такие индексы используются в качестве цен в сделках меж ними. Котировочная цена определяется как цена (средняя цена) и/или диапазон цен на определенную дату или период времени;
{ Пункт 14.1 статьи 14 дополнен подпунктом 14.1.94-1 согласно Закону № 466-IX от 16.01.2020 }
14.1.95. кредитор - юридическое или физическое лицо, имеющее подтвержденные в установленном порядке требования по денежным обязательствам к должнику, в том числе по выплате задолженности по заработной плате работникам должника, а также контролирующие органы - по налогам и сборам;
14.1.96. кузова, которые использовались для транспортных средств, определенных в товарной позиции 8703 согласно УКТ ВЭД - кузова, которые уже были установлены на транспортных средствах или с момента изготовления которых прошло более одного года;
14.1.96-1 . курсовая разница для целей раздела IV настоящего Кодекса - положительная разница между официальным обменным курсом иностранной валюты к гривне, установленным Национальным банком Украины на день приобретения и на день продажи (погашения, иного отчуждения) ценной бумаги, в случае если такая ценная бумага номинирована в иностранной валюте;
{ Пункт 14.1 статьи 14 дополнен подпунктом 14.1.96-1 согласно Закону № 1797-VIII от 21.12.2016 }
14.1.97. лизинговая операция (кроме операций по фрахтованию (чартеру) морских судов и других транспортных средств) – передача основных средств во владение и пользование физическим и/или юридическим лицам (лизингополучателям) за плату и на определенный срок.
{Абзац первый подпункта 14.1.97 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 657-VII от 24.10.2013 ; в редакции Закона № 1605-IX от 01.07.2021 }
Лизинговые операции осуществляются посредством оперативного лизинга (аренды), финансового лизинга, операций по обратному лизингу.
{Абзац второй подпункта 14.1.97 пункта 14.1 статьи 14 в редакции Закона № 1605-IX от 01.07.2021 }
Лизинговые операции делятся на:
а) оперативный лизинг (аренда) - операция юридического или физического лица (лизингодателя/арендодателя), по которому лизингодатель/арендодатель передает другому лицу (лизингополучателю/арендатору) основные средства, приобретенные или изготовленные лизингодателем/арендодателем, на других условиях, чем те;
{Абзац четвертый подпункта 14.1.97 пункта 14.1 статьи 14 в редакции Закона № 1605-IX от 01.07.2021 }
б) финансовый лизинг - хозяйственная операция юридического лица (лизингодателя), по которой лизингодатель передает лизингополучателю имущество, являющееся основным средством и приобретенное или изготовленное лизингодателем, а также все риски и вознаграждения, связанные с правом владения и пользования объектом.
{Абзац пятый подпункта 14.1.97 пункта 14.1 статьи 14 в редакции Закона № 1605-IX от 01.07.2021 }
Термины "финансовый лизинг" и "финансовая аренда" для целей настоящего Кодекса тождественны.
{Подпункт 14.1.97 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 1605-IX от 01.07.2021 }
Лизинг считается финансовым при наличии хотя бы одного из следующих условий:
{Абзац седьмой подпункта 14.1.97 пункта 14.1 статьи 14 в редакции Закона № 1605-IX от 01.07.2021 }
объект лизинга передается на срок, в течение которого амортизируется не менее 75 процентов его первоначальной стоимости, а лизингополучатель обязан на основании лизингового договора и в течение срока его действия приобрести объект лизинга с последующим переходом права собственности от лизингодателя к лизингополучателю по цене, определенной в таком;
{Абзац подпункта 14.1.97 пункта 14.1 статьи 14 в редакции Законов № 4834-VI от 24.05.2012 , № 1605-IX от 01.07.2021 }
балансовая (остаточная) стоимость объекта лизинга на момент истечения действия лизингового договора, предусмотренного таким договором, составляет не более 25 процентов первоначальной стоимости цены такого объекта лизинга, действующей на начало срока действия лизингового договора;
сумма лизинговых платежей, указанных в договоре лизинга к моменту заключения такого договора, равна первоначальной стоимости объекта лизинга или превышает ее;
{Абзац десятый подпункта 14.1.97 пункта 14.1 статьи 14 в редакции Закона № 1605-IX от 01.07.2021 }
имущество, которое передается в лизинг, изготовленное по заказу лизингополучателя и после окончания действия лизингового договора не может быть использовано другими лицами, кроме лизингополучателя, исходя из его технологических и качественных характеристик.
{Абзац одиннадцатый подпункта 14.1.97 пункта 14.1 статьи 14 в редакции Закона № 1605-IX от 01.07.2021 }
Под термином "срок финансового лизинга" следует понимать предусмотренный лизинговым договором срок, начинающийся с даты передачи рисков, связанных с хранением или использованием имущества, или права на получение каких-либо выгод или вознаграждений, связанных с его использованием, или любых других прав, следующих с прав на владение, пользование и пользование истекает сроком окончания действия лизингового договора, включая любой период, в течение которого лизингополучатель вправе принять единоличное решение о продлении срока лизинга согласно условиям договора.
{Абзац двенадцатый подпункта 14.1.97 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 1605-IX от 01.07.2021 }
Независимо от того, регулируется хозяйственная операция нормами этого подпункта или нет, стороны договора имеют право при заключении договора (правочину) определить такую операцию как оперативный лизинг без права дальнейшего изменения статуса такой операции до окончания действия соответствующего договора;
в) возвратный лизинг - операция, осуществляемая физическим или юридическим лицом и предусматривающая продажу основных средств финансовому учреждению (лизингодателю) с одновременным обратным получением таких основных средств таким физическим или юридическим лицом (лизингополучателем) в оперативный лизинг (аренду) или финансовый лизинг;
{Абзац четырнадцатый подпункта 14.1.97 пункта 14.1 статьи 14 в редакции Закона № 1605-IX от 01.07.2021 }
{Абзац пятнадцатый подпункта 14.1.97 пункта 14.1 статьи 14 исключен на основании Закона № 1605-IX от 01.07.2021 }
{Абзац шестнадцатый подпункта 14.1.97 пункта 14.1 статьи 14 исключен на основании Закона № 1605-IX от 01.07.2021 }
14.1.97-1 . аренда жилья с выкупом - хозяйственная операция юридического лица (арендодателя), согласно которой арендодатель в соответствии с договором аренды жилья с выкупом передает другой стороне - физическому лицу (лицу-арендатору) имущественные права на недвижимость, строительство которой не завершено, и/или жилье за плату после истечения 3 лет полной уплаты арендных платежей и отсутствия других обременений и ограничений на жилье, жилье переходит в собственность арендатора. Аренда жилья с выкупом может предусматривать уступку права требования на платежи по договору аренды жилья с выкупом;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.97-1 согласно Закону № 1605-IX от 01.07.2021 }
14.1.97-2 . аренда жилых помещений – операция, предусматривающая предоставление жилого дома, квартиры или их части ее владельцем во владение и пользование арендатору на определенный срок для целевого использования за арендную плату;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.97-2 согласно Закону № 1605-IX от 01.07.2021 }
14.1.98. лесные земли – земельные участки, на которых расположены лесные участки;
14.1.99. лицензия - в значении, приведенном в Хозяйственном кодексе Украины ;
14.1.100. ломбардная операция - операция, осуществляемая физическим или юридическим лицом, по получению средств от юридического лица, являющегося финансовым учреждением, согласно законодательству Украины, под залог товаров или валютных ценностей. Ломбардные операции являются разновидностью кредита под залог;
14.1.101. лотерея – массовая игра независимо от ее названия, условиями проведения которой предусматривается розыгрыш призового (выигрышного) фонда между ее игроками, приз (выигрыш) в которой носит случайный характер и территория проведения которой не ограничивается одним помещением (зданием). Деятельность по проведению лотерей регулируется особым законом. Не считаются лотереей игры, проводимые на безвозмездных началах юридическими лицами и физическими лицами - предпринимателями и направленные на рекламирование их товара (платной услуги), содействие их продаже (оказанию) при условии, что организаторы этих игр тратят на их проведение свою прибыль (доход);
14.1.102. магазин беспошлинной торговли – заведение торговли товарами, находящимися в таможенном режиме беспошлинной торговли в соответствии с главами 22 и 60 Таможенного кодекса Украины ;
{Подпункт 14.1.102 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 4915-VI от 07.06.2012 }
14.1.103. материнские компании - юридические лица, являющиеся владельцами других юридических лиц или осуществляющие контроль над такими юридическими лицами, как связанные лица;
14.1.103-1 . материнская компания международной группы компаний (для целей статьи 39 настоящего Кодекса) - участник международной группы компаний, одновременно отвечающий следующим критериям:
непосредственно или косвенно владеет корпоративными правами других участников международной группы компаний (или фактически контролирует таких участников), и доля такого владения достаточно для включения финансовой отчетности таких других участников международной группы компаний в консолидированную финансовую отчетность такой международной группы компаний в соответствии с международными стандартами финансовой отчетности или других международно признанных стандартов финансовой отчетности, или подготовка консолид б) акции (корпоративные права) одного из участников соответствующей международной группы компаний находились в обращении на национальном и/или иностранном организованном фондовом рынке (фондовой бирже);
финансовая отчетность такого участника не подлежит включению в консолидированную отчетность ни одного из участников международной группы компаний в соответствии с международными стандартами финансовой отчетности или другими международно признанными стандартами финансовой отчетности;
{ Пункт 14.1 статьи 14 дополнен подпунктом 14.1.103-1 согласно Закону №466-IX от 16.01.2020 ; в редакции Закона № 2970-IX от 20.03.2023 }
14.1.104. площадки для платной парковки – площадь территории (земли), принадлежащей на правах собственности территориальной общине или государству, на котором в соответствии с решением органа местного самоуправления осуществляется платная парковка транспортных средств;
14.1.105. имущество - в значении, приведенном в Гражданском кодексе Украины ;
14.1.106. максимальные розничные цены - цены, установленные на подакцизные товары (продукцию с учетом всех видов налогов (сборов)) Акцизный налог с реализованных субъектами розничной торговли подакцизных товаров не включается в максимальную розничную цену.
Максимальные розничные цены на подакцизные товары (продукцию) устанавливаются для табачных изделий, табака, промышленных заменителей табака и жидкостей, используемых в электронных сигаретах, производителями или импортерами товаров (продукции), путем декларирования таких цен в порядке, установленном настоящим Кодексом. Продажа субъектами хозяйствования розничной торговли подакцизных товаров, на которые устанавливаются максимальные розничные цены, не может производиться по ценам выше максимальных розничных цен, увеличенных на сумму акцизного налога с розничной торговли подакцизных товаров. Розничная цена продажи подакцизных товаров, на которые устанавливаются максимальные розничные цены (без учета акцизного налога с реализации субъектами хозяйствования розничной торговли подакцизных товаров), не может быть меньше установленного на дату производства такого товара минимального акцизного налогового обязательства по уплате акцизного коэффициента табачных изделий, на которые установлена только специфическая ставка акцизного налога, - меньше размера установленной на дату производства такого товара специфической ставки акцизного налога, умноженной на коэффициент 1,45. Размер максимальной розничной цены на подакцизные товары (продукцию), устанавливаемый производителями или импортерами для табачных изделий, табака, промышленных заменителей табака, не может быть меньше размера розничной цены продажи, исчисленный в соответствии с настоящим подпунктом.
{Абзац второй подпункта 14.1.106 пункта 14.1 статьи 14 с изменениями, внесенными согласно Законам № 1914-IX от 30.11.2021 , № 4115-IX от 04.12.2024 – по действию изменений см. пункт 2 раздела II}
{Подпункт 14.1.106 пункта 14.1 статьи 14 в редакции Закона № 71-VIII от 28.12.2014 }
14.1.107. марка акцизного налога – специальный знак для маркировки алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, отнесенный к документам строгого учета, подтверждающий уплату акцизного налога, легальность ввоза и реализации на территории Украины этих изделий;
{Подпункт 14.1.107 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
14.1.108. маркетинговые услуги (маркетинг) – услуги, обеспечивающие функционирование деятельности налогоплательщика в сфере изучения рынка, стимулирование сбыта продукции (работ, услуг), политики цен, организации и управлении движения продукции (работ, услуг) к потребителю и послепродажному обслуживанию потребителя в пределах хозяйственной деятельности такого налогоплательщика. К маркетинговым услугам относятся, в том числе: услуги по размещению продукции налогоплательщика в местах продаж, услуги по изучению, исследованию и анализу потребительского спроса, внесение продукции (работ, услуг) налогоплательщика в информационные базы продаж, услуги по сбору и распространению информации о продукции (работы, услуги);
14.1.109. маркировка алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, - наклеивание марки акцизного налога на бутылку (упаковку) алкогольного напитка, пачку (упаковку) табачного изделия или емкость (упаковку) с жидкостью, используемой в Украине и продажи марок акцизного налога;
{Подпункт 14.1.109 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
{Подпункт 14.1.110 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.110. методолог электронного кабинета – центральный орган исполнительной власти, реализующий государственную налоговую политику;
{В пункт 14.1 статьи 14 включен подпункт 14.1.110 согласно Закону № 1797-VIII от 21.12.2016 }
{Подпункт 14.1.111 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.111. методологическая ошибка электронного кабинета - несоответствие методологии и/или алгоритмов работы электронного кабинета положением налогового законодательства, которая приводит к ошибке, в том числе в расчете объекта налогообложения, суммы налога, суммы чрезмерной уплаты налога, суммы пени, штрафных санкций, показателей формулы адсчета, используемых в электронных системах налогоплательщиков;
{В пункт 14.1 статьи 14 включен подпункт 14.1.111 согласно Закону № 1797-VIII от 21.12.2016 }
14.1.112. минеральное сырье для целей раздела IX настоящего Кодекса - товарная продукция горного предприятия, являющаяся результатом хозяйственной деятельности горного предприятия по добыче полезных ископаемых с соблюдением установленных кондиций на минеральное сырье объекта (участка) недр по видам товарной продукции горного предприятия;
{Подпункт 14.1.112 пункта 14.1 статьи 14 с изменениями, внесенными согласно Законам № 1166-VII от 27.03.2014 , № 1797-VIII от 21.12.2016 ; в редакции Закона № 1914-IX от 30.11.2021 }
14.1.113. таможенные платежи - налоги, которые в соответствии с настоящим Кодексом или таможенным законодательством взимаются во время перемещения или в связи с перемещением товаров через таможенную границу Украины и контроль за взиманием которых возложены на контролирующие органы;
14.1.113-1 . таможенные режимы - употребляется в значении, приведенном в Таможенном кодексе Украины ;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.113-1 согласно Закону № 4915-VI от 07.06.2012 }
14.1.113-2 . международные почтовые отправления, международные экспресс-отправления, несопровождаемый багаж, личные вещи, ручная кладь, сопровождаемый багаж – употребляются в значениях, приведенных в Таможенном кодексе Украины ;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.113-2 согласно Закону № 4915-VI от 07.06.2012 }
14.1.113-3 . международная группа компаний (для целей статьи 39 настоящего Кодекса) - два или более юридических лица или образования без статуса юридического лица, являющихся налоговыми резидентами различных юрисдикций (государств, территорий) (в частности если хотя бы одно из таких лиц является налоговым резидентом одной иностранной юрисдикции (государства, территории); (государству, территории) и связанные между собой по критериям владения или контроля таким образом, что согласно международным стандартам финансовой отчетности или другим международно признанным стандартам финансовой отчетности обязательна подготовка консолидированной финансовой отчетности или подготовка консолидированной финансовой отчетности была бы обязательной в случае, если бы акции (корпоративные права) и/или иностранному организованному фондовому рынку (фондовой бирже);
{ Пункт 14.1 статьи 14 дополнен подпунктом 14.1.113-3 согласно Закону №466-IX от 16.01.2020 ; в редакции Закона № 2970-IX от 20.03.2023 }
14.1.114. минимальное акцизное налоговое обязательство - минимальная величина налогового обязательства по уплате акцизного налога с сигарет и сигарет, сигарил, выраженная в твердой сумме 1000 штук сигарет одного наименования, реализуемых на таможенной территории Украины или ввезенных на таможенную территорию Украины;
{Подпункт 14.1.114 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
{Подпункт 14.1.114 – 1 пункта 14.1 статьи 14 исключен на основании Закона № 2725-VIII от 16.05.2019 }
14.1.114-2 . минимальное налоговое обязательство - минимальная величина налогового обязательства по уплате налогов, сборов, платежей, контроль за взиманием которых возложен на контролирующие органы, связанные с производством и реализацией собственной сельскохозяйственной продукции и/или с собственностью и/или пользованием (арендой, субарендой, эмфитевмисом, угодий, рассчитанных в соответствии с настоящим Кодексом. Сумма минимальных налоговых обязательств, определенных в отношении каждого из земельных участков, право пользования которыми принадлежит одному юридическому или физическому лицу, в том числе физическому лицу – предпринимателю, является общим минимальным налоговым обязательством;
{ Пункт 14.1 статьи 14 дополнен подпунктом 14.1.114-2 согласно Закону № 1914-IX от 30.11.2021 }
14.1.115. излишне уплаченные денежные обязательства - суммы средств, которые на определенную дату зачислены в соответствующий бюджет или на единый счет сверх начисленных сумм денежных обязательств, предельный срок уплаты которых наступил на такую дату;
{Подпункт 14.1.115 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 190-IX от 04.10.2019 }
14.1.116. негосударственное пенсионное обеспечение - пенсионное обеспечение, осуществляемое негосударственными пенсионными фондами, страховыми организациями и банками в соответствии с Законом Украины "О негосударственном пенсионном обеспечении" и/или страховыми организациями по договорам страхования пожизненной пенсии в соответствии с Законом Украины "Об общеобязательном государственном пенсионном страховании" 14.1.52 – 2 пункта 14.1 статьи 14 настоящего Кодекса;
{Подпункт 14.1.116 пункта 14.1 статьи 14 в редакции Закона № 71-VIII от 28.12.2014 }
{Подпункт 14.1.117 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.118. незначительные запасы полезных ископаемых - запасы полезных ископаемых, определяемых по критериям , устанавливаемым Кабинетом Министров Украины;
14.1.119. нелесные земли – земельные участки, занятые кустарниками, коммуникациями, сельскохозяйственными угодьями, водами и болотами, малопродуктивными землями и т.п.;
{Подпункт 14.1.120 пункта 14.1 статьи 14 исключен из Закона № 1797-VIII от 21.12.2016 }
14.1.121. неприбыльные предприятия, учреждения и организации - неприбыльные предприятия, учреждения и организации, не являющиеся плательщиками налога на прибыль предприятий в соответствии с пунктом 133.4 статьи 133 настоящего Кодекса;
{Подпункт 14.1.121 пункта 14.1 статьи 14 в редакции Закона № 652-VIII от 17.07.2015 }
14.1.122. нерезиденты – это:
а) иностранные компании, организации, партнерства и другие объединения лиц, образованные в соответствии с законодательством других государств, их зарегистрированные (аккредитованные или легализованные) в соответствии с законодательством Украины филиалы, представительства и другие обособленные подразделения с местонахождением на территории Украины, а также правовые образования без статуса юридического лица, созданные в соответствии с законодательством иностранных государств или территорий, которые не являются;
{Подпункт "а" подпункта 14.1.122 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 2970-IX от 20.03.2023 }
б) дипломатические представительства, консульские учреждения и другие официальные представительства других государств и международных организаций в Украине;
в) физические лица, не являющиеся резидентами Украины.
Если в соответствии с требованиями заключенного Украиной международного договора, содержащего положения об обмене информацией для налоговых целей, согласие на обязательность которого предоставлено Верховной Радой Украины, или заключенного на его основании межведомственного договора и настоящего Кодекса финансовый агент обязан проверять и устанавливать, резидентом какого государства является собственник или контролирующее лицо владелец правилам интернационального контракта.
{Подпункт 14.1.122 пункта 14.1 статьи 14 дополнен абзацем пятым согласно Закону № 323-IX от 03.12.2019 ; с изменениями, внесенными Законом № 2970-IX от 20.03.2023 }
Для целей, определенных подпунктом 162.1.2 пункта 162.1 статьи 162 настоящего Кодекса, отдельной категорией физических лиц - нерезидентов являются военнопленные - лица, имеющие право на этот статус в соответствии со статьей 4 Женевской конвенции об обращении с военнопленными от 12 августа 1949 года 1 1949 г., касающейся защиты жертв международных вооруженных конфликтов (Протокол I), от 8 июня 1977 г.;
{Подпункт 14.1.122 пункта 14.1 статьи 14 дополнен абзацем шестым согласно Закону № 4536-IX от 16.07.2025 }
14.1.122-1 . нерезиденты, имеющие оффшорный статус, - нерезиденты, расположенные на территории оффшорных зон, кроме нерезидентов, предоставивших налогоплательщику выписку из правоучредительных документов, легализованную в установленном законодательством порядке, что свидетельствует об обычном (неоффшорном) статусе такого нерезидента;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.122-1 согласно Закону № 1797-VIII от 21.12.2016 }
14.1.123. несельскохозяйственные угодья - хозяйственные пути и прогоны, полезащитные лесные полосы и другие защитные насаждения, кроме отнесенных земель лесохозяйственного назначения, земли под хозяйственными зданиями и дворами, земли под инфраструктурой оптовых рынков сельскохозяйственной продукции, земли временной консервации и т.д;
14.1.124. новое транспортное средство - транспортное средство, не имеющее актов государственной регистрации уполномоченных органов, в том числе иностранных, дающих право на его эксплуатацию;
14.1.124 - 1 новая скважина (в целях реализации положений раздела IX настоящего Кодекса) - скважина, бурение которой начато от дневной поверхности суши (уровень ноль метров согласно проекту скважины) после 1 января 2018 года, что подтверждается актом введения;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.124-1 согласно Закону № 2245-VIII от 07.12.2017 ; с изменениями, внесенными Законом № 2611-VIII от 08.11.2018 }
14.1.125. нормативная денежная оценка земельных участков для целей раздела XII , главы 1 раздела XIV настоящего Кодекса - капитализированный рентный доход с земельного участка, определенный в соответствии с законодательством центральным органом исполнительной власти, реализующим государственную политику в сфере земельных отношений;
{Подпункт 14.1.125 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
14.1.125-1 . норматив расходов на выплаты страховым посредникам - предельно допустимая величина любых выплат (вознаграждений) страховым посредникам и другим лицам за предоставленные услуги по заключению (пролонгации) договоров страхования, установленная для целей настоящего Кодекса по методике, определенной уполномоченным органом, осуществляющим государственное регулирование в сфере рынков и реализует государственную финансовую политику;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.125-1 согласно Закону № 2628-VIII от 23.11.2018 }
а) для целей раздела IX - объем нефти, природного газа (в том числе сопутствующего (нефтяного) газа), газового конденсата в значении, приведенном в подпункте 14.1.128 настоящей статьи, что в порядке, определенном в правилах добычи углеводородного сырья, взят на учет непосредственно после пунктов их подготовки с применением средств;
{Подпункт "а" подпункта 14.1.126 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
б) для целей раздела XVIII – произведенная продукция в значении, приведенном в Законе Украины "О соглашениях о разделе продукции" . В случаях, когда производимая продукция учитывается и используется инвестором в качестве топлива или сырья, объем добываемого углеводородного сырья определяется в порядке, предусмотренном подпунктом "а" настоящего пункта;
{Подпункт 14.1.126 пункта 14.1 статьи 14 в редакции Законов № 5412-VI от 02.10.2012 , № 1166-VII от 27.03.2014 }
14.1.127. объем груза - объем по договору между перевозчиком и грузоотправителем, подлежащей транспортировке (перемещению) средствами трубопроводного транспорта согласно существенным условиям (объемы, сроки и соответствующие маршруты) соответствующего договора по предоставлению транспортных услуг;
14.1.128. объем добываемых полезных ископаемых (минерального сырья) - объем товарной продукции горного предприятия, виды которой установлены утвержденными кондициями на минеральное сырье объекта (участка) недр, что в соответствии с Положением (стандартом) бухгалтерского учета 9 "Запасы" учитывается горноводческим предприятием как запасы активы, получение их собственником - субъектом хозяйствования экономической выгоды, связанной с их использованием в качестве товара, и которые состоят из: сырья, предназначенного для обслуживания иного, чем классифицированное в секции В КВЭД ДК 009:2010 производства, в том числе путем выполнения хозяйственных договоров об услугах с давальческим сырьем, и; готовой продукции, изготовленной на горном предприятии, в том числе путем выполнения хозяйственных договоров об услугах с давальческим сырьем, которая предназначена для продажи и отвечает техническим и качественным характеристикам, предусмотренным договором или нормативно-правовым актом;
{Подпункт 14.1.128 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 1914-IX от 30.11.2021 }
14.1.129. объекты жилой недвижимости – здания, зарегистрированные согласно законодательству как объекты жилой недвижимости, дачные и садовые дома;
{Подпункт 14.1.129 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 2600-IX от 20.09.2022 }
14.1.129.1. Здания, зарегистрированные в соответствии с законодательством как объекты жилой недвижимости, а также их составные части, являющиеся самостоятельными объектами недвижимого имущества, в частности, включают:
{Абзац первый подпункта 14.1.129.1 подпункта 14.1.129 пункта 14.1 статьи 14 в редакции Закона № 2600-IX от 20.09.2022 }
а) жилой дом – здание капитального типа, построенное с соблюдением требований, установленных законом, другими нормативно-правовыми актами, и предназначенное для постоянного в нем проживания. Жилые дома делятся на жилые дома усадебного типа и жилые дома квартирного типа разной этажности. Жилой дом усадебного типа - жилой дом, расположенный на отдельном земельном участке, состоящий из жилых и вспомогательных (нежилых) помещений (прихожая, кухня, коридор, веранда, туалет, амбар, помещение для автономной системы отопления, прачечная и т.п.);
{Абзац второй подпункта 14.1.129.1 подпункта 14.1.129 пункта 14.1 статьи 14 в редакции Закона № 2600-IX от 20.09.2022 }
б) пристройка к жилому дому – часть дома, расположенная вне контура его капитальных наружных стен, и имеющая с основной частью дома одну (или более) общую капитальную стену;
в) квартира – изолированное жилье в жилом доме, предназначенное и пригодное для постоянного в нем проживания;
г) коттедж – одно-, полутораэтажное здание небольшой жилой площади для постоянного или временного проживания с приусадебным участком;
ґ) комнаты в многосемейных (коммунальных) квартирах - изолированные помещения в квартире, где проживают двое или более квартиросъемщиков;
14.1.129.2. садовый дом – дом для летнего (сезонного) использования, который в вопросах нормирования площади застройки, внешних конструкций и инженерного оборудования не отвечает нормативам, установленным для жилых домов;
14.1.129.3. дачный дом – жилой дом для использования в течение года с целью загородного отдыха;
{Подпункт 14.1.129 пункта 14.1 статьи 14 в редакции Закона № 71-VIII от 28.12.2014 }
14.1.129-1 . объекты нежилой недвижимости – здания, их составные части, не являющиеся объектами жилой недвижимости. К объектам нежилой недвижимости относятся:
{Абзац первый подпункта 14.1.129 – 1 пункта 14.1 статьи 14 в редакции Закона № 2600-IX от 20.09.2022 }
а) здания гостиничные – гостиницы, мотели, кемпинги, пансионаты, рестораны и бары, туристические базы, горные приюты, лагеря для отдыха, дома отдыха;
б) здания офисные – здания финансового обслуживания, административно-бытовые здания, здания для конторских и административных целей;
в) торговые здания - торговые центры, универмаги, магазины, крытые рынки, павильоны и залы для ярмарок, станции технического обслуживания автомобилей, столовые, кафе, закусочные, базы и склады предприятий торговли и общественного питания, здания предприятий бытового обслуживания;
г) гаражи – гаражи (наземные и подземные) и крытые автомобильные стоянки;
ґ) здания промышленные и склады;
д) здания для публичных выступлений (казино, игорные дома);
е) хозяйственные (приусадебные) здания - вспомогательные (нежилые) помещения, к которым относятся сараи, хлева, гаражи, летние кухни, мастерские, гардеробные, погреба, навесы, котельные, бойлерные, трансформаторные подстанции и т.п.;
есть) другие здания;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.129-1 согласно Закону № 71-VIII от 28.12.2014 }
14.1.130. единица площади налогооблагаемого земельного участка:
в пределах населенного пункта – 1 (один) метр квадратный (кв. метр);
за пределами населенного пункта – 1 (один) гектар (га);
14.1.131. однородные (подобные) товары (работы, услуги) - товары (работы, услуги), которые не идентичны, но имеют схожие характеристики и состоят из схожих компонентов, в результате чего выполняют одинаковые функции по сравнению с оцениваемыми товарами и считаются коммерчески взаимозаменяемыми.
Для определения товаров однородными (подобными) учитываются следующие признаки:
качество и деловая репутация на рынке;
наличие торговой марки;
страна производства (происхождение);
производитель;
год производства;
новый или б/у;
срок годности;
{Подпункт 14.1.132 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 14.1.133 пункта 14.1 статьи 14 исключен из Закона № 2888-IX от 12.01.2023 }
14.1.134. операция с давальческим сырьем – операция по переработке (обработке, обогащению или использованию) давальческого сырья (независимо от количества заказчиков и исполнителей, а также этапов (операций)) с целью получения готовой продукции за соответствующую плату. К операциям с давальческим сырьем относятся операции, в которых сырье заказчика на конкретном этапе ее переработки составляет не менее 20 процентов от общей стоимости готовой продукции;
14.1.135. налогообложение для целей раздела IX настоящего Кодекса - налогообложение рентной платой за пользование недрами для добычи полезных ископаемых, налогообложение рентной платой за пользование недрами в целях, не связанных с добычей полезных ископаемых, налогообложение рентной платой за пользование радиочастотным спектром (радио специальное использование воды, налогообложение рентной платой за специальное использование лесных ресурсов, налогообложение рентной платой за транспортировку нефти и нефтепродуктов по магистральным нефтепроводам и нефтепродуктопроводам, транзитную транспортировку по трубопроводам аммиака по территории Украины;
{Подпункт 14.1.135 пункта 14.1 статьи 14 в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законами № 909-VIII от 24.12.2015 , № 3721-IX от 21.05.2024 }
14.1.136. арендная плата для целей раздела XII настоящего Кодекса – обязательный платеж за пользование земельным участком государственной или коммунальной собственности на условиях аренды;
{Подпункт 14.1.136 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 1914-IX от 30.11.2021 }
14.1.137. орган взыскания – государственный орган, уполномоченный осуществлять меры по обеспечению погашения налогового долга в пределах полномочий, установленных настоящим Кодексом и другими законами Украины;
14.1.137-1 . уполномоченное лицо контролирующего органа – должностное (служебное) лицо контролирующего органа, уполномоченное руководителем такого органа на выполнение определенных его функций в порядке, предусмотренном настоящим Кодексом;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.137-1 согласно Закону № 1797-VIII от 21.12.2016 }
14.1.138. основные средства - материальные активы, в том числе запасы полезных ископаемых предоставленных в пользование участков недр (кроме стоимости земли, незавершенных капитальных инвестиций, автомобильных дорог общего пользования, библиотечных и архивных фондов, материальных активов, стоимость которых не превышает 20000 гривен, непроизводственных основных средств и нематериальных активов), превышает 20000 гривен и постепенно уменьшается в связи с физическим или моральным износом и ожидаемый срок полезного использования (эксплуатации) которых с даты ввода в эксплуатацию составляет более одного года (или операционный цикл, если он больше года);
{Подпункт 14.1.138 пункта 14.1 статьи 14 с изменениями, внесенными Законами № 655-VIII от 17.07.2015 , № 466-IX от 16.01.2020 }
14.1.139. лицо для целей раздела V настоящего Кодекса – любое из указанных ниже лиц:
а) юридическое лицо, созданное в соответствии с законом в любой организационно-правовой форме, в том числе предприятие с иностранными инвестициями, которое:
{Абзац подпункта 14.1.139 пункта 14.1 статьи 14 в редакции Закона № 4834-VI от 24.05.2012 }
или является налогоплательщиком и сбором, установленным настоящим Кодексом, кроме единого налога;
{Абзац подпункта 14.1.139 пункта 14.1 статьи 14 в редакции Закона № 4834-VI от 24.05.2012 }
или является плательщиком единого налога по ставке, предусматривающей уплату налога на добавленную стоимость;
{Абзац подпункта 14.1.139 пункта 14.1 статьи 14 в редакции Закона № 4834-VI от 24.05.2012 ; с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 5503-VI от 20.11.2012 }
или является плательщиком единого налога по ставке, предусматривающей включение налога на добавленную стоимость в состав единого налога, и добровольно переходит в установленном настоящим Кодексом порядке на уплату единого налога по ставке, предусматривающей уплату налога на добавленную стоимость;
{Абзац подпункта 14.1.139 пункта 14.1 статьи 14 в редакции Закона № 4834-VI от 24.05.2012 ; с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 5503-VI от 20.11.2012 }
б) физическое лицо - предприниматель, которая:
{Абзац подпункта 14.1.139 пункта 14.1 статьи 14 в редакции Закона № 4834-VI от 24.05.2012 }
или является налогоплательщиком и сбором, установленным настоящим Кодексом, кроме единого налога;
{Абзац подпункта 14.1.139 пункта 14.1 статьи 14 в редакции Закона № 4834-VI от 24.05.2012 }
или является плательщиком единого налога по ставке, предусматривающей уплату налога на добавленную стоимость;
{Абзац подпункта 14.1.139 пункта 14.1 статьи 14 в редакции Закона № 4834-VI от 24.05.2012 ; с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 5503-VI от 20.11.2012 }
или является плательщиком единого налога по ставке, предусматривающей включение налога на добавленную стоимость в состав единого налога, и добровольно переходит в установленном настоящим Кодексом порядке на уплату единого налога по ставке, предусматривающей уплату налога на добавленную стоимость;
{Абзац подпункта 14.1.139 пункта 14.1 статьи 14 в редакции Закона № 4834-VI от 24.05.2012 ; с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 5503-VI от 20.11.2012 }
в) юридическое лицо, физическое лицо, физическое лицо – предприниматель, ввозящий товары на таможенную территорию Украины;
{Абзац подпункта 14.1.139 пункта 14.1 статьи 14 в редакции Закона № 4834-VI от 24.05.2012 }
г) постоянное представительство;
{Абзац подпункта 14.1.139 пункта 14.1 статьи 14 в редакции Законов № 4834-VI от 24.05.2012 , № 5503-VI от 20.11.2012 }
ґ) инвестор (оператор) в соответствии с соглашением о разделе продукции, на которое возложено ведение налогового учета по налогу на добавленную стоимость по соглашению о разделе продукции;
{Подпункт 14.1.139 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 5412-VI от 02.10.2012 ; с изменениями, внесенными Законами № 422-VII от 04.07.2013 , № 1690-VII от 07.10.2014 }
д) лицо-нерезидент, не имеющее постоянного представительства и поставляющего на таможенной территории Украины физическим лицам, в том числе физическим лицам - предпринимателям, не зарегистрированным плательщиками налога на добавленную стоимость, электронные услуги, в том числе путем предоставления доступа к электронным услугам через электронный интерфейс, предоставления технических, организационных, информационных и других возможностей, сделок между продавцами и покупателями и/или снабжает такие электронные услуги по посредническим договорам от собственного имени, но по поручению поставщика электронных услуг.
{Подпункт 14.1.139 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 1525-IX от 03.06.2021 }
Положение этого подпункта не распространяется на нерезидентов, которые:
{Подпункт 14.1.139 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 1525-IX от 03.06.2021 }
поставляют электронные услуги по посредническим договорам, если в счетах (квитанциях), предоставленных заказчикам электронных услуг, определен перечень таких электронных услуг и их фактического поставщика;
{Подпункт 14.1.139 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 1525-IX от 03.06.2021 }
осуществляют исключительно обработку платежей за электронные услуги и не участвуют в предоставлении таких услуг;
{Подпункт 14.1.139 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 1525-IX от 03.06.2021 }
снабжают электронные услуги непосредственно через свое постоянное представительство в Украине.
{Подпункт 14.1.139 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 1525-IX от 03.06.2021 }
Для целей налогообложения два или более лиц, осуществляющих совместную деятельность без образования юридического лица, считаются отдельным лицом в рамках такой деятельности.
Учет результатов совместной деятельности ведется налогоплательщиком, уполномоченным на это другими сторонами согласно условиям договора, отдельно от учета хозяйственных результатов такого налогоплательщика.
Для целей налогообложения хозяйственные отношения между участниками совместной деятельности равняются отношениям на основе отдельных гражданско-правовых договоров.
Порядок налогового учета и отчетности о результатах совместной деятельности устанавливается центральным органом исполнительной власти, обеспечивающим формирование и реализование государственной финансовой политики;
{Абзац подпункта 14.1.139 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
{Подпункт 14.1.139 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 4014-VI от 04.11.2011 }
14.1.139-1 . лицо, уполномоченное на осуществление закупок в сфере здравоохранения – в значении, приведенном в Основах законодательства Украины о здравоохранении .
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.139-1 согласно Закону № 532-IX от 17.03.2020 }
14.1.140. официальный валютный курс (валютный курс) – в значении, приведенном в Законе Украины "О Национальном банке Украины" ;
14.1.141. топливо моторное смесевое - виды топлива, полученные в результате смешивания топлива, полученного из нефтяного сырья, с биоэтанолом и добавками на основе биоэтанола, биодизеля или другими биокомпонентами, содержание которых отвечает требованиям нормативных документов на топливо моторное смесовое;
14.1.141-1 . горючее - нефтепродукты, сжиженный газ, топливо моторное альтернативное, топливо моторное смесевое, вещества, используемые в качестве компонентов моторных топлив, другие товары, указанные в подпункте 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.141-1 согласно Закону № 909-VIII от 24.12.2015 }
14.1.141-2 . партнерство – объединение двух или более лиц, созданное в соответствии с законодательством иностранной юрисдикции на основании или в соответствии с договором для ведения деятельности с целью получения прибыли или достижения другой общей цели;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.141-2 согласно Закону № 2970-IX от 20.03.2023 }
14.1.142. передвижной источник загрязнения – транспортное средство, движение которого сопровождается выбросом в атмосферу загрязняющих веществ;
14.1.143. передающие устройства - земельные улучшения, созданные выполнения специальных функций по передаче энергии, вещества, сигнала, информации и любого происхождения и вида на расстояние (линии электропередачи, трубопроводы, водопроводы, тепловые и газовые сети, линии связи и т.д);
14.1.144. пиво - насыщенный диоксидом углерода пенистый алкогольный напиток с содержанием спирта более 0,5% об., полученный в результате брожения пивного сусла пивными дрожжами, относящийся к товарной группе 2203 00 согласно УКТ ВЭД;
{Подпункт 14.1.144 пункта 14.1 статьи 14 в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными согласно Закону № 3553-IX от 16.01.2024 ; в редакции Закона № 4115-IX от 04.12.2024 }
14.1.144-1 . документ для целей настоящего Кодекса - документ, созданный в бумажной или электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" , составление и/или представление, и/или отправка которого предусматривается настоящим Кодексом, иными нормативно-правовыми актами связано с реализацией прав и обязанностей налогоплательщика и/или контролирующих органов согласно нормам настоящего Кодекса;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.144-1 согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными по закону № 2725-VIII от 16.05.2019 }
14.1.144-2 . пиво безалкогольное – насыщенный диоксидом углерода пенистый напиток с содержанием спирта 0,5 % об. или менее, полученный в результате брожения пивного сусла пивными дрожжами, относящегося к товарной позиции 2202 в соответствии с УКТ ВЭД;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.144-2 согласно Закону № 4115-IX от 04.12.2024 }
14.1.145. подакцизные товары (продукция) – товары по кодам согласно УКТ ВЭД, на которые этим Кодексом установлены ставки акцизного налога;
{Подпункт 14.1.146 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.146-1 . подотчетный счет - финансовый счет, соответствующий определению термина "американский подотчетный счет" в соответствии с Соглашением FATCA и/или определяется как подотчетный счет в соответствии с правилами Общего стандарта отчетности CRS для целей Многостороннего соглашения CRS;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.146-1 согласно Закону № 323-IX от 03.12.2019 ; в редакции Закона № 2970-IX от 20.03.2023 }
14.1.147. плата за землю – обязательный платеж в составе налога на имущество, взимаемое в форме земельного налога или арендной платы за земельные участки государственной и коммунальной собственности;
{Подпункт 14.1.147 пункта 14.1 статьи 14 в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
14.1.148. плата за марки акцизного налога – плата, вносимая отечественными производителями и импортерами алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, за покрытие затрат на производство, хранение и реализацию марок акцизного налога. Размер платы за марки акцизного налога устанавливается Кабинетом Министров Украины;
{Подпункт 14.1.148 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
14.1.149. плательщик рентной платы для целей раздела IX настоящего Кодекса - плательщик рентной платы за пользование недрами для добычи полезных ископаемых, плательщик рентной платы за пользование недрами в целях, не связанных с добычей полезных ископаемых, плательщик рентной платы за пользование радиочастотным спектром (радиочастотный ресурс плательщик рентной платы за специальное использование лесных ресурсов, плательщик рентной платы за транспортировку нефти и нефтепродуктов по магистральным нефтепроводам и нефтепродуктопроводам, транзитную транспортировку по трубопроводам аммиака по территории Украины;
{Подпункт 14.1.149 пункта 14.1 статьи 14 в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законами № 909-VIII от 24.12.2015 , № 3721-IX от 21.05.2024 }
14.1.150. первичная переработка (обогащение) минерального сырья для целей раздела IX настоящего Кодекса, как вид хозяйственной деятельности горного предприятия, включает совокупность операций по: сбору, дроблению или молотению, сушке, сортировке по любым физическим свойствам дробленых или молотых горных пород или минеральных образований с использованием любых процессов предприятием товарной продукции, виды которой установлены утвержденными кондициями на минеральное сырье объекта (участка) недр;
{ Подпункт 14.1.150 пункта 14.1 статьи 14 с изменениями, внесенными согласно Законам № 1166-VII от 27.03.2014 , № 71-VIII от 28.12.2014 , № 1797-VIII от 21.12.20 в редакции Закона № 1914-IX от 30.11.2021 }
{Подпункт 14.1.151 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.151-1 . предпродажная подготовка для целей раздела IX настоящего Кодекса, как вид хозяйственной деятельности горного предприятия, включает технологические операции, избранные горным предприятием для обеспечения: выполнения условий договоров поставки товарной продукции горного предприятия или соблюдения требований к потребительским свойствам товарной продукции горного предприятия (брикетирование, агломерирование и/или огрудивание; бутылирование);
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.151-1 согласно Закону № 1914-IX от 30.11.2021 }
14.1.152. погашение налогового долга – уменьшение абсолютного значения суммы такого долга, подтвержденное соответствующим документом;
14.1.153. налоговое требование - письменное требование контролирующего органа к налогоплательщику по погашению суммы налогового долга;
14.1.154. налоговый долг в международных правоотношениях - денежное обязательство с учетом штрафных санкций, пени при их наличии и расходов, связанных с его взысканием, не уплаченное в установленный срок, что на основании соответствующего документа иностранного государства является предметом взыскания, которое может быть обращено в соответствии с международным договором Украины;
14.1.155. налоговый залог – способ обеспечения уплаты налогоплательщиком денежного обязательства и пени, не уплаченных таким плательщиком в срок, определенный настоящим Кодексом. Налоговый залог возникает по основаниям, установленным настоящим Кодексом.
В случае невыполнения налогоплательщиком денежного обязательства, обеспеченного налоговым залогом, орган взыскания в порядке, определенном настоящим Кодексом, обращает взыскание на имущество такого плательщика, являющегося предметом налогового залога;
14.1.156. налоговое обязательство - сумма средств, которую налогоплательщик, в том числе налоговый агент, должен уплатить в соответствующий бюджет или на единый счет в качестве налога или сбора на основании, в порядке и сроки, определенные налоговым законодательством (в том числе сумма средств, определенная налогоплательщиком в налоговом векселе и не уплаченная в установленный законом счет), и/или использованные налогоплательщиком не по целевому назначению или с нарушением порядка их предоставления, установленным настоящим Кодексом и/или Таможенным кодексом Украины ;
{ Подпункт 14.1.156 пункта 14.1 статьи 14 с изменениями, внесенными согласно Законам № 190-IX от 04.10.2019 , № 466-IX от 16.01.2020 }
14.1.156-1 . налоговое обязательство (для целей раздела V настоящего Кодекса) - общая сумма налога на добавленную стоимость, полученная (начисленная) налогоплательщиком в отчетном (налоговом) периоде, и/или сумма средств, сформированная за счет налоговых льгот, использованных налогоплательщиком не по целевому назначению или с нарушением порядка их предоставления, установленная;
{ Пункт 14.1 статьи 14 дополнен подпунктом 14.1.156-1 согласно Закону № 466-IX от 16.01.2020 }
14.1.157. налоговое уведомление-решение - письменное уведомление контролирующего органа (решения) об обязанности налогоплательщика уплатить сумму денежного обязательства, определенную контролирующим органом в случаях, предусмотренных настоящим Кодексом и другими законодательными актами, контроль за исполнением которых возложен на контролирующие органы, или внести соответствующие изменения в налоговую отчетность;
14.1.158. налоговое уведомление в международных правоотношениях - письменное уведомление контролирующего органа об обязанности налогоплательщика уплатить сумму денежного обязательства, определенную документом иностранного государства, согласно которому осуществляется погашение такой суммы денежного обязательства в соответствии с международным договором Украины;
14.1.158-1 . налоговое уведомление лицу-нерезиденту - уведомление, которое предоставляется нерезиденту и включает:
1) налоговое уведомление лицу-нерезиденту, зарегистрированному в качестве плательщика налога на добавленную стоимость, - уведомление в электронной форме, направленное центральным органом исполнительной власти, реализующим государственную налоговую политику, об обязанности лица-нерезидента уплатить сумму денежного обязательства по налогу на добавленную стоимость, определенную в соответствии с настоящим Кодексом;
2) налоговое уведомление лицу-нерезиденту, не зарегистрированному как плательщик налога на добавленную стоимость, - письменное уведомление об обязанности лица-нерезидента зарегистрироваться как плательщик налога на добавленную стоимость в соответствии со статьей 208 - 1 настоящего Кодекса, которое направляется центральным органом исполнительной власти, реализующей государственную налоговую политику;
3) налоговое уведомление лицу-нерезиденту о нарушении требований CRS - письменное уведомление об обязанности лица-нерезидента уплатить сумму денежного обязательства и/или выполнить другие требования статьи 39-3 настоящего Кодекса в части, касающейся выполнения Многостороннего соглашения CRS и Общего стандарта отчетности CRS;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1. 158-1 согласно Закону № 1525-IX от 03.06.2021 ; в редакции Закона № 2970-IX от 20.03.2023 }
{Подпункт 14.1. 158 - 2 пункта 14.1 статьи 14 исключено из Закона № 2970-IX от 20.03.2023 }
14.1.159. связанные лица - юридические и/или физические лица, и/или образование без статуса юридического лица, отношения между которыми могут влиять на условия или экономические результаты их деятельности или деятельности лиц, которых они представляют, с учетом следующих критериев:
{ Подпункт 14.1.159 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
а) для юридических лиц:
одно юридическое лицо непосредственно и/или косвенно (через связанных лиц) владеет корпоративными правами другого юридического лица в размере 25 и более процентов (кроме международных финансовых организаций, которые в соответствии с международными договорами Украины наделены привилегиями и иммунитетами, и субъектов хозяйствования, владельцем существенного участия в размере 75 и более процентов в которых такие международные финансовые организации;
{Абзац второй подпункта "а" подпункта 14.1.159 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
одно и то же юридическое или физическое лицо непосредственно и/или косвенно владеет корпоративными правами в каждом таком юридическом лице в размере 25 и более процентов;
{Абзац третий подпункта "а" подпункта 14.1.159 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
одно и то же юридическое или физическое лицо принимает решение о назначении (избрании) единоличных исполнительных органов каждого такого юридического лица;
одно и то же юридическое или физическое лицо принимает решение о назначении (избрании) 50 и более процентов состава коллегиального исполнительного органа или наблюдательного совета каждого такого юридического лица;
по крайней мере 50 процентов состава коллегиального исполнительного органа и/или наблюдательного совета каждого такого юридического лица составляют одни и те же физические лица;
единоличные исполнительные органы таких юридических лиц назначены (избраны) по решению одного и того же лица (собственника или уполномоченного им органа);
юридическое лицо имеет полномочия на назначение (избрание) единоличного исполнительного органа такого юридического лица или на назначение (избрание) 50 и более процентов состава его коллегиального исполнительного органа или наблюдательного совета;
конечным бенефициарным собственником (контролером) таких юридических лиц является одно и то же физическое лицо;
{Подпункт "а" подпункта 14.1.159 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 2245-VIII от 07.12.2017 }
полномочия единоличного исполнительного органа таких юридических лиц осуществляет одно и то же лицо;
{Подпункт "а" подпункта 14.1.159 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 2245-VIII от 07.12.2017 }
сумма всех кредитов (ссуд), возвратной финансовой помощи от одного юридического лица (кроме банков и международных финансовых организаций, которые в соответствии с международными договорами Украины наделены привилегиями и иммунитетами, и субъектов хозяйствования, владельцем существенного участия в размере 75 и более процентов в которых являются такие международные финансовые организации) и/или кредитов (ссуд) международных финансовых организаций, которые в соответствии с международными договорами Украины наделены привилегиями и иммунитетами, и субъектов хозяйствования, владельцем существенного участия в размере 75 и более процентов в которых есть такие международные финансовые организации), в отношении другого юридического лица, превышает сумму собственного капитала более чем в 3,5 раза (для финансовых учреждений и компаний, осуществляющих исключительно). При этом сумма таких кредитов (ссуд), возвратной финансовой помощи и собственного капитала определяется как среднее арифметическое значение (на начало и конец отчетного периода). Положения этого абзаца не распространяются на сумму кредитов (ссуд), привлеченных под государственные гарантии;
{Абзац подпункта "а" подпункта 14.1.159 пункта 14.1 статьи 14 с изменениями, внесенными согласно Законам № 609-VIII от 15.07.2015 , № 2245-VIII от 07.12.2017 , № 462.1 .
доходы (выручка) юридического лица - резидента от реализации продукции (товаров, работ, услуг) (за вычетом косвенных налогов), отдельному юридическому лицу - нерезиденту или отдельному иностранному образованию без статуса юридического лица (в том числе нерезиденту, осуществляющему хозяйственную деятельность через постоянное представительство на территории Украины) в течение календарного года лица - резидента от реализации продукции (товаров, работ, услуг) (за вычетом косвенных налогов) всем нерезидентам, при условии, что такие доходы составляют 50 и более процентов общей суммы дохода такого юридического лица от реализации продукции (товаров, работ, услуг) (за вычетом косвенных налогов), определенного по правилам бухгалтерского учета;
{Подпункт "а" подпункта 14.1.159 пункта 14.1 статьи 14 дополнен абзацем согласно Закону № 3813-IX от 18.06.2024 }
стоимость продукции (товаров, работ, услуг), приобретенной юридическим лицом - резидентом у другого отдельного юридического лица - нерезидента или отдельного иностранного образования без статуса юридического лица (в том числе у нерезидента, осуществляющего хозяйственную деятельность через постоянное представительство на территории Украины) в течение календарного года, составляет 75 и более процентов стоимости продукции (товаров, нерезидентов, при условии что сумма таких операций по приобретению составляет 50 и более процентов от общей стоимости продукции (товаров, работ, услуг), приобретенной таким юридическим лицом - резидентом;
{Подпункт "а" подпункта 14.1.159 пункта 14.1 статьи 14 дополнен абзацем согласно Закону № 3813-IX от 18.06.2024 }
б) для физического лица и юридического лица:
физическое лицо непосредственно и/или косвенно (через связанных лиц) владеет корпоративными правами юридического лица в размере 25 и более процентов;
{Абзац второй подпункта "б" подпункта 14.1.159 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
физическое лицо вправе назначать (избирать) единоличный исполнительный орган такого юридического лица или назначать (избирать) не менее 50 процентов состава его коллегиального исполнительного органа или наблюдательного совета;
физическое лицо осуществляет полномочия единоличного исполнительного органа в таком юридическом лице;
физическое лицо имеет полномочия на назначение (избрание) единоличного исполнительного органа такого юридического лица или на назначение (избрание) 50 и более процентов состава его коллегиального исполнительного органа или наблюдательного совета;
физическое лицо является конечным бенефициарным собственником (контролером) юридического лица;
{Подпункт "б" подпункта 14.1.159 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 2245-VIII от 07.12.2017 }
сумма всех кредитов (ссуд), возвратной финансовой помощи от физического лица, предоставленных юридическому лицу, и/или любых кредитов (ссуд), возвратной финансовой помощи от других физических лиц, предоставленных юридическому лицу, предоставляемых под гарантии этого физического лица, превышают сумму собственного капитала более чем в 3,5 раза (для финансов в 10 раз). При этом сумма таких кредитов (ссуд), возвратной финансовой помощи и собственного капитала определяется как среднее арифметическое значение (на начало и конец отчетного периода);
{Абзац подпункта "б" подпункта 14.1.159 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 609-VIII от 15.07.2015 }
в) для физических лиц - муж (жена), родители (в том числе усыновители), дети (совершеннолетние/несовершеннолетние, в том числе усыновленные), полнородные и несовершеннородные братья и сестры, опекун, попечитель, ребенок, над которым установлена опека или попечительство.
Все корпоративные права, принадлежащие (непосредственно и/или косвенно) юридическому лицу в другом юридическом лице, являются суммой долей корпоративных прав, которые:
непосредственно принадлежат такому юридическому лицу в другом юридическом лице;
принадлежат любой из связанных сторон такого юридического лица в другом юридическом лице.
Для целей определения, владеет ли физическое лицо непосредственно и/или косвенно корпоративными правами в размере 25 и более процентов в юридическом лице, все корпоративные права, принадлежащие (непосредственно и/или косвенно) физическому лицу, являются суммой долей корпоративных прав, которые:
{Абзац пятый подпункта "в" подпункта 14.1.159 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
непосредственно и/или косвенно принадлежат такому физическому лицу в юридическом лице через владение корпоративными правами;
{Абзац шестой подпункта "в" подпункта 14.1.159 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
принадлежат любым связанным лицам такого физического лица в указанном юридическом лице (без учета лиц, связанных с таким физическим лицом через прямое и/или косвенное владение корпоративными правами).
{Абзац седьмой подпункта "в" подпункта 14.1.159 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
Если физическое лицо признается связанным с другими лицами в соответствии с подпунктом 14.1.159 настоящего пункта, такие лица признаются связанными между собой.
{Подпункт "в" подпункта 14.1.159 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 2245-VIII от 07.12.2017 ; с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
В случае осуществления хозяйственных операций образования без статуса юридического лица со связанным лицом любого из участников договора о совместной деятельности, размер вкладов которых в общее имущество составляет 25 и более процентов, связанными признаются образования без статуса юридического лица (договора о совместной деятельности) и такое связанное лицо любого из участников такого договора.
{Подпункт "в" подпункта 14.1.159 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
Размер части владения корпоративными правами рассчитывается в случае:
опосредованное владение (в одной цепи) – путем умножения долей владения корпоративными правами;
владение через несколько цепей – путем суммирования долей владения корпоративными правами в каждой цепи.
В случае, когда доля владения корпоративными правами каждого лица в следующем юридическом лице в цепи составляет 25 и более процентов, все лица такой цепи связаны (независимо от результатов умножения).
{Абзац подпункта "в" подпункта 14.1.159 пункта 14.1 статьи 14 с изменениями, внесенными согласно Законам № 2245-VIII от 07.12.2017 , № 3813-IX от 18.06.2024 }
Прямое или косвенное участие государства в юридических лицах не является основанием для признания таких юридических лиц связанными. Такие налогоплательщики могут быть признаны связанными по другим основаниям, предусмотренным настоящим подпунктом.
При наличии обстоятельств, указанных в абзаце первом этого подпункта, юридические и/или физические лица, являющиеся сторонами хозяйственной операции, вправе самостоятельно признать себя для целей налогообложения связанными лицами по основаниям, не предусмотренным в подпунктах "а" - "в" этого подпункта.
{Абзац подпункта 14.1.159 пункта 14.1 статьи 14 в редакции Закона № 609-VIII от 15.07.2015 }
Контролирующий орган по результатам проверки или в судебном порядке может доказать связанность лиц на основе фактов и обстоятельств, что одно юридическое или физическое лицо осуществляло фактический контроль за бизнес-решениями другого юридического лица, образование без статуса юридического лица и/или что то же физическое или юридическое лицо осуществляло фактический контроль за бизнес-решениями каждого юридического лица и/или образования без статуса.
{Абзац подпункта 14.1.159 пункта 14.1 статьи 14 с изменениями, внесенными согласно Законам № 1797-VIII от 21.12.2016 , № 2245-VIII от 07.12.2017 ; в редакции Закона № 466-IX от 16.01.2020 ; с изменениями, внесенными по закону № 3813-IX от 18.06.2024 }
{Подпункт 14.1.159 пункта 14.1 статьи 14 в редакции Закона № 408-VII от 04.07.2013 ; с изменениями, внесенными согласно Закону № 657-VII от 24.10.2013 ; в редакции Закона № 72-VIII от 28.12.2014 }
14.1.160. пенсионный взнос - средства, внесенные в негосударственный пенсионный фонд, страховой организации или на пенсионный депозитный счет в банковское учреждение в пределах негосударственного пенсионного обеспечения или уплаченные в Накопительный пенсионный фонд общеобязательного государственного пенсионного страхования (далее - Накопительный фонд) в соответствии с законом. Для целей налогообложения пенсионный взнос не является единственным взносом в общеобязательное государственное социальное страхование;
14.1.161. пенсионный вклад – средства, внесенные на пенсионный депозитный счет, открытый в банковском учреждении согласно договору пенсионного вклада в соответствии с законом;
14.1.162. пеня - сумма средств в виде процентов, начисленная на суммы налоговых обязательств и/или на суммы штрафных (финансовых) санкций, не уплаченных в установленные законодательством сроки, а также начисленная в других случаях и порядке, предусмотренных настоящим Кодексом или другим законодательством, контроль за соблюдением которого возложен на контролирующие органы;
{Подпункт 14.1.162 пункта 14.1 статьи 14 в редакции Законов №1797-VIII от 21.12.2016 , №466-IX от 16.01.2020 }
14.1.163. первая регистрация транспортного средства - регистрация транспортного средства, осуществляемую уполномоченными государственными органами Украины относительно этого транспортного средства в Украине впервые;
14.1.164. план – график документальных выездных проверок – перечень налогоплательщиков, подлежащих плановой проверке контролирующими органами в соответствующий период календарного года;
14.1.165. налог, налогоплательщик, налогообложение, налогооблагаемая прибыль для целей раздела III настоящего Кодекса - налог на прибыль предприятий, налогоплательщик на прибыль предприятий, налогообложение налогом на прибыль предприятий, подлежащая налогообложению прибыль;
14.1.166. налог, налогоплательщик, налогообложение, налогооблагаемый доход для целей раздела IV настоящего Кодекса – налог на доходы физических лиц, налогоплательщик на доходы физических лиц, налогообложение налогом на доходы физических лиц, доход физического лица, подлежащего налогообложению;
14.1.167. исключено;
14.1.167. операция РЕПО – операция покупки (продажи) ценных бумаг с обязательством обратной их продажи (покупки) через определенный срок по заранее оговоренной цене, осуществляемой на основе единого договора РЕПО. В целях настоящего Кодекса срок между датами выполнения первой и второй части операции РЕПО (срок РЕПО) затрудняется превышать года;
{К пункту 14.1 статьи 14 включен подпункт 14.1.167 согласно Закону № 3609-VI от 07.07.2011 }
{Подпункт 14.1.168 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 14.1.169 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.170. налоговая скидка для физических лиц, не являющихся субъектами хозяйствования, - документально подтвержденная сумма (стоимость) расходов налогоплательщика - резидента в связи с приобретением товаров (работ, услуг) у резидентов - физических или юридических лиц в течение отчетного года, на которую разрешается уменьшение его общего годового отчетного дохода, в виде дивидендов, в случаях, определенных настоящим Кодексом;
{ Подпункт 14.1.170 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 1946-IX от 14.12.2021 }
14.1.171. налоговая информация - в значении, определенном Законом Украины "Об информации" ;
14.1.172. налоговая консультация – индивидуальная налоговая консультация и обобщающая налоговая консультация, предоставляемые в порядке, предусмотренном настоящим Кодексом;
{Подпункт 14.1.172 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 657-VII от 24.10.2013 ; в редакции Закона № 1797-VIII от 21.12.2016 }
14.1.172-1 . индивидуальная налоговая консультация - разъяснение контролирующего органа, предоставленное налогоплательщику по практическому использованию отдельных норм налогового и иного законодательства, контроль за соблюдением которого возложен на контролирующий орган, и зарегистрировано в едином реестре индивидуальных налоговых консультаций;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.172-1 согласно Закону № 1797-VIII от 21.12.2016 }
14.1.172-2 . Соглашение FATCA – Соглашение между Правительством Украины и Правительством Соединенных Штатов Америки для улучшения выполнения налоговых правил и применения положений Закона США "О налоговых требованиях к иностранным счетам" (FATCA);
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.172-2 согласно Закону № 2970-IX от 20.03.2023 }
14.1.173. исключено;
14.1.173. обобщающая налоговая консультация - обнародование позиции центрального органа исполнительной власти, обеспечивающее формирование и реализующую государственную финансовую политику, по практическому использованию отдельных норм налогового и иного законодательства, контроль за соблюдением которого возложен на контролирующие органы, сложившуюся по результатам обобщения индивидуальных налоговых консультаций, предоставленных контролирующими органами неоднозначность отдельных норм такого законодательства;
{В пункт 14.1 статьи 14 включен подпункт 14.1.173 согласно Закону № 3609-VI от 07.07.2011 ; в редакции Законов №655-VIII от 17.07.2015 , №1797-VIII от 21.12.2016 }
{Подпункт 14.1.174 пункта 14.1 статьи 14 исключен из Закона № 3609-VI от 07.07.2011 }
14.1.175. налоговый долг - сумма согласованного денежного обязательства, не уплаченного налогоплательщиком в установленный настоящим Кодексом срок, и непогашенной пени, начисленной в порядке, определенном настоящим Кодексом;
{Подпункт 14.1.175 пункта 14.1 статьи 14 в редакции Законов №3609-VI от 07.07.2011 , №1797-VIII от 21.12.2016 }
14.1.176. налоговый вексель, авалированный банком (налоговая расписка) (далее - налоговый вексель для целей раздела VI настоящего Кодекса), - простой вексель, авалированный банком, выдаваемым векселедателем: до получения из акцизного состава спирта этилового, до получения из нефтеперерабатывающего предприятия нефтепродуктов, веществ, используемых в качестве продукта таможенную территорию Украины и является обеспечением выполнения им обязательства уплатить сумму акцизного налога в срок, определенный статьями 225 , 229 настоящего Кодекса;
{Подпункт 14.1.176 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 }
{Подпункт 14.1.176 – 1 пункта 14.1 статьи 14 исключен на основании Закона № 407-VII от 04.07.2013 }
14.1.177. налоговый пост – пост, образующийся на территории предприятий, где производятся продукты с использованием подакцизных товаров, на которые установлена нулевая ставка налога, определенная в статье 229 настоящего Кодекса. На налоговом посту осуществляют постоянный непосредственный контроль постоянных представителей контролирующего органа по месту его расположения;
{Подпункт 14.1.177 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 1638-VII от 12.08.2014 }
14.1.178. налог на добавленную стоимость – косвенный налог, который начисляется и уплачивается в соответствии с нормами раздела V настоящего Кодекса;
{Подпункт 14.1.179 пункта 14.1 статьи 14 исключен из Закона № 466-IX от 16.01.2020 }
14.1.180. налоговый агент по налогу на доходы физических лиц - юридическое лицо (его филиал, отделение, другое обособленное подразделение), самозанятое лицо, представительство нерезидента - юридического лица, инвестор (оператор) по соглашению о распределении продукции, независимо от организационно-правового статуса и способа налогообложения другими налогами и/или формы начисления (выплаты, предоставления) начислять, удерживать и уплачивать налог, предусмотренный разделом IV настоящего Кодекса, в бюджет от имени и за счет физического лица с доходов, выплачиваемых такому лицу, вести налоговый учет, представлять налоговую отчетность контролирующим органам и нести ответственность за нарушение его норм в порядке, предусмотренном статьей 18 и разделом IV настоящего Кодекса;
{Подпункт 14.1.180 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
14.1.181. налоговый кредит - сумма, на которую плательщик налога на добавленную стоимость вправе уменьшить налоговое обязательство отчетного (налогового) периода, определенную в соответствии с разделом V настоящего Кодекса;
14.1.182. ошибочно уплаченные денежные обязательства - суммы средств, которые на определенную дату поступили в соответствующий бюджет и/или на единый счет от юридических лиц (их филиалов, отделений, других обособленных подразделений, не имеющих статуса юридического лица) или физических лиц (имеющих статус субъектов предпринимательской деятельности или не имеющих такого статуса), не являющихся 35 – 1 настоящего Кодекса;
{Подпункт 14.1.182 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 190-IX от 04.10.2019 }
14.1.182-1 . техническая ошибка - любая ошибка, недостаток или дефект в работе составных частей электронного кабинета, электронной подписи или иного средства электронной идентификации, что приводит к несоответствию методологии и/или алгоритмов работы электронного кабинета и не является методологической ошибкой;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.182-1 согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 2725-VIII от 16.05.2019 ; в редакции Закона № 786-IX от 14.07.2020 ; с изменениями, внесенными Законом № 2918-IX от 07.02.2023 }
14.1.182-2 . технический сбой - любые нарушения в работе составных частей электронного кабинета, не являющихся методологической и/или технической ошибками, в том числе их полная остановка, что делает невозможным взаимодействие налогоплательщика с контролирующим органом;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.182-1 согласно Закону № 786-IX от 14.07.2020 }
14.1.183. услуга по предоставлению персонала - хозяйственное или гражданско-правовое соглашение, согласно которому лицо, оказывающее услугу (резидент или нерезидент), направляет в распоряжение другого лица (резидента или нерезидента) одно или несколько физических лиц для выполнения определенных настоящим соглашением функций. Соглашение о предоставлении персонала может предусматривать заключение указанными физическими лицами трудового соглашения или трудового контракта с лицом, в распоряжение которого они направлены. Другие условия предоставления персонала (в том числе вознаграждение лица, оказывающего услугу) определяются соглашением сторон;
{Подпункт 14.1.184 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.185. снабжение услуг - любая операция, не являющаяся поставкой товаров, или иная операция по передаче права на объекты права интеллектуальной собственности и другие нематериальные активы или предоставление других имущественных прав в отношении таких объектов права интеллектуальной собственности, а также предоставление услуг, потребляемых в процессе совершения определенного действия или осуществления определенной деятельности.
В целях налогообложения поставкой услуг, в частности:
а) достижение договоренности воздерживаться от определенного действия или от конкуренции с третьим лицом или предоставление разрешения на любое действие при условии заключения договора;
б) снабжение услуг по решению органа государственной власти или органа местного самоуправления или в принудительном порядке;
в) снабжение услуг другому лицу на безвозмездной основе;
г) передача результатов выполненных работ, предоставленных услуг налогоплательщику, уполномоченному согласно договору вести учет результатов совместной деятельности без образования юридического лица, а также их возврат таким плательщиком налога после окончания совместной деятельности;
ґ) передача (внесение) выполненных работ, оказанных услуг как вклад в совместную деятельность без образования юридического лица, а также возврат услуг;
д) поставки услуг по размещению знака соответствующей торговой марки или самого товара или услуги в кинофильме, сериале или телевизионной программе, которые являются визуальными (зрители только видят продукт или знак торговой марки, продукт или торговая марка упоминается в разговоре персонажа; товар, услуга или торговая марка органически вплетаются в сюжет);
14.1.186. налог; налогообложение; налогоплательщик; налогооблагаемая операция для целей раздела V настоящего Кодекса – соответственно налог на добавленную стоимость; налогообложение налогом на добавленную стоимость; плательщик налога на добавленную стоимость; операция, подлежащая обложению налогом на добавленную стоимость;
14.1.187. налог, налогоплательщик, налогообложение, ставка налога для целей раздела VI настоящего Кодекса – акцизный налог, плательщик акцизного налога, налогообложение акцизным налогом, ставка акцизного налога;
{Подпункт 14.1.188 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 14.1.189 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.190. покупатель марок акцизного налога - субъект хозяйствования, который в соответствии с законодательством Украины является плательщиком акцизного налога по алкогольным напиткам, табачным изделиям и жидкостям, используемым в электронных сигаретах;
{Подпункт 14.1.190 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
14.1.191. снабжение товаров - любая передача права на распоряжение товарами как собственник, в том числе продажа, обмен или дарение такого товара, а также снабжение товаров по решению суда.
В целях применения термина "снабжение товаров" электрическая и тепловая энергия, газ, пар, вода, воздух, охлажденный или кондиционированный, считаются товаром.
Поставкой товаров также считаются:
а) фактическая передача материальных активов другому лицу на основании договора о финансовом лизинге (возврат материальных активов согласно договору о финансовом лизинге) или иной договоренности, согласно которой оплата отсрочена, но право собственности на материальные активы передается не позднее даты осуществления последнего платежа;
б) передача права собственности на материальные активы по решению органа государственной власти или органа местного самоуправления или в соответствии с законодательством;
в) любое из указанных действий налогоплательщика относительно материальных активов, если налогоплательщик имел право на отнесение сумм налога к налоговому кредиту в случае приобретения указанного имущества или его части (безвозмездная передача имущества другому лицу; передача имущества в пределах баланса налогоплательщика, используемого в хозяйственной деятельности налогоплательщиком такого плательщика налога;
г) передача (внесение) товаров (в том числе внеоборотных активов) как вклад в совместную деятельность без образования юридического лица, а также их возврат;
{Подпункт "г" подпункта 14.1.191 пункта 14.1 статьи 14 исключен из Закона № 4834-VI от 24.05.2012 }
д) ликвидация налогоплательщиком по собственному желанию внеоборотных активов, находящихся у такого плательщика;
е) передача товаров согласно договору, по которому уплачивается комиссия (вознаграждение) за продажу или покупку.
Не являются поставками товаров случаи, когда основные производственные средства или непроизводственные средства ликвидируются в связи с их уничтожением или разрушением вследствие действия обстоятельств непреодолимой силы, а также в других случаях, когда такая ликвидация осуществляется без согласия налогоплательщика, в том числе в случае похищения необоротных активов, или когда плательщик налога предоставляет контролирующему активу способ, в результате чего внеоборотный актив не может использоваться по первоначальному назначению;
Не считаются поставкой товаров операции по реализации в соответствии с Уголовным процессуальным законодательством Украины товаров, определенных частью седьмой статьи 293 Таможенного кодекса Украины, осуществляемыми лицами, указанными в пункте 180.2 - 2 статьи 180 настоящего Кодекса;
{Подпункт 14.1.191 пункта 14.1 статьи 14 дополнен абзацем двенадцатым согласно Закону № 3474-IX от 21.11.2023 }
{Подпункт 14.1.192 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.193. постоянное представительство – постоянное место деятельности, через которое полностью или частично проводится хозяйственная деятельность нерезидента в Украине, в частности: место управления; филиал; офис; фабрика; мастерская; установка или сооружение для разведки природных ресурсов; шахта, нефтяная/газовая скважина, карьер или другое место добычи природных ресурсов; склад или помещение, используемое для доставки товаров, сервер.
В целях налогообложения термин "постоянное представительство" включает:
{Абзац второй подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
а) строительная площадка, строительный, сборочный или монтажный объект или связанная с ними надзорная деятельность, если общая продолжительность работ, связанная с такой площадкой, объектом или деятельностью (в рамках одного проекта или связанных между собой проектов), выполняемых нерезидентом через сотрудников или другой персонал, нанятый им для таких целей;
{Абзац третий подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
б) предоставление услуг нерезидентом (кроме услуг по предоставлению персонала), в том числе консультационных, через сотрудников, нанятых им для таких целей, если такая деятельность осуществляется (в рамках одного проекта или проекта, связанного с ним) в Украине в течение периода или периодов, общая продолжительность которых составляет более 183 дней в любом двенадцатимесячном;
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
в) лиц, которые на основании договора, другой сделки или фактически имеют и обычно реализуют полномочия вести переговоры по существенным условиям сделок, в результате чего нерезидентом заключаются договоры (контракты) без существенного изменения таких условий, и/или заключать договоры (контракты) от имени нерезидента, в случае, если указанная деятельность осуществляется лицом/интересом в интересах связанных с ним лиц – нерезидентов;
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
г) лиц, на основании договора, другой сделки или фактически имеющих и обычно реализующих полномочия содержать (хранить) запасы (товары), принадлежащие нерезиденту, из состава которых осуществляется поставка запасов (товаров) от имени нерезидента, кроме резидентов - держателей состава временного хранения или таможенного склада.
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
Для целей применения подпунктов "а" и "б" этого подпункта при расчете общего периода, в течение которого нерезидент осуществляет деятельность в Украине, к полным последовательным или непоследовательным календарным месяцам продолжительности проекта (или связанных между собой проектов), выполнению работ или оказанию услуг нерезидентом в Украине прилагаются:
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
продолжительность деятельности нерезидента в Украине, которая осуществляется в течение нескольких последовательных или непоследовательных периодов, которые отдельно меньше полного календарного месяца, но в совокупности превышают 30 дней, и
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
продолжительность деятельности связанных лиц этого нерезидента в Украине, если такая деятельность тесно связана с деятельностью нерезидента, определенной в подпунктах "а" и "б" этого подпункта, и осуществляется в течение нескольких последовательных или непоследовательных периодов, равных полному календарному месяцу или отдельно меньших за полный календарный месяц.
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
Для целей применения подпунктов "в" и "г" этого подпункта о наличии у лица фактических полномочий осуществлять в интересах, за счет и/или в пользу нерезидента деятельность, имеющая признаки постоянного представительства, может, в частности, но не исключительно, свидетельствовать:
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
предоставление нерезидентом обязательных для выполнения указаний (в том числе средствами электронной связи или путем передачи электронных носителей) и их выполнения лицом;
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
наличие у лица и использования им электронного адреса корпоративной электронной почты нерезидента и/или его связанных лиц для коммуникации с нерезидентом и/или с третьими лицами, с которыми нерезидент уже заключил или в дальнейшем будет заключать договоры или другие сделки;
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
реализация лицом права владения или распоряжения запасами (товарами) или другими активами нерезидента в Украине или их значительной долей на основании соответствующих указаний нерезидента;
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
наличие у лица помещений, арендованных от собственного имени для хранения имущества, приобретенного за счет нерезидента или принадлежащего нерезиденту или третьим лицам и подлежащего передаче третьим лицам по указанию нерезидента или для других целей, определенных нерезидентом.
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
Нерезидент не считается имеющим постоянное представительство в Украине, если он осуществляет хозяйственную деятельность через посредника - резидента, но при этом предоставление резидентом агентских, доверительных, комиссионных и других подобных посреднических услуг по продаже или приобретению товаров (работ, услуг) за счет, в интересах и/или в пользу нерезидента обычных условиях. Если посредник - резидент действует исключительно или почти исключительно за счет, в интересах и/или в пользу одного или нескольких лиц - нерезидентов, которые являются связанными лицами, такой посредник не может считаться действующим в рамках основной (обычной) деятельности в отношении любого из связанных лиц - нерезидентов, и признается постоянным лицом нерезиденты являются связанными лицами.
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
Постоянным представительством не является:
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
а) использование зданий или сооружений исключительно для целей хранения, демонстрации товаров или изделий, принадлежащих нерезиденту;
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
б) хранение принадлежащих нерезиденту запасов (товаров или изделий) исключительно с целью хранения или демонстрации;
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
в) хранение принадлежащих нерезиденту запасов (товаров или изделий) исключительно с целью переработки другим предприятием;
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
г) содержание постоянного места деятельности исключительно для целей закупки товаров или изделий или для сбора информации для нерезидента;
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
ґ) направление в распоряжение лица физических лиц в рамках выполнения соглашений об услугах по предоставлению персонала;
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
д) содержание постоянного места деятельности в других целях.
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
Содержание постоянного места деятельности исключительно для осуществления любой комбинации видов деятельности, указанных в подпунктах "a" - "д" этого подпункта, при условии, что такие виды деятельности (их комбинация) носят подготовительный или вспомогательный характер для такого нерезидента, не является постоянным представительством.
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
Постоянное представительство нерезидента в Украине признается также в случае, если деятельность в Украине осуществляют несколько нерезидентов – связанных лиц, если такая деятельность в совокупности выходит за пределы деятельности подготовительного или вспомогательного характера для такой группы нерезидентов – связанных лиц. В таком случае постоянное представительство признается для каждого такого нерезидента – связанного лица. Данный абзац применяется только в том случае, когда деятельность таких нерезидентов - связанных лиц в Украине составляет в совокупности взаимодополняющие функции тесно связанного бизнес-процесса.
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
Признание лица контролирующим лицом в соответствии с положениями статьи 39-2 настоящего Кодекса не является постоянным представительством;
{Абзац подпункта 14.1.193 пункта 14.1 статьи 14 в редакции Закона № 466-IX от 16.01.2020 }
{Подпункт 14.1.193 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 71-VIII от 28.12.2014 }
14.1.194. постоянный представитель (представители) контролирующего органа на акцизном составе - назначенное приказом контролирующего органа по месту расположения акцизного состава должностное лицо, осуществляющее постоянный непосредственный контроль за соблюдением установленного порядка производства, обработки (переработки), смешивания, разлива, упаковки, фасовки, хранения, получения или порядка продукции. исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику;
{Подпункт 14.1.194 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
14.1.195. работник - физическое лицо, непосредственно собственным трудом выполняет трудовую функцию согласно заключенному с работодателем трудовому договору (контракту) в соответствии с законом;
14.1.196. прибыльная продукция для целей раздела XVIII настоящего Кодекса – часть производимой продукции, которая распределяется между инвестором и государством и определяется как разница между производимой и компенсационной продукцией;
14.1.197. проведение лотереи – хозяйственная деятельность, которая включает в себя принятие уплаты участия в лотерее (ставок), проведение розыгрышей призового (выигрышного) фонда лотереи, выплату выигрышей (выдачу призов), а также другие операции, обеспечивающие проведение лотереи;
14.1.198. продавец марок акцизного налога – контролирующие органы;
14.1.199. продукция для целей раздела XVIII настоящего Кодекса – полезные ископаемые общегосударственного и местного значения (минеральное сырье), добываемые (производимые) при разработке месторождений полезных ископаемых;
14.1.200. призовой (выигрышный) фонд – совокупность выигрышей (призов), а именно средств, имущества, имущественных прав, подлежащих выплате (выдаче) игрокам в случае их выигрыша в лотерею в соответствии с обнародованными условиями ее выпуска и проведения;
{Подпункт 14.1.201 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.202. продажа (реализация) товаров - любые сделки, совершаемые согласно договорам купли-продажи, мены, поставки и другим хозяйственным, гражданско-правовым договорам, которые предусматривают передачу прав собственности на такие товары за плату или компенсацию независимо от сроков ее предоставления, а также операции по безвозмездному предоставлению товаров. Не считаются продажей товаров сделки по предоставлению товаров в пределах договоров комиссии (консигнации), поручительства, хранения (ответственного хранения), поручения, доверительного управления, оперативного лизинга (аренды), других гражданско-правовых договоров, не предусматривающих передачи прав собственности на такие товары;
14.1.203. продажа результатов работ (услуг) - любые операции хозяйственного, гражданско-правового характера по выполнению работ, предоставлению услуг, предоставлению права на пользование или распоряжение товарами, в том числе нематериальными активами и другими объектами собственности, не являющимися товарами, при условии компенсации их стоимости, а также операции по безвозмездному предоставлению результатов работ (услуг). Продажа результатов работ (услуг) включает, в частности, предоставление права на пользование товарами по договорам оперативного лизинга (аренды), продажи, передачи права в соответствии с авторскими или лицензионными договорами, а также другие способы передачи объектов авторского права, патентов, знаков для товаров и услуг, других объектов права интеллектуальной, в том числе промышленной собственности;
14.1.204. простой вексель, авалированный банком, - ценная бумага, удостоверяющая безусловное денежное обязательство векселедателя или его приказ банку уплатить после наступления срока платежа определенную сумму векселедержателю.
Вексель удостоверяет безусловное денежное обязательство векселедателя уплатить в Государственный бюджет Украины соответствующую сумму средств и является налоговым обязательством, определенным векселедателем самостоятельно и согласованным со дня взятия на учет векселя контролирующим органом по местонахождению векселедателя, а в случае, если законодательством предусмотрена отсрочка с режим;
14.1.205. придомовая территория - территория вокруг многоквартирного дома, определенная на основании соответствующей градостроительной и землеустроительной документации в пределах соответствующего земельного участка, на котором расположены многоквартирный дом и принадлежащие ему здания и сооружения, и необходима для обслуживания многоквартирного дома и обеспечения удовлетворения жилых, социальных и бытовых нужд владельцев (сп) нежилых помещений, расположенных в многоквартирном доме;
{Подпункт 14.1.205 пункта 14.1 статьи 14 в редакции Закона № 4834-VI от 24.05.2012 }
14.1.206. проценты - доход, уплачиваемый (начисляемый) заемщиком в пользу кредитора в качестве платы за использование привлеченных на определенный или неопределенный срок средств или имущества.
В проценты включаются:
а) платеж за использование средств или товаров (работ, услуг), полученных в кредит;
б) платеж за использование средств, привлеченных в депозит;
в) платеж за приобретение товаров в рассрочку;
г) платеж за владение и пользование имуществом согласно договорам финансового лизинга (финансовой аренды) (без учета части лизингового платежа, предоставляемого в счет компенсации части стоимости объекта финансового лизинга);
{Абзац шестой подпункта 14.1.206 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 1605-IX от 01.07.2021 }
ґ) вознаграждение (доход) арендодателя как часть арендного платежа по договору аренды жилья с выкупом, уплаченное физическим лицом налогоплательщику, в пользу которого отступлено право на получение таких платежей.
Проценты начисляются в виде процентов в основную сумму задолженности или стоимости имущества или в виде фиксированных сумм. В случае если привлечение средств осуществляется путем продажи облигаций, казначейских обязательств или сберегательных (депозитных) сертификатов, эмитированных заемщиком, или путем учета векселей и осуществления операций по приобретению ценных бумаг с обратным выкупом, сумма процентов определяется путем начисления их на номинал такой ценной бумаги, выплаты фикс (продажи) и цене погашения (обратного выкупа) такой ценной бумаги.
Платежи по другим гражданско-правовым договорам независимо от того, установлены ли они в абсолютных (фиксированных) ценах или в процентах суммы договора или иной стоимостной базы, не являются процентами;
14.1.207. пункт измерения - пункт, где согласно соглашения о разделе продукции производится измерение производимой продукции и ее распределение на компенсационную и прибыльную;
{Подпункт 14.1.208 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.209. пункт приемки (отправки) и назначения - пункт, что для соответствующего груза определяется как пограничный пункт, перевалочный комплекс, пункт временного хранения груза, в том числе подземное хранилище природного газа, на территории Украины до его перемещения за пределы государства, пункт переработки груза на территории Украины до перемещения груза за его пределы;
{Подпункт 14.1.210 пункта 14.1 статьи 14 исключен из Закона № 3609-VI от 07.07.2011 }
{Подпункт 14.1.211 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.212. реализация подакцизных товаров (продукции) - любые операции на таможенной территории Украины, предусматривающие отгрузку подакцизных товаров (продукции) согласно договорам купли-продажи, мены, поставки и другим хозяйственным, гражданско-правовым договорам с передачей прав собственности или без таковой, за плату (компенсацию) или без таковой, независимо от сроков давальческого сырья, реализация субъектами хозяйствования розничной торговли подакцизных товаров.
{Абзац первый подпункта 14.1.212 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
Реализация горючего или спирта этилового для целей раздела VI настоящего Кодекса - любые операции по физической передаче (отпуску, отгрузке) горючего или спирта этилового с переходом права собственности на топливо или спирт этиловый или без такого перехода, за плату (компенсацию) или без такой платы на таможенной территории Украины по акцизному составу/
{Подпункт 14.1.212 пункта 14.1 статьи 14 дополнен абзацем вторым согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 909-VIII от 24.12.2015 ; с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2628-VIII от 23.11.2018 }
в акцизный состав;
{Абзац подпункта 14.1.212 пункта 14.1 статьи 14 в редакции Закона № 2628-VIII от 23.11.2018 }
к акцизному составу передвижного;
{Абзац подпункта 14.1.212 пункта 14.1 статьи 14 в редакции Закона № 2628-VIII от 23.11.2018 }
для собственного потребления или промышленной переработки;
{Абзац подпункта 14.1.212 пункта 14.1 статьи 14 в редакции Закона № 2628-VIII от 23.11.2018 }
любым другим лицам.
{Абзац подпункта 14.1.212 пункта 14.1 статьи 14 в редакции Закона № 2628-VIII от 23.11.2018 }
Понятие "реализация этилового спирта" применяется исключительно для субъектов хозяйствования, осуществляющих деятельность по производству спирта этилового.
{Абзац подпункта 14.1.212 пункта 14.1 статьи 14 в редакции Закона № 2628-VIII от 23.11.2018 }
Не считаются реализацией горючего операции по физической передаче (отпуску, отгрузке) горючего на таможенной территории Украины:
{Абзац подпункта 14.1.212 пункта 14.1 статьи 14 в редакции Закона № 2628-VIII от 23.11.2018 }
в потребительской таре емкостью до 5 литров (включительно), кроме операций по реализации такого горючего его производителями;
{Абзац подпункта 14.1.212 пункта 14.1 статьи 14 в редакции Закона № 2628-VIII от 23.11.2018 }
при использовании горючего субъектами хозяйствования, не являющимися распорядителями акцизного состава/акцизного состава передвижного, переданного (отпущено, отгружено) плательщиком акцизного налога таким субъектам хозяйствования исключительно для нужд собственного потребления или промышленной переработки.
{Абзац подпункта 14.1.212 пункта 14.1 статьи 14 в редакции Законов № 2628-VIII от 23.11.2018 , № 391-IX от 18.12.2019 }
В период действия правового режима военного положения, чрезвычайного положения не считаются реализацией горючего:
{Подпункт 14.1.212 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 2120-IX от 15.03.2022 }
операции по физической передаче (отпуску, отгрузке) горючего на таможенной территории Украины, осуществляемых в связи с принудительным отчуждением или изъятием такого горючего для нужд государства в соответствии с Законом Украины "О передаче, принудительном отчуждении или изъятии имущества в условиях правового режима военного или чрезвычайного положения", при условии если в будущем его лицо должно быть предыдущим компенсации за принудительно отчужденное или изъятое горючее;
{Подпункт 14.1.212 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 2120-IX от 15.03.2022 }
операции по физической передаче (отпуску, отгрузке) горючего на таможенной территории Украины, которые осуществляются в связи с его передачей Вооруженным Силам Украины и добровольческим формированием территориальных общин, Национальной гвардии Украины, Службе безопасности Украины, Службе внешней разведки Украины, Государственной пограничной службе Украины, Министерству внутренних дел Украины, образованным в соответствии с законами Украины военным формированием, их соединением, воинским частям, подразделениям, учреждениям или организациям, содержащимся за счет средств государственного бюджета, для нужд обеспечения обороны государства, органам местного самоуправления, а также в пользу центрального органа исполнительной власти, обеспечивающего формирование и реализующую государственную политику в сфере гражданской защиты, сил гражданской защиты и/или подразделениям по вопросам здравоохранения областных, Киевской и Севастопольской городских государственных администраций без предварительного или последующего возмещения их стоимости;
{Подпункт 14.1.212 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 2120-IX от 15.03.2022 }
операции по физической передачи (отпуска, отгрузки) горючего на таможенной территории Украины как гуманитарной помощи в порядке, установленном Кабинетом Министров Украины.
{Подпункт 14.1.212 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 2120-IX от 15.03.2022 }
К собственному потреблению относятся операции по заправке горючим по договорам подряда при одновременном выполнении следующих условий:
{Подпункт 14.1.212 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
а) заказчики по договорам подряда не осуществляют реализацию горючего другим лицам, кроме реализации бензола вне таможенной территории Украины в таможенном режиме экспорта;
{Подпункт 14.1.212 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
б) заправка осуществляется в топливный бак машин, механизмов, техники и оборудования для агропромышленного комплекса, топливный бак транспортных средств специального назначения или топливный бак специального оборудования или устройства, которые:
{Подпункт 14.1.212 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
предназначены для выполнения работ на землях сельскохозяйственного или лесного назначения, на землях, предоставленных горным предприятиям для добычи полезных ископаемых и разработки месторождений полезных ископаемых, а также для выполнения работ по строительству дорог;
{Подпункт 14.1.212 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
принадлежат другим лицам;
{Подпункт 14.1.212 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
выполняют работы в течение срока действия договора подряда исключительно в указанных в этом пункте землях, находящихся в собственности или пользовании заказчика;
{Подпункт 14.1.212 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
в) транспортные средства, осуществляющие заправку в топливный бак машин, механизмов, техники и оборудования для агропромышленного комплекса, в топливный бак транспортных средств специального назначения или в топливный бак специального оборудования или устройства, указанные в подпункте "б" этого подпункта, должны быть оборудованы расходомерами-счетчиками на каждом месте отпуска топлива на топливо.
{Подпункт 14.1.212 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
Реализация субъектами розничной торговли подакцизных товаров - продажа пива, алкогольных напитков, табачных изделий, табака, промышленных заменителей табака и жидкостей, используемых в электронных сигаретах, непосредственно гражданам и другим конечным потребителям для их личного некоммерческого использования независимо от формы расчетов, в том числе общепита.
{Абзац подпункта 14.1.212 пункта 14.1 статьи 14 в редакции Закона № 909-VIII от 24.12.2015 ; с изменениями, внесенными Законами № 1791-VIII от 20.12.2016 , № 466-IX от 16.01.2020 }
Для целей налогообложения акцизным налогом с реализации субъектами хозяйствования розничной торговли подакцизных товаров испорчены, уничтожены товары, или товары, наличие или местонахождение которых не подтверждено таким субъектом хозяйствования, в том числе товары, недостаток которых выявлен по результатам инвентаризации, проведенной субъектом контроля на розничной торговле подпунктом 20.1.9 пункта 20.1 статьи 20 настоящего Кодекса во время проверки контролирующим органом, считаются проданными непосредственно гражданам и другим конечным потребителям для их личного некоммерческого использования. Эта норма не применяется к случаям, предусмотренным пунктом 216.3 статьи 216 настоящего Кодекса;
{Подпункт 14.1.212 пункта 14.1 статьи 14 дополнен абзацем согласно Закону № 1914-IX от 30.11.2021 }
Не считаются реализацией подакцизных товаров операции по реализации согласно уголовному процессуальному законодательству Украины подакцизных товаров, определенных частью седьмой статьи 293 Таможенного кодекса Украины, осуществляемых лицами, указанными в пункте 212.2 – 1 статьи 212 настоящего Кодекса;
{Подпункт 14.1.212 пункта 14.1 статьи 14 дополнен абзацем двадцать четвертым согласно Закону № 3474-IX от 21.11.2023 }
14.1.213. резиденты – это:
а) юридические лица и их обособленные лица, которые образованы и осуществляют свою деятельность в соответствии с законодательством Украины с местонахождением как на ее территории, так и за ее пределами;
б) дипломатические представительства, консульские учреждения и другие официальные представительства Украины за границей, имеющие дипломатические привилегии и иммунитет;
в) физическое лицо – резидент – физическое лицо, имеющее место жительства в Украине.
Если физическое лицо имеет место жительства также в иностранном государстве, оно считается резидентом, если такое лицо имеет место постоянного проживания в Украине; если лицо имеет место постоянного проживания также в иностранном государстве, он считается резидентом, если имеет более тесные личные или экономические связи (центр жизненных интересов) в Украине. В случае если государство, в котором физическое лицо имеет центр жизненных интересов, нельзя определить или если у физического лица нет места постоянного проживания ни в одном из государств, оно считается резидентом, если находится в Украине не менее 183 дней (включая день приезда и отъезда) в течение периода или периодов налогового года.
Достаточным (но не исключительным) условием определения места нахождения центра жизненных интересов физического лица есть место постоянного проживания членов его семьи или его регистрации как субъекта предпринимательской деятельности.
Если невозможно определить резидентский статус физического лица, используя предыдущие положения этого подпункта, физическое лицо считается резидентом, если оно является гражданином Украины.
Если вопреки закону физическое лицо - гражданин Украины имеет также гражданство другой страны, то с целью налогообложения этим налогом такое лицо считается гражданином Украины, не имеющим права на зачет налогов, уплаченных за границей, предусмотренного настоящим Кодексом или нормами международных соглашений Украины.
Если физическое лицо является лицом без гражданства и на него не распространяются положения абзацев первого - четвертого подпункта, то его статус определяется согласно нормам международного права.
Достаточным основанием для определения лица резидентом является самостоятельное определение им основного места жительства на территории Украины в порядке, установленном настоящим Кодексом, или его регистрация как самозанятое лицо.
В случае если в разделе IV настоящего Кодекса используется термин "резидент" в падежах, под этим термином понимается "физическое лицо - резидент".
{Абзац двенадцатый подпункта 14.1.213 пункта 14.1 статьи 14 исключен на основании Закона № 1797-VIII от 21.12.2016 }
Для целей этого подпункта не считается достаточным условием определения места нахождения центра жизненных интересов физического лица обретение лицом статуса электронного резидента (е-резидента);
{ Подпункт 14.1.213 пункта 14.1 статьи 14 дополнен абзацем тринадцатым согласно Закону № 2654-IX от 06.10.2022 }
14.1.213-1 . Реестр руководителей налогоплательщиков - должников - реестр сведений о руководителях юридических лиц или постоянных представительств нерезидентов, в отношении которых согласно решению суда применено временное ограничение в праве выезда за пределы Украины в связи с наличием у таких юридических лиц или постоянных представительств нерезидентов непогашенного налогового долга.
Центральный орган исполнительной власти, реализующий государственную налоговую политику, ведет и обнародует такой Реестр в открытом доступе на своем официальном веб-портале.
Порядок ведения Реестра руководителей налогоплательщиков – должников утверждается центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
В указанный Реестр вносятся следующие данные:
название налогоплательщика и код согласно ЕГРПОУ юридического лица или постоянного представительства нерезидента;
фамилию, имя, отчество (при наличии) руководителя юридического лица или постоянного представительства нерезидента-должника (согласно сведениям из Единого государственного реестра юридических лиц, физических лиц - предпринимателей и общественных формирований, предоставленных в соответствии с Законом Украины "О государственной регистрации юридических лиц, физических лиц - предпринимателей и общественных);
дата и номер судебного решения, вступившего в законную силу, которым установлено временное ограничение в праве выезда за пределы Украины;
сумма налогового долга по состоянию на дату принятия судебного решения;
сумма налогового долга по состоянию на текущую дату;
дата начала действия временного ограничения;
дата окончания действия временного ограничения;
основания для окончания действия временного ограничения;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.213-1 согласно Закону № 1914-IX от 30.11.2021 }
{Подпункт 14.1.214 пункта 14.1 статьи 14 исключен из Закона № 4834-VI от 24.05.2012 }
{Подпункт 14.1.215 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.216. рециркулирующий газ - природный газ, возвращенный (закачано) в один или несколько нефтегазоносных залежей такого месторождения (скважины) для поддержания в них необходимых пластового давления или пластовой энергии в соответствии с утвержденными в установленном законодательством порядке проекта промышленной или опытно-промышленной разработки месторождения (залежи).
{Абзац первый подпункта 14.1.216 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 5083-VI от 05.07.2012 , № 466-IX от 16.01.2020 }
Источником происхождения рециркулирующего газа может быть природный газ: добываемый недропользователем из предоставленного ему в пользование участка нефтегазоносных недр, для которого соответствующим проектом предусмотрен возврат такого газа в недра; добытый на другом, чем указанное выше, участке недр, контролируемый недропользователем и переданный (с внесением соответствующей рентной платы) им для использования на таком месторождении; приобретенный недропользователем у третьих лиц для использования на таком месторождении;
14.1.217. рентная плата – общегосударственный налог, взимаемый за пользование недрами для добычи полезных ископаемых; за пользование недрами в целях, не связанных с добычей полезных ископаемых; за использование радиочастотным спектром (радиочастотным ресурсом) Украины; за специальное использование воды; за специальное использование лесных ресурсов; за транспортировку нефти и нефтепродуктов по магистральным нефтепроводам и нефтепродуктопроводам, транзитную транспортировку по трубопроводам аммиака по территории Украины;
{Подпункт 14.1.217 пункта 14.1 статьи 14 в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законами № 909-VIII от 24.12.2015 , № 3721-IX от 21.05.2024 }
14.1.218. рынок товаров (работ, услуг) – сфера обращения товаров (работ, услуг), определяемая исходя из возможности покупателя (продавца) без значительных дополнительных затрат приобрести (реализовать) товар (работы, услуги) на ближайшей для покупателя (продавца) территории;
14.1.219. рыночная цена - цена, по которой товары (работы, услуги) передаются другому владельцу при условии, что продавец желает передать такие товары (работы, услуги), а покупатель желает их получить на добровольной основе, обе стороны являются взаимно независимыми юридически и фактически, обладают достаточной информацией о таких товарах (работы, услуги) - а цены однородных) товаров (работ, услуг) в сопоставимых экономических (коммерческих) условиях;
14.1.220. год изготовления транспортного средства – календарная дата изготовления транспортного средства (день, месяц, год); для транспортных средств, календарную дату изготовления которых определить невозможно, – 1 января года изготовления, указанного в регистрационных документах;
14.1.221. налоговый риск (комплаенс-риск) - вероятность невыполнения налогоплательщиком налоговой обязанности по взятию его на учет в качестве налогоплательщика, регистрации налогоплательщиком отдельных видов налогов, представления (своевременного представления) налоговой отчетности, декларирования (полного декларирования), уплаты (своевременной и полной уплаты) налогоплательщиком других налогов иного законодательства, контроль за соблюдением которого возложен на контролирующие органы;
{Подпункт 14.1.221 пункта 14.1 статьи 14 в редакции Закона № 3813-IX от 18.06.2024 }
14.1.221-1 . комплаенс - система мер и процедур, осуществляемых контролирующими органами, определенными подпунктом 41.1.1 пункта 41.1 статьи 41 настоящего Кодекса, с целью повышения уровня добровольного выполнения налоговых и других обязанностей налогоплательщиками в соответствии с требованиями налогового и иного законодательства, контроль за соблюдением которого возложен на контролирующие органы и уменьшение вероятности;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.221-1 согласно Закону № 3813-IX от 18.06.2024 }
14.1.222. работодатель - юридическое лицо (его филиал, отделение, другое обособленное подразделение или его представительство) или самозанятое лицо, использующее наемный труд физических лиц на основании заключенных трудовых договоров (контрактов) и несет обязанности по уплате им заработной платы, а также начисления, удержания и уплаты налога на доходы обязанности, предусмотренные законами.
Для целей раздела IV настоящего Кодекса к работодателю приравниваются юридическое лицо (его филиал, отделение, другое обособленное подразделение или его представительство), постоянное представительство нерезидента или самозанятое лицо, которые начисляют (выплачивают) доход за выполнение работы и/или предоставление услуги согласно с трудовами договора в случае, если будет установлено;
14.1.223. размещение отходов - постоянное (окончательное) нахождение или захоронение отходов в специально отведенных для этого местах или объектах (местах размещения отходов, хранилищах, полигонах, комплексах, сооружениях, участках недр и т.п.), на использование которых получены разрешения уполномоченных органов;
{Подпункт 14.1.223 пункта 14.1 статьи 14 с изменениями, внесенными Законами № 4834-VI от 24.05.2012 , № 5083-VI от 05.07.2012 }
14.1.224. распорядитель акцизного состава - субъект хозяйствования, получивший лицензию на право производства спирта этилового, алкогольных напитков, зарегистрированный плательщиком акцизного налога, или предприятие - плательщик акцизного налога, осуществляющий производство, обработку (переработку), смешивание, разлив, погрузку-разгрузку, хранение подтверждают право собственности или пользования помещениями и/или территорией, относящихся к акцизному составу;
{Подпункт 14.1.224 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Законов №909-VIII от 24.12.2015 , №2628-VIII от 23.11.2018 }
14.1.224-1 . распорядитель акцизного состава передвижного - предприятие - плательщик акцизного налога, который является собственником горючего или осуществляет деятельность по производству спирта этилового и который с использованием транспортного средства независимо от того, кому принадлежит такое транспортное средство:
реализует или хранит горючее или этиловый спирт;
ввозит горючее на таможенную территорию Украины, с которой уплачен акцизный налог или на условиях, определенных статьей 229 настоящего Кодекса.
При переходе от одного субъекта хозяйствования к другому право собственности на горючее или спирт этиловый, которое перемещается и/или хранится в транспортном средстве, происходит смена распорядителя передвижного акцизного состава.
{Подпункт 14.1.224 - 1 пункта 14.1 статьи 14 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
Не является распорядителем акцизного состава передвижного предприятия (перевозчик, экспедитор), осуществляющего транспортировку горючего или спирта этилового;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.224-1 согласно Закону № 2628-VIII от 23.11.2018 }
14.1.225. роялти - любой платеж, в том числе платеж, уплачиваемый пользователем объектов авторского права и (или) смежных прав в пользу организаций коллективного управления, в соответствии с Законом Украины "Об эффективном управлении имущественными правами правообладателей в сфере авторского права и (или) смежных прав", полученный в качестве вознаграждения за использование или на предоставление любые литературные произведения, произведения искусства или науки, включая компьютерные программы, другие записи на носителях информации, видео- или аудиокассеты, кинематографические фильмы или пленки для радио- или телевизионного вещания, передачи (программы) вещательных организаций, прочие аудиовизуальные произведения, любые права. (знаки на товары и услуги), права интеллектуальной собственности на дизайн, секретный чертеж, модель, формулу, процесс, права интеллектуальной собственности на информацию о промышленном, коммерческом или научном опыте (ноу-хау).
{Абзац первый подпункта 14.1.225 пункта 14.1 статьи 14 в редакции Закона № 1914-IX от 30.11.2021 }
Не считаются роялти платежи, полученные:
как вознаграждение за использование компьютерной программы, если условия использования ограничены функциональным назначением такой программы и ее воспроизведение ограничено количеством копий, необходимых для такого использования (использование "конечным потребителем");
за приобретение экземпляров (копий, экземпляров) объектов интеллектуальной собственности, в том числе в электронной форме, для использования по своему функциональному назначению для конечного потребления или для перепродажи такого экземпляра (копии, экземпляра);
за приобретение вещей (в том числе носителей информации), в которых воплощены или на которых содержатся объекты права интеллектуальной собственности, определенные в абзаце первом настоящего подпункта, в пользование, владение и/или распоряжение лица;
за передачу прав на объекты права интеллектуальной собственности, если условия передачи прав на объект права интеллектуальной собственности предоставляют право лицу, получающему такие права, продать или осуществить отчуждение другим способом права интеллектуальной собственности или обнародовать (расгласить) секретные чертежи, модели, формулы, процессы, права интеллектуальной собственности на информацию кроме случаев, когда такое обнародование (разглашение) обязательно согласно законодательству Украины;
за передачу права на распространение экземпляров программной продукции без права на их воспроизведение или если их воспроизведение ограничено использованием конечным потребителем;
{Подпункт 14.1.225 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Законов № 71-VIII от 28.12.2014 , № 2245-VIII от 07.12.2017 }
14.1.226. самозанятое лицо – плательщик налога, который является физическим лицом – предпринимателем или осуществляет независимую профессиональную деятельность при условии, что такое лицо не является работником в пределах такой предпринимательской или независимой профессиональной деятельности.
Независимая профессиональная деятельность - участие физического лица в научной, литературной, артистической, художественной, образовательной или преподавательской деятельности, деятельность врачей, частных нотариусов, частных исполнителей, адвокатов, арбитражных управляющих (распорядителей имущества, управляющих санацией, ликвидаторов), аудиторов, бухгалтеров, бухгалтеров занятой религиозной (миссионерской) деятельностью, другой подобной деятельностью при условии, что такое лицо не является работником или физическим лицом - предпринимателем (за исключением случая, предусмотренного пунктом 65.9 статьи 65 настоящего Кодекса) и использует наемный труд не более четырех физических лиц;
{Абзац второй подпункта 14.1.226 пункта 14.1 статьи 14 с изменениями, внесенными согласно Законам № 4212-VI от 22.12.2011 , № 1791-VIII от 20.12.2016 , № 466-IX от 12 .
14.1.226-1 . сервисное обслуживание плательщиков - предоставление административных, консультационных, справочных, информационных, электронных и других услуг, связанных с реализацией прав и обязанностей плательщика в соответствии с требованиями налогового и иного законодательства, контроль соблюдения которого возложен на контролирующий орган;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.226-1 согласно Закону № 1797-VIII от 21.12.2016 }
14.1.227. среднесписочная численность работников - количество работников у юридических лиц, определенное по методике, утвержденной центральным органом исполнительной власти, обеспечивающей формирование государственной политики в сфере статистики, с учетом всех наемных работников и лиц, работающих по гражданско-правовым договорам и по совместительству более одного календарного месяца, а также наемных работников представительств, филиалов, отделов занятости, кроме наемных работников, находящихся в отпуске по беременности и родам и в отпуске по уходу за ребенком до достижения им предусмотренного законодательством возраста;
{Подпункт 14.1.227 пункта 14.1 статьи 14 с изменениями, внесенными согласно Законам №4014-VI от 04.11.2011 , №4834-VI от 24.05.2012 , №5083-VI от 05.07 .
14.1.227-1 . средневзвешенная розничная цена продажи сигарет - цена, рассчитанная из суммы общей стоимости всех сигарет (с учетом всех налогов, в том числе суммы акцизного налога по розничной торговле подакцизными товарами), реализуемых производителями на таможенной территории Украины и ввезенных импортерами на таможенную территорию Украины за период с 1 января до 31 декабря и ввозимых импортерами сигарет за тот же период, определенной в декларациях акцизного налога за январь - декабрь отчетного года, в расчете на 1000 штук;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.227-1 согласно Закону № 2245-VIII от 07.12.2017 ; в редакции Закона № 3878-IX от 18.07.2024 }
14.1.227-2 . синдицированный финансовый кредит - средства, предоставляемые несколькими банками-резидентами и/или банками-нерезидентами, или нерезидентами, квалифицируемыми как банковское учреждение согласно законодательству страны пребывания нерезидента, или резидентами и/или нерезидентами, имеющими согласно соответствующему законодательству статус небанковских финансовых учреждений, а также иностранным государством или иностранным государством или иностранным государством кредиторами-нерезидентами (участники синдиката кредиторов) внутри одного кредитного договора в определенных долях юридическим лицам на определенный срок для целевого использования и под процент. Выплата дохода участникам синдиката кредиторов может производиться через агента, номинального держателя (номинального владельца) или посредника относительно такого дохода;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.227-2 согласно Закону № 2245-VIII от 07.12.2017 }
{Подпункт 14.1.228 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.229. специально отведенные автостоянки - площадь территории (земли), которая принадлежит на правах собственности территориальной общине или государству, которая определяется органами местного самоуправления с установлением правил ответственности за сохранность транспортного средства.
К специально отведенным автостоянкам могут относиться коммунальные гаражи, стоянки, паркинги (здания, сооружения, их части), построенные за счет средств местного бюджета с целью осуществления организации парковки транспортных средств.
Не относятся к специально отведенным автостоянкам гаражи, автостоянки, владельцы или пользователи которых являются плательщиками земельного налога или арендной платы за земельные участки государственной и коммунальной собственности, а также земельные участки, принадлежащие к придомовым территориям;
14.1.230. стационарный источник загрязнения - предприятие, цех, агрегат, установка или другой неподвижный объект, хранящий свои пространственные координаты в течение определенного времени и производящий выбросы загрязняющих веществ в атмосферу и/или сбросы загрязняющих веществ в водные объекты;
14.1.231. разумная экономическая причина (деловая цель) - причина, которая может быть присутствует только при условии, что налогоплательщик намерен получить экономический эффект в результате хозяйственной деятельности.
Экономический эффект, в частности, но не исключительно, предполагает прирост (сохранение) активов налогоплательщика и/или их стоимости, а так же создание условий для такого прироста (сохранения) в будущем.
{Подпункт 14.1.231 пункта 14.1 статьи 14 дополнен абзацем вторым согласно Закону № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
Для целей налогообложения считается, что операция, совершенная с нерезидентами, не имеет разумной экономической причины (деловой цели), если:
{Подпункт 14.1.231 пункта 14.1 статьи 14 дополнен абзацем третьим согласно Закону № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
главной целью или одной из главных целей сделки является неуплата (неполная уплата) суммы налогов и/или уменьшение объема налогооблагаемой прибыли налогоплательщика;
{Подпункт 14.1.231 пункта 14.1 статьи 14 дополнен абзацем четвертым согласно Закону № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
в сопоставимых условиях лицо было бы готово приобрести (продать) такие товары, работы (услуги), нематериальные активы, другие предметы хозяйственных операций, отличные от товаров, у несвязанных лиц.
{Подпункт 14.1.231 пункта 14.1 статьи 14 дополнен абзацем пятым согласно Закону № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
Настоящий подпункт применяется для целей статьи 39 настоящего Кодекса, в том числе при доказывании обстоятельств, свидетельствующих об отсутствии деловых целей, в случаях, определенных пунктом 140.5 статьи 140 настоящего Кодекса, предусматривающих применение соответствующих положений статьи 39 настоящего Кодекса;
{Подпункт 14.1.231 пункта 14.1 статьи 14 дополнен абзацем шестым согласно Закону № 1117-IX от 17.12.2020 }
14.1.232. сертификат фонда операций с недвижимостью – ценная бумага, удостоверяющая право его владельца на получение дохода от инвестирования в операции с недвижимостью в соответствии с законом;
14.1.234. сельскохозяйственная продукция (сельскохозяйственные товары) - продукция/товары, подпадающие под определение групп 1-24 УКТ ВЭД , если при этом такие товары (продукция) выращиваются, откармливаются, вылавливаются, собираются, изготовляются, производятся, перерабатываются непосредственно производителем этих товаров (продукции), а также продукты обработки и переработки. собственных или арендованных мощностях (площадях) для продажи, переработки или внутрихозяйственного потребления;
{Подпункт 14.1.234 пункта 14.1 статьи 14 с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 466-IX от 16.01.2020 }
14.1.235. сельскохозяйственный товаропроизводитель - юридическое лицо независимо от организационно-правовой формы или физическое лицо - предприниматель, занимающийся производством сельскохозяйственной продукции и/или разведением, выращиванием и выловом рыбы во внутренних водоемах (озерах, прудах и водохранилищах) и ее переработкой на собственных или арендованных мощностях, в том числе собственных ее снабжение.
{Абзац второй подпункта 14.1.235 пункта 14.1 статьи 14 исключен на основании Закона № 909-VIII от 24.12.2015 }
{Подпункт 14.1.235 пункта 14.1 статьи 14 с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , №2497-VIII от 10.07.2018 , №1914-IX от 30.11.2021 }
{Подпункт 14.1.236 пункта 14.1 статьи 14 исключен из Закона № 3609-VI от 07.07.2011 }
14.1.237. спирт этиловый - все виды ректифицированного спирта этилового, биоэтанол, другие виды этилового спирта, указанные в товарных позициях 2207 и 2208 согласно УКТ ВЭД;
{Подпункт 14.1.237 пункта 14.1 статьи 14 в редакции Законов №2628-VIII от 23.11.2018 , №3193-IX от 29.06.2023 }
14.1.237-1 . спиртовой дистиллят - спирт, полученный путем дистилляции (перегонки) после спиртового брожения сельскохозяйственной продукции, не имеющий характеристик этилового спирта, сохраняет аромат и вкус использованного сырья и соответствует товарной позиции 2208 согласно УКТ ВЭД;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.237-1 согласно Закону № 3193-IX от 29.06.2023 }
14.1.238. сооружения – земельные улучшения, не принадлежащие к зданиям и предназначенные для выполнения специальных технических функций;
14.1.239. исключено;
14.1.240. ставка земельного налога для целей раздела XII настоящего Кодекса – законодательно определен годовой размер платы за единицу площади налогооблагаемого земельного участка;
{Подпункт 14.1.240 пункта 14.1 статьи 14 в редакции Закона № 71-VIII от 28.12.2014 }
14.1.241. субъект властных полномочий - в значении, определенном Кодексом административного судопроизводства Украины ;
14.1.241-1 . Термин "конечный бенефициарный владелец" употребляется в значении, приведенном в Законе Украины "О предотвращении и противодействии легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию распространения оружия массового уничтожения";
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.241-1 согласно Закону № 3813-IX от 18.06.2024 }
14.1.241-2 . термин "неправомерная выгода" употребляется в значении, приведенном в примечании к статье 364-1 Уголовного кодекса Украины ;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.241-2 согласно Закону № 4112-IX от 04.12.2024 }
14.1.241-3 . термин "должностное лицо" для целей применения предусмотренных настоящим Кодексом налоговых последствий в связи с предоставлением неправомерной выгоды означает любое лицо из перечня лиц, определенных пунктом 1 примечания к статье 364 и/или примечанием к статье 369 - 2 Уголовного кодекса Украины, а также любое служебное;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.241-3 согласно Закону № 4112-IX от 04.12.2024 }
14.1.241-4 . термин "должностное лицо иностранного государства" означает любое лицо из перечня лиц, определенных частью четвертой статьи 18 Уголовного кодекса Украины и/или пунктом 2 примечания к статье 364 Уголовного кодекса Украины;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.241-4 согласно Закону № 4112-IX от 04.12.2024 }
{Подпункт 14.1.242 пункта 14.1 статьи 14 исключен из Закона № 4915-VI от 07.06.2012 }
14.1.242. технический администратор электронного кабинета (далее - технический администратор) - центральный орган исполнительной власти, реализующий государственную налоговую политику, осуществляющий мероприятия по разработке, созданию, внедрению и сопровождению программного обеспечения электронного кабинета, отвечает за выполнение всех этапов жизненного цикла такого программного обеспечения, за его техническое и технологическое обеспечение, внедрение, функцию целостности и подлинности исходного программного кода; осуществляет технические и технологические мероприятия по предоставлению, блокированию и аннулированию доступа к электронному кабинету, отвечает за сохранность и защиту данных этих электронных сервисов;
{К пункту 14.1 статьи 14 включен подпункт 14.1.242 согласно Закону № 1797-VIII от 21.12.2016 }
{Подпункт 14.1.243 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.244. товары – материальные и нематериальные активы, в том числе земельные участки, земельные доли (паи), а также ценные бумаги и деривативы, используемые в любых операциях, кроме операций по их выпуску (эмиссии) и погашению.
В целях налогообложения операций по перемещению имущества и энергии через таможенную границу Украины термин "товары" употребляется в значении, определенном Таможенным кодексом Украины ;
14.1.245. товарный кредит – товары (работы, услуги), передаваемые резидентом или нерезидентом в собственность юридических или физических лиц на условиях договора, предусматривающего отсрочку окончательных расчетов на определенный срок и под процент. Товарный кредит предусматривает передачу права собственности на товары (работы, услуги) покупателю (заказчику) в момент заключения договора или в момент физического получения товаров (работ, услуг) таким покупателем (заказчиком), независимо от времени погашения задолженности;
{Подпункт 14.1.246 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 14.1.247 пункта 14.1 статьи 14 исключен из Закона № 2888-IX от 12.01.2023 }
{Подпункт 14.1.248 пункта 14.1 статьи 14 исключен из Закона № 2888-IX от 12.01.2023 }
14.1.249. торговля в рассрочку - хозяйственная операция, предусматривающая продажу резидентом или нерезидентом товаров физическим или юридическим лицам на условиях рассрочки окончательного расчета, на определенный срок и под процент.
Торговля в рассрочку предусматривает передачу товаров в распоряжение покупателя в момент осуществления первого взноса с передачей права собственности на такие товары после конечного расчета.
Правила торговли в рассрочку физическим лицам устанавливаются Кабинетом министров Украины;
{Подпункт 14.1.250 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.251. используемые транспортные средства - транспортные средства, на которые уполномоченными государственными органами, в том числе иностранными, выданы регистрационные документы, дающие право эксплуатировать такие транспортные средства;
{Подпункт 14.1.251 - 1 пункта 14.1 статьи 14 исключен из Закона № 72-VIII от 28.12.2014 }
14.1.252. табачные изделия - сигареты с фильтром или без фильтра, сигареты, сигары, сигариллы, а также люльковый, нюхательный, сосательный, жевательный табак, махорка и другие изделия из табака или его заменителей, другие отличные от жидкостей, используемых в электронных сигаретах. нюхание, сосание, жевание или вдыхание без горения путем нагревания;
{Подпункт 14.1.252 пункта 14.1 статьи 14 в редакции Закона № 3173-IX от 29.06.2023 ; с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
14.1.253. условное освобождение от налогообложения таможенными платежами – освобождение от уплаты таможенных платежей, применение которого предполагает соблюдение определенных условий и ограничений при использовании товаров и транспортных средств коммерческого назначения, распоряжение ими после их выпуска;
14.1.254. условное освобождение от налогообложения налогом на добавленную стоимость и акцизным налогом в случае ввоза товаров на таможенную территорию Украины - освобождение (условное полное или условное частичное) от уплаты начисленного налогового обязательства в случае размещения товаров в таможенных режимах, предусматривающих освобождение от налогообложения Украины ;
{Подпункт 14.1.254 пункта 14.1 статьи 14 в редакции Закона № 4915-VI от 07.06.2012 }
14.1.254-1 . уполномоченный участник (для целей статьи 39 настоящего Кодекса) - участник международной группы компаний, уполномоченный такой международной группой компаний на подготовку и представление отчета в разрезе стран международной группы компаний от имени такой международной группы компаний в налоговый орган юрисдикции (государства, территории), в которой зарегистрирован его участник;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.254-1 согласно Закону № 466-IX от 16.01.2020 ; в редакции Закона № 2970-IX от 20.03.2023 }
14.1.254-2 . участник международной группы компаний (для целей статьи 39 настоящего Кодекса):
а) любая отдельная хозяйственная единица международной группы компаний (в частности украинское или иностранное юридическое лицо или образование без статуса юридического лица), включенное в консолидированную финансовую отчетность такой международной группы компаний для целей такой отчетности или которая обязательно должна быть включена в консолидированную финансовую отчетность в случае, если бы акции (корпоративные обращения на национальном и/или иностранном организованном фондовом рынке (фондовой бирже);
б) любая такая хозяйственная единица международной группы компаний, исключенная из консолидированной финансовой отчетности такой международной группы компаний в соответствии с критериями, определенными для целей составления указанной отчетности (относительно владения или контроля между юридическими лицами или образованием без статуса юридического лица, материальности такой хозяйственной единицы для международной группы компаний и т.п.);
в) любое постоянное представительство любой хозяйственной единицы международной группы компаний, указанной в подпунктах "а" и "б" настоящего подпункта, при условии, что такая хозяйственная единица составляет отдельную финансовую отчетность относительно такого постоянного представительства для финансовых, регуляторных или налоговых целей или для целей внутреннего управленческого контроля;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.254-2 согласно Закону № 2970-IX от 20.03.2023 }
14.1.255. уступка права требования – операция по переуступке кредитором прав требования долга третьего лица новому кредитору с предварительной или последующей компенсацией стоимости такого долга кредитору или без такой компенсации;
{Подпункт 14.1.256 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
14.1.257. финансовая помощь – финансовая помощь, оказанная на безвозвратной или возвратной основе.
Безвозвратная финансовая помощь – это:
сумма средств, переданная налогоплательщику согласно договорам дарения, другим подобным договорам или без заключения таких договоров;
сумма безнадежной задолженности, возмещенная кредитору заемщиком после списания такой безнадежной задолженности;
сумма задолженности одного налогоплательщика перед другим налогоплательщиком, не взимаемая по истечении срока исковой давности;
основная сумма кредита или депозита, предоставленные налогоплательщику без установления сроков возврата такой основной суммы, за исключением кредитов, предоставленных под бессрочные облигации, и депозитов к вопросу в банковских учреждениях, а также сумма процентов, начисленных на такую основную сумму, но не уплаченных (списанных).
{Абзац седьмой подпункта 14.1.257 пункта 14.1 статьи 14 исключен из Закона № 71-VIII от 28.12.2014 }
Возвратная финансовая помощь - сумма средств, поступившая налогоплательщику в пользование по договору, который не предусматривает начисление процентов или предоставление других видов компенсаций в виде платы за пользование такими средствами, и обязательна к возврату;
14.1.257-1 . финансовый агент - любое лицо (кроме физического лица), соответствующее определению отчетного финансового учреждения Украины, в значении, приведенном в Соглашении FATCA , и/или подотчетного финансового учреждения в соответствии с Многосторонним соглашением CRS и Общим стандартом отчетности CRS, и которое в соответствии с настоящим Кодексом и другими актами законодательства, принятыми на исполнение CRS обязана применять меры надлежащей комплексной проверки к финансовым счетам, представлять отчет о подотчетных счетах в контролирующий орган, выполнять другие обязанности и нести ответственность за нарушение этих обязанностей в порядке, установленном законом.
Регуляторы рынков финансовых услуг в пределах полномочий, определенных законодательными актами в сфере регулирования деятельности по предоставлению финансовых услуг, устанавливают перечни небанковских финансовых учреждений, обязанных выполнять обязанности финансовых агентов в соответствии с требованиями Соглашения FATCA .
В целях выполнения требований Соглашения FATCA не являются финансовыми агентами лица, определенные в Приложении II к Соглашению FATCA.
Для целей Многостороннего соглашения CRS лица, обязанные исполнять обязанности финансовых агентов (являются подотчетными финансовыми учреждениями), определяются в соответствии с правилами указанного Соглашения , Общего стандарта отчетности CRS и нормативно-правовых актов центрального органа исполнительной власти, обеспечивающего формирование и реализующую государственную финансовую политику, для реализации Многостороннего соглашения CRS;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.257-1 согласно Закону № 323-IX от 03.12.2019 ; в редакции Закона № 2970-IX от 20.03.2023 }
14.1.258. финансовый кредит - средства, предоставляемые банком-резидентом или нерезидентом, квалифицируемым как банковское учреждение согласно законодательству страны пребывания нерезидента, или резидентами и нерезидентами, имеющими согласно соответствующему законодательству статус небанковских финансовых учреждений, а также иностранным государством или его официальными агентствами, международными финансовыми организациями и другими кредиторами - целевого использования и под процент;
14.1.258-1 . финансовый счет – счет, открытый финансовым агентом, или договор, заключенный финансовым агентом.
Для целей настоящего Кодекса к финансовым счетам относятся банковские счета, платежные счета, счета в ценных бумагах, другие виды счетов, договоры, отвечающие критериям, определенным Соглашением FATCA и/или Многосторонним соглашением CRS. Для целей многостороннего соглашения CRS термин "финансовый счет" применяется и истолковывается в соответствии с положениями Общего стандарта отчетности CRS;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.258-1 согласно Закону № 323-IX от 03.12.2019 ; в редакции Закона № 2970-IX от 20.03.2023 }
14.1.259. фонд банковского управления – средства участников фондов банковского управления и другие активы, находящиеся в доверительном управлении уполномоченного банка в соответствии с законом;
14.1.260. фрахт - вознаграждение (компенсация), уплачиваемое по договорам перевозки, найма или поднайма судна или транспортного средства (их частей) для:
перевозка грузов и пассажиров морскими или воздушными судами;
перевозка грузов железнодорожным или автомобильным транспортом;
14.1.261. целевое назначение земельного участка – использование земельного участка по назначению, определенному на основании документации по землеустройству в установленном законодательством порядке;
14.1.262. доля сельскохозяйственного товаропроизводства для целей главы 1 раздела XIV настоящего Кодекса – удельный вес дохода сельскохозяйственного товаропроизводителя, полученного от реализации сельскохозяйственной продукции собственного производства и продуктов ее переработки, в общей сумме его дохода, учитываемого при определении права такого товаропроизводителя на регистрацию как налогоплательщика;
{Подпункт 14.1.262 пункта 14.1 статьи 14 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 }
14.1.263. членами семьи физического лица первой степени родства для целей раздела IV настоящего Кодекса считаются его родители, его муж или жена, дети такого физического лица, в том числе усыновленные.
Членами семьи физического лица второй степени родства для целей раздела IV настоящего Кодекса считаются его родные братья и сестры, его бабушка и дед со стороны матери и отца, внуки.
{Подпункт 14.1.263 пункта 14.1 статьи 14 в редакции Закона № 1910-VIII от 23.02.2017 – применяется к доходам, полученным начиная с 1 января 2017 года налогоплательщиком в виде наследства/дара}
14.1.264. хронометраж - процесс наблюдения за ведением хозяйственной деятельности налогоплательщика, который осуществляется во время проведения фактических проверок и применяется контролирующими органами с целью установления реальных показателей деятельности налогоплательщика, которая осуществляется на соответствующем месте ее производства;
14.1.265. штрафная санкция (финансовая санкция, штраф) - плата в виде фиксированной суммы и/или процентов, взимаемых с лиц, совершивших налоговое правонарушение или нарушения другого законодательства, контроль за соблюдением которого возложен на контролирующие органы, а также штрафные санкции за нарушения в сфере внешнеэкономической деятельности;
{Подпункт 14.1.265 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
14.1.266. кассовый метод для целей налогообложения согласно разделу V настоящего Кодекса - метод налогового учета, согласно которому дата возникновения налоговых обязательств определяется как дата зачисления (получения) средств на счета плательщика налога в банке/небанковском предоставлении платежных услуг, на электронный кошелек у эмитента электронных денег и/или на счета в органах, налогов или дата получения других видов компенсаций стоимости поставленных (или подлежащих поставке) им товаров (услуг), а дата отнесения сумм налога к налоговому кредиту определяется как дата списания средств со счетов налогоплательщика в банке/небанковском предоставлении платежных услуг, с электронных кошельков в эмитента электронных денег и, или с счетов из кассы налогоплательщика или дата предоставления других видов компенсаций стоимости поставленных (или подлежащих поставке) ему товаров (услуг);
{Подпункт 14.1.266 пункта 14.1 статьи 14 с изменениями, внесенными согласно Законам №2245-VIII от 07.12.2017 , №466-IX от 16.01.2020 , №2888-IX от 12.01 .
14.1.267. ссуда - денежные средства, предоставляемые резидентами, являющимися финансовыми учреждениями, или нерезидентами, кроме нерезидентов, имеющих оффшорный статус, заемщику на определенный срок с обязательством их возврата и уплатой процентов за пользование суммой ссуды;
14.1.268. пассивные доходы – доходы, полученные в виде:
{Абзац первый подпункта 14.1.268 пункта 14.1 статьи 14 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
процентов на текущий или депозитный (вкладной) банковский счет, на вклад (депозит) в кредитных союзах, других процентов (в том числе учетных доходов);
процентного или дисконтного дохода по именному сберегательному (депозитному) сертификату;
платы (процентов), распределяемой согласно паевых членских взносов членов кредитного союза;
дохода, выплачиваемого компанией, управляющей активами института совместного инвестирования, на размещенные активы в соответствии с законом, включая доход, выплачиваемый (начисляется) эмитентом в результате выкупа (погашения) ценных бумаг института совместного инвестирования, который определяется как разница между суммой, полученной от выкупа, и суммой средств или стоимостью эмитента) в связи с приобретением таких ценных бумаг, как компенсация их стоимости;
дохода по ипотечным ценным бумагам (ипотечным облигациям и сертификатам) в соответствии с законом;
процентов (дисконта), полученных владельцем облигации от их эмитента в соответствии с законом;
дохода по сертификату фонда операций с недвижимостью и дохода, полученного налогоплательщиком в результате выкупа (погашения) управляющим сертификатом фонда операций с недвижимостью в порядке, определенном проспектом эмиссии сертификатов;
инвестиционной прибыли, включая прибыль от операций с государственными ценными бумагами и с долговыми обязательствами Национального банка с учетом курсовой разницы;
роялти;
дивидендов;
страховых выплат и возмещений;
{Подпункт 14.1.268 пункта 14.1 статьи 14 в редакции Закона № 1797-VIII от 21.12.2016 }
14.1.269. Platts – международная, глобальная унифицированная система информационного мониторинга по динамике рынка и ценообразованию в области добывающей и топливно-энергетической промышленности;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.269 согласно Закону № 71-VIII от 28.12.2014 }
14.1.270. показатели Platts - индексы, официально определенные мировым информационным агентством Platts и являющиеся базой для использования субъектами хозяйственной деятельности";
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.270 согласно Закону № 71-VIII от 28.12.2014 }
14.1.271. доход субъектов, осуществляющих выпуск и проведение лотерей, от операций по выпуску и проведению лотерей состоит из дохода, оставшегося после формирования призового (выигрышного) фонда и суммы безнадежной задолженности, определенной подпунктом "е" подпункта 14.1.11 настоящего пункта.
Доход субъектов, осуществляющих выпуск и проведение оставшихся после формирования призового (выигрышного) фонда лотерей, - часть средств, составляющая разницу между общей суммой доходов, полученных от принятия ставок в лотерею, и суммой сформированного призового (выигрышного) фонда лотереи в соответствии с условиями ее проведения.
Для целей этого подпункта под общей суммой доходов, полученных от принятия ставок в лотерею, понимается сумма денежных средств, полученных в наличной и/или безналичной форме в кассу и/или счета оператора лотерей;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.271 согласно Закону № 1797-VIII от 21.12.2016 }
14.1.272. квас "живого" брожения - напиток с содержанием этилового спирта не более 1,2 процента объемных единиц, полученный во время брожения квасного сусла, относящегося к товарным позициям 2202 и 2206 согласно УКТ ВЭД ;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.272 согласно Закону № 2245-VIII от 07.12.2017 }
{Подпункт 14.1.273 пункта 14.1 статьи 14 исключен из Закона № 354-IX от 05.12.2019 }
{Подпункт 14.1.274 пункта 14.1 статьи 14 исключен из Закона № 354-IX от 05.12.2019 }
{Подпункт 14.1.275 пункта 14.1 статьи 14 исключен из Закона № 354-IX от 05.12.2019 }
{Подпункт 14.1.276 пункта 14.1 статьи 14 исключен из Закона № 354-IX от 05.12.2019 }
14.1.277. внутренний туризм для целей раздела XII настоящего Кодекса - перемещение внутри территории Украины граждан Украины и/или лиц, постоянно проживающих территории Украины, в познавательных, профессионально-деловых или других целях.
Въездной туризм для целей раздела XII настоящего Кодекса - прибытие на территорию Украины и/или перемещение в пределах территории Украины лиц, постоянно проживающих на территории Украины, в познавательных, профессионально-деловых или других целях;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.277 согласно Закону № 2628-VIII от 23.11.2018 }
14.1.277-1 . Бюджетный грант - целевая помощь в виде средств или имущества, предоставляемых на безвозмездной и безвозвратной основе за счет средств государственного и/или местных бюджетов, международной технической помощи для реализации проекта или программы в сферах культуры, туризма и в секторе креативных индустрий, спорта и других гуманитарных сферах в порядке, установленном законом. Перечень поставщиков бюджетных грантов определяет Кабинет Министров Украины;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.277-1 согласно Закону № 962-IX от 04.11.2020 }
14.1.278. система учета данных регистраторов расчетных операций (далее – СОД РРО) – информационная система, предназначенная для сбора, хранения, использования данных регистраторов расчетных операций и программных регистраторов расчетных операций (в том числе электронных копий расчетных документов и фискальных отчетных чеков, созданных регистраторами расчетных операций и программ достоверности расчетных документов
Пользователям-покупателям (потребителям) через электронный кабинет, функционирующий в соответствии со статьей 42 - 1 настоящего Кодекса, обеспечивается возможность:
контроля подлинности и достоверности расчетных документов, хранящихся в СОД РРО.
Порядок функционирования СОД РРО определяется центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.278 согласно Закону № 129-IX от 20.09.2019 с учетом изменений, внесенных Законом № 1017-IX от 01.12.2020 }
14.1.279. инвестиционное золото для целей раздела V настоящего Кодекса – золото в виде:
а) слитков или пластин массой, принятой на рынках сливочного золота 995 или выше пробы, независимо от того, представлено ли оно в ценных бумагах;
б) золотых монет 900-й или выше пробы, отчеканенных после 1800 года, которые являются или были законным платежным средством в стране происхождения и продаются по цене, не превышающей рыночную стоимость золота, содержащуюся в монетах, более чем на 80 процентов.
Рыночная стоимость золота - стоимость золота по учетной цене банковских металлов, которая обнародуется Национальным банком Украины на странице официального Интернет-представительства Национального банка Украины;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.279 согласно Закону № 1914-IX от 30.11.2021 }
14.1.280. активы физического лица для целей подразделения 9 - 4 "Особенности применения одноразового (специального) добровольного декларирования активов физических лиц" раздела XX "Переходные положения" настоящего Кодекса - денежные активы физического лица, имущество, имущественные права;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.280 согласно Закону № 1539-IX от 15.06.2021 }
14.1.281. денежные активы физического лица для целей подразделения 9 - 4 "Особенности применения одноразового (специального) добровольного декларирования активов физических лиц" раздела XX "Переходные положения" настоящего Кодекса - средства в национальной и иностранной валютах, размещенные на счетах украинских и иностранных банках, денежные взносы в кредитных союзов и других заимствованные третьим лицам по договору займа), оформленные в письменной форме с юридическим лицом или нотариально удостоверенные в случае возникновения права требования декларанта к физическому лицу, а также активы в банковских металлах, памятные банкноты и монеты, электронные деньги;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.281 согласно Закону № 1539-IX от 15.06.2021 }
14.1.282. резидент Действие Сити - в значении, определенном Законом Украины "О стимулировании развития цифровой экономики в Украине";
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.282 согласно Закону № 1946-IX от 14.12.2021 }
14.1.282-1 . резидент Дея Сити - плательщик налога, уплачивающий налог на прибыль предприятий на особых условиях (далее - резидент Дея Сити - налогоплательщик на особых условиях), - резидент Дея Сити, который в порядке, предусмотренном пунктом 141.10 статьи 141 настоящего Кодекса, избрал или перешел на соответствующий режим налогообложения. Резиденты Действие Сити, не избравшие (не перешедшие) на соответствующий режим налогообложения, уплачивают налог на прибыль предприятий на общих основаниях и считаются резидентами Действия Сити, не являющимися налогоплательщиками на особых условиях;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.282-1 согласно Закону № 1946-IX от 14.12.2021 }
14.1.283. специалисты резидента Дея Сити - гиг-специалисты, выполняющие работу (оказывающие услуги) на заказ и в пользу (в интересах) резидента Дея Сити на основании гиг-контракта, заключенного в порядке, предусмотренном Законом Украины "О стимулировании развития цифровой экономики в Украине", и/или лица, состоящие с резидентом Деяния;
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.283 согласно Закону № 1946-IX от 14.12.2021 }
14.1.284. реестр Действие Сити - в значении, определенном Законом Украины "О стимулировании развития цифровой экономики в Украине";
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.284 согласно Закону № 1946-IX от 14.12.2021 }
14.1.284-1 . резидент Дефенс Сити – в значении, приведенном в Законе Украины "О национальной безопасности Украины";
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.284-1 согласно Закону № 4577-IX от 21.08.2025 }
14.1.284-2 . реестр Дефенс Сити – в значении, приведенном в Законе Украины "О национальной безопасности Украины".
{Пункт 14.1 статьи 14 дополнен подпунктом 14.1.284-2 согласно Закону № 4577-IX от 21.08.2025 }
14.2. Для целей этого Кодекса к ценным бумагам приравниваются долговые обязательства Национального банка.
{Статья 14 дополнена пунктом 14.2 согласно Закону № 4238-VI от 22.12.2011 }
14.3. Для целей настоящего Кодекса внесение (перечисление, поступление, уплата, зачисление) средств плательщиком налога на единый счет в случаях, предусмотренных статьей 35-1 настоящего Кодекса , считается внесением (перечислением, поступлением, уплатой, зачислением) средств таким плательщиком налога в бюджет.
{ Статья 14 дополнена пунктом 14.3 согласно Закону № 190-IX от 04.10.2019 }
14.4. Для целей настоящего Кодекса, если им прямо не предусмотрено иное, международные договоры, содержащие положения об обмене информацией для налоговых целей, включают Конвенцию о взаимной административной помощи в налоговых делах , международный договор Украины об избежании двойного налогообложения и другие международные договоры об обмене информацией для налоговых целей, согласие на обязанность на основании межведомственных договоров.
{Статья 14 дополнена пунктом 14.4 согласно Закону № 2970-IX от 20.03.2023 }
15.1. Налогоплательщиками признаются физические лица (резиденты и нерезиденты Украины), юридические лица (резиденты и нерезиденты Украины) и их обособленные подразделения, которые имеют, получают (передают) объекты налогообложения или осуществляют деятельность (операции), являющиеся объектом налогообложения в соответствии с настоящим Кодексом или налоговыми законами, и на Кодексом.
15.2. Каждый из налогоплательщиков может быть налогоплательщиком по одному или нескольким налогам и сборам.
16.1.1. стать на учет в контролирующих органах в порядке, установленном законодательством Украины;
16.1.2. вести в установленном порядке учет доходов и расходов, составлять отчетность, касающуюся исчисления и уплаты налогов и сборов;
16.1.3. подавать в контролирующие органы в порядке, установленном налоговым и таможенным законодательством, декларации, отчетность и другие документы, связанные с исчислением и уплатой налогов и сборов;
16.1.4. уплачивать налоги и сборы в сроки и в размерах, установленных настоящим Кодексом и законами по таможенному делу;
16.1.5. подавать на надлежащим образом оформленное письменное требование контролирующих органов (в случаях, определенных законодательством) документы по учету доходов, расходов и других показателей, связанных с определением объектов налогообложения (налоговых обязательств), первичные документы, регистры бухгалтерского учета, финансовую отчетность, другие документы, связанные с исчислением и уплатой налогов. В письменном требовании обязательно указываются конкретный перечень документов, которые должен предоставить налогоплательщик и основания для их предоставления;
16.1.6. представлять контролирующим органам информацию, сведения о суммах средств, не уплаченных в бюджет в связи с получением налоговых льгот (суммы полученных льгот) и направления их использования (об условных налоговых льгот - льгот, предоставляемых при использовании средств, высвобожденных у субъекта хозяйствования вследствие предоставления льготы);
16.1.7. представлять контролирующим органам информацию в порядке, в сроки и объемах, установленных налоговым законодательством;
16.1.8. выполнять законные требования контролирующих органов по устранению выявленных нарушений законов по вопросам налогообложения и таможенного дела и подписывать акты (справки) о проведении проверки;
16.1.9. не препятствовать законной деятельности должностного лица контролирующего органа при исполнении им служебных обязанностей и выполнять законные требования такого должностного лица;
16.1.10. сообщать контролирующим органам по месту учета такого плательщика о его ликвидации или реорганизации в течение трех рабочих дней со дня принятия соответствующего решения (кроме случаев, когда обязанность осуществлять такое уведомление возложена законом на орган государственной регистрации);
16.1.11. сообщать контролирующим органам об изменении местонахождения юридического лица и изменении места жительства физического лица - предпринимателя;
16.1.12. обеспечивать сохранность документов, связанных с исполнением налоговой обязанности, в течение сроков, установленных настоящим Кодексом;
16.1.13. допускать должностных лиц контролирующего органа при проведении ими проверок к обследованию помещений, территорий (кроме жилья граждан), используемых для получения доходов или связанных с содержанием объектов налогообложения, а также для проведения проверок по вопросам исчисления и уплаты налогов и сборов в случаях, установленных настоящим Кодексом;
{Положение подпункта 16.1.13 пункта 16.1 статьи 16, согласно которому налогоплательщик обязан допускать должностных лиц контролирующего органа при проведении ими проверок к обследованию помещений, территорий (кроме жилья граждан), используемых для получения доходов или связанных с удержанием объектов уплаты налогов и сборов в случаях, установленных настоящим Кодексом признано конституционным в соответствии с Решением Конституционного Суда № 13-рп/2012 от 12.06.2012 }
16.1.14. использовать электронный кабинет для переписки с контролирующими органами в электронной форме в случае представления отчетности в электронной форме, а также после прохождения электронной идентификации он-лайн в электронном кабинете, кроме налогоплательщиков, отказавшихся от использования электронного кабинета в порядке, установленном настоящим Кодексом, и налогоплательщиков, не определивших способ взаимодействия с контролирующим;
{Пункт 16.1 статьи 16 дополнен подпунктом 16.1.14 согласно Закону № 1797-VIII от 21.12.2016 – изменение вступает в силу с первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но не позднее 1 января 2018 г. абзац второй пункта 1 раздела II Закона № 1797-VIII от 21.12.2016}
16.1.15. обеспечивать предоставление должностными (должностными) лицами плательщика налога письменных объяснений на письменный запрос контролирующего органа по вопросам, касающимся предмета проверки, и их документального подтверждения;
{Пункт 16.1 статьи 16 дополнен подпунктом 16.1.15 согласно Закону № 466-IX от 16.01.2020 }
16.1.16. определять, изменять уполномоченных лиц налогоплательщика, имеющих право пользоваться электронным кабинетом, в частности, подписание, представление, получение ими документов и информации через электронный кабинет, и определять их полномочия.
{Пункт 16.1 статьи 16 дополнен подпунктом 16.1.16 согласно Закону № 786-IX от 14.07.2020 }
17.1.1. безвозмездно получать в контролирующих органах, в том числе и через сеть Интернет, информацию о налогах и сборах и регулирующих нормативно-правовых актах, порядке учета и уплаты налогов и сборов, права и обязанности налогоплательщиков, полномочия контролирующих органов и их должностных лиц по осуществлению налогового контроля;
{Подпункт 17.1.1 пункта 17.1 статьи 17 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 404-VII от 04.07.2013 }
17.1.2. представлять свои интересы в контролирующих органах самостоятельно, через налогового агента или уполномоченного представителя;
17.1.3. выбирать самостоятельно, если иное не установлено настоящим Кодексом, метод ведения учета доходов и расходов;
17.1.4. пользоваться налоговыми льготами при наличии оснований в порядке, установленном настоящим Кодексом;
17.1.5. получать рассрочку, отсрочку денежных обязательств или налогового долга в порядке и на условиях, установленных настоящим Кодексом;
{ Подпункт 17.1.5 пункта 17.1 статьи 17 с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
17.1.6. присутствовать при проведении проверок и предоставлять объяснения по вопросам, возникающим во время таких проверок, и по собственной инициативе объяснения по вопросам, которые не запрашивались контролирующим органом, ознакомляться и получать акты (справки) проверок, проведенных контролирующими органами, перед подписанием актов (справок) о проведении проверок, в случае наличия подписывать их с оговоркой и представлять контролирующему органу письменные возражения в порядке, установленном настоящим Кодексом;
{Подпункт 17.1.6 пункта 17.1 статьи 17 с изменениями, внесенными Законами № 4834-VI от 24.05.2012 , № 466-IX от 16.01.2020 }
17.1.7. обжаловать в порядке, установленном настоящим Кодексом, решения, действия (бездействие) контролирующих органов (должностных лиц), в том числе предоставленную ему в бумажной или электронной форме индивидуальную налоговую консультацию, которая ему предоставлена, а также обобщающую налоговую консультацию;
{Подпункт 17.1.7 пункта 17.1 статьи 17 с изменениями, внесенными согласно Закону № 657-VII от 24.10.2013 ; в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
17.1.8. требовать от контролирующих органов проведения проверки сведений и фактов, которые могут свидетельствовать в пользу налогоплательщика;
17.1.9. на неразглашение контролирующим органом (должностными лицами) сведений о таком плательщике без его письменного согласия и сведений, составляющих конфиденциальную информацию, государственную, коммерческую или банковскую тайну и ставших известными при исполнении должностными лицами служебных обязанностей, кроме случаев, когда это прямо предусмотрено законами;
17.1.10. на зачет или возврат излишне уплаченных, а также излишне взысканных сумм налогов и сборов, пени, штрафов в порядке, установленном настоящим Кодексом;
17.1.11. на полное возмещение вреда, причиненного незаконными действиями (бездействием) контролирующих органов (их должностных лиц), в установленном законом порядке;
{Подпункт 17.1.7 пункта 17.1 статьи 17 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Подпункт 17.1.12 пункта 17.1 статьи 17 исключен из Закона № 1797-VIII от 21.12.2016 }
17.1.13. самостоятельно выбирать способ взаимодействия с контролирующим органом в электронной форме через электронный кабинет, если иное не установлено настоящим Кодексом;
{Пункт 17.1 статьи 17 дополнен подпунктом 17.1.13 согласно Закону № 1797-VIII от 21.12.2016 – изменение вступает в силу с первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но не позднее 1 января 2018 г. абзац второй пункта 1 раздела II Закона № 1797-VIII от 21.12.2016}
17.1.14. реализовывать через электронный кабинет права и обязанности, предусмотренные настоящим Кодексом, которые могут быть реализованы в электронной форме средствами электронной связи;
{Пункт 17.1 статьи 17 дополнен подпунктом 17.1.14 согласно Закону № 1797-VIII от 21.12.2016 – изменение вступает в силу с первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но не позднее 1 января 2018 г. абзац второй пункта 1 раздела II Закона № 1797-VIII от 21.12.2016}
17.1.15. подавать декларацию и другие документы в бумажной форме в случае возникновения технических и/или методологических ошибок или технического сбоя в работе электронного кабинета (наличие ошибки/сбоя должно быть подтверждено техническим администратором и/или методологом электронного кабинета, или в соответствии с уведомлением на официальном веб-сайте центрального органа исполнительной власти,) представление таких документов в электронной форме не обязательно в соответствии с настоящим Кодексом;
{Пункт 17.1 статьи 17 дополнен подпунктом 17.1.15 согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 ; в редакции Закона № 786-IX от 14.07.2020 }
17.1.16. предоставлять по собственной инициативе письменные объяснения и/или документы об обстоятельствах, подтверждающих отсутствие его вины в совершенном налоговом правонарушении, в порядке, установленном настоящим Кодексом;
{Пункт 17.1 статьи 17 дополнен подпунктом 17.1.16 согласно Закону № 466-IX от 16.01.2020 }
17.1.17. открыто применять технические приборы и технические средства, обладающие функциями фото- и киносъемки, видеозаписи, средства фото- и киносъемки, видеозаписи; открыто осуществлять звукозапись, фото-, видеофиксацию (видеосъемку), накапливать и использовать такую мультимедийную информацию (фото, видео-, звукозапись) при проведении проверок;
{Пункт 17.1 статьи 17 дополнен подпунктом 17.1.17 согласно Закону № 1914-IX от 30.11.2021 }
17.1.18. взаимодействовать с контролирующим органом в режиме видеоконференции в случаях, предусмотренных настоящим Кодексом, с целью предоставления устных объяснений.
{Пункт 17.1 статьи 17 дополнен подпунктом 17.1.18 согласно Закону № 3603-IX от 23.02.2024 }
17.2. Налогоплательщик имеет также другие права, предусмотренные законом.
17.3. Права налогоплательщика, предусмотренные настоящим Кодексом и другими законодательными актами, контроль за соблюдением которых возложен на контролирующие органы, могут быть ограничены в случае применения к налогоплательщику специальных экономических и других ограничительных мер (санкций) в порядке, установленном Законом Украины "О санкциях".
{Статья 17 дополнена пунктом 17.3 согласно Закону № 3317-IX от 10.08.2023 }
18.1. Налоговым агентом признается лицо, на которое настоящим Кодексом возлагается обязанность по исчислению, удержанию из доходов, начисляемых (выплачиваемых, предоставляемых) плательщику, и перечисления налогов в соответствующий бюджет от имени и за счет средств налогоплательщика.
18.2. Налоговые агенты приравниваются к налогоплательщикам и имеют права и исполняют обязанности, установленные настоящим Кодексом для налогоплательщиков.
19.1. Налогоплательщик ведет дела, связанные с уплатой налогов, лично или через своего представителя. Личное участие налогоплательщика в налоговых отношениях не лишает его права иметь своего представителя, а также участие налогового представителя не лишает налогоплательщика права на личное участие в таких отношениях.
19.2. Представителями налогоплательщика признаются лица, которые могут осуществлять представительство его законных интересов и ведения дел, связанных с уплатой налогов, на основании закона или доверенности. Доверенность, выданная налогоплательщиком – физическим лицом на представительство его интересов и ведение дел, связанных с уплатой налогов, должна быть удостоверена в соответствии с действующим законодательством.
19.3. Представитель налогоплательщика пользуется правами, установленными настоящим Кодексом для налогоплательщиков.
19 – 1.1 . Контролирующие органы, определенные подпунктом 41.1.1 пункта 41.1 статьи 41 настоящего Кодекса, выполняют такие функции, кроме особенностей, предусмотренных для государственных налоговых инспекций статьей 19 – 3 настоящего Кодекса:
{Пункт 19 – 1.1 статьи 19 – 1 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
19 – 1 .1.1. осуществляют администрирование налогов, сборов, платежей, в том числе производят в соответствии с законодательством проверки и сверки налогоплательщиков;
{Подпункт 19-1.1.1 пункта 19-1.1 статьи 19-1 в редакции Закона № 1797 -VIII от 21.12.2016 }
19 – 1 .1.2. контролируют своевременность представления налогоплательщиками и налогоплательщиками единого взноса предусмотренной законом отчетности (деклараций, расчетов и других документов, связанных с исчислением и уплатой налогов, сборов, платежей), своевременность, достоверность, полноту начисления и уплаты налогов, сборов, платежей;
19 – 1 .1.3. оказывают административные услуги налогоплательщикам, сборам, платежам;
19 – 1 .1.4. осуществляют контроль за установленными законом сроками проведения расчетов в иностранной валюте, за соблюдением порядка приема наличных для выполнения платежных операций (кроме приема наличных банками), за соблюдением субъектами хозяйствования установленных законодательством обязательных требований по обеспечению возможности расчетов за товары (услуги) с использованием электронных платежных товаров (услуг) операций, а также при наличии лицензий на осуществление видов хозяйственной деятельности, подлежащих лицензированию в соответствии с законом, наличием торговых патентов;
{ Подпункт 19-1.1.4 пункта 19-1.1 статьи 19-1 с изменениями , внесенными Законом № 2888-IX от 12.01.2023 }
19 – 1 .1.5. осуществляют контроль за соблюдением исполнительными органами сельских, поселковых советов порядка принятия и учета налогов и сборов от налогоплательщиков, своевременностью и полнотой перечисления указанных сумм в бюджет;
{Подпункт 19-1.1.5 пункта 19-1.1 статьи 19-1 в редакции Закона № 909 -VIII от 24.12.2015 }
19 – 1 .1.6. осуществляют контроль за правомерностью бюджетного возмещения налога добавленную стоимость;
19 – 1 .1.7. регистрируют и ведут учет налогоплательщиков, плательщиков единого взноса, объектов налогообложения и объектов, связанных с налогообложением, производят дифференциацию налогоплательщиков;
{ Подпункт 19-1.1.7 пункта 19-1.1 статьи 19-1 с изменениями , внесенными согласно Закону № 466-IX от 16.01.2020 }
19 – 1 .1.8. обеспечивают достоверность и полноту учета налогоплательщиков и плательщиков единого взноса, объектов налогообложения и объектов, связанных с налогообложением;
{ Подпункт 19-1.1.8 пункта 19-1.1 статьи 19-1 с изменениями , внесенными Законом № 466-IX от 16.01.2020 }
19 – 1 .1.9. формируют и ведут Государственный реестр физических лиц – налогоплательщиков, Единый банк данных о налогоплательщиках – юридических лиц, реестры, ведение которых возложено законодательством на контролирующие органы;
19-1.1.9-1 . формируют и ведут Реестр получателей бюджетной дотации развития сельскохозяйственных товаропроизводителей и стимулирования производства сельскохозяйственной продукции согласно Закона Украины "О государственной поддержке сельского хозяйства Украины;
{ Пункт 19-1.1 статьи 19-1 дополнен подпунктом 19-1.1.9-1 согласно Закону № 1791 - VIII от 20.12.2016 }
19 – 1 .1.10. обеспечивают ведение учета налогов, сборов, платежей и единого взноса;
{Подпункт 19-1.1.10 пункта 19-1.1 статьи 19-1 в редакции Закона № 1914 -IX от 30.11.2021 }
{ Подпункт 19-1.1.10-1 пункта 19-1.1 статьи 19-1 исключен на основании Закона № 3603 - IX от 23.02.2024 }
19 – 1 .1.11. обеспечивают пересмотр решений контролирующих органов низшего уровня в установленном законодательством порядке;
{Подпункт 19-1.1.12 пункта 19-1.1 статьи 19-1 исключен на основании Закона № 466 - IX от 16.01.2020 }
19 – 1 .1.13. осуществляют лицензирование деятельности хозяйствующих субъектов по производству спирта, алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, оптовой торговли спиртом, оптовой и розничной торговли алкогольными напитками, табачными изделиями и жидкостями, используемыми в электронных сигаретах, и контроль за таким производством;
{Подпункт 19-1.1.13 пункта 19-1.1 статьи 19-1 в редакции Закона № 466 -IX от 16.01.2020 }
19 – 1 .1.14. осуществляют контроль в сфере производства, обращения и реализации подакцизных товаров, контроль за их целевым использованием; обеспечивают межотраслевую координацию в этой сфере;
19 – 1.1.15 . обеспечивают контроль за принятием деклараций о максимальных розничных ценах подакцизных товаров (продукции), установленных производителем или импортером, и обобщением сведений, указанных в таких декларациях, для организации работы и контроля за полнотой исчисления и уплаты акцизного налога;
19 – 1 .1.16. осуществляют меры по предотвращению и выявления нарушений законодательства в сфере производства и обращения спирта, алкогольных напитков, табачных изделий, жидкостей, используемых в электронных сигаретах, и горючего;
{ Подпункт 19-1.1.16 пункта 19-1.1 статьи 19-1 с изменениями , внесенными согласно Законам № 2628-VIII от 23.11.2018 , № 466-IX от 16.01.2020 }
19 – 1 .1.17. проводят работу по борьбе с незаконным производством, перемещением, оборотом спирта, алкогольных напитков, табачных изделий, жидкостей, используемых в электронных сигаретах, и горючего;
{ Подпункт 19-1.1.17 пункта 19-1.1 статьи 19-1 с изменениями , внесенными согласно Законам № 2628-VIII от 23.11.2018 , № 466-IX от 16.01.2020 }
19 – 1.1.18 . организуют работу, связанную с заказом марок акцизного налога, их хранением, продажей, отбором образцов, с целью проведения экспертизы по их подлинности и осуществляют контроль за наличием таких марок на бутылках (упаковках) с алкогольными напитками, пачках (упаковках) табачных изделий, емкостях. сигаретах, при их транспортировке, хранении и реализации;
{ Подпункт 19-1.1.18 пункта 19-1.1 статьи 19-1 с изменениями , внесенными согласно Закону № 466-IX от 16.01.2020 }
19 – 1.1.19 . обеспечивают контроль за соблюдением субъектами хозяйствования, производящими розничную торговлю табачными изделиями, жидкостями, используемыми в электронных сигаретах, законодательства о максимальных розничных ценах на такие изделия, установленные их производителями или импортерами, и величины розничных цен продажи подакцизных товаров, на которые устанавливаются максимальные розничные цены;
{Подпункт 19 – 1.1.19 пункта 19 – 1.1 статьи 19 – 1 в редакции Закона № 4115-IX от 04.12.2024 – по действию изменений см. пункт 2 раздела II}
19 – 1.1.20 . обеспечивают контроль за соблюдением субъектами хозяйствования, производящими оптовую или розничную торговлю алкогольными напитками, требований законодательства относительно минимальных оптово-отпускных или розничных цен на такие напитки;
19 – 1 .1.21. организуют работу и осуществляют контроль за применением ареста имущества налогоплательщика и/или остановки расходных операций на его счетах/электронных кошельках в банке, другом финансовом учреждении, небанковском предоставлении платежных услуг/эмитенте электронных денег;
{Подпункт 19-1.1.21 пункта 19-1.1 статьи 19-1 с изменениями , внесенными согласно Законам № 2888-IX от 12.01.2023 , № 3813-IX от 18.06.2024 }
19 – 1.1.22 . осуществляют погашение налогового долга, взыскание недоимки по уплате единого взноса и других платежей, контроль за взиманием которых возложен на контролирующие органы;
{ Подпункт 19-1.1.22 пункта 19-1.1 статьи 19-1 с изменениями , внесенными согласно Закону № 3813-IX от 18.06.2024 }
19 – 1 .1.23. организуют работу по выявлению, учету, хранению, оценке и распоряжению бесхозяйным имуществом и другим имуществом, переходящим в собственность государства, а также по учету, предварительной оценке, хранению имущества, изъятого и конфискованного за нарушение таможенного и налогового законодательства;
19 – 1 .1.24. осуществляют рассрочку, отсрочку и реструктуризацию денежных обязательств и/или налогового долга, недоимки по уплате единого взноса, а также списание безнадежного налогового долга;
{ Подпункт 19-1.1.24 пункта 19-1.1 статьи 19-1 с изменениями , внесенными Законом № 3813-IX от 18.06.2024 }
19 – 1.1.25 . разрабатывают и предоставляют предложения по нормативно-правовым актам по вопросам, относящихся к компетенции контролирующих органов;
{Подпункт 19-1.1.25 пункта 19-1.1 статьи 19-1 с изменениями , внесенными согласно Закону № 1797 -VIII от 21.12.2016 }
{ Подпункт 19-1.1.26 пункта 19-1.1 статьи 19-1 исключен на основании Закона № 1797 - VIII от 21.12.2016 }
19 – 1 .1.27. обеспечивают развитие, внедрение и техническое сопровождение информационно-телекоммуникационных систем и технологий, автоматизацию процедур, в частности, организацию внедрения электронных сервисов для субъектов хозяйствования контролирующими органами;
{Подпункт 19 – 1.1.27 пункта 19 – 1.1 статьи 19 – 1 в редакции Закона № 1797-VIII от 21.12.2016 – изменение вступает в силу с первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но см.2 см.2. абзац второй пункта 1 раздела II Закона № 1797-VIII от 21.12.2016}
19 – 1 .1.28. предоставляют индивидуальные налоговые консультации, информационно-справочные услуги по вопросам налогового и другого законодательства, контроль за соблюдением которого возложен на контролирующие органы;
{Подпункт 19-1.1.28 пункта 19-1.1 статьи 19-1 в редакции Закона № 1797 -VIII от 21.12.2016 }
19 – 1 .1.29. обеспечивают информирование общественности о реализации государственной налоговой политики;
{ Подпункт 19-1.1.29 пункта 19-1.1 статьи 19-1 с изменениями , внесенными Законом № 466-IX от 16.01.2020 }
19 – 1.1.30 . разрабатывают предложения по проектам международных договоров Украины по вопросам налогообложения и обеспечивают выполнение заключенных международных договоров;
19 – 1.1.31 . предоставляют центральному органу исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику, обобщенную практику применения законодательства по вопросам налогообложения, законодательства по уплате единого взноса;
{ Подпункт 19-1.1.31 пункта 19-1.1 статьи 19-1 в редакции Законов № 657 -VII от 24.10.2013 , № 1797-VIII от 21.12.2016 }
19 – 1 .1.32. организуют взаимодействие и обмен информацией с государственными органами других государств согласно законодательству, международным договорам Украины, осуществляют международное сотрудничество в налоговой сфере;
{ Подпункт 19-1.1.32 пункта 19-1.1 статьи 19-1 с изменениями , внесенными согласно Закону № 466-IX от 16.01.2020 }
19-1.1.32-1 . организуют взаимодействие и обмен информацией с регуляторами рынков финансовых услуг, определенными законами Украины в сфере регулирования деятельности по предоставлению финансовых услуг, с целью осуществления контроля за исполнением финансовыми агентами требований статьи 39-3 настоящего Кодекса и обеспечения выполнения Соглашения FATCA и Многостороннего соглашения CRS;
{ Пункт 19-1.1 статьи 19-1 дополнен подпунктом 19-1.1.32-1 согласно Закону № 2970 - IX от 20.03.2023 }
19 – 1 .1.33. представляют центральному органу исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику, и центральному органу исполнительной власти, реализующий государственную политику в сфере казначейского обслуживания бюджетных средств, отчеты и информацию о поступлении налогов, сборов, платежей, контроль за взиманием которых возложены на контролирующие органы;
{ Подпункт 19-1.1.33 пункта 19-1.1 статьи 19-1 с изменениями , внесенными согласно Закону № 1797 - VIII от 21.12.2016 }
19 – 1 .1.34. обеспечивают определение в установленных настоящим Кодексом, другими законами Украины случаях сумм налоговых и денежных обязательств налогоплательщиков, применение и своевременное взыскание сумм предусмотренных законом штрафных (финансовых) санкций (штрафов) за нарушение налогового, валютного и иного законодательства, контроль за соблюдением которого возложен на контролирующие органы;
19-1.1.34-1 . осуществляют меры по обеспечению выполнения решений о применении специальных экономических и других ограничительных мер (санкций), принятых в порядке, установленном Законом "О санкциях";
{ Пункт 19-1.1 статьи 19-1 дополнен подпунктом 19-1.1.34-1 согласно Закону № 3317 - IX от 10.08.2023 }
19 – 1.1.35 . принимают меры к выявлению, анализу и проверке финансовых операций, которые могут быть связаны с легализацией (отмыванием) доходов, полученных преступным путем, или финансированием терроризма в соответствии с законодательством;
19 – 1 .1.36. обеспечивают другим государственным органам в установленных законом случаях доступ к информации из баз данных центрального органа исполнительной власти, реализующей государственную налоговую политику;
{ Подпункт 19-1.1.36 пункта 19-1.1 статьи 19-1 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
19 – 1 .1.37. осуществляют контроль и обеспечивают оказание помощи по взысканию налогового долга в международных правоотношениях по запросам компетентных органов иностранных государств;
19 – 1 .1.38. обеспечивают взыскание сумм просроченной задолженности субъектов хозяйствования перед государством (Автономной Республикой Крым, областным советом или городским территориальным сообществом) по кредитам (займам), привлеченным государством (Автономной Республикой Крым, областным советом или городской территориальной общиной) или под государственные (местные) гарантии, кредитами (ссудами) и пеню) в порядке, определенном настоящим Кодексом или другим законом, включая погашение такой задолженности за счет имущества этого субъекта хозяйствования;
{Подпункт 19-1.1.38 пункта 19-1.1 статьи 19-1 в редакции Закона № 2719 -IX от 03.11.2022 }
19 – 1 .1.39. осуществляют ведомственный контроль и внутренний аудит за соблюдением требований законодательства и исполнением служебных обязанностей в контролирующих органах, предприятиях, учреждениях, организациях, относящихся к сфере их управления;
19 – 1 .1.40. организуют сбор налоговой информации и вносят ее в информационные базы данных центрального органа исполнительной власти, реализующую государственную налоговую политику;
{ Подпункт 19-1.1.40 пункта 19-1.1 статьи 19-1 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
19 – 1 .1.41. организует информационно-аналитическое обеспечение и организует автоматизацию процессов администрирования контролирующими органами;
{Подпункт 19-1.1.41 пункта 19-1.1 статьи 19-1 в редакции Закона № 1797 -VIII от 21.12.2016 }
19-1.1.41-1 . осуществляют комплаенс в пределах полномочий, определенных настоящим Кодексом;
{ Пункт 19-1.1 статьи 19-1 дополнен подпунктом 19-1.1.41-1 согласно Закону № 3813 - IX от 18.06.2024 }
19 – 1 .1.42. согласовывают решение Национальной комиссии по ценным бумагам и фондовому рынку по установлению признаков фиктивности эмитента ценных бумаг, а также по установлению порядка определения эмитента ценных бумаг соответствующим признакам фиктивности;
19 – 1 .1.43. осуществляют мониторинг выполнения показателей расчетов с бюджетом и государственными целевыми фондами, утвержденных финансовыми планами государственных предприятий, хозяйственных организаций, в уставном капитале которых есть принадлежащие государству корпоративные права их дочерними предприятиями;
{Подпункт 19-1.1.43 пункта 19-1.1 статьи 19-1 в редакции Закона № 1797 -VIII от 21.12.2016 }
19 – 1 .1.44. оказывают квалифицированные электронные доверительные услуги (как обособленные пункты регистрации квалифицированного поставщика электронных доверительных услуг центрального органа исполнительной власти, реализующего государственную налоговую политику);
{Подпункт 19-1.1.44 пункта 19-1.1 статьи 19-1 в редакции Закона № 2725 -VIII от 16.05.2019 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
19 – 1 .1.45. обращаются в суд в случаях, предусмотренных законодательством;
19 – 1 .1.46. используют при исполнении своих должностных (служебных) обязанностей налоговую информацию по информационно-телекоммуникационных систем и других источников, полученную в порядке и способе, определенном настоящим Кодексом;
{Подпункт 19-1.1.46 пункта 19-1.1 статьи 19-1 в редакции Закона № 1797 -VIII от 21.12.2016 }
19 – 1 .1.47. предоставляют консультации налогоплательщикам о пользовании информационно-телекоммуникационными системами при уплате налогов, сборов;
{ Пункт 19-1.1 статьи 19-1 дополнен подпунктом 19-1.1.47 согласно Закону № 1797-VIII от 21.12.2016 }
19 – 1 .1.48. составляют отчетность о состоянии расчетов плательщиков с бюджетом и уплаты единого взноса, а также других показателей работы по направлениям деятельности центрального органа исполнительной власти, реализующей государственную налоговую политику;
{ Пункт 19-1.1 статьи 19-1 дополнен подпунктом 19-1.1.48 согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
19 – 1 .1.49. информируют органы государственной власти о состоянии расчетов налогоплательщиков с бюджетами и уплате единого взноса;
{Пункт 19-1.1 статьи 19-1 дополнен подпунктом 19-1.1.49 согласно Закону № 466 -IX от 16.01.2020 }
19 – 1 .1.50. информируют органы местного самоуправления о состоянии расчетов с местными бюджетами;
{Пункт 19-1.1 статьи 19-1 дополнен подпунктом 19-1.1.50 согласно Закону № 466 -IX от 16.01.2020 }
19 – 1 .1.51. осуществляют контроль за своевременностью, достоверностью, полнотой начисления и уплаты части чистой прибыли (дохода) в бюджет государственными и коммунальными унитарными предприятиями и их объединениями, а также хозяйственными обществами, в уставном капитале которых есть государственная и/или коммунальная собственность;
{Пункт 19-1.1 статьи 19-1 дополнен подпунктом 19-1.1.51 согласно Закону № 466 -IX от 16.01.2020 }
19 – 1 .1.52. осуществляют контроль за своевременностью, достоверностью, полнотой начисления и уплаты в бюджет дивидендов на государственную долю хозяйственными обществами, в уставном капитале которых есть корпоративные права государства, а также хозяйственными обществами, 50 и более процентов акций (долей, паев) которых находятся в уставных капиталах хозяйственных обществ, доля государства в которых составляет;
{Пункт 19-1.1 статьи 19-1 дополнен подпунктом 19-1.1.52 согласно Закону № 466 -IX от 16.01.2020 }
19-1.1.52-1 . осуществляют контроль за своевременностью и полнотой уплаты авансовых взносов по налогу на прибыль предприятий налогоплательщиками, осуществляющими деятельность по торговле валютными ценностями в наличной форме, авансовым взносам по налогу на прибыль предприятий и налогу на доходы физических лиц плательщиками, осуществляющими розничную торговлю горючим;
{ Пункт 19-1.1 статьи 19-1 дополнен подпунктом 19-1.1.52-1 согласно Закону № 2720 - IX от 03.11.2022 ; в редакции Закона № 4015-IX от 10.10.2024 }
19 – 1 .1.53. представляют органам местного самоуправления отчетность, определенную подпунктом 12.3.3 пункта 12.3 статьи 12 настоящего Кодекса, в том числе по налогоплательщикам - юридическим лицам;
{Пункт 19-1.1 статьи 19-1 дополнен подпунктом 19-1.1.53 согласно Закону № 466 -IX от 16.01.2020 }
19-1.1.53-1 . предоставляют центральному органу исполнительной власти, что обеспечивает формирование и реализацию государственной политики в сфере цифровой экономики, информацию, необходимую для определения соответствия юридического лица требованиям, определенным пунктами 2 , 3 части первой, пунктами 3 , 10 части второй и пунктом 3 части третьей статьи 5 Закона Украины "О стимулировании развития цифровой экономики в Украине";
{ Пункт 19-1.1 статьи 19-1 дополнен подпунктом 19-1.1.53-1 согласно Закону № 1946 - IX от 14.12.2021 }
19-1.1.53-2 . сообщают Национальное антикоррупционное бюро Украины о:
факты указания налогоплательщиком в налоговой декларации по налогу на прибыль предприятий разницы, определенной подпунктом 140.6.1 пункта 140.6 статьи 140 настоящего Кодекса, или объекта налогообложения, определенного подпунктом 141.9 - 1 .2.16 подпункта 141.1 - 1 . настоящего Кодекса;
обстоятельства (факты), которые могут свидетельствовать о совершении сделок с целью предоставления неправомерной выгоды должностному лицу иностранного государства, выявленные в ходе документальных проверок налогоплательщиков;
случаи получения от компетентных органов иностранного государства информации, свидетельствующей о совершении сделок с целью предоставления неправомерной выгоды должностному лицу иностранного государства.
{ Пункт 19-1.1 статьи 19-1 дополнен подпунктом 19-1.1.53-2 согласно Закону № 4112 - IX от 04.12.2024 }
19-1.1.53-3 . предоставляют Министерству обороны Украины информацию, необходимую для определения соответствия юридического лица требованиям, установленным пунктами 2-4 части седьмой статьи 37 Закона Украины "О национальной безопасности Украины", а также информируют Министерство обороны Украины об установлении факта нецелевого использования резидентом Дефенс Сити освобожденного от налогообложения прибыли и/или установленным Законом "О национальной безопасности Украины".
{ Пункт 19-1.1 статьи 19-1 дополнен подпунктом 19-1.1.53-3 согласно Закону № 4577 - IX от 21.08.2025 }
19 – 1 .1.54. осуществляют другие функции, определенные законом.
{Пункт 19-1.1 статьи 19-1 дополнен подпунктом 19-1.1.54 согласно Закону № 466 -IX от 16.01.2020 }
19 – 1.2 . Контролирующие органы, определенные подпунктом 41.1.2 пункта 41.1 статьи 41 настоящего Кодекса, выполняют следующие функции:
19 – 1 .2.1. организуют и осуществляют ведение учета и администрирования пошлины, акцизного налога, налога на добавленную стоимость, других налогов, которые в соответствии с налоговым, таможенным и другим законодательством взимаются в связи с ввозом (пересылкой) товаров на таможенную территорию Украины или территорию свободной таможенной зоны или вывозом (пересылкой) товаров с таможенной территории достоверностью, полнотой их начисления и уплаты в полном объеме налогоплательщиками в соответствующий бюджет при перемещении товаров через таможенную границу Украины и после завершения операций по таможенному контролю и таможенному оформлению;
19 – 1 .2.2. формируют и ведут Единый государственный реестр авторизованных экономических операторов;
19 – 1 .2.3. осуществляют другие функции, определенные законом.
{Статья 19-1 дополнена пунктом 19-1.2 согласно Закону № 466 -IX от 16.01.2020 }
{Кодекс дополнен статьей 19-1 согласно Закону № 5083-VI от 05.07.2012 ; с изменениями, внесенными согласно Закону № 5519-VI от 06.12.2012 ; в редакции Закона № 404-VII от 04.07.2013 }
Статья 19-2 . Функции центрального органа исполнительной власти, обеспечивающего формирование и реализующую государственную финансовую политику, в части обеспечения формирования и реализации налоговой и таможенной политики↑
19 – 2.1 . Центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику, в части обеспечения формирования и реализации налоговой и таможенной политики выполняет следующие функции:
19 – 2 .1.1. осуществляет координацию деятельности контролирующих органов;
19 – 2 .1.2. утверждает нормативно-правовые акты по вопросам, относящимся к компетенции контролирующих органов;
19 – 2 .1.3. прогнозирует, анализирует поступления налогов, сборов, платежей, определенных Налоговым и Таможенным кодексами Украины, Законом Украины "О сборе и учете единого взноса на общеобязательное государственное социальное страхование", источники налоговых поступлений, изучает влияние макроэкономических показателей, законодательства, соглашений о вступлении в международных организаций, других международных договоров Украины. бюджета;
19 – 2 .1.4. обобщает практику применения законодательства по вопросам налогообложения, законодательства по уплате единого взноса, разрабатывает проекты нормативно-правовых актов;
19 – 3.1.2 . осуществляют регистрацию и ведение учета налогоплательщиков и плательщиков единого взноса, объектов налогообложения и объектов, связанных с налогообложением;
19 – 3.1.3 . формируют и ведут Государственный реестр физических лиц – налогоплательщиков, Единый банк данных о налогоплательщиках – юридических лиц, реестры, ведение которых возложено законодательством на контролирующие органы, определенные подпунктом 41.1.1 пункта 41.1 статьи 41 настоящего Кодекса;
{ Подпункт 19-3.1.3 пункта 19-3.1 статьи 19-3 с изменениями , внесенными Законом № 466-IX от 16.01.2020 }
19 – 3.1.4 . выполняют другие функции сервисного обслуживания налогоплательщиков, определенные законом.
{ Кодекс дополнен статьей 19-3 согласно Закону № 1797-VIII от 21.12.2016 }
20.1. Контролирующие органы, определенные подпунктом 41.1.1 пункта 41.1 статьи 41 настоящего Кодекса, имеют право:
{Абзац первый пункта 20.1 статьи 120 с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
20.1.1. приглашать налогоплательщиков, сборов, платежей или их представителей для проверки правильности начисления и своевременности уплаты налогов, сборов, платежей, соблюдения требований законодательства по другим вопросам, в том числе законодательства в сфере предотвращения и противодействия легализации (отмыванию) доходов, полученных преступным путем, или финансированию терроризма, контроль за соблюдением которого возложен на контроль. Письменные уведомления о таких приглашениях направляются в порядке, установленном статьей 42 настоящего Кодекса, не позднее чем за 10 календарных дней до дня приглашения, в которых указываются основания приглашения, дата и время, на которые приглашается налогоплательщик (представитель налогоплательщика);
{Подпункт 20.1.1 пункта 20.1 статьи 20 в редакции Закона № 1797-VIII от 21.12.2016 }
20.1.1-1 . анализировать финансовое состояние налогоплательщика, имеющего налоговый долг, и состояние обеспечения такого долга налоговым залогом;
{Пункт 20.1 статьи 20 дополнен подпунктом 20.1.1-1 согласно Закону № 466-IX от 16.01.2020 }
20.1.2. для осуществления функций, определенных законом, получать безвозмездно от налогоплательщиков, в том числе благотворительных и других неприбыльных организаций, всех форм собственности в порядке, определенном законодательством, справки, копии документов, заверенные подписью плательщика или его должностным лицом и скрепленные печатью (при наличии), о финансово-хозяйственной деятельности, полученных доходах, расходах налогов, сборов, платежей, о соблюдении требований законодательства, осуществление контроля за которым возложено на контролирующие органы, а также финансовую и статистическую отчетность в порядке и на основаниях, определенных законом;
20.1.3. получать безвозмездно от государственных органов, органов местного самоуправления, предприятий, учреждений и организаций всех форм собственности и их должностных лиц, в том числе от органов, обеспечивающих ведение соответствующих государственных реестров (кадастров), информацию, документы и материалы относительно налогоплательщиков, а в определенных настоящим Кодексом случаях - в отношении руководителей юридических лиц или постоянных представительств нерезидентов;
{Подпункт 20.1.3 пункта 20.1 статьи 20 в редакции Закона № 1914-IX от 30.11.2021 }
20.1.4. проводить в соответствии с законодательством проверки и сверки налогоплательщиков (кроме Национального банка Украины), в том числе после проведения процедур таможенного контроля и/или таможенного оформления;
20.1.5. получать безвозмездно от налогоплательщиков, а также от Национального банка Украины, банков, других финансовых учреждений, небанковских предоставлятелей платежных услуг, эмитентов электронных денег справки в порядке и на основаниях, определенных настоящим Кодексом, с учетом законов, определяющих порядок раскрытия указанными лицами информации, содержащей банковскую тайну, тайну предельных сроков расчетов по операциям по экспорту и импорту товаров в порядке, предусмотренном Законом Украины "О банках и банковской деятельности", а на основании решения суда - информацию об объеме и обращении средств/электронных денег на счетах в банке/небанковском предоставлении платежных услуг, электронных кошельках, на договоры должника о аренде индивидуального банковского сейфа, охраняемого банком;
{Подпункт 20.1.5 пункта 20.1 статьи 20 с изменениями, внесенными по закону №1797-VIII от 21.12.2016 ; в редакции Законов №2888-IX от 12.01.2023 , №3706-IX от 09.05.2024 }
20.1.5-1 . получать бесплатно от финансовых агентов информацию и документы в объемах, в порядке и на основаниях, определенных настоящим Кодексом, с учетом законов, определяющих порядок раскрытия информации с ограниченным доступом.
{Пункт 20.1 статьи 20 дополнен подпунктом 20.1.5-1 согласно Закону № 2970-IX от 20.03.2023 }
20.1.6. запрашивать и изучать при проведении проверок первичные документы, используемые в бухгалтерском учете, регистры, финансовую, статистическую и другую отчетность, связанную с исчислением и уплатой налогов, сборов, платежей, выполнением требований законодательства, контроль за соблюдением которого возложен на контролирующие органы;
20.1.7. получать от налогоплательщиков, плательщиков единого взноса и предоставлять в пределах, предусмотренных законом, документы в электронном виде;
20.1.8. при проведении проверок у налогоплательщиков - физических лиц, а также у должностных лиц налогоплательщиков - юридических лиц и плательщиков единого взноса проверять документы, удостоверяющие личность, а также документы, подтверждающие должность должностных лиц и/или лиц, фактически совершающих расчетные операции;
20.1.9. требовать при проведении проверок от проверяемых налогоплательщиков, проведения инвентаризации основных средств, товарно-материальных ценностей, средств, снятия остатков товарно-материальных ценностей, наличных денег с использованием информации и документов по результатам такой инвентаризации по результатам таких проверок или во время последующих мероприятий налогового контроля;
{Подпункт 20.1.9 пункта 20.1 статьи 20 в редакции Закона №1797-VIII от 21.12.2016 ; с изменениями, внесенными по закону № 1914-IX от 30.11.2021 }
20.1.10. осуществлять контроль за соблюдением законодательства по вопросам регулирования обращения наличных (кроме банков), порядка проведения наличных расчетов за товары (услуги), за наличием лицензий на осуществление видов хозяйственной деятельности, подлежащих лицензированию в соответствии с законом, торговых патентов, за соблюдением порядка приема наличных денег для последующего перевода (кроме приемки наличных) обязательные требования по обеспечению возможности расчетов за товары (услуги) с использованием электронных платежных средств;
20.1.11. проводить контрольные расчетные операции до начала проверки налогоплательщика относительно соблюдения им порядка проведения наличных расчетов и применения регистраторов расчетных операций и программных регистраторов расчетных операций. Товары, полученные должностными (должностными) лицами контролирующих органов при проведении контрольной расчетной операции, подлежат возврату налогоплательщику в неповрежденном виде. В случае невозможности возврата такого товара возмещение расходов осуществляется в соответствии с законодательством по защите прав потребителей;
{Подпункт 20.1.11 пункта 20.1 статьи 20 с изменениями, внесенными согласно Закону № 129-IX от 20.09.2019 }
20.1.12. требовать при проведении проверок от должностных или должностных лиц налогоплательщика привлечения полномочных лиц для совместного с работниками контролирующего органа снятия показаний внутренних и внешних счетчиков, которыми оборудованы технические устройства, используемые в процессе проверяемой деятельности;
20.1.13. доступа при проведении проверок к территориям, помещениям (кроме жилья граждан) и другого имущества, используемых для осуществления хозяйственной деятельности и/или являющихся объектами налогообложения, либо используются для получения доходов (прибыли), либо связанных с другими объектами налогообложения и/или могут являться источником погашения налогового долга;
20.1.14. в случае выявления нарушения требований налогового или иного законодательства Украины, контроль за соблюдением которого возложен на контролирующие органы, направлять налогоплательщикам письменные запросы о предоставлении заверенных должным образом копий документов;
20.1.15. требовать при проведении проверок от руководителей и других должностных лиц предприятий, учреждений и организаций, а также физических лиц – предпринимателей и физических лиц, осуществляющих независимую профессиональную деятельность, устранение выявленных нарушений законодательства;
20.1.16. пользоваться по служебным делам средствами связи, принадлежащих налогоплательщикам, с их разрешения или с разрешения должностных лиц таких плательщиков;
20.1.17. привлекать в случае необходимости специалистов, экспертов и переводчиков, применять при исполнении налоговым управляющим полномочий, определенных этим Кодексом, фотосъемку и видеозапись;
{Подпункт 20.1.17 пункта 20.1 статьи 20 в редакции Закона № 1797-VIII от 21.12.2016 }
20.1.18. определять в порядке, установленном настоящим Кодексом, суммы налоговых и денежных обязательств налогоплательщиков;
20.1.19. применять к налогоплательщикам предусмотренные законом финансовые (штрафные) санкции (штрафы) за нарушение налогового или иного законодательства, контроль за соблюдением которого возложен на контролирующие органы; взимать в бюджеты и государственные целевые фонды суммы денежных обязательств и/или налогового долга в случаях, порядке и размере, установленных настоящим Кодексом и другими законами Украины; взимать суммы недоимки с уплаты единого взноса; взимать суммы просроченной задолженности субъектов хозяйствования перед государством (Автономной Республикой Крым или территориальной общиной города) по кредитам (займам), привлеченным государством (Автономной Республикой Крым или территориальной общиной города) или под государственные (местные) гарантии, а также по кредитам из бюджета Украины в порядке;
20.1.19–1 . выполнять решения о применении специальных экономических и других ограничительных мер (санкций), принятых в порядке, установленном Законом Украины "О санкциях", в сферах отношений, регулируемых настоящим Кодексом и другим законодательством, контроль за соблюдением которого возложен на контролирующие органы;
{Пункт 20.1 статьи 20 дополнен подпунктом 20.1.19-1 согласно Закону № 3317-IX от 10.08.2023 }
20.1.20. получать бесплатно необходимые сведения для ведения Единого реестра налоговых накладных, Единого реестра акцизных накладных, формирования информационного фонда Государственного реестра физических лиц - налогоплательщиков от налогоплательщиков, а также Национального банка Украины и его учреждений - о суммах доходов, выплаченных физическим лицам, и удержанных с них налогов; от органов, уполномоченных проводить государственную регистрацию субъектов, выдавать лицензии на производство видов хозяйственной деятельности, подлежащих лицензированию в соответствии с законом, - о государственной регистрации и выдаче лицензий субъектам хозяйственной деятельности; от органов, осуществляющих регистрацию физических лиц - о гражданах, прибывших на проживание в соответствующий населенный пункт или выбывших из него; от органов государственной регистрации актов гражданского состояния – о физических лицах, умерших; информацию, необходимую для обеспечения регистрации и учета налогоплательщиков, объектов налогообложения и объектов, связанных с налогообложением;
{Подпункт 20.1.20 пункта 20.1 статьи 20 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
20.1.21. получать бесплатно от органов статистики данные, необходимые для использования в проведении анализа финансово-хозяйственной деятельности предприятий, учреждений, организаций всех форм собственности;
20.1.22. получать от нотариусов по письменному запросу информацию о вступлении физического лица в права наследника с обязательным указанием полных данных о таком лице и данных об имуществе, полученном по праву наследования;
20.1.23. предоставлять согласно закону информацию из Государственного реестра физических лиц - налогоплательщиков и реестра страхователей органам государственной власти, Пенсионному фонду Украины и фондам общеобязательного государственного социального страхования;
{Подпункт 20.1.23 пункта 20.1 статьи 20 в редакции Закона № 466-IX от 16.01.2020 }
20.1.24. получать безвозмездно от органов, обеспечивающих ведение соответствующих государственных реестров (кадастров), информацию, необходимую для осуществления полномочий контролирующих органов по обеспечению погашения налогового долга налогоплательщика. В случаях, предусмотренных законом, налоговый управляющий имеет право на непосредственный доступ к информации о должниках, содержащихся в государственных базах данных и реестрах, в том числе электронных. Срок предоставления информационных справок этими органами на письменные запросы контролирующих органов не может превышать пяти рабочих дней со дня получения таких запросов;
{Подпункт 20.1.24 пункта 20.1 статьи 20 с изменениями, внесенными по закону № 1797-VIII от 21.12.2016 }
20.1.25. принимать решение об изменении основного и неосновного места учета крупных налогоплательщиков, снятии их с учета и перевода в территориальный орган центрального органа исполнительной власти, реализующий государственную налоговую политику, осуществляющую налоговое сопровождение крупных налогоплательщиков (его структурных подразделений), и других территориальных органов центрального органа исполнительной власти;
{Подпункт 20.1.25 пункта 20.1 статьи 20 в редакции Закона № 466-IX от 16.01.2020 }
20.1.26. пользоваться информационными базами данных государственных органов, государственными, в том числе правительственными, системами связи и коммуникаций, сетями специальной связи и другими техническими средствами в соответствии с законом;
20.1.27. применять к банкам, другим финансовым учреждениям, небанковским предоставлятелям платежных услуг, эмитентам электронных денег, которые не предоставили соответствующим контролирующим органам в установленный законом срок уведомления об открытии или закрытии счетов/электронных кошельков налогоплательщиков или приступили к осуществлению расходных операций по счету/электронному кошельку налогоплательщика об получении уведомления соответствующего контролирующего органа органе, финансовые (штрафные) санкции (штрафы) в установленном настоящим Кодексом размере;
{Подпункт 20.1.27 пункта 20.1 статьи 20 в редакции Закона № 2888-IX от 12.01.2023 }
20.1.28. взимать с банков, других финансовых учреждений, небанковских предоставлятелей платежных услуг, эмитентов электронных денег, органа, осуществляющего казначейское обслуживание бюджетных средств, пеню за несвоевременное исполнение ими решений суда, решений руководителя органа взыскания (его заместителя или уполномоченного лица) в случаях, предусмотренных настоящим Кодексом, платежей;
{Подпункт 20.1.28 пункта 20.1 статьи 20 в редакции Закона № 2888-IX от 12.01.2023 }
20.1.29. принимать решение о рассрочке и отсрочке денежных обязательств или налогового долга, а также о списании безнадежного налогового долга в порядке, предусмотренном законодательством;
20.1.30. обращаться в суд, в том числе подавать иски к предприятиям, учреждениям, организациям и физическим лицам, относительно признания оспариваемых сделок недействительными и применения определенных законодательством мер, связанных с признанием сделок недействительными, а также взыскания в доход государства средств, полученных по ничтожным договорам;
20.1.31. обращаться в суд о приостановлении расходных операций налогоплательщика на счетах/электронных кошельках такого налогоплательщика в банках, других финансовых учреждениях, небанковских предоставлятелях платежных услуг, эмитентах электронных денег (кроме операций по выдаче заработной платы и уплаты налогов, сборов, единого взноса, а также определенных контролирующим органом долга), в том числе при недопущении должностных лиц контролирующих органов к обследованию территорий и помещений;
{Подпункт 20.1.31 пункта 20.1 статьи 20 с изменениями, внесенными по закону № 2888-IX от 12.01.2023 }
20.1.32. обращаться в суд, если налогоплательщик препятствует выполнению налоговым управляющим полномочий, определенных настоящим Кодексом, о приостановлении расходных операций на счетах/электронных кошельках налогоплательщика путем наложения ареста на ценные бумаги и/или средства и другие ценности такого налогоплательщика, находящихся в банке, другому финансовому учреждению. (кроме операций по выдаче заработной платы и уплаты налогов, сборов, единого взноса, а также определенных контролирующим органом денежных обязательств налогоплательщика, погашения налогового долга) и обязательства такого налогоплательщика выполнить законные требования налогового управляющего, предусмотренные настоящим Кодексом;
{Подпункт 20.1.32 пункта 20.1 статьи 20 с изменениями, внесенными по закону № 2888-IX от 12.01.2023 }
20.1.33. обращаться в суд о наложении ареста на средства и другие ценности, находящиеся в банке, другому финансовому учреждению, небанковскому предоставлятелю платежных услуг, эмитенту электронных денег, налогоплательщику, имеющему налоговый долг, в случае если у такого налогоплательщика отсутствует имущество и/или его балансовая стоимость меньше суммы налогового долга налогового долга;
{Подпункт 20.1.33 пункта 20.1 статьи 20 с изменениями, внесенными по закону № 2888-IX от 12.01.2023 }
20.1.34. обращаться в суд о взыскании средств налогоплательщика, имеющего налоговый долг, со счетов в банках, других финансовых учреждениях, небанковских поставщиках платежных услуг, электронных кошельков в эмитентах электронных денег, обслуживающих такого налогоплательщика, на сумму налогового долга или его части;
{Подпункт 20.1.34 пункта 20.1 статьи 20 с изменениями, внесенными по закону № 2888-IX от 12.01.2023 }
20.1.34-1 . обращаться в суд о предоставлении разрешения на погашение всей суммы налогового долга или его части за счет имущества налогоплательщика, находящегося в налоговом залоге;
{Пункт 20.1 статьи 20 дополнен подпунктом 20.1.34-1 согласно Закону № 466-IX от 16.01.2020 }
20.1.35. обращаться в суд о взыскании с дебиторов налогоплательщика, имеющего налоговый долг, сумм дебиторской задолженности, срок погашения которой и право требования которой переведено на контролирующий орган, в счет погашения налогового долга такого налогоплательщика;
20.1.35-1 . обращаться в суд относительно обязательства налогоплательщика, имеющего налоговый долг, заключить договор о переводе права требования дебиторской задолженности этого налогоплательщика на контролирующий орган;
Пункт 20.1 статьи 20 дополнен подпунктом 20.1.35-1 согласно Закону № 1797-VIII от 21.12.2016 }
20.1.35-2 . обращаться в суд по установлению временного ограничения в праве выезда руководителей юридических лиц или постоянных представительств нерезидентов-должников за пределы Украины в случае невыполнения налоговой обязанности по уплате денежных обязательств, что привело к возникновению у такого юридического лица или постоянного представительства нерезидента налогового долга;
Пункт 20.1 статьи 20 дополнен подпунктом 20.1.35-2 согласно Закону № 1914-IX от 30.11.2021 }
20.1.36. обращаться в суд о начислении и уплате налоговых обязательств, корректировке отрицательного значения объекта налогообложения или других показателей налоговой отчетности в результате применения обычных цен;
20.1.37. обращаться в суд о прекращении юридического лица и прекращении физическим лицом - предпринимателем предпринимательской деятельности и/или о признании недействительными учредительных (учредительных) документов хозяйствующих субъектов;
20.1.38. обращаться в суд с заявлением об изъятии оригиналов первичных финансово-хозяйственных и бухгалтерских документов в случаях, предусмотренных настоящим Кодексом;
20.1.39. обращаться в суд с заявлениями о возбуждении дел о банкротстве;
20.1.40. обращаться в суд относительно применения санкций, связанных с запретом организации и проведения азартных игр на территории Украины;
20.1.40-1 . обращаться в суд о признании лиц связанными на основе фактов и обстоятельств, что одно лицо осуществляло фактический контроль за бизнес-решениями другого юридического лица и/или что то же физическое или юридическое лицо осуществляло фактический контроль за бизнес-решениями каждого юридического лица;
статьи 20 дополнен пунктом 20.1.40-1 согласно Закону № 72-VIII от 28.12.2014 ; в редакции Закона № 2245-VIII от 07.12.2017 }
20.1.40-2 . обращаться в суд по изъятию в доход государства (конфискацию) горючего или спирта этилового, транспортных средств, емкостей и оборудования в случае обнаружения фактов, указанных в статье 228 настоящего Кодекса;
статьи 20 дополнен пунктом 20.1.40-2 согласно Закону № 2628-VIII от 23.11.2018 }
20.1.41. составлять в отношении налогоплательщиков – физических лиц и должностных лиц налогоплательщиков – юридических лиц протоколы об административных правонарушениях и выносить постановления по делам об административных правонарушениях в порядке, установленном законом;
20.1.42. осуществлять управление налоговыми рисками в пределах полномочий, определенных настоящим Кодексом;
{Подпункт 20.1.42 пункта 20.1 статьи 20 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 ; в редакции Закона № 3813-IX от 18.06.2024 }
20.1.43. проводить в определенном законодательством порядке проверку показателей, связанных с определением объектов налогообложения и со своевременностью, достоверностью, полнотой начисления и уплатой всех предусмотренных настоящим Кодексом налогов и сборов, исполнением законодательства по другим вопросам, контроль за соблюдением которого возложен на контролирующие органы;
{Пункт 20.1 статьи 20 дополнен новым подпунктом 20.1.43 согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 1797-VIII от 21.12.2016 }
20.1.44. проводить проверку правильности и полноты определения финансового результата для налогообложения в соответствии с бухгалтерским учетом в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности;
{Пункт 20.1 статьи 20 дополнен новым подпунктом 20.1.44 согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
20.1.45. осуществлять ежедневную обработку данных и информации электронного кабинета, необходимых для выполнения возложенных на них функций по администрированию налогового законодательства и законодательства по другим вопросам, контроль за соблюдением которого возложен на контролирующий орган, включающий, в частности, принятие, обработку и анализ документов и данных налогоплательщиков, осуществление полномочий, предусмотренных законом, которые могут быть реализованы;
{Подпункт 20.1.45 пункта 20.1 статьи 20 в редакции Закона № 1797-VIII от 21.12.2016 }
20.1.46. во время проведения проверки и рассмотрения результатов проверки получать письменные объяснения от должностных (должностных) лиц по вопросам, касающимся предмета проверки, и их документальное подтверждение, в том числе по осуществлению лицом хозяйственной деятельности без государственной регистрации;
{Пункт 20.1 статьи 20 дополнен подпунктом 20.1.46 согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
20.1.47. получать пояснения от работодателей и/или их работников, и/или лиц, труд которых используется без документального оформления, во время проведения проверок по вопросам соблюдения работодателем законодательства о заключении трудового договора, оформления трудовых отношений с работниками (наемными лицами), соблюдения налоговым агентом налогового законодательства о налогообложении на выплаченную заработной платы, в том числе вследствие незаключения налогоплательщиком трудовых договоров с наемными лицами по закону;
{Пункт 20.1 статьи 20 дополнен новым подпунктом 20.1.47 согласно Закону № 466-IX от 16.01.2020 ; с изменениями, внесенными по закону № 786-IX от 14.07.2020 }
20.1.48. открыто применять технические приборы и технические средства, обладающие функциями фото- и киносъемки, видеозаписи, средства фото- и киносъемки, видеозаписи; открыто осуществлять звукозапись, фото-, видеофиксацию (видеосъемку), накапливать и использовать такую мультимедийную информацию (фото, видео-, звукозапись) при проведении проверок;
{Пункт 20.1 статьи 20 дополнен новым подпунктом согласно Закону № 1914-IX от 30.11.2021 }
20.1.49. осуществлять другие возможности, предусмотренные законом.
{Пункт 20.1 статьи 20 дополнен новым подпунктом согласно Закону № 466-IX от 16.01.2020 }
20.1.50. получать безвозмездно от банков в порядке, установленном Законом Украины "О банках и банковской деятельности" и настоящим Кодексом, информацию об операциях по счетам электронных резидентов (е-резидентов), а именно сведения на определенную дату или за определенный период времени об операциях зачисления средств на счета, назначение платежа, идентификационные данные и номер счета контрагента.
{Пункт 20.1 статьи 20 дополнен подпунктом 20.1.50 согласно Закону № 2654-IX от 06.10.2022 }
20.1-1 . Контролирующие органы, определенные подпунктом 41.1.2 пункта 41.1 статьи 41 настоящего Кодекса, имеют право:
20.1 – 1.1 . получать безвозмездно в установленном порядке от государственных органов и органов местного самоуправления, предприятий, учреждений и организаций независимо от формы собственности и их должностных лиц, налогоплательщиков информацию, документы и материалы, касающиеся учета и администрирования пошлины, акцизного налога, налога на добавленную стоимость, других налогов, которые в соответствии с налоговым, таможенным и другим законодательством взимаются в связи с территорию свободной таможенной зоны или вывозом (пересылкой) товаров с таможенной территории Украины или территории свободной таможенной зоны;
20.1 – 1.2 . проводить анализ и осуществлять управление рисками с целью определения форм и объемов таможенного контроля;
20.1 – 1.3 . осуществлять другие возможности, предусмотренные законом.
{Статью 20 дополнен пункт 20.1 - 1 согласно Закону № 466-IX от 16.01.2020 }
20.2. Центральный орган исполнительной власти, реализующий государственную налоговую политику, принимает решение о регистрации/отказе в регистрации налоговых накладных /расчетов корректировки в Едином реестре налоговых накладных в порядке, определенном центральным органом исполнительной власти, обеспечивающим формирование и реализуемую государственную финансовую политику.
{Статья 20 дополнена пунктом 20.2 согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
20.3. Контролирующим органам запрещается требовать от налогоплательщика предоставления:
информации, полученной контролирующим органом ранее в установленном законом порядке, в том числе содержащейся и обрабатываемой информации в информационных базах, ведущихся в соответствии со статьей 74 настоящего Кодекса;
документов, в которых содержатся сведения, внесены в соответствующие информационные базы, ведущиеся в соответствии со статьей 74 настоящего Кодекса.
{Статья 20 дополнена пунктом 20.3 согласно Закону № 1797-VIII от 21.12.2016 }
20.4. Руководитель территориального органа центрального органа исполнительной власти, реализующий государственную налоговую политику, имеет право предоставлять должностным (должностным) лицам такого органа (его структурных подразделений) полномочия на выполнение определенных функций, предусмотренных настоящим Кодексом, законодательством по вопросам уплаты единого взноса, законодательством по определенным положениям, контроль за соблюдением положением о таком территориальном органе.
Руководитель центрального органа исполнительной власти, реализующий государственную налоговую политику, имеет право предоставлять должностным (должностным) лицам аппарата такого органа, территориальных органов центрального органа исполнительной власти, реализующий государственную налоговую политику, полномочия на выполнение определенных функций, предусмотренных настоящим Кодексом, законодательством по вопросам уплаты единого исполнительной власти, реализующей государственную налоговую политику, законодательством о государственной службе и другими законами.
Перечень делегированных полномочий определяется положением о центральном органе исполнительной власти, реализующим государственную налоговую политику, утверждаемым Кабинетом Министров Украины, и положениями о территориальном органе центрального органа исполнительной власти, реализующего государственную налоговую политику, утверждаемую центральным органом исполнительной власти, реализующий государственную налоговую политику, обеспечивает формирование и реализует государственную финансовую политику.
Руководители территориальных органов центрального органа исполнительной власти, реализующей государственную налоговую политику, назначаются на должности и освобождаются от должности руководителем центрального органа исполнительной власти, реализующей государственную налоговую политику, в соответствии с законодательством о государственной службе без согласования с председателями местных государственных администраций.
{Статья 20 дополнена пунктом 20.4 согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
{Статья 20 с изменениями, внесенными Законами № 3205-VI от 07.04.2011 , № 3609-VI от 07.07.2011 , № 4834-VI от 24.05.2012 , № 5083-VI от 05 . 06.12.2012 ; в редакции Закона № 404-VII от 04.07.2013 }
Статья 21. Обязанности и ответственность должностных и должностных лиц контролирующих органов↑
{Название статьи 21 с изменениями, внесенными согласно Закону № 2245-VIII от 07.12.2017 }
21.1. Должностные и должностные лица контролирующих органов обязаны:
{Абзац первый пункта 21.1 статьи 21 с изменениями, внесенными Законом № 2245-VIII от 07.12.2017 }
21.1.1. соблюдать Конституцию Украины и действовать исключительно в соответствии с настоящим Кодексом и другими законами Украины, другими нормативными актами;
21.1.2. обеспечивать добросовестное исполнение возложенных на контролирующие органы функций;
21.1.3. обеспечивать эффективную работу и выполнения задач контролирующих органов в соответствии с их полномочиями;
21.1.4. не допускать нарушений прав и охраняемых законом интересов граждан, предприятий, учреждений, организаций;
21.1.5. корректно и внимательно относиться к налогоплательщикам, их представителям и другим участникам отношений, возникающим при реализации норм настоящего Кодекса и других законов, не унижать их чести и достоинства;
21.1.6. не допускать разглашение информации с получаемым, используемым ограничением доступа, используется, хранится при реализации функций, возложенных на контролирующие органы.
Не считается разглашением информации с ограниченным доступом и/или распространением персональных данных без согласия субъекта персональных данных предоставления контролирующим органом в пользу органов местного самоуправления информации, предусмотренной абзацем седьмым подпункта 12.3.3 пункта 12.3 статьи 12 настоящего Кодекса;
{Подпункт 21.1.6 пункта 21.1 статьи 21 дополнен абзацем вторым согласно Закону № 1914-IX от 30.11.2021 }
21.1.7. предоставлять органам государственной власти и органам местного самоуправления по их письменному запросу открытую налоговую информацию в порядке, установленном законом;
21.1.7-1 . по результатам проверки сообщать обслуживающему налогоплательщику банк об отсутствии факта нарушения установленных Национальным банком Украины предельных сроков расчетов по операциям по экспорту и импорту товаров, информация о которых была получена от Национального банка Украины, банков.
Форма и порядок уведомления банков контролирующим органом устанавливаются центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику;
{Пункт 21.1 статьи 21 дополнен подпунктом 21.1.7-1 согласно Закону № 3706-IX от 09.05.2024 }
21.1.8. обнародовать на официальном сайте центрального органа исполнительной власти, реализующего государственную налоговую политику, перечень уполномоченных лиц контролирующих органов, определенных подпунктом 41.1.1 пункта 41.1 статьи 41 настоящего Кодекса, и переданных таким лицам функций в случаях, предусмотренных настоящим Кодексом;
{Пункт 21.1 статьи 21 дополнен подпунктом 21.1.8 согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
21.1.8-1 . обнародовать на официальном сайте центрального органа исполнительной власти, реализующего государственную таможенную политику, перечень уполномоченных лиц контролирующих органов, определенных подпунктом 41.1.2 пункта 41.1 статьи 41 настоящего Кодекса, и переданных таким лицам функций в случаях, предусмотренных настоящим Кодексом и Таможенным кодексом ;
{Пункт 21.1 статьи 21 дополнен подпунктом 21.1.8-1 согласно Закону № 466-IX от 16.01.2020 }
21.1.9. использовать данные и информацию, полученные через электронный кабинет, необходимых для выполнения возложенных на них функций по администрированию налогов, сборов, таможенных платежей и реализации государственной налоговой и государственной таможенной политики в пределах предоставленных им полномочий;
{Пункт 21.1 статьи 21 дополнен подпунктом 21.1.9 согласно Закону № 1797-VIII от 21.12.2016 – изменение вступает в силу с первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но не позднее 1 января 2018 года. абзац второй пункта 1 раздела II Закона №1797-VIII от 21.12.2016; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
21.1.10. вносить в информационные базы данных информацию из документов, полученных от налогоплательщиков в бумажной форме, а также информацию о взаимодействии с налогоплательщиками, полученную в другой форме;
{Пункт 21.1 статьи 21 дополнен подпунктом 21.1.10 согласно Закону № 1797-VIII от 21.12.2016 }
21.1.11. безотлагательно разместить на официальном веб-сайте центрального органа исполнительной власти, реализующего государственную налоговую политику, уведомление об обнаружении технических и/или методологических ошибок или технического сбоя в работе электронного кабинета с указанием даты и времени их начала, а также безотлагательно принять все необходимые меры для устранения таких технических и/или методологов веб-сайт центрального органа исполнительной власти, реализующий государственную налоговую политику, уведомление об их устранении с указанием даты и времени их завершения;
{Пункт 21.1 статьи 21 дополнен подпунктом 21.1.11 согласно Закону № 786-IX от 14.07.2020 }
21.1.12. взаимодействовать с налогоплательщиками в случаях, предусмотренных настоящим Кодексом, в режиме видеоконференции.
{Пункт 21.1 статьи 21 дополнен подпунктом 21.1.12 согласно Закону № 3603-IX от 23.02.2024 }
21.2. За неисполнение или ненадлежащее исполнение своих обязанностей должностные (служебные) лица контролирующих органов несут ответственность по закону.
{Пункт 21.2 статьи 21 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
21.2.1. за принятие неправомерного решения, которым определяются налоговые (денежные) обязательства налогоплательщику, должностное (служебное) лицо контролирующего органа, принявшее такое решение, а также непосредственный руководитель такого должностного лица несут ответственность по закону.
Повторное в течение последних двенадцати месяцев принятие неправомерного решения, которым определяются налоговые (денежные) обязательства налогоплательщиков, должностным (должностным) лицом контролирующего органа, принявшим такое решение, является основанием для применения к такому должностному (должностному) лицу дисциплинарного взыскания в порядке, предусмотренном законом.
{Пункт 21.2 статьи 21 дополнен подпунктом 21.2.1 согласно Закону № 1797-VIII от 21.12.2016 }
21.2.2. Незаконный отказ в предоставлении индивидуальной налоговой консультации является основанием для применения к виновному должностному (должностному) лицу контролирующего органа дисциплинарного взыскания в порядке, предусмотренном законом.
{Пункт 21.2 статьи 21 дополнен подпунктом 21.2.2 согласно Закону № 466-IX от 16.01.2020 }
21.3. Ущерб, причиненный налогоплательщику неправомерными решениями, действиями или бездействием должностного или должностного лица контролирующего органа, возмещается за счет средств государственного бюджета, предусмотренных для финансирования этого органа, независимо от вины этого лица.
{Пункт 21.3 статьи 21 в редакции Закона № 2245-VIII от 07.12.2017 }
21.4. Должностное или должностное лицо контролирующего органа несет перед государством ответственность в порядке регресса в размере выплаченного из бюджета возмещения из-за неправомерных решений, действий или бездействия этого должностного (должностного) лица.
{Статья 21 дополнена пунктом 21.4 согласно Закону № 2245-VIII от 07.12.2017 }
Статья 21-1 . Реализация специальных экономических и других ограничительных мер (санкций)↑
21 – 1.1 . Контролирующие органы выполняют решение о применении специальных экономических и других ограничительных мер (санкций), принятых в порядке, установленном Законом Украины "О санкциях", путем осуществления следующих мер:
аннулирование лицензий на право осуществления деятельности в сфере производства и обращения спирта, алкогольных напитков, табачных изделий, жидкостей, используемых в электронных сигаретах, и горючего - в случае применения санкции по аннулированию или остановке лицензий и других разрешений, получение (наличие) которых является условием для осуществления определенного вида деятельности;
отказ/остановка в возвращении ошибочно и/или излишне уплаченных сумм налогов и сборов, единого взноса на общеобязательное государственное социальное страхование, пени, штрафов - в случае применения санкции по остановке выполнения экономических и финансовых обязательств;
отказ в предоставлении рассрочки (отсрочки) денежных обязательств (налогового долга), а также в принятии решения о переносе сроков уплаты рассроченных (отсроченных) сумм – в случае применения санкции по остановке выполнения экономических и финансовых обязательств;
остановка/отказ в предоставлении бюджетного возмещения налога на добавленную стоимость – в случае применения санкции по остановке выполнения экономических и финансовых обязательств.
21 – 1.2 . Основанием для осуществления контролирующим органом мер , определенных пунктом 21-1.1 настоящей статьи , является решение о применении (внесении изменений) специальных экономических и других ограничительных мер (санкций), принятое в порядке, установленном Законом Украины "О санкциях".
{Кодекс дополнен статьей 21-1 согласно Закону № 3317-IX от 10.08.2023 }
22.1. Объектом налогообложения могут быть имущество, товары, доход (прибыль) или его часть, обороты по реализации товаров (работ, услуг), операции по поставке товаров (работ, услуг) и другие объекты, определенные налоговым законодательством, с наличием которых налоговое законодательство связывает возникновение у налогоплательщика.
22.2. Запрещается уменьшать объект налогообложения (доход (прибыль), его часть) на сумму расходов в операциях:
осуществленных с целью предоставления неправомерной выгоды должностному лицу (в том числе должностному лицу иностранного государства), и/или
по совокупности условий осуществления которых возникают основания полагать, что имеющиеся обстоятельства (факты) могут свидетельствовать об осуществлении таких операций с целью предоставления неправомерной выгоды должностному лицу (в том числе должностному лицу иностранного государства).
Запрещается применять положения настоящего Кодекса, которые могут привести к уменьшению объекта налогообложения по результатам операций, предусмотренных абзацами вторым и третьим настоящего пункта, в том числе к их налогообложению в составе объекта налогообложения по ставке налога меньше базовой (основной) ставки, а также использовать другие налоговые льготы по таким операциям или их результат.
Требования этого пункта не ограничивают применения других положений настоящего Кодекса относительно особенностей определения объекта налогообложения в случае ведения налогоплательщиком деятельности, запрещенной законом или осуществления которой является основанием для применения мер уголовно-правового характера или привлечения к уголовной ответственности налогоплательщика и/или его должностных лиц в соответствии с законом.
{Статья 22 дополнена пунктом 22.2 согласно Закону № 4112-IX от 04.12.2024 }
23.1. Базой налогообложения признаются конкретные стоимостные, физические либо другие свойства определенного объекта налогообложения.
База налогообложения – это физическое, стоимостное или иное характерное выражение объекта налогообложения, к которому применяется налоговая ставка и используется для определения размера налогового обязательства.
23.2. База налогообложения и порядок ее определения устанавливаются настоящим Кодексом для каждого налога в отдельности.
23.3. В случаях, предусмотренных настоящим Кодексом, один объект налогообложения может образовывать несколько налогооблагаемых баз для различных налогов.
23.4. В случаях, предусмотренных настоящим Кодексом, конкретная стоимостная, физическая или иная характеристика определенного объекта налогообложения может быть налогооблагаемой базой для различных налогов.
Статья 24. Единица измерения налогооблагаемой базы↑
24.1. Единицей измерения налогооблагаемой базы признается конкретная стоимостная, физическая или иная характеристика налогооблагаемой базы или ее части, в отношении которой применяется ставка налога.
24.2. Единица измерения налогооблагаемой базы является единой для расчета и учета налога.
24.3. Одной налогооблагаемой базе должна соответствовать одна единица измерения налогооблагаемой базы.
26.1. Базовой (основной) ставкой налога определяется ставка, которая определена таковой для отдельного налога соответствующим разделом настоящего Кодекса.
26.2. В случаях, предусмотренных настоящим Кодексом, при исчислении одного и того же налога могут использоваться несколько базовых (основных) ставок.
27.1. Предельной ставкой налога признается максимальный или минимальный размер ставки по определенному налогу, установленный настоящим Кодексом.
Статья 28. Абсолютная и относительная ставка налога↑
28.1. Абсолютной (специфической) ставка налога, согласно которой размер налоговых начислений устанавливается как фиксированная величина по отношению к каждой единице измерения налогооблагаемой базы.
28.2. Относительной (адвалорной) признается ставка налога, согласно которой размер налоговых начислений устанавливается в процентном или кратном отношении к единице стоимостного измерения налогооблагаемой базы.
30.1. Налоговая льгота – предусмотренное налоговым и таможенным законодательством освобождение налогоплательщика от обязанности по начислению и уплате налога и сбора, уплата им налога и сбора в меньшем размере при наличии оснований, определенных пунктом 30.2 настоящей статьи.
30.2. Основаниями для предоставления налоговых льгот являются особенности, характеризующие определенную группу налогоплательщиков, вид их деятельности, объект налогообложения или характер и общественное значение осуществляемых ими расходов.
30.3. Налогоплательщик вправе использовать налоговую льготу с момента возникновения соответствующих оснований для ее применения и в течение всего срока ее действия.
30.4. Налогоплательщик вправе отказаться от использования налоговой льготы (кроме налоговых льгот по налогу на добавленную стоимость) или остановить ее использование на один или несколько налоговых периодов, если иное не предусмотрено настоящим Кодексом. Налоговые льготы, не использованные налогоплательщиком, не могут быть перенесены на другие налоговые периоды, зачисленные в счет будущих платежей по налогам и сборам или возмещены из бюджета.
{Пункт 30.4 статьи 30 с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 }
30.5. Налоговые льготы, порядок и основания их предоставления устанавливаются с учетом требований законодательства Украины о защите экономической конкуренции исключительно настоящим Кодексом, решениями Верховной Рады Автономной Республики Крым и органов местного самоуправления, принятыми в соответствии с настоящим Кодексом.
30.6. Суммы налога и сбора, не уплаченные субъектом хозяйствования в бюджет в связи с получением налоговых льгот, учитываются таким субъектом – налогоплательщиком. Учет указанных средств ведется в порядке , определенном Кабинетом Министров Украины.
30.7. Контролирующие органы составляют сводную информацию о суммах налоговых льгот юридических лиц и физических лиц - предпринимателей и определяют потери доходов бюджета в результате предоставления налоговых льгот.
30.8. Контролирующие органы осуществляют контроль за правильностью предоставления и учета налоговых льгот, а также их целевым использованием при наличии законодательного определения направлений использования (об условных налоговых льготах) и своевременным возвратом средств, не уплаченных в бюджет вследствие предоставления льготы, в случае ее предоставления на возвратной основе.
{Пункт 30.8 статьи 30 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
30.9. Налоговая льгота предоставляется путем:
а) налогового вычета (скидки), что уменьшает налогооблагаемую базу до начисления налога и сбора;
б) уменьшение налогового обязательства после начисления налога и сбора;
31.1. Сроком уплаты налога и сбора признается период, начинающийся с момента возникновения налоговой обязанности налогоплательщика по уплате конкретного вида налога и завершается последним днем срока, в течение которого такой налог или сбор должен быть уплачен в порядке, определенном налоговым законодательством. Налог или сбор, не уплаченный в определенный срок, считается не уплаченным своевременно.
Момент возникновения налоговой обязанности налогоплательщика, в том числе налогового агента, определяется календарной датой.
31.2. Срок уплаты налога и сбора исчисляется годами, кварталами, месяцами, декадами, неделями, днями или указанием на событие, которое должно наступить или состояться.
31.3. Срок уплаты налога и сбора устанавливается в соответствии с налоговым законодательством для каждого налога в отдельности. Смена плательщиком налога, налоговым агентом или представителем плательщика налога или контролирующим органом установленного срока уплаты налога и сбора запрещается, кроме случаев, предусмотренных настоящим Кодексом.
32.1. Изменение срока уплаты налога и сбора осуществляется путем перенесения установленного налоговым законодательством срока уплаты налога и сбора или его части на более поздний срок.
32.2. Изменение срока уплаты налога осуществляется в форме рассрочки или отсрочки денежных обязательств или налогового долга.
{Пункт 32.2 статьи 32 с изменениями, внесенными согласно Законом № 657-VII от 24.10.2013 ; в редакции Закона № 3813-IX от 18.06.2024 }
32.3. Изменение срока уплаты налога не отменяет действующего и не создает новой налоговой обязанности.
33.1. Налоговым периодом признается установленный настоящим Кодексом период времени, с учетом которого производится исчисление и уплата отдельных видов налогов и сборов.
33.2. Налоговый период может состоять из нескольких отчетных периодов.
33.3. Базовый налоговый (отчетный) период - период, за который налогоплательщик обязан производить расчеты налогов, подавать налоговые декларации (отчеты, расчеты) и уплачивать в бюджет суммы налогов и сборов, кроме случаев, предусмотренных настоящим Кодексом, когда контролирующий орган обязан самостоятельно определить сумму налогового обязательства налогоплательщика.
35.1. Уплата налогов и сборов производится в денежной форме в национальной валюте Украины, кроме случаев, предусмотренных настоящим Кодексом или законами по вопросам таможенного дела.
35.2. Уплата налогов и сборов производится в наличной или безналичной форме (в том числе с использованием электронных денег), кроме случаев, предусмотренных настоящим Кодексом или законами по таможенному делу. Для целей настоящего Кодекса обязанность налогоплательщика по уплате налогов и сборов на единый счет, определенный статьей 35 - 1 настоящего Кодекса, считается выполненной с момента, когда инициирование перевода завершено для такого налогоплательщика согласно Закону Украины "О платежных услугах".
{Пункт 35.2 статье 35 с изменениями, внесенными согласно Закону № 190-IX от 04.10.2019 ; в редакции Закона № 2888-IX от 12.01.2023 }
35.3. Порядок уплаты налогов и сборов устанавливается настоящим Кодексом или законами по вопросам таможенного дела для каждого налога в отдельности.
35.4. На официальном веб-портале центрального органа исполнительной власти, реализующего государственную налоговую политику, обнародуется:
ежедневно информация о субъектах хозяйствования, имеющих налоговый долг, с указанием руководителей таких субъектов и сумм налогового долга в разрезе платежей и территориальных органов центрального органа исполнительной власти, реализующей государственную налоговую политику, с указанием руководителей таких территориальных органов;
ежемесячно:
информация об уплате налогов субъектами естественных монополий и субъектами хозяйствования, являющимися плательщиками рентной платы за пользование недрами;
информация о физических лиц, имеющих налоговый долг, с указанием фамилии, имени, отчества (при наличии), дате рождения физического лица, сумм налогового долга в разрезе платежей и территориальных органов центрального органа исполнительной власти, реализующего государственную налоговую политику, с указанием руководителей таких территориальных органов;
информация об уплате налогов и сборов субъектами хозяйствования, зарегистрированных плательщиками акцизного налога по реализации горючего, и/или получивших лицензии на право производства или хранения горючего (кроме хранения горючего, которое не реализуется другим лицам и используется исключительно для нужд собственного потребления или промышленной переработки), оптовой или розничной торговли горючим.
Форма такой информации и порядок ее обнародования устанавливаются центральным органом исполнительной власти, обеспечивающим формирование и реализующую государственную финансовую политику.
Контролирующий орган не несет ответственности за обнародование информации, предусмотренной в настоящем пункте, которая является ошибочной, вследствие указания налогоплательщиком неправильных реквизитов в документах об уплате налогов и сборов, неисполнения обязанности по предоставлению контролирующим органам информации об изменении в своих данных или данных об объектах налогообложения или по другим причинам, независимым от контроля.
{Статья 35 дополнена пунктом 35.4 согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 ; в редакции Закона № 1914-IX от 30.11.2021 }
35 – 1.1 . Единый счет - это счет, открытый в центральном органе исполнительной власти, реализующий государственную политику в сфере казначейского обслуживания бюджетных средств, для центрального органа исполнительной власти, реализующего государственную налоговую политику, который может использоваться налогоплательщиком для уплаты денежных обязательств и/или налогового долга по налоговым и платежам, предусмотренных этим возложены на контролирующие органы.
Единый счет не может использоваться налогоплательщиком для уплаты денежных обязательств и/или налогового долга по налогу на добавленную стоимость, акцизного налога по реализации горючего и спирта этилового, а также для уплаты части чистой прибыли (дохода) в бюджет государственными и коммунальными унитарными предприятиями и их объединениями.
Не допускается принятие на единый счёт электронных денег.
{Пункт 35-1.1 статьи 35-1 дополнен абзацем третьим согласно Закону № 2888-IX от 12.01.2023 }
35 – 1.2 . Уведомление об использовании или об отказе от использования единого счета подается налогоплательщиком в электронной форме через электронный кабинет в порядке, установленном статьей 42-1 настоящего Кодекса.
Налогоплательщик вправе сообщить об использовании или об отказе от использования единого счета один раз в течение календарного года.
Использование единого счета налогоплательщиком начинается со дня, следующего за днем предоставления им уведомления об использовании единого счета.
В случае отказа налогоплательщика от использования единого счета, такое использование прекращается начиная с первого числа месяца следующего календарного года.
35 – 1.3 . С началом использования единого счета налогоплательщик обязан производить уплату денежных обязательств и/или налогового долга по налогам и сборам, единому взносу, другим платежам, контроль за взиманием которых возложен на контролирующие органы, через единый счет, кроме случаев, предусмотренных абзацем вторым пункта 35-1.1 настоящей статьи .
В случае нарушения положений, определенных абзацем первым настоящего пункта, средства, уплаченные таким плательщиком налога на другие счета, открытые центральным органом исполнительной власти, реализующим государственную политику в сфере казначейского обслуживания бюджетных средств, для уплаты денежных обязательств и/или налогового долга по налогам и сборам, единого взноса, ошибочно уплаченными денежными обязательствами.
35 – 1.4 . Для перечисления средств, поступающих на единый счет, центральный орган исполнительной власти, реализующий государственную налоговую политику, ежедневно, кроме выходных, праздничных и нерабочих дней, формирует, подписывает и направляет в центральный орган исполнительной власти, реализующий государственную политику в сфере казначейского обслуживания бюджетных средств, средств и другой информации согласно законодательству.
Сводный реестр платежей с единого счета включает в себя данные всех реестров платежей с единого счета в разрезе отдельных налогоплательщиков.
Сводный реестр платежей с одного счета является основанием для центрального органа исполнительной власти, реализующего государственную политику в сфере казначейского обслуживания бюджетных средств, для перечисления платежей указанным в нем получателям.
35 – 1.5 . Для формирования реестра платежей с единого счета в разрезе отдельного налогоплательщика центральный орган исполнительной власти, реализующий государственную налоговую политику, руководствуется:
налоговой информацией, содержащейся в поданных налогоплательщиком платежных инструкциях на зачисление средств на единый счет;
{Абзац второй пункта 35-1.5 статьи 35-1 с изменениями , внесенными Законом № 2888- IX от 12.01.2023 }
налоговой информацией, содержащейся в поданных налогоплательщиком налоговых декларациях (расчетах), по которым наступил срок уплаты налоговых обязательств в соответствии с положениями настоящего Кодекса, с учетом данных поданных уточняющих деклараций (расчетов);
сведениями, содержащимися в представленных плательщиками отчетах по единому взносу, по которым наступил срок уплаты обязательств в соответствии с положениями Закона Украины "О сборе и учете единого взноса на общеобязательное государственное социальное страхование";
другой налоговой информацией в соответствии с положениями настоящего Кодекса.
Платежные инструкции на зачисление средств на единый счет используются для уплаты платежей, предусмотренных абзацем первым пункта 35 – 1.1 настоящей статьи.
{Абзац шестой пункта 35-1.5 статьи 35-1 с изменениями , внесенными согласно Закону № 2888-IX от 12.01.2023 }
Налоговые декларации (расчеты, отчеты по единому взносу), по которым наступил срок уплаты налоговых обязательств (обязательств по единому взносу), используются для уплаты соответствующих платежей, если обязанность по осуществлению такой уплаты в соответствии с настоящим Кодексом, Законом Украины "О сборе и учете единого взноса на общеобязатель соблюдением которых возложено на контролирующие органы, возникает после подачи налогоплательщиком налоговой декларации.
35 – 1.6 . Реестр платежей с единого счета в разрезе отдельного налогоплательщика формируется ежедневно, кроме выходных, праздничных и нерабочих дней, центральным органом исполнительной власти, реализующим государственную налоговую политику, в пределах средств, уплаченных на единый счет таким налогоплательщиком, и с учетом имеющихся у такого налогоплательщика сумм ошибочно и/или излишне уплаченных . Кодекса с соблюдением такой очередности уплаты:
в первую очередь – недоимка из единого взноса;
во вторую очередь - налоговый долг в пределах соответствующего налога или сбора, задолженности по другим платежам, контроль за взиманием которых возложен на контролирующие органы, согласно очередности его возникновения, с учетом положений пункта 131.2 статьи 131 настоящего Кодекса;
в третью очередь – денежные обязательства, определенные на основании налоговых уведомлений-решений, в хронологическом порядке поступления платежных инструкций на зачисление средств на единый счет, если такие платежные инструкции содержат информацию о дате и номере соответствующего налогового уведомления-решения;
в четвертую очередь - определенные плательщиком налога (налоговым агентом) денежные обязательства по общегосударственным налогам и сборам, местным налогам, единому взносу в хронологическом порядке поступления платежных инструкций на зачисление средств на единый счет, если такие платежные инструкции содержат информацию о назначении соответствующего платежа и его получателя;
в пятую очередь - денежные обязательства по общегосударственным налогам и сборам в хронологическом порядке поступления налоговых деклараций (расчетов) на сумму налоговых обязательств соответствующего налогового периода, с учетом сроков уплаты;
в шестую очередь – денежные обязательства по местным налогам в хронологическом порядке поступления налоговых деклараций (расчетов) на сумму налоговых обязательств соответствующего налогового периода, с учетом сроков уплаты;
в седьмую очередь - другие платежи, контроль за взиманием которых возложены на контролирующие органы, в хронологическом порядке поступления платежных инструкций на зачисление средств на единый счет, если такие платежные инструкции содержат информацию о назначении соответствующего платежа и его получателя.
{Пункт 35-1.6 статьи 35-1 с изменениями, внесенными согласно Закону № 2888- IX от 12.01.2023 }
35 – 1.7 . При формировании Реестра платежей с единого счета в разрезе отдельного налогоплательщика с целью определения получателей платежей из поступающих на единый счет средств центральный орган исполнительной власти, реализующий государственную налоговую политику, использует:
информацию о получателе платежа, указанную налогоплательщиком в соответствующей платежной инструкции на зачисление средств на единый счет. Если получателей несколько, учитывается информация о распределении средств между ними, в случае ее указания;
информацию о получателе платежа, указанную налогоплательщиком в декларации (расчете, отчете по единому взносу) по соответствующему платежу из средств, поступающих на единый счет, с учетом данных последней уточняющей декларации (расчета, отчета по единому взносу). Если получателей несколько, учитывается приоритетность распределения средств, определенная налогоплательщиком в такой налоговой декларации (расчете, отчете по единому взносу).
В случае выявления ошибок или разногласий в указанной налогоплательщиком информации в платежной инструкции на зачисление средств на единый счет, в результате чего центральный орган исполнительной власти, реализующий государственную налоговую политику, не может определить принадлежность платежа соответствующему получателю, сумма такого платежа (его часть) не включается в Реестр платежей с единого счета в разрезе обязательствами. При этом налогоплательщику в день формирования Реестра платежей с единого счета в разрезе отдельного налогоплательщика направляется уведомление в электронный кабинет об обнаруженных ошибках или разногласиях.
{Пункт 35-1.7 статьи 35-1 с изменениями, внесенными согласно Закону № 2888- IX от 12.01.2023 }
35 – 1.8 . Суммы ошибочно и/или излишне уплаченных налогоплательщиком денежных обязательств (обязательств по единому взносу) и пени, по данным контролирующего органа, считаются средствами, поступившими на единый счет, и учитываются центральным органом исполнительной власти, реализующим государственную налоговую политику, при формировании Реестра платежей по отдельному счету.
Налогоплательщик имеет право через электронный кабинет определить направление использования суммы ошибочно и/или излишне уплаченных денежных обязательств и пени, имеющихся на дату формирования Реестра платежей с единого счета в разрезе отдельного налогоплательщика, которые должны учитываться при формировании такого Реестра.
Положения настоящего пункта не лишают налогоплательщика права на возврат ошибочно и/или излишне уплаченных денежных обязательств и пени в порядке, определенном статьей 43 настоящего Кодекса.
35 – 1.9 . Реестр платежей с единого счета в разрезе отдельного налогоплательщика, который был направлен в центральный орган исполнительной власти, реализующий государственную политику в сфере казначейского обслуживания бюджетных средств, в составе сводного реестра платежей с единого счета, становится доступным для пересмотра таким налогоплательщиком через электронный кабинет в порядке, предусмотренном статьей 42 .
35 – 1 .10. Порядок функционирования единого счета и норм этой статьи центральными органами исполнительной власти устанавливается Кабинетом Министров Украины.
{Кодекс дополнен с отцом 35-1 согласно Закону № 190-IX от 04.10.2019 }
36.1. Налоговой обязанностью признается обязанность плательщика налога исчислить, задекларировать и/или уплатить сумму налога и сбора в порядке и сроки, определенные настоящим Кодексом, законами по таможенному делу.
36.2. Налоговая обязанность возникает у плательщика по каждому налогу и сбору.
36.3. Налоговая обязанность является безусловной и первоочередной по отношению к другим неналоговым обязанностям налогоплательщика, кроме случаев, предусмотренных законом.
36.4. Выполнение налоговой обязанности может осуществляться налогоплательщиком самостоятельно или посредством своего представителя или налогового агента.
36.5. Ответственность за неисполнение или ненадлежащее исполнение налоговой обязанности несет налогоплательщик, кроме случаев, определенных настоящим Кодексом или законами по вопросам таможенного дела.
Статья 37. Возникновение, изменение и прекращение налоговой обязанности↑
37.1. Основания для возникновения, изменения и прекращения налогового долга, порядок и условия его выполнения устанавливаются настоящим Кодексом или законами по таможенному делу.
37.2. Налоговая обязанность возникает у налогоплательщика с момента наступления обстоятельств, с которыми настоящий Кодекс и законы по таможенному делу связывает уплату им налога.
37.3. Основаниями для прекращения налоговой обязанности, кроме ее исполнения, являются:
37.3.1. ликвидация юридического лица;
37.3.2. смерть физического лица, признание его недееспособным или безвестно отсутствующим;
37.3.3. утрата лицом признаков плательщика налога, определенных настоящим Кодексом;
37.3.4. отмена налоговой обязанности предусмотренным законодательством способом.
38.1. Исполнением налоговой обязанности признается уплата в полном объеме плательщиком соответствующих сумм налоговых обязательств в установленный налоговым законодательством срок.
38.2. Уплата налога и сбора производится налогоплательщиком непосредственно, а в случаях, предусмотренных налоговым законодательством, - налоговым агентом или представителем налогоплательщика.
{Пункт 38.2 статьи 38 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
38.3. Способ, порядок и сроки исполнения налоговой обязанности устанавливаются настоящим Кодексом и законами по вопросам таможенного дела.
Статья 38-1 . Определение минимального налогового обязательства↑
38 – 1 .1.1. Минимальное налоговое обязательство (МНС) по земельному участку, нормативная денежная оценка которого проведена, исчисляется по формуле:
МНС = НГОд x К x М/12,
где:
МНС – минимальное налоговое обязательство;
НГОд – нормативная денежная оценка соответствующего земельного участка с учетом коэффициента индексации, определенного в соответствии с порядком, установленным настоящим Кодексом для взимания платы за землю;
К – коэффициент, который составляет 0,05;
М – количество календарных месяцев, в течение которых земельный участок находится в собственности, аренде, пользовании на других условиях (в том числе на условиях эмфитевзиса) налогоплательщика.
38 – 1 .1.2. Минимальное налоговое обязательство (МНС) по земельному участку, нормативная денежная оценка которого не проведена, исчисляется по формуле:
МНС = НГО x S x К x М/12,
где:
МНС – минимальное налоговое обязательство;
НГО – нормативная денежная оценка 1 гектара пашни по Автономной Республике Крым или по области с учетом коэффициента индексации, определенного в соответствии с порядком, установленным настоящим Кодексом для взимания платы за землю;
S – площадь земельного участка, гектарах;
К – коэффициент, составляющий 0,05;
М – количество календарных месяцев, в течение которых земельный участок находится в собственности, аренде, пользовании на других условиях (в том числе на условиях эмфитевзиса) налогоплательщика.
38 – 1 .1.3. При исчислении минимального налогового обязательства плательщиками единого налога четвертой группы - физическими лицами - предпринимателями, осуществляющими деятельность исключительно в пределах фермерского хозяйства, зарегистрированного в соответствии с Законом Украины "О фермерском хозяйстве", коэффициент "К", определенный в подпунктах 38-1.1.1 и 38-1.1.2 настоящего пункта .
38 – 1 .1.4. Минимальное налоговое обязательство определяется за период владения (пользования) земельным участком, который приходится на соответствующий налоговый (отчетный) год.
38 – 1.2 . Минимальное налоговое обязательство не определяется для:
земельных участков, используемых дачными (дачно-строительными) и садоводческими (городническими) кооперативами (обществами), а также приобретенные в собственность/пользование членами этих кооперативов (обществ) в результате приватизации (покупки/продажи, аренды) в пределах земель, принадлежащих этим кооперативам постоянном использовании;
земель запаса;
неистребованных земельных долей (паев), распорядителями которых есть органы для местного самоуправления, кроме таких земельных долей (паев), переданных органами для местного самоуправления в аренду;
земельных участков зон отчуждения и безусловного (обязательного) отселения, подвергшихся радиоактивному загрязнению вследствие Чернобыльской катастрофы;
земельных участков, отнесенных к сельскохозяйственных угодий, принадлежащих физическим лицам на праве собственности и/или на праве пользования и на 1 января отчетного года находились в пределах населенных пунктов;
{Абзац шестой пункта 38-1.2 статьи 38-1 с изменениями , внесенными Законом № 4015- IX от 10.10.2024 }
земельных участков, земельных долей (паев), за которые не начислялись и не уплачивались плата за землю или единый налог четвертой группы, находящихся в консервации, или загрязненные взрывоопасными предметами, или в отношении которых принято решение о предоставлении налоговых льгот по уплате местных налогов и/или сборов на основании заявлений налогоплательщиков о признании угрозой их загрязнения взрывоопасными предметами
{Пункт 38-1.2 статьи 38-1 дополнен абзацем седьмым согласно Закону № 3050-IX от 11.04.2023 }
Минимальное налоговое обязательство для земельных участков, земельных долей (паев), предусмотренных седьмым абзацем настоящего пункта, не определяется за период, за который не определяется плата за землю или единый налог четвертой группы.
{Пункт 38-1.2 статьи 38-1 дополнен абзацем восьмым согласно Закону № 3050-IX от 11.04.2023 }
38 – 1.3 . В случае передачи земельных участков в аренду (субаренду), эмфитевзис или другое пользование минимальное налоговое обязательство определяется арендаторам, пользователям на других условиях таких земельных участков в порядке, определенном настоящим Кодексом.
38 – 1.4 . В случае перехода права собственности или права пользования, в том числе аренды, эмфитевзиса, субаренды, на земельный участок, отнесенный к сельскохозяйственным угодьям, от одного владельца, арендатора, пользователя на других условиях (в том числе на условиях эмфитевзиса) к другому владельцу, арендатора, пользователя на других условиях (в том числе на условиях согласно законодательству, минимальное налоговое обязательство по такому земельному участку определяется для предыдущего собственника, арендатора, пользователя на других условиях (в том числе на условиях эмфитевзиса) за период с 1 января такого календарного года до начала месяца, в котором прекратилось право собственности на такой земельный участок, или в котором такой земельный участок передан в пользование (аренду, аренду, арендатора или пользователя на других условиях (в том числе на условиях эмфитевзиса) - начиная с месяца, в котором он приобрел право собственности или право пользования, в том числе аренды, эмфитевзиса, субаренды на такой земельный участок, и учитывается в составе общего минимального налогового обязательства каждого из таких собственников или пользователей.
В случае отсутствия государственной регистрации перехода права собственности или права пользования, в том числе аренды, эмфитевзиса, субаренды, на земельный участок, отнесенный к сельскохозяйственным угодьям, от одного собственника, арендатора, пользователя на других условиях (в том числе на условиях эмфитевзиса) к другому собственнику, арендатору, пользователю на других условиях ( минимальное налоговое обязательство по такому земельному участку определяется для предыдущего собственника, арендатора, пользователя на других условиях (в том числе на условиях эмфитевзиса) на общих основаниях за налоговый (отчетный) год.
{Кодекс дополнен с отцом 38-1 согласно Закону № 1914-IX от 30.11.2021 }
39.1.1. Налогоплательщик, участвующий в контролируемой операции, должен определять объем его налогооблагаемой прибыли в соответствии с принципом "вытянутой руки" (объекта налогообложения - в случаях, если применение принципа "вытянутой руки" предусмотрено настоящим Кодексом или международными договорами).
{Подпункт 39.1.1 пункта 39.1 статьи 39 с изменениями, внесенными согласно Закону № 1946-IX от 14.12.2021 }
39.1.2. Объем налогооблагаемой прибыли (объекта налогообложения), полученного налогоплательщиком, участвующим в одной или более контролируемых операциях, считается соответствующим принципу "вытянутой руки", если условия указанных операций не отличаются от условий, применяемых между несвязанными лицами в сопоставимых неконтролируемых операциях.
{Подпункт 39.1.2 пункта 39.1 статьи 39 с изменениями, внесенными Законом № 1946-IX от 14.12.2021 }
39.1.3. Если условия в одной или более контролируемых операциях не соответствуют принципу "вытянутой руки", прибыль, которая была бы начислена налогоплательщику в условиях контролируемой операции, соответствующей указанному принципу, включается в налогооблагаемую прибыль (объект налогообложения) налогоплательщика.
{Подпункт 39.1.3 пункта 39.1 статьи 39 с изменениями, внесенными Законом № 1946-IX от 14.12.2021 }
39.1.4. Установление соответствия условий контролируемой операции принципу "вытянутой руки" производится по методам, определенным пунктом 39.3 настоящей статьи, с целью проверки правильности, полноты начисления и уплаты налога на прибыль предприятий.
{Подпункт 39.1.4 пункта 39.1 статьи 39 с изменениями, внесенными Законом № 609-VIII от 15.07.2015 }
39.2. Контролируемые операции
39.2.1. Принципы определения операций контролируемыми:
{Абзац первый подпункта 39.2.1 пункта 39.2 статьи 39 в редакции Законов №609-VIII от 15.07.2015 , №1797-VIII от 21.12.2016 }
39.2.1.1. Контролируемыми операциями являются хозяйственные операции налогоплательщика, которые могут влиять на объект налогообложения налогом на прибыль предприятий налогоплательщика (для резидентов Действие Сити - налогоплательщиков на особых условиях - на финансовый результат до налогообложения, определенный в финансовой отчетности в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами)
{Абзац первый подпункта 39.2.1.1 подпункта 39.2.1 пункта 39.2 статьи 39 в редакции Закона № 1946-IX от 14.12.2021 }
а) хозяйственные операции, совершаемые со связанными лицами – нерезидентами, в том числе в случаях, определенных подпунктом 39.2.1.5 настоящего подпункта;
б) внешнеэкономические хозяйственные операции по продаже и/или приобретению товаров и услуг через комиссионеров-нерезидентов;
в) хозяйственные операции, осуществляемые с нерезидентами, зарегистрированными в государствах (на территориях), включенных в перечень государств (территорий) , утвержденного Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 этого подпункта, или являющимися резидентами этих государств (территорий);
{ Подпункт "в" подпункта 39.2.1.1 подпункта 39.2.1 пункта 39.2 статьи 39 с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
г) хозяйственные операции, осуществляемые с нерезидентами, организационно-правовая форма которых включена в перечень организационно-правовых форм, утвержденный Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 - 1 настоящего подпункта;
{ Подпункт "г" подпункта 39.2.1.1 подпункта 39.2.1 пункта 39.2 статьи 39 с изменениями, внесенными Законами № 2245-VIII от 07.12.2017 , № 2628-VIII от 23.11.2018 в редакции Закона № 3813-IX от 18.06.2024 }
ґ) хозяйственные операции (в том числе внутрихозяйственные расчеты), осуществляемые между нерезидентом и его постоянным представительством на Украине.
{Подпункт 39.2.1.1 подпункта 39.2.1 пункта 39.2 статьи 39 дополнен подпунктом "г" согласно Закону № 2245-VIII от 07.12.2017 ; в редакции Закона № 2628-VIII от 23.11.2018 }
{Подпункт 39.2.1.1 подпункта 39.2.1 пункта 39.2 статьи 39 в редакции Законов №609-VIII от 15.07.2015 , №1797-VIII от 21.12.2016 }
39.2.1.2. При определении перечня государств (территорий) для целей подпункта "в" подпункта 39.2.1.1 этого подпункта Кабинет Министров Украины учитывает следующие критерии:
государства (территории), отнесенные к перечню оффшорных зон, утвержденному Кабинетом Министров Украины;
государства (территории), отнесенные к перечню государств (юрисдикций), которые не выполняют или ненадлежащим образом выполняют рекомендации международных, межправительственных организаций, задействованных в сфере борьбы с легализацией (отмыванием) доходов, полученных преступным путем или финансированием терроризма или финансированием распространения оружия массового уничтожения;
государства (территории), компетентные органы которых по результатам двух последовательных отчетных (налоговых) периодов (лет) не обеспечивают своевременный и полный обмен налоговой и финансовой информацией (в частности, информацией относительно конечного бенефициарного собственника) по запросам центрального органа исполнительной власти, реализующего государственную налоговую политику.
Предложения к перечню государств (территорий), которые отвечают критериям, определенным настоящим подпунктом, с соответствующим обоснованием предоставляются ежегодно до 1 октября центральным органом исполнительной власти, реализующим государственную налоговую политику, центральному органу исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
В случае если изменения в указанный перечень утверждаются Кабинетом Министров Украины до 30 ноября, такие изменения применяются с 1 января отчетного года, следующего за календарным годом, в котором внесены такие изменения. В случае утверждения изменений в указанный перечень после 30 ноября такие изменения применяются с 1 января второго отчетного года, следующего за календарным годом, в котором внесены такие изменения.
{Подпункт 39.2.1.2 подпункта 39.2.1 пункта 39.2 статьи 39 в редакции Законов № 609-VIII от 15.07.2015 , № 1797-VIII от 21.12.2016 , № 2245-VIII, 2247- VIII . 3813-IX от 18.06.2024 }
39.2.1.2-1 . Перечень организационно-правовых форм, утверждаемый Кабинетом Министров Украины, включает организационно-правовые формы нерезидентов, не уплачивающих налог на прибыль (корпоративный налог), в том числе с доходов, полученных за пределами государства (территории) регистрации таких нерезидентов, и/или не являются налоговыми резидентами государства (территории), в котором они юридические и юридические лица.
Хозяйственные операции налогоплательщика с нерезидентом, организационно-правовая форма которого включена Кабинетом Министров Украины в перечень организационно-правовых форм нерезидентов, при отсутствии критериев, определенных подпунктами "а"-"в" , "г" подпункта 39.2.1.1 этого подпункта, признаются неконтролируемыми при наличии хотя
нерезидент является резидентом государства (территории), с которым Украиной заключен международный договор об избежании двойного налогообложения, подтверждаемый путем представления в центральный орган исполнительной власти, реализующий государственную налоговую политику, до 1 октября года, следующего за отчетным, справки в бумажной или электронной документе документооборот" и "Об электронной идентификации и электронных доверительных услугах" , которая подтверждает, что нерезидент является резидентом страны, с которой заключен соответствующий международный договор Украины (кроме государства (территории), включенной в перечень государств (территорий), утвержденный Кабинетом Министров Украины в соответствии с подпунктом 29 ). 103.5 статьи 103 настоящего Кодекса;
все участники (партнеры) нерезидента являются резидентами государств (территорий), с которыми Украиной заключены международные договоры об избежании двойного налогообложения, что подтверждается путем представления в центральный орган исполнительной власти, реализующий государственную налоговую политику, до 1 октября года, следующего за законным документом . электронные документы и электронный документооборот" и "Об электронной идентификации и электронных доверительных услугах" , которая подтверждает, что все участники (партнеры) нерезидента являются резидентами страны, с которой заключен международный договор Украины (кроме государств (территорий), включенных в перечень государств (территорий)22) . настоящего подпункта), согласно пункту 103.5 статьи 103 настоящего Кодекса.
В случае внесения изменений в перечень организационно-правовых форм, такие изменения применяются с 1 января отчетного года, следующего за календарным годом, в котором внесены такие изменения.
{ Подпункт 39.2.1 пункта 39.2 статьи 39 дополнен подпунктом 39.2.1.2-1 согласно Закону № 3813 -IX от 18.06.2024 }
{Подпункт 39.2.1.3 подпункта 39.2.1 пункта 39.2 статьи 39 исключен из Закона № 466-IX от 16.01.2020 }
39.2.1.4. Хозяйственной операцией для целей трансфертного ценообразования являются все виды операций, договоров или договоренностей, документально подтвержденных или неподтвержденных, которые могут влиять на объект налогообложения налогом на прибыль предприятий налогоплательщика (для резидентов Действие Сити - налогоплательщиков на особых условиях - на финансовый результат по налогообложению) бухгалтерского учета или международными стандартами финансовой отчетности), в частности, но не исключительно:
{Абзац первый подпункта 39.2.1.4 подпункта 39.2.1 пункта 39.2 статьи 39 в редакции Закона № 1946-IX от 14.12.2021 }
а) операции с товарами, такими как сырье, готовая продукция и т.п.;
б) сделки по приобретению (продаже) услуг;
в) операции с нематериальными активами, такими как роялти, лицензии, плата за использование патентов, товарных знаков, ноу-хау и т.п., а также с любыми другими объектами интеллектуальной собственности;
г) финансовые операции, включая лизинг, участие в инвестициях, кредитах, комиссии за гарантию;
ґ) операции по покупке или продаже корпоративных прав, акций или иных инвестиций, покупке или продаже долгосрочных материальных и нематериальных активов;
д) операции (в том числе внутрихозяйственные расчеты), осуществляемые между нерезидентом и его постоянным представительством в Украине;
е) операции, в результате которых объем дохода и/или финансовый результат налогоплательщика уменьшается вследствие полной или частичной, безвозвратной или временной передачи функций вместе с материальными и/или нематериальными активами (или без них), выгодами, рисками и возможностями другому налогоплательщику (другому лицу) в тех случаях, когда во взаимоотношениях между независимо от того, отражены ли такие операции в бухгалтерском учете;
{Подпункт 39.2.1.4 подпункта 39.2.1 пункта 39.2 статьи 39 дополнен подпунктом "е" согласно Закону № 466-IX от 16.01.2020 }
{Подпункт 39.2.1.4 подпункта 39.2.1 пункта 39.2 статьи 39 с изменениями, внесенными Законами № 609-VIII от 15.07.2015 , № 1797-VIII от 21.12.2016 , № 205 . в редакции Закона № 2628-VIII от 23.11.2018 }
39.2.1.5. Если в цепи хозяйственных операций между налогоплательщиком и нерезидентом, предусмотренных подпунктом 39.2.1.1 настоящего пункта, право собственности на предмет (результат) такой операции прежде чем перейти от налогоплательщика к такому нерезиденту (в случае экспортных операций) или прежде чем перейти от такого нерезидента к налогоплательщику (в случае импортных операций) переходит к одной или нескольким ответным лицам признавалась налогоплательщиком контролируемой операцией, такая операция считается контролируемой операцией между налогоплательщиком и таким нерезидентом, если лица, к которым перешло право собственности:
не выполняют в такой совокупности операций существенные функции, связанные с приобретением (продажей) товаров (работ, услуг);
не используют в такой совокупности сделок существенных активов и/или не принимают на себя существенных рисков для организации приобретения (продажи) товаров (работ, услуг).
Для целей этого подпункта:
под существенными функциями понимаются функции, налогоплательщик и нерезидент - стороны контролируемой операции не могли бы выполнить самостоятельно в своей обычной деятельности без привлечения других лиц и использования активов таких лиц;
под существенными активами понимаются активы, использование которых необходимо при осуществлении таких операций и отсутствующих у налогоплательщика и нерезидента - сторон контролируемой операции;
под существенными рисками понимаются риски, принятие которых обязательно для деловой практики таких операций;
{Подпункт 39.2.1.5 подпункта 39.2.1 пункта 39.2 статьи 39 с изменениями, внесенными согласно Законам №609-VIII от 15.07.2015 , №1797-VIII от 21.12.2016 ; в редакции Законов № 2245-VIII от 07.12.2017 , № 2628-VIII от 23.11.2018 }
39.2.1.6. Неконтролируемые операции – любые хозяйственные операции, не предусмотренные подпунктами 39.2.1.1 и 39.2.1.5 подпункта 39.2.1 настоящего пункта, совершаемые между несвязанными лицами.
{Подпункт 39.2.1.6 подпункта 39.2.1 пункта 39.2 статьи 39 в редакции Закона № 609-VIII от 15.07.2015 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
39.2.1.7. Хозяйственные операции, предусмотренные подпунктами 39.2.1.1 (кроме сделок, осуществляемых между нерезидентом и его постоянным представительством в Украине) и 39.2.1.5 этого подпункта, признаются контролируемыми, если одновременно выполняются следующие условия:
годовой доход налогоплательщика от какой-либо деятельности, определенный по правилам бухгалтерского учета, превышает 150 миллионов гривен (за вычетом косвенных налогов) за соответствующий налоговый (отчетный) год;
объем таких хозяйственных операций налогоплательщика с каждым контрагентом, определенный по правилам бухгалтерского учета, превышает 10 миллионов гривен (за вычетом косвенных налогов) за соответствующий налоговый год.
Хозяйственные операции, осуществляемые между нерезидентом и его постоянным представительством в Украине, признаются контролируемыми, если объем таких хозяйственных операций, определенный по правилам бухгалтерского учета, превышает 10 миллионов гривен (за вычетом косвенных налогов) за соответствующий налоговый год.
{Подпункт 39.2.1.7 подпункта 39.2.1 пункта 39.1 статьи 39 в редакции Закона № 609-VIII от 15.07.2015 ; с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2245-VIII от 07.12.2017 }
39.2.1.8. Условия, при которых хозяйственные операции признаются соответствующими принципу "вытянутой руки":
если цены (наценки) на товары (работы, услуги) подлежат государственному регулированию согласно законодательству, цена считается соответствующей принципу "вытянутой руки", если она установлена в соответствии с правилами такого регулирования. Это положение не распространяется на случаи, когда устанавливается минимальная (максимальная) цена (наценка) продаж или индикативная цена. В таком случае цена сделки, соответствующая принципу "вытянутой руки", определяется в соответствии с настоящей статьей, но не может быть меньше минимальной цены (наценки) или индикативной цены и больше максимальной цены (наценки);
{Абзац второй подпункта 39.2.1.8 подпункта 39.2.1 пункта 39.2 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
если во время совершения сделки обязательно проведение оценки, стоимость объекта оценки является основанием для установления соответствия принципу "вытянутой руки" для целей налогообложения;
в случае проведения аукциона (публичных торгов), обязательность проведения которого определена законом, условия, которые сложились по результатам такого аукциона (публичных торгов), признаются соответствующими принципу "вытянутой руки";
если продажа (отчуждение) товаров, в том числе имущества, переданного в залог заемщиком с целью обеспечения требований кредитора, осуществляется в принудительном порядке согласно законодательству, условия, сформированные в ходе такой продажи, признаются соответствующими принципу "вытянутой руки".
{Подпункт 39.2.1 пункта 39.2 статьи 39 дополнен подпунктом 39.2.1.8 согласно Закону № 609-VIII от 15.07.2015 }
39.2.1.9. Объем хозяйственных операций налогоплательщика для целей подпункта 39.2.1.7 этого подпункта рассчитывается по ценам, соответствующим принципу "вытянутой руки".
{Подпункт 39.2.1 пункта 39.2 статьи 39 дополнен подпунктом 39.2.1.9 согласно Закону № 2245-VIII от 07.12.2017 }
39.2.2. Сопоставление коммерческих и финансовых условий операций
39.2.2.1. Для целей настоящего Кодекса контролируемые операции признаются сопоставимыми с неконтролируемыми, если:
нет значительных отличий между ними, которые могут существенно повлиять на финансовый результат при применении соответствующего метода трансфертного ценообразования;
такие отличия могут быть устранены путем корректировки условий и финансовых результатов контролируемой или неконтролируемой операции во избежание влияния таких отличий на сопоставимость.
{Абзац третий подпункта 39.2.2.1 подпункта 39.2.2 пункта 39.2 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
39.2.2.2. При определении сопоставимости операций анализируются следующие элементы контролируемой и сопоставимых операций:
характеристика товаров (работ, услуг), являющихся предметом сделки;
функции, выполняемые сторонами операции, используемые ими активы, условия распределения между сторонами операции рисков и выгод, распределение ответственности между сторонами операции и другие условия операции (далее - функциональный анализ);
постоянная практика отношений и условия договоров, заключенных между сторонами сделки, существенно влияющих на цены товаров (работ, услуг);
экономические условия деятельности сторон сделки, включая анализ соответствующих рынков товаров (работ, услуг), существенно влияющих на цены товаров (работ, услуг);
бизнес-стратегии сторон сделки (при наличии), которые оказывают существенное влияние на цены товаров (работ, услуг).
В случае отсутствия или недостаточности информации об отдельных неконтролируемых операциях для определения показателей рентабельности может использоваться финансовая информация юридических лиц, осуществляющих деятельность, сопоставимую с контролируемой операцией, при наличии информации о том, что указанные юридические лица не осуществляют операции со связанными лицами.
{Подпункт 39.2.2.2 подпункта 39.2.2 пункта 39.2 статьи 39 дополнен абзацем седьмым согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 2245-VIII от 07.12.2017 }
Определение сопоставимости юридических лиц осуществляется с учетом их отраслевой специфики и соответствующих видов деятельности, осуществляемых ими в сопоставимых с контролируемой операцией экономических (коммерческих) условиях.
{Подпункт 39.2.2.2 подпункта 39.2.2 пункта 39.2 статьи 39 дополнен абзацем восьмым согласно Закону № 1797-VIII от 21.12.2016 }
39.2.2.3. Определение сопоставимости коммерческих и/или финансовых условий операций с условиями контролируемой операции может осуществляться, в частности, но не исключительно по результатам анализа:
количества товаров, объема выполненных работ (оказанных услуг);
сроков выполнения хозяйственных обязательств;
условий проведения платежей при совершении сделки;
официального курса гривни к иностранной валюте, установленного Национальным банком Украины, в случае использования такой валюты в расчетах при совершении операции, изменения такого курса;
размера обычных надбавок или скидок к цене товаров (работ, услуг), в том числе скидок, обусловленных сезонными и другими колебаниями потребительского спроса на товары (работы, услуги), утратой товарами потребительских качеств, окончанием (приближением даты истечения) срока хранения (пригодности, реализации), сбытом неликвидных или низкой;
распределения прав и обязанностей между сторонами операции, определенных по результатам функционального анализа.
39.2.2.4. Анализ функций, выполняемых сторонами операции, при определении сопоставимости коммерческих и/или финансовых условий операций с условиями контролируемых и неконтролируемых операций может проводиться с учетом материальных и нематериальных активов, находящихся в распоряжении сторон операции, и используются в целях получения дохода.
К числу таких функций, в частности, но не исключительно, относятся:
дизайн и технологическая разработка товаров;
производство товаров;
сложение товаров или их компонентов;
монтаж и/или установка оборудования;
проведение научно-исследовательских и опытно-конструкторских работ;
приобретение товарно-материальных ценностей;
осуществление оптовой или розничной продажи;
предоставление услуг по ремонту, гарантийному обслуживанию;
предоставление агентских, доверительных, комиссионных и других подобных посреднических услуг по продаже товаров (работ, услуг);
осуществление контроля качества;
обучение и/или профессиональная подготовка, переподготовка или повышение персонала;
организация сбыта товаров (работ, услуг) с привлечением третьих лиц, имеющих опыт работы;
осуществление стратегического управления, в том числе определение ценовой политики, стратегии производства и реализации товаров (работ, услуг), объемов продаж и ассортимента товаров (работ, услуг), их потребительских качеств, а также осуществление оперативного управления.
Определение и анализ функций, выполняемых сторонами сделки, осуществляются на основании заключенных договоров, данных бухгалтерского учета, фактических действий сторон операции и фактических обстоятельств ее проведения в соответствии с сущностью операции.
{Подпункт 39.2.2.4 подпункта 39.2.2 пункта 39.2 статьи 39 дополнен абзацем двадцать четвертым согласно Закону № 2628-VIII от 23.11.2018 }
39.2.2.5. При определении сопоставимости коммерческих и/или финансовых условий сопоставимых операций с условиями контролируемой операции также могут учитываться риски сторон операции, связанные с осуществлением хозяйственной деятельности, влияющие на условия сделки, в частности, но не исключительно такие:
производственные риски, включая риск неполной загрузки производственных мощностей;
риск изменения рыночных цен на приобретенные материалы и производимую продукцию в результате изменения экономической конъюнктуры, других рыночных условий;
риски, связанные с утратой имущества или имущественных прав;
риски, связанные с изменением официального курса гривны к иностранной валюте, установленного Национальным банком Украины, процентных ставок, кредитные риски;
риск, связанный с отсутствием результатов проведения научно-исследовательских и опытно-конструкторских работ;
инвестиционные риски, связанные с возможными финансовыми потерями в результате ошибок, допущенных при осуществлении инвестиций, включая выбор объекта инвестирования;
риск причинения вреда окружающей среде;
{Абзац десятый подпункта 39.2.2.5 подпункта 39.2.2 пункта 39.2 статьи 39 исключен на основании Закона № 466-IX от 16.01.2020 }
риск понижения уровня потребительского спроса на продукты (работы, сервисы);
Анализ рисков, которые берут на себя стороны контролируемой операции при определении сопоставимости коммерческих и/или финансовых условий операции с условиями неконтролируемых операций, осуществляется с учетом следующих критериев:
{Подпункт 39.2.2.5 подпункта 39.2.2 пункта 39.2 статьи 39 дополнен абзацем двенадцатым согласно Закону № 466-IX от 16.01.2020 }
а) определение и характеристика существенных экономических рисков, берущих на себя стороны сделки на основании заключенных договоров;
{Подпункт 39.2.2.5 подпункта 39.2.2 пункта 39.2 статьи 39 дополнен абзацем тринадцатым согласно Закону № 466-IX от 16.01.2020 }
б) осуществляет ли сторона, принимающая риск, контроль за созданием риска и управлением им, а также имеет ли способность и полномочия делать это;
{Подпункт 39.2.2.5 подпункта 39.2.2 пункта 39.2 статьи 39 дополнен абзацем четырнадцатым согласно Закону № 466-IX от 16.01.2020 }
в) имеет ли лицо, берущее риск, финансовую способность понести такой риск и ресурсы, необходимые для покрытия такого риска;
{Подпункт 39.2.2.5 подпункта 39.2.2 пункта 39.2 статьи 39 дополнен абзацем пятнадцатым согласно Закону № 466-IX от 16.01.2020 }
г) определение фактического поведения сторон операции в связи с осуществлением контроля за существенными экономическими рисками, в частности, определение, какая сторона операции осуществляет контроль или принимает меры для минимизации таких рисков, какая сторона получает негативные последствия, вызванные принятием таких рисков, какая сторона имеет финансовую способность нести такие риски;
{Подпункт 39.2.2.5 подпункта 39.2.2 пункта 39.2 статьи 39 дополнен абзацем шестнадцатым согласно Закону № 466-IX от 16.01.2020 }
ґ) определение с учетом предварительных критериев, соответствует ли фактическое поведение сторон операции условиям взятия рисков, предусмотренных договорами, в частности:
{Подпункт 39.2.2.5 подпункта 39.2.2 пункта 39.2 статьи 39 дополнен абзацем семнадцатым согласно Закону № 466-IX от 16.01.2020 }
выполняют ли стороны сделки условия договоров;
{Подпункт 39.2.2.5 подпункта 39.2.2 пункта 39.2 статьи 39 дополнен абзацем восемнадцатым согласно Закону № 466-IX от 16.01.2020 }
осуществляет ли сторона, которая берет риск, контроль за риском и имеет ли финансовую способность понести такой риск и/или возможности и ресурсы для его покрытия";
{Подпункт 39.2.2.5 подпункта 39.2.2 пункта 39.2 статьи 39 дополнен абзацем девятнадцатым согласно Закону № 466-IX от 16.01.2020 }
39.2.2.6. При определении сопоставимости характеристик рынков товаров (работ, услуг) могут учитываться, в частности, но не исключительно, следующие факторы:
географическое местонахождение рынков и их объемы;
наличие конкуренции на рынках; относительная конкурентоспособность продавцов и покупателей на рынке;
наличие на рынке однородных (подобных) товаров (работ, услуг);
спрос и предложение на рынке, а также покупательская способность потребителей;
уровень государственного регулирования рыночных процессов;
уровень развития производственной и транспортной инфраструктуры;
другие характеристики рынка, влияющие на цены товаров (работ, услуг).
39.2.2.7. При определении сопоставимости коммерческих и/или финансовых условий сопоставимых операций с условиями контролируемой операции может проводиться анализ коммерческих стратегий сторон операций, к которым, в частности, но не исключительно, относятся стратегии, направленные на обновление и усовершенствование собственной продукции, выход на новые рынки сбыта товаров (работ, услуг).
{Подпункт 39.2.2.8 подпункта 39.2.2 пункта 39.2 статьи 39 исключен из Закона № 609-VIII от 15.07.2015 }
39.2.2.9. При определении сопоставимости коммерческих и/или финансовых условий сопоставимых операций с условиями контролируемой операции могут учитываться характеристики активов, использованных сторонами в контролируемой операции, в частности, но не исключительно:
тип актива (производственное оборудование, нематериальные активы, финансовые активы и т.п.);
природа актива (возраст, рыночная стоимость, расположение, наличие прав защиты и т.п.).
Определение и анализ влияния нематериальных активов на условия контролируемой и сопоставимых операций осуществляется с учетом, в частности, но не исключительно:
юридического владения нематериальными активами и договорными условиями их использования;
категории и характеристики нематериальных активов (эксклюзивность, степень и продолжительность правовой защиты, географическая область применения, срок полезного использования, стадия разработки и т.п.);
договорной и фактической деятельности сторон, связанной с разработкой, усовершенствованием, поддержкой, защитой и эксплуатацией таких активов.
{Подпункт 39.2.2 пункта 39.2 статьи 39 дополнен подпунктом 39.2.2.9 согласно Закону № 2628-VIII от 23.11.2018 }
39.2.2.10. Если фактические условия совершенной контролируемой сделки не соответствуют условиям заключенного (письменного) договора и/или фактические действия сторон контролируемой операции и фактические обстоятельства ее проведения отличаются от условий такого договора, коммерческие и/или финансовые характеристики контролируемой операции для целей трансфертного ценообразования определяются в соответствии с фактическими действиями сторон операции и фактическими условиями ее проведения.
{Подпункт 39.2.2 пункта 39.2 статьи 39 дополнен подпунктом 39.2.2.10 согласно Закону № 2628-VIII от 23.11.2018 }
39.2.2.11. Если контролируемая операция фактически осуществлена, но документально не оформлена (не подтверждена), для целей трансфертного ценообразования она должна рассматриваться согласно фактическому поведению сторон операции и фактическим условиям ее проведения, в частности, учитываются функции, которые фактически выполнялись сторонами операции, фактически использовавшиеся активы и риски, которые фактически приняла на себя.
Если стороны контролируемой операции не предоставляют достаточного обоснования фактического поведения сторон операции и фактических условий ее проведения, функции, риски, активы распределяются в пользу контролируемой операции, которая является резидентом Украины.
{Подпункт 39.2.2.11 подпункта 39.2.2 пункта 39.2 статьи 39 дополнен абзацем вторым согласно Закону № 1117-IX от 17.12.2020 }
{Подпункт 39.2.2 пункта 39.2 статьи 39 дополнен подпунктом 39.2.2.11 согласно Закону № 2628-VIII от 23.11.2018 }
39.2.2.12. Если коммерческие и/или финансовые характеристики контролируемой операции для целей трансфертного ценообразования, определенные в соответствии с фактическими действиями сторон операции и фактическими условиями ее проведения, отличаются от условий, применяемых между несвязанными лицами с учетом наличия разумной экономической причины (деловой цели) в сопоставимых обстоятельствах, и будет установлено, что несвязанные лица с действующими альтернативных вариантов, реально доступных для каждой из сторон сделки, не вступали бы в такую контролируемую операцию, контролирующий орган имеет право при расчете финансового результата плательщика налога до налогообложения не учитывать (не признавать) такую контролируемую операцию или операция может быть заменена альтернативным вариантом с целью определения условий договора (контракта), которые были бы согласованы. условиях.
При определении альтернативных вариантов для операции, реально доступных для каждой из сторон сделки, необходимо учитывать, были ли другие реалистичные варианты, доступные для любой из сторон, приведшие к более выгодному экономическому эффекту, если бы такая сторона заключала соглашение с несвязанными лицами вместо заключения соглашения со связанными лицами.
При увеличении финансового результата до налогообложения налогоплательщика вследствие неучета (непризнания) контролируемой операции в соответствии с требованиями абзаца первого настоящего подпункта другие корректировки, предусмотренные статьей 39 настоящего Кодекса, не применяются, а в случае замены операции альтернативным вариантом соответствие условий такой альтернативной операции принципу "вытянутой руки" определяется с учетом требований пункта 3.
Обязанность доказывания обстоятельств, предусмотренных настоящим подпунктом, возлагается на контролирующий орган.
{Подпункт 39.2.2 пункта 39.2 статьи 39 дополнен подпунктом 39.2.2.12 согласно Закону № 1117-IX от 17.12.2020 }
39.3. Методы установления соответствия условий контролируемой операции принципу "вытянутой руки"
39.3.1. Установление соответствия условий контролируемой операции принципу "вытянутой руки" осуществляется одним из следующих методов:
39.3.1.1. сравнительной неконтролируемой цены;
39.3.1.2. цены перепродажи;
39.3.1.3. "затраты плюс";
39.3.1.4. чистой прибыли;
39.3.1.5. распределение прибыли.
39.3.2. Критерии использования методов установления соответствия условий контролируемой операции принципу "вытянутой руки"
39.3.2.1. Соответствие условий контролируемой операции принципу "вытянутой руки" определяется посредством применения метода трансфертного ценообразования, наиболее целесообразным к фактам и обстоятельств осуществления контролируемой операции, кроме случаев, когда настоящим Кодексом определены требования об обязательности применения конкретного метода установления соответствия условий контролируемых операций принципу "вытянутой руки" для контролируемых операций определенного вида.
Наиболее целесообразный метод трансфертного ценообразования выбирается с учетом следующих критериев:
целесообразности выбранного метода в соответствии с характером контролируемой операции, которая определяется, в частности, на основе результатов функционального анализа контролируемой операции (с учетом выполняемых функций, используемых активов и понесенных рисков);
наличие полной и достоверной информации, необходимой для применения выбранного метода и/или методов трансфертного ценообразования;
степени сопоставимости между контролируемыми и неконтролируемыми операциями, включая надежность корректировок сопоставимости, если таковые применяются, которые могут использоваться для устранения разногласий между такими операциями.
Налогоплательщик с учетом указанных критериев использует любой метод, который считает наиболее целесообразным, однако в случае, если существует возможность применения и метода сравнительной неконтролируемой цены, и любого другого метода, применяется метод сравнительной неконтролируемой цены.
В случае если с учетом таких критериев метод цены перепродажи или метод "расхода плюс" и метод чистой прибыли или распределения прибыли могут применяться налогоплательщиком с одинаковой надежностью, применяется метод цены перепродажи или метод "расхода плюс".
Налогоплательщик может не применять более одного метода для определения того, соответствуют ли условия контролируемой операции принципу "вытянутой руки".
Если налогоплательщик использовал метод, соответствующий положениям настоящей статьи, установление контролирующим органом соответствия условий контролируемых операций налогоплательщика принципу "вытянутой руки" базируется на том методе трансфертного ценообразования, который применяется налогоплательщиком, за исключением случаев, если контролирующий орган обосновает, что метод, применяемый налогоплательщиком, не является наиболее целесообразным.
Контролирующий орган не имеет права применять при установлении соответствия условий контролируемых операций налогоплательщика принципу "вытянутой руки" другой метод трансфертного ценообразования, чем указанный в договоре о предварительном согласовании ценообразования.
{Подпункт 39.3.2.1 подпункта 39.3.2 пункта 39.3 статьи 39 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Законов №466-IX от 16.01.2020 , №1117-IX от 17.12.2020 }
39.3.2.2. Если при применении методов трансфертного ценообразования сравнение цены или рентабельности в контролируемой сделке производится с ценами или показателями рентабельности нескольких сопоставимых неконтролируемых операций или юридических лиц, не совершающих сделки со связанными лицами, обязательно используется диапазон цен (рентабельности).
{Подпункт 39.3.2.2 подпункта 39.3.2 пункта 39.3 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
39.3.2.3. Если цена в контролируемой сделке или соответствующий показатель рентабельности контролируемой сделки находится:
в пределах диапазона считается, что условия контролируемой операции соответствуют принципу "вытянутой руки";
{Абзац второй подпункта 39.3.2.3 подпункта 39.3.2 пункта 39.3 статьи 39 с изменениями, внесенными Законом № 609-VIII от 15.07.2015 }
вне диапазона цен (рентабельности), расчет налоговых обязательств налогоплательщика в контролируемой операции производится в соответствии с ценой (показателем рентабельности), которая (равна) значению медианы такого диапазона (кроме случаев проведения налогоплательщиками самостоятельной корректировки в соответствии с подпунктом 39.5.4 пункта 39.5 настоящей статьи).
{Подпункт 39.3.2.3 подпункта 39.3.2 пункта 39.3 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
Порядок расчета диапазона цен (рентабельности) и медианы диапазона цен (рентабельности) утверждается Кабинетом министров Украины.
Применение для целей налогообложения медианы диапазона цен (рентабельности) осуществляется при условии, что это не приведет к уменьшению налога, подлежащего уплате в бюджет.
39.3.2.4. Выбор показателя рентабельности может производиться с учетом, в частности, но не исключительно, следующих факторов:
вида деятельности стороны контролируемой операции;
распределения функций, рисков, активов сторон;
экономической обоснованности избранного показателя;
независимости показателя от доходов и/или расходов, признанных в операциях между связанными сторонами и/или в контролируемых операциях.
{Абзац пятый подпункта 39.3.2.4 подпункта 39.3.2 пункта 39.3 статьи 39 с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 }
39.3.2.5. При определении уровня рентабельности контролируемых операций могут быть использованы финансовые показатели, обеспечивающие установление соответствия условий контролируемой операции принципу "вытянутой руки", в частности, но не исключительно:
а) валовая рентабельность, определяемая как отношение валовой прибыли к чистому доходу (выручке) от реализации товаров (работ, услуг), рассчитанного без учета акцизного налога, пошлины, налога на добавленную стоимость, других налогов и сборов;
б) валовая рентабельность себестоимости, определяемая как отношение валовой прибыли к себестоимости реализуемых товаров (работ, услуг);
в) чистая рентабельность, определяемая как отношение прибыли от операционной деятельности к чистому доходу (выручке) от реализации товаров (работ, услуг), рассчитанного без учета акцизного налога, пошлины, налога на добавленную стоимость, других налогов и сборов;
г) чистая рентабельность затрат, которая определяется как отношение прибыли от операционной деятельности к сумме себестоимости реализуемых товаров (работ, услуг) и операционных расходов (административных расходов, расходов на сбыт и других), связанных с реализацией товаров (работ, услуг);
ґ) рентабельность операционных расходов, которая определяется как отношение валовой прибыли к операционным расходам (административным расходам, расходам на сбыт и другим), связанным с реализацией товаров (работ, услуг);
д) рентабельность активов, которая определяется как отношение прибыли от операционной деятельности к текущей рыночной стоимости внеоборотных и оборотных активов (кроме текущих финансовых инвестиций и денежных средств и их эквивалентов), прямо или косвенно используемых в контролируемой операции. При отсутствии необходимой информации о текущей рыночной стоимости активов рентабельность активов может определяться на основе данных бухгалтерской отчетности;
е) рентабельность капитала, что определяется как отношение прибыли от операционной деятельности к капиталу (сумма внеоборотных и оборотных активов, кроме текущих финансовых инвестиций и денежных средств и их эквивалентов, кроме текущих обязательств).
{Подпункт 39.3.2.5 подпункта 39.3.2 пункта 39.3 статьи 39 в редакции Закона № 609-VIII от 15.07.2015 }
39.3.2.6. Показатели рентабельности для целей настоящей статьи определяются на основании данных бухгалтерского учета и финансовой отчетности, отраженных по национальным положениям (стандартам) бухгалтерского учета или международным стандартам в соответствии со используемыми в Украине стандартами бухгалтерского учета и финансовой отчетности с соответствующей корректировкой для обеспечения сопоставимости показателей.
{Подпункт 39.3.2.6 подпункта 39.3.2 пункта 39.3 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
39.3.2.7. В случае применения методов, указанных в подпунктах 39.3.1.2-39.3.1.4 подпункта 39.3.1 пункта 39.3 настоящей статьи, осуществляется выбор стороны, для которой проверяется показатель в соответствии с выбранным методом трансфертного ценообразования (далее - исследуемая сторона).
Выбор исследуемой стороны должен осуществляться в соответствии с выполненными каждой стороной контролируемой операции функциями, использованными при осуществлении контролируемых операций активов и принятых экономических (коммерческих) рисков, связанных с осуществлением такой операции.
При выборе исследуемой стороны анализируется применимость выбранного метода (комбинации методов) к каждой из сторон контролируемой операции. Исследуемой стороной избирается сторона:
относительно какого применения такого метода (комбинации методов) наиболее обоснованным;
для которой можно найти наиболее сопоставимые операции и/или сопоставимые лица;
относительно которой наиболее полная и документально подтвержденная информация о финансовых показателях контролируемой операции, которые используются для расчета показателей рентабельности, предусмотренных подпунктом 39.3.2.5 настоящего подпункта;
{Подпункт 39.3.2.7 подпункта 39.3.2 пункта 39.2 статьи 39 дополнен новым абзацем согласно Закону № 2628-VIII от 23.11.2018 }
какая:
выполняет наименее сложные функции по контролируемой операции;
принимает наименьшие экономические (коммерческие) риски по отношению к контролируемой операции;
не владеет объектами нематериальных активов, которые оказывают значительное влияние на уровень рентабельности.
При осуществлении внешнеэкономических операций сторона, для которой проверяется показатель в соответствии с выбранным методом трансфертного ценообразования, не обязательно должна быть резидентом.
{Подпункт 39.3.2.7 подпункта 39.3.2 пункта 39.3 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
39.3.2.8. При определении диапазона рентабельности используется:
информация о сопоставимых неконтролируемых операциях согласно подпункту "а" подпункта 39.5.3.1 подпункта 39.5.3 пункта 39.5 настоящей статьи, осуществленные в течение отчетного (налогового) периода (года), в котором совершена контролируемая операция; или
информация о сопоставимых юридических лиц на основании данных бухгалтерского учета и финансовой отчетности, отраженных по национальным положениям (стандартам) бухгалтерского учета или международным стандартам финансовой отчетности, согласно подпункту "б" подпункта 39.5.3.1 подпункта 39.5.3 пункта 39.5 настоящей статьи за отчетный (налог) за несколько налоговых периодов (лет).
При использовании нескольких налоговых периодов (лет) рассчитывается средневзвешенное значение показателя рентабельности для сопоставимого лица.
Порядок определения средневзвешенного значения показателя рентабельности определяется Кабинетом министров Украины.
{Подпункт 39.3.2 пункта 39.3 статьи 39 дополнен подпунктом 39.3.2.8 согласно Закону № 1797-VIII от 21.12.2016 }
39.3.2.9. Информация о сопоставимых юридических лицах для расчета финансовых показателей, указанных в подпункте 39.3.2.5 настоящего подпункта, используется в случае одновременного соблюдения следующих условий:
{Абзац первый подпункта 39.3.2.9 подпункт 39.3.2 пункта 39.3 статьи 39 в редакции Закона № 2245-VIII от 07.12.2017 }
1) если сопоставимое юридическое лицо проводит деятельность, сопоставимую с деятельностью исследуемой стороны контролируемой операции и выполняет сопоставимые функции, связанные с такой деятельностью. Сопоставление деятельности определяется, в частности, но не исключительно, с учетом видов экономической деятельности согласно КВЭД ДК 009:2010 , а также международными классификаторами;
{Абзац второй подпункта 39.3.2.9 подпункт 39.3.2 пункта 39.3 статьи 39 в редакции Закона № 2245-VIII от 07.12.2017 }
2) если сопоставимое юридическое лицо не имеет убытков по данным бухгалтерской (финансовой) отчетности более чем в одном отчетном периоде в периодах, используемых для расчета соответствующих финансовых показателей;
3) если сопоставимое юридическое лицо не владеет прямо и/или косвенно корпоративными правами другого юридического лица с долей такого участия в размере 25 и более процентов и/или не имеет как участника (акционера) юридическое лицо с долей прямого (опосредованного) участия в размере 25 и более процентов.
{Абзац четвертый подпункта 39.3.2.9 подпункт 39.3.2 пункта 39.3 статьи 39 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Подпункт 39.3.2 пункта 39.3 статьи 39 дополнен подпунктом 39.3.2.9 согласно Закону № 1797-VIII от 21.12.2016 }
39.3.3. Метод сравнительной неконтролируемой цены
39.3.3.1. Метод сравнительной неконтролируемой цены заключается в сравнении цены, примененной в контролируемой сделке, с ценой в сопоставимой (сопоставимых) неконтролируемой (неконтролируемых) сделках (операциях), фактически осуществленных налогоплательщиком (другими лицами) или на основании информации, полученной из источников, определенных подпунктом 39.5.3 пункта 39.5.
{Подпункт 39.3.3.1 подпункта 39.3.3 пункта 39.3 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
{Подпункт 39.3.3.2 подпункта 39.3.3 пункта 39.3 статьи 39 исключен из Закона № 1797-VIII от 21.12.2016 }
39.3.3.3. Сравнение цены контролируемой сделки с ценой сопоставимых неконтролируемых сделок производится на основании информации о ценах, примененных в течение анализируемого периода, в частности информации о ценах на ближайшую до дня совершения контролируемой операции дату.
В случае осуществления контролируемой операции на основании форвардного или фьючерсного контракта сравнение цен производится на основании информации о форвардных или фьючерсных ценах на ближайшую к дате заключения соответствующего форвардного или фьючерсного контракта дату (при условии, что налогоплательщик уведомит центральный орган исполнительной власти, реализующий налоговую политику электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" в течение 10 рабочих дней со дня заключения соответствующего форвардного или фьючерсного контракта).
Форма такого уведомления и порядок его представления утверждаются центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
{Подпункт 39.3.3.3 подпункт 39.3.3 пункта 39.3 статьи 39 дополнен абзацем третьим согласно Закону № 2245-VIII от 07.12.2017 }
{Подпункт 39.3.3.3 подпункта 39.3.3 пункта 39.3 статьи 39 с изменениями, внесенными согласно Закону № 609-VIII от 15.07.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 }
39.3.3.4. Для контролируемых операций с сырьевыми товарами установление соответствия условий контролируемых операций принципу "вытянутой руки" осуществляется методом сравнительной неконтролируемой цены.
Для целей этого подпункта под сырьевые товары понимаются товары, для которых несвязанные лица в качестве ориентира (эталона) для установления цены неконтролируемых операций используют котировочные цены. Список сырьевых товаров определяется Кабинетом Министров Украины.
При применении метода сравнительной неконтролируемой цены для контролируемых операций с сырьевыми товарами сравнение цены контролируемой операции может производиться с ценой сопоставимых неконтролируемых операций, фактически осуществленных налогоплательщиком или другими лицами с несвязанными лицами, и/или с котировочными ценами.
В случае использования цены неконтролируемых операций в качестве сопоставимой для контролируемой операции такие неконтролируемые операции должны быть регулярными, с несколькими контрагентами и в объемах, сопоставимых тем, которые использовались в контролируемой операции.
Котировки, используемые для сравнения с ценами контролируемых операций, должны соответствовать условиям сопоставимости, определенным подпунктом 39.2.2 пункта 39.2 настоящей статьи. В случае наличия между условиями контролируемой операции и условиями неконтролируемых операций или условиями, определяющими котировочную цену на сырьевые товары, значительные отличия, существенно влияющие на цену сделок с сырьевыми товарами, осуществляются соответствующие корректировки.
Центральный орган исполнительной власти, реализующий государственную налоговую политику, обнародует рекомендованный (неисключительный) список источников информации для получения котировочных цен на своем официальном веб-портале до начала отчетного года.
Центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику, может определять в соответствии с требованиями и методами, предусмотренными статьей 39 настоящего Кодекса, отдельные порядки установления соответствия условий контролируемой операции по сырьевым товарам принципа "вытянутой руки". Такие порядки и изменения к ним должны быть утверждены до 1 июля текущего года и вступают в силу не ранее 1 января года, следующего за годом их утверждения. В случае утверждения таких порядков, установление соответствия условий контролируемых операций принципу "вытянутой руки" для контролируемых операций с сырьевые товары осуществляется налогоплательщиками и контролирующими органами с учетом требований соответствующего порядка.
{Подпункт 39.3.3 пункта 39.3 статьи 39 дополнен подпунктом 39.3.3.4 согласно Закону № 466-IX от 16.01.2020 }
39.3.3.5. Налогоплательщик, осуществляющий контролируемые операции с сырьевые товары, сообщает центральный орган исполнительной власти, реализующий государственную налоговую политику, о заключении соответствующего договора (контракта) по форме и в порядке, предусмотренных подпунктом 39.3.3.3 подпункта 39.3.3 настоящего пункта.
Направление плательщиком такого уведомления является подтверждением того, что согласование существенных условий договора (контракта), в частности характеристик и цен товаров, объема, условий поставки, оплаты и ответственности, осуществлялось сторонами контролируемой операции на момент заключения такого соглашения.
Если информация, указанная в уведомлении, согласуется с фактическим поведением сторон или с другими фактами контролируемой операции, сравнение цены контролируемой сделки с котировочными ценами производится на ближайшую дату до даты ценообразования, согласованной сторонами контролируемой операции.
{Подпункт 39.3.3 пункта 39.3 статьи 39 дополнен подпунктом 39.3.3.5 согласно Закону № 466-IX от 16.01.2020 }
39.3.3.6. Если налогоплательщик не направит уведомление в соответствии с подпунктом 39.3.3.5 подпункта 39.3.3 этого подпункта или
информация, указанная в уведомлении, не отвечает договорным условиям, или
сторонами операции после направления уведомления будут внесены изменения в условия договора (контракта) относительно характеристик, цены, общей стоимости, количества и объема товаров, условий поставки и оплаты, ответственности сторон, или
условия такого договора (контракта) не согласовываются с фактическим поведением сторон операции и фактическими условиями ее проведения,
контролирующий орган проводит сравнение цены контролируемой операции с котировочными ценами на дату перехода права собственности предмета контролируемой операции или дату отгрузки товара согласно товарно-транспортному документу (коносамент или другой документ в зависимости от транспортного средства) в соответствии с условиями и фактическими обстоятельствами осуществления такой контролируемой операции.
{Подпункт 39.3.3 пункта 39.3 статьи 39 дополнен подпунктом 39.3.3.6 согласно Закону № 466-IX от 16.01.2020 }
39.3.3.7. В случае если для сравнения цены контролируемой операции с сырьевые товары использовался диапазон котировочных цен, указанный в источнике информации, минимальное и максимальное значение такого диапазона соответствует минимальному и максимальному значению диапазона цен для целей подпункта 39.3.2.3 подпункта 39.3.2 пункта 39.3 и подпункта 3.5.3.5.3.
В случае использования нескольких диапазонов котировочных цен производится расчет диапазона цен согласно порядку, предусмотренному абзацем четвертым подпункта 39.3.2.3 подпункта 39.3.2 настоящего пункта.
{Подпункт 39.3.3 пункта 39.3 статьи 39 дополнен подпунктом 39.3.3.7 согласно Закону № 466-IX от 16.01.2020 }
39.3.3.8. В случае применения налогоплательщиком для установления соответствия условий контролируемых операций с сырьевыми товарами принципу "вытянутой руки" методов, указанных в подпунктах 39.3.1.2-39.3.1.5 подпункта 39.3.1 настоящего пункта, налогоплательщик в документации по трансфертному ценообразованию должен:
обосновать невозможность применения метода сравнительной неконтролируемой цены или то, что метод сравнительной неконтролируемой цены не наиболее целесообразным относительно фактов и обстоятельств осуществления контролируемой операции;
указать информацию обо всех лицах, участвовавших в цепи поставки таких товаров от производителя (поставщика) к первому несвязанному лицу или лицу-нерезиденту, не соответствующему критериям, определенным подпунктами "в" - "г" подпункта 39.2.1.1 подпункта 39.2.1 пункта 39.2 настоящей статьи. Информация должна содержать данные об уровне показателей рентабельности этих лиц, наиболее целесообразных, исходя из фактов и обстоятельств их деятельности в цепи поставки.
В случае если налогоплательщик не предоставит такую информацию, контролирующий орган имеет право самостоятельно определить уровень цены контролируемой операции, соответствующей принципу "вытянутой руки", по методу сравнительной неконтролируемой цены с учетом требований подпункта 39.3.3.4 подпункта 39.3.3 настоящего пункта.
{Подпункт 39.3.3 пункта 39.3 статьи 39 дополнен подпунктом 39.3.3.8 согласно Закону № 466-IX от 16.01.2020 }
39.3.4. Метод цены перепродажи
39.3.4.1. Метод цены перепродажи состоит в сравнении валовой рентабельности от перепродажи товаров (работ, услуг), приобретенных в контролируемой операции, с валовой рентабельностью от перепродажи товаров (работ, услуг), получаемой в сопоставимых неконтролируемых операциях.
{Подпункт 39.3.4.1 подпункта 39.3.4 пункта 39.3 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
39.3.4.2. Метод цены перепродажи может использоваться, в частности, но не исключительно, если при перепродаже товара осуществляются следующие операции:
{Абзац первый подпункта 39.3.4.2 подпункта 39.3.4 пункта 39.3 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
подготовка товара к перепродаже и его транспортировке (разделение товаров на партии, формирование поставок, сортировка, переупаковка);
смешивание товаров, если характеристики конечной продукции (полуфабрикатов) существенно не отличаются от характеристик смешиваемых товаров.
39.3.5. Метод "расхода плюс"
39.3.5.1. Метод "расхода плюс" заключается в сравнении валовой рентабельности себестоимости продажи товаров (работ, услуг) в контролируемой операции с аналогичным показателем рентабельности в сопоставимых неконтролируемых операциях.
{Подпункт 39.3.5.1 подпункта 39.3.5 пункта 39.3 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
39.3.5.2. Метод "расхода плюс" может применяться, в частности, но не исключительно, во время:
выполнение работ (оказание услуг) лицами, связанными с получателями результатов таких работ (услуг);
сделок по продаже товаров, сырья или полуфабрикатов по договорам между связанными лицами;
{Абзац третий подпункта 39.3.5.2 подпункта 39.3.5 пункта 39.3 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
операций по продаже товаров (работ, услуг) по долгосрочным договорам (контрактам) между связанными лицами.
{Абзац четвертый подпункта 39.3.5.2 подпункта 39.3.5 пункта 39.3 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
39.3.6. Метод чистой прибыли
39.3.6.1. Метод чистой прибыли заключается в сравнении соответствующего финансового показателя рентабельности в контролируемой операции (чистой прибыли на основе соответствующей базы (расходы, продажи, активы) или показателя рентабельности операционных расходов) с соответствующим показателем рентабельности в сопоставимых (сопоставимых) неконтролируемых (неконтролируемых) операциях (операциях).
{Подпункт 39.3.6.1 подпункта 39.3.6 пункта 39.3 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
39.3.6.2. Метод чистой прибыли используется, в частности, в случае отсутствия или недостаточности информации, на основании которой можно обоснованно сделать вывод о достаточном уровне сопоставимости условий контролируемой операции с условиями сопоставимой (сопоставимых) неконтролируемых (неконтролируемых) операций (операций) при использовании методов, определенных подпунктами 39.3.3-39.3 .
{Подпункт 39.3.6 пункта 39.3 статьи 39 дополнен подпунктом 39.3.6.2 согласно Закону № 1797-VIII от 21.12.2016 }
39.3.7. Метод распределения прибыли
39.3.7.1. Метод распределения прибыли состоит в выделении каждому лицу, участвующему в контролируемой (контролируемой) операции (операциям), части общей прибыли (или убытка), полученной по результатам осуществления такой операции, которую другое несвязанное лицо получило от участия в сопоставимой (сопоставимых) неконтролируемой (неконтролируемых) операции (операциях).
{Подпункт 39.3.7.1 подпункта 39.3.7 пункта 39.3 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
39.3.7.2. Если стороны контролируемых операций, совокупная прибыль которых подлежит распределению с учетом положений подпункта 39.3.7 настоящего пункта, ведут бухгалтерский учет и финансовую отчетность на основании различных форм и методов бухгалтерского учета, для целей применения метода распределения прибыли бухгалтерская и финансовая отчетность должна быть приведена в соответствие с едиными методологическими учетами.
39.3.7.3. Метод распределения прибыли может использоваться, в частности, но не исключительно в случае наличия:
существенной взаимосвязи между контролируемыми операциями и другими операциями, совершаемыми сторонами контролируемой операции с связанными с ними лицами;
у сторон контролируемой операции прав на владение (пользование) объектами нематериальных активов, существенно влияющих на уровень рентабельности, полученной сторонами контролируемой операции по результатам осуществления такой контролируемой операции.
{Абзац третий подпункта 39.3.7.3 подпункта 39.3.7 пункта 39.3 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
39.3.7.4. Распределение прибыли между сторонами контролируемых операций производится на основании результатов оценки их вклада в совокупную прибыль в соответствии с критериями, базирующимися на объективных данных и подтверждаемыми информацией в сопоставимых операциях и/или внутренними данными сторон контролируемых операций с учетом выполненных каждой из таких сторон функций, использованных при осуществлении контролируемых операций активов и принимаемых таким (коммерческим).
{Подпункт 39.3.7.4 подпункта 39.3.7 пункта 39.3 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
39.3.7.5. Для целей подпункта 39.3.7 настоящего пункта совокупной прибылью всех сторон контролируемых операций является сумма прибыли от таких контролируемых операций всех сторон контролируемых операций за анализируемый период. При этом остаточная прибыль (убыток) определяется как разница между совокупным доходом (убытком), полученным по результатам осуществления контролируемых операций, и суммой расчетной прибыли (убытка) всех сторон контролируемых операций.
39.3.7.6. Расчетная прибыль (убыток) определяется на основе методов, предусмотренных подпунктами 39.3.1.2-39.3.1.4 подпункта 39.3.1 настоящего пункта, для каждого лица, являющегося стороной контролируемых операций, на основе диапазона цен товаров (работ, услуг) или показателей рентабельности для каждой стороны с учетом выполненных такой стороной типичными для сопоставимых операций.
{Подпункт 39.3.7.6 подпункта 39.3.7 пункта 39.3 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
39.3.7.7. Определение итоговой величины прибыли (убытка) каждой стороны контролируемых операций осуществляется путем суммирования соответствующих расчетной прибыли (убытка) и остаточной прибыли (убытка).
39.3.7.8. Для распределения между сторонами контролируемых операций совокупной или остаточной прибыли (убытка) всех сторон указанных операций могут учитываться, в частности, но не исключительно, следующие показатели:
размер расходов, понесенных каждой из сторон контролируемых операций в связи с созданием нематериальных активов, использование которых влияет на размер фактически полученной прибыли (убытка) от контролируемых операций;
характеристика персонала, привлекаемого каждой стороной контролируемых операций, включая его численность и квалификацию; потраченное персоналом время; объем затрат на оплату труда, оказывающих влияние на размер фактически полученной прибыли (понесенного ущерба) каждой стороной контролируемых операций;
рыночная стоимость активов, которые были использованы каждой стороной контролируемых операций и влияли на размер фактически полученной прибыли (убытка) контролируемых операций;
другие показатели, связанные с выполнением функций, использованием активов, принятыми коммерческими рисками и размером фактически полученной прибыли (убытка) каждой стороной контролируемых операций.
39.3.8. Налогоплательщик имеет право определить соответствие условий контролируемой операции принципу "вытянутой руки" по совокупности нескольких контролируемых операций с одним лицом, соединенным по принципу группировки.
Принцип группирования предусматривает возможность объединения операций для применения методов установления соответствия условий контролируемой операции принципу "вытянутой руки", указанных в подпунктах 39.3.4-39.3.7 пункта 39.3 настоящей статьи, в том числе для расчета показателей рентабельности, установленных подпунктом 39.3.2.5 подпункта 39.3. тесно взаимосвязаны или являются продолжением друг друга или имеют непрерывный или регулярный характер. К таким операциям, в частности, могут относиться:
приобретение (продажа) товаров (работ, услуг) по долгосрочным договорам, в частности, сделки по которым осуществляются в течение всего отчетного (налогового) периода;
передача (получение) прав на использование различных нематериальных активов, связанных с одним товаром (услугой);
приобретение (продажа) серии тесно связанных продуктов (продуктовой группы) и/или услуг;
приобретение (продажа) разных товаров (работ, услуг) при условии, что один товар (работа, услуга) или одна группа товаров (работ, услуг) создает спрос на другой товар (работу, услугу) или группу товаров (работ, услуг).
{Пункт 39.3 статьи 39 дополнен подпунктом 39.3.8 согласно Закону № 1797-VIII от 21.12.2016 }
39.3.9. При расчете показателя рентабельности по отдельной контролируемой операции (совокупности сгруппированных контролируемых операций в соответствии с подпунктом 39.3.8 настоящего пункта) для определения операционных расходов и доходов, непосредственно связанных с такой операцией, используется наиболее обоснованный алгоритм распределения, соответствующий экономической сущности контролируемой операции и характеру понесенных расходов или полученных доходов.
{Пункт 39.3 статьи 39 дополнен подпунктом 39.3.9 согласно Закону № 1797-VIII от 21.12.2016 }
39.3.10. Для контролируемых операций, предусмотренных подпунктами "в" и "е" подпункта 39.2.1.4 подпункта 39.2.1 пункта 39.2 настоящей статьи, в случае отсутствия достоверной информации о сопоставимых неконтролируемых операциях, и, как следствие, невозможности установления соответствия условий контролируемой операции принципу "вытянутой руки3 " . пункта, определение стоимости нематериальных активов или размера соответствующей компенсации может производиться по методике сопоставимой оценки стоимости, основанной на расчете текущей стоимости (дисконтированной стоимости) будущих денежных потоков.
Расчет текущей стоимости (дисконтированной стоимости) будущих денежных потоков производится в соответствии с Национальными или Международными стандартами оценки.
{Пункт 39.3 статьи 39 дополнен подпунктом 39.3.10 согласно Закону № 466-IX от 16.01.2020 }
39.4. Составление и представление отчетности для налогового контроля
{Абзац первый пункта 39.4 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
39.4.1. Для целей налогового контроля за трансфертным ценообразованием отчетным периодом календарный год.
39.4.2. Налогоплательщики, которые в отчетном году осуществляли контролируемые операции, обязаны представлять до 1 октября наступающего за отчетным года отчет о контролируемых операциях.
{Абзац первый подпункта 39.4.2 пункта 39.4 статьи 39 с изменениями, внесенными Законом № 2970-IX от 20.03.2023 }
Налогоплательщики, которые являются участниками соответствующей международной группы компаний и в отчетном году осуществляли контролируемые операции, обязаны подавать до 1 октября наступающего за отчетным года уведомления об участии в международной группе компаний.
{Подпункт 39.4.2 пункта 39.4 статьи 39 дополнен новым абзацем согласно Закону № 2970-IX от 20.03.2023 }
Отчет о контролируемых операциях и сообщения об участии в международной группе компаний представляются центральному органу исполнительной власти, реализующему государственную налоговую политику, средствами электронной связи в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
39.4.2.1. В отчете о контролируемых операциях указывается информация обо всех контролируемых операциях, совершенных налогоплательщиком в отчетном периоде.
В случае если налогоплательщиком выявлено, что в ранее представленном отчете о контролируемых операциях информация предоставлена не в полном объеме, содержит ошибки или недостатки, такой налогоплательщик имеет право подать:
новый отчет до истечения предельного срока представления отчета о контролируемых операциях за такой же отчетный период;
уточняющий отчет в случае его представления по истечении предельного срока для соответствующего отчетного периода.
Представление налогоплательщиком уточняющего отчета о контролируемых операциях не освобождает от ответственности, предусмотренной подпунктами 120.4 и 120.6 статьи 120 настоящего Кодекса.
Налогоплательщик при проведении документальных проверок не имеет права представлять отчет (уточняющий отчет) о контролируемых операциях за проверяемый отчетный период.
Форма и порядок составления отчета о контролируемых операциях устанавливаются центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
39.4.2.2. Уведомление об участии в международной группе компаний должно содержать, в частности, следующую информацию:
а) данные о материнской компании международной группы компаний, в которую входит налогоплательщик, в частности ее название, данные о государстве (территории) налогового резидентства, государстве (территории) регистрации (если отличается от государства/территории налогового резидентства), идентификационный (регистрационный) номер (код), присвоенный материнской компании регистрации идентификационные (регистрационные) номера (коды) материнской компании и их тип, информацию об адресе (адреса) материнской компании (адрес местонахождения, адрес места осуществления предпринимательской деятельности и т.п.);
б) данные об участнике международной группы компаний, который является уполномоченным участником такой международной группы компаний на представление отчета в разрезе стран международной группы компаний, в которую входит налогоплательщик (при наличии такого уполномоченного участника), в частности его название, данные о государстве (территории) налогового резидентства, государстве (территории) регистрации (как) идентификационный (регистрационный) номер (код), присвоенный участнику международной группы компаний как налогоплательщику в государстве (территории) его регистрации, любые другие идентификационные (регистрационные) номера (коды) участника международной группы компаний и их тип, информацию об адресе (адресе) такого участника международной группы компаний (адреса);
в) дата, которая является последним днем финансового года, за который составляется консолидированная финансовая отчетность международной группы компаний, а если такая отчетность не составляется - дата окончания финансового года в соответствии с внутренними положениями материнской компании международной группы компаний;
г) информация о размере совокупного консолидированного дохода международной группы компаний за финансовый год, предшествующий отчетному, рассчитанный в соответствии со стандартами бухгалтерского учета, применяемыми материнской компанией международной группы компаний.
В случае если законодательство иностранной юрисдикции налогового резидентства материнской компании не предусматривает требования по представлению отчетов в разрезе стран международной группы компаний для целей автоматического обмена налоговой и финансовой информацией, в сообщении об участии в международной группе компаний указывается также информация о том, что материнская компания международной группы компаний не обязана подавать.
Форма и порядок составления уведомления об участии в международной группе компаний утверждаются центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику.
{Подпункт 39.4.2.2 подпункта 39.4.2 пункта 39.4 статьи 39 в редакции Закона № 2970-IX от 20.03.2023 }
{Подпункт 39.4.2 пункта 39.4 статьи 39 с изменениями, внесенными согласно Закону № 609-VIII от 15.07.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными с Законом № 2245-VIII от 07.12.2017 ; в редакции Закона № 466-IX от 16.01.2020 }
39.4.3. Налогоплательщики, осуществляющие контролируемые операции, должны составлять и хранить документацию по трансфертному ценообразованию за каждый отчетный период.
{Подпункт 39.4.3 пункта 39.4 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
39.4.4. По запросу центрального органа исполнительной власти, реализующего государственную налоговую политику, налогоплательщики в течение 30 календарных дней со дня получения запроса представляют документацию по трансфертному ценообразованию относительно контролируемых операций, указанных в запросе.
Документация по трансфертному ценообразованию подается налогоплательщиком в контролирующий орган, указанный в запросе.
{Подпункт 39.4.4 пункта 39.4 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 ; в редакции Закона № 2628-VIII от 23.11.2018 }
39.4.5. Запрос направляется не ранее 1 октября года, следующего за календарным годом, в котором такая контролируемая операция (сделки) была осуществлена.
{Подпункт 39.4.5 пункта 39.3 статьи 39 в редакции Закона № 2245-VIII от 07.12.2017 }
39.4.6. Документация по трансфертному ценообразованию (совокупность документов или единственный документ, составленный в произвольной форме) должна содержать следующую информацию:
{Абзац первый подпункта 39.4.6 пункта 39.3 статьи 39 в редакции Закона № 2245-VIII от 07.12.2017 }
а) данные о лице (лицах), являющихся стороной контролируемой операции, и о связанных лицах налогоплательщика (в отчетном периоде, в котором осуществлялась контролируемая операция, и на момент представления документации), а именно:
физических лиц, являющихся конечными бенефициарными собственниками (контролерами) налогоплательщика (при наличии);
{Подпункт "а" подпункта 39.4.6 пункта 39.3 статьи 39 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
лиц, непосредственно (опосредованно) владеющих корпоративными правами налогоплательщика в размере 25 и более процентов;
{Абзац четвертый подпункта "а" подпункта 39.4.6 пункта 39.3 статьи 39 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
лиц, корпоративными правами которых в размере 25 и более процентов напрямую (опосредованно) владеет налогоплательщик.
{Абзац пятый подпункта "а" подпункта 39.4.6 пункта 39.3 статьи 39 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Данные должны быть идентифицировать таких связанных лиц (включая наименование государств (территорий), налоговыми резидентами которых являются такие лица, код лица, установленный в государстве (стране) их регистрации) и раскрывать информацию о критериях признания таких лиц связанными;
{Подпункт "а" подпункта 39.4.6 пункта 39.3 статьи 39 в редакции Закона № 2245-VIII от 07.12.2017 }
б) общее описание деятельности группы компаний (включая материнскую компанию и ее дочерние предприятия), в том числе организационную структуру такой группы, описание хозяйственной деятельности этой группы, политику трансфертного ценообразования, информацию о лицах, которым налогоплательщик предоставляет местные управленческие отчеты (название государства, на территории которого такие лица содержат свои головные офисы);
{Подпункт "б" подпункта 39.4.6 пункта 39.3 статьи 39 в редакции Закона № 2245-VIII от 07.12.2017 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
в) описание структуры управления налогоплательщика, схема его организационной структуры с указанием общего количества работающих лиц и в разрезе отдельных подразделений налогоплательщика по состоянию на дату операции или на конец отчетного периода;
{Подпункт "в" подпункта 39.4.6 пункта 39.3 статьи 39 в редакции Закона № 2245-VIII от 07.12.2017 }
г) описание деятельности и стратегии деловой активности, проводимой налогоплательщиком, в частности, экономические условия деятельности, анализ соответствующих рынков товаров (работ, услуг), на которых проводит свою деятельность налогоплательщик, основные конкуренты;
ґ) сведения об участии налогоплательщика в реструктуризации бизнеса или передаче нематериальных активов в отчетном или предыдущем году с объяснением аспектов этих операций, повлиявших или влияющих на деятельность налогоплательщика;
д) описание контролируемой операции с указанием цепи снабжения (создание стоимости) товаров (работ, услуг) в контролируемой операции.
Описание операций по приобретению (продаже) товаров, работ (услуг), нематериальных активов, других предметов хозяйственных операций, отличных от товаров, должно содержать обоснование экономической целесообразности (экономической выгоды, получаемой в результате осуществления контролируемой операции по сравнению с неконтролируемыми операциями, которые являются реально доступными альтернативными вариантами такой контролируемой операции);
{Подпункт "д" подпункта 39.4.6 пункта 39.3 статьи 39 дополнен абзацем вторым согласно Закону № 1117-IX от 17.12.2020 }
{Подпункт "д" подпункта 39.4.6 пункта 39.3 статьи 39 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
е) описание товаров (работ, услуг), включая физические характеристики, качество и репутацию на рынке, страну происхождения и производителя, наличие товарного знака и другую информацию, связанную с качественными характеристиками товара (работы, услуги).
{Абзац второй подпункта "е" подпункта 39.4.6 пункта 39.3 статьи 39 исключен из Закона № 1117-IX от 17.12.2020 }
е) сведения о фактически произведенных расчетах в контролируемой операции (сумма и валюта платежей, дата, платежные документы);
ж) факторы, повлиявшие на формирование и установление цены, в частности бизнес-стратегии сторон сделки (при наличии), которые оказывают существенное влияние на цены товаров (работ, услуг);
з) функциональный анализ контролируемой операции: сведения о функциях лиц, являющихся сторонами (участвующих) в контролируемой операции, об использованных ими активах, связанных с такой контролируемой операцией, и экономических (коммерческих) рисках, которые такие лица учитывали при осуществлении контролируемой операции;
и) экономический и сравнительный анализ:
сумму полученных доходов (прибыли) и/или сумму понесенных расходов (убытка) в результате осуществления контролируемой операции, уровень рентабельности;
обоснование выбора метода, применяемого для определения соответствия условий контролируемой операции принципу "вытянутой руки", финансового показателя согласно подпункту 39.3.2.5 подпункта 39.3.2 пункта 39.3 настоящей статьи и стороны, которая исследовалась согласно подпункту 39.3.2.7 подпункта 3;
обоснование выбора и информация о сопоставимых операциях (сопоставимых лиц) и источниках информации, которые использовались для анализа;
обоснование использования при определении диапазона рентабельности согласно подпункту 39.3.2.8 подпункта 39.3.2 пункта 39.3 настоящей статьи информации за несколько налоговых периодов (год) и расчет средневзвешенного значения показателя рентабельности;
{Подпункт "ы" подпункта 39.4.6 пункта 39.4 статьи 39 дополнен новым абзацем согласно Закону № 2628-VIII от 23.11.2018 }
расчет диапазона цен (рентабельности);
описание и расчет произведенных корректировок согласно подпункту 39.2.2.1 подпункта 39.2.2 пункта 39.2 настоящей статьи.
Финансовые показатели, которые использовались при расчете показателей рентабельности контролируемой операции, должны быть подтверждены данными бухгалтерского учета и финансовой отчетности стороны контролируемой операции, которая исследовалась согласно подпункту 39.3.2.7 подпункта 39.3.2 пункта 39.3 настоящей статьи.
{Подпункт "ы" подпункта 39.4.6 пункта 39.3 статьи 39 дополнен новым абзацем согласно Закону № 2245-VIII от 07.12.2017 }
В случае если стороной контролируемой операции осуществляется снабжение (продажа) товаров, работ, услуг, других предметов по контролируемым операциям нескольким лицам, и для целей установления соответствия условий контролируемых операций принципу "вытянутой руки" осуществляется сравнение показателя рентабельности такого поставщика, документация должна содержать описание алгоритма распределения расходов поставщика, понесенных для осуществления таких операций, которые в расчете на расчетные операции. Такое описание должно содержать информацию об экономическом обосновании выбора алгоритма распределения затрат, методике его применения, а также фактический расчет, произведенный в соответствии с выбранной методикой;
и) сведения о проведенном налогоплательщиком самостоятельной или пропорциональной корректировке налоговой базы и сумм налога в соответствии с подпунктами 39.5.4 и 39.5.5 пункта 39.5 настоящей статьи (в случае его проведения);
{Подпункт 39.4.6 пункта 39.4 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
е) если плательщик входит в международную группу компаний:
копии существенных внутригрупповых сделок, влияющих на ценообразование в контролируемой операции;
копии договоров о предварительном согласовании ценообразования, налоговых разъяснений компетентных органов государств (территорий), применяемых в соглашениях между участниками международной группы компаний по контролируемой операции и в подготовке которых не участвовал центральный орган исполнительной власти, реализующий государственную налоговую политику;
{Подпункт 39.4.6 пункта 39.3 статьи 39 дополнен подпунктом "ї" согласно Закону № 466-IX от 16.01.2020 }
й) копия аудиторского заключения по бухгалтерской (финансовой) отчетности налогоплательщика за отчетный период (отчетные периоды), за которые подается документация по трансфертному ценообразованию (если его наличие обязательно для налогоплательщика);
{Подпункт 39.4.6 пункта 39.3 статьи 39 дополнен подпунктом "i" согласно Закону № 466-IX от 16.01.2020 }
к) копии договоров (контрактов) и любые дополнения к ним, согласно которым осуществлялась контролируемая операция.
{Подпункт 39.4.6 пункта 39.3 статьи 39 дополнен подпунктом "к" согласно Закону № 466-IX от 16.01.2020 }
39.4.7. Центральный орган исполнительной власти, реализующий государственную налоговую политику, имеет право направить запрос с требованием предоставить глобальную документацию по трансфертному ценообразованию (мастер-файл) налогоплательщику, входящему в состав международной группы компаний, если совокупный консолидированный доход международной группы компаний за финансовый год, предшествующий отчетному году, рассчитан группы компаний, равно или превышает эквивалент 50 миллионов евро.
Запрос на представление глобальной документации (мастер-файла) может быть направлен не ранее двенадцати месяцев и не позднее тридцати шести месяцев с даты окончания финансового года, установленного международной группой компаний, к которой принадлежит такой налогоплательщик, а в случае отсутствия сведений об установленном международной группой компаний финансовом году - не ранее двенадцати месяцев и не позднее тридцати шести месяцев.
Глобальная документация по трансфертному ценообразованию (мастер-файл) должна быть предоставлена налогоплательщиком в центральный орган исполнительной власти, реализующий государственную налоговую политику, в течение 90 календарных дней со дня получения запроса.
Если в Украине зарегистрированы два и более налогоплательщиков, входящих в состав одной и той же международной группы компаний, центральный орган исполнительной власти, реализующий государственную налоговую политику, направляет запрос о предоставлении глобальной документации по трансфертному ценообразованию (мастер-файла) только одному из таких налогоплательщиков по своему выбору.
В случае нарушения таким налогоплательщиком срока, определенного абзацем третьим этого подпункта, центральный орган исполнительной власти, реализующий государственную налоговую политику, имеет право направить запрос о предоставлении глобальной документации по трансфертному ценообразованию (мастер-файла) за тот же период другому налогоплательщику, входящему в состав той же международной группы. При этом первый налогоплательщик не освобождается от исполнения обязанности по предоставлению центральному органу исполнительной власти, реализующей государственную налоговую политику, глобальной документации по трансфертному ценообразованию (мастер-файлу).
Запрос о предоставлении глобальной документации по трансфертному ценообразованию (мастер-файла) налогоплательщику не направляется, если такая документация уже предоставлена в соответствии с настоящим подпунктом центральному органу исполнительной власти, реализующему государственную налоговую политику, любым другим налогоплательщиком, входящим в состав той же международной группы компаний.
Глобальная документация по трансфертному ценообразованию (мастер-файл) - совокупность документов или единственный документ, составленный в произвольной форме, содержащий информацию о:
а) организационную структуру международной группы компаний (в виде графической схемы) с указанием лиц, являющихся участниками международной группы компаний, их организационно-правовых форм, структуру собственности (с указанием долей владения) и государства и территории, на которых указанные лица осуществляют свою деятельность;
б) общее описание деятельности международной группы компаний, включающей в себя:
описание ключевых факторов, влияющих на финансовый результат международной группы компаний;
описание цепей снабжения и образования стоимости крупнейших по показателю выручки международной группы компаний пяти товаров (работ, услуг), а также цепей снабжения любых других товаров (работ, услуг, других объектов гражданских прав), доля которых составляет более 5 процентов выручки международной группы компаний за финансовый год, и основных географических рынков, на которых реализуются (выполняются, выполняются);
перечень и краткое описание существенных договоров по предоставлению (получению) услуг, работ, заключенных между участниками международной группы (кроме договоров, связанных с проведением научно-исследовательских и опытно-конструкторских работ), в том числе описание функциональных возможностей основных участников международной группы, задействованных в предоставлении таких услуг, работ по политике транс внутригрупповых услуг;
краткий функциональный анализ деятельности участников международной группы компаний, имеющих существенное влияние на финансовый результат этой группы, в том числе описание основных функций, выполняемых активов, используемых активов, принимаемых экономических (коммерческих) рисков;
информацию об основных соглашениях по реструктуризации бизнеса, приобретении и отчуждении активов, происходивших в течение финансового года;
в) нематериальные активы, используемые международной группой компаний в своей деятельности, в частности:
описание стратегии развития международной группы компаний по разработке, владению и использованию нематериальных активов, в том числе размещение основных научно-исследовательских центров и органов управления ими;
перечень и описание нематериальных активов (групп нематериальных активов), имеющих существенное влияние на ценообразование компаний международной группы, с указанием участников такой международной группы компаний, обладающих такими активами на праве собственности или другом праве (пользование, владение и/или распоряжение);
перечень существенных договоров, связанных с нематериальными активами, заключенных между участниками международной группы компаний, в том числе лицензионных соглашений, договоренностей о возмещении расходов, основных соглашений по предоставлению научно-исследовательских услуг;
описание политики трансфертного ценообразования международной группы компаний по проведению научно-исследовательских и опытно-конструкторских работ и нематериальных активов;
описание существенных операций по передаче нематериальных активов между участниками международной группы компаний в течение соответствующего финансового года с указанием названий таких участников, государств регистрации и юрисдикций, где они осуществляют свою деятельность, компенсаций, осуществлявшихся в отчетном (налоговом) периоде, и уровня вознаграждений (компенсационных выплат), связанных с такой передачей;
г) финансовую деятельность международной группы компаний, в частности:
общее описание, каким образом финансируется такая группа, включая информацию о финансировании, привлеченное от лиц, не являющихся участниками международной группы компаний;
указание всех участников международной группы компаний, осуществляющих централизованную внутригрупповую финансовую деятельность для участников этой группы, с информацией о государствах (территориях), являющихся местом регистрации таких участников, и/или места нахождения органа их управления;
общее описание политики трансфертного ценообразования по финансированию участников международной группы компаний;
ґ) консолидированную финансовую отчетность международной группы компаний за последний финансовый год, а в случае ее отсутствия – другую консолидированную отчетность, подготовленную для управленческих, налоговых или других целей;
д) перечень и краткое описание существующих односторонних договоров о предварительном согласовании ценообразования, налоговых разъяснений компетентных органов государств (территорий), применяемых в соглашениях между участниками международной группы компаний и связанных с распределением доходов между государствами (территориями).
{Подпункт 39.4.7 пункта 39.4 статьи 39 в редакции Законов №1797-VIII от 21.12.2016 , №466-IX от 16.01.2020 }
39.4.8. Документация по трансфертному ценообразованию и глобальная документация по трансфертному ценообразованию (мастер-файл) представляются налогоплательщиком на государственном языке в бумажном виде или в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
В случае представления вместе с документацией документов, изложенных на иностранном языке, налогоплательщик одновременно представляет перевод таких документов на государственный язык.
Удостоверение подлинности перевода документации по трансфертному ценообразованию и глобальной документации по трансфертному ценообразованию (мастер-файла) на государственный язык не осуществляется.
Значения стоимостных показателей глобальной документации могут указываться в валюте, где материнская компания международной группы компаний составляет консолидированную финансовую отчетность.
{Подпункт 39.4.8 пункта 39.4 статьи 39 с изменениями, внесенными согласно Законам №609-VIII от 15.07.2015 , №1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
39.4.9. Центральный орган исполнительной власти, реализующий государственную налоговую политику, имеет право направить налогоплательщику запрос с требованием дополнительно подать в течение 30 календарных дней с даты его получения информацию согласно подпунктам 39.4.6 и 39.4.7 пункта 39.4 настоящей статьи и/или обоснование соответствия условий контролируемой операции принципу "вытянутой руки"
поданная налогоплательщиком документация по трансфертному ценообразованию не содержит информации в объеме, указанном в подпункте 39.4.6 пункта 39.4 настоящей статьи, и/или не содержит надлежащего обоснования соответствия условий контролируемой операции принципу "вытянутой руки";
представленная налогоплательщиком глобальная документация по трансфертному ценообразованию (мастер-файл) не содержит информации в объеме, указанном в подпункте 39.4.7 пункта 39.4 настоящей статьи.
Указанная дополнительная информация является неотъемлемой частью документации по трансфертному ценообразованию и/или глобальной документации (мастер-файла).
{Подпункт 39.4.9 пункта 39.4 статьи 39 в редакции Закона № 466-IX от 16.01.2020 }
39.4.10. Налогоплательщик - резидент Украины, принадлежащий к международной группе компаний, в случаях, определенных этим подпунктом, обязан подавать в центральный орган исполнительной власти, реализующий государственную налоговую политику, отчет в разрезе стран международной группы компаний в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" .
Отчет в разрезе стран международной группы компаний подается в случае, если совокупный консолидированный доход международной группы компаний, в которую входит налогоплательщик, за финансовый год, предшествующий отчетному, рассчитан согласно стандартам бухгалтерского учета, применяемым материнской компанией международной группы компаний (при отсутствии информации - в соответствии с международными стандартами бухгалтерского учета), равен или превышает определен подпунктом 39.4.10 - 2 настоящего пункта, и при наличии одного из следующих обстоятельств:
налогоплательщик является материнской компанией международной группы компаний;
материнская компания международной группы компаний уполномочивает налогоплательщика - резидента Украины на представление отчета в разрезе стран международной группы компаний в контролирующий орган;
в соответствии с требованиями законодательства юрисдикции налогового резидентства материнской компании международной группы компаний представление отчета в разрезе стран международной группы компаний от такой международной группы компаний не требуется;
между Украиной и соответствующей иностранной юрисдикцией налогового резидентства материнской компании международной группы компаний есть действующий международный договор, содержащий положения об обмене информацией для налоговых целей, но не вступило в силу соответствующее соглашение QCAA по состоянию на дату окончания финансового года, согласно которому согласно подпункту 39.4.11 настоящего пункта компаний;
между Украиной и соответствующей иностранной юрисдикцией налогового резидентства материнской компании международной группы компаний есть действующий международный договор, содержащий положения об обмене информацией для налоговых целей, но имеющиеся факты системного невыполнения соответствующего соглашения QCAA. О наличии таких фактов (в том числе выявленных на основании сообщения иностранной юрисдикции налогового резидентства уполномоченного участника международной группы компаний о системном невыполнении соответствующего соглашения QCAA, предоставленного компетентному органу Украины) центральный орган исполнительной власти, реализующий государственную налоговую политику, принадлежит налогоплательщику налоговым резидентом такой иностранной юрисдикции. Указанное уведомление направляется в течение 10 рабочих дней со дня установления предусмотренных настоящим абзацем фактов в порядке, определенном статьей 42 настоящего Кодекса. Если более одного участника такой международной группы компаний является налогоплательщиком - резидентом Украины, указанное сообщение направляется одному из них по выбору центрального органа исполнительной власти, реализующего государственную налоговую политику.
Для целей этого подпункта системное невыполнение соглашения QCAA по иностранной юрисдикции означает, что иностранная юрисдикция налогового резидентства соответствующего участника международной группы компаний имеет действующее соглашение QCAA с Украиной, но приостановила автоматический обмен отчетами в разрезе стран международной группы компаний по причинам, отличным от следующих. предоставляет в автоматическом режиме в Украину отчеты в разрезе находящихся в ее распоряжении стран международной группы компаний о международных группах компаний, имеющих участников в Украине.
Если более одного участника международной группы компаний является налогоплательщиком - резидентом Украины и имеющиеся одно или несколько обстоятельств, определенных абзацами пятым - седьмым этого подпункта, международная группа компаний может назначить одного из таких участников уполномоченным на представление отчета в разрезе стран международной группы компаний. О таком назначении уполномоченный участник международной группы компаний уведомляет центральный орган исполнительной власти, реализующий государственную налоговую политику путем представления сообщения об участии в международной группе компаний, определенного подпунктом 39.4.2 настоящего пункта. В случае если по основаниям, предусмотренным этим абзацем, уполномоченный участник международной группы компаний подает уточненное сообщение об участии в международной группе компаний и такое представление осуществляется не позднее 10 числа месяца, следующего за тем, в котором этот участник международной группы компаний получил информацию о своем назначении уполномоченным участником международной группы компаний, штраф за предоставление предусмотренный пунктом 120.5 статьи 120 настоящего Кодекса не применяется.
{Пункт 39.4 статьи 39 дополнен подпунктом 39.4.10 согласно Закону № 466-IX от 16.01.2020 ; в редакции Закона № 2970-IX от 20.03.2023 }
39.4.10-1 . При наличии одного или нескольких обстоятельств, предусмотренных абзацами пятым – седьмым подпункта 39.4.10 настоящего пункта, налогоплательщик – резидент Украины, принадлежащий к международной группе компаний, освобождается от представления отчета в разрезе стран международной группы компаний относительно соответствующего финансового года, определенного подпунктом 39.4.11 настоящего пункта.
1) международная группа компаний, участником которой является такой налогоплательщик, представила отчет в разрезе стран международной группы компаний относительно соответствующего финансового года через другого уполномоченного участника международной группы компаний в иностранной юрисдикции его налогового резидентства за такой финансовый год;
2) представление отчета в разрезе стран международной группы компаний осуществляется не позднее предельной даты представления отчета в разрезе стран международной группы компаний, определенной подпунктом 39.4.11 настоящего пункта;
3) законодательство иностранной юрисдикции налогового резидентства уполномоченного участника материнской компании предусматривает требования по представлению отчетов в разрезе стран международной группы компаний в целях автоматического обмена налоговой и финансовой информацией;
4) иностранная юрисдикция налогового резидентства уполномоченного участника международной группы компаний имеет действующее соглашение QCAA с Украиной по состоянию на дату окончания финансового года, согласно которому согласно подпункту 39.4.11 этого пункта должен быть представлен отчет в разрезе стран международной группы компаний относительно такой международной группы компаний;
5) иностранная юрисдикция налогового резидентства уполномоченного участника международной группы компаний не уведомила компетентный орган Украины о системном невыполнении соответствующего соглашения QCAA;
6) участник международной группы компаний сообщил налоговым органам юрисдикции своего налогового резидентства о том, что он уполномочен на представление отчета в разрезе стран международной группы компаний за соответствующую международную группу компаний (если такое уведомление предусмотрено законодательством юрисдикции налогового резидентства этого участника международной группы компаний);
7) налогоплательщик - резидент Украины, который принадлежит к той же международной группе компаний, сообщил центральный орган исполнительной власти, реализующий государственную налоговую политику, об участнике международной группы компаний, который является уполномоченным участником такой международной группы компаний на представление отчета в разрезе стран международной группы компаний, путем представления уведомления об участии в международной . точки.
{Пункт 39.4 статьи 39 дополнен подпунктом 39.4.10-1 согласно Закону № 2970-IX от 20.03.2023 }
39.4.10–2 . Для целей представления отчета в разрезе стран международной группы компаний применяются следующие показатели минимального размера совокупного консолидированного дохода международной группы компаний, в которую входит налогоплательщик:
эквивалент 750 миллионов евро – для обстоятельств, определенных абзацем третьим подпункта 39.4.10 настоящего пункта;
эквивалент 750 миллионов евро - для обстоятельств, определенных абзацами четвертым - седьмым подпункта 39.4.10 настоящего пункта, но если законодательством иностранной юрисдикции налогового резидентства материнской компании международной группы компаний или уполномоченного участника материнской компании (в случае его назначения материнской компании) деноминированный не в евро, который согласно законодательству такой иностранной юрисдикции применяется для целей представления отчета в разрезе стран международной группы компаний (при наличии такого законодательства), предельным размером для обстоятельств представления отчета в разрезе стран международной группы компаний, определенных абзацами четвертым - седьмым подпункта 39.4.10.
{Пункт 39.4 статьи 39 дополнен подпунктом 39.4.10-2 согласно Закону № 2970-IX от 20.03.2023 }
39.4.11. Отчет в разрезе стран международной группы компаний содержит информацию в разрезе каждой юрисдикции (государства, территории), в которой зарегистрирован участник соответствующей международной группы компаний или в которой международная группа компаний осуществляет свою деятельность, и каждого участника такой международной группы компаний, в частности, но не исключительно:
{Абзац первый подпункта 39.4.11 пункта 39.4 статьи 39 в редакции Закона № 2970-IX от 20.03.2023 }
а) название государства (территории), согласно законодательству которого участник международной группы компаний основан, и государства (территории), резидентом которого он является;
б) общую сумму доходов (выручки) за финансовый год, за который составляется отчет в разрезе стран, в том числе с разбивкой на сумму доходов (выручки) в соответствии с соглашениями, заключенными участниками этой международной группы компаний и связанными лицами, и сумму доходов (выручки) по сделкам с несвязанными лицами;
в) сумму прибыли (убытка) до налогообложения за финансовый год, за который составляется отчет в разрезе стран;
г) сумму уплаченного налога на прибыль предприятий (корпоративного налога) или его аналога в финансовом году, за который составляется отчет в разрезе стран;
ґ) сумму начисленного налога на прибыль предприятий (корпоративного налога) или его аналога за финансовый год, за который составляется отчет в разрезе стран;
д) размер уставного капитала (зарегистрированного уставного капитала) на дату окончания финансового года, за который составляется отчет в разрезе стран;
е) сумму нераспределенной (накопленной) прибыли на дату окончания финансового года, за который составляется отчет в разрезе стран;
е) численность работников за финансовый год, за который составляется отчет в разрезе стран;
ж) балансовую стоимость материальных активов (иных, чем денежные средства или денежные эквиваленты, нематериальные активы, финансовые активы) на дату окончания финансового года, за который составляется отчет в разрезе стран;
{Абзац десятый подпункта 39.4.11 пункта 39.4 статьи 39 с изменениями, внесенными Законом № 2970-IX от 20.03.2023 }
з) основные виды деятельности, осуществляемые участниками международной группы компаний;
и) данные о каждом участнике международной группы компаний, в которую входит налогоплательщик, в частности его название, данные о государстве (территории) налогового резидентства, государстве (территории) регистрации (если отличается от государства/территории налогового резидентства), идентификационный (регистрационный) номер (код), присвоенный участнику регистрации международной группы другие идентификационные (регистрационные) номера (коды) участника международной группы компаний и их тип, информацию об адресе (адреса) такого участника международной группы компаний (адрес местонахождение, адрес места осуществления предпринимательской деятельности и т.п.).
{Подпункт 39.4.11 пункта 39.4 статьи 39 дополнен новым абзацем согласно Закону № 2970-IX от 20.03.2023 }
Форма отчета в разрезе стран международной группы компаний и порядок его заполнения утверждаются центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику.
Отчет в разрезе стран международной группы компаний составляется за финансовый год, установленный материнской компанией международной группы компаний, которая может не совпадать с календарным годом, и подается не позднее двенадцати месяцев после последнего дня такого финансового года (при отсутствии сведений об установленном материнской компанией международной группы компаний финансовый год - в течение двенадцати месяцев).
{Абзац четырнадцатый подпункта 39.4.11 пункта 39.4 статьи 39 с изменениями, внесенными Законом № 2970-IX от 20.03.2023 }
{Пункт 39.4 статьи 39 дополнен подпунктом 39.4.11 согласно Закону № 466-IX от 16.01.2020 }
39.4.11-1 . Если контролирующий орган обнаруживает ошибки в представленном отчете в разрезе стран международной группы компаний или получает уведомления о таких ошибках от компетентного органа другой юрисдикции на основании соглашения QCAA, он уведомляет налогоплательщика о необходимости исправления ошибок или уточнения информации в данном отчете в разрезе стран международной группы компаний. Налогоплательщик обязан представить уточненный отчет в разрезе стран международной группы компаний с соответствующими поправками или предоставить пояснения средствами электронной связи в порядке, предусмотренном статьей 42 настоящего Кодекса, не позднее 30 календарных дней со дня получения уведомления контролирующего органа.
{Пункт 39.4 статьи 39 дополнен подпунктом 39.4.11-1 согласно Закону № 2970-IX от 20.03.2023 }
39.4.12. Отчет в разрезе стран международной группы компаний, представленный налогоплательщиком в соответствии с подпунктом 39.4.10 настоящего подпункта, является объектом автоматического обмена налоговой и финансовой информацией.
{Пункт 39.4 статьи 39 дополнен подпунктом 39.4.12 согласно Закону № 466-IX от 16.01.2020 }
39.4.13. Информация отчета в разрезе стран международной группы компаний, который получен центральным органом исполнительной власти, реализующей государственную налоговую политику, от налогоплательщика в соответствии с подпунктом 39.4.10 настоящего подпункта и/или в рамках международных соглашений по автоматическому обмену налоговой и финансовой информацией, используется для целей оценки рисков трансфертного контроля. самостоятельным основанием для проведения корректировки объема налогооблагаемой прибыли налогоплательщика.
{Пункт 39.4 статьи 39 дополнен подпунктом 39.4.13 согласно Закону № 466-IX от 16.01.2020 }
39.4.14. Информация отчета в разрезе стран международной группы компаний, полученного центральным органом исполнительной власти, реализующей государственную налоговую политику, в рамках международных соглашений по автоматическому обмену налоговой и финансовой информацией является информацией с ограниченным доступом с учетом требований статьи 22 Конвенции о взаимной административной помощи в налоговых делах.
{Пункт 39.4 статьи 39 дополнен подпунктом 39.4.14 согласно Закону № 466-IX от 16.01.2020 }
39.4.15. Для целей подпунктов 39.4.7 и 39.4.10 этого подпункта расчет совокупного консолидированного дохода международной группы компаний осуществляется в соответствии с официальным курсом гривны по отношению к евро (средний за период) за календарный год, предшествующий отчетному году.
{Пункт 39.4 статьи 39 дополнен подпунктом 39.4.15 согласно Закону № 466-IX от 16.01.2020 }
39.5. Налоговый контроль за установлением соответствия условий контролируемых операций принципу "вытянутой руки"
39.5.1. Налоговый контроль за установлением соответствия условий контролируемых операций принципу "вытянутой руки" осуществляется путем мониторинга контролируемых операций, опроса по трансфертному ценообразованию и проведения проверок по вопросам соблюдения налогоплательщиком принципа "вытянутой руки".
{Абзац первый подпункта 39.5.1 пункта 39.5 статьи 39 в редакции Законов №609-VIII от 15.07.2015 , №1797-VIII от 21.12.2016 }
39.5.1.1. Мониторинг условий контролируемых операций осуществляется путем анализа отчетов о контролируемых операциях, документации по трансфертному ценообразованию, глобальной документации по трансфертному ценообразованию (мастер-файла) и отчета в разрезе стран международной группы компаний, любых других информационных источников, и путем получения налоговой информации в соответствии со статьей 73 настоящего Кодекса.
{Абзац первый подпункта 39.5.1.1 подпункта 39.5.1 пункта 39.5 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
С целью установления соответствия условий контролируемых операций принципу "вытянутой руки" должностные лица контролирующего органа, при проведении анализа отчетов о контролируемых операциях и/или документации по трансфертному ценообразованию, и/или глобальной документации по трансфертному ценообразованию (мастер-файлу), поданным налогоплательщиком в соответствии с пунктом 39.4 настоящей статьи, имеют право проводить.
{Абзац второй подпункта 39.5.1.1 подпункта 39.5.1 пункта 39.5 статьи 39 с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 466-IX от 16.01.2020 }
Порядок проведения мониторинга контролируемых операций и опроса устанавливается центральным органом исполнительной власти, обеспечивающим формирование и реализуя государственную финансовую политику.
{Абзац третий подпункта 39.5.1.1 подпункта 39.5.1 пункта 39.5 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
39.5.1.2. В случае если контролирующий орган при выполнении функций налогового контроля обнаружил факты проведения налогоплательщиком контролируемых операций, отчет о которых в соответствии с подпунктом 39.4.2 пункта 39.4 настоящей статьи не представлен, он посылает уведомление о выявленных контролируемых операциях центральному органу исполнительной власти, реализующему государственную налоговую политику. Уведомление посылается средствами электронной связи не позднее 5 рабочих дней со дня обнаружения таких операций.
Днем выявления контролирующим органом фактов проведения налогоплательщиком контролируемых операций, отчет о которых в соответствии с подпунктом 39.4.2 пункта 39.4 настоящей статьи не представлен, является дата составления акта документальной проверки, в котором зафиксирован такой факт.
{Абзац второй подпункта 39.5.1.2 подпункта 39.5.1 пункта 39.5 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
{Подпункт 39.5.1.2 подпункта 39.5.1 пункта 39.5 статьи 39 в редакции Закона № 609-VIII от 15.07.2015 }
39.5.2. Проверка по соблюдению налогоплательщиком принципа "вытянутой руки" проводится в соответствии с положениями главы 8 раздела II настоящего Кодекса с учетом особенностей, определенных настоящей статьей.
{Абзац первый подпункта 39.5.2 пункта 39.5 статьи 39 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
39.5.2.1. Проверка по вопросам соблюдения налогоплательщиком принципа "вытянутой руки" может быть проведена контролирующим органом в случае:
предоставление налогоплательщиком документации по трансфертному ценообразованию в соответствии с подпунктом 39.4.4 пункта 39.4 настоящей статьи;
неподача налогоплательщиком или представление с нарушением требований пункта 39.4 настоящей статьи отчета о контролируемых операциях, документации по трансфертному ценообразованию, глобальной документации по трансфертному ценообразованию (мастер-файла), отчету в разрезе стран международной группы компаний;
представление налогоплательщиком заявления о намерении провести пропорциональную корректировку.
{ Подпункт 39.5.2.1 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Законов №609-VIII от 15.07.2015 , №1797-VIII от 21.12.2016 , №466-IX от 12
39.5.2.2. Порядок проведения проверки по соблюдению налогоплательщиком принципа "вытянутой руки" устанавливается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Подпункт 39.5.2.2 подпункта 39.5.2 пункта 39.5 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
39.5.2.3. Предоставление налогоплательщиком документов производится в соответствии с требованиями пунктов 85.2 и 85.3 статьи 85 настоящего Кодекса в течение 10 рабочих дней с даты начала проверки.
{Абзац первый подпункта 39.5.2.3 подпункта 39.5.2 пункта 39.5 статьи 39 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
При необходимости получения при проведении проверки дополнительных документов и/или информации о:
{Абзац второй подпункта 39.5.2.3 подпункта 39.5.2 пункта 39.5 статьи 39 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
осуществление финансово-хозяйственных операций, связанных с контролируемой операцией;
{Абзац подпункта 39.5.2.3 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 466-IX от 16.01.2020 }
хозяйственных операций с несвязанными лицами, которые могут признаваться сопоставимыми с контролируемой операцией;
{Абзац подпункта 39.5.2.3 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 466-IX от 16.01.2020 }
подтверждение или опровержение информации, приведенной плательщиком в представленном отчете о контролируемых операциях, документации по трансфертному ценообразованию, глобальной документации по трансфертному ценообразованию (мастер-файла);
{Абзац подпункта 39.5.2.3 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 466-IX от 16.01.2020 }
данных, указанных в отчете в разрезе стран международной группы компаний, в которую входит налогоплательщик;
{Абзац подпункта 39.5.2.3 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 466-IX от 16.01.2020 }
иных документов и информации, необходимых для установления соответствия условий контролируемой операции принципу "вытянутой руки";
{Абзац подпункта 39.5.2.3 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 466-IX от 16.01.2020 }
указанные документы и/или информация предоставляются налогоплательщиком в течение 15 рабочих дней с даты получения запроса от должностных (должностных) лиц контролирующего органа, проводящих проверку.
{Абзац подпункта 39.5.2.3 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 466-IX от 16.01.2020 }
Должностные (должностные) лица контролирующего органа, которые проводят проверку по вопросам соблюдения налогоплательщиком принципа "вытянутой руки", имеют право получать от налогоплательщика или его законных представителей копии документов, относящихся к предмету проверки. Такие копии должны быть удостоверены подписью налогоплательщика или его должностного лица.
{Абзац подпункта 39.5.2.3 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 466-IX от 16.01.2020 }
В случае если документы, относящиеся к предмету проверки, создавались налогоплательщиком в электронной форме, налогоплательщик вправе предоставить копии таких документов средствами электронной связи в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
{Абзац подпункта 39.5.2.3 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 466-IX от 16.01.2020 }
39.5.2.4. Контролирующий орган не имеет права проводить более одной проверки по вопросам соблюдения налогоплательщиком принципа "вытянутой руки" одного налогоплательщика в течение календарного года. Контролирующий орган не имеет права повторно проводить проверку по вопросам соблюдения налогоплательщиком принципа "вытянутой руки" налогоплательщика, которые уже были проверены (кроме случаев, указанных в подпунктах 78.1.5 , 78.1.12 пункта 78.1 статьи 78 настоящего Кодекса).
{Подпункт 39.5.2.4 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Подпункт 39.5.2.5 подпункта 39.5.2 пункта 39.5 статьи 39 исключен из Закона № 1797-VIII от 21.12.2016 }
39.5.2.6. Проведение проверки по соблюдению налогоплательщиком принципа "вытянутой руки" не препятствует проведению проверок, определенных статьей 75 настоящего Кодекса.
{Подпункт 39.5.2.6 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 2245-VIII от 07.12.2017 }
39.5.2.7. Срок проведения проверки налогоплательщика по вопросам соблюдения принципа вытянутой руки исчисляется со дня принятия решения о ее проведении до дня составления акта (справки) о проведении такой проверки.
Срок проведения проверки налогоплательщика по соблюдению принципа "вытянутой руки" прерывается в случае рассмотрения судом исков налогоплательщика по вопросам, связанным с назначением, проведением или предметом такой проверки, до завершения судебных процедур.
{Подпункт 39.5.2.7 подпункта 39.5.2 пункта 39.5 статьи 39 дополнен абзацем вторым согласно Закону № 2628-VIII от 23.11.2018 }
{Подпункт 39.5.2.7 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 2245-VIII от 07.12.2017 }
39.5.2.8. Продолжительность проверки по соблюдению налогоплательщиком принципа "вытянутой руки" не должна превышать 18 месяцев.
Каждые шесть месяцев проведения проверки по соблюдению налогоплательщиком принципа "вытянутой руки" контролирующий орган предоставляет налогоплательщику информацию о текущем состоянии проведения проверки.
{Подпункт 39.5.2.8 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
39.5.2.9. В случае необходимости получения информации от иностранных государственных органов, проведение экспертизы и/или перевода на украинский язык документов, необходимых для исследования соответствия условий контролируемой операции принципу "вытянутой руки", срок проведения проверки по решению руководителя (заместителя руководителя) центрального органа исполнительной власти, реализующего государственную налоговую политику, может быть продлен на срок, не перевышающий 2 месяца.
39.5.2.10. При проверке по вопросам соблюдения налогоплательщиком принципа "вытянутой руки" могут быть проверены хозяйственные операции с учетом срока, предусмотренного пунктом 102.1 статьи 102 настоящего Кодекса.
{Подпункт 39.5.2.10 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
39.5.2.11. Если налогоплательщик использовал наиболее целесообразный метод установления соответствия условий контролируемых операций принципу "вытянутой руки" согласно критериям, предусмотренным пунктом 39.3 настоящей статьи, такой метод используется при проверке контролирующим органом.
Если контролирующим органом доказано, что применяемый налогоплательщиком метод (комбинация методов) не позволяет наиболее обоснованно установить соответствие условий контролируемой операции принципу "вытянутой руки", он имеет право применить другие методы (комбинацию методов) для установления соответствия условий контролируемой операции принципу "вытянутой руки".
39.5.2.12. Применение методов (комбинации методов) установление соответствия условий контролируемой операции принципу "вытянутой руки", не установленных настоящей статьей, запрещается.
39.5.2.13. Контролирующий орган, проводящий проверку по вопросам соблюдения налогоплательщиком принципа "вытянутой руки", имеет право:
а) посылать запросы о предоставлении документов (информации) относительно контролируемой операции другим налогоплательщикам в соответствии с подпунктом 73.3.1 пункта 73.3 статьи 73 настоящего Кодекса, которые:
{Абзац первый подпункта "а" подпункта 39.5.2.13 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 2970-IX от 20.03.2023 }
являются сторонами проверяемой контролируемой операции или
{Абзац подпункта "а" подпункта 39.5.2.13 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 466-IX от 16.01.2020 }
были задействованы в цепи поставок товаров (работ, услуг, других объектов гражданских прав), являющихся предметом контролируемой операции, или
{Абзац подпункта "а" подпункта 39.5.2.13 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 466-IX от 16.01.2020 }
с учетом информации, полученной от налогоплательщика и/или от других субъектов информационных отношений, владеют информацией, необходимой для определения соответствия условий контролируемой операции принципу "вытянутой руки".
{Абзац подпункта "а" подпункта 39.5.2.13 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 466-IX от 16.01.2020 }
В случае непредоставления налогоплательщиками, указанными в подпункте "а" этого подпункта, документов (информации) по запросу контролирующего органа, проводящего проверку по вопросам соблюдения налогоплательщиком принципа "вытянутой руки", и/или предоставления неполной информации контролирующий орган имеет право провести встречную сверку таких налогоплательщиков в порядке, предусмотренном пунктом 73 статьи;
б) проводить опрос должностных лиц и/или работников налогоплательщиков, являющихся сторонами контролируемой операции. Налогоплательщики обязаны обеспечить возможность должностным лицам, проводящим проверку по вопросам соблюдения налогоплательщиком принципа "вытянутой руки", провести опрос соответствующих должностных лиц или работников;
в) направлять запросы компетентным органам иностранных государств относительно предмета и обстоятельств осуществления контролируемой операции и/или хозяйственной деятельности и финансовой отчетности нерезидента - стороны контролируемой операции;
г) проводить встречи с налогоплательщиком (уполномоченными им лицами) для обсуждения методов определения соответствия условий контролируемых операций принципу "вытянутой руки", примененной контролирующим органом при проверке;
{Подпункт "г" подпункта 39.5.2.13 подпункта 39.5.2 пункта 39.5 статьи 39 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
ґ) посещать и проводить с разрешения налогоплательщика осмотр помещений, объектов и сооружений, где производится деятельность налогоплательщика, связанная с проведением контролируемой операции.
{Подпункт 39.5.2.13 подпункта 39.5.2 пункта 39.5 статьи 39 дополнен подпунктом "г" согласно Закону № 466-IX от 16.01.2020 }
{Подпункт 39.5.2.13 подпункта 39.5.2 пункта 39.5 статьи 39 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2628-VIII от 23.11.2018 }
39.5.2.14. Результаты проверки по вопросам соблюдения налогоплательщиком принципа "вытянутой руки" оформляются в форме акта (справки), состоящего в двух экземплярах, подписывается должностными лицами, проводившими проверку и налогоплательщиком или его представителем.
{Подпункт 39.5.2.14 подпункта 39.5.2 пункта 39.5 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
39.5.2.15. Если по результатам проверки установлено, что условия контролируемой операции отличаются от условий, соответствующих принципу "вытянутой руки", что привело к неверному расчету объема налогооблагаемой прибыли налогоплательщика и/или занижению суммы налога, составляется акт проверки. Если таких нарушений нет, составляется справка.
{Подпункт 39.5.2.15 подпункта 39.5.2 пункта 39.5 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
39.5.2.16. В случае если по результатам проверок, не относящихся к трансфертному ценообразованию, или налогоплательщиком самостоятельно уже были доначислены налоговые обязательства на основании корректировки цен и ограничений уровня расходов и доходов по таким операциям, суммы доначисленных налоговых обязательств по результатам такой проверки и/или самостоятельного доначисления "вытянутой руки".
{Подпункт 39.5.2.16 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
39.5.2.17. Форма акта (справки) о результатах проверки по вопросам соблюдения налогоплательщиком принципа "вытянутой руки" и требования к его (ее) составлению устанавливаются центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
Акт о результатах проверки по вопросам соблюдения налогоплательщиком принципа "вытянутой руки" должен содержать документально подтвержденные факты отклонения условий контролируемой операции от условий, соответствующих принципу "вытянутой руки", обоснование того, что такое отклонение повлекло за собой неправильный расчет объема налогооблагаемой прибыли налогоплательщика и/или занижение суммы налога с наведения.
{Подпункт 39.5.2.17 подпункта 39.5.2 пункта 39.5 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
39.5.2.18. В случае отказа налогоплательщика или его представителя от подписания акта (справки) о результатах проверки по вопросам соблюдения налогоплательщиком принципа "вытянутой руки" должностными лицами контролирующего органа составляется соответствующий акт, удостоверяющий факт такого отказа.
{Подпункт 39.5.2.18 подпункта 39.5.2 пункта 39.5 статьи 39 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
39.5.2.19. Акт (справка) проверки по соблюдению налогоплательщиком принципа "вытянутой руки" должен быть вручен в течение двух рабочих дней с даты его составления налогоплательщику, в отношении которого проводилась проверка, или его представителю под расписку.
{Подпункт 39.5.2.19 подпункта 39.5.2 пункта 39.5 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
39.5.2.20. В случае несогласия налогоплательщика или его представителя с выводами проверки или фактами и данными, изложенными в акте о результатах проверки по вопросам соблюдения налогоплательщиком принципа "вытянутой руки", они имеют право подать свои возражения в течение 30 дней со дня получения акта. При этом налогоплательщик имеет право подать вместе с возражениями или в согласованный срок документы (их заверенные копии), подтверждающие обоснованность возражений.
Такие возражения рассматриваются в течение 30 рабочих дней, следующих за днем их получения, а налогоплательщику посылается ответ в порядке, определенном статьей 58 настоящего Кодекса, для отправки (вручения) налоговых уведомлений-решений.
{Подпункт 39.5.2.20 подпункта 39.5.2 пункта 39.5 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
39.5.2.21. Принятие налогового уведомления-решения по результатам проверки по вопросам соблюдения налогоплательщиком принципа "вытянутой руки" осуществляется в порядке, предусмотренном статьей 86 настоящего Кодекса, но не ранее истечения срока предоставления плательщиком возражений, определенного подпунктом 39.5.2.20 настоящего пункта.
{Подпункт 39.5.2.21 подпункта 39.5.2 пункта 39.5 статьи 39 с изменениями, внесенными Законами № 609-VIII от 15.07.2015 , № 1797-VIII от 21.12.2016 }
39.5.2.22. Обжалование налоговых уведомлений-решений, принятых по результатам проверки по вопросам соблюдения налогоплательщиком принципа "вытянутой руки", производится в соответствии со статьей 56 настоящего Кодекса.
{Подпункт 39.5.2.22 подпункта 39.5.2 пункта 39.5 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
{Подпункт 39.5.2.23 подпункта 39.5.2 пункта 39.5 статьи 39 исключен из Закона № 1797-VIII от 21.12.2016 }
39.5.3. Источники информации, используемые для установления соответствия условий контролируемой операции принципу "вытянутой руки"
39.5.3.1. Налогоплательщик и контролирующий орган используют источники информации, содержащие сведения, позволяющие сопоставить коммерческие и финансовые условия операций согласно подпункту 39.2.2 пункта 39.2 настоящей статьи, в частности:
{Абзац первый подпункта 39.5.3.1 подпункта 39.5.3 пункта 39.5 статьи 39 в редакции Закона № 609-VIII от 15.07.2015 }
а) информацию о сопоставимых неконтролируемых операциях налогоплательщика, а также информацию о сопоставимых неконтролируемых операциях его контрагента - сторонах контролируемой операции с несвязанными лицами;
{Абзац второй подпункта 39.5.3.1 подпункта 39.5.3 пункта 39.5 статьи 39 в редакции Закона № 609-VIII от 15.07.2015 }
б) любые информационные источники, содержащие открытую информацию и предоставляющие информацию о сопоставимых операциях и лицах;
{Подпункт "б" подпункта 39.5.3.1 подпункта 39.5.3 пункта 39.5 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
в) другие источники информации, из которых информация получена налогоплательщиком с соблюдением требований законодательства и которые предоставляют информацию о сопоставимых операциях и лицах, при условии, что налогоплательщик предоставит такую информацию контролирующему органу;
{Подпункт 39.5.3.1 подпункта 39.5.3 пункта 39.5 статьи 39 дополнен подпунктом "г" согласно Закону № 1797-VIII от 21.12.2016 }
г) информацию, полученную контролирующим органом в рамках заключенных Украиной международных соглашений.
{Подпункт 39.5.3.1 подпункта 39.5.3 пункта 39.5 статьи 39 дополнен подпунктом "г" согласно Закону № 1797-VIII от 21.12.2016 }
39.5.3.2. Если налогоплательщик с целью установления соответствия условий контролируемой операции принципу "вытянутой руки" по методам, определенным пунктом 39.3 настоящей статьи, использовал источники информации, предусмотренные подпунктом 39.5.3.1 подпункта 39.5.3 настоящего пункта, контролирующий орган использует те же источники информации по получению возможности для получения дополнительной информации.
39.5.3.3. Для сопоставления с целью налогообложения условий контролируемых операций с условиями неконтролируемых операций контролирующий орган не имеет права использовать не общедоступную информацию (в частности информацию, доступ к которой имеется только у органов государственной власти).
Требования этого подпункта не касаются налоговой информации, полученной контролирующим органом при проведении проверки по вопросам соблюдения налогоплательщиком принципа "вытянутой руки" в соответствии с подпунктом 39.5.2.13 подпункта 39.5.2 настоящего пункта.
{Подпункт 39.5.3.3 подпункта 39.5.3 пункта 39.5 статьи 39 дополнен абзацем вторым согласно Закону № 2245-VIII от 07.12.2017 }
39.5.4. Самостоятельная корректировка
39.5.4.1. В случае применения налогоплательщиком при осуществлении контролируемых операций условий, не соответствующих принципу "вытянутой руки", и/или не соответствующих разумной экономической причине (деловой цели), налогоплательщик вправе самостоятельно произвести корректировку цены контролируемой операции и сумм налоговых обязательств при условии, что это не приведет к уменьшению суммы налога, подлежащего уплате в бюджет:
{Абзац первый подпункта 39.5.4.1 подпункта 39.5.4 пункта 39.5 статьи 39 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
рассчитав свои налоговые обязательства в соответствии с:
{Подпункт 39.5.4.1 подпункта 39.5.4 пункта 39.5 статьи 39 дополнен абзацем вторым согласно Закону № 1797-VIII от 21.12.2016 }
максимальное значение диапазона цен (рентабельности), если цена/показатель рентабельности контролируемой операции была выше максимального значения диапазона цен (рентабельности); и/или
{Подпункт 39.5.4.1 подпункта 39.5.4 пункта 39.5 статьи 39 дополнен абзацем третьим согласно Закону № 1797-VIII от 21.12.2016 }
минимального значения диапазона цен (рентабельности), если цена/показатель рентабельности контролируемой сделки была ниже минимального значения диапазона цен (рентабельности).
{Подпункт 39.5.4.1 подпункта 39.5.4 пункта 39.5 статьи 39 дополнен абзацем четвертым согласно Закону № 1797-VIII от 21.12.2016 }
39.5.4.2. Самостоятельная корректировка является корректировкой налогоплательщиком цены контролируемой операции, по результатам которой рассчитанная цена соответствует принципу "вытянутой руки", даже если такая цена отличается от фактической цены, установленной при совершении контролируемой операции.
Сумма налогового обязательства, рассчитанного по результатам самостоятельной корректировки, подлежит уплате в сроки, определенные статьей 57 настоящего Кодекса.
{Подпункт 39.5.4.2 подпункта 39.5.4 пункта 39.5 статьи 39 дополнен абзацем вторым согласно Закону № 2245-VIII от 07.12.2017 }
39.5.4.3. Налогоплательщик не имеет права проводить самостоятельную корректировку цены контролируемых операций и/или сумм налоговых обязательств при проведении проверки налогоплательщика по соблюдению принципа "вытянутой руки" таких контролируемых операций.
{Подпункт 39.5.4 пункта 39.5 статьи 39 дополнен подпунктом 39.5.4.3 согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2245-VIII от 07.12.2017 }
39.5.5. Пропорциональная корректировка
39.5.5.1. Для целей настоящей статьи под пропорциональной корректировкой понимается право одной стороны контролируемой операции на проведение корректировки своих налоговых обязательств по результатам корректировки налоговых обязательств другой стороны контролируемой операции исходя из условий, соответствующих принципу "вытянутой руки".
{Подпункт 39.5.5.1 подпункта 39.5.5 пункта 39.5 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
{Подпункт 39.5.5.2 подпункта 39.5.5 пункта 39.5 статьи 39 исключен из Закона № 1797-VIII от 21.12.2016 }
39.5.5.2. Право на обращение о проведении пропорциональной корректировки возникает у налогоплательщика на основании действующего международного договора Украины об избежании двойного налогообложения после получения от связанного лица - стороны контролируемой операции, которая является резидентом государства, с которым заключен соответствующий международный договор, уведомление о фактическом проведении этим лицом корректировки налоговых обязательств"
На основании полученного уведомления налогоплательщик имеет право обратиться в контролирующий орган с заявлением о намерении провести пропорциональную корректировку в отчетном периоде или периодах, в течение которых осуществлялись такие контролируемые операции. К заявлению прилагаются расчет суммы пропорциональной корректировки для каждого отчетного периода, другие документы, которые явились основанием для проведения корректировки другой стороной контролируемой операции, и документация по трансфертному ценообразованию.
Контролирующий орган рассматривает заявление налогоплательщика в течение 30 рабочих дней со дня его получения и по результатам рассмотрения принимает одно из следующих решений:
отправить сообщение о возможности проведения пропорциональной корректировки;
полностью или частично отказать в проведении пропорциональной корректировки в случае необоснованности такой корректировки или отсутствия необходимых документов с обязательным обоснованием оснований такого отказа налогоплательщику;
назначить проверку по вопросам соблюдения налогоплательщиком принципа "вытянутой руки" для изучения оснований проведения пропорциональной корректировки. Проверка производится в порядке, определенном подпунктом 39.5.2 настоящей статьи. По результатам проверки контролирующий орган принимает решение о возможности проведения пропорциональной корректировки или полного или частичного отказа в проведении пропорциональной корректировки.
{В подпункт 39.5.5 пункта 39.5 статьи 39 включен подпункт 39.5.5.2 согласно Закону № 466-IX от 16.01.2020 }
{Подпункт 39.5.5.3 подпункта 39.5.5 пункта 39.5 статьи 39 исключен из Закона № 1797-VIII от 21.12.2016 }
39.5.5.3. В случае полного или частичного отказа контролирующим органом в проведении пропорциональной корректировки налогоплательщик имеет право обратиться в центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику, о рассмотрении дела по процедуре взаимного согласования в соответствии с международными договорами Украины об устранении двойного налогообложения.
{В подпункт 39.5.5 пункта 39.5 статьи 39 включен подпункт 39.5.5.3 согласно Закону № 466-IX от 16.01.2020 }
{Подпункт 39.5.5.4 подпункта 39.5.5 пункта 39.5 статьи 39 исключен из Закона № 1797-VIII от 21.12.2016 }
{Подпункт 39.5.5.5 подпункта 39.5.5 пункта 39.5 статьи 39 исключен из Закона № 1797-VIII от 21.12.2016 }
{Подпункт 39.5.5.6 подпункта 39.5.5 пункта 39.5 статьи 39 исключен из Закона № 1797-VIII от 21.12.2016 }
{Подпункт 39.5.5.7 подпункта 39.5.5 пункта 39.5 статьи 39 исключен из Закона № 1797-VIII от 21.12.2016 }
{Подпункт 39.5.5.8 подпункта 39.5.5 пункта 39.5 статьи 39 исключен из Закона № 1797-VIII от 21.12.2016 }
{Подпункт 39.5.5.9 подпункта 39.5.5 пункта 39.5 статьи 39 исключен из Закона № 1797-VIII от 21.12.2016 }
{Подпункт 39.5.5.10 подпункта 39.5.5 пункта 39.5 статьи 39 исключен из Закона № 1797-VIII от 21.12.2016 }
{Подпункт 39.5.5.11 подпункта 39.5.5 пункта 39.5 статьи 39 исключен из Закона № 466-IX от 16.01.2020 }
39.6. Предварительное согласование ценообразования в контролируемых операциях
{Абзац первый пункта 39.6 статьи 39 в редакции Закона № 1797-VIII от 21.12.2016 }
39.6.1. Большой налогоплательщик имеет право обратиться в центральный орган исполнительной власти, реализующий государственную налоговую политику, с заявлением о предварительном согласовании ценообразования в контролируемых операциях.
{Абзац первый подпункта 39.6.1 пункта 39.6 статьи 39 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2245-VIII от 07.12.2017 }
Предварительное согласование ценообразования в контролируемых операциях является процедурой между крупным налогоплательщиком и центральным органом исполнительной власти, реализующим государственную налоговую политику, в ходе которой согласовываются критерии для определения соответствия условий контролируемых операций, совершаемых или осуществляемых крупным налогоплательщиком, принципа "вытянутой руки" на основании договора на ограниченный срок.
{Абзац второй подпункта 39.6.1 пункта 39.6 статьи 39 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2245-VIII от 07.12.2017 }
39.6.1.1. Предметом предварительного согласования ценообразования могут быть, в частности, но не исключительно:
{Абзац первый подпункта 39.6.1.1 подпункта 39.6.1 пункта 39.6 статьи 39 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
виды и/или перечень товаров (работ, услуг), являющихся предметом контролируемых операций;
методы или комбинация методов установления соответствия условий контролируемой операции принципу "вытянутой руки";
список источников информации, которые предполагается использовать для установления соответствия условий контролируемых операций принципу "вытянутой руки";
срок, на который согласовываются цены в контролируемых операциях;
допустимое отклонение от установленного уровня экономических условий осуществления контролируемых операций;
порядок, сроки представления и перечень документов, подтверждающих соблюдение согласованных цен в контролируемых операциях.
39.6.1.2. Остальные условия предварительного согласования ценообразования в контролируемых операциях определяются с согласия сторон.
{Подпункт 39.6.1.2 подпункта 39.6.1 пункта 39.6 статьи 39 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2245-VIII от 07.12.2017 }
39.6.2. По результатам предварительного согласования ценообразования в контролируемых операциях заключается договор, который подписывается руководителем крупного налогоплательщика или его уполномоченным лицом и руководителем (заместителем руководителя) центрального органа исполнительной власти, реализующим государственную налоговую политику.
{Абзац первый подпункта 39.6.2 пункта 39.6 статьи 39 в редакции Закона № 2245-VIII от 07.12.2017 }
39.6.2.1. Договор, заключенный по результатам предварительного согласования ценообразования в контролируемых операциях между крупным налогоплательщиком и центральным органом исполнительной власти, реализующим государственную налоговую политику, носит односторонний характер.
{Подпункт 39.6.2.1 подпункта 39.6.2 пункта 39.6 статьи 39 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2245-VIII от 07.12.2017 }
39.6.2.2. В случае привлечения к процедуре предварительного согласования ценообразования в контролируемых операциях иностранного государственного органа, уполномоченного администрировать налоги и сборы в государстве, резидентом которой является сторона контролируемой операции (при условии наличия международного договора (конвенции) об избежании двойного налогообложения между Украиной и таким государством) договор, заключенный исполнительной власти, реализующей государственную налоговую политику, носит двусторонний характер.
В случае привлечения к процедуре предварительного согласования ценообразования двух и более государственных органов, уполномоченных администрировать налоги и сборы в государстве, резидентом которой является сторона (стороны) контролируемой операции (при условии наличия международных договоров (конвенций) об избежании двойного налогообложения между Украиной и такими государствами), договор, заключенный по результатам реализующая государственную налоговую политику, носит многосторонний характер.
{Подпункт 39.6.2.2 подпункта 39.6.2 пункта 39.6 статьи 39 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2245-VIII от 07.12.2017 }
{Подпункт 39.6.2.3 подпункта 39.6.2 пункта 39.6 статьи 39 исключен из Закона № 2245-VIII от 07.12.2017 }
39.6.2.4. Порядок предварительного согласования ценообразования в контролируемых операциях , по результатам которого заключаются договоры, имеющие односторонний, двусторонний и многосторонний характер, утверждается Кабинетом Министров Украины.
Указанный порядок должен включать, в частности, но не исключительно:
процедуру подачи и рассмотрения заявки о проведении процедуры предварительного согласования ценообразования в контролируемых операциях;
перечень документов, представление которых необходимо для проведения процедуры предварительного согласования ценообразования в контролируемых операциях;
основания для внесения изменений в действующий договор, заключенный по результатам предварительного согласования ценообразования в контролируемых операциях, продления срока его действия или досрочного прекращения;
основания для прекращения процедуры предварительного согласования ценообразования;
основания для прекращения или продления срока действия договора о предварительном согласовании ценообразования.
{Подпункт 39.6.2.4 подпункта 39.6.2 пункта 39.6 статьи 39 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2245-VIII от 07.12.2017 }
39.6.2.5. В случае соблюдения условий договора о предварительном согласовании ценообразования в контролируемых операциях контролирующие органы не вправе принимать решения о доначислении налоговых обязательств, штрафов, пени по контролируемым операциям, являющимся предметом такого договора.
В случае несоблюдения условий договора о согласовании ценообразования налогоплательщиком такой договор теряет силу с даты вступления в силу. Контролирующие органы имеют право принимать решение о доначислении налоговых обязательств, штрафов, пени по контролируемым операциям, которые являются предметом такого договора, условия которых не соответствуют принципу "вытянутой руки".
{Подпункт 39.6.2 пункта 39.6 статьи 39 дополнен подпунктом 39.6.2.5 согласно Закону № 2245-VIII от 07.12.2017 }
39.6.2.6. Договор, заключенный по результатам предварительного согласования ценообразования в контролируемых операциях, вступает в силу с даты, согласованной центральным органом исполнительной власти, реализующей государственную налоговую политику, и крупным налогоплательщиком в зависимости от обстоятельств и особенностей контролируемых операций, являющихся предметом такого договора.
По соглашению сторон действие договора, заключенного по результатам предварительного согласования ценообразования в контролируемых операциях, может быть распространено на весь отчетный период, в котором заключен такой договор, и/или до отчетных периодов, предшествующих вступлению в силу такого договора.
{Подпункт 39.6.2 пункта 39.6 статьи 39 дополнен подпунктом 39.6.2.6 согласно Закону № 2245-VIII от 07.12.2017 }
39.6.2.7. В случае соблюдения крупным налогоплательщиком условий договора, заключенного по результатам предварительного согласования ценообразования в контролируемых операциях, и при условии неизменности согласованных критериев для определения соответствия условий контролируемых операций, являющихся предметом договора, принципа "вытянутой руки", действие такого договора может быть продлено на согласованный сторонами срок.
{Подпункт 39.6.2 пункта 39.6 статьи 39 дополнен подпунктом 39.6.2.7 согласно Закону № 2245-VIII от 07.12.2017 ; с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
39.6.3. Стабильность условий договора, заключенного по результатам предварительного согласования ценообразования в контролируемых операциях:
39.6.3.1. Условия договора, заключенного по результатам предварительного согласования ценообразования в контролируемых операциях, остаются неизменными при изменении налогового законодательства в части регулирования отношений, возникающих при заключении такого договора, внесении в него изменений, прекращении его действия или утрате налогоплательщиком статуса крупного налогоплательщика.
39.6.3.2. В случае внесения в налоговое законодательство изменений, влияющих на деятельность крупного налогоплательщика и/или на критерии для определения соответствия условий контролируемых операций принципу "вытянутой руки", стороны договора, заключенного по результатам предварительного согласования ценообразования в контролируемых операциях, вправе внести в его текст соответствующие изменения.
В случае несогласия одной из сторон с предложенными изменениями действие договора прекращается.
{Пункт 39.6 статьи 39 дополнен подпунктом 39.6.3 согласно Закону № 2245-VIII от 07.12.2017 }
{Статья 39 с изменениями, внесенными согласно Законам №3610-VI от 07.07.2011 , №4915-VI от 07.06.2012 , №5083-VI от 05.07.2012 ; в редакции Закона № 408-VII от 04.07.2013 ; с изменениями, внесенными согласно Законам № 657-VII от 24.10.2013 , №1260-VII от 13.05.2014 ; в редакции Закона № 72-VIII от 28.12.2014 ; текст статьи 39 с изменениями, внесенными Законом № 2725-VIII от 16.05.2019 }
Статья 39-1 . Особенности применения валютных курсов при начислении таможенных и налоговых платежей↑
39 – 1.1 . Для целей определения налоговых обязательств по уплате таможенных платежей (кроме уплаты акцизного налога с табачных изделий, жидкостей, используемых в электронных сигаретах, табачного сырья и табачных отходов) применяется официальный курс валюты Украины к иностранной валюте, установленный Национальным банком Украины, действующий на декларация не подается, – дня определения налоговых обязательств.
Для целей определения налоговых обязательств по уплате налогов и сборов применяется официальный курс валюты Украины к иностранной валюте, установленный действующим на 0 часов Национальным банком Украины:
дня представления лицом-нерезидентом налоговой декларации по поставке электронных услуг;
дня возникновения (определения) налоговых обязательств для других плательщиков/операций/налоговых обязательств, если иное не предусмотрено настоящим Кодексом.
Для целей определения налоговых обязательств по уплате акцизного налога с табачных изделий, жидкостей, используемых в электронных сигаретах, табачного сырья и табачных отходов применяется официальный курс валюты Украины к иностранной валюте, установленный Национальным банком Украины, действовавший на 0 часов первого дня календарного полугодия,
приобретение марок акцизного налога (до 31 октября 2026 г. включительно);
{Абзац шестой пункта 39 – 1.1 статьи 39 – 1 с изменениями, внесенными согласно Закону № 4698-IX от 03.12.2025 – применяются с 1 января 2026 года }
формирование уникального идентификатора и/или внесения в Электронную систему обращения алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, информации об уникальных идентификаторах, нанесенных в соответствии с нормативными актами Европейского Союза на табачные изделия, изготовленные в государствах-членах Европейского Союза;
{Абзац седьмой пункта 39-1.1 статьи 39-1 с изменениями, внесенными Законом № 4698- IX от 03.12.2025 - применяются с 1 января 2026 года }
реализация табачных изделий, жидкостей, используемых в электронных сигаретах, произведенных на таможенной территории Украины, или представление таможенной декларации при ввозе табачных изделий, жидкостей, используемых в электронных сигаретах, на таможенную территорию Украины;
начисление обязательств по акцизному налогу с табачного сырья и табачных отходов согласно нормам настоящего Кодекса.
При определении минимального акцизного налогового обязательства по уплате акцизного налога с табачных изделий для целей определения розничной цены подакцизных товаров в соответствии с подпунктом 14.1.106 пункта 14.1 статьи 14 настоящего Кодекса применяется официальный курс валюты Украины к иностранной валюте, установленный Национальным предшествует полугодию, в котором произведены соответствующие табачные изделия.
{Раздел I дополнен статьей 39-1 согласно Закону № 1200-VII от 10.04.2014 ; в редакции Законов №1525-IX от 03.06.2021 , №4115-IX от 04.12.2024 }
Статья 39-2 . Контролируемые иностранные компании↑
39 – 2.1 . Определение контролируемой иностранной компании
39 – 2 .1.1. Контролируемой иностранной компанией признается любое юридическое лицо, зарегистрированное в иностранном государстве или территории, которое признается находящимся под контролем физического лица – резидента Украины или юридического лица – резидента Украины в соответствии с правилами, определенными настоящим Кодексом.
Юридическим лицом может признаваться корпоративное образование или организация, наделенная правом владеть активами, иметь права и обязанности и осуществлять деятельность от собственного имени и независимо от учредителей, участников или формы собственности. Наличие у контролируемой иностранной компании статуса юридического лица признается в соответствии с законодательством его регистрации.
В случаях, предусмотренных настоящей статьей, к контролируемой иностранной компании может приравниваться иностранное образование без статуса юридического лица.
Образованием без статуса юридического лица признается образование, созданное на основании сделки или зарегистрированное в соответствии с законодательством иностранного государства (территории) без создания юридического лица, которое в соответствии с законодательством и/или документами, регулирующими его деятельность (личного закона), вправе осуществлять деятельность, направленную на получение дохода (прибыли) в интересах своих участников, партнеров, учредителей, учредителей.
Образования без статуса юридического лица могут включать, в частности, но не исключительно, партнерства, трасты, фонды, другие учреждения и организации, созданные на основании сделки или закона иностранного государства (территории). К образованиям без статуса юридического лица приравниваются лица - нерезиденты, организационно-правовая форма которых включена в перечень организационно-правовых форм, утвержденный Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 - 1 подпункта 39.2.1 пункта 39.2 статьи 39 настоящего юридического лица, которые являются в соответствии с юридическими лицами.
{ Абзац пятый подпункта 39-2.1.1 пункта 39-2.1 статьи 39-2 с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
39 – 2 .1.2. С учетом положений настоящей статьи контролирующим лицом является физическое лицо или юридическое лицо – резиденты Украины, являющиеся прямыми или опосредованными собственниками (контролерами) контролируемой иностранной компании.
В частности, иностранная компания признается контролируемой иностранной компанией, если физическое лицо – резидент Украины или юридическое лицо – резидент Украины (далее – контролирующее лицо):
а) владеет долей в иностранном юридическом лице в размере более 50 процентов, или
б) владеет долей в иностранном юридическом лице в размере более 10 процентов, при условии что несколько физических лиц - резидентов Украины и/или юридических лиц - резидентов Украины владеют долями в иностранном юридическом лице, размер которых в совокупности составляет 50 и более процентов, или
в) отдельно или вместе с другими резидентами Украины – связанными лицами осуществляет фактический контроль над иностранным юридическим лицом.
Физическое лицо - резидент Украины или юридическое лицо - резидент Украины не признаются контролирующими лицами, если их владение долей в контролируемой иностранной компании реализовано через прямое или опосредованное владение в другом юридическом лице - резиденте Украины, при условии если последнее признается контролирующим лицом согласно этому пункту и на него возлагается иностранной компании
39 – 2 .1.3. Под долей в иностранном юридическом лице понимаются корпоративные права, права в образовании без статуса юридического лица, в активы которого входит доля в юридическом лице, или любые другие аналогичные права и/или правомочия, предоставляющие физическому или юридическому лицу право:
а) влияния на соответствующую долю голосов в высшем органе управления иностранного юридического лица (общем собрании акционеров, участников или другом аналогичном органе), и/или
б) на получение соответствующей части прибыли иностранного юридического лица и/или
в) блокирование решения о распределении части прибыли иностранного юридического лица и/или
г) на получение соответствующей части активов иностранного юридического лица в случае его ликвидации или прекращения.
В случае если в соответствии с надлежащим физлицом размера доли объемы прав, предусмотренные подпунктами "а" - "в" настоящего подпункта, различны, для целей настоящего Кодекса принимается наибольшее значение такой доли.
39 – 2 .1.4. Для целей определения владения физическим или юридическим лицом соответствующей долей в иностранном юридическом лице все права, принадлежащие такому физическому или юридическому лицу, считаются суммой частиц, которые:
принадлежат такому физическому или юридическому лицу непосредственно или косвенно через других лиц, в том числе через образование без статуса юридического лица;
принадлежат любым связанным лицам такого физического или юридического лица непосредственно или косвенно через других лиц.
Размер доли опосредованного владения рассчитывается:
в случае владения через одну цепь лиц, владеющих частицами одна в другой, - путем умножения частиц;
в случае владения через несколько цепей лиц, владеющих частицами одна в другой, - путем суммирования частиц в каждой такой цепи.
При этом для целей расчета опосредованного владения, в случае если лицо фактически владеет долей в размере более 50 процентов (через одну или несколько цепей) над юридическим лицом в цепи, считается, что физическое лицо владеет долей в таком юридическом лице в размере 100 процентов.
В случае если лицо осуществляет фактический контроль над следующим юридическим лицом в цепи, считается, что такое лицо владеет долей в следующем юридическом лице в размере 100 процентов.
Лицо считается владеющим долей в другом юридическом лице, в случае:
владение на основании права собственности, или
если право собственности на соответствующую часть юридически принадлежит другим лицам, действующим в интересах такого лица.
39 – 2 .1.5. Лицо считается владеющим долей в другом юридическом лице, в случае, если такое лицо является учредителем траста, владельцем доли имущества фонда, учреждения, иного образования без статуса юридического лица, в активы которого входит указанная доля, или участником (партнером с полной или ограниченной ответственностью) партнерства, в активы которого входит доля в юридическом лице.
39 – 2 .1.5.1. Учредитель траста, учреждения, иного образования без статуса юридического лица, в активы которого входит указанная доля в юридическом лице, не считается владеющим этой долей, если соблюдаются одновременно следующие условия:
а) такое лицо не имеет права предоставлять прямо или косвенно распоряжение о выплате в его пользу прибыли или дохода такого образования без статуса юридического лица;
б) такое лицо не имеет права распоряжаться прямо или косвенно прибылью или доходом такого образования без статуса юридического лица;
в) такое лицо не имеет права на возврат ему имущества, входящего в состав активов образования без статуса юридического лица (имущество передано на условиях безотзывности). Условие, установленное этим подпунктом, считается исполненным, если учредитель такого образования без статуса юридического лица не имеет права на возврат имущества, входящего в активы такого образования, как в течение существования такого образования, так и в случае его ликвидации (прекращения);
г) такое лицо, действуя отдельно или совместно с другими бенефициарами или выгодоприобретателями такого образования без статуса юридического лица, не имеет права прекращения такого образования без статуса юридического лица, в частности, но не исключительно путем ликвидации, расторжения договора трастового управления;
ґ) такое лицо не осуществляет фактический контроль за образованием без статуса юридического лица, в понимании, предусмотренном подпунктом 39 - 2 .1.6 пункта 39 - 2 .1 настоящей статьи.
39 – 2 .1.5.2. Лицо, не являющееся учредителем траста, учреждения, образования без статуса юридического лица, в активы которого входит доля лица в юридическом лице, считается владеющим этой долей, в случае соблюдения хотя бы одного из следующих условий:
а) такое лицо имеет (юридически или фактически) право требовать начисления и выплаты дохода (прибыли) такого образования без статуса юридического лица;
б) такое лицо имеет право (прямо или косвенно) распоряжаться имуществом, входящим в состав активов такого образования без статуса юридического лица;
в) такое лицо имеет право получить имущество, входящее в активы такого образования без статуса юридического лица в случае его ликвидации (прекращения), кроме случаев получения имущества в случае ликвидации (прекращения) такого образования без волеизъявления этого лица;
г) такое лицо осуществляет фактический контроль за образованием без статуса юридического лица в понимании, предусмотренном подпунктом 39 - 2 .1.6 пункта 39 - 2 .1 настоящей статьи.
39 – 2 .1.5.3. Лицо, являющееся учредителем траста, владельцем доли имущества фонда, учреждения, иного образования без статуса юридического лица, вместе с уведомлением об учреждении образования без статуса юридического лица вправе предоставить подтверждение о соответствии его требованиям подпункта 39-2.1.5.1 подпункта 39-2.1.5 пункта 39 .
В подтверждение соответствия лица, являющегося учредителем траста, владельцем доли имущества фонда, учреждения, иного образования без статуса юридического лица, требованиям подпункта 39-2.1.5.1 подпункта 39-2.1.5 пункта 39-2.1 настоящей статьи , таким лицом должны предоставляться следующие документы:
1) уведомление лица, осуществляющего управление и/или контроль иностранного образования без статуса юридического лица (в частности, но не исключительно, трастового управляющего), что должно содержать:
прав , указанных в подпункте 39-2.1.5.1 подпункта 39-2.1.5 пункта 39-2.1 настоящей статьи, у учредителя согласно договору и/или личному закону, и/или учредительными документами такого иностранного образования без статуса юридического лица ;
б) утверждение о регулировании и/или лицензировании лица, осуществляющего управление и/или контроль иностранного образования без статуса юридического лица, относительно его управления таким образованием в соответствии с договором и/или личным законом, и/или учредительных документов такого иностранного образования или в случае, если такое лицо, осуществляющее управление и/или контроль иностранного образования без статуса юридического лица, не является регулируемым, и/ или регулируется и/или лицензируется в соответствии с личным законом;
в) нотариально заверенная подпись лица, осуществляющего управление и/или контроль иностранного образования без статуса юридического лица, а в случае если такое лицо не является регулируемым и/или лицензируемым, то нотариально заверенная подпись администратора такого лица, которое регулируется и/или лицензируется в соответствии с личным законом. Документ должен быть должным образом легализован согласно требованиям действующего законодательства Украины; или
2 ) извлечение из трастового соглашения в виде информации об имени учредителя траста, трастового управляющего, протектора (если назначен), бенефициара/бенефициаров (если назначен/назначены) и сведений , указанных в подпункте 39-2.1.5.1 подпункта 39-25.2 . нотариально заверенной подписью лица, осуществляющего управление и/или контроль иностранного образования без статуса юридического лица, а в случае, если такое лицо не является регулируемым и/или лицензируемым, то нотариально заверенной подписью администратора такого лица, которое регулируется и/или лицензируется в соответствии с личным законом. Выписка должна быть должным образом легализована в соответствии с требованиями законодательства Украины; или
3) юридическое заключение, адресованное учредителю, по законодательству страны основания дискреционного безотзывного траста, подтверждающий сведения, указанные в подпункте 39 - 2 .1.5.1 подпункта 39 - 2 .1.5 пункта 39 - 2 .1 настоящей статьи, предоставленный юридическим лицом, или имеющий юридическую деятельность которой подлежит обязательному лицензированию или регулированию в соответствии с личным законом. Подписи лиц должны быть нотариально удостоверены и документ должен быть надлежащим образом легализован согласно требованиям законодательства Украины.
Лицо, осуществляющее управление и/или контроль иностранного образования без статуса юридического лица, ежегодно предоставляет учредителю письменное подтверждение соответствия этого учредителя условиям, предусмотренным подпунктом 39 - 2 .1.5.1 подпункта 39 - 2 .1.5 пункта 39 - 2 .1 настоящей статьи.
В дальнейшем такое письменное подтверждение не направляется контролирующему органу, но должно быть предоставлено лицом, являющимся учредителем траста, собственником доли имущества фонда, учреждения, иного образования без статуса юридического лица, контролирующему органу по его требованию в порядке, установленном центральным органом исполнительной власти, обеспечивающим формирование и реализующую государственную финансовую политику.
39 – 2 .1.6. Лицо считается осуществляющим фактический контроль над юридическим лицом, в случае, если такое лицо имеет возможность оказывать существенное или решающее влияние на решение такого юридического лица по заключению сделок, распоряжению активами и прибылью, прекращению деятельности независимо от юридического оформления такого влияния.
Для целей настоящей статьи фактический контроль устанавливается на основании, в частности, но не исключительно, хотя бы одного из следующих обстоятельств:
а) предоставление лицом обязывающих указаний органам управления юридического лица;
б) ведение лицом переговоров по заключению сделок юридическим лицом и согласование существенных условий таких сделок, которые в дальнейшем только формально утверждаются органами управления юридического лица или выполняются органами управления юридического лица без дальнейшего дополнительного утверждения;
в) наличие у лица доверенности на осуществление существенных сделок от имени юридического лица, выдаваемого на срок более одного года, и не предусматривает предварительного согласования таких сделок органами управления юридического лица;
г) осуществление лицом операций по банковским счетам юридического лица или наличие возможности блокировать сделки по таким счетам;
ґ) указание лица в качестве учредителя (бенефициара, фактического выгодоприобретателя) юридического лица при открытии счетов таким юридическим лицом, кроме случаев, если активы такого юридического лица являются частью активов траста, фонда, учреждения, иного образования без статуса юридического лица, учредителем (бенефициаром, фактическим выгодоприобретателем).
Осуществлением фактического контроля над иностранным образованием без статуса юридического лица в целях применения настоящей статьи признается осуществление или возможность осуществления решающего влияния на решение лица или лиц, осуществляющих управление активами такого образования, принятие решений или возможность принятия решений о замене лиц, осуществляющих управление активами такого образования, а также осуществление или возможность осуществления решающего влияния на решения по распределению прибыли в соответствии с личным законом и/или учредительным документом.
Положения этого подпункта не применяются к физическому лицу, исполняющему должностные обязанности директора или иного должностного лица юридического лица в соответствии с его уставными документами, и/или к специалистам в области права, аудита, бухгалтерского учета, доверительного управления собственностью, действующими на пользу и в интересах такого юридического лица с соблюдением надлежащих профессиональных стандартов. управляющие, протекторы, гаранторы, энфорсеры, менеджеры фондов, страховщики). В случае если указанные в этом абзаце лица действуют в пользу и в интересах физического лица, выполняя при этом обязательные к выполнению указания такого физического лица считается, что такое физическое лицо осуществляет фактический контроль над юридическим лицом.
В случае начисления денежных обязательств по налогу на доходы физических лиц и/или штрафных санкций на основании признания контролирующим органом физического лица осуществляющим фактический контроль над юридическим лицом, физическое лицо имеет право обжаловать такое решение в административном или судебном порядке, предусмотренном настоящим Кодексом. При этом обязанность доказывания, что физическое лицо осуществляет фактический контроль над юридическим лицом, возлагается на контролирующий орган.
39 – 2.2 . Налогообложение прибыли контролируемой иностранной компании
39 – 2 .2.1. Плательщиком налога на прибыль контролируемой иностранной компании является контролирующее лицо.
Если одно физическое или юридическое лицо владеет долей или контролирует долю в размере 25 и более процентов в контролируемой иностранной компании совместно с другими физическими и/или юридическими лицами, и при этом ни одно из лиц самостоятельно не определит себя контролирующим лицом относительно такой доли в полном размере, считается, что все указанные лица являются контролирующими лицами для контролируемой иностранной компании. из них 25 процентов).
39 – 2 .2.2. Объектом налогообложения для налога на доходы физических лиц (налога на прибыль предприятий) контролирующего лица является часть скорректированной прибыли контролируемой иностранной компании, пропорциональная доле, которой владеет или контролирует такое физическое (юридическое) лицо на последний день соответствующего отчетного периода, в отношении которого рассчитывается скорректированная прибыль контролируемой иностранной компании. Указанная часть прибыли контролируемой иностранной компании:
включается в состав общего годового налогооблагаемого дохода контролирующего лица в порядке, определенном пунктом 170.13 статьи 170 настоящего Кодекса, или
по результатам отчетного налогового года увеличивает объект обложения налогом на прибыль предприятий контролирующего лица в порядке, определенном разделом III настоящего Кодекса.
39 – 2 .2.3. Скорректированная прибыль контролируемой иностранной компании, которая была включена в объект налогообложения одного контролирующего лица в порядке, предусмотренном настоящим Кодексом, не может быть повторно включена в объект налогообложения другого контролирующего лица или контролирующих лиц.
39 – 2.3 . Порядок исчисления скорректированной прибыли контролируемой иностранной компании, облагаемой налогом в Украине.
39 – 2 .3.1. Для целей настоящей статьи скорректированной прибылью контролируемой иностранной компании признается прибыль контролируемой иностранной компании до налогообложения в соответствии с данными ее неконсолидированной финансовой отчетности, составленной за отчетный календарный год (если отчетный год не соответствует календарному году - за периоды, истекающие в соответствующем календарном году) в соответствии со стандартами бухгалтерского учета, применяемыми для контролируемой иностранной юрисдикции.
В случае если согласно законодательству иностранной юрисдикции налогового резидентства контролируемой иностранной компании не предусмотрена обязанность составления финансовой отчетности, контролирующее лицо должно обеспечить составление финансовой отчетности контролируемой иностранной компании в соответствии с международными стандартами финансовой отчетности.
В случае наличия у контролирующего органа сомнений относительно достоверности представленной финансовой отчетности контролируемой иностранной компании контролирующий орган имеет право требовать предоставления письменного заключения аудиторской компании, подтверждающей финансовую отчетность контролируемой иностранной компании, не ранее чем через 15 месяцев после завершения отчетного периода, по которому рассчитывается скорректированная прибыль контролируемой иностранной компании.
Такое письменное заключение должно быть предоставлено аудиторской компанией, имеющей право на проведение аудита финансовой отчетности в соответствующей иностранной юрисдикции, и не может содержать отрицательное заключение или отказ от предоставления заключения.
39 – 2 .3.2. При расчете скорректированной прибыли контролируемой иностранной компании учитываются следующие особенности:
39 – 2 .3.2.1. денежный итог от операций контролируемой иностранной компании с ценными бумагами, другими корпоративными правами, деривативами рассчитывается с учетом особенностей, предусмотренных этим подпунктом.
Если по результатам отчетного периода контролируемой иностранной компанией получен отрицательный общий финансовый результат от операций по продаже или иного отчуждения ценных бумаг и/или других корпоративных прав (общая сумма убытков от операций по продаже или иного отчуждения ценных бумаг и/или других корпоративных прав с учетом суммы отрицательного финансового результата от таких операций и/или других прав, не учтенных в предыдущих налоговых периодах, превышает общую сумму доходов от таких операций), сумма такого отрицательного значения общего финансового результата по операциям по продаже или иному отчуждению ценных бумаг и/или иных корпоративных прав уменьшает общий финансовый результат контролируемой иностранной компании от операций по продаже или иному отчуждению ценных бумаг и/или иных корпоративных налоговым (отчетным) периодом возникновения указанного отрицательного значения финансового результата.
Если по результатам отчетного периода контролируемой иностранной компанией получен положительный общий финансовый результат от операций по продаже или иного отчуждения ценных бумаг и/или других корпоративных прав (общая сумма доходов от операций по продаже или иного отчуждения ценных бумаг и/или других корпоративных прав превышает общую сумму убытков от таких операций с учетом суммы отрицательного финансового переоценки ценных бумаг и/или других корпоративных прав, не учтенных в предыдущих налоговых периодах), сумма положительного общего финансового результата от операций по продаже или иного отчуждения ценных бумаг и/или других корпоративных прав увеличивает финансовый результат до налогообложения налогового (отчетного) периода контролируемой иностранной компании.
При учете скорректированной прибыли контролируемой иностранной компании не учитываются:
сумма уценки, учтенная в финансовом результате до налогообложения в текущем налоговом (отчетном) периоде на инструменты собственного капитала, переклассифицированные в финансовые обязательства в соответствии со стандартами финансовой отчетности, применяемыми контролируемой иностранной компанией;
потери от инвестиций в ассоциированные, дочерние и совместные предприятия, рассчитанные методом участия в капитале или методом пропорциональной консолидации;
сумма отрицательного общего результата переоценки ценных бумаг и/или других корпоративных прав (общая сумма уценок ценных бумаг и/или других корпоративных прав превышает общую сумму их дооценок за налоговый (отчетный) период) (кроме государственных ценных бумаг или облигаций местных займов), отраженная в составе финансового отчета к приложению контролируемая иностранная компания;
39 – 2 .3.2.2. расходы контролируемой иностранной компании от уценки внеоборотных активов (основных фондов и нематериальных активов) признаются исключительно в момент реализации (отчуждения) таких внеоборотных активов или в случае проведения дооценки таких внеоборотных активов в пределах суммы проведенной дооценки;
39 – 2 .3.2.3. расходы контролируемой иностранной компании на начисление процентов по долговым обязательствам учитываются в сумме, не превышающей 30 процентов суммы финансового результата до налогообложения, финансовых затрат и суммы амортизационных отчислений контролируемой иностранной компании по данным финансовой отчетности отчетного (налогового) периода, в котором осуществляется начисление таких процентов.
Положения абзаца первого настоящего подпункта не применяются:
{Подпункт 39-2.3.2.3 подпункта 39-2.3.2 пункта 39-2.3 статьи 39-2 дополнен новым абзацем согласно Закону № 3706 - IX от 09.05.2024 }
а) в части процентных расходов контролируемой иностранной компании, которые выше уровня расходов, рассчитанных по принципу "вытянутой руки" в соответствии с правилами, установленными статьей 39 настоящего Кодекса. Такие расходы учитываются при расчете скорректированной прибыли контролируемой иностранной компании с учетом подпункта 39-2.3.2.4 настоящего пункта . В таком случае положения абзаца первого настоящего подпункта применяются к части процентных расходов, отвечающих принципу "вытянутой руки";
{Подпункт 39-2.3.2.3 подпункта 39-2.3.2 пункта 39-2.3 статьи 39-2 дополнен новым абзацем согласно Закону № 3706 - IX от 09.05.2024 }
б) к части процентных расходов контролируемой иностранной компании по сумме кредита (ссуды), полученного путем размещения иностранных долговых ценных бумаг на иностранном организованном фондовом рынке (фондовой бирже), входящей в перечень, утвержденный Кабинетом Министров Украины, или от несвязанного лица, с целью предоставления контролируемой иностранной компанией Украины - кредита условия, что разница между ставкой предоставления кредита (ссуды) контролируемой иностранной компанией связанному лицу - резиденту Украины и ставкой кредитования (заимствования), под которую контролируемой иностранной компанией был получен соответствующий кредит (ссуда), не превышает 50 базисных пунктов.
{Подпункт 39-2.3.2.3 подпункта 39-2.3.2 пункта 39-2.3 статьи 39-2 дополнен новым абзацем согласно Закону № 3706 - IX от 09.05.2024 }
При исчислении скорректированной прибыли контролируемой иностранной компании не учитываются расходы на формирование резервов по сомнительной задолженности, другой дебиторской задолженности, а также доходы от расформирования указанных резервов.
Расходы по списанию безнадежной задолженности учитываются исключительно в случае, если такая задолженность соответствует признакам, предусмотренным подпунктом 14.1.11 пункта 14.1 статьи 14 настоящего Кодекса;
39 – 2 .3.2.4. доходы и расходы контролируемой иностранной компании по операциям с нерезидентами - связанными лицами, нерезидентами, зарегистрированными в государствах (на территориях), включенных в перечень государств (территорий), утвержденный Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 подпункта 39.2.1 пункта 39.2. нерезидентами, организационно-правовая форма которых включена в перечень организационно-правовых форм, утвержденный Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 - 1 подпунктом 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса, определяются с соблюдением принципа "вытянутой руки".
{ Абзац первый подпункта 39-2.3.2.4 п подпункта 39-2.3.2 пункта 39-2.3 статьи 39-2 в редакции Закона № 3813 - IX от 18.06.2024 }
В случае если доходы контролируемой иностранной компании по таким операциям ниже уровня доходов, рассчитанных по принципу "вытянутой руки" в соответствии с правилами, установленными статьей 39 настоящего Кодекса, доходы контролируемой иностранной компании увеличиваются на такую разницу. Если контрагентом контролируемой иностранной компании при совершении указанных операций была другая контролируемая иностранная компания, такая контролируемая иностранная компания имеет право на пропорциональную корректировку финансового результата по такой операции на такую разницу в сторону уменьшения.
В случае если расходы контролируемой иностранной компании по таким операциям выше уровня расходов, рассчитанных по принципу "вытянутой руки" в соответствии с правилами, установленными статьей 39 настоящего Кодекса, скорректированная прибыль контролируемой иностранной компании увеличивается на такую разницу. Если контрагентом контролируемой иностранной компании при совершении указанных операций была другая контролируемая иностранная компания, такая контролируемая иностранная компания имеет право на пропорциональную корректировку финансового результата по такой операции на такую разницу в сторону уменьшения.
Контролирующий орган может обязать контролирующее лицо предоставить документацию по трансфертному ценообразованию в отношении операций контролируемой иностранной компании с любым лицом, указанным в настоящем подпункте, в случае если общий объем операций контролируемой иностранной компании с таким лицом превышает 10 миллионов гривен за календарный год, а общий доход такой контролируемой иностранной компании. Контролирующее лицо в течение 60 календарных дней со дня получения такого требования обязано предоставить по собственному выбору документацию по трансфертному ценообразованию, составленную в соответствии с требованиями статьи 39 настоящего Кодекса, или документацию по трансфертному ценообразованию, составленную в соответствии с требованиями законодательства иностранного государства (территории), в которой зарегистрирована на украинский язык.
четвертый подпункта 39-2.3.2.4 подпункта 39-2.3.2 пункта 39-2.3 статьи 39-2 в редакции Закона № 3706 -IX от 09.05.2024 }
В случае если контролирующее лицо не представляет документацию по трансфертному ценообразованию, контролирующий орган увеличивает размер прибыли контролируемой иностранной компании до налогообложения на 30 процентов стоимости доходов или расходов, по которым не была подана документация по трансфертному ценообразованию и/или копии первичных документов.
В случае если контролирующий орган устанавливает несоответствие представленной документации по трансфертному ценообразованию требованиям статьи 39 настоящего Кодекса, контролирующий орган вправе самостоятельно определить размер доходов и расходов контролируемой иностранной компании по таким операциям в соответствии с требованиями статьи 39 настоящего Кодекса и соответствующим образом увеличить размер прибыли контролируемой иностранной компании до налогообложения.
В отчете о контролируемых иностранных компаниях отражается перечень операций с нерезидентами - связанными лицами, нерезидентами, зарегистрированными в государствах (на территориях), которые включены в перечень государств (территорий), утвержденный Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 подпункта 33.9.2. нерезидентами, организационно-правовая форма которых включена в перечень организационно-правовых форм, утвержденного Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 - 1 подпунктом 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса;
{ Абзац седьмой подпункта 39-2.3.2.4 п подпункта 39-2.3.2 пункта 39-2.3 статьи 39-2 в редакции Закона № 3813 - IX от 18.06.2024 }
39 – 2 .3.2.5. в случае если контролируемая иностранная компания владеет долей в другом иностранном юридическом лице, признаваемом контролируемой иностранной компанией для того же контролирующего лица, скорректированная прибыль первой контролируемой иностранной компании уменьшается на сумму начисленных доходов от участия в капитале в другой контролируемой иностранной компании и на сумму начисленных доходов в виде выплачиваемых дивидендов долей в которой она владеет.
Для целей настоящей статьи термин "дивиденды" используется в значении, определенном стандартами финансовой отчетности, применяемыми при составлении финансовой отчетности контролируемой иностранной компании, прибыль которой подлежит уменьшению по правилам настоящего подпункта;
39 – 2 .3.2.6. в случае, если контролируемая иностранная компания прямо или косвенно получает доход через постоянное представительство на территории Украины, скорректированная прибыль контролируемой иностранной компании подлежит корректировке путем уменьшения на сумму прибыли, полученной через такое постоянное представительство;
39 – 2 .3.2.7. в случае если контролируемая иностранная компания прямо или косвенно владеет долями в юридических лицах, зарегистрированных в Украине, скорректированная прибыль такой контролируемой иностранной компании уменьшается на сумму начисленных доходов от участия в капитале в таких юридических лицах, зарегистрированных в Украине, и на сумму начисленных доходов в виде дивидендов, выплачиваемых или подлежащих выплате в зарегистрированной компании.
39 – 2 .3.3. Скорректированная прибыль каждой контролируемой иностранной компании определяется раздельно. В случае если скорректированная прибыль контролируемой иностранной компании отчетного года имеет отрицательное значение, такой убыток не уменьшает налогооблагаемую прибыль других контролируемых иностранных компаний отчетного года, однако может быть учтен в уменьшении прибыли до налогообложения этой самой контролируемой иностранной компании в будущих отчетных годах.
39 – 2 .3.4. Скорректированная прибыль контролируемой иностранной компании, определенная в иностранной валюте, подлежит перерасчету в гривну по средневзвешенному официальному курсу Национального банка Украины за отчетный (налоговый) период.
39 – 2 .3.5. Контролирующее лицо самостоятельно осуществляет расчет скорректированной прибыли каждой контролируемой иностранной компании на основании финансовой отчетности контролируемой иностранной компании с применением особенностей, установленных подпунктом 39 - 2 .3.2 настоящего пункта, и определяет долю скорректированной прибыли, подлежащей налогообложению в Украине, пропорционально доле владеющей компании.
39 – 2 .3.6. В случае если доход (прибыль) контролируемой иностранной компании до налогообложения согласно финансовой отчетности будет в дальнейшем скорректирован контролирующими органами юрисдикции фактического местонахождения (регистрации) контролируемой иностранной компании, контролирующее лицо обязано произвести перерасчет скорректированной прибыли, подлежащей налогообложению в Украине, и подать уточняющую предусмотренных настоящим Кодексом.
Контролирующий орган имеет право направить контролирующему лицу запрос о предоставлении документального подтверждения фактов корректировки контролирующими органами юрисдикции фактического местонахождения (регистрации) контролируемой иностранной компании дохода (прибыли) такой контролируемой иностранной компании. Налогоплательщик в течение 15 рабочих дней со дня получения запроса обязан предоставить должным образом заверенные копии документов.
39 – 2 .3.7. В случае если во время проведения проверки контролирующий орган устанавливает, что контролирующее лицо рассчитало скорректированную прибыль контролируемой иностранной компании с нарушением требований настоящей статьи, контролирующий орган самостоятельно осуществляет перерасчет скорректированной прибыли контролируемой иностранной компании в соответствии с требованиями настоящей статьи.
39 – 2.4 . Освобождение от налогообложения прибыли контролируемой иностранной компании
39 – 2 .4.1. Скорректированная прибыль контролируемой иностранной компании не подлежит включению в общий налогооблагаемый доход, не является объектом налогообложения налогом на прибыль предприятий контролирующего лица в случае соблюдения следующих условий:
а) между Украиной и иностранной юрисдикцией местонахождение (регистрации) контролируемой иностранной компании есть действующий договор об избежании двойного налогообложения или об обмене налоговой информацией и
б) выполняется любое из следующих условий:
контролируемая иностранная компания фактически уплачивает налог на прибыль по эффективной ставке, которая не меньше базовой (основной) ставки налога на прибыль предприятий в Украине, определенную пунктом 136.1 статьи 136 настоящего Кодекса, или меньше такой ставки не более чем на пять процентных пунктов, или
доля пассивных доходов контролируемой иностранной компании составляет не более 50 процентов общей суммы доходов контролируемой иностранной компании из всех источников.
В случае если доля пассивных доходов контролируемой иностранной компании составляет более 50 процентов общей суммы доходов контролируемой иностранной компании из всех источников, для целей применения этой статьи такие доходы признаются активными, при условии, что контролируемая иностранная компания:
фактически выполняет существенные функции, несет риски и использует активы в операциях, приводящих к получению активных доходов;
имеет необходимые ресурсы для выполнения указанных функций, управления рисками и использования активов (квалифицированный персонал, основные фонды собственности или пользования, достаточный собственный капитал и т.п.).
Для целей настоящей статьи эффективная ставка налога на прибыль предприятий рассчитывается путем деления суммы расходов по уплате налога на прибыль предприятий на сумму налогооблагаемой прибыли по данным финансовой отчетности за соответствующий календарный год и умножения на 100 процентов.
39 – 2 .4.2. Независимо от выполнения условий, предусмотренных подпунктом 39-2.4.1 пункта 39-2.4 настоящей статьи, скорректированная прибыль контролируемой иностранной компании не подлежит включению в общий налогооблагаемый доход, не является объектом налогообложения налогом на прибыль предприятий контролирующего лица в случае , если выполняется любое из следующих условий:
39 – 2 .4.2.1. общий совокупный доход всех контролируемых иностранных компаний одного контролирующего лица из всех источников по данным финансовой отчетности не превышает эквивалент 2 миллионов евро на конец отчетного периода;
39 – 2 .4.2.2. контролируемая иностранная компания является публичной компанией, акции (доли) которой обращаются на признанной фондовой бирже. Перечень бирж и требования к признанию акций (долей) публичных компаний, которые обращаются на указанной фондовой бирже, устанавливаются Кабинетом Министров Украины.
Такое увольнение распространяется на все контролируемые иностранные компании, включенные в консолидированную финансовую отчетность такой публичной контролируемой иностранной компании, а также на другие иностранные компании, связанные с публичной контролируемой иностранной компанией в части дивидендов, происходящих от такой публичной контролируемой иностранной компании.
В случае если контролируемая иностранная компания, на которую распространяется такое увольнение, выплачивает дивиденды в пользу контролируемой иностранной компании, не являющейся публичной компанией, такие дивиденды учитываются при расчете скорректированной прибыли такой контролируемой иностранной компании на общих основаниях;
39 – 2 .4.2.3. Контролируемая иностранная компания является организацией, которая в соответствии с законодательством соответствующей иностранной юрисдикции осуществляет благотворительную деятельность и не распределяет доходы в пользу ее учредителей (участников).
39 – 2 .4.3. В случае если прибыль контролируемой иностранной компании освобождается от налогообложения в соответствии с положениями настоящего пункта, контролирующее лицо освобождается от обязанности рассчитывать скорректированную прибыль контролируемой иностранной компании в соответствии с положениями подпункта 39-2.3.2 настоящего Кодекса .
39 – 2 .4.4. Контролирующее лицо имеет право добровольно отказаться от освобождения от налогообложения прибыли контролируемой иностранной компании в соответствии с положениями подпункта 39-2.4.1 или 39-2.4.2 настоящего Кодекса и принять решение о налогообложении прибыли контролируемой иностранной компании путем представления соответствующего заявления в произвольной форме компании одновременно .
39 – 2.5 . Составление и представление отчета о контролируемых иностранных компаниях и уведомлениях о приобретении или прекращении участия в контролируемых иностранных компаниях
39 – 2 .5.1. Для целей налогового контроля над налогообложением прибыли контролируемой иностранной компании отчетным (налоговым) периодом является календарный год или другой отчетный период контролируемой иностранной компании, которая заканчивается в течение календарного года.
39 – 2 .5.2. Контролирующие лица обязаны представлять отчет о контролируемых иностранных компаниях в контролирующий орган одновременно с представлением годовой декларации об имущественном состоянии и доходах или налоговой декларации по налогу на прибыль предприятий за соответствующий календарный год средствами электронной связи в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "электронном документообороте ".
{Абзац первый подпункта 39-2.5.2 пункта 39-2.5 статьи 39-2 с изменениями , внесенными согласно Закону № 2918-IX от 07.02.2023 }
К отчету о контролируемых иностранных компаниях в обязательном порядке прилагаются заверенные должным образом копии финансовой отчетности контролируемой иностранной компании, подтверждающие размер прибыли контролируемой иностранной компании за отчетный (налоговый) год. Если предельные сроки подготовки финансовой отчетности в соответствующей иностранной юрисдикции истекают позже предельных сроков представления годовой декларации об имущественном состоянии и доходах или налоговой декларации по налогу на прибыль предприятий , такие копии финансовой отчетности контролируемой иностранной компании представляются вместе с годовой декларацией об имущественном положении и налогом на прибыль.
39 – 2 .5.3. В отчете о контролируемых иностранных компаниях указываются:
а) наименование контролируемой иностранной компании, ее адрес, организационно правовая форма, номера налоговой регистрации (при наличии), номера государственной регистрации;
б) размер доли, которой владеет контролирующее лицо в контролируемой иностранной компании;
в) структура владения долей в контролируемой иностранной компании в случае опосредованного владения такой долей;
г) информация о размере дохода (выручки) от реализации товаров (работ, услуг) контролируемой иностранной компании, прибыли от операционной деятельности и прибыли до налогообложения в соответствии с данными финансовой отчетности;
ґ) расчет скорректированной прибыли контролируемой иностранной компании в соответствии с требованиями настоящей статьи, размера такой прибыли, включаемой в состав общего налогооблагаемого дохода контролирующего лица;
д) информация об основаниях освобождения от налогообложения прибыли контролируемой иностранной компании в соответствии с положениями настоящей статьи;
е) суммы дивидендов, полученных контролируемой иностранной компанией непосредственно или косвенно через цепь подконтрольных юридических лиц от украинских юридических лиц;
е) суммы прибыли контролируемой иностранной компании, фактически выплаченные в пользу контролирующего лица;
ж) перечень операций контролируемой иностранной компании с нерезидентами - связанными лицами, нерезидентами, зарегистрированными в государствах (на территориях), включенными в перечень государств (территорий), утвержденного Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 подпункта 39.2.1 пункта 39.2.1 пункта 39. организационно-правовая форма которых включена в перечень организационно-правовых форм, утвержденный Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 - 1 подпунктом 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса;
{ Подпункт "ж" подпункта 39 - 2.5.3 пункта 39 - 2.5 статьи 39 - 2 в редакции Закона № 3813-IX от 18.06.2024 }
з) количество работников контролируемой иностранной компании по состоянию на конец отчетного (налогового) года;
и) информация о сумме прибыли контролируемой иностранной компании, полученной от постоянного представительства в Украине.
39 – 2 .5.4. В случае если контролирующее лицо не имеет возможности обеспечить составление финансовой отчетности контролируемой иностранной компании и/или осуществление расчета скорректированной прибыли контролируемой иностранной компании до даты предельного срока представления годовой декларации об имущественном положении и доходах или налоговой декларации по налогу на прибыль предприятий , такое контролирующее лицо представляет отчет о контролируемых иностранных компаниях по сокращённой форме "в" подпункта 39-2.5.3 настоящего пункта .
Контролирующее лицо обязано предоставить полный отчет о контролируемых иностранных компаниях до конца календарного года, следующего за отчетным (налоговым) годом. В случае если в соответствии с таким отчетом общий налогооблагаемый доход объект налогообложения налогом на прибыль предприятий контролирующего лица увеличивается, такое лицо до конца календарного года, следующего за отчетным (налоговым) годом, подает уточняющую годовую декларацию об имущественном состоянии и доходах или налоговую декларацию по налогу на прибыль предприятий . При этом штрафные санкции и пеня не применяются.
39 – 2 .5.5. Физическое лицо – резидент Украины или юридическое лицо – резидент Украины обязано сообщать контролирующему органу о:
каждое непосредственное или опосредованное приобретение доли в иностранном юридическом лице или начало осуществления фактического контроля над иностранным юридическим лицом, что приводит к признанию такого физического (юридического) лица контролирующим лицом в соответствии с требованиями настоящей статьи;
учреждение, создание или приобретение имущественных прав на долю в активах, доходах или прибыли образования без статуса юридического лица;
каждое отчуждение доли в иностранном юридическом лице или прекращение осуществления фактического контроля над иностранным юридическим лицом, что приводит к потере признания такого физического (юридического) лица контролирующим лицом в соответствии с требованиями настоящей статьи;
ликвидацию или отчуждение имущественных прав на долю в активах, доходах или прибыли образования без статуса юридического лица.
Уведомление направляется в контролирующий орган в течение 60 дней со дня такого приобретения (начала осуществления фактического контроля) или отчуждения (прекращения фактического контроля). Форма и порядок передачи такого сообщения устанавливаются центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
Требования этого подпункта не применяются, если контролируемая иностранная компания является публичной компанией, требования к которой установлены подпунктом 39-2.4.2.2 подпункта 39-2.4.2 пункта 39-2.4 настоящей статьи .
39 – 2 .5.6. Форма отчета о контролируемых иностранных компаниях, сокращенная форма отчета о контролируемых иностранных компаниях и порядок их заполнения и представления устанавливаются центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
39 – 2 .5.7. Контролирующее лицо обязано обеспечить составление отдельной финансовой отчетности по международным стандартам за партнерство, траст или иное образование без статуса юридического лица, доля в котором ему принадлежит, и рассчитывать скорректированную прибыль, подлежащую налогообложению по правилам, определенным для контролируемых иностранных компаний по такому образованию, кроме таких случаев:
а) контролирующее лицо лично приобрело имущественные права на долю в активах, доходах или прибыли траста, фонда или иного образования без статуса юридического лица и отражает доходы, полученные через такое образование, в собственной декларации об имущественном состоянии и доходах ( налоговой декларации по налогу на прибыль предприятий ), или
б) непосредственным владельцем доли в партнерстве, трасте, фонде или ином образовании без статуса юридического лица является контролируемая иностранная компания, учитывающая прибыль, полученную через или от такого образования, при составлении собственной финансовой отчетности.
Если в соответствии с положениями настоящего подпункта контролирующее лицо обязано составлять финансовую отчетность за партнерство, траст или другое образование без статуса юридического лица, соответствующее образование приравнивается с целью налогообложения в контролируемую иностранную компанию.
Объектом налогообложения для налога на доходы физических лиц (налога на прибыль предприятий) контролирующего лица является часть скорректированной прибыли соответствующего образования без статуса юридического лица, пропорциональная доле, которой владеет или контролирует такое физическое (юридическое) лицо, исчисляемое в соответствии с правилами, определенными настоящей статьей для контролируемых иностранных компаний.
39 – 2.6 . Налоговый контроль за контролируемыми иностранными компаниями
39 – 2 .6.1. Контролирующий орган имеет право направить налогоплательщику запрос о предоставлении дополнительных пояснений относительно контролируемой иностранной компании, если есть налоговая информация о том, что:
а) налогоплательщик является контролирующим лицом и не подал отчет о контролируемых иностранных компаниях и/или
б) сведения, указанные налогоплательщиком в отчете о контролируемых иностранных компаниях, не соответствуют действительности или содержат ошибки.
39 – 2 .6.2. На запрос контролирующего органа налогоплательщик в течение двух месяцев со дня получения запроса обязан ответить с объяснением фактов, изложенных в таком запросе с должным образом заверенными копиями соответствующих документов.
39 – 2 .6.3. В случае если любой контролирующий орган, другой орган государственной власти, банк, другое финансовое учреждение, небанковский поставщик платежных услуг, эмитент электронных денег обнаружили факты, свидетельствующие о владении физическим (юридическим) лицом - резидентом Украины долей в иностранном юридическом лице, такой орган, банк, другое финансовое учреждение, электронных денег посылают сообщения об этом центральному органу исполнительной власти, реализующему государственную налоговую политику. Уведомление посылается средствами электронной связи не позднее пяти рабочих дней со дня обнаружения указанных фактов.
{ Подпункт 39-2.6.3 пункта 39-2.6 статьи 39-2 с изменениями , внесенными согласно Закону № 2888-IX от 12.01.2023 }
39 – 2 .6.4. Проверка контролирующего лица производится в соответствии с положениями главы 8 раздела II настоящего Кодекса с учетом особенностей, определенных настоящей статьей.
39 – 2 .6.4.1. Основанием для проверки контролирующего лица являются:
а) получение контролирующим органом налоговой информации, свидетельствующим о непредставлении налогоплательщиком или представлении с нарушением требований статьи 39 - 2 настоящего Кодекса отчета о контролируемых иностранных компаниях;
б) непредоставление контролирующему органу ответа в соответствии с подпунктом 39-2.6.2 настоящего пункта .
39 – 2 .6.4.2. Порядок проведения проверки контролирующего лица устанавливается центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
39 – 2 .6.4.3. Во время проведения проверки контролирующее лицо обязано обеспечить предоставление контролирующему органу по запросу копий первичных документов относительно отдельных или всех операций контролируемой иностранной компании. Документы представляются в течение одного месяца с даты получения налогоплательщиком соответствующего запроса в заверенных копиях. При подаче документов на английский язык перевод на украинский язык не требуется.
В случае необходимости получения дополнительных документов, подтверждающих осуществление финансово-хозяйственных операций контролируемой иностранной компании при проведении проверки, они предоставляются налогоплательщиком в течение 30 календарных дней с даты получения дополнительного запроса контролирующего органа.
В случае наличия сомнений относительно достоверности или полноты предоставленных документов или непредоставления полного комплекта документов контролирующий орган может потребовать от контролирующего лица предоставление аудиторского заключения по финансовой отчетности контролируемой иностранной компании, которое не может содержать отказ от предоставления заключения или отрицательного заключения.
При предоставлении контролирующим лицом аудиторского заключения аудиторской компании, имеющей право на проведение аудита финансовой отчетности в соответствующей иностранной юрисдикции, подтверждающей финансовые результаты контролируемой иностранной компании, такой аудиторский вывод является достаточным документом, на основе которого определяется прибыль контролируемой иностранной компании до налогообложения и исчисляется скорректированная прибыль контролируемой иностранной компании. Представление контролирующим лицом такого аудиторского заключения не требует предоставления им дополнительных документов для подтверждения прибыли контролируемой иностранной компании до налогообложения.
39 – 2 .6.4.4. Контролирующий орган не имеет права проводить более одной проверки контролирующего лица в течение двух календарных лет.
39 – 2 .6.4.5. Проведение проверки контролирующего лица не препятствует проведению проверок, определенных статьей 75 настоящего Кодекса.
39 – 2 .6.4.6. Срок проведения проверки контролирующего лица исчисляется со дня принятия решения о проведении до дня составления справки (акта) о проведении такой проверки. Продолжительность проверки контролирующего лица не должна превышать шести месяцев.
В случае необходимости получения информации от компетентных органов иностранных государств проведение экспертизы и/или перевода на украинский язык документов, необходимых для исследования соответствия условий деятельности контролируемой иностранной компании и/или ее контролирующего лица правилам настоящего Кодекса о контролируемых иностранных компаниях, срок проведения проверки по решению руководителя (заместителя руководителя) центрального органа исполнительной власти, реализующий срок шесть месяцев.
39 – 2 .6.4.7. Должностные лица контролирующего органа, которые проводят проверку соблюдения правил о контролируемых иностранных компаниях, имеют право направить лицам, являющимся сторонами операций иностранного юридического лица и/или другими участниками иностранного юридического лица, запрос о предоставлении документов (информации) и/или провести встречную сверку в порядке, предусмотренном статьей 73 настоящего Кодекса, и/или провести о/ ею юридических лиц.
Налогоплательщик обязан содействовать должностным лицам, проводящим проверку контролирующего лица, в обеспечении возможности проведения опроса соответствующих должностных лиц или работников контролируемой иностранной компании. При отсутствии возможности проведения опроса на территории Украины этот опрос может быть проведен путем видеоконференций, которые могут обеспечиваться налогоплательщиком.
39 – 2 .6.4.8. Результаты проверки контролирующего лица оформляются в форме акта (справки), состоящего в двух экземплярах, подписывается должностными лицами, проводившими проверку, и контролирующим лицом или его представителем.
Форма акта (справки) о результатах проверки контролирующего лица и требования к его (его) составлению устанавливаются центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
Акт (справка) о результатах проверки контролирующего лица должен быть вручен в течение двух рабочих дней с даты его составления контролирующему лицу, в отношении которого проводилась проверка, или его представителю, удостоверяющемуся подписью соответствующего лица.
В случае отказа контролирующего лица или его представителя от подписания акта (справки) о результатах проверки контролирующего лица должностными лицами контролирующего органа составляется соответствующий акт, удостоверяющий факт такого отказа.
39 – 2 .6.4.9. В случае несогласия контролирующего лица или его представителя с выводами проверки или фактами и данными, изложенными в акте о результатах проверки, они вправе подать свои возражения в течение 30 календарных дней со дня получения акта. При этом контролирующее лицо имеет право подать вместе с возражениями или после представления возражений в срок, согласованный с контролирующим органом, документы (их заверенные копии), подтверждающие обоснованность возражений.
Такие возражения рассматриваются в течение 30 рабочих дней, следующих за днем их получения, а налогоплательщику посылается ответ в порядке, определенном статьей 58 настоящего Кодекса, для отправки (вручения) налоговых уведомлений-решений.
39 – 2 .6.4.10. Принятие налогового уведомления-решения по результатам проверки контролирующего лица осуществляется в порядке, предусмотренном статьей 86 настоящего Кодекса, но не ранее истечения срока для предоставления плательщиком возражений, определенного подпунктом 39-2.6.4.9 настоящего пункта .
39 – 2 .6.4.11. Обжалование налоговых уведомлений-решений, принятых по результатам проверки контролирующего лица, производится в соответствии со статьей 56 настоящего Кодекса.
{Раздел I дополнен статьей 39-2 согласно Закону № 466-IX от 16.01.2020 с учетом изменений, внесенных согласно Закону № 1117-IX от 17.12.2020 }
Статья 39-3 . Международный автоматический обмен информацией и представление отчетности о подотчетных счетах↑
39 – 3.1 . Общие положения
39 – 3.1.1 . Эта статья определяет основные требования к установлению финансовыми агентами подотчетных счетов и представлению отчетов о подотчетных счетах в целях Соглашения FATCA и Многостороннего соглашения CRS. Вопросы, не урегулированные настоящим Кодексом, определяются в соответствии с Соглашением FATCA, Многосторонним соглашением CRS и Общим стандартом отчетности CRS, а также другими актами законодательства, принятыми во исполнение положений Соглашения FATCA и Многостороннего соглашения CRS.
39 – 3.1.2 . Для целей Соглашения FATCA и Многостороннего соглашения CRS термины, определенные настоящим Кодексом, должны применяться и толковаться с учетом Соглашения FATCA, Многостороннего соглашения CRS и Общего стандарта отчетности CRS, соответственно в части, в которой они не противоречат Соглашению FATCA и Общему стандарту отчетности CRS, в зависимости от того, для этого.
39 – 3.1.3 . В этой статье понятие "меры надлежащей комплексной проверки" означает:
а) для целей Соглашения FATCA – меры, определенные в Приложении 1 к Соглашению FATCA;
б) для целей многостороннего соглашения CRS - меры, определенные в разделах II-VII Общего стандарта отчетности CRS.
39 – 3.1.4 . Центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику, устанавливает порядок применения Общего стандарта отчетности CRS (далее – Порядок применения CRS). Правила Порядка применения CRS включают положения разделов I-VIII Общего стандарта отчетности CRS с учетом изменений и дополнений, допустимых или предусмотренных указанным стандартом.
39 – 3.1.5 . В этой статье термины "владелец счета" и "контролирующее лицо" (или "контролирующие лица") употребляются в значении, приведенном в Соглашении FATCA или Общем стандарте отчетности CRS для целей Многостороннего соглашения CRS, в зависимости от того, для целей исполнения какого-либо международного договора употребляется термин. Для установления контролирующего лица контрольная доля участия в юридическом лице определяется в соответствии с мерой (уровнем, степенью, долей) осуществления решающего влияния (контроля), установленного пунктом 30 части первой статьи 1 Закона Украины "О предотвращении и противодействии легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию разрушений".
39 – 3.2 . Должная комплексная проверка финансовых счетов
39 – 3 .2.1. С целью выявления подотчетных счетов финансовые агенты обязаны принимать меры по надлежащей комплексной проверке по правилам, подлежащим применению в соответствии с подпунктом 39-3.1.3 пункта 39-3.1 настоящей статьи .
39 – 3 .2.2. В случаях, определенных Соглашением FATCA и/или Общим стандартом отчетности CRS, финансовые агенты должны требовать, а владельцы счетов обязаны предоставлять финансовым агентам:
1) документы самостоятельной оценки относительно себя и/или относительно контролирующих лиц в соответствии с требованиями Приложения 1 к Соглашению FATCA для установления (проверки) статуса указанного американского лица;
2) документ самостоятельной оценки статуса налогового резидентства в отношении себя и/или в отношении контролирующих лиц в соответствии с требованиями Общего стандарта отчетности CRS для установления государства (территории), резидентом которого является владелец счета и/или контролирующее лицо (далее – документ самостоятельной оценки CRS);
3) другую информацию и/или документы, необходимые финансовому агенту для принятия мер надлежащей комплексной проверки финансовых счетов, установления их подотчетности и составления отчетности по подотчетным счетам во исполнение требований Соглашения FATCA и/или Общего стандарта отчетности CRS в соответствии с подпунктом 39-3.1.3 пункта 39-3 .
39 – 3 .2.2.1. Владельцы счетов обязаны в течение 30 календарных дней уведомить финансовый агент об изменении своего статуса налогового резидентства для целей Общего стандарта отчетности CRS и/или их статуса для целей Соглашения FATCA и/или об изменении соответствующего статуса контролирующего лица.
Если во время применения мер надлежащей комплексной проверки у финансового агента есть основания полагать, что лицо одновременно является резидентом Украины и по меньшей мере одной другой юрисдикции, для целей Многостороннего соглашения CRS и Общего стандарта отчетности CRS такое лицо считается резидентом соответствующей другой юрисдикции.
39 – 3 .2.2.2. В случаях и объеме, определенных Соглашением FATCA и Общим стандартом отчетности CRS, при проведении проверки статуса налогового резидентства владельца счета и/или его контролирующих лиц финансовые агенты вправе использовать имеющуюся информацию и документы, полученные в соответствии с законодательством о предотвращении и противодействии легализации (отмыванию) доходов, полученных преступным путем, уничтожение.
39 – 3 .2.2.3. Если в случаях, определенных Соглашением FATCA и/или Общим стандартом отчетности CRS, во время или после применения процедур надлежащей комплексной проверки финансовый агент узнает или он имеет основания считать (имеет подозрение), что счет принадлежит к подотчетным, но по счету владельцем счета представлены документы самостоятельной оценки относительно себя и/или относительно контролирующих лиц и/или другую информацию и/или документ финансовый агент обязан направить в адрес владельца счета запрос с требованием о предоставлении объяснений и информации, касающихся подозрения.
Владелец счета обязан предоставить финансовому агенту пояснения и информацию, касающуюся подозрения, в течение 30 календарных дней со дня получения запроса.
39 – 3 .2.2.4. Непредоставление владельцем счета документов, определенных подпунктом 39 - 3 .2.2 пункта 39 - 3 .2 настоящей статьи, несообщение финансового агента об изменении статуса налогового резидентства или непредоставление в течение 30 календарных дней со дня получения запроса финансового агента запрашиваемой информации и/или документов, или предоставление информации и/или подотчетности счета является основанием для отказа финансового агента в установлении деловых отношений, отказа в предоставлении финансовых услуг или для отказа в дальнейшем предоставлении услуг, в том числе для расторжения договорных отношений с владельцем счета. В случае расторжения договорных отношений с владельцем счета финансовый агент возвращает остаток средств владельцу такого счета и не несет ответственности за причиненный владельцу счета ущерб, связанный с расторжением договорных отношений. Если после расторжения договорных отношений владелец счета отсутствует в месте исполнения обязательства или уклоняется от принятия исполнения, финансовый агент перечисляет остаток средств или вносит ценные бумаги, принадлежащие такому владельцу счета, в депозит нотариуса (нотариальной конторы) в установленном законодательством порядке. Финансовый агент осуществляет перечисление средств или внесение ценных бумаг в депозит нотариуса (нотариальной конторы) в течение 30 календарных дней со дня уведомления владельца счета о расторжении договорных отношений. Регуляторы рынков финансовых услуг в пределах полномочий, определенных законодательством в сфере регулирования деятельности по предоставлению финансовых услуг, могут устанавливать особенности и порядок расторжения деловых отношений по инициативе финансовых агентов (в зависимости от специфики их деятельности) во исполнение требований настоящей статьи.
39 – 3 .2.2.5. Если финансовому агенту станет известно или он имеет основания считать (существует подозрение), что владелец счета предоставил ему неполную или недостоверную информацию, в результате чего информация о счете, которая должна была быть включена в отчет о подотчетных счетах, не была включена в ранее представленный отчет, финансовый агент обязан обратиться к владельцу счета с требованием о предоставлении пояснений. Если в срок, установленный финансовым агентом (но не позднее 90 календарных дней со дня получения запроса финансового агента), владелец счета не предоставит документы, определенные подпунктом 39 - 3 .2.2 пункта 39 - 3 .2 настоящей статьи, и/или пояснения, опровергающие такое подозрение или недоверие к фактическому недоверию, финансовый агент должен считать установленным. Финансовый агент обязан безотлагательно, но не позднее 10 календарных дней со дня установления факта предоставления владельцем счета неполной или недостоверной информации, предоставить контролирующему органу полную информацию о подотчетном счете, в отношении которого была предоставлена неполная или недостоверная информация (представить исправленный отчет о подотчетных счетах). Если факт предоставления владельцем счета неполной или недостоверной информации установлен относительно депонента - инвестора института совместного инвестирования, к которому применяются правила пункта 39 - 3.11 настоящей статьи, финансовый агент в такой же срок уведомляет об этом также компанию по управлению активами, осуществляющую управление активами этого института совместного инвестирования.
39 – 3 .2.3. Финансовый агент, отвечающий критериям подотчетного финансового учреждения в соответствии с Многосторонним соглашением CRS и Общим стандартом отчетности CRS, обязан применять процедуры надлежащей комплексной проверки для определения подотчетных счетов с даты установления подотчетности финансового учреждения, независимо от даты взятия финансового агента на учет в контролирующем органе в соответствии с пунктом 39 .
39 – 3.3 . Учет финансовых агентов, которые являются подотчетными финансовыми учреждениями для многостороннего соглашения CRS и Общего стандарта отчетности CRS
39 – 3 .3.1. Финансовые агенты, являющиеся подотчетными финансовыми учреждениями для целей Многостороннего соглашения CRS и в соответствии с Общим стандартом отчетности CRS, обязаны подать заявление о взятии их на учет в контролирующем органе в течение 60 календарных дней после установления финансовым агентом статуса подотчетного финансового учреждения. Порядок установления статуса подотчетного финансового учреждения в соответствии с Общим стандартом отчетности CRS определяется центральным органом исполнительной власти, обеспечивающим формирование и реализование государственной финансовой политики.
39 – 3 .3.1.1. Контролирующий орган берет на учет финансового агента в течение двух рабочих дней со дня получения заявления финансового агента и обязан направить уведомление о взятии финансового агента на учет или об отказе во взятии на учет с указанием основания в порядке, определенном в соответствии с подпунктом 39-3.3.3 настоящего пункта. Основанием для отказа во взятии финансового агента на учет является подача заявления о взятии на учет в отношении лица, уже зарегистрированного как подотчетное финансовое учреждение.
В день взятия на учет контролирующим органом финансовому агенту посылается уведомление (квитанция) с указанием даты взятия его на учет.
Учет юридических лиц – подотчетных финансовых учреждений (кроме корпоративных инвестиционных фондов) ведется по налоговым номерам таких лиц. Взятие на учет партнерства, траста, института совместного инвестирования или правового образования, не являющегося юридическим лицом, но отвечающего критериям подотчетного финансового учреждения для целей Общего стандарта отчетности CRS, осуществляется путем дополнительного взятия на учет компании по управлению активами или другого юридического лица, которое в соответствии с законом или договором уполномочено или обязано подавать такое право.
39 – 3 .3.2. Финансовый агент, перестающий отвечать критериям подотчетного финансового учреждения в соответствии с Общим стандартом отчетности CRS, снимается с учета в контролирующем органе после подачи соответствующего заявления о снятии с учета.
39 – 3 .3.2.1. Вместе с заявлением финансовый агент представляет документы и другую информацию, которая обосновывает наличие основания для снятия с учета.
39 – 3 .3.2.2. В течение 30 календарных дней после получения заявления финансового агента о снятии с учета контролирующий орган уведомляет такого финансового агента о снятии его с учета или о необходимости предоставления финансовым агентом дополнительной информации для обоснования основания для снятия с учета с указанием срока ее предоставления.
Решение о снятии финансового агента с учета или об отказе в снятии с учета принимается контролирующим органом не позднее 90 календарных дней после получения заявления.
39 – 3 .3.3. Порядок взятия на учет и снятия с учета финансовых агентов, которые являются подотчетными финансовыми учреждениями для целей Многостороннего соглашения CRS и Общего стандарта отчетности CRS, устанавливается центральным органом исполнительной власти, обеспечивающим формирование и реализование государственной финансовой политики.
Представление заявлений и других документов для взятия финансовых агентов на учет как подотчетных финансовых учреждений и снятия их с учета осуществляется в электронной форме средствами электронной связи с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
39 – 3 .3.4. Финансовый агент, на который начата процедура прекращения, по его заявлению снимается с учета в контролирующем органе после закрытия (прекращения) финансовым агентом всех подотчетных счетов и представления отчета о подотчетных счетах за период, в котором закрыт последний подотчетный счет. В случае ликвидации в соответствии с Законом Украины "О системе гарантирования вкладов физических лиц" банка, в отношении которого Национальным банком Украины принято решение об отзыве банковской лицензии и ликвидации, снятие банка с учета в контролирующем органе как подотчетного финансового учреждения осуществляется по заявлению уполномоченного лица Фонда гарантирования вкладов физических лиц на отчетные дни период, в котором закрыт последний подотчетный счет.
39 – 3 .3.5. Снятие с учета финансового агента осуществляется по самостоятельному решению контролирующего органа, если в отношении финансового агента в Единый государственный реестр юридических лиц, физических лиц - предпринимателей и общественных формирований внесена запись о прекращении юридического лица. Указанное решение контролирующий орган принимает в течение трех рабочих дней после поступления сведений из Единого государственного реестра юридических лиц, физических лиц – предпринимателей и общественных формирований.
39 – 3.4 . Представление отчета о подотчетных счетах
39 – 3 .4.1. Финансовые агенты обязаны ежегодно, до 1 июля, представлять в контролирующий орган отчет о подотчетных счетах.
39 – 3 .4.2. Отчетный период считается предыдущим календарным годом, если Соглашением FATCA или Многосторонним соглашением CRS соответственно не установлены другие правила.
39 – 3 .4.3. В отчете о подотчетных счетах, представляемом для целей выполнения требований Соглашения FATCA или Многостороннего соглашения CRS, финансовый агент предоставляет информацию обо всех подотчетных счетах за отчетный период в объеме, определенном Соглашением FATCA или разделом I Общего стандарта отчетности CRS.
39 – 3 .4.4. Отчет о подотчетных счетах представляется исключительно в электронной форме. Форма отчета о подотчетных счетах, формате (стандарте) его заполнения и представления финансовыми агентами в контролирующий орган устанавливаются центральным органом исполнительной власти, обеспечивающим формирование и реализующую государственную финансовую политику.
39 – 3 .4.5. Контролирующий орган осуществляет сбор информации от финансовых агентов, хранение, защиту такой информации и передачу сведений компетентному органу иностранной юрисдикции или финансовому агенту, от которого она была получена (в случае необходимости исправления или уточнения информации о финансовом счете, который ведет такой финансовый агент). Запрещается предоставление контролирующим органом информации о подотчетных счетах (в том числе полученной от компетентных органов иностранных государств) другим лицам, в том числе правоохранительным или другим государственным органам, органам местного самоуправления, юридическим и физическим лицам (в том числе тем, о которых предоставлена информация в отчете о подотчетных счетах), кроме случаев предоставления таковой .
Финансовые агенты (кроме компаний по управлению активами) обязаны хранить документы, определенные подпунктом 39-3.2.2 пункта 39 - 3.2 настоящей статьи (в том числе электронные), их копии, записи, данные, информацию и документы относительно мер, предпринятых финансовыми агентами для выполнения требований настоящей статьи, в том числе все документы, деловых отношений (включая переписку, опросники, справки, отчеты, запросы, результаты любого анализа при проведении надлежащей комплексной проверки клиента), не менее 1825 дней со дня, следующего за предельным сроком представления отчета о подотчетных счетах, для составления которого используются или касаются указанных документов.
Требования данного пункта хранения информации и документов применяются ко всем финансовым счетам независимо от того, были ли они установлены как подотчетные счета. Срок хранения для информации и документов, составленных или полученных при проверке финансовых счетов, не определенных как подотчетные счета в определенном отчетном периоде, рассчитывается начиная со дня, следующего за предельным сроком представления отчета о подотчетных счетах, за тот же отчетный период.
Компании по управлению активами, которые в соответствии с требованиями пункта 39 - 3 .11 настоящей статьи исполняют обязанности по представлению отчетов о подотчетных счетах за институты совместного инвестирования, обязаны в течение срока, установленного настоящим пунктом, сохранять сообщения, полученные от депозитарных учреждений, которые ведут счета в ценных бумагах депонентов - инвесторов что подтверждают осуществление компаниями по управлению активами мер по проверке правильности определения подотчетности счетов в соответствующих уведомлениях от депозитарных учреждений.
39 – 3.6 . Предотвращение действий и практика, направленная на уклонение от выполнения обязательств по Общему стандарту отчетности CRS и от выявления подотчетных счетов для целей Многостороннего соглашения CRS
39 – 3 .6.1. Если финансовый агент, владелец счета или иное лицо совершают сделку или совершают деяние или операцию и из условий сделки или фактического поведения сторон операции или деяния следует, что главной целью или одной из основных целей такой сделки, деяния или операции является избегание установления подотчетности финансового счета или избежание выполнения финансовым агентом его обязательств по установлению подотчетных настоящей статьи, то для целей проверки финансовых счетов и идентификации подотчетных счетов считается, что соответствующая сделка, действия или операция не были заключены (осуществлены) или не имели места.
39 – 3 .6.2. Контролирующий орган в течение пяти рабочих дней уведомляет финансового агента о сделке, действии или операции, что могли привести к неустановке подотчетного счета, который ведет финансовый агент.
На основании уведомления контролирующего органа финансовый агент обязан применить меры надлежащей комплексной проверки к финансовому счету для установления подотчетности и предоставить контролирующему органу информацию об этом финансовом счете в полном объеме в течение 30 календарных дней со дня получения уведомления. Контролирующий орган в уведомлении имеет право установить для финансового агента другой (продленный) срок для предоставления информации о финансовом счете. К финансовому агенту, своевременно предоставившему контролирующему органу полную информацию о подотчетном счете, не применяются штрафные (финансовые) санкции, предусмотренные настоящим Кодексом, за предоставление неполной или недостоверной информации в ранее представленном отчете о подотчетных счетах по этому финансовому счету.
39 – 3 .6.3. Финансовый агент, который сам является стороной сделки или участником операции, направленной на избежание выполнения им обязательств по установлению подотчетных счетов или составления и представления отчетности о подотчетных счетах, считается не выполняющим обязательств, предусмотренных пунктами 39 - 3 .2-39 - 3 .5 настоящей статьи, и не каждого финансового счета, информация о котором не была предоставлена в отчете о подотчетных счетах.
39 – 3 .6.4. Контролирующий орган обязан предоставить информацию о нарушении финансовым агентом требований настоящей статьи, что также может свидетельствовать о существовании риска невыполнения таким финансовым агентом требований законодательства в сфере предотвращения и противодействия легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию распространения оружия массового уничтожения, в Национальный банк агентов, государственное регулирование и надзор за деятельностью которых они осуществляют.
39 – 3.7 . Контроль за предоставлением отчетов о подотчетных счетах
39 – 3 .7.1. Камеральной проверке подлежит своевременность представления финансовыми агентами отчетов о подотчетных счетах, исправленных отчетов о подотчетных счетах и предоставления финансовыми агентами ответы на запросы (уведомления) контролирующего органа, направляемые в случаях, определенных настоящей статьей. Камеральная проверка может быть проведена в течение 30 календарных дней, следующих за последним днем предельного срока представления отчета, исправленного отчета о подотчетных счетах или ответах по запросу контролирующего органа, а если такие документы были предоставлены позже - по дню их фактического представления.
39 – 3 .7.2. Если контролирующий орган получает уведомление об ошибках в подаваемом отчете о подотчетных счетах от уполномоченного органа Соединенных Штатов Америки в соответствии с Соглашением FATCA или от компетентного органа другой юрисдикции на основании Многостороннего соглашения CRS, контролирующий орган в течение пяти рабочих дней со дня получения такого уведомления уведомляет финансового агента о необходимости исправления информации. Финансовый агент обязан предоставить исправленный отчет о подотчетных счетах или предоставить пояснения не позднее 30 календарных дней со дня получения уведомления от контролирующего органа.
39 – 3 .7.3. Финансовый агент, самостоятельно обнаруживший ошибки в ранее представленном отчете о подотчетных счетах после 1 июля года, следующего за отчетным, обязан подать в контролирующий орган исправленный отчет не позднее 10 календарных дней со дня обнаружения ошибки.
39 – 3 .7.4. В случае своевременного исправления финансовым агентом ошибок в отчете о подотчетных счетах в сроки, определенные этим пунктом, предусмотренные настоящим Кодексом штрафы за непредставление или несвоевременное представление отчета о подотчетных счетах и за представление отчета с ошибками не применяются (кроме штрафов за правонарушения, совершенные умышленно или вследствие неисполнения).
39 – 3 .7.5. Если по результатам камеральной проверки контролирующий орган обнаруживает непредставление финансовым агентом отчета о подотчетных счетах в установленный срок или несвоевременное представление отчета, или неподача или несвоевременное представление исправленного отчета или ответа на запрос (уведомление), направленный контролирующим органом по правилам настоящей статьи, контролирующий орган составляет акт, в котором проверки. Результаты камеральной проверки оформляются в порядке, установленном статьей 86 настоящего Кодекса, с учетом особенностей, определенных настоящей статьей.
39 – 3 .7.6. Если при применении мер надлежащей комплексной проверки у финансового агента имеются финансовые счета, соответствующие условиям, определенным пунктами B(5), C(5)(c) и C(7) раздела III Общего стандарта отчетности CRS, соответствующие счета считаются незадокументированными счетами.
Если в представленном финансовым агентом отчете о подотчетных счетах имеется информация о незадокументированных счетах, контролирующий орган направляет финансовому агенту запрос для установления причины наличия незадокументированных счетов. Финансовый агент обязан ответить на запрос относительно незадокументированных счетов не позднее 30 календарных дней со дня получения запроса контролирующего органа.
В случае неполучения контролирующим органом ответа на запрос от финансового агента или по результатам анализа полученного ответа контролирующий орган имеет право назначить внеплановую документальную проверку финансового агента по соблюдению им требований относительно проведения комплексной проверки финансовых счетов в соответствии с Общим стандартом отчетности CRS.
39 – 3 .7.7. Проверка по соблюдению финансовыми агентами требований настоящей статьи проводится в соответствии с положениями главы 8 раздела II настоящего Кодекса с учетом особенностей, определенных настоящей статьей.
39 – 3 .7.8. Контролирующий орган направляет финансовым агентам уведомления и запросы, предусмотренные настоящим пунктом, а финансовые агенты предоставляют на них ответы в электронной форме средствами электронной связи с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
39 – 3.8 . Особенности осуществления контроля за исполнением финансовыми агентами требований Общего стандарта отчетности CRS
39 – 3 .8.1. Контроль за выполнением финансовыми агентами и владельцами счетов требований настоящей статьи по Общему стандарту отчетности CRS осуществляется путем мониторинга деятельности финансовых агентов и проведения проверок.
39 – 3 .8.2. Мониторинг деятельности финансовых агентов осуществляется путем анализа отчетов о подотчетных счетах, налоговой отчетности финансовых агентов, информации, полученной от компетентных органов иностранных государств, Национального банка Украины, Национальной комиссии по ценным бумагам и фондовому рынку, любых других информационных источников путем получения налоговой информации в соответствии со статьей 73 настоящего Кодекса. В рамках мониторинга и по результатам анализа информации контролирующий орган может проводить опрос финансовых агентов.
39 – 3 .8.2.1. Опрос проводится контролирующим органом путем отправки запросов об опросе финансовому агенту или группе финансовых агентов, в деятельности которых выявлен риск невыполнения или нарушения требований настоящей статьи, а также других актов законодательства, принятых во исполнение положений Общего стандарта отчетности CRS. Финансовый агент обязан предоставить информацию по запросу об опросе в течение 30 календарных дней со дня получения запроса. Контролирующий орган имеет право установить другой (продленный) срок для ответа, о чем указывается в запросе об опросе.
Опрос одного финансового агента не может проводиться чаще одного раза в течение календарного года.
39 – 3 .8.2.2. Если по результатам опроса финансового агента контролирующий орган выявляет возможные нарушения финансовым агентом требований настоящей статьи и других актов законодательства, принятых во исполнение положений Общего стандарта отчетности CRS, контролирующий орган вправе назначить внеплановую документальную проверку финансового агента по соблюдению им требований Общего стандарта отчетности CRS.
39 – 3 .8.2.3. Порядок осуществления мониторинга деятельности финансовых агентов (включая опрос) устанавливается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
39 – 3 .8.3. Положения подпунктов 39-3.8.2.1-39-3.8.2.3 подпункта 39-3.8.2 пункта 39-3.8 настоящей статьи не применяются при осуществлении контролирующими органами контроля за соблюдением финансовыми агентами требований Соглашения FATCA .
39 – 3.9 . Особенности осуществления контроля за нерезидентами – владельцами счетов и их контролирующими лицами
39 – 3.9.1 . Если во время проверки финансового агента или на основании уведомления от компетентного органа другой юрисдикции, полученного в соответствии с Многосторонним соглашением CRS, контролирующий орган обнаруживает факты, свидетельствующие о нарушении или о возможном нарушении требований настоящей статьи владельцем счета или его контролирующим лицом, контролирующий орган на основании акта (справки) проверки финансового агента
если владелец счета состоит на учете в контролирующем органе - назначает по отношению к нему внеплановую документальную проверку в общем порядке, определенном настоящим Кодексом;
нерезидентом , не состоящим на учете в контролирующем органе, - принимает меры, предусмотренные подпунктом 39-3.9.2 пункта 39-3.9 настоящей статьи .
39 – 3 .9.2. Если владелец счета является нерезидентом, не состоящим на учете в контролирующем органе, контролирующий орган направляет налоговое уведомление лицу-нерезиденту за нарушение требований Общего стандарта отчетности CRS в порядке, определенном центральным органом исполнительной власти, обеспечивающим формирование и реализуемую государственную финансовую политику. При этом копия приказа о проведении документальной внеплановой проверки владельцу счета не направляется и акт проверки не составляется.
мотивированное основание для его составления и/или начисления денежного обязательства;
сумму денежного обязательства, которую должно уплатить лицо-нерезидент (в случае его определения);
предельный срок и порядок уплаты такого денежного обязательства;
реквизиты текущего счета в иностранной валюте, открытого центральному органу исполнительной власти, реализующего государственную политику в сфере казначейского обслуживания бюджетных средств, в уполномоченном банке, на который уплачивается денежное обязательство;
предельный срок и порядок обжалования налогового уведомления.
Форма налогового уведомления лицу-нерезиденту за нарушение требований Общего стандарта отчетности CRS устанавливается на государственном и английском языках и утверждается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
39 – 3 .9.4. Сумма денежного обязательства, указанная в налоговом уведомлении лицу-нерезиденту за нарушение требований Общего стандарта отчетности CRS, подлежит уплате в течение 90 календарных дней со дня получения такого налогового уведомления или может быть обжалована в порядке, предусмотренном пунктом 56.25 статьи 56 настоящего Кодекса.
39 – 3 .9.5. Правила проведения и оформления результатов проверок, предусмотренные разделом II настоящего Кодекса, применяются при проверке владельцев счетов в части, не противоречащей требованиям настоящей статьи.
39 – 3 .10. Отчет о подотчетных счетах не является налоговой декларацией финансового агента или его частью и не приравнивается к налоговой отчетности финансового агента или владельца счета и/или его контролирующего лица. Нормы настоящей статьи являются специальными в отношении других норм настоящего Кодекса в части определения правил подготовки, представления и проверки отчетов о подотчетных счетах. Штрафные (финансовые) санкции, предусмотренные настоящим Кодексом за нарушение требований хранения первичных документов, ведение и представление налоговой отчетности, не применяются за нарушение требований настоящей статьи.
39 – 3.11 . Выполнение требований настоящей статьи институтами совместного инвестирования и другими финансовыми агентами, не являющимися юридическими лицами
39 – 3 .11.1. Если паевой инвестиционный фонд или любое другое правовое образование без статуса юридического лица является подотчетным финансовым учреждением в соответствии с Общим стандартом отчетности CRS, обязанности, предусмотренные настоящей статьей, возлагаются на лицо, которое в соответствии с законом или договором действует от имени или за счет активов такого правового образования и/или ведет финансовый счет.
39 – 3 .11.2. Выполнение требований настоящей статьи относительно институтов совместного инвестирования, являющихся подотчетными финансовыми учреждениями, возлагается на:
1) депозитарные учреждения, которые в соответствии с законодательством о депозитарной деятельности ведут счета в ценных бумагах депонентов (далее - депозитарное учреждение), на которые зачисляются/переводятся ценные бумаги институтов совместного инвестирования, в части применения мер надлежащей комплексной проверки и установления подотчетности таких счетов;
2) компанию по управлению активами по каждому корпоративному и/или паевому инвестиционному фонду, активами которого она управляет, в части проверки правильности установления подотчетности финансовых счетов и представления отчетов о подотчетных счетах.
Если инвестор института совместного инвестирования является депонентом по нескольким счетам в ценных бумагах, которые открывает (ведет) более одного депозитарного учреждения и на которые засчитываются/переводятся ценные бумаги этого института совместного инвестирования, каждое депозитарное учреждение исполняет обязанности, предусмотренные настоящим пунктом, и обязана предоставлять компании по управлению активами информацию по счету 3.11.3 настоящего пункта.
39 – 3 .11.3. Каждое депозитарное учреждение, которое открывает (ведет) счет в ценных бумагах депонента - инвестора института совместного инвестирования, выполняет обязанности по надлежащей комплексной проверки этого счета и устанавливает подотчетность счета. Депозитарное учреждение обязано не позднее 30 календарных дней после завершения каждого календарного полугодия предоставлять компании по управлению активами уведомления о депонентах, которые приобрели ценные бумаги институтов совместного инвестирования, управление активами которых осуществляет такая компания по управлению активами, и сообщать об изменениях обстоятельств, влияющих на определение налогового статуса таких депонентов или их контролирующих. Формат и форма такого сообщения устанавливаются центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику по согласованию с Национальной комиссией по ценным бумагам и фондовому рынку.
На основании информации, полученной от депозитарного учреждения, компания по управлению активами проверяет правильность определения подотчетности счетов и включает информацию о подотчетных счетах в отчет о подотчетных счетах. Для проверки полученных сведений, а также для предоставления ответа на запрос контролирующего органа по представленному отчету о подотчетных счетах компания по управлению активами вправе запрашивать, получать и использовать документы, подтверждающие сведения, предоставленные депозитарными учреждениями, а депозитарные учреждения обязаны предоставлять копии подтверждающих документов в течение 10 календарных дней со дня получения запроса от компании.
Депозитарное учреждение несет ответственность за нарушение требований настоящей статьи в части осуществления надлежащей комплексной проверки и определения подотчетности счета в ценных бумагах, а также за полноту и своевременность предоставления информации компании по управлению активами, но не несет ответственности за включение информации об этом счете в отчет о подотчетных счетах.
39 – 3 .11.4. В случае непредоставления депозитарным учреждением в установленный срок уведомления о депонентах компании по управлению активами или предоставлении в сообщении неполных сведений, или непредоставлении компании по управлению активами ответа на ее запрос, отправленный по правилам настоящего пункта, компания по управлению активами вправе подать в центральный орган исполнительной власти, реализующий государственную налоговую политику, заявление. К заявлению прилагаются документы, удостоверяющие факт непредоставления депозитарным учреждением уведомления с информацией о депонентах, предоставления неполной информации или непредоставления им ответа на запрос компании по управлению активами.
На основании полученного заявления с жалобой контролирующий орган направляет депозитарному учреждению запрос для установления причин непредоставления информации компании по управлению активами. Депозитарное учреждение обязано предоставить компании по управлению активами полную информацию, предоставление которой предусмотрено настоящей статьей, и сообщить об этом контролирующему органу или ответить на запрос контролирующего органа с обоснованием причины невозможности предоставления такой информации не позднее пяти календарных дней со дня получения запроса контролирующего органа.
В случае неполучения контролирующим органом ответа на запрос от депозитарного учреждения или по результатам анализа полученного ответа депозитарного учреждения, контролирующий орган имеет право назначить внеплановую документальную проверку депозитарного учреждения по вопросам соблюдения им требований по осуществлению надлежащей комплексной проверки финансовых счетов в соответствии с Общим стандартом отчетности CRS.
39 – 3 .11.5. Отчет о подотчетных счетах представляется по каждому институту совместного инвестирования отдельно. Компания по управлению активами несет установленную настоящим Кодексом ответственность за представление отчета о подотчетных счетах по каждому корпоративному и/или паевому инвестиционному фонду, активами которого она управляет.
39 – 3 .11.6. Порядок взаимодействия финансовых агентов для выполнения требований настоящей статьи относительно институтов совместного инвестирования, а также формат и форма заявления компании по управлению активами с жалобой о непредоставлении депозитарным учреждением информации, предусмотренной настоящим пунктом, устанавливаются центральным органом исполнительной власти, обеспечивающим формирование государственной финансовой политики, по согласованию с Национальной комиссией по ценным бумагам и фондовому рынку.
Другие положения настоящей статьи применяются к компаниям по управлению активами и депозитарным учреждениям с учетом особенностей, определенных настоящим пунктом. Депозитарное учреждение выполняет собственные обязательства в качестве подотчетного финансового учреждения в соответствии с Общим стандартом отчетности CRS, в том числе представляет отчеты о подотчетных счетах в общем порядке, определенном настоящей статьей.
{Раздел I дополнен статьей 39-3 согласно Закону № 2970-IX от 20.03.2023 }
РАЗДЕЛ II. АДМИНИСТРИРОВАНИЕ НАЛОГОВ, СБОРОВ, ПЛАТЕЖЕЙ↑
40.1. Настоящий раздел определяет порядок администрирования налогов и сборов, определенных в разделе I настоящего Кодекса, а также порядок контроля над соблюдением требований налогового и иного законодательства в случаях, когда осуществление такого контроля возложено на контролирующие органы.
В случае если другими разделами настоящего Кодекса или законами по таможенному делу определяется специальный порядок администрирования отдельных налогов, сборов, платежей, используются правила, определенные в другом разделе или законе по вопросам таможенного дела.
Статья 41. Контролирующие органы и органы взыскания↑
41.1. Контролирующими органами являются:
41.1.1. налоговые органы (центральный орган исполнительной власти, реализующий государственную налоговую политику, его территориальные органы) - по соблюдению законодательства по вопросам налогообложения (кроме случаев, определенных подпунктом 41.1.2 настоящего пункта), законодательства по вопросам уплаты единого взноса, а также по соблюдению другого законодательства, контроль за исполнением которого возложен на центральный орган исполнительной власти или его территориальные органы;
41.1.2. таможенные органы (центральный орган исполнительной власти, реализующий государственную таможенную политику, его территориальные органы) - по соблюдению законодательства по вопросам таможенного дела и налогообложения пошлиной, акцизным налогом, налогом на добавленную стоимость, другими налогами и сборами, которые в соответствии с налоговым, таможенным и другим законодательством взимаются в связи с территорию свободной таможенной зоны или вывозом (пересылкой) товаров с таможенной территории Украины или территории свободной таможенной зоны.
41.2. Порядок обмена информацией между центральным органом исполнительной власти, реализующим государственную налоговую политику, его территориальными органами и центральным органом исполнительной власти, реализующим государственную таможенную политику, его территориальными органами для целей выполнения функций контролирующих органов определяется центральным органом исполнительной власти, обеспечивающий формирование и реализующую государственную.
41.3. Государственные налоговые инспекции являются структурными подразделениями территориальных органов центрального органа исполнительной власти, реализующей государственную налоговую политику, и действуют на основании положений о таких территориальных органах, утвержденных центральным органом исполнительной власти, реализующим государственную налоговую политику, в пределах функций, определенных статьей 3 Кодекса .
41.4. Органами взыскания являются исключительно контролирующие органы, определенные подпунктом 41.1.1 настоящего пункта, уполномоченные осуществлять меры по обеспечению погашения налогового долга и недоимки по уплате единого взноса в пределах полномочий, а также государственные исполнители в пределах своих полномочий. Взыскание налогового долга и недоимки по уплате единого взноса по исполнительным надписям нотариусов не разрешается.
41.5. Полномочия и функции контролирующих органов определяются настоящим Кодексом, Таможенным кодексом Украины и законами Украины.
Разграничение полномочий и функциональных обязанностей контролирующих органов определяется законодательством Украины.
41.6. Другие государственные органы не имеют права проводить проверки своевременности, достоверности, полноты начисления и уплаты налогов и сборов, в том числе по запросу правоохранительных органов.
{Статья 41 с изменениями, внесенными согласно Законам №3609-VI от 07.07.2011 , №4915-VI от 07.06.2012 , №5083-VI от 05.07.2012 ; в редакции Закона № 404-VII от 04.07.2013 ; с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
Статья 42. Переписка налогоплательщиков и контролирующих органов↑
{Название статьи 42 в редакции Закона № 1797-VIII от 21.12.2016 – изменение вступает в силу с первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но не позднее 1 января 2018, см. абзац второй пункта 1 раздела II Закона № 1797-VIII от 21.12.2016}
42.1. Налоговые уведомления - решения, налоговые требования или другие документы по вопросам администрирования налогов, сборов, платежей, налогового контроля, в том числе по вопросам проведения проверок, сверок, адресованные контролирующим органом налогоплательщику, должны быть составлены в письменной форме, соответствующим образом подписаны и в случаях, предусмотренных законодательством, заверены печатью такого контролирующего органа и отражены.
{Пункт 42.1 статьи 42 в редакции Закона № 3609-VI от 07.07.2011 ; с изменениями, внесенными Законами № 466-IX от 16.01.2020 , № 786-IX от 14.07.2020 }
42.2. Документы считаются должным образом врученными, если они направлены в порядке, определенном пунктом 42.4 настоящей статьи, отправленные по адресу (местонаханию, налоговому адресу) налогоплательщика заказным письмом с уведомлением о вручении или лично вручены налогоплательщику (его представителю).
{Пункт 42.2 статьи 42 в редакции Закона № 1797-VIII от 21.12.2016 – изменение вступает в силу с первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но не позднее 1 января 2018, см. абзац второй пункта 1 раздела II Закона № 1797-VIII от 21.12.2016}
42.3. Если налогоплательщик в порядке и в сроки, определенные статьей 66 настоящего Кодекса, сообщил контролирующий орган об изменении налогового адреса, он на период со дня государственной регистрации изменения налогового адреса до дня внесения изменений в учетные данные такого налогоплательщика освобождается от выполнения требований документов, присланных ему контролирующим органом по предыдущему налоговому адресу и в дальнейшем.
{Пункт 42.3 статьи 42 в редакции Закона № 3609-VI от 07.07.2011 }
42.4. Налогоплательщики, которые представляют отчетность в электронной форме и/или прошли электронную идентификацию онлайн в электронном кабинете, могут осуществлять переписку с контролирующими органами средствами электронной связи в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации" . Для лиц, являющихся финансовыми агентами, переписка с контролирующим органом в электронной форме обязательна в случаях, определенных настоящим Кодексом.
Переписка контролирующих органов с налогоплательщиками, указанными в абзаце первом настоящего пункта, подавших заявление о желании получать документы через электронный кабинет, а также с финансовыми агентами в случаях, определенных настоящим Кодексом, осуществляется средствами электронной связи в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте " отправка документа в электронный кабинет с одновременным отправлением налогоплательщику на его электронный адрес (адреса) информации о виде документа, дате и времени его отправки в электронный кабинет.
Документ, направленный контролирующим органом в электронный кабинет, считается врученным налогоплательщику или финансовому агенту, если он сформирован с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" и доступен в электронном кабинете.
Датой вручения налогоплательщику или финансовому агенту документа является дата, указанная в квитанции о доставке в текстовом формате, отправляемая из электронного кабинета автоматически и свидетельствующая о дате и времени доставки документа налогоплательщику/финансовому агенту. В случае если доставка документа состоялась после 18 часов, датой вручения документа налогоплательщику/финансовому агенту считается следующий рабочий день. Если доставка состоялась в выходной или праздничный день, датой вручения документа налогоплательщику/финансовому агенту считается первый рабочий день, следующий за выходным или праздничным днем.
В случае неполучения контролирующим органом квитанции о доставке документа в электронный кабинет в течение двух рабочих дней со дня его отправки такой документ в бумажной форме на третий рабочий день со дня отправки из электронного кабинета направляется по адресу (местонахождение, налоговый адрес) налогоплательщика/финансового агента заказным письмом с уведомлением/финансовым агентом (его представителю).
При этом срок доставки документа в электронный кабинет, определенный абзацем пятым настоящего пункта, не засчитывается в срок отправки документов, определенный настоящим Кодексом.
Налогоплательщик (кроме финансового агента в части переписки с контролирующим органом по вопросам, определенным статьей 39 - 3 настоящего Кодекса) один раз в течение года может послать в контролирующий орган через электронный кабинет заявление об отказе получать документы через электронный кабинет. Датой завершения переписки налогоплательщика по электронному кабинету является дата, указанная в квитанции о доставке контролирующему органу заявления об отказе получать документы через электронный кабинет.
{Статья 42 дополнена пунктом 42.4 согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 1797-VIII от 21.12.2016 - изменение вступает в силу первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но не позднее 1 января 2018 года, см. абзац второй пункта 1 раздела II Закона №1797-VIII от 21.12.2016; с изменениями, внесенными Законом № 2725-VIII от 16.05.2019 ; в редакции Закона № 466-IX от 16.01.2020 ; с изменениями, внесенными согласно Закону № 2654-IX от 06.10.2022 ; в редакции Закона № 2970-IX от 20.03.2023 }
42.5. В случае если налогоплательщик не подал заявление о желании получать документы через электронный кабинет, переписка с налогоплательщиком осуществляется путем отправки по адресу (местонаханию, налоговому адресу) налогоплательщика заказным письмом с уведомлением о вручении или лично вручаются налогоплательщику (его представителю).
В случае если почта не может вручить налогоплательщику документ в связи с отсутствием по местонахождению должностных лиц налогоплательщика, их отказом принять документ, ненахождение фактического местоположения (местонахождение) налогоплательщика или по другим причинам, документ считается врученным налогоплательщику в день, указанный почтовой службой в уведомлении о вручении.
По требованию налогоплательщика, получившего документ в электронной форме, контролирующий орган предоставляет такому налогоплательщику соответствующий документ в бумажной форме в течение трех рабочих дней со дня поступления соответствующего требования (в бумажной или электронной форме) налогоплательщика.
{Статья 42 дополнена пунктом 42.5 согласно Закону № 466-IX от 16.01.2020 }
42.6. Электронный документооборот между налогоплательщиком и контролирующим органом осуществляется в соответствии с настоящим Кодексом, законами Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" без заключения соответствующего договора.
Руководитель налогоплательщика определяет, изменяет перечень уполномоченных лиц налогоплательщика, которые наделяются правом подписания, представления, получения ими документов и информации через электронный кабинет от имени налогоплательщика и определяет их полномочия.
Налогоплательщик становится субъектом электронного документооборота после отправки в контролирующий орган первого любого электронного документа в установленном формате с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
Электронный документооборот между налогоплательщиком и контролирующим органом прекращается исключительно в случаях:
получение информации от квалифицированного поставщика электронных доверительных услуг о завершении срока действия (или отмены) квалифицированного сертификата открытого ключа руководителя налогоплательщика;
получение информации из Единого государственного реестра юридических лиц, физических лиц – предпринимателей и общественных формирований об изменении руководителя налогоплательщика;
получение информации из Единого государственного реестра юридических лиц, физических лиц - предпринимателей и общественных формирований о государственной регистрации прекращения юридического лица;
наличия в Государственном реестре физических лиц – налогоплательщиков информации о прекращении предпринимательской деятельности физического лица – предпринимателя или независимой профессиональной деятельности физического лица;
наличия в Государственном реестре физических лиц – налогоплательщиков информации о закрытии регистрационного номера учетной карточки налогоплательщика в связи со смертью.
Порядок обмена электронными документами налогоплательщика и контролирующего органа утверждается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Статья 42 дополнена пунктом 42.6 согласно Закону № 786-IX от 14.07.2020 }
42 – 1.1 . Электронный кабинет создается и функционирует по следующим принципам:
прозрачности – обязательного обнародования методологии реализации положений настоящего Кодекса в работе электронного кабинета;
контролируемости - обеспечение возможности независимой проверки корректности работы электронного кабинета через тестового плательщика (плательщиков) на эмуляторе, созданном на сайте методолога электронного кабинета на предмет отсутствия ошибок в программном обеспечении, исключение несанкционированного вмешательства в работу программного обеспечения электронного кабинета, что означает нарушение целостности и подлинности выхода;
интеграции с системами, используемыми налогоплательщиками, - в открытом, свободном доступе размещаются API программного интерфейса для электронного обмена данными (EDI - Electronic data interchange);
своевременности устранения технических и/или методологических ошибок - обеспечение обнародования на официальном веб-сайте методолога электронного кабинета реестра технических и/или методологических ошибок, выявленных налогоплательщиками, техническим администратором и/или методологом электронного кабинета, с определением уровня критичности таких ошибок и установлением сроков для их и/или методологической ошибки, а также факт ее устранения и возобновления работы электронного кабинета в полном объеме;
автоматизированности - максимальной автоматизации процессов создания, принятия, регистрации, обработки, хранения документов, обработки и отображения данных (показателей) документов и других учетных данных налогоплательщика;
{Абзац шестой пункта 42-1.1 статьи 42-1 с изменениями , внесенными согласно Закону № 786-IX от 14.07.2020 }
полноты функционала - наличия такого интерфейса электронного сервиса, обеспечивающего возможность реализации прав и обязанностей налогоплательщика, получения документов, предусмотренных законодательством, и информации, касающейся такого налогоплательщика, онлайн (через Интернет в режиме реального времени) или через программный интерфейс (АРИ), другими средствами информационных, телекоммуникационных, информационно-телекоммуникационных;
упрощение процедуры взаимодействия налогоплательщиков и контролирующего органа и ускорение электронного документооборота между ними;
осуществление автоматизированного внесения в журнал всех действий (событий), происходящих в электронном кабинете, включая, в частности, фиксацию даты и времени отправки, получение документов через электронный кабинет и любое изменение данных, доступных в электронном кабинете, с помощью квалифицированной электронной отметки времени. Информация о дате и времени отправки и получения документов, другой корреспонденции с идентификацией отправителя и получателя хранится бессрочно и может быть получена через электронный кабинет в виде электронного документа, в том числе в виде квитанции в текстовом формате;
{Абзац девятый пункта 42-1.1 статьи 42-1 с изменениями , внесенными согласно Закону № 2725-VIII от 16.05.2019 }
запреты на вмешательство, создание ограничений в функционировании и/или возможностей в использовании налогоплательщиками электронного кабинета, предусмотренных настоящим Кодексом;
приоритетности документов, поступающих от государственных, в том числе контролирующих, органов, начало работы в электронном кабинете с автоматического открытия сообщений, поступающих от государственных органов, и/или блокирование возможности подачи документов налогоплательщиком до получения таким налогоплательщиком документов, поступивших в его электронный кабинет от государственных органов.
42 – 1.2 . Электронный кабинет обеспечивает возможность реализации налогоплательщиками прав и обязанностей, определенных настоящим Кодексом и другими законами, контроль за соблюдением которых возложен на контролирующие органы, и нормативно-правовыми актами, принятыми на основании и во исполнение настоящего Кодекса и других законов, контроль за соблюдением которых возложен на контролирующие органы, в том числе путем:
{Абзац первый пункта 42-1.2 статьи 42-1 в редакции Закона № 466 -IX от 16.01.2020 }
пересмотра информации о собираемом налогоплательщике используется и формируется контролирующими органами в связи с учетом налогоплательщиков и администрированием налогов, сборов, таможенных платежей, единого взноса, осуществлением налогового контроля, в том числе данные оперативного учета налогов, сборов, единого взноса (в том числе данные интегрированных карт налогоплательщиков), данные системы электрон горючего и спирта этилового, а также получение такой информации в виде документа, который формируется автоматизированно путем выгрузки соответствующей информации из электронного кабинета с наложением квалифицированной электронной подписи должностного лица контролирующего органа в соответствии с требованиями Закона Украины "Об электронной идентификации и электронных доверительных услугах";
{ Абзац второй пункта 42-1.2 статьи 42-1 с изменениями, внесенными согласно Законам № 2628-VIII от 23.11.2018 , № 2725- VIII от 16.05.2019 ; в редакции Закона № 466-IX от 16.01.2020 ; с изменениями, внесенными Законами № 786-IX от 14.07.2020 , № 2918-IX от 07.02.2023 }
представление налогоплательщиком уведомления об использовании и об отказе от использования единого счета;
{Пункт 42 – 1.2 статьи 42 – 1 дополнен новым абзацем согласно Закону № 190-IX от 04.10.2019 }
чрезмерно уплаченных денежных обязательств и пени в соответствии со статьей 35-1 настоящего Кодекса;
{Пункт 42 – 1.2 статьи 42 – 1 дополнен новым абзацем согласно Закону № 190-IX от 04.10.2019 }
пересмотра информации по единому счету, в том числе из Реестра платежей по единому счету в разрезе отдельного налогоплательщика;
{Пункт 42 – 1.2 статьи 42 – 1 дополнен новым абзацем согласно Закону № 190-IX от 04.10.2019 }
проведение сверки расчетов налогоплательщиков с государственным и местными бюджетами, а также получение документа, подтверждающего состояние расчетов, формируемого автоматизированно путем выгрузки соответствующей информации из электронного кабинета с наложением квалифицированной электронной подписи должностного лица контролирующего органа в соответствии с требованиями Закона Украины "Об электронной идентификации и электронных довериях";
{Абзац пункта 42-1.2 статьи 42-1 с изменениями , внесенными согласно Законам № 2725-VIII от 16.05.2019 , № 2918- IX от 07.02.2023 }
управление суммами ошибочно и/или излишне уплаченных денежных обязательств и пени в соответствии с положениями настоящего Кодекса, в том числе путем подачи заявления о возврате ошибочно и/или излишне уплаченных денежных обязательств и/или пени;
{Абзац пункта 42-1.2 статьи 42-1 с изменениями, внесенными согласно Закону № 466 -IX от 16.01.2020 }
автоматизированного определения обязательных для заполнения и представления форм налоговой отчетности и счетов для уплаты налогов и сборов конкретного налогоплательщика;
заполнение, проверки и представление налоговых деклараций , отчетности в контролирующий орган;
регистрации, корректировки налоговых накладных /расчетов в Едином реестре налоговых накладных и акцизных накладных в Едином реестре акцизных накладных;
пересмотра информации о налоговых накладных /расчетах корректировки, регистрация которых в Едином реестре налоговых накладных остановлена;
{Абзац пункта 42-1.2 статьи 42-1 с изменениями , внесенными Законом № 786- IX от 14.07.2020 }
доступа налогоплательщиков к системе электронного администрирования налога на добавленную стоимость в разрезе текущих значений всех слагаемых и вычитателей, предусмотренных пунктом 200-1.3 статьи 200-1 настоящего Кодекса , в режиме пересмотра в реальном времени и доступа к данным Единого реестра налоговых накладных, подтверждающих налогов, его контрагентами по совершенным между ними сделкам, для целей формирования налогового кредита налогоплательщиком, проверки и определения даты и времени регистрации таких накладных и/или расчетов корректировки, а также пересмотр информации о незарегистрированных налоговых накладных и/или расчетах корректировки к ним, поданных на регистрацию налогоплательщиком, с указанием причины отказа в их;
получение налогоплательщиками копий приказов о проведении проверок, уведомлений о проведении проверок, актов (справок) проверок, соответствующих запросов и других документов, составленных в связи с проведением и по результатам проверок и сверок, предусмотренных настоящим Кодексом, а также в связи с рассмотрением возражений налогоплательщиков к результатам проверок и/или;
{Абзац пункта 42-1.2 статьи 42-1 в редакции Закона № 466 -IX от 16.01.2020 }
получение налогоплательщиком информации (уведомления) о взаимодействии в режиме видеоконференции с контролирующим органом, определенным подпунктом 41.1.1 пункта 41.1 статьи 41 настоящего Кодекса, в случаях, предусмотренных настоящим Кодексом;
{Абзац четырнадцатый пункта 42-1.2 статьи 42-1 в редакции Закона № 3603 -IX от 23.02.2024 }
обеспечение возможности административного обжалования решений контролирующих органов, в том числе представление возражений на акт или справку, которыми оформлены результаты проверки, подача жалобы на налоговое уведомление-решение или иное решение, действие или бездействие контролирующего органа или должностного лица контролирующего органа и т.п.;
{Абзац пятнадцатый пункта 42-1.2 статьи 42-1 в редакции Закона № 3603 -IX от 23.02.2024 }
информирование о статусе контрагентов по публично доступным данным информационных ресурсов центрального органа исполнительной власти, обеспечивающее формирование и реализующую государственную финансовую политику, других реестров и баз данных, ведущихся согласно настоящему Кодексу, включая предоставление информации о контрагентах налогоплательщика, относительно которых принято решение о ликвидации юридического лица, об аннулировании регистрации налогоплательщика налогообложение (исключительно после окончательного согласования санкций и обязательств);
{Абзац пункта 42 – 1.2 статьи 42 – 1 с изменениями, внесенными согласно Законам № 2725-VIII от 16.05.2019 , № 2918-IX от 07.02.2023 ; в редакции Закона № 3603-IX от 23.02.2024 }
взятие на учет, внесение изменений в учетные сведения (включая, но не ограничиваясь, внесение или изменение информации о лицах, имеющих право подписывать налоговую отчетность, и квалифицированных сертификатов открытых ключей квалифицированных электронных подписей и/или печатей (при наличии), снятия с учета, перехода на специальные режимы налогообложения и;
{Абзац семнадцатый пункта 42-1.2 статьи 42-1 в редакции Закона № 3603 -IX от 23.02.2024 }
предоставление обращений и других документов для получения лицензий;
{Абзац восемнадцатый пункта 42-1.2 статьи 42-1 в редакции Закона № 3603 -IX от 23.02.2024 }
регистрации контролирующим органом регистраторов расчетных операций и/или программных регистраторов расчетных операций в случае, если такая регистрация предусмотрена законодательством, представление отчетности, связанной с применением регистратора расчетных операций, книг учета расчетных операций и расчетных книг, представление электронных копий расчетных документов и фискальных операций выполненных в наличной и/или в безналичной форме или об объеме операций по торговле валютными ценностями в наличной форме и т.п.;
{Абзац пункта 42-1.2 статьи 42-1 с изменениями, внесенными согласно Закону № 129- IX от 20.09.2019 }
представление сообщения о технической и/или методологической ошибке, выявленной в работе электронного кабинета;
получение любого документа, касающегося такого налогоплательщика и должно быть выдано ему контролирующим органом согласно законодательству Украины, или информации из баз данных о таком налогоплательщике путем выгрузки соответствующей информации из электронного кабинета с наложением квалифицированной электронной подписи должностного лица контролирующего органа в соответствии с требованиями законов Украины "Об электронных документах и электронном документообороте" и "Об электронной документации" ;
{Абзац пункта 42-1.2 статьи 42-1 в редакции Закона № 2725 -VIII от 16.05.2019 ; с изменениями, внесенными Законом № 2918-IX от 07.02.2023 }
обеспечение взаимодействия налогоплательщиков с контролирующими органами по другим вопросам, предусмотренным настоящим Кодексом, которое может быть реализовано в электронной форме средствами электронной связи;
подача обращения на получение индивидуальной налоговой консультации в электронной форме. При необходимости налогоплательщики могут прикрепить к обращению копии необходимых документов;
{Пункт 42-1.2 статьи 42-1 дополнен абзацем согласно Закону № 466-IX от 16.01.2020 }
определение, изменение уполномоченных лиц налогоплательщика, имеющих право пользоваться электронным кабинетом, в частности, относительно подписания, представления, получения ими документов и информации через электронный кабинет и определение их полномочий;
{Пункт 42-1.2 статьи 42-1 дополнен новым абзацем согласно Закону № 786-IX от 14.07.2020 }
получение налогоплательщиком налоговой информации о других налогоплательщиках по предварительно предоставленному согласию таких лиц, а также получение такой информации в виде документа по форме, установленной центральным органом исполнительной власти, обеспечивающим формирование и реализующую финансовую политику, в электронном виде с наложением печати контролирующего органа.
{ Пункт 42-1.2 статьи 42-1 дополнен абзацем согласно Закону № 1914-IX от 30.11.2021 }
Налогоплательщик через электронный кабинет может предоставить контролирующему органу согласие на раскрытие другому налогоплательщику налоговой информации о нем в самостоятельно определенном объеме.
{ Пункт 42-1.2 статьи 42-1 дополнен абзацем согласно Закону № 1914-IX от 30.11.2021 }
42 – 1.3 . Имущественные права на программное обеспечение электронного кабинета являются государственной собственностью.
а) определение методологических и методических основ создания и функционирования электронного кабинета;
б) подготовку и утверждение технического задания на разработку, обновление, модификацию, устранение ошибок программного обеспечения электронного кабинета;
в) утверждение и проверку алгоритмов работы программного обеспечения в соответствии с требованиями законодательства;
г) целостность и подлинность исходного программного кода электронного кабинета;
ґ) хранение данных, содержащихся в электронном кабинете;
д) осуществление контроля за сохранностью данных, содержащихся в электронном кабинете, за отсутствием технического вмешательства в данные или подмены данных в электронном кабинете;
е) установление срока устранения технической и/или методологической ошибки в работе электронного кабинета с учетом критичности обнаруженной ошибки и технической возможности ее устранения;
е) осуществление других функций, необходимых для обеспечения функционирования электронного кабинета;
информации в электронном кабинете, определенной абзацами вторым и восьмым пункта 42-1.2 настоящей статьи.
{Пункт 42-1.4 статьи 42-1 дополнен подпунктом "ж " согласно Закону № 786-IX от 14.07.2020 }
42 – 1.5 . Налогоплательщик становится пользователем электронного кабинета и приобретает право подавать отчетность в электронной форме и вести переписку средствами электронной связи в электронной форме после прохождения в электронном кабинете электронной идентификации онлайн с использованием квалифицированной электронной подписи или усовершенствованной электронной подписи, базирующейся на квалифицированном сертификате . электронные документы и электронный документооборот" и "Об электронной идентификации и электронных доверительных услугах" или тех сервисов идентификации, использование которых разрешается методологом электронного кабинета.
{Абзац первый пункта 42-1.5 статьи 42-1 с изменениями , внесенными Законами № 2725-VIII от 16.05.2019 , № 2918- IX от 07.02.2023 }
Запрещается требовать от налогоплательщика совершения дополнительных действий, не предусмотренных настоящим пунктом, чтобы получить право пользования электронным кабинетом.
Единственным основанием для отказа в прохождении электронной идентификации налогоплательщика в электронном кабинете является недействительность его квалифицированной электронной подписи или усовершенствованной электронной подписи, базирующейся на квалифицированном сертификате электронной подписи, или другого средства электронной идентификации с требованием . доверительные услуги", в том числе в связи с истечением срока действия соответствующего квалифицированного сертификата электронной подписи.
{Абзац третий пункта 42-1.5 статьи 42-1 в редакции Законов №2725-VIII от 16.05.2019 , №2918-IX от 07.02.2023 }
Налогоплательщик (кроме налогоплательщика, который получил статус электронного резидента (э-резидента), прошедший идентификацию в электронном кабинете, самостоятельно определяет способ взаимодействия с контролирующим органом, а именно в общем порядке или в электронной форме, о чем делает соответствующую отметку в электронном кабинете с одновременным обязательным указанием своего адреса. налогов обязан не позднее следующего рабочего дня внести соответствующие изменения в свои учетные данные в электронном кабинете.
{Абзац четвертый пункта 42-1.5 статьи 42-1 с изменениями , внесенными согласно Закону № 2654- IX от 06.10.2022 }
Начиная со дня, следующего за днем избрания налогоплательщиком электронной формы взаимодействия с контролирующим органом через электронный кабинет, кроме выходных и праздничных дней, взаимодействие между ними, которое может быть реализовано в электронной форме средствами электронной связи, осуществляется через электронный кабинет.
Налогоплательщик путем отправки через электронный кабинет соответствующего сообщения с документальным подтверждением фактов, изложенных в нем (в виде электронного документа с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" или скан-копии соответствующих документов), имеет право исправить предоставляется ему через электронный кабинет (кроме сведений, которые контролирующие органы получают из Единого государственного реестра юридических лиц, физических лиц – предпринимателей и общественных формирований согласно Закону Украины "О государственной регистрации юридических лиц, физических лиц – предпринимателей и общественных формирований").
{Абзац шестой пункта 42-1.5 статьи 42-1 в редакции Закона № 466 -IX от 16.01.2020 }
Контролирующий орган обязан внести соответствующие поправки в информационные базы данных центрального органа исполнительной власти, реализующей государственную налоговую политику, после установления достоверности и/или верификации данных, в течение двух рабочих дней с момента получения уведомления. Контролирующий орган освобождается от такой обязанности в случаях, если налогоплательщиком не было предоставлено подтверждение фактов, изложенных в уведомлении.
{Абзац пункта 42-1.5 статьи 42-1 в редакции Закона № 466 -IX от 16.01.2020 }
{Пункт 42-1.5 статьи 42-1 вступает в силу с первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но не позднее 1 января 2018, см. абзац второй пункта 1 раздела II Закона № 1797-VIII от 21.12.2016}
42 – 1.6 . Электронный кабинет работает постоянно (24 часа в день каждого календарного дня), кроме времени, необходимого для его технического обслуживания. Проведение технического обслуживания электронного кабинета в день, на который приходится предельный срок подачи налоговых деклараций , и с 8 до 20 часов любого календарного дня запрещается. Техническое обслуживание электронного кабинета производится в порядке, определяемом методологом электронного кабинета.
{Пункт 42-1.6 статьи 42-1 вступает в силу с первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но не позднее 1 января 2018, см. абзац второй пункта 1 раздела II Закона № 1797-VIII от 21.12.2016}
42 – 1.7 . В случае обнаружения налогоплательщиком технической и/или методологической ошибки в работе электронного кабинета он имеет право отправить через электронный кабинет или иным способом уведомление об обнаруженной технической и/или методологической ошибке. Уведомление о методологической ошибке посылается методологу электронного кабинета. Уведомление о технической ошибке посылается одновременно методологу электронного кабинета и техническому администратору.
{Пункт 42-1.7 статьи 42-1 вступает в силу с первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но не позднее 1 января 2018, см. абзац второй пункта 1 раздела II Закона № 1797-VIII от 21.12.2016}
42 – 1.8 . Методолог электронного кабинета обязан провести проверку наличия методологической ошибки в течение 72 часов после поступления сообщения от налогоплательщика, кроме выходных и праздничных дней, о результатах которой сообщить налогоплательщику в этот же срок. Если методолог электронного кабинета признает наличие методологической ошибки, он обязан устранить ее в срок, определенный им с учетом критичности обнаруженной ошибки и технической возможности ее устранения. Если методологическая ошибка приводит к нарушению прав налогоплательщиков или предусматривает привлечение налогоплательщиков к ответственности, методолог направляет в электронный кабинет и по электронному адресу (адреса) налогоплательщика документ, которым сообщает о существовании методологической ошибки и о времени, необходимом для ее устранения и восстановления нарушенных прав налогоплательщиков. Об устранении методологической ошибки методолог сообщает налогоплательщикам путем отправки соответствующего документа с уведомлением в электронный кабинет и по электронному адресу (адреса) налогоплательщиков.
{Пункт 42-1.8 статьи 42-1 вступает в силу с первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но не позднее 1 января 2018, см. абзац второй пункта 1 раздела II Закона № 1797-VIII от 21.12.2016}
42 – 1.9 . Технический администратор обязан провести проверку наличия технической ошибки в течение 72 часов после поступления сообщения от налогоплательщика, кроме выходных и праздничных дней, о результатах которой сообщить методологу электронного кабинета и налогоплательщику в этот же срок. Если технический администратор признает наличие технической ошибки, то он обязан устранить такую техническую ошибку в течение срока, определенного методологом электронного кабинета, с учетом критичности обнаруженной ошибки и технической возможности ее устранения. Если техническая ошибка приводит к нарушению прав налогоплательщиков или предусматривает привлечение налогоплательщиков к ответственности, технический администратор посылает в электронный кабинет и по электронному адресу (адреса) налогоплательщиков документ, которым сообщает всем налогоплательщикам о существовании технической ошибки и о времени, необходимом для ее устранения и восстановления нарушенных прав налогоплательщиков. Об устранении технической ошибки технический администратор сообщает налогоплательщикам путем отправки соответствующего документа с уведомлением в электронный кабинет и по электронному адресу (адреса) налогоплательщиков.
{Пункт 42-1.9 статьи 42-1 вступает в силу с первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но не позднее 1 января 2018, см. абзац второй пункта 1 раздела II Закона № 1797-VIII от 21.12.2016}
42 – 1 .10. В случае если в работе электронного кабинета обнаружена техническая и/или методологическая ошибка или технические сбои и такая ошибка/сбои признаны техническим администратором и/или методологом электронного кабинета или согласно сообщению на официальном веб-портале центрального органа исполнительной власти, реализующего государственную налоговую политику, или ее существование и/или его должностных лиц к административной, уголовной ответственности за нарушение налогового законодательства, обусловленных исключительно технической и/или методологической ошибкой или техническим сбоем в работе электронного кабинета, отсутствуют.
{Пункт 42-1.10 статьи 42-1 в редакции Закона № 466 -IX от 16.01.2020 }
42 – 1.11 . Если технический администратор или методолог не посылает ответы о результатах проверки сообщения о технической и/или методологической ошибке в установленный настоящим Кодексом срок или отрицает наличие технической и/или методологической ошибки в работе электронного кабинета, то налогоплательщик имеет право обратиться в суд за защитой своих прав и охраняемых интересов, о чем сообщает контролю кабинет через электронный кабинет. В течение всего времени судебного разбирательства такого обращения налогоплательщика запрещается определять налогоплательщику денежное обязательство, применять штрафные санкции и начислять пеню, инициировать привлечение налогоплательщика и/или его должностных лиц к административной, уголовной ответственности за нарушение налогового законодательства, которые были обусловлены технической и/или методологической ошибкой.
{Пункт 42-1.11 статьи 42-1 вступает в силу с первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но не позднее 1 января 2018, см. абзац второй пункта 1 раздела II Закона № 1797-VIII от 21.12.2016}
{Пункт 42-1.11 статьи 42-1 с изменениями, внесенными согласно Закону № 466- IX от 16.01.2020 }
{Кодекс дополнен статьей 42-1 согласно Закону № 1797-VIII от 21.12.2016 }
Статья 43. Условия возврата по ошибке и/или излишне уплаченных денежных обязательств и пени↑
{Название статьи 43 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
43.1. Ошибочно и/или излишне уплаченные суммы денежного обязательства подлежат возврату плательщику в соответствии с настоящей статьей и статьей 301 Таможенного кодекса Украины , кроме случаев наличия у такого плательщика налогового долга.
Не подлежат возврату ошибочно и/или излишне уплачены суммы денежных обязательств и пени налогоплательщикам, в отношении которых (и/или в отношении учредителей (участников), конечных бенефициарных владельцев которых) в порядке, установленном Законом Украины "О санкциях", приняты решения о применении специальных экономических и других ограничительных мер (санкций).
{Пункт 43.1 статьи 43 дополнен абзацем вторым согласно Закону № 3317-IX от 10.08.2023 ; с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
{Пункт 43.1 статьи 43 с изменениями, внесенными Законом № 4915-VI от 07.06.2012 }
43.2. В случае наличия у налогоплательщика налогового долга, возврата ошибочно и/или чрезмерно уплаченной суммы денежного обязательства на счет такого налогоплательщика в банке или небанковскому предоставлятелю платежных услуг, или на единый счет, или путем возврата наличными средствами по чеку, в случае отсутствия у налогоплательщика счета в банке, небанковскому налогоплательщику налогоплательщиком.
{ Пункт 43.2 статьи 43 с изменениями, внесенными согласно Закону № 190-IX от 04.10.2019 ; в редакции Закона № 2888-IX от 12.01.2023 }
43.3. Обязательным условием для осуществления возврата сумм денежного обязательства и пени является представление налогоплательщиком заявления о таком возврате (кроме возврата излишне удержанных (уплаченных) сумм налога с доходов физических лиц, возвращаемых контролирующим органом на основании поданной налогоплательщиком налоговой декларации за отчетный календарный год по результатам проведения перерасчета) дня возникновения ошибочно и/или излишне уплаченной суммы и/или пени.
{Пункт 43.3 статьи 43 в редакции Закона № 466-IX от 16.01.2020 }
43.4. Налогоплательщик подает заявление о возврате ошибочно и/или излишне уплаченных денежных обязательств и пени в произвольной форме, в которой указывает направление перечисления средств: на счет налогоплательщика в банке, небанковскому предоставлятелю платежных услуг; на единый счет (при его использовании); на погашение денежного обязательства и/или налогового долга по другим платежам, контроль за взиманием которых возложен на контролирующие органы, независимо от вида бюджета; возврат в наличной форме средств при отсутствии у налогоплательщика счета в банке, небанковскому предоставлятелю платежных услуг.
{Пункт 43.4 статьи 43 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 190-IX от 04.10.2019 ; в редакции Закона № 2888-IX от 12.01.2023 }
43.4-1 . В случае возврата излишне уплаченных налоговых обязательств по налогу на добавленную стоимость, зачисленных в бюджет со счета плательщика налога в системе электронного администрирования налога на добавленную стоимость в порядке, определенном пунктом 200 - 1.5 статьи 200 - 1 настоящего Кодекса, такие средства подлежат возврату исключительно на счет плательщика в системе . на момент обращения налогоплательщика с заявлением на возврат излишне уплаченных налоговых обязательств по налогу на добавленную стоимость или на момент фактического возврата средств путем перечисления на счет налогоплательщика в банке, небанковскому предоставлятелю платежных услуг.
{Абзац первый пункта 43.4 - 1 статьи 43 с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
Возврат в случаях, определенных законодательством, сумм налога на добавленную стоимость, контроль за взиманием которых возложен на контролирующий орган, определенный подпунктом 41.1.2 пункта 41.1 статьи 41 настоящего Кодекса , при ввозе товаров на таможенную территорию Украины осуществляется в части, не превышающей сумму, исчисленную в соответствии с пунктом 100 . на момент оформления таможенной декларации /листа корректировки, на основании которых будет производиться такой возврат.
{Пункт 43.4 - 1 статьи 43 дополнен абзацем вторым согласно Закону № 466-IX от 16.01.2020 }
{Статья 43 дополнена пунктом 43.4 - 1 согласно Закону № 1797-VIII от 21.12.2016 }
43.5. Контролирующий орган не позднее чем за пять рабочих дней до истечения двадцатидневного срока со дня подачи налогоплательщиком заявления готовит заключение о возврате причитающихся сумм средств из соответствующего бюджета или с единого счета и представляет его для исполнения в орган, осуществляющий казначейское обслуживание бюджетных средств.
{Абзац первый пункта 43.5 статьи 43 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
В случае если возврат сумм налога на доходы физических лиц, возвращаемых контролирующим органом на основании поданной налогоплательщиком налоговой декларации за отчетный календарный год по результатам проведения перерасчета его общего годового налогооблагаемого дохода, соответствующее уведомление направляется контролирующим органом в орган, осуществляющий казначейское обслуживание бюджетных средств, не позднее чем за пять соответствующей налоговой декларации.
{Пункт 43.5 статьи 43 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
На основании полученного заключения орган, осуществляющий казначейское обслуживание бюджетных средств, в течение пяти рабочих дней осуществляет возврат ошибочно и/или излишне уплаченных денежных обязательств и пени налогоплательщикам в порядке, установленном центральным органом исполнительной власти, обеспечивающим формирование и реализование государственной финансовой политики.
{Абзац пункта 43.5 статьи 43 в редакции Закона № 1797-VIII от 21.12.2016 }
Контролирующий орган несет ответственность по закону за несвоевременность передачи органу, осуществляющему казначейское обслуживание бюджетных средств, для выполнения вывода о возврате соответствующих сумм средств из соответствующего бюджета или с единого счета.
{Пункт 43.5 статьи 43 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 1914-IX от 30.11.2021 }
43.6. Возврат ошибочно и/или чрезмерно уплаченных денежных обязательств налогоплательщикам осуществляется из бюджета, в который такие средства были зачислены, или с единого счета.
{Статья 43 дополнена пунктом 43.6 согласно Закону № 1166-VII от 27.03.2014 ; с изменениями, внесенными Законом № 190-IX от 04.10.2019 }
Статья 44. Требования к подтверждению данных, определенных в налоговой отчетности, а также документального подтверждения выполнения требований налогового и иного законодательства, контроль за исполнением которого возложен на контролирующие органы↑
{Название статьи 44 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
44.1. Для целей налогообложения налогоплательщики обязаны вести учет доходов, расходов и других показателей, связанных с определением объектов налогообложения и/или налоговых обязательств, на основании первичных документов, регистров бухгалтерского учета, финансовой отчетности, других документов, информации, связанных с исчислением и уплатой налогов и сборов.
{Абзац первый пункта 44.1 статьи 44 с изменениями, внесенными Законом № 2970-IX от 20.03.2023 }
Налогоплательщикам запрещается формирование показателей налоговой отчетности, таможенных деклараций на основании данных, не подтвержденных документами, определенными абзацем первым настоящего пункта.
В случаях, предусмотренных статьей 216 Гражданского кодекса Украины , налогоплательщики имеют право вносить соответствующие изменения в налоговую отчетность в порядке, определенном статьей 50 настоящего Кодекса.
{Абзац третий пункта 44.1 статьи 44 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
Требования настоящей статьи относительно учета доходов, расходов и других показателей, связанных с определением объектов налогообложения и/или налоговых обязательств, на основании первичных документов, регистров бухгалтерского учета, финансовой отчетности, других документов, связанных с исчислением и уплатой налогов и сборов, применяются также к нерезидентам на территории Украины нерезидента зарегистрированного (аккредитованного, легализованного) обособленного подразделения) и к иностранным юридическим лицам, определенным в подпункте 133.1.5 пункта 133.1 статьи 133 настоящего Кодекса.
{Пункт 44.1 статьи 44 дополнен абзацем четвертым согласно Закону № 2970-IX от 20.03.2023 }
44.2. Для исчисления объекта налогообложения плательщик налога на прибыль использует данные бухгалтерского учета и финансовой отчетности по доходам, расходам и финансовому результату до налогообложения.
{Абзац первый пункта 44.2 статьи 44 в редакции Закона № 71-VIII от 28.12.2014 }
Налогоплательщики, которые в соответствии с Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине" применяют международные стандарты финансовой отчетности, ведут учет доходов и расходов и определяют объект налогообложения по налогу на прибыль по таким стандартам с учетом положений настоящего Кодекса. Такие налогоплательщики при применении положений настоящего Кодекса, в которых содержится ссылка на положения (стандарты) бухгалтерского учета, применяют соответствующие международные стандарты финансовой отчетности.
{Пункт 44.2 статьи 44 дополнен новым абзацем согласно Закону № 3609-VI от 07.07.2011 ; с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
Юридические лица - плательщики единого налога, удовлетворяющие критериям, определенным подпунктом 3 пункта 291.4 статьи 291 настоящего Кодекса, ведут упрощенный бухгалтерский учет доходов и расходов в целях исчисления объекта налогообложения по методике, утвержденной центральным органом исполнительной власти, обеспечивающей формирование и реализующую государство.
{Абзац третий пункта 44.2 статьи 44 в редакции Закона № 4014-VI от 04.11.2011 ; с изменениями, внесенными согласно Закону № 404-VII от 04.07.2013 ; в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Абзац четвертый пункта 44.2 статьи 44 исключен на основании Закона № 71-VIII от 28.12.2014 }
Нерезиденты, осуществляющие хозяйственную деятельность на территории Украины через постоянное представительство, для исчисления объекта налогообложения налогом на прибыль используют данные бухгалтерского учета и финансовой отчетности относительно доходов, расходов и финансового результата к налогообложению, которые касаются деятельности (операций), осуществляемой этими нерезидентами через постоянные представительства, в том числе если такие пределами Украины или консолидированной финансовой отчетности.
{Пункт 44.2 статьи 44 дополнен абзацем пятым согласно Закону № 2970-IX от 20.03.2023 }
Иностранные компании, определенные подпунктом 133.1.5 пункта 133.1 статьи 133 настоящего Кодекса, ведут учет доходов и расходов и определяют объект налогообложения по налогу на прибыль предприятий по международным стандартам финансовой отчетности с учетом положений настоящего Кодекса. Такие налогоплательщики при применении положений настоящего Кодекса, в которых содержится ссылка на положения (стандарты) бухгалтерского учета, применяют соответствующие международные стандарты финансовой отчетности.
{Пункт 44.2 статьи 44 дополнен абзацем шестым согласно Закону № 2970-IX от 20.03.2023 }
44.3. Налогоплательщики обязаны обеспечить хранение документов и информации, определенных пунктом 44.1 настоящей статьи, а также документов, связанных с выполнением требований законодательства, контроль за соблюдением которого возложен на контролирующие органы, в течение определенных законодательством сроков, но не менее:
44.3.1. 2555 дней - для документов и информации, необходимых для осуществления налогового контроля, в соответствии со статьями 39 и 39 - 2 пункта 141.4 статьи 141 настоящего Кодекса;
{Подпункт 44.3.1 пункта 44.3 статьи 44 с изменениями, внесенными Законом № 3721-IX от 21.05.2024 }
44.3.2. 1825 дней - для первичных документов, регистров бухгалтерского учета, финансовой отчетности, других документов, связанных с исчислением и уплатой налогов и сборов, ведение которых предусмотрено законодательством, составляемым лицами, определенными пунктом 133.1 статьи 133, подпунктом 133.2.2 пункта 313.3, пункта 33.3. а также юридическими лицами, избравшими упрощенную систему налогообложения, за исключением документов, к которым применяется более длительный срок хранения согласно подпункту 44.3.1 настоящего пункта;
44.3.3. 1095 дней – для других документов, на которые не распространяются требования подпунктов 44.3.1 и 44.3.2 настоящего пункта;
44.3.4. 1095 дней – для документов, связанных с выполнением требований другого законодательства, контроль за соблюдением которого возложен на контролирующие органы, включая разрешительные документы.
Сроки хранения документов и информации, определенные настоящим пунктом, рассчитываются со дня представления налоговой отчетности или иной отчетности, предусмотренной настоящим Кодексом, для составления которой используются указанные документы и/или информация, а в случае ее неподачи - из предусмотренного настоящим Кодексом предельного срока представления такой отчетности, а для документов, связанных с исполнением контроля по выполнению требований другого законодательства, соответствующей хозяйственной операции (для соответствующих разрешительных документов – со дня истечения срока их действия).
В случае ликвидации налогоплательщика документы, определенные пунктом 44.1 настоящей статьи, за период деятельности налогоплательщика не менее 1825 дней (2555 дней - для документов и информации, необходимых для осуществления налогового контроля в соответствии со статьями 39 и 39 - 2 , пункта 141.4 статьи 141 настоящего Кодекса), архива.
{Абзац третий подпункта 44.3.4 пункта 44.3 статьи 44 с изменениями, внесенными Законом № 3721-IX от 21.05.2024 }
Предусмотренные этим пунктом сроки хранения документов и информации продлеваются на период остановки отсчета срока давности в случаях, предусмотренных пунктом 102.3 статьи 102 настоящего Кодекса.
{Пункт 44.3 статьи 44 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2245-VIII от 07.12.2017 ; с изменениями, внесенными согласно Законам №2628-VIII от 23.11.2018 , №466-IX от 16.01.2020 ; в редакции Закона № 2970-IX от 20.03.2023 }
44.4. Если документы, определенные в пункте 44.1 настоящей статьи, связанные с предметом проверки, проведением процедуры административного обжалования принятого по ее результатам налогового уведомления-решения или судебного разбирательства, такие документы должны храниться до окончания проверки и предусмотренного законом срока обжалования принятых по ее результатам решений и/или решения дела судом, но не менее сроков, предусмотренных 3 .
В случае получения налогоплательщиком согласно пункту 86.14 статьи 86 настоящего Кодекса от контролирующего органа информации об выявленных обстоятельствах (фактах), которые могут свидетельствовать об осуществлении операций с целью предоставления неправомерной выгоды должностному лицу иностранного государства, документы, определенные пунктом 44.1 настоящей статьи, если они подтверждают указанные обстоятельства (ф связанные с указанными обстоятельствами (фактами), сохраняют в течение сроков, предусмотренных пунктом 44.3 настоящей статьи, увеличенных на 1095 дней.
{Пункт 44.4 статьи 44 дополнен абзацем вторым согласно Закону № 4112-IX от 04.12.2024 }
44.5. В случае потери, повреждения или досрочного уничтожения документов, указанных в пунктах 44.1 и 44.3 настоящей статьи, налогоплательщик обязан в пятидневный срок со дня такого события письменно сообщить (с предоставлением оформленных в соответствии с законодательством документов, подтверждающих наступление события, приведшего к такому утрате, повреждению или досрочному уничтожению Кодексом для представления налоговой отчетности и контролирующим органом, которым было осуществлено таможенное оформление соответствующей таможенной декларации, предоставлена авторизация в соответствии с Таможенным кодексом Украины или разрешение на применение специальных (в том числе транзитных) упрощений.
{Абзац первый пункта 44.5 статьи 44 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Налогоплательщик обязан восстановить утраченные документы в течение 90 календарных дней со дня, следующего за днем поступления сообщения в контролирующий орган.
В случае предоставления налогоплательщиком в порядке и сроки, определенные абзацем первым настоящего подпункта, уведомления и невозможности проведения проверки налогоплательщика в связи с утратой, повреждением или досрочным уничтожением налогоплательщиком документов сроки проведения таких проверок (кроме проверок, определенных статьей 200 настоящего Кодекса) переносятся до даты восстановления на срок не более 120 дней.
{Абзац третий пункта 44.5 статьи 44 в редакции Закона № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
В случае не восстановления документов, указанных в пунктах 44.1 и 44.3 настоящей статьи, или их повторной потери, повреждения или досрочного уничтожения, произошедших после использования налогоплательщиком права на их восстановление в порядке, предусмотренном настоящим пунктом, считается, что такие документы отсутствовали у такого налогоплательщика на время составления такой отчетности или на время выполнения им требований по таможенному, валютному.
{Пункт 44.5 статьи 44 дополнен абзацем четвертым согласно Закону № 466-IX от 16.01.2020 }
44.6. В случае если до окончания проверки или в сроки, определенные в пункте 86.7 статьи 86 настоящего Кодекса налогоплательщик не предоставляет должностным лицам контролирующего органа, проводящим проверку, документы (независимо от причин такого непредоставления, кроме случаев выемки документов или иного изъятия правоохранительными органами), подтверждающие показатели, отображенные таким налогоплательщиком в налогов, время составления такой отчетности.
{ Абзац первый пункта 44.6 статьи 44 с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
Если налогоплательщик после окончания проверки и до принятия решения контролирующим органом по результатам такой проверки предоставляет в порядке пункта 86.7 статьи 86 настоящего Кодекса документы, подтверждающие показатели, отраженные таким налогоплательщиком в налоговой отчетности, не предоставленные во время проверки, такие документы должны быть учтены контролирующим органом при рассмотрении им вопроса о принятии решения.
{Абзац второй пункта 44.6 статьи 44 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 466-IX от 16.01.2020 }
44.7. В случае если должностное лицо контролирующего органа, осуществляющее проверку, отказывается по каким-либо причинам от учета документов, предоставленных налогоплательщиком во время проведения проверки, налогоплательщик вправе до окончания проверки прислать письмом с уведомлением о вручении и с описанием вложенного или предоставить непосредственно в контролирующий орган, проводящий проверку, копии таких документов (заверенные налоговики) - физического лица или должностного лица налогоплательщика – юридического лица).
{Абзац первый пункта 44.7 статьи 44 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
{ Абзац второй пункта 44.7 статьи 44 исключен на основании Закона № 466-IX от 16.01.2020 }
В случае если во время проведения проверки налогоплательщик предоставляет документы менее чем за три дня до дня его завершения или когда присланные в предусмотренном абзацем первым настоящего пункта порядке документы поступили в контролирующий орган менее чем за три дня до дня завершения проверки, проведение проверки продолжается на срок, определенный статьей 82 настоящего Кодекса.
В случае если присланные в предусмотренном абзацем первым этого пункта порядке документы поступили в контролирующий орган после завершения проверки, контролирующий орган имеет право не принимать решения по результатам проведенной проверки и назначить внеплановую документальную проверку такого налогоплательщика.
{ Абзац четвертый пункта 44.7 статьи 44 с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
44.8. Обособленные подразделения, определенные плательщиком отдельного налога, должны вести учет по такому налогу по правилам, установленным настоящим Кодексом.
Статья 44-1 . Документы о структуре собственности и конечных бенефициарных владельцах нерезидентов, которые ведут хозяйственную деятельность или получают доходы в Украине↑
44 – 1.1 . Требования настоящей статьи применяются к следующим лицам:
а) нерезидентов, осуществляющих хозяйственную деятельность на территории Украины через постоянное представительство (независимо от наличия зарегистрированного обособленного подразделения);
б) иностранных юридических лиц, определенных подпунктом 133.1.5 пункта 133.1 статьи 133 настоящего Кодекса.
Требования настоящей статьи не применяются к нерезидентам, удовлетворяющим условиям пункта 44-1.4 настоящей статьи .
44 – 1.2 . Лица, определенные пунктом 44-1.1 этой статьи , обязаны устанавливать собственную структуру собственности и всех конечных бенефициарных владельцев, регулярно обновлять и хранить соответствующую информацию на территории Украины и предоставлять ее в контролирующий орган в случаях и в объеме, предусмотренных настоящей статьей . Информация о структуре собственности и конечных бенефициарных владельцев должна храниться не менее 1825 дней со дня, следующего за завершением отчетного года, к которому она относится.
Термины "конечный бенефициарный владелец" и "структура собственности" употребляются в этой статье в значениях, приведенных в Законе Украины "О предотвращении и противодействии легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию распространения оружия массового уничтожения".
Уведомление о структуре собственности и конечных бенефициарных владельцев лиц, определенных пунктом 44 - 1.1 настоящей статьи, впервые подается в контролирующий орган в электронной форме в сроки, установленные настоящим Кодексом для представления квартальной налоговой декларации по налогу на прибыль предприятий.
Требования к форме и содержанию структуры собственности для нерезидентов определяются в соответствии с Положением о форме и содержании структуры собственности, утверждаемым центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику. Порядок предоставления сообщения о структуре собственности и конечных бенефициарных владельцев лицами, определенными настоящей статьей, утверждается центральным органом исполнительной власти, обеспечивающим формирование и реализуемую государственную финансовую политику.
Лица обязаны поддерживать информацию обо всех своих конечных бенефициарных владельцах и собственной структуре собственности в актуальном состоянии, обновлять ее и сообщать контролирующему органу об изменениях в течение 30 рабочих дней со дня их возникновения.
Уведомление о структуре собственности и конечных бенефициарных собственников не является частью налоговой декларации по налогу на прибыль предприятий.
Обязанности, предусмотренные настоящим пунктом, выполняются лицами, определенными пунктом 44-1.1 настоящей статьи, самостоятельно или путем назначения уполномоченного банка в порядке, установленном пунктом 44-1.3 настоящей статьи .
44 – 1 .3. Положения этого пункта применяются к лицам, определенным пунктом 44-1.1 настоящей статьи , имеющим по меньшей мере один счет в банке, осуществляющем деятельность согласно законодательству Украины.
44 – 1 .3.1. Лицо, определенное пунктом 44 - 1.1 настоящей статьи, имеет право принять решение о неприменении требований пункта 44 - 1.2 настоящей статьи относительно самостоятельного представления информации о структуре собственности и конечных бенефициарных владельцев в контролирующий орган и делегировать обязанность по предоставлению соответствующей информации банку ( или банкам), в котором (в которых). О принятом решении соответствующее лицо указывает в сообщении о структуре собственности и конечных бенефициарных владельцах.
Положения пункта 44-1.3 настоящей статьи применяются , начиная с отчетного квартала, за который было уведомлено о соответствующем решении.
44 – 1 .3.2. Лицо, отвечающее требованиям пункта 44 - 1.3 настоящей статьи, в письменном виде в произвольной форме уведомляет о соответствующем решении каждый банк (далее - уполномоченный банк).
44 – 1 .3.3. Уполномоченный банк, которому делегированы полномочия по предоставлению информации, предусмотренной пунктом 44-1.2 настоящей статьи , обязан предоставлять такую информацию по запросу контролирующего органа в течение 10 рабочих дней со дня получения запроса .
44 – 1 .3.4. Лицо, отвечающее требованиям пункта 44-1.3 настоящей статьи , имеет право изменить уполномоченный банк или решение о применении этого пункта и самостоятельно предоставлять в контролирующий орган информацию, предусмотренную пунктом 44-1.2 настоящей статьи , указав об этом в сообщении о структуре собственности и конечных бенефициарных владельцев.
44 – 1.4 . Не обязаны раскрывать информацию о структуре собственности и конечных бенефициарных владельцах в соответствии с требованиями настоящей статьи нерезиденты, отвечающие по меньшей мере одному из следующих условий:
а) владельцем существенного участия в размере более 75 процентов в таком лице есть международные финансовые организации, которые в соответствии с международными договорами Украины наделены привилегиями и иммунитетами;
б) нерезидент является публичной компанией, акции которой допущены к торгам на иностранном организованном фондовом рынке (фондовой бирже), включенном в перечень, который формируется в соответствии с требованиями части восьмой статьи 5 - 1 Закона Украины "О предотвращении и противодействии легализации (отмыванию) доходов, полученных преступным путем, финансированию разрушения террора".
{Кодекс дополнен статьей 44-1 согласно Закону № 2970-IX от 20.03.2023 }
Статья 44-2 . Финансовая отчетность и документы трастов, управление которыми осуществляют резиденты Украины↑
44 – 2.1 . Физические и юридические лица – резиденты Украины, которые на договорной основе осуществляют управление деятельностью, активами или имуществом траста (являются доверительными собственниками) или исполняют обязанности администратора такого траста, обязаны:
1) сообщать контролирующему органу о заключении и прекращении договора об управлении или администрировании траста;
2) хранить на территории Украины и предоставлять по запросу контролирующего органа сведения об учредителях, доверительном владельце, защитниках (при наличии), выгодополучателях (выгодоприобретателях) или группе выгодополучателей (выгодополучателей), а также о любых других физических лицах, являющихся конечными бенефициарными/
3) хранить на территории Украины и предоставлять по запросу контролирующего органа отдельную финансовую отчетность по трасту, а также документы, определенные пунктом 44.1 статьи 44 настоящего Кодекса, подтверждающие данные такой отчетности.
44 – 2.2 . Уведомление о заключении договора об управлении или администрировании траста направляется в контролирующий орган в течение 30 календарных дней со дня его заключения или прекращения. Форма и порядок передачи такого сообщения устанавливаются центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
44 – 2.3 . Термины "траст" , "конечный бенефициарный владелец" , "выгодополучатель (выгодоприобретатель) траста" употребляются в этой статье в значениях, приведенных в Законе Украины "О предотвращении и противодействии легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию".
Требования к форме и содержанию сведений, предусмотренных подпунктом 2 пункта 44 - 2.1 настоящей статьи, определяются в соответствии с Положением о форме и содержании структуры собственности, утверждаемым центральным органом исполнительной власти, обеспечивающим формирование и реализуемую государственную финансовую политику.
Управители и администраторы трастов обязаны поддерживать сведения обо всех конечных бенефициарных владельцах и о структуре собственности трастов в актуальном состоянии, обновлять ее и обеспечивать предоставление контролирующему органу по запросу сведений, предусмотренных настоящей статьей, в течение 10 календарных дней с даты получения соответствующего запроса.
44 – 2.4 . Финансовая отчетность траста должна быть составлена в соответствии с требованиями, установленными законодательством, регулирующим деятельность траста (личным законом). Если личный закон не требует составлять финансовую отчетность для траста, лица, указанные в пункте 44-2.1 настоящей статьи , обязаны обеспечить составление отдельной финансовой отчетности по международным стандартам.
Управляющий или администратор траста обязан обеспечить предоставление контролирующему органу по его запросу копий документов, предусмотренных настоящей статьей, в течение 30 календарных дней с даты получения соответствующего запроса. Документы предоставляются в заверенных копиях и с переводом на украинский язык. При подаче документов на английский язык перевод на украинский язык не требуется.
Документы о трасте хранятся в течение срока не менее 1825 дней со дня завершения отчетного периода, к которому они касаются, и не менее 1825 дней со дня прекращения траста или прекращения договора, по которому осуществляется управление или администрирование траста, в зависимости от того, какой срок наступит раньше.
44 – 2.5 . Требования настоящей статьи применяются к лицам, являющимся управителями или администраторами трастов, независимо от того, применяются ли к конечным бенефициарным владельцам соответствующих трастов требования статьи 39-2 . настоящего Кодекса.
{Кодекс дополнен статьей 44-2 согласно Закону № 2970-IX от 20.03.2023 }
45.1. Налогоплательщик – физическое лицо обязан определить свой налоговый адрес.
Налоговым адресом налогоплательщика - физического лица признается место его жительства, по которому он берется на учет как налогоплательщик в контролирующем органе.
Налогоплательщик – физическое лицо может иметь одновременно не более одного налогового адреса.
Налоговым адресом налогоплательщика - электронного резидента (э-резидента) признается электронный адрес, указанный таким лицом в заявлении о получении статуса электронного резидента (э-резидента).
{Пункт 45.1 статьи 45 дополнен абзацем четвертым согласно Закону № 2654-IX от 06.10.2022 }
45.2. Налоговым адресом юридического лица (обособленного подразделения юридического лица) является местонахождение такого юридического лица, сведения о содержащихся в Едином государственном реестре юридических лиц, физических лиц – предпринимателей и общественных формирований.
{Абзац первый пункта 45.2 статьи 45 с изменениями, внесенными Законами № 4834-VI от 24.05.2012 , № 466-IX от 16.01.2020 }
Налоговым адресом предприятия, переданного в доверительное управление, есть местонахождение доверительного владельца.
45.3. Налогоплательщик, избирающий способ взаимодействия с контролирующим органом средствами электронной связи в электронной форме, обязан при избрании способа взаимодействия сообщить контролирующему органу свой электронный адрес (адреса) путем внесения этой информации в свои учетные данные через электронный кабинет.
{Статья 45 дополнена пунктом 45.3 согласно Закону № 1797-VIII от 21.12.2016 - изменение вступает в силу с первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но не позднее 1 января 2018, см. абзац второй пункта 1 раздела II Закона № 1797-VIII от 21.12.2016}
46.1. Налоговая декларация , расчет, отчет (далее - налоговая декларация) - документ, подаваемый налогоплательщиком (в том числе обособленным подразделением в случаях, определенных настоящим Кодексом) контролирующим органам в сроки, установленные законом, на основании которого осуществляется начисление и/или уплата денежного обязательства, в том числе налогового обязательства (прибыль) налоговым и таможенным законодательством предусмотрено освобождение налогоплательщика от обязанности начисления и уплаты налога и сбора или документ, свидетельствующий о суммах дохода, начисленного (выплаченного) в пользу налогоплательщиков - физических лиц, суммы удержанного и/или уплаченного налога, а также суммы начисленного единого взноса.
{Абзац первый пункта 46.1 статьи 46 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законами № 466-IX от 16.01.2020 , № 116-IX от 19.09.2019 }
Таможенные декларации приравниваются к налоговым декларациям для целей начисления и/или уплаты налоговых обязательств.
Расчеты (в том числе расчет части чистой прибыли (дохода), дивидендов на государственную долю), которые подаются в контролирующие органы в соответствии с другим законодательством, контроль за соблюдением которого возложен на контролирующие органы, приравниваются к налоговой декларации .
{Пункт 46.1 статьи 46 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
Приложения к налоговой декларации являются ее неотъемлемой частью.
46.2. Плательщик налога на прибыль (кроме плательщиков налога на прибыль, которые согласно Закону Украины "О бухгалтерском учете и финансовой отчетности в Украине" обязаны обнародовать годовую финансовую отчетность и годовую консолидированную финансовую отчетность вместе с аудиторским отчетом) представляет вместе с соответствующей налоговой декларацией квартальную или годовую финансовую отчетность в порядке 137 настоящего Кодекса.
Плательщики налога на прибыль, которые в соответствии с Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине" обязаны обнародовать годовую финансовую отчетность и годовую консолидированную финансовую отчетность вместе с аудиторским отчетом, представляют вместе с налоговой декларацией за соответствующий налоговый (отчетный) период отчет о финансовом состоянии (балансе) и отчете о финансовом состоянии результаты), составленные для проверки финансовой отчетности аудитором. Отчет о финансовом состоянии (баланс) и отчет о прибылях и убытках и другой совокупный доход (отчет о финансовых результатах) представляются налогоплательщиками согласно этому абзацу по форме, определенной в соответствии с Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине", в порядке, предусмотренном для представления налоговой декларации с учетом требований статьи 137 настоящего Кодекса.
Финансовая отчетность или отчет о финансовом состоянии (баланс) и отчет о прибылях и убытках и другой совокупный доход (отчет о финансовых результатах), подаваемые в соответствии с абзацами первого и второго настоящего пункта, являются приложением к налоговой декларации по налогу на прибыль предприятий (отчета об использовании доходов (прибылей) неприбыльной организации, расчете части чистой прибыли (дохода) частью.
Плательщики налога на прибыль, которые в соответствии с Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине" обязаны обнародовать годовую финансовую отчетность и годовую консолидированную финансовую отчетность вместе с аудиторским отчетом, представляют контролирующему органу годовую финансовую отчетность, подлежащую обнародованию вместе с аудиторским отчетом в срок. В случае непредставления (несвоевременного представления) годовой финансовой отчетности, подлежащей обнародованию вместе с аудиторским отчетом, применяется ответственность, предусмотренная пунктом 120.1 статьи 120 настоящего Кодекса, для представления налоговых деклараций (расчетов).
Для части незапятанной прибыли (дохода) налоговыми (отчетными) периодами являются календарные: квартал, полугодие, три квартала, год. Для хозяйственных обществ, корпоративные права которых частично принадлежат государству, и хозяйственных обществ, 50 и более процентов акций (долей, паев) которых принадлежат хозяйственным обществам, доля государства в которых составляет 100 процентов, которые не приняли решение о начислении дивидендов до 1 мая года, следующего за отчетным, налоговым.
При этом расчет части чистой прибыли (дохода), дивидендов на государственную долю составляется нарастающим итогом и подается в контролирующие органы вместе с финансовой отчетностью в сроки, предусмотренные статьей 49 настоящего Кодекса.
Плательщики налога на прибыль - производители сельскохозяйственной продукции, избравшие годовой налоговый (отчетный) период в соответствии с подпунктом 137.4.1 пункта 137.4 статьи 137 настоящего Кодекса, составляют и представляют с соответствующей налоговой декларацией финансовую отчетность за первое полугодие прошлого отчетного года, за прошлый отчетный год.
Плательщики части чистой прибыли (дохода) и/или дивидендов на государственную долю представляют расчет части чистой прибыли (дохода), дивидендов на государственную долю по форме, утвержденной центральным органом исполнительной власти, обеспечивающей формирование и реализующую государственную финансовую политику, и финансовую отчетность.
{Абзац восьмой пункта 46.2 статьи 46 с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
Неприбыльные предприятия, учреждения и организации, определенные пунктом 133.4 статьи 133 настоящего Кодекса, представляют отчет об использовании доходов (прибылей) неприбыльной организации по форме, утвержденной центральным органом исполнительной власти, обеспечивающей формирование и реализующую государственную финансовую политику, и годовую финансовую отчетность.
{Пункт 46.2 статьи 46 с изменениями, внесенными согласно Законам № 652-VIII от 17.07.2015 , № 909-VIII от 24.12.2015 ; в редакции Законов №1797-VIII от 21.12.2016 , №466-IX от 16.01.2020 }
46.3. Если согласно правилам, определенным настоящим Кодексом, налоговая отчетность по отдельному налогу составляется нарастающим итогом, налоговая декларация по результатам последнего налогового периода года приравнивается к годовой налоговой декларации. В этом случае годовая налоговая декларация не подается.
46.4. Если налогоплательщик считает, что форма налоговой декларации, определенная центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику, увеличивает или уменьшает его налоговые обязательства, вопреки нормам настоящего Кодекса по такому налогу или сбору, он имеет право указать этот факт в специально отведенном месте в налоговой декларации.
{Абзац первый пункта 46.4 статьи 46 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 1797-VIII от 21.12.2016 }
В случае необходимости налогоплательщик может подать вместе с такой налоговой декларацией дополнения к такой декларации, составленные по произвольной форме, что будет считаться неотъемлемой частью налоговой декларации. Такое дополнение представляется с объяснением мотивов его представления. Налогоплательщик, представляющий отчетность в электронной форме, представляет такое дополнение в электронной форме.
{Абзац второй пункта 46.4 статьи 46 с изменениями, внесенными Законами № 655-VIII от 17.07.2015 , № 1797-VIII от 21.12.2016 }
46.5. Форма налоговой декларации устанавливается центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
{Абзац первый пункта 46.5 статьи 46 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 466-IX от 16.01.2020 }
В таком же порядке устанавливаются формы налоговых деклараций по местным налогам и сборам, обязательные для применения их плательщиками (налоговыми агентами).
Форма декларации об имущественном положении и доходах (налоговой декларации) устанавливается с учетом особенностей, определенных пунктом 179.9 статьи 179 настоящего Кодекса.
Форма упрощенной налоговой декларации , предусмотренная абзацем вторым пункта 49.2 статьи 49 настоящего Кодекса, и порядок перехода налогоплательщиков на представление такой декларации устанавливаются Кабинетом Министров Украины.
{Абзац четвертый пункта 46.5 статьи 46 с изменениями, внесенными Законом № 1525-IX от 03.06.2021 }
Форма упрощенной налоговой декларации, предусмотренная абзацем третьим пункта 49.2 статьи 49 настоящего Кодекса, а также особенности ее составления и представления устанавливаются центральным органом исполнительной власти, обеспечивающим формирование и реализуемую государственную финансовую политику.
{Пункт 46.5 статьи 46 дополнен новым абзацем согласно Закону № 1525-IX от 03.06.2021 }
Форма, порядок и сроки предоставления таможенной декларации, а также порядок принятия контролирующим органом таможенной декларации определяются с учетом требований таможенного законодательства Украины.
Государственные органы, устанавливающие в соответствии с настоящим пунктом формы налоговых деклараций, обязаны обнародовать такие формы для использования их налогоплательщиками.
46.6. Если в результате введения нового налога или изменения правил налогообложения изменяются формы налоговой отчетности, центральный орган исполнительной власти, обеспечивающий формирование и реализующий государственную финансовую политику, утвердивший такие формы, обязан обнародовать новые формы отчетности.
{Абзац первый пункта 46.6 статьи 46 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
До определения новых форм деклараций (расчетов), вступающих в силу для составления отчетности за налоговый период, следующий за налоговым периодом, в котором произошло их обнародование, действуют формы деклараций (расчетов), действующие до такого определения.
{Абзац второй пункта 46.6 статьи 46 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
После внесения изменений в нормативно-правовые акты по вопросам налогообложения центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику, должен осуществить меры, связанные с обнародованием и применением таких изменений.
{Абзац третий пункта 46.6 статьи 46 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 ; в редакции Закона № 404-VII от 04.07.2013 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Требования статей 46-50 настоящего Кодекса не распространяются на декларирование товаров (продукции), ввозимых на таможенную территорию Украины или вывезенных из нее в соответствии с таможенным законодательством Украины (кроме случаев, определенных в этих статьях), а также на другое информационное декларирование, содержащее экономические сведения о налогообложении, которые не стоят.
{Абзац четвертый пункта 46.6 статьи 46 с изменениями, внесенными Законом № 116-IX от 19.09.2019 }
Статья 47. Лица, несущие ответственность за составление налоговой отчетности↑
47.1. Ответственность за неподачу, нарушение порядка заполнения документов налоговой отчетности, нарушение сроков их представления контролирующим органам, недостоверность информации, приведенной в указанных документах, несут:
47.1.1. юридические лица, резиденты или нерезиденты Украины, которые согласно настоящему Кодексу определены налогоплательщиками, а также их должностные лица.
{Абзац первый подпункта 47.1.1 пункта 47.1 статьи 47 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
Ответственность за нарушение налогового законодательства обособленным подразделением юридического лица несет юридическое лицо, в состав которого оно входит;
47.1.2. физические лица – налогоплательщики и их законные или уполномоченные представители в случаях, предусмотренных законом;
48.1. Налоговая декларация составляется по форме, утвержденной в порядке, определенном положениями пункта 46.5 статьи 46 настоящего Кодекса и действующему на момент его подачи.
Форма налоговой декларации должна содержать необходимые обязательные реквизиты и соответствовать нормам и содержанию соответствующих налогов и сборов.
48.2. Обязательные реквизиты – это информация, которую должна содержать форма налоговой декларации и при отсутствии которой документ теряет определенный настоящим Кодексом статус с наступлением предусмотренных законом юридических последствий.
48.3. Налоговая декларация должна содержать следующие обязательные реквизиты:
тип документа (отчетный, уточняющий, отчетный новый);
отчетный (налоговый) период, за который подается налоговая декларация;
отчетный (налоговый) уточняемый период (для уточняющего расчета);
полное наименование (фамилия, имя, отчество) налогоплательщика согласно регистрационным документам;
код налогоплательщика согласно Единому государственному реестру предприятий и организаций Украины или налоговый номер;
регистрационный номер учетной карточки налогоплательщика или серию (при наличии) и номер паспорта (для физических лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика и сообщили об этом соответствующий контролирующий орган и имеют отметку в паспорте);
наименование контролирующего органа, в который подается отчетность;
дата представления отчета (или дата заполнения – в зависимости от формы);
информация о приложениях, которые прилагаются к налоговой декларации и являются ее неотъемлемой частью;
{Пункт 48.3 статьи 48 дополнен новым абзацем согласно Закону № 1797-VIII от 21.12.2016 }
инициалы, фамилии и регистрационные номера учетных карт или другие сведения, определенные в абзаце седьмом настоящего пункта, должностных лиц налогоплательщика;
{Абзац пункта 48.3 статьи 48 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
подписи налогоплательщика - физического лица и/или должностных лиц налогоплательщика, определенных настоящим Кодексом, заверены печатью налогоплательщика (при наличии).
48.4. В отдельных случаях, когда это соответствует сущности налога или сбора и необходимо для его администрирования, форма налоговой декларации дополнительно может содержать следующие обязательные реквизиты:
отметка об отчетности по специальному режиму;
код вида экономической деятельности (КВЭД);
код органа местного самоуправления по КАТОТТГ ;
{Абзац четвертый пункта 48.4 статьи 48 с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
код административно-территориальной единицы по КАТОТТГ ;
{ Пункт 48.4 статьи 48 дополнен новым абзацом согласно Закону № 3813-IX от 18.06.2024 }
индивидуальный налоговый номер согласно данным реестра плательщиков налога на добавленную стоимость за отчетный (налоговый) период;
{Абзац пункта 48.4 статьи 48 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
дата и номер решения о включении неприбыльной организации в Реестр неприбыльных учреждений и организаций;
{Пункт 48.4 статьи 48 дополнен абзацем согласно Закону № 1797-VIII от 21.12.2016 }
признак неприбыльности организации;
{Пункт 48.4 статьи 48 дополнен абзацем согласно Закону № 1797-VIII от 21.12.2016 }
полное наименование нерезидента;
{Пункт 48.4 статьи 48 дополнен абзацем согласно Закону № 1797-VIII от 21.12.2016 }
местонахождение нерезидента;
{Пункт 48.4 статьи 48 дополнен абзацем согласно Закону № 1797-VIII от 21.12.2016 }
название и код государства резиденции нерезидента;
{Пункт 48.4 статьи 48 дополнен абзацем согласно Закону № 1797-VIII от 21.12.2016 }
код нерезидента, который присвоен государством, резидентом которого он является.
{Пункт 48.4 статьи 48 дополнен абзацем согласно Закону № 466-IX от 16.01.2020 }
48.5. Налоговая декларация должна быть подписана:
48.5.1. руководителем налогоплательщика или уполномоченным лицом, а также лицом, отвечающим за ведение бухгалтерского учета и представление налоговой декларации в контролирующий орган. В случае ведения бухгалтерского учета и представления налоговой декларации непосредственно руководителем плательщика налога, такая налоговая декларация подписывается таким руководителем;
{Абзац первый подпункта 48.5.1 пункта 48.5 статьи 48 с изменениями, внесенными согласно Закону № 4834-VI от 24.05.2012 }
Достаточным подтверждением подлинности документа налоговой отчетности является наличие оригинала подписи уполномоченного лица на документе в бумажной форме или наличие наложенной на электронный документ квалифицированной электронной подписи или усовершенствованной электронной подписи, базирующейся на квалифицированном сертификате электронной подписи, в соответствии с требованиями Закона услуги".
{Подпункт 48.5.1 пункта 48.5 статьи 48 дополнен абзацем вторым согласно Закону № 3609-VI от 07.07.2011 ; с изменениями, внесенными Законами № 2725-VIII от 16.05.2019 , № 2918-IX от 07.02.2023 }
48.5.2. физическим лицом – налогоплательщиком или его представителем;
{Подпункт 48.5.2 пункта 48.5 статьи 48 с изменениями, внесенными Законом № 655-VIII от 17.07.2015 }
48.5.3. лицом, ответственным за ведение бухгалтерского учета и представление налоговой декларации согласно договору совместной деятельности или соглашению о разделе продукции.
48.6. Если налоговая декларация подается налоговыми агентами – юридическими лицами, она должна быть подписана руководителем такого агента и лицом, отвечающим за ведение бухгалтерского учета и представление налоговой декларации такого агента, а если налоговым агентом является налогоплательщик – физическое лицо – таким налогоплательщиком.
48.7. Налоговая отчетность, составленная с нарушением норм настоящей статьи, не считается налоговой декларацией, кроме случаев, установленных пунктом 46.4 статьи 46 настоящего Кодекса.
{Пункт 48.7 статьи 48 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
Статья 49. Представление налоговой декларации в контролирующие органы↑
49.1. Налоговая декларация подается за отчетный период в установленные настоящим Кодексом сроки контролирующему органу, в котором состоит на учете налогоплательщик.
49.2. Налогоплательщик обязан за каждый установленный настоящим Кодексом отчетный период, в котором возникают объекты налогообложения, или в случае наличия показателей, подлежащих декларированию, в соответствии с требованиями настоящего Кодекса подавать налоговые декларации по каждому отдельному налогу, плательщиком которого он является. Этот абзац применяется ко всем налогоплательщикам, в том числе плательщикам, состоящим на упрощенной системе налогообложения учета и отчетности.
{Абзац первый пункта 49.2 статьи 44 в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Плательщики налога на прибыль предприятий, которые облагаются налогом по ставке нуль процентов в соответствии с пунктом 44 подраздела 4 раздела XX "Переходные положения" настоящего Кодекса, представляют контролирующим органам декларации (расчеты) по налогу на прибыль предприятий по упрощенной форме в порядке, установленном настоящим Кодексом.
{Абзац второй пункта 49.2 статьи 44 с изменениями, внесенными Законами № 909-VIII от 24.12.2015 , № 1797-VIII от 21.12.2016 , № 466-IX от 16.01.2020 }
Плательщики налога на добавленную стоимость, зарегистрированные в соответствии с пунктом 208-1.2 статьи 208-1 настоящего Кодекса , представляют в центральный орган исполнительной власти , реализующий государственную налоговую политику, упрощенную налоговую декларацию в соответствии с пунктом 208-1.8 статьи 208-1 настоящего Кодекса .
{Пункт 49.2 статьи 49 дополнен абзацем третьим согласно Закону № 1525-IX от 03.06.2021 }
49.2-1 . Плательщики, определенные подпунктом 212.1.15 пункта 212.1 статьи 212 настоящего Кодекса, а также другие плательщики акцизного налога, имеющие действующие лицензии на право осуществления деятельности с подакцизной продукцией, подлежащей лицензированию согласно законодательству, обязаны за каждый установленный настоящим Кодексом отчетный период хозяйственной деятельности в отчетном периоде.
{Статья 49 дополнена пунктом 49.2-1 согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законами № 909-VIII от 24.12.2015 , № 3813-IX от 18.06.2024 }
49.3. Налоговая декларация подается по выбору налогоплательщика, если иное не предусмотрено настоящим Кодексом, одним из следующих способов:
а) лично налогоплательщиком или уполномоченным на это лицом;
б) посылается по почте с уведомлением о вручении и с описанием вложения;
в) средствами электронной связи в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
{Подпункт "в" пункта 49.3 статьи 49 с изменениями, внесенными Законом № 2725-VIII от 16.05.2019 }
Единственным основанием для непринятия налоговой декларации средствами электронной связи в электронной форме является недействительность квалифицированной электронной подписи или усовершенствованной электронной подписи, базирующейся на квалифицированном сертификате электронной подписи, такого налогоплательщика в соответствии с требованиями Закона Украины "Об электронной идентификации" действия соответствующего квалифицированного сертификата электронной подписи, при условии, что такая налоговая декларация отвечает всем требованиям электронного документа, содержит достоверные обязательные реквизиты и предоставлена в формате, доступном для ее технической обработки.
{Абзац пятый пункта 49.3 статьи 49 с изменениями, внесенными согласно Законам № 2725-VIII от 16.05.2019 , № 466-IX от 16.01.2020 ; в редакции Закона № 2918-IX от 07.02.2023 }
{Пункт 49.3 статьи 49 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 1797-VIII от 21.12.2016 }
49.4. Налогоплательщики, принадлежащие к крупным и средним предприятиям, представляют налоговые декларации контролирующему органу в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
{Абзац первый пункта 49.4 статьи 49 с изменениями, внесенными Законом № 2725-VIII от 16.05.2019 }
Налоговая отчетность по налогу на добавленную стоимость представляется в электронной форме контролирующему органу всеми плательщиками этого налога с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
{Абзац второй пункта 49.4 статьи 49 с изменениями, внесенными Законом № 2725-VIII от 16.05.2019 }
Финансовая отчетность, отчет о финансовом состоянии (баланс) и отчет о прибылях и убытках и другой совокупный доход (отчет о финансовых результатах), которые подаются в соответствии с требованиями пункта 46.2 статьи 46 настоящего Кодекса, представляются в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и " Об плательщиками налога на прибыль предприятий, плательщиками части чистой прибыли (дохода), плательщиками дивидендов на государственную долю и неприбыльными предприятиями, учреждениями, организациями, представляющими налоговую отчетность в электронной форме.
{Пункт 49.4 статьи 49 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
{Абзац четвертый пункта 49.4 статьи 49 исключен на основании Закона № 786-IX от 14.07.2020 }
{Абзац пятый пункта 49.4 статьи 49 исключен на основании Закона № 786-IX от 14.07.2020 }
{Пункт 49.4 статьи 49 с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 909-VIII от 24.12.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 }
49.4-1 . Квалифицированный поставщик электронных доверительных услуг центрального органа исполнительной власти, реализующий государственную налоговую политику, безвозмездно предоставляет налогоплательщикам квалифицированные электронные доверительные услуги.
{Статья 49 дополнена пунктом 49.4-1 согласно Закону № 404-VII от 04.07.2013 ; в редакции Законов №1797-VIII от 21.12.2016 , №2725-VIII от 16.05.2019 }
49.5. В случае направления налоговой декларации по почте, налогоплательщик обязан осуществить такую отправку в адрес соответствующего контролирующего органа не позднее чем за пять дней до истечения предельного срока представления налоговой декларации, определенного настоящей статьей, а при представлении налоговой отчетности в электронной форме, - не позднее истечения последнего дня.
{Пункт 49.5 статьи 49 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 655-VIII от 17.07.2015 }
49.6. В случае потери или испорчения почтовой отправки или задержки его вручения контролирующему органу по вине оператора почтовой связи такой оператор несет ответственность в соответствии с законом.
{Абзац первый пункта 49.6 статьи 49 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Налогоплательщик в течение пяти рабочих дней со дня получения уведомления об утрате или испорчении почтового отправления обязан отправить по почте или предоставить лично (по его выбору) контролирующему органу второй экземпляр налоговой декларации вместе с копией уведомления о потере или испорчении почтового отправления.
49.7. Независимо от факта утраты или испорчения такого почтового отправления или задержки его вручения налогоплательщик обязан уплатить сумму налогового обязательства, самостоятельно определенную им в такой налоговой декларации, в течение сроков, установленных настоящим Кодексом.
49.8. Принятие налоговой декларации является обязанностью контролирующего органа. При принятии налоговой декларации уполномоченное должностное лицо контролирующего органа, в котором состоит на учете налогоплательщик, обязано проверить наличие и достоверность заполнения всех обязательных реквизитов, предусмотренных пунктами 48.3 и 48.4 статьи 48 настоящего Кодекса. Иные показатели, указанные в налоговой декларации налогоплательщика, к принятию проверке не подлежат.
49.9. При соблюдении налогоплательщиком требований настоящей статьи должностное лицо контролирующего органа, в котором состоит на учете налогоплательщик, обязано зарегистрировать налоговую декларацию плательщика датой ее фактического получения контролирующим органом.
При соблюдении требований, установленных статьями 48 и 49 настоящего Кодекса налоговая декларация, предоставленная плательщиком, также считается принятой:
49.9.1. при наличии на всех листах, из которых состоит налоговая декларация и, по желанию налогоплательщика, на ее копии, отметки (штампа) контролирующего органа, которым получена налоговая декларация, с указанием даты ее получения, или квитанции о принятии налоговой декларации в случае ее представления средствами электронной связи, или почтового сообщения налоговой декларации по почте;
{Подпункт 49.9.1 пункта 49.9 статьи 49 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
49.9.2. в случае, если контролирующий орган с соблюдением требований пункта 49.11 настоящей статьи не предоставляет налогоплательщику уведомления об отказе в принятии налоговой декларации или в случаях, определенных настоящим пунктом, не направляет его налогоплательщику в установленный настоящей статьей срок.
49.10. Отказ должностного лица контролирующего органа принять налоговую декларацию по любым причинам, не определенным настоящей статьей, в том числе выдвижение любых не определенных этой статьей предпосылок относительно такого принятия (включая изменение показателей такой налоговой декларации, уменьшение или отмену отрицательного значения объектов налогообложения, сумм бюджетных возмещений) запрещается.
49.11. В случае представления налогоплательщиком в контролирующий орган налоговой декларации, заполненной с нарушением требований пунктов 48.3 и 48.4 статьи 48 , а также несоблюдение требований абзацев первого - третьего пункта 49.4 статьи 49 настоящего Кодекса, контролирующий орган обязан предоставить такому налогоплательщику письменное уведомление об отказе в принятии
{Абзац первый пункта 49.11 статьи 49 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
49.11.1. в случае получения такой налоговой декларации, отправленной почтой или средствами электронной связи, - в течение пяти рабочих дней со дня ее получения;
49.11.2. в случае получения такой налоговой декларации лично от налогоплательщика или его представителя – в течение трех рабочих дней со дня ее получения.
49.12. В случае получения отказа контролирующего органа в принятии налоговой декларации налогоплательщик имеет право:
49.12.1. подать налоговую декларацию и уплатить штраф в случае нарушения срока ее подачи;
49.12.2. обжаловать решение контролирующего органа в порядке, предусмотренном статьей 56 настоящего Кодекса.
49.13. В случае, если в установленном законодательством порядке будет установлен факт неправомерного отказа контролирующим органом (должностным лицом) в принятии налоговой декларации, последняя считается принятой в день ее фактического получения контролирующим органом.
49.14. По каждому заявлению налогоплательщика о нарушении должностным лицом контролирующего органа настоящей статьи в обязательном порядке проводится служебное расследование в соответствии с законом.
По результатам такого расследования виновное должностное лицо контролирующего органа привлекается к ответственности согласно закону.
49.15. Налоговая декларация считается неподанной при нарушении норм пунктов 48.3 и 48.4 статьи 48, абзацев первого - третьего пункта 49.4 статьи 49 настоящего Кодекса и предоставления или отправки контролирующим органом налогоплательщику сообщения об отказе в принятии его налоговой декларации, в частности средствами электронной связи и электронный документооборот" и "Об электронной идентификации и электронных доверительных услугах" для налоговых деклараций, поданных таким образом.
{Пункт 49.15 статьи 49 в редакции Законов № 3609-VI от 07.07.2011 , № 466-IX от 16.01.2020 }
49.16. Независимо от наличия отказа в принятии налоговой декларации, налогоплательщик обязан погасить налоговое обязательство, самостоятельно определенное им в такой налоговой декларации, в течение сроков, установленных настоящим Кодексом.
{Пункт 49.17 статьи 49 исключен на основании Закона № 1797-VIII от 21.12.2016 – изменение вступает в силу с первого числа месяца, следующего за месяцем внедрения в работу программного обеспечения электронного кабинета, но не позднее 1 января 2018, см. абзац второй пункта 1 раздела II Закона № 1797-VIII от 21.12.2016}
49.18. Налоговые декларации, кроме случаев, предусмотренных настоящим Кодексом, представляются за базовый отчетный (налоговый) период, равный:
49.18.1. календарному месяцу (в том числе при уплате месячных авансовых взносов) - в течение 20 календарных дней, следующих за последним календарным днем отчетного (налогового) месяца;
49.18.2. календарному кварталу или календарному полугодию (в том числе при уплате квартальных или полугодовых авансовых взносов) - в течение 40 календарных дней, следующих за последним календарным днем отчетного (налогового) квартала (полугодия);
49.18.3. календарном году, кроме случаев, предусмотренных подпунктом 49.18.4 этого пункта - в течение 60 календарных дней, следующих за последним календарным днем отчетного (налогового) года;
{Подпункт 49.18.3 пункта 49.18 статьи 49 с изменениями, внесенными согласно Законам № 3050-IX от 11.04.2023 }
49.18.4. календарном году для плательщиков налога на доходы физических лиц, в том числе самозанятых лиц - до 1 мая года, следующего за отчетным, кроме случаев, предусмотренных разделом IV настоящего Кодекса;
{Подпункт 49.18.4 пункта 49.18 статьи 49 с изменениями, внесенными Законами № 4661-VI от 24.04.2012 , № 2520-IX от 15.08.2022 }
{Подпункт 49.18.5 пункта 49.18 статьи 49 исключен из Закона № 2520-IX от 15.08.2022 }
49.18.6. календарном году для плательщиков налога на прибыль (в том числе плательщиков части чистой прибыли (дохода)), для налоговой декларации (в том числе расчета части чистой прибыли (дохода), дивидендов на государственную долю), рассчитываемой нарастающим итогом за год, - в течение 60 календарных дней, следующих за последним календарным днем отчетного;
{Пункт 49.18 статьи 49 дополнен подпунктом 49.18.6 согласно Закону № 2245-VIII от 07.12.2017 ; в редакции Закона № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
49.18.7. календарном году для плательщиков дивидендов на государственную долю (в том числе хозяйственных обществ, корпоративные права которых частично принадлежат государству, и хозяйственных обществ, 50 и более процентов акций (долей, паев) которых принадлежат хозяйственным обществам, доля государства в которых составляет 100 процентов, которые не приняли решения о начислении дивидендов в прибыли (дохода), дивидендов на государственную долю – до 1 июля года, следующего за отчетным;
{Пункт 49.18 статьи 49 дополнен подпунктом 49.18.7 согласно Закону № 466-IX от 16.01.2020 }
49.18.8. если налогоплательщик ликвидируется или реорганизуется (в том числе до окончания налогового (отчетного) периода), декларация по рентной плате , экологическому налогу, местным налогам и сборам может подаваться за налоговый (отчетный) период, на который приходится дата ликвидации или реорганизации, до окончания такого отчетного периода.
{Пункт 49.18 статьи 49 дополнен подпунктом 49.18.8 согласно Закону № 466-IX от 16.01.2020 }
49.19. Если налоговая декларация за квартал, полугодие, три квартала или год рассчитывается нарастающим итогом на основании показателей базовых налоговых периодов, из которых состоят такие квартал, полугодие, три квартала или год (без учета авансовых взносов), согласно соответствующему разделу настоящего Кодекса, указанная налоговая декларация подается в сроки, определенные пунктом 8 ) . периода, кроме налоговой декларации по налогу на прибыль и расчету части чистой прибыли (дохода), дивидендов на государственную долю, которые рассчитываются нарастающим итогом за год.
{Абзац первый пункта 49.19 статьи 49 с изменениями, внесенными по законам №2245-VIII от 07.12.2017 , №466-IX от 16.01.2020 }
Для плательщиков части чистой прибыли (дохода) налоговыми (отчетными) периодами являются календарные: квартал, полугодие, три квартала, год. При этом расчет части чистой прибыли (дохода), дивидендов на государственную долю составляется нарастающим итогом и подается в контролирующие органы вместе с финансовой отчетностью в сроки, предусмотренные пунктом 49.18.2 статьи 49 настоящего Кодекса (кроме плательщиков, определенных подпунктом 49.18.7 пункта 49.18).
{Пункт 49.19 статьи 49 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
Для плательщиков дивидендов на государственную долю (хозяйственные общества, корпоративные права которых частично принадлежат государству, и хозяйственные общества, 50 и более процентов акций (долей, паев) которых принадлежат хозяйственным обществам, доля государства в которых составляет 100 процентов), налоговыми (отчетными) периодами календарный год. При этом расчет части чистой прибыли (дохода), дивидендов на государственную долю составляется и подается в контролирующие органы вместе с финансовой отчетностью до 1 июля года, следующего за отчетным.
{Пункт 49.19 статьи 49 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
Хозяйственные общества, в уставном капитале которых есть корпоративные права государства, и хозяйственные общества, 50 и более процентов акций (долей, паев) которых находятся в уставных капиталах хозяйственных обществ, доля государства в которых составляет 100 процентов, не принявших решения о начислении дивидендов до 1 мая года, следующего за отчетным годом, подают один раз в отчетном, подают один раз чистой прибыли (дохода), дивидендов на государственную долю, составленную по итогам отчетного года.
{Пункт 49.19 статьи 49 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 ; с изменениями, внесенными по закону № 786-IX от 14.07.2020 }
Для целей настоящего Кодекса под термином "базовый отчетный (налоговый) период" следует понимать первый отчетный (налоговый) период года, определен соответствующим разделом настоящего Кодекса.
49.20. Если последний день срока подачи налоговой декларации приходится на выходной или праздничный день, то в последний день срока считается операционный день, следующий за выходным или праздничным днем.
{Абзац первый пункта 49.20 статьи 49 с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
Предельные сроки подачи налоговой декларации могут быть увеличены по правилам и по основаниям, предусмотренным настоящим Кодексом.
49.21. Если согласно соответствующему разделу настоящего Кодекса по вопросам отдельного налога, сбора отчетный (налоговый) период не установлен, налоговая декларация подается и налоговое обязательство уплачивается в сроки, предусмотренные настоящим пунктом для месячного базового отчетного (налогового) периода, кроме случаев, когда представление налоговой декларации не предусмотрено таким разделом настоящего Кодекса.
Статья 50. Внесение изменений в налоговую отчетность↑
50.1. В случае если в будущих налоговых периодах (с учетом сроков давности, определенных статьей 102 настоящего Кодекса) налогоплательщик самостоятельно (в том числе по результатам электронной проверки) обнаруживает ошибки, содержащиеся в ранее поданной им налоговой декларации (кроме ограничений, определенных настоящей статьей), он обязан прислать действующего на время представления уточняющего расчета.
{Абзац первый пункта 50.1 статьи 50 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 5503-VI от 20.11.2012 }
Налогоплательщик вправе не подавать такой расчет, если соответствующие уточненные показатели указываются им в составе налоговой декларации за любой последующий налоговый период, в течение которого такие ошибки были самостоятельно (в том числе по результатам электронной проверки) обнаружены.
{Абзац второй пункта 50.1 статьи 50 с изменениями, внесенными Законом № 5503-VI от 20.11.2012 }
В случае если показатели обнародованной вместе с аудиторским отчетом годовой финансовой отчетности претерпели изменения по сравнению с показателями отчета о финансовом состоянии (баланс) и отчета о прибылях и убытках и другой совокупный доход (отчета о финансовых результатах), подаваемых вместе с налоговой декларацией согласно абзацу второму пункту 46.2 статьи 46. годовой налоговой декларации по налогу на прибыль предприятий за соответствующий налоговый (отчетный) период, плательщики налога на прибыль, которые в соответствии с Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине" обязаны обнародовать годовую финансовую отчетность и годовую консолидированную финансовую отчетность вместе с аудиторским отчетом, подают уточняющий расчет следующего за отчетным.
{Пункт 50.1 статьи 50 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
Налогоплательщик, самостоятельно (в том числе по результатам электронной проверки) выявляющий факт занижения налогового обязательства прошлых налоговых периодов, обязан, за исключением случаев, установленных пунктом 50.2 настоящей статьи:
{Абзац пункта 50.1 статьи 50 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 5503-VI от 20.11.2012 }
а) или прислать уточняющий расчет и уплатить сумму недоимки и штраф в размере трех процентов от такой суммы до представления такого уточняющего расчета. Этот штраф не применяется в случае представления уточняющего расчета в налоговую декларацию по налогу на прибыль предприятий за предыдущий налоговый (отчетный) год с целью осуществления самостоятельной корректировки в соответствии со статьей 39 настоящего Кодекса или при определении базы налогообложения в соответствии с подпунктом 141.9 - 1 .3 пункта 141.4 - 1 статьи 1 соответствуют принципу "вытянутой руки" в срок не позднее 1 октября года, следующего за отчетным;
{Абзац пункта 50.1 статьи 50 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными по законам №2245-VIII от 07.12.2017 , №1946-IX от 14.12.2021 }
б) или отразить сумму недоимки в составе декларации по этому налогу, подаваемую за налоговый период, следующий за периодом, в котором выявлен факт занижения налогового обязательства, увеличенную на сумму штрафа в размере пяти процентов от такой суммы, с соответствующим увеличением общей суммы денежного обязательства по этому налогу.
Если после подачи декларации за отчетный период налогоплательщик представляет новую декларацию с исправленными показателями до истечения предельного срока представления декларации за такой же отчетный период или подает в последующих налоговых периодах уточняющую декларацию вследствие выполнения требований пункта 169.4 статьи 169 настоящего Кодекса, то штрафы, определенные в этом пункте.
{Абзац пункта 50.1 статьи 50 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
50.1-1 . В случае получения налогоплательщиком согласно пункту 86.14 статьи 86 настоящего Кодекса от контролирующего органа информации о выявленных обстоятельствах (фактах), которые могут свидетельствовать об осуществлении операций с целью предоставления неправомерной выгоды должностному лицу иностранного государства, и при определении объекта налогообложения были учтены расходы по результатам таких операций - для операций), что привело к уменьшению объекта налогообложения и/или занижению налогового обязательства, такой плательщик имеет право подать в контролирующий орган уточняющий расчет за соответствующий налоговый (отчетный) период, в котором указанные расходы привели к уменьшению объекта налогообложения и/или занижению налогового обязательства.
В случае представления уточняющего расчета согласно абзацу первому настоящего пункта налогоплательщик обязан начислить и уплатить сумму недоимки и штраф в размере 9 процентов такой суммы до представления такого уточняющего расчета. Уточняющий расчет подается в течение 90 календарных дней с даты получения от контролирующего органа уведомления согласно пункту 86.14 статьи 86 настоящего Кодекса.
Представление уточняющего расчета по основаниям и в порядке, определенных абзацем первым настоящего пункта, после истечения срока, установленного абзацем вторым настоящего пункта, и до вступления в законную силу обвинительного приговора суда за совершение уголовного правонарушения, предусмотренного статьями 369 , 369 - 2 Уголовного кодекса Украины, от имени и/или в интересах такого налогоплательщика, но не позднее 1095 дней после завершения отчетного (налогового) периода, в котором возникло уменьшение объекта налогообложения и/или занижение налогового обязательства, влечет обязанность налогоплательщика уплатить сумму недоплаты и штраф в размере 18 процентов такой суммы к подаче такого в точку.
Если операции по предоставлению неправомерной выгоды должностному лицу иностранного государства оказали влияние на объект налогообложения налогом на прибыль предприятий в нескольких налоговых (отчетных) периодах, такой расчет подается за каждый период с учетом показателей уточняющих расчетов, представленных за предыдущие налоговые (отчетные) периоды.
{Статья 50 дополнена пунктом 50.1 - 1 согласно Закону № 4112-IX от 04.12.2024 }
50.2. Налогоплательщик при проведении документальных плановых и внеплановых проверок (с учетом сроков продления, остановки или переноса сроков ее проведения) не имеет права подавать уточняющие налоговые декларации (расчеты) к поданным им ранее налоговым декларациям по соответствующему налогу и сбору за отчетный (налоговый) период, проверяемый контролирующим органом.
Это правило не распространяется на случаи, установленные абзацем третьим пункта 50.1 статьи 50 настоящего Кодекса.
{Пункт 50.2 статьи 50 в редакции Закона № 3609-VI от 07.07.2011 ; с изменениями, внесенными согласно Закону № 5503-VI от 20.11.2012 ; в редакции Закона № 466-IX от 16.01.2020 }
50.3. В случае если налогоплательщик подает уточняющий расчет в налоговую декларацию, поданную за проверяемый период, кроме случая представления уточняющего расчета согласно требованиям пункта 50.1 - 1 настоящей статьи, или не подает уточняющий расчет в течение 20 рабочих дней после даты составления справки о проведении электронной проверки, которой установлено нарушение налогового законодательства подходящий период.
{Пункт 50.3 статьи 50 с изменениями, внесенными согласно Законам № 5503-VI от 20.11.2012 , № 4112-IX от 04.12.2024 }
50.4. Если налогоплательщик (в части налога на недвижимое имущество, отличное от земельного участка, платы за землю и единого налога четвертой группы) по истечении предельного срока подачи отчетной декларации подает декларацию в связи с изменениями объекта и/или налогооблагаемой базы (на основании данных, внесенных в соответствующие государственные реестры), то штраф
{Статья 50 дополнена пунктом 50.4 согласно Закону № 466-IX от 16.01.2020 }
Статья 51. Представление отчетности о суммах дохода, начисленного (уплаченного) в пользу налогоплательщиков – физических лиц, и суммы удержанного с них налога, а также суммы начисленного единого взноса↑
{Название статьи 51 в редакции Закона № 116-IX от 19.09.2019 }
51.1. Налогоплательщики, в том числе налоговые агенты, плательщики единого взноса (кроме физических лиц - предпринимателей и/или лиц, осуществляющих независимую профессиональную деятельность, как налоговых агентов и плательщиков единого взноса) обязаны подавать в контролирующие органы в сроки, установленные настоящим Кодексом для налогового месяца, налоговый польза сумм доходов, начисленного сумм удержанного с них налога, а также сумм начисленного единого взноса.
Физические лица - предприниматели и лица, осуществляющие независимую профессиональную деятельность, как налоговые агенты, плательщики единого взноса обязаны подавать в контролирующие органы в сроки, установленные настоящим Кодексом для налогового квартала, налоговый расчет сумм дохода, начисленного (уплаченного) в пользу налогоплательщиков - физических лиц, и сумма удержанного месяцах отчетного квартала
{Пункт 51.1 статьи 51 в редакции Законов № 116-IX от 19.09.2019 , № 4015-IX от 10.10.2024 – относительно вступления в силу отдельных положений см. пункт 1 раздела II; в редакции Закона № 4536-IX от 16.07.2025 }
51.2. В определенных настоящим Кодексом случаях расчеты представляются в электронном виде.
{Статья 51 в редакции Закона № 71-VIII от 28.12.2014 }
52.1. По обращению налогоплательщиков в бумажной или электронной форме контролирующий орган, определенный подпунктом 41.1.1 пункта 41.1 статьи 41 настоящего Кодекса, предоставляет им безвозмездно индивидуальные налоговые консультации по вопросам практического применения отдельных норм налогового и иного законодательства, контроль за соблюдением которого возложен на такой контролирующий орган, в течение которого данным контролирующим органом.
{Абзац первый пункта 52.1 статьи 52 в редакции Закона № 466-IX от 16.01.2020 }
Обращение налогоплательщиков на получение индивидуальной налоговой консультации в бумажной или электронной форме должно содержать:
{Абзац второй пункта 52.1 статьи 52 с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
наименование для юридического лица или фамилию, имя, отчество для физического лица, налоговый адрес, а также номер средства связи и адрес электронной почты, если таковые имеются;
код согласно ЕГРПОУ (для юридических лиц) или регистрационный номер учетной карточки налогоплательщика (для физических лиц) или серию (при наличии) и номер паспорта (для физических лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика и официально сообщили об этом соответствующему контролирующему органу и имеют отметку);
указание, в чем состоит практическая необходимость получения налоговой консультации (наведение фактических обстоятельств);
{Абзац пятый пункта 52.1 статьи 52 в редакции Закона № 466-IX от 16.01.2020 }
собственноручная подпись или квалифицированная электронная подпись, или усовершенствованная электронная подпись, базирующаяся на квалифицированном сертификате электронной подписи, налогоплательщика в соответствии с требованиями Закона Украины "Об электронной идентификации и электронных доверительных услугах";
{Абзац шестой пункта 52.1 статьи 52 в редакции Законов № 466-IX от 16.01.2020 , № 2918-IX от 07.02.2023 }
дату обращения.
{Абзац седьмой пункта 52.1 статьи 52 с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
На обращение налогоплательщика, не отвечающего требованиям, указанным в настоящем пункте, индивидуальная налоговая консультация не предоставляется, а направляется ответ за подписью руководителя (заместителя руководителя или уполномоченного лица) в бумажной или электронной форме в порядке и сроки, предусмотренные Законом Украины "Об обращениях граждан".
{Абзац восьмой пункта 52.1 статьи 52 с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
Уполномоченное лицо центрального органа исполнительной власти, реализующее государственную налоговую политику, может принять решение о продлении срока рассмотрения обращения на получение индивидуальной налоговой консультации свыше 25-дневного срока, но не более 15 календарных дней, и письменно уведомить об этом налогоплательщика в бумажной или электронной форме до истечения срока.
{Абзац девятый пункта 52.1 статьи 52 в редакции Закона № 466-IX от 16.01.2020 }
На индивидуальную налоговую консультацию или ответ, предоставляемый контролирующим органом в электронной форме, накладывается квалифицированная электронная подпись уполномоченного должностного лица контролирующего органа с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
{Пункт 52.1 статьи 52 дополнен абзацем десятым по закону №466-IX от 16.01.2020 ; с изменениями, внесенными по закону № 2918-IX от 07.02.2023 }
52.2. Индивидуальная налоговая консультация носит индивидуальный характер и может использоваться исключительно налогоплательщиком, которому предоставлена такая консультация.
52.3. По выбору налогоплательщика индивидуальная налоговая консультация предоставляется в устной, бумажной или электронной форме. Индивидуальная налоговая консультация, предоставленная в бумажной или электронной форме, обязательно должна содержать название - индивидуальная налоговая консультация, регистрационный номер в едином реестре индивидуальных налоговых консультаций, описание вопросов, поднимаемых налогоплательщиком, с учетом фактических обстоятельств, указанных в обращении налогоплательщика, обоснование применения норм законодательства и выполнение норм законодательства.
{Пункт 52.3 статьи 52 в редакции Закона № 466-IX от 16.01.2020 }
в устной форме – контролирующим органом, определенным подпунктом 41.1.1 пункта 41.1 статьи 41 настоящего Кодекса, а также государственными налоговыми инспекциями;
в бумажной и электронной формах – контролирующим органом, определенным подпунктом 41.1.1 пункта 41.1 статьи 41 настоящего Кодекса, кроме государственных налоговых инспекций.
Индивидуальная налоговая консультация, предоставленная в бумажной или электронной форме, подлежит регистрации в едином реестре индивидуальных налоговых консультаций и размещению на официальном веб-сайте центрального органа исполнительной власти, реализующего государственную налоговую политику, без указания наименования (фамилии, имени, отчества) карточки) и их налоговый адрес.
Доступ к указанным данным единого реестра индивидуальных налоговых консультаций и официального веб-сайта является бесплатным и свободным. Порядок ведения и форма единого реестра индивидуальных налоговых консультаций определяются центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
{Пункт 52.4 статьи 52 в редакции Закона № 466-IX от 16.01.2020 }
52.5. Территориальный орган центрального органа исполнительной власти, реализующий государственную налоговую политику, обязан направить центральному органу исполнительной власти, реализующий государственную налоговую политику, индивидуальную налоговую консультацию в течение 15 календарных дней, следующих за днем получения обращения налогоплательщика на получение индивидуальной налоговой консультации. реестра индивидуальных налоговых консультаций, о чем сообщает налогоплательщику в порядке, определенном статьей 42 настоящего Кодекса.
{Абзац первый пункта 52.5 статьи 52 в редакции Закона № 466-IX от 16.01.2020 }
Центральный орган исполнительной власти, реализующий государственную налоговую политику, получив индивидуальную налоговую консультацию от территориального органа (обособленного подразделения) центрального органа исполнительной власти, реализующего государственную налоговую политику, в течение 15 календарных дней, следующих за днем получения такой консультации, но не более 40 соответствующего обращения налогоплательщиков, принимает одно из следующих решений:
{Абзац второй пункта 52.5 статьи 52 в редакции Закона № 466-IX от 16.01.2020 }
о внесении сведений об индивидуальной налоговой консультации в единый реестр индивидуальных налоговых консультаций, о чем сообщает в течение одного рабочего дня с момента принятия решения контролирующий орган, который ему подчиняется;
об отказе во внесении сведений в единый реестр индивидуальных налоговых консультаций, с одновременным предоставлением налогоплательщику от своего имени индивидуальной налоговой консультации и внесением сведений о такой консультации в указанный реестр, о чем сообщает в течение одного рабочего дня с момента принятия решения территориальный орган (обособленный подразделение) центрального органа налогоплательщика в порядке, определенном статьей 42 настоящего Кодекса;
{Абзац четвертый пункта 52.5 статьи 52 в редакции Закона № 466-IX от 16.01.2020 }
об отказе во внесении сведений в единый реестр индивидуальных налоговых консультаций в случае, если в едином реестре индивидуальных налоговых консультаций уже содержится аналогичная индивидуальная налоговая консультация, предоставленная такому налогоплательщику по тем же вопросам, которые указаны в запросе такого налогоплательщика, который уведомляет в течение одного рабочего дня с момента принятия.
{Пункт 52.5 статьи 52 дополнен абзацем пятым согласно Закону № 466-IX от 16.01.2020 }
52.6. Центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику, проводит периодическое обобщение индивидуальных налоговых консультаций, а также анализирует обстоятельства, свидетельствующие о неоднозначности отдельных норм налогового и иного законодательства, контроль за соблюдением которого возложен на контролирующие органы, путем предоставления обобщающих налоговых консультаций .
Обобщающие налоговые консультации подлежат обнародованию на официальном сайте центрального органа исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику, в течение пяти календарных дней со дня их предоставления.
{Статья 52 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 4834-VI от 24.05.2012 , № 5083-VI от 05.07.2012 , № 404 -VII от 05 . 17.07.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 }
Статья 53. Последствия применения налоговых консультаций↑
53.1. { Абзац первый пункта 53.1 статьи 53 исключен из Закона № 466-IX от 16.01.2020 }
{ Абзац второй пункта 53.1 статьи 53 исключен из Закона № 466-IX от 16.01.2020 }
В случае, когда положения индивидуальной налоговой консультации противоречат положениям обобщающей налоговой консультации, применяются положения обобщающей налоговой консультации.
Налогоплательщик и/или налоговый агент, действовавшие в соответствии с налоговой консультацией, не освобождаются от обязанности уплаты налогового обязательства, определенного настоящим Кодексом.
53.2. Налогоплательщик может обжаловать в суд приказ об утверждении обобщающей налоговой консультации или предоставленную ему в бумажной или электронной форме индивидуальную налоговую консультацию как правовой акт индивидуального действия, которые, по мнению такого налогоплательщика, противоречат нормам или содержанию соответствующего налога или сбора.
{Абзац первый пункта 53.2 статьи 53 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Отмена судом приказа об утверждении обобщающей налоговой консультации или индивидуальной налоговой консультации является основанием предоставления новой налоговой консультации с учетом выводов суда.
В течение 30 календарных дней со дня вступления в законную силу решения суда об отмене приказа об утверждении обобщающей налоговой консультации или индивидуальной налоговой консультации центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику, или контролирующий орган с учетом выводов суда обязаны опубликовать обобщающую налоговую консультацию консультацию.
{Статья 52 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 655-VIII от 17.07.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 }
ГЛАВА 4. ОПРЕДЕЛЕНИЕ СУММЫ НАЛОГОВЫХ И/ИЛИ ДЕНЕЖНЫХ ОБЯЗАТЕЛЬСТВ ПЛАТЕЛЬЩИКА НАЛОГОВ, ПОРЯДОК ИХ СПЛАТЫ И ОБЛАЖЖЕНИЯ РЕШЕНИЙ КОНТРОЛИРУЮЩИХ ОРГАНОВ↑
Статья 54. Определение сумм налоговых и денежных обязательств↑
54.1. Кроме случаев, предусмотренных налоговым законодательством, налогоплательщик самостоятельно исчисляет сумму налогового и/или денежного обязательства и/или пени, указанную в налоговой (таможенной) декларации или уточняющем расчете, подаваемом контролирующему органу в сроки, установленные настоящим Кодексом. Такая сумма денежного обязательства и/или пени считается согласованной.
{Пункт 54.1 статьи 54 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
54.2. Денежное обязательство по сумме налоговых обязательств по налогу, подлежащей удержанию и уплате (перечислению) в бюджет в случае начисления/выплаты дохода в пользу налогоплательщика - физического лица, считается согласованным налоговым агентом или налогоплательщиком, получающим доходы не от налогового агента, в момент возникновения налогового обязательства Кодекса для предельного срока уплаты налога в соответствующий бюджет.
54.3. Контролирующий орган обязан самостоятельно определить сумму денежных обязательств, уменьшение (увеличение) суммы бюджетного возмещения и/или уменьшение (увеличение) отрицательного значения объекта налогообложения налогом на прибыль или отрицательного значения суммы налога на добавленную стоимость налогоплательщика, предусмотренных настоящим Кодексом или другим законодательством, или уменьшения суммы налога на доходы использованием налогоплательщиком права на налоговую скидку, если:
{Абзац первый пункта 54.3 статьи 54 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 466-IX от 16.01.2020 }
54.3.1. налогоплательщик не представляет в установленные сроки налоговую (таможенную) декларацию, а при осуществлении мер налогового контроля установлены факты осуществления налогоплательщиком деятельности, приведшей к возникновению объектов налогообложения, наличию показателей, подлежащих декларированию, в соответствии с требованиями настоящего Кодекса и наличия действующих лицензий на право осуществления деятельности с подакцизной продукцией, подлежащей;
{Подпункт 54.3.1 пункта 54.3 статьи 54 с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 3813-IX от 18.06.2024 }
54.3.2. данные проверок результатов деятельности налогоплательщика, кроме электронной проверки, свидетельствуют о занижении или завышении суммы его налоговых обязательств и/или иного обязательства, контроль за уплатой которого возложен на контролирующие органы, суммы бюджетного возмещения и/или отрицательного значения объекта налогообложения налогом налога на прибыль или отрицательного значения суммы доходы физических лиц, подлежащих возврату из бюджета в связи с использованием налогоплательщиком права на налоговую скидку, заявленных в налоговых (таможенных) декларациях, уточняющих расчетах;
{ Подпункт 54.3.2 пункта 54.3 статьи 54 с изменениями, внесенными Законами № 3609-VI от 07.07.2011 , № 5503-VI от 20.11.2012 , № 466-IX от 16.01.202
54.3.3. в соответствии с налоговым и другим законодательством лицом, ответственным за начисление сумм налоговых обязательств по отдельному налогу или сбору и/или иному обязательству, контроль за уплатой которого возложен на контролирующие органы, применение штрафных (финансовых) санкций и начисление пени, в том числе за нарушения в сфере внешнеэкономической деятельности, является контролирующий орган;
{ Подпункт 54.3.3 пункта 54.3 статьи 54 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Подпункт 54.3.4 пункта 54.3 статьи 54 исключен из Закона № 655-VIII от 17.07.2015 }
54.3.5. данные проверок по удержанию налогов у источника выплаты, в том числе налогового агента, свидетельствуют о нарушении правил начисления, удержания и уплаты в соответствующие бюджеты налогов и сборов, предусмотренных настоящим Кодексом, в том числе налога на доходы физических лиц таким налоговым агентом;
54.3.6. результаты таможенного контроля, полученные после окончания процедуры таможенного оформления и выпуска товаров, свидетельствуют о занижении или завышении налоговых обязательств, определенных налогоплательщиком в таможенных декларациях.
54.4. В случае поступления от уполномоченных органов иностранных государств документально подтвержденных сведений относительно страны происхождения, стоимостных, количественных или качественных характеристик, имеющих значение для налогообложения товаров и предметов при ввозе (пересылке) на таможенную территорию Украины или территорию свободной таможенной зоны или вывозе (пересылке) товаров и предметов с таможенной время таможенного оформления, контролирующий орган имеет право самостоятельно определить налогооблагаемую базу и налоговые обязательства налогоплательщика путем проведения действий, определенных пунктом 54.3 настоящей статьи, на основании сведений, указанных в таких документах.
{Пункт 54.4 статьи 54 с изменениями, внесенными согласно Закону № 4915-VI от 07.06.2012 }
54.5. Если согласно нормам настоящей статьи сумма денежного обязательства рассчитывается контролирующим органом, налогоплательщик не несет ответственности за своевременность, достоверность и полноту начисления такой суммы, однако несет ответственность за своевременное и полное погашение начисленного согласованного денежного обязательства и вправе обжаловать указанную сумму в порядке, установленном настоящим Кодексом.
55.1. Налоговое уведомление-решение об определении суммы денежного обязательства налогоплательщика или любое другое решение контролирующего органа может быть отменено контролирующим органом высшего уровня при проведении процедуры его административного обжалования и в других случаях в случае установления несоответствия таких решений актам законодательства.
{Абзац второй пункта 55.1 статьи 55 исключен на основании Закона № 4834-VI от 24.05.2012 }
55.2. Контролирующими органами высшего уровня для целей настоящего Кодекса являются:
центральный орган исполнительной власти, реализующий государственную налоговую политику, – для территориальных органов центрального органа исполнительной власти, реализующий государственную налоговую политику, их структурных подразделений (в том числе для государственных налоговых инспекций);
центральный орган исполнительной власти, реализующий государственную таможенную политику, – для территориальных органов центрального органа исполнительной власти, реализующий государственную таможенную политику.
{Пункт 55.2 статьи 55 в редакции Законов №5083-VI от 05.07.2012 , №404-VII от 04.07.2013 ; с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
Статья 56. Обжалование решений контролирующих органов↑
56.1. Решения, принятые контролирующим органом, могут быть обжалованы в административном или судебном порядке.
56.2. В случае если налогоплательщик считает, что контролирующий орган неправильно определил сумму денежного обязательства или принял любое другое решение, противоречащее законодательству или выходящее за пределы полномочий контролирующего органа, установленных настоящим Кодексом или другими законами Украины, такой плательщик вправе обратиться с жалобой о пересмотре этого решения в контролирующий орган выше.
{П ункт 56.2 статьи 56 в редакции Закона № 466-IX от 16.01.2020 }
56.3. Жалоба подается в контролирующий орган высшего уровня в письменной или электронной форме средствами электронной связи (при необходимости - с должным образом заверенными копиями документов, расчетами и доказательствами, которые налогоплательщик считает необходимым предоставить с учетом требований пункта 44.6 статьи 44 настоящего Кодекса) в течение 10 рабочих дней . уведомление-решение или иного обжалуемого решения контролирующего органа.
{Абзац первый пункт 56.3 статьи 56 с изменениями, внесенными согласно Закону № 1525-IX от 03.06.2021 }
Подача жалобы в электронной форме средствами электронной связи осуществляется налогоплательщиками, которые представляют отчетность в электронной форме и/или прошли электронную идентификацию онлайн в электронном кабинете, с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
{ Пункт 56.3 статьи 56 дополнен новым абзацом согласно Закону № 1525-IX от 03.06.2021 }
В течение шести месяцев с даты истечения срока, установленного абзацем первым настоящего пункта, налогоплательщик вправе подать жалобу вместе с ходатайством о возобновлении пропущенного срока на подачу жалобы в административном порядке и копиями подтверждающих документов уважительности причин его пропуска (при наличии). В жалобе может содержаться ходатайство о возобновлении пропущенного срока для подачи жалобы в административном порядке. Контролирующий орган высшего уровня, рассматривая ходатайство налогоплательщика, возобновляет пропущенный срок на подачу жалобы в административном порядке, если признает причины его пропуска уважительными.
Жалобы на решение территориальных органов центрального органа исполнительной власти, реализующего государственную налоговую политику, подаются в центральный орган исполнительной власти, реализующий государственную налоговую политику. В жалобе налогоплательщик имеет право заявить о своем желании присутствовать лично или через своего представителя при рассмотрении жалобы, в том числе в режиме видеоконференции, а контролирующий орган обязан уведомить такого налогоплательщика о дате, времени и месте/способе рассмотрения жалобы не позднее чем за пять календарных дней до даты рассмотрения такой жалобы. Информация (сообщение) о рассмотрении контролирующим органом материалов жалобы в режиме видеоконференции направляется налогоплательщику в электронном виде в электронный кабинет. Отсутствие налогоплательщика (его представителя), уведомленного в предусмотренном настоящим пунктом порядке о дате, времени и месте/способе рассмотрения жалобы (в том числе в режиме видеоконференции), не является препятствием для рассмотрения жалобы.
{Абзац четвертый пункта 56.3 статьи 56 в редакции Закона № 3603-IX от 23.02.2024 }
Жалобы на решение территориальных органов центрального органа исполнительной власти, реализующего государственную таможенную политику, в части выполнения функций контролирующего органа в соответствии с подпунктом 41.1.2 пункта 41.1 статьи 41 настоящего Кодекса подаются в центральный орган исполнительной власти, реализующий государственную таможенную политику.
{Пункт 56.3 статьи 56 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 404-VII от 04.07.2013 ; с изменениями, внесенными согласно Законам №1797-VIII от 21.12.2016 , №2628-VIII от 23.11.2018 ; в редакции Закона № 466-IX от 16.01.2020 }
56.3-1 . Жалобы на решения территориальных органов центрального органа исполнительной власти, реализующего государственную налоговую политику, принятые контролирующим органом в отношении нерезидентов, осуществляющих в Украине деятельность через обособленные подразделения, в том числе постоянные представительства, подаются в контролирующий орган высшего уровня в течение сроков, определенных пунктом 56.3 настоящей статьи, относительно:
{Абзац первый пункт 56.3 - 1 статьи 56 в редакции Закона № 1525-IX от 03.06.2021 }
а) решение о взятии на налоговый учет нерезидента;
б) налоговое уведомление-решение, вынесенное в связи с определением денежного обязательства в порядке, предусмотренном подпунктом 141.4.2 пункта 141.4 статьи 141 настоящего Кодекса;
в) налоговое уведомление-решение, вынесенное в связи с определением денежного обязательства в порядке, предусмотренном пунктами 117.1 и 117.4 статьи 117 настоящего Кодекса;
г) налоговое уведомление-решение, вынесенное в связи с определением денежного обязательства, предусмотренного пунктом 133.3 статьи 133 настоящего Кодекса.
Указанные в этом пункте жалобы нерезидентов, осуществляющих в Украине деятельность через обособленные подразделения, в том числе постоянные представительства, рассматриваются в общем порядке, определенном для контролирующего органа высшего уровня.
{Абзац шестой пункта 56.3 - 1 статьи 56 в редакции Закона № 1525-IX от 03.06.2021 }
{Абзац седьмой пункт 56.3 - 1 статьи 56 исключен на основании Закона № 1525-IX от 03.06.2021 }
{Статью 56 дополнен п унктом 56.3 - 1 согласно Закону № 466-IX от 16.01.2020 }
56.4. Во время процедуры административного обжалования обязанность доказательства того, что любое начисление, произведенное контролирующим органом в случаях, определенных настоящим Кодексом, или любое другое решение контролирующего органа правомерно, возлагается на контролирующий орган.
Обязанность доказывания правомерности начисления или принятия какого-либо другого решения контролирующим органом в судебном обжаловании устанавливается процессуальным законом.
56.5. Налогоплательщик одновременно с подачей жалобы контролирующему органу высшего уровня обязан письменно или в электронной форме средствами электронной связи (с соблюдением требований, определенных пунктом 42.4 статьи 42 настоящего Кодекса) сообщать контролирующему органу, которым определена сумма денежного обязательства или принято иное решение, об обжаловании его налогов.
{ Пункт 56.5 статьи 56 с изменениями, внесенными по закону № 1525-IX от 03.06.2021 }
{П ункт 56.6 статьи 56 исключен на основании Закона № 466-IX от 16.01.2020 }
56.7. В случае принятия контролирующим органом высшего уровня решения об отказе налогоплательщику в возобновлении пропущенного срока на подачу жалобы в административном порядке или нарушение налогоплательщиком требований пункта 56.3 настоящей статьи (кроме случаев, когда налогоплательщиком было подано ходатайство о возобновлении пропущенного срока на подачу жалобы в административном порядке), поданные налогоплательщиком жалобы не рассматриваются.
{П ункт 56.7 статьи 56 в редакции Закона № 466-IX от 16.01.2020 }
56.8. Контролирующий орган, рассматривающий жалобу налогоплательщика, обязан принять мотивированное решение и отправить его в течение 20 календарных дней, следующих за днем получения жалобы, в адрес налогоплательщика средствами почтовой связи (с уведомлением о вручении) или электронной связи (с соблюдением требований, определенных пунктом 22 статьи 4).
{ Пункт 56.8 статьи 56 с изменениями, внесенными по закону № 1525-IX от 03.06.2021 }
56.9. Руководитель (его заместитель или уполномоченное лицо) контролирующего органа может принять решение о продлении срока рассмотрения жалобы налогоплательщика свыше 20-дневного срока, определенного в пункте 56.8 настоящей статьи, но не более 60 календарных дней, и письменно или в электронной форме средствами электронной связи (с соблюдением требований 2 Кодекса 4). это налогоплательщика до истечения срока, определенного в пункте 56.8 настоящей статьи.
{Абзац первый пункта 56.9 статьи 56 с изменениями, внесенными согласно Законам № 404-VII от 04.07.2013 , № 1797-VIII от 21.12.2016 , № 1525-IX от 03.06.2021 }
Если мотивированное решение по жалобе налогоплательщика не направляется налогоплательщику в течение 20-дневного срока или в течение срока, продленного по решению руководителя (его заместителя или уполномоченного лица) контролирующего органа, такая жалоба считается полностью удовлетворенной в пользу налогоплательщика со дня, следующего за последним днем указанных сроков.
{Абзац второй пункта 56.9 статьи 56 с изменениями, внесенными Законами № 404-VII от 04.07.2013 , № 1797-VIII от 21.12.2016 }
Жалоба считается также полностью удовлетворенной в пользу налогоплательщика, если решение руководителя (его заместителя или уполномоченного лица) контролирующего органа о продлении сроков его рассмотрения не было направлено налогоплательщику до истечения 20-дневного срока, указанного в абзаце первом настоящего пункта.
{Абзац третий пункта 56.9 статьи 56 с изменениями, внесенными согласно Законам № 404-VII от 04.07.2013 , № 1797-VIII от 21.12.2016 }
56.10. Решения центрального органа исполнительной власти, реализующей государственную налоговую политику, и решения центрального органа исполнительной власти, реализующего государственную таможенную политику, принятые по рассмотрению жалобы налогоплательщика, являются окончательными и не подлежат дальнейшему административному обжалованию, но могут быть обжалованы в судебном порядке.
{Пункт 56.10 статьи 56 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
56.11. Не подлежит обжалованию денежное обязательство, самостоятельно определенное налогоплательщиком.
{Пункт 56.11 статьи 56 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
56.12. Если в соответствии с настоящим Кодексом контролирующий орган самостоятельно определяет денежное обязательство налогоплательщика по причинам, не связанным с нарушением налогового законодательства, такой налогоплательщик имеет право на административное обжалование решений контролирующего органа в течение 30 календарных дней, следующих за днем поступления налогового уведомления-решения (решения) контролирующего органа.
56.13. Если последний день сроков, указанных в настоящей статье, приходится на выходной или праздничный день, последним днем таких сроков считается первый рабочий день, следующий за выходным или праздничным днем.
56.14. Сроки подачи жалобы на налоговое уведомление-решение или любое другое решение контролирующего органа могут быть продлены по правилам и по основаниям, определенным пунктом 102.6 статьи 102 настоящего Кодекса.
56.15. Жалоба, поданная с соблюдением сроков, определенных абзацем первым пункта 56.3 настоящей статьи, останавливает исполнение налогоплательщиком денежных обязательств, определенных в налоговом уведомлении-решении (решении), на срок со дня подачи такой жалобы в контролирующий орган до дня окончания процедуры административного обжалования.
В течение указанного срока налоговые требования по обжалуемому налогу не направляются, а обжалуемая сумма денежного обязательства считается несогласованной.
{П ункт 56.15 статьи 56 в редакции Закона № 466-IX от 16.01.2020 }
56.16. Днем подачи жалобы считается день фактического получения жалобы соответствующим контролирующим органом, а в случае отправки жалобы по почте - дата получения отделением почтовой связи от налогоплательщика почтовой отправки с жалобой, указанной отделением почтовой связи в уведомлении о вручении почтовой отправки или на конверте.
56.17. Процедура административного обжалования заканчивается:
56.17.1. днем, следующим за последним днем срока, предусмотренного для подачи жалобы на налоговое уведомление-решение или любое другое решение соответствующего контролирующего органа в случае, если такая жалоба не была подана в срок, предусмотренный абзацем первым пункта 56.3 настоящей статьи;
{Подпункт 56.17.1 пункта 56.17 статьи 56 в редакции Закона № 466-IX от 16.01.2020 }
56.17.2. днём получения налогоплательщиком решения соответствующего контролирующего органа о полном удовлетворении жалобы;
56.17.3. днем получения налогоплательщиком решения центрального органа исполнительной власти, реализующего государственную налоговую политику;
{Подпункт 56.17.3 пункта 56.17 статьи 56 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 404-VII от 04.07.2013 ; с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
56.17.3-1 . днем получения налогоплательщиком решения центрального органа исполнительной власти, реализующего государственную таможенную политику;
{П ункт 56.17 статьи 56 дополнен подпунктом 56.17.3-1 согласно Закону № 466-IX от 16.01.2020 }
56.17.4. исключено;
56.17.5. днем обращения налогоплательщика в контролирующий орган с заявлением о рассрочке, отсрочке обжалованных денежных обязательств.
обязательства налогоплательщика, кроме случая, предусмотренного подпунктом 108-1.2.2 пункта 108-1.2 статьи 108-1 настоящего Кодекса .
{Абзац п ункта 56.17 статьи 56 с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
{Подпункт 56.17.5 пункта 56.17 статьи 56 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
56.18. С учетом сроков давности, определенных статьей 102 настоящего Кодекса, налогоплательщик вправе обжаловать в суде налоговое уведомление – решение или иное решение контролирующего органа в любой момент после получения такого решения.
{Абзац первый пункта 56.18 статьи 56 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
Решение контролирующего органа, обжалованное в судебном порядке, не подлежит административному обжалованию.
Процедура административного обжалования считается досудебным порядком разрешения спора.
При обращении налогоплательщика в суд с иском о признании противоправным и/или отмене решения контролирующего органа денежное обязательство считается несогласованным до дня вступления судебного решения в законную силу.
{Абзац четвертый пункта 56.18 статьи 56 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
{Пункт 56.18 статьи 56 в редакции Закона № 3609-VI от 07.07.2011 }
56.19. В случае, когда до подачи искового заявления проводилась процедура административного обжалования, налогоплательщик имеет право обжаловать в суде налоговое уведомление-решение или иное решение контролирующего органа о начислении денежного обязательства в течение месяца, следующего за днем окончания процедуры административного обжалования в соответствии с пунктом 56.17 настоящей статьи.
56.20. Требования к оформлению жалобы, порядок подачи и рассмотрения жалоб устанавливается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Пункт 56.20 статьи 56 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 1797-VIII от 21.12.2016 }
56.21. В случае когда норма настоящего Кодекса или иного нормативно-правового акта, выданного на основании настоящего Кодекса, или когда нормы различных законов или разных нормативно-правовых актов, или когда нормы одного и того же нормативно-правового акта противоречат между собой и предполагают неоднозначную (множественную) трактовку прав и обязанностей налогоплательщика или контролирующих органов, в результате органа, решение принимается в пользу налогоплательщика.
{Пункт 56.21 статьи 56 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
56.22. Если налогоплательщик обжалует решение контролирующего органа в административном порядке и/или в суд, сообщение лицу о подозрении в совершении уголовного правонарушения по уклонению от уплаты налогов не может основываться исключительно на этом решении до окончания процедуры административного обжалования или до окончательного решения дела судом.
{Абзац первый пункта 56.22 статьи 56 в редакции Закона № 404-VII от 04.07.2013 ; с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
Начало досудебного расследования в отношении налогоплательщика или уведомления о подозрении в совершении уголовного правонарушения его должностным (должностным) лицам не может быть основанием для остановки производства по делу или оставления без рассмотрения жалобы (иска) такого налогоплательщика, поданной в суд в рамках процедуры обжалования решений контролирующих органов.
{Абзац второй пункта 56.22 статьи 56 с изменениями, внесенными Законом № 404-VII от 04.07.2013 }
{Пункт 56.22 статьи 56 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 4652-VI от 13.04.2012 }
56.23. Обжалование решения об отказе в регистрации налоговой накладной/расчете корректировки в Едином реестре налоговых накладных осуществляется в порядке, определенном Кабинетом Министров Украины, с учетом следующих особенностей:
56.23.1. жалоба на решения, предусмотренные этим пунктом, подается в порядке, определенном Кабинетом Министров Украины, в центральный орган исполнительной власти, реализующий государственную налоговую политику, в течение 10 рабочих дней, следующих за днем принятия обжалуемого решения;
56.23.2. налогоплательщик, подавший жалобу на решения, предусмотренные настоящим пунктом, имеет право участвовать в рассмотрении материалов жалобы лично или через своего представителя в режиме видеоконференции. Информация (сообщение) о рассмотрении контролирующим органом материалов жалобы в режиме видеоконференции направляется налогоплательщику в электронном виде в электронный кабинет не позднее пяти календарных дней до даты рассмотрения такой жалобы. Отсутствие налогоплательщика (его представителя), уведомленного в предусмотренном настоящим пунктом порядке о дате, времени и способе рассмотрения контролирующим органом материалов жалобы в режиме видеоконференции, не является препятствием для рассмотрения жалобы;
56.23.3. жалоба на решения, предусмотренные этим пунктом, рассматривается в порядке, определенном Кабинетом Министров Украины, комиссией центрального органа исполнительной власти, реализующей государственную налоговую политику, в течение:
10 календарных дней, следующих за днем получения такой жалобы, если налогоплательщик, подавший жалобу, не изъявил желания принять участие в рассмотрении жалобы;
30 календарных дней, следующих за днем получения такой жалобы, если налогоплательщик, подавший жалобу, изъявил желание принять участие в рассмотрении жалобы.
Срок рассмотрения жалобы не может быть продлен;
56.23.4. если мотивированное решение по жалобе налогоплательщика на решения, предусмотренные настоящим пунктом, не направляется налогоплательщику в течение срока, определенного подпунктом 56.23. 3 этого пункта такая жалоба считается полностью удовлетворенной в пользу налогоплательщика со следующего дня после окончания указанного срока;
56.23.5. подача жалобы на решения, предусмотренные этим пунктом, приложений к жалобе, заявления об отзыве жалобы, отправка информации (сообщений), предусмотренных этим пунктом, решения по результатам рассмотрения такой жалобы осуществляются в электронной форме средствами электронной связи с соблюдением требований настоящего Кодекса, законов Украины "Об электронных документах и электронном документе доверительные услуги" .
{Статья 56 дополнена пунктом 56.23 согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными по закону №466-IX от 16.01.2020 ; в редакции Закона № 3603-IX от 23.02.2024 }
56.24. Лицо-нерезидент может подать в центральный орган исполнительной власти, реализующий государственную налоговую политику, жалобу в течение 90 календарных дней, следующих за днем получения лицом-нерезидентом налогового уведомления нерезиденту, составленному в соответствии со статьей 58-1 настоящего Кодекса.
56.24.1. Жалоба на налоговое уведомление лицу-нерезиденту, зарегистрированному в качестве плательщика налога на добавленную стоимость, подается в электронной форме через специальное портальное решение для пользователей нерезидентов, предоставляющих электронные услуги, путем электронной идентификации на государственном или английском языке. В жалобе лицо-нерезидент, зарегистрированное как плательщик налога добавленную стоимость, имеет право заявить о своем желании присутствовать при рассмотрении жалобы, в том числе в режиме видеоконференции, а контролирующий орган обязан сообщить такому лицу-нерезиденту о дате, времени и месте/способе рассмотрения жалобы не позднее чем за 10 календарных дней электронной форме через специальное портальное решение для пользователей нерезидентов, предоставляющих электронные услуги, и по электронному адресу (адреса) лица-нерезидента. Отсутствие лица-нерезидента, уведомленного в предусмотренном настоящим пунктом порядке о дате, времени и месте/способе рассмотрения жалобы, не является препятствием для рассмотрения жалобы.
{Абзац первый подпункта 56.24.1 пункта 56.24 статьи 56 с изменениями, внесенными Законом № 3603-IX от 23.02.2024 }
Жалоба на налоговое уведомление лицу-нерезиденту, не зарегистрированному в качестве плательщика налога на добавленную стоимость, подается в порядке, установленном международными договорами Украины, а в случае отсутствия международного договора Украины со страной лица-нерезидента - в порядке , установленном Кабинетом Министров Украины.
56.24.2. Жалоба на налоговое уведомление лицу-нерезиденту рассматривается в течение 90 календарных дней, следующих за днем получения такой жалобы центральным органом исполнительной власти, реализующим государственную налоговую политику. Срок рассмотрения жалобы не может быть продлен.
Если в течение 90 календарных дней мотивированное решение по жалобе не направляется:
лицу-нерезиденту, зарегистрированному в качестве плательщика налога на добавленную стоимость, через специальное портальное решение для пользователей нерезидентов, предоставляющих электронные услуги,
лицу-нерезиденту, не зарегистрированному в качестве плательщика налога на добавленную стоимость, в порядке, установленном международными договорами Украины, а в случае отсутствия международного договора Украины со страной лица-нерезидента - в порядке, установленном Кабинетом Министров Украины,
такая жалоба считается полностью удовлетворенной в пользу лица-нерезидента со дня, следующего за последним днем указанного срока.
Порядок рассмотрения жалобы лица-нерезидента на налоговое уведомление лицу-нерезиденту устанавливается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
56.24.3. Решение по жалобе на налоговое уведомление лицу-нерезиденту, зарегистрированному в качестве плательщика налога на добавленную стоимость, направляется в электронной форме через специальное портальное решение для пользователей нерезидентов, предоставляющих электронные услуги, с одновременным уведомлением о направлении такого решения на электронный адрес лица-нерезидента, указанного им при регистрации согласно статье 1 . Решение по жалобе на налоговое уведомление лицу-нерезиденту, не зарегистрированному в качестве плательщика налога на добавленную стоимость, направляется в порядке, определенном международными договорами Украины, а в случае отсутствия международного договора Украины со страной лица-нерезидента – в порядке, установленном Кабинетом Министров Украины.
Форма решения по жалобе на налоговое уведомление лицу-нерезиденту устанавливается на государственном и английском языках и утверждается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Статья 56 дополнена пунктом 56.24 согласно Закону № 1525-IX от 03.06.2021 }
56.25. Лицо-нерезидент, являющееся владельцем счета в соответствии со статьей 39 - 3 настоящего Кодекса, может подать в контролирующий орган жалобу в течение 90 календарных дней со дня получения лицом-нерезидентом налогового уведомления лицу-нерезиденту о нарушении требований Общего стандарта отчетности CRS, составленного в соответствии с пунктом 39 - 3 .9 статьи . В жалобе лицо-нерезидент имеет право заявить о своем желании присутствовать при рассмотрении жалобы, в том числе в режиме видеоконференции, а контролирующий орган обязан уведомить такое лицо-нерезидента о дате, времени и месте/способе рассмотрения жалобы не позднее чем за 10 календарных дней до даты рассмотрения такой жалобы путем отправки электронной почты. (адреса) лица-нерезидента. Отсутствие лица-нерезидента, уведомленного в предусмотренном настоящим пунктом порядке о дате, времени и месте/способе рассмотрения жалобы, не является препятствием для рассмотрения жалобы.
{Абзац первый пункта 56.25 статьи 56 с изменениями, внесенными по закону № 3603-IX от 23.02.2024 }
Жалоба, поданная с соблюдением срока, определенного абзацем первым настоящего пункта, останавливает исполнение налогоплательщиком денежных обязательств, определенных в налоговом уведомлении, на срок со дня подачи такой жалобы в контролирующий орган до дня окончания процедуры административного обжалования.
56.25.1. Жалоба на налоговое уведомление лицу-нерезиденту за нарушение требований Общего стандарта отчетности CRS рассматривается контролирующим органом в течение 90 календарных дней со дня его получения. Срок рассмотрения жалобы не может быть продлен.
Если в течение 90 календарных дней мотивированное решение по жалобе не направлено лицу-нерезиденту, такая жалоба считается полностью удовлетворенной в пользу лица-нерезидента со дня, следующего за последним днем указанного срока.
Порядок рассмотрения жалобы на налоговое уведомление лицу-нерезиденту за нарушение требований Общего стандарта отчетности CRS устанавливается центральным органом исполнительной власти, обеспечивающим формирование и реализование государственной финансовой политики.
56.25.2. Форма решения по жалобе на налоговое уведомление лицу-нерезиденту за нарушение требований Общего стандарта отчетности CRS устанавливается на государственном и английском языках и утверждается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Статья 56 дополнена пунктом 56.25 согласно Закону № 2970-IX от 20.03.2023 }
57.1. Налогоплательщик обязан самостоятельно уплатить сумму налогового обязательства, указанную в поданной им налоговой декларации, в течение 10 календарных дней, следующих за последним днем соответствующего предельного срока, предусмотренного настоящим Кодексом для подачи налоговой декларации, кроме случаев, установленных настоящим Кодексом.
Налоговый агент обязан уплатить сумму налогового обязательства (сумму начисленного (удержанного) налога), самостоятельно определенного им с дохода, выплачиваемого в пользу налогоплательщика – физического лица и за счет такой выплаты, в сроки, предусмотренные настоящим Кодексом.
Сумму налогового обязательства, определенную в таможенной декларации, налогоплательщик обязан уплатить до/или на день подачи таможенной декларации.
{Абзац четвертый пункта 57.1 статьи 57 исключен на основании Закона № 909-VIII от 24.12.2015 }
{Абзац пятый пункта 57.1 статьи 57 исключен на основании Закона № 909-VIII от 24.12.2015 }
{Абзац шестой пункта 57.1 статьи 57 исключен на основании Закона № 909-VIII от 24.12.2015 }
{Абзац седьмой пункта 57.1 статьи 57 исключен на основании Закона № 909-VIII от 24.12.2015 }
{Абзац восьмой пункта 57.1 статьи 57 исключен на основании Закона № 909-VIII от 24.12.2015 }
{Абзац девятый пункта 57.1 статьи 57 исключен на основании Закона № 909-VIII от 24.12.2015 }
{Абзац десятый пункта 57.1 статьи 57 исключен на основании Закона № 909-VIII от 24.12.2015 }
{Абзац одиннадцатый пункта 57.1 статьи 57 исключен на основании Закона № 909-VIII от 24.12.2015 }
{Абзац двенадцатый пункта 57.1 статьи 57 исключен на основании Закона № 909-VIII от 24.12.2015 }
Если предельный срок уплаты налогового обязательства приходится на выходной или праздничный день, последним днем уплаты налогового обязательства считается операционный день, следующий за выходным или праздничным днем.
{Пункт 57.1 статьи 57 дополнен абзацем тринадцатым согласно Закону № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
{Пункт 57.1 статьи 57 с изменениями, внесенными согласно Законам №3609-VI от 07.07.2011 , №5083-VI от 05.07.2012 , №403-VII от 04.07.2013 ; в редакции Закона № 71-VIII от 28.12.2014 }
57.1-1 . Порядок уплаты налогового обязательства по налогу на прибыль при выплате дивидендов
57.1 – 1.1 . В случае принятия решения о выплате дивидендов плательщик налога на прибыль - эмитент корпоративных прав, на которые начисляются дивиденды, производит указанные выплаты владельцу таких корпоративных прав независимо от того, есть ли налогооблагаемая прибыль, рассчитанная по правилам, определенным статьей 137 настоящего Кодекса.
57.1 – 1.2 . Кроме случаев, предусмотренных подпунктом 57.1 - 1.3 этого пункта, эмитент корпоративных прав, принимающий решение о выплате дивидендов своим акционерам (собственникам), начисляет и вносит в бюджет авансовый взнос по налогу на прибыль.
Авансовый взнос рассчитывается из суммы превышения подлежащих выплате дивидендов над значением объекта налогообложения за соответствующий налоговый (отчетный) год, по результатам которого выплачиваются дивиденды, денежное обязательство по которому погашено. В случае наличия непогашенного денежного обязательства авансовый взнос рассчитывается по всей сумме подлежащих выплате дивидендов. Авансовый взнос исчисляется по базовой (основной) ставке, установленной статьей 136 настоящего Кодекса. Сумма дивидендов, подлежащая выплате, не уменьшается на сумму авансового взноса.
второй подпункта 57.1-1.2 пункта 57.1-1 статьи 57 с изменениями, внесенными Законом № 3474-IX от 21.11.2023 }
При этом в случае если дивиденды выплачиваются за неполный календарный год, то для учета суммы указанного превышения используется значение объекта налогообложения, исчисленное пропорционально количеству месяцев, за которые уплачиваются дивиденды. Указанный авансовый взнос вносится в бюджет в/или одновременно с выплатой дивидендов.
Сумма предварительно уплаченных в течение налогового (отчетного) периода авансовых взносов по налогу на прибыль при выплате дивидендов подлежит зачислению в уменьшение начисленного налогового обязательства по налогу на прибыль, задекларированному в налоговой декларации за такой налоговый (отчетный) период.
{Абзац четвертый подпункта 57.1-1.2 пункта 57.1-1 статьи 57 в редакции Закона № 1797-VIII от 21.12.2016 }
В случае если сумма авансового взноса, предварительно уплаченного в течение отчетного периода, превышает сумму начисленного налогового обязательства предприятием - эмитентом корпоративных прав за такой налоговый (отчетный) период, сумма такого превышения переносится в уменьшение налоговых обязательств последующих налоговых (отчетных) периодов до полного его погашения. периода – на уменьшение налоговых обязательств будущих налоговых (отчетных) периодов до полного его погашения.
{Подпункт 57.1-1.2 пункта 57.1-1 статьи 57 дополнен новым абзацем согласно Закону № 1797-VIII от 21.12.2016 }
Сумма уплаченных авансовых взносов по налогу на прибыль при выплате дивидендов не подлежит возврату налогоплательщику или зачислению в счет погашения денежных обязательств по другим налогам и сборам (обязательным платежам).
В случае выплаты дивидендов в форме, отличной от денежной (кроме случаев, предусмотренных подпунктом 57.1 - 1.3 настоящего пункта), базой для начисления авансового взноса согласно абзацам первым и вторым настоящего подпункта является стоимость такой выплаты, определенная в решении о выплате дивидендов, или " операциях, признанных в соответствии со статьей 39 настоящего Кодекса контролируемыми. Обязанность по начислению и уплате авансового взноса по налогу по определенной статье 136 настоящего Кодекса базовой (основной) ставкой возлагается на любого эмитента корпоративных прав (кроме плательщиков единого налога), являющегося резидентом, независимо от того, пользуется ли такой эмитент льготами по уплате налога, предусмотренного статьей 136 настоящего Кодекса базовая (основная) ставка.
{Абзац седьмой подпункта 57.1 – 1.2 пункта 57.1 – 1 статьи 57 с изменениями, внесенными согласно Законам № 1797-VIII от 21.12.2016 , № 2245-VIII от 07.12.2017 , № 32 .
Это положение распространяется также на государственные некорпоратизированные, казенные или коммунальные предприятия, которые засчитывают суммы дивидендов в размере, установленном органом исполнительной власти, в сферу управления которого принадлежат такие предприятия, в соответствии с государственным или местным бюджетом.
При этом если платеж лицом называется дивидендом, такой платеж облагается налогом при выплате согласно нормам, определенным в соответствии с положениями настоящего пункта, независимо от того, является ли лицо налогоплательщиком.
57.1 – 1.3 . Авансовый взнос, предусмотренный подпунктом 57.1-1.2 настоящего пункта , не взимается в случае выплаты дивидендов:
в пользу владельцев корпоративных прав материнской компании, уплачиваемых в пределах сумм доходов такой компании, полученных в виде дивидендов от других лиц. Если сумма выплат дивидендов в пользу владельцев корпоративных прав материнской компании превышает сумму полученных компанией дивидендов, дивиденды, уплаченные в пределах такого превышения, подлежат налогообложению по правилам, установленным подпунктом 57.1 - 1 .2 настоящего пункта. В целях налогообложения материнская компания ведет нарастающим итогом учет дивидендов, полученных ею от других лиц, и дивидендов, уплаченных в пользу владельцев корпоративных прав такой компании, и отражает в налоговой отчетности дивиденды в порядке, определенном центральным органом исполнительной власти, обеспечивающим формирование и реализующую государственную финансовую политику;
{Абзац второй подпункта 57.1-1.3 пункта 57.1-1 статьи 57 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
плательщиком налога на прибыль, прибыль которого освобождена от налогообложения в соответствии с положениями настоящего Кодекса, в размере прибыли, освобожденной от налогообложения в период, за который выплачиваются дивиденды;
физическим лицам
57.1 – 1.4 . Выплата дивидендов в пользу физических лиц (в том числе нерезидентов) по акциям или корпоративным правам, имеющим статус привилегированных или иной статус, предусматривающий выплату фиксированного размера дивидендов или суммы, которая больше суммы выплат, рассчитанную на любую другую акцию (корпоративное право), эмитированную таким заработной платы с соответствующим обложением.
При этом такая выплата не подлежит налогообложению в качестве дивидендов в соответствии с положениями раздела IV настоящего Кодекса.
{Абзац третий подпункта 57.1-1.4 пункта 57.1-1 статьи 57 исключен на основании Закона № 1797-VIII от 21.12.2016 }
57.1 – 1.5 . Авансовый взнос по налогу на прибыль, уплаченный в связи с начислением/уплатой дивидендов, является неотъемлемой частью налога на прибыль и не может расцениваться как налог, взимаемый при репатриации дивидендов (их уплате в пользу нерезидентов) в соответствии с пунктом 141.4 статьи 141 Кодекса 41 Кодекса Украины.
57.1 – 1.6 Институты совместного инвестирования освобождаются от обязанности уплаты авансовых взносов по налогу на прибыль в случае выплаты дивидендов.
{Пункт 57.1-1 статьи 57 дополнен подпунктом 57.1-1.6 согласно Закону № 1797-VIII от 21.12.2016 }
57.1 – 1.7 . Авансовые взносы не взимаются/не начисляются на суммы сделок, которые для целей налогообложения приравниваются к дивидендам в соответствии с абзацами четвертого - седьмого подпункта 14.1.49 пункта 14.1 статьи 14 настоящего Кодекса.
{Пункт 57.1-1 статьи 57 дополнен подпунктом 57.1-1.7 согласно Закону № 786-IX от 14.07.2020 }
57.1 – 1.8 . Резиденты Действие Сити – плательщики налога на особых условиях освобождаются от обязанности уплаты авансовых взносов по налогу на прибыль в случае выплаты дивидендов.
{Пункт 57.1-1 статьи 57 дополнен подпунктом 57.1-1.8 согласно Закону № 1946-IX от 14.12.2021 }
{Статья 57 дополнена пунктом 57.1 - 1 согласно Закону № 71-VIII от 28.12.2014 }
57.2. В случае если в соответствии с настоящим Кодексом или другими законами Украины контролирующий орган самостоятельно определяет налоговое обязательство налогоплательщика по причинам, не связанным с нарушением налогового законодательства, и направляет (вручает) налоговое/налоговые уведомления-решения об уплате суммы/сумм налогоплательщику, такой налогоплательщик обязан уплатить начисленную сумму налогов 297 Таможенного кодекса Украины , а если такие сроки не определены, - в течение 30 календарных дней, следующих за днем получения налогового уведомления-решения о таком начислении.
{Пункт 57.2 статьи 57 с изменениями, внесенными согласно Законам № 4915-VI от 07.06.2012 , № 2245-VIII от 07.12.2017 }
57.3. В случае определения денежного обязательства контролирующим органом по основаниям, указанным в подпунктах 54.3.1 - 54.3.6 пункта 54.3 статьи 54 настоящего Кодекса, налогоплательщик обязан уплатить начисленную сумму денежного обязательства в течение 10 рабочих дней, следующих за днем получения налогового уведомления начинает процедуру обжалования решения контролирующего органа.
{Абзац первый пункта 57.3 статьи 57 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
В случае обжалования решения контролирующего органа о начисленной сумме денежного обязательства налогоплательщик обязан самостоятельно погасить согласованную сумму, а также пеню и штрафные санкции при их наличии в течение 10 рабочих дней, следующих за днем такого согласования.
{Пункт 57.3 статьи 57 с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 466-IX от 16.01.2020 }
57.4. Пеня и штрафные санкции, начисленные на сумму денежного обязательства (ее долю), отмененную по результатам административного или судебного обжалования, также подлежат отмене, а если такие пеня и санкции были уплачены, они подлежат зачислению в счет погашения налогового долга, денежных обязательств или возвращению в порядке, возврату в порядке .
57.5. Физические лица – налогоплательщики должны уплачивать налоги и сборы, установленные настоящим Кодексом, через банки (в том числе с применением единого счета в порядке, определенном статьей 35 – 1 настоящего Кодекса) или небанковских предоставлятелей платежных услуг, эмитентов электронных денег.
{Абзац первый пункта 57.3 статьи 57 с изменениями, внесенными согласно Законам № 190-IX от 04.10.2019 , № 466-IX от 16.01.2020 ; в редакции Закона № 2888-IX от 12.01.2023 }
В случае, если указанные лица проживают в сельской (поселковой) местности, они могут уплачивать налоги и сборы через кассы сельских (поселковых) советов по квитанции о принятии налогов и сборов, форма которой устанавливается центральным органом исполнительной власти, обеспечивающим формирование государственной финансовой политики.
{Абзац второй пункта 57.5 статьи 57 в редакции Закона № 909-VIII от 24.12.2015 }
58.1. Контролирующий орган направляет (вручает) налогоплательщику налоговое уведомление-решение, если сумма денежного обязательства налогоплательщика, предусмотренного налоговым или иным законодательством, контроль за соблюдением которого возложен на контролирующие органы, рассчитывается контролирующим органом в соответствии со статьей 54 настоящего Кодекса (кроме декларирования товаров, предусмотренного для граждан) или если
несоответствия суммы бюджетного возмещения сумме, заявленной в налоговой декларации ;
завышение размера задекларированного отрицательного значения объекта налогообложения налогом на прибыль или отрицательного значения суммы налога на добавленную стоимость, рассчитанной налогоплательщиком в соответствии с разделом V настоящего Кодекса;
занижение или завышение суммы налоговых обязательств, заявленной в налоговой ( таможенной ) декларации, или суммы налогового кредита, заявленной в налоговой декларации по налогу на добавленную стоимость, кроме случаев, когда указанное занижение или завышение учтено при вынесении других налоговых уведомлений-решений по результатам проверки;
завышение сумм налога на доходы физических лиц, подлежащего возврату из бюджета, заявленных в налоговых декларациях , в частности, при использовании права на налоговую скидку в соответствии с разделом IV настоящего Кодекса;
наличия ошибок при определении обязательных реквизитов налоговой накладной и/или отсутствия регистрации налоговой накладной и/или расчета корректировки в налоговую накладную в течение предельных сроков, предусмотренных настоящим Кодексом.
58.1.1. Налоговое сообщение-решение содержит:
1) сумму и основание для определения (начисления/уменьшения) денежного обязательства и/или налогового обязательства, которое должен уплатить налогоплательщик, и/или сумму и основание для уменьшения бюджетного возмещения и/или уменьшения отрицательного значения объекта налогообложения налогом на прибыль или отрицательного значения суммы налога на добавленную стоимость, и/или уменьшения при использовании права на налоговую скидку, и/или увеличения/уменьшения суммы налоговых обязательств, заявленной в налоговой декларации , или суммы налогового кредита, заявленной в налоговой декларации по налогу на добавленную стоимость, и ссылки на нормы настоящего Кодекса и/или иного закона, контроль за выполнением которого возложен на контролирующие органы;
2) предупреждение о необходимости составления и регистрации в Едином реестре налоговых накладных налоговой накладной /расчете корректировки к ней или о необходимости исправления ошибок, допущенных при указании реквизитов налоговой накладной (в случаях, предусмотренных настоящим Кодексом);
3) предельные сроки уплаты денежного обязательства и/или сроки исправления налогоплательщиком показателей налоговой отчетности и/или регистрации в Едином реестре налоговых накладных налоговой накладной /расчета корректировки к ней или исправления ошибок, допущенных при указании реквизитов налоговой накладной;
4) предупреждение о последствиях невыполнения налогового уведомления-решения в установленный срок;
5) предельные сроки, предусмотренные настоящим Кодексом для обжалования налогового уведомления-решения.
В налоговом уведомлении-решении указывается или прилагается к нему детальный расчет налогового обязательства (при наличии) и штрафных финансовых санкций.
58.1.2. В случае если налоговое уведомление-решение принято по результатам документальной проверки и является процессуальным основанием для привлечения лица к финансовой ответственности за совершение налогового правонарушения, оно дополнительно к информации, приведенной в пункте 58.1.1 настоящей статьи, должно содержать:
1) обоснованное основание для определения (начисления/уменьшения) денежного обязательства и/или налогового обязательства, которое должен уплатить налогоплательщик, и/или уменьшения суммы бюджетного возмещения и/или уменьшения отрицательного значения объекта налогообложения налогом на прибыль или отрицательного значения суммы налога на добавленную стоимость, и/или уменьшения использовании права на налоговую скидку, и/или занижение или завышение суммы налоговых обязательств, заявленной в налоговой декларации , или суммы налогового кредита, заявленной в налоговой декларации по налогу на добавленную стоимость в виде фактического основания, а именно изложение краткого содержания относительно выявленных проверкой нарушений информации налогов:
обстоятельств совершенных правонарушений, которые отражены в акте проверки, а также установленные при рассмотрении предоставленных налогоплательщиком в соответствии с подпунктом 16.1.5 пункта 16.1 статьи 16 и пункта 86.7 статьи 86 раздела I настоящего Кодекса письменных объяснений и их документального подтверждения, в отношении обстоятельств, касающихся обстоятельств, касающихся и норм законодательства, ссылаясь на документы и другие фактические данные, подтверждающие указанные обстоятельства);
периода (календарный день или месяц, квартал, полугодие, три квартала, год) финансово-хозяйственной деятельности налогоплательщика, при осуществлении которой совершены эти нарушения;
расчета суммы налогового обязательства, который должен уплатить налогоплательщик, и/или уменьшение бюджетного возмещения и/или уменьшение отрицательного значения объекта налогообложения налогом на прибыль или отрицательного значения суммы налога на добавленную стоимость, и/или уменьшения суммы налога на доходы физических лиц, задекларированной до возврата из бюджета при использовании права на налоговую/ обязательств, заявленной в налоговой декларации , или суммы налогового кредита, заявленной в налоговой декларации по налогу на добавленную стоимость;
в случае если проверкой выявлены факты занижения (неначисления и/или неудержания) налогоплательщиком, в том числе налоговым агентом, налоговых обязательств - дополнительно указывается предельный срок уплаты таких налоговых обязательств, в том числе за соответствующие налоговые (отчетные) периоды, по которым обнаружено такое занижение (неначисление);
предоставление или непредоставление налогоплательщиком возражений, письменных объяснений и дополнительных документов, в частности, относительно обстоятельств выявленных нарушений, предоставленной налогоплательщиком информации, опровергающей наличие его вины, наличия смягчающих обстоятельств или обстоятельств, освобождающих от финансовой ответственности в соответствии с настоящим Кодексом;
нормативного основания - ссылки на норму настоящего Кодекса и/или иного закона, контроль за исполнением которого возложен на контролирующие органы, в соответствии с которым был произведен расчет или перерасчет денежных обязательств налогоплательщика;
2) ссылку на акт документальной проверки;
3) подробный расчет штрафных санкций (финансовых санкций, штрафов), в том числе штрафных санкций или пени, за нарушение другого законодательства, контроль за исполнением которого возложен на контролирующие органы, а также ссылки на нормы настоящего Кодекса и/или другого законодательства, согласно которому был произведен такой расчет;
4) информацию о наличии обстоятельств, которые в соответствии с настоящим Кодексом смягчают, отягчают или освобождают от финансовой ответственности.
{Пункт 58.1 статьи 58 с изменениями, внесенными согласно Законам №5083-VI от 05.07.2012 , №655-VIII от 17.07.2015 , №1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
58.2. Форма и порядок направления налогового уведомления-решения определяются центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
Налоговое уведомление-решение направляется (вручается) за каждым отдельным налогом, сбором и/или вместе со штрафными санкциями, предусмотренными настоящим Кодексом, а также за каждой штрафной (финансовой) санкцией за нарушение норм другого законодательства, контроль за соблюдением которого возложен на такой контролирующий орган, и/или пеней за нарушение сроков расчетов.
В случае уменьшения (увеличения) контролирующим органом суммы бюджетного возмещения и/или уменьшения отрицательного значения объекта обложения налогом на прибыль или отрицательного значения суммы налога на добавленную стоимость налогоплательщику направляются (вручаются) отдельные налоговые уведомления-решения.
Контролирующий орган ведет реестр выданных налоговых уведомлений-решений по налогоплательщикам.
В Едином реестре налоговых уведомлений-решений контролирующих органов, отправленных (врученных) налогоплательщикам, содержится информация о:
1) дать составление, отправку (вручение) и получение налогоплательщиком налогового уведомления-решения;
2) дату отзыва или изменения налогового уведомления-решения;
3) определенную сумму (начисление/уменьшение) денежного обязательства и/или налогового обязательства, который должен уплатить налогоплательщик, и/или уменьшение суммы бюджетного возмещения и/или уменьшение отрицательного значения объекта налогообложения налогом на прибыль или отрицательного значения суммы налога на добавленную стоимость, и/или уменьшения налога на доходы, налоговую скидку, и/или занижение или завышение суммы налоговых обязательств, заявленной в налоговой декларации , или суммы налогового кредита, заявленной в налоговой декларации по налогу на добавленную стоимость, и даты наступления предельного срока их уплаты;
4) состояние согласования сумм, указанных в пункте 3 настоящей части;
5) сроки уплаты сумм, указанных в пункте 3 настоящей части;
6) возникновение налогового долга налогоплательщика, дату и номер налогового требования;
7) обжалование налогового уведомления-решения в административном или судебном порядке.
В Едином реестре налоговых уведомлений-решений контролирующих органов, отправленных (врученных) налогоплательщикам, может содержаться другая информация.
Центральный орган исполнительной власти, реализующий государственную налоговую политику, является техническим администратором Единого реестра налоговых уведомлений-решений контролирующих органов, отправленных (врученных) налогоплательщикам.
Для целей внесения сведений в Единый реестр налоговых уведомлений-решений контролирующих органов, присланных (врученных) налогоплательщикам, техническим администратором предоставляется доступ центральному органу исполнительной власти, реализующем государственную таможенную политику, его территориальным органам в Единый реестр налоговых сообщений налогов.
Порядок информационного взаимодействия между центральным органом исполнительной власти, реализующим государственную налоговую политику, его территориальными органами и центральным органом исполнительной власти, реализующим государственную таможенную политику, его территориальными органами относительно предоставления доступа к Единому реестру налоговых уведомлений-решений контролирующих органов, органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Пункт 58.2 статьи 58 в редакции Закона № 466-IX от 16.01.2020 }
58.3. Налоговое уведомление-решение направляется (вручается) налогоплательщику в порядке, определенном статьей 42 настоящего Кодекса.
{Пункта 58.3 статьи 58 с изменениями, внесенными согласно Законам №3609-VI от 07.07.2011 , №4834-VI от 24.05.2012 , №1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
{Пункт 58.4 статьи 58 исключен на основании Закона № 655-VIII от 17.07.2015 }
Статья 58-1 . Налоговое сообщение лицу-нерезиденту↑
58 – 1.1 . Налоговое уведомление лицу-нерезиденту, не зарегистрированному в качестве плательщика налога на добавленную стоимость, направляется центральным органом исполнительной власти, реализующим государственную налоговую политику, в компетентный орган иностранного государства для информирования лица-нерезидента, если лицо-нерезидент не зарегистрировалось в качестве плательщика налога на добавленную стоимость в случаях и порядке .
58 – 1.2 . Налоговое уведомление лицу-нерезиденту, зарегистрированному в качестве плательщика налога на добавленную стоимость, направляется центральным органом исполнительной власти, реализующим государственную налоговую политику, если такое лицо-нерезидент:
не представляет упрощенную налоговую декларацию в установленный срок;
не уплачивает согласованную сумму денежных обязательств по налогу добавленную стоимость в установленный срок;
осуществляет иное нарушение требований настоящего Кодекса, за которое согласно настоящему Кодексу предусмотрена ответственность в виде штрафной (финансовой) санкции.
Такое налоговое уведомление направляется в электронной форме через специальное портальное решение для пользователей нерезидентов, оказывающих электронные услуги, с одновременным уведомлением на электронный адрес лица-нерезидента, указанного им при регистрации в качестве плательщика налога на добавленную стоимость в соответствии со статьей 208 - 1 настоящего Кодекса, в течение 30 календарных дней после истечения и/или представление упрощенной налоговой декларации и/или установление факта иного нарушения требований настоящего Кодекса.
58 – 1 .3. Налоговое уведомление лицу-нерезиденту, указанное в настоящей статье, должно содержать:
основание для его составления и/или начисления денежного обязательства;
сумму денежного обязательства, которое должно уплатить лицо-нерезидент;
предельные сроки и порядок уплаты такого денежного обязательства;
реквизиты валютного счета, открытого центральному органу исполнительной власти, реализующего государственную политику в сфере казначейского обслуживания бюджетных средств, в уполномоченном банке, на который уплачивается денежное обязательство;
предупреждение о необходимости представления упрощенной налоговой декларации;
предельные сроки и порядок обжалования такого налогового уведомления.
К налоговому уведомлению лицу-нерезиденту прилагается расчет денежного обязательства.
Форма налогового уведомления лицу-нерезиденту и расчету денежного обязательства устанавливаются на государственном и английском языках и утверждаются центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
58 – 1.4 . Сумма денежного обязательства, указанная в налоговом уведомлении лицу-нерезиденту, подлежит уплате в течение 90 календарных дней, следующих за днем получения такого налогового уведомления, или обжалованию в порядке, предусмотренном пунктом 56.24 статьи 56 настоящего Кодекса.
58 – 1.5 . Неуплаченная согласованная сумма денежного обязательства, указанная в налоговом уведомлении, взимается в соответствии со статьей 104-1 настоящего Кодекса . При этом нормы статей 59, 60, 87–101 настоящего Кодекса не применяются.
{Кодекс дополнен статьей 58-1 согласно Закону № 1525-IX от 03.06.2021 }
59.1. В случае, когда у налогоплательщика возник налоговый долг, контролирующий орган направляет (вручает) ему налоговое требование в порядке , определенном для отправки (вручения) налогового уведомления-решения.
Налоговое требование может направляться (вручаться) контролирующим органом по месту учета налогоплательщика, в котором учитывается налоговый долг налогоплательщика.
Налоговое требование не направляется (не вручается), а меры, направленные на погашение (взыскание) налогового долга, не применяются, если общая сумма налогового долга налогоплательщика не превышает ста восьмидесяти тысяч рублей. В случае увеличения общей суммы налогового долга до размера, превышающего сто восемьдесят тысяч рублей, контролирующий орган направляет (вручает) налоговое требование такому налогоплательщику. Срок давности, определенный пунктом 102.4 статьи 102 настоящего Кодекса для взыскания налогового долга, в таком случае начинается не ранее дня возникновения налогового долга в сумме, превышающей сто восемьдесят тысяч рублей.
{Абзац третий пункта 59.1 статьи 59 в редакции Закона № 1072-IX от 04.12.2020 }
{Пункт 59.1 статьи 59 с изменениями, внесенными согласно Закону № 4834-VI от 24.05.2012 ; в редакции Закона № 1797-VIII от 21.12.2016 }
{Пункт 59.2 статьи 59 исключен на основании Закона № 404-VII от 04.07.2013 }
59.3. Налоговое требование вместе с подробным расчетом суммы налогового долга направляется не раньше первого рабочего дня по истечении предельного срока уплаты суммы денежного обязательства.
{Абзац первый пункта 59.3 статьи 59 с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
Налоговое требование должно содержать сведения о факте возникновения налогового долга и права налогового залога, размер налогового долга, который обеспечивается налоговым залогом, обязанность погасить налоговый долг и возможные последствия его непогашения в установленный срок, предупреждение об описании активов, которые в соответствии с законодательством могут быть предметом налогового залога, а также о возможности.
{Абзац второй пункта 59.3 статьи 59 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
59.4. Налоговое требование направляется (вручается) также налогоплательщикам, самостоятельно подавшим налоговые декларации, но не погасившим суммы налоговых обязательств в установленные настоящим Кодексом сроки, без предварительной отправки (вручения) налогового уведомления-решения.
{Пункт 59.4 статьи 59 с изменениями, внесенными согласно Закону № 4834-VI от 24.05.2012 }
59.5. В случае если у налогоплательщика, которому направлено (вручено) налоговое требование, сумма налогового долга увеличивается (уменьшается), погашению подлежит вся сумма налогового долга такого налогоплательщика, существующего на день погашения.
В случае, если после направления (вручения) налогового требования сумма налогового долга изменилась, но налоговый долг не был погашен в полном объеме, налоговое требование дополнительно не направляется (не вручается).
{Пункт 59.5 статьи 59 в редакции Закона № 4834-VI от 24.05.2012 }
Статья 60. Отзыв налогового уведомления-решения и налогового требования↑
60.1. Налоговое уведомление-решение или налоговое требование считаются отозванными, если:
60.1.1. сумма налогового долга самостоятельно погашается налогоплательщиком или органом взыскания;
60.1.2. контролирующий орган отменяет ранее принятое налоговое уведомление-решение о начислении суммы денежного обязательства или налоговом требовании;
60.1.3. контролирующий орган уменьшает начисленную сумму денежного обязательства ранее принятого налогового уведомления-решения или сумму налогового долга, определенную в налоговом требовании;
60.1.4. решением суда, вступившим в законную силу, отменяется уведомление-решение контролирующего органа или сумма налогового долга, определенная в налоговом требовании;
60.1.5. решением суда, вступившим в законную силу, уменьшается сумма денежного обязательства, определенная в налоговом уведомлении-решении контролирующего органа, или сумма налогового долга, определенная в налоговом требовании.
60.2. В случаях, определенных подпунктом 60.1.1 пункта 60.1 настоящей статьи, налоговое требование считается отозванным в день, в течение которого произошло погашение суммы налогового долга в полном объеме.
60.3. В случаях, определенных подпунктом 60.1.2 пункта 60.1 настоящей статьи, налоговое уведомление-решение или налоговое требование считается отозванным со дня принятия контролирующим органом решения об отмене такого налогового уведомления-решения или налогового требования.
60.4. В случаях, определенных подпунктами 60.1.3 и 60.1.5 пункта 60.1 настоящей статьи, налоговое уведомление-решение или налоговое требование считаются отозванными со дня поступления к налогоплательщику налогового уведомления-решения или налогового требования, содержащих уменьшенную сумму денежного обязательства или налогового долга.
60.5. В случаях, определенных подпунктом 60.1.4 пункта 60.1 настоящей статьи, налоговое уведомление-решение или налоговое требование считаются отозванными в день вступления в законную силу соответствующего решения суда.
60.6. Если начисленная сумма денежного обязательства или налогового долга увеличивается вследствие их административного обжалования, ранее отправленное (врученное) налоговое уведомление-решение или налоговое требование не отзываются. На сумму увеличения денежного обязательства направляется отдельное налоговое уведомление-решение, а на сумму увеличения налогового долга отдельное налоговое требование не направляется (не вручается).
{Пункт 60.6 статьи 60 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
{Пункт 60.7 статьи 60 исключен на основании Закона № 404-VII от 04.07.2013 }
Статья 61. Определение налогового контроля и полномочия органов государственной власти по его осуществлению↑
61.1. Налоговый контроль - система мер, предпринимаемых контролирующими органами и координируемых центральным органом исполнительной власти, обеспечивающая формирование и реализующая государственную финансовую политику, с целью контроля правильности начисления, полноты и своевременности уплаты налогов и сборов, а также соблюдения законодательства по вопросам регулирования обращения наличных, проведения расчетных и кассовых операций, патентования, органы.
{Абзац первый пункта 61.1 статьи 61 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
{Абзац второй пункта 61.1 статьи 61 исключен на основании Закона № 404-VII от 04.07.2013 }
{Пункт 61.1 статьи 61 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
61.2. Налоговый контроль осуществляется органами, указанными в статье 41 настоящего Кодекса, в пределах полномочий, установленных настоящим Кодексом.
61.3. Органы Службы безопасности Украины, Национальной полиции Украины, прокуратуры, другие правоохранительные органы и их должностные (должностные) лица не могут непосредственно участвовать в проверках, проводимых контролирующими органами, и проводить проверки субъектов предпринимательской деятельности по вопросам налогообложения.
{Пункт 61.3 статьи 61 с изменениями, внесенными согласно Закону № 1293-IX от 02.03.2021 ; в редакции Закона № 1797-VIII от 21.12.2016 – применяется с 25 сентября 2021 года }
Статья 62. Способы осуществления налогового контроля↑
62.1. Налоговый контроль осуществляется путем:
62.1.1. ведение учета налогоплательщиков;
62.1.2. информационно-аналитического обеспечения деятельности контролирующих органов;
62.1.3. проверок и сверок в соответствии с требованиями настоящего Кодекса, а также проверок соблюдения законодательства, контроль за соблюдением которого возложен на контролирующие органы, в порядке, установленном законами Украины, регулирующими соответствующую сферу правоотношений;
62.1.4. мониторинг контролируемых операций и опрос должностных, уполномоченных лиц и/или работников налогоплательщика в соответствии со статьей 39 настоящего Кодекса;
{Пункт 62.1 статьи 62 дополнен подпунктом 62.1.4 согласно Закону № 1797-VIII от 21.12.2016 }
62.1.5. учета и мониторинга деятельности финансовых агентов в соответствии со статьей 39-3 настоящего Кодекса.
{Пункт 62.1 статьи 62 дополнен подпунктом 62.1.5 согласно Закону № 2970-IX от 20.03.2023 }
Статья 63. Общие положения по учету налогоплательщиков↑
63.1. Учет налогоплательщиков ведется с целью создания условий для осуществления контролирующими органами контроля за правильностью начисления, своевременностью и полнотой уплаты налогов, начисленных финансовых санкций, соблюдения налогового и иного законодательства, контроль соблюдения которого возложен на контролирующие органы.
63.2. Взятию на учет или регистрации в контролирующих органах подлежат все налогоплательщики.
Взятие на учет в контролирующих органах юридических лиц, их обособленных подразделений, в том числе нерезидентов, указанных в пункте 64.5 статьи 64 настоящего Кодекса, а также самозанятых лиц осуществляется независимо от наличия обязанности по уплате того или иного налога и сбора.
{Абзац второй пункта 63.2 статьи 63 с изменениями, внесенными согласно Законам № 466-IX от 16.01.2020 , № 2888-IX от 12.01.2023 }
63.3. С целью проведения налогового контроля налогоплательщики подлежат регистрации или взятию на учет в контролирующих органах по местонахождению юридических лиц, обособленных подразделений юридических лиц, месту жительства лица (основное место учета), а также по месту расположения (регистрации) их подразделений, движимого и недвижимого имущества, объектов налогообложения или объектов, которые связаны учета).
Центральный орган исполнительной власти, реализующий государственную налоговую политику, может принять решение об изменении основного и неосновного места учета крупного налогоплательщика, в том числе определить, что учет такого налогоплательщика осуществляет территориальный орган центрального органа исполнительной власти, реализующий государственную налоговую политику, осуществляющий сопровождение крупных налогоплательщиков и его сопровождение крупных налогоплательщиков.
{Абзац второй пункта 63.3 статьи 63 с изменениями, внесенными согласно Законам №5083-VI от 05.07.2012 , №657-VII от 24.10.2013 , №1797 -VIII от 21.12.2017,1 2. в редакции Закона № 466-IX от 16.01.2020 }
Объектами налогообложения и объектами, связанными с налогообложением, являются имущество и действия, в связи с которыми у налогоплательщика возникают обязанности по уплате налогов и сборов. Такие объекты по каждому виду налога и сбора определяются согласно соответствующему разделу настоящего Кодекса.
Налогоплательщик обязан стать на учет в соответствующих контролирующих органах по основному и неосновному месту учета, сообщать обо всех объектах налогообложения и объектах, связанных с налогообложением, контролирующих органах по основному месту учета согласно порядку учета налогоплательщиков.
{Абзац четвертый пункта 63.3 статьи 63 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
Заявление о взятии на учет налогоплательщика по неосновному месту учета подается в соответствующий контролирующий орган в течение 10 рабочих дней после создания обособленного подразделения, регистрации движимого или недвижимого имущества или открытия объекта или подразделения, через которые осуществляется деятельность или подлежат налогообложению.
63.4. Взятие на учет налогоплательщиков - юридических лиц и их обособленных подразделений осуществляется после их государственной регистрации или включения сведений о них в соответствующие государственные реестры на условиях, определяемых законодательными актами Украины, кроме случаев, определенных настоящим Кодексом, когда органами регистрации являются контролирующие органы или когда проведение государственной регистрации налогоплательщика в соответствующем статусе законодательством не предусматривается.
63.5. Все физические лица – налогоплательщики и сборы регистрируются в контролирующих органах путем включения сведений о них в Государственный реестр физических лиц – налогоплательщиков в порядке, определенном настоящим Кодексом.
Физические лица - предприниматели и лица, намеренные осуществлять независимую профессиональную деятельность, подлежат взятию на учет как самозанятые лица в контролирующих органах согласно настоящему Кодексу.
63.6. Учет налогоплательщиков в контролирующих органах ведется по налоговым номерам. Налоговый номер:
1) идентификационный код юридического лица (резидента), обособленного подразделения юридического лица (резидента и нерезидента) в Едином государственном реестре предприятий и организаций Украины;
2) учетный номер, который присваивается контролирующими органами при взятии на учет:
компаниям, организациям, образованным в соответствии с законодательством других государств;
иностранным дипломатическим представительствам и консульским учреждениям, представительствам международных организаций в Украине;
уполномоченным лицам по договорам о совместной деятельности, управляющим имуществом по договорам управления имуществом, инвесторам (операторам) по соглашениям о разделе продукции, исполнителям проектов (программ) международной технической помощи и представительствам донорских учреждений в Украине, другим лицам и плательщикам в случае дополнительного взятия их на учет;
3) регистрационный номер учетной карточки налогоплательщика – физического лица.
Порядок определения налогового номера устанавливается центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
Учет лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика и сообщили об этом соответствующий контролирующий орган, ведется по фамилии, имени, отчеству, серии (при наличии) и номеру действующего паспорта гражданина Украины в форме книжечки или номеру действующего паспорта гражданина Украины в форме регистра (далее – серия и номер паспорта). В паспорт гражданина Украины из числа указанных лиц вносится отметка, что свидетельствует о наличии права осуществлять любые платежи по серии и номеру паспорта. Такая отметка вносится:
контролирующими органами - в паспорта граждан Украины в форме книжечки. Порядок внесения такой отметки устанавливается центральным органом исполнительной власти, обеспечивающим формирование государственной финансовой политики;
органом, осуществляющим оформление паспорта гражданина Украины в форме карточки, в порядке, установленном Кабинетом Министров Украины.
Информационное взаимодействие между Государственным реестром физических лиц - налогоплательщиков и Единым государственным демографическим реестром по обмену сведениями о налоговом номере (регистрационный номер учетной карточки налогоплательщика) или право осуществлять платежи по серии (при наличии) и номеру паспорта осуществляется в порядке, установленном центральным органом исполнительной власти, обеспечивающим формирование и реализацию обеспечивает формирование государственной политики в сфере миграции (иммиграции и эмиграции), в том числе противодействия нелегальной (незаконной) миграции, гражданства, регистрации физических лиц, беженцев и других определенных законодательством категорий мигрантов.
{Пункт 63.6 статьи 63 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2888-IX от 12.01.2023 }
63.7. Контролирующий орган отмечает налоговый номер или серию (при наличии) и номер паспорта (для физических лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика и сообщили об этом соответствующий контролирующий орган и имеют отметку в паспорте) во всех свидетельствах, справках, в других документах или уведомлениях.
{Абзац первый пункта 63.7 статьи 63 с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 2888-IX от 12.01.2023 }
Каждый налогоплательщик отмечает налоговый номер или серию (при наличии) и номер паспорта (для физических лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика и сообщили об этом соответствующему контролирующему органу и имеют отметку в паспорте) во всех налоговых декларациях (расчетах, отчетах и сборах) также в других случаях, предусмотренных законодательством.
{Абзац второй пункта 63.7 статьи 63 с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
63.8. Особенности учета налогоплательщиков по отдельным налогам, а также отдельным категориям налогоплательщиков устанавливаются соответствующими разделами настоящего Кодекса.
63.9. Документы, подаваемые налогоплательщиками для взятия на учет в контролирующих органах, проверяются в порядке, установленном центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику, и в случае обнаружения ошибок или представления недостоверных сведений возвращаются для исправления. Налогоплательщики, которые не подали в течение 5 календарных дней, следующих за днем получения возвращенных документов, исправленных документов для взятия на учет в контролирующих органах или повторно подали такие документы с ошибками, несут ответственность в соответствии с законом.
{Пункт 63.9 статьи 63 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
63.10. Центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику, определяются:
{Пункт 63.10 статьи 63 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
63.10.1. порядок учета налогоплательщиков и сборов;
63.10.2. перечень документов, которые подаются для взятия на учет налогоплательщиков, а также порядок представления таких документов;
63.10.3. формы заявлений, свидетельств и документов по вопросам регистрации и учета налогоплательщиков.
63.11. Контролирующие органы обеспечивают достоверность данных о налогоплательщиках в Едином банке данных о налогоплательщиках - юридических лиц и Государственном реестре физических лиц - налогоплательщиков, реестре плательщиков налога на добавленную стоимость, реестре неприбыльных организаций и других реестрах, формируемых и ведущихся контролирующими органами согласно настоящему Кодексу, их защита от несанкционированного доступа.
63.12. Собираемая информация используется и формируется контролирующими органами в связи с учетом налогоплательщиков, вносится в информационные базы данных.
{Пункт 63.12 статьи 63 в редакции Закона № 1797-VIII от 21.12.2016 }
63.13. С целью постоянного обеспечения органов государственной власти, органов местного самоуправления, юридических и физических лиц информацией центральный орган исполнительной власти, реализующий государственную налоговую политику, обнародует на едином государственном регистрационном веб-портале юридических лиц и физических лиц - предпринимателей и общественных формирований и собственном официальном веб-сайте данные о взятии на учет как лиц не позднее следующего рабочего дня после взятия на учет.
{Абзац первый пункта 63.13 статьи 63 с изменениями, внесенными согласно Законам № 1797-VIII от 21.12.2016 , № 466-IX от 16.01.2020 }
Доступ к указанным веб-порталам и веб-сайтам является бесплатным и свободным.
Указанные данные содержат следующие сведения о налогоплательщике:
налоговый номер (для юридического лица и его обособленного подразделения);
наименование для юридического лица или фамилию, имя, отчество для физического лица;
местонахождение;
дата и номер записи о взятии на учет;
наименование и идентификационный код контролирующего органа по основному месту учета налогоплательщика;
сведения о направлении соответствующим контролирующим органом в Единый государственный реестр юридических лиц, физических лиц - предпринимателей и общественных формирований сведений в связи с прекращением юридического лица, предусмотренных законодательством.
{Абзац девятый пункта 63.13 статьи 63 в редакции Закона № 466-IX от 16.01.2020 }
{Статья 63 дополнена пунктом 63.13 согласно Закону № 657-VII от 24.10.2013 }
63.14. Для целей настоящей главы датой получения документов (сведений, заявлений, запросов и других документов) являются:
для представленных в бумажном виде - дата поступления в соответствующий контролирующий орган;
для представленных в электронном виде - время и дата поступления такого электронного документа, указанные в электронном сообщении (квитанции), сформированном программным обеспечением центрального органа исполнительной власти, реализующего государственную налоговую политику, в формате, утвержденном в установленном законодательством порядке.
Если документ, представленный в электронном виде, поступил не позднее 16 часов рабочего (операционного) дня, датой его получения считается следующий после него рабочий (операционный) день.
{Статья 63 дополнена пунктом 63.14 согласно Закону № 466-IX от 16.01.2020 }
Статья 64. Взятие на учет юридических лиц и обособленных подразделений юридических лиц↑
64.1. Взятие на учет по основному месту учета юридических лиц и их обособленных подразделений, обособленных подразделений юридических лиц, образованных в соответствии с законодательством иностранного государства, в том числе постоянных представительств, в качестве налогоплательщиков и сборов в контролирующих органах осуществляется на основании сведений из Единого государственного реестра юридических лиц, физических лиц - предпринимателей регистрацию юридических лиц, физических лиц - предпринимателей и общественных формирований", в день получения указанных сведений контролирующими органами.
Данные о взятии на учет юридических лиц и их обособленных подразделений, обособленных подразделений юридических лиц, образованных в соответствии с законодательством иностранного государства, в качестве налогоплательщиков и сборов в контролирующих органах передаются в Единый государственный реестр юридических лиц, физических лиц - предпринимателей и общественных формирований в день взятия на учет таких налогоплательщиков в порядке, установленном формирование и реализует государственную финансовую политику.
{Пункт 64.1 статьи 64 с изменениями, внесенными Законами № 4834-VI от 24.05.2012 , № 404-VII от 04.07.2013 №1797-VIII от 21.12.2016 ; в редакции Законов №466-IX от 16.01.2020 , №3813-IX от 18.06.2024 }
64.2. Взятие на учет по основному месту учета налогоплательщиков - юридических лиц и обособленных подразделений юридических лиц, для которых законом установлены особенности их государственной регистрации и которые не включаются в Единый государственный реестр юридических лиц, физических лиц - предпринимателей и общественных формирований, осуществляется в день получения соответствующего заявления, которое налогоплательщик обязан подать в десятидневный срок способом).
{Пункт 64.2 статьи 64 с изменениями, внесенными согласно Законам № 4834-VI от 24.05.2012 , № 1797-VIII от 21.12.2016 , № 466-IX от 16.01.2020 }
64.3. Взятие на учет юридических лиц и их обособленных подразделений, обособленных подразделений юридических лиц, образованных в соответствии с законодательством иностранного государства, в качестве налогоплательщиков и сборов в контролирующих органах согласно пункту 64.1 настоящей статьи подтверждается сведениями, обнародованными на портале электронных сервисов в соответствии с Законом Украины "О предпринимательских юридических лицах".
{Абзац первый пункта 64.3 статьи 64 с изменениями, внесенными по закону № 3813-IX от 18.06.2024 }
В случае взятия на учет юридических лиц и их обособленных подразделений в качестве налогоплательщиков и сборов в контролирующих органах согласно пункту 64.2 настоящей статьи этим юридическим лицам и обособленным подразделениям юридических лиц не позднее следующего рабочего дня со дня взятия на учет по основному месту учета направляется (выдается) справка о взятии на учет.
{Пункт 64.3 статьи 64 в редакции Закона № 4834-VI от 24.05.2012 ; с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
64.4. Военные части обязаны в течение 10 календарных дней после регистрации воинской части как субъекта хозяйствования встать на учет в контролирующем органе по месту своей дислокации согласно пункту 64.2 настоящей статьи.
{Пункт 64.4 статьи 64 с изменениями, внесенными Законом № 3205-VI от 07.04.2011 }
64.5. Нерезиденты (иностранные юридические компании, организации), осуществляющие в Украине деятельность через обособленные подразделения, в том числе постоянные представительства, или приобретают недвижимое имущество или получают имущественные права на такое имущество в Украине, или открывают счета в банках Украины (кроме корреспондентских счетов, открываемых банкам-нерезидентам) услуг, или открывают электронные кошельки в эмитентах электронных денег в соответствии со статьей 64 Закона Украины "О платежных услугах", или приобретают право собственности на инвестиционный актив, определенный абзацами третьим - шестым подпункта "е" подпункта 141.4.1 пункта 141.4 статьи 141 настоящего Кодекса, обязаны встать на учет в контролирующих органах.
{Абзац первый пункт 64.5 статьи 64 с изменениями, внесенными Законом №1117-IX от 17.12.2020 ; в редакции Закона № 2888-IX от 12.01.2023 }
Взятие на учет в контролирующем органе нерезидента осуществляется при наступлении первого из событий, определенного в абзаце первом настоящего пункта, не позднее следующего рабочего дня со дня поступления от нерезидента соответствующего заявления, которое он обязан подать:
в десятидневный срок после аккредитации (регистрации, легализации) на территории Украины обособленного подразделения - в контролирующий орган по местонахождению обособленного подразделения;
к приобретению недвижимого имущества или получению имущественных прав на такое имущество в Украине - в контролирующий орган по местонахождению недвижимого имущества;
к открытию счета/электронного кошелька в Украине - в контролирующий орган по местонахождению учреждения (отделения) банка, другого финансового учреждения, небанковскому поставщику платежных услуг/эмитента электронных денег, в которых открывается счет/электронный кошелек;
{Абзац пятый пункта 64.5 статьи 64 в редакции Закона № 2888-IX от 12.01.2023 }
к дате осуществления первой оплаты за приобретаемый инвестиционный актив - к контролирующему органу по местонахождению украинского юридического лица, акции, корпоративные права которого формируют стоимость инвестиционного актива, являющегося предметом такой сделки.
{ Пункт 64.5 статьи 64 дополнен новым абзацем согласно Закону № 1117-IX от 17.12.2020 }
К заявлению прилагаются копии следующих документов (с предъявлением оригиналов):
выписки из соответствующего бизнес-реестра (торгового, банковского или иного реестра, в котором фиксируется факт государственной регистрации компании, организации), выданного в стране регистрации иностранной компании, организации и легализованного в установленном порядке, если иное не предусмотрено международными договорами, согласие на обязательность которых предоставлено Верховной Радой Украины, сопровождаемое нотариально заверенным переводом;
документа, подтверждающего присвоение идентификационного (регистрационного, учетного) номера (кода) нерезидента в стране его регистрации, если в выписке из соответствующего бизнес-реестра не указаны сведения о таком номере (коде), сопровождаемом нотариально заверенным переводом на украинский язык;
документа, подтверждающего полномочия представителя нерезидента. В случае если такой документ издан в стране регистрации нерезидента, он должен быть легализован в установленном порядке, если иное не предусмотрено международными договорами, согласие на обязательность которых предоставлено Верховной Радой Украины, и сопровождаться нотариально заверенным переводом на украинский язык;
документа об аккредитации (регистрации, легализации) обособленного подразделения иностранной компании, организации на территории Украины, если нерезидент осуществляет в Украине деятельность через обособленное подразделение.
{Абзац двенадцатый пункта 64.5 статьи 64 исключен на основании Закона № 3813-IX от 18.06.2024 }
В случае установления контролирующим органом по результатам налогового контроля признаков ведения нерезидентом хозяйственной деятельности на территории Украины, указанной в абзацах третьем - пятом настоящего пункта, без взятия на налоговый учет нерезидента, в частности осуществление резидентом деятельности в интересах нерезидента через обособленные подразделения, в том числе, что имеет признаки постоянного представительства. Порядок проведения проверки для целей настоящего пункта определяется центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику с учетом особенностей, определенных настоящим Кодексом.
Если проверкой установлено ведение нерезидентом деятельности через обособленные подразделения, в том числе постоянное представительство в Украине без взятия на налоговый учет, контролирующий орган составляет акт проверки, направляемый нерезиденту в порядке, определенном пунктом 86.13 статьи 86 настоящего Кодекса. На основании акта проверки контролирующим органом может быть принято решение о взятии на учет такого нерезидента в Украине без заявления нерезидента и получения отрицания акта проверки.
лица - нерезидента в качестве плательщика налога на добавленную стоимость в соответствии с пунктом 208-1.2 статьи 208-1 настоящего Кодекса одновременно автоматически осуществляется взятие на учет такого лица-нерезидента.
{ Пункт 64.5 статьи 64 дополнен новым абзацем согласно Закону № 1525-IX от 03.06.2021 }
Порядок взятия на учет нерезидентов в контролирующих органах устанавливается центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
Порядок уведомления нерезидентов о взятии на учет в качестве налогоплательщиков устанавливается Кабинетом Министров Украины.
{Пункт 64.5 статьи 64 с изменениями, внесенными согласно Законам №3609-VI от 07.07.2011 , №655-VIII от 17.07.2015 , №1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
64.6. На учете в контролирующих органах должны находиться соглашения о разделе продукции, договоры управления имуществом (кроме договоров по операциям, определенным во втором предложении абзаца второго подпункта 5 пункта 180.1 статьи 180 настоящего Кодекса) и договоры о совместной деятельности на территории Украины без создания юридических лиц, на которые распространяются особенности налогового учета и Кодексом.
{Абзац первый пункта 64.6 статьи 64 в редакции Закона № 4834-VI от 24.05.2012 ; с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
В контролирующих органах не учитываются договора о совместной деятельности, на которые не распространяются особенности налогового учета и налогообложения совместной деятельности, определенные настоящим Кодексом. Каждый участник таких договоров состоит на учете в контролирующих органах и исполняет обязанности налогоплательщика самостоятельно.
{Абзац третий пункта 64.6 статьи 64 исключен на основании Закона № 4834-VI от 24.05.2012 }
Взятие на учет договора или соглашения осуществляется путем дополнительного взятия на учет управляющего имущества, участника договора о совместной деятельности или соглашения о распределении продукции как налогоплательщика – ответственного за удержание и внесение налогов в бюджет при исполнении договора или соглашения.
{Абзац четвертый пункта 64.6 статьи 64 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
{Абзац пятый пункта 64.6 статьи 64 исключен на основании Из акона № 466-IX от 16.01.2020 }
64.7. Центральный орган исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику, определяет порядок учета налогоплательщиков в контролирующих органах и порядок формирования Реестра крупных налогоплательщиков на соответствующий год с учетом критериев, определенных настоящим Кодексом для крупных налогоплательщиков.
{Абзац первый пункта 64.7 с изменениями, внесенными Законами № 4834-VI от 24.05.2012 , № 1797-VIII от 21.12.2016 }
При включении налогоплательщика в Реестр крупных налогоплательщиков на него распространяются особенности, определенные настоящим Кодексом для крупных налогоплательщиков.
После включения налогоплательщика в Реестр крупных налогоплательщиков и получения уведомления центрального органа исполнительной власти, реализующего государственную налоговую политику, о таком включении налогоплательщик обязан стать на учет по основному месту учета в территориальном органе центрального органа исполнительной власти, реализующего государственную налоговую политику, осуществляющего сопровождение года), на который сформирован Реестр, и по неосновному месту учета в таком территориальном органе центрального органа исполнительной власти или его структурных подразделениях относительно имеющихся в пределах населенного пункта по местонахождению территориального органа центрального органа исполнительной власти, реализующего государственную налоговую политику, осуществляющую сопровождение крупных налогоплательщиков, налогообложением по перечню, определенному центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику, или через которые ведется деятельность такого крупного налогоплательщика.
{Абзац третий пункта 64.7 статьи 64 с изменениями, внесенными согласно Законам №5083-VI от 05.07.2012 , №404-VII от 04.07.2013 , №657-VII от 24.10.2013 ; в редакции Законов № 2245-VIII от 07.12.2017 , № 466-IX от 16.01.2020 }
Относительно крупных налогоплательщиков, которые самостоятельно не стали на учет в территориальном органе центрального органа исполнительной власти, реализующего государственную налоговую политику, осуществляющего сопровождение крупных налогоплательщиков, или его структурных подразделениях, центральный орган исполнительной власти, реализующий государственную налоговую политику, принимает решение об изменении основного и неосновного места учета орган центрального органа исполнительной власти, реализующий государственную налоговую политику, осуществляющий сопровождение крупных налогоплательщиков или его структурные подразделения.
{Абзац четвертый пункта 64.7 статьи 64 с изменениями, внесенными согласно Законам №5083-VI от 05.07.2012 , №404-VII от 04.07.2013 , №71-VIII от 28.12.2014 ; в редакции Законов № 2245-VIII от 07.12.2017 , № 466-IX от 16.01.2020 }
В {Абзац пятый пункта 64.7 статьи 64 исключено на основании Из акона № 466-IX от 16.01.2020 }
В случае принятия решения о переводе крупного налогоплательщика на учет в территориальный орган центрального органа исполнительной власти, реализующий государственную налоговую политику, осуществляющий сопровождение крупных налогоплательщиков или другой контролирующий орган, соответствующие контролирующие органы обязаны в течение 20 календарных дней после принятия такого решения осуществить взятие на учет/снятие с учета такого налогоплательщика.
{Абзац шестой пункта 64.7 статьи 64 с изменениями, внесенными согласно Закону № 404-VII от 04.07.2013 ; в редакции Закона № 466-IX от 16.01.2020 }
Большой налогоплательщик, в отношении которого центральным органом исполнительной власти, реализующим государственную налоговую политику, принято решение о переводе на учет в контролирующий орган, осуществляющий сопровождение крупных налогоплательщиков, или другой контролирующий орган, после взятия его на учет по новому месту учета обязан уплачивать налоги по месту предварительного учета и контролировать предусмотренные настоящим Кодексом, по новому месту учета.
{Абзац седьмой пункта 64.7 статьи 64 в редакции Закона № 2856-VI от 23.12.2010 ; с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 404-VII от 04.07.2013 , № 2245-VIII от 07.12.2017 , № 466-IX от 16.01.2020 }
65.1. Взятие на учет физических лиц - предпринимателей (кроме тех, что приобрели статус электронного резидента (е-резидента) в контролирующих органах осуществляется по налоговому адресу на основании сведений из Единого государственного реестра юридических лиц, физических лиц - предпринимателей (кроме тех, которые приобрели статус электронного резидента) с Законом Украины "О государственной регистрации юридических лиц, физических лиц – предпринимателей и общественных формирований".
{Пункт 65.1 статьи 65 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными по закону № 2654-IX от 06.10.2022 }
65.2. Учет самозанятых лиц осуществляется путем внесения в Государственный реестр физических лиц - налогоплательщиков (далее - Государственный реестр) записей о государственной регистрации или прекращения предпринимательской деятельности, независимой профессиональной деятельности, перерегистрацию, постановку на учет, снятие с учета, внесение изменений в отношении самозанятого лица, а также совершение иных действий, предусмотренных Порядком.
65.3. Для взятия на учет физического лица, намеревающегося осуществлять независимую профессиональную деятельность, такое лицо должно подать заявление и документы лично (направить заказным письмом с описанием вложения) или через уполномоченное лицо в контролирующий орган по месту жительства.
65.4. Контролирующий орган отказывает в рассмотрении документов, поданных для взятия на учет лица, осуществляющего независимую профессиональную деятельность, в случае:
65.4.1. наличия ограничений на проведение независимой профессиональной деятельности, установленных законодательством;
65.4.2. когда документы поданы по ненадлежащему месту учета;
65.4.3. когда документы не отвечают установленным требованиям, представленные не в полном объеме или когда указанные в разных документах сведения являются взаимно несоответствующими;
65.4.4. когда физическое лицо уже взято на учет как самозанятое лицо;
65.4.5. неподача для регистрации лицом, намеренным осуществлять независимую профессиональную деятельность, свидетельства о регистрации или иного документа (разрешения, сертификата и т.п.), подтверждающего право физического лица на осуществление независимой профессиональной деятельности.
После устранения причин, служивших основанием для отказа во взятии на учет самозанятого лица, физическое лицо может повторно подать документы для взятия на учет.
65.5. Взятие на учет самозанятого лица осуществляется контролирующим органом в день получения соответствующих сведений от государственного регистратора (для физических лиц – предпринимателей) или принятия заявления (для лиц, осуществляющих независимую профессиональную деятельность).
Данные о взятии на учет физического лица – предпринимателя передаются в Единый государственный реестр юридических лиц, физических лиц – предпринимателей и общественных формирований в день взятия на учет в порядке, установленном Министерством юстиции Украины и центральным органом исполнительной власти, обеспечивающим формирование и реализование государственной финансовой политики.
Взятие на учет физического лица – предпринимателя подтверждается сведениями, обнародованными на портале электронных сервисов, в соответствии с Законом Украины "О государственной регистрации юридических лиц, физических лиц – предпринимателей и общественных формирований".
{Пункт 65.5 статьи 65 с изменениями, внесенными согласно Законам № 4834-VI от 24.05.2012 , № 404-VII от 04.07.2013 ; в редакции Законов №1797-VIII от 21.12.2016 , №466-IX от 16.01.2020 }
65.6. Выдача и замена справки о взятии на учет налогоплательщика осуществляется безвозмездно.
65.7. Физическому лицу, осуществляющему независимую профессиональную деятельность, справка о взятии на учет налогоплательщика выдается контролирующим органом с указанием срока, если такой срок указан в свидетельстве о регистрации или ином документе (разрешении, сертификате и т.п.), что подтверждает право физического лица на проведение независимой профессиональной деятельности.
65.8. Справка о взятии на учет самозанятого лица теряет силу с момента возникновения изменений в данных о физическом лице, указанных в такой справке, и подлежит замене в контролирующем органе.
65.9. Если физическое лицо зарегистрировано как предприниматель и при этом такое лицо осуществляет независимую профессиональную деятельность, такое физическое лицо учитывается в контролирующих органах как физическое лицо – предприниматель с признаком осуществления независимой профессиональной деятельности.
{Пункт 65.9 статьи 65 в редакции Закона № 466-IX от 16.01.2020 }
65.10. Внесение в Государственный реестр записи о прекращении предпринимательской деятельности физического лица – предпринимателя или независимой профессиональной деятельности физического лица осуществляется в случае:
65.10.1. внесение в Единый государственный реестр юридических лиц, физических лиц – предпринимателей и общественных формирований записи о государственной регистрации прекращения предпринимательской деятельности физического лица – предпринимателя – с даты государственной регистрации прекращения предпринимательской деятельности физического лица – предпринимателя;
65.10.2. прекращение или остановка независимой профессиональной деятельности или изменения организационной формы соответствующей деятельности с независимой (индивидуальной) на другую - с даты принятия уполномоченным органом соответствующего решения или иной даты, определенной законом, регулирующим регистрацию соответствующей независимой профессиональной деятельности, датой прекращения, остановки или изменения организационной формы соответствующей деятельности с независимой (индивидуальной);
65.10.3. истечение срока действия свидетельства о регистрации или иного документа (разрешения, сертификата и т.п.) - с даты истечения такого срока;
65.10.4. аннулирования или отмены согласно законодательству свидетельства о регистрации или иного документа (разрешения, сертификата и т.п.), подтверждающего право физического лица на осуществление независимой профессиональной деятельности, или отмена регистрационного действия по государственной регистрации физического лица предпринимателем - с даты такой аннулирования или отмены.
Государственная регистрация (регистрация) прекращения предпринимательской или независимой профессиональной деятельности физического лица или внесения в Государственный реестр записи о прекращении такой деятельности физическим лицом не прекращает его обязательств, возникших при осуществлении предпринимательской или независимой профессиональной деятельности, и не изменяет сроков, порядков выполнения таких обязательств и применения таких обязательств.
В случае, если после внесения в Государственный реестр записи о прекращении предпринимательской или независимой профессиональной деятельности физическое лицо продолжает осуществлять такую деятельность, считается, что она начала такую деятельность без взятия ее на учет как самозанятого лица.
{Пункт 65.10 статьи 65 с изменениями, внесенными по закону №1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
Статья 66. Внесение изменений в учетные данные налогоплательщиков, кроме физических лиц, не зарегистрированных предпринимателями и не осуществляющих независимую профессиональную деятельность↑
{Название статьи 66 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
66.1. Основаниями для внесения изменений в учетные данные налогоплательщиков являются:
66.1.1. информация органов государственной регистрации;
66.1.2. информация банков, других финансовых учреждений, небанковских поставщиков платежных услуг об открытии (закрытии) счетов налогоплательщиков и информация эмитентов электронных денег об открытии (закрытии) электронных кошельков налогоплательщиков;
{Подпункт 66.1.2 пункта 66.1 статьи 66 в редакции Закона № 2888-IX от 12.01.2023 }
66.1.4. информация субъектов информационного обмена, уполномоченных совершать любые регистрационные действия в отношении налогоплательщика;
66.1.5. решение суда, вступившее в законную силу;
66.1.6. данные проверок налогоплательщиков.
66.2. Внесение изменений в учетные данные налогоплательщиков осуществляется в порядке, установленном центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Пункт 66.2 статьи 66 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
66.3. В случае проведения государственной регистрации изменения местонахождение или места жительства налогоплательщика, в результате которой изменяется контролирующий орган, в котором на учете состоит налогоплательщик, а также в случае изменения налогового адреса налогоплательщика, контролирующими органами по предыдущему и новому местонахождению (месту жительства) налогоплательщика проводятся процедуры соответственно снятию с учета/взятия на учет такого налогоплательщика.
{Абзац первый пункта 66.3 статьи 66 с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
Основанием для снятия с учета налогоплательщика в одном контролирующем органе и взятии на учет в другом является поступление хотя бы в один из этих органов данных, свидетельствующих о надлежащей государственной регистрации таких изменений органами государственной регистрации.
В таком случае налогоплательщик, определенный в пункте 64.2 статьи 64 настоящего Кодекса, обязан подать контролирующему органу по новому местонахождению соответствующее заявление в десятидневный срок со дня регистрации изменения местоположения (места проживания) согласно порядку учета налогоплательщиков. В случае неподачи такого заявления в течение 10 календарных дней налогоплательщик или должностные лица налогоплательщика несут ответственность в соответствии с законом.
{Абзац третий пункта 66.3 статьи 66 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
66.4. Налогоплательщики - юридические лица и их обособленные подразделения обязаны представить контролирующему органу сведения в отношении лиц, ответственных за ведение бухгалтерского и/или налогового учета юридического лица, его обособленных подразделений, в 10-дневный срок со дня взятия на учет или возникновения изменений в учетных данных налогоплательщиков, путем подачи заявления в порядке, определенном политику Ответственность за непредставление такой информации определяется настоящим Кодексом.
{Пункт 66.4 статьи 66 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
66.5. В случае возникновения изменений в данных или внесения изменений в документы, представляемые для взятия на учет согласно этой главе, кроме изменений, вносимых в Единый государственный реестр юридических лиц, физических лиц - предпринимателей и общественных формирований, и изменений, о которых налогоплательщик сообщил по основному месту учета, налогоплательщик обязан подать контролирующему органу, календарных дней со дня внесения изменений в указанные документы.
{Пункт 66.5 статьи 66 с изменениями, внесенными согласно Закону № 657-VII от 24.10.2013 ; в редакции Закона № 1797-VIII от 21.12.2016 }
Статья 67. Основания и порядок снятия с учета в контролирующих органах юридических лиц, их обособленных подразделений и самозанятых лиц↑
67.1. Основаниями для снятия с учета в контролирующих органах юридического лица, его обособленных подразделений, обособленного подразделения юридического лица, образованного в соответствии с законодательством иностранного государства, и самозанятых лиц являются:
{Абзац первый пункта 67.1 статьи 67 с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
67.1.1. уведомление или документальное подтверждение государственного регистратора или иного органа государственной регистрации о проведении государственной регистрации прекращения юридического лица, обособленного подразделения юридического лица, обособленного подразделения юридического лица, образованного в соответствии с законодательством иностранного государства;
{Абзац второй подпункта 67.1.1 пункта 67.1 статьи 67 исключен на основании Закона № 657-VII от 24.10.2013 }
{Абзац третий подпункта 67.1.1 пункта 67.1 статьи 67 исключен на основании Закона № 657-VII от 24.10.2013 }
{Подпункт 67.1.1 пункта 67.1 статьи 67 с изменениями, внесенными Законами № 466-IX от 16.01.2020 , № 3813-IX от 18.06.2024 }
67.1.2. наличие хотя бы одного из оснований, определенных пунктом 65.10 статьи 65 настоящего Кодекса для самозанятого лица.
{Абзац второй подпункта 67.1.2 пункта 67.1 статьи 67 исключен на основании Закона № 657-VII от 24.10.2013 }
{Абзац третий подпункта 67.1.2 пункта 67.1 статьи 67 исключен на основании Закона № 657-VII от 24.10.2013 }
67.2. Контролирующие органы в установленном законом порядке вправе обращаться в суд о вынесении судебного решения о:
прекращение юридических лиц или предпринимательской деятельности физических лиц – предпринимателей;
отмена государственной регистрации прекращения юридических лиц или предпринимательской деятельности физических лиц – предпринимателей;
{Абзац третий пункта 67.2 статьи 67 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
отмена государственной регистрации изменений в учредительные документы.
67.3. При прекращении юридического лица его обособленные подразделения подлежат снятию с учета в контролирующих органах.
Порядок снятия с учета в контролирующих органах юридических лиц, их обособленных подразделений и самозанятых устанавливается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Абзац второй пункта 67.3 статьи 67 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
67.4. Договоры о совместной деятельности, договоры управления имуществом и соглашения о разделе продукции снимаются с учета в контролирующих органах после их прекращения, расторжения, окончания срока действия или после достижения цели, для которых они были заключены, признания их недействительными в судебном порядке, а также в случае утраты признаков плательщика налога, определенных настоящим Кодексом.
{Пункт 67.4 статьи 67 с изменениями, внесенными согласно Законам № 4834-VI от 24.05.2012 , № 466-IX от 16.01.2020 }
67.5. Нерезиденты, определенные в пункте 64.5 статьи 64 настоящего Кодекса, снимаются с учета в контролирующих органах после отчуждения недвижимого имущества и/или закрытия всех счетов/электронных кошельков в банках, других финансовых учреждениях, небанковских поставщиках платежных услуг, эмитентах электронных денег и/или закрытия на территории представительств при отсутствии на территории Украины других объектов налогообложения и объектов, связанных с налогообложением.
{Абзац первый пункта 67.5 статьи 67 в редакции Закона № 2888-IX от 12.01.2023 }
Порядок снятия с учета нерезидентов в контролирующих органах устанавливается центральным органом исполнительной власти, который обеспечивает формирование и реализует финансовую политику.
лица -нерезидента в качестве плательщика налога на добавленную стоимость в соответствии с пунктом 208-1.3 статьи 208-1 настоящего Кодекса одновременно автоматически осуществляется снятие с учета такого лица-нерезидента.
{ Пункт 67.5 статьи 67 дополнен абзацем третьим согласно Закону № 1525-IX от 03.06.2021 }
качестве плательщика налога на добавленную стоимость в соответствии с пунктом 208-1.3 статьи 208-1 настоящего Кодекса имеется налоговый долг или не исполнены налоговые обязательства, автоматически снимается с учета после погашения долга и исполнения обязательств, определенных этим Кодексом .
{ Пункт 67.5 статьи 67 дополнен абзацем четвертым согласно Закону № 1525-IX от 03.06.2021 }
{Статья 67 дополнена пунктом 67.5 согласно Закону № 466-IX от 16.01.2020 }
Статья 68. Информация, представляемая для учета налогоплательщиков органами государственной регистрации субъектов предпринимательской деятельности и другими органами↑
68.1. Технический администратор Единого государственного реестра юридических лиц, физических лиц - предпринимателей и общественных формирований в день проведения регистрационного действия должен передать в информационные системы контролирующих органов сведения, документы, запросы, предусмотренные Законом Украины "О государственной регистрации юридических лиц, физических лиц - предпринимателей и общественных формирований".
68.2. Центральный депозитарий ценных бумаг, который ведет учетную систему долей обществ с ограниченной ответственностью и обществ с дополнительной ответственностью (далее - учетная система долей обществ), в день начала учета долей таких обществ, внесение изменений в учетную систему долей обществ относительно владельцев долей общества или размера долей собственников общества власти, реализующей государственную налоговую политику, сведения (информацию) об обществе с ограниченной ответственностью или общество с дополнительной ответственностью, всех собственников долей такого общества и размер долей соответствующих собственников, а в случае если соответствующая доля обществ является объектом государственной или коммунальной собственности - о субъекте управления объектами государственной или коммунальной собственности.
Порядок электронного информационного взаимодействия между Центральным депозитарием ценных бумаг и центральным органом исполнительной власти, реализующим государственную налоговую политику, устанавливается центральным органом исполнительной власти, обеспечивающим формирование и реализует государственную финансовую политику по согласованию с Национальной комиссией по ценным бумагам и фондовому рынку.
68.3. Органы, ведущие учет или регистрацию движимого имущества и других активов, являющихся объектом налогообложения, обязаны сообщать о владельцах и/или пользователях такого движимого имущества и других активов, размещенных на соответствующей территории, или о транспортных средствах, зарегистрированных в этих органах, и их владельцах контролирующие органы по своему местонахождению, но не следующему месяцу. Порядок такого уведомления устанавливает Кабинет Министров Украины.
68.4. Государственные органы должны представлять контролирующим органам другую информацию в случаях, предусмотренных настоящим Кодексом и другими нормативно-правовыми актами Украины.
{Статья 68 с изменениями, внесенными согласно Законам №4834-VI от 24.05.2012 , №657-VII от 24.10.2013 , №1797-VIII от 21.12.2016 , №466-IX от 20.01 ; в редакции Закона № 3603-IX от 23.02.2024 }
Статья 69. Требования к открытию и закрытию счетов налогоплательщиков в банках, других финансовых учреждениях, небанковских поставщиках платежных услуг и электронных кошельков в эмитентах электронных денег↑
{Название статьи 69 в редакции Законов №323-IX от 03.12.2019 , №2888-IX от 12.01.2023 ; с изменениями, внесенными Законом № 2970-IX от 20.03.2023 ; в редакции Закона № 3603-IX от 23.02.2024 }
69.1. Банки, другие финансовые учреждения, небанковские предоставлятели платежных услуг, эмитенты электронных денег открывают соответствующие счета/электронные кошельки, предусмотренные законодательством Украины, налогоплательщикам - юридическим лицам (резидентам и нерезидентам) независимо от организационно-правовой формы, обособленным подразделениям и представителям юридических лиц, для которых законом юридических лиц, физических лиц - предпринимателей и общественных формирований, физическим лицам, осуществляющим независимую профессиональную деятельность, при наличии документов, выданных контролирующими органами, подтверждающими взятие их на учет в таких органах, или выписки из Единого государственного реестра юридических лиц, физических лиц - предпринимателей и общественных формирований (для лиц, государственного реестра юридических лиц, физических лиц - предпринимателей и общественных формирований, предоставленных государственным регистратором согласно Закону Украины "О государственной регистрации юридических лиц, физических лиц - предпринимателей и общественных формирований") или информации из этого реестра, полученной банком, другим финансовым учреждением, небанковским предоставлятелем платежных данных, учет в контролирующих органах как налогоплательщика.
{Пункт 69.1 статьи 69 в редакции Закона № 4834-VI от 24.05.2012 ; с изменениями, внесенными согласно Закону № 344-VIII от 21.04.2015 ; в редакции Законов №1797-VIII от 21.12.2016 , №2888-IX от 12.01.2023 }
69.2. Банки, другие финансовые учреждения, небанковские предоставлятели платежных услуг, эмитенты электронных денег обязаны прислать уведомление об открытии или закрытии счета/электронного кошелька налогоплательщика - юридического лица (резидента и нерезидента), в том числе открытого через его обособленные подразделения, или самозанятого физического лица в контролирующий орган/ счета/электронного кошелька.
{Абзац первый пункта 69.2 статьи 69 с изменениями, внесенными согласно Законам №657-VII от 24.10.2013 , №344-VIII от 21.04.2015 , №466-IX от 16.01.2020 ; в редакции Закона № 2888-IX от 12.01.2023 }
В случае открытия или закрытия счета налогоплательщика – банка, в том числе открытого через его обособленные подразделения, уведомление направляется в порядке, определенном настоящим пунктом, только в случае открытия или закрытия корреспондентского счета.
В случае открытия или закрытия собственного корреспондентского счета банки обязаны прислать уведомление в контролирующий орган, в котором учитываются, в сроки, определенные настоящим пунктом.
69.2-1 . Обязанности, предусмотренные настоящей статьей, относительно направления в контролирующий орган уведомления об открытии счета владельцу долей общества в учетной системе долей обществ или закрытии такого счета должны быть выполнены депозитарным учреждением или Центральным депозитарием ценных бумаг, с которым (каким) этим владельцем заключен договор по обслуживанию счета (счетов) участника. Соответствующее уведомление направляется в день заключения/прекращения (расторжения) такого договора или закрытия любого из обслуживаемых счетов в соответствии с настоящим договором.
Обязанности, предусмотренные настоящей статьей, относительно направления в контролирующий орган уведомления об открытии счета условного хранения (эскроу) долей общества или о закрытии такого счета должны быть выполнены Центральным депозитарием ценных бумаг, с которым заключен договор счета условного хранения (эскроу) долей общества:
об открытии счета условного хранения (эскроу) долей общества, которые учитываются в учетной системе долей - в день открытия соответствующего счета;
о закрытии счета условного хранения (эскроу) долей общества, которые учитываются в учетной системе долей - в день прекращения учета доли общества на счете эскроу, в том числе в связи с расторжением такого договора.
Начало проведения операций в учетной системе частиц обществ по счету владельца долей общества осуществляется по правилам пункта 69.4 настоящей статьи, кроме проведения безусловных операций.
{Статья 69 дополнена пунктом 69.2 - 1 согласно Закону № 3603-IX от 23.02.2024 }
69.3. Контролирующий орган не позднее следующего рабочего дня со дня получения уведомления от банка, другого финансового учреждения, небанковского предоставлятеля платежных услуг, эмитента электронных денег об открытии счета/электронного кошелька обязан направить уведомление о взятии счета/электронного кошелька на учет или об отказе в взятии контролирующим органом счета/электронного кошелька.
Если контролирующий орган в течение срока, установленного абзацем первым настоящего пункта, не направил уведомление об отказе во взятии счета/электронного кошелька на учет, такой счет/электронный кошелек считается взятым на учет в контролирующем органе по молчаливому согласию - во время и дату получения соответствующим учреждением уведомления по уведомлению по уведомлению уведомлений, установленных в соответствии с пунктом 69.5 настоящей статьи.
{Пункт 69.3 статьи 69 с изменениями, внесенными согласно Законам № 657-VII от 24.10.2013 , № 344-VIII от 21.04.2015 ; в редакции Закона № 2888-IX от 12.01.2023 }
69.4. Датой начала расходных операций по счету/электронному кошельку налогоплательщика, определенного пунктом 69.1 настоящей статьи (кроме банка), в банках, других финансовых учреждениях, небанковских поставщиках платежных услуг, эмитентах электронных денег является дата получения банком или другим финансовым учреждением, небанковским поставщиком платежных услуг. счета/электронного кошелька на учет в контролирующих органах или дата, определенная как дата взятия на учет в контролирующем органе по молчаливому согласию согласно абзацу второму пункта 69.3 настоящей статьи.
{Пункт 69.4 статьи 69 с изменениями, внесенными согласно Закону № 344-VIII от 21.04.2015 ; в редакции Закона № 2888-IX от 12.01.2023 }
69.5. Порядок представления и форма и содержание сообщений об открытии/закрытии счетов/электронных кошельков налогоплательщиков в банках, других финансовых учреждениях, небанковских предоставлятелях платежных услуг, эмитентах электронных денег, перечень оснований для отказа контролирующих органов во взятии счетов/электронных кошельков на учет определяемых центральным органом исполнительной власти, с соответствующими государственными органами, регулирующими деятельность финансовых учреждений.
{Пункт 69.5 статьи 69 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2888-IX от 12.01.2023 }
{Пункт 69.6 статьи 69 исключен на основании Закона № 466-IX от 16.01.2020 }
69.7. Физические лица - предприниматели и лица, осуществляющие независимую профессиональную деятельность, обязаны сообщать о своем статусе банкам, другим финансовым учреждениям, небанковским предоставлятелям платежных услуг, эмитентам электронных денег, в которых такие лица открывают счета/электронные кошельки.
{Пункт 69.7 статьи 69 в редакции Закона № 2888-IX от 12.01.2023 }
{Пункт 69.8 статьи 69 исключен из Закона № 2970-IX от 20.03.2023 }
Статья 70. Государственный реестр физических лиц – налогоплательщиков↑
70.1. Центральный орган исполнительной власти, реализующий государственную налоговую политику, формирует и ведет Государственный реестр физических лиц – налогоплательщиков (далее – Государственный реестр).
{Абзац первый пункта 70.1 статьи 70 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 1797-VIII от 21.12.2016 , № 466-IX от 16.01.2020 }
В Государственный реестр вносится информация о лицах:
гражданами Украины;
иностранцами и лицами без гражданства, постоянно проживающими в Украине;
иностранцами и лицами без гражданства, не имеющими постоянного места жительства в Украине, но в соответствии с законодательством обязаны уплачивать налоги в Украине или являются учредителями юридических лиц, созданных на территории Украины, или приобрели статус электронного резидента (е-резидента).
{ Абзац пятый пункта 70.1 статьи 70 в редакции Закона № 2654-IX от 06.10.2022 }
Учет физических лиц - налогоплательщиков, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика и сообщили об этом соответствующему контролирующему органу, ведется в отдельном реестре Государственного реестра по фамилии, имени, отчеству и серии и номеру паспорта без использования регистрационного номера учетной карточки.
{Абзац седьмой пункта 70.1 статьи 70 исключен из Закона № 879-VII от 13.03.2014 }
70.2. В учетную карточку физического лица - налогоплательщика и уведомления (для физических лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика) вносится следующая информация:
70.2.1. фамилия, имя и отчество;
70.2.2. дата рождения;
70.2.3. место рождения (страна, область, район, населенный пункт);
70.2.4. место жительства, а для иностранных граждан – также гражданство;
70.2.5. серия, номер свидетельства о рождении, паспорта (аналогичные данные другого документа, удостоверяющего личность), кем и когда выданный;
70.2.6. уникальный номер записи в Едином государственном демографическом реестре (при внесении информации о лице в Единый государственный демографический реестр).
{Пункт 70.2 статьи 70 дополнен подпунктом 70.2.6 согласно Закону № 786-IX от 14.07.2020 }
70.3. В информационную базу Государственного реестра включаются следующие данные о физических лицах:
70.3.5. информация о налоговой скидке и налоговых льготах налогоплательщика;
70.3.6. уникальный номер записи в Едином государственном демографическом реестре на основании данных распорядителя такого реестра, предоставленных в порядке информационного взаимодействия в соответствии с законодательством.
{Пункт 70.3 статьи 70 дополнен подпунктом 70.3.6 согласно Закону № 786-IX от 14.07.2020 }
70.4. В Государственный реестр вносятся сведения о государственной регистрации, регистрации и взятии на учет физических лиц – предпринимателей и лиц, осуществляющих независимую профессиональную деятельность. Такие сведения включают:
70.4.1. даты, номера записей, свидетельств и других документов, а также основания государственной регистрации, регистрации и взятия на учет, прекращение предпринимательской или независимой профессиональной деятельности, другие регистрационные данные;
70.4.2. информацию о государственной регистрации, регистрации и взятии на учет изменений в данных о лице, замене или продлении действия справок о взятии на учет;
70.4.3. место осуществления деятельности, телефоны и другую дополнительную информацию для связи с физическим лицом - предпринимателем или лицом, осуществляющим независимую профессиональную деятельность;
70.4.4. виды деятельности;
70.4.5. гражданство и номер, используемый при налогообложении в стране гражданства - для иностранцев;
70.4.6. системы налогообложения с указанием периодов ее действия
70.5. Физическое лицо - налогоплательщик независимо от возраста (как резидент, так и нерезидент), для которого ранее не формировалась учетная карточка налогоплательщика и которая не включена в Государственный реестр, обязана лично или через законного представителя или уполномоченное лицо подать соответствующему контролирующему органу учетную карточку физического лица - Государственному реестру документ, удостоверяющий личность.
Учетная карточка физического лица - налогоплательщика может быть представлена в электронной форме посредством электронных коммуникаций с соблюдением требований законодательства в сфере электронных доверительных услуг, электронного документооборота, предоставления публичных (электронных публичных) услуг.
{ Пункт 70.5 статьи 70 дополнен новым абзацем по закону № 2888-IX от 12.01.2023 }
Представление иностранцем заявления на получение статуса электронного резидента (е-резидента) приравнивается к личному представлению в соответствующий контролирующий орган учетной карточки физического лица - налогоплательщика и заявление для регистрации в Государственном реестре.
{ Пункт 70.5 статьи 70 дополнен новым абзацем по закону № 2654-IX от 06.10.2022 }
Физическое лицо - налогоплательщик, которое по своим религиозным убеждениям отказывается от принятия регистрационного номера учетной карточки налогоплательщика, обязано лично представить соответствующему контролирующему органу уведомления и документы для обеспечения его учета по фамилии, имени, отчеству и серии и номеру паспорта, а также предъявить паспорт.
Физическое лицо представляет учетную карточку физического лица - налогоплательщика или уведомления (для физических лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика) в контролирующий орган по своему налоговому адресу, а физическое лицо, не имеющее постоянного места жительства в Украине, - контролирующего органа по месту получения доходов.
Для заполнения учетной карточки физического лица – налогоплательщика используются данные документа, удостоверяющего личность. Для заполнения сообщения (для физических лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика) используются данные паспорта.
Форма учетной карточки физического лица - налогоплательщика и уведомления (для физических лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика) и порядок их представления устанавливаются центральным органом исполнительной власти, обеспечивающим формирование и реализующую государственную финансовую политику.
{Абзац пункта 70.5 статьи 70 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Физическое лицо несет ответственность по закону за достоверность информации, подаваемой для регистрации в Государственном реестре.
70.6. Органы государственной регистрации актов гражданского состояния, органы, осуществляющие регистрацию физических лиц обязаны представлять соответствующим контролирующим органам информацию об изменении данных, которые включаются в учетную карточку физического лица - налогоплательщика, ежемесячно, но не позднее 10 числа следующего месяца.
{Абзац первый пункта 70.6 статьи 70 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 1293-IX от 02.03.2021 }
Порядок предоставления такой информации и взаимодействия субъектов информационных отношений определяется Кабинетом министров Украины.
{Пункт 70.6 статьи 70 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
70.7. Физические лица - налогоплательщики обязаны подавать контролирующим органам сведения об изменении данных, которые вносятся в учетную карточку или уведомление (для физических лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика и имеют отметку в паспорте), в течение месяца со дня возникновения таких изменений путем представления соответствующего заявления по форме и реализует государственную финансовую политику.
{Пункт 70.7 статьи 70 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
70.8. О проведении государственной регистрации физического лица - налогоплательщика в Государственном реестре и внесении изменений в данные, содержащиеся в Государственном реестре, центральный орган исполнительной власти, реализующий государственную налоговую политику, информирует территориальный орган:
{Пункт 70.8 статьи 70 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 404-VII от 04.07.2013 ; с изменениями, внесенными согласно Законам № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
70.8.1. по месту учета физического лица;
70.8.2. по месту жительства физического лица;
70.8.3. по месту получения доходов или местонахождению другого объекта налогообложения физического лица.
70.9. По обращению налогоплательщика, его законного представителя или уполномоченного лица контролирующий орган выдает документ, удостоверяющий регистрацию в Государственном реестре, кроме лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика и сообщили об этом соответствующий контролирующий орган и имеют отметку в паспорте.
В таком документе указывается регистрационный номер учетной карточки налогоплательщика.
Порядок формирования регистрационного номера учетной карточки налогоплательщика определяется и утверждается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Абзац третий пункта 70.9 статьи 70 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Форма документа и порядок его выдачи инсталлируются центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Абзац четвертый пункта 70.9 статьи 70 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Подтверждением достоверности регистрационного номера учетной карточки налогоплательщика является документ, удостоверяющий регистрацию лица в Государственном реестре (карта налогоплательщика), или данные о регистрационном номере учетной карточки налогоплательщика из Государственного реестра, внесенные в паспорт гражданина Украины или свидетельства о рождении.
{Пункт 70.9 статьи 70 дополнен абзацем пятым согласно Закону № 786-IX от 14.07.2020 }
Лицо по собственному выбору предъявляет один из указанных документов для предоставления данных о регистрационном номере учетной карточки налогоплательщика.
{Пункт 70.9 статьи 70 дополнен абзацем шестым согласно Закону № 786-IX от 14.07.2020 }
Лицо может предъявить копию документа, удостоверяющего регистрацию лица в Государственном реестре, в том числе и в электронном виде, при условии наличия у получателя информации технической возможности осуществить проверку соответствия регистрационных данных физического лица данным Государственного реестра в электронной форме информационно-телекоммуникационными средствами информации с требований средств.
{Пункт 70.9 статьи 70 дополнен абзацем седьмым согласно Закону № 786-IX от 14.07.2020 }
70.10. Контролирующим органом по месту жительства физического лица - налогоплательщика по просьбе такого лица в паспорт могут быть внесены (седьмая, восьмая или девятая страницы) данные о регистрационном номере учетной карточки налогоплательщика из Государственного реестра.
70.11. В случае обнаружения недостоверных данных или ошибок в представленной учетной карточке или уведомлении (для физических лиц, по своим религиозным убеждениям отказывающихся от принятия регистрационного номера учетной карточки налогоплательщика) физическому лицу может быть отказано в регистрации и/или внесении отметки в паспорт или продлен срок регистрации.
70.12. Регистрационный номер учетной карточки налогоплательщика или серия (при наличии) и номер паспорта (для физических лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика и официально сообщили об этом соответствующий контролирующий орган и имеют отметку в паспорте) используются органами государственной власти и органами местного самоуправления, включая юридические банки, другие финансовые учреждения, небанковских предоставлятелей платежных услуг, эмитентов электронных денег, биржи, лицами, осуществляющими независимую профессиональную деятельность, физическими лицами – предпринимателями, а также физическими лицами во всех документах, содержащих информацию об объектах налогообложения физических лиц или об уплате налогов, в частности:
{Абзац первый пункта 70.12 статьи 70 в редакции Закона № 2888-IX от 12.01.2023 }
70.12.1. выплаты доходов, с которых удерживаются налоги согласно законодательству Украины. Физические лица обязаны представлять информацию о регистрационном номере учетной карточки юридическим и физическим лицам, выплачивающим им доходы;
70.12.2. заключение гражданско-правовых договоров, предметом которых являются объекты налогообложения и по которым возникают обязанности по уплате налогов и сборов;
70.12.3. открытие счетов в банках, других финансовых учреждениях, небанковских поставщиках платежных услуг, электронных кошельков в эмитентах электронных денег, а также в платежных инструкциях при осуществлении физическими лицами безналичных расчетов;
{Подпункт 70.12.3 пункта 70.12 статьи 70 в редакции Закона № 2888-IX от 12.01.2023 }
70.12.4. заполнение физическими лицами, определенными в пункте 70.1 настоящей статьи, таможенных деклараций при пересечении таможенной границы Украины;
70.12.5. уплаты физическими лицами налогов и сборов;
70.12.6. проведение государственной регистрации физических лиц – предпринимателей или выдачи таким лицам специальных разрешений (лицензий и т.п.) на осуществление некоторых видов хозяйственной деятельности, а также регистрации независимой профессиональной деятельности;
{Подпункт 70.12.6 пункта 70.12 статьи 70 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 }
70.12.7. регистрации имущества и других активов физических лиц, являющихся объектом налогообложения, или прав на него;
70.12.8. представление контролирующим органам деклараций о доходах, имуществе и других активах;
70.12.9. регистрации транспортных средств, переходящих в собственность физических лиц;
70.12.10. оформление физическим лицам льгот, субсидий и других социальных выплат из государственных целевых фондов;
70.12.11. в других случаях, определенных законами и другими нормативно-правовыми актами.
70.13. Документы, связанные с проведением операций, предусмотренных пунктом 70.12 настоящей статьи, не имеющие регистрационного номера учетной карточки налогоплательщика или серии (при наличии) и номера паспорта (для физических лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика и официально уведомлены об этом соответствующий контроль) нарушением требований законодательства Украины.
70.14. Контролирующий орган отмечает регистрационный номер учетной карточки налогоплательщика или серию (при наличии) и номер паспорта (для физических лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика и официально сообщили об этом соответствующий контролирующий орган и имеют отметку в паспорте) во всех посылаемых ему сообщениях.
Каждый налогоплательщик отмечает регистрационный номер своей учетной карточки налогоплательщика или серию (при наличии) и номер паспорта (для физических лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика и официально сообщили об этом соответствующий контролирующий орган и имеют отметку в паспорте) во всех отчетных или иных документах.
70.15. Сведения из Государственного реестра:
70.15.1. используются контролирующими органами исключительно для осуществления контроля над соблюдением налогового законодательства Украины;
70.15.2. является информацией с ограниченным доступом, кроме сведений о взятии на учет физических лиц – предпринимателей и лиц, осуществляющих независимую профессиональную деятельность;
70.15.3. передаются в Единый государственный демографический реестр для проведения верификации данных о физических лицах в соответствии с частями четвертой и седьмой статьи 34 Закона Украины "О публичных электронных реестрах" в объемах и порядке, установленных Кабинетом Министров Украины.
{Пункт 70.15 статьи 70 дополнен подпунктом 70.15.3 согласно Закону № 3050-IX от 11.04.2023 }
70.16. Органы исполнительной власти и органы местного самоуправления, юридические лица, самозанятые лица, налоговые агенты подают безвозмездно в порядке, установленном Кабинетом Министров Украины, контролирующим органам по своему местонахождению или централизованно в электронном виде (для органов исполнительной власти) информации о физических лицах, связанных с регистрацией таких лиц как налогоплательщиков, законодательства Украины, с указанием регистрационных номеров учетных карт налогоплательщика или серии (при наличии) и номера паспорта (для физических лиц, имеющих отметку в паспорте о праве осуществлять любые платежи по серии и номеру паспорта), в частности:
{Абзац первый пункта 70.16 статьи 70 в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 1946-IX от 14.12.2021 , № 3813-IX от 18.06.2024 }
70.16.1. кроме информации, предусмотренной статьей 51 настоящего Кодекса, также органы исполнительной власти и органы местного самоуправления, юридические лица, налоговые агенты (кроме физических лиц - предпринимателей и/или лиц, осуществляющих независимую профессиональную деятельность, как налоговых агентов и плательщиков единого взноса) - о дате принятия на работу или увольнении с работы0 днем отчетного (налогового) месяца, физические лица - предприниматели и лица, осуществляющие независимую профессиональную деятельность, - о дате принятия на работу или увольнении с работы физических лиц в течение 40 календарных дней, следующих за последним календарным днем отчетного (налогового) квартала;
{Подпункт 70.16.1 пункта 70.16 статьи 70 в редакции Закона № 4015-IX от 10.10.2024 – о вступлении в силу отдельных положений см. пункт 1 раздела II; в редакции Закона № 4536-IX от 16.07.2025 }
70.16.2. органы, осуществляющие государственную регистрацию транспортных средств – о транспортных средствах, в отношении которых у физических лиц возникает или прекращается право собственности, ежемесячно, но не позднее 10 числа следующего месяца;
{Подпункт 70.16.2 пункта 70.16 статьи 70 в редакции Закона № 5083-VI от 05.07.2012 ; с изменениями, внесенными Законом № 2611-VIII от 08.11.2018 }
70.16.3. органы государственной регистрации морских, речных и воздушных судов – о судах, в отношении которых у физических лиц возникает или прекращается право собственности, ежемесячно, но не позднее 10 числа следующего месяца;
70.16.4. органы государственной регистрации актов гражданского состояния - о физических лиц, умерших (для закрытия учетных карт), а также об изменении физическими лицами фамилии, имени, отчества, даты и места рождения ежемесячно, но не позднее 10 числа следующего месяца;
{Подпункт 70.16.4 пункта 70.16 статьи 70 с изменениями, внесенными Законом № 5083-VI от 05.07.2012 }
70.16.5. органы, осуществляющие регистрацию частной нотариальной, адвокатской, другой независимой профессиональной деятельности и выдают свидетельства о праве на осуществление такой деятельности - о выдаче или аннулировании регистрационного удостоверения - в пятидневный срок со дня осуществления соответствующего действия;
70.16.6. органы государственной регистрации прав на недвижимое имущество - об облагаемом налогом недвижимое имущество, в отношении которого у физических и юридических лиц возникает или прекращается право собственности, в сроки и порядке, установленном подпунктом 266.7.4 пункта 266.7 статьи 266 настоящего Кодекса;
{Подпункт 70.16.6 пункта 70.16 статьи 70 с изменениями, внесенными согласно Законам № 5503-VI от 20.11.2012 , № 71-VIII от 28.12.2014 ; в редакции Закона № 1797-VIII от 21.12.2016 }
70.16.7. органы опеки и попечительства, учебные заведения, учреждения здравоохранения, заведения социальной защиты населения и другие учреждения, которые в соответствии с законодательством осуществляют опеку, попечительство или управление имуществом подопечного, обязаны сообщать об установлении опеки над физическими лицами, признанными судом недееспособными, опеку, попечительство и управление имуществом малолетних, судом в дееспособности, дееспособных физических лиц, над которыми установлено попечительство в форме патронажа, попечительства или управления имуществом физических лиц, признанных судом безвестно отсутствующими, а также о дальнейших изменениях, связанных с указанной опекой, попечительством или управлением имуществом, в контролирующие органы по месту своего пребывания не позднее;
{ Подпункт 70.16.7 пункта 70.16 статьи 70 с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
70.16.7-1 . центральный орган исполнительной власти, реализующий государственную политику в сфере миграции (иммиграции и эмиграции), в том числе противодействия нелегальной (незаконной) миграции, гражданства, регистрации физических лиц, беженцев и других определенных законодательством категорий мигрантов, не позднее следующего рабочего дня после дня внесения в установленном законодательством информации регистрации места жительства/нахождения физического лица, а также о сериях (при наличии) и номерах недействительных паспортов;
{Пункт 70.16 статьи 70 дополнен пунктом 70.16.7-1 согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 1946-IX от 14.12.2021 ; с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
70.16.8. другие органы исполнительной власти и органы местного самоуправления – информацию о других объектах налогообложения.
70.17. Государственный реестр физических лиц – налогоплательщиков формируется на основе Государственного реестра физических лиц – налогоплательщиков и других обязательных платежей. Учетным карточкам физических лиц, которые на момент вступления в силу настоящего Кодекса зарегистрированы в Государственном реестре физических лиц – налогоплательщиков и других обязательных платежей, присваиваются номера, соответствующие идентификационным номерам налогоплательщиков – физических лиц. Документы о регистрации физических лиц в Государственном реестре физических лиц - налогоплательщиков и других обязательных платежей, выданные контролирующими органами в порядке, определенном законодательством, действовавшим до вступления в силу настоящего Кодекса, считаются действительными для всех случаев, предусмотренных для использования регистрационных номеров учетных карточек физических лиц, не подлежащих физических лиц в Государственном реестре физических лиц – налогоплательщиков.
Статья 70-1 . Основания и порядок обретения и утраты статуса электронного резидента (е-резидента)↑
70 – 1.1 . Иностранец имеет право приобрести статус электронного резидента (е-резидента) после предоставления им через информационную систему "Е-резидент" заявления о получении статуса электронного резидента (э-резидента), его идентификации и предоставлении квалифицированных электронных доверительных услуг.
70 – 1.2 . Не могут быть электронными резидентами (е-резидентами):
а) граждане Украины;
б) иностранцы, имеющие право на постоянное проживание в Украине или являющиеся налоговыми резидентами Украины;
в) лица без гражданства;
г) лица, получающие доходы с источником происхождения из Украины за товары, работы, услуги (кроме пассивных доходов);
ґ) лица, являющиеся гражданами (подданными), резидентами или лицами, местом постоянного проживания (нахождения, регистрации) которых являются государства (юрисдикции), не включенные в Перечень государств, граждане или резиденты которых могут получить статус электронного резидента (э-резидента).
Перечень государств, граждане или резиденты которых могут приобрести статус электронного резидента (э-резидента), устанавливается центральным органом исполнительной власти, обеспечивающим формирование и реализацию государственной политики в сфере цифровой экономики, по согласованию с центральным органом исполнительной власти, реализующим государственную политику в сфере предотвращения и противодействия легализации (отмыванию) финансированию распространения оружия массового поражения, в порядке , определенном Кабинетом министров Украины.
В Перечень государств, граждане или резиденты которых могут получить статус электронного резидента (е-резидента), не может быть включено государство:
признана государством-агрессором и/или государством-оккупантом в отношении Украины;
включена в перечень высокорисковых государств (юрисдикций) FATF, в отношении которых применяются усиленные меры надлежащей проверки и/или контрмеры с целью защиты международной финансовой системы от постоянных и значительных рисков отмывания средств, финансирования терроризма и финансирования распространения оружия массового поражения ("черный список" FATF);
включена в перечень государств (территорий), имеющих стратегические недостатки в сфере предотвращения и противодействия легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию распространения оружия массового поражения в соответствии с заявлениями FATF ("серый список" FATF);
определена Европейской комиссией как страна со слабыми режимами предотвращения и противодействия легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию распространения оружия массового поражения.
70 – 1.3 . Порядок обретения и отмены статуса электронного резидента (е-резидента) , идентификации лиц, которые намерены приобрести статус электронного резидента (е-резидента), и предоставление им доступа к квалифицированным электронным доверительным услугам определяется Кабинетом Министров Украины.
Взятие на учет электронного резидента (е-резидента) осуществляется контролирующим органом на основании сведений, полученных от информационной системы "Е-резидент".
70 – 1.4 . Основанием для отмены статуса электронного резидента (е-резидента) являются:
а) подача иностранцем заявления об отмене статуса электронного резидента (е-резидента) по собственному желанию;
б) аннулирование статуса электронного резидента (э-резидента) на основании решения центрального органа исполнительной власти, обеспечивающего формирование и реализацию государственной политики в сфере цифровой экономики, в случае получения информации о:
смерть личности, признание ее безвестно отсутствующей;
ограничение гражданской дееспособности лица или признание его недееспособным;
несоответствие лица требованиям пункта 70-1.2 настоящей статьи ;
в) окончание срока действия документа о соответствии средства квалифицированной электронной подписи или положительного экспертного заключения по результатам государственной экспертизы в сфере криптографической защиты информации средства квалифицированной электронной подписи, использующего электронный резидент (е-резидент), при условии что электронный резидент (е-резидент) не совершит срок в течение одного месяца электронной подписи с действующим документом о соответствии или положительным экспертным заключением по результатам государственной экспертизы в сфере криптографической защиты информации.
Иностранец теряет статус электронного резидента (э-резидента) со дня, следующего за днем внесения записи об отмене статуса электронного резидента (э-резидента) в информационную систему "Е-резидент".
Порядок формирования и ведения информационной системы "Е-резидент" и доступ к ней контролирующих органов и налоговых агентов плательщиков единого налога устанавливается Кабинетом Министров Украины.
70 – 1.5 . В случае получения информации об утрате лицом статуса электронного резидента (э-резидента) контролирующий орган автоматически производит снятие с учета такого лица как электронного резидента (э-резидента).
{Глава 6 дополнена статьей 70-1 согласно Закону № 2654-IX от 06.10.2022 }
ГЛАВА 7. ИНФОРМАЦИОННО-АНАЛИТИЧЕСКОЕ ОБЕСПЕЧЕНИЕ ДЕЯТЕЛЬНОСТИ КОНТРОЛИРУЮЩИХ ОРГАНОВ↑
Статья 71. Определение информационно-аналитического обеспечения деятельности контролирующего органа↑
71.1. Информационно-аналитическое обеспечение деятельности контролирующих органов - комплекс мероприятий, координируемый центральным органом исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику, по сбору, проработке и использованию информации, необходимой для выполнения возложенных на контролирующие органы функций.
{Пункт 71.1 статьи 71 в редакции Закона № 404-VII от 04.07.2013 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
72.1. Для информационно-аналитического обеспечения деятельности контролирующего органа используется поступившая информация:
72.1.1. от налогоплательщиков и налоговых агентов, в частности информация:
72.1.1.1. содержащейся в налоговых декларациях, расчетах, отчетах об использовании доходов (прибылей) неприбыльной организации , определенной пунктом 133.4 статьи 133 настоящего Кодекса, других отчетных документах;
{Подпункт 72.1.1.1 подпункта 72.1.1 пункта 72.1 статьи 72 с изменениями, внесенными Законом № 652-VIII от 17.07.2015 }
72.1.1.2. содержащийся в предоставленных крупными налогоплательщиками в электронной форме копиях документов по учету доходов, расходов и других показателей, связанных с определением объектов налогообложения (налоговых обязательств), первичных документах, ведущихся в электронной форме, регистрах бухгалтерского учета, финансовой отчетности, иных документах, связанных;
{Подпункт 72.1.1.2 подпункта 72.1.1 пункта 72.1 статьи 72 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
72.1.1.3. о финансово – хозяйственных операциях налогоплательщиков;
72.1.1.4. о применении регистраторов расчетных операций, программных регистраторов расчетных операций, в том числе электронные копии расчетных документов и фискальных отчетных чеков, представленных в контролирующие органы. Для целей этого подпункта термины используются в значениях, приведенных в Законе Украины "О применении регистраторов расчетных операций в сфере торговли, общественного питания и услуг";
{ Подпункт 72.1.1.4 подпункта 72.1.1 пункта 72.1 статьи 72 в редакции Закона № 129-IX от 20.09.2019 }
72.1.2. от органов исполнительной власти, органов местного самоуправления, Национального банка Украины и Национальной комиссии по ценным бумагам и фондовому рынку, в частности:
{Абзац первый подпункта 72.1.2 пункта 72.1 статьи 72 с изменениями, внесенными согласно Закону № 2970-IX от 20.03.2023 }
72.1.2.1. об объектах налогообложения, которые предоставляются и/или регистрируются такими органами. Указанная информация должна содержать, в частности, вид, характеристики, индивидуальные признаки объекта налогообложения (при наличии), по которым его можно идентифицировать;
72.1.2.2. о результатах осуществления государственного контроля за хозяйственной деятельностью налогоплательщика;
72.1.2.3. содержащийся в отчетных документах (кроме персонифицированной статистической информации), подаваемых налогоплательщиком органам исполнительной власти и/или органам местного самоуправления;
{Подпункт 72.1.2.3 подпункта 72.1.2 пункта 72.1 статьи 72 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
72.1.2.4. об установленных органами местного самоуправления ставках местных налогов, сборов и предоставленных такими органами налоговых льготах;
72.1.2.5. о разрешениях, лицензиях, патентах, свидетельствах на право осуществления отдельных видов деятельности, которая должна содержать, в частности:
наименование налогоплательщика, которому выданы такие разрешения, лицензии, патенты;
налоговый номер или регистрационный номер учетной карточки физического лица;
вид разрешительного документа;
вид деятельности, на производство которой выдан разрешительный документ;
дату выдачи разрешительного документа;
срок действия разрешительного документа, информацию о прекращении (остановке) действия разрешительного документа с указанием оснований такого прекращения (остановки);
уплату причитающихся платежей за выдачу разрешительного документа;
перечень мест осуществления деятельности, на которую выдан разрешительный документ;
72.1.2.6. об экспортных и импортных операциях налогоплательщиков;
72.1.2.7. перечни финансовых учреждений, профессиональных участников рынков капитала, институтов совместного инвестирования и лиц, не являющихся финансовыми учреждениями, но имеющих право предоставлять отдельные виды финансовых услуг;
{ Подпункт 72.1.2 пункта 72.1 статьи 72 дополнен подпунктом 72.1.2.7 согласно Закону № 2970-IX от 20.03.2023 }
72.1.3. от банков, других финансовых учреждений, небанковских поставщиков платежных услуг, эмитентов электронных денег - информация о наличии и движении средств на счетах/электронных кошельках налогоплательщика, отчеты о подотчетных счетах, представленных от финансовых агентов;
{Подпункт 72.1.3 пункта 72.1 статьи 72 в редакции Законов №323-IX от 03.12.2019 , №2888-IX от 12.01.2023 }
72.1.3-1 . от лиц, являющихся финансовыми агентами, - отчеты о подотчетных счетах, других документах и информации, предоставленные в соответствии с требованиями статьи 39 - 3 настоящего Кодекса;
{ Пункт 72.1 статьи 72 дополнен подпунктом 72.1.3-1 согласно Закону № 2970-IX от 20.03.2023 }
72.1.4. от органов власти других государств, международных организаций или нерезидентов;
72.1.5. по результатам налогового контроля;
{Подпункт 72.1.5 пункта 72.1 статьи 72 в редакции Законов №404-VII от 04.07.2013 , №1797-VIII от 21.12.2016 }
72.1.6. для информационно-аналитического обеспечения деятельности также используется другая информация, обнародованная в соответствии с законодательством и/или добровольно или по запросу предоставленная контролирующему органу в установленном законом порядке, а также информация, приведенная в жалобе покупателя (потребителя) о нарушении налогоплательщиком установленного порядка проведения расчетных операций с применением регистраторов расчетных операций и/или программ;
{Подпункт 72.1.6 пункта 72.1 статьи 72 в редакции Закона № 129-IX от 20.09.2019 }
72.1.7. от центрального органа исполнительной власти, обеспечивающего формирование и реализацию государственной политики в сфере цифровой экономики, информацию о соответствии резидентов Дея Сити требованиям Закона Украины "О стимулировании развития цифровой экономики в Украине", в частности о включении/исключении налогоплательщиков в/из реестра Дея Сити;
{Пункт 72.1 статьи 72 дополнен подпунктом 72.1.7 согласно Закону № 1946-IX от 14.12.2021 }
72.1.8. из Единого государственного реестра судебных решений - обвинительные приговоры суда, вступившие в законную силу, за совершение уголовных правонарушений, предусмотренных статьями 369 , 369 - 2 Уголовного кодекса Украины, в отношении лиц - налогоплательщиков или любых других лиц, действовавших от имени и/или в интересах таких налогоплательщиков, разглашены в текстах судебных решений, открытых для общего доступа в Едином государственном реестре судебных решений;
{Пункт 72.1 статьи 72 дополнен подпунктом 72.1.8 согласно Закону № 4112-IX от 04.12.2024 }
72.1.9. от Министерства обороны Украины - информация из реестра Дефенс Сити, решение о предоставлении, прекращении, утрате статуса резидента Дефенс Сити и периоде несоответствия резидента Дефенс Сити требованиям, установленным Законом Украины "О национальной безопасности Украины".
{Пункт 72.1 статьи 72 дополнен подпунктом 72.1.9 согласно Закону № 4577-IX от 21.08.2025 }
Статья 73. Получение налоговой информации контролирующими органами↑
73.1. Информация, определенная в статье 72 настоящего Кодекса, безвозмездно предоставляется контролирующим органам периодически или по отдельному письменному запросу контролирующего органа в сроки, определенные пунктом 73.2 настоящего Кодекса.
73.2. К информации, предоставляемой периодически, относится информация, определенная в подпунктах 72.1.1.1 , 72.1.1.2 , 72.1.1.3 ( в части обязанности налогоплательщика предоставлять расшифровку налогового кредита и налоговых обязательств в разрезе контрагентов, предусмотренных разделом V настоящего Кодекса.2) . 72.1.2.1 , 72.1.2.3 , 72.1.2.4 , 72.1.2.5 , 72.1.2.6 , 72.1.2.7 подпункта 72.1.2, подпункте 72.1.5 статьи 72 настоящего Кодекса.
{ Пункт 73.2 статьи 73 с изменениями, внесенными по закону № 2970-IX от 20.03.2023 }
В случае, если другими разделами настоящего Кодекса не определены другие сроки предоставления такой информации:
73.2.1. информация, указанная в подпунктах 72.1.2.1 и 72.1.2.5 подпункта 72.1.2 пункта 72.1 статьи 72 настоящего Кодекса, предоставляется органами исполнительной власти и органами местного самоуправления ежемесячно в течение 10 календарных дней месяца, следующего за отчетным;
73.2.2. информация, указанная в подпункте 72.1.2.3 подпункта 72.1.2 пункта 72.1 статьи 72 настоящего Кодекса, предоставляется органами исполнительной власти и органами местного самоуправления в течение 10 календарных дней со дня представления такой отчетности соответствующему органу исполнительной власти или органу местного самоуправления. Органами государственной статистики информация предоставляется в соответствии с планом государственных статистических наблюдений;
73.2.3. информация, указанная в подпункте 72.1.2.4 подпункта 72.1.2 пункта 72.1 статьи 72 настоящего Кодекса, предоставляется органами местного самоуправления не позднее 10 календарных дней с даты вступления в силу соответствующего решения;
{Подпункт 73.2.4 пункта 73.2 статьи 73 исключен из Закона № 404-VII от 04.07.2013 }
Порядок предоставления информации контролирующим органам определяется Кабинетом Министров Украины.
73.3. Контролирующие органы имеют право обратиться к налогоплательщикам и другим субъектам информационных отношений с письменным запросом о предоставлении информации (исчерпывающий перечень и основания предоставления которой установлены законом), необходимой для выполнения возложенных на контролирующие органы функций, задач и ее документального подтверждения.
Такой запрос подписывается руководителем (его заместителем или уполномоченным лицом) контролирующего органа и должен содержать:
1) основания для отправки запроса в соответствии с настоящим пунктом с указанием подтверждающей это информации;
2) перечень запрашиваемой информации и перечень документов, которые предлагается предоставить;
3) печать контролирующего органа.
73.3.1. Письменный запрос о предоставлении информации направляется налогоплательщику или другому субъекту информационных отношений при наличии хотя бы одного из следующих оснований:
1) по результатам анализа налоговой информации, полученной в установленном законом порядке, выявлены факты, которые могут свидетельствовать о нарушении налогоплательщиком налогового, валютного законодательства, законодательства в сфере предотвращения и противодействия легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию распространения оружия массового уничтожения и иного контроля обязательным указанием таких фактов в запросе;
2) для определения соответствия условий контролируемой операции принципу "вытянутой руки" при осуществлении налогового контроля за трансфертным ценообразованием в соответствии со статьей 39 настоящего Кодекса и/или для определения уровня обычных цен в случаях, определенных настоящим Кодексом;
3) выявлена недостоверность данных, содержащихся в налоговой декларации, представленной налогоплательщиком;
4) в отношении налогоплательщика подана жалоба о непредоставлении следующим налогоплательщиком:
налоговой накладной покупателю или о допущении продавцом товаров/услуг ошибок при указании обязательных реквизитов налоговой накладной, предусмотренных пунктом 201.1 статьи 201 настоящего Кодекса, и/или нарушение продавцом/покупателем предельных сроков регистрации в Едином реестре налоговых накладных налоговой накладной и/или;
акцизной накладной покупателю или о нарушении порядка заполнения и/или порядка регистрации акцизной накладной;
5) в случае проведения встречной сверки;
6) выявлена ошибка или недостоверность данных, содержащихся в отчете о подотчетных счетах, представленном финансовым агентом, или в соответствии с Общим стандартом отчетности CRS финансовым агентом представлен отчет о подотчетных счетах со сведениями о незадокументированных счетах, или обнаружено представление владельцем счета недостоверных сведений финансовому агенту;
7) получено сообщение от компетентного органа иностранной юрисдикции, с которой Украиной заключен международный договор, содержащий положение об обмене информацией для налоговых целей, согласие на обязательность которого предоставлено Верховной Радой Украины, или заключено на его основании межведомственный договор, об обнаружении таким органом ошибки, неполных или недостоверных данных, неполных или недостоверных данных, резидентом соответствующей иностранной юрисдикции, или об ином нарушении или невыполнении финансовым агентом обязательств, предусмотренных Соглашением FATCA или Общим стандартом отчетности CRS, в том числе об участии финансового агента или его клиента в сделках или операциях, предусмотренных пунктом 39-3.6 статьи 39-3 настоящего Кодекса;
8) получен запрос о предоставлении информации от компетентного органа иностранного государства на основании международного договора, содержащего положения об обмене информацией для налоговых целей, и запрашиваемой информации нет в распоряжении контролирующего органа;
9) в других случаях, определенных настоящим Кодексом.
73.3.2. Запрос считается надлежащим образом врученным, если он направлен в порядке, определенном статьей 42 настоящего Кодекса.
73.3.3. Налогоплательщики и другие субъекты информационных отношений обязаны предоставлять информацию, определенную в запросе контролирующего органа, и ее документальное подтверждение (кроме проведения встречной сверки) в течение 15 рабочих дней со дня, следующего за днем получения запроса (если иное не предусмотрено настоящим Кодексом), в порядке, определенном статьей 42 настоящего Кодекса.
В случае проведения встречной сверки налогоплательщики и другие субъекты информационных отношений обязаны предоставлять информацию, определенную в запросе контролирующего органа, в течение 10 рабочих дней со дня, следующего за днем получения запроса, и документальное подтверждение этой информации по требованию контролирующего органа в порядке, определенном статьей 42 настоящего Кодекса.
73.3.4. В случае если запрос составлен с нарушением требований, определенных абзацами первым – пятым пункта 73.3 статьи 73 настоящего Кодекса, налогоплательщик освобождается от обязанности ответа на такой запрос.
В случае получения налогоплательщиком запроса о предоставлении информации и ее документального подтверждения, которые уже предоставлялись этим налогоплательщиком по предварительным запросам этого контролирующего органа, такой налогоплательщик имеет право предоставить контролирующему органу информацию о дате и номере письма, которыми указанная информация и ее документальное подтверждение предоставлялись такому контролирующему органу. В таком случае налогоплательщик освобождается от обязанности предоставления информации и ее документального подтверждения в этой части.
Информация по запросу контролирующего органа предоставляется Национальным банком Украины, банками, другими финансовыми учреждениями, небанковскими поставщиками платежных услуг, эмитентами электронных денег безвозмездно в порядке и объемах, установленных законами Украины "О банках и банковской деятельности" и "О платежных услугах" .
Порядок получения информации контролирующими органами по их письменному запросу определяется Кабинетом Министров Украины.
73.3.5. Информация по запросу контролирующего органа предоставляется банками, небанковскими предоставлятелями платежных услуг, эмитентами электронных денег, лицами, являющимися финансовыми агентами, и другими субъектами, которые в соответствии с законодательством Украины обязаны хранить запрашивающую информацию безвозмездно и в объемах, необходимых для выполнения контролирующими органами международных обязательств, определенных Конвенцией . международным договором Украины об избежании двойного налогообложения и другим международным договором, содержащим положение об обмене информацией для налоговых целей, согласие на обязательность которого предоставлено Верховной Радой Украины, или заключенными на их основании межведомственными договорами.
Раскрытие такой информации предоставлятелями платежных услуг по обслуживанию счета, другими финансовыми учреждениями и лицами, не являющимися финансовыми учреждениями, но вправе предоставлять отдельные финансовые услуги, государственное регулирование и надзор за деятельностью которых осуществляет Национальный банк Украины, осуществляется в порядке, установленном Национальным банком Украины, другими финансовыми агентами - в порядке, установленном Национальной комиссией по ценным бумагам, регулирование деятельности по предоставлению финансовых услуг.
73.3.6. Если на основании международного договора, содержащего положения об обмене информацией, компетентный орган иностранного государства обращается в контролирующий орган с запросом (далее - иностранный запрос), содержащий просьбу о неуведомлении налогоплательщика о факте обращения иностранного компетентного органа, контролирующий орган в запросе, который направляется налогоплательщику или другому лицу подпункта 8 73.3.1 пункта 73.3 настоящей статьи, без раскрытия содержания иностранного запроса.
Контролирующий орган имеет право направить запрос субъекту первичного финансового мониторинга на основании подпункта 8 подпункта 73.3.1 пункта 73.3 настоящей статьи, при условии соблюдения всех следующих требований:
1) информация, запрашиваемая в иностранном запросе, отсутствует в распоряжении контролирующего органа;
2) лицо, которому направляется запрос контролирующего органа, обязано хранить информацию, являющуюся предметом запроса, или имеющую доступ к ней в соответствии с положениями законодательства.
Если запрос направляется лицу на основании подпункта 8 подпункта 73.3.1 пункта 73.3 настоящей статьи (в связи со сбором информации для компетентного органа иностранного государства), положения настоящей статьи не должны толковаться как позволяющие банку или другому предоставлятелю платежных услуг по обслуживанию счета отказывать в предоставлении информации по запросу контролирующего органа, доступом (в том числе информацией, составляющей банковскую тайну).
{П ункт 73.3 статьи 73 с изменениями, внесенными Законами № 3609-VI от 07.07.2011 , №408-VII от 04.07.2013 , №71-VIII от 28.12.2014 , №909-VIII от 24.12.2015 , №1797-VIII от 21.12.2016 , №323-IX от 03.12.2019 , №466-IX от 16.01.2020 , №1914-IX от 30.11.2021 , №2888-IX от2 в редакции Закона № 2970-IX от 20.03.2023 }
73.4. Информация о наличии и движении средств/электронных денег на счетах/электронных кошельках налогоплательщика предоставляется в объемах больше, чем предусмотрено пунктом 73.3 настоящей статьи, банками, другими финансовыми учреждениями, небанковскими поставщиками платежных услуг, эмитентами электронных денег контролирующим органам по решению суда. Для получения такой информации контролирующий орган обращается в суд.
Правила, установленные настоящим пунктом, не применяются к:
1) запросов о предоставлении финансовыми агентами информации о финансовых счетах в объемах, определенных Соглашением FATCA , Многосторонним соглашением CRS и Общим стандартом отчетности CRS;
2) запросов, которые направляются контролирующим органом на основании подпункта 8 подпункта 73.3.1 пункта 73.3 настоящей статьи для целей сбора информации для компетентного органа иностранного государства в соответствии с Конвенцией о взаимной административной помощи в налоговых делах , международного договора Украины об избежании двойного налогообложения целей.
{Пункт 73.4 статьи 73 с изменениями, внесенными согласно Законам № 323-IX от 03.12.2019 , № 2888-IX от 12.01.2023 ; в редакции Закона № 2970-IX от 20.03.2023 }
73.5. В целях получения налоговой информации, необходимой в связи с проведением проверок, контролирующие органы вправе осуществлять встречные сверки данных субъектов хозяйствования по налогоплательщику.
Во время встречной сверки:
осуществляется сопоставление данных, полученных от налогоплательщиков и других субъектов информационных отношений, с целью документального подтверждения хозяйственных отношений с налогоплательщиком и сборов, а также подтверждение отношений, вида, объема и качества осуществляемых между ними операций и расчетов для выяснения полноты их отражения в учете налогоплательщика;
обеспечивается получение налоговой информации, необходимой для определения соответствия условий контролируемой операции принципу "вытянутой руки" в случаях, предусмотренных подпунктом 39.5.2.13 подпункта 39.5.2 пункта 39.5 статьи 39 настоящего Кодекса.
При проведении встречной сверки выясняются только вопросы, указанные в письменном запросе контролирующего органа на проведение встречной сверки.
Форма запроса контролирующего органа на проведение встречной сверки устанавливается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
Встречные сверки не являются проверками и проводятся в порядке, определенном Кабинетом Министров Украины.
По результатам встречных сверок составляется справка, предоставляемая субъекту в десятидневный срок.
Повторное проведение встречных сверок контролирующими органами по одному и тому же вопросу запрещено.
{Пункт 73.5 статьи 73 с изменениями, внесенными согласно Закону № 652-VIII от 17.07.2015 ; в редакции Законов № 1797-VIII от 21.12.2016 , № 2245-VIII от 07.12.2017 }
73.6. Информация, поступившая в контролирующие органы от компетентного органа иностранного государства в соответствии с международными договорами, содержащими положения об обмене информацией для налоговых целей, согласие на обязательность которых предоставлено Верховной Радой Украины, или заключенных на их основании межведомственных договоров, является информацией с ограниченным доступом.
{Статья 73 дополнена пунктом 73.6 согласно Закону № 323-IX от 03.12.2019 }
Статья 74. Обработка и использование налоговой информации↑
74.1. Налоговая информация, собранная согласно настоящему Кодексу, хранится в базах данных Информационных, телекоммуникационных и информационно-телекоммуникационных систем (далее – Информационные системы) центрального органа исполнительной власти, реализующего государственную налоговую политику.
Информационные системы и способы их обеспечения, разработанные, изготовленные или приобретенные центральным органом исполнительной власти, реализующим государственную налоговую политику, являются государственной собственностью.
Система защиты налоговой информации, хранящаяся в базах данных Информационных систем, устанавливается центральным органом исполнительной власти, реализующим государственную налоговую политику.
Внесение информации в базы данных Информационных систем и ее обработки осуществляются контролирующим органом, определенным подпунктом 41.1.1 пункта 41.1 статьи 41 настоящего Кодекса, а также контролирующим органом, определенным подпунктом 41.1.2 пункта 41.1 статьи 41 настоящего Кодекса, в порядке статьи 4 Кодекса 1 в соответствии с информационным взаимодействием.
{Абзац четвертый пункта 74.1 статьи 74 в редакции Закона № 466-IX от 16.01.2020 }
Список Информационных систем определяется центральным органом исполнительной власти, реализующим государственную налоговую политику.
{Пункт 74.2 статьи 74 исключен на основании Закона № 2245-VIII от 07.12.2017 }
74.3. Собранная налоговая информация и результаты ее обработки используются для выполнения возложенных на контролирующие органы функций и задач, а также центральным органом исполнительной власти, обеспечивающим формирование и реализующую государственную финансовую политику, для формирования и реализации единой государственной налоговой политики.
{Статья 74 с изменениями, внесенными Законом № 5083-VI от 05.07.2012 ; текст статьи 74 в редакции Закона № 1797-VIII от 21.12.2016 ; текст статьи 74 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
75.1. Контролирующие органы имеют право проводить камеральные, документальные (плановые или внеплановые; выездные или невыездные) и фактические проверки.
Камеральные и документальные проверки проводятся контролирующими органами в пределах их полномочий исключительно в случаях и в порядке, установленных настоящим Кодексом, а фактические проверки - настоящим Кодексом и другими законами Украины, контроль за соблюдением которых возложен на контролирующие органы.
Виды документальных проверок, порядок планирования, проведения и оформления результатов, проводимых контролирующим органом, определенным подпунктом 41.1.2 пункта 41.1 статьи 41 этого Кодекса, устанавливаются Таможенным кодексом Украины .
{Пункт 75.1 статьи 75 дополнен абзацем третьим согласно Закону № 466-IX от 16.01.2020 }
75.1.1. Камеральной считается проверка, которая проводится в помещении контролирующего органа исключительно на основании данных, указанных в налоговых декларациях (расчетах) налогоплательщика и данных системы электронного администрирования налога на добавленную стоимость (данных центрального органа исполнительной власти, реализующего государственную политику в сфере казначейского обслуживания бюджетных средств, в котором открываются Единого реестра налоговых накладных и данных таможенных деклараций), а также данных Единого реестра акцизных накладных и данных системы электронного администрирования реализации горючего и спирта этилового, данных СОД РРО, данных Единого реестра лицензиатов и мест обращения горючего и Единого реестра лицензиатов по производству и обращению напитков, табачных изделий, табачного сырья и жидкостей, используемых в электронных сигаретах.
{Абзац первый подпункта 75.1.1 пункта 75.1 статьи 75 с изменениями, внесенными согласно Законам №2628-VIII от 23.11.2018 , №129-IX от 20.09.2019 , №4015-IX от 02.10 }.
Предметом камеральной проверки также могут быть:
{Подпункт 75.1.1 пункта 75.1 статьи 75 дополнен абзацем вторым согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 1946-IX от 14.12.2021 ; с изменениями, внесенными Законом № 2720-IX от 03.11.2022 ; в редакции Закона № 2970-IX от 20.03.2023 }
1) своевременность представления налоговых деклараций (расчетов);
{Абзац подпункта 75.1.1 пункта 75.1 статьи 75 в редакции Закона № 2970-IX от 20.03.2023 }
2) своевременность регистрации налоговых накладных и/или расчетов корректировки в налоговые накладные в Едином реестре налоговых накладных, акцизных накладных и/или расчетов корректировки в акцизные накладные в Едином реестре акцизных накладных, исправления ошибок в налоговых накладных;
{Абзац подпункта 75.1.1 пункта 75.1 статьи 75 в редакции Закона № 2970-IX от 20.03.2023 }
3) своевременность уплаты согласованной суммы налогового (денежного) обязательства исключительно на основании хранящихся (обрабатываемых) данных в соответствующих информационных базах;
{Абзац подпункта 75.1.1 пункта 75.1 статьи 75 в редакции Закона № 2970-IX от 20.03.2023 }
4) полнота начисления и своевременность уплаты налога на доходы физических лиц и единого взноса на общеобязательное государственное социальное страхование в случае несоответствия резидента Дея Сити требованиям, определенным пунктами 2 , 3 части первой и пунктом 10 второй статьи 5 Закона Украины "О стимулировании развития цифровой экономики в Украине";
{Абзац подпункта 75.1.1 пункта 75.1 статьи 75 в редакции Закона № 2970-IX от 20.03.2023 }
5) своевременность подачи заявления о взятии на учет финансовых агентов в соответствии с требованиями статьи 39 – 3 настоящего Кодекса;
{Абзац подпункта 75.1.1 пункта 75.1 статьи 75 в редакции Закона № 2970-IX от 20.03.2023 }
6) своевременность представления финансовыми агентами отчетов о подотчетных счетах, исправленных отчетов о подотчетных счетах;
{Абзац подпункта 75.1.1 пункта 75.1 статьи 75 в редакции Закона № 2970-IX от 20.03.2023 }
7) своевременность предоставления финансовыми агентами ответа на запросы (уведомления) контролирующего органа, направляемые в случаях, определенных статьей 39 - 3 настоящего Кодекса;
{Абзац подпункта 75.1.1 пункта 75.1 статьи 75 в редакции Закона № 2970-IX от 20.03.2023 }
8) своевременность представления сообщения о структуре собственности и конечных бенефициарных владельцев в соответствии с требованиями пункта 44-1.2 статьи 44-1 настоящего Кодекса ;
{Абзац подпункта 75.1.1 пункта 75.1 статьи 75 в редакции Закона № 2970-IX от 20.03.2023 }
9) своевременность представления лицом, осуществляющим управление или администрирование траста, сообщение о заключении договора об управлении или администрировании траста или о прекращении такого договора, финансовой отчетности, копий первичных документов и другой информации о трасте по запросу контролирующего органа в случаях, предусмотренных статьей 44-2 настоящего Кодекса ;
{Абзац подпункта 75.1.1 пункта 75.1 статьи 75 в редакции Закона № 2970-IX от 20.03.2023 }
предоставления информации по запросу контролирующего органа в соответствии с пунктом 44-1.3 статьи 44-1 , подпунктов 6-8 подпункта 73.3.1 пункта 73.3 статьи 73 настоящего Кодекса ;
{Абзац подпункта 75.1.1 пункта 75.1 статьи 75 в редакции Закона № 2970-IX от 20.03.2023 }
11) своевременность и полнота уплаты согласованной суммы денежного обязательства в виде авансового взноса по налогу на прибыль предприятий, определенного в соответствии с пунктом 141.13 статьи 141 настоящего Кодекса, на основании данных Реестра пунктов обмена иностранной валюты;
{Абзац подпункта 75.1.1 пункта 75.1 статьи 75 в редакции Закона № 2970-IX от 20.03.2023 }
12) своевременность и полнота уплаты согласованной суммы денежного обязательства в виде авансового взноса по налогу на прибыль предприятий, определенного в соответствии с пунктом 141.14 статьи 141 настоящего Кодекса, а также своевременность и полнота уплаты согласованной суммы денежного обязательства в виде авансового взноса 177.5.1 – 1 пункта 177.5 статьи 177 настоящего Кодекса.
{Подпункт 75.1.1 пункта 75.1 статьи 75 дополнен абзацем четырнадцатым согласно Закону № 4015-IX от 10.10.2024 }
{ Подпункт 75.1.1 пункта 75.1 статьи 75 с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 909-VIII от 24.12.2015 , № 1797-VIII от 21.12.2016
75.1.2. Документальной проверкой считается проверка, предметом которой является своевременность, достоверность, полнота начисления и уплаты всех предусмотренных настоящим Кодексом налогов и сборов, а также соблюдение валютного и иного законодательства, контроль за соблюдением которого возложен на контролирующие органы, соблюдение работодателем законодательства о заключении трудового договора, оформление трудовых отношений с работниками (расчетов), финансовой, статистической и другой отчетности, регистров налогового и бухгалтерского учета, ведение которых предусмотрено законом, первичных документов, используемых в бухгалтерском и налоговом учете и связанных с начислением и уплатой налогов и сборов, выполнением требований другого законодательства, контроль за соблюдением которого возложен на контролирующие органы, а также полученных числе по результатам проверок других налогоплательщиков.
Документальная плановая проверка проводится в соответствии с планом-графиком проверок.
При осуществлении плановых проверок налогоплательщиков, являющихся финансовыми агентами, предметом проверки также соблюдение финансовыми агентами требований статьи 39 - 3 настоящего Кодекса.
{Подпункт 75.1.2 пункта 75.1 статьи 75 дополнен новым абзацем согласно Закону № 2970-IX от 20.03.2023 }
Не может быть предметом плановой документальной проверки вопроса соблюдения налогоплательщиком принципа "вытянутой руки", кроме случаев проверки соблюдения налогоплательщиком требований подпунктов 140.5.4 , 140.5.5-1 , 140.5.6 пункта 140.5 статьи 140 настоящего Кодекса.
{Подпункт 75.1.2 пункта 75.1 статьи 75 дополнен новым абзацем согласно Закону № 408-VII от 04.07.2013 ; в редакции Законов №1797-VIII от 21.12.2016 , №2245-VIII от 07.12.2017 ; с изменениями, внесенными по закону № 1117-IX от 17.12.2020 }
Документальная внеплановая проверка не предусматривается в плане работы контролирующего органа и проводится при наличии хотя бы одного из оснований, определенных настоящим Кодексом.
{Абзац подпункта 75.1.2 пункта 75.1 статьи 75 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
Документальной выездной проверкой считается проверка, которая проводится по местонахождению налогоплательщика или местонахождению объекта права собственности, в отношении которого проводится такая проверка.
Документальной невыездной проверкой считается проверка, проводимая в помещении контролирующего органа.
Документальной невыездной внеплановой электронной проверкой по заявлению налогоплательщика (далее - электронная проверка) считается проверка, проводимая на основании заявления, поданного налогоплательщиком с незначительной степенью риска, определенным в соответствии с пунктом 77.2 статьи 77 настоящего Кодекса, в контролирующий орган, в котором он находится. Заявление подается за 10 календарных дней до ожидаемого начала проведения электронной проверки, но не ранее официального уведомления центрального органа исполнительной власти, реализующего государственную налоговую политику, о введении проведения такой проверки для соответствующих налогоплательщиков: применяющих упрощенную систему налогообложения, учета и отчетности; субъектов хозяйствования микро-, малого; среднего предпринимательства; других налогоплательщиков. Форма заявления , порядок его подачи , принятие решения о проведении электронной проверки устанавливаются центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
{Подпункт 75.1.2 пункта 75.1 статьи 75 дополнен абзацем согласно Закону № 5503-VI от 20.11.2012 ; с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 1797-VIII от 21.12.2016 , № 1797-VIII от 21.12.2016 }
75.1.3. Фактической считается проверка, осуществляемая по месту фактического производства налогоплательщиком деятельности, расположение хозяйственных или других объектов права собственности такого плательщика. Такая проверка осуществляется контролирующим органом по соблюдению норм законодательства по вопросам регулирования оборота наличных денег, порядка осуществления налогоплательщиками расчетных операций, ведения кассовых операций, наличия лицензий, свидетельств, в том числе о производстве и обращении подакцизных товаров, соблюдении работодателем законодательства о заключении трудового договора, оформлении трудовых отношений с работниками (наем).
{Абзац первый подпункта 75.1.3 пункта 75.1 статьи 75 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 }
{Абзац второй подпункта 75.1.3 пункта 75.1 статьи 75 исключен на основании Закона № 4834-VI от 24.05.2012 }
{Подпункт 75.1.3 пункта 75.1 статьи 75 с изменениями, внесенными Законами № 3205 -VI от 07.04.2011 , № 3609-VI от 07.07.2011 , № 5083-VI от 05.97-20 21.12.2016 }
Статья 76. Порядок проведения камеральной проверки↑
76.1. Камеральная проверка проводится должностными лицами контролирующего органа без какого-либо специального решения руководителя (его заместителя или уполномоченного лица) такого органа или направления его проведения.
{Абзац первый пункта 76.1 статьи 76 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Камеральной проверке подлежит вся налоговая отчетность сплошным порядком.
Согласие налогоплательщика на проверку и присутствие во время проведения камеральной проверки не обязательно.
76.2. Порядок оформления результатов камеральной проверки производится в соответствии с требованиями статьи 86 настоящего Кодекса.
76.3. Камеральная проверка налоговой декларации или уточняющего расчета может быть проведена только в течение 30 календарных дней, следующих за последним днем предельного срока их представления, а если такие документы были предоставлены позже, - по дню их фактического представления, кроме камеральной проверки налоговой декларации или уточняющего расчета (в случае представления) статьей 200 настоящего Кодекса.
{Абзац первый пункта 76.3 статьи 76 с изменениями, внесенными Законом № 3603-IX от 23.02.2024 }
Камеральная проверка по другим вопросам производится с учетом сроков давности, определенных статьей 102 настоящего Кодекса.
{Статья 76 дополнена пунктом 76.3 согласно Закону № 1797-VIII от 21.12.2016 }
76.4. Камеральные проверки по вопросам, определенным статьей 39 – 3 настоящего Кодекса, проводятся с учетом требований статьи 39 – 3 настоящего Кодекса.
{Статья 76 дополнена пунктом 76.4 согласно Закону № 2970-IX от 20.03.2023 }
Статья 77. Порядок проведения документальных проверок↑
77.1. Документальная плановая проверка должна быть предусмотрена в плане графика проведения плановых документальных проверок.
План-график документальных плановых проверок на текущий год обнародуется на официальном веб-сайте центрального органа исполнительной власти, реализующего государственную налоговую политику, до 25 декабря года, предшествующего году, в котором будут проводиться такие документальные плановые проверки.
{Пункт 77.1 статьи 77 дополнен абзацем вторым согласно Закону № 1797-VIII от 21.12.2016 }
77.2. В план-график проведения документальных плановых проверок отбираются налогоплательщики, которые имеют риск относительно неуплаты налогов и сборов, невыполнение другого законодательства, контроль за которым возложен на контролирующие органы.
Периодичность проведения документальных плановых проверок налогоплательщиков определяется в зависимости от степени риска в деятельности таких налогоплательщиков, которая делится на высокую, среднюю и незначительную. Налогоплательщики с незначительной степенью риска включаются в план-график не чаще, чем раз в три календарных года, средним - не чаще раза в два календарных года, высоким - не чаще одного раза в календарный год.
Порядок формирования, утверждения плана-графика и внесение изменений в него, а также перечень рисков и их разделение по степеням устанавливаются центральным органом исполнительной власти, обеспечивающим формирование и реализуя государственную финансовую политику.
{Абзац третий пункта 77.2 статьи 77 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
Внесение изменений в план-график Проведение документальных плановых проверок на текущий год допускается не чаще одного раза в первом и однажды во втором квартале такого года, кроме случаев, когда изменения связаны с изменениями наименования налогоплательщика, уже включенного в план-график, и/или исправления технических ошибок.
{Пункт 77.2 статьи 72 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
Документальная проверка налогоплательщика, который был включен в план-график проведения документальных плановых проверок на текущий год вследствие внесения изменений в таком году (иных чем изменения наименования налогоплательщика, уже включенного в план-график, и/или исправления технических ошибок), может быть начата не ранее 1 июля текущего года в случае внесения изменений в квартале такого года и не ранее 1 октября текущего года при внесении изменений в план-график проведения документальных проверок на текущий год во втором квартале такого года.
{Пункт 77.2 статьи 72 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
Обновленный план-график обнародуется на официальном веб-сайте центрального органа исполнительной власти, реализующего государственную налоговую политику, до 30 числа последнего месяца квартала (в случаях изменений наименования налогоплательщика, уже включенного в план-график, и/или исправления технических ошибок - до 30 числа месяца, предшествующего плану).
{Пункт 77.2 статьи 72 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
Налогоплательщики - юридические лица, отвечающие критериям, определенным пунктом 44 подраздела 4 раздела XX "Переходные положения" настоящего Кодекса, и у которых сумма уплаченного в бюджет налога на добавленную стоимость составляет не менее пяти процентов от задекларированного дохода за отчетный налоговый период, а также самозанятые лица, сумма уплаченных налогов к плану-графику не чаще, чем раз в три календарных года. Указанная норма не распространяется на таких налогоплательщиков в случае нарушения ими статей 45 , 49 , 50 , 51 , 57 настоящего Кодекса.
{Абзац пункта 77.2 статьи 77 с изменениями, внесенными согласно Законам № 909-VIII от 24.12.2015 , № 1797-VIII от 21.12.2016 , № 466-IX от 16.01.2020 }
77.3. Запрещается проведение документальной плановой проверки по отдельным видам обязательств перед бюджетами, кроме правильности исчисления, полноты и своевременности уплаты таможенных платежей, налогов, сборов и единого взноса при выплате (начислении) доходов физическим лицам, налога с доходов физических лиц и обязательств по бюджетным ссудам и кредитам, гарантированным бюджетами.
{Пункт 77.3 статьи 77 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
77.4. О проведении документальной плановой проверки руководителем (его заместителем или уполномоченным лицом) контролирующего органа принимается решение, оформляемое приказом.
{Абзац первый пункта 77.4 статьи 77 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Право на проведение документальной плановой проверки налогоплательщика предоставляется только в случае, если ему (его представителю) не позднее чем за 10 календарных дней до дня проведения указанной проверки направлено (вручено) в порядке, определенном статьей 42 настоящего Кодекса, копию приказа о проведении документальной плановой проверки и письменное уведомление с указанием даты начала такой проверки.
{Абзац второй пункта 77.4 статьи 77 в редакции Закона № 466-IX от 16.01.2020 }
77.5. В случае планирования проверок одного и того же налогоплательщика контролирующими органами и органами государственного финансового контроля в отчетном периоде такие проверки проводятся указанными органами одновременно. Порядок координации проведения таких проверок и вовлечение в проверки других органов, предусмотренных законом, определяется Кабинетом Министров Украины.
{Пункт 77.5 статьи 77 в редакции Закона № 404-VII от 04.07.2013 }
77.6. Допуск должностных лиц контролирующих органов к проведению документальной плановой выездной проверки осуществляется согласно статье 81 настоящего Кодекса. Документальная плановая невыездная проверка осуществляется в порядке, предусмотренном статьей 79 настоящего Кодекса.
77.7. Сроки проведения документальной плановой проверки установлены статьей 82 настоящего Кодекса.
77.8. Перечень материалов, которые могут быть основанием для выводов при проведении документальной плановой проверки, и порядок предоставления налогоплательщиками документов для такой проверки установлены статьями 83 , 85 настоящего Кодекса.
77.9. Порядок оформления результатов документальной плановой проверки установлен статьей 86 настоящего Кодекса.
Статья 78. Порядок проведения документальных внеплановых проверок↑
78.1. Документальная внеплановая проверка осуществляется при наличии хотя бы одного из следующих оснований:
{Абзац первый пункта 78.1 статьи 78 с изменениями, внесенными согласно Законам № 4834-VI от 24.05.2012 , № 1797-VIII от 21.12.2016 }
78.1.1. получена налоговая информация, свидетельствующая о нарушении налогоплательщиком валютного, налогового законодательства, законодательства в сфере предотвращения и противодействия легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию распространения оружия массового уничтожения и другого не урегулированного настоящим Кодексом законодательства, контроль за соблюдением которого не положен на подтверждение на обязательный письменный запрос контролирующего органа, в котором указываются нарушения этим налогоплательщиком соответственно валютного, налогового и иного не урегулированного настоящим Кодексом законодательства, контроль за соблюдением которого возложен на контролирующие органы, в течение 15 рабочих дней со дня, следующего за днем получения запроса;
{Подпункт 78.1.1 пункта 78.1 статьи 78 с изменениями, внесенными согласно Законам № 657-VII от 24.10.2013 , № 71-VIII от 28.12.2014 ; в редакции Закона № 909-VIII от 24.12.2015 ; с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 1914-IX от 30.11.2021 }
78.1.2. налогоплательщиком не представлена в установленный законом срок налоговая декларация , расчеты, отчетность для налогового контроля за трансфертным ценообразованием в соответствии с пунктом 39.4 статьи 39 настоящего Кодекса, если их представление предусмотрено законом;
{Подпункт 78.1.2 пункта 78.1 статьи 78 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Законов № 72-VIII от 28.12.2014 , № 466-IX от 16.01.2020 }
78.1.3. налогоплательщиком представлен контролирующему органу уточняющий расчет по соответствующему налогу за период, проверяемый контролирующим органом;
78.1.4. выявлена недостоверность данных, содержащихся в налоговых декларациях, поданных налогоплательщиком, если налогоплательщик не предоставит пояснения и их документальные подтверждения по письменному запросу контролирующего органа, в котором указана выявленная недостоверность данных и соответствующая декларация в течение 15 рабочих дней со дня, следующего за днем получения запроса;
{Подпункт 78.1.4 пункта 78.1 статьи 78 с изменениями, внесенными Законами № 657-VII от 24.10.2013 , № 1797-VIII от 21.12.2016 }
78.1.5. налогоплательщиком представлено в установленном порядке контролирующему органу возражение к акту проверки в порядке, определенном пунктом 86.7 статьи 86 настоящего Кодекса, или жалобу на принятое по ее результатам налоговое уведомление-решение, в которых требуется полный или частичный пересмотр результатов соответствующей проверки или отмена принятого по ее результатам налогового уведомления обстоятельства, которые были исследованы во время проверки, и объективное их рассмотрение невозможно без проведения проверки. Такая проверка проводится исключительно по ставшим предметом обжалования вопросам.
{ Абзац первый подпункта 78.1.5 пункта 78.1 статьи 78 в редакции Закона № 466-IX от 16.01.2020 }
Приказ о проведении документальной внеплановой проверки по основаниям, указанным в настоящем подпункте, выдается:
{Подпункт 78.1.5 пункта 78.1 статьи 78 дополнен абзацем вторым согласно Закону № 1797-VIII от 21.12.2016 }
в случае рассмотрения возражения к акту проверки - контролирующим органом, проводившим проверку;
{Подпункт 78.1.5 пункта 78.1 статьи 78 дополнен абзацем третьим согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
при проведении процедуры административного обжалования - контролирующим органом высшего уровня, рассматривающим жалобу налогоплательщика;
{Подпункт 78.1.5 пункта 78.1 статьи 78 дополнен абзацем четвертым согласно Закону № 1797-VIII от 21.12.2016 }
На основании указанного в этом пункте приказа контролирующим органом, которому поручено проверку, дополнительно выдается приказ в порядке, предусмотренном пунктом 81.1 статьи 81 настоящего Кодекса.
{Подпункт 78.1.5 пункта 78.1 статьи 78 дополнен абзацем пятым согласно Закону № 466-IX от 16.01.2020 }
{Подпункт 78.1.5 пункта 78.1 статьи 78 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
78.1.6. исключено;
78.1.7. начата процедура реорганизации юридического лица (кроме преобразования), прекращение юридического лица или предпринимательской деятельности физического лица - предпринимателя, закрытие постоянного представительства или обособленного подразделения юридического лица, в том числе иностранной компании, организации, возбуждено производство по делу о признании банкротом налогоплательщика или подано заявление о снятии с учета налогоплательщика;
{Подпункт 78.1.7 пункта 78.1 статьи 78 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
78.1.8. плательщиком подана декларация, в которой заявлен к возмещению из бюджета налог на добавленную стоимость, при наличии оснований для проверки, определенных в разделе V настоящего Кодекса, и/или с отрицательным значением по налогу на добавленную стоимость, которое составляет более 100 тыс. гривен.
Документальная внеплановая проверка по основаниям, определенным в настоящем подпункте, проводится исключительно по законности декларирования заявленного к возмещению из бюджета налога на добавленную стоимость и/или отрицательного значения по налогу на добавленную стоимость, которое составляет более 100 тыс. гривен;
{Абзац второй подпункта 78.1.8 пункта 78.1 статьи 78 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
78.1.9. по налогоплательщику подана жалоба:
о непредоставлении таким налогоплательщиком налоговой накладной покупателю или о допущении продавцом товаров/услуг ошибок при указании обязательных реквизитов налоговой накладной, предусмотренных пунктом 201.1 статьи 201 настоящего Кодекса, и/или нарушения продавцом/покупателем предельных сроков регистрации в Едином реестре налоговых накладных налогоплательщиком в течение 15 рабочих дней со дня, следующего за днем получения письменного запроса контролирующего органа, в котором указывается информация из жалобы, объяснений и документального подтверждения по этому запросу;
{Абзац второй подпункта 78.1.9 пункта 78.1 статьи 78 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
или
о непредоставлении таким налогоплательщиком акцизной накладной покупателю или о нарушении порядка заполнения и/или порядка регистрации акцизной накладной в случае непредоставления таким налогоплательщиком в течение 15 рабочих дней со дня, следующего за днем получения письменного запроса контролирующего органа, в котором указывается информация из жалобы, пояснений и документального подтверждения по этому запросу;
{Подпункт 78.1.9 пункта 78.1 статьи 78 с изменениями, внесенными согласно Закону № 657-VII от 24.10.2013 ; в редакции Закона № 909-VIII от 24.12.2015 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
78.1.10. исключено;
{Подпункт 78.1.11 пункта 78.1 статьи 78 исключен из Закона № 466-IX от 16.01.2020 }
78.1.12. контролирующим органом высшего уровня в порядке контроля за действиями или бездействием должностных лиц контролирующего органа низшего уровня осуществлена проверка документов обязательной отчетности налогоплательщика или материалов документальной проверки, проведенной контролирующим органом низшего уровня, и выявлено несоответствие выводов акта проверки требованиям законодательства или неполное выяснение во время проверки при проверке вопросов, соблюдение налогоплательщиком требований законодательства, контроль за соблюдением которого возложен на контролирующие органы.
Приказ о проведении документальной внеплановой проверки в этом случае принимается контролирующим органом высшего уровня только в том случае, когда в отношении должностных лиц контролирующего органа низшего уровня, проводивших документальную проверку указанного налогоплательщика, начато дисциплинарное производство или они сообщены о подозрении в совершении уголовного правонарушения;
{ Абзац второй подпункта 78.1.12 пункта 78.1 статьи 78 с изменениями, внесенными Законами № 4652-VI от 13.04.2012 , № 1797-VIII от 21.12.2016 , № 466-IX от 02.00
На основании такого приказа контролирующим органом, которому поручено проверку, дополнительно выдается приказ в порядке, предусмотренном пунктом 81.1 статьи 81 настоящего Кодекса.
{Подпункт 78.1.12 пункта 78.1 статьи 78 дополнен абзацем третьим согласно Закону № 466-IX от 16.01.2020 }
78.1.13. в случае получения информации об уклонении налоговым агентом от налогообложения выплаченной (начисленной) наемным лицам (в том числе без документального оформления) заработной платы, пассивных доходов, дополнительных благ, других выплат и возмещений, подлежащих налогообложению, в том числе вследствие незаключения налогоплательщиком трудовых договоров регистрации. Такая проверка проводится исключительно по ставшим основанием для проведения такой проверки;
78.1.14. в случае получения документально подтвержденной информации и данных, свидетельствующих о несоответствии условий контролируемой операции принципу "протянутой руки" и/или установлению несоответствия условий контролируемой операции принципу "вытянутой руки" в порядке, предусмотренном подпунктом 39.5.1.1 подпункта 39.5.1 пункта 39.5 статьи 39 настоящего Кодекса;
{Пункт 78.1 статьи 78 дополнен подпунктом 78.1.14 согласно Закону № 408-VII от 04.07.2013 ; в редакции Закона № 72-VIII от 28.12.2014 }
78.1.15. неподача налогоплательщиком или представление с нарушением требований пункта 39.4 статьи 39 настоящего Кодекса отчета о контролируемых операциях, уведомление об участии в международной группе компаний, отчета в разрезе стран международной группы компаний, глобальной документации (мастер-файла) и/или документации по трансфертному ценообразованию;
{Пункт 78.1 статьи 78 дополнен подпунктом 78.1.15 согласно Закону № 408-VII от 04.07.2013 ; в редакции Законов №72-VIII от 28.12.2014 , №2970-IX от 20.03.2023 }
78.1.16. получен отчет о контролируемых операциях, отправленный налогоплательщиком в соответствии с пунктом 39.4 статьи 39 настоящего Кодекса. В таком случае проверка проводится исключительно по контролю трансфертного ценообразования;
{Подпункт пункта 78.1 статьи 78 в редакции Закона № 72-VIII от 28.12.2014 }
78.1.17. налогоплательщиком не представлен в установленный пунктом 50.3 статьи 50 настоящего Кодекса срок уточняющий расчет для исправления ошибок, выявленных по результатам электронной проверки, проведенной по заявлению налогоплательщика;
{Пункт 78.1 статьи 78 дополнен подпунктом 78.1.17 согласно Закону № 71-VIII от 28.12.2014 }
78.1.18. выявлены расхождения данных, содержащихся в зарегистрированных акцизных накладных/расчетах корректировки в Едином реестре акцизных накладных и декларациях по акцизному налогу, поданных плательщиком акцизного налога, реализующего горючее или спирт этиловый;
{Пункт 78.1 статьи 78 дополнен подпунктом 78.1.18 согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 909-VIII от 24.12.2015 ; с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
78.1.19. налогоплательщиком не предоставлена для проведения встречной сверки информация, определенная в запросе контролирующего органа, в течение 10 рабочих дней со дня, следующего за днем получения запроса. Такая проверка проводится исключительно по вопросам, указанным в запросе контролирующего органа.
{Пункт 78.1 статьи 78 дополнен подпунктом 78.1.19 согласно Закону № 1797-VIII от 21.12.2016 }
78.1.20. плательщиком налога подано заявление о проведении проверки в поданную заявку на пополнение объемов остатка горючего в соответствии с пунктом 29 подраздела 5 раздела XX "Переходные положения" настоящего Кодекса.
{Пункт 78.1 статьи 78 дополнен подпунктом 78.1.20 согласно Закону № 391-IX от 18.12.2019 }
78.1.21. контролирующим органом после проведения документальной плановой проверки или документальной внеплановой проверки получена информация и/или документы от иностранных государственных органов, касающиеся вопросов, охваченных в ходе предварительных проверок налогоплательщика и свидетельствующих о нарушении налогоплательщиком налогового, валютного и иного законодательства, контроль за которым возложен на контролирующие органы. Такая проверка проводится исключительно по вопросам, послужившим основанием для проведения такой проверки;
{Пункт 78.1 статьи 78 дополнен подпунктом 78.1.21 согласно Закону № 466-IX от 16.01.2020 }
78.1.22. в случае получения информации, свидетельствующей о ведении нерезидентом хозяйственной деятельности через постоянное представительство на территории Украины, в соответствии с требованиями подпункта 14.1.193 пункта 14.1 статьи 14 настоящего Кодекса без взятия на налоговый учет.
{Пункт 78.1 статьи 78 дополнен подпунктом 78.1.22 согласно Закону № 466-IX от 16.01.2020 }
78.1.23. финансовым агентом не подано заявление о взятии его на учет в случаях и порядке, предусмотренных пунктом 39 - 3 .3 статьи 39 - 3 настоящего Кодекса, или не дан ответ или дан неполный ответ при осуществлении контролирующим органом опроса финансового агента в соответствии с пунктом 39 - 3 .8 статьи 39 - 3 статьи 39 - 3 настоящего Кодекса 39 - 3 настоящего Кодекса;
{Пункт 78.1 статьи 78 дополнен подпунктом 78.1.23 согласно Закону № 2970-IX от 20.03.2023 }
78.1.24. неподача финансовым агентом отчета о подотчетных счетах, неподача или представление исправленного отчета о подотчетных счетах с нарушением сроков, определенных пунктом 39 - 3 .7 статьи 39 - 3 настоящего Кодекса, или представление финансовым агентом отчета о подотчетных счетах с информацией о незадокументированных счетах в соответствии с Общим стандартом органа относительно незадокументированных счетов, непредоставление депозитарным учреждением уведомления о депонентах - инвесторах институтов совместного инвестирования, предоставление в уведомлении неполных сведений или непредоставление депозитарным учреждением ответа на запрос контролирующего органа в случаях, определенных пунктом 39-3.11 статьи 39-3 настоящего Кодекса ;
{Пункт 78.1 статьи 78 дополнен подпунктом 78.1.24 согласно Закону № 2970-IX от 20.03.2023 }
78.1.25. выявлена неполнота или недостоверность данных, содержащихся в отчете о подотчетных счетах, представленном финансовым агентом, в том числе в результате полученного сообщения от компетентного органа иностранной юрисдикции, с которой Украиной заключен международный договор, содержащий положение об обмене информацией для налоговых целей, об обнаружении таким органом ошибки, счета лица, являющегося резидентом соответствующей иностранной юрисдикции, или о невыполнении или нарушении финансовым агентом обязательств, предусмотренных таким международным договором, в том числе об участии финансового агента или его клиента в сделках или операциях, предусмотренных пунктом 39-3.6 статьи 39-3 настоящего Кодекса ;
{Пункт 78.1 статьи 78 дополнен подпунктом 78.1.25 согласно Закону № 2970-IX от 20.03.2023 }
78.1.26. лицом не предоставлены в установленный срок пояснения, документы или другую информацию по письменному запросу контролирующего органа, отправленному в соответствии с пунктом 44-1.3 статьи 44-1 , подпункта 8 подпункта 73.3.1 пункта 73.3 статьи 73 настоящего Кодекса ;
{Пункт 78.1 статьи 78 дополнен подпунктом 78.1.26 согласно Закону № 2970-IX от 20.03.2023 }
78.1.27. выявлено возможное нарушение требований статьи 39-3 настоящего Кодекса владельцем счета или его контролирующим лицом.
{Пункт 78.1 статьи 78 дополнен подпунктом 78.1.27 согласно Закону № 2970-IX от 20.03.2023 }
78.1.28. в отношении налогоплательщика или любых других лиц, действовавших от имени и/или в интересах налогоплательщика, вступил в законную силу обвинительный приговор суда за совершение уголовного правонарушения, предусмотренного статьями 369 , 369 - 2 Уголовного кодекса Украины, и следствием таких деяний могло стать уменьшение объекта/ согласно требованиям настоящего Кодекса.
Документальная внеплановая проверка по основаниям, определенным настоящим подпунктом, проводится без соблюдения срока давности, определенного абзацами первым и вторым пункта 102.1 статьи 102 настоящего Кодекса, и независимо от того, проводились ли документальные проверки такого налогоплательщика по соответствующему налогу, по которому могло быть допущено уменьшение объекта налогообложения и/или (отчетные) периоды, в которых операции налогоплательщика, которые могут быть идентифицированы на основании обвинительного приговора суда как совершенные с целью предоставления неправомерной выгоды должностному лицу (в том числе должностному лицу иностранного государства), повлияли на показатели налоговой отчетности налогоплательщика.
{Пункт 78.1 статьи 78 дополнен подпунктом 78.1.28 согласно Закону № 4112-IX от 04.12.2024 }
78.2. Ограничения по основаниям проведения проверок налогоплательщиков, определенные настоящим Кодексом, не распространяются на проверки, проводимые на обращение такого налогоплательщика.
{Абзац первый пункта 78.2 статьи 78 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Контролирующим органам запрещается проводить документальные внеплановые проверки, предусмотренные подпунктами 78.1.1 , 78.1.4 , 78.1.8 пункта 78.1 статьи 78 настоящего Кодекса, в случае, если вопросы, являющиеся предметом такой проверки, были охвачены в ходе предварительных проверок налогоплательщика.
{Пункт 78.2 статьи 78 дополнен абзацем вторым согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
{Пункт 78.2 статьи 78 с изменениями, внесенными Законом № 4652-VI от 13.04.2012 }
78.3. Работникам правоохранительных органов запрещается участвовать в проведении плановых и внеплановых выездных проверок налогоплательщиков, проводимых контролирующими органами, если такие проверки не связаны с ведением оперативно-розыскных дел или осуществлением уголовного производства в отношении таких налогоплательщиков (должностных лиц налогоплательщиков), находящихся в их производстве. Проверки налогоплательщиков правоохранительными органами проводятся в пределах полномочий, определенных законом, и в порядке, предусмотренном Законом "Об оперативно-розыскной деятельности" , Уголовным процессуальным кодексом Украины и другими законами Украины.
{Пункт 78.3 статьи 78 в редакции Закона № 4652-VI от 13.04.2012 ; с изменениями, внесенными по закону № 1797-VIII от 21.12.2016 – применяется с 25 сентября 2021 года }
78.4. О проведении документальной внеплановой проверки руководитель (его заместитель или уполномоченное лицо) контролирующего органа принимает решение, оформляемое приказом.
{Абзац первый пункта 78.4 статьи 78 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Право на проведение документальной внеплановой проверки налогоплательщика (кроме проверок, предусмотренных подпунктом 78.1.22 пункта 78.1 настоящей статьи) предоставляется только в случае, если ему до начала проведения указанной проверки вручена в порядке, определенном статьей 42 настоящего Кодекса копию приказа о проведении документальной внеплановой проверки.
{ Абзац второй пункта 78.4 статьи 78 с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 466-IX от 16.01.2020 с учетом изменений, внесенных Законом № 1117-IX от 17.12.202
78.5. Допуск должностных лиц контролирующих органов к проведению документальной внеплановой выездной проверки производится в соответствии со статьей 81 настоящего Кодекса. Документальная внеплановая невыездная проверка осуществляется в порядке, предусмотренном статьей 79 настоящего Кодекса.
78.6. Сроки проведения документальной внеплановой проверки установлены статьей 82 настоящего Кодекса.
78.7. Перечень материалов, которые могут быть основанием для выводов при проведении документальной внеплановой проверки, и порядок предоставления налогоплательщиками документов для такой проверки установлены статьями 83 , 85 настоящего Кодекса.
78.8. Порядок оформления результатов документальной внеплановой проверки установлен статьей 86 настоящего Кодекса.
78.9. Проверка налогоплательщика по полноте начисления и уплаты налогов и сборов при осуществлении контролируемых операций проводится с учетом особенностей, определенных статьей 39 настоящего Кодекса.
{Статья 78 дополнена пунктом 78.9 согласно Закону № 72-VIII от 28.12.2014 }
78.10. Внеплановая проверка лиц, назначенная по основаниям, определенным подпунктами 78.1.23-78.1.25 пункта 78.1 настоящей статьи, может проводиться по всем вопросам, касающимся выполнения требований статьи 39 - 3 настоящего Кодекса, и не ограничивается вопросами, послужившими основанием для назначения проверки.
При проведении внеплановой проверки контролирующий орган имеет право запрашивать у лиц, на которые распространяются требования статьи 39 - 3 настоящего Кодекса, все документы и информацию, предусмотренные пунктом 39 - 3.5 статьи 39 - 3 настоящего Кодекса, включая, но не ограничиваясь документами и информацией, необходимыми для проверки:
полноты и достоверности информации, представленной финансовым агентом в отчете о подотчетных счетах;
наличия и достаточности оснований для невключения определенной информации в отчет о подотчетных счетах;
обеспечение финансовым агентом исполнения и фактического исполнения им всех обязанностей, предусмотренных статьей 39-3 настоящего Кодекса .
{Статья 78 дополнена пунктом 78.10 согласно Закону № 2970-IX от 20.03.2023 }
Статья 79. Особенности проведения документальной невыездной проверки↑
79.1. Документальная невыездная проверка осуществляется в случае принятия руководителем (его заместителем или уполномоченным лицом) контролирующего органа решения о ее проведении и при наличии оснований для проведения документальной проверки, определенных статьями 77 и 78 настоящего Кодекса. Документальная невыездная проверка осуществляется на основании указанных в подпункте 75.1.2 пункта 75.1 статьи 75 настоящего Кодекса документов и данных, предоставленных налогоплательщиком в определенных настоящим Кодексом случаях, или полученных другим способом, предусмотренным законом.
{Пункт 79.1 статьи 79 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
79.2. Документальная внеплановая невыездная проверка проводится должностными лицами контролирующего органа исключительно на основании решения руководителя (его заместителя или уполномоченного лица) контролирующего органа, оформленного приказом, и при условии вручения налогоплательщику (его представителю) в порядке, определенном статьей 42 настоящего Кодекса, копии приказа о проведении документальной вне проверки такой проверки.
{Абзац первый пункта 79.2 статьи 79 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
В случае отправки (вручения) в соответствии со статьей 42 настоящего Кодекса налогоплательщику (его представителю) копии приказа о проведении документальной внеплановой невыездной проверки и письменного уведомления о дате начала и месте проведения внеплановой невыездной проверки, путем отправки по адресу (местонахождением, налоговым адресом) налогоплательщика проверка (кроме проверки, определенной статьей 200 настоящего Кодекса) начинается не ранее 30 календарного дня с даты отправки такого уведомления и копии приказа.
{Пункт 79.2 статьи 79 дополнен новым абзацем согласно Закону № 1914-IX от 30.11.2021 }
Выполнение условий настоящей статьи дает должностным лицам контролирующего органа право начать проведение документальной невыездной проверки.
{Пункт 79.2 статьи 79 дополнен абзацем согласно Закону № 4834-VI от 24.05.2012 }
79.3. Присутствие налогоплательщиков при проведении документальных невыездных проверок не обязательно.
{Пункт 79.4 статьи 79 исключен на основании Закона № 72-VIII от 28.12.2014 }
79.5. При наличии письменного обращения налогоплательщика вместо документальной невыездной проверки может производиться документальная выездная проверка.
{Статья 79 дополнена пунктом 79.5 согласно Закону № 655-VIII от 17.07.2015 }
Статья 80. Порядок проведения фактической проверки↑
80.1. Фактическая проверка осуществляется без предупреждения налогоплательщика (лица).
80.2. Фактическая проверка может проводиться на основании решения руководителя (его заместителя или уполномоченного лица) контролирующего органа, оформленного приказом, копия которого вручается налогоплательщику или его уполномоченному представителю, или лицам, фактически проводящим расчетные операции под расписку до начала проведения такой проверки, и при наличии хотя бы одного из следующих оснований:
{Абзац первый пункта 80.2 статьи 80 с изменениями, внесенными Законами № 4834-VI от 24.05.2012 , № 1797-VIII от 21.12.2016 }
80.2.1. в случае если по результатам проверок других налогоплательщиков выявлены факты, свидетельствующие о возможных нарушениях налогоплательщиком законодательства относительно производства и обращения подакцизных товаров, осуществления налогоплательщиком расчетных операций, ведения кассовых операций, наличия патентов, лицензий и других документов, контроль за наличием которых возложен на контролирующие органы, и возникает необходимость проверки таких фактов;
{ Подпункт 80.2.1 пункта 80.2 статьи 80 с изменениями, внесенными согласно Законам № 3205-VI от 07.04.2011 , № 3609-VI от 07.07.2011 , № 5083-VI от 05.07.20
80.2.2. в случае наличия и/или получения в установленном законодательством порядке информации от государственных органов или органов местного самоуправления, которая свидетельствует о возможных нарушениях налогоплательщиком законодательства, контроль за которым возложен на контролирующие органы, в частности, по осуществлению налогоплательщиками расчетных операций, в том числе с обеспечением возможности проведения расчетов за товары (услуги) с использованием электронных платежных средств, наличия и проверки наличных документов; которые возложены на контролирующие органы, производства и обращения подакцизных товаров;
{Подпункт 80.2.2 пункта 80.2 статьи 80 с изменениями, внесенными Законами № 3205-VI от 07.04.2011 , № 3609-VI от 07.07.2011 , № 5083-VI от 05.97-20 21.12.2016 , № 2120-IX от 15.03.2022 }
80.2.3. письменного обращения покупателя (потребителя), оформленного в соответствии с законом, о нарушении налогоплательщиком установленного порядка проведения расчетных операций, в том числе необеспечения возможности проведения расчетов за товары (услуги) с использованием электронных платежных средств, кассовых операций, патентования или лицензирования;
{ Подпункт 80.2.3 пункта 80.2 статьи 80 с изменениями, внесенными Законом № 2120-IX от 15.03.2022 }
80.2.4. неподача предприятием в установленный законом срок обязательной отчетности об использовании регистраторов расчетных операций и/или программных регистраторов расчетных операций, расчетных книг и книг учета расчетных операций, представление их с нулевыми показателями;
{Подпункт 80.2.4 пункта 80.2 статьи 80 с изменениями, внесенными Законом № 129-IX от 20.09.2019 }
80.2.5. в случае наличия и/или получения в установленном законодательством порядке информации о нарушении требований законодательства в части производства, учета, хранения и транспортировки спирта, алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах и горючего, и целевого использования спирта налогоплательщиками, оборудования акцизных складов расходомерами-счетчиками и/или равно функций, определенных законодательством в сфере регулирования производства и обращения спирта, алкогольных напитков, табачных изделий, жидкостей, используемых в электронных сигаретах, горючего;
{Подпункт 80.2.5 пункта 80.2 статьи 80 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными согласно Законам №909-VIII от 24.12.2015 , №1797-VIII от 21.12.2016 , №2245-VIII от 07.12.2017 ; в редакции Закона № 466-IX от 16.01.2020 ; с изменениями, внесенными Законами № 1914-IX от 30.11.2021 , № 2284-IX от 31.05.2022 }
80.2.6. в случае выявления по результатам предварительной проверки нарушения законодательства по вопросам, определенным в пункте 75.1.3 ;
80.2.7. при наличии и/или получения в установленном законодательством порядке информации об использовании труда наемных лиц без надлежащего оформления трудовых отношений и выплаты работодателями доходов в виде заработной платы без уплаты налогов в бюджет, а также осуществление физическим лицом предпринимательской деятельности без государственной регистрации.
{Подпункт 80.2.7 пункта 80.2 статьи 80 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
80.3. Фактическая проверка, которая осуществляется при наличии основания, определенного в пункте 80.2.6, может быть проведена для контроля по прекращению нарушения законодательства по вопросам, определенным в пункте 75.1.3 , однократно в течение 12 месяцев с даты составления акта по результатам предварительной проверки.
{Пункт 80.3 статьи 80 с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
80.4. Перед началом фактической проверки по вопросам соблюдения порядка осуществления расчетных операций и ведения кассовых операций должностными лицами контролирующих органов на основании подпункта 20.1.10 пункта 20.1 статьи 20 настоящего Кодекса может быть проведена контрольная расчетная операция.
{Пункт 80.4 статьи 80 с изменениями, внесенными согласно Закону № 2245-VIII от 07.12.2017 }
80.5. Допуск должностных лиц контролирующих органов к проведению фактической проверки осуществляется в соответствии со статьей 81 настоящего Кодекса.
80.6. При проведении фактической проверки в части соблюдения работодателем законодательства о заключении трудового договора, оформлении трудовых отношений с работниками (наемными лицами), в том числе тем, которым установлено испытание, проверяется наличие надлежащего оформления трудовых отношений, выясняются вопросы ведения учета работы, выполненной работником, учета затрат на оплату труда, сведения об оплате труда, сведения об оплате труда. Для выяснения факта надлежащего оформления трудовых отношений с работником, осуществляющим трудовую деятельность, могут использоваться документы, удостоверяющие личность, или другие документы, позволяющие его идентифицировать (должностное удостоверение, водительское удостоверение, санитарная книжка и т.п.).
80.7. Фактическая проверка проводится двумя и более должностными лицами контролирующего органа в присутствии должностных лиц предприятия или его представителя и/или лица, фактически осуществляющего расчетные операции.
80.8. При проведении проверки должностными лицами, осуществляющими такую проверку, может производиться хронометраж хозяйственных операций. По результатам хронометража составляется справка, которая подписывается должностными лицами контролирующего органа и должностными лицами предприятия или его представителя и/или лицами, фактически осуществляющими хозяйственные операции.
80.9. Сроки проведения фактической проверки установлены статьей 82 настоящего Кодекса.
80.10. Порядок оформления результатов фактической проверки установлен статьей 86 настоящего Кодекса.
Статья 81. Условия и порядок допуска должностных лиц контролирующих органов для проведения документальных выездных и фактических проверок↑
81.1. Должностные лица контролирующего органа имеют право приступить к проведению документальной выездной проверки, фактической проверки при наличии оснований для их проведения, определенных настоящим Кодексом, и при предъявлении или отправке в случаях, определенных настоящим Кодексом, таких документов:
{Абзац первый пункта 81.1 статьи 81 в редакции Закона № 3609-VI от 07.07.2011 }
направление на проведение такой проверки, в котором указываются дата выдачи, наименования контролирующего органа, реквизиты приказа о проведении соответствующей проверки, наименования и реквизиты субъекта (фамилия, имя, отчество физического лица - проверяемого плательщика налога) или объекта, проверка которого проводится, цель, вид/документальная продолжительность проверки, должность и фамилия должностного (должностного) лица, которое будет проводить проверку. Направление на проверку в таком случае действительно при наличии подписи руководителя (его заместителя или уполномоченного лица) контролирующего органа, скрепленного печатью контролирующего органа;
{Абзац второй пункта 81.1 статьи 81 в редакции Закона № 3609-VI от 07.07.2011 ; с изменениями, внесенными Законами № 5519-VI от 06.12.2012 , № 1797-VIII от 21.12.2016 }
копии приказа о проведении проверки, в котором указываются дата выдачи, наименование контролирующего органа, наименование и реквизиты субъекта (фамилия, имя, отчество физического лица - проверяемого плательщика налога) и в случае проведения проверки в другом месте - адрес объекта, проверка которого проводится, цель, вид (документальная плановая) определенные настоящим Кодексом, дата начала и продолжительность проверки, период деятельности, который будет проверяться. Приказ о проведении проверки действителен при наличии подписи руководителя (его заместителя или уполномоченного лица) контролирующего органа и скрепления печатью контролирующего органа;
{Абзац пункта 81.1 статьи 81 в редакции Законов №3609-VI от 07.07.2011 , №655-VIII от 17.07.2015 ; с изменениями, внесенными по закону № 1797-VIII от 21.12.2016 }
служебного удостоверения лиц (надлежащим образом оформленного соответствующим контролирующим органом документа, удостоверяющего должностное (служебное) лицо), указанных в направлении проведения проверки.
{Абзац пункта 81.1 статьи 81 в редакции Закона № 3609-VI от 07.07.2011 ; с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
Непредъявление или ненаправление в случаях, определенных настоящим Кодексом, налогоплательщику (его должностным (должностным) лицам или его уполномоченному представителю, или лицам, фактически проводящим расчетные операции) этих документов или предъявлении указанных документов, оформленных с нарушением требований, установленных настоящим пунктом, является основанием для недопущения должностных контроля ( фактической проверки
{Абзац пункта 81.1 статьи 81 в редакции Закона № 3609-VI от 07.07.2011 ; с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
Отказ налогоплательщика и/или должностных (должностных) лиц налогоплательщика (его представителей или лиц, фактически производящих расчетные операции) от допуска к проверке по другим основаниям, чем определенные в абзаце пятом настоящего пункта, не разрешается.
{Абзац шестой пункта 81.1 статьи 81 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
При предъявлении направления налогоплательщику и/или должностным (должностным) лицам налогоплательщика (его представителям или лицам, фактически проводящим расчетные операции) такие лица расписываются в направлении с указанием своей фамилии, имени, отчества, должности, даты и времени ознакомления.
В случае отказа налогоплательщика и/или должностных (должностных) лиц налогоплательщика (его представителей или лиц, фактически производящих расчетные операции) расписаться в направлении на проверку должностными (должностными) лицами контролирующего органа составляется акт, удостоверяющий факт отказа. В таком случае акт об отказе от подписи в направлении проверки является основанием для начала проведения такой проверки.
81.2. В случае отказа налогоплательщика и/или должностных (должностных) лиц налогоплательщика (его представителей или лиц, фактически производящих расчетные операции) в допуске должностных (должностных) лиц контролирующего органа к проведению проверки должностными (должностными) лицами контролирующего органа по месту проведения проверки, безотлагательно составляется и регистрируется в контролирующем органе не позднее следующего рабочего дня заявленных причин отказа, один экземпляр которого вручается под подпись, сразу после его составления, налогоплательщику и/или уполномоченному лицу налогоплательщика.
{Абзац первый пункта 81.2 статьи 81 с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
Должностное (должностное) лицо налогоплательщика (его представитель или лицо, которое фактически производит расчетные операции) вправе предоставить свои письменные пояснения к составленному контролирующим органом акту.
В случае отказа налогоплательщика и/или его должностных (должностных) лиц (представителей или лиц, фактически проводящих расчетные операции) подписать акт, удостоверяющий факт отказа в допуске к проведению проверки, и/или в случае отказа получить экземпляр этого акта или предоставить письменные пояснения к нему, должностными (должностными) лицами контролирующего органа составляется акт, удостоверяющий такой факт дня.
{Абзац третий пункта 81.2 статьи 81 в редакции Закона № 466-IX от 16.01.2020 }
В случае если при организации документальной плановой и внеплановой выездной или фактической проверки установлена невозможность ее проведения, должностными (должностными) лицами контролирующего органа безотлагательно составляется и подписывается акт о невозможности проведения проверки, который не позднее следующего рабочего дня регистрируется в контролирующем органе. К такому акту прилагаются материалы, подтверждающие факты, приведенные в таком акте. Указанный акт и материалы направляются контролирующим органом налогоплательщику в порядке, определенном статьей 42 настоящего Кодекса.
{Пункт 81.2 статьи 81 дополнен абзацем четвертым согласно Закону № 466-IX от 16.01.2020 }
{Пункт 81.2 статьи 81 в редакции Закона № 1797-VIII от 21.12.2016 }
81.3. При проведении проверок должностные (должностные) лица органов государственной службы должны действовать в пределах полномочий, определенных настоящим Кодексом.
Руководители и соответствующие должностные лица юридических лиц и физические лица - налогоплательщики при проверке, проводимой контролирующими органами, обязаны выполнять требования контролирующих органов по устранению выявленных нарушений законов о налогообложении и подписать акт (справку) о проведении проверки и вправе предоставить возражение на этот акт (справку).
При проведении проверок должностные (служебные) лица контролирующего органа не имеют права требовать у налогоплательщика получать выписку из соответствующего реестра о взятии такого налогоплательщика на учет в соответствии с требованиями настоящего Кодекса.
{Пункт 81.3 статьи 81 дополнен абзацем третьим согласно Закону № 657-VII от 24.10.2013 }
82.1. Продолжительность проверок, определенных в статье 77 настоящего Кодекса, не должна превышать 30 рабочих дней для крупных налогоплательщиков, в отношении субъектов малого предпринимательства – 10 рабочих дней, других налогоплательщиков – 20 рабочих дней.
Продление сроков проведения проверок, определенных в статье 77 настоящего Кодекса, возможно по решению руководителя (его заместителя или уполномоченного лица) контролирующего органа не более чем на 15 рабочих дней для крупных налогоплательщиков, в отношении субъектов малого предпринимательства - не более 5 рабочих дней, других налогоплательщиков - не более 10 рабочих.
{Абзац второй пункта 82.1 статьи 82 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
82.2. Продолжительность проверок, определенных в статье 78 настоящего Кодекса, не должна превышать 15 рабочих дней для крупных налогоплательщиков, в отношении субъектов малого предпринимательства – 5 рабочих дней, для физических лиц – предпринимателей, не имеющих наемных работников, при наличии условий, определенных в абзацах третьем – восьмом настоящего пункта, – 3 рабочих дней.
{Абзац первый пункта 82.2 статьи 82 с изменениями, внесенными согласно Законам № 5412-VI от 02.10.2012 , № 909-VIII от 24.12.2015 }
Продление сроков проведения проверок, определенных в статье 78 настоящего Кодекса, возможно по решению руководителя (его заместителя или уполномоченного лица) контролирующего органа не более чем на 10 рабочих дней для крупных налогоплательщиков, в отношении субъектов малого предпринимательства – не более чем на 2 рабочих дня, других налогоплательщиков – не более чем на 5 рабочих дней.
{Абзац второй пункта 82.2 статьи 82 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Документальная внеплановая проверка по основаниям, определенным в подпункте 78.1.7 пункта 78.1 статьи 78 настоящего Кодекса, для физических лиц - предпринимателей, не имеющих наемных работников, производится в срок, определенный абзацем первым настоящего пункта, при наличии за два последних календарных года одновременно таких условий:
{Пункт 82.2 статьи 82 дополнен абзацем третьим согласно Закону № 5412-VI от 02.10.2012 }
плательщиком налога подана налоговая декларация об отсутствии доходов от производства хозяйственной деятельности;
{Пункт 82.2 статьи 82 дополнен абзацем четвертым согласно Закону № 5412-VI от 02.10.2012 }
плательщик налога не зарегистрирован как плательщик налога на добавленную стоимость;
{Пункт 82.2 статьи 82 дополнен абзацем пятым согласно Закону № 5412-VI от 02.10.2012 }
в контролирующих органах отсутствует налоговая информация по:
{Пункт 82.2 статьи 82 дополнен абзацем шестым согласно Закону № 5412-VI от 02.10.2012 }
использование плательщиком налога наемного труда физических лиц;
{Пункт 82.2 статьи 82 дополнен абзацем седьмым согласно Закону № 5412-VI от 02.10.2012 }
открытых плательщиком налога счетов в банках и других финансовых учреждениях, небанковских поставщиках платежных услуг/электронных кошельках в эмитентах электронных денег.
{Пункт 82.2 статьи 82 дополнен абзацем восьмым согласно Закону № 5412-VI от 02.10.2012 ; с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
В случае если при проведении проверки налогоплательщик предоставляет документы менее чем за три рабочих дня до дня ее завершения или если присланы в порядке, предусмотренном абзацем первым пункта 44.7 статьи 44 раздела I настоящего Кодекса, документы поступили в контролирующий орган менее чем за три рабочих дня до дня завершения проверки, проведение проверки может быть дополнительно продлено к срокам, .
{Пункт 82.2 статьи 82 дополнен абзацем девятым по закону № 466-IX от 16.01.2020 }
82.3. Продолжительность проверок, определенных статьей 80 настоящего Кодекса, не должна превышать 10 дней.
Продление срока таких проверок осуществляется по решению руководителя (его заместителя или уполномоченного лица) контролирующего органа не более 5 суток.
{Абзац второй пункта 82.3 статьи 82 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Основаниями для продления срока проверки являются:
82.3.1. заявление предприятия (в случае необходимости представления им документов, касающихся вопросов проверки);
82.3.2. переменный режим работы или суммированный учет рабочего времени предприятия и/или его хозяйственных объектов.
82.4. Проведение документальной плановой и внеплановой проверки налогоплательщика, кроме налогоплательщика - субъекта малого предпринимательства, может быть остановлено по решению руководителя (его заместителя или уполномоченного лица) контролирующего органа, оформляемого приказом, копия которого не позднее следующего рабочего дня вручается налогоплательщику или его уполномоченному представителю под расписку2 настоящего Кодекса, с последующим возобновлением его проведения на неиспользованный срок.
{Абзац первый пункта 82.4 статьи 82 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 466-IX от 16.01.2020 ; с изменениями, внесенными по закону № 1117-IX от 17.12.2020 }
Остановка документальной плановой, внеплановой проверки прерывает ход срока проведения проверки в случае вручения налогоплательщику или его уполномоченному представителю в порядке, определенном абзацем первым настоящего пункта, приказа об остановке такой проверки.
{Абзац второй пункта 82.4 статьи 82 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 466-IX от 16.01.2020 }
При этом проверка может быть остановлена на общий срок, не превышающий 30 рабочих дней, а в случае необходимости проведения экспертизы, получения информации от иностранных государственных органов о деятельности налогоплательщика, завершение рассмотрения судом исков по вопросам, связанным с предметом проверки, возобновление налогоплательщиком утраченных документов проверка может быть остановлена на срок, требуемый для таких процедур.
Общий срок проведения проверок, определенных в пунктах 200.10 и 200.11 статьи 200 настоящего Кодекса, с учетом установленных пунктом сроков остановки не может превышать 40 календарных дней.
{Абзац четвертый пункта 82.4 статьи 82 с изменениями, внесенными Законом № 3603-IX от 23.02.2024 }
{Пункт 82.4 статьи 82 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
82.5. В случае нарушения должностными (должностными лицами) контролирующего органа срока, определенного абзацем вторым пункта 85.4 статьи 85 настоящего Кодекса, по заявлению налогоплательщика проведение документальной выездной плановой и внеплановой проверки должно быть остановлено на срок не менее пяти рабочих дней.
{Статья 82 дополнена пунктом 82.5 согласно Закону № 466-IX от 16.01.2020 }
Статья 83. Материалы, являющиеся основаниями для выводов при проведении проверок↑
83.1. Для должностных лиц контролирующих органов при проведении проверок основаниями для выводов являются:
83.1.3. экспертные заключения, предоставленные в соответствии со статьей 84 настоящего Кодекса и других законов Украины;
{Подпункт 83.1.3 пункта 83.1 статьи 83 в редакции Закона № 466-IX от 16.01.2020 }
83.1.4. судебные решения;
83.1.5. исключено;
83.1.6. налоговые консультации, другие материалы, полученные в порядке и способом, предусмотренными настоящим Кодексом или другими законами, контроль за соблюдением которых возложен на контролирующие органы;
83.1.7. мультимедийная информация (фото, видео-, звукозапись), полученная (изготовленная) контролирующими органами.
{Пункт 83.1 статьи 83 дополнен подпунктом 83.1.7 согласно Закону № 1914-IX от 30.11.2021 }
{Подпункт 83.1.6 пункта 83.1 статьи 83 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Статья 84. Проведение экспертизы при осуществлении налогового контроля контролирующими органами↑
84.1. Экспертиза проводится в случае, когда для решения вопросов, имеющих значение для осуществления налогового контроля, необходимы специальные знания в области науки, искусства, техники, экономики и других отраслях. Привлечение эксперта осуществляется на договорных началах и за счет средств стороны, являющейся инициатором привлечения эксперта.
84.2. Экспертиза назначается по заявлению налогоплательщика или по решению руководителя (его заместителя или уполномоченного лица) контролирующего органа, в которых указываются:
{Пункт 84.2 статьи 84 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
84.2.1. основания для привлечения эксперта;
84.2.2. фамилия, имя и отчество эксперта;
84.2.3. реквизиты налогоплательщика, в отношении которого осуществляется налоговый контроль;
84.2.4. вопросы, поставленные к эксперту;
84.2.5. документы, предметы и другие материалы, подаваемые на рассмотрение эксперта.
84.3. Контролирующий орган, руководитель (его заместитель или уполномоченное лицо) контролирующего органа которого назначил проведение экспертизы, обязан ознакомить налогоплательщика (его представителя) с решением о проведении экспертизы, а по окончании экспертизы – с заключением эксперта.
{Пункт 84.3 статьи 84 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
84.4. исключено.
84.5. Эксперт имеет право ознакомиться с представленными ему материалами, относящимися к предмету экспертизы, и просить предоставление дополнительных материалов.
Эксперт имеет право отказаться от представления, если представленных материалов недостаточно или такой эксперт не обладает необходимыми знаниями для проведения указанной экспертизы.
84.6. За предоставление заведомо ложного заключения эксперт несет ответственность согласно закону.
Статья 85. Предоставление налогоплательщиками документов↑
85.1. Запрещается истребование документов от налогоплательщика какими-либо должностными (должностными) лицами контролирующих органов в случаях, не предусмотренных настоящим Кодексом.
85.2. Налогоплательщик обязан предоставить должностным (должностным) лицам контролирующих органов в полном объеме все документы, принадлежащие или связанные с предметом проверки. Такая обязанность возникает у налогоплательщика после начала проверки.
При этом крупный налогоплательщик по запросу контролирующего органа обязан также предоставить должностным (служебным) лицам контролирующих органов средствами электронной связи в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" копии таких документов, других доходов связанных с определением объектов налогообложения (налоговых обязательств), первичных документов, регистров бухгалтерского учета, финансовой отчетности, других документов, связанных с исчислением и уплатой налогов и сборов, не позднее двух рабочих дней, следующих за днем получения запроса.
{Абзац второй пункта 85.2 статьи 85 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законами № 2725-VIII от 16.05.2019 , № 466-IX от 16.01.2020 }
Для налогоплательщиков, которые в соответствии с настоящим пунктом обязаны предоставлять информацию в электронном виде, общий формат и порядок подачи такой информации определяются центральным органом исполнительной власти, обеспечивающим формирование и реализуемую государственную финансовую политику. В случае неустановки электронного формата и порядка предоставления такой информации налогоплательщик освобождается от обязанности представления ее в электронной форме.
{Пункт 85.2 статьи 85 в редакции Закона № 3609-VI от 07.07.2011 – вступает в силу с 1 января 2012 года в части порядка предоставления информации в электронной форме; с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 466-IX от 16.01.2020 }
Для проведения электронной проверки налогоплательщик обеспечивает представление в контролирующий орган средствами электронной связи в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" документов, которые в соответствии с настоящим Кодексом связаны с исчислением и уплатой налогов и сбором налогов и хранятся на машинных носителях информации). Общий формат и порядок предоставления такой информации устанавливаются центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Пункт 85.2 статьи 85 дополнен абзацем четвертым согласно Закону № 5503-VI от 20.11.2012 ; с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 2725-VIII от 16.05.2019 , № 466-IX от 16.01.2020 }
85.3. Документы, содержащие коммерческую тайну или конфиденциальные, передаются отдельно с указанием должностного (должностного) лица, их получившего. Передача таких документов для их осмотра, изучения и возвращения оформляются актом в произвольной форме, который подписывают должностное (служебное) лицо контролирующего органа и налогоплательщик (его представитель).
85.4. При проведении проверок должностные (служебные) лица контролирующего органа вправе получать у налогоплательщиков должным образом заверенные копии первичных финансово-хозяйственных, бухгалтерских и других документов, свидетельствующих о сокрытии (занижении) объектов налогообложения, неуплате налогов, сборов, платежей, нарушении требований другого законодательства, контроль за соблюдением которого возложен на контроль. Такие копии должны быть заверены подписью налогоплательщика или его должностного лица и скреплены печатью (при наличии).
Соответствующий запрос на получение копий документов должен быть подан должностным (должностным) лицом контролирующего органа не позднее чем за пять рабочих дней до даты окончания проверки.
{Пункт 85.4 статьи 85 дополнен абзацем вторым согласно Закону № 466-IX от 16.01.2020 }
{Пункт 85.4 статьи 85 с изменениями, внесенными согласно Законам № 657-VII от 24.10.2013 , № 1797-VIII от 21.12.2016 }
85.5. Запрещается изъятие оригиналов первичных, финансово-хозяйственных, бухгалтерских и других документов, за исключением случаев, предусмотренных уголовным процессуальным законодательством.
{Пункт 85.5 статьи 85 с изменениями, внесенными согласно Законам № 4652-VI от 13.04.2012 , № 657-VII от 24.10.2013 }
85.6. В случае отказа налогоплательщика или его законных представителей предоставить копии документов должностному (служебному) лицу контролирующего органа такое лицо составляет акт в произвольной форме, удостоверяющий факт отказа, с указанием должности, фамилии, имени, отчества налогоплательщика (его законного представителя) и перечня документов, которые ему предложено предоставить. Указанный акт подписывается должностным (должностным) лицом контролирующего органа и налогоплательщиком или его законным представителем. В случае отказа налогоплательщика или его законного представителя от подписания указанного акта в нем совершается соответствующая запись.
85.7. Получение копий документов оформляется описанием. Копия описания, составленного должностными (должностными) лицами контролирующего органа, вручается под подпись налогоплательщику или его законному представителю. Если налогоплательщик или его законный представитель отказывается от удостоверения описания или подписи о получении копии описания, то должностные (служебные) лица контролирующего органа, получающие копии, делают отметку об отказе от подписи.
85.8. Должностное (служебное) лицо контролирующего органа, проводящее проверку, в случаях, предусмотренных настоящим Кодексом, вправе получать от налогоплательщика или его законных представителей копии документов, относящихся к предмету проверки. Такие копии должны быть заверены подписью налогоплательщика или его должностного лица и скреплены печатью (при наличии).
85.9. В случае когда до начала или во время проведения проверки оригиналы первичных документов, учетных и других регистров, финансовой и статистической отчетности, других документов по вопросам исчисления и уплаты налогов и сборов, а также выполнения требований другого законодательства, контроль за соблюдением которого возложен на контролирующие органы, были изъяты правоохранительными и иными органами, указанные органы обязаны к проверке таких документов.
Такие копии, заверенные печатью и подписями должностных (должностных) лиц правоохранительных и других органов, которыми было осуществлено изъятие оригиналов документов, или которым был обеспечен доступ к проверке изъятых документов, должны быть предоставлены в течение трех рабочих дней со дня получения письменного запроса контролирующего органа.
В случае если документы, указанные в абзаце первом настоящего пункта, были изъяты правоохранительными и другими органами, сроки проведения такой проверки, в том числе начатой, переносятся до даты получения указанных копий документов или обеспечения доступа к ним.
86.1. Результаты проверок (кроме камеральных и электронных проверок) оформляются в форме акта или справки, которые подписываются должностными лицами контролирующего органа и налогоплательщиками или их законными представителями (при наличии). В случае установления при проверке нарушений составляется акт. Если таких нарушений нет, составляется справка.
Акт (справка), составленный по результатам проверки и подписанный должностными лицами, проводившими проверку, или лицами, уполномоченными на это в установленном порядке, в сроки, определенные настоящим Кодексом, предоставляется налогоплательщику или его законному представителю, обязанному его подписать.
Акт проверки – документ, который составляется в предусмотренных настоящим Кодексом случаях, подтверждает факт проведения проверки и отражает ее результаты.
Акт проверки не может рассматриваться как заявление или уведомление о совершении уголовного правонарушения по уклонению от уплаты налогов.
Справка проверки - документ, который составляется в предусмотренных настоящим Кодексом случаях, подтверждает факт проведения проверки и отражает ее результаты и является носителем доказательной информации о неустановке фактов нарушений требований налогового, валютного и иного законодательства, контроль соблюдения которого возложен на контролирующие органы.
Срок составления акта (справки) о результатах проверки не засчитывается в срок проведения проверки, установленный настоящим Кодексом (с учетом его продления).
В случае несогласия налогоплательщика с заключениями акта (справки) такой плательщик обязан подписать такой акт (справку) проверки с возражениями, которые он имеет право предоставить вместе с подписанным экземпляром акта (справки) или в сроки, предусмотренные настоящим Кодексом.
Материалы проверки – это:
акт (справка) проверки с информативными приложениями, которые его неотъемлемой частью;
возражения, предоставленные налогоплательщиком к акту (справке) проверки (при их наличии на время рассмотрения);
объяснения и их документальное подтверждение, предоставленные налогоплательщиком в соответствии с подпунктом 16.1.15 пункта 16.1 статьи 16 и в соответствии с абзацем второго подпункта 17.1.6 пункта 17.1 статьи 17 раздела I настоящего Кодекса.
Порядок оформления результатов проверок, проводимых контролирующими органами, определенными подпунктом 41.1.2 пункта 41.1 статьи 41 настоящего Кодекса, и предоставление возражений к ним определяется Таможенным кодексом Украины .
{Пункт 86.1 статьи 86 с изменениями, внесенными согласно Законам № 5503-VI от 20.11.2012 , № 655-VIII от 17.07.2015 ; в редакции Закона № 466-IX от 16.01.2020 }
86.2. По результатам камеральной проверки в случае установления нарушений составляется акт в двух экземплярах, который подписывается должностными лицами такого органа, проводившими проверку, и после регистрации в контролирующем органе вручается или направляется для подписания в течение трех рабочих дней налогоплательщику в порядке, определенном статьей 42 настоящего Кодекса.
86.3. Акт (справка) документальной выездной проверки, определенной статьями 77 и 78 настоящего Кодекса, составляется в двух экземплярах, подписывается должностными лицами контролирующего органа, которые проводили проверку, и регистрируется в контролирующем органе в течение пяти рабочих дней со дня, наступающего за днем окончания установленного для проведения проверки/ консолидированной уплате, – в течение 10 рабочих дней).
В случае отказа налогоплательщика или его законных представителей от подписания акта (справки) должностными лицами контролирующего органа составляется соответствующий акт, удостоверяющий факт такого отказа. Один экземпляр акта или справки результаты выездной плановой или внеплановой документальной проверки в день его подписания или отказа от подписания вручается или направляется налогоплательщику или его законному представителю в порядке, определенном статьей 42 настоящего Кодекса.
{Абзац второй пункта 86.3 статьи 86 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Отказ налогоплательщика или его законных представителей от подписания акта проверки или получения его экземпляра не освобождает налогоплательщика от обязанности уплатить определенные контролирующим органом по результатам проверки денежные обязательства.
В случае отказа налогоплательщика или его законных представителей от получения экземпляра акта или справки о результатах проверки или невозможности его вручения и подписания в связи с отсутствием налогоплательщика или его законных представителей по местонахождению такой акт или справка направляется налогоплательщику в порядке, определенном статьей 42 настоящего Кодекса. В указанных в этом абзаце случаях контролирующим органом составляется соответствующий акт.
{Абзац четвертый пункта 86.3 статьи 86 в редакции Закона № 466-IX от 16.01.2020 }
86.4. Акт (справка) документальной невыездной проверки составляется в двух экземплярах, подписывается должностными лицами контролирующего органа, которые проводили проверку, и регистрируется в контролирующем органе в течение пяти рабочих дней со дня, следующего за днем истечения установленного для проведения проверки срока (для налогоплательщиков, имеющих филиалы и/или находящихся на консо).
Акт (справка) документальной невыездной проверки не позднее следующего рабочего дня после регистрации вручается лично налогоплательщику или его представителям или направляется в порядке, определенном статьей 42 настоящего Кодекса. В случае отказа налогоплательщика или его представителей от подписания акта (справки) проверки должностными лицами контролирующего органа составляется соответствующий акт, удостоверяющий факт такого отказа. Отказ налогоплательщика или его представителей от подписания акта проверки не освобождает такого налогоплательщика от обязанности уплатить определенные контролирующим органом по результатам проверки денежные обязательства. Возражения по акту проверки рассматриваются в порядке и сроки, предусмотренные пунктом 86.7 настоящей статьи. Налоговое уведомление-решение принимается в порядке и сроки, предусмотренные пунктом 86.8 настоящей статьи.
{Абзац второй пункта 86.4 статьи 86 с изменениями, внесенными согласно Законам № 4834-VI от 24.05.2012 , № 1797-VIII от 21.12.2016 }
86.5. Акт (справка) о результатах фактических проверок, определенных статьей 80 настоящего Кодекса, составляется в двух экземплярах, подписывается должностными лицами контролирующих органов, проводивших проверку, регистрируется не позднее следующего рабочего дня после окончания проверки. Акт (справка) о результатах указанных проверок подписывается лицом, осуществлявшим расчетные операции, налогоплательщиком и его законными представителями (при наличии).
{Абзац второй пункта 86.5 статьи 86 исключен на основании Закона № 1797-VIII от 21.12.2016 }
Подписание акта (справки) таких проверок лицом, осуществляющим расчетные операции, налогоплательщиком и/или его представителями и должностными лицами контролирующего органа, проводившими проверку, осуществляется по месту проведения проверки или в помещении контролирующего органа.
{Абзац третий пункта 86.5 статьи 86 с изменениями, внесенными Законами № 4834-VI от 24.05.2012 , № 1797-VIII от 21.12.2016 }
В случае отказа налогоплательщика, его законных представителей или лица, осуществлявшего расчетные операции, от подписания акта (справки), должностными лицами контролирующего органа составляется акт, удостоверяющий факт такого отказа. Один экземпляр акта или справки о результатах проверки не позднее следующего рабочего дня после его составления регистрируется в журнале регистрации актов контролирующего органа и не позднее следующего дня после его регистрации вручается или направляется налогоплательщику, его законному представителю или лицу, осуществлявшему расчетные операции.
В случае отказа налогоплательщика или его законных представителей от получения экземпляра акта (справки) проверки или невозможности его вручения налогоплательщику или его законным представителям или лицу, осуществлявшему расчетные операции по каким-либо причинам, такой акт или справка направляется налогоплательщику в порядке, определенном статьей 58 настоящего Кодекса для отправки (вручения). В указанных в настоящем абзаце случаях контролирующим органом составляется соответствующий акт или делается отметка в акте или справке о результатах проверки.
86.6. Отказ налогоплательщика или его законных представителей или лица, осуществлявшего расчетные операции, от подписания акта проверки или получения его экземпляра не освобождает налогоплательщика от обязанности уплатить определенные контролирующим органом по результатам проверки денежные обязательства.
86.7. В случае несогласия налогоплательщика или его представителей с выводами проверки или фактами и данными, изложенными в акте (справке) проверки (кроме документальной внеплановой проверки, проведенной в порядке, установленном подпунктом 78.1.5 пункта 78.1 статьи 78 настоящего Кодекса), они имеют право подать свои возражения и дополнительные документы, но подтверждение смягчающих обстоятельств или обстоятельств, освобождающих от финансовой ответственности в соответствии с настоящим Кодексом, в контролирующий орган, который проводил проверку налогоплательщика, в течение 10 рабочих дней со дня, следующего за днем получения акта (справки).
Такие возражения, дополнительные документы и разъяснения являются неотъемлемой частью материалов проверки.
86.7.1. Акт проверки, возражения к акту проверки и/или дополнительные документы и пояснения, в случае их представления налогоплательщиком в определенном настоящим пунктом порядке (далее - материалы проверки), рассматриваются комиссией такого контролирующего органа по рассмотрению возражений и пояснений к актам проверок (далее - комиссия по вопросам рассмотрения возражений), которая является постоянно действующим органом. Состав комиссии и порядок ее работы утверждаются приказом руководителя контролирующего органа.
Рассмотрение материалов проверки осуществляется комиссией по вопросам рассмотрения возражений контролирующего органа в течение 10 рабочих дней, следующих за днем получения возражений к акту проверки и/или дополнительных документов и пояснений в соответствии с этим пунктом (днем завершения проверки, проведенной в связи с необходимостью выяснения обстоятельств, не исследованных во время проверки и объяснениях в проверке и указанных в проверке) налогов посылается ответ в порядке, определенном статьей 42 настоящего Кодекса.
86.7.2. В случае получения от налогоплательщика в определенном настоящим пунктом порядке возражений к акту проверки и/или дополнительных документов и пояснений контролирующий орган обязан уведомить налогоплательщика о дате, времени и месте/способе рассмотрения материалов проверки, в том числе в режиме видеоконференции. Такое уведомление направляется налогоплательщику в течение двух рабочих дней со дня получения от него возражений и/или дополнительных документов и объяснений, но не позднее чем за четыре рабочих дня до дня их рассмотрения. Информация (сообщение) о рассмотрении контролирующим органом, определенным подпунктом 41.1.1 пункта 41.1 статьи 41 настоящего Кодекса, материалов проверки в режиме видеоконференции направляется налогоплательщику в электронном виде в электронный кабинет.
{Подпункт 86.7.2 пункта 86.7 статьи 86 в редакции Закона № 3603-IX от 23.02.2024 }
86.7.3. Налогоплательщик имеет право участвовать в рассмотрении материалов проверки лично или через своего представителя, в том числе в режиме видеоконференции, о чем отмечается в поданных возражениях. Непосредственно при рассмотрении материалов проверки налогоплательщик вправе предоставлять письменные (кроме случаев рассмотрения материалов проверки в режиме видеоконференции) и/или устные объяснения по поводу предмета рассмотрения.
{Абзац первый подпункта 86.7.3 пункта 86.7 статьи 86 в редакции Закона № 3603-IX от 23.02.2024 }
Отсутствие налогоплательщика или его представителя, уведомленного в предусмотренном настоящей статьей порядке о времени и месте рассмотрения материалов проверки, не является препятствием для рассмотрения материалов проверки.
86.7.4. При рассмотрении материалов проверки комиссия по вопросам рассмотрения возражений:
устанавливает, совершил ли налогоплательщик, в отношении которого был составлен акт проверки, нарушение налогового, валютного и/или иного законодательства, контроль за соблюдением которого возложен на контролирующие органы;
рассматривает обстоятельства совершенных правонарушений, которые отражены в акте проверки, а также установленные при рассмотрении предоставленных налогоплательщиком в соответствии с настоящим пунктом письменных объяснений и их документального подтверждения (в том числе обстоятельств, касающихся события правонарушения, и принятых налогоплательщиком мер по соблюдению правил и норм законодательства, со ссылкой на документы и другие фактические данные;
исследует вопросы наличия или отсутствия обстоятельств, исключающих вину в совершении правонарушения (кроме правонарушений, ответственность за которые наступает независимо от наличия вины), смягчают или освобождают от ответственности;
исследует вопрос о необходимости проведения проверки в порядке, установленном подпунктом 78.1.5 пункта 78.1 статьи 78 настоящего Кодекса;
определяет размер денежных обязательств и/или сумму уменьшения бюджетного возмещения и/или уменьшение отрицательного значения объекта налогообложения налогом на прибыль или отрицательного значения суммы налога на добавленную стоимость, и/или сумму уменьшения налога на доходы физических лиц, задекларированного до возврата из бюджета, в частности при использовании права на налоговую скидку, и/или занижения декларации или суммы налогового кредита, заявленной в налоговой декларации по налогу на добавленную стоимость, а также необходимость отправки (вручения) налогоплательщику соответствующего налогового уведомления-решения в случаях, предусмотренных настоящим Кодексом.
При рассмотрении материалов проверки контролирующим органом исследуются все имеющиеся фактические данные, касающиеся предмета рассмотрения, в том числе документы, предоставленные налогоплательщиком или истребованные у него, письменные и устные объяснения налогоплательщика, другие фактические данные, имеющиеся или доступные контролирующему органу.
По результатам рассмотрения материалов проверки комиссия по рассмотрению возражений принимает заключение, что является неотъемлемой частью материалов проверки.
В случае установления необходимости проведения внеплановой документальной проверки в порядке, установленном подпунктом 78.1.5 пункта 78.1 статьи 78 настоящего Кодекса, заключение по результатам рассмотрения материалов проверки принимается комиссией по рассмотрению возражений после проведения такой проверки с учетом ее результатов.
В случае несогласия налогоплательщика или его представителей с выводами проверки или фактами и данными, изложенными в акте (справке) проверки, проведенной на основании подпункта 78.1.5 пункта 78.1 статьи 78 настоящего Кодекса в связи с рассмотрением предоставленных в порядке, определенном настоящим пунктом, возражений к акту (справке) проверки уведомления-решения, они имеют право подать свои возражения в контролирующий орган, проводивший такую проверку, в течение пяти рабочих дней со дня, следующего за днем получения акта (справки). Рассмотрение таких возражений не осуществляется отдельно. Такие возражения приобщаются к материалам проверки или материалов по рассмотрению жалобы, а приведенные в них факты и данные учитываются контролирующим органом при формировании в предусмотренном настоящим подпунктом порядке заключения по результатам рассмотрения материалов проверки или при рассмотрении жалобы на принятое налоговое уведомление-решение в порядке, установленном статьей 56 настоящего Кодекса.
86.7.5. Налоговое сообщение-решение принимается руководителем (его заместителем или уполномоченным лицом) контролирующего органа на основании заключения комиссии контролирующего органа по вопросам рассмотрения возражений в течение пяти рабочих дней, следующих за днем принятия такого заключения комиссией и предоставления (отправки) письменного ответа налогоплательщику, в порядке, определенном подпунктом.
Контролирующим и другим государственным органам запрещается использовать акт проверки как основание для выводов относительно взаимоотношений налогоплательщика с его контрагентами, если по результатам составления акта проверки налоговое уведомление-решение не направлено (не вручено) налогоплательщику или оно считается отозванным в соответствии с подпунктами 60.1.2 и статьей 60.1.2 .
{П ункт 86.7 статьи 86 с изменениями, внесенными Законами № 4834-VI от 24.05.2012 , №655-VIII от 17.07.2015 , №1797-VIII от 21.12.2016 , №2628-VIII от 23.11.2018 ; в редакции Закона № 466-IX от 16.01.2020 }
86.8. Налоговое сообщение-решение принимается в порядке, предусмотренном статьей 58 настоящего Кодекса, руководителем (его заместителем или уполномоченным лицом) контролирующего органа в течение пятнадцати рабочих дней со дня, следующего за днем вручения налогоплательщику, его представителю или лицу, осуществляющему расчетные операции, акту проверки, 42 настоящего Кодекса.
При наличии возражений должностных лиц налогоплательщика к акту проверки и дополнительных документов и объяснений, в частности документов, подтверждающих отсутствие вины, наличие смягчающих обстоятельств или обстоятельств, освобождающих от финансовой ответственности в соответствии с настоящим Кодексом, поданным в порядке, установленном настоящей статьей, налоговое уведомление-решение принимается в порядке и статье6 .
{Пункт 86.8 статьи 86 с изменениями, внесенными согласно Закону № 4834-VI от 24.05.2012 ; в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 ; в редакции Закона № 466-IX от 16.01.2020 }
{Пункт 86.9 статьи 86 исключен на основании Закона № 655-VIII от 17.07.2015 }
86.10. В акте проверки указываются как факты занижения, так и факты завышения налоговых обязательств плательщика.
86.11. По результатам электронной проверки составляется справка в двух экземплярах, что подписывается должностными лицами контролирующего органа, которые проводили проверку, и регистрируется в контролирующем органе в течение трех рабочих дней со дня окончания установленного для проведения проверки срока (для налогоплательщиков, имеющих филиалы и/или находящиеся на консолидированной уплате), в течение пяти рабочих дней.
Справка электронной проверки после регистрации вручается лично налогоплательщику или его законным представителям для ознакомления и подписания в течение пяти рабочих дней со дня вручения.
В случае несогласия налогоплательщика или его законных представителей с выводами проверки или фактами и данными, изложенными в справке, составленной по результатам электронной проверки, они обязаны подписать такую справку и имеют право подать свои возражения, которые являются неотъемлемой частью такой справки вместе с подписанным экземпляром справки.
Такие возражения рассматриваются контролирующим органом в течение пяти рабочих дней со дня их получения и налогоплательщику посылается ответ в порядке, определенном статьей 58 настоящего Кодекса для отправки (вручения) налоговых уведомлений-решений. Такой ответ является частью справки о проведении электронной проверки. Налогоплательщик (его уполномоченное лицо и/или представитель) имеет право участвовать в рассмотрении возражений, в том числе в режиме видеоконференции, о чем он отмечает в поданных возражениях.
{Абзац четвертый пункта 86.11 статьи 86 с изменениями, внесенными по закону № 3603-IX от 23.02.2024 }
{Статья 86 дополнена пунктом 86.11 согласно Закону № 5503-VI от 20.11.2012 }
86.12. Результаты проверок по соблюдению налогоплательщиком принципа "вытянутой руки" оформляются с учетом особенностей, определенных статьей 39 настоящего Кодекса.
{Статья 86 дополнена пунктом 86.12 согласно Закону № 408-VII от 04.07.2013 ; в редакции Закона № 1797-VIII от 21.12.2016 }
86.13. Акт (справка) по результатам проверки деятельности нерезидента через обособленные подразделения, в том числе постоянное представительство в Украине без взятия на учет в контролирующем органе, направляется нерезиденту в порядке, определенном статьей 42 настоящего Кодекса, или предоставляется уполномоченному представителю нерезидента или направляется в компетентный орган. В случае получения от нерезидента письменных возражений на акт (справку), такие возражения рассматриваются в порядке, определенном настоящим Кодексом.
{Статья 86 дополнена пунктом 86.13 согласно Закону № 466-IX от 16.01.2020 }
86.14. В случае выявления контролирующим органом по результатам документальной проверки обстоятельств (фактов), которые могут свидетельствовать о совершении сделок с целью предоставления неправомерной выгоды должностному лицу иностранного государства, независимо от размера такой выгоды, контролирующий орган направляет:
Национальном антикоррупционном бюро Украины сообщение о выявлении таких обстоятельств (фактов) в порядке информационного взаимодействия, что определяется центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику, и Национальным антикоррупционным бюро Украины - в течение 15 рабочих дней после завершения документальной проверки;
налогоплательщику информацию о факте направления сообщения согласно абзацу второму настоящего пункта и об указанных в нем обстоятельствах (фактах) в порядке, определенном статьей 42 настоящего Кодекса, - на следующий рабочий день после отправки соответствующего сообщения в Национальное антикоррупционное бюро Украины.
С целью выявления указанных обстоятельств (фактов) контролирующий орган руководствуется перечнем, обнародованным на официальном сайте Национального антикоррупционного бюро Украины в соответствии с пунктом 12 части первой статьи 16 Закона Украины "О Национальном антикоррупционном бюро Украины".
{Статья 86 дополнена пунктом 86.14 согласно Закону № 4112-IX от 04.12.2024 }
ГЛАВА 9. ПОГАШЕНИЕ НАЛОГОВОГО ДОЛГА ПЛАТЕЛЬЩИКОВ НАЛОГОВ↑
Статья 87. Источники уплаты денежных обязательств или погашение налогового долга налогоплательщика↑
87.1. Источниками самостоятельной уплаты денежных обязательств или погашения налогового долга налогоплательщика являются любые собственные средства, в том числе полученные от продажи товаров (работ, услуг), имущества, выпуска ценных бумаг, в том числе корпоративных прав, полученные в виде ссуды (кредита), и из других источников, с учетом особенностей, определенных настоящей статьей, а также сумм с соответствующими платежами.
Источником самостоятельной уплаты денежных обязательств по налогу на добавленную стоимость являются суммы средств, источники которых указаны в абзаце первом настоящего пункта и учитываются в системе электронного администрирования налога на добавленную стоимость. В случае уплаты налоговых обязательств, возникших до 1 июля 2015 года, и/или погашения налогового долга по налоговым обязательствам, возникшим до 1 июля 2015 года, перечисление средств в бюджет осуществляется непосредственно со счетов налогоплательщика, открытых в банках, небанковских поставщиках платежных услуг.
{Пункт 87.1 статьи 87 дополнен новым абзацем согласно Закону № 71-VIII от 28.12.2014 ; в редакции Законов №1797-VIII от 21.12.2016 , №2888-IX от 12.01.2023 }
Уплата денежных обязательств или погашение налогового долга налогоплательщика по соответствующему платежу может быть произведена также:
{Абзац третий пункта 87.1 статьи 87 в редакции Закона № 909-VIII от 24.12.2015 }
а) за счет излишне уплаченных сумм такого платежа (без заявления плательщика);
{Абзац пункта 87.1 статьи 87 в редакции Закона № 909-VIII от 24.12.2015 }
б) за счет ошибочно и/или излишне уплаченных сумм по другим платежам (на основании соответствующего заявления плательщика) в соответствующие бюджеты с учетом особенностей, определенных в пункте 43.4 - 1 статьи 43 настоящего Кодекса;
{Абзац пункта 87.1 статьи 87 в редакции Закона № 909-VIII от 24.12.2015 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
в) за счет суммы бюджетного возмещения по налогу на добавленную стоимость (на основании соответствующего заявления плательщика) в Государственный бюджет Украины.
{Абзац пункта 87.1 статьи 87 в редакции Закона № 909-VIII от 24.12.2015 }
Не могут быть источником погашения налогового долга, кроме погашения налогового долга по налогу на добавленную стоимость (кроме налогового долга, возникшего до 1 июля 2015 г.), средства на счете плательщика в системе электронного администрирования налога на добавленную стоимость. Для погашения такого налогового долга за счет средств на счете налогоплательщика в системе электронного администрирования налога на добавленную стоимость центральный орган исполнительной власти, реализующий налоговую политику, при условии наличия оснований, предусмотренных статьей 95 настоящего Кодекса, направляет центральному органу исполнительной власти, реализующем государственную политику в сфере казначейского обслуживания налога на добавленную стоимость, реестр, в котором указываются наименование налогоплательщика, налоговый и индивидуальный налоговый номер налогоплательщика и сумма налогового долга, подлежащая перечислению в бюджет (кроме сумм налогового долга по налоговым обязательствам по налогу на добавленную стоимость, подлежащих уплате в государственный счет электронного администрирования в соответствии с пунктом 200.2 статьи 200 настоящего Кодекса. Порядок формирования и направления центральному органу исполнительной власти, реализующей государственную политику в сфере казначейского обслуживания бюджетных средств, такой реестр определяется центральным органом исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику.
{Пункт 87.1 статьи 87 дополнен абзацем согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 643-VIII от 16.07.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 }
87.2. Источниками погашения налогового долга налогоплательщика есть любое имущество такого налогоплательщика с учетом ограничений, определенных настоящим Кодексом, а также другими законодательными актами.
87.3. Не могут быть использованы в качестве источников погашения налогового долга налогоплательщика:
87.3.1. имущество налогоплательщика, предоставленное им в залог другим лицам (на момент действия такого залога), если такой залог зарегистрирован по закону в соответствующих государственных реестрах до момента возникновения права налогового залога;
87.3.2. имущество, принадлежащее на правах собственности другим лицам и находящееся во владении или пользовании налогоплательщика, в том числе (но не исключительно) имущество, переданное налогоплательщику в лизинг, аренду, хранение (ответственное хранение), ломбардное хранение, на комиссию (консигнацию); давальческое сырье, предоставленное предприятию для переработки, кроме его части, предоставляемой налогоплательщику как оплата за такие услуги, а также имущество других лиц, принятые налогоплательщиком в залог или заведение, доверительное и любые другие виды агентского управления;
{Подпункт 87.3.2 пункта 87.3 статьи 87 с изменениями, внесенными Законом № 1605-IX от 01.07.2021 }
87.3.3. имущественные права других лиц, предоставленные налогоплательщику в пользование или владение, а также неимущественные права, в том числе права интеллектуальной (промышленной) собственности, переданные в пользование такому налогоплательщику без права их отчуждения;
87.3.4. Средства кредитов или ссуд, предоставленных налогоплательщику кредитно-финансовым учреждением, учитываемые на ссудных счетах, открытых такому налогоплательщику, суммы аккредитивов, выставленные на имя налогоплательщика, но не открытые, суммы авансовых платежей и предварительной оплаты по контрактам предприятий судостроительной промышленности (класс Д35 . 009:2005 ), полученные от заказчиков морских и речных судов и других плавучих средств;
{Подпункт 87.3.4 пункта 87.3 статьи 87 в редакции Закона № 3609-VI от 07.07.2011 }
87.3.5. имущество, включенное в состав единых имущественных комплексов государственных предприятий, не подлежащих приватизации, в том числе казенных предприятий. Порядок отнесения имущества к включаемому в состав единого имущественного комплекса государственного предприятия устанавливается Фондом государственного имущества Украины;
87.3.6. имущество, свободное обращение которого запрещено согласно законодательству Украины;
87.3.7. имущество, которое не может быть предметом залога в соответствии с Законом Украины "О залоге" ;
87.3.8. средства других лиц, предоставленные налогоплательщику во вклад (депозит) или доверительное управление, а также собственные средства юридического лица, используемые для выплат задолженности по основной заработной плате за фактически отработанное время физическим лицам, состоящим в трудовых отношениях с таким юридическим лицом.
87.4. Должностные лица, в том числе государственные исполнители, принявшие решение об использовании имущества, определенного пунктом 87.3 настоящей статьи, в качестве источников погашения денежного обязательства или налогового долга налогоплательщика несут ответственность в соответствии с законом.
87.5. В случае если осуществление мер по погашению налогового долга налогоплательщика путем взыскания средств, находящихся в его собственности, не привело к полному погашению суммы налогового долга или при недостаточности у плательщика средств для погашения налогового долга, контролирующий орган определяет дебиторскую задолженность налогоплательщика, срок погашения которой наступил, источником погашения налогов.
Контролирующий орган заключает с налогоплательщиком договор о переводе права требования такой дебиторской задолженности. Такая дебиторская задолженность продолжает оставаться активом налогоплательщика, имеющего налоговый долг, о чем указывается в договоре между налогоплательщиком и контролирующим органом и должна быть соответствующим образом раскрыта в примечаниях к финансовой отчетности.
Налоговый долг продолжает учитываться по налогоплательщику, у которого он возник, до поступления средств в бюджет за счет взыскания этой дебиторской задолженности. Контролирующий орган уведомляет налогоплательщика о таком поступлении в пятидневный срок со дня получения соответствующего документа.
В случае отказа налогоплательщика, имеющего налоговый долг, от заключения с контролирующим органом договора о переводе права требования дебиторской задолженности такой контролирующий орган обращается в суд об обязательстве налогоплательщика заключить указанный договор.
{Пункт 87.5 статьи 87 в редакции Закона № 1797-VIII от 21.12.2016 }
87.6. В случае отсутствия у налогоплательщика, являющегося филиалом, обособленным подразделением юридического лица, имущества, достаточного для погашения его денежного обязательства или налогового долга, источником погашения денежного обязательства или налогового долга такого налогоплательщика является имущество такого юридического лица, на которое может быть обращено взыскание согласно настоящему Кодексу.
Порядок применения пунктов 87.5 и 87.6 настоящей статьи определяется центральным органом исполнительной власти, обеспечивающим формирование и реализуя государственную финансовую политику.
{Абзац второй пункта 87.6 статьи 87 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
87.7. Запрещается какая-либо уступка денежного обязательства или налогового долга налогоплательщика третьим лицам. Положения этого пункта не распространяются на случаи, когда гарантами полного и своевременного погашения денежных обязательств налогоплательщика есть другие лица, если такое право предусмотрено настоящим Кодексом.
87.8. Дополнительно к источникам, определенным в пункте 87.1 настоящей статьи, источником погашения налогового долга банков, небанковских финансовых учреждений, в том числе страховых организаций, могут быть средства, независимо от источников их происхождения и без применения ограничений, определенных в подпунктах 87.3.4 и 87.3.8 пункта 87.3 настоящей статьи, в сумме, в сумме, в сумме, в сумме приравненных к ним обязательных резервов, сформированных в соответствии с законом). Определение размера собственного капитала осуществляется в соответствии с законодательством Украины.
87.9. В случае наличия у налогоплательщика налогового долга контролирующие органы обязаны зачислить средства, уплачиваемые таким налогоплательщиком, в счет погашения налогового долга согласно очередности его возникновения независимо от направления уплаты, определенного налогоплательщиком. В таком же порядке производится зачисление средств, поступающих в счет погашения налогового долга налогоплательщика в соответствии со статьей 95 настоящего Кодекса или по решению суда в случаях, предусмотренных законом.
{Абзац первый пункта 87.9 статьи 87 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
Направление средств налогоплательщиком на погашение денежного обязательства перед погашением налогового долга запрещается, кроме случаев направления этих средств на выплату заработной платы и единого взноса на общеобязательное государственное социальное страхование.
87.10. С момента вынесения судом определения о возбуждении производства по делу о банкротстве налогоплательщика порядок погашения денежных обязательств, которые включены в конкурсные кредиторские требования контролирующих органов к такому должнику, определяется согласно Кодексу Украины по процедурам банкротства без применения норм настоящего Кодекса.
{Пункт 87.10 статьи 87 в редакции Закона № 466-IX от 16.01.2020 }
87.11. Орган взыскания обращается в суд с иском о взыскании суммы налогового долга плательщика налога – физического лица. Взыскание налогового долга по решению суда осуществляется государственной исполнительной службой в соответствии с законом об исполнительном производстве.
87.12. В случае, если налоговый долг возник по операциям, выполнявшимся в пределах договоров о совместной деятельности, источником погашения такого налогового долга является имущество налогоплательщиков, являющихся участниками такого договора.
87.13. В случае неуплаты в течение 240 календарных дней со дня вручения налогоплательщику налогового требования суммы налогового долга, превышающей 1 миллион гривен, контролирующий орган может обратиться в суд за установлением временного ограничения в праве выезда руководителя юридического лица или постоянного представительства нерезидента-должника за пределы Украины - до погашения.
Требования абзаца первого настоящего пункта не применяется в случае наличия обязательства государства по возврату юридическому лицу или постоянному представительству нерезидента-должника ошибочно и/или излишне уплаченных им денежных обязательств, бюджетного возмещения налога на добавленную стоимость, если общая сумма непогашенной задолженности государства перед должником должником.
Временное ограничение в праве выезда руководителя юридического лица или постоянного представительства нерезидента-должника за пределы Украины устанавливается как обеспечительная мера исполнения судебного решения или решения руководителя контролирующего органа о взыскании суммы налогового долга.
В случае введения временного ограничения в праве выезда руководителя юридического лица или постоянного представительства нерезидента-должника за пределы Украины согласно решению суда, вступившему в законную силу, контролирующий орган не позднее следующего рабочего дня со дня получения решения суда:
информирует об этом центральный орган исполнительной власти, реализующий государственную политику в сфере охраны государственной границы, в порядке обмена информацией, утвержденном центральным органом исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику, совместно с центральным органом исполнительной власти, обеспечивающий формирование государственной политики в сфере охраны государственной границы;
размещает соответствующую информацию в Реестре руководителей налогоплательщиков – должников.
Не позднее следующего рабочего дня со дня зачисления средств на соответствующий счет органа, осуществляющего казначейское обслуживание бюджетных средств, и/или в других случаях погашения налогового долга в сумме, указанной в решении суда по состоянию на дату принятия такого решения суда, или в случае получения информации из Единого государственного реестра юридических лиц, физических лиц - предпринимателей и общественных лиц нерезидента-должника или в случае начала судебных процедур по делам о банкротстве в отношении такого должника контролирующий орган:
информирует об указанном центральный орган исполнительной власти, реализующий государственную политику в сфере охраны государственной границы, в порядке обмена информацией, утвержденном центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику, совместно с центральным органом исполнительной власти, что обеспечивает формирование государственной политики в сфере охраны государственной границы, что является основанием для отмены представительства нерезидента-должника за пределы Украины;
размещает соответствующую информацию в Реестре руководителей налогоплательщиков – должников.
{Статья 87 дополнена пунктом 87.13 согласно Закону № 1914-IX от 30.11.2021 }
87.14. Окончание действия временного ограничения в праве выезда руководителя юридического лица или постоянного представительства нерезидента-должника осуществляется в случае погашения суммы налогового долга, указанной в решении суда, в связи с которой было применено такое ограничение, или в случае получения информации из Единого государственного реестра юридических лиц, физических лиц - предпринимателей представительства нерезидента-должника или в случае начала судебных процедур по делам о банкротстве в отношении такого должника.
{Статья 87 дополнена пунктом 87.14 согласно Закону № 1914-IX от 30.11.2021 }
88.1. В целях обеспечения выполнения налогоплательщиком своих обязанностей, определенных настоящим Кодексом, имущество налогоплательщика, имеющего налоговый долг, передается в налоговый залог.
88.2. Право налогового залога возникает согласно настоящему Кодексу и не требует письменного оформления.
88.3. В случае если налоговый долг возник по операциям, выполнявшимся в рамках договоров о совместной деятельности, в налоговый залог передается имущество налогоплательщика, который согласно условиям договора был ответственным за перечисление налогов в бюджет и/или имущество, внесенное в совместную деятельность и/или результат совместной деятельности налогоплательщиков. В случае недостаточности имущества такого налогоплательщика в налоговый залог передается имущество других участников договора о совместной деятельности в размерах, пропорциональных их участию в совместной деятельности.
89.1.1. в случае неуплаты в сроки, установленные настоящим Кодексом, суммы денежного обязательства, самостоятельно определенной налогоплательщиком в налоговой декларации , - со дня, следующего за последним днем указанного срока;
89.1.2. в случае неуплаты в сроки, установленные настоящим Кодексом, суммы денежного обязательства, самостоятельно определенной контролирующим органом, - со дня возникновения налогового долга;
89.1.3. в случае, определенном в пункте 100.11 статьи 100 настоящего Кодекса, - со дня заключения договора о рассрочке, отсрочке денежных обязательств.
{Пункт 89.1 статьи 89 в редакции Закона № 1797-VIII от 21.12.2016 }
89.2. С учетом положений настоящей статьи право налогового залога распространяется на любое имущество налогоплательщика, находящееся в его собственности (хозяйственном ведении или оперативном управлении) в день возникновения такого права и балансовая стоимость которого соответствует сумме налогового долга налогоплательщика, кроме случаев, предусмотренных пунктом 89.5 настоящей статьи, а также на другое имущество, на которое имеется право.
В случае если балансовая стоимость имущества, на которое распространяется налоговый залог, меньше суммы налогового долга налогоплательщика, право налогового залога распространяется на такое имущество.
{Пункт 89.2 статьи 89 дополнен новым абзацем согласно Закону № 3609-VI от 07.07.2011 }
В случае если балансовая стоимость такого имущества не определена, его описание осуществляется по результатам оценки, проводимой в соответствии с Законом Украины "Об оценке имущества, имущественных прав и профессиональной оценочной деятельности в Украине" .
В случае увеличения суммы налогового долга составляется акт описания в сумму, соответствующую сумме налогового долга налогоплательщика, в порядке, предусмотренном настоящей статьей.
Право налогового залога не распространяется на имущество, определенное подпунктом 87.3.7 пункта 87.3 статьи 87 настоящего Кодекса, на ипотечные активы, принадлежащие эмитенту и являющиеся обеспечением соответствующего выпуска ипотечных сертификатов с фиксированной доходностью. выпуском ипотечных сертификатов с фиксированной доходностью, а также состав ипотечного покрытия и денежные доходы от него до полного выполнения эмитентом обязательств по соответствующему выпуску обычных ипотечных облигаций.
Право налогового залога не применяется, если общая сумма налогового долга налогоплательщика не превышает ста восьмидесяти тысяч рублей.
{Пункт 89.2 статьи 89 дополнен абзацем шестым согласно Закону № 4834-VI от 24.05.2012 ; с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 1072-IX от 04.12.2020 }
89.3. Имущество, на которое распространяется право налогового залога, оформляется актом описания.
В акт описания включается ликвидное имущество, которое может быть использовано как источник погашения налогового долга.
Описание имущества в налоговый залог осуществляется на основании решения руководителя (его заместителя или уполномоченного лица) контролирующего органа, предъявляемого налогоплательщику, имеющему налоговый долг.
{Абзац третий пункта 89.3 статьи 89 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Акт описания имущества, на которое распространяется право налогового залога, составляется налоговым управляющим в порядке и по форме, утвержденным центральным органом исполнительной власти, обеспечивающим формирование и реализование государственной финансовой политики.
{Абзац четвертый пункта 89.3 статьи 89 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Отказ налогоплательщика от заключения акта описания имущества, на которое распространяется право налогового залога, не освобождает такого налогоплательщика от распространения права налогового залога на описанное имущество. В таком случае описание осуществляется в присутствии не менее двух понятых.
89.4. В случае если налогоплательщик не допускает налогового управляющего для осуществления описания имущества такого налогоплательщика в налоговый залог и/или не представляет документов, необходимых для такого описания, налоговый управляющий составляет акт отказа налогоплательщика от описания имущества в налоговый залог.
Контролирующий орган обращается в суд о приостановлении расходных операций на счетах/электронных кошельках налогоплательщика, запрете отчуждения таким налогоплательщиком имущества и обязательстве такого налогоплательщика допустить налогового управляющего для описания имущества в налоговый залог.
{ Абзац второй пункта 89.4 статьи 89 с изменениями, внесенными по закону № 2888-IX от 12.01.2023 }
Остановка расходных операций на счетах/электронных кошельках налогоплательщика и запрет отчуждения таким налогоплательщиком действуют до дня составления акта описания имущества налогоплательщика в налоговый залог налоговым управляющим или акта об отсутствии имущества, которое может быть описано в налоговый залог, или погашения налогового долга в полном объеме. Налоговый управляющий не позднее рабочего дня, следующего за днем составления этих актов, обязан прислать банкам, другим финансовым учреждениям, небанковским предоставлятелям платежных услуг, эмитентам электронных денег, а также налогоплательщику решение о составлении актов, которое является основанием для возобновления расходных операций и отмены запрета.
{Абзац третий пункта 89.4 статьи 89 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 ; в редакции Закона № 2888-IX от 12.01.2023 }
89.5. В случае если на момент составления акта описания имущество отсутствует или его балансовая стоимость меньше суммы налогового долга, право налогового залога распространяется на другое имущество, на которое налогоплательщик приобретет право собственности в будущем до погашения налогового долга в полном объеме.
Налогоплательщик обязан не позднее рабочего дня, следующего за днем обретения права собственности на любое имущество, уведомить контролирующий орган о наличии такого имущества. Контролирующий орган обязан в течение трех рабочих дней со дня получения указанного уведомления принять решение о включении такого имущества в акт описания имущества, на которое распространяется право налогового залога и балансовая стоимость которого соответствует сумме налогового долга налогоплательщика, или отказать налогоплательщику во включении такого имущества в акт описания.
В случае если контролирующий орган принимает решение о включении имущества в акт описания, составляется соответствующий акт описания, один экземпляр которого направляется налогоплательщику в порядке, определенном статьей 42 настоящего Кодекса.
{Абзац третий пункта 89.5 статьи 89 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
До принятия соответствующего решения контролирующим органом налогоплательщик не вправе отчуждать такое имущество.
В случае нарушения налогоплательщиком требований этого пункта он несет ответственность по закону.
89.6. Если имущество налогоплательщика неделимо и его балансовая стоимость больше суммы налогового долга, такое имущество подлежит описанию в налоговый залог в полном объеме.
89.7. Замена предмета залога может производиться только с согласия контролирующего органа.
89.8. Контролирующий орган обязан безвозмездно зарегистрировать налоговый залог в соответствующем государственном реестре.
91.1. В случае наличия у налогоплательщика налогового долга руководитель (его заместитель или уполномоченное лицо) контролирующего органа по месту регистрации налогоплательщика, имеющего налоговый долг, назначает такому плательщику налогового управляющего. Налоговый управляющий должен быть должностным (должностным) лицом контролирующего органа. Налоговый управляющий имеет права и обязанности, определенные настоящим Кодексом.
{Пункт 91.1 статьи 91 в редакции Закона № 1797-VIII от 21.12.2016 }
91.2. Порядок назначения и увольнения, а также функции и полномочия налогового управляющего определяет центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику.
{Пункт 91.2 статьи 91 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
91.3. Налоговый управляющий описывает имущество налогоплательщика, имеющего налоговый долг, в налоговый залог, осуществляет проверку состояния хранения имущества, находящегося в налоговом залоге, производит описание имущества, на которое распространяется право налогового залога, для его продажи в случаях, предусмотренных настоящим Кодексом, получает от должника сведения о операции по органа (при условии, когда наличие такого согласия должно быть обязательным согласно требованиям настоящего Кодекса) требует пояснения от налогоплательщика или его должностных (должностных) лиц, осуществляет подготовку документов для обращения в суд с представлением об установлении временного ограничения в праве выезда руководителя юридического лица или постоянного представительства нерезидента-должника за пределы. В случае продажи в счет погашения налогового долга имущества налогоплательщика, на которое распространяется право налогового залога, налоговый управляющий вправе получать от такого налогоплательщика документы, удостоверяющие право собственности на указанное имущество.
{Абзац первый пункта 91.3 статьи 91 с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
В случае отказа налогоплательщика от подписания акта описания имущества, на которое распространяется право налогового залога, налоговый управляющий вправе привлекать к описанию имущества налогоплательщика не менее двух понятых.
{Пункт 91.3 статьи 91 дополнен абзацем вторым согласно Закону № 1797-VIII от 21.12.2016 }
91.4. В случае если налогоплательщик, имеющий налоговый долг, препятствует выполнению налоговым управляющим полномочий, определенных настоящим Кодексом, такой налоговый управляющий составляет акт о препятствовании налогоплательщиком выполнению таких полномочий в порядке и по форме, устанавливаемых центральным органом исполнительной власти, обеспечивающей формирование и реализующую государственную финансовую силу.
{Абзац первый пункта 91.4 статьи 91 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Контролирующий орган обращается в суд о приостановлении расходных операций на счетах/электронных кошельках налогоплательщика и обязательстве такого налогоплательщика выполнить законные требования налогового управляющего, предусмотренные настоящим Кодексом. Срок, на который могут быть остановлены расходные операции, определяется судом, но не больше двух месяцев.
{Абзац второй пункта 91.4 статьи 91 с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
Остановка расходных операций на счетах/электронных кошельках налогоплательщика может быть досрочно отменена по решению налогового управляющего или суда.
{Абзац третий пункта 91.4 статьи 91 с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
Статья 92. Согласование сделок с заложенным имуществом↑
92.1. Налогоплательщик сохраняет право пользования имуществом, находящимся в налоговом залоге, если иное не предусмотрено законом.
Налогоплательщик может отчуждать имущество, находящееся в налоговом залоге, только с согласия контролирующего органа, а также в случае, если контролирующий орган в течение десяти дней с момента получения от налогоплательщика соответствующего обращения не предоставил такому налогоплательщику ответа на предоставление (непредоставление) согласия.
В случае если в налоговом залоге находится только готовая продукция, товары и товарные запасы, налогоплательщик может отчуждать такое имущество без согласия контролирующего органа за средства по ценам, не меньшим обычных, и при условии, что средства от такого отчуждения будут направлены в полном объеме в счет выплаты заработной платы. и/или погашение налогового долга
92.2. В случае отчуждения или аренды или предоставления в лизинг имущества, находящегося в налоговом залоге, налогоплательщик с согласия контролирующего органа обязан заменить его другим имуществом такой же или большей стоимости. Уменьшение стоимости замененного имущества допускается только с согласия контролирующего органа при условии частичного погашения налогового долга.
{Пункт 92.2 статьи 92 с изменениями, внесенными Законом № 1605-IX от 01.07.2021 }
92.3. В случае осуществления операций с имуществом, находящимся в налоговом залоге, без предварительного согласия контролирующего органа налогоплательщик несет ответственность согласно закону.
92.4. Не требуется согласие контролирующего органа на отчуждение в процессе приватизации государственного или коммунального имущества в составе единого имущественного комплекса государственного или коммунального предприятия, если договором купли-продажи объекта приватизации предусмотрено обязательство покупателя по погашению в полном объеме суммы налогового долга, в связи с которым возникло право на налогов объект приватизации
{Абзац первый пункта 92.4 статьи 92 с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
При этом такое имущество не увольняется из налогового залога до полного погашения налогового долга его покупателем.
В случае, предусмотренном абзацем первым настоящего пункта, положения пунктов 92.1-92.3 настоящей статьи не применяются.
{Статья 92 дополнена пунктом 92.4 согласно Закону № 2719-IX от 03.11.2022 }
93.1. Имущество налогоплательщика освобождается от налогового залога со дня:
93.1.1. получение контролирующим органом подтверждения полного погашения суммы налогового долга и/или рассроченных (отсроченных) денежных обязательств и процентов за пользование рассрочкой (отсрочкой) в установленном законодательством порядке;
{ Подпункт 93.1.1 пункта 93.1 статьи 93 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
93.1.2. признание налогового долга безнадежным;
93.1.3. вступление в законную силу соответствующего решения суда о прекращении налогового залога в рамках процедур, определенных законодательством по вопросам банкротства;
{Подпункт 93.1.3 пункта 93.1 статьи 93 в редакции Закона № 4834-VI от 24.05.2012 }
93.1.4. получение налогоплательщиком в результате проведения процедуры административного или судебного обжалования или в других случаях, предусмотренных статьей 55 настоящего Кодекса, решение соответствующего органа о признании противоправными и/или отмене ранее принятых решений по начислению суммы денежного обязательства.
{ Подпункт 93.1.4 пункта 93.1 статьи 93 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
{Подпункт 93.1.5 пункта 93.1 статьи 93 исключен из Закона № 3609-VI от 07.07.2011 }
93.1.6. получение налогоплательщиком согласия контролирующего органа на отчуждение имущества, находящегося в налоговом залоге, в соответствии со статьей 92 настоящего Кодекса.
{П ункт 93.1 статьи 93 дополнен подпунктом 93.1.6 согласно Закону № 466-IX от 16.01.2020 }
93.2. Основанием для освобождения имущества налогоплательщика из-под налогового залога и его исключения из соответствующих государственных реестров является соответствующий документ, удостоверяющий окончание любого из событий, определенных пунктом 93.1 настоящей статьи.
{Пункт 93.2 статьи 93 с изменениями, внесенными согласно Законам № 4834-VI от 24.05.2012 , № 1117-IX от 17.12.2020 }
93.3. Порядок применения налогового залога устанавливается центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
{Пункт 93.3 статьи 93 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
93.4. В случае продажи имущества, находящегося в налоговом залоге, в соответствии со статьей 95 настоящего Кодекса такое имущество освобождается от налогового залога (с внесением изменений в соответствующие государственные реестры) со дня получения контролирующим органом подтверждения о поступлении средств в бюджет от такой продажи.
{Статья 93 дополнена пунктом 93.4 согласно Закону № 4834-VI от 24.05.2012 }
93.5. В случае продажи в процессе приватизации единого имущественного комплекса государственного или коммунального предприятия такое имущество освобождается от налогового залога (с внесением изменений в соответствующие государственные реестры) со дня получения контролирующим органом подтверждения полного погашения налогового долга покупателем объекта приватизации.
{Статья 93 дополнена пунктом 93.5 согласно Закону № 2719-IX от 03.11.2022 ; с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
94.1. Административный арест имущества налогоплательщика (далее – арест имущества) является исключительным способом обеспечения исполнения налогоплательщиком его обязанностей, определенных законом.
94.2. Арест имущества может быть применен, если выясняется одно из следующих обстоятельств:
94.2.1. налогоплательщик нарушает правила отчуждения имущества, находящегося в налоговом залоге;
94.2.2. физическое лицо, имеющее налоговый долг, уезжает за границу;
{Положение подпункта 94.2.2 пункта 94.2 статьи 94, согласно которому административный арест имущества налогоплательщика может быть применен, если выясняется, что физическое лицо, имеющее налоговый долг, выезжает за границу признано конституционным согласно Решению Конституционного Суда /1 12.06.2012 }
94.2.3. налогоплательщик отказывается от проведения документальной или фактической проверки при наличии законных оснований для ее проведения или от допуска должностных лиц контролирующего органа;
{Подпункт 94.2.3 пункт 94.2 статьи 94 в редакции Закона № 655-VIII от 17.07.2015 }
94.2.4. отсутствуют разрешения (лицензии) на осуществление хозяйственной деятельности, а также при отсутствии регистраторов расчетных операций и/или программных регистраторов расчетных операций, зарегистрированных в установленном законодательством порядке, кроме случаев, определенных законодательством;
{Подпункт 94.2.4 пункта 94.2 статьи 94 в редакции Закона № 3205-VI от 07.04.2011 ; с изменениями, внесенными согласно Законам №3609-VI от 07.07.2011 , №4834-VI от 24.05.2012 , №5083-VI от 05.07.2012 , №71 -VIII от 28.12.2020 . }
94.2.5. отсутствует регистрация лица как налогоплательщика в контролирующем органе, если такая регистрация является обязательной в соответствии с настоящим Кодексом, или когда налогоплательщик, получивший налоговое уведомление или имеющий налоговый долг, совершает действия по переводу имущества за пределы Украины, его сокрытию или передаче другим лицам;
{Положение подпункта 94.2.5 пункта 94.2 статьи 94, согласно которому административный арест имущества налогоплательщика может быть применен, если выясняется, что отсутствует регистрация лица как налогоплательщика в органе государственной налоговой службы, если такая регистрация является обязательной в соответствии с настоящим Кодексом, или когда налогоплательщик действия по переводу имущества за пределы Украины, его укрывательству или передаче другим лицам признаны конституционным согласно Решению Конституционного Суда № 13-рп/2012 от 12.06.2012 }
94.2.6. налогоплательщик отказывается от проведения проверки состояния хранения имущества, находящегося в налоговом залоге;
94.2.7. налогоплательщик не допускает налогового управляющего к составлению акта описания имущества, передаваемого в налоговый залог.
{Подпункт 94.2.7 пункта 94.2 статьи 94 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
94.2.8. налогоплательщик (его должностные лица или лица, осуществляющие наличные расчеты и/или осуществляющие деятельность, подлежащую лицензированию) отказывается от проведения в соответствии с требованиями настоящего Кодекса инвентаризации основных средств, товарно-материальных ценностей, средств (снятие остатков товарно-материальных ценностей, наличных денег).
{Пункт 94.2 статьи 94 дополнен подпунктом 94.2.8 согласно Закону № 1797-VIII от 21.12.2016 }
94.2.9. нерезидент начинает и/или осуществляет хозяйственную деятельность через постоянное представительство на территории Украины без взятия на налоговый учет, что подтверждается актом проверки.
{П ункт 94.2 статьи 94 дополнен подпунктом 94.2.9 согласно Закону № 466-IX от 16.01.2020 }
94.3. Арест имущества заключается в запрещении налогоплательщику совершать в отношении своего имущества, подлежащего аресту, действия, указанные в пункте 94.5 настоящей статьи.
94.4. Арест может быть наложен контролирующим органом на любое имущество налогоплательщика, кроме имущества, на которое не может быть обращено взыскание в соответствии с законом, и средств на счете налогоплательщика.
94.5. Арест имущества может быть полным или условным.
Полным арестом имущества признается запрет налогоплательщику на реализацию прав распоряжения или использования его имуществом. В этом случае риск, связанный с утратой функциональных или потребительских качеств такого имущества, возлагается на орган, принявший решение о таком запрете.
Условным арестом имущества признается ограничение налогоплательщика по реализации прав собственности на такое имущество, заключающееся в обязательном предварительном получении разрешения руководителя (его заместителя или уполномоченного лица) контролирующего органа на осуществление налогоплательщиком любой операции с таким имуществом. Указанное разрешение может быть выдано руководителем (его заместителем или уполномоченным лицом) контролирующего органа, если по заключению налогового управляющего осуществление налогоплательщиком отдельной операции не приведет к увеличению его налогового долга или уменьшению вероятности его погашения.
{Абзац третий пункта 94.5 статьи 94 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
94.6. Руководитель (его заместитель или уполномоченное лицо) контролирующего органа при наличии одного из обстоятельств, определенных в пункте 94.2 настоящей статьи, принимает решение о применении ареста имущества налогоплательщика, которое направляется:
{Абзац первый пункта 94.6 статьи 94 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
94.6.1. налогоплательщику с требованием временно остановить отчуждение его имущества;
94.6.2. другим лицам, во владении, распоряжении или пользовании которых находится имущество такого налогоплательщика, с требованием временно остановить его отчуждение.
Арест средств на счете/электронном кошельке налогоплательщика производится исключительно на основании решения суда путем обращения контролирующего органа в суд.
{ Абзац второй подпункта 94.6.2 пункта 94.6 статьи 94 в редакции Закона № 2888-IX от 12.01.2023 }
Увольнение средств из-под ареста банк, другое финансовое учреждение, небанковский предоставлятель платежных услуг, эмитент электронных денег осуществляет по решению суда.
{ Абзац третий подпункта 94.6.2 пункта 94.6 статьи 94 в редакции Закона № 2888-IX от 12.01.2023 }
94.7. Арест имущества может быть также применен к товарам, производимым, хранимым, перемещаемым или реализуемым с нарушением правил, определенных таможенным законодательством Украины или законодательством по вопросам налогообложения акцизным налогом, и товаров, в том числе валютных ценностей, которые продаются с нарушением порядка, определенного законодательством, если их собственник не установлен.
В этом случае должностные (должностные) лица контролирующих органов или других правоохранительных органов в соответствии с их полномочиями временно задерживают такое имущество с составлением протокола, который должен содержать сведения о причинах такого задержания со ссылкой на нарушение конкретной законодательной нормы; описание имущества, его родовых признаков и количества; сведения о лице (лицах), у которых были изъяты такие товары (при их наличии); список прав и обязанностей таких лиц, возникающих в связи с таким изъятием. Форма указанного протокола утверждается Кабинетом министров Украины.
Руководитель подразделения правоохранительного органа, в подчинении которого находится должностное (должностное) лицо, составившее протокол о временном задержании имущества, обязан безотлагательно проинформировать руководителя (его заместителя или уполномоченного лица) контролирующего органа, на территории которого произведено такое задержание, с обязательным вручением экземпляра.
{Абзац третий пункта 94.7 статьи 94 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
На основании сведений, указанных в протоколе, руководитель (его заместитель или уполномоченное лицо) контролирующего органа принимает решение о наложении ареста на такое имущество или отказе в нем путем непринятия такого решения.
{Абзац четвертый пункта 94.7 статьи 94 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Решение о наложении ареста на имущество должно быть принято до 24 часов рабочего дня, следующего за днем составления протокола о временном задержании имущества, но если в соответствии с законодательством Украины контролирующий орган заканчивает работу раньше, то такой срок истекает на время такого окончания работы.
В случае если решение об аресте имущества не принимается в течение указанного срока, имущество считается уволенным из-под режима временного задержания, а должностные или должностные лица, препятствующие такому увольнению, несут ответственность в соответствии с законом.
94.8. При наложении ареста на имущество в случаях, определенных пунктом 94.7 настоящей статьи, решение руководителя (его заместителя или уполномоченного лица) контролирующего органа безотлагательно вручается лицу (лицам, указанным в пункте 94.6 настоящей статьи), указанному в протоколе о временном задержании имущества, без выполнения положений пункта 9.
{ Пункт 94.8 статьи 94 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
94.9. В случае если местонахождение лиц, указанных в протоколе о временном задержании имущества, не обнаружено или когда имущество было задержано, а лиц, которым оно принадлежит на праве собственности или иных правах, не установлено, решение об аресте имущества принимается руководителем (его заместителем или уполномоченным лицом) контролирующего органа без вручения его лицам 4.
{ Пункт 94.9 статьи 94 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
94.10. Арест на имущество может быть наложен решением руководителя (его заместителя или уполномоченного лица) контролирующего органа, обоснованность которого в течение 96 часов должна быть проверена судом.
{Абзац первый пункт 94.10 статьи 94 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Указанный срок не может быть продлен в административном порядке, в том числе по решению других государственных органов, кроме случаев, когда собственник имущества, на который наложен арест, не установлен (не обнаружен). В этих случаях такое имущество находится под режимом административного ареста в течение срока, определенного законом для признания его бесхозяйным, или в случае если имущество является скоропортящимся, - в течение предельного срока, определенного законодательством. Порядок сделок с имуществом, собственника которого не установлен, определяется законодательством по вопросам обращения с бесхозяйным имуществом.
Срок, определенный настоящим пунктом, не включает суточные часы, приходящиеся на выходные и праздничные дни.
94.11. Решение руководителя (его заместителя или уполномоченного лица) контролирующего органа по аресту имущества может быть обжаловано налогоплательщиком в административном или судебном порядке.
{Абзац первый пункта 94.11 статьи 94 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Во всех случаях, когда контролирующий орган высшего уровня или суд отменяет решение об аресте имущества, контролирующий орган высшего уровня проводит служебное расследование по мотивам принятия руководителем (его заместителем или уполномоченным лицом) контролирующего органа решения об аресте имущества и принимает решение о привлечении виновных к ответственности в соответствии с законом.
{Абзац второй пункта 94.11 статьи 94 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
94.12. При принятии решения об аресте имущества банка, небанковского поставщика платежных услуг, эмитента электронных денег арест не может быть наложен на средства, находящиеся на корреспондентском счете банка, расчетном счете небанковского поставщика платежных услуг, эмитента электронных денег.
{П ункт 94.12 статьи 94 в редакции Закона № 2888-IX от 12.01.2023 }
94.13. Налогоплательщик имеет право на возмещение ущерба и неимущественного ущерба, причиненного контролирующим органом вследствие неправомерного применения ареста имущества такого налогоплательщика, за счет средств государственного бюджета, предусмотренных контролирующим органам, согласно закону. Решение о возмещении принимается судом.
94.14. Функции исполнителя решения об аресте имущества налогоплательщика возлагаются на налогового управляющего или иного работника контролирующего органа, назначенного его руководителем (его заместителем или уполномоченным лицом) контролирующего органа. Исполнитель решения об аресте:
{Абзац первый пункта 94.14 статьи 94 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
94.14.1. направляет решение об аресте имущества в соответствии с пунктом 94.6 настоящей статьи;
94.14.2. организует описание имущества налогоплательщика.
94.15. Описание имущества налогоплательщика производится в присутствии его должностных лиц или их представителей, а также понятых.
В случае отсутствия должностных лиц налогоплательщика или их представителей описание его имущества производится в присутствии понятых.
Для проведения описания имущества по необходимости привлекается оценщик.
Представителям налогоплательщика, имущество которого подлежит административному аресту, разъясняются их права и обязанности.
Понять не могут быть работники контролирующих органов или правоохранительных органов, а также другие лица, участие которых как понятых ограничивается Законом Украины "Об исполнительном производстве" .
94.16. При описании имущества налогоплательщика лица, его проводящие, обязаны предъявить должностным лицам такого налогоплательщика или их представителям соответствующее решение о наложении административного ареста, а также документы, удостоверяющие их полномочия на проведение такого описания. По результатам проведения описания имущества налогоплательщика составляется протокол, содержащий описание и перечень арестовываемого имущества с указанием названия, количества, мер веса и индивидуальных признаков и при условии присутствия оценщика, стоимости, определенной таким оценщиком. Все имущество, подлежащее описанию, предъявляется должностным лицам налогоплательщика или их представителям и понятым, а при отсутствии должностных лиц или их представителей – понятым, для осмотра.
94.17. Должностное лицо контролирующего органа, выполняющее решение об административном аресте имущества налогоплательщика, определяет порядок его сохранности и охраны.
94.18. Выполнение мероприятий, предусмотренных пунктами 94.15-94.17 настоящей статьи, в период с 20 часов до 9 часов следующего дня не допускается.
94.19. Прекращение административного ареста имущества налогоплательщика производится в связи с:
94.19.1. отсутствием в течение срока, указанного в пункте 94.10 , решение суда о признании ареста обоснованным;
94.19.3. устранением налогоплательщиком причин применения административного ареста;
94.19.4. ликвидацией налогоплательщика, в том числе в результате проведения процедуры банкротства;
94.19.5. предоставлением соответствующему контролирующему органу третьим лицом надлежащих доказательств о принадлежности арестованного имущества к объектам права собственности этого третьего лица;
94.19.6. отменой судом или контролирующим органом решения руководителя (его заместителя или уполномоченного лица) контролирующего органа об аресте;
{Подпункт 94.19.6 пункта 94.19 статьи 94 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
94.19.7. принятием судом решения о прекращении административного ареста;
94.19.8. предъявлением налогоплательщиком разрешений (лицензий) на осуществление деятельности, а также документа, подтверждающего регистрацию регистраторов расчетных операций и/или программных регистраторов расчетных операций, осуществленную в установленном законодательством порядке, кроме случаев, определенных законодательством;
{Подпункт 94.19.8 пункта 94.19 статьи 94 с изменениями, внесенными согласно Законам № 3205 -VI от 07.04.2011 , № 3609-VI от 07.07.2011 , № 4834 -VI от 25.8-5. 05.07.2012 , № 71-VIII от 28.12.2014 , № 129-IX от 20.09.2019 }
94.19.9. фактическим проведением налогоплательщиком инвентаризации основных средств, товарно-материальных ценностей, денежных средств, в том числе снятия остатков товарно-материальных ценностей, наличных денег;
{Подпункт 94.19.9 пункта 94.19 статьи 94 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
94.19.10. взятием контролирующим органом на налоговый учет нерезидента из акта проверки.
{ Пункт 94.19 статьи 94 дополнен подпунктом 94.19.10 согласно Закону № 1117-IX от 17.12.2020 }
94.20. В случаях, определенных подпунктами 94.19.2-94.19.4 , 94.19.8 , 94.19.9 , 94.19.10 пункта 94.19 настоящей статьи, решение об освобождении из-под ареста имущества принимается контролирующим органом в течение двух рабочих дней. прекращение административного ареста.
{Абзац первый пункта 94.20 статьи 94 с изменениями, внесенными Законами № 3609-VI от 07.07.2011 , № 1117-IX от 17.12.2020 }
В случае если решение об освобождении имущества из-под ареста принято об аресте, признанном судом обоснованным, контролирующий орган сообщает о своем решении соответствующий суд не позднее следующего рабочего дня.
94.21. В случае если имущество налогоплательщика освобождается от административного ареста в случаях, определенных пунктами 94.19.1 , 94.19.6 , 94.19.7 , 94.19.9 , повторное наложение административного ареста по основаниям наложения первого ареста не разрешается.
Статья 95. Продажа имущества, находящегося в налоговом залоге↑
95.1. Контролирующий орган осуществляет за налогоплательщика и в пользу государства меры по погашению налогового долга такого налогоплательщика путем взыскания средств, находящихся в его собственности, а в случае их недостаточности путем продажи имущества такого налогоплательщика, которое находится в налоговом залоге.
95.2. Взыскание средств и продажа имущества налогоплательщика производятся не ранее чем через 30 календарных дней со дня отправки (вручения) такому налогоплательщику налогового требования.
{Пункт 95.2 статьи 95 с изменениями, внесенными согласно Законам № 4834-VI от 24.05.2012 , № 466-IX от 16.01.2020 }
95.3. Взыскание средств со счетов/электронных кошельков налогоплательщика в банках, небанковских поставщиках платежных услуг/эмитентах электронных денег, обслуживающих такого налогоплательщика, и со счетов налогоплательщиков в системе электронного администрирования налога на добавленную стоимость, открытых в центральном органе исполнительной власти, реализующего государственную политику в сфере исполнение контролирующим органам, в размере суммы налогового долга или его части.
{Абзац первый пункта 95.3 статьи 95 с изменениями, внесенными согласно Законам № 643-VIII от 16.07.2015 , № 1797-VIII от 21.12.2016 ; в редакции Закона № 2888-IX от 12.01.2023 }
Контролирующий орган обращается в суд о предоставлении разрешения на погашение всей суммы налогового долга за счет имущества налогоплательщика, находящегося в налоговом залоге.
Решение суда о предоставлении указанного разрешения является основанием для принятия контролирующим органом решения о погашении всей суммы налогового долга. Решение контролирующего органа подписывается руководителем (его заместителем или уполномоченным лицом) контролирующего органа и скрепляется гербовой печатью контролирующего органа. Список сведений, которые указываются в таком решении, устанавливается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Абзац третий пункта 95.3 статьи 95 с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 1797-VIII от 21.12.2016 }
95.4. Контролирующий орган на основании решения суда осуществляет взыскание средств в счет погашения налогового долга за счет наличных средств, принадлежащих такому налогоплательщику. Взыскание наличных средств осуществляется в порядке , определенном Кабинетом Министров Украины.
95.5. Изъятые в соответствии с настоящей статьей наличные средства вносятся должностным лицом контролирующего органа в банк в день их взыскания для перечисления в соответствующий бюджет или в государственный целевой фонд в счет погашения налогового долга налогоплательщика, а в случае использования налогоплательщиком единого счета - на такой счет, а в случае погашения налогового долга по налогам на добавленную стоимость. начиная с 1 июля 2015 года, определенными налогоплательщиком в налоговой декларации по налогу на добавленную стоимость или уточняющему расчету, такие средства вносятся на счет плательщика в системе электронного администрирования налога на добавленную стоимость. В случае невозможности внесения указанных средств в течение того же дня их необходимо внести в банк на следующий рабочий день. Обеспечение сохранности указанных средств к моменту их внесения в банк осуществляется соответствующим контролирующим органом.
{Абзац первый пункта 95.5 статьи 95 в редакции Закона № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 190-IX от 04.10.2019 }
В случае если налоговый долг возник в результате неуплаты денежных обязательств и/или пени, определенных налогоплательщиком в налоговых декларациях или уточняющих расчетах, подаваемых контролирующему органу в установленные настоящим Кодексом сроки, взыскание средств за счет наличных средств, принадлежащих такому налогоплательщику, и/или средств со счетов/электрон платежных услуг/эмитентах электронных денег осуществляется по решению руководителя (его заместителя или уполномоченного лица) контролирующего органа без обращения в суд, при условии если такой налоговый долг не уплачивается в течение 90 календарных дней, следующих за последним днем предельного срока его уплаты, и отсутствия/наличия в меньшей сумме излишне уплаченных им денежных обязательств и/или бюджетного возмещения налога на добавленную стоимость. В случае наличия непогашенного обязательства государства перед налогоплательщиком в сумме меньше суммы налогового долга эта норма применяется в пределах разницы между суммой налогового долга и суммой обязательства государства.
{П ункт 95.5 статьи 95 дополнен абзацем вторым согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законами № 466-IX от 16.01.2020 , № 1914-IX от 30.11.2021 , № 2888-IX от 12.01.2023 }
В таких случаях:
{П ункт 95.5 статьи 95 дополнен абзацем третьим согласно Закону № 1797-VIII от 21.12.2016 }
решение о взыскании средств со счетов/электронных кошельков такого налогоплательщика в банках, небанковских поставщиках платежных услуг/эмитентах электронных денег является требованием взыскателя к должнику, подлежащему немедленному и обязательному исполнению путем инициирования перевода в платежной системе по правилам соответствующей платежной системы;
{П ункт 95.5 статьи 95 дополнен абзацем четвертым согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
решение о взыскании наличных денежных средств вручается такому налогоплательщику и является основанием для взыскания.
{П ункт 95.5 статьи 95 дополнен абзацем пятым согласно Закону № 1797-VIII от 21.12.2016 }
Взыскание наличных денежных средств осуществляется в порядке, определенном Кабинетом Министров Украины.
{П ункт 95.5 статьи 95 дополнен абзацем шестым согласно Закону № 1797-VIII от 21.12.2016 }
95.6. В случае если сумма средств, полученная в результате продажи имущества налогоплательщика превышает сумму его денежного обязательства и налогового долга, разница перечисляется на счета такого налогоплательщика или его правопреемников.
95.7. Продажа имущества налогоплательщика производится на публичных торгах и/или через торговые организации.
Продажа имущества налогоплательщика на публичных торгах осуществляется в следующем порядке:
95.7.1. имущество, которое может быть сгруппировано и стандартизировано, подлежит продаже за средства исключительно на биржевых торгах, проводимых биржами, созданными в соответствии с законом.
Предложение по каждой продаже залогового имущества направляется ко всем биржам, имеющим лицензию на право осуществления деятельности по организации торговли продукцией на товарных биржах.
Контролирующий орган заключает соответствующий договор с биржей, предложившей низкую стоимость услуг за реализацию залогового имущества;
{Подпункт 95.7.1 пункта 95.7 статьи 95 в редакции Закона № 3603-IX от 23.02.2024 }
95.7.2. ценные бумаги - на организованных рынках капитала в порядке, установленном Законом Украины "О рынках капитала и организованных товарных рынках";
{Подпункт 95.7.2 пункта 95.7 статьи 95 в редакции Закона № 3603-IX от 23.02.2024 }
95.7.3. другое имущество, объекты движимого или недвижимого имущества, а также единые имущественные комплексы предприятий подлежат продаже за средства исключительно на целевых аукционах, организуемых по представлению соответствующего контролирующего органа на указанных биржах.
95.8. Быстропортящееся имущество, а также другое имущество, объемы которого не достаточны для организации публичных торгов, подлежат продаже за средства на комиссионных условиях через организации торговли, определенные контролирующим органом на конкурсной основе.
Имущество должника, по обороту которого установлено ограничение законом, продается на закрытых торгах, проводимых на условиях соревновательности. В таких закрытых торгах принимают участие лица, которые в соответствии с законодательством могут иметь указанное имущество в собственности или основании другого вещного права.
95.9. В случае если продаже подлежит единый имущественный комплекс предприятия, имущество которого находится в государственной или коммунальной собственности, или если согласно законодательству по вопросам приватизации для отчуждения имущества предприятия необходимо предварительное согласие органа приватизации или другого государственного органа, уполномоченного осуществлять управление корпоративными правами, продажа имущества такого предприятия организуется органом приватизации приватизации. При этом другие способы приватизации, кроме денежной, не разрешаются.
Государственный орган приватизации обязан организовать продажу единого имущественного комплекса в течение 60 календарных дней со дня поступления представления контролирующего органа.
95.10. В целях реализации имущества, находящегося в налоговом залоге, проводится экспертная оценка стоимости такого имущества для определения начальной цены его продажи. Такая оценка проводится в порядке, определенном Законом Украины "Об оценке имущества, имущественных прав и профессиональной оценочной деятельности в Украине" .
95.11. Не производится оценка имущества, которое может быть сгруппировано или стандартизировано или имеет курсовую (текущую) биржевую стоимость и/или находится в листинге товарных бирж.
95.12. Налогоплательщик вправе самостоятельно осуществить оценку путем заключения договора с оценщиком. Если налогоплательщик самостоятельно не производит оценку в течение одного месяца со дня принятия решения о реализации имущества, контролирующий орган самостоятельно заключает договор о проведении оценки имущества.
{П ункт 95.12 статьи 95 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
95.13. При продаже имущества на товарных биржах контролирующий орган заключает соответствующий договор с членом товарной биржи, который совершает действия по продаже такого имущества по поручению контролирующего органа на условиях наилучшего ценового предложения.
{ Пункт 95.13 статьи 95 с изменениями, внесенными Законом № 3603-IX от 23.02.2024 }
95.14. Покупатель имущества, которое находится в налоговом залоге, приобретает право собственности на такое имущество в соответствии с условиями, определенными в договоре купли-продажи, заключаемом по результатам проведенных торгов.
Договор купли-продажи имущества, заключаемого по результатам проведенных торгов, обязательно должен быть подписан налогоплательщиком – должником, имущество которого было продано на торгах.
{П ункт 95.5 статьи 95 дополнен абзацем вторым согласно Закону № 1797-VIII от 21.12.2016 }
В случае отказа должника от заключения договора купли-продажи такой договор подписывается руководителем (его заместителем или уполномоченным лицом) контролирующего органа, по поручению которого осуществлялась продажа имущества, в присутствии не менее двух понятых.
{П ункт 95.5 статьи 95 дополнен абзацем третьим согласно Закону № 1797-VIII от 21.12.2016 }
{П ункт 95.14 статьи 95 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
95.15. Порядок увеличения или уменьшения начальной цены продажи имущества налогоплательщика определяется Кабинетом Министров Украины, кроме случаев, определенных пунктом 95.9 настоящей статьи, регулируемых законодательством о приватизации.
95.16. Информация о составе имущества налогоплательщиков, предназначенного для продажи, обнародуется соответствующей биржей. Компенсация расходов, связанных с организацией и проведением торгов по продаже имущества налогоплательщика, находящегося в налоговом залоге, и оплата банковских услуг за перечисление средств в соответствующий бюджет осуществляются в порядке, определенном Кабинетом Министров Украины, за счет средств, полученных от реализации такого имущества, и за счет взысканных средств.
{Пункт 95.16 статьи 95 с изменениями, внесенными согласно Закону № 4834-VI от 24.05.2012 }
95.17. Информация о времени и условиях проведения публичных торгов имуществом налогоплательщиков обнародуется соответствующей биржей.
95.18. Информация, указанная в пункте 95.17 настоящей статьи, и порядок ее обнародования определяются Кабинетом Министров Украины.
95.19. Налогоплательщик или любое другое лицо, осуществляющее управление имуществом налогоплательщика или контроль за их использованием, обязаны обеспечить по первому требованию беспрепятственный доступ налогового управляющего и участников публичных торгов к обзору и оценке имущества, предлагаемого для продажи, а также беспрепятственное приобретение прав собственности на такое имущество лицом, приобретшим их на публичных.
95.20. Если налогоплательщик в любой момент до заключения договора купли-продажи его имущества полностью погашает сумму налогового долга, контролирующий орган отменяет решение о проведении его продаж и принимает меры по остановке торгов.
95.21. Операции по продаже определенного в этой статье имущества на биржевых торгах, аукционах не подлежат нотариальному удостоверению.
{Пункт 95.21 статьи 95 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
95.22. Контролирующий орган обращается в суд о взыскании с дебиторов налогоплательщика, имеющего налоговый долг, сумм дебиторской задолженности, срок погашения которой и право требования которой переведены на контролирующие органы, в счет погашения налогового долга такого налогоплательщика. Сумма средств, поступающая в результате взыскания дебиторской задолженности, в полном объеме (но в пределах суммы налогового долга) засчитывается в соответствующий бюджет или государственный целевой фонд в счет погашения налогового долга налогоплательщика. Сумма дебиторской задолженности, взысканная свыше суммы налогового долга, передается в распоряжение налогоплательщика.
{Пункт 95.23 статьи 95 исключен на основании Закона № 5083-VI от 05.07.2012 }
95.24. В случае если сумма средств, полученная в результате продажи имущества налогоплательщика, недостаточна для погашения налогового долга налогоплательщика, налоговый управляющий осуществляет дополнительное описание имущества в налоговый залог в порядке, определенном статьей 89 настоящего Кодекса.
{Статья 95 дополнена пунктом 95.24 согласно Закону № 4834-VI от 24.05.2012 }
Статья 96. Погашение налогового долга государственных предприятий, не подлежащих приватизации, и коммунальных предприятий↑
96.1. В случае если сумма средств, полученная от продажи внесенного в налоговый залог имущества коммунального предприятия, не покрывает сумму его налогового долга и расходов, связанных с организацией и проведением публичных торгов, или в случае отсутствия у такого должника собственного имущества, что в соответствии с законодательством Украины может быть внесено в налоговый залог и самоуправления или органа исполнительной власти, в сферу управления которого относится имущество такого налогоплательщика, с представлением о принятии решения о:
96.1.1. выделение средств местного бюджета на уплату налогового долга такого налогоплательщика. Решение о финансировании таких расходов рассматривается на ближайшей сессии соответствующего совета;
96.1.2. утверждение плана досудебной санации такого налогоплательщика, предусматривающего погашение его налогового долга;
96.1.3. ликвидацию такого налогоплательщика и назначение ликвидационной комиссии;
96.1.4. принятие сессией соответствующего совета решения о возбуждении дела о банкротстве налогоплательщика.
96.2. В случае если сумма средств, полученная от продажи внесенного в налоговый залог имущества государственного предприятия, не подлежащего приватизации, в том числе казенного предприятия, не покрывает сумму налогового долга такого налогоплательщика и расходов, связанных с организацией и проведением публичных торгов, или в случае отсутствия имущества, которое в соответствии с законодательством Украины может быть внесено в обратиться в орган исполнительной власти, в сферу управления которого входит такой налогоплательщик, с представлением о принятии решения о:
96.2.1. предоставление соответствующей компенсации из бюджета за счет средств, предназначенных для содержания такого органа исполнительной власти, в сферу управления которого входит такой налогоплательщик;
96.2.2. досудебная санация такого налогоплательщика за счет средств государственного бюджета;
96.2.3. ликвидацию такого налогоплательщика и назначение ликвидационной комиссии;
96.2.4. исключение налогоплательщика из перечня объектов государственной собственности, не подлежащих приватизации в соответствии с законом, с целью возбуждения дела о банкротстве в порядке, установленном законодательством Украины.
96.3. Ответ на принятие одного из указанных в пунктах 96.1 и 96.2 настоящей статьи решений направляется контролирующему органу в течение 30 календарных дней со дня направления обращения.
{Абзац первый пункта 96.3 статьи 96 с изменениями, внесенными Законом № 5503-VI от 20.11.2012 }
В случае неполучения указанного ответа в определенный этим пунктом срок или получения ответа об отказе в удовлетворении его требований контролирующий орган обязан обратиться в суд с исковым заявлением об обращении взыскания налогового долга на средства государственного органа или органа местного самоуправления, в управлении которого находится такое государственное (коммунальное) предприятие или его предприятие.
{Абзац второй пункта 96.3 статьи 96 с изменениями, внесенными Законом № 5503-VI от 20.11.2012 }
96.4. Возникновение государственного или коммунального предприятия налогового долга является основанием для расторжения трудового договора (контракта) с руководителем такого предприятия.
96.5. Трудовые договоры (контракты), заключаемые с руководителем государственного или коммунального предприятия, должны содержать положения об указанной ответственности, являющиеся их существенным условием.
Нормы этого пункта не распространяются на случаи возникновения налогового долга вследствие обстоятельств непреодолимой силы (форс-мажорных обстоятельств) или неисполнения или ненадлежащего исполнения государственными органами обязательств по оплате товаров (работ, услуг), приобретенных у такого налогоплательщика за счет бюджетных средств, по предоставлению налогоплательщику субсидий или дотаций, или их бюджетного возмещения согласно настоящему Кодексу и налоговому законодательству Украины.
96.6. Любые договоры о передаче акций (других корпоративных прав), находящиеся в государственной или коммунальной собственности, в управление третьим лицам должны содержать обязательства таких третьих лиц по недопущению возникновения налогового долга после такой передачи, а также условие прекращения действия договора в случае возникновения налогового долга, право соответственно государства или территории. договоров при возникновении такого налогового долга.
{Пункт 96.6 статьи 96 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 }
Статья 97. Погашение денежных обязательств или налогового долга в случае ликвидации налогоплательщика, не связанной с банкротством↑
97.1. В этой статье под ликвидацией налогоплательщика понимается ликвидация налогоплательщика как юридического лица или государственная регистрация прекращения предпринимательской деятельности физического лица или регистрация в соответствующем уполномоченном органе прекращения независимой профессиональной деятельности физического лица (если такая регистрация была условием ведения независимой профессиональной деятельности), в результате которой происходит закрытие их счетов/ в соответствии с законодательством.
{Пункт 97.1 статьи 97 с изменениями, внесенными согласно Законам № 657-VII от 24.10.2013 , № 3813-IX от 18.06.2024 }
97.2. В случае, если собственник или уполномоченный им орган принимает решение о ликвидации налогоплательщика, не связанную с банкротством, имущество указанного налогоплательщика используется в очередности, определенной в соответствии с законами Украины.
97.3. В случае если вследствие ликвидации налогоплательщика часть его денежных обязательств или налогового долга остается непогашенной в связи с недостаточностью имущества, такая часть погашается за счет имущества учредителей или участников такого предприятия, если они несут полную или дополнительную ответственность по обязательствам налогоплательщика по закону, в пределах полной или дополнительной ответственности, юридического лица - за счет юридического лица независимо от того, является ли оно налогоплательщиком, в отношении которого возникло денежное обязательство или возник налоговый долг такого филиала, отделения, другого обособленного подразделения.
{Абзац первый пункта 97.3 статьи 97 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
При государственной регистрации прекращения предпринимательской деятельности физического лица или регистрации в соответствующем уполномоченном органе прекращения независимой профессиональной деятельности физического лица (если такая регистрация была условием ведения независимой профессиональной деятельности), погашение денежных обязательств и/или налогового долга осуществляется за счет имущества указанного лица.
{Пункт 97.3 статьи 97 дополнен новым абзацем согласно Закону № 657-VII от 24.10.2013 }
В других случаях денежные обязательства или налоговый долг, остающиеся непогашенными после ликвидации налогоплательщика, считаются безнадежным долгом и подлежат списанию в порядке , определенном Кабинетом Министров Украины.
{Абзац третий пункта 97.3 статьи 97 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
97.4. Лицом, ответственным за погашение денежных обязательств или налогового долга налогоплательщика, являются:
97.4.1. относительно налогоплательщика, который ликвидируется - ликвидационная комиссия или другой орган, проводящий ликвидацию согласно законодательству Украины;
97.4.2. относительно филиалов, отделений, других обособленных подразделений ликвидируемых налогоплательщика - такой налогоплательщик;
97.4.3. в отношении физического лица – предпринимателя или физического лица, осуществляющего независимую профессиональную деятельность, – такое физическое лицо;
{Подпункт 97.4.3 пункта 97.4 статьи 97 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
97.4.4. в отношении физического лица, умершего или признанного судом безвестно отсутствующим или объявленного умершим или признанного недееспособным, - лица, вступающие в права наследства или уполномоченные осуществлять распоряжение имуществом такого лица;
97.4.5. в отношении кооперативов, кредитных союзов или других коллективных хозяйств – их члены (пайщики) солидарно;
{Подпункт 97.4.5 пункта 97.4 статьи 97 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
97.4.6. по инвестиционным фондам - инвестиционная компания, осуществляющая управление таким инвестиционным фондом.
97.5. В случае если ликвидируемый налогоплательщик имеет суммы излишне уплаченных денежных обязательств или суммы невозмещенных налогов из соответствующего бюджета, такие суммы подлежат зачету в счет его денежных обязательств или налогового долга перед таким бюджетом.
97.6 В случае если суммы излишне уплаченных денежных обязательств или суммы невозмещенных налогов из соответствующего бюджета превышают суммы денежных обязательств или налогового долга перед таким бюджетом, суммы превышения используются для погашения денежных обязательств или налогового долга перед другими бюджетами, а при отсутствии таких распорядков такого обязательств. Порядок проведения зачетов, определенных в настоящем пункте, устанавливается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Пункт 97.6 статьи 97 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Статья 98. Порядок погашения денежных обязательств или налогового долга при реорганизации налогоплательщика или передачи единого имущественного комплекса государственного или коммунального предприятия в аренду или концессию, или продажи единого имущественного комплекса государственного или коммунального предприятия в процессе приватизации
{Название статьи 98 с изменениями, внесенными Законом № 4057-VI от 17.11.2011 ; в редакции Закона № 2719-IX от 03.11.2022 ; с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
98.1. Под реорганизацией налогоплательщика в этой статье понимается изменение его правового статуса, которая предусматривает любое из таких действий или их сочетание:
98.1.1. для хозяйственных обществ - изменение организационно-правового статуса общества, что влечет изменение кода согласно Единому государственному реестру юридических лиц, физических лиц - предпринимателей и общественных формирований;
{Подпункт 98.1.1 пункта 98.1 статьи 98 с изменениями, внесенными Законами № 3609-VI от 07.07.2011 , № 466-IX от 16.01.2020 }
98.1.2. слияние налогоплательщиков, а именно передача имущества налогоплательщика в уставные капиталы других налогоплательщиков, вследствие чего происходит ликвидация налогоплательщика, который сливается с другими;
98.1.3. разделение налогоплательщика на несколько человек, а именно разделение его имущества между уставными капиталами вновь образованных юридических лиц и/или физическими лицами, вследствие которого происходит ликвидация делящегося юридического статуса налогоплательщика;
98.1.4. выделение из налогоплательщика других налогоплательщиков, а именно передача части имущества реорганизуемого налогоплательщика в уставные капиталы других налогоплательщиков, которые создаются владельцами корпоративных прав реорганизуемого налогоплательщика, и вследствие которого не происходит ликвидация налогоплательщика реорганизуемого;
{Подпункт 98.1.4 пункта 98.1 статьи 98 в редакции Закона № 71-VIII от 28.12.2014 }
98.1.5. регистрацию физического лица как субъекта хозяйствования без отмены его предварительной регистрации как другого субъекта или с такой отменой.
98.2. В случае если собственник налогоплательщика или уполномоченный им орган принимает решение о реорганизации такого налогоплательщика или единый имущественный комплекс государственного или коммунального предприятия передается в аренду или концессию или осуществляется продажа единого имущественного комплекса государственного или коммунального предприятия, денежные обязательства или налоговый долг подлежит урегулированию в таком порядке:
{Абзац первый пункта 98.2 статьи 98 с изменениями, внесенными Законом № 4057-VI от 17.11.2011 ; в редакции Закона № 2719-IX от 03.11.2022 }
98.2.1. если реорганизация осуществляется путем изменения наименования, организационно-правового статуса или места регистрации налогоплательщика, после реорганизации он приобретает все права и обязанности по погашению денежных обязательств или налогового долга, возникших до его реорганизации;
98.2.2. если реорганизация осуществляется путем объединения двух или более налогоплательщиков у одного налогоплательщика с ликвидацией объединившихся налогоплательщиков, объединенный налогоплательщик приобретает все права и обязанности по погашению денежных обязательств или налогового долга всех объединившихся налогоплательщиков;
98.2.3. если реорганизация осуществляется путем разделения налогоплательщика на два или более лиц с ликвидацией распределяемого налогоплательщика, все налогоплательщики, возникающие после такой реорганизации, приобретают все права и обязанности по погашению денежных обязательств или налогового долга, возникшие до такой реорганизации.
Указанные обязательства или долг распределяются между вновь налогоплательщиками пропорционально долям балансовой стоимости имущества, полученного ими в процессе реорганизации согласно распределительному балансу.
В случае если одна или более вновь лиц не являются налогоплательщиками, в отношении которых возникли денежные обязательства или долг налогоплательщика, который был реорганизован, указанные денежные обязательства или налоговый долг полностью распределяются между лицами, являющимися налогоплательщиками, пропорционально долям полученного ими имущества, без учета имущества, предоставленного лицам.
98.2.4. в случае передачи в аренду или концессию единого имущественного комплекса государственного или коммунального предприятия налогоплательщик - арендатор или концессионер после принятия единого имущественного комплекса государственного или коммунального предприятия в аренду или концессию приобретает все права и обязанности по погашению денежных обязательств или налогового долга, возникших у государственного или коммунального концессию;
{Пункт 98.2 статьи 98 дополнен подпунктом 98.2.4 согласно Закону № 4057-VI от 17.11.2011 ; в редакции Закона № 2719-IX от 03.11.2022 }
98.2.5. в случае продажи в процессе приватизации единого имущественного комплекса государственного или коммунального предприятия покупатель приобретает все права и обязанности по погашению налогового долга государственного или коммунального предприятия, оставшегося непогашенным на момент перехода права собственности на объект приватизации.
В случае погашения покупателем суммы налогового долга в полном объеме и в определенный договором купли-продажи срок, но не позднее шести календарных месяцев с даты перехода права собственности на объект приватизации, штрафные санкции и пеня, предусмотренные статьями 124 и 129 настоящего Кодекса, на такие уплаченные суммы не применяются (не на аннулированию.
{Пункт 98.2 статьи 98 дополнен подпунктом 98.2.5 согласно Закону № 2719-IX от 03.11.2022 }
98.3. Реорганизация налогоплательщика путем выделения из его состава другого налогоплательщика или внесения части имущества налогоплательщика в уставный капитал другого налогоплательщика без ликвидации налогоплательщика, который реорганизуется, не влечет распределения денежных обязательств или налогового долга между таким налогоплательщиком и лицами, образованными в процессе его реорганизации, или установление их контроля органа такая реорганизация может привести к ненадлежащему погашению денежных обязательств или налоговому долгу реорганизуемым налогоплательщиком. Решение о применении солидарной или распределительной ответственности за нарушение налогового законодательства может быть принято контролирующим органом в случае, когда имущество реорганизуемого налогоплательщика находится в налоговом залоге на момент принятия решения о такой реорганизации.
{Пункт 98.3 статьи 98 с изменениями, внесенными согласно Закону № 4057-VI от 17.11.2011 }
98.4. Налогоплательщик, имущество которого передано в налоговый залог, или воспользовавшийся правом реструктуризации налогового долга, обязан заблаговременно уведомить контролирующий орган о принятии решения о проведении любых видов реорганизации и представить контролирующему органу план такой реорганизации. В случае, если контролирующий орган устанавливает, что план реорганизации приводит или может в будущем привести к ненадлежащему погашению денежных обязательств или налоговому долгу, он вправе принять решение о:
98.4.1. распределение суммы денежных обязательств или налогового долга между налогоплательщиками, возникающими в результате реорганизации, с учетом ожидаемой доходности (ликвидности) каждого такого налогоплательщика без применения принципа пропорционального распределения, установленного пунктами 98.2 и 98.3 настоящей статьи;
98.4.2. погашение денежных обязательств или налогового долга, обеспеченных налоговым залогом, до проведения такой реорганизации;
98.4.3. установление солидарной ответственности за уплату денежных обязательств реорганизуемого налогоплательщика в отношении всех лиц, образованных в процессе реорганизации, что влечет применение режима налогового залога в отношении всего имущества таких лиц;
98.4.4. распространение права налогового залога на имущество налогоплательщика, создаваемого путем объединения других налогоплательщиков, если один или более из них имели денежные обязательства или налоговый долг, обеспеченный налоговым залогом.
98.5. Принятые в соответствии с пунктом 98.4 настоящей статьи решения контролирующего органа могут быть обжалованы в порядке и в сроки, определенные настоящим Кодексом для обжалования денежного обязательства, начисленного контролирующим органом.
98.6. Проведение реорганизации с нарушением правил, определенных пунктом 98.4 настоящей статьи, влечет ответственность, установленную законом.
98.7. Реорганизация налогоплательщика не изменяет сроки погашения денежных обязательств или налогового долга налогоплательщиками, образованными в результате такой реорганизации.
98.8. В случае если реорганизуемый налогоплательщик имеет суммы излишне уплаченных денежных обязательств, такие суммы подлежат зачету в счет его непогашенных денежных обязательств или налогового долга по другим налогам. Указанная сумма распределяется между бюджетами и государственными целевыми фондами пропорционально общим суммам денежного обязательства или налоговому долгу такого налогоплательщика.
98.9. В случае если сумма излишне уплаченных денежных обязательств или невозмещенных налогов и сборов налогоплательщика превышает сумму денежных обязательств или налогового долга по другим налогам, сумма превышения перечисляется в распоряжение правопреемников такого налогоплательщика пропорционально его доле в имуществе, распределяемом в соответствии с распределительным имуществом. комплекса государственного или коммунального предприятия в аренду или концессию сумма превышения перечисляется в распоряжение налогоплательщика – арендатора или концессионера согласно передаточному балансу или акту.
{Пункт 98.9 статьи 98 с изменениями, внесенными Законом № 4057-VI от 17.11.2011 }
{Статья 98 с изменениями, внесенными согласно Закону № 3553-IX от 16.01.2024 ; текст статьи 98 с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
Статья 99. Порядок выполнения денежных обязательств и/или погашения налогового долга физического лица (в том числе физического лица - предпринимателя, физического лица, осуществляющего независимую профессиональную деятельность) в случае его смерти или признания безвестно отсутствующим или недееспособным, а также малолетнего/несовершеннолетнего лица
{Название статьи 99 в редакции Закона № 657-VII от 24.10.2013 }
99.1. Выполнение денежных обязательств и/или погашение налогового долга физического лица (в том числе физического лица - предпринимателя, физического лица, осуществляющего независимую профессиональную деятельность) в случае его смерти или объявления судом умершей осуществляется его наследниками, принявшими наследство (кроме государства), в пределах стоимости имущества, наследуемого открытие.
{Абзац первый пункта 99.1 статьи 99 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
Претензии наследникам предъявляются контролирующими органами в порядке, установленном гражданским законодательством Украины по предъявлению претензий кредиторами наследодателя.
По истечении срока принятия наследства денежные обязательства и/или налоговый долг наследодателя становятся денежными обязательствами и/или налоговым долгом наследников.
В течение срока принятия наследства на денежные обязательства и/или налоговый долг наследодателей пеня не начисляется.
В случае перехода наследства к государству денежные обязательства умершего физического лица прекращаются.
99.2. Денежные обязательства малолетних/несовершеннолетних лиц выполняются их родителями (усыновителями), опекунами (попечителями) до приобретения малолетними/несовершеннолетними лицами гражданской дееспособности в полном объеме.
Родители (усыновители) малолетних/несовершеннолетних и малолетние/несовершеннолетние в случае невыполнения денежных обязательств малолетних/несовершеннолетних несут солидарную имущественную ответственность за погашение денежных обязательств и/или налогового долга.
99.3. Выполнение денежных обязательств и/или погашение налогового долга физического лица (в том числе физического лица - предпринимателя, физического лица, осуществляющего независимую профессиональную деятельность), признанного судом недееспособным, осуществляется его опекуном за счет имущества такого физического лица в порядке, установленном настоящим Кодексом.
{Абзац первый пункта 99.3 статьи 99 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
Опекун недееспособного лица выполняет денежные обязательства, возникшие на день признания его недееспособным и/или погашает налоговый долг за счет имущества, на которое может быть обращено взыскание по закону такого физического лица.
{Абзац второй пункта 99.3 статьи 99 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
99.4. Выполнение денежных обязательств и/или погашение налогового долга физического лица (в том числе физического лица - предпринимателя, физического лица, осуществляющего независимую профессиональную деятельность), признанного судом безвестно отсутствующим, осуществляется лицом, на которое в установленном порядке возложено осуществление опеки над имуществом безвестно отсутствующего лица.
{Абзац первый пункта 99.4 статьи 99 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
Лицо, осуществляющее опеку над имуществом безвестно отсутствующего лица, выполняет денежные обязательства, возникшие на день признания его безвестно отсутствующим и/или погашает налоговый долг, за счет имущества такого физического лица, на которое может быть обращено взыскание по закону.
{Абзац второй пункта 99.4 статьи 99 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
99.5. Родители (усыновители) и опекуны (попечители) малолетних/несовершеннолетних, опекуны недееспособных, лица, на которых возложено осуществление опеки над имуществом безвестно отсутствующих (законные представители налогоплательщиков – физических лиц), должны от имени соответствующих физических лиц:
99.5.1. подать при наличии оснований контролирующему органу заявление для регистрации таких физических лиц в Государственном реестре физических лиц - налогоплательщиков и в случаях, предусмотренных настоящим Кодексом, другую информацию, необходимую для ведения указанного Государственного реестра;
99.5.2. своевременно подавать должным образом заполненные декларации о доходах и имуществе;
99.5.3. в случаях, предусмотренных настоящим Кодексом, вести учет доходов и расходов;
99.5.4. выполнять другие обязанности, определенные настоящим Кодексом.
99.6. Законные представители налогоплательщиков - физических лиц несут ответственность, предусмотренную настоящим Кодексом и другими законами для налогоплательщиков, за невыполнение обязанностей, указанных в пункте 99.5 настоящей статьи.
99.7. Если имущества недееспособного или безвестно отсутствующего лица недостаточно для обеспечения выполнения денежных обязательств и/или погашения налогового долга такого физического лица, а также для уплаты начисленных штрафных (финансовых) санкций, то суммы налогового долга списываются в порядке, установленном центральным органом исполнительной власти, обеспечивающим формирование и обеспечение формирования.
{Пункт 99.7 статьи 99 с изменениями, внесенными согласно Законам № 657-VII от 24.10.2013 , № 1797-VIII от 21.12.2016 }
99.8. В случае отмены судом решение о признании физического лица безвестно отсутствующим или принятии решения о возобновлении гражданской дееспособности физического лица, признаваемого недееспособным, денежное обязательство такого физического лица возобновляется в части сумм налогов, списанных в соответствии с пунктом 99.7 настоящей статьи. Штрафные (финансовые) санкции в таком случае не уплачиваются за период со дня вступления в законную силу решения суда о признании физического лица безвестно отсутствующим или недееспособным до дня вступления в законную силу решений об отмене решения о признании физического лица безвестно отсутствующим или решение о возобновлении гражданского дееспособности.
{Текст статьи 99 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
Статья 100. Рассрочка и отсрочка денежных обязательств или налогового долга налогоплательщика↑
100.1. Рассрочкой, отсрочкой денежных обязательств или налогового долга является перенос сроков уплаты налогоплательщиком его денежных обязательств или налогового долга под проценты, размер которых равен размеру 120 процентов годовых учетной ставки Национального банка Украины, действующей на день принятия контролирующим органом решения о рассрочке, отсрочке денежных обязательств.
{Абзац первый пункта 100.1 статьи 100 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Если в состав рассроченной (отсроченной) суммы входит пеня, то в расчет процентов берется сумма за вычетом суммы пени.
100.2. Налогоплательщик имеет право обратиться в контролирующий орган с заявлением о рассрочке и отсрочке денежных обязательств или налогового долга. Налогоплательщик, обращающийся в контролирующий орган с заявлением о рассрочке, отсрочке денежных обязательств, считается согласовавшим сумму такого денежного обязательства.
100.3. Рассрочка и отсрочка денежных обязательств или налогового долга в рамках процедуры восстановления платежеспособности должника производятся в соответствии с законодательством по вопросам банкротства.
100.4. Основанием для рассрочки денежных обязательств или налогового долга налогоплательщика является предоставление им достаточных доказательств существования обстоятельств, перечень которых определяется Кабинетом Министров Украины, свидетельствующих о наличии угрозы возникновения или накопления налогового долга такого налогоплательщика, а также экономического обоснования, свидетельствующего о возможности погашения денежных обязательств и сверхналогового долга применение режима рассрочки, в течение которого произойдут изменения политики управления производством или сбытом налогоплательщика.
100.5. Основанием для отсрочки денежных обязательств или налогового долга налогоплательщика является предоставление им доказательств, перечень которых определяется Кабинетом Министров Украины, свидетельствующих о наличии действия обстоятельств непреодолимой силы, которые привели к угрозе возникновения или накопления налогового долга такого налогоплательщика, а также экономического обоснования, свидетельствующего о возможности погашения денежных обязательств поступлений в соответствующий бюджет в результате применения режима отсрочки, в течение которого произойдут изменения политики управления производством или сбытом такого налогоплательщика.
100.6. Рассроченные суммы денежных обязательств или налогового долга (в том числе отдельно - суммы штрафных (финансовых) санкций) погашаются равными долями начиная с месяца, следующего за тем месяцем, в котором принято решение о предоставлении такой рассрочки.
100.7. Отложенные суммы денежных обязательств или налогового долга погашаются равными долями начиная с любого месяца, определенного соответствующим контролирующим органом или соответствующим органом местного самоуправления, который в соответствии с пунктом 100.8 настоящей статьи утверждает решение о рассрочке или отсрочке денежных обязательств или календарного месяца 2 налогового долга, или единовременно в полном объеме.
100.8. Решение о рассрочке, отсрочке денежных обязательств или налогового долга, а также о перенесении сроков уплаты рассроченных, отсроченных сумм или их доли принимается в следующем порядке:
в отношении общегосударственных налогов и сборов – руководителем (его заместителем или уполномоченным лицом) контролирующего органа с учетом особенностей, определенных пунктом 100.9 настоящей статьи;
в отношении местных налогов и сборов - руководителем (его заместителем или уполномоченным лицом) контролирующего органа и утверждается финансовым органом местного органа исполнительной власти, в бюджет которого входят такие местные налоги и сборы.
{П ункт 100.8 статьи 100 в редакции Закона № 1797-VIII от 21.12.2016 }
100.9. Решение о рассрочке, отсрочке денежных обязательств или налогового долга, а также о переносе сроков уплаты рассроченных, отсроченных сумм или их доли в отношении общегосударственных налогов и сборов на срок, выходящий за пределы одного и/или более бюджетных лет, кроме случаев, предусмотренных настоящим пунктом, принимается руководителем (его заместителем или его органом государственную налоговую политику, о чем сообщается центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику.
Решение о рассрочке, отсрочке денежных обязательств или налогового долга, а также о перенесении сроков уплаты рассроченных, отсроченных сумм или их доли в отношении общегосударственных налогов и сборов на срок, выходящий за пределы одного и/или более бюджетных лет, в случае, если сумма, заявленная к рассрочке, отсрочке или отсрочке долга, по которым переносятся сроки уплаты, составляет 10 миллионов гривен и более, принимается руководителем (его заместителем или уполномоченным лицом) центрального органа исполнительной власти, реализующего государственную налоговую политику, по согласованию с центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику.
{Абзац второй пункта 100.9 статьи 100 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Решение о рассрочке, отсрочке денежных обязательств или налогового долга, а также о переносе сроков уплаты рассроченных, отсроченных сумм, если сумма предварительно предоставленной рассрочки, отсрочка денежных обязательств или налогового долга не была погашена, принимается по мотивированному и обоснованному решению руководителя (заместителя руководителя государственную финансовую политику.
{Пункт 100.9 статьи 100 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Законов № 404-VII от 04.07.2013 , № 1797-VIII от 21.12.2016 }
100.10. Центральный орган исполнительной власти, реализующий государственную налоговую политику, формирует и ведет в открытом доступе Реестр заявлений о рассрочке, отсрочке денежных обязательств или налогового долга, ежедневно опубликованном на своем официальном веб-сайте.
В указанный реестр вносятся следующие данные по каждому из поданных заявлений:
название налогоплательщика и код согласно ЕГРПОУ (для юридических лиц) или регистрационный номер учетной карточки налогоплательщика (для физических лиц) или серия (при наличии) и номер паспорта (для физических лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика и официально сообщили об этом соответствующему контролирующему органу);
дата подачи заявления о рассрочке, отсрочке денежных обязательств или налогового долга;
вид заявления (о рассрочке, отсрочке денежных обязательств или налогового долга);
сумма денежного обязательства или налогового долга, заявленного к рассрочке, отсрочке;
вид налога/сбора, денежное обязательство или налоговый долг по которому заявлен к рассрочке, отсрочке;
решение контролирующего органа по результатам рассмотрения заявления, номер и дата такого решения;
дата и номер договора о рассрочке, отсрочке денежного обязательства или налогового долга;
срок действия договора о рассрочке, отсрочке денежного обязательства или налогового долга;
стоимость имущества, переданного в налоговый залог.
Заявления о рассрочке, отсрочке денежного обязательства или налогового долга вносятся в Реестр заявлений о рассрочке, отсрочке денежного обязательства или налоговом долге в течение операционного дня их получения в хронологическом порядке их поступления.
Порядок ведения и форма Реестра заявлений о рассрочке, отсрочке денежного обязательства или налогового долга утверждаются центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Пункт 100.10 статьи 100 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 1797-VIII от 21.12.2016 }
100.11. Рассрочка, отсрочка денежного обязательства или налогового долга предоставляется отдельно по каждому налогу и сбору.
Если сумма денежного обязательства или налогового долга, заявленная к рассрочке, отсрочке, составляет 1 миллион и более, рассрочка, отсрочка предоставляется только при:
передачи в налоговый залог имущества налогоплательщика, балансовая стоимость которого равна или превышает заявленную к рассрочке, отсрочке сумму денежного обязательства, - в случае рассрочки, отсрочке денежных обязательств;
пребывания в налоговом залоге имущества налогоплательщика, балансовая стоимость которого равна или превышает заявленную к рассрочке, отсрочке сумму налогового долга, - в случае рассрочки, отсрочке налогового долга.
Сроки уплаты рассроченных, отсроченных сумм или их доли могут быть перенесены путем принятия отдельного решения и внесения соответствующих изменений в договоры рассрочки, отсрочки.
{П ункт 100.11 статьи 100 в редакции Закона № 1797-VIII от 21.12.2016 }
100.12. Договоры о рассрочке могут быть досрочно расторгнуты:
100.12.1. по инициативе налогоплательщика - при досрочном погашении рассроченной суммы денежного обязательства и налогового долга или отсроченной суммы денежного обязательства или налогового долга, по которым была достигнута договоренность о рассрочке, отсрочке;
100.12.2. по инициативе контролирующего органа в случае, если:
выяснено, что информация, представленная налогоплательщиком при заключении указанных договоров, оказалась недостоверной, извращенной или неполной;
налогоплательщик признается имеющим налоговый долг по денежным обязательствам, возникшим после заключения указанных договоров;
налогоплательщик нарушает условия погашения рассроченного денежного обязательства или налогового долга или отсроченного денежного обязательства или налогового долга.
100.13. Порядок рассрочки и отсрочки денежных обязательств или налогового долга налогоплательщика устанавливается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Пункт 100.13 статьи 100 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 1797-VIII от 21.12.2016 }
100.14. Рассрочка, отсрочка налогового долга не увольняют имущество налогоплательщика из налогового залога.
100.15. Плательщики налога, в отношении которых (и/или в отношении учредителей (участников), конечных бенефициарных собственников которых) в порядке, установленном Законом Украины "О санкциях", приняты решения о применении специальных экономических и других ограничительных мер (санкций), в течение срока применения таких санкций не имеют права на получение рассрочки (отсрочки) денежных обязательств уплаты рассроченных (отсроченных) сумм.
{Абзац первый пункта 100.15 статьи 100 с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
Рассрочка (отсрочка) денежных обязательств (налогового долга) плательщиков налога, в отношении которых (и/или в отношении учредителей (участников), конечных бенефициарных владельцев которых) на дату принятия решения о применении специальных экономических и других ограничительных мер (санкций), принятого в порядке, установленном Законом Украины "О санкциях", не обязательства или налогового долга, остаются действующими при отсутствии оснований для расторжения договора о рассрочке, отсрочке денежных обязательств (налогового долга), определенных настоящей статьей.
{Абзац второй пункта 100.15 статьи 100 с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
{ Статью 100 дополнен пунктом 100.15 согласно Закону № 3317-IX от 10.08.2023 }
Статья 101. Списание безнадежного налогового долга↑
101.1. Списанию подлежит безнадежный налоговый долг, включая пеню и штрафные санкции, начисленные на такой налоговый долг.
101.2. Под термином "безнадежный" понимается:
101.2.1. налоговый долг налогоплательщика, признанного в установленном порядке банкротом, требования к которому не были удовлетворены в связи с недостаточностью имущества банкрота;
101.2.2. налоговый долг физического лица, которое:
признана в судебном порядке недееспособной, безвестно отсутствующей или объявлена умершей, в случае недостаточности имущества, на которое может быть обращено взыскание по закону;
умерла, в случае недостаточности имущества, на которое может быть обращено взыскание по закону;
более 720 дней находится в розыске;
101.2.3. налоговый долг налогоплательщика, в том числе налогового агента, в отношении которого истек срок давности, установленный пунктом 102.4 статьи 102 настоящего Кодекса;
{ Подпункт 101.2.3 пункта 101.2 статьи 101 в редакции Закона № 466-IX от 16.01.2020 }
101.2.4. налоговый долг налогоплательщика, возникший вследствие обстоятельств непреодолимой силы (форс-мажорных обстоятельств);
101.2.5. налоговый долг налогоплательщика, относительно которого в Государственный реестр внесена запись о его прекращении на основании решения суда;
{Подпункт 101.2.5 пункта 101.2 статьи 101 в редакции Законов №5519-VI от 06.12.2012 , №466-IX от 16.01.2020 }
101.2.6. налоговый долг банка, относительно которого имеется решение Фонда гарантирования вкладов физических лиц об утверждении отчета о завершении ликвидации банка или решение Национального банка Украины об утверждении ликвидационного баланса, принятии окончательного отчета ликвидатора и завершении ликвидационной процедуры.
{ Пункт 101.2 статьи 101 дополнен подпунктом 101.2.6 согласно Закону № 466-IX от 16.01.2020 }
101.3. В случае если физическое лицо, которое в судебном порядке признано безвестно отсутствующим или объявлено умершим, появляется или если физическое лицо, находившееся в розыске более 720 дней, разыскано, списанная задолженность таких лиц подлежит восстановлению и взысканию в общем порядке с соблюдением сроков.
101.4. Органы взыскания отзывают платежные инструкции, предусматривающие взыскание пени, штрафных санкций и безнадежного налогового долга, списанных в соответствии с настоящим Кодексом.
{Пункт 101.4 статьи 101 с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
101.5. Контролирующие органы ежеквартально осуществляют списание безнадежного налогового долга. Порядок такого списания устанавливается центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
{Пункт 101.5 статьи 101 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
102.1. Контролирующий орган, кроме случаев, определенных пунктом 102.2 настоящей статьи, имеет право провести проверку и самостоятельно определить сумму денежных обязательств налогоплательщика в случаях, определенных настоящим Кодексом, не позднее окончания 1095 дня (2555 дня - в случае проведения проверки в соответствии со статьями 39 и 39 - 2 , применение требований пункта 141, применение требований пункта 141). днем предельного срока подачи налоговой декларации , отчета об использовании доходов (прибылей) неприбыльной организации, определенной пунктом 133.4 статьи 133 настоящего Кодекса, и/или предельного срока уплаты денежных обязательств, начисленных контролирующим органом, а если такая налоговая декларация была предоставлена позже, - за . Если в течение указанного срока контролирующий орган не определяет сумму денежных обязательств, налогоплательщик считается свободным от такого денежного обязательства (в том числе от начисленной пени), а спор по поводу такой декларации и/или налогового уведомления не подлежит рассмотрению в административном или судебном порядке.
{Абзац первый пункта 102.1 статьи 102 с изменениями, внесенными Законом № 3721-IX от 21.05.2024 }
В случае представления налогоплательщиком уточняющего расчета в налоговую декларацию или уточняющую декларацию контролирующий орган вправе определить сумму налоговых обязательств, в пределах поданных уточнений, по такой налоговой декларации в течение 1095 дней (2555 дня - в случае проведения проверки в соответствии со статьями 39 и 39 - 2) , применение 4 Кодекса . со дня представления уточняющего расчета (декларации).
{Абзац второй пункта 102.1 статьи 102 с изменениями, внесенными Законом № 3721-IX от 21.05.2024 }
В случае выявления по результатам проверки нарушений других требований налогового законодательства, непосредственно не связанных с декларированием налоговых обязательств налогоплательщиком, а также нарушений требований другого, кроме налогового, законодательства, контроль за соблюдением которого возложен на контролирующие органы, контролирующий орган, кроме случаев, определенных пунктом 102.2 настоящей статьи, вправе самостоятельно определить сумму штрафных санкций 1095 день со дня совершения соответствующего правонарушения.
Из местных налогов и/или сборов, по которым предусмотрено представление годовой налоговой декларации , контролирующий орган, кроме случаев, определенных пунктом 102.2 настоящей статьи, вправе по результатам проверки самостоятельно определить сумму денежных обязательств, в случае выявления им по результатам проверки занижения суммы определенного налогоплательщиком налогового обязательства по дням 5 последним срока уплаты этих налогов, определенных соответствующими разделами настоящего Кодекса.
{Пункт 102.1 статьи 102 с изменениями, внесенными согласно Законам №72-VIII от 28.12.2014 , №652-VIII от 17.07.2015 , №1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 с учетом изменений, внесенных Законом № 1117-IX от 17.12.2020 }
102.2. Денежное обязательство может быть начислено или производство по делу о взыскании такого налога может быть начато без соблюдения срока давности, определенного в абзаце первом пункта 102.1 настоящей статьи, если:
{Пункт 102.2 статьи 102 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
102.2.1. налоговая декларация за период, в течение которого возникло налоговое обязательство, не была подана;
102.2.2. должностное лицо налогоплательщика (физическое лицо - налогоплательщика) осуждено за уклонение от уплаты указанного денежного обязательства или в уголовном производстве вынесено решение о его закрытии по нереабилитирующим основаниям, вступившим в законную силу.
Контролирующий орган имеет право проводить проверку по вопросам соблюдения требований статьи 39 - 3 настоящего Кодекса финансовыми агентами и владельцами счетов и определять сумму штрафных санкций (финансовых санкций, штрафов) в случаях и размерах, определенных настоящим Кодексом, не позднее 1825 дня, следующего за последним днем предельного отчета. по дню его фактического представления. Срок давности, определенный настоящим абзацем, не применяется в отношении проверки финансового агента, который не представил отчет о подотчетных счетах за отчетный период в определенном настоящим Кодексом порядке.
{ Подпункт 102.2.2 пункта 102.2 статьи 102 дополнен абзацем вторым согласно Закону № 2970-IX от 20.03.2023 }
{Подпункт 102.2.2 пункта 102.2 статьи 102 с изменениями, внесенными согласно Закону № 4652-VI от 13.04.2012 }
102.2-1 . Денежное обязательство может быть начислено без соблюдения срока давности, определенного абзацами первым и вторым пункта 102.1 настоящей статьи, если в отношении налогоплательщика или любого лица, действовавшего от его имени и/или в его интересах, вступил в законную силу обвинительный приговор суда за совершение уголовного правонарушения3 , предусмотренного3 Уголовного кодекса Украины и следствием таких деяний могло стать уменьшение объекта налогообложения и/или занижение налогового обязательства, определенных в соответствии с требованиями настоящего Кодекса.
{Статья 102 дополнена пунктом 102.2 - 1 согласно Закону № 4112-IX от 04.12.2024 }
102.3. Отсчет срока давности останавливается на любой период, в течение которого:
102.3.1. налогоплательщик находится за пределами Украины, если такое пребывание непрерывно и равно или больше 183 дней;
102.3.2. контролирующему органу по закону и/или решению суда запрещено проводить проверку (проверки) налогоплательщика;
102.3.3. контролирующим органом остановлены, продлены, перенесены сроки проведения проверки в порядке, предусмотренном статьями 44 , 82 и 85 настоящего Кодекса или Таможенным кодексом Украины ;
102.3.4. контролирующий орган не может провести проверку и самостоятельно определить сумму денежных обязательств налогоплательщика в связи с:
составлением акта о невозможности проведения проверки (кроме случая признания незаконными действий по составлению такого акта);
недопущением налогоплательщиком должностных лиц контролирующего органа к проверке при соблюдении условий контролирующим органом:
а) определенным подпунктом 41.1.1 пункта 41.1 статьи 41 настоящего Кодекса, предусмотренным статьей 81 настоящего Кодекса;
б) определенным подпунктом 41.1.2 пункта 41.1 статьи 41 настоящего Кодекса, предусмотренных статьей 349 Таможенного кодекса Украины;
обжалованием налогоплательщиком в судебном порядке решения контролирующего органа о проведении проверки (кроме случаев признания противоправным и/или отмены такого решения);
102.3.5. осуществляется административное или судебное обжалование налогоплательщиком решения контролирующего органа о начислении денежного обязательства.
{Пункт 102.3 статьи 102 в редакции Закона № 466-IX от 16.01.2020 }
102.4. В случае если денежное обязательство начислено контролирующим органом до истечения срока давности, определенного в пункте 102.1 настоящей статьи, налоговый долг, возникший в связи с отказом в самостоятельном погашении такого денежного обязательства, может быть взыскан в течение следующих 1095 календарных дней со дня возникновения налогового долга1, кроме случаев . 59 настоящего Кодекса. Если платеж взимается по решению суда, сроки взыскания устанавливаются до полного погашения такого платежа или определения долга безнадежным.
{ Пункт 102.4 статьи 102 с изменениями, внесенными по закону № 1072-IX от 04.12.2020 }
102.5. Заявления о возврате излишне уплаченных денежных обязательств или об их возмещении в случаях, предусмотренных настоящим Кодексом, могут быть поданы не позднее 1095 дня, следующего за днем возникновения такой переплаты или получения права на такое возмещение.
{Пункт 102.5 статьи 102 с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
102.6. Предельные сроки для подачи налоговой декларации , жалобы о пересмотре решений контролирующего органа, заявления о возврате излишне уплаченных денежных обязательств подлежат продлению руководителем (его заместителем или уполномоченным лицом) контролирующего органа по письменному заявлению налогоплательщика, если такой налогоплательщик в течение указанных сроков:
{Абзац первый пункта 102.6 статьи 102 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
102.6.1. находился за пределами Украины;
102.6.2. находился в плавании на морских судах за границей Украины в составе команды (экипажа) таких судов;
102.6.3. находился в местах лишения свободы по приговору суда;
102.6.4. имел ограниченную свободу передвижения в связи с заключением или пленом на территории других государств или вследствие других обстоятельств непреодолимой силы, подтвержденных документально;
102.6.5. был признан по решению суда безвестно отсутствующим или находился в розыске в случаях, предусмотренных законом.
Штрафные санкции, определенные настоящим Кодексом, не применяются в течение сроков продления предельных сроков подачи налоговой декларации согласно настоящему пункту.
102.7. Действие пункта 102.6 настоящей статьи распространяется на:
102.7.1. налогоплательщиков – физических лиц;
102.7.2. должностных лиц юридического лица в случае, если в течение указанных предельных сроков такое юридическое лицо не имело других должностных лиц, уполномоченных в соответствии с законодательством Украины начислять, взимать и вносить в бюджет налоги, а также вести бухгалтерский учет, составлять и представлять налоговую отчетность.
102.8. Порядок применения пунктов 102.6-102.7 настоящей статьи устанавливается центральным органом исполнительной власти, обеспечивающим формирование и реализуя государственную финансовую политику.
{Пункт 102.8 статьи 102 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 1797-VIII от 21.12.2016 }
{Пункт 102.9 статьи 102 исключен из Закона № 3219-IX от 30.06.2023 }
ГЛАВА 10. ПРИМЕНЕНИЕ МЕЖДУНАРОДНЫХ ДОГОВОРОВ И ПОГАШЕНИЕ НАЛОГОВОГО ДОЛГА ПО СПРОСАМ КОМПЕТЕНТНЫХ ОРГАНОВ ИНОСТРАННЫХ ГОСУДАРСТВ↑
Статья 103. Порядок применения международного договора Украины об избежании двойного налогообложения о полном или частичном освобождении от налогообложения доходов нерезидентов с источником их происхождения из Украины↑
103.1. Применение правил международного договора Украины осуществляется путем освобождения от налогообложения доходов с источником их происхождения из Украины, уменьшение ставки налога или возврат разницы между уплаченной суммой налога и суммой, которую нерезиденту необходимо уплатить в соответствии с международным договором Украины.
103.2. Лицо (налоговый агент) имеет право самостоятельно применить освобождение от налогообложения или уменьшенную ставку налога, предусмотренную соответствующим международным договором Украины на время выплаты дохода нерезиденту, если такой нерезидент является бенефициарным (фактическим) получателем (владельцем) дохода (если соответствующее условие предусмотрено международным договором между народом) и является В случае получения синдицированного финансового кредита лицо (налоговый агент) применяет ставку налога, предусмотренную соответствующим международным договором Украины, на дату выплаты процентов или других доходов, полученных из источников в Украине, участникам синдиката кредиторов с учетом того, резидентом какой юрисдикции является каждый участник синдицированного кредита, и пропорционально ему бенефициарным (фактическим) получателем (собственником) дохода, независимо от того, выплата производится через агента или направления.
{Абзац первый пункта 103.2 статьи 103 с изменениями, внесенными Законами № 2245-VIII от 07.12.2017 , № 466-IX от 16.01.2020 }
Применение международного договора Украины в части освобождения от налогообложения или применения пониженной ставки налога разрешается только при предоставлении нерезидентом лицу (налоговому агенту) документа, подтверждающего статус налогового резидента согласно требованиям пункта 103.4 настоящей статьи.
Налоговые выгоды в виде освобождения от налогообложения или применения пониженной ставки налога, предусмотренные международным договором, не предоставляются в отношении соответствующего вида дохода или прибыли, если главной или предпочтительной целью совершения соответствующей хозяйственной операции нерезидента с резидентом Украины было непосредственное или опосредованное получение преимуществ, предоставляемых международным договором в виде по налогу. Эта норма не применяется, если будет установлено, что получение таких преимуществ соответствует объекту и целям международного договора Украины. В случае, если международным договором, согласие на обязательность которого предоставлено Верховной Радой Украины, установлены другие правила, чем предусмотренные этим пунктом, применяются соответствующие правила международного договора.
{ Пункт 103.2 статьи 103 дополнен абзацем третьим согласно Закону № 466-IX от 16.01.2020 }
В случае если получатель дохода является нерезидентом, не являющимся бенефициарным (фактическим) получателем (собственником) дохода, разрешается применение международного договора Украины со страной, резидентом которой является соответствующий бенефициарный (фактический) получатель (владелец) такого дохода, в части освобождения от налогообложения или применения таких документов:
{ Пункт 103.2 статьи 103 дополнен абзацем четвертым согласно Закону № 466-IX от 16.01.2020 }
а) от получателя дохода – заявления в произвольной форме об отсутствии у него статуса бенефициарного (фактического) получателя (собственника) дохода, а также о наличии такого статуса у нерезидента, предоставившего документы, указанные в подпункте "б" настоящего пункта;
{ Пункт 103.2 статьи 103 дополнен абзацем пятым согласно Закону № 466-IX от 16.01.2020 }
б) от бенефициарного (фактического) получателя (собственника) дохода - заявления в произвольной форме о наличии у такого нерезидента статуса бенефициарного (фактического) получателя (собственника) дохода и документов, подтверждающих такой статус (в частности, но не исключительно, лицензии, договоры, официальные письма компетентных органов) согласно требованиям пункта 103.4 настоящей статьи.
{ Пункт 103.2 статьи 103 дополнен абзацем шестым согласно Закону № 466-IX от 16.01.2020 }
103.3. Бенефициарным (фактическим) получателем (владельцем) дохода для целей применения пониженной ставки налога согласно правилам международного договора Украины к дивидендам, процентам, роялти, вознаграждений и т.п. нерезидента, полученных из источников в Украине (если соответствующее условие предусмотрено международным договором), считается лицо, имеющее право на получение таких доходов таким доходом).
При этом бенефициарным (фактическим) получателем (собственником) дохода не является юридическое или физическое лицо, даже если такое лицо имеет право на получение дохода, но является агентом, номинальным держателем (номинальным собственником) или выполняет только посреднические функции такого дохода, о чем, в частности, могут свидетельствовать следующие признаки:
указанное лицо не имеет достаточно полномочий или в случае, подтвержденном фактами и обстоятельствами, не имеет права пользоваться и распоряжаться таким доходом и/или
указанное лицо передает полученный доход или преимущественную его часть в пользу другого лица независимо от способа оформления такой передачи и указанное лицо не выполняет существенных функций, не использует значительные активы и не несет существенных рисков в операции по такой передаче, и/или указанное лицо не имеет соответствующих ресурсов (квалифицированного персонала, основных средств во владении или пользовании; функций, использования активов и управления рисками, связанных с получением соответствующего вида дохода, только формально возлагаются (используются, принимаются) на указанное лицо в связи с совершением операции по такой передаче.
Если нерезидент – непосредственный получатель дохода с источником происхождения из Украины не является бенефициарным (фактическим) получателем (владельцем) такого дохода, при выплате такого дохода применяются положения международного договора Украины со страной, резидентом которой является соответствующий бенефициарный (фактический) получатель (собственник) такого дохода. В случае, предусмотренном настоящим абзацем, обязанность доказывания того, что нерезидент является бенефициарным (фактическим) получателем (собственником) такого дохода, возлагается на такого нерезидента или на нерезидента, который обращается с заявлением в контролирующий орган о возврате излишне удержанного налога.
Для целей применения этого пункта в случаях, когда резиденты - субъекты кинематографии Украины уплачивают роялти нерезидентам по сублицензионным договорам за использование или за предоставление права на использование аудиовизуальных произведений (в том числе фильмов), а также объектов авторского права и/или смежных прав, используемых при производстве ( фильмов), такие нерезиденты считаются бенефициарными (фактическими) получателями (владельцами) в отношении таких роялти.
{Пункт 103.3 статьи 103 с изменениями, внесенными согласно Закону № 2176-VIII от 07.11.2017 ; в редакции Закона № 466-IX от 16.01.2020 }
103.4. Основанием для освобождения (уменьшения) от налогообложения доходов с источником их происхождения из Украины является представление нерезидентом с учетом особенностей, предусмотренных пунктами 103.5 и 103.6 настоящей статьи, лицу (налоговому агенту), выплачивающему ему доходы, справки (или ее нотариально заверенной копии), подтверждающей международный договор Украины (далее – справка), а также других документов, если это предусмотрено международным договором Украины.
103.5. Справка кажется компетентным (уполномоченным) органом соответствующей страны, определенным международным договором Украины, по форме, утвержденной в соответствии с законодательством соответствующей страны, и должна быть должным образом легализована, переведена в соответствии с законодательством Украины.
103.6. В случае необходимости такая справка может быть востребована у нерезидента лицом, выплачивающим ему доходы, или контролирующим органом при рассмотрении вопроса о возврате сумм излишне уплаченных денежных обязательств на другую дату, предшествующую дате выплаты доходов.
В случае необходимости лицо, выплачивающее доходы нерезиденту, может обратиться в контролирующий орган по своему местонахождению (месту жительства) относительно осуществления центральным органом исполнительной власти, реализующей государственную налоговую политику, запроса в компетентный орган страны, с которым заключен международный договор Украины, о подтверждении указанной в справке информации.
{Абзац второй пункта 103.6 статьи 103 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 1797-VIII от 21.12.2016 }
103.7. При осуществлении юридическими лицами - резидентами Украины операций с иностранными банками, связанных с выплатой процентов, подтверждение факта, что такой иностранный банк является резидентом страны, с которой заключен международный договор Украины, не требуется, если это подтверждается извлечением из международного каталога International Bank Identifier Code (издание SWIFT, Belgium International).
{Пункт 103.7 статьи 103 с изменениями, внесенными согласно Закону № 2245-VIII от 07.12.2017 }
103.8. Лицо, выплачивающее доходы нерезиденту в отчетном (налоговом) году, в случае предоставления нерезидентом справки с информацией за предыдущий отчетный налоговый период (год) может применить правила международного договора Украины, в частности, относительно освобождения (уменьшения) от налогообложения, в отчетном (налоговом) году с получением справки после окончания отчетного (налога).
103.9. Лицо, выплачивающее доходы нерезиденту, обязано в случае осуществления в отчетном периоде (квартали) выплат нерезидентам доходов с источником их происхождения из Украины представлять контролирующему органу по своему местонахождению (месту жительства) отчет о выплаченных доходах, удержанных и перечисленных в бюджет налоги на доходы нерезидентов в срок обеспечивает формирование и реализует государственную финансовую политику.
{Пункт 103.9 статьи 103 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
103.10. В случае неподачи нерезидентом справки в соответствии с пунктом 103.4 настоящей статьи доходы нерезидента с источником их происхождения из Украины подлежат налогообложению в соответствии с законодательством Украины по налогообложению.
103.11. В случае если нерезидент считает, что с его доходов была удержана сумма налога, которая превышает сумму, причитающуюся к уплате в соответствии с правилами международного договора Украины, рассмотрение вопроса о возмещении разницы осуществляется на основании представления в контролирующий орган по местонахождению (месту жительства) лица, выплатившего доходы нерезиденту и удержавшего с них налог на доходы Украины, заявления.
Необходимые документы представляются нерезидентом или должностным (уполномоченным) лицом, которое должно подтвердить свои полномочия в соответствии с законодательством Украины.
103.12. Контролирующий орган проверяет соответствие данных, указанных в заявлении и подтверждающих документах, фактическим данным и соответствующему международному договору Украины, а также факт перечисления в бюджет соответствующих сумм налога лицом, выплатившим доходы нерезиденту.
В случае подтверждения факта излишнего удержания сумм налога контролирующий орган принимает решение о возврате соответствующей суммы нерезиденту, копии которого предоставляются лицу, которое при выплате доходов нерезиденту удержало налог, и нерезиденту (уполномоченному лицу). Вывод о возврате сумм излишне уплаченного налога направляется в соответствующий орган, осуществляющий казначейское обслуживание бюджетных средств.
В случае отказа в возврате суммы налога контролирующий орган обязан предоставить нерезиденту (уполномоченному лицу) обоснованный ответ.
103.13. Орган, осуществляющий казначейское обслуживание бюджетных средств на основании заключения контролирующего органа, перечисляет средства в размере, определенном в заключении, на счет лица, чрезмерно удержавшего налог с доходов нерезидента.
103.14. Лицо, осуществившее выплату дохода нерезиденту, возвращает ему разницу между суммой налога, которая была удержана, и суммой, причитающейся к уплате в соответствии с международным договором Украины, после получения копии решения контролирующего органа о возврате суммы излишне уплаченных денежных обязательств или после зачисления средств от соответствующего органа, осуществляющего казначейство.
Средства, которые по решению контролирующего органа должны возвращаться лицу, излишне удержавшему налог с доходов нерезидента, могут быть зачислены в счет уплаты других налоговых обязательств такого лица по его письменному заявлению, которое подается при рассмотрении заявления нерезидента о возврате излишне удержанных сумм налога. В этом случае вывод о возврате излишне уплаченной суммы налога в соответствующий орган, осуществляющий казначейское обслуживание бюджетных средств, не направляется.
103.15. Центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику, обеспечивает публикацию на своем официальном веб-сайте текстов и/или переводов текстов действующих международных договоров Украины, содержащих положения об обмене информацией для налоговых целей, на государственном языке.
{ Статью 103 дополнен пунктом 103.15 согласно Закону № 2970-IX от 20.03.2023 }
Статья 104. Порядок оказания помощи по взысканию налогового долга в международных правоотношениях↑
104.1. Предоставление помощи во взыскании налогового долга в международных правоотношениях по международным договорам Украины осуществляется в порядке, предусмотренном настоящим Кодексом, с учетом определенных этой статьей особенностей.
104.2. Контролирующий орган после получения документа иностранного государства, согласно которому осуществляется взыскание суммы налогового долга в международных правоотношениях, в тридцатидневный срок определяет соответствие такого документа международным договорам Украины. В случае несоответствия такого документа возвращает его компетентному органу иностранного государства. Если указанный документ признан соответствующим международным договорам Украины, контролирующий орган направляет налогоплательщику налоговое уведомление в международных правоотношениях в порядке, предусмотренном статьей 42 настоящего Кодекса.
104.3. Налоговый долг в международных правоотношениях перечисляется в гривне по официальному курсу гривны к иностранной валюте, определенному Национальным банком Украины на день отправки такому налогоплательщику налогового уведомления.
Статья 104-1 . Порядок оказания помощи по взысканию налогов в международных правоотношениях по просьбе контролирующего органа↑
104 – 1.1 . Предоставление компетентным органом иностранного государства по просьбе контролирующего органа помощи во взыскании налогов на основании соответствующего документа, определенного статьями 39-3, 56, 58-1 настоящего Кодекса , осуществляется в соответствии с международными договорами Украины.
{ Пункт 104-1.1 статье 104-1 с изменениями, внесенными согласно Закону № 2970- IX от 20.03.2023 }
104 – 1.2 . Контролирующий орган с целью взыскания неуплаченной согласованной суммы денежного обязательства налогоплательщика после истечения 90 календарных дней со дня отправления соответствующего документа обращается в компетентный орган иностранного государства, резидентом которого является такое лицо, о предоставлении административной помощи в соответствии с пунктом 104-1.1 настоящей статьи .
{Кодекс дополнен статьей 104-1 согласно Закону № 1525-IX от 03.06.2021 }
Статья 105. Согласование суммы налогового долга в международном правоотношении↑
105.1. В случае если налогоплательщик считает, что налоговый долг в международных правоотношениях, определенный контролирующим органом на основании документа иностранного государства, по которому осуществляется взыскание суммы налогового долга, не соответствует действительности, такой налогоплательщик имеет право в течение десяти календарных дней, следующих за днем получения налогового уведомления в международных правоотношениях об определении налогового долга орган иностранного государства жалобу о пересмотре такого решения.
105.2. В период обжалования суммы денежного обязательства в международном правоотношении такое обязательство не может быть налоговым долгом до получения от компетентного органа иностранного государства окончательного документа о начислении налогового долга в международном правоотношении. Такой документ направляется контролирующим органом налогоплательщику вместе с налоговым уведомлением в международных правоотношениях в порядке, определенном статьей 58 настоящего Кодекса. Такое налоговое уведомление в международных правоотношениях не подлежит административному обжалованию.
105.3. На рассмотрение заявлений налогоплательщиков о пересмотре решения компетентного органа иностранного государства не распространяются нормы статьи 56 настоящего Кодекса.
Статья 106. Отзыв налоговых уведомлений в международных правоотношениях или налоговых требований↑
106.1. Налоговое уведомление в международном правоотношении или налоговые требования считаются отозванными, если компетентный орган иностранного государства отменяет или изменяет документ иностранного государства, по которому осуществляется взыскание суммы налогового долга в международных правоотношениях. Такие налоговые уведомления в международных правоотношениях или налоговые требования считаются отозванными со дня получения контролирующим органом документа компетентного органа иностранного государства решения об отмене или изменении ранее начисленной суммы налогового долга в международном правоотношении, возникшем в иностранном государстве.
Статья 107. Меры по взысканию суммы налогового долга в международных правоотношениях↑
107.1. Контролирующий орган самостоятельно перечисляет в гривне сумму налогового долга в международных правоотношениях и осуществляет меры по взысканию суммы налогового долга налогоплательщика не позднее окончания 1095 дня, следующего за последним днем предельного срока уплаты налога и сбора в иностранном государстве, указанного в документе компетентного органа иностранного правоотношениях. Предельный срок взыскания налогового долга в международном правоотношении определяется в соответствии с пунктом 102.4 статьи 102 настоящего Кодекса, если иное не предусмотрено международным договором Украины.
Статья 108. Начисление пени и штрафных санкций на сумму налогового долга в международном правоотношении↑
108.1. Пеня не начисляется на сумму налогового долга в международном правоотношении при выполнении документа иностранного государства, по которому осуществляется взыскание суммы налогового долга в международном правоотношении.
108.2. Штрафные санкции на сумму налогового долга в международном правоотношении не налагаются при выполнении документа иностранного государства, по которому осуществляется взыскание суммы налогового долга в международном правоотношении.
Статья 108-1 . Порядок проведения процедуры взаимного согласования↑
108 – 1.1 . Процедура взаимного согласования.
108 – 1 .1.1. Если лицо считает, что в результате действия или решения контролирующего органа Украины или соответствующего органа власти другой страны оно подвергается или будет подвергаться налогообложению, не соответствующему положениям международного договора Украины об избежании двойного налогообложения, оно может, независимо от средств правовой защиты, предусмотренных настоящим Кодексом, подать заявление о рассмотрении дела по процедуре взаимного согласования в порядке.
108 – 1 .1.2. Право на подачу заявления о рассмотрении дела по процедуре взаимного согласования, предусмотренной настоящей статьей, имеют лица (резиденты или нерезиденты), если такое право предусмотрено действующим международным договором Украины об избежании двойного налогообложения.
108 – 1 .1.3. Заявление о рассмотрении дела по процедуре взаимного согласования подается налогоплательщиком в компетентный орган Украины.
Для целей этой статьи компетентным органом Украины является центральный орган исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику, если иное не предусмотрено международным договором Украины об избежании двойного налогообложения или уполномоченный им другой орган.
В случае, если иное не предусмотрено международным договором Украины об избежании двойного налогообложения, решение о делегировании полномочий по проведению процедуры взаимного согласования другому органу принимается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
Если компетентный орган Украины уполномочил другой орган проводить процедуру взаимного согласования, соответствующий уполномоченный компетентный орган безотлагательно уведомляет компетентный орган другой страны, с которой заключен международный договор о получении соответствующих полномочий.
108 – 1 .1.4. Требования к заявлению о рассмотрении дела по процедуре взаимного согласования и порядке рассмотрения заявления (дела) устанавливаются центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
108 – 1 .1.5. В целях обеспечения однозначности или устранения разногласий в толковании и/или применении положений международного договора Украины об избежании двойного налогообложения или с целью проведения консультаций по избежанию двойного налогообложения в случаях, не охваченных непосредственно положениями международного договора Украины об избежании двойного налогообложения, процедура взаимного согласования.
108 – 1.2 . Заявление о рассмотрении дела по процедуре взаимного согласования.
108 – 1 .2.1. Заявление о рассмотрении дела по процедуре взаимного согласования подается налогоплательщиком в компетентный орган до начала или после проведения налоговой проверки, в том числе проверки по вопросам соблюдения налогоплательщиком принципа "вытянутой руки", с описанием обстоятельств, свидетельствующих о возможности нарушения прав налогоплательщика, вытекающих из международного договора Украины об избежании двойного налогообложения.
Заявление о рассмотрении дела по процедуре взаимного согласования подается налогоплательщиком по результатам проведения налоговой проверки после получения решения по результатам обжалования результатов налоговой проверки в административном порядке в течение 10 рабочих дней.
Налогоплательщик одновременно с таким заявлением в письменном виде уведомляет контролирующий орган о подаче заявления о рассмотрении дела по процедуре взаимного согласования относительно обстоятельств, изложенных в акте проверки, на основании которого выдано налоговое уведомление-решение.
108 – 1 .2.2. В случае получения контролирующим органом от налогоплательщика уведомление о поданном заявлении о рассмотрении дела по процедуре взаимного согласования, решение контролирующего органа об определении денежных обязательств по вопросам, затронутым в заявлении, считается несогласованным до дня завершения рассмотрения заявления (дела) по процедуре взаимного согласования или, если в принятии заявления отказано, до принятия заявления отказано,
108 – 1 .2.3. Налогоплательщик имеет право подать заявление о рассмотрении дела по процедуре взаимного согласования не позднее 1095 календарных дней с даты согласования денежного обязательства, определенного по результатам налоговой проверки, в том числе проверки по соблюдению налогоплательщиком принципа "вытянутой руки".
108 – 1 .2.4. Лицо, которое является резидентом Украины и считает, что в результате действия или решения органа государственной власти иностранного государства оно подвергается или подвергается налогообложению, которое не соответствует положениям международного договора Украины об избежании двойного налогообложения, имеет право подать заявление о рассмотрении дела по процедуре взаимного согласования в компетентный орган Украины в течение 109 дней. соответствующим органом иностранного государства.
108 – 1.3 . Рассмотрение заявления по делу о процедуре взаимного согласования.
108 – 1 .3.1. Компетентный орган Украины осуществляет рассмотрение заявления налогоплательщика и устанавливает, подлежит ли дело рассмотрению по процедуре взаимного согласования.
При рассмотрении заявления компетентный орган Украины осуществляет проверку документов, предоставленных налогоплательщиком, на соответствие требованиям к заявлению о рассмотрении дела по процедуре взаимного согласования, установленной в соответствии с подпунктом 108-1.1.4 пункта 108-1.1 настоящей статьи, и проверяет наличие оснований для рассмотрения или согласия по рассмотрению или отказу в рассмотрении или отказа в договором Украины об избежании двойного налогообложения, из которого подано заявление.
108 – 1 .3.2. При рассмотрении заявления компетентный орган Украины имеет право запрашивать у налогоплательщика дополнительные документы и объяснения, касающиеся обстоятельств, изложенных в заявлении, или требовать устранения нарушений, допущенных налогоплательщиком при составлении документов.
108 – 1 .3.3. По результатам рассмотрения заявления, которое отвечает требованиям, установленным подпунктом 108-1.1.4 пункта 108-1.1 настоящей статьи, компетентный орган Украины не позднее 60 рабочих дней с даты получения заявления от налогоплательщика уведомляет налогоплательщика в письменной форме о начале рассмотрения или отказе в рассмотрении дела по процедуре в процедуре .
108 – 1.4 . Основанием для отказа в принятии заявления к рассмотрению по процедуре взаимного согласования являются:
представление налогоплательщиком заявления, не отвечающего требованиям настоящей статьи, или неустранение налогоплательщиком нарушений, допущенных при составлении заявления, по письменному требованию компетентного органа Украины в сроки, определенные в требовании;
непредоставление налогоплательщиком документов или обоснованных пояснений по письменному запросу компетентного органа Украины или непредоставления объяснений о причине невозможности предоставления таких документов или информации;
отсутствие нарушения прав налогоплательщика, предусмотренных международным договором Украины об избежании двойного налогообложения;
наличие начатого, но не законченного обжалования в административном или судебном порядке по тем же вопросам, по которым подано заявление о рассмотрении дела по процедуре взаимного согласования;
судебное решение по тем же вопросам, по которым подано заявление о рассмотрении дела по процедуре взаимного согласования.
Отказ налогоплательщика от участия в консультациях с компетентным органом иностранного государства при рассмотрении дела в соответствии с подпунктом 108-1.5.2 пункта 108-1.5 настоящей статьи не является основанием для отказа в удовлетворении его заявления.
108 – 1.5 . Рассмотрение дела по процедуре взаимного согласования.
108 – 1 .5.1. Датой начала рассмотрения дела по процедуре взаимного согласования считается дата уведомления, направленного налогоплательщику в соответствии с подпунктом 108-1.3.3 пункта 108-1.3 настоящей статьи , если иное не установлено положениями действующего международного договора Украины об избежании двойного налогообложения.
108 – 1 .5.2. Компетентный орган Украины обращается в компетентный орган государства, с которым заключен международный договор, на основании которого подано заявление о рассмотрении дела по процедуре взаимного согласования.
При рассмотрении дела при необходимости компетентный орган Украины имеет право привлекать представителей налогоплательщика к консультациям с компетентным органом другой страны, в том числе в режиме видеоконференции. Участие налогоплательщика на этапе рассмотрения дела по процедуре взаимного согласования не является обязательным.
{ Абзац второй подпункта 108-1.5.2 пункта 108-1.5 статьи 108-1 с изменениями, внесенными по закону № 3603-IX от 23.02.2024 }
108 – 1 .5.3. По результатам проведения консультаций с компетентным органом другой страны по процедуре взаимного согласования компетентный орган Украины уведомляет налогоплательщика и контролирующий орган в письменной форме о результатах рассмотрения дела.
108 – 1 .5.4. Процедура взаимного согласования может быть прекращена в любой момент из заявления налогоплательщика о ее прекращения.
108 – 1.6 . Особенности проведения процедуры взаимного согласования при начислении налоговых обязательств контролирующими органами Украины.
108 – 1 .6.1. Компетентный орган уведомляет контролирующий орган о результатах рассмотрения заявления (дела) не позднее пяти рабочих дней, следующих за днем принятия соответствующего решения. Контролирующие органы не имеют права принимать какие-либо решения, противоречащие договоренностям, достигнутым в рамках процедуры взаимного согласования, и обеспечивают реализацию таких достигнутых договоренностей, в том числе путем пересмотра согласованных налоговых обязательств в административном порядке.
108 – 1 .6.2. Если компетентные органы достигли договоренностей, которыми признано полностью или частично, что налогоплательщик подвергался или поддается налогообложению, которое не соответствует условиям международного договора Украины об избежании двойного налогообложения, контролирующий орган в случае, если налоговые уведомления-решения по результатам проверки были приняты - отменяет эти налоговые уведомления- в пределах суммы, обоснованность начисления которой признана внутри договоренностей между компетентными органами.
108 – 1 .6.3. При проведении процедуры взаимного согласования налогоплательщик обязан:
поддерживать актуальность информации, материалов и документов, предоставленных компетентным органам на проведение процедуры взаимного согласования;
информировать о любых изменениях в фактах или обстоятельствах, обусловивших возникновение оснований для проведения процедуры взаимного согласования.
108 – 1 .6.4. Процедура взаимного согласования не может проводиться одновременно с обжалованием в административном или судебном порядке относительно того же решения контролирующего органа.
Решение контролирующего органа не может быть обжаловано в административном порядке по достижении договоренностей по результатам его рассмотрения по процедуре взаимного согласования.
Если налогоплательщик не согласен с результатами договоренностей, достигнутых между компетентными органами по процедуре взаимного согласования, он имеет право обжаловать решение контролирующего органа в судебном порядке в соответствии с пунктом 56.18 статьи 56 настоящего Кодекса.
{Глава 10 раздела II дополнена статьей 108-1 согласно Закону № 466-IX от 16.01.2020 }
109.1. Налоговым правонарушением является противоправное, виновное (в случаях, прямо предусмотренных настоящим Кодексом) деяние (действие или бездействие) налогоплательщика (в том числе лиц, приравненных к нему), контролирующих органов и/или их должностных (должностных) лиц, других субъектов в случаях, прямо предусмотренных настоящим Кодексом.
Действия считаются совершенными умышленно, если существуют доказанные контролирующим органом обстоятельства, свидетельствующие, что налогоплательщик притворно, целенаправленно создал условия, которые не могут иметь другой цели, кроме как невыполнение или ненадлежащее исполнение требований, установленных настоящим Кодексом и другим законодательством, контроль за соблюдением которого возложен на контролирующие органы.
{Пункт 109.1 статьи 109 в редакции Закона № 466-IX от 16.01.2020 }
109.2. Нарушение налогового законодательства и нарушений требований, установленных другим законодательством, контроль за соблюдением которого возложен на контролирующие органы, влечет ответственность, предусмотренную настоящим Кодексом и другими законами Украины.
{Пункт 109.2 статьи 109 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
109.3. В случаях, определенных пунктами 123.2-123.5 статьи 123, пунктами 124.2 , 124.3 статьи 124, пунктами 125 - 1 .2-125 - 1 .4 статьи 125 - 1 настоящего Кодекса, необходимым условием привлечения лица к финансовой ответственности по делу.
{Статья 109 дополнена пунктом 109.3 согласно Закону № 466-IX от 16.01.2020 ; в редакции Закона № 1914-IX от 30.11.2021 }
109.4. Контролирующие органы несут ответственность за совершение налоговых правонарушений независимо от наличия вины.
{ Статью 109 дополнен пунктом 109.4 согласно Закону № 466-IX от 16.01.2020 }
Статья 110. Субъекты, привлекаемые к ответственности за совершение налоговых правонарушений↑
110.1. Налогоплательщики, налоговые агенты, а также другие субъекты в случаях, прямо предусмотренных настоящим Кодексом, несут финансовую ответственность за совершение налоговых правонарушений.
110.2. Физическое лицо - налогоплательщик несет финансовую ответственность при наличии на момент совершения налогового правонарушения полной гражданской дееспособности.
110.3. Контролирующие органы несут ответственность в виде возмещения вреда лицу, в отношении которого было совершено налоговое правонарушение, в соответствии с положениями статьи 114 настоящего Кодекса. Контролирующие органы несут ответственность за совершение налоговых правонарушений должностными (должностными) лицами таких контролирующих органов.
110.4. Законные представители налогоплательщиков – физических лиц согласно статье 242 Гражданского кодекса Украины в случае невыполнения обязанностей, определенных настоящим Кодексом, несут финансовую ответственность, установленную для налогоплательщиков.
110.5. Юридическое лицо – налогоплательщик несет финансовую ответственность за совершение налоговых правонарушений ее обособленными подразделениями.
{ Статья 110 в редакции Закона № 466-IX от 16.01.2020 }
Статья 111. Ответственность за нарушение законов по вопросам налогообложения и иного законодательства, контроль за соблюдением которого возложен на контролирующие органы↑
{Название статьи 111 в редакции Закона № 466-IX от 16.01.2020 }
111.1. За нарушение законов по вопросам налогообложения и другого законодательства, контроль за соблюдением которого возложен на контролирующие органы, применяются следующие виды юридической ответственности:
111.1.1. финансовая;
111.1.2. административная;
111.1.3. криминальная.
111.2. Финансовая ответственность за нарушение законов по налогообложению и другому законодательству устанавливается и применяется в соответствии с настоящим Кодексом и другими законами. Финансовая ответственность, устанавливаемая согласно настоящему Кодексу, применяется в виде штрафных (финансовых) санкций (штрафов).
{Абзац первый пункта 111.2 статьи 111 в редакции Закона № 466-IX от 16.01.2020 }
Финансовая ответственность, устанавливаемая в соответствии с другими законами, контроль за соблюдением которых возложен на контролирующие органы, может применяться в виде штрафных (финансовых) санкций (штрафов) и/или пени.
{Пункт 111.2 статьи 111 дополнен абзацем вторым согласно Закону № 466-IX от 16.01.2020 }
111.3. Привлечение физического или юридического лица к финансовой ответственности за налоговое правонарушение не освобождает физическое лицо или должностных (должностных) лиц юридического лица в предусмотренных законом случаях от юридической ответственности других видов.
Привлечение физического или юридического лица к финансовой ответственности за налоговое правонарушение, предусматривающее установление контролирующими органами вины лица, не предусматривает презумпции наличия вины физического лица или должностных (должностных) лиц юридического лица в случаях привлечения физического лица или должностных (должностных) лиц юридического лица к юридической ответственности других видов и не освобождает от обязанности.
{Статья 111 дополнена пунктом 111.3 согласно Закону № 466-IX от 16.01.2020 с учетом изменений, внесенных Законом № 1117-IX от 17.12.2020 }
111.4. Лицо считается совершившим правонарушение повторно, если оно было привлечено к ответственности в установленном настоящим Кодексом порядке.
{ Статью 111 дополнен пунктом 111.4 согласно Закону № 466-IX от 16.01.2020 }
111.5. Продолжающееся правонарушение - непрерывное невыполнение норм настоящего Кодекса налогоплательщиком, который совершил определенные действия или допустил бездействие и не совершал дальнейших действий по его устранению до момента выявления такого правонарушения контролирующим органом.
{ Статью 111 дополнен пунктом 111.5 согласно Закону № 466-IX от 16.01.2020 }
111.6. Уведомление налогоплательщику (или каким-либо другим лицам, действовавшим от его имени и/или в его интересах) о подозрении в совершении уголовного правонарушения о предоставлении неправомерной выгоды не может основываться исключительно на факте внесения таким налогоплательщиком изменений в ранее представленную налоговую отчетность в соответствии с пунктом 50.1 - 1 статьи 50 (увеличение) финансового результата к налогообложению (прибыли или убытку) согласно подпункту 140.6.1 пункта 140.6 статьи 140 настоящего Кодекса, или определение объекта налогообложения в соответствии с подпунктом 141.9 - 1 .2.16 подпункта 141.1 - 1 статьи 141.1 - 1 . Кодекса.
{Статья 111 дополнена пунктом 111.6 согласно Закону № 4112-IX от 04.12.2024 }
Статья 112. Общие условия привлечения к финансовой ответственности за совершение налоговых правонарушений и нарушение другого законодательства, контроль за соблюдением которого возложен на контролирующие органы↑
112.1. Лицо может быть привлечено к финансовой ответственности за совершение налогового правонарушения при наличии в его деянии (действии или бездействии) вины, кроме случаев, предусмотренных настоящим Кодексом.
112.2. Лицо считается виновным в совершении правонарушения, если будет установлено, что он имел возможность для соблюдения правил и норм, за нарушение которых настоящим Кодексом предусмотрена ответственность, однако не приняла достаточные меры по их соблюдению.
Принятые налогоплательщиком меры по соблюдению правил и норм налогового законодательства считаются достаточными, если контролирующий орган не докажет, что совершая определенные действия или допуская бездействие, за которые предусмотрена ответственность, налогоплательщик действовал глупо, недобросовестно и без должной осмотрительности.
112.3. Лицо не может быть привлечено к финансовой ответственности за совершение налогового правонарушения иначе, как по основаниям и в порядке, предусмотренных настоящим Кодексом.
112.4. Лицо не может быть привлечено дважды к ответственности одного вида за совершение одного и того же налогового правонарушения.
112.5. Основанием для привлечения лица к финансовой ответственности за совершение налогового правонарушения и взыскания штрафа является налоговое уведомление-решение, отвечающее требованиям, определенным пунктом 58.1 статьи 58 настоящего Кодекса.
112.6. Привлечение или освобождение лица от финансовой ответственности за совершение налогового правонарушения не освобождает его от исполнения налоговой обязанности, а также другой обязанности, предусмотренной настоящим Кодексом, нарушение которого явилось основанием для привлечения к ответственности.
{Пункт 112.6 статье 112 с изменениями, внесенными согласно Закону № 2970-IX от 20.03.2023 }
112.7. В случае если контролирующий орган не докажет, что налогоплательщик имел возможность для соблюдения правил и норм, за нарушение которых настоящим Кодексом предусмотрена ответственность, однако не принял достаточных мер по их соблюдению, налогоплательщик не может быть привлечен к ответственности за такое нарушение. Положения данного пункта применяются исключительно в случае, если условием привлечения к финансовой ответственности за налоговое правонарушение является наличие вины налогоплательщика.
Порядок доказывания обстоятельств, при которых лицо может быть привлечено к финансовой ответственности за совершенное налоговое правонарушение, в пределах судебного разбирательства определяется процессуальным законодательством.
Все сомнения в наличии обстоятельств, при которых лицо может быть привлечено к ответственности за нарушение налогового законодательства и иного законодательства, контроль за которым возложен на контролирующий орган, трактуются в пользу такого лица.
112.8. Обстоятельствами, освобождающими от финансовой ответственности за совершение налоговых правонарушений и нарушение другого законодательства, контроль за соблюдением которого возложен на контролирующие органы, являются:
112.8.1. истечение сроков давности применения штрафов за совершение налогового правонарушения;
112.8.2. совершение деяния (действия или бездействия) лицом, действовавшим в соответствии с индивидуальной налоговой консультацией, предоставленной такому налогоплательщику в бумажной или электронной форме, при условии, что такая консультация зарегистрирована в едином реестре индивидуальных налоговых консультаций, или к обобщающей налоговой консультации; Суд по применению нормы права, от которого в дальнейшем было отступлено;
112.8.3. совершение деяния (действия или бездействия) лицом, действовавшим в соответствии с правовыми выводами Верховного Суда, изложенными в решении по результатам рассмотрения образцового дела, которые в дальнейшем были изменены по результатам пересмотра Большой Палатой Верховного Суда;
112.8.4. совершение деяния (действия или бездействия) вследствие незаконных решений, действий или бездействия контролирующих органов;
112.8.5. совершение деяния (действия или бездействия) по вине банка , органа, осуществляющего казначейское обслуживание бюджетных средств, небанковского предоставлятеля платежных услуг, эквайра, эмитента электронных денег (относительно налоговых правонарушений, предусмотренных статьями 124 и 125-1 настоящего Кодекса) ;
{Подпункт 112.8.5 пункта 112.8 статьи 112 в редакции Закона №2888-IX от 12.01.2023 }
112.8.6. совершение деяния (действия или бездействия) по вине оператора почтовой связи, информация о котором содержится в Едином государственном реестре операторов почтовой связи, при условии выполнения обязанности, определенной абзацем вторым пункта 49.6 статьи 49 настоящего Кодекса;
112.8.7. совершение деяния (действия или бездействия) вследствие обнаружения в работе электронного кабинета технической и/или методологической ошибки или технического сбоя в работе электронного кабинета и признания такой ошибки/сбоя техническим администратором и/или методологом электронного кабинета или согласно сообщению на официальном веб-сайте центрального органа исполнительной власти, существование решения суда, если нарушения были обусловлены исключительно технической и/или методологической ошибкой или техническим сбоем в работе электронного кабинета.
Неначисление штрафов и/или пени за нарушения, вызванные исключительно технической и/или методологической ошибкой или техническим сбоем в работе электронного кабинета, закрепляется (реализуется) в программном обеспечении, применяемом для автоматического расчета штрафов и/или пени за нарушение налогового законодательства;
112.8.8. самостоятельное исправление налогоплательщиком с соблюдением порядка, требований и ограничений, предусмотренных статьей 50 настоящего Кодекса, ошибок, содержащихся в ранее поданных им налоговых декларациях и расчетах (уточняющих налоговых декларациях и расчетах), при уплате самостоятельно доначисленных налоговых обязательств (финансовых) 50.1 статьи 50 настоящего Кодекса (по правонарушению, предусмотренному пунктом 123.1 статьи 123 настоящего Кодекса).
Невыполнение налогоплательщиком требований, предусмотренных абзацами третьим - пятым пункта 50.1 статьи 50 настоящего Кодекса, в части самостоятельного начисления и уплаты штрафа, предусмотренного настоящим пунктом, влечет наложение штрафа в соответствии с пунктом 120.2 статьи 120 настоящего Кодекса;
112.8.8-1 . ошибочная уплата налогоплательщиком, в том числе налоговым агентом, денежного обязательства на другой бюджетный счет (без нарушения законодательно определенного срока уплаты налога или согласованной суммы денежного обязательства в бюджет). Условием подтверждения таких обстоятельств является совершение плательщиком действий, предусмотренных статьей 43 настоящего Кодекса по возвращению ошибочно уплаченных денежных обязательств;
{ Пункт 112.8 статьи 112 дополнен подпунктом 112.8.8-1 согласно Закону № 3603-IX от 23.02.2024 }
112.8.9. совершение деяния (действия или бездействия) вследствие обстоятельств непреодолимой силы (форс-мажора);
112.8.10. совершение деяния (действия или бездействия) лицом, которое действовало в соответствии с консультацией по вопросам практического применения отдельных норм законодательства Украины по таможенному делу, предоставленной в письменной или электронной форме, а также к обобщающей консультации, в частности на основании того, что в дальнейшем такие консультации были изменены или отменены;
112.8.11. совершение деяния (действия или бездействия) лицом, действовавшим в соответствии с предоставленным предварительным решением таможенного органа о применении отдельных положений законодательства Украины по вопросам таможенного дела, в том числе в случае, если такое решение в дальнейшем было отозвано по причинам, установленным пунктами 2 , 3 части седьмой статьи 23 Таможенного кодекса Украины;
112.8.12. другие случаи освобождения от финансовой ответственности, предусмотренные настоящим Кодексом или Таможенным кодексом Украины .
{ Статья 112 в редакции Закона № 466-IX от 16.01.2020 }
Статья 112-1 . Обстоятельства, смягчающие ответственность личности↑
112 – 1.1 . К обстоятельствам, смягчающим ответственность лица за совершение правонарушений, относятся:
112 – 1 .1.1. совершение деяния под влиянием угрозы, принуждения или из-за материальной, служебной или иной зависимости;
112 – 1 .1.2. совершение деяния при стечении тяжелых личных или семейных обстоятельств;
112 – 1 .1.3. самостоятельное уведомление налогоплательщиком о совершенном им правонарушении (кроме составов правонарушений, предусмотренных статьями 123 и 125 – 1 настоящего Кодекса).
112 – 1.2 . Контролирующий орган может признать обстоятельствами, смягчающими ответственность лица, а также и другие обстоятельства, не предусмотренные пунктом 112-1.1 настоящей статьи .
{Кодекс дополнен с отцом 112-1 согласно Закону № 466-IX от 16.01.2020 }
Статья 113. Штрафные (финансовые) санкции (штрафы)↑
{Название статьи 113 в редакции Закона № 466-IX от 16.01.2020 }
113.1. Предельные сроки применения штрафных (финансовых) санкций (штрафов) к налогоплательщикам соответствуют срокам давности для начисления денежных обязательств, определенным статьей 102 настоящего Кодекса.
{Пункт 113.1 статье 113 в редакции Закона № 466-IX от 16.01.2020 }
113.2. Течение срока давности применения штрафных (финансовых) санкции (штрафов) останавливается в случаях, определенных пунктом 102.3 статьи 102 этого Кодекса.
{Пункт 113.2 статье 113 в редакции Закона № 466-IX от 16.01.2020 }
113.3. В случае совершения налогоплательщиком двух или более нарушений другого законодательства, контроль за соблюдением которого возложен на контролирующие органы, штрафные (финансовые) санкции (штрафы) применяются за каждое совершенное разовое и продолжающееся нарушение отдельно.
{Пункт 113.3 статье 113 в редакции Закона № 466-IX от 16.01.2020 }
113.5. Течение срока давности для применения штрафных (финансовых) санкций (штрафов) возобновляется со дня, следующего за днем устранения предусмотренных пунктом 102.3 статьи 102 настоящего Кодекса обстоятельств, послуживших основанием для остановки его отсчета (течения).
{ Статью 113 дополнен пунктом 113.5 согласно Закону № 466-IX от 16.01.2020 }
113.6. В случае наличия хотя бы одного обстоятельства смягчающего ответственность размер штрафа составляет 50 процентов от размера, установленного соответствующей статьей настоящего Кодекса.
{ Статью 113 дополнен пунктом 113.6 согласно Закону № 466-IX от 16.01.2020 }
113.7. В случае применения контролирующими органами к налогоплательщику штрафных (финансовых) санкций (штрафов) за нарушение законов по вопросам налогообложения и другого законодательства, контроль за соблюдением которого возложен на контролирующие органы, такому налогоплательщику направляются (вручаются) налоговые уведомления-решения.
{ Статью 113 дополнен пунктом 113.7 согласно Закону № 466-IX от 16.01.2020 }
113.8. За одно налоговое правонарушение контролирующий орган может применить только один вид штрафной (финансовой) санкции (штрафа), предусмотренной настоящим Кодексом и другими законами Украины.
{ Статью 113 дополнен пунктом 113.8 согласно Закону № 466-IX от 16.01.2020 }
Статья 114. Возмещение вреда, причиненного противоправными решениями, действиями или бездействием контролирующих органов↑
114.1. Лицо, чьи права и/или законные интересы нарушены, имеет право на возмещение вреда, причиненного противоправными решениями, действиями или бездействием контролирующих органов, их должностных (должностных) лиц.
Ущерб, причиненный противоправными решениями, действиями или бездействием контролирующих органов, их должностных (должностных) лиц, возмещается государством за счет средств государственного бюджета независимо от вины контролирующего органа, его должностных (должностных) лиц.
114.2. Ущерб, причиненный противоправными решениями, действиями или бездействием контролирующих органов, их должностных (должностных) лиц, признаваемых налоговыми правонарушениями в соответствии с настоящим Кодексом, возмещается в полном объеме в порядке, предусмотренном законодательством о возмещении вреда.
Лицо, чьи права нарушены, при наличии обстоятельств, предусмотренных пунктом 128.2 статьи 128 настоящего Кодекса, вправе заявить требования о возмещении вреда, причиненного противоправными решениями, действиями или бездействием контролирующих органов, их должностных (должностных) лиц, в размере одной минимальной заработной платы, установленной состоянием на дату порядке, предусмотренном законодательством. В таком случае доказательству подлежит только противоправность решений, действий или бездействия по отношению к личности.
В предусмотренных абзацем вторым этого пункта случаях вред сверх установленного размера возмещению не подлежит.
114.3. Вред, причиненный противоправными решениями, действиями или бездействием контролирующих органов, их должностных (должностных) лиц, может включать:
114.3.1. стоимость утраченного, поврежденного или уничтоженного имущества налогоплательщика, определенная в соответствии с требованиями законодательства;
114.3.2. дополнительные расходы, понесенные налогоплательщиком вследствие противоправных решений, действий или бездействия контролирующих органов, их должностных (должностных) лиц (штрафные санкции, уплаченные контрагентам налогоплательщика, стоимость дополнительных работ, услуг, дополнительно израсходованных материалов и т.п.);
114.3.3. документально подтвержденные расходы, связанные с административным и/или судебным обжалованием (кроме сумм, подлежащих возмещению в порядке распределения судебных издержек согласно процессуальному законодательству) незаконных (противоправных) решений, действий или бездействия контролирующих органов, их должностных (должностных) лиц (юридическое сопровождение, неотправленное с защитой, привлечение экспертов, получение необходимых доказательств, изготовление копий документов и т.п.). Сумма такого возмещения не должна превышать 50 размеров минимальной заработной платы, установленной на 1 января календарного года, в котором принимается соответствующее судебное решение или решение другого органа в предусмотренных законом случаях.
114.4. Ущерб, причиненный налогоплательщику в результате налогового правонарушения контролирующего органа, возмещается по решению суда.
114.5. Положения настоящей статьи не применяются в случае, если вред, причиненный бездействием контролирующих органов, их должностных (должностных) лиц, обусловлен действием правового режима военного, чрезвычайного положения.
{ Статью 114 дополнен пунктом 114.5 согласно Закону № 2120-IX от 15.03.2022 }
{ Статья 114 в редакции Закона № 466-IX от 16.01.2020 }
Статья 115 { Статьей 115 исключено на основании Закона № 466-IX от 16.01.2020 }↑
Статья 116. Отчуждение имущества, находящегося в налоговом залоге, без согласия контролирующего органа↑
116.1. Отчуждение налогоплательщиком имущества, находящегося в налоговом залоге, без предварительного согласия контролирующего органа, если получение такого согласия является обязательным согласно настоящему Кодексу, -
влечет наложение штрафа в размере стоимости отчужденного имущества.
{ Статья 116 в редакции Закона № 466-IX от 16.01.2020 }
Статья 117. Нарушение установленного порядка взятия на учет (регистрацию) в контролирующих органах↑
117.1. Непредставление в сроки и в случаях, предусмотренных настоящим Кодексом, заявлений или документов для взятия на учет в соответствующем контролирующем органе, регистрации изменений местонахождения или внесения других изменений в свои учетные данные, неподачи исправленных документов для взятия на учет или внесения изменений, представления с ошибками или в неполном объеме, непредставления сведений в отношении лиц, ответственных за установленных настоящим Кодексом, -
влекут наложение штрафа на самозанятых лиц в размере 340 гривен, на юридических лиц, обособленные подразделения юридического лица или юридическое лицо, ответственное за начисление и уплату налогов в бюджет при выполнении договора о совместной деятельности, - 1020 гривен.
{Абзац второй пункта 117.1 статьи 117 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
В случае неустранения таких нарушений или за те же действия, совершенные в течение года лицом, к которому были применены штрафы за такое нарушение, -
влекут наложение штрафа на самозанятых лиц в размере 680 гривен, на юридических лиц, обособленные подразделения юридического лица или юридическое лицо, ответственное за начисление и уплату налогов в бюджет при выполнении договора о совместной деятельности, - 2040 гривен.
{Абзац четвертый пункта 117.1 статьи 117 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Пункт 117.2 статьи 117 исключен на основании Закона № 3609-VI от 07.07.2011 }
117.3. Осуществление субъектами хозяйствования операций по реализации горючего или спирта этилового без регистрации таких субъектов плательщиками акцизного налога в порядке, предусмотренном настоящим Кодексом, -
{Абзац первый пункта 117.3 статьи 117 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
влечет наложение штрафа на юридических лиц и физических лиц - предпринимателей в размере 100 процентов стоимости реализованного горючего или спирта этилового.
{Абзац второй пункта 117.3 статьи 117 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
{Статья 117 дополнена пунктом 117.3 согласно Закону № 909-VIII от 24.12.2015 }
117.4. Ведение нерезидентом (иностранной юридической компанией, организацией) деятельности через обособленное подразделение, в том числе постоянное представительство, без взятия на налоговый учет в порядке, предусмотренном настоящим Кодексом, -
влечет наложение штрафа на нерезидента в размере 100 000 гривен.
{Статья 117 дополнена пунктом 117.4 согласно Закону № 466-IX от 16.01.2020 }
117.5. Осуществление лицом-нерезидентом операций по поставке на таможенной территории Украины электронных услуг физическим лицам, в том числе физическим лицам - предпринимателям, не зарегистрированным в качестве плательщиков налога на добавленную стоимость, без регистрации такого лица-нерезидента в качестве плательщика налога на добавленную стоимость в соответствии со статьей 208 - 1 настоящего Кодекса -
влечет наложение штрафа на такое лицо-нерезидента в 30 размеров минимальной заработной платы, установленной законом на 1 января отчетного (налогового) года.
{Статья 117 дополнена пунктом 117.5 согласно Закону № 1525-IX от 03.06.2021 }
117.6. Непредставление финансовым агентом заявления о взятии его на учет в качестве подотчетного финансового учреждения в соответствии с требованиями пункта 39-3.3 статьи 39-3 настоящего Кодекса -
влечет наложение штрафа в 20 размеров минимальной заработной платы, установленной законом на 1 января отчетного (налогового) года.
Уплата такого штрафа не освобождает финансового агента от обязанности регистрации и других требований статьи 39 - 3 настоящего Кодекса.
{Статья 117 дополнена пунктом 117.6 согласно Закону № 2970-IX от 20.03.2023 }
Статья 118. Нарушение срока и порядка предоставления информации об открытии или закрытии счетов/электронных кошельков, отчета о подотчетных счетах↑
{Название статьи 118 в редакции Законов № 323-IX от 03.12.2019 , № 2888-IX от 12.01.2023 }
118.1. Непредставление банками, другими финансовыми учреждениями, небанковскими поставщиками платежных услуг, эмитентами электронных денег соответствующим контролирующим органам в установленный статьей 69 настоящего Кодекса срок уведомления об открытии или закрытии счетов/электронных кошельков налогоплательщиков -
{Абзац первый пункта 118.1 статьи 118 в редакции Закона № 2888-IX от 12.01.2023 }
влечет наложение штрафа в размере 680 гривен за каждый случай неподачи или задержки.
{Абзац второй пункта 118.1 статьи 118 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
118.2. Совершение расходных операций по счету/электронному кошельку налогоплательщика до получения уведомления соответствующего контролирующего органа о взятии счета на учет в контролирующих органах -
влечет наложение штрафа на банк, другое финансовое учреждение, небанковского предоставлятеля платежных услуг, эмитента электронных денег в размере 10 процентов суммы всех операций за весь период до получения такого уведомления, осуществленных с использованием таких счетов (кроме операций по перечислению средств в бюджеты или государственные целевые фонды), но не менее 17 процентов.
{ Пункт 118.2 статьи 118 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 ; в редакции Закона № 2888-IX от 12.01.2023 }
118.3. Несообщение физическими лицами - предпринимателями и лицами, проводящими независимую профессиональную деятельность, о своем статусе банка, другом финансовом учреждении, небанковском предоставлении платежных услуг/эмитента электронных денег при открытии счета/электронного кошелька -
{Абзац первый пункта 118.3 статьи 118 в редакции Закона № 2888-IX от 12.01.2023 }
влечет наложение штрафа в размере 680 гривен за каждый случай несообщения.
{Абзац второй пункта 118.3 статьи 118 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Пункт 118.4 статьи 118 исключен из Закона № 2970-IX от 20.03.2023 }
Статья 118-1 . Нарушение требований по выявлению подотчетных счетов и предоставление отчетности для автоматического обмена информацией о финансовых счетах↑
118 – 1.1 . Непредставление финансовым агентом отчета о подотчетных счетах в соответствии с требованиями статьи 39-3 настоящего Кодекса -
влечет наложение штрафа в 100 размеров минимальной заработной платы, установленной законом на 1 января отчетного (налогового) года.
Уплата такого штрафа не освобождает финансового агента от обязанности подачи отчета о подотчетных счетах.
118 – 1.2 . Непредоставление в установленный срок депозитарным учреждением уведомления о депонентах - инвесторах институтов совместного инвестирования компании по управлению активами или предоставление в сообщении неполных сведений, или непредоставление компании по управлению активами ответа на ее запрос, отправленный в соответствии с пунктом 39 - 3 .11 статьи 39 - 3 настоящего Кодекса, -
влечет наложение штрафа в 30 размеров минимальной заработной платы, установленной законом на 1 января отчетного (налогового) года.
Уплата такого штрафа не освобождает депозитарное учреждение от обязанности представления информации и документов о депонентах – инвесторах институтов совместного инвестирования компании по управлению активами.
118 – 1.3 . Несвоевременное представление финансовым агентом отчета о подотчетных счетах или несвоевременное представление финансовым агентом исправленного отчета о подотчетных счетах по требованию контролирующего органа с нарушением установленных сроков, определенных статьей 39 - 3 настоящего Кодекса, -
влечет наложение штрафа в 0,5 размера минимальной заработной платы, установленной законом на 1 января отчетного (налогового) года, за каждый календарный день несвоевременного представления отчета о подотчетных счетах, но не более 100 размеров минимальной заработной платы, установленной законом на 1 января отчетного (налогового) года.
Уплата такого штрафа не освобождает финансового агента от обязанности представления отчета о подотчетных счетах и исправления ошибок в ранее представленном отчете.
118 – 1.4 . Представление финансовым агентом отчета о подотчетных счетах с неполными или недостоверными сведениями или ошибками -
влечет наложение штрафа в 0,5 размера минимальной заработной платы, установленной законом на 1 января отчетного (налогового) года.
В случае совершения в одном отчете нарушений по двум и более финансовым счетам расчет суммы штрафа осуществляется путем добавления размеров штрафов за каждый финансовый счет, относительно которого была подана ложная, неполная или недостоверная информация.
Штраф, предусмотренный настоящим пунктом, не применяется в случае, если недостоверные сведения или ошибки в отчете о подотчетных счетах возникли по независимым от финансового агента причинам и/или в связи с представлением владельцем финансового счета недостоверной информации, при условии, что финансовый агент:
принял необходимые меры надлежащей комплексной проверки для выявления подотчетных счетов и проверки статуса налогового резидентства владельцев счетов и контролирующих лиц таких владельцев счетов;
своевременно, в срок, установленный статьей 39 - 3 настоящего Кодекса, сообщил контролирующий орган о подотчетном счете, в отношении которого владельцем финансового счета были предоставлены неполные или недостоверные сведения.
Штраф, предусмотренный настоящим пунктом, не применяется, если финансовый агент подал отчет о подотчетных счетах с ошибкой или ошибками, если соответствующие ошибки не повлияли на выявление подотчетного счета и на правильность идентификации государства или территории, резидентом которой является владелец счета и/или его контролирующие лица, а также на правильность идентификации лиц под которыми.
Штраф, предусмотренный настоящим пунктом, не применяется, если после обнаружения ошибки финансовый агент подал исправленный отчет самостоятельно или в ответ на полученное уведомление контролирующего органа в сроки, определенные статьей 39-3 настоящего Кодекса .
118 – 1.5 . Действия, предусмотренные пунктом 118 - 1 .4 настоящей статьи, совершенные финансовым агентом вследствие невыполнения, ненадлежащего выполнения или нарушения правил надлежащей комплексной проверки, определенных подпунктом 39 - 3 .1.3 пункта 39 - 3 .1 статьи 39 - 3 настоящего Кодекса, а также умышленное подтверждение.
влекут наложение штрафа в размере 5 процентов размера остатка или стоимости каждого финансового счета, относительно которого были поданы неполные, ложные или недостоверные сведения или относительно которого не была представлена информация в отчете о подотчетных счетах, но не менее размера одной минимальной заработной платы и не более 200 размеров минимальной заработной платы, установленной.
Расчет суммы штрафа осуществляется путем добавления размеров штрафов за каждый финансовый счет, в отношении которого была подана ложная, неполная или недостоверная информация, и за каждый финансовый счет, который не был включен в отчет о подотчетных счетах.
118 – 1.6 . Нарушение финансовыми агентами требований о сроках хранения документов и информации о финансовых счетах в объеме, определенном статьей 39 - 3 настоящего Кодекса, -
влечет наложение штрафа в размере одной минимальной заработной платы, установленной законом на 1 января отчетного (налогового) года.
Те же нарушения, которые привели к невключению подотчетного счета в отчет о подотчетных счетах или нарушении сроков хранения (или отсутствия) документов самостоятельной оценки CRS лица, для которого счет является подотчетным, -
влекут наложение штрафа в 50 размеров минимальной заработной платы, установленной законом на 1 января отчетного (налогового) года.
118 – 1.7 . Систематическое преднамеренное (более двух раз в течение непрерывного периода в 24 календарных месяца) или иное существенное нарушение финансовым агентом требований статьи 39-3 Кодекса в части, касающейся выполнения Многостороннего соглашения CRS и Общего стандарта отчетности CRS, -
влечет наложение штрафа в размере 1 процента суммы дохода (выручки) финансового агента по данным его отдельной финансовой отчетности за календарный год, предшествующий году, в котором применен штраф.
Штраф, предусмотренный настоящим пунктом, применяется контролирующим органом только по результатам проведения документальной проверки финансового агента.
Для целей применения штрафной (финансовой) санкции, предусмотренной настоящим пунктом, о наличии существенного нарушения финансовым агентом требований статьи 39 - 3 настоящего Кодекса свидетельствует по меньшей мере одно из следующих условий:
1) финансовый агент не предоставил ответ или документы, или другую информацию на запросы контролирующего органа, касающиеся выполнения финансовым агентом требований Общего стандарта отчетности CRS, три или более раза в течение непрерывного периода в 24 календарных месяца;
2) финансовый агент не предоставил документы, подтверждающие осуществление им надлежащей комплексной проверки в соответствии с правилами II-VII Общего стандарта отчетности CRS, или документы самостоятельной оценки CRS относительно не менее 25 процентов общего количества финансовых счетов этого финансового агента;
3) к финансовому агенту в течение двух календарных лет подряд были применены по меньшей мере три штрафа, предусмотренные не менее чем двумя пунктами настоящей статьи, но финансовый агент не устранил нарушения, ставшие основаниями для применения к нему штрафов, в течение трех месяцев с даты применения последнего штрафа (или дать согласование соответствующего денежного обязательства, если решение о применении штрафа было оскаржено).
Если финансовый агент совершил более одного правонарушения, за которое предусмотрена ответственность согласно настоящей статье, штрафная (финансовая) санкция, предусмотренная настоящим пунктом, поглощает другие штрафы, предусмотренные настоящей статьей за нарушение требований статьи 39 - 3 настоящего Кодекса в части выполнения требований Общего стандарта отчетности CRS, которые могли бы быть применены.
118 – 1.8 . Преднамеренное предоставление владельцем счета документов самостоятельной оценки CRS относительно себя и/или в отношении его контролирующих лиц в случаях, предусмотренных статьей 39 - 3 настоящего Кодекса, с недостоверными сведениями, что привело к неустановлению подотчетности счета для владельца счета и/или его контролирующих лиц, -
влечет наложение штрафа в 100 размеров минимальной заработной платы, установленной законом на 1 января отчетного (налогового) года.
Уплата такого штрафа не освобождает владельца счета от обязанности владельца счета по предоставлению документов самостоятельной оценки CRS относительно себя и/или его контролирующих лиц в случаях, предусмотренных статьей 39 - 3 настоящего Кодекса, с достоверными сведениями.
{Кодекс дополнен статьей 118-1 согласно Закону № 2970-IX от 20.03.2023 }
Статья 119. Нарушение налогоплательщиком порядка представления информации о физических лицах - налогоплательщиках↑
119.1. Непредставление, представление с нарушением установленных сроков, представление не в полном объеме, с недостоверными сведениями или с ошибками налоговой отчетности о суммах доходов, начисленных (уплаченных) в пользу налогоплательщика, суммы удержанного из них налога, а также суммы, начисленные (выплаченные) физическим лицам за товары (работы, услуги и/или увеличение налоговых обязательств плательщика налога и/или к изменению плательщика налога, -
влекут наложение штрафа в размере 1020 гривен.
Те же действия, совершенные налогоплательщиком, к которому в течение года был применен штраф за такое же нарушение, -
влекут наложение штрафа в размере 2040 гривен.
Предусмотренные этим пунктом штрафы не применяются в случаях, если недостоверные сведения или ошибки в налоговой отчетности о суммах доходов, начисленные (уплаченные) в пользу налогоплательщика, суммы удержанного из них налога, а также суммы, начисленные (выплаченные) физическим лицам за товары (работы, услуги), возникли в связи с исполнением 9 . Кодекс и были исправлены в соответствии с требованиями статьи 50 настоящего Кодекса.
119.2. Оформление документов, содержащих информацию об объектах налогообложения физических лиц или об уплате налогов без указания регистрационного номера учетной карточки налогоплательщика, в случае, если законодательство требует от лица-резидента получения такого номера или с использованием недостоверного регистрационного номера учетной карточки налогоплательщика, кроме случаев, определенных пунктом 119.
влечет наложение штрафа в размере 340 гривен.
{Изменения в пункт 119.2 статьи 119 см. в Законе № 116-IX от 19.09.2019 }
119.3. Штрафы, предусмотренные пунктами 119.1 и 119.2 настоящей статьи, не применяются в случаях, если ошибки относительно регистрационного номера учетной карточки налогоплательщика в налоговой отчетности о суммах доходов, начисленные (уплаченные) в пользу налогоплательщика, суммы удержанного из них налога были исправлены налоговыми агентами самостоятельно, в том числе ошибки, обнаруженные контролирующим органом.
{ Статья 119 с изменениями, внесенными согласно Законам № 657-VII от 24.10.2013 , № 71-VIII от 28.12.2014 ; в редакции Закона № 466-IX от 16.01.2020 }
Статья 119-1 . Нарушение порядка предоставления информации контролирующим органам о сделках по аренде объектов недвижимости↑
119 – 1.1 . Нарушение нотариусом порядка и/или сроков предоставления информации об удостоверении договоров аренды объектов недвижимости в случае совершения такого нотариального действия -
влечет наложение штрафа в размере 680 гривен за каждое такое нарушение.
119 – 1.2 . Нарушение субъектом хозяйствования, осуществляющего посредническую деятельность, связанную с предоставлением услуг по аренде недвижимости (риелтером), порядка и/или сроков предоставления информации о заключенных его посредством гражданско-правовых договорах (соглашения) об аренде недвижимости -
влечет наложение штрафа в размере 680 гривен за каждое такое нарушение.
119 – 1.3 . Действия, предусмотренные пунктами 119-1.1 и 119-1.2 настоящей статьи , совершенные субъектом, к которому в течение года был применен штраф за такое нарушение, -
влекут наложение штрафа в размере 1360 гривен за каждое такое нарушение.
{Кодекс дополнен статьей 119-1 согласно Закону № 466-IX от 16.01.2020 }
Статья 120. Непредставление или несвоевременное представление налоговой отчетности или невыполнение требований по внесению изменений в налоговую отчетность↑
120.1. Непредставление (кроме случаев, если налоговая декларация не подается в соответствии с пунктом 49.2 статьи 49 настоящего Кодекса) или несвоевременное представление налогоплательщиком или другими лицами, обязанными начислять и уплачивать налоги и сборы, платежи, контроль за уплатой которых возложены на контролирующие органы, налоговых деклараций (расчет предусмотрено настоящим Кодексом, -
{Абзац первый пункта 120.1 статьи 120 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
влекут наложение штрафа в размере 340 гривен, за каждое такое неподача или несвоевременную подачу.
{Абзац второй пункта 120.1 статьи 120 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Те же действия, совершенные налогоплательщиком, к которому в течение года был применен штраф за такое нарушение, -
влекут наложение штрафа в размере 1020 гривен за каждое такое неподача или несвоевременную подачу.
{Подпункт 120.1.1 пункта 120.1 статьи 120 исключен из Закона № 3609-VI от 07.07.2011 }
120.2. Невыполнение налогоплательщиком требований, предусмотренных абзацами третьим - пятым пункта 50.1 статьи 50 настоящего Кодекса, об условиях самостоятельного внесения изменений в налоговую отчетность в части самостоятельного начисления и уплаты штрафа, предусмотренного настоящим пунктом, -
{Абзац первый пункта 120.2 статьи 120 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
влечет наложение штрафа в размере 5 процентов от суммы самостоятельно начисленного занижения налогового обязательства (недоплаты) и/или иного обязательства, контроль за уплатой которого возложен на контролирующие органы.
При самостоятельном доначислении налогоплательщиком с соблюдением порядка, требований и ограничений, предусмотренных статьей 50 настоящего Кодекса, суммы налоговых обязательств и/или иного обязательства, контроль за уплатой которого возложен на контролирующие органы, штрафы, предусмотренные настоящей главой Кодекса, не применяются.
{Абзац третий пункта 120.2 статьи 120 с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
{П ункт 120.2 статьи 120 в редакции Закона № 466-IX от 16.01.2020 }
120.3. Непредставление налогоплательщиком отчета о контролируемых операциях и/или документации по трансфертному ценообразованию, и/или глобальной документации по трансфертному ценообразованию (мастер-файлу), и/или отчету в разрезе стран международной группы компаний, и/или уведомления об участии в международной группе компаний в соответствии с требованиями статьи 39 настоящего Кодекса -
влечет наложение штрафа (штрафов) в размере:
300 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, - в случае непредставления отчета о контролируемых операциях;
3 процентов суммы контролируемых операций, по которым не была представлена документация, определена подпунктами 39.4.6 и 39.4.9 пункта 39.4 статьи 39 настоящего Кодекса, но не более 200 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года;
300 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, - в случае непредставления глобальной документации по трансфертному ценообразованию (мастер-файлу), определенной подпунктами 39.4.7 и 39.4.9 пункта 39.4 статьи 39;
1000 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, - в случае непредставления отчета в разрезе стран международной группы компаний;
100 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, - в случае непредставления уведомления об участии в международной группе компаний.
{Абзац седьмой пункта 120.3 статьи 120 с изменениями, внесенными Законом № 4112-IX от 04.12.2024 }
Уплата таких финансовых санкций (штрафов) не освобождает налогоплательщика от обязанности представления отчета о контролируемых операциях и/или документации по трансфертному ценообразованию, и/или глобальной документации по трансфертному ценообразованию (мастер-файлу), и/или отчету в разрезе стран международной группы компаний и/или уведомления об участии.
Непредставление налогоплательщиком отчета о контролируемых операциях и/или документации по трансфертному ценообразованию, и/или глобальной документации по трансфертному ценообразованию (мастер-файлу), и/или отчету в разрезе стран международной группы компаний, и/или уведомления об участии в международной группе компаний после истечения 30 календарных дней, следующих за последние (штрафов), предусмотренного настоящим пунктом, -
влечет наложение штрафа в размере 5 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, за каждый календарный день неподачи отчета о контролируемых операциях и/или документации по трансфертному ценообразованию и/или глобальной документации по трансфертному ценообразованию между компаний и/или уведомления об участии в международной группе компаний, но не более 300 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года.
{Статья 120 дополнена пунктом 120.3 согласно Закону № 408-VII от 04.07.2013 ; с изменениями, внесенными согласно Закону № 1260-VII от 13.05.2014 ; в редакции Законов №72-VIII от 28.12.2014 , №609-VIII от 15.07.2015 , №1797-VIII от 21.12.2016 , №466-IX от 16.01.2020 }
120.4. Невключение в представленный отчет о контролируемых операциях информации обо всех совершенных в течение отчетного периода контролируемых операциях и/или невключение в поданный отчет в разрезе стран международной группы компаний информации в соответствии с требованиями статьи 39 настоящего Кодекса -
влечет наложение штрафа (штрафов) в размере:
1 процента суммы контролируемых операций, незадекларированных в представленном отчете о контролируемых операциях, но не более 300 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, за все незадекларированные контролируемые операции, совершенные в соответствующем отчетном году;
1 процент суммы дохода (выручки) участника международной группы компаний, информация о котором в нарушение требований настоящего Кодекса не отражена в отчете в разрезе стран международной группы компаний, но не более 1000 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года.
Непредставление налогоплательщиком уточняющего отчета о контролируемых операциях после истечения 30 календарных дней, следующих за последним днем предельного срока уплаты штрафа (штрафов), предусмотренного настоящим пунктом, -
влечет наложение штрафа в размере одного размера прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, за каждый календарный день неподачи уточняющего отчета о контролируемых операциях, но не более 300 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового.
{Статья 120 дополнена пунктом 120.4 согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
120.5. Предоставление недостоверной информации в уведомлении об участии в международной группе компаний и/или в отчете в разрезе стран международной группы компаний -
влечет наложение штрафа (штрафов) в размере:
50 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, – в случае предоставления недостоверной информации в сообщении об участии в международной группе компаний;
200 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, - в случае предоставления недостоверной информации в отчете в разрезе стран международной группы компаний по отношению к участнику международной группы компаний.
Уплата таких штрафов не освобождает налогоплательщика от обязанности представления уточняющего сообщения об участии в международной группе компаний и/или уточняющего отчета в разрезе стран международной группы компаний (в том числе на основании уведомления контролирующего органа об обнаруженных ошибках в отчете в разрезе стран международной группы компаний).
{Пункт 120.5 статьи 120 дополнен абзацем пятым согласно Закону № 2970-IX от 20.03.2023 }
Непредставление уточняющего отчета в разрезе стран международной группы компаний в течение 30 календарных дней со дня получения уведомления контролирующего органа об обнаруженных ошибках в отчете в разрезе стран международной группы компаний считается несвоевременным представлением налогоплательщиком отчета в разрезе стран международной группы компаний, за которое применяется штраф, определенный абзацем статьи 10. несвоевременное представление отчета в разрезе стран международной группы компаний, начиная с 31 календарного дня со дня получения уведомления контролирующего органа об обнаруженных ошибках в отчете в разрезе стран международной группы компаний.
{Пункт 120.5 статьи 120 дополнен абзацем шестым согласно Закону № 2970-IX от 20.03.2023 }
Штраф, предусмотренный настоящим пунктом, не применяется, если налогоплательщик подал уведомление об участии в международной группе компаний и/или отчет в разрезе стран международной группы компаний с ошибками, не повлиявшими на правильность идентификации государства или территории, резидентом которой является один или несколько участников международной группы компаний, и/или на правильность идентификации или каждого из участников идентификации юрисдикции представления отчета в разрезе стран международной группы компаний, и такой плательщик исправил ошибки путем представления уточняющего сообщения об участии в международной группе компаний и/или отчета в разрезе стран международной группы компаний самостоятельно или не позднее 30 календарных дней со дня получения уведомления контролирующего органа об обнаруженных ошибках в отчете.
{Пункт 120.5 статьи 120 дополнен абзацем седьмым согласно Закону № 2970-IX от 20.03.2023 }
{Статья 120 дополнена пунктом 120.5 согласно Закону № 466-IX от 16.01.2020 }
120.6. Несвоевременное представление налогоплательщиком отчета о контролируемых операциях и/или документации по трансфертному ценообразованию, и/или глобальной документации по трансфертному ценообразованию (мастер-файлу), и/или отчету в разрезе стран международной группы компаний, и/или уведомление об участии в международной группе компаний, в том числе несвоевременное контролирующего органа или несвоевременное декларирование контролируемых операций в представленном отчете в соответствии с требованиями пункта 39.4 статьи 39 настоящего Кодекса -
{Абзац первый пункта 120.6 статьи 120 с изменениями, внесенными Законом № 2970-IX от 20.03.2023 }
влечет наложение штрафа (штрафов) в размере:
одного размера прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, за каждый календарный день несвоевременного представления отчета о контролируемых операциях, но не более 300 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года;
одного размера прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, за каждый календарный день несвоевременного декларирования контролируемых операций в представленном отчете о контролируемых операциях в случае представления уточняющего отчета, но не более суммы, равной одному из двух значений, меньшим по размеру, - или 3 законом на 1 января налогового (отчетного) года, или 0,5 процента суммы контролируемых операций, незадекларированных в представленном отчете о контролируемых операциях;
{Абзац четвертый пункта 120.6 статьи 120 с изменениями, внесенными Законом № 4112-IX от 04.12.2024 }
двух размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, за каждый календарный день несвоевременного представления документации по трансфертному ценообразованию, определенной подпунктами 39.4.6 и 39.4.9 пункта 39.4 статьи 39 настоящего Кодекса трудоспособного лица, установленного законом на 1 января налогового (отчетного) года;
трех размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, за каждый календарный день несвоевременного представления глобальной документации по трансфертному ценообразованию, определенной подпунктами 39.4.7 и 39.4.9 пункта 39.4 статьи 39 настоящего Кодекса трудоспособного лица, установленного законом на 1 января налогового (отчетного) года;
десяти размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, за каждый календарный день несвоевременного представления отчета в разрезе стран международной группы компаний (в том числе несвоевременное представление уточненного отчета в разрезе стран международной группы компаний по требованию контролирующего органа), но не более лица, установленного законом на 1 января налогового (отчетного) года;
{Абзац седьмой пункта 120.6 статьи 120 с изменениями, внесенными Законом № 2970-IX от 20.03.2023 }
одного размера прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, за каждый календарный день несвоевременного представления уведомления об участии в международной группе компаний, но не более 50 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года.
{Абзац восьмой пункта 120.6 статьи 120 с изменениями, внесенными Законом № 4112-IX от 04.12.2024 }
{Статья 120 дополнена пунктом 120.6 согласно Закону № 466-IX от 16.01.2020 }
120.7. Непредставление контролирующим лицом отчета о контролируемых иностранных компаниях -
влечет наложение штрафа в размере 100 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года.
Несвоевременное представление контролирующим лицом отчета о контролируемых иностранных компаниях -
влечет наложение штрафа в размере одного размера прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, за каждый календарный день неподачи, но не более 50 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года.
Неотражение контролирующим лицом в отчете о контролируемых иностранных компаниях сведений о имеющихся контролируемых иностранных компаниях и/или неотражение информации, определенной подпунктами "г" - "с" подпункта 39 - 2 .5.3 пункта 39 - 2 .5 статьи 39 - 2 настоящего Кодекса, о имеющихся контролируемых иностранных компаниях
влечет наложение штрафа в размере 3 процентов суммы дохода контролируемых иностранных компаний или 25 процентов скорректированной прибыли контролируемой иностранной компании за соответствующий год, не отраженных в отчете о контролируемых иностранных компаниях, в зависимости от того, какое из таких значений больше, но не более 1000 размеров прожиточного минимума для трудоспособного лица, факт неотражения контролируемой иностранной компании и/или за все неотраженные суммы.
Неуведомление контролирующим лицом контролирующего органа о приобретении доли в иностранном юридическом лице, образовании без статуса юридического лица, либо о начале осуществления фактического контроля за иностранным юридическим лицом, либо об отчуждении доли в иностранном юридическом лице, либо о прекращении осуществления фактического контроля над иностранным юридическим лицом в сроки , предусмотренные подпунктом 5 39 . статьи 39 - 2 настоящего Кодекса, -
влечет наложение штрафа в размере 300 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, за каждый такой факт.
Непредставление или представление не в полном объеме контролирующим лицом документации по трансфертному ценообразованию, других копий первичных документов по контролируемой иностранной компании по запросу контролирующего органа в случаях, предусмотренных статьей 39 - 2 настоящего Кодекса, -
влечет наложение штрафа в размере 3 процентов от суммы дохода контролируемой иностранной компании, относительно которых не была подана документация и/или копии первичных документов, но не более 1000 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года.
Уплата таких финансовых санкций (штрафов) не освобождает налогоплательщика от обязанности представления отчета о контролируемых иностранных компаниях и подтверждающих документов, предусмотренных статьей 39-2 настоящего Кодекса .
Непредставление отчета о контролируемых иностранных компаниях в течение 30 календарных дней, следующих за последним днем предельного срока уплаты финансовых санкций (штрафов), предусмотренных настоящим пунктом, -
влечет наложение штрафа в размере пяти размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, за каждый календарный день неподачи отчета о контролируемых иностранных компаниях, но не более 300 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового.
{Статья 120 дополнена пунктом 120.7 согласно Закону № 466-IX от 16.01.2020 }
Статья 120-1 . Нарушение сроков регистрации налоговой накладной и/или расчета корректировки в Едином реестре налоговых накладных и допущение ошибок при указании обязательных реквизитов налоговой накладной↑
120 – 1.1 . Нарушение плательщиками налога на добавленную стоимость предельного срока, предусмотренного статьей 201 настоящего Кодекса, для регистрации налоговой накладной и/или расчета корректировки в такую налоговую накладную в Едином реестре налоговых накладных (кроме налоговой накладной/расчета корректировки, составленной на операции по поставке/ добавленную стоимость;налоговой накладной/расчета корректировки, составленной на операции, облагаемые по нулевой ставке ; составленной в соответствии со статьей 199 настоящего Кодекса, и расчета корректировки, составленной в такую налоговую накладную ; 192 и 201 настоящего Кодекса возложена обязанность по такой регистрации, штрафу в размере:
{Абзац первый пункта 120-1.1 статьи 120-1 в редакции Закона № 466 -IX от 16.01.2020 ; с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
10 процентов суммы налога на добавленную стоимость, указанной в таких налоговых накладных /расчетах корректировки, - в случае нарушения срока регистрации до 15 календарных дней;
{Абзац второй пункта 120 - 1 .1 статьи 120 - 1 в связи с абзацем первым пункта 120 - 1 .1 статьи 120 - 1 признано соответствующим Конституции Украины (является конституционным), согласно Решению Конституционного Суда2 /5- 26.11.2025 }
20 процентов суммы налога на добавленную стоимость, указанной в таких налоговых накладных /расчетах корректировки, - в случае нарушения срока регистрации от 16 до 30 календарных дней;
30 процентов суммы налога на добавленную стоимость, указанной в таких налоговых накладных /расчетах корректировки, - в случае нарушения срока регистрации от 31 до 60 календарных дней;
40 процентов суммы налога на добавленную стоимость, указанной в таких налоговых накладных /расчетах корректировки, - в случае нарушения срока регистрации от 61 до 365 календарных дней;
50 процентов суммы налога на добавленную стоимость, указанной в таких налоговых накладных /расчетах корректировки, - в случае нарушения срока регистрации на 366 и более календарных дней.
{Пункт 120-1.1 статьи 120-1 дополнен новым абзацем согласно Закону № 2198-VIII от 09.11.2017 }
В случае нарушения плательщиками налога на добавленную стоимость предельного срока, предусмотренного статьей 201 настоящего Кодекса, для регистрации налоговой накладной и / или расчета корректировки в такую налоговую накладную в Едином реестре налоговых накладных влечет наложение на плательщика налога на добавленную стоимость, на которого в соответствии с требованиями статей1 регистрации, штрафа в размере 2 процентов объема поставки (без налога на добавленную стоимость), но не более 1020 гривен, при регистрации в Едином реестре налоговых накладных:
{Пункт 120-1.1 статьи 120-1 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
налоговой накладной /расчета корректировки, составленной на операции по поставке товаров/услуг, освобождаемых от налогообложения налогом на добавленную стоимость;
{Пункт 120-1.1 статьи 120-1 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
налоговой накладной /расчета корректировки, составленной на операции, облагаемые по нулевой ставке;
{Пункт 120-1.1 статьи 120-1 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
налоговой накладной , составленной в соответствии с пунктом 198.5 статьи 198 настоящего Кодекса в случае совершения операций, определенных подпунктами "а" - "г" пункта 198.5 статьи 198 настоящего Кодекса, и расчета корректировки, составленной в такую налоговую накладную;
{Пункт 120-1.1 статьи 120-1 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
налоговой накладной , составленной в соответствии со статьей 199 настоящего Кодекса, и расчета корректировки, составленной в такую налоговую накладную;
{Пункт 120-1.1 статьи 120-1 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
налоговой накладной , составленной в соответствии с абзацем одиннадцатого пункта 201.4 статьи 201 настоящего Кодекса, и расчета корректировки, составленного в такую налоговую накладную.
{ Пункт 120-1.1 статьи 120-1 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
В случае остановки регистрации налоговой накладной /расчета корректировки в Едином реестре налоговых накладных согласно пункту 201.16 статьи 201 настоящего Кодекса штрафные санкции, предусмотренные настоящим пунктом, не применяются на период остановки такой регистрации до принятия решения о возобновлении регистрации таких налоговых накладных/расчетов корректировки.
тринадцатый пункта 120-1.1 статьи 120-1 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
В случае регистрации налоговой накладной и/или расчета корректировки в налоговую накладную до начала проведения проверки, предметом которой является соблюдение требований настоящего Кодекса о своевременности регистрации таких документов в Едином реестре налоговых накладных, штрафные санкции, предусмотренные пунктом 120-1.2 настоящей статьи , не применяются.
120 – 1.2 . Отсутствие регистрации в течение предельного срока, предусмотренного статьей 201 настоящего Кодекса, налоговой накладной и/или расчета корректировки к такой налоговой накладной в Едином реестре налоговых накладных (кроме налоговой накладной/расчета корректировки, составленной на операции по поставке освобождаемых товаров/услуг); накладной/расчета корректировки, составленной на операции, облагаемые по нулевой ставке, налоговой накладной, составленной в соответствии с пунктом 198.5 статьи 198 настоящего Кодекса в случае совершения операций, определенных подпунктами "а" - "г" пункта 198.5 статьи 198 настоящего Кодекса, налоговой накладной, составленной в соответствии со статьей 199 настоящего Кодекса, и расчета корректировки, составленной в такую налоговую накладную, налоговую накладную, составленную в соответствии с абзацем одиннадцатого пункта 201.4 статьи 201 настоящего Кодекса), что указано в налоговом уведомлении по проверке на проверке на проверке на контроле плательщика налога штрафа в размере 50 процентов суммы налоговых обязательств по налогу на добавленную стоимость, указанной в такой налоговой накладной и/или расчету корректировки в налоговую накладную, или от суммы налога на добавленную стоимость, начисленного по операции по поставке товаров/услуг, если налоговая накладная на такую операцию не составлена. В случае остановки регистрации налоговой накладной/расчета корректировки в Едином реестре налоговых накладных согласно пункту 201.16 статьи 201 настоящего Кодекса штрафные санкции, предусмотренные настоящим пунктом, не применяются на период остановки такой регистрации до принятия соответствующего решения о возобновлении регистрации таких налоговых накладных/расчетов.
{Абзац первый пункта 120-1.2 статьи 120-1 в редакции Закона № 466 -IX от 16.01.2020 }
Отсутствие регистрации в Едином реестре налоговых накладных налоговой накладной и/или расчета корректировки к такой налоговой накладной, указанных в абзаце первом настоящего пункта, после истечения 10 календарных дней, следующих за днем получения налогоплательщиком налогового уведомления-решения, - влечет наложение на налогоплательщика добавленную стоимость, указанной в такой налоговой накладной и/или расчета корректировки в налоговую накладную или от суммы налога на добавленную стоимость, начисленного по операции по поставке товаров/услуг, если налоговая накладная на такую операцию не составлена.
В случае регистрации в Едином реестре налоговых накладных налоговой накладной и/или расчета корректировки к такой налоговой накладной, указанных в абзаце первом настоящего пункта, в течение 10 календарных дней, следующих за днем получения налогоплательщиком налогового уведомления-решения, штрафные санкции, предусмотренные абзацем вторым настоящего пункта1 и пунктом 1 .
В случае отсутствия регистрации в Едином реестре налоговых накладных налоговой накладной /расчета корректировки, составленной на операции по поставке товаров/услуг, освобождаемых от налогообложения налогом на добавленную стоимость, и/или налоговой накладной/расчета корректировки, составленной на налоговой накладной, пункта 198.5 статьи 198 настоящего Кодекса в случае совершения операций, определенных подпунктами "а" - "г" пункта 198.5 статьи 198 настоящего Кодекса, и расчета корректировки, составленной к такой налоговой накладной, налоговой накладной, составленной в соответствии со статьей 199 настоящего Кодекса, и расчета накладной, составленной в соответствии с абзацем одиннадцатого пункта 201.4 статьи 201 настоящего Кодекса, в течение предельного срока, предусмотренного статьей 201 настоящего Кодекса, для регистрации налоговой накладной и/или расчета корректировки к такой налоговой накладной в Едином реестре налоговых накладных, согласно указанному в контролирующего органа, - влечет наложение на налогоплательщика штрафа в размере 5 процентов объема поставки (без налога на добавленную стоимость), но не более 3400 гривен.
{Пункт 120-1.2 статьи 120-1 дополнен абзацем четвертым согласно Закону № 466-IX от 16.01.2020 }
120 – 1.3 . Допущение продавцом товаров/услуг ошибок при указании обязательных реквизитов налоговой накладной , предусмотренных пунктом 201.1 статьи 201 настоящего Кодекса, выявленных контролирующим органом по результатам проверки, проведенной по заявлению покупателя, - влечет наложение на плательщика налога - продавца штрафа в размере 17 .
Невыполнение налогового уведомления-решения контролирующего органа с предупреждением о необходимости исправления налогоплательщиком - продавцом указанных в абзаце первом настоящего пункта ошибок в течение 10 календарных дней, следующих за днем его получения, - влечет наложение такого плательщика налога штрафа в размере:
10 процентов суммы налога добавленную стоимость, указанной в такой налоговой накладной , - в случае неисправления ошибок в течение 15 календарных дней;
20 процентов суммы налога на добавленную стоимость, указанной в такой налоговой накладной - в случае неисправления ошибок в срок от 16 до 30 календарных дней;
30 процентов суммы налога на добавленную стоимость, указанной в такой налоговой накладной - в случае неисправления ошибок в срок от 31 до 60 календарных дней;
40 процентов суммы налога на добавленную стоимость, указанной в такой налоговой накладной - в случае неисправления ошибок в срок от 61 до 90 календарных дней;
50 процентов суммы налога на добавленную стоимость, указанной в такой налоговой накладной - в случае неисправления ошибок в срок от 91 до 120 календарных дней;
60 процентов суммы налога на добавленную стоимость, указанной в такой налоговой накладной - в случае неисправления ошибок в срок от 121 до 150 календарных дней;
70 процентов суммы налога на добавленную стоимость, указанной в такой налоговой накладной - в случае неисправления ошибок в срок от 151 до 180 календарных дней;
100 процентов суммы налога добавленную стоимость, указанной в такой налоговой накладной , - в случае неисправления ошибок после истечения 181 календарного дня.
{Кодекс дополнен статьей 120-1 согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными согласно Законам № 643-VIII от 16.07.2015 , № 909-VIII от 24.12.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 }
Статья 120-2 . Нарушение порядка регистрации акцизных накладных и расчетов корректировки таких акцизных накладных в Едином реестре акцизных накладных↑
120 – 2.1 . Нарушение плательщиками акцизного налога предельных сроков регистрации первых экземпляров акцизных накладных/первых экземпляров расчетов корректировки к акцизным накладным в Едином реестре акцизных накладных, установленных статьей 231 настоящего Кодекса, или отсутствие их составления или регистрации в Едином реестре проверки, -
влечет наложение штрафа в размере:
2 процентов суммы акцизного налога по соответствующим объемам горючего или спирта этилового, указанных в таких акцизных накладных/расчетах корректировки, или 2 процента суммы акцизного налога по соответствующим объемам горючего или спирта этилового, на которые не составлены или не зарегистрированы акцизные накладные дней, - в случае;
10 процентов суммы акцизного налога по соответствующим объемам горючего или спирта этилового, указанных в таких акцизных накладных/расчетах корректировки, или 10 процентов суммы акцизного налога по соответствующим объемам горючего или спирта этилового, на которые не составлены или не зарегистрированы акцизные накладные 3 - в случае дней;
20 процентов суммы акцизного налога по соответствующим объемам горючего или спирта этилового, указанных в таких акцизных накладных/расчетах корректировки, или 20 процентов суммы акцизного налога по соответствующим объемам горючего или спирта этилового, на которые не составлены или не зарегистрированы акцизные накладные 0 - в случае дней;
30 процентов суммы акцизного налога по соответствующим объемам горючего или спирта этилового, указанных в таких акцизных накладных/расчетах корректировки, или 30 процентов суммы акцизного налога по соответствующим объемам горючего или спирта этилового, на которые не составлены или не зарегистрированы акцизные накладные 9 - в случае дней;
40 процентов суммы акцизного налога по соответствующим объемам горючего или спирта этилового, указанных в таких акцизных накладных/расчетах корректировки, или 40 процентов суммы акцизного налога по соответствующим объемам горючего или спирта этилового, на которые не составлены или не зарегистрированы акцизные накладные, - в случае накладных;
{Пункт 120 – 2.1 статьи 120 – 2 с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 ; в редакции Закона № 391-IX от 18.12.2019 }
120 – 2.2 . Отсутствие по вине плательщика акцизного налога регистрации первого экземпляра акцизной накладной/первого экземпляра расчета корректировки к акцизной накладной в Едином реестре акцизных накладных после истечения 10 календарных дней со дня получения налогоплательщиком налогового уведомления-решения о применении штрафа в соответствии со пунктом 120 .
{Абзац первый пункта 120-2.2 статьи 120-2 в редакции Закона № 391 -IX от 18.12.2019 }
влечет наложение штрафа в размере 50 процентов суммы акцизного налога с соответствующих объемов горючего или спирта этилового, на которые налогоплательщик обязан составить такую акцизную накладную/расчет корректировки.
{Абзац второй пункта 120-2.2 статьи 120-2 с изменениями , внесенными согласно Закону № 2628-VIII от 23.11.2018 }
При регистрации первого экземпляра акцизных накладных/первого экземпляра расчета корректировки в Едином реестре акцизных накладных, за отсутствие регистрации которых к плательщику акцизного налога был применен штраф, предусмотренный настоящим пунктом или пунктом 120 - 2.1 настоящей статьи, штрафы за нарушение плательщиком акцизного налога экземпляры расчетов корректировки к акцизной накладной в Едином реестре акцизных накладных, предусмотренные пунктом 120 – 2.1 настоящей статьи, не применяются.
{Пункт 120-2.2 статьи 120-2 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
Отсутствие по вине плательщика акцизного налога, получившего горючее или спирт этиловый, регистрации в Едином реестре акцизных накладных второго экземпляра акцизной накладной/второго экземпляра расчета корректировки в течение более 120 календарных дней после предельного срока регистрации второго экземпляра акцизной накладной/расчета
{Пункт 120-2.2 статьи 120-2 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 }
влечет наложение штрафа в размере 2 процентов суммы акцизного налога с соответствующих объемов горючего или спирта этилового, указанных в такой акцизной накладной/расчете корректировки.
{Пункт 120-2.2 статьи 120-2 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 }
120 – 2.3 . Сумма акцизного налога для целей пунктов 120 - 2.1 и 120 - 2.2 этой статьи определяется по ставке, установленной на дату реализации горючего, и курсу Национального банка Украины, действующему на первый день квартала, в котором осуществляется реализация горючего, а для спирта этилового - по ставке, установленной на дату реализации.
{Пункт 120-2.3 статьи 120-2 с изменениями, внесенными согласно Закону № 2628 -VIII от 23.11.2018 }
{Кодекс дополнен статьей 120-2 согласно Закону № 909-VIII от 24.12.2015 }
Статья 121. Нарушение установленных законодательством сроков хранения документов по вопросам исчисления и уплаты налогов и сборов, а также документов, связанных с выполнением требований другого законодательства, контроль за соблюдением которого возложен на контролирующие органы↑
121.1. Необеспечение налогоплательщиком хранения первичных документов, учетных и других регистров, бухгалтерской и статистической отчетности, других документов по вопросам исчисления и уплаты налогов и сборов в течение установленных статьей 44 настоящего Кодекса сроков их хранения и/или непредоставления налогоплательщиком контролирующим органам оригиналов документов (кроме документов, полученных из Единого налогового контроля в случаях, предусмотренных настоящим Кодексом, -
{Абзац первый пункта 121.1 статьи 121 с изменениями, внесенными Законом № 643-VIII от 16.07.2015 }
влекут наложение штрафа в размере 1020 гривен.
{Абзац второй пункта 121.1 статьи 121 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Те же действия, совершенные налогоплательщиком, к которому в течение года был применен штраф за такое же нарушение, -
влекут наложение штрафа в размере 2040 гривен.
{Абзац четвертый пункта 121.1 статьи 121 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Пункт 121.1 статьи 121 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
121.2. Непредоставление ответа на запрос, неподача или представление не в полном объеме налогоплательщиком, финансовым агентом или другим лицом документов или иной информации по запросу контролирующего органа, направленного в соответствии с основаниями, предусмотренными подпунктами 6-8 подпункта 73.3.1 пункта 73.3 статьи 73 Кодекса, -
влечет наложение штрафа в 5 размеров минимальной заработной платы, установленной законом на 1 января налогового (отчетного) года, за каждый такой факт.
Непредставление или представление не в полном объеме налогоплательщиком документов или другой информации по запросу контролирующего органа в других случаях, предусмотренных статьей 73 Кодекса, -
влечет наложение штрафа в размере одной минимальной заработной платы, установленной законом на 1 января налогового (отчетного) года, за каждый такой факт.
Уплата таких финансовых санкций (штрафов) не освобождает лицо от обязанности предоставления информации.
{ Статью 121 дополнен пунктом 121.2 согласно Закону № 2970-IX от 20.03.2023 }
121.3. Непредставление или представление не в полном объеме информации о структуре собственности или о конечном бенефициарном владельце самостоятельно или по запросу контролирующего органа в случаях, предусмотренных статьей 44-1 настоящего Кодекса , -
влечет наложение штрафа в 5 размеров минимальной заработной платы, установленной законом на 1 января налогового (отчетного) года, за каждый такой факт.
Уплата таких финансовых санкций (штрафов) не освобождает от обязанности предоставления информации, предусмотренной статьей 44-1 настоящего Кодекса .
Штраф применяется к налогоплательщикам, определенным пунктом 44-1.1 статьи 44-1 настоящего Кодекса , которые в установленном порядке сообщили контролирующему органу о самостоятельном представлении информации в контролирующий орган . В случае назначения налогоплательщиком уполномоченного банка, на которого возлагается обязанность предоставления информации по запросу контролирующего органа в соответствии с пунктом 44-1.3 статьи 44-1 настоящего Кодекса , штраф применяется к уполномоченному банку.
{ Статью 121 дополнен пунктом 121.3 согласно Закону № 2970-IX от 20.03.2023 }
121.4. Несообщение резидентом Украины о заключении договора об управлении или администрировании траста, или о прекращении такого договора в сроки, предусмотренные статьей 44 - 2 настоящего Кодекса, -
влечет наложение штрафа в 5 размеров минимальной заработной платы, установленной законом на 1 января налогового (отчетного) года, за каждый такой факт.
Уплата штрафа не освобождает ответственное лицо от обязанности подачи уведомления о заключении договора об управлении или администрировании траста или о прекращении такого договора.
{ Статью 121 дополнен пунктом 121.4 согласно Закону № 2970-IX от 20.03.2023 }
121.5. Непредставление или представление не в полном объеме лицом, осуществляющим управление или администрирование траста, финансовой отчетности, копий первичных документов и другой информации о трасте по запросу контролирующего органа в случаях, предусмотренных статьей 44-2 настоящего Кодекса, -
влечет наложение штрафа в 10 размеров минимальной заработной платы, установленной законом на 1 января налогового (отчетного) года, за каждый такой факт.
Уплата таких финансовых санкций (штрафов) не освобождает соответствующее лицо от обязанности предоставления информации и документов, предусмотренных статьей 44-2 настоящего Кодекса .
{ Статью 121 дополнен пунктом 121.5 согласно Закону № 2970-IX от 20.03.2023 }
Статья 122. Нарушение правил применения упрощенной системы налогообложения физическим лицом – предпринимателем↑
122.1. Неуплата (неперечисление) или уплата (перечисление) не в полном объеме физическим лицом - плательщиком единого налога, определенным подпунктами 1 и 2 пункта 291.4 статьи 291 настоящего Кодекса, авансовых взносов единого налога в порядке и в сроки, определенные настоящим Кодексом, влечет наложение единого налога налога согласно настоящему Кодексу.
{Пункт 122.1 статьи 122 в редакции Закона № 4014-VI от 04.11.2011 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Статья 123. Штрафные (финансовые) санкции (штрафы) в случае определения контролирующим органом суммы налогового обязательства и/или иного обязательства, контроль за уплатой которого возложен на контролирующие органы, уменьшение бюджетного возмещения или выявление фактов использования налоговых льгот не по целевому назначению или вопреки условиям или целям их
123.1. Совершение налогоплательщиком деяний, обусловивших определение контролирующим органом суммы налогового обязательства и/или иного обязательства, контроль за уплатой которого возложено на контролирующие органы, уменьшение суммы бюджетного возмещения и/или отрицательного значения суммы налога на добавленную стоимость налогоплательщика по основаниям, определенным подпунктами 52.3 . доходы физических лиц, задекларированных к возврату из бюджета в связи с использованием права на налоговую скидку), 54.3.6 пункта 54.3 статьи 54 настоящего Кодекса, -
влечет наложение на налогоплательщика штрафа в размере 10 процентов суммы определенного налогового обязательства и/или иного обязательства, контроль за уплатой которого возложен на контролирующие органы, завышенной суммы бюджетного возмещения.
{Абзац первый пункта 123.2 статьи 123 с изменениями, внесенными Законом № 4112-IX от 04.12.2024 }
влекут наложение штрафа в размере 25 процентов от суммы определенного налогового обязательства и/или иного обязательства, контроль за уплатой которого возложен на контролирующие органы, завышенной суммы бюджетного возмещения.
123.2-1 . Совершение налогоплательщиком деяний, обусловивших определение контролирующим органом суммы налогового обязательства на основании подпункта 54.3.2 пункта 54.3 статьи 54 настоящего Кодекса с корректировкой финансового результата до налогообложения соответствующих налоговых (отчетных) периодов на разницу, предусмотренную подпунктом 14. Кодекса, или определение объектов налогообложения резидента Действие Сити - плательщика налога на особых условиях по операциям, определенным подпунктом 141.9 - 1 .2.17 подпункта 141.9 - 1 .2 пункта 141.9 - 1 статьи 141 настоящего Кодекса, или признанных абзацами шестым и седьмым подпункта 177.4.5 пункта 177.4 статьи 177 или абзацами шестым и седьмым пункта 178.3 статьи 178 настоящего Кодекса -
влечет наложение штрафа в размере 50 процентов суммы определенного налогового обязательства.
{С татьей 123 дополнен пунктом 123.2 - 1 согласно Закону № 4112-IX от 04.12.2024 }
123.3. Деяния, предусмотренные пунктом 123.2 настоящей статьи, совершены повторно в течение 1095 календарных дней, -
влекут наложение штрафа в размере 50 процентов суммы определенного налогового обязательства и/или иного обязательства, контроль за уплатой которого возложен на контролирующие органы, завышенной суммы бюджетного возмещения.
123.4. Использование налогоплательщиком (должностными лицами налогоплательщика) сумм, не уплаченных в бюджет вследствие получения (применения) налоговой льготы, не по назначению и/или вопреки условиям или целям ее предоставления согласно закону по вопросам соответствующего налога, сбора, платежа, кроме другой ответственности, определенной настоящим Кодексом, -
влекут наложение штрафа в размере сумм, которые были использованы не по назначению и/или вопреки условиям или целям предоставления таких льгот.
влекут наложение штрафа в двойном размере сумм, которые были использованы не по назначению и/или вопреки условиям или целям предоставления таких льгот.
123.6. Уплата штрафа не освобождает таких лиц от ответственности за умышленное уклонение от налогообложения.
{ Статья 123 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 466-IX от 16.01.2020 }
Статья 123-1 . Нарушение требований к договорам долгосрочного страхования жизни или договоров страхования в пределах негосударственного пенсионного обеспечения, в частности, страхование дополнительной пенсии↑
Если договор долгосрочного страхования жизни или договор страхования в пределах негосударственного пенсионного обеспечения, в частности, договор страхования дополнительной пенсии, в течение первых пяти лет его действия расторгается по любым причинам, кроме случая, предусмотренного абзацем четвертым настоящей статьи, до истечения минимального срока его действия или до наступления соответствующего страхового случая, установленных настоящим Кодексом выкупной суммы или полное прекращение обязательств страховщика по такому договору перед таким налогоплательщиком или нарушаются другие требования, установленные настоящим Кодексом к таким договорам, а также требования к договорам добровольного медицинского страхования, кроме случая, предусмотренного абзацем четвертым настоящей статьи, то плательщик налога-страховщик, признавший в бухгалтерском учете расходы на сумму уплаченных платежей, взносов, премий с начислением пени в размере 120 процентов учетной ставки Национального банка Украины, действовавшей на конец отчетного периода, в котором произошло расторжение договора или такой договор перестал отвечать требованиям, предусмотренным настоящим Кодексом.
Налоговые обязательства страховщика в связи с обстоятельствами, указанными в абзаце первом настоящего подпункта, за период до конца отчетного периода, в котором произошло расторжение договора долгосрочного страхования жизни или договора страхования в пределах негосударственного пенсионного обеспечения, в частности, договора страхования дополнительной пенсии, или такой договор или договор добровольного медицинского страхования подлежат.
Штрафные санкции за занижение объекта налогообложения по налогу на прибыль в случаях, определенных настоящим подпунктом, как к страховщику, так и к налогоплательщику не применяются.
Договор долгосрочного страхования жизни, договор медицинского страхования или договор страхования в пределах негосударственного пенсионного обеспечения, в частности договор страхования дополнительной пенсии, в котором страхователем является работодатель, может предусматривать:
смену страхователя (работодателя) на нового страхователя, которым может быть либо новый работодатель, либо застрахованное лицо, в случае увольнения застрахованного лица;
смену страховщика на нового страховщика.
При этом такое изменение страхователя (страховщика) должно подтверждаться трехсторонним соглашением между страхователем (страховщиком), новым страхователем (страховщиком) и страховщиком (страхователем) при условии получения соответствующего согласия от застрахованного лица в порядке, определенном законодательством и/или договором страхования.
{Абзац седьмой статьи 123-1 с изменениями, внесенными согласно Закону № 2888-IX от 12.01.2023 }
{Кодекс дополнен статьей 123-1 согласно Закону № 71-VIII от 28.12.2014 }
Статья 124. Нарушение правил уплаты (перечисления) денежного обязательства↑
124.1. В случае если налогоплательщик не уплачивает согласованную сумму денежного обязательства (кроме денежного обязательства в виде штрафных (финансовых) санкций, примененных к нему на основании настоящего Кодекса или иного законодательства, контроль за которым возложен на контролирующие органы, а также пени, примененной к нему на основании этого Кодекса или иного законодательства, контроль за которым налогоплательщик привлекается к ответственности в виде штрафа в следующих размерах:
при задержке до 30 календарных дней включительно, следующих за последним днем срока уплаты суммы денежного обязательства, – в размере 5 процентов погашенной суммы налогового долга;
при задержке более 30 календарных дней, следующих за последним днем срока уплаты суммы денежного обязательства, – в размере 10 процентов погашенной суммы налогового долга.
Если зачисление средств с электронного счета в системе электронного администрирования НДС в оплату согласованной суммы денежного обязательства, определенного в уточняющем расчете в налоговую декларацию , осуществляется на следующий операционный день, штрафы, определенные в этом пункте, не применяются.
{Абзац четвертый пункта 124.1 статьи 124 с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
124.1-1 . В случае нарушения налогоплательщиком срока уплаты в бюджет суммы акцизного налога, предусмотренного абзацем вторым подпункта 222.1.2 пункта 222.1 статьи 222 настоящего Кодекса, такой налогоплательщик привлекается к ответственности в виде штрафа в размере 10 процентов от суммы такого акцизного налога.
{Статья 124 дополнена пунктом 124.1-1 согласно Закону № 1914-IX от 30.11.2021 }
{Абзац первый пункта 124.2 статьи 124 с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
влекут наложение штрафа в размере 25 процентов от суммы неуплаченного (несвоевременно уплаченного) денежного обязательства.
124.3. Деяния, предусмотренные пунктом 124.2 настоящей статьи, совершены повторно в течение 1095 календарных дней или приведшие к просрочке уплаты денежного обязательства на срок более 90 календарных дней, -
влекут наложение штрафа в размере 50 процентов от суммы неуплаченного (несвоевременно уплаченного) денежного обязательства.
124.4. За нарушение срока зачисления налогов в бюджеты или государственные целевые фонды, установленные Законом Украины "О платежных услугах", по вине банка, органа, осуществляющего казначейское обслуживание бюджетных средств , небанковского поставщика платежных услуг, эквайра, эмитента электронных денег такой банк/орган, небанковский налогоплательщик 124.1 настоящей статьи.
{Пункт 124.4 статьи 124 в редакции Закона № 2888-IX от 12.01.2023 }
124.5. В случае если контролирующий орган не направил (не вручил) физическому лицу налоговое/налоговые уведомления-решения по налогу на имущество в сроки, установленные соответствующими нормами настоящего Кодекса, физические лица освобождаются от ответственности, предусмотренной настоящим Кодексом за несвоевременную уплату налогового обязательства.
{Статья 124 в редакции Закона № 466-IX от 16.01.2020 с учетом изменений, внесенных Законом № 1117-IX от 17.12.2020 }
Статья 125. {Статья 125 исключена на основании Закона № 71-VIII от 28.12.2014 }↑
Статья 125-1 . Нарушение правил начисления, удержания и уплаты (перечисления) налогов в источники выплаты↑
125 – 1.1 . Неначисление и/или неудержание, и/или неуплата (неперечисление), и/или начисление, уплата (перечисление) не в полном объеме налогов налогоплательщиком, в том числе налоговым агентом, до или при выплате дохода в пользу нерезидента или иного налогоплательщика, а также нерезидентом, на которого возложена обязанность уплачивать налог,
влекут наложение штрафа в размере 10 процентов суммы налога, подлежащего начислению и/или уплате в бюджет.
125 – 1.2 . Те же действия, совершенные умышленно, -
влекут наложение штрафа в размере 25 процентов суммы налога, подлежащего начислению и/или уплате в бюджет.
125 – 1 .3. Деяния, предусмотренные пунктом 125-1.2 настоящей статьи , совершены повторно в течение 1095 календарных дней, -
влекут наложение штрафа в размере 50 процентов суммы налога, подлежащего начислению и/или уплате в бюджет.
125 – 1.4 . Деяния, предусмотренные пунктом 125-1.2 настоящей статьи, совершены в течение 1095 дней в третий и более, -
влекут наложение штрафа в размере 75 процентов суммы налога, подлежащего начислению и/или уплате в бюджет.
Ответственность за погашение суммы налогового обязательства или налогового долга, возникающая в результате совершения таких действий, и обязанность по погашению такого налогового долга, в том числе пени, возлагается на налогового агента. При этом налогоплательщик – получатель таких доходов освобождается от обязанности погашения такой суммы налоговых обязательств или налогового долга, кроме случаев, установленных разделом IV настоящего Кодекса.
Налоговый агент освобождается от ответственности в соответствии с настоящим пунктом, если неначисление, неудержание и/или неперечисление налога на доходы физических лиц самостоятельно оказывается налоговым агентом при проведении перерасчета этого налога, предусмотренного пунктом 169.4 статьи 169 настоящего Кодекса, и исправляется в последующих налоговых периодах в течение настоящего Кодекса (отчет).
{Кодекс дополнен с отцом 125-1 согласно Закону № 466-IX от 16.01.2020 }
Статья 126. Нарушение порядка предоставления банками, другими финансовыми учреждениями, небанковскими поставщиками платежных услуг, эмитентами электронных денег налоговой информации контролирующим органам↑
{Название статьи 126 с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
126.1. Непредставление или представление налоговой информации банками, другими финансовыми учреждениями, небанковскими поставщиками платежных услуг, эмитентами электронных денег с нарушением срока, определенного настоящим Кодексом, контролирующим органам -
{Абзац первый пункта 126.1 статьи 126 с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
влечет наложение штрафа в размере 680 гривен.
Те же деяния, совершенные в течение года после применения штрафа, -
влекут наложение штрафа в размере 1360 гривен.
{ Статья 126 с изменениями, внесенными согласно Законам №3609-VI от 07.07.2011 , №5083-VI от 05.07.2012 , №71-VIII от 28.12.2014 , №909- VIII от 219.2 . 21.12.2016 , №2245-VIII от 07.12.2017 ; в редакции Закона № 466-IX от 16.01.2020 }
Статья 126-1 . Нарушение правил удержания и уплаты (перечисления) налогов налоговыми агентами плательщиков единого налога↑
126 – 1.1 . Неудержание и/или неуплата (неперечисление) и/или уплата (перечисление) не в полном объеме единого налога налоговым агентом плательщика единого налога третьей группы -
влечет наложение штрафа в размере 10 процентов суммы налога, подлежащего удержанию и/или уплате в бюджет.
126 – 1.2 . Те же действия, совершенные умышленно, -
влекут наложение штрафа в размере 25 процентов суммы налога, подлежащего удержанию и/или уплате в бюджет.
126 – 1 .3. Деяния, предусмотренные пунктом 126-1.2 настоящей статьи , совершены повторно в течение 1095 календарных дней, -
влекут наложение штрафа в размере 50 процентов суммы налога, подлежащего удержанию и/или уплате в бюджет.
126 – 1.4 . Деяния, предусмотренные пунктом 126-1.2 настоящей статьи , совершены в течение 1095 дней в третий и более раз, -
влекут наложение штрафа в размере 75 процентов суммы налога, подлежащего удержанию и/или уплате в бюджет.
{Кодекс дополнен с отцом 126-1 согласно Закону № 2654-IX от 06.10.2022 }
Статья 127 { Статьей 127 исключено на основании Закона № 466-IX от 16.01.2020 }↑
Статья 128. Налоговые правонарушения контролирующих органов↑
128.1. Налоговыми правонарушениями контролирующих органов являются противоправные решения, действия или бездействие контролирующих органов, их должностных (должностных) лиц, совершение которых является основанием для возмещения вреда лицу, чьи права нарушены, согласно закону.
128.2. Налоговыми нарушениями, возмещение вреда за совершение которых согласно пункту 114.2 статьи 114 настоящего Кодекса допускается в результате доказывания только факта его совершения, являются:
128.2.1. принятие незаконного решения, а так же совершение незаконных деяний (действий или бездействия) контролирующим органом и/или его должностными (должностными) лицами, приведшими к безосновательному отказу в приобретении, а так же к безосновательной утрате лицом статуса плательщика налога или плательщика одного из налогов, приобретение и/или аннулирование (утрата) которого происходит;
128.2.2. невнесение или несвоевременное внесение контролирующим органом данных в Реестр заявлений о возврате суммы бюджетного возмещения и/или нарушения сроков начала проведения камеральной проверки, предусмотренной пунктом 200.10 статьи 200 настоящего Кодекса, а в случаях, определенных пунктом 200.11 статьи 200 настоящего Кодекса, - проверки, указанной в таком сроке сумм бюджетного возмещения;
128.2.3. принятие должностными (должностными) лицами контролирующего органа решения об использовании имущества, определенного пунктом 87.3 статьи 87 настоящего Кодекса, как источники погашения денежного обязательства или налогового долга налогоплательщика;
128.2.4. препятствование должностными (должностными) лицами контролирующего органа освобождению имущества лица из-под режима временного задержания;
128.2.5. незаконное применение должностными (должностными) лицами контролирующего органа ареста имущества или средств на счетах;
128.2.6. безосновательное внесение должностными (должностными) лицами контролирующего органа данных о наличии налогового долга налогоплательщика или несвоевременное внесение или невнесение данных об отсутствии налогового долга налогоплательщика.
{ Статья 128 в редакции Закона № 466-IX от 16.01.2020 }
Статья 128-1 . Нарушение правил учета, производства и обращения горючего или спирта этилового на акцизных складах и/или местах производства отдельных видов продукции↑
{Название статьи 128-1 с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 ; в редакции Закона № 2284-IX от 31.05.2022 }
128 – 1.1 . Необорудование и/или отсутствие регистрации в Едином государственном реестре расходомеров-счетчиков и уровнемеров-счетчиков уровня горючего в резервуаре равномерно-счетчика на введенном в эксплуатацию резервуаре, расположенном на акцизном складе, и/или расходомера-счетчика на месте отпуска топливного налива а также необорудование и/или отсутствие регистрации в Едином государственном реестре расходомеров-счетчиков объема производимого спирта этилового расходомера-счетчика спирта этилового, и/или массового расходомера на месте получения и отпуска спирта этилового, расположенного на акцизном складе, и/или месте получения/ отпуска "д"-"ж" подпункта 229.1.1 пункта 229.1 статьи 229 настоящего Кодекса, -
{Абзац первый пункта 128-1.1 статьи 128-1 с изменениями , внесенными согласно Закону № 2284-IX от 31.05.2022 }
влекут наложение штрафа в размере 20000 гривен за каждый необорудованный резервуар и/или незарегистрированный равномер-счетчик, а также за каждое необорудованное место отпуска горючего наливом из акцизного состава или за каждое место получения и отпуска спирта этилового, и/или незарегистрированный расход/ и/или массовый расходомер.
{Абзац второй пункта 128-1.1 статьи 128-1 с изменениями , внесенными согласно Закону № 2284-IX от 31.05.2022 }
Повторное в течение года совершение на том же акцизном составе и/или месте получения/отпуска спирта этилового в производство продукции, определенной в подпунктах "д"-"ж" подпункта 229.1.1 пункта 229.1 статьи 229 настоящего Кодекса, любого из нарушений, предусмотренных абзацем первым
{Абзац третий пункта 128-1.1 статьи 128-1 в редакции Закона № 2284 -IX от 31.05.2022 }
влечет наложение штрафа в размере 50000 гривен за каждый необорудованный резервуар и/или незарегистрированный равномер-счетчик, а также за каждое необорудованное место отпуска горючего наливом из акцизного состава или за каждое место получения и отпуска спирта этилового, и/или незарегистрированный расход/ и/или массовый расходомер.
{Абзац четвертый пункта 128-1.1 статьи 128-1 с изменениями , внесенными согласно Закону № 2284-IX от 31.05.2022 }
{Пункт 128-1.1 статьи 128-1 в редакции Закона № 2628 -VIII от 23.11.2018 }
128 – 1.2 . Отсутствие по вине налогоплательщика регистрации акцизных складов в системе электронного администрирования реализации горючего и спирта этилового налогоплательщиком - распорядителем акцизного состава -
влечет наложение штрафа в размере 1000000 гривен.
Те же действия, совершенные налогоплательщиком, к которому в течение года был применен штраф за такое же нарушение, -
влекут наложение штрафа в размере 2000000 гривен.
{Статья 128-1 дополнена пунктом 128-1.2 согласно Закону № 2628 -VIII от 23.11.2018 }
128 – 1 .3. Необеспечение по вине распорядителя акцизного состава своевременного представления в центральный орган исполнительной власти, реализующий государственную налоговую политику, электронных документов, содержащих данные о фактических остатках горючего и объеме обращения горючего или спирта этилового, -
влечет наложение штрафа в размере 1000 гривен за каждый неподанный электронный документ.
{Статья 128-1 дополнена пунктом 128-1.3 согласно Закону № 2628 -VIII от 23.11.2018 }
{Глава 11 дополнена статьей 128-1 согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 ; в редакции Закона № 2245-VIII от 07.12.2017 }
129.1.1. при начислении контролирующим органом налогового обязательства в установленных настоящим Кодексом случаях, не связанных с проведением проверки, или при начислении контролирующим органом денежного обязательства, определенного по результатам проверки, - начиная с первого рабочего дня, следующего за последним днем предельного срока уплаты налогоплательщиком такого обязательства, определенного;
{Подпункт 129.1.1 пункта 129.1 статье 129 в редакции Закона № 466-IX от 16.01.2020 }
129.1.2. при начислении контролирующим органом по результатам проверки налогового обязательства и/или иного обязательства, контроль за уплатой которого возложен на контролирующие органы, в случае обнаружения его занижения - на сумму такого занижения, начиная с первого рабочего дня, следующего за последним днем предельного срока уплаты налогоплательщиком по обязательству за соответствующий налоговый период занижения (в том числе за период административного и/или судебного обжалования);
{Подпункт 129.1.2 пункта 129.1 статье 129 в редакции Закона № 466-IX от 16.01.2020 }
129.1.3. при начислении суммы денежного обязательства, определенного налогоплательщиком или налоговым агентом, в том числе в случае внесения изменений в налоговую отчетность вследствие самостоятельного выявления налогоплательщиком ошибок в соответствии со статьей 50 настоящего Кодекса, - после истечения 90 календарных дней, следующих за последним днем предельного срока уплаты налогового обязательства.
{Подпункт 129.1.3 пункта 129.1 статьи 129 с изменениями, внесенными Законами № 2628-VIII от 23.11.2018 , № 466-IX от 16.01.2020 }
129.1.4. при выявлении контролирующим органом по результатам проверки занижения налоговым агентом налогового обязательства при начислении (выплате) налогооблагаемого дохода в пользу нерезидентов или других налогоплательщиков и/или несвоевременной уплаты, неуплаты (неперечисления) налоговым агентом удержанных (начисленных) налогов до или во время выплаты начиная с первого рабочего дня, следующего за последним днем предельного срока уплаты налоговым агентом суммы налогового обязательства, определенного настоящим Кодексом;
{Пункт 129.1 статье 129 дополнен подпунктом 129.1.4 согласно Закону № 466-IX от 16.01.2020 }
129.1.5. в случае несвоевременного возврата излишне/ошибочно уплаченных платежей, а также несвоевременного возмещения сумм налога на добавленную стоимость – начиная с первого дня, следующего за последним днем предельного срока возврата таких средств;
{Пункт 129.1 статьи 129 дополнен подпунктом 129.1.5 согласно Закону № 466-IX от 16.01.2020 }
{Пункт 129.1 статьи 129 с изменениями, внесенными согласно Закону № 655-VIII от 17.07.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 }
129.2. В случае отмены начисленного контролирующим органом денежного обязательства (его части) в порядке административного и/или судебного обжалования пеня, начисленная на такое денежное обязательство (его часть) или на выявленное занижение налогового обязательства, отменяется.
{Пункт 129.2 статьи 129 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
129.3. Начисление пени заканчивается (кроме пени, предусмотренной подпунктами 129.1.2 , 129.1.4 пункта 129.1 настоящей статьи):
{Абзац первый пункта 129.3 статьи 129 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
129.3.1. в день зачисления средств на соответствующий счет органа, осуществляющего казначейское обслуживание бюджетных средств на соответствующий счет налогоплательщика и/или других случаях погашения налогового долга и/или денежных обязательств;
{Подпункт 129.3.1 пункта 129.3 статьи 129 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 466-IX от 16.01.2020 }
129.3.2. в день проведения взаиморасчетов непогашенных встречных денежных обязательств соответствующего бюджета перед таким налогоплательщиком;
129.3.3. в день введения моратория на удовлетворение требований кредиторов (при вынесении соответствующего определения суда по делу о банкротстве или принятии соответствующего решения Национальным банком Украины);
129.3.4. при принятии решения по отмене или списанию суммы налогового долга (его части).
129.3.4-1 . Начисление пени, предусмотренной подпунктом 129.1.2 пункта 129.1 настоящей статьи, истекает в день наступления срока погашения денежного обязательства, определенного контролирующим органом по результатам проверки. Такая пеня начисляется в день окончания начисления за весь период занижения налогового обязательства, начиная со дня, определенного подпунктом 129.1.2 пункта 129.1 настоящей статьи, по день окончания.
{Пункт 129.3 статьи 129 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
Начисление пени, предусмотренной подпунктом 129.1.4 пункта 129.1 настоящей статьи, истекает:
{Пункт 129.3 статьи 129 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
в случае выявления контролирующим органом факта несвоевременной уплаты, неуплаты (неперечисления) определенных налоговым агентом сумм налоговых обязательств - в день уплаты (погашения) налоговым агентом этих сумм налоговых обязательств;
{Пункт 129.3 статьи 129 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
в случае выявления контролирующим органом факта занижения налоговым агентом налоговых обязательств при начислении (выплате) налогооблагаемого дохода в пользу нерезидентов или других налогоплательщиков – в день наступления срока погашения налогового обязательства, определенного контролирующим органом по результатам проверки. Для налоговых агентов, занизивших налоговые обязательства при начислении (выплате) облагаемого налогом дохода в пользу нерезидентов, такая пеня начисляется в день окончания ее начисления за весь период занижения налогового обязательства, начиная со дня, определенного подпунктом 129.1.4 пункта 129.1 настоящей статьи.
{Пункт 129.3 статьи 129 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
Для налоговых агентов, выплачивающих налогооблагаемые доходы в пользу других налогоплательщиков, такая пеня начисляется за весь период занижения налогового обязательства, начиная со дня, определенного подпунктом 129.1.4 пункта 129.1 настоящей статьи, по день наступления срока погашения определенного контролирующим органом налогового обязательства.
{Пункт 129.3 статьи 129 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
При частичном погашении налогового долга сумма такой доли определяется с учетом пени, начисленной на такую долю.
129.4. На суммы денежного обязательства, определенного подпунктом 129.1.1 пункта 129.1 настоящей статьи (включая сумму штрафных санкций при их наличии и без учета суммы пени) и в других случаях определение пени в соответствии с требованиями настоящего Кодекса, если ее размер не установлен, начисляется пеня за каждый календарный день просрочки1 годовых учетной ставке Национального банка, действующей каждый такой день.
На суммы занижения налогового обязательства, определенного подпунктами 129.1.2 и 129.1.4 пункта 129.1 настоящей статьи, начисляется пеня за каждый календарный день занижения налогового обязательства, включая день наступления срока погашения налогового обязательства, по определенному контролирующим органом, действующей на каждый такой день.
На суммы денежного обязательства, определенного подпунктом 129.1.3 пункта 129.1 настоящей статьи (включая сумму штрафных санкций при их наличии и без учета суммы пени), начисляется пеня за каждый календарный день просрочки его уплаты, начиная с 91 календарного дня, наступающего по последнему дню. погашение, из расчета 100 процентов годовых учетной ставке Национального банка, действующей каждый такой день.
На суммы несвоевременно уплаченных и/или неуплаченных (неперечисленных) налоговым агентом определенных налоговых обязательств в соответствии с подпунктом 129.1.4 пункта 129.1 настоящей статьи контролирующим органом начисляется пеня за каждый календарный день такой неуплаты (неперечисления) с 1 учетной ставки Национального банка, действующей каждый такой день.
{Пункт 129.4 статьи 129 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 ; в редакции Закона № 466-IX от 16.01.2020 }
129.5. Указанный размер пени применяется для всех плательщиков и всех видов налогов, сборов и других денежных обязательств, кроме пени, которая начисляется за нарушение срока расчета в сфере внешнеэкономической деятельности, устанавливаемой соответствующим законодательством.
{Пункт 129.5 статьи 129 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
129.6. За нарушение срока зачисления налогов в бюджеты или государственные целевые фонды, установленные Законом Украины "О платежных услугах", по вине банка, органа, осуществляющего казначейское обслуживание бюджетных средств, небанковского поставщика платежных услуг, эквайра, эмитента электронных денег такой банк/орган просрочки, включая день уплаты, и штрафы в размерах, установленных настоящим Кодексом.
{Пункт 129.6 статьи 129 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Законов №466-IX от 16.01.2020 , №2888-IX от 12.01.2023 }
129.7. Не считается нарушением срока перечисления налогов, сборов, платежей по вине банка нарушение, совершенное вследствие регулирования Национальным банком Украины экономических нормативов такого банка, что приводит к недостатку свободного остатка средств на таком корреспондентском счете, кроме случаев, когда банк вернул платежные инструкции без исполнения или налогоплательщик обратился к банку, отнесенному к категории неплатежеспособности.
{Абзац первый пункта 129.7 статьи 129 с изменениями, внесенными Законами № 466-IX от 16.01.2020 , № 2888-IX от 12.01.2023 }
Если в будущем банк или его правопреемники восстанавливают платежеспособность, то отсчет срока зачисления налогов, сборов и других платежей начинается с момента такого восстановления.
129.8. При взыскании средств и имущества налогоплательщиков - клиентов банков, пользователей небанковских предоставлятелей платежных услуг, эмитентов электронных денег, страхователей страховых организаций или членов других небанковских финансовых учреждений, образованных в соответствии с законом, контролирующие органы или государственные исполнители не вправе обращать взыскания на остатки средств на корреспондентских счетах банков услуг, эмитентов электронных денег, как и на страховые и приравненные к ним резервы банков, страховых организаций или финансовых учреждений, которые сформированы согласно законодательству Украины.
{Пункт 129.8 статьи 129 в редакции Закона № 2888-IX от 12.01.2023 }
{Пункт 129.9 статьи 129 исключен на основании Закона № 2628-VIII от 23.11.2018 }
129.9. Пеня не начисляется, а начисленная пеня подлежит аннулированию в следующих случаях:
129.9.1. истечение 1095 дня, следующего за днем, когда у контролирующего органа в соответствии с настоящим Кодексом возникло право начислить пеню налогоплательщику;
129.9.2. совершение деяния (действия или бездействия) лицом, действовавшим в соответствии с индивидуальной или обобщающей налоговой консультации и/или заключения о применении нормы права Верховного Суда Украины;
129.9.3. совершение деяния (действия или бездействия) вследствие незаконных решений, действий или бездействия контролирующих органов, признанных таковыми в установленном законом порядке;
{Подпункт 129.9.4 пункта 129.9 статьи 129 в редакции Закона № 2888-IX от 12.01.2023 }
129.9.5. выявление в работе электронного кабинета технической и/или методологической ошибки или технического сбоя и признание такой ошибки/сбоя техническим администратором и/или методологом электронного кабинета или согласно сообщению на официальном веб-сайте центрального органа исполнительной власти, реализующего государственную налоговую политику, или подтверждение ее существования решением суда/ техническим сбоем в работе электронного кабинета;
129.9.6. в течение срока принятия наследства – на денежные обязательства и/или налоговый долг наследодателей;
129.9.7. совершение деяния (действия или бездействия) лицом вследствие введения военного, чрезвычайного положения;
{Подпункт 129.9.7 пункта 129.9 статье 129 в редакции Закона № 2120-IX от 15.03.2022 }
129.9.8. в случае ошибочной уплаты налогоплательщиком, в том числе налоговым агентом, денежного обязательства на другой бюджетный счет (без нарушения законодательно определенного срока уплаты налога или согласованной суммы денежного обязательства в бюджет). Условием подтверждения таких обстоятельств является совершение плательщиком действий, предусмотренных статьей 43 настоящего Кодекса по возвращению ошибочно уплаченных денежных обязательств;
{Пункт 129.9 статье 129 дополнен пунктом 129.9.8 согласно Закону № 2120-IX от 15.03.2022 ; в редакции Закона № 3603-IX от 23.02.2024 }
129.9.9. в других случаях, предусмотренных настоящим Кодексом.
{Подпункт пункта 129.9 статьи 129 в редакции Закона № 3603-IX от 23.02.2024 }
{В статью 129 включен пункт 129.9 согласно Закону № 466-IX от 16.01.2020 }
130.1. В случае если в рамках процедуры административного обжалования было принято решение о продлении сроков рассмотрения жалобы налогоплательщика сверх сроков, определенных настоящим Кодексом, пеня не начисляется в течение таких дополнительных сроков независимо от результатов административного обжалования.
{Пункт 130.1 статьи 130 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
{Название статьи 131 в редакции Закона № 466-IX от 16.01.2020 }
131.1. Начисленные контролирующим органом суммы пени самостоятельно уплачиваются налогоплательщиком.
131.2. При погашении суммы налогового долга (его части) средства, уплачиваемые таким налогоплательщиком, в первую очередь засчитываются в счет налогового обязательства. В случае полного погашения суммы налогового долга средства, уплачиваемые таким налогоплательщиком, в следующую очередь засчитываются в счет погашения штрафов, в последнюю очередь засчитываются в счет пени.
Если налогоплательщик не выполняет установленную настоящим пунктом очередность платежей или не определяет ее в платежной инструкции (или определяет с нарушением указанного порядка), контролирующий орган самостоятельно осуществляет такое распределение такой суммы в порядке, определенном настоящим пунктом.
{Абзац второй пункта 131.2 статьи 131 с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
131.3. Суммы пени зачисляются в бюджеты, в которые по закону зачисляются соответствующие налоги.
{Пункт 131.3 статьи 131 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
131.4. Начисленные суммы пени в пользу налогоплательщика выплачиваются ему в порядке, предусмотренном центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
{Статья 131 дополнена пунктом 131.4 согласно Закону № 466-IX от 16.01.2020 }
Статья 132. Порядок начисления пени при нарушении условий, при которых предоставлялось освобождение (условное освобождение) от налогообложения при ввозе товаров на таможенную территорию Украины↑
132.1. В случае нарушения условий таможенных режимов, при размещении в которые предоставлено условное освобождение от налогообложения, а также в случае нарушения условий относительно целевого использования товаров, при ввозе которых предоставлено освобождение от налогообложения в соответствии с настоящим Кодексом, лицо, ответственное за соблюдение таможенного режима, а также лицо, ответственное за соблюдение условий, при которых предоставляется освобождение от налогообложения ( обязательство, на которое было предоставлено увольнение (условное увольнение), и пеню, начисленную на сумму такого налогового обязательства за период со дня предоставления увольнения (условного увольнения) от налогообложения до дня оплаты.
В случае направления претензий по уплате налоговых обязательств гаранта пеня начисляется на срок, не превышающий 3 месяца со дня, наступающего за днем истечения срока исполнения обязательств, обеспеченных гарантией.
При осуществлении перевозок на условиях Таможенной конвенции о международной перевозке грузов с применением книги МДП 1975 года начисление пени приостанавливается сроком до трех месяцев со дня получения претензии гарантийным объединением и возобновляется, если по истечении этого срока претензия остается неурегулированной.
{Пункт 132.1 статьи 132 дополнен абзацем третьим согласно Закону № 4915-VI от 07.06.2012 }
132.2. Для целей исчисления пени сроком уплаты таможенных платежей считается:
132.2.1. при использовании товаров в других целях, чем те, в связи с которыми было предоставлено освобождение (условное освобождение) от налогообложения таможенными платежами - первый день, когда лицом было нарушено ограничение пользования и распоряжения товарами.
Если такой день установить невозможно, срок уплаты таможенных платежей считается день принятия контролирующим органом таможенной декларации на такие товары;
132.2.2. при нарушении требований и условий таможенных процедур, что согласно налоговому законодательству влечет обязанность по уплате таможенных платежей – день совершения такого нарушения. Если такой день установить невозможно – сроком уплаты таможенных платежей считается день начала действия соответствующей таможенной процедуры;
132.2.3. в других случаях – день возникновения долга по уплате таможенных платежей.
132.3. В случае, если налогоплательщик до начала его проверки контролирующим органом самостоятельно выявляет факт занижения налогового обязательства и погашает его, пеня не начисляется.
Это правило не применяется, если:
а) налогоплательщик не представляет налоговую декларацию за период, в течение которого произошло такое занижение;
б) судом установлено совершение уголовного правонарушения должностными лицами налогоплательщика или физическим лицом – налогоплательщиком относительно умышленного уклонения от уплаты указанного налогового обязательства.
{Подпункт "б" пункта 132.3 статьи 132 с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
133.1.1. субъекты хозяйствования – юридические лица, осуществляющие хозяйственную деятельность как на территории Украины, так и за ее пределами, кроме юридических лиц, определенных пунктами 133.4 и 133.5 настоящей статьи.
{Абзац первый подпункта 133.1.1 пункта 133.1 статьи 133 с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
Субъекты хозяйствования - юридические лица, избравшие упрощенную систему налогообложения, являются налогоплательщиками при выплате доходов (прибылей) нерезиденту с источником их происхождения из Украины в порядке, определенном пунктом 141.4 статьи 141 настоящего Кодекса. При этом плательщики единого налога четвертой группы не являются плательщиками налога при выплате доходов, определенных абзацами четвертым – шестым подпункта 14.1.49 пункта 14.1 статьи 14 настоящего Кодекса.
{Подпункт 133.1.1 пункта 133.1 статьи 133 дополнен абзацем вторым согласно Закону № 466-IX от 16.01.2020 }
Субъекты хозяйствования - юридические лица, избравшие упрощенную систему налогообложения, являются плательщиками налога при получении скорректированной прибыли контролируемой иностранной компании, облагаемой налогом в порядке, определенном статьей 39 - 2 и настоящим разделом.
{Подпункт 133.1.1 пункта 133.1 статьи 133 дополнен абзацем третьим согласно Закону № 466-IX от 16.01.2020 }
Юридические лица - плательщики единого налога четвертой группы являются плательщиками налога с доходов (прибылей), полученных при совершении операций по продаже или иному отчуждению ценных бумаг, и доходов, полученных от эмитента корпоративных прав, инвестиционных сертификатов или других ценных бумаг, удостоверяющих его право собственности на долю (пай) в имуществе (распределении) рассчитанных по правилам бухгалтерского учета
{Подпункт 133.1.1 пункта 133.1 статьи 133 дополнен абзацем четвертым согласно Закону № 4577-IX от 21.08.2025 }
{Подпункт 133.1.1 пункта 133.1 статьи 133 в редакции Закона № 652-VIII от 17.07.2015 }
{Подпункт 133.1.2 пункта 133.1 статьи 133 исключен из Закона № 1797-VIII от 21.12.2016 }
133.1.3. Управляющий фондом операций с недвижимостью, осуществляющий деятельность в соответствии с Законом Украины "О финансово-кредитных механизмах и управлении имуществом при строительстве жилья и операциях с недвижимостью" относительно операций и результатов деятельности по доверительному управлению, осуществляемую таким управляющим через фонд;
133.1.4. физические лица - предприниматели, в том числе избравшие упрощенную систему налогообложения, и физические лица, осуществляющие независимую профессиональную деятельность, в отношении выплаченных нерезиденту доходов (прибылей) с источником их происхождения из Украины, облагаемых налогом в порядке, определенном пунктом 141.4 статьи 141 настоящего Кодекса.
{Пункт 133.1 статьи 133 дополнен подпунктом 133.1.4 согласно Закону № 466-IX от 16.01.2020 }
133.1.5. юридические лица, созданные в соответствии с законодательством других стран (иностранные компании) и имеющие место эффективного управления на территории Украины.
Местом эффективного управления считается Украина, если соблюдает одно или несколько из таких условий относительно иностранной компании или ее видов деятельности:
а) проведение собрания исполнительного органа иностранной компании регулярнее в Украине, чем в любой другой стране;
б) принятие управленческих решений и осуществление другой текущей (операционной) деятельности иностранной компании ее должностными лицами в основном осуществляется из Украины;
в) фактическое управление деятельностью иностранной компании в основном осуществляется из Украины, независимо от наличия у лиц, осуществляющих такое управление, формальных (юридических) полномочий для такого управления.
В случае если иностранная компания может быть признана имеющей место эффективного управления в другом иностранном государстве, местом управления такой иностранной компании определяется Украина, если в Украине выполняется хотя бы одно из следующих условий:
управление банковскими счетами иностранной компании;
ведение бухгалтерского или управленческого учета иностранной компании;
управление персоналом иностранной компании.
Иностранная компания имеет право самостоятельно признать себя налоговым резидентом Украины с 1 января календарного года, в котором соответствующее заявление по форме, утвержденной центральным органом исполнительной власти, обеспечивающей формирование и реализующую государственную финансовую политику, представлено в центральный орган исполнительной власти, реализующий государственную налоговую политику.
В случае если иностранной компанией будет подано заявление о признании налоговым резидентом Украины в период с 1 по 31 декабря календарного года, первым налоговым (отчетным) периодом будет год, следующий за годом, в котором было подано заявление.
Иностранная компания имеет право отказаться от статуса налогового резидента Украины на основании соответствующего заявления в центральный орган исполнительной власти, реализующий государственную налоговую политику, по форме, утвержденной центральным органом исполнительной власти, обеспечивающей формирование и реализующую государственную финансовую политику, и по результатам соответствующей проверки контролирующего органа. Отказ иностранной компанией от налогового резидентства приравнивается к ликвидации юридического лица. Налогообложение дохода, выплачиваемое в связи с отказом иностранной компанией от налогового резидентства, осуществляется на уровне акционеров или других лиц, имеющих право на получение такого дохода.
Порядок взятия на учет и снятия с учета иностранной компании, а также порядок проведения проверки контролирующего органа в связи с отказом иностранной компанией от налогового резидентства устанавливается центральным органом исполнительной власти, обеспечивающим формирование и реализование государственной финансовой политики.
Иностранная компания, получившая статус налогоплательщика – резидента, не признается контролируемой иностранной компанией.
Юридическое лицо, признанное нерезидентом Украины в соответствии с международным договором Украины об избежании двойного налогообложения, автоматически признается налогоплательщиком - нерезидентом.
{Пункт 133.1 статьи 133 дополнен подпунктом 133.1.5 согласно Закону № 466-IX от 16.01.2020 }
133.2.1. юридические лица, образованные в любой организационно-правовой форме и получающие доходы с источником происхождения из Украины, за исключением учреждений и организаций, имеющих дипломатические привилегии или иммунитет согласно международным договорам Украины;
133.2.2. нерезиденты, которые осуществляют хозяйственную деятельность на территории Украины через постоянное представительство и/или получают доходы с источником происхождения из Украины, и другие нерезиденты, на которых возложена обязанность платить налог в порядке, установленном настоящим разделом.
{Подпункт 133.2.2 пункта 133.2 статьи 133 в редакции Закона № 466-IX от 16.01.2020 }
133.3. Нерезидент становится на учет в контролирующем органе по местонахождению своего постоянного представительства до начала своей хозяйственной деятельности через такое представительство в порядке, установленном центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику. Нерезидент, начавший хозяйственную деятельность через свое постоянное представительство до регистрации в контролирующем органе, считается уклоняющимся от налогообложения, а полученные им доходы считаются скрытыми от налогообложения.
{Абзац первый пункта 133.3 статьи 133 в редакции Закона № 786-IX от 14.07.2020 }
Нерезиденты, действующие в соответствии с положениями Рамочного соглашения между Украиной и Европейским банком реконструкции и развития в отношении деятельности Чернобыльского фонда "Укрытие" в Украине и Соглашения о гранте (Проект ядерной безопасности Чернобыльской АЭС) между Европейским банком реконструкции и развития как Распорядителем средств, предоставленных в соответствии с Грантом с , могут вести свою хозяйственную деятельность без регистрации в контролирующем органе.
{Пункт 133.3 статьи 133 дополнен абзацем вторым согласно Закону № 364-VIII от 23.04.2015 }
{Пункт 133.3 статьи 133 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
133.4. Не являются плательщиками налога неприбыльные предприятия, учреждения и организации в порядке и на условиях, установленных настоящим пунктом.
133.4.1. Неприбыльным предприятием, учреждением и организацией для целей налогообложения налогом на прибыль предприятий является предприятие, учреждение и организация (далее - неприбыльная организация), одновременно отвечающая следующим требованиям:
{Абзац первый подпункта 133.4.1 пункта 133.4 статьи 133 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 - применяется к налоговым периодам, начиная с 1 июля 2017 года, см. пункт 1 раздела II Закона № 2628-VIII от 23.11.2018 }
образована и зарегистрирована в порядке, определенном законом, регулирующим деятельность соответствующей неприбыльной организации;
учредительные документы которой (или учредительные документы организации высшего уровня, на основании которых действует неприбыльная организация в соответствии с законом) содержат запрет распределения полученных доходов (прибылей) или их части среди учредителей (участников в понимании Гражданского кодекса Украины ), членов такой организации, работников (кроме оплаты их труда, начисления единого социального взноса), членов. Для целей этого абзаца не считается распределением полученных доходов (прибылей) финансирование расходов, определенных подпунктом 133.4.2 настоящего пункта;
{Абзац третий подпункта 133.4.1 пункта 133.4 статьи 133 с изменениями, внесенными согласно Законам № 1667-VIII от 06.10.2016 , № 1797-VIII от 21.12.2016 , № 2628-1 2.2 периодов, начиная с 1 июля 2017 года. пункт 1 раздела II Закона № 2628-VIII от 23.11.2018 }
учредительные документы которой (или учредительные документы организации высшего уровня, на основании которых действует неприбыльная организация в соответствии с законом) предусматривают передачу активов одной или нескольким неприбыльным организациям соответствующего вида, другим юридическим лицам, осуществляющим негосударственное пенсионное обеспечение в соответствии с законом (для негосударственных пенсионных фондов), или причисление к доходу бюджета разделения, присоединения или преобразования). Положение этого абзаца не распространяется на объединения и ассоциации объединений совладельцев многоквартирных домов и жилищно-строительные кооперативы;
{Абзац четвертый подпункта 133.4.1 пункта 133.4 статьи 133 с изменениями, внесенными согласно Законам № 909-VIII от 24.12.2015 , № 1797-VIII от 21.12.2016 , № 2628-VIII от 23.21 . начиная с 1 июля 2017 года см. пункт 1 раздела II Закона № 2628-VIII от 23.11.2018, № 466-IX от 16.01.2020 }
внесена контролирующим органом в Реестр неприбыльных учреждений и организаций.
Положения абзацев третьего и четвертого подпункта относительно требований наличия учредительных документов не распространяются на бюджетные учреждения.
{Подпункт 133.4.1 пункта 133.4 статьи 133 дополнен абзацем шестым согласно Закону № 1797-VIII от 21.12.2016 }
Зарегистрированные учреждения и организации (новообразованные), подавшие в установленном порядке документы для внесения в Реестр неприбыльных учреждений и организаций во время или в течение 10 дней со дня государственной регистрации создания юридического лица и которые по результатам рассмотрения этих документов внесены в Реестр неприбыльных учреждений и организаций, для целей налогообложения налогом на прибыль предприятий считаются неприбыльными организациями.
{Подпункт 133.4.1 пункта 133.4 статьи 133 дополнен абзацем седьмым согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 3603-IX от 23.02.2024 }
Учреждения и организации, которые во время или в течение 10 дней со дня государственной регистрации изменений в сведения о юридическом лице подали документы о внесении в Реестр неприбыльных учреждений и организаций и по результатам рассмотрения этих документов внесены в Реестр неприбыльных учреждений и организаций, для целей налогообложения налогом на прибыль предприятий считаются неприбыльными организациями со дня государственной регистрации изменений в сведения.
{Подпункт 133.4.1 пункта 133.4 статьи 133 дополнен абзацем восьмым согласно Закону № 3603-IX от 23.02.2024 }
133.4.2. Доходы (прибыли) неприбыльной организации используются исключительно для финансирования расходов на содержание такой неприбыльной организации, реализации целей (целей, задач) и направлений деятельности, определенных ее учредительными документами.
Доходы неприбыльных религиозных организаций используются также для осуществления неприбыльной деятельности, предусмотренной законом для религиозных организаций, в том числе оказания гуманитарной помощи, осуществления благотворительной деятельности, милосердия.
{Подпункт 133.4.2 пункта 133.4 статьи 133 дополнен абзацем вторым согласно Закону № 1667-VIII от 06.10.2016 }
133.4.3. В случае несоблюдения неприбыльной организацией требований, определенных настоящим пунктом, а для религиозной организации - требований, определенных абзацем вторым подпункта 133.4.1 и подпунктом 133.4.2 этого пункта, такая неприбыльная организация обязана подать в срок, определенный для месячного налогового (отчетного) периода (дохода) признание организации неприбыльной в установленном порядке, если такое признание произошло позже) по последний день месяца, в котором совершено такое нарушение, и указать и уплатить сумму самостоятельно начисленного налогового обязательства по налогу на прибыль. Налоговое обязательство рассчитывается исходя из суммы сделки (операций) нецелевого использования активов. Такая некоммерческая организация исключается контролирующим органом из Реестра неприбыльных учреждений и организаций и считается плательщиком налога на прибыль для целей налогообложения с первого дня месяца, следующего за месяцем, в котором совершено такое нарушение.
{Абзац первый подпункта 133.4.3 пункта 133.4 статьи 133 с изменениями, внесенными Законом № 2245-VIII от 07.12.2017 }
За период с первого дня месяца, следующего за месяцем, в котором совершено такое нарушение, по 31 декабря налогового (отчетного) года такая неприбыльная организация обязана ежеквартально подавать в контролирующий орган налоговую декларацию по налогу на прибыль (с нарастающим итогом), уплачивать налог в срок, определенный для квартального дохода и определенный для квартального периода.
Со следующего налогового (отчетного) года такая неприбыльная организация представляет налоговую декларацию по налогу на прибыль и финансовую отчетность и уплачивает налог на прибыль в порядке, установленном этим разделом для плательщиков налога на прибыль.
{Подпункт 133.4.3 пункта 133.4 статьи 133 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 }
133.4.4. Установление контролирующим органом в соответствии с положениями настоящего Кодекса факта использования неприбыльной организацией доходов (прибылей) для целей иных, чем предусмотренные подпунктом 133.4.2 настоящего пункта , или установление факта использования доходов (прибылей) неприбыльной организации с целью предоставления неправомерной выгоды при совершении уголовного правонарушения3 , предусмотренного3 Уголовный кодекс Украины, прямо или косвенно (через третьих лиц), независимо от размера неправомерной выгоды, является основанием для исключения такой организации из Реестра неприбыльных учреждений и организаций и начисления налогового обязательства по налогу на прибыль предприятий, штрафных санкций и пеней в соответствии с настоящим Кодексом. Налоговые обязательства, штрафные санкции и пеня начисляются начиная с первого числа месяца, в котором совершено такое нарушение.
{Подпункт 133.4.4 пункта 133.4 статьи 133 с изменениями, внесенными согласно Закону № 1667-VIII от 06.10.2016 ; в редакции Закона № 4112-IX от 04.12.2024 }
133.4.4-1 . Выплата компенсаций и других выплат (в том числе являющихся дополнительным благом) в пользу работников благотворительной организации не является основанием для исключения такой благотворительной организации из Реестра неприбыльных учреждений и организаций, при условии что такие компенсации и другие выплаты связаны с реализацией целей и задач такой благотворительной организации и предусмотрены ее учредительными документами и/ или организаций благотворительную деятельность и благотворительные организации". Размер таких компенсаций и других выплат в налоговом (отчетном) году не должен превышать 25 процентов от суммы понесенных административных расходов такой благотворительной организации за налоговый (отчетный) год.
{Пункт 133.4 статьи 133 дополнен подпунктом 133.4.4-1 согласно Закону № 4143-IX от 17.12.2024 }
133.4.5. Порядок ведения Реестра неприбыльных учреждений и организаций, включения неприбыльных предприятий, учреждений и организаций в Реестр и исключение из Реестра устанавливает Кабинет Министров Украины.
133.4.6. К неприбыльным организациям, отвечающим требованиям этого пункта и не являющимся налогоплательщиками, в частности, могут быть отнесены:
бюджетные учреждения;
общественные объединения, политические партии, творческие союзы, религиозные организации, благотворительные организации, пенсионные фонды;
союзы, ассоциации и другие объединения юридических лиц;
жилищно-строительные кооперативы (с первого числа месяца, следующего за месяцем, в котором в соответствии с законом осуществлено принятие в эксплуатацию законченного строительством жилого дома и такой жилой дом строился или приобретался жилищно-строительным (жилищным) кооперативом), дачные (дачно-строительные) (общества);
объединение совладельцев многоквартирного дома, ассоциации собственников жилых домов;
профессиональные союзы, их объединения и организации профсоюзов, как и организации работодателей и их объединения;
сельскохозяйственные обслуживающие кооперативы; кооперативные объединения сельскохозяйственных обслуживающих кооперативов;
другие юридические лица, деятельность которых отвечает требованиям этого пункта.
133.4.7. Для неприбыльных организаций, отвечающих требованиям этого пункта и внесенных в Реестр неприбыльных учреждений и организаций, устанавливается годовой налоговый (отчетный) период, кроме случаев, предусмотренных подпунктом 133.4.3 .
{Пункт 133.4 статьи 133 дополнен подпунктом 133.4.7 согласно Закону № 1797-VIII от 21.12.2016 }
{Статья 133 дополнена пунктом 133.4 согласно Закону № 652-VIII от 17.07.2015 }
133.5. Не являются плательщиками налога субъекты хозяйствования, применяющие упрощенную систему налогообложения, учета и отчетности, определенные главой 1 раздела XIV настоящего Кодекса, кроме случаев, предусмотренных абзацами вторым , третьим и четвертым подпункта 133.1.1 и подпункта 133.1.4 пункта 133.1.
{Статья 133 дополнена пунктом 133.5 согласно Закону № 652-VIII от 17.07.2015 ; с изменениями, внесенными Законами № 466-IX от 16.01.2020 , № 4577-IX от 21.08.2025 }
133.6. Национальный банк Украины производит расчеты с Государственным бюджетом Украины в соответствии с Законом Украины "О Национальном банке Украины".
{Статья 133 дополнена пунктом 133.6 согласно Закону № 1797-VIII от 21.12.2016 }
134.1.1. прибыль с источником происхождения из Украины и за ее пределами, которая определяется путем корректировки (увеличения или уменьшения) финансового результата до налогообложения (прибыли или убытка), определенного в финансовой отчетности предприятия в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности, на разницы, определенные соответствующими положениями настоящего Кодекса.
{Абзац первый подпункта 134.1.1 пункта 134.1 статьи 134 с изменениями, внесенными согласно Законам № 1797-VIII от 21.12.2016 , № 1914-IX от 30.11.2021 }
Если в соответствии с настоящим разделом предусмотрено осуществление корректировки путем увеличения финансового результата до налогообложения, то происходит:
уменьшение отрицательного значения финансового результата для налогообложения (убытка);
увеличение положительного значения финансового результата для налогообложения (прибыли).
Если в соответствии с этим разделом предусмотрено осуществление корректировки путем уменьшения финансового результата до налогообложения, то происходит:
увеличение отрицательного значения финансового результата до налогообложения (убытка);
уменьшение положительного значения финансового результата для налогообложения (прибыли).
Для плательщиков налога, у которых годовой доход от любой деятельности (за вычетом косвенных налогов), определенный по правилам бухгалтерского учета, за последний годовой отчетный период не превышает 40 миллионов гривен, объект налогообложения может определяться без корректировки финансового результата до налогообложения на все разницы (кроме отрицательного значения объектов) корректировок, определенных подпунктом 140.4.8 пункта 140.4, подпунктом 140.5.16 пункта 140.5, пунктом 140.6 статьи 140 настоящего Кодекса, определены в соответствии с положениями настоящего раздела. Налогоплательщик, у которого годовой доход (за вычетом косвенных налогов), определенный по правилам бухгалтерского учета, за последний годовой отчетный период не превышает 40 миллионов гривен, имеет право принять решение о неприменении корректировки финансового результата к налогообложению на все разницы (кроме отрицательного значения объекта налогообложения прошлых налоговых 140.4.8 пункта 140.4, подпунктом 140.5.16 пункта 140.5, пунктом 140.6 статьи 140 настоящего Кодекса), определенные в соответствии с положениями настоящего раздела, не более одного раза в течение непрерывной совокупности лет, в каждом из которых выполняется указанный критерий размера дохода. О принятом решении налогоплательщик отмечает в налоговой отчетности по этому налогу, который подается за первый год такой непрерывной совокупности лет. В последующие годы такой совокупности лет корректировки финансового результата также не применяются, кроме отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет и корректировок, определенных подпунктом 140.4.8 пункта 140.4, подпунктом 140.5.16 пункта 140.5 .
{Абзац восьмой подпункта 134.1.1 пункта 134.1 статьи 134 с изменениями, внесенными согласно Закону № 962-IX от 04.11.2020 ; в редакции Закона № 4112-IX от 04.12.2024 }
Если у налогоплательщика, принявшего решение о неприменении корректировки финансового результата к налогообложению на все разницы (кроме отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет и корректировок, определенных подпунктом 140.4.8 пункта 140.4, подпунктом 15.150) . 140.6 статьи 140 настоящего Кодекса), определенные в соответствии с положениями настоящего раздела, в любом следующем году годовой доход (за вычетом косвенных налогов), определенный по правилам бухгалтерского учета, за последний годовой отчетный период превышает 40 миллионов гривен, такой налогоплательщик определяет объект налогообложения начиная с такого года к положениям этого раздела.
{Абзац девятый подпункта 134.1.1 пункта 134.1 статьи 134 с изменениями, внесенными согласно Закону № 962-IX от 04.11.2020 ; в редакции Закона № 4112-IX от 04.12.2024 }
Для целей этого подпункта в годовой доход от любой деятельности, определенного по правилам бухгалтерского учета, включается доход (выручка) от реализации продукции (товаров, работ, услуг), другие операционные доходы, финансовые доходы и другие доходы.
Плательщики налога на прибыль - производители сельскохозяйственной продукции, избравшие годовой налоговый (отчетный) период в соответствии с подпунктом 137.4.1 пункта 137.4 статьи 137 настоящего Кодекса, финансовый результат до налогообложения за налоговый (отчетный) период исчисляют путем уменьшения финансового результата до налогообложения за прошлый отчетный год за прошлый отчетный год финансовый результат до налогообложения за первое полугодие текущего отчетного года, определенные в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности;
{Подпункт 134.1.1 пункта 134.1 статьи 134 дополнен абзацем одиннадцатым согласно Закону № 1797-VIII от 21.12.2016 }
Для налогоплательщиков, определенных подпунктом 133.1.5 пункта 133.1 статьи 133 настоящего Кодекса, не является объектом налогообложения прибыль с источником происхождения за пределами Украины.
{Подпункт 134.1.1 пункта 134.1 статьи 134 дополнен абзацем согласно Закону № 466-IX от 16.01.2020 }
При определении объекта налогообложения согласно настоящему подпункту не учитываются расходы по результатам операций, совершенных налогоплательщиком с целью предоставления неправомерной выгоды должностному лицу (в том числе должностному лицу иностранного государства). В случае если такие расходы признаны налогоплательщиком в налоговом (отчетном) периоде в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности, при определении объекта налогообложения осуществляется корректировка финансового результата до налогообложения с учетом положений пункта 140.6 статьи 140 настоящего Кодекса.
{Подпункт 134.1.1 пункта 134.1 статьи 134 дополнен абзацем тринадцатым согласно Закону № 4112-IX от 04.12.2024 }
{Подпункт 134.1.1 пункта 134.1 статьи 134 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
134.1.2. доход по договорам страхования, определенный в соответствии с подпунктом 141.1.2 пункта 141.1 статьи 141 настоящего Кодекса;
134.1.3. доход (прибыль) нерезидента, подлежащего налогообложению согласно пункту 141.4 статьи 141 настоящего Кодекса, с источником происхождения из Украины;
134.1.4. доход субъектов, осуществляющих выпуск и проведение лотерей, подлежит налогообложению согласно пункту 141.8 статьи 141 настоящего Кодекса;
{Подпункт 134.1.4 пункта 134.1 статьи 134 в редакции Закона № 1797-VIII от 21.12.2016 }
134.1.5. доход организаторов азартных игр, полученный от деятельности в сфере организации и проведения азартных игр, кроме дохода, полученного от организации и проведения азартных игр в залах игровых автоматов, уменьшенного на сумму выплаченных выплат игроку, подлежащему налогообложению согласно пункту 141.5 статьи 141 настоящего Кодекса.
{Подпункт 134.1.5 пункта 134.1 статьи 134 с изменениями, внесенными согласно Закону № 3325-IX от 10.08.2023 }
134.1.6. доход, полученный от организации и проведения азартных игр в залах игровых автоматов, подлежащий налогообложению согласно пункту 141.5 статьи 141 настоящего Кодекса.
{Пункт 134.1 статьи 134 дополнен подпунктом 134.1.6 согласно Закону № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 3325-IX от 10.08.2023 }
134.1.7. скорректированная прибыль контролируемой иностранной компании, определенная в соответствии со статьей 39-2 настоящего Кодекса.
Такой объект налогообложения определяется отдельно от налогооблагаемых объектов, определенных подпунктами 134.1.1-134.1.6 настоящего пункта.
При наличии нескольких контролируемых иностранных компаний объект налогообложения определяется отдельно по каждой такой компании;
{Пункт 134.1 статьи 134 дополнен подпунктом 134.1.7 согласно Закону № 466-IX от 16.01.2020 }
134.1.8. операции резидентов Действие Сити - плательщиков налога на особых условиях, подлежащих налогообложению согласно пункту 135.2 статьи 135, пункту 137.10 статьи 137 и пункту 141.9 - 1 статьи 141 настоящего Кодекса.
{Пункт 134.1 статьи 134 дополнен подпунктом 134.1.8 согласно Закону № 1946-IX от 14.12.2021 }
135.1. Базой налогообложения является денежное выражение объекта налогообложения, определенного в соответствии со статьей 134 настоящего Кодекса с учетом положений настоящего Кодекса.
135.2. Базой налогообложения операций резидента Действие Сити - налогоплательщика на особых условиях является денежное выражение объекта налогообложения, рассчитанного по правилам, определенным настоящим пунктом и подпунктом 141.9 - 1.3 пункта 141.9 - 1 статьи 141 настоящего Кодекса. В случае совершения операций, являющихся объектом налогообложения, в форме, отличной от денежной, налогооблагаемой базой является стоимость такой операции, определенная на уровне не ниже обычной цены.
Такая база налогообложения операций резидента Действие Сити – плательщика налога на особых условиях определяется исходя из стоимости сделки без уменьшения на сумму удержанного налога на доходы нерезидента.
135.2.1. База налогообложения определяется как сумма:
135.2.1.1. дивидендов, выплачиваемых в пользу владельца корпоративных прав (кроме владельца корпоративных прав, являющегося резидентом Действие Сити - плательщиком налога на особых условиях) в денежной форме и/или отличной от денежной форме, за исключением дивидендов, которые начисляются в пользу акционера/участника юридического лица - эмитента никоим образом не изменяет пропорций (долей) участия всех акционеров/участников в уставном капитале эмитента и в результате которого увеличивается уставный капитал эмитента на совокупную номинальную стоимость начисленных дивидендов.
Положения этого подпункта не применяются к суммам, которые для целей налогообложения приравниваются к дивидендам в соответствии с абзацами четвертого - шестого подпункта 14.1.49 пункта 14.1 статьи 14 настоящего Кодекса;
135.2.1.2. средств и/или стоимости возвращаемого (возвращаемого) или выплачиваемого (передающего) имущества (в том числе сумма дивидендов, которые начислялись, но не выплачивались) владельцу корпоративных прав (акций, долей, паев), который не является резидентом Действие Сити - плательщиком налога на особых условиях, в связи с выходом эмитента таких корпоративных прав (акций, долей, паев), ликвидацией такого юридического лица – эмитента, обратным выкупом резидентом Дея Сити – плательщиком налога на особых условиях собственных корпоративных прав (акций, долей, паев) в сумме, превышающей:
а) стоимость взноса, осуществленного учредителем, акционером или участником в уставный капитал юридического лица, являющегося налогоплательщиком. Стоимость взноса в уставный капитал, осуществленный за счет дивидендов, начисляемых в пользу акционера/участника юридического лица - эмитента в виде акций (долей, паев) без фактической выплаты в пользу акционера/участника, при условии что такое начисление никоим образом не изменяет пропорций (долей) участия всех акционеров/участник считается (определяется) равной нулю (кроме случаев, если сумма прибыли, за счет которого начислены такие дивиденды, была обложена налогом на прибыль или с суммы таких дивидендов был уплачен авансовый взнос по налогу на прибыль). Если взнос был осуществлен в форме, отличной от денежной (кроме случая начисления дивидендов в пользу акционера/участника юридического лица - эмитента в виде акций (долей, паев), при условии что такое начисление никоим образом не изменяет пропорций (долей) участия всех акционеров/участников в уставном капитале эмитента), осуществляется, то считается, что стоимость такого взноса равна нулю;
и/или
б) стоимость приобретения акций (долей, паев). Стоимость приобретения акций (долей, паев) учитывается для расчета суммы превышения в случае, если расчеты в денежной форме между сторонами купли-продажи, иного отчуждения таких акций (долей, паев) осуществлялись на территории Украины (в том числе если перевод средств был инициирован со счета, открытого в украинском банке, а его завершение а его завершение (зачисление средств) произошло на счет, открытый в украинском банке). Если расчеты в денежной форме между сторонами купли-продажи, иного отчуждения акций (долей, паев) осуществлялись не на территории Украины или если расчеты осуществлялись в форме, отличной от денежной, считается, что стоимость приобретения таких акций (долей, паев) равна нулю, кроме случаев, если стоимость соответствующей операции была учтена при определении объекта обложения налогом на доходы физических лиц. Для целей этого подпункта суммы средств и/или стоимость имущества (в том числе стоимость взноса, стоимость приобретения акций (долей, паев), выраженные в иностранной валюте, перечисляются в гривне по официальному курсу гривны к иностранной валюте, определенному Национальным банком Украины на день возврата (выплаты, передачи) средств и/или имущества).
Положения этого подпункта не применяются к операциям по возврату (выплате, передаче) средств и/или имущества в пользу владельца корпоративных прав – физического лица, если стоимость таких операций учитывается при определении объекта налогообложения налогом на доходы физических лиц по правилам пункта 170.2 статьи 170 настоящего Кодекса;
135.2.1.2-1 . средств и/или стоимости имущества, выплачиваемых (передаваемого) лицу, не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях, в связи с погашением или обратным выкупом резидентом Действие Сити - плательщиком налога на особых условиях ценных бумаг собственной эмиссии (кроме акций2.3 ) . сумме, превышающей стоимость приобретения таких ценных бумаг (в том числе при их первоначальном размещении). Стоимость приобретения ценных бумаг учитывается для расчета суммы превышения в случае, если расчеты в денежной форме между сторонами купли-продажи, иного отчуждения таких ценных бумаг осуществлялись на территории Украины (в том числе если перевод средств был инициирован со счета, открытого в украинском банке, а его завершение состоялось за рубежом или если перевод средств был и на счет, открытый в банке). Если расчеты в денежной форме между сторонами купли-продажи, иного отчуждения ценных бумаг осуществлялись не на территории Украины или если расчеты осуществлялись в форме, отличной от денежной, считается, что стоимость приобретения таких ценных бумаг равна нулю, кроме случаев, если стоимость соответствующей операции была учтена при определении объекта налогообложения физических лиц
Для целей этого подпункта суммы средств и/или стоимость имущества, выраженные в иностранной валюте, перечисляются в гривне по официальному курсу гривны к иностранной валюте, определенному Национальным банком Украины на день выплаты (передачи) средств и/или имущества лицу.
Положения этого подпункта не применяются к операциям по выплате средств и/или передаче имущества в пользу физического лица, если стоимость таких операций учитывается при определении объекта обложения налогом на доходы физических лиц по правилам пункта 170.2 статьи 170 настоящего Кодекса;
135.2.1.3. средств и/или стоимости имущества, уплачиваемого (возвращаемого) в пределах совместной деятельности в сумме, превышающей сумму средств и/или стоимость имущества, предоставленных (предоставленного) в совместную деятельность.
Положения этого подпункта не применяются к средствам и/или стоимости уплачиваемого (возвращаемого) имущества резиденту Дея Сити - плательщику налога на особых условиях.
Для целей настоящего подпункта стоимостью имущества, предоставленного в совместную деятельность, есть его денежная оценка, определенная по согласованию между участниками совместной деятельности и отраженная в первичных документах и/или договоре совместной деятельности;
135.2.1.4. средств, уплаченных в течение налогового (отчетного) периода на выполнение долговых обязательств (в значении пункта 140.1 статьи 140 настоящего Кодекса) в виде процентов (в том числе тех, которые были включены в сумму основного долга (тела кредита), комиссий, других вознаграждений, возмещений, возмещений, средств, польз лиц, не являющихся резидентами Действие Сити – плательщиками налога на особых условиях.
Положения настоящего пункта не применяются к суммам процентов (в том числе тех, которые были включены в сумму основного долга (тела кредита), комиссий, других вознаграждений, возмещений, штрафов, пени, связанных с привлечением и/или использованием средств, выплаченных в пользу:
а) нерезидентов (кроме случаев, если соответствующие операции осуществляются нерезидентом через постоянное представительство в Украине). Налогообложение таких операций с нерезидентами регулируется нормами подпункта 135.2.1.5 настоящего подпункта;
б) банков-резидентов;
135.2.1.5. средств, уплаченных в течение налогового (отчетного) периода на исполнение долговых обязательств (в значении пункта 140.1 статьи 140 настоящего Кодекса) в виде процентов (в том числе тех, которые были включены в сумму основного долга (тела кредита), комиссий, других вознаграждений, возмещений, возмещений, штрафов, пеней
а) связанному лицу – нерезиденту; или
б) нерезиденту, если совокупная сумма долговых обязательств (в значении пункта 140.1 статьи 140 настоящего Кодекса, включая начисленные, но не выплаченные проценты, штрафы и пени) резидента Действие Сити - плательщика налога на особых условиях перед всеми нерезидентами превышает сумму его собственного капитала.
Такое превышение определяется по результатам налогового (отчетного) года исходя из суммы долговых обязательств, указанных в абзаце первом настоящего подпункта, и суммы собственного капитала, которая для целей этого подпункта определяется как среднее арифметическое значение соотношения таких долговых обязательств и собственного капитала на начало и конец налогов.
При расчете такого превышения не учитываются:
суммы, полученные от международной финансовой организации, членом которой является Украина или в отношении которой Украина обязалась обеспечивать правовой режим, предоставляемый другим международным финансовым организациям или резидентам;
суммы кредитов (ссуд), полученных под государственные гарантии по решению Кабинета Министров Украины;
суммы долговых обязательств, возникших по операциям с нерезидентами, которые зарегистрированы в государствах (на территориях), включенных в перечень государств (территорий), утвержденный Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 подпункта 39.2.1 пункта 39.2 статьи 3 (территорий), а также с нерезидентами, организационно-правовая форма которых включена в перечень организационно-правовых форм, утвержденный Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 - 1 подпунктом 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса;
{Абзац шестой подпункта "б" подпункта 135.2.1.5 подпункта 135.2.1 пункта 135.2 статьи 135 в редакции Закона № 3813-IX от 18.06.2024 }
в) нерезидентам, зарегистрированным в государствах (на территориях), включенным в перечень государств (территорий), утвержденному Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 подпункта 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса, или которые являются резидентами этих государств ( включена в перечень организационно-правовых форм, утвержденный Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 - 1 подпунктом 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса.
{Абзац первый подпункта "в" подпункта 135.2.1.5 подпункта 135.2.1 пункта 135.2 статьи 135 в редакции Закона № 3813-IX от 18.06.2024 }
Положения этого подпункта не применяются к суммам средств, уплаченных в течение налогового (отчетного) периода в пользу международной финансовой организации, членом которой является Украина или в отношении которой Украина обязалась обеспечивать правовой режим, предоставляемый другим международным финансовым организациям или резидентам, или в пользу иностранного банка, не являющегося нерезидентом, "определенным в подпункте";
135.2.1.6. стоимости имущества (работ, услуг), предоставленного (оказанных) лицу, не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях, без выдвижения требований по компенсации его (их) стоимости (в том числе безвозмездно предоставленных товаров (работ, услуг), за исключением:
а) предоставленного (предоставленных) неприбыльным организациям, налогообложение операций с которыми регулируется подпунктами 135.2.1.8 и 135.2.1.8 – 1 настоящего подпункта;
б) распространенного (распространенных) резидентом Действия Сити - плательщиком налога на особых условиях (в том числе с привлечением третьих лиц) при проведении рекламных (маркетинговых) мероприятий, при условии что обычная цена единицы товара (работ, услуг), используемого в рекламном (маркетинговом) мероприятии как не отдельная единица распространения лица, установленные законом на 1 января налогового (отчетного) года;
в) если стоимость такого имущества (работ, услуг) подлежит налогообложению налогом на доходы физических лиц в соответствии с разделом IV настоящего Кодекса или не включается в расчет общего месячного (годового) налогооблагаемого дохода согласно статье 165 настоящего Кодекса и/или не облагается налогом согласно пункту 170.7 статьи 170;
г) дополнительных благ, предоставляемых резидентом Дея Сити – плательщиком налога на особых условиях в пользу специалистов резидента Дея Сити, если такие дополнительные блага не облагаются налогом на доходы физических лиц из-за отсутствия персонифицированного учета;
ґ) суммы пенсионных взносов в пределах негосударственного пенсионного обеспечения и страховых платежей, предусмотренных подпунктами "в" и "г" подпункта 164.2.16 пункта 164.2 статьи 164 настоящего Кодекса.
{Подпункт 135.2.1.6 подпункта 135.2.1 пункта 135.2 статьи 135 дополнен подпунктом "г" согласно Закону № 4113-IX от 04.12.2024 }
Для целей этого подпункта:
безвозмездно предоставленным имуществом считается также имущество, недостаток которого выявлен во время инвентаризации, при условии что балансовая стоимость такого отсутствующего имущества по состоянию на дату проведения инвентаризации превышает 5 процентов совокупной балансовой стоимости соответствующей однородной группы имущества, относительно которого проводится инвентаризация (кроме списания недостатка в пределах норм ) с заявлением о совершении уголовного правонарушения или привлечении виновных лиц к ответственности или не приняли меры к взысканию суммы компенсации с хранителя, страховой компании и т.п. в связи с такой нехваткой;
однородная группа имущества означает совокупность имущества, объединяемого по признаку однородности сырья и материала, назначения, способа производства и т.п. Если налогоплательщиком определена однородная группа имущества в соответствии с учетной политикой предприятия, используются соответствующие положения учетной политики предприятия;
135.2.1.7. финансовой помощи: оказанному лицу, не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях, если такая финансовая помощь не подлежит возврату; предоставленной связанному лицу (физическому или юридическому), не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях, независимо от наличия условия о возврате; предоставленному несвязанному лицу (физическому или юридическому), не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях, если финансовая помощь не была возвращена в течение 12 календарных месяцев, начиная с месяца, следующего за календарным месяцем, в котором была выдана сумма финансовой помощи, или если до истечения указанного 12-месячного срока безнадежной согласно подпункту 14.1.11 пункта 14.1 статьи 14 настоящего Кодекса или была прекращена в результате прощения долга, за исключением:
а) суммы финансовой помощи, предоставленной неприбыльным организациям, налогообложение операций с которыми регулируется подпунктами 135.2.1.8 и 135.2.1.8 – 1 настоящего подпункта;
б) суммы финансовой помощи, подлежащей возврату, предоставленной в соответствии с положениями коллективного договора или по решению органа управления налогоплательщика физическому лицу, являющемуся специалистом резидента Дея Сити - налогоплательщика на особых условиях и одновременно не связанным с таким налогоплательщиком лицом, с учетом норм подпункта 13. 137.10.4 пункта 137.10 статьи 137 настоящего Кодекса;
в) суммы финансовой помощи, которая подлежит налогообложению налогом на доходы физических лиц в соответствии с разделом IV настоящего Кодекса или не включается в расчет общего месячного (годового) налогооблагаемого дохода согласно статье 165 настоящего Кодекса и/или не облагается налогом согласно пункту 170.7 статьи 170 настоящего Кодекса;
г) суммы задолженности за товары (работы, услуги), поставленные резидентом Дея Сити - плательщиком налога на особых условиях физическому лицу, которая была прощена таким резидентом дохода согласно статье 165 настоящего Кодекса и/или не облагается налогом согласно пункту 170.7 статьи 170 настоящего Кодекса;
ґ) сумм, определенных как безвозвратная финансовая помощь в соответствии с абзацами четвертого - шестого подпункта 14.1.257 пункта 14.1 статьи 14 настоящего Кодекса;
д) членских (вступительных) и/или целевых взносов в иностранные (международные) организации и учреждения в сумме, не превышающей 300 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, на одну организацию;
135.2.1.8. предоставленной безвозвратной финансовой помощи и/или стоимости безвозмездно предоставленного плательщиком налога имущества (работ, услуг) в течение налогового (отчетного) года неприбыльным организациям, определенным пунктом 133.4 статьи 133 настоящего Кодекса, в размере, превышающем 0,5 процента суммы чистого дохода от реализации продукции (товаров, предыдущий отчетный (налоговый) год, кроме неприбыльной организации, к которой применяются положения подпункта 135.2.1.8 – 1 настоящего подпункта;
135.2.1.8-1 . предоставленной безвозвратной финансовой помощи и/или стоимости безвозмездно предоставленного налогоплательщиком имущества (работ, услуг) в течение налогового (отчетного) года неприбыльной организации, определенной пунктом 133.4 статьи 133 настоящего Кодекса и являющимся национальным учреждением высшего образования в соответствии с Законом Украины "О высшем образовании", в размере (товаров, работ, услуг), отраженного в финансовой отчетности налогоплательщика за предыдущий отчетный (налоговый) год;
135.2.1.9. средств и/или стоимости имущества (в том числе внеоборотных активов), уплаченных (перечисленных) и/или предоставленного (предоставленных) нерезиденту (кроме случаев, если соответствующие операции осуществляются нерезидентом через его постоянное представительство в Украине), в связи с:
135.2.1.9.1. переводом средств на счета нерезидентов для выполнения долговых обязательств по кредитам и займам (в том числе процентов, комиссий, других вознаграждений, возмещений, штрафов, пени), если такие кредиты (ссуды) не были зачислены на счета в украинских банках или не были направлены на оплату имущества, находящегося на территории Украины или импортированного;
135.2.1.9.2. погашением обязательств по признанным штрафам, пеней, неустойкой, возмещением убытков, компенсацией неполученного дохода (упущенной выгоды), начисленных в соответствии с гражданским законодательством и гражданско-правовыми договорами в пользу нерезидентов - связанных лиц и/или нерезидентов, зарегистрированных в государствах (на территориях) Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 подпункта 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса, или являющимися резидентами этих государств (территорий), и/или нерезидентов, организационно-правовая форма которых включена в перечень организационно-правовых форм, утвержденного9 Кабинетом Министров . подпункта 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса;
{ Подпункт 135.2.1.9.2 п подпункта 135.2.1.9 подпункта 135.2.1 пункта 135.2 статьи 135 в редакции Закона № 3813-IX от 18.06.2024 }
135.2.1.9.3. вложением в объекты инвестиций (в частности создание юридических лиц за рубежом; открытие филиалов, других обособленных подразделений плательщика налога за границей; создание и/или содержание постоянного места деятельности, через которое полностью или частично осуществляется хозяйственная деятельность плательщика налога за рубежом; приобретение имущества, в том числе (но не исключительно) необоротных активов, иностранных прав и корпоративных прав на недвижимое имущество, расположенное за пределами Украины), если такие объекты инвестиций расположены за пределами территории Украины, за исключением:
а) уплаты членских (вступительных) и/или целевых взносов в иностранные (международные) организации и учреждения в сумме, не превышающей 300 размеров прожиточного минимума для трудоспособного лица, установленного законом на 1 января налогового (отчетного) года, на одну организацию;
б) приобретение имущества (в том числе внеоборотных активов), находящегося за границей, если оно импортируется (ввозится) на таможенную территорию Украины до момента осуществления оплаты или в течение 365 календарных дней, или в другие сроки, предусмотренные заключением центрального органа исполнительной власти, реализующего государственную политику экономического развития, о превышении сроков получения договором комиссии, поручения или по другим аналогичным основаниям) за границу в оплату его приобретения;
в) приобретение имущества с целью дальнейшей продажи без его ввоза на таможенную территорию Украины исключительно при условии, что зачисление средств от такой дальнейшей продажи на счета, открытые в банках, осуществляется в течение 365 календарных дней со дня перечисления средств в оплату приобретения такого имущества;
г) имущества, находящегося на таможенной территории Украины (в том числе корпоративных прав и ценных бумаг и их производных эмитентов – резидентов Украины), если резидент Дея Сити – плательщик налога на особых условиях получает его до момента осуществления оплаты или в течение 365 календарных дней со дня перечисления средств в оплату его приобретения;
ґ) вложения в объекты инвестиций, являющихся нематериальными активами;
135.2.1.9.4. приобретением работ (услуг), за исключением:
а) приобретение работ (услуг), если резидент Дея Сити - плательщик налога на особых условиях получает результаты работ (услуг) к моменту осуществления оплаты либо в течение 365 календарных дней, либо в другие сроки, предусмотренные заключением центрального органа исполнительной власти, реализующего государственную политику экономического развития, о превышении сроков расчета по получению комиссии, поручения или по другим аналогичным основаниям) за границу в оплату приобретения работ (услуг);
б) приобретение работ (услуг) с целью их дальнейшей продажи за границей исключительно при условии, что зачисление средств от такой дальнейшей продажи на счета, открытые в банках, осуществляется в течение 365 календарных дней со дня перечисления средств за границу в оплату приобретения работ (услуг);
в) приобретение электронных услуг (в том числе по моделям облачных услуг IaaS, PaaS, SaaS), оплата которых производится в виде фиксированного платежа за предоставление таких услуг на условиях подписки (подписки). В случае если приобретение работ (услуг) предусматривает их поэтапное предоставление/выполнение, сроки рассчитываются для каждого этапа в отдельности.
При определении налогооблагаемой базы по операциям, подлежащим налогообложению в соответствии с подпунктом 135.2.1.9 настоящего подпункта, стоимость таких операций, выраженная в иностранной валюте, перечисляется в гривне по официальному курсу гривни к иностранной валюте, установленному Национальным банком Украины на дату уплаты (перевода на средства);
135.2.1.10. стоимости имущества (работ, услуг), предоставленных лицу, не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях, по договору, предусматривающему выплату компенсации стоимости такого имущества (работ, услуг), кроме продажи (предоставления) имущества (работ, услуг) после получения оплаты или при условии, что зачисление средств от такой продажи (предоставления) на счете украинских банках, осуществляется в течение 365 календарных дней, следующих за днем:
а) таможенного оформления продукции, если предметом сделки является экспорт (вывоз из Украины) имущества;
б) передачи рисков, связанных с правом собственности на имущество, если предметом сделки является реализация имущества на территории Украины или находящегося за рубежом имущества без его ввоза и вывоза;
в) оформление в письменной форме (в бумажном или электронном виде) акта, счета (инвойса) или иного документа, удостоверяющего их предоставление, если предметом сделки является предоставление работ, услуг, прав интеллектуальной собственности и/или других имущественных или неимущественных прав;
г) получение от лица, которое по поручению резидента Дея Сити - плательщика налога на особых условиях осуществляет реализацию его имущества (работ, услуг) путем предоставления доступа через электронный интерфейс, предоставления технических, организационных, информационных и других возможностей с использованием информационных технологий и систем для установления контактов и заключения сделок между продавцами и покупателями, отчета - налогоплательщика на особых условиях имущества (работ, услуг), кроме случаев, если в счетах (квитанциях), предоставленных таким лицом покупателям (заказчикам), определен перечень имущества (работ, услуг) и их фактического поставщика. Для целей этого подпункта налогооблагаемая база определяется исходя из стоимости реализации имущества (работ, услуг), но не ниже их обычной цены. В случае, если стоимость имущества (работ, услуг) определена в иностранной валюте, она перечисляется в гривне по официальному курсу гривны к иностранной валюте, установленному Национальным банком Украины на дату передачи имущества (предоставление работ, услуг). Положения этого подпункта не распространяются на операции резидента Действия Сити - плательщика налога на особых условиях с плательщиками налога на прибыль предприятий и неприбыльными организациями, определенными пунктом 133.4 статьи 133 настоящего Кодекса;
135.2.1.11. средств и/или стоимости имущества (работ, услуг), перечисленных (переданного) резидентом Деяние Сити - плательщиком налога на особых условиях, осуществляющего деятельность за счет и по поручению нерезидента, в пользу такого нерезидента (уполномоченного им лица) в пределах соответствующего договора комиссии, поручения, агентского договора или аналогичных договоров:
а) суммы средств и/или стоимости имущества (работ, услуг), которые были предоставлены (было предоставлено) нерезидентом для выполнения договора и возвращаются нерезиденту (или уполномоченному таким нерезидентом лицу);
б) стоимости имущества, работ, услуг, закупленных по доверенности и за счет нерезидента за средства, полученные непосредственно для осуществления такой закупки, кроме случаев, если резидент Действие Сити - плательщик налога на особых условиях имеет признаки постоянного представительства такого нерезидента;
в) суммы средств от продажи имущества (за исключением корпоративных прав и ценных бумаг), работ, услуг, предоставленных нерезидентом для продажи, кроме случаев, если резидент Действие Сити - налогоплательщик на особых условиях имеет признаки постоянного представительства такого нерезидента;
г) суммы средств, уплаченных нерезидентом (непосредственно или через поверенного) за приобретение на территории Украины ценных бумаг или корпоративных прав (в том числе суммы средств или стоимость имущества, за счет которых производился взнос), средства от продажи которых возвращаются налогоплательщиком - резидентом в пользу нерезидента;
135.2.1.12. роялти, уплаченного лицу, не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях, в течение налогового (отчетного) года в объеме, превышающем сумму доходов от роялти, увеличенную на 4 процента чистого дохода от реализации продукции (товаров, работ, услуг), по данным финансовой отчетности (по данным финансовой отчетности) отчетном. Для плательщиков налога, зарегистрированных в течение отчетного (налогового) года (новообразованных), у которых отсутствует финансовая отчетность за предыдущий отчетный год, 4 процента чистого дохода рассчитываются по данным финансовой отчетности за текущий год. Положения этого подпункта не применяются к: суммам роялти, облагаемым налогом в соответствии с подпунктом 135.2.1.13 настоящего подпункта (кроме случаев, если соответствующие операции осуществляются нерезидентом через его постоянное представительство в Украине); сумм роялти, начисленных (выплаченных) физическому лицу, при условии что из этой суммы удержан (уплачен) налог на доходы физических лиц;
135.2.1.13. роялти, уплаченного в пользу:
а) нерезидентов, зарегистрированных в государствах (на территориях), включенных в перечень государств (территорий), утвержденного Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 подпункта 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса, или являющимися резидентами этих государств ( форма которых включена в перечень организационно-правовых форм, утвержденный Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 - 1 подпунктом 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса;
{ Подпункт "а" п подпункта 135.2.1.13 подпункта 135.2.1 пункта 135.2 статьи 135 в редакции Закона № 3813-IX от 18.06.2024 }
б) нерезидента относительно объектов, права интеллектуальной собственности, относительно которых впервые возникли у резидента Украины. В случае возникновения разногласий по определению контролирующим органом и налогоплательщиком лица, у которого впервые возникли (были приобретены) права интеллектуальной собственности на объект интеллектуальной собственности, такой контролирующий орган обязан обратиться в центральный орган исполнительной власти, реализующий государственную политику в сфере интеллектуальной собственности, для получения соответствующего заключения;
в) нерезидента, не подлежащего налогообложению по роялти в государстве, резидентом которого он является;
г) нерезидента, не являющегося бенефициарным (фактическим) получателем (собственником) роялти, кроме случаев, если бенефициар (фактический владелец) предоставил право получать роялти другим лицам;
ґ) институтов совместного инвестирования. Положение этого подпункта не применяется, если соответствующие операции осуществляются нерезидентом через его постоянное представительство в Украине;
135.2.1.14. средств и/или стоимости имущества, выплаченных (переданного) как взнос учредителя и/или участника в уставный капитал лица, не являющегося резидентом Действие Сити - плательщиком налога на особых условиях; как вклад в совместную деятельность лицу, не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях, в доверительное управление лицу, не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях;
135.2.1.15. средств и/или стоимости имущества (кроме налога на добавленную стоимость, если он применяется), выплаченных (переданного) в связи с приобретением имущества, работ, услуг (кроме роялти) у плательщиков единого налога в течение налогового (отчетного) года в размере, превышающем 20 процентов суммы расходов от любой денежной отчетности доход) за предыдущий годовой отчетный (налоговый) период. При этом в расходы от любой деятельности, определенные по показателям Отчета о финансовых результатах (Отчета о совокупном доходе), включаются расходы, связанные с операционной, финансовой и инвестиционной деятельностью.
Резиденты Действие Сити - плательщики налога на особых условиях, зарегистрированные в течение отчетного (налогового) года (новообразованные), в текущем календарном году расчет доли стоимости имущества (работ, услуг), приобретенного (приобретенных) у плательщиков единого налога, предусмотренной абзацем первым к этому подпункту, проводят на основании показателей текущий годовой отчетный период.
В случае если на дату выплаты средств и/или передачи имущества в качестве предварительной оплаты за имущество (работы, услуги) поставщик не был плательщиком единого налога, положения этого подпункта применяются к таким операциям по результатам налогового (отчетного) периода, в котором резидент Дея Сити - плательщик налога на особых условиях получил имущество (работы, услуги), при условии;
135.2.1.16. средств, перечисленных со счетов резидента Дея Сити - налогоплательщика на особых условиях в банках на счета такого плательщика, открытые за рубежом.
В случае осуществления резидентом Действие Сити - плательщиком налога на особых условиях операций по переводу (выплате) средств, размещенных на счетах, открытых за границей, такие операции не подлежат налогообложению в соответствии с пунктом 135.2 статьи 135, пунктом 137.10 статьи 137 и пунктом 141.9 . (кроме подпунктов 141.9 - 1.2.15 и 141.9 - 1.3 ) статьи 141 настоящего Кодекса, при условии, что такие средства были обложены налогом в соответствии с абзацем первым настоящего подпункта ;
135.2.1.17. средств и/или стоимости имущества, уплаченных (передаваемого) лицу, не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях и является связанным лицом и/или лицом - плательщиком налога на прибыль предприятий, прибыль которого освобождена от налогообложения в счет погашения обязательств по признанным штрафам, пеней, неустойкой (упущенной выгоды), начисленных в соответствии с гражданским законодательством и гражданско-правовыми договорами.
Положения настоящего подпункта не применяются к операциям, подлежащим налогообложению в соответствии с подпунктом 135.2.1.9.2 настоящего подпункта, и операциям с физическими лицами, доход которых подлежит налогообложению налогом на доходы физических лиц в соответствии с разделом IV настоящего Кодекса.
{Статья 135 дополнена пунктом 135.2 согласно Закону № 1946-IX от 14.12.2021 }
136.1. Базовая (основная) ставка налога составляет 18 процентов.
136.1-1 . Базовая (основная) ставка налога составляет 25 процентов для целей:
а) налогообложение прибыли финансового учреждения (кроме страховщика), определенного в соответствии с подпунктом 134.1.1 пункта 134.1 статьи 134 настоящего Кодекса;
б) налогообложение скорректированной прибыли контролируемой иностранной компании финансового учреждения (кроме страховщика), определенной в соответствии со статьей 39-2 настоящего Кодекса ;
в) применение положений пункта 57.1-1 статьи 57 настоящего Кодекса для выплаты дивидендов финансовым учреждением (кроме страховщика).
{Статья 136 дополнена пунктом 136.1 – 1 согласно Закону № 3474-IX от 21.11.2023 – вступает в силу с 1 января 2024 года; в редакции Закона № 4015-IX от 10.10.2024 }
136.2. При осуществлении страховой деятельности юридических лиц – резидентов одновременно со ставкой налога на прибыль, определенной в пункте 136.1 настоящей статьи, ставки налога на доход устанавливаются в следующих размерах:
136.2.1. 3 процента по договорам страхования от объекта налогообложения, определяемого в подпункте 141.1.2 пункта 141.1 статьи 141 настоящего Кодекса;
136.2.2. 0 процентов по договорам по долгосрочному страхованию жизни, договорам добровольного медицинского страхования и договорам страхования в пределах негосударственного пенсионного обеспечения, в частности договоров страхования дополнительной пенсии, и определенных подпунктами 14.1.52 , 14.1.52 - 1 , 14.1.52 - 1 и 14 . Кодекса.
136.3. Ставки 0, 4, 5, 6, 12, 15, 18 процентов применяются к доходам нерезидентов и приравненных к ним лиц с источником их происхождения из Украины в случаях, установленных пунктом 141.4 статьи 141 настоящего Кодекса.
{Пункт 136.3 статьи 136 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 ; в редакции Закона № 3553-IX от 16.01.2024 }
136.4. При осуществлении деятельности в сфере организации и проведения азартных игр одновременно со ставкой налога на прибыль, определенной в пункте 136.1 настоящей статьи, ставка налога на доход устанавливается в размере:
{Абзац первый пункта 136.4 статьи 136 с изменениями, внесенными Законом № 3325-IX от 10.08.2023 }
136.4.1. 10 процентов от дохода, полученного от организации и проведения азартных игр в залах игровых автоматов;
{Подпункт 136.4.1 пункта 136.4 статьи 136 с изменениями, внесенными Законом № 3325-IX от 10.08.2023 }
136.4.2. 18 процентов от дохода, полученного от деятельности в сфере организации и проведения азартных игр, кроме дохода, полученного от организации и проведения азартных игр в залах игровых автоматов, уменьшенного на сумму выплаченных выплат игроку.
{Пункт 136.4 статьи 136 с изменениями, внесенными согласно Законам № 1797-VIII от 21.12.2016 , № 3325-IX от 10.08.2023 }
136.5. Налог на доход, определенный как объект налогообложения в подпунктах 134.1.2 , 134.1.4 , 134.1.5 пункта 134.1 статьи 134 настоящего Кодекса, и на операции резидентов Действие Сити - плательщиков налога на особых условиях, определены как объект. 134.1 статьи 134 настоящего Кодекса является частью налога на прибыль.
{Пункт 136.5 статьи 136 в редакции Закона № 1946-IX от 14.12.2021 }
136.6. При осуществлении деятельности по выпуску и проведению лотерей устанавливается ставка налога на доход от суммы доходов, определенных подпунктом 134.1.4 пункта 134.1 статьи 134 настоящего Кодекса, в размере 30 процентов с учетом положений пункта 48 подраздела 4 раздела XX настоящего Кодекса.
{Статья 136 дополнена пунктом 136.6 согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
136.7. К объекту обложения, определенному подпунктом 134.1.7 пункта 134.1 статьи 134 настоящего Кодекса, применяется базовая (основная) ставка налога.
{Статья 136 дополнена пунктом 136.7 согласно Закону № 466-IX от 16.01.2020 }
136.8. При осуществлении деятельности резидентами Дея Сити - плательщиками налога на особых условиях в соответствии с Законом Украины "О стимулировании развития цифровой экономики в Украине" ставка налога устанавливается в размере 9 процентов налогооблагаемой базы, определенной в соответствии с положениями пункта 135.2 статьи 135, пункта 137.10 статьи 137 и пункта 14 . ( кроме подпунктов 141.9 - 1.2.16 , 141.9 - 1.2.17 , 141.9 - 1.3 , 141.9 - 1.4 ) статьи 141 настоящего Кодекса .
{Статья 136 дополнена пунктом 136.8 согласно Закону № 1946-IX от 14.12.2021 ; с изменениями, внесенными Законом № 4112-IX от 04.12.2024 }
Статья 137. Порядок исчисления налога на прибыль предприятий и уплаты↑
{Название статьи 137 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 }
137.1. Налог начисляется плательщиком самостоятельно по ставке, определенной статьей 136 настоящего Кодекса, от налогооблагаемой базы, определенной в соответствии со статьей 135 настоящего Кодекса.
137.2. Налог, подлежащий уплате в бюджет плательщиками налога, осуществляющими страховую деятельность, определяется в порядке, предусмотренном пунктом 141.1 статьи 141 настоящего Кодекса.
137.3. Ответственность за полноту удержания и своевременность перечисления в бюджет налога, указанного в пункте 57.1 - 1 статьи 57 и 141.4 статьи 141 настоящего Кодекса, возлагается на налогоплательщиков, осуществляющих соответствующие выплаты.
{Пункт 137.3 статьи 137 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 }
137.4. Налоговыми (отчетными) периодами для налога на прибыль предприятий, кроме случаев, предусмотренных пунктом 137.5 настоящей статьи, есть календарные: квартал, полугодие, три квартала, год. При этом налоговая декларация рассчитывается нарастающим итогом. Налоговый (отчетный) период начинается с первого календарного дня налогового (отчетного) периода и заканчивается последним календарным днем налогового (отчетного) периода, кроме:
137.4.1. производителей сельскохозяйственной продукции, которые могут выбрать годовой налоговый (отчетный) период, который начинается с 1 июля прошлого года и заканчивается 30 июня текущего отчетного года.
{Абзац первый подпункта 137.4.1 пункта 137.4 статьи 137 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Для целей налогообложения налогом на прибыль предприятий, основной деятельностью которых является производство сельскохозяйственной продукции, принадлежат предприятия, доход которых от продажи сельскохозяйственной продукции собственного производства за предыдущий налоговый (отчетный) год превышает 50 процентов общей суммы дохода;
137.4.2. в случае если лицо ставится на учет контролирующим органом в качестве налогоплательщика в течение налогового (отчетного) периода, первый налоговый (отчетный) период начинается с даты, на которую приходится начало такого учета, и заканчивается последним календарным днем такого налогового (отчетного) периода;
137.4.3. если налогоплательщик ликвидируется (в том числе до окончания первого налогового (отчетного) периода), последним налоговым (отчетным) периодом считается период, на который приходится дата ликвидации.
{Пункт 137.4 статьи 137 в редакции Закона № 909-VIII от 24.12.2015 }
137.5. Годовой налоговый (отчетный) период устанавливается для следующих налогоплательщиков:
а) плательщиков налога, зарегистрированных в течение отчетного (налогового) года (новообразованные), уплачивающих налог на прибыль на основании годовой налоговой декларации за период деятельности в отчетном (налоговом) году;
б) производителей сельскохозяйственной продукции;
в) плательщиков налога, у которых годовой доход от любой деятельности (за вычетом косвенных налогов), определенный по показателям Отчета о финансовых результатах (Отчета о совокупном доходе), за предыдущий годовой отчетный период не превышает 40 миллионов гривен. При этом в годовой доход от какой-либо деятельности (за вычетом косвенных налогов), определенного по показателям Отчета о финансовых результатах (Отчета о совокупном доходе), включается доход (выручка) от реализации продукции (товаров, работ, услуг), другие операционные доходы, финансовые доходы и другие доходы;
{Подпункт "в" пункта 137.5 статьи 137 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
г) физических лиц - предпринимателей, в том числе избравших упрощенную систему налогообложения, и физических лиц, осуществляющих независимую профессиональную деятельность, относительно выплаченных нерезиденту доходов (прибылей) с источником их происхождения из Украины, облагаемых налогом в порядке, определенном пунктом 141.4 статьи 141 настоящего Кодекса;
{Пункт 137.5 статьи 137 дополнен подпунктом "г" согласно Закону № 466-IX от 16.01.2020 }
ґ) субъектов хозяйствования - юридических лиц, избравших упрощенную систему налогообложения, относительно выплаченных нерезиденту доходов (прибылей) с источником их происхождения из Украины, облагаемых налогом в порядке, определенном пунктом 141.4 статьи 141 настоящего Кодекса;
{Пункт 137.5 статьи 137 дополнен подпунктом "ґ" согласно Закону № 466-IX от 16.01.2020 }
д) субъектов хозяйствования - юридических лиц, избравших упрощенную систему налогообложения, по полученной скорректированной прибыли контролируемой иностранной компании, облагаемой налогом в порядке, определенном статьей 39 - 2 и настоящим разделом;
{Пункт 137.5 статьи 137 дополнен подпунктом "д" согласно Закону № 466-IX от 16.01.2020 }
е) юридических лиц - плательщиков единого налога четвертой группы относительно доходов (прибылей), полученных при совершении операций по продаже или иному отчуждению ценных бумаг, и доходов, полученных от эмитента корпоративных прав, инвестиционных сертификатов или других ценных бумаг, удостоверяющих его право собственности на долю (пай) в имуществе (распределении) по распределению его эмитента; правилам бухгалтерского учета
{Пункт 137.5 статьи 137 дополнен подпунктом "е" согласно Закону № 4577-IX от 21.08.2025 }
{Пункт 137.5 статьи 137 в редакции Закона № 909-VIII от 24.12.2015 }
{Пункт 137.6 статьи 137 исключен на основании Закона № 1797-VIII от 21.12.2016 }
137.7. Нерезидент ежегодно может получать от контролирующего органа подтверждение на украинском языке об уплате налога в бумажной или электронной форме в порядке, предусмотренном центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Статья 137 дополнена пунктом 137.7 согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 1914-IX от 30.11.2021 }
137.8. Плательщики налога на доход: субъекты, осуществляющие выпуск и проведение лотерей, ежеквартально уплачивают налог на доход в порядке и в сроки, установленные для квартального налогового (отчетного) периода с представлением налоговой декларации по налогу на прибыль .
{Статья 137 дополнена пунктом 137.8 согласно Закону № 1797-VIII от 21.12.2016 }
137.9. Сумма налога на прибыль предприятий, подлежащая уплате в бюджет контролирующим лицом из прибыли контролируемой иностранной компании, уменьшается на сумму корпоративного налога или аналогичного налога, взимаемого в соответствии с законодательством иностранных государств, фактически уплаченного контролируемой иностранной компанией, включая налоги, удержанные у источника выплаты из суммы дохода, полученного контролируемым. Сумма, на которую может быть уменьшен налог на прибыль предприятия, определяется как общая сумма налога, фактически уплаченная контролируемой иностранной компанией по результатам соответствующего налогового (отчетного) периода, пропорциональная доле контролирующего лица в такой контролируемой иностранной компании, отраженной в отчете о контролируемых иностранных компаниях.
Сумма уменьшения налога на прибыль предприятий не может превышать сумму налогового обязательства юридического лица по прибыли такой контролируемой иностранной компании.
{Статья 137 дополнена пунктом 137.9 согласно Закону № 466-IX от 16.01.2020 }
137.10. Особенности исчисления и уплаты налога на прибыль предприятий резидентами Действие Сити – плательщиками налога на особых условиях
137.10.1. Резиденты Действие Сити – плательщики налога на особых условиях самостоятельно определяют сумму налога, подлежащую уплате в бюджет. Налог, подлежащий уплате в бюджет резидентами Действия Сити – плательщиками налога на особых условиях, определяется с учетом положений, предусмотренных пунктом 135.2 статьи 135, настоящим пунктом и пунктом 141.9 – 1 статьи 141 настоящего Кодекса. Резиденты Действие Сити – плательщики налога на особых условиях не определяют отдельно объект налогообложения, предусмотренный подпунктом 134.1.1 пункта 134.1 статьи 134 настоящего Кодекса.
Сумма налога, подлежащая уплате в бюджет резидентом Дея Сити - плательщиком налога на особых условиях по каждой отдельной операции в соответствии с пунктом 135.2 статьи 135, настоящего пункта и пункта 141.9 - 1 статьи 141 настоящего Кодекса, уменьшается на сумму налога на доходы нерезидента, начисленного особых условиях по соответствующей операции согласно пункту 141.4 статьи 141 настоящего Кодекса. При этом сумма уменьшения не может превышать сумму налога, рассчитанную в соответствии с пунктом 135.2 статьи 135, настоящего пункта и пункта 141.9 – 1 статьи 141 настоящего Кодекса.
137.10.2. В случае осуществления налогооблагаемой операции в отличной от денежной формы резидент Дея Сити – плательщик налога на особых условиях обязан самостоятельно проверить соответствие цены договора обычной цене и определить налогооблагаемую базу на уровне не ниже обычной цены. Если резидент Действие Сити - налогоплательщик на особых условиях не определил налогооблагаемую базу на уровне не ниже обычной цены, контролирующий орган самостоятельно определяет разницу между обычной ценой и договорной (контрактной) стоимостью сделки, подлежащей налогообложению, а также налоговые обязательства налогоплательщика.
137.10.3. Базовый налоговый (отчетный) период равен календарному году. Для зарегистрированного в установленном законом порядке резидента Действие Сити - налогоплательщика на особых условиях первый налоговый (отчетный) период начинается с первого числа месяца, следующего за налоговым (отчетным) кварталом, в котором:
137.10.3.1. такой налогоплательщик приобрел статус резидента Дея Сити, если заявление о переходе на налогообложение как резидента Дея Сити - налогоплательщика на особых условиях подано в уполномоченный орган во время обращения о приобретении статуса резидента Дея Сити согласно абзацу первому подпункта 141.10.2 пункта 14.10.2 пункта 141.1 пункта 14.1;
137.10.3.2. такой налогоплательщик подал заявление о переходе на налогообложение в качестве резидента Дея Сити - налогоплательщика на особых условиях согласно абзацу второму подпункта 141.10.2 пункта 141.10 статьи 141 настоящего Кодекса;
137.10.3.3. в отношении такого плательщика налога в реестр Дея Сити внесена запись на основании решения суда, вступившего в законную силу, о признании противоправным и отмене решения уполномоченного органа о потере статуса резидента Действие Сити в порядке, предусмотренном Законом Украины "О стимулировании развития цифровой экономики в Украине" (если до принятия уполномоченным Диа Сити противоправным и отмененным судом, такой резидент подлежал налогообложению как резидент Действие Сити - налогоплательщик на особых условиях);
137.10.3.4. в отношении такого плательщика налога в реестр Дея Сити внесена запись на основании решения суда, вступившего в законную силу, о признании противоправным и отмене решения уполномоченного органа о возвращении заявления о приобретении статуса резидента Дея Сити или об отказе в обретении статуса резидента Дея Сити (если вместе с заявлением о приобретении налогообложение как резидента Действия Сити – налогоплательщика на особых условиях).
137.10.4. Налоговые обязательства определяются в налоговой декларации, которая подается по результатам налогового (отчетного) года, в течение которого по операциям, являющимся объектом налогообложения в соответствии с подпунктом 141.9 - 1 .2 пункта 141.9 - 1 статьи 141 настоящего Кодекса, произошло одно из следующих событий:
137.10.4.1. уплачены средства наличными или со счетов в украинских банках, небанковских предоставлятелях платежных услуг/электронных кошельков, открытых в эмитентах электронных денег (в том числе в связи с предоставлением финансовой помощи, которая не подлежит возврату, переводом средств на счета плательщика налога за границей) и/или предоставлены, передано предоставление услуг) имущество (в том числе товары), работы, услуги;
{Подпункт 137.10.4.1 подпункта 137.10.4 пункта 137.10 статьи 137 в редакции Закона № 2888-IX от 12.01.2023 }
137.10.4.2. зачисление встречных требований, уступка права требования или перевода долга, вследствие чего прекращаются обязательства плательщика налога по операциям, являющимся объектом налогообложения в соответствии с подпунктом 141.9 - 1.2 пункта 141.9 - 1 статьи 141 настоящего Кодекса ;
137.10.4.3. истек 12-месячный срок начиная с месяца, следующего за календарным месяцем, в котором выдана возвратная финансовая помощь, оставшаяся невозвращенной на конец такого 12-месячного срока, или до истечения 12-месячного срока задолженность по такой финансовой помощи признана безнадежной согласно подпункту 1 статьи 14.1. прекращено в результате прощения долга;
137.10.4.4. истек 365-дневный срок (или срок, определенный в заключении центрального органа исполнительной власти, реализующий государственную политику экономического развития, на превышение сроков расчетов, определенных законодательством) со дня выплаты средств и/или передачи имущества (в том числе за границу), если такие средства или имущество остаются невозвратными или плательщик налога не получил в счет (оказанных услуг) или в оплату предоставленных имущества, работ, услуг средства (не провел зачет встречных требований, в результате которого прекращается обязательство плательщика налога по уплате средств или вывоз имущества за границу);
137.10.4.5. прекращены трудовые отношения или разорван гиг-контракт с физическим лицом, получившим финансовую помощь от налогоплательщика в соответствии с положениями коллективного договора или по решению высшего органа управления налогоплательщика, если на дату прекращения трудовых отношений или расторжения гиг-контракта сумма средств, полученная в качестве финансовой помощи, остается невозвратной;
137.10.4.6. проведена инвентаризация, по результатам которой выявлена нехватка товаров;
137.10.4.7. уплачены лизинговые платежи по договору финансового лизинга с нерезидентом (в части суммы, возмещающей стоимость объекта финансового лизинга), если находящийся за рубежом объект лизинга не ввезен в Украину в течение 365 календарных дней со дня осуществления первого лизингового платежа;
137.10.4.8. по операциям, подлежащим налогообложению в соответствии с подпунктом 141.9 - 1 .2.15 подпункта 141.9 - 1 .2 пункта 141.9 - 1 статьи 141 настоящего Кодекса, осуществлен переход права собственности на имущество или составлен акт или иной документ в соответствии с требованиями законодательства, подтверждающего подтверждение.
137.10.4–1 . При определении налоговых обязательств по операциям, подлежащим налогообложению в соответствии с подпунктом 135.2.1.7 подпункта 135.2.1 пункта 135.2 статьи 135 и подпунктом 141.9-1.2.6 подпункта 141.9-1-4 . Кодекса отсчет 12-месячного срока останавливается, если задолженность по выданной налогоплательщиком финансовой помощью не погашена в связи с:
а) неисполнением должником своих обязательств и обращением резидента Дей Сити - плательщика налога на особых условиях в суд с требованием о взыскании такой задолженности до истечения истечения 12-месячного срока. В таком случае налоговые обязательства определяются по результатам налогового (отчетного) периода, в течение которого истек трехмесячный срок со дня вступления в законную силу решения суда;
б) действием обстоятельств непреодолимой силы, стихийного бедствия (форс-мажорных обстоятельств), наличие которых подтверждено документами, выданными компетентным органом соответствующего государства. В таком случае счет 12-месячного срока останавливается на период действия таких обстоятельств.
137.10.4–2 . При определении налоговых обязательств по операциям, подлежащим налогообложению согласно подпунктам 135.2.1.9.3 , 135.2.1.9.4 и 135.2.1.10 подпункта 135.2.1 пункта 135.2 статьи 134 и 1.2 . 141.9 - 1 .2.8 подпункта 141.9 - 1 .2 пункта 141.9 - 1 статьи 141 настоящего Кодекса, отсчет 365-дневного срока (срока, определенного в заключении центрального органа исполнительной власти, реализующего государственную политику экономического развития, на превышение сроков задолженность, возникшая вследствие уплаты резидентом Действия Сити - плательщиком налога на особых условиях средств (предоставление имущества, выполнения работ, оказания услуг) не погашается в связи с:
а) невыполнением должником своих обязательств и обращением резидента Дея Сити - плательщика налога на особых условиях в суд с требованием о взыскании такой задолженности до истечения истечения 365-дневного срока (срока, определенного в заключении центрального органа исполнительной власти, реализующего государственную политику экономического развития, на пересмотр). В таком случае налоговые обязательства определяются по результатам налогового (отчетного) периода, в течение которого истек трехмесячный срок со дня вступления в законную силу решения суда;
б) действием обстоятельств непреодолимой силы, стихийного бедствия (форс-мажорных обстоятельств), наличие которых подтверждено документами, выданными компетентным органом соответствующего государства. В таком случае отсчет 365-дневного срока (срок, определенный в заключении центрального органа исполнительной власти, реализующий государственную политику экономического развития, на превышение сроков расчетов, определенных законодательством) останавливается на период действия таких обстоятельств.
137.10.5. Если резиденту Действие Сити - налогоплательщику на особых условиях полностью или частично возвращены (в том числе по истечении 12-месячного срока или 365-дневного срока (срока, определенного в заключении центрального органа исполнительной власти, реализующего государственную политику экономического развития, на превышение сроков расчетов по определенным законодательством), по которой резидент Дея Сити - плательщик налога на особых условиях определил сумму налоговых обязательств и уплатил соответствующую сумму в бюджет, уплаченный налог в соответствующей сумме отражается резидентом Действие Сити - плательщиком налога на особых условиях как уменьшение налоговых обязательств в налоговой декларации за налоговый в особых условиях возвращены средства или имущество.
Для целей этого подпункта возвращение резиденту Деятель Сити - налогоплательщику на особых условиях средств или имущества включает также:
а) погашение задолженности, возникшей по операциям по уплате резидентом Дея Сити - плательщиком налога на особых условиях средств (предоставление имущества, выполнения работ, оказания услуг) лицам, которые не являются резидентами Действие Сити - плательщиками налога на особых условиях, по которым резидент Дей Сити - плательщик налога на особую в бюджет;
б) возврат средств (имущества), уплаченные (переданное) в связи с вложением в объекты инвестиций, расположенные за пределами территории Украины, а также получение средств (имущества) от продажи (иного отчуждения) таких объектов инвестиций или в качестве компенсации (возмещения) их стоимости, при условии что при совершении операций по вложению средств (имущества) в таких объект определил сумму налоговых обязательств и уплатил соответствующую сумму в бюджет.
Денежные средства и/или имущество считаются возвращенными резиденту Дея Сити, если средства зачислены на открытые в украинских банках счета резидента Дея Сити, а имущество передано резиденту Дея Сити на таможенной территории Украины или ввезено на таможенную территорию Украины.
В случае если суммы средств и/или стоимость имущества, возвращаемых резиденту Дея Сити - налогоплательщику на особых условиях, выраженные в иностранной валюте, они перечисляются в гривне по официальному курсу гривны к иностранной валюте, установленному Национальным банком Украины, по которому рассчитывалась база налогообложения при определении резидентом обязательств.
137.10.6. Если договор финансового лизинга с нерезидентом не предусматривает ввоз предмета лизинга, находящегося за границей, на таможенную территорию Украины в течение 365 календарных дней со дня осуществления первого лизингового платежа, выплата лизинговых платежей (в части суммы, возмещающей стоимость объекта финансового лизинга) приравнивается к операции по осуществлению.
137.10.7. Если резидент Действие Сити - плательщик налога на особых условиях осуществляет зачисление встречных требований, уступку права требования или перевода долга, в результате чего прекращаются его обязательства, по операциям, являющимся объектом налогообложения в соответствии с подпунктом 141.9 - 1 .2 пункта 141.4 - 1 статьи уступка права требования или перевода долга приравнивается к объекту налогообложения.
137.10.8. Налогоплательщик, являвшийся резидентом Действие Сити - налогоплательщиком на особых условиях, обязан перейти к уплате налога на прибыль предприятий на общих основаниях начиная с:
а) первого числа года, следующего за налоговым (отчетным) годом, в котором резидент Дея Сити не отвечал требованиям пункта 4 части первой статьи 5 Закона Украины "О стимулировании развития цифровой экономики в Украине", независимо от даты внесения в реестр Дея Сити записи о потере налогоплательщиком статуса резидента Дея Сити;
б) первого числа месяца, следующего за налоговым (отчетным) кварталом, в котором в реестр Дея Сити внесена запись о потере налогоплательщиком статуса резидента Дея Сити по другим основаниям, предусмотренным Законом Украины "О стимулировании развития цифровой экономики в Украине". При этом такой налогоплательщик подает годовую декларацию по налогу на прибыль резидента Дей Сити - налогоплательщику на особых условиях за налоговый (отчетный) период, заканчивающийся последним днем квартала, в котором в реестр Дея Сити внесена запись о потере им статуса резидента Дея Сити.
137.10.9. В случае если запись о потере плательщиком налога, являвшегося резидентом Дея Сити - плательщиком налога на особых условиях, статуса резидента Дея Сити было осуществлено по результатам судебного обжалования налогоплательщиком решения о потере статуса резидента Дея Сити, что не было отменено, такой налогоплательщик обязан перейти к уплате налога на прибыль (отчетным) кварталом, в котором уполномоченным органом принято решение о потере статуса резидента Дей Сити.
При этом такой налогоплательщик обязан в срок, определенный для месячного налогового (отчетного) периода, подать уточняющую (уточняющие) налоговую декларацию (декларации) по налогу на прибыль предприятий за соответствующие отчетные периоды, начислить налоговое обязательство по налогу на прибыль предприятий на общих основаниях без применения штрафных санкций и уплатить его .
{Статья 137 дополнена пунктом 137.10 согласно Закону № 1946-IX от 14.12.2021 }
137.11. Налогоплательщики, осуществляющие деятельность по торговле валютными ценностями в наличной форме, обязаны уплачивать авансовые взносы по налогу на прибыль предприятий за каждый пункт обмена иностранной валюты, внесенный в Реестр пунктов обмена иностранной валюты по состоянию на первое число текущего месяца. Авансовые взносы и налог на прибыль предприятий, подлежащий уплате в бюджет налогоплательщиками, осуществляющими деятельность по торговле валютными ценностями в наличной форме, определяются в порядке, предусмотренном пунктом 141.13 статьи 141 настоящего Кодекса.
{Статья 137 дополнена пунктом 137.11 согласно Закону № 2720-IX от 03.11.2022 }
137.12. Плательщики налога, осуществляющие розничную торговлю горючим, обязаны уплачивать авансовые взносы по налогу на прибыль предприятий за каждое место розничной торговли горючим, информация о котором внесена в Единый реестр лицензиатов и мест обращения горючего по состоянию на первое число текущего месяца. Авансовые взносы и налог на прибыль предприятий, подлежащих уплате в бюджет плательщиками налога, осуществляющими розничную торговлю горючим, определяются в порядке, предусмотренном пунктом 141.14 статьи 141 настоящего Кодекса.
{Статья 137 дополнена пунктом 137.12 согласно Закону № 4015-IX от 10.10.2024 }
Статья 138. Различия, возникающие при начислении амортизации внеоборотных активов↑
138.1. Финансовый результат до налогообложения увеличивается:
на сумму начисленной амортизации основных средств и/или нематериальных активов в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности;
{Абзац второй пункта 138.1 статьи 138 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
на сумму уценки и потерь от уменьшения полезности основных средств и/или нематериальных активов, включенных в расходы отчетного периода в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности;
{Абзац второй пункта 138.1 статьи 138 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
на сумму остаточной стоимости отдельного объекта основных средств и/или нематериальных активов, определенной в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности, в случае ликвидации или продажи такого объекта.
{Абзац четвертый пункта 138.1 статьи 138 с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 466-IX от 16.01.2020 }
на сумму остаточной стоимости отдельного объекта непроизводственных основных средств и/или непроизводственных нематериальных активов, определенной в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности, в случае ликвидации или продажи такого объекта;
{Пункт 138.1 статьи 138 дополнен абзацем пятым согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
на сумму затрат на ремонт, реконструкцию, модернизацию или другие улучшения непроизводственных основных средств или непроизводственных нематериальных активов, отнесенных к расходам в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности;
{Пункт 138.1 статьи 138 дополнен абзацем шестым согласно Закону № 1797-VIII от 21.12.2016 }
138.2. Финансовый результат до налогообложения уменьшается:
на сумму рассчитанной амортизации основных средств и/или нематериальных активов в соответствии с пунктом 138.3 настоящей статьи;
{Абзац второй пункта 138.2 статьи 138 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
на сумму остаточной стоимости отдельного объекта основных средств и/или нематериальных активов, определенной с учетом положений настоящей статьи Кодекса, в случае ликвидации или продажи такого объекта;
{Абзац третий пункта 138.2 статьи 138 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
на сумму дооценки основных средств и/или нематериальных активов в пределах предварительно отнесенных к расходам уценки в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности;
{Абзац четвертый пункта 138.2 статьи 138 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
на сумму выгод от восстановления полезности основных средств и/или нематериальных активов в пределах предварительно отнесенных к затратам потерь от уменьшения полезности основных средств или нематериальных активов в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности;
{Абзац пункта 138.2 статьи 138 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
на сумму первоначальной стоимости приобретения или изготовления отдельного объекта непроизводственных основных средств и/или непроизводственных нематериальных активов и затрат на их ремонт, реконструкцию, модернизацию или другие улучшения, в том числе отнесенных к расходам в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности, в случае продажи такого объекта непроизводств (выручки), полученной от продажи.
{Абзац пункта 138.2 статьи 138 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
138.3. Порядок расчета амортизации основных средств или нематериальных активов для определения объекта налогообложения
138.3.1. Расчет амортизации основных средств и нематериальных активов осуществляется в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности с учетом ограничений, установленных подпунктом 14.1.138 пункта 14.1 статьи 14 раздела I настоящего Кодекса, подпунктами 138.3.2.138. При таком расчете используются способы начисления амортизации, предусмотренные государственными положениями (стандартами) бухгалтерского учета.
{Абзац первый подпункта 138.3.1 пункта 138.3 статьи 138 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Для расчета амортизации в соответствии с положениями настоящего пункта определяется стоимость основных средств и нематериальных активов без учета их переоценки (уценки, дооценки), проведенной в соответствии с положениями бухгалтерского учета.
{Подпункт 138.3.1 пункта 138.3 статьи 138 дополнен абзацем вторым согласно Закону № 1797-VIII от 21.12.2016 }
Амортизация не начисляется за период неиспользования (эксплуатации) основных средств в хозяйственной деятельности в связи с их консервацией.
{Подпункт 138.3.1 пункта 138.3 статьи 138 дополнен абзацем третьим согласно Закону № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
138.3.2. Не подлежат амортизации и производятся за счет соответствующих источников:
стоимость гудвилла;
затраты на приобретение/самостоятельное изготовление непроизводственных основных средств, непроизводственных нематериальных активов;
на ремонт, реконструкцию, модернизацию или другие улучшения непроизводственных основных средств, непроизводственных нематериальных активов.
Термин "непроизводственные основные средства", "непроизводственные нематериальные активы" означает соответственно основные средства, нематериальные активы, не предназначенные для использования в хозяйственной деятельности налогоплательщика.
{Абзац пятый подпункта 138.3.2 пункта 138.3 статьи 138 с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
Для целей расчета разницы, на которую увеличивается финансовый результат до налогообложения в соответствии с пунктом 140. 2 статьи 140 настоящего Кодекса, налогоплательщик обязан вести отдельный учет процентов, капитализированных (подлежащих включению в себестоимость внеоборотного актива) в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами.
{Подпункт 138.3.2 пункта 138.3 статьи 138 дополнен абзацем шестым согласно Закону № 466-IX от 16.01.2020 }
{Подпункт 138.3.2 пункта 138.3 статьи 138 в редакции Закона № 1797-VIII от 21.12.2016 }
138.3.3. Минимально допустимые сроки амортизации основных средств и других внеоборотных активов (кроме случая применения производственного метода начисления амортизации):
Группы
Минимально допустимые сроки полезного использования, лет
группа 1 – земельные участки
-
группа 2 – капитальные затраты на улучшение земель, не связанные со строительством
15
группа 3 – здания
20
сооружения
15
передаточные устройства
10
группа 4 – машины и оборудование
5
Из них:
электронно-вычислительные машины, другие машины для автоматической обработки информации, связанные с ними средства считывания или печати информации, связанные с ними компьютерные программы (кроме программ, расходы на приобретение которых признаются роялти, и/или программ, признаваемых нематериальным активом), другие информационные системы, коммутаторы, маршрутизаторы, маршрутизаторы их подключение к телекоммуникационным сетям, телефоны (в том числе сотовые), микрофоны и рации, стоимость которых превышает 20000 гривен
2
группа 5 – транспортные средства
5
группа 6 – инструменты, приборы, инвентарь, мебель
4
группа 7 – животные
6
группа 8 – многолетние насаждения
10
группа 9 – другие основные средства
12
группа 10 - библиотечные фонды, сохранение Национального архивного фонда Украины
-
группа 11 – малоценные внеоборотные материальные активы
-
группа 12 – временные (нетитульные) сооружения
5
группа 13 – природные ресурсы
-
группа 14 - инвентарная тара
6
группа 15 – предметы проката
5
группа 16 – долгосрочные биологические активы
7
Минимально допустимые сроки амортизации основных средств и других внеоборотных активов используются с учетом следующего.
В случае если сроки полезного использования (эксплуатации) объекта основных средств в бухгалтерском учете меньше минимально допустимых сроков амортизации основных средств и других внеоборотных активов, то для расчета амортизации используются сроки, установленные настоящим подпунктом.
В случае если сроки полезного использования (эксплуатации) объекта основных средств в бухгалтерском учете равны или больше, чем установленные этим подпунктом, то для расчета амортизации используются сроки полезного использования (эксплуатации) объекта основных средств, установленные в бухгалтерском учете.
{Подпункт 138.3.3 пункта 138.3 статьи 138 с изменениями, внесенными согласно Законам № 2628-VIII от 23.11.2018 , № 466-IX от 16.01.2020 }
группа 1 – права пользования природными ресурсами (право пользования недрами, другими ресурсами природной среды, геологической и другой информацией о природной среде)
В соответствии с правоустанавливающим документом
группа 2 – права пользования имуществом (право пользования земельным участком, кроме права постоянного пользования земельным участком в соответствии с законом, право пользования зданием, право на аренду помещений и т.п.)
В соответствии с правоустанавливающим документом
группа 3 - права на коммерческие обозначения (права на торговые марки (знаки для товаров и услуг), коммерческие (фирменные) наименования и т.п.), кроме тех, расходы на приобретение которых признаются роялти
В соответствии с правоустанавливающим документом
группа 4 - права на объекты промышленной собственности (право на изобретения, полезные модели, промышленные образцы, сорта растений, породы животных, компоновка (топографии) интегральных микросхем, коммерческие тайны, в том числе ноу-хау, защита от недобросовестной конкуренции и т.п.), кроме тех, расходы на приобретение которых признаются
В соответствии с правоустанавливающим документом, но не менее 5 лет
группа 5 - авторское право и смежные с ним права (право на литературные, художественные, музыкальные произведения, компьютерные программы, программы для электронно-вычислительных машин, компиляции данных (баз данных), фонограммы, видеограммы, передач (программы) организаций вещания и т.п.), кроме тех, расходы на приобретение
В соответствии с правоустанавливающим документом, но не менее 2 лет
группа 6 – другие нематериальные активы (право на ведение деятельности, использование экономических и других привилегий и т.п.)
В соответствии с правоустанавливающим документом
Если в соответствии с правоустанавливающим документом срок действия права использования нематериального актива не установлен, такой срок полезного использования определяется налогоплательщиком самостоятельно, но не может составлять менее двух и более 10 лет.
138.4. Требования пунктов 138.1-138.3 настоящей статьи не применяются к операциям с активами по праву пользования по договорам аренды.
{Статья 138 дополнена пунктом 138.4 согласно Закону № 2628-VIII от 23.11.2018 }
Статья 139. Различия, возникающие при формировании резервов (обеспечения)↑
139.1. Обеспечение для возмещения последующих (будущих) расходов
139.1.1. Финансовый результат до налогообложения увеличивается:
на сумму расходов на создание обеспечений (резервов) для возмещения последующих (будущих) расходов (кроме обеспечения (резерва) расходов на оплату отпусков работникам, других выплат, связанных с оплатой труда, и расходов на уплату единого социального взноса, начисляемого на такие выплаты) в соответствии с национальными положениями (стандартами) бухгалтерского учета.
{Подпункт 139.1.1 пункта 139.1 статьи 139 в редакции Закона № 1797-VIII от 21.12.2016 }
139.1.2. Финансовый результат до налогообложения уменьшается:
на сумму использования созданных обеспечений (резервов) расходов (кроме обеспечения (резерва) расходов на оплату отпусков работникам, других выплат, связанных с оплатой труда, и расходов на уплату единого социального взноса, начисляемого на такие выплаты), сформированного в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой;
на сумму корректировки (уменьшения) обеспечений (резервов) для возмещения последующих (будущих) расходов (кроме обеспечения (резерва) на отпуска работникам, других выплат, связанных с оплатой труда, и расходов на уплату единого социального взноса, начисляемого на такие выплаты), на которую увеличился финансовый результат до налогообложения стандартов денежной отчетности.
{Подпункт 139.1.2 пункта 139.1 статьи 139 в редакции Закона № 1797-VIII от 21.12.2016 }
139.2.1. Финансовый результат до налогообложения увеличивается:
на сумму расходов на формирование резерва сомнительных долгов или резерв ожидаемых кредитных убытков (уменьшение полезности активов) в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности;
на сумму расходов от списания дебиторской задолженности сверх суммы резерва сомнительных долгов или сверх резерва ожидаемого кредитного убытка (уменьшение полезности активов).
139.2.2. Финансовый результат до налогообложения уменьшается:
на сумму корректировки (уменьшения) резерва сомнительных долгов или резерв ожидаемых кредитных убытков (уменьшение полезности активов), на которую увеличился финансовый результат до налогообложения в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности;
на сумму списанной дебиторской задолженности (в том числе за счет созданного резерва сомнительных долгов или резерв ожидаемого кредитного ущерба (уменьшение полезности активов), что соответствует признакам, определенным подпунктом 14.1.11 пункта 14.1 статьи 14 настоящего Кодекса).
Положения абзацев второго и третьего подпункта не применяются государственными унитарными предприятиями и хозяйственными обществами, в уставном капитале которых более 50 процентов акций (долей) принадлежат государству, учетная политика которых в части определения методов исчисления величины резерва сомнительных долгов (резерва ожидаемых кредитных убытков) и способ уполномоченным им органом (должностным лицом) в соответствии с законодательством.
{Подпункт 139.2.2 пункта 139.2 статьи 139 дополнен абзацем четвертым согласно Закону № 1914-IX от 30.11.2021 }
{Пункт 139.2 статьи 139 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
139.3. Резервы банков и небанковских финансовых учреждений
139.3.1. Банки и небанковские финансовые учреждения кроме страховых компаний, негосударственных пенсионных фондов, корпоративных инвестиционных фондов и администраторов негосударственных пенсионных фондов признают для налогообложения резерв по активам согласно требованиям международных стандартов финансовой отчетности с учетом требований подпунктов 139.3.2-139.3.4 настоящего пункта.
{Подпункт 139.3.1 пункта 139.3 статьи 139 с изменениями, внесенными Законом № 2245-VIII от 07.12.2017 }
139.3.2. Использование резерва в связи с прекращением признания актива в соответствии с требованиями международных стандартов финансовой отчетности не изменяет финансовый результат до налогообложения, кроме случаев, определенных подпунктами 139.3.3 и 139.3.4 настоящего пункта.
139.3.3. Финансовый результат до налогообложения увеличивается:
1) на сумму использования резерва для списания (возмещения) актива, не соответствующего признакам, определенным подпунктом 14.1.11 пункта 14.1 статьи 14 настоящего Кодекса;
2) на сумму использования резерва в связи с прекращением признания актива при прощении задолженности физических лиц, которые связаны с таким кредитором или находятся с таким кредитором в трудовых отношениях, или находились с таким кредитором в трудовых отношениях и период между датой прекращения трудовых отношений таких лиц и датой прощения их задолженности.
Сумма использования резерва в связи с прекращением признания актива при прощении кредитором задолженности других лиц, не определенных подпунктом 2 настоящего подпункта, не изменяет финансовый результат до налогообложения.
{Подпункт 139.3.3 пункта 139.3 статьи 139 с изменениями, внесенными согласно Закону № 1791-VIII от 20.12.2016 ; в редакции Закона № 2245-VIII от 07.12.2017 }
139.3.4. Финансовый результат до налогообложения уменьшается:
{Подпункт 1 подпункта 139.3.4 пункта 139.3 статьи 139 исключен из Закона № 2245-VIII от 07.12.2017 }
2) на сумму списания в предыдущих отчетных периодах актива, который в отчетном периоде приобрел признаки, определенные подпунктом 14.1.11 пункта 14.1 статьи 14 настоящего Кодекса;
{Подпункт 3 подпункта 139.3.4 пункта 139.3 статьи 139 исключен из Закона № 2245-VIII от 07.12.2017 }
4) на сумму доходов (уменьшение расходов) от погашения ранее списанной за счет резерва задолженности, не соответствующей признакам, определенным подпунктом 14.1.11 пункта 14.1 статьи 14 настоящего Кодекса.
{Подпункт 4 подпункта 139.2.4 пункта 139.2 статьи 139 в редакции Закона № 1797-VIII от 21.12.2016 }
139.3.5. Корректировка финансового результата до налогообложения в связи с созданием и использованием банками и небанковскими финансовыми учреждениями резервов (обеспечений), в том числе по предоставленным обязательствам по кредитованию, гарантиям, поручительствам, аккредитивам, акцептам, авалям, кроме резервов, указанных в предыдущих подпунктах настоящего пункта1, осуществляется.
Статья 140. Различия, возникающие при осуществлении финансовых операций↑
140.1. Налогообложение процентов по долговым обязательствам
Под долговыми обязательствами для целей данного пункта следует понимать обязательства по любым кредитам, займам, депозитам, операциям РЕПО, обязательствам по договорам финансового лизинга и другим заимствованиям независимо от их юридического оформления.
Капитализированные проценты, которые увеличили себестоимость внеоборотных активов в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности, учитываются при расчете суммы превышения в соответствии с пунктом 140.2 настоящей статьи в периоде начисления амортизации соответствующих объектов основных средств.
{Пункт 140.1 статьи 140 дополнен абзацем третьим согласно Закону № 466-IX от 16.01.2020 }
140.2. Для плательщика налога, у которого сумма долговых обязательств, определенных пунктом 140.1 настоящей статьи, возникших по операциям с нерезидентами, превышает сумму собственного капитала более чем в 3,5 раза, финансовый результат до налогообложения увеличивается на сумму превышения начисленных в бухгалтерском учете процентов по кредитам, займам и другим в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности до момента введения соответствующего актива в эксплуатацию), возникших по операциям с нерезидентами, более 30 процентов суммы рассчитанного объекта налогообложения налогом на прибыль отчетного (налогового) периода, в котором осуществляется начисление таких процентов, отчислений по данным налоговой отчетности того же отчетного (налогового) периода.
Сумма долговых обязательств, возникших по операциям с нерезидентами, и сумма собственного капитала для целей настоящего пункта определяется как среднее арифметическое значение таких долговых обязательств и соответственно собственного капитала на начало и конец отчетного налогового периода с учетом процентов, указанных в пункте 140.3 настоящей статьи.
Для целей настоящего пункта объект налогообложения определяется в соответствии со статьей 134 настоящего Кодекса с корректировкой финансового результата до налогообложения на все разницы, определенные в соответствии с положениями настоящего раздела, кроме:
отрицательное значение объекта налогообложения прошлых налоговых (отчетных) лет;
разницы, определенной настоящим пунктом.
Если в отчетном (налоговом) периоде показатель, рассчитанный в соответствии с абзацем первым настоящего пункта, имеет отрицательное значение, финансовый результат до налогообложения увеличивается на всю сумму процентов, возникших по операциям с нерезидентами, начисленными в настоящем отчетном (налоговом) периоде.
Для целей этого пункта к сумме процентных расходов, возникших по операциям с нерезидентами, начисленными в течение отчетного (налогового) периода, прилагается доля амортизационных отчислений, приходящаяся на сумму таких процентных расходов, капитализированных в составе стоимости внеоборотного актива до момента введения его в эксплуатацию. Плательщик налога в каждом отдельном отчетном (налоговом) периоде определяет долю амортизационных отчислений из стоимости соответствующего внеоборотного актива, приходящуюся на сумму таких капитализированных процентов, исходя из применимого метода амортизации и срока полезного использования соответствующего внеоборотного актива.
В случае превышения суммы процентных расходов по контролируемым операциям над уровнем, определенным в соответствии с принципом "вытянутой руки", положения настоящего пункта применяются к сумме процентных расходов, соответствующих принципу "вытянутой руки". Положения этого абзаца применяются по результатам отчетного (налогового) года.
Нормы этого пункта не применяются и финансовый результат до налогообложения не увеличивается на сумму процентов, подлежащих капитализации в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности, и не влияют на финансовый результат до налогообложения налогоплательщика в отчетном (налоговом) периоде, до момента введения соответствующего внеоборотного актива в эксплуатацию.
Корректировка, предусмотренная настоящим пунктом, не производится относительно:
а) суммы процентов, признанных не соответствующими принципу "вытянутой руки" в соответствии со статьей 39 настоящего Кодекса;
б) суммы процентов, начисленные в пользу международных финансовых организаций, которые в соответствии с международными договорами Украины наделены привилегиями и иммунитетом по кредитам (займам), полученным субъектами хозяйствования и выполнение которых обеспечено государственными или местными гарантиями;
в) суммы процентов, начисленных в пользу иностранных банков.
Нормы этого пункта не применяются к финансовым учреждениям и компаниям, занимающимся исключительно лизинговой деятельностью.
{Пункт 140.2 статьи 140 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 с учетом изменений, внесенных Законом № 1117-IX от 17.12.2020 }
140.3. Проценты, превышающие сумму ограничения, определенного пунктом 140.2 настоящей статьи, которые увеличили финансовый результат до налогообложения, уменьшают финансовый результат до налогообложения будущих отчетных налоговых периодов в сумме, уменьшенной ежегодно на 5 процентов от суммы процентов, оставшихся не учтенными в уменьшение финансового результата до налогообложения4.
{Пункт 140.3 статьи 140 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
140.4. Финансовый результат до налогообложения уменьшается:
140.4.1. на сумму начисленных доходов от участия в капитале других плательщиков налога на прибыль предприятий, плательщиков единого налога и на сумму начисленных доходов в виде дивидендов, подлежащих выплате в его пользу от других плательщиков этого налога (кроме институтов совместного инвестирования и плательщиков, прибыль которых освобождается от налогообложения в соответствии с положениями настоящего Кодекса, в размере прибыли);
140.4.2. на сумму начисленных доходов в виде дивидендов, подлежащих выплате в его пользу от контролируемой иностранной компании в пределах, не превышающей сумму, на которую увеличивался объект налогообложения в соответствии с подпунктом 134.1.7 пункта 134.1 статьи 134 настоящего Кодекса.
Нормы этого подпункта применяются по результатам налогового (отчетного) года.
В случае если налогоплательщик обязан уменьшить финансовый результат до налогообложения на сумму начисленных доходов в виде дивидендов, указанных в настоящем подпункте, а также в соответствии с положениями подпункта 140.4.3 настоящего пункта, корректировка в соответствии с положениями настоящего подпункта не производится;
140.4.3. на сумму начисленных доходов от участия в капитале нерезидентов (в том числе контролируемых иностранных компаний) и на сумму начисленных доходов в виде дивидендов, подлежащих выплате в его пользу от такого нерезидента, при условии, что доля участия в капитале нерезидента составляет не менее 10 процентов в течение календарного года и такой нерезидент не входит в перечень Украины подпункта 39.2.1.2 подпункта 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса (кроме государств (территорий), с которыми действующие международные договоры Украины об избежании двойного налогообложения доходов).
{Абзац первый подпункта 140.4.3 пункта 140.4 статьи 140 с изменениями, внесенными согласно Законом № 3813-IX от 18.06.2024 }
Если в предыдущих налоговых (отчетных) периодах (с учетом сроков, установленных статьей 102 настоящего Кодекса) дивиденды фактически уплачивались нерезидентом в пользу резидента в период до достижения таким резидентом календарного года непрерывного владения участием в капитале нерезидента и такой доход подлежал налогообложению соответствующие предварительные налоговые (отчетные) периоды и применить положения этого подпункта по достижении одного года непрерывного владения долей в капитале соответствующего нерезидента, если выполняются другие условия, при которых разрешается корректировка путем уменьшения финансового результата до налогообложения на сумму начисленного дохода в виде дивидендов;
140.4.4. на сумму отрицательного значения объекта налогообложения плательщика (кроме крупных налогоплательщиков) прошлых налоговых (отчетных) лет.
Крупные налогоплательщики уменьшают финансовый результат до налогообложения на часть суммы отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет до его погашения в таком порядке.
Большие налогоплательщики имеют право уменьшать финансовый результат до налогообложения налогового (отчетного) периода (прибыль, убыток или нулевое значение) не более чем на 50 процентов непогашенной суммы отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет.
Сумма отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет, не погашенная положительным значением объекта налогообложения налогового (отчетного) года, уменьшает финансовый результат до налогообложения (прибыль, убыток или нулевое значение) будущих налоговых (отчетных) периодов в размере не более5.
Если непогашенная сумма отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет составляет не более 10 процентов положительного значения объекта налогообложения налогового (отчетного) периода, исчисленного в соответствии с подпунктом 134.1.1 пункта 134.1 статьи 134 настоящего Кодекса. налоговых (отчетных) лет такая сумма отрицательного значения уменьшает финансовый результат до налогообложения этого налогового (отчетного) периода в полном объеме.
Положения настоящего подпункта применяются с учетом пунктов 3 и 4-2 подраздела 4 раздела XX "Переходные положения" настоящего Кодекса.
Для целей этого подпункта погашенными считаются суммы отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет, для которых одновременно выполняются два следующих условия:
а) эти суммы были включены в расчет объекта налогообложения будущих налоговых (отчетных) периодов;
б) за счет этих сумм было уменьшено положительное значение объекта налогообложения (прибыль) соответствующих налоговых (отчетных) лет, исчисленное в соответствии с подпунктом 134.1.1 пункта 134.1 статьи 134 настоящего Кодекса без учета непогашенного отрицательного значения объекта налогообложения прошлых налогов;
{Подпункт 140.4.4 пункта 140.4 статьи 140 в редакции Закона № 1914-IX от 30.11.2021 }
140.4.5. налогоплательщиком - правопреемником на сумму отрицательного значения объекта налогообложения реорганизуемого налогоплательщика путем:
присоединение, слияние, преобразование – в периоде утверждения передаточного акта;
разделения, выдела - в периоде утверждения распределительного баланса пропорционально полученной доли имущества согласно распределительному балансу.
При проведении реорганизации отрицательное значение объекта налогообложения налогового (отчетного) периода, учитываемого у прекращаемого налогоплательщика налога на дату утверждения передаточного акта или распределительного баланса, уменьшает финансовый результат до налогообложения налогоплательщика - правопреемника в сумме, не превышающей сумму собственного, предыдущего налогового (отчетного) года и при условии, что прекращаемый плательщик налога и плательщик налога - правопреемник были связанными лицами более чем восемнадцать последовательных месяцев до даты завершения присоединения (слияния);
140.4.6. на сумму уценки, учтенной в финансовом результате до налогообложения в текущем налоговом (отчетном) периоде на инструменты собственного капитала, переклассифицированные в финансовые обязательства в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности;
140.4.7. на сумму субсидий, полученных налогоплательщиком - субъектом кинематографии Украины для возврата части квалифицированных расходов в соответствии с Законом Украины "О государственной поддержке кинематографии в Украине", осуществленных при производстве (создании) фильма и включенных в состав доходов отчетного периода в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами.
140.4.8. на сумму бюджетных грантов, полученных налогоплательщиком и включенных в состав доходов отчетного периода в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности.
{Пункт 140.4 статьи 140 дополнен подпунктом 140.4.8 согласно Закону № 962-IX от 04.11.2020 }
{Пункт 140.4 статьи 140 с изменениями, внесенными согласно Законам № 903-VIII от 23.12.2015 , № 909-VIII от 24.12.2015 , № 1797-VIII от 21.12.2016 , № 2201-1 . 2245-VIII от 07.12.2017 ; в редакции Закона № 466-IX от 16.01.2020 }
140.5. Финансовый результат налогового (отчетного) периода увеличивается:
140.5.1. на сумму превышения цены, определенной по принципу "вытянутой руки", над договорной (контрактной) стоимостью (стоимостью, по которой соответствующая операция должна отражаться при формировании финансового результата до налогообложения в соответствии с правилами бухгалтерского учета) реализуемых товаров (работ, услуг) при осуществлении контролируемых операций в случаях, определенных статьей 39 настоящего Кодекса.
Нормы этого подпункта применяются по результатам налогового (отчетного) года;
{Подпункт 140.5.1 пункта 140.5 статьи 140 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2245-VIII от 07.12.2017 }
140.5.2. на сумму превышения договорной (контрактной) стоимости (стоимости, согласно которой соответствующая операция должна отражаться при формировании финансового результата до налогообложения согласно правилам бухгалтерского учета) приобретенных товаров (работ, услуг) над ценой, определенной по принципу "вытянутой руки", при осуществлении контролируемых операций в случаях, определенных статьей 39 настоящего Кодекса.
Нормы этого подпункта применяются по результатам налогового (отчетного) года;
{Подпункт 140.5.2 пункта 140.5 статьи 140 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2245-VIII от 07.12.2017 }
140.5.2-1 . на сумму операции, которую контролирующий орган не учитывает (не признает) в результате применения подпункта 39.2.2.12 подпункта 39.2.2 пункта 39.2 статьи 39 настоящего Кодекса.
При увеличении финансового результата до налогообложения налогового (отчетного) периода налогоплательщика в соответствии с требованиями настоящего подпункта другие корректировки, предусмотренные подпунктами 140.5.1 и 140.5.2 настоящего пункта по такой операции, не применяются.
Обязанность осуществления корректировки финансового результата к налогообложению, предусмотренного настоящим подпунктом, возлагается на контролирующий орган, а сумма этой корректировки по такой операции уменьшается на суммы корректировок, предусмотренных подпунктами 140.5.1 и 140.5.2 настоящего пункта, если налогоплательщик самостоятельно уже применил эти корректировки;
{П ункт 140.5 статьи 140 дополнен подпунктом 140.5.2-1 согласно Закону № 1117-IX от 17.12.2020 }
140.5.3. на сумму потерь от инвестиций в ассоциированные, дочерние и совместные предприятия, рассчитанные методом участия в капитале или методом пропорциональной консолидации;
140.5.4. на сумму 30 процентов стоимости товаров, в том числе внеоборотных активов (кроме активов по праву пользования по договорам аренды), работ и услуг (кроме сделок, указанных в пункте 140.2 и подпункте 140.5.6 настоящего пункта, и сделок, признанных контролируемыми в соответствии со статьей 39 настоящего Кодекса), приобретенных в:
{Абзац первый подпункта 140.5.4 пункта 140.5 статьи 140 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
неприбыльных организаций, внесенных в Реестр неприбыльных учреждений и организаций на дату такого приобретения, кроме случаев, когда сумма стоимости товаров, в том числе внеоборотных активов (кроме активов по праву пользования по договорам аренды), работ и услуг, приобретенных у таких организаций, совокупно в течение отчетного (налогового) года не превышает 25 размеров минимальной за и кроме бюджетных учреждений Накопительного фонда, негосударственных пенсионных фондов и неприбыльной организации, которая является объединением страховщиков, если участие страховщика в таком объединении является условием проведения деятельности такого страховщика в соответствии с законом;
{Абзац второй подпункта 140.5.4 пункта 140.5 статьи 140 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
нерезидентов (в том числе связанных лиц - нерезидентов), зарегистрированных в государствах (на территориях), включенных в перечень государств (территорий), утвержденный Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 подпункта 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса;
нерезидентов, организационно-правовая форма которых включена в перечень организационно-правовых форм, утвержденный Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 - 1 подпунктом 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса, не уплачивающим налог на прибыль (корпоративный налог) (территории) регистрации таких нерезидентов и/или не являются налоговыми резидентами государства (территории), в котором они зарегистрированы как юридические лица.
{Абзац четвертый подпункта 140.5.4 пункта 140.5 статьи 140 в редакции Закона № 3813-IX от 18.06.2024 }
Финансовый результат до налогообложения увеличивается на всю сумму стоимости товаров, в том числе внеоборотных активов (кроме активов по праву пользования по договорам аренды), работ и услуг (кроме операций, указанных в пункте 140.2 и подпункте 140.5.6 настоящего пункта, и операций, признанных контролируемыми в соответствии со статьей 39 настоящего Кодекса). третьим и четвертым подпункта, если такие операции не имеют деловой цели. Обязанность доказывания обстоятельств, предусмотренных настоящим абзацем, возлагается на контролирующий орган с применением соответствующих положений статьи 39 настоящего Кодекса. При этом другие корректировки, предусмотренные настоящим подпунктом, не применяются, а сумма этой корректировки в отношении такой операции уменьшается на сумму корректировки, предусмотренную абзацем первым настоящего подпункта, если налогоплательщик самостоятельно уже применил эту корректировку в отношении такой операции.
{Подпункт 140.5.4 пункта 140.5 статьи 140 дополнен новым абзацем согласно Закону № 1117-IX от 17.12.2020 }
Требования этого подпункта не применяются налогоплательщиком, если операция не является контролируемой и сумма таких расходов подтверждается налогоплательщиком по ценам, определенным по принципу "вытянутой руки" в соответствии с процедурой, установленной статьей 39 настоящего Кодекса, но без представления отчета.
При этом, если цена приобретения товаров, в том числе внеоборотных активов (кроме активов по праву пользования по договорам аренды), работ и услуг превышает их цену, определенную по принципу "вытянутой руки" в соответствии с процедурой, установленной статьей 39 настоящего Кодекса, корректировка финансового результата до налогообложения осуществляется на размер разницы между стоимостью, "вытянутой руки".
{Абзац подпункта 140.5.4 пункта 140.5 статьи 140 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
В случае неприменения требований этого подпункта на основании абзаца шестого этого подпункта, если контролирующий орган не учитывает (не признает) такую операцию по результатам анализа в соответствии со статьей 39 настоящего Кодекса, финансовый результат до налогообложения увеличивается в порядке, предусмотренном абзацем первым подпункта 140.5.1.4 . При этом другие корректировки, предусмотренные настоящим подпунктом, не применяются, а сумма этой корректировки в отношении такой операции уменьшается на сумму корректировки, предусмотренной абзацем седьмым этого подпункта, если налогоплательщик самостоятельно уже применил эту корректировку в отношении такой операции.
{Подпункт 140.5.4 пункта 140.5 статьи 140 дополнен новым абзацем согласно Закону № 1117-IX от 17.12.2020 }
Нормы этого подпункта применяются по результатам налогового (отчетного) года.
{Подпункт 140.5.4 пункта 140.5 статьи 140 дополнен абзацем согласно Закону № 466-IX от 16.01.2020 }
{Подпункт 140.5.4 пункта 140.5 статьи 140 с изменениями, внесенными согласно Закону № 652-VIII от 17.07.2015 ; в редакции Законов № 1797-VIII от 21.12.2016 , № 2245-VIII от 07.12.2017 }
{Подпункт 140.5.5 пункта 140.5 статьи 140 исключен из Закона № 1797-VIII от 21.12.2016 }
140.5.5–1 . на сумму 30 процентов стоимости товаров, в том числе внеоборотных активов, работ и услуг (кроме сделок, признанных контролируемыми в соответствии со статьей 39 настоящего Кодекса), реализованных в пользу:
нерезидентов, зарегистрированных в государствах (на территориях), включенных в перечень государств (территорий), утвержденный Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 подпункта 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса;
нерезидентов, организационно-правовая форма которых включена в перечень организационно-правовых форм, утвержденный Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 - 1 подпунктом 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса, не уплачивающим налог на прибыль (корпоративный налог) (территории) регистрации таких нерезидентов и/или не являются налоговыми резидентами государства (территории), в котором они зарегистрированы как юридические лица.
{Абзац третий подпункта 140.5.5 - 1 пункта 140.5 статьи 140 в редакции Закона № 3813-IX от 18.06.2024 }
Финансовый результат до налогообложения увеличивается на всю сумму стоимости товаров, в том числе внеоборотных активов, работ и услуг (кроме сделок, признанных контролируемыми в соответствии со статьей 39 настоящего Кодекса), реализованных в пользу нерезидентов, определенных абзацами вторым и третьим настоящего подпункта, если такие операции не имеют деловой цели. Обязанность доказывания обстоятельств, предусмотренных настоящим абзацем, возлагается на контролирующий орган с применением соответствующих положений статьи 39 настоящего Кодекса. При этом другие корректировки, предусмотренные настоящим подпунктом, не применяются, а сумма этой корректировки в отношении такой операции уменьшается на сумму корректировки, предусмотренную абзацем первым настоящего подпункта, если налогоплательщик самостоятельно уже применил эту корректировку в отношении такой операции.
{Подпункт 140.5.5 - 1 пункта 140.5 статьи 140 дополнен новым абзацем согласно Закону № 1117-IX от 17.12.2020 }
Требования этого подпункта не применяются налогоплательщиком, если сделка не является контролируемой и сумма таких доходов подтверждается налогоплательщиком по ценам, определенным по принципу "вытянутой руки" в соответствии с процедурой, установленной статьей 39 настоящего Кодекса, но без представления отчета.
При этом, если цена реализации товаров, в том числе внеоборотных активов, работ и услуг ниже цены, определенной в соответствии с принципом "вытянутой руки", установленной статьей 39 настоящего Кодекса, корректировка финансового результата до налогообложения осуществляется на размер разницы между стоимостью, определенной исходя из уровня цены, определенной по принципу "вытянутой руки".
В случае неприменения требований этого подпункта на основании абзаца пятого настоящего подпункта, если контролирующий орган не учитывает (не признает) такую операцию по результатам анализа в соответствии со статьей 39 настоящего Кодекса, финансовый результат до налогообложения увеличивается в порядке, предусмотренном абзацем первым подпункта 140.5.5.1 . При этом другие корректировки, предусмотренные настоящим подпунктом, не применяются, а сумма этой корректировки в отношении такой операции уменьшается на сумму корректировки, предусмотренной абзацем шестым этого подпункта, если налогоплательщик самостоятельно уже применил эту корректировку в отношении такой операции.
{Подпункт 140.5.5 - 1 пункта 140.5 статьи 140 дополнен новым абзацем согласно Закону № 1117-IX от 17.12.2020 }
Нормы этого подпункта применяются по результатам налогового (отчетного) года.
{Пункт 140.5 статьи 140 дополнен подпунктом 140.5.5-1 согласно Закону № 466-IX от 16.01.2020 }
140.5.6. на сумму расходов по начислению роялти (кроме операций, признанных контролируемыми в соответствии со статьей 39 настоящего Кодекса) в пользу нерезидента (в том числе нерезидента, зарегистрированного в государствах (на территориях), включенных в перечень государств (территорий), утвержденного Кабинетом Министров Украины в соответствии с подпунктом 39.2). 39.2 статьи 39 настоящего Кодекса), превышающую сумму доходов от роялти, увеличенную на 4 процента чистого дохода от реализации продукции (товаров, работ, услуг) по данным финансовой отчетности за год, предшествующий отчетному (кроме субъектов хозяйствования, осуществляющих деятельность в сфере телевидения и радиовещания в соответствии с Законом Украины кроме субъектов в сфере аудиовизуальных медиа, осуществляющих деятельность как субъект в сфере линейного аудиального медиа-сервиса или как субъект в сфере линейного аудиовизуального медиа-сервиса в соответствии с Законом Украины "О медиа"), а для банков - в объеме, превышающем 4 процента дохода от операционной деятельности (за выдача)
{Абзац первый подпункта 140.5.6 пункта 140.5 статьи 140 с изменениями, внесенными Законами № 3813-IX от 18.06.2024 , № 4113-IX от 04.12.2024 }
Финансовый результат до налогообложения увеличивается на всю сумму расходов по начислению роялти (кроме операций, признанных контролируемыми в соответствии со статьей 39 настоящего Кодекса) в пользу нерезидента (в том числе нерезидента, зарегистрированного в государствах (на территориях), включенных в перечень государств (территорий), утвержденного2 . подпункта 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса, если такие операции не имеют деловой цели. Обязанность доказывания обстоятельств, предусмотренных настоящим абзацем, возлагается на контролирующий орган с применением соответствующих положений статьи 39 настоящего Кодекса. При этом другие корректировки, предусмотренные настоящим подпунктом, не применяются, а сумма этой корректировки в отношении такой операции уменьшается на сумму корректировки, предусмотренную абзацем первым настоящего подпункта, если налогоплательщик самостоятельно уже применил эту корректировку в отношении такой операции.
{Подпункт 140.5.6 пункта 140.5 статьи 140 дополнен новым абзацем согласно Закону № 1117-IX от 17.12.2020 ; с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
Требования этого подпункта не применяются налогоплательщиком, если:
операция не контролируется и сумма таких расходов подтверждается налогоплательщиком по ценам, определенным по принципу "вытянутой руки", в соответствии с процедурой, установленной статьей 39 настоящего Кодекса, но без представления отчета.
В случае неприменения требований этого подпункта из абзацев третьего и четвертого этого подпункта финансовый результат до налогообложения увеличивается порядке, предусмотренном подпунктом 140.5.2 - 1 пункта 140.5 статьи 140 этого Кодекса. При этом другие корректировки, предусмотренные настоящим подпунктом, не применяются.
{Подпункт 140.5.6 пункта 140.5 статьи 140 дополнен новым абзацем согласно Закону № 1117-IX от 17.12.2020 }
Нормы этого подпункта применяются по результатам налогового (отчетного) года;
{Подпункт 140.5.6 пункта 140.5 статьи 140 дополнен абзацем согласно Закону № 466-IX от 16.01.2020 }
{Подпункт 140.5.6 пункта 140.5 статьи 140 в редакции Закона № 1797-VIII от 21.12.2016 }
140.5.7. на сумму расходов по начислению роялти в полном объеме, если роялти начислены в пользу:
{Подпункт 1 подпункта 140.5.7 пункта 140.5 статьи 140 исключен из Закона № 1797-VIII от 21.12.2016 }
2) нерезидента, не являющегося бенефициарным (фактическим) получателем (собственником) роялти, за исключением случаев, когда бенефициар (фактический владелец) предоставил право получать роялти другим лицам.
Для целей применения этого подпункта в случаях, когда резиденты - субъекты кинематографии Украины уплачивают роялти нерезидентам по сублицензионным договорам за использование или за предоставление права на использование аудиовизуальных произведений (в том числе фильмов), а также объектов авторского права и/или смежных прав, используемых при производстве. числе фильмов), такие нерезиденты считаются бенефициарными (фактическими) получателями (владельцами) в отношении таких роялти;
{Подпункт 2 подпункта 140.5.7 пункта 140.5 статьи 140 дополнен абзацем вторым согласно Закону № 2176-VIII от 07.11.2017 }
3) нерезидента относительно объектов, права интеллектуальной собственности, относительно которых впервые возникли у резидента Украины.
В случае возникновения разногласий между контролирующим органом и налогоплательщиком относительно определения лица, у которого впервые возникли (были приобретены) права интеллектуальной собственности на объект интеллектуальной собственности, такие контролирующие органы обязаны обратиться в центральный орган исполнительной власти, реализующий государственную политику в сфере интеллектуальной собственности, для получения соответствующего заключения.
Требования этого подпункта не применяются к случаям начисления субъектом кинематографии роялти за использование объектов права интеллектуальной собственности (фильмов, литературных произведений, музыкальных произведений, произведений изобразительного искусства, фотографических произведений, фонограмм, видеограмм), кроме случаев, когда резидент Украины и смежные права вследствие создания (изготовления) им указанных произведений, если он в дальнейшем передал или осуществил отчуждение имущественных авторских или смежных прав нерезиденту и производит начисление роялти за использование этого объекта;
{Подпункт 3 подпункта 140.5.7 пункта 140.5 статьи 140 дополнен абзацем третьим согласно Закону № 2176-VIII от 07.11.2017 }
4) нерезидента, не подлежащего налогообложению в отношении роялти в государстве, резидентом которого он является;
5) лица, уплачивающего налог в составе других налогов, кроме физических лиц, облагаемых налогом в порядке, установленном разделом IV настоящего Кодекса;
6) юридического лица, которое в соответствии с настоящим Кодексом освобождено от уплаты этого налога или уплачивает этот налог по ставке, иной, чем установленная настоящим Кодексом базовая (основная) ставка.
{Абзац первый подпункта 6 подпункта 140.5.7 пункта 140.5 статьи 140 с изменениями, внесенными Законом № 3474-IX от 21.11.2023 }
Требования этого подпункта не применяются плательщиком налога в случаях начисления роялти в пользу правообладателей в качестве вознаграждения за использование объектов авторского права и (или) смежных прав или в качестве отчисления в пользу правообладателей на основании договоров, заключенных таким плательщиком налога с организациями коллективного управления в соответствии с Законом Украины "Об эффективном управлении имущественными правами";
{Подпункт 6 подпункта 140.5.7 пункта 140.5 статьи 140 дополнен абзацем вторым согласно Закону № 1914-IX от 30.11.2021 }
{Абзац девятый подпункта 140.5.7 пункта 140.5 статьи 140 исключен на основании Закона № 1797-VIII от 21.12.2016 }
{Абзац десятый подпункта 140.5.7 пункта 140.5 статьи 140 исключен на основании Закона № 1797-VIII от 21.12.2016 }
{Абзац одиннадцатый подпункта 140.5.7 пункта 140.5 статьи 140 исключен на основании Закона № 1797-VIII от 21.12.2016 }
{Абзац двенадцатый подпункта 140.5.7 пункта 140.5 статьи 140 исключен на основании Закона № 1797-VIII от 21.12.2016 }
140.5.8. на сумму процентов и дооценки, учтенных в финансовом результате до налогообложения в текущем налоговом (отчетном) периоде на инструменты собственного капитала, переклассифицированные в финансовые обязательства в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности;
140.5.9. на сумму средств или стоимости товаров, выполненных работ, оказанных услуг, безвозмездно перечисленных (переданных) в течение отчетного (налогового) года неприбыльным организациям, внесенным в Реестр неприбыльных учреждений и организаций на дату такого перечисления средств, передачи товаров, работ, услуг (кроме неприбыльной организации, являющейся объединением страховщика, в случае проведения страховщика в таком объединении организаций, к которым применяются положения подпункта 140.5.14 настоящего пункта), в размере, превышающем 4 процента налогооблагаемой прибыли в предыдущем отчетном году.
{Абзац первый подпункта 140.5.9 пункта 140.5 статьи 140 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Требования этого подпункта не распространяются на уплату банком обязательного сбора в соответствии с Законом Украины "О системе гарантирования вкладов физических лиц", а также на уплату налогоплательщиками других платежей, осуществление которых является обязательным условием для проведения профессиональной деятельности в соответствии с законодательством Украины.
{Подпункт 140.5.9 пункта 140.5 статьи 140 дополнен абзацем вторым согласно Закону № 466-IX от 16.01.2020 }
Положение абзаца первого настоящего подпункта не применяется к безвозмездно поставленным (переданным) лицом, уполномоченным на осуществление закупок в сфере здравоохранения, товаров, при условии, что:
{Подпункт 140.5.9 пункта 140.5 статьи 140 дополнен абзацем согласно Закону № 532-IX от 17.03.2020 }
1) такие товары на день заключения договора об их закупке были включены в Перечень лекарственных средств, медицинских изделий и вспомогательных средств к ним, которые закупаются за средства государственного бюджета для выполнения программ и осуществления централизованных мер по здравоохранению , и/или в Перечень лекарственных средств, закупаемых по договорам управляемого доступа , утвержденных
{Подпункт 140.5.9 пункта 140.5 статьи 140 дополнен абзацем согласно Закону № 532-IX от 17.03.2020 ; в редакции Закона № 4505-IX от 18.06.2025 }
2) такие товары были приобретены лицом, уполномоченным на осуществление закупок в сфере здравоохранения, за счет средств государственного бюджета, предусмотренных для выполнения программ и осуществления централизованных мероприятий по здравоохранению, и/или средств местных бюджетов, и/или за средства хозяйствующих субъектов государственной или коммунальной формы собственности, имеющих лицензию на осуществление хозяйственной деятельности.
{Подпункт 140.5.9 пункта 140.5 статьи 140 дополнен абзацем согласно Закону № 532-IX от 17.03.2020 ; в редакции Закона № 4505-IX от 18.06.2025 }
Положение абзаца первого настоящего подпункта не применяется к безвозмездно поставленным (передаваемым) лицом, уполномоченным на осуществление закупок в сфере здравоохранения, товаров, при условии, что такие товары были приобретены за средства грантов (субгрантов) для выполнения программ Глобального фонда по борьбе со СПИДом, туберкулезом и маляром;
{Подпункт 140.5.9 пункта 140.5 статьи 140 дополнен абзацем согласно Закону № 532-IX от 17.03.2020 }
Положение абзаца первого настоящего подпункта не применяется к безвозмездно поставленным (передаваемым) субъектами хозяйствования государственного сектора экономики органам исполнительной власти, в сферу управления которых относятся такие субъекты, нематериальных активов, которые созданы, модернизированы и/или приобретены за счет средств государственного бюджета в рамках выполнения проектов/информации/ проектов международной технической помощи
{Подпункт 140.5.9 пункта 140.5 статьи 140 дополнен новым абзацем согласно Закону № 3603-IX от 23.02.2024 }
{Подпункт 140.5.9 пункта 140.5 статьи 140 в редакции Законов №652-VIII от 17.07.2015 , №1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 2245-VIII от 07.12.2017 }
140.5.10. на сумму перечисленной безвозвратной финансовой помощи (безвозмездно предоставленных товаров, работ, услуг) лицам, не являющимся плательщиками налога (кроме физических лиц, являющихся плательщиками налога на доходы физических лиц), плательщикам налога, которые являются связанными лицами (в случае если получателем финансовой помощи (безвозмездно предоставленных товаров, работ, услуг)) (отчетный) год, предшествующий году, в котором получена такая безвозвратная финансовая помощь (безвозмездно предоставленные товары, работы, услуги), при условии, что такая помощь была учтена в составе расходов при определении финансового результата до налогообложения), и налогоплательщикам, которые облагаются налогом по ставке 0 процентов согласно пункту 44 подраздела 4 финансовой помощи (безвозмездно предоставленных товаров, работ, услуг), перечисленной неприбыльным организациям, внесенным в Реестр неприбыльных учреждений и организаций на дату такого перечисления средств, передачи товаров, работ, услуг, для которых применяется положение подпункта 140.5.9 настоящего пункта;
{Абзац первый подпункта 140.5.10 пункта 140.5 статьи 140 с изменениями, внесенными Законом № 466-IX от 16.01.2020 ; в редакции Закона № 1914-IX от 30.11.2021 }
на сумму полной или частичной компенсации один раз в календарный год стоимости путевок на отдых, оздоровление и лечение на территории Украины налогоплательщика и/или его детей в возрасте до 18 лет работодателем, являющимся плательщиком налога на прибыль, если такая компенсация в соответствии с настоящим Кодексом не включается в общий месячный (годовой) налогооблагаемый доход физических лиц;
{Подпункт 140.5.10 пункта 140.5 статьи 140 дополнен абзацем вторым согласно Закону № 2245-VIII от 07.12.2017 }
{Пункт 140.5 статьи 140 дополнен подпунктом 140.5.10 согласно Закону № 1797-VIII от 21.12.2016 }
140.5.11. на сумму расходов от признанных штрафов, пени, неустойок, возмещения убытков, компенсации неполученного дохода (упущенной выгоды), начисленных в соответствии с гражданским законодательством и гражданско-правовыми договорами, в том числе в сфере внешнеэкономической деятельности, в пользу лиц, не являющихся плательщиками налога (кроме физических лиц, являющихся плательщиками налога на доходы 0 процентов в соответствии с пунктом 44 подраздела 4 раздела XX "Переходные положения" настоящего Кодекса, а также на сумму штрафов, пени, начисленных контролирующими органами и другими органами государственной власти за нарушение требований законодательства;
{Пункт 140.5 статьи 140 дополнен подпунктом 140.5.11 согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
{Подпункт 140.5.12 пункта 140.5 статьи 140 исключен из Закона № 466-IX от 16.01.2020 }
140.5.13. на сумму расходов, понесенных налогоплательщиком в текущем отчетном периоде за счет ранее полученных субсидий для возврата части квалифицированных расходов в соответствии с Законом Украины "О государственной поддержке кинематографии в Украине", но не более суммы такой субсидии, осуществленных при производстве (создании) фильма и включенных в состав расходов текущего отчетного периода в соответствии с национальными стандартами отчетности;
{Пункт 140.5 статьи 140 дополнен подпунктом 140.5.13 согласно Закону № 2176-VIII от 07.11.2017 }
140.5.14. на сумму средств или стоимости товаров, выполненных работ, оказанных услуг, безвозмездно перечисленных (переданных) в течение отчетного (налогового) года субъектам сферы физической культуры и спорта, а именно детско-юношеским спортивным школам, центрам олимпийской подготовки, школам высшего спортивного мастерства, центрам физической культуры и спорта лиц с инвалидностью, неприбыльными организациями, внесенными в Реестр неприбыльных учреждений и организаций, на дату такого перечисления средств, передачи товаров, работ, услуг в размере, превышающем 8 процентов налогооблагаемой прибыли в предыдущем отчетном году;
{Пункт 140.5 статьи 140 дополнен подпунктом 140.5.14 согласно Закону № 2245-VIII от 07.12.2017 }
{Подпункт 140.5.15 пункта 140.5 статьи 140 исключен из Закона № 1117-IX от 17.12.2020 }
140.5.16. на сумму расходов, связанных с выполнением условий договора о предоставлении бюджетного гранта, понесенных в текущем отчетном периоде за счет таких грантов (но не более суммы таких грантов) и включенных в состав расходов текущего отчетного периода в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности;
{Пункт 140.5 статьи 140 дополнен подпунктом 140.5.16 согласно Закону № 962-IX от 04.11.2020 }
140.5.17. на сумму стоимости имущества, работ, услуг (кроме роялти), приобретенного (приобретенных) резидентом Дея Сити - плательщиком налога на прибыль предприятий на общих основаниях у плательщиков единого налога в течение налогового (отчетного) года, в размере, превышающем 20 процентов суммы расходов от какой-либо деятельности, определенных по показателям годовой отчетный период. При этом в расходы от любой деятельности, определенные по показателям Отчета о финансовых результатах (Отчета о совокупном доходе), включаются расходы, связанные с операционной, финансовой и инвестиционной деятельностью.
Резиденты Действие Сити - плательщики налога на прибыль предприятий на общих основаниях, зарегистрированные в течение отчетного (налогового) года (новообразованные), в текущем календарном году расчет доли стоимости имущества (работ, услуг), приобретенного (приобретенных) у плательщиков единого налога, предусмотренной абзацем первым этого подпункта, производится на основании показателя за текущий годовой отчетный период.
В случае если на дату получения имущества, работ, услуг поставщик не является плательщиком единого налога, такие имущество, работы, услуги считаются приобретенными у плательщика единого налога, при условии, что на дату осуществления предоплаты поставщик был плательщиком единого налога.
{Пункт 140.5 статьи 140 дополнен подпунктом 140.5.17 согласно Закону № 1946-IX от 14.12.2021 }
140.6. Запрет учета при определении объекта налогообложения расходов по операциям, совершенным с целью предоставления неправомерной выгоды
140.6.1. Финансовый результат до налогообложения увеличивается на сумму расходов, признанных налогоплательщиком в бухгалтерском учете в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности, если у налогоплательщика по совокупности условий совершения операции есть основания полагать, что имеющиеся обстоятельства (факты) свидетельствуют об осуществлении такой операции с целью предоставления неслужебному лицу государства).
Финансовый результат до налогообложения увеличивается за налоговый (отчетный) период, в котором расходы были признаны налогоплательщиком в бухгалтерском учете в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности.
Для целей применения этого подпункта при рассмотрении обстоятельств (фактов), связанных с соответствующей операцией, которые могут свидетельствовать о ее осуществлении с целью предоставления неправомерной выгоды должностному лицу, налогоплательщик учитывает фактические действия сторон операции и фактические обстоятельства совершения операции в соответствии с ее сущностью, а для операции, связанной со служебным лицом иностранного государства, веб-сайте Национального антикоррупционного бюро Украины в соответствии с пунктом 12 части первой 16 Закона Украины "О Национальном антикоррупционном бюро Украины".
140.6.2. Финансовый результат до налогообложения увеличивается на сумму расходов, признанных налогоплательщиком в бухгалтерском учете в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности, если контролирующий орган не учитывает (не признает) такую сумму расходов, вследствие того, что в соответствии с законодательством установлено, что сделка осуществлена от имени и/или в интересах плательщика уголовного правонарушения, предусмотренного статьями 369 , 369-2 Уголовного кодекса Украины, прямо или косвенно (через третьих лиц), независимо от размера неправомерной выгоды.
Обязанность по осуществлению корректировки финансового результата до налогообложения, предусмотренного настоящим подпунктом, возлагается на контролирующий орган. При этом:
при определении общей суммы расходов, которую контролирующий орган не учитывает (не признает) при исчислении налогового обязательства налогоплательщика, контролирующий орган учитывает результаты корректировки налогоплательщиком финансового результата до налогообложения соответствующих налоговых (отчетных) периодов на разницу, предусмотренную подпунктом 140.6.1 , а также требования 1.4 . операции;
общая сумма расходов, которую контролирующий орган не учитывает (не признает) при определении налогового обязательства плательщика налога, исчисляется за каждый налоговый (отчетный) период, в котором такие расходы оказали влияние на объект налогообложения, за весь промежуток времени, начиная с налогового (отчетного) периода, в котором результаты осуществлены (отчетного) периода (включительно), в котором в соответствии с законодательством установлено, что соответствующая операция совершена от имени и/или в интересах налогоплательщика с целью предоставления неправомерной выгоды при совершении уголовного правонарушения, предусмотренного статьями 369 , 369 - 2 Уголовного кодекса Украины, прямо или косвенно (через умер).
140.6.3. При применении положений подпунктов 140.6.1 и 140.6.2 настоящего пункта к операциям, осуществлявшимся с привлечением основных средств и/или нематериальных активов, финансовый результат до налогообложения каждого из налоговых (отчетных) периодов, в котором осуществлялось такое привлечение, увеличивается на сумму амортизации основных средств и/или нематериал 138.3 статьи 138 настоящего Кодекса. Такая корректировка финансового результата до налогообложения осуществляется исключительно в случае, если в соответствующем налоговом (отчетном) периоде на указанную сумму амортизации уменьшен финансовый результат до налогообложения по правилам пункта 138.2 статьи 138 настоящего Кодекса. При этом сумма начисленной амортизации основных средств и/или нематериальных активов в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности, на которую увеличивается финансовый результат до налогообложения согласно абзацу второму пункта 138.1 статьи 138 настоящего Кодекса, не учитывается при определении суммы расходов для1 . 140.6.2 настоящего пункта.
{Статья 140 дополнена пунктом 140.6 согласно Закону № 4112-IX от 04.12.2024 }
Статья 141. Особенности налогообложения отдельных видов деятельности и сделок↑
141.1. Особенности налогообложения страховщика
141.1.1. Страховщики платят налог на прибыль по ставке, определенной в соответствии с пунктом 136.1 статьи 136 настоящего раздела, и налог на доход по ставке, определенной в соответствии с подпунктом 136.2.1 и 136.2.2 пункта 136.2 статьи 136 настоящего Кодекса.
Начисленный страховщиком налог на доход по ставке, определенной в подпункте 136.2.1 пункта 136.2 статьи 136 настоящего Кодекса, является разницей, уменьшающей финансовый результат до налогообложения такого страховщика.
141.1.2. Объект налогообложения страховщика, к которому применяется ставка, определен в соответствии с подпунктом 136.2.1 и 136.2.2 пункта 136.2 статьи 136 настоящего Кодекса, рассчитывается как сумма страховых платежей, страховых взносов, страховых премий, начисленных по договорам страхования и сострахования. При этом страховые платежи, страховые взносы, страховые премии по договорам сострахования включаются в состав объекта налогообложения страховщика только в размере его части страховой премии, предусмотренной договором сострахования.
Страховые платежи, страховые взносы, страховые премии по договорам перестрахования к объекту налогообложения, к которому применяется ставка, определенная согласно подпунктам 136.2.1 и 136.2.2 пункта 136.2 статьи 136 настоящего Кодекса, не включаются.
{Подпункт 141.1.2 пункта 141.1 статьи 141 дополнен абзацем вторым согласно Закону № 1797-VIII от 21.12.2016 }
141.1.3. Финансовый результат до налогообложения страховщика увеличивается:
на положительную разницу между приростом (убытком) сформированных в соответствующем отчетном периоде в соответствии с международными стандартами финансовой отчетности страховыми резервами, кроме тех, которые не влияют на формирование финансового результата до налогообложения страховщика (за вычетом прав требования к перестраховщикам в страховых резервах), и приростом (убытком) соответствующих резервов, рассчитанных по перестраховщиков в страховых резервах);
{Абзац второй подпункта 141.1.3 пункта 141.1 статьи 141 в редакции Закона № 2888-IX от 12.01.2023 }
на положительную разницу между суммой любых выплат (вознаграждений) страховым посредникам и другим лицам за предоставленные услуги по заключению (пролонгации) договоров страхования и суммой норматива расходов на выплаты страховым посредникам, рассчитанным по методике, определенной уполномоченным органом, осуществляющим государственное регулирование в сфере рынков финансовых услуг, реализует государственную финансовую политику.
{Подпункт 141.1.3 пункта 141.1 статьи 141 дополнен абзацем третьим согласно Закону № 2628-VIII от 23.11.2018 }
{Подпункт 141.1.3 пункта 141.1 статьи 141 в редакции Закона № 1797-VIII от 21.12.2016 }
141.1.4. Финансовый результат до налогообложения страховщика уменьшается:
на отрицательную разницу между приростом (убытком) сформированных в соответствующем отчетном периоде в соответствии с международными стандартами финансовой отчетности страховыми резервами, кроме тех, которые не влияют на формирование финансового результата до налогообложения страховщика (за вычетом прав требования к перестраховщикам в страховых резервах), и приростом (убытком) соответствующих резервов, рассчитанных к перестраховщикам в страховых резервах).
{Абзац второй подпункта 141.1.4 пункта 141.1 статьи 141 в редакции Закона № 2888-IX от 12.01.2023 }
{Подпункт 141.1.4 пункта 141.1 статьи 141 в редакции Закона № 1797-VIII от 21.12.2016 }
141.1.5. Корректировка финансового результата для налогообложения в связи с созданием и использованием страховщиками других резервов (обеспечений), чем указанные в пункте 141.1 настоящей статьи, осуществляется в порядке, установленном пунктом 139.1 статьи 139 настоящего Кодекса.
{Подпункт 141.1.5 пункта 141.1 статьи 141 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
141.2. Разницы по операциям по продаже или другому отчуждению ценных бумаг
{Абзац первый пункта 141.2 статьи 141 в редакции Закона № 1797-VIII от 21.12.2016 }
141.2.1. Финансовый результат до налогообложения увеличивается:
на сумму отрицательного финансового результата от продажи или иного отчуждения ценных бумаг, отраженного в составе финансового результата до налогообложения отчетного периода в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности;
{Абзац второй подпункта 141.2.1 пункта 141.2 статьи 141 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
на сумму отрицательного общего результата переоценки ценных бумаг (общая сумма уценок ценных бумаг превышает общую сумму их дооценок за налоговый (отчетный) период) (кроме государственных ценных бумаг или облигаций местных ссуд), отраженного в составе финансового результата до налогообложения отчетного периода в соответствии с национальными положениями.
{Абзац третий подпункта 141.2.1 пункта 141.2 статьи 141 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
141.2.2. Финансовый результат до налогообложения уменьшается:
на сумму положительного финансового результата от продажи или иного отчуждения ценных бумаг, отраженного в составе финансового результата до налогообложения отчетного периода в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности.
{Абзац второй подпункта 141.2.1 пункта 141.2 статьи 141 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
141.2.3. Налогоплательщики отдельно определяют общий финансовый результат по операциям по продаже или иному отчуждению ценных бумаг отчетного периода в соответствии с национальными или международными стандартами финансовой отчетности.
141.2.4. Если по результатам отчетного периода получен отрицательный общий финансовый результат от операций по продаже или иного отчуждения ценных бумаг (общая сумма убытков от операций по продаже или иного отчуждения ценных бумаг с учетом суммы отрицательного финансового результата от таких операций и/или отрицательного общего результата переоценки ценных бумаг, не учтенных в предыдущих налогов от таких операций), сумма такого отрицательного значения общего финансового результата по операциям по продаже или иному отчуждению ценных бумаг уменьшает общий финансовый результат от операций по продаже или иному отчуждению ценных бумаг последующих налоговых (отчетных) периодов, наступающих за налоговым (отчетным) периодом возникновения указанного отрицательного значения финансового результата.
{Подпункт 141.2.4 пункта 141.1 статьи 141 с изменениями, внесенными согласно Законам № 1797-VIII от 21.12.2016 , № 466-IX от 16.01.2020 }
141.2.5. Если по результатам отчетного периода налогоплательщиком получен положительный общий финансовый результат от операций по продаже или иного отчуждения ценных бумаг (общая сумма доходов от операций по продаже или иного отчуждения ценных бумаг превышает общую сумму убытков от таких операций с учетом суммы отрицательного финансового результата от таких операций и/или отрицательного общего результата переоценки (отчетных) периодах), сумма положительного общего денежного результата от операций по реализации либо другого отчуждения ценных бумаг наращивает денежный итог до налогообложения налогового (отчетного) периода налогоплательщика.
{Подпункт 141.2.5 пункта 141.1 статьи 141 с изменениями, внесенными согласно Законам № 1797-VIII от 21.12.2016 , № 466-IX от 16.01.2020 }
141.2.6. Положения настоящего пункта не распространяются на:
1) операции плательщиков налога по размещению, погашению, выкупу и последующей продаже, конвертации ценных бумаг собственного выпуска, а также векселедателей, залогодателей и других лиц, выдавших неэмиссионную ценную бумагу, при выдаче и погашении таких ценных бумаг;
2) операции РЕПО, операции по учету векселей, другие операции с ценными бумагами, которые согласно положениям (стандартам) бухгалтерского учета признаются кредитными;
3) операции с деривативами.
141.3. Налогообложение прибыли, полученной налогоплательщиком в условиях действия соглашения о разделе продукции, осуществляется с учетом особенностей, установленных разделом XVIII настоящего Кодекса.
141.4. Особенности налогообложения нерезидентов
141.4.1. Доходы, полученные нерезидентом с источником их происхождения из Украины, облагаются налогом в порядке и по ставкам, определенным настоящей статьей. Для целей этого пункта такими доходами являются:
а) проценты, учетные доходы, уплачиваемые в пользу нерезидента, в том числе проценты по ссудам и долговым обязательствам, выпущенным (выданным) резидентом;
б) дивиденды, уплачиваемые резидентом;
в) роялти;
г) фрахт и доходы от инжиниринга;
ґ) лизинговая/арендная плата, вносимая резидентами в пользу нерезидента - лизингодателя/арендодателя по договорам оперативного лизинга/аренды;
{Подпункт "г" подпункта 141.4.1 пункта 141.4 статьи 141 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
д) доходы от продажи или иного отчуждения недвижимого имущества или неделимого объекта незавершенного строительства/будущего объекта недвижимости или раздельного объекта незавершенного строительства, расположенного или который после принятия в эксплуатацию законченного строительством объекта будет расположен на территории Украины, принадлежащих нерезиденту;
{Подпункт "д" подпункта 141.4.1 пункта 141.4 статьи 141 с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 ; в редакции Закона № 2600-IX от 20.09.2022 }
е) прибыль от осуществления операций по продаже или иному отчуждению следующих инвестиционных активов:
ценных бумаг, деривативов или других корпоративных прав в уставном капитале юридических лиц - резидентов, кроме находящихся в обращении на фондовой бирже, входящей в перечень, утвержденный Кабинетом Министров Украины в соответствии с подпунктом "а" подпункта 141.4.11 пункта 141.4 статьи 141;
акций, корпоративных прав, долей в иностранных компаниях, организациях, образованных в соответствии с законодательством других государств (иностранные юридические лица), кроме находящихся в обращении на фондовой бирже, входящей в перечень, утвержденный Кабинетом Министров Украины в соответствии с подпунктом "а" подпункта 141.4.11 пункта 14. условиям:
а) в любой момент времени в течение 365 дней, предшествующих продаже или иному отчуждению, стоимость акций, долей, корпоративных или других аналогичных прав иностранного юридического лица на 50 и более процентов образуется за счет акций, долей в украинском юридическом лице, принадлежащих указанному иностранному юридическому лицу прямо или косвенно, и
б) в любой момент времени в течение 365 дней, предшествующих продаже или иному отчуждению, стоимость акций, долей в украинском юридическом лице на 50 и более процентов образуется за счет недвижимого имущества, которое расположено в Украине и принадлежит такому украинскому юридическому лицу или используется таким украинским юридическим лицом на основании договора аренды такое использование должно отражаться в учете такого юридического лица как актив, в том числе актив по праву пользования, в соответствии с требованиями национальных положений (стандартов) бухгалтерского учета или международных стандартов финансовой отчетности.
{Абзац пятый подпункта "е" подпункта 141.4.1 пункта 141.4 статьи 141 с изменениями, внесенными согласно Закону № 1117-IX от 17.12.2020 }
акций, корпоративных прав в уставном капитале юридического лица - резидента Украины, при условии что в любое время в течение 365 дней, предшествующих продаже или иному отчуждению, стоимость таких акций, корпоративных прав на 50 и более процентов образовывалась за счет недвижимого имущества, которое расположено в Украине или принадлежит такому юридическому лицу - резиденту договора операционной или финансовой аренды (лизинга) или аналогичного договора, и такое использование должно отражаться в учете такого юридического лица как актив, в том числе актив по праву пользования, согласно требованиям национальных положений (стандартов) бухгалтерского учета или международных стандартов финансовой отчетности.
{Абзац шестой подпункта "е" подпункта 141.4.1 пункта 141.4 статьи 141 в редакции Закона № 786-IX от 14.07.2020 ; с изменениями, внесенными Законом № 1117-IX от 17.12.2020 }
Стоимость акций, долей, корпоративных или других аналогичных прав (для целей абзацев четвертого и шестого подпункта "е" этого подпункта) и недвижимого имущества (для целей абзацев пятого и шестого подпункта "е" этого подпункта) определяется на основании балансовой (остаточной) стоимости по данным бухгалтерского учета5 дней, предшествующих продаже или другому отчуждению, и подлежит сравнению со стоимостью другого имущества (активов) согласно балансовой (остаточной) стоимости по данным бухгалтерского учета такого юридического лица;
{Абзац подпункта "е" подпункта 141.4.1 пункта 141.4 статьи 141 в редакции Закона № 786-IX от 14.07.2020 }
{Подпункт "е" подпункта 141.4.1 пункта 141.4 статьи 141 в редакции Закона № 466-IX от 16.01.2020 }
е) доходы, полученные от осуществления совместной деятельности на территории Украины, доходы от осуществления долгосрочных контрактов на территории Украины;
ж) вознаграждение за производство нерезидентами или уполномоченными ими лицами культурной, образовательной, религиозной, спортивной, развлекательной деятельности на территории Украины;
з) брокерское, комиссионное или агентское вознаграждение, полученное от резидентов или постоянных представительств других нерезидентов в отношении брокерских, комиссионных или агентских услуг, предоставленных нерезидентом на территории Украины в пользу резидентов;
{Подпункт "с" подпункта 141.4.1 пункта 141.4 статьи 141 в редакции Закона № 466-IX от 16.01.2020 }
и) взносы и премии на страхование или перестрахование рисков в Украине (в том числе страхование рисков жизни) или страхование резидентов от рисков за пределами Украины;
и) доходы, полученные от деятельности в сфере развлечений (кроме деятельности по проведению лотереи);
е) доходы в виде благотворительных взносов и пожертвований в пользу нерезидентов;
й) доходы от отчуждения прав на добычу и разработку месторождений полезных ископаемых, минеральных источников и других природных ресурсов, расположенных на территории Украины, принадлежащих нерезиденту;
{Подпункт "и" подпункта 141.4.1 пункта 141.4 статьи 141 с изменениями, внесенными согласно Закону № 2176-VIII от 07.11.2017 ; в редакции Закона № 466-IX от 16.01.2020 }
к) другие доходы от производства нерезидентом хозяйственной деятельности на территории Украины, кроме доходов в виде выручки или других видов компенсации стоимости товаров, выполненных работ, оказанных услуг, переданных, выполненных, предоставленных резиденту (постоянному представительству другого нерезидента) от такого нерезидента, в том числе стоимости услуг по международной связи или международн.
{Подпункт 141.4.1 пункта 141.4 статьи 141 дополнен подпунктом "к" согласно Закону № 466-IX от 16.01.2020 }
Не являются доходами в целях этого пункта субсидии для возврата части квалифицированных расходов, предусмотренных Законом Украины "О государственной поддержке кинематографии в Украине".
{Подпункт 141.4.1 пункта 141.4 статьи 141 дополнен абзацем согласно Закону № 821-IX от 21.07.2020 }
141.4.2. Резидент, в том числе физическое лицо - предприниматель, физическое лицо, осуществляющее независимую профессиональную деятельность, или субъект хозяйствования (юридическое лицо или физическое лицо - предприниматель), избравший упрощенную систему налогообложения, или другой нерезидент, осуществляющий хозяйственную деятельность через постоянное представительство на лице Украины любую выплату из дохода с источником его происхождения из Украины, полученного таким нерезидентом (в том числе на счета нерезидента, ведущиеся в национальной валюте), удерживают налог с таких доходов, указанных в подпункте 141.4.1 настоящего пункта, по ставке в размере 15 процентов (кроме доходов, указанных в доходах 141.4.4-141.4.5 и 141.4.11 этого пункта) их суммы и за их счет, уплачиваемый в бюджет во время такой выплаты, если иное не предусмотрено положениями международных договоров Украины со странами резиденции лиц, в пользу которых осуществляются вступившие в силу выплаты. Требования этого абзаца не применяются к доходам нерезидентов, получаемым ими через их постоянные представительства на территории Украины.
{Абзац первый подпункта 141.4.2 пункта 141.4 статьи 141 с изменениями, внесенными Законом № 1525-IX от 03.06.2021 }
В случае если резидент (кроме плательщиков единого налога четвертой группы) производит в пользу нерезидента выплату доходов, указанных в абзацах четвертом - шестом подпункта 14.1.49 пункта 14.1 статьи 14 настоящего Кодекса, в сумме, превышающей сумму, соответствующую принципу "притянутой руки", или выплаченной из них, дивидендов, такой резидент должен удержать с суммы такого превышения и с других доходов налог на доходы нерезидента по ставке в размере 15 процентов (если другая ставка не установлена международным договором, согласие на обязательность которого предоставлено Верховной Радой Украины). Такой налог должен быть уплачен до предельной даты представления отчета о контролируемых операциях за соответствующий отчетный (налоговый) год.
Если доход выплачивается нерезиденту в какой-либо форме, отличной от денежной, или если налог на доходы нерезидента не был удержан с соответствующего дохода при выплате (в том числе при выплате доходов, приравненных по настоящему Кодексу к дивидендам), такой налог подлежит начислению и уплате исходя из следующего
Пс = СД*100/(100 – СП) – СД, где:
Пс – сумма налога к уплате;
СД – сумма выплаченного дохода;
СП – ставка налога, установленная этим подпунктом.
{Абзац восьмой подпункта 141.4.2 пункта 141.4 статьи 141 исключен на основании Закона № 786-IX от 14.07.2020 }
В случае если нерезидент приобретает право собственности на инвестиционный актив, определенный абзацами третьим - шестым подпункта "е" подпункта 141.4.1 этого пункта, у другого нерезидента, не имеющего постоянного представительства в Украине в соответствии с нормами этого пункта, нерезидент, приобретающий право собственности, обязан удержать налог с прибыли нерезидента, по ставке в размере 15 процентов и за его счет, задекларировать и перечислять в бюджет Украины налог при такой выплате, если иное не предусмотрено положениями международных договоров Украины со страной резиденции лица, в пользу которых осуществляется вступившие в силу выплата.
{Абзац девятый подпункта 141.4.2 пункта 141.4 статьи 141 с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
Такой нерезидент - покупатель обязан не позднее дать осуществление первой оплаты за приобретаемый инвестиционный актив, стать на учет в контролирующем органе по местонахождению украинского юридического лица, акции, корпоративные права которого формируют стоимость инвестиционного актива, являющегося предметом такой сделки. Взятие на учет таких нерезидентов осуществляется в порядке, установленном пунктом 64.5 статьи 64 настоящего Кодекса.
Прибыль от совершения сделок, определенных в подпункте "е" подпункта 141.4.1 настоящего пункта, определяется как положительная разница между доходом, полученным от продажи или иного отчуждения инвестиционного актива, и документально подтвержденными расходами на приобретение такого актива. Если по требованию лица, которое в соответствии с настоящим подпунктом является ответственным за уплату налога на прибыль от осуществления такой операции, нерезидент, отчуждающий инвестиционный актив, не предоставляет документы, подтверждающие расходы на приобретение такого актива, базой налогообложения налогом на такую прибыль является стоимость операции по отчуждению инвестиционного актива.
{Подпункт 141.4.2 пункта 141.4 статьи 141 в редакции Законов №1797-VIII от 21.12.2016 , №466-IX от 16.01.2020 }
141.4.3. Прибыли нерезидентов, полученные в виде доходов от беспроцентных (дисконтных) облигаций или казначейских обязательств, облагаются налогом по ставке, установленной пунктом 136.1 статьи 136 настоящего Кодекса, с учетом того, что:
базой налогообложения является прибыль, рассчитываемая как разница между номинальной стоимостью беспроцентных (дисконтных) ценных бумаг, уплаченной или начисленной их эмитентом, и ценой их приобретения на первичном или вторичном фондовом рынке;
с целью осуществления налогового контроля приобретение или продажа указанных в настоящем подпункте ценных бумаг может осуществляться от имени и за счет нерезидента исключительно его постоянным представительством или резидентом, работающим от имени, за счет и по поручению такого нерезидента;
указанные резидент или постоянное представительство нерезидента несут ответственность за полноту и своевременность начисления и внесения в бюджет налогов, взимаемых при выплате нерезиденту доходов от владения процентными или беспроцентными (дисконтными) ценными бумагами. Центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику, устанавливает порядок предоставления резидентами или постоянными представительствами нерезидента расчета налоговых обязательств нерезидентов и отчетов о взимании и внесении в соответствующий бюджет налогов, установленных настоящим пунктом.
{Абзац четвертый подпункта 141.4.3 пункта 141.4 статьи 141 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Резиденты, работающие от имени, за счет и по поручению нерезидента на рынке процентных или беспроцентных (дисконтных) облигаций или казначейских обязательств, самостоятельно представляют контролирующему органу по своему местонахождению расчет (отчет) о взимании и внесении в соответствующий бюджет налогов, установленных настоящим пунктом.
141.4.4. Сумма фрахта, уплачиваемого нерезиденту резидентом, в том числе физическим лицом - предпринимателем, физическим лицом, осуществляющим независимую профессиональную деятельность, или субъектом хозяйствования (юридическим лицом или физическим лицом - предпринимателем), избравшим упрощенную систему налогообложения или другим нерезидентом, который осуществляет облагается налогом по ставке 6 процентов у источника выплаты таких доходов за счет этих доходов. При этом:
{Абзац первый подпункта 141.4.4 пункта 141.4 статьи 141 в редакции Закона № 466-IX от 16.01.2020 }
базой для налогообложения есть базовая ставка такого фрахта;
лицами, уполномоченными взимать налог и вносить его в бюджет, есть резидент, выплачивающий такие доходы, независимо от того, является ли он налогоплательщиком, а также субъектом упрощенного налогообложения.
141.4.5. Страховщики или другие резиденты, в том числе физические лица - предприниматели, физические лица, осуществляющие независимую профессиональную деятельность, или субъекты хозяйствования (юридические лица или физические лица - предприниматели), избравшие упрощенную систему налогообложения, другой нерезидент, осуществляющий хозяйственную деятельность через страховые страховые и страховые выплаты (страховые возмещения) в пределах договоров страхования или перестрахования рисков, в том числе страхования жизни в пользу нерезидентов, обязаны облагать налогом перечисляемые суммы следующим образом:
{Абзац первый подпункта 141.4.5 пункта 141.4 статьи 141 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
в пределах договоров по обязательным видам страхования, по которым страховые выплаты (страховые возмещения) производятся в пользу физических лиц - нерезидентов, а также по договорам страхования в рамках системы международных договоров "Зеленая карта", а также по договорам страхования пассажирских перевозок гражданской авиации - по ставке 0 процентов;
в пределах договоров страхования рисков за пределами Украины, по которым страховые выплаты (страховые возмещения) осуществляются в пользу нерезидентов, кроме рисков, указанных в абзаце втором настоящего подпункта, - по ставке 4 процента перечисляемой суммы за собственный счет страховщика в момент осуществления перечисления такой суммы;
{Абзац третий подпункта 141.4.5 пункта 141.4 статьи 141 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
при заключении договоров страхования или перестрахования непосредственно со страховщиками и перестраховщиками - нерезидентами, отвечающими требованиям по перестрахованию у страховщиков (перестраховщиков) - нерезидентов, установленным Национальным банком Украины (в том числе через или через посредство страховых и/или перестраховых брокеров), а также при заключении договоров перестрахования по размещению договоров перестрахования ядерного страхового пула – по ставке 0 процентов;
{Абзац четвертый подпункта 141.4.5 пункта 141.4 статьи 141 в редакции Законов №1797-VIII от 21.12.2016 , №2888-IX от 12.01.2023 }
в других случаях, чем указанные в абзацах втором - четвертом настоящего подпункта, - по ставке 12 процентов суммы таких платежей (выплат) за свой счет в момент осуществления перечисления таких выплат.
{Абзац пятый подпункта 141.4.5 пункта 141.4 статьи 141 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Подпункт 141.4.6 пункта 141.4 статьи 141 исключен из Закона № 1525-IX от 03.06.2021 }
141.4.7. Суммы доходов нерезидентов, осуществляющих свою деятельность на территории Украины через постоянное представительство, облагаются налогом в общем порядке. При этом такое постоянное представительство приравнивается с целью налогообложения к налогоплательщику, осуществляющему свою деятельность независимо от такого нерезидента.
Постоянное представительство определяет объем налогооблагаемой прибыли, полученной в течение отчетного (налогового) периода, в соответствии с принципом "вытянутой руки". Налогооблагаемая прибыль постоянного представительства должна соответствовать прибыли независимого предприятия, осуществляющего ту же или аналогичную деятельность в таких же или аналогичных условиях и действующей в полной независимости от нерезидента, постоянным представительством которого оно является.
{Абзац второй подпункта 141.4.7 пункта 141.4 статьи 141 в редакции Закона № 466-IX от 16.01.2020 }
Объем налогооблагаемой прибыли постоянного представительства рассчитывается в соответствии с положениями статьи 39 настоящего Кодекса.
{Абзац третий подпункта 141.4.7 пункта 141.4 статьи 141 в редакции Закона № 466-IX от 16.01.2020 }
{Подпункт 141.4.7 пункта 141.4 статьи 141 в редакции Закона № 2245-VIII от 07.12.2017 }
{Подпункт 141.4.8 пункта 141.4 статьи 141 исключен из Закона № 466-IX от 16.01.2020 }
141.4.9. {Абзац первый подпункта 141.4.9 пункта 141.4 статьи 141 исключен из Закона № 466-IX от 16.01.2020 }
Суммы налога на прибыль, полученную из иностранных источников, уплаченных субъектами хозяйствования за границей, засчитываются при уплате ими налога в Украине. При этом зачислению подлежит сумма налога, рассчитанная по правилам, установленным настоящим разделом.
Размер зачисленных сумм налога из иностранных источников в течение налогового (отчетного) периода не может превышать суммы налога, подлежащего уплате в Украине таким налогоплательщиком в течение такого периода.
Не подлежат зачислению в уменьшение налоговых обязательств следующие налоги, уплаченные в других странах:
налог на капитал/имущество и прирост капитала;
почтовые налоги;
налоги на реализацию (продажу);
другие косвенные налоги независимо от того, подпадают они под категорию подоходных налогов или облагаются налогами другими налогами согласно законодательству иностранных государств.
Зачисление уплаченных за таможенной границей Украины сумм налога осуществляется при подаче письменного подтверждения контролирующего органа другого государства по факту уплаты такого налога и при наличии действующего международного договора Украины об избежании двойного налогообложения доходов.
{Абзац десятый подпункта 141.4.9 пункта 141.4 статьи 141 исключен из Закона № 1797-VIII от 21.12.2016 }
141.4.10. Не подлежат налогообложению доходы, полученные нерезидентами в виде процентов, или дохода (дисконта) или прибыли от совершения операций по продаже или иного отчуждения государственных ценных бумаг или облигаций местных займов, или долговых ценных бумаг, выполнение обязательств по которым обеспечено государственными или местными гарантиями (кроме прибыли; к перечню государств (территорий), утвержденному Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 подпункта 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса, от осуществления операций по продаже или иного отчуждения государственных ценных бумаг или облигаций местных займов, или долговых ценных бумаг, исполнения обязательств в виде других доходов по государственным ценным бумагам, выплачиваемых центральным органом исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику и/или реализующую государственную бюджетную политику в сфере управления государственным долгом и гарантированным государством долгом, или в виде процентов, уплаченных нерезидентам за полученные государством или в бюджет Автономной Республики Крым в Государственном бюджете Украины или местных бюджетах или отнесены к расходам Национального банка Украины, или за кредиты (ссуды), полученные субъектами хозяйствования и выполнение которых обеспечено государственными или местными гарантиями.
{Пункт 141.4 статьи 141 дополнен подпунктом 141.1.10 согласно Закону № 482-VIII от 22.05.2015 ; с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Законов №2146-VIII от 07.09.2017 , №466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 1016-IX от 01.12.2020 }
141.4.11. Доходы нерезидентов в виде процентов по ссудам или финансовым кредитам, предоставленным резидентам, облагаются налогом по ставке в размере 5 процентов у источника выплаты таких доходов и за счет таких доходов с одновременно соблюдением следующих условий:
а) средства, предоставленные нерезидентом по ссуде или финансовому кредиту, привлеченные им путем размещения иностранных долговых ценных бумаг на входящей в перечень иностранной фондовой биржи, утвержденного Кабинетом Министров Украины;
б) средства, предоставленные нерезидентом по ссуде или финансовому кредиту, привлеченные с целью предоставления (прямо или косвенно) резиденту займа или финансового кредита;
в) нерезидент, которому выплачиваются проценты, и/или уполномоченное им лицо (если проценты выплачиваются через такое лицо) не являются резидентами юрисдикций, которые на дату размещения нерезидентом иностранных долговых ценных бумаг включены в перечень государств (территорий), утвержденный Кабинетом Министров Украины3 подпункта . 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса.
{Пункт 141.4 статьи 141 дополнен подпунктом 141.1.11 согласно Закону № 1797-VIII от 21.12.2016 }
141.4.12. Резиденты Действие Сити – плательщики налога на особых условиях, осуществляющие в пользу нерезидентов выплату доходов, указанных в абзацах четвертом – шестом подпункта 14.1.49 пункта 14.1 статьи 14 настоящего Кодекса, не удерживают налог с таких доходов по правилам, установленным подпунктом 2 . подлежат налогообложению в соответствии с подпунктом 141.9-1.2.15 подпункта 141.9-1.2 и подпунктом 141.9-1.3 пункта 141.9-1 настоящей статьи по ставке, предусмотренной пунктом 136.1 статьи 136 настоящего Кодекса .
{Пункт 141.4 статьи 141 дополнен подпунктом 141.1.12 согласно Закону № 1946-IX от 14.12.2021 }
141.5. Особенности налогообложения в сфере организации и проведения азартных игр
{Абзац первый пункта 141.5 статьи 141 с изменениями, внесенными Законом № 3325-IX от 10.08.2023 }
141.5.1. Субъекты, осуществляющие деятельность в сфере организации и проведения азартных игр одновременно с налогом на прибыль по ставке, определенной в пункте 136.1 статьи 136 настоящего Кодекса, уплачивают налог на доход по ставкам, определенным в подпунктах 136.4.1 , 136.4.2 пункта 136.
{Абзац первый подпункта 141.5.1 пункта 141.5 статьи 141 с изменениями, внесенными Законом № 3325-IX от 10.08.2023 }
Начисленный субъектом, осуществляющим деятельность в сфере организации и проведения азартных игр, налог на доход по ставкам, определенным в подпунктах 136.4.1 , 136.4.2 пункта 136.4 статьи 136 настоящего Кодекса, не является разницей и не уменьшает финансовый результат до налогообложения такого.
{Абзац второй подпункта 141.5.1 пункта 141.5 статьи 141 с изменениями, внесенными Законом № 3325-IX от 10.08.2023 }
{Пункт 141.5 статьи 141 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
141.6. Особенности налогообложения институтов совместного инвестирования и субъектов негосударственного пенсионного обеспечения
141.6.1. Освобождаются от налогообложения средства совместного инвестирования, а именно: денежные средства, внесенные учредителями корпоративного фонда, средства и другие активы, привлеченные от участников института совместного инвестирования, доходы от осуществления операций с активами института совместного инвестирования, доходы, начисленные по активам института совместного инвестирования, и другие доходы от деятельности института совместного инвестирования платежи, роялти и т.п.).
Для целей этого подпункта под активами института совместного инвестирования понимается сформированная (оплаченная) за счет средств совместного инвестирования совокупность имущества, корпоративных прав, недвижимости (в том числе в виде неделимого объекта незавершенного строительства/будущего объекта недвижимости и/или раздельного объекта незавершенного строительства), имущественных прав, требований- комиссии по ценным бумагам и фондовому рынку.
{Подпункт 141.6.1 пункта 141.6 статьи 141 дополнен абзацем вторым согласно Закону № 2600-IX от 20.09.2022 }
141.6.2. Освобождаются от налогообложения суммы средств в виде взносов, поступающих к налогоплательщикам, осуществляющим негосударственное пенсионное обеспечение в соответствии с законом, от вкладчиков пенсионных фондов, вкладчиков пенсионных депозитных счетов и лиц, заключивших договоры страхования в соответствии с Законом Украины "О негосударственном пенсионном обеспечении", а также лиц, негосударственного пенсионного фонда в соответствии с указанным Законом.
{Пункт 141.7 статьи 141 исключен на основании Закона № 1797-VIII от 21.12.2016 }
141.8. Особенности налогообложения субъектов, осуществляющих выпуск и проведение лотерей.
Доход субъектов, осуществляющих выпуск и проведение лотерей, от операций по выпуску и проведению лотерей подлежит налогообложению по ставке, определенной в пункте 136.6 статьи 136 настоящего Кодекса.
Прибыль субъектов, осуществляющих выпуск и проведение лотерей, от осуществления другой деятельности, не связанной с выпуском и проведением лотерей, начисляется и уплачивается по правилам этого раздела по базовой (основной) ставке налога.
Начисленный субъектами, осуществляющими выпуск и проведение лотерей, налог на доход по ставке, определенной в пункте 136.6 статьи 136 настоящего Кодекса, не разница и не уменьшает финансовый результат до налогообложения такого субъекта.
{Статья 141 дополнена пунктом 141.8 согласно Закону № 1797-VIII от 21.12.2016 }
141.9. Особенности определения общего минимального налогового обязательства налогоплательщиков – собственников, арендаторов, пользователей на других условиях (в том числе на условиях эмфитевзиса) земельных участков, отнесенных к сельскохозяйственным угодьям.
141.9.1. Налогоплательщик обязан в составе налоговой декларации за налоговый (отчетный) год подавать приложение с расчетом общего минимального налогового обязательства.
В таком приложении, в частности, указываются:
кадастровые номера земельных участков, которым определяется минимальное налоговое обязательство, их нормативная денежная оценка и площадь;
сумма общего минимального налогового обязательства, сумма минимального налогового обязательства по каждому земельному участку в отдельности;
общая сумма уплаченных налогоплательщиком налогов, сборов, платежей, контроль за взиманием которых возложен на контролирующие органы, связанные с производством и реализацией собственной сельскохозяйственной продукции и/или с собственностью и/или пользованием (арендой, субарендой, эмфитевзисом, постоянным пользованием) земельными участками, отнесенными под 141.9.2 или 141.9.3 пункта 141.9 статьи 141 настоящего Кодекса расходов на аренду земельных участков (далее в этом пункте – общая сумма уплаченных налогов, сборов, платежей и расходов на аренду земельных участков) в течение налогового (отчетного) года;
разница между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов по аренде земельных участков.
141.9.2. Для плательщика налога, у которого доля сельскохозяйственного товаропроизводства за налоговый (отчетный) год, рассчитанная в соответствии с подпунктом 14.1.262 пункта 14.1 статьи 14 настоящего Кодекса, равна или превышает 75 процентов, разница между суммой общего минимального налогового обязательства и общей суммой уплаченных земель, общей суммой уплаченных налогов, путем вычитания из общего минимального налогового обязательства общей суммы уплаченных в течение налогового (отчетного) года налогов, сборов, платежей и расходов на аренду земельных участков.
К сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков относятся:
налог на прибыль предприятий;
налог на доходы физических лиц и военный сбор с доходов физических лиц, состоящих с налогоплательщиком в трудовых или гражданско-правовых отношениях (кроме доходов, уплаченных за приобретение товаров у физических лиц), с доходов по договорам аренды, субаренды, эмфитевзиса земельных участков сельскохозяйственного назначения;
единый налог (при переходе в налоговом (отчетном) году с упрощенной системы налогообложения на общую);
земельный налог за земельные участки, отнесенные к сельскохозяйственным угодьям;
рентная плата за специальное использование воды;
20 процентов расходов на уплату арендной платы за отнесенные к сельскохозяйственным угодьям земельные участки, арендодателями которых являются юридические лица, и/или находящиеся в государственной или коммунальной собственности.
В сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков не учитываются ошибочно и/или излишне уплаченные в налоговом (отчетном) году суммы налогов, сборов, платежей.
141.9.3. Для налогоплательщика, у которого доля сельскохозяйственного товаропроизводства за налоговый (отчетный) год, рассчитанная в соответствии с подпунктом 14.1.262 пункта 14.1 статьи 14 настоящего Кодекса, составляет менее 75 процентов, разница между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, сборов вычитание из общего минимального налогового обязательства общей суммы уплаченных в течение налогового (отчетного) года налогов, сборов, платежей и расходов на аренду земельных участков.
К сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков относятся:
налог на прибыль предприятий в размере, пропорциональном доле сельскохозяйственного товаропроизводства такого плательщика за налоговый (отчетный) год, рассчитанной в соответствии с подпунктом 14.1.262 пункта 14.1 статьи 14 настоящего Кодекса;
налог на доходы физических лиц и военный сбор с доходов физических лиц, состоящих с налогоплательщиком в трудовых или гражданско-правовых отношениях (кроме доходов, уплаченных за приобретение товаров у физических лиц), в размере, пропорциональном доле сельскохозяйственного товаропроизводства такого плательщика за налоговый (отчетный)1 год2 . 14.1 статьи 14 настоящего Кодекса;
налог на доходы физических лиц и военный сбор с доходов физических лиц по договорам аренды, субаренды, эмфитевзиса земельных участков, отнесенных к сельскохозяйственным угодьям;
единый налог плательщика единого налога четвертой группы (при переходе в налоговом (отчетном) году с упрощенной системы налогообложения на общую);
единый налог плательщика единого налога третьей группы (в случае перехода в налоговом (отчетном) году с упрощенной системы налогообложения на общую) в размере, пропорциональном доле сельскохозяйственного товаропроизводства такого плательщика за налоговый (отчетный) год, рассчитанной в соответствии с подпунктом 14.1.262 пункта 1;
земельный налог за земельные участки, отнесенные к сельскохозяйственным угодьям;
рентная плата за специальное использование воды в размере, пропорциональном доле сельскохозяйственного товаропроизводства такого плательщика за налоговый (отчетный) год, рассчитанной в соответствии с подпунктом 14.1.262 пункта 14.1 статьи 14 настоящего Кодекса;
20 процентов расходов на уплату арендной платы за отнесенные к сельскохозяйственным угодьям земельные участки, арендодателями которых являются юридические лица, и/или находящиеся в государственной или коммунальной собственности.
В сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков не учитываются ошибочно и/или излишне уплаченные в налоговом (отчетном) году суммы налогов, сборов, платежей.
141.9.4. В случае использования земельного участка на праве эмфитевзиса налог на доходы физических лиц и военный сбор, уплаченные при осуществлении выплат по такому договору эмфитевзиса, ежегодно учитываются в доле, рассчитанной пропорционально годовой сумме начисленной амортизации на нематериальный актив в виде права пользования земельным участком.
141.9.5. При положительном значении разницы между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов на аренду земельных участков налогоплательщик обязан увеличить определенную в налоговой декларации сумму налога на прибыль предприятий, подлежащую уплате в бюджет, на сумму такого положительного значения и уплаты настоящим Кодексом для уплаты налога на прибыль предприятий.
В случае определения налогоплательщиком отрицательного значения объекта налогообложения в налоговом (отчетном) году положительное значение разницы между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов на аренду земельных участков подлежит уплате в бюджет в порядке и сроки, определенные этим Кодексом.
Сумма налога на прибыль предприятий в части положительного значения такой разницы не учитывается в общей сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков в следующем налоговом (отчетном) году.
Положительное значение разницы между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов по аренде земельных участков является частью обязательств по налогу на прибыль предприятий.
{Статья 141 дополнена пунктом 141.9 согласно Закону № 1914-IX от 30.11.2021 }
141.9-1 . Особенности налогообложения резидентов Действие Сити – плательщиков налога на особых условиях
141.9 – 1.1 . Резидент Действие Сити - плательщик налога на особых условиях уплачивает налог на прибыль предприятий по ставкам, определенным в соответствии с пунктами 136.1 и 136.8 статьи 136 настоящего Кодекса.
141.9 – 1.2 . Объектом налогообложения резидента Действие Сити - налогоплательщика на особых условиях являются операции по:
141.9 – 1 .2.1. выплаты дивидендов владельцу корпоративных прав (кроме владельца корпоративных прав, являющегося резидентом Действие Сити - плательщиком налога на особых условиях) в сумме, определенной по правилам, установленным подпунктом 135.2.1.1 подпункта 135.2.1 пункта 135.2 статьи 135 настоящего Кодекса;
141.9 – 1 .2.2. выплаты в денежной форме и/или отличной от денежной форме по возврату (выплате, передаче) взносов и/или иных сумм владельцу корпоративных прав (кроме владельца корпоративных прав, являющегося резидентом Действие Сити - плательщиком налога на особых условиях) в связи с выходом такого владельца из состава участников/акционеров юридического лица - эмитента, обратным выкупом резидентом Дея Сити - плательщиком налога на особых условиях собственных акций (долей, паев) в сумме, определенной по правилам, установленным подпунктом 135.2.1.2 подпункта 135.2.1 пункта 135.2 статьи 135 настоящего Кодекса;
141.9-1.2.2-1 . выплаты в денежной форме и/или отличном от денежной форме лицу, не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях, в связи с погашением или обратным выкупом ценных бумаг собственной эмиссии (кроме акций, указанных в подпункте 135.2.1.2 подпункта 1.2). 135 настоящего Кодекса) в сумме, определенной по правилам, установленным подпунктом 135.2.1.2 - 1 подпункта 135.2.1 пункта 135.2 статьи 135 настоящего Кодекса;
141.9 – 1 .2.3. выплаты в денежной форме и/или отличной от денежной форме по возврату взносов или суммы, превышающей сумму взносов, лицу, не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях и предоставившего имущество в совместную деятельность, в сумме, определенной по правилам, установленным подпунктом 135.2 . 135.2 статьи 135 настоящего Кодекса;
141.9 – 1 .2.4. выплаты процентов (в том числе включенных в сумму основного долга (тела кредита), комиссий, других вознаграждений, возмещений, штрафов, пени, связанные с привлечением и/или использованием средств в пользу лиц, не являющихся резидентами Действие Сити - плательщиками налога на особых условиях, в сумме и по правилам4 ) . 135.2.1.5 подпункта 135.2.1 пункта 135.2 статьи 135 настоящего Кодекса.
Положения настоящего подпункта не применяются к:
а) арендные (лизинговые) платежи, кроме процентов и комиссий по договорам финансового лизинга;
б) платежей в счет погашения задолженности резидента Дея Сити - плательщика налога на особых условиях за полученное им имущество (работы, услуги), включая суммы, признаваемые в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности как финансовые расходы, кроме процентов, комиссий, других вознаграждений, от вознаграждений;
в) платежей в счет возврата полученной суммы ссуды, кредита и/или иного заимствования;
141.9 – 1 .2.5. передачи имущества (предоставления работ, услуг) (передачи рисков, связанных с правом собственности, или передачи результатов работ, услуг) лицу, не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях, без выдвижения требований по компенсации его (их) стоимости, в том числе по безвозмездной передаче имущества (работ, услуг) под сумму , 135.2.1.6 подпункта 135.2.1 пункта 135.2 статьи 135 настоящего Кодекса;
141.9 – 1 .2.6. выплаты (предоставления) лицу, не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях, финансовой помощи в сумме, определенной по правилам, установленным подпунктами 135.2.1.7 , 135.2.1.8 , 135.2.1.8 - 1 подпункта 15 13.1. Кодекса;
141.9 – 1 .2.7. выплаты (перевода), производимой в денежной форме и/или в отличной от денежной форме в пользу нерезидента (кроме случаев осуществления таких операций нерезидентом через его постоянное представительство в Украине) в связи с:
а) погашением долговых обязательств (в том числе процентов, комиссий, других вознаграждений, возмещений, штрафов, пени) по кредитам (займам), которые не зачислены на счета в украинских банках или не направлены на оплату имущества, находящегося на территории Украины или импортированное на таможенную территорию Украины;
б) погашением обязательств по признанным штрафам, пеней, неустойкой, возмещением убытков, компенсацией неполученного дохода (упущенной выгоды), начисленных в соответствии с требованиями гражданского законодательства и гражданско-правовых договоров;
в) вложением в объекты инвестиций (в том числе приобретением имущества), расположенные за пределами территории Украины;
г) приобретением работ (услуг) в сумме, определенной по правилам, установленным подпунктом 135.2.1.9 подпункта 135.2.1 пункта 135.2 статьи 135 настоящего Кодекса;
141.9 – 1 .2.8. передачи имущества (выполнение работ, оказания услуг) лицу, не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях, по договору, предусматривающему выплату компенсации стоимости такого имущества (работ, услуг) в сумме, определенной по правилам, установленным подпунктом 135.2.1.10 подпункта 13.1.3. Кодекса;
141.9 – 1 .2.9. выплаты средств и/или передачи имущества (выполнение работ, оказание услуг) резидентом Дея Сити - плательщиком налога на особых условиях, осуществляющим деятельность за счет и по поручению нерезидента, в пользу такого нерезидента (уполномоченного им лица ) в пределах соответствующего договора комиссии, поручения, агентского договора или аналогичных договоров 135.2.1.11 подпункта 135.2.1 пункта 135.2 статьи 135 настоящего Кодекса;
141.9 – 1 .2.10. выплаты роялти лицу, не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях, в сумме, определенной по правилам, установленным подпунктами 135.2.1.12 , 135.2.1.13 подпункта 135.2.1 пункта 135.2 статьи 1;
141.9 – 1 .2.11. выплаты в денежной форме и/или отличной от денежной форме в связи с осуществлением взноса в уставный капитал или в совместную деятельность, в доверительное управление, если получателем таких средств и/или имущества является лицо, не являющееся резидентом Действие Сити - налогоплательщиком на особых условиях, в сумме, определенной по правилам15пу . 135.2.1 пункта 135.2 статьи 135 настоящего Кодекса;
141.9 – 1 .2.12. выплаты в денежной форме и/или отличной от денежной формы в связи с приобретением имущества (работ, услуг) у плательщиков единого налога в сумме, определенной по правилам, установленным подпунктом 135.2.1.15 подпункта 135.2.1 пункта 135.2 статьи 135 настоящего Кодекса;
141.9 – 1 .2.13. перевода средств со счетов резидента Дея Сити - плательщика налога на особых условиях в банках на счета такого плательщика, открытые за границей, в сумме, определенной по правилам, установленным подпунктом 135.2.1.16 подпункта 135.2.1 пункта 135.2 статьи 135 настоящего Кодекса;
141.9 – 1 .2.14. перевода (уплаты) средств и/или передачи имущества лицу, не являющемуся резидентом Действие Сити - плательщиком налога на особых условиях, в связи с погашением обязательств по признанным штрафам, пеней, неустойкой, возмещением убытков, компенсацией неполученного дохода (упущенной выгоды), начисленных соответственно определенной по правилам, установленным подпунктом 135.2.1.17 подпункта 135.2.1 пункта 135.2 статьи 135 настоящего Кодекса. Положения настоящего подпункта не применяются к операциям , подлежащим налогообложению в соответствии с подпунктом 141.9-1.2.7 настоящего подпункта ;
141.9 – 1 .2.15. хозяйственные операции, которые признаются контролируемыми в соответствии со статьей 39 настоящего Кодекса, если их условия не соответствуют принципу "вытянутой руки", в сумме, определенной по правилам, установленным подпунктом 141.9 - 1.3 настоящего пункта.
141.9 – 1 .2.16. операция, если по совокупности условий ее осуществления у налогоплательщика есть основания полагать, что имеющиеся обстоятельства (факты) свидетельствуют об осуществлении операции с целью предоставления неправомерной выгоды должностному лицу (в том числе должностному лицу иностранного государства).
Объект налогообложения налогом на прибыль предприятий по такой операции облагается налогом по базовой (основной) ставке, определенной пунктом 136.1 статьи 136 настоящего Кодекса.
Для целей применения этого подпункта при рассмотрении обстоятельств (фактов), связанных с соответствующей операцией, которые могут свидетельствовать о ее осуществлении с целью предоставления неправомерной выгоды должностному лицу, налогоплательщик учитывает фактические действия сторон операции и фактические обстоятельства совершения операции в соответствии с ее сущностью, а для операции, связанной со служебным лицом иностранного государства, веб-сайте Национального антикоррупционного бюро Украины в соответствии с пунктом 12 части первой статьи 16 Закона Украины "О Национальном антикоррупционном бюро Украины";
{Подпункт 141.9-1.2 пункта 141.9-1 статьи 141 дополнен подпунктом 141.9-1.2.16 согласно Закону № 4112 - IX от 04.12.2024 }
141.9 – 1 .2.17. операция, если в соответствии с законодательством установлено, что такая операция совершена от имени и / или в интересах налогоплательщика с целью предоставления неправомерной выгоды при совершении уголовного правонарушения, предусмотренного статьями 369 , 369-2 Уголовного кодекса Украины, прямо или косвенно (через третьих лиц), независимо от размера.
Объект налогообложения налогом на прибыль предприятий по такой операции облагается налогом по базовой (основной) ставке, определенной пунктом 136.1 статьи 136 настоящего Кодекса.
{Подпункт 141.9-1.2 пункта 141.9-1 статьи 141 дополнен подпунктом 141.9-1.2.17 согласно Закону № 4112- IX от 04.12.2024 }
141.9 – 1.3 . Порядок определения налогооблагаемой базы при осуществлении контролируемых операций, условия которых не соответствуют принципу "вытянутой руки"
Независимо от особенностей, определенных настоящим пунктом, если резидент Действия Сити - плательщик налога на особых условиях осуществляет контролируемые операции, определенные статьей 39 настоящего Кодекса, условия которых не соответствуют принципу "вытянутой руки", налогооблагаемая налогом на прибыль предприятий по таким операциям, которая облагается налогом по ставке 1, Код 3, определенной в соответствии с пунктом 1 статьи 6. отдельно на уровне:
превышение цены, определенной по принципу "вытянутой руки", над договорной (контрактной) стоимостью (стоимостью, по которой соответствующая операция должна отражаться в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности) реализуемого (реализованных) имущества (работ, услуг);
превышение договорной (контрактной) стоимости (стоимости, по которой соответствующая операция должна отражаться в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности) приобретенного (приобретенных) имущества (работ, услуг) над ценой, определенной по принципу "вытянутой руки".
В случае если сумма (ее часть), определенная в соответствии с абзацами вторым - четвертым этого подпункта как налогооблагаемая база по отдельной контролируемой операции:
а) была обложена налогом на доходы нерезидента в соответствии с пунктом 141.4 настоящей статьи, соответствующая сумма начисленного ( уплаченного) налога на доходы нерезидента засчитывается в уменьшение суммы налога, подлежащего уплате по такой контролируемой операции в соответствии с подпунктом 141.9 - 1 .2.15 подпу . базовой (основной) ставкой;
б) в предыдущих налоговых (отчетных) периодах была включена в налогооблагаемую базу, определенную в соответствии с подпунктом 135.2.1 пункта 135.2 статьи 135 настоящего Кодекса, сумма налога, начисленная (уплаченная) в предыдущих налоговых (отчетных) периодах на такую сумму (ее 3 часть 6) по ставке 6 по 8 статье. Кодекса засчитывается в уменьшение суммы налога, подлежащего уплате по такой контролируемой операции в соответствии с подпунктом 141.9 - 1 .2.15 подпункта 141.9 - 1 .2 этого пункта по базовой (основной) ставке.
Общая сумма, на которую может быть уменьшен налог в соответствии с подпунктами "а" и "б" настоящего подпункта, не может превышать сумму такого налога, рассчитанную по базовой (основной) ставке от налогооблагаемой базы, определенной в соответствии с абзацами вторым - четвертым настоящего подпункта.
В случае если сумма (ее часть), определенная в соответствии с абзацами вторым - четвертым настоящего подпункта в качестве базы налогообложения по контролируемой операции, в последующих отчетных (налоговых) периодах будет подлежать включению в базу налогообложения по операциям, подлежащим налогообложению в соответствии с подпунктом 141.9 - 1 . .2.15 ) этого пункта по ставке, определенной в соответствии с пунктом 136.8 статьи 136 настоящего Кодекса, такая сумма (ее часть) будет учитываться в уменьшении налогооблагаемой базы, рассчитываемой в соответствии с подпунктом 135.2.1 пункта 135.2 статьи 135 настоящего Кодекса, по следующему Кодексу.
141.9 – 1.4 . Если резидент Действие Сити - плательщик налога на особых условиях является контролирующим лицом, отдельным объектом налогообложения налогом на прибыль предприятий, облагаемым налогом по базовой (основной) ставке, является скорректированная прибыль контролируемой иностранной компании, определенная в соответствии со статьей 39 - 2 настоящего Кодекса.
{Статья 141 дополнена пунктом 141.9 - 1 согласно Закону № 1946-IX от 14.12.2021 }
141.10. Для перехода на налогообложение как резидента Действия Сити – плательщика налога на особых условиях или отказа от такого налогообложения юридическое лицо подает в контролирующий орган по своему налоговому адресу соответствующее заявление.
Форма заявления, порядок его представления и рассмотрения контролирующим органом устанавливаются центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
141.10.1. Заявление о переходе на налогообложение как резидента Действие Сити - плательщика налога на особых условиях подается средствами электронной связи в электронной форме (в том числе в уполномоченный орган при обращении о приобретении статуса резидента Действие Сити в порядке, установленном Законом Украины "О стимулировании развития цифровой экономики в Украине") документооборот" и "Об электронной идентификации и электронных доверительных услугах" .
141.10.2. Юридические лица, подавшие заявление о переходе на налогообложение как резидента Дея Сити - плательщика налога на особых условиях в уполномоченный орган при обращении о приобретении статуса резидента Дея Сити в соответствии с подпунктом 141.10.1 настоящего пункта, считаются резидентами Действия Сити - плательщиками налога на лицо внесено в реестр Действия Сити.
Резидент Дея Сити, являющийся плательщиком налога на прибыль предприятий на общих основаниях, может принять решение о переходе на налогообложение как резидента Дея Сити - налогоплательщика на особых условиях путем подачи соответствующего заявления в контролирующий орган не позднее чем за 15 календарных дней до начала следующего календарного квартала. Такой резидент Действие Сити считается плательщиком налога на особых условиях с первого числа месяца, следующего за кварталом, в котором в контролирующий орган подано соответствующее заявление. Резидент Действия Сити, являющийся плательщиком налога на прибыль предприятий на общих основаниях, может осуществить переход на налогообложение как резидента Действия Сити - налогоплательщика на особых условиях один раз в течение календарного года.
141.10.3. Юридическое лицо, внесенное в реестр Дея Сити, но не подавшее заявление о переходе на налогообложение в качестве резидента Дея Сити - плательщика налога на особых условиях, считается резидентом Дея Сити - плательщиком налога на общих основаниях.
141.10.4. Для отказа от налогообложения как резидента Дея Сити - плательщика налога на особых условиях резидент Дея Сити не позднее чем за 10 календарных дней до начала нового календарного года подает в контролирующий орган по своему налоговому адресу средства электронной связи заявление в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документе электронные доверительные услуги" .
{Статья 141 дополнена пунктом 141.10 согласно Закону № 1946-IX от 14.12.2021 }
141.11. В случае осуществления резидентом Действие Сити - плательщиком налога на особых условиях сделки, подлежащей налогообложению одновременно по двум или более основаниям, предусмотренным подпунктами 141.9 - 1 .2.1-141.9 - 1 .2.14 подпункта 141.9 - 1 .2 пункта 1 статьи 14 . налогообложение. Если такая операция подлежит налогообложению также в соответствии с подпунктом 141.9-1.2.15 настоящей статьи , также применяются нормы подпункта 141.9-1.3 пункта 141.9-1 настоящей статьи .
{Статья 141 дополнена пунктом 141.11 согласно Закону № 1946-IX от 14.12.2021 }
141.12. Особенности налогообложения сделок по первой продаже по договорам купли-продажи неделимого жилого объекта незавершенного строительства/будущего объекта жилой недвижимости.
Плательщики налога на прибыль предприятий, осуществляющих операции по первой продаже неделимого жилого объекта незавершенного строительства/будущего объекта жилой недвижимости, наряду с нормами, установленными настоящим Кодексом, вправе определять налоговое обязательство по налогу на прибыль предприятий с учетом особенностей, определенных настоящим пунктом.
141.12.1. Финансовый результат до налогообложения уменьшается на сумму дохода (выручки), которая была учтена заказчиком строительства, девелопером строительства, в финансовом результате к налогообложению в текущем налоговом (отчетном) периоде по операции по первой продаже (передаче покупателю) неделимого жилого объекта незавершенного строительства/будущего объекта жилья.
141.12.2. Финансовый результат до налогообложения увеличивается на сумму начисленных в бухгалтерском учете расходов, формирующих себестоимость неделимого жилищного объекта незавершенного строительства/будущего объекта жилой недвижимости, которая была учтена заказчиком строительства, девелопером строительства, в финансовом результате до налогообложения по операции по первой продаже (передаче покупателю) жилой недвижимости.
141.12.3. Финансовый результат до налогообложения увеличивается на сумму дохода (выручки) от операций по первой продаже (передаче покупателю) неделимого жилого объекта незавершенного строительства/будущего объекта жилой недвижимости, которая в предыдущих налоговых (отчетных) периодах уменьшила финансовый результат до налогообложения заказчика строительства, в том числе оконченного строительством соответствующего объекта жилой недвижимости.
141.12.4. Финансовый результат до налогообложения уменьшается на сумму начисленных в бухгалтерском учете расходов, формирующих себестоимость неделимого жилого объекта незавершенного строительства/будущего объекта жилой недвижимости, которая в предыдущих налоговых (отчетных) периодах увеличила финансовый результат до налогообложения заказчика строительства, девелопера строительства, в том налоговом соответствующего объекта жилой недвижимости.
{Статья 141 дополнена пунктом 141.12 согласно Закону № 2600-IX от 20.09.2022 }
141.13. Особенности налогообложения деятельности по торговле валютными ценностями в наличной форме.
141.13.1. Плательщики налога, осуществляющие деятельность по торговле валютными ценностями в наличной форме, уплачивают ежемесячно, не позднее последнего операционного (банковского) дня текущего месяца, авансовый взнос по налогу на прибыль предприятий за каждый пункт обмена иностранной валюты, внесенный в Реестр пунктов обмена иностранной валюты по состоянию на первое число текущего месяца 141.13.2 настоящего пункта.
Для целей налогообложения деятельности по торговле валютными ценностями в наличной форме под пунктом обмена иностранной валюты понимается структурное/отделенное подразделение, открываемое налогоплательщиком, которое в соответствии с Законом Украины "О валюте и валютных операциях" вправе осуществлять торговлю валютными ценностями в наличной форме, с целью осуществления торговли иностранной валютой.
141.13.2. Авансовый взнос по налогу на прибыль предприятий уплачивается в размере:
а) эквивалентному шестистам евро согласно официальному курсу гривни, установленному Национальным банком Украины на первое число первого месяца календарного квартала, в котором происходит уплата авансового взноса, за каждый пункт обмена иностранной валюты, расположенный в населенном пункте (кроме города Киева), численность населения которого превышает 50 тысяч, по статистическим данным уполномоченного центрального органа исполнительной власти в области статистики по состоянию на 1 января года, предшествующего текущему году;
б) эквивалентному семистам евро согласно официальному курсу гривни, установленному Национальным банком Украины на первое число первого месяца календарного квартала, в котором происходит уплата авансового взноса, за каждый пункт обмена иностранной валюты, расположенный в городе Киеве;
в) эквивалентному двумстам евро согласно официальному курсу гривны, установленному Национальным банком Украины на первое число первого месяца календарного квартала, в котором происходит уплата авансового взноса, за каждый пункт обмена иностранной валюты, расположенный в других, кроме предусмотренных подпунктами "а" и "б" этого подпункта, населенных пунктах или населенных пунктах.
{Подпункт 141.13.2 пункта 141.13 статьи 141 в редакции Закона № 4015-IX от 10.10.2024 }
141.13.3. Авансовые взносы по налогу на прибыль предприятий, уплаченные в соответствии с настоящим пунктом, являются неотъемлемой частью налога на прибыль.
Уплаченная в течение отчетного (налогового) периода сумма авансовых взносов по налогу на прибыль предприятий уменьшает налоговые обязательства по налогу на прибыль предприятий, рассчитанные по результатам такого отчетного (налогового) периода по базовой (основной) ставке, определенной статьей 136 настоящего Кодекса, в сумме, не превышающей сумму начисленного.
{Абзац второй подпункта 141.13.3 пункта 141.13 статьи 141 с изменениями, внесенными Законом № 3474-IX от 21.11.2023 }
Если сумма авансового взноса, предварительно уплаченного в течение отчетного (налогового) года, превышает сумму начисленного налогового обязательства за такой налоговый (отчетный) год, сумма такого превышения не переносится в уменьшение налоговых обязательств последующих налоговых (отчетных) периодов.
Сумма уплаченных авансовых взносов по налогу на прибыль не подлежит возврату налогоплательщику как излишне и/или ошибочно уплаченные налоговые обязательства, не может быть зачтена в счет других налогов и сборов (обязательных платежей) и на нее не распространяются положения статьи 43 настоящего Кодекса.
141.13.4. Денежное обязательство в виде авансового взноса по налогу на прибыль предприятий считается согласованным в момент возникновения такого обязательства, определяемого по календарной дате, установленной подпунктом 141.13.1 настоящего пункта для предельного срока уплаты авансового взноса по налогу на прибыль предприятий в соответствующий бюджет.
В случае если налогоплательщик не платит согласованную сумму авансового взноса по налогу на прибыль предприятий в течение срока, определенного подпунктом 141.13.1 настоящего пункта, такой налогоплательщик привлекается к ответственности в виде штрафа в размерах, определенных статьей 124 настоящего Кодекса.
141.13.5. Национальный банк Украины до 10 числа (включительно) текущего месяца подает в центральный орган исполнительной власти, реализующий государственную налоговую политику, информацию о пунктах обмена иностранной валюты, внесенные в Реестр пунктов обмена иностранной валюты по состоянию на первое число текущего месяца, с указанием их местонахождения и субъекта хозяйствования, от имени которого в наличной форме. Информация подается в порядке, определенном Национальным банком Украины по согласованию с центральным органом исполнительной власти, реализующим государственную налоговую политику.
{Статья 141 дополнена пунктом 141.13 согласно Закону № 2720-IX от 03.11.2022 }
141.14. Особенности налогообложения деятельности по розничной торговле горючим
141.14.1. Плательщики налога, осуществляющие розничную торговлю горючим, уплачивают ежемесячно не позднее двадцатого числа текущего месяца авансовый взнос по налогу на прибыль предприятий за каждое место розничной торговли горючим, информация о котором внесена в Единый реестр лицензиатов и мест обращения горючего по состоянию на первое число текущего месяца, в размере, определенном под .
Термины "розничная торговля горючим", "место розничной торговли горючим" употребляются в значениях, приведенных в Законе Украины "О государственном регулировании производства и обращения спирта этилового, спиртовых дистиллятов, биоэтанола, алкогольных напитков, табачных изделий, табачного сырья, жидкостей, используемых в электронных и электронных сырьях".
141.14.2. Авансовый взнос по налогу на прибыль предприятий уплачивается за каждое место розничной торговли горючим, информация о котором внесена в Единый реестр лицензиатов и мест обращения горючего на первое число текущего месяца:
а) в размере 60 тысяч гривен за каждое место, кроме случаев, предусмотренных подпунктами "б" и "в" этого подпункта;
б) для места розничной торговли горючим, на котором осуществляется реализация исключительно сжиженного газа, – в размере 30 тысяч гривен за каждое место;
в) для места розничной торговли горючим, на котором осуществляется реализация нескольких видов горючего и при этом доля реализации сжиженного газа в литрах, приведенных к температуре 15 °C в общем объеме реализуемого в течение предыдущего месяца горючего, составляет 50 и более процентов - в размере 45 тысяч гривен за каждое место.
141.14.3. Авансовые взносы по налогу на прибыль предприятий, уплаченные в соответствии с настоящим пунктом, являются неотъемлемой частью налога на прибыль.
Уплаченная в течение отчетного (налогового) периода сумма авансовых взносов по налогу на прибыль предприятий уменьшает налоговые обязательства по налогу на прибыль предприятий, рассчитанные по результатам такого отчетного (налогового) периода по базовой (основной) ставке, определенной статьей 136 настоящего Кодекса, в сумме, не превышающей сумму начисленного.
Если сумма авансового взноса, предварительно уплаченного в течение отчетного (налогового) года, превышает сумму начисленного налогового обязательства за такой налоговый (отчетный) год, сумма такого превышения не переносится в уменьшение налоговых обязательств последующих налоговых (отчетных) периодов.
Сумма уплаченных авансовых взносов по налогу на прибыль не подлежит возврату налогоплательщику как излишне и/или ошибочно уплачены налоговые обязательства, не может быть зачтена в счет других налогов и сборов (обязательных платежей) и на нее не распространяется действие положения статьи 43 настоящего Кодекса.
141.14.4. Денежное обязательство в виде авансового взноса по налогу на прибыль предприятий считается согласованным в момент возникновения такого обязательства, определяемого по календарной дате, установленной подпунктом 141.14.1 настоящего пункта для предельного срока уплаты авансового взноса по налогу на прибыль предприятий в соответствующий бюджет.
В случае если налогоплательщик не уплачивает согласованную сумму авансового взноса по налогу на прибыль предприятий в течение срока, определенного подпунктом 141.14.1 настоящего пункта, такой налогоплательщик привлекается к ответственности в виде штрафа в размерах, определенных статьей 124 настоящего Кодекса.
141.14.5. Для целей применения этого пункта сжиженным газом следует считать пропан или смесь пропана с бутаном, сжиженный природный газ, другие газы, по кодам согласно УКТ ВЭД 2711 11 00 00 , 2711 12 11 00, 2711 12 19 10 12 93 00, 2711 12 94 00, 2711 12 97 00, 2711 13 10 00, 2711 13 30 00, 2711 13 91 00, 2711 13 97 0 2711 19 00 00 и/или учитываются в системе электронного администрирования реализации топлива и этилового спирта по условному коду 2711 в литрах, приведенных к температуре 15 °С.
{Статья 141 дополнена пунктом 141.14 согласно Закону № 4015-IX от 10.10.2024 }
142.1. Освобождается от налогообложения прибыль предприятий и организаций, которые основаны общественными объединениями лиц с инвалидностью и являются их полной собственностью, полученная от продажи (снабжения) товаров, выполнения работ и оказания услуг, кроме подакцизных товаров, услуг по поставке подакцизных товаров, полученных в пределах договоров комиссии (консигнации), поручения, поручений, доверия, доверия, доверия такого плательщика налога осуществлять поставки товаров от имени и по поручению другого лица без передачи права собственности на такие товары, где в течение предыдущего отчетного (налогового) периода количество лиц с инвалидностью, имеющих там основное место работы, составляет не менее 50 процентов среднесписочной численности штатных работников списочного состава при условии, что фонд оплаты труда таких лиц с инвалидностью составляет в течение отчетного периода не менее в течение отчетного периода.
Указанные предприятия и организации общественных объединений лиц с инвалидностью имеют право применять эту льготу при наличии разрешения на право пользования такой льготой, выдаваемым уполномоченным органом в соответствии с Законом Украины "Об основах социальной защищенности лиц с инвалидностью в Украине".
{Абзац второй пункта 142.1 статьи 142 с изменениями, внесенными Законом № 344-IX от 05.12.2019 }
В случае нарушения требований по целевому использованию освобожденных от налогообложения средств налогоплательщик обязан увеличить налоговые обязательства по этому налогу по результатам налогового периода, на который приходится такое нарушение, а также уплатить пеню, начисленную в соответствии с настоящим Кодексом.
Предприятия и организации, которые распространяется действие этого пункта, регистрируются в соответствующем контролирующем органе порядке, предусмотренном для плательщиков этого налога.
142.2. На период подготовки к снятию и снятию с эксплуатации энергоблоков Чернобыльской АЭС и превращению объекта "Укрытие" в экологически безопасную систему освобождается от налогообложения прибыль Чернобыльской АЭС, если такие средства используются на финансирование работ по подготовке к снятию и снятию Чернобыльской АЭС по эксплуатации и превращению объекта "Укрытие" в экологически безопасную систему.
В случае нарушения требований по целевому использованию освобожденных от налогообложения средств налогоплательщик обязан увеличить налоговые обязательства по этому налогу по результатам налогового (отчетного) периода, на который приходится такое нарушение, а также уплатить пеню, начисленную в соответствии с настоящим Кодексом.
{Абзац второй пункта 142.2 статьи 142 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Статья 142 дополнена пунктом 142.2 согласно Закону № 364-VIII от 23.04.2015 }
142.3. Освобождается от налогообложения прибыль предприятий, полученная за счет международной технической помощи или за счет средств, которые предусматриваются в государственном бюджете как взнос Украины в Чернобыльский фонд "Укрытие" для реализации международной программы - Плана осуществления мероприятий на объекте "Укрытие" в соответствии с положениями Рамочного соглашения между Украиной и Европейским банком реконструкции и развития эксплуатации, подготовке к снятию и снятию энергоблоков Чернобыльской АЭС с эксплуатации, превращению объекта "Укрытие" в экологически безопасную систему и обеспечение социальной защиты персонала Чернобыльской АЭС.
В случае нарушения требований по целевому использованию освобожденных от налогообложения средств налогоплательщик обязан увеличить налоговые обязательства по этому налогу по результатам налогового (отчетного) периода, на который приходится такое нарушение, а также уплатить пеню, начисленную в соответствии с настоящим Кодексом.
{Абзац второй пункта 142.3 статьи 142 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Статья 142 дополнена пунктом 142.3 согласно Закону № 364-VIII от 23.04.2015 }
142.4. Освобождается от налогообложения прибыль участника индустриального парка, включенного в Реестр индустриальных парков, от осуществления хозяйственной деятельности в сферах перерабатывающей промышленности (раздел 10, класс 11.07 раздела 11, разделы 13-17, 20-33 КВЭД 009:2012 4 009:2010 и кроме производства подакцизных товаров, за исключением производства автомобилей легковых, кузовов к ним, прицепов и полуприцепов, мотоциклов, транспортных средств, предназначенных для перевозки 10 и более, транспортных средств для перевозки грузов); в сфере сбора, обработки и удаления отходов; восстановление материалов (раздел 38 КВЭД 009:2010), кроме захоронения отходов, или научно-исследовательской деятельности (раздел 72 КВЭД 009:2010) исключительно на территории (в пределах) индустриального парка, в течение 10 последовательных лет, начиная с первого числа первого месяца календарного квартала, определенного в контролирующий орган по месту регистрации такого налогоплательщика составленном в произвольной форме заявлении об использовании права на применение предусмотренного настоящим пунктом увольнения, но не ранее дня подачи такого заявления.
В случае если контролирующим органом в течение 10 рабочих дней со дня получения заявления не предоставлен отказ в применении предусмотренного настоящим пунктом увольнения, такое заявление считается принятым. Заявление подается налогоплательщиком в порядке, определенном пунктом 42.4 статьи 42 настоящего Кодекса. Уведомление об отказе в предоставлении освобождения от налогообложения предоставляется контролирующим органом в порядке, определенном пунктом 42.4 статьи 42 настоящего Кодекса.
Применение определенных настоящим пунктом правил налогообложения допускается при условии, что участник индустриального парка будет иметь статус такого участника не менее 10 лет и в течение этих 10 лет:
осуществляет хозяйственную деятельность исключительно на территории и в пределах индустриального парка. Для подтверждения статуса участника индустриального парка используются данные из Реестра индустриальных парков;
не начисляет и не выплачивает дивиденды (приравненные к ним платежи) в пользу владельцев корпоративных прав.
Не имеют права применять определенные этим пунктом правила налогообложения участники индустриального парка - юридические лица, в уставном капитале которых есть доля:
1) прямо или косвенно принадлежит юридическим лицам, являющимся организаторами азартных игр, а также юридические лица, которым прямо или косвенно принадлежит доля в уставном капитале юридических лиц, являющихся организаторами азартных игр;
2) прямо или косвенно принадлежит юридическим лицам, зарегистрированным в государствах (на территориях), отнесенных Кабинетом Министров Украины в оффшорные зоны;
3) прямо или косвенно принадлежит юридическим лицам, зарегистрированным в соответствии с законодательством государств, включенным Группой по разработке финансовых мер по борьбе с отмыванием денег (FATF) в список государств, не сотрудничающих в сфере противодействия отмыванию доходов, полученных преступным путем.
Сумма освобожденных от налогообложения средств (сумма налога на прибыль, не уплачиваемых в бюджет и остающихся в распоряжении налогоплательщика – участника индустриального парка) направляется на развитие деятельности участника индустриального парка в пределах такого индустриального парка не позднее 31 декабря следующего календарного года. Порядок использования участником индустриального парка освобожденных от налогообложения на развитие его деятельности в пределах индустриального парка утверждается Кабинетом Министров Украины. Плательщик налога в налоговой декларации по налогу на прибыль предприятий за налоговый (отчетный) год указывает информацию об использовании или неиспользовании суммы освобожденных от налогообложения средств в полном объеме.
В случае неиспользования участником индустриального парка освобожденных от налогообложения средств на развитие его деятельности в пределах индустриального парка до 31 декабря календарного года, следующего за налоговым (отчетным) годом, налогоплательщик теряет право на применение определенных настоящим пунктом правил налогообложения с 1 января года, следующего за годом, в котором должны были. При этом за все другие предыдущие налоговые (отчетные) периоды применения освобождения от налогообложения, за которые налогоплательщик не использовал освобожденные от налогообложения средства в установленный срок и до потери такого права, налогоплательщик обязан подать уточняющую (уточняющие) налоговую декларацию по налогу на прибыль предприятий, начислить и уплатить налоговое норм этого Кодекса
В случае досрочного прекращения по инициативе налогоплательщика применения определенных настоящим пунктом правил налогообложения такой налогоплательщик обязан по итогам налогового (отчетного) периода, в котором он перестал применять указанные правила налогообложения, определить налоговое обязательство по налогу на прибыль предприятий в общем порядке.
Центральный орган исполнительной власти, реализующий государственную налоговую политику, и центральный орган исполнительной власти, реализующий государственную политику по созданию и функционированию индустриальных парков на территории Украины, осуществляют автоматический обмен информацией, содержащейся (должно содержаться) в Реестре индустриальных парков, в том числе относительно перечня участников индустриальных парков власти, что обеспечивает формирование и реализует государственную финансовую политику по согласованию с центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную инвестиционную политику.
Для плательщиков, определенных настоящим пунктом, налоговыми (отчетными) периодами являются календарные квартал, полугодие, три квартала, год. При этом налоговая декларация рассчитывается нарастающим итогом. Плательщики, определенные настоящим пунктом, не могут применять исключительно годовой налоговый (отчетный) период.
В случае утраты статуса участника индустриального парка налогоплательщик теряет право на применение установленных настоящим пунктом правил налогообложения. Такой налогоплательщик обязан по итогам налогового (отчетного) периода, в котором утрачен статус участника индустриального парка, определить налоговое обязательство по налогу на прибыль предприятий в общем порядке.
Независимо от особенностей, определенных настоящим пунктом, если налогоплательщик - участник индустриального парка осуществляет в рамках хозяйственной деятельности, предусмотренной абзацем первым настоящего пункта, контролируемые операции, определенные статьей 39 настоящего Кодекса, объект налогообложения налогом на прибыль предприятий, облагаемый налогом по базовой (основной) ставке, определяется отдельно
превышение цены, определенной по принципу "вытянутой руки", над договорной (контрактной) стоимостью (стоимостью, по которой соответствующая операция должна отражаться в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности) реализованных товаров (работ, услуг);
превышение договорной (контрактной) стоимости (стоимости, по которой соответствующая операция должна отражаться в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности) приобретенных товаров (работ, услуг) над ценой, определенной по принципу "вытянутой руки".
Если налогоплательщик - участник индустриального парка является контролирующим лицом, отдельным объектом налогообложения налогом на прибыль предприятий, облагаемым налогом по базовой (основной) ставке, является скорректированная прибыль контролируемой иностранной компании, определенная в соответствии со статьей 39 - 2 настоящего Кодекса.
Объекты налогообложения, определенные абзацами шестнадцатым-девятнадцатым пункта, не освобождаются от налогообложения и подлежат налогообложению в общем порядке.
{Статья 142 дополнена пунктом 142.4 согласно Закону № 2330-IX от 21.06.2022 - о вступлении в силу см. пункт 1 раздела ІІ Закона № 2330-IX от 21.06.2022 }
{Раздел III в редакции Закона № 71-VIII от 28.12.2014 }
162.1.1. физическое лицо – резидент, получающий доходы как из источника их происхождения в Украине, так и иностранные доходы;
162.1.1-1 . физическое лицо - резидент, владеющий и/или пользующийся (арендующий (субарендующий), на условиях эмфитевзиса, постоянно пользующийся) земельными участками, отнесенными к сельскохозяйственным угодьям, в части минимального налогового обязательства;
{Пункт 162.1 статьи 162 дополнен подпунктом 162.1.1-1 согласно Закону № 1914-IX от 30.11.2021 }
162.1.2. физическое лицо – нерезидент, получающий доходы из источника их происхождения в Украине;
162.1.3. налоговый агент.
162.2. Не является плательщиком налога нерезидент, получающий доходы из источника их происхождения в Украине и имеющий дипломатические привилегии и иммунитет, установленные действующим международным договором Украины относительно доходов, которые он получает непосредственно от производства дипломатической или приравненной к ней таким международным договором деятельности.
162.3. В случае смерти налогоплательщика или объявления его судом умершим или признания безвестно отсутствующим или утраты им статуса резидента (при отсутствии налоговых обязательств как нерезидента согласно настоящему Кодексу) налог за последний налоговый период взимается с начисленных в его пользу доходов. Согласно этому последним налоговым периодом считается период, заканчивающийся днем, на который соответственно приходится смерть такого налогоплательщика, вынесение такого судебного решения или утрата им статуса резидента. В случае отсутствия начисленных доходов налог уплате не подлежит.
162.4. Если физическое лицо – налогоплательщик впервые получает налогооблагаемые доходы внутри налогового периода, то первый налоговый период начинается со дня получения таких доходов.
164.1. Базой налогообложения является общий налогооблагаемый доход с учетом особенностей, определенных настоящим разделом.
Общий налогооблагаемый доход – любой доход, подлежащий налогообложению, начислен (выплачен, предоставлен) в пользу налогоплательщика в течение отчетного налогового периода.
В случае использования права на налоговую скидку налогооблагаемой базой является чистый годовой налогооблагаемый доход, который определяется путем уменьшения общего налогооблагаемого дохода с учетом пункта 164.6 этой статьи на суммы налоговой скидки такого отчетного года.
Базой налогообложения для доходов, полученных от осуществления хозяйственной или независимой профессиональной деятельности, является чистый годовой налогооблагаемый доход, определяемый в соответствии с пунктом 177.2 статьи 177 и пунктом 178.3 статьи 178 настоящего Кодекса.
{Пункт 164.1 статьи 164 в редакции Закона № 3609-VI от 07.07.2011 }
164.1.1. Общий налогооблагаемый доход состоит из доходов, которые окончательно облагаются налогом при их начислении (выплаты, предоставления), доходов, облагаемых налогом в составе общего годового налогооблагаемого дохода, и доходов, облагаемых налогом по другим правилам, определенным настоящим Кодексом.
164.1.2. Общий месячный налогооблагаемый доход состоит из суммы налогооблагаемых доходов, начисленных (выплаченных, предоставленных) в течение такого отчетного налогового месяца.
164.1.3. Общий годовой налогооблагаемый доход равен сумме общих месячных налогооблагаемых доходов, иностранных доходов, полученных в течение такого отчетного налогового года, доходов, полученных физическим лицом - предпринимателем от осуществления хозяйственной деятельности согласно статье 177 настоящего Кодекса, и доходов, полученных физическим лицом, которое осуществляет независимую профессию .
164.2. В общий месячный (годовой) налогооблагаемый доход плательщика налога включаются:
164.2.1. доходы в виде заработной платы, начисленные (выплаченные) налогоплательщику в соответствии с условиями трудового договора (контракта);
164.2.2. суммы вознаграждений и других выплат, начисленных (выплаченных) налогоплательщику в соответствии с условиями гражданско-правового договора;
{Подпункт 164.2.2 пункта 164.2 статьи 164 и с изменениями, внесенными согласно Законам № 2497-VIII от 10.07.2018 , № 466-IX от 16.01.2020 }
164.2.3. доходы от продажи объектов имущественных и неимущественных прав, в частности интеллектуальной (промышленной) собственности, и приравненные к ним права, доходы в виде сумм авторского вознаграждения, иной платы за предоставление права на пользование или распоряжение другим лицам нематериальным активом (произведениями науки, искусства, литературы или другими нематериальными правами), них права (далее – роялти), в том числе полученные наследниками собственника такого нематериального актива;
164.2.4. часть доходов от сделок с имуществом, размер которой определяется в соответствии с положениями статей 172-173 настоящего Кодекса;
164.2.5. доход от предоставления имущества в лизинг, аренду или субаренду (срочное владение и/или пользование), определенный в порядке, установленном пунктом 170.1 статьи 170 настоящего Кодекса;
164.2.6. налогооблагаемый доход (прибыль), не включенный в расчет общих налогооблагаемых доходов прошлых налоговых периодов и самостоятельно выявленный в отчетном периоде налогоплательщиком или начисленный контролирующим органом согласно настоящему Кодексу;
164.2.7. сумма задолженности плательщика налога по заключенному им гражданско-правовому договору, по которой истек срок исковой давности и превышающая сумму, составляющую 50 процентов месячного прожиточного минимума, действующего для трудоспособного лица на 1 января отчетного налогового года, кроме сумм налоговой задолженности, по которым истек срок положения исков задолженности по налогам, сборам и погашению налогового долга. Физическое лицо самостоятельно платит налог с таких доходов и указывает их в годовой налоговой декларации;
{Подпункт 164.2.7 пункта 164.2 статьи 164 с изменениями, внесенными Законом № 5519-VI от 06.12.2012 }
164.2.8. пассивные доходы (кроме указанных в подпунктах 165.1.2 и 165.1.41 пункта 165.1 статьи 165 настоящего Кодекса), доходы в виде выигрышей, призов;
{Подпункт 164.2.8 пункта 164.2 статьи 164 в редакции Закона № 1166-VII от 27.03.2014 – относительно вступления в силу изменений см. пункт 1 раздела IV Закона №1166-VII от 27.03.2014; подпункт 164.2.8 пункта 164.2 статьи 164 в редакции Законов №1588-VII от 04.07.2014 , №71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
164.2.9. инвестиционная прибыль от проведения налогоплательщиком операций с ценными бумагами, деривативами и корпоративными правами, выпущенными в иных, чем ценные бумаги, формах, кроме дохода от операций, указанных в подпунктах 165.1.40 и 165.1.52 пункта 165.1 статьи 165 настоящего Кодекса;
{Подпункт 164.2.9 пункта 164.2 статьи 164 в редакции Закона № 4834-VI от 24.05.2012 ; с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
164.2.10. доход в виде стоимости наследуемого или полученного в подарок имущества в пределах, облагаемых налогом согласно настоящему разделу;
164.2.11. сумма излишне израсходованных средств/электронных денег, полученных налогоплательщиком на командировку или под отчет и не возвращенных в установленные законодательством сроки, размер которой исчисляется в соответствии с пунктом 170.9 статьи 170 настоящего Кодекса;
{Подпункт 164.2.11 пункта 164.2 статьи 164 с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
164.2.12. средства или имущество (нематериальные активы), полученные налогоплательщиком как неправомерная выгода, похищенные или найденные как клад, не сданный государству по закону, в суммах, определенных обвинительным приговором суда независимо от назначенной им меры наказания;
{Подпункт 164.2.12 пункта 164.2 статьи 164 с изменениями, внесенными Законом № 4112-IX от 04.12.2024 }
суммой средств, полученных налогоплательщиком в результате его отказа от участия в фонде финансирования строительства, и суммой средств, внесенных налогоплательщиком в такой фонд, кроме случаев, когда налогоплательщик одновременно передает средства, полученные из фонда финансирования строительства, в управление тому же управляющему в тот же или иной фонд финансирования строительства;
суммой средств, полученных налогоплательщиком от других лиц в результате уступки в их пользу права требования по договору об участии в фонде финансирования строительства (в том числе, если такая уступка осуществлена на основании договора купли-продажи), и суммой средств, внесенных налогоплательщиком в такой фонд по этому договору;
164.2.14. доход в виде неустойки (штрафов, пени), возмещения материального или неимущественного (нравственного) ущерба, кроме:
а) сумм, которые по решению суда направляются на возмещение ущерба, причиненного налогоплательщику вследствие причинения ему материального вреда, а также вреда жизни и здоровью, а также возмещений морального вреда в размере, определенном решением суда, но не выше четырехкратного размера минимальной заработной платы, установленной законом законом;
{Подпункт "а" подпункта 164.2.14 пункта 164.2 статьи 164 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
б) процентов, полученных от должника в результате просрочки выполнения им договорного обязательства;
в) пени, уплачиваемой в пользу налогоплательщика за счет бюджета (целевого страхового фонда) вследствие несвоевременного возврата излишне уплаченных денежных обязательств или других сумм бюджетного возмещения;
г) суммы потерь, причиненных налогоплательщику актами, признанными неконституционными или незаконными решениями, действиями или бездействием органов, осуществляющих оперативно-розыскную деятельность, органов досудебного расследования, прокуратуры или суда, возмещаемых государством в порядке, установленном законом.
{Абзац пятый подпункта 164.2.14 пункта 164.2 статьи 164 с изменениями, внесенными Законом № 4652-VI от 13.04.2012 }
ґ) выплаты из государственного бюджета, связанные с исполнением решений зарубежных юрисдикционных органов, в том числе Европейского суда по правам человека, принятых по результатам рассмотрения дел против Украины.
{Подпункт 164.2.14 пункта 164.2 статьи 164 дополнен новым абзацем согласно Закону № 4834-VI от 24.05.2012 }
Действие этого подпункта не распространяется на обложение сумм страховых выплат, страховых возмещений и выкупных сумм по договорам страхования;
164.2.15. сумма страховых выплат, страховых возмещений, выкупных сумм или пенсионных выплат, уплачиваемых налогоплательщику по договорам долгосрочного страхования жизни (в том числе по договорам страхования пожизненных пенсий) и негосударственного пенсионного обеспечения, по договорам пенсионного вклада, договорам доверительного управления, заключенным с участниками фондов банков 170.8.2 пункта 170.8 статьи 170 настоящего Кодекса;
164.2.16. сумма пенсионных взносов в пределах негосударственного пенсионного обеспечения в соответствии с законом, страховыми платежами (страховыми взносами, страховыми премиями), в том числе, по договорам добровольного медицинского страхования и по договору страхования дополнительной пенсии, взносам на пенсионные вклады, взносам в фонд банковского управления, уплаченной по любому, уплачиваемых сумм:
а) лицом-резидентом, определяемым выгодоприобретателем (бенефициаром) по таким договорам;
б) одним из членов семьи первой ступени родства налогоплательщика;
в) работодателем-резидентом за свой счет по договорам негосударственного пенсионного обеспечения налогоплательщика и/или по договорам добровольного медицинского страхования в пределах 30 процентов начисленной заработной платы такому работнику;
{Подпункт "в" подпункта 164.2.16 пункта 164.2 статьи 164 с изменениями, внесенными согласно Законом № 1791-VIII от 20.12.2016 ; в редакции Закона № 1946-IX от 14.12.2021 }
г) резидентом Действие Сити за свой счет по договорам негосударственного пенсионного обеспечения и/или по договорам добровольного медицинского страхования налогоплательщика - гиг-специалиста в пределах 30 процентов начисленного вознаграждения такому гиг-специалисту;
{ Подпункт 164.2.16 пункта 164.2 статьи 164 дополнен подпунктом "г" согласно Закону № 1946-IX от 14.12.2021 }
{Подпункт 164.2.16 пункта 164.2 статьи 164 с изменениями, внесенными согласно Законам №3609-VI от 07.07.2011 , №5083-VI от 05.07.2012 ; в редакции Закона № 71-VIII от 28.12.2014 }
164.2.17. доход, полученный налогоплательщиком как дополнительное благо (кроме случаев, предусмотренных статьей 165 настоящего Кодекса) в виде:
а) стоимости использования жилья, других объектов материального или нематериального имущества, принадлежащих работодателю, предоставленных налогоплательщику в безвозмездное пользование, или компенсации стоимости такого использования, кроме случаев, когда такое предоставление обусловлено исполнением налогоплательщиком трудовой функции в соответствии с трудовым договором (контрактом) или предусмотрено нормами коллективного договора;
{Подпункт "а" подпункта 164.2.17 пункта 164.2 статьи 164 в редакции Закона № 4834-VI от 24.05.2012 }
б) стоимости имущества и питания, безвозмездно полученного налогоплательщиком, кроме случаев, определенных настоящим Кодексом для налогообложения прибыли предприятий.
Дополнительно к исключениям, предусмотренным подпунктом "а" настоящего подпункта, не считаются дополнительным благом налогоплательщика доходы, полученные в форме и размерах, подлежащих включению работодателем в себестоимость реализованных товаров, выполненных работ, предоставленных услуг, а также средства, стоимость услуг, проживания, проезда, питания, с инвалидностью, в том числе которые предназначены для участия лиц с инвалидностью в физкультурно-реабилитационных и спортивных мероприятиях, лекарственных и медико-восстанавливаемых средств и других доходов, предоставленных (выплаченных) налогоплательщику - участнику спортивных (кроме профессионального спорта), физкультурно-оздоровительных мероприятий, мероприятий по физкультуре реабилитации, финансируемые из бюджета и/или бюджетными организациями, другими неприбыльными организациями, внесенными в Реестр некоммерческих организаций и учреждений на дату предоставления таких средств.
{Абзац второй подпункта "б" подпункта 164.2.17 пункта 164.2 статьи 164 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
Также не считается дополнительным благом плательщика налога уплаченная субъектом кинематографии стоимость товаров и услуг, а именно проезда, проживания, питания, охраны, страхования, медицинского обслуживания, тренировки, обучения, которые связаны с участием такого плательщика налога в производстве аудиовизуальных произведений, производимых (создаваемыми). такими плательщиками налога и/или режиссерским сценарием аудиовизуального произведения.
{Подпункт "б" подпункта 164.2.17 пункта 164.2 статьи 164 дополнен абзацем третьим согласно Закону № 2176-VIII от 07.11.2017 }
Также не считается дополнительным благом налогоплательщика уплаченная заведением культуры стоимость товаров и услуг, а именно проезда, проживания, питания, охраны, страхования, медицинского обслуживания, тренировки, связанные с участием такого налогоплательщика в создании и показе (проведении) культурных, в том числе гастрольных, мероприятий, если это предусмотрено условиями договора с такими;
{Подпункт "б" подпункта 164.2.17 пункта 164.2 статьи 164 дополнен абзацем четвертым согласно Закону № 962-IX от 04.11.2020 }
в) стоимости услуг домашнего обслуживающего персонала, безвозмездно полученных налогоплательщиком, включая труд подчиненных лиц, а также лиц, находящихся на военной службе или арестованных или заключенных.
Под термином "услуги домашнего обслуживающего персонала" понимаются услуги по бытовому обслуживанию физического лица, членов его семьи или от имени или по их поручению любого третьего лица, включая ремонт или сооружение объектов движимого или недвижимого имущества, принадлежащего таким лицам или используемого ими;
г) суммы денежного или имущественного возмещения любых расходов или потерь налогоплательщика, кроме обязательно возмещаемых по закону за счет бюджета или освобождаемых от налогообложения согласно настоящему разделу;
ґ) суммы безвозвратной финансовой помощи (кроме суммы процентов условно начисленных на такую помощь);
{Подпункт "г" подпункта 164.2.17 пункта 164.2 статьи 164 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
д) основной суммы долга (кредита) налогоплательщика (кроме суммы прощенного (аннулированного) основного долга налогоплательщика по ипотечному кредиту в иностранной валюте, обеспеченному ипотекой жилой недвижимости), прощенного (аннулированного) кредитором по его самостоятельному решению, не связанному с процедурой банкротства, до окончания 25 процентов размера одной минимальной заработной платы (в расчете на год), установленной на 1 января отчетного налогового года, а также основной суммы долга налогоплательщика перед кредитором - финансовым учреждением при исполнении таким кредитором решения суда об освобождении должника - физического лица от долгов по делу о неплатежеспособности5, заработной платы (в расчете на год), установленной на 1 января отчетного налогового года. Кредитор обязан уведомить налогоплательщика - должника путем направления заказного письма с уведомлением о вручении или путем заключения соответствующего договора, или предоставления уведомления должнику под подпись лично о прощении (аннулировании) долга, исполнение кредитором - финансовым учреждением решения суда об освобождении должника - физического лица от долгов. Кредитор, в том числе кредитор - финансовое учреждение, обязан включить сумму долга, прощенного (аннулированного) по его самостоятельному решению, не связанному с процедурой банкротства, сумму долга согласно решению суда об освобождении должника - физического лица от долгов по делу о неплатежеспособности к налоговому расчету; по итогам отчетного периода, в котором такой долг был прощен (аннулирован), исполнено решение суда об освобождении должника - физического лица от долгов по делу о неплатежеспособности. Должник самостоятельно платит налог с таких доходов и отражает его в годовой налоговой декларации. В случае неуведомления кредитором должника о прощении (аннулировании) долга, а также неуведомления кредитором - финансовым учреждением об исполнении решения суда об освобождении должника - физического лица от долгов по делу о неплатежеспособности в порядке, определенном этим подпунктом, такой кредитор обязан выполнить все обязанности.
{Абзац первый подпункта "д" подпункта 164.2.17 пункта 164.2 статьи 164 в редакции Законов № 1383-IX от 13.04.2021 , № 4698-IX от 03.12.2025 }
По кредиту, полученному на приобретение жилья (ипотечный кредит), налогоплательщик имеет право на уплату суммы налогового обязательства, начисленного на основную сумму долга (кредита) налогоплательщика, прощенного (аннулированного) кредитором по его самостоятельному решению, не связанному с процедурой его банкротства, до истечения срока по года сумму такого налогового обязательства. Для рассрочки такой суммы налогового обязательства налогоплательщик вместе с декларацией подает в контролирующий орган заявление в произвольной форме, содержащее фактические данные о сумме прощенного (аннулированного) кредитором долга (кредита и/или процентов), подтвержденную соответствующими документами кредитора, и краткое объяснение обстоятельств, приведших к возникновению необходимости осуществления рассрочки.
{ Подпункт "д" подпункта 164.2.17 пункта 164.2 статьи 164 дополнен абзацем вторым согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Суммы рассроченных налоговых обязательств рассчитываются плательщиком налога самостоятельно согласно документам по основной сумме прощенного (аннулированного) кредитором долга (кредита) и погашаются равными частями каждого календарного квартала до 20 числа месяца, следующего за каждым календарным кварталом (до 20 апреля, до 20 июля, до 20 июля, до 20 июля, кварталом, в котором в контролирующий орган подано заявление в произвольной форме, содержащее фактические данные об основной сумме прощенного (аннулированного) кредитором долга (кредита), подтвержденное соответствующими документами кредитора, и краткое объяснение обстоятельств, которые привели к возникновению необходимости осуществления рассрочки задекларированной суммы налогового обязательства;
{ Подпункт "д" подпункта 164.2.17 пункта 164.2 статьи 164 дополнен абзацем третьим согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Подпункт "д" подпункта 164.2.17 пункта 164.2 статьи 164 с изменениями, внесенными согласно Законам № 4834-VI от 24.05.2012 , № 5519-VI от 06.12.2012 ; в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными согласно Законом № 1791-VIII от 20.12.2016 }
е) стоимости безвозмездно полученных товаров (работ, услуг), определенной по правилам обычной цены, а также суммы скидки обычной цены (стоимости) товаров (работ, услуг), индивидуально предназначенной для такого налогоплательщика, кроме сумм, указанных в подпункте 165.1.53 пункта 165.1 статьи 165 настоящего Кодекса. Не является дополнительным благом сумма скидки обычной цены (стоимости) при продаже (отчуждении) в пользу налогоплательщика жилой недвижимости, приобретенной в собственность в результате обращения взыскания на такое имущество по договорам ипотеки, обеспечивающей кредит, предоставленный в иностранной валюте.
{Подпункт "е" подпункта 164.2.17 пункта 164.2 статьи 164 с изменениями, внесенными Законами № 1275-VII от 20.05.2014 , № 1383-IX от 13.04.2021 }
Если дополнительные блага предоставляются в неденежной форме, сумма налога на объект налогообложения исчисляется по правилам, определенным пунктом 164.5 настоящей статьи;
164.2.18. доход, полученный налогоплательщиком за сданный (проданный) им лом драгоценных металлов, кроме дохода, полученного за лом драгоценных металлов, продан Национальному банку Украины.
При выплате доходов за сданный (проданный) плательщиком налога лом драгоценных металлов лицо, которое его закупает, считается налоговым агентом и обязано удержать налог с суммы такой выплаты по ставке, установленной настоящим разделом;
{Пункт 164.2 статьи 164 дополнен новым пунктом 164.2.18 согласно Закону № 4238-VI от 22.12.2011 ; с изменениями, внесенными Законом № 5083-VI от 05.07.2012 }
{Подпункт 164.2.19 пункта 164.2 статьи 164 исключен из Закона № 466-IX от 16.01.2020 }
164.2.20. иные доходы, кроме указанных в статье 165 настоящего Кодекса.
164.3. При определении налогооблагаемой базы учитываются все доходы налогоплательщика, полученные им как в денежной, так и неденежной формах.
164.4. При начислении (получении) доходов, полученных в виде валютных ценностей или других активов (стоимость которых выражена в иностранной валюте или международных расчетных единицах), такие доходы перечисляются в гривне по валютному курсу Национального банка Украины, действующему на момент начисления (получения) таких доходов.
164.5. При начислении (предоставлении) доходов в любой неденежной форме базой налогообложения является стоимость такого дохода, рассчитанная по обычным ценам, правила определения которых установлены согласно настоящему Кодексу, умноженная на коэффициент, исчисляемый по формуле:
К = 100 : (100 – Сп),
где К – коэффициент;
Сп – ставка налога, установленная для таких доходов на момент их начисления.
В таком же порядке определяются объект налогообложения и налогооблагаемая база для средств, излишне израсходованных плательщиком налога на командировку или под отчет и не возвращенных в установленные законодательством сроки.
164.6. При начислении доходов в форме заработной платы налогооблагаемая база определяется как начисленная заработная плата, уменьшенная на сумму страховых взносов в Накопительный фонд, а в случаях, предусмотренных законом, - обязательных страховых взносов в негосударственный пенсионный фонд, которые в соответствии с законом уплачиваются за счет заработной платы работника, а также.
{Абзац первый пункта 164.6 статьи 164 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Абзац второй пункта 164.6 статьи 164 исключен на основании Закона № 466-IX от 16.01.2020 }
Статья 165. Доходы, не включаемые в расчет общего месячного (годового) налогооблагаемого дохода↑
165.1. В общий месячный (годовой) налогооблагаемый доход налогоплательщика не включаются следующие доходы:
165.1.1 сумма государственной и социальной материальной помощи, государственной помощи, компенсаций, стоимость социальных услуг и реабилитационной помощи (включая денежные компенсации лицам с инвалидностью, на детей с инвалидностью при реализации индивидуальных программ реабилитации лиц с инвалидностью, суммы пособия по беременности и родам), вознаграждений и страховых выплат, которые получает налогоплательщик финансовой помощи лицам с инвалидностью из Фонда социальной защиты лиц с инвалидностью по закону, указам Президента Украины и актам Кабинета Министров Украины, а также стоимость социальной помощи в натуральной форме малообеспеченным семьям, полученной от предоставлятелей социальных услуг в соответствии с Законом Украины "О социальных услугах", в том числе (но не исключительно):
{Абзац первый подпункта 165.1.1 пункта 165.1 статьи 165 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 344-IX от 05.12.2019 ; с изменениями, внесенными Законом № 786-IX от 14.07.2020 ; в редакции Закона № 1914-IX от 30.11.2021 ; с изменениями, внесенными Законом № 2600-IX от 20.09.2022 }
а) сумма денежной помощи, которая предоставляется согласно закону, указам Президента Украины и актам Кабинета Министров Украины членам семей военнослужащих, полицейских или лиц начальствующего и рядового состава органов внутренних дел, органов и подразделений гражданской защиты, Государственной уголовно-исполнительной службы Украины, Государственной службы специальной связи и защиты информации Украины, погибших (без вести о служебных и/или служебных/ независимости, суверенитета и территориальной целостности Украины;
{Подпункт "а" подпункта 165.1.1 пункта 165.1 статьи 165 с изменениями, внесенными по законам №1293-IX от 02.03.2021 , №2600-IX от 20.09.2022 }
б) сумма государственных премий Украины или стипендий Украины, назначенных законом, постановлениями Верховной Рады Украины, указами Президента Украины, вознаграждений спортсменам - чемпионам Украины, призерам спортивных соревнований международного уровня, в том числе спортсменам с инвалидностью, а также стоимость государственных наград или вознаграждений от имени Украины, кроме выплачиваемых денежными средствами или другим имуществом, сумма Нобел научной, научно-технической деятельности, стипендий, грантов, выплачиваемых (предоставляемых) в рамках финансирования научных (научно-технических) проектов, выполнение которых осуществляется в соответствии с международными договорами Украины, согласие на обязательность которых предоставлено Верховной Радой Украины, и которые зарегистрированы в соответствии со статьей 66 Закона Украины "О научной и научно-технической деятельности";
{Подпункт "б" подпункта 165.1.1 пункта 165.1 статьи 165 с изменениями, внесенными согласно Законам № 344-IX от 05.12.2019 , № 2836-XI от 13.12.2022 }
в) сумма средств из Государственного бюджета Украины действительным членам (академикам) и членам-корреспондентам Национальной академии наук Украины, Украинской академии аграрных наук, Академии медицинских наук Украины, Академии педагогических наук Украины, Академии правовых наук Украины и Академии искусств Украины как ежемесячная пожизненная плата за звание действительного члена и члена;
г) сумма помощи, которая выплачивается (предоставляется) жертвам нацистских преследований или их наследникам из бюджетов или других источников, определенных международными договорами Украины, согласие на обязательность которых предоставлено Верховной Радой Украины, а также лицам, имеющим звание "Праведник Мира";
ґ) сумма помощи, которая выплачивается (предоставляется) лицам, признанным репрессированными и/или реабилитированными по закону, или их наследникам из бюджетов или других источников, определенных международными договорами Украины, согласие на обязательность которых предоставлено Верховной Радой Украины;
е) сумма пенсий (включая сумму их индексации, начисленную в соответствии с законом) или ежемесячного пожизненного денежного содержания, получаемая налогоплательщиком из Пенсионного фонда Украины или бюджета по закону, а также пенсий из иностранных источников, если согласно международным договорам, согласие на обязательность которых предоставлено Верховной Радой Украины, такие пенсии выплаты;
{Подпункт "е" подпункта 165.1.1 пункта 165.1 статьи 165 с изменениями, внесенными согласно Закону № 4834-VI от 24.05.2012 ; в редакции Закона № 1166-VII от 27.03.2014 - о вступлении в силу изменений см. пункт 1 раздела IV Закона №1166-VII от 27.03.2014; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
есть) сумма денежной компенсации за расход времени, размер которой устанавливается Кабинетом Министров Украины, которую получают физические лица за ведение записей и представление сведений в соответствии с программами государственных выборочных обследований, проводимых органами государственной статистики;
ж) сумма денежной компенсации, выплачиваемой военнослужащим за принадлежащее им для получения жилого помещения;
з) сумма ежегодной разовой денежной помощи, которая предоставляется согласно Закону Украины "О статусе ветеранов войны, гарантиях их социальной защиты" ;
и) сумма денежной помощи (в том числе в натуральной форме), предоставляемая физическим лицам или членам их семей (дети, жена, родители), военнослужащим, призванным на военную службу по призыву в связи с мобилизацией, в соответствии с Законом Украины "О социальной и правовой защите военнослужащих и членов их семей" , работников, призванных на военную службу по призыву во время мобилизации, в особый период;
{Подпункт 165.1.1 пункта 165.1 статьи 165 дополнен новым абзацем согласно Закону № 1275-VII от 20.05.2014 }
и) стоимость социальных услуг, которые предоставляются в соответствии с Законом Украины "О социальных услугах" и Классификатором социальных услуг предоставлятелем социальных услуг, включенным в Реестр поставщиков и получателей социальных услуг, за счет поставщиков социальных услуг получателю социальных услуг, который включен в Реестр поставщиков и получателей социальных услуг.
{ Подпункт 165.1.1 пункта 165.1 статьи 165 дополнен подпунктом "i" согласно Закону № 1914-IX от 30.11.2021 }
Исключения, предусмотренные настоящим подпунктом, не распространяются на выплату заработной платы, денежного (исходного) пособия при выходе на пенсию (в отставку) и выплату, связанную с временной потерей трудоспособности;
165.1.2. сумма доходов, полученных налогоплательщиком в виде процентов, начисленных на государственные ценные бумаги, эмитированные центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику и/или реализует государственную бюджетную политику в сфере управления государственным долгом и гарантированным государством долгом, а также на долговые обязательства Национального банка Украины, а также долговые обязательства Национального банка Украины, начисленных на государственные ценные бумаги или облигации местных ссуд, или долговые ценные бумаги, выполнение обязательств по которым обеспечено государственными или местными гарантиями, если такие ценные бумаги приобретены нерезидентами за пределами территории Украины через уполномоченных агентов - нерезидентов, или процентов, полученных нерезидентами за предоставленные государству или бюджету заимствования), которые отражаются в Государственном бюджете Украины или местных бюджетах или отнесены к расходам Национального банка Украины, или по предоставленным субъектам хозяйствования кредиты (ссуды), выполнение которых обеспечено государственными или местными гарантиями;
{Подпункт 165.1.2 пункта 165.1 статьи 165 с изменениями, внесенными согласно Законам №4238-VI от 22.12.2011 , №5083-VI от 05.07.2012 , №482-VIII от 219-5 . 21.12.2016 , № 466-IX от 16.01.2020 , № 1016-IX от 01.12.2020 }
165.1.3. сумма возмещения налогоплательщику размера вреда, причиненного ему в результате Чернобыльской катастрофы, в порядке и суммах, определенных законом;
165.1.4. сумма выплат или возмещений (кроме заработной платы или других выплат и возмещений по гражданско-правовым договорам), производимых с учетом пункта 170.7 статьи 170 настоящего Кодекса:
а) творческими союзами их членам в случаях, предусмотренных законом;
б) Обществом Красного Креста Украины в пользу получателей благотворительной помощи в соответствии с законом;
в) другими неприбыльными организациями (кроме кредитных союзов и других небанковских финансовых учреждений) и благотворительными фондами Украины, статус которых определяется в соответствии с законом, в пользу получателей таких выплат, кроме каких-либо выплат или возмещений членам руководящих органов таких организаций или фондов и связанным с ними физическим лицам;
г) сумма, ежегодно выплачиваемая победителям Международного конкурса по украинскому языку имени Петра Яцика;
165.1.5. сумма взносов на обязательное страхование налогоплательщика в соответствии с законом, иных, чем единый взнос на общеобязательное государственное социальное страхование;
165.1.6. сумма единого взноса на общеобязательное государственное социальное страхование плательщика налога, вносимого за счет его работодателя в размерах, определенных законом;
165.1.7. сумма страховых взносов в Накопительный фонд, а в случаях, предусмотренных законом, - обязательные страховые взносы в негосударственный пенсионный фонд и фонд банковского управления;
165.1.8. сумма средств, принадлежащих налогоплательщику, которые в соответствии с законом перечисляются из Накопительного фонда в негосударственный пенсионный фонд, фонд банковского управления или страховой организации, из негосударственного пенсионного фонда, фонд банковского управления в другой негосударственный пенсионный фонд, фонд банковского управления, страховой организации или на пенсионный депозитный счет банка;
165.1.9. стоимость безвозмездного лечебно-профилактического питания, молока или равноценных ему пищевых продуктов, газированной соленой воды, моющих и обезвреживающих средств, а также специальной одежды, специальной обуви и других средств индивидуальной защиты, которыми работодатель обеспечивает налогоплательщика в соответствии с Законом Украины "Об охране труда" , специальной (форменной) одежды и обуви, находится с ним в трудовых отношениях. Порядок обеспечения, перечень и предельные сроки использования специальной (в том числе форменной) одежды, специальной обуви и других средств индивидуальной защиты устанавливаются Кабинетом Министров Украины и/или отраслевыми нормами безвозмездной выдачи работникам специальной (форменной) одежды, специальной обуви и других средств индивидуальной защиты.
Нормы обеспечения лечебно-профилактическим питанием, молоком или равноценными ему пищевыми продуктами, газированной соленой водой, моющими и обезвреживающими средствами разрабатываются центральным органом исполнительной власти, обеспечивающим формирование государственной политики в сфере здравоохранения;
{Подпункт 165.1.9 пункта 165.1 статьи 165 в редакции Закона № 4834-VI от 24.05.2012 }
165.1.10. сумма денежного или имущественного содержания или обеспечения военнослужащих срочной службы (в том числе лиц, проходящих альтернативную службу), предусмотрена законом, выплачиваемая из бюджета или бюджетным учреждением;
165.1.11. средства, полученные плательщиком налога на командировку или под отчет и рассчитанные согласно пункту 170.9 статьи 170 настоящего Кодекса, а также суммы компенсационных выплат в иностранной валюте, выплачиваемые в соответствии с законом работникам дипломатической службы, направленным в долгосрочную командировку;
{Подпункт 165.1.11 пункта 165.1 статьи 165 с изменениями, внесенными согласно Закону № 4834-VI от 24.05.2012 }
165.1.12. стоимость товаров, поступающих налогоплательщику как гарантийная замена в порядке, установленном законом, а также денежная компенсация стоимости товаров, предоставленная налогоплательщику в случае их возврата продавцу или лицу, уполномоченному таким продавцом осуществлять их гарантийное обслуживание (замену) в течение гарантийного срока, но не выше цены приобретения таких товаров;
165.1.13. средства или стоимость имущества (нематериальных активов), поступающих налогоплательщику по решению суда в результате раздела общей совместной собственности супругов в связи с расторжением брака или признанием его недействительным или по добровольному решению сторон с учетом норм Семейного кодекса Украины ;
165.1.14. алименты, выплачиваемые налогоплательщику согласно решению суда или по добровольному решению сторон в суммах, определенных в соответствии с Семейным кодексом Украины, в том числе алименты, выплачиваемые нерезидентом;
{Подпункт 165.1.14 пункта 165.1 статьи 165 с изменениями, внесенными Законом № 2477-VIII от 03.07.2018 }
165.1.15. средства или имущество (имущественные или неимущественные права, стоимость работ, услуг), полученные налогоплательщиками в качестве подарка с учетом положений настоящего раздела;
165.1.16. средства, полученные налогоплательщиком в счет компенсации (возмещения) стоимости имущества (нематериальных активов), принудительно отчужденного государством в случаях, предусмотренных законом, или стоимость такой компенсации, полученной в неденежной форме;
доходы, полученные в результате реализации заложенного имущества, имущества налогоплательщика при обращении взыскания финансовым учреждением на такое имущество в связи с неисполнением налогоплательщиком своих обязательств по договору кредита (ссуды), при условии, что такое имущество было приобретено за счет такого кредита (ссуды);
{Подпункт 165.1.16 пункта 165.1 статьи 165 с изменениями, внесенными согласно Закону № 5519-VI от 06.12.2012 ; в редакции Закона № 321-VIII от 09.04.2015 }
165.1.17. сумма излишне уплаченных денежных обязательств, страховых взносов из бюджетов или государственных целевых страховых фондов по закону, а также бюджетного возмещения при применении права на налоговую скидку, возвращаемую налогоплательщику;
165.1.18. дивиденды, начисляемые в пользу налогоплательщика в виде акций (долей, паев), эмитированных юридическим лицом - резидентом, начисляющим такие дивиденды, при условии, что такое начисление никоим образом не изменяет пропорций (долей) участия всех акционеров (собственников) в уставном капитале эмитента, и в результате которого дивидендов;
{Подпункт 165.1.18 пункта 165.1 статьи 165 с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
165.1.19. средства или стоимость имущества (услуг), предоставляемых как помощь на лечение и медицинское обслуживание налогоплательщика или члена семьи физического лица первой степени родства, ребенка, находящегося на попечении или попечительстве налогоплательщика, при условии документального подтверждения расходов, связанных с предоставлением указанной помощи (в случае предоставления средств), в том числе, но не протезно-ортопедических изделий, изделий медицинского назначения для индивидуального пользования лиц с инвалидностью, за счет средств благотворительной организации или его работодателя, в том числе в части расходов работодателя на обязательный профилактический осмотр работника согласно Закону Украины "О защите населения от инфекционных болезней" и на вакцинацию работника, направленную на профилактику санитарного и эпидемического благополучия населения при наличии соответствующих подтверждающих документов, кроме расходов, компенсируемых выплатами из фонда общеобязательного государственного социального медицинского страхования;
{Подпункт 165.1.19 пункта 165.1 статьи 165 с изменениями, внесенными Законами № 1668-VII от 02.09.2014 , № 1797-VIII от 21.12.2016 }
165.1.20. стоимость угля и угольных или торфяных брикетов, безвозмездно предоставленных в объемах и по перечню профессий , устанавливаемых Кабинетом Министров Украины, в том числе компенсации стоимости такого угля и угольных или торфяных брикетов:
{Абзац первый подпункта 165.1.20 пункта 165.1 статьи 165 с изменениями, внесенными Законом № 427-VII от 03.09.2013 }
работникам по добыче (переработке) угля и углестроительных предприятий;
пенсионерам, проработавшим на предприятиях по добыче (переработке) угля, углестроительных предприятиях: на подземных работах - не менее 10 лет для мужчин и не менее 7 лет 6 месяцев для женщин; на работах, связанных с подземными условиями, - не менее 15 лет для мужчин и не менее 12 лет 6 месяцев для женщин; на работах технологической линии на поверхности действующих шахт или на строящихся шахтах, разрезах, обогатительных и брикетных фабриках - не менее 20 лет для мужчин и не менее 15 лет для женщин;
лицам с инвалидностью и ветеранам войны и труда, лицам, награжденным знаками "Шахтерская слава" или "Шахтерская доблесть" I, II, III степеней, лицам, инвалидность которых наступила вследствие общего заболевания, в случае, если они пользовались этим правом до наступления инвалидности;
семьям работников, погибших (умерших) на предприятиях по добыче (переработке) угля, получающих пенсии в связи с потерей кормильца, а также вдовам умерших пенсионеров, указанных в подпункте, которые при жизни имели такое право.
{Абзац пятый подпункта 165.1.20 пункта 165.1 статьи 165 с изменениями, внесенными Законом № 5019-VI от 21.06.2012 }
При выплате денежной компенсации стоимости такого угля и угольных или торфяных брикетов ее сумма не включается в состав общего налогооблагаемого дохода налогоплательщика.
{Абзац шестой подпункта 165.1.20 пункта 165.1 статьи 165 с изменениями, внесенными Законом № 427-VII от 03.09.2013 }
Порядок выполнения этого подпункта определяется Кабинетом министров Украины;
165.1.21. сумма, уплаченная любым юридическим или физическим лицом в пользу отечественных высших и профессионально-технических учебных заведений за получение образования, за подготовку или переподготовку налогоплательщика, но не выше трехкратного размера минимальной заработной платы, установленной законом на 1 января отчетного (налогового) года за каждый полный или неполный;
{Подпункт 165.1.21 пункта 165.1 статьи 165 в редакции Закона № 1797-VIII от 21.12.2016 }
165.1.22. средства или стоимость имущества (услуг), предоставляемых как пособие на погребение налогоплательщика:
а) любым физическим лицом, благотворительной организацией, Пенсионным фондом Украины, соответствующим структурным подразделением местной государственной администрации, фондами общеобязательного государственного социального страхования Украины или профессиональным союзом;
{Подпункт "а" подпункта 165.1.22 пункта 165.1 статьи 165 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 }
б) работодателем такого умершего налогоплательщика по его последнему месту работы (в том числе перед выходом на пенсию) в размере, не превышающем двойной размер суммы, определенной в абзаце первом подпункта 169.4.1 пункта 169.4 статьи 169 настоящего Кодекса. Сумма превышения при наличии окончательно облагается налогом при ее начислении (выплаты, предоставление);
165.1.23. стоимость имущества, а также сумма денежной помощи, предоставляемых детям-сиротам или детям, лишенным родительской опеки (в том числе выпускникам профессионально-технических учебных заведений и высших учебных заведений I-IV уровней аккредитации), в порядке и размерах, определенных Кабинетом Министров Украины;
{Подпункт 165.1.23 пункта 165.1 статьи 165 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
165.1.24. доходы, полученные от продажи собственной сельскохозяйственной продукции, выращенной, откормленной, выловленной, собранной, изготовленной, произведенной, обработанной и/или переработанной непосредственно физическим лицом на земельных участках, для ведения:
{Абзац первый подпункта 165.1.24 пункта 165.1 статьи 165 в редакции Закона № 1914-IX от 30.11.2021 }
садоводства и/или для строительства и обслуживания жилого дома, хозяйственных построек и сооружений (приусадебные участки) и/или для индивидуального дачного строительства;
{Абзац второй подпункта 165.1.24 пункта 165.1 статьи 165 в редакции Закона № 1914-IX от 30.11.2021 }
личного крестьянского хозяйства и/или земельные частицы (паи), выделенные в натуре (на местности).
{Абзац третий подпункта 165.1.24 пункта 165.1 статьи 165 в редакции Закона № 1914-IX от 30.11.2021 }
При продаже собственной сельскохозяйственной продукции (кроме продукции животноводства) полученные от такой продажи доходы не являются облагаемым налогом доходом, если их сумма совокупно за год не превышает 12 размеров минимальной заработной платы, установленной законом на 1 января отчетного (налогового) года. В случае если сумма полученного дохода превышает указанный размер, налогоплательщик обязан отразить сумму такого превышения в составе общего месячного (годового) налогооблагаемого дохода за соответствующий отчетный год и представить годовую декларацию об имущественном состоянии и доходах (налоговой декларации) в соответствии с настоящим Кодексом и самостоятельно уплатить налог с суммы.
{Абзац четвертый подпункта 165.1.24 пункта 165.1 статьи 165 в редакции Закона № 1914-IX от 30.11.2021 }
При продаже сельскохозяйственной продукции (кроме продукции животноводства) ее владелец должен предоставить налоговому агенту копию справки о наличии у него земельных участков, указанных в абзацах втором и третьем этого подпункта. Оригинал справки хранится у владельца сельскохозяйственной продукции в течение срока исковой давности с даты истечения такой справки. Справка кажется сельским, поселковым, городским советом по месту налогового адреса (местом жительства) налогоплательщика в течение пяти рабочих дней со дня получения соответствующим советом письменного заявления о выдаче такой справки.
{Абзац пятый подпункта 165.1.24 пункта 165.1 статьи 165 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Форма справки устанавливается в порядке, определенном статьей 46 настоящего Кодекса для налоговых деклараций.
При продаже собственной продукции животноводства групп 1-5, 15, 16 и 41 УКТ ВЭД , полученные от такой продажи доходы не являются облагаемым налогом доходом, если их сумма совокупно за год не превышает 50 размеров минимальной заработной платы, установленной законом на 1 января отчетного (налогового) года. Такие физические лица осуществляют продажу данной продукции без получения справки о наличии земельных участков.
{Абзац седьмой подпункта 165.1.24 пункта 165.1 статьи 165 с изменениями, внесенными Законом № 1791-VIII от 20.12.2016 }
В случае когда сумма полученного дохода превышает установленный этим подпунктом размер, физическое лицо обязано предоставить контролирующему органу справку о самостоятельном выращивании, разведении, откорме продукции животноводства, которая выдается в произвольной форме сельским, поселковым, городским советом по месту налогового адреса (местом проживания) владельца. Если подтверждено справкой выращивание проданной продукции животноводства непосредственно налогоплательщиком, налогообложению подлежит доход, превышающий 50 размеров минимальной заработной платы, установленной законом на 1 января отчетного (налогового) года.
{Абзац восьмой подпункта 165.1.24 пункта 165.1 статьи 165 с изменениями, внесенными Законами № 1791-VIII от 20.12.2016 , № 1797-VIII от 21.12.2016 }
Если таким налогоплательщиком не подтверждено самостоятельное выращивание, разведение, откормку продукции животноводства, доходы от продажи которой он получил, такие доходы подлежат налогообложению на общих основаниях;
{Подпункт 165.1.24 пункта 165.1 статьи 165 в редакции Закона № 5412-VI от 02.10.2012 }
165.1.25. сумма дохода, полученная налогоплательщиком за сданные (проданные) им вторичное сырье, бытовые отходы, лом черных металлов (товарная позиция 7204 согласно УКТ ВЭД ), лом цветных металлов, включая использованные (истощенные) аккумуляторы электрические свинцево1 согласно УКТ ВЭД ), остатки и лом электрических аккумуляторов с содержанием свинца (коды 8549 11 90 00, 8549 12 90 00 согласно УКТ ВЭД), и лом драгоценных металлов, продан Национальному банку Украины;
{Подпункт 165.1.25 пункта 165.1 статьи 165 в редакции Законов №4238-VI от 22.12.2011 , №5083-VI от 05.07.2012 ; с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 3553-IX от 16.01.2024 }
165.1.26. сумма стипендии (включая сумму ее индексации, начисленную в соответствии с законом), выплачиваемую ученику, студенту, курсанту военных учебных заведений, ординатору, аспиранту или адъюнкту, но не выше суммы, определенной в абзаце первом подпункта 169.4.1 пункта 169.4.1. Сумма превышения при ее наличии подлежит налогообложению при ее начислении (выплате) по ставке, определенной пунктом 167.1 статьи 167 настоящего Кодекса;
{Подпункт 165.1.26 пункта 165.1 статьи 165 с изменениями, внесенными согласно Законам №3609-VI от 07.07.2011 , №909-VIII от 24.12.2015 , №2628-VIII от 23.1 .
165.1.27. сумма страховой выплаты, страхового возмещения или выкупная сумма, полученная налогоплательщиком по договору страхования от страховщика-резидента или страховщика-нерезидента, иного, чем долгосрочное страхование жизни (в том числе страхование пожизненных пенсий) и негосударственное пенсионное обеспечение, и сумма страховых (регламентных) выплат, страховых возмещений Закон Украины "Об обязательном страховании гражданско-правовой ответственности владельцев наземных транспортных средств", в случае выполнения следующих условий:
{Абзац первый подпункта 165.1.27 пункта 165.1 статьи 165 в редакции Закона № 466-IX от 16.01.2020 }
а) при страховании жизни или здоровья налогоплательщика в случае:
доживание застрахованного лица до даты или события, предусмотренного договором страхования жизни, или достижения возраста, предусмотренного таким договором;
выкупная сумма в части, не превышающей сумму внесенных страховых платежей по договору страхования жизни, иного, чем долгосрочное страхование жизни;
в случае страхового случая – факт причинения вреда застрахованному лицу должен быть должным образом подтвержден. Если застрахованное лицо умирает, сумма страховой выплаты, принадлежащая выгодоприобретателям или наследникам, облагается налогом по правилам и ставкам, установленным для налогообложения наследства (выгодоприобретатель приравнивается к наследнику);
б) при страховании имущества сумма страхового возмещения не может превышать стоимость застрахованного имущества, определенную по обычным ценам на дату заключения страхового договора, увеличенную на сумму уплаченных страховых платежей (страховых взносов, страховых премий);
в) при страховании гражданской ответственности сумма страхового возмещения, а при страховании гражданско-правовой ответственности владельцев наземных транспортных средств - сумма страховых (регламентных) выплат, страховых возмещений, осуществляемых Моторным (транспортным) страховым бюро Украины в соответствии с Законом Украины "Об обязательном страховании гражданско-правовой ответственности причиненного выгодоприобретателю (бенефициару), определяемому по обычным ценам на дату такой страховой выплаты;
{Подпункт "в" подпункта 165.1.27 пункта 165.1 статьи 165 в редакции Закона № 466-IX от 16.01.2020 }
{Подпункт 165.1.27 пункта 165.1 статьи 165 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
165.1.28. сумма страховой выплаты, страхового возмещения, выкупная сумма или их часть, или пенсионная выплата, полученная налогоплательщиком по договору долгосрочного страхования жизни, в том числе страхование пожизненных пенсий, сумма пенсионной выплаты из системы негосударственного пенсионного обеспечения, сумма выплаты по договору пенсионного вклада, договор подпунктом 170.8.3 пункта 170.8 статьи 170 настоящего Кодекса.
Порядок применения подпункта 165.1.27 настоящего пункта и подпункта определяется Национальным банком Украины и Национальной комиссией по ценным бумагам и фондовому рынку согласно распределению полномочий, определенных законодательством о регулировании рынков финансовых услуг.
{Абзац второй подпункта 165.1.28 пункта 165.1 статьи 165 с изменениями, внесенными Законами № 5083-VI от 05.07.2012 , № 2888-IX от 12.01.2023 }
165.1.29. основная сумма депозита (вклада), внесенного налогоплательщиком в банк или небанковское финансовое учреждение, которая возвращается ему, сумма, получаемая налогоплательщиком вследствие продажи права требования на депозит, а также основная сумма кредита, получаемая налогоплательщиком (в течение срока действия договора), в том числе финансового кредита, обеспеченного залогом, на определенный залогом. В общий годовой налогооблагаемый доход плательщика налога, который приобрел право требования на такой депозит (вклад), включается положительная разница между суммой средств, полученных в результате реализации права требования, и стоимостью, определяемой из суммы расходов на приобретение такого депозита (вклада). В случае нотариального удостоверения договора купли-продажи права требования на депозит нотариус уведомляет контролирующий орган о таком договоре в порядке, установленном настоящим разделом;
{Подпункт 165.1.29 пункта 165.1 статьи 165 с изменениями, внесенными согласно Закону № 5519-VI от 06.12.2012 ; в редакции Закона № 321-VIII от 09.04.2015 }
165.1.30. сумма выплат гражданам Украины (их наследникам) денежных сбережений, помещенных в период до 2 января 1992 года в учреждения Сбербанка СССР и государственного страхования СССР, действовавшие на территории Украины, а также в такие государственные ценные бумаги: облигации Государственной целевой беспроцентной ссуды 1990 года, облигации казначейские обязательства СССР, сертификаты Сбербанка СССР и денежные сбережения граждан Украины, помещенные в учреждения Сбербанка Украины и бывшего Укргосстраха в течение 1992-1994 годов;
165.1.31. основная сумма возвратной финансовой помощи, предоставленной налогоплательщиком другим возвращаемым ему лицам, основная сумма возвратной финансовой помощи, получаемая налогоплательщиком;
165.1.32. прибыль от операций с имуществом или инвестиционными активами, не подлежащая налогообложению согласно соответствующим положениям настоящего раздела;
165.1.33. сумма, полученная налогоплательщиком за сдачу им крови, грудного женского молока, других видов донорства, выплачиваемую из бюджета или бюджетным учреждением;
165.1.34. стоимость жилья, которое передается из государственной или коммунальной собственности в собственность налогоплательщика безвозмездно или со скидкой в соответствии с законом, а также сумма государственной поддержки на строительство или приобретение доступного жилья, предоставляемая налогоплательщику в соответствии с законодательством.
Если плательщик налога из числа государственных служащих и приравненных к ним лиц имеет право на получение единовременной денежной компенсации затрат для создания надлежащих жилищных условий в соответствии с законодательством, сумма такой компенсации облагается налогом как дополнительное благо при ее начислении (выплате) за ее счет;
165.1.35. стоимость путевок на отдых, оздоровление и лечение, в том числе на реабилитацию лиц с инвалидностью, на территории Украины плательщика налога и/или его детей в возрасте до 18 лет, предоставляемых ему безвозмездно или со скидкой (в размере такой скидки) профессиональным союзом, в который зачисляются профсоюзные взносы плательщика налога за счет средств соответствующего фонда общеобязательного государственного социального страхования;
стоимость путевок на отдых, оздоровление и лечение, в том числе на реабилитацию лиц с инвалидностью, на территории Украины плательщика налога и/или членов его семьи первой степени родства, предоставляемых его работодателем - плательщиком налога на прибыль предприятий безвозмездно или со скидкой (в размере такой скидки) один раз в календарный год превышает 5 размеров минимальной заработной платы, установленной на 1 января налогового (отчетного) года;
{Подпункт 165.1.35 пункта 165.1 статьи 165 дополнен абзацем вторым согласно Закону № 2245-VIII от 07.12.2017 }
165.1.36. доход физического лица - предпринимателя, с которого уплачивается единый налог согласно упрощенной системе налогообложения в соответствии с настоящим Кодексом;
165.1.37. сумма расходов работодателя в связи с повышением квалификации (переподготовкой) плательщика налога по закону;
165.1.38. стоимость орденов, медалей, знаков, кубков, дипломов, грамот и цветов, которыми отмечаются работники, другие категории граждан и/или победители соревнований, конкурсов;
165.1.39. стоимость подарков (а также призов победителям и призерам спортивных соревнований) – в части, не превышающей 25 процентов одной минимальной заработной платы (в расчете на месяц), установленной на 1 января отчетного налогового года, за исключением денежных выплат в любой сумме;
{Подпункт 165.1.39 пункта 165.1 статьи 165 с изменениями, внесенными согласно Закону № 1791-VIII от 20.12.2016 ; в редакции Закона № 2628-VIII от 23.11.2018 }
165.1.40. сумма дохода, полученного налогоплательщиком вследствие отчуждения акций (иных корпоративных прав), полученных им в собственность в процессе приватизации в обмен на приватизационные компенсационные сертификаты, непосредственно полученные им как компенсация суммы его взноса в учреждения Сбербанка СССР или в учреждения государственного страхования СССР, или в обмен на приватизационные сертификаты, полученные им отчуждение земельных участков сельскохозяйственного назначения, земельных долей (паев) по нормам безвозмездной передачи, определенным статьей 121 Земельного кодекса Украины в зависимости от их назначения, и имущественных паев, непосредственно полученных им в собственность в процессе приватизации;
165.1.41. доходы в виде процентов на текущие банковские счета, по которым в пользу физических лиц производятся исключительно выплаты заработной платы, стипендий, пенсий, социальной помощи и других предусмотренных законом социальных выплат. Признаки таких счетов определяются Национальным банком Украины;
{Подпункт 165.1.41 пункта 165.1 статьи 165 с изменениями, внесенными согласно Закону № 1166-VII от 27.03.2014 – относительно вступления в силу изменений см. пункт 1 раздела IV Закона №1166-VII от 27.03.2014; с изменениями, внесенными Законом № 1588-VII от 04.07.2014 }
165.1.42. суммы средств, предоставленные благотворительными организациями, общественными объединениями, включенными в Реестр неприбыльных учреждений и организаций, всеукраинскими общественными объединениями лиц с инвалидностью и их союзами налогоплательщикам - участникам конгрессов, симпозиумов, собраний, конференций, пленумов, съездов, фестивалей, выставок, концертов, концертов конкурсов, тренингов и семинаров, проводимых такими организациями, как компенсация расходов на проживание, питание и проезд к месту проведения мероприятий и обратно.
Указанные в абзаце первом этого подпункта расходы не включаются в общий месячный (годовой) налогооблагаемый доход плательщика налога в пределах норм возмещения командировочных расходов, установленных для государственных служащих и работников предприятий, учреждений и организаций, полностью или частично удерживаемых (финансируемых) за счет бюджетных средств;
{Подпункт 165.1.42 пункта 165.1 статьи 165 в редакции Закона № 2520-IX от 15.08.2022 }
165.1.43. сумма страховой выплаты по договорам страхования жизни в случае смерти застрахованного лица, если такая выплата получается членами семьи застрахованного лица первой степени родства, или лицом, являющимся лицом с инвалидностью I группы или ребенком с инвалидностью, или имеющим статус ребенка-сироты или ребенка, лишенного родительской опеки;
165.1.44. сумма имущественного и неимущественного взноса плательщика налога в уставный капитал юридического лица – эмитента корпоративных прав, в обмен на такие корпоративные права;
{Подпункт 165.1.44 пункта 165.1 статьи 165 с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
165.1.45. стоимость побочных лесных пользований для собственного потребления (заготовка лекарственных растений, сбор лесной подстилки, заготовка камыша и других побочных лесных пользований, предусмотренных Лесным кодексом Украины );
{Подпункт 165.1.46 пункта 165.1 статьи 165 исключен из Закона № 71-VIII от 28.12.2014 }
165.1.47. сумма выплат или возмещений (кроме заработной платы или других выплат и возмещений по гражданско-правовым договорам), осуществляемых по решению профессионального союза, его объединению и/или организации профессионального союза, принятым в установленном порядке, в пользу члена такого профессионального союза в течение года совокупно в размере, не превышающем сумму подпункта 169.4.1 пункта 169.4 статьи 169 настоящего Кодекса;
{Подпункт 165.1.47 пункта 165.1 статьи 165 в редакции Закона № 4834-VI от 24.05.2012 }
165.1.48. кооперативные выплаты члену производственного сельскохозяйственного кооператива, члену сельскохозяйственного обслуживающего кооператива, а также средства, возвращаемые члену сельскохозяйственного обслуживающего кооператива в результате излишне уплаченной им стоимости услуг, предоставленных кооперативом;
{Абзац первый подпункта 165.1.48 пункта 165.1 статьи 165 с изменениями, внесенными Законом № 2497-VIII от 10.07.2018 }
размер (сумма, стоимость) возвращаемого пая члену сельскохозяйственного производственного кооператива, члену сельскохозяйственного обслуживающего кооператива в случае прекращения им членства в кооперативе. Превышение размера (суммы, стоимости) пая сверх размера (суммы, стоимости) паевых взносов подлежит налогообложению в порядке, установленном пунктом 170.2 статьи 170 настоящего раздела;
{Абзац второй подпункта 165.1.48 пункта 165.1 статьи 165 с изменениями, внесенными Законом № 2497-VIII от 10.07.2018 }
{Подпункт 165.1.48 пункта 165.1 статьи 165 в редакции Закона № 5412-VI от 02.10.2012 }
165.1.49. другие доходы, которые согласно настоящему Кодексу не включаются в состав общего месячного (годового) налогооблагаемого дохода.
165.1.50. операции по конвертации ценных бумаг в случае, если их обмен осуществляется по обычным ценам или по стоимости чистых активов в расчете на одну ценную бумагу, которые не приводят к отчуждению инвестиций и производятся с ценными бумагами ИСИ, находящимися в управлении одной компании по управлению активами;
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.50 согласно Закону № 3609-VI от 07.07.2011 }
165.1.51. доходы от операций с валютными ценностями (кроме ценных бумаг), связанных с переходом права собственности на такие валютные ценности, за исключением доходов, налогообложение которых прямо предусмотрено другими нормами настоящего раздела;
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.51 согласно Закону № 4834-VI от 24.05.2012 }
165.1.52. инвестиционный доход от операций с долговыми обязательствами Национального банка и с государственными ценными бумагами, эмитированными центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику и/или реализует государственную бюджетную политику в сфере управления государственным долгом и гарантированным государством долгом, с учетом курсовых разниц;
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.52 согласно Закону № 4834-VI от 24.05.2012 ; с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными по закону № 1016-IX от 01.12.2020 }
165.1.53. сумма неначисленных процентов за пользование кредитом в соответствии с Законом Украины "О социальной и правовой защите военнослужащих и членов их семей" ;
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.53 согласно Закону № 1275-VII от 20.05.2014 }
а) выплаченной (предоставленной) благотворителями, в том числе благотворителями - физическими лицами, внесенными в Реестр волонтеров антитеррористической операции и/или осуществления мер по обеспечению национальной безопасности и обороны, отпору и сдерживанию вооруженной агрессии Российской Федерации, в порядке, определенном Законом Украины "О благотворительной деятельности и благотворительных организациях"
{Абзац первый подпункта "а" подпункта 165.1.54 пункта 165.1 статьи 165 с изменениями, внесенными согласно Закону № 2173-IX от 01.04.2022 }
участников боевых действий, военнослужащих (резервистов, военнообязанных) и работников Вооруженных Сил Украины, Национальной гвардии Украины, Службы безопасности Украины, Службы внешней разведки Украины, Государственной пограничной службы Украины, лиц рядового, начальствующего состава, военнослужащих, работников Министерства внутренних дел Украины, Управления государственной информации Украины в законы Украины военных формирований, полицейских и работников Национальной полиции Украины, которые защищают (защищали) независимость, суверенитет и территориальную целостность Украины, принимают (принимали) непосредственное участие в антитеррористической операции, обеспечении ее проведения, находясь непосредственно в районах антитеррористической операции, в осуществлении мероприятий по обеспечению агрессии Российской Федерации в Донецкой и Луганской областях, находясь непосредственно в районах и в период осуществления указанных мер; работников предприятий, учреждений, организаций, которые привлекаются (привлекались) и принимают (принимали) непосредственное участие в антитеррористической операции в районах ее проведения, в обеспечении осуществления мероприятий по национальной безопасности и обороны, отпора и сдерживания вооруженной агрессии Российской Федерации в Донецкой и Луганской областях, находясь непосредственно в районах и в период осуществления таких мероприятий боевых действий, которые при участии в антитеррористической операции, участии в обеспечении ее проведения, в осуществлении мероприятий по обеспечению национальной безопасности и обороны, отпору и сдерживанию вооруженной агрессии Российской Федерации в Донецкой и Луганской областях, находясь непосредственно в районах и в период осуществления указанных мероприятий, получили ранения, контузии или повреждения, увечья, полученных при участии в антитеррористической операции, обеспечении ее проведения, в осуществлении мероприятий по обеспечению национальной безопасности и обороны, отпору и сдерживанию вооруженной агрессии Российской Федерации в Донецкой и Луганской областях, находясь непосредственно в районах и в период осуществления указанных мероприятий, признаны безвестно отсутствующими в установленном порядке;
{Абзац второй подпункта "а" подпункта 165.1.54 пункта 165.1 статьи 165 с изменениями, внесенными согласно Законам № 1293-IX от 02.03.2021 , № 3721-IX от 21.05.2024 }
участников массовых акций общественного протеста в Украине, которые получили ранения, контузии или иного повреждения здоровья во время участия в этих акциях в период с 21 ноября 2013 года по 28 февраля 2014 года, а также 2 мая 2014 года в городе Одессе, или в пользу членов семей, таких как контузии или иного повреждения здоровья или признаны безвестно отсутствующими в установленном порядке;
физических лиц, проживающих (жили) на территории населенных пунктов, где проводилась (проводилась) антитеррористическая операция, и/или вынужденно покинули место жительства в связи с проведением антитеррористической операции в таких населенных пунктах;
физических лиц, проживавших на территории Автономной Республики Крым и вынужденно покинувших место жительства в связи с временной оккупацией территории Украины, определенной Законом Украины "Об обеспечении прав и свобод граждан и правовом режиме на временно оккупированной территории Украины";
б) полученной благотворителями - физическими лицами, внесенными в Реестр волонтеров антитеррористической операции и/или осуществления мер по обеспечению национальной безопасности и обороны, отпору и сдерживанию вооруженной агрессии Российской Федерации в порядке, определенном Законом Украины "О благотворительной деятельности и благотворительных организациях" (далее - Реестр волонтеров ) и "в" этого подпункта (непосредственно таким лицам или через Министерство обороны Украины, Главное управление Национальной гвардии Украины, Службу безопасности Украины, Службу внешней разведки Украины, Администрацию Государственной пограничной службы Украины, Министерство внутренних дел Украины, Национальную полицию Украины, Управление государственной охраны Украины, Администрацию Государственной службы специального связи и защиты информации, их соединение, воинские части, подразделения, учреждения или организации, содержащиеся за счет средств государственного бюджета), в размере, фактически использованном на такие цели, и на возмещение документально подтвержденных расходов таких благотворителей, связанных с предоставлением указанной благотворительной помощи;
{Абзац первый подпункта "б" подпункта 165.1.54 пункта 165.1 статьи 165 с изменениями, внесенными согласно Закону № 3219-IX от 30.06.2023 }
Положения настоящего подпункта применяются к благотворительной помощи, полученной указанными благотворителями – физическими лицами в следующих отчетных налоговых годах:
{Подпункт "б" подпункта 165.1.54 пункта 165.1 статьи 165 дополнен абзацем вторым согласно Закону № 3219-IX от 30.06.2023 }
в отчетном налоговом году, который предшествует году внесения физического лица в Реестр волонтеров;
{Подпункт "б" подпункта 165.1.54 пункта 165.1 статьи 165 дополнен абзацем третьим согласно Закону № 3219-IX от 30.06.2023 }
в отчетном налоговом году, в котором физическое лицо внесено в Реестр волонтеров;
{Подпункт "б" подпункта 165.1.54 пункта 165.1 статьи 165 дополнен абзацем четвертым согласно Закону № 3219-IX от 30.06.2023 }
в отчетных налоговых годах, следующих после года внесения физического лица в Реестр волонтеров, но не позднее 31 декабря года, следующего за годом, в котором завершено проведение антитеррористической операции и/или прекращено или отменено военное, чрезвычайное положение в Украине, и/или завершено осуществление мер по обеспечению национальной безопасности и обороны, отпора и сдерживания;
{Подпункт "б" подпункта 165.1.54 пункта 165.1 статьи 165 дополнен абзацем пятым согласно Закону № 3219-IX от 30.06.2023 }
{Подпункт "б" подпункта 165.1.54 пункта 165.1 статьи 165 с изменениями, внесенными согласно Законам № 1293-IX от 02.03.2021 , № 2173-IX от 01.04.2022 , № 2520 . 2747-IX от 16.11.2022 }
в) выплаченной (предоставленной) благотворителями, в том числе благотворителями - физическими лицами, в порядке, определенном Законом Украины "О благотворительной деятельности и благотворительных организациях", в пользу:
участников боевых действий, военнослужащих (резервистов, военнообязанных) и работников Вооруженных Сил Украины, Национальной гвардии Украины, Службы безопасности Украины, Службы внешней разведки Украины, Государственной пограничной службы Украины, лиц рядового, начальствующего состава, военнослужащих, работников Министерства внутренних дел Украины, Управления государственной информации Украины в законы Украины военных формирований, добровольческих формирований территориальных общин, полицейских и работников Национальной полиции Украины, в том числе раненых, контузии или иного повреждения здоровья, погибли, умерли в результате ранения, контузии или увечья, которые защищают (защищали) независимость, суверенитет непосредственное участие в отпоре вооруженной агрессии и обеспечении национальной безопасности, устранении угрозы опасности государственной независимости Украины, ее территориальной целостности в период действия военного, чрезвычайного положения в Украине, находясь непосредственно в районах осуществления указанных мероприятий или в пользу членов семей таких участников боевых действий;
{Абзац второй подпункта "в" подпункта 165.1.54 пункта 165.1 статьи 165 с изменениями, внесенными согласно Закону № 3721-IX от 21.05.2024 }
работников предприятий, учреждений, организаций, сил гражданской защиты, привлекаемых (привлекаемых) и принимающих (принимающих) непосредственное участие в осуществлении мер по обеспечению национальной безопасности и обороны, отпору и сдерживанию вооруженной агрессии Российской Федерации, находясь непосредственно в районах проведения боевых действий и в период совершения боевых действий, в порядке, установленном законодательством;
физических лиц, проживающих (живших) на территории населенных пунктов, в которых проводятся (проводились) боевые действия, и/или вынужденно покинувших место жительства в связи с проведением боевых действий в таких населенных пунктах;
военнослужащих (резервистов), которые получили ранения, контузии или иного повреждения здоровья, защищая независимость, суверенитет и территориальную целостность Украины, при непосредственном участии в отражении вооруженной агрессии и обеспечении национальной безопасности, устранении угрозы опасности государственной независимости Украины, ее территории Украине, если такие лица непосредственно находились в районах осуществления указанных мероприятий, или в пользу членов семей таких военнослужащих (резервистов), погибших, умерли в результате ранения, контузии или увечья.
{Подпункт 165.1.54 пункта 165.1 статьи 165 дополнен новым абзацем согласно Закону № 3603-IX от 23.02.2024 }
Для целей этого подпункта к членам семей участников боевых действий, работникам предприятий, учреждений, организаций, сил гражданской защиты, военнослужащих (резервистов) и/или участникам массовых акций общественного протеста в Украине принадлежат:
{Абзац подпункта 165.1.54 пункта 165.1 статьи 165 в редакции Закона № 3603-IX от 23.02.2024 }
родители (если они до достижения лицом совершеннолетия не были лишены по отношению к нему родительских прав);
дед и баба (если родители умерли);
другой из супругов (если он (она) не женились вторично);
малолетние и/или несовершеннолетние дети;
совершеннолетние дети, обучающиеся по дневной или дуальной форме получения образования в учреждениях профессионального (профессионально-технического), профессионального высшего и высшего образования, до окончания ими учебных заведений, но не более чем до достижения 23 лет;
совершеннолетние дети, не имеющие своих семей;
совершеннолетние дети, имеющие свои семьи, но ставшие лицами с инвалидностью до достижения совершеннолетия;
иждивенце погибшего (умершего), которым в связи с этим выплачивается пенсия.
Указанные в этом подпункте доходы не включаются в общий месячный (годовой) налогооблагаемый доход налогоплательщиков до 31 декабря включительно года, следующего за годом, в котором завершено проведение антитеррористической операции и/или прекращено или отменено военное, чрезвычайное положение в Украине, и/или завершено осуществление мер по обеспечению национальной безопасности и обороны.
{Подпункт 165.1.54 пункта 165.1 статьи 165 дополнен подпунктом "в" согласно Закону № 2120-IX от 15.03.2022 ; в редакции Закона № 2516-IX от 15.08.2022 }
Для целей этого подпункта к членам семей участников боевых действий и/или участникам массовых акций общественного протеста в Украине принадлежат: жена, муж, не женившиеся во второй раз, родители, дед и баба (если родители умерли), несовершеннолетние дети, совершеннолетние дети с инвалидностью.
Указанные в настоящем подпункте доходы не включаются в общий месячный (годовой) налогооблагаемый доход налогоплательщиков до 31 декабря (включительно) года, следующего за годом, в котором завершено проведение антитеррористической операции и/или осуществление мер по обеспечению национальной безопасности и обороны, отпору и сдерживанию вооруженной агрессии Российской Федерации;
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.54 согласно Закону № 1668-VII от 02.09.2014 ; в редакции Закона № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 2173-IX от 01.04.2022 }
165.1.55. основная сумма долга (кредита) плательщика налога, прощенного (аннулированного) кредитором по его самостоятельному решению, не связанному с процедурой банкротства, до истечения срока исковой давности в сумме, не превышающей 25 процентов размера одной минимальной заработной платы (в расчете на год), установленной на 1 января отчетного налогов - финансовым учреждением при исполнении таким кредитором решения суда об освобождении должника - физического лица от долгов по делу о неплатежеспособности в сумме, не превышающей 25 процентов размера одной минимальной заработной платы (в расчете на год), установленной на 1 января отчетного налогового года;
{Подпункт 165.1.55 пункта 165.1 статьи 165 с изменениями, внесенными согласно Закону № 1791-VIII от 20.12.2016 ; абзац первый подпункта 165.1.55 пункта 165.1 статьи 165 в редакции Закона № 4698-IX от 03.12.2025 }
сумма процентов, комиссии и/или штрафных санкций (пени), прощенных (аннулированных) кредитором по его самостоятельному решению, не связанным с процедурой его банкротства, до истечения срока исковой давности, а также сумма процентов, комиссии и/или штрафных санкций (пени) при исполнении кредитором - финансовым учреждением решения суда о неплатежеспособности;
{Подпункт 165.1.55 пункта 165.1 статьи 165 дополнен абзацем вторым согласно Закону № 321-VIII от 09.04.2015 ; в редакции Закона № 4698-IX от 03.12.2025 }
основная сумма долга (кредита) налогоплательщика по ипотечному кредиту в иностранной валюте, обеспеченному ипотекой жилой недвижимости, прощенного (аннулированного) кредитором по его самостоятельному решению, не связанному с процедурой банкротства, до истечения срока исковой давности, а также основная сумма долга (кредиту) ипотекой жилой недвижимости, при исполнении кредитором – финансовым учреждением решения суда об освобождении должника – физического лица от долгов по делу о неплатежеспособности;
{Подпункт 165.1.55 пункта 165.1 статьи 165 дополнен абзацем третьим согласно Закону № 1383-IX от 13.04.2021 ; в редакции Закона № 4698-IX от 03.12.2025 }
сумма долга налогоплательщика по договору о потребительском кредите или иному договору (в том числе сумма процентов, комиссий и других платежей), аннулированная согласно пунктам 12 и 16 раздела IV "Заключительные и переходные положения" Закона Украины "О потребительском кредитовании", а также сумма процентов, комиссий и других платежей по такому договору , IV "Заключительные и переходные положения" Закона Украины "О потребительском кредитовании";
{Подпункт 165.1.55 пункта 165.1 статьи 165 дополнен абзацем четвертым согласно Закону № 2823-IX от 01.12.2022 }
{ Пункт 165.1 статьи 165 дополнен подпунктом 165.1.55 согласно Закону № 71-VIII от 28.12.2014 }
165.1.56. сумма (стоимость) благотворительной помощи, выплаченная (оказанная) международными благотворительными организациями (их филиалами, представительствами), перечень которых определяется Кабинетом Министров Украины, в пользу:
физических лиц, проживающих (жили) на территории населенных пунктов, где проводится (проводилась) антитеррористическая операция (за исключением территорий, на которых органы государственной власти временно не осуществляют или осуществляют не в полном объеме свои полномочия), и/или вынужденно покинули место жительства в связи с проведением антитеррористической операции в таких подразделениям по вопросам социальной защиты населения районных, районных в г. Киеве государственных администраций, исполнительных органов городских, районных в городах (в случае образования) советов;
физических лиц, проживавших на территории Автономной Республики Крым и вынужденно покинувших место жительства в связи с временной оккупацией территории Украины, определенной Законом Украины "Об обеспечении прав и свобод граждан и правовом режиме на временно оккупированной территории Украины", и взятые в установленном законодательством порядке на учет в структурных подразделениях по вопросам социальной защиты населения районных, районных районов. городах (в случае образования) советов;
физических лиц, проживающих (жили) в населенных пунктах, на территории которых проводятся (проводились) боевые действия во время действия военного, чрезвычайного положения, и/или вынужденно покинули место жительства (временно перемещенные лица), в связи с форс-мажорными обстоятельствами (обстоятельствами непреодолимой силы, в том числе непреодолимой силы) подтвержденными в установленном законом порядке;
{ Подпункт 165.1.56 пункта 165.1 статьи 165 дополнен новым абзацем согласно Закону № 2120-IX от 15.03.2022 }
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.56 согласно Закону № 211-VIII от 02.03.2015 }
165.1.57. сумма средств, предоставляемая налогоплательщику международной финансовой организацией в рамках своей официальной деятельности в Украине в связи с осуществлением мер по энергоэффективности и энергосбережению в рамках реализации в Украине проектов международной финансовой организации (как непосредственно, так и через уполномоченные банки или иным способом, предусмотренным соответствующим проектом такой международной финансовой организации);
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.57 согласно Закону № 909-VIII от 24.12.2015 }
165.1.58. сумма средств, которая предоставляется в порядке, установленном Кабинетом Министров Украины, налогоплательщику иной, чем указано в подпункте 165.1.57. этого пункта, финансовой организацией или фондом, занимающимся финансированием программ развития, в связи с осуществлением мер по энергоэффективности и энергосбережению в рамках реализации в Украине проектов такой организации или фонда (как непосредственно, так и через уполномоченные банки или иным способом, предусмотренным соответствующим проектом такой организации или фонда);
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.58 согласно Закону № 909-VIII от 24.12.2015 }
165.1.59. суммы, на которые уменьшен (прощен) долг физического лица путем проведения реструктуризации обязательств, предусмотренных кредитным договором, в соответствии с которым кредитором был предоставлен заемщику - физическому лицу кредит в иностранной валюте, если такая реструктуризация осуществлена в соответствии с порядком и на условиях, установленных разделом IV "Заключительные и переходные положения " "Заключительные и переходные положения" Кодекса Украины по процедурам банкротства;
суммы, на которые уменьшен (прощен) долг физического лица путем проведения реструктуризации обязательств, предусмотренных кредитным договором, если такая реструктуризация осуществлена в соответствии с порядком и на условиях, установленных пунктом 7-1 раздела IV "Заключительные и переходные положения" Закона "О потребительском кредитовании".
{Подпункт 165.1.59 пункта 165.1 статьи 165 дополнен абзацем вторым согласно Законом № 3157-IX от 10.06.2023 }
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.59 согласно Закону № 909-VIII от 24.12.2015 ; в редакции Закона № 1383-IX от 13.04.2021 }
165.1.60. стоимость безвозмездно предоставленных (переданных) структурными подразделениями по вопросам здравоохранения областных, Киевской и Севастопольской городских государственных администраций и/или субъектами хозяйствования, имеющих лицензию на осуществление хозяйственной деятельности по медицинской практике, лекарственных средств, медицинских изделий и вспомогательных средств к ним, а также услуг в системе здравоохранения предоставление необходимых медицинских услуг и лекарственных средств, предусмотренных программой медицинских гарантий.
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.60 согласно Закону № 532-IX от 17.03.2020 }
165.1.61. стоимость безвозмездно предоставленных (передаваемых) лицом, уполномоченным на осуществление закупок в сфере здравоохранения, лекарственных средств, медицинских изделий и вспомогательных средств к ним субъектам хозяйствования, имеющим лицензию на осуществление хозяйственной деятельности по медицинской практике, для выполнения программ и осуществления централизованных мероприятий по здравоохранению и/или бюджета и/или средств местных бюджетов, и/или средств хозяйствующих субъектов государственной или коммунальной формы собственности, имеющих лицензию на осуществление хозяйственной деятельности по медицинской практике, в пользу конечного потребителя (пациента), при условии что:
1) такие товары на день заключения договора об их закупке были включены в Перечень лекарственных средств, медицинских изделий и вспомогательных средств к ним, которые закупаются за средства государственного бюджета для выполнения программ и осуществления централизованных мер по здравоохранению , и/или в Перечень лекарственных средств, закупаемых по договорам управляемого доступа , утвержденных
2) такие товары были приобретены лицом, уполномоченным на осуществление закупок в сфере здравоохранения, за счет средств государственного бюджета, предусмотренных для выполнения программ и осуществления централизованных мероприятий по здравоохранению, и/или средств местных бюджетов, и/или за средства субъектов хозяйствования государственной или коммунальной формы собственности, имеющих лицензию на осуществление хозяйственной деятельности по для выполнения программ Глобального фонда по борьбе со СПИДом, туберкулезом и малярией в Украине согласно закону;
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.61 согласно Закону № 532-IX от 17.03.2020 ; в редакции Закона № 4505-IX от 18.06.2025 }
165.1.62. сумма дохода, полученного налогоплательщиком в виде поддержки, предоставленной Фондом Президента Украины по поддержке образования, науки и спорта.
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.62 согласно Закону № 1914-IX от 30.11.2021 }
165.1.63. сумма вознаграждения за добровольно переданную Вооруженным Силам Украины пригодную для применения боевую технику государства-агрессора в соответствии с Законом Украины "Об установлении вознаграждения за добровольно переданную Вооруженным Силам Украины пригодную для применения боевую технику государства-агрессора".
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.63 согласно Закону № 2214-IX от 21.04.2022 }
165.1.64. средства или стоимость имущества (услуг), предоставляемых физическому лицу - волонтеру, с которым заключен договор о осуществлении волонтерской деятельности, в части расходов неприбыльной организации, привлекающей к своей деятельности волонтеров, на проведение медицинского осмотра и вакцинации волонтера, других лечебно-профилактических мероприятий, непосредственно связанных с предоставлением волонтеров деятельность";
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.64 согласно Закону № 2520-IX от 15.08.2022 }
165.1.65. возмещение неприбыльной организацией лицу - волонтеру, с которой заключен договор о осуществлении волонтерской деятельности, документально подтвержденных расходов, связанных с предоставлением волонтерской помощи, в размере и в соответствии с перечнем, предусмотренным статьей 11 Закона Украины "О волонтерской деятельности".
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.65 согласно Закону № 2520-IX от 15.08.2022 }
165.1.66. сумма дохода, полученного в качестве компенсации за поврежденный/уничтоженный объект недвижимого имущества в соответствии с Законом Украины "О компенсации за повреждение и уничтожение отдельных категорий объектов недвижимого имущества в результате боевых действий, террористических актов, диверсий, вызванных вооруженной агрессией Российской Федерации против Украины, и Государственный реестр имуществ террористических актов, диверсий, вызванных вооруженной агрессией Российской Федерации против Украины".
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.66 согласно Закону № 3219-IX от 30.06.2023 }
165.1.67. стоимость незарегистрированных лекарственных средств, безвозмездно предоставленных (переданных) в пользу пациентов, участвующих в клинических испытаниях, программах расширенного доступа пациентов к незарегистрированным лекарственным средствам и/или программам доступа субъектов исследования (пациентов) к исследуемому лекарственному средству после завершения клинического испытания, по перечню и в объем сфере здравоохранения в порядке и на условиях, определенных Законом Украины "О лекарственных средствах".
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.67 согласно Закону № 3603-IX от 23.02.2024 }
165.1.68. сумма (стоимость) благотворительного пожертвования, полученной физическими лицами, осуществляющими публичный сбор благотворительных пожертвований от имени благотворительной организации или в пользу благотворительной организации от собственного имени, от имени или в пользу других бенефициаров в порядке, определенном Законом Украины "О благотворительной деятельности и благотворительных организациях", в размере фактически перечисленного (передающего) и/или в пользу которых производился публичный сбор благотворительных пожертвований.
{Пункт 165.1 статьи 165 дополнен подпунктом 165.1.68 согласно Закону № 4143-IX от 17.12.2024 ; в редакции Закона № 4254-IX от 25.02.2025 }
166.1. Право налогоплательщика на налоговую скидку.
166.1.1. Налогоплательщик имеет право на налоговую скидку по результатам отчетного налогового года;
166.1.2. основания для начисления налоговой скидки с указанием конкретных сумм отражаются налогоплательщиком в годовой налоговой декларации, которая подается по 31 декабря включительно в следующем за отчетным налоговом году.
{Подпункт 166.1.2 пункта 166.1 статьи 166 с изменениями, внесенными согласно Закону № 4661-VI от 24.04.2012 }
166.2. Документальное подтверждение расходов, включаемых в налоговую скидку.
166.2.1. В налоговую скидку включаются фактически осуществленные в течение отчетного налогового года плательщиком налога расходы, подтвержденные соответствующими платежными и расчетными документами, в частности квитанциями, фискальными или товарными чеками, прибыльными кассовыми ордерами, идентифицирующими продавца товаров (работ, услуг) и лицо, которое обращается за копиями договоров при их наличии, в которых обязательно должна быть отражена стоимость таких товаров (работ, услуг) и срок оплаты за такие товары (работы, услуги);
{Подпункт 166.2.1 пункта 166.2 статьи 166 в редакции Закона № 466-IX от 16.01.2020 }
166.2.2. копии указанных в подпункте 166.2.1 этого пункта документов (кроме электронных расчетных документов) предоставляются вместе с налоговой декларацией , а оригиналы этих документов не направляются контролирующему органу, но подлежат хранению налогоплательщиком в течение срока давности, установленного настоящим Кодексом.
В случае, если соответствующие расходы подтверждены электронным расчетным документом, налогоплательщик отмечает в налоговой декларации только реквизиты электронного расчетного документа.
{Подпункт 166.2.2 пункта 166.2 статьи 166 дополнен абзацем вторым согласно Закону № 466-IX от 16.01.2020 }
{Подпункт 166.2.2 пункта 166.2 статьи 166 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
166.2.3. Для документального подтверждения расходов, включаемых в налоговую скидку, контролирующий орган не имеет права требовать от налогоплательщика предоставления документов и/или их копий, содержащихся в автоматизированных информационных и справочных системах, реестрах, банках (базах) данных органов государственной власти и/или органов местного самоуправления, информация из которых безвозмездно получается контролирующими органами. исполнительной власти, реализующей государственную налоговую политику.
{Пункт 166.2 статьи 166 дополнен подпунктом 166.2.3 согласно Закону № 1914-IX от 30.11.2021 ; в редакции Закона № 2520-IX от 15.08.2022 }
166.3. Перечень расходов, разрешенных к включению в налоговую скидку.
Налогоплательщик вправе включить в налоговую скидку в уменьшение налогооблагаемого дохода налогоплательщика по результатам отчетного налогового года, начисленного в виде заработной платы, уменьшенного с учетом положений пункта 164.6 статьи 164 настоящего Кодекса, или в виде дивидендов, кроме сумм дивидендов, не включаемых в расчет общего им в течение отчетного налогового года расходы:
{Абзац второй пункта 166.3 статьи 166 с изменениями, внесенными Законами № 1946-IX от 14.12.2021 , № 2520-IX от 15.08.2022 }
166.3.1. часть суммы процентов, уплаченных таким налогоплательщиком за пользование ипотечным жилищным кредитом, определяемую в соответствии со статьей 175 настоящего Кодекса;
166.3.2. сумму средств или стоимость имущества, перечисленных (переданных) налогоплательщиком в виде пожертвований или благотворительных взносов неприбыльным организациям, которые на дату перечисления (передачи) таких средств и имущества соответствовали условиям, определенным пунктом 133.4 статьи 133 настоящего Кодекса, в размере, не превышающем 4 процентов суммы его общего;
{Подпункт 166.3.2 пункта 166.3 статьи 166 в редакции Закона № 652-VIII от 17.07.2015 }
166.3.3. сумму средств, уплаченных плательщиком налога в пользу отечественных учреждений дошкольного, внешкольного, общего среднего, профессионального (профессионально-технического) и высшего образования для компенсации стоимости получения соответствующего образования таким плательщиком налога и/или членом его семьи первой степени родства и/или лица, над которым установлена опека или попечительство, или у которого налогоплательщик назначен соответственно опекуном, попечителем, приемным отцом, приемной матерью, отцом-воспитателем, матерью-воспитательницей;
{ Подпункт 166.3.3 пункта 166.3 статьи 166 в редакции Законов №1797-VIII от 21.12.2016 , №2477-VIII от 03.07.2018 , №1914-IX от 30.11.202
166.3.4. сумму средств, уплаченных плательщиком налога в пользу учреждений здравоохранения для компенсации стоимости платных услуг по лечению такого плательщика налога или члена его семьи первой степени родства и/или лица, над которым установлена опека или попечительство, или устроена в приемной семье, детского дома семейного типа, если такой плательщик налога назначен соответственно опекуном, попечитель. родителем-воспитателем, матерью-воспитательницей, в том числе для приобретения лекарств (донорских компонентов, протезно-ортопедических приспособлений, изделий медицинского назначения для индивидуального пользования лиц с инвалидностью), а также сумму средств, уплаченных плательщиком налога, признанным в установленном порядке лицом с инвалидностью, в пользу протез платных услуг по реабилитации, технических и других средств реабилитации, предоставленных такому налогоплательщику или его ребенку с инвалидностью в размерах, не перекрываемых выплатами из фондов общеобязательного государственного социального медицинского страхования, кроме:
{Абзац первый подпункта 166.3.4 пункта 166.3 статьи 166 в редакции Закона № 1914-IX от 30.11.2021 }
а) косметического лечения или косметической хирургии, включая косметическое протезирование, не связанное с медицинскими показаниями, водолечение и гелиотерапию, не связанное с лечением хронических заболеваний;
б) протезирование зубов с использованием драгоценных металлов, фарфора и гальванопластики;
в) абортов (кроме абортов, проводимых по медицинским показаниям или когда беременность стала следствием изнасилования);
г) операций по изменению пола;
ґ) лечение венерических заболеваний (кроме СПИДа и венерических заболеваний, причиной которых является бытовое заражение или изнасилование);
д) лечение табачной или алкогольной зависимости;
е) приобретение лекарств, медицинских средств и приспособлений, оплаты стоимости медицинских услуг, которые не включены в перечень жизненно необходимых, утвержденного Кабинетом Министров Украины;
166.3.5. сумму расходов плательщика налога на уплату страховых платежей (страховых взносов, страховых премий) и пенсионных взносов, уплаченных налогоплательщиком страховщику-резиденту, негосударственному пенсионному фонду, банковскому учреждению по договорам долгосрочного страхования жизни, негосударственного пенсионного обеспечения, по пенсионному контракту с негосударственным пенсий на пенсионные вклады и счета участников фондов банковского управления как такого налогоплательщика, так и членов его семьи первой степени родства, не превышающих (в расчете за каждый из полных или неполных месяцев отчетного налогового года, в течение которых действовал договор страхования):
а) при страховании налогоплательщика или по пенсионному контракту с негосударственным пенсионным фондом налогоплательщика, или на банковский пенсионный депозитный счет, пенсионный вклад, счет участника фонда банковского управления или по их совокупности - сумму, определенную в абзаце первом подпункта 169.4.1 пункта 169.4 статьи 169;
б) при страховании члена семьи плательщика налога первой степени родства либо по пенсионному контракту с негосударственным пенсионным фондом, либо на банковский пенсионный депозитный счет, пенсионный вклад, счет участника фонда банковского управления в пользу такого члена семьи или по их совокупности - 50 процентов суммы, определенной в абзаце 1 статье 4 подпункт. 169 настоящего Кодекса, в расчете на каждого застрахованного члена семьи;
166.3.6. сумму расходов плательщика налога на:
оплату вспомогательных репродуктивных технологий согласно условиям, установленным законодательством, но не более суммы, равной трети дохода в виде заработной платы за отчетный налоговый год;
оплату стоимости государственных услуг, связанных с усыновлением ребенка, включая уплату государственной пошлины;
166.3.7. сумму средств, уплаченных налогоплательщиком в связи с переоборудованием транспортного средства, принадлежащего налогоплательщику, с использованием в виде топлива моторного смесевого, биоэтанола, биодизеля, сжатого или сжиженного газа, других видов биотоплива;
166.3.8. суммы расходов плательщика налога на уплату расходов на строительство (приобретение) доступного жилья, определенного законом, в том числе на погашение льготного ипотечного жилищного кредита, предоставленного на такие цели, и процентов по нему.
166.3.9. сумму средств в виде арендной платы по договору аренды жилья (квартиры, дома), оформленному в соответствии с требованиями действующего законодательства, фактически уплаченных налогоплательщиком, имеющим статус внутренне перемещенного лица, участника боевых действий или лица с инвалидностью в результате войны.
{Абзац первый подпункта 166.3.9 пункта 166.3 статьи 166 и с изменениями, внесенными Законом № 4536-IX от 16.07.2025 }
Налогоплательщик вправе воспользоваться указанной в настоящем подпункте налоговой скидкой исключительно при условии, что он и/или члены его семьи первой ступени родства:
не имеют в собственности пригодной для проживания жилой недвижимости, расположенной вне временно оккупированной территории Украины;
не получают предусмотренных законодательством Украины бюджетных выплат для покрытия расходов на жительство.
Размер такой скидки не может превышать (в расчете на календарный год) 30 размеров минимальной заработной платы, установленной на 1 января отчетного (налогового) года.
{Пункт 166.3 статьи 166 дополнен подпунктом 166.3.9 согласно Закону № 2530-VIII от 06.09.2018 ; с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
166.3.10. суммы расходов плательщика налога на приобретение акций (других корпоративных прав), эмитентом которых является юридическое лицо, которое приобрело статус резидента требовании, установленном пунктом 3 части третьей статьи 5 указанного Закона.
{Пункт 166.3 статьи 166 дополнен подпунктом 166.3.10 согласно Закону № 1946-IX от 14.12.2021 }
166.4. Ограничение права на начисление налоговой скидки.
166.4.1. Налоговая скидка может быть предоставлена исключительно резиденту, имеющему регистрационный номер учетной карточки налогоплательщика, а так же резиденту - физическому лицу, которое по своим религиозным убеждениям отказалось от принятия регистрационного номера учетной карточки налогоплательщика и официально уведомило об этом соответствующий контролирующий орган и имеет об этом отметку в паспорте;
166.4.2. Общая сумма налоговой скидки, начисленная налогоплательщику в отчетном налоговом году, не может превышать сумму годового общего налогооблагаемого дохода налогоплательщика, начисленного в качестве заработной платы, уменьшенную с учетом положений пункта 164.6 статьи 164 настоящего Кодекса, кроме случая, определенного подпунктом 166 .
В случае получения налогоплательщиком в течение отчетного года доходов в виде заработной платы, облагаемых по разным ставкам налога, сумма налога, на которую уменьшаются налоговые обязательства в связи с реализацией права налогоплательщика на налоговую скидку, определяется в следующем порядке:
определение долей (в процентах) дохода, начисленного в виде заработной платы, налогооблагаемых по разным ставкам налога, в общей сумме годового общего налогооблагаемого дохода, указанного в абзаце первом настоящего подпункта;
определение расчетной налогооблагаемой базы путем уменьшения общего налогооблагаемого дохода налогоплательщика, полученного в виде заработной платы, на сумму осуществленных налогоплательщиком в течение отчетного налогового года расходов, предусмотренных подпунктами 166.3.1-166.3.9 пункта 166.3 настоящей статьи;
определение расчетной суммы налога отдельно по каждой ставке путем умножения расчетной налогооблагаемой базы на ставку налога и долю, определенную в соответствии с абзацем третьим настоящего подпункта для соответствующей ставки налога;
определение суммы налога, на которую уменьшаются налоговые обязательства в связи с реализацией налогоплательщиком права на налоговую скидку, как разницы между суммой налога, удержанного в течение отчетного года с налогооблагаемого дохода, начисленного в виде заработной платы, и расчетной суммой налога, определенной в соответствии с абзацем пятым настоящего подпункта.
{Подпункт 166.4.2 пункта 166.4 статьи 166 в редакции Законов №1946-IX от 14.12.2021 , №2520-IX от 15.08.2022 }
166.4.3. если налогоплательщик до конца налогового года, следующего за отчетным, не воспользовался правом на начисление налоговой скидки по результатам отчетного налогового года, такое право на следующие налоговые годы не переносится.
{Подпункт 166.4.3 пункта 166.4 статьи 166 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
166.4.4. сумма налоговой скидки, начисленная налогоплательщику в отчетном налоговом году, в случае включения в налоговую скидку расходов, предусмотренных подпунктом 166.3.10 пункта 166.3 настоящей статьи, рассчитывается отдельно от других расходов и не может превышать сумму годового общего налогооблагаемого дохода налогоплательщика, полученного в виде дивид. месячного (годового) налогооблагаемого дохода
{Абзац первый подпункта 166.4.4 пункта 166.4 статьи 166 в редакции Закона № 2520-IX от 15.08.2022 }
В случае получения налогоплательщиком в течение отчетного года доходов, облагаемых по разным ставкам налога, сумма налога, на которую уменьшаются налоговые обязательства в связи с реализацией права налогоплательщика на налоговую скидку, указанную в абзаце первом настоящего подпункта, определяется в следующем порядке:
определение долей (в процентах) доходов, облагаемых по разным ставкам налога, в общей сумме годового общего налогооблагаемого дохода, указанного в абзаце первом настоящего подпункта;
определение расчетной налогооблагаемой базы путем уменьшения общего налогооблагаемого дохода налогоплательщика, полученного в виде дивидендов, кроме сумм дивидендов, не включаемых в расчет общего месячного (годового) налогооблагаемого дохода, на сумму осуществленных налогоплательщиком в течение отчетного налогового года расходов, предусмотренных подпунктом 166.3.10 пункта 166.3.10.
определение расчетной суммы налога отдельно по каждой ставке путем умножения расчетной налогооблагаемой базы на ставку налога и долю, определенную в соответствии с абзацем третьим настоящего подпункта для соответствующей ставки налога;
определение суммы налога, на которую уменьшаются налоговые обязательства в связи с реализацией налогоплательщиком права на налоговую скидку, как разницы между суммой налога, удержанного в течение отчетного года с налогооблагаемого дохода, указанного в абзаце первом настоящего подпункта, и расчетной суммой налога, определенной в соответствии с абзацем пятым.
{Пункт 166.4 статьи 166 дополнен подпунктом 166.4.4 согласно Закону № 1946-IX от 14.12.2021 }
166.5. Центральный орган исполнительной власти, реализующий государственную налоговую политику, проводит безвозмездные разъяснения порядка документального подтверждения прав на налоговую скидку и представление налоговой декларации, в том числе путем проведения соответствующих учений, семинаров и т.д.
{Пункт 166.5 статьи 166 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 1797-VIII от 21.12.2016 }
167.1. Ставка налога составляет 18 процентов базы налогообложения относительно доходов, начисленных (выплаченных, предоставленных) (кроме случаев, определенных в пунктах 167.2-167.5 настоящей статьи) в том числе, но не исключительно в форме: заработной платы, других поощрительных и компенсационных выплат или других выплат и вознаграждений отношениями и по гражданско-правовым договорам.
{Пункт 167.1 статьи 167 с изменениями, внесенными согласно Законам №3609-VI от 07.07.2011 , №4661-VI от 24.04.2012 , №4834-VI от 24.05.2012 ; в редакции Закона № 1166-VII от 27.03.2014 - о вступлении в силу изменений см. пункт 1 раздела IV Закона №1166-VII от 27.03.2014; с изменениями, внесенными согласно Закону № 1588-VII от 04.07.2014 ; в редакции Законов № 71-VIII от 28.12.2014 , № 909-VIII от 24.12.2015 }
167.2. Ставка налога составляет 5 процентов налогооблагаемой базы в случаях, прямо определенных настоящим разделом
{Пункт 167.2 статьи 167 с изменениями, внесенными согласно Законам №3609-VI от 07.07.2011 , №5083-VI от 05.07.2012 , №1166-VII от 27.03.2014 ; в редакции Закона № 1588-VII от 04.07.2014 }
167.3. Ставка налога может составлять 0 процентов налогооблагаемой базы в случаях, прямо определенных настоящим разделом.
{Пункт 167.3 статьи 167 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Законов № 71-VIII от 28.12.2014 , № 909-VIII от 24.12.2015 }
{Пункт 167.4 статьи 167 исключен на основании Закона № 71-VIII от 28.12.2014 }
167.4. Ставка налога составляет 18 процентов налогооблагаемой базы по превышению суммы пенсии (включая сумму ее индексации, начисленную в соответствии с законом), ежемесячного пожизненного денежного содержания, определенной в подпункте 164.2.19 пункта 164.2 статьи 164 этого раздела, получаемые налогоплательщиком с Пенсий.
{Пункт 167.4 статьи 167 в редакции Закона № 909-VIII от 24.12.2015 ; с изменениями, внесенными Законом № 1411-VIII от 02.06.2016 }
167.5. Ставки налога на пассивные доходы к налогооблагаемой базе устанавливаются в следующих размерах:
167.5.1. 18 процентов – для пассивных доходов, кроме указанных в подпунктах 167.5.2 и 167.5.4 настоящего пункта;
{Подпункт 167.5.1 пункта 167.5 статьи 167 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 }
167.5.2. 5 процентов - для доходов в виде дивидендов по акциям и корпоративным правам, начисленным резидентами - плательщиками налога на прибыль предприятий (кроме доходов в виде дивидендов по акциям, инвестиционным сертификатам, выплачиваемым институтами совместного инвестирования);
{Подпункт 167.5.3 пункта 167.5 статьи 167 исключен из Закона № 1797-VIII от 21.12.2016 }
167.5.4. в половинном размере ставки, установленной в пункте 167.1 настоящей статьи - для доходов в виде дивидендов по акциям и/или инвестиционным сертификатам, корпоративным правам, начисленным нерезидентами, институтами совместного инвестирования и субъектами хозяйствования, не являющимися плательщиками налога на прибыль.
{Пункт 167.5 статьи 167 дополнен подпунктом 167.5.4 согласно Закону № 1797-VIII от 21.12.2016 с учетом изменений, внесенных Законом № 1989-VIII от 23.03.2017 }
{Пункт 167.5 статьи 167 в редакции Закона № 1166-VII от 27.03.2014 - о вступлении в силу изменений см. пункт 1 раздела IV Закона №1166-VII от 27.03.2014; в редакции Законов №1588-VII от 04.07.2014 , №71-VIII от 28.12.2014 }
{Пункт 167.6 статьи 167 исключен на основании Закона № 909-VIII от 24.12.2015 }
Статья 168. Порядок начисления, удержания и уплаты (перечисления) налога в бюджет↑
168.1.1. Налоговый агент, начисляющий (выплачивающий, предоставляющий) налогооблагаемый доход в пользу налогоплательщика, обязан удерживать налог с суммы такого дохода за его счет, используя ставку налога, определенную в статье 167 настоящего Кодекса.
168.1.1-1 . Налоговые агенты (лагеря для содержания военнопленных, учреждения исполнения наказаний и следственные изоляторы Государственной уголовно-исполнительной службы Украины), которые начисляют доходы в виде вознаграждения за труд военнопленным, в налоговом расчете, представление которого предусмотрено подпунктом "б" пункта 176.2 статьи 176 (налоговом) периоде доходов и сумму удержанного с них налога. При этом в налоговом расчете не указывается информация о суммах начисленных доходов отдельных физических лиц - плательщиков налога, являющихся военнопленными, а также сведения о таких физических лицах.
{Пункт 168.1 статьи 168 дополнен подпунктом 168.1.1 – 1 согласно Закону № 4536-IX от 16.07.2025 }
168.1.2. Налог уплачивается (перечисляется) в соответствующий бюджет при выплате налогооблагаемого дохода единым платежным документом. Банки, небанковские предоставлятели платежных услуг принимают платежные документы на выплату дохода только при одновременном представлении платежной инструкции на перечисление этого налога в соответствующий бюджет или платежной инструкции на зачисление средств на сумму этого налога на единый счет, определенный статьей 35 - 1 настоящего Кодекса.
{Подпункт 168.1.2 пункта 168.1 статьи 168 с изменениями, внесенными согласно Закону № 190-IX от 04.10.2019 ; в редакции Законов №1914-IX от 30.11.2021 , №2888-IX от 12.01.2023 }
168.1.3. Если согласно нормам этого раздела отдельные виды налогооблагаемых доходов (прибылей) не подлежат налогообложению при их начислении или выплате, но не освобождены от налогообложения, налогоплательщик обязан самостоятельно включить сумму таких доходов в общий годовой налогооблагаемый доход налога и подать годовую декларацию по этому налогу.
168.1.4. Если налогооблагаемый доход предоставляется в неденежной форме или выплачивается наличными из кассы налогового агента, налог уплачивается (перечисляется) в бюджет в течение трех операционных дней со дня, следующего за днем такого начисления (выплаты, предоставление).
{Подпункт 168.1.4 пункта 168.1 статьи 168 с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 2888-IX от 12.01.2023 }
168.1.5. Если налогооблагаемый доход начисляется налоговым агентом, но не выплачивается (не предоставляется) налогоплательщику, то налог, подлежащий удержанию из такого начисленного дохода, подлежит перечислению в бюджет налоговым агентом в сроки, установленные настоящим Кодексом для месячного налогового периода.
{Пункт 168.1 статьи 168 дополнен подпунктом 168.1.5 согласно Закону № 3609-VI от 07.07.2011 }
168.1.6. В целях настоящего раздела и пункта 54.2 статьи 54 настоящего Кодекса под термином "предельный срок уплаты в бюджет налога" понимаются сроки уплаты налога, определенные этим пунктом.
{Абзац пункта 168.1 статьи 168 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
168.2. Обложение доходов, начисленных (выплаченных, предоставленных) налогоплательщику лицом, не являющимся налоговым агентом, и иностранных доходов.
168.2.1. Налогоплательщик, получающий доходы от лица, не являющегося налоговым агентом, и иностранные доходы, обязан включить сумму таких доходов в общий годовой налогооблагаемый доход и подать налоговую декларацию по результатам отчетного налогового года, а также уплатить налог с таких доходов.
168.2.2. Лицом, не являющимся налоговым агентом, считается нерезидент или физическое лицо, не имеющее статуса субъекта предпринимательской деятельности или не являющееся лицом, состоящим на учете в контролирующих органах как лицо, осуществляющее независимую профессиональную деятельность.
168.3. Расчет налоговых обязательств по налогооблагаемому доходу плательщика налога, начисленного у источника его выплаты, производится налоговым агентом (в том числе работодателем, органами Пенсионного фонда Украины).
{Пункт 168.3 статьи 168 с изменениями, внесенными согласно Закону № 1166-VII от 27.03.2014 – относительно вступления в силу изменений см. пункт 1 раздела IV Закона № 1166-VII от 27.03.2014}
168.4. Порядок уплаты (перечисления) налога в бюджет.
168.4.1. Налог, удержанный с доходов резидентов и нерезидентов, засчитывается в соответствующие бюджеты согласно Бюджетному кодексу Украины ;
{Подпункт 168.4.1 пункта 168.4 статьи 168 с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
168.4.2. такой порядок применяется всеми юридическими лицами, в том числе имеющими филиалы, отделения, другие обособленные подразделения, расположенные на территории другого территориального общества, чем такое юридическое лицо, а также обособленными подразделениями, которым в установленном порядке предоставлены полномочия по начислению, удержанию и уплате (перечисления) в бюджет налога (далее - от).
В случае принятия решения о создании обособленного подразделения юридическое лицо уведомляет об этом контролирующие органы по своему местонахождению и местонахождению таких вновь созданных подразделений в установленном порядке;
168.4.3. суммы налога на доходы, начисленные обособленным подразделением в пользу физических лиц, за отчетный период перечисляются в соответствующий бюджет по местонахождению такого обособленного подразделения.
В случае если обособленное подразделение не уполномочено начислять (уплачивать) налог на доходы физических лиц за такое обособленное подразделение, все обязанности налогового агента выполняет юридическое лицо. Налог на доходы, начисленный работникам обособленного подразделения, перечисляется в соответствующий бюджет по местонахождению такого обособленного подразделения;
{Подпункт 168.4.3 пункта 168.4 статьи 168 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
168.4.4. юридическое лицо по своему местонахождению и местонахождению не уполномоченных уплачивать налог обособленных подразделений, обособленное подразделение, которое уполномочено начислять, удерживать и уплачивать (перечислять) в бюджет налог, по своему местонахождению одновременно с представлением документов на получение средств для выплаты надлежащих плательщикам налога доходов, счета, открытые в органах, осуществляющих казначейское обслуживание бюджетных средств по местонахождению обособленных подразделений, а в случаях, предусмотренных настоящим Кодексом, – по местонахождению земельных участков, земельных долей (паев), выделенных или не выделенных в натуре (на местности).
{Абзац первый подпункта 168.4.4 пункта 168.4 статьи 168 с изменениями, внесенными Законом № 2497-VIII от 10.07.2018 }
Органы, осуществляющие казначейское обслуживание бюджетных средств в установленном Бюджетным кодексом Украины порядке распределяют указанные средства согласно нормативам, определенным Бюджетным кодексом Украины, и направляют такие распределенные суммы в соответствующие бюджеты.
Органы, осуществляющие казначейское обслуживание бюджетных средств в установленном Бюджетным кодексом Украины порядке распределяют указанные средства согласно нормативам, определенным Бюджетным кодексом Украины, и направляют такие распределенные суммы в соответствующие бюджеты;
{Подпункт 168.4.4 пункта 168.4 статьи 168 с изменениями, внесенными согласно Законам № 4834-VI от 24.05.2012 , № 5083-VI от 05.07.2012 }
168.4.5. физическое лицо, ответственное согласно требованиям этого раздела за начисление и удержание налога, уплачивает (перечисляет) его в соответствующий бюджет:
а) в случае, когда такое физическое лицо является налоговым агентом, - по месту регистрации в контролирующих органах, а в случаях, предусмотренных настоящим Кодексом, - по местонахождению земельных участков, земельных долей (паев), выделенных или не выделенных в натуре (на местности);
{Подпункт "а" подпункта 168.4.5 пункта 168.4 статьи 168 с изменениями, внесенными Законом № 2497-VIII от 10.07.2018 }
б) в случае нотариального удостоверения договоров купли-продажи имущества резидентами и нерезидентами, удостоверения договоров дарения или выдачи свидетельств о праве на наследство нерезидентам – по месту нотариального удостоверения таких договоров (получение свидетельств);
{Подпункт "б" подпункта 168.4.5 пункта 168.4 статьи 168 в редакции Закона № 3609-VI от 07.07.2011 }
в) в других случаях – по ее налоговому адресу, а в случаях, предусмотренных настоящим Кодексом, – по местонахождению земельных участков, земельных долей (паев), выделенных или не выделенных в натуре (на местности);
{Подпункт "в" подпункта 168.4.5 пункта 168.4 статьи 168 в редакции Закона № 3609-VI от 07.07.2011 ; с изменениями, внесенными Законом № 2497-VIII от 10.07.2018 }
{Подпункт 168.4.6 пункта 168.4 статьи 168 исключен из Закона № 1797-VIII от 21.12.2016 }
168.4.7. ответственность за своевременное и полное перечисление сумм налога в соответствующий бюджет несет юридическое лицо или его обособленное подразделение, которое начисляет (выплачивает) налогооблагаемый доход;
{Подпункт 168.4.7 пункта 168.4 статьи 168 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
168.4.8. ответственность за своевременное и полное перечисление сумм налога в соответствующий бюджет несет физическое лицо в случаях, определенных настоящим разделом.
{Подпункт 168.4.8 пункта 168.4 статьи 168 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
168.4.9. Суммы налога, начисленные налоговым агентом или физическим лицом, получающим доходы от лица, не являющегося налоговым агентом, с доходов за сдачу физическими лицами в аренду (субаренду, эмфитевзис) земельных участков, земельных долей (паев), выделенных или не выделенных в натуре (на местности), бюджета по местонахождению таких объектов аренды (субаренды, эмфитевзиса).
{Пункт 168.4 статьи 168 дополнен подпунктом 168.4.9 согласно Закону №2497-VIII от 10.07.2018 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
168.4.10. Суммы налога, начисленные налоговым агентом по доходам от продажи электрической энергии, произведенной из альтернативных источников энергии генерирующими установками, принадлежащими физическим лицам - плательщикам налога, уплачиваются таким налоговым агентом в соответствующий бюджет по местонахождению (расположению) таких генерирующих установок.
{Пункт 168.4 статьи 168 дополнен подпунктом 168.4.10 согласно Закону № 1914-IX от 30.11.2021 }
168.5. Суммы налога на доходы физических лиц, удерживаемых с денежного довольствия, денежных вознаграждений и других выплат, полученных военнослужащими, полицейскими, лицами рядового и начальствующего состава Государственной уголовно-исполнительной службы Украины, Государственной службы специальной связи и защиты информации Украины, государственной пожарной охраны, органов и подразделений гражданской защиты , налоговой военнослужащих и членов их семей" членами семьи, родителями, иждивенцами погибшего (умершего) военнослужащего, в связи с исполнением обязанностей во время прохождения службы, направляются исключительно на выплату равноценной и полной компенсации потерь доходов этой категории граждан.
{Пункт 168.5 статьи 168 в редакции Закона № 1797-VIII от 21.12.2016 с учетом изменений, внесенных Законом № 1989-VIII от 23.03.2017 ; с изменениями, внесенными Законами № 2628-VIII от 23.11.2018 , № 466-IX от 16.01.2020 }
Статья 169. Перерасчет налога и налоговые социальные льготы↑
169.1. Список налоговых социальных льгот.
С учетом норм абзаца первого подпункта 169.4.1 пункта 169.4 настоящей статьи налогоплательщик имеет право на уменьшение суммы общего месячного налогооблагаемого дохода, получаемого от одного работодателя в виде заработной платы, на сумму налоговой социальной льготы:
169.1.1. в размере, равном 50 процентам размера прожиточного минимума для трудоспособного лица (в расчете на месяц), установленном законом на 1 января отчетного налогового года, - для любого налогоплательщика;
{Подпункт 169.1.1 пункта 169.1 статьи 169 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 }
169.1.2. в размере, равном 100 процентам суммы льготы, определенной подпунктом 169.1.1 настоящего пункта, - для налогоплательщика, который содержит двух или более детей в возрасте до 18 лет, - в расчете на каждого такого ребенка;
169.1.3. в размере, равном 150 процентам суммы льготы, определенной подпунктом 169.1.1 настоящего пункта, - для такого налогоплательщика, который:
а) является одинокой матерью (отцом), вдовой (вдовцем) или опекуном, попечителем – в расчете на каждого ребенка в возрасте до 18 лет;
б) содержит ребенка с инвалидностью - в расчете на каждого такого ребенка в возрасте до 18 лет;
в) является лицом, отнесенным законом к первой или второй категории лиц, пострадавших в результате Чернобыльской катастрофы, включая лиц, награжденных грамотами Президиума Верховного Совета РСФСР в связи с их участием в ликвидации последствий Чернобыльской катастрофы;
г) является учеником, студентом, аспирантом, ординатором, адъюнктом;
ґ) является лицом с инвалидностью I или II группы, в том числе с детства, кроме лиц с инвалидностью, льгота которым определена подпунктом "б" подпункта 169.1.4 настоящего пункта;
д) является лицом, которому присуждена пожизненная стипендия как гражданин, подвергшийся преследованиям за правозащитную деятельность, включая журналистов;
е) является участником боевых действий на территории других стран в период после Второй мировой войны, на который распространяется действие Закона Украины "О статусе ветеранов войны, гарантиях их социальной защиты" , кроме лиц, определенных в подпункте "б" подпункта 169.1.4 настоящего пункта;
169.1.4. в размере, равном 200 процентам суммы льготы, определенной подпунктом 169.1.1 настоящего пункта, - для такого плательщика налога, который является:
а) Героем Украины, Героем Советского Союза, Героем Социалистического Труда или полным кавалером ордена Славы или ордена Трудовой Славы, лицом, награжденным четырьмя и более медалями "За отвагу";
б) участником боевых действий во время Второй мировой войны или лицом, работающим в то время в тылу, и лицом с инвалидностью I и II группы, из числа участников боевых действий на территории других стран в период после Второй мировой войны, на которых распространяется действие Закона Украины "О статусе ветеранов войны, гарантиях их социальной защиты" ;
в) бывшим узником концлагерей, гетто и других мест принудительного содержания во время Второй мировой войны или лицом, признанным репрессированным или реабилитированным;
г) лицом, насильственно вывезенным с территории бывшего СССР во время Второй мировой войны на территорию государств, находившихся в состоянии войны с бывшим СССР или оккупированных фашистской Германией и ее союзниками;
д) лицом, находившимся на блокадной территории бывшего Ленинграда (Санкт-Петербург, Российская Федерация) в период с 8 сентября 1941 по 27 января 1944 года.
169.2. Выбор места получения (применения) налоговой социальной льготы.
169.2.1. Налоговая социальная льгота применяется к начисленному налогоплательщику месячного дохода в виде заработной платы только по одному месту его начисления (выплаты).
169.2.2. Плательщик налога подает работодателю заявление о самостоятельном избрании места применения налоговой социальной льготы (далее – заявление о применении льготы).
Налоговая социальная льгота начинает применяться к начисленным доходам в виде заработной платы со дня получения работодателем заявления налогоплательщика о применении льгот и документов, подтверждающих такое право. Работодатель отражает в налоговой отчетности все случаи применения или неприменения налоговой социальной льготы согласно полученным от налогоплательщиков заявлениям о применении льготы, а также заявлениям об отказе от такой льготы.
Список таких документов и порядок их представления определяет Кабинет Министров Украины.
169.2.3. Налоговая социальная льгота не применима к:
доходов налогоплательщика, иных чем заработная плата;
заработной платы, которую налогоплательщик в течение отчетного налогового месяца получает одновременно с доходами в виде стипендии, денежного или имущественного (вещного) обеспечения учащихся, студентов, аспирантов, ординаторов, адъюнктов, военнослужащих, выплачиваемых из бюджета;
дохода самозанятого лица от производства предпринимательской деятельности, а также другой независимой профессиональной деятельности.
Налоговая социальная льгота к заработной плате государственных служащих применяется при ее начислении до завершения начисления таких доходов без подачи соответствующих заявлений, указанных в подпункте 169.2.2 настоящего пункта, но с представлением подтверждающих документов для установления размера льготы.
169.2.4. Если налогоплательщик нарушает нормы этого пункта, вследствие чего, в частности, налоговая социальная льгота применяется также при получении других доходов в течение любого отчетного налогового месяца или по нескольким местам получения доходов, такой налогоплательщик теряет право на получение налоговой социальной льготы по всем местам получения дохода начиная с месяца, в котором имело место такое нарушение. льготы возобновляются.
Плательщик налога может восстановить право на применение налоговой социальной льготы, если он подаст заявление об отказе от такой льготы всем работодателям с указанием месяца, когда произошло такое нарушение, на основании чего каждый работодатель начисляет и удерживает соответствующую сумму недоплаты налога и штраф в размере 100 процентов суммы этой недоплаты случае, когда сумма выплаты недостаточна, – за счет последующих выплат. Если сумма недоплаты и/или штрафа не была удержана налоговым агентом за счет дохода налогоплательщика, то такие суммы включаются в годовую налоговую декларацию такого налогоплательщика. При этом право на применение налоговой социальной льготы восстанавливается с наступающего за месяцем месяца, в котором сумма такой недоплаты и штраф полностью погашаются.
Центральный орган исполнительной власти, обеспечивающий формирование и реализующий государственную финансовую политику, устанавливает также порядок информирования работодателей налогоплательщика о наличии нарушений им норм подпункта 169.2.1 настоящего пункта, выявленных на основании данных налоговой отчетности или документальных проверок, а также порядок информирования работодателя о лишении плательщика налога.
{Абзац третий подпункта 169.2.4 пункта 169.2 статьи 169 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
169.3. Выбор размера налоговой социальной льготы и срок действия.
169.3.1. В случае если налогоплательщик имеет право на применение налоговой социальной льготы по двум и более основаниям, указанным в пункте 169.1 настоящей статьи, применяется одна налоговая социальная льгота по основанию, предусматривающему ее наибольший размер, при условии соблюдения процедур, определенных подпунктом 169.4.1 пункта 169.4 настоящей статьи, кроме случая, предусмотренного. пункта 169.1 настоящей статьи, налоговая социальная льгота по которому прилагается к льготе, определенной подпунктом 169.1.2 настоящего пункта в случае, если лицо содержит двух и более детей, в том числе ребенка с инвалидностью (детей с инвалидностью).
169.3.2. Налогоплательщик, имеющий право на применение налоговой социальной льготы больше, чем предусмотрена подпунктом 169.1.1 пункта 169.1 настоящей статьи, отмечает такое право в заявлении о применении льготы, к которой добавляет соответствующие подтверждающие документы.
169.3.3. Налоговая социальная льгота, предусмотренная подпунктом 169.1.2 и подпунктами "а" , "б" подпункта 169.1.3 пункта 169.1 настоящей статьи, предоставляется до конца года, в котором ребенок достигает 18 лет, а в случае его смерти до достижения указанного возраста - до конца года. Право на получение такой налоговой социальной льготы теряется в случае лишения налогоплательщика родительских прав или если он отказывается от ребенка или передает ребенка на государственное содержание, в том числе в учреждениях для детей-сирот и детей, лишенных родительской опеки, независимо от того, взимается ли плата за такое удержание или нет, а также если ребенок становится курсантом на условиях. такое событие.
Предоставление налоговой социальной льготы, предусмотренной подпунктами "в" - "е" подпункта 169.1.3 и подпунктом 169.1.4 пункта 169.1 настоящей статьи, останавливается с налогового месяца, следующего за месяцем, в котором налогоплательщик утратил или лишен статуса, определенного в этих.
{Абзац второй подпункта 169.3.3 пункта 169.3 статьи 169 в редакции Закона № 4108-IX от 03.12.2024 }
169.3.4. Налоговая социальная льгота предоставляется с учетом последнего месячного налогового периода, в котором налогоплательщик умер или объявляется судом умершим или признается судом безвестно отсутствующим, либо теряет статус резидента, либо был уволен с места работы.
169.4. Перерасчет налога, перерасчет и ограничение налоговой социальной льготы.
169.4.1. Налоговая социальная льгота применяется к доходу, начисленному в пользу налогоплательщика в течение отчетного налогового месяца как заработная плата (другие приравнены к ней в соответствии с законодательством выплаты, компенсации и вознаграждения), если его размер не превышает суммы, равной размеру месячного прожиточного минимума, действующего для трудоспособного 1 скругленного до ближайших 10 гривен.
При этом предельный размер дохода, дающий право на получение налоговой социальной льготы одному из родителей в случае и в размере, предусмотренных подпунктом 169.1.2 и подпунктами "а" и "б" подпункта 169.1.3 пункта 169.1 настоящей статьи, определяется как произведение суммы, определенной в абзаце первой.
{Абзац второй подпункта 169.4.1 пункта 169.4 статьи 169 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
Если налогоплательщик получает доходы в виде заработной платы за период ее сохранения согласно законодательству, в том числе за время отпуска или пребывания налогоплательщика на больничном, то с целью определения предельной суммы дохода, дающей право на получение налоговой социальной льготы, и в других случаях их налогообложения, такие доходы (их часть) относятся к соответствующим налоговым периодам.
169.4.2. Работодатель налогоплательщика обязан осуществить, в том числе по месту применения налоговой социальной льготы, перерасчет суммы доходов, начисленных такому налогоплательщику в виде заработной платы, а также суммы предоставленной налоговой социальной льготы:
{Абзац первый подпункта 169.4.2 пункта 169.4 статьи 169 с изменениями, внесенными Законами № 3609-VI от 07.07.2011 , № 4834-VI от 24.05.2012 , № 466-IX от 12 .
а) по результатам каждого отчетного налогового года при начислении заработной платы за последний месяц отчетного года;
б) при проведении расчета за последний месяц применения налоговой социальной льготы в случае изменения места ее применения по самостоятельному решению налогоплательщика или в случаях, определенных подпунктом 169.2.3 пункта 169.2 настоящей статьи;
в) при проведении окончательного расчета с налогоплательщиком, прекращающим трудовые отношения с таким работодателем.
169.4.3. Работодатель и/или налоговый агент вправе осуществлять перерасчет сумм начисленных доходов, удержанного налога за любой период и в любых случаях для определения правильности налогообложения, независимо от того, имеет ли налогоплательщик право на применение налоговой социальной льготы.
169.4.4. Если вследствие произведенного перерасчета возникает недоплата удержанного налога, то сумма такой недоплаты взимается работодателем за счет суммы любого налогооблагаемого дохода (после его налогообложения) за соответствующий месяц, а в случае недостаточности суммы такого дохода – за счет налогооблагаемых доходов последующих месяцев до полного погашения суммы таковой.
Если в результате проведения окончательного расчета с плательщиком налога, прекращающего трудовые отношения с работодателем, возникает сумма недоплаты, превышающая сумму налогооблагаемого дохода плательщика налога за последний отчетный период, то непогашенная часть такой недоплаты включается в состав налогового обязательства плательщика налога по результатам отчетного налогового года и уплачивается самим плательщиком налога.
Статья 170. Особенности начисления (выплаты) и налогообложения отдельных видов доходов↑
170.1. Налогообложение дохода от предоставления недвижимости в аренду (субаренду, эмфитевзис), жилой наем (поднайм).
{Название пункта 170.1 статьи 170 с изменениями, внесенными по закону № 2497-VIII от 10.07.2018 }
170.1.1. Налоговым агентом плательщика налога - арендодателя относительно его дохода от предоставления в аренду (эмфитевзис) земельного участка сельскохозяйственного назначения, земельной доли (пая), имущественного пая является арендатор.
{Абзац первый подпункта 170.1.1 пункта 170.1 статьи 170 с изменениями, внесенными по закону № 2497-VIII от 10.07.2018 }
При этом объект налогообложения определяется исходя из размера арендной платы, указанной в договоре аренды, но не менее минимальной суммы арендного платежа, установленной законодательством по вопросам аренды земли.
170.1.2. Налоговым агентом плательщика налога - арендодателя при начислении дохода от предоставления в аренду объектов недвижимости, иных, чем указанные в подпункте 170.1.1 настоящего пункта (включая земельный участок, находящийся под такой недвижимостью, или приусадебный участок), является арендатор.
При этом объект налогообложения определяется исходя из размера арендной платы, указанной в договоре аренды, но не менее минимальной суммы арендного платежа за полный или неполный месяц аренды. Минимальная сумма арендного платежа определяется по методике , которая утверждается Кабинетом Министров Украины, исходя из минимальной стоимости месячной аренды одного квадратного метра общей площади недвижимости с учетом места ее расположения, других функциональных и качественных показателей, устанавливаемых органом местного самоуправления села, поселка, города, на территории которых она расположена, и обнародован. общины. Если минимальная стоимость не установлена или не обнародована до начала отчетного (налогового) года, объект налогообложения определяется исходя из размера арендной платы, указанного в договоре аренды.
{Абзац второй подпункта 170.1.2 пункта 170.1 статьи 170 с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 2330-IX от 21.06.2022 }
170.1.3. Недвижимость, принадлежащая физическому лицу – нерезиденту, предоставляется в аренду исключительно через физическое лицо – предпринимателя или юридическое лицо – резидента (уполномоченных лиц), выполняющих представительские функции такого нерезидента на основании письменного договора и выступающих его налоговым агентом в отношении таких доходов. Нерезидент, нарушающий нормы этого пункта, считается уклоняющимся от уплаты налога.
170.1.4. Доходы, указанные в подпунктах 170.1.1-170.1.3 настоящего пункта, облагаются налоговым агентом при их начислении (выплате) по ставке, определенной пунктом 167.1 статьи 167 настоящего Кодекса.
{Подпункт 170.1.4 пункта 170.1 статьи 170 с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 909-VIII от 24.12.2015 }
170.1.5. Если арендатор является физическим лицом, не являющимся самозанятым лицом, лицом, ответственным за начисление и уплату (перечисление) налога в бюджет, есть плательщик налога - арендодатель.
{Абзац первый подпункта 170.1.5 пункта 170.1 статьи 170 в редакции Закона № 466-IX от 16.01.2020 }
При этом:
а) такой арендодатель самостоятельно начисляет и уплачивает налог в бюджет в сроки, установленные настоящим Кодексом для квартального отчетного (налогового) периода, а именно: в течение 40 календарных дней, после последнего дня такого отчетного (налогового) квартала, сумма полученного дохода, сумма уплаченного в течение отчетного налогового года налога и налогового обязательства декларации;
б) в случае совершения нотариального действия по удостоверению договора аренды объектов недвижимости нотариус обязан направить информацию о таком договоре контролирующему органу по налоговому адресу плательщика налога - арендодателя по форме и способам, установленным Кабинетом Министров Украины. За нарушение порядка и/или сроков предоставления указанной информации нотариус несет ответственность, предусмотренную статьей 119-1 настоящего Кодекса ;
{Подпункт "б" подпункта 170.1.5 пункта 170.1 статьи 170 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
170.1.6. субъекты хозяйствования, осуществляющие посредническую деятельность, связанную с предоставлением услуг по аренде недвижимости (риелтеры), обязаны прислать информацию о заключенных через их посредство гражданско-правовых договорах (соглашения) об аренде недвижимости в контролирующий орган по месту своей регистрации в сроки, предусмотренные для представления налогового расчета, по форме реализует государственную финансовую политику.
{Абзац первый подпункта 170.1.6 пункта 170.1 статьи 170 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
/ или сроков предоставления указанной информации риэлтер несет ответственность, предусмотренную статьей 119-1 настоящего Кодекса.
{Абзац второй подпункта 170.1.6 пункта 170.1 статьи 170 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
170.2. Налогообложение инвестиционной прибыли.
170.2.1. Учет общего денежного результата операций с инвестиционными активами ведется налогоплательщиком без помощи других, раздельно от остальных доходов и расходов. Для целей налогообложения инвестиционной прибыли отчетным периодом считается календарный год, по результатам которого налогоплательщик обязан представить годовую налоговую декларацию , в которой должен отразить общий финансовый результат (инвестиционный доход или инвестиционный убыток), полученный в течение такого отчетного года.
{Подпункт 170.2.1 пункта 170.2 статьи 170 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
170.2.2. Инвестиционная прибыль рассчитывается как положительная разница между доходом, полученным налогоплательщиком от продажи отдельного инвестиционного актива с учетом курсовой разницы (при наличии), и их стоимостью, определяемой из суммы документально подтвержденных расходов на приобретение такого актива или стоимостью инвестиционного актива, которая была задекларирована лицом как объект декларирования в порядке одноразового раздела 4 Кодекса с учетом норм подпунктов 170.2.4-170.2.6 настоящего пункта (кроме операций с деривативами).
{ Абзац первый подпункта 170.2.2 пункта 170.2 статьи 170 с изменениями, внесенными Законами № 3609-VI от 07.07.2011 , № 1797-VIII от 21.12.2016 , № 1914-IX 2.2
При применении налогоплательщиком норм подпункта 170.2.9 этого пункта налоговый агент – профессиональный торговец ценными бумагами, включая банк, с целью определения объекта налогообложения при выплате налогоплательщику дохода за приобретенные у него инвестиционные активы учитывает документально подтвержденные расходы такого плательщика на приобретение этих активов.
{Абзац третий подпункта 170.2.2 пункта 170.2 статьи 170 исключен на основании Закона № 3609-VI от 07.07.2011 }
Введение долга налогового агента для профессионального торговца ценными бумагами, включая банк, не освобождает налогоплательщика от обязанности декларирования результатов всех операций по покупке и продаже инвестиционных активов, осуществленных в течение отчетного (налогового) года как на территории Украины, так и за ее пределами, за исключением случаев, указанных в подпункте 170 .
К продаже инвестиционного актива приравниваются также операции по:
обмена инвестиционного актива на другой инвестиционный актив;
возвратного выкупа или погашения инвестиционного актива его эмитентом, принадлежащим налогоплательщику;
{Абзац седьмой подпункта 170.2.2 пункта 170.2 статьи 170 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
возврат плательщику налога средств или имущества (имущественных прав), предварительно внесенных им (или лицом, у которого инвестиционный актив был приобретен прямо или косвенно) в уставный капитал эмитента корпоративных прав, в случае выхода такого плательщика налога из числа учредителей (участников) такого эмитента, уменьшения уставного капитала такого эмитента или ликвидации такого
{Абзац восьмой подпункта 170.2.2 пункта 170.2 статьи 170 в редакции Закона № 466-IX от 16.01.2020 }
Приобретением инвестиционного актива считаются также операции по внесению налогоплательщиком средств или имущества в уставный капитал юридического лица – резидента в обмен на эмитированные им корпоративные права.
Инвестиционный актив, подаренный налогоплательщику или унаследованный налогоплательщиком, считается приобретенным по стоимости, равной сумме государственной пошлины и налога с доходов физических лиц, уплаченных в связи с таким дарованием или наследованием.
Инвестиционная прибыль по операциям с деривативами рассчитывается как положительная разница между доходом, полученным налогоплательщиком по операциям с деривативами (производными инструментами), включая полученные суммы периодических или разовых выплат, предусмотренных условиями контрактов (договоров), и документально подтвержденной суммой, уплаченной плательщиком налога другой стороне инструментами), в том числе уплаченными суммами периодических или разовых выплат, предусмотренными условиями контракта (договора).
{Подпункт 170.2.2 пункта 170.2 статьи 170 дополнен абзацем согласно Закону № 3609-VI от 07.07.2011 }
Документальным подтверждением (первичным документом) доходов и расходов по операциям с инвестиционными активами, заключенными в электронной форме на фондовой бирже для клиентов – участников фондовой биржи, признается отчет торговца ценными бумагами (брокера), формируемый на базе биржевого отчета и договора на брокерское обслуживание.
{Подпункт 170.2.2 пункта 170.2 статьи 170 дополнен абзацем согласно Закону № 3609-VI от 07.07.2011 }
В случае продажи или приобретения плательщиком налога инвестиционных активов к/у нерезидентов - связанных лиц или нерезидентов, зарегистрированных в государствах (на территориях), включенных в перечень государств (территорий), утвержденный Кабинетом Министров Украины в соответствии с подпунктом 39.2.1.2 подпункта 39.2. расходы по таким операциям определяются:
{ Подпункт 170.2.2 пункта 170.2 статьи 170 дополнен абзацем тринадцатым согласно Закону № 466-IX от 16.01.2020 }
в размере не ниже обычной цены при продаже налогоплательщиком инвестиционного актива;
{ Подпункт 170.2.2 пункта 170.2 статьи 170 дополнен абзацем четырнадцатым согласно Закону № 466-IX от 16.01.2020 }
в размере не выше обычной цены при приобретении налогоплательщиком инвестиционного актива.
{ Подпункт 170.2.2 пункта 170.2 статьи 170 дополнен абзацем пятнадцатым согласно Закону № 466-IX от 16.01.2020 }
Положения абзацев тринадцать - пятнадцать этого подпункта не применяются, если покупателем инвестиционного актива является прямо или косвенно контролируемая иностранная компания, у которой продавец инвестиционного актива является контролирующим лицом и остается владельцем указанного инвестиционного актива по состоянию на конец отчетного периода, в котором произошло отчуждение инвестиционного актива.
{ Подпункт 170.2.2 пункта 170.2 статьи 170 дополнен абзацем шестнадцатым согласно Закону № 466-IX от 16.01.2020 }
170.2.3. Если в результате расчета инвестиционной прибыли по правилам, установленным настоящей статьей, возникает отрицательное значение, она считается инвестиционным убытком.
170.2.4. В случае если в течение 30 календарных дней до дня продажи пакета ценных бумаг (корпоративных прав) или деривативов, а также в течение следующих 30 календарных дней со дня такой продажи налогоплательщик приобретает пакет идентичных ценных бумаг (корпоративных прав) или деривативов, то:
а) инвестиционный убыток, возникший в результате такой продажи, не учитывается при определении общего финансового результата операций с инвестиционными активами;
б) стоимость приобретенного пакета для целей налогообложения определяется по цене его приобретения, но не ниже цены проданного пакета.
170.2.5. Если налогоплательщик в течение отчетного (налогового) года продает инвестиционный актив по договору, обуславливающему право на его обратный выкуп в следующем году, или приобретает опцион на такой выкуп, инвестиционный убыток, возникающий вследствие такой продажи, не учитывается при определении общего финансового результата операций с инвестиционными активами.
Если налогоплательщик, продающий инвестиционный актив в течение отчетного (налогового) года, в результате чего возникает инвестиционный убыток, приобретет такой инвестиционный актив или идентичный ему пакет в следующем отчетном (налоговом) году, то для целей налогообложения стоимость такого приобретенного пакета определяется на уровне цены проданного пакета, соответственно увеличенной или уменьшенной на разницу таких цен.
Если налогоплательщик продает пакет ценных бумаг (корпоративные права) или деривативов связанным с ним лицам, инвестиционный убыток, возникающий в результате такой продажи, не учитывается при определении общего финансового результата операций с инвестиционными активами.
Если налогоплательщик дарит инвестиционный актив или передает его по наследству, инвестиционный ущерб, возникающий вследствие такого дарения или передачи по наследству, не учитывается при определении общего финансового результата операций с инвестиционными активами.
170.2.6. В состав общего годового налогооблагаемого дохода налогоплательщика включается положительное значение общего финансового результата сделок с инвестиционными активами по результатам такого отчетного (налогового) года.
Общий финансовый результат операций с инвестиционными активами определяется как сумма инвестиционных доходов, полученных налогоплательщиком в течение отчетного (налогового) года, уменьшенная на сумму инвестиционных убытков, понесенных налогоплательщиком в течение такого года.
Если общий финансовый результат операций с инвестиционными активами имеет отрицательное значение, то его сумма переносится в уменьшение общего финансового результата операций с инвестиционными активами последующих лет до его полного погашения.
{Абзац третий подпункта 170.2.6 пункта 170.2 статьи 170 с изменениями, внесенными Законом № 5519-VI от 06.12.2012 }
Финансовый результат по операциям с ценными бумагами или деривативами определяется налогоплательщиком. При этом налогоплательщик определяет финансовый результат по операциям с ценными бумагами или деривативами, которые обращаются на фондовой бирже, отдельно от финансового результата по операциям с ценными бумагами или деривативами, не находящимися в обращении на фондовой бирже.
{Абзац четвертый подпункта 170.2.6 пункта 170.2 статьи 170 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 5519-VI от 06.12.2012 }
{ Абзац пятый подпункта 170.2.6 пункта 170.2 статьи 170 исключен из Закона № 1797-VIII от 21.12.2016 }
{Абзац шестой подпункта 170.2.6 пункта 170.2 статьи 170 исключен на основании Закона № 5519-VI от 06.12.2012 }
{Абзац седьмой подпункта 170.2.6 пункта 170.2 статьи 170 исключен на основании Закона № 5519-VI от 06.12.2012 }
{Абзац восьмой подпункта 170.2.6 пункта 170.2 статьи 170 исключен на основании Закона № 5519-VI от 06.12.2012 }
Для целей этого пункта под национальным законодательством понимается законодательство того государства, на территории которого осуществляется обращение ценных бумаг или деривативов (заключение гражданско-правовых соглашений, влекущее переход права собственности на ценные бумаги или деривативы).
Действие подпунктов 170.2.4 и 170.2.5 не распространяется на приобретение или продажу ценных бумаг и деривативов, производимых на фондовой бирже, а также в случае:
приобретение или продажа пакета акций в размере более 25 процентов уставного капитала эмитента;
выкупа акций эмитентом, в том числе по требованию владельца акций;
приобретение эмиссионных ценных бумаг в процессе их частного размещения;
приобретение или продажи ценных бумаг, которые в соответствии с требованиями законодательства не могут обращаться на фондовой бирже.
Если в течение отчетного периода плательщиком налога понесены (начислены) расходы, связанные с приобретением ценных бумаг и деривативов, эмитенты которых на момент заключения соответствующего договора включены Национальной комиссией по ценным бумагам и фондовому рынку в список эмитентов, имеющих признаки фиктивности, такие расходы не учитываются при определении финансового результата.
{Абзац пятнадцатый подпункта 170.2.6 пункта 170.2 статьи 170 с изменениями, внесенными согласно Закону № 3610-VI от 07.07.2011 ; в редакции Закона № 466-IX от 16.01.2020 }
170.2.7. Для целей этого пункта:
а) термин "инвестиционный актив" означает пакет ценных бумаг, деривативов или корпоративные права, выраженные в других, чем ценные бумаги, формах, выпущенные одним эмитентом;
{Подпункт "а" подпункта 170.2.7 пункта 170.2 статьи 170 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 }
б) термин "пакет ценных бумаг" означает отдельную ценную бумагу, фондовую и товарную дериватив, а также совокупность идентичных ценных бумаг или фондовых и товарных деривативов;
в) термин "идентичная ценная бумага или дериватив" означает ценные бумаги или деривативы, выпущенные одним эмитентом по тождественным условиям эмиссии, выплаты дохода, выкупа или погашения.
170.2.8. Не подлежит налогообложению и не включается в общий годовой налогооблагаемый доход:
а) доход, полученный налогоплательщиком в течение отчетного налогового года от продажи инвестиционных активов, если сумма такого дохода не превышает сумму, определенную в абзаце первом подпункта 169.4.1 пункта 169.4 статьи 169 настоящего Кодекса;
б) доход, полученный налогоплательщиком от продажи инвестиционных активов в случае, определенном подпунктами 165.1.40 и 165.1.52 пункта 165.1 статьи 165 настоящего Кодекса.
{Подпункт "б" подпункта 170.2.8 пункта 170.2 статьи 170 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
В случаях, указанных в подпунктах "а" и "б" этого подпункта, налогоплательщик не включает в расчет общего финансового результата операций с инвестиционными активами сумму доходов и расходов на приобретение таких инвестиционных активов.
170.2.9. Налоговым агентом плательщика налога, осуществляющего операции с инвестиционными активами с использованием услуг профессионального торговца ценными бумагами, включая банк, является профессиональный торговец. Налоговый агент при каждом начислении плательщику инвестиционной прибыли начисляет (удерживает) налог по ставке, определенной подпунктом 167.5.1 пункта 167.5 статьи 167 настоящего Кодекса, и уплачивает (перечисляет) удержанный налог в бюджет при каждом начислении такого налога при освобождении налогоплательщика дохода, указанного в настоящем пункте.
{Абзац первый подпункта 170.2.9 пункта 170.2 статьи 170 с изменениями, внесенными Законом № 5083-VI от 05.07.2012 , № 1588-VII от 04.07.2014 }
Методика определения инвестиционного дохода профессиональным торговцем ценными бумагами при выполнении функций налогового агента устанавливается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику совместно с Национальной комиссией по ценным бумагам и фондовому рынку.
{Абзац второй подпункта 170.2.9 пункта 170.2 статьи 170 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 404-VII от 04.07.2013 , № 1797-VIII от 21.2 .
{Подпункт 170.2.9 пункта 170.2 статьи 170 в редакции Закона № 3609-VI от 07.07.2011 ; с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 2628-VIII от 23.11.2018 }
170.3. Обложение роялти.
170.3.1. Роялти облагаются налогом по правилам, установленным для налогообложения дивидендов, по ставке, определенной подпунктом 167.5.1 пункта 167.5 статьи 167 настоящего Кодекса.
{Подпункт 170.3.1 пункта 170.3 статьи 170 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 }
170.4. Налогообложение процентов.
170.4.1. Налоговым агентом налогоплательщика при начислении в его пользу доходов в виде процентов является лицо, осуществляющее такое начисление.
Налоговым агентом в сроки, определенные настоящим Кодексом для месячного налогового периода, в бюджет уплачивается (перечисляется) общая сумма налога, начисленного по ставке, определенной пунктом 167.1 статьи 167 настоящего Кодекса, из общей суммы процентов, начисленных за налоговый (отчетный) месяц на суммы банковских вкладов (депозитных) сертификатов, вкладов (депозитов) членов кредитного союза в кредитном союзе.
{Абзац второй подпункта 170.4.1 пункта 170.4 статьи 170 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
Доходы, указанные в настоящем подпункте, окончательно облагаются налоговым агентом при их начислении.
170.4.2. Налоговые агенты (банки, кредитные союзы), начисляющие доходы в виде процентов, указанных в подпункте 170.4.1 настоящего пункта, в налоговом расчете, представление которого предусмотрено подпунктом "б" пункта 176.2 статьи 176 настоящего Кодекса, отражают общую сумму начисленных в отчетном налоговом периоде. При этом в налоговом расчете не указывается информация о суммах отдельного банковского вкладного (депозитного) или текущего счета, сберегательного (депозитного) сертификата, вклада (депозита) члена кредитного союза в кредитном союзе, суммах начисленных процентов, а также сведения о физическом лице - налогоплательщике, которому начислены такие доходы.
170.4.3. Налогообложение процентов и учетных доходов, начисленных в пользу физических лиц с любых других доходов, чем те, которые указаны в подпункте 170.4.1 настоящего пункта, осуществляется в общем порядке, установленном настоящим Кодексом для доходов, окончательно облагаемых налогом при их начислении, по ставке, определенной пунктом 1671 статьи.
{Подпункт 170.4.3 пункта 170.4 статьи 170 с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 909-VIII от 24.12.2015 }
170.4.4. В случае досрочного расторжения договора вклада (депозита) и осуществления в связи с этим перерасчета дохода в виде процентов по процентной ставке, предусмотренной условиями договора в таких случаях, налоговый агент производит перерасчет сумм налога, удержанного с такого дохода.
Возврат излишне удержанных сумм налога, возникших вследствие перерасчета, проведенного в соответствии с абзацем первым настоящего подпункта, осуществляется путем уменьшения сумм налога, подлежащих перечислению налоговым агентом за текущий и/или следующий налоговый (отчетный) месяц.
{Пункт 170.4 статьи 170 с изменениями, внесенными согласно Закону № 1166-VII от 27.03.2014 ; в редакции Закона № 1588-VII от 04.07.2014 }
170.5. Налогообложение дивидендов.
170.5.1. Налоговым агентом плательщика налога при начислении в его пользу дивидендов, кроме случаев, указанных в подпункте 165.1.18 пункта 165.1 статьи 165 настоящего Кодекса, является эмитент корпоративных прав или по его поручению другое лицо, осуществляющее такое начисление.
170.5.2. Любой резидент, начисляющий дивиденды, включая уплачивающий налог на прибыль предприятий способом, отличным от общего (являющегося субъектом упрощенной системы налогообложения), или освобожденный от уплаты такого налога по любым основаниям, является налоговым агентом при начислении дивидендов.
170.5.3. Дивиденды, начисленные налогоплательщику по акциям или другим корпоративным правам, имеющим статус привилегированных, или иной статус, предусматривающий выплату фиксированного размера дивидендов или суммы, превышающую сумму выплат, рассчитанную на любую другую акцию (корпоративное право), эмитированную таким налогоплательщиком согласно подпункту 1-4 . 1 статьи 57 настоящего Кодекса для целей налогообложения приравниваются к выплате заработной платы с соответствующим налогообложением.
{Подпункт 170.5.3 пункта 170.5 статьи 170 в редакции Закона № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
170.5.4. Доходы, указанные в настоящем пункте, окончательно облагаются налоговым агентом при их начислении налогоплательщику по ставке, определенной подпунктами 167.5.1 , 167.5.2 и 167.5.4 пункта 167.5 статьи 167 настоящего Кодекса.
{Подпункт 170.5.4 пункта 170.5 статьи 170 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 466-IX от 16.01.2020 }
170.5.5. Не включаются в расчет общего месячного (годового) налогооблагаемого дохода плательщика налога дивиденды, которые начисляются в его пользу эмитентом корпоративных прав, являющимся резидентом Действие Сити - плательщиком налога на особых условиях, при условии что таким резидентом Действие Сити - плательщиком налога на особых условиях не осуществлялась выплата прав по два года.
{Пункт 170.5 статьи 170 дополнен подпунктом 170.5.5 согласно Закону № 1946-IX от 14.12.2021 }
{Пункт 170.5 статьи 170 с изменениями, внесенными согласно Закону № 1166-VII от 27.03.2014 ; в редакции Закона № 1588-VII от 04.07.2014 }
170.6. Обложение выигрышей и призов
170.6.1. Налоговым агентом плательщика налога при начислении (выплаты, предоставления) в его пользу дохода в виде выигрышей (призов) в лотерею или в другие розыгрыши, в букмекерском паре, в паре тотализатора, призов и выигрышей в денежной форме, полученных за победу и/или участие в любительских спортивных лицо, осуществляющее такое начисление (выплату).
170.6.2. Налоговым агентом - оператором лотереи в сроки, определенные этим Кодексом для месячного налогового периода, в бюджет уплачивается (перечисляется) общая сумма налога, начисленного по ставке, определенной пунктом 167.1 статьи 167 настоящего Кодекса, из общей суммы выигрышей (призов), выплаченных.
Налоговые агенты - операторы лотереи в налоговом расчете, представление которого предусмотрено подпунктом "б" пункта 176.2 статьи 176 настоящего Кодекса, отражают общую сумму начисленных (выплаченных) в отчетном налоговом периоде доходов в виде выигрышей (призов) и общую сумму удержанного налога. При этом в налоговом расчете не указывается информация о суммах отдельного выигрыша, суммах начисленного на него налога, а также сведения о физическом лице - плательщике налога, получившем доход в виде выигрыша (приза).
{Подпункт 170.6.2 пункта 170.6 статьи 170 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
170.6.3. Налогообложение доходов в виде выигрышей и призов, иных, чем выигрыш (приз) в лотерею, осуществляется в общем порядке, установленном настоящим Кодексом для доходов, окончательно облагаемых налогом при их начислении, по ставке, определенной в абзаце первом пункта 167.1 статьи 167 настоящего Кодекса.
170.6.4. При начислении (выплате) доходов в виде выигрышей в лотерею или других розыгрышах, предусматривающих предварительное приобретение плательщиком налога права на участие в таких лотереях или розыгрышах, не принимаются во внимание расходы налогоплательщика в связи с получением такого дохода.
170.6.5. Доходы, указанные в настоящем пункте, окончательно облагаются налогом при их выплате за их счет.
{Пункт 170.6 статьи 170 в редакции Закона № 71-VIII от 28.12.2014 }
170.7. Налогообложение благотворительной помощи.
170.7.1. Не облагается налогом и не включается в общий месячный или годовой налогооблагаемый доход налогоплательщика благотворительная, в том числе гуманитарная помощь (далее - благотворительная помощь), которая поступает в его пользу в виде средств или имущества (безвозмездно выполненной работы, оказанной услуги) и отвечает требованиям, определенным настоящим пунктом.
Для целей налогообложения благотворительная помощь делится на целевую и нецелевую.
Целевая благотворительная помощь, оказываемая под определенные условия и направления ее расходования, а нецелевой считается помощь, оказываемая без установления таких условий или направлений;
170.7.2. не включается в налогооблагаемый доход целевая или нецелевая благотворительная помощь, оказываемая налогоплательщику, пострадавшему в результате:
а) экологических, техногенных и других катастроф в местностях, объявленных в соответствии с Конституцией Украины зонами чрезвычайной экологической ситуации - в предельных суммах, определенных Кабинетом Министров Украины;
б) стихийного бедствия, аварий, эпидемий и эпизоотий общегосударственного или местного характера, которые нанесли ущерб или создают угрозу здоровью граждан, окружающей среде, вызвали или могут вызвать человеческие жертвы или утрату собственности граждан, в связи с которыми решение о привлечении (оказании) благотворительной помощи было принято суммах, определенных Кабинетом Министров Украины или органом местного самоуправления соответственно;
в) вооруженной злости русской Федерации в период деяния правового режима военного, чрезвычайного положения;
{ Подпункт 170.7.2 пункта 170.7 статьи 170 дополнен подпунктом "в" согласно Закону № 2120-IX от 15.03.2022 }
Благотворительная помощь, оказываемая на указанные цели, должна распределяться через государственный или местный бюджет или через благотворительные организации, Общество Красного Креста Украины, внесенные в Реестр неприбыльных организаций и учреждений.
{Абзац пятый подпункта 170.7.2 пункта 170.7 статьи 170 в редакции Закона № 4254-IX от 25.02.2025 }
Действие этого подпункта распространяется на благотворительную помощь, оказываемую в форме иной, чем денежные средства, на восстановление утраченного имущества, на жилищные, социальные и бытовые нужды и на другие нужды согласно перечню , определяемому Кабинетом Министров Украины в соответствии с подпунктом "б" подпункта 170.7.8 пункта 170.7.8.
{Абзац подпункта 170.7.2 пункта 170.7 статьи 170 в редакции Закона № 4254-IX от 25.02.2025 }
Для целей этого подпункта считается целевой благотворительной помощью и не подлежит налогообложению профсоюзная выплата, произведенная по решению профсоюза, принятым в установленном порядке в пользу члена такого профсоюза, имеющего статус пострадавшего в результате обстоятельств, указанных в настоящем подпункте.
Порядок подтверждения статуса лиц, пострадавших в результате вооруженной агрессии Российской Федерации против Украины в период действия правового режима военного, чрезвычайного положения, с целью невключения в налогооблагаемый доход физических лиц - плательщиков налога на доходы, полученные в виде целевой или нецелевой благотворительной помощи, определяется Кабинетом Министров Украины.
{ Подпункт 170.7.2 пункта 170.7 статьи 170 дополнен абзацем согласно Закону № 2520-IX от 15.08.2022 }
170.7.3. не включается в налогооблагаемый доход сумма нецелевой благотворительной помощи, в том числе материальной, предоставляемой резидентами - юридическими или физическими лицами в пользу налогоплательщика в течение отчетного налогового года совокупно в размере, не превышающем сумму предельного размера дохода, определенного в соответствии с абзацем первым подпункта 14 статьи 169.4. установленного на 1 января этого года.
Положения настоящего подпункта не распространяются на профсоюзные выплаты своим членам, условия освобождения которых от налогообложения предусмотрены подпунктом 165.1.47 пункта 165.1 статьи 165 настоящего Кодекса.
Благотворитель – юридическое лицо отмечает сведения о предоставленных суммах нецелевой благотворительной помощи в налоговой отчетности.
В случае получения нецелевой благотворительной помощи от благотворителя - физического или юридического лица налогоплательщик обязан подать годовую налоговую декларацию с указанием ее суммы, если общая сумма полученной нецелевой благотворительной помощи в течение отчетного налогового года превышает ее предельный размер, установленный абзацем первым подпункта 169 164. Кодекса.
170.7.4. Не включается в налогооблагаемый доход целевая благотворительная помощь, оказываемая резидентами - юридическими или физическими лицами в какой-либо сумме (стоимости):
а) заведения здравоохранения для компенсации стоимости платных услуг по лечению налогоплательщика или члена его семьи первой степени родства, лица с инвалидностью, ребенка с инвалидностью или ребенка, у которого хотя бы один из родителей является лицом с инвалидностью; ребенка-сироты, полусироты; ребенка из многодетной или малообеспеченной семьи; ребенка, родители которого лишены родительских прав, в том числе для приобретения лекарств (донорских компонентов, протезно-ортопедических изделий, изделий медицинского назначения для индивидуального пользования лиц с инвалидностью) в размерах, не перекрываемых выплатами из фонда общеобязательного государственного социального медицинского страхования, кроме расходов на косметическое лечение протезирование, не связанное с медицинскими показаниями), водолечение и гелиотерапию, не связанные с хроническими заболеваниями, лечение и протезирование зубов с использованием драгоценных металлов, гальванопластики и фарфора, аборты (кроме абортов, проводимых по медицинским показаниям), или если беременность стала на беременности; лечение венерических заболеваний (кроме СПИДа и венерических заболеваний, причиной которых стало неполовое заражение или изнасилование), лечение табачной или алкогольной зависимости; приобретение лекарств, медицинских средств и приспособлений, не включенных в перечень жизненно необходимых, утвержденный Кабинетом Министров Украины;
протезно-ортопедическим предприятиям, реабилитационным учреждениям для компенсации стоимости платных реабилитационных услуг, технических и других средств реабилитации, предоставленных налогоплательщику, признанному в установленном порядке лицом с инвалидностью, или его ребенку с инвалидностью, в размерах, не перекрываемых выплатами из бюджета и фонда общеобязательного;
б) дома ребенка, детском доме, общеобразовательной школе-интерната, специализированной школе-интерната, специальной школе-интерната, учебно-реабилитационному центру, школе социальной реабилитации и профессиональному училищу социальной реабилитации органов образования, центра медико-социальной реабилитации детей органов Национальной полиции Украины, специальном воспитательном учреждении Государственной уголовно-исполнительной службы Украины, приюта для детей службы по делам детей, центра социально-психологической реабилитации детей, социально-реабилитационном центре (детском городке), малом групповом доме для распределения благотворительной помощи между детьми или использования таких благотворительных действий.
{Подпункт "б" подпункта 170.7.4 пункта 170.7 статьи 170 с изменениями, внесенными Законом № 1293-IX от 02.03.2021 ; в редакции Закона № 3325-IX от 10.08.2023 }
Семьи усыновителей, детскому дому семейного типа, приемной семье, опекуну (попечителю) ребенка, неполной семье, многодетной семье для распределения благотворительной помощи между детьми или использования такой благотворительной помощи другим способом в интересах детей, состоящих в этих семьях;
{Абзац подпункта 170.7.4 пункта 170.7 статьи 170 в редакции Закона № 3325-IX от 10.08.2023 }
в) государственном или коммунальном учреждении или благотворительной организации, в том числе Обществу Красного Креста Украины, предоставляющих услуги лицам, не имеющим жилья, по питанию и обустройству на ночлег;
г) пенитенциарному учреждению для улучшения условий содержания, питания или медицинского обслуживания лиц, находящихся в следственных изоляторах или местах лишения свободы или непосредственно таким лицам;
ґ) дома-интерната для граждан пожилого возраста и лиц с инвалидностью и их отделением, пансионата для ветеранов войны и труда, гериатрическому пансионату для улучшения условий их содержания, питания, медицинского обслуживания, социальной реабилитации, реабилитационному центру, территориальному центру социального обслуживания (предоставление социальных центрам социальной адаптации лиц, освобожденных из мест лишения свободы, санаториям для ветеранов и лиц с инвалидностью, которые содержатся за счет государственного и местных бюджетов, для распределения благотворительной помощи между лицами, находящимися в таких учреждениях;
{Подпункт "г" подпункта 170.7.4 пункта 170.7 статьи 170 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
д) плательщику налога, который проводит научное исследование или разработку, для возмещения стоимости оборудования, материалов, других расходов (кроме выплат заработной платы, дополнительных благ, других расходов для личных нужд) при условии, если результаты таких исследований или разработок обнародуются и не могут быть предметом патентования или других ограничений в обнародовании или безвозмездном распространении таких исследований или разработок, а также если получение такой помощи не будет предпосылкой для возникновения каких-либо договорных обязательств между благотворителем или третьим лицом и приобретателем благотворительной помощи в будущем, кроме обязанностей по целевому использованию такой благотворительной помощи;
е) любительской спортивной организации, клуба для компенсации расходов по приобретению или аренде спортивных орудий и инвентаря, пользования спортивными площадками, помещениями или сооружениями для проведения тренировок, обеспечения участия спортсмена-любителя в спортивных соревнованиях, приобретения спортивной формы и питания во время таких соревнований.
Термин "любительская спортивная организация, клуб" означает общественную организацию, деятельность которой не направлена на получение дохода.
Термин "спортсмен-любитель" означает лицо, чья спортивная деятельность не направлена на получение дохода, за исключением получения наград или вознаграждений от имени государства, органов местного самоуправления или общественных организаций как Украины, так и других государств в виде медалей, грамот, памятных призов в неденежной форме, а также как сумма возмещения расходов, связанных с спортсменом установленных законодательством норм для командировки работника;
е) учебному заведению в виде платы за обучение или оказание дополнительных услуг по обучению лица с инвалидностью, ребенка с инвалидностью или ребенка, у которого хотя бы один из родителей является лицом с инвалидностью; ребенка-сироты, полусироты; ребенка из многодетной или малообеспеченной семьи; ребенка, родители которого лишены родительских прав;
ж) налогоплательщику, признанному в установленном порядке лицом с инвалидностью, законному представителю ребенка с инвалидностью для выполнения обязательств государства согласно законодательству Украины по обеспечению техническими и другими средствами реабилитации, изделиями медицинского назначения, автомобилем за счет бюджетных средств (при условии снятия лица с инвалидностью, ребенка с инвалидностью с учета на обеспечение такими средствами). Категории лиц с инвалидностью и детей с инвалидностью, перечень технических и других средств реабилитации, изделий медицинского назначения, марок автомобилей, указанных в подпункте, утверждаются законодательством.
До введения системы общеобязательного государственного медицинского страхования нормы подпункта "а" этого подпункта распространяются на общую сумму (стоимость) благотворительной помощи, полученной приобретателем на такие цели (с учетом указанных в этом пункте ограничений).
Благотворительная помощь, полученная семьей усыновителей, детским домом семейного типа, приемной семьей, опекуном (попечителем) ребенка, неполной семьей, многодетной семьей, освобождается от налогообложения, если ее сумма (стоимость) совокупно в течение отчетного налогового года не превышает трехсот тысяч гривен.
{Абзац шестнадцатый подпункта 170.7.4 пункта 170.7 статьи 170 в редакции Закона № 3325-IX от 10.08.2023 }
170.7.5. Получатель целевой благотворительной помощи в виде средств имеет право на ее использование в течение срока, установленного условиями такой помощи, но не более 12 календарных месяцев, следующих за месяцем получения такой помощи, кроме помощи, оказанной на лечение, право на использование которой составляет не более 24 календарных месяцев, следующих за месяцем получения такой помощи, за исключением получения благотворительной помощи. Если целевая благотворительная помощь в виде средств не используется ее приобретателем в течение такого срока и не возвращается благотворителю до его окончания, такой приобретатель обязан включить неиспользованную сумму такой помощи в состав общего годового налогооблагаемого дохода и уплатить соответствующий налог.
{Абзац первый подпункта 170.7.5 пункта 170.7 статьи 170 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Термин "эндавмент" означает сумму средств или ценных бумаг, вносимых благотворителем в банк или небанковское финансовое учреждение, благодаря чему приобретатель благотворительной помощи получает право на использование процентов или дивидендов, начисленных на сумму такого эндамента. При этом такой приобретатель не имеет права тратить или отчуждать основную сумму такого эндамента без согласия благотворителя.
170.7.6. Приобретатель целевой благотворительной помощи имеет право обратиться в контролирующий орган с представлением о продлении срока использования такой целевой благотворительной помощи с наведением обстоятельств, свидетельствующих о невозможности ее полного использования в указанные настоящим пунктом сроки, а руководитель (его заместитель или уполномоченное лицо) такого контролирующего органа вправе принять решение о таком продлении. Если контролирующий орган отказывает в таком продлении, его решение может быть обжаловано в порядке, определенном для обжалования решения контролирующего органа в соответствии с настоящим Кодексом.
{Подпункт 170.7.6 пункта 170.7 статьи 170 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
170.7.7. Запрещается оказывать благотворительную помощь органам государственной власти и органам местного самоуправления или созданным ими неприбыльным организациям или по их поручению - третьим лицам, если оказание такой благотворительной помощи является предварительным или последующим условием выдачи налогоплательщику любого разрешения, лицензии, согласования, предоставления государственной услуги или принятия иного решения в его пользу или.
Действия должностных (должностных) лиц органов государственной власти и органов местного самоуправления по выдвижению таких условий считаются действиями по требованию средств или имущества в размере благотворительной или спонсорской помощи.
170.7.8. не включается в налогооблагаемый доход благотворительная помощь, предоставляемая согласно подпункту 165.1.54 пункта 165.1 статьи 165 настоящего Кодекса:
а) в любой сумме (стоимости), предоставляемой:
плательщикам налога, определенным абзацем вторым подпункта "а" , подпунктом "б" и абзацами вторым и пятым подпункта "в" подпункта 165.1.54 пункта 165.1 статьи 165 настоящего Кодекса, - для закупки или в виде специальных средств индивидуальной защиты (касок, касс, технических средств наблюдения, лекарственных средств, средств личной гигиены, продуктов питания, предметов вещевого обеспечения или других товаров (работ, услуг) по перечню , определяемому Кабинетом Министров Украины, или для оплаты (компенсации) стоимости лекарственных средств, донорских компонентов, изделий медицинского назначения, технических и других средств реабилитации, платных услуг по лечению другими средствами реабилитации, услугами медицинской реабилитации, санаторно-курортного оздоровления;
{Абзац второй подпункта "а" подпункта 170.7.8 пункта 170.7 статьи 170 с изменениями, внесенными Законом № 2120-IX от 15.03.2022 , № 3603-IX от 23.02.2024 }
плательщикам налога, определенным абзацами третьим - пятым подпункта "а" , абзацами третьим и четвертым подпункта "в" подпункта 165.1.54 пункта 165.1 статьи 165 настоящего Кодекса, как помощь на лечение и медицинское обслуживание (обследование, диагностику), в том числе для оплаты (компенсации) стоимости лекарственных средств, донорских компонентов, изделий медицинских средств, изделий медицинского назначения, изделиями медицинского назначения, техническими и другими средствами реабилитации, медицинской реабилитации, санаторно-курортного оздоровления;
{Абзац третий подпункта "а" подпункта 170.7.8 пункта 170.7 статьи 170 с изменениями, внесенными согласно Законам № 1797-VIII от 21.12.2016 , № 2120-IX от 15.03.2022 }
перечню , определяемому Кабинетом Министров Украины, 165.1.54 пункта 165.1 статьи 165 настоящего Кодекса. Если общая сумма (стоимость) полученной благотворительной помощи в течение отчетного (налогового) года превышает указанный предельный размер, сумма превышения над таким размером облагается налогом по ставке, установленной пунктом 167.1 статьи 167 настоящего Кодекса, и налогоплательщик обязан подать годовую налоговую декларацию с указанием сумм благотворительной помощи.
{Подпункт "б" подпункта 170.7.8 пункта 170.7 статьи 170 с изменениями, внесенными согласно Законам № 909-VIII от 24.12.2015 , № 1791-VIII от 20.12.2016 , № 2502.8 ; в редакции Закона № 4254-IX от 25.02.2025 }
{Пункт 170.7 статьи 170 дополнен подпунктом 170.7.8 согласно Закону № 1668-VII от 02.09.2014 }
170.7.9. В случае выплаты (оказания) благотворительной помощи налогоплательщикам сумма (стоимость) такой благотворительной помощи указывается налоговым агентом в налоговом расчете, представление которого предусмотрено подпунктом "б" пункта 176.2 статьи 176 настоящего Кодекса.
{Пункт 170.7 статьи 170 дополнен подпунктом 170.7.9 согласно Закону № 4254-IX от 25.02.2025 }
170.7-1 . Обложение бюджетного гранта.
170.7 – 1.1 . Не облагается налогом и не включается в общий месячный или годовой налогооблагаемый доход налогоплательщика доход в виде бюджетного гранта при его начислении (выплате, предоставлении) в пользу налогоплательщика.
170.7 – 1.2 . Налоговым агентом налогоплательщика при начислении (выплате, предоставлении) в его пользу дохода в виде бюджетного гранта является поставщик такого гранта.
Налоговые агенты - поставщики бюджетных грантов в налоговом расчете, представление которого предусмотрено подпунктом "б" пункта 176.2 статьи 176 настоящего Кодекса, отражают (за отчетный месяц) сумму начисленных (выплаченных) в отчетном налоговом периоде доходов в виде бюджетных грантов. При этом в налоговом расчете указываются сведения о заключенных договорах по предоставлению бюджетных грантов и их условиях, в том числе срок выполнения договора, регистрационный номер учетной карточки физического лица - плательщика налога, получившего бюджетный грант, или серия и номер паспорта (для физических лиц, которые из-за своих религиозных убеждений отказываются от принятия регистрационного номера имеют отметку в паспорте). Также отмечается информация о факте использования налогоплательщиком бюджетного гранта или его части по целевому назначению или нарушение налогоплательщиком условий договора о целевом использовании бюджетного гранта, о полном или частичном возврате налогоплательщиком бюджетного гранта в пользу налогового агента - поставщика бюджетного гранта (в случае такого возврата).
{Абзац второй подпункта 170.7 – 1.2 пункта 170.7 – 1 статьи 170 с изменениями, внесенными согласно Закону № 4015-IX от 10.10.2024 – относительно вступления в силу отдельных положений см. пункт 1 раздела II }
170.7 – 1.3 . В случае невключения налоговым агентом - поставщиком бюджетных грантов в налоговый расчет информации о нарушении налогоплательщиком условий договора о целевом использовании бюджетного гранта такой поставщик бюджетного гранта обязан выполнить все обязанности налогового агента относительно доходов, определенных этим пунктом.
170.7 – 1.4 . В случае если налогоплательщиком допущено нарушение целевого использования целевого гранта, налогоплательщик обязан отразить сумму дохода, полученного в виде бюджетного гранта (его части), в отношении которой допущено нарушение соответствующих условий договора о целевом использовании гранта, в составе годового налогооблагаемого дохода за соответствующий отчетный год и подать годовую налоговую декларацию доходов.
170.7 – 1.5 . В случае если налогоплательщиком возвращен полностью или частично бюджетный грант в пользу поставщика гранта (налогового агента) в отчетном (налоговом) году его выплаты (предоставления), такой налогоплательщик имеет право в порядке, установленном статьей 42 настоящего Кодекса, сообщить об этом контролирующему органу с предоставлением копий документов, подтверждающих факт такого возврата. При этом налогоплательщик освобождается от обязанности отразить такую часть выплаченного (предоставленного) и возвращенного гранта в составе доходов в годовой налоговой декларации и уплатить налог с соответствующих доходов.
В случае если плательщиком налога возвращен бюджетный грант в пользу пенсионера гранта (налогового агента) полностью или частично в календарном году, следующем за отчетным (налоговым) годом, в котором была включена соответствующая сумма гранта в годовой налогооблагаемый доход, налогоплательщик имеет право подать уточняющую налоговую декларацию и уменьшить сумму годового при предоставлении копий документов, подтверждающих факт возврата соответствующего гранта или его части в пользу передатчика гранта (налогового агента).
{Статья 170 дополнена пунктом 170.7 - 1 согласно Закону № 962-IX от 04.11.2020 }
170.8. Налогообложение доходов, полученных по договорам долгосрочного страхования жизни (в том числе страхования пожизненных пенсий), негосударственного пенсионного обеспечения, пенсионных вкладов и по договорам доверительного управления.
170.8.1. Налоговым агентом плательщика налога – получателя выплаты, пожизненной пенсии или выкупной суммы является страховщик-резидент, начисляющий страховую выплату или выкупную сумму по договору негосударственного пенсионного обеспечения или долгосрочного страхования жизни.
Налоговым агентом плательщика налога – участника негосударственных пенсионных фондов является администратор негосударственных пенсионных фондов, начисляющий выплату по договору с негосударственным пенсионным фондом.
Налоговым агентом плательщика налога – вкладчика по договору пенсионного вклада или участника фонда банковского управления является банк, осуществляющий выплаты по договору пенсионного вклада или счету участника фонда банковского управления.
Налоговым агентом плательщика налога – получателя единовременной выплаты за счет средств Накопительного фонда или негосударственного пенсионного фонда является администратор такого фонда.
170.8.2. Налоговый агент удерживает и уплачивает (перечисляет) в бюджет налог по ставке, установленной пунктом 167.1 статьи 167 настоящего Кодекса, с:
{Абзац первый подпункта 170.8.2 пункта 170.8 статьи 170 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
а) 60 процентов суммы:
единовременной страховой выплаты по договору долгосрочного страхования жизни в случае достижения застрахованным лицом определенного возраста, оговоренного в таком страховом договоре, или его доживания до истечения срока такого договора.
Если выгодоприобретателем является страхователем по договору, налогообложению подлежит величина превышения страховой выплаты над суммой внесенных страховых платежей по правилам налогообложения доходов от размещения средств на депозитных счетах;
единовременной страховой выплаты по договору страхования пожизненных пенсий, за исключением единовременной выплаты, предусмотренной в подпункте "в" подпункта 170.8.3 настоящего пункта;
выплаты пенсии на определенный срок, проводимый из негосударственного пенсионного фонда участнику фонда в порядке и сроки, определенные законодательством;
регулярных и последовательных выплат (аннуитетов) по договору долгосрочного страхования жизни, пенсионных выплат по договору пенсионного вклада, пенсионных и целевых выплат участника фонда банковского управления, выплат пожизненной пенсии (пожизненные аннуитеты), кроме случаев, указанных в подпункте "а" подпункта 3 ;
б) выкупной суммы при досрочном расторжении страхователем договора долгосрочного страхования жизни;
в) суммы средств, с которой не был удержан (уплачен) налог и уплачиваемый вкладчику с его пенсионного вклада или счета участника фонда банковского управления в связи с досрочным расторжением договора пенсионного вклада, договора доверительного управления, договора негосударственного пенсионного обеспечения.
170.8.3. Не облагаются налогом при их начислении (выплате) налоговым агентом:
а) сумма регулярных и последовательных выплат (аннуитетов) по договору долгосрочного страхования жизни или пенсионных выплат по договору пенсионного вклада, пенсионных и целевых выплат участника фонда банковского управления, пенсионных выплат на определенный срок, одноразовых пенсионных выплат или пожизненных пенсий, начисленных/ совершеннолетие или возраст не менее 70 лет;
{Подпункт "а" подпункта 170.8.3 пункта 170.8 статьи 170 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 }
б) сумма страховой выплаты по договору долгосрочного страхования жизни, если вследствие страхового случая застрахованное лицо получило инвалидность I группы;
в) сумма выплаты по договору пенсионного вклада, выплат со счета участника фонда банковского управления, выплаты пенсии на определенный срок, пожизненной пенсии или единовременной выплаты, если вкладчик, участник фонда банковского управления, участник негосударственного пенсионного фонда или застрахованное лицо получило инвалидность I группы;
{Подпункт "в" подпункта 170.8.3 пункта 170.8 статьи 170 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 }
г) сумма единовременной пенсионной выплаты участнику негосударственного пенсионного фонда или Накопительного фонда за счет средств Накопительного фонда.
Доход в виде страховой выплаты или выплаты по договору пенсионного вклада, договору доверительного управления или договору негосударственного пенсионного обеспечения, что в случае смерти застрахованного лица уплачивается выгодоприобретателю или наследнику налогоплательщика, облагается налогом по правилам, установленным настоящим Кодексом для налогообложения наследства.
Сумма доходов, полученных по договорам долгосрочного страхования жизни, пенсионным вкладам, договорам доверительного управления, заключенным с участниками фондов банковского управления, и подлежащим налогообложению негосударственного пенсионного обеспечения уменьшается на сумму взносов, уплаченных по таким договорам до 1 января 2004 года.
{Абзац седьмой подпункта 170.8.3 пункта 170.8 статьи 170 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
170.9. Обложение суммы излишне израсходованных средств/электронных денег, полученных плательщиком налога на командировку или под отчет, не возвращенной в установленный срок.
170.9.1. Налоговым агентом налогоплательщика при налогообложении суммы, выданной налогоплательщику под отчет и не возвращенной им в течение установленного подпунктом 170.9.3 настоящего пункта срока, является лицо, выдавшее такую сумму, а именно:
а) на командировку - в сумме, превышающей сумму расходов плательщика налога на такую командировку, рассчитанную согласно настоящему подпункту.
Не является доходом плательщика налога - физического лица, находящегося в трудовых отношениях со своим работодателем или членом руководящих органов предприятий, учреждений, организаций, сумма возмещенных ему в установленном законодательством порядке командировочных расходов в пределах фактических расходов, а именно: на проезд (в том числе перевозка багажа, бронирование транспортных билетов) как к месту командировки и обратно транспорте), оплату стоимости проживания в гостиницах (мотелях), а также включенных в такие счета расходов на питание или бытовые услуги (стирка, чистка, починка и глажка одежды, обуви или белья), наем других жилых помещений, оплату телефонных разговоров, оформление загранпаспортов, разрешений на въезд (воз) правилам въезда и пребывания в месте командировки, в том числе любые сборы и налоги, подлежащие уплате в связи с осуществлением таких расходов.
Фактическое количество дней пребывания в командировке определяется в соответствии с приказом о командировке при наличии одного или нескольких документальных доказательств пребывания в командировке (отметок пограничных служб о пересечении границы, проездных документов, счетов на проживание и/или любых других документов, подтверждающих фактическое пребывание в командировке).
Указанные в абзаце втором этого подпункта расходы не являются объектом налогообложения этим налогом только при наличии подтверждающих документов, удостоверяющих стоимость таких расходов.
К подтверждающим документам относятся:
транспортные билеты или транспортные счета и багажные квитанции (в том числе электронные билеты);
документы, полученные от лиц, предоставляющих услуги по размещению и проживанию физического лица, страховые полисы;
документы (выписки и/или сведения со счета), содержащие определенную законом информацию о выполненных платежных операциях по счету, к которому эмитированы платежные инструменты;
документы, подтверждающие выполнение операции с использованием платежных инструментов;
другие документы, удостоверяющие стоимость расходов.
Включаются в налогооблагаемый доход стоимость алкогольных напитков и табачных изделий, суммы "чаевых", за исключением случаев, когда суммы таких "чаевых" включаются в счет согласно законам страны пребывания, а также плата за зрелищные мероприятия.
В налогооблагаемый доход не включаются также командировочные расходы, не подтвержденные документально, на питание и финансирование других собственных нужд физического лица (суточные расходы), понесенные в связи с такой командировкой в пределах территории Украины, но не более 0,1 размера минимальной заработной платы, установленной законом на 1 января налогового (отчетного) за границу - не выше 80 евро за каждый календарный день такой командировки по официальному обменному курсу гривны к евро, установленному Национальным банком Украины, в расчете за каждый такой день.
Кабинетом Министров Украины отдельно определяются граничные нормы суточных для командировки членов экипажей судов/других транспортных средств или суммы, направляемые на питание таких членов экипажей вместо суточных, если такие суда (другие транспортные средства):
осуществляют коммерческую, промышленную, научно-изыскательскую или рыболовную деятельность за пределами территориальных вод Украины;
выполняют международные рейсы для осуществления навигационной деятельности или перевозки пассажиров или грузов за плату вне воздушной или таможенной границы Украины;
используются для проведения аварийно-спасательных и поисково-спасательных работ вне таможенной границы или территориальных вод Украины.
Суммы и состав командировочных расходов, порядок отчетности об использовании средств, выданных на командировку государственных служащих, а также других лиц, направляемых в командировку предприятиями, учреждениями и организациями, которые полностью или частично содержатся (финансируются) за счет бюджетных средств, определяются Кабинетом Министров Украины. Сумма суточных для таких категорий физических лиц не может превышать сумму, установленную подпунктом.
{Абзац семнадцатый подпункта "а" подпункта 170.9.1 пункта 170.9 статьи 170 с изменениями, внесенными согласно Закону № 3219-IX от 30.06.2023 }
Сумма суточных определяется в случае командировки:
в пределах Украины и стран, въезд граждан Украины на территорию которых не требует наличия визы (разрешения на въезд) - согласно приказу о командировке и соответствующими первичными документами;
в страны, въезд граждан Украины на территорию которых осуществляется при наличии визы (разрешения на въезд), - согласно приказу о командировке при наличии документальных доказательств пребывания лица в командировке (отметок пограничных служб о пересечении границы, проездных документов, счетов на проживание и/или любых других документов, подтверждающих фактическое).
При отсутствии указанных соответствующих подтверждающих документов сумма суточных включается в налогооблагаемый доход плательщика налога.
Любые командировочные расходы не включаются в налогооблагаемый доход налогоплательщика при наличии документов, подтверждающих связь такой командировки с хозяйственной деятельностью работодателя/командующей стороны, в том числе (но не исключительно) таких: приглашений принимающей стороны, деятельность которой совпадает с деятельностью работодателя/; заключенного договора или контракта; других документов, устанавливающих или удостоверяющих желание установить гражданско-правовые отношения; документов, удостоверяющих участие командированного лица в переговорах, конференциях или симпозиумах, других мероприятиях, проводимых по тематике, совпадающей с хозяйственной деятельностью работодателя/командующей стороны.
Если согласно законам страны командировки или стран, по территории которых осуществляется транзитное движение в страну командировки, обязательно необходимо осуществить страхование жизни или здоровья командированного лица или его гражданской ответственности (в случае использования транспортных средств), расходы на такое страхование не включаются в налогооблагаемый доход налогоплательщика.
По запросу представителя контролирующего органа работодатель/отправляющая сторона обеспечивает за свой счет перевод подтвердительных документов, выданных на иностранном языке;
б) под отчет для выполнения отдельных гражданско-правовых действий от имени и за счет выдавшего их лица - в сумме, превышающей сумму фактических расходов плательщика налога на выполнение таких действий.
Для целей этого пункта в сумму превышения не включаются и не облагаются налогом документально подтвержденные расходы, осуществленные за счет наличных или безналичных средств/электронных денег, предоставленных налогоплательщику под отчет работодателем на организацию и проведение приемов, презентаций, праздников, развлечений и отдыха, приобретение и распространение таких лиц с/ рекламными целями.
Сумма налога, начисленная на сумму такого превышения, удерживается лицом, выдавшим такие средства/электронные деньги, за счет любого налогооблагаемого дохода (после его налогообложения) налогоплательщика за соответствующий месяц, а в случае недостаточности суммы дохода – за счет налогооблагаемых доходов следующих отчетных месяцев до полной уплаты суммы такого налога.
В случае, когда налогоплательщик прекращает трудовые или гражданско-правовые отношения с лицом, выдавшим такие средства/электронные деньги, сумма налога удерживается за счет последней выплаты налогооблагаемого дохода при проведении окончательного расчета. В случае недостаточности суммы такого дохода непогашенная часть налога включается в налоговое обязательство плательщика налога по результатам отчетного (налогового) года.
Если полное удержание такой суммы налога невозможно вследствие смерти налогоплательщика или признания его судом безвестно отсутствующим или объявления его судом умершим, такая сумма удерживается при начислении дохода за последний для такого налогоплательщика налоговый период, а в непогашенной части признается безнадежной к уплате.
170.9.2. В случае если при командировке или выполнении отдельных гражданско-правовых действий налогоплательщик для проведения расчетов применил платежный инструмент, включая корпоративный (бизнесовый) платежный инструмент или личный платежный инструмент, или его реквизиты, стоимость расходов удостоверяется документом (выпиской и/или сведениями по счету) в электронной или бумажной форме, которого эмитирован такой платежный инструмент.
170.9.3. Документальное подтверждение суммы фактических командировочных расходов или выполнения отдельных гражданско-правовых действий путем предоставления подтверждающих документов, удостоверяющих сумму таких расходов, в случае осуществления безналичных расчетов с использованием платежных инструментов, включая корпоративные (бизнесовые) платежные инструменты или личные платежные инструменты, или их реквизиты, или их реквизиты, и возврат израсходованных средств/электронных денег, размер которых рассчитан согласно подпункту 170.9.1 настоящего пункта, осуществляется налогоплательщиком до окончания месяца, следующего за месяцем, в котором налогоплательщик:
а) завершает такую командировку;
б) завершает выполнение отдельного гражданско-правового действия по доверенности и за счет лица, выдавшего средства/электронные деньги под отчет.
В случае если во время командировки или выполнения отдельных гражданско-правовых действий налогоплательщик применил для проведения расчетов платежный инструмент, включая корпоративный (бизнесовый) платежный инструмент или личный платежный инструмент, или его реквизиты и списание средств/электронных денег по понесенным расходам осуществляется поставщиком платежных услуг позже даты, когда плательщик действия, сроки, установленные настоящим подпунктом, продолжаются на один календарный месяц.
170.9.4. Отчет об использовании средств/электронных денег, выданных на командировку или под отчет, составляется и подается в сроки, определенные подпунктом 170.9.3 настоящего пункта, плательщиком налога (в бумажной или электронной форме (с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронной идентификации ) исполнительной власти, которая обеспечивает формирование и реализует государственную финансовую политику, в случае:
а) наличия налогооблагаемого дохода, определенного в соответствии с подпунктом 170.9.1 настоящего пункта, с целью расчета суммы налога;
б) использование налогоплательщиком наличных сверх суммы суточных расходов (включая полученную с применением платежных инструментов).
В случае если при командировке или выполнении отдельных гражданско-правовых действий налогоплательщик применил платежные инструменты, включая корпоративные (бизнесовые) платежные инструменты или личные платежные инструменты, или их реквизиты, для проведения расчетов в безналичной форме и/или для получения наличных средств в пределах суммы суточных расходов и при отсутствии о налога командировки или под отчет, не составляется и не подается.
{Пункт 170.9 статьи 170 с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 1797-VIII от 21.12.2016 ; в редакции Закона № 2888-IX от 12.01.2023 }
170.10.1. Доходы с источником их происхождения в Украине, начисляемые (выплачиваемые, предоставляемые) в пользу нерезидентов, облагаются налогом по правилам и ставкам, определенным для резидентов (с учетом особенностей, определенных некоторыми нормами этого раздела для нерезидентов).
170.10.2. Если доходы с источником их происхождения в Украине выплачиваются нерезиденту другим нерезидентом, то они должны зачисляться на счет, открытый таким нерезидентом в банке-резиденте, режим которого устанавливается Национальным банком Украины. При этом такой банк-резидент считается налоговым агентом при проведении каких-либо расходных операций с такого счета.
В случае выплаты нерезидентом таких доходов другому нерезиденту наличными деньгами или в неденежной форме нерезидент - получатель такого дохода обязан самостоятельно начислить и уплатить (перечислить) налог в бюджет в течение 20 календарных дней после получения таких доходов, но не позднее истечения срока его пребывания в Украине.
Порядок выполнения норм этого подпункта определяется Кабинетом министров Украины по согласованию с Национальным банком Украины.
170.10.3. В случае если доходы с источником их происхождения в Украине выплачиваются нерезиденту резидентом – юридическим или самозанятым физическим лицом, такой резидент считается налоговым агентом нерезидента по таким доходам. При заключении договора с нерезидентом, условия которого предусматривают получение таким нерезидентом дохода с источником его происхождения в Украине, резидент обязан указать в договоре ставку налога, применяемую к таким доходам.
170.10.4. По результатам отчетного налогового года, в котором иностранец получил статус резидента Украины, он должен подать годовую налоговую декларацию, в которой указывает доходы с источником их происхождения в Украине и иностранные доходы.
170.10.5. Налогообложение доходов нерезидентов от участия в гастрольных мероприятиях.
Для целей этого раздела гастрольными мероприятиями определяются зрелищные мероприятия (концерты, спектакли, цирковые, лекционно-концертные, развлекательные программы, творческие вечера, выступления передвижных цирковых коллективов, передвижные механизированные аттракционы типа "Луна-парк" и т.п.) с участием учреждений культуры и исполнителей сольных концертов
Действие этого подпункта не распространяется на благотворительные мероприятия, проводимые в соответствии с законодательством Украины.
Налогообложение доходов нерезидентов от участия в гастрольных мероприятиях осуществляется налоговыми агентами на общих основаниях, определенных настоящим разделом.
К налоговым агентам участников гастрольных мероприятий приравниваются субъекты хозяйствования – концертные площадки, с которыми непосредственно заключаются договоры аренды на проведение гастрольного мероприятия. Субъекты хозяйствования - концертные площадки выполняют функции налоговых агентов в части проверки полноты и своевременности уплаты налога иностранными участниками гастрольных мероприятий (их представителем) или самостоятельно платят налог по соответствующему договору с таким участником (его представителем) в бюджет по месту расположения таких концертных площадок.
170.11. Налогообложение иностранных доходов.
170.11.1. В случае если источник выплат любых налогооблагаемых доходов является иностранным, сумма такого дохода включается в общий годовой налогооблагаемый доход плательщика налога - получателя, который обязан подать годовую налоговую декларацию, и облагается налогом по ставке, определенной пунктом 167.1 статьи 167 настоящего Кодекса, кроме:
а) доходов, определенных подпунктом 167.5.4 пункта 167.5 статьи 167 настоящего Кодекса, облагаемых налогом по ставке, определенной подпунктом 167.5.4 пункта 167.5 статьи 167 настоящего Кодекса;
б) прибыли от операций с инвестиционными активами, облагаемой налогом в порядке, определенном пунктом 170.2 настоящей статьи;
в) прибыли контролируемых иностранных компаний, облагаемой налогом в порядке, определенном пунктом 170.13 настоящей статьи;
г) выплат в денежной или неденежной форме в связи с распределением прибыли, или ее части, источником которых является образование без статуса юридического лица, созданное на основании сделки или зарегистрированное в соответствии с законодательством иностранного государства (территории) без создания юридического лица, облагаемого налогом в порядке, определенном пунктом 170.11 - 1 настоящей статьи";
{Подпункт 170.11.1 пункта 170.11 статьи 170 с изменениями, внесенными Законами № 657 -VII от 24.10.2013 , № 71-VIII от 28.12.2014 , № 909-VIII от 24.12.2 . 21.12.2016 , №2628-VIII от 23.11.2018 ; в редакции Законов №466-IX от 16.01.2020 , №1914-IX от 30.11.2021 }
170.11.2. В случае если согласно нормам международных договоров, согласие на обязательность которых предоставлено Верховной Радой Украины, налогоплательщик может уменьшить сумму годового налогового обязательства на сумму налогов, уплаченных за границей, он определяет сумму такого уменьшения по указанным основаниям в годовой налоговой декларации.
В случае отсутствия у плательщика налога подтверждающих документов относительно суммы полученного им дохода из иностранных источников и суммы уплаченного им налога в иностранной юрисдикции, оформленных в соответствии со статьей 13 настоящего Кодекса, такой плательщик обязан подать в контролирующий орган по своему налоговому адресу заявление о переносе срока подачи налоговой отчетной декларации. В случае непредставления в установленный срок налоговой декларации налогоплательщик несет ответственность, установленную настоящим Кодексом и другими законами.
170.11.3. Не засчитываются в уменьшение суммы годового налогового обязательства плательщика налога:
а) налоги на капитал (прирост капитала), налоги на имущество;
б) почтовые налоги;
в) налоги на реализацию (продажу);
г) другие косвенные налоги независимо от того, относятся ли они к категории подоходных налогов или считаются отдельными налогами в соответствии с законодательством иностранных государств.
170.11.4. Сумма налога с иностранного дохода плательщика налога – резидента, уплаченного за пределами Украины, не может превышать сумму налога, рассчитанную на базе общего годового налогооблагаемого дохода такого плательщика налога в соответствии с законодательством Украины.
170.11–1 . Налогообложение выплат от образования без статуса юридического лица
170.11 – 1.1 . В случае если источником выплат в денежной или неденежной форме в связи с распределением прибыли, или ее части, текущего периода и/или накопленного (нераспределенного) за предыдущие периоды является образование без статуса юридического лица, созданное на основании сделки или зарегистрированное в соответствии с законодательством иностранного государства (территории) без создания юридического лица, а именно партнерство,
а) в соответствии с законодательством и/или документами, регулирующими его деятельность (личного закона), вправе осуществлять деятельность, направленную на получение дохода (прибыли) в интересах своих участников, партнеров, учредителей, доверителей, бенефициаров, выгодополучателей (выгодополучателей) или группы выгодополучателей (согласно получателем деятельность такого образования, и
б) осуществляет такие выплаты в пользу таких участников, партнеров, учредителей, доверителей, бенефициаров, выгодополучателей (выгодополучателей) или группы выгодополучателей (выгодополучателей) в соответствии с трастовым соглашением или другим документом, регулирующим деятельность такого образования, и
в) не является контролируемой иностранной компанией,
сумма таких выплат включается в общий годовой налогооблагаемый доход плательщика налога - получателя и облагается налогом по ставке, определенной подпунктом 167.5.4 пункта 167.5 статьи 167 настоящего Кодекса.
170.11 – 1.2 . При этом налогоплательщик – получатель таких выплат обязан подать годовую налоговую декларацию за соответствующий отчетный (налоговый) период, в которой отразить такие выплаты.
Налогоплательщик вместе с налоговой декларацией представляет копии следующих документов:
а) решение лица, осуществляющего управление и/или контроль иностранного образования без статуса юридического лица (в частности, но не исключительно, трастового (доверительного) управляющего), которое должно содержать информацию, что выплата в денежной или неденежной форме производится в связи с распределением прибыли, или ее части, текущего периода и/или накопленного (нераспределение);
б) письменное подтверждение наличия у плательщика налога прав на получение таких выплат согласно договору и/или личному закону, и/или учредительным документам такого иностранного образования без статуса юридического лица за подписью его руководителя (уполномоченного лица), трастового управляющего, администратора или уполномоченного хранителя соответствующих документов такого иностранного образования без статуса юридического лица без статуса юридического лица.
Копии указанных документов представляются по форме и правилам, применяемым таким иностранным образованием без статуса юридического лица, трастовым управляющим, администратором, уполномоченным хранителем соответствующих документов такого иностранного образования без статуса юридического лица, в том числе банковским учреждением, в соответствующем иностранном государстве (территории).
По требованию контролирующего органа налогоплательщик обязан предоставить оригиналы указанных документов и их перевод на украинский язык. При подаче документов на английский язык перевод на украинский язык не требуется.
{Статья 170 дополнена пунктом 170.11-1 согласно Закону № 1914-IX от 30.11.2021 }
170.12. Налогообложение доходов, полученных физическими лицами в виде платы (процентов), распределяемой на паевые членские взносы членов кредитного союза.
170.12.1. Налоговым агентом плательщика налога при начислении (выплате) в его пользу платы (процентов), распределяемом на паевые членские взносы членов кредитного союза, является кредитный союз, облагающий такой доход по ставке, определенной пунктом 167.1 статьи 167 настоящего Кодекса.
{Подпункт 170.12.1 пункта 170.12 статьи 170 с изменениями, внесенными согласно Законам №1588-VII от 04.07.2014 , №71-VIII от 28.12.2014 , №909-VIII от 24.12 }.
170.12.2. Кредитный союз, выплачивающий плату (проценты), распределяемую на паевые членские взносы членов кредитного союза, плательщикам этого налога, предоставляет контролирующему органу в сроки, установленные настоящим Кодексом для налогового месяца, налоговый расчет о начисленной плате (проценты) и удержанный на него налог.
{Подпункт 170.12.2 пункта 170.12 статьи 170 с изменениями, внесенными Законом № 4015-IX от 10.10.2024 - относительно вступления в силу отдельных положений см. пункт 1 раздела II }
170.13. Налогообложение прибыли контролируемых иностранных компаний.
170.13.1. Налогоплательщик - резидент, признаваемый контролирующим лицом в отношении контролируемой иностранной компании, обязан определить часть прибыли контролируемой иностранной компании в соответствии с положениями статьи 39 - 2 настоящего Кодекса и включить ее в общий налогооблагаемый доход, отражаемый в годовой налоговой декларации и облагаемый налогом по ставке, 7 статьи 6 Кодекса 1.
170.13.2. В случае если контролируемая иностранная компания распределяет прибыль или ее часть в пользу контролирующего лица и такое лицо фактически получает распределенные средства (как непосредственно, так и через цепь опосредованного владения), применяются следующие правила:
170.13.2.1. в случае распределения контролирующим лицом прибыли контролируемой иностранной компании (его части) к моменту представления отчета о контролируемых иностранных компаниях и включении указанной части прибыли контролируемой иностранной компании в общий налогооблагаемый доход, отражаемый в годовой налоговой декларации , к такому фактически полученному (распределенному) доходу применяется ставка 6 налога . статьи 167 настоящего Кодекса.
При этом соответствующая часть прибыли контролируемой иностранной компании не подлежит повторному включению в общий налогооблагаемый доход после представления отчета о контролируемых иностранных компаниях;
170.13.2.2. в случае распределения контролирующим лицом прибыли контролируемой иностранной компании (его части) после представления отчета о контролируемых иностранных компаниях и включение указанной части прибыли контролируемой иностранной компании в общий налогооблагаемый доход, отражаемый в годовой налоговой декларации , но до окончания второго календарного года, следующего за отчетным, осуществляется перерасчет налога с прибыли контролируемой иностранной компании ставки налога, определенной подпунктом 167.5.4 пункта 167.5 статьи 167 настоящего Кодекса. Контролирующее лицо – резидент Украины имеет право подать уточняющую годовую налоговую декларацию, отражающую результаты такого перерасчета. При этом полученная часть прибыли контролируемой иностранной компании не подлежит повторному включению в общий налогооблагаемый доход в календарном году, в котором она фактически получена (распределена);
170.13.2.3. в случае распределения контролирующим лицом прибыли контролирующей иностранной компании (его части) после момента представления отчета о контролируемых иностранных компаниях и включения указанной части прибыли контролируемой иностранной компании в общий налогооблагаемый доход, отражаемый в годовой налоговой декларации , по окончании календарного второго года, следующего за отчетным, перерасчет налога не осуществляется. При этом полученная часть прибыли контролируемой иностранной компании не подлежит повторному включению в общий налогооблагаемый доход в календарном году, в котором она фактически получена (распределена);
170.13.2.4. сумма налога на доходы физических лиц, подлежащая уплате из прибыли контролируемой иностранной компании (как распределенного, так и не распределенного), уменьшается на сумму корпоративного налога или иного аналогичного налога, взимаемого в соответствии с законодательством иностранных государств, и фактически уплаченного контролируемой иностранной компанией, включая налоги, удержанные у источника компанией.
Сумма такого налога определяется как общая сумма налога, которая была фактически уплачена контролируемой иностранной компанией по результатам соответствующего отчетного (налогового) периода (корпоративного налога или иного аналогичного налога, взимаемого согласно законодательству иностранных государств, - уплаченная в течение отчетного периода) пропорциональна доле контролирующего лица в такой контролируемой иностранной компании.
Налогоплательщик имеет право воспользоваться таким уменьшением при документальном подтверждении фактической уплаты. Копии документов, подтверждающих факт такой уплаты, представляются налогоплательщиком вместе с налоговой декларацией .
При этом сумма уменьшения налога на доходы физических лиц, определенного абзацем первым настоящего подпункта, не может превышать сумму налогового обязательства физического лица по прибыли такой контролируемой иностранной компании.
170.13.3. Сумма прибыли контролируемой иностранной компании, полученная в виде дивидендов от юридических лиц Украины (как непосредственно, так и косвенно через цепь подконтрольных юридических лиц) в соответствии с подпунктом 39 - 2 .3.2.7 подпункта 39 - 2 .3.2 пункта 39 - 2 .3 статьи 39 - 2 непосредственно контролирующим лицом.
Такая сумма включается в состав общего налогооблагаемого дохода контролирующего лица отчетного периода, в течение которого контролируемой иностранной компанией получены дивиденды, и подлежит налогообложению:
полученная от юридических лиц Украины – плательщиков налога на прибыль (кроме институтов совместного инвестирования) по ставке, определенной пунктом 167.2 статьи 167 настоящего Кодекса;
полученная от институтов совместного инвестирования, субъектов хозяйствования, не являющихся плательщиками налога на прибыль, по ставке, определенной подпунктом 167.5.4 пункта 167.5 статьи 167 настоящего Кодекса.
сумма не учитывается налогоплательщиком при определении части прибыли контролируемой иностранной компании согласно подпункту 39-2.3.2.7 подпункта 39-2.3.2 пункта 39-2.3 статьи 39-2 настоящего Кодекса, не подлежит налогообложению в соответствии с подпунктом 1 статьи 7 . 170 настоящего Кодекса, а также не подлежит дальнейшему налогообложению при его фактической выплате в пользу контролирующего лица в соответствии с подпунктом 170.13.2 пункта 170.13 статьи 170 настоящего Кодекса.
{Абзац пятый подпункта 170.13.3 пункта 170.13 статьи 170 в редакции Закона № 4505-IX от 18.06.2025 }
{Статья 170 дополнена пунктом 170.13 согласно Закону № 466-IX от 16.01.2020 }
170.13–1 . Налогообложение доходов контролируемых иностранных компаний.
Не включаются в общий месячный (годовой) налогооблагаемый доход плательщика налога:
1) дивиденды, которые считаются полученными налогоплательщиком в соответствии с абзацем первым подпунктом 170.13.3 пункта 170.13 статьи 170 настоящего Кодекса, ранее обложены налогом на уровне юридического лица Украины в порядке, определенном подпунктом 141.4.2 пункта 141.2 статьи 141 настоящего Кодекса;
{Подпункт 1 пункта 170.13 – 1 статьи 170 в редакции Закона № 4505-IX от 18.06.2025 }
2) доходы в денежной и/или иной имущественной форме, не являющиеся распределением прибыли в соответствии с международными стандартами финансовой отчетности, полученные налогоплательщиком - акционером (участником, партнером, пайщиком, учредителем, контролирующим лицом) от иностранного юридического лица или иностранного образования без статуса юридического лица, в том числе при ликвидации (при ликвидации) лица, в пределах стоимости денежных средств и/или имущества, ранее внесенного таким налогоплательщиком (членами его семьи первой и второй степеней родства) и учтенного в качестве капитала иностранного юридического лица или иностранного образования без статуса юридического лица в соответствии с международными стандартами финансового учета;
3) доходы в денежной и/или иной имущественной форме, полученные при ликвидации (прекращении) иностранного юридического лица или иностранного образования без статуса юридического лица налогоплательщиком - акционером (участником, партнером, пайщиком, учредителем, контролирующим лицом) иностранного юридического лица или иностранного образования без статуса юридического лица, в случае соблюдения всех
а) процедура ликвидации (прекращения) иностранного юридического лица или иностранного образования без статуса юридического лица начата не ранее 1 января 2020 и завершена не позднее 31 декабря 2021 года.
В случае если решение акционеров или других уполномоченных лиц о ликвидации (прекращении) иностранного юридического лица или иностранного образования без статуса юридического лица принято после 1 января 2020 года, но не позднее 31 декабря 2021 года, однако процедура ликвидации (прекращения) не может быть завершена до 31 декабря 2021 года в связи с лица или иностранного образования без статуса юридического лица, или в связи с участием иностранного юридического лица или иностранного образования без статуса юридического лица в судебном споре, условие сроков завершения процедуры ликвидации (прекращения) иностранного юридического лица или иностранного образования без статуса юридического лица считается выполненным, если процедура ликвидации (прекращения) завершена в течение 365 судебного спора
В случае если личным законом иностранного юридического лица или иностранного образования без статуса юридического лица предусмотрены требования относительно минимального периода владения налогоплательщиком акциями (долями, паями) этого иностранного юридического лица и/или его дочерней организации, и/или иностранного образования без статуса юридического лица, при несоблюдении которых у такого налогоплательщика возникает обязанность уплатить соответствующую сумму января 2021 года, а окончание такого периода приходится на дату после 31 декабря 2021 года, условие сроков завершения процедуры ликвидации (прекращения) иностранного юридического лица или иностранного образования без статуса юридического лица является выполненной, если процедура ликвидации (прекращения) иностранного юридического лица или иностранного образования без статуса юридического лица завершена в течение 36 акциями (долями, паями);
б) налогоплательщик подал в контролирующий орган одновременно с налоговой декларацией составленное в произвольной форме заявление об освобождении таких доходов от налогообложения с указанием характеристик полученного имущества и ликвидированного (прекращенного) иностранного юридического лица или иностранного образования без статуса юридического лица, а также документы, содержащие сведения о стоимости полученного имущества, в соответствии с финансовым составленной в соответствии с международными стандартами финансового учета, на дату принятия решения о распределении имущества в качестве выплаты дохода в связи с ликвидацией (прекращением) иностранного юридического лица или иностранного образования без статуса юридического лица;
в) иностранное юридическое лицо или иностранное образование без статуса юридического лица было создано на основании сделки или закона иностранного государства (территории) не позднее 23 мая 2020 года, или было зарегистрировано не позднее 23 мая 2020 года в соответствии с законодательством иностранного государства (территории) в случае, если в соответствии с законодательством такого иностранного государства (территории) закона) такого иностранного юридического лица или иностранного образования без статуса юридического лица, такое лицо (образование) подлежит регистрации в соответствующем государстве (территории);
4) доходы, предусмотренные в пункте 3 пункта 170.13 - 1 статьи 170 настоящего Кодекса, полученные конечным бенефициарным владельцем (контролером) от номинального держателя (номинального владельца), в понимании пункта 103.3 статьи 103 настоящего Кодекса, в связи с юридического лица при условии соблюдения требований подпунктов "а"-"в" пункта 3 пункта 170.13 - 1 статьи 170 настоящего Кодекса. При этом налогоплательщик дополнительно к сведениям и документам, предусмотренным в подпункте "б" пункта 3 пункта 170.13 - 1 статьи 170 настоящего Кодекса, обязан предоставить документы, подтверждающие получение таких доходов от номинального держателя (номинального владельца), в связи с ликвидацией (прекращением) иностранного юридического.
Относительно доходов в денежной форме, полученных при ликвидации (прекращении) иностранного юридического лица или иностранного образования без статуса юридического лица налогоплательщиком - акционером (участником, партнером, пайщиком, учредителем, контролирующим лицом) иностранного юридического лица или иностранного образования без статуса юридического лица, проводятся все необходимые мероприятия по установлению источников происхождения таких доходов.
{Статья 170 дополнена пунктом 170.13-1 согласно Закону № 466- IX от 16.01.2020 с учетом изменений, внесенных Законами № 1117-IX от 17.12.2020 , № 1539-IX от 15.06.202
170.14. Особенности определения общего минимального налогового обязательства налогоплательщиков – собственников, арендаторов, пользователей на других условиях (в том числе на условиях эмфитевзиса) земельных участков, отнесенных к сельскохозяйственным угодьям.
170.14.1. Для плательщиков налога - собственников, арендаторов, пользователей на других условиях (в том числе на условиях эмфитевзиса) земельных участков, отнесенных к сельскохозяйственным угодьям, не переданных такими лицами в аренду (субаренду), эмфитевзис или иное пользование на основании договоров, заключенных и зарегистрированных в соответствии с законодательством.
170.14.2. В случае передачи таких земельных участков в аренду (субаренду), эмфитевзис или иное пользование на основании договоров, заключенных и зарегистрированных в соответствии с законодательством, их размер учитывается при определении общего минимального налогового обязательства арендаторов, пользователей на других условиях (в том числе на условиях эмфитевзиса) таких земельных участков.
170.14.3. Определение общего минимального налогового обязательства физическим лицам осуществляется контролирующими органами по налоговому адресу таких лиц.
Минимальное налоговое обязательство исчисляется контролирующим органом на основании данных Государственного реестра прав на недвижимое имущество, Государственного земельного кадастра и/или на основании оригиналов или должным образом заверенных копий соответствующих документов налогоплательщика, в частности документов, подтверждающих право собственности/пользования.
При исчислении минимального налогового обязательства нормативная денежная оценка земельного участка применяется контролирующими органами с учетом требований, установленных пунктом 271.2 статьи 271 настоящего Кодекса.
В случае государственной регистрации плательщика налога физическим лицом - предпринимателем общее минимальное налоговое обязательство за земельные участки, отнесенные к сельскохозяйственным угодьям, используемым таким предпринимателем для осуществления хозяйственной деятельности, рассчитывается таким плательщиком в порядке, определенном пунктом 177.14 статьи 177 и статьей 297 - 1 настоящего Кодекса. состоялась государственная регистрация физического лица – предпринимателя.
Налоговое уведомление-решение вместе с подробным расчетом суммы налога об уплате годового налогового обязательства по налогу на доходы физических лиц, на сумму положительного значения разницы между суммой общего минимального налогового обязательства и суммой уплаченных в течение налогового (отчетного) года налогов, сборов, платежей, контроль за взиманием которых собственной сельскохозяйственной продукции и/или с собственностью и/или пользованием (арендой, субарендой, эмфитевзисом, постоянным пользованием) земельными участками, отнесенными к сельскохозяйственным угодьям (далее в этом пункте - общая сумма уплаченных налогов, сборов, платежей), направляется (вручается) налогоплательщику2 , 4 следующего за отчетным.
Если контролирующий орган не направил (не вручил) такое налоговое уведомление-решение вместе с подробным расчетом суммы налога в указанный срок, физическое лицо освобождается от ответственности, предусмотренной настоящим Кодексом за несвоевременную уплату годового налогового обязательства на сумму положительного значения разницы между суммой общего минимального налогового обязательства.
Такое годовое налоговое обязательство может быть начислено за налоговые (отчетные) периоды (годы) в пределах сроков, определенных пунктом 102.1 статьи 102 настоящего Кодекса.
Положительное значение разницы между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей является частью обязательств по налогу на доходы физических лиц.
Сумма налога на доходы физических лиц в части положительного значения разницы между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей распределяется контролирующим органом пропорционально удельному весу площади каждого из земельных участков, отнесенных к сельскохозяйственным угодьям, и уплачивается перечисляется (перечисляет).
170.14.4. Сумма налога на доходы физических лиц по части положительного значения такой разницы не учитывается в общей сумме уплаченных налогов, сборов, платежей в следующем налоговом (отчетном) году.
170.14.5. В общую сумму уплаченных в течение налогового (отчетного) года налогов, сборов, платежей налогоплательщика включаются:
налог на доходы физических лиц и военный сбор с доходов от продаж собственной сельскохозяйственной продукции;
земельный налог за земельные участки, отнесенные к сельскохозяйственным угодьям.
В сумме уплаченных налогов, сборов, платежей не учитываются по ошибке и/или излишне уплаченные в налоговом (отчетном) году суммы налогов, сборов, платежей.
170.14.6. В случае согласия налогоплательщика с определенным контролирующим органом общим минимальным налоговым обязательством и/или рассчитанной суммой годового налогового обязательства по налогу на доходы физических лиц такой налогоплательщик обязан уплатить указанную в соответствующем налоговом уведомлении-решении сумму налога в течение 60 дней со дня вручения налогов.
В случае несогласия налогоплательщика с определенным контролирующим органом общим минимальным налоговым обязательством и/или рассчитанной в соответствующем налоговом уведомлении-решении суммой годового налогового обязательства по налогу на доходы физических лиц такой налогоплательщик имеет право в порядке, установленном статьей 42 настоящего Кодекса, обратиться к контролю использованных для расчета суммы налога на доходы физических лиц, с предоставлением подтвердительных документов, в частности:
{Абзац второй подпункта 170.14.6 пункта 170.14 статьи 170 с изменениями, внесенными Законом № 3603-IX от 23.02.2024 }
земельных участков, находящихся у налогоплательщика в собственности и/или постоянном пользовании или в аренде (субаренде, эмфитевзисе), их нормативной денежной оценке и площади;
суммы дохода, полученного от реализации собственной сельскохозяйственной продукции;
суммы уплаченных налогов, сборов, платежей.
В случае представления налогоплательщиком в контролирующий орган правоустанавливающих документов на земельные участки или договоров о передаче в аренду, эмфитевзис или иное пользование земельных участков, заключенных и зарегистрированных в соответствии с законодательством, сведения о которых отсутствуют в базах данных информационных систем центрального органа исполнительной власти, реализующего государственную налоговую политику, плательщиком налога сведений к получению контролирующим органом информации от соответствующих органов о собственности/пользовании или переходе права собственности/пользования на такие земельные участки.
Если по результатам сверки выявлены разногласия между данными контролирующего органа и данными, подтвержденными налогоплательщиком на основании оригиналов соответствующих документов, контролирующий орган в течение 10 дней, следующих за днем завершения сверки, обязан отменить (отозвать) такое налоговое уведомление-решение и в случае необходимости отправить уведомление. подробным расчетом суммы налога, составленного с учетом результатов произведенной сверки.
170.14.7. Контролирующие органы по месту налогового адреса плательщиков налога в 10-дневный срок информируют контролирующие органы по местонахождению соответствующих земельных участков о присланных (врученных) налогоплательщику налоговых уведомлениях-решениях об уплате налога в порядке, установленном центральным органом исполнительной власти, обеспечивающим формирование и реализующую государственную финансовую политику.
{Статья 170 дополнена пунктом 170.14 согласно Закону № 1914-IX от 30.11.2021 }
170.14–1 . Особенности налогообложения доходов специалистов резидента
170.14 – 1.1 . Налоговым агентом плательщика налога - специалиста резидента Дея Сити во время начисления (выплаты) в его пользу доходов в виде заработной платы, других поощрительных и компенсационных выплат или других выплат и вознаграждений, которые начисляются (выплачиваются, предоставляются) налогоплательщику в связи с трудовым отношениям или в связи с исполнением Украины "О стимулировании развития цифровой экономики в Украине", есть резиденты Действия Сити.
170.14 – 1.2 . По ставке, определенной пунктом 167.2 статьи 167 настоящего Кодекса, облагаются налогом доходы налогоплательщика - специалиста резидента Дея Сити, которые начисляются (выплачиваются) в его пользу резидентом Дея Сити (кроме резидента Дея Сити, который одновременно имеет статус резидента Дефенс Сити) начиная с статус резидента Действие Сити, в виде:
{Абзац первый пункта 170.14 – 1 .2 пункта 170.14 – 1 статьи 170 с изменениями, внесенными по закону № 4577-IX от 21.08.2025 }
а) заработной платы;
б) вознаграждения по гиг-контракту, заключенному в порядке, предусмотренном Законом Украины "О стимулировании развития цифровой экономики в Украине", в том числе вознаграждения за создание и переход прав на произведения, созданные по заказу;
в) авторское вознаграждение за создание служебного произведения и переход прав на служебные произведения.
Доходы специалистов резидента Дей Сити, предусмотренные подпунктами "а" - "в" этого подпункта, которые были начислены (выплачены) в календарном месяце, в котором приобретен статус резидента Дея Сити, облагаются налогом по ставке, определенной пунктом 167.1 статьи 167 настоящего Кодекса.
{Подпункт 170.14-1.2 пункта 170.14-1 статьи 170 в редакции Закона № 4113-IX от 04.12.2024 }
170.14 – 1.3 . Положения подпункта 170.14-1.2 настоящего пункта применяются к общему (годовому) налогооблагаемому доходу в виде заработной платы или вознаграждения, начисляемому (выплачиваемому, предоставляемому) налогоплательщику в связи с трудовыми отношениями или в связи с выполнением гиг-контракта, размер которого не превышает курсом гривни по отношению к евро, установленным Национальным банком Украины по состоянию на 1 января отчетного налогового года. При этом в целях расчета такого размера в него не включается доход специалиста резидента Дея Сити, облагаемый налоговым агентом - резидентом Дея Сити в порядке, предусмотренном подпунктами 170.14-1.4-170.14-1.6 настоящего пункта , по ставке , установленной пунктом 16 . В случае если сумма полученного дохода превышает указанный размер, к сумме такого превышения применяется ставка, установленная пунктом 167.1 статьи 167 настоящего Кодекса, при этом налогоплательщик обязан отразить сумму такого превышения в составе общего месячного (годового) налогооблагаемого дохода за соответствующий отчетный год и подать годовую к настоящему Кодексу и самостоятельно уплатить налог с суммы такого превышения.
{Подпункт 170.14-1.3 пункта 170.14-1 статьи 170 с изменениями, внесенными Законом № 4113-IX от 04.12.2024 }
170.14 – 1.4 . В случае если запись о потере налоговым агентом статуса резидента Дея Сити осуществлена по результатам судебного обжалования решения о потере статуса резидента Дея Сити, которое не было отменено, такой налоговый агент обязан в срок, определенный для месячного налогового (отчетного) периода, самостоятельно начислить и уплатить пунктом 167.1 статьи 167 настоящего Кодекса, о доходах специалистов резидента Дея Сити, предусмотренных подпунктами "а"-"в" подпункта 170.14 - 1 .2 этого пункта, выплаченные в течение периода со дня принятия уполномоченным органом решения о потере статуса резидента статуса резидента Действия Сити. При этом сумма такого уплаченного налога налоговым агентом не включается в состав общего месячного (годового) налогооблагаемого дохода специалистов резидента Дей Сити.
170.14 – 1.5 . В случае если налоговый агент - резидент Действие Сити в соответствующий календарный месяц не отвечал требованиям, определенным пунктами 2 и 3 части первой статьи 5 Закона Украины "О стимулировании развития цифровой экономики в Украине" (кроме случаев, указанных в абзаце первом подпункта 170.14 - 1 .6 этого пункта), такой налоговый агент обязан (уплаченного) в пользу налогоплательщиков - физических лиц и сумм удержанного с них налога, а также сумм начисленного единого взноса самостоятельно начислить налог по ставке, установленной пунктом 167.1 статьи 167 настоящего Кодекса, относительно доходов специалистов резидента Дея Сити, предусмотренных подпунктами "1" и " 2 " . пункта, которые были начислены (выплачены) в течение такого календарного месяца, и за свой счет уплатить (перечислить) до представления налогового расчета налог в бюджет за вычетом налога, уплаченного (перечисленного) в бюджет с таких доходов.
При этом сумма такого уплаченного (перечисленного) налога налоговым агентом не включается в состав общего месячного (годового) налогооблагаемого дохода специалистов резидента Дей Сити.
{Подпункт 170.14 – 1.5 пункта 170.14 – 1 статьи 170 в редакции Закона № 4113-IX от 04.12.2024 }
170.14 – 1.6 . До 31 декабря календарного года, следующего за календарным годом, в котором налоговый агент приобрел статус резидента Действие Сити в соответствии с частью третьей статьи 5 Закона Украины "О стимулировании развития цифровой экономики в Украине", положения подпункта 170.14 - 1 .5 настоящего пункта относительно налоговых последствий несоответствия требованию экономики в Украине", не применяются. Налогообложение таких доходов специалистов резидента Действия Сити осуществляется в соответствии с положениями подпункта 170.14-1.2 настоящего пункта .
Если после наступления срока, определенного абзацем первым настоящего подпункта, такой налоговый агент - резидент Дея Сити продолжает не соответствовать требованию, определенному пунктом 3 части первой статьи 5 Закона Украины "О стимулировании развития цифровой экономики в Украине", такой налоговый агент - резидент Дея Сити обязан в срок, определенный для месячного уплатить (перечислить) за свой счет в бюджет налог по ставке, установленной пунктом 167.1 статьи 167 настоящего Кодекса, относительно доходов специалистов резидента Действие Сити, предусмотренных подпунктами "а"-"в" подпункта 170.14 - 1 .2 этого пункта , выплаченных определенной пунктом 3 части первой статьи 5 Закона Украины "О стимулировании развития цифровой экономики в Украине", в пределах последних трех месяцев календарного года, следующего за календарным годом, в котором налоговый агент получил статус резидента Дея Сити, за вычетом налога, уплаченного (перечисленного) в бюджет с таких доходов. При этом сумма такого уплаченного (перечисленного) налога налоговым агентом не включается в состав общего месячного (годового) налогооблагаемого дохода специалистов резидента Дей Сити.
{Об применении положений абзаца второго подпункта 170.14 – 1.6 пункта 170.14 – 1 статьи 170 см. пункт 2 раздела II Закона № 4113-IX от 04.12.2024 }
{Пункт 170.14-1 статьи 170 дополнен подпунктом 170.14-1.6 согласно Закону № 4113-IX от 04.12.2024 }
{Статья 170 дополнена пунктом 170.14-1 согласно Закону № 1946-IX от 14.12.2021 }
Статья 171. Лица, ответственные за удержание (начисление) и уплату (перечисление) налога в бюджет↑
171.1. Лицом, ответственным за начисление, удержание и уплату (перечисление) в бюджет налога с доходов в виде заработной платы, является работодатель, выплачивающий такие доходы в пользу налогоплательщика.
171.2. Лицом, ответственным за начисление, удержание и уплату (перечисление) в бюджет налога с других доходов, являются:
а) налоговый агент – для налогооблагаемых доходов из источника их происхождения в Украине;
б) плательщик налога – для иностранных доходов и доходов, источник выплаты которых принадлежит лицам, освобожденным от обязанностей начисления, удержания или уплаты (перечисления) налога в бюджет.
Статья 172. Порядок налогообложения операций по продаже (обмену) объектов недвижимого имущества, неделимого объекта незавершенного строительства/будущего объекта недвижимости, раздельного объекта незавершенного строительства и уступки прав по договору купли-продажи неделимого объекта незавершенного строительства/будущего объекта недвижимости вещных прав в пользу покупателя
172.1. Не облагается налогом один раз в течение отчетного налогового года, при условии нахождения такого имущества в собственности налогоплательщика более трех лет, доход, полученный налогоплательщиком от продажи (обмена):
жилого дома, квартиры или их части, комнаты, садового (дачного) дома (включая объект незавершенного строительства таких объектов, земельный участок, на котором расположены такие объекты, а также хозяйственно-бытовые сооружения и здания, расположенные на таком земельном участке);
земельного участка, не превышающего нормы безвозмездной передачи, определенные статьей 121 Земельного кодекса Украины в зависимости от ее назначения;
земельного участка сельскохозяйственного назначения, непосредственно полученного налогоплательщиком в собственность в процессе приватизации земель государственных и коммунальных сельскохозяйственных предприятий, учреждений и организаций или приватизации земельных участков, находившихся в пользовании такого плательщика, или выделенного в натуре (на местности) владельцу земельной доли (пая), а также таких земельных участков, полученных налогоплательщиком по убыванию.
Условие о нахождении такого имущества в собственности налогоплательщика более трех лет не распространяется на имущество, полученное налогоплательщиком по наследству.
Доход от отчуждения хозяйственно-бытовых сооружений, которые расположены на одном участке с жилым или садовым (дачным) домом и продаются вместе с ним для целей налогообложения, не определяется отдельно.
172.2. Доход, полученный плательщиком налога от продаж в течение отчетного (налогового) года второго объекта недвижимости (кроме операций по отчуждению жилищной недвижимости банками в порядке обращения взыскания по договорам ипотеки, обеспечивающим кредит, предоставленный в иностранной валюте), из указанных в пункте 172.1 настоящей статьи, или от продажи объекта недвижимости, не указанного в пункте 1 . ставкой, определенной пунктом 167.2 статьи 167 настоящего Кодекса.
Доход, полученный налогоплательщиком от продаж в течение отчетного (налогового) года третьего и последующих объектов недвижимости (кроме операций по отчуждению жилой недвижимости банками в порядке обращения взыскания по договорам ипотеки, обеспечивающих кредит, предоставленный в иностранной валюте), из указанных в пункте 172.1 настоящей статьи, или от продажи второго и последующих объектов недвижимости, налогообложению по ставке, определенной пунктом 167.1 статьи 167 настоящего Кодекса, кроме случаев, если указанное в этом абзаце имущество получено налогоплательщиком по наследству.
Доход, полученный налогоплательщиком от продажи в течение отчетного (налогового) года неделимого объекта незавершенного строительства/будущего объекта недвижимости, раздельного объекта незавершенного строительства и от уступки прав по договору купли-продажи неделимого объекта незавершенного строительства/будущего объекта недвижимости, в отношении которого уплачено частично цену, подлежит налогообложению по ставке, определенной пунктом 167.1 статьи 167 настоящего Кодекса, кроме случаев, если указанное в настоящем абзаце имущество, имущественные права получены плательщиком налога по наследству.
Доход, полученный плательщиком налога от продаж в течение отчетного (налогового) года третьего и последующих объектов недвижимости в виде полученных по наследству объектов недвижимости, а также доход от продаж в течение отчетного (налогового) года неделимого объекта незавершенного строительства/будущего объекта недвижимости, раздельного объекта незавершенного строительства и/или от уступки прав по договору строительства/будущего объекта недвижимости, относительно которого уплачена частично цена и зарегистрировано обременение вещных прав в пользу покупателя, при условии, что такое имущество, имущественные права получены налогоплательщиком по наследству, подлежит налогообложению по ставке, определенной пунктом 167.2 статьи 167 настоящего Кодекса.
Доход от продажи объектов недвижимости, указанных в абзаце втором пункта 172.2 настоящей статьи, может быть уменьшен на документально подтвержденные расходы на приобретение объекта недвижимости, расположенного на территории Украины.
Доход от продажи в течение отчетного (налогового) года неделимого объекта незавершенного строительства/будущего объекта недвижимости, раздельного объекта незавершенного строительства и от уступки прав по договору купли-продажи неделимого объекта незавершенного строительства/будущего объекта недвижимости, в отношении которого уплачена частично цена и зарегистрирован обременение подтверждены расходы по приобретению такого объекта, имущественных прав.
Под расходами на приобретение объекта недвижимости понимаются:
а) средства, уплаченные налогоплательщиком как стоимость ценных бумаг, деривативов (деривативных контрактов) и имущественных прав, погашение которых произошло путем передачи объекта недвижимости (или его части);
б) средства, переданные в управление управляющему фондом финансирования строительства;
в) расходы, понесенные на приобретение объекта недвижимости на этапе незавершенного строительства;
г) стоимость объекта недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости, переданного налогоплательщику в собственность как оплата его доли в уставном капитале хозяйственного общества при выходе такого налогоплательщика из состава участников юридического лица;
ґ) стоимость предмета ипотеки, по которой ипотекодержатель приобрел в собственность предмет ипотеки;
д) расходы на приобретение объекта недвижимости на основании договора купли-продажи, мены, в том числе стоимость имущества, передаваемого в качестве компенсации по таким договорам;
е) регистрационное собрание, государственная пошлина и аналогичные платежи, осуществляемые в связи с приобретением (получением) прав на объект недвижимости;
есть) стоимость объекта недвижимости, задекларированного лицом как объект декларирования в порядке одноразового (специального) добровольного декларирования, в соответствии с подразделом 9 - 4 раздела XX настоящего Кодекса;
ж) стоимость объекта недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости, полученного при ликвидации (прекращении) юридического лица (в том числе иностранного) или образования без статуса юридического лица (в том числе иностранного) налогоплательщиком - акционером (участником, партнером, пайщиком, учредителем, контролирующим лицом);
з) расходы, понесенные на строительство объекта недвижимости;
и) расходы, понесенные на приобретение неделимого объекта незавершенного строительства/будущего объекта недвижимости;
и) денежная сумма, указанная в жилищном сертификате на приобретение объекта жилой недвижимости, полученного налогоплательщиком в качестве компенсации за поврежденный/уничтоженный объект недвижимого имущества в соответствии с Законом Украины "О компенсации за повреждение и уничтожение отдельных категорий объектов недвижимого имущества вследствие боевых действий, террористических актов Российской Федерации против Украины и Государственный реестр имущества, поврежденного и уничтоженного в результате боевых действий, террористических актов, диверсий, вызванных вооруженной агрессией Российской Федерации против Украины".
{Пункт 172.2 статьи 172 дополнен новым абзацем согласно Закону № 3219-IX от 30.06.2023 }
Объект недвижимости, неделимый объект незавершенного строительства/будущий объект недвижимости, подаренный налогоплательщику, считается приобретенным по стоимости, равной сумме государственной пошлины, регистрационного сбора или других аналогичных платежей, налогов и сборов, уплаченных в связи с таким дарованием.
Расчет уменьшения дохода от продажи объектов недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости, раздельного объекта незавершенного строительства и от уступки прав по договору купли-продажи неделимого объекта незавершенного строительства/будущего объекта недвижимости, относительно которого уплачена частично цена и зарегистрировано обременение плательщиком налога самостоятельно, а если стороной соответствующего договора является юридическое лицо или самозанятое лицо - таким лицом.
При этом если налогоплательщик воспользовался правом на зачисление расходов, он обязан задекларировать доходы от всех операций по продаже, менам или иному отчуждению соответствующих объектов, осуществленных в течение отчетного (налогового) года, в том числе и в случае если стороной соответствующего договора является юридическое лицо или самозанятое лицо.
Копии документов, подтверждающих указанные расходы, предоставляются вместе с налоговой декларацией.
172.3. Доход от продажи объекта недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости определяется исходя из цены, указанной в договоре купли-продажи, но не ниже оценочной стоимости такого объекта, рассчитанной модулем электронного определения оценочной стоимости Единой базы данных отчетов об оценке, или не ниже рыночной стоимости такого объекта к законодательству и указанному в отчете об оценке, зарегистрированном в Единой базе данных отчетов об оценке.
Единая база данных отчетов об оценке (далее – Единая база) – государственная автоматизированная информационно-телекоммуникационная система, в состав которой входят база данных, программное обеспечение, модуль электронного определения оценочной стоимости, сервис услуги электронного определения оценочной стоимости и автоматического формирования электронных справок об оценочной стоимости объекта недвижимости, неделимого объекта недвижимости.
Единая база обеспечивает:
1) внесение, обновление, создание, хранение, передача и автоматическое обнародование соответствующей информации об объекте недвижимости, неделимый объект незавершенного строительства/будущий объект недвижимости и его стоимость (кроме информации о нормативной денежной оценке земельного участка);
2) регистрацию, авторизацию (идентификацию) субъектов оценочной деятельности (оценщиков) и нотариусов;
3) внесение субъектами оценочной деятельности (оценщиками) отчетов об оценке и информации по ним напрямую и непосредственно в Единую базу;
4) регистрацию и хранение отчетов об оценке в Единой базе с автоматическим присвоением каждому отчету уникального регистрационного номера;
5) электронное определение оценочной стоимости объектов недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости и автоматическое формирование по запросу физических и юридических лиц электронных справок об оценочной стоимости объектов недвижимости с автоматическим присвоением каждой справке уникального регистрационного номера;
6) автоматический обмен информацией и документами, доступ к которым осуществляется посредством сети Интернет.
Владельцем Единой базы, прав интеллектуальной собственности на Единую базу и ее программное обеспечение является государство в лице Фонда государственного имущества Украины.
Фонд государственного имущества Украины является держателем, распорядителем и администратором Единой базы, а также владельцем всей содержащейся в ней информации.
Единая база должна обеспечивать сохранение и надлежащую защиту всей информации об объектах недвижимости, неделимом объекте незавершенного строительства/будущего объекта недвижимости, оценочная стоимость которых определяется и проверяется, возможность доступа к информации субъектов оценочной деятельности (оценщиков), нотариусов и контролирующих органов в пределах полномочий.
Информация Единой базы об объекте недвижимости, неделимом объекте незавершенного строительства/будущем объекте недвижимости и его стоимости, в том числе отчеты об оценке, автоматически обнародуется на официальном веб-сайте Фонда государственного имущества Украины в режиме реального времени (кроме информации с ограниченным доступом). Такая информация обеспечивает открытый, прямой неавторизованный доступ с возможностью загрузки в формате открытых данных.
Для целей этого пункта к информации с ограниченным доступом не относится информация о субъектах оценочной деятельности (оценщиках).
Порядок ведения Единой базы утверждается Фондом государственного имущества Украины по согласованию с центральным органом исполнительной власти, обеспечивающим формирование государственной финансовой политики.
С целью формирования информационной основы для определения оценочной стоимости объекта недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости также данные о рыночной стоимости объектов недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости, внесенные в Единую базу на основании отчетов об оценке.
Определение оценочной стоимости объекта недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости осуществляется автоматически, на основании данных об объекте недвижимости, неделимый объект незавершенного строительства/будущего объекта недвижимости, внесенных в Единую базу любым лицом с помощью сети Интернет, подтверждаемых официальными документами на такой объект. Перечень данных, вносимых лицом в Единую базу с целью определения оценочной стоимости объекта недвижимости, утверждается Фондом государственного имущества Украины.
По результату определения оценочной стоимости объекта недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости Единой базой формируется справка о его оценочной стоимости с автоматическим присвоением каждой справке уникального регистрационного номера.
Если лицо не согласна с результатами автоматического определения оценочной стоимости объекта недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости, оно имеет право обратиться к субъекту оценочной деятельности (оценщика) с целью определения рыночной стоимости такого объекта.
Внесение информации из отчетов об оценке в Единую базу осуществляется субъектом оценочной деятельности (оценщиком) на основании отчета об оценке, электронная версия которого хранится в Единой базе. Перечень данных об объекте недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости из отчета об оценке, которые вносятся субъектом оценочной деятельности (оценщиком) в Единую базу с целью регистрации отчета в Единой базе, утверждается Фондом государственного имущества Украины. Отчеты об оценке регистрируются в Единой базе субъектами оценочной деятельности (оценщиками) исключительно с использованием квалифицированной электронной подписи или усовершенствованной электронной подписи, базирующейся на квалифицированном сертификате электронной подписи, оценщика, непосредственно проводившего оценку, в соответствии с требованиями Закона Украины "Об электронной и денной".
{Абзац двадцатый пункта 172.3 статьи 172 с изменениями, внесенными Законом № 2918-IX от 07.02.2023 }
Регистрация отчета об оценке с присвоением ему уникального регистрационного номера осуществляется Единой базой при условии, что определенная в отчете об оценке рыночная стоимость объекта недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости находится в пределах допустимого 25-процентного ценового диапазона рыночных цен объекта недвижимости, информация о которых содержится в Единой базе. Алгоритмы установления Единой базой сопоставимых объектов недвижимости, неделимых объектов незавершенного строительства/будущих объектов недвижимости определяются Фондом государственного имущества Украины.
В случае если определенная в отчете об оценке рыночная стоимость объекта недвижимости, неделимый объект незавершенного строительства/будущего объекта недвижимости выходит за пределы допустимого 25-процентного ценового диапазона, Единая база автоматически отказывает в регистрации такого отчета. В таком случае лицо, использующее отчет об оценке, или субъект оценочной деятельности (оценщик) имеет право в течение пяти рабочих дней со дня отказа в регистрации отчета об оценке обратиться через Единую базу или письменно в Фонд государственного имущества Украины с заявлением об обеспечении рецензирования отчета об оценке в соответствии с Законом Украины "Об оценке имущества, имущественных прав". Фонд государственного имущества Украины рассматривает такое заявление не более пяти рабочих дней с момента получения и принимает решение. Указанное решение позже следующего рабочего дня после его принятия регистрируется Фондом государственному имуществу Украины на Единой базе. Отчет по оценке по результатам рецензирования подлежит регистрации в Единой базе с присвоением ему уникального регистрационного номера при условии принятия такого решения.
Доступ, внесение, проверка информации в/из Единую базу осуществляются безвозмездно. Формирование электронных справок об оценочной стоимости объекта недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости осуществляется безвозмездно.
Отчет об оценке, не зарегистрированный в Единой базе, без присвоенного уникального регистрационного номера в соответствии с требованиями настоящей статьи или с даты регистрации которого прошло более шести месяцев, для целей налогообложения не применяется. Единая база не присваивает уникальный регистрационный номер отчета об оценке, если с даты отчета об оценке (или в случае рецензирования отчета об оценке - с даты завершения такого рецензирования) прошло более пяти рабочих дней.
При удостоверении сделок по продаже (обмену) или иному отчуждению объектов недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости нотариус проверяет содержание электронной справки об оценочной стоимости объекта недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости на достоверность данных регистрации отчета об оценке в Единой базе и наличие присвоенного ему уникального регистрационного номера, а также сверяет информацию о субъекте оценочной деятельности (оценщика) и рыночной стоимости объекта недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости, содержащихся в отчете об оценке, с данными Единой.
Справка об оценочной стоимости объекта недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости по результатам электронного определения оценочной стоимости действует в течение 30 календарных дней со дня ее формирования Единой базой.
Доступ нотариуса к Единой базе для проверки факта формирования Единой базой справки об оценочной стоимости объекта недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости или регистрации отчета об оценке в Единой базе и присвоения ему уникального регистрационного номера, а также для внесения в Единую базу информации строительства/будущего объекта недвижимости, указанную в удостоверяемом им договоре купли-продажи, является безвозмездным.
В случае обмена объекта недвижимости доход налогоплательщика в виде полученной им денежной компенсации от отчуждения объекта недвижимости, определенного:
а) абзацем первым пункта 172.1 настоящей статьи, - не облагается налогом;
б) пунктом 172.2 настоящей статьи, - облагается налогом по ставке, определенной пунктом 167.2 статьи 167 настоящего Кодекса.
172.4. При проведении операций по продаже (обмену) объектов недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости между физическими лицами нотариус заверяет соответствующий договор при наличии электронной справки об оценочной стоимости такого объекта недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости3 или отчета об оценке1 . документа об уплате налога в бюджет стороной (сторонами) договора и вносит в Единую базу информацию о цене договора купли-продажи.
Государственный нотариус (государственная нотариальная контора) ежемесячно, а частный нотариус ежеквартально в порядке, установленном настоящим разделом для налогового расчета, подают в контролирующий орган по месту нахождения государственной нотариальной конторы или рабочему месту частного нотариуса информацию по форме такого налогового расчета, в которой указывают соответственно сведения о удостоверении нотариусами в течение отчетного квартала (с разбивкой по месяцам отчетного квартала) договоры купли-продажи (мены) между физическими лицами, включая информацию, предусмотренную налоговым расчетом, представление которого предусмотрено подпунктом "б" пункта 176.2 статьи 176 настоящего Кодекса, в том числе цену (стоимость) каждого договора и стоимость (стоимость) договоров.
{Абзац второй пункта 172.4 статьи 172 в редакции Закона № 4015-IX от 10.10.2024 – о вступлении в силу отдельных положений см. пункт 1 раздела II ; в редакции Закона № 4536-IX от 16.07.2025 }
172.5. Сумма налога определяется и самостоятельно уплачивается через банки, небанковских поставщиков платежных услуг, эмитентов электронных денег:
{Абзац первый пункта 172.5 статьи 172 в редакции Закона № 2888-IX от 12.01.2023 }
а) лицом, продающим или обменивающим с другим физическим лицом недвижимость, неделимый объект незавершенного строительства/будущий объект недвижимости - к нотариальному удостоверению договора купли-продажи, мены;
б) лицом, в собственности которого находился объект недвижимости, неделимый объект незавершенного строительства/будущий объект недвижимости, отчужденный по решению суда об изменении собственника и переходе права собственности на такое имущество. Физическое лицо обязано отразить доход от такого отчуждения в годовой налоговой декларации.
172.6. В случае несовершения нотариального действия по удостоверению договора купли-продажи, мены объекта недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости, по которому уплачен налог, налогоплательщик имеет право на возврат излишне уплаченной суммы налога на основании налоговой декларации, о подаемой в установленном порядке.
172.7. Одновременно с действием пункта 172.4 настоящей статьи, если стороной договора купли-продажи, мены или иного отсуждения объекта недвижимого имущества, неделимого объекта незавершенного строительства/будущего объекта недвижимости, раздельного объекта незавершенного строительства и от уступки прав по договору купли-продажи уплачена частично цена и зарегистрировано обременение вещных прав в пользу покупателя, есть юридическое лицо или самозанятое лицо, такое лицо является налоговым агентом налогоплательщика по начислению, удержанию и уплате (перечислению) в бюджет налога с доходов, полученных налогоплательщиком от такой продажи (обмена).
172.8. Для целей настоящей статьи под продажей понимается любой переход права собственности или любых других аналогичных прав на объекты недвижимости, неделимый объект незавершенного строительства/будущий объект недвижимости, раздельный объект незавершенного строительства, кроме их наследования и дарения.
172.9. Доход от операций по продаже (обмену) объектов недвижимости, осуществляемых физическими лицами - нерезидентами, облагается налогом согласно этой статье в порядке, установленном для резидентов, по ставке, определенной пунктом 167.1 статьи 167 настоящего Кодекса.
172.10. Продажа резидентами и нерезидентами наследуемого (полученного в подарок) объекта недвижимости, неделимого объекта незавершенного строительства/будущего объекта недвижимости подлежит налогообложению в соответствии с положениями настоящей статьи.
172.11. Порядок определения оценочной стоимости недвижимости и объектов незавершенного строительства, неделимого объекта незавершенного строительства/будущего объекта недвижимости, которые продаются (обмениваются), определяется Фондом государственного имущества Украины.
{Статья 172 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 909-VIII от 24.12.2015 , № 2245-VIII от 07.12.2017 , № 2628 -VIII от 23 . 05.12.2019 , №466-IX от 16.01.2020 , №1383-IX от 13.04.2021 , №1914-IX от 30.11.2021 ; в редакции Закона № 2600-IX от 20.09.2022 }
Статья 173. Порядок налогообложения сделок по продаже или обмену объектов движимого имущества↑
173.1. Доход плательщика налога от продажи (обмена) объекта движимого имущества в течение отчетного налогового года облагается налогом по ставке, определенной в пункте 167.2 статьи 167 настоящего Кодекса.
Доход от продажи (обмена) объекта движимого имущества (кроме легковых автомобилей, мотоциклов, мопедов) определяется исходя из цены, указанной в договоре купли-продажи (мены), но не ниже оценочной стоимости этого объекта, определенной по закону.
{Абзац второй пункта 173.1 статьи 173 в редакции Закона № 5413-VI от 02.10.2012 }
Доход от продажи (обмена) легкового автомобиля, мотоцикла, мопеда определяется исходя из цены, указанной в договоре купли-продажи (мены), но не ниже среднерыночной стоимости соответствующего транспортного средства или не ниже его оценочной, рыночной стоимости, определенной по закону (по выбору налогоплательщика).
{Абзац пункта 173.1 статьи 173 в редакции Закона № 5413-VI от 02.10.2012 ; с изменениями, внесенными Законом № 354-IX от 05.12.2019 - относительно вступления в силу изменений см. пункт 1 раздела II}
Среднерыночная стоимость легковых автомобилей, мотоциклов, мопедов определяется ежеквартально центральным органом исполнительной власти, обеспечивающей формирование государственной политики в сфере экономического развития, в порядке , установленном Кабинетом Министров Украины (для каждой марки, модели таких транспортных средств с учетом года выпуска и пробега, на основании анализа фактических цен продажи соответствующих транспортных средств), и обнародуется на официальном числа месяца, следующего за отчетным кварталом.
{Абзац пункта 173.1 статьи 173 в редакции Закона № 5413-VI от 02.10.2012 }
173.2. В качестве исключения из положений пункта 173.1 настоящей статьи доход, полученный налогоплательщиком от продажи (обмена) в течение отчетного (налогового) года одного из объектов движимого имущества в виде легкового автомобиля и/или мотоцикла, и/или мопеда, не подлежит налогообложению.
Доход, полученный налогоплательщиком от продажи (обмена) в течение отчетного (налогового) года второго объекта движимого имущества в виде легкового автомобиля и/или мотоцикла и/или мопеда, подлежит налогообложению по ставке, определенной пунктом 167.2 статьи 167 настоящего Кодекса.
{Абзац второй пункта 173.2 статьи 173 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Доход, полученный налогоплательщиком от продажи (обмена) в течение отчетного (налогового) года третьего и последующих объектов движимого имущества в виде легкового автомобиля и/или мотоцикла, и/или мопеда или другого транспортного средства облагается по ставке, определенной пунктом 167.1 статьи 167 настоящего Кодекса.
{ Пункт 173.2 статьи 173 дополнен абзацем согласно Закону № 466-IX от 16.01.2020 }
Доход, полученный налогоплательщиком от продажи (обмена) в течение отчетного (налогового) года третьего и последующих объектов движимого имущества в виде легкового автомобиля и/или мотоцикла, и/или мопеда или другого транспортного средства, может быть уменьшен на стоимость такого объекта движимого имущества, которая была задекларирована лицом в качестве объекта декларирования (объект декларирования) подраздела 9 – 4 раздела XX настоящего Кодекса.
{ Пункт 173.2 статьи 173 дополнен абзацем четвертым согласно Закону № 1914-IX от 30.11.2021 }
{Пункт 173.2 статьи 173 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 5413-VI от 02.10.2012 }
173.3. В случае если стороной договора купли-продажи объекта движимого имущества является юридическое лицо или самозанятое лицо, такое лицо считается налоговым агентом налогоплательщика и обязано выполнить все определенные разделом функции налогового агента. При этом налоговый агент удерживает налог по ставкам, определенным в соответствии с пунктами 173.1 или 173.2 настоящей статьи с учетом информации об очередности продажи движимого имущества, указанной налогоплательщиком в договоре купли-продажи или в отдельном заявлении.
{Абзац первый пункта 173.3 статьи 173 с изменениями, внесенными Законами № 3609-VI от 07.07.2011 , № 466-IX от 16.01.2020 }
В случае продажи (обмена) объекта движимого имущества через посредство юридического лица (его филиала, отделения, другого обособленного подразделения) или представительства нерезидента или физического лица - предпринимателя или заключение и оформление договоров отчуждения транспортных средств в присутствии должностных лиц органов, осуществляющих регистрацию (перерегистрацию) транспортных средств, такой контролирующего органа информации о сумме дохода и сумме уплаченного в бюджет налога в порядке и сроки, установленные для налогового расчета, а налогоплательщик при заключении договора обязан самостоятельно уплатить в бюджет налог с дохода от операций по продаже (обмену) объектов движимого имущества.
{Абзац второй пункта 173.3 статьи 173 в редакции Закона № 1797-VIII от 21.12.2016 }
173.4. При проведении операций по отчуждению объектов движимого имущества в порядке, предусмотренном настоящей статьей:
нотариус удостоверяет соответствующий договор купли-продажи (мены) объектов движимого имущества (кроме легковых автомобилей, мотоциклов, мопедов) при наличии документа об оценке имущества и документе об уплате в бюджет продавцом (сторонами договора мены) налога, исчисленного исходя из цены, указанной в договоре;
{Абзац второй пункта 173.4 статьи 173 в редакции Закона № 5413-VI от 02.10.2012 }
при продаже (обмене) легковых автомобилей, мотоциклов, мопедов соответствующие договоры удостоверяются нотариусом при наличии документа об уплате в бюджет продавцом (сторонами договора мены) налога, исчисленного исходя из указанной в договоре купли-продажи (мены), но не ниже среднерыночной стоимости таких транспортных средств;
{Абзац пункта 173.4 статьи 173 в редакции Закона № 5413-VI от 02.10.2012 }
если при продаже (обмене) легковых автомобилей, мотоциклов, мопедов производится их оценка в соответствии с законом, нотариус удостоверяет соответствующие договоры при наличии документа об уплате в бюджет продавца (сторонами договора мены) налога, исчисленного исходя из такой оценочной стоимости таких транспортных средств, и документа об оценке транспортных средств.
{Абзац пункта 173.4 статьи 173 в редакции Закона № 5413-VI от 02.10.2012 }
Государственный нотариус (государственная нотариальная контора) ежемесячно, а частный нотариус ежеквартально в порядке, установленном настоящим разделом для налогового расчета, подают в контролирующий орган по месту нахождения государственной нотариальной конторы или рабочему месту частного нотариуса информацию по форме такого налогового расчета, в которой указывают соответственно сведения о удостоверении нотариусами в течение отчетного квартала (с разбивкой по месяцам отчетного квартала) договоры купли-продажи (мены) между физическими лицами, включая информацию, предусмотренную налоговым расчетом, представление которого предусмотрено подпунктом "б" пункта 176.2 статьи 176 настоящего Кодекса, в том числе цену (стоимость) каждого договора;
{Абзац пункта 173.4 статьи 173 в редакции Законов № 5413-VI от 02.10.2012 , № 4015-IX от 10.10.2024 - о вступлении в силу отдельных положений см. пункт 1 раздела II ; в редакции Закона № 4536-IX от 16.07.2025 }
субъекты хозяйствования, которые предоставляют услуги по заключению биржевых соглашений или участвуют в их заключении при наличии оценочной стоимости такого движимого имущества и документа об уплате налога сторонами договора (юридическое лицо - ежемесячно, а физическое лицо - предприниматель - ежеквартально), в порядке, установленном настоящим разделом, подают в контрольный орган пункта 176.2 статьи 176 настоящего Кодекса, где указывают информацию о таких соглашениях, в том числе информацию о сумме дохода и сумме уплаченного в бюджет налога.
{Абзац шестой пункта 173.4 статьи 173 в редакции Закона № 4015-IX от 10.10.2024 – о вступлении в силу отдельных положений см. пункт 1 раздела II ; в редакции Закона № 4536-IX от 16.07.2025 }
Органы, в присутствии должностных лиц которых между физическими лицами осуществляются заключение и оформление договоров купли-продажи (мены, поставки), а также других договоров, осуществляют в установленном законом порядке регистрацию таких транспортных средств при наличии оценочной или среднерыночной стоимости такого движимого имущества и документа об уплате налога сторонами договора, исчисленного в установленном настоящим Кодексе. в контролирующий орган налоговый расчет, представление которого предусмотрено подпунктом "б" пункта 176.2 статьи 176 настоящего Кодекса, в котором указывают информацию о таких договорах (соглашениях), включая информацию о сумме дохода и сумме уплаченного в бюджет налога.
{Пункт 173.4 статьи 173 дополнен новым абзацем согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 4015-IX от 10.10.2024 - о вступлении в силу отдельных положений см. пункт 1 раздела II }
Для целей этого пункта налогоплательщик самостоятельно определяет сумму налога и уплачивает его в бюджет через банки, небанковских поставщиков платежных услуг/эмитентов электронных денег.
{ Абзац восьмой пункта 173.4 статьи 173 с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
В случае принятия судом, третейским судом решения об изменении владельца и переходе права собственности на движимое имущество сумма налога определяется и самостоятельно уплачивается через банки, небанковских предоставлятелей платежных услуг/эмитентов электронных денег лицом, в собственности которого находился объект движимого имущества, отчужденный по такому решению, на основании налогооблагаемого дохода.
{ Абзац девятый пункта 173.4 статьи 173 с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
{Пункт 173.5 статьи 173 исключен на основании Закона № 4834-VI от 24.05.2012 }
173.6. Доход от операций по продаже (обмену) объектов движимого имущества, осуществляемых физическими лицами - нерезидентами, облагается налогом согласно этой статье в порядке, установленном для резидентов, по ставке, определенной в пункте 167.1 статьи 167 настоящего Кодекса.
{Пункт 173.6 статьи 173 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 }
173.7. Продажа резидентами и нерезидентами наследуемого (полученного в подарок) объекта движимого имущества подлежит налогообложению в соответствии с положениями настоящей статьи.
173.8. Для целей данной статьи под продажей понимается хоть какой переход права принадлежности на объекты движимого имущества, не считая их наследования и дарения. Нормы настоящей статьи не применяются к операциям с валютными ценностями, которые облагаются налогом в соответствии с подпунктом 165.1.51 пункта 165.1 статьи 165 настоящего Кодекса.
{Пункт 173.8 статьи 173 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 4834-VI от 24.05.2012 }
Статья 174. Налогообложение дохода, полученного налогоплательщиком в результате принятия им по наследству или подарок средств, имущества, имущественных или неимущественных прав↑
174.1. Объекты наследства налогоплательщика делятся с целью налогообложения на:
а) объект недвижимости, неделимый объект незавершенного строительства/будущий объект недвижимости, делимый объект незавершенного строительства;
{Подпункт "а" пункта 174.1 статьи 174 с изменениями, внесенными Законом № 2600-IX от 20.09.2022 }
б) объект движимого имущества, в частности:
предмет антиквариата или произведение искусства;
природные драгоценные камни или драгоценный металл, украшение с использованием драгоценных металлов и/или природных драгоценных камней;
любое транспортное средство и принадлежности к нему;
другие виды движимого имущества;
в) объект коммерческой собственности, а именно: ценные бумаги (кроме депозитного (сберегательного), ипотечного сертификата), корпоративное право, собственность на объект бизнеса как таковой, то есть собственность на единый имущественный комплекс, интеллектуальная (промышленная) собственность или право на получение дохода от нее, имущественные и неимущественные права;
г) сумма страхового возмещения (страховых выплат) по страховым договорам, а также сумма, хранящаяся соответственно на пенсионном депозитном счете, накопительном пенсионном счете, индивидуальном пенсионном счете наследодателя – участника накопительной системы пенсионного обеспечения;
ґ) наличные или средства, хранящиеся на счетах/электронных кошельках наследодателя, открытых в банках, других финансовых учреждениях, небанковских поставщиках платежных услуг/эмитентах электронных денег, депозитные, сберегательные, ипотечные сертификаты, сертификаты фонда операций с недвижимостью.
{Подпункт "г" пункта 174.1 статьи 174 в редакции Закона № 2888-IX от 12.01.2023 }
174.2. Объекты наследства облагаются налогом:
174.2.1. по нулевой ставке:
а) объекты наследства, наследуемого членами семьи наследодателя первой и второй степеней родства;
{Подпункт "а" подпункта 174.2.1 пункта 174.2 статьи 174 в редакции Закона № 1910-VIII от 23.02.2017 – применяется к доходам, полученным начиная с 1 января 2017 года налогоплательщиком в виде наследства/дара}
б) стоимость собственности, указанной в подпунктах "а" , "б" , "г" пункта 174.1 настоящей статьи, наследуемой лицом, являющимся лицом с инвалидностью I группы или имеющим статус ребенка-сироты или ребенка, лишенного родительской опеки, и стоимость собственности, указанной в подпунктах "а", "б" пункта 174;
в) денежные сбережения, помещенные до 2 января 1992 года в учреждения Сберегательного банка СССР и государственного страхования СССР, действовавшие на территории Украины, а также в государственные ценные бумаги (облигации Государственной целевой беспроцентной ссуды 1990 года, облигации Государственной внутренней выигрышной ссуды 1982 Сбербанка СССР) и денежные сбережения граждан Украины, помещенные в учреждения Сберегательного банка Украины и бывшего Укргосстраха в течение 1992-1994 годов, погашение которых не произошло, что наследуется каким-либо наследником;
174.2.2. по ставке, определенной пунктом 167.2 статьи 167 настоящего Кодекса, стоимость любого объекта наследства, наследуемого наследниками, не указанными в подпункте 174.2.1 настоящего пункта;
{Подпункт 174.2.2 пункта 174.2 статьи 174 с изменениями, внесенными Законом № 1910-VIII от 23.02.2017 - применяется к доходам, полученным начиная с 1 января 2017 года налогоплательщиком в виде наследства/дара}
174.2.3. по ставке, определенной в пункте 167.1 статьи 167 настоящего Кодекса, для любого объекта наследства, наследуемого наследником от наследодателя-нерезидента, и для любого объекта наследства, наследуемого наследником-нерезидентом от наследодателя-резидента.
{Подпункт 174.2.3 пункта 174.2 статьи 174 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 }
174.3. Лицами, ответственными за уплату (перечисление) налога в бюджет, являются наследники, получившие наследство.
Доход в виде стоимости наследуемого имущества (средства, имущество, имущественные или неимущественные права) в пределах, подлежащих налогообложению, указывается в годовой налоговой декларации, кроме наследников-нерезидентов, которые обязаны уплатить налог к нотариальному оформлению объектов наследования или в сельских населенных пунктах. соответствующего органа местного самоуправления по месту открытия наследства, и наследников, получивших по наследству объекты, облагаемые налогом по нулевой ставке налога на доходы физических лиц, а также другими наследниками - резидентами, уплатившими налог к нотариальному оформлению объектов наследства.
{Абзац второй пункта 174.3 статьи 174 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 4661-VI от 24.04.2012 , № 1910-VIII от 23.02.2017 - 1 года налогоплательщиком в виде наследства/дара }
174.4. Государственный нотариус (государственная нотариальная контора) по месту нахождения государственной нотариальной конторы и/или в сельских населенных пунктах уполномочено на это должностное лицо соответствующего органа местного самоуправления по месту открытия наследства ежемесячно, а частный нотариус по месту нахождения рабочего места ежеквартально (с разбивкой по расчетам по месяцам) представляют в контролирующий орган информацию по форме такого налогового расчета, в которой указывают сведения о выдаче свидетельств о праве на наследство, а также другую информацию, предусмотренную налоговым расчетом, представление которого предусмотрено подпунктом "б" пункта 176.2 статьи 176 настоящего Кодекса. В таком же порядке нотариусы представляют информацию об удостоверении договоров дарения.
{Абзац первый пункта 174.4 статьи 174 в редакции Закона № 4015-IX от 10.10.2024 – о вступлении в силу отдельных положений см. пункт 1 раздела II ; в редакции Закона № 4536-IX от 16.07.2025 }
При этом в таком налоговом расчете обязательно указывается сумма дохода в виде стоимости наследуемого имущества, полученного налогоплательщиком, указанным в подпункте 174.2.2 настоящего пункта.
Нотариус или в сельских населенных пунктах – уполномоченное на это должностное лицо соответствующего органа местного самоуправления выдает наследнику-нерезиденту свидетельство о праве на наследство при наличии документа об уплате таким наследником налога по стоимости объекта наследства.
{Пункт 174.4 статьи 174 в редакции Закона № 1910-VIII от 23.02.2017 – применяется к доходам, полученным начиная с 1 января 2017 года налогоплательщиком в виде наследства/дара}
174.5. {Абзац первый пункта 174.5 статьи 174 исключен на основании Закона № 4834-VI от 24.05.2012 }
В случае перехода права на получение страховых выплат согласно статье 1229 Гражданского кодекса Украины налоговым агентом является страхователь – финансовое учреждение.
174.6. Объекты дарения, указанные в пункте 174.1 настоящей статьи, подаренные налогоплательщику другим физическим лицом, облагаются налогом согласно правилам, установленным настоящим разделом для налогообложения наследства.
Доходы в виде подарка, начисленные (выплаченные, предоставленные) налогоплательщику юридическим лицом или самозанятым лицом, облагаются налогом на общих основаниях, предусмотренных настоящим разделом для налогообложения дополнительного блага.
{Абзац второй пункта 174.6 статьи 174 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Пункт 174.6 статьи 174 в редакции Закона № 1910-VIII от 23.02.2017 – применяется к доходам, полученным начиная с 1 января 2017 года налогоплательщиком в виде наследства/дара}
174.7. Стоимость легковых автомобилей, мотоциклов, мопедов, полученных по наследству или подарок, подлежащих налогообложению согласно настоящей статье, определяется в порядке, установленном абзацем третьим пункта 173.1 статьи 173 настоящего Кодекса.
{Статья 174 дополнена пунктом 174.7 согласно Закону № 5413-VI от 02.10.2012 }
174.8. В случае наследования каких-либо объектов наследства, облагаемых налогом по нулевой ставке, рыночная стоимость таких объектов с целью налогообложения не определяется.
{Абзац первый пункта 174.8 статьи 174 с изменениями, внесенными Законом № 354-IX от 05.12.2019 - о вступлении в силу изменений см. пункт 1 раздела II}
Если объекты, подаренные налогоплательщику, облагаются налогом по нулевой ставке, рыночная стоимость таких объектов с целью налогообложения не определяется.
{Абзац второй пункта 174.8 статьи 174 с изменениями, внесенными согласно Закону № 354-IX от 05.12.2019 - о вступлении в силу изменений. пункт 1 раздела II}
В других случаях получение доходов в виде объектов наследства/даров объектом налогообложения является оценочная стоимость или рыночная стоимость таких объектов наследства/даров, определенная в соответствии с пунктом 172.3 статьи 172 настоящего Кодекса.
{Абзац третий пункта 174.8 статьи 174 с изменениями, внесенными Законом № 354-IX от 05.12.2019 - о вступлении в силу изменений. пункт 1 раздела II}
{ Статья 174 дополнена пунктом 174.8 согласно Закону № 1910-VIII от 23.02.2017 - применяется к доходам, полученным начиная с 1 января 2017 года налогоплательщиком в виде наследства/дара}
Статья 175. Определение суммы процентов, уплаченных налогоплательщиком за пользование ипотечным жилищным кредитом с целью начисления налоговой скидки↑
175.1. Налогоплательщик - резидент имеет право включить в налоговую скидку часть суммы процентов за пользование ипотечным жилищным кредитом, предоставленным заемщику в национальной или иностранной валютах, фактически уплаченных в течение отчетного налогового года.
При уплате процентов по ипотечному жилищному кредиту в иностранной валюте сумма платежей по таким процентам, осуществленным в иностранной валюте, перечисляется в гривне по официальному валютному (обменному) курсу Национального банка Украины, действующему на день уплаты таких процентов.
Такое право возникает в случае, если за счет ипотечного жилищного кредита строится или покупается жилой дом (квартира, комната), определенный налогоплательщиком как основное место его проживания, в частности, согласно отметке в паспорте о регистрации по местонахождению такого жилья.
175.2. В случае если здание (квартира, комната) покупается за счет ипотечного жилищного кредита, часть суммы процентов, включаемой в налоговую скидку налогоплательщика - заемщика ипотечного жилищного кредита, равна произведению суммы процентов, фактически уплаченных налогоплательщиком в течение отчетного налогового года в счет его погашения, и коэффициента скидки, рассчитанного в соответствии с пунктом 175.3 настоящей статьи.
В случае если здание (квартиру, комнату) построено за счет ипотечного жилищного кредита, часть суммы процентов, включаемая в налоговую скидку плательщика налога - заемщика ипотечного жилищного кредита, начисленная в первый год погашения такого кредита, может быть включена в налоговую скидку по результатам отчетного налогового года, собственность плательщика налога и начинает использоваться как основное место жительства, с последовательным переносом права на включение в налоговую скидку следующих ежегодных фактически уплаченных плательщиком налога сумм процентов в течение предусмотренного пунктом 175.4 настоящей статьи срока действия права на включение части таких процентов в налоговую скидку. При этом общий размер части суммы процентов, разрешенных для включения в налоговую скидку, равен произведению суммы процентов, фактически уплаченных налогоплательщиком - заемщиком в течение соответствующего отчетного налогового года, учитываемого в погашение, и коэффициента, учитывающего минимальную площадь жилья для определения налоговой скидки, рассчитанного в соответствии с пунктом 3.
175.3. Коэффициент, учитывающий минимальную площадь жилья для определения налоговой скидки на сумму процентов по ипотечному жилищному кредиту, исчисляется по формуле:
К = МП/ФП,
где К – коэффициент;
МП – минимальная общая площадь жилья, равная 100 квадратным метрам;
ФП – фактическая общая площадь строящегося жилья (приобретаемого) плательщиком налога за счет ипотечного кредита.
В случае если этот коэффициент больше единицы, в налоговую скидку включается сумма фактически уплаченных процентов по ипотечному кредиту без применения такого коэффициента.
175.4. Право на включение в налоговую скидку суммы, рассчитанной в соответствии с настоящей статьей, предоставляется налогоплательщику по одному ипотечному кредиту в течение 10 последовательных календарных лет начиная с года, в котором:
объект жилищной ипотеки приобретается;
построенный объект жилищной ипотеки переходит в собственность налогоплательщика и начинает использоваться как основное место жительства.
В случае если ипотечный жилищный кредит имеет срок погашения более 10 календарных лет, право на включение части суммы процентов в налоговую скидку по новому ипотечному жилищному кредиту возникает у налогоплательщика после полного погашения основной суммы и процентов предыдущего ипотечного жилищного кредита.
Налогоплательщик может восстановить право на включение части суммы процентов, фактически уплаченных по новому ипотечному жилищному кредиту, в налоговую скидку без соблюдения указанных в этой статье сроков в случае:
а) принудительной продаже или конфискации объекта ипотеки в случаях, предусмотренных законом;
б) ликвидации объекта жилищной ипотеки по решению местного органа исполнительной власти или органа местного самоуправления в случаях, предусмотренных законом;
в) разрушение объекта жилищной ипотеки или признание его непригодным для использования по причине непреодолимой силы (форс-мажорных обстоятельств);
г) продажи объекта ипотеки в связи с неплатежеспособностью (банкротством) налогоплательщика в соответствии с законом.
175.5. В случае если сумма полученного физическим лицом ипотечного жилищного кредита превышает сумму, израсходованную на приобретение (строительство) предмета ипотеки, в состав расходов включается сумма процентов, уплаченная за пользование ипотечным кредитом в части, израсходованной по целевому назначению.
Статья 176. Обеспечение исполнения налоговых обязательств и обязательств по единому взносу↑
{Название статьи 176 в редакции Закона № 116-IX от 19.09.2019 }
176.1. Налогоплательщики обязаны:
а) вести учет доходов и расходов в объемах, необходимых для определения суммы общего годового налогооблагаемого дохода, в случае если такой налогоплательщик обязан в соответствии с настоящим Кодексом подавать декларацию или имеет право на такое представление с целью возврата излишне уплаченных налогов, в том числе при применении права на налоговую скидку.
{Абзац первый подпункта "а" пункта 176.1 статьи 176 с изменениями, внесенными Законом № 3050-IX от 11.04.2023 }
Формы такого учета и порядок его ведения определяются центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику;
б) получать и хранить в течение срока давности, установленного настоящим Кодексом, документы первичного учета, в том числе на основании которых определяются расходы при расчете инвестиционной прибыли и формируется налоговая скидка налогоплательщика;
в) подавать налоговую декларацию по установленной форме в определенные сроки в случаях, когда согласно нормам настоящего Кодекса такое представление обязательно.
По требованию контролирующего органа и в пределах его полномочий, определенных законодательством, налогоплательщики обязаны предъявлять документы и сведения, связанные с возникновением дохода или права на получение налоговой скидки, исчислением и уплатой налога и подтверждать необходимыми документами достоверность сведений, указанных в налоговой декларации по этому налогу;
{Подпункт "в" пункта 176.1 статьи 176 с изменениями, внесенными Законом № 3050-IX от 11.04.2023 }
г) подавать лицам, которые согласно настоящему Кодексу определены ответственными за содержание (начисление) и уплату налога в бюджет, документы на подтверждение права плательщика налога, получающего такие доходы, на применение социальных налоговых льгот;
ґ) в порядке, определенном законом, допускать должностных (должностных) лиц контролирующего органа на территорию или к помещениям, используемым налогоплательщиком для получения доходов от осуществления хозяйственной деятельности;
д) осуществлять меры, предусмотренные настоящим Кодексом, в случае изменения оснований для получения налоговой социальной льготы;
е) своевременно уплачивать согласованную сумму налоговых обязательств, а также сумму штрафных (финансовых) санкций, начисленных контролирующим органом, и пени, за исключением обжалуемой в административном или судебном порядке суммы.
{Подпункт "есть" пункта 176.1 статьи 176 исключен из Закона № 909-VIII от 24.12.2015 }
{Подпункт "ж" пункта 176.1 статьи 176 исключен из Закона № 1588-VII от 04.07.2014 }
{Пункт 176.1 статьи 176 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
176.2. Лица, имеющие в соответствии с настоящим Кодексом статус налоговых агентов, и плательщики единого взноса обязаны:
{Абзац первый пункта 176.2 статьи 176 с изменениями, внесенными Законом № 116-IX от 19.09.2019 }
а) своевременно и полностью начислять, удерживать и уплачивать (перечислять) в бюджет налог с дохода, выплачиваемого в пользу налогоплательщика и облагается налогом до или во время такой выплаты за ее счет;
б) подавать налоговый расчет сумм дохода, начисленного (уплаченного) в пользу налогоплательщиков – физических лиц, и сумм удержанного из них налога, а также сумм начисленного единого взноса в контролирующий орган по основному месту учета:
{Абзац первый подпункта "б" пункта 176.2 статьи 176 в редакции Закона № 4015-IX от 10.10.2024 - о вступлении в силу отдельных положений см. пункт 1 раздела II ; в редакции Закона № 4536-IX от 16.07.2025 }
для налоговых агентов, являющихся физическими лицами - предпринимателями и лицами, осуществляющими независимую профессиональную деятельность, - в сроки, установленные настоящим Кодексом для налогового квартала (с разбивкой по месяцам отчетного квартала);
{Абзац подпункта "б" пункта 176.2 статьи 176 в редакции Закона № 4536-IX от 16.07.2025 }
для других налоговых агентов, кроме физических лиц – предпринимателей и/или лиц, осуществляющих независимую профессиональную деятельность, – в сроки, установленные настоящим Кодексом для налогового месяца.
{Абзац подпункта "б" пункта 176.2 статьи 176 в редакции Закона № 4536-IX от 16.07.2025 }
Такой налоговый расчет представляется только в случае начисления сумм указанных доходов налогоплательщику - физическому лицу налоговым агентом, плательщиком единого взноса в течение отчетного периода.
{Абзац подпункта "б" пункта 176.2 статьи 176 в редакции Закона № 4536-IX от 16.07.2025 }
В случае если обособленное подразделение юридического лица не уполномочено начислять, удерживать и уплачивать (перечислять) налог в бюджет, налоговый расчет за такое подразделение представляет юридическое лицо в контролирующий орган по основному месту учета;
{Подпункт "б" пункта 176.2 статьи 176 с изменениями, внесенными согласно Закону № 3221-VI от 07.04.2011 ; в редакции Закона № 116-IX от 19.09.2019 }
в) подавать по требованию плательщика налога сведения о сумме уплаченного в его пользу дохода, сумме примененных социальных налоговых льгот и сумме удержанного налога;
г) подавать контролирующему органу другие сведения о налогообложении доходов отдельного плательщика налога в объемах и согласно процедуре, определенной настоящим разделом и разделом II настоящего Кодекса;
ґ) нести ответственность в случаях, определенных настоящим Кодексом.
{Подпункт "г" пункта 176.2 статьи 176 в редакции Закона № 3609-VI от 07.07.2011 }
{Подпункт "д" пункта 176.2 статьи 176 исключен из Закона № 3221-VI от 07.04.2011 }
Статья 177. Налогообложение доходов, полученных физическим лицом – предпринимателем от осуществления хозяйственной деятельности, кроме лиц, избравших упрощенную систему налогообложения↑
177.1. Доходы физических лиц - предпринимателей, полученные в течение календарного года от осуществления хозяйственной деятельности, облагаются налогом по ставке, определенной пунктом 167.1 статьи 167 настоящего Кодекса.
{Пункт 177.1 статьи 177 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
177.2. Объектом налогообложения является чистый налогооблагаемый доход, то есть разница между общим налогооблагаемым доходом (выручка в денежной и неденежной форме) и документально подтвержденными расходами, связанными с хозяйственной деятельностью такого физического лица – предпринимателя.
177.3. Для физического лица - предпринимателя, зарегистрированного в качестве плательщика налога на добавленную стоимость, не включаются в расходы и доход суммы налога на добавленную стоимость, входящие в цену приобретенных или проданных товаров (работ, услуг).
177.3.1. Не включаются в доход физического лица - предпринимателя суммы акцизного налога с реализуемых субъектами хозяйствования розничной торговли подакцизных товаров.
{Пункт 177.3 статьи 177 дополнен подпунктом 177.3.1 согласно Закону № 1797-VIII от 21.12.2016 }
177.3.2. Не включаются в доход физического лица – предпринимателя суммы дохода в виде бюджетного гранта.
Налогообложение доходов, полученных физическим лицом – предпринимателем в виде такого гранта, осуществляется в порядке, определенном пунктом 170.7 – 1 статьи 170 настоящего Кодекса.
{Пункт 177.3 статьи 177 дополнен подпунктом 177.3.2 согласно Закону № 962-IX от 04.11.2020 }
177.4. К перечню расходов, непосредственно связанных с получением доходов, относятся:
177.4.1. расходы, в состав которых включается стоимость сырья, материалов, товаров, образующих основу для изготовления (продажи) продукции или товаров (оказания работ, услуг), покупательских полуфабрикатов и комплектующих изделий, топлива и энергии, строительных материалов, запасных частей, тары и тарных материалов, вспомогательных и других материалов, которые могут быть непосредственно отнесены к конкретному;
177.4.2. расходы на оплату труда физических лиц, находящихся в трудовых отношениях с таким плательщиком налога (далее - работники), которые включают расходы на оплату основной и дополнительной заработной платы и других видов поощрений и выплат исходя из тарифных ставок, в виде премий, поощрений, возмещений стоимости товаров (работ, услуг), расходы на оплату за выполнение работ, услуг; в денежной или натуральной форме, установленная по договоренности сторон (кроме сумм материальной помощи, освобождаемых от налогообложения в соответствии с нормами настоящего раздела);
обязательные выплаты, а также компенсация стоимости услуг, оказываемых работникам в случаях, предусмотренных законодательством, взносы плательщика налога на обязательное страхование жизни или здоровья работников в случаях, предусмотренных законодательством;
177.4.3. суммы налогов, сборов, связанных с проведением хозяйственной деятельности такого физического лица - предпринимателя (кроме налога на добавленную стоимость для физического лица - предпринимателя, зарегистрированного в качестве плательщика налога на добавленную стоимость, и акцизного налога, налога на доходы физических лиц с дохода от хозяйственной деятельности, налога на недвижимое имущество, отличное от земельного участка); суммы единого взноса на общеобязательное государственное социальное страхование в размерах и порядке, установленных законом; платежи, уплаченные за получение лицензий на осуществление определенных видов хозяйственной деятельности физическим лицом - предпринимателем, роялти в пользу правообладателей, как вознаграждение за использование объектов авторского права и (или) смежных прав или как отчисления в пользу правообладателей на основании договоров, заключенных таким плательщиком налога с организациями коллективного управления в соответствии с Законом Украины права и (или) смежных прав", получение разрешения, иного документа разрешительного характера, связанных с хозяйственной деятельностью физического лица – предпринимателя;
{Подпункт 177.4.3 пункта 177.4 статьи 177 в редакции Законов №1797-VIII от 21.12.2016 , №466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
177.4.4. иные расходы, в состав которых включаются расходы, связанные с ведением хозяйственной деятельности, не указанные в подпунктах 177.4.1-177.4.3 настоящего пункта, к которым относятся командировочные расходы наемных работников, на услуги связи, рекламы, платы за расчетно-кассовое обслуживание, на оплату аренды, ремонт, аренду, ремонт готовой продукции (товаров), транспортно-экспедиционные и другие услуги, связанные с транспортировкой продукции (товаров), стоимость приобретенных услуг, напрямую связанных с производством товаров, выполнением работ, оказанием услуг.
177.4.5. Не включаются в состав расходов предпринимателя:
расходы, не связанные с ведением хозяйственной деятельности таким физическим лицом - предпринимателем;
затраты на приобретение, самостоятельное изготовление основных средств и затраты на приобретение нематериальных активов, подлежащих амортизации;
расходы на приобретение и содержание основных средств, определенных абзацами восьмым – десятым подпункта 177.4.6 настоящего пункта;
{Абзац четвертый подпункта 177.4.5 пункта 177.4 статьи 177 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
документально не подтвержденные расходы;
расходы, по которым по совокупности условий совершения сделки есть основания полагать, что имеющиеся обстоятельства (факты) свидетельствуют о ее совершении с целью предоставления неправомерной выгоды должностному лицу (в том числе должностному лицу иностранного государства);
{Подпункт 177.4.5 пункта 177.4 статьи 177 дополнен абзацем шестым согласно Закону № 4112-IX от 04.12.2024 }
расходы, которые контролирующий орган не учитывает (не признает) вследствие того, что в соответствии с законодательством установлено, что операция осуществлена от имени и/или в интересах налогоплательщика с целью предоставления неправомерной выгоды при совершении уголовного правонарушения, предусмотренного статьями 369 , 369 - 2 Уголовного кодекса Украины, прямо или опосредованно неправомерной выгоды
{Подпункт 177.4.5 пункта 177.4 статьи 177 дополнен абзацем седьмым согласно Закону № 4112-IX от 04.12.2024 }
Для целей применения абзаца шестого этого подпункта при рассмотрении обстоятельств (фактов), связанных с соответствующей операцией, которые могут свидетельствовать о ее осуществлении с целью предоставления неправомерной выгоды должностному лицу, учитываются фактические действия сторон операции и фактические обстоятельства совершения операции в соответствии с ее сущностью, а также для операции, связанной с служащим на официальном веб-сайте Национального антикоррупционного бюро Украины в соответствии с пунктом 12 части первой 16 Закона Украины "О Национальном антикоррупционном бюро Украины".
{Подпункт 177.4.5 пункта 177.4 статьи 177 дополнен абзацем восьмым согласно Закону № 4112-IX от 04.12.2024 }
{Пункт 177.4 статьи 177 дополнен подпунктом 177.4.5 согласно Закону № 1797-VIII от 21.12.2016 }
177.4.6. Указанные в этой статье предприниматели вправе (по собственному желанию) включать в состав расходов, связанных с ведением их хозяйственной деятельности, амортизационные отчисления с соответствующим ведением отдельного учета таких расходов. При этом амортизации подлежат:
расходы по приобретению основных средств и нематериальных активов;
расходы по самостоятельное изготовление основных средств, реконструкцию, модернизацию и другие виды улучшения основных средств (кроме текущего ремонта).
{Абзац третий подпункта 177.4.6 пункта 177.4 статьи 177 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Не подлежат амортизации и полностью включаются в состав расходов отчетного периода расходы по:
проведение текущего ремонта;
{Абзац пятый подпункта 177.4.6 пункта 177.4 статьи 177 в редакции Закона № 466-IX от 16.01.2020 }
ликвидацию главных средств (в части остаточной стоимости).
Не подлежат амортизации следующие основные средства:
{Абзац седьмой подпункта 177.4.6 пункта 177.4 статьи 177 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
земельные участки;
объекты жилой недвижимости;
легковые автомобили.
{Абзац десятый подпункта 177.4.6 пункта 177.4 статьи 177 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Пункт 177.4 статьи 177 дополнен подпунктом 177.4.6 согласно Закону № 1797-VIII от 21.12.2016 }
177.4.7. Расчет амортизации основных средств и нематериальных активов осуществляется с применением прямолинейного метода начисления амортизации, согласно которому годовая сумма амортизации определяется делением первоначальной стоимости амортизируемого объекта основных средств и нематериальных активов на срок полезного использования объекта основных средств и нематериальных активов.
{Пункт 177.4 статьи 177 дополнен подпунктом 177.4.7 согласно Закону № 1797-VIII от 21.12.2016 }
177.4.8. Учет амортизируемой стоимости ведется по каждому объекту.
{Пункт 177.4 статьи 177 дополнен подпунктом 177.4.8 согласно Закону № 1797-VIII от 21.12.2016 }
177.4.9. Амортизация начисляется в течение срока полезного использования (эксплуатации) объекта основных средств и нематериальных активов, самостоятельно установленного физическим лицом, но не менее минимально допустимого срока полезного использования объекта основных средств и нематериальных активов:
Группы
Минимально допустимые сроки полезного использования, лет
1 – Капитальные затраты на улучшение земель, не связанные со строительством
15
2 – Здания, сооружения, передаточные устройства
10
3 - Машины, оборудование, животные, многолетние насаждения и прочее
5
4 – Нематериальные активы
в соответствии с правоустанавливающим документом, но не менее двух лет
Действие этого подпункта распространяется исключительно на объекты основных средств и нематериальных активов, расходы по приобретению или самостоятельное изготовление которых подтверждены документально.
{Пункт 177.4 статьи 177 дополнен подпунктом 177.4.9 согласно Закону № 1797-VIII от 21.12.2016 }
{Пункт 177.4 статьи 177 в редакции Законов № 3609-VI от 07.07.2011 , № 71-VIII от 28.12.2014 }
177.5. Физические лица - предприниматели представляют в контролирующий орган налоговую декларацию по месту своего налогового адреса по результатам календарного года в сроки, установленные настоящим Кодексом для годового отчетного налогового периода, в котором также указываются авансовые платежи по налогу на доходы.
177.5.1. Авансовые взносы по налогу на доходы физических лиц рассчитываются налогоплательщиком самостоятельно, кроме случая, определенного подпунктом 177.5.1 - 1 настоящего пункта, согласно фактическим данным учета доходов и расходов, ведомого согласно пункту 177.10 настоящей статьи, без учета доходов и расходов, определенных абзацем статьи 7, третьего пункта каждого третьего пункта. уплачиваются в бюджет до 20 числа месяца, следующего за каждым календарным кварталом (до 20 апреля, до 20 июля и до 20 октября). Авансовый платеж за четвертый календарный квартал не рассчитывается и не выплачивается.
{Абзац первый подпункта 177.5.1 пункта 177.5 статьи 177 с изменениями, внесенными согласно Закону № 786-IX от 14.07.2020 ; в редакции Закона № 4015-IX от 10.10.2024 }
Если результатом расчета авансового платежа за соответствующий календарный квартал отрицательное значение, то авансовый платеж за такой период не уплачивается.
{ Подпункт 177.5.1 пункта 177.5 статьи 177 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 909-VIII от 24.12.2015 }
177.5.1–1 . Плательщики налога - физические лица - предприниматели, осуществляющие розничную торговлю горючим, обязаны ежемесячно, не позднее 20 числа текущего месяца, уплачивать авансовый взнос по налогу на доходы физических лиц за каждое место розничной торговли горючим, информация о котором внесена в Единый реестр лицензиатов и мест обращения размером текущего месяца на текущий месяц.
Термины "розничная торговля горючим", "место розничной торговли горючим" употребляются в значениях, приведенных в Законе Украины "О государственном регулировании производства и обращения спирта этилового, спиртовых дистиллятов, биоэтанола, алкогольных напитков, табачных изделий, табачного сырья, жидкостей, используемых в электронных и электронных сырьях".
Авансовый взнос по налогу на доходы физических лиц уплачивается за каждое место розничной торговли горючим, информация по которому внесена в Единый реестр лицензиатов и мест обращения на первое число текущего месяца:
а) в размере 60 тысяч гривен за каждое место, кроме случаев, предусмотренных подпунктами "б" и "в" этого подпункта;
б) для места розничной торговли горючим, на котором осуществляется реализация исключительно сжиженного газа, – в размере 30 тысяч гривен за каждое место;
в) для места розничной торговли горючим, на котором осуществляется реализация нескольких видов горючего и при этом доля реализации сжиженного газа в литрах, приведенных к температуре 15 °C, в общем объеме реализуемого в течение предыдущего месяца горючего составляет 50 и более процентов - в размере 45 тысяч гривен за каждое место.
Авансовые взносы по налогу на доходы физических лиц, уплаченные в соответствии с настоящим подпунктом, являются неотъемлемой частью налога на доходы физических лиц.
Денежное обязательство в виде авансового взноса по налогу на доходы физических лиц, определенное этим подпунктом, считается согласованным с момента возникновения такого обязательства, определяемого по календарной дате, установленной абзацем первым настоящего подпункта для предельного срока уплаты авансового взноса по налогу на доходы физических лиц.
В случае если налогоплательщик не уплачивает согласованную сумму авансового взноса по налогу на доходы физических лиц, определенного в соответствии с настоящим подпунктом, в течение срока, установленного абзацем первым настоящего подпункта, такой налогоплательщик привлекается к ответственности в виде штрафа в размерах, определенных статьей 124 настоящего Кодекса.
Для целей применения этого подпункта сжиженным газом следует считать пропан или смесь пропана с бутаном, сжиженный природный газ, другие газы, по кодам согласно УКТ ВЭД 2711 11 00 00 , 2711 12 11 00, 2711 12 19 0 2711 12 93 00, 2711 12 94 00, 2711 12 97 00, 2711 13 10 00, 2711 13 30 00, 2711 13 91 00, 2711 13 00, 2711 19 00 00 и/или учитываются в системе электронного администрирования реализации горючего и этилового спирта по условному коду 2711 в литрах, приведенных к температуре 15 °С.
{Пункт 177.5 статьи 177 дополнен подпунктом 177.5.1-1 согласно Закону № 4015-IX от 10.10.2024 }
177.5.2. Физические лица - предприниматели, зарегистрированные в течение года в установленном законом порядке, либо переходят на упрощенную систему налогообложения, учета и отчетности, либо перешли из упрощенной системы налогообложения, учета и отчетности, представляют налоговую декларацию по результатам отчетного года, в котором начата такая деятельность или произошел переход на (переход из) упрощенности. Налогоплательщики рассчитывают и уплачивают авансовые платежи в сроки, определенные подпунктом 177.5.1 пункта 177.5 настоящей статьи, которые наступят в отчетном налоговом году.
{Подпункт 177.5.2 пункта 177.5 статьи 177 в редакции Закона № 466-IX от 16.01.2020 }
177.5.3. Окончательный расчет налога на доходы физических лиц за отчетный налоговый год осуществляется плательщиком самостоятельно согласно данным, указанным в годовой налоговой декларации, с учетом уплаченного им в течение года налога на доходы физических лиц на основании документального подтверждения факта его уплаты.
Для плательщиков налога - физических лиц - предпринимателей, осуществляющих розничную торговлю горючим, налоговое обязательство по налогу на доходы физических лиц, рассчитанное по результатам такого окончательного расчета за отчетный налоговый год, уменьшается на сумму авансовых платежей, уплаченных в соответствии с подпунктом 177.5.1 - 1 настоящей суммы. по этому налогу.
Чрезмерно уплаченные суммы налога (кроме случаев, определенных абзацами четвертым и пятым настоящего подпункта) подлежат зачислению в счет будущих платежей по этому налогу или возврату налогоплательщику в порядке, предусмотренном настоящим Кодексом.
В случае если сумма авансового взноса по налогу, предварительно уплаченная в течение отчетного налогового года в соответствии с подпунктом 177.5.1-1 настоящего пункта, превышает сумму начисленного налогового обязательства по налогу на доходы физических лиц за такой отчетный налоговый год, сумма такого превышения не подлежит зачислению в счет будущих.
Сумма уплаченных авансовых взносов по налогу в соответствии с подпунктом 177.5.1 - 1 настоящего пункта не подлежит возврату налогоплательщику как излишне и/или ошибочно уплачены налоговые обязательства, не может быть засчитана в счет других налогов и сборов (обязательных платежей) и на нее не распространяются положения статьи .
{ Подпункт 177.5.3 пункта 177.5 статьи 177 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 71-VIII от 28.12.2014 ; в редакции Закона № 4015-IX от 10.10.2024 }
177.6. В случае если физическое лицо - предприниматель получает иные доходы, чем от осуществления предпринимательской деятельности, в пределах избранных им видов такой деятельности, такие доходы облагаются налогом по общим правилам, установленным настоящим Кодексом для налогоплательщиков - физических лиц.
177.7. Физическое лицо - предприниматель считается налоговым агентом работника - физического лица, находящегося с ним в трудовых, гражданско-правовых отношениях, или любого другого физического лица по отношению к любым налогооблагаемым доходам, начисленным (выплаченным, предоставленным) в пользу такого лица.
177.8. При начислении (выплате) физическому лицу - предпринимателю дохода от осуществления им предпринимательской деятельности, субъект хозяйствования и/или самозанятое лицо, которые начисляют (выплачивают) такой доход, не удерживают налог на доходы у источника выплаты, если физическим лицом - предпринимателем, получающим такой доход, подтверждается субъекция предпринимательской деятельности. Это правило не применяется в случае начисления (выплаты) дохода за выполнение определенной работы и/или предоставления услуги согласно гражданско-правовому договору, когда будет установлено, что отношения по такому договору фактически являются трудовыми, а стороны договора могут быть приравнены к работнику или работодателю согласно подпунктам 14.1.195 и 14.1.2 .
{Пункт 177.8 статьи 177 с изменениями, внесенными согласно Закону № 3205-VI от 07.04.2011 ; в редакции Закона № 3609-VI от 07.07.2011 ; с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
177.9. Налогообложение доходов, полученных физическим лицом - предпринимателем, избравшим другую систему налогообложения доходов от осуществления хозяйственной деятельности, осуществляется по правилам, установленным настоящим Кодексом.
177.10. Физические лица – предприниматели обязаны вести учет доходов и расходов и иметь подтверждающие документы по происхождению товара. Учет доходов и расходов может вестись в бумажном и/или электронном виде, в том числе через электронный кабинет.
Учет доходов и расходов от производства и реализации собственной сельскохозяйственной продукции ведется раздельно от учета доходов и расходов от воплощения остальных видов хозяйственной деятельности.
{П ункт 177.10 статьи 177 дополнен новым абзацем согласно Закону № 1914-IX от 30.11.2021 }
Учет доходов и расходов от осуществления деятельности по розничной торговле горючим, розничной торговле алкогольными напитками и/или табачными изделиями, которая осуществляется по адресу места розничной торговли горючим, ведется отдельно от учета доходов и расходов от осуществления других видов хозяйственной деятельности.
{Пункт 177.10 статьи 177 дополнен новым абзацем согласно Закону № 4015-IX от 10.10.2024 }
Типовая форма, согласно которой осуществляется учет доходов и расходов, и порядок ведения такого учета определяются центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
Физические лица – предприниматели применяют регистраторы расчетных операций в соответствии с Законом Украины "О применении регистраторов расчетных операций в сфере торговли, общественного питания и услуг".
{П ункт 177.10 статьи 177 с изменениями, внесенными согласно Законам №71-VIII от 28.12.2014 , №129-IX от 20.09.2019 , №466-IX от 16.01.2020 ; в редакции Закона № 786-IX от 14.07.2020 }
177.11. Физические лица - предприниматели представляют годовую налоговую декларацию в срок, определенный подпунктом 49.18.4 пункта 49.18 статьи 49 настоящего Кодекса, в которой наряду с доходами от предпринимательской деятельности должны указываться другие доходы из источников их происхождения из Украины и иностранные доходы, а также сведения о суммах единого дохода, под суммы единого взноса, закону.
{Абзац первый пункта 177.11 статьи 177 с изменениями, внесенными Законами № 116-IX от 19.09.2019 , № 3050-IX от 11.04.2023 }
Физические лица, в отношении которых проведена государственная регистрация прекращения предпринимательской деятельности физического лица - предпринимателя по его решению, представляют налоговую декларацию за последний базовый налоговый (отчетный) период, в которой отражаются исключительно доходы от проведения предпринимательской деятельности, в сроки, установленные настоящим Кодексом для месячного налогового периода.
{Пункт 177.11 статьи 177 дополнен абзацем вторым согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
В случае проведения государственной регистрации прекращения предпринимательской деятельности физического лица - предпринимателя по его решению последним базовым налоговым (отчетным) периодом является период со дня, следующего за днем окончания предыдущего базового налогового (отчетного) периода, до последнего дня календарного месяца, в котором проведена государственная регистрация прекращения предпринимательской деятельности.
{Пункт 177.11 статьи 177 дополнен абзацем третьим согласно Закону № 1797-VIII от 21.12.2016 }
177.12. Иностранцы и лица без гражданства, зарегистрированные предпринимателями согласно законодательству Украины, являются резидентами, и на них распространяется действие пункта 177.11 настоящей статьи.
177.13. Физическое лицо - предприниматель, осуществляющий в пользу нерезидента - юридического лица или уполномоченного им лица (кроме постоянного представительства на территории Украины) любые выплаты из доходов с источником их происхождения из Украины, осуществляет начисление и уплату налога на прибыль предприятий с доходов (прибылей) нерезидентов в порядке, размере и сроки .
{ Статью 177 дополнен пунктом 177.13 согласно Закону № 466-IX от 16.01.2020 }
177.14. Зарегистрированные предпринимателями физические лица - владельцы, арендаторы, пользователи на других условиях (в том числе на условиях эмфитевзиса) земельных участков, отнесенных к сельскохозяйственным угодьям, осуществляющих производство собственной сельскохозяйственной продукции, а также председатели семейных фермерских хозяйств, в том числе в отношении земельных участков, принадлежащих членам такого семейного хозяйства. годовой налоговой декларации приложение с расчетом общего минимального налогового обязательства.
В таком приложении, в частности, указываются:
кадастровые номера земельных участков, которые используются таким предпринимателем для осуществления предпринимательской деятельности и для которых определяется минимальное налоговое обязательство, их нормативная денежная оценка и площадь;
сумма общего минимального налогового обязательства, сумма минимального налогового обязательства по каждому земельному участку в отдельности;
общая сумма уплаченных налогоплательщиком налогов, сборов, платежей, контроль за взиманием которых возложен на контролирующие органы, связанные с производством и реализацией собственной сельскохозяйственной продукции и/или с собственностью и/или пользованием (арендой, субарендой, эмфитевзисом, постоянным пользованием) земельными участками, отнесенными 177.15 настоящей статьи расходов на аренду земельных участков (далее в этом пункте – общая сумма уплаченных налогов, сборов, платежей и расходов на аренду земельных участков) в течение налогового (отчетного) года;
разница между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов по аренде земельных участков.
{ Статью 177 дополнен пунктом 177.14 согласно Закону № 1914-IX от 30.11.2021 }
177.15. Разница между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов на аренду земельных участков исчисляется путем вычитания из общего минимального налогового обязательства общей суммы уплаченных в течение налогового (отчетного) года налогов, сборов, платежей и расходов на аренду земельных участков.
К сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков относятся:
налог на доходы физических лиц и военный сбор с чистого налогооблагаемого дохода от реализации собственной сельскохозяйственной продукции;
налог на доходы физических лиц и военный сбор с доходов физических лиц, состоящих с налогоплательщиком в трудовых или гражданско-правовых отношениях (кроме доходов, уплаченных за приобретение товаров у физических лиц), с доходов по договорам аренды, субаренды, эмфитевзиса земельных участков сельскохозяйственного назначения;
единый налог (при переходе в налоговом (отчетном) году с упрощенной системы налогообложения на общую);
земельный налог за земельные участки, отнесенные к сельскохозяйственным угодьям, используемым в предпринимательской деятельности;
рентная плата за специальное использование воды;
20 процентов расходов на уплату арендной платы за отнесенные к сельскохозяйственным угодьям земельные участки, арендодателями которых являются юридические лица и/или находящиеся в государственной или коммунальной собственности.
В сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков не учитываются ошибочно и/или излишне уплаченные в налоговом (отчетном) году суммы налогов, сборов, платежей.
{ Статью 177 дополнен пунктом 177.15 согласно Закону № 1914-IX от 30.11.2021 }
177.16. В случае использования земельного участка на праве эмфитевзиса налог на доходы физических лиц и военный сбор, уплаченные при осуществлении выплат по такому договору эмфитевзиса, ежегодно учитывается в доле, рассчитанной пропорционально годовой сумме начисленной амортизации на нематериальный актив в виде права пользования земельным участком.
{ Статью 177 дополнен пунктом 177.16 согласно Закону № 1914-IX от 30.11.2021 }
177.17. При положительном значении разницы между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов на аренду земельных участков налогоплательщик обязан увеличить определенную в годовой налоговой декларации сумму налога на доходы физических лиц, подлежащую уплате в бюджет, с суммой такого порядка и сроки, определенные настоящим Кодексом для уплаты налога на доходы физических лиц. Положительное значение разницы между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов на аренду земельных участков является частью обязательств по налогу на доходы физических лиц.
{ Статью 177 дополнен пунктом 177.17 согласно Закону № 1914-IX от 30.11.2021 }
177.18. Положительное значение разницы между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов на аренду земельных участков подлежит уплате в бюджет в порядке и сроки, определенные настоящим Кодексом для уплаты налога на доходы физических лиц.
{ Статью 177 дополнен пунктом 177.18 согласно Закону № 1914-IX от 30.11.2021 }
177.19. Сумма налога на доходы физических лиц в части положительного значения разницы между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов на аренду земельных участков уплачивается (перечисляется) в местные бюджеты по местонахождению земельных участков пропорционально удельному весу площади каждого.
{ Статью 177 дополнен пунктом 177.19 согласно Закону № 1914-IX от 30.11.2021 }
177.20. Сумма налога на доходы физических лиц в части положительного значения такой разницы не учитывается в общей сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков в следующем налоговом (отчетном) году.
{ Статью 177 дополнен пунктом 177.20 согласно Закону № 1914-IX от 30.11.2021 }
178.1. Лица, которые намерены осуществлять независимую профессиональную деятельность, обязаны встать на учет в контролирующих органах по месту своего постоянного проживания в качестве самозанятых лиц и получить справку о взятии на учет в соответствии со статьей 65 настоящего Кодекса.
{Пункт 178.1 статьи 178 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
178.2. Доходы граждан, полученные в течение календарного года от осуществления независимой профессиональной деятельности, облагаются налогом по ставке, определенной пунктом 167.1 статьи 167 настоящего Кодекса.
{Пункт 178.2 статьи 178 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 }
178.3. Налогооблагаемым доходом считается совокупный чистый доход, то есть разница между доходом и документально подтвержденными расходами, необходимыми для осуществления определенного вида независимой профессиональной деятельности.
В случае неполучения справки о взятии на учет лицом, осуществляющим независимую профессиональную деятельность, объектом налогообложения являются доходы, полученные от такой деятельности без учета расходов.
{Абзац второй пункта 178.3 статьи 178 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
Для частных исполнителей налогооблагаемым доходом считается совокупный чистый доход, то есть разница между доходом, состоящий из сумм вознаграждения, полученного в соответствии с Законом Украины "Об органах и лицах, осуществляющих принудительное исполнение судебных решений и решений других органов", и документально подтвержденными расходами, необходимыми для осуществления независимой профессиональной деятельности.
{Пункт 178.3 статьи 178 дополнен абзацем третьим согласно Закону № 466-IX от 16.01.2020 }
Не включаются в доход лица, осуществляющего независимую профессиональную деятельность, суммы дохода в виде бюджетного гранта. Обложение доходов, полученных лицом, осуществляющим независимую профессиональную деятельность, в виде такого гранта осуществляется в порядке, определенном пунктом 170.7 - 1 статьи 170 настоящего Кодекса.
{Пункт 178.3 статьи 178 дополнен абзацем четвертым согласно Закону № 962-IX от 04.11.2020 }
Не включаются в состав расходов лица, осуществляющего независимую профессиональную деятельность:
{Подпункт 178.3 статьи 178 дополнен абзацем пятым согласно Закону № 4112-IX от 04.12.2024 }
расходы, по которым по совокупности условий совершения сделки есть основания полагать, что имеющиеся обстоятельства (факты) свидетельствуют о ее совершении с целью предоставления неправомерной выгоды должностному лицу (в том числе должностному лицу иностранного государства);
{Подпункт 178.3 статьи 178 дополнен абзацем шестым согласно Закону № 4112-IX от 04.12.2024 }
расходы, которые контролирующий орган не учитывает (не признает) вследствие того, что в соответствии с законодательством установлено, что операция осуществлена от имени и/или в интересах налогоплательщика с целью предоставления неправомерной выгоды при совершении уголовного правонарушения, предусмотренного статьями 369 , 369 - 2 Уголовного кодекса Украины, прямо или опосредованно неправомерной выгоды
{Подпункт 178.3 статьи 178 дополнен абзацем седьмым согласно Закону № 4112-IX от 04.12.2024 }
Для целей применения абзаца шестого настоящего пункта при рассмотрении обстоятельств (фактов), связанных с соответствующей операцией, которые могут свидетельствовать о ее осуществлении с целью предоставления неправомерной выгоды должностному лицу, учитываются фактические действия сторон операции и фактические обстоятельства совершения операции в соответствии с ее сущностью, а для операции, связанной со служебным лицом, на официальном веб-сайте Национального антикоррупционного бюро Украины в соответствии с пунктом 12 части первой статьи 16 Закона Украины "О Национальном антикоррупционном бюро Украины".
{Подпункт 178.3 статьи 178 дополнен абзацем восьмым согласно Закону № 4112-IX от 04.12.2024 }
178.4. Физические лица, осуществляющие независимую профессиональную деятельность, а также иностранцы и лица без гражданства, вставшие на учет в контролирующих органах как самозанятые лица и являющиеся резидентами, подают налоговую декларацию по результатам отчетного года в соответствии с этим разделом в сроки, предусмотренные для плательщиков налога на доходы физических лиц, в которой наряду с доходами от реализации Украины и зарубежные доходы.
{Пункт 178.4 статьи 178 в редакции Закона № 466-IX от 16.01.2020 }
178.5. При выплате субъектами хозяйствования - налоговыми агентами, физическим лицам, осуществляющим независимую профессиональную деятельность, доходов, непосредственно связанных с такой деятельностью, налог на доходы у источника выплаты не удерживается в случае предоставления таким физическим лицом копии справки о взятии ее на налоговый учет как физический. Это правило не применяется в случае начисления (выплаты) дохода за выполнение определенной работы и/или предоставления услуги согласно гражданско-правовому договору, отношения по которому установлены трудовыми отношениями, а стороны договора могут быть приравнены к работнику или работодателю в соответствии с пунктами 14.1.195 и 14.1.222 пункта 14.
{Пункт 178.5 статьи 178 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
178.6. Физические лица, осуществляющие независимую профессиональную деятельность, обязаны вести учет доходов и расходов от такой деятельности. Учет доходов и расходов может вестись в бумажном и/или электронном виде, в том числе через электронный кабинет.
Типовая форма такого учета и порядок его ведения определяются центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
{Пункт 178.6 статьи 178 с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 466-IX от 16.01.2020 ; в редакции Закона № 786-IX от 14.07.2020 }
178.7. Окончательный расчет налога на доходы физических лиц за отчетный налоговый год осуществляется плательщиком самостоятельно согласно данным, указанным в налоговой декларации, в которой наряду с доходами от производства независимой профессиональной деятельности должны указываться другие доходы из источников их происхождения из Украины и иностранные доходы, а также сведения о суммах единого взноса, начисленного на доходы от осуществления независимо.
{Пункт 178.7 статьи 178 с изменениями, внесенными Законом № 116-IX от 19.09.2019 }
178.8. Физическое лицо, осуществляющее независимую профессиональную деятельность и осуществляющее в пользу нерезидента - юридического лица или уполномоченного им лица (кроме постоянного представительства на территории Украины) любые выплаты из доходов с источником их происхождения из Украины, осуществляет начисление и уплату налога на прибыль предприятий с доходов (прибылей) нерезидентов в порядке, размере .
{ Статью 178 дополнен пунктом 178.8 согласно Закону № 466-IX от 16.01.2020 }
Статья 179. Порядок представления годовой декларации об имущественном положении и доходах (налоговой декларации)↑
179.1. Налогоплательщик обязан подавать годовую декларацию об имущественном состоянии и доходах (налоговой декларации) в соответствии с настоящим Кодексом.
{Пункт 179.1 статьи 179 с изменениями, внесенными Законом № 4661-VI от 24.04.2012 }
179.2. Согласно этому Кодексу обязанность плательщика налога по представлению налоговой декларации считается выполненной и налоговая декларация не подается, кроме случаев, когда представление налоговой декларации прямо предусмотрено настоящим Кодексом, если такой плательщик налога получал:
доходы, в том числе иностранные доходы, которые согласно настоящему Кодексу не включаются в общий месячный (годовой) налогооблагаемый доход;
доходы исключительно от налоговых агентов независимо от вида и размера начисленного (выплаченного, предоставленного) дохода;
доходы от операций продажи (обмена) имущества, дарения, доход от которых в соответствии с настоящим Кодексом не облагается налогом, облагается налогом по нулевой ставке и/или с которых при нотариальном удостоверении договоров, по которым был уплачен налог в соответствии с настоящим разделом;
доходы в виде объектов наследства, которые в соответствии с настоящим разделом облагаются налогом по нулевой ставке налога и/или с которых уплачен налог в соответствии с пунктом 174.3 статьи 174 настоящего Кодекса.
Также налоговая декларация не подается в случаях прямо предусмотренных настоящим Кодексом.
В случае если налогоплательщик обязан подавать налоговую декларацию в соответствии с другими положениями настоящего Кодекса, то в ней наряду с другими доходами указываются доходы, предусмотренные настоящим пунктом.
{Пункт 179.2 статьи 179 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 4661-VI от 24.04.2012 , № 4834-VI от 24.05.2012 , № 909 . 1797-VIII от 21.12.2016 , №466-IX от 16.01.2020 ; в редакции Закона № 3050-IX от 11.04.2023 }
179.3. Налогоплательщики - резиденты, выезжающие за границу на постоянное место жительства, обязаны подать в контролирующий орган налоговую декларацию не позднее 60 календарных дней, предшествующих выезду.
Контролирующий орган в течение 30 календарных дней после поступления налоговой декларации обязан проверить определенное налоговое обязательство, уплату причитающейся суммы налога и выдать справку об уплате и об отсутствии налоговых обязательств по этому налогу, который подается в органы таможенного контроля при пересечении таможенной границы и является основанием для проведения таможенных процедур.
Форма такой справки устанавливается центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
Порядок применения этого пункта определяется Кабинетом министров Украины.
{Пункт 179.3 статьи 179 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
179.4. Налогоплательщики освобождаются от обязанности представления налоговой декларации в следующих случаях:
а) независимо от вида и суммы полученных доходов плательщиками налога, которые:
являются малолетними/несовершеннолетними или недееспособными лицами и при этом находятся на полном содержании других лиц (в том числе родителей) и/или государства по состоянию на конец отчетного налогового года;
{Абзац третий пункта 179.4 статьи 179 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
находятся под арестом или задержаны или осуждены к лишению свободы, находятся в плену или заключении на территории других государств по состоянию на конец предельного срока подачи декларации;
находятся в розыске по состоянию на конец отчетного налогового года;
находятся на срочной военной службе по состоянию на конец отчетного налогового года;
б) в других случаях, определенных настоящим разделом.
179.5. Налоговая декларация заполняется налогоплательщиком самостоятельно или другим лицом, нотариально уполномоченным налогоплательщиком осуществлять такое заполнение в порядке, предусмотренном главой 2 раздела II настоящего Кодекса.
179.6. Обязанность по заполнению и представлению налоговой декларации от имени плательщика налога возлагается на следующих лиц:
родителей, опекуна или попечителя - в отношении доходов, полученных малолетним/несовершеннолетним лицом или лицом, признанным судом недееспособным;
{Абзац второй пункта 179.6 статьи 179 с изменениями, внесенными согласно Законам № 657-VII от 24.10.2013 , № 1797-VIII от 21.12.2016 }
наследников (распорядителей имущества, государственных исполнителей) - относительно доходов, полученных в течение отчетного налогового года умершим плательщиком налога;
государственного исполнителя, уполномоченного осуществлять меры по обеспечению имущественных претензий кредиторов налогоплательщика, определенного в установленном порядке банкротом.
179.7. Физическое лицо обязано самостоятельно до 1 августа года, следующего за отчетным, уплатить сумму налогового обязательства, указанную в представленной им налоговой декларации.
Сумма налоговых обязательств, доначисленная контролирующим органом, уплачивается в соответствующий бюджет в сроки, установленные настоящим Кодексом.
179.8. Сумма, которая должна быть возвращена налогоплательщику, засчитывается на его счет, открытый в банке или небанковском предоставлении платежных услуг, в течение 60 календарных дней после поступления такой налоговой декларации.
{П ункт 179.8 статьи 179 в редакции Закона №2520-IX от 15.08.2022 ; с изменениями, внесенными по закону № 2888-IX от 12.01.2023 }
179.9. Форма налоговой декларации устанавливается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику исходя из следующих условий:
общая часть налоговой декларации должна иметь упрощенный вид и не содержать сведений о доходах (расходах), получаемых (несущих) незначительное количество налогоплательщиков;
налоговая декларация является унифицированной и единственной для всех установленных настоящим разделом случаев ее представления;
{Абзац третий пункта 179.9 статьи 179 с изменениями, внесенными Законом № 4661-VI от 24.04.2012 }
{Абзац четвертый пункта 179.9 статьи 179 исключен на основании Закона № 4661-VI от 24.04.2012 }
расчеты отдельных видов доходов (расходов), общего минимального налогового обязательства должны содержаться в приложениях к налоговой декларации, заполняемых исключительно налогоплательщиками при наличии таких доходов (расходов) или необходимости расчета такого общего минимального налогового обязательства;
{ Абзац пятый пункта 179.9 статьи 179 в редакции Закона № 1914-IX от 30.11.2021 }
налоговая декларация и приложения к ней должны составляться с использованием общеупотребительной терминологии, а также содержать подробные инструкции по их заполнению;
налоговая декларация и приложения к ней должны идентифицировать налогоплательщика и содержать информацию, необходимую для определения суммы его налоговых обязательств или суммы налога, подлежащего возврату в случае использования налогоплательщиком права на налоговую скидку.
Бланки налоговых деклараций должны безвозмездно предоставляться контролирующими органами плательщикам налога по их запросу, а также быть общедоступными для населения.
{Пункт 179.9 статьи 179 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
179.10. Налогоплательщик имеет право обратиться в соответствующий контролирующий орган с просьбой предоставить консультативную помощь по вопросам заполнения его годовой налоговой декларации , а контролирующий орган обязан предоставить безвозмездные услуги по такому обращению.
{ Пункт 179.10 статьи 179 в редакции Закона № 1797-VIII от 21.12.2016 }
179.11. Физические лица, подающие декларацию лица, уполномоченного на выполнение функций государства или местного самоуправления, в соответствии с Законом Украины "О предотвращении коррупции", представляют налоговую декларацию исключительно в случаях, предусмотренных настоящим Кодексом.
{Пункт 179.11 статьи 179 в редакции Закона № 4661-VI от 24.04.2012 ; с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 ; в редакции Закона № 3603-IX от 23.02.2024 }
179.12. По обращению налогоплательщика контролирующий орган, в который была подана налоговая декларация, выдает справку о поданной декларации об имущественном состоянии и доходах (налоговой декларации) по форме, установленной центральным органом исполнительной власти, обеспечивающей формирование и реализующую государственную финансовую политику.
{Пункт 179.12 статьи 179 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
180.1. Для целей налогообложения налогоплательщиком являются:
1) любое лицо, осуществляющее или планирующее хозяйственную деятельность и регистрируемое по своему добровольному решению как налогоплательщик в порядке, определенном статьей 183 настоящего раздела;
{Подпункт 1 пункта 180.1 статьи 180 с изменениями, внесенными Законом № 443-VII от 05.09.2013 }
2) любое лицо, которое зарегистрировано или подлежит регистрации как налогоплательщик;
3) любое лицо, ввозящее товары на таможенную территорию Украины в объемах, подлежащих налогообложению, и на которое возлагается ответственность за уплату налогов в случае перемещения товаров через таможенную границу Украины в соответствии с Таможенным кодексом Украины , а также:
лицо, на которое возлагается соблюдение требований таможенных режимов, предусматривающих полное или частичное условное освобождение от налогообложения, в случае нарушения таких таможенных режимов, установленных таможенным законодательством;
лицо, использующее, в том числе при ввозе товаров на таможенную территорию Украины, налоговую льготу не по целевому назначению и/или вопреки условиям или целям ее предоставления согласно настоящему Кодексу, а также любые другие лица, использующие налоговую льготу, которая для них не предназначена.
Нормы этого пункта не применяются к операциям по ввозу на таможенную территорию Украины физическими лицами (гражданами) или субъектами предпринимательской деятельности, не являющимися налогоплательщиками, культурных ценностей, указанных в пункте 197.7 статьи 197 настоящего Кодекса;
4) лицо, ведущее учет результатов деятельности по договору о совместной деятельности без образования юридического лица;
5) лицо - управляющий имущества, которое ведет отдельный налоговый учет по налогу на добавленную стоимость по хозяйственным операциям, связанным с использованием имущества, полученного в управление по договорам управления имуществом.
Для целей налогообложения хозяйственные отношения между управляющим имуществом по собственной хозяйственной деятельности и его деятельности по управлению имуществом приравниваются к отношениям на основе отдельных гражданско-правовых договоров. Нормы этого подпункта не распространяются на управляющих имуществом, осуществляющими управление активами институтов совместного инвестирования, фондов банковского управления, фондов финансирования строительства и фондов операций с недвижимостью, созданных в соответствии с законом;
{Абзац второй подпункта 5 пункта 180.1 статьи 180 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
6) лицо, проводящее операции по поставке конфискованного имущества, находок, сокровищ, имущества, признанного бесхозяйным, имущества, за которым не обратился собственник до конца срока хранения, и имущества, которое по праву наследования или на других законных основаниях переходит в собственность государства (в том числе имущества, 3 ) она общей суммы от осуществления операций по поставке товаров/услуг, определенной пунктом 181.1 статьи 181 настоящего Кодекса, а также независимо от того, какой режим налогообложения использует такое лицо в соответствии с законодательством;
{Подпункт 6 пункта 180.1 статьи 180 с изменениями, внесенными Законами № 4915-VI от 07.06.2012 , № 1914-IX от 30.11.2021 }
7) лицо, уполномоченное вносить налог с объектов налогообложения, возникающих в результате поставки услуг предприятиями железнодорожного транспорта с их основной деятельности, находящихся в подчинении налогоплательщика в порядке , установленном Кабинетом Министров Украины;
8) лицо – инвестор (оператор), ведущий отдельный налоговый учет, связанный с выполнением соглашения о разделе продукции;
{Пункт 180.1 статьи 180 дополнен подпунктом 8 согласно Закону № 5412-VI от 02.10.2012 }
9) лицо, определенное в подпункте "д" подпункта 14.1.139 пункта 14.1 статьи 14 настоящего Кодекса.
{ Пункт 180.1 статьи 180 дополнен подпунктом 9 согласно Закону № 1525-IX от 03.06.2021 }
{Текст пункта 180.1 статьи 180 с изменениями, внесенными по закону № 1914-IX от 30.11.2021 }
180.2. Лицом, ответственным за начисление и уплату налога в бюджет в случае снабжения услуг нерезидентами, в том числе их постоянными представительствами, не зарегистрированными как налогоплательщики, если место снабжения услуг расположено на таможенной территории Украины, является получателем услуг, кроме случаев, установленных статьей 208-1 настоящего Кодекса .
{Пункт 180.2 статьи 180 с изменениями, внесенными Законом № 1525-IX от 03.06.2021 }
180.2-1 . Лицом, ответственным за начисление и уплату в бюджет налога при ввозе товаров на таможенную территорию Украины в международных почтовых и экспресс-отправлениях, является оператор почтовой связи, экспресс-перевозчик, если он осуществляет декларирование таких товаров путем представления реестров (временных и/или дополнительных) международных почтовых и экспресс-отправлений.
{Статья 180 дополнена пунктом 180.2-1 согласно Закону № 2628-VIII от 23.11.2018 ; в редакции Закона № 1998-IX от 25.01.2022 }
180.2-2 . Лицом, ответственным за уплату налога в бюджет в составе таможенных платежей в порядке, установленном статьей 295-1 Таможенного кодекса Украины, является лицо , осуществляющее реализацию товаров, определенных частью седьмой статьи 293 Таможенного кодекса Украины.
{Статья 180 дополнена пунктом 180.2 - 2 согласно Закону № 3474-IX от 21.11.2023 }
180.3. Лица, указанные в пунктах 180.2 , 180.2-1 и 180.2-2 настоящей статьи , имеют права, исполняют обязанности и несут ответственность, предусмотренную законом, как налогоплательщики.
{Пункт 180.3 статьи 180 с изменениями, внесенными по законам №2628-VIII от 23.11.2018 , №3474-IX от 21.11.2023 }
180.4. Положения настоящей статьи не распространяются на лиц - нерезидентов, предоставляющих услуги по подготовке к снятию и снятию энергоблоков Чернобыльской АЭС по эксплуатации и превращению объекта "Укрытие" в экологически безопасную систему, финансирование которых осуществляется за счет средств международной технической помощи, предоставляемой на безвозмездной и безвозвратной основе, в соответствии с положениями Рамочной деятельности. Чернобыльского фонда "Укрытие" в Украине и Соглашения о гранте (Проекте ядерной безопасности Чернобыльской АЭС) между Европейским банком реконструкции и развития как Распорядителем средств, предоставленных в соответствии с Грантом из Счета ядерной безопасности, Правительством Украины и Чернобыльской атомной электростанцией .
{Статья 180 дополнена пунктом 180.4 согласно Закону № 3609-VI от 07.07.2011 }
Статья 181. Требования к регистрации лиц как налогоплательщиков↑
181.1. В случае если общая сумма от осуществления операций по поставке товаров/услуг, подлежащих налогообложению в соответствии с настоящим разделом, в том числе операций по поставке товаров/услуг с использованием локальной или глобальной компьютерной сети (в частности, но не исключительно путем установки специального приложения или приложения на смартфонах, планшетах или других цифровых устройствах), начисленная (2) месяцев, совокупно превышающей 1000000 гривен (без учета налога добавленную стоимость), такое лицо обязано зарегистрироваться как налогоплательщик в контролирующем органе по своему местонахождению (месту жительства) с соблюдением требований, предусмотренных статьей 183 настоящего Кодекса, кроме лица, являющегося плательщиком единого налога первой - третьей группы.
{Пункт 181.1 статьи 181 с изменениями, внесенными согласно Закону № 1621-VII от 31.07.2014 с учетом изменений, внесенных Законом № 71-VIII от 28.12.2014 ; пункт 181.1 статьи 181 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 1914-IX от 30.11.2021 }
181.2. Если лица, не зарегистрированные в качестве плательщиков налога, ввозят товары на таможенную территорию Украины в объемах, подлежащих налогообложению по закону, такие лица уплачивают налог при таможенном оформлении товаров без регистрации в качестве плательщиков такого налога.
Статья 182. Добровольная регистрация налогоплательщиков↑
182.1. Если лицо, которое в соответствии с пунктом 181.1 статьи 181 настоящего Кодекса не является налогоплательщиком в связи с тем, что объемы налогооблагаемых операций отсутствуют или меньше установленной указанной статьей суммы, считает целесообразным добровольно зарегистрироваться как налогоплательщик, такая регистрация осуществляется по его заявлению.
{Абзац первый пункта 182.1 статьи 182 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
{Абзац второй пункта 182.1 статьи 182 исключен на основании Закона № 4834-VI от 24.05.2012 }
{Пункт 182.1 статьи 182 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 443-VII от 05.09.2013 }
Статья 183. Порядок регистрации налогоплательщиков↑
183.1. Любое лицо, подлежащее обязательной регистрации в качестве плательщика налога, подает в контролирующий орган по своему местонахождению (месту жительства) регистрационное заявление .
{Пункт 183.1 статьи 183 с изменениями, внесенными согласно Законам № 443-VII от 05.09.2013 , № 1914-IX от 30.11.2021 }
183.2. В случае обязательной регистрации лица как налогоплательщика регистрационное заявление подается в контролирующий орган не позднее 10 числа календарного месяца, следующего за месяцем, в котором впервые достигнут объем налогооблагаемых операций, определенный в статье 181 настоящего Кодекса.
183.3. В случае добровольной регистрации лица как налогоплательщика или лица, отвечающего требованиям, определенным подпунктом 6 пункта 180.1 статьи 180 настоящего Кодекса, регистрационное заявление подается согласно пункту 183.7 настоящей статьи не позднее чем за 10 календарных дней до начала налогового периода, по которому такие лица будут считаться налогоплательщиками и иметь их.
{Пункт 183.3 статьи 183 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 443-VII от 05.09.2013 , № 1797-VIII от 21.12.2016 , № 466-IX .
183.4. В случае перехода лиц из упрощенной системы налогообложения, не предусматривающей уплаты налога, на уплату других налогов и сборов, установленных настоящим Кодексом, в случаях, определенных главой 1 раздела XIV настоящего Кодекса, при условии, что такие лица соответствуют требованиям, определенным пунктом 181.1 статьи 181 настоящего Кодекса, регистрационное заявление подается уплату других налогов и сборов, установленных настоящим Кодексом. Если такие лица отвечают требованиям, определенным пунктом 182.1 статьи 182 настоящего Кодекса, регистрационное заявление подается в срок, определенный пунктом 183.3 настоящей статьи.
В случае изменения ставки единого налога в соответствии с подпунктом "б" подпункта 4 пункта 293.8 статьи 293 настоящего Кодекса регистрационное заявление подается не позднее чем за 10 календарных дней до начала календарного месяца, в котором будет применяться ставка единого налога, предусматривающего уплату налога на добавленную стоимость.
{Абзац второй пункта 183.4 статьи 183 в редакции Закона № 4834-VI от 24.05.2012 , с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 466-IX от 12.01 .
{Пункт 183.4 статьи 183 в редакции Законов №3609-VI от 07.07.2011 , №4014-VI от 04.11.2011 ; с изменениями, внесенными Законом № 5503-VI от 20.11.2012 }
183.5. Лица, указанные в пункте 183.3 этой статьи, могут привести в заявлении желаемый (запланированный) день регистрации как налогоплательщика, соответствующий дате начала налогового периода (календарный месяц), с которого такие лица будут считаться налогоплательщиками и будут иметь право на составление налоговых накладных.
{Абзац первый пункта 183.5 статьи 183 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
Регистрация лиц, указанных в абзаце втором пункта 183.4 настоящей статьи, действует с первого числа календарного месяца, в котором будет применяться ставка единого налога, предусматривающего уплату налога на добавленную стоимость.
{Абзац второй пункта 183.5 статьи 183 в редакции Закона № 4834-VI от 24.05.2012 , с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 466-IX от 16.01 .
{Пункт 183.5 статьи 183 в редакции Закона № 3609-VI от 07.07.2011 ; с изменениями, внесенными Законами № 5503-VI от 20.11.2012 , № 1797-VIII от 21.12.2016 }
183.6. В случае если последний день срока подачи заявления выпадает на выходной, праздничный или нерабочий день, последним днем срока считается следующий за выходным, праздничным или нерабочим рабочий день.
183.7. Заявление о регистрации лица как налогоплательщика подается в контролирующий орган средствами электронной связи в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
{Абзац первый пункта 183.7 статьи 183 в редакции Закона № 466-IX от 16.01.2020 }
{Абзац второй пункта 183.7 статьи 183 исключен на основании Закона № 466-IX от 16.01.2020 }
Субъекты хозяйствования (в том числе вновь) могут заявить о своем желании добровольно зарегистрироваться как налогоплательщик при государственной регистрации создания юридического лица или государственной регистрации физического лица - предпринимателя, государственной регистрации изменений к сведениям о юридическом лице или о физическом лице - предпринимателе, содержащихся в Едином государственном реестре юридических лиц, физических лиц - предпринимателей. Соответствующее заявление или сведения передаются контролирующим органам в порядке, установленном Законом Украины "О государственной регистрации юридических лиц, физических лиц - предпринимателей и общественных формирований".
{Пункт 183.7 статьи 183 дополнен абзацем согласно Закону № 443-VII от 05.09.2013 ; в редакции Законов №1797-VIII от 21.12.2016 , №466-IX от 16.01.2020 , №3603-IX от 23.02.2024 }
В регистрационном заявлении указываются основания для регистрации лица как налогоплательщика.
{Пункт 183.7 статьи 183 дополнен абзацем согласно Закону № 443-VII от 05.09.2013 }
В отношении таких заявлений или сведений течение трехдневного срока их рассмотрения контролирующими органами начинается со дня, следующего за днем их поступления в контролирующий орган, правила, порядок и сроки рассмотрения являются такими же, как и для регистрационных заявлений, поданных в соответствии с абзацем первым настоящего пункта.
{Пункт 183.7 статьи 183 дополнен абзацем пятым согласно Закону № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 3603-IX от 23.02.2024 }
{Пункт 183.7 статьи 183 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 443-VII от 05.09.2013 }
183.8. Контролирующий орган отказывает в регистрации лица как налогоплательщика, если по результатам рассмотрения регистрационного заявления и/или поданных документов установлено, что лицо не отвечает требованиям, определенным статьей 180 , пунктом 181.1 статьи 181, пунктом 182.1 статьи 182 и пунктом 183.7 статьи 183 аннулирование регистрации согласно статье 184 настоящего Кодекса, а также если при подаче регистрационного заявления или определении желаемого (запланированного) дня регистрации не соблюдены порядок и сроки (сроки), установленные пунктами 183.1, 183.3-183.7 настоящей статьи.
{Пункт 183.8 статьи 183 с изменениями, внесенными согласно Законам № 657-VII от 24.10.2013 , № 71-VIII от 28.12.2014 }
183.9. В случае отсутствия оснований для отказа в регистрации лица как налогоплательщика контролирующий орган обязан в течение трех рабочих дней после поступления регистрационного заявления в контролирующий орган внести в реестр налогоплательщиков запись о регистрации такого лица как налогоплательщика:
с желаемого (запланированного) дня регистрации, указанного в регистрационном заявлении, что соответствует дате начала налогового периода (календарного месяца), с которого такие лица будут считаться плательщиками налога и иметь право на составление налоговых накладных, в случае добровольной регистрации лица как налогоплательщика;
{Абзац второй пункта 183.9 статьи 183 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
с первого числа месяца, следующего за днем истечения 10 календарных дней после подачи регистрационного заявления в контролирующий орган или государственный регистратор, в случае добровольной регистрации лица как плательщика налога на добавленную стоимость, если желаемый (запланированный) день регистрации в заявлении не указан;
{Абзац третий пункта 183.9 статьи 183 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
с желаемого (запланированного) дня, что соответствует первому числу календарного квартала, где будет применяться ставка единого налога, предусматривающий уплату налога добавленную стоимость, в случае перехода лиц в упрощенную систему налогообложения;
{Абзац четвертый пункта 183.9 статьи 183 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
с желаемого (запланированного) дня, что соответствует первому числу календарного месяца, где будет применяться ставка единого налога, предусматривающий уплату налога добавленную стоимость, в случае изменения ставки единого налога третьей группы;
{Пункт 183.9 статьи 183 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
с первого числа календарного месяца, в котором осуществлен переход на уплату других налогов и сборов, в случае регистрации лиц, определенных в абзаце первом пункта 183.4 , отвечающих требованиям, определенным пунктом 181.1 статьи 181 настоящего Кодекса, если первое число календарного месяца, с которого осуществляется переход на уплату других налогов и сборов, на день подачи;
со дня внесения записи в реестр плательщиков налога в случае обязательной регистрации лица как плательщика налога или в случае регистрации лиц, определенных в абзаце первом пункта 183.4 , соответствующих требованиям, определенным пунктом 181.1 статьи 181 настоящего Кодекса, если первое число календарного месяца, в котором осуществлен переход на уплату других заявлений и сборов.
{Пункт 183.9 статьи 183 с изменениями, внесенными согласно Законам № 4834-VI от 24.05.2012 , № 657-VII от 24.10.2013 ; в редакции Закона № 71-VIII от 28.12.2014 }
183.10. Любое лицо, подлежащее обязательной регистрации как налогоплательщик, и в случаях и порядке, предусмотренных настоящей статьей, не подала в контролирующий орган регистрационное заявление, несет ответственность за неначисление или неуплату этого налога на уровне зарегистрированного плательщика без права начисления налогового кредита и получения бюджетного возмещения.
{Пункт 183.10 статьи 183 в редакции Закона № 3609-VI от 07.07.2011 }
183.11. По запросу плательщика налога контролирующий орган предоставляет безвозмездно и безусловно в течение двух рабочих дней, следующих за днем получения такого запроса, выписку из реестра плательщиков налога. Выдержка действует до внесения изменений в реестр.
Форма запроса о получении выписки и выписки из реестра налогоплательщиков утверждается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Пункт 183.11 статьи 183 в редакции Закона № 657-VII от 24.10.2013 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
183.12. Центральный орган исполнительной власти, реализующий государственную налоговую политику, ведет реестр налогоплательщиков, в котором содержится информация о лицах, зарегистрированных как налогоплательщики.
{Пункт 183.12 статьи 183 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 1797-VIII от 21.12.2016 }
183.13. С целью постоянного обеспечения органов государственной власти, органов местного самоуправления, юридических и физических лиц информации центральный орган исполнительной власти, реализующий государственную налоговую политику, ежедневно обнародует на едином государственном регистрационном веб-портале юридических лиц и физических лиц - предпринимателей и общественных формирований и собственном официальном веб-сайте:
{Абзац первый пункта 183.13 статьи 183 с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 466-IX от 16.01.2020 }
183.13.1. данные из реестра плательщиков налога с указанием наименования или фамилии, имени и отчества плательщика налога, даты налоговой регистрации, индивидуального налогового номера и срока действия регистрации плательщика налога;
183.13.2. информация о лицах, регистрация которых в качестве плательщиков налога аннулирована, с указанием индивидуальных налоговых номеров, даты аннулирования, причин и оснований для аннулирования регистрации.
По запросу в электронной форме плательщиков налога, которые подают налоговые декларации средствами электронной связи в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" , контролирующие органы предоставляют безвозмездно в течение пяти рабочих дней. точки.
{Абзац второй подпункта 183.13.2 пункта 183.13 статьи 183 с изменениями, внесенными согласно Закону № 2725-VIII от 16.05.2019 ; в редакции Закона № 466-IX от 16.01.2020 }
Формы запроса получения информации и справки из реестра и порядке их формирования устанавливаются центральным органом исполнительной власти, что обеспечивает формирования и реализует государственную финансовую политику.
{Подпункт 183.13.2 пункта 183.13 статьи 183 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
{Пункт 183.13 статьи 183 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 657-VII от 24.10.2013 }
183.14. Формы регистрационного заявления, заявления об аннулировании регистрации, а также положения о регистрации налогоплательщиков утверждаются центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику.
{Пункт 183.14 статьи 183 с изменениями, внесенными согласно Законам № 657-VII от 24.10.2013 , № 1797-VIII от 21.12.2016 }
183.15. В случае изменения налогоплательщиком местонахождение (места проживания) или его перевода на обслуживание в другой контролирующий орган снятия такого плательщика с учета в одном контролирующем органе и взятие на учет в другом осуществляется в порядке, установленном центральным органом исполнительной власти, обеспечивающим формирование и реализуемую государственную финансовую политику.
В случае преобразования юридического лица - налогоплательщика или изменения данных о налогоплательщике, касающихся налогового номера и/или наименования (фамилии, имени и отчества) налогоплательщика и не связанных с ликвидацией или реорганизацией налогоплательщика, а также установление разногласий или ошибок в записях реестра налогоплательщиков производится перерегистрация налогоплательщика.
{Пункт 183.15 статьи 183 дополнен абзацем вторым согласно Закону № 4834-VI от 24.05.2012 ; в редакции Законов №657-VII от 24.10.2013 , №466-IX от 16.01.2020 }
Перерегистрация налогоплательщика осуществляется с соблюдением правил и в сроки, определенные настоящей статьей для регистрации налогоплательщиков, путем внесения соответствующей записи в реестр налогоплательщиков.
{Пункт 183.15 статьи 183 дополнен абзацем третьим согласно Закону № 4834-VI от 24.05.2012 ; в редакции Закона № 657-VII от 24.10.2013 }
Для перерегистрации налогоплательщик подает в соответствии с пунктом 183.7 настоящей статьи заявление в течение 10 рабочих дней, следующих за днем, когда изменились данные о налогоплательщике или возникли другие основания для перерегистрации.
{Пункт 183.15 статьи 183 дополнен абзацем четвертым согласно Закону № 466-IX от 16.01.2020 }
Перерегистрация в связи с изменением наименования (кроме преобразования) (фамилии, имени и отчества) налогоплательщика, включенного в Единый государственный реестр юридических лиц, физических лиц - предпринимателей и общественных формирований, осуществляется контролирующим органом без подачи заявления налогоплательщиком на основании сведений из этого Единого государственного реестра.
{Пункт 183.15 статьи 183 дополнен абзацем пятым согласно Закону № 466-IX от 16.01.2020 }
Если лицо, образованное путем преобразования, не подал в установленный срок заявления для перерегистрации, его регистрация налогоплательщиком аннулируется в соответствии со статьей 184 настоящего Кодекса.
{Пункт 183.15 статьи 183 дополнен абзацем шестым согласно Закону № 466-IX от 16.01.2020 }
{Пункт 183.15 статьи 183 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
183.16. Если в соответствии с законодательством определен срок, на который образовано лицо, или срок, после которого изменяются данные регистрации налогоплательщика, регистрация налогоплательщиком действует до истечения такого срока.
{Пункт 183.16 статьи 183 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
183.17. Лицо, образованное в результате реорганизации налогоплательщика (кроме лица, образованного путем преобразования), регистрируется налогоплательщиком как другое новообразованное лицо в порядке, определенном настоящим Кодексом, в том числе в случае, когда к такому лицу перешли обязанности по уплате налога в связи с распределением налоговых обязательств или налогового долга.
183.18. Лицу, регистрируемому как налогоплательщик, присваивается индивидуальный налоговый номер, используемый для уплаты налога.
Статья 184. Аннулирование регистрации налогоплательщика↑
184.1. Регистрация действует до даты аннулирования регистрации налогоплательщика, которая производится путем исключения из реестра налогоплательщиков и происходит в случае если:
а) любое лицо, зарегистрированное в качестве налогоплательщика в течение предыдущих 12 месяцев, подала заявление об аннулировании регистрации, если общая стоимость налогооблагаемых товаров/услуг, предоставляемых таким лицом, за последние 12 календарных месяцев была меньше суммы, определенной статьей 181 настоящего Кодекса, при уплате этими суммами налоговых обязательств;
б) любое лицо, зарегистрированное в качестве налогоплательщика, приняло решение о прекращении и утвердило ликвидационный баланс, передаточный акт или распределительный баланс в соответствии с законодательством при условии уплаты суммы налоговых обязательств по налогу в случаях, определенных настоящим разделом;
{Подпункт "б" пункта 184.1 статьи 184 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
в) любое лицо, зарегистрированное как плательщик налога, регистрируется как плательщик единого налога, условие уплаты которого не предусматривает уплаты налога на добавленную стоимость;
г) лицо, зарегистрированное как налогоплательщик, в течение 12 последовательных налоговых месяцев не представляет контролирующему органу декларации по налогу на добавленную стоимость и/или представляет такую декларацию (налоговый расчет), которая (свидетельствует) об отсутствии поставки/приобретения товаров/услуг, осуществленных с целью формирования налогового обязательства или налогового обязательства;
{Подпункт "г" пункта 184.1 статьи 184 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
ґ) учредительные документы любого лица, зарегистрированного в качестве налогоплательщика, признаны решением суда недействительными;
д) хозяйственным судом вынесено определение о ликвидации юридического лица - банкрота;
е) налогоплательщик ликвидируется по решению суда (физическое лицо избавляется от статуса субъекта хозяйствования) или лицо освобождено от уплаты налога или его налоговая регистрация аннулирована (отменена, признана недействительной) по решению суда;
е) физическое лицо, зарегистрированное как налогоплательщик, умерло, оно объявлено умершим, признано недееспособным или безвестно отсутствующим, ограничено его гражданскую дееспособность;
{Подпункт "ж" пункта 184.1 статьи 184 исключен из Закона № 909-VIII от 24.12.2015 }
з) прекращено действие договора о совместной деятельности, договора управления имуществом, соглашения о распределении продукции (для плательщиков налога, указанных в подпунктах 4 , 5 и 8 пункта 180.1 статьи 180 настоящего Кодекса) или истек срок, на который образован лицо, зарегистрированное как налогоплательщик.
{Подпункт "из" пункта 184.1 статьи 184 в редакции Закона № 657-VII от 24.10.2013 }
{Подпункт "ы" пункта 184.1 статьи 184 исключен из Закона № 4834-VI от 24.05.2012 }
184.2. Аннулирование регистрации на основании, определенном в подпункте "а" пункта 184.1 настоящей статьи, осуществляется по заявлению налогоплательщика, а по основаниям, определенным в подпунктах "б"-"из" пункта 184.1 настоящей статьи, может осуществляться по заявлению налогоплательщика или по самостоятельному решению соответствующего контролирующего органа.
Если в отношении лица, зарегистрированного плательщиком налога в Единый государственный реестр юридических лиц, физических лиц - предпринимателей и общественных формирований, внесена запись о государственной регистрации прекращения юридического лица (кроме преобразования) или предпринимательской деятельности физического лица - предпринимателя или если в реестр плательщиков единого налога внесена запись о применении упрощенной системы налогообложения, контролирующим органом автоматически на основании соответствующих сведений, полученных согласно Закону Украины "О государственной регистрации юридических лиц, физических лиц - предпринимателей и общественных формирований" или по данным реестра плательщиков единого налога.
{Пункт 184.2 статьи 184 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
Аннулирование регистрации осуществляется на дату:
{Пункт 184.2 статьи 184 дополнен абзацем согласно Закону № 4834-VI от 24.05.2012 }
представление заявления налогоплательщиком или принятие решения контролирующим органом об аннулировании регистрации;
{Пункт 184.2 статьи 184 дополнен абзацем согласно Закону № 4834-VI от 24.05.2012 ; с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
указанную в судебном решении;
{Пункт 184.2 статьи 184 дополнен абзацем согласно Закону № 4834-VI от 24.05.2012 }
прекращения действия договора о совместной деятельности, договора управления имуществом, соглашения о распределении продукции или истечении срока, на который образовано лицо, зарегистрированное как налогоплательщик;
{Пункт 184.2 статьи 184 дополнен абзацем согласно Закону № 4834-VI от 24.05.2012 ; в редакции Закона № 657-VII от 24.10.2013 }
предшествующий дню утраты лицом статуса плательщика налога на добавленную стоимость;
{Пункт 184.2 статьи 184 дополнен абзацем согласно Закону № 4834-VI от 24.05.2012 }
государственной регистрации прекращения юридического лица или предпринимательской деятельности физического лица – предпринимателя.
{Пункт 184.2 статьи 184 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
При этом датой аннулирования регистрации налогоплательщика определяется дата, наступившая ранее.
{ Пункт 184.2 статьи 184 дополнен абзацем по закону № 657-VII от 24.10.2013 }
{Пункт 184.2 статьи 184 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
184.3. Контролирующий орган аннулирует регистрацию лица в качестве плательщика налога, подавшего заявление об аннулировании регистрации, если установит, что он отвечает требованиям пункта 184.1 настоящей статьи.
{Пункт 184.3 статьи 184 с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
184.4. В случае отсутствия законных оснований для аннулирования регистрации контролирующий орган в течение 10 календарных дней после поступления заявления плательщика налога об аннулировании регистрации представляет такому налогоплательщику мотивированный письменный отказ в аннулировании регистрации с пояснениями по указанному вопросу.
184.5. С момента аннулирования регистрации лица как налогоплательщика такое лицо лишается права на отнесение сумм налога к налоговому кредиту, составление налоговых накладных.
{Пункт 184.5 статьи 184 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
184.6. При аннулировании регистрации лица как налогоплательщика последним отчетным (налоговым) периодом является период, который начинается со дня, следующего за последним днем предыдущего налогового периода, и заканчивается днем аннулирования регистрации.
184.7. Если товары/услуги, необоротные активы, суммы налога по которым были включены в состав налогового кредита, не были использованы в налогооблагаемых операциях в пределах хозяйственной деятельности, такой налогоплательщик в последнем отчетном (налоговом) периоде не позднее даты аннулирования его регистрации как налогоплательщика обязан определить налоговые обязательства по таким товарам/услугам, не оборотным/ активов, кроме случаев аннулирования регистрации как налогоплательщика в результате реорганизации налогоплательщика путем присоединения, слияния, преобразования, разделения и выделения в соответствии с законом.
{Пункт 184.7 статьи 184 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 4834-VI от 24.05.2012 }
184.8. В случае если плательщик налога, регистрация которого аннулируется, имеет налоговые обязательства по результатам последнего налогового периода, такая сумма налога учитывается в сумму уменьшения бюджетного возмещения, а в случае его отсутствия в сроки, определенные настоящим Кодексом, плательщик обязан погасить сумму налоговых обязательств или налога, налога, такого налогового долга, будет оставаться такое лицо зарегистрированным как плательщик этого налога на день уплаты такой суммы налога или нет.
{Пункт 184.8 статьи 184 в редакции Закона № 4834-VI от 24.05.2012 }
184.9. В случае если по результатам последнего налогового периода лицо имеет право на получение бюджетного возмещения, такое возмещение предоставляется в течение сроков, определенных настоящим разделом, независимо от того, будет ли такое лицо оставаться зарегистрированным в качестве плательщика этого налога на дату получения такого бюджетного возмещения или нет.
184.10. Контролирующий орган, принявший самостоятельное решение об аннулировании регистрации налогоплательщика, обязан письменно уведомить лицо в течение трех рабочих дней после дня аннулирования такой регистрации.
{Пункт 184.10 статьи 184 в редакции Закона № 466-IX от 16.01.2020 }
185.1. Объектом налогообложения являются операции налогоплательщиков по:
а) поставки товаров, место поставки которых расположено на таможенной территории Украины, в соответствии со статьей 186 настоящего Кодекса, в том числе операции по безвозмездной передаче и по передаче права собственности на объекты залога заемщику (кредитору), на товары, передаваемые на условиях товарного кредита, а также по передаче объекта финансового лизинга во владение и пользование;
{Подпункт "а" пункта 185.1 статьи 185 с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 1605-IX от 01.07.2021 }
б) снабжение услуг, место снабжения которых расположено на таможенной территории Украины, в соответствии со статьей 186 настоящего Кодекса;
в) ввоз товаров на таможенную территорию Украины;
{Подпункт "в" пункта 185.1 статьи 185 в редакции Закона № 4915-VI от 07.06.2012 }
г) вывоз товаров за пределы таможенной территории Украины;
{Подпункт "г" пункта 185.1 статьи 185 в редакции Закона № 4915-VI от 07.06.2012 }
{Подпункт "г" пункта 185.1 статьи 185 исключен из Закона № 4915-VI от 07.06.2012 }
{Подпункт "д" пункта 185.1 статьи 185 исключен из Закона № 4915-VI от 07.06.2012 }
е) снабжение услуг по международным перевозкам пассажиров и багажа и грузов железнодорожным, автомобильным, морским и речным и авиационным транспортом.
В целях налогообложения этим налогом к операциям по ввозу товаров на таможенную территорию Украины и вывозу товаров за пределы таможенной территории Украины приравнивается помещение товаров в любой таможенный режим, определенный Таможенным кодексом Украины .
{Пункт 185.1 статьи 185 дополнен абзацем согласно Закону № 4915-VI от 07.06.2012 }
а) фактическое местонахождение товаров на момент их поставки (кроме случаев, предусмотренных в подпунктах "б" и "в" настоящего пункта);
б) место, где товары находятся на момент начала их перевозки или пересылки, в случае если товары перевозятся или пересылаются продавцом, покупателем или третьим лицом;
в) место, где производится сборка, монтаж или установка, в случае если товары складываются, монтируются или устанавливаются (с испытанием или без него) продавцом или от его имени.
186.1.1. Если снабжение товаров осуществляется для потребления на борту морских и воздушных судов или в поездах на участке пассажирской перевозки, осуществляемой в пределах таможенной территории Украины, местом снабжения считается пункт отправления пассажирского транспортного средства.
Участком пассажирской перевозки, осуществляемой внутри таможенной территории Украины, считается участок, где происходит такое перевозки без остановок вне таможенной территории Украины между пунктом отправления и пунктом прибытия пассажирского транспортного средства.
Пункт отправления пассажирского транспортного средства – первый пункт посадки пассажиров в пределах таможенной территории Украины, в случае необходимости – после остановки за пределами таможенной территории Украины.
Пункт прибытия транспортного средства на таможенной территории Украины – последний пункт на таможенной территории Украины для посадки/высадки пассажиров на таможенной территории Украины.
186.2. Местом снабжения услуг является:
186.2.1. место фактического снабжения услуг, связанных с движимым имуществом, а именно:
а) услуг, вспомогательных в транспортной деятельности: погрузка, разгрузка, перегрузка, складская обработка товаров и другие аналогичные виды услуг;
б) услуг по проведению экспертизы и оценке движимого имущества;
в) услуг, связанных с перевозкой пассажиров и грузов, в том числе с поставкой продовольственных продуктов и напитков, предназначенных для потребления;
г) услуг по выполнению ремонтных работ и услуг по переработке сырья, а также других работ и услуг, связанных с движимым имуществом;
186.2.2. фактическое местонахождение недвижимого имущества, в том числе строящегося, для тех услуг, которые связаны с недвижимым имуществом:
а) услуг агентств недвижимости;
б) услуг по подготовке и проведению строительных работ;
в) других услуг по местонахождению недвижимого имущества, в том числе строящегося;
186.2.3. место фактического предоставления услуг в сфере культуры, искусства, образования, науки, спорта, развлечений или других подобных услуг, включая услуги организаторов деятельности в указанных сферах и услуги, предоставляемые для проведения платных выставок, конференций, обучающих семинаров и других подобных мероприятий.
186.3. Местом поставки указанных в этом пункте услуг считается место, где получатель услуг зарегистрирован как субъект хозяйствования или - в случае отсутствия такого места - место постоянного или преимущественного его проживания. К таким услугам относятся:
а) предоставление имущественных прав интеллектуальной собственности, создание по заказу и использование объектов права интеллектуальной собственности, в том числе по лицензионным договорам, а также предоставление (передача) права на сокращение выбросов парниковых газов (углеродных единиц);
б) рекламные сервисы;
в) консультационные, инжиниринговые, инженерные, юридические (в том числе адвокатские), бухгалтерские, аудиторские, актуарные, а также услуги по разработке и тестированию программного обеспечения, обработке данных и предоставлению консультаций по вопросам информатизации, предоставлению информации и других услуг в сфере информатизации, в том числе с использованием компьютерных систем;
{Подпункт "в" пункта 186.3 статьи 186 с изменениями, внесенными Законами № 3609-VI от 07.07.2011 , № 1914-IX от 30.11.2021 }
г) предоставление персонала, в том числе, если персонал работает по месту осуществления деятельности покупателя;
ґ) предоставление в аренду, лизинг движимого имущества, кроме транспортных средств и банковских сейфов;
{Подпункт "г" пункта 186.3 статьи 186 с изменениями, внесенными Законом № 1605-IX от 01.07.2021 }
д) телекоммуникационные услуги, а именно: услуги, связанные с передачей, распространением или приемом сигналов, слов, изображений и звуков или информации любого характера с помощью проводных, спутниковых, сотовых, радиотехнических, оптических или других электромагнитных систем связи, включая соответствующее предоставление или передачу права на использование возможностей такой передачи, сетей;
е) услуги радиовещания и телевизионной речи;
е) предоставление посреднических услуг от имени и за счет другого лица или от своего имени, но за счет другого лица, если обеспечивается предоставление покупателю услуг, перечисленных в настоящем пункте;
{Подпункт "есть" пункта 186.3 статьи 186 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
з) предоставление услуг по производству и компоновке видеофильмов, кинофильмов, анимационных (мультипликационных) фильмов, телевизионных программ, рекламных фильмов, фоторекламных материалов и компьютерной графики;
{Пункт 186.3 статьи 186 дополнен подпунктом "с" согласно Закону № 821-IX от 21.07.2020 }
и) услуги по доступу к пропускной способности межгосударственных связей (физические права на передачу) и вспомогательные услуги, определенные Законом Украины "О рынке электрической энергии".
{Пункт 186.3 статьи 186 дополнен подпунктом "ы" согласно Закону № 3219-IX от 30.06.2023 }
186.3-1 . Местом снабжения электронных услуг считается местонахождение получателя услуг. С целью применения указанного пункта местонахождение получателя электронных услуг определяется:
для получателя услуг - физического лица, зарегистрированного как субъект хозяйствования, - по месту регистрации такого получателя как субъекта хозяйствования;
для получателя услуг – физического лица, которое не зарегистрировано как субъект хозяйствования, – по месту фактического местонахождения такого физического лица – получателя услуг. В целях установления фактического местонахождения физического лица - получателя услуг учитываются следующие сведения:
а) если электронные услуги предоставляются средствами фиксированной связи – фактическим местонахождением физического лица – получателя услуг считается страна установления линии фиксированной связи (местонахождение провайдера телекоммуникаций, услугами которого пользовался получатель в процессе получения электронной услуги);
б) если электронные услуги предоставляются средствами подвижной (мобильной) связи - фактическим местонахождением физического лица - получателя услуг считается страна, идентифицируемая по мобильному коду страны SIM-карты, используемой при получении таких услуг;
в) если электронные услуги предоставляются другими, чем указанные в настоящем пункте, средствами связи, в том числе с использованием карты доступа, - фактическим местонахождением физического лица - получателя услуг считается страна, в которой размещены такие другие средства связи или к которой направлена карта доступа для ее использования (в том числе местонахождением устройства, которое определяется по его IP-.
Дополнительными доказательствами для определения местоположения физического лица - получателя услуг, одно из которых применяется одновременно с одним из указанных в подпунктах "а"-"в" настоящего пункта сведений, являются:
платежный адрес физического лица – получателя услуг;
банковские реквизиты, в частности, место ведения банковского счета, использованного для расчета за электронные услуги;
другая коммерчески важная информация.
Физическое лицо - получатель электронных услуг может подтвердить, что оно зарегистрировано как субъект хозяйствования - налогоплательщик путем уведомления своего индивидуального налогового номера плательщика налога на добавленную стоимость.
Если в договоре, в том числе заключенном в электронной форме, отсутствует информация, что получателем электронных услуг является предприятие, считается, что такая услуга получена физическим лицом, в том числе физическим лицом - предпринимателем, не зарегистрированным как налогоплательщик.
{ Статью 186 дополнен пунктом 186.3 - 1 согласно Закону № 1525-IX от 03.06.2021 }
186.4. Местом снабжения услуг является место регистрации поставщика, кроме операций, указанных в пунктах 186.2 , 186.3 и 186.3-1 настоящей статьи .
{ Пункт 186.4 статьи 186 с изменениями, внесенными по закону № 1525-IX от 03.06.2021 }
Статья 187. Дата возникновения налоговых обязательств↑
187.1. Датой возникновения налоговых обязательств по поставке товаров/услуг считается дата, приходящаяся на налоговый период, в течение которого происходит любое из произошедших ранее событий:
а) дата зачисления средств от покупателя/заказчика на счет налогоплательщика в банке/небанковском предоставлятеле платежных услуг как оплата товаров/услуг, подлежащих поставке, а в случае поставки товаров/услуг, оплата которых осуществляется электронными деньгами, - дата зачисления электронных денег налогоплательщику как оплата товаров/услуг, подлежащих поставка товаров/услуг за наличные деньги - дата оприходования средств в кассе налогоплательщика, а в случае отсутствия таковой - дата инкассации наличных денег в банковском учреждении, обслуживающем налогоплательщика;
{Подпункт "а" пункта 187.1 статьи 187 в редакции Закона № 2888-IX от 12.01.2023 }
б) дата отгрузки товаров, а в случае экспорта товаров - дата оформления таможенной декларации, удостоверяющая факт пересечения таможенной границы Украины, оформленная в соответствии с требованиями таможенного законодательства, а для услуг - дата оформления документа, удостоверяющая факт снабжения услуг налогоплательщиком. Для документов, составленных в электронной форме, датой оформления документа, удостоверяющего факт снабжения услуг налогоплательщиком, считается дата, указанная в самом документе как дата его составления в соответствии с Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине", независимо от даты наложения электронной подписи.
{Абзац третий пункта 187.1 статьи 187 с изменениями, внесенными Законом № 1525-IX от 03.06.2021 }
По операциям по выполнению подрядных строительных работ субъекты предпринимательской деятельности (подрядчики и субподрядчики) могут применять кассовый метод налогового учета в соответствии с подпунктом 14.1.266 пункта 14.1 статьи 14 настоящего Кодекса.
{Пункт 187.1 статьи 187 дополнен абзацем четвертым согласно Закону № 4220-VI от 22.12.2011 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
По операциям с первого снабжения жилья (объектов жилой недвижимости), неделимого жилого объекта незавершенного строительства/будущего объекта жилой недвижимости применяется кассовый метод налогового учета в соответствии с подпунктом 14.1.266 пункта 14.1 статьи 14 настоящего Кодекса.
{Пункт 187.1 статьи 187 дополнен абзацем пятым согласно Закону № 2600-IX от 20.09.2022 }
187.2. В случае поставки товаров или услуг с использованием торговых автоматов или другого подобного оборудования, не предусматривающего наличия кассового аппарата, контролируемого уполномоченным физическим лицом, датой возникновения налоговых обязательств считается дата изъятия из таких торговых аппаратов или подобного оборудования денежной выручки. Правила инкассации указанной выручки устанавливаются Национальным банком Украины.
187.3. В случае поставки товаров по договорам товарного кредита (товарной ссуды, рассрочки), условия которых предусматривают уплату (начисление) процентов, датой увеличения налоговых обязательств в части таких процентов считается дата их начисления согласно условиям соответствующего договора.
187.4. В случае если поставка товаров/услуг через торговые автоматы осуществляется с использованием жетонов, карт или других заменителей национальной валюты, датой увеличения налоговых обязательств считается дата поставки таких жетонов, карт или других заменителей национальной валюты.
187.5. В случае если поставка товаров/услуг осуществляется с использованием кредитных или дебетовых карт, дорожных, коммерческих, именных или иных чеков, датой увеличения налоговых обязательств считается дата, удостоверяющая факт поставки плательщиком налога товаров/услуг покупателю, оформленная налоговой накладной, или дата выписки соответствующего счета (товар)
187.6. Датой возникновения налоговых обязательств лизингодателя (арендодателя) для операций по финансовому лизингу (финансовой аренде) является дата фактической передачи объекта финансового лизинга (финансовой аренды) во владение и пользование лизингополучателю (арендатору).
{Пункт 187.6 статьи 187 в редакции Закона № 1605-IX от 01.07.2021 }
187.7. Датой возникновения налоговых обязательств в случае поставки товаров/услуг с оплатой за счет бюджетных средств является дата зачисления таких средств на счет налогоплательщика в банке/небанковском предоставлении платежных услуг или дата получения соответствующей компенсации в любой другой форме, включая уменьшение задолженности такого налогоплательщика по его обязательствам перед бюджетом.
{Пункт 187.7 статьи 187 с изменениями, внесенными по закону № 2888-IX от 12.01.2023 }
187.8. Датой возникновения налоговых обязательств при ввозе товаров на таможенную территорию Украины является дата подачи таможенной декларации для таможенного оформления.
В случаях, предусмотренных статьей 191 настоящего Кодекса дата возникновения налоговых обязательств определяется с учетом положений статьи 191 настоящего Кодекса.
{Пункт 187.8 статьи 187 дополнен новым абзацем согласно Закону № 4915-VI от 07.06.2012 }
Датой возникновения налоговых обязательств по операциям по снабжению нерезидентами субъектам хозяйствования услуг, место снабжения которых расположено на таможенной территории Украины, является дата списания средств со счета плательщика налога в банке/небанковскому предоставлятелю платежных услуг в оплату услуг или дата оформления документа, удостоверяющего факт поставки под услуг нерезидентом.
{Абзац третий пункта 187.8 статьи 187 с изменениями, внесенными согласно Законам №1525-IX от 03.06.2021 , №2888-IX от 12.01.2023 }
187.9. Датой возникновения налоговых обязательств исполнителя долгосрочных договоров (контрактов), кроме договоров (контрактов) на строительство жилья (объектов жилой недвижимости), договоров купли-продажи неделимого жилого объекта незавершенного строительства/будущего объекта жилой недвижимости, относительно которых происходит первое их снабжение, является дата фактически (контрактами).
{Абзац первый пункта 187.9 статьи 187 в редакции Закона № 2600-IX от 20.09.2022 }
Для целей этого пункта долгосрочный договор (контракт) – это любой договор на изготовление товаров, выполнение работ, оказание услуг с длительным (более одного года) технологическим циклом производства и если договорами, заключенными на производство таких товаров, выполнение работ, оказание услуг, не предусмотрена поэтапная их сдача.
187.10. Плательщики налога, поставляющие тепловую энергию, природный газ (кроме сжиженного), предоставляют услуги по транспортировке и/или распределению природного газа, другие жилищно-коммунальные услуги, перечень которых определен законом, начисляют плату за абонентское обслуживание, услуги (работы), стоимость которых включается в состав платы за услугу по содержанию домов и сооружений домом, физическим лицам, бюджетным учреждениям, незарегистрированным в качестве плательщиков налога, а также жилищно-эксплуатационным конторам, управляющим многоквартирных домов, квартирно-эксплуатационным частям, объединением совладельцев многоквартирных домов, другим плательщикам налога, которые осуществляют сбор средств от указанных покупателей с целью дальнейшего их перемещения. дату возникновения налоговых обязательств и налогового кредита по кассовому методу.
{Абзац первый пункта 187.10 статьи 187 в редакции Законов № 3609-VI от 07.07.2011 , № 4834-VI от 24.05.2012 , № 812-VIII от 24.11.2015 , № 228 . с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
Указанное правило определения даты возникновения налоговых обязательств распространяется также на операции по поставке указанных товаров/услуг для жилищно-эксплуатационных контор, управляющих многоквартирных домов и бюджетных учреждений, получающих такие товары/услуги, если они зарегистрированы как налогоплательщики.
{Абзац второй пункта 187.10 статьи 187 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
Для целей этого пункта услугами (работами), стоимость которых включается в состав платы за услугу по содержанию домов и сооружений и придомовых территорий или услугу по управлению многоквартирным домом, считаются услуги по техническому обслуживанию лифтов и диспетчерских систем, систем противопожарной автоматики и дымоудаления, обслуживания дымовых и вентиляционных каналов, покупки электрической энергии для обеспечения функционирования общего имущества многоквартирного дома, а также другие услуги, предоставляемые жилищно-эксплуатационными конторами или управляющими многоквартирными домами указанным в этом пункте покупателям за их счет.
{Абзац третий пункта 187.10 статьи 187 в редакции Закона № 2628-VIII от 23.11.2018 }
187.11. Предварительная (авансовая) оплата стоимости товаров, вывозимых за пределы таможенной территории Украины или ввозимых на таможенную территорию Украины, не изменяет значения сумм налога, относящихся к налоговому кредиту или налоговым обязательствам плательщика налога, такого экспортера или импортера.
{Пункт 187.11 статьи 187 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
Статья 188. Порядок определения налогооблагаемой базы в случае поставки товаров/услуг↑
188.1. База налогообложения операций по поставке товаров/услуг определяется исходя из их договорной стоимости с учетом общегосударственных налогов и сборов (кроме акцизного налога, который начисляется согласно подпунктам 213.1.9 и 213.1.14 пункта 213.1 статьи 213 настоящего Кодекса, сбора на обязательное государственное подвижной связи, налога на добавленную стоимость и акцизного налога на этиловый спирт, используемый производителями - субъектами хозяйствования для производства лекарственных средств, в том числе компонентов крови и производимых из них препаратов (кроме лекарственных средств в виде бальзамов и эликсиров).
{Абзац первый пункта 188.1 статьи 188 с изменениями, внесенными согласно Закону № 657-VII от 24.10.2013 ; в редакции Закона № 609-VIII от 15.07.2015 ; с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 ; в редакции Закона № 1914-IX от 30.11.2021 }
При этом база налогообложения операций по поставке товаров/услуг не может быть ниже цены приобретения таких товаров/услуг, база налогообложения операций по поставке самостоятельно изготовленных товаров/услуг не может быть ниже обычных цен, а база налогообложения операций по поставке внеоборотных активов не может быть ниже балансовой (остаточной) стоимости по данным бухгалтерского обл. которого осуществляются следующие операции (при отсутствии учета внеоборотных активов - исходя из обычной цены), за исключением:
{Пункт 188.1 статьи 188 дополнен новым абзацем согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
товаров (услуг), цены на которые подлежат государственному регулированию;
{Пункт 188.1 статьи 188 дополнен новым абзацем согласно Закону № 71-VIII от 28.12.2014 }
газа, поставляемого для нужд населения;
{Пункт 188.1 статьи 188 дополнен новым абзацем согласно Закону № 71-VIII от 28.12.2014 }
электрической энергии, цена которой сложилась на рынке электрической энергии.
{ Пункт 188.1 статьи 188 дополнен новым абзацем по закону № 466-IX от 16.01.2020 }
В состав договорной (контрактной) стоимости включаются любые суммы средств, стоимость материальных и нематериальных активов, передаваемых налогоплательщику непосредственно покупателем или через любое третье лицо в связи с компенсацией стоимости товаров/услуг. В состав договорной (контрактной) стоимости не включаются суммы неустойки (штрафов и/или пени), три процента годовых от просроченной суммы и инфляционные расходы, возмещение ущерба, в том числе возмещение упущенной выгоды по решениям международных коммерческих и инвестиционных арбитражей или иностранных судов, не полученных налогоплательщиком в результате налогоплательщика.
{Абзац пункта 188.1 статьи 188 с изменениями, внесенными согласно Закону № 657-VII от 24.10.2013 ; в редакции Закона № 466-IX от 16.01.2020 }
В базу налогообложения включаются стоимость поставляемых товаров/услуг (за исключением суммы компенсации на покрытие разницы между фактическими расходами и регулируемыми ценами (тарифами) в виде производственной дотации из бюджета и/или суммы возмещения арендодателю - бюджетному учреждению расходов на содержание предоставленного в аренду недвижимого имущества, на аренду недвижимого имущества, на аренду недвижимого имущества, нематериальных активов, передаваемых налогоплательщику непосредственно получателем товаров/услуг, поставленных таким налогоплательщиком.
В случаях, предусмотренных статьей 189 настоящего Кодекса, налогооблагаемая база определяется с учетом положений статьи 189 настоящего Кодекса.
{Пункт 188.1 статьи 188 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 4014-VI от 04.11.2011 , №4834-VI от 24.05.2012 ; в редакции Закона № 408-VII от 04.07.2013 }
Статья 189. Особенности определения налогооблагаемой базы в случае поставки товаров/услуг в отдельных случаях↑
189.1. В случае совершения операций в соответствии с пунктом 198.5 статьи 198 настоящего Кодекса база налогообложения по внеоборотным активам определяется исходя из балансовой (остаточной) стоимости, сложившейся по состоянию на начало отчетного (налогового) периода, в течение которого осуществляются такие операции (в случае отсутствия учета внеоборотных активов – исходя из обычной цены) - при товарах.
{Пункт 189.1 статьи 189 в редакции Законов № 3609-VI от 07.07.2011 , № 4834-VI от 24.05.2012 }
189.2. Стоимость тары, которая согласно условиям договора (контракта) определена как возвратная (залоговая), в налогооблагаемую базу не включается. В случае если в срок больше 12 календарных месяцев с момента поступления обратной тары она не возвращается отправителю, стоимость такой тары включается в налогооблагаемую базу получателя.
189.3. В случае если плательщик налога осуществляет предпринимательскую деятельность по поставке б/у товаров (комиссионную торговлю), принятых по договору комиссии у лиц, не зарегистрированных в качестве плательщиков налога, базой налогообложения является комиссионное вознаграждение такого плательщика налога.
{Абзац первый пункта 189.3 статьи 189 с изменениями, внесенными Законом № 1084-VIII от 12.04.2016 }
В случаях, когда налогоплательщик осуществляет деятельность по поставке б/у товаров, приобретенных у лиц, не зарегистрированных в качестве налогоплательщиков, по договорам, предусматривающим переход права собственности на такие товары, базой налогообложения является положительная разница между ценой продажи и ценой приобретения таких товаров, определенная в порядке, установленном настоящим разделом.
{Абзац второй пункта 189.3 статьи 189 с изменениями, внесенными согласно Законами № 1084-VIII от 12.04.2016 , № 1797-VIII от 21.12.2016 }
Датой увеличения налоговых обязательств плательщика налога является дата, определенная по правилам, установленным пунктом 187.1 статьи 187 настоящего Кодекса.
При этом цена продажи подержанного транспортного средства определяется:
для лиц, не зарегистрированных в качестве плательщиков налога, исходя из цены, указанной в договоре купли-продажи, но не ниже среднерыночной стоимости соответствующего транспортного средства или не ниже рыночной стоимости такого средства, рассчитанной субъектом оценочной деятельности, уполномоченным осуществлять оценку в соответствии с законом (по выбору плательщика налога). При этом среднерыночная стоимость транспортного средства определяется в соответствии с пунктом 173.1 статьи 173 настоящего Кодекса;
{Абзац пятый пункта 189.3 статьи 189 с изменениями, внесенными согласно Законами № 1084-VIII от 12.04.2016 , № 354-IX от 05.12.2019 - о вступлении в силу изменений см. пункт 1 раздела II; в редакции Закона № 4143-IX от 17.12.2024 }
для налогоплательщиков исходя из договорной (контрактной) стоимости, но не ниже обычных цен.
Для целей этого раздела:
б/у товарами считаются товары, которые были в пользовании не менее года и пригодны для дальнейшего пользования в неизменном состоянии или после ремонта, а также транспортные средства, не подпадающие под определение нового транспортного средства.
{Абзац восьмой пункта 189.3 статьи 189 с изменениями, внесенными согласно Законом № 1084-VIII от 12.04.2016 }
Новыми транспортными средствами считаются:
а) наземное транспортное средство - впервые регистрируемое в Украине в соответствии с законодательством, не было зарегистрировано в других государствах и при этом имеет общий наземный пробег до 6000 километров;
{Абзац десятый пункта 189.3 статьи 189 с изменениями, внесенными согласно Законом № 1084-VIII от 12.04.2016 }
б) судно - то, что впервые регистрируется на Украине в соответствии с законодательством, не было зарегистрировано в других государствах и при этом прошло не более 100 часов после первого ввода его в эксплуатацию;
{Абзац одиннадцатый пункта 189.3 статьи 189 с изменениями, внесенными согласно Законом № 1084-VIII от 12.04.2016 }
в) летательный аппарат - впервые регистрируемый в Украине в соответствии с законодательством, не был зарегистрирован в других государствах и при этом его налетающее время до такой регистрации не превышает 40 часов после первого ввода в эксплуатацию. Налетаемым считается время, которое рассчитывается от блок-времени взлета летательного аппарата до блок-времени его приземления;
{Абзац двенадцатый пункта 189.3 статьи 189 с изменениями, внесенными согласно Законом № 1084-VIII от 12.04.2016 }
{Абзац тринадцатый пункта 189.3 статьи 189 исключен на основании Закона № 1084-VIII от 12.04.2016 }
189.4. Базой налогообложения для товаров/услуг, передаваемых/получаемых в пределах договоров комиссии (консигнации), поручительства, доверительного управления является стоимость поставки этих товаров/услуг, определенная в порядке, установленном статьей 188 настоящего Кодекса.
{Абзац первый пункт 189.4 статьи 188 с изменениями, внесенными согласно Законом № 466-IX от 16.01.2020 }
Дата увеличения налоговых обязательств и налогового кредита плательщиков налога, осуществляющих поставки/получение товаров/услуг в пределах договоров комиссии (консигнации), поручительства, поручения, доверительного управления, других гражданско-правовых договоров и без права собственности на такие товары/услуги, определяется по правилам, установленным статьями 187 и 198 настоящего Кодекса.
Указанный порядок даты возникновения налоговых обязательств и налогового кредита применяется также на операции по принудительной продаже арестованного имущества органами юстиции.
189.5. В случае поставки товаров, которые были возвращены лизингополучателем лизингодателю по договору финансового лизинга в связи с его неисполнением или ненадлежащим исполнением (в том числе возвращены на основании исполнительной надписи нотариуса), и при этом лизингодателем по сделке по возврату таких товаров в состав налогового кредита не включались. снабжение и ценой приобретения таких товаров.
Стоимость приобретения определяется как цена продуктов, по которой такие продукты были возвращены лизингодателю, а конкретно как начальная цена продуктов (объекта денежного лизинга) за вычетом уплаченных лизинговых платежей в части компенсации стоимости объекта денежного лизинга. При приобретении товаров у налогоплательщика цена приобретения определяется с учетом налога на добавленную стоимость.
Если по товарам, налогооблагаемая база при поставке которых определялась как положительная разница между ценой поставки и ценой приобретения, в будущих налоговых периодах суммы налога по операции по возврату таких товаров были включены в состав налогового кредита лизингодателя, применяется положение пункта 198.5 статьи 198 настоящего Кодекса.
{Пункт 189.5 статьи 189 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 425-IX от 20.12.2019 }
189.6. Нормы пунктов 189.3-189.5 настоящей статьи не распространяются на операции по экспорту товаров за пределы таможенной территории Украины или по ввозу на таможенную территорию Украины товаров в пределах указанных договоров.
189.7. В случае если налогоплательщик осуществляет операции по поставке товаров/услуг, являющихся объектом налогообложения согласно статье 185 настоящего Кодекса, под обеспечение долговых обязательств покупателя, предоставленных такому налогоплательщику в форме простого или переводного векселя, или других долговых инструментов (далее - вексель), выпущенных таким определена в порядке, установленном пунктом 188.1 статьи 188 настоящего Кодекса, без учета дисконтов или других скидок с номинала такого векселя, а по процентным векселям - такая договорная стоимость, увеличенная на сумму процентов, начисленных или должны быть начислены на сумму номинала такого векселя.
189.8. На номинал векселя, в том числе без учета дисконтов или с учетом процентов, налоговые обязательства не начисляются.
189.9. В случае если основные производственные или непроизводственные средства ликвидируются по самостоятельному решению налогоплательщика, такая ликвидация для целей налогообложения рассматривается как поставка таких основных производственных или непроизводственных средств по обычным ценам, но не ниже балансовой стоимости на момент ликвидации.
Норма этого пункта не распространяется на случаи, когда основные производственные или непроизводственные средства ликвидируются в связи с их уничтожением или разрушением вследствие действия обстоятельств непреодолимой силы, в других случаях, когда такая ликвидация осуществляется без согласия налогоплательщика, в том числе в случае похищения основных производственных или непроизводственных средств, подтверждаемого в соответствии с законодательством, или когда разобрание или преобразование основных производственных или непроизводственных средств другим способом, вследствие чего они не могут использоваться по первоначальному назначению.
{Пункт 189.9 статьи 189 в редакции Закона № 3609-VI от 07.07.2011 }
189.10. В случае если в результате ликвидации внеоборотных активов получаются комплектующие изделия, составные части, компоненты или другие отходы, оприходуемые на материальных счетах с целью их использования в хозяйственной деятельности плательщика, на такие операции не начисляются налоговые обязательства.
{Пункт 189.11 статьи 189 исключен на основании Закона № 4834-VI от 24.05.2012 }
189.12. В случаях, когда налогоплательщик совершает операции по поставке лицам, не зарегистрированным в качестве налогоплательщиков, сельскохозяйственной продукции и продуктов ее переработки, ранее приобретенных (заготовленных) таким налогоплательщиком у физических лиц, не являющихся плательщиками этого налога, объектом налогообложения является торговая наценка (надбавка), установленная таким налогоплательщиком.
189.13. В случае поставки в соответствии с Законом Украины "Об автомобильном транспорте" билеты на проезд в автобусах и на перевозку багажа базой налогообложения является вознаграждение, включающее автостанционный сбор. В базу налогообложения не включается стоимость перечисляемой перевозчику перевозки и сумма расходов на страхование пассажиров, которая перечисляется страховой компании.
{Статья 189 дополнена пунктом 189.13 согласно Закону № 4834-VI от 24.05.2012 }
189.14. В случае поставки на таможенной территории Украины товаров, являющихся продуктами переработки товаров, помещенных в таможенный режим переработки на таможенной территории, в том числе полученных в качестве оплаты за поставку услуг по переработке, налогооблагаемая база определяется согласно статье 188 настоящего Кодекса.
{Статья 189 дополнена пунктом 189.14 согласно Закону № 4915-VI от 07.06.2012 }
189.15. В случае снабжения (продажи, отчуждения другим способом) банками и другими финансовыми учреждениями имущества, приобретенного ими в собственность вследствие обращения взыскания на такое имущество, налогооблагаемой базой является положительная разница между ценой снабжения и ценой приобретения такого имущества. Цена приобретения определяется как стоимость имущества, по которой такое имущество приобретено в собственность. При приобретении имущества у налогоплательщика цена приобретения определяется с учетом налога на добавленную стоимость.
Если по такому имуществу суммы налога были включены в состав налогового кредита банком, другим финансовым учреждением, применяются положения пункта 198.5 статьи 198 настоящего Кодекса.
{Статья 189 дополнена пунктом 189.15 согласно Закону № 909-VIII от 24.12.2015 }
189.16. База налогообложения операций по поставке услуг по перевозке (перемещению, транспортировке) природного газа трансграничными газопроводами (транспортировке природного газа по территории Украины в таможенном режиме транзита), выполняемых (предоставляемых) публичным акционерным обществом "Национальная акционерная компания "Нефтегаз Украины", определяется исходя из договорной (контрактной) стоимости.
{Статья 189 дополнена пунктом 189.16 согласно Закону № 909-VIII от 24.12.2015 }
189.17. Базой налогообложения для операций по вывозу товаров за пределы таможенной территории Украины является договорная (контрактная) стоимость таких товаров, указанная в таможенной декларации , оформленной в соответствии с требованиями Таможенного кодекса Украины .
{Статью 189 дополнен п унктом 189.17 согласно Законом № 466-IX от 16.01.2020 }
189.18. При поставке табачных изделий, табака и промышленных заменителей табака, жидкостей, используемых в электронных сигаретах, для которых установлены максимальные розничные цены, при их поставке на таможенной территории Украины, базой налогообложения является максимальная розничная цена таких товаров без учета налога на добавленную стоимость.
{ Статья 189 дополнена п унктом 189.18 согласно Законом № 1914-IX от 30.11.2021 }
Статья 190. Порядок определения налогооблагаемой базы для товаров, ввозимых на таможенную территорию Украины, услуг, поставляемых нерезидентами на таможенной территории Украины↑
190.1. Базой налогообложения для товаров, ввозимых на таможенную территорию Украины, является договорная (контрактная) стоимость, но не ниже таможенной стоимости этих товаров, определенной в соответствии с разделом III Таможенного кодекса Украины , с учетом пошлин и акцизного налога, подлежащих уплате и включаемых в цену товаров.
Базой налогообложения табачных изделий, табака и промышленных заменителей табака, жидкостей, используемых в электронных сигаретах, для которых установлены максимальные розничные цены, ввозимые на таможенную территорию Украины, является максимальная розничная цена таких товаров без учета налога на добавленную стоимость.
{Пункт 190.1 статьи 190 дополнен новым абзацем согласно Законом № 1914-IX от 30.11.2021 }
При определении налогооблагаемой базы для товаров, ввозимых на таможенную территорию Украины, пересчет иностранной валюты в валюту Украины осуществляется по курсу валюты, определенному в соответствии со статьей 39 - 1 настоящего Кодекса.
{Абзац пункта 190.1 статьи 190 в редакции Закона № 1200-VII от 10.04.2014 }
{Пункт 190.1 статьи 190 в редакции Закона № 4915-VI от 07.06.2012 }
190.2. Для услуг, снабжаемых нерезидентами на таможенной территории Украины, базой налогообложения является договорная (контрактная) стоимость таких услуг с учетом налогов и сборов, за исключением налога на добавленную стоимость, включаемых в цену поставки в соответствии с законодательством. Определенная стоимость перечисляется в национальную валюту по валютному (обменному) курсу Национального банка на дату возникновения налоговых обязательств. В случае получения услуг от нерезидентов без их оплаты налогооблагаемая база определяется исходя из обычных цен на такие услуги без учета налога.
190.3. В случаях, предусмотренных статьей 191 настоящего Кодекса, налогооблагаемая база определяется с учетом положений статьи 191 настоящего Кодекса.
{Статья 190 дополнена пунктом 190.3 согласно Закону № 4915-VI от 07.06.2012 }
Статья 191. Особенности налогообложения операций по ввозу на таможенную территорию Украины товаров в международных почтовых и экспресс-отправлениях, в не сопровождаемом багаже и товаров, ввозимых на таможенную территорию Украины физическими лицами в ручной клади и/или в сопровождаемом багаже
{Название статьи 191 в редакции Закона № 2628-VIII от 23.11.2018 }
191.1. Особенности налогообложения операций по ввозу на таможенную территорию Украины товаров в международных почтовых и экспресс-отправлениях, в несопровождаемом багаже.
191.1.1. В случае ввоза на таможенную территорию Украины товаров в международных почтовых и экспресс-отправлениях, в несопровождаемом багаже базой налогообложения является их таможенная стоимость (для юридических лиц или физических лиц - предпринимателей) или часть суммарной фактурной стоимости (для физических лиц), определенные в соответствии с Таможенным кодексом Украины , с учетом пошлин и .
{Подпункт 191.1.1 пункта 191.1 статьи 191 с изменениями, внесенными Законом № 1998-IX от 25.01.2022 }
191.1.2. Датой возникновения налоговых обязательств при ввозе на таможенную территорию Украины товаров в международных почтовых и экспресс-отправлениях, в несопровождаемом багаже является дата представления контролирующему органу таможенной декларации или документа, который в соответствии с законодательством заменяет таможенную декларацию.
191.1.3. Уплата налога, начисленного в реестрах (временных и/или дополнительных) международных почтовых и экспресс-отправлений, подаваемых оператором почтовой связи, экспресс-перевозчиком, производится с учетом особенностей, установленных статьями 236 и 374 Таможенного кодекса Украины.
{Подпункт 191.1.3 пункта 191.1 статьи 191 в редакции Закона № 1998-IX от 25.01.2022 }
191.1.4. Уплата налога, начисленного в таможенных декларациях, подаваемых физическими лицами, юридическими лицами, физическими лицами - предпринимателями или уполномоченными ими лицами, производится в общем порядке, определенном Таможенным кодексом Украины .
{Подпункт 191.1.4 пункта 191.1 статьи 191 в редакции Закона № 1998-IX от 25.01.2022 }
191.1.5. При определении налогооблагаемой базы для товаров, ввозимых на таможенную территорию Украины в международных почтовых и экспресс-отправлениях, в несопровождаемом багаже, пересчет иностранной валюты в валюту Украины осуществляется по курсу валюты, определенному в соответствии со статьей 39 - 1 настоящего Кодекса.
{Пункт 191.1 статьи 191 с изменениями, внесенными согласно Закону № 1200-VII от 10.04.2014 ; в редакции Закона № 2628-VIII от 23.11.2018 }
191.2. Особенности определения налогооблагаемой базы для товаров, ввозимых на таможенную территорию Украины физическими лицами в ручной клади и/или в сопровождаемом багаже.
{Подпункт 191.2.1 пункта 191.2 статьи 191 исключен из Закона № 2245-VIII от 07.12.2017 }
191.2.2. В случае ввоза на таможенную территорию Украины физическими лицами в ручной клади и/или в сопровождаемом багаже товаров (кроме подакцизных товаров и личных вещей), суммарная фактурная стоимость которых превышает эквивалент 1000 евро, через пункты пропуска через государственную границу Украины, открытые для воздушного сообщения, эквивалент 1000 евро, с учетом пошлины, подлежащей уплате.
{Подпункт 191.2.2 пункта 191.2 статьи 191 с изменениями, внесенными Законом № 1200-VII от 10.04.2014 }
191.2.3. В случае ввоза на таможенную территорию Украины физическими лицами в ручной клади и/или в сопровождаемом багаже товаров (кроме подакцизных товаров и личных вещей), суммарная фактурная стоимость которых превышает эквивалент 500 евро, через другие, чем открытые для воздушного сообщения, пункты пропуска через государственную границу Украины базой эквивалент 500 евро, с учетом пошлины, подлежащей уплате.
В случае ввоза на таможенную территорию Украины в ручной клади и/или в сопровождаемом багаже товаров (кроме подакцизных товаров и личных вещей), суммарная фактурная стоимость которых не превышает эквивалент 500 евро и суммарный вес которых не превышает 50 кг, через другие, чем открытые для воздушного сообщения отсутствует в Украине менее 24 часов или въезжающая в Украину чаще одного раза в течение 72 часов, базой налогообложения является часть суммарной фактурной стоимости таких товаров, превышающая эквивалент 50 евро, с учетом пошлины, подлежащей уплате.
{Подпункт 191.2.3 пункта 191.2 статьи 191 дополнен абзацем вторым согласно Закону № 2245-VIII от 07.12.2017 }
{Подпункт 191.2.3 пункта 191.2 статьи 191 с изменениями, внесенными Законом № 1200-VII от 10.04.2014 }
191.2.4. В случае ввоза на таможенную территорию Украины физическими лицами в ручной клади и/или в сопровождаемом багаже товаров (кроме подакцизных товаров и личных вещей) через другие, чем открытые для воздушного сообщения, пункты пропуска через государственную границу Украины, суммарный вес которых превышает 50 кг, базой налогообложения превышает 50 кг, с учетом пошлины, подлежащей уплате.
{Подпункт 191.2.4 пункта 191.2 статьи 191 с изменениями, внесенными Законом № 1200-VII от 10.04.2014 }
191.3. Фактурная стоимость товаров, ввозимых на таможенную территорию Украины в международных почтовых и экспресс-отправлениях, в несопровождаемом багаже, физическими лицами в ручной клади и/или в сопровождаемом багаже определяется в порядке, предусмотренном Таможенным кодексом Украины .
{Пункт 191.3 статьи 191 с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
{Статья 191 в редакции Закона № 4915-VI от 07.06.2012 }
Статья 192. Особенности определения налогооблагаемой базы в отдельных случаях (порядок корректировки налоговых обязательств и налогового кредита)↑
192.1. Если после поставки товаров/услуг осуществляется любое изменение суммы компенсации их стоимости, включая последующий по поставке пересмотр цен, перерасчет в случаях возврата товаров/услуг предоставившему их лицу или при возвращении поставщиком суммы предварительной оплаты товаров/услуг, суммы налоговых обязательств и налогового кредита налогообложению на налогообложении составленном в порядке, установленном для налоговых накладных, и зарегистрированном в Едином реестре налоговых накладных.
{Абзац первый пункта 192.1 статьи 192 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
Расчет корректировки в налоговую накладную не может быть зарегистрирован в Едином реестре налоговых накладных не позднее 1095 календарных дней с даты составления налоговой накладной, в которую составлен такой расчет корректировки.
{Пункт 192.1 статьи 192 дополнен новым абзацем согласно Закону № 1914-IX от 30.11.2021 }
Расчет корректировки, составленный поставщиком товаров/услуг в налоговую накладную, составленную на получателя - плательщика налога, подлежит регистрации в Едином реестре налоговых накладных:
{Пункт 192.1 статьи 192 дополнен новым абзацем согласно Закону № 643-VIII от 16.07.2015 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
поставщиком (продавцом) товаров/услуг, если предполагается увеличение суммы компенсации их стоимости в пользу такого поставщика или если корректировка количественных и стоимостных показателей в итоге не изменяет сумму компенсации;
{Пункт 192.1 статьи 192 дополнен новым абзацем согласно Закону № 643-VIII от 16.07.2015 }
получателем (покупателем) товаров/услуг, если предполагается уменьшение суммы компенсации стоимости товаров/услуг их поставщику, для чего поставщик посылает составленный расчет корректировки получателю.
{Пункт 192.1 статьи 192 дополнен новым абзацем согласно Закону № 643-VIII от 16.07.2015 ; с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
Составленные плательщиком налога расчеты корректировки в налоговые накладные , составленные до 1 февраля 2015 года, расчеты корректировки в налоговые накладные, которые не подлежали предоставлению получателю (покупателю) - налогоплательщику, подлежат регистрации в Едином реестре налоговых накладных поставщиком (продавцом). Указанное не распространяется на расчеты корректировки, предусматривающие уменьшение суммы компенсации стоимости товаров/услуг их поставщику (уменьшение налогового обязательства поставщика и налогового кредита получателя), составленные после 1 июля 2015 г. в налоговые накладные, составленные до 1 июля 2015 г. на реестра налоговых накладных получателем (покупателем) товаров/услуг.
{Пункт 192.1 статьи 192 дополнен новым абзацем согласно Закону № 643-VIII от 16.07.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 }
Расчет корректировки в налоговую накладную составляется также в случае исправления ошибок, допущенных при составлении налоговой накладной, в том числе не связанных с изменением суммы компенсации стоимости товаров/услуг.
{Пункт 192.1 статьи 192 дополнен абзацем согласно Закону № 71-VIII от 28.12.2014 }
{Пункт 192.1 статьи 192 с изменениями, внесенными Законами № 3609-VI от 07.07.2011 , № 1621-VII от 31.07.2014 с учетом изменений, внесенных Законом № 71-VIII от 28.12.2014 }
192.1.1. Если в результате такого перерасчета происходит уменьшение суммы компенсации в пользу налогоплательщика – поставщика, то:
а) поставщик соответственно уменьшает сумму налоговых обязательств по результатам налогового периода, в течение которого был произведен такой перерасчет;
{Абзац второй подпункта 192.1.1 пункта 192.1 статьи 192 с изменениями, внесенными Законом № 643-VIII от 16.07.2015 }
б) получатель соответственно уменьшает сумму налогового кредита по результатам такого налогового периода в случае, если он зарегистрирован в качестве плательщика налога на дату проведения корректировки, а также увеличил налоговый кредит в связи с получением таких товаров/услуг.
Поставщик имеет право уменьшить сумму налоговых обязательств только после регистрации в Едином реестре налоговых накладных расчета корректировки в налоговую накладную.
{Подпункт 192.1.1 пункта 192.1 статьи 192 дополнен абзацем согласно Закону № 643-VIII от 16.07.2015 }
192.1.2. Если в результате такого перерасчета происходит увеличение суммы компенсации в пользу налогоплательщика – поставщика, то:
а) поставщик соответственно увеличивает сумму налоговых обязательств по результатам налогового периода, в течение которого был произведен такой перерасчет;
{Абзац второй подпункта 192.1.2 пункта 192.1 статьи 192 с изменениями, внесенными согласно Закону № 643-VIII от 16.07.2015 }
б) получатель соответственно увеличивает сумму налогового кредита по результатам такого налогового периода в случае, если он зарегистрирован в качестве плательщика налога на дату проведения перерасчета.
Получатель имеет право увеличить сумму налогового кредита только после регистрации поставщиком в Едином реестре налоговых накладных в расчете корректировки в налоговую накладную.
{Подпункт 192.1.2 пункта 192.1 статьи 192 дополнен абзацем согласно Закону № 643-VIII от 16.07.2015 }
192.2. Норма пункта 192.1 настоящей статьи не распространяется на случаи, когда поставщик товаров/услуг не является плательщиком налога на конец отчетного (налогового) периода, в котором был произведен такой перерасчет.
Уменьшение суммы налоговых обязательств налогоплательщика - поставщика в случае изменения суммы компенсации стоимости товаров/услуг, предоставленных лицам, не являвшимся плательщиками этого налога на дату такой поставки, разрешается только при возврате ранее поставленных товаров в собственность поставщика с предоставлением получателю полной денежной компенсации их стоимости, в том числе при пересмотре цен, связанных с товарами договора.
Уменьшение суммы налоговых обязательств плательщика налога – поставщика – оператора телекоммуникаций в случае отказа абонента от предоплаченных, но не полученных телекоммуникационных услуг разрешается при перечислении части суммы предоплаты телекоммуникационных услуг в качестве благотворительной пожертвования при исполнении благотворительного телекоммуникационного сообщения по поручению абонента.
{Пункт 192.2 статьи 192 дополнен абзацем третьим согласно Закону № 1665-VIII от 06.10.2016 }
192.3. Результат перерасчета налоговых обязательств и налогового кредита поставщика и получателя отражается в составе налоговой декларации за отчетный налоговый период в порядке, определенном центральным органом исполнительной власти, обеспечивающим формирование и реализуемую государственную финансовую политику.
{Пункт 192.3 статьи 192 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
193.1. Ставки налога устанавливаются от налогооблагаемой базы в следующих размерах:
а) 20 процентов;
{Подпункт "а" пункта 193.1 статьи 193 с изменениями, внесенными Законом № 1166-VII от 27.03.2014 }
б) 0 процентов;
в) 7 процентов по операциям по:
поставки на таможенной территории Украины и ввоз на таможенную территорию Украины лекарственных средств, разрешенных для производства и применения в Украине и внесенных в Государственный реестр лекарственных средств, а также медицинских изделий, внесенных в Государственный реестр медицинской техники и изделий медицинского назначения или соответствующих требованиям соответствующих технических регламентов, подтверждаемых документом о соответствии в Украине;
{Абзац второй подпункта "в" пункта 193.1 статьи 193 в редакции Закона № 2245-VIII от 07.12.2017 }
поставка на таможенной территории Украины и ввоз на таможенную территорию Украины лекарственных средств, медицинских изделий и/или медицинского оборудования, разрешенных для применения в пределах клинических испытаний, разрешение на проведение которых предоставлено центральным органом исполнительной власти, обеспечивающим формирование государственной политики в сфере здравоохранения;
{Абзац третий подпункта "в" пункта 193.1 статьи 193 с изменениями, внесенными согласно Закону № 1914-IX от 30.11.2021 }
ввоз на таможенную территорию Украины незарегистрированных лекарственных средств в рамках программ расширенного доступа пациентов к незарегистрированным лекарственным средствам и/или программ доступа субъектов исследования (пациентов) к исследуемому лекарственному средству после завершения клинического испытания (далее - программы доступа) по перечню и в объемах, определенных центральным органом исполнительной власти, обеспечивающий Законом Украины "О лекарственных средствах", а также последующей безвозмездной поставки ввезенных на основании этого абзаца лекарственных средств на таможенной территории Украины в пользу предоставлятелей медицинских услуг, привлеченных к проведению программ доступа, и пациентов, участвующих в программах доступа, в пределах и объемах указанных программ доступа;
{Подпункт "в" пункта 193.1 статьи 193 дополнен новым абзацем согласно Закону № 3603-IX от 23.02.2024 }
поставка услуг по показу (проведению) театральных, оперных, балетных, музыкальных, концертных, хореографических, кукольных, цирковых, звуковых, световых и других спектаклей, постановок, выступлений профессиональных художественных коллективов, артистических групп, актеров и артистов (исполнителей), кинематографических премьер;
{Подпункт "в" пункта 193.1 статьи 193 дополнен абзацем согласно Закону № 962-IX от 04.11.2020 }
снабжение услуг по показу оригиналов музыкальных произведений, демонстрации выставочных проектов, проведение экскурсий для групп и отдельных посетителей в музеях, зоопарках и заповедниках, посещение их территорий и объектов посетителями;
{Подпункт "в" пункта 193.1 статьи 193 дополнен абзацем согласно Закону № 962-IX от 04.11.2020 }
поставка услуг по распространению, демонстрации, публичному оповещению и публичному показу фильмов, адаптированных в соответствии с законодательством в украиноязычных версиях для лиц с нарушениями зрения и лиц с нарушениями слуха;
{Подпункт "в" пункта 193.1 статьи 193 дополнен абзацем согласно Закону № 962-IX от 04.11.2020 }
снабжение услуг по временному размещению (проживанию), предоставляемых гостиницами и подобными средствами временного размещения (класс 55.10 группа 55 КВЭД ДК 009:2010 );
{Подпункт "в" пункта 193.1 статьи 193 дополнен абзацем согласно Закону № 962-IX от 04.11.2020 }
реализации билетов на спортивные мероприятия всеукраинского и международного уровней;
{Подпункт "в" пункта 193.1 статьи 193 дополнен новым абзацем согласно Закону № 1984-IX от 17.12.2021 }
{Пункт 193.1 статьи 193 дополнен подпунктом "в" согласно Закону № 1166-VII от 27.03.2014 ; в редакции Закона № 1200-VII от 10.04.2014 }
г) 14 процентов по операциям по поставкам на таможенной территории Украины и ввоз на таможенную территорию Украины сельскохозяйственной продукции, которая классифицируется по таким кодам согласно УКТ ВЭД : 1001, 1003, 1005, 1201, 1205, 1206 00.
{Пункт 193.1 статьи 193 дополнен подпунктом "г" согласно Закону № 1115-IX от 17.12.2020 ; с изменениями, внесенными Законом № 1600-IX от 01.07.2021 }
Статья 194. Операции, подлежащие налогообложению по основной ставке↑
194.1. Операции, указанные в статье 185 настоящего Кодекса, кроме операций, не являющихся объектом налогообложения, освобожденных от налогообложения, и операций, к которым применяется нулевая ставка и 7 и 14 процентов, облагаются налогом по ставке, указанной в подпункте "а" пункта 193.1 статьи 193 настоящего Кодекса.
{Пункт 194.1 статьи 194 с изменениями, внесенными согласно Законам № 1166-VII от 27.03.2014 , № 1115-IX от 17.12.2020 }
194.1.1. Налог составляет 20 процентов, 7 и 14 процентов налогооблагаемой базы и добавляется к цене товаров/услуг.
{Подпункт 194.1.1 пункта 194.1 статьи 194 с изменениями, внесенными согласно Законам № 1166-VII от 27.03.2014 , № 1115-IX от 17.12.2020 }
Статья 195. Операции, подлежащие налогообложению по нулевой ставке↑
195.1. По нулевой ставке облагаются налогом операции по:
195.1.1. вывоз товаров за пределы таможенной территории Украины:
а) в таможенном режиме экспорта;
б) в таможенном режиме реэкспорта, если товары помещены в такой режим в соответствии с пунктами 3 (по товарам в виде продуктов их переработки) и 5 части первой статьи 86 Таможенного кодекса Украины;
{Подпункт "б" подпункта 195.1.1 пункта 195.1 статьи 195 с изменениями, внесенными по закону № 2497-VIII от 10.07.2018 }
в) в таможенном режиме беспошлинной торговли;
г) в таможенном режиме свободной таможенной зоны.
Товары считаются вывезенными за пределы таможенной территории Украины, если такой вывоз подтвержден в порядке, определенном Кабинетом Министров Украины, таможенной декларацией, оформленной в соответствии с требованиями Таможенного кодекса Украины .
{Подпункт 195.1.1 пункта 195.1 статьи 195 в редакции Закона № 4915-VI от 07.06.2012 }
195.1.2. поставка товаров:
а) для заправки или обеспечения морских судов, что:
используются для навигационной деятельности, перевозки пассажиров или грузов за плату, промышленной, рыболовной или другой хозяйственной деятельности, проводимой за пределами территориальных вод Украины;
используются для спасения или оказания помощи в нейтральных или территориальных водах других стран;
входят в состав Военно-Морских Сил Украины и отправляются за пределы территориальных вод Украины, в том числе на якорные стоянки;
б) для заправки или обеспечения воздушных судов:
выполняют международные рейсы для навигационной деятельности или перевозки пассажиров или грузов за плату;
входят в состав Воздушных сил Украины и отправляются за пределы воздушной границы Украины, в том числе в места временного базирования;
в) заправки (дозаправки) и обеспечения космических кораблей, космических ракетных носителей или спутников Земли;
г) для заправки (дозаправки) или обеспечения наземного военного транспорта или иного специального контингента Вооруженных Сил Украины, участвующего в миротворческих акциях за границей, или в других случаях, предусмотренных законодательством;
ґ) магазинами беспошлинной торговли, в соответствии с порядком, установленным Кабинетом Министров Украины.
Снабжение товаров магазинами беспошлинной торговли может осуществляться исключительно:
физическим лицам, выезжающим за пределы таможенной территории Украины;
физическим лицам, въезжающим на таможенную территорию Украины в пунктах пропуска через государственную границу Украины, открытых для международного воздушного сообщения;
физическим лицам, которые перемещаются транспортными средствами, принадлежащими резидентам и за пределами таможенной границы Украины.
Нарушение норм этого подпункта влечет ответственность, установленную законом. Порядок контроля соблюдения норм этого подпункта устанавливается Кабинетом Министров Украины.
{Подпункт "г" подпункта 195.1.2 пункта 195.1 статьи 195 с изменениями, внесенными согласно Закону № 4915-VI от 07.06.2012 ; в редакции Закона № 1797-VIII от 21.12.2016 }
195.1.3. поставка таких услуг:
а) международные перевозки пассажиров и багажа и грузов железнодорожным, автомобильным, морским и речным и авиационным транспортом.
Для целей этого подпункта перевозка считается международной, если такая перевозка осуществляется по единому международному перевозочному документу;
б) услуги, предусматривающие работы с движимым имуществом, предварительно ввезенным на таможенную территорию Украины для выполнения таких работ и вывезенным за пределы таможенной территории Украины плательщиком, выполнявшим такие работы, или получателем-нерезидентом.
К работам с движимым имуществом относятся работы по переработке товаров, которые могут включать собственно переработку (обработку) товаров - монтаж, сборку, монтирование и отладку, в результате чего создаются другие товары, в том числе поставка услуг по переработке давальческого сырья, а также модернизацию и ремонт товаров, предусматривающий проведение комплекса операций с составных частей), определенного нормативно-технической документацией, в результате выполнения которого предполагается улучшение состояния такого объекта;
в) услуги по обслуживанию воздушных судов, выполняющих международные рейсы.
К услугам обслуживания воздушных судов, выполняющих международные рейсы, относятся услуги, которые комплексно необходимы и непосредственно связаны с выполнением международного рейса, а именно:
обслуживание воздушных судов и пассажиров в аэропорту (посадка-взлет воздушного судна, обслуживание пассажиров в аэровокзале, обеспечение авиационной безопасности, сверхнормативная стоянка воздушного судна);
услуги по наземному обслуживанию воздушных судов и пассажиров в аэропортах;
аренда аэропортовых помещений в части использования для обслуживания международных рейсов (офисы, стойки регистрации и другие служебные помещения, арендуемые авиаперевозчиками, выполняющими международные рейсы);
услуги персонала по обслуживанию воздушных судов.
{Подпункт "г" подпункта 195.1.3 пункта 195.1 статьи 195 исключен из Закона № 1621-VII от 31.07.2014 }
195.2. В случае, если операции по поставке товаров освобождены от налогообложения на таможенной территории Украины в соответствии с положением этого раздела, к операциям по экспорту таких товаров применяется нулевая ставка.
{Пункт 195.2 статьи 195 с изменениями, внесенными Законом № 4915-VI от 07.06.2012 }
Статья 196. Операции, не являющиеся объектом налогообложения↑
196.1. Не является объектом налогообложения операции по:
196.1.1. выпуска (эмиссии), размещение в любые формы управления и продажи (погашения, выкупа) за средства ценных бумаг, выпущенные в обращение (эмитированные) субъектами предпринимательской деятельности, Национальным банком Украины, центральным органом исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику и/или реализующую государственную бюджетную органами местного самоуправления в соответствии с законом, включая инвестиционные и ипотечные сертификаты, сертификаты фонда операций с недвижимостью, деривативы, а также корпоративные права, выраженные в других ценных бумагах, формах; обмена указанных ценных бумаг и корпоративных прав, выраженных в иных, чем ценные бумаги, формах; на другие ценные бумаги, корпоративные права, выраженные в других, чем ценные бумаги, формах; расчетно-клиринговой, регистраторской и депозитарной деятельности на рынке ценных бумаг, а также деятельности по управлению активами (в том числе пенсионными активами, фондами банковского управления), согласно закону и другим видам профессиональной деятельности на фондовом рынке, подлежащим лицензированию в соответствии с законом.
{Абзац первый подпункта 196.1.1 пункта 196.1 статьи 196 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 4834-VI от 24.05.2012 , № 5083-VI от 05.2012 . 21.12.2016 , № 1016-IX от 01.12.2020 }
Нормы этого подпункта не применяются к операциям по продаже бланков дорожных, банковских и именных чеков, ценных бумаг, расчетных и платежных документов, пластиковых (расчетных) карт, а также юбилейных и памятных монет, реализуемых для нумизматических целей и других товаров/услуг, за которые взимается;
196.1.2. передаче имущества в хранение (ответственное хранение), в концессию, а также в лизинг (аренду), кроме передачи в финансовый лизинг;
{Абзац первый подпункта 196.1.2 пункта 196.1 статьи 196 в редакции Закона № 3609-VI от 07.07.2011 }
возврат имущества из хранения (ответственного хранения) его владельцу, а также имущества, предварительно переданного в концессию или лизинг (аренду) концесиодателю или лизингодателю (арендодателю), кроме переданного в финансовый лизинг;
{Абзац второй подпункта 196.1.2 пункта 196.1 статьи 196 в редакции Закона № 3609-VI от 07.07.2011 }
начисления и уплаты процентов или комиссий в составе арендного (лизингового) платежа в пределах договора финансового лизинга;
{Абзац третий подпункта 196.1.2 пункта 196.1 статьи 196 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
передачи имущества в залог (ипотеку) ссудодателю (кредитору) и/или в обеспечение другого действительного требования кредитора, возврат такого имущества из залога (ипотеки) его владельцу после окончания действия соответствующего договора, если место такой передачи (возвращения) находится на таможенной территории Украины;
денежных выплат основной суммы консолидированного ипотечного долга и процентов, начисленных на нее, объединения и/или купли (продажи) консолидированного ипотечного долга, заменой одной доли консолидированного ипотечного долга на другую, или возвратом (обратным выкупом) такого консолидированного ипотечного;
196.1.3. предоставление услуг по страхованию, сострахованию или перестрахованию лицами, имеющими лицензию на осуществление страховой деятельности в соответствии с законом, а также связанных с такой деятельностью услуг страховых (перестраховых) брокеров и страховых агентов;
предоставление услуг по общеобязательному государственному социальному страхованию (в том числе пенсионному страхованию), негосударственного пенсионного обеспечения, привлечению и обслуживанию пенсионных вкладов и счетов участников фондов банковского управления, администрированию негосударственных пенсионных фондов;
196.1.4. обращения валютных ценностей (кроме банковских металлов, банкнот и монет, используемых для нумизматических целей, а также иностранных монет из драгоценных металлов, налогооблагаемой базой которых является продажная стоимость); выпуске, обращении и погашении лотерейных билетов, других документов, удостоверяющих право участия в лотереях; приобретение фишек, жетонов, внесение другим способом платы за право участия в азартной игре, выплата (передача) выигрыша организатором азартных игр; внесение ставки с целью заключения пари и выплата выигрыша субъектом хозяйствования, проводящего пари (букмекерское пари, пари тотализатора); выплаты денежных выигрышей (призов) и денежных вознаграждений;
{Подпункт 196.1.4 пункта 196.1 статьи 196 с изменениями, внесенными согласно Закону № 4238-VI от 22.12.2011 ; в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законами № 1914-IX от 30.11.2021 , № 3325-IX от 10.08.2023 , № 3706-IX от 09.05.2024 }
196.1.5. уступка права требования, перевода долга, торговли за денежные средства или ценные бумаги долговыми обязательствами (требованиями), за исключением операций по инкассации долговых требований и факторинга (факторинговых) операций, кроме факторинговых операций, если объектом долга являются валютные ценности, ценные бумаги, в том числе компенсационные бумаги, сертификаты с фиксированной доходностью, операции по уступке права требования по обеспеченным ипотекой кредитам (займам), жилищные чеки, земельные боны и деривативы;
перехода права собственности на объект финансового лизинга к лизингодателю (новому кредитору) от лизингодателя (первичного кредитора) с сохранением прав и обязанностей сторон по договору финансового лизинга в случае, когда лизингодателем (первичным кредитором) при передаче лизингополучателю такого объекта финансового и (налоговый) период налоговых обязательств по налогу;
предоставление услуг по:
выполнение платежных операций, предоставляемых поставщиками платежных услуг, операторами платежных систем;
расчетно-кассового обслуживания;
инкассации;
привлечение, размещение и возврат средств по договорам ссуды, депозита, вклада (в том числе пенсионного);
управление денежными средствами и ценными бумагами (корпоративными правами и деривативами);
поручение, предоставление, управление и уступка прав требования по финансовым кредитам финансовых учреждений;
эмиссии, обмена, погашения цифровых денег Национального банка.
Перечень услуг по выполнению платежных операций, расчетно-кассового обслуживания определяется Национальным банком Украины по согласованию с центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику;
{Подпункт 196.1.5 пункта 196.1 статьи 196 с изменениями, внесенными Законами № 3609 -VI от 07.07.2011 , № 5083-VI от 05.07.2012 , № 5519-VI от 01.17 . 21.12.2016 , №466-IX от 16.01.2020 4; в редакции Закона № 2888-IX от 12.01.2023 }
196.1.6. выплат в денежной форме заработной платы (других приравненных к ней выплат), а также пенсий, стипендий, субсидий, дотаций за счет бюджетов или Пенсионного фонда Украины или других фондов общеобязательного социального страхования (кроме предоставляемых в имущественной форме);
выплат дивидендов, роялти в денежной форме или в виде ценных бумаг, осуществляемых эмитентом;
предоставление комиссионных (брокерских, дилерских) услуг по торговле и/или управлению ценными бумагами (корпоративными правами), деривативами и валютными ценностями, включая любые денежные выплаты (в том числе комиссионные) фондовым или валютным биржам или внебиржевым фондовым системам или их членам в связи с организацией также деривативами и валютными ценностями;
196.1.7. реорганизации (слияния, присоединения, разделения, выделения и преобразования) юридических лиц.
При осуществлении совместной (совместной деятельности) передача товаров (работ, услуг) на отдельный баланс плательщика налога, уполномоченного договором вести учет результатов такой совместной деятельности, считается снабжением таких товаров (работ, услуг);
196.1.8. снабжение внешкольным учебным заведением воспитанникам, учащимся и слушателям платных услуг в сфере внешкольного образования;
196.1.9. предоставление банками (финансовыми учреждениями) услуг в рамках управления фондами банковского управления, фондами операций с недвижимостью, фондами финансирования строительства (в том числе за перечисление средств на финансирование строительства из фонда финансирования строительства), за осуществление платежей по ипотечным сертификатам в соответствии с законодательством;
196.1.10. оплаты третейского сбора и возмещения других расходов, связанных с разрешением спора третейским судом в соответствии с законом;
196.1.11. предоставление услуг по агентированию и фрахтованию морского торгового флота судовыми агентами в пользу нерезидентов, оказывающих услуги по международным перевозкам пассажиров, их багажу, грузов или международным отправлениям;
{Подпункт 196.1.12 пункта 196.1 статьи 196 исключен из Закона № 4915-VI от 07.06.2012 }
{Подпункт 196.1.13 пункта 196.1 статьи 196 исключен из Закона № 4915-VI от 07.06.2012 }
{Подпункт 196.1.14 пункта 196.1 статьи 196 исключен из Закона № 3387-VI от 19.05.2011 }
196.1.15. оплаты арендной платы или концессионного платежа по договорам соответственно аренды или концессии единого имущественного комплекса государственного или коммунального предприятия (его структурного подразделения), если арендодателями или концессиодателями по договорам выступают органы государственной власти или органы местного самоуправления, а платежи в соответствии с законом зачисляются в Государственный бюджет Украины или местный бюджет.
{Пункт 196.1 статьи 196 дополнен подпунктом 196.1.15 согласно Закону № 4057-VI от 17.11.2011 }
196.1.16. ввоз на таможенную территорию Украины, вывоз за пределы таможенной территории Украины независимо от выбранного таможенного режима товаров, таможенная стоимость которых не превышает эквивалент 150 евро;
{Пункт 196.1 статьи 196 дополнен подпунктом 196.1.16 согласно Закону № 4915-VI от 07.06.2012 ; с изменениями, внесенными Законом № 1166-VII от 27.03.2014 }
196.1.17. ввоз на таможенную территорию Украины товаров, суммарная фактурная стоимость которых не превышает эквивалент 150 евро, в несопровождаемом багаже;
ввоз на таможенную территорию Украины товаров, суммарная таможенная стоимость которых не превышает эквивалент 150 евро, в адрес одного получателя – юридического лица или физического лица – предпринимателя в одной депеше от одного отправителя в международных почтовых отправлениях или в одном грузе экспресс-перевозчика от одного отправителя в международных экспресс-отводах;
ввоз на таможенную территорию Украины товаров, суммарная фактурная стоимость которых не превышает эквивалент 150 евро, для одного получателя – физического лица в одной депеше от одного отправителя в международных почтовых отправлениях или в одном грузе экспресс-перевозчика от одного отправителя в международных экспресс-отправлениях;
{Пункт 196.1 статьи 196 дополнен подпунктом 196.1.17 согласно Закону № 4915-VI от 07.06.2012 ; с изменениями, внесенными согласно Закону № 1166-VII от 27.03.2014 ; в редакции Закона № 2628-VIII от 23.11.2018 ; с изменениями, внесенными по закону № 1998-IX от 25.01.2022 }
196.1.18. ввоз на таможенную территорию Украины физическими лицами в ручной клади и/или в сопровождаемом багаже товаров (кроме подакцизных товаров и личных вещей), суммарная фактурная стоимость которых не превышает эквивалент 1000 евро через пункты пропуска через государственную границу Украины, открытые для воздушного сообщения;
ввоз на таможенную территорию Украины в ручной клади и/или в сопровождаемом багаже товаров (кроме подакцизных товаров и личных вещей), суммарная фактурная стоимость которых не превышает эквивалент 500 евро и суммарный вес которых не превышает 50 кг, через другие, чем открытые для воздушного сообщения, пункты Украине более 24 часов и въезжающей в Украину не чаще одного раза в течение 72 часов;
ввоз на таможенную территорию Украины в ручной клади и/или в сопровождаемом багаже товаров (кроме подакцизных товаров и личных вещей), суммарная фактурная стоимость которых не превышает эквивалент 50 евро и суммарный вес которых не превышает 50 кг, через другие, чем открытые для воздушного сообщения, пункты пропуска менее 24 часов или въезжающей в Украину чаще одного раза в течение 72 часов;
{Пункт 196.1 статьи 196 дополнен подпунктом 196.1.18 согласно Закону № 4915-VI от 07.06.2012 ; в редакции Закона № 2245-VIII от 07.12.2017 }
196.1.19. конверсии радиочастотного спектра (радиочастотного ресурса) Украины.
{Пункт 196.1 статьи 196 дополнен подпунктом 196.1.19 согласно Закону № 2628-VIII от 23.11.2018 ; с изменениями, внесенными Законом № 3721-IX от 21.05.2024 }
196.1.20. передачи имущества (конфискованного имущества, находок, имущества, признанного бесхозным, кладов, имущества, за которым не обратился собственник до конца срока хранения (в том числе имущества, определенного в статье 184 Таможенного кодекса Украины), что по праву наследования или на других законных основаниях переходит в собственность государства или поставки согласно законодательству, а также операции по безвозмездной передаче указанного в настоящем пункте имущества в случаях, определенных законодательством, во владение и пользование государственных органов, учреждений (организаций), которые содержатся за счет бюджетных средств, а также учреждений, в которых воспитываются дети-сироты и дети, лишенные родительской опеки, детских домов семейного типа.
{ Пункт 196.1 статьи 196 дополнен подпунктом 196.1.20 согласно Закону № 466-IX от 16.01.2020 }
Статья 197. Операции, освобожденные от налогообложения↑
197.1. Освобождаются от налогообложения операции по:
197.1.1. снабжение продуктов детского питания и товаров детского ассортимента для младенцев по перечню, утвержденному Кабинетом Министров Украины;
197.1.2. поставка услуг по получению высшего, среднего, профессионально-технического и дошкольного образования учебными заведениями, в том числе обучение аспирантов и докторантов, учебными заведениями, имеющими лицензию на поставку таких услуг, в том числе поставки услуг по дистанционному обучению в сети Интернет, в случае, если сеть Интернет используется исключительно как средство коммуникации. домах культуры, детских музыкальных, художественных, спортивных школах и клубах, школах искусств и услуг по проживанию учащихся или студентов в общежитиях. К таким услугам относятся:
{Абзац первый подпункта 197.1.2 пункта 197.1 статьи 197 с изменениями, внесенными Законом № 1525-IX от 03.06.2021 }
а) воспитание и обучение детей, снабжаемых детскими музыкальными и художественными школами, школами искусств, домами культуры (игра на музыкальных инструментах, хореография, изобразительное искусство, кружки (факультативы) иностранных языков, компьютерного обучения);
б) содержание, воспитание и обучение детей в учреждениях дошкольного образования как в пределах объема, установленного учебными планами и программами, так и свыше указанного объема;
{Подпункт "б" подпункта 197.1.2 пункта 197.1 статьи 197 с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
в) всех видов образовательной деятельности, которые снабжаются заведениями общего среднего образования I-III степеней;
{Подпункт "в" подпункта 197.1.2 пункта 197.1 статьи 197 с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
г) всех видов образовательной деятельности, поставляемых учреждениями профессионального (профессионально-технического) образования;
{Подпункт "г" подпункта 197.1.2 пункта 197.1 статьи 197 с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
ґ) всех видов образовательной деятельности, которые поставляются заведениями высшего образования, в том числе для получения другого высшего и последипломного образования;
{Абзац шестой подпункта 197.1.2 пункта 197.1 статьи 197 с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 466-IX от 16.01.2020 }
д) обучение слушателей подготовительных отделений высших учебных заведений;
е) повторного изучения отчисленными студентами (курсантами) отдельных дисциплин и курсов с последующим сдачей экзаменов;
е) обучение аспирантов и докторантов;
ж) приемка кандидатских экзаменов;
з) предоставление научных консультаций для лиц, повышающих квалификацию самостоятельно;
и) довузовской подготовки;
и) проведение лекций по вопросам науки и техники, культуры и искусства, физической культуры и спорта, правовых знаний, туризма и краеведения;
е) предоставление консультаций для учащихся, воспитанников, студентов, курсантов сверх объемов, установленных учебными планами и программами, для аспирантов, докторантов;
й) организации летних языковых курсов, школ, семинаров; групповые и индивидуальные занятия физической культурой и спортом на стадионах, в спортивных залах и плавательных бассейнах, на теннисных кортах для детей, учащихся и студентов;
197.1.3. поставки:
а) технические и другие средства реабилитации (кроме автомобилей), услуги по их ремонту и доставке; товаров специального назначения, в том числе изделий медицинского назначения для индивидуального пользования, для лиц с инвалидностью и других льготных категорий населения, определенных законодательством Украины по перечню , утвержденному Кабинетом Министров Украины;
б) комплектующих и полуфабрикатов для изготовления технических и других средств реабилитации (кроме автомобилей), товаров специального назначения, в том числе изделий медицинского назначения для индивидуального пользования, лиц с инвалидностью и других льготных категорий населения по перечню , утвержденному Кабинетом Министров Украины;
в) легковых автомобилей для лиц с инвалидностью уполномоченному органу исполнительной власти с их оплатой за счет средств государственного или местных бюджетов и средств фондов общеобязательного государственного страхования, а также операции по их безвозмездной передаче лицам с инвалидностью;
197.1.4. снабжение услуг по доставке пенсий, страховых выплат и денежной помощи населению (независимо от способа доставки) на всех этапах доставки к конечному потребителю;
197.1.5. снабжение услуг по медицинскому обслуживанию населения (медицинская услуга) учреждениями здравоохранения, имеющими лицензию на снабжение таких услуг, а также снабжение услуг для лиц с инвалидностью и детей с инвалидностью реабилитационными учреждениями, имеющими лицензию на снабжение таких услуг в соответствии с законодательством, кроме таких услуг:
{Абзац первый подпункта 197.1.5 пункта 197.1 статьи 197 в редакции Закона № 3553-IX от 16.01.2024 }
а) оказание косметологической помощи, кроме предоставленной по медицинским показаниям;
б) массаж для укрепления здоровья взрослого населения, коррекции осанки;
в) проведение профилактических медицинских осмотров с подготовкой заключения о состоянии здоровья по просьбе граждан;
г) проведение гигиенической экспертизы проектных материалов и предыдущих проектных предложений, в том числе размещения объекта, а также нормативной документации на новые технологии производства продукции и новые виды продукции по заявке заказчика, гигиеническая оценка образцов новых видов продукции;
ґ) предоставление консультационной помощи по вопросам проведения государственной санитарно-гигиенической экспертизы;
д) обследование по заявке заказчика строящихся, реконструируемых или функционирующих объектов с целью их соответствия санитарному законодательству;
е) проведение по заявке заказчика токсиколого-гигиенических, медико-биологических, санитарно-гигиенических, физиологических и других исследований с целью определения безопасности продукции для здоровья человека;
е) выдача субъектам хозяйствования разрешений на производство, использование, транспортировку, хранение, реализацию, захоронение, уничтожение, утилизацию продукции и веществ отечественного и импортного производства, потенциально опасных для здоровья человека;
ж) предоставление юридическим и физическим лицам консультационной помощи по вопросам применения законодательства о здравоохранении, в том числе по обеспечению санитарного и эпидемического благополучия населения;
з) проведение медицинского осмотра лиц для выдачи:
разрешения на право получения и ношения оружия гражданам, кроме военнослужащих и должностных лиц, ношение оружия которыми предусмотрено законодательством;
соответствующих документов на выезд граждан за границу по вызову родственников, проживающих в зарубежных странах, оздоровление в зарубежных лечебных или санаторных учреждениях по собственному желанию, а также в служебные командировки (кроме государственных служащих, работа которых связана с такими выездами и имеющих соответствующие медицинские документы);
и) медицинское обслуживание граждан по их желанию в медицинских учреждениях с улучшенным сервисным обслуживанием;
е) организация медицинского контроля лиц, занимающихся физической культурой и спортом в оздоровительных учреждениях;
й) проведение профилактических прививок гражданам, уезжающим за границу по вызову, для оздоровления в зарубежных лечебных или санаторных учреждениях по собственному желанию, а также в туристические путешествия (кроме отъезжающих на лечение и в служебные командировки);
к) составление по заявкам заказчиков санитарных паспортов радиотехнических объектов и проведение исследований по их подтверждению;
л) проведение по заявкам заказчиков государственной санитарно-гигиенической экспертизы по аккредитации и аттестации предприятий, учреждений, организаций на право проведения токсиколого-гигиенических, медико-биологических, санитарно-гигиенических и других исследований;
м) определение по заявкам заказчика вредных и опасных факторов производственной среды, технологического и трудового процессов, проведение исследований для разработки средств и мер по устранению или уменьшению их опасного действия;
н) обучение по заявкам заказчиков на рабочих местах специалистов предприятий, учреждений, организаций в учреждениях санитарно-эпидемиологической службы, государственных научно-исследовательских институтах гигиенического и эпидемиологического профиля, а также специалистов предприятий, учреждений, организаций, проведение санитарно-гигиенических и бактериологических исследований;
о) предоставление по заявкам заказчиков услуг по организации работы ведомственных санитарных лабораторий, оснащение их медицинской техникой (оборудованием, аппаратурой, приборами); обучение на месте специалистов таких лабораторий методики проведения санитарно-гигиенических исследований;
197.1.6. снабжение реабилитационных услуг лицам с инвалидностью, детям с инвалидностью, а также снабжение путевок на санаторно-курортное лечение, оздоровление и отдых на территории Украины физических лиц в возрасте до 18 лет, лиц с инвалидностью, детей с инвалидностью;
197.1.7. поставка услуг по:
а) содержание детей в дошкольных учебно-воспитательных учреждениях, школах-интернатах;
б) содержание лиц в реабилитационных учреждениях;
{Подпункт "б" подпункта 197.1.7 пункта 197.1 статьи 197 в редакции Закона № 4505-IX от 18.06.2025 }
в) предоставление социальных услуг в соответствии с Законом Украины "О социальных услугах" предоставлятелями социальных услуг, включенными в Реестр предоставлятелей и получателей социальных услуг;
{Подпункт "в" подпункта 197.1.7 пункта 197.1 статьи 197 с изменениями, внесенными согласно Закону № 4834-VI от 24.05.2012 ; в редакции Закона № 4505-IX от 18.06.2025 }
г) питание детей в дошкольных, общеобразовательных и профессионально-технических учебных заведениях и граждан в учреждениях здравоохранения . Порядок предоставления таких услуг утверждается Кабинетом министров Украины;
{Подпункт "г" подпункта 197.1.7 пункта 197.1 статьи 197 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
ґ) питание, обеспечение имуществом, коммунально-бытовыми и другими услугами, предоставляемым лицам, содержащимся в учреждениях пенитенциарной системы, а именно:
питание, в том числе приготовление пищи;
обеспечение одеждой, бельем, обувью и постельными принадлежностями;
пользование комнатами длительных свиданий;
услуги почтовой и телефонно-телеграфной связи;
снабжение продуктов питания и предметов первой необходимости;
ремонт обуви и одежды;
дополнительное медицинское обслуживание;
банно-прачечные услуги;
прокат кино- и видеофильмов; культурно-образовательные мероприятия;
{Подпункт "д" подпункта 197.1.7 пункта 197.1 статьи 197 исключен из Закона № 4505-IX от 18.06.2025 }
197.1.8. снабжение услуг по перевозке пассажиров городским пассажирским транспортом (кроме такси), тарифы на которые регулируются в установленном законом порядке.
Эта норма не распространяется на операции по предоставлению пассажирского транспорта в аренду (прокат);
197.1.9. снабжение религиозными организациями культовых услуг и предметов культового назначения по перечню, а именно:
а) культовые услуги: крещение, заключение церковного брака, похороны, молебен, панихида, освящение (помещений, автомобилей и т.п.), обрезание, первое причастие, бар-крепость (совершеннолетие);
б) предметы культового назначения: свечи, иконы (образы), кресты (нательные, погребальные, алтарные, требные, водосвятные, иерейские, с украшениями и т.п.), четки, покрывала (алтарные, погребальные и т.п.), медальоны с религиозной символикой, уголь, кадиль, кадила, подсвечники (семисвечники, трисвечники пасхальные и т.п.), плащаницы, облачения священнослужителей (ризы, подризники, воздухи, орлицы, стихари, скуфии, митры, камилавки и т.п.), венцы, грамматки, принадлежности для крещения, крестильная (реликвиарии), купели, печати для просфор, кропила, копия, стрючцы, чаши (потири), блюдца, звездочки, лжицы, ковшики, дискосы, поплавки, колокола, органы, фисгармонии, проходные молитвы, пояс "живой в помощи", скульптурные изображения святых, хоругви, фаны, маца, проскуры, облатки, богослужебная литература;
197.1.10. снабжение услуг по захоронению и поставке ритуальных товаров государственными и коммунальными службами, а именно:
а) вызов агента ритуальной службы для оформления заказа на организацию и проведение захоронения;
б) оформление медицинской справки о причинах смерти;
в) доставка заказчику ритуальных атрибутов для организации погребения;
г) погрузка, разгрузка и перенос ритуальных атрибутов;
ґ) транспортные услуги, оказываемые в процессе организации захоронения;
д) продажа стандартного гроба;
е) продажа контейнера для перевозки оцинкованного гроба; запайка оцинкованного гроба;
есть) содержание тел умерших в холодильных камерах сверх нормы пребывания (после смерти в лечебном учреждении, а также умерших дома или в других местах);
ж) услуги по подготовке тела покойного к захоронению или кремации (услуги парикмахера и косметолога, омовения, бальзамирования, укладки в гроб);
з) копание могилы;
и) перенос гроба с телом покойного (домой, в квартиру в многоэтажном доме, в морг; из дома, квартиры, морга и т.п. к месту захоронения);
и) музыкальное сопровождение обряда захоронения;
е) проведение гражданской панихиды;
й) услуги организатора обряда захоронения;
к) изготовление и установку металлической намогильной таблички, креста, надголовника или временного памятного знака;
л) продажа стандартных погребальных венков и траурных лент для них;
м) организация отправления гроба с телом усопшего или урны с прахом усопшего за границу;
н) в случае проведения подзахоронения в могилу услуги по демонтажу элементов существующего надгробия (памятника) и их установка;
о) написание текста на траурной ленте;
п) кремация;
г) продажа урны;
с) продажа кубка для урны;
т) погребение урны с прахом в могилу, в колумбарии, развеивание праха;
197.1.11. увольнения, указанные в подпункте 197.1.10 настоящего пункта, не распространяются на операции по поставке услуг по захоронению и кремации трупов животных и связанную с этим деятельность;
197.1.12. бесплатной передачи подвижного состава по одной железной дороге или предприятием железнодорожного транспорта общего пользования другим железным дорогам или предприятиям железнодорожного транспорта общего пользования государственной формы собственности.
Бесплатная передача подвижного состава между предприятиями в пределах железной дороги производится по представлению начальника железной дороги на основе решения Укрзализныци, а в пределах Укрзализныци – согласно приказу ее генерального директора. Бесплатная передача подвижного состава оформляется актом приемки-передачи в соответствии с законодательством.
Бесплатная передача осуществляется в случае:
производственной потребности в связи с единым технологическим действием;
распределения подвижного состава в связи с реструктуризацией отрасли и ликвидацией отдельных подразделений
В случае если на дату проведения операций по безвозмездной передаче подвижного состава одной железной дорогой или предприятием железнодорожного транспорта общего пользования другим железным дорогам или предприятиям железнодорожного транспорта общего пользования государственной формы собственности налоговые обязательства не возникают. При этом железные дороги или предприятия железнодорожного транспорта, безвозмездно передающие подвижной состав, корректировку сумм налогового кредита не производят;
{Абзац шестой подпункта 197.1.12 пункта 197.1 статьи 197 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
197.1.13. безвозмездной приватизации жилого фонда, включая места общего пользования в многоквартирных домах и придомовых территорий, приусадебных земельных участков в соответствии с законодательством, а также поставки услуг, получение которых согласно законодательству является обязательным условием приватизации жилья, придомовых территорий многоквартирных домов, приусадебных земель;
безвозмездной передачи работникам совхозов и других приватизируемых сельскохозяйственных предприятий и приравненным к ним лицам доли государственного имущества (акций) в соответствии с Законом Украины "Об особенностях приватизации имущества в агропромышленном комплексе" . Перечень предприятий, подлежащих приватизации , определяется Кабинетом Министров Украины;
197.1.14. поставка жилья (объектов жилой недвижимости), неделимого жилого объекта незавершенного строительства/будущего объекта жилой недвижимости, кроме первой поставки таких объектов.
В этом подпункте первая поставка жилья (объекта жилой недвижимости) означает:
а) первую передачу готового нового жилья (объекта жилой недвижимости) в собственность покупателя или поставки услуг (включая стоимость приобретенных за счет исполнителя материалов) по сооружению такого жилья за счет заказчика;
б) первая продажа реконструированного или капитально отремонтированного жилья (объекта жилой недвижимости) покупателю, который является лицом, иным, чем владелец такого объекта на момент вывода его из эксплуатации (использования) в связи с такой реконструкцией или капитальным ремонтом, или поставки услуг (включая стоимость приобретенных за счет исполнителя материалов).
В этом подпункте первая поставка неделимого жилого объекта незавершенного строительства/будущего объекта жилой недвижимости означает первую передачу специального имущественного права на соответствующий объект покупателю по договору купли-продажи неделимого жилого объекта незавершенного строительства/будущего объекта жилищной недвижимости (первый специальное имущественное право на соответствующий объект.
Нормы этого подпункта распространяются также на первую продажу дачных или садовых домов, а также любых других объектов собственности, зарегистрированных в соответствии с законодательством как жилье (объект жилой недвижимости).
Операции по первому снабжению доступного жилья и строящегося жилья с привлечением государственных средств освобождаются от налогообложения.
{ Подпункт 197.1.14 пункта 197.1 статьи 197 с изменениями, внесенными согласно Закону № 4220-VI от 22.12.2011 ; в редакции Закона № 2600-IX от 20.09.2022 }
197.1.15. предоставление благотворительной помощи, в частности безвозмездное снабжение товаров/услуг благотворительным организациям, образованным и зарегистрированным в соответствии с законодательством, а также оказание такой помощи благотворительными организациями приобретателям (субъектам) благотворительной помощи в соответствии с законодательством о благотворительной деятельности и благотворительных организациях.
{Абзац первый подпункта 197.1.15 пункта 197.1 статьи 197 с изменениями, внесенными Законом № 5073-VI от 05.07.2012 }
Под безвозмездной поставкой следует понимать поставки товаров/услуг благотворительным организациям и приобретателям благотворительной помощи без какой-либо денежной, материальной или других видов компенсации. В случае несоблюдения условий, определенных подпунктом, такие операции облагаются налогом на общих основаниях.
На товары, которые поступают в качестве благотворительной помощи от отечественных благотворителей по целям, определенным статьей 3 Закона Украины "О благотворительной деятельности и благотворительных организациях", распространяются правила маркировки.
{Абзац третий подпункта 197.1.15 пункта 197.1 статьи 197 с изменениями, внесенными Законом № 5073-VI от 05.07.2012 }
Маркировка производится путем нанесения надписи "Благотворительная помощь. Продажа запрещена" на этикетку, ярлык или непосредственно на внешнюю или внутреннюю упаковку товара. При маркировке товаров благотворительной помощи может использоваться символика благотворительной организации и благотворителя.
Товары маркируются таким образом, чтобы при осмотре упаковки или непосредственно товаров надпись была видна полностью и четко.
Товары благотворительной помощи маркируются благотворителями, оказывающими такую помощь.
Контроль за исполнением правил маркировки осуществляют местные органы исполнительной власти и контролирующие органы.
Благотворительная помощь может предоставляться в виде товаров, работ, услуг, предназначенных для использования юридическими лицами – ее приобретателями с целью осуществления деятельности по целям, предусмотренным статьей 3 Закона Украины "О благотворительной деятельности и благотворительных организациях".
{Абзац восьмой подпункта 197.1.15 пункта 197.1 статьи 197 с изменениями, внесенными Законом № 5073-VI от 05.07.2012 }
После получения от благотворителя предложения о предоставлении благотворительной помощи в виде товаров, ее видов, размеров и т.п. юридическое лицо - приобретатель благотворительной помощи:
определяет с учетом рекомендаций соответствующих органов исполнительной власти и органов местного самоуправления круг лиц, которым она будет предоставляться;
сообщает благотворителю о намерении принять предложенную благотворительную помощь.
Юридические лица - приобретатели благотворительной помощи ведут бухгалтерский и оперативный учет поступления, хранения, распределения и использования благотворительной помощи в виде товаров, работ, услуг, а также отчетность по установленной центральным органом исполнительной власти, обеспечивающей формирование государственной политики в сфере статистики по форме, направляемой контролирующим органам.
{Абзац двенадцатый подпункта 197.1.15 пункта 197.1 статьи 197 с изменениями, внесенными Законом № 5083-VI от 05.07.2012 }
Для бухгалтерского учета операций, связанных с благотворительной помощью, юридические лица – приобретатели благотворительной помощи пользуются планом счетов и инструкцией, действующими в Украине.
Юридические лица – приобретатели благотворительной помощи самостоятельно определяют порядок аналитического учета операций, связанных с благотворительной помощью, открывают соответствующие счета.
Юридические лица – приобретатели благотворительной помощи в своей годовой финансовой отчетности отражают:
в бухгалтерском балансе – отдельно средства (товары, работы, услуги), полученные как благотворительная помощь;
в отчете о прибылях и убытках – отдельно стоимая величина полученной благотворительной помощи.
В приложении (комментарии) к годовому отчету делаются необходимые пояснения относительно указанных показателей деятельности, связанной с благотворительной помощью.
Контроль за получением, хранением, распределением благотворительной помощи посредством товаров, работ, услуг осуществляют местные органы исполнительной власти, а за их целевым использованием - местные органы исполнительной власти и контролирующие органы.
Полученные в целях оказания благотворительной помощи маркированные товары, поставляемые за средства или другие виды компенсации, и/или выручка, полученная за такие поставки, подлежат изъятию у недобросовестного продавца и конфискуются в доход государства в установленном порядке.
Не подлежат освобождению от налогообложения операции по оказанию благотворительной помощи в виде указанных в разделе VI настоящего Кодекса подакцизных товаров, ценных бумаг (кроме предоставленных эндавментов, указанных в разделе IV настоящего Кодекса), нематериальных активов и товаров/услуг, предназначенных для использования в хозяйственной деятельности;
197.1.16. безвозмездной передачи в государственную собственность или коммунальную собственность территориальных общин сел, поселков, городов или в их общую собственность объектов всех форм собственности, которые находятся на балансе одного налогоплательщика и передаются на баланс другого налогоплательщика, если такие операции проводятся по решению Кабинета Министров Украины, центральных и местных органов исполнительной власти, органов местного самоуправления.
Нормы этого подпункта распространяются также на операции по безвозмездной передаче объектов с баланса юридического лица любой формы собственности на баланс другого юридического лица, находящегося в государственной или коммунальной собственности, проводимых по решению органа государственной власти Украины или органа местного самоуправления, принятым в пределах их полномочий и по решению юридических лиц, в случае передачи основных средств субъекты сделки плательщиками налога;
{Абзац второй подпункта 197.1.16 пункта 197.1 статьи 197 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
197.1.17. безвозмездной поставки товаров/услуг собственного производства подсобными хозяйствами и лечебно-производственными трудовыми мастерскими (цехами, участками) домов-интернатов, территориальных центров социального обслуживания (оказания социальных услуг), центров реинтеграции бездомных лиц, центров социальной адаптации лиц, освобожденных из мест лишения свободы, спец диспансеров при условии, что такая передача производится для удовлетворения собственных потребностей указанных заведений;
{Подпункт 197.1.17 пункта 197.1 статьи 197 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
197.1.18. снабжение государственных платных услуг физическим или юридическим лицам органами исполнительной власти и органами местного самоуправления, а также другими лицами, уполномоченными такими органами или законодательством предоставлять указанные услуги, обязательность получения (предоставления) которых устанавливается законодательством, включая плату за регистрацию, выдачу лицензии, сертификатов в виде сборов, государственной пошлины;
197.1.19. предоставление услуг регистрации актов гражданского состояния государственными органами, уполномоченными осуществлять такую регистрацию согласно законодательству;
{Подпункт 197.1.19 пункта 197.1 статьи 197 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
197.1.20. снабжение библиотеками, находящимися в государственной или коммунальной собственности или в собственности всеукраинских общественных объединений лиц с инвалидностью, платных услуг по комплектованию регистрационно-учетных документов (билетов, формуляров), пользование редкими, ценными справочниками, книгами (в том числе ночным абонементом), тематического отбора адресно-библиографических и фактографических справок;
197.1.21. поставки (продажи, передачи) земельных участков, земельных долей (паев), кроме размещенных под объектами недвижимого имущества и включаемых в их стоимость в соответствии с законодательством (с учетом положений абзаца первого подпункта 197.1.13 пункта 197.1 статьи 197 настоящего Кодекса);
снабжение услуг по предоставлению в аренду (субаренду) земельных участков, находящихся в собственности государства или территориального общества, если средства за такие услуги в полном объеме уплачиваются непосредственно на соответствующие счета органов, осуществляющих казначейское обслуживание бюджетных средств;
{Абзац второй подпункта 197.1.21 пункта 197.1 статьи 197 в редакции Закона № 2628-VIII от 23.11.2018 }
197.1.22. снабжение услуг по фундаментальным исследованиям, научно-исследовательским и исследовательско-конструкторским работам, если такие услуги и/или работы поставляются лицом, непосредственно получающим оплату их стоимости со счета органа, осуществляющего казначейское обслуживание бюджетных средств;
{Подпункт 197.1.22 пункта 197.1 статьи 197 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 466-IX от 16.01.2020 }
197.1.23. бесплатной передачи приборов, оборудования, материалов, кроме подакцизных, научным учреждениям и научным организациям, высшим учебным заведениям, внесенным в Государственный реестр научных учреждений, которым оказывается поддержка государства;
{Подпункт 197.1.22 пункта 197.1 статьи 197 в редакции Закона № 466-IX от 16.01.2020 }
197.1.24. снабжение в сельской местности сельскохозяйственными товаропроизводителями услуг по ремонту школ, дошкольных учреждений, интернатов, учреждений здравоохранения и предоставления материальной помощи (в пределах одного не облагаемого налогом минимума доходов граждан в месяц на одного человека) продуктами питания собственного производства и услуг по обработке земли многодетным семьям, ветеранам труда и войны, преклонных лет, лицам, пострадавшим в результате Чернобыльской катастрофы, и школам, дошкольным учреждениям, интернатам, учреждениям здравоохранения;
197.1.25. поставки (подписки) и доставки периодических изданий печатных средств массовой информации (кроме изданий эротического характера) отечественного производства, подготовка (литературное, научное и техническое редактирование, корректировка, дизайн и верстка), изготовление (печать на бумаге или запись на электронном носителе), распространение книг, в том числе книжных изданий, отечественного производства, ученических тетрадей, учебников и учебных пособий, словарей украинско-иностранного или иностранного языка отечественного производства на таможенной территории Украины;
{Подпункт 197.1.25 пункта 197.1 статьи 197 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Законов №71-VIII от 28.12.2014 , №206-VIII от 13.02.2015 , №2245-VIII от 07.12.2017 }
197.1.25-1 . снабжение, подготовка (литературное, научное и техническое редактирование, корректировка и т.п.), изготовление, распространение аудиокниг, озвученных на украинском языке, кроме изданий эротического характера.
Нормы этого подпункта распространяются также на электронные услуги по поставке электронных экземпляров (электронно-цифровой информации) и/или предоставление доступа к аудиокнигам, озвученным на украинском языке, кроме изданий эротического характера.
{Пункт 197.1 статьи 197 дополнен подпунктом 197.1.25-1 согласно Закону № 2273-IX от 22.05.2022 }
{Подпункт 197.1.26 пункта 197.1 статьи 197 исключен из Закона № 466-IX от 16.01.2020 }
{Подпункт 197.1.27 пункта 197.1 статьи 197 исключен из Закона № 1166-VII от 27.03.2014 }
197.1.28. снабжение товаров/услуг в части суммы компенсации на покрытие разницы между фактическими расходами и регулируемыми ценами (тарифами) в виде производственной дотации из бюджета;
197.1.29. безвозмездной передачи в государственную или коммунальную собственность соответствующих территориальных общин трамвайных вагонов (товарная подкатегория согласно УКТ ВЭД 8603 10 00 10), троллейбусов (товарная подкатегория согласно УКТ ВЭД 8702 40 00 10), автобусов 8702) для перевозки граждан на маршрутах (линиях) в соответствии с требованиями жизнеобеспечения населенных пунктов. В случае нецелевого использования указанных товаров налогоплательщик обязан увеличить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму налога на добавленную стоимость, которая должна была быть уплачена в момент импорта (поставки) таких товаров, а также уплатить пеню в соответствии с законом;
{Пункт 197.1 статьи 197 дополнен подпунктом 197.1.29 согласно Закону № 4834-VI от 24.05.2012 ; с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
197.1.30. безвозмездной передачи имущества Государственным концерном "Укроборонпром" и государственными предприятиями, в том числе казенными, которые включены в его состав, если такая передача осуществляется предприятиям, учреждениям или организациям с целью проведения демонстрации товаров военного назначения или двойного использования (с последующим возвратом этого имущества), проведения совместных или самостоятельных испытаний изделий научного назначения и опытно-конструкторской деятельности государственных предприятий, учреждений и организаций (с последующим возвращением этого имущества или без такового), обеспечения деятельности представительств Государственного концерна "Укроборонпром" и предприятий оборонно-промышленного комплекса, включенных в его состав (с последующим возвращением этого имущества или без такового);
{Пункт 197.1 статьи 197 дополнен подпунктом 197.1.30 согласно Закону № 5414-VI от 02.10.2012 }
197.1.31. создание, снабжение, продвижение, реставрация и распространение национального культурного продукта в порядке, определенном Кабинетом Министров Украины.
{Пункт 197.1 статьи 197 дополнен подпунктом 197.1.31 согласно Закону № 5412-VI от 02.10.2012 }
197.1.32. снабжение образовательных услуг путем доступа к публичным образовательным, научным и информационным ресурсам в сети Интернет по отраслям знаний и специальностей, по которым осуществляется подготовка соискателей высшего образования, проведение и предоставление которых не требует участия человека, в том числе путем предоставления доступа к виртуальным классам, образовательных ресурсов, в которых учащиеся (слушатели) оценят;
{ Пункт 197.1 статьи 197 дополнен подпунктом 197.1.32 согласно Закону № 1525-IX от 03.06.2021 }
197.1.33. поставки резидентами Дея Сити путем доступа к публичным образовательным, научным и информационным ресурсам в сети Интернет, в том числе путем предоставления доступа к виртуальным классам, образовательным ресурсам, образовательным услугам в области информационных технологий, в том числе услугам по предоставлению высшего, профессионального высшего и профессионально-технического образования по таким специальностям, как компьютер кибербезопасность, наука о данных, а также услуг по предоставлению других видов образования, а именно: обучение компьютерной грамоте (цифровой грамотности), включающей услуги по обучению цифровой грамотности, разработке, модификации, тестированию и технической поддержке программного обеспечения, в том числе компьютерных игр, обучению бизнес-анализу (для целей разработки, модификации графических интерфейсов, организации процессов контроля качества, системному администрированию, проектному менеджменту, разработке документации (для целей разработки, модификации, тестирования и технической поддержки программного обеспечения).
{ Пункт 197.1 статьи 197 дополнен подпунктом 197.1.33 согласно Закону № 2330-IX от 21.06.2022 }
197.2. Освобождаются от налогообложения операции по поставке и ввозу на таможенную территорию Украины товаров/услуг, предусмотренных для собственных нужд дипломатических представительств, консульских учреждений иностранных государств и представительств международных организаций в Украине, а также для использования лицами из числа дипломатического персонала этих дипломатических миссий и членами их семей, проживающими вместе с такими. Порядок освобождения от налогообложения и перечень операций, подлежащих освобождению от налогообложения, устанавливаются Кабинетом Министров Украины исходя из принципа взаимности по отношению к каждому отдельному государству и/или правил международных договоров Украины, согласие на обязательность которых предоставлено в установленном законодательством порядке.
{Абзац первый пункта 197.2 статьи 197 с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
В случае последующей поставки (продажи) на таможенной территории Украины транспортных средств, ввезенных с освобождением от налогообложения в соответствии с нормами этого подпункта, налог уплачивается лицом, указанным в третьем абзаце подпункта 3 пункта 180.1 статьи 180 настоящего Кодекса не позднее дня такой поставки.
В порядке, установленном абзацем первым этого пункта, также освобождаются от налогообложения налогом добавленную стоимость операции по поставке товаров/услуг на таможенной территории Украины, предусмотренных для предоставления гуманитарной помощи в Украине дипломатическими представительствами, консульскими учреждениями иностранных государств и представительствами международных организаций в Украине согласно нормам Закона Украины "О гуманитарной помощи".
{Пункт 197.2 статьи 197 дополнен а бзацем третьим согласно Закону № 466-IX от 16.01.2020 }
197.3. Освобождаются от налогообложения операции по ввозу на таможенную территорию Украины товаров морского промысла (рыба, млекопитающие, ракушки, ракообразные, водные растения и т.п. в охлажденном, соленом, мороженом, консервированном виде, переработанные на муку или другую продукцию), добываемых или Судовой книге Украины . Операции по дальнейшему снабжению указанных товаров юридическими лицами - судовладельцами или фрахтователями облагаются налогом в общем порядке, установленном настоящим Кодексом.
197.4. Освобождение от налогообложения товаров, предусмотренное пунктом 197.1 настоящей статьи, распространяется на операции по ввозу на таможенную территорию Украины.
197.5. Освобождение от налогообложения, предусмотренное пунктом 197.1 настоящей статьи, не распространяется на операции с подакцизными товарами, указанными в разделе VI настоящего Кодекса.
197.6. Освобождаются от налогообложения операции по поставке товаров (кроме подакцизных товаров) и услуг (кроме услуг, предоставляемых при проведении лотерей и развлекательных игр и услуг по поставке товаров, полученных в рамках договоров комиссии (консигнации), поручительства, поручения, доверительного управления, других гражданско-правовых договоров, дополнений лица без передачи права собственности на такие товары), которые непосредственно производятся предприятиями и организациями, которые основаны общественными объединениями лиц с инвалидностью, где количество лиц с инвалидностью, имеющих в таких организациях основное место работы, составляет в течение предыдущего отчетного периода не менее 50 процентов среднесписочного количества штатных работников, и при условии, что фонд оплаты труда таких лиц с инвалидностью составляет в течение отчета входят в состав расходов согласно правилам налогообложения налогом на прибыль предприятий.
{Абзац первый пункта 197.6 статьи 197 с изменениями, внесенными Законами № 3609-VI от 07.07.2011 , № 4834-VI от 24.05.2012 }
Непосредственным считается изготовление товаров/услуг, в результате которого сумма затрат на переработку (обработка, другие виды преобразования) сырья, комплектующих изделий, составных частей, других покупных товаров/услуг, используемых при изготовлении таких товаров/услуг, составляет не менее 8 процентов цены поставки таких произведенных товаров/услуг.
Указанные предприятия и организации общественных объединений лиц с инвалидностью имеют право применять указанную льготу при наличии регистрации в соответствующем контролирующем органе, которая осуществляется на основании соответствующего заявления налогоплательщика о желании получить такую льготу и решение уполномоченного органа в соответствии с Законом Украины "Об основах социальной защищенности лиц с инвалидностью в Украине".
{Абзац третий пункта 197.6 статьи 197 с изменениями, внесенными Законами № 5083-VI от 05.07.2012 , № 344-IX от 05.12.2019 }
В случае нарушения требований этого подпункта налогоплательщиком контролирующий орган отменяет его регистрацию как лица, имеющего право на налоговую льготу, а налоговые обязательства такого налогоплательщика перечисляются из налогового периода, по результатам которого были выявлены такие нарушения, в соответствии с общими правилами налогообложения, установленными настоящим Кодексом, и с одновременным применением.
Налоговая отчетность таких предприятий и организаций представляется в порядке, установленном законодательством.
197.7. Освобождаются от налогообложения операции по ввозу на таможенную территорию Украины культурных ценностей, изготовленных 50 и более лет назад, классифицируемых по кодам согласно УКТ ВЭД : 9701 21 00 00; 9701 91 00 00; 9701 29 00 00; 9701 22 00 00; 9701 92 00 00; 9701 99 00 00; 9702 10 00 00; 9702 90 00 00; 9703 10 00 00; 9703 90 00 00; 9704 00 00 00; 9705 10 00 00; 9705 21 00 00; 9705 22 00 00; 9705 29 00 00; 9705 31 00 00; 9705 39 00 00; 9706 10 00 00; 9706 90 00 00.
{Пункт 197.7 статьи 197 в редакции Закона № 3553-IX от 16.01.2024 }
197.8. Освобождаются от налогообложения операции по поставке услуг по перевозке (перемещению) пассажиров и грузов транзитом через таможенную территорию Украины, а также по поставкам услуг, связанных с перевозкой (перемещением).
Освобождение от налогообложения, предусмотренное абзацем первым настоящего пункта, не распространяется на операции по поставке услуг, предоставляемых для обеспечения перемещения (транспортировки) природного газа трансграничными газопроводами (транспортировка природного газа по территории Украины в таможенном режиме транзита).
{Пункт 197.8 статьи 197 дополнен абзацем вторым согласно Закону № 909-VIII от 24.12.2015 }
{Пункт 197.9 статьи 197 исключен на основании Закона № 3387-VI от 19.05.2011 }
197.9. Освобождаются от налогообложения операции по поставке услуг, предоставляемых иностранным и отечественным судам, осуществляющим международные перевозки пассажиров, их багажа и грузов и оплачиваются ими в соответствии с законодательством Украины портовым сбором.
{В статью 197 включен пункт 197.9 согласно Закону № 3609-VI от 07.07.2011 – применяется с первого числа отчетного (налогового) месяца, в котором вступает в силу Закон № 3609-VI от 07.07.2011 }
197.10. Освобождаются от налогообложения операции по снабжению услугами по аэронавигационному обслуживанию воздушных судов, осуществляющих внутренние, международные и транзитные полеты в районах полетной информации зоны ответственности Украины. Порядок документального оформления, составления налоговых накладных и отражение этих операций в налоговой отчетности определяется Кабинетом Министров Украины.
{Пункт 197.10 статьи 197 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
197.11. Освобождаются от налогообложения операции по:
снабжение товаров и услуг на таможенной территории Украины и ввоз на таможенную территорию Украины товаров как международной технической помощи, предоставляемой в соответствии с международными договорами Украины, согласие на обязательность которых предоставлено в установленном законодательством порядке;
снабжение товаров и услуг на таможенной территории Украины и ввоз на таможенную территорию Украины товаров, финансируемых за счет международной технической помощи, предоставляемой в соответствии с международными договорами Украины, согласие на обязательность которых предоставлено в установленном законодательством порядке;
ввоз на таможенную территорию Украины имущества как гуманитарной помощи, предоставленной согласно нормам Закона "О гуманитарной помощи".
{Пункт 197.11 статьи 197 в редакции Закона № 909-VIII от 24.12.2015 }
197.12. Освобождаются от налогообложения операции банков и других финансовых учреждений по снабжению (продаже, отчуждению иным способом) имущества, переданного физическими лицами, а также субъектами предпринимательской деятельности - частными предпринимателями и другими лицами, не являющимися налогоплательщиками, в залог, в том числе ипотеку, и на которое было обращено взыскание.
Освобождаются от налогообложения операции банков и других финансовых учреждений по снабжению имущества, приобретенного ими в собственность в результате обращения взыскания на такое имущество. Освобождение от налогообложения касается той части стоимости имущества, по которой оно было приобретено в собственность в счет погашения обязательств по договору кредита (ссуды).
{Пункт 197.12 статьи 197 дополнен абзацем вторым согласно Закону № 909-VIII от 24.12.2015 }
197.13. Освобождаются от налогообложения сделки банков по продаже (передаче) или приобретению обязательств по депозитам (вкладам).
{Пункт 197.14 статьи 197 исключен на основании Закона № 713-VII от 19.12.2013 }
197.15. Освобождаются от налогообложения операции по поставке строительно-монтажных работ по строительству доступного жилья и строящегося за государственные средства жилья.
197.16. Освобождаются от налогообложения операции по ввозу на таможенную территорию Украины:
197.16.1. оборудование, работающее на возобновляемых источниках энергии, энергосберегающего оборудования и материалов, средств измерения, контроля и управления расходами топливно-энергетических ресурсов, оборудования и материалов для производства альтернативных видов топлива или производства энергии из возобновляемых источников энергии;
197.16.2. материалов, оборудования, комплектующих, используемых для производства:
197.16.2.1. оборудование, работающее на возобновляемых источниках энергии;
197.16.2.2. материалов, сырья, оборудования и комплектующих, которые будут использоваться в производстве альтернативных видов топлива или производстве энергии из возобновляемых источников энергии;
197.16.2.3. энергосберегающего оборудования и материалов, изделий, эксплуатация которых обеспечивает экономию и рациональное использование топливно-энергетических ресурсов;
197.16.2.4. средств измерений, контроля и управления расходами топливно-энергетических ресурсов.
Операции по ввозу на таможенную территорию Украины указанных в этом пункте товаров освобождаются от налогообложения, если эти товары применяются налогоплательщиком для собственного производства и если идентичные товары с аналогичными качественными показателями не производятся в Украине.
Список таких товаров с указанием кодов УКТ ВЭД устанавливается Кабинетом Министров Украины.
В случае нарушения требований относительно целевого использования таких товаров налогоплательщик обязан увеличить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму налога на добавленную стоимость, которая должна была уплачена из указанных операций в момент ввоза таких товаров, а также уплатить пеню, начисленную на такую сумму налога, исходя из 1 уплаты налогового обязательства и за период со дня ввоза таких товаров до дня увеличения налогового обязательства.
197.17. На период проведения военных учений на территории Украины, проводимых в рамках программы "Партнерство ради мира" , освобождаются от налогообложения операции по поставке на таможенной территории Украины горюче-смазочных материалов, приобретаемых нерезидентами для передачи участникам совместных с подразделениями Вооруженных Сил Украины военных учений.
Порядок , перечень предприятий и объемы поставки горюче-смазочных материалов устанавливаются Кабинетом Министров Украины.
197.18. Освобождаются от налогообложения операции по ввозу на таможенную территорию Украины племенных чистопородных животных, племенных (генетических) ресурсов по кодам согласно УКТ ВЭД 0101 21 00 00, 0102 21 10 00, 0102 21 000 0104 10 10 00, 0511 10 00 00, 0511 99 85 10, осуществляемых сельскохозяйственными товаропроизводителями. Операции по дальнейшей поставке указанных племенных чистопородных животных или племенных (генетических) ресурсов облагаются налогом в общем порядке, установленном настоящим Кодексом.
{Статья 197 дополнена пунктом 197.18 согласно Закону № 4014-VI от 04.11.2011 ; с изменениями, внесенными по законам №466-IX от 16.01.2020 , №1914-IX от 30.11.2021 }
197.19. Освобождаются от налогообложения операции по снабжению Национального банка:
драгметаллов, в том числе их ввоз на таможенную территорию Украины;
услуг, связанных с производством и использованием драгоценных металлов в целях пополнения золотовалютных резервов и изготовления банковских металлов.
{Абзац третий пункта 197.19 статьи 197 с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
{Статья 197 дополнена пунктом 197.19 согласно Закону № 4238-VI от 22.12.2011 }
197.20. Освобождаются от налогообложения операции по ввозу на таможенную территорию Украины физическими лицами товаров, определенных частью десятой статьи 374 Таможенного кодекса Украины .
{Статья 197 дополнена пунктом 197.20 согласно Закону № 4915-VI от 07.06.2012 }
{ Пункт 197.21 статьи 197 исключен на основании Закона № 909-VIII от 24.12.2015 }
{Пункт 197.22 статьи 197 исключен на основании Закона № 1797-VIII от 21.12.2016 }
197.23. Освобождаются от налогообложения операции по ввозу на таможенную территорию Украины в таможенном режиме импорта товаров, определенных частью восьмой статьи 287 Таможенного кодекса Украины, и с первой поставки этих товаров на таможенной территории Украины для их использования в производстве товаров оборонного назначения, определенных по закону, и если заказчиком таких товаров является государственный заказчик в сфере обороны.
{Абзац первый пункта 197.23 статьи 197 с изменениями, внесенными Законом № 2120-IX от 15.03.2022 }
Освобождаются от налогообложения операции по ввозу на таможенную территорию Украины в таможенном режиме импорта товаров, определенных частью восьмой статьи 287 Таможенного кодекса Украины, ввозимых налогоплательщиками для использования в собственной производственной деятельности по производству вооружения, военной и специальной техники (в том числе беспилотных систем, средств технических средств оптико-электронных систем, оптико-электронных приборов), оружия и боеприпасов (далее – оборонные товары), при условии что конечным получателем таких оборонных товаров в соответствии с сертификатом конечного потребителя или согласно условиям договора определены правоохранительные органы, Министерство обороны Украины, Вооруженные Силы Украины и другие военные формирования, добровольческие формирования субъекты, осуществляющие борьбу с терроризмом в соответствии с законом и/или участвующие в осуществлении мер по обеспечению национальной безопасности и обороны, отпору и сдерживанию вооруженной агрессии Российской Федерации против Украины, и если такие оборонные товары получаются без предварительного или последующего возмещения их стоимости конечным получателем.
{Пункт 197.23 статьи 197 дополнен новым абзацем согласно Закону № 4967-IX от 03.09.2026 }
В случае нецелевого использования товаров, определенных частью восьмой статьи 287 Таможенного кодекса Украины, налогоплательщик увеличивает налоговые обязательства по результатам налогового периода, на который приходится нарушение, на сумму налога, которая должна была уплачена в момент ввоза таких товаров или начислена по операциям по поставке таких товаров, уплачивает пеню, уголовную ответственность, установленную настоящим Кодексом и законодательством Украины.
Порядок ввоза, снабжения и целевого использования товаров, определенных частью восьмой статьи 287 Таможенного кодекса Украины, ввозимых на таможенную территорию Украины в таможенном режиме импорта и поставляемых на таможенной территории Украины, определяется Кабинетом Министров Украины.
Освобождение от налогообложения, установленное настоящим пунктом, не применяется к операциям по ввозу на таможенную территорию Украины в таможенном режиме импорта и по поставке на таможенной территории Украины товаров, имеющих происхождение из страны, признанной государством-оккупантом по закону Украины и/или признанной государством-агрессором по отношению к Украине согласно законодательству, или и/или с оккупированной территории Украины, определенной таковой по закону Украины.
{Статья 197 дополнена пунктом 197.23 согласно Закону № 366-VIII от 23.04.2015 }
197.24. Освобождаются от налогообложения операции оператора телекоммуникаций по предоставлению телекоммуникационных услуг в части осуществления благотворительного сообщения на благотворительные цели.
{Статья 197 дополнена пунктом 197.24 согласно Закону № 1665-VIII от 06.10.2016 }
197.25. Освобождаются от налогообложения сделки по ввозу на таможенную территорию Украины в таможенном режиме импорта товаров, входящих в состав национального кинематографического наследия.
{Статья 197 дополнена пунктом 197.25 согласно Закону № 962-IX от 04.11.2020 }
197.26. Освобождаются от налогообложения сделки налогоплательщиков, осуществляющих:
а) поставки на таможенной территории Украины и/или ввоз на таможенную территорию Украины инвестиционного золота, включая инвестиционное золото в виде сертификатов распределенного или нераспределенного золота, или золота, которым торгуют на золотых счетах, в частности, ссуд золота и свопов, предусматривающих право собственности или право требования по инвестиционному золоту, а также форвардные соглашения, приводящие к передаче права собственности или права требования по инвестиционному золоту;
б) снабжение услуг агентов, действующих от имени и по поручению другого лица в случаях, когда они участвуют в поставке инвестиционного золота своему принципиалу/доверителю;
в) снабжение услуг, связанных с производством инвестиционного золота и/или услуг по превращению золота в инвестиционное золото.
{Статья 197 дополнена пунктом 197.26 согласно Закону № 1914-IX от 30.11.2021 }
197.27. Освобождаются от налогообложения сделки по поставке на таможенной территории Украины табачных изделий, табака и промышленных заменителей табака, жидкостей, используемых в электронных сигаретах, для которых установлены максимальные розничные цены, кроме сделок:
а) с первой поставки таких товаров их производителями;
б) с первого снабжения таких товаров субъектами хозяйствования, связанных отношениями контроля с производителями в понимании Закона Украины "О защите экономической конкуренции". Перечень хозяйствующих субъектов, связанных отношениями контроля с производителями, утверждается Кабинетом Министров Украины по представлению центрального органа исполнительной власти, который обеспечивает формирование и реализует государственную политику экономического, социального развития и торговли;
в) по ввозу таких товаров на таможенную территорию Украины и их первого снабжения импортером на таможенной территории Украины.
{Статья 197 дополнена пунктом 197.27 согласно Закону № 1914-IX от 30.11.2021 }
197.28. Освобождаются от налогообложения операции по ввозу на таможенную территорию Украины в таможенном режиме импорта товаров, определенных пунктом 21 части первой статьи 282 Таможенного кодекса Украины, ввозимые государственными научными учреждениями, государственными учреждениями высшего образования для обеспечения собственной образовательной, научной и научно-технической деятельности.
Объемы, порядок ввоза и целевого использования товаров определяются Кабинетом министров Украины.
В случае нарушения требований относительно целевого использования товаров, определенных пунктом 21 части первой статьи 282 Таможенного кодекса Украины, налогоплательщик увеличивает налоговые обязательства по результатам налогового периода, на который приходится нарушение, на сумму налога, которая должна была уплачена в момент ввоза таких товаров, уплачивает пеню, начисленную в соответствии с настоящим Кодексом, Кодексом и законодательством Украины.
Освобождение от налогообложения, установленное настоящим пунктом, не применяется к операциям по ввозу на таможенную территорию Украины в таможенном режиме импорта товаров, имеющих происхождение из страны, признанной государством-оккупантом по закону Украины и/или признанной государством-агрессором по отношению к Украине согласно законодательству, или ввозимой с территории таковой определенной таковой по закону Украины.
{Статья 197 дополнена пунктом 197.28 согласно Закону № 2082-IX от 17.02.2022 }
197.28–1 . Освобождаются от налогообложения налогом на добавленную стоимость операции по ввозу на таможенную территорию Украины в таможенном режиме импорта нового оборудования (оборудования) и комплектующих изделий к нему, определенные частью шестой статьи 287 Таможенного кодекса Украины, ввозимые участниками индустриальных парков, включенных в Реестр деятельности сферах перерабатывающей промышленности (раздел 10, класс 11.07 раздела 11, разделы 13-17, 20-33 КВЭД 009:2010 , кроме класса 24.10 раздела 24 КВЭД 009:2010 и кроме производства подакцизных товаров, за исключением, полуприцепов, мотоциклов, транспортных средств, предназначенных для перевозки 10 и более человек, транспортных средств для перевозки грузов); в сфере сбора, обработки и удаления отходов; восстановление материалов (раздел 38 КВЭД 009:2010), кроме захоронения отходов, или научно-исследовательской деятельности (раздел 72 КВЭД 009:2010) на территории (в пределах) индустриального парка (без права предоставления в аренду, лизинг или передачу в пользование третьим лицам на любое (оборудования) и комплектующих изделий к нему до даты ввоза их на таможенную территорию Украины прошло не более трех лет и они не были использованы.
Порядок ввоза и целевого использования товаров, определенных абзацем первым пункта, устанавливается Кабинетом министров Украины.
Отчуждение оборудования (оборудования) и комплектующих изделий к нему, ввезенных на таможенную территорию Украины в порядке, определенном настоящим пунктом, ранее пяти лет с даты ввоза их на таможенную территорию Украины или в случае их нецелевого использования, в том числе передачи в пользование другим лицам, ранее пяти лет с даты ввоза их на таможенную территорию. влечет возникновение у плательщика налога обязанности по уплате налоговых обязательств по результатам налогового периода, на который приходится такое отчуждение, нецелевое использование или потеря статуса участника индустриального парка, на сумму налога на добавленную стоимость, которая должна была уплачена при ввозе на таможенную территорию Украины таких товаров, рассчитанной со дня ввоза на таможенную территорию Украины до дня увеличения налогового обязательства. При этом установленные статьей 102 настоящего Кодекса сроки давности не применяются.
Положения настоящего пункта не распространяются на оборудование (оборудование) и комплектующие изделия к нему, имеющие происхождение из страны, признанной государством-оккупантом по закону и/или государством-агрессором в отношении Украины согласно законодательству, или ввозимые с территории государства-оккупанта (агрессора) и/или с оккупированной территории Украины, определенной законом.
{Статья 197 дополнена пунктом 197.28 - 1 согласно Закону № 2330-IX от 21.06.2022 - о вступлении в силу см. пункт 1 раздела ІІ Закона № 2330-IX от 21.06.2022 }
198.1. К налоговому кредиту относятся суммы налога, уплаченные/начисленные в случае совершения сделок по:
{Абзац первый пункта 198.1 статьи 198 в редакции Закона № 643-VIII от 16.07.2015 }
а) приобретение или изготовление товаров и услуг;
{Абзац второй пункта 198.1 статьи 198 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
б) приобретение (строительство, сооружение, создание) внеоборотных активов (в том числе в связи с приобретением и/или ввозом таких активов как взнос в уставный капитал и/или при передаче таких активов на баланс налогоплательщика, уполномоченного вести учет результатов совместной деятельности);
{Абзац третий пункта 198.1 статьи 198 с изменениями, внесенными согласно Законам № 1797-VIII от 21.12.2016 , № 3553-IX от 16.01.2024 }
в) получение услуг, предоставленных нерезидентом на таможенной территории Украины, и в случае получения услуг, местом снабжения которых является таможенная территория Украины;
г) ввоз внеоборотных активов на таможенную территорию Украины по договорам оперативного или финансового лизинга;
ґ) ввоз товаров и/или внеоборотных активов на таможенную территорию Украины.
{Пункт 198.1 статьи 198 дополнен абзацем шестым согласно Закону № 1797-VIII от 21.12.2016 }
198.2. Датой отнесения сумм налога к налоговому кредиту считается дата произошедшего ранее:
{Абзацы первый и второй пункта 198.2 статьи 198 заменены одним абзацем согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 643-VIII от 16.07.2015 }
дата списания средств со счета плательщика налога в банке/небанковском предоставлении платежных услуг на оплату товаров/услуг, а в случае поставки товаров/услуг, оплата которых осуществляется электронными деньгами, - дата списания электронных денег налогоплательщика как оплата подлежащих поставке товаров/услуг на электронный кошелек поставщика;
{Абзац второй пункта 198.2 статьи 198 в редакции Закона № 2888-IX от 12.01.2023 }
дата получения налогоплательщиком товаров/услуг.
{Абзац третий пункта 198.2 статьи 198 в редакции Закона №1621-VII от 31.07.2014 с учетом изменений, внесенных Законом № 71-VIII от 28.12.2014 ; в редакции Закона № 71-VIII от 28.12.2014 }
Для операций по ввозу на таможенную территорию Украины товаров датой отнесения сумм налога к налоговому кредиту является дата уплаты налога по налоговым обязательствам согласно пункту 187.8 статьи 187 настоящего Кодекса, а для операций по поставке услуг нерезидентом на таможенной территории Украины - дата составления плательщиком налоговой накладной. реестр налоговых накладных.
{Абзац четвертый пункта 198.2 статьи 198 в редакции Закона № 3609-VI от 07.07.2011 ; с изменениями, внесенными Законами № 4834-VI от 24.05.2012 , № 1621-VII от 31.07.2014 с учетом изменений, внесенных Законом № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 643-VIII от 16.07.2015 }
Датой увеличения налогового кредита лизингополучателя (арендатора) для операций по финансовому лизингу (финансовой аренде) является дата фактического получения объекта финансового лизинга (финансовой аренды) таким лизингополучателем (арендатором).
{Абзац пятый пункта 198.2 статьи 198 в редакции Законов № 643-VIII от 16.07.2015 , № 1605-IX от 01.07.2021 }
Датой отнесения сумм к налоговому кредиту заказчика из договоров (контрактов), определенных долгосрочными в соответствии с пунктом 187.9 статьи 187 настоящего Кодекса, является дата фактического получения заказчиком результатов работ (оформленных актами выполненных работ) по таким договорам (контрактам).
{Абзац шестой пункта 198.2 статьи 198 с изменениями, внесенными Законом № 643-VIII от 16.07.2015 }
Для товаров/услуг, снабжение (приобретение) которых контролируется приборами учета, факт поставки (приобретения) таких товаров/услуг удостоверяется данными учета.
198.3. Налоговый кредит отчетного периода определяется исходя из договорной (контрактной) стоимости товаров/услуг и состоит из сумм налогов, начисленных (уплаченных) налогоплательщиком по ставке, установленной пунктом 193.1 статьи 193 настоящего Кодекса, в течение следующего отчетного периода в связи с:
приобретением или изготовлением товаров и предоставлением услуг;
приобретением (строительством, сооружением) основных средств, в том числе других внеоборотных материальных активов и незавершенных капитальных инвестиций в необоротные капитальные активы;
{Абзац третий пункта 198.3 статьи 198 в редакции Закона № 3553-IX от 16.01.2024 }
ввозом товаров и/или внеоборотных активов на таможенную территорию Украины.
Начисление налогового кредита осуществляется независимо от того, начали ли такие товары/услуги и основные средства использоваться в налогооблагаемых операциях в рамках осуществления хозяйственной деятельности налогоплательщика в течение отчетного налогового периода, а также от того, осуществлял ли налогоплательщик налогооблагаемые операции в течение такого отчетного налогового периода.
{Абзац пятый пункта 198.3 статьи 198 с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
{Пункт 198.3 статьи 198 с изменениями, внесенными согласно Законам №408-VII от 04.07.2013 , №71-VIII от 28.12.2014 , №609-VIII от 15.07.2015 , №643-VIII ; в редакции Закона № 1797-VIII от 21.12.2016 }
{Пункт 198.4 статьи 198 исключен на основании Закона № 71-VIII от 28.12.2014 }
198.5. Налогоплательщик обязан начислить налоговые обязательства исходя из базы налогообложения, определенной в соответствии с пунктом 189.1 статьи 189 настоящего Кодекса, и составить не позднее последнего дня отчетного (налогового) периода и зарегистрировать в Едином реестре налоговых накладных в сроки, установленные настоящим Кодексом для такой регистрации необоротными активами, приобретенными/изготовленными с налогом на добавленную стоимость (для товаров/услуг, внеоборотных активов, приобретенных или изготовленных до 1 июля 2015 года, - в случае если при таком приобретении или изготовлении суммы налога были включены в состав налогового кредита), в случае если такие товары/услуги, необоротные активы
{Абзац первый пункта 198.5 статьи 198 с изменениями, внесенными Законом № 1621-VII от 31.07.2014 с учетом изменений, внесенных Законом № 71-VIII от 28.12.2014 ; с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 643-VIII от 16.07.2015 }
а) в операциях, не являющихся объектом налогообложения в соответствии со статьей 196 настоящего Кодекса (кроме случаев проведения операций, предусмотренных подпунктом 196.1.7 пункта 196.1 статьи 196 настоящего Кодекса) или место снабжения которых расположено за пределами таможенной территории Украины;
{Подпункт "а" пункта 198.5 статьи 198 с изменениями, внесенными согласно Законам № 657-VII от 24.10.2013 , № 909-VIII от 24.12.2015 , № 1797-VIII от 21.12.2016 }
б) в операциях, освобожденных от налогообложения в соответствии со статьей 197, подраздела 2 раздела XX настоящего Кодекса, международными договорами (сделками) (кроме случаев проведения операций, предусмотренных подпунктом 197.1.28 пункта 197.1 статьи 197 настоящего Кодекса и операций, предусмотренных пунктом 197.11 статьи;
{Подпункт "б" пункта 198.5 статьи 198 с изменениями, внесенными Законами № 657-VII от 24.10.2013 , № 909-VIII от 24.12.2015 }
в) в операциях, осуществляемых налогоплательщиком в пределах баланса налогоплательщика, в том числе передача для непроизводственного использования, перевод производственных внеоборотных активов в состав непроизводственных внеоборотных активов;
г) в операциях, не являющихся хозяйственной деятельностью налогоплательщика (кроме случаев, предусмотренных пунктом 189.9 статьи 189 настоящего Кодекса).
{Абзац пятый пункта 198.5 статьи 198 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
В случае если такие товары/услуги, необоротные активы в дальнейшем начинают использоваться в налогооблагаемых операциях в пределах хозяйственной деятельности, в том числе перевод непроизводственных внеоборотных активов в состав производственных внеоборотных активов, налогоплательщик может уменьшить сумму налоговых обязательств, которые были начислены в соответствии с этим пунктом, на основании расчета корректировки в в Едином реестре налоговых накладных.
{Абзац шестой пункта 198.5 статьи 198 в редакции Закона № 71-VIII от 28.12.2014 }
С целью применения этого пункта налоговые обязательства определяются по товарам/услугам, внеоборотным активам:
{Абзац седьмой пункта 198.5 статьи 198 в редакции Закона № 71-VIII от 28.12.2014 }
приобретенных для использования в не облагаемых налогом операциях - на дату их приобретения;
{Абзац пункта 198.5 статьи 198 в редакции Закона № 71-VIII от 28.12.2014 }
приобретенных для использования в налогооблагаемых операциях, которые начинают использоваться в не облагаемых налогом операциях, - на дату начала их фактического использования, определенную в первичных документах, составленных в соответствии с Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине.
{Абзац пункта 198.5 статьи 198 в редакции Закона № 71-VIII от 28.12.2014 }
В случае если на момент проверки налогоплательщика контролирующим органом в акте выборочной (долевой) инвентаризации, проводимой налогоплательщиком по требованию такого органа, выявлена нехватка приобретенных таким плательщиком товаров (кроме случая, если такая нехватка обусловлена уничтожением вследствие действия обстоятельств непреодолимой силы, подтверждаемой в соответствии с законодательством), для целей раздела V этого является хозяйственной деятельностью налогоплательщика.
{Пункт 198.5 статьи 198 дополнен абзацем десятым согласно Закону № 909-VIII от 24.12.2015 }
{Пункт 198.5 статьи 198 в редакции Законов №3609-VI от 07.07.2011 , №4834-VI от 24.05.2012 ; с изменениями, внесенными Законом № 2245-VIII от 07.12.2017 }
198.6. Не относятся к налоговому кредиту суммы налога, уплаченного (начисленного) в связи с приобретением товаров/услуг, не подтвержденные зарегистрированными в Едином реестре налоговых накладных налоговыми накладными /расчетами корректировки к таким налоговым накладным или не подтвержденные таможенными декларациями (временными, суммы налога в бюджет при ввозе товаров на таможенную территорию Украины), иными документами, предусмотренными пунктом 201.11 статьи 201 настоящего Кодекса.
{Абзац первый пункта 198.6 статьи 198 в редакции Закона № 3609-VI от 07.07.2011 ; с изменениями, внесенными Законом № 1621-VII от 31.07.2014 с учетом изменений, внесенных Законом № 71-VIII от 28.12.2014 ; с изменениями, внесенными согласно Законам №71-VIII от 28.12.2014 , №909-VIII от 24.12.2015 ; в редакции Закона № 466-IX от 16.01.2020 }
В случае, когда на момент проверки налогоплательщика контролирующим органом суммы налога, предварительно включенные в состав налогового кредита, остаются не подтвержденными указанными в абзаце первом настоящего пункта документами, налогоплательщик несет ответственность в соответствии с настоящим Кодексом.
{Абзац второй пункта 198.6 статьи 198 в редакции Закона № 3609-VI от 07.07.2011 ; с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
Налоговые накладные, полученные из Единого реестра налоговых накладных, являются для получателя товаров/услуг основанием для начисления сумм налога, относящихся к налоговому кредиту.
{Пункт 198.6 статьи 198 дополнен новым абзацем согласно Закону № 643-VIII от 16.07.2015 }
В случае если налогоплательщик не включил в соответствующем отчетном периоде в налоговый кредит сумму налога на добавленную стоимость на основании полученных налоговых накладных /расчетов корректировки в такие налоговые накладные, зарегистрированные в Едином реестре налоговых накладных, такое право сохраняется за ним в течение 365 календарных дней с даты составления/налога.
{Пункт 198.6 статьи 198 дополнен новым абзацем согласно Закону № 643-VIII от 16.07.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законами № 2198-VIII от 09.11.2017 , № 1914-IX от 30.11.2021 }
Суммы налога, уплаченные (начисленные) в связи с приобретением товаров/услуг, указанные в налоговых накладных /расчетах корректировки в такие налоговые накладные, зарегистрированные в Едином реестре налоговых накладных с нарушением срока регистрации, включаются в налоговый кредит за отчетный налоговый период, в котором зарегистрированы/ накладных в Едином реестре налоговых накладных, но не позднее чем через 365 календарных дней с даты составления налоговых накладных/расчетов корректировки в такие налоговые накладные.
{Абзацы пятый – седьмой пункта 198.6 статьи 198 заменены одним абзацем согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 2198-VIII от 09.11.2017 ; в редакции Закона №466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
Налогоплательщики, которые применяют кассовый метод налогового учета, суммы налога, указанные в налоговых накладных отсутствием фактов списания средств со счета плательщика налога в банке/небанковском предоставлении платежных услуг (выдачи из кассы) или предоставления других видов компенсаций стоимости поставленных (или подлежащих поставке) ему товаров/услуг, имеющих право на включение таких сумм в налоговый кредит в отчетном налоговом плательщике плательщика услуг в банке из кассы) или предоставление других видов компенсаций стоимости поставленных (или подлежащих поставке) ему товаров/услуг, но не позднее чем через 60 календарных дней с даты такого списания, предоставление других видов компенсаций.
{Пункт 198.6 статьи 198 дополнен новым абзацем по закону №466-IX от 16.01.2020 ; с изменениями, внесенными Законами № 1914-IX от 30.11.2021 , № 2888-IX от 12.01.2023 }
В случае остановки регистрации налоговой накладной/расчета корректировки в Едином реестре налоговых накладных согласно пункту 201.16 статьи 201 настоящего Кодекса течение сроков, указанных в этом пункте, прерывается на период остановки регистрации таких налоговых накладных/расчетов корректировки в Едином реестре налоговых наклад.
{ Пункт 198.6 статьи 198 дополнен новым абзацем согласно Закону № 1914-IX от 30.11.2021 }
{Абзац пункта 198.6 статьи 198 исключен на основании Закона № 909-VIII от 24.12.2015 }
Не относятся к налоговому кредиту суммы налога, уплаченного (начисленного) в соответствии с подпунктом 191.1.2 пункта 191.1 статьи 191 настоящего Кодекса оператором почтовой связи, экспресс-перевозчиком.
{Пункт 198.6 статьи 198 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 }
198.7. Сумма отрицательного значения, подлежащая включению в состав налогового кредита следующего отчетного (налогового) периода плательщика, реорганизуемого путем:
присоединение, слияние, преобразование - подлежит перенесению в состав налогового кредита правопреемника в следующем периоде после подписания передаточного акта в соответствии с законодательством;
разделения, выделения, - подлежит перенесению в состав налогового кредита правопреемника пропорционально полученной доли имущества согласно распределительному балансу в следующем периоде после подписания распределительного баланса в соответствии с законодательством.
Такой перенос осуществляется в случае, если сумма отрицательного значения, подлежащего включению в состав налогового кредита следующего отчетного (налогового) периода реорганизуемого плательщика, подтверждена документальной проверкой контролирующего органа.
{Статья 198 дополнена пунктом 198.7 согласно Закону № 1797-VIII от 21.12.2016 }
Статья 199. Пропорциональное отнесение сумм налога к налоговому кредиту↑
199.1. В случае если приобретенные и/или произведенные товары/услуги, необоротные активы частично используются в налогооблагаемых операциях, а частично нет, налогоплательщик обязан начислить налоговые обязательства исходя из базы налогообложения, определенной в соответствии с пунктом 189.1 статьи 189 настоящего Кодекса, и составить не позднее налоговую накладную в Едином реестре налоговых накладных на общую сумму доли уплаченного (начисленного) налога при их приобретении или изготовлении, которая соответствует доле использования таких товаров/услуг, внеоборотных активов в не облагаемых налогом операциях.
{Пункт 199.1 статьи 199 с изменениями, внесенными согласно Закону № 4834-VI от 24.05.2012 ; в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными по закону № 643-VIII от 16.07.2015 }
199.2. Доля использования товаров/услуг, необоротных активов в налогооблагаемых операциях определяется в процентах как отношение объемов по поставкам налогооблагаемых операций (без учета сумм налога) за предыдущий календарный год к совокупным объемам поставки налогооблагаемых и не облагаемых налогом операций (без учета сумм налога) за этот же предыдущий календарный год. Определенная в процентах величина применяется в течение календарного года.
{Пункт 199.2 статьи 199 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
199.3. Налогоплательщики, у которых в течение предыдущего календарного года отсутствовали необлагаемые налогом операции, а такие необлагаемые налогом операции начали осуществляться в отчетном периоде, а также вновь налогоплательщики проводят в текущем календарном году расчет доли использования товаров/услуг, необоротных активов в налогооблагаемых операциях на основании расчета, определенного по фактическим данным объемов по первому налоговому периоду. котором задекларированы следующие операции.
{Абзац первый пункта 199.3 статьи 199 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
Расчет части использования товаров/услуг, необоротных активов в налогооблагаемых операциях подается в контролирующий орган одновременно с налоговой декларацией отчетного налогового периода, в котором задекларированы такие налогооблагаемые и необлагаемые налогом операции.
{Абзац второй пункта 199.3 статьи 199 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
199.4. Налогоплательщик по итогам календарного года осуществляет перерасчет доли использования товаров/услуг и внеоборотных активов в налогооблагаемых операциях исходя из фактических объемов проведенных в течение года налогооблагаемых и не облагаемых налогом операций. В случае снятия с учета налогоплательщика, в том числе по решению суда, перерасчет доли осуществляется исходя из фактических объемов налогооблагаемых и не облагаемых налогом операций, проведенных с начала текущего года до даты снятия с учета.
{Абзац первый пункта 199.4 статьи 199 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
{Абзац второй пункта 199.4 статьи 199 исключен на основании Закона № 643-VIII от 16.07.2015 }
199.5. Доля использования товаров/услуг, необоротных активов в облагаемых налогом операциях, определенная с учетом норм пунктов 199.2-199.4 статьи 199 настоящего Кодекса, применяется для проведения корректировки сумм налоговых обязательств, указанных в пункте 199.1 статьи 199 настоящего Кодекса. Результаты перерасчета сумм налоговых обязательств отражаются в налоговой декларации за последний налоговый период года. В случае снятия с учета налогоплательщика, в том числе по решению суда, корректировка отражается налогоплательщиком в налоговой декларации последнего налогового периода, когда произошло снятие с учета.
{Пункт 199.5 статьи 199 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 4834-VI от 24.05.2012 , № 1797-VIII от 21.12.2016 }
199.6. Правила настоящей статьи не применяются в случае:
{Абзац первый пункта 199.6 статьи 199 с изменениями, внесенными по закону № 71-VIII от 28.12.2014 }
проведение операций, предусмотренных подпунктом 196.1.7 пункта 196.1 статьи 196 настоящего Кодекса;
{Абзац третий пункта 199.6 статьи 199 исключен на основании Закона № 1914-IX от 30.11.2021 }
проведение операций, предусмотренных подпунктом 197.1.28 пункта 197.1, пунктами 197.11 и 197.24 статьи 197 настоящего Кодекса.
{Пункт 199.6 статьи 199 дополнен абзацем четвертым согласно Закону № 4834-VI от 24.05.2012 ; с изменениями, внесенными Законами № 909-VIII от 24.12.2015 , № 1665-VIII от 06.10.2016 }
Статья 200. Порядок определения суммы налога, подлежащего уплате (перечислению) в Государственный бюджет Украины или возмещению из Государственного бюджета Украины (бюджетному возмещению), и сроки проведения расчетов↑
200.1. Сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или бюджетное возмещение, определяется как разница между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода.
200.2. При положительном значении суммы, рассчитанной согласно пункту 200.1 настоящей статьи, такая сумма подлежит уплате (перечислению) в бюджет в сроки, установленные настоящим разделом.
Для перечисления налога в бюджет центральный орган исполнительной власти, реализующий государственную налоговую политику, направляет центральному органу исполнительной власти, реализующую государственную политику в сфере казначейского обслуживания бюджетных средств, в котором открыты счета плательщиков в системе электронного администрирования налога на добавленную стоимость, реестр плательщиков, в котором указываются название плательщика и налоговый отчет налога, подлежащего перечислению в бюджет. На основании такого реестра центральный орган исполнительной власти, реализующий государственную политику в сфере казначейского обслуживания бюджетных средств, в котором открыты счета плательщиков в системе электронного администрирования налога на добавленную стоимость, не позднее последнего дня срока, установленного настоящим Кодексом для самостоятельной уплаты налоговых обязательств, перечисляет суммы налога в бюджет.
{Пункт 200.2 статьи 200 дополнен абзацем вторым согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
{Пункт 200.3 статьи 200 исключен на основании Закона № 71-VIII от 28.12.2014 }
200.4. При отрицательном значении суммы, рассчитанной согласно пункту 200.1 настоящей статьи, такая сумма:
а) учитывается в уменьшении суммы налогового долга по налогу, возникшему за предыдущие отчетные (налоговые) периоды (в том числе рассроченного или отсроченного в соответствии с настоящим Кодексом) в части, не превышающей сумму, исчисленную в соответствии с пунктом 200 - 1.3 статьи 200 - 1 настоящего Кодекса на момент получения контролирующим органом . -
б) или подлежит бюджетному возмещению по заявлению плательщика в сумме налога, фактически уплаченной получателем товаров/услуг в предыдущих и отчетном налоговых периодах поставщикам таких товаров/услуг или в Государственный бюджет Украины, в части, не превышающей сумму, исчисленную в соответствии с пунктом 200-1.3 статьи 200-1 соответствующий счет плательщика налога в банке/небанковском предоставлении платежных услуг и/или в счет уплаты денежных обязательств или погашения налогового долга такого плательщика налога с других платежей, уплачиваемых в государственный бюджет;
{Подпункт "б" пункта 200.4 статьи 200 с изменениями, внесенными согласно Законам № 909-VIII от 24.12.2015 , № 2600-IX от 20.09.2022 ; в редакции Закона № 2888-IX от 12.01.2023 }
в) и/или засчитывается в состав налогового кредита следующего отчетного (налогового) периода.
{Пункт 200.4 статьи 200 с изменениями, внесенными Законами № 3609-VI от 07.07.2011 , № 4834-VI от 24.05.2012 , № 1621-VII от 31.07.2014 с учетом изменений, внесенных Законом № 71-VIII от 28.12.2014 ; в редакции Закона № 71-VIII от 28.12.2014 }
200.4-1 . Плательщики налога, в отношении которых (и/или в отношении учредителей (участников), конечных бенефициарных владельцев которых) в порядке, установленном Законом Украины "О санкциях", приняты решения о применении специальных экономических и других ограничительных мер (санкций), в течение срока применения таких санкций не имеют права на получение бюджетного возмещения суммы отрицательного значения.
{Абзац первый пункта 200.4 - 1 статьи 200 с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
Суммы такого отрицательного значения засчитываются в уменьшение суммы налогового долга по налогу, возникшему за предыдущие отчетные (налоговые) периоды (в том числе рассроченного или отсроченного в соответствии с настоящим Кодексом), а в случае отсутствия налогового долга – в состав налогового кредита следующего отчетного (налогового) периода.
{ Статью 200 дополнен пунктом 200.4 - 1 согласно Закону № 3317-IX от 10.08.2023 }
200.4-2 . Не подлежит бюджетному возмещению сумма отрицательного значения, в расчет которой включены суммы налога, уплаченные получателем товаров/услуг в предыдущих и отчетном налоговых периодах поставщикам товаров/услуг, которые использованы или будут использованы в операциях по первой поставке жилья (объектов жилой недвижимости), неделимого жилищного объекта незавершенного.
Суммы такого отрицательного значения засчитываются в состав налогового кредита следующего отчетного (налогового) периода до их полного погашения налоговыми обязательствами.
{ Статью 200 дополнено пунктом 200.4 - 2 согласно Закону № 3317-IX от 10.08.2023 }
{Пункт 200.5 статьи 200 исключен на основании Закона № 909-VIII от 24.12.2015 }
{Пункт 200.6 статьи 200 исключен на основании Закона № 71-VIII от 28.12.2014 }
200.7. Налогоплательщик, имеющий право на получение бюджетного возмещения и принявший решение о возврате суммы бюджетного возмещения, подает соответствующему контролирующему органу налоговую декларацию и заявление о возврате суммы бюджетного возмещения, которое отражается в налоговой декларации.
{Абзац первый пункта 200.7 статьи 200 с изменениями, внесенными Законами № 909-VIII от 24.12.2015 , № 1797-VIII от 21.12.2016 }
200.7.1. Формирование Реестра заявлений о возврате суммы бюджетного возмещения осуществляется на основании баз данных центрального органа исполнительной власти, реализующего налоговую политику, и центрального органа исполнительной власти, реализующего государственную политику в сфере казначейского обслуживания бюджетных средств.
В такой Реестр вносятся следующие данные:
1) наименование налогоплательщика и его индивидуальный налоговый номер;
2) дата подачи заявления о возврате суммы бюджетного возмещения на счет плательщика в банке/небанковском предоставлении платежных услуг, поданного в составе налоговой декларации или уточняющего расчета (в случае их представления);
{Абзац четвертый подпункта 200.7.1 пункта 200.7 статьи 200 в редакции Закона № 2888-IX от 12.01.2023 }
3) сумма налога, заявленного к бюджетному возмещению, указанная в каждом заявлении, поданном в составе налоговой декларации или уточняющего расчета (в случае их представления), в том числе отдельно, подлежащей перечислению на счет плательщика налога в банке/небанковском предоставлении платежных услуг и/или в счет уплаты денежных обязательств платежей, уплачиваемых в государственный бюджет;
{Абзац пятый подпункта 200.7.1 пункта 200.7 статьи 200 в редакции Закона № 2888-IX от 12.01.2023 }
4) сумма налога, заявленного в бюджетное возмещение, уменьшена на сумму налогового долга;
5) реквизиты счета плательщика налога в банке/небанковском предоставлении платежных услуг для перечисления бюджетного возмещения;
{Абзац седьмой подпункта 200.7.1 пункта 200.7 статьи 200 в редакции Закона № 2888-IX от 12.01.2023 }
6) реквизиты бюджетных счетов для перечисления в счет уплаты денежных обязательств или погашения налогового долга такого налогоплательщика по другим платежам, уплачиваемым в государственный бюджет;
7) реквизиты бюджетного счета, с которого осуществляется бюджетное возмещение налога;
8) дата начала и окончания проведения проверки данных, указанных в налоговой декларации или уточняющем расчете (в случае их представления), в составе которых подано заявление о возврате суммы бюджетного возмещения, с обязательной отметкой по виду проверки (камеральная, документальная);
9) сумма налога, заявленного в бюджетное возмещение, и дата поданного в контролирующий орган заявления в случае возникновения у налогоплательщика необходимости изменить направление согласованного бюджетного возмещения;
10) дата составления и вручения налогоплательщику акта проверки;
11) дата и номер налогового уведомления-решения и сумма бюджетного возмещения по каждому заявлению с учетом (при подаче) уточняющего расчета, несогласованная контролирующим органом;
12) дата начала обжалования налогового уведомления-решения и обжалуемая сумма бюджетного возмещения;
13) дата окончания обжалования налогового уведомления-решения и сумма бюджетного возмещения, согласованная по результатам обжалования;
14) сумма согласованного контролирующим органом бюджетного возмещения по каждому заявлению и дата его согласования;
15) дата и сумма возврата бюджетного возмещения на счет плательщика в банке/небанковском предоставлении платежных услуг;
{Абзац семнадцатый подпункта 200.7.1 пункта 200.7 статьи 200 в редакции Закона № 2888-IX от 12.01.2023 }
16) дата и сумма зачисления (перечисления) в счет уплаты денежных обязательств или погашения налогового долга такого налогоплательщика с других платежей, уплачиваемых в государственный бюджет;
17) дата принятия решения о применении специальных экономических и других ограничительных мер (санкций), принятого в порядке, установленном Законом Украины "О санкциях";
{Подпункт 200.7.1 пункта 200.7 статье 200 дополнен новым абзацем согласно Закону № 3317-IX от 10.08.2023 }
18) дата принятия решения об отмене специальных экономических и других ограничительных мер (санкций), принятого в порядке, установленном Законом "О санкциях".
{Подпункт 200.7.1 пункта 200.7 статье 200 дополнен новым абзацем согласно Закону № 3317-IX от 10.08.2023 }
Внесение данных в Реестр заявлений о возврате суммы бюджетного возмещения должностными лицами соответствующих органов осуществляется с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
{Абзац подпункта 200.7.1 пункта 200.7 статьи 200 с изменениями, внесенными согласно Закону № 2725-VIII от 16.05.2019 }
Порядок ведения и форма Реестра заявлений о возврате суммы бюджетного возмещения утверждаются Кабинетом Министров Украины.
{Пункт 200.7 статьи 200 дополнен подпунктом 200.7.1 согласно Законам № 909-VIII от 24.12.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 }
200.7.2. Заявления о возврате сумм бюджетного возмещения автоматически вносятся в Реестр заявлений о возврате суммы бюджетного возмещения в течение операционного дня их получения в хронологическом порядке их поступления.
Возврат согласованных сумм бюджетного возмещения осуществляется в хронологическом порядке в соответствии с очередностью внесения в Реестр заявлений о возврате суммы бюджетного возмещения.
{Пункт 200.7 статьи 200 дополнен подпунктом 200.7.2 согласно Законам № 909-VIII от 24.12.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 }
200.7.3. Данные Реестра заявлений о возврате суммы бюджетного возмещения, предусмотренные подпунктом 200.7.1 этого пункта, кроме подпункта 5 подпункта 200.7.1 этого пункта относительно реквизитов счета плательщика налога в банке/небанковском предоставлении платежных услуг для перечисления бюджетного возмещения, не являются информацией с ограниченным доступом дней, обнародованном на официальном сайте центрального органа исполнительной власти, обеспечивающем формирование государственной финансовой политики.
{Абзац первый подпункта 200.7.3 пункта 200.7 статьи 200 в редакции Закона № 2888-IX от 12.01.2023 }
Порядок предоставления соответствующей информации центральным органом исполнительной власти, реализующим налоговую политику, и центральным органом исполнительной власти, реализующим государственную политику в сфере казначейского обслуживания бюджетных средств, для ее обнародования на официальном веб-сайте центрального органа исполнительной власти, обеспечивающего формирование государственной финансовой политики, устанавливается центральным органом исполнительной власти.
{Пункт 200.7 статьи 200 дополнен подпунктом 200.7.3 согласно Законам № 909-VIII от 24.12.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 }
200.8. К налоговой декларации или уточняющим расчетам (в случае их представления) налогоплательщиком прилагаются расчет суммы бюджетного возмещения и оригиналы таможенных деклараций. В случае если таможенное оформление товаров, вывезенных за пределы таможенной территории Украины, осуществлялось с использованием электронной таможенной декларации, такая электронная таможенная декларация предоставляется контролирующим органом по месту таможенного оформления контролирующему органу по месту учета такого налогоплательщика в порядке, утвержденном центральным органом исполнительной власти, обеспечивающим формирование и реализацию государства. электронной подписи в соответствии с требованиями Закона Украины "Об электронной идентификации и электронных доверительных услугах".
{Пункт 200.8 статьи 200 в редакции Закона № 4915-VI от 07.06.2012 ; с изменениями, внесенными согласно Законам № 404-VII от 04.07.2013 , № 1797-VIII от 21.12.2016 , № 2725-VIII от 16.05.2019 , № 2918-IX от 07.02.2023 }
200.9. Форма заявления о возмещении и форма расчета суммы бюджетного возмещения определяются центральным органом исполнительной власти, обеспечивающим формирование государственной финансовой политики.
{Пункт 200.9 статьи 200 с изменениями, внесенными согласно Законам № 909-VIII от 24.12.2015 , № 1797-VIII от 21.12.2016 }
200.10. В срок, предусмотренный абзацем первым пункта 76.3 статьи 76 настоящего Кодекса, контролирующий орган производит камеральную проверку данных налоговой декларации или уточняющих расчетов (в случае их представления).
Плательщики налога, имеющие право на бюджетное возмещение в соответствии с настоящей статьей и подали заявление о возврате суммы бюджетного возмещения, получают такое бюджетное возмещение в случае согласования контролирующим органом заявленной суммы бюджетного возмещения по результатам камеральной проверки, проводимой в течение 20 календарных дней, следующих за предельным сроком подачи налоговой декларации или по уточняющего расчета. днем их фактического представления и в соответствии с требованиями, определенными статьей 76 настоящего Кодекса, а в случаях, определенных пунктом 200.11 настоящей статьи, - по результатам проверки, указанной в таком пункте, в соответствии с настоящим Кодексом.
{Абзац второй пункта 200.10 статьи 200 в редакции Закона № 3603-IX от 23.02.2024 }
{Пункт 200.10 статьи 200 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 } {Об остановке действия пункта 200.10 статьи 200 до 21.07.2022 см. подпункт 69.11 пункта 69 подраздела 10 раздела ХХ}
200.11. {Об остановке действия пункта 200.11 статьи 200 см. подпункт 69.11 пункта 69 подраздела 10 раздела ХХ} Контролирующий орган имеет право в течение 40 календарных дней, наступающих за предельным сроком представления налоговой декларации , а в случае если такая налоговая декларация предоставлена по истечении предельного срока - по дню ее фактического представления8 пункта8 подпункта8 . 78.1 статьи 78 настоящего Кодекса.
{Абзац первый пункта 200.11 статьи 200 в редакции Закона № 3603-IX от 23.02.2024 }
Решение о проведении документальной проверки должно быть принято позже окончания предельного срока проведения камеральной проверки.
{Пункт 200.11 статьи 200 в редакции Закона № 909-VIII от 24.12.2015 ; с изменениями, внесенными согласно Законам №1791-VIII от 20.12.2016 , №466-IX от 16.01.2020 ; в редакции Закона № 1914-IX от 30.11.2021 {Об остановке действия пункта 200.11 статьи 200 до 21.07.2022 см. подпункт 69.11 пункта 69 подраздела 10 раздела ХХ}
200.12. Указанная в заявлении сумма бюджетного возмещения считается согласованной в Реестре заявлений о возврате суммы бюджетного возмещения с одной из следующих дат:
{Абзац первый пункта 200.12 статьи 200 в редакции Закона № 1797-VIII от 21.12.2016 }
а) со дня, следующего за днем истечения предельного срока проведения проверки, в случае, если контролирующим органом внесены в Реестр заявлений о возврате суммы бюджетного возмещения сведения об отсутствии нарушений в ходе такой проверки;
{Абзац второй пункта 200.12 статьи 200 в редакции Закона № 1797-VIII от 21.12.2016 }
б) со дня, следующего за днем истечения предельного срока проведения камеральной проверки, в случае, если контролирующим органом не внесены в Реестр заявлений о возврате суммы бюджетного возмещения сведения о дате начала и окончания проведения проверки данных, указанных в налоговой декларации или уточняющем расчете, с обязательной отметкой по виду проверки (камеральная, документальная);
{Абзац третий пункта 200.12 статьи 200 в редакции Закона № 1797-VIII от 21.12.2016 }
в) со дня, следующего за днем истечения предельного срока, предусмотренного настоящим Кодексом для составления акта проверки, в случае, если контролирующим органом не внесены в Реестр заявлений о возврате суммы бюджетного возмещения сведения о дате составления акта проверки;
{Абзац пункта 200.12 статьи 200 в редакции Закона № 1797-VIII от 21.12.2016 }
г) со дня, следующего за днем истечения предельного срока, предусмотренного настоящим Кодексом для отправки (вручения) налогового уведомления-решения, в случае, если контролирующим органом не внесены в Реестр заявлений о возврате суммы бюджетного возмещения сведения о дате и номере налогового уведомления-решения;
{Абзац пункта 200.12 статьи 200 в редакции Закона № 1797-VIII от 21.12.2016 }
ґ) со дня признания противоправным и/или отмены налогового уведомления-решения.
{Абзац пункта 200.12 статьи 200 в редакции Закона № 1797-VIII от 21.12.2016 }
В случаях, предусмотренных подпунктами "б" и "в" настоящего пункта, информация о согласованности бюджетного возмещения и его сумму отражается в Реестре заявлений о возврате суммы бюджетного возмещения в автоматическом режиме на следующий рабочий день после возникновения такого случая.
{Абзац пункта 200.12 статьи 200 в редакции Закона № 1797-VIII от 21.12.2016 }
В случаях, предусмотренных подпунктами а, г и г этого пункта, информация о согласованности бюджетного возмещения и его сумму отражается в Реестре заявлений о возврате суммы бюджетного возмещения контролирующим органом на следующий рабочий день после возникновения такого случая.
{Абзац пункта 200.12 статьи 200 в редакции Закона № 1797-VIII от 21.12.2016 }
Согласованная сумма бюджетного возмещения становится доступной органу, осуществляющему казначейское обслуживание бюджетных средств, для выполнения на следующий операционный день за днем ее отражения в Реестре заявлений о возврате суммы бюджетного возмещения и перечисляется органом, осуществляющим казначейское обслуживание бюджетных средств, в сроки, предусмотренные пунктом 200.13 предоставлению платежных услуг и/или на бюджетные счета для перечисления в счет уплаты денежных обязательств или погашения налогового долга такого плательщика налога с других платежей, уплачиваемых в Государственный бюджет Украины.
{Абзац пункта 200.12 статьи 200 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
При наличии у налогоплательщика налогового долга бюджетному возмещению подлежит заявленная сумма налога, уменьшенная на сумму такого налогового долга.
В случае возникновения у налогоплательщика необходимости изменения направления согласованного бюджетного возмещения, такой налогоплательщик имеет право подать соответствующее заявление в контролирующий орган, который не позднее следующего рабочего дня со дня получения такого заявления обязан внести соответствующие данные в Реестр заявлений о возврате суммы бюджетного возмещения.
{Абзац одиннадцатый пункта 200.12 статьи 200 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
{Пункт 200.12 статьи 200 в редакции Закона № 909-VIII от 24.12.2015 } {Об остановке действия пункта 200.12 статьи 200 до 21.07.2022 см. подпункт 69.11 пункта 69 подраздела 10 раздела ХХ}
200.12–1 . С даты принятия решения о применении специальных экономических и других ограничительных мер (санкций), принятого в порядке, установленном Законом Украины "О санкциях", останавливаются бюджетное возмещение согласованной суммы бюджетного возмещения и сроки осуществления такого бюджетного возмещения, определенных этой статьей.
Указанная в абзаце первом этого пункта сумма бюджетного возмещения остается доступной органу, осуществляющему казначейское обслуживание бюджетных средств, и перечисляется этим органом на счет плательщика налога в обслуживающем банке/небанковском передатчике платежных услуг и/или на бюджетные счета для перечисления в счет уплаты денежных обязательств или платежей налогового платежа бюджета Украины, в течение пяти операционных дней с даты принятия решения об отмене специальных экономических и других ограничительных мер (санкций), принятого в порядке, установленном Законом "О санкциях".
{ Статьей 200 дополнен пунктом 200.12-1 согласно Закону № 3317 -IX от 10.08.2023 }
200.13. На основании данных Реестра заявлений о возврате суммы бюджетного возмещения орган, осуществляющий казначейское обслуживание бюджетных средств, после дня обретения статуса согласованной суммы бюджетного возмещения перечисляет такую сумму с бюджетного счета на счет плательщика налога в обслуживающем банке/небанковском предоставлении платежных услуг и/или на бюджетные счета для перечисления в счет плательщика налога с других платежей, уплачиваемых в государственный бюджет, в течение пяти операционных дней.
{Пункт 200.13 статьи 200 в редакции Законов №5519-VI от 06.12.2012 , №407-VII от 04.07.2013 , №1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
200.14. Если по результатам камеральной или документальной проверки, контролирующий орган выявляет несоответствие суммы бюджетного возмещения сумме, заявленной в налоговой декларации, то такой орган:
{Абзац первый пункта 200.14 статьи 200 с изменениями, внесенными Законами № 909-VIII от 24.12.2015 , № 1797-VIII от 21.12.2016 }
{Абзац второй пункта 200.14 статьи 200 исключен на основании Закона № 1797-VIII от 21.12.2016 }
б) в случае превышения заявленной налогоплательщиком суммы бюджетного возмещения над суммой, определенной контролирующим органом по результатам проверок, направляет налогоплательщику налоговое уведомление-решение, в котором указываются сумма такого превышения и основания для его вычета;
в) в случае выяснения по результатам проведения проверок факта, по которому налогоплательщик не имеет права на получение бюджетного возмещения, направляет налогоплательщику налоговое уведомление-решение, в котором указываются основания отказа в предоставлении бюджетного возмещения.
{Пункт 200.14 статьи 200 с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 3317-IX от 10.08.2023 }
200.14–1 . Если в течение периода проведения контролирующим органом камеральной или документальной проверки принято решение о применении специальных экономических и других ограничительных мер (санкций) в порядке, установленном Законом Украины "О санкциях", такой контролирующий орган направляет налогоплательщику налоговое уведомление-решение, в котором указывается отказ в предоставлении бюджетного возмещения.
Такое налоговое уведомление-решение не подлежит обжалованию.
{ Статью 200 дополнен пунктом 200.14-1 согласно Закону № 3317 -IX от 10.08.2023 }
200.15. В случае, если по результатам проверки сумм налога, заявленных к возмещению, налогоплательщик начинает процедуру административного или судебного обжалования, контролирующий орган не позднее следующего рабочего дня после получения соответствующего уведомления от плательщика или определения суда о возбуждении производства по делу обязан внести соответствующие данные в Реестр заявлений о возврате суммы бюджетного возмещения.
{Абзац первый пункта 200.15 статьи 200 в редакции Закона № 1797-VIII от 21.12.2016 }
После окончания процедуры административного обжалования или вступления в законную силу решения суда контролирующий орган на следующий рабочий день после получения соответствующего решения обязан внести в Реестр заявлений о возврате суммы бюджетного возмещения данные о согласованной сумме бюджетного возмещения плательщика.
{Абзац второй пункта 200.15 статьи 200 в редакции Закона № 1797-VIII от 21.12.2016 }
В случае несогласования контролирующим органом суммы налога, заявленной к возмещению, или ее части обязательства по бюджетному возмещению налога в части несогласованной суммы, возникает со дня окончания процедуры административного или судебного обжалования, по результатам которой принято решение в пользу налогоплательщика.
{Пункт 200.15 статьи 200 дополнен абзацем третьим согласно Закону № 909-VIII от 24.12.2015 }
200.16. В случае если налогоплательщик экспортирует товары за пределы таможенной территории Украины, полученные от другого налогоплательщика на условиях комиссии, консигнации, поручения или других видов договоров, не предусматривающих переход права собственности на такие товары от такого другого налогоплательщика к экспортеру, право на получение бюджетного возмещения имеет такой другой налогоплательщик. При этом комиссионное вознаграждение, полученное налогоплательщиком - экспортером от другого плательщика налога, включается в базу налогообложения по ставке, определенной подпунктом "а" пункта 193.1 статьи 193 настоящего Кодекса, и не включается в таможенную стоимость экспортируемых товаров.
{Пункт 200.16 статьи 200 с изменениями, внесенными согласно Закону № 4915-VI от 07.06.2012 }
200.17. Источником уплаты бюджетного возмещения (в том числе задолженности бюджета) являются доходы бюджета, в который уплачивается налог
{Абзац первый пункта 200.17 статьи 200 в редакции Закона № 1166-VII от 27.03.2014 }
Запрещается оговаривать или ограничивать выплату бюджетного возмещения наличием или отсутствием доходов, полученных от этого налога в отдельных регионах Украины.
{Пункт 200.18 статьи 200 исключен на основании Закона № 909-VIII от 24.12.2015 }
{Пункт 200.19 статьи 200 исключен на основании Закона № 1797-VIII от 21.12.2016 }
{Пункт 200.20 статьи 200 исключен на основании Закона № 1797-VIII от 21.12.2016 }
{Пункт 200.21 статьи 200 исключен на основании Закона № 1797-VIII от 21.12.2016 }
{Пункт 200.22 статьи 200 исключен на основании Закона № 71-VIII от 28.12.2014 }
200.23. Суммы налога, не возмещенные плательщикам в течение определенного настоящей статьей срока, считаются задолженностью бюджета по возмещению налога на добавленную стоимость. На сумму такой задолженности начисляется пеня на уровне 120 процентов учетной ставки Национального банка, установленной на момент возникновения пени, в течение срока ее действия, включая день погашения.
Начисление пени согласно абзацу первому настоящего пункта не производится в случае, если такая задолженность обусловлена:
{П ункт 200.23 статьи 200 дополнен абзацем вторым согласно Закону № 2120-IX от 15.03.2022 ; в редакции Закона № 3317-IX от 10.08.2023 }
возникновением форс-мажорных обстоятельств (обстоятельств непреодолимой силы) в связи с введением военного, чрезвычайного положения;
{Абзац п ункта 200.23 статьи 200 в редакции Закона № 3317-IX от 10.08.2023 }
остановкой/отказом в предоставлении бюджетного возмещения по решению о применении специальных экономических и других ограничительных мер (санкций), принятым в порядке, установленном Законом Украины "О санкциях".
{Абзац п ункта 200.23 статьи 200 в редакции Закона № 3317-IX от 10.08.2023 }
Статья 200-1 . Электронное администрирование налога на добавленную стоимость↑
200 – 1.1 . Система электронного администрирования налога на добавленную стоимость обеспечивает автоматический учет в разрезе налогоплательщиков:
суммы налога, содержащиеся в составных и полученных налоговых накладных и расчетах корректировки, зарегистрированных в Едином реестре налоговых накладных;
{Абзац второй пункта 200-1.1 статьи 200-1 с изменениями , внесенными Законом № 1797-VIII от 21.12.2016 }
суммы налога, уплаченные плательщиками при ввозе товара на таможенную территорию Украины;
суммы пополнения и остатка средств на счетах в системе электронного администрирования налога добавленную стоимость;
суммы налога, на которую плательщики имеют право зарегистрировать налоговые накладные и расчеты корректировки в налоговые накладные в Едином реестре налоговых накладных;
показатели , которые согласно требованиям пункта 34 подраздела 2 раздела XX " Переходные положения" настоящего Кодекса учитываются при исчислении суммы налога, исчисленной по формуле, определенной пунктом 200-1.3 статьи 200-1 настоящего Кодекса.
{Пункт 200-1.1 статьи 200-1 дополнен новым абзацем согласно Закону № 643-VIII от 16.07.2015 }
Порядок электронного администрирования налога добавленную стоимость устанавливается Кабинетом министров Украины.
200 – 1.2 . Налогоплательщикам автоматически открываются счета в системе электронного администрирования налога на добавленную стоимость.
Расчеты с бюджетом в системе электронного администрирования налога на добавленную стоимость производятся с этих счетов, кроме случая, предусмотренного абзацем вторым пункта 87.1 статьи 87 настоящего Кодекса.
{Пункт 200-1.2 статьи 200-1 дополнен новым абзацем согласно Закону № 1797 - VIII от 21.12.2016 }
Плательщикам - сельскохозяйственным предприятиям, избравшим специальный режим налогообложения в соответствии со статьей 209 настоящего Кодекса, дополнительно открываются:
{ Пункт 200-1.2 статьи 200-1 дополнен новым абзацем согласно Закону № 643 - VIII от 16.07.2015 ; в редакции Закона № 909-VIII от 24.12.2015 }
а) счета в системе электронного администрирования налога, предназначенные для перечисления средств в Государственный бюджет Украины и на их специальные счета, открытые в учреждениях банков и/или органах, осуществляющих казначейское обслуживание бюджетных средств, для осуществления операций по поставке сельскохозяйственных товаров/услуг (кроме зерновых и технических культур и продукции животноводства, определенной в пункте 209);
{Абзац пункта 200-1.2 статьи 200-1 в редакции Закона № 909 -VIII от 24.12.2015 }
б) счета в системе электронного администрирования налога, предназначенные для перечисления средств в Государственный бюджет Украины и на их специальные счета, открытые в учреждениях банков и/или органах, осуществляющих казначейское обслуживание бюджетных средств, для осуществления операций по поставке зерновых и технических культур, определенных в пункте 209.19 статьи 209 настоящего Кодекса;
{Абзац пункта 200-1.2 статьи 200-1 в редакции Закона № 909 -VIII от 24.12.2015 }
в) счета в системе электронного администрирования налога, предназначенные для перечисления средств в Государственный бюджет Украины и на их специальные счета, открытые в учреждениях банков и/или органах, осуществляющих казначейское обслуживание бюджетных средств для осуществления операций по поставке продукции животноводства, определенной в пункте 209.19 статьи 209 настоящего Кодекса.
{Абзац пункта 200-1.2 статьи 200-1 в редакции Закона № 909 -VIII от 24.12.2015 }
Для открытия счетов в системе электронного администрирования налога на добавленную стоимость центральный орган исполнительной власти, обеспечивающий реализацию налоговой и таможенной политики, присылает центральному органу исполнительной власти, реализующей государственную политику в сфере казначейского обслуживания бюджетных средств, в котором открываются счета плательщиков в системе электронного администрирования налога на добавленную стоимость, реестр налоговый номер плательщика.
{Абзац седьмой пункта 200-1.2 статьи 200-1 с изменениями , внесенными Законом № 1797-VIII от 21.12.2016 }
200 – 1.3 . Налогоплательщик имеет право зарегистрировать налоговые накладные и/или расчеты корректировки в Едином реестре налоговых накладных на сумму налога ( Σ Накл), исчисленную по формуле:
{Абзац второй пункта 200-1.3 статьи 200-1 в редакции Закона № 909 -VIII от 24.12.2015 }
где:
Σ НаклОтр - общая сумма налога по полученным налогоплательщиком налоговым накладным, зарегистрированным в Едином реестре налоговых накладных, налоговым накладным, составленным налогоплательщиком в соответствии с пунктом 208.2 статьи 208 настоящего Кодекса и зарегистрированными в Едином реестре налоговых накладных, и расчетных регистрах реестре налоговых накладных;
SМитн - общая сумма налога, уплаченного плательщиком при ввозе товаров на таможенную территорию Украины, кроме сумм налога, уплаченного (начисленного) в соответствии с подпунктом 191.1.2 пункта 191.1 статьи 191 настоящего Кодекса оператором почтовой связи, экспресс-перевозчиком;
{Абзац пятый пункта 200-1.3 статьи 200-1 с изменениями , внесенными согласно Закону № 2628-VIII от 23.11.2018 }
Σ ПопРах - общая сумма пополнения со счета в банке/небанковском предоставлении платежных услуг плательщика налога счета в системе электронного администрирования налога, в том числе счетов в системе электронного администрирования налога плательщика - сельскохозяйственного предприятия, что избрало специальный режим налогообложения в соответствии со статьей 209 настоящего Кодекса, указанных в подпунк .2 настоящей статьи.
{Абзац шестой пункта 200-1.3 статьи 200-1 в редакции Закона № 643 -VIII от 16.07.2015 ; в редакции Закона № 909-VIII от 24.12.2015 }
При расчете показателя Σ ПопРах учитывается сумма средств:
{ Пункт 200-1.3 статьи 200-1 дополнен новым абзацем согласно Закону № 1797 - VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
а) изъятых и зачисленных контролирующим органом на счет налогоплательщика в системе электронного администрирования налога в соответствии с пунктом 95.5 статьи 95 настоящего Кодекса в счет погашения налогового долга по налогу на добавленную стоимость по задекларированным к уплате налоговым обязательствам за периоды начиная с 1 июля 2015 года уточняющему расчету;
{Абзац п ункта 200 – 1.3 статьи 200 – 1 в редакции Закона №466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
б) в случае проведения органом, осуществляющим казначейское обслуживание бюджетных средств, расчетов налогоплательщика по погашению задолженности по разнице в тарифах на тепловую энергию, отопление и снабжение горячей водой, услуги по централизованному водоснабжению, производимые водоснабжения, транспортировались и поставлялись населению и/или другим предприятиям централизованного и централизованного водоснабжения и водоотвода, возникшей в связи с несоответствием фактической стоимости тепловой энергии и услуг по централизованному водоснабжению, водоотводу, отоплению и поставке горячей воды тарифам, которые утверждались и/или соглашались органами государственной власти или органами местного самоуправления, за счет субвенции из государственного бюджета местным бюджетам задолженности по налогу. При этом для пополнения счета в системе электронного администрирования налога учитывается в пределах проведенных расчетов по налогу сумма уменьшения остатка согласованных налоговых обязательств такого налогоплательщика, не уплаченных в бюджет, срок уплаты которых наступил, учитываемый органом, осуществляющим казначейское обслуживание бюджетных средств, к выполнению в полном объеме.
{Абзац п ункта 200 – 1.3 статьи 200 – 1 в редакции Закона № 466-IX от 16.01.2020 }
Порядок и сроки учета таких сумм в системе электронного администрирования устанавливаются Кабинетом Министров Украины.
{Пункт 200-1.3 статьи 200-1 дополнен новым абзацем согласно Закону № 1797-VIII от 21.12.2016 }
Не учитываются в счете показателя ∑ ПопРах суммы, зачисленные на счета плательщиков в системе электронного администрирования налога с:
{Абзац пункта 200-1.3 статьи 200-1 в редакции Закона № 909 -VIII от 24.12.2015 }
а) счетов в системе электронного администрирования налога, открытых для перечисления средств в Государственный бюджет Украины и на специальные счета, открытые в учреждениях банков и/или в органах, осуществляющих казначейское обслуживание бюджетных средств, для осуществления операций по поставке сельскохозяйственных товаров/услуг (кроме зерновых и технических культур и продукции животноводства, определенных в пункте 209);
{Абзац пункта 200-1.3 статьи 200-1 в редакции Закона № 909 -VIII от 24.12.2015 }
б) счетов в системе электронного администрирования налога, открытых для перечисления средств в Государственный бюджет Украины и на специальные счета, открытые в учреждениях банков и/или органах, осуществляющих казначейское обслуживание бюджетных средств, для осуществления операций по поставке зерновых и технических культур, определенных в пункте 209.19 статьи 209 настоящего Кодекса;
{Абзац пункта 200-1.3 статьи 200-1 в редакции Закона № 909 -VIII от 24.12.2015 }
в) счетов в системе электронного администрирования налога, открытых для перечисления средств в Государственный бюджет Украины и на специальные счета, открытые в учреждениях банков и/или в органах, осуществляющих казначейское обслуживание бюджетных средств для осуществления операций по поставке продукции животноводства, определенной в пункте 209.19 статьи 209 настоящего Кодекса.
{Абзац пункта 200-1.3 статьи 200-1 в редакции Закона № 909 -VIII от 24.12.2015 }
{Абзац пункта 200-1.3 статьи 200-1 исключен на основании Закона № 1797 - VIII от 21.12.2016 }
{Абзац пункта 200-1.3 статьи 200-1 исключен на основании Закона № 1797 - VIII от 21.12.2016 }
∑ Овердрафт - сумма среднемесячного размера сумм налога, которые за последние 12 отчетных (налоговых) месяцев были задекларированы плательщиком к уплате в бюджет и погашены или рассрочены или отсрочены, а также задекларированы плательщиком - сельскохозяйственным предприятием, избравшим специальный режим налогообложения в соответствии со статьей 209 настоящего Кодекса.
{Абзац пункта 200-1.3 статьи 200-1 в редакции Закона № 909 -VIII от 24.12.2015 }
Показатель ∑ Овердрафт ежеквартально (в течение первых шести рабочих дней такого квартала) подлежит автоматическому перерасчету с учетом показателя среднемесячного размера сумм налога, которые за последние 12 отчетных (налоговых) месяцев по состоянию на дату такого перерасчета, были задекларированы плательщиком к уплате в бюджет и погашены или рассрочены или избрал специальный режим налогообложения в соответствии со статьей 209 настоящего Кодекса. Такой перерасчет осуществляется путем вычитания суммы предварительного увеличения и добавления суммы увеличения согласно текущему перерасчету.
{Абзац пункта 200-1.3 статьи 200-1 в редакции Закона № 909 -VIII от 24.12.2015 }
Плательщикам налога, которые по состоянию на 1 января 2016 года зарегистрированы плательщиками налога на добавленную стоимость менее 12 отчетных (налоговых) месяцев, а также плательщикам, зарегистрированным плательщиками налога на добавленную стоимость после 1 января 2016 года, - такое увеличение осуществляется в течение первых шести рабочих дней квартала, следующего за кварталом, в котором срок такой.
{Абзац пункта 200-1.3 статьи 200-1 в редакции Закона № 909 -VIII от 24.12.2015 }
Σ НаклВид - общая сумма налога по составленным плательщиком налоговым накладным, зарегистрированным в Едином реестре налоговых накладных и расчетам корректировки к таким налоговым накладным, зарегистрированным в Едином реестре налоговых накладных;
{Абзац восемнадцатый пункта 200-1.3 статьи 200-1 с изменениями , внесенными Законом № 1797-VIII от 21.12.2016 }
Σ Возмещений - общая сумма налога, заявленная плательщиком в бюджетное возмещение с учетом сумм корректировок и результатов проверок, проводимых в соответствии с настоящим Кодексом;
{Абзац пункта 200-1.3 статьи 200-1 с изменениями , внесенными согласно Закону № 1797-VIII от 21.12.2016 }
∑ Превышение - общая сумма превышения налоговых обязательств, указанных плательщиком в поданных налоговых декларациях с учетом поданных уточняющих расчетов к ним, над суммой налога, содержащейся в составленных таким плательщиком налоговых накладных и расчетах корректировки в такие налоговые накладные, зарегистрированные в Едином регистрационном.
Показатели формулы, определенной настоящим пунктом, рассчитываются с 1 июля 2015 года. При исчислении показателей Σ НаклОтр и Σ НаклВид также используются расчеты корректировки, составленные начиная с 1 июля 2015 года и зарегистрированные в Едином реестре налоговых накладных, в налоговые накладные, составленные до 1 июля 2015 года, подлежащие предоставлению покупателям. Для расчета показателей Σ НаклОтр , Σ НаклВид и Σ Таможен используются документы (налоговые накладные, расчеты корректировки, таможенные декларации, листы корректировки и дополнительные декларации), составленные начиная с 1 июля 2015 года.
{Пункт 200-1.3 статьи 200-1 дополнен абзацем согласно Закону № 643-VIII от 16.07.2015 }
При исчислении суммы Σ Накл также используются показатели, определенные пунктами 34 , 34 - 1 подраздела 2 раздела XX "Переходные положения" настоящего Кодекса.
{Пункт 200-1.3 статьи 200-1 дополнен абзацем согласно Закону № 643-VIII от 16.07.2015 ; с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
Сумма ∑ Накл плательщика, реорганизованного путем присоединения, слияния, преобразования, сформированная на момент государственной регистрации прекращения юридического лица, используется при исчислении суммы ∑ Накл правопреемника такого налогоплательщика.
{Пункт 200-1.3 статьи 200-1 дополнен абзацем согласно Закону № 1797-VIII от 21.12.2016 }
Сумма ∑ Накл плательщика, реорганизованного путем разделения (из которого осуществляется выдел), сформированная на момент государственной регистрации прекращения юридического лица такого плательщика (государственной регистрации создания юридического лица правопреемника), используется при исчислении суммы ∑ Накл правопреемника такого налогоплательщика пропорционально полученной доле имущества согласно распределению.
{Пункт 200-1.3 статьи 200-1 дополнен абзацем согласно Закону № 1797-VIII от 21.12.2016 }
В случае внесения по решению контролирующего органа или решению суда, вступившему в законную силу, в реестр плательщиков налога на добавленную стоимость изменений об отмене (отмене) аннулирования регистрации плательщика налога на добавленную стоимость, сумма Σ Накл такого плательщика подлежит перерасчету за отчетный (налоговый) период, в котором произошло аннулирование регистрации плательщика налога.
{ Пункт 200-1.3 статьи 200-1 дополнен абзацем двадцать седьмым согласно Закону № 466-IX от 16.01.2020 }
Такой перерасчет осуществляется контролирующим органом в течение трех рабочих дней, следующих за днем внесения контролирующим органом в реестр плательщиков налога на добавленную стоимость изменений об отмене аннулирования регистрации такого плательщика, кроме случаев, когда на момент отмены решения об аннулировании регистрации лицо применяет упрощенную систему налогообложения, которая не предусматривает уплату налога на добавленную стоимость, или такого лица аннулировано по основаниям, предусмотренным пунктом 184.1 статьи 184 настоящего Кодекса.
{ Пункт 200-1.3 статьи 200-1 дополнен абзацем двадцать восьмым согласно Закону № 466-IX от 16.01.2020 }
200 – 1.4 . На счет в системе электронного администрирования налога на добавленную стоимость плательщика засчитываются средства:
предоставлении платежных услуг такого плательщика в суммах, необходимых для увеличения размера суммы, исчисляемой в соответствии с пунктом 200-1.3 статьи 200-1 настоящего Кодекса ;
" пункта 200-1.4 статьи 200-1 с изменениями , внесенными Законом № 2245-VIII от 07.12.2017 }
б) со счета в банке/небанковском предоставлении платежных услуг такого плательщика в суммах, недостаточных для уплаты в бюджет согласованных налоговых обязательств по этому налогу;
" пункта 200-1.4 статьи 200-1 с изменениями, внесенными согласно Закону № 2245-VIII от 07.12.2017 }
в) со счетов плательщиков, открытых в соответствующих органах казначейства для проведения расчетов по погашению задолженности по разнице в тарифах на тепловую энергию, отопление и снабжение горячей водой, услуги по централизованному водоснабжению, производимые водоснабжения, транспортируемые и поставляемые населению и/или другим предприятиям централизованного питьевого водоснабжения водоснабжение и водоотвод, возникшая в связи с несоответствием фактической стоимости тепловой энергии и услуг по централизованному водоснабжению, водоотводу, отоплению и поставке горячей воды тарифам, которые утверждались и/или соглашались органами государственной власти или местного самоуправления, а за счет субвенции из государственного бюджета местным бюджетам с последующим направлением средств;
{Пункт 200-1.4 статьи 200-1 дополнен подпунктом " в" согласно Закону № 643-VIII от 16.07.2015 }
г) из бюджета в суммах излишне уплаченных денежных обязательств по налогу на добавленную стоимость, возвращенных налогоплательщику в порядке, установленном пунктом 43.4 - 1 статьи 43 настоящего Кодекса;
{Пункт 200-1.4 статьи 200-1 дополнен подпунктом " г " согласно Закону № 909-VIII от 24.12.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 }
ґ) изъятые контролирующим органом в соответствии с пунктом 95.5 статьи 95 настоящего Кодекса в счет погашения налогового долга по налогу на добавленную стоимость по задекларированным к уплате налоговым обязательствам за периоды начиная с 1 июля 2015 года, определенных налогоплательщиком в налоговой декларации по налогу на добавленную стоимость.
{ Пункт 200-1.4 статьи 200-1 дополнен подпунктом " г " согласно Закону №466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
200 – 1.5 . Со счета в системе электронного администрирования налога на добавленную стоимость плательщика перечисляются средства в государственный бюджет в сумме налоговых обязательств по налогу на добавленную стоимость, подлежащую уплате по результатам отчетного налогового периода, и на счет в банке/небанковском предоставлении платежных услуг налогоплательщика по его заявлению, которая подается в контролирующий орган суммы средств, что превышает сумму задекларированных к уплате в бюджет налоговых обязательств и суммы налогового долга по налогу. При этом перечисление средств на счет в банке/небанковском предоставлении платежных услуг плательщика может осуществляться в случае отсутствия превышения суммы налога, указанной в составленных налоговых накладных, составленных в отчетном периоде и зарегистрированных в Едином реестре налоговых накладных, над суммой налоговых обязательств по налогу по налогу по налогам по операциям по поставкам товаров цена в этом отчетном периоде.
{Абзац первый пункта 200-1.5 статьи 200-1 с изменениями , внесенными согласно Закону № 1797-VIII от 21.12.2016 }
Денежные средства, поступившие на счета, определенные в подпунктах "а" - "в" пункта 200 - 1.2 настоящей статьи, автоматически перечисляются органом, осуществляющим казначейское обслуживание бюджетных средств, на счет такого плательщика в системе электронного администрирования налога на добавленную стоимость и на специальный счет такого плательщика в течение следующего операционного дня. Реквизиты такого специального счета плательщик - сельскохозяйственное предприятие, избравшее специальный режим налогообложения в соответствии со статьей 209 настоящего Кодекса, обязан указывать в налоговой отчетности по налогу на добавленную стоимость.
{Абзац второй пункта 200-1.5 статьи 200-1 в редакции Закона № 909 -VIII от 24.12.2015 }
По запросу налогоплательщика ему путем отправки электронного сообщения предоставляется информация о движении средств на его счетах в системе электронного администрирования налога.
{Пункт 200-1.5 статьи 200-1 в редакции Закона № 643 -VIII от 16.07.2015 }
200 – 1.6 . По итогам отчетного налогового периода, в соответствии с задекларированными в налоговой декларации результатами, а также в случае представления уточняющих расчетов в налоговую декларацию , плательщиком производится расчет с бюджетом в порядке, определенном статьями 200 и 209 настоящего Кодекса.
{Абзац первый пункта 200-1.6 статьи 200-1 с изменениями , внесенными согласно Законам № 909-VIII от 24.12.2015 , № 1797-VIII от 21.12.2016 }
Если на дату представления налоговой отчетности по налогу сумма средств на счете в системе электронного администрирования налога на добавленную стоимость налогоплательщика превышает сумму, подлежащую перечислению в бюджет в соответствии с представленной отчетностью, налогоплательщик вправе подать в контролирующий орган в составе такой налоговой отчетности заявление, в соответствии с которым такие средства подлежат перечислению налога, реквизиты которого плательщик отмечает в заявлении, в сумме остатка средств, превышающего сумму налогового долга по налогу и сумму согласованных налоговых обязательств по налогу.
{Абзацы второй - четвертый пункта 200-1.6 статьи 200-1 заменены одним абзацем согласно Закону № 1797-VIII от 21.12.2016 }
На сумму налога, что в соответствии с поданным заявлением подлежит перечислению на счет в банке/небанковском предоставлении платежных услуг плательщика, на момент подачи заявления уменьшается значение суммы налога, определенной пунктом 200 - 1 .3 статьи 200 - 1 настоящего Кодекса, путем уменьшения на такую сумму показателя общей суммы пополнения счета в системе платежных услуг плательщика ( Σ ПопРах).
{Абзац третий пункта 200-1.6 статьи 200-1 с изменениями , внесенными согласно Закону № 1797-VIII от 21.12.2016 }
Перечисление средств на счет в банке/небанковском предоставлении платежных услуг плательщика может производиться в случае, если такое уменьшение общей суммы пополнения электронного счета ( ∑ ПопРах ) не приведет к формированию отрицательного значения суммы налога, определенной в соответствии с пунктом 200 - 1.3 статьи 200 - 1 настоящего Кодекса ( .
{Пункт 200-1.6 статьи 200-1 дополнен новым абзацем согласно Закону № 909-VIII от 24.12.2015 }
Для соответствующего перечисления таких средств центральный орган исполнительной власти, обеспечивающий реализацию налоговой и таможенной политики, направляет центральному органу исполнительной власти, реализующему государственную политику в сфере казначейского обслуживания бюджетных средств, в котором открыты счета плательщиков в системе электронного администрирования налога на добавленную стоимость, реестр, в котором указываются наименование плательщика, налоговый подлежит перечислению в бюджет/на счет в банке/небанковском предоставлении платежных услуг и реквизиты счета в банке/небанковском предоставлении платежных услуг плательщика (в случае подачи заявления плательщика на возврат средств на такой счет).
{Абзац пятый пункта 200-1.6 статьи 200-1 с изменениями , внесенными согласно Закону № 1797-VIII от 21.12.2016 }
На основании такого реестра центральный орган исполнительной власти, реализующий государственную политику в сфере казначейского обслуживания бюджетных средств, в течение пяти рабочих дней после предельного срока, установленного настоящим Кодексом для самостоятельной уплаты плательщиком сумм налоговых обязательств, осуществляет такое перечисление в бюджет/на счет в банке/небанковском передатчике платежных.
{Абзац шестой пункта 200-1.6 статьи 200-1 с изменениями , внесенными Законом № 1797-VIII от 21.12.2016 }
Центральный орган исполнительной власти, реализующий налоговую политику, имеет право направлять центральному органу исполнительной власти, реализующему государственную политику в сфере казначейского обслуживания бюджетных средств, в котором открыты счета плательщиков в системе электронного администрирования налога на добавленную стоимость:
{Пункт 200-1.6 статьи 200-1 дополнен абзацем согласно Закону № 643-VIII от 16.07.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 }
реестры - для перечисления налога в бюджет в случае представления налогоплательщиком уточняющих расчетов в налоговые декларации ;
{Абзац пункта 200-1.6 статьи 200-1 в редакции Закона № 1797 -VIII от 21.12.2016 }
корректирующие реестры – для уточнения информации, указанной в ранее присланных реестрах.
{Абзац пункта 200-1.6 статьи 200-1 в редакции Закона № 1797 -VIII от 21.12.2016 }
200 – 1.7 . Средства, зачисленные на счет плательщика в системе электронного администрирования налога на добавленную стоимость, являются средствами, которые используются исключительно в целях, определенных пунктом 200-1.5 статьи 200-1 настоящего Кодекса , и погашение налогового долга по налогу на добавленную стоимость.
{Пункт 200-1.7 статьи 200-1 с изменениями, внесенными Законом № 643- VIII от 16.07.2015 }
200 – 1.8 . После аннулирования регистрации налогоплательщика остаток средств на его счете в системе электронного администрирования налога на добавленную стоимость перечисляется в бюджет, а такой счет закрывается. Перечисление средств в бюджет осуществляется на основании реестра, который центральный орган исполнительной власти, обеспечивающий реализацию налоговой и таможенной политики, направляет органу, осуществляющему казначейское обслуживание бюджетных средств, в котором открыты счета плательщиков в системе электронного администрирования налога на добавленную стоимость, в котором указываются название плательщика, налоговый номер и индивидуальный налоговый номер бюджета На основании такого реестра такой орган перечисляет суммы налога в бюджет.
200 – 1.9 . Если у налогоплательщика общая сумма налоговых обязательств, указанных им в поданных налоговых декларациях с учетом уточняющих расчетов к ним, превышает сумму налога, содержащуюся в составленных таким плательщиком налоговых накладных и расчетах корректировки к таким налоговым накладным, зарегистрированным в Едином Перечне налогов , пунктом 200 - 1 .3 статьи 200 - 1 настоящего Кодекса ( ∑ Накл), является недостаточной для регистрации таким плательщиком налоговой накладной или расчета корректировки в такую налоговую накладную за отчетные периоды возникновения такого превышения, налогоплательщик имеет право зарегистрировать налоговую накладную или расчет корректировки на Единый ∑ Превышение, уменьшенное на сумму задекларированных к уплате налоговых обязательств за периоды начиная с 1 июля 2015 года (включая налоговые обязательства, уплаченные налогоплательщиком, и налоговые обязательства, не уплаченные налогоплательщиком) и увеличенного на значение показателя ∑ ПопР , 200 – 1.3 настоящей статьи.
Налогоплательщик вправе зарегистрировать в порядке, определенном абзацем первым настоящего пункта, только налоговые накладные /расчеты корректировки в такие налоговые накладные за отчетные периоды, в которых возникло превышение налоговых обязательств, указанных плательщиком в поданных налоговых декларациях с учетом уточняющих расчетов на них, над суммой расчетах корректировки к таким налоговым накладным, зарегистрированным в Едином реестре налоговых накладных ( ∑ Превыше).
{Абзац второй пункта 200-1.9 статьи 200-1 с изменениями , внесенными Законом № 466-IX от 16.01.2020 }
{Статья 200-1 дополнена пунктом 200-1.9 согласно Закону № 1797 -VIII от 21.12.2016 }
{Кодекс дополнен статьей 200-1 согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
201.1. На дату возникновения налоговых обязательств налогоплательщик обязан составить налоговую накладную в электронной форме с использованием квалифицированной электронной подписи или усовершенствованной электронной подписи, базирующейся на квалифицированном сертификате электронной подписи, уполномоченной плательщиком лица в соответствии с требованиями Закона Украины "Об электронном иденте реестре налоговых накладных в установленный настоящим Кодексом срок.
{Абзацы первый - третий пункта 201.1 статьи 201 заменены одним абзацем согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 643-VIII от 16.07.2015 ; в редакции Закона № 909-VIII от 24.12.2015 ; с изменениями, внесенными по законам №2725-VIII от 16.05.2019 , №2918-IX от 07.02.2023 }
В налоговой накладной указываются в отдельных строках следующие обязательные реквизиты:
{Абзац пункта 201.1 статьи 201 в редакции Закона № 4834-VI от 24.05.2012 }
а) порядковый номер налоговой накладной;
{Абзац пункта 201.1 статьи 201 в редакции Закона № 4834-VI от 24.05.2012 }
б) дата составления налоговой накладной;
{Абзац четвертый пункта 201.1 статьи 201 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
в) полное или сокращенное название, указанное в уставных документах юридического лица или фамилию, имя и отчество физического лица, зарегистрированного в качестве плательщика налога на добавленную стоимость, - продавца товаров/услуг;
г) налоговый номер плательщика налога (продавца и покупателя). В случае снабжения/приобретения филиалом (структурным подразделением) товаров/услуг, фактически от имени головного предприятия - плательщика налога стороной договора, в налоговой накладной, кроме налогового номера плательщика налога дополнительно указывается числовой номер такого филиала (структурного подразделения);
{Подпункт "г" пункта 201.1 статьи 201 с изменениями, внесенными Законом № 643-VIII от 16.07.2015 }
{Подпункт "г" пункта 201.1 статьи 201 исключен из Закона № 643-VIII от 16.07.2015 }
д) полное или сокращенное название, указанное в уставных документах юридического лица или фамилию, имя и отчество физического лица, зарегистрированного в качестве плательщика налога на добавленную стоимость, - покупателя (получателя) товаров/услуг;
е) описание (номенклатура) товаров/услуг и их количество, объем. В налоговой накладной, состоящей по операциям по вывозу товаров за пределы таможенной территории Украины, указываются единицы измерения товаров, которые применяются при оформлении таможенной декларации на такие товары;
{Подпункт "е" пункта 201.1 статьи 201 в редакции Закона № 3706-IX от 09.05.2024 }
е) цена поставки без учета налога;
ж) ставка налога и соответствующая сумма налога в цифровом смысле;
з) общая сумма средств, подлежащих уплате с учетом налога;
{Подпункт "ы" пункта 201.1 статьи 201 исключен из Закона № 643-VIII от 16.07.2015 }
и) код товара согласно УКТ ВЭД , для услуг - код услуги согласно Государственному классификатору продукции и услуг ; налогоплательщики, кроме случаев поставки подакцизных товаров и товаров, ввезенных на таможенную территорию Украины, имеют право указывать код товара согласно УКТ ВЭД или код услуги согласно Государственному классификатору продукции и услуг не полностью, но не менее четырех первых цифр соответствующего кода;
{Пункт 201.1 статьи 201 дополнен подпунктом "i" согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 1797-VIII от 21.12.2016 }
{Подпункт "й" пункта 201.1 статьи 201 исключен на основании Закона № 657-VII от 24.10.2013 }
й) индивидуальный налоговый номер;
{ Пункт 201.1 статьи 201 дополнен подпунктом "i" согласно Закону № 2628-VIII от 23.11.2018 }
к) дата и номер таможенной декларации указываются при составлении плательщиком налоговой накладной по операциям по вывозу товаров за пределы таможенной территории Украины;
{ Пункт 201.1 статьи 201 дополнен подпунктом "к" согласно Закону № 3706-IX от 09.05.2024 }
л) дата и номер договора (контракта) указываются при составлении плательщиком налоговой накладной по операциям по вывозу товаров за пределы таможенной территории Украины. В налоговой накладной, состоящей по операциям по вывозу товаров за пределы таможенной территории Украины на основании форвардного контракта, указывается соответствующая отметка о форвардном контракте.
{ Пункт 201.1 статьи 201 дополнен подпунктом "л" согласно Закону № 3706-IX от 09.05.2024 }
{Пункт 201.1 статьи 201 с изменениями, внесенными Законом № 1621-VII от 31.07.2014 с учетом изменений, внесенных Законом № 71-VIII от 28.12.2014 }
201.2. Форма и порядок заполнения налоговой накладной утверждаются центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику.
{Пункт 201.2 статьи 201 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
201.3. При освобождении от налогообложения в налоговой накладной делается запись "Без НДС" со ссылкой на соответствующие пункты (подпункты), статьи, подразделы, разделы настоящего Кодекса и/или международного договора, которыми предусмотрено освобождение от налогообложения налогом.
{Пункт 201.3 статьи 201 в редакции Закона № 1797-VIII от 21.12.2016 }
201.4. {Абзац первый пункт 201.4 статьи 201 исключен на основании Закона № 909-VIII от 24.12.2015 }
Налогоплательщики в случае осуществления поставок товаров/услуг в течение периода, за который составляется такая налоговая накладная, поставка которых носит непрерывный или ритмичный характер:
{Абзац второй пункта 201.4 статьи 201 в редакции Закона №643-VIII от 16.07.2015 ; с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
покупателям - плательщикам налога - могут составлять не позднее последнего дня месяца, в котором осуществлены такие поставки, сведены налоговые накладные на каждого плательщика налога, с которым поставки имеют такой характер в течение периода, за который составляется такая налоговая накладная, с учетом всего объема поставок товаров/услуг соответствующему плательщику в течение такого месяца;
{Абзац п ункта 201.4 статьи 201 в редакции Закона №643-VIII от 16.07.2015 ; с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
покупателям - лицам, не зарегистрированным налогоплательщиками, - могут составлять не позднее последнего дня месяца, в котором осуществлены такие поставки, сводную налоговую накладную с учетом всего объема поставки товаров/услуг таким покупателям, с которыми поставки носят такой характер, в течение такого месяца.
{Абзац п ункта 201.4 статьи 201 в редакции Закона № 643-VIII от 16.07.2015 }
В случае если по состоянию на дату составления указанных налоговых накладных сумма средств, поступившая на счет в банке/небанковском предоставлении платежных услуг продавца как оплата (предоплата) за товары/услуги, превышает стоимость поставленных товаров/услуг в течение месяца, такое превышение считается предварительной оплатой (авансом), на сумму которой составляется налоговый наклад.
{Абзац п ункта 201.4 статьи 201 в редакции Закона № 643-VIII от 16.07.2015 }
Для целей настоящего пункта ритмическим характером поставки считается поставка товаров/услуг одному покупателю два и более раза в месяц.
{Абзац п ункта 201.4 статьи 201 в редакции Закона № 643-VIII от 16.07.2015 }
Налоговая накладная может быть составлена по ежедневным итогам операций (если налоговая накладная не была составлена на эти операции) в случае:
{Абзац п ункта 201.4 статьи 201 в редакции Закона № 643-VIII от 16.07.2015 }
осуществление поставки товаров/услуг за наличный расчет конечному потребителю (который не является налогоплательщиком), расчеты за которые производятся через кассу/регистраторы расчетных операций и/или программные регистраторы расчетных операций, либо через банк, небанковского поставщика платежных услуг или платежное устройство (непосредственно на счет поставщика);
{Абзац п ункта 201.4 статьи 201 в редакции Закона №643-VIII от 16.07.2015 ; абзац восьмой пункта 201.4 статьи 201 с изменениями, внесенными согласно Закону № 129-IX от 20.09.2019 ; в редакции Закона № 2888-IX от 12.01.2023 }
выписки транспортных билетов, гостиничных счетов или счетов, выставляемых налогоплательщику за услуги связи, другие услуги, стоимость которых определяется по показателям приборов учета, содержащих общую сумму платежа, сумму налога и налоговый номер поставщика (продавца), кроме тех, форма которых установлена международными стандартами;
{Абзац п ункта 201.4 статьи 201 в редакции Закона № 643-VIII от 16.07.2015 }
предоставление налогоплательщику кассовых чеков, содержащих сумму поставленных товаров/услуг, общую сумму начисленного налога (с определением фискального и налогового номеров поставщика).
{Абзац п ункта 201.4 статьи 201 в редакции Закона № 643-VIII от 16.07.2015 }
Плательщики налога в случае осуществления поставок товаров/услуг, база налогообложения которых, определенная в соответствии со статьями 188 и 189 настоящего Кодекса, превышает фактическую цену поставки таких товаров/услуг, могут составить не позднее последнего дня месяца, в котором осуществлены такие поставки, сводную налоговую накладную с учетом сумм налога, рассчитанных отдельно по каждой операции по поставке товаров/услуг.
{Пункт 201.4 статьи 201 дополнен абзацем одиннадцатым согласно Закону № 1797-VIII от 21.12.2016 }
{Пункт 201.4 статьи 201 в редакции Законов №4834-VI от 24.05.2012 , №1621-VII от 31.07.2014 с учетом изменений, внесенных Законом №71-VIII от 28.12.2014 ; в редакции Закона № 71-VIII от 28.12.2014 }
201.5. Для облагаемых операций и операций, освобожденных от налогообложения, составляются отдельные налоговые накладные.
{Пункт 201.6 статьи 201 исключен на основании Закона № 71-VIII от 28.12.2014 }
201.7. Налоговая накладная составляется на каждую полную или частичную поставку товаров/услуг, а также на сумму средств, поступивших на счет в банке/небанковском предоставлении платежных услуг в качестве предоплаты (аванс).
{Абзац первый пункта 201.7 статьи 201 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
В случае если доля товаров/услуг, услуг не содержит обособленной стоимости, перечень (номенклатура) частично поставленных товаров/услуг указывается в приложении к налоговой накладной в порядке, установленном центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику и учитывается при определении общих налоговых обязательств.
{Пункт 201.7 статьи 201 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
201.8. Право на начисление налога и составление налоговых накладных предоставляется исключительно лицам, зарегистрированным в качестве плательщиков налога в порядке, предусмотренном статьей 183 настоящего Кодекса.
201.9. Не дает права на отнесение сумм налога к налоговому кредиту налоговая накладная, составленная плательщиком, освобожденным от уплаты налога по решению суда, после вступления в силу такого решения суда.
{Пункт 201.9 статьи 201 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 4834-VI от 24.05.2012 }
201.10. {Изменения в пункт 201.10 статьи 201 по Закону № 1797-VIII от 21.12.2016 в части остановки регистрации налоговых накладных/расчетов корректировки в Едином реестре налоговых накладных вступают в силу 01.04.2017, см. абзац пятый пункта 1 раздела II Закона № 1797-VIII от 21.12.2016} При совершении операций по поставке товаров/услуг налогоплательщик - продавец товаров/услуг обязан в установленные сроки составить налоговую накладную, зарегистрировать ее в Едином реестре налоговых накладных и подать на требование.
{Абзац первый пункта 201.10 статьи 201 в редакции Закона № 71-VIII от 28.12.2014 }
Налоговая накладная, составленная и зарегистрированная в Едином реестре налоговых накладных налогоплательщиком, осуществляющим операции по поставке товаров/услуг, является для покупателя таких товаров/услуг основанием для начисления сумм налога, относящихся к налоговому кредиту.
{Абзац второй пункта 201.10 статьи 201 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 ; в редакции Закона № 71-VIII от 28.12.2014 }
Налоговая накладная и/или расчет корректировки к ней, составленные и зарегистрированные после 1 июля 2017 года в Едином реестре налоговых накладных плательщиком налога, осуществляющего операции по поставке товаров/услуг, является для покупателя таких товаров/услуг достаточным основанием для начисления сумм налога, относящихся к дополнительному подтверждению, и не подлежат налоговому кредиту.
{Пункт 201.10 статьи 201 дополнен новым абзацем согласно Закону № 1797-VIII от 21.12.2016 }
Налоговые накладные, не предоставляемые покупателю, а также налоговые накладные, составленные по операциям по поставке товаров/услуг, освобожденных от налогообложения, подлежат регистрации в Едином реестре налоговых накладных.
{Абзац пункта 201.10 статьи 201 в редакции Закона № 71-VIII от 28.12.2014 }
Подтверждением продавцу о принятии его налоговой накладной и/или расчета корректировки в Единый реестр налоговых накладных является квитанция в электронном виде в текстовом формате, которая направляется в течение операционного дня.
С целью получения налоговой накладной/расчета корректировки, зарегистрированных в Едином реестре налоговых накладных, покупатель направляет в электронном виде запрос в Единый реестр налоговых накладных, по которому получает в электронном виде уведомление о регистрации налоговой накладной/расчета корректировки в Едином реестре налогов электронном виде. Такие налоговая накладная/расчет корректировки считаются зарегистрированными в Едином реестре налоговых накладных и полученными покупателем.
{Пункт 201.10 статьи 201 дополнен новым абзацем согласно Закону № 71-VIII от 28.12.2014 }
Покупателю товаров/услуг налоговая накладная/расчет корректировки может быть предоставлен продавцом таких товаров/услуг в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
{Пункт 201.10 статьи 201 дополнен новым абзацем согласно Закону № 643-VIII от 16.07.2015 ; с изменениями, внесенными Законом № 2725-VIII от 16.05.2019 }
С целью получения продавцом зарегистрированного в Едином реестре налоговых накладных расчета корректировки, подлежащего регистрации в Едином реестре налоговых накладных покупателем, такой продавец направляет в электронном виде запрос в Единый реестр налоговых накладных, по которому получает в электронном виде уведомление о регистрации расчета корректировки в Едином реестре в Едином реестре. Такой расчет корректировки считается зарегистрированным в Едином реестре налоговых накладных и полученным продавцом.
{Пункт 201.10 статьи 201 дополнен новым абзацем согласно Закону № 71-VIII от 28.12.2014 }
Датой и временем предоставления налоговой накладной и/или расчета корректировки в электронном виде в центральный орган исполнительной власти, реализующий государственную налоговую политику, дата и время, зафиксированные в квитанции.
{Абзац пункта 201.10 статьи 201 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 1797-VIII от 21.12.2016 }
Если присланные налоговые накладные /расчеты корректировки сформированы с нарушением требований, предусмотренных пунктом 201.1 настоящей статьи и/или пунктом 192.1 статьи 192 настоящего Кодекса, а также в случае остановки регистрации налоговой накладной/расчета корректировки в соответствии с пунктом 201.16 настоящей статьи/ течение операций в текстовом формате о непринятии их в электронном виде или остановке их регистрации с указанием причин.
{Абзац пункта 201.10 статьи 201 с изменениями, внесенными по закону №71-VIII от 28.12.2014 ; в редакции Закона № 1797-VIII от 21.12.2016 }
Ошибки в реквизитах, определенных пунктом 201.1 настоящей статьи (кроме кода товара согласно УКТ ВЭД ), которые не мешают идентифицировать совершенную операцию, ее содержание (поставляемые товар/услугу), период, стороны и сумму налоговых обязательств, не могут быть причиной непринятия налогов .
{Абзац пункта 201.10 статьи 201 в редакции Закона № 1797-VIII от 21.12.2016 }
Квитанция о приостановлении регистрации налоговой накладной /расчета корректировки направляется одновременно продавцу и покупателю налогоплательщику.
{Абзац пункта 201.10 статьи 201 в редакции Закона № 1797-VIII от 21.12.2016 }
Если в течение операционного дня не направлена квитанция о принятии или непринятии или остановке регистрации налоговой накладной /расчета корректировки, такая налоговая накладная считается зарегистрированной в Едином реестре налоговых накладных.
{Абзац тринадцатый пункта 201.10 статьи 201 с изменениями, внесенными по закону № 1797-VIII от 21.12.2016 }
Регистрация налоговых накладных и/или расчетов корректировки в налоговые накладные в Едином реестре налоговых накладных должна осуществляться с учетом предельных сроков:
{Пункт 201.10 статьи 201 дополнен новым абзацем согласно Закону № 3609-VI от 07.07.2011 ; с изменениями, внесенными согласно Законам № 4834-VI от 24.05.2012 ; в редакции Законов № 909-VIII от 24.12.2015 , № 1797-VIII от 21.12.2016 }
для налоговых накладных /расчетов корректировки в налоговые накладные, составленные с 1 по 15 календарный день (включительно) календарного месяца, - до последнего дня (включительно) календарного месяца, в котором они составлены;
{Пункт 201.10 статьи 201 дополнен новым абзацем согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 1797-VIII от 21.12.2016 }
для налоговых накладных /расчетов корректировки в налоговые накладные, составленные с 16 по последний календарный день (включительно) календарного месяца, - до 15 календарного дня (включительно) календарного месяца, следующего за месяцем, в котором они составлены;
{Абзац пункта 201.10 статьи 201 в редакции Закона № 1797-VIII от 21.12.2016 }
для сводных налоговых накладных и/или расчетов корректировки к таким сводным налоговым накладным, составленным по операциям, определенным пунктом 198.5 статьи 198 и пунктом 199.1 статьи 199 настоящего Кодекса, - в течение 20 календарных дней, следующих за последним календарным днем месяца;
{ Пункт 201.10 статьи 201 дополнен новым абзацем по закону № 466-IX от 16.01.2020 }
для расчетов корректировки, составленных поставщиком товаров/услуг в налоговую накладную , составленную на получателя - налогоплательщика, в которых предусматривается уменьшение суммы компенсации стоимости товаров/услуг их поставщику, - в течение 15 календарных дней со дня получения такого расчета корректировки в налоговую накладную получателем (покупателем).
{Пункт 201.10 статьи 201 дополнен новым абзацем согласно Закону № 2245-VIII от 07.12.2017 }
При нарушении таких сроков применяются штрафные санкции согласно настоящему Кодексу.
{Абзац пункта 201.10 статьи 201 в редакции Закона № 1797-VIII от 21.12.2016 }
Налогоплательщик имеет право зарегистрировать в Едином реестре налоговых накладных налоговую накладную и / или расчет корректировки, составленные начиная с 1 июля 2015 года, в которых общая сумма налога не превышает сумму, исчисленную в соответствии с пунктом 200-1.3 статьи 200-1 настоящего Кодекса.
{Абзац пункта 201.10 статьи 201 в редакции Законов №1797-VIII от 21.12.2016 , №2198-VIII от 09.11.2017 }
Если сумма, определенная в соответствии с пунктом 200-1.3 статьи 200-1 настоящего Кодекса, меньше, чем сумма налога в налоговой накладной и / или расчет корректировки, которые плательщик должен зарегистрировать в Едином реестре налоговых накладных, то плательщик обязан перечислить нужную сумму средств из своего счета в банке электронного администрирования налога добавленную стоимость.
{Пункт 201.10 статьи 201 дополнен новым абзацем согласно Закону № 71-VIII от 28.12.2014 }
Порядок ведения Единого реестра налоговых накладных устанавливается Кабинетом министров Украины. Покупатель имеет право сверять данные полученной налоговой накладной в соответствии с данными Единого реестра налоговых накладных.
Отсутствие факта регистрации плательщиком налога - продавцом товаров/услуг налоговых накладных в Едином реестре налоговых накладных не дает права покупателю на включение сумм налога на добавленную стоимость в налоговый кредит и не освобождает продавца от обязанности включения суммы налога на добавленную стоимость, указанной в налоговой накладной, в сумму налоговых.
{Абзац пункта 201.10 статьи 201 с изменениями, внесенными согласно Законам № 4834-VI от 24.05.2012 , № 643-VIII от 16.07.2015 , № 909-VIII от 24.12.2015 }
Выявление разногласий данных налоговой декларации и данных Единого реестра налоговых накладных является основанием проведения контролирующими органами документальной внеплановой выездной проверки продавца и в соответствующих случаях покупателя товаров/услуг.
{Абзац пункта 201.10 статьи 201 с изменениями, внесенными Законом № 1621-VII от 31.07.2014 с учетом изменений, внесенных Законом № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
В случае допущения продавцом товаров/услуг ошибок при указании обязательных реквизитов налоговой накладной , предусмотренных пунктом 201.1 статьи 201 настоящего Кодекса, и/или нарушения продавцом/покупателем предельных сроков регистрации в Едином реестре налоговых накладных (кроме налоговых накладных/расчетов1 корректировки2 ) настоящей статьи) налоговой накладной и/или расчета корректировки покупатель/продавец таких товаров/услуг имеет право добавить в налоговую декларацию за отчетный налоговый период заявление с жалобой на такого продавца/покупателя. Такое право сохраняется за ним в течение 365 календарных дней, следующих за предельным сроком подачи налоговой декларации за отчетный (налоговый) период, в котором не предоставлена налоговая накладная или допущены ошибки при указании обязательных реквизитов налоговой накладной и/или нарушены предельные сроки регистрации в Едином реестре. К заявлению прилагаются копии документов, удостоверяющих факт уплаты налога в связи с приобретением таких товаров/услуг или копии первичных документов, составленных в соответствии с Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине", подтверждающими факт получения таких товаров/услуг.
{Абзац пункта 201.10 статьи 201 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 657-VII от 24.10.2013 , № 1621-VII от 31.07.2014 с учетом изменений, 28.12.2014 ; с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 643-VIII от 16.07.2015 ; в редакции Закона № 909-VIII от 24.12.2015 ; с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 2888-IX от 12.01.2023 }
В течение 90 календарных дней со дня поступления такого заявления с жалобой с учетом требований, установленных подпунктом 78.1.9 пункта 78.1 статьи 78 настоящего Кодекса, контролирующий орган обязан провести документальную проверку указанного продавца для выяснения достоверности и полноты начисления им обязательств по налогу.
{Абзац пункта 201.10 статьи 201 в редакции Законов № 909-VIII от 24.12.2015 , № 1797-VIII от 21.12.2016 }
{Абзац пункта 201.10 статьи 201 исключен на основании Закона № 1797-VIII от 21.12.2016 }
{Изменения в пункт 201.10 статьи 201 по Закону № 1797-VIII от 21.12.2016 в части остановки регистрации налоговых накладных/расчетов корректировки в Едином реестре налоговых накладных вступают в силу 01.04.2017, см. абзац пятый пункта 1 раздела II Закона № 1797-VIII от 21.12.2016}
201.11. Основанием для начисления сумм налога, относящихся к налоговому кредиту без получения налоговой накладной , также являются:
а) транспортный билет, гостиничный счет или счет, выставляемый налогоплательщику за услуги связи, другие услуги, стоимость которых определяется по показателям приборов учета, содержащим общую сумму платежа, сумму налога и налоговый номер продавца, кроме тех, форма которых установлена международными стандартами;
б) кассовые чеки, содержащие сумму полученных товаров/услуг, общую сумму начисленного налога (с определением фискального номера и налогового номера поставщика). При этом в целях такого начисления общая сумма полученных товаров/услуг не может превышать 200 гривен в день (без учета налога).
В случае использования плательщиками для расчетов с потребителями регистраторов расчетных операций и/или программных регистраторов расчетных операций кассовый чек должен содержать данные об общей сумме средств, подлежащей уплате покупателем с учетом налога, и сумме этого налога, уплачиваемого в составе общей суммы.
{ Абзац второй подпункта "б" пункта 201.11 статьи 201 с изменениями, внесенными по закону № 129-IX от 20.09.2019 }
Порядок исчисления и скопления регистраторами расчетных операций и фискальным сервером контролирующего органа сумм налога устанавливает Кабинет Министров Украины;
{Абзац третий подпункта "б" пункта 201.11 статьи 201 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 129-IX от 20.09.2019 }
в) бухгалтерская справка, составленная в соответствии с пунктом 36 подраздела 2 раздела XX настоящего Кодекса;
{Пункт 201.11 статьи 201 дополнен подпунктом "в" согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными по закону № 71-VIII от 28.12.2014 }
г) налоговая накладная, составленная налогоплательщиком в соответствии с пунктом 208.2 статьи 208 настоящего Кодекса и зарегистрированная в Едином реестре налоговых накладных.
{Пункт 201.11 статьи 201 дополнен подпунктом "г" согласно Закону № 71-VIII от 28.12.2014 }
201.11–1 . Налогоплательщик ведет реестр документов, указанных в подпунктах "а" - "в" пункта 201.11 настоящей статьи.
{Статья 201 дополнена пунктом 201.11 - 1 согласно Закону № 71-VIII от 28.12.2014 }
201.12. При ввозе товаров на таможенную территорию Украины документом, удостоверяющим право на отнесение сумм налога к налоговому кредиту, считается таможенная декларация, оформленная в соответствии с требованиями законодательства, подтверждающей уплату налога.
Для операций по поставке услуг нерезидентом на таможенной территории Украины документом, удостоверяющим право на отнесение сумм налога к налоговому кредиту, считается налоговая накладная, составленная плательщиком по таким операциям и зарегистрированная в Едином реестре налоговых накладных, налоговые обязательства по которой включены в налоговую декларацию соответствующего отчетного периода.
{Пункт 201.12 статьи 201 с изменениями, внесенными по закону № 71-VIII от 28.12.2014 }
201.13. Для физических лиц, не зарегистрированных в качестве субъектов хозяйствования, ввозящих товары (предметы) на таможенную территорию Украины в объемах, подлежащих налогообложению согласно законодательству, оформление таможенной декларации приравнивается к представлению налоговой накладной .
201.14. Налогоплательщики обязаны вести отдельный учет операций по поставке и приобретению товаров/услуг, подлежащих налогообложению, а также не являющихся объектами налогообложения и освобожденные от налогообложения согласно настоящему разделу.
201.15. Сводные результаты такого учета отражаются в налоговых декларациях , форма которых устанавливается в порядке, предусмотренном статьей 46 настоящего Кодекса.
{Пункт 201.15 статьи 201 с изменениями, внесенными Законом № 1621-VII от 31.07.2014 с учетом изменений, внесенных Законом № 71-VIII от 28.12.2014 ; в редакции Закона № 71-VIII от 28.12.2014 }
201.16. Регистрация налоговой накладной /расчета корректировки в Едином реестре налоговых накладных может быть остановлена в порядке и на основаниях, определенных Кабинетом Министров Украины.
{Статья 201 дополнена пунктом 201.16 согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2245-VIII от 07.12.2017 }
{Текст статьи 201 с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
202.1. Отчетным (налоговым) периодом является один календарный месяц с учетом следующих особенностей:
{Абзац первый пункта 202.1 статьи 202 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
а) если лицо регистрируется как налогоплательщик с другого дня, чем первый день календарного месяца, первым отчетным (налоговым) периодом является период, начинающийся со дня такой регистрации и заканчивающийся последним днем первого полного календарного месяца;
б) если налоговая регистрация лица аннулируется на другой день, чем последний день календарного месяца, то последним отчетным (налоговым) периодом является период, который начинается с первого дня такого месяца и заканчивается днем такого аннулирования.
{Пункт 202.2 статьи 202 исключен на основании Закона № 466-IX от 16.01.2020 }
Статья 203. Порядок предоставления налоговой декларации и сроки расчетов с бюджетом↑
203.1. Налоговая декларация подается за базовый отчетный (налоговый) период, равный календарному месяцу, в течение 20 календарных дней, следующих за последним календарным днем отчетного (налогового) месяца.
203.2. Сумма налогового обязательства, указанная налогоплательщиком в поданной им налоговой декларации, подлежит уплате в течение 10 календарных дней, следующих за последним днем соответствующего предельного срока, предусмотренного пунктом 203.1 настоящей статьи для подачи налоговой декларации.
{Пункт 203.2 статьи 203 с изменениями, внесенными Законом № 1621-VII от 31.07.2014 с учетом изменений, внесенных Законом № 71-VIII от 28.12.2014 ; с изменениями, внесенными по закону № 71-VIII от 28.12.2014 }
{Статья 204 исключена на основании Закона № 4915-VI от 07.06.2012 }
{Статья 205 исключена на основании Закона № 4915-VI от 07.06.2012 }
Статья 206. Особенности налогообложения операций при перемещении товаров через таможенную границу Украины в зависимости от выбранного таможенного режима↑
206.1. При ввозе товаров на таможенную территорию Украины суммы налога подлежат уплате в государственный бюджет плательщиками налога до/или на день подачи таможенной декларации непосредственно на единый казначейский счет, кроме операций, по которым предоставляется освобождение (условное освобождение) от налогообложения.
206.2. Операции по ввозу на таможенную территорию Украины товаров в таможенном режиме импорта облагаются налогом по ставке, определенной подпунктом 194.1.1 пункта 194.1 статьи 194 настоящего Кодекса, кроме операций:
206.2.1. по ввозу товаров, освобожденных от налогообложения в соответствии со статьей 197 и подразделом 2 раздела ХХ настоящего Кодекса, а также в соответствии с международными договорами, ратифицированными Верховной Радой Украины;
206.2.2. по ввозу с освобождением от налогообложения товаров, помещенных в таможенный режим переработки за пределами таможенной территории Украины и в пределах определенного Таможенным кодексом Украины срока возвращаются на таможенную территорию Украины:
в том же состоянии, в котором они были вывезены за пределы таможенной территории Украины, с соблюдением условий, установленных Таможенным кодексом Украины;
в отремонтированном виде, если ремонт произведен в рамках гарантийных обязательств;
206.2.3. по ввозу с частичным освобождением от налогообложения помещенных товаров:
в таможенный режим переработки за пределами таможенной территории Украины (кроме указанных в пункте 206.2.2 настоящей статьи) и в пределах определенного Таможенным кодексом Украины срока возвращаются на таможенную территорию Украины. Уплате подлежит положительная разница между суммами налога, рассчитанными исходя из налогооблагаемой базы продуктов переработки и налогооблагаемой базы товаров, вывезенных за пределы таможенной территории Украины для переработки, определенными по правилам, установленным пунктом 190.1 статьи 190 настоящего Кодекса;
в таможенный режим переработки на таможенной территории Украины и в пределах определенного Таможенным кодексом Украины срока не вывозятся за пределы таможенной территории Украины. Уплате подлежит сумма налога, рассчитанная исходя из налогооблагаемой базы, определенной по правилам, установленным пунктом 190.1 статьи 190 настоящего Кодекса, товаров, ввезенных на таможенную территорию Украины для переработки.
206.3. Операции по ввозу товаров в таможенном режиме реимпорта освобождаются от налогообложения, кроме операций по ввозу в соответствии с пунктом 3 части второй статьи 78 Таможенного кодекса Украины , облагаемых налогом по ставке, определенной подпунктом 194.1.1 пункта 194.1 статьи 194 настоящего Кодекса.
206.4. Операции по вывозу товаров в таможенном режиме экспорта облагаются налогом по ставке, определенной подпунктом 195.1.1 пункта 195.1 статьи 195 настоящего Кодекса.
206.5. Операции по вывозу товаров в таможенном режиме реэкспорта освобождаются от налогообложения, кроме операций по вывозу в соответствии с пунктами 3 (по товарам в виде продуктов их переработки) и 5 части первой статьи 86 Таможенного кодекса Украины, облагаемых налогом по ставке, определенной подпунктом 195.1.1 пункта 195.
{Пункт 206.5 статьи 206 с изменениями, внесенными по закону № 2497-VIII от 10.07.2018 }
206.6. К операциям по ввозу товаров в таможенном режиме транзита применяется условное полное освобождение от налогообложения при соблюдении требований и ограничений, установленных главой 17 Таможенного кодекса Украины .
206.7. К операциям по ввозу товаров на таможенную территорию Украины в таможенном режиме временного ввоза применяется условное полное освобождение от налогообложения или условное частичное освобождение от налогообложения при соблюдении требований и ограничений, установленных главой 18 Таможенного кодекса Украины :
206.7.1. условное полное освобождение от налогообложения применяется к товарам и в порядке, определенных статьей 105 Таможенного кодекса Украины ;
206.7.2. условное частичное освобождение от налогообложения применяется к товарам и в порядке, определенных статьей 106 Таможенного кодекса Украины . Уплаченные суммы налога включаются плательщиком в состав налогового кредита в отчетном (налоговом) периоде, в котором был уплачен налог.
206.8. К операциям по вывозу товаров за пределы таможенной территории Украины в таможенном режиме временного вывоза применяется условное полное освобождение от налогообложения при соблюдении требований и ограничений, установленных главой 19 Таможенного кодекса Украины .
206.9. К операциям по вывозу товаров с таможенной территории Украины на таможенный склад и сделок по ввозу товаров из-за пределов таможенной территории Украины на таможенный склад применяется условное полное освобождение от налогообложения при условии соблюдения требований и ограничений, установленных главой 20 Таможенного кодекса Украины .
206.10. Операции с товарами, помещенными в таможенный режим свободной таможенной зоны, облагаются налогом в следующем порядке:
206.10.1. операции по вывозу товаров с таможенной территории Украины в свободную таможенную зону облагаются налогом по ставке, определенной подпунктом 195.1.1 пункта 195.1 статьи 195 настоящего Кодекса;
206.10.2. к операциям по ввозу товаров из пределов таможенной территории Украины в свободную таможенную зону применяется условное полное освобождение от налогообложения при условии соблюдения требований и ограничений, установленных главой 21 Таможенного кодекса Украины ;
206.10.3. операции по ввозу на таможенную территорию Украины продуктов переработки товаров, помещенных в таможенный режим свободной таможенной зоны, облагаются налогом по ставке, определенной подпунктом 194.1.1 пункта 194.1 статьи 194 настоящего Кодекса, и уплатой процентов, подлежащих уплате в случае рассрочки или отсрочки .
206.11. Операции с товарами, помещенными в таможенный режим беспошлинной торговли, облагаются налогом в следующем порядке:
206.11.1. к операциям по ввозу товаров из-за границ таможенной территории Украины в магазин беспошлинной торговли применяется условное полное освобождение от налогообложения при условии соблюдения требований и ограничений, установленных главой 22 Таможенного кодекса Украины ;
206.11.2. операции по вывозу товаров с таможенной территории Украины в магазин беспошлинной торговли облагаются налогом в соответствии с подпунктом 195.1.1 пункта 195.1 статьи 195 настоящего Кодекса.
206.12. К операциям по ввозу товаров на таможенную территорию Украины в таможенном режиме переработки на таможенной территории применяется условное полное освобождение от налогообложения при соблюдении требований и ограничений, установленных главой 23 Таможенного кодекса Украины .
206.13. К операциям по вывозу товаров с таможенной территории Украины в таможенном режиме переработки за пределами таможенной территории применяется условное полное освобождение от налогообложения при соблюдении требований и ограничений, установленных главой 24 Таможенного кодекса Украины .
206.14. К операциям по ввозу товаров в таможенном режиме уничтожения или разрушения применяется условное полное освобождение от налогообложения при соблюдении требований и ограничений, установленных главой 25 Таможенного кодекса Украины .
206.15. Операции по ввозу товаров в таможенном режиме отказа в пользу государства в порядке, определенном главой 26 Таможенного кодекса Украины , освобождаются от налогообложения.
206.16. В случае потери товаров, находящихся под таможенным контролем в таможенных режимах, в которых предоставлено освобождение или условное освобождение от налогообложения, нецелевого использования этих товаров или в случае неисполнения в сроки, установленные Таможенным кодексом Украины , мер по завершению таких таможенных режимов лицо, ответственное за соблюдение таможенного режима, обязано было уплатить сумму налогов. условное увольнение и пеню, начисленную в соответствии со статьей 129 настоящего Кодекса, рассчитанную со дня предоставления освобождения или условного освобождения от налогообложения.
{Статья 206 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 4915-VI от 07.06.2012 }
Статья 207. Порядок налогообложения туроператорской и турагентской деятельности↑
207.1. Эта статья устанавливает особенности налогообложения туристического продукта (туристической услуги), предоставляемые туристическим оператором и туристическим агентом в соответствии с законодательством. Туристический продукт как комплекс туристических услуг с целью налогообложения рассматривается как единственная услуга.
207.2. Базой налогообложения в случае проведения операций по поставке туристическим оператором туристического продукта (туристической услуги), предназначенного для его потребления (получения) на территории Украины, является вознаграждение, которое определяется как разница между стоимостью поставленного им туристического продукта (туристической услуги) и стоимостью расходов, понесенных таким туристическим оператором в результате приобретения (создания).
207.3. Базой налогообложения в случае проведения операций по поставке на территории Украины туристическим оператором туристического продукта (туристической услуги), предназначенного для его потребления (получения) за пределами территории Украины, является вознаграждение, которое определяется как разница между стоимостью поставленного им туристического продукта (туристической услуги) и стоимостью расходов, понесенных таким туристическим оператором услуги).
207.4. Базой налогообложения туристического оператора, осуществляющего посредническую деятельность на территории Украины по заключению договоров на туристическое обслуживание с иностранными субъектами туристической деятельности, является вознаграждение, которое начисляется (выплачивается) ему таким иностранным субъектом туристической деятельности, в том числе путем предоставления права самостоятельно удерживать причитающуюся такому туроператору сумму на туристических услуг.
207.5. Базой налогообложения для операций, осуществляемых туристическим агентом, является вознаграждение, начисляемое (выплачиваемое) туристическим оператором, другими поставщиками услуг в пользу такого туристического агента, в том числе за счет средств, полученных последним от потребителя туристического продукта (туристической услуги).
{Пункт 207.5 статьи 207 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
207.6. Суммы налога, уплаченные (начисленные) при приобретении товаров/услуг, которые включаются в стоимость туристического продукта (туристической услуги), не относятся к налоговому кредиту и не включаются в налогооблагаемую базу туристического оператора.
Суммы налога, уплаченные (начисленные) при приобретении товаров/услуг, не включаемые в стоимость туристического продукта (туристической услуги), включаются в налоговый кредит в порядке, определенном настоящим Кодексом.
Датой возникновения налоговых обязательств у туристического оператора при поставке туристического продукта (туристической услуги) является дата оформления документа, удостоверяющая факт поставки туристического продукта (туристической услуги).
Датой возникновения права на отнесение сумм налога к налоговому кредиту туристического оператора при приобретении товаров/услуг, не включаемых в стоимость туристического продукта (туристической услуги), является дата получения товаров/услуг, подтвержденная налоговой накладной.
{Пункт 207.6 статьи 207 в редакции Закона № 4834-VI от 24.05.2012 }
207.7. Ставка налога, определенная в подпункте "а" пункта 193.1 статьи 193 настоящего раздела, применяется к налогооблагаемой базе, определенной в соответствии с пунктами 207.2-207.5 настоящей статьи.
{Статья 207 в редакции Закона № 3609-VI от 07.07.2011 }
Статья 208. Налогообложение услуг, поставляемых нерезидентами, место снабжения которых расположено на таможенной территории Украины↑
208.1. Этой статьей устанавливаются правила налогообложения в случае снабжения лицом-нерезидентом услуг, в том числе электронных услуг, место предоставления которых расположено на таможенной территории Украины, лицу, зарегистрированному в качестве плательщика налога, или любому другому лицу-резиденту - субъекту хозяйствования, или постоянному представительству нерезидента в Украине.
применяются в случае поставки электронных услуг лицом-нерезидентом, которое зарегистрировано в качестве налогоплательщика в соответствии с пунктом 208-1.2 статьи 208-1 настоящего Кодекса , физическому лицу - предпринимателю, которое не зарегистрировано в качестве налогоплательщика.
{Пункт 208.1 статьи 208 в редакции Законов № 466-IX от 16.01.2020 , № 1525-IX от 03.06.2021 }
208.2. Получатель услуг, снабжаемых нерезидентами, место поставки которых расположено на таможенной территории Украины, начисляет налог по основной ставке налога или по ставке 7 процентов для услуг, определенных абзацами четвертым - шестым подпункта "в" пункта 193.1 статьи 193 настоящего Кодекса, на налогооблагаемую базу 9 Кодекса 9 согласно Кодексу .
{Абзац первый пункта 208.2 статьи 208 с изменениями, внесенными Законом № 962-IX от 04.11.2020 }
При этом получатель услуг - налогоплательщик в порядке, определенном статьей 201 настоящего Кодекса, составляет налоговую накладную с указанием суммы начисленного им налога, являющегося основанием для отнесения сумм налога к налоговому кредиту в установленном порядке.
Такая налоговая накладная подлежит обязательной регистрации в Едином реестре налоговых накладных.
{Абзац третий пункта 208.2 статьи 208 с изменениями, внесенными Законом № 1621-VII от 31.07.2014 с учетом изменений, внесенных Законом № 71-VIII от 28.12.2014 ; в редакции Закона № 71-VIII от 28.12.2014 }
208.3. Если получатель услуг зарегистрирован как налогоплательщик, сумма начисленного налога включается в состав налоговых обязательств декларации за соответствующий отчетный период.
208.4. Если получатель услуг не зарегистрирован как плательщик налога, то налоговая накладная не составляется. Форма расчета налоговых обязательств такого получателя услуг утверждается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Пункт 208.4 статьи 208 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
208.5. Получатель услуг приравнивается к налогоплательщику для целей применения правил этого раздела по уплате налога, взысканию налогового долга и привлечению к ответственности за правонарушения в сфере налогообложения.
208.5-1 . Документом, подтверждающим факт снабжения электронных услуг нерезидентом, является любой документ, подтверждающий факт оплаты стоимости таких услуг, в том числе отправленный в электронной форме средствами электронной связи.
{ Статьей 208 дополнен пунктом 208.5 - 1 согласно Закону № 1525-IX от 03.06.2021 }
208.6. Положения настоящей статьи не распространяются на снабжение лицом - нерезидентом, не зарегистрированным в качестве налогоплательщика, услуг по подготовке к снятию и снятию энергоблоков Чернобыльской АЭС по эксплуатации и превращению объекта "Укрытие" в экологически безопасную систему, финансирование которых осуществляется за счет средств международной технической помощи, предоставляемой на безвозмездной и безвозвратной Европейским банком реконструкции и развития в отношении деятельности Чернобыльского фонда "Укрытие" в Украине и Соглашения о гранте (Проекта ядерной безопасности Чернобыльской АЭС) между Европейским банком реконструкции и развития как Распорядителем средств, предоставленных в соответствии с Грантом из Счета ядерной безопасности, Правительством Украины и Чернобыльской атомной электростанцией .
{Статья 208 дополнена пунктом 208.6 согласно Закону № 3609-VI от 07.07.2011 }
208.7. Положения настоящей статьи не распространяются на снабжение лицом-нерезидентом, не зарегистрированным в качестве налогоплательщика, услуг на условиях гиг-контракта, заключенного в соответствии со статьей 17 Закона Украины "О стимулировании развития цифровой экономики в Украине".
{ Статья 208 дополнена пунктом 208.7 согласно Закону № 4113-IX от 04.12.2024 }
Статья 208-1 . Обложение электронных услуг, поставляемых нерезидентами физическим лицам, место снабжения которых расположено на таможенной территории Украины↑
208 – 1.1 . Этой статьей устанавливаются правила налогообложения электронных услуг, место поставки которых расположено на таможенной территории Украины, в случае поставки таких услуг физическому лицу, в том числе физическому лицу - предпринимателю, которое не зарегистрировано в качестве плательщика налога (далее в этой статье - физическое лицо), лицом-нерезидентом, которое определено подпунктом1 . 14.1 статьи 14 настоящего Кодекса и которая зарегистрирована в качестве плательщика налога в соответствии с пунктом 208-1.2 настоящей статьи .
Если электронные услуги на таможенной территории Украины поставляются физлицу через посредника, то для целей налогообложения этим налогом считается, что посредник является поставщиком таких электронных услуг. На такого посредника, если он является нерезидентом, распространяются правила налогообложения, установленные настоящей статьей. Положения этого абзаца не распространяются на лиц-нерезидентов, поставляющих электронные услуги по посредническим договорам в случае, если в счетах (квитанциях), предоставленных заказчикам электронных услуг, определен перечень таких электронных услуг и их фактического поставщика.
208 – 1.2 . Регистрация в качестве плательщика налога лица-нерезидента, поставляющего электронные услуги физическим лицам, место поставки которых расположено на таможенной территории Украины, осуществляется на основании заявления о регистрации в качестве плательщика налога такого лица-нерезидента.
Лицо-нерезидент обязано подать заявление о регистрации в качестве плательщика налога, если по результатам предыдущего календарного года общая сумма от осуществления им операций по поставке физическим лицам электронных услуг, место поставки которых расположено на таможенной территории Украины, совокупно превышает сумму, эквивалентную 1000000 гривен, которая исчисляется банком Украины, действующим на 0 часов 1 января соответствующего года. Такое заявление подается до 31 марта включительно соответствующего календарного года, следующего за годом, в котором такое лицо-нерезидент достигло предусмотренного в этом пункте объема.
Лицо-нерезидент, не достигшее предусмотренного в этом пункте объема, считает целесообразным добровольно зарегистрироваться как налогоплательщик, может подать заявление о регистрации как налогоплательщика не позднее чем за 10 календарных дней до начала отчетного (налогового) периода, с которого такое лицо-нерезидент будет считаться налогоплательщиком.
Заявление о регистрации в качестве плательщика налога вместе с копиями выписки из соответствующего бизнес-реестра (торгового, банковского или иного реестра, в котором фиксируется факт государственной регистрации компании, организации), выданного в стране регистрации такого лица-нерезидента, и документа, подтверждающего присвоение идентификационного (регистрационного, учетного) регистрации (если) бизнес-реестра не указанные сведения о таком номере (код), подаются в центральный орган исполнительной власти, реализующий государственную налоговую политику, в электронной форме через специальное портальное решение для пользователей нерезидентов, предоставляющих электронные услуги, путем электронной идентификации.
В заявлении о регистрации в качестве плательщика налога указываются информация о регистрации нерезидента в стране нерезидента, идентификационные данные нерезидента, нерезидента, который будет подлежать электронной идентификации, данные его представителя, электронный адрес, причина регистрации, информация о подтверждении факта и периода достижения суммы операций по поставке физических лиц абзаца второго настоящего пункта, а также иностранная валюта (евро или доллар США), в которой лицо-нерезидент будет уплачивать налог.
Центральный орган исполнительной власти, реализующий государственную налоговую политику, отказывает в регистрации лица как налогоплательщика, если по результатам рассмотрения заявления о регистрации как налогоплательщика и/или поданных документов установлено, что лицо не отвечает требованиям, определенным статьей 180 , абзацем вторым пункта 208 - 1 .2 статьи 20 для аннулирования регистрации согласно статье 208-1.3 настоящего Кодекса , а также если при подаче заявления не соблюден порядок, установленный настоящим пунктом .
В случае отсутствия оснований для отказа в регистрации лица как налогоплательщика центральный орган исполнительной власти, реализующий государственную налоговую политику, в течение трех рабочих дней после поступления заявления должен зарегистрировать лицо-нерезидента налогоплательщиком и в тот же срок направить такому лицу-нерезиденту через специальное портальное решение для пользователей нерезидентов, которые предоставляют электронные услуги. в заявлении о регистрации как налогоплательщика, информацию о:
а) регистрацию налогоплательщиком;
б) индивидуальный налоговый номер лица-нерезидента, зарегистрированного в качестве плательщика налога;
в) отчетный (налоговый) период, предельные сроки представления налоговой отчетности по налогу и предельные сроки и порядок уплаты налоговых обязательств.
Лицо-нерезидент, указанное в этом пункте, считается зарегистрированным как плательщик налога с даты внесения записи в реестр плательщиков налога в случае обязательной регистрации лица как плательщика налога или с первого числа отчетного (налогового) периода, следующего за днем истечения 10 календарных дней после представления в центральный орган исполнительной власти, реализующий государственную добровольной регистрации
В течение 180 календарных дней с даты регистрации лица-нерезидента в качестве плательщика налога такое лицо-нерезидент направляет в центральный орган исполнительной власти, реализующий государственную налоговую политику, официальное письмо, в котором подтверждает сведения, предоставленные при регистрации в качестве плательщика налога, в том числе о своем идентификационном (регистрационном, учетном представителе) идентифицирован.
В случае если у лица-нерезидента, зарегистрированного в качестве налогоплательщика, происходят любые изменения в учетных ведомостях, такое лицо-нерезидент уведомляет об изменениях в электронной форме через специальное портальное решение для пользователей нерезидентов, предоставляющих электронные услуги, путем подачи заявления для перерегистрации в течение 10 рабочих дней, следующих за днем, когда изменились.
Форма заявления о регистрации лица-нерезидента как налогоплательщика, определенная абзацем первым настоящего пункта, и форма внесения изменений в учетные сведения устанавливаются на государственном и английском языках и утверждаются центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
Регистрация нерезидента как налогоплательщика и взаимодействие такого лица-нерезидента с контролирующим органом осуществляются путем электронной идентификации с использованием доменного имени нерезидента и/или, по желанию лица-нерезидента, с использованием других разрешенных технологий электронной идентификации налогоплательщика, определенных для целей настоящего Кодекса. Порядок электронной идентификации утверждается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику, его официальный перевод на английский язык размещается на специальном портале для пользователей нерезидентов, предоставляющих электронные услуги.
208 – 1.3 . Аннулирование регистрации как налогоплательщика лица-нерезидента осуществляется на основании:
1) заявления об аннулировании регистрации в качестве плательщика налога (далее – заявление об аннулировании регистрации), которое подается в электронной форме через специальное портальное решение для пользователей нерезидентов, предоставляющих электронные услуги, путем электронной идентификации;
2) решение контролирующего органа, если:
лицо-нерезидент, зарегистрированное как налогоплательщик в соответствии с пунктом 208-1.2 настоящей статьи , за четыре последовательных отчетных (налоговых) периода не подает в контролирующий орган упрощенных налоговых деклараций по налогу и / или представляет такие декларации, свидетельствующие об отсутствии поставок электронных услуг;
прекращена деятельность (ликвидирована) лица-нерезидента в стране регистрации нерезидента.
Центральный орган исполнительной власти, реализующий государственную налоговую политику, в течение трех рабочих дней после поступления заявления об аннулировании регистрации или принятия решения об аннулировании регистрации в качестве плательщика налога лица-нерезидента должен направить такому лицу- нерезиденту в электронной форме через специальное портальное решение для пользователей нерезидентов, предоставляющих электронные услуги, с указанием сообщения аннулирование регистрации, информацию о:
дату, с которой регистрация в качестве плательщика налога лица-нерезидента будет аннулирована;
последствия аннулирования регистрации как налогоплательщика;
сроки представления налоговой отчетности по налогу за последний отчетный (налоговый) период и сроки и порядок уплаты налоговых обязательств по налогу за последний отчетный (налоговый) период.
Заявление об аннулировании регистрации подается лицом-нерезидентом в соответствующем отчетном (налоговом) периоде не позднее чем за три рабочих дня до его окончания. В случае нарушения указанного в настоящем абзаце срока считается, что такое заявление подано в первый день следующего отчетного (налогового) периода.
Аннулирование регистрации как налогоплательщика лица-нерезидента происходит в последний день отчетного периода, в котором подано заявление об аннулировании регистрации, принято решение, предусмотренное настоящим пунктом, или с даты прекращения деятельности лица-нерезидента в стране нерезидента. При этом сумма излишне уплаченного налога лицом-нерезидентом не подлежит возврату из государственного бюджета.
Представление упрощенной налоговой декларации за последний отчетный (налоговый) период и уплата налогового обязательства, указанного в такой декларации, производятся в порядке и сроки, определенные настоящей статьей.
Указанное в этом пункте правило об аннулировании регистрации как плательщика налога лица-нерезидента не применяется, если по результатам предыдущего календарного года общая сумма от осуществления им операций по поставке физическим лицам электронных услуг, место поставки которых расположено на таможенной территории Украины, совокупно превышает сумму, эквивалентную 1000000 гривен, установленным Национальным банком Украины, действующим на 0 часов 1 января соответствующего года, кроме случая прекращения деятельности лица-нерезидента в стране нерезидента.
Центральный орган исполнительной власти, реализующий государственную налоговую политику, в течение трех рабочих дней после поступления заявления об аннулировании регистрации в качестве плательщика налога от лица-нерезидента, регистрации в качестве плательщика налога которого не подлежит аннулированию, должен направить такому лицу-нерезиденту в электронной форме через специальное портальное решение для пользователей нерезидентов, которые предоставляют почты, указанную в заявлении об аннулировании регистрации, информацию о:
отказ в аннулировании регистрации как налогоплательщика;
причины такого отказа.
Форма заявления об аннулировании регистрации, определенная абзацем вторым настоящего пункта, формы решения об аннулировании регистрации как налогоплательщика лица-нерезидента и решение об отказе в аннулировании регистрации как налогоплательщика утверждаются центральным органом исполнительной власти, обеспечивающим формирование и реализуемую государственную финансовую политику. Порядок принятия решения об аннулировании регистрации как налогоплательщика лица-нерезидента и решение об отказе в аннулировании регистрации как налогоплательщика утверждается центральным органом исполнительной власти, обеспечивающим формирование и реализующую государственную финансовую политику, его официальный перевод на английский язык размещается на специальном портальном решении для пользователей нерезидентов, предоставляющих электронные услуги.
208 – 1.4 . Базовым отчетным ( налоговым) периодом для лица-нерезидента, зарегистрированного в качестве налогоплательщика в соответствии с пунктом 208 - 1.2 настоящей статьи, является квартал.
Последним отчетным (налоговым) периодом является период, начинающийся первым днем квартала, в котором аннулирована регистрация как налогоплательщика лица-нерезидента, и заканчивается днем аннулирования регистрации как налогоплательщика лица-нерезидента.
208 – 1.5 . Датой возникновения налоговых обязательств по операциям по снабжению лицом-нерезидентом, зарегистрированным в качестве налогоплательщика в соответствии с пунктом 208 - 1.2 настоящей статьи, электронных услуг является последний день отчетного (налогового) периода, в котором произведена оплата электронных услуг.
208 – 1.6 . База налогообложения операций по снабжению лицом-нерезидентом, зарегистрированным в качестве налогоплательщика в соответствии с пунктом 208 - 1.2 настоящей статьи, электронных услуг определяется исходя из стоимости таких услуг.
Налог составляет 20 процентов налогооблагаемой базы и прилагается к стоимости электронных услуг, кроме операций, освобожденных от налогообложения налогом на добавленную стоимость.
База налогообложения и сумма налога определяются в иностранной валюте (евро или доллар США).
208 – 1.7 . Лицо-нерезидент, зарегистрированное как налогоплательщик в соответствии с пунктом 208 - 1.2 настоящей статьи, не осуществляет формирование налогового кредита по налогу и не составляет налоговые накладные на операции по поставке электронных услуг, место поставки которых расположено на таможенной территории Украины .
208 – 1.8 . Лицо-нерезидент, зарегистрированное как налогоплательщик в соответствии с пунктом 208 - 1 .2 настоящей статьи, составляет упрощенную налоговую декларацию и представляет ее в электронной форме через специальное портальное решение для пользователей нерезидентов, предоставляющих электронные услуги, путем электронной идентификации в течение 40 календарных дней, следующих за последние осуществлялось ли нерезидентом в течение отчетного (налогового) периода снабжения физическим лицам электронных услуг, место снабжения которых расположено на таможенной территории Украины.
208 – 1 .8.1. В упрощенной налоговой декларации указываются:
а) наименование лица-нерезидента, зарегистрированного в качестве налогоплательщика;
б) индивидуальный налоговый номер лица-нерезидента, зарегистрированного в качестве плательщика налога;
в) отчетный (налоговый) период, за который подается упрощенная налоговая декларация;
г) договорная стоимость поставок электронных услуг, без учета налога;
ґ) сумма налога.
В случае если в будущих налоговых периодах лицо-нерезидент, зарегистрированное как налогоплательщик, самостоятельно обнаруживает ошибки, содержащиеся в ранее представленной им упрощенной налоговой декларации, оно обязано прислать уточняющий расчет в такую упрощенную налоговую декларацию и уплатить сумму недоимки.
208 – 1 .8.2. В уточняющем расчете к упрощенной налоговой декларации указываются:
а) наименование лица-нерезидента, зарегистрированного в качестве налогоплательщика;
б) индивидуальный налоговый номер лица-нерезидента, зарегистрированного в качестве плательщика налога;
в) дата составления уточняющего расчета в упрощенную налоговую декларацию;
г) отчетный (налоговый) период, за который была подана упрощенная налоговая декларация;
ґ) договорная стоимость поставки электронных услуг, которая не была задекларирована в упрощенной налоговой декларации, без учета налога, или была излишне задекларирована в упрощенной налоговой декларации;
д) сумма налога, которая не была задекларирована в упрощенной налоговой декларации, или сумма налога, излишне задекларированная в упрощенной налоговой декларации.
Сумма налогового обязательства, указанная лицом-нерезидентом в уточняющем расчете к упрощенной налоговой декларации, подлежит уплате в течение 30 календарных дней, следующих за днем представления такого уточняющего расчета к упрощенной налоговой декларации, а сумма чрезмерно уплаченного налога декларации, автоматически засчитывается в счет уплаты налоговых обязательств по налогу на добавленную стоимость последующих отчетных (налоговых) периодов и не может быть возвращена на счет лица-нерезидента.
Формы упрощенной налоговой декларации и уточняющего расчета к ней утверждаются центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику. Особенности составления и представления упрощенной налоговой декларации и уточняющего расчета утверждаются центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику, его официальный перевод на английский язык размещается на специальном портальном решении для пользователей нерезидентов, предоставляющих электронные услуги.
Формы упрощенной налоговой декларации и уточняющего расчета к ней, другие формы, определенные настоящей статьей, размещаются на специальном портальном решении для пользователей нерезидентов, оказывающих электронные услуги.
Упрощенная налоговая декларация и уточняющий расчет к ней заполняются на государственном или английском языке.
208 – 1.9 . Сумма налогового обязательства, указанная лицом-нерезидентом, зарегистрированным в качестве плательщика налога в соответствии с пунктом 208 - 1.2 настоящей статьи, подлежит уплате в иностранной валюте ( евро или доллар США) в течение 30 календарных дней, следующих за последним днем предельного срока, предусмотренного пунктом 208 - 1 . на валютный счет, открытый центральному органу исполнительной власти, реализующий государственную политику в сфере казначейского обслуживания бюджетных средств, в уполномоченном банке.
Реквизиты такого валютного счета размещаются на специальном портале для пользователей нерезидентов, предоставляющих электронные услуги.
208 – 1 .10. В случае если лицо-нерезидент, зарегистрированное в качестве налогоплательщика в соответствии с пунктом 208 - 1.2 настоящей статьи, в установленный срок не подает упрощенную налоговую декларацию или в установленный срок не уплачивает налог, центральный орган исполнительной власти, реализующий государственную налоговую политику, в течение 30 календарных дней после истечения установленного срока . 58-1 настоящего Кодекса порядка уведомления о необходимости представления упрощенной налоговой декларации и / или уплаты налога, а также о сумме штрафных санкций за такие нарушения.
Штрафные санкции при нарушении сроков подачи упрощенной налоговой декларации и/или уплаты налога применяются согласно главе 11 раздела II настоящего Кодекса.
208 – 1.11 . Упрощенная налоговая декларация подлежит исключительно камеральной специальной проверке.
Камеральной специальной проверкой считается проверка, проводимая в помещении контролирующего органа на основании данных, указанных в упрощенной налоговой декларации, поданной лицом-нерезидентом, зарегистрированным в качестве налогоплательщика в соответствии с пунктом 208-1.2 настоящей статьи настоящего Кодекса, а также полученной в соответствии с настоящим пунктом информации.
Срок проведения камеральной специальной проверки не может превышать 90 календарных дней, следующих за днем подачи упрощенной налоговой декларации.
По результатам камеральной специальной проверки в случае установления нарушений составляется исключительно налоговое уведомление, содержащее детальный расчет налогового обязательства (при наличии) и штрафных финансовых санкций, а также обстоятельства совершенного правонарушения, установленные во время камеральной специальной проверки, и предельные сроки уплаты денежного обязательства.
При проведении камеральной специальной проверки упрощенной налоговой декларации, поданной лицом-нерезидентом, зарегистрированным в качестве налогоплательщика в соответствии с пунктом 208 - 1.2 настоящей статьи, центральный орган исполнительной власти, реализующий государственную налоговую политику, по решению руководителя может истребовать у лица-нерезидента обобщенную информацию о предоставленных услуг и сроки их оплаты.
Центральный орган исполнительной власти, реализующий государственную налоговую политику, может посылать лицу-нерезиденту, зарегистрированному в качестве налогоплательщика, запросы на получение обобщенной информации (далее - электронный запрос) в электронной форме через специальное портальное решение для пользователей нерезидентов, предоставляющих электронные услуги, с одновременным уведомлением на регистрационный адрес, в случае уведомления на электронный адрес.
В электронном запросе указываются:
перечень запрашиваемой информации;
перечень документов, которые предлагается предоставить;
срок и способ предоставления такой информации;
последствия непредоставления или несвоевременного ответа на полученный запрос.
Ответ на электронный запрос предоставляется лицом-нерезидентом в течение 30 календарных дней со дня, следующего за днем получения такого запроса в электронной форме посредством специального портального решения для пользователей нерезидентов, предоставляющих электронные услуги.
Форма электронного запроса, определенного настоящим пунктом, утверждается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
208 – 1.12 . Нормы настоящей статьи являются специальными в отношении других норм настоящего Кодекса в части определения правил налогообложения лица -нерезидента, зарегистрированного в качестве налогоплательщика в соответствии с пунктом 208-1.2 настоящей статьи.
Нормы настоящего Кодекса в части регистрации как налогоплательщика, аннулирование регистрации как налогоплательщика и проверок лиц-нерезидентов, определенных подпунктом "д" подпункта 14.1.139 пункта 14.1 статьи 14 настоящего Кодекса, применяются в объеме, определенном настоящей статьей.
208 – 1 .13. Учет лица -нерезидента, зарегистрированного в качестве налогоплательщика в соответствии с пунктом 208 - 1.2 настоящей статьи, а также контроль за своевременностью и полнотой начисления и уплаты налога таким лицом-нерезидентом - налогоплательщиком осуществляются контролирующим органом.
{Кодекс дополнен статьей 208-1 согласно Закону № 1525-IX от 03.06.2021 }
Статья 209 {Статья 209 утратила силу с 1 января 2017 года. подпункт 4 пункта 2 раздела XIX настоящего Кодекса}↑
Статья 210. Специальный режим налогообложения деятельности по изделиям искусства, предметам коллекционирования или антиквариату↑
210.1. В случаях, определенных настоящей статьей, операции по поставке изделий искусства, предметов коллекционирования или антиквариата подлежат налогообложению в соответствии с нормами настоящей статьи и не подлежат налогообложению в общем порядке, установленном настоящим разделом.
210.2. В этой статье термины употребляются в следующем значении:
культурные ценности - изделия искусства, предметы коллекционирования или антиквариата - товары, относящиеся к товарным позициям по кодам 9701-9706 согласно УКТ ВЭД ;
дилер - плательщик налога, приобретающий (приобретает по другим гражданско-правовым договорам), в том числе путем ввоза на таможенную территорию Украины, культурные ценности, независимо от целей и целей их ввоза, с целью их последующей перепродажи, независимо от того, действует такое лицо от своего имени или от имени другого лица за вознаграждение;
Маржинальная прибыль (без учета налога) – это сумма, полученная в виде разницы между ценой продажи товаров и ценой их приобретения, рассчитанных по обычным ценам.
При продаже культурных ценностей на публичных торгах (аукционах) его организатор приравнивается с целью налогообложения к дилеру в соответствии с настоящим подпунктом.
210.3. При поставке культурных ценностей применяется специальная схема налогообложения маржинальной прибыли, полученной дилером, в соответствии с положениями настоящей статьи.
210.4. Маржинальная схема применяется к снабжению дилером культурных ценностей, если такие ценности были поставлены ему одним из следующих лиц:
а) лицом, не зарегистрированным как налогоплательщик;
б) плательщиком налога, если операция по поставке им таких культурных ценностей освобождается от налогообложения или не подлежит налогообложению в соответствии с настоящим разделом;
в) налогоплательщиком, если этим налогоплательщиком при поставке культурных ценностей был начислен налог по маржинальной схеме;
г) авторами культурных ценностей или их правопреемниками.
Маржинальная схема может применяться дилером к операциям по поставке на таможенной территории Украины культурных ценностей, ввезенных дилером в таможенном режиме импорта.
210.5. Базой налогообложения для операций по снабжению дилером культурных ценностей является его маржинальная прибыль (без учета налога), к которой применяется ставка, определенная подпунктом "а" пункта 193.1 статьи 193 настоящего Кодекса.
На операции по снабжению на таможенной территории Украины дилером, применяющим правила, установленные настоящей статьей, налоговая накладная не выписывается.
{Абзац второй пункта 210.5 статьи 210 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
{Пункт 206.5 статьи 208 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
210.6. Дилер, приобретающий культурные ценности у лиц, указанных в пункте 210.4 настоящей статьи, не имеет права на налоговый кредит.
210.7. На операции по вывозу культурных ценностей в таможенном режиме экспорта нулевая ставка налога не применяется.
210.8. Налогоплательщик, приобретающий культурные ценности у дилера, применяющего маржинальную схему, не имеет права требовать налоговую накладную и относить к налоговому кредиту сумму налога, уплаченного на маржинальную прибыль.
Дилер обязан вести отдельный налоговый учет операций по приобретению и поставке культурных ценностей и отдельный учет операций по приобретению и поставке других товаров/услуг, к которым применяется общий режим налогообложения.
Статья 211. Особенности налогообложения операций, связанных с выполнением работ по подготовке к снятию и снятию энергоблоков Чернобыльской АЭС по эксплуатации и превращению объекта "Укрытие" в экологически безопасную систему↑
211.1. На период выполнения работ по подготовке к снятию и снятию энергоблоков Чернобыльской АЭС по эксплуатации и превращению объекта "Укрытие" в экологически безопасную систему, которые выполняются за счет средств международной технической помощи, предоставляемой на безвозмездной и безвозвратной основе, или за счет средств, которые предусматриваются в Государственном бюджете Украины как взнос Украины в Украину объекте "Укрытие" в соответствии с положениями Рамочного соглашения между Украиной и Европейским банком реконструкции и развития по деятельности Чернобыльского фонда "Укрытие" в Украине и Соглашения о гранте (проект ядерной безопасности Чернобыльской АЭС) между Европейским банком реконструкции и развития, Правительством Украины и Чернобыльской атомной электростанцией :
освобождаются от налогообложения операции по импорту товаров (сырья, материалов, оборудования и оборудования);
облагаются налогом по нулевой ставке операции по поставке товаров (сырья, материалов, оборудования и оборудования), выполнению работ и поставке услуг на таможенной территории Украины, осуществляемых в рамках международной технической помощи. Суммы налога, уплаченные плательщиком налога - производителем работ, услуг по контракту, заключенному с лицом-нерезидентом, заключившим контракт с реципиентом, возмещаются из бюджета в течение месяца, наступающего после месяца, в котором подается налоговая декларация, при наличии должным образом оформленных документов и подтверждения их материалами документальной проверки.
{Абзац третий пункта 211.1 статьи 211 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
211.2. Указанные в этой статье льготы не распространяются на операции, касающиеся подакцизных товаров и товаров 1-24 групп УКТ ВЭД .
211.3. В случае нарушения требований относительно целевого использования указанных товаров или выполнения работ и поставок услуг налогоплательщик обязан увеличить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму налога, которая должна быть уплачена в момент ввоза на таможенную территорию Украины таких товаров или выполнения работ на уплату налога на таможенную территорию Украины, из 120 процентов учетной ставки Национального банка, действовавшей на день увеличения налогового обязательства, и за период от даты ввоза на таможенную территорию Украины таких товаров или выполнения работ и поставок услуг до даты увеличения налоговых обязательств.
212.1.1. Лицо, постоянное представительство, производящие подакцизные товары (продукцию) на таможенной территории Украины, в том числе из давальческого сырья.
{Подпункт 212.1.1 пункта 212.1 статьи 212 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
212.1.2. Лицо - предприятие, постоянное представительство, ввозящие подакцизные товары (продукцию) на таможенную территорию Украины.
{Подпункт 212.1.2 пункта 212.1 статьи 212 с изменениями, внесенными согласно Закону № 391-IX от 18.12.2019 }
212.1.3. Физическое лицо - резидент или нерезидент, ввозящая подакцизные товары (продукцию) на таможенную территорию Украины в объемах, подлежащих налогообложению, в соответствии с таможенным законодательством.
212.1.4. Лицо, реализующее конфискованные подакцизные товары (продукцию), подакцизные товары (продукцию), признанные бесхозяйными, подакцизные товары (продукцию), за которыми не обратился владелец до конца срока хранения, и подакцизные товары (продукцию), которые по праву наследования или на других законных продукциях, переходят на эти законы (продажи) в установленном законодательством порядке.
212.1.5. Лицо, которое реализует или передает во владение, пользование или распоряжение подакцизные товары (продукцию), ввезенные на таможенную территорию Украины с освобождением от налогообложения до истечения срока, определенного законом в соответствии с пунктом 213.3 статьи 213 настоящего Кодекса.
212.1.6. Лицо, на которое возлагается соблюдение требований таможенных режимов, предусматривающих освобождение от налогообложения, в случае нарушения таких требований.
212.1.7. Лицо, на которое возлагается выполнение условий целевого использования подакцизных товаров (продукции), на которые установлена ставка налога 0 гривен за 1 литр 100-процентного спирта, 0 евро за 1000 кг нефтепродуктов в случае нарушения таких условий.
212.1.8. Лицо, на которое при совершении операций с подакцизными товарами (продукцией), которые не подлежат налогообложению или освобождаются от налогообложения, возлагается выполнение условий целевого использования подакцизных товаров (продукции) в случае нарушения таких условий.
{Подпункт 212.1.9 пункта 212.1 статьи 212 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 212.1.10 пункта 212.1 статьи 212 исключен из Закона № 1191-VII от 08.04.2014 }
212.1.11. Лицо - предприятие розничной торговли, которая осуществляет реализацию подакцизных товаров (кроме табачных изделий, табака и промышленных заменителей табака, жидкостей, используемых в электронных сигаретах).
{Пункт 212.1 статьи 212 дополнен подпунктом 212.1.11 согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
{Подп ункт 212.1.12 пункта 212.1 статьи 212 исключен из Закона № 466-IX от 16.01.2020 }
212.1.13. Производители электрической энергии, имеющие лицензию на право осуществления предпринимательской деятельности по производству электрической энергии и продающие ее на рынке электрической энергии.
{Пункт 212.1 статьи 212 дополнен подпунктом 212.1.13 согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 466-IX от 16.01.2020 }
212.1.14. Лицо – владелец ввезенного на таможенную территорию Украины грузового транспортного средства, которое переоборудовается в легковой автомобиль, с которого взимается акцизный налог.
{Пункт 212.1 статьи 212 дополнен подпунктом 212.1.14 согласно Закону № 71-VIII от 28.12.2014 }
212.1.15. Лицо (в том числе юридическое лицо, ведущее учет результатов деятельности по договору о совместной деятельности без создания юридического лица), постоянное представительство, реализующее горючее или спирт этиловый.
{Пункт 212.1 статьи 212 дополнен подпунктом 212.1.15 согласно Закону № 909-VIII от 24.12.2015 ; в редакции Закона № 2628-VIII от 23.11.2018 ; с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
212.1.16. Лицо - предприятие, постоянное представительство, которые используют товары (продукцию), коды которых согласно УКТ ВЭД не указаны в подпункте 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса (кроме газа природного в газообразном состоянии по коду 2711 2Д 00 заправка транспортных средств, оборудования или устройств с двигателями внутреннего сгорания с зажиганием от сжатия, с двигателями внутреннего сгорания с искровым зажиганием, с двигателями внутреннего сгорания с кривошипно-шатунным механизмом.
{Пункт 212.1 статьи 212 дополнен подпунктом 212.1.16 согласно Закону № 391-IX от 18.12.2019 }
212.1.17. Лицо - производитель и/или импортер табачных изделий, табака и промышленных заменителей табака, жидкостей, используемых в электронных сигаретах, которая осуществляет их реализацию для целей налогообложения акцизным налогом по реализации субъектами розничной торговли подакцизных товаров по ставке 15 пункт 2. 215 настоящего Кодекса.
{Пункт 212.1 статьи 212 дополнен подпунктом 212.1.17 согласно Закону № 1914-IX от 30.11.2021 }
212.2. Заказчики, по поручению которых производятся подакцизные товары (продукция) из давальческого сырья, платят налог производителю.
212.2-1 . Лицом, ответственным за уплату налога в бюджет в составе таможенных платежей в порядке, установленном статьей 295-1 Таможенного кодекса Украины, является лицо , осуществляющее реализацию подакцизных товаров, определенных частью седьмой статьи 293 Таможенного кодекса Украины. Такое лицо имеет права, исполняет обязанности и несет ответственность, предусмотренную законом, как налогоплательщик.
{Статья 212 дополнена пунктом 212.2 - 1 согласно Закону № 3474-IX от 21.11.2023 }
212.3. Регистрация лиц как налогоплательщиков.
212.3.1. Регистрация в контролирующих органах как плательщика налога субъекта хозяйствования, постоянного представительства, осуществляющих деятельность по производству подакцизных товаров (продукции), подлежащую лицензированию, осуществляется на основании сведений о выдаче такому субъекту соответствующей лицензии.
{ Абзац первый подпункта 212.3.1 пункта 212.3 статьи 212 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
Органы лицензирования, уполномоченные выдавать лицензии на указанные виды деятельности, обязаны предоставить контролирующему органу по местонахождению юридических лиц, постоянным представительствам, месту жительства физических лиц - предпринимателей информацию об изданных, переоформленных, приостановленных или аннулированных лицензиях в пятидневный срок со дня совершения таких действий.
{Абзац второй подпункта 212.3.1 пункта 212.3 статьи 212 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 391-IX от 18.12.2019 }
212.3.1-1 . Лица - субъекты хозяйствования розничной торговли, осуществляющие реализацию подакцизных товаров, подлежат обязательной регистрации в качестве плательщиков налога контролирующими органами по местонахождению пункта продажи товаров не позднее предельного срока подачи декларации акцизного налога за месяц, в котором осуществляется хозяйственная деятельность.
{Пункт 212.3 статьи 212 дополнен подпунктом 212.3.1-1 согласно Закону № 71-VIII от 28.12.2014 }
212.3.2. Другие плательщики подлежат обязательной регистрации в качестве плательщиков налога контролирующими органами по местонахождению юридических лиц, месту жительства физических лиц - предпринимателей, не позднее предельного срока подачи декларации акцизного налога за месяц, в котором начата хозяйственная деятельность.
{Подпункт 212.3.2 пункта 212.3 статьи 212 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
{Подпункт 212.3.3 пункта 212.3 статьи 212 исключен из Закона № 71-VIII от 28.12.2014 }
212.3.4. Лица, осуществляющие реализацию горючего или спирта этилового, подлежат обязательной регистрации в качестве плательщиков налога контролирующими органами по местонахождению юридических лиц, постоянных представительств, месту жительства физических лиц - предпринимателей до начала осуществления реализации горючего или спирта этилового.
{ Абзац первый подпункта 212.3.4 пункта 212.3 статьи 212 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
Регистрация налогоплательщика осуществляется на основании представления лицом не позднее чем за три рабочих дня до начала осуществления реализации горючего или спирта этилового заявления, форма которого утверждается центральным органом исполнительной власти, обеспечивающим формирование государственной финансовой политики.
Центральный орган исполнительной власти, реализующий государственную налоговую политику, ведет реестр плательщиков акцизного налога по реализации горючего или спирта этилового, в котором содержится информация о лицах, зарегистрированных плательщиками акцизного налога.
{ Абзац третий подпункта 212.3.4 пункта 212.3 статьи 212 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
{Пункт 212.3 статьи 212 дополнен подпунктом 212.3.4 согласно Закону № 909-VIII от 24.12.2015 ; с изменениями, внесенными по закону № 2628-VIII от 23.11.2018 }
213.1. Объектами налогообложения являются операции по:
213.1.1. реализации производимых в Украине подакцизных товаров (продукции);
213.1.2. реализации и/или передачи внутри одного предприятия подакцизных товаров (продукции) с целью собственного потребления, промышленной переработки, своим работникам, а также осуществления взносов подакцизными товарами (продукцией) в уставный капитал. Эта норма не распространяется на операции по передаче внутри предприятия электрической энергии (по коду 2716 00 00 00 согласно УКТ ВЭД ), произведенной на объектах электроэнергетики;
{Подпункт 213.1.2 пункта 213.1 статьи 213 в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
213.1.3. ввоз подакцизных товаров (продукции) на таможенную территорию Украины;
213.1.4. реализации конфискованных подакцизных товаров (продукции), подакцизных товаров (продукции), признанных бесхозяйными, подакцизных товаров (продукции), за которыми не обратился владелец до конца срока хранения, и подакцизных товаров (продукции), которые по праву наследования или на других законных основаниях переходят в собственность государства;
213.1.5. реализации или передачи во владение, пользование или распоряжение подакцизных товаров (продукции), ввезенных на таможенную территорию Украины с освобождением от налогообложения до истечения срока, определенного законодательством, в соответствии с пунктом 213.3 статьи 213 настоящего Кодекса;
213.1.6. объемы и стоимость утраченных подакцизных товаров (продукции), кроме случаев, предусмотренных пунктом 216.3 статьи 216 настоящего Кодекса;
{Подпункт 213.1.6 пункта 213.1 статьи 213 с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
{Подпункт 213.1.7 пункта 213.1 статьи 213 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 213.1.8 пункта 213.1 статьи 213 исключен из Закона № 1191-VII от 08.04.2014 }
213.1.9. реализации субъектами ведения хозяйства розничной торговли подакцизных товаров (кроме табачных изделий, табака и промышленных заменителей табака, жидкостей, используемых в электронных сигаретах);
{Пункт 213.1 статьи 213 дополнен подпунктом 213.1.9 согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
{Подп ункт 213.1.10 пункта 213.1 статьи 213 исключен на основании Закона № 466-IX от 16.01.2020 }
213.1.11. переоборудование ввезенного на таможенную территорию Украины транспортного средства в подакцизный легковой автомобиль.
{Пункт 213.1 статьи 213 дополнен подпунктом 213.1.11 согласно Закону № 71-VIII от 28.12.2014 }
213.1.12. реализации из акцизного состава/акцизного состава передвижного любых объемов горючего или спирта этилового сверх объемов:
{Абзац первый подпункта 213.1.12 пункта 213.1 статьи 213 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
полученные из других акцизных складов/акцизных складов передвижных, подтвержденные зарегистрированными акцизными накладными в Едином реестре акцизных накладных;
{Абзац второй подпункта 213.1.12 пункта 213.1 статьи 213 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
ввезенные (импортированные) на таможенную территорию Украины, удостоверенные надлежаще оформленной таможенной декларацией;
произведенные в Украине, реализация которых является объектом налогообложения в соответствии с подпунктом 213.1.1 настоящего пункта, либо не подлежит налогообложению, либо освобождается от налогообложения, либо облагается налогом на условиях, установленных статьей 229 настоящего Кодекса, подтвержденных зарегистрированными акцизными накладными.
{Абзац четвертый подпункта 213.1.12 пункта 213.1 статьи 213 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
{Пункт 213.1 статьи 213 дополнен подпунктом 213.1.12 согласно Закону № 909-VIII от 24.12.2015 }
213.1.13. использование товаров (продукции), коды которых согласно УКТ ВЭД не указаны в подпункте 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса (кроме газа природного в газообразном состоянии по коду 2711 21 00 00 согласно УКТ ВЭД ), как топлива для внутреннего сгорания зажиганием от сжатия, с двигателями внутреннего сгорания с искровым зажиганием, с двигателями внутреннего сгорания с кривошипно-шатунным механизмом.
{Пункт 213.1 статьи 213 дополнен подпунктом 213.1.13 согласно Закону № 391-IX от 18.12.2019 }
213.1.14. реализации производителями и/или импортерами, в том числе в розничной торговле табачных изделий, табака и промышленных заменителей табака, жидкостей, используемых в электронных сигаретах, для целей налогообложения акцизным налогом с реализации субъектами розничной торговли подакцизных товаров.
{Пункт 213.1 статьи 213 дополнен подпунктом 213.1.14 согласно Закону № 1914-IX от 30.11.2021 }
213.2. Операции с подакцизными товарами, не подлежащие налогообложению:
213.2.1. вывоз (экспорт) подакцизных товаров (продукции) плательщиком налога за пределы таможенной территории Украины.
Товары (продукция) считаются вывезенными (экспортированными) налогоплательщиком за пределы таможенной территории Украины, если их вывоз (экспортирование) заверен надлежаще оформленной таможенной декларацией, в том числе, если отгрузка произошла в отчетном периоде, а вывоз (экспортирование) - в следующем отчетном периоде и на дату представления декларации по акциз;
{Абзац второй подпункта 213.2.1 пункта 213.2 статьи 213 с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
213.2.2. ввоз на таможенную территорию Украины ранее экспортированных подакцизных товаров (продукции), у которых выявлены недостатки, препятствующие реализации этих товаров на таможенной территории страны импортера, для их возвращения экспортеру.
Такие подакцизные товары (продукция) осуществляется их продавцом (экспортером) без дальнейшей реализации на таможенной территории Украины;
{Подпункт 213.2.3 пункта 213.2 статьи 213 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 213.2.4 пункта 213.2 статьи 213 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 213.2.5 пункта 213.2 статьи 213 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 213.2.6 пункта 213.2 статьи 213 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 213.2.7 пункта 213.2 статьи 213 исключен из Закона № 71-VIII от 28.12.2014 }
213.2.8. реализации электрической энергии, производимой квалифицированными когенерационными установками и/или из возобновляемых источников энергии;
{Пункт 213.2 статьи 213 дополнен подпунктом 213.2.8 согласно Закону № 71-VIII от 28.12.2014 }
213.2.9. передача для собственного потребления в пределах одного предприятия электрической энергии (по коду 2716 00 00 00 согласно УКТ ВЭД ), произведенной на этом предприятии.
{Пункт 213.2 статьи 213 дополнен подпунктом 213.2.9 согласно Закону № 466-IX от 16.01.2020 }
213.3. Операции с подакцизными товарами, освобождаемыми от налогообложения:
213.3.1. реализации легковых автомобилей для лиц с инвалидностью, в том числе детей с инвалидностью, оплата стоимости которых осуществляется за счет средств государственного или местных бюджетов, средств фондов общеобязательного государственного страхования, а также легковых автомобилей специального назначения (скорая медицинская помощь и для нужд центральных органов исполнительной власти, реализующих государственную политику в сферах гражданской защиты, спасательного дела, пожарного дела местных бюджетов;
{Подпункт 213.3.1 пункта 213.3 статьи 213 с изменениями, внесенными Законом № 5083-VI от 05.07.2012 }
213.3.2. ввоз подакцизных товаров (продукции) на таможенную территорию Украины, предназначенных для официального (служебного) пользования дипломатическими представительствами иностранных государств, консульскими учреждениями иностранных государств и личного использования членами дипломатических представительств иностранных государств, консульских учреждений иностранных государств исходя из принципа взаимности по отношению к каждому отдельного государства.
этого подпункта, налог уплачивается лицами, реализующими или передающими во владение, пользование или распоряжение такие подакцизные товары (продукцию), не позднее дать такой реализации одновременно с уплатой налога на добавление при ввозе подакцизных товаров (продукции) на таможенную территорию Украины;
213.3.3. ввоз подакцизных товаров (продукции) из-за пределов таможенной территории Украины на таможенную территорию Украины, если при этом по закону не взимается налог на добавленную стоимость в связи с размещением товаров (продукции) в таможенных режимах: реимпорта, транзита, временного ввоза, таможенного склада, свободной таможенной зоны, беспошлинной торговли пользу государства. В случае нарушения условий таможенных режимов, предусматривающих полное или частичное освобождение от налогообложения, лицо, ответственное за соблюдение режима, обязано исчислить и уплатить сумму налогового обязательства. В случае, когда в указанных случаях таможенным законодательством Украины предусматривается требование по осуществлению мер гарантирования, такое требование устанавливается и для целей акцизного налога. Налог взимается, если в дальнейшем по таким товарам (продукции) возникают обязательства по уплате налога на добавленную стоимость;
{Подпункт 213.3.3 пункта 213.3 статьи 213 с изменениями, внесенными согласно Закону № 4915-VI от 07.06.2012 }
213.3.4. безвозмездной передачи для уничтожения подакцизных товаров (продукции), конфискованных по решению суда и перешедших в собственность государства вследствие отказа собственника, если они не подлежат реализации (продаже) в установленном законодательством порядке;
безоплатной передачи во владение и пользование Вооруженным Силам Украины и другим военным формированием, образованным в соответствии с законами Украины, органами Службы безопасности Украины, Национальной полиции Украины, Государственной пограничной службы Украины, Государственной службы Украины по чрезвычайным ситуациям, Национальной гвардии Украины конфискованных подакцизных товаров, определенных подпунктами 3-225 . 215.3 статьи 215 настоящего Кодекса (далее для настоящего пункта – транспортные средства); транспортных средств, признанных бесхозными; транспортных средств, за которыми не обратился владелец до конца срока хранения; транспортных средств, которые по праву наследования или по другим законным основаниям перешли в собственность государства.
{ Подпункт 213.3.4 пункта 213.3 статьи 213 дополнен абзацем вторым согласно Закону № 466-IX от 16.01.2020 ; с изменениями, внесенными по закону № 1293-IX от 02.03.2021 }
В случае реализации на таможенной территории Украины транспортных средств, операции по безвозмездной передаче которых освобождаются от налогообложения в соответствии с настоящим подпунктом, налог уплачивается лицами, реализующими или передающими во владение, пользование или распоряжение такие транспортные средства, не позднее дать такой реализации одновременно с уплатой налога на добавленную стоимость по ставкам, действующим на момент;
{ Подпункт 213.3.4 пункта 213.3 статьи 213 дополнен абзацем третьим согласно Закону № 466-IX от 16.01.2020 }
213.3.5. реализации и/или передачи внутри одного предприятия подакцизных товаров (продукции), произведенных на таможенной территории Украины, которые используются как сырье для производства подакцизных товаров (продукции) и бензола (по коду 2902 20 00 00 согласно УКТ ВЭД). Эта норма не распространяется на операции по реализации и/или передаче в пределах одного предприятия нефтепродуктов (кроме товаров (продукции) по кодам 2707 10 00 00, 2707 50 00 90, 2710 12 90 00 и 2711 19 00 00 согласно УК );
{Подпункт 213.3.5 пункта 213.3 статьи 213 в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными по законам №2245-VIII от 07.12.2017 , №1914-IX от 30.11.2021 }
213.3.6. ввоз на таможенную территорию Украины подакцизных товаров (продукции), используемых как сырье для производства подакцизных товаров (продукции, в том числе сырья), при условии дальнейшего изготовления из такого сырья других подакцизных товаров (продукции, в том числе сырья), которые реализуются на таможенной территории Украины или на экспорт или вывоз за границу сырья и предъявление контролирующему органу лицензии на право производства алкогольных напитков или табачных изделий. Эта норма не распространяется на операции по ввозу горючего;
{Подпункт 213.3.6 пункта 213.3 статьи 213 в редакции Закона № 5503-VI от 20.11.2012 ; с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона №909-VIII от 24.12.2015 ; с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
213.3.7. ввоз физическими лицами на таможенную территорию Украины подакцизных товаров (продукции) в объемах, не превышающих нормы беспошлинного ввоза, установленных Таможенным кодексом Украины ;
{Подпункт 213.3.7 пункта 213.3 статьи 213 с изменениями, внесенными согласно Закону № 4915-VI от 07.06.2012 }
213.3.8. реализации непосредственно отечественными производителями алкогольных напитков и табачных изделий магазинам беспошлинной торговли Основанием для освобождения от уплаты налога продукции, предназначенной для реализации магазинами беспошлинной торговли, является оформленная таможенная декларация, которая оформляется при отгрузке продукции от такого производителя;
213.3.9. ввоз на таможенную территорию Украины подакцизных товаров (продукции) (кроме алкогольных напитков и табачных изделий) как международной технической помощи, предоставляемой в соответствии с международными договорами Украины, согласие на обязательность которых предоставлено Верховной Радой Украины, или как гуманитарной помощи, предоставленной согласно нормам Закона Украины "О гумане ;
213.3.10. ввоз аккредитованными государственными испытательными лабораториями и/или субъектами хозяйствования, имеющими лицензии на производство табачных изделий, эталонных (мониторинговых) или тестовых образцов табачных изделий (не предназначенных для продажи в розницу) для проведения исследований или испытаний (калибровка лабораторного оборудования);
213.3.11. реализации сжиженного газа на специализированных аукционах для нужд населения в порядке , установленном Кабинетом Министров Украины;
213.3.12. реализация отходов табачного сырья при условии документального подтверждения их образования и последующего уничтожения или утилизации;
{Пункт 213.3 статьи 213 дополнен подпунктом 213.3.12 согласно Закону № 909-VIII от 24.12.2015 }
213.3.13. ввоз на таможенную территорию Украины неферментированного (непереработанного) табачного сырья табачно-ферментационными заводами при дальнейшего изготовления из такого сырья ферментированного (переработанного) табачного сырья и его реализации производителям табачных изделий или его экспорт; реализация табачного сырья табачно-ферментационным заводам лицами, производящими табачное сырье на таможенной территории Украины; реализация ферментированного (переработанного) табачного сырья табачно-ферментационными заводами производителям табачных изделий.
{Абзац первый подпункта 213.3.13 пункта 213.3 статьи 213 с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
Табачно-ферментационные заводы в срок, предусмотренный настоящим Кодексом для подачи налоговой декларации за месячный налоговый период, представляют в контролирующие органы по основному месту учета отчет об объемах импорта неферментированного (непереработанного) табачного сырья, объемы приобретенного табачного сырья у лиц, которые производят табачных изделий и экспорта ферментированного (переработанного) табачного сырья по форме, утвержденной центральным органом исполнительной власти, обеспечивающей формирование и реализующую государственную финансовую политику. Такой отчет приравнивается к налоговой декларации для целей применения норм настоящего Кодекса о проведении проверок и привлечении к ответственности за совершение налоговых правонарушений;
{Подпункт 213.3.13 пункта 213.3 статьи 213 дополнен абзацем вторым согласно Закону № 1914-IX от 30.11.2021 }
{Пункт 213.3 статьи 213 дополнен подпунктом 213.3.13 согласно Закону № 1797-VIII от 21.12.2016 }
213.3.14. ввоз на таможенную территорию Украины и реализация на таможенной территории Украины кузовов к автомобилям легковым при условии дальнейшего изготовления из них автомобилей, указанных в товарной позиции 8703 согласно УКТ ВЭД .
{Пункт 213.3 статьи 213 дополнен подпунктом 213.3.14 согласно Закону № 2611-VIII от 08.11.2018 }
214.1. При исчислении налога с применением адвалорных ставок базой налогообложения являются:
214.1.1. стоимость реализованного товара (продукции), произведенного на таможенной территории Украины, по установленным изготовителем максимальным розничным ценам с учетом налога на добавленную стоимость и акцизного налога;
{Подпункт 214.1.1 пункта 214.1 статьи 214 в редакции Закона № 909-VIII от 24.12.2015 }
214.1.2. стоимость товаров (продукции), ввозимых на таможенную территорию Украины, по установленным импортером максимальным розничным ценам на импортируемые товары (продукцию) с учетом налога на добавленную стоимость и акцизного налога;
{Подпункт 214.1.2 пункта 214.1 статьи 214 в редакции Закона № 909-VIII от 24.12.2015 }
214.1.3. стоимость реализованной произведенной производителем электрической энергии, исчисленная на основании цен, сложившихся на рынке электрической энергии в отчетном (налоговом) периоде без учета налога на добавленную стоимость и акцизного налога, определенного по ставке, установленной подпунктом 215.3.9 пункта 215.3 статьи 215 настоящего Кодекса.
Стоимость реализуемой производимой производителем электрической энергии равна доле объема реализуемой производимой им электрической энергии в общем объеме реализации электрической энергии производителя от общей стоимости реализуемой производителем электрической энергии в таком отчетном периоде;
{Пункт 214.1 статьи 214 дополнен подпунктом 214.1.3 согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 466-IX от 16.01.2020 }
214.1.4. стоимость (с налогом на добавленную стоимость и без учета акцизного налога с реализации субъектами розничной торговли подакцизных товаров) подакцизных товаров, реализованных в соответствии с подпунктом 213.1.9 пункта 213.1 статьи 213 настоящего Кодекса.
{Пункт 214.1 статьи 214 дополнен подпунктом 214.1.4 согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 909-VIII от 24.12.2015 }
214.1.5. стоимость по максимальным розничным ценам табачных изделий, табака и промышленных заменителей табака, жидкостей, используемых в электронных сигаретах, с учетом налога на добавленную стоимость и акцизного налога, реализуемых в соответствии с подпунктом 213.1.14 пункта 213.1 статьи 213 настоящего Кодекса.
{Пункт 214.1 статьи 214 дополнен подпунктом 214.1.5 согласно Закону № 1914-IX от 30.11.2021 }
214.2. При определении налогооблагаемой базы перерасчет иностранной валюты в валюту Украины осуществляется по курсу валюты, определенному в соответствии со статьей 39 - 1 настоящего Кодекса.
{Пункт 214.2 статьи 214 в редакции Закона № 1200-VII от 10.04.2014 }
214.3. Таможенная стоимость товаров, ввозимых на таможенную территорию Украины, определяется в соответствии с Таможенным кодексом Украины .
214.4. В случае исчисления налога с применением специфических ставок с подакцизных товаров (продукции) налогооблагаемой базой является их величина, определенная в единицах измерения веса, объема, количества товара (продукции), объема цилиндров двигателя автомобиля или в других натуральных показателях.
{Пункт 214.4 статьи 214 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
214.5. При исчислении налога с применением одновременно адвалорных и специфических ставок налога базой налогообложения является база, определенная в соответствии с пунктами 214.1 и 214.4 настоящей статьи.
214.6. Нормы производственных потерь и выхода этилового спирта, спиртовых дистиллятов, биоэтанола, нормы потерь спирта, виноматериалов, соков при производстве алкогольных напитков, нормы производственных потерь алкогольных напитков утверждаются Кабинетом Министров Украины.
{ Постановления КМ №1218 от 28.10.2022 , №1310 от 22.11.2022 }
Совокупные потери и отходы ферментированного табачного сырья при его хранении, транспортировке и использовании в производстве табачных изделий в течение календарного (отчетного) месяца не могут превышать 5 процентов общего объема такого табачного сырья, использованного для производства табачных изделий в течение такого календарного (отчетного) месяца.
В течение календарного (отчетного) месяца средние затраты ферментированного табачного сырья на производство совокупно всех табачных изделий, учет которых ведется в:
штуках, не могут превышать 600 граммов на 1000 штук таких табачных изделий (без учета потерь);
килограммах, не могут превышать 1000 граммов на 1000 грамм таких табачных изделий (без учета потерь).
Совокупные потери и отходы неферментированного табачного сырья при хранении, транспортировке, производстве ферментированного табачного сырья в течение календарного (отчетного) месяца не могут превышать 5 процентов общего объема (веса) неферментированного табачного сырья, использованного для производства ферментированного табачного сырья в течение календарного (отчетного) месяца.
{Абзац шестой пункта 214.6 статьи 214 с изменениями, внесенными Законом № 4115-IX от 04.12.2024 }
Нормы потерь жидкостей, используемых в электронных сигаретах, во время их хранения, транспортировки и использования в производстве, в том числе электронных сигарет, в течение календарного (отчетного) месяца не могут превышать 5 процентов от общего объема таких жидкостей, использованных в производстве, в том числе электронных сигарет, в течение такого календарного (отчетного).
Нормы потерь нефтепродуктов во время их приемки, хранения, отпуска, перегрузки и транспортировки утверждаются Кабинетом Министров Украины.
В случае необеспечения нормативного выхода этилового спирта, в том числе биоэтанола, спиртовых дистиллятов, допущенного по вине производителя при производстве спирта этилового, в том числе биоэтанола, спиртовых дистиллятов, базой налогообложения является количество спирта этилового, в том числе биоэтанола, спиртовых дистиллятов, которое определяется как спиртовых дистиллятов, которую можно было бы произвести с соблюдением утвержденных Кабинетом Министров Украины норм выхода, и количеством фактически произведенных спирта этилового, в том числе биоэтанола, спиртовых дистиллятов.
При наличии сверхнормативных потерь этилового спирта, в том числе биоэтанола, спиртовых дистиллятов базой налогообложения является сверхнормативно утраченное их количество.
При наличии сверхнормативных потерь спирта, виноматериалов, соков при производстве алкогольных напитков или сверхнормативных потерь алкогольных напитков базой налогообложения является количество таких сверхнормативно утраченных товаров (продукции).
При наличии сверхнормативных совокупных потерь и отходов ферментированного табачного сырья во время его хранения, транспортировки и использования в производстве табачных изделий или неферментированного табачного сырья во время его хранения, транспортировки, производства ферментированного табачного сырья базой налогообложения является утраченный объем табачного сырья, который превышает соответствующий календарный (отчетный) месяц.
При наличии за соответствующий календарный (отчетный) месяц сверхнормативных расходов ферментированного табачного сырья при производстве табачных изделий базой налогообложения являются:
для табачных изделий, учет которых ведется в килограммах, - объем сверхнормативно израсходованного ферментированного табачного сырья в производстве табачных изделий;
для табачных изделий, учет которых ведется в штуках, – количество таких табачных изделий, которое можно было бы произвести из объемов перерасходованного табачного сырья из расчета 600 граммов на 1000 штук.
Плательщик должен обеспечить ведение отдельного учета затрат ферментированного табачного сырья на производство табачных изделий, учет которых ведется в штуках и килограммах. При отсутствии такого учета соблюдение норм средних расходов ферментированного табачного сырья для производства табачных изделий осуществляется исходя из расчета расхода ферментированного табачного сырья для производства табачных изделий, учет которых ведется в штуках.
При наличии сверхнормативных потерь жидкостей, используемых в электронных сигаретах, при их хранении, транспортировке и использовании в производстве, в том числе электронных сигарет, базой налогообложения является потерянный при хранении, транспортировке и использовании в производстве, в том числе электронных сигарет, объем жидкостей, используемых в электронных сигаретах. Кодексом.
При наличии сверхнормативных потерь нефтепродуктов при их приемке, хранении, отпуске, перегрузке и транспортировке и если с таких объемов акцизный налог не уплачивался или уплачивался по льготной ставке, базой налогообложения является потерянный при их приемке, хранении, отпуске, перегрузке и перевозке объем перевозок Украины.
{Пункт 214.6 статьи 214 с изменениями, внесенными согласно Закону № 4834-VI от 24.05.2012 ; в редакции Законов №2284-IX от 31.05.2022 , №3603-IX от 23.02.2024 }
214.7. При порче, уничтожении, потере подакцизных товаров (продукции), кроме случаев, предусмотренных в пункте 216.3 статьи 216 настоящего Кодекса, налогооблагаемой базой является стоимость и объемы утраченных товаров (продукции), превышающие установленные нормы потерь согласно пункту 214.6 статьи 214 настоящего Кодекса.
{Пункт 214.8 статьи 214 исключен на основании Закона № 71-VIII от 28.12.2014 }
{Абзац второй пункта 215.1 статьи 215 с изменениями, внесенными по закону №2245-VIII от 07.12.2017 ; в редакции Закона № 3193-IX от 29.06.2023 }
табачные изделия, табак и промышленные заменители табака;
табачное сырье, табачные отходы;
{Пункт 215.1 статьи 215 дополнен новым абзацем согласно Закону № 3173-IX от 29.06.2023 }
жидкости, используемые в электронных сигаретах;
{Пункт 215.1 статьи 215 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
горючее, в том числе товары (продукция), используемые как горючее для заправки транспортных средств, оборудования или устройств с двигателями внутреннего сгорания с зажиганием от сжатия, с двигателями внутреннего сгорания с искровым зажиганием, с двигателями внутреннего сгорания с кривошипно-шатунным механизмом и коды которых в соответствии с УК2 . пункта 215.3 настоящей статьи (кроме газа природного в газообразном состоянии по коду 2711 21 00 00 согласно УКТ ВЭД );
{Абзац пункта 215.1 статьи 215 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 909-VIII от 24.12.2015 ; с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
автомобили легковые, кузова к ним, прицепы и полуприцепы, мотоциклы, транспортные средства, предназначенные для перевозки 10 и более человек, транспортные средства для перевозки грузов;
{Абзац пункта 215.1 статьи 215 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
Электрическая энергия.
{Пункт 215.1 статьи 215 дополнен абзацем согласно Закону № 71-VIII от 28.12.2014 }
215.2. Ставки налога и перечень товаров, с которых взимается налог:
215.2.1. ставки налога устанавливаются настоящей статьей и являются едиными на всей территории Украины;
215.2.2. ставки налога устанавливаются в соответствии с определениями раздела I настоящего Кодекса:
отвалорни,
специфические,
адвалорные и специфические одновременно;
215.2.3. ставки акцизного налога на бензин моторный по кодам согласно УКТ ВЭД 2710 12 50 10, 2710 12 50 90, содержащему тетраэтилсвинец, увеличиваются в 1,5 раза.
{Подпункт 215.2.3 пункта 215.2 статьи 215 с изменениями, внесенными согласно Закону № 1914-IX от 30.11.2021 ; в редакции Закона № 3553-IX от 16.01.2024 }
215.3. Налог взимается с таких товаров и исчисляется по следующим ставкам:
215.3.1. этиловый спирт и другие спиртовые дистилляты, алкогольные напитки, пиво:
Обычные (неигристые) вина, виноградное сусло, сброженные напитки, фактическая крепость которых выше 1,2 процента объемных единиц этилового спирта, но не выше 15 процентов объемных единиц этилового спирта, при условии что этиловый спирт, содержащийся в готовом продукте,
Вина игристые и вина газированные, сброженные напитки, вина (напитки) ароматизированные игристые (газированные), фактическая прочность которых выше 1,2 процента объемных единиц этилового спирта, но не выше 15 процентов объемных единиц этилового спирта, при условии что этил (эндогенное) происхождение, разливающееся в бутылки, закупоренное специальными пробками для таких напитков типа "гриб", содержащихся на месте с помощью стяжек или застежек, и/или имеющих чрезмерное давление, вызванное наличием диоксида углерода в растворе, на уровне не менее 1 бара при температуре 20° C
гривен за 1 литр
12,23
2204, 2205, 220600 (вина и другие сброженные напитки без добавления спирта этилового, в другом месте не указаны; вина и другие сброженные напитки с добавлением спирта этилового)
Вина и другие сброженные напитки (в том числе смеси из сброженных напитков и смеси на основе сброженных напитков) с фактической крепостью более 1,2% об., но не более 22% об. (промежуточные продукты)
гривен за 1 литр
12,23
2204, 2205, 2206 00 (алкогольные напитки с добавлением или без добавления этилового спирта, в другом месте не указаны)
Алкогольные напитки, фактическая крепость которых выше 22 процентов объемных единиц этилового спирта, другие смеси из сброженных напитков и смеси на основе сброженных напитков
гривен за 1 литр 100-процентного спирта
133,31
2206 00 31 00, 2206 00 51 00, 2206 00 81 00
Сидр и перри (без добавления спирта)
гривен за 1 литр
1,11
2207
Этиловый спирт, неденатурированный, с концентрацией спирта 80 процентов объемных единиц или более; этиловый спирт и другие спиртовые дистилляты, денатурированные, любой концентрации
гривен за 1 литр 100-процентного спирта
133,31
2208
Этиловый спирт, неденатурированный, с концентрацией спирта менее 80 процентов объемных единиц, спиртовые дистилляты и спиртные напитки, полученные путем перегонки, ликеры и другие спиртосодержащие напитки.
гривен за 1 литр 100-процентного спирта
133,31
2103 90 30 00, 2106 90
Только продукты с содержанием этилового спирта 8,5 процента объемных единиц и более
гривен за 1 литр 100-процентного спирта
177,73;
{Подпункт 215.3.1 пункта 215.3 статьи 215 в редакции Законов №5503-VI от 20.11.2012 , №713-VII от 19.12.2013 ; с изменениями, внесенными согласно Законам № 1166-VII от 27.03.2014 , №1621-VII от 31.07.2014 ; в редакции Закона № 909-VIII от 24.12.2015 - изменение в отношении ставок акцизного налога на алкогольные напитки, подлежащие маркировке марками акцизного налога, вступает в силу с первого числа третьего месяца со дня вступления в силу Закона № 909-VIII от 24.1 ; в редакции Закона № 1791-VIII от 20.12.2016 ; с изменениями, внесенными согласно Закону №2245-VIII от 07.12.2017 , №2628-VIII от 23.11.2018 ; в редакции Закона № 1914-IX от 30.11.2021 - изменения в отношении ставок акцизного налога на алкогольные напитки вступают в силу с 01.03.2022 , в редакции Закона № 3553-IX от 16.01.2024 ; с изменениями, внесенными Законом № 3878-IX от 18.07.2024 }
215.3.2. табачные изделия, табак и промышленные заменители табака:
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Единица измерения
Ставка налога
2401
Табачное сырье; табачные отходы
евро за 1 килограмм (нетто)*
85
2402 10 00 10
Сигары, включая сигары с отрезанными концами, с содержанием табака
евро за 1 килограмм (нетто)*
85
2402 10 00 90
Сигариллы, включая сигариллы с отрезанными концами, с содержанием табака
евро за 1000 штук
67
2402 20 90 10
Сигареты без фильтра, сигареты
евро за 1000 штук
67
2402 20 90 20
Сигареты с фильтром
евро за 1000 штук
67
2403
Другой табак промышленного производства и заменители табака промышленного производства; "гомогенизированный" или "восстановленный" табак; табачные экстракты и эссенции
евро за 1 килограмм (нетто)*
85
2404 11 00 10
Табачные изделия для электрического нагрева (ТВЭН) с помощью подогревателя с электронным управлением.
евро за 1000 штук
72
2404 11 00 90 2404 19 10 00
Другие продукты, содержащие табак, восстановленный табак и заменители табака, предназначены для вдыхания без горения.
евро за 1 килограмм (нетто)*
85
2404 91 90 00
Другие никотинсодержащие продукты для орального применения
евро за 1 килограмм (нетто)*
85**
2404 99 00 00
Другие никотинсодержащие продукты, их заменители
евро за 1 килограмм (нетто)*
85
__________ * Весом нетто считается вес товара (продукции) без учета веса любой тары или упаковки. ** Обложение акцизным налогом сделок с товарами по коду 2404 91 90 00 согласно УКТ ВЭД осуществляется начиная с 1 сентября 2024 года;
{ Подпункт 215.3.2 пункта 215.3 статьи 215 в редакции Законов №5503-VI от 20.11.2012 , №1166-VII от 27.03.2014 , №1621-VII от 31.07.20 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Законов №909-VIII от 24.12.2015 , №1791-VIII от 20.12.2016 , №2245-VIII от 07.12.2017 , №2628-VIII от 23.11.2018 ; с изменениями, внесенными по закону №466-IX от 16.01.2020 ; в редакции Законов №3553-IX от 16.01.2024 , № 4115-IX от 04.12.2024 }
215.3.2-1 . сигареты и сигареты:
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Единица измерения
Ставки налога
2402 20 90 10
Сигареты без фильтра, сигареты
процентов
12
2402 20 90 20
Сигареты с фильтром
процентов
12
2402 10 00 90
Сигариллы, включая сигариллы с отрезанными концами, с содержанием табака
процентов
12";
{Пункт 215.3 статьи 215 дополнен подпунктом 215.3.2-1 согласно Закону № 2245-VIII от 07.12.2017 ; в редакции Закона № 466-IX от 16.01.2020 }
215.3.3. минимальное акцизное налоговое обязательство по уплате акцизного налога с табачных изделий:
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Единица измерения
Ставка налога
2402 20 90 10
Сигареты без фильтра, сигареты
евро за 1000 штук
90
2402 20 90 20
Сигареты с фильтром
евро за 1000 штук
90
2402 10 00 90
Сигариллы, включая сигариллы с отрезанными концами, с содержанием табака
евро за 1000 штук
90, но не менее 85 евро за 1 килограмм (нетто);
{ Подпункт 215.3.3 пункта 215.3 статьи 215 в редакции Законов №5503-VI от 20.11.2012 , №1166-VII от 27.03.2014 , №1621-VII от 31.07.20 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Законов №909-VIII от 24.12.2015 , №1791-VIII от 20.12.2016 , №2245-VIII от 07.12.2017 , №2628 -VIII от 23.11.2018 , №2. № 4115-IX от 04.12.2024 }
215.3.3-1 . жидкости, используемые в электронных сигаретах:
Жидкости, используемые в электронных сигаретах, содержащихся, в частности, в картриджах, заправочных контейнерах и других емкостях
евро за 1 литр
300;
{Пункт 215.3 статьи 215 дополнен подпунктом 215.3.3-1 согласно Закону № 466-IX от 16.01.2020 ; с изменениями, внесенными согласно Закону № 1914-IX от 30.11.2021 ; в редакции Закона №2139-IX от 15.03.2022 - изменение действует в течение военного и/или чрезвычайного положения , в редакции Законов №3553-IX от 16.01.2024 , № 4115-IX от 04.12.2024 }
215.3.4. горючее:
Код товара (продукции) согласно УКТВЭД
Описание товара (продукции) согласно УКТВЭД
Ставка акцизного налога в жестких суммах с единицы реализованного товара (продукции)
единица измерения (объем в литрах, приведенных к t 15°C)
ставка
2707 50 00 10 2707 50 00 90
Смеси ароматических углеводородов, из которых 65 об. % или более (включая потери) перегоняются при температуре до 250 °C по методу ISO 3405 (эквивалентному методу ASTM D 86)
Другие эфиры простые, эфироспирты, эфирофенолы, эфироспиртофенолы, пероксиды спиртов, пероксиды простых эфиров, пероксиды кетонов (определенного или неопределенного химического состава) и их галогенированные, сульфированные, нитрованные или нитрозированные производные, кроме диэтилового эфира (код 200 Антидетонаторы, антиоксиданты, ингибиторы смолообразования, загустители, антикоррозионные препараты и прочие готовые присадки, добавки для нефтепродуктов (включая бензин) или других жидкостей, используемых в тех же целях, что и нефтепродукты:
евро за 1000 литров
359
3811 11 10 00 3811 11 90 00 3811 19 00 00
антидетонаторы
евро за 1000 литров
359
3811 90 00 00
Другие
евро за 1000 литров
359
3826 00 10 00 3826 00 90 00
Биодизель и его смеси (не содержащие или содержащие менее 70 мас.% нефти или нефтепродуктов, полученных из битуминозных пород) на основе моноалкильных сложных эфиров жирных кислот
Жидкое топливо на основе газойлов (дизтопливо), менее 85 об. % которых, включая расход, перегоняется при температуре 350° С (по методу ISO 3405, эквивалентному методу ASTM D 86), кроме топлива печного бытового, базовых масел и других смазочных материалов, и других дистиллятов, которые во время фракционной разгонки по методу ISO 3405 (или AST) 350° С и атмосферному давлению перегоняются не более 35 об. %
евро за 1000 литров
359
3814 00 90 90
Только растворители или разбавители на основе метанола; прочие готовые смеси на основе метанола
евро за 1000 литров
359
__________
* К ставке налога применяется повышающий коэффициент 10 в случае:
ввоз на таможенную территорию Украины горючего;
реализации производителем производимого в Украине горючего.
Повышающий коэффициент 10 не применяется субъектами ведения хозяйства, которые в соответствии с пунктом 229.8 статьи 229 настоящего Кодекса выдали налоговый вексель.
Товары (продукция), используемые как горючее для заправки транспортных средств, оборудования или устройств с двигателями внутреннего сгорания с зажиганием от сжатия, с двигателями внутреннего сгорания с искровым зажиганием, с двигателями внутреннего сгорания с кривошипно-шатунным механизмом, коды которых в соответствии с УКТВЭД не указаны. по коду 2711 (21 00 00 согласно УКТВЭД), облагаются налогом по ставке акцизного налога 359 евро за 1000 литров.
{Подпункт 215.3.4 пункта 215.3 статьи 215 в редакции Закона № 5471-VI от 06.11.2012 ; с изменениями, внесенными согласно Законам № 5503-VI от 20.11.2012 , №5519-VI от 06.12.2012 ; в редакции Законов №1166-VII от 27.03.2014 , №71-VIII от 28.12.2014 , №909-VIII от 24.12.2015 , №1791-VIII от 20.12.2016 ; с изменениями, внесенными согласно Законам №2628-VIII от 23.11.2018 , №391-IX от 18.12.2019 , №466-IX от 16.01.2020 , №786 -IX от 14.07.2020.1 . ; в редакции Законов №3553-IX от 16.01.2024 , №3878-IX от 18.07.2024 }
215.3.5. Моторные транспортные средства, предназначенные для перевозки 10 человек и более, включая водителя (кроме моторных транспортных средств, указанных в товарных подкатегориях 8702 40 00 10, 8702 40 00 90, 8702 90 90 00 согласно УКТ ВЭД ):
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Ставка налога в жесткой сумме с единицы реализованного товара (продукции) (специфические)
8702
Моторные транспортные средства, предназначенные для перевозки 10 человек и более, включая водителя:
8702 10
- только с поршневым двигателем внутреннего сгорания с зажиганием от сжатия (дизелем или полудизелем):
- с рабочим объемом цилиндров двигателя свыше 2500 куб. см:
8702 10 11
- - - новые:
8702 10 11 10
- - - - с рабочим объемом цилиндров двигателя не более 5000 куб. см
0,003 евро за 1 куб. см объема цилиндров двигателя
8702 10 11 30
- - - - с рабочим объемом цилиндров двигателя более 5000 куб. см
0,003 евро за 1 куб. см объема цилиндров двигателя
8702 10 19
- - - что использовались:
8702 10 19 10
- - - - с рабочим объемом цилиндров двигателя не более 5000 куб. см
0,003 евро за 1 куб. см объема цилиндров двигателя
8702 10 19 90
- - - - с рабочим объемом цилиндров двигателя более 5000 куб. см
0,007 евро за 1 куб. см объема цилиндров двигателя
- - с рабочим объемом цилиндров двигателя не более 2500 куб. см:
8702 10 91 00
- - - новые
0,003 евро за 1 куб. см объема цилиндров двигателя
8702 10 99 00
- - - что использовались
0,007 евро за 1 куб. см объема цилиндров двигателя
8702 20
- с поршневым двигателем внутреннего сгорания с зажиганием от сжатия (дизелем или полудизелем) и электродвигателем в качестве двигателей для передвижения:
8702 20 10
- с рабочим объемом цилиндров двигателя свыше 2500 куб. см:
8702 20 10 10
- - - с рабочим объемом цилиндров двигателя не более 5000 куб. см
новые 0,003 евро за 1 куб. см объема цилиндров двигателя, использовавшихся 0,007 евро за 1 куб. см объема цилиндров двигателя
8702 20 10 90
- - - с рабочим объемом цилиндров двигателя более 5000 куб. см
новые 0,003 евро за 1 куб. см объема цилиндров двигателя, использовавшихся 0,007 евро за 1 куб. см объема цилиндров двигателя
8702 20 90 00
- - с рабочим объемом цилиндров двигателя не более 2500 куб. см
новые 0,003 евро за 1 куб. см объема цилиндров двигателя, использовавшихся 0,007 евро за 1 куб. см объема цилиндров двигателя
8702 30
- с поршневым двигателем внутреннего сгорания с искровым зажиганием и электродвигателем в качестве двигателей для передвижения:
8702 30 10 00
- с рабочим объемом цилиндров двигателя свыше 2800 куб. см
новые 0,003 евро за 1 куб. см объема цилиндров двигателя, использовавшихся 0,007 евро за 1 куб. см объема цилиндров двигателя
8702 30 90 00
- - с рабочим объемом цилиндров двигателя не более 2800 куб. см
новые 0,003 евро за 1 куб. см объема цилиндров двигателя, использовавшихся 0,007 евро за 1 куб. см объема цилиндров двигателя
8702 90
- прочие:
- - с поршневым двигателем внутреннего сгорания с искровым зажиганием:
- - - с рабочим объемом цилиндров двигателя более 2800 куб. см:
8702 90 11 00
- - - - новые
0,003 евро за 1 куб. см объема цилиндров двигателя
8702 90 19 00
- - - - что использовались
0,007 евро за 1 куб. см объема цилиндров двигателя
- - - с рабочим объемом цилиндров двигателя не более 2800 куб. см:
8702 90 31 00
- - - - новые
0,003 евро за 1 куб. см объема цилиндров двигателя
8702 90 39 00
- - - - что использовались
0,007 евро за 1 куб. см объема цилиндров двигателя.
Ставки налога для транспортных средств, которые использовались более 8 лет и соответствуют коду 8702 согласно УКТ ВЭД , применяются с коэффициентом 50;
{Подпункт 215.3.5 пункта 215.3 статьи 215 с изменениями, внесенными согласно Законам №713-VII от 19.12.2013 , №1166-VII от 27.03.2014 , №1191-VII от 08.04 ; в редакции Законов №71-VIII от 28.12.2014 , №1914-IX от 30.11.2021 ; с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
215.3.5-1 . автомобили легковые и другие моторные транспортные средства, предназначенные главным образом для перевозки людей, соответствующих товарной позиции 8703 согласно УКТ ВЭД (кроме моторных транспортных средств, указанных в товарной позиции 8702 согласно УКТ ВЭД), включая грузопассажирские автомобили-фургоны, гоночные автомобили, в том числе автомобили, средств для регистрации или перерегистрации в связи с изменением модели транспортного средства, которая до переоборудования при ввозе соответствовала товарной позиции 8704 согласно УКТ ВЭД, а после переоборудования соответствует товарной позиции 8703 согласно УКТ ВЭД:
ставка налога (Ставка) для соответствующего транспортного средства определяется по формуле:
Ставка = Ставка базовая х К двигатель х К век ,
где Ставка базовая – ставка налога в евро за 1 штуку транспортного средства:
с двигателем внутреннего сгорания с искровым зажиганием и кривошипно-шатунным механизмом объемом цилиндров до 3000 куб. сантиметров (включительно) – 50,0;
с двигателем внутреннего сгорания с искровым зажиганием и кривошипно-шатунным механизмом с объемом цилиндров свыше 3000 куб. сантиметров – 100,0;
с двигателем внутреннего сгорания с зажиганием от сжатия (дизелем или полудизелем) с объемом цилиндров до 3500 куб. сантиметров (включительно) – 75,0;
с двигателем внутреннего сгорания с зажиганием от сжатия (дизелем или полудизелем) с объемом цилиндров свыше 3500 куб. сантиметров – 150,0;
К двигатель – коэффициент, определяемый делением объема цилиндров двигателя внутреннего сгорания соответствующего транспортного средства в куб. сантиметрах на 1000 куб. сантиметров;
К возраст – коэффициент, равный количеству полных календарных лет с года, следующего за годом производства соответствующего транспортного средства, до года определения ставки налога (для новых транспортных средств и транспортных средств, использовавшихся до одного полного календарного года, коэффициент равен 1, а для транспортных средств, использовавшихся более пятнадцати полных календарных лет, коэффициент равен 15).
Ставка налога для транспортных средств, указанных в товарных подкатегориях 8703 80 10 10, 8703 80 90 10 согласно УКТ ВЭД , оснащенных исключительно электрическими двигателями (одним или несколькими), устанавливается в размере 1 евро за 1 киловатт-час емкости электрического транспортного средства.
{Абзац одиннадцатый подпункта 215.3.5 - 1 пункта 215.3 статьи 215 с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
Ставка налога для транспортных средств, указанных в товарных подкатегориях 8703 10 18 00 (для транспортных средств, приводимых в движение только электрическим двигателем, одним или несколькими); 8703 80 10 90; 8703 80 90 90 ; 100 евро за 1 штуку.
{Абзац двенадцатый подпункта 215.3.5 - 1 пункта 215.3 статьи 215 с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
{Пункт 215.3 статьи 215 дополнен подпунктом 215.3.5-1 согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 2611-VIII от 08.11.2018 }
215.3.5-2 . моторные транспортные средства для перевозки грузов:
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Ставка налога в жесткой сумме с единицы реализованного товара (продукции) (специфические)
8704
Моторные транспортные средства для перевозки грузов:
8704 10
- автомобили-самосвалы, предназначенные для использования на бездорожье:
8704 10 10
- - с двигателем внутреннего сгорания с зажиганием от сжатия (дизелем или полудизелем) или с двигателем внутреннего сгорания с искровым зажиганием:
8704 10 10 10
- - - грузоподъемностью более 75 т
0,016 евро за 1 куб. см объема цилиндров двигателя
8704 10 10 90
- - - другие
0,016 евро за 1 куб. см объема цилиндров двигателя
8704 10 90
- - прочие:
8704 10 90 10
- - - автомобили-самосвалы массой до 5 т
0,01 евро за 1 куб. см объема цилиндров двигателя
8704 10 90 90
- - - другие
0,01 евро за 1 куб. см объема цилиндров двигателя
- прочие, только с поршневым двигателем внутреннего сгорания с зажиганием от сжатия (дизелем или полудизелем):
8704 21
- с полной массой транспортного средства не более 5 т:
- - - - с рабочим объемом цилиндров двигателя более 2500 куб. см:
8704 21 31 00
- - - - - новые
0,01 евро за 1 куб. см объема цилиндров двигателя
8704 21 39 00
- - - - - что использовались
0,02 евро за 1 куб. см объема цилиндров двигателя
- - - - с рабочим объемом цилиндров двигателя не более 2500 куб. см:
8704 21 91 00
- - - - - новые
0,01 евро за 1 куб. см объема цилиндров двигателя
8704 21 99 00
- - - - - что использовались
0,02 евро за 1 куб. см объема цилиндров двигателя
8704 22
- с полной массой транспортного средства более 5 т, но не более 20 т:
8704 22 91 00
- - - - новые
0,013 евро за 1 куб. см объема цилиндров двигателя
8704 22 99 00
- - - - что использовались
0,026 евро за 1 куб. см объема цилиндров двигателя
8704 23
- - с полной массой транспортного средства более 20 т:
8704 23 91 00
- - - - новые
0,016 евро за 1 куб. см объема цилиндров двигателя
8704 23 99 00
- - - - что использовались
0,033 евро за 1 куб. см объема цилиндров двигателя
- прочие, только с поршневым двигателем внутреннего сгорания с искровым зажиганием:
8704 31
- с полной массой транспортного средства не более 5 т:
- - - - с рабочим объемом цилиндров двигателя более 2800 куб. см:
8704 31 31 00
- - - - - новые
0,01 евро за 1 куб. см объема цилиндров двигателя
8704 31 39 00
- - - - - что использовались
0,02 евро за 1 куб. см объема цилиндров двигателя
- - - - с рабочим объемом цилиндров двигателя не более 2800 куб. см:
8704 31 91 00
- - - - - новые
0,01 евро за 1 куб. см объема цилиндров двигателя
8704 31 99 00
- - - - - что использовались
0,02 евро за 1 куб. см объема цилиндров двигателя
8704 32
- с полной массой транспортного средства более 5 т:
8704 32 91 00
- - - - новые
0,013 евро за 1 куб. см объема цилиндров двигателя
8704 32 99 00
- - - - что использовались
0,026 евро за 1 куб. см объема цилиндров двигателя
- прочие, с поршневым двигателем внутреннего сгорания с зажиганием от сжатия (дизелем или полудизелем) и электродвигателем в качестве двигателей для передвижения:
8704 41
- с полной массой транспортного средства не более 5 т:
- - - - с рабочим объемом цилиндров двигателя более 2500 куб. см:
8704 41 31 00
- - - - - новые
0,01 евро за 1 куб. см объема цилиндров двигателя
8704 41 39 00
- - - - - что использовались
0,02 евро за 1 куб. см объема цилиндров двигателя
- - - - с рабочим объемом цилиндров двигателя не более 2500 куб. см:
8704 41 91 00
- - - - - новые
0,01 евро за 1 куб. см объема цилиндров двигателя
8704 41 99 00
- - - - - что использовались
0,02 евро за 1 куб. см объема цилиндров двигателя
8704 42
- с полной массой транспортного средства более 5 т, но не более 20 т:
8704 42 91 00
- - - - новые
0,013 евро за 1 куб. см объема цилиндров двигателя
8704 42 99 00
- - - - что использовались
0,026 евро за 1 куб. см объема цилиндров двигателя
8704 43
- - с полной массой транспортного средства более 20 т:
8704 43 91 00
- - - - новые
0,016 евро за 1 куб. см объема цилиндров двигателя
8704 43 99 00
- - - - что использовались
0,033 евро за 1 куб. см объема цилиндров двигателя
- прочие, с поршневым двигателем внутреннего сгорания с искровым зажиганием и возвратно-поступательным движением поршня и электродвигателем в качестве двигателей для передвижения:
8704 51
- с полной массой транспортного средства не более 5 т:
- - - - с рабочим объемом цилиндров двигателя более 2800 куб. см:
8704 51 31 00
- - - - - новые
0,01 евро за 1 куб. см объема цилиндров двигателя
8704 51 39 00
- - - - - что использовались
0,02 евро за 1 куб. см объема цилиндров двигателя
- - - - с рабочим объемом цилиндров двигателя не более 2800 куб. см:
8704 51 91 00
- - - - - новые
0,01 евро за 1 куб. см объема цилиндров двигателя
8704 51 99 00
- - - - - что использовались
0,02 евро за 1 куб. см объема цилиндров двигателя
8704 52
- с полной массой транспортного средства более 5 т:
8704 52 91 00
- - - - новые
0,013 евро за 1 куб. см объема цилиндров двигателя
8704 52 99 00
- - - - что использовались
0,026 евро за 1 куб. см объема цилиндров двигателя.
Ставки налога для транспортных средств, соответствующие товарной позиции 8704 согласно УКТ ВЭД , применяются для автомобилей, использовавшихся от 5 до 8 лет, с коэффициентом 40, для автомобилей, использовавшихся более 8 лет, – с коэффициентом 50.
{Пункт 215.3 статьи 215 дополнен подпунктом 215.3.5-2 согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 3553-IX от 16.01.2024 }
215.3.6. кузова для автомобилей, указанных в товарной позиции согласно УКТ ВЭД 8703:
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Ставка налога в жесткой сумме с единицы реализованного товара (продукции) (специфические)
8707
Кузова (включая кабины) для моторных транспортных средств товарных позиций 8701-8705:
8707 10
- кузова для моторных транспортных средств товарной позиции 8703:
8707 10 10
- - для промышленного сложения:
8707 10 10 10
- - - укомплектованы
218 евро за 1 штуку
8707 10 10 20
- - - не укомплектованы
218 евро за 1 штуку
8707 10 90
- - прочие:
8707 10 90 10
- - - что использовались пять лет или менее
872 евро за 1 штуку
8707 10 90 20
- - - что использовались более пяти лет
872 евро за 1 штуку
8707 10 90 90
- - - другие
872 евро за 1 штуку
{Подпункт 215.3.6 пункта 215.3 статьи 215 с изменениями, внесенными Законом № 1166-VII от 27.03.2014 }
215.3.7. мотоциклы (включая мопеды) и велосипеды со вспомогательным двигателем, с колясками или без них:
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Ставка налога в жесткой сумме с единицы реализованного товара (продукции) (специфические)
8711 10 00 00
Мотоциклы (включая мопеды) и велосипеды со вспомогательным двигателем, с колясками или без них, с поршневым двигателем внутреннего сгорания и рабочим объемом цилиндров двигателя не более 50 куб. см
0,062 евро за 1 куб. см объема цилиндров двигателя
8711 20
Мотоциклы (включая мопеды) и велосипеды со вспомогательным двигателем, колясками или без них, с поршневым двигателем внутреннего сгорания и рабочим объемом цилиндров двигателя более 50 куб. см, но не более 250 куб. см:
0,062 евро за 1 куб. см объема цилиндров двигателя
8711 30
Мотоциклы (включая мопеды) и велосипеды со вспомогательным двигателем, колясками или без них, с поршневым двигателем внутреннего сгорания и рабочим объемом цилиндров двигателя более 250 куб. см, но не более 500 куб. см:
0,062 евро за 1 куб. см объема цилиндров двигателя
8711 40 00 00
Мотоциклы (включая мопеды) и велосипеды со вспомогательным двигателем, колясками или без них, с поршневым двигателем внутреннего сгорания и рабочим объемом цилиндров двигателя более 500 куб. см, но не более 800 куб. см
0,443 евро за 1 куб. см объема цилиндров двигателя
8711 50 00 00
Мотоциклы (включая мопеды) и велосипеды со вспомогательным двигателем, колясками или без них, с поршневым двигателем внутреннего сгорания и рабочим объемом цилиндров двигателя более 800 куб. см
0,447 евро за 1 куб. см объема цилиндров двигателя
8711 60
Мотоциклы (включая мопеды) и велосипеды с колясками или без них, с электрическим двигателем для передвижения
22 евро за 1 штуку
8711 90 00 00
Прочие мотоциклы (включая мопеды) и велосипеды со вспомогательным двигателем, с колясками или без них; коляски
22 евро за 1 штуку
{Подпункт 215.3.7 пункта 215.3 статьи 215 в редакции Законов № 1166-VII от 27.03.2014 , № 71-VIII от 28.12.2014 , № 1797-VIII от 21.12.2016 30.11.2021 ; с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
215.3.8. прицепы и полуприцепы для временного проживания в кемпингах, типа прицепных домиков:
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Ставка налога в жесткой сумме с единицы реализованного товара (продукции) (специфические)
8716 10 98 00
прицепы и полуприцепы для временного проживания в кемпингах, типа прицепных домиков массой более 3500 кг, кроме складывающихся
109 евро за 1 штуку
{Подпункт 215.3.8 пункта 215.3 статьи 215 с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
215.3.9. электрическая энергия:
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Единица измерения
Ставки налога (адвалорная)
2716 00 00 00
Электроэнергия
процентов
3,2;
{Пункт 215.3 статьи 215 дополнен подпунктом 215.3.9 согласно Закону № 71-VIII от 28.12.2014 }
215.3.10. Для пива, алкогольных напитков, табачных изделий, табака и промышленных заменителей табака, жидкостей, используемых в электронных сигаретах, реализуемых согласно подпунктам 213.1.9 и 213.1.14 пункта 213.1 статьи 213 настоящего Кодекса, ставка налога составляет
{Пункт 215.3 статьи 215 дополнен подпунктом 215.3.10 согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 909-VIII от 24.12.2015 ; с изменениями, внесенными согласно Закону № 1791-VIII от 20.12.2016 ; в редакции Закона № 1914-IX от 30.11.2021 }
{Пункт 215.3 статьи 215 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 4235-VI от 22.12.2011 }
{Статья 215-1 исключена на основании Закона № 71-VIII от 28.12.2014 }
Статья 216. Дата возникновения налоговых обязательств↑
216.1. Датой возникновения налоговых обязательств относительно подакцизных товаров (продукции), произведенных на таможенной территории Украины, является дата их реализации производящим их лицом, независимо от целей и направлений дальнейшего использования таких товаров (продукции), кроме случаев, указанных в статьях 225 и 229 настоящего Кодекса.
216.2. Датой возникновения налогового обязательства по испорченному, уничтоженному, потерянному подакцизному товару (продукции) является дата составления соответствующего акта. В этом пункте потерян товар (продукция), местонахождение которого налогоплательщик не может установить.
216.3. Налоговое обязательство по потерянному подакцизному товару (продукции) не возникает, если:
а) налогоплательщик документально зафиксировал эти потери и предоставил контролирующим органам необходимые доказательства того, что соответствующий подакцизный товар (продукцию) потерян в результате аварии, пожара, наводнения или других форс-мажорных обстоятельств и его использование на таможенной территории Украины невозможно;
б) подакцизный товар (продукция) потерян в результате испарения в процессе производства, обработки, переработки, хранения или транспортировки такого товара (продукции) или по другой причине, связанной с естественным результатом. Это требование применяется при утрате подакцизных товаров (продукции) в пределах нормативов потерь, утверждаемых в порядке, определяемом Кабинетом Министров Украины;
{Подпункт "б" пункта 216.3 статьи 216 с изменениями, внесенными согласно Закону № 4834-VI от 24.05.2012 ; об изменениях дополнительно см. №5083-VI от 05.07.2012 ; с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
в) подакцизный товар (продукцию):
принудительно отчуждено или изъято для нужд государства в соответствии с Законом Украины "О передаче, принудительном отчуждении или изъятии имущества в условиях правового режима военного или чрезвычайного положения", при условии если в будущем его предыдущим владельцем или уполномоченным им лицом не будут осуществлены меры по получению компенсации за принудительно отчужденный товар;
передано Вооруженным Силам Украины и добровольческим формированием территориальных общин, Национальной гвардии Украины, Службе безопасности Украины, Службе внешней разведки Украины, Государственной пограничной службе Украины, Министерству внутренних дел Украины, Управлению государственной охраны Украины, Государственной службе специальной связи и защиты информации Украины, другим образованным, в соответствии с законами Украины, военным формированиям, организациям, содержащимся за счет средств государственного бюджета, для нужд обеспечения обороны государства, органам местного самоуправления, а также в пользу центрального органа исполнительной власти, обеспечивающего формирование и реализующую государственную политику в сфере гражданской защиты, сил гражданской защиты и/или заведениям здравоохранения государственной, коммунальной собственности, и/или структурным подразделениям по вопросам здравоохранения возмещение их стоимости;
оказана как гуманитарная помощь.
{П ункт 216.3 статьи 216 дополнен подпунктом "в" согласно Закону № 2120-IX от 15.03.2022 }
216.4. Датой возникновения налоговых обязательств при ввозе подакцизных товаров (продукции) на таможенную территорию Украины является дата представления контролирующему органу таможенной декларации для таможенного оформления или дата начисления такого налогового обязательства контролирующим органом в определенных законодательством случаях.
216.5. При передаче подакцизных товаров (продукции), производимых из давальческого сырья, датой возникновения налоговых обязательств является дата их отгрузки производителем заказчику или по его поручению другому лицу.
216.6. При использовании подакцизных товаров (продукции) для собственных производственных нужд датой возникновения налоговых обязательств является дата передачи для такого использования, кроме использования для производства подакцизных товаров (продукции).
{Пункт 216.7 статьи 216 исключен на основании Закона № 71-VIII от 28.12.2014 }
{Пункт 216.8 статьи 216 исключен на основании Закона № 1191-VII от 08.04.2014 }
216.9. Датой возникновения налоговых обязательств по реализации субъектами хозяйствования розничной торговли подакцизных товаров является дата осуществления расчетной операции в соответствии с Законом Украины "О применении регистраторов расчетных операций в сфере торговли, общественного питания и услуг", для безналичных расчетов - дата оформления расчетного документа на сумму проведенной сделки, подтверждающей уплачивают единый налог, - дата поступления оплаты за проданный товар, а для подакцизных товаров, наличие или местонахождение которых не подтверждено таким субъектом хозяйствования, в том числе таких товаров, недостача которых выявлена по результатам инвентаризации, проведенной субъектом розничной торговли по требованию контролирующего органа при проведении проверки такого органа, - проведении проверки такого органа, - проведении проверки такого органа.
{Статья 216 дополнена пунктом 216.9 согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 909-VIII от 24.12.2015 ; с изменениями, внесенными Законами № 1791-VIII от 20.12.2016 , № 1914-IX от 30.11.2021 }
216.10. Датой возникновения налоговых обязательств по поставке электрической энергии является дата составления документа, удостоверяющая факт поставки электрической энергии. Для документов, составленных в электронной форме, датой составления документа считается дата, указанная в самом документе, как дата его составления в соответствии с Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине", независимо от даты наложения электронной подписи.
{Статья 216 дополнена пунктом 216.10 согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 2173-IX от 01.04.2022 }
216.11. Датой возникновения налоговых обязательств в случае осуществления переоборудования грузового транспортного средства, отвечающего товарной позиции 8704 согласно УКТ ВЭД , в легковой автомобиль, соответствующий товарной позиции 8703 согласно УКТ ВЭД, является дата выдачи документа о соответствии переоборудованного автомобиля требованиям безопасности дорожного движения. В этом случае акцизный налог уплачивается владельцем такого транспортного средства не позднее даты подачи документов в орган, осуществляющий государственную регистрацию транспортных средств, для регистрации или перерегистрации такого транспортного средства.
{Статья 216 дополнена пунктом 216.11 согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 2611-VIII от 08.11.2018 }
216.12. Датой возникновения налоговых обязательств по операциям, определенным в подпункте 213.1.12 пункта 213.1 статьи 213 настоящего Кодекса, является дата реализации таких объемов горючего или спирта этилового.
{Статья 216 дополнена пунктом 216.12 согласно Закону № 909-VIII от 24.12.2015 ; с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
216.13. Датой возникновения налоговых обязательств по операциям, определенным в подпункте 213.1.13 пункта 213.1 статьи 213 настоящего Кодекса, является дата использования товаров (продукции) в качестве горючего для заправки транспортных средств, оборудования или устройств с двигателями внутреннего сгорания с зажиганием от сжатия, с двигателями внутреннего сгорания. сгорание с кривошипно-шатунным механизмом, коды которых согласно УКТ ВЭД не указаны в подпункте 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса (кроме газа природного в газообразном состоянии по коду 2711 21 00 0Д согласно УКТ .
{Статья 216 дополнена пунктом 216.13 согласно Закону № 391-IX от 18.12.2019 }
216.14. Датой возникновения налоговых обязательств по реализации табачных изделий, табака и промышленных заменителей табака, жидкостей, используемых в электронных сигаретах, в соответствии с подпунктом 213.1.14 пункта 213.1 статьи 213 настоящего Кодекса является дата реализации производителями и/или импортерами табачных изделий, табачных изделий используются в электронных сигаретах в розничной торговле или субъектам хозяйствования, осуществляющих деятельность по оптовой и/или розничной торговле такими изделиями.
{Статья 216 дополнена пунктом 216.14 согласно Закону № 1914-IX от 30.11.2021 }
Статья 217. Порядок исчисления налога с подакцизных товаров (продукции), произведенных на таможенной территории Украины, а также с подакцизных товаров (продукции), реализуемых субъектами розничной торговли, и с товаров (продукции), использованных как топливо↑
{Название статьи 217 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 ; в редакции Закона № 391-IX от 18.12.2019 }
217.1. Подлежащие уплате суммы налога с подакцизных товаров (продукции), произведенных на таможенной территории Украины, с подакцизных товаров (продукции), реализуемых субъектами хозяйствования розничной торговли, и товаров (продукции), коды которых согласно УКТ ВЭД не указаны в подпункте 215.3.4 пункта 2 (2). природного в газообразном состоянии по коду 2711 21 00 00 согласно УКТ ВЭД ), которые использованы как топливо для заправки транспортных средств, оборудования или устройств с двигателями внутреннего сгорания с зажиганием от сжатия, с двигателями внутреннего сгорания с искровым зажиганием, с двигателями внутреннего сгорания. плательщиком налога самостоятельно исходя из объектов налогообложения, налогооблагаемой базы и ставок этого налога, действующих на дату возникновения налоговых обязательств.
{Пункт 217.1 статьи 217 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 ; в редакции Закона № 391-IX от 18.12.2019 }
217.2. Суммы налога с подакцизных товаров (продукции), произведенных из давальческого сырья, определяются производителем (переработчиком), исходя из объектов налогообложения, налогооблагаемой базы и ставок этого налога, действующих на дату отгрузки готовой продукции ее заказчику или по его поручению другому лицу.
217.3. Налог с подакцизных товаров (продукции), произведенных на таможенной территории Украины, и товаров (продукции), коды которых согласно УКТ ВЭД не указаны в подпункте 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса (кроме газа природного в газообразном состоянии по коду 2010 использованы как горючее для заправки транспортных средств, оборудования или устройств с двигателями внутреннего сгорания с зажиганием от сжатия, с двигателями внутреннего сгорания с искровым зажиганием, с двигателями внутреннего сгорания с кривошипно-шатунным механизмом, на которые установлены ставки налога в иностранной валюте, оплачивается в иностранной валюте. валюты, установленным Национальным банком Украины, действующей первый день квартала, где осуществляется реализация товара (продукции), и остается неизменным в течение квартала. Налог с табачных изделий, жидкостей, используемых в электронных сигаретах, произведенных на таможенной территории Украины, табачного сырья и табачных отходов исчисляется в национальной валюте по официальному курсу Украины к иностранной валюте, определенному в соответствии со статьей 39-1 настоящего Кодекса с учетом особенностей, определенных статьей2 .
{Пункт 217.3 статьи 217 с изменениями, внесенными согласно Законам № 1791-VIII от 20.12.2016 , № 391-IX от 18.12.2019 ; в редакции Закона № 4115-IX от 04.12.2024 }
217.4. Запрещается уплата сумм налога путем взаимных зачетов, встречных обязательств, векселями и других формах, не предусматривающих уплаты сумм такого налога средствами.
217.5. В случае полного или частичного возврата покупателем подакцизных товаров (продукции), произведенных (изготовленных) на таможенной территории Украины, продавцу для устранения недостатков товара (продукции) или его уничтожения (переработки) в связи с невозможностью устранения таких недостатков, налогоплательщик - продавец производит корректировку налогового обязательства по отчету о таком возмещении.
Сумма корректировки исчисляется налогоплательщиком с применением максимальных розничных цен, ставок акцизного налога с учетом минимального налогового обязательства по уплате акцизного налога, действовавших на дату возникновения налогового обязательства по таким товарам (продукции).
Сумма корректировки указывается в декларации по акцизному налогу за отчетный период, в котором произошел такой возврат.
При дальнейшей реализации этих товаров (продукции) обязательства по акцизному налогу исчисляются в общем порядке.
217.6. Для горючего, при производстве которого в качестве сырья использованы другие налогооблагаемые подакцизные товары, сумма налога к уплате уменьшается на сумму налога, рассчитанного для такого сырья.
Сумма налога по подлежащему вычитанию сырья исчисляется с применением ставок налога на такое сырье, действующих на дату реализации горючего. В случае, если такая сумма превышает сумму налога с топлива, произведенного из такого сырья, разница плательщику не возмещается.
Нормы настоящего пункта применяются при функционировании системы электронного администрирования реализации топлива и этилового спирта, определенной статьей 232 настоящего Кодекса.
{Абзац третий пункта 217.6 статьи 217 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
{Статья 217 дополнена пунктом 217.6 согласно Закону № 909-VIII от 24.12.2015 }
Статья 218. Порядок исчисления налога с товаров, ввозимых на таможенную территорию Украины↑
218.1. Суммы налога с товаров (продукции), ввозимые на таможенную территорию Украины, подлежащие уплате, определяются налогоплательщиками самостоятельно, исходя из объектов налогообложения, налогооблагаемой базы и ставок этого налога.
218.2. Налог с ввозимых на таможенную территорию Украины подакцизных товаров (продукции) исчисляется в национальной валюте по курсу валюты, определенному в соответствии со статьей 39 - 1 настоящего Кодекса.
{Пункт 218.2 статьи 218 в редакции Закона № 1200-VII от 10.04.2014 }
218.3. В случае потери товаров, находящихся под таможенным контролем в таможенных режимах, в которых предоставлено освобождение или условное освобождение от налогообложения, нецелевого использования этих товаров или в случае неисполнения в сроки, установленные Таможенным кодексом Украины , мер по завершению таких таможенных режимов суммы налога, подлежащих уплате, определяются исходя из объектов. на день подачи таможенной декларации при помещении в соответствующий таможенный режим. При этом лицо, ответственное за соблюдение таможенного режима, обязано уплатить такую сумму и пеню, начисленную в соответствии со статьей 129 настоящего Кодекса, рассчитанную со дня предоставления увольнения или условного освобождения от налогообложения.
{Пункт 218.3 статьи 218 в редакции Закона № 4915-VI от 07.06.2012 }
218.4. В случае полного или частичного возврата импортером подакцизных товаров (продукции), ввезенных на таможенную территорию Украины, продавцу в связи с непригодностью их для реализации на таможенной территории Украины, налогоплательщик - импортер проводит корректировку налоговых обязательств по уплате акцизного налога в отчетном периоде, в котором произошел возврат марки, предоставленные соответствующие документы, подтверждающие утрату марок.
Сумма корректировки исчисляется налогоплательщиком с применением максимальных розничных цен, ставок акцизного налога с учетом минимального налогового обязательства по уплате акцизного налога, действовавших на дату возникновения налогового обязательства по таким товарам (продукции).
Сумма корректировки указывается в декларации по акцизному налогу за соответствующий отчетный период. При этом сумма акцизного налога по желанию импортера возвращается ему на счет в банке/небанковском предоставлении платежных услуг в банке или засчитывается при приобретении следующих партий марок акцизного налога.
{Абзац третий пункта 218.4 статьи 218 с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
{Статья 219 исключена на основании Закона № 4915-VI от 07.06.2012 }
{Статья 219 исключена на основании Закона № 71-VIII от 28.12.2014 }
Статья 220. Особенности исчисления налога с табачных изделий по адвалорным ставкам↑
{Название статьи 220 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
{На частичное изменение положений статьи 220 производители или импортеры табачных изделий могут подать в месяцы, в котором опубликован Закон № 4235-VI от 22.12.2011, новую декларацию об установленных максимальных розничных ценах, включая последний рабочий день этого календарного месяца – см. пункт 2 раздела II Закона № 4235-VI от 22.12.2011 }
220.1. Установление наибольших розничных цен на подакцизные продукты (продукцию) осуществляется производителем либо импортером продуктов (продукции) методом декларирования таковых цен.
220.2. Декларация о максимальных розничных ценах на подакцизные товары (продукцию) (далее - декларация), установленные производителем или импортером товаров (продукции), подается в центральный орган исполнительной власти, реализующий государственную налоговую политику, средствами электронной связи в электронной форме, определенной центральным органом исполнительной власти, квалифицированной электронной подписи или усовершенствованной электронной подписи, основанной на квалифицированном сертификате электронной подписи, подотчетного лица в порядке, определенном законами Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
{Пункт 220.2 статьи 220 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными согласно Законам №1797-VIII от 21.12.2016 , №2725-VIII от 16.05.2019 ; в редакции Закона № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 2918-IX от 07.02.2023 }
220.3. В декларации должны содержаться сведения об установленных производителем или импортером максимальных розничных ценах на все производимые им в Украине подакцизные товары (продукцию) или на все подакцизные товары (продукцию), импортируемые им в Украину, и дата, с которой устанавливаются максимальные розничные цены.
220.4. Декларация подается производителем или импортером подакцизных товаров (продукции) в центральный орган исполнительной власти, реализующий государственную налоговую политику, не позднее 10 и 25 числа месяца.
{Пункт 220.4 статьи 220 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 404-VII от 04.07.2013 ; с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
220.5. Декларация не принимается в случае:
представление не позднее чем за пять календарных дней до даты установления в ней максимальных розничных цен;
установление в декларации максимальной розничной цены на подакцизные товары в размере ниже размера, установленного подпунктом 14.1.106 пункта 14.1 статьи 14 настоящего Кодекса;
несоответствия ее формы форме, определенной центральным органом исполнительной власти, обеспечивающей формирование и реализующую государственную финансовую политику.
{Пункт 220.5 статьи 220 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 1797-VIII от 21.12.2016 ; в редакции Закона № 4115-IX от 04.12.2024 – относительно действия изменений см. пункт 2 раздела II}
220.6. Декларация представляется средствами электронной связи в электронной форме уполномоченным лицом производителя или импортера подакцизных товаров (продукции) и считается принятой при наличии квитанции о получении налоговой декларации средствами электронной связи, содержащей дату принятия и регистрационного номера принятой декларации.
{Пункт 220.6 статьи 220 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 404-VII от 04.07.2013 ; в редакции Закона № 71-VIII от 28.12.2014 }
220.7. Установленные производителем или импортером максимальные розничные цены на перечисленные в декларации товары (продукцию) не позднее 10 числа вводятся с 15 числа месяца, в котором подается декларация, а установленные не позднее 25 числа - с 1 числа месяца, следующего за месяцем, в котором декларация представлена центральному органу исполнительной власти, порядке, установленном настоящим Кодексом.
{Пункт 220.7 статьи 220 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 404-VII от 04.07.2013 ; в редакции Закона № 71-VIII от 28.12.2014 }
220.8. В случае необходимости изменения любых сведений, содержащихся в декларации о максимальных розничных ценах на подакцизные товары (продукцию), поданной их производителем или импортером центральному органу исполнительной власти, реализующий государственную налоговую политику, производитель или импортер должен подать таким органам новую декларацию.
{ Пункт 220.8 статьи 220 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 404-VII от 04.07.2013 , № 1797-VIII от 21.12.2016 , № 1206-1206
220.9. Изменение любых сведений, содержащихся в декларации о максимальных розничных ценах на подакцизные товары (продукцию), представленной их производителем или импортером центральному органу исполнительной власти, реализующим государственную налоговую политику, может производиться не чаще двух раз в месяц.
{Пункт 220.9 статьи 220 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 404-VII от 04.07.2013 , № 71-VIII от 28.12.2014 , № 1291-2 .
{Пункт 220.10 статьи 220 исключен на основании Закона № 71-VIII от 28.12.2014 }
220.11. Установленные производителем или импортером максимальные розничные цены на подакцизные товары должны наноситься на потребительскую упаковку таких товаров вместе с датой их производства.
Статья 221. Особенности исчисления налога с табачных изделий↑
221.1. Исчисление сумм налога с табачных изделий осуществляется одновременно по адвалорным и специфическим ставкам.
221.2. При определении налогового обязательства на сигареты, папиросы, сигариллы одного наименования сумма акцизного налога, исчисленная одновременно по установленным адвалорной и специфической ставкам акцизного налога, не должна быть меньше установленного минимального акцизного налогового обязательства.
{Пункт 221.2 статьи 221 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
221.3. При наличии в месте торговли табачными изделиями таких изделий одного наименования, на пачках, коробках и сувенирных коробках которых указаны различные максимальные розничные цены, продажа таких табачных изделий осуществляется по ценам не выше, чем указанные на соответствующих пачках, коробках и сувенирных коробках, увеличенными на сумму акцизного налога. изделий, табака и промышленных заменителей табака.
{Пункт 221.3 статьи 221 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
221.4. Контроль за соблюдением субъектами хозяйствования, осуществляющими розничную торговлю табачными изделиями, жидкостями, используемыми в электронных сигаретах, требований по максимальным розничным ценам на табачные изделия, жидкости, используемые в электронных сигаретах, установленных производителями или импортерами таких изделий, величины розничных цен продажи правильности начисления акцизного налога с реализуемых субъектами хозяйствования розничной торговли табачных изделий, табака и промышленных заменителей табака, жидкостей, используемых в электронных сигаретах, осуществляют контролирующие органы.
{Пункт 221.4 статьи 221 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 4115-IX от 04.12.2024 }
221.5. В случае реализации табачного сырья субъектам хозяйствования, не являющимся производителями табачных изделий и/или табачно-ферментационными заводами, с субъектов, осуществивших такую реализацию, взимается штраф в размере 200 процентов от стоимости реализованного табачного сырья. Реализованное таким образом сырье подлежит конфискации и уничтожению.
{Статья 221 дополнена пунктом 221.5 согласно Закону № 1797-VIII от 21.12.2016 }
221.6. Доля общей суммы налоговых обязательств по акцизному налогу на сигареты должна составлять не менее 60 процентов средневзвешенной розничной цены продажи сигарет.
В случае если доля общей суммы налоговых обязательств по акцизному налогу на сигареты за предыдущий год меньше 60 процентов средневзвешенной розничной цены продажи сигарет за тот же год, при определении налогового обязательства на сигареты по кодам УКТ ВЭД 2402 20 90 2 0 31 декабря текущего года сумма акцизного налога не должна быть меньше установленного минимального акцизного налогового обязательства, умноженного на коэффициент 1,1.
{Статья 221 дополнена пунктом 221.6 согласно Закону № 2245-VIII от 07.12.2017 – вступает в силу с 1 января 2025 года, см. пункт 1 родила II Закона № 2245-VIII от 07.12.2017}
221.7. Акцизный налог с реализованных табачных изделий, табака и промышленных заменителей табака, жидкостей, используемых в электронных сигаретах, в соответствии с подпунктом 213.1.14 пункта 213.1 статьи 213 настоящего Кодекса начисляется и уплачивается налогоплательщиками самостоятельно в случае реализации ими табака, жидкостей, используемых в электронных сигаретах, в розничной торговле или субъектам хозяйствования, осуществляющих деятельность по оптовой и/или розничной торговле такими изделиями.
{Статья 221 дополнена пунктом 221.7 согласно Закону № 1914-IX от 30.11.2021 }
222.1. Сроки уплаты налога с подакцизных товаров (продукции), произведенных на таможенной территории Украины, с подакцизных товаров (продукции), реализуемых субъектами хозяйствования розничной торговли, и товаров (продукции), коды которых согласно УКТ ВЭД не указаны в подпункте 215.3.4 пункта 215 Газ 2153. состоянии по коду 2711 21 00 00 согласно УКТ ВЭД ), которые использованы в качестве топлива для заправки транспортных средств, оборудования или устройств с двигателями внутреннего сгорания с зажиганием от сжатия, с двигателями внутреннего сгорания с искровым зажиганием, с двигателями внутреннего сгорания с криво
{Абзац первый пункта 222.1 статьи 222 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 ; пункт 222.1 статьи 222 в редакции Закона № 391-IX от 18.12.2019 }
222.1.1. Суммы налога перечисляются в бюджет плательщиками акцизного налога в течение 10 календарных дней, следующих за последним днем соответствующего предельного срока, предусмотренного настоящим Кодексом для предоставления налоговой декларации за месячный налоговый период.
{Подпункт 222.1.1 пункта 222.1 статьи 222 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 }
222.1.2. Суммы налога с алкогольных напитков, для производства которых используется этиловый спирт неденатурированный, уплачиваются при приобретении марок акцизного налога.
Суммы налога с учетом минимального акцизного налогового обязательства по уплате акцизного налога на табачные изделия, ставок налога, действующих в соответствии с нормами настоящего Кодекса, и официального курса валюты Украины к иностранной валюте, установленного Национальным банком Украины, действовавшего на 0 часов первого дня календарного полугодия, предшествующего полугодию т.г. изделий уплачиваются в бюджет в течение 15 рабочих дней после получения марок акцизного налога с доплатой (при необходимости) в течение 10 календарных дней, следующих за последним днем предельного срока, предусмотренного настоящим Кодексом для подачи налоговой декларации за месячный налоговый период, которая определяется с учетом официального курса валюты Украины к первому полугодие, предшествующее полугодию, в котором осуществляется реализация таких табачных изделий. Если указанный срок приходится день следующего бюджетного года, сумма акцизного налога уплачивается производителями табачных изделий до окончания бюджетного года, где полученные марки.
Суммы налога с жидкостей, используемых в электронных сигаретах, с учетом официального курса валюты Украины к иностранной валюте, установленного Национальным банком Украины, действовавшего на 0 часов первого дня календарного полугодия, предшествующего полугодию, в котором приобретены марки акцизного налога, уплачиваются производителями таких жидкостей в бюджет в течение 15 рабочих дней после получения 10 календарных дней, следующих за последним днем предельного срока, предусмотренного настоящим Кодексом для представления налоговой декларации за месячный налоговый период, которая определяется с учетом официального курса валюты Украины к иностранной валюте, установленного Национальным банком Украины, действовавшего на 0 часов первого дня календарного полугодия, предшествующего полугодию, в котором осуществляется Если указанный срок приходится на день следующего бюджетного года, сумма акцизного налога уплачивается изготовителями жидкостей, используемых в электронных сигаретах, до окончания бюджетного года, в котором получены марки.
В случае невыполнения условий, определенных абзацами вторым и третьим настоящего подпункта, марки по последующим заявкам-расчетам производителей табачных изделий и производителей жидкостей, используемых в электронных сигаретах, не выдаются до дня, в котором произведена в полном объеме уплата акцизного налога и штрафных санкций1,2 рассчитанных 4 соответственно . Кодекса.
{Подпункт 222.1.2 пункта 222.1 статьи 222 с изменениями, внесенными Законом № 5503-VI от 20.11.2012 №1797-VIII от 21.12.2016 , №2245-VIII от 07.12.2017 , №466-IX от 16.01.2020 , №1914-IX от 30.11.2021 ; в редакции Закона № 4115-IX от 04.12.2024 }
222.1.3. Предприятия, производящие вина виноградные с добавлением спирта и крепкие, вермуты, другие сброженные напитки с добавлением спирта, смеси из сброженных напитков с добавлением спирта, смеси сброженных напитков с безалкогольными напитками с добавлением спирта, уплачивают налог на ставку на готовую продукцию, производимую из виноматериалов или сусла, при производстве которых используется спирт этиловый.
222.1.4. Владелец готовой продукции, произведенной из давальческого сырья, уплачивает налог изготовителю (переработчику) не позднее даты отгрузки готовой продукции такому владельцу или по его поручению другому лицу.
222.1.5. Условием отгрузки изготовителем готовой продукции, произведенной из давальческого сырья, его заказчику или по его поручению другому лицу является документальное подтверждение банка/небанковского поставщика платежных услуг о перечислении соответствующей суммы налога на счет в банке/небанковском поставщике платежных услуг производителя.
{Подпункт 222.1.5 пункта 222.1 статьи 222 в редакции Закона № 2888-IX от 12.01.2023 }
222.2. Уплата налога при ввозе подакцизных товаров на таможенную территорию Украины
222.2.1. Налог с ввезенных на таможенную территорию Украины подакцизных товаров (продукции) уплачивается плательщиками налога до или в день подачи таможенной декларации.
222.2.2. При ввозе маркированной подакцизной продукции (кроме табачных изделий и жидкостей, используемых в электронных сигаретах) на таможенную территорию Украины налог уплачивается при приобретении марок акцизного налога с доплатой (при необходимости) на день подачи таможенной декларации.
В случае ввоза маркированных табачных изделий, жидкостей, используемых в электронных сигаретах, на таможенную территорию Украины налог уплачивается при приобретении марок акцизного налога с учетом официального курса валюты Украины к иностранной валюте, установленного Национальным банком Украины, действовавшего на 0 часов первого дня календарного полугодия. налога, с доплатой (при необходимости) на день подачи таможенной декларации, которая определяется с учетом официального курса валюты Украины к иностранной валюте, установленного Национальным банком Украины, действовавшего на 0 часов первого дня календарного полугодия, предшествующего полугодию, в котором осуществляется представление таможенной декларации на ввоз таких табачных изделий, жидкостей, используемых в электрон.
{Подпункт 222.2.2 пункта 222.2 статьи 222 в редакции Закона № 4115-IX от 04.12.2024 }
{Подпункт 222.2.3 пункта 222.2 статьи 222 исключен из Закона № 1191-VII от 08.04.2014 }
222.2.4. Плательщики акцизного налога при обращении в органы, осуществляющие государственную регистрацию транспортных средств, для регистрации или перерегистрации переоборудованного грузового транспортного средства в легковой автомобиль обязаны предъявить квитанции или платежные инструкции об уплате налога с отметкой банка/небанковского передатчика платежных услуг о дате ее выполнения.
{Пункт 222.2 статьи 222 дополнен подпунктом 222.2.4 согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законами № 2611-VIII от 08.11.2018 , № 2888-IX от 12.01.2023 }
222.3. Уплата налога при реализации предприятием розничной торговли подакцизных товаров.
222.3.1. Суммы налога перечисляются в бюджет субъектом розничной торговли, который осуществляет реализацию подакцизных товаров, в течение 10 календарных дней, следующих за последним днем соответствующего предельного срока, предусмотренного настоящим Кодексом для представления налоговой декларации за месячный налоговый период.
222.3.2. Лицо - предприятие розничной торговли, осуществляющее реализацию подакцизных товаров, уплачивает налог по месту осуществления реализации таких товаров.
{Статья 222 дополнена пунктом 222.3 согласно Закону № 71-VIII от 28.12.2014 }
Статья 223. Составление и представление декларации по акцизному налогу↑
223.1. Базовый налоговый период по уплате налога соответствует календарному месяцу.
223.2. Плательщики налога , определенные пунктом 212.1 статьи 212 настоящего Кодекса (кроме импортеров подакцизных товаров , указанных в подпунктах 215.3.4 , 215.3.5 , 215.3.5-1 , 215.3.5-2 , 215.3.8 2.5.3.5 ) . пункта 215.3 статьи 215 настоящего Кодекса), представляют ежемесячно не позднее 20 числа следующего отчетного (налогового) периода контролирующему органу по месту регистрации декларацию по акцизному налогу по форме, утвержденной в порядке, установленном статьей 46 настоящего Кодекса.
{Пункт 223.2 статьи 223 в редакции Законов № 71-VIII от 28.12.2014 , № 1797-VIII от 21.12.2016 }
224.1. Контроль за правильностью исчисления и своевременностью уплаты в бюджет налога с производимых на территории Украины подакцизных товаров (продукции) осуществляется контролирующими органами.
224.2. Контроль за правильностью исчисления, полнотой и своевременностью уплаты в бюджет налога с ввозимых на таможенную территорию Украины подакцизных товаров (продукции) во время таможенного оформления осуществляется контролирующими органами.
{Пункт 224.2 статьи 224 в редакции Закона № 404-VII от 04.07.2013 }
Статья 225. Особенности налогообложения алкогольных напитков↑
225.1. Предприятие обязано уплатить налог или подать контролирующему органу по своему местонахождению до получения из акцизного состава спирта этилового неденатурированного, предназначенного для переработки на алкогольные напитки (кроме виноматериалов и вермутов), налоговый вексель, который является обеспечением выполнения обязательства налогового векселя, уплатить сумму налога, рассчитанную по ставкам на данную продукцию.
{Пункт 225.1 статьи 225 с изменениями, внесенными согласно Закону № 5074-VI от 05.07.2012 }
225.2. При получении спирта этилового неденатурированного предприятие-векселедатель с участием представителя контролирующего органа на акцизном составе составляет акт о фактически полученном количестве спирта и расчете акцизного налога исходя из фактически полученного количества спирта. Этот акт является корректировкой уже уплаченной суммы налога или предоставленного налогового векселя с указанием окончательной суммы налога, подлежащей уплате.
225.3. Скорректированная сумма налога в налоговом векселе уплачивается частично при покупке марок акцизного налога в период действия такого векселя.
225.4. Налоговый вексель считается погашенным векселедателем в случае уплаты суммы налога в полном объеме и в указанный в налоговом векселе срок.
225.5. Сумма налога, на которую погашается вексель, определяется исходя из фактически полученного количества спирта (согласно акту) и ставок налога на готовую продукцию, уменьшается на сумму налога, рассчитанную исходя из фактически утраченного количества спирта этилового при транспортировке и хранении, в процессе производства готовой продукции в пределах норм, утвержденных в установленном порядке, а также фактически возвращенного. Расчет суммы уменьшения налога производится в порядке , установленном Кабинетом Министров Украины.
225.5-1 . Для ввоза на таможенную территорию Украины производителем алкогольных напитков в емкостях, не являющихся потребительской тарой, для их разлива в потребительскую тару такой производитель к ввозу подает контролирующему органу по своему местонахождению оформленный налоговый вексель в трех экземплярах до срока дня по календарю векселя, уплатить сумму налога, рассчитанную по ставкам на данную продукцию.
Один экземпляр представляется контролирующему органу по местонахождению производителя, второй - контролирующему органу по месту таможенного оформления указанных товаров, третий остается налогоплательщику.
Векселедержателем является контролирующий орган по месту регистрации векселедателя.
Налоговый вексель выдается на сумму акцизного налога, взимаемого при ввозе товаров в соответствии с законодательством.
Основанием для таможенного оформления алкогольных напитков в емкостях, не являющихся потребительской тарой, ввозимых на таможенную территорию Украины с целью их разлива в потребительскую тару, является представление таким производителем в контролирующий орган, осуществляющий таможенное оформление, в порядке, предусмотренном Таможенным кодексом Украины , средствами взятого на учет контролирующим органом по местонахождению производителя.
Обязанности по погашению налогового векселя могут передаваться другим лицам независимо от их взаимоотношений с векселедателем.
За использование налоговым векселем не начисляются проценты или другие виды платы, предусмотренные законодательством для других видов векселей.
Сумма налога, на которую погашается вексель, определяется исходя из фактически ввезенного количества алкогольных напитков (согласно таможенной декларации) и ставок налога на готовую продукцию, уменьшается на сумму налога, рассчитанную исходя из фактически утраченного количества алкогольных напитков при транспортировке и хранении, в процессе производства (разлива) готовой продукции в пределах норм. Скорректированная сумма налога в налоговом векселе уплачивается частично при приобретении марок акцизного налога или при формировании уникальных идентификаторов в период действия такого векселя.
{Статья 225 дополнена пунктом 225.5-1 согласно Закону № 3173-IX от 29.06.2023 }
225.6. В случае экспорта (вывоза) подакцизных товаров (продукции) за пределы таможенной территории Украины сумма налога для погашения налогового векселя определяется с учетом объемов отгруженной на экспорт продукции согласно надлежаще оформленной таможенной декларации.
225.7. В случае если предусмотренный настоящей статьей налоговый вексель не погашается в определенный срок, векселедержатель совершает протест такого векселя в неплатеже согласно законодательству и обращается в течение одного рабочего дня с даты совершения протеста в банк, совершивший аваль этого векселя, с опротестованным векселем. Банк-авалист обязан не позднее операционного дня, наступающего по дате обращения векселедержателя с опротестованным векселем, перевести сумму, указанную в этом векселе, векселедержателю. Запрещается частичное погашение налогового векселя по истечении срока, на который он выдан.
225.8. В случае если налоговый вексель, срок уплаты по которому последовал, не погашен, следующий вексель не может быть выдан таким субъектом.
225.9. Виноматериалы, реализуемые предприятиям вторичного виноделия, использующих эти виноматериалы для производства готовой продукции, виноматериалы виноградные (коды согласно УКТ ВЭД 2204 29-2204 30), произведенные на предприятиях первичного виноделия, экспортируемых этими предприятиями, не облагаются налогом. В других случаях реализация виноматериалов облагается налогом по ставкам налога на винодельческую продукцию, установленным подпунктом 215.3.1 пункта 215.3 статьи 215 настоящего Кодекса.
{Пункт 225.9 статьи 225 с изменениями, внесенными Законом № 2836-XI от 13.12.2022 }
225.10. Порядок выпуска, обращения и погашения налоговых векселей согласно этой статьи устанавливается Кабинетом министров Украины.
{Статья 225 дополнена пунктом 225.10 согласно Закону № 3173-IX от 29.06.2023 }
Статья 226. Изготовление, хранение, продажа марок акцизного налога и маркировка алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах↑
{Название статьи 226 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
226.1. В случае производства на таможенной территории Украины алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, или ввоза таких товаров на таможенную территорию Украины налогоплательщики обязаны обеспечить их маркировку марками установленного образца таким образом, чтобы марка акцизного налога разрывалась при откупоривании (раскрывании) товара.
{Пункт 226.1 статьи 226 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
226.2. Наличие наклеенной в установленном порядке марки акцизного налога установленного образца на бутылке (упаковке) алкогольного напитка, пачке (упаковке) табачного изделия или емкости (упаковке) с жидкостью, используемой в электронных сигаретах, является одним из условий для ввоза на таможню. налога и легальности ввоза товаров.
{Пункт 226.2 статьи 226 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
226.3. Изготовление, хранение, продажа марок акцизного налога и маркировка алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, производятся в соответствии с положением , утвержденным Кабинетом Министров Украины.
{Пункт 226.3 статьи 226 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
226.4. Марки акцизного налога для алкогольных напитков и табачных изделий отличаются от марок для ввезенных на таможенную территорию Украины алкогольных напитков и табачных изделий дизайном и цветом.
Марки акцизного налога для производимых в Украине табачных изделий по коду УКТ ВЭД 2402 20 90 20 и 2402 20 90 10 отличаются от марок акцизного налога для производимых в Украине других табачных изделий дизайном и цветом. Марки акцизного налога для ввозимых в Украину табачных изделий по коду УКТ ВЭД 2402 20 90 20 и 2402 20 90 10 отличаются от марок акцизного налога для ввезенных в Украину других табачных изделий дизайном и цветом.
{Пункт 226.4 статьи 226 дополнен абзацем вторым согласно Закону № 2245-VIII от 07.12.2017 – вступает в силу с 1 июля 2018 года, см. пункт 1 родила II Закона № 2245-VIII от 07.12.2017 }
226.5. Маркировка алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, производится марками акцизного налога, образцы которых утверждаются Кабинетом Министров Украины.
{Пункт 226.5 статьи 226 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
226.6. Маркировке подлежат все (кроме указанных в пункте 226.10 настоящей статьи) алкогольные напитки с содержанием этилового спирта свыше 8,5 процента объемных единиц. Маркировка произведенных в Украине алкогольных напитков с содержанием этилового спирта до 8,5 процента объемных единиц не осуществляется.
{Пункт 226.6 статьи 226 с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 1914-IX от 30.11.2021 }
226.7. Каждая марка акцизного налога на алкогольные напитки должна иметь отдельный номер, месяц и год выпуска марки и обозначение суммы уплаченного акцизного налога за единицу маркированной продукции, кроме суммы акцизного налога по реализации субъектами хозяйствования розничной торговли алкогольных напитков.
{Пункт 226.7 статьи 226 в редакции Закона № 71-VIII от 28.12.2014 }
226.8. Каждая марка акцизного налога на табачные изделия должна иметь отдельный номер и обозначение квартала и года выпуска марки.
На марку акцизного налога на сигареты, сигареты и сигарилы дополнительно наносится количество штук в упаковке.
{ Пункт 226.8 статьи 226 дополнен новым абзацем по закону № 466-IX от 16.01.2020 }
Производители и импортеры табачных изделий ведут учет и отчитываются об использовании марок акцизного налога по видам марок (ТИ - "табак импортный", ТВ - "табак отечественный") в количественном выражении.
{Пункт 226.8 статьи 226 дополнен абзацем согласно Закону № 3609-VI от 07.07.2011 }
Каждая марка акцизного налога на жидкости, используемые в электронных сигаретах, должна иметь отдельный номер и обозначение квартала и года выпуска марки.
{ Пункт 226.8 статьи 226 дополнен абзацем четвертым согласно Закону № 466-IX от 16.01.2020 }
Производители и импортеры жидкостей, используемые в электронных сигаретах, ведут учет и отчитываются об использовании марок акцизного налога по видам марок (РИ - "жидкость импортная", РО - "жидкость отечественная") в количественном выражении.
{ Пункт 226.8 статьи 226 дополнен абзацем пятым согласно Закону № 466-IX от 16.01.2020 }
226.9. Считаются немаркированными:
алкогольные напитки, табачные изделия и жидкости, используемые в электронных сигаретах с поддельными марками акцизного налога;
{Абзац второй пункта 226.9 статьи 226 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
алкогольные напитки, табачные изделия и жидкости, используемые в электронных сигаретах, маркированные с отклонением от требований положения , утвержденного Кабинетом Министров Украины, согласно которому осуществляются изготовление, хранение, продажа марок акцизного налога и маркировка алкогольных напитков, табачных изделий и жидкостей, используемых в электрон изготовителю или импортеру указанной продукции;
{Абзац третий пункта 226.9 статьи 226 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
произведенные в Украине алкогольные напитки с марками акцизного налога, на которых указание суммы акцизного налога, уплаченного за единицу маркированной продукции, не соответствует сумме, определенной с учетом действующих на дату розлива продукции ставок акцизного налога, прочности продукции и емкости тары;
{Абзац четвертый пункта 226.9 статьи 226 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
алкогольные напитки иностранного производства с марками акцизного налога, на которых указана сумма акцизного налога, уплаченного за единицу маркированной продукции, не соответствует сумме, определенной с учетом прочности продукции, емкости тары и размера ставок акцизного налога, действующих на момент производства марки.
{ Пункт 226.9 статьи 226 дополнен абзацем пятым согласно Закону № 1797-VIII от 21.12.2016 }
сигареты, сигареты и сигариллы, произведенные после 1 января 2021 года, в которых количество единиц в пачке (упаковке) не соответствует количеству единиц, указанному на марках акцизного налога;
{ Пункт 226.8 статьи 226 дополнен абзацем шестым согласно Закону № 466-IX от 16.01.2020 }
жидкости, используемые в электронных сигаретах, производимых до 1 января 2021 года.
{ Пункт 226.8 статьи 226 дополнен абзацем седьмым согласно Закону № 466-IX от 16.01.2020 }
226.10. Не подлежат маркировке:
алкогольные напитки и табачные изделия, поставляемые для реализации магазинам беспошлинной торговли непосредственно отечественными производителями такой продукции по прямым договорам, заключенным между отечественными производителями алкогольных напитков и табачных изделий и владельцами беспошлинной торговли. При этом перемещение алкогольных напитков и табачных изделий, направляемых производителями в магазины беспошлинной торговли, производится под таможенным контролем с применением мер гарантирования доставки;
алкогольные напитки и табачные изделия, ввозимые в Украину и размещаемые в таможенном режиме магазина беспошлинной торговли;
эталонные (мониторинговые) или тестовые образцы табачных изделий, не предназначенные для продажи в розницу и ввозимые на таможенную территорию Украины аккредитованными государственными испытательными лабораториями и/или субъектами хозяйствования, имеющими лицензии на право производства соответствующей продукции, для проведения исследований или испытаний (калибровки) физико-химических показателей, дизайна);
тестовые образцы алкогольных напитков, не предназначенные для розничной продажи и ввозимые на таможенную территорию Украины субъектами хозяйствования, имеющими лицензии на право оптовой торговли соответствующей продукцией, для проведения исследований или испытаний (калибровка лабораторного оборудования, проведение дегустаций, изучение физико-химических показателей, дизайна);
{Пункт 226.10 статьи 226 дополнен абзацем пятым согласно Закону № 1914-IX от 30.11.2021 }
обычные (неигристые) вина и сброженные напитки, классифицируемые в товарной позиции 2204 (кроме 2204 10, 2204 21 06 00, 2204 21 07 00, 2204 21 08 00, 2204 10 00, 2204 29 10 00) и в товарных подкатегориях 2205 10 10 00, 2205 90 10 00, 2206 00 59 00, 2206 00 89 00 в соответствии с УКТЗК 1 объемных единиц этилового спирта, но не выше 15 процентов объемных единиц этилового спирта при условии, что этиловый спирт, содержащийся в готовом продукте, имеет полностью ферментное (эндогенное) происхождение.
{Пункт 226.10 статьи 226 дополнен абзацем шестым согласно Закону № 1914-IX от 30.11.2021 }
226.11. Ввоз на таможенную территорию Украины, хранение, транспортировку, принятие на комиссию с целью продажи и продажи на таможенной территории Украины не маркированных в установленном порядке алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, запрещаются.
{Пункт 226.11 статьи 226 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
226.12. Продажа марок акцизного налога отечественным производителям алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, производится на основании:
{Абзац первый пункта 226.12 статьи 226 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
справок об уплате суммы налога, рассчитанной по ставкам на готовую продукцию (для алкогольных напитков, для производства которых используется спирт этиловый неденатурированный);
заявки-расчета количества марок акцизного налога (далее – заявка-расчет);
отчета об использовании марок, приобретенных в предыдущем месяце, по утвержденному центральным органом исполнительной власти, обеспечивающему формирование и реализующую государственную финансовую политику, формой в двух экземплярах, один из которых остается у продавца марок, второй (с отметкой продавца) - у производителя;
{Абзац четвертый пункта 226.12 статьи 226 с изменениями, внесенными Законом № 5083-VI от 05.07.2012 }
платежной инструкции на перечисление платы за марки с отметкой банка/небанковского поставщика платежных услуг о дате ее выполнения.
{Абзац пятый пункта 226.12 статьи 226 в редакции Закона № 2888-IX от 12.01.2023 }
Формы справок и заявки-расчета утверждаются центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику.
{Пункт 226.12 статьи 226 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
226.13. Количество марок акцизного налога, которое могут получить производители алкогольных напитков, для производства которых используется этиловый спирт неденатурированный, определяется в соответствии с уплаченной суммой налога. Производители табачных изделий и алкогольных напитков, для производства которых не используется этиловый спирт неденатурированный, определяют потребность в марках акцизного налога с учетом плановых ежемесячных объемов реализации продукции.
226.14. Для получения марок акцизного налога импортер должен подать продавцу таких марок заявку-расчет по форме, утвержденной центральным органом исполнительной власти, обеспечивающей формирование и реализующую государственную финансовую политику, документы, подтверждающие внесение платы за марки и уплату налога в соответствующий бюджет.
{Абзац первый пункта 226.14 статьи 226 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
Контролирующему органу запрещается требовать от импортеров дополнительных документов для выдачи марок акцизного налога, если они не предусмотрены настоящей статьей.
226.15. Продажа (передача) приобретенных марок акцизного налога покупателем марок другим лицам запрещается кроме случаев, предусмотренных в пункте 227.4 статьи 227 настоящего Кодекса.
226.16. Марки акцизного налога, не использованные для маркировки товаров из-за их повреждения, принимаются от покупателей марок для утилизации с возмещением фактически уплаченных сумм налога в соответствии с Положением о производстве, хранении, продаже марок акцизного налога, маркировкой алкогольных напитков и табачных изделий . Плата за марки возврату не подлежит.
Статья 227. Ввоз на таможенную территорию Украины импортных алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах↑
{Название статьи 227 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
227.1. Субъекты хозяйствования - юридические и физические лица, заключившие с иностранными производителями или другими нерезидентами контракт (договор) о поставках в Украину алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, имеют право ввозить на таможенную территорию Украины импортные алкогольные напитки, т.е. сигаретах, если:
{Абзац первый пункта 227.1 статьи 227 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
а) ввоз их на таможенную территорию Украины осуществляется исключительно через определенные Кабинетом Министров Украины пункты пропуска через государственную границу, указанные покупателями марок (импортерами) в заявке-расчете;
б) маркировка алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, производится в установленном порядке марками акцизного налога установленного образца;
в) алкогольные напитки в автомобильных и железнодорожных цистернах, а также в баках, бачках и других емкостях вместимостью более 5 литров ввозятся в Украину с целью продажи или обмена на таможенной территории Украины и не подлежат маркировке. В этом случае налог уплачивается до или во время таможенного оформления. Контроль за его уплатой осуществляется контролирующими органами;
г) покупатель марок (импортер) подал контролирующему органу таможенную декларацию, копию декларации о максимальных розничных ценах (для табачных изделий) и экземпляр заявки-расчета с отметкой продавца марок акцизного налога об уплате сумм налога в соответствующий бюджет в полном объеме.
{Пункт 227.1 статьи 227 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
227.2. В случае ввоза покупателем марок (импортером) на территорию Украины по контракту (договору) о поставках алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, несколькими партиями в таком контракте (договоре) центральным органом исполнительной власти, реализующим государственную налог акцизного налога с указанием даты их выдачи
{Пункт 227.2 статьи 227 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 1797-VIII от 21.12.2016 , № 466-IX от 16.01.2020 }
227.3. Срок получения марок акцизного налога для каждого контракта определяется покупателями марок (импортерами) по согласованию с продавцом марок в зависимости от объема ввозимых товаров, но составляет не более трех рабочих дней с даты подачи документов для получения марок акцизного налога, указанных в пункте 226.14 статьи 226 настоящего Кодекса.
{Пункт 227.3 статьи 227 с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
227.4. Приобретенные марки акцизного налога передаются покупателями марок (импортерами) иностранным субъектам хозяйствования для маркировки алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, подлежащих ввозу на таможенную территорию Украины.
{Пункт 227.4 статьи 227 в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
227.5. Транзитные перевозки алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, через таможенную территорию Украины осуществляются с соблюдением требований, установленных таможенным законодательством.
{Пункт 227.5 статьи 227 с изменениями, внесенными согласно Законам № 2245-VIII от 07.12.2017 , № 466-IX от 16.01.2020 }
227.6. В случае нарушения порядка маркировки ввозимых алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, и/или неполной уплаты налога, товар не допускается к таможенному оформлению и ввоз его на таможенную территорию Украины запрещается.
{Пункт 227.6 статьи 227 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Статья 228. Контроль за поступлением налога с алкогольных напитков, табачных изделий, жидкостей, используемых в электронных сигаретах, горючего и спирта этилового↑
{Название статьи 228 с изменениями, внесенными согласно Законам № 2628-VIII от 23.11.2018 , № 466-IX от 16.01.2020 }
228.1. Контроль за уплатой налога на таможенной территории Украины по алкогольным напиткам, табачным изделиям, жидкостям, используемым в электронных сигаретах, горючего и спирта этилового осуществляют контролирующие органы.
{Пункт 228.1 статьи 228 с изменениями, внесенными согласно Законам № 2628-VIII от 23.11.2018 , № 466-IX от 16.01.2020 }
228.2. Контроль за наличием марок акцизного налога на пачках (упаковках) табачных изделий и на емкостях (упаковках) с жидкостями, используемыми в электронных сигаретах, при их транспортировке, хранении и продаже, а также в случае ввоза таких товаров на таможенную территорию Украины, контроль за перемещением и контрольным органом.
{Пункт 228.2 статьи 228 в редакции Закона № 404-VII от 04.07.2013 ; с изменениями, внесенными Законами № 2628-VIII от 23.11.2018 , № 466-IX от 16.01.2020 }
228.3. В случае выявления фактов ввоза на таможенную территорию Украины, хранения, транспортировки и продажи на таможенной территории Украины алкогольных напитков, табачных изделий, жидкостей, используемых в электронных сигаретах, без наличия марок акцизного налога установленного образца, контролирующие органы, указанные в пункте 228.2 настоящей статьи, изымают такие товары постановления об их изъятии в доход государства (конфискацию).
{Абзац первый пункта 228.3 статьи 228 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
В случае выявления фактов перемещения и/или хранения горючего или спирта этилового с использованием транспортных средств, не указанных в акцизных накладных, зарегистрированных в Едином реестре акцизных накладных, составленных на операции, при осуществлении которых перемещается и/или хранится горючее или спирт этиловый в таких транспортных средствах средствами, не являющимися акцизными составами передвижными, или в таможенных декларациях при перемещении горючего или спирта этилового таможенной территорией Украины проходным транзитом или внутренним транзитом, определенным подпунктом "а" пункта 2 части второй статьи 91 Таможенного кодекса Украины, а также фактов реализации средств (до вынесения решения суда) изымают такие горючее или спирт этиловый и транспортные средства из свободного обращения и представляют соответствующие материалы в суд для вынесения постановления об их изъятии в доход государства (конфискацию).
{Пункт 228.3 статьи 228 дополнен абзацем вторым согласно Закону № 2628-VIII от 23.11.2018 }
В случае выявления фактов хранения или реализации на таможенной территории Украины горючего или спирта этилового на акцизном складе, незарегистрированном в системе электронного администрирования реализации горючего и спирта этилового, соответствующие контролирующие органы временно (до вынесения решения суда) изымают из свободного обращения такое топливо или спирт этиловый, емкости и оборудования, использующего представляют соответствующие материалы в суд для вынесения постановления об их изъятии в доход государства (конфискацию).
{Пункт 228.3 статьи 228 дополнен абзацем третьим согласно Закону № 2628-VIII от 23.11.2018 }
228.4. Выполнение постановления суда об изъятии в доход государства (конфискацию) алкогольных напитков, табачных изделий, жидкостей, используемых в электронных сигаретах, горючего или спирта этилового, а также емкостей, оборудования и транспортных средств, в которых такое горючее или спирт этиловый перемещалось и/или хранилось или из которых хранилось.
{Пункт 228.4 статьи 228 с изменениями, внесенными согласно Законам № 2628-VIII от 23.11.2018 , № 466-IX от 16.01.2020 }
228.5. Изъятые в доход государства (конфискованные) подакцизные товары (кроме спирта этилового, алкогольных напитков и табачных изделий) в случае их реализации (продажи) в установленном законодательством порядке облагаются акцизным налогом и другими налогами в соответствии с законами Украины.
{Пункт 228.5 статьи 228 с изменениями, внесенными Законом № 404-VII от 04.07.2013 }
228.6. Изъятые в доход государства (конфискованные) этиловый спирт и алкогольные напитки подлежат уничтожению в порядке, установленном Кабинетом Министров Украины.
{Пункт 228.6 статьи 228 в редакции Закона № 466-IX от 16.01.2020 }
228.7. Изъятые в доход государства (конфискованные) табачные изделия и жидкости, используемые в электронных сигаретах, подлежат уничтожению в порядке, установленном Кабинетом Министров Украины.
{Пункт 228.7 статьи 228 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
228.8. В случае выявления недостатка марок акцизного налога у их покупателя (в связи с их хищением, уничтожением, маркировкой алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, предназначенных для продажи на экспорт, и т.п.) покупатели марок несут полную имущественную ответственность в размере расчета подакцизных товаров, для маркировки которых приобретались марки акцизного налога. Указанные суммы начисляются по форме, установленной центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику.
{Пункт 228.8 статьи 228 с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 1797-VIII от 21.12.2016 , № 466-IX от 16.01.2020 }
228.9. Ответственность за несоблюдение порядка маркировки, продажи алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, неуплату или несвоевременную уплату налога, несут производители (заказчики), импортеры, продавцы таких товаров и их должностные лица в соответствии с законом.
{Пункт 228.9 статьи 228 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Статья 229. Особенности налогообложения некоторых подакцизных товаров в зависимости от направления его использования↑
229.1. Особенности налогообложения спирта этилового
229.1.1. Налог взимается по ставке 0 гривен за 1 литр 100-процентного спирта с:
а) спирта этилового, используемого предприятиями первичного и смешанного виноделия для производства виноградных, плодово-ягодных, других виноматериалов и сусла и вермутов;
{Подпункт "а" подпункта 229.1.1 пункта 229.1 статьи 229 с изменениями, внесенными Законом № 5074-VI от 05.07.2012 }
б) спирта этилового, используемого для производства лекарственных средств (в том числе компонентов крови и производимых из них препаратов), кроме лекарственных средств в виде бальзамов и эликсиров;
в) спирта этилового денатурированного (спирта технического), реализуемого субъектам хозяйствования с целью его использования в качестве сырья для производства продуктов органического синтеза, не содержащих более чем 0,1 процента остаточного этанола;
г) биоэтанола, используемого предприятиями для производства бензинов моторных смесевых с содержанием биоэтанола, этил-трет-бутилового эфира (ЭТБЭ), других добавок на основе биоэтанола;
ґ) биоэтанола, используемого для производства биотоплива;
д) спирта этилового денатурированного, используемого для производства продукции химического и технического назначения, включенной в перечень , утвержденный Кабинетом Министров Украины;
{Подпункт 229.1.1 пункта 229.1 статьи 229 дополнен подпунктом "д" согласно Закону № 2628-VIII от 23.11.2018 }
е) спирта этилового неденатурированного, используемого для производства уксуса из пищевого сырья;
{Подпункт 229.1.1 пункта 229.1 статьи 229 дополнен подпунктом "е" согласно Закону № 2628-VIII от 23.11.2018 }
е) спирта этилового денатурированного, используемого для производства парфюмерно-косметической продукции;
{Подпункт 229.1.1 пункта 229.1 статьи 229 дополнен подпунктом "есть" согласно Закону № 2628-VIII от 23.11.2018 }
ж) спирта этилового-сырца, используемого для производства биоэтанола;
{Подпункт 229.1.1 пункта 229.1 статьи 229 дополнен подпунктом "ж" согласно Закону № 2628-VIII от 23.11.2018 ; в редакции Закона № 3193-IX от 29.06.2023 }
з) этилового спирта, перемещаемого между акцизными составами в пределах одного субъекта хозяйствования.
{Подпункт 229.1.1 пункта 229.1 статьи 229 дополнен подпунктом "с" согласно Закону № 2628-VIII от 23.11.2018 }
Спирт этиловый по ставке 0 гривен за 1 литр 100-процентного спирта для производства продукции, указанной в подпунктах "д", "е", "есть" этого подпункта, разрешается получать только субъектам хозяйствования (в том числе иностранным субъектам хозяйствования, действующим через свои зарегистрированные постоянные представительства). использующих этиловый спирт для производства продукции химического и технического назначения, парфюмерно-косметической продукции, уксуса из пищевого сырья (далее - Электронный реестр), ведение которого осуществляется центральным органом исполнительной власти, реализующим государственную налоговую политику.
{Подпункт 229.1.1 пункта 229.1 статьи 229 дополнен абзацем двенадцатым согласно Закону № 2284-IX от 31.05.2022 }
229.1.2. До получения из акцизного состава спирта этилового неденатурированного, спирта этилового денатурированного (спирта технического), биоэтанола, используемых для производства отдельных видов продукции и на которые подпунктом 229.1.1 настоящей статьи установлена ставка налога 0 гривен за 1 литр 100-процентного спирта, на сумму получаемого налога из ставки, определенной в пункте 215.3 статьи 215 настоящего Кодекса.
229.1.3. Срок, на который выдается налоговый вексель предприятиями-производителями производства отдельных видов продукции, может превышать 90 календарных дней, а предприятиями первичного виноделия, производителями вермутов и производителями лекарственных средств - 180 календарных дней.
{Подпункт 229.1.3 пункта 229.1 статьи 229 с изменениями, внесенными Законом № 5074-VI от 05.07.2012 }
229.1.4. Выдача налогового векселя осуществляется к моменту получения этилового спирта из акцизного состава.
229.1.5. Налоговый вексель может быть выдан:
а) предприятием первичного виноделия, являющегося производителем виноградных, плодово-ягодных, других виноматериалов и сусла и вермутов;
{Подпункт "а" подпункта 229.1.5 пункта 229.1 статьи 229 с изменениями, внесенными Законом № 5074-VI от 05.07.2012 }
б) изготовителем лекарственных средств;
в) изготовителем продуктов органического синтеза;
г) нефтеперерабатывающими заводами (или другими субъектами хозяйствования), которые используют биоэтанол для производства бензинов моторных смесевых с содержанием биоэтанола, этил-трет-бутилового эфира (ЭТБЭ), других добавок на основе биоэтанола;
ґ) производителями биотоплива;
д) производителем продукции химического и технического назначения, включенной в перечень, утвержденный Кабинетом Министров Украины;
{Подпункт 229.1.5 пункта 229.1 статьи 229 дополнен подпунктом "д" согласно Закону № 2628-VIII от 23.11.2018 }
е) изготовителем уксуса из пищевого сырья;
{Подпункт 229.1.5 пункта 229.1 статьи 229 дополнен подпунктом "е" согласно Закону № 2628-VIII от 23.11.2018 }
{Подпункт 229.1.5 пункта 229.1 статьи 229 дополнен подпунктом "есть" согласно Закону № 2628-VIII от 23.11.2018 }
ж) производителем биоэтанола, использующего для производства биоэтанола спирт этиловый-сырец.
{Подпункт 229.1.5 пункта 229.1 статьи 229 дополнен подпунктом "ж" согласно Закону № 3193-IX от 29.06.2023 }
229.1.6. Обязанности по погашению налогового векселя не могут передаваться другим лицам вне зависимости от их отношений с векселедателем.
229.1.7. За использование налоговым векселем не начисляются проценты или другие виды платы, предусмотренные законодательством для других видов векселей.
229.1.8. Налоговый вексель считается погашенным в случае документального подтверждения факта целевого использования этилового спирта для производства продукции, определенной в подпункте 229.1.1 пункта 229.1 настоящей статьи, поданного векселедержателю в форме электронного документа в соответствии с законодательством.
Субъекты хозяйствования, использующие этиловый спирт для производства продукции, определенной в подпунктах "д"-"ж" подпункта 229.1.1 пункта 229.1 настоящей статьи, обязаны:
а) оборудовать каждое место получения и место отпуска в производство спирта этилового неденатурированного расходомерами-счетчиками объема этилового спирта, зарегистрированными в Едином государственном реестре расходомеров-счетчиков объема произведенного спирта этилового;
б) оборудовать каждое место получения и место отпуска в производство этилового спирта денатурированного массовыми расходомерами, зарегистрированными в Едином государственном реестре расходомеров-счетчиков объема произведенного спирта этилового;
в) оборудовать каждое место отпуска продукции, для производства которой используется полученный этиловый спирт, массовыми расходомерами, зарегистрированными в Едином государственном реестре расходомеров-счетчиков объема произведенного спирта этилового, или средствами учета произведенной продукции;
г) прислать центральному органа исполнительной власти, реализующей государственную налоговую политику, технологическую схему установления расходомеров-счетчиков спирта этилового и/или массовых расходомеров в местах, определенных в подпунктах "а", "б", "в" этого подпункта, средствами электронной связи рабочих дней не позднее чем за 1 этилового и/или массовых расходомеров;
ґ) подавать справку о целевом использовании спирта этилового в пересчете на 100-процентный этиловый спирт при погашении налогового векселя;
д) ежедневно формировать и представлять центральному органу исполнительной власти, реализующей государственную налоговую политику, данные о суточном фактическим объеме полученного и отпущенного в производство этилового спирта.
Данные о суточном фактическом объеме полученного и отпущенного в производство этилового спирта представляются путем отправки электронными средствами связи электронных документов, составленных по форме, утверждаемой центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
Электронные документы заполняются путем передачи к ним данных относительно объема полученного и отпущенного в производство спирта этилового неденатурированного из расходомеров-счетчиков этилового спирта и/или объема полученного и отпущенного в производство спирта этилового денатурированного из массовых расходомеров, перечисленного в декалитре 100-процентного спирта, в Закон Украины "О метрологии и метрологической деятельности".
Данные о суточном фактическим объеме полученного и отпущенного в производство спирта этилового формируются после проведения последней операции по получению спирта этилового в отчетном сутке, но не позднее 23 часов 59 минут этих суток, до начала осуществления операций по получению спирта этилового в сутки, следующие за отчетным временем, и подаются центральному органу исполнительной власти, часа 59 минут суток, следующего за отчетными сутками.
Запрещается получение и отпуск спирта этилового в производство продукции с его использованием без наличия зарегистрированных расходомеров-счетчиков спирта этилового и/или зарегистрированных массовых расходомеров без технологической схемы установления расходомеров-счетчиков спирта этилового и/или массовых расходомеров, направленной центральному органу исполнительной власти, а также отпуска спирта этилового, на котором вышел из строя или отсутствует расходомер-счетчик этилового спирта или массовый расходомер.
Расходомеры-счетчики этилового спирта, массовые расходомеры должны соответствовать требованиям законодательства и иметь положительный результат поверки или оценку соответствия, проведенные в соответствии с законодательством. В случае отсутствия технологической схемы установления расходомеров-счетчиков спирта этилового и/или массовых расходомеров, присланной центральному органу исполнительной власти, реализующей государственную налоговую политику, и положительного результата поверки или оценки соответствия расходомеров-счетчиков спирта этилового, массовых расходомеров этиловые, массовые расходомеры считаются не установленными.
{Подпункт 229.1.8 пункта 229.1 статьи 229 с изменениями, внесенными по закону №2628-VIII от 23.11.2018 ; в редакции Закона № 2284-IX от 31.05.2022 }
229.1.9. В случае если предусмотренный настоящей статьей налоговый вексель не погашается в установленный срок, векселедержатель совершает протест такого налогового векселя в неплатеже согласно законодательству и в течение одного рабочего дня с даты совершения протеста обращается в банк, совершивший аваль этого налогового векселя, с опротестованным налоговым векселем. Банк-авалист обязан не позднее операционного дня, наступающего по дате обращения векселедержателя с опротестованным налоговым векселем, перевести сумму, указанную в налоговом векселе, векселедержателю.
229.1.10. Порядок выпуска, обращения и погашения налоговых векселей , которые выдаются к получению из акцизного состава этилового спирта, который используется субъектами хозяйствования для производства отдельных видов продукции, устанавливается Кабинетом Министров Украины.
229.1.11. Перечни производителей спирта этилового денатурированного (спирта технического) для нужд предприятий, производящих продукты органического синтеза, утверждаются Кабинетом Министров Украины.
{Подпункт 229.1.11 пункта 229.1 статьи 229 с изменениями, внесенными Законом № 1638-VII от 12.08.2014 }
229.1.12. Отгрузка спирта этилового денатурированного (спирта технического) для нужд предприятий, производящих продукты органического синтеза, производится в пределах квот , установленных Кабинетом Министров Украины.
229.1.13. Отгрузка этилового спирта для производства лекарственных средств производится в пределах квот , установленных Кабинетом Министров Украины. Перечень лекарственных средств, для производства которых используется этиловый спирт, утверждается Кабинетом Министров Украины.
229.1.14. На предприятиях, где используют спирт по нулевой ставке, устанавливаются налоговые посты, порядок работы которых определяется центральным органом исполнительной власти, обеспечивающим формирование и реализование государственной финансовой политики.
Налоговые посты на предприятиях, использующих этиловый спирт для производства продукции, определенной в подпунктах "д"-"ж" подпункта 229.1.1 пункта 229.1 настоящей статьи, не устанавливаются.
{Подпункт 229.1.14 пункта 229.1 статьи 229 дополнен абзацем вторым согласно Закону № 2628-VIII от 23.11.2018 }
{Подпункт 229.1.14 пункта 229.1 статьи 229 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
229.1.15. На акцизных складах, где осуществляется производство биоэтанола, запрещается:
а) производство и хранение других видов этилового спирта (кроме хранения спирта этилового-сырца, используемого для производства биоэтанола);
б) хранение и/или реализация биоэтанола без денатурации его бензином (1-10 процентов) или этил-трет-бутиловым эфиром, содержание которого отвечает требованиям технических регламентов, за исключением биоэтанола, изготовленного для вывоза его за пределы таможенной территории Украины, требования к денатурации которого определяются условиями заключенных внешнеэкономических договоров.
{Подпункт "б" подпункта 229.1.15 пункта 229.1 статьи 229 в редакции Закона № 2284-IX от 31.05.2022 }
{Подпункт 229.1.15 пункта 229.1 статьи 229 в редакции Законов №1638-VII от 12.08.2014 , №2628-VIII от 23.11.2018 }
229.1.16. Налоговый вексель не выдается субъектами хозяйствования, которые одновременно:
а) производителями биоэтанола и биотоплива;
б) производителями спирта этилового денатурированного и продукции химического и технического назначения, включенной в перечень, утвержденный Кабинетом Министров Украины;
в) изготовителями спирта этилового неденатурированного и уксуса из пищевого сырья;
г) производителями спирта этилового денатурированного и парфюмерно-косметической продукции;
ґ) производителями спирта этилового-сырца и биоэтанола.
Подтверждением факта целевого использования этилового спирта для производства продукции, определенной настоящим подпунктом, является справка, прилагаемая к декларации акцизного налога.
{Подпункт 229.1.16 пункта 229.1 статьи 229 в редакции Закона № 2628-VIII от 23.11.2018 }
229.1.17. В случае нецелевого использования субъектами хозяйствования спирта этилового и биоэтанола, которые получены как сырье для производства продукции, указанной в пункте 229.1.1 настоящей статьи, из таких субъектов взимается штраф в размере, исчисляемом исходя из объемов использованных не по назначению спирта этилового и биоэтанола и статьи 2 акциз5 . Кодекса, увеличенного в 1,5 раза.
229.2. Особенности налогообложения нефтепродуктов, производимых в Украине, используемых в качестве сырья для нефтехимической промышленности.
229.2.1. Легкие дистилляты (код 2710 12 11 10, 2710 12 11 20, 2710 12 11 90 согласно УКТ ВЭД ) и тяжелые дистилляты (код 2710 19 31 30 в соответствии с УКТ ВЭД) нулевой ставкой акцизного налога.
{Подпункт 229.2.1 пункта 229.2 статьи 229 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 }
229.2.2. При использовании этих нефтепродуктов в качестве сырья для производства этилена по нулевой ставке акцизного налога контролирующими органами осуществляется контроль за их целевым использованием.
229.2.3. До получения легких дистиллятов (код 2710 12 11 10, 2710 12 11 20, 2710 12 11 90 согласно УКТ ВЭД) и тяжелых дистиллятов (код 2710 19 31 30 в соответствии с УКТ ВЭД) этилена производителями выдается налоговый вексель на сумму акцизного налога, начисленного на объем нефтепродуктов, получаемых исходя из ставки, которая определяется как разница между ставкой акцизного налога, предусмотренной пунктом 215.3 статьи 215 настоящего раздела, и ставкой 0 евро за 1000 кг.
{Подпункт 229.2.3 пункта 229.2 статьи 229 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
229.2.4. Налоговый вексель может быть выдан только субъектом хозяйствования – изготовителем этилена.
229.2.5. Срок, на который выдается налоговый вексель, может превышать 90 календарных дней.
229.2.6. Обязанности по погашению налогового векселя могут передаваться другим лицам независимо от их взаимоотношений с векселедателем.
229.2.7. За использование налоговым векселем не начисляются проценты или другие виды платы, предусмотренные законодательством для других видов векселей.
229.2.8. Векселедержателем является контролирующий орган по месту регистрации векселедателя.
229.2.9. На предприятиях, использующих легкие и тяжелые дистилляты в качестве сырья в производстве этилена, устанавливаются налоговые посты. На налоговом посту представители контролирующего органа по месту его расположения осуществляют постоянный непосредственный контроль над целевым использованием нефтепродуктов в качестве сырья для производства этилена.
229.2.10. Налоговый вексель считается погашенным при документальном подтверждении факта целевого использования легких и тяжелых дистиллятов исключительно как сырья в производстве этилена.
229.2.11. Для погашения налогового векселя векселедержателю представляется справка векселедателя о целевом использовании легких и тяжелых дистиллятов в качестве сырья в производстве этилена, согласованная представителем налогового поста, установленного на предприятии.
229.2.12. В случае если предусмотренный настоящей статьей налоговый вексель не погашается в установленный срок, векселедержатель совершает протест такого налогового векселя в неплатеже согласно законодательству и в течение одного рабочего дня с даты совершения протеста обращается в банк, совершивший аваль этого налогового векселя, с опротестованным налоговым векселем. Банк-авалист обязан не позднее операционного дня, следующего за днем обращения векселедержателя с опротестованным налоговым векселем, перевести сумму, указанную в налоговом векселе, векселедержателю.
229.2.13. Порядок выпуска, обращения и погашения налоговых векселей, которые выдаются для получения легких и тяжелых дистиллятов для использования в качестве сырья для производства этилена , устанавливается Кабинетом Министров Украины.
229.2.14. Список предприятий, получающих легкие и тяжелые дистилляты для использования в качестве сырья для производства этилена, утверждается Кабинетом Министров Украины.
229.2.15. Отгрузка легких и тяжелых дистиллятов, используемых в качестве сырья для производства этилена, производится в пределах квот, установленных Кабинетом Министров Украины.
229.2.16. В случае нецелевого использования субъектами хозяйствования легких и тяжелых дистиллятов, полученных в качестве сырья для производства этилена, из таких субъектов взимается штраф в размере, исчисляемом исходя из объемов использованных не по назначению легких и тяжелых дистиллятов и ставки акцизного налога, предусмотренной пунктом 215е 31 статьи 215.3. раза.
229.3. Особенности налогообложения нефтепродуктов, ввозимых в Украину, используемых в качестве сырья для нефтехимической промышленности
229.3.1. Легкие дистилляты (код 2710 12 11 10, 2710 12 11 20, 2710 12 11 90 согласно УКТ ВЭД ) и тяжелые дистилляты (коды 2710 19 31 01, 2710 1 13 20, 2710 19 31 30 согласно УКТ ВЭД ), а также сжиженный газ (коды 2711 12 11 00, 2711 12 19 00, 2711 12 91 00, 2711 12 29 00 2711 12 97 00, 2711 13 10 00, 2711 13 30 00, 2711 13 91 00, 2711 13 97 00, 2711 14 00 00, 2711 1 изобутан (код 2901 10 00 10 согласно УКТ ВЭД ) могут ввозиться в Украину в качестве сырья для производства этилена без уплаты акцизного налога.
{Подпункт 229.3.1 пункта 229.3 статьи 229 с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 1791-VIII от 20.12.2016 }
229.3.2. При использовании этих нефтепродуктов в качестве сырья для производства этилена без уплаты акцизного налога контролирующими органами осуществляется контроль за их целевым использованием.
229.3.3. Для ввоза на таможенную территорию Украины легких дистиллятов (код 2710 12 11 10, 2710 12 11 20, 2710 12 11 90 согласно УКТ ВЭД) и тяжелых дистиллятов (коды 2710 19 31 1 1 2710 19 31 20, 2710 19 31 30 согласно УКТ ВЭД ), а также сжиженного газа (коды 2711 12 11 00, 2711 12 19 00, 2711 12 91 01, 27 94 00, 2711 12 97 00, 2711 13 10 00, 2711 13 30 00, 2711 13 91 00, 2711 13 97 00, 2711 14 00 00, 2711 ВЭД) и бутана, изобутана (код 2901 10 00 10 согласно УКТ ВЭД ) с целью использования их в качестве сырья в производстве этилена производитель этилена оформляет налоговый вексель в трех экземплярах. Один экземпляр представляется контролирующему органу по местонахождению производителя, второй - контролирующему органу по месту таможенного оформления указанных товаров, третий остается налогоплательщику.
{Подпункт 229.3.3 пункта 229.3 статьи 229 с изменениями, внесенными Законами № 404-VII от 04.07.2013 , № 71-VIII от 28.12.2014 , № 1791-VIII от 20.12 }2
229.3.4. Налоговый вексель выдается на сумму акцизного налога, взимаемого при ввозе товаров в соответствии с законодательством.
229.3.5. Налоговый вексель может быть выдан только субъектом хозяйствования – изготовителем этилена.
229.3.6. Срок, на который выдается авалированный налоговый вексель, не может превышать 90 календарных дней с даты оформления таможенной декларации.
229.3.7. Основанием для таможенного оформления легких дистиллятов (код 2710 12 11 10, 2710 12 11 20, 2710 12 11 90 согласно УКТ ВЭД ) и тяжелых дистиллятов (коды 2710 19 31 01, 27 19 31 20, 2710 19 31 30 согласно УКТ ВЭД), а также сжиженного газа (коды 2711 12 11 00, 2711 12 19 00, 2711 12 91 00, 2711 12 00, 2711 12 97 00, 2711 13 10 00, 2711 13 30 00, 2711 13 91 00, 2711 13 97 00, 2711 14 00 00, 27 бутана, изобутана (код 2901 10 00 10 согласно УКТ ВЭД ), ввозимые на таможенную территорию Украины с целью использования в производстве этилена, является представление производителем этилена контролирующему органу, осуществляющему таможенное оформление, в порядке, предусмотренном Таможенным векселя, авалированного банком и взятого на учет контролирующим органом.
{ Подпункт 229.3.7 пункта 229.3 статьи 229 с изменениями, внесенными согласно Законам №404-VII от 04.07.2013 , №71-VIII от 28.12.2014 , №1791-VIII от 20.12.20 в редакции Закона № 2245-VIII от 07.12.2017 }
229.3.8. Обязанности по погашению налогового векселя могут передаваться другим лицам независимо от их взаимоотношений с векселедателем.
229.3.9. За использование налоговым векселем не начисляются проценты или другие виды платы, предусмотренные законодательством для других видов векселей.
229.3.10. Векселедержателем является контролирующий орган по месту регистрации векселедателя.
229.3.11. На предприятиях, использующих легкие и тяжелые дистилляты, а также сжиженный газ и бутан, изобутан в качестве сырья в производстве этилена, устанавливаются налоговые посты. На налоговом посту представители контролирующего органа по месту его расположения осуществляют постоянный непосредственный контроль над целевым использованием нефтепродуктов в качестве сырья для производства этилена.
{Подпункт 229.3.11 пункта 229.3 статьи 229 с изменениями, внесенными Законом № 1791-VIII от 20.12.2016 }
229.3.12. Налоговый вексель без уплаты суммы акцизного налога средствами считается погашенным при документальном подтверждении факта целевого использования легких и тяжелых дистиллятов, а также сжиженного газа и бутана, изобутана исключительно как сырья в производстве этилена.
{Подпункт 229.3.12 пункта 229.3 статьи 229 с изменениями, внесенными Законом № 1791-VIII от 20.12.2016 }
229.3.13. Для погашения налогового векселя векселедержателю представляется справка векселедателя о целевом использовании легких и тяжелых дистиллятов, а также сжиженного газа и бутана, изобутана как сырья в производстве этилена, согласованная представителем налогового поста, установленного на предприятии. Копия справки о целевом использовании представляется контролирующему органу.
{Подпункт 229.3.13 пункта 229.3 статьи 229 с изменениями, внесенными Законом № 1791-VIII от 20.12.2016 }
229.3.14. В случае если предусмотренный настоящей статьей налоговый вексель не погашается в установленный срок, векселедержатель совершает протест такого налогового векселя в неплатеже согласно законодательству и в течение одного рабочего дня с даты совершения протеста обращается в банк, совершивший аваль этого налогового векселя, с опротестованным налоговым векселем. Банк-авалист обязан не позднее операционного дня, наступающего по дате обращения векселедержателя с опротестованным налоговым векселем, перевести сумму, указанную в налоговом векселе, векселедержателю.
229.3.15. Порядок выпуска, обращения и погашения налоговых векселей, которые выдаются для ввоза легких и тяжелых дистиллятов, а также сжиженного газа и бутана, изобутана для использования в качестве сырья для производства этилена, устанавливается Кабинетом Министров Украины.
{Подпункт 229.3.15 пункта 229.3 статьи 229 с изменениями, внесенными Законом № 1791-VIII от 20.12.2016 }
229.3.16. Перечень предприятий, осуществляющих ввоз легких и тяжелых дистиллятов, а также сжиженного газа и бутана, изобутана для использования в качестве сырья для производства этилена, утверждается Кабинетом Министров Украины.
{Подпункт 229.3.16 пункта 229.3 статьи 229 с изменениями, внесенными Законом № 1791-VIII от 20.12.2016 }
229.3.17. Ввоз легких и тяжелых дистиллятов, а также сжиженного газа и бутана, изобутана, используемых в качестве сырья для производства этилена, осуществляется в пределах квот, установленных Кабинетом Министров Украины.
{Подпункт 229.3.17 пункта 229.3 статьи 229 с изменениями, внесенными Законом № 1791-VIII от 20.12.2016 }
229.3.18. В случае нецелевого использования субъектами хозяйствования легких и тяжелых дистиллятов, а также сжиженного газа и бутана, изобутана, ввозимых в качестве сырья для производства этилена, с таких субъектов взимается штраф в размере, исчисляемом исходя из объемов использованных не по назначению легких и тяжелых дистиллятов3 . 215 настоящего Кодекса, увеличенного в 1,5 раза.
а также сжиженный газ и бутан, изобутан
{Подпункт 229.3.18 пункта 229.3 статьи 229 с изменениями, внесенными Законом № 1791-VIII от 20.12.2016 }
229.4. Особенности налогообложения нефтепродуктов, производимых в Украине, используемых в качестве сырья для химической промышленности
229.4.1. Нефтепродукты (коды 2710 12 11 10, 2710 12 11 20, 2710 12 11 90; 2710 12 15 10, 2710 12 15 20, 2710 12 17 10 2710 12 21 90; 2710 19 11 10, 2710 19 11 20, 2710 19 11 90; 00, 2710 19 29 00 согласно УКТ ВЭД ) могут быть реализованы в качестве сырья для производства в химической промышленности по нулевой ставке акцизного налога.
{Подпункт 229.4.1 пункта 229.4 статьи 229 с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 1914-IX от 30.11.2021 }
229.4.2. При использовании этих нефтепродуктов в качестве сырья для производства в химической промышленности по нулевой ставке акцизного налога контролирующими органами осуществляется контроль за их целевым использованием.
229.4.3. До получения нефтепродуктов, используемых субъектами хозяйствования в качестве сырья для производства в химической промышленности, производителями выдается налоговый вексель на сумму акцизного налога, начисленного на объем нефтепродуктов, получаемых исходя из ставки, которая определяется как разница между ставкой акцизного налога, предусмотренная пунктом 215.0 статьи 2 кг.
229.4.4. Налоговый вексель может быть выдан только субъектом хозяйствования – производителем, использующим эти нефтепродукты в качестве сырья в химической промышленности.
229.4.5. Срок, на который выдается налоговый вексель, может превышать 90 календарных дней.
229.4.6. Обязанности по погашению налогового векселя могут передаваться другим лицам независимо от их взаимоотношений с векселедателем.
229.4.7. За использование налоговым векселем не начисляются проценты или другие виды платы, предусмотренные законодательством для других видов векселей.
229.4.8. Векселедержателем является контролирующий орган по месту регистрации векселедателя.
229.4.9. На предприятиях, использующих нефтепродукты в качестве сырья для производства в химической промышленности, устанавливаются налоговые посты. На налоговом посту представители контролирующего органа по месту его расположения осуществляют постоянный непосредственный контроль над целевым использованием нефтепродуктов в качестве сырья для химической промышленности.
229.4.10. Налоговый вексель считается погашенным при документальном подтверждении факта целевого использования нефтепродуктов исключительно как сырья для производства в химической промышленности.
229.4.11. Для погашения налогового векселя векселедержателю представляется справка векселедателя о целевом использовании нефтепродуктов в качестве сырья для производства в химической промышленности, согласованная представителем налогового поста, установленного на предприятии.
229.4.12. В случае если предусмотренный настоящей статьей налоговый вексель не погашается в установленный срок, векселедержатель совершает протест такого налогового векселя в неплатеже согласно законодательству и в течение одного рабочего дня с даты совершения протеста обращается в банк, совершивший аваль этого налогового векселя, с опротестованным налоговым векселем. Банк-авалист обязан не позднее операционного дня, следующего за днем обращения векселедержателя с опротестованным налоговым векселем, перевести сумму, указанную в налоговом векселе, векселедержателю.
229.4.13. Порядок выпуска, обращения и погашения налоговых векселей , которые выдаются к получению нефтепродуктов для использования в качестве сырья для производства в химической промышленности, устанавливается Кабинетом Министров Украины.
229.4.14. Список предприятий, которые получают нефтепродукты для использования в качестве сырья для производства в химической промышленности, утверждается Кабинетом Министров Украины.
229.4.15. Отгрузка нефтепродуктов, используемых в качестве сырья для производства в химической промышленности, производится в пределах квот, установленных Кабинетом Министров Украины.
229.4.16. В случае нецелевого использования субъектами хозяйствования нефтепродуктов, полученных в качестве сырья для производства в химической промышленности, с таких субъектов взимается штраф в размере, исчисляемом исходя из объемов использованных не по назначению нефтепродуктов и ставки акцизного налога, предусмотренной пунктом 215.3 статьи 215 настоящего Кода.
{Статья 229 дополнена пунктом 229.4 согласно Закону № 3609-VI от 07.07.2011 }
229.5. Особенности налогообложения нефтепродуктов, ввозимых в Украину, используемых в качестве сырья для химической промышленности
229.5.1. Нефтепродукты (коды 2710 12 11 10, 2710 12 11 20, 2710 12 11 90; 2710 12 15 10, 2710 12 15 20, 2710 12 17 10 2710 12 21 90; 2710 19 11 10, 2710 19 11 20, 2710 19 11 90; 00, 2710 19 29 00 согласно УКТ ВЭД ) могут ввозиться в Украину в качестве сырья для производства в химической промышленности без уплаты акцизного налога.
{Подпункт 229.5.1 пункта 229.5 статьи 229 с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 1914-IX от 30.11.2021 }
229.5.2. При использовании этих нефтепродуктов в качестве сырья для производства в химической промышленности без уплаты акцизного налога контролирующими органами осуществляется контроль их целевого использования.
229.5.3. Для ввоза на таможенную территорию Украины нефтепродуктов (коды 2710 12 11 10, 2710 12 11 20, 2710 12 11 90; 2710 12 15 10, 2710 12 15 29, 27; 12 21 10, 2710 12 21 90; 2710 19 11 10; 2710 19 25 00, 2710 19 29 00 согласно УКТ ВЭД) с целью использования в качестве сырья в химической промышленности производитель оформляет налоговый вексель в трех экземплярах. Один экземпляр представляется контролирующему органу по местонахождению производителя, второй - контролирующему органу по месту таможенного оформления указанных товаров, третий остается налогоплательщику.
{ Подпункт 229.5.3 пункта 229.5 статьи 229 с изменениями, внесенными Законами № 404-VII от 04.07.2013 , № 71-VIII от 28.12.2014 , № 1914-IX от 30.11.20
229.5.4. Налоговый вексель выдается на сумму акцизного налога, взимаемого при ввозе товаров в соответствии с законодательством.
229.5.5. Налоговый вексель может быть выдан только субъектом хозяйствования – производителем, использующим эти нефтепродукты в качестве сырья в химической промышленности.
229.5.6. Срок, на который выдается авалированный налоговый вексель, не может превышать 90 календарных дней с даты оформления таможенной декларации.
229.5.7. Основанием для таможенного оформления нефтепродуктов (коды 2710 12 11 10, 2710 12 11 20, 2710 12 11 90; 2710 12 15 10, 2710 12 15 20, 2721 1 10, 2710 12 21 90; 2710 19 11 10, 2710 19 11 20, 2710 19 11 90; 25 00, 2710 19 29 00 согласно УКТ ВЭД), ввозимые на таможенную территорию Украины с целью использования в химической промышленности, является представление производителем контролирующему органу, осуществляющему таможенное оформление, второго экземпляра налогового векселя, авалированного банком и взятого на учет контроля.
{ Подпункт 229.5.7 пункта 229.5 статьи 229 с изменениями, внесенными Законами № 404-VII от 04.07.2013 , № 71-VIII от 28.12.2014 , № 1914-IX от 30.11.20
229.5.8. Обязанности по погашению налогового векселя могут передаваться другим лицам независимо от их взаимоотношений с векселедателем.
229.5.9. За использование налоговым векселем не начисляются проценты или другие виды платы, предусмотренные законодательством для других видов векселей.
229.5.10. Векселедержателем является контролирующий орган по месту регистрации векселедателя.
229.5.11. На предприятиях, использующих нефтепродукты в качестве сырья для производства в химической промышленности, устанавливаются налоговые посты. На налоговом посту представители контролирующего органа по месту его расположения осуществляют постоянный непосредственный контроль над целевым использованием нефтепродуктов в качестве сырья для химической промышленности.
229.5.12. Налоговый вексель без уплаты суммы акцизного налога денежными средствами считается погашенным в случае документального подтверждения факта целевого использования нефтепродуктов исключительно в качестве сырья для производства в химической промышленности.
229.5.13. Для погашения налогового векселя векселедержателю представляется справка векселедателя о целевом использовании нефтепродуктов в качестве сырья для производства в химической промышленности , согласованная представителем налогового поста, установленного на предприятии. Копия справки о целевом использовании представляется контролирующему органу.
229.5.14. В случае если предусмотренный настоящей статьей налоговый вексель не погашается в установленный срок, векселедержатель совершает протест такого налогового векселя в неплатеже согласно законодательству и в течение одного рабочего дня с даты совершения протеста обращается в банк, совершивший аваль этого налогового векселя, с опротестованным налоговым векселем. Банк-авалист обязан не позднее операционного дня, наступающего по дате обращения векселедержателя с опротестованным налоговым векселем, перевести сумму, указанную в налоговом векселе, векселедержателю.
229.5.15. Порядок выпуска, обращения и погашения налоговых векселей , которые выдаются для ввоза нефтепродуктов для использования в качестве сырья для производства в химической промышленности, устанавливается Кабинетом Министров Украины.
229.5.16. Список предприятий, осуществляющих ввоз нефтепродуктов для использования в качестве сырья для производства в химической промышленности, утверждается Кабинетом Министров Украины.
229.5.17. Ввоз нефтепродуктов, используемых в качестве сырья для производства в химической промышленности, производится в пределах квот, установленных Кабинетом Министров Украины.
229.5.18. В случае нецелевого использования субъектами хозяйствования нефтепродуктов, ввозимых в качестве сырья для производства в химической промышленности, с таких субъектов взимается штраф в размере, исчисляемом исходя из объемов использованных не по назначению нефтепродуктов и ставки акцизного налога, предусмотренной пунктом 215.3 статьи 215 раза.
{Статья 229 дополнена пунктом 229.5 согласно Закону № 3609-VI от 07.07.2011 }
229.6. Особенности налогообложения веществ, используемых в качестве компонентов производимых в Украине моторных топлив, используемых в качестве сырья для химической промышленности
229.6.1. Вещества, используемые в качестве компонентов моторных топлив (коды 2707 10 00 00, 2707 20 00 90, 2707 30 00 90, 2707 50 00 90, 2905 11 00 00, 9 90 10, 2909 19 90 20, 2909 19 90 90 согласно УКТ ВЭД ), могут быть реализованы как сырье для производства в химической промышленности по нулевой ставке акцизного налога.
{Абзац первый подпункта 229.6.1 пункта 229.6 статьи 229 с изменениями, внесенными согласно Законам № 909-VIII от 24.12.2015 , № 1914-IX от 30.11.2021 }
В таком случае контролирующие органы осуществляют контроль над их целевым использованием.
Операции по передаче веществ, используемых в качестве компонентов моторных топлив (коды 2707 10 00 00, 2707 20 00 90, 2707 30 00 90, 2707 50 00 90, 2905 11 00 00, 9 19 90 10, 2909 19 90 20, 2909 19 90 90 согласно УКТ ВЭД ) в пределах одного юридического лица осуществляются без оформления налогового векселя с обязательным подтверждением целевого использования таких веществ в порядке, предусмотренном настоящим пунктом настоящей статьи для операций по оформлению.
{Подпункт 229.6.1 пункта 229.6 статьи 229 дополнен абзацем третьим согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законами № 909-VIII от 24.12.2015 , № 2245-VIII от 07.12.2017 , № 1914-IX от 30.11.2021 }
229.6.2. До получения веществ, используемых в качестве компонентов моторных топлив, используемых субъектами хозяйствования как сырье для производства в химической промышленности, изготовитель выдает налоговый вексель на сумму акцизного налога, начисленного на объем таких веществ исходя из ставки, которая определяется как разница между ставкой акцизного налога, предусмотренной пунктом 215.3 статьи 0 килограммов.
229.6.3. Налоговый вексель может быть выдан только субъектом хозяйствования – производителем, использующим в качестве сырья в химической промышленности вещества, используемые в качестве компонентов моторных топлив.
229.6.4. Срок, на который выдается налоговый вексель, может превышать 90 календарных дней.
229.6.5. Обязанности по погашению налогового векселя затрудняются передаваться другим лицам.
229.6.6. За использование налоговым векселем не начисляются проценты или другие виды платы, предусмотренные законодательством для других видов векселей.
229.6.7. Векселедержателем является контролирующий орган по месту регистрации векселедателя.
229.6.8. На предприятиях, использующих в качестве сырья для производства в химической промышленности вещества, используемые в качестве компонентов моторных топлив, устанавливаются налоговые посты. Представители контролирующего органа по местонахождению налогового поста осуществляют постоянный непосредственный контроль за целевым использованием таких веществ.
229.6.9. Налоговый вексель считается погашенным при документальном подтверждении факта целевого использования исключительно как сырья для производства в химической промышленности веществ, используемых в качестве компонентов моторных топлив.
229.6.10. Для погашения налогового векселя векселедержателю представляется справка векселедателя о целевом использовании в качестве сырья для производства в химической промышленности веществ, используемых в качестве компонентов моторных топлив , согласованная представителем налогового поста, установленного на предприятии.
229.6.11. В случае если предусмотренный этим пунктом налоговый вексель не погашен в установленный срок, векселедержатель совершает протест такого векселя в неплатеже согласно законодательству и в течение одного рабочего дня с даты совершения протеста обращается в банк, совершивший аваль векселя, с опротестованным налоговым векселем. Банк-авалист обязан не позднее операционного дня, наступающего по дате обращения векселедержателя с опротестованным налоговым векселем, перевести сумму, указанную в налоговом векселе, векселедержателю.
229.6.12. Порядок выпуска, обращения и погашения налоговых векселей , которые выдаются к получению веществ, используемых как компоненты моторных топлив, для использования в качестве сырья для производства в химической промышленности, а также перечень предприятий, получающих такие вещества, утверждаются Кабинетом Министров Украины.
229.6.13. Отгрузка веществ, используемых в качестве компонентов моторных топлив, полученных в качестве сырья для производства в химической промышленности, производится в пределах квот, установленных Кабинетом Министров Украины.
229.6.14. В случае нецелевого использования субъектами хозяйствования веществ, используемых в качестве компонентов моторных топлив, полученных в качестве сырья для производства в химической промышленности, с таких субъектов взимается штраф в размере, исчисляемом исходя из объемов указанных веществ, которые использованы не по назначению, и ставки акцизного налога, предусмотренной пунктом 215е 31 статьи 215. раза.
{Статья 229 дополнена пунктом 229.6 согласно Закону № 5471-VI от 06.11.2012 }
229.7. Особенности налогообложения веществ, используемых в качестве компонентов ввозимых в Украину моторных топлив, используемых в качестве сырья для химической промышленности
229.7.1. Вещества, используемые в качестве компонентов моторных топлив (коды 2707 10 00 00, 2707 20 00 90, 2707 30 00 90, 2707 50 00 90, 2905 11 00 00, 9 90 10, 2909 19 90 20, 2909 19 90 90 согласно УКТ ВЭД ), могут ввозиться в Украину как сырье для производства в химической промышленности без уплаты акцизного налога.
{Абзац первый подпункта 229.7.1 пункта 229.7 статьи 229 с изменениями, внесенными Законами № 909-VIII от 24.12.2015 , № 1914-IX от 30.11.2021 }
В таком случае контролирующие органы осуществляют контроль над их целевым использованием.
229.7.2. Для ввоза на таможенную территорию Украины веществ, используемых в качестве компонентов моторных топлив, с целью использования их в качестве сырья в химической промышленности производитель оформляет налоговый вексель в трех экземплярах. Один экземпляр представляется контролирующему органу по местонахождению производителя, второй - контролирующему органу по месту таможенного оформления указанных товаров, третий остается налогоплательщику.
{Подпункт 229.7.2 пункта 229.7 статьи 229 с изменениями, внесенными Законом № 404-VII от 04.07.2013 }
229.7.3. Налоговый вексель выдается на сумму акцизного налога, взимаемого при ввозе товаров в соответствии с законодательством.
229.7.4. Налоговый вексель может быть выдан только субъектом хозяйствования – производителем, использующим в качестве сырья в химической промышленности вещества, используемые в качестве компонентов моторных топлив.
229.7.5. Срок, на который выдается авалированный налоговый вексель, не может превышать 90 календарных дней с даты оформления таможенной декларации.
229.7.6. Основанием для таможенного оформления веществ, используемых в качестве компонентов моторных топлив, ввозимых на таможенную территорию Украины с целью использования в химической промышленности, является представление производителем контролирующему органу, осуществляющему таможенное оформление, в порядке, предусмотренном Таможенным кодексом Украины, средствами электронной связи копии налогового векселя и аваль.
{Подпункт 229.7.6 пункта 229.7 статьи 229 с изменениями, внесенными согласно Закону № 404-VII от 04.07.2013 ; в редакции Закона № 2245-VIII от 07.12.2017 }
229.7.7. Обязанности по погашению налогового векселя затрудняются передаваться другим лицам.
229.7.8. За использование налоговым векселем не начисляются проценты или другие виды платы, предусмотренные законодательством для других видов векселей.
229.7.9. Векселедержателем является контролирующий орган по месту регистрации векселедателя.
229.7.10. На предприятиях, использующих в качестве сырья для производства в химической промышленности вещества, используемые в качестве компонентов моторных топлив, устанавливаются налоговые посты. Представители контролирующего органа по местонахождению налогового поста осуществляют постоянный непосредственный контроль за целевым использованием таких веществ.
229.7.11. Налоговый вексель считается погашенным без уплаты суммы акцизного налога денежными средствами в случае документального подтверждения факта целевого использования веществ, используемых в качестве компонентов моторных топлив, исключительно как сырья для производства в химической промышленности.
229.7.12. Для погашения налогового векселя векселедержателю представляется справка векселедателя о целевом использовании в качестве сырья для производства в химической промышленности веществ, используемых в качестве компонентов моторных топлив , согласованная представителем налогового поста, установленного на предприятии. Копия справки представляется контролирующему органу.
229.7.13. В случае если предусмотренный этим пунктом налоговый вексель не погашен в установленный срок, векселедержатель совершает протест такого векселя в неплатеже согласно законодательству и в течение одного рабочего дня с даты совершения протеста обращается в банк, совершивший аваль векселя, с опротестованным налоговым векселем. Банк-авалист обязан не позднее операционного дня, наступающего по дате обращения векселедержателя с опротестованным налоговым векселем, перевести сумму, указанную в налоговом векселе, векселедержателю.
229.7.14. Порядок выпуска, обращения и погашения налоговых векселей , которые выдаются для ввоза на таможенную территорию Украины веществ, используемых в качестве компонентов моторных топлив, для использования в качестве сырья для производства в химической промышленности, а также перечень предприятий, осуществляющих ввоз таких веществ, утверждаются Кабинетом Министров Украины.
229.7.15. Ввоз веществ, используемых в качестве компонентов моторных топлив, используемых как сырье для производства в химической промышленности, осуществляется в пределах квот, установленных Кабинетом Министров Украины.
229.7.16. В случае нецелевого использования субъектами хозяйствования веществ, используемых в качестве компонентов моторных топлив, ввозимых как сырье для производства в химической промышленности, с таких субъектов взимается штраф в размере, исчисляемом исходя из объемов указанных веществ, использованных не по назначению, и ставки акцизного налога, предусмотренной пунктом 215е статьи 2153 статьи 2153. раза.
{Статья 229 дополнена пунктом 229.7 согласно Закону № 5471-VI от 06.11.2012 }
229.8. Особенности налогообложения бензинов авиационных и топлива для реактивных двигателей
229.8.1. Ввоз на таможенную территорию Украины или реализация производимых в Украине бензинов авиационных (код 2710 12 31 00 согласно УКТ ВЭД ) и топлива для реактивных двигателей (код 2710 12 70 00, 2710 19 21 00 согласно с УКТ ВЭД определенным подпунктом 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса без применения повышающего коэффициента 10.
229.8.2. Для ввоза на таможенную территорию Украины или реализации производимых в Украине бензинов авиационных или топлива для реактивных двигателей импортер бензинов авиационных или топлива для реактивных двигателей (далее – импортер) оформляет налоговый вексель в трех экземплярах, а производитель бензинов авиационных или топлива для реактивных двигателей (далее – производитель) – в двух примерах. Первый экземпляр подается в контролирующий орган (векселедержатель) по местонахождению импортера или производителя, второй экземпляр остается импортеру или производителю, а третий экземпляр подается в контролирующий орган по месту таможенного оформления таких бензинов авиационных или топлива для реактивных двигателей.
229.8.3. Налоговый вексель выдается на сумму акцизного налога, начисленного на объем ввозимых на таможенную территорию Украины или произведенных в Украине бензинов авиационных или топлива для реактивных двигателей, исходя из ставки, которая определяется как разница между ставкой, установленной подпунктом 215.3.4 пункта 215.3 статьи 11 подпункта установленным подпунктом 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса без применения повышающего коэффициента 10. К налоговому векселю прилагается расчет суммы акцизного налога.
Реализация объемов авиационных бензинов или топлива для реактивных двигателей субъектами хозяйствования, получившими акцизные накладные, зарегистрированные в Едином реестре акцизных накладных, с указанием в них реквизитов налогового векселя, выданного на сумму акцизного налога, начисленного на такие объемы, осуществляется без уплаты.
229.8.4. Срок, на который выдается налоговый вексель, не может превышать 90 календарных дней для топлива для реактивных двигателей (код 2710 12 70 00, 2710 19 21 00 согласно УКТ ВЭД ) и 270 календарных дней - для бензинов авиационных (код 231Т 1 )
{Подпункт 229.8.4 пункта 229.8 статьи 229 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
229.8.5. Налоговый вексель может быть выдан только импортером или производителем – налогоплательщиком.
229.8.6. Выданный изготовителем налоговый вексель является основанием для реализации авиационных бензинов или топлива для реактивных двигателей с уплатой акцизного налога по ставке, установленной подпунктом 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса без применения повышающего коэффициента 10.
229.8.7. Основанием для таможенного оформления бензинов авиационных или топлива для реактивных двигателей, ввозимых на таможенную территорию Украины импортером с уплатой акцизного налога по ставке, установленной подпунктом 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса без применения повышающего коэффициента 10, является оформление, в порядке, предусмотренном Таможенным кодексом Украины , средствами электронной связи копии налогового векселя, взятого на учет контролирующим органом.
229.8.8. Обязанности по погашению налогового векселя могут передаваться другим лицам независимо от их взаимоотношений с векселедателем.
229.8.9. За использование налоговым векселем не начисляются проценты или другие виды платы, предусмотренные законодательством для других видов векселей.
229.8.10. Налоговый вексель без уплаты средствами указанной в нем суммы акцизного налога погашается в случае подтверждения факта целевого использования бензинов авиационных или топлива для реактивных двигателей в течение срока, на который выдан такой вексель, путем регистрации акцизных накладных в Едином реестре акцизных накладных на операции по:
1) заправка воздушных судов бензинами авиационными или топливом для реактивных двигателей, составленных субъектами хозяйствования, осуществляющими авиатопливообеспечение согласно действующему сертификату на соответствие требованиям авиационных правил Украины на осуществление наземного обслуживания, выданным уполномоченным органом по вопросам гражданской авиации, или субъектами хозяйствования, которые имеют площадки, выданное уполномоченным органом по гражданской авиации в соответствии с требованиями авиационных правил Украины;
{Абзац второй подпункта 229.8.10 пункта 229.8 статьи 229 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
2) реализации бензинов авиационных или топлива для реактивных двигателей субъектам самолетостроения, на которых распространяется действие норм статьи 2 Закона Украины "О развитии самолетостроительной промышленности", составленных налогоплательщиком, осуществляющим такую реализацию;
3) реализации бензинов авиационных или топлива для реактивных двигателей заказчикам, которые осуществили закупку для обеспечения потребностей государства или территориального общества в соответствии с Законом Украины "О публичных закупках", составленных налогоплательщиком, осуществляющим такую реализацию;
4) реализации авиационных бензинов или топлива для реактивных двигателей центральному органу исполнительной власти, реализующей государственную политику в сфере государственного материального резерва, составленных налогоплательщиком, осуществляющим такую реализацию.
{Абзац пятый подпункта 229.8.10 пункта 229.8 статьи 229 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
Акцизные накладные на такие операции составляются из первичных документов.
Налоговый вексель без уплаты денежными средствами указанной в нем суммы акцизного налога по операциям, определенным:
{Абзац седьмой подпункта 229.8.10 пункта 229.8 статьи 229 в редакции Закона № 391-IX от 18.12.2019 }
в подпункте 1 этого подпункта - погашается на основании акцизных накладных, зарегистрированных в Едином реестре акцизных накладных, субъектами хозяйствования, определенными в подпункте 1 настоящего подпункта, исходя из объемов горючего, указанных в таких акцизных накладных;
{Абзац восьмой подпункта 229.8.10 пункта 229.8 статьи 229 в редакции Закона № 391-IX от 18.12.2019 }
в подпунктах 2-4 этого подпункта, - погашается на основании копий первичных документов и договоров на реализацию горючего, подтверждающих реализацию горючего по всей цепи реализации горючего от производителя/импортера к субъектам, определенным в подпунктах 2-4 этого подпункта, представленных в контролирующий орган, и акцизных наклад акцизных накладных
{Абзац подпункта 229.8.10 пункта 229.8 статьи 229 в редакции Закона № 391-IX от 18.12.2019 }
Налоговый вексель без уплаты средствами указанной в нем суммы акцизного налога на объемы утраченных бензинов авиационных или топлива для реактивных двигателей, не превышающих нормативов потерь, утвержденных Кабинетом Министров Украины, погашается на основании копий первичных документов о потерях таких объемов горючего и акцизных накладных, зарегистрированных.
{Абзац подпункта 229.8.10 пункта 229.8 статьи 229 в редакции Закона № 391-IX от 18.12.2019 }
Сумма акцизного налога, уплаченная изготовителем/импортером до истечения срока, на который выдан налоговый вексель, исходя из объемов авиационных бензинов или топлива для реактивных двигателей, целевое использование которых не подтверждено, учитывается векселедержателем при погашении налогового векселя. Такая сумма налога исчисляется исходя из объема авиационных бензинов или топлива для реактивных двигателей, целевое использование которого не подтверждено, и ставки налога, которая определяется как разница между ставкой, установленной подпунктом 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса с применением повышающего коэффициента 10, и повышающего коэффициента 10 . 215.3 статьи 215 настоящего Кодекса без применения повышающего коэффициента 10.
{Абзац подпункта 229.8.10 пункта 229.8 статьи 229 в редакции Закона № 391-IX от 18.12.2019 }
Векселедержатель проверяет документы, предоставленные изготовителем/импортером для погашения налогового векселя, в течение пяти рабочих дней со дня их получения. По результатам проверки векселедержатель принимает решение о погашении налогового векселя или осуществлении процедур, предусмотренных подпунктом 229.8.11 настоящего пункта.
{Абзац подпункта 229.8.10 пункта 229.8 статьи 229 в редакции Закона № 391-IX от 18.12.2019 }
Информация о субъектах хозяйствования, осуществляющих авиатопливообеспечение согласно действующему сертификату на соответствие требованиям авиационных правил Украины на осуществление наземного обслуживания, и субъектов хозяйствования, имеющих удостоверение о допуске к эксплуатации постоянной взлетно-посадочной площадки, выданное уполномоченным органом по вопросам гражданской авиации в соответствии с требованиями авиационных правил Украины, политику в сфере гражданской авиации и использования воздушного пространства Украины, на его официальном сайте.
{Абзац тринадцатый подпункта 229.8.10 пункта 229.8 статьи 229 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
Субъектами хозяйствования, осуществляющими авиатопливообеспечение согласно действующему сертификату на соответствие требованиям авиационных правил Украины на осуществление наземного обслуживания, и субъектами хозяйствования, которые имеют удостоверение о допуске к эксплуатации постоянной взлетно-посадочной площадки, выдано уполномоченным органом по вопросам гражданской авиации в соответствии с требованиями авиационных правил Украины, заправленные суда и объемы бензинов авиационных или топлива для реактивных двигателей, использованные для заправки таких судов.
{Абзац четырнадцатый подпункта 229.8.10 пункта 229.8 статьи 229 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
229.8.11. В случае если предусмотренный этим пунктом налоговый вексель не погашен в установленный срок, векселедержатель в течение пяти рабочих дней, следующих за последним днем срока, на который выдан налоговый вексель, осуществляет протест такого векселя в неплатеже согласно законодательству и в течение одного рабочего дня с даты совершения протеста обращается в банк, который совершил налоговый вексель. Банк-авалист обязан не позднее операционного дня, наступающего по дате обращения векселедержателя с опротестованным налоговым векселем, перевести сумму, указанную в налоговом векселе, векселедержателю.
{Подпункт 229.8.11 пункта 229.8 статьи 229 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
229.8.12. В случае отсутствия подтверждения в установленный срок целевого использования импортером или производителем, выдавшим налоговый вексель, бензинов авиационных или топлива для реактивных двигателей из таких импортера или производителя взимается штраф в размере 50 процентов суммы акцизного налога, исчисляемой исходя из объемов бензинов авиационных или топлива для реактивных двигателей, налога, установленного подпунктом 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса с применением повышающего коэффициента 10.
229.8.13. Субъекты хозяйствования, определенные в подпунктах 2-3 подпункта 229.8.10 этого пункта, вправе реализовывать бензины авиационные и/или топливо для реактивных двигателей другим лицам в случае уплаты акцизного налога, начисленного на объемы такого горючего, исходя из ставки1, которая определяется как разница5. 215.3 статьи 215 настоящего Кодекса с применением повышающего коэффициента 10 и ставкой, установленной подпунктом 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса без применения повышающего коэффициента 10.
{Пункт 229.8 статьи 229 дополнен подпунктом 229.8.13 согласно Закону № 391-IX от 18.12.2019 }
{Статья 229 дополнена пунктом 229.8 согласно Закону № 2628-VIII от 23.11.2018 }
230.1. Акцизные склады и акцизные склады передвижные образуются с целью повышения эффективности работы по предотвращению и борьбе с незаконным производством и оборотом этилового спирта, водки и ликероводочных изделий, горючего, усиления контроля за полнотой и своевременностью поступления в бюджет акцизного налога.
230.1.1. Акцизные составы, на территории которых производится этиловый спирт, в том числе биоэтанол, должны быть оборудованы:
на каждом месте получения и отпуска спирта этилового неденатурированного, расположенном на акцизном составе, расходомерами-счетчиками спирта этилового, предназначенные для непрерывного измерения, запоминания, фиксирования и отображения в электронной форме данных об объеме получения или отпуска спирта этилового в декалитрах 10 - расходомер-счетчик этилового спирта), зарегистрированными в Едином государственном реестре расходомеров-счетчиков объема произведенного спирта этилового;
на каждом месте получения и отпуска спирта этилового денатурированного, в том числе биоэтанола, расположенном на акцизном составе, массовыми расходомерами, предназначенными для непрерывного измерения, запоминания, фиксирования и отображения в электронной форме данных об объеме получения и/или отпуска спирта этилового денатурированного, в том числе расходомер), зарегистрированными в Едином государственном реестре расходомеров-счетчиков объема производимого этилового спирта.
а) зарегистрировать все расположенные на акцизных складах расходомеры-счетчики этилового спирта и массовые расходомеры в разрезе акцизных складов - в Едином государственном реестре расходомеров-счетчиков объема произведенного спирта этилового;
б) зарегистрировать все акцизные склады – в системе электронного администрирования реализации горючего и спирта этилового;
в) прислать центральному органа исполнительной власти, реализующей государственную налоговую политику, технологическую схему установления расходомеров-счетчиков спирта этилового и/или массовых расходомеров средствами электронной связи не позднее чем за 10 рабочих дней до дня установления расходомеров-счетчиков спирта этилового и/или массовых расходов.
Один акцизный состав может быть зарегистрирован только одним распорядителем акцизного состава. Один распорядитель акцизного состава может зарегистрировать один и более акцизных составов.
Запрещается получение и реализация спирта этилового, в том числе биоэтанола, без наличия зарегистрированных расходомеров-счетчиков спирта этилового и/или зарегистрированных массовых расходомеров, без регистрации акцизного состава, без технологической схемы установления расходомеров-счетчиков спирта этилового и/или массовых расходомеров. налоговую политику, а также через каждое место получения и отпуска спирта этилового, в том числе биоэтанола, на котором вышел из строя или отсутствует расходомер-счетчик этилового спирта и/или массовый расходомер.
Расходомеры-счетчики этилового спирта, массовые расходомеры должны соответствовать требованиям законодательства и иметь положительный результат поверки или оценку соответствия, проведенные в соответствии с законодательством. В случае отсутствия технологической схемы установления расходомеров-счетчиков спирта этилового и/или массовых расходомеров, направленной центральному органу исполнительной власти, реализующей государственную налоговую политику, и положительного результата поверки или оценки соответствия расходомеров-счетчиков спирта этилового, массовых расходомеров считаются необорудованными соответственно расходомерами-счетчиками этилового спирта, массовыми расходомерами.
Распорядители акцизных составов обязаны на каждом акцизном составе ежедневно (кроме дней, в которые акцизный состав не работает) формировать данные о суточных фактических объемах полученного и реализованного спирта этилового, в том числе биоэтанола (далее в этом разделе - объем обращения спирта этилового) в разрезе 100-процентного спирта, приведенного к температуре 20°С.
Данные об объеме обращения спирта этилового, в том числе биоэтанола, формируются после проведения последней операции по обращению спирта этилового в отчетном сутке, но не позднее 23 часов 59 минут этих суток, до начала осуществления операций по обороту спирта этилового в сутки, следующие за отчетным временем, и представляются центральному органу 23 часа 59 минут суток, следующих за отчетными сутками.
Данные об объеме обращения этилового спирта, в том числе биоэтанола, представляются путем отправки электронными средствами связи электронных документов, составленных по форме, утверждаемой центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
Электронные документы заполняются путем передачи к ним данных относительно объема обращения спирта этилового неденатурированного из расходомеров-счетчиков этилового спирта и/или объема обращения спирта этилового денатурированного, в том числе биоэтанола, из массовых расходомеров, перечисленного в декалитре 100-процентного спирта, Закон Украины "О метрологии и метрологической деятельности". Ответственным лицом распорядителя акцизного состава в электронных документах также указываются данные об объемах остатков спирта этилового, в том числе биоэтанола, находящихся на акцизном составе в таре, упаковке, о суточном объеме реализованного спирта этилового, в том числе биоэтанола, в таре, упаковке, а также информация.
Порядок ведения Единого государственного реестра расходомеров-счетчиков объема этилового спирта, передачи учетных данных из них электронными средствами связи контролирующим органам устанавливается Кабинетом Министров Украины.
В таком реестре содержится налоговая информация о распорядителях акцизных складов, имеющиеся у них акцизные склады, расположенные на акцизных складах расходомеры-счетчики спирта этилового, массовые расходомеры, их серийные (идентификационные) номера, а также данные о фактическом объеме обращения спиртов. подкатегорий согласно УКТ ВЭД , акцизных составов и распорядителей акцизных складов.
Данные о фактическом объеме обращения этилового спирта, в том числе биоэтанола, в разрезе кодов товарных подкатегорий согласно УКТ ВЭД , акцизных составов и распорядителей акцизных составов сопоставляются центральным органом исполнительной власти, реализующим государственную налоговую политику, с показателями системы электронного администрирования.
Проведение пломбирования мест возможного доступа к спирту на акцизных складах, на территории которых производится спирт этиловый, в том числе биоэтанол, и на территории предприятий, являющихся производителями продукции, указанной в пункте 229.1 статьи 229 настоящего Кодекса, осуществляется в порядке, утвержденном центральным органом исполнительной власти, обеспечивающим формирование и реализацию пломбирование оборудования, оборудования, спиртовых коммуникаций и приборов учета спирта, в том числе расходомеров-счетчиков этилового спирта, массовых расходомеров.
Схема установления круглосуточных систем видеонаблюдения за производством и отпуском спирта этилового на акцизных складах, на территории которых производится спирт этиловый, в том числе биоэтанол, направляется центральному органу исполнительной власти, реализующему государственную налоговую политику, средствами электронной связи не позднее 10 рабочих дней.
{Подпункт 230.1.1 пункта 230.1 статьи 230 с изменениями, внесенными согласно Закону № 1914-IX от 30.11.2021 ; в редакции Закона № 2284-IX от 31.05.2022 }
230.1.2. Акцизные склады, на территории которых осуществляется производство, обработка (переработка), смешивание, разлив, погрузка-разгрузка, хранение, реализация горючего, должны быть оборудованы расходомерами-счетчиками на каждом месте отпуска горючего наливом из акцизного состава, расположенном на акцизном складе, и уровнемерами-счетчиками уровня таких товаров. (пропана или смеси пропана с бутаном), других газов, бутана, изобутана по кодам согласно УКТ ВЭД 2711 12 11 00, 2711 12 19 00, 2711 12 91 00, 2711 12 93 2711 12 97 00, 2711 13 10 00, 2711 13 30 00, 2711 13 91 00, 2711 13 97 00, 2711 14 00 00, 2719 19 10 - также могут быть оборудованы устройствами для измерения уровня или процента горючего в резервуаре (далее равномер-счетчик) на каждом введенном в эксплуатацию стационарном резервуаре, расположенном на акцизном складе.
{Абзац первый подпункта 230.1.2 пункта 230.1 статьи 230 с изменениями, внесенными согласно Закону № 391-IX от 18.12.2019 }
Акцизные составы, на которых осуществляется деятельность по переработке нефти, газового конденсата, природного газа и их смеси, по очистке коксового газа, с целью извлечения целевых компонентов (сырья), предусматривающего полный технологический цикл их переработки в готовую продукцию (горючее), должны быть оборудованы только расходомерами-счетчиками на каждом месте такого акцизного состава
{Абзац второй подпункта 230.1.2 пункта 230.1 статьи 230 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
Акцизные склады, на которых осуществляются исключительно хранение и реализация топлива, получаемого и реализуемого исключительно в потребительской таре без изменения расфасовки, а также сжиженного газа природного, бензола, метанола, не оборудуются расходомерами-счетчиками и равномерно-счетчиками.
{Абзац третий подпункта 230.1.2 пункта 230.1 статьи 230 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
Расходомеры-счетчики и резервуары должны соответствовать требованиям законодательства и иметь положительный результат поверки или оценку соответствия, проведенные в соответствии с законодательством, а равномеры-счетчики должны соответствовать требованиям законодательства и иметь положительный результат поверки или оценку соответствия или калибровки, проведенные в соответствии с законодательством. В случае отсутствия положительного результата поверки или оценки соответствия или калибровки расходомеров-счетчиков и уровнемеров-счетчиков для целей настоящего Кодекса акцизные склады, на которых они расположены, считаются необорудованными расходомерами-счетчиками и равномерно-счетчиками.
Топливораздаточные колонки и/или оливораздаточные колонки, установленные на акцизных складах, на которые имеются положительные результаты поверки или оценка соответствия, проведенные в соответствии с законодательством, выполняют функции расходомеров-счетчиков.
а) все расположенные на акцизных складах резервуары, введенные в эксплуатацию, расходомеры-счетчики и равномеры-счетчики в разрезе акцизных складов – в Едином государственном реестре расходомеров-счетчиков и уровнемеров-счетчиков уровня горючего в резервуаре;
б) все акцизные составы – в системе электронного администрирования реализации горючего и спирта этилового.
Один акцизный состав может быть зарегистрирован только одним распорядителем акцизного состава. Один распорядитель акцизного состава может зарегистрировать один и более акцизных составов.
Запрещается осуществление топлива без наличия зарегистрированных расходомеров-счетчиков, уровнемеров-счетчиков и резервуаров, без регистрации акцизного состава.
230.1.3. Распорядители акцизных складов обязаны на каждом акцизном складе ежедневно (кроме дней, в которые акцизный склад не работает) формировать данные о фактических остатках горючего на начало и конец отчетного времени и о суточных фактических объемах полученного и реализуемого горючего (далее в этом разделе - объем обращения горючего) в разрезе приведенных к температуре 15°С.
Распорядители акцизных составов, на акцизных складах которых осуществляется деятельность по переработке нефти, газового конденсата, природного газа и их смеси, по очистке коксового газа, с целью извлечения целевых компонентов (сырья), предусматривающего полный технологический цикл их переработки в готовую продукцию (горючее), обязаны на каждом факте. реализованного горючего в разрезе кодов товарных подкатегорий согласно УКТ ВЭД в литрах, приведенных к температуре 15°С.
{Абзац второй подпункта 230.1.3 пункта 230.1 статьи 230 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
Распорядители акцизных складов, использующих горючее исключительно для нужд собственного потребления или промышленной переработки и не осуществляют операций по реализации и хранению горючего другим лицам, обязаны на каждом акцизном складе формировать данные об объемах обращения горючего за отчетный календарный месяц и фактические остатки горючего по состоянию на первый и последний дни такого месяца в разрезе кодов УК температуре 15°С.
{Подпункт 230.1.3 пункта 230.1 статьи 230 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
Для целей статей 230-233 настоящего Кодекса сжиженный газ (пропан или смесь пропана с бутаном), другие газы, бутан, изобутан по кодам согласно УКТ ВЭД 2711 12 11 00, 2711 12 19 00, 2711 12 00, 2711 12 94 00, 2711 12 97 00, 2711 13 10 00, 2711 13 30 00, 2711 13 91 00, 2711 13 97 00, 27 00 00, 2901 10 00 10 учитываются по условному коду 2711 в литрах, приведенных к температуре 15°С.
{Подпункт 230.1.3 пункта 230.1 статьи 230 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
Данные о фактических остатках горючего и об объеме обращения горючего формируются после проведения последней операции по обращению горючего в отчетном сутке, но не позднее 23 часов 59 минут этих суток, до начала осуществления операций по обороту горючего в сутки, следующие за отчетными сутками, и подаются в центральный орган исполнительной власти, что реализует 3 часа, наступает за отчетными сутками.
{Абзац пятый подпункта 230.1.3 пункта 230.1 статьи 230 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
Данные о фактических остатках горючего на первый и последний день календарного месяца и об объеме обращения горючего за отчетный календарный месяц формируются распорядителями акцизных складов, использующих горючее исключительно для нужд собственного потребления или промышленной переработки и не осуществляют операций по реализации и хранению горючего другим лицам, после проведения последней операции по обращению горючего в отчетном календарном месяце, но не позднее месяца, до начала осуществления операций по обращению горючего в день, следующий за таким последним днем отчетного календарного месяца, и подаются в центральный орган исполнительной власти, реализующий государственную налоговую политику, не позднее 15 календарных дней, следующих за последним днем отчетного календарного месяца.
{Подпункт 230.1.3 пункта 230.1 статьи 230 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
На каждом акцизном составе по каждому коду товарной подкатегории согласно УКТ ВЭД формируются показатели:
объемы остатков горючего на начало и конец отчетных суток, определяемые путем суммирования объемов остатков горючего в каждом резервуаре на основании показателей уровнемеров-счетчиков, установленных на таких резервуарах, расположенных на таком акцизном составе;
суточный объем реализованного горючего, определяемый путем суммирования объемов реализованного за отчетные сутки горючего через каждое место отпуска горючего наливом из акцизного состава на основании показателей расходомеров-счетчиков, установленных на каждом месте отпуска горючего наливом из акцизного состава, расположенном на таком акцизном составе;
суточный объем полученного горючего, определяемый путем вычитания из объема остатков горючего на конец отчетного дня объема остатков горючего на начало отчетного дня и добавление суточного объема реализуемого горючего из такого акцизного состава с добавлением объема потерянного горючего, указанного в акцизных накладных, зарегистрированных в Едином объема горючего, указанного в заявках на пополнение объема остатка горючего или спирта этилового, зарегистрированных в системе электронного администрирования реализации горючего и этилового спирта.
Фактические показатели расходомеров-счетчиков и равномеров-счетчиков относительно объемов остатков горючего и суточного объема реализуемого горючего перечисляются в литры, приведенные к температуре 15° С, кроме показателей топливораздаточных и/или оливораздаточных колонок, выполняющих функции расходомеров-счетчиков.
При выходе из строя, проведения поверки или калибровки равномера-счетчика или расходомера-счетчика определение данных об объемах остатков горючего и объемах обращения горючего осуществляется в мерах полной емкости, имеющих положительный результат поверки, проведенной в соответствии с законодательством, и/или с помощью рулетки и метроштока или переносного (портативно- поверки, проведенной в соответствии с законодательством. Применение такого способа измерения может производиться не более 20 календарных дней подряд (для акцизных складов, являющихся местами розничной торговли горючим, на которые получены лицензии на право розничной торговли горючим - не более 15 календарных дней подряд) и не более четырех раз в течение календарного года.
Данные об остатках горючего и об объеме обращения горючего представляются электронными средствами связи в форме электронных документов, утверждаемым центральным органом исполнительной власти, обеспечивающим формирование и реализование государственной финансовой политики.
Электронные документы заполняются автоматически путем передачи данных из расходомеров-счетчиков и равномеров-счетчиков (при выходе из строя, проведения поверки или калибровки уровнемера-счетчика или расходомера-счетчика - заполняются ответственным лицом распорядителя акцизного состава).
В электронных документах также указываются ответственным лицом распорядителя акцизного состава данные об объемах остатков горючего, находящихся на акцизном складе в таре, баллонах, упаковке, о суточном объеме реализованного горючего в таре, баллонах, упаковке, а также информация о днях, в которые акцизный состав не работает.
230.1.4. Порядок ведения Единого государственного реестра расходомеров-счетчиков и уровнемеров-счетчиков уровня горючего в резервуаре, передачи учетных данных из них электронными средствами связи в контролирующие органы устанавливается Кабинетом Министров Украины.
В таком реестре содержится налоговая информация о распорядителях акцизных складов, имеющиеся у них акцизные склады, расположенные на акцизных складах резервуары, расходомеры-счетчики и равномеры-счетчики, их серийные (идентификационные) номера, а также данные о фактических остатках горючего и разрезе кодов товарных подкатегорий согласно УКТ ВЭД , акцизных складов и распорядителей акцизных складов.
Данные о фактических остатках горючего на начало и конец суток и о фактическом объеме обращения горючего в разрезе кодов товарных подкатегорий согласно УКТ ВЭД , акцизных складов и распорядителей акцизных складов сопоставляются центральным органом исполнительной власти, реализующим государственную налоговую политику, с показателями системы электронного.
230.1.5. Транспортные средства, получившие статус акцизных складов передвижных, а также транспортные средства, используемые субъектом хозяйствования, не являющимся распорядителем акцизного состава, для перемещения на таможенной территории Украины собственного горючего или спирта этилового для нужд собственного потребления или промышленной переработки, должны учитываться в Перечне транспортных средств. которого обеспечивается центральным органом исполнительной власти, реализующим государственную налоговую политику, в порядке, утвержденном центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику. Перечень транспортных средств, перемещающих горючее или этиловый спирт, размещается на официальном веб-сайте центрального органа исполнительной власти, реализующего государственную налоговую политику.
Включение/выключение транспортных средств в/из Перечня транспортных средств, перемещающих горючее или спирт этиловый, осуществляется автоматически на основании данных акцизных накладных, зарегистрированных в Едином реестре акцизных накладных, или на основании заявок на перемещение горючего или спирта этилового транспортными средствами, не являющимися горючего или спирта этилового, или на основании таможенных деклараций при перемещении горючего или спирта этилового по таможенной территории Украины проходным транзитом или внутренним транзитом, определенным подпунктом "а" пункта 2 части второй статьи 91 Таможенного кодекса Украины. Такие заявки подаются субъектами хозяйствования, не являющимися распорядителями акцизных складов, к перемещению таможенной территорией Украины в транспортных средствах, не являющихся акцизными складами передвижными, собственного горючего или спирта этилового для нужд собственного потребления или промышленной переработки. Форма заявки на перемещение горючего или спирта этилового транспортными средствами, не являющимися акцизными передвижными составами, утверждается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику. Такие заявки в форме электронных документов направляются центральному органу исполнительной власти, реализующему государственную налоговую политику.
Перемещение горючего или спирта этилового транспортными средствами, не указанные в акцизных накладных, зарегистрированных в Едином реестре акцизных накладных, составленных на операции, при осуществлении которых перемещается горючее или спирт этиловый в таких транспортных средствах, а также не указанные в заявках на перемещение топлива составами передвижными, которые направлены центральному органу исполнительной власти, реализующей государственную налоговую политику, запрещается.
Транспортные средства, используемые для перемещения на таможенной территории Украины горючего или спирта этилового, не обустраиваются расходомерами-счетчиками и равномерно-счетчиками.
{Пункт 230.1 статьи 230 с изменениями, внесенными согласно Законам №5503-VI от 20.11.2012 , №71-VIII от 28.12.2014 , №909-VIII от 24.12.2015 ; в редакции Закона № 2628-VIII от 23.11.2018 }
230.2. На акцизных складах постоянно действуют представители контролирующего органа по местоположению акцизного состава (кроме горючего).
{Пункт 230.2 статьи 230 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 }
230.3. Контролирующий орган по месту нахождения акцизного состава назначает своего постоянного представителя (представителей) на таком составе.
230.4. Копия приказа о назначении представителя (представителей) контролирующего органа направляется в день принятия решения распорядителю акцизного состава.
230.5. Представитель (представители) контролирующего органа осуществляет (осуществляют) постоянный непосредственный контроль за наличием расходомеров-счетчиков этилового спирта, массовых расходомеров и других измерительных приборов; соблюдением установленного порядка отпуска этилового спирта, в том числе биоэтанола, водки и ликероводочных изделий и уплаты налога с них.
{Пункт 230.5 статьи 230 с изменениями, внесенными согласно Закону № 5503-VI от 20.11.2012 ; в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законами № 909-VIII от 24.12.2015 , № 2628-VIII от 23.11.2018 ; в редакции Закона № 2284-IX от 31.05.2022 }
230.6. Распорядок работы представителей контролирующего органа должен соответствовать режиму работы акцизного состава, установленному его распорядителем.
230.7. Должностные лица, назначаемые представителями контролирующего органа на акцизном составе, должны пройти специальное обучение или инструктаж по специфике контроля за производством и оборотом этилового спирта, в том числе биоэтанола, водки и ликероводочных изделий, а также методики пользования измерительными приборами.
{Пункт 230.7 статьи 230 с изменениями, внесенными согласно Законам № 404-VII от 04.07.2013 , № 71-VIII от 28.12.2014 , № 909-VIII от 24.12.2015 , № 2282-IX 2
230.8. Порядок проведения специальной учебы или инструктажа утверждается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Пункт 230.8 статьи 230 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
230.9. В приказах о назначении руководитель (его заместитель или уполномоченное лицо) контролирующего органа определяет режим работы представителя контролирующего органа с учетом режима работы акцизного состава, порядок контроля за работой представителя контролирующего органа, разрабатывает меры материально-технического обеспечения представителя контролирующего органа, транспортного обслуживания, другие условия, необходимые для обеспечения эффективности контроля.
{Пункт 230.9 статьи 230 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
230.10. Копия приказа направляется распорядителю акцизного состава, который обязан выдать в трехдневный срок соответствующий приказ, предусмотрев создание надлежащих условий эффективной работы представителя контролирующего органа.
230.11. Основной задачей представителя контролирующего органа на акцизных складах является осуществление постоянного непосредственного контроля за соблюдением установленного порядка производства, хранения, отпуска спирта этилового, в том числе биоэтанола, водки и ликероводочных изделий и уплаты налога, принятия мер по недопущению нарушения законодательства Украины.
{Пункт 230.11 статьи 230 с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 909-VIII от 24.12.2015 , № 2284-IX от 31.05.2022 }
230.12. Представитель контролирующего органа на акцизном составе в соответствии с возложенными на него задачами:
а) осуществляет контроль за производством, хранением, отпуском, при наличии расходомера-счетчика этилового спирта, массового расходомера и других измерительных приборов, и учетом спирта этилового, в том числе биоэтанола, водки и ликероводочных изделий по данным бухгалтерского учета акцизного состава;
{Подпункт "а" пункта 230.12 статьи 230 с изменениями, внесенными согласно Законам № 5503-VI от 20.11.2012 , № 71-VIII от 28.12.2014 , № 2628-VIII от 23.11.2018 ; в редакции Закона № 2284-IX от 31.05.2022 }
б) осуществляет контроль за учетом, хранением и использованием марок акцизного налога и маркировкой продукции;
в) осуществляет контроль за учетом поступления, расходования сырья, используемого для производства этилового спирта, в том числе биоэтанола, водки и ликероводочных изделий, и количеством производимой продукции;
{ Подпункт "в" пункта 230.12 статьи 230 с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 2284-IX от 31.05.2022 }
г) осуществляет контроль за соблюдением установленного порядка исчисления и уплаты налога;
ґ) участвует в проведении инвентаризации сырья, спирта этилового, в том числе биоэтанола, водки и ликероводочных изделий и марок акцизного налога;
{ Подпункт "г" пункта 230.12 статьи 230 с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 2284-IX от 31.05.2022 }
д) предоставляет в случае выявления нарушений установленного законодательством порядка ведения учета, хранения и отпуска спирта этилового, в том числе биоэтанола, водки и ликероводочных изделий, марок акцизного налога, сырья распорядителю акцизного состава предложения по устранению выявленных нарушений и контролируют их выполнение;
{ Подпункт "д" пункта 230.12 статьи 230 с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 2284-IX от 31.05.2022 }
е) вносит предложения по совершенствованию системы контроля за учетом, хранением, отпуском и транспортировкой водки и ликероводочных изделий;
{ Подпункт "е" пункта 230.12 статьи 230 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
есть) присутствует при опломбировании мест возможного доступа к спирту (в том числе расходомеров-счетчиков спирта этилового и массовых расходомеров), спиртохранилища, цеха разлива и состава готовой продукции по окончании рабочего дня.
{Подпункт "есть" пункта 230.12 статьи 230 с изменениями, внесенными согласно Законам № 2628-VIII от 23.11.2018 , № 2284-IX от 31.05.2022 }
{Пункт 230.12 статьи 230 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
230.13. При ввозе спирта представитель контролирующего органа на акцизном составе предприятия, на котором производятся водка и ликероводочные изделия:
а) принимает участие в работе комиссии по приему спирта этилового и осуществляет в журнале регистрации получения спирта этиловую запись о количестве полученного спирта, времени въезда и показатели пробега транспортного средства;
{Подпункт "а" пункта 230.13 статьи 230 с изменениями, внесенными согласно Закону № 5503-VI от 20.11.2012 ; в редакции Закона № 1638-VII от 12.08.2014 ; с изменениями, внесенными согласно Закону № 391-IX от 18.12.2019 ; в редакции Закона № 466-IX от 16.01.2020 }
б) посылает в течение трех суток справку о получении спирта этилового представителю контролирующего органа на акцизном составе предприятия, отпустившего спирт, о чем делает отметку в указанном журнале.
{Пункт 230.13 - 1 статьи 230 исключен на основании Закона № 2628-VIII от 23.11.2018 }
230.14. В случае выявления фактов неоприходования или неполной оприходования этилового спирта контролирующие органы принимают соответствующие меры по закону.
Инвентаризация этилового спирта на акцизном составе, в том числе инвентаризация, проводимая на первое число каждого месяца, проводится в присутствии представителя контролирующего органа на акцизном составе.
{Пункт 230.14 статьи 230 дополнен абзацем вторым согласно Закону № 1638-VII от 12.08.2014 }
Если по результатам инвентаризации обнаружены потери спирта этилового, превышающие нормы потерь, установленные в соответствии с пунктом 214.6 статьи 214 настоящего Кодекса, или если эти потери возникли не по причинам, определенным пунктом 216.3 статьи 216 настоящего Кодекса, плательщик уплачивает акцизный налог налог по размеру составление акта инвентаризации.
{Пункт 230.14 статьи 230 дополнен абзацем третьим согласно Закону № 1638-VII от 12.08.2014 }
В случае выявления фактов избытка этилового спирта контролирующий орган принимает соответствующие меры по закону.
{Пункт 230.14 статьи 230 дополнен абзацем четвертым согласно Закону № 1638-VII от 12.08.2014 }
230.15. При отгрузке водки и ликероводочных изделий заполняется товарно-транспортная накладная, зарегистрированная в Едином реестре товарно-транспортных накладных на перемещение алкогольных напитков, в которой представитель контролирующего органа на акцизном складе делает отметку о согласовании отпуска путем проставления штампа "Выезд акцизного состава и показателей пробега транспортного средства, а также производит запись в журнале регистрации отгрузки водки и ликероводочных изделий.
{Пункт 230.15 статьи 230 с изменениями, внесенными Законами № 5503-VI от 20.11.2012 , №1638-VII от 12.08.2014 , №391-IX от 18.12.2019 }
230.16. Все документы, являющиеся основанием для отпуска этилового спирта, водки и ликероводочных изделий, обязательно проверяются представителем контролирующего органа на акцизном составе.
{Пункт 230.16 статьи 230 с изменениями, внесенными Законом № 1638-VII от 12.08.2014 }
230.17. При ввозе водки и ликероводочных изделий на акцизный состав представитель контролирующего органа делает отметку на товарно-транспортной накладной, зарегистрированной в Едином реестре товарно-транспортных накладных на перемещение алкогольных напитков, о согласовании их ввоза путем проставления штампа "Въезд подписан" акцизный состав и показатели пробега транспортного средства, а также осуществляет запись в журнале регистрации получения водки и ликероводочных изделий.
{Пункт 230.17 статьи 230 с изменениями, внесенными Законами № 5503-VI от 20.11.2012 , №1638-VII от 12.08.2014 , №391-IX от 18.12.2019 }
230.18. Транспортировка водки и ликероводочных изделий, отгруженных из акцизного состава предприятия, на котором производятся водка и ликероводочные изделия, без товарно-транспортных накладных, зарегистрированных в Едином реестре товарно-транспортных накладных на перемещение алкогольных напитков, с отметкой представителя контроля.
{Абзац первый пункта 230.18 статьи 230 с изменениями, внесенными Законом № 1638-VII от 12.08.2 014 }
Порядок ведения Единого реестра товарно транспортных накладных на перемещение алкогольных напитков устанавливается Кабинетом Министров Украины.
{Пункт 230.18 статьи 230 дополнен абзацем вторым согласно Закону № 5503-VI от 20.11.2012 }
{Пункт 230.18 статьи 230 с изменениями, внесенными согласно Законам № 5503-VI от 20.11.2012 , № 2628-VIII от 23.11.2018 }
230.19. Распорядитель акцизного состава обязан:
а) предоставить постоянному представителю контролирующего органа отдельное помещение, соответствующее санитарно-гигиеническим нормам, оборудованное телефоном, а также принять меры по предотвращению несанкционированного вмешательства в работу представителя контролирующего органа и пользования служебной и другой информацией, хранящейся представителем контролирующего органа на акцизном составе;
б) устанавливать и поддерживать в надлежащем состоянии необходимые замки, пломбы, счетчики или другие измерительные приборы, которые могут быть востребованы постоянным представителем контролирующего органа на акцизном складе с целью обеспечения полноты уплаты причитающейся суммы налога со спирта, водки и ликероводочных изделий, топлива, производимого;
{ Подпункт "б" пункта 230.19 статьи 230 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
в) обеспечивать учет наличия и движения сырья, этилового спирта и водно-спиртовых растворов в незавершенном производстве водки и ликероводочных изделий и готовой продукции, размещенных на акцизном складе;
г) представлять постоянному представителю контролирующего органа достоверную информацию по этому вопросу, а также соответствующие документы первичного, бухгалтерского учета и отчетности для ознакомления.
{Пункт 230.19 статьи 230 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
{Пункт 230.20 статьи 230 исключен на основании Закона № 909-VIII от 24.12.2015 }
{Пункт 230.21 статьи 230 исключен на основании Закона № 909-VIII от 24.12.2015 }
{Пункт 230.22 статьи 230 исключен на основании Закона № 909-VIII от 24.12.2015 }
{Пункт 230.23 статьи 230 исключен на основании Закона № 909-VIII от 24.12.2015 }
231.1. Налогоплательщик при ввозе на таможенную территорию Украины горючего или спирта этилового, с которого уплачен акцизный налог, или на условиях, определенных статьей 229 настоящего Кодекса, или реализации горючего или спирта этилового обязан составить в электронной форме акцизную накладную по каждому коду этилового с использованием квалифицированной электронной подписи или усовершенствованной электронной подписи, базирующейся на квалифицированном сертификате электронной подписи, уполномоченного плательщиком лица в соответствии с требованиями Закона Украины "Об электронной идентификации и электронных доверительных услугах" и зарегистрировать такую акцизную накладную в Едином.
{Абзац первый пункта 231.1 статьи 231 с изменениями, внесенными Законом № 2918-IX от 07.02.2023 }
Налогоплательщик обязан составить акцизную накладную на объемы горючего или спирта этилового, использованного для собственного потребления; реализуемого и/или использованного для производства неподакцизной продукции на условиях, установленных статьей 229 настоящего Кодекса; утраченного в пределах и/или сверх установленных норм потерь; испорченного, уничтоженного, в том числе вследствие аварии, пожара, наводнения, других форс-мажорных обстоятельств или по другой причине, связанной с естественным результатом, а также вследствие испарения в процессе производства, обработки, переработки, хранения или транспортировки такого горючего или спирта этилового, а также при совершении операций, не подлежащих освобождению.
Производитель горючего, а также лицо, производящее разлив горючего в потребительскую тару емкостью до 5 литров (включительно), обязаны составить акцизную накладную на объемы такого горючего.
Производитель этилового спирта, осуществляющего разлив спирта этилового, используемого как лекарственное средство, во флаконы из медицинского стекла объемом не более 100 кубических сантиметров, обязан составить акцизную накладную на объемы такого спирта этилового.
В акцизной накладной указываются в отдельных полях следующие обязательные реквизиты:
а) порядковый номер акцизной накладной с номером экземпляра;
б) дата составления акцизной накладной;
в) полное или сокращенное название юридического лица или фамилию, имя и отчество физического лица, зарегистрированного в качестве плательщика акцизного налога, - лица, реализующего горючее или спирт этиловый;
г) код ЕГРПОУ (для юридических лиц) или регистрационный номер учетной карточки налогоплательщика (для физических лиц) лица, реализующего горючее или спирт этиловый, и субъекта хозяйствования - получателя горючего или спирта этилового;
ґ) полное или сокращенное название юридического лица или фамилию, имя и отчество физического лица - субъекта хозяйствования - получателя горючего или спирта этилового;
д) код товарной подкатегории согласно УКТ ВЭД или условный код, определенный подпунктом 230.1.3 пункта 230.1 настоящей статьи;
{Абзац одиннадцатый пункта 231.1 статьи 231 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
е) описание горючего или спирта этилового;
е) объем горючего в литрах, приведенных к температуре 15° C, или объем спирта этилового в декалитрах 100% спирта, приведенных к температуре 20° C;
ж) унифицированный номер акцизного состава в системе электронного администрирования реализации горючего и спирта этилового, из которого реализовано горючее или спирт этиловый;
з) унифицированный номер акцизного состава в системе электронного администрирования реализации горючего и спирта этилового, на который получено горючее;
и) номер регистрации транспортного средства в уполномоченных органах соответствующего государства и тип и емкость транспортного средства – акцизного состава передвижного, а для трубопроводного транспорта – название трубопровода. При указании номера государственной регистрации (украинской, международной или иностранной) транспортного средства допускается использование букв (латиница, кириллица) и цифр без пропусков и знаков препинания. В случае если буквенная часть номера совпадает в написании кириллицей и латиницей, она указывается латиницей, а если встречается специфическая буква кириллицы, буквенная часть указывается кириллицей;
{Абзац шестнадцатый пункта 231.1 статьи 231 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
и) признак направления использования и условий налогообложения горючего или спирта этилового;
е) признак реализации топлива в топливный бак транспортного средства или в тару потребителя через топливораздаточную или оливораздаточную колонку из акцизного состава, который является местом розничной торговли горючим, на которое получена лицензия на право розничной торговли горючим;
{Абзац восемнадцатый пункта 231.1 статьи 231 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
й) признак ввоза/вывоза горючего или спирта этилового на таможенную территорию Украины/за пределы таможенной территории Украины;
{Абзац девятнадцатый пункта 231.1 статьи 231 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
к) признак реализации топлива или спирта этилового из акцизного состава в другой акцизный состав с использованием акцизного состава передвижного, в случае если к реализации горючего или спирта этилового такой другой акцизный состав уже известен;
л) признак реализации топлива на условиях, определенных пунктом 229.8 статьи 229 настоящего Кодекса, с указанием реквизитов налогового векселя, субъектов хозяйствования, осуществляющих авиатопливообеспечение согласно действующему сертификату на соответствие требованиям авиационных правил Украины на осуществление наземного обслуживания или субъектов самолетостроения, или субъектов самолетостроения, территориального общества в соответствии с Законом Украины "О публичных закупках", или предприятий, учреждений и организаций системы государственного резерва;
м) адрес места хранения горючего, которое не является акцизным складом, на котором предприятие - не плательщик налога хранит горючее исключительно для нужд собственного потребления или промышленной переработки;
н) признак для сводных акцизных накладных;
{Пункт 231.1 статьи 231 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
о) признак реализации топлива в топливный бак транспортного средства плательщика налога через топливораздаточную или маслораздаточную колонку из акцизного состава, который не является местом розничной торговли горючим;
{Пункт 231.1 статьи 231 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
п) признак реализации топлива из акцизного состава передвижного в топливный бак транспортного средства, оборудования или устройства.
{Пункт 231.1 статьи 231 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
При реализации горючего через топливораздаточную или маслораздаточную колонку из акцизного состава, являющегося местом розничной торговли горючим, на которое получена лицензия на право розничной торговли горючим, обязательные реквизиты акцизной накладной, идентифицирующие получателя горючего, определенные подпунктами "г" и "г" настоящего пункта:
могут не заполняться исключительно при реализации горючего не субъекта хозяйствования;
обязательно заполняются при реализации горючего предприятия с указанием данных, идентифицирующих такого субъекта хозяйствования.
При реализации горючего или спирта этилового из акцизного состава в другой акцизный состав с использованием акцизного состава передвижного, в случае если к реализации горючего или спирта этилового такой другой акцизный состав уже известен, составляется одна акцизна накладная на реализацию горючего из акцизного состава на такой другой акцизный состав. такого акцизного состава передвижного
При заправке воздушных судов бензинами авиационными или топливом для реактивных двигателей субъектами хозяйствования, определенными подпунктом 1 подпункта 229.8.10 статьи 229 настоящего Кодекса, акцизные накладные на такие операции составляются и регистрируются в Едином реестре акцизных накладных. авиационное или топливо для реактивных двигателей.
{Пункт 231.1 статьи 231 дополнен абзацем тридцатым согласно Закону № 391-IX от 18.12.2019 }
При переходе права собственности от одного субъекта хозяйствования к другому на горючее, находящееся в транспортном средстве, изменяется распорядитель акцизного состава передвижного, а транспортное средство становится другим акцизным передвижным составом и на такую операцию составляется акцизна накладная.
{Пункт 231.1 статьи 231 дополнен абзацем тридцать первым согласно Закону № 391-IX от 18.12.2019 }
{Пункт 231.1 статьи 231 с изменениями, внесенными согласно Законам № 1797-VIII от 21.12.2016 , № 2725-VIII от 16.05.2019 ; в редакции Закона № 2628-VIII от 23.11.2018 }
231.2. Форма и порядок наполнения акцизной накладной утверждаются центральным органом исполнительной власти, что обеспечивает формирование гос денежной политики.
231.3. Акцизна накладная составляется налогоплательщиком в день ввоза на таможенную территорию Украины горючего или спирта этилового или в день реализации горючего или спирта этилового при каждой полной или частичной операции по реализации горючего или спирта этилового.
{Абзац первый пункта 231.3 статьи 231 в редакции Закона № 2628-VIII от 23.11.2018 }
{Абзац второй пункта 231.3 статьи 231 исключен на основании Закона № 2628-VIII от 23.11.2018 }
Акцизна накладная может быть составлена по ежедневным итогам операций (если акцизные накладные не были составлены на эти операции) по каждому коду товарной подкатегории согласно УКТ ВЭД в случае осуществления реализации горючего за наличность конечному потребителю (который не является субъектом хозяйствования), расчеты за которые производятся через кассу/ расчетных операций с учетом требований, определенных Кабинетом Министров Украины, либо через банк, небанковского поставщика платежных услуг или платежное устройство (непосредственно на счет реализующего горючее). При этом обязательные реквизиты акцизной накладной, идентифицирующие получателя горючего, определенные подпунктами "г" и "г" пункта 231.1 настоящей статьи, не заполняются.
{Абзац третий пункта 231.3 статьи 231 с изменениями, внесенными согласно Законам № 2628-VIII от 23.11.2018 , № 129-IX от 20.09.2019 ; в редакции Закона № 2888-IX от 12.01.2023 }
В случае обеспечения непрерывной поставки горючего лицо, реализующее горючее, может составить для каждого получателя горючего сводные акцизные накладные по каждому коду товарной подкатегории согласно УКТ ВЭД не позднее последнего дня такого месяца на весь объем реализованного горючего в течение такого месяца.
{Абзац четвертый пункта 231.3 статьи 231 с изменениями, внесенными Законами № 2628-VIII от 23.11.2018 , № 391-IX от 18.12.2019 }
Для целей настоящего пункта под непрерывной поставкой считается обеспечение лицом, реализующим горючее, возможности для получателей горючего получать горючее в любое время суток и в любой день соответствующего месяца.
{Абзац пятый пункта 231.3 статьи 231 с изменениями, внесенными Законами № 2628-VIII от 23.11.2018 , № 391-IX от 18.12.2019 }
Сводная акцизна накладная также может быть составлена по каждому коду товарной подкатегории согласно УКТ ВЭД и отдельно по каждому акцизному составу/акцизному составу передвижным лицом, реализующим топливо, не позднее последнего дня отчетного месяца на общий объем топлива, реализованного в топливный бак транспортного средства. колонки из акцизного состава, являющегося местом розничной торговли, на которое получена соответствующая лицензия, если акцизные накладные не были составлены на эти операции, или использованного для собственного потребления или промышленной переработки в течение отчетного месяца, или утраченного в пределах и/или сверх установленных норм потерь, испорченного, уничтоженного, в том числе в результате . по другим причинам, связанным с естественным результатом, а также вследствие испарения в процессе производства, обработки, переработки, хранения или транспортировки в течение отчетного месяца. В случае реализации горючего через топливораздаточную или оливораздаточную колонку в топливный бак транспортного средства или в тару потребителя за наличность конечному потребителю, расчеты за которые производятся через регистраторы расчетных операций или через банк, небанковского поставщика платежных услуг или платежное устройство, плательщик вправе самостоятельно выбирать способ ежедневными итогами операций).
{Абзац шестой пункта 231.3 статьи 231 с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 ; в редакции Закона № 391-IX от 18.12.2019 ; с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
Лицо, реализующее горючее или этиловый спирт, обязано составить акцизную накладную в одном экземпляре в случае реализации горючего или спирта этилового:
{Пункт 231.3 статьи 231 дополнен абзацем седьмым согласно Закону № 2628-VIII от 23.11.2018 }
а) по акцизному составу:
{Пункт 231.3 статьи 231 дополнен абзацем восьмым согласно Закону № 2628-VIII от 23.11.2018 }
для собственного потребления или промышленной переработки или на объемы утраченного в пределах и/или сверх установленных норм потерь, испорченного, уничтоженного, в том числе вследствие аварии, пожара, наводнения, других форс-мажорных обстоятельств или по другой причине, связанной с естественным результатом, а также вследствие испарения в процессе производства, обработки;
{Пункт 231.3 статьи 231 дополнен абзацем девятым согласно Закону № 2628-VIII от 23.11.2018 ; с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
любым другим лицам – не плательщикам налога;
{Пункт 231.3 статьи 231 дополнен абзацем десятым согласно Закону № 2628-VIII от 23.11.2018 }
плательщику налога, субъекту хозяйствования, не являющемуся плательщиком налога, лицу, не являющемуся субъектом хозяйствования, в топливный бак транспортного средства через топливораздаточную или оливораздаточную колонку из акцизного состава, являющегося местом розничной торговли горючим, на которое получена лицензия на право розничной торговли горючим;
{Пункт 231.3 статьи 231 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
плательщику налога в топливный бак транспортного средства через топливораздаточную или маслораздаточную колонку из акцизного состава, не являющегося местом розничной торговли горючим;
{Пункт 231.3 статьи 231 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
горючего в потребительской таре емкостью до 5 литров (включительно);
{Пункт 231.3 статьи 231 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
в топливный бак транспортного средства, оборудования или устройства;
{Пункт 231.3 статьи 231 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
при заправке воздушных судов бензинами авиационными или топливом для реактивных двигателей;
{Пункт 231.3 статьи 231 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
б) из акцизного состава передвижного:
{Пункт 231.3 статьи 231 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 }
для собственного потребления или промышленной переработки или на объемы потерянного/испорченного/уничтоженного горючего или спирта этилового;
{Пункт 231.3 статьи 231 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 }
любым другим лицам – не плательщикам налога.
{Пункт 231.3 статьи 231 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 }
Лицо, которое ввозит/вывозит горючее или этиловый спирт на таможенную территорию Украины/за пределы таможенной территории Украины, обязано составить акцизную накладную в одном экземпляре на основании данных соответствующей таможенной декларации.
{Пункт 231.3 статьи 231 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 ; с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
Лицо, составившее акцизную накладную в одном экземпляре, обязано зарегистрировать такую акцизную накладную в Едином реестре акцизных накладных.
{Пункт 231.3 статьи 231 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 }
Лицо, реализующее горючее или этиловый спирт, обязано составить акцизную накладную в двух экземплярах в случае реализации горючего или спирта этилового:
{Пункт 231.3 статьи 231 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 }
а) из акцизного состава в другой акцизный состав, в том числе через трубопровод или с использованием акцизного состава передвижного, в случае если к реализации горючего или спирта этилового такой другой акцизный состав уже известен;
{Пункт 231.3 статьи 231 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 }
б) из акцизного состава в акцизный состав передвижного;
{Пункт 231.3 статьи 231 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 }
в) из акцизного состава передвижного в другой акцизный состав передвижного;
{Пункт 231.3 статьи 231 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 }
г) из акцизного состава передвижного к акцизному составу.
{Пункт 231.3 статьи 231 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 }
Лицо, составившее акцизную накладную в двух экземплярах, обязано зарегистрировать первый экземпляр такой акцизной накладной в Едином реестре акцизных накладных, а второй экземпляр такой акцизной накладной в день его составления прислать распорядителю акцизного состава - получателю.
{Пункт 231.3 статьи 231 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 }
Распорядитель акцизного состава/распорядитель акцизного состава передвижного - получатель горючего или спирта этилового обязан зарегистрировать второй экземпляр такой акцизной накладной в Едином реестре акцизных накладных после регистрации первого экземпляра такой акцизной накладной в Едином реестре акцизный склад/акцизный склад передвижной.
{Пункт 231.3 статьи 231 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 }
Если налогоплательщик одновременно является лицом, реализующим и получающим горючее или спирт этиловый, составление и регистрация акцизных накладных в двух экземплярах осуществляются в установленном настоящим пунктом порядке для составления и регистрации акцизных накладных в двух экземплярах.
{Пункт 231.3 статьи 231 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 }
Налогоплательщик - распорядитель акцизного состава передвижного, акцизный состав передвижной которого использовался при ввозе горючего или спирта этилового на таможенную территорию Украины, всегда составляет акцизные накладные при реализации такого горючего или спирта этилового из такого акцизного состава передвижного в другой акцизный состав передвижного.
{Пункт 231.3 статьи 231 дополнен абзацем согласно Закону № 2628-VIII от 23.11.2018 }
Переход права собственности на горючее или спирт этиловый, перемещаемый и/или хранящийся в транспортном средстве, от одного предприятия к другому считается реализацией горючего или спирта этилового из одного передвижного акцизного состава к другому. При этом предприятие, от которого переходит право собственности на такое горючее или спирт этиловый, считается лицом, реализующим горючее, а предприятие, к которому переходит право собственности на такое горючее или спирт этиловый, считается получателем горючего или спирта этилового.
{Пункт 231.3 статьи 231 дополнен абзацем тридцатым согласно Закону № 391-IX от 18.12.2019 }
231.4. Право на составление акцизных накладных предоставляется исключительно лицам, зарегистрированным в качестве плательщиков акцизного налога в порядке, предусмотренном статьей 212 настоящего Кодекса.
231.5. При реализации горючего или спирта этилового лицо, реализующее горючее или этиловый спирт, обязано в установленные сроки составить акцизную накладную, зарегистрировать ее в Едином реестре акцизных накладных, такая регистрация считается предоставлением акцизной накладной получателю горючего или спирта этилового. Акцизные накладные, которые не предоставляются получателю горючего или спирта этилового, и акцизные накладные/расчеты корректировки, составленные по операциям по реализации горючего или спирта этилового субъектам хозяйствования и физическим лицам, не являющимся плательщиками акцизного налога, также подлежат регистрации в Едином реестре.
{Пункт 231.5 статьи 231 с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 }
231.6. Регистрация в Едином реестре акцизных накладных осуществляется:
акцизных накладных, составленных при реализации горючего через топливораздаточную или маслораздаточную колонку в топливный бак транспортного средства из акцизного состава, являющегося местом розничной торговли горючим, на которое получена лицензия на право розничной торговли горючим, - не позднее пятнадцати календарных дней, следующих за датой их сборки;
{Абзац второй пункта 231.6 статьи 231 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
первого экземпляра акцизной накладной при реализации горючего или этилового спирта из акцизного состава - в день составления такой акцизной накладной, но не позднее совершения операции по реализации горючего или спирта этилового из акцизного состава;
первого экземпляра акцизной накладной при реализации горючего или этилового спирта из акцизного состава передвижного к другому акцизному составу передвижного - в день составления такой акцизной накладной, но не позднее совершения операции по реализации горючего или спирта этилового из акцизного состава передвижного;
первого экземпляра акцизной накладной при реализации горючего или этилового спирта из акцизного состава передвижного к акцизному составу - после фактического получения горючего или спирта этилового на акцизный состав, но не позднее трех календарных дней, следующих за датой составления акцизной накладной;
первого экземпляра акцизной накладной при реализации горючего из акцизного состава передвижного к топливному баку транспортного средства, оборудования или устройства к месту хранения горючего, не являющегося акцизным составом, - в течение трех календарных дней со дня фактического получения горючего;
{Пункт 231.6 статьи 231 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
первого экземпляра сводной акцизной накладной и акцизной накладной, составленной для операции, определенные в подпункте 1 подпункта 229.8.10 пункта 229.8 статьи 229 настоящего Кодекса, - позже 15 календарных дней со дня их составления;
{Пункт 231.6 статьи 231 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
акцизной накладной при ввозе горючего или спирта этилового на таможенную территорию Украины - не позднее дня, следующего за днем оформления надлежащим образом таможенной декларации;
{Абзац восьмой пункта 231.6 статьи 231 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
первого экземпляра акцизной накладной, которая составляется при вывозе горючего за пределы таможенной территории Украины, - в течение трех календарных дней со дня фактического вывоза горючего за пределы таможенной территории Украины, что подтверждено должным образом оформленной таможенной декларацией;
{Пункт 231.6 статьи 231 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
второго экземпляра акцизной накладной - после фактического получения горючего или спирта этилового на акцизный состав/акцизный состав передвижной, но не позднее трех календарных дней, следующих за днем получения горючего или спирта этилового на акцизный состав/акцизный состав передвижной распорядителем акцизного состава/акцизного состава;
расчета корректировки – не позднее трех календарных дней, следующих за датой его составления.
Подтверждением лицу, реализующего горючее или спирт этиловый, о принятии его акцизной накладной и/или расчета корректировки в Единый реестр акцизных накладных является квитанция в электронном виде в текстовом формате, которая направляется в течение операционного дня.
С целью получения акцизной накладной/расчета корректировки, зарегистрированных в Едином реестре акцизных накладных, получатель горючего или спирта этилового посылает в электронном виде запрос в Единый реестр акцизных накладных, по которому получает в электронном виде уведомление о регистрации акцизной накладной/ накладная и акцизная накладная/расчет корректировки в электронном виде. Такие акцизна накладная/расчет корректировки считаются зарегистрированными в Едином реестре акцизных накладных и получаемым получателем горючего или спирта этилового.
С целью получения лицом, реализующим горючее или спирт этиловый, зарегистрированного в Едином реестре акцизных накладных расчета корректировки, подлежащей регистрации в Едином реестре акцизных накладных получателем горючего или спирта этилового, такое лицо, реализующее горючее или спирт этиловый, посылает в электрон по которому получает в электронном виде уведомление о регистрации расчета корректировки в Едином реестре акцизных накладных и расчете корректировки в электронном виде. Такой расчет корректировки считается зарегистрированным в Едином реестре акцизных накладных и полученным лицом, реализующим горючее или этиловый спирт.
Лицо, выдавшее налоговый вексель согласно подпункту 229.8.10 пункта 229.8 статьи 229 настоящего Кодекса, имеет право получать уведомления в электронном виде с информацией о всех акцизных накладных, зарегистрированных в Едином реестре акцизных накладных, в которых указанный изданный ею акцизных накладных
{Пункт 231.6 статьи 231 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
Дата и время предоставления акцизной накладной и/или расчета корректировки в электронном виде в центральный орган исполнительной власти, реализующий государственную налоговую политику, дата и время, зафиксированные в квитанции.
{Абзац шестнадцатый пункта 231.6 статьи 231 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
Если присланные акцизные накладные и/или расчеты корректировки сформированы с нарушением требований, предусмотренных пунктом 231.1 настоящей статьи, в течение операционного дня получателю горючего или спирта этилового/лицу, реализующему горючее или спирт этиловый, направляется квитанция в электронном виде в текстовом формате.
Если в течение операционного дня не отправлена квитанция о принятии или непринятии, такие акцизна накладная/расчет корректировки считаются зарегистрированными в Едином реестре акцизных накладных.
Подтверждение предоставления второго экземпляра акцизной накладной получателю горючего или спирта этилового, регистрации в Едином реестре акцизных накладных и получения из Единого реестра акцизных накладных второго экземпляра акцизной накладной осуществляется по правилам, предусмотренным настоящим разделом для подтверждения предоставления, регистрации и получения из Единого регистрируются получателями горючего или этилового спирта.
Получатель горючего или этилового спирта имеет право сверять данные полученной акцизной накладной на соответствие с данными Единого реестра акцизных накладных.
Налогоплательщик имеет право зарегистрировать акцизную накладную и/или расчет корректировки в Едином реестре акцизных накладных, в которой общий объем реализуемого горючего или спирта этилового не превышает объем, исчисленный в соответствии с пунктом 232.3 статьи 232 настоящего Кодекса.
Если объем, определенный в соответствии с пунктом 232.3 статьи 232 настоящего Кодекса, меньше объема топлива или спирта этилового в акцизной накладной и/или расчета корректировки, которые налогоплательщик должен зарегистрировать в Едином реестре акцизных накладных, налогоплательщик обязан перечислить в бюджет сумму средств в размере этилового, самостоятельно рассчитанного по ставкам, предусмотренным подпунктами 215.3.1 или 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса, и зарегистрировать заявку на пополнение объема остатка горючего или спирта этилового в системе электронного администрирования реализации горючего и спирта этилового.
В случае обнаружения технической ошибки в программном обеспечении или программных составляющих, программно-аппаратном оборудовании, каналах связи, функционировании электронной подписи или другого средства электронной идентификации (далее - проведение технического обслуживания), что делает невозможным регистрацию акцизных накладных/расчетов корректировок власти, реализующие государственную налоговую политику, обязаны безотлагательно разместить на своем официальном веб-сайте уведомления об обнаружении такой технической ошибки с указанием даты и времени ее начала, принять все необходимые меры для возобновления регистрации акцизных накладных/расчетов корректировки в Едином реестре акцизных накладных, по результатам ошибки с указанием даты и времени ее завершения.
{Абзац двадцать третий пункта 231.6 статьи 231 с изменениями, внесенными Законами № 391-IX от 18.12.2019 , № 2918-IX от 07.02.2023 }
В период проведения технического обслуживания, в случае невозможности зарегистрировать акцизную накладную в Едином реестре акцизных накладных, разрешается перемещение горючего или спирта этилового транспортными средствами при наличии товарно-транспортной накладной, которая должна содержать информацию из соответствующей акцизной накладной, и бумажного экземпляра ее накладной.
{Абзац двадцать четвертый пункта 231.6 статьи 231 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
Налогоплательщик обязан в течение трех календарных дней со дня возобновления регистрации акцизных накладных/расчетов корректировки в Едином реестре акцизных накладных зарегистрировать все акцизные накладные/расчеты корректировки, предельный срок регистрации которых приходится на период существования технической ошибки.
Штрафные санкции за несвоевременную регистрацию акцизных накладных/расчетов корректировки в Едином реестре акцизных накладных, предельный срок регистрации которых приходится на период существования технической ошибки, не применяются.
{Пункт 231.6 статьи 231 в редакции Закона № 2628-VIII от 23.11.2018 }
231.7. Если после реализации горючего или спирта этилового происходит возврат части или всего объема горючего или спирта этилового лицу, реализующего горючее или спирт этиловый, или возникает потребность в исправлении ошибок, допущенных при составлении акцизной накладной, показатели такой акцизной накладной подлежат корректировке путем составления расчета корректировки.
лицом, реализующим горючее или спирт этиловый, если предусматривается увеличение объемов реализуемого горючего или спирта этилового или если корректировка показателей в итоге не изменяет объем реализуемого горючего или спирта этилового;
получателем горючего или спирта этилового, если предусматривается уменьшение объемов реализованного горючего или спирта этилового, для чего лицо, реализующее горючее или этиловый спирт, присылает составленный расчет корректировки получателю горючего или спирта этилового. При этом лицо, реализующее горючее или этиловый спирт, имеет право уменьшить объем реализованного горючего или спирта этилового по такому расчету корректировки после его регистрации в Едином реестре акцизных накладных получателем горючего или спирта этилового.
Расчет корректировки, составленный налогоплательщиком к акцизным накладным по реализации горючего или спирта этилового не плательщикам акцизного налога, или расчет корректировки, составленный по другим операциям, нежели реализация горючего или спирта этилового получателям горючего или спирта этилового, подлежит регистрации в Едином реестре акцизных.
Составление расчетов корректировки осуществляется в таком же количестве экземпляров, как и количество экземпляров акцизной накладной, к которому они составляются, кроме расчетов корректировки, составленных к акцизной накладной, в которой указаны ошибочные реквизиты получающего горючее лица или допущены ошибки в определенных подпунктами "1" и " 2 ". акцизного состава или акцизного состава передвижного, на который получено горючее, или акцизной накладной на операцию по реализации несостоявшегося горючего или спирта этилового.
{Пункт 231.7 статьи 231 дополнен абзацем пятым согласно Закону № 2628-VIII от 23.11.2018 ; с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
В случае указания плательщиком налога в акцизной накладной ложных реквизитов лица, получающего горючее, или допущения ошибки в определенных подпунктами "с" и "и" пункта 231.1 настоящей статьи реквизитах акцизного состава или акцизного состава передвижного, на который получено горючее, или сложения акцизной не состоялась, и регистрации в Едином реестре акцизных накладных такой акцизной накладной (первого экземпляра такой акцизной накладной) плательщиком налога составляется расчет корректировки к такой акцизной накладной:
{Пункт 231.7 статьи 231 дополнен абзацем шестым согласно Закону № 391-IX от 18.12.2019 }
в одном экземпляре – для корректировки составленной в одном экземпляре акцизной накладной;
{Пункт 231.7 статьи 231 дополнен абзацем седьмым согласно Закону № 391-IX от 18.12.2019 }
в одном экземпляре – для корректировки составленной в двух экземплярах акцизной накладной, второй экземпляр которой не зарегистрирован получателем в Едином реестре акцизных накладных;
{Пункт 231.7 статьи 231 дополнен абзацем восьмым согласно Закону № 391-IX от 18.12.2019 }
в двух экземплярах – для корректировки составленной в двух экземплярах акцизной накладной, второй экземпляр которой зарегистрирован получателем в Едином реестре акцизных накладных.
{Пункт 231.7 статьи 231 дополнен абзацем девятым согласно Закону № 391-IX от 18.12.2019 }
Расчет корректировки в акцизную накладную, в которой указаны ошибочные реквизиты лица, получающего горючее, или допущенные ошибки в определенных подпунктами "с" и "и" пункта 231.1 настоящей статьи реквизитах акцизного состава или акцизного состава передвижного, на который получено топливо, или акцизной не состоялась, регистрируется в Едином реестре акцизных накладных:
{Пункт 231.7 статьи 231 дополнен абзацем десятым согласно Закону № 391-IX от 18.12.2019 }
лицом, реализующим горючее или спирт этиловый, - расчет корректировки, составленный в одном экземпляре;
{Пункт 231.7 статьи 231 дополнен абзацем одиннадцатым согласно Закону № 391-IX от 18.12.2019 }
получателем горючего или спирта этилового – расчет корректировки, составленный в двух экземплярах.
{Пункт 231.7 статьи 231 дополнен абзацем двенадцатым согласно Закону № 391-IX от 18.12.2019 }
{Пункт 231.7 статьи 231 с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 }
231.8. Единый реестр акцизных накладных работает постоянно (24 часа в день), кроме времени, необходимого для его технического обслуживания.
Техническое обслуживание Единого реестра акцизных накладных проводится во временные рамки с незначительным количеством регистрации акцизных накладных/расчетов корректировки.
Информация о планируемом времени технического обслуживания Единого реестра акцизных накладных размещается на официальном веб-сайте центрального органа исполнительной власти, реализующего государственную налоговую политику, не позднее чем за 24 часа до начала проведения технического обслуживания.
Порядок ведения Единого реестра акцизных накладных устанавливается Кабинетом министров Украины.
{Пункт 231.8 статьи 231 в редакции Закона № 2628-VIII от 23.11.2018 }
231.9. Выявление разногласий данных деклараций по акцизному налогу налогоплательщика и данных Единого реестра акцизных накладных является основанием для проведения контролирующими органами документальной внеплановой выездной проверки лица, реализующего горючее или спирт этиловый, и в соответствующих случаях получателя горючего или спирта этилового.
{Пункт 231.9 статьи 231 с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 }
231.10. В случае нарушения лицом, реализующим горючее или спирт этиловый, порядка заполнения и/или порядка регистрации акцизной накладной в Едином реестре акцизных накладных получатель горючего или спирта этилового вправе в течение 60 календарных дней, следующих за днем реализации горючего или спирта этилового, подать в контролирующий орган этиловый спирт. К заявлению прилагаются копии первичных документов, составленных в соответствии с Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине", подтверждающими факт получения такого горючего или спирта этилового, или дополнительные письменные объяснения субъекта хозяйствования, который фактически не получал горючее или спирт этиловый, но указанный в акцизной накладной, получатель горючего или спирта этилового.
{Абзац первый пункта 231.10 статьи 231 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
Поступление такого заявления с жалобой является основанием для проведения документальной внеплановой выездной проверки указанного лица, реализующего горючее или этиловый спирт.
{Абзац второй пункта 231.10 статьи 231 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
{Кодекс дополнен статьей 231 согласно Закону № 909-VIII от 24.12.2015 – изменение относительно введения акцизных накладных при реализации горючего, Единого реестра акцизных накладных и системы электронного администрирования реализации горючего вступает в силу с 1 марта 2016 г. пункт 1 раздела II Закона № 909-VIII от 24.12.2015}
Статья 232. Электронное администрирование реализации горючего и спирта этилового↑
{Название статьи 232 с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 }
232.1. В системе электронного администрирования реализации горючего и спирта этилового в разрезе плательщиков налога - распорядителей акцизных складов/акцизных складов передвижных и акцизных складов/акцизных складов передвижных по каждому коду товарной подкатегории согласно УКТ ВЭД и условному коду ведется отдельно учет объемов
{Абзац первый пункта 232.1 статьи 232 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
облагаются акцизным налогом, в том числе отдельно по каждой отличной ставке налога;
облагаются налогом на условиях, установленных статьей 229 настоящего Кодекса;
не подлежат налогообложению;
освобождаются от налогообложения.
Объемы ввезенного на таможенную территорию Украины горючего или спирта этилового учитываются в системе электронного администрирования реализации горючего и спирта этилового в следующей последовательности:
1) зачисляются автоматически на основании оформленных надлежащим образом таможенных деклараций в разрезе налогоплательщиков и условий налогообложения горючего или спирта этилового по каждому коду товарной подкатегории согласно УКТ ВЭД ;
2) распределяются между акцизными складами передвижными, которые используются во время такого ввоза, или акцизными складами, являющимися лицензионными таможенными складами, на которых осуществляется таможенное оформление, на основании акцизных накладных, зарегистрированных в Едином реестре акцизных накладных, составленных плательщиком налогов - составителей таких распорядителей.
{Абзац восьмой пункта 232.1 статьи 232 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
Ведение учета объемов горючего или этилового спирта в системе электронного администрирования реализации горючего и спирта этилового осуществляет центральный орган исполнительной власти, реализующий государственную налоговую политику.
{Абзац девятый пункта 232.1 статьи 232 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
Центральный орган исполнительной власти, реализующий государственную налоговую политику, размещает на своем официальном веб-сайте сведения о зарегистрированных в системе электронного администрирования реализации горючего и спирта этилового акцизных складах с унифицированными номерами и адресами их местонахождения.
{Пункт 232.1 статьи 232 дополнен новым абзацем согласно Закону № 391-IX от 18.12.2019 }
Единицей учета объемов горючего в системе электронного администрирования реализации горючего и этилового спирта являются литры, приведенные к температуре 15° C, - для горючего и декалитры 100-процентного спирта, приведенные к температуре 20° C, - для спирта этилового. При этом отпущенные литры в местах розничной торговли горючим, на которые получена лицензия на право розничной торговли горючим, для целей настоящего раздела считаются как литры, приведенные к температуре 15° C. Такие единицы учета для горючего и спирта этилового должны использоваться в первичных бухгалтерских документах, акцизных накладных/расчетах акцизного налога
Система электронного администрирования реализации горючего и спирта этилового обеспечивает автоматический учет в разрезе налогоплательщиков - распорядителей акцизных складов/акцизных складов передвижных по каждому коду товарной подкатегории согласно УКТ ВЭД :
объемов горючего или спирта этилового в разрезе акцизных складов/акцизных складов передвижных, содержащихся в выданных и полученных акцизных накладных и расчетах корректировки, зарегистрированных в Едином реестре акцизных накладных;
объемов горючего или спирта этилового, произведенного на таможенной территории Украины или ввезенного на таможенную территорию Украины, с которых уплачен акцизный налог, облагаемый налогами на условиях, установленных статьей 229 настоящего Кодекса, не подлежат налогообложению или освобождаются от налогообложения в разрезе акцизных;
объемов горючего или спирта этилового, на которые налогоплательщики зарегистрировали заявки на пополнение объемов остатка горючего или спирта этилового за счет средств, уплаченных в бюджет, в системе электронного администрирования реализации горючего и спирта этилового в разрезе акцизных складов/акцизных складов передвижных;
сумм уплаченного акцизного налога, за счет которых налогоплательщики могут зарегистрировать заявки на пополнение объемов остатка горючего и спирта этилового;
объемов остатков горючего или спирта этилового в разрезе акцизных складов/акцизных складов передвижных, на которые налогоплательщики имеют право зарегистрировать акцизные накладные и расчеты корректировки в Едином реестре акцизных накладных.
Система электронного администрирования реализации топлива и этилового спирта работает постоянно (24 часа ежедневно), кроме времени, необходимого для ее технического обслуживания.
Техническое обслуживание системы электронного администрирования реализации топлива и этилового спирта проводится во временные промежутки с незначительным количеством обращений к ней плательщиков акцизного налога.
Информация о запланированном времени технического обслуживания системы электронного администрирования реализации горючего и спирта этилового размещается на официальном сайте центрального органа исполнительной власти, реализующего государственную налоговую политику, не позднее чем за 24 часа до начала проведения технического обслуживания.
{Абзац пункта 232.1 статьи 232 с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
Порядок электронного администрирования реализации горючего и спирта этилового и регистрации налогоплательщиков - распорядителей акцизных складов/акцизных складов передвижных, акцизных складов/акцизных складов передвижных в системе электронного администрирования реализации горючего и спирта этилового устанавливается Кабинетом Министров Украины.
{Пункт 232.1 статьи 232 в редакции Закона № 2628-VIII от 23.11.2018 }
232.2. Плательщикам акцизного налога автоматически открываются учетные карточки в системе электронного администрирования реализации горючего и спирта этилового по каждому коду товарной подкатегории согласно УКТ ВЭД .
{Пункт 232.2 статьи 232 с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 }
232.3. Налогоплательщик имеет право зарегистрировать акцизные накладные и/или расчеты корректировки, а также корректировку к заявкам на пополнение объема остатка горючего или спирта этилового в Едином реестре акцизных накладных на объем реализованного горючего или спирта этилового по каждому коду товарной подкатегории согласно УКТ З формулой:
{Абзац первый пункта 232.3 статьи 232 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
{Абзац второй пункта 232.3 статьи 232 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
где:
∑ АНаклОтр - общий объем горючего или спирта этилового по полученным налогоплательщиком акцизными накладными, зарегистрированными в Едином реестре акцизных накладных, что подтверждено вторым экземпляром акцизной накладной, зарегистрированным в Едином реестре акцизных накладных, Едином реестре акцизных накладных;
{Абзац четвертый пункта 232.3 статьи 232 в редакции Закона № 2628-VIII от 23.11.2018 }
∑ АМитн - общий объем горючего или спирта этилового, ввезенного на таможенную территорию Украины, оформленного надлежащим образом таможенными декларациями, с которого уплачен акцизный налог;
{Абзац пятый пункта 232.3 статьи 232 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
∑ ЗаявкиПоповн - общий объем горючего или спирта этилового по оформленным и зарегистрированным в системе электронного администрирования реализации горючего и спирта этилового заявками на пополнение объема остатка горючего или спирта этилового, со списанием с учетных карт денежных средств акцизного налога, уплаченного в бюджет, или спирта этилового;
{Абзац шестой пункта 232.3 статьи 232 в редакции Закона № 2628-VIII от 23.11.2018 }
∑ КоригЗаявкиПополн - общий объем горючего или спирта этилового по оформленным и зарегистрированным в системе электронного администрирования реализации горючего и спирта этилового корректировками до заявок на пополнение объема остатка горючего или спирта этилового, по которым уменьшается предварительно увеличенный объем остатка горючего или спирта этилового;
{Абзац седьмой пункта 232.3 статьи 232 в редакции Закона № 2628-VIII от 23.11.2018 }
∑ АНаклВид - общий объем горючего или спирта этилового по выданным налогоплательщиком акцизными накладными, зарегистрированными в Едином реестре акцизных накладных, и расчетами корректировки к таким акцизным накладным, зарегистрированным в Едином реестре акцизных накладных;
{Абзац восьмой пункта 232.3 статьи 232 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
∑ Потерь - общий объем горючего или спирта этилового утраченного, как в пределах, так и сверх установленных норм потерь, испорченного, уничтоженного, включая случаи вследствие аварии, пожара, наводнения, других форс-мажорных обстоятельств или по другой причине, связанной с природным результатом, а также в результате пары или спирта этилового, удостоверенные соответствующим актом потери, порчи или уничтожения горючего или спирта этилового, указанный в акцизной накладной/расчете корректировки, зарегистрированной в Едином реестре акцизных накладных;
{Абзац девятый пункта 232.3 статьи 232 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
∑ АМитнЭкспорт – общий объем горючего или спирта этилового, вывезенного за пределы таможенной территории Украины, оформленного надлежащим образом таможенными декларациями, на который составлены акцизные накладные, зарегистрированные в Едином реестре акцизных накладных.
{Пункт 232.3 статьи 232 дополнен новым абзацем согласно Закону № 2628-VIII от 23.11.2018 }
Акцизные накладные, предусматривающие отгрузку горючего или спирта этилового на условиях, установленных статьей 229 настоящего Кодекса, могут быть выписаны в пределах лимита квот, установленных Кабинетом Министров Украины для получателей такого горючего или этилового спирта.
{Пункт 232.3 статьи 232 дополнен абзацем согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
Изменение показателя ∑ АНаклВид происходит в день регистрации акцизной накладной в Едином реестре акцизных накладных, а изменение показателя ∑ АНаклОтр - в день регистрации второго экземпляра акцизной накладной (при ввозе горючего или спирта этилового на таможенную территорию Украины - в день регистрации первого экземпляра акцизной накладной).
{Пункт 232.3 статьи 232 дополнен абзацем двенадцатым согласно Закону № 2628-VIII от 23.11.2018 }
При реализации горючего или спирта этилового из акцизного состава в другой акцизный состав с использованием акцизного состава передвижного, в случае если к реализации горючего или спирта этилового такой другой акцизный состав уже известен:
{Пункт 232.3 статьи 232 дополнен абзацем тринадцатым согласно Закону № 2628-VIII от 23.11.2018 }
в день регистрации в Едином реестре акцизных накладных первого экземпляра акцизной накладной осуществляется изменение показателя ∑ АНаклВид по акцизному составу;
{Пункт 232.3 статьи 232 дополнен абзацем четырнадцатым согласно Закону № 2628-VIII от 23.11.2018 }
в день регистрации в Едином реестре акцизных накладных второго экземпляра акцизной накладной осуществляется изменение показателя ∑ АНаклОтр по такому другому акцизному составу;
{Пункт 232.3 статьи 232 дополнен абзацем пятнадцатым согласно Закону № 2628-VIII от 23.11.2018 }
показатели ∑ АНаклОтр и ∑ АНаклВид по акцизному передвижному составу не изменяются.
{Пункт 232.3 статьи 232 дополнен абзацем шестнадцатым согласно Закону № 2628-VIII от 23.11.2018 }
У плательщика налога - получателя горючего изменение показателя ∑ АНаклОтр не происходит на объемы реализуемого горючего:
{Пункт 232.3 статьи 232 дополнен абзацем семнадцатым согласно Закону № 2628-VIII от 23.11.2018 ; в редакции Закона № 391-IX от 18.12.2019 }
из акцизного состава, являющегося местом розничной торговли горючим, на которое получена лицензия на право розничной торговли горючим, через топливораздаточные или оливораздаточные колонки в топливный бак транспортного средства или в тару потребителя;
{Абзац пункта 232.3 статьи 232 в редакции Закона № 391-IX от 18.12.2019 }
из акцизного состава, не являющегося местом розничной торговли горючим, через топливораздаточные или маслораздаточные колонки в топливный бак транспортного средства;
{Абзац пункта 232.3 статьи 232 в редакции Закона № 391-IX от 18.12.2019 }
из акцизного состава передвижного в топливный бак транспортного средства, оборудования или устройства.
{Абзац пункта 232.3 статьи 232 в редакции Закона № 391-IX от 18.12.2019 }
232.4. Порядок регистрации заявок на пополнение объема остатка горючего или этилового спирта в системе электронного администрирования реализации горючего и спирта этилового";
{Абзац первый пункта 232.4 статьи 232 в редакции Закона № 2628-VIII от 23.11.2018 }
232.4.1. Заявки на пополнение объема остатка горючего или спирта этилового в системе электронного администрирования реализации горючего и спирта этилового должны содержать следующие обязательные поля (реквизиты):
{Абзац первый подпункта 232.4.1 пункта 232.4 статьи 232 в редакции Закона № 2628-VIII от 23.11.2018 }
а) порядковый номер заявки;
б) дата составления заявки;
в) полное или сокращенное название юридического лица или фамилию, имя и отчество физического лица, зарегистрированного в качестве плательщика акцизного налога, - лица, регистрирующего заявку на пополнение объема остатка горючего или спирта этилового;
{Подпункт "в" подпункта 232.4.1 пункта 232.4 статьи 232 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
г) код ЕГРПОУ (для юридических лиц) или регистрационный номер учетной карточки налогоплательщика (для физических лиц) налогоплательщика, регистрирующий заявку на пополнение объема остатка горючего или спирта этилового;
{Подпункт "г" подпункта 232.4.1 пункта 232.4 статьи 232 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
ґ) код товарной подкатегории согласно УКТ ВЭД ;
д) описание горючего или спирта этилового;
{Подпункт "д" подпункта 232.4.1 пункта 232.4 статьи 232 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
е) объем горючего в литрах, приведенных к температуре 15° C, или спирта этилового в декалитрах 100-процентного спирта, приведенных к температуре 20° C к зачислению в Системе электронного администрирования реализации горючего и спирта этилового по каждому коду товарной подкатегории согласно УКТ ВЭД ;
{Подпункт "е" подпункта 232.4.1 пункта 232.4 статьи 232 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
е) ставка акцизного налога на соответствующее горючее или спирт этиловый, установленная на дату реализации горючего или спирта этилового;
{Подпункт "есть" подпункта 232.4.1 пункта 232.4 статьи 232 в редакции Закона № 2628-VIII от 23.11.2018 }
ж) курс Национального банка Украины, действующий на первый день квартала, в котором осуществляется реализация горючего;
з) сумма акцизного налога по каждому коду товарной подкатегории согласно УКТ ВЭД , рассчитанного по ставке акцизного налога, предусмотренной подпунктами 215.3.1 или 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса, и объемами горючего или спирта заявленного остатка горючего или спирта этилового, отгружаемого на условиях, установленных статьей 229 настоящего Кодекса, не подлежит налогообложению или освобождается от налогообложения);
{Подпункт "с" подпункта 232.4.1 пункта 232.4 статьи 232 в редакции Законов № 1797-VIII от 21.12.2016 , № 2628-VIII от 23.11.2018 }
и) номер и дата заявки на пополнение объема остатка горючего или спирта этилового в случае составления корректировки заявок на пополнение объема остатка горючего или спирта этилового в Едином реестре акцизных накладных;
{Подпункт "ы" подпункта 232.4.1 пункта 232.4 статьи 232 с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 }
и) признак условий налогообложения горючего или спирта этилового;
{Подпункт 232.4.1 пункта 232.4 статьи 232 дополнен подпунктом "i" согласно Закону № 2628-VIII от 23.11.2018 }
е) унифицированный номер акцизного состава в системе электронного администрирования реализации горючего и спирта этилового или номер регистрации транспортного средства в уполномоченных органах соответствующего государства, являющегося акцизным передвижным составом, на котором возникает необходимость пополнить объемы остатков горючего или спирта этилового.
{Подпункт 232.4.1 пункта 232.4 статьи 232 дополнен подпунктом "ї" согласно Закону № 2628-VIII от 23.11.2018 ; с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
232.4.2. В случае если у плательщика акцизного налога возникает необходимость пополнить объемы остатков горючего или спирта этилового в системе электронного администрирования реализации горючего и этилового спирта, он может зарегистрировать заявку на пополнение объема остатка горючего или спирта этилового при условии:
{Абзац первый подпункта 232.4.1 пункта 232.4 статьи 232 в редакции Закона № 2628-VIII от 23.11.2018 }
наличия на учетной карточке сумм средств уплаченного акцизного налога, не менее суммы акцизного налога, рассчитанного по объему горючего или спирта этилового в такой заявке, - для объемов горючего или спирта этилового, облагаемых акцизным налогом;
{Абзац подпункта 232.4.1 пункта 232.4 статьи 232 в редакции Закона № 2628-VIII от 23.11.2018 }
без наличия на учетной карточке сумм средств уплаченного акцизного налога – для объемов горючего или спирта этилового, облагаемых на условиях, установленных статьей 229 настоящего Кодекса, либо не подлежащих налогообложению, либо освобождаются от налогообложения.
{Абзац подпункта 232.4.1 пункта 232.4 статьи 232 в редакции Закона № 2628-VIII от 23.11.2018 }
Средства уплаченного акцизного налога, которые учитываются в системе электронного администрирования реализации горючего и этилового спирта, зачисляются на отдельные счета, открытые плательщику акцизного налога в центральном органе исполнительной власти, осуществляющей казначейское обслуживание бюджетных средств.
{Абзац четвертый подпункта 232.4.1 пункта 232.4 статьи 232 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
232.4.3. В случае если у плательщика акцизного налога в результате изменения физико-химических показателей горючего или спирта этилового есть необходимость провести увеличение объемов горючего или спирта этилового по определенному коду товарной подкатегории согласно УКТ ВЭД и при этом одновременно уменьшить объемы горючего или спирта этилового по другому коду товарной подкатегории согласно такой УКТ объема остатка горючего или спирта этилового, в котором указываются увеличивающиеся и уменьшающиеся объемы горючего или спирта этилового.
При этом если суммы акцизного налога на такое горючее или спирт этиловый равны, то такая заявка оформляется с нулевой суммой акцизного налога и регистрируется без списания с учетной карточки денежных средств уплаченного акцизного налога.
В случае если сумма акцизного налога на горючее или спирт этиловый, объем остатков которого увеличивается, больше, чем сумма акцизного налога на горючее или спирт этиловый, объем остатков которого уменьшается в связи с изменением их физико-химических показателей, заявка на пополнение объема остатка горючего или спирта этилового ставками из соответствующих объемов остатка горючего или спирта этилового, которые увеличиваются и уменьшаются, и регистрируется со списанием с учетной карточки денежных средств в размере такой разницы.
В случае если сумма акцизного налога на горючее или спирт этиловый, объемы остатков которого увеличиваются, меньше суммы акцизного налога на горючее или спирт этиловый, объемы остатков которого уменьшаются в связи с изменением их физико-химических показателей, заявка на пополнение объема остатка горючего или спирта. регистрируется без возврата на учетную карточку денежных средств уплаченного акцизного налога.
{Подпункт 232.4.3 пункта 232.4 статьи 232 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
232.4.4. В случае обнаружения ошибок в зарегистрированных заявках на пополнение объема остатка горючего или спирта этилового налогоплательщик имеет право в пределах 365 дней зарегистрировать корректировку до такой заявки на пополнение объема остатка горючего или спирта этилового в пределах положительного значения показателя ∑ АНакл, определенного в соответствии с пунктом 232 . При этом такая корректировка к заявке на пополнение объема остатка горючего или спирта этилового должна отражаться в декларации по акцизному налогу за период, в котором произошла такая корректировка.
{Подпункт 232.4.4 пункта 232.4 статьи 232 с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
232.4.5. Форма и порядок заполнения заявки на пополнение объема остатка горючего или спирта этилового и корректировки заявок на пополнение объема остатка горючего или спирта этилового в системе электронного администрирования реализации горючего и спирта этилового утверждаются центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику.
{Подпункт 232.4.5 пункта 232.4 статьи 232 в редакции Закона № 2628-VIII от 23.11.2018 }
{Кодекс дополнен статьей 232 согласно Закону № 909-VIII от 24.12.2015 – изменение относительно введения акцизных накладных при реализации горючего, Единого реестра акцизных накладных и системы электронного администрирования реализации горючего вступает в силу с 1 марта 2016 г. пункт 1 раздела II Закона № 909-VIII от 24.12.2015}
Статья 233. Сопоставление показателей объемов обращения и остатков горючего, показателей объемов обращения этилового спирта↑
233.1. Для проверки полноты декларирования и уплаты акцизного налога плательщиками налога с объемов ввезенного на таможенную территорию Украины, произведенного и реализуемого на таможенной территории Украины горючего или спирта этилового, осуществляется автоматическое сопоставление показателей объемов обращения и остатков горючего, показателей объемов обращения спирта этилового (далее - сопоставление).
233.2. Сопоставление осуществляется центральным органом исполнительной власти, реализующим государственную налоговую политику, в порядке , утвержденном Кабинетом Министров Украины.
233.3. При сопоставлении осуществляется сравнение показателей из системы электронного администрирования реализации горючего и спирта этилового с показателями Единого государственного реестра расходомеров-счетчиков и уровнемеров-счетчиков уровня горючего в резервуаре относительно объемов обращения и остатков горючего в разрезе кодов согласно УКТ ВЭД (кроме сжиженного газа, кроме сжиженного газа бутана, изобутана, на которые установлены одинаковые ставки акцизного налога, для которых объемы обращения и остатков горючего суммируются и сопоставляются общим итогом), акцизных составов и распорядителей акцизных складов.
При сопоставлении допускаются разногласия не более чем на 5 процентов объема обращения или остатков горючего (для сжиженного газа (пропана или смеси пропана с бутаном), других газов, бутана, изобутана, на которые установлены одинаковые ставки акцизного налога, - не более чем на 15 процентов) или не более чем на 2 процента.
233.4. При сопоставлении осуществляется сравнение показателей из системы электронного администрирования реализации горючего и спирта этилового и показателей Единого государственного реестра расходомеров-счетчиков объема производимого спирта этилового относительно объемов оборота этилового спирта, в том числе биоэтанола, в разрезе кодов согласно УКТ ВЭД , акцизных составов.
{Пункт 233.4 статьи 233 с изменениями, внесенными Законом № 2284-IX от 31.05.2022 }
{Раздел VI дополнен статьей 233 согласно Закону № 2628-VIII от 23.11.2018 – вступает в силу с 1 июля 2020 года, с учетом изменений, внесенных Законом № 540-IX от 30.03.2020 }
{Раздел VII "Сбор за первую регистрацию транспортного средства" исключен на основании Закона № 71-VIII от 28.12.2014 }
240.1. Плательщиками налога являются субъекты хозяйствования, юридические лица, не осуществляющие хозяйственную (предпринимательскую) деятельность, бюджетные учреждения, общественные и другие предприятия, учреждения и организации, постоянные представительства нерезидентов, включая тех, которые выполняют агентские (представительные) функции в отношении таких нерезидентов или их учредителей, во время осуществления деятельности которых на территории Украины и экономической зоны осуществляются:
240.1.1. выбросы загрязняющих веществ в атмосферный воздух стационарными источниками загрязнения;
240.1.2. сбросы загрязняющих веществ непосредственно в водные объекты;
240.1.3. размещение отходов (кроме размещения отдельных видов (классов) отходов как вторичного сырья, размещаемых на собственных территориях (объектах) субъектов хозяйствования);
{Подпункт 240.1.3 пункта 240.1 статьи 240 в редакции Закона № 4834-VI от 24.05.2012 }
240.1.4. образование радиоактивных отходов (включая уже накопленные);
{Подпункт 240.1.6 пункта 240.1 статьи 240 исключен из Закона № 1191-VII от 08.04.2014 }
{Пункт 240.2 статьи 240 исключен на основании Закона № 71-VIII от 28.12.2014 }
{Пункт 240.2 - 1 статьи 240 исключен на основании Закона № 1191-VII от 08.04.2014 }
240.3. Не являются плательщиками налога за образование радиоактивных отходов (включая уже накопленные) субъекты деятельности в сфере использования ядерной энергии, которые:
240.3.1. до последнего календарного дня (включительно) отчетного квартала, в котором приобретен источник ионизирующего излучения, заключили договор о возвращении отработанного закрытого источника ионизирующего излучения за пределы Украины на предприятие - изготовитель такого источника;
240.3.2. осуществляют обращения с радиоактивными отходами, которые образовались в результате Чернобыльской катастрофы, в части деятельности, связанной с такими отходами.
240.4. Не являются плательщиками налога, взимаемого за образование радиоактивных отходов (включая уже накопленные) и/или временное хранение радиоактивных отходов их производителями сверх установленного особыми условиями лицензии срока, государственные специализированные предприятия по обращению с радиоактивными отходами, основной деятельностью которых является хранение, переработка и захоронение тех радиоактивных отходов радиационно загрязненных объектов.
240.5. Не являются плательщиками налога за размещение отходов хозяйствующие субъекты, которые размещают на собственных территориях (объектах) исключительно отходы как вторичное сырье.
{Пункт 240.5 статьи 240 в редакции Закона № 4834-VI от 24.05.2012 }
{Пункт 240.6 статьи 240 исключен на основании Закона № 1191-VII от 08.04.2014 }
240.7. Не являются плательщиками налога за выбросы двуокиси углерода субъекты, указанные в пункте 240.1 настоящей статьи, которыми производятся такие выбросы в объеме не более 500 тонн в год.
В случае, если годовой объем выбросов двуокиси углерода превышает 500 тонн в год, субъекты обязаны зарегистрироваться налогоплательщиками в налоговом (отчетном) периоде, в котором произошло такое превышение. Такие плательщики обязаны составить и представить налоговую отчетность, начислить и уплатить налог за налоговый (отчетный) период, в котором произошло такое превышение, в порядке, предусмотренном настоящим Кодексом.
{Статья 240 дополнена пунктом 240.7 согласно Закону № 2628-VIII от 23.11.2018 }
{Статья 241 исключена на основании Закона № 71-VIII от 28.12.2014 }
242.1. Объектом и налогооблагаемой базой являются:
242.1.1. объемы и виды загрязняющих веществ, выбрасываемых в атмосферный воздух стационарными источниками;
242.1.2. объемы и виды загрязняющих веществ, которые сбрасываются непосредственно в водные объекты;
242.1.3. объемы и виды (классы) размещенных отходов, кроме объемов и видов (классов) отходов как вторичного сырья, которые размещаются на собственных территориях (объектах) хозяйствующих субъектов;
{Подпункт 242.1.3 пункта 242.1 статьи 242 в редакции Закона № 4834-VI от 24.05.2012 }
{ Подпункт 242.1.4 пункта 242.1 статьи 242 исключен из Закона № 71-VIII от 28.12.2014 }
242.1.5. объемы и категория радиоактивных отходов, которые образуются вследствие деятельности хозяйствующих субъектов и/или временно хранятся их производителями сверх установленный особыми условиями лицензии срок;
{Пункт 242.2 статьи 242 исключен на основании Закона № 1191-VII от 08.04.2014 }
{Пункт 242.3 статьи 242 исключен на основании Закона № 1191-VII от 08.04.2014 }
242.4. База обложения налогом за выбросы двуокиси углерода по результатам налогового (отчетного) года уменьшается на объем таких выбросов в размере 500 тонн в год.
{Статья 242 дополнена пунктом 242.4 согласно Закону № 2628-VIII от 23.11.2018 }
Статья 243. Ставки налога за выбросы в воздух загрязняющих веществ стационарными источниками загрязнения↑
243.1. Ставки налога за выбросы в атмосферный воздух отдельных загрязняющих веществ стационарными источниками загрязнения:
Наименование загрязняющего вещества
Ставка налога, гривен за 1 тонну
Азота оксиды
2574,43
Аммиак
482,84
Ангидрид сернистый
2574,43
Ацетон
965,67
Бенз(о)пирен
3277278,63
Бутилацетат
579,84
Ванадию пятиокись
9656,78
Водород хлористый
96,99
Углерода окись
96,99
Углеводороды
145,50
Газообразные фтористые соединения
6373,91
Твердые вещества
96,99
Кадмия соединения
20376,22
Марганец и его соединения
20376,22
Никель и его соединения
103816,62
Озон
2574,43
Ртуть и его соединения
109127,84
Свинец и их соединения
109127,84
Сероводород
8273,63
Сероуглерод
5376,59
Спирт н-бутиловый
2574,43
Стирол
18 799,08
Фенол
11 685,10
Формальдегид
6373,91
Хром и его соединения
69113,38.
{Пункт 243.1 статьи 243 в редакции Законов № 4235-VI от 22.12.2011 , № 5503-VI от 20.11.2012 , № 1166-VII от 27.03.2014 , № 909-VIII -2 . от 20.12.2016 , № 2245-VIII от 07.12.2017 , № 1914-IX от 30.11.2021 }
243.2. Ставки налога за выбросы в атмосферный воздух стационарными источниками загрязнения загрязняющих веществ (соединений), не вошедших в пункт 243.1 настоящей статьи и на которые установлен класс опасности:
Класс опасности
Ставка налога, гривен за 1 тонну
I
18413,24
II
4216,92
III
628,32
IV
145,50.
{Пункт 243.2 статьи 243 в редакции Законов № 4235-VI от 22.12.2011 , № 5503-VI от 20.11.2012 , № 1166-VII от 27.03.2014 , № 909-VIII -2 . от 20.12.2016 , № 2245-VIII от 07.12.2017 , № 1914-IX от 30.11.2021 }
243.3. Для загрязняющих веществ (соединений), не вошедших в пункт 243.1 настоящей статьи и на которые не установлен класс опасности (кроме двуокиси углерода), ставки налога применяются в зависимости от установленных ориентировочно безопасных уровней воздействия таких веществ (соединений) в атмосферном воздухе населенных пунктов:
Ориентировочно безопасный уровень воздействия веществ (соединений) миллиграммов на 1 куб. метр
Ставка налога, гривен за 1 тонну
Меньше чем 0,0001
775097,25
0,0001 – 0,001 (включительно)
66 410,35
Более 0,001 – 0,01 (включительно)
9173,92
Более 0,01 – 0,1 (включительно)
2574,43
Более 0,1
96,99.
{Пункт 243.3 статьи 243 в редакции Законов № 4235-VI от 22.12.2011 , № 5503-VI от 20.11.2012 , № 1166-VII от 27.03.2014 , № 909-9-2, 2 от 20.12.2016 , № 2245-VIII от 07.12.2017 , № 1914-IX от 30.11.2021 }
243.4. Ставка налога за выбросы двуокиси углерода составляет 30 гривен за 1 тонну.
{Пункт 243.4 статьи 243 в редакции Законов №4235-VI от 22.12.2011 , №5503-VI от 20.11.2012 , №1166-VII от 27.03.2014 , №909-9-2 , 2 от 20.12.2016 , №2245-VIII от 07.12.2017 ; с изменениями, внесенными по закону №2628-VIII от 23.11.2018 ; в редакции Закона № 1914-IX от 30.11.2021 }
243.5. Для загрязняющих веществ (соединений), на которые не установлен класс опасности и ориентировочно безопасный уровень воздействия (кроме двуокиси углерода), ставки налога устанавливаются как за выбросы загрязняющих веществ I класса опасности согласно пункту 243.2 настоящей статьи.
{Статья 244 исключена на основании Закона № 71-VIII от 28.12.2014 }
Статья 245. Ставки налога за сбросы загрязняющих веществ в водные объекты↑
245.1. Ставки налога за сбросы отдельных загрязняющих веществ в водные объекты:
Наименование загрязняющего вещества
Ставка налога, гривен за 1 тонну
Азот аммонийный
12883,84
Органические вещества (по показателям биохимического потребления кислорода (БСК 5)
5156,8
Взвешенные вещества
369,52
Нефтепродукты
75792,4
Нитраты
1108,56
Нитриты
63 278,16
Сульфаты
369,52
Фосфаты
10297,44
Хлориды
369,52.
{Пункт 245.1 статьи 245 в редакции Законов № 4235-VI от 22.12.2011 , № 5503-VI от 20.11.2012 , 1166-VII от 27.03.2014 , № 909- VIII от 24 . 20.12.2016 , № 2245-VIII от 07.12.2017 , № 1914-IX от 30.11.2021 }
245.2. Ставки налога за сбросы в водные объекты загрязняющих веществ, не вошедшие в пункт 245.1 настоящей статьи и на которые установлена предельно допустимая концентрация или ориентировочно безопасный уровень воздействия:
Предельно допустимая концентрация загрязняющих веществ или ориентировочно безопасный уровень воздействия миллиграммов на 1 литр
Ставка налога, гривен за 1 тонну
До 0,001 (включительно)
1349948,0
Более 0,001 – 0,1 (включительно)
978777,84
Более 0,1 – 1 (включительно)
168741,52
Более 1 - 10 (включительно)
17173,04
Более 10
3437,76.
{Пункт 245.2 статьи 245 в редакции Законов № 4235-VI от 22.12.2011 , № 5503-VI от 20.11.2012 , 1166-VII от 27.03.2014 , № 909- VIII от 24 . 20.12.2016 , № 2245-VIII от 07.12.2017 , № 1914-IX от 30.11.2021 }
245.3. При сбросах загрязняющих веществ, на которые не установлена предельно допустимая концентрация или ориентировочно безопасный уровень воздействия, применяются ставки налога по наименьшей величине предельно допустимой концентрации, приведенной в пункте 245.2 настоящей статьи.
245.4. За сбросы загрязняющих веществ в пруды и озера ставки налога, указанные в пунктах 245.1 и 245.2 настоящей статьи, увеличиваются в 1,5 раза.
Статья 246. Ставки налога за размещение отходов в специально отведенных для этого местах или объектах↑
246.1. Ставки налога за размещение отдельных видов чрезвычайно опасных отходов:
246.1.1. оборудование и приборы, содержащие ртуть, элементы с ионизирующим излучением - 952,02 гривны за единицу;
246.1.2. люминесцентных ламп – 16,57 гривны за единицу.
{Пункт 246.1 статьи 246 с изменениями, внесенными согласно Законам №4235-VI от 22.12.2011 , №5503-VI от 20.11.2012 , 1166-VII от 27.03.2014 ; в редакции Законов №909-VIII от 24.12.2015 , №1791-VIII от 20.12.2016 , №2245-VIII от 07.12.2017 , №1914-IX от 30.11.2021 }
246.2. Ставки налога за размещение отходов, устанавливаемые в зависимости от класса опасности и уровня опасности отходов:
Класс опасности отходов
Уровень опасности отходов
Ставка налога, гривен за 1 тонну
I
чрезвычайно опасны
1546,22
II
высокоопасные
56,32
III
умеренно опасные
14,12
IV
малоопасные
5,50
малоопасные нетоксичные отходы горной промышленности
0,54".
{Пункт 246.2 статьи 246 в редакции Законов № 4235-VI от 22.12.2011 , № 5503-VI от 20.11.2012 , 1166-VII от 27.03.2014 , № 909- VIII от 24 . 20.12.2016 , № 2245-VIII от 07.12.2017 , № 1914-IX от 30.11.2021 }
246.3. При размещении отходов, на которые не установлен класс опасности, применяется ставка налога, установленная за размещение отходов I класса опасности.
246.4. При размещении отходов на свалках, не обеспечивающих полное исключение загрязнения атмосферного воздуха или водных объектов, ставки налога, указанные в пунктах 246.1-246.3 настоящей статьи, увеличиваются в 3 раза.
246.5. Коэффициент к ставкам налога, который устанавливается в зависимости от места (зоны) размещения отходов в окружающей среде:
Место (зона) размещения отходов
Коэффициент
В пределах населенного пункта или на расстоянии менее 3 км от таких границ
3
На расстоянии от 3 км и больше границ населенного пункта
1
{Статья 246-1 исключена на основании Закона № 1191-VII от 08.04.2014 }
Статья 247. Ставки налога на образование радиоактивных отходов (включая уже накопленные)↑
247.1. Ставка налога за образование радиоактивных отходов производителями электрической энергии – эксплуатирующими организациями ядерных установок (атомных электростанций), включая уже накопленные, составляет 0,0133 гривны в расчете на 1 кВт-ч производимой электрической энергии.
{Пункт 247.1 статьи 247 с изменениями, внесенными согласно Законам № 4235-VI от 22.12.2011 , № 5503-VI от 20.11.2012 , 1166-VII от 27.03.2014 , № 909-2, № 909-2. 1791-VIII от 20.12.2016 , № 2245-VIII от 07.12.2017 , № 1914-IX от 30.11.2021 }
247.2. Корректирующий коэффициент, устанавливаемый для эксплуатирующих организаций ядерных установок (атомных электростанций) в зависимости от активности радиоактивных отходов:
Категория отходов
Коэффициент
Высокоактивные
50
Среднеактивные и низкоактивные
2
Статья 248. Ставки налога за временное хранение радиоактивных отходов их производителями сверх установленного особыми условиями лицензии срока↑
248.1. Ставки налога за временное хранение радиоактивных отходов их производителями сверх установленного особыми условиями лицензии срока:
Категория отходов
Ставка налога на временное хранение радиоактивных отходов (кроме отходов, представленных как источники ионизирующего излучения), гривен за 1 куб. метр
Ставка налога за временное хранение радиоактивных отходов, представленных в качестве источников ионизирующего излучения, за 1 куб. сантиметр
Высокоактивные
632539,66
21084,66
Среднеактивные и низкоактивные
11807,40
4216,92.
{Пункт 248.1 статьи 248 в редакции Законов № 909-VIII от 24.12.2015 , № 1791-VIII от 20.12.2016 , № 2245-VIII от 07.12.2017 , № 1914-IX 2
{Статья 248 с изменениями, внесенными Законом № 4235-VI от 22.12.2011 ; в редакции Законов № 5503-VI от 20.11.2012 , 1166-VII от 27.03.2014 }
249.1. Суммы налога исчисляются за налоговый (отчетный) квартал плательщиками налога.
{Пункт 249.1 статьи 249 в редакции Закона № 3609-VI от 07.07.2011 ; с изменениями, внесенными Законами № 422-VII от 04.07.2013 , № 1191-VII от 08.04.2014 , № 71-VIII от 28.12.2014 }
249.2. В случае если во время осуществления хозяйственной деятельности налогоплательщиком осуществляются разные виды загрязнения окружающей природной среды и/или загрязнения разными видами загрязняющих веществ, такой плательщик обязан определять сумму налога отдельно по каждому виду загрязнения и/или по каждому виду загрязняющего вещества.
249.3. Суммы налога, взимаемого за выбросы в атмосферный воздух загрязняющих веществ стационарными источниками загрязнения (ПВС), исчисляются налогоплательщиками самостоятельно ежеквартально исходя из фактических объемов выбросов, ставок налога по формуле:
где Ми – фактический объем выброса и-того загрязняющего вещества в тоннах (т);
НПИ – ставки налога в текущем году за тонну и-того загрязняющего вещества в гривнах с копейками.
{Пункт 249.4 статьи 249 исключен на основании Закона № 71-VIII от 28.12.2014 }
249.5. Суммы налога, взимаемого за сбросы загрязняющих веществ в водные объекты (Пс), исчисляются плательщиками самостоятельно ежеквартально исходя из фактических объемов сбросов, ставок налога и корректирующих коэффициентов по формуле:
где Мли – объем сброса и-того загрязняющего вещества в тоннах (т);
НПИ – ставки налога в текущем году за тонну и-того вида загрязняющего вещества в гривнах с копейками;
Кос – коэффициент, равный 1,5 и применяемый в случае сброса загрязняющих веществ в пруды и озера (в противном случае коэффициент равен 1).
249.6. Суммы налога, взимаемого за размещение отходов (ПРВ), исчисляются плательщиками самостоятельно ежеквартально исходя из фактических объемов размещения отходов, ставок налога и корректирующих коэффициентов по формуле:
где НПИ – ставки налога в текущем году за тонну и-того вида отходов в гривнах с копейками;
Мли – объем отходов и-того вида в тоннах (т);
Кт – корректирующий коэффициент, учитывающий расположение места размещения отходов и приведенный в пункте 246.5 статьи 246 настоящего Кодекса;
Ко – корректирующий коэффициент, равный 3 и применяемый в случае размещения отходов на свалках, не обеспечивающих полного исключения загрязнения атмосферного воздуха или водных объектов.
249.7. Суммы налога, взимаемого за образование радиоактивных отходов (включая уже накопленные), исчисляются налогоплательщиками - эксплуатирующими организациями (операторов) атомных электростанций, включая эксплуатирующие организации (операторы) исследовательских реакторов, самостоятельно ежеквартально на основе показателей производства электрической энергии, ставки налога, а также пропорционально объему и активности отходов, образованных за базовый налоговый (отчетный) период, и с фактического объема радиоактивных отходов, накопленных до 1 апреля 2009 года, и корректирующего коэффициента по формуле:
АЭС = On х Н + (рнс х С1нс х V1нс + рв х С1в х V1в) + 1/32 (рнс х С2нс х V2нс + рв х С2в х V2в),
где АЭС – сумма налога, взимаемого за образование радиоактивных отходов (включая уже накопленные) эксплуатирующими организациями (операторами) атомных электростанций, исчисленная за базовый налоговый (отчетный) период, в гривнах с копейками;
On – фактический объем электрической энергии, производимой за базовый налоговый (отчетный) период эксплуатирующими организациями (операторами) атомных электростанций, кВт-ч (для исследовательских реакторов равен 0);
Н - ставка налога, взимаемого за электрическую энергию, произведенную эксплуатирующими организациями (операторами) атомных электростанций, которая пересматривается по необходимости один раз в год, определенная в пункте 247.1 статьи 247 настоящего Кодекса, в гривнах за 1 кВт-ч;
1/32 – коэффициент реструктуризации налога за накопленные до 1 апреля 2009 года радиоактивные отходы (коэффициент действует с 1 апреля 2011 года по 1 апреля 2019 года, в течение другого периода равен 0);
рв – корректирующий коэффициент для высокоактивных отходов, приведенный в пункте 247.2 статьи 247 настоящего Кодекса;
рНС – корректирующий коэффициент для среднеактивных и низкоактивных отходов, приведенный в пункте 247.2 статьи 247 настоящего Кодекса;
С1нс – себестоимость хранения 1 куб. метра (1 куб. сантиметра радиоактивных отходов, представленных в виде источников ионизирующего излучения) низкоактивных и среднеактивных радиоактивных отходов, образованных их производителями за базовый налоговый (отчетный) период, в гривнах с копейками;
С1в – себестоимость хранения 1 куб. метра (1 куб. сантиметра радиоактивных отходов, представленных в виде источников ионизирующего излучения) высокоактивных радиоактивных отходов, образованных их производителями за базовый налоговый (отчетный) период, в гривнах с копейками;
С2нс – себестоимость хранения 1 куб. метра (1 куб. сантиметра радиоактивных отходов, представленных в виде источников ионизирующего излучения) низкоактивных и среднеактивных радиоактивных отходов, накопленных их производителями до 1 апреля 2009 г., в гривнах с копейками;
С2в – себестоимость хранения 1 куб. метра (1 куб. сантиметра радиоактивных отходов, представленных в виде источников ионизирующего излучения) высокоактивных радиоактивных отходов, накопленных их производителями до 1 апреля 2009 г., в гривнах с копейками;
V1нс – фактический объем низкоактивных и среднеактивных радиоактивных отходов, принятых в хранилище эксплуатирующих организаций (операторов) атомных электростанций за базовый налоговый (отчетный) период, куб. метров (куб. сантиметров – для радиоактивных отходов, представленных в виде источников ионизирующего излучения);
V1в – фактический объем высокоактивных радиоактивных отходов, принятых в хранилище эксплуатирующих организаций (операторов) атомных электростанций за базовый налоговый (отчетный) период, куб. метров (куб. сантиметров – для радиоактивных отходов, представленных в виде источников ионизирующего излучения);
V2нс – фактический объем низкоактивных и среднеактивных радиоактивных отходов, накопленных в хранилищах эксплуатирующих организаций (операторов) атомных электростанций до 1 апреля 2009 года, куб. метров (куб. сантиметров – для радиоактивных отходов, представленных в виде источников ионизирующего излучения);
V2в – фактический объем высокоактивных радиоактивных отходов, накопленных в хранилищах эксплуатирующих организаций (операторов) атомных электростанций до 1 апреля 2009 года, куб. метров (куб. сантиметров – для радиоактивных отходов, представленных в виде источников ионизирующего излучения).
Прочие плательщики налога - субъекты деятельности в сфере использования ядерной энергии исчисляют суммы налога, взимаемого за образование радиоактивных отходов их производителями, пропорционально объему и активности радиоактивных материалов ежеквартально, уплачиваемого в общем размере 10 процентов стоимости (без учета налога на добавленную стоимость) каждого источника ионизирующего излучения, которая определяется из издания. Стоимость сдачи накопленных до 1 апреля 2009 радиоактивных отходов для таких субъектов определяется по договорам между производителями радиоактивных отходов и специализированными предприятиями по обращению с радиоактивными отходами.
249.8. Суммы налога, взимаемого за временное хранение радиоактивных отходов их производителями сверх установленного особыми условиями лицензии срока, исчисляются налогоплательщиками - производителями радиоактивных отходов самостоятельно ежеквартально на основании ставок налога, приведенных в пункте 248.1 статьи 248 настоящего Кодекса, и пропорционально сроку хранения таких отходов свыше
S хранение = N х V х T хранения,
где S хранение - сумма налога, взимаемого за временное хранение радиоактивных отходов их производителями сверх установленного особыми условиями лицензии срока, исчисленная за базовый налоговый (отчетный) период, календарный квартал, в гривнах с копейками;
N - ставка налога, взимаемого за временное хранение радиоактивных отходов их производителями сверх установленного особыми условиями лицензии срока, приведенная в пункте 248.1 статьи 248 настоящего Кодекса;
V – фактический объем радиоактивных отходов, хранящихся у производителя таких отходов сверх установленного особыми условиями лицензии срока, куб. метров (куб. сантиметров – для радиоактивных отходов, представленных в виде источников ионизирующего излучения);
T хранение – количество полных календарных кварталов, в течение которых радиоактивные отходы хранятся сверх установленного особыми условиями лицензии срока.
{Пункт 249.9 статьи 249 исключен на основании Закона № 1191-VII от 08.04.2014 }
{Пункт 249.10 статьи 249 исключен на основании Закона № 1191-VII от 08.04.2014 }
{Пункт 249.11 статьи 249 исключен на основании Закона № 1191-VII от 08.04.2014 }
Статья 250. Порядок предоставления налоговой отчетности и уплаты налога↑
250.1. Базовый налоговый (отчетный) период равен календарному кварталу.
250.2. Налогоплательщики составляют налоговые декларации по форме , установленной в порядке, предусмотренном статьей 46 настоящего Кодекса, подают их в течение 40 календарных дней, следующих за последним календарным днем налогового (отчетного) квартала, в контролирующие органы и уплачивают налог в течение 10 календарных дней, следующих за последним днем:
{Пункт 250.2 статьи 250 с изменениями, внесенными согласно Законам № 422-VII от 04.07.2013 , № 1191-VII от 08.04.2014 , № 71-VIII от 28.12.2014 }
250.2.1. за выбросы в атмосферный воздух загрязняющих веществ стационарными источниками загрязнения, сбросы загрязняющих веществ в водные объекты, размещение в течение отчетного квартала отходов в специально отведенных для этого местах или на объектах - по месту размещения стационарных источников, специально отведенных для этого мест или объектов;
{Подпункт 250.2.2 пункта 250.2 статьи 250 исключен из Закона № 71-VIII от 28.12.2014 }
250.2.3. за образование радиоактивных отходов и временное хранение радиоактивных отходов сверх установленного особыми условиями лицензии срока - по месту нахождения плательщика на налоговом учете в контролирующих органах.
{Подпункт 250.2.4 пункта 250.2 статьи 250 исключен из Закона № 1191-VII от 08.04.2014 }
{Пункт 250.2 статьи 250 в редакции Закона № 3609-VI от 07.07.2011 }
250.3. Центральный орган исполнительной власти, реализующий государственную политику в сфере охраны окружающей природной среды, орган исполнительной власти Автономной Республики Крым по вопросам охраны окружающей природной среды, областные, Киевская и Севастопольская городские государственные администрации до 1 декабря года, предшествующий отчетному, подают в контролирующие органы перечни предприятий, учреждений, организаций, физических лиц специальное водопользование, осуществление операций по обработке отходов и/или интегрированное разрешение окружающей среды, а также направляют информацию о внесении изменений в перечень не позднее 10 числа месяца, следующего за кварталом, в котором такие изменения произошли.
{Пункт 250.3 статьи 250 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 4536-IX от 16.07.2025 }
250.4. Орган государственного регулирования ядерной и радиационной безопасности до 1 декабря года, предшествующий отчетному, представляет в контролирующие органы перечни предприятий, учреждений, организаций, физических лиц - субъектов деятельности в сфере использования ядерной энергии, в результате деятельности которых образовались, образуются или могут образоваться радиоактивные отходы и временно сохраняющие такие отходы сверх установленных особых условий лицензий 30 числа месяца, следующего за кварталом, в котором такие изменения произошли.
{Пункт 250.4 статьи 250 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 }
250.5. Налогоплательщики перечисляют суммы налога, взимаемого за выбросы, сбросы загрязняющих веществ и размещение отходов, одной платежной инструкцией на счета, открытые в органах, осуществляющих казначейское обслуживание бюджетных средств, обеспечивающих распределение этих средств в соотношении, определенном законом.
{Абзац первый пункта 250.5 статьи 250 с изменениями, внесенными Законами № 1191-VII от 08.04.2014 , № 2888-IX от 12.01.2023 }
{Абзац второй пункта 250.5 статьи 250 исключен на основании Закона № 1191-VII от 08.04.2014 }
{Абзац третий пункта 250.5 статьи 250 исключен на основании Закона № 1191-VII от 08.04.2014 }
{Пункт 250.5 статьи 250 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 422-VII от 04.07.2013 , № 71-VIII от 28.12.2014 }
250.6. Плательщики налога, взимаемого за образование радиоактивных отходов (включая уже накопленные) и/или временное хранение радиоактивных отходов их производителями сверх установленного особыми условиями лицензии срока, перечисляют суммы налога в государственный бюджет, которые используются в соответствии с Законом Украины "О обращении с радиоактивными отходами" и Законом Украины о Государственном бюджете Украины на соответствующий год. По решению налогоплательщика сумма налога может уплачиваться ежемесячно в размере одной третьей части планового объема за квартал с перерасчетом по результатам базового налогового (отчетного) периода.
250.7. Отчетность о фактических объемах радиоактивных отходов, образованных за базовый налоговый (отчетный) период, календарный квартал (включая уже накопленные до 1 апреля 2009 года), и фактические объемы радиоактивных отходов, которые хранятся у производителя таких отходов сверх установленного особыми условиями лицензии срока, соглашается органом государственной безопасности. Требования к срокам представления и содержания указанной отчетности устанавливаются особыми условиями лицензии. Копии отчетности представляются налогоплательщиками вместе с налоговой декларацией.
{Пункт 250.7 статьи 250 с изменениями, внесенными Законом № 5083-VI от 05.07.2012 }
250.8. Если место подачи налоговых деклараций не совпадает с местом пребывания на налоговом учете предприятия, учреждения, организации, гражданина - субъекта предпринимательской деятельности, которым в установленном порядке выдано разрешение на выбросы загрязняющих веществ в атмосферный воздух стационарными источниками, специальное водопользование, осуществление операций по обработке отходов и/или учреждение, организация или гражданин – субъект предпринимательской деятельности состоит на учете, подаются в течение 40 календарных дней, следующих за последним календарным днем налогового (отчетного) периода, копии соответствующих налоговых деклараций.
{Пункт 250.8 статьи 250 с изменениями, внесенными Законом № 4536-IX от 16.07.2025 }
250.9. Если налогоплательщик с начала отчетного года не планирует выбросов, сбросов загрязняющих веществ, размещения отходов, образования радиоактивных отходов в течение отчетного года, то такой налогоплательщик должен сообщить об этом соответствующий контролирующий орган по месту нахождения источников загрязнения и составить заявление об отсутствии у него в отчетном году объекта исчисления экологического налога. В противном случае налогоплательщик обязан подавать налоговые декларации в соответствии с настоящей статьей Кодекса.
250.10. В случае если:
250.10.1. налогоплательщик имеет несколько стационарных источников загрязнения или специально отведенных для размещения отходов мест или объектов в пределах нескольких населенных пунктов (сел, поселков или городов) или за их пределами (коды согласно Кодификатору административно-территориальных единиц и территорий территориальных общин (КАТОТТГ) разные), то такой плательщик стационарного источника загрязнения или специально отведенных для размещения отходов мест или объектов налоговой декларации по каждому стационарного источника загрязнения или специально отведенного для размещения отходов места или объекта отдельно;
250.10.2. налогоплательщик имеет несколько стационарных источников загрязнения или специально отведенных для размещения отходов мест или объектов в пределах одного населенного пункта (села, поселка или города) или за его пределами (код согласно Кодификатору административно-территориальных единиц и территорий территориальных общин (КАТОТТГ) один и тот же контроль) налога на такие источники загрязнения;
250.10.3. плательщик налога находится на налоговом учете в городе с районным разделением, то такой плательщик может подавать одну налоговую декларацию за выбросы, сбросы всеми своими источниками загрязнения и/или размещения отходов, если эти источники и/или специально отведенные места для размещения отходов расположены на территории такого города (указывается код в соответствии с Кодификатором административно (КАТОТТГ), по месту нахождения налогоплательщика на налоговом учете (городском совете).
{ Пункт 250.10 статьи 250 с изменениями, внесенными по закону № 3813-IX от 18.06.2024 }
250.11. Контроль за временным хранением радиоактивных отходов их производителями сверх установленного особыми условиями лицензии срока осуществляется органом государственного регулирования ядерной и радиационной безопасности и органом государственной санитарно-эпидемиологической службы.
{Пункт 250.11 статьи 250 с изменениями, внесенными Законом № 5083-VI от 05.07.2012 }
250.12. Контролирующие органы привлекают по предварительному согласованию работников органа исполнительной власти Автономной Республики Крым по вопросам охраны окружающей природной среды и центрального органа исполнительной власти, реализующей государственную политику по осуществлению государственного надзора (контроля) в сфере охраны окружающей природной среды для проверки правильности определения плательщиками налога фактических объемов выбросов стацион.
{Абзац первый пункта 250.12 статьи 250 с изменениями, внесенными Законом № 5083-VI от 05.07.2012 }
Контролирующие органы привлекают по предварительному согласованию работников органа государственной санитарно эпидемиологической службы и органа государственного регулирования ядерной и радиационной безопасности для проверки правильности определения плательщиками фактических объемов радиоактивных отходов.
{Абзац второй пункта 250.12 статьи 250 с изменениями, внесенными Законом № 5083-VI от 05.07.2012 }
{Пункт 250.13 статьи 250 исключен на основании Закона № 1191-VII от 08.04.2014 }
{Пункт 250.14 статьи 250 исключен на основании Закона № 1191-VII от 08.04.2014 }
{Пункт 250.15 статьи 250 исключен на основании Закона № 1191-VII от 08.04.2014 }
{Пункт 250.16 статьи 250 исключен на основании Закона № 1191-VII от 08.04.2014 }
{Пункт 250.17 статьи 250 исключен на основании Закона № 1191-VII от 08.04.2014 }
{Пункт 250.18 статьи 250 исключен на основании Закона № 1191-VII от 08.04.2014 }
{Пункт 250.19 статьи 250 исключен на основании Закона № 1191-VII от 08.04.2014 }
251.1.1. рентной платы за пользование недрами для добычи полезных ископаемых;
251.1.2. рентной платы за пользование недрами в целях, не связанных с добычей полезных ископаемых;
251.1.3. рентной платы за пользование радиочастотным спектром (радиочастотным ресурсом) Украины;
{Подпункт 251.1.3 пункта 251.1 статьи 251 с изменениями, внесенными Законом № 3721-IX от 21.05.2024 }
251.1.4. рентной платы за специальное использование воды;
251.1.5. рентной платы за специальное использование лесных ресурсов;
251.1.6. рентной платы за транспортировку нефти и нефтепродуктов по магистральным нефтепроводам и нефтепродуктопроводам, транзитную транспортировку по трубопроводам аммиака по территории Украины.
{Подпункт 251.1.6 пункта 251.1 статьи 251 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 }
Статья 252. Рентная плата за пользование недрами для добычи полезных ископаемых↑
252.1. Плательщики рентной платы за пользование недрами для добычи полезных ископаемых в виде товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья), виды которого установлены кондициями на минеральное сырье объекта (участки) недр (далее - плательщики рентной платы)
{Абзац первый пункта 252.1 статьи 252 в редакции Закона № 1914-IX от 30.11.2021 }
252.1.1. Плательщиками рентной платы за пользование недрами для добычи полезных ископаемых являются субъекты хозяйствования, в том числе граждане Украины, иностранцы и лица без гражданства, зарегистрированные в соответствии с законом как предприниматели, которые получили право пользования объектом (участком) недр на основании полученных специальных разрешений на использование недр хозяйственной деятельности по добыче полезных ископаемых, в том числе при геологическом изучении (или геологического изучения с последующей опытно-промышленной разработкой) в пределах указанных в таких специальных разрешениях объектах (участках) недр.
252.1.2. В случае заключения владельцами специальных разрешений с третьими лицами договоров на выполнение работ (услуг), связанных с использованием недр, в том числе (но не исключительно) по операциям с давальческим сырьем, плательщиками рентной платы за пользование недрами для добычи полезных ископаемых являются владельцы таких специальных разрешений.
252.1.3. Плательщиком рентной платы за пользование недрами для добычи полезных ископаемых при выполнении договоров о совместной деятельности без образования юридического лица является уполномоченное лицо - один из участников такого договора, на которого согласно его условиям возложена обязанность начисления, удержания и внесения налогов и сборов в бюджет с единого текущего счета совместной деятельности (далее - с уполномоченным специальное разрешение. Учет результатов совместной деятельности ведется таким участником отдельно от учета его хозяйственной деятельности. Такой участник дополнительно берется на учет в качестве плательщика рентной платы за пользование недрами для добычи полезных ископаемых в порядке, определенном настоящим Кодексом.
252.1.4. Плательщиками рентной платы за пользование недрами для добычи полезных ископаемых являются землевладельцы и землепользователи, кроме субъектов предпринимательства, которые в соответствии с законодательством относятся к фермерским хозяйствам, осуществляющим хозяйственную деятельность по добыче подземных вод на основании разрешений на специальное водопользование и/или интегрированного разрешения.
{Пункт 252.1.4 пункта 252.1 статьи 252 с изменениями, внесенными согласно Закону № 4536-IX от 16.07.2025 }
252.1.5. Плательщиками рентной платы за пользование недрами для добычи полезных ископаемых являются землевладельцы и землепользователи, кроме субъектов предпринимательства, которые в соответствии с законодательством относятся к фермерским хозяйствам, - граждане Украины, иностранцы и лица без гражданства, в пределах предоставленных им земельных участков, размер которых превышает нормы, предусмотренные статьей 1 подземные воды с применением электрических устройств в объеме более 13 кубических метров в человека в месяц (по показателям счетчиков).
252.1.6. Плательщиками рентной платы за пользование недрами для добычи полезных ископаемых являются хозяйствующие субъекты, выполняющие работы, для проведения которых необходимо получение согласования центрального органа исполнительной власти, реализующего государственную политику в сфере геологического изучения и рационального использования недр.
{Пункт 252.1 статьи 252 дополнен подпунктом 252.1.6 согласно Закону № 1797-VIII от 21.12.2016 }
252.2. Плательщики рентной платы за пользование недрами для добычи полезных ископаемых осуществляют для целей налогообложения отдельный (от других видов операционной деятельности) бухгалтерский и налоговый учет расходов и доходов по каждому виду минерального сырья по каждому объекту недр, на который предоставлено специальное разрешение.
252.3. Объектом налогообложения рентной платой за пользование недрами для добычи полезных ископаемых по каждому предоставленному в пользование участку недр, определенному в соответствующем специальном разрешении, является объем товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья), что является результатом хозяйственной деятельности по добыче установленные кондициями на минеральное сырье объекта (участка) недр, к которому относятся:
{Абзац первый пункта 252.3 статьи 252 в редакции Закона № 1914-IX от 30.11.2021 }
252.3.1. объем товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья), являющегося результатом хозяйственной деятельности по добыче полезных ископаемых из недр на территории Украины, ее континентального шельфа и исключительной (морской) экономической зоны, в том числе объем минерального сырья, образующегося в результате выполнения первичной переработки, хозяйствование на условиях хозяйственных договоров об услугах с давальческим сырьем;
252.3.2. объем товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья), являющегося результатом хозяйственной деятельности по добыче полезного ископаемого из отходов (потерь, хвостов и т.п.) горного производства, в том числе объем минерального сырья, образующегося в результате выполнения первичной переработки, проводимой другими, чем плательщик. услуги с давальческим сырьем, если для его добычи в соответствии с законодательством необходимо получить специальное разрешение.
252.3.3. объем товарной продукции - добытого полезного ископаемого (минерального сырья), что является результатом хозяйственной деятельности по добыче полезных ископаемых из недр на территории Украины, ее континентального шельфа и исключительной (морской) экономической зоны, в том числе объем минерального сырья, образующегося при выполнении работ, для проведения которых необходимо получение согласования центрального органа изучение и рациональное использование недр, в том числе при выполнении работ в акваториях водных объектов.
{Пункт 252.3 статьи 252 дополнен подпунктом 252.3.3 согласно Закону № 1797-VIII от 21.12.2016 }
252.4. К объекту обложения рентной платой за пользование недрами для добычи полезных ископаемых не относятся:
252.4.1. не включенные в государственный баланс запасов полезных ископаемых полезные ископаемые местного значения и торф, добытые землевладельцами или землепользователями в пределах своих земельных участков для обеспечения собственных нужд домохозяйств;
{Подпункт 252.4.1 пункта 252.4 статьи 252 в редакции Закона № 466-IX от 16.01.2020 }
252.4.2. извлеченные (собранные) минералогические, палеонтологические и другие геологические коллекционные образцы, если их использование не предусматривает получение экономической выгоды с передачей или без передачи права собственности на них;
252.4.3. полезные ископаемые, извлеченные из недр при создании, использовании, реконструкции геологических объектов природно-заповедного фонда, если использование этих полезных ископаемых не предусматривает получения экономической выгоды с передачей или без передачи права собственности на них;
252.4.4. дренажные и сопутствующие подземные воды, не учитываемые в государственном балансе запасов полезных ископаемых, добываемых при разработке месторождений полезных ископаемых или при строительстве и эксплуатации подземных сооружений, и использование которых не предусматривает получения экономической выгоды с передачей или без передачи права собственности на них, в том числе от использования для собственных технологических потребностей, связанных с добычей полезных ископаемых;
252.4.5. добытые полезные ископаемые, которые без приобретения и/или сохранения плательщиком права собственности на такие полезные ископаемые в соответствии с утвержденным в установленном законодательством порядке технологическим проектом разработки запасов полезных ископаемых соответствующего участка недр направляются на формирование запасов полезных ископаемых техногенного месторождения;
252.4.6. объем природного газа, признанного рециркулирующим в соответствии с требованиями настоящего Кодекса, определяемого плательщиком рентной платы по показателям измерительных устройств, указанных в журнале учета добытых полезных ископаемых с соблюдением самостоятельно утвержденных им в соответствии с требованиями лицензионных условий схем движения добытого углеводородного сырья на производственных участках, производственных участках и производственных участках технологический процесс;
252.4.7. объемы минеральных вод, добытые государственными детскими специализированными санаторно-курортными учреждениями, в части объемов, используемых для лечения их территории;
252.4.8. объем газа (метана) дегазации угольных месторождений, утвержденными кондициями на минеральное сырье участка недр определен таким, что не соответствует или не может быть приведен к требованиям документов по стандартизации по качеству природного газа, предназначенного для транспортировки, промышленного или коммунально-бытового потребления;
{Пункт 252.4 статьи 252 дополнен подпунктом 252.4.8 согласно Закону № 2245-VIII от 07.12.2017 ; в редакции Закона № 466-IX от 16.01.2020 }
252.4.9. ураносодержащие полезные ископаемые, добываемые на стадии геологического изучения на основании специальных разрешений, полученных после 1 января 2018 года.
{Пункт 252.4 статьи 252 дополнен подпунктом 252.4.9 согласно Закону № 2628-VIII от 23.11.2018 }
252.5. Виды товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) определяются плательщиком рентной платы согласно видам продукции, которые установлены кондициями на минеральное сырье объекта (участка) недр, в том числе кондиции товаров и услуг, с учетом утвержденных плательщиком схем движения товарной продукции горного предприятия производственных участках и местах хранения с учетом состава исходного сырья, условий конкретного производства, особенностей технологического процесса и требований к конечной продукции.
{Пункт 252.5 статьи 252 в редакции Закона № 1914-IX от 30.11.2021 }
252.6. Базой налогообложения рентной платой за пользование недрами для добычи полезных ископаемых является стоимость объемов добываемых в налоговом (отчетном) периоде полезных ископаемых (минерального сырья), которая отдельно исчисляется для каждого вида полезного ископаемого (минерального сырья) для каждого участка недр на базовых условиях поставки (склад готовой продукции).
252.7. Стоимость соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) в налоговом (отчетном) периоде исчисляется плательщиком для каждого участка недр на базовых условиях поставки (склад готовой продукции горного предприятия) по большей из следующих ее величин:
252.7.1. по фактическим ценам реализации соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья);
252.7.2. по расчетной стоимости соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья), кроме углеводородного сырья, а также руд железа.
{Подпункт 252.7.2 пункта 252.7 статьи 252 с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
252.8. В случае исчисления стоимости товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) по фактическим ценам реализации стоимость единицы соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) устанавливается плательщиком рентной платы по величине суммы дохода, полученного (начисленного) от исполнения по реализации соответствующего объема (количества) такого вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья).
Фактическая цена реализации для нефти, конденсата определяется центральным органом исполнительной власти, реализующим государственную политику экономического развития, за налоговый (отчетный) период как средняя цена одного барреля нефти "Urals" (без НДС), перечисленная в гривне за тонну по курсу Национального банка Украины по состоянию на 1 число месяца, определенного (котировки UralsMediterranean и UralsRotterdam). При определении фактической цены реализации для нефти, конденсата используется средний показатель емкости баррелей в 1 тонне нефти марки Urals в размере 7,28.
{Абзац второй пункта 252.8 статьи 252 с изменениями, внесенными Законом № 4015-IX от 10.10.2024 }
{Абзац третий пункта 252.8 статьи 252 исключен на основании Закона № 1797-VIII от 21.12.2016 }
{Абзац четвертый пункта 252.8 статьи 252 исключен на основании Закона № 1797-VIII от 21.12.2016 }
Фактической ценой реализации для природного газа считается:
{Абзац пятый пункта 252.8 статьи 252 в редакции Закона № 812-VIII от 24.11.2015 }
для газа природного, что соответствует условию, определенному в пункте 252.24 настоящей статьи, - цена, определенная в соответствующих договорах купли-продажи природного газа между плательщиком рентной платы и субъектом рынка природного газа, на которого Кабинетом Министров Украины возложены специальные обязанности по формированию ресурса природного газа для бытовых потребителей и производителей налоговом (отчетном) периоде без НДС, в гривнах за 1000 кубических метров. Для целей применения пункта 252.20 настоящей статьи фактическая цена реализации такого природного газа перечисляется в доллары США по среднеарифметическому официальному курсу Национального банка Украины за налоговый (отчетный) период;
{Абзац шестой пункта 252.8 статьи 252 в редакции Закона № 812-VIII от 24.11.2015 ; с изменениями, внесенными Законом № 4015-IX от 10.10.2024 }
для другого газа природного – цена, определенная как среднее арифметическое значение следующих величин:
{Абзац седьмой пункта 252.8 статьи 252 в редакции Законов № 812-VIII от 24.11.2015 , № 2139-IX от 15.03.2022 – о вступлении в силу и действия Закона см. пункт 1 раздела II}
средняя таможенная стоимость импортного газа, которая сложилась в процессе его таможенного оформления при ввозе на территорию Украины за налоговый (отчетный) период. Средняя таможенная стоимость импортного природного газа, сложившаяся в процессе его таможенного оформления при ввозе на территорию Украины за налоговый (отчетный) период, исчисляется центральным органом исполнительной власти, реализующим государственную таможенную политику, и предоставляется до 5 числа месяца, следующего за налоговым (отчетным) периодом, центральному органу исполнительной власти;
{Абзац пункта 252.8 статьи 252 в редакции Закона № 2139-IX от 15.03.2022 – относительно вступления в силу и действия Закона см. пункт 1 раздела II}
среднеарифметическое значение котировок цен газа природного на отчетный месяц (Front Month Settlement Prices) на нидерландском газовом хабе (ТТF), по информации биржи EEX (The European Energy Exchange), сложившихся за календарный месяц, предшествующий налоговому (отчетному) периоду, исчисляемому центральным органом исполнительной власти. 1000 кубических метров в долларах США и в национальной валюте Украины (без НДС) по среднеарифметическому официальному курсу Национального банка Украины за налоговый (отчетный) период.
{Абзац пункта 252.8 статьи 252 в редакции Закона № 2139-IX от 15.03.2022 – относительно вступления в силу и действия Закона см. пункт 1 раздела II}
Центральный орган исполнительной власти, реализующий государственную политику экономического развития, до 10 числа месяца, следующего за налоговым (отчетным) периодом, размещает на своем официальном веб-сайте в специальном разделе фактическую цену реализации природного газа, определенную за 1000 кубических метров в национальной валюте Украины и в долларах США, и предоставляет информацию о фактической цене центральному органа исполнительной власти, реализующей государственную налоговую политику.
{Абзац пункта 252.8 статьи 252 в редакции Закона № 2139-IX от 15.03.2022 – относительно вступления в силу и действия Закона см. пункт 1 раздела II}
При осуществлении контролируемых операций в случаях, определенных статьей 39 настоящего Кодекса, фактическая цена реализации соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) не может быть меньше цены, определенной по принципу "вытянутой руки".
{Пункт 252.8 статьи 252 дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
Центральный орган исполнительной власти, реализующий государственную политику экономического развития, до 10 числа месяца, следующего за налоговым (отчетным) периодом, размещает определенную цену реализации соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) на своем официальном веб-сайте в специальном разделе и сообщает центральный орган исполнительной власти.
{Абзац пункта 252.8 статьи 252 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Сумма дохода, полученного (начисленного) от реализации соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) за налоговый (отчетный) период, уменьшается на сумму расходов плательщика, связанных с операциями предпродажной подготовки, в том числе упаковкой, фасовкой (бутылкой), а также с доставкой соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) потребителю в размерах, установленных в договоре купли-продажи согласно условиям поставки.
{Абзац пункта 252.8 статьи 252 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Суммы предварительной оплаты стоимости объема (количества) соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья), поступивших к моменту фактического выполнения хозяйственных обязательств (фактической поставки) или к моменту наступления срока выполнения хозяйственных обязательств (поставки) по сумме дохода о соответствующей стоимости горного предприятия - добытого полезного ископаемого (минерального сырья) в налоговом (отчетном) периоде, если такие хозяйственные обязательства (поставки) выполнены или должны быть выполнены по указанному договору.
Сумма дохода, полученная от реализации объема (количества) соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) в иностранной валюте, исчисляется в национальной валюте по официальному курсу гривны к иностранным валютам, установленному Национальным банком Украины на дату реализации таких полезных ископаемых.
Фактическая цена реализации для руд железа определяется центральным органом исполнительной власти, реализующим государственную политику экономического развития, за налоговый (отчетный) период, как средняя стоимость железной руды по индексу IODEX 62% FE CFR China (без НДС), перечисленная в гривне за тонну по курсу Национального банка Украины по состоянию на 1 число месяца информацией, официально указанной мировым информационным агентством Platts.
{Пункт 252.8 статьи 252 дополнен абзацем согласно Закону № 1914-IX от 30.11.2021 ; с изменениями, внесенными Законом № 4015-IX от 10.10.2024 }
Центральный орган исполнительной власти, реализующий государственную политику экономического развития, до 10 числа месяца, следующего за налоговым (отчетным) периодом, размещает определенную фактическую цену реализации руд железа на своем официальном веб-сайте в специальном разделе и уведомляет центральный орган исполнительной власти, реализующий государственную налоговую политику.
{Пункт 252.8 статьи 252 дополнен абзацем согласно Закону № 1914-IX от 30.11.2021 }
{Абзац восемнадцатый пункта 252.8 статьи 252 исключен на основании Закона № 4113-IX от 04.12.2024 }
{Абзац девятнадцатый пункта 252.8 статьи 252 исключен на основании Закона № 4113-IX от 04.12.2024 }
{Абзац двадцатый пункта 252.8 статьи 252 исключен из Закона № 4113-IX от 04.12.2024 }
{Абзац двадцать первый пункта 252.8 статьи 252 исключен на основании Закона № 4113-IX от 04.12.2024 }
{Абзац двадцать второй пункта 252.8 статьи 252 исключен на основании Закона № 4113-IX от 04.12.2024 }
{Абзац двадцать третий пункта 252.8 статьи 252 исключен на основании Закона № 4113-IX от 04.12.2024 }
{Абзац двадцать четвертый пункта 252.8 статьи 252 исключен на основании Закона № 4113-IX от 04.12.2024 }
{Абзац двадцать пятый пункта 252.8 статьи 252 исключен на основании Закона № 4113-IX от 04.12.2024 }
{Абзац двадцать шестой пункта 252.8 статьи 252 исключен на основании Закона № 4113-IX от 04.12.2024 }
{Абзац двадцать седьмой пункта 252.8 статьи 252 исключен на основании Закона № 4113-IX от 04.12.2024 }
Фактическая цена реализации добытого полезного ископаемого (минерального сырья) товарной продукции горного предприятия из горных пород, классифицируемая по коду согласно УКТ ВЭД 2517 , определяется по средневзвешенной (по объему реализации) в отчетном периоде цене реализации соответствующего вида товарной продукции горного предприятия - добытой по добычей менее 6,5 долларов США за 1 тонну.
{Пункт 252.8 статьи 252 дополнен абзацем согласно Закону № 4113-IX от 04.12.2024 }
Фактическая цена реализации добытого полезного ископаемого (минерального сырья) товарной продукции горного предприятия из горных пород, классифицируемая по коду согласно УКТ ВЭД 2505 , определяется по средневзвешенной (по объему реализации) в отчетном периоде цене реализации соответствующего вида товарной продукции горного предприятия - добытой по добычей менее 5 долларов США за 1 тонну.
{Пункт 252.8 статьи 252 дополнен абзацем согласно Закону № 4113-IX от 04.12.2024 }
Фактическая цена реализации добытого полезного ископаемого (минерального сырья) товарной продукции горного предприятия из горных пород, классифицируемая по коду согласно УКТ ВЭД 250700 , определяется по средневзвешенной (по объему реализации) в отчетном периоде цене реализации соответствующего вида товарной продукции горного предприятия по договорам:
{Пункт 252.8 статьи 252 дополнен абзацем согласно Закону № 4113-IX от 04.12.2024 }
120 долларов США за 1 тонну товарной продукции горного предприятия, добываемой в пределах объекта (участка) недр из минерального сырья, которая в утвержденных кондициях на минеральное сырье объекта (участка) недр по своим свойствам признана пригодной для первичной переработки (обогащения);
{Пункт 252.8 статьи 252 дополнен абзацем согласно Закону № 4113-IX от 04.12.2024 }
40 долларов США за 1 тонну товарной продукции горного предприятия, добытой в пределах объекта (участка) недр из минерального сырья, которая в утвержденных кондициях на минеральное сырье объекта (участка) недр по своим свойствам признана непригодной для первичной переработки (обогащения).
{Пункт 252.8 статьи 252 дополнен абзацем согласно Закону № 4113-IX от 04.12.2024 }
Перечисление фактической цены за 1 тонну товарной продукции горного предприятия, классифицируемого по кодам согласно УКТ ВЭД 2505 , 2507 00, 2517, осуществляется в гривнах по курсу Национального банка по состоянию на первое число месяца, следующего за налоговым (отчетным) периодом.
{Пункт 252.8 статьи 252 дополнен абзацем согласно Закону № 4113-IX от 04.12.2024 }
252.9. К расходам плательщика рентной платы, связанным с операциями предпродажной подготовки, в том числе упаковкой, фасовкой (бутилированием), а также с доставкой (перевозкой, транспортировкой) товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) потребителю, относятся:
{Абзац первый пункта 252.9 статьи 252 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
252.9.1. расходы, связанные с операциями предпродажной подготовки, в том числе упаковкой, расфасовкой (бутилированием), а также с доставкой (перевозкой, транспортировкой) товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) из состава готовой продукции плательщика рентной платы (узла учета, входа в переделку сетей, входа в магистральный трубопровод, потребителем) потребителю, а именно:
{Абзац первый подпункта 252.9.1 пункта 252.9 статьи 252 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
с доставкой (перевозкой, транспортировкой) по магистральным трубопроводам, железнодорожным, водным и другим видам транспорта;
со сливкой, наливкой, погрузкой, разгрузкой и перегрузкой;
с оплатой услуг портов, в том числе портовых сборов;
с оплатой транспортно-экспедиторских услуг;
252.9.2. расходы по обязательному страхованию грузов, исчисленные в соответствии с законодательством;
252.9.3. таможенные платежи при реализации за пределы таможенной территории Украины.
252.10. Стоимость единицы каждого вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) исчисляется как соотношение суммы дохода, полученного плательщиком рентной платы от реализации соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья), определенной в соответствии с пунктом 252.8 настоящей статьи, горного предприятия - добытого полезного ископаемого (минерального сырья), определяемого по данным бухгалтерского учета запасов готовой продукции такого плательщика.
252.11. В случае исчисления стоимости соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) по расчетной стоимости в расходы плательщика рентной платы за налоговый (отчетный) период включаются:
252.11.1. материальные затраты, в том числе расходы, связанные с выполнением хозяйственных договоров с давальческим сырьем, за исключением материальных затрат, связанных с:
хранением;
транспортировкой;
упаковкой, в том числе фасовкой (бутилированием);
{Абзац четвертый подпункта 252.11.1 пункта 252.11 статьи 252 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
проведением другого вида подготовки (включая предпродажную подготовку), кроме операций, отнесенных к операциям первичной переработки (обогащения) в значении, приведенном в разделе I настоящего Кодекса, для реализации соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья);
производством и реализацией других видов продукции, товаров (работ, услуг);
252.11.2. расходы по оплате труда, кроме затрат по оплате труда работников, не занятых в хозяйственной деятельности по добыче соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья);
252.11.3. расходы по ремонту основных средств, кроме затрат на ремонт основных средств, не связанных технически и технологически с хозяйственной деятельностью по добыче соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья);
252.11.4. другие расходы, относящиеся к составу расходов, в том числе расходы, распределенные согласно принципам учетной политики плательщика рентной платы, понесенные им в периоды, когда хозяйственная деятельность по добыче полезных ископаемых не производилась в связи с сезонными условиями проведения добывающих работ, кроме расходов, не связанных с хозяйственной деятельностью; полезного ископаемого (минерального сырья), в том числе:
возникающие в результате формирования финансовых резервов;
на уплату процентов долговых обязательств плательщика рентной платы;
на внесение рентной платы за пользование недрами для добычи полезных ископаемых;
на уплату штрафов и/или неустойки или пеней по решению сторон договора или по решению соответствующих государственных органов, суда.
252.12. При исчислении расчетной стоимости соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) также учитываются:
252.12.1. сумма начисленной амортизации, кроме суммы начисленной амортизации на основные средства и нематериальные активы, подлежащие амортизации, но не связанные технически и технологически с хозяйственной деятельностью по добыче соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья);
252.12.2. сумма амортизации затрат, связанных с хозяйственной деятельностью по добыче соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья).
252.13. В случае если имеют место государственные субвенции для горных предприятий, определение стоимости добытого минерального сырья (полезного ископаемого) осуществляется без учета субвенции, размеры которой для каждого участка недр исчисляются на основании калькулирования себестоимости добытого полезного ископаемого по материалам бухгалтерского учета производства хозяйственной деятельности в пределах такого участка недр.
252.14. Сумма расходов, понесенных на осуществление хозяйственной деятельности по добыче полезных ископаемых, по которым в налоговом (отчетном) периоде завершен комплекс технологических операций (процессов) по добыче, полностью включается в расчетную стоимость добытых полезных ископаемых за соответствующий налоговый (отчетный) период.
В случае если после возникновения налоговых обязательств по рентной плате за пользование недрами для добычи полезных ископаемых за объем (количество) соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) плательщик рентной платы в любом последующем налоговом (отчетном) периоде - добытого полезного ископаемого (минерального сырья) или его части) других операций первичной переработки, в результате чего возник новый вид товарной продукции горного предприятия, отличающегося от продукции, по которой плательщиком рентной платы признаны и выполнены соответствующие обязательства по рентной плате за пользование недрами для добычи полезных ископаемых налоговых обязательств по рентной плате для нового соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) с учетом выполненных налоговых обязательств за объем (количество) соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого предприятия по минеральному сырью; налоговых обязательств, возникавших по предварительным операциям с данным видом полезного ископаемого.
252.15. Сумма расходов, понесенных на осуществление хозяйственной деятельности по добыче полезных ископаемых, в отношении которых в налоговом (отчетном) периоде не завершен комплекс технологических операций (процессов) по добыче, включается в расчетную стоимость соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) в налоговом (отчет) (процессов).
252.16. Расчетная стоимость единицы соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) (Цр) исчисляется по формуле:
где ВМП – расходы, исчисленные согласно пунктам 252.11 – 252.15 настоящей статьи (в гривнах);
Крмпе - коэффициент рентабельности горного предприятия в размере 0,20, кроме случаев, когда большая величина такого коэффициента утверждена в технико-экономических расчетах материалов геолого-экономической оценки запасов полезных ископаемых участка недр, утвержденных центральным органом исполнительной власти, реализующим государственную политику в сфере геологического изучения ( кондиций на минеральное сырье объекта (участка) недр;
{Абзац четвертый пункта 252.16 статьи 252 в редакции Закона № 1914-IX от 30.11.2021 }
Vмп – объем (количество) товарной продукции горного предприятия – добытых полезных ископаемых (минерального сырья), добытая за налоговый (отчетный) период.
252.17. Стоимость руд урана и золота, добываемых из коренных месторождений, исчисляется с учетом цены реализации за налоговый (отчетный) период (в случае отсутствия реализации в этот период – за ближайшие предыдущие налоговые периоды) химически чистого металла без учета налога на добавленную стоимость, уменьшенной на сумму расходов плательщика рентной платы на обогащение (афинаж) Стоимость единицы товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) определяется с учетом доли (в натуральном измерении) содержания химически чистого металла в единице добытого полезного ископаемого.
252.18. Налоговые обязательства по рентной плате за пользование недрами для соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) в пределах одного участка недр за налоговый (отчетный) период исчисляются по формуле:
Пзн = Vф х Вкк х Свнз х Кпп,
где Vф – объем (количество) соответствующего вида товарной продукции горного предприятия – добытого полезного ископаемого (минерального сырья) в налоговом (отчетном) периоде (в единицах массы или объема);
Вкк - стоимость единицы соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья), исчисленная согласно пунктам 252.7 - 252.17 настоящей статьи;
Свнз – величина ставки рентной платы за пользование недрами для добычи полезных ископаемых (в процентах), установленная в пункте 252.20 настоящей статьи;
Коп – корректирующий коэффициент, величина которого соответствует установленному в пункте 252.22 настоящей статьи или величине произведения нескольких коэффициентов, установленных в пункте 252.22 настоящей статьи, в случае наличия оснований их одновременного применения по соответствующим критериям.
{Абзац шестой пункта 252.18 статьи 252 в редакции Закона № 1914-IX от 30.11.2021 }
252.19. Объем (количество) соответствующего вида товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья), согласно видам продукции, установленным утвержденными кондициями на минеральное сырье объекта (участка) недр, определяется плательщиком рентной платы самостоятельно в журнале учета добытых полезных копий полезного ископаемого (минерального сырья) на производственных участках и местах хранения с учетом состава исходного сырья, условий конкретного производства, особенностей технологического процесса и требований к конечной продукции и нормативных актов, регламентирующих требования определения качества сырья и конечного продукта, определение содержания основного и сопутствующего полезного ископаемого в лабораториях. метрологической системе.
{Абзац первый пункта 252.19 статьи 252 в редакции Закона № 1914-IX от 30.11.2021 }
В зависимости от соответствующего вида добытого полезного ископаемого (минерального сырья) его количество определяется в единицах массы или объема.
252.20. Ставки рентной платы за пользование недрами для добычи полезных ископаемых за добытые полезные ископаемые (минеральное сырье), виды товарной продукции горного предприятия которой утверждены кондициями на минеральное сырье объекта (участки) недр, устанавливаются в процентах от стоимости товарной продукции горного предприятия
{Абзац первый пункта 252.20 статьи 252 в редакции Закона № 1914-IX от 30.11.2021 }
Название групп полезных ископаемых, предоставленное в пользование недрами горному предприятию для добычи полезного ископаемого в виде товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья)
Ставка, процент от стоимости товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья)
рудные (металлосодержащие (металлические), в том числе руды) полезные ископаемые:
черных металлов (кроме руд железа), цветных и легировочных металлов
6,25
руды железа
3,50, если средняя стоимость железной руды по индексу IODEX 62% FE CFR China, официально определенному мировым информационным агентством Platts, за налоговый (отчетный) период составляет 100 долларов США и менее; 5,00, если средняя стоимость железной руды по индексу IODEX 62 % FE CFR China, официально определенного мировым информационным агентством Platts, за налоговый (отчетный) период составляет более 100 и не превышает 200 долларов США включительно;
10,00, если средняя стоимость железной руды по индексу IODEX 62% FE CFR China, официально определенного мировым информационным агентством Platts, за налоговый (отчетный) период составляет более 200 долларов США;
ураносодержащие (в технологическом растворе)
5,00
другие, чем ураносодержащие, черные, цветные и легирующие металлы.
5,00
энергетические полезные ископаемые:
уголь:
коксующее
1,50
энергетическое
0,75
антрацит
1,00
буре
1,00
торф
1,00
углеводороды:
нефть:
из залежей, полностью или частично залегающих на глубине до 5000 метров
31,00
из залежей, полностью залегающих на глубине более 5000 метров
16,00
конденсат:
из залежей, полностью или частично залегающих на глубине до 5000 метров
31,00
из залежей, полностью залегающих на глубине более 5000 метров
16,00
газ природный (любого происхождения):
из залежей, полностью или частично залегающих на глубине до 5000 метров
если фактическая цена реализации природного газа за налоговый (отчетный) период составляет 400 долларов США или менее 1000 метров кубических: 29,00 от фактической цены реализации газа природного за налоговый (отчетный) период;
если фактическая цена реализации газа природного за налоговый (отчетный) период превышает 400 долларов США за 1000 метров кубических: 29,00 от части фактической стоимости газа природного за налоговый (отчетный) период в размере 400 долларов США за 1000 метров кубических и 65,00 от части фактической цены превышает 400 долларов США за 1000 кубических метров;
из залежей, полностью или частично залегающих на глубине более 5000 метров
если фактическая цена реализации газа природного за налоговый (отчетный) период составляет 400 долларов США или менее 1000 кубических метров: 14,00 от фактической цены реализации газа природного за налоговый (отчетный) период;
если фактическая цена реализации газа природного за налоговый (отчетный) период превышает 400 долларов США за 1000 метров кубических: 14,00 от части фактической стоимости газа природного за налоговый (отчетный) период в размере 400 долларов США за 1000 метров кубических и 31,00 от части фактической цены превышает 400 долларов США за 1000 кубических метров;
природный газ, добытый из новых скважин из залежей, полностью или частично залегающих на глубине до 5000 метров
если фактическая цена реализации газа природного за налоговый (отчетный) период составляет 400 долларов США или менее 1000 кубических метров: 12,00 от фактической цены реализации газа природного за налоговый (отчетный) период;
если фактическая цена реализации газа природного за налоговый (отчетный) период превышает 400 долларов США за 1000 метров кубических: 12,00 от части фактической стоимости газа природного за налоговый (отчетный) период в размере 400 долларов США за 1000 метров кубических и 36,00 от части фактической цены превышает 400 долларов США за 1000 кубических метров;
природный газ, добытый из новых скважин из залежей, полностью или частично залегающих на глубине более 5000 метров
если фактическая цена реализации газа природного за налоговый (отчетный) период составляет 400 долларов США или менее 1000 кубических метров: 6,00 от фактической цены реализации газа природного за налоговый (отчетный) период;
если фактическая цена реализации газа природного за налоговый (отчетный) период превышает 400 долларов США за 1000 метров кубических: 6,00 от части фактической стоимости газа природного за налоговый (отчетный) период в размере 400 долларов США за 1000 метров кубических и 18,00 от части фактической цены 400 долларов США за 1000 кубических метров;
из залежей на участках недр (местовищах) в пределах континентального шельфа и/или исключительной (морской) экономической зоны Украины независимо от глубины залегания залежей и даты начала бурения скважины
11,00
природный газ, добытый при исполнении договоров о совместной деятельности, независимо от глубины залегания залежей и даты начала бурения скважины
70,00
неэнергетические, нерудные (неметаллсодержащие (неметаллические) полезные ископаемые, воды подземные - 1 ), воды поверхностные, грязи лечебные (пеллоиды), кроме янтаря
5,00
янтарь
10,00
{Примечание – 1) пункта 252.20 статьи 252 исключены на основании Закона № 211-VIII от 02.03.2015 }
- 1) С 1 января 2019 года по 31 декабря 2019 года (включительно) к ставке рентной платы за пользование недрами для добычи железной руды применяется коэффициент 1,1.
{К пункту 252.20 статьи 252 включено примечание - 1) согласно Закону № 2628-VIII от 23.11.2018 }
2 ) Рентная плата за пользование недрами для добычи пресных подземных вод, добываемых плательщиками, указанными в подпункте 252.1.5 пункта 252.1 настоящей статьи, применяется по ставкам, определенным в подпункте 255.5.2 пункта 255.5 статьи 255 настоящего Кодекса.
- 3) В условиях действия соглашения о распределении продукции для нефти и конденсата, добываемых в пределах территории Украины, континентального шельфа, исключительной (морской) экономической зоны Украины, рентная плата за пользование недрами для добычи полезных ископаемых взимается с применением ставки в размере 2 процента стоимости товарного продукции горного предприятия, (нефтяного (попутного) газа), этана, пропана, бутана, газа (метана) угольных месторождений, газа сланцевых толщ, газа центрально-бассейнового типа, газа коллекторов плотных пород, добытого в пределах территории Украины, континентального шельфа, исключительной (морской) экономической зоны Украины, рентна применением ставки в размере 1,25 процента от стоимости товарной продукции горного предприятия.
{Пункт 252.20 статьи 252 дополнен примечанием 3 согласно Закону № 2245-VIII от 07.12.2017 }
{Примечание 4 к пункту 252.20 статьи 252 исключено из Закона № 1914-IX от 30.11.2021 }
{Пункт 252.20 статьи 252 с изменениями, внесенными согласно Законам №211-VIII от 02.03.2015 , №909-VIII от 24.12.2015 , №1791-VIII от 20.12.2016 , №2207-2245 . 2628-VIII от 23.11.2018 , № 466-IX от 16.01.2020 , № 490-IX от 04.02.2020 , № 1914-IX от 30.11.2021 , № 2139-IX от 20.02 . см. пункт 1 раздела II, № 4015-IX от 10.10.2024 }
252.21. Дополнительные объемы углеводородного сырья, добытые в результате реализации действующих или новых инвестиционных проектов (программ, договоров), которыми предусмотрено наращивание добычи углеводородного сырья, на участках недр ( месторождениях, залежях), характеризующихся ухудшенными горно-геологическими условиями в процессе отдельных действующих скважинах после капитального ремонта, скважинах, восстанавливаемых из числа ликвидированных, новых скважин или группах скважин, расположенных на таких участках недр, облагаются налогом по ставке 2 процента от стоимости дополнительной добычи соответствующего углеводородного сырья.
Порядок отбора и утверждения новых инвестиционных проектов (программ, договоров), которыми предусмотрено наращивание добычи углеводородного сырья, порядок определения дополнительных объемов углеводородного сырья, а также порядок контроля за выполнением таких инвестиционных проектов (программ) определяются Кабинетом Министров Украины по представлению центрального органа исполнительной власти, что обеспечивает.
Перечень участков недр и/или объектов недр, на которых реализуются новые инвестиционные проекты (программы, договоры), определяется центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную политику в нефтегазовом комплексе.
Положения настоящего пункта распространяются на:
предприятия, доля государства в уставном капитале которых составляет 25 процентов и больше;
хозяйственные общества, 25 процентов и более акций (долей, паев) которых находятся в уставных капиталах других хозяйственных обществ, контрольным пакетом акций которых владеет государство;
дочерние предприятия, представительства и филиалы таких предприятий и обществ;
участников договоров о совместной деятельности, в соответствии с которыми стоимость вклада предприятий, доля государства в уставном капитале которых составляет 25 процентов и более, хозяйственных обществ, 25 процентов и более акций (долей, паев) которых находится в уставных капиталах других хозяйственных обществ, контрольным пакетом акций которых владеет государство, а также дочерних предприятий, представительств и процентов договоров о совместной деятельности.
252.22. К ставкам рентной платы за пользование недрами для добычи полезных ископаемых применяются корректирующие коэффициенты, определяемые в зависимости от вида полезного ископаемого (минерального сырья) и условий его добычи:
Критерии применения коэффициента
Величина коэффициента
Добыча запасов (ресурсов) полезных ископаемых из техногенных месторождений
0,50
Добыча песчано-гравийного сырья в пределах акватории морей, водохранилищ, в реках и их поймах (кроме добычи, связанной с плановыми работами по очистке фарватеров рек)
2,00
Добыча углекислых минеральных подземных вод (гидрокарбонатных) из скважин, не оборудованных стационарными газоотделителями
0,85
Добыча запасов с месторождений, которые в установленном законодательством порядке признаны как дотационные запасы
0,01
Добыча запасов полезных ископаемых участка недр по соблюдению кондиций минерального сырья участка недр, утвержденных государственной экспертизой на основании отчетов по геологическому изучению, выполненных плательщиком рентной платы за счет собственных средств не ранее чем за 5 лет до отчетного налогового периода, кроме углеводородного сырья
0,95
Добыча внебалансовых запасов природного газа, отвечающего условию, определенному в пункте 252.24 настоящей статьи*
0,79
Добыча внебалансовых запасов природного газа, из залежей на участках недр (месторождениях) в пределах континентального шельфа и/или исключительной (морской) экономической зоны Украины, что соответствует условию, определенному в пункте 252.24 настоящей статьи*
0,61
Добыча внебалансовых запасов природного газа, не отвечающего условию, определенному в пункте 252.24 настоящей статьи*
0,96
Добыча запасов природного газа, соответствующего условию, определенному в пункте 252.24 настоящей статьи, участки недр, утвержденных государственной экспертизой на основании отчетов по геологическому изучению, выполненных плательщиком рентной платы за счет собственных средств
0,88
Добыча запасов природного газа из залежей на участках недр (месторождениях) в пределах континентального шельфа и/или исключительной (морской) экономической зоны Украины, что соответствует условию, определенному в пункте 252.24 настоящей статьи, участки недр, утвержденных государственной экспертизой на основании отчетов по геологическому изучению, которое выполнено
0,77
Добыча запасов природного газа, не отвечающего условию, определенному в пункте 252.24 настоящей статьи, участки недр, утвержденных государственной экспертизой на основании отчетов по геологическому изучению, выполненных плательщиком рентной платы за счет собственных средств
0,97
Добыча подземным шахтным способом из глубины более 300 метров железной руды для обогащения с содержанием магнетитового железа менее 35 процентов
0,25
Добыча руд железа
0,90
* При условии, что запасы полезных ископаемых отнесены к такой категории по результатам геолого-экономической оценки, проведенной не ранее чем за 10 лет до возникновения налоговых обязательств.
{Пункт 252.22 статьи 252 с изменениями, внесенными согласно Законам №211-VIII от 02.03.2015 , №909-VIII от 24.12.2015 , №1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
252.23. Налоговые декларации по рентной плате за пользование недрами для добычи полезных ископаемых представляются ее плательщиком начиная с следующего за кварталом календарного квартала, в котором такой плательщик получил или переоформил специальное разрешение.
{Абзац первый пункта 252.23 статьи 252 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Налоговые декларации по рентной плате при выполнении договоров о совместной деятельности без образования юридического лица представляются уполномоченным лицом, определенным в соответствии с пунктом 252.1 настоящей статьи начиная с календарного квартала, следующего за кварталом, в котором такой договор зарегистрирован в контролирующих органах.
252.24. Плательщик рентной платы или уполномоченное лицо, которые в налоговом (отчетном) периоде добыли природный газ (в том числе нефтяной (попутный) газ) и реализовали его субъекту рынка природного газа, на которого Кабинетом Министров Украины на основании Закона Украины "О рынке природного газа" возложены специальные обязанности по формированию ресурсов налоговой декларации налоговые обязательства с учетом объемов, определенных в актах приемки-передачи, и объемов производственно-технологических расходов природного газа на технические операции по добыче и подготовке к транспортировке. Акты приемки-передачи оформляются в налоговом (отчетном) периоде, в котором такой газ был добыт, и не позднее 8 числа месяца, следующего за налоговым (отчетным) периодом, подписываются плательщиком рентной платы или уполномоченным лицом и указанным выше субъектом рынка природного газа на основании заключенных ими договоров.
Объемы производственно-технологических затрат природного газа на осуществление технических операций по добыче и подготовке к транспортировке (в том числе нефтяного (попутного) газа), указанного в абзаце первом настоящего пункта, определяются пропорционально удельному весу объемов такого природного газа, реализуемого указанному субъекту рынка природного газа (в общем объеме). газа), подлежащей налогообложению, уменьшенному на объем производственно-технологических затрат такого природного газа, не могут быть больше нормативных объемов производственно-технологических затрат.
{Абзац второй пункта 252.24 статьи 252 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Перечень и порядок определения размеров нормативных производственно-технологических затрат на технические операции по добыче и подготовке к транспортировке устанавливаются центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную политику в нефтегазовом и нефтегазоперерабатывающем комплексах.
{Пункт 252.24 статьи 252 дополнен абзацем третьим согласно Закону № 466-IX от 16.01.2020 }
{Пункт 252.24 статьи 252 в редакции Закона № 812-VIII от 24.11.2015 }
252.25. Плательщик рентной платы и уполномоченное лицо уплачивают налоговые обязательства:
252.25.1. по местонахождению участка недр, из которого извлечены полезные ископаемые, в случае размещения такого участка недр в пределах территории Украины;
252.25.2. по месту учета плательщика рентной платы в случае размещения участка недр, из которого извлечены полезные ископаемые, в пределах континентального шельфа и/или исключительной (морской) экономической зоны Украины.
252.26. Представление декларации, сроки уплаты, ответственность плательщиков и контроль за взиманием рентной платы определены статьями 257 и 258 настоящего Кодекса.
Статья 253. Рентная плата за пользование недрами в целях, не связанных с добычей полезных ископаемых↑
253.1. Плательщиками рентной платы за пользование недрами в целях, не связанных с добычей полезных ископаемых, являются юридические и физические лица - субъекты хозяйствования, которые используют в пределах территории Украины участки недр для:
253.1.1. хранение природного газа, нефти, газообразных и других жидких нефтепродуктов;
253.1.2. выдерживание виноматериалов, производства и хранение винопродукции;
253.1.3. выращивание грибов, овощей, цветов и других растений;
253.1.4. хранение пищевых продуктов, промышленных и других товаров, веществ и материалов;
253.1.5. проведение других видов хозяйственной деятельности.
253.2. Не являются плательщиками рентной платы за пользование недрами в целях, не связанных с добычей полезных ископаемых, воинские части, учреждения, учреждения и организации Вооруженных сил Украины и другие военные формирования, образованные согласно закону, финансируемых из средств государственного бюджета.
253.3. Объектом налогообложения рентной платой за пользование недрами в целях, не связанных с добычей полезного ископаемого, является объем подземного пространства (участка) недр:
253.3.1. для хранения природного газа и газообразных продуктов - активный объем хранения газа в пористых или трещиноватых геологических образованиях (слоях-коллекторах);
253.3.2. для хранения нефти и других жидких нефтепродуктов – объем специально созданных и существующих горных выработок (отработанных и приспособленных), а также природных полостей (пещер);
253.3.3. для выдерживания виноматериалов, производства и хранения винопродукции, выращивания грибов, овощей, цветов и других растений, хранения пищевых продуктов, промышленных и других товаров, веществ и материалов, производства других видов хозяйственной деятельности - площадь подземного пространства, предоставленная в пользование в специально созданных и существующих горных выработках (отработанных и приспособленных).
253.4. Рентная плата за пользование недрами в целях, не связанных с добычей полезных ископаемых, не взимается:
253.4.1. использование транспортных тоннелей и других подземных коммуникаций, коллекторно-дренажных систем и объектов городского коммунального хозяйства;
253.4.2. за использование подземных сооружений на глубине не более 20 метров, построенных открытым способом без засыпки или с последующей грунтовой засыпкой.
253.5. Ставки рентной платы за пользование недрами в целях, не связанных с добычей полезного ископаемого, устанавливаются в зависимости от полезных свойств недр и степени экологической безопасности при их использовании в следующих размерах:
Характер пользования недрами
Вид пользования недрами
Единица измерения
Ставка рентной платы за пользование недрами в целях, не связанных с добычей полезного ископаемого, за единицу объема пользования недрами, гривен в год
Использование подземного пространства недр - ячеистых или трещиноватых геологических образований (слоев-коллекторов)
хранение природного газа и газообразных продуктов
тыс. куб. метров активного объема
0,56
Использование подземного пространства – специально созданных и существующих горных выработок (отработанных и приспособленных), а также природных полостей (пещер)
хранение нефти и других жидких нефтепродуктов
куб. метров
0,56
выдерживание виноматериалов, производство и хранение винопродукции
кв. метров
1,59
выращивание грибов, овощей, цветов и других растений
-"-
0,90
хранение пищевых продуктов, промышленных и других товаров, веществ и материалов
-"-
0,69
проведение другой хозяйственной деятельности
-"-
2,23.
{ Пункт 253.5 статьи 253 в редакции Законов №909-VIII от 24.12.2015 , №1791-VIII от 20.12.2016 , №2245-VIII от 07.12.2017 , №1914-IX от 2
253.6. Представление декларации, сроки уплаты, ответственность плательщиков и контроль за взиманием рентной платы определены статьями 257 и 258 настоящего Кодекса.
Статья 254. Рентная плата за использование радиочастотного спектра (радиочастотного ресурса) Украины↑
{Название статьи 254 с изменениями, внесенными Законом № 3721-IX от 21.05.2024 }
254.1. Плательщиками рентной платы за пользование радиочастотным спектром (радиочастотным ресурсом) Украины являются общие пользователи радиочастотного спектра Украины, определенные законодательством об электронных коммуникациях и радиочастотном спектре, которым предоставлено право пользоваться радиочастотным спектром Украины в пределах выделенной части полос радиочастот общего пользования на основании:
254.1.1. лицензии на использование радиочастотным спектром (радиочастотным ресурсом) Украины;
254.1.2. лицензии на вещание с присвоением радиочастоты общих пользователей в полосах радиочастот, предназначенных для нужд речи;
254.1.3. лицензии на поставку услуг для нужд вещания с присвоением радиочастоты общих пользователей в полосах радиочастот, предназначенных для нужд вещания;
254.1.4. разрешения на временную вещание с присвоением радиочастоты общих пользователей в полосах радиочастот, выделенных для нужд речи;
254.1.5. присвоение радиочастоты (согласно выпискам из реестра присвоений) для нужд вещания, полученного поставщиком электронных коммуникационных сетей и/или услуг для предоставления услуг владельцу лицензии на вещание;
254.1.6. присвоение радиочастоты (согласно выпискам из реестра присвоений) для общих пользователей.
{Пункт 254.1 статьи 254 в редакции Закона № 3721-IX от 21.05.2024 }
254.2. Не являются плательщиками рентной платы специальные пользователи, перечень которых определен Законом Украины "Об электронных коммуникациях", радиолюбителях и пользователях судовых станций, установленных на борту судна.
{Пункт 254.2 статьи 254 в редакции Закона № 3721-IX от 21.05.2024 }
254.2-1 . Дипломатические представительства, консульские учреждения иностранных государств, представительства международных организаций в Украине и военные формирования иностранных государств, временно находящиеся на территории Украины, отвечающие требованиям, установленным пунктом 254.1 настоящей статьи, не являются плательщиками рентной платы за пользование радиочастотным спектром (радиочастотным ресурсом) Украины в случае, если такой вид платежей что подтверждается сведениями центрального органа исполнительной власти, что обеспечивает формирование и реализует государственную политику в сфере внешних сношений.
Такие сведения предоставляются центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную политику в сфере внешних сношений по запросу контролирующего органа.
{Статья 254 дополнена пунктом 254.2-1 согласно Закону № 3721-IX от 21.05.2024 }
254.3. Объектом налогообложения рентной платой за пользование радиочастотным спектром Украины является ширина полосы радиочастот, которая определяется как часть полосы радиочастот общего пользования в соответствующем регионе и указана в соответствующих лицензиях, разрешениях и присвоениях, определенных в пункте 254.1 настоящей статьи.
{Пункт 254.3 статьи 254 в редакции Закона № 3721-IX от 21.05.2024 }
254.4. Ставки рентной платы за использование радиочастотного спектра (радиочастотного ресурса) Украины устанавливаются в следующих размерах:
Вид радиосвязи
Диапазон радиочастот
Ставка рентной платы за 1 МГц полосы радиочастот в месяц, грн.
1.
Радиорелейная связь фиксированной радиослужбы
0,03-300 ГГц
1,30
2.
Радиосвязь:
фиксированной, подвижной сухопутной радиослужб
0,03-470 МГц
1274,57
морской радиослужбы
0,03-470 МГц
637,29
3.
Радиосвязь в системе охранной и охранно-пожарной сигнализации
30-470 МГц
1274,57
4.
Радиосвязь с использованием радиоудлинителей
30-470 МГц
639,28
5.
Радиосвязь в системе передачи данных с использованием шумоподобных сигналов
1427-2400 МГц 2400-2483,5 МГц 5150-5850 МГц
32,20
6.
Радиосвязь в системе с фиксированным абонентским радиодоступом стандарта DECT
30-3000 МГц
64,33
7.
Транкинговая радиосвязь
30-470 МГц
3952,32
8.
Поисковая радиосвязь
30-960 МГц
50982,39
9.
Радиолокационная и радионавигационная радиослужбы
30-3000 МГц 3-30 ГГц
128,64
10.
Радиосвязь спутниковой подвижной и фиксированной радиослужб
Передача и ретрансляция телевизионного изображения в зависимости от мощности:
30-300 МГц
от 1 до 10 Вт включительно
64,33
от 10,1 до 100 Вт включительно
193,01
от 101 Вт до 1 кВт включительно
317,63
от 1,1 до 5 кВт включительно
510,65
от 5,1 до 20 кВт включительно
956,94
от 20,1 кВт и выше
1274,57
15.
Передача звука в зависимости от мощности:
66-74 МГц 87,5-108 МГц
до 100 Вт включительно
478,46
от 101 Вт до 1 кВт включительно
956,94
от 1,1 до 10 кВт включительно
1527,84
от 10,1 кВт и выше
1913,82
16.
Передача и ретрансляция телевизионного изображения в зависимости от мощности:
300-880 МГц
до 10 Вт включительно
44,24
от 10,1 до 100 Вт включительно
88,45
от 101 Вт до 1 кВт включительно
193,01
от 1,1 до 5 кВт включительно
382,02
от 5,1 до 20 кВт включительно
763,93
от 20,1 кВт и выше
956,94
16-1 .
Виды радиосвязи (независимо от службы, системы, радиотехнологии, радиоэлектронных средств, излучающих устройств)
2300-2400 МГц 2575-2610 МГц 3400-3800 МГц
3685,50
17.
Виды радиосвязи (службы, системы, радиотехнологии, радиоэлектронные средства, излучающие устройства), не указанные в пунктах 1-16 - 1 пункта 254.4 настоящей статьи
9 кГц-400 ГГц
1913,82
{Пункт 254.4 статьи 254 в редакции Законов №909-VIII от 24.12.2015 , №1791-VIII от 20.12.2016 ; с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 ; в редакции Законов №1914-IX от 30.11.2021 , №3721-IX от 21.05.2024 }
254.5. Порядок начисления налоговых обязательств по рентной плате за пользование радиочастотным спектром (радиочастотным ресурсом) Украины
{Пункт 254.5 статьи 254 с изменениями, внесенными Законом № 3721-IX от 21.05.2024 }
254.5.1. Национальная комиссия, осуществляющая государственное регулирование в сферах электронных коммуникаций, радиочастотного спектра и услуг почтовой связи, представляет в порядке обмена информацией центральному органу исполнительной власти, реализующей государственную налоговую политику:
ежемесячно, до 10 числа месяца, следующего за отчетным, информацию о выдаваемых лицензиях на пользование радиочастотным спектром (радиочастотным ресурсом) Украины с указанием полос радиочастот по каждому плательщику рентной платы, исчисляющему сумму рентной платы в соответствии с позицией 11 пункта 254.4 статьи 254 настоящего Кодекса;
дважды в год до 1 марта и до 1 сентября текущего года на 1 января и 1 июля перечень пользователей радиочастотного спектра (радиочастотного ресурса) Украины - плательщиков рентной платы и/или изменения к нему с указанием вида связи, полосы радиочастот и регионов пользования радиочастотным спектром (радиочастотным ресурсом) Украины.
{Подпункт 254.5.1 пункта 254.5 статьи 254 в редакции Законов №1797-VIII от 21.12.2016 , №3721-IX от 21.05.2024 }
254.5.2. Плательщики рентной платы исчисляют сумму рентной платы исходя из вида радиосвязи, размера установленных ставок и ширины полосы радиочастот по каждому региону в отдельности, в части фактической продолжительности (календарных дней) действия разрешительного документа в отчетном периоде.
{Подпункт 254.5.2 пункта 254.5 статьи 254 в редакции Закона № 3721-IX от 21.05.2024 }
254.5.3. Плательщики рентной платы, которым предоставлено право пользоваться радиочастотным спектром (радиочастотным ресурсом) Украины на основании лицензии на пользование радиочастотным спектром (радиочастотным ресурсом) Украины, платят рентную плату начиная с даты выдачи лицензии.
При продлении срока действия лицензии на пользование радиочастотным спектром (радиочастотным ресурсом) Украины рентная плата уплачивается с начала срока действия продленной лицензии.
Другие плательщики рентной платы платят рентную плату, начиная с даты внесения присвоения радиочастоты в реестр присвоений радиочастот общих пользователей со статусом "задействованное". Уплата рентной платы производится плательщиками рентной платы с даты получения первого присвоения радиочастоты для радиооборудования в данной полосе радиочастот в соответствующем регионе независимо от общего количества присвоений, осуществленных плательщику рентной платы в такой полосе радиочастот в определенном регионе, кроме случаев, когда последующие присвоения радиочастоты предварительных присвоений, ставки рентной платы.
{Подпункт 254.5.3 пункта 254.5 статьи 254 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 3721-IX от 21.05.2024 }
254.5.4. Плательщики рентной платы представляют в контролирующие органы копии указанных в пункте 254.1 настоящей статьи соответствующих лицензий, разрешений в месячный срок после их выдачи и выписки из реестра присвоений радиочастот общих пользователей в месячный срок после присвоения.
{Подпункт 254.5.4 пункта 254.5 статьи 254 в редакции Закона № 3721-IX от 21.05.2024 }
254.6. Порядок представления декларации, сроки уплаты, ответственность плательщиков рентной платы и контроль за ее взиманием определены статьями 257 и 258 настоящего Кодекса.
255.1. Плательщиками рентной платы за специальное использование воды являются:
первичные водопользователи - субъекты хозяйствования независимо от формы собственности: юридические лица, их филиалы, отделения, представительства, другие обособленные подразделения без образования юридического лица, постоянные представительства нерезидентов, а также физические лица - предприниматели, которые используют и/или передают вторичным водопользователям воду, полученную путем забора воды из водных;
субъекты хозяйствования независимо от формы собственности: юридические лица, их филиалы, отделения, представительства, другие обособленные подразделения без образования юридического лица, постоянные представительства нерезидентов, а также физические лица – предприниматели, использующие воду для нужд гидроэнергетики, водного транспорта и рыбоводства.
{Пункт 255.1 статьи 255 в редакции Закона № 1797-VIII от 21.12.2016 }
255.2. Не являются плательщиками рентной платы за специальное использование воды водопользователи, которые используют воду исключительно для удовлетворения питьевых и санитарно-гигиенических потребностей населения (совокупности людей, находящихся на данной территории в тот или иной период времени, независимо от характера и продолжительности проживания, в пределах их жилищного фонда и приусадебных участков), в том числе для удовлетворения исключительно собственных, физических лиц – предпринимателей и плательщиков единого налога.
Для целей настоящей статьи под термином "санитарно-гигиенические нужды" следует понимать использование воды в туалетных, душевых, ванных комнатах и умывальниках и использовать для содержания помещений в надлежащем санитарно-гигиеническом состоянии.
255.3. Объектом обложения рентной платой за специальное использование воды является фактический объем воды, используемый водопользователями.
{Абзац первый пункта 255.3 статьи 255 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
255.3.1. Объектом обложения рентной платой за специальное использование воды без ее извлечения из водных объектов являются:
для нужд гидроэнергетики – фактический объем воды, пропускаемой через турбины гидроэлектростанций для выработки электроэнергии;
для нужд водного транспорта - время использования поверхностных вод грузовым самоходным и несамоходным эксплуатируемым флотом (в зависимости от тоннажности) и эксплуатируемым пассажирским флотом (в зависимости от количества мест).
255.3.2. Объектом обложения рентной платой за специальное использование воды для нужд рыбоводства является фактический объем воды, необходимой для пополнения водных объектов при разведении рыбы и других водных живых ресурсов (в том числе для пополнения, связанного с потерями воды на фильтрацию и испарение).
255.4. Рентная плата за специальное использование воды не взимается:
255.4.1. за воду, используемую для удовлетворения питьевых и санитарно-гигиенических потребностей населения (совокупности людей, находящихся на данной территории в тот или иной период времени, независимо от характера и продолжительности проживания, в пределах их жилого фонда и приусадебных участков), в том числе для удовлетворения исключительно собственных питьевых и санитарно-гигиенических нужд юридических лиц;
255.4.2. за воду, используемую для противопожарных нужд;
255.4.3. за воду, используемую для нужд внешнего благоустройства территорий городов и других населенных пунктов;
255.4.4. за воду, используемую для пылеподавления в шахтах и карьерах;
255.4.5. за воду, забираемую научно-исследовательскими учреждениями, перечень которых утверждается Кабинетом Министров Украины, для проведения научных исследований в области рисосеяния и для производства элитных семян риса;
{Подпункт 255.4.6 пункта 255.4 статьи 255 исключен из Закона № 1797-VIII от 21.12.2016 }
255.4.7. за подземную воду, извлекаемую из недр для устранения вредного действия вод (подтопление, засоление, заболочение, оползень, загрязнение и т.п.), кроме карьерной, шахтной и дренажной воды, используемой в хозяйственной деятельности после изъятия и/или получается для использования другими пользователями;
255.4.8. за воду, забираемую для обеспечения выпуска молодежи ценных промысловых видов рыбы и других водных живых ресурсов в водные объекты;
255.4.9. за морскую воду, кроме воды из лиманов;
255.4.10. за воду, используемую садоводческими и огородническими обществами (кооперативами);
255.4.11. за воду, забираемую для реабилитации, лечения и оздоровления реабилитационными учреждениями для лиц с инвалидностью и детей с инвалидностью, предприятиями, учреждениями и организациями физкультуры и спорта для лиц с инвалидностью и детей с инвалидностью, основанных всеукраинскими общественными объединениями лиц с инвалидностью в соответствии с законом;
255.4.12. для нужд гидроэнергетики - из гидроаккумулирующих электростанций, функционирующих в комплексе с гидроэлектростанциями;
255.4.13. для нужд водного транспорта:
с морского водного транспорта, использующего речной водный путь исключительно для захождения с моря в морской порт, расположенный в низовьях реки, без использования специальных мер обеспечения судоходства (попуски воды из водохранилищ и шлюзования);
при эксплуатации водных путей стояночными (нефтеперекачивающие станции, плавнефтебазы, дебаркадеры, пока плавучие, суда с механическим оборудованием и другие стояночные суда) и служебно-вспомогательными судами и эксплуатации водных путей реки Дуная.
255.5. Ставки рентной платы за специальное использование воды устанавливаются в следующих размерах:
255.5.1. за специальное использование поверхностных вод:
Район речных бассейнов
Ставка рентной платы, за 100 куб. метров
Район бассейна реки Днепр
75,53
Район бассейна реки Днестр.
39,90
Район бассейна реки Дунай
29,96
Район бассейна реки Южный Буг
89,87
Район бассейна реки Дон
129,90
Район бассейна реки Висла
39,90
Район бассейна рек Крыма
133,19
Район бассейна рек Причерноморья
159,91
Район бассейна рек Приазовья
159,91
{Подпункт 255.5.1 пункта 255.5 статьи 255 в редакции Закона № 1914-IX от 30.11.2021 }
255.5.2. за специальное использование подземных вод:
Наименование региона
Ставка рентной платы, за 100 куб. метров
Автономная Республика Крым (кроме Севастополя)
123,18
г. Севастополь
123,18
Область:
Винницкая
106,46
Волынская
109,97
Днепропетровская
93,29
Донецкая
126,59
Житомирская
106,46
Закарпатская
69,95
Запорожская
106,46
Ивано-Франковская
166,51
Киевская
91,31
Кировоградская
123,18
Львовская
96,63
Луганская
139,84
Николаевская
139,84
Одесская
116,56
Полтавская
80,26
Ровенская
99,80
Сумская
91,41
Тернопольская
129,90
Харьковская
99,86
Херсонская
99,86
Хмельницкая
126,59
Черкасская
72,02
Черновицкая
116,56
Черниговская
99,86
г. Киев
99,50
{Подпункт 255.5.2 пункта 255.5 статьи 255 в редакции Закона № 1914-IX от 30.11.2021 }
255.5.3. для нужд гидроэнергетики – 12,95 гривны за 10 тыс. куб. метров воды, пропущенной через турбины гидроэлектростанций;
{Подпункт 255.5.3 пункта 255.5 статьи 255 в редакции Закона № 1914-IX от 30.11.2021 }
255.5.4. для нужд водного транспорта со всех рек, кроме Дуная:
для эксплуатируемого грузового самоходного и несамоходного флота - 0,2219 гривны за 1 тоннаж-сутки эксплуатации;
для эксплуатируемого пассажирского флота - 0,0246 гривны за 1 место-сутки эксплуатации;
{Подпункт 255.5.4 пункта 255.5 статьи 255 в редакции Закона № 1914-IX от 30.11.2021 }
255.5.5. для нужд рыбоводства:
67,97 гривны за 10 тыс. куб. метров поверхностной воды;
81,71 гривны за 10 тыс. куб. метров подземной воды;
{Подпункт 255.5.5 пункта 255.5 статьи 255 в редакции Закона № 1914-IX от 30.11.2021 }
255.5.6. за воду, входящую исключительно в состав напитков:
63,22 гривны за 1 куб. метр поверхностной воды;
73,73 гривны за 1 куб. метр подземной воды;
{Подпункт 255.5.6 пункта 255.5 статьи 255 в редакции Закона № 1914-IX от 30.11.2021 }
255.5.7. за шахтную, карьерную и дренажную воду – 14,64 гривны за 100 куб. метров воды.
{Подпункт 255.5.7 пункта 255.5 статьи 255 в редакции Закона № 1914-IX от 30.11.2021 }
{Пункт 255.5 статьи 255 в редакции Законов № 909-VIII от 24.12.2015 , № 1791-VIII от 20.12.2016 , № 2245-VIII от 07.12.2017 }
255.6. Для теплоэлектростанций с прямоточной водоснабжающей системой рентная плата за фактический объем воды, пропускаемой через конденсаторы турбин для охлаждения конденсата, исчисляется с применением коэффициента 0,005.
255.7. Жилищно-коммунальные предприятия применяют к ставкам рентной платы коэффициент 0,3 в части объемов воды технологических нормативов использования питьевой воды, определенных в соответствии с законодательством о питьевой воде, питьевом водоснабжении и водоотводе.
{Пункт 255.7 статьи 255 в редакции Закона № 1914-IX от 30.11.2021 }
{Пункт 255.8 статьи 255 исключен из Закона № 1914-IX от 30.11.2021 }
255.9. При использовании воды из каналов плательщиками рентной платы применяются ставки рентной платы, установленные за специальное использование воды водного объекта, из которого забирается вода в канал.
255.10. При использовании воды из смешанных источников водоснабжения применяются ставки рентной платы, установленные для источников, из которых формируются (наполняются) смешанные источники.
255.11. Порядок начисления налоговых обязательств по рентной плате за специальное использование воды
255.11.1. Водопользователи самостоятельно исчисляют рентную плату за специальное использование воды и специальное использование воды для нужд гидроэнергетики и рыбоводства ежеквартально нарастающим итогом с начала года, а за специальное использование воды для нужд водного транспорта - начиная с первого полугодия текущего года, в котором было осуществлено такое использование.
255.11.2. Рентная плата исчисляется исходя из фактических объемов использованной воды (подземной, поверхностной) водных объектов, установленных в разрешении на специальное водопользование и/или в интегрированном разрешении, лимитов использования воды, ставок рентной платы и коэффициентов.
{Подпункт 255.11.2 пункта 255.11 статьи 255 в редакции Закона № 1797-VIII от 21.12.2016 ; с изменениями, внесенными по закону № 4536-IX от 16.07.2025 }
255.11.3. Водопользователи, использующие воду из смешанного источника, исчисляют рентную плату, учитывая объемы воды в том соотношении, в котором формируется такой смешанный источник, что указывается в разрешениях и договорах на поставку воды, ставок рентной платы и коэффициентов.
{Подпункт 255.11.3 пункта 255.11 статьи 255 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
255.11.4. Водопользователи, использующие воду из каналов, исчисляют рентную плату исходя из фактических объемов использованной воды, установленных лимитов использования воды, ставок рентной платы, установленных для водного объекта, из которого забирается вода в канал, и коэффициентов.
{Подпункт 255.11.3 пункта 255.11 статьи 255 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
255.11.5. Рентная плата за специальное использование воды для нужд гидроэнергетики исчисляется исходя из фактических объемов воды, пропущенной через турбины гидроэлектростанций, и ставки рентной платы.
255.11.6. При эксплуатации водных путей грузовыми самоходными и несамоходными судами рентная плата за специальное использование воды для нужд водного транспорта исчисляется исходя из фактических данных учета тоннаж-сутки и ставки рентной платы, а пассажирскими судами - исходя из места-сутки и ставки рентной платы.
255.11.7. Справка рентной платы за специальное использование воды для нужд гидроэнергетики, водного транспорта и рыбоводства не освобождает водопользователей от уплаты рентной платы за специальное использование воды.
255.11.8. Рентная плата за специальное использование воды для нужд рыбоводства исчисляется исходя из фактических объемов воды, необходимой для пополнения водных объектов при разведении рыбы и других водных живых ресурсов (в том числе для пополнения, связанного с потерями воды на фильтрацию и испарение), и ставок рентной платы.
255.11.9. Водопользователи, применяющие для нужд охлаждения оборудования оборотную систему водоснабжения, исчисляют рентную плату исходя из фактических объемов воды, использованной для подпитки оборотной системы. Все остальные объемы фактически использованной воды рентная плата исчисляется на общих основаниях.
255.11.10. Объем фактически использованной воды исчисляется водопользователями самостоятельно из данных первичного учета согласно показаниям измерительных приборов.
При отсутствии измерительных приборов объем фактически использованной воды определяется водопользователем по технологическим данным (продолжительность работы агрегатов, объем производимой продукции или оказанных услуг, расход электроэнергии, пропускная способность водопроводных труб за единицу времени и т.п.). В случае отсутствия измерительных приборов, если их установка существует, рентная плата уплачивается в двухкратном размере.
255.11.11. Объем фактически использованной воды в государственных системах в оросительном земледелии определяют органы водного хозяйства.
255.11.12. Если водопользователи, полностью удерживаемые за счет средств государственного и местных бюджетов, используют объемы воды для хозяйственной деятельности, направленной на получение дохода в денежной, материальной или нематериальной формах, рентная плата исчисляется на общих основаниях по всему объему использованной воды.
{Подпункт 255.11.12 пункта 255.11 статьи 255 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
255.11.13. При превышении водопользователями установленного годового лимита использования воды рентная плата исчисляется и уплачивается в пятикратном размере исходя из фактических объемов использованной воды сверх установленного лимита использования воды, ставок рентной платы и коэффициентов.
255.11.14. За сверхлимитное использование воды рентная плата исчисляется по каждому источнику водоснабжения отдельно согласно установленным ставкам рентной платы и коэффициентам.
255.11.15. При отсутствии у водопользователя разрешения на специальное водопользование и/или интегрированного разрешения с установленными в них лимитами использования воды рентная плата взимается за весь объем использованной воды, подлежащей оплате как за сверхлимитное использование.
{Подпункт 255.11.15 пункта 255.11 статьи 255 в редакции Закона № 4536-IX от 16.07.2025 }
255.11.16. Налоговая декларация по рентной плате за специальное использование воды для нужд водного транспорта за первый квартал не подается.
Рентная плата за специальное использование воды для нужд водного транспорта за первый квартал не выплачивается.
255.11.17. Филиалы, отделения, другие обособленные подразделения водопользователя, имеющие банковские счета, ведут отдельный бухгалтерский учет своей деятельности, составляют отдельный баланс, представляют налоговые декларации и платят рентную плату по своему месту налоговой регистрации.
255.11.18. Если в состав водопользователя входят структурные подразделения, которые не имеют банковских счетов, не ведут отдельного бухгалтерского учета своей деятельности, не составляют отдельного баланса, налоговые декларации представляются и рентная плата вносится водопользователем, в состав которого входят такие структурные подразделения, по местонахождению водных объектов и по ставкам рентной платы.
255.11.19. Плательщики рентной платы представляют одновременно с налоговыми декларациями контролирующим органам копии разрешения на специальное водопользование и/или интегрированного окружающей разрешения, договора на поставку воды и статистической отчетности об использовании воды.
{Подпункт 255.11.19 пункта 255.11 статьи 255 с изменениями, внесенными по закону № 4536-IX от 16.07.2025 }
255.11.20. В пределах установленного в разрешении на специальное водопользование и/или в интегрированном разрешении лимита использование воды рентная плата включается в состав расходов, а за сверхлимитное использование взимается из прибыли, остающейся в распоряжении водопользователя после налогообложения.
{Абзац первый подпункта 255.11.20 пункта 255.11 статьи 255 с изменениями, внесенными Законом № 4536-IX от 16.07.2025 }
Рентная плата за специальное использование воды для нужд гидроэнергетики и водного транспорта полностью включается в состав расходов.
255.12. Порядок представления декларации, сроки уплаты, ответственность плательщиков рентной платы и контроль за ее взиманием определены статьями 257 и 258 настоящего Кодекса.
Статья 256. Рентная плата за специальное использование лесных ресурсов↑
256.1. Плательщиками рентной платы за специальное использование лесных ресурсов являются лесопользователи - юридические лица, их филиалы, отделения, другие обособленные подразделения, не имеющие статуса юридического лица, постоянные представительства нерезидентов, получающие доходы из источников их происхождения из Украины или выполняющие агентские (представительные) функции в отношении таких нерезидентов или их лиц без физических и физических лиц. выдачи специального разрешения использовать лесные ресурсы в соответствии с лесным законодательством), а также физические лица - предприниматели, осуществляющие специальное использование лесных ресурсов на основании специального разрешения (лесорубного билета или лесного билета) или в соответствии с условиями договора долгосрочного пользования лесами.
256.2. Объектом налогообложения рентной платой за специальное использование лесных ресурсов:
256.2.1. древесина, заготовленная в порядке рубок главного использования;
256.2.2. древесина, заготовленная во время проведения мероприятий:
по улучшению качественного состава лесов, их оздоровлению, усилению защитных свойств (в древостоях старше 40 лет - рубки ухода за лесом, выборочные санитарные рубки, выборочные лесовосстановительные рубки, рубки, связанные с реконструкцией, ландшафтные рубки и рубки переформирования; независимо от возраста древостоев - сплошные лесоводы);
по расчистке лесных участков, покрытых лесной растительностью, в связи с строительством гидроузлов, трубопроводов, путей и т.п.;
256.2.3. второстепенные лесные материалы (заготовка живицы, пней, луба и коры, древесной зелени, древесных соков и других второстепенных лесных материалов, предусмотренных нормативно-правовыми актами по ведению лесного хозяйства);
256.2.4. побочные лесные пользования (заготовка сена, выпас скота, заготовка дикорастущих плодов, орехов, грибов, ягод, лекарственных растений, сбор лесной подстилки, заготовка тростника и других побочных лесных пользований, предусмотренных нормативно-правовыми актами по ведению лесного хозяйства);
256.2.5. использование полезных свойств лесов для культурно-оздоровительных, рекреационных, спортивных, туристических и образовательно-воспитательных целей и научно-исследовательских работ.
256.3. Ставки рентной платы за специальное использование лесных ресурсов устанавливаются в следующих размерах:
256.3.1. за заготовку древесины основных лесных пород:
Ива, кустарники (кроме указанных в других позициях)
74,67
63,68
32,17
6,21.
статьи 256 в редакции Законов № 909-VIII от 24.12.2015 , № 1791-VIII от 20.12.2016 , № 2245-VIII от 07.12.2017 , № 2628 -VIII от 2.2 16.01.2020 , № 1914-IX от 30.11.2021 }
256.4. Ставки рентной платы, установленные подпунктами 256.3.1 и 256.3.2 пункта 256.3 настоящей статьи, применяются при заготовке древесины в порядке рубок главного пользования и при проведении мероприятий по улучшению качественного состава лесов, их оздоровлению, усилению защитных свойств (в древостоях по возрасту более рубки, выборочные лесовосстановительные рубки, рубки, связанные с реконструкцией, ландшафтные рубки и рубки переформирования;
256.5. Ставки рентной платы за заготовку древесины используются с учетом распределения лесов по поясам.
{Пункт 256.5 статьи 256 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
256.6. Распределение лесов по поясам:
256.6.1. к первому поясу относятся все леса, кроме лесов Закарпатской, Ивано-Франковской и Черновицкой областей и лесов горной зоны Львовской области;
256.6.2. ко второму поясу относятся леса Закарпатской, Ивано-Франковской и Черновицкой областей и леса горной зоны Львовской области.
{Пункт 256.7 статьи 256 исключен на основании Закона № 466-IX от 16.01.2020 }
{Пункт 256.8 статьи 256 исключен на основании Закона № 466-IX от 16.01.2020 }
256.9. К большой древесине всех лесных пород относятся отрезки ствола (в верхнем сечении без коры) диаметром от 25 сантиметров и более, к средней – диаметром от 13 до 24 сантиметров, к мелкой – диаметром от 3 до 12 сантиметров.
К дровяной древесине относятся сортименты, которые можно использовать для технологических нужд, а также не пригодные для промышленной переработки (дрова топливные).
На дровяную древесину, использованную для технологических нужд, доначисляется рентная плата по результатам фактической заготовки в размере 70 процентов установленных подпунктами 256.3.1 и 256.3.2 пункта 256.3 настоящей статьи ставок рентной платы за мелкую древесину соответствующей лесной породы.
Ставки рентной платы за деловую и дровяную древесину липы установлены подпунктами 256.3.1 и 256.3.2 пункта 256.3 настоящей статьи без учета коры, а за дровяную древесину остальных лесных пород – с корой.
За ликвид из кроны устанавливается рентная плата в размере 40 процентов, а за подлежащие использованию порубочные остатки - 20 процентов ставок рентной платы за дровяную древесину соответствующей лесной породы.
На древесину, заготовленную во время выборочных рубок главного пользования ставки рентной платы снижаются на 20 процентов, а меры по улучшению качественного состава лесов, их оздоровлению, усилению защитных свойств (в древостоях старше 40 лет - рубки ухода за лесом, выборочные санитарные рубки, выборочные лесовозобновительные рубки переформирование) – на 50 процентов. Скидки в процентах исчисляются по каждой ставке рентной платы в отдельности.
256.10. За заготовку второстепенных лесных материалов, побочные лесные пользования и использование полезных свойств лесов ставки рентной платы устанавливаются Верховной Радой Автономной Республики Крым, областными, Киевским и Севастопольским городскими советами.
256.11. Порядок начисления налоговых обязательств по рентной плате за специальное использование лесных ресурсов
256.11.1. Сумма рентной платы исчисляется субъектами лесных отношений, выдающими специальные разрешения, и указывается в таких разрешениях.
256.11.2. Сумма рентной платы, указанная в лесорубном и лесном билетах, подлежит перерасчету субъектом лесных отношений, который выдает специальные разрешения, если:
общее количество фактически заготовленной древесины при ее отпуске с учетом по площади превышает указанное в лесорубном билете и количество более чем на 10 процентов;
фактический объем использования лесных ресурсов превышает указанный в лесном билете весь объем такого превышения.
Основанием для перерасчета есть специальные разрешения и акты осмотра мест использования лесных ресурсов.
256.11.3. Субъектом лесных отношений, выдающим специальные разрешения, перерасчет рентной платы за заготовку древесины и заготовку второстепенных лесных материалов, побочные лесные пользования и использование полезных свойств лесов осуществляется также в случае:
а) исправление технических ошибок, которые могут быть допущены при проведении материальной и денежной оценки лесосек, второстепенных лесных материалов, побочных лесных пользований и использования полезных свойств лесов, отпущенных по лесорубным билетам или лесным билетам, неправильного применения сортиментных таблиц, поясов, разрядов и ставок рент. время подсчетов;
б) аннулирование лесорубного и/или лесного билета в связи с изъятием земель для других нужд. В других случаях аннулирования или выдачи дубликата лесорубного билета и/или лесного билета перерасчет рентной платы не производится и вся начисленная по таким билетам сумма рентной платы полностью уплачивается в соответствующие бюджеты;
в) предоставление лесопользователю отсрочки:
на заготовку древесины – сумма рентной платы за заготовку оставленной на корню древесины увеличивается на 1,5 процента независимо от срока, на который предоставлена отсрочка;
на вывоз древесины – сумма рентной платы за невывезенную вовремя древесину увеличивается на 1,5 процента за каждый месяц отсрочки;
г) дополнительного продления срока вывоза, но не более трех месяцев. При этом лесопользователем сумма рентной платы за объем невывезенной в срок древесины увеличивается на 5 процентов за каждый месяц отсрочки.
256.11.4. Независимо от способа учета древесины, отпускаемой на корню (по площади, пеньками, приблизительным количеством), лесопользователи, допустившие неполную заготовку древесины, разрешенную для вырубки по выписанным лесорубным билетам, или вообще ее не проводили, рентную плату вычисляют и оплачивают полностью за все разрешение.
256.11.5. Лесопользователи, у которых по результатам деятельности осуществляется перерасчет рентной платы, отражают доначисленные суммы рентной платы в налоговой декларации.
256.11.6. Лесопользователи ежеквартально составляют налоговую декларацию по рентной плате нарастающим итогом с начала года, за исключением:
а) лесопользователей, которым до получения лесорубных и лесных билетов рентная плата вносится в кассы субъектов лесных отношений, которые их выдают:
физических лиц, а также физических лиц – предпринимателей, которым выданы лесорубные и лесные билеты;
лесопользователей (кроме физических лиц, а также физических лиц - предпринимателей, которым выданы лесные билеты), у которых сумма рентной платы в лесорубном или лесном билетах не превышает 25 процентов одной минимальной заработной платы, установленной законом на 1 января года, в котором уплачивается рентная плата;
{Абзац третий подпункта "а" подпункта 256.11.6.пункт 256.11 статьи 256 с изменениями, внесенными согласно Закону № 1791-VIII от 20.12.2016 }
б) лесопользователей из другой области, уплачивающих рентную плату полностью до выдачи им специального разрешения по местонахождению лесного участка, на котором осуществляется заготовка древесины.
256.11.7. О поступлении суммы рентной платы в кассу субъекта лесных отношений, выдающего специальные разрешения, в специально заведенной книге делается запись и лесопользователю выдается квитанция. Одновременно в лесорубных и лесных билетах производится отметка об уплате рентной платы в кассу (указываются номер и дата квитанции об уплате).
256.11.8. При получении разрешения в текущем году (или доначислении суммы рентной платы) после очередного срока уплаты рентной платы лесопользователи уплачивают все суммы рентной платы по прошедшим срокам.
256.12. Порядок представления декларации, сроки уплаты, ответственность плательщиков рентной платы и контроль за ее взиманием определены статьями 257 и 258 настоящего Кодекса.
Статья 256-1 . Рентная плата за транспортировку нефти и нефтепродуктов по магистральным нефтепроводам и нефтепродуктопроводам, транзитная транспортировка по трубопроводам аммиака по территории Украины↑
256 – 1.1 . Плательщиками рентной платы являются субъекты хозяйствования, которые эксплуатируют объекты магистральных трубопроводов и оказывают (организуют) услуги транспортировки (перемещения) груза по трубопроводам Украины.
256 – 1.2 . Объектом обложения рентной платой:
для нефти и нефтепродуктов есть их фактические объемы, транспортируемые по территории Украины в налоговом (отчетном) периоде;
для аммиака есть сумма произведений расстояний соответствующих маршрутов его транспортировки (перемещения), согласованных между плательщиком рентной платы и заказчиком на соответствующий налоговый (отчетный) период, на объемы аммиака, транспортируемого (перемещенного) каждым маршрутом транспортировки.
256 – 1.3 . Ставки налогообложения:
0,56 доллара США за транспортировку одной тонны нефти по магистральным нефтепроводам;
0,56 доллара США за транспортировку одной тонны нефтепродуктов по магистральным нефтепродуктопроводам;
2,4 доллара США за транзитную транспортировку одной тонны аммиака за каждые 100 километров расстояния соответствующих маршрутов его транспортировки.
В случае изменения тарифов на транспортировку к ставкам рентной платы применяется корректирующий коэффициент, исчисляемый в порядке , установленном Кабинетом Министров Украины, кроме ставки рентной платы за транзитную транспортировку аммиака и транспортировку нефти по магистральным нефтепроводам для потребителей Украины.
256 – 1.4 . Сумма налоговых обязательств по рентной плате исчисляется как произведение соответствующего объекта налогообложения, определенного в подпункте 256-1.2 настоящей статьи , на соответствующую ставку налогообложения, определенную в пункте 256-1.3 настоящей статьи , и с учетом корректирующего коэффициента, определенного в установленном порядке.
256 – 1.5 . Сумма налоговых обязательств по рентной плате за налоговый (отчетный) период уплачивается исходя из:
фактических объемов аммиака и расстояния соответствующих маршрутов его транспортировки по территории Украины;
фактических объемов нефти и нефтепродуктов, транспортируемых по территории Украины.
256 – 1.6 . Для целей настоящей статьи применяются следующие термины:
груз – нефть и продукты ее переработки (нефтепродукты), а также аммиак;
соответствующий маршрут - путь транспортировки (перемещения) груза, определяемый видом транспортных услуг во время его транзита по трубопроводам, в частности:
а) между пограничными пунктами приема (отправления) и назначения или переваливным комплексом для груза, поступившего с территории других государств и предназначенный для потребителей за пределами Украины;
б) магистральными трубопроводами, в том числе с предоставлением услуг по временному хранению или переработке груза на территории Украины, с последующим перемещением за ее пределы;
маршрут транспортировки – путь транспортировки (перемещения) груза между пунктами приемки (отправления) и назначения, определенные сторонами в существенных условиях договора по предоставлению транспортных услуг;
услуги - транспортировка (перемещение) груза по магистральным трубопроводам Украины;
тариф - стоимость транспортировки учетной единицы груза по магистральным трубопроводам Украины (без налога на добавленную стоимость), которая устанавливается:
на транспортировку для потребителей Украины – органом государственной власти, уполномоченным в соответствии с законодательством;
для транзита через территорию Украины - из договоров.
{Статья 256-1 с изменениями, внесенными согласно Закону № 211-VIII от 02.03.2015 ; в редакции Закона № 909-VIII от 24.12.2015 }
Статья 257. Представление декларации и сроки уплаты рентной платы↑
257.1. Базовый налоговый (отчетный) период для рентной платы равен календарному кварталу, а для рентной платы за пользование недрами для добычи полезных ископаемых за добычу нефти, конденсата, природного газа, в том числе газа, растворенного в нефти (нефтяного (попутного) газа), этана, пропану, бутану ресурсом) Украины и рентной платы за транспортировку нефти и нефтепродуктов по магистральным нефтепроводам и нефтепродуктопроводам, транзитная транспортировка по трубопроводам аммиака по территории Украины, равна календарному месяцу.
{Пункт 257.1 статьи 257 в редакции Закона № 909-VIII от 24.12.2015 ; с изменениями, внесенными Законом № 3721-IX от 21.05.2024 }
257.2. Плательщики рентной платы самостоятельно исчисляют сумму налоговых обязательств по рентной плате.
257.3. Плательщик рентной платы до истечения определенного разделом II настоящего Кодекса предельного срока представления налоговых деклараций за налоговый (отчетный) период, определенный настоящей статьей, представляет в соответствующий контролирующий орган по форме, установленной в порядке, предусмотренном статьей 46 настоящего Кодекса, налоговую декларацию , содержащую приложения:
{Абзац первый пункта 257.3 статьи 257 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
257.3.1. с рентной платы за пользование недрами для добычи полезных ископаемых:
по местонахождению участка недр, из которого извлечены полезные ископаемые, в случае размещения такого участка недр в пределах территории Украины;
по месту учета плательщика рентной платы в случае размещения участка недр, из которого извлечены полезные ископаемые, в пределах континентального шельфа и/или исключительной (морской) экономической зоны Украины;
257.3.2. с рентной платы за пользование недрами в целях, не связанных с добычей полезных ископаемых – по местонахождению участка недр;
257.3.3. по рентной плате за пользование радиочастотным спектром (радиочастотным ресурсом) Украины - по месту налоговой регистрации;
{Подпункт 257.3.3 пункта 257.3 статьи 257 с изменениями, внесенными Законом № 3721-IX от 21.05.2024 }
257.3.4. по рентной плате за специальное использование воды - по месту налоговой регистрации;
257.3.5. по рентной плате за специальное использование лесных ресурсов - по местонахождению лесного участка;
257.3.6. с рентной платы за транспортировку нефти и нефтепродуктов по магистральным нефтепроводам и нефтепродуктопроводам, транзитную транспортировку по трубопроводам аммиака по территории Украины - по месту его налоговой регистрации.
{Подпункт 257.3.6 пункта 257.3 статьи 257 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
{Пункт 257.4 статьи 257 исключен на основании Закона № 909-VIII от 24.12.2015 }
257.5. Сумма налоговых обязательств по рентной плате, определенная в налоговой декларации за налоговый (отчетный) период, уплачивается плательщиком в бюджет в течение 10 календарных дней после окончания предельного срока подачи такой налоговой декларации.
Рентная плата за специальное использование лесных ресурсов уплачивается лесопользователями ежеквартально равными частями от суммы рентной платы, указанной в специальных разрешениях, выданных в соответствующем календарном году, кроме сумм рентной платы, уплаченных в соответствии с подпунктов "а" и "б" подпункта 256.11.6.
{Пункт 257.5 статьи 257 дополнен абзацем вторым согласно Закону № 1797-VIII от 21.12.2016 }
{Пункт 257.5 статьи 257 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
257.6. В случае если место учета плательщика рентной платы не совпадает с местонахождением участка недр, плательщик рентной платы за пользование недрами для добычи полезных ископаемых и плательщик рентной платы за пользование недрами в целях, не связанных с добычей полезных ископаемых, подает по месту налоговой регистрации налогоплательщика или налоговых обязательств по рентной плате.
{Пункт 257.6 статьи 257 с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
Статья 258. Ответственность плательщиков рентной платы и контроль за ее взиманием↑
258.1. Ответственность плательщиков рентной платы
258.1.1. На плательщика рентной платы возлагается ответственность за правильность исчисления, полноту и своевременность ее внесения в бюджет, а также за своевременность представления контролирующим органам соответствующих налоговых деклараций в соответствии с нормами настоящего Кодекса и другими законодательными актами.
258.1.2. На сумму налоговых обязательств по рентной плате, начисленной плательщиком рентной платы за налоговый (отчетный) период, но не уплаченную в течение 10 календарных дней, следующих за последним календарным днем предельного срока подачи налоговой декларации, начисляется пеня в порядке, установленном разделом II настоящего Кодекса.
258.2. Контроль за правильностью исчисления, своевременностью и полнотой взимания рентной платы
258.2.1. Контроль за правильностью исчисления, своевременностью и полнотой взимания рентной платы осуществляют контролирующие органы.
258.2.2. Особенности контроля за взиманием рентной платы за пользование недрами для добычи полезных ископаемых
Контролирующие органы для обеспечения контроля за правильностью исчисления плательщиком суммы рентной платы за пользование недрами для добычи полезных ископаемых в части определения объема (количества) добытых полезных ископаемых в пределах предоставленного ему участка недр, а также корректирующих коэффициентов в соответствии с пунктом 252.2 статьи 252 настоящего Кодекса реализующих государственную политику в сфере государственного горного надзора, а также в сфере геологического изучения и рационального использования недр.
По фактам, происходящим в течение шести месяцев, относительно невнесения, несвоевременного внесения плательщиком рентной платы сумм налоговых обязательств или невыполнения плательщиком налоговых обязательств по рентной плате за пользование недрами для добычи полезных ископаемых, центральный орган исполнительной власти, реализующий государственную налоговую политику, разрешения.
{Абзац третий подпункта 258.2.2 пункта 258.2 статьи 258 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
До доходов, возникших у плательщика в результате реализации таким плательщиком прав пользования участком недр в период невнесения, несвоевременного внесения плательщиком сумм налоговых обязательств по рентной плате за пользование недрами для добычи полезных ископаемых (за исключением случаев доначислений и штрафных санкций по результатам проверок контролирующих органов) в течение шести месяцев применяется административно-хозяйственная санкция посредством изъятия полученного (начисленного) плательщиком или соответствующим контролирующим органом прибыли (дохода) от хозяйственной деятельности по добыче полезных ископаемых.
Органы государственного горного надзора в месячный срок после принятия соответствующего решения направляют в контролирующий орган по месту налоговой регистрации плательщика, который будет осуществлять добычу полезных ископаемых, в том числе при геологическом изучении, уведомление о предоставлении такому плательщику разрешения на начало ведения добывающих работ или согласование на проведение опытно-промышленной разработки.
Центральный орган исполнительной власти, реализующий государственную политику в сфере геологического изучения и обеспечения рационального использования недр, в месячный срок после принятия соответствующего решения присылает в контролирующий орган по месту налоговой регистрации плательщика, который будет осуществлять добычу полезных ископаемых, в том числе во время геологического изучения, копию утвержденных плательщиком схем движения добычи. участках и местах хранения с учетом состава исходного сырья, условий конкретного производства, особенностей технологического процесса и требований к конечной продукции с конкретизацией порядка определения качества сырья и конечного продукта, определения содержания основного и сопутствующего полезного ископаемого в лабораториях, аттестованных согласно правилам уполномочия и аттестации в государственной метрологической.
258.2.3. Контроль за правильностью определения объемов использования недр в целях, не связанных с добычей полезных ископаемых, осуществляет центральный орган исполнительной власти, реализующий государственную политику в сфере государственного горного надзора, который подает в месячный срок со дня выдачи или изъятия акта о предоставлении горного отвода контролирующим органам за место.
258.2.4. В случае неуплаты рентной платы за пользование радиочастотным спектром (радиочастотным ресурсом) Украины или уплаты ее в неполном объеме плательщиками рентной платы в течение трех месяцев контролирующие органы представляют информацию о таких плательщиках в Национальную комиссию, осуществляющую государственное регулирование в сферах электронных коммуникаций, радиочастотного спектра и предоставления услуг.
Контролирующие органы представляют в Национальный совет Украины по телевидению и радиовещанию информацию о плательщиках рентной платы, которые пользуются радиочастотным спектром (радиочастотным ресурсом) Украины для поставки электронных коммуникационных услуг для нужд вещания и в течение трех месяцев не оплатили рентную плату или уплатили ее не в полном объеме, для принятия.
{Подпункт 258.2.4 пункта 258.2 статьи 258 в редакции Закона № 3721-IX от 21.05.2024 }
258.2.5. Особенности контроля за взиманием рентной платы за специальное использование воды
Органы, выдающие разрешения на специальное водопользование и/или интегрированное окружающее разрешение, ежегодно до 20 января предоставляют центральному органу исполнительной власти, реализующему государственную налоговую политику, и органам водного хозяйства информацию о водопользователях, которым выданы такие разрешения, а также подают сведения о внесении изменений в информацию о что следует за кварталом, в котором такие изменения произошли.
{Абзац второй подпункта 258.2.5 пункта 258.2 статьи 258 в редакции Закона № 4536-IX от 16.07.2025 }
Водопользователи, которым выданы разрешения на специальное водопользование и/или интегрированное окружающее разрешение и осуществляющие поставки воды другим водопользователям, ежегодно до 20 января представляют в контролирующие органы и органы водного хозяйства перечень водопользователей - абонентов.
{Абзац третий подпункта 258.2.5 пункта 258.2 статьи 258 в редакции Закона № 4536-IX от 16.07.2025 }
В случае изменения условий водопользования, выдачи в течение года новых разрешений на специальное водопользование и/или интегрированного окружающей разрешения, заключения договоров на поставку воды водопользователи, получившие переоформленные разрешения на специальное водопользование, договоры на поставку воды и/или интегрированное окружное разрешение, в которое внесены изменения органам и органам аква хозяйства.
{Абзац четвертый подпункта 258.2.5 пункта 258.2 статьи 258 и с изменениями, внесенными по закону № 4536-IX от 16.07.2025 }
В случае неуплаты рентной платы или уплаты ее не в полном объеме в течение шести месяцев контролирующие органы представляют информацию о плательщиках рентной платы в органы, выдающие разрешения на специальное водопользование и/или интегрированное окружающее разрешение, для принятия к ним мер по закону.
{Абзац пятый подпункта 258.2.5 пункта 258.2 статьи 258 и с изменениями, внесенными по закону № 4536-IX от 16.07.2025 }
258.2.6. Субъекты лесных отношений, которые выдают специальные разрешения, до 10 числа месяца, следующего за отчетным кварталом, направляют контролирующим органам перечень лесопользователей, которым выданы лесорубные билеты и лесные билеты , по форме, установленной центральным органом исполнительной власти, обеспечивающей формирование и реализующую государственную финансовую политику, лесного хозяйства
{Подпункт 258.2.6 пункта 258.2 статьи 258 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
{Раздел IX в редакции Закона № 71-VIII от 28.12.2014 }
{Раздел X "Рентная плата за нефть, природный газ и добываемый в Украине газовый конденсат" утратил силу на основании Закона № 4834-VI от 24.05.2012 ; раздел X "Рентная плата за нефть, природный газ и добываемый в Украине газовый конденсат" исключена на основании Закона № 71-VIII от 28.12.2014 }
{Глава XI "Плата за пользование недрами" исключена на основании Закона № 71-VIII от 28.12.2014 }
265.1.1. налога на недвижимое имущество, отличное от земельного участка;
265.1.2. транспортного налога;
265.1.3. платы за землю.
{Статья 265 с изменениями, внесенными согласно Законам № 403-VII от 04.07.2013 , № 1166-VII от 27.03.2014 ; в редакции Закона № 71-VIII от 28.12.2014 }
Статья 266. Налог на недвижимое имущество, отличное от земельного участка↑
266.1. Налогоплательщики
266.1.1. Плательщиками налога являются физические и юридические лица, в том числе нерезиденты, являющиеся владельцами объектов жилой и/или нежилой недвижимости.
266.1.2. Определение плательщиков налога в случае нахождения объектов жилой и/или нежилой недвижимости в общей долевой или совместной собственности нескольких лиц:
а) если объект жилой и/или нежилой недвижимости находится в общей долевой собственности нескольких лиц, налогоплательщиком является каждое из этих лиц за причитающуюся ей долю;
б) если объект жилой и/или нежилой недвижимости находится в совместной собственности нескольких лиц, но не разделен в натуре, налогоплательщиком является одно из таких лиц-собственников, определенное по их согласию, если иное не установлено судом;
в) если объект жилой и/или нежилой недвижимости находится в совместной собственности нескольких лиц и разделен между ними в натуре, налогоплательщиком является каждое из этих лиц за причитающуюся ей долю.
266.2. Объект налогообложения
266.2.1. Объектом налогообложения есть объект жилой и нежилой недвижимости, в том числе его доля.
266.2.2. Не является объектом налогообложения:
а) объекты жилой и нежилой недвижимости, которые находятся в собственности органов государственной власти, органов местного самоуправления, а также организаций, созданных ими в установленном порядке, полностью содержатся за счет соответствующего государственного бюджета или местного бюджета и являются неприбыльными (их общей собственности);
б) объекты жилой и нежилой недвижимости, расположенные в зонах отчуждения и безусловного (обязательного) отселения, определены законом, в том числе их доли;
в) постройки детских домов семейного типа;
г) общежития;
ґ) жилая недвижимость непригодна для проживания, в том числе в связи с аварийным состоянием, признана таковой согласно решению сельского, поселкового, городского совета;
{Подпункт "г" подпункта 266.2.2 пункта 266.2 статьи 266 в редакции Закона № 909-VIII от 24.12.2015 }
д) объекты жилой недвижимости, в том числе их доли, принадлежащие детям-сиротам, детям, лишенным родительской опеки, и лицам из их числа, признанным таковыми в соответствии с законом, детям с инвалидностью, которые воспитываются одинокими матерями (родителями), но не более одного такого объекта на ребенка;
е) объекты нежилой недвижимости, которые используются хозяйствующими предприятиями малого и среднего бизнеса, осуществляющие свою деятельность во временных сооружениях для осуществления предпринимательской деятельности и/или в малых архитектурных формах и на рынках;
{Подпункт "е" подпункта 266.2.2 пункта 266.2 статьи 266 в редакции Закона № 466-IX от 16.01.2020 }
е) здания промышленности, отнесенные к классу "Промышленные и складские здания" (код 125) Классификатора зданий и сооружений НК 018:2023, используемых по назначению в хозяйственной деятельности субъектов хозяйствования, основная деятельность которых классифицируется в секциях BF КВЭД ДК 009:2010, и не;
{Подпункт "есть" подпункта 266.2.2 пункта 266.2 статьи 266 в редакции Законов № 466-IX от 16.01.2020 , № 3603-IX от 23.02.2024 }
ж) здания, сооружения сельскохозяйственных товаропроизводителей (юридических и физических лиц), отнесенные к классу "Нежилые сельскохозяйственные здания" (код 1271) Классификатора зданий и сооружений НК 018:2023, которые используются по назначению в хозяйственной деятельности субъектов хозяйствования и не сдаются их владельцами в аренду;
{Подпункт "ж" подпункта 266.2.2 пункта 266.2 статьи 266 в редакции Законов № 2628-VIII от 23.11.2018 , № 3603-IX от 23.02.2024 }
з) объекты жилой и нежилой недвижимости, которые находятся в собственности общественных объединений лиц с инвалидностью и их предприятий;
и) объекты недвижимости, находящиеся в собственности религиозных организаций, уставы (положения) которых зарегистрированы в установленном законом порядке, и используются исключительно для обеспечения их уставной деятельности, включая те, в которых осуществляют деятельность основанные такими религиозными организациями благотворительные учреждения (убежища, интернаты, больницы и т.п.), кроме объектов недвижимости, в которых осуществляется производственная и/или хозяйственная;
{Подпункт 266.2.2 пункта 266.2 статьи 266 дополнен подпунктом "ы" согласно Закону № 420-VIII от 14.05.2015 }
и) здания дошкольных и общеобразовательных учебных заведений независимо от формы собственности и источников финансирования, используемых для предоставления образовательных услуг;
{Подпункт 266.2.2 пункта 266.2 статьи 266 дополнен подпунктом "i" согласно Закону № 654-VIII от 17.07.2015 }
е) объекты нежилой недвижимости государственных и коммунальных детских санаторно-курортных учреждений и учреждений оздоровления и отдыха детей, а также детских санаторно-курортных учреждений и учреждений оздоровления и отдыха детей, находящихся на балансе предприятий, учреждений и организаций, неприбыльных и внесенных контролирующим органом в Реестр неприбыльных учреждений и организаций. В случае исключения из Реестра неприбыльных учреждений и организаций декларация подается плательщиком налога в течение 30 календарных дней со дня исключения, а налог уплачивается начиная с месяца, следующего за месяцем, в котором произошло исключение из Реестра неприбыльных учреждений и организаций;
{Подпункт 266.2.2 пункта 266.2 статьи 266 дополнен подпунктом "ї" согласно Закону № 1797-VIII от 21.12.2016 }
й) объекты нежилой недвижимости государственных и коммунальных центров олимпийской подготовки, школ высшего спортивного мастерства, центров физического здоровья населения, центров по развитию физической культуры и спорта лиц с инвалидностью, детско-юношеских спортивных школ, а также центров олимпийской подготовки, школ высшего спортивного мастерства, детей физкультурно-спортивных обществ, их местных организаций и обособленных подразделений, которые являются неприбыльными и включены в Реестр неприбыльных учреждений и организаций. В случае исключения таких учреждений и организаций из Реестра неприбыльных учреждений и организаций, декларация подается плательщиком налога в течение 30 календарных дней со дня исключения, а налог уплачивается начиная с месяца, следующего за месяцем, в котором произошло исключение из Реестра неприбыльных учреждений и организаций;
{Подпункт 266.2.2 пункта 266.2 статьи 266 дополнен подпунктом "й" согласно Закону № 1797-VIII от 21.12.2016 }
к) объекты нежилой недвижимости баз олимпийской и паралимпийской подготовки. Список таких баз утверждается Кабинетом Министров Украины;
{Подпункт 266.2.2 пункта 266.2 статьи 266 дополнен подпунктом "к" согласно Закону № 1797-VIII от 21.12.2016 }
л) объекты жилой недвижимости, принадлежащие многодетным или приемным семьям, в которых воспитывается пять и более детей.
{Подпункт 266.2.2 пункта 266.2 статьи 266 дополнен подпунктом "л" согласно Закону № 1797-VIII от 21.12.2016 }
266.3. База налогообложения
266.3.1. Базой налогообложения является общая площадь объекта жилой и нежилой недвижимости, включая его частицы.
266.3.2. База налогообложения объектов жилой и нежилой недвижимости, в том числе их долей, которые находятся в собственности физических лиц, исчисляется контролирующим органом на основании данных Государственного реестра прав на недвижимое имущество, которые безвозмездно предоставляются органами государственной регистрации прав на недвижимое имущество и/или на основании оригиналов соответствующих документов плательщика соответствующих документов.
266.3.3. База налогообложения объектов жилой и нежилой недвижимости, в том числе их долей, находящихся в собственности юридических лиц, исчисляется такими лицами самостоятельно, исходя из общей площади каждого отдельного объекта налогообложения на основании документов, подтверждающих право собственности на такой объект.
266.4. Льготы по уплате налога
266.4.1. База налогообложения объекта/объектов жилой недвижимости, в том числе их долей, находящихся в собственности физического лица – плательщика налога, уменьшается:
а) для квартиры/квартир независимо от их количества – на 60 кв. метров;
б) для жилого дома/домов независимо от их количества – на 120 кв. метров;
в) для разных типов объектов жилой недвижимости, в том числе их долей (в случае одновременного нахождения в собственности плательщика налога квартиры/квартир и жилого дома/домов, в том числе их долей) - на 180 кв. метров.
Такое уменьшение предоставляется один раз за каждый базовый налоговый (отчетный) период (год).
{Абзац шестой подпункта 266.4.1 пункта 266.4 статьи 266 исключен на основании Закона № 909-VIII от 24.12.2015 }
266.4.2. Сельские, поселковые, городские советы устанавливают льготы по налогу, уплачиваемому на соответствующей территории, с объектов жилой и/или нежилой недвижимости, находящихся в собственности физических или юридических лиц, общественных объединений, благотворительных организаций, религиозных организаций Украины, уставы (положения) которых зарегистрированы в установленном законом порядке, и используются для обеспечения.
Льготы по налогу, уплачиваемой на соответствующей территории по объектам жилой и нежилой недвижимости, для физических лиц определяются исходя из их имущественного положения и уровня доходов.
Льготы по налогу, уплачиваемые на соответствующей территории по объектам нежилой недвижимости, устанавливаются в зависимости от имущества, являющегося объектом налогообложения.
{Абзац четвертый подпункта 266.4.2 пункта 266.4 статьи 266 исключен на основании Закона № 466-IX от 16.01.2020 }
Сельские, поселковые, городские советы имеют право устанавливать льготы по налогу, уплачиваемому на соответствующей территории, с объектов нежилой недвижимости, которые расположены на территории индустриального парка и находятся в собственности участников индустриального парка, включенного в Реестр индустриальных парков. На такие решения не распространяется действие подпункта 4.1.9 пункта 4.1 и 4.5 статьи 4, подпунктов 12.3.3 и 12.3.4 пункта 12.3, подпункта 12.4. 3 пункта 12.4 (в части срока принятия и вступления в силу решений) и пункта 12.5 (в части срока вступления в силу решений) статьи 12 настоящего Кодекса и Закона Украины "Об основах государственной регуляторной политики в сфере хозяйственной деятельности.
{Подпункт 266.4.2 пункта 266.4 статьи 266 дополнен абзацем пятым согласно Закону № 2330-IX от 21.06.2022 - о вступлении в силу см. пункт 1 раздела ІІ Закона № 2330-IX от 21.06.2022 }
{Подпункт 266.4.2 пункта 266.4 статьи 266 с изменениями, внесенными согласно Законам №652-VIII от 17.07.2015 , №909-VIII от 24.12.2015 ; в редакции Закона № 1797-VIII от 21.12.2016 }
266.4.3. Льготы по налогу, предусмотренные подпунктами 266.4.1 и 266.4.2 настоящего пункта, для физических лиц не применяются к:
объекта/объектов налогообложения, если площадь такого/таких объекта/объектов превышает пятикратный размер не облагаемой налогом площади, установленной подпунктом 266.4.1 настоящего пункта;
объекта/объектов налогообложения, используемых их владельцами с целью получения доходов (сдаются в аренду, лизинг, ссуду, используются в предпринимательской деятельности).
{Пункт 266.4 статьи 266 дополнен подпунктом 266.4.3 согласно Закону № 1797-VIII от 21.12.2016 }
266.5. Ставка налога
266.5.1. Ставки налога для объектов жилой и/или нежилой недвижимости, которые находятся в собственности физических и юридических лиц, устанавливаются по решению сельского, поселкового, городского совета в зависимости от места расположения (зональности) и типов таких объектов недвижимости в размере, не превышающем 1,5 процента размера минимальной заработной платы, установленной законом 1 налогооблагаемые базы.
{Подпункт 266.5.1 пункта 266.5 статьи 266 в редакции Закона № 909-VIII от 24.12.2015 ; с изменениями, внесенными Законом № 1791-VIII от 20.12.2016 }
266.6. Налоговый период
266.6.1. Базовый налоговый (отчетный) период равен календарному году.
266.7. Порядок исчисления суммы налога
266.7.1. Исчисление суммы налога с объекта/объектов жилой недвижимости, находящихся в собственности физических лиц, осуществляется контролирующим органом по месту налогового адреса (местом регистрации) владельца такой недвижимости в следующем порядке:
а) при наличии в собственности плательщика налога одного объекта жилой недвижимости, в том числе его доли, налог исчисляется исходя из налогооблагаемой базы, уменьшенной в соответствии с подпунктов "а" или "б" подпункта 266.4.1 пункта 266.4 настоящей статьи, и соответствующей ставки налога;
{Подпункт "а" подпункта 266.7.1 пункта 266.7 статьи 266 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
б) при наличии в собственности плательщика налога более одного объекта жилой недвижимости одного типа, в том числе их долей, налог исчисляется исходя из суммарной общей площади таких объектов, уменьшенной в соответствии с подпунктом "а" или "б" подпункта 266.4.1 пункта 266.4 настоящей статьи, и соответствующей ставкой налога;
{Подпункт "б" подпункта 266.7.1 пункта 266.7 статьи 266 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 }
в) при наличии в собственности плательщика налога объектов жилой недвижимости разных видов, в том числе их долей, налог исчисляется исходя из суммарной общей площади таких объектов, уменьшенной в соответствии с подпунктом "в" подпункта 266.4.1 пункта 266.4 настоящей статьи, и соответствующей ставкой налога;
{Подпункт "в" подпункта 266.7.1 пункта 266.7 статьи 266 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 }
г) сумма налога, исчисленная с учетом подпунктов "б" и "в" настоящего подпункта, распределяется контролирующим органом пропорционально удельному весу общей площади каждого из объектов жилой недвижимости.
{Подпункт "г" подпункта 266.7.1 пункта 266.7 статьи 266 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 }
{Подпункт "г" подпункта 266.7.1 пункта 266.7 статьи 266 исключен из Закона № 466-IX от 16.01.2020 }
Исчисление суммы налога с объекта/объектов нежилой недвижимости, находящихся в собственности физических лиц, производится контролирующим органом по месту налогового адреса (местом регистрации) владельца такой недвижимости исходя из общей площади каждого из объектов нежилой недвижимости и соответствующей ставки налога.
266.7.1-1 . При наличии в собственности плательщика налога объекта (объектов) жилой недвижимости, в том числе его доли, находящейся в собственности физического или юридического лица - плательщика налога, общая площадь которого превышает 300 квадратных метров (для квартиры) и/или 500 квадратных метров (для дома), сумма налога, рассчитанная в соответствии с подпунктом 6. пункта увеличивается на 25000 гривен в год за каждый такой объект жилой недвижимости (его долю).
{Пункт 266.7 статьи 266 дополнен подпунктом 266.7.1-1 согласно Закону № 466-IX от 16.01.2020 }
266.7.2. Налоговое/налоговые сообщения-решения об уплате суммы/сумм налога, исчисленного согласно подпункту 266.7.1 пункта 266.7 настоящей статьи, вместе с подробным расчетом суммы/сумм налога, и соответствующие платежные реквизиты, в частности, органов местного самоуправления по местонахождению каждого из объектов жилищной и/или порядка, определенном статьей 42 настоящего Кодекса, до 1 июля года, следующего за базовым налоговым (отчетным) периодом (годом).
{Абзац первый подпункта 266.7.2 пункта 266.7 статьи 266 с изменениями, внесенными согласно Законам № 466-IX от 16.01.2020 , № 1914-IX от 30.11.2021 }
Налоговое/налоговые уведомления-решения об уплате суммы/сумм налога и соответствующие платежные реквизиты, определенные в абзаце первом этого подпункта, направляемые налогоплательщику, должны содержать по каждому из объектов жилой и/или нежилой недвижимости, в частности, но не исключительно, информацию об адресе местонахождение объекта жилой и/или льготы по уплате налога на недвижимое имущество, отличное от земельного участка.
{Подпункт 266.7.2 пункта 266.7 статьи 266 дополнен новым абзацем согласно Закону № 1914-IX от 30.11.2021 }
Относительно вновь (нововведенного) объекта жилой и/или нежилой недвижимости налог уплачивается физическим лицом-плательщиком начиная с месяца, в котором возникло право собственности на такой объект.
Контролирующие органы по месту жительства (регистрации) налогоплательщиков в десятидневный срок информируют соответствующие контролирующие органы по местонахождению объектов жилой и/или нежилой недвижимости о присланных (врученных) налогоплательщику налоговых уведомлениях-решениях об уплате налога в порядке, установленном центральным органом исполнительной власти, обеспечивающим формирование и реализующую государство.
{Абзац подпункта 266.7.2 пункта 266.7 статьи 266 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Начисление налога и отправка (вручение) налоговых уведомлений-решений об уплате налога физическим лицам – нерезидентам осуществляют контролирующие органы по местонахождению объектов жилой и/или нежилой недвижимости, находящихся в собственности таких нерезидентов.
266.7.3. Налогоплательщики имеют право обратиться с письменным заявлением в контролирующий орган по своему налоговому адресу для проведения сверки данных по:
объектов жилой и/или нежилой недвижимости, в том числе их долей, находящихся в собственности налогоплательщика;
размера общей площади объектов жилой и/или нежилой недвижимости, находящихся в собственности налогоплательщика;
права на пользование льготой по уплате налога;
размера ставки налога;
начисленной суммы налога.
В случае выявления разногласий между данными контролирующих органов и данными, подтвержденными налогоплательщиком на основании оригиналов соответствующих документов, в частности документов на право собственности, контролирующий орган по своему налоговому адресу налогоплательщика производит перерасчет суммы налога и направляет (вручает) ему новое налоговое уведомление-решение. Предварительное налоговое уведомление-решение считается отмененным (отозванным).
{Подпункт 266.7.3 пункта 266.7 статьи 266 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
266.7.4. Органы государственной регистрации прав на недвижимое имущество обязаны в 15-дневный срок после истечения налогового (отчетного) квартала представлять центральному органу исполнительной власти, реализующему государственную налоговую политику, сведения, необходимые для расчета и взимания налога физическими и юридическими лицами, по состоянию на первое число соответствующего квартала в порядке, определенном Кабинетом Министров Украины. Центральный орган исполнительной власти, реализующий государственную политику в сфере миграции (иммиграции и эмиграции), в том числе противодействия нелегальной (незаконной) миграции, гражданства, регистрации физических лиц, беженцев и других определенных законодательством категорий, предоставляет сведения в сроки и в порядке , установленные подпунктом 7016 . Кодекса.
{Абзац первый подпункта 266.7.4 пункта 266.7 статьи 266 в редакции Закона № 3050-IX от 11.04.2023 }
В случае представления налогоплательщиком контролирующему органу правоустанавливающих документов на недвижимое имущество, сведения о котором отсутствуют в базе данных информационных систем центрального органа исполнительной власти, реализующей государственную налоговую политику, уплата налога физическими лицами осуществляется на основании поданных налогоплательщиком сведений до получения контролирующим органом сведений от органов государственной регистрации прав на недвижимое имущество.
{Подпункт 266.7.4 пункта 266.7 статьи 266 дополнен абзацем вторым согласно Закону № 466-IX от 16.01.2020 }
{Подпункт 266.7.4 пункта 266.7 статьи 266 в редакции Закона № 1797-VIII от 21.12.2016 }
266.7.5. Плательщики налога - юридические лица самостоятельно исчисляют сумму налога по состоянию на 1 января отчетного года и не позднее 20 февраля этого же года представляют контролирующему органу по местонахождению объекта/объектов налогообложения декларацию по форме , установленной в порядке, предусмотренном статьей 46 настоящего Кодекса, с разбивкой годовой суммы равными долями.
Относительно вновь (нововведенного) объекта жилой и/или нежилой недвижимости декларация юридическим лицом - плательщиком подается в течение 30 календарных дней со дня возникновения права собственности на такой объект, а налог уплачивается начиная с месяца, в котором возникло право собственности на такой объект.
{Подпункт 266.7.5 пункта 266.7 статьи 266 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
266.8. Порядок исчисления сумм налога при смене собственника объекта налогообложения налогом
266.8.1. В случае перехода права собственности на объект налогообложения от одного собственника к другому в течение календарного года налог исчисляется для предыдущего собственника за период с 1 января этого года до начала того месяца, в котором прекратилось право собственности на указанный объект налогообложения, а для нового собственника - начиная с месяца, в котором он получил право собственности.
{Подпункт 266.8.1 пункта 266.8 статьи 266 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
266.8.2. Контролирующий орган направляет налоговое уведомление-решение новому собственнику после получения информации о переходе права собственности.
266.9. Порядок уплаты налога
266.9.1. Налог уплачивается по месту расположения объекта/объектов налогообложения и зачисляется в соответствующий бюджет в соответствии с положениями Бюджетного кодекса Украины .
Физические лица могут платить налог в сельской и поселковой местности через кассы сельских советов по квитанции о принятии налогов.
{Абзац второй подпункта 266.9.1 пункта 266.9 статьи 266 в редакции Закона № 909-VIII от 24.12.2015 }
266.10. Сроки уплаты налога
266.10.1. Налоговое обязательство за отчетный год по налогу уплачивается:
а) физическими лицами – в течение 60 дней со дня вручения налогового уведомления-решения;
б) юридическими лицами – авансовыми взносами ежеквартально до 30 числа месяца, наступающего за отчетным кварталом, которые отражаются в годовой налоговой декларации.
266.10.2. В случае если контролирующий орган не направил (не вручил) налоговое/налоговое уведомление-решение в сроки, установленные подпунктом 266.7.2 пункта 266.7 настоящей статьи, физические лица освобождаются от ответственности, предусмотренной настоящим Кодексом за несвоевременную уплату налогового обязательства.
{Пункт 266.10 статьи 266 дополнен подпунктом 266.10.2 согласно Закону № 2245-VIII от 07.12.2017 }
266.10.3. Налоговое обязательство по налогу может быть начислено за налоговые (отчетные) периоды (годы) в пределах сроков, определенных пунктом 102.1 статьи 102 настоящего Кодекса.
{Пункт 266.10 статьи 266 дополнен подпунктом 266.10.3 согласно Закону № 2245-VIII от 07.12.2017 }
{Статья 266 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 4834-VI от 24.05.2012 ; в редакции Закона № 71-VIII от 28.12.2014 }
267.1.1. Плательщиками транспортного налога являются физические и юридические лица, в том числе нерезиденты, имеющие зарегистрированные в Украине согласно действующему законодательству собственные легковые автомобили, которые в соответствии с подпунктом 267.2.1 пункта 267.2 настоящей статьи являются объектами налогообложения.
267.2. Объект налогообложения
267.2.1. Объектом налогообложения являются легковые автомобили, с выпуска которых прошло не более пяти лет (включительно) и среднерыночная стоимость которых составляет более 375 размеров минимальной заработной платы, установленной законом на 1 января налогового (отчетного) года.
{Абзац первый подпункта 267.2.1 пункта 267.2 статьи 267 с изменениями, внесенными Законом № 1791-VIII от 20.12.2016
Такая стоимость определяется центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную политику экономического, социального развития и торговли, по методике , утвержденной Кабинетом Министров Украины, по состоянию на 1 января налогового (отчетного) года исходя из марки, модели, года выпуска, объема цилиндров двигателя, типа горючего";
{Абзац второй подпункта 267.2.1 пункта 267.2 статьи 267 в редакции Закона № 1797-VIII от 21.12.2016 }
Ежегодно до 1 февраля налогового (отчетного) года центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную политику экономического, социального развития и торговли, на своем официальном веб-сайте размещается перечень легковых автомобилей, с года выпуска которых прошло не более пяти лет (включительно) и среднерыночная стоимость которых составляет более 375 размеров минимальной (отчетного) года, который должен содержать следующие данные по этим автомобилям: марка, модель, год выпуска, объем цилиндров двигателя, тип горючего.
{Подпункт 267.2.1 пункта 267.2 статьи 267 дополнен абзацем третьим согласно Закону № 1797-VIII от 21.12.2016 }
{Подпункт 267.2.1 пункта 267.2 статьи 267 в редакции Закона № 909-VIII от 24.12.2015 }
267.3. База налогообложения
267.3.1. Базой налогообложения является легковой автомобиль, являющийся объектом налогообложения в соответствии с подпунктом 267.2.1 пункта 267.2 настоящей статьи.
267.4. Ставка налога устанавливается в расчете на календарный год в размере 25 000 гривен за каждый легковой автомобиль, являющийся объектом налогообложения в соответствии с подпунктом 267.2.1 пункта 267.2 настоящей статьи.
267.5. Налоговый период
267.5.1. Базовый налоговый (отчетный) период равен календарному году.
267.6. Порядок исчисления и уплаты налога
267.6.1. Исчисление суммы налога с объекта/объектов налогообложения физических лиц осуществляется контролирующим органом по налоговому адресу (месту регистрации) плательщика налога, указанному в регистрационных документах на объект налогообложения.
{Подпункт 267.6.1 пункта 267.6 статьи 267 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
267.6.2. Налоговое/налоговые уведомления-решения об уплате суммы/суммы налога вместе с подробным расчетом суммы/суммы налога и соответствующие платежные реквизиты направляются налогоплательщику контролирующим органом в порядке, определенном статьей 42 настоящего Кодекса, до 1 июля года базового налогового (отчетного) периода (года).
{Абзац первый подпункта 267.6.2 пункта 267.6 статьи 267 с изменениями, внесенными согласно Законам № 466-IX от 16.01.2020 , № 1914-IX от 30.11.2021 }
Налоговое/налоговые уведомления-решения об уплате суммы/сумм налога и соответствующие платежные реквизиты, определенные в абзаце первом этого подпункта, направляемые налогоплательщику, должны содержать по каждому из объектов, в частности, но не исключительно, информацию о транспортном средстве: марка, модель, объем цилиндров двигателя (куб. см), год выпуска.
{Подпункт 267.6.2 пункта 267.6 статьи 267 дополнен новым абзацем согласно Закону № 1914-IX от 30.11.2021 }
Об объектах налогообложения, приобретенных в течение года, налог уплачивается физическим лицом-плательщиком начиная с месяца, в котором возникло право собственности на такой объект. Контролирующий орган направляет налоговое уведомление-решение новому собственнику после получения информации о переходе права собственности.
{Абзац подпункта 267.6.2 пункта 267.6 статьи 267 исключен на основании Закона № 466-IX от 16.01.2020 }
267.6.3. Органы, осуществляющие государственную регистрацию транспортных средств, обязаны до 1 апреля 2015 подать контролирующим органам по месту регистрации объекта налогообложения сведения , необходимые для расчета и взимания налога физическими и юридическими лицами.
{Абзац первый подпункта 267.6.3 пункта 267.6 статьи 267 с изменениями, внесенными Законом № 1293-IX от 02.03.2021 }
С 1 апреля 2015 года органы, осуществляющие государственную регистрацию транспортных средств, обязаны ежемесячно в десятидневный срок по истечении календарного месяца представлять контролирующим органам сведения, необходимые для расчета и взимания налога физическими и юридическими лицами, по месту регистрации объекта налогообложения по состоянию на первое число соответствующего месяца.
{Абзац второй подпункта 267.6.3 пункта 267.6 статьи 267 с изменениями, внесенными Законом № 2611-VIII от 08.11.2018 }
Форма подачи информации устанавливается центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
{Подпункт 267.6.3 пункта 267.6 статьи 267 в редакции Закона № 1797-VIII от 21.12.2016 }
267.6.4. Плательщики налога - юридические лица самостоятельно исчисляют сумму налога по состоянию на 1 января отчетного года и не позднее 20 февраля этого же года представляют контролирующему органу по месту регистрации объекта налогообложения декларацию по форме, установленной в порядке, предусмотренном статьей 46 настоящего Кодекса, с разбивкой годовой суммы равными долями поквартально.
{Абзац первый подпункта 267.6.4 пункта 267.6 статьи 267 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Об объектах налогообложения, приобретенных в течение года, декларация юридическим лицом - плательщиком подается в течение месяца со дня возникновения права собственности на такой объект, а налог уплачивается начиная с месяца, в котором возникло право собственности на такой объект.
267.6.5. В случае перехода права собственности на объект налогообложения от одного собственника к другому в течение отчетного года налог исчисляется предыдущим собственником за период с 1 января этого года до начала того месяца, в котором он потерял право собственности на указанный объект налогообложения, а новым собственником – начиная с месяца, в котором он приобрел право собственности на этот объект.
Контролирующий орган направляет налоговое уведомление-решение новому собственнику после получения информации о переходе права собственности.
267.6.6. За объекты налогообложения, приобретенные в течение года, налог уплачивается пропорционально количеству месяцев, оставшихся до конца года, начиная с месяца, в котором произведена регистрация транспортного средства.
267.6.7. В случае истечения пятилетнего возраста легкового автомобиля в течение отчетного года налог уплачивается за период с 1 января этого года до начала месяца, следующего за месяцем, в котором возраст такого автомобиля достиг (достигнет) пяти лет.
{Пункт 267.6 статьи 267 дополнен подпунктом 267.6.7 согласно Закону № 909-VIII от 24.12.2015 }
267.6.8. В случае незаконного завладения третьим лицом легковым автомобилем, который в соответствии с подпунктом 267.2.1 пункта 267.2 настоящей статьи является объектом налогообложения, транспортный налог за такой легковой автомобиль не уплачивается с месяца, следующего за месяцем, в котором имел место факт незаконного завладения документом о факте незаконного завладения документом уголовного правонарушения в Единый реестр досудебных расследований, выданным уполномоченным государственным органом.
В случае возвращения легкового автомобиля его владельцу (законному владельцу) налог за такой легковой автомобиль уплачивается с месяца, где легковой автомобиль был возвращен в соответствии с постановлением следователя, прокурора или решения суда. Налогоплательщик обязан предоставить контролирующему органу копию такого постановления (решения) в течение 10 дней с момента получения.
{Пункт 267.6 статьи 267 дополнен подпунктом 267.6.8 согласно Закону № 909-VIII от 24.12.2015 }
267.6.9. В случае незаконного завладения третьим лицом легковым автомобилем, который в соответствии с подпунктом 267.2.1 пункта 267.2 настоящей статьи является объектом налогообложения, уточняющая декларация юридическим лицом - налогоплательщиком подается в течение 30 календарных дней со дня внесения сведений о совершении уголовного правонарушения в Единую.
В случае возвращения легкового автомобиля его владельцу уточняющая декларация юридическим лицом – налогоплательщиком подается в течение 30 календарных дней со дня составления постановления следователя, прокурора или вынесения определения суда.
{Пункт 267.6 статьи 267 дополнен подпунктом 267.6.9 согласно Закону № 909-VIII от 24.12.2015 }
267.6.10. Физические лица - плательщики налога имеют право обратиться с письменным заявлением в контролирующий орган по своему налоговому адресу (месту регистрации) для проведения сверки данных относительно:
{Абзац первый подпункта 267.6.10 пункта 267.6 статьи 267 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
а) объектов налогообложения, находящихся в собственности налогоплательщика;
б) размера ставки налога;
в) начисленной суммы налога.
В случае выявления разногласий между данными контролирующих органов и данными, подтвержденными налогоплательщиком на основании оригиналов соответствующих документов (в том числе документов, подтверждающих право собственности на объект налогообложения, переход права собственности на объект налогообложения), контролирующий орган по месту регистрации налогоплательщика производит перерасчет суммы налога и направляет ему (вручает) ему. Предварительное налоговое уведомление-решение считается отмененным (отозванным).
{Абзац пятый подпункта 267.6.10 пункта 267.6 статьи 267 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Физические лица - нерезиденты в порядке, определенном настоящим пунктом, обращаются за проведением сверки данных в контролирующие органы по месту регистрации объектов налогообложения".
{Пункт 267.6 статьи 267 дополнен подпунктом 267.6.10 согласно Закону № 909-VIII от 24.12.2015 }
267.7. Порядок уплаты налога
267.7.1. Налог уплачивается по месту регистрации объектов налогообложения и зачисляется в соответствующий бюджет согласно положениям Бюджетного кодекса Украины .
267.8. Сроки уплаты налога
267.8.1. Транспортный налог уплачивается:
а) физическими лицами – в течение 60 дней со дня вручения налогового уведомления-решения;
б) юридическими лицами - авансовыми взносами ежеквартально до 30 числа месяца, следующего за отчетным кварталом, которые отражаются в годовой налоговой декларации";
{ Статья 267 с изменениями, внесенными Законами № 3609-VI от 07.07.2011 , № 4014-VI от 04.11.2011 , № 5083-VI от 05.07.2012 , № 5412-VI от 02.2 в редакции Закона № 71-VIII от 28.12.2014 }
268.1. Туристический сбор – это местный сбор, средства от которого зачисляются в местный бюджет.
268.2. Плательщики сбора
268.2.1. Плательщиками сбора являются граждане Украины, иностранцы, а также лица без гражданства, прибывающие на территорию административно-территориальной единицы, на которой действует решение сельского, поселкового, городского совета об установлении туристического сбора, и временно размещаются в местах проживания (ночлега), определенных подпунктом 268.5.1 пункта 26.5.1.
{Подпункт 268.2.1 пункта 268.2 статьи 268 с изменениями, внесенными согласно Законам № 909-VIII от 24.12.2015 , № 2628-VIII от 23.11.2018 }
268.2.2. Плательщиками сбора не могут быть лица, которые:
а) постоянно проживают, в том числе на условиях договоров найма, в деревне, поселке или городе, советами которых установлен такой сбор;
б) лица определенные подпунктом "в" подпункта 14.1.213 пункта 14.1 статьи 14 настоящего Кодекса, прибывшие в командировку или временно размещаемые в местах жительства (ночлега), определенных подпунктом "б" подпункта 268.5.1 пункта 268.5 настоящей собственности, и права на пользование или пользование по договору найма;
{Подпункт "б" подпункта 268.2.2 пункта 268.2 статьи 268 в редакции Закона № 2628-VIII от 23.11.2018 }
в) лица с инвалидностью, дети с инвалидностью и лица, сопровождающие лиц с инвалидностью I группы или детей с инвалидностью (в пределах одного сопровождающего);
г) ветераны войны;
ґ) участники ликвидации последствий аварии на Чернобыльской АЭС;
д) лица, прибывшие по путевкам (курсовкам) на лечение, оздоровление, реабилитацию в лечебно-профилактические, физкультурно-оздоровительные и санаторно-курортные учреждения, имеющие лицензию на медицинскую практику и аккредитацию центрального органа исполнительной власти, реализующего государственную политику в сфере здравоохранения;
е) дети младше 18 лет;
е) детские лечебно-профилактические, физкультурно-оздоровительные и санаторно-курортные учреждения;
ж) члены семьи физического лица первой и/или второй степени родства, определенные в соответствии с подпунктом 14.1.263 пункта 14.1 статьи 14 настоящего Кодекса, которые временно размещаются таким физическим лицом в местах жительства (ночлега), определенных подпунктом "б" подпункта 85 п.6.2. на праве собственности или на праве пользования по договору найма;
{Подпункт 268.2.2 пункта 268.2 статьи 268 дополнен подпунктом "ж" согласно Закону № 2628-VIII от 23.11.2018 }
з) взятые на учет как внутренне перемещенные лица в соответствии с Законом Украины "Об обеспечении прав и свобод внутренне перемещенных лиц", которые временно размещаются в местах проживания (ночевки), определенных подпунктом 268.5.1 пункта 268.5 настоящей статьи, а информация об адресе таких мест указана в справке о взятии на учет внутриперемещения.
{Подпункт 268.2.2 пункта 268.2 статьи 268 дополнен подпунктом "с" согласно Закону № 905-IX от 17.09.2020 }
268.3. Ставка сбора
268.3.1. Ставка сбора устанавливается по решению соответствующего сельского, поселкового, городского совета за каждые сутки временного размещения лица в местах проживания (ночевки), определенных подпунктом 268.5.1 пункта 268.5 настоящей статьи, в размере до 0,5 процента - для внутреннего туризма и до 5 процентов - для законом на 1 января отчетного (налогового) года, для одного лица за сутки временного размещения.
{Пункт 268.3 статьи 268 в редакции Закона № 2628-VIII от 23.11.2018 }
268.4. Объект и база сбора
268.4.1. Объектом сбора являются места жительства (ночевки), определенные подпунктом 268.5.1 пункта 268.5 настоящей статьи.
Базой сбора является общее количество суток временного размещения в местах проживания (ночлега), определенных подпунктом 268.5.1 пункта 268.5 настоящей статьи.
Сутки - период между двумя последовательными расчетными часами, равный 24 часам.
Расчетный час - час, установленный в месте жительства (ночлеге), при наступлении которого потребитель должен освободить номер (место) в день выезда и после которого осуществляется заселение к месту жительства (ночлегу).
{Пункт 268.4 статьи 268 в редакции Законов № 2628-VIII от 23.11.2018 , № 3813-IX от 18.06.2024 }
268.5. Налоговые агенты и места жительства (ночлег)
268.5.1. Согласно решению сельского, поселкового, городского совета взимание сбора может осуществляться по временному размещению в таких местах проживания (ночлеге):
а) гостиницы, кемпинги, мотели, общежития для приезжих, хостелы, дома отдыха, туристические базы, горные приюты, лагеря для отдыха, пансионаты и другие заведения гостиничного типа, санаторно-курортные заведения;
б) жилой дом, пристройка к жилому дому, квартира, коттедж, комната, садовый дом, дачный дом, любые другие объекты, используемые для временного проживания (ночлег).
268.5.2. Согласно решению сельского, поселкового, городского совета взимание сбора может осуществляться следующими налоговыми агентами:
а) юридическими лицами, филиалами, отделениями, другими обособленными подразделениями юридических лиц согласно подпункту 268.7.2 пункта 268.7 настоящей статьи, физическими лицами – предпринимателями, оказывающими услуги по временному размещению лиц в местах проживания (ночлега), определенных подпунктом 268.5.1 настоящей статьи;
б) квартирно-посредническими организациями, направляющими неорганизованных лиц с целью их временного размещения в местах проживания (ночевки), определенных подпунктом "б" подпункта 268.5.1 пункта 268.5 настоящей статьи, принадлежащих физическим лицам на праве собственности или праве пользования по договору найма;
в) юридическими лицами, уполномоченными сельским, поселковым, городским советом взимать сбор на условиях договора, заключенного с соответствующим советом.
Список налоговых агентов и информация о них размещаются и обнародуются на официальном сайте сельского, поселкового, городского совета.
{Пункт 268.5 статьи 268 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 ; в редакции Закона № 2628-VIII от 23.11.2018 }
268.6. Особенности сбора сбора
268.6.1. Плательщики сбора уплачивают сумму сбора авансовым взносом перед временным размещением в местах проживания (ночевки) налоговым агентам, взимающим сбор по ставкам, в местах сбора и с соблюдением других требований, определенных решением соответствующего сельского, поселкового, городского совета.
За один и тот же период пребывания плательщика сбора на территории одной административно-территориальной единицы, на которой установлен туристический сбор, повторное взимание сбора, уже уплаченного таким плательщиком сбора, не допускается.
268.6.2. Лицо осуществляет временное размещение плательщика сбора в местах проживания (ночевки), принадлежащих такому лицу на праве собственности или на праве пользования, исключительно при наличии у плательщика сбора документа, подтверждающего уплату им туристического сбора в соответствии с настоящим Кодексом и решением соответствующего сельского, поселкового, городского совета.
268.6.3. В случае досрочного оставления лицом, уплатившим туристический сбор, территории административно-территориальной единицы, на которой установлен туристический сбор, сумма чрезмерно уплаченного сбора подлежит возврату такому лицу в установленном настоящим Кодексом порядке";
{Пункт 268.6 статьи 268 в редакции Закона № 2628-VIII от 23.11.2018 }
268.7. Порядок уплаты сбора
268.7.1. Налоговые агенты уплачивают сбор по своему местонахождению ежеквартально, в определенный для квартального отчетного (налогового) периода срок и в соответствии с налоговой декларацией за отчетный (налоговый) квартал, или авансовыми взносами до 30 числа (включительно) каждого месяца (в феврале - до 28 (29) включительно) на основании решения соответствующей сельской местности.
Налоговые агенты, уплачивающие сбор авансовыми взносами, отражают в налоговой декларации за отчетный (налоговый) квартал суммы начисленных ежемесячных авансовых взносов. При этом окончательная сумма сбора, исчисленная в соответствии с налоговой декларацией за отчетный (налоговый) квартал (с учетом фактически внесенных авансовых платежей), уплачивается такими налоговыми агентами в сроки, определенные для квартального отчетного (налогового) периода.
{Подпункт 268.7.1 пункта 268.7 статьи 268 в редакции Закона № 2628-VIII от 23.11.2018 }
268.7.2. Налоговый агент, имеющий подразделение без статуса юридического лица, предоставляющего услуги по временному размещению в местах проживания (ночлега) не по месту регистрации такого налогового агента, обязан зарегистрировать такое подразделение как налогового агента туристического сбора в контролирующем органе по местонахождению подразделения.
{Подпункт 268.7.2 пункта 268.7 статьи 268 с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 }
268.7.3. Базовый налоговый (отчетный) период равен календарному кварталу.
{Статья 268 с изменениями, внесенными согласно Законам №3609-VI от 07.07.2011 , №4834-VI от 24.05.2012 , №5083-VI от 05.07.2012 ; в редакции Закона № 71-VIII от 28.12.2014 }
Статья 268-1 . Сбор за места для парковки транспортных средств↑
268 – 1.1 . Плательщики сбора
268 – 1 .1.1. Плательщиками сбора являются юридические лица, их филиалы (отделения, представительства), физические лица – предприниматели, которые согласно решению сельского, поселкового, городского совета организуют и осуществляют деятельность по обеспечению парковки транспортных средств на площадках для платной парковки и специально отведенных автостоянках.
{Подпункт 268-1.1.1 пункта 268-1.1 статьи 268-1 с изменениями , внесенными согласно Закону № 909- VIII от 24.12.2015 }
268 – 1 .1.2. Перечень специальных земельных участков, отведенных для организации и осуществления деятельности по обеспечению парковки транспортных средств, где указываются их местонахождение, общая площадь, техническое обустройство, количество мест для парковки транспортных средств, утверждается решением сельского, поселкового, городского совета об установлении сбора.
первый подпункта 268-1.1.2 пункта 268-1.1 статьи 268-1 с изменениями , внесенными согласно Закону № 909-VIII от 24.12.2015 }
Такое решение вместе с перечнем лиц, уполномоченных организовывать и осуществлять деятельность по парковке транспортных средств, предоставляется исполнительным органом сельского, поселкового, городского совета контролирующему органу в порядке, установленном разделом I настоящего Кодекса.
второй подпункта 268-1.1.2 пункта 268-1.1 статьи 268-1 с изменениями , внесенными согласно Закону № 909-VIII от 24.12.2015 }
268 – 1.2 . Объект и налогооблагаемая база сбором
268 – 1 .2.1. Объектом налогообложения является земельный участок, который согласно решению сельского, поселкового, городского совета специально отведен для обеспечения парковки транспортных средств на автомобильных дорогах общего пользования, тротуарах или других местах, а также коммунальные гаражи, стоянки, паркинги (здания, сооружения, их части), которые построены за счет средств местного бюджета. безвозмездной парковки транспортных средств, предусмотренных статьей 30 Закона Украины "Об основах социальной защищенности лиц с инвалидностью в Украине".
{Подпункт 268-1.2.1 пункта 268-1.2 статьи 268-1 с изменениями , внесенными согласно Законам № 909 - VIII от 24.12.2015 , № 344-IX от 05.12.2019 }
268 – 1 .2.2. Базой налогообложения является площадь земельного участка, отведенная для парковки, а также площадь коммунальных гаражей, стоянок, паркингов (зданий, сооружений, их частей), построенных за счет средств местного бюджета.
268 – 1.3 . Ставки сбора
268 – 1 .3.1. Ставки сбора устанавливаются каждый день осуществления деятельности по обеспечению парковки транспортных средств в гривнах за 1 кв. метр площади земельного участка, отведенного для организации и осуществления такой деятельности, в размере до 0,075 процента минимальной заработной платы, установленной законом на 1 января налогового (отчетного) года.
{ Подпункт 268-1.3.1 пункта 268-1.3 статьи 268-1 с изменениями , внесенными согласно Закону № 1791-VIII от 20.12.2016 }
268 – 1 .3.2. При определении ставки сбора сельские, поселковые, городские советы учитывают местонахождение специально отведенных мест для парковки транспортных средств, площадь специально отведенного места, количество парковочных мест транспортных средств, способ поставки транспортных средств на стоянку, режим работы и их заполняемость.
{Подпункт 268-1.3.2 пункта 268-1.3 статьи 268-1 с изменениями , внесенными согласно Закону № 909 -VIII от 24.12.2015 }
268 – 1.4 . Особенности установления сбора
268 – 1 .4.1. Ставка сбора и порядок уплаты сбора в бюджет устанавливаются соответствующим сельским, поселковым, городским советом.
{Подпункт 268-1.4.1 пункта 268-1.4 статьи 268-1 с изменениями , внесенными согласно Закону № 909- VIII от 24.12.2015 }
268 – 1.5 . Порядок исчисления и сроки уплаты сбора
268 – 1 .5.1. Сумма сбора за места для парковки транспортных средств, исчисленная в соответствии с налоговой декларацией за отчетный (налоговый) квартал, уплачивается ежеквартально, в определенный для квартального отчетного (налогового) периода срок, по местонахождению объекта налогообложения.
268 – 1 .5.2. Плательщик сбора, имеющий подразделение без статуса юридического лица, осуществляющего деятельность по обеспечению парковки транспортных средств на земельном участке не по месту регистрации такого плательщика сбора, обязан зарегистрировать такое подразделение как плательщика сбора в контролирующем органе по местонахождению земельного участка.
269.1.1.2. землепользователи, которым согласно закону предоставлены в пользование земельные участки государственной и коммунальной собственности на правах постоянного пользования;
269.1.2. плательщики арендной платы – землепользователи (арендаторы) земельных участков государственной и коммунальной собственности на условиях аренды.
{Пункт 269.1 статьи 269 в редакции Закона № 1914-IX от 30.11.2021 }
269.2. Особенности взимания налога субъектами хозяйствования, применяющими упрощенную систему налогообложения, учета и отчетности, устанавливаются главой 1 раздела XIV настоящего Кодекса.
{Статья 269 дополнена пунктом 269.2 согласно Закону № 4014-VI от 04.11.2011 }
270.1. Объектами обложения платой за землю являются:
270.1.1. объекты налогообложения земельным налогом:
270.1.1.1. земельные участки, находящиеся в собственности;
270.1.1.2. земельные доли (паи), находящиеся в собственности;
270.1.1.3. земельные участки государственной и коммунальной собственности, которые находятся во владении на праве постоянного пользования;
270.1.2. объекты налогообложения арендной платой – земельные участки государственной и коммунальной собственности, предоставленные в пользование на условиях аренды.
{Статья 270 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 1914-IX от 30.11.2021 }
{Название статьи 271 с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 1914-IX от 30.11.2021 }
271.1. Базой налогообложения являются:
271.1.1. нормативная денежная оценка земельного участка с учетом коэффициента индексации, определенного в соответствии с порядком, установленным настоящим разделом;
271.1.2. площадь земельного участка, нормативная денежная оценка которой не проведена.
База налогообложения по земельным долям (паям) определяется согласно данным земельных участков, на которые физические лица имеют право как собственники земельных долей (паев), с учетом подпунктов 271.1.1 и 271.1.2 настоящего пункта.
{Пункт 271.1 статьи 271 в редакции Закона № 1914-IX от 30.11.2021 }
271.2. Решение советов по нормативной денежной оценке земельных участков официально обнародуется соответствующим органом местного самоуправления до 15 июля года, предшествующего бюджетному периоду, в котором планируется применение нормативной денежной оценки земель или изменений (плановый период). В противном случае нормы соответствующих решений применяются не ранее начала бюджетного периода, следующего за плановым периодом.
Положения этого пункта не распространяются на решение советов по нормативной денежной оценке земельных участков государственной и коммунальной собственности, расположенных за пределами населенных пунктов, которые предоставляются в аренду, нормативная денежная оценка которых ранее не проводилась и/или не была утверждена в порядке, определенном законодательством, и при условии, что размер такой нормативной денежной оценки земельных участков передается земельным участкам.
{Пункт 271.2 статьи 271 дополнен абзацем вторым согласно Закону № 4015-IX от 10.10.2024 }
Решения советов, указанные в абзаце втором этого пункта, обнародуются органом местного самоуправления не позднее 10 дней со дня принятия соответствующего решения и применяются с первого числа второго месяца, следующего за месяцем принятия такого решения.
{Пункт 271.2 статьи 271 дополнен абзацем третьим согласно Закону № 4015-IX от 10.10.2024 }
{Статья 271 дополнена пунктом 271.2 согласно Закону № 4834-VI от 24.05.2012 ; с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 2628-VIII от 23.11.2018 }
Статья 272. {Статья 272 исключена на основании Закона № 71-VIII от 28.12.2014 }↑
Статья 273. Налогообложение земельных участков, предоставленных на землях лесохозяйственного назначения (независимо от местонахождения), земельным налогом↑
{Название статьи 273 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
273.1. Налог на лесные земли состоит из земельного налога и рентной платы, что определяется налоговым законодательством.
{Пункт 273.1 статьи 273 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 2497-VIII от 10.07.2018 }
273.2. Ставки налога за гектар нелесных земель, предоставленные в установленном порядке и используемых для нужд лесного хозяйства, устанавливаются в соответствии со статьей 274 настоящего Кодекса.
{Пункт 273.2 статьи 273 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
{Подпункт 273.2.1 пункта 273.2 статьи 273 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 273.2.2 пункта 273.2 статьи 273 исключен из Закона № 71-VIII от 28.12.2014 }
273.3. Ставки налога за гектар лесных земель устанавливаются в соответствии со статьями 274 и 277 настоящего Кодекса.
{Статья 273 дополнена пунктом 273.3 согласно Закону № 2497-VIII от 10.07.2018 }
Статья 274. Ставка земельного налога за земельные участки, в том числе право на которые физические лица имеют как собственники земельных долей (паев), нормативная денежная оценка которых проведена (независимо от местонахождения)↑
274.1. Ставка налога за земельные участки, в том числе право на которые физические лица имеют как собственники земельных долей (паев), нормативная денежная оценка которых проведена, устанавливается в размере не более 3 процентов от их нормативной денежной оценки, для земель общего пользования - не более 1 процента от их нормативной денежной оценки, для сельскохозяйственных угодий - 1 процентов оценки, а для лесных земель – не более 0,1 процента от их нормативной денежной оценки.
274.2. Ставка налога устанавливается в размере не более 12 процентов от их нормативной денежной оценки за земельные участки, находящиеся в постоянном пользовании хозяйствующих субъектов (кроме государственной и коммунальной форм собственности).
{Статья 274 с изменениями, внесенными согласно Законам № 4834-VI от 24.05.2012 , № 71-VIII от 28.12.2014 , № 909-VIII от 24.12.2015 , № 1791 -VIII от 26.2 . 23.11.2018 ; в редакции Закона № 1914-IX от 30.11.2021 ; с изменениями, внесенными согласно Закону № 4536-IX от 16.07.2025 ; в редакции Закона № 4577-IX от 21.08.2025 }
Статья 275. {Статья 275 исключена на основании Закона № 71-VIII от 28.12.2014 }↑
Статья 276. {Статья 276 исключена на основании Закона № 71-VIII от 28.12.2014 }↑
Статья 277. Ставки земельного налога за земельные участки, в том числе право на которые физические лица имеют как собственники земельных долей (паев), нормативная денежная оценка которых не проведена↑
277.1. Ставка налога за земельные участки, в том числе право на которые физические лица имеют как владельцы земельных долей (паев), расположенные за пределами населенных пунктов или в пределах населенных пунктов, устанавливается в размере не более 5 процентов от нормативной денежной оценки единицы площади пашни по Автономной Республике Крым или по области, для сельскохозяйственных угодий3 оценки единицы площади пашни по Автономной Республике Крым или по области, а для лесных земель – не более 0,1 процента от нормативной денежной оценки площади пашни по Автономной Республике Крым или по области.
{Статья 277 с изменениями, внесенными согласно Законам №4834-VI от 24.05.2012 , №71-VIII от 28.12.2014 , №1791-VIII от 20.12.2016 ; в редакции Законов №2628-VIII от 23.11.2018 , №1914-IX от 30.11.2021 ; с изменениями, внесенными согласно Закону № 4536-IX от 16.07.2025 ; в редакции Закона № 4577-IX от 21.08.2025 }
Статья 278. {Статья 278 исключена на основании Закона № 71-VIII от 28.12.2014 }↑
Статья 279. {Статья 279 исключена на основании Закона № 71-VIII от 28.12.2014 }↑
Статья 280 {Статья 280 исключена на основании Закона № 71-VIII от 28.12.2014 }↑
Статья 281. Льготы по уплате земельного налога для физических лиц↑
{Название статьи 281 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 }
281.1. От уплаты налога освобождаются:
281.1.1. лица с инвалидностью первой и второй группы;
281.1.2. физические лица, воспитывающие троих и более детей младше 18 лет;
281.1.3. пенсионеры (по возрасту);
281.1.4. ветераны войны и лица, на которых распространяется действие Закона Украины "О статусе ветеранов войны, гарантиях их социальной защиты" ;
281.1.5. физические лица, признанные законом лицами, пострадавшими в результате Чернобыльской катастрофы.
281.2. Освобождение от уплаты налога за земельные участки, предусмотренное для соответствующей категории физических лиц пунктом 281.1 настоящей статьи, распространяется на земельные участки по каждому виду использования в пределах предельных норм:
{Абзац первый пункта 281.2 статьи 281 в редакции Закона № 2245-VIII от 07.12.2017 }
281.2.1. для ведения личного крестьянского хозяйства - в размере не более 2 гектаров;
281.2.2. для строительства и обслуживания жилого дома, хозяйственных построек и сооружений (приусадебный участок): в селах - не более 0,25 гектара, в поселках - не более 0,15 гектара, в городах - не более 0,10 гектара;
281.2.3. для индивидуального дачного строительства – не более 0,10 гектара;
281.2.4. для строительства индивидуальных гаражей – не более 0,01 гектара;
281.2.5. для ведения садоводства – не более 0,12 гектара.
281.3. От уплаты налога освобождаются на период действия единого налога четвертой группы собственники земельных участков, земельных долей (паев) и землепользователи при передаче земельных участков и земельных долей (паев) в аренду, пользование на других условиях (в том числе на условиях эмфитевзиса) плательщику единого налога четвертой группы.
{Статья 281 дополнена пунктом 281.3 согласно Закону № 3609-VI от 07.07.2011 ; с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 4536-IX от 16.07.2025 }
281.4. Если физическое лицо, определенное в пункте 281.1 настоящей статьи, по состоянию на 1 января текущего года имеет в собственности несколько земельных участков одного вида использования, площадь которых превышает пределы предельных норм, определенных пунктом 281.2 настоящей статьи, такое лицо до 1 мая текущего года подает письменное заявление в произвольной форме к контролирующему органу. избрание/изменение земельных участков для применения льготы (далее – заявление о применении льготы).
Льгота начинает применяться к избранным земельным участкам из базового налогового (отчетного) периода, в котором подано такое заявление, и действует до начала месяца, следующего за месяцем подачи нового заявления о применении льготы.
В случае представления физическим лицом, которое на 1 января текущего года имеет в собственности несколько земельных участков одного вида использования, заявления о применении льготы после 1 мая текущего года льгота начинает применяться к выбранным земельным участкам со следующего налогового (отчетного) периода.
{ Статья 281 дополнена пунктом 281.4 согласно Закону №1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
281.5. Если право на льготу у физического лица, имеющего в собственности несколько земельных участков одного вида использования, возникает в течение календарного года и/или физическое лицо, определенное в пункте 281.1 настоящей статьи, приобретает право собственности на земельный участок/земельные участки одного вида использования, такое лицо подает заявление о применении льготы к контролирующему органу по месту нахождения. льготу и/или право собственности.
Льгота начинает применяться к избранным земельным участкам с учетом требований пункта 284.2 статьи 284 настоящего Кодекса и действует до начала месяца, следующего за месяцем подачи нового заявления о применении льготы.
В случае несоблюдения физическим лицом требований абзаца первого этого пункта, льгота начинает применяться к избранным земельным участкам со следующего налогового (отчетного) периода.
{ Статья 281 дополнена пунктом 281.5 согласно Закону № 466-IX от 16.01.2020 }
Статья 282. Льготы по уплате налога для юридических лиц↑
282.1. От уплаты налога освобождаются:
282.1.1. санаторно-курортные и оздоровительные учреждения общественных объединений лиц с инвалидностью; реабилитационные учреждения общественных объединений лиц с инвалидностью;
282.1.2. общественные объединения лиц с инвалидностью Украины, предприятия и организации, основанные общественными объединениями лиц с инвалидностью и союзами общественных объединений лиц с инвалидностью и являются их полной собственностью, где в течение предыдущего календарного месяца количество лиц с инвалидностью, имеющих там основное место работы, составляет не менее 50 процентов среднеучетной численности штатных работников учетного состава менее 25 процентов от суммы общих затрат на оплату труда.
Указанные предприятия и организации общественных объединений лиц с инвалидностью имеют право применять эту льготу при наличии разрешения на право пользования такой льготой, предоставляемым уполномоченным органом в соответствии с Законом Украины "Об основах социальной защищенности лиц с инвалидностью в Украине".
{Абзац второй подпункта 282.1.2 пункта 282.1 статьи 282 с изменениями, внесенными Законом № 344-IX от 05.12.2019 }
При нарушении требований этой нормы указанные общественные объединения лиц с инвалидностью, их предприятия и организации обязаны уплатить суммы налога за соответствующий период, проиндексированные с учетом инфляции, а также штрафные санкции согласно законодательству;
282.1.3. базы олимпийской и паралимпийской подготовки, перечень которых утверждается Кабинетом министров Украины.
{Статья 282 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 5083-VI от 05.07.2012 ; в редакции Закона № 71-VIII от 28.12.2014 }
282.1.4. дошкольные и общеобразовательные учебные заведения независимо от формы собственности и источников финансирования, учреждения культуры, науки (кроме национальных и государственных дендрологических парков) (при использовании по целевому назначению), образования, здравоохранения, социальной защиты, физической культуры и спорта, которые полностью содержатся за счет средств государственного или местных бюджетов.
{Пункт 282.1 статьи 282 дополнен подпунктом 282.1.4 согласно Закону № 654-VIII от 17.07.2015 ; с изменениями, внесенными Законами № 1791-VIII от 20.12.2016 , № 1914-IX от 30.11.2021 }
282.1.5. государственные и коммунальные детские санаторно-курортные заведения и заведения оздоровления и отдыха, а также детские санаторно-курортные и оздоровительные заведения Украины, которые находятся на балансе предприятий, учреждений и организаций, неприбыльных и внесенных контролирующим органом в Реестр неприбыльных учреждений и организаций. В случае исключения таких предприятий, учреждений и организаций из Реестра неприбыльных учреждений и организаций, декларация подается плательщиком налога в течение 30 календарных дней со дня исключения, а налог уплачивается начиная с месяца, следующего за месяцем, в котором произошло исключение из Реестра неприбыльных учреждений и организаций;
{Пункт 282.1 статьи 282 дополнен подпунктом 282.1.5 согласно Закону № 1797-VIII от 21.12.2016 }
282.1.6. государственные и коммунальные центры олимпийской подготовки, школы высшего спортивного мастерства, центры физического здоровья населения, центры по развитию физической культуры и спорта лиц с инвалидностью, детско-юношеские спортивные школы, а также центры олимпийской подготовки, школы высшего спортивного мастерства, детско-юношеские спортивные школы и спортивные сооружения всеукраинских обособленных подразделений, неприбыльных и включенные в Реестр неприбыльных учреждений и организаций, за земельные участки, где размещены их спортивные сооружения. В случае исключения таких учреждений и организаций из Реестра неприбыльных учреждений и организаций, декларация подается налогоплательщиком в течение 30 календарных дней со дня исключения, а налог уплачивается начиная с месяца, следующего за месяцем, в котором произошло исключение из Реестра неприбыльных учреждений и организаций.
{Пункт 282.1 статьи 282 дополнен подпунктом 282.1.6 согласно Закону № 1797-VIII от 21.12.2016 }
Статья 283. Земельные участки, не подлежащие налогообложению земельным налогом↑
{Название статьи 283 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
283.1. Не уплачивается налог за:
283.1.1. сельскохозяйственные угодья зон радиоактивно загрязненных территорий, определенных в соответствии с законом подвергшимися радиоактивному загрязнению вследствие Чернобыльской катастрофы (зон отчуждения, безусловного (обязательного) отселения, гарантированного добровольного отселения и усиленного радиоэкологического контроля), и химически загрязненных сельскохозяйственных хозяйства;
283.1.2. земельные участки, находящиеся в консервации или земли сельскохозяйственных угодий, которые находятся в стадии сельскохозяйственного освоения;
{Подпункт 283.1.2 пункта 283.1 статьи 283 в редакции Закона № 3050-IX от 11.04.2023 }
283.1.3. земельные участки государственных сортоиспытательных станций и сортоучастков, используемых для испытания сортов сельскохозяйственных культур;
283.1.4. земли дорожного хозяйства автомобильных дорог общего пользования - земли под проезжей частью, обочиной, земляным полотном, декоративным озеленением, резервами, кюветами, мостами, искусственными сооружениями, тоннелями, транспортными развязками, водопропускными сооружениями, подпорными стенками, шумовыми экранами, очистными сооружениями и также земли, находящиеся за пределами полос отвода, если на них размещены сооружения, обеспечивающие функционирование автомобильных дорог, а именно:
а) параллельные объездные дороги, паромные переправы, снегозащитные сооружения и насаждения, противолавинные и противоселевые сооружения, улавливающие съезды, защитные насаждения, шумовые экраны, очистные сооружения;
б) площадки для стоянки транспорта и отдыха, склады, гаражи, резервуары для хранения горюче-смазочных материалов, комплексы для взвешивания крупногабаритного транспорта, производственные базы, искусственные и другие сооружения, находящиеся в государственной собственности, собственности государственных предприятий или собственности хозяйственных обществ, в уставном капитале которых 100 процентов акций;
283.1.5. земельные участки сельскохозяйственных предприятий всех форм собственности и фермерских (крестьянских) хозяйств, занятые молодыми садами, ягодниками и виноградниками до вступления их в пору плодоношения, а также гибридными насаждениями, генофондовыми коллекциями и питомниками многолетних плодовых насаждений;
283.1.6. земельные участки кладбищ, крематориев и колумбариев.
283.1.7. земельные участки, на которых расположены дипломатические представительства, которые в соответствии с международными договорами (соглашениями), согласие на обязательность которых предоставлено Верховной Радой Украины, пользуются помещениями и прилегающими к ним земельными участками на безвозмездной основе.
{Пункт 283.1 статьи 283 дополнен подпунктом 283.1.7 согласно Закону № 5083-VI от 05.07.2012 }
283.1.8. земельные участки, предоставленные для строительства и обслуживания культовых и других зданий, необходимых для обеспечения деятельности религиозных организаций Украины, уставы (положения) которых зарегистрированы в установленном законом порядке.
{ Пункт 283.1 статьи 283 дополнен подпунктом 283.1.8 согласно Закону № 71-VIII от 28.12.2014 }
{ Пункт 283.1 статьи 283 дополнен подпунктом 283.1.9 согласно Закону № 3050-IX от 11.04.2023 }
283.2. Не уплачивается налог за земельные участки, непригодные для использования в связи с потенциальной угрозой загрязнения взрывоопасными предметами, в случае принятия сельскими, поселковыми, городскими советами, военными администрациями и военно-гражданскими администрациями решений об установлении налоговых льгот по уплате местных налогов и/или сборов в порядке, определенном этим Кодексом.
{ Статью 283 дополнен пунктом 283.2 согласно Закону № 3050-IX от 11.04.2023 }
Статья 283-1 . Особенности определения земельного налога за находящиеся в консервации земельные участки либо загрязнены взрывоопасными предметами, либо непригодны для использования в связи с потенциальной угрозой их загрязнения взрывоопасными предметами↑
283 – 1.1 . Основанием для неначисления земельного налога согласно подпункту 283.1.2 пункта 283.1 статьи 283 настоящего Кодекса есть данные Государственного земельного кадастра.
Земельный налог за земельные участки, определенные подпунктом 283.1.2 пункта 283.1 статьи 283 настоящего Кодекса, не начисляется и не уплачивается за период:
а) в части земель государственной и коммунальной собственности - с первого числа месяца, в котором соответствующим органом исполнительной власти или органом местного самоуправления, осуществляющим распоряжение земельными участками государственной и коммунальной собственности в соответствии с полномочиями, определенными статьей 122 Земельного кодекса Украины, принято решение об утверждении рабочего проекта землеустройства по консервации охраны земель и почв согласно сведениям Государственного земельного кадастра;
б) в части земель частной собственности – со дня внесения сведений в Государственный земельный кадастр о мерах по охране земель и грунтов на основании утвержденного рабочего проекта землеустройства по консервации земель до последнего числа месяца, в котором завершаются мероприятия по охране земель и грунтов согласно сведениям Государственного земельного кадастра.
Начисление земельного налога возобновляется начиная с первого числа месяца, следующего за месяцем, в котором завершены мероприятия по охране земель и почв согласно сведениям Государственного земельного кадастра.
В случае представления налогоплательщиком в контролирующий орган решения соответствующего органа исполнительной власти или органа местного самоуправления, осуществляющего распоряжение земельными участками государственной и коммунальной собственности в соответствии с полномочиями, определенными статьей 122 Земельного кодекса Украины, об утверждении рабочего проекта землеустройства относительно охраны земельных участков исполнительной власти, реализующей государственную налоговую политику, начисление земельного налога до получения контролирующим органом соответствующих данных из Государственного земельного кадастра осуществляется на основании сведений, предоставленных налогоплательщиком.
В случае выявления разногласий между данными контролирующих органов и данными, подтвержденными плательщиком земельного налога на основании оригиналов или должным образом заверенных копий решений соответствующих органов исполнительной власти или органов местного самоуправления, осуществляющих распоряжение земельными участками государственной и коммунальной собственности в соответствии с полномочиями, определенными статьей 122 Земельного участка контролирующий орган, к которому обратился плательщик земельного налога, в течение 10 рабочих дней осуществляет перерасчет суммы налога и направляет (вручает) ему новое налоговое уведомление-решение вместе с подробным расчетом суммы налога. Предварительное налоговое уведомление-решение считается отмененным (отозванным).
283 – 1.2 . Основанием для неначисления земельного налога в соответствии с подпунктом 283.1.9 пункта 283.1 статьи 283 настоящего Кодекса в части земельных участков, загрязненных взрывоопасными предметами, есть данные Государственного земельного кадастра.
Земельный налог за земельные участки, определенные подпунктом 283.1.9 пункта 283.1 статьи 283 настоящего Кодекса, в части земельных участков, загрязненных взрывоопасными предметами, не начисляется за период, когда земельные участки загрязнены взрывоопасными предметами.
Период, когда земельные участки признаются загрязненными взрывоопасными предметами, определяется как период начинающийся с первого числа месяца, на который приходится дата начала обследования земельного участка операторами противоминной деятельности, и завершается последним числом месяца, в котором такие земельные участки признаны пригодными для использования.
Для земельных участков, расположенных на территориях, на которых ведутся (велись) активные боевые действия или временно оккупированных Российской Федерацией, период, когда земельные участки признаются загрязненными взрывоопасными предметами, определяется как период, начинающийся с первого числа месяца, следующего за месяцем, в котором завершены активные когда дата начала обследования опасной территории операторами противоминной деятельности наступает после даты завершения боевых действий или временной оккупации на соответствующей территории), при условии предоставления плательщиком платы за землю в орган местного самоуправления, военной администрации или военно-гражданской администрации заявления о потенциальном загрязнении земельного участка взрывоопасными предметами и принятием таким органом администрацией решение об установлении налоговых льгот по уплате местных налогов и сборов по земельному участку, указанному в таком заявлении, и завершается последним числом месяца, в котором такие земельные участки признаны пригодными для использования.
Перечень территорий , на которых ведутся боевые действия или временно оккупированных Российской Федерацией, определяется в установленном Кабинетом Министров Украины порядке.
Начисление земельного налога за земельные участки, определенные подпунктом 283.1.9 пункта 283.1 статьи 283 настоящего Кодекса, в части земельных участков, загрязненных взрывоопасными предметами, возобновляется начиная с первого числа месяца, следующего за месяцем, где такие земельные участки признаны пригодными к использованию.
283 – 1.3 . Основанием для неначисления земельного налога в соответствии с пунктом 283.2 статьи 283 настоящего Кодекса в части земельных участков, непригодных для использования в связи с потенциальной угрозой загрязнения взрывоопасными предметами, является информация, указанная в подпункте 12.4.6 пункта 12.4 статьи 12 настоящего Кодекса.
Неначисление земельного налога за земельные участки, непригодные для использования в связи с потенциальной угрозой их загрязнения взрывоопасными предметами, осуществляется в течение периода, начинающегося с первого числа месяца, на который приходится дата принятия сельским, поселковым, городским советом, военной администрацией или военно-гражданской администрацией решения о предоставлении налоговых льгот и сделок завершается последним числом месяца, на который приходится дата, наступающая ранее, - или последний день срока, на который предоставлена льгота по уплате местных налогов и/или сборов в соответствии с принятым решением (в том числе с учетом изменений, внесенных в такое решение), или дата отмены соответствующего решения, или дата начала обследования земельного участка операторами противоминной деятельности или признанным.
В случае представления налогоплательщиком в контролирующий орган решения соответствующего органа местного самоуправления, военной администрации или военно-гражданской администрации о предоставлении налоговых льгот по уплате местных налогов и/или сборов на основании заявления налогоплательщика, информация о которых отсутствует в базах данных информационных систем центрального органа исполнительной власти, реализующий государственную контролем Государственный земельный кадастр осуществляется на основании сведений, предоставленных налогоплательщиком.
В случае выявления разногласий между данными контролирующих органов и данными, подтвержденными плательщиком земельного налога на основании оригиналов или надлежащим образом заверенных копий решений соответствующих органов местного самоуправления, военной администрации или военно-гражданской администрации о предоставлении налоговых льгот по уплате местных налогов и/или сборов на основании заявления налогоплательщика дней, контролирующий орган осуществляет перерасчет суммы налога и посылает (вручает) ему новое налоговое уведомление-решение вместе с подробным расчетом суммы налога. Предварительное налоговое уведомление-решение считается отмененным (отозванным).
{Кодекс дополнен статьей 283-1 согласно Закону № 3050-IX от 11.04.2023 }
Статья 284. Особенности налогообложения платой за землю↑
{Название статьи 284 в редакции Закона № 71-VIII от 28.12.2014 }
284.1. Верховная Рада Автономной Республики Крым и органы местного самоуправления устанавливают ставки платы за землю и льготы по земельному налогу, уплачиваемому на соответствующей территории.
{Абзац первый пункта 284.1 статьи 284 в редакции Закона № 71-VIII от 28.12.2014 }
{Абзац второй пункта 284.1 статьи 284 исключен на основании Закона № 466-IX от 16.01.2020 }
Новые изменения в решения по предоставленным льготам по уплате земельного налога предоставляются соответствующему контролирующему органу по местонахождению земельного участка до 1 числа первого месяца квартала, следующего за отчетным кварталом, в котором произошли указанные изменения.
{Абзац третий пункта 284.1 статьи 284 в редакции Закона № 466-IX от 16.01.2020 }
284.2. Если право на льготу у плательщика возникает в течение года, то он освобождается от уплаты налога начиная с месяца, следующего за месяцем, в котором возникло это право. В случае утраты права на льготу в течение года налог уплачивается начиная с месяца, следующего за месяцем, в котором утрачено это право.
284.3. Если плательщики налога, пользующиеся льготами по налогу, предоставляют в аренду земельные участки, отдельные здания, сооружения или их части, налог за такие земельные участки и земельные участки под такими зданиями (их частями) уплачивается на общих основаниях с учетом придомовой территории.
Эта норма не распространяется на бюджетные учреждения при предоставлении ими зданий, сооружений (их частей) во временное пользование (аренду) другим бюджетным учреждениям, дошкольным, общеобразовательным учебным заведениям независимо от форм собственности и источников финансирования.
{Абзац второй пункта 284.3 статьи 284 в редакции Закона № 3609-VI от 07.07.2011 }
284.4. Плата за землю за земельные участки, предоставленные горнодобывающим предприятиям для добычи полезных ископаемых и разработки месторождений полезных ископаемых, взимается в размере 25 процентов налога, исчисленного в соответствии со статьями 274 и 277 настоящего Кодекса.
{Статья 284 дополнена пунктом 284.4 согласно Закону № 2245-VIII от 07.12.2017 ; с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
284.5. Информация о выделении земельных участков в натуре (на местности) владельцам земельных долей (паев) на основании решений органа местного самоуправления, принятых в предыдущем году, предоставляется соответствующему контролирующему органу по местонахождению земельного участка до 1 февраля текущего года.
В случае внесения изменений органами местного самоуправления в ранее принятые решения органа местного самоуправления о выделении земельных участков в натуре (на местности) владельцам земельных долей (паев) информация о таких изменениях предоставляется соответствующему контролирующему органу по местонахождению земельных участков в течение 30 календарных дней со дня их внесения.
Такая информация предоставляется в электронном виде в порядке и по форме, утвержденной Кабинетом Министров Украины.
{Статья 284 дополнена пунктом 284.5 согласно Закону № 1914-IX от 30.11.2021 }
284.6. В части платы за землю за земельные участки, входящие в состав территории индустриальных парков, включенных в Реестр индустриальных парков, нормативная денежная оценка которых проведена, используемых инициаторами создания индустриального парка, управляющей компанией индустриального парка и участниками индустриальных парков, органы местного
1) устанавливать ставки земельного налога и арендную плату в размере меньше размера земельного налога, установленный решением соответствующего органа местного самоуправления для определенной категории земель, уплачиваемой на соответствующей территории;
2) освобождать от уплаты земельного налога.
К таким решениям органов местного самоуправления и/или решений о внесении изменений в такие решения не применяются требования подпункта 4.1.9 пункта 4.1 и пункта 4.5 статьи 4, подпунктов 12.3.3 , 12.3.4 и 12.3.7 пункта 12.3, подпункта 12.4. в силу решениями) и пункта 12.5 (в части срока вступления в силу решений) статьи 12 настоящего Кодекса и Закона Украины "Об основах государственной регуляторной политики в сфере хозяйственной деятельности".
{Абзац четвертый пункта 284.6 статьи 284 с изменениями, внесенными Законом № 3603-IX от 23.02.2024 }
{Статья 284 дополнена пунктом 284.6 согласно Закону № 2330-IX от 21.06.2022 - о вступлении в силу см. пункт 1 раздела ІІ Закона № 2330-IX от 21.06.2022 }
{Название статьи 285 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
285.1. Базовым налоговым (отчетным) периодом для платы за землю является календарный год.
285.2. Базовый налоговый (отчетный) год начинается 1 января и заканчивается 31 декабря того же года (для вновь созданных предприятий и организаций, а также в связи с обретением права собственности и/или пользования на новые земельные участки может быть менее 12 месяцев).
286.1. Основанием для начисления земельного налога есть:
{ Абзац первый пункта 286.1 статьи 286 в редакции Закона № 1914-IX от 30.11.2021 }
а) данные государственного земельного кадастра;
{ Абзац пункта 286.1 статьи 286 в редакции Закона № 1914-IX от 30.11.2021 }
б) данные Государственного реестра прав на недвижимое имущество;
{ Абзац пункта 286.1 статьи 286 в редакции Закона № 1914-IX от 30.11.2021 }
в) данные государственных актов, которыми удостоверено право собственности или право постоянного пользования земельным участком (государственные акты на землю);
{ Абзац пункта 286.1 статьи 286 в редакции Закона № 1914-IX от 30.11.2021 }
г) данные сертификатов о праве на земельные доли (паи);
{ Абзац пункта 286.1 статьи 286 в редакции Закона № 1914-IX от 30.11.2021 }
ґ) решение органа местного самоуправления о выделении земельных участков в натуре (на местности) владельцам земельных долей (паев);
{ Абзац пункта 286.1 статьи 286 в редакции Закона № 1914-IX от 30.11.2021 }
д) данные других правоустанавливающих документов, которыми удостоверяется право собственности или право пользования земельным участком, право на земельные доли (паи);
{ Абзац пункта 286.1 статьи 286 в редакции Закона № 1914-IX от 30.11.2021 }
е) данные Перечня территорий , на которых ведутся (велись) боевые действия или временно оккупированных Российской Федерацией, определенного в установленном Кабинетом Министров Украины порядке.
{Пункт 286.1 статьи 286 дополнен новым абзацем согласно Закону № 3050-IX от 11.04.2023 }
В случае представления налогоплательщиком в контролирующий орган правоустанавливающих документов на земельный участок, земельную долю (пай), сведения о которых отсутствуют в базах данных информационных систем центрального органа исполнительной власти, реализующей государственную налоговую политику, начисление налога физическим лицам осуществляется на основании представленных налогоплательщиком сведений к получению контролирующим органом информации о перемещении.
{ Абзац пункта 286.1 статьи 286 в редакции Закона № 1914-IX от 30.11.2021 }
Центральные органы исполнительной власти, реализующие государственную политику в сфере земельных отношений и в сфере государственной регистрации прав на недвижимое имущество, в сфере строительства ежемесячно, но не позднее 10 числа следующего месяца, а также по запросу соответствующего контролирующего органа по местонахождению земельного участка представляют информацию, необходимую для исчисления и взимания платы за землю.
{Абзац пункта 286.1 статьи 286 с изменениями, внесенными Законами № 3609-VI от 07.07.2011 - вступает в силу с 1 января 2012 года в части предоставления информации, необходимой для исчисления земельного налога, соответствующими государственными органами; с изменениями, внесенными Законами № 5083-VI от 05.07.2012 , № 71-VIII от 28.12.2014 , № 1797-VIII от 21.12.2016 }
В случае представления плательщиком налога в контролирующий орган правоустанавливающих документов на земельный участок, сведения о котором отсутствуют в базах данных информационных систем центрального органа исполнительной власти, реализующего государственную налоговую политику, уплата налога физическими и юридическими лицами осуществляется на основании поданных плательщиком налога сведений к получению контролирующим органом информации о переходе права собственности на объект.
{Пункт 286.1 статьи 286 дополнен абзацем согласно Закону № 466-IX от 16.01.2020 }
286.2. Плательщики платы за землю (кроме физических лиц) самостоятельно исчисляют сумму платы за землю ежегодно по состоянию на 1 января и не позднее 20 февраля текущего года представляют в соответствующий контролирующий орган по местонахождению земельного участка налоговую декларацию на текущий год по форме, установленной в порядке, предусмотренном статьей 46 настоящего Кодекса, с разбивкой. Представление такой декларации освобождает от обязанности представления ежемесячных деклараций. При подаче первой декларации (фактического начала деятельности как плательщика платы за землю) вместе с ней подается выписка из технической документации о нормативной денежной оценке земельного участка, а в дальнейшем такая выписка подается в случае утверждения новой нормативной денежной оценки земли.
{Пункт 286.2 статьи 286 с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 466-IX от 16.01.2020 }
286.3. Плательщик платы за землю вправе подавать ежемесячно отчетную налоговую декларацию, освобождающую его от обязанности представления налоговой декларации не позднее 20 февраля текущего года, в течение 20 календарных дней месяца, следующего за отчетным.
{Пункт 286.3 статьи 286 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 4834-VI от 24.05.2012 }
286.4. За вновь отведенные земельные участки или по вновь заключенным договорам аренды земли плательщик платы за землю подает налоговую декларацию в течение 20 календарных дней месяца, следующего за отчетным.
В случае изменения в течение года объекта и/или налогооблагаемой базы плательщик платы за землю подает налоговую декларацию в течение 20 календарных дней месяца, следующего за месяцем, в котором произошли такие изменения.
{Пункт 286.4 статьи 286 дополнен абзацем вторым согласно Закону № 4834-VI от 24.05.2012 }
286.5. Начисление физическим лицам сумм платы за землю производится контролирующими органами (по месту нахождения земельного участка, в том числе право на которое физическое лицо имеет как собственник земельной доли (пая), которые присылают налогоплательщику в порядке, определенном статьей 42 настоящего Кодекса, до 1 июля текущего года налоговое уведомление-решение о внесении налога по форме Кодекса вместе с детальным расчетом суммы налога, который, в частности, но не исключительно, должен содержать кадастровый номер и площадь земельного участка, размер ставки налога и размер льготы по уплате налога.
Начисление физическим лицам сумм земельного налога по основаниям, определенным подпунктами в, г, д пункта 286.1 настоящей статьи, производится контролирующими органами исключительно в случае предоставления указанных данных такими физическими лицами.
В случае перехода права собственности на земельный участок или права на земельную долю (пай) от одного собственника - юридического или физического лица к другому в течение календарного года налог уплачивается предыдущим собственником за период с 1 января этого года до начала того месяца, в котором прекратилось его право собственности на указанный земельный участок, а новым собственником - начиная с месяца, в котором.
В случае перехода права собственности на земельный участок или права на земельную долю (пай) от одного собственника – физического лица к другому в течение календарного года контролирующий орган направляет (вручает) налоговое уведомление-решение новому собственнику после получения информации о переходе права собственности.
Если такой переход произошел после 1 июля текущего года, контролирующий орган посылает (вручает) предыдущему собственнику новое налоговое уведомление-решение. Предварительное налоговое уведомление-решение считается отмененным (отозванным).
В случае если налогоплательщик имеет в собственности несколько земельных участков или право на несколько земельных долей (паев), относительно которых необходимо провести сверку данных, для ее проведения такой налогоплательщик имеет право обратиться в контролирующий орган по своему месту регистрации в контролирующих органах или по месту нахождения любого из таких земельных участков, в том числе право на которое физическое лицо имеет как собственник земель.
Плательщики платы за землю имеют право в письменном виде или в электронной форме средствами электронной связи (с соблюдением требований, определенных пунктом 42.4 статьи 42 настоящего Кодекса) обратиться в контролирующий орган по своему месту регистрации в контролирующих органах или по месту нахождения земельных участков, в том числе право на которое физическое лицо имеет в качестве владельца земельной
размера площадей и количества земельных участков, земельных долей (паев), находящихся в собственности и/или пользовании налогоплательщика;
права на пользование льготой по уплате налога с учетом положений пунктов 281.4 и 281.5 статьи 281 настоящего Кодекса;
{Абзац девятый пункта 286.5 статьи 286 с изменениями, внесенными Законом № 3603-IX от 23.02.2024 }
размера ставки земельного налога;
начисленной суммы платы за землю.
В случае выявления разногласий между данными контролирующих органов и данными, подтвержденными плательщиком платы за землю на основании оригиналов соответствующих документов или надлежащим образом заверенных копий таких документов, в частности документов на право собственности, пользования льготой, а также в случае изменения размера ставки платы за землю контролирующий орган, к которому обратился плательщик платы за землю, проводит в течение десяти новое налоговое уведомление-решение вместе с подробным расчетом суммы налога. Предварительное налоговое уведомление-решение считается отмененным (отозванным).
{Пункт 286.5 статьи 286 в редакции Законов №1797-VIII от 21.12.2016 , №466-IX от 16.01.2020 , №1914-IX от 30.11.2021 }
286.6. За земельный участок, на котором расположено здание, находящееся в общей собственности нескольких юридических или физических лиц, налог начисляется с учетом придомовой территории каждому из следующих лиц:
1) в равных частях - если здание находится в совместной собственности нескольких лиц, но не поделено в натуре, или одной из таких лиц-собственников, определенной по их согласию, если иное не установлено судом;
2) пропорционально причитающейся доле каждого лица - если здание находится в общей долевой собственности;
3) пропорционально должной доле каждого лица – если здание находится в общей совместной собственности и поделено в натуре.
За земельный участок, на котором расположено здание, находящееся в пользовании нескольких юридических или физических лиц, налог начисляется каждому из них пропорционально той части площади находящегося в их пользовании здания с учетом придомовой территории.
286.7. Юридическое лицо уменьшает налоговые обязательства по земельному налогу на сумму льгот, предоставляемых физическим лицам в соответствии с пунктом 281.1 статьи 281 настоящего Кодекса за земельные участки, находящиеся в их собственности или постоянном пользовании и входящие в состав земельного участка такого юридического лица.
Такой порядок также распространяется на определение налоговых обязательств по земельному налогу юридическим лицом за земельные участки, отведенные в порядке, установленном Законом Украины "Об основах социальной защищенности лиц с инвалидностью в Украине" для безвозмездной парковки (хранения) легковых автомобилей, которыми управляют лица с инвалидностью с поражением опорно-двигательного аппарата, управление автомобилем и законные представители недееспособных лиц с инвалидностью или детей с инвалидностью, которые перевозят лиц с инвалидностью (детей с инвалидностью) с поражением опорно-двигательного аппарата.
{Абзац второй пункта 286.7 статьи 286 с изменениями, внесенными Законами № 3609-VI от 07.07.2011 , № 344-IX от 05.12.2019 }
287.1. Владельцы земли и землепользователи платят плату за землю со дня возникновения права собственности или права пользования земельным участком.
В случае прекращения права собственности или права пользования земельным участком, плата за землю уплачивается за фактический период пребывания земли в собственности или пользовании в текущем году.
287.2. Учет физических лиц - плательщиков налога и начисления соответствующих сумм производятся контролирующими органами по месту нахождения земельного участка, в том числе право на которое физическое лицо имеет как собственник земельной доли (пая), ежегодно до 1 мая.
{Пункт 287.2 статьи 287 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 1914-IX от 30.11.2021 }
287.3. Налоговое обязательство по плате за землю, определенное в налоговой декларации на текущий год, уплачивается равными долями собственниками и землепользователями земельных участков по местонахождению земельного участка за налоговый период, равный календарному месяцу, ежемесячно в течение 30 календарных дней, следующих за последним календарным днем.
287.4. Налоговое обязательство по плате за землю, определенное в налоговой декларации, в том числе за вновь отведенные земельные участки, уплачивается собственниками и землепользователями земельных участков по местонахождению земельного участка за налоговый период, равный календарному месяцу, ежемесячно в течение 30 календарных дней, следующих за последним календарным.
{Пункт 287.4 статьи 287 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
287.5. Налог физическими лицами уплачивается в течение 60 дней со дня вручения налогового уведомления-решения.
Физическими лицами в сельской и поселковой местности земельный налог может уплачиваться через кассы сельских советов по квитанции о приеме налоговых платежей. Форма квитанции устанавливается в порядке, предусмотренном статьей 46 настоящего Кодекса.
{Абзац второй пункта 287.5 статьи 287 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
287.6. При переходе права собственности на здание, постройку (их часть) налог за земельные участки, на которых расположены такие здания, постройки (их части), с учетом придомовой территории уплачивается на общих основаниях с даты государственной регистрации права собственности на такой земельный участок.
{Пункт 287.6 статьи 287 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 }
287.7. В случае предоставления в аренду земельных участков (в пределах населенных пунктов), отдельных зданий (сооружений) или их частей собственниками и землепользователями налог за площади, предоставляемые в аренду, исчисляется с даты заключения договора аренды земельного участка или с даты заключения договора аренды зданий (их частей).
{Пункт 287.7 статьи 287 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 }
287.8. Владелец нежилого помещения (его части) в многоквартирном жилом доме платит в бюджет налог по площади под такими помещениями (их частями) с учетом пропорциональной доли придомовой территории с даты государственной регистрации права собственности на недвижимое имущество.
287.9. В случае если контролирующий орган не направил (не вручил) налоговое (налоговые) уведомления-решения в сроки, установленные статьей 286 настоящего Кодекса, физические лица освобождаются от ответственности, предусмотренной настоящим Кодексом за несвоевременную уплату налогового обязательства.
{Статья 287 дополнена пунктом 287.9 согласно Закону № 2245-VIII от 07.12.2017 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
287.10. Налоговое обязательство по налогу может быть начислено за налоговые (отчетные) периоды (годы) в пределах сроков, определенных пунктом 102.1 статьи 102 настоящего Кодекса.
{Статья 287 дополнена пунктом 287.10 согласно Закону № 2245-VIII от 07.12.2017 }
288.1. Основанием для начисления арендной платы за земельный участок есть договор аренды такого земельного участка.
{Абзац первый пункта 288.1 статьи 288 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 909-VIII от 24.12.2015 }
Органы исполнительной власти и органы местного самоуправления, заключающие договоры аренды земли, должны до 1 февраля подавать контролирующему органу по местонахождению земельного участка перечни арендаторов , с которыми заключены договоры аренды земли на текущий год, и информировать соответствующий контролирующий орган о заключении новых, внесении изменений в существующие договоры аренды месяцем, в котором произошли указанные изменения.
Форма предоставления информации утверждается центральным органом исполнительной власти, обеспечивающим формирование государственной финансовой политики.
{Пункт 288.1 статьи 288 дополнен абзацем третьим согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Договор аренды земель государственной и коммунальной собственности заключается по типовой форме, утвержденной Кабинетом Министров Украины.
{Пункт 288.1 статьи 288 дополнен абзацем четвертым согласно Закону № 1797-VIII от 21.12.2016 }
{Пункт 288.2 статьи 288 исключен на основании Закона № 1914-IX от 30.11.2021 }
{Пункт 288.3 статьи 288 исключен из Закона № 1914-IX от 30.11.2021 }
288.4. Размер и условия внесения арендной платы устанавливаются в договоре аренды между арендодателем (собственником) и арендатором (кроме случаев консервации таких земельных участков или признания земельных участков загрязненными (потенциально загрязненными) взрывоопасными предметами).
{Пункт 288.4 статьи 288 в редакции Закона № 3050-IX от 11.04.2023 }
288.5. Размер арендной платы устанавливается в договоре аренды, но годовая сумма платежа:
288.5.1. не может быть меньше размера земельного налога:
для земельных участков, нормативная денежная оценка которых проведена, - в размере не более 3 процентов их нормативной денежной оценки, для земель общего пользования - не более 1 процента их нормативной денежной оценки, для сельскохозяйственных угодий - не менее 0,3 процента и не более 1 процента их нормативной денежной оценки;
для земельных участков, нормативная денежная оценка которых не проведена, - в размере не более 5 процентов нормативной денежной оценки единицы площади пашни по Автономной Республике Крым или по области, для сельскохозяйственных угодий - не менее 0,3 процента и не более 5 процентов нормативной денежной оценки единицы площади пашни по Автономной Республике Крым;
{Подпункт 288.5.1 пункта 288.5 статьи 288 в редакции Законов №1797-VIII от 21.12.2016 , №2245-VIII от 07.12.2017 }
288.5.2. не может превышать 12 процентов нормативной денежной оценки.
288.5.3. может превышать предельный размер арендной платы, установленный в подпункте 288.5.2, в случае определения арендатора на конкурентной основе.
{Пункт 288.5 статьи 288 дополнен подпунктом 288.5.3 согласно Закону № 557-VIII от 30.06.2015 }
288.5.4. для пастбищ в населенных пунктах, которым предоставлен статус горных, не может превышать размера земельного налога.
{Пункт 288.5 статьи 288 дополнен подпунктом 288.5.4 согласно Закону № 1791-VIII от 20.12.2016 }
288.5.5. для баз олимпийской, паралимпийской и дефлимпийской подготовки, перечень которых утверждается Кабинетом Министров Украины, не может превышать 0,1 процента нормативной денежной оценки.
{Пункт 288.5 статьи 288 дополнен подпунктом 288.5.5 согласно Закону № 1797-VIII от 21.12.2016 }
288.5.6. для акционерного общества, общества с ограниченной ответственностью, 100 процентов акций (долей) в уставном капитале которого принадлежат государству, образовавшемуся путем преобразования государственного предприятия и являющегося его правопреемником, за земли сельскохозяйственного назначения, переданные в аренду в соответствии со статьей 120 - 1 Земельного кодекса Украины, - не менее 12 процентов земельного участка проведено – не менее 12 процентов нормативной денежной оценки единицы площади пашни по Автономной Республике Крым или области.
{Пункт 288.5 статьи 288 дополнен подпунктом 288.5.6 согласно Закону № 3706-IX от 09.05.2024 }
{Пункт 288.5 статьи 288 с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 1166-VII от 27.03.2014 ; в редакции Закона № 71-VIII от 28.12.2014 }
{Пункт 288.6 статьи 288 исключен из Закона № 3706-IX от 09.05.2024 }
288.7. Налоговый период, порядок исчисления арендной платы, срок уплаты и порядок ее зачисления в бюджеты применяются в соответствии с требованиями статей 285-287 настоящего раздела.
288.8. За земельные участки, определенные настоящим пунктом, в целях расчета арендной платы размер налоговых обязательств по арендной плате определяется с учетом положений, определенных настоящим Кодексом.
Не начисляется арендная плата по договорам аренды земельных участков государственной и коммунальной собственности, в отношении которых соответствующим органом исполнительной власти или органом местного самоуправления, осуществляющим распоряжение земельными участками государственной и коммунальной собственности в соответствии с полномочиями, определенными статьей 122 Земельного кодекса Украины, принято решение об утверждении рабочего проекта проектом.
Не начисляется арендная плата по договорам аренды земельных участков государственной и коммунальной собственности, загрязненных взрывоопасными предметами, за период, начинающийся с первого числа месяца, на который приходится дата начала обследования земельного участка операторами противоминной деятельности, и завершается последним числом месяца, в котором такие земельные участки признаны пригодными для использования.
В части земельных участков, расположенных на территориях, на которых ведутся (велись) активные боевые действия или временно оккупированных Российской Федерацией, период, когда земельные участки признаются загрязненными взрывоопасными предметами, определяется как период, начинающийся с первого числа месяца, следующего за месяцем, в котором завершено в том числе когда дата начала обследования опасной территории операторами противоминной деятельности наступает после даты завершения боевых действий или временной оккупации на соответствующей территории), при условии подачи плательщиком платы за землю заявления в орган местного самоуправления, военной администрации и военно-гражданской администрации о потенциальном загрязнении земельного участка взрывоопасными военно- администрацией решение об установлении налоговых льгот по уплате местных налогов и сборов по земельному участку, указанному в таком заявлении, и завершается последним числом месяца, в котором такие земельные участки признаны пригодными для использования.
Не начисляется арендная плата по договорам аренды земельных участков государственной и коммунальной собственности, которые непригодны для использования в связи с потенциальной угрозой их загрязнения взрывоопасными предметами, в течение периода, начинающегося с первого числа месяца, на который приходится дата принятия решения сельским, поселковым, городским советом, военной администрацией или военно-администрацией местных налогов и/или сборов на основании заявления налогоплательщика, и завершается последним числом месяца, на который приходится дата, наступающая ранее, - или последний день срока, на который предоставлена льгота по уплате местных налогов и сборов в соответствии с принятым решением (в том числе с учетом изменений, внесенных в такое решение), или дата отмены соответствующего участка или земельного участка пригодным для использования.
В случае предоставления плательщиком арендной платы в контролирующий орган решения соответствующего органа исполнительной власти или органа местного самоуправления, осуществляющего распоряжение земельными участками государственной и коммунальной собственности в соответствии с полномочиями, определенными статьей 122 Земельного кодекса Украины, об утверждении рабочего проекта землеустройства по мерам информации о консервации земельного участка, ведомости центрального органа исполнительной власти, реализующего государственную налоговую политику, или решения сельского, поселкового, городского совета, военной администрации или военно-гражданской администрации о предоставлении налоговых льгот по уплате местных налогов и сборов на основании заявления такого налогоплательщика о признании земельного участка непригодным к использованию в связи с потенциальной угрозой получение контролирующим органом данных из Государственного земельного кадастра или соответствующей информации от сельского, поселкового, городского совета, военной администрации или военно-гражданской администрации относительно принятых решений осуществляется на основании сведений, предоставленных налогоплательщиком.
В случае выявления разногласий между данными контролирующих органов и данными, подтвержденными плательщиком арендной платы на основании оригиналов или должным образом заверенных копий решений соответствующего органа исполнительной власти или органа местного самоуправления, осуществляющего распоряжение земельными участками государственной и коммунальной собственности в соответствии с полномочиями по определению статьи 122 консервации земельного участка или решений сельского, поселкового, городского совета, военной администрации или военно-гражданской администрации о предоставлении налоговых льгот по уплате местных налогов и сборов на основании заявления такого налогоплательщика о признании земельного участка непригодным для использования в связи с потенциальной угрозой его загрязнения взрывоопасными предметами, контролируя осуществляет перерасчет платежа и посылает (вручает) ему новое налоговое уведомление-решение вместе с подробным расчетом суммы арендной платы. Предварительное налоговое уведомление-решение считается отмененным (отозванным).
При этом годовая сумма платежа за такие земельные участки определяется пропорционально количеству месяцев, в которых земельный участок государственной или коммунальной собственности был признан пригодным для использования.
Перечень территорий , на которых ведутся боевые действия или временно оккупированных Российской Федерацией, определяется в установленном Кабинетом Министров Украины порядке.
{Статья 288 дополнена пунктом 288.8 согласно Закону № 3050-IX от 11.04.2023 }
Статья 289. Индексация нормативной денежной оценки земель↑
289.1. Для определения размера налога и арендной платы используется нормативная денежная оценка земельных участков, в том числе право на которые физические лица имеют как собственники земельных долей (паев), с учетом коэффициента индексации, определенного в соответствии с законодательством.
Центральный орган исполнительной власти, реализующий государственную политику в сфере земельных отношений, осуществляет управление в области оценки земель и земельных участков.
289.2. Центральный орган исполнительной власти, реализующий государственную политику в сфере земельных отношений, по индексу потребительских цен за предыдущий год ежегодно рассчитывает величину коэффициента индексации нормативной денежной оценки земель (Ки), на который индексируется нормативная денежная оценка земель и земельных участков, в том числе право на которые физические лица имеют как собственники земельных долей (паев)
Ки = I:100,
где I – индекс потребительских цен за предыдущий год.
Если индекс потребительских цен превышает 115 процентов, такой индекс применяется со значением 115.
Коэффициент индексации нормативной денежной оценки земель применяется кумулятивно в зависимости от даты проведения нормативной денежной оценки земель, указанной в технической документации по нормативной денежной оценке земель и земельных участков.
289.3. Центральный орган исполнительной власти, реализующий государственную политику в сфере земельных отношений, Совет министров Автономной Республики Крым, областные, Киевская и Севастопольская городские государственные администрации не позднее 15 января текущего года обеспечивают информирование центрального органа исполнительной власти, реализующего государственную налоговую политику, и собственников земли и землепользователей о ежегодной индекс.
{Статья 289 с изменениями, внесенными согласно Законам №5083-VI от 05.07.2012 , №71-VIII от 28.12.2014 , №1797-VIII от 21.12.2016 , №466-IX от 20.01 ; в редакции Закона № 1914-IX от 30.11.2021 }
Статья 290 {Статья 290 исключена на основании Закона № 71-VIII от 28.12.2014 }↑
{В раздел XIV включен глава 1 согласно Закону № 4014-VI от 04.11.2011 }
ГЛАВА 1. УПРОЩЕНАЯ СИСТЕМА НАЛОГООБЛОЖЕНИЯ, УЧЕТА И ОТЧЕТНОСТИ↑
{Глава 1 раздела XIV вступает в силу 1 января 2012 года, кроме подпункта 1 подпункта 291.5.1 пункта 291.5 статьи 291 и пункта 293.2 статьи 293 - см. п.1 раздела II Закона № 4014-VI от 04.11.2011 }
291.1. В этой главе устанавливаются правовые основы применения упрощенной системы налогообложения, учета и отчетности, а также взимания единого налога.
291.2. Упрощенная система налогообложения, учета и отчетности – особый механизм взимания налогов и сборов, устанавливающий замену уплаты отдельных налогов и сборов, установленных пунктом 297.1 статьи 297 настоящего Кодекса, на уплату единого налога в порядке и на условиях, определенных настоящей главой, с одновременным ведением упрощенного учета и отчетности.
291.3. Юридическое лицо или физическое лицо - предприниматель может самостоятельно выбрать упрощенную систему налогообложения, если такое лицо отвечает требованиям, установленным настоящей главой, и регистрируется плательщиком единого налога в порядке, определенном этой главой.
Не имеют права избрать и находиться на упрощенной системе налогообложения, а также не имеют права подтвердить статус плательщика единого налога четвертой группы налогоплательщики, в отношении которых (и/или в отношении учредителей (участников), конечных бенефициарных владельцев которых) в порядке, установленном Законом Украины "О санкциях", приняты решения о применении специальных экономических и других ограничений.
{П ункт 291.3 статьи 291 дополнен абзацем вторым согласно Закону № 3317-IX от 10.08.2023 ; с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
291.4. Субъекты хозяйствования, применяющие упрощенную систему налогообложения, учета и отчетности, делятся на следующие группы плательщиков единого налога:
1) первая группа - физические лица - предприниматели, не использующие труд наемных лиц, осуществляют исключительно розничную продажу товаров с торговых мест на рынках и/или осуществляют хозяйственную деятельность по предоставлению бытовых услуг населению и объем дохода которых в течение календарного года не превышает 167 размеров минимальной заработной платы, установленной законом на 1 января налогового;
{Подпункт 1 пункта 291.4 статьи 291 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Законов №540-IX от 30.03.2020 , №466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 1017-IX от 01.12.2020 }
2) вторая группа – физические лица – предприниматели, осуществляющие хозяйственную деятельность по предоставлению услуг, в том числе бытовым, плательщикам единого налога и/или населению, производство и/или продажа товаров, деятельность в сфере ресторанного хозяйства, при условии, что в течение календарного года соответствуют совокупности следующих критериев:
не используют труд наемных лиц или количество лиц, состоящих с ними в трудовых отношениях, одновременно не превышает 10 человек;
объем дохода не превышает 834 размера минимальной заработной платы, установленной законом на 1 января налогового (отчетного) года.
{Абзац третий подпункта 2 пункта 291.4 статьи 291 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Законов №540-IX от 30.03.2020 , №466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 1017-IX от 01.12.2020 }
Действие этого подпункта не распространяется на физических лиц - предпринимателей, оказывающих посреднические услуги по покупке, продаже, аренде и оценке недвижимого имущества (группа 70.31 КВЭД ДК 009:2005 ), услуги по предоставлению доступа к сети Интернет, а также осуществляют деятельность по производству, поставке, продажам (реализации) металлов, драгоценных камней, драгоценных камней органогенного образования и полудрагоценных камней. Такие физические лица – предприниматели относятся исключительно к третьей группе плательщиков единого налога, если отвечают требованиям, установленным для такой группы;
{ Абзац четвертый подпункта 2 пункта 291.4 статьи 291 с изменениями, внесенными согласно Законам № 4834-VI от 24.05.2012 , № 5083-VI от 05.07.2012 , № 71-VIII от 28.12.20 в редакции Закона № 1914-IX от 30.11.2021 }
3) третья группа:
физические лица - предприниматели, не использующие труд наемных лиц или количество лиц, состоящих с ними в трудовых отношениях, не ограничено, и юридические лица - субъекты хозяйствования любой организационно-правовой формы, у которых в течение календарного года объем дохода не превышает 1167 размеров минимальной заработной платы, установленной законом на 1 января;
электронные резиденты (э-резиденты), которые зарегистрировались как физические лица - предприниматели, осуществляют хозяйственную деятельность по предоставлению услуг, производству и/или продаже товаров исключительно в пользу нерезидентов Украины, при условии, что в течение календарного года они соответствуют совокупности следующих критериев:
не используют труд наемных лиц – граждан или резидентов Украины;
не получают доходы с источником происхождения из Украины, кроме пассивных доходов;
объем дохода не превышает 1167 размеров минимальной заработной платы, установленной законом на 1 января налогового (отчетного) года;
{Подпункт 3 пункта 291.4 статьи 291 в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 ; в редакции Законов №540-IX от 30.03.2020 , №466-IX от 16.01.2020 ; с изменениями, внесенными согласно Закону № 1017-IX от 01.12.2020 ; в редакции Закона № 2654-IX от 06.10.2022 }
4) четвертая группа – сельскохозяйственные товаропроизводители:
а) юридические лица независимо от организационно-правовой формы, у которых доля сельскохозяйственного товаропроизводства за предыдущий налоговый (отчетный) год равна или превышает 75 процентов;
б) физические лица - предприниматели, осуществляющие деятельность исключительно в пределах фермерского хозяйства, зарегистрированного в соответствии с Законом Украины "О фермерском хозяйстве", при условии выполнения совокупности следующих требований:
осуществляют исключительно выращивание, откорм сельскохозяйственной продукции, сбор, отлов, переработку такой собственно выращенной или откормленной продукции и ее продажу;
осуществляют хозяйственную деятельность (кроме снабжения) по месту налогового адреса;
не используют труд наемных лиц;
членами фермерского хозяйства такого физического лица только члены его семьи в определении части второй статьи 3 Семейного кодекса Украины;
площадь сельскохозяйственных угодий и/или земель водного фонда в собственности и/или пользовании членов фермерского хозяйства составляет не менее 0,5 га, но не более 20 га совокупно.
{Абзац шестой подпункта "б" подпункта 4 пункта 291.4 статьи 291 в редакции Закона № 1914-IX от 30.11.2021 }
{Подпункт 4 пункта 291.4 статьи 291 в редакции Законов №71-VIII от 28.12.2014 , № 2497-VIII от 10.07.2018 }
{Подпункт 5 пункта 291.4 статьи 291 исключен из Закона № 71-VIII от 28.12.2014 }
{Подпункт 6 пункта 291.4 статьи 291 исключен из Закона № 71-VIII от 28.12.2014 }
291.4.1. При расчете общего количества лиц, состоящих в трудовых отношениях с плательщиком единого налога - физическим лицом, не учитываются наемные работники, находящиеся в отпуске по беременности и родам и в отпуске по уходу за ребенком до достижения им предусмотренного законодательством возраста, а также работники, призванные на военную службу во время мобилизации.
При расчете среднесписочного количества работников применяется определение, установленное настоящим Кодексом.
{Подпункт 291.4.1 пункта 291.4 статьи 291 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
291.4.2. В селекционных центрах, на предприятиях (в объединениях) по племенному делу в животноводстве к продукции собственного производства сельскохозяйственного товаропроизводителя также относятся племенные (генетические) ресурсы, приобретенные в других селекционных центрах, на предприятиях (в объединениях) по племенному делу в животноводстве животных.
{Пункт 291.4 статьи 291 дополнен подпунктом 291.4.2 согласно Закону № 71-VIII от 28.12.2014 }
291.4.3. Если сельскохозяйственный товаропроизводитель образуется путем слияния, преобразования, разделения или выделения согласно соответствующим нормам Гражданского кодекса Украины , то норма по соблюдению доли сельскохозяйственного товаропроизводства, равная или превышающая 75 процентов за предыдущий налоговый (отчетный) год, распространяется на:
{Абзац первый подпункта 291.4.3 пункта 291.4 статьи 291 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
всех лиц отдельно, сливающихся;
{Абзац второй подпункта 291.4.3 пункта 291.4 статьи 291 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
каждое отдельное лицо, образованное путем разделения или выдела;
лицо, образованное путём преобразования.
Если сельскохозяйственный товаропроизводитель реорганизуется путем присоединения в соответствии с соответствующими нормами Гражданского кодекса Украины , то норма соблюдения доли сельскохозяйственного товаропроизводства, равная 75 процентов за предыдущий налоговый (отчетный) год, распространяется на всех участников такой реорганизации.
{Подпункт 291.4.3 пункта 291.4 статьи 291 дополнен абзацем пятым согласно Закону № 466-IX от 16.01.2020 }
{Пункт 291.4 статьи 291 дополнен подпунктом 291.4.3 согласно Закону № 71-VIII от 28.12.2014 }
291.4.4. Сельскохозяйственные товаропроизводители, образованные путем слияния, могут быть плательщиками налога в год образования, если доля сельскохозяйственного товаропроизводства, полученная за предыдущий налоговый (отчетный) год всеми товаропроизводителями, участвовавшими в их образовании и прекращенных в результате слияния, равна или превышает 75 процентов.
{Пункт 291.4 статьи 291 дополнен подпунктом 291.4.4 согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 466-IX от 16.01.2020 }
291.4.5. Сельскохозяйственные товаропроизводители – юридические лица, образованные путем преобразования налогоплательщика, могут быть налогоплательщиками в год преобразования, если доля сельскохозяйственного товаропроизводства, полученная за предыдущий налоговый (отчетный) год, равна или превышает 75 процентов.
{Пункт 291.4 статьи 291 дополнен подпунктом 291.4.5 согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 2497-VIII от 10.07.2018 }
291.4.6. Сельскохозяйственные товаропроизводители, образованные путем разделения или выделения, могут быть налогоплательщиками со следующего года, если доля сельскохозяйственного товаропроизводства, полученная за предыдущий налоговый (отчетный) год, равна или превышает 75 процентов.
{Пункт 291.4 статьи 291 дополнен подпунктом 291.4.6 согласно Закону № 71-VIII от 28.12.2014 }
291.4.7. Образовавшиеся сельскохозяйственные товаропроизводители - юридические лица могут быть налогоплательщиками со следующего года, если доля сельскохозяйственного товаропроизводства, полученная за предыдущий налоговый (отчетный) год, равна или превышает 75 процентов, а физические лица - предприниматели - в год государственной регистрации.
{Пункт 291.4 статьи 291 дополнен подпунктом 291.4.7 согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 2497-VIII от 10.07.2018 }
291.4.8. Для целей этой главы при расчете доли сельскохозяйственного товаропроизводства в общую сумму дохода сельскохозяйственного товаропроизводителя за соответствующий налоговый (отчетный) год не включаются доходы (прибыли) от операций по продаже или иного отчуждения ценных бумаг и доходы, полученные от эмитента корпоративных прав, инвестиционных сертификатов или других ценных бумаг эмитента, в связи с распределением части его прибыли, и рассчитаны по правилам бухгалтерского учета.
{Пункт 291.4 статьи 291 дополнен подпунктом 291.4.8 согласно Закону № 4577-IX от 21.08.2025 }
291.5. Не могут быть плательщиками единого налога первой – третьей групп:
{Абзац первый пункта 291.5 статьи 291 в редакции Закона № 71-VIII от 28.12.2014 }
291.5.1. субъекты хозяйствования (юридические лица и физические лица – предприниматели), осуществляющие:
1) деятельность в сфере организации и проведения азартных игр, деятельность по выпуску и проведению лотерей;
{Подпункт 1 подпункта 291.5.1 пункта 291.5 статьи 291 вступает в силу со дня вступления в силу закона, регулирующего вопросы деятельности в сфере игорного бизнеса. п.1 раздела II Закона № 4014-VI от 04.11.2011 }
{Абзац первый подпункта 1 подпункта 291.5.1 пункта 291.5 статьи 291 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; подпункт 1 подпункта 291.5.1 пункта 291.5 статьи 291 в редакции Закона № 3325-IX от 10.08.2023 }
2) обмен иностранной валюты;
3) производство, экспорт, импорт, продажа подакцизных товаров (кроме розничной продажи горюче-смазочных материалов в емкостях до 20 литров и деятельности физических лиц, связанной с розничной продажей пива, сидра, пери (без добавления спирта) и столовых вин);
{Подпункт 3 подпункта 291.5.1 пункта 291.5 статьи 291 в редакции Из акона № 2628-VIII от 23.11.2018 }
4) добыча, производство, реализацию драгоценных металлов и драгоценных камней, в том числе органогенного образования (кроме производства, поставок, продаж (реализации) ювелирных и бытовых изделий из драгоценных металлов, драгоценных камней, драгоценных камней органогенного образования и полудрагоценных камней);
{Подпункт 4 подпункта 291.5.1 пункта 291.5 статьи 291 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
5) добыча, реализацию полезных ископаемых, кроме реализации полезных ископаемых местного значения;
{Подпункт 5 подпункта 291.5.1 пункта 291.5 статьи 291 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
6) деятельность в сфере финансового посредничества, кроме деятельности в сфере страхования, осуществляемую страховыми агентами, определенными Законом Украины "О страховании" , сюрвейерами, аварийными комиссарами и аджастерами, определенными разделом III настоящего Кодекса;
7) деятельность по управлению предприятиями;
8) деятельность по предоставлению услуг почты (кроме курьерской деятельности), деятельность по предоставлению услуг фиксированной телефонной связи с правом технического обслуживания и эксплуатации телекоммуникационных сетей и предоставление в пользование каналов электросвязи (местной, междугородной, международной), деятельность по предоставлению услуг фиксированной телефонной связи с использованием беспроводного доступа к телекоммуникациям электросвязи (местной, междугородной, международной), деятельность по предоставлению услуг подвижной (мобильной) телефонной связи с правом технического обслуживания и эксплуатации телекоммуникационных сетей и предоставление в пользование каналов электросвязи, деятельность по предоставлению услуг по техническому обслуживанию и эксплуатации телекоммуникационных сетей, сетей эфирного теле- и радиовещания, проводного радиовещания и проводного радиовещания;
{Подпункт 8 подпункта 291.5.1 пункта 291.5 статьи 291 в редакции Законов № 4834-VI от 24.05.2012 , № 129-IX от 20.09.2019 }
9) деятельность по продаже предметов искусства и антиквариата, деятельность по организации торгов (аукционов) изделиями искусства, предметами коллекционирования или антиквариата;
10) деятельность по организации, проведению гастрольных мероприятий;
11) охранную деятельность;
{Подпункт 291.5.1 пункта 291.5 статьи 291 дополнен подпунктом 11 согласно Закону № 4698-IX от 03.12.2025 }
291.5.2. физические лица - предприниматели, осуществляющие технические испытания и исследования (группа 74.3 КВЭД ДК 009:2005 ), деятельность в сфере аудита;
291.5.3. физические лица - предприниматели, предоставляющие в аренду земельные участки, общая площадь которых превышает 0,2 гектара, жилые помещения и/или их части, общая площадь которых превышает 400 квадратных метров, нежилые помещения (постройки, здания) и/или их части, общая площадь которых превышает 900 квадратных метров;
{Подпункт 291.5.3 пункта 291.5 статьи 291 с изменениями, внесенными согласно Законам № 4834-VI от 24.05.2012 , № 1117-IX от 17.12.2020 }
291.5.4. страховые (перестраховые) брокеры, банки, кредитные союзы, ломбарды, лизинговые компании, доверительные общества, страховые компании, учреждения накопительного пенсионного обеспечения, инвестиционные фонды и компании, другие финансовые учреждения, определенные законом; регистраторы ценных бумаг;
291.5.5. субъекты хозяйствования, в уставном капитале которых совокупность долей, принадлежащих юридическим лицам, не являющимся плательщиками единого налога, равна или превышает 25 процентов;
291.5.6. представительства, филиалы, отделения и другие обособленные подразделения юридического лица, не являющегося плательщиком единого налога;
291.5.7. физические и юридические лица – нерезиденты;
291.5.8. налогоплательщики, которые на день подачи заявления о регистрации плательщиком единого налога имеют налоговый долг, кроме безнадежного налогового долга, возникшего в результате действия обстоятельств непреодолимой силы (форс-мажорных обстоятельств).
{Подпункт 291.5.8 пункта 291.5 статьи 291 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
291.5-1 . Не могут быть плательщиками единого налога четвертой группы:
291.5 – 1.1 . субъекты хозяйствования, у которых более 50 процентов дохода, полученного от продажи сельскохозяйственной продукции собственного производства и продуктов ее переработки, составляет доход от реализации декоративных растений (за исключением срезанных цветов, выращенных на угодьях, принадлежащих сельскохозяйственному товаропроизводителю на праве собственности или предоставленных ему в пользование, и продуктов их переработки) меха (кроме пушного сырья);
субъекты хозяйствования, деятельность которых согласно КВЭД-2010 относится к классам 01.47 (разведение домашней птицы), 01.49 (в части разведения и выращивания перепелов и страусов) и 10.12 (производство мяса домашней птицы);
{Подпункт 291.5-1.1 пункта 291.5-1 статьи 291 дополнен абзацем вторым согласно Закону № 1914-IX от 30.11.2021 }
291.5 – 1.2 . субъекты хозяйствования, осуществляющие деятельность по производству подакцизных товаров, кроме виноматериалов виноградных (коды согласно УКТ ВЭД 2204 29 - 2204 30), произведенных на предприятиях первичного виноделия для предприятий вторичного виноделия, которые используют такие виноматериалы для производства готовой продукции2 29-2204 30), производимых на предприятиях первичного виноделия, экспортируемых этими предприятиями, вин виноградных, вин плодово-ягодных и/или напитков медовых, произведенных и разлитых в потребительскую тару малыми производствами винодельческой продукции из виноматериалов исключительно собственного производства (не приобретенных, полученных); собственного производства и/или приобретенных плодов, ягод, винограда, меда, при условии, что такие приобретенные плоды, ягоды, виноград, мед имеют исключительно украинское происхождение, а также кроме электрической энергии, производимой квалифицированными когенерационными установками и/или из возобновляемых источников энергии (при условии, что доход от реализации такой 2 процентов) субъекта хозяйствования);
{Подпункт 291.5 – 1.2 пункта 291.5 – 1 статьи 291 с изменениями, внесенными согласно Законам № 1797 -VIII от 21.12.2016 , № 2628-VIII от 23.11.2018 , № 2832- XI 3303-IX от 09.08.2023 }
291.5 – 1.3 . предприятие, которое по состоянию на 1 января базового (отчетного) года имеет налоговый долг, за исключением безнадежного налогового долга, возникшего вследствие действия обстоятельств непреодолимой силы (форс-мажорных обстоятельств).
{Статья 291 дополнена пунктом 291.5 - 1 согласно Закону № 71-VIII от 28.12.2014 }
291.6. Плательщики единого налога первой – третьей групп должны осуществлять расчеты за отгруженные товары (выполненные работы, оказанные услуги) исключительно в денежной форме – наличной или безналичной (в том числе с использованием электронных денег).
{Пункт 291.6 статьи 291 с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 2888-IX от 12.01.2023 }
291.7. Для целей этой главы под бытовыми услугами населению, предоставляемым первой и второй группами плательщиков единого налога, понимаются следующие виды услуг:
1) изготовление обуви по индивидуальному заказу;
2) услуги по ремонту обуви;
3) изготовление швейных изделий по индивидуальному заказу;
4) изготовление изделий из кожи по индивидуальному заказу;
5) изготовление изделий из меха по индивидуальному заказу;
6) изготовление нижней одежды по индивидуальному заказу;
7) изготовление текстильных изделий и текстильной галантереи по индивидуальному заказу;
8) изготовление головных уборов по индивидуальному заказу;
9) дополнительные услуги по изготовлению изделий по индивидуальному заказу;
10) услуги по ремонту одежды и текстильных изделий;
11) изготовление и вязание трикотажных изделий по индивидуальному заказу;
12) услуги по ремонту трикотажных изделий;
13) изготовление ковров и ковровых изделий по индивидуальному заказу;
14) услуги по ремонту и реставрации ковров и ковровых изделий;
15) изготовление кожаных галантерейных и дорожных изделий по индивидуальному заказу;
16) услуги по ремонту кожаных галантерейных и дорожных изделий;
17) изготовление мебели по индивидуальному заказу;
18) услуги по ремонту, реставрации и обновлению мебели;
19) изготовление столярных и столярных изделий по индивидуальному заказу;
20) техническое обслуживание и ремонт автомобилей, мотоциклов, мотороллеров и мопедов по индивидуальному заказу;
21) услуги по ремонту радиотелевизионной и другой аудио- и видеоаппаратуры;
22) услуги по ремонту электробытовой техники и других бытовых приборов;
23) услуги по ремонту часов;
24) услуги по ремонту велосипедов;
25) услуги по техническому обслуживанию и ремонту музыкальных инструментов;
26) изготовление метизов по индивидуальному заказу;
27) услуги по ремонту других предметов личного пользования, домашнего обихода и метизов;
28) изготовление ювелирных изделий по индивидуальному заказу;
29) услуги по ремонту ювелирных изделий;
30) прокат вещей личного использования и бытовых продуктов;
31) услуги по выполнению фоторабот;
32) услуги по обработке пленок;
33) услуги по стирке, обработке белья и других текстильных изделий;
34) услуги по чистке и покраске текстильных, трикотажных и пушных изделий;
35) выделка пушных шкур по индивидуальному заказу;
36) услуги парикмахерских;
37) ритуальные услуги;
38) услуги, связанные с сельским и лесным хозяйством;
39) услуги домашней прислуги;
40) услуги, связанные с очисткой и уборкой помещений по индивидуальному заказу.
291.8. Требования пунктов 291.5-291.6 настоящей статьи не распространяются на плательщиков единого налога третьей группы – электронных резидентов (э-резидентов).
{Статья 291 дополнена пунктом 291.8 согласно Закону № 2654-IX от 06.10.2022 }
Статья 292. Порядок определения доходов и их состав для плательщиков единого налога первой – третьей групп↑
{Название статьи 292 в редакции Закона № 71-VIII от 28.12.2014 }
292.1. Доходом плательщика единого налога являются:
1) для физического лица – предпринимателя – доход, полученный в течение налогового (отчетного) периода в денежной форме (наличной и/или безналичной); материальной или нематериальной форме, определенной пунктом 292.3 настоящей статьи. При этом в доход не включаются полученные таким физическим лицом пассивные доходы в виде процентов, дивидендов, роялти, страховые выплаты и возмещения, доходы в виде бюджетных грантов, а также доходы, полученные от продажи движимого и недвижимого имущества, принадлежащего на праве собственности физическому лицу и используемого в его хозяйственной деятельности;
{Подпункт 1 пункта 292.1 статьи 292 с изменениями, внесенными Законом № 962-IX от 04.11.2020 }
2) для юридического лица – любой доход, включая доход представительств, филиалов, отделений такого юридического лица, полученный в течение налогового (отчетного) периода в денежной форме (наличной и/или безналичной); материальной или нематериальной форме, определенной пунктом 292.3 настоящей статьи;
3) для плательщиков единого налога третьей группы – электронных резидентов (е-резидентов) – объем средств, зачисленных на счет такого налогоплательщика в банке.
{Пункт 292.1 статьи 292 дополнен подпунктом 3 согласно Закону № 2654-IX от 06.10.2022 }
292.2. При продаже основных средств юридическими лицами – плательщиками единого налога доход определяется как сумма средств, полученных от продажи таких основных средств.
Если основные средства проданы после их использования в течение 12 календарных месяцев со дня ввода в эксплуатацию, доход определяется как разница между суммой средств, полученной от продажи таких основных средств, и их остаточной балансовой стоимостью, сложившейся на день продажи.
{Пункт 292.2 статьи 292 в редакции Закона № 71-VIII от 28.12.2014 }
292.3. В сумму дохода плательщика единого налога включается стоимость безвозмездно полученных в течение отчетного периода товаров (работ, услуг).
Безвозмездно полученными считаются товары (работы, услуги), предоставленные плательщику единого налога согласно письменным договорам дарения и другим письменным договорам, заключенным согласно законодательству, по которым не предусмотрена денежная или иная компенсация стоимости таких товаров (работ, услуг) или их возврат, а также товары, переданные плательщику единого налога на ответственное хранение и использованные таким плательщиком единого налога.
В сумму дохода плательщика единого налога третьей группы, являющегося плательщиком налога на добавленную стоимость за отчетный период, также включается сумма кредиторской задолженности, по которой истек срок исковой давности.
{Абзац третий пункта 292.3 статьи 292 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 5503-VI от 20.11.2012 ; в редакции Закона № 71-VIII от 28.12.2014 }
В сумму дохода плательщика единого налога третьей группы (юридические лица) за отчетный период включается стоимость реализуемых в течение отчетного периода товаров (работ, услуг), за которые получена предоплата (аванс) в период уплаты других налогов и сборов, определенных настоящим Кодексом.
{ Абзац четвертый пункта 292.3 статьи 292 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
{Пункт 292.3 статьи 292 в редакции Закона № 4834-VI от 24.05.2012 , с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 }
292.4. В случае предоставления услуг, выполнения работ по договорам доверенности, комиссии, транспортного экспедирования или по агентским договорам доходом есть сумма полученного вознаграждения поверенного (агента).
{ Пункт 292.4 статьи 292 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 }
292.5. Доход, выраженный в иностранной валюте, перечисляется в гривнах по официальному курсу гривны к иностранной валюте, установленному Национальным банком Украины на дату получения такого дохода.
292.6. Датой получения дохода плательщика единого налога является дата поступления средств плательщику единого налога в денежной (наличной или безналичной) форме, дата подписания плательщиком единого налога акта приема-передачи безвозмездно полученных товаров (работ, услуг). Для плательщика единого налога третьей группы, являющегося плательщиком налога на добавленную стоимость, датой получения дохода является дата списания кредиторской задолженности, по которой истек срок исковой давности.
{Абзац первый пункта 292.6 статьи 292 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 5503-VI от 20.11.2012 , № 71-VIII от 28.12.2014 }
Для плательщика единого налога третьей группы (юридические лица) датой получения дохода также дата отгрузки товаров (выполнение работ, оказание услуг), за которые получена предоплата (аванс) в период уплаты других налогов и сборов, определенных настоящим Кодексом.
{ Абзац второй пункта 292.6 статьи 292 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
{Пункт 292.6 статьи 292 в редакции Закона № 4834-VI от 24.05.2012 , с изменениями, внесенными Законом № 5083-VI от 05.07.2012 }
292.7. В случае торговли товарами или услугами с использованием торговых автоматов или другого подобного оборудования, не предусматривающего наличия регистратора расчетных операций и/или программного регистратора расчетных операций, датой получения дохода считается дата изъятия из таких торговых аппаратов и/или подобного оборудования денежной выручки.
{Пункт 292.7 статьи 292 с изменениями, внесенными по закону № 129-IX от 20.09.2019 }
292.8. В случае если торговля товарами (работами, услугами) через торговые автоматы осуществляется с использованием жетонов, карт и/или других заменителей денежных знаков, выраженных в денежной единице Украины, датой получения дохода считается дата продажи таких жетонов, карт и/или других заменителей денежных знаков, выраженных в денежной единице Украины.
292.9. Доходы физического лица - плательщика единого налога, полученные в результате осуществления хозяйственной деятельности и облагаемые налогом согласно этой главе, не включаются в состав общего годового налогооблагаемого дохода физического лица, определенного в соответствии с разделом IV настоящего Кодекса.
292.10. Не являются доходом суммы налогов и сборов, удержанные (начисленные) плательщиком единого налога при осуществлении им функций налогового агента, а также суммы единого взноса на общеобязательное государственное социальное страхование, начисленные плательщиком единого налога в соответствии с законом.
292.11. В состав дохода, определенного настоящей статьей, не включаются:
1) суммы налога на добавленную стоимость;
2) суммы средств, полученных по внутренним расчетам между структурными подразделениями плательщика единого налога;
3) суммы финансовой помощи, оказанной на возвратной основе, полученной и возвращенной в течение 12 календарных месяцев со дня ее получения, и суммы кредитов;
4) суммы средств целевого назначения, поступивших от Пенсионного фонда и других фондов общеобязательного государственного социального страхования из бюджетов или государственных целевых фондов, в том числе в пределах государственных или местных программ;
5) суммы средств (аванс, предоплата), возвращаемые покупателю товара (работ, услуг) - плательщику единого налога и/или возвращаются плательщиком единого налога покупателю товара (работ, услуг), если такой возврат происходит вследствие возврата товара, расторжения договора или по заявлению о возврате средств;
6) суммы средств, поступивших как оплата товаров (работ, услуг), реализованных в период уплаты других налогов и сборов, установленных настоящим Кодексом, стоимость которых была включена в доход юридического лица при исчислении налога на прибыль предприятий или общего налогооблагаемого дохода физического лица – предпринимателя;
7) суммы налога на добавленную стоимость, поступившие в стоимости товаров (выполненных работ, оказанных услуг), отгруженных (поставленных) в период уплаты других налогов и сборов, установленных настоящим Кодексом;
8) суммы средств и стоимость имущества, внесенные учредителями или участниками плательщика единого налога в уставный капитал такого плательщика;
9) суммы средств в части чрезмерно уплаченных налогов и сборов, установленных настоящим Кодексом, и суммы единого взноса на общеобязательное государственное социальное страхование, возвращаемые плательщику единого налога из бюджетов или государственных целевых фондов;
10) дивиденды, полученные плательщиком единого налога – юридическим лицом от других налогоплательщиков, облагаемые налогом в порядке, определенном настоящим Кодексом;
11) безвозмездно предоставленные (переданные) лицом, уполномоченным на осуществление закупок в сфере здравоохранения, лекарственные средства, медицинские изделия и вспомогательные средства к ним в пользу субъектов хозяйствования, имеющих лицензию на осуществление хозяйственной деятельности по медицинской практике, для выполнения программ и осуществления централизованных мероприятий по охране здоровья и/ доступа, финансируемого за счет средств государственного бюджета и/или средств местных бюджетов, и/или средств хозяйствующих субъектов государственной или коммунальной формы собственности, имеющих лицензию на осуществление хозяйственной деятельности по медицинской практике, при условии что:
1) такие товары на день заключения договора об их закупке были включены в Перечень лекарственных средств, медицинских изделий и вспомогательных средств к ним, которые закупаются за средства государственного бюджета для выполнения программ и осуществления централизованных мер по здравоохранению , и/или в Перечень лекарственных средств, закупаемых по договорам управляемого доступа , утвержденных; да
2) такие товары были приобретены лицом, уполномоченным на осуществление закупок в сфере здравоохранения, за счет средств государственного бюджета, предусмотренных для выполнения программ и осуществления централизованных мероприятий по здравоохранению, и/или средств местных бюджетов, и/или за средства субъектов хозяйствования государственной или коммунальной формы собственности, имеющих лицензию на осуществление хозяйственной деятельности по для выполнения программ Глобального фонда по борьбе со СПИДом, туберкулезом и малярией в Украине согласно закону.
В случае нецелевого использования лекарственных средств, медицинских изделий и вспомогательных средств к ним налогоплательщик обязан увеличить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму единого налога по ставке, предусмотренной пунктом 293.5 статьи 293 настоящего Кодекса;
{Пункт 292.11 статьи 292 дополнен подпунктом 11 согласно Закону № 532-IX от 17.03.2020 ; в редакции Закона № 4505-IX от 18.06.2025 }
12) суммы средств и стоимость имущества, полученных налогоплательщиком – юридическим лицом в виде бюджетного гранта, при условии его целевого использования.
В случае нецелевого использования предоставленного бюджетного гранта налогоплательщик – юридическое лицо обязан увеличить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму единого налога по ставке, предусмотренной пунктом 293.5 статьи 293 настоящего Кодекса;
{Пункт 292.11 статьи 292 дополнен подпунктом 12 согласно Закону № 962-IX от 04.11.2020 }
13) пассивные доходы в виде процентов, начисленных на остаток средств на счете плательщика единого налога третьей группы – электронного резидента (е-резидента) в банке, полученные таким налогоплательщиком.
{Пункт 292.11 статьи 292 дополнен подпунктом 13 согласно Закону № 2654-IX от 06.10.2022 }
{Пункт 292.12 статьи 292 исключен на основании Закона № 1797-VIII от 21.12.2016 }
292.13. Доход определяется на основании данных учета, который ведется в соответствии со статьей 296 настоящего Кодекса.
292.14. Определение дохода осуществляется для целей налогообложения единым налогом и для предоставления права субъекту хозяйствования зарегистрироваться плательщиком единого налога и/или находиться в упрощенной системе налогообложения.
292.15. При определении объема дохода, дающего право субъекту хозяйствования зарегистрироваться плательщиком единого налога и/или находиться на упрощенной системе налогообложения в следующем налоговом (отчетном) периоде, не включается доход, полученный в качестве компенсации (возмещения) по решению суда за любые предыдущие (отчетные) периоды.
292.16. Право на применение упрощенной системы налогообложения в следующем календарном году имеют плательщики единого налога при непревышении в течение календарного года объема дохода, установленного для соответствующей группы плательщиков единого налога.
При этом если в течение календарного года плательщики первой и второй групп использовали право на применение другой ставки единого налога в связи с превышением объема дохода, установленного для соответствующей группы, право на применение упрощенной системы налогообложения в следующем календарном году такие плательщики имеют при условии непревышения ими в течение календарного года объема дохода, установленного подпунктом 3 статьи 29.
{Абзац второй пункта 292.16 статьи 292 с изменениями, внесенными Законами № 5083-VI от 05.07.2012 , № 71-VIII от 28.12.2014 }
Статья 292-1 . Объект и налогооблагаемая база для плательщиков единого налога четвертой группы↑
292 – 1.1 . Объектом налогообложения для плательщиков единого налога четвертой группы является площадь сельскохозяйственных угодий (пашни, сенокосов, пастбищ и многолетних насаждений) и/или земель водного фонда (внутренних водоемов, озер, прудов, водохранилищ), находящегося в собственности сельскохозяйственного товаропроизводителя или предоставленная ему в пользование, в том числе.
{Абзац первый пункта 292-1.1 статьи 292-1 с изменениями, внесенными согласно Закону № 4536-IX от 16.07.2025 }
второй пункта 292-1.1 статьи 292-1 исключен на основании Закона № 909 - VIII от 24.12.2015 }
Площади земельных участков, находящихся в консервации, загрязнены взрывоопасными предметами или непригодны для использования в связи с потенциальной угрозой их загрязнения взрывоопасными предметами, не являются объектом налогообложения единым налогом для плательщиков единого налога четвертой группы на период консервации или на период, когда земельные участки были загрязнены. признаны потенциально загрязненными взрывоопасными предметами.
{Пункт 292-1.1 статьи 292-1 дополнен абзацем третьим согласно Закону № 3050-IX от 11.04.2023 }
Период, когда земельные участки находились в консервации, определяется как начинающийся период:
{Пункт 292-1.1 статьи 292-1 дополнен абзацем четвертым согласно Закону № 3050-IX от 11.04.2023 }
а) в части земель государственной и коммунальной собственности - с первого числа месяца, в котором соответствующим органом исполнительной власти или органом местного самоуправления, осуществляющим распоряжение земельными участками государственной и коммунальной собственности в соответствии с полномочиями, определенными статьей 122 Земельного кодекса Украины, принято решение об утверждении рабочего проекта землеустройства по консервации охраны земель и почв согласно сведениям Государственного земельного кадастра;
{Пункт 292-1.1 статьи 292-1 дополнен абзацем пятым согласно Закону № 3050-IX от 11.04.2023 }
б) в части земель частной собственности – с даты внесения сведений в Государственный земельный кадастр о мерах по охране земель и грунтов на основании утвержденного рабочего проекта землеустройства по консервации земель до последнего числа месяца, в котором завершаются мероприятия по охране земель и почв согласно сведениям Государственного земельного кадастра.
{Пункт 292-1.1 статьи 292-1 дополнен абзацем шестым согласно Закону № 3050-IX от 11.04.2023 }
Период, когда земельные участки загрязнены взрывоопасными предметами, определяется как период, начинающийся с первого числа месяца, на который приходится дата начала обследования земельного участка операторами противоминной деятельности, и завершается последним числом месяца, в котором такие земельные участки признаны пригодными для использования.
{Пункт 292-1.1 статьи 292-1 дополнен абзацем седьмым согласно Закону № 3050-IX от 11.04.2023 }
Для земельных участков, расположенных на территориях, на которых ведутся (велись) активные боевые действия или временно оккупированных Российской Федерацией, период, когда земельные участки признаются загрязненными взрывоопасными предметами, определяется как период, начинающийся с первого числа месяца, следующего за месяцем, в котором завершены активные когда дата начала обследования опасной территории операторами противоминной деятельности наступает после даты завершения боевых действий или временной оккупации на соответствующей территории), при условии подачи налогоплательщиком заявления в орган местного самоуправления, военной администрации и военно-гражданской администрации о потенциальном загрязнении земельного участка взрывоопасными предметами и принятием таким органом местного установление налоговых льгот по уплате местных налогов и сборов по земельному участку, указанному в таком заявлении, и завершается последним числом месяца, в котором такие земельные участки признаны пригодными для использования.
{Пункт 292-1.1 статьи 292-1 дополнен абзацем восьмым согласно Закону № 3050-IX от 11.04.2023 }
Основанием для неначисления единого налога на земельные участки, непригодные для использования в связи с потенциальной угрозой их загрязнения взрывоопасными предметами, является информация, указанная в подпункте 12.4.6 пункта 12.4 статьи 12 настоящего Кодекса.
{Пункт 292-1.1 статьи 292-1 дополнен абзацем девятым согласно Закону № 3050-IX от 11.04.2023 }
Период, когда земельные участки признаются потенциально загрязненными взрывоопасными предметами, определяется как период, начинающийся с первого числа месяца, на который приходится дата принятия сельским, поселковым, городским советом, военной администрацией или военно-гражданской администрацией решения о предоставлении налоговых льгот по уплате налогов и уплаты налогов на основании месяца и сбора на основании заявления плательщика что наступает раньше - или последний день срока, на который предоставлена льгота по уплате местных налогов и сборов в соответствии с принятым решением (в том числе с учетом изменений, внесенных в такое решение), или дата отмены соответствующего решения, или дата начала обследования земельного участка операторами противоминной деятельности, или дата признания земельного участка пригодной для использования.
{Пункт 292-1.1 статьи 292-1 дополнен абзацем десятым согласно Закону № 3050-IX от 11.04.2023 }
Перечень территорий , на которых ведутся боевые действия или временно оккупированных Российской Федерацией, определяется в установленном Кабинетом Министров Украины порядке.
{Пункт 292-1.1 статьи 292-1 дополнен абзацем одиннадцатым согласно Закону № 3050-IX от 11.04.2023 }
292 – 1.2 . Базой налогообложения налогом для плательщиков единого налога четвертой группы для сельскохозяйственных товаропроизводителей является нормативная денежная оценка 1 гектара сельскохозяйственных угодий (пашни, сенокосов, пастбищ и многолетних насаждений) с учетом коэффициента индексации, определенного по состоянию на 1 января базового налогового (отчетного) года в соответствии с порядком.
В случае если нормативная денежная оценка земельного участка не проведена, базой обложения налогом для плательщиков единого налога четвертой группы для сельскохозяйственных товаропроизводителей является нормативная денежная оценка единицы площади пашни в Автономной Республике Крым или области.
Базой налогообложения налогом для плательщиков единого налога четвертой группы для земель водного фонда (внутренних водоемов, озер, прудов, водохранилищ) является нормативная денежная оценка пашни в Автономной Республике Крым или области с учетом коэффициента индексации, определенного по состоянию на 1 января базового налогового (отчетного) года в соответствии с порядком, установленным этим Кодексом.
{ Пункт 292-1.2 статьи 292-1 с изменениями, внесенными согласно Закону № 1791-VIII от 20.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
{Пункт 292-1.3 статьи 292-1 исключен на основании Закона № 1791 - VIII от 20.12.2016 }
{Кодекс дополнен статьей 292-1 согласно Закону № 71-VIII от 28.12.2014 }
293.1. Ставки единого налога для плательщиков первой группы устанавливаются в процентах (фиксированные ставки) до размера прожиточного минимума для трудоспособных лиц, установленного законом на 1 января налогового (отчетного) года (далее в этой главе - прожиточный минимум), второй группы - в процентах (фиксированные ставки) до размера минимальной заработной (далее в этой главе – минимальная заработная плата), третьей группы – в процентах к доходу (процентные ставки).
{П ункт 293.1 статьи 293 в редакции Законов № 71-VIII от 28.12.2014 , № 1791-VIII от 20.12.2016 }
293.2. Фиксированные ставки единого налога устанавливаются сельскими, поселковыми, городскими советами для физических лиц - предпринимателей, осуществляющих хозяйственную деятельность в зависимости от вида хозяйственной деятельности в расчете на календарный месяц:
{Пункт 293.2 статьи 293 в редакции Закона № 1797-VIII от 21.12.2016 }
1) для первой группы плательщиков единого налога – не более 10 процентов размера прожиточного минимума;
{Подпункт 1 пункта 293.2 статьи 293 с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 1791-VIII от 20.12.2016 }
2) для второй группы плательщиков единого налога – не более 20 процентов размера минимальной заработной платы.
{Подпункт 2 пункта 293.2 статьи 293 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
{Пункт 293.2 статьи 293 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
293.3. Процентная ставка единого налога для плательщиков третьей группы устанавливается в размере:
1) 3 процента дохода – в случае уплаты налога на добавленную стоимость согласно настоящему Кодексу;
{Подпункт 1 пункта 293.3 статьи 293 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
2) 5 процентов дохода – в случае включения налога на добавленную стоимость в состав единого налога.
{Подпункт 2 пункта 293.3 статьи 293 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
Для физических лиц - предпринимателей, осуществляющих деятельность по производству, поставке, продаже (реализации) ювелирных и бытовых изделий из драгоценных металлов, драгоценных камней, драгоценных камней органогенного образования и полудрагоценных камней, а также для электронных резидентов (э-резидентов) ставка единого налога устанавливается в размере .
{Абзац четвертый пункта 293.3 статьи 293 в редакции Закона № 2654-IX от 06.10.2022 }
{Пункт 293.3 статьи 293 в редакции Закона № 5083-VI от 05.07.2012 ; с изменениями, внесенными согласно Закону № 5503-VI от 20.11.2012 ; в редакции Закона № 71-VIII от 28.12.2014 }
293.4. Ставка единого налога устанавливается для плательщиков единого налога первой – третьей группы (физические лица – предприниматели) в размере 15 процентов:
{Абзац первый пункта 293.4 статьи 293 с изменениями, внесенными Законами № 5083-VI от 05.07.2012 , № 71-VIII от 28.12.2014 }
1) к сумме превышения объема дохода, определенного в подпунктах 1 , 2 и 3 пункта 291.4 статьи 291 настоящего Кодекса;
{Подпункт 1 пункта 293.4 статьи 293 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 71-VIII от 28.12.2014 }
2) к доходу, полученному от осуществления деятельности, не указанной в реестре плательщиков единого налога, отнесенного к первой или второй группе;
{Подпункт 2 пункта 293.4 статьи 293 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
3) к доходу, полученному при применении другого способа расчетов, чем указанный в настоящей главе;
4) к доходу, полученному от осуществления видов деятельности, не дающих права применять упрощенную систему налогообложения (кроме плательщиков единого налога третьей группы – электронных резидентов (э-резидентов);
{Подпункт 4 пункта 293.4 статьи 293 в редакции Закона № 2654-IX от 06.10.2022 }
5) к доходу, полученному плательщиками первой или второй группы от осуществления деятельности, не предусмотренной в подпунктах 1 или 2 пункта 291.4 статьи 291 настоящего Кодекса соответственно.
{Пункт 293.4 статьи 293 дополнен подпунктом 5 согласно Закону № 71-VIII от 28.12.2014 }
293.5. Ставки единого налога для плательщиков третьей группы (юридические лица) устанавливаются в двойном размере ставок, определенных пунктом 293.3 настоящей статьи:
{Абзац первый пункта 293.5 статьи 293 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 71-VIII от 28.12.2014 }
1) в сумму превышения объема дохода, определенного в подпункте 3 пункта 291.4 статьи 291 настоящего Кодекса;
{Подпункт 1 пункта 293.5 статьи 293 с изменениями, внесенными Законами № 5083-VI от 05.07.2012 , № 71-VIII от 28.12.2014 }
2) к доходу, полученному при применении другого способа расчетов, чем указанный в настоящей главе;
3) к доходу, полученному от осуществления видов деятельности, не дающих права применять упрощенную систему налогообложения.
293.6. В случае осуществления плательщиками единого налога первой и второй группы нескольких видов хозяйственной деятельности применяется максимальный размер ставки единого налога, установленный для таких видов хозяйственной деятельности.
293.7. В случае осуществления плательщиками единого налога первой и второй групп хозяйственной деятельности на территориях более одного сельского, поселкового, городского совета применяется максимальный размер ставки единого налога, установленный настоящей статьей для соответствующей группы таких плательщиков единого налога.
{Пункт 293.7 статьи 293 с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
293.8. Ставки, установленные пунктами 293.3-293.5 настоящей статьи, применяются с учетом следующих особенностей:
1) плательщики единого налога первой группы, которые в календарном квартале превысили объем дохода, определенный для таких плательщиков в пункте 291.4 статьи 291 настоящего Кодекса, из следующего календарного квартала по заявлению переходят на применение ставки единого налога, определенной для плательщиков единого налога второй или третьей группы, или отказываются от применения упрощенной системы.
{Абзац первый подпункта 1 пункта 293.8 статьи 293 с изменениями, внесенными Законами № 5083-VI от 05.07.2012 , № 71-VIII от 28.12.2014 }
Такие плательщики к сумме превышения обязаны применить ставку единого налога в размере 15 процентов.
Заявление подается позже 20 числа месяца, следующего за календарным кварталом, в котором допущено превышение объема дохода;
2) плательщики единого налога второй группы, превысившие в налоговом (отчетном) периоде объем дохода, определенный для таких плательщиков в пункте 291.4 статьи 291 настоящего Кодекса, в следующем налоговом (отчетном) квартале по заявлению переходят на применение ставки единого налога, определенной для плательщиков единого налога третьей группы, или отказываются.
{Абзац первый подпункта 2 пункта 293.8 статьи 293 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 71-VIII от 28.12.2014 }
Такие плательщики к сумме превышения обязаны применить ставку единого налога в размере 15 процентов.
Заявление подается позже 20 числа месяца, следующего за календарным кварталом, в котором допущено превышение объема дохода;
3) плательщики единого налога третьей группы (физические лица - предприниматели), превысившие в налоговом (отчетном) периоде объем дохода, определенный для таких плательщиков в пункте 291.4 статьи 291 настоящего Кодекса, к сумме превышения применяют ставку единого налога в размере 15 процентов, а также обязаны в порядке, установленном настоящим главой , Кодексом.
Плательщики единого налога третьей группы (юридические лица), превысившие в налоговом (отчетном) периоде объем дохода, определенный для таких плательщиков в пункте 291.4 статьи 291 настоящего Кодекса, к сумме превышения применяют ставку единого налога в двойном размере ставок, определенных пунктом 293.3 настоящей статьи, а также обязанные собрания, установленных настоящим Кодексом.
Заявление подается позже 20 числа месяца, следующего за календарным кварталом, в котором допущено превышение объема дохода;
{Подпункт 3 пункта 293.8 статьи 293 в редакции Законов № 5083-VI от 05.07.2012 , № 71-VIII от 28.12.2014 }
4) ставка единого налога, определенная для третьей группы в размере 3 процента, может быть выбрана:
{Абзац первый подпункта 4 пункта 293.8 статьи 293 в редакции Закона № 5083-VI от 05.07.2012 ; с изменениями, внесенными согласно Закону № 5503-VI от 20.11.2012 ; в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
а) субъектом хозяйствования, зарегистрированным плательщиком налога добавленную стоимость в соответствии с разделом V настоящего Кодекса, в случае перехода им на упрощенную систему налогообложения путем подачи заявления о переходе на упрощенную систему налогообложения не позднее чем за 15 календарных дней до начала следующего календарного квартала;
б) плательщиком единого налога третьей группы, избравшим ставку единого налога в размере 5 процентов, в случае добровольного изменения ставки единого налога путем подачи заявления об изменении ставки единого налога не позднее чем за 10 календарных дней до начала календарного квартала, в котором будет применяться новая ставка, и регистрации такого плательщика единого налога плательщиком налога на добавленную стоимость в порядке, установленном ;
{Подпункт "б" подпункта 4 пункта 293.8 статьи 293 с изменениями, внесенными согласно Законам №4834-VI от 24.05.2012 , №5083-VI от 05.07.2012 , №5503-VI от 20.1 ; в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
в) субъектом хозяйствования, который не зарегистрирован плательщиком налога на добавленную стоимость, в случае его перехода на упрощенную систему налогообложения или изменения группы плательщиков единого налога путем регистрации плательщиком налога на добавленную стоимость в соответствии с разделом V настоящего Кодекса и подачи заявления о переходе на упрощенную систему налогообложения или изменения группы плательщиков единого налога не позднее чем за 1 регистрацию плательщиком налога на добавленную стоимость;
{Подпункт "в" подпункта 4 пункта 293.8 статьи 293 с изменениями, внесенными согласно Закону № 657-VII от 24.10.2013 }
{Подпункт "г" подпункта 4 пункта 293.8 статьи 293 исключен из Закона № 4834-VI от 24.05.2012 }
5) в случае аннулирования регистрации плательщика налога на добавленную стоимость в порядке, установленном разделом V настоящего Кодекса, плательщики единого налога обязаны перейти на уплату единого налога по ставке в размере 5 процентов (для плательщиков единого налога третьей группы) или отказаться от применения упрощенной системы налогообложения путем подачи заявления об изменении ставки единого налога или отказа от применения следующего календарного квартала, в котором произведено аннулирование регистрации плательщиком налога на добавленную стоимость.
{Подпункт 5 пункта 293.8 статьи 293 с изменениями, внесенными Законами № 5083-VI от 05.07.2012 , № 5503-VI от 20.11.2012 ; в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 2245-VIII от 07.12.2017 }
293.9. Для плательщиков единого налога четвертой группы размер ставок налога с одного гектара сельскохозяйственных угодий и/или земель водного фонда зависит от категории (типа) земель, их расположения и составляет (в процентах налогооблагаемой базы):
293.9.1. для пашни, сенокосов и пастбищ (кроме пашни, сенокосов и пастбищ, расположенных в горных зонах и на полесских территориях, а также сельскохозяйственных угодий, находящихся в условиях закрытого грунта) - 0,95;
{Подпункт 293.9.1 пункта 293.9 статьи 293 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 ; в редакции Закона № 1791-VIII от 20.12.2016 }
293.9.2. для пашни, сенокосов и пастбищ, расположенных в горных зонах и на полесских территориях, - 0,57;
{Подпункт 293.9.2 пункта 293.9 статьи 293 с изменениями, внесенными Законами № 909-VIII от 24.12.2015 , № 1791-VIII от 20.12.2016 }
293.9.3. для многолетних насаждений (кроме многолетних насаждений, расположенных в горных зонах и на полесских территориях) – 0,57;
{Подпункт 293.9.3 пункта 293.9 статьи 293 с изменениями, внесенными Законами № 909-VIII от 24.12.2015 , № 1791-VIII от 20.12.2016 }
293.9.4. для многолетних насаждений, расположенных в горных зонах и на полесских территориях – 0,19;
{Подпункт 293.9.4 пункта 293.9 статьи 293 с изменениями, внесенными Законами № 909-VIII от 24.12.2015 , № 1791-VIII от 20.12.2016 }
293.9.5. для земель водного фонда – 2,43;
{Подпункт 293.9.5 пункта 293.9 статьи 293 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 }
293.9.6. для сельскохозяйственных угодий, находящихся в условиях закрытой почвы – 6,33.
{Абзац первый подпункта 293.9.6 пункта 293.9 статьи 293 в редакции Закона № 1791-VIII от 20.12.2016 }
{Абзац второй подпункта 293.9.6 пункта 293.9 статьи 293 исключен из Закона № 1791-VIII от 20.12.2016 }
Перечень горных зон и полесских территорий определяется Кабинетом министров Украины;
{Подпункт 293.9.6 пункта 293.9 статьи 293 с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 }
{Подпункт 293.9.7 пункта 293.9 статьи 293 исключен из Закона № 3603-IX от 23.02.2024 }
{Статья 293 дополнена пунктом 293.9 согласно Закону № 71-VIII от 28.12.2014 }
294.1. Налоговым (отчетным) периодом для плательщиков единого налога первой, второй и четвертой групп есть календарный год.
{Абзац первый пункта 294.1 статьи 294 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
Налоговым (отчетным) периодом для плательщиков единого налога третьей группы и налоговых агентов плательщиков единого налога третьей группы – электронных резидентов (е-резидентов) является календарный квартал (кроме налогового периода налоговой отчетности по налогу на добавленную стоимость, определенного пунктом 202.1 статьи 202 настоящего Кодекса).
{Абзац второй пункта 294.1 статьи 294 с изменениями, внесенными Законами №71-VIII от 28.12.2014 , №466-IX от 16.01.2020 ; в редакции Закона № 2654-IX от 06.10.2022 }
{Пункт 294.1 статьи 294 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 5503-VI от 20.11.2012 }
294.2. Налоговый (отчетный) период начинается с первого числа первого месяца налогового (отчетного) периода и завершается последним календарным днем последнего месяца налогового (отчетного) периода.
Предыдущий налоговый (отчетный) год для новообразованных сельскохозяйственных товаропроизводителей – юридических лиц – период со дня государственной регистрации до 31 декабря того же года.
{Пункт 294.2 статьи 294 дополнен а бзацем вторым согласно Закону № 71-VIII от 28.12.2014 }
Налоговый (отчетный) период для сельскохозяйственных товаропроизводителей - ликвидируемых юридических лиц - период с начала года до их фактического прекращения.
{Пункт 294.2 статьи 294 дополнен а бзацем третьим согласно Закону № 71-VIII от 28.12.2014 }
{Пункт 294.2 статьи 294 с изменениями, внесенными по закону № 2497-VIII от 10.07.2018 }
294.3. Для субъектов хозяйствования, перешедших на уплату единого налога по уплате других налогов и сборов, установленных настоящим Кодексом, первый налоговый (отчетный) период начинается с первого числа месяца, следующего за следующим налоговым (отчетным) кварталом, в котором лицо зарегистрировано плательщиком единого налога, и заканчивается последним календарным днем последнего.
{Пункт 294.3 статьи 294 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
294.4. Для зарегистрированных в установленном порядке физических лиц - предпринимателей, которые до окончания месяца, в котором состоялась государственная регистрация, подали заявление об избрании упрощенной системы налогообложения и ставки единого налога, установленной для первой или второй группы, первый налоговый (отчетный) период начинается с первого числа месяца, следующего за месяцем, в котором лицо зарегистрировано.
{Абзац первый пункта 294.4 статьи 294 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
Для зарегистрированных в установленном законом порядке субъектов хозяйствования (новообразованных), которые в течение 10 календарных дней со дня государственной регистрации подали заявление об избрании упрощенной системы налогообложения и ставки единого налога, установленной для третьей группы, а также четвертой группы (физические лица), первый налоговый (отчетный) период начинается с первого числа месяца, в котором состоялась.
{Абзац второй пункта 294.4 статьи 294 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона №71-VIII от 28.12.2014 ; с изменениями, внесенными по закону № 2497-VIII от 10.07.2018 }
294.5. Для субъектов хозяйствования, образующихся в результате реорганизации (кроме преобразования) любого плательщика налога, имеющего непогашенные налоговые обязательства или налоговый долг, возникшие до такой реорганизации, первый налоговый (отчетный) период начинается с первого числа месяца, следующего за налоговым (отчетным) кварталом, в котором погашены такие налоговые обязательства. упрощенной системы налогообложения.
294.6. В случае государственной регистрации прекращения юридических лиц и государственной регистрации прекращения предпринимательской деятельности физического лица – предпринимателя, являющихся плательщиками единого налога, последним налоговым (отчетным) периодом считается период, в котором соответствующим контролирующим органом получено от государственного регистратора уведомление о проведении государственной регистрации такого прекращения.
{Пункт 294.6 статьи 294 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
294.7. В случае изменения налогового адреса плательщика единого налога последним налоговым (отчетным) периодом по такому адресу считается период, в котором подано в контролирующий орган заявление об изменении налогового адреса.
Статья 295. Порядок начисления и сроки уплаты единого налога↑
295.1. Плательщики единого налога первой и второй групп уплачивают единый налог путем осуществления авансового взноса не позднее 20 числа (включительно) текущего месяца.
Такие плательщики единого налога могут произвести уплату единого налога авансовым взносом за весь налоговый (отчетный) период (квартал, год), но не более чем до конца отчетного года.
В случае если сельский, поселковый или городской совет принимает решение об изменении ранее установленных ставок единого налога, единый налог уплачивается по таким ставкам в порядке и сроках, определенных подпунктом 12.3.4 пункта 12.3 статьи 12 настоящего Кодекса.
295.2. Начисление авансовых взносов для плательщиков единого налога первой и второй групп осуществляется контролирующими органами на основании заявления такого плательщика единого налога по размеру выбранной ставки единого налога, заявления по периоду ежегодного отпуска и/или заявления по сроку временной потери трудоспособности.
295.3. Плательщики единого налога третьей группы (кроме электронных резидентов (е-резидентов) уплачивают единый налог в течение 10 календарных дней после предельного срока подачи налоговой декларации за налоговый (отчетный) квартал).
{Пункт 295.3 статьи 295 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 71-VIII от 28.12.2014 ; в редакции Закона № 2654-IX от 06.10.2022 }
295.3-1 . Для плательщика единого налога третьей группы – электронного резидента (е-резидента) налоговым агентом является банк, в котором электронному резиденту (э-резиденту) открыт текущий счет.
Плательщик единого налога третьей группы – электронный резидент (е-резидент) вправе открыть текущий счет исключительно через информационную систему "Е-резидент" в одном самостоятельно выбранном им банке, доступном для выбора в информационной системе "Е-резидент".
Банк обязан направить уведомление об открытии или закрытии счета плательщиком единого налога третьей группы - электронным резидентом (е-резидентом) в контролирующий орган, в котором он учитывается как налогоплательщик, в день открытия/закрытия счета в порядке, предусмотренном статьей 69 настоящего Кодекса.
295.3 – 1.1 . Налоговый агент плательщика единого налога третьей группы - электронного резидента (э-резидента) при зачислении средств на текущий счет такого плательщика обязан удерживать налог с суммы зачисления за счет таких средств, используя ставку налога, определенную статьей 293 настоящего Кодекса, и не позднее следующих двух рабочих дней перечислить налог в государственный.
В случае зачисления на текущий счет плательщика единого налога третьей группы – электронного резидента (э-резидента) иностранной валюты соответствующий налог перечисляется налоговым агентом в гривну по курсу валюты, определенному в соответствии со статьей 39 – 1 настоящего Кодекса.
295.3 – 1.2 . Налоговые обязательства по единому налогу, удержанные налоговым агентом плательщика единого налога третьей группы - электронного резидента (э-резидента), не подлежат возврату налогоплательщику как ошибочно и/или излишне уплачены налоговые обязательства, не могут быть засчитаны в счет других обязательных платежей и на них не распространяются положения .
{Статья 295 дополнена пунктом 295.3-1 согласно Закону № 2654-IX от 06.10.2022 }
295.4. Уплата единого налога плательщиками первой – третьей групп (кроме электронных резидентов (э-резидентов)) осуществляется по месту налогового адреса.
{ Пункт 295.4 статьи 295 с изменениями, внесенными по законам №71-VIII от 28.12.2014 , №2654-IX от 06.10.2022 }
295.5. Плательщики единого налога первой и второй групп, не использующие труд наемных лиц, освобождаются от уплаты единого налога в течение одного календарного месяца в год на время отпуска, а также за период болезни, подтвержденной извлечением из Электронного реестра листков нетрудоспособности, если он длится 30 и более календарных дней.
{ Пункт 295.5 статьи 295 в редакции Закона № 2330-IX от 21.06.2022 }
295.6. Суммы единого налога, уплаченные в соответствии с абзацем второго пункта 295.1 и пунктом 295.5 настоящей статьи, подлежат зачислению в счет будущих платежей по этому налогу по заявлению плательщика единого налога.
Ошибочно и/или излишне уплаченные суммы единого налога подлежат возврату плательщику в порядке, установленном настоящим Кодексом.
295.7. Единый налог, начисленный за превышение объема дохода, уплачивается в течение 10 календарных дней после предельного срока подачи налоговой декларации за налоговый (отчетный) квартал (кроме электронных резидентов (э-резидентов)).
Для плательщиков единого налога третьей группы – электронных резидентов (э-резидентов) уплата единого налога, начисленного за превышение объема дохода, производится в порядке, определенном пунктом 295.3 – 1 настоящей статьи.
{ Пункт 295.7 статьи 295 в редакции Закона № 2654-IX от 06.10.2022 }
295.8. В случае прекращения плательщиком единого налога производства хозяйственной деятельности налоговые обязательства по уплате единого налога начисляются такому плательщику до последнего дня (включительно) календарного месяца, в котором аннулирована регистрация по решению контролирующего органа на основании полученного от государственного регистратора уведомления о проведении государственной регистрации прекращения предпринимательской деятельности.
При аннулировании регистрации плательщика единого налога по решению контролирующего органа налоговые обязательства по уплате единого налога начисляются такому плательщику до последнего дня (включительно) календарного месяца, в котором проведено аннулирование регистрации.
{ Пункт 295.8 статьи 295 в редакции Закона №71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
295.9. Плательщики единого налога четвертой группы:
295.9.1. самостоятельно исчисляют сумму налога ежегодно по состоянию на 1 января и не позднее 20 февраля текущего года представляют соответствующему контролирующему органу по местонахождению налогоплательщика и месту расположения земельного участка налоговую декларацию на текущий год по форме, установленной в порядке, предусмотренном статьей 46 настоящего Кодекса;
295.9.2. уплачивают налог ежеквартально в течение 30 календарных дней, следующих за последним календарным днем налогового (отчетного) квартала, в следующих размерах:
в I квартале – 10 процентов;
во II квартале – 10 процентов;
в III квартале – 50 процентов;
в IV квартале – 30 процентов;
295.9.3. физические лица - предприниматели, которые в отчетном периоде избрали упрощенную систему налогообложения и ставку единого налога, установленную для четвертой группы, или перешли на применение ставки единого налога, установленной для четвертой группы, и юридические лица, реорганизованные путем присоединения или образованные в течение года путем слияния или преобразования в отчетном налоговом периоде, в том числе за в течение 30 календарных дней, следующих за последним календарным днем налогового (отчетного) квартала, в котором произошло такое избрание/переход, в котором произошло образование (возникновение права на земельный участок), а в дальнейшем – в порядке, определенном подпунктом 295.9.2 настоящего пункта;
{Подпункт 295.9.3 пункта 295.9 статьи 295 с изменениями, внесенными по законам №2497-VIII от 10.07.2018 , №466-IX от 16.01.2020 }
295.9.4. прекращаемые путем слияния, присоединения, преобразования, разделения в налоговом (отчетном) периоде, обязаны представить в период до их фактического прекращения контролирующим органам по своему местонахождению и местоположению земельных участков уточненную налоговую декларацию;
295.9.5. обязаны в случае, когда в течение налогового (отчетного) периода изменилась площадь сельскохозяйственных угодий и/или земель водного фонда в связи с приобретением (утратой) на нее права собственности или пользования:
уточнить сумму налоговых обязательств по налогу на период начиная с даты приобретения (утраты) такого права до последнего дня налогового (отчетного) года;
подать в течение 20 календарных дней месяца, следующего за отчетным периодом, контролирующим органам по местонахождению налогоплательщика и местоположению земельного участка декларацию с уточненной информацией о площади земельного участка, а также сведения о наличии земельных участков и их нормативной денежной оценке;
295.9.6. в случае предоставления сельскохозяйственных угодий и/или земель водного фонда в аренду или в пользование на других условиях (в том числе на условиях эмфитевзиса) другому налогоплательщику учитывается площадь арендованных или предоставленных в пользование на других условиях (в том числе на условиях эмфитевзиса) земельных участков в своей декларации. В декларации арендатора площадь таких земельных участков не учитывается;
{Подпункт 295.9.6 пункта 295.9 статьи 295 в редакции Закона № 4536-IX от 16.07.2025 }
295.9.7. в случае аренды или взятия в пользование на других условиях (в том числе на условиях эмфитевзиса) сельскохозяйственных угодий и/или земель водного фонда у лица, не являющегося налогоплательщиком, учитывают площадь арендованных или взятых в пользование на других условиях (в том числе на условиях эмфитевзиса) земельных участков в своей декларации;
{Подпункт 295.9.7 пункта 295.9 статьи 295 в редакции Закона № 4536-IX от 16.07.2025 }
295.9.8. перечисляют в установленный срок общую сумму средств на соответствующий счет местного бюджета по месту нахождения земельного участка.
{ Статью 295 дополнен пунктом 295.9 согласно Закону № 71-VIII от 28.12.2014 }
Статья 296. Ведение учета и составление отчетности плательщиками единого налога↑
296.1. Физические лица – предприниматели – плательщики единого налога первой и второй групп и плательщики единого налога третьей группы, не являющиеся плательщиками налога на добавленную стоимость, ведут учет в произвольной форме путем помесячного отражения полученных доходов.
Плательщики единого налога третьей группы (физические лица – предприниматели), являющиеся плательщиками налога на добавленную стоимость, ведут учет доходов и расходов по типовой форме и в порядке, установленных центральным органом исполнительной власти, обеспечивающим формирование и реализующую государственную финансовую политику.
{Абзац второй пункта 296.1 статьи 296 в редакции Закона № 1914-IX от 30.11.2021 }
При этом физические лица – предприниматели – плательщики единого налога третьей группы ведут учет доходов и расходов от производства и реализации собственной сельскохозяйственной продукции отдельно от учета доходов и расходов от осуществления других видов предпринимательской деятельности.
{Пункт 296.1 статьи 296 дополнен новым абзацем согласно Закону № 1914-IX от 30.11.2021 }
Учет доходов и расходов может вестись в бумажном и/или электронном виде, в том числе через электронный кабинет.
{Абзац четвертый пункта 296.1 статьи 296 в редакции Закона № 1914-IX от 30.11.2021 }
Юридические лица - плательщики единого налога третьей группы используют данные упрощенного бухгалтерского учета по доходам и расходам с учетом положений пунктов 44.2 , 44.3 статьи 44 настоящего Кодекса.
Требования этого пункта не применяются плательщиками единого налога третьей группы – электронными резидентами (е-резидентами).
{Пункт 296.1 статьи 296 дополнен абзацем шестым согласно Закону № 2654-IX от 06.10.2022 }
{Пункт 296.1 статьи 296 с изменениями, внесенными согласно Законам №5083-VI от 05.07.2012 , №71-VIII от 28.12.2014 , №1797-VIII от 21.12.2016 ; в редакции Закона № 786-IX от 14.07.2020 }
296.2. Плательщики единого налога первой и второй групп подают в контролирующий орган налоговую декларацию плательщика единого налога в срок, установленный для годового налогового (отчетного) периода, в котором отражаются объем полученного дохода, ежемесячные авансовые взносы, определенные пунктом 295.1 статьи 295 настоящего Кодекса, а также сведения о порядке счёта определенном законом для данной категории плательщиков.
{Абзац первый пункта 296.2 статьи 296 с изменениями, внесенными согласно Законам № 5503-VI от 20.11.2012 , № 116-IX от 19.09.2019 }
Такая налоговая декларация подается, если плательщик единого налога не допустил превышения в течение года объема дохода, определенного в пункте 291.4 статьи 291 настоящего Кодекса, и/или самостоятельно не перешел на уплату единого налога по ставкам, установленным для плательщиков единого налога второй или третьей группы.
{Абзац второй пункта 296.2 статьи 296 с изменениями, внесенными согласно Законам № 5503-VI от 20.11.2012 , № 1797-VIII от 21.12.2016 }
296.3. Плательщики единого налога третьей группы представляют в контролирующий орган налоговую декларацию плательщика единого налога в сроки, установленные для квартального налогового (отчетного) периода.
Плательщики единого налога третьей группы (физические лица) в составе налоговой декларации плательщика единого налога за IV квартал налогового (отчетного) года представляют также сведения о суммах единого взноса, начисленного, исчисленного и уплаченного в порядке, определенном законом для данной категории плательщиков.
{Пункт 296.3 статьи 296 дополнен абзацем вторым согласно Закону № 116-IX от 19.09.2019 }
Требования этого пункта не применяются плательщиками единого налога третьей группы – электронными резидентами (е-резидентами).
{Пункт 296.3 статьи 296 дополнен абзацем третьим согласно Закону № 2654-IX от 06.10.2022 }
{Пункт 296.3 статьи 296 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 5503-VI от 20.11.2012 , № 71-VIII от 28.12.2014 }
296.4. Налоговая декларация подается в контролирующий орган по месту налогового адреса.
296.5. Полученные в течение налогового (отчетного) периода доходы, превышающие объемы доходов, установленных пунктом 291.4 статьи 291 настоящего Кодекса, отражаются плательщиками единого налога в налоговой декларации с учетом особенностей, определенных подпунктами 296.5.1-296.5.5 настоящей статьи.
296.5.1. Плательщики единого налога первой и второй групп представляют в контролирующий орган налоговую декларацию в сроки, установленные для квартального налогового (отчетного) периода, в случае превышения в течение года объема дохода, определенного в пункте 291.4 статьи 291 настоящего Кодекса, или самостоятельного принятия решения о переходе на уплату налога по ставкам, и установленных групп или отказа от применения упрощенной системы налогообложения в связи с переходом на уплату других налогов и сборов, определенных настоящим Кодексом.
{Абзац первый подпункта 296.5.1 пункта 296.5 статьи 296 с изменениями, внесенными Законами № 5083 -VI от 05.07.2012 , № 5503-VI от 20.11.2012 , № 71-VIII от 27.1 21.12.2016 }
При этом в налоговой декларации отдельно отражаются объем дохода, облагаемый налогом по ставкам, определенным для плательщиков единого налога первой и второй групп, объем дохода, облагаемый по ставке 15 процентов, объем дохода, облагаемый по новой ставке единого налога, избранной в соответствии с условиями, определенными настоящей главой, авансовые взносы 2 Код 5 .
{Абзац второй подпункта 296.5.1 пункта 296.5 статьи 296 с изменениями, внесенными Законом № 5503-VI от 20.11.2012 }
Представление налоговой декларации в сроки, установленные для квартального налогового (отчетного) периода, освобождает таких плательщиков от обязанности представления налоговой декларации в срок, установленный для годового налогового (отчетного) периода.
296.5.2. Плательщики единого налога второй группы в налоговой декларации отдельно отражают:
1) ежемесячные авансовые взносы, определенные пунктом 295.1 статьи 295 настоящего Кодекса;
2) объем дохода, облагаемый налогом по каждой из выбранных ими ставок единого налога;
3) объем дохода, облагаемый налогом по ставке 15 процентов (в случае превышения объема дохода).
296.5.3. Плательщики единого налога третьей группы (физические лица – предприниматели) в налоговой декларации отдельно отражают:
{Абзац первый подпункта 296.5.3 пункта 296.5 статьи 296 с изменениями, внесенными Законами № 5083-VI от 05.07.2012 , № 71-VIII от 28.12.2014 }
1) объем дохода, облагаемый налогом по каждой из выбранных ими ставок единого налога;
2) объем дохода, облагаемый налогом по ставке 15 процентов (в случае превышения объема дохода).
Требования этого пункта не применяются плательщиками единого налога третьей группы – электронными резидентами (е-резидентами).
{Подпункт 296.5.3 пункта 296.5 статьи 296 дополнен абзацем четвертым согласно Закону № 2654-IX от 06.10.2022 }
296.5.4. Плательщики единого налога третьей группы (юридические лица) в налоговой декларации отдельно отражают:
{Абзац первый подпункта 296.5.4 пункта 296.5 статьи 296 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
1) объем дохода, облагаемого налогом по соответствующей ставке единого налога, установленной для таких плательщиков пунктом 293.3 статьи 293 настоящего Кодекса;
2) объем дохода, облагаемый налогом по двойной ставке единого налога, установленной для таких плательщиков пунктом 293.3 статьи 293 настоящего Кодекса (в случае превышения объема дохода).
{Подпункт 296.5.4 пункта 296.5 статьи 296 в редакции Закона № 5083-VI от 05.07.2012 }
296.5.5. В случае применения иного способа расчетов, чем указанный в настоящей главе, осуществление видов деятельности, не дающих право применять упрощенную систему налогообложения, осуществление деятельности, не указанной в реестре плательщиков единого налога первой и второй групп, плательщики единого налога в налоговой декларации дополнительно отражают отдельно доходы, полученные от осуществления таких операций.
{Подпункт 296.5.5 пункта 296.5 статьи 296 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
296.6. Сумма превышения объема дохода отражается в налоговой декларации за налоговый (отчетный) период, в котором произошло такое превышение.
При этом полученная сумма превышения дохода, установленного для плательщиков единого налога первой и второй групп, не включается в объем дохода, с которого уплачивается следующая выбранная ставка такими плательщиками единого налога.
296.7. Налоговая декларация составляется нарастающим итогом с учетом норм пунктов 296.5 и 296.6 настоящей статьи. Уточняющая налоговая декларация подается в порядке, установленном настоящим Кодексом.
296.8. Плательщики единого налога для получения справки о доходах имеют право подать в контролирующий орган налоговую декларацию за другой, чем квартальный (годовой) налоговый (отчетный) период, не освобождающий такого налогоплательщика от обязанности представления налоговой декларации в срок, установленный для квартального (годового) налогового (отчетного) периода.
Такая налоговая декларация составляется с учетом норм пунктов 296.5 и 296.6 настоящей статьи и не является основанием для начисления и/или уплаты налогового обязательства.
296.9. Формы налоговых деклараций плательщика единого налога, определенных пунктами 296.2 и 296.3 настоящей статьи, утверждаются в порядке, установленном статьей 46 настоящего Кодекса.
296.10. Регистраторы расчетных операций и/или программные регистраторы расчетных операций не применяются плательщиками единого налога первой группы.
{П ункт 296.10 статьи 296 с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 569-VIII от 01.07.2015 , №1797-VIII от 21.12.2016 , №2497-VIII от 10.07.2018 , №2628-VIII от 23.11.2018 ; в редакции Закона № 129-IX от 20.09.2019 }
296.11. Налоговые агенты плательщиков единого налога третьей группы – электронных резидентов (э-резидентов) обязаны:
а) своевременно и полностью удерживать и уплачивать (перечислять) в бюджет единый налог плательщика единого налога третьей группы;
б) подавать в сроки, установленные настоящим Кодексом для налогового квартала, налоговый расчет сумм поступлений плательщика третьей группы единого налога на счета в банках и сумм удержанного из них налога по форме, установленной центральным органом исполнительной власти, обеспечивающей формирование и реализующую государственную финансовую политику, в контролирующий орган по основному месту учета. Такой расчет подается только в случае зачисления средств на счет плательщика единого налога третьей группы – электронного резидента (е-резидента).
При этом налоговые агенты плательщиков единого налога третьей группы - электронных резидентов (е-резидентов) отдельно отражают объем поступлений на счет, облагаемых налогом по ставке 5 процентов от суммы зачисленных средств, и объем поступлений на счет, облагаемых налогом по ставке 15 процентов от суммы зачисленных средств (в случае превышения соответствующего лимита);
в) представлять в контролирующий орган другие сведения о налогообложении доходов отдельного плательщика налога в объемах и порядке, определенных настоящим разделом и разделом II настоящего Кодекса;
г) нести ответственность в случаях, определенных настоящим Кодексом.
Утрата плательщиком единого налога третьей группы статуса электронного резидента (е-резидента) не освобождает налогового агента от обязанности представления налогового расчета сумм поступлений плательщика третьей группы единого налога на счета за период нахождения лица на упрощенной системе налогообложения.
{Статья 296 дополнена пунктом 296.11 согласно Закону № 2654-IX от 06.10.2022 }
Статья 297. Особенности начисления, уплаты и представления отчетности по отдельным налогам и сборам плательщиками единого налога↑
297.1. Плательщики единого налога освобождаются от обязанности начисления, уплаты и представления налоговой отчетности по следующим налогам и сборам:
1) налога на прибыль предприятий, кроме случаев, предусмотренных абзацами вторым , третьим и четвертым подпункта 133.1.1 и подпунктом 133.1.4 пункта 133.1 статьи 133 настоящего Кодекса;
{Подпункт 1 пункта 297.1 статьи 297 с изменениями, внесенными Законами № 466-IX от 16.01.2020 , № 4577-IX от 21.08.2025 }
2) налога на доходы физических лиц в части доходов (объекта налогообложения), полученные в результате хозяйственной деятельности плательщика единого налога первой – четвертой группы (физического лица) и облагаемые налогом согласно этой главе;
{Подпункт 2 пункта 297.1 статьи 297 в редакции Закона № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 2497-VIII от 10.07.2018 }
3) налога на добавленную стоимость с операций по поставке товаров, работ и услуг, место поставки которых расположено на таможенной территории Украины, кроме налога на добавленную стоимость, уплачиваемого физическими лицами и юридическими лицами, избравшими ставку единого налога, определенную подпунктом 1 пункта 293.3 статьи 293 настоящего Кодекса, а также уплачиваемого налога;
{Подпункт 3 пункта 297.1 статьи 297 с изменениями, внесенными Законом № 5083-VI от 05.07.2012 ; в редакции Закона № 71-VIII от 28.12.2014 }
4) налога на имущество в части земельного налога за земельные участки, используемые плательщиками единого налога первой - третьей групп для осуществления хозяйственной деятельности (кроме деятельности по предоставлению земельных участков и/или недвижимого имущества, находящегося на таких земельных участках, в аренду (наем), ссуду, на другом праве пользования (в том числе на условиях емфи) сельскохозяйственного товаропроизводства;
{Подпункт 4 пункта 297.1 статьи 297 в редакции Законов №71-VIII от 28.12.2014 , №466-IX от 16.01.2020 , №1914-IX от 30.11.2021 ; с изменениями, внесенными по закону № 4536-IX от 16.07.2025 }
5) рентную плату за специальное использование воды плательщиками единого налога четвертой группы.
{Подпункт 5 пункта 297.1 статьи 297 в редакции Закона № 71-VIII от 28.12.2014 }
{Подпункт 6 пункта 297.1 статьи 297 исключен из Закона № 71-VIII от 28.12.2014 }
297.2. Начисление, уплата и представление отчетности по налогам и сборам иным, чем указанные в пункте 297.1 настоящей статьи, производятся плательщиками единого налога в порядке, размерах и в сроки, установленные настоящим Кодексом.
{Абзац первый пункта 297.2 статьи 297 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
При ввозе товаров на таможенную территорию Украины налоги и сборы и таможенные платежи уплачиваются плательщиком единого налога на общих основаниях в соответствии с законом.
297.3. Плательщик единого налога выполняет предусмотренные настоящим Кодексом функции налогового агента в случае начисления (выплаты, предоставления) облагаемых налогом на доходы физических лиц доходов в пользу физического лица, находящегося с ним в трудовых или гражданско-правовых отношениях.
{Пункт 297.3 статьи 297 с изменениями, внесенными согласно Закону № 2497-VIII от 10.07.2018 ; в редакции Закона № 466-IX от 16.01.2020 }
297.4. Дивиденды, выплачиваемые плательщиками единого налога третьей группы (юридическими лицами) и четвертой группы (юридическими лицами) владельцам корпоративных прав (учредителям таких плательщиков единого налога), облагаются налогом по правилам, установленным разделами II и IV настоящего Кодекса.
{Статья 297 дополнена пунктом 297.4 согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 2497-VIII от 10.07.2018 }
297.5. Плательщик единого налога, осуществляющий в пользу нерезидента - юридического лица или уполномоченного им лица (кроме постоянного представительства на территории Украины) любые выплаты из доходов с источником их происхождения из Украины, полученным таким нерезидентом, осуществляет начисление и уплату налога с доходов нерезидента в порядке, размере и сроки, установленные разделом .
{Статья 297 дополнена пунктом 297.5 согласно Закону № 2245-VIII от 07.12.2017 }
297.6. Плательщик единого налога - юридическое лицо, признаваемое контролирующим лицом над контролируемыми иностранными компаниями в соответствии со статьей 39 - 2 настоящего Кодекса, осуществляет начисление и уплату налога на прибыль предприятий в порядке, размере и сроках, установленных разделом III настоящего Кодекса.
{Статья 297 дополнена пунктом 297.6 согласно Закону № 466-IX от 16.01.2020 }
297.7. Юридическое лицо - плательщик единого налога четвертой группы осуществляет начисление и уплату налога на прибыль предприятий с доходов (прибылей) от операций по продаже или иного отчуждения ценных бумаг и доходов, полученных от эмитента корпоративных прав, инвестиционных сертификатов или других ценных бумаг, удостоверяющих его право собственности на долю (пай) в имуществе (распределении) рассчитанных по правилам бухгалтерского учета в порядке, размере и сроки, установленные разделом III настоящего Кодекса.
{Статья 297 дополнена пунктом 297.7 согласно Закону № 4577-IX от 21.08.2025 }
Статья 297-1 . Особенности определения общего минимального налогового обязательства плательщиков единого налога↑
297 – 1.1 . Плательщики единого налога - владельцы, арендаторы, пользователи на других условиях (в том числе на условиях эмфитевзиса) земельных участков, отнесенных к сельскохозяйственным угодьям, а также председатели семейных фермерских хозяйств, в том числе в отношении земельных участков, принадлежащих членам такого семейного фермерского хозяйства и используемых таким семейным фермерским хозяйством, обязаны обязательства по составу налоговой декларации за налоговый (отчетный) год.
В таком приложении, в частности, указываются:
кадастровые номера земельных участков, которые используются такими плательщиками для осуществления предпринимательской деятельности и для которых определяется минимальное налоговое обязательство, их нормативная денежная оценка и площадь таких земельных участков;
сумма общего минимального налогового обязательства, сумма минимального налогового обязательства по каждому земельному участку;
общая сумма уплаченных плательщиком единого налога налогов, сборов, платежей, контроль за взиманием которых возложен на контролирующие органы, связанные с производством и реализацией собственной сельскохозяйственной продукции и/или с собственностью и/или пользованием (арендой, субарендой, эмфитевзисом, постоянным пользованием) земельными участками, отнесенными 297 – 1.2 , 297 – 1.3 , 297 – 1.4 или 297 – 1.5 статьи 297 – 1 расходов на аренду земельных участков (далее в этой статье – общая сумма уплаченных налогов, сборов, платежей и расходов на аренду земельных участков) в течение налогов;
разница между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов по аренде земельных участков.
297 – 1.2 . Для физического лица - плательщика единого налога второй группы разница между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов на аренду земельных участков исчисляется путем вычитания из общего минимального налогового обязательства общей суммы уплаченных в течение налогового (отчетного) года налогов.
К сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков относятся:
единый налог; налог на доходы физических лиц и военный сбор с доходов (чистого налогооблагаемого дохода) от продажи (реализации) собственной сельскохозяйственной продукции (при переходе в налоговом (отчетном) году на упрощенную систему налогообложения с общей);
налог на доходы физических лиц и военный сбор с доходов физических лиц, состоящих с плательщиком единого налога второй группы в трудовых или гражданско-правовых отношениях (кроме доходов, уплаченных за приобретение товаров у физических лиц);
налог на доходы физических лиц и военный сбор с доходов физических лиц по договорам аренды, субаренды, эмфитевзиса земельных участков, отнесенных к сельскохозяйственным угодьям, за налоговый (отчетный) год;
земельный налог за земельные участки, отнесенные к сельскохозяйственным угодьям, которые используются такими плательщиками для осуществления предпринимательской деятельности (при переходе в налоговом (отчетном) году на упрощенную систему налогообложения из общей);
рентная плата за специальное использование воды (при ее уплате);
20 процентов расходов на уплату арендной платы за отнесенные к сельскохозяйственным угодьям земельные участки, арендодателями которых являются юридические лица, и/или находящиеся в государственной или коммунальной собственности.
В сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков не учитываются ошибочно и/или излишне уплаченные в налоговом (отчетном) году суммы налогов, сборов, платежей.
Для юридических лиц - плательщиков единого налога четвертой группы в сумме уплаченных налогов, сборов, платежей и расходов на аренду земельных участков не учитываются суммы уплаченного налога на прибыль предприятий с доходов (прибылей) от операций по продаже или иного отчуждения ценных бумаг и доходов, полученных от эмитента корпоративных прав, инвестиционных сертификатов или других цен имуществе (активах) эмитента, в связи с распределением части его прибыли, и рассчитанных по правилам бухгалтерского учета, в порядке, размере и сроках, установленных разделом III настоящего Кодекса.
{Пункт 297-1.2 статьи 297-1 дополнен новым абзацем согласно Закону № 4577-IX от 21.08.2025 }
297 – 1.3 . Для плательщиков единого налога третьей группы (юридических лиц и физических лиц - предпринимателей), у которых доля сельскохозяйственного товаропроизводства за налоговый (отчетный) год, рассчитанная в соответствии с подпунктом 14.1.262 пункта 14.1 статьи 14 настоящего Кодекса, равна или превышает 75 процентов, разница между суммой общей суммы сборов, платежей и расходов по аренде земельных участков исчисляется путем вычитания из общего минимального налогового обязательства общей суммы уплаченных в течение налогового (отчетного) года налогов, сборов, платежей и расходов по аренде земельных участков.
К сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков относятся:
единый налог; налог на прибыль предприятий (при переходе в налоговом (отчетном) году на упрощенную систему налогообложения с общей);
налог на доходы физических лиц и военный сбор с доходов (чистого налогооблагаемого дохода) от продажи (реализации) собственной сельскохозяйственной продукции (при переходе в налоговом (отчетном) году на упрощенную систему налогообложения с общей);
налог на доходы физических лиц и военный сбор с доходов физических лиц, состоящих с налогоплательщиком в трудовых или гражданско-правовых отношениях (кроме доходов, уплаченных за приобретение товаров у физических лиц), с доходов по договорам аренды, субаренды, эмфитевзиса земельных участков сельскохозяйственного назначения;
земельный налог за земельные участки, отнесенные к сельскохозяйственным угодьям, которые используются такими плательщиками для осуществления предпринимательской деятельности (при переходе в налоговом (отчетном) году на упрощенную систему налогообложения из общей);
рентная плата за специальное использование воды (при ее уплате);
20 процентов расходов на уплату арендной платы за отнесенные к сельскохозяйственным угодьям земельные участки, арендодателями которых являются юридические лица, и/или находящиеся в государственной или коммунальной собственности.
В сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков не учитываются ошибочно и/или излишне уплаченные в налоговом (отчетном) году суммы налогов, сборов, платежей.
297 – 1.4 . Для плательщика единого налога третьей группы (юридических лиц и физических лиц - предпринимателей), у которых доля сельскохозяйственного товаропроизводства за налоговый (отчетный) год, рассчитанная в соответствии с подпунктом 14.1.262 пункта 14.1 статьи 14 настоящего Кодекса, составляет менее 75 процентов, разница между суммой общего минимального налогов, платежей исчисляется путем вычитания из общего минимального налогового обязательства общей суммы уплаченных в течение налогового (отчетного) года налогов, сборов, платежей и расходов по аренде земельных участков.
К сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков относятся:
единый налог, уплаченный плательщиком единого налога третьей группы в размере, пропорциональном доле сельскохозяйственного товаропроизводства такого плательщика за налоговый (отчетный) год, рассчитанной в соответствии с подпунктом 14.1.262 пункта 14.1 статьи 14 настоящего Кодекса;
единый налог, уплаченный плательщиком единого налога второй группы, в случае перехода на третью группу в налоговом (отчетном) году;
налог на прибыль предприятий в размере, пропорциональном доле сельскохозяйственного товаропроизводства такого плательщика за отчетный период (в случае перехода в налоговом (отчетном) году на упрощенную систему налогообложения с общей) за налоговый (отчетный) год, рассчитанной в соответствии с подпунктом 14.1.262 пункта 14 статьи 14.1;
налог на доходы физических лиц и военный сбор с доходов (чистого налогооблагаемого дохода) от продажи (реализации) собственной сельскохозяйственной продукции (при переходе в налоговом (отчетном) году на упрощенную систему налогообложения с общей);
налог на доходы физических лиц и военный сбор с доходов физических лиц, состоящих с плательщиком единого налога третьей группы в трудовых или гражданско-правовых отношениях (кроме доходов, уплаченных за приобретение товаров у физических лиц), в размере, пропорциональном доле сельскохозяйственного товаропроизводства такого плательщика за налоговый (отчетный ) 14.1.262 пункта 14.1 статьи 14 настоящего Кодекса;
налог на доходы физических лиц и военный сбор с доходов физических лиц по договорам аренды, субаренды, эмфитевзиса земельных участков, отнесенных к сельскохозяйственным угодьям, за налоговый (отчетный) год;
земельный налог за земельные участки, отнесенные к сельскохозяйственным угодьям, которые используются такими плательщиками для осуществления предпринимательской деятельности (при переходе в налоговом (отчетном) году на упрощенную систему налогообложения из общей);
рентная плата за специальное использование воды (при ее уплате) в размере, пропорциональном доле сельскохозяйственного товаропроизводства такого плательщика за налоговый (отчетный) год, рассчитанной в соответствии с подпунктом 14.1.262 пункта 14.1 статьи 14 настоящего Кодекса;
20 процентов расходов на уплату арендной платы за отнесенные к сельскохозяйственным угодьям земельные участки, арендодателями которых являются юридические лица, и/или находящиеся в государственной или коммунальной собственности.
В сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков не учитываются ошибочно и/или излишне уплаченные в налоговом (отчетном) году суммы налогов, сборов, платежей.
297 – 1.5 . Для плательщиков единого налога четвертой группы (юридических лиц и физических лиц - предпринимателей, осуществляющих деятельность исключительно в пределах фермерского хозяйства, зарегистрированного в соответствии с Законом Украины "О фермерском хозяйстве") разница между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов на аренду земельных участков общей суммы уплаченных в течение налогового (отчетного) года налогов, сборов, платежей и расходов по аренде земельных участков.
К сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков относятся:
единый налог; налог на прибыль предприятий (при переходе в налоговом (отчетном) году на упрощенную систему налогообложения с общей);
налог на доходы физических лиц и военный сбор с доходов (чистого налогооблагаемого дохода) от продажи (реализации) собственной сельскохозяйственной продукции (при переходе в налоговом (отчетном) году на упрощенную систему налогообложения с общей);
налог на доходы физических лиц и военный сбор с доходов физических лиц, состоящих с налогоплательщиком в трудовых или гражданско-правовых отношениях (кроме доходов, уплаченных за приобретение товаров у физических лиц), с доходов по договорам аренды, субаренды, эмфитевзиса земельных участков сельскохозяйственного назначения;
земельный налог за земельные участки, отнесенные к сельскохозяйственным угодьям, которые используются такими плательщиками для осуществления предпринимательской деятельности (при переходе в налоговом (отчетном) году на упрощенную систему налогообложения из общей);
рентная плата за специальное использование воды (при ее уплате);
20 процентов расходов на уплату арендной платы за отнесенные к сельскохозяйственным угодьям земельные участки, арендодателями которых являются юридические лица, и/или находящиеся в государственной или коммунальной собственности.
В сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков не учитываются ошибочно и/или излишне уплаченные в налоговом (отчетном) году суммы налогов, сборов, платежей.
297 – 1.6 . В случае использования земельного участка на праве эмфитевзиса налог на доходы физических лиц и военный сбор, уплаченные при осуществлении выплат по такому договору эмфитевзиса, ежегодно учитываются в доле, рассчитанной пропорционально годовой сумме начисленной амортизации на нематериальный актив в виде права пользования земельным участком.
297 – 1.7 . При положительном значении разницы между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов на аренду земельных участков плательщик единого налога второй или третьей группы обязан увеличить определенную в налоговой декларации за налоговый (отчетный) год сумму единого налога, подлежащего.
При положительном значении разницы между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов на аренду земельных участков плательщик единого налога четвертой группы обязан увеличить определенную в налоговой декларации за следующий за отчетным налоговый (отчетный) год сумму единого налога, подлежащего подлежащей сумме единого налога.
Для плательщиков единого налога четвертой группы сумма такого увеличения распределяется между соответствующими местными бюджетами и перечисляется пропорционально доле земельных участков сельскохозяйственного назначения, расположенных на территории соответствующего территориального общества, в общей площади таких земельных участков, собственником или пользователем которых является налогоплательщик.
297 – 1.8 . Сумма единого налога в части положительного значения такой разницы не учитывается в общей сумме уплаченных налогов, сборов, платежей и расходов по аренде земельных участков в следующем налоговом (отчетном) году.
Положительное значение разницы между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов по аренде земельных участков является частью обязательств по единому налогу.
{Кодекс дополнен статьей 297-1 согласно Закону № 1914-IX от 30.11.2021 }
Статья 298. Порядок избрания или перехода на упрощенную систему налогообложения или отказ от упрощенной системы налогообложения↑
298.1. Порядок избрания или перехода на упрощенную систему налогообложения плательщиками единого налога первой – третьей групп осуществляется согласно подпунктам 298.1.1-298.1.4 настоящей статьи.
{Абзац первый пункта 298.1 статьи 298 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
298.1.1. Для избрания или перехода на упрощенную систему налогообложения предприятие подает в контролирующий орган по месту налогового адреса заявление.
{Абзац первый подпункта 298.1.1 пункта 298.1 статьи 298 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
Заявление подается по выбору налогоплательщика, если иное не предусмотрено настоящим Кодексом, одним из следующих способов:
{Подпункт 298.1.1 пункта 298.1 статьи 298 дополнен абзацем вторым согласно Закону № 5503-VI от 20.11.2012 ; в редакции Закона № 443-VII от 05.09.2013 }
1) лично налогоплательщиком или уполномоченным на это лицом;
{Подпункт 298.1.1 пункта 298.1 статьи 298 дополнен абзацем третьим согласно Закону № 5503-VI от 20.11.2012 }
2) посылается по почте с уведомлением о вручении и с описанием вложения;
{Подпункт 298.1.1 пункта 298.1 статьи 298 дополнен абзацем четвертым согласно Закону № 5503-VI от 20.11.2012 }
3) средствами электронной связи в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
{Подпункт 298.1.1 пункта 298.1 статьи 298 дополнен абзацем пятым согласно Закону № 5503-VI от 20.11.2012 ; с изменениями, внесенными Законом № 2725-VIII от 16.05.2019 ; в редакции Закона № 466-IX от 16.01.2020 }
{Абзац шестой подпункта 298.1.1 пункта 298.1 статьи 298 исключен на основании Закона № 3603-IX от 23.02.2024 }
Предприятие может заявить об избрании упрощенной системы налогообложения при государственной регистрации создания юридического лица или государственной регистрации физического лица - предпринимателя, государственной регистрации изменений к сведениям о юридическом лице или о физическом лице - предпринимателе, содержащихся в Едином государственном реестре юридических лиц, физических лиц - предпринимателей и общественных формирований. Соответствующее заявление или сведения передаются контролирующим органам в порядке, установленном Законом Украины "О государственной регистрации юридических лиц, физических лиц - предпринимателей и общественных формирований".
{Подпункт 298.1.1 пункта 298.1 статьи 298 дополнен абзацем седьмым согласно Закону № 3603-IX от 23.02.2024 }
298.1.2. Зарегистрированные в установленном порядке физические лица - предприниматели, которые до окончания месяца, в котором состоялась государственная регистрация, подали заявление об избрании упрощенной системы налогообложения и ставке единого налога, установленной для первой или второй группы, считаются плательщиками единого налога с первого числа месяца, следующего за месяцем, в котором состоялась государственная регистрация.
{Абзац первый подпункта 298.1.2 пункта 298.1 статьи 298 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
Зарегистрированные в установленном законом порядке субъекты хозяйствования (новообразованные), которые в течение 10 дней со дня государственной регистрации подали заявление об избрании упрощенной системы налогообложения и ставки единого налога, установленной для третьей группы, не предусматривающей уплаты налога на добавленную стоимость, считаются плательщиками единого налога со дня их государственной регистрации.
{Абзац второй подпункта 298.1.2 пункта 298.1 статьи 298 в редакции Закона № 5083-VI от 05.07.2012 ; с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
Зарегистрированные в установленном порядке электронные резиденты (э-резиденты) как физические лица – предприниматели считаются плательщиками единого налога со дня их государственной регистрации без необходимости подачи заявления об избрании упрощенной системы налогообложения.
{Подпункт 298.1.2 пункта 298.1 статьи 298 дополнен абзацем третьим согласно Закону № 2654-IX от 06.10.2022 }
298.1.3. Субъект хозяйствования, образующийся в результате реорганизации (кроме преобразования) любого налогоплательщика, имеющего непогашенные налоговые обязательства или налоговый долг, возникшие до такой реорганизации, может быть зарегистрирован как плательщик единого налога (путем представления не позднее чем за 15 календарных дней до начала следующего календарного квартала), в котором произведено погашение таких налоговых обязательств или налогового долга.
298.1.4. Предприятие, которое является плательщиком других налогов и сборов в соответствии с нормами настоящего Кодекса, может принять решение о переходе на упрощенную систему налогообложения путем подачи заявления в контролирующий орган не позднее чем за 15 календарных дней до начала следующего календарного квартала. Такое предприятие может осуществить переход на упрощенную систему налогообложения один раз в течение календарного года.
{Абзац первый подпункта 298.1.4 пункта 298.1 статьи 298 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
Переход на упрощенную систему налогообложения предприятия, указанного в абзаце первом настоящего подпункта, может быть осуществлен при условии, если в течение календарного года, предшествующего периоду перехода на упрощенную систему налогообложения, предприятие соблюдает требования, установленные в пункте 291.4 статьи 291 настоящего Кодекса.
К заявлению прилагается расчет дохода за предыдущий календарный год, который определяется с соблюдением требований, установленных настоящей главой.
При этом если предприятие в течение календарного года, предшествующего году избрания упрощенной системы налогообложения, самостоятельно приняло решение о прекращении физического лица - предпринимателя, то при переходе на упрощенную систему налогообложения в расчет дохода за предыдущий календарный год включается вся сумма дохода, полученного таким лицом в результате осуществления хозяйственной деятельности за такой.
Форма расчета дохода за предыдущий календарный год, предшествующий году перехода на упрощенную систему налогообложения, утверждается центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
{Абзац пятый подпункта 298.1.4 пункта 298.1 статьи 298 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
298.1.5. При соблюдении плательщиком единого налога требований, установленных настоящим Кодексом для избранной им группы, такой плательщик может самостоятельно перейти на уплату единого налога, установленного для других групп плательщиков единого налога, путем подачи заявления в контролирующий орган не позднее чем за 15 календарных дней до начала следующего квартала. При этом у плательщика единого налога третьей группы, являющегося плательщиком налога на добавленную стоимость, аннулируется регистрация плательщика налога на добавленную стоимость в порядке, установленном настоящим Кодексом, в случае избрания им первой или второй группы или ставки единого налога, установленной для третьей группы, включающей налог на добавленную стоимость в состав единого налога.
{Пункт 298.1 статьи 298 дополнен подпунктом 298.1.5 согласно Закону № 4834-VI от 24.05.2012 , с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 657-VII , № 607-VII. от 28.12.2014 }
298.2. Отказ от упрощенной системы налогообложения плательщиками единого налога первой – третьей групп осуществляется в порядке, определенном подпунктами 298.2.1-298.2.3 настоящей статьи.
{Абзац первый пункта 298.2 статьи 298 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
298.2.1. Для отказа от упрощенной системы налогообложения предприятие не позднее чем за 10 календарных дней до начала нового календарного квартала (года) подает в контролирующий орган заявление.
298.2.2. Плательщики единого налога могут самостоятельно отказаться от упрощенной системы налогообложения в связи с переходом на уплату других налогов и сборов, определенных настоящим Кодексом, с первого числа месяца, следующего за налоговым (отчетным) кварталом, в котором подано заявление об отказе от упрощенной системы налогообложения в связи с переходом на уплату других налогов и сборов.
{Подпункт 298.2.2 пункта 298.2 статьи 298 с изменениями, внесенными согласно Закону № 657-VII от 24.10.2013 }
298.2.3. Плательщики единого налога обязаны перейти на уплату других налогов и сборов, определенных настоящим Кодексом, в таких случаях и в сроки:
1) в случае превышения в течение календарного года установленного объема дохода плательщиками единого налога первой и второй групп и неосуществления такими плательщиками перехода на применение другой ставки – с первого числа месяца, следующего за налоговым (отчетным) кварталом, в котором произошло такое превышение;
{Подпункт 1 подпункта 298.2.3 пункта 298.2 статьи 298 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 71-VIII от 28.12.2014 }
2) в случае превышения в течение календарного года объема дохода, установленного подпунктом 3 пункта 291.4 статьи 291 настоящего Кодекса, плательщиками единого налога первой и второй групп, использовавших право на применение других ставок, установленных для третьей группы, - с первого числа месяца, следующего за налоговым (отчетным) кварталом, в котором произошло;
{Подпункт 2 подпункта 298.2.3 пункта 298.2 статьи 298 с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 71-VIII от 28.12.2014 }
3) в случае превышения в течение календарного года установленного объема дохода плательщиками единого налога третьей группы (кроме плательщиков единого налога третьей группы – электронных резидентов (э-резидентов), – с первого числа месяца, следующего за налоговым (отчетным) кварталом, в котором произошло такое превышение;
{Подпункт 3 подпункта 298.2.3 пункта 298.2 статьи 298 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 71-VIII от 28.12.2014 ; в редакции Закона № 2654-IX от 06.10.2022 }
4) в случае применения плательщиком единого налога иного способа расчетов, чем указанные в пункте 291.6 статьи 291 настоящего Кодекса (кроме плательщиков единого налога третьей группы – электронных резидентов (э-резидентов), – с первого числа месяца, следующего за налоговым (отчетным) периодом, в котором допущен такой способ расчетов;
{Подпункт 4 подпункта 298.2.3 пункта 298.2 статьи 298 с изменениями, внесенными согласно Закону № 4834-VI от 24.05.2012 ; в редакции Закона № 2654-IX от 06.10.2022 }
5) в случае осуществления видов деятельности, не позволяющих применять упрощенную систему налогообложения, или несоответствия требованиям организационно-правовых форм хозяйствования - с первого числа месяца, следующего за налоговым (отчетным) периодом, в котором осуществлялись такие виды деятельности или произошло изменение организационно-правовой формы;
6) в случае превышения численности физических лиц, состоящих в трудовых отношениях с плательщиком единого налога, - с первого числа месяца, следующего за налоговым (отчетным) периодом, в котором допущено такое превышение;
7) в случае осуществления видов деятельности, не указанных в реестре плательщиков единого налога (кроме плательщиков единого налога третьей группы – электронных резидентов (э-резидентов) – с первого числа месяца, следующего за налоговым (отчетным) периодом, в котором осуществлялись такие виды деятельности;
{Подпункт 7 подпункта 298.2.3 пункта 298.2 статьи 298 с изменениями, внесенными согласно Закону № 657-VII от 24.10.2013 ; в редакции Закона № 2654-IX от 06.10.2022 }
8) в случае наличия налогового долга в размере, превышающем сумму, определенную абзацем третьим пункта 59.1 статьи 59 настоящего Кодекса, на каждое первое число месяца в течение двух последовательных кварталов – в последний день второго из двух последовательных кварталов;
{Подпункт 8 подпункта 298.2.3 пункта 298.2 статьи 298 в редакции Закона № 657-VII от 24.10.2013 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
8 - 1 ) в случае наличия налогового долга по единому налогу у плательщика единого налога, самостоятельно определившего положительное значение разницы между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов на аренду земельных участков за последний налоговый (отчетный) год в течение двух - последнего последовательных кварталов;
{Подпункт 298.2.3 пункта 298.2 статьи 298 дополнен подпунктом 8-1 согласно Закону № 4015-IX от 10.10.2024 }
9) в случае осуществления плательщиками первой или второй группы деятельности, не предусмотренной в подпунктах 1 или 2 пункта 291.4 статьи 291 настоящего Кодекса соответственно, - с первого числа месяца, следующего за налоговым (отчетным) кварталом, в котором осуществлялась такая деятельность;
{Подпункт 298.2.3 пункта 298.2 статьи 298 дополнен подпунктом 9 согласно Закону № 71-VIII от 28.12.2014 }
10) в случае приобретения налогоплательщиком статуса резидента Дей Сити - с первого числа месяца, следующего за налоговым (отчетным) кварталом, в котором налогоплательщик приобрел статус резидента Дея Сити.
{Подпункт 298.2.3 пункта 298.2 статьи 298 дополнен подпунктом 10 согласно Закону № 1946-IX от 14.12.2021 }
298.3. В заявлении указываются следующие обязательные сведения:
1) наименование субъекта хозяйствования, код по ЕГРПОУ (для юридического лица) или фамилию, имя, отчество физического лица - предпринимателя, регистрационный номер учетной карточки налогоплательщика или серия (при наличии) и номер паспорта (для физических лиц, которые из-за своих религиозных убеждений в установленном порядке отказались от принятия регистраций);
{Подпункт 1 пункта 298.3 статьи 298 с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
{Подпункт 2 пункта 298.3 статьи 298 исключен из Закона № 71-VIII от 28.12.2014 }
3) налоговый адрес субъекта хозяйствования;
4) место производства хозяйственной деятельности;
5) избранные субъектом хозяйствования виды хозяйственной деятельности согласно КВЭД ДК 009:2010 ;
{Абзац шестой пункта 298.3 статьи 298 в редакции Закона № 4834-VI от 24.05.2012 ; с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
6) выбранные предприятием группа и ставка единого налога или изменение группы и ставки единого налога;
{Подпункт 6 пункта 298.3 статьи 298 в редакции Закона № 5503-VI от 20.11.2012 }
7) количество лиц, одновременно состоящих с физическим лицом - предпринимателем в трудовых отношениях, и среднесписочная численность работников у юридического лица;
8) дата (период) избрания или перехода на упрощенную систему налогообложения.
298.3.1. В заявление включаются сведения (при наличии) о:
1) изменение наименования субъекта хозяйствования (для юридического лица) или фамилии, имени, отчества физического лица - предпринимателя, или серии и номера паспорта (для физических лиц, по своим религиозным убеждениям в установленном порядке отказались от принятия регистрационного номера учетной карточки налогоплательщика);
2) изменение налогового адреса субъекта хозяйствования;
3) изменение места производства хозяйственной деятельности;
{Подпункт 3 подпункта 298.3.1 пункта 298.3 статьи 298 с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
4) изменение видов хозяйственной деятельности;
5) изменение организационно-правовой формы юридического лица;
6) дату (период) отказа от применения упрощенной системы в связи с переходом на уплату других налогов и сборов, установленных настоящим Кодексом;
7) дату (период) прекращения плательщиком единого налога на производство хозяйственной деятельности;
8) изменение группы и ставки плательщика единого налога.
{Подпункт 298.3.1 пункта 298.3 статьи 298 дополнен подпунктом 8 согласно Закону № 4834-VI от 24.05.2012 }
298.3.2. Информация о периоде ежегодного отпуска и сроках временной потери трудоспособности с обязательным добавлением выписки из Электронного реестра листков нетрудоспособности подается по заявлению в произвольной форме.
{Подпункт 298.3.2 пункта 298.3 статьи 298 в редакции Закона № 2330-IX от 21.06.2022 }
298.4. В случае изменения наименования юридического лица, фамилии, имени, отчества физического лица - предпринимателя или серии и номера паспорта (для физических лиц, которые по своим религиозным убеждениям в установленном порядке отказались от принятия регистрационного номера учетной карточки налогоплательщика) заявление подается в течение месяца со дня возникновения таких изменений.
298.5. В случае изменения налогового адреса предприятия, места осуществления хозяйственной деятельности, видов хозяйственной деятельности заявление подается плательщиками единого налога первой и второй групп не позднее 20 числа месяца, следующего за месяцем, в котором произошли такие изменения.
298.6. В случае изменения налогового адреса предприятия, места осуществления хозяйственной деятельности заявление подается плательщиками единого налога третьей группы не позднее последнего дня квартала, в котором произошли такие изменения.
В случае изменения ставки единого налога заявление подается плательщиком единого налога третьей группы не позднее 15 календарных дней до начала календарного квартала, в котором будет применяться такая ставка.
{Пункт 298.6 статьи 298 с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 71-VIII от 28.12.2014 ; в редакции Закона № 466-IX от 16.01.2020 }
298.7. Форма и порядок подачи заявления устанавливаются центральным органом исполнительной власти, обеспечивающим формирование и реализующим государственную налоговую политику.
298.8. Порядок избрания или перехода на упрощенную систему налогообложения или отказа от упрощенной системы налогообложения плательщиками единого налога четвертой группы осуществляется согласно подпунктам 298.8.1-298.8.9 настоящей статьи.
{Пункт 298.8 статьи 298 с изменениями, внесенными по законам №2497-VIII от 10.07.2018 , №3317-IX от 10.08.2023 }
298.8.1. Сельскохозяйственные товаропроизводители для перехода на упрощенную систему налогообложения или ежегодного подтверждения статуса плательщика единого налога представляют не позднее 20 февраля текущего года:
{Абзац первый подпункта 298.8.1 пункта 298.8 статьи 298 с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
общую налоговую декларацию по налогу на текущий год по всей площади земельных участков, с которых взимается налог (сельскохозяйственных угодий (пашни, сенокосов, пастбищ, многолетних насаждений), и/или земель водного фонда внутренних водоемов (озер, прудов и водохранилищ), - контролирующему органу по своему местонахождению;
отчетную налоговую декларацию по налогу на текущий год отдельно по каждому земельному участку - контролирующему органу по месту расположения такого земельного участка (юридические лица);
{Абзац третий подпункта 298.8.1 пункта 298.8 статьи 298 с изменениями, внесенными Законом № 2497-VIII от 10.07.2018 }
расчет доли сельскохозяйственного товаропроизводства (юридические лица) - контролирующим органам по своему местонахождению и/или по месту расположения земельных участков по форме, утвержденной центральным органом исполнительной власти, обеспечивающим формирование государственной аграрной политики, по согласованию с центральным органом исполнительной власти, обеспечивающим формирование и реализуемую государственную финансовую политику;
{Абзац четвертый подпункта 298.8.1 пункта 298.8 статьи 298 с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 2497-VIII от 10.07.2018 }
сведения (справку) о наличии земельных участков – контролирующим органам по своему местонахождению и/или по месту расположения земельных участков.
В сведениях (справке) о наличии земельных участков указываются данные о каждом документе, устанавливающем право собственности и/или пользования земельными участками, в том числе о каждом договоре аренды земельной доли (пая).
Физические лица - предприниматели, подавшие заявление об избрании ими упрощенной системы налогообложения и ставке единого налога, установленной для четвертой группы, впервые представляют определенную этим подпунктом отчетность в течение 20 календарных дней со дня представления такого заявления.
{Подпункт 298.8.1 пункта 298.8 статьи 298 дополнен абзацем седьмым согласно Закону № 2497-VIII от 10.07.2018 }
298.8.2. Сельскохозяйственные товаропроизводители - юридические лица, образованные в течение года путем слияния, присоединения или преобразования, подают в течение 20 календарных дней месяца, следующего за месяцем его образования, в контролирующие органы по своему местонахождению и по месту расположения земельных участков декларацию по налогу за период от даты образования до конца текущего года для приобретения статуса плательщика обязательств или долгов, которые переданы ему как правопреемнику.
{Подпункт 298.8.2 пункта 298.8 статьи 298 с изменениями, внесенными по закону № 2497-VIII от 10.07.2018 }
298.8.3. Доход сельскохозяйственного товаропроизводителя, полученный от реализации сельскохозяйственной продукции собственного производства и продуктов ее переработки (кроме подакцизных товаров, за исключением виноматериалов виноградных (коды согласно УКТ ВЭД 2204 29 - 2204 30), производимых на предприятиях первичного виноделия для предприятий вторичного вина) доходы, полученные от:
{Абзац первый подпункта 298.8.3 пункта 298.8 статьи 298 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
реализации продукции растениеводства, произведенной (выращенной) на угодьях, принадлежащих сельскохозяйственному товаропроизводителю на праве собственности или предоставленных ему в пользование, а также продукции рыбоводства, выловленной (собранной), разведенной, выращенной во внутренних водоемах (озерах, прудах и водохранилищах), и продуктов ее переработки на собственных предприятиях;
реализации продукции растениеводства на закрытой почве и продуктов ее переработки на собственных предприятиях или в арендованных производственных мощностях;
реализации продукции животноводства и птицеводства и продуктов ее переработки на собственных предприятиях или в арендованных производственных мощностях;
реализации сельскохозяйственной продукции, произведенной из сырья собственного производства на давальческих условиях, независимо от территориального размещения перерабатывающего предприятия.
В случае когда сельскохозяйственное предприятие образуется путем слияния, присоединения, преобразования, разделения или выделения, в год такого образования до суммы, полученной от реализации сельскохозяйственной продукции собственного производства и продуктов ее переработки (кроме подакцизных товаров, за исключением виноматериалов виноградных (коды согласно УКТ ВЭД 2204 29 - 220) вторичного виноделия, которые используют такие виноматериалы для производства готовой продукции), включаются также доходы, полученные в течение последнего налогового (отчетного) периода от предоставления сопутствующих услуг:
{Абзац шестой подпункта 298.8.3 пункта 298.8 статьи 298 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
услуги по уборке урожая, его брикетированию, складированию, упаковке и подготовке продукции к сбыту (сушка, обрезка, сортировка, очистка, размол, дезинфекция (при наличии лицензии), силосование, охлаждение), которые предоставляются покупателю такой продукции сельхозпредприятием-производителем (с момента приобретения права собственности на такую покупку);
услуги по уходу за скотом и птицей, которые предоставляются покупателю сельхозпредприятием-производителем (с момента получения права собственности на такую продукцию по договору до даты ее фактической передачи покупателю);
услуги по хранению сельскохозяйственной продукции, предоставляемые ее покупателю сельхозпредприятием-производителем (с момента получения права собственности на такую продукцию по договору до даты ее фактической передачи покупателю);
услуги по откорму и убою домашнего скота и птицы, которые предоставляются покупателю сельхозпредприятием-производителем (с момента получения права собственности на такую продукцию до даты ее фактической передачи покупателю).
298.8.4. В случае, когда в налоговом (отчетном) году доля сельскохозяйственного товаропроизводства составляет менее 75 процентов, сельскохозяйственный товаропроизводитель - юридическое лицо уплачивает налоги в следующем налоговом (отчетном) году на общих основаниях.
{Абзац первый подпункта 298.8.4 пункта 298.8 статьи 298 с изменениями, внесенными по закону № 2497-VIII от 10.07.2018 }
Если такая доля не превышает 75 процентов в связи с возникновением обстоятельств непреодолимой силы в предыдущем налоговом (отчетном) году, к налогоплательщику в следующем налоговом (отчетном) году указанное требование не применяется. Такие плательщики налога для подтверждения статуса плательщика единого налога представляют налоговую декларацию вместе с решением Верховной Рады Автономной Республики Крым, областных советов о наличии обстоятельств непреодолимой силы и перечень субъектов хозяйствования, пострадавших в результате таких обстоятельств.
298.8.5. Зарегистрированные в установленном порядке физические лица – предприниматели, которые до окончания месяца, в котором состоялась государственная регистрация, подали заявление об избрании упрощенной системы налогообложения и ставке единого налога, установленной для четвертой группы, считаются плательщиками единого налога со дня государственной регистрации.
Заявление подается по выбору налогоплательщика одним из способов, определенных частями 1-4 подпункта 298.1.1 пункта 298.1 статьи 298 настоящего Кодекса.
{Пункт 298.8 статьи 298 дополнен подпунктом 298.8.5 согласно Закону № 2497-VIII от 10.07.2018 }
298.8.6. Плательщики единого налога четвертой группы (физические лица - предприниматели), которые в налоговом (отчетном) периоде не обеспечили соблюдение совокупности условий (критериев), предусмотренных подпунктом "б" подпункта 4 пункта 291.4 статьи 291 настоящего Кодекса, обязаны уплатить в текущем году налог в размере, который рассчитывает в течение которого плательщик находился на четвертой группе плательщиков единого налога и из следующего налогового (отчетного) квартала перейти на применение ставки единого налога, определенной для плательщиков единого налога третьей группы, или отказаться от применения упрощенной системы налогообложения.
Заявление о таком переходе подается таким налогоплательщиком не позднее 20 числа месяца, следующего за календарным кварталом, в котором не обеспечено соблюдение совокупности условий (критериев), предусмотренных подпунктом "б" подпункта 4 пункта 291.4 статьи 291 настоящего Кодекса.
{Пункт 298.8 статьи 298 дополнен подпунктом 298.8.6 согласно Закону № 2497-VIII от 10.07.2018 }
298.8.7. Плательщики единого налога четвертой группы могут самостоятельно перейти на применение ставки единого налога, определенной для плательщиков единого налога другой группы, или отказаться от упрощенной системы налогообложения в связи с переходом на уплату других налогов и сборов, определенных настоящим Кодексом, с первого числа месяца, следующего за налоговым (отчетным) кварталом, в котором подано соответствующее статьи 2 Код 9 согласно порядку 8 Кодекса. при уплате налога за текущий год в размере, рассчитываемом исходя из 25 процентов годовой суммы налога за каждый квартал, в течение которого плательщик находился на четвертой группе плательщиков единого налога.
{Пункт 298.8 статьи 298 дополнен подпунктом 298.8.7 согласно Закону №2497-VIII от 10.07.2018 ; с изменениями, внесенными по закону № 466-IX от 16.01.2020 }
298.8.8. Сельскохозяйственный товаропроизводитель повторно может быть включен в четвертую группу плательщиков единого налога не ранее чем через два календарных года после его перехода на применение ставки единого налога, определенной для плательщиков единого налога другой группы, или аннулирования его предварительной регистрации плательщиком единого налога четвертой группы. Нормы этого подпункта не применяются при аннулировании регистрации плательщиком единого налога четвертой группы юридического лица по инициативе контролирующего органа.
{Пункт 298.8 статьи 298 дополнен подпунктом 298.8.8 согласно Закону № 2497-VIII от 10.07.2018 }
298.8.9. Плательщики единого налога четвертой группы, которым согласно подпункту 8 пункта 299.10 статьи 299 настоящего Кодекса аннулирована регистрация плательщиком единого налога, имеют право в течение 20 календарных дней после даты такого аннулирования регистрации откорректировать начисленные налоговые обязательства по единому налогу за период со дня, следующего за датой аннулирования определенном настоящим Кодексом, уточняющих налоговых деклараций по единому налогу четвертой группы на уменьшение суммы налоговых обязательств.
{Пункт 298.8 статьи 298 дополнен подпунктом 298.8.9 согласно Закону № 3317-IX от 10.08.2023 }
{Статья 298 дополнена пунктом 298.8 согласно Закону № 71-VIII от 28.12.2014 }
298.9. Сведения о регистрации или аннулировании регистрации физического лица – предпринимателя – плательщика единого налога четвертой группы в форме выписки из реестра плательщиков единого налога не позднее 30 календарных дней со дня такой регистрации предоставляются контролирующим органом органа местного самоуправления по налоговому адресу такого плательщика налога.
{Статья 298 дополнена пунктом 298.9 согласно Закону № 2497-VIII от 10.07.2018 }
Статья 299. Порядок регистрации и аннулирования регистрации плательщиков единого налога↑
299.1. Регистрация предприятия как плательщика единого налога осуществляется путем внесения соответствующих записей в реестр плательщиков единого налога.
Регистрация электронных резидентов (е-резидентов) плательщиками единого налога третьей группы осуществляется контролирующим органом в течение двух рабочих дней с даты получения от государственного регистратора сведений о регистрации электронного резидента как физического лица – предпринимателя в порядке, установленном Законом Украины "О государственной регистрации юридических лиц, физических лиц – предпринимателей и общественных формирований".
{Пункт 299.1 статьи 299 дополнен абзацем вторым согласно Закону № 2654-IX от 06.10.2022 }
299.2. Центральный орган исполнительной власти, реализующий государственную налоговую политику, ведет реестр плательщиков единого налога, в котором содержится информация о лицах, зарегистрированных плательщиками единого налога.
{Пункт 299.2 статьи 299 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
299.3. В случае отсутствия определенных настоящим Кодексом оснований для отказа в регистрации предприятия как плательщика единого налога контролирующий орган обязан в течение двух рабочих дней с даты поступления заявления о переходе на упрощенную систему налогообложения зарегистрировать такое лицо плательщиком единого налога.
299.4. В случаях, предусмотренных подпунктом 298.1.2 пункта 298.1 и подпунктом 298.8.5 пункта 298.8 статьи 298 настоящего Кодекса, контролирующий орган, в случае отсутствия определенных настоящим Кодексом оснований для отказа, осуществляет регистрацию субъекта хозяйствования в течение двух дней в качестве плательщика единого налога с дать получение контролирующим органом заявления об избрании упрощенной системы налогообложения или получение этим органом соответствующего заявления или сведений в порядке, установленном Законом Украины "О государственной регистрации юридических лиц, физических лиц - предпринимателей и общественных формирований".
{Пункт 299.4 статьи 299 с изменениями, внесенными согласно Законам №1797-VIII от 21.12.2016 , №2497-VIII от 10.07.2018 , №3603-IX от 23.02.2024 }
299.5. В случае отказа в регистрации плательщика единого налога контролирующий орган обязан предоставить в течение двух рабочих дней со дня представления субъектом хозяйствования соответствующего заявления письменный мотивированный отказ, который может быть обжалован субъектом в установленном порядке.
299.6. Основаниями для принятия контролирующим органом решения об отказе в регистрации субъекта хозяйствования как плательщика единого налога являются:
1) несоответствие такого субъекта требованиям, установленным статьей 291 настоящего Кодекса;
2) наличие у субъекта хозяйствования, образующегося в результате реорганизации (кроме преобразования) любого налогоплательщика, непогашенных налоговых обязательств или налогового долга, возникших до такой реорганизации;
3) несоблюдение таким субъектом требований, установленных подпунктом 298.1.4 пункта 298.1 статьи 298 настоящего Кодекса.
299.7. В реестр плательщиков единого налога вносятся следующие сведения о плательщике единого налога:
1) наименование субъекта хозяйствования, код согласно ЕГРПОУ (для юридического лица) или фамилия, имя, отчество физического лица - предпринимателя, регистрационный номер учетной карточки налогоплательщика или серия (при наличии) и номер паспорта (для физических лиц, которые из-за своих религиозных убеждений в установленном порядке отказались от принятия реестра в паспорте);
2) налоговый адрес субъекта хозяйствования;
3) место осуществления хозяйственной деятельности (кроме плательщиков единого налога третьей группы – электронных резидентов (э-резидентов);
{Подпункт 3 пункта 299.7 статьи 299 в редакции Закона № 2654-IX от 06.10.2022 }
{Подпункт 4 пункта 299.7 статьи 299 исключен из Закона № 466-IX от 16.01.2020 }
5) ставка единого налога и группа налогоплательщика;
6) дата (период) избрания или перехода на упрощенную систему налогообложения;
7) дата регистрации;
8) виды хозяйственной деятельности (кроме плательщиков единого налога третьей группы – электронных резидентов (э-резидентов);
{Подпункт 8 пункта 299.7 статьи 299 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 2654-IX от 06.10.2022 }
9) дата аннулирования регистрации.
299.8. В случае изменения сведений, предусмотренных подпунктами 1-5 пункта 299.7 настоящей статьи, вносятся изменения в реестр плательщиков единого налога в день подачи плательщиком соответствующего заявления.
299.9. По желанию зарегистрированный плательщик единого налога может безвозмездно и безусловно в контролирующем органе по месту налогового адреса получить (в том числе в электронном виде) выписку из реестра плательщиков единого налога. Срок предоставления выписки из реестра плательщиков единого налога для зарегистрированных плательщиков единого налога не должен превышать одного рабочего дня со дня поступления запроса, а для субъектов хозяйствования, подавших заявление о переходе на упрощенную систему налогообложения, – двух рабочих дней со дня поступления запроса. Выдержка действует до внесения изменений в реестр.
{Пункт 299.9 статьи 299 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 466-IX от 16.01.2020 }
299.10. Регистрация плательщиком единого налога бессрочна и может быть аннулирована путем исключения из реестра плательщиков единого налога по решению контролирующего органа в случае:
1) представление налогоплательщиком заявления об отказе от применения упрощенной системы налогообложения в связи с переходом на уплату других налогов и сборов, определенных настоящим Кодексом, - в последний день календарного квартала, в котором подано такое заявление;
2) прекращение юридического лица (кроме преобразования) или прекращение предпринимательской деятельности физическим лицом – предпринимателем в соответствии с законом – в день получения соответствующим контролирующим органом от государственного регистратора уведомления о проведении государственной регистрации такого прекращения, а в случае смерти физического лица – предпринимателя – с даты смерти такого физического лица;
{Подпункт 2 пункта 299.10 статьи 299 с изменениями, внесенными Законом № 4505-IX от 18.06.2025 }
3) в случаях, определенных подпунктом 298.2.3 пункта 298.2 и подпунктом 298.8.6 пункта 298.8 статьи 298 настоящего Кодекса;
{Подпункт 3 пункта 299.10 статьи 299 с изменениями, внесенными по закону № 2497-VIII от 10.07.2018 }
4) если в налоговом (отчетном) году доля сельскохозяйственного товаропроизводства юридического лица плательщика единого налога четвертой группы составляет менее 75 процентов;
{Пункт 299.10 статьи 299 дополнен подпунктом 4 согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными по закону № 2497-VIII от 10.07.2018 }
5) если плательщиком единого налога четвертой группы не представлена налоговая отчетность, предусмотренная подпунктом 295.9.1 пункта 295.9 статьи 295 и подпунктом 298.8.1 пункта 298.8 статьи 298 настоящего Кодекса;
{Пункт 299.10 статьи 299 дополнен подпунктом 5 согласно Закону № 2497-VIII от 10.07.2018 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
6) приобретение налогоплательщиком статуса резидента Дей Сити - в последний день календарного квартала, в котором налогоплательщик приобрел статус резидента Дей Сити;
{Пункт 299.10 статьи 299 дополнен подпунктом 6 согласно Закону № 1946-IX от 14.12.2021 }
7) утраты плательщиком единого налога третьей группы статуса электронного резидента (е-резидента);
{Пункт 299.10 статьи 299 дополнен подпунктом 7 согласно Закону № 2654-IX от 06.10.2022 }
8) наличие в отношении плательщика налога и/или его учредителей (участников), конечных бенефициарных собственников решения о применении специальных экономических и других ограничительных мер (санкций), принятого в порядке, установленном Законом Украины "О санкциях":
в отношении плательщиков первой и второй групп – в последний день месяца, в котором принято такое решение;
в отношении плательщиков третьей и четвертой групп – в последний день квартала, в котором принято такое решение.
{Пункт 299.10 статьи 299 дополнен подпунктом 8 согласно Закону № 3317-IX от 10.08.2023 ; с изменениями, внесенными Законом № 3813-IX от 18.06.2024 }
299.11. В случае выявления соответствующим контролирующим органом при проведении проверок нарушений плательщиком единого налога первой – третьей групп требований, установленных настоящей главой, аннулирование регистрации плательщика единого налога первой – третьей групп производится по решению такого органа, принятому на основании акта проверки, с первого числа месяца, следующего за кварталом, в котором допущено нарушение. В таком случае предприятие имеет право выбрать или перейти на упрощенную систему налогообложения по истечении четырех последовательных кварталов с момента принятия решения контролирующим органом.
В случае выявления соответствующим контролирующим органом при проведении выездных документальных проверок плательщика единого налога четвертой группы несоответствия требованиям подпункта 4 пункта 291.4 и пункта 291.5 - 1 статьи 291 настоящего Кодекса в налоговом (отчетном) году или в предыдущих периодах, такому плательщику за такие периоды увольнялся как плательщик единого налога четвертой группы, так и штрафные (финансовые) санкции (штрафы), предусмотренные главой 11 раздела II настоящего Кодекса. Такой налогоплательщик обязан перейти к уплате налогов по общей системе налогообложения, начиная со следующего месяца после месяца, в котором установлено такое нарушение.
{Пункт 299.11 статьи 299 в редакции Закона № 71-VIII от 28.12.2014 }
299.12. Погашение налогового долга после аннулирования регистрации плательщика единого налога производится в порядке, установленном главой 9 раздела II настоящего Кодекса.
299.13. С целью постоянного обеспечения органов государственной власти, органов местного самоуправления, юридических и физических лиц информацией центральный орган исполнительной власти, реализующий государственную налоговую политику, ежедневно обнародует для бесплатного и свободного доступа на едином государственном регистрационном веб-портале юридических лиц и физических лиц - предпринимателей и общественных формирований и собственном официальном
{Абзац первый пункта 299.13 статьи 299 с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 466-IX от 16.01.2020 }
налоговый номер (для юридического лица);
наименование для юридического лица или фамилию, имя, отчество для физического лица;
дату (период) избрания или перехода на упрощенную систему налогообложения;
ставку единого налога;
группу налогоплательщика;
виды хозяйственной деятельности (при наличии соответствующих данных);
{Абзац седьмой пункта 299.13 статьи 299 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 ; в редакции Закона № 2654-IX от 06.10.2022 }
дату исключения из реестра плательщиков единого налога.
{ Статья 299 с изменениями, внесенными согласно Законам №4834-VI от 24.05.2012 , №5503-VI от 20.11.2012 , №443-VII от 05.09.2013 ; в редакции Закона № 657-VII от 24.10.2013 }
Статья 300. Ответственность плательщика единого налога↑
300.1. Плательщики единого налога несут ответственность в соответствии с настоящим Кодексом за правильность исчисления, своевременность и полноту уплаты сумм единого налога, а также за своевременность подачи налоговых деклараций.
{В раздел XIV включен глава 1 согласно Закону № 4014-VI от 04.11.2011 }
{Глава 2 "Фиксированный сельскохозяйственный налог" раздела XIV "Специальные налоговые режимы" исключен на основании Закона № 71-VIII от 28.12.2014 }
{Глава 3 "Сбор в виде целевой надбавки к действующему тарифу на электрическую и тепловую энергию, кроме электроэнергии, производимой квалифицированными когенерационными установками" раздела XIV "Специальные налоговые режимы" исключен на основании Закона № 71-VIII от 28.12.2014 }
{Глава 4 "Сбор в виде целевой надбавки к действующему тарифу на природный газ для потребителей всех форм собственности" раздела XIV "Специальные налоговые режимы" исключен на основании Закона № 71-VIII от 28.12.2014 }
{Глава XV "Сбор за пользование радиочастотным ресурсом Украины" исключен на основании Закона № 71-VIII от 28.12.2014 }
{Раздел XVI "Сбор за специальное использование воды" исключен на основании Закона № 71-VIII от 28.12.2014 }
{Глава XVII "Сбор за специальное использование лесных ресурсов" исключен на основании Закона № 71-VIII от 28.12.2014 }
РАЗДЕЛ XVIII. ОСОБЕННОСТИ НАЛОГООБЛОЖЕНИЯ ПЛАТЕЛЬЩИКОВ НАЛОГОВ В УСЛОВИЯХ ДЕЙСТВИЯ СОГЛАШЕНИЯ О РАСПРЕДЕЛЕНИИ ПРОДУКЦИИ↑
Статья 335. Порядок налогообложения инвестора при выполнении соглашения о разделе продукции↑
335.1. В течение срока действия соглашения о распределении продукции и в пределах деятельности, связанной с выполнением такого соглашения, взыскание с инвестора общегосударственных и местных налогов и сборов, предусмотренных настоящим Кодексом, кроме предусмотренных пунктом 335.2 настоящей статьи, заменяется распределением производимой продукции между государством и инвестором на условиях такого соглашения.
Налоговые обязательства не возникают в случае:
распределения прибыльной и/или компенсационной продукции и/или их денежного эквивалента между инвестором (оператором) и государством, передачи оператору (инвестору) прибыльной продукции, принадлежащей государству, для последующей продажи;
{Абзац третий пункта 335.1 статьи 335 в редакции Закона № 5412-VI от 02.10.2012 }
передачи права собственности от инвестора (оператора) к государству на имущество, приобретенное или созданное инвестором для выполнения соглашения о разделе продукции и стоимость которого возмещена компенсационной продукцией или со дня прекращения действия соглашения, а также пользование инвестором (оператором) таким имуществом и его последующий возврат государству в соответствии с Законом Украины "О соглашениях о разделе продукции" и соглашения;
{Абзац четвертый пункта 335.1 статьи 335 с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
передачи имущества, включая денежные средства, сторонами соглашения о распределении продукции в пользование инвестору (оператору) сделки в пределах такой сделки, безвозмездное пользование таким имуществом инвестором (оператором) сделки и/или возврат такого имущества инвестором (оператором) соответствующей стороне сделки;
{Абзац пятый пункта 335.1 статьи 335 в редакции Закона № 5412-VI от 02.10.2012 }
распределения оператором компенсационной и/или прибыльной продукции и передачи ее денежного эквивалента между инвесторами;
{Абзац шестой пункта 335.1 статьи 335 с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
продажи или иного отчуждения инвестором (оператором) компенсационной и/или прибыльной продукции, кроме налоговых обязательств по налогу на добавленную стоимость по операциям по поставке компенсационной и/или прибыльной продукции, приобретенной инвестором (оператором) в собственность вследствие ее распределения по соглашению, и прибыльной продукции, принадлежащей государству и переданной инвестору (3 ) настоящего Кодекса;
{Пункт 335.1 статьи 335 дополнен новым абзацем согласно Закону № 5412-VI от 02.10.2012 }
передачи имущества, включая денежные средства, сторонами соглашения о разделе продукции инвестору (оператору) для обеспечения выполнения условий соглашения о разделе продукции в пределах такого соглашения и возвращении такого имущества инвестором (оператором) соответствующей стороне сделки;
{Абзац восьмой пункта 335.1 статьи 335 в редакции Закона № 5412-VI от 02.10.2012 }
перечисление (передачи) средств и/или имущества инвестором-нерезидентом его постоянному представительству для финансирования и обеспечения деятельности по соглашению о распределении продукции в соответствии с программой работ и сметы расходов по соглашению, другой деятельности, предусмотренной соглашением, а также для выполнения других обязательств по соглашению;
{Пункт 335.1 статьи 335 дополнен абзацем девятым согласно Закону № 5412-VI от 02.10.2012 }
безвозмездного пользования инвестором (оператором) в рамках деятельности, связанной с исполнением сделки, любым имуществом, в том числе денежными средствами, геологической, геофизической, геохимической, технико-экономической информацией и другими данными, технологиями и/или правами, предоставленными инвестору в соответствии с законодательством и соглашением;
{Пункт 335.1 статьи 335 дополнен абзацем десятым согласно Закону № 5412-VI от 02.10.2012 }
использование инвестором (оператором) продукции (в ее природном состоянии или переработанной), необходимой для выполнения работ и осуществления другой деятельности, предусмотренных соглашением о разделе продукции, в том числе сжигания продукции, или потери такой продукции, связанных с выполнением работ и осуществлением другой деятельности, предусмотренных соглашением;
{Пункт 335.1 статьи 335 дополнен абзацем одиннадцатым согласно Закону № 5412-VI от 02.10.2012 }
безвозмездного предоставления товаров, работ, услуг или денежных средств инвестору (оператору) или инвестором (оператором) в течение срока действия соглашения о распределении продукции и в пределах деятельности, связанной с выполнением такого соглашения, в том числе предоставление дополнительных благ работникам, выплаты премий или бонусов в пользу государства и выполнение социальных обязательств, предусмотренных соглашением;
{Пункт 335.1 статьи 335 дополнен абзацем двенадцатым согласно Закону № 5412-VI от 02.10.2012 }
возврат инвестором (оператором) участков недр (их частей) в соответствии с законодательством и соглашением о разделе продукции.
{Пункт 335.1 статьи 335 дополнен абзацем тринадцатым согласно Закону № 5412-VI от 02.10.2012 }
В течение срока действия соглашения о распределении продукции и в пределах деятельности, связанной с выполнением такого соглашения, налогообложение инвестора (оператора) осуществляется с учетом особенностей, установленных в этом разделе Кодекса и соглашением о распределении продукции. При разногласиях между положениями раздела XVIII и другими положениями настоящего Кодекса применяются правила, предусмотренные разделом XVIII настоящего Кодекса.
{Пункт 335.1 статьи 335 дополнен абзацем четырнадцатым согласно Закону № 5412-VI от 02.10.2012 }
335.2. При выполнении соглашения о разделе продукции инвестор (оператор) уплачивает следующие налоги и сборы:
{Абзац первый пункта 335.2 статьи 335 с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
а) налог на добавленную стоимость;
б) налог на прибыль предприятий;
в) рентную плату за пользование недрами для добычи полезных ископаемых.
{Подпункт "в" пункта 335.2 статьи 335 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
Инвестор обязан начислить, удержать и уплатить в бюджет налог с доходов физических лиц с заработной платы и других вознаграждений и выплат, начисленных (выплаченных) налогоплательщику согласно разделу IV настоящего Кодекса с учетом статьи 340 настоящего Кодекса.
{Абзац пятый пункта 335.2 статьи 335 с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
Инвестор-резидент или инвестор-нерезидент (его постоянное представительство) обязан зарегистрировать соглашение о разделе продукции по своему местонахождению в качестве налогоплательщика и при взятии на налоговый учет подать контролирующему органу по месту своей регистрации соответствующее уведомление в письменной форме и следующие документы:
{Абзац шестой пункта 335.2 статьи 335 с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
заверенную в нотариальном порядке копию зарегистрированного соглашения о разделе продукции;
копию свидетельства государственной регистрации соглашения о разделе продукции.
После регистрации инвестора (оператора) и соглашения о распределении продукции как налогоплательщика инвестор обязан составлять и представлять предусмотренные законодательством налоговые декларации и отчеты, нести ответственность за надлежащее исполнение своих обязанностей, связанных с начислением и уплатой налогов и сборов, в порядке и размерах, установленных настоящим Кодексом. Налоговые декларации и отчеты представляются инвестором по каждому налогу, сбору, платежу отдельно от отчетов по результатам деятельности, не связанной с выполнением соглашения о разделе продукции.
{Абзац девятый пункта 335.2 статьи 335 с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
Форма свидетельства о регистрации инвестора и соглашения о распределении продукции как налогоплательщика утверждается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Абзац десятый пункта 335.2 статьи 335 с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
В случае заключения многостороннего соглашения о распределении продукции с участием нескольких инвесторов права и обязанности по регистрации в качестве налогоплательщика по соглашению, ведение отдельного налогового и бухгалтерского учета операций, связанных с исполнением соглашения, начисления и уплаты налогов и сборов и представление налоговой отчетности могут полагаться на на оператора, а в части налога на добавленную соглашением.
{Пункт 335.2 статьи 335 дополнен абзацем одиннадцатым согласно Закону № 5412-VI от 02.10.2012 ; с изменениями, внесенными Законами № 422-VII от 04.07.2013 , № 1690-VII от 07.10.2014 }
Определение инвестора (оператора) и его полномочий осуществляется в порядке, предусмотренном законодательством о разделе продукции.
{Пункт 335.2 статьи 335 дополнен абзацем двенадцатым согласно Закону № 5412-VI от 02.10.2012 }
{Пункт 335.2 статьи 335 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
335.3. Действие этого раздела не распространяется (кроме случаев, предусмотренных статьей 337 настоящего Кодекса) на подрядчиков и субподрядчиков, перевозчиков и других лиц, в том числе иностранных, участвующих в выполнении предусмотренных соглашением о разделе продукции работ (оказания услуг) на основании договоров (контрактов) с инвестором.
Указанные лица платят налоги в порядке, установленном настоящим Кодексом.
335.4. Налоговый учет, связанный с выполнением предусмотренных соглашением о распределении продукции работ (оказанием услуг), ведется в соответствии с настоящим Кодексом и соглашением, и отдельно от учета других видов деятельности.
{Абзац первый пункта 335.4 статьи 335 с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
Если отдельный учет не ведется, применяется порядок обложения без учета особенностей, предусмотренных настоящим разделом.
К инвесторам по соглашению о распределении продукции в рамках их деятельности по соглашению не применяются предусмотренные настоящим Кодексом правила о налогообложении совместной деятельности, налогообложении по договорам управления имуществом и налогообложении долгосрочных договоров (контрактов).
{Пункт 335.4 статьи 335 дополнен абзацем третьим согласно Закону № 5412-VI от 02.10.2012 }
336.1. Налог на прибыль уплачивается инвестором (оператором) из прибыли, полученной инвестором (инвесторами) от выполнения соглашений о разделе продукции, в размерах, установленных настоящим Кодексом на дату заключения соглашения о разделе продукции, с учетом статьи 340 настоящего Кодекса и следующих особенностей:
{Абзац первый пункта 336.1 статьи 336 в редакции Закона № 5412-VI от 02.10.2012 }
а) объектом налогообложения налогом на прибыль предприятий является прибыль инвестора (инвесторов), которая определяется исходя из стоимости прибыльной продукции, определенной в соответствии с законодательством о распределении продукции, приобретенной инвестором (инвесторами) и/или оператором в собственность в результате распределения продукции, уменьшенной на сумму уплаченного инвестором единого взноса на общеобязательное расходы при выполнении работ до появления первой прибыльной продукции), связанных с исполнением сделки, но не возмещаемые (не подлежащие возмещению) компенсационной продукцией в соответствии с соглашением.
Если стоимость прибыльной продукции по соглашению о разделе продукции выражена в иностранной валюте, для целей исчисления налога на прибыль предприятий такая стоимость перечисляется в гривне в порядке, предусмотренном соглашением о разделе продукции.
{Подпункт "а" пункта 336.1 статьи 336 дополнен абзацем вторым согласно Закону № 5412-VI от 02.10.2012 }
Любые другие доходы, полученные инвестором (оператором) в течение срока действия сделки от деятельности, связанной с исполнением такого соглашения, не рассматриваются как объект налогообложения и не учитываются при его определении;
{Подпункт "а" пункта 336.1 статьи 336 дополнен абзацем третьим согласно Закону № 5412-VI от 02.10.2012 }
{Подпункт "а" пункта 336.1 статьи 336 с изменениями, внесенными согласно Закону № 5412-VI от 02.10.2012 }
б) состав расходов, возмещаемых компенсационной продукцией, определяется в соответствии с законодательством о разделе продукции.
Расходы на приобретение внеоборотных активов и затраты на выполнение работ по разведке, обустройству и добыче полезных ископаемых включаются в момент их понесения в полном объеме в состав расходов, подлежащих возмещению компенсационной продукцией в порядке, предусмотренном законодательством о разделе продукции.
Другие расходы, связанные с выполнением соглашения о распределении продукции, которые учитываются при исчислении объекта налогообложения от деятельности, связанной с выполнением сделки, но не возмещаемые (не подлежащие возмещению) компенсационной продукцией в соответствии с соглашением, определяются по правилам, предусмотренным для расходов, учитываемых при расчете объекта предусмотрено настоящим разделом или соглашением о разделе продукции.
{Подпункт "б" пункта 336.1 статьи 336 дополнен новым абзацем согласно Закону № 5412-VI от 02.10.2012 }
Соглашение о распределении продукции может предусматривать индексацию других расходов, связанных с исполнением сделки, понесенных в период до начала распределения продукции, которые учитываются при расчете объекта налогообложения, но не возмещаются (не подлежат возмещению) компенсационной продукцией по соответствующему соглашению в порядке, предусмотренном соглашением.
{Подпункт "б" пункта 336.1 статьи 336 дополнен новым абзацем согласно Закону № 5412-VI от 02.10.2012 }
Налог на прибыль предприятий, подлежащий уплате, определяется и уплачивается исключительно в денежной форме;
в) если объект налогообложения инвестора по результатам отчетного периода имеет отрицательное значение, разрешается соответствующее уменьшение объекта налогообложения следующего периода, а также каждого из последующих периодов до полного погашения отрицательного значения объекта налогообложения, но не более срока действия соглашения о распределении продукции;
г) для внеоборотных активов, стоимость которых не возмещается (не подлежит возмещению) компенсационной продукцией в соответствии с соглашением, инвестор применяет правила амортизации, установленные в соответствии с разделом III настоящего Кодекса.
Инвестор (оператор) определяет налог на прибыль предприятий, подлежащий уплате по итогам каждого отчетного налогового периода, на основании данных налогового учета;
{Абзац второй подпункта "г" пункта 336.1 статьи 336 с изменениями, внесенными согласно Закону № 5412-VI от 02.10.2012 }
ґ) налог на прибыль предприятий от других видов деятельности, не связанных с выполнением соглашения о разделе продукции, уплачивается инвестором в соответствии с разделом III настоящего Кодекса.
Инвестор обязан вести отдельный налоговый учет налога на прибыль предприятий, полученного от исполнения соглашения о разделе продукции, и налога на прибыль предприятий, полученного от других видов деятельности, не связанных с исполнением настоящего соглашения;
д) льготы по налогу на прибыль предприятий, предусмотренные в разделе III настоящего Кодекса, при налогообложении прибыли, полученной инвестором при выполнении соглашения о разделе продукции, не применяются, если иное не предусмотрено соглашением.
Не подлежит удержанию налог на прибыль предприятий с дохода иностранного инвестора с источником его происхождения из Украины, полученного от деятельности по соглашению о распределении продукции, выплачиваемого инвестору его постоянным представительством в соответствии с разделом III настоящего Кодекса.
Не являются объектом налогообложения налогом на прибыль предприятий средства и/или стоимость имущества, перечисленные (переданные) инвестором-нерезидентом его постоянному представительству для финансирования и обеспечения деятельности по соглашению о распределении продукции в соответствии с программой работ и сметой затрат;
{Абзац третий подпункта "д" пункта 336.1 статьи 336 с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
e) Базовым налоговым (отчетным) периодом по налогу на прибыль предприятий по соглашению о разделе продукции является календарный квартал.
{Абзац первый подпункта "е" пункта 336.1 статьи 336 в редакции Закона № 5412-VI от 02.10.2012 }
Инвестор (оператор) представляет ежеквартально налоговую декларацию по налогу на прибыль за каждый отчетный налоговый квартал. Правило о составлении налоговой отчетности и расчете объекта налогообложения по налогу на прибыль предприятий нарастающим итогом не применяется.
{Абзац подпункта "е" пункта 336.1 статьи 336 в редакции Закона № 5412-VI от 02.10.2012 }
Налог на прибыль предприятий за отчетный период уплачивается инвестором (оператором) в соответствующий бюджет в срок, определенный для квартального налогового периода.
{Абзац подпункта "е" пункта 336.1 статьи 336 в редакции Закона № 5412-VI от 02.10.2012 }
Обязанность по представлению годовой налоговой декларации и уплаты авансовых взносов по налогу на прибыль к инвестору (оператору) по соглашению о разделе продукции не применяется.
{Абзац подпункта "е" пункта 336.1 статьи 336 в редакции Закона № 5412-VI от 02.10.2012 }
Официальное подтверждение уплаченного налога на прибыль предприятий предоставляется инвестору на его письменное обращение после предельных сроков уплаты налога на прибыль не позднее 10 календарных дней с даты поступления такого обращения в контролирующий орган, в котором такой инвестор взят на учет;
е) инвестор (оператор) по соглашению о разделе продукции освобождается от обязанности представлять финансовую отчетность и временные и постоянные налоговые разницы вместе с налоговой декларацией по налогу на прибыль предприятий;
{Подпункт "есть" пункта 336.1 статьи 336 в редакции Закона № 5412-VI от 02.10.2012 }
ж) если инвестор-нерезидент действует по соглашению о распределении продукции через свое представительство, прибыль такого инвестора, полученная от выполнения сделки, облагается налогом в соответствии с настоящей статьей Кодекса и не подлежит налогообложению по правилам, установленным настоящим Кодексом для налогообложения прибыли нерезидентов, осуществляющих свою деятельность на территории Украины через постоянное представительство.
{Пункт 336.1 статьи 336 дополнен подпунктом "ж" согласно Закону № 5412-VI от 02.10.2012 }
Порядок предоставления налоговой отчетности по таким соглашениям устанавливается в порядке, предусмотренном статьей 46 настоящего Кодекса.
Статья 337. Особенности уплаты налога на добавленную стоимость↑
337.1. Снабжение на таможенной территории Украины компенсационной и/или прибыльной продукции, приобретенной инвестором (оператором) в собственность вследствие ее распределения по соглашению о распределении продукции, и прибыльной продукции, принадлежащей государству и переданной инвестору (оператору) для последующей продажи, является объектом налогообложения налогом на добавленную стоимость, исчисляется и уплачивается на дату заключения соглашения о разделе продукции с учетом статьи 340 настоящего Кодекса.
{Пункт 337.1 статьи 337 в редакции Закона № 5412-VI от 02.10.2012 ; с изменениями, внесенными Законами № 422-VII от 04.07.2013 , № 1690-VII от 07.10.2014 }
337.2. При ввозе на таможенную территорию Украины товаров и других материальных ценностей, предназначенных для использования в рамках выполнения соглашения о разделе продукции, в таможенном режиме импорта налоги (кроме акцизного налога), подлежащие уплате при таможенном оформлении товаров, не взимаются.
{Абзац первый пункта 337.2 статьи 337 с изменениями, внесенными Законом № 4915-VI от 07.06.2012 }
{Абзац второй пункта 337.2 статьи 337 исключен на основании Закона № 5412-VI от 02.10.2012 }
Ввоз на таможенную территорию Украины продукции (углеводного сырья, нефти и газа), добываемой в исключительной (морской) экономической зоне Украины, осуществляется без уплаты налогов (включая налог на добавленную стоимость), при ввозе такого сырья в соответствии с соглашением о распределении продукции.
С учетом требований статей 21 и 22 Закона Украины "О соглашениях о распределении продукции" в случае вывоза инвестором (оператором) с таможенной территории Украины продукции, распределенной в соответствии с условиями такого соглашения, таможенная пошлина, акцизный налог, другие налоги и обязательные платежи, подлежащие уплате при налоге на налог на справку ставкой.
{Абзац четвертый пункта 337.2 статьи 337 в редакции Закона № 5412-VI от 02.10.2012 }
В случае вывоза за пределы таможенной территории Украины для выполнения соглашения товаров и других материальных ценностей, ранее приобретенных инвестором на таможенной территории Украины, таможенные платежи, акцизный налог, другие налоги и обязательные платежи не взимаются, кроме налога на добавленную стоимость, взимаемого по нулевой ставке.
{Абзац пятый пункта 337.2 статьи 337 с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
При получении инвестором услуг, предназначенных для выполнения соглашения о разделе продукции, поставляемых нерезидентом на таможенной территории Украины, налог на добавленную стоимость не взимается.
Предусмотренные в этом пункте условия налогообложения распространяются в рамках деятельности, связанной с соглашением о распределении продукции, также на юридических лиц и постоянные представительства нерезидентов (подрядчиков, субподрядчиков, поставщиков, перевозчиков и других контрагентов), участвующих в выполнении работ и другой деятельности, предусмотренной соглашением о распределении продукции, на основе договора по распределению продукции.
{Абзац седьмой пункта 337.2 статьи 337 с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
В случае использования товаров (работ, услуг) и других материальных ценностей не по назначению с инвестора (подрядчиков, субподрядчиков, поставщиков, перевозчиков и других контрагентов) взимаются суммы налогов и сборов, не внесенные в связи с предоставлением льгот, если такое невыполнение обязательств произошло по вине инвестора (подрядчиков, субподрядчиков).
{Абзац восьмой пункта 337.2 статьи 337 с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
337.3. Если инвестор (оператор) по соглашению о разделе продукции считает целесообразным добровольно зарегистрироваться как плательщик налога на добавленную стоимость, такая регистрация осуществляется по его заявлению.
{Пункт 337.3 статьи 337 дополнен новым абзацем первым согласно Закону № 5412-VI от 02.10.2012 ; с изменениями, внесенными Законами № 422-VII от 04.07.2013 , № 1690-VII от 07.10.2014 }
При этом, если многостороннее соглашение о разделе продукции предусматривает возможность регистрации не только оператора, но и инвесторов в качестве плательщиков налога на добавленную стоимость по соглашению, такие инвесторы должны подать регистрационные заявления в одном отчетном (налоговом) периоде до 10 числа календарного месяца, следующего за месяцем, в котором инвесторами было принято решение о регистрации.
{Пункт 337.3 статьи 337 дополнен новым абзацем согласно Закону № 1690-VII от 07.10.2014 }
Если появляется новый инвестор по многостороннему соглашению о распределении продукции, согласно которому все инвесторы, не действующие как операторы, уже зарегистрированы в качестве плательщиков налога на добавленную стоимость, такой новый инвестор обязан подать регистрационное заявление для регистрации плательщиком налога на добавленную стоимость по соглашению до 10 числа календарного месяца, следующего за месяцем, в котором такое лицо.
{Пункт 337.3 статьи 337 дополнен новым абзацем согласно Закону № 1690-VII от 07.10.2014 }
Оператор обязан сообщить контролирующим органам по своему месту учета и по месту учета соответствующих инвесторов о принятии решения о регистрации всех инвесторов в качестве плательщиков налога на добавленную стоимость по соглашению в течение 10 календарных дней после принятия такого решения.
{Пункт 337.3 статьи 337 дополнен новым абзацем согласно Закону № 1690-VII от 07.10.2014 }
Если инвестор (его постоянное представительство), зарегистрированный в качестве плательщика налога на добавленную стоимость, по соглашению о разделе продукции подает контролирующему органу декларацию (налоговый расчет) по этому налогу, который (свидетельствует) об отсутствии налогооблагаемых поставок/приобретения в течение двенадцати последовательных налоговых месяцев, аннулирование регистрации плательщика налога на добавленную стоимость.
{Абзац пункта 337.3 статьи 337 с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
337.4. Оператор по многостороннему соглашению о распределении продукции включает в состав налогового кредита суммы налога, уплаченные (начисленные) любым инвестором (оператором) по соглашению в связи с приобретением или изготовлением товаров/услуг, основных средств, на основании предоставленных инвесторами или оператором налоговых накладных, составленных в соответствии с определенными программами, соглашениями о разделе продукции.
{Абзац первый пункта 337.4 статьи 337 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Если согласно многостороннему соглашению о разделе продукции принимается соответствующее решение, то оператор, который в соответствии с этим пунктом имеет право на включение в состав налогового кредита суммы уплаченного (начисленного) налога, может определить долю остатка отрицательного значения разницы между суммой налоговых обязательств и суммой налогового кредита, накопленного по результатам предыдущих отчетных (налоговых) инвесторы, в пропорциях, определенных в соответствии с соглашением, при условии, что каждый инвестор зарегистрирован в качестве плательщика налога на добавленную стоимость. В таком случае:
а) в отчетном (налоговом) периоде оператор увеличивает свои налоговые обязательства в размере соответствующей доли такого отрицательного значения, отраженного в налоговой декларации оператора за предыдущий отчетный (налоговый) период, и направляет соответствующему инвестору налоговую накладную на соответствующую сумму налога, которая заполняется в порядке, утвержденном центральным органом исполнительной власти особенностей, определенных настоящим пунктом Кодекса, а также сообщает о таком распределении контролирующие органы по месту учета оператора и по месту учета каждого инвестора, которому была составлена налоговая накладная, в течение 10 календарных дней после составления соответствующих накладных.
{Абзац третий пункта 337.4 статьи 337 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Такая налоговая накладная подлежит обязательной регистрации оператором в Едином реестре налоговых накладных;
{Абзац четвертый пункта 337.4 статьи 337 вступает в силу 1 января 2015 года - см. пункт 1 раздела II Закона № 1690-VII от 07.10.2014 }
б) инвестор имеет право отразить налоговый кредит в сумме, указанной в налоговой накладной, составленной оператором, в налоговой декларации за отчетный (налоговый) период, в котором была составлена налоговая накладная, или в любом следующем отчетном (налоговом) периоде, но не позднее 90 календарных дней с даты составления соответствующей налоговой тираж.
{Абзац пятый пункта 337.4 статьи 337 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Если по результатам налоговой проверки или вследствие самостоятельного исправления ошибок оператором сумма отрицательного значения оператора по налогу на добавленную стоимость, передаваемая согласно требованиям настоящего пункта, уменьшается, то:
а) оператор соответственно уменьшает сумму налоговых обязательств по результатам текущего отчетного (налогового) периода и направляет инвестору расчет корректировки налога;
б) инвестор соответственно уменьшает сумму налогового кредита по результатам отчетного (налогового) периода, в котором получен расчет корректировки налога при условии, что он увеличил налоговый кредит на основании соответствующей налоговой накладной.
При отрицательном значении суммы налога на добавленную стоимость, рассчитанной в соответствии с настоящим Кодексом, такая сумма подлежит возмещению инвестору (оператору) в порядке и сроки, предусмотренные соглашением о разделе продукции, утвержденным Кабинетом Министров Украины.
{Абзац девятый пункта 337.4 статьи 337 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
{Статья 337 дополнена пунктом 337.4 согласно Закону № 5412-VI от 02.10.2012 ; в редакции Закона № 1690-VII от 07.10.2014 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
{Статья 337 с изменениями, внесенными Законом № 4915-VI от 07.06.2012 }
Статья 338. Особенности взимания рентной платы за пользование недрами для добычи полезных ископаемых↑
{Название статьи 338 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 }
338.1. Порядок исчисления, ставки рентной платы за пользование недрами для добычи полезных ископаемых, условия и порядок ее уплаты и представления отчетности при выполнении соглашений о разделе продукции определяются следующими соглашениями.
{Абзац первый пункта 338.1 статьи 338 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
Ставки рентной платы за пользование недрами для добычи полезных ископаемых не должны быть меньше установленных разделом IX настоящего Кодекса на момент заключения соглашения о разделе продукции с учетом статьи 340 настоящего Кодекса.
{Абзац второй пункта 338.1 статьи 338 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
Налоговым (отчетным) периодом для рентной платы за пользование недрами для добычи полезных ископаемых по соглашению о разделе продукции является календарный квартал.
{Абзац третий пункта 338.1 статьи 338 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
Инвестор (оператор) по соглашению о разделе продукции ведет консолидированный налоговый учет и представляет налоговую декларацию по рентной плате за пользование недрами для добычи полезных ископаемых независимо от числа специальных разрешений на использование недр в рамках соглашения о разделе продукции.
{Абзац четвертый пункта 338.1 статьи 338 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
Если иное не предусмотрено соглашением о разделе продукции, инвестор (оператор) по соглашению о разделе продукции подает налоговую декларацию по рентной плате за пользование недрами для добычи полезных ископаемых и платит такую рентную плату в бюджет:
{Абзац пятый пункта 338.1 статьи 338 с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
по местонахождению участка недр, из которого извлечены полезные ископаемые, в случае размещения такого участка недр в пределах территории Украины;
по месту учета плательщика в случае размещения участка недр, из которого извлечены полезные ископаемые, в пределах континентального шельфа и/или исключительной (морской) экономической зоны Украины.
{Пункт 338.1 статьи 338 в редакции Закона № 5412-VI от 02.10.2012 }
{Изменения в пункт 338.1 статьи 338 по Закону №1797-VIII от 21.12.2016 не внесено, относительно вступления в силу изменений см. раздел II "Заключительные и переходные положения" }
338.2. Учет начисленных и уплаченных инвестором сумм рентной платы за пользование недрами для добычи полезных ископаемых на условиях соглашения о разделе продукции ведется в порядке, определенном соглашением.
{Пункт 338.2 статьи 338 с изменениями, внесенными согласно Закону № 71-VIII от 28.12.2014 }
Статья 339. Особенности осуществления контроля за исполнением соглашения о разделе продукции↑
339.1. Бухгалтерский учет финансово-хозяйственной деятельности инвестора, связанной с выполнением работ (оказанием услуг), предусмотренных соглашением о разделе продукции, производится отдельно от учета других видов деятельности во избежание двойного отражения компенсационных расходов инвестора. Порядок такого учета, перечень отчетов, в частности, с целью возмещения расходов инвестора и расчета налога на прибыль, определяется соглашением о распределении продукции.
{Абзац первый пункта 339.1 статьи 339 с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
В случае если по соглашению о распределении продукции работы производятся на нескольких участках недр, инвестор осуществляет консолидированный учет своей хозяйственной деятельности.
339.2. Отчеты инвестора о деятельности, связанной с исполнением соглашения о разделе продукции, подлежат обязательной ежегодной аудиторской проверке.
{Пункт 339.2 статьи 339 с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
339.3. В целях налогового контроля инвестор, уплачивающий налоги и сборы при выполнении соглашения о разделе продукции, обязан хранить первичные документы, связанные с начислением и уплатой налогов, в течение срока хранения, предусмотренного законодательством.
Документальные проверки выполнения инвестором обязательств перед бюджетом по уплате налогов и сборов производятся в соответствии с настоящим Кодексом.
Статья 340. Гарантии при внесении изменений в налоговое законодательство↑
Государство гарантирует, что к правам и обязанностям инвестора при выполнении налоговых обязательств, определенных соглашением о разделе продукции, будет применяться законодательство, действующее на момент заключения соглашения, кроме случаев, когда законом уменьшается размер налогов или сборов или налоги и сборы отменяются. Закон, которым уменьшается размер налогов или сборов или налоги и сборы отменяются, инвестором применяется со дня его вступления в силу.
Глава XVIII - 1 . ДОЛЖНЫЕ ЛИЦА КОНТРОЛИРУЮЩИХ ОРГАНОВ И ИХ ПРАВОВАЯ И СОЦИАЛЬНАЯ ЗАЩИТА↑
341.1. Служба в контролирующих органах является профессиональной деятельностью пригодных к ней по состоянию здоровья, образовательным уровнем и возрастом граждан Украины, что связана с формированием государственной налоговой и таможенной политики в части администрирования налогов, сборов, платежей, реализацией налоговой и таможенной политики, политики в сфере контроля за производством и оборотом спиртов, алкоголь соблюдением налогового, таможенного и иного законодательства, контроль за которым возложен на контролирующие органы.
Статья 342. Должностные лица контролирующих органов↑
342.1. Должностным лицом контролирующего органа может быть лицо, имеющее образование по специальности и отвечающее квалификационным требованиям, установленным центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику, если иное не предусмотрено законом, и на которое возложено выполнение задач, указанных в настоящем Кодексе и Таможенном кодексе Украины .
{Пункт 342.1 статьи 342 с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 }
342.2. При принятии на работу должностному лицу может быть установлен испытательный срок в соответствии с Законом Украины "О государственной службе" .
342.3. На работу в контролирующие органы не могут быть приняты лица, в отношении которых установлены ограничения законами Украины "О государственной службе" и "О предотвращении коррупции" .
{Пункт 342.3 статьи 342 с изменениями, внесенными Законом № 3603-IX от 23.02.2024 }
342.4. Должностные лица контролирующих органов являются государственными служащими.
342.5. Должностные лица, которые впервые зачисляются на службу в контролирующие органы и ранее не находились на государственной службе, приносят присягу государственного служащего в соответствии с Законом Украины "О государственной службе" .
342.6. Правовой статус должностных лиц контролирующих органов, их права и обязанности определяются Конституцией Украины , этим Кодексом и Таможенным кодексом Украины , а в части, не регулируемой ими - законами Украины "О государственной службе" и "О предотвращении коррупции" и другими законами.
{Пункт 342.6 статьи 342 с изменениями, внесенными Законом № 3603-IX от 23.02.2024 }
342.7. Должностным лицам и работникам контролирующих органов выдается служебное удостоверение, образец которого утверждается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Пункт 342.7 статьи 342 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
342.8. Возложение на должностных лиц контролирующих органов обязанностей, не предусмотренных законом, запрещается.
343.1. Должностным лицам центрального органа исполнительной власти, реализующей государственную налоговую политику, его территориальным органам и государственным налоговым инспекциям присваиваются следующие специальные звания:
главный государственный советник налоговой службы;
государственный советник налоговой службы I ранга;
государственный советник налоговой службы II ранга;
государственный советник налоговой службы III ранга;
советник налоговой службы I ранга;
советник налоговой службы II ранга;
советник налоговой службы III ранга;
инспектор налоговой службы I ранга;
инспектор налоговой службы II ранга;
инспектор налоговой службы III ранга;
инспектор налоговой службы IV ранга;
младший инспектор налоговой службы.
{Пункт 343.1 статьи 343 в редакции Закона № 466-IX от 16.01.2020 }
343.2. Положения о специальных званиях и порядке их присвоения, соотношения с рангами государственных служащих, размер надбавок за специальное звание утверждаются Кабинетом Министров Украины.
{Абзац первый пункта 343.2 статьи 343 вступает в силу одновременно с Законом "О государственной службе" от 17 ноября 2011 - см. пункт 1 раздела II Закона № 404-VII от 04.07.2013 }
В случае присвоения должностному лицу специального звания в соответствии с пунктом 343.1 настоящей статьи надбавка за ранг государственного служащего не выплачивается.
343.2-1 . Должностным лицам центрального органа исполнительной власти, реализующей государственную налоговую политику, его территориальных органов и государственных налоговых инспекций к выплатам, предусмотренным Законом Украины "О государственной службе", могут осуществляться дополнительные выплаты, размер и порядок установления которых определяется Кабинетом Министров Украины.
{Статья 343 дополнена пунктом 343.2-1 согласно Закону № 466-IX от 16.01.2020 }
343.3. Специальные звания должностным лицам присваиваются пожизненно. Лишение специальных званий осуществляется исключительно по приговору суда в случаях, предусмотренных Уголовным кодексом Украины.
343.4. Должностные лица контролирующих органов имеют форменную одежду с соответствующими знаками разрешения, которая выдается безвозмездно в пределах сметных расходов. Допускается пошив форменной одежды должностными лицами с возмещением расходов на такое пошив в пределах норм обеспечения форменной одеждой за счет средств, предусмотренных в государственном бюджете на содержание контролирующего органа.
Образцы , нормы обеспечения и сроки ношения форменной одежды утверждаются Кабинетом Министров Украины, правила ношения - центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
{Пункт 343.4 статьи 343 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Статья 344. Пенсионное обеспечение должностных лиц контролирующих органов↑
344.1. Пенсионное обеспечение должностных лиц контролирующих органов осуществляется в порядке и на условиях, предусмотренных Законом Украины "О государственной службе" .
{Абзац первый пункта 344.1 статьи 344 с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 - применяется с 25 сентября 2021 года }
При этом период работы указанных лиц (в том числе тех, которым присвоены специальные звания) в контролирующих органах засчитывается в стаж государственной службы и стаж работы на должностях, отнесенных к категориям должностей государственных служащих, что дает право на назначение пенсии в соответствии с Законом Украины "О государственной службе" независимо от места работы на время достижения возраста, предусмотренного указанным Законом.
Должностным лицам контролирующих органов в период работы в этих органах пенсии, назначенные в соответствии с законодательством, не выплачиваются.
{Пункт 344.1 статьи 344 дополнен абзацем третьим согласно Закону № 215-VIII от 02.03.2015 – изменение действует до 31 декабря 2015 года включительно, см. пункт 2 Закона № 215-VIII от 02.03.2015 }
344.2. Пенсионное обеспечение работников контролирующих органов, их учреждений и организаций, не являющихся должностными лицами, осуществляется на основаниях и в порядке, установленных законодательством.
Статья 345. Защита личных и имущественных прав должностных лиц контролирующих органов↑
345.1. Государство гарантирует защиту жизни, здоровья, чести, достоинства и имущества должностных лиц контролирующих органов и членов их семей от уголовно-противоправных посягательств и других противоправных действий.
{Пункт 345.1 статьи 345 с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
345.2. Оскорбление должностного лица контролирующего органа, угроза убийством, насилием, уничтожением имущества и насильственные действия в отношении должностного лица контролирующего органа, а также умышленное уничтожение или повреждение его имущества и другие противоправные действия влекут установленную законом ответственность.
Статья 346. Возмещение государством вреда, причиненного должностному лицу контролирующего органа↑
346.1. Работники контролирующего органа подлежат общеобязательному государственному социальному страхованию в соответствии с законодательством об общеобязательном государственном социальном страховании.
{Пункт 346.1 статьи 346 в редакции Закона № 1200-VII от 10.04.2014 ; с изменениями, внесенными Законом № 54-VIII от 25.12.2014 }
346.2. {Пункт 346.2 статьи 346 исключен на основании Закона № 215-VIII от 02.03.2015 – изменение действует до 31 декабря 2015 года включительно, см. пункт 2 Закона № 215-VIII от 02.03.2015 } В случае гибели должностного лица контролирующего органа в связи с исполнением им служебных обязанностей семьи погибшего или лицам, находившимся на его содержании, выплачивается единовременная помощь в размере десятилетней заработной платы средств по социальному последующим взысканием этой суммы с виновных лиц.
{Пункт 346.2 статьи 346 с изменениями, внесенными согласно Законам № 1200-VII от 10.04.2014 , № 54-VIII от 25.12.2014 }
346.3. {Пункт 346.3 статьи 346 исключен на основании Закона № 215-VIII от 02.03.2015 – изменение действует до 31 декабря 2015 года включительно, см. пункт 2 Закона № 215-VIII от 02.03.2015 } В случае причинения должностному лицу контролирующего органа при исполнении служебных обязанностей тяжких телесных повреждений, препятствующих занятию профессиональной деятельностью, этому лицу выплачивается единовременное пособие по размеру пяти страхование Украины с последующим взысканием этой суммы с виновных лиц.
{Пункт 346.3 статьи 346 с изменениями, внесенными согласно Законам № 1200-VII от 10.04.2014 , № 54-VIII от 25.12.2014 }
346.4. {Пункт 346.4 статьи 346 исключен на основании Закона № 215-VIII от 02.03.2015 – изменение действует до 31 декабря 2015 года включительно, см. пункт 2 Закона № 215-VIII от 02.03.2015 } В случае причинения должностному лицу контролирующего органа при исполнении им служебных обязанностей легких или средней тяжести телесных повреждений этому лицу выплачивается единовременная помощь в размере годовой заработной платы за последней этой суммы с виновных лиц.
{Пункт 346.4 статьи 346 с изменениями, внесенными согласно Законам № 1200-VII от 10.04.2014 , № 54-VIII от 25.12.2014 }
{Пункт 346.5 статьи 346 исключен на основании Закона № 1200-VII от 10.04.2014 }
346.6. Ущерб, причиненный имуществу должностного лица контролирующего органа или членов его семьи в связи с исполнением им служебных обязанностей, возмещается в полном объеме за счет средств государственного бюджета с последующим взысканием этой суммы с виновных лиц.
346.7. Возмещение вреда, причиненного имуществу должностного лица контролирующего органа или членов его семьи, осуществляется из решения суда.
346.8. Для учета фактических расходов, связанных с возмещением вреда, причиненного имуществу должностного лица контролирующего органа или членов его семьи, контролирующие органы открывают в учреждениях банков специальные счета.
{Пункт 346.8 статьи 346 с изменениями, внесенными Законом № 1200-VII от 10.04.2014 }
Статья 346-1 . Оплата труда работников центрального органа исполнительной власти, реализующего государственную налоговую политику, его территориальных органов и государственных налоговых инспекций↑
1. Государство обеспечивает достаточный уровень оплаты труда государственных служащих и других работников центрального органа исполнительной власти, реализующего государственную налоговую политику, его территориальные органы и государственные налоговые инспекции с целью создания материальных условий для независимого и добросовестного выполнения ими обязанностей.
2. Заработная плата государственных служащих центрального органа исполнительной власти, реализующего государственную налоговую политику, его территориальных органов и государственных налоговых инспекций состоит из:
1) должностного оклада;
2) надбавки за выслугу лет;
3) надбавки за ранг государственного служащего или за специальное звание;
4) выплаты за дополнительную погрузку в связи с исполнением обязанностей временно отсутствующего государственного служащего в размере 50 процентов должностного оклада временно отсутствующего государственного служащего;
5) надбавки за интенсивность труда;
6) надбавки за выполнение особо важной работы;
7) надбавки за персональную квалификацию;
8) надбавки за выполнение личных ключевых характеристик эффективности;
9) премии.
3. Схема должностных окладов государственных служащих центрального органа исполнительной власти, реализующей государственную налоговую политику, его территориальных органов и государственных налоговых инспекций определяется Кабинетом Министров Украины и не включается в общую схему должностных окладов государственных служащих. Порядок установления, приостановки, уменьшения или отмены надбавок, указанных в пунктах 5-8 части второй настоящей статьи, определяется Кабинетом Министров Украины.
Для других категорий работников центрального органа исполнительной власти, реализующей государственную налоговую политику, его территориальных органов и налоговых инспекций условия оплаты труда определяются законодательством, устанавливающим условия оплаты труда для соответствующих категорий работников.
{ Глава XVIII - 1 дополнена статьей 346-1 согласно Закону № 466-IX от 16.01.2020 }
{Статья 347 исключена на основании Закона № 1200-VII от 10.04.2014 }
{Кодекс дополнен разделом XVIII - 1 согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 404-VII от 04.07.2013 }
Глава XVIII - 2 . {Раздел XVIII – 2 исключен на основании Закона № 1797-VIII от 21.12.2016 – применяется с 25 сентября 2021 года }↑
1. Настоящий Кодекс вступает в силу с 1 января 2011 года, кроме:
подпункта 20.1.15.2 пункта 20.1 статьи 20 настоящего Кодекса, который вступает в силу 1 января 2015 года;
статьи 39 настоящего Кодекса, которая вступает в силу 1 января 2013 года;
абзаца третьего пункта 46.2 статьи 46, который вступает в силу 1 января 2013 года;
{Абзац четвертый пункта 1 раздела XIX с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
раздела III настоящего Кодекса, который вступает в силу 1 апреля 2011 года;
{Абзац шестой пункта 1 раздела XIX исключен на основании Закона № 1166-VII от 27.03.2014 }
подпункта 166.3.4 пункта 166.3 статьи 166 настоящего Кодекса, который вступает в силу с 1 января года, следующего за годом, в котором вступит в силу закон об общеобязательном государственном социальном медицинском страховании;
{Абзац пункта 1 раздела XIX исключен на основании Закона № 909-VIII от 24.12.2015 }
статьи 265 настоящего Кодекса, которая вступает в силу 1 января 2013 года;
{Абзац девятый пункта 1 раздела XIX с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 4834-VI от 24.05.2012 }
{Абзац десятый пункта 1 раздела XIX исключен на основании Закона № 71-VIII от 28.12.2014 }
2. Признать утратившими силу:
1) с 1 января 2011 года:
Закон Украины "Об акцизном сборе" (Ведомости Верховной Рады Украины, 1992 г., № 12, ст. 172);
Закон Украины "О Государственном реестре физических лиц - налогоплательщиков и других обязательных платежей" (Ведомости Верховной Рады Украины, 1995 г., № 2, ст. 10; 1999 г., № 41, ст. 374; 2003 г., № 23, ст. 149);
Закон Украины "Об акцизном сборе на алкогольные напитки и табачные изделия" (Ведомости Верховной Рады Украины, 1995 г., № 40, ст. 297 с последующими изменениями);
Закон Украины "О патентовании некоторых видов предпринимательской деятельности" (Ведомости Верховной Рады Украины, 1996 г., № 20, ст. 82 с последующими изменениями);
Закон Украины "О ставках акцизного сбора на некоторые транспортные средства и кузова к ним" (Ведомости Верховной Рады Украины, 1996 г., № 32, ст. 151; 1997 г., № 34, ст. 212; 1999 г., № 52, ст. 464; 20; 2005 г., NN 17-19, ст.
Закон Украины "О ставках акцизного сбора и ввозной пошлины на некоторые товары (продукцию)" (Ведомости Верховной Рады Украины, 1996 г., № 42, ст. 201 с последующими изменениями);
Закон Украины "О плате за землю" (Ведомости Верховной Рады Украины, 1992 г., № 38, ст. 360 с последующими изменениями);
Закон Украины "О системе налогообложения" (Ведомости Верховной Рады Украины, 1991 г., № 39, ст. 510 с последующими изменениями);
Закон Украины "О налоге на добавленную стоимость" (Ведомости Верховной Рады Украины, 1997 г., № 21, ст. 156 с последующими изменениями);
Закон Украины "О фиксированном сельскохозяйственном налоге" (Ведомости Верховной Рады Украины, 1999 г., № 5-6, ст. 39 с последующими изменениями);
Закон Украины "О ставках акцизного сбора на табачные изделия" (Ведомости Верховной Рады Украины, 1996 г., № 8, ст. 32 с последующими изменениями);
Закон Украины "Об экономическом эксперименте по стабилизации работы предприятий легкой и деревообрабатывающей промышленности Черновицкой области" (Ведомости Верховной Рады Украины, 2000 г., № 10, ст. 78);
Закон Украины "О ставках акцизного сбора на спирт этиловый и алкогольные напитки" (Ведомости Верховной Рады Украины, 2000 г., № 23, ст. 180 с последующими изменениями);
Закон Украины "О порядке погашения обязательств налогоплательщиков перед бюджетами и государственными целевыми фондами" (Ведомости Верховной Рады Украины, 2001 г., № 10, ст. 44 с последующими изменениями);
Закон Украины "О налоге с доходов физических лиц" (Ведомости Верховной Рады Украины, 2003 г., № 37, ст. 308 с последующими изменениями);
Закон Украины "О налоге с владельцев транспортных средств и других самоходных машин и механизмов" (Ведомости Верховной Рады Украины, 1992 г., № 11, ст. 150 с последующими изменениями);
пункты 4, 5, 7, 8, 8 – 1 и 8 – 2 раздела II "Заключительные положения", приложения № 1 и № 2 к Закону Украины "О внесении изменений в некоторые законодательные акты Украины" (Ведомости Верховной Рады Украины, 2008 г., № 27-28, ст. 293; 223; 293; 2010 г., №№ 22-25, ст.
Декрет Кабинета Министров Украины от 26 декабря 1992 г. № 18-92 "Об акцизном сборе" (Ведомости Верховной Рады Украины, 1993 г., № 10, ст. 82 с последующими изменениями);
Декрет Кабинета Министров Украины от 17 марта 1993 года № 24-93 "О налоге на промысел" (Ведомости Верховной Рады Украины, 1993 г., № 19, ст. 208; 1995 г., № 16, ст. 111, № 30, ст. 227; 1, 227;
Декрет Кабинета Министров Украины от 20 мая 1993 г. № 56-93 "О местных налогах и сборах" (Ведомости Верховной Рады Украины, 1993 г., № 30, ст. 336 с последующими изменениями);
Постановление Верховного Совета РСФСР от 25 июня 1991 г. № 1252-XII "О порядке введения в действие Закона РСФСР "О системе налогообложения" (Ведомости Верховной Рады Украины, 1991 г., № 39, ст. 511);
Постановление Верховной Рады Украины от 11 декабря 1991 г. № 1964-XII "О введении в действие Закона Украины "О налоге с владельцев транспортных средств и других самоходных машин и механизмов" (Ведомости Верховной Рады Украины, 1992 г., № 11, ст. 151);
Постановление Верховной Рады Украины от 18 декабря 1991 № 1997-XII "О порядке введения в действие Закона Украины "Об акцизном сборе" (Ведомости Верховной Рады Украины, 1992 г., № 12, ст. 173);
Постановление Верховной Рады Украины от 21 февраля 1992 г. № 2148-XII "О ставках акцизного сбора на отдельные товары" (Ведомости Верховной Рады Украины, 1992 г., № 21, ст. 298; 1993 г., № 20, ст. 214);
Постановление Верховной Рады Украины от 3 июля 1992 г. № 2536-XII "О введении в действие Закона Украины "О плате за землю" (Ведомости Верховной Рады Украины, 1992 г., № 38, ст. 561);
Постановление Верховной Рады Украины от 22 декабря 1994 г. № 321/94-ВР "О введении в действие Закона Украины "О Государственном реестре физических лиц - налогоплательщиков и других обязательных платежей" (Ведомости Верховной Рады Украины, 1995 г., № 2, ст. 11);
Постановление Верховной Рады Украины от 28 декабря 1994 г. № 335/94-ВР "О введении в действие Закона Украины "О налогообложении прибыли предприятий" (Ведомости Верховной Рады Украины, 1995 г., № 4, ст. 29, № 16, ст. 116);
Постановление Верховной Рады Украины от 15 сентября 1995 г. № 330/95-ВР "О порядке введения в действие Закона Украины "Об акцизном сборе на алкогольные напитки и табачные изделия" (Ведомости Верховной Рады Украины, 1995 г., № 40, ст. 298; 196);
Постановление Верховной Рады Украины от 6 февраля 1996 г. № 31/96-ВР "О введении в действие Закона Украины "О ставках акцизного сбора и ввозной пошлины на табачные изделия" (Ведомости Верховной Рады Украины, 1996 г., № 8, ст. 33);
Постановление Верховной Рады Украины от 23 марта 1996 года № 99/96-ВР "О введении в действие Закона Украины "О патентовании некоторых видов предпринимательской деятельности" (Ведомости Верховной Рады Украины, 1996 г., № 20, ст. 83, № 32, ст. 153, № 38);
Постановление Верховной Рады Украины от 7 мая 1996 г. № 179/96-ВР "О введении в действие Закона Украины "О ставках акцизного сбора и ввозной пошлины на спирт этиловый и алкогольные напитки" (Ведомости Верховной Рады Украины, 1996 г., № 28, ст. 132;
Постановление Верховной Рады Украины от 24 мая 1996 г. № 217/96-ВР "О введении в действие Закона Украины "О ставках акцизного сбора и ввозной пошлины на некоторые транспортные средства и шины к ним" (Ведомости Верховной Рады Украины, 1996 г., № 32, ст. 152);
2) с 1 апреля 2011 года:
Закон Украины "О налогообложении прибыли предприятий" (Ведомости Верховной Рады Украины, 1995 г., № 4, ст. 28 с последующими изменениями), кроме пункта 1.20 статьи 1 настоящего Закона , действующего до 1 января 2013;
3) исключено;
4) с 1 января 2017 года статья 209 настоящего Кодекса;
{Подпункт 4 пункта 2 раздела XIX с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
5) с 1 января 2013 года Закон Украины "О сборе на развитие виноградарства, садоводства и хмелеводства" (Ведомости Верховной Рады Украины, 1999 г., № 20-21, ст. 191; 2003 г., № 46, ст. 365; 2009 г., № 29, № 29; 6, ст. 50, № 24, ст.
{Пункт 2 раздела XIX дополнен абзацем согласно Закону № 5519-VI от 06.12.2012 }
3. В связи со вступлением в силу настоящего Кодекса прекращается в соответствии с пунктом 4 раздела XV "Переходные положения" Конституции Украины действие:
с 1 января 2011 года:
1) Указа Президента от 11 мая 1998 г. № 453/98 "О плательщиках и порядке уплаты акцизного сбора";
2) Указа Президента Украины от 28 июня 1999 г. № 761/99 "Об упорядочении механизма уплаты рыночного сбора".
4. Кабинета Министров Украины:
ввести начиная с 1 января 2011 года механизм компенсации потери части доходов в связи с отменой налога с владельцев транспортных средств и других самоходных машин и механизмов и соответствующим увеличением ставок акцизного сбора с горючего для физических лиц, которые пользовались льготами по уплате налога с владельцев транспортных средств в отношении одного легкового автомобиля. 2500 куб. см или одного мотоцикла с объемом цилиндров двигателя до 750 куб. см или одной лодки моторного или катера (кроме спортивного) с длиной корпуса до 7,5 м, а именно лиц, указанных:
в пунктах 1 и 2 части первой статьи 14 Закона Украины "О статусе и социальной защите граждан, пострадавших в результате Чернобыльской катастрофы" ;
статьях 4-11 Закона Украины "О статусе ветеранов войны, гарантиях их социальной защиты" ;
статьях 6 и 8 Закона Украины "Об основных принципах социальной защиты ветеранов труда и других пожилых граждан в Украине" ;
лиц с инвалидностью независимо от группы инвалидности (в том числе детей с инвалидностью по представлению органов социальной защиты).
{ Абзац седьмой пункта 4 раздела XIX "Заключительные положения" исключен из Закона № 1791-VIII от 20.12.2016 }
{Абзац восьмой пункта 4 раздела XIX "Заключительные положения" исключен на основании Закона № 5083-VI от 05.07.2012 }
ежегодно до 1 июня в случае необходимости вносить в Верховную Раду Украины проект закона о внесении изменений в Кодекс о ставках налогообложения, определенных в абсолютных значениях, с учетом индексов потребительских цен, индексов цен производителей промышленной продукции по следующим налогам и сборам:
{Абзац девятый пункта 4 раздела XIX с изменениями, внесенными Законом № 2245-VIII от 07.12.2017 }
1) акцизный налог;
{Подпункт 1 пункта 4 раздела XIX в редакции Закона № 71-VIII от 28.12.2014 }
2) экологический налог;
{Подпункт 2 пункта 4 раздела XIX в редакции Закона № 71-VIII от 28.12.2014 }
3) рентная плата;
{Подпункт 3 пункта 4 раздела XIX в редакции Закона № 71-VIII от 28.12.2014 }
до 31 декабря 2011 года вместе с заинтересованными религиозными организациями разработать программу и внести в Верховную Раду Украины предложения по альтернативному учету физических лиц, которые по своим религиозным убеждениям отказываются от идентификационного номера (регистрационного номера учетной карточки налогоплательщика);
одновременно с представлением в Верховную Раду Украины проекта закона о Государственном бюджете Украины на 2011 год подать проект закона о внесении изменений в Бюджетный кодекс Украины с целью приведения его норм в соответствие с Налоговым кодексом Украины, в том числе по зачислению части экологического налога (в 2013 году - 33 процента, с 2014 года финансирование исключительно целевых проектов экологической модернизации предприятий в пределах сумм уплаченного ими экологического налога в порядке, установленном Кабинетом Министров Украины.
5. Органам местного самоуправления обеспечить в месячный срок со дня вступления в силу настоящего Кодекса принятия решений по установлению местных налогов и сборов, определенных настоящим Кодексом.
В случае неустановки местных налогов и сборов, предусмотренных пунктом 10.3 статьи 10 настоящего Кодекса, решения местного самоуправления такие налоги и сборы уплачиваются плательщиками в порядке, установленном настоящим Кодексом по минимальным ставкам и без применения соответствующих коэффициентов.
Подразделение 1. Особенности взимания налога на доходы физических лиц
1. Налог на доходы физических лиц, начисленный, но не уплаченный налоговым агентом в бюджет вопреки порядку, действовавшему до вступления в силу настоящего Кодекса, на дату вступления в силу настоящего Кодекса считается налоговым долгом по согласованному налоговому обязательству и подлежит отражению в налоговом расчете по результатам, также взимается с налогового агента с применением мер ответственности, предусмотренных настоящим Кодексом.
2. Инвестиционный убыток, полученный плательщиком налога на доходы физических лиц на 1 января года вступления в силу настоящего Кодекса, учитывается при исчислении инвестиционной прибыли, полученной по операциям с ценными бумагами или деривативами, находящимися в обращении на организованном рынке ценных бумаг, начиная с результатов в результате продаж профессиональных торговцев ценными бумагами Обязанность документального подтверждения размера указанного ущерба возлагается на налогоплательщика.
3. Не подлежат налогообложению налогом на доходы физических лиц средства, уплаченные за работы и/или услуги, выполненные и предоставленные на территории Украины или за ее пределами в период подготовки и проведения в Украине финальной части чемпионата Европы 2012 года по футболу, в частности (но не исключительно) в виде заработной платы, возмещение расходов указанного чемпионата):
{Абзац первый пункта 3 подраздела 1 раздела XX с изменениями, внесенными Законом № 3292-VI от 21.04.2011 }
представителям или должностным лицам ассоциаций – членов УЕФА;
членам делегаций, участвующих в чемпионате, в том числе членам команд, получивших право на участие в чемпионате;
физическим лицам, аккредитованным УЕФА.
Доход других нерезидентов, полученный в период подготовки и проведения чемпионата из источников происхождения из Украины, подлежит налогообложению на общих основаниях с учетом положений международных договоров об устранении двойного налогообложения доходов, согласие на обязательность которых предоставлено Верховной Радой Украины.
{Абзац пятый пункта 3 подраздела 1 раздела XX с изменениями, внесенными Законом № 3292-VI от 21.04.2011 }
4. Не подлежат налогообложению налогом на доходы физических лиц средства, которые в соответствии с законом, регулирующим вопросы создания и функционирования фондов банковского управления, выплачиваются в период действия настоящего Закона физическим лицам согласно договорам доверительного управления, заключенным с участниками фондов банковского управления, и договорами пенсионных средств; снимаются такими физическими лицами с нарушением условий соответственно пенсионного вклада или фонда банковского управления).
{Абзац первый пункта 4 подраздела 1 раздела XX с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
Установить, что на период действия закона, регулирующего вопрос создания и функционирования фондов банковского управления, не подлежат налогообложению этим налогом (не отражаются в его годовой налоговой декларации) и не включаются в состав общего месячного или годового налогооблагаемого дохода налогоплательщика в пределах норм, установленных настоящим Кодексом, следующие доходы:
{Абзац второй пункта 4 подраздела 1 раздела XX с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
доходы, которые были начислены налогоплательщику в соответствии с условиями трудового или гражданско-правового договора и впоследствии перечислены на его пенсионный вклад или на его счет участника фонда банковского управления, открытый в соответствии с законом, как при их начислении, так и при их перечислении на такой вклад или такой счет;
средства, начисляемые и вносимые лицом, не являющимся плательщиком налога, или его работодателем (третьим лицом) в пользу плательщика налога на пенсионный вклад или счет участника фонда банковского управления такого плательщика налога;
средства, перечисленные физическим лицом к собственному пенсионному вкладу или на свой счет в фонде банковского управления или к пенсионному вкладу или на счет в фонде банковского управления членов семьи такого физического лица первой степени родства;
доходы, начисленные налогоплательщику по договору пенсионного вклада или по договору доверительного управления, заключенного с уполномоченным банком в соответствии с законом.
{Абзац седьмой пункта 4 подраздела 1 раздела XX исключен на основании Закона № 3609-VI от 07.07.2011 }
5. Если нормы других законов содержат ссылку на не облагаемый налогом минимум доходов граждан, то для целей их применения используется сумма в размере 17 гривен, кроме норм административного и уголовного законодательства в части квалификации административных или уголовных правонарушений, для которых сумма необлагаемого налогом минимума устанавливается на уровне налоговой социальной льготы, определенной подпунктом 1 . 169 раздела IV настоящего Кодекса для соответствующего года.
{Пункт 5 подраздела 1 раздела XX с изменениями, внесенными Законом № 5412-VI от 02.10.2012 }
{Пункт 6 подраздела 1 раздела XX исключен на основании Закона № 5211-VI от 06.09.2012 }
7. На период с 1 апреля по 1 июля 2014 года приостановить действие подпункта 164.2.8 пункта 164.2 статьи 164 настоящего Кодекса в части включения в общий месячный (годовой) налогооблагаемый доход в виде процентов на текущий или депозитный (вкладной) банковский счет, вклад (депозит) (сберегательный) сертификат и абзацев второго – четвертого пункта 167.2 статьи 167 настоящего Кодекса в части налогообложения процентов.
{Подраздел 1 раздела XX дополнен пунктом 7 согласно Закону № 1200-VII от 10.04.2014 }
8. Не считается дополнительным благом налогоплательщика и не включается в расчет общего месячного (годового) налогооблагаемого дохода сумма, прощенная (аннулированная) кредитором в размере разницы между основной суммой долга по финансовому кредиту в иностранной валюте, определенная по официальному курсу Национального банка Украины на дату изменения валюты обязательства по такому долга, определенной по официальному курсу Национального банка по состоянию на 1 января 2014 года, а также сумма процентов, комиссии и/или штрафных санкций (пени) по таким кредитам, прощенных (аннулированных) кредитором по его самостоятельному решению, не связанному с процедурой его банкротства, до истечения срока исковой давности. Нормы этого пункта применяются к финансовым кредитам в иностранной валюте, не погашенным до 1 января 2014 года.
Действие абзаца первого настоящего пункта распространяется на операции по прощению (аннулированию) кредитором должнику задолженности по финансовому кредиту в иностранной валюте, которые осуществлялись с 1 января 2015 года.
{Подраздел 1 раздела XX дополнен пунктом 8 согласно Закону № 321-VIII от 09.04.2015 }
9. Временно, на период реализации проекта модернизации Бортнической станции очистки сточных вод в рамках реализации проекта "Реконструкция сооружений очистки сточных канализационных вод и строительство технологической линии по обработке и утилизации осадков Бортнической станции аэрации", утвержденного Кабинетом Министров Украины (далее - Проект), не подлежат налогообложению (выплачены, предоставлены) гражданам Японии (независимо от их резидентского статуса) японскими субъектами по реализации Проекта в форме заработной платы и/или вознаграждения по гражданско-правовым договорам. Указанное увольнение применяется только к той части доходов, которая связана с реализацией проекта.
Японским субъектом по реализации Проекта может быть:
а) юридическое лицо, являющееся резидентом Японии и зарегистрированное в соответствии с законодательством Японии;
б) зарегистрированное в Украине постоянное представительство юридического лица, являющегося резидентом Японии и зарегистрированное в соответствии с законодательством Японии;
в) юридическое лицо, являющееся дочерним предприятием юридического лица, являющегося резидентом Японии и зарегистрированное в соответствии с законодательством Японии;
г) договор о совместной деятельности, одним или несколькими участниками которого (с участием в таком договоре более 50 процентов) являются лица, определенные в подпунктах "а"-"в" настоящего пункта, заключенный исключительно с целью осуществления совместной деятельности по реализации Проекта.
Определение термина "японский субъект реализации Проекта" применяется в пункте 46 подраздела 2, пункте 38 подраздела 4 и пункте 16 - 1 подраздела 10 этого раздела.
В случае если японским субъектом по реализации Проекта будет выступать договор о совместной деятельности, одним или несколькими участниками которого (с участием в таком договоре более 50 процентов) являются лица, определенные в подпунктах "а"-"в" настоящего пункта, нормы этого пункта применяются исключительно к доходам граждан Японии, которые начисляются (выплачиваются, предоставляются).
{Подраздел 1 раздела XX дополнен пунктом 9 согласно Закону № 903-VIII от 23.12.2015 }
10. В общий месячный (годовой) налогооблагаемый доход плательщика налога на доходы физических лиц не включаются доходы, полученные до 1 июня 2018 года из источника их происхождения в Украине, и иностранные доходы, полученные за работы и/или услуги, выполненные и предоставленные на территории Украины или за ее пределами для целей подготовки и проведения в Украине финальных матчей. женщин сезона 2017/2018, в частности, но не исключительно, в виде заработной платы, возмещения расходов и суточных, оплаты проживания, обеспечения медицинского страхования и/или страхования жизни таким лицам или третьим лицам в пользу таких лиц (кроме резидентов Украины в понимании подпункта 14.1.213 пункта 1). указанных финальных матчей:
представителям или должностным лицам ассоциаций – членам УЕФА;
членам делегаций, участвующих в финальных матчах чемпионата, в том числе членам команд, получивших право на участие в финальных матчах;
физическим лицам, аккредитованным УЕФА, в частности, работникам и временным работникам, представителям средств массовой информации, партнерам УЕФА, представителям спонсоров.
Для целей этого пункта термин "УЕФА" употребляется в значении "Союз европейских футбольных ассоциаций".
Доход других нерезидентов, полученный до 1 июня 2018 из источников происхождения из Украины, подлежит налогообложению на общих основаниях с учетом положений международных договоров Украины об избежании двойного налогообложения, согласие на обязательность которых предоставлено Верховной Радой Украины.
{Подраздел 1 раздела XX дополнен пунктом 10 согласно Закону № 2374-VIII от 22.03.2018 }
11. Установить, что по результатам 2020, 2021 и 2022 годов, при реализации права на налоговую скидку в соответствии с положениями статьи 166 настоящего Кодекса, сумма средств или стоимость лекарственных средств для оказания медицинской помощи больным, дезинфекционных средств и антисептиков, медицинского оборудования, средств индивидуальной защиты предоставление медицинской помощи, медицинских изделий, лабораторного оборудования, расходных материалов, реагентов для лабораторных исследований; медицинских изделий, лабораторного оборудования, расходных материалов для инфекционных отделений, патологоанатомических отделений и т.п., средств личной гигиены, продуктов питания и/или товаров по перечню, определяемому Кабинетом Министров Украины, которые добровольно перечислены (переданы) общественным объединениям и/или благотворительным организациям и/или центральному органу исполнительной власти, и/или другим центральным органам исполнительной власти, реализующим государственную политику в сферах санитарного и эпидемического благополучия населения, контроля качества и безопасности лекарственных средств, противодействия ВИЧ-инфекции/СПИДу и другим социально опасным заболеваниям, и/или лицу, уполномоченному на осуществление закупок в сфере здравоохранения, и/или учреждений подразделениям по вопросам здравоохранения областных, Киевской и Севастопольской городских государственных администраций в течение карантина, введенный Кабинетом Министров Украины в порядке, установленном законом, на всей территории Украины с целью предотвращения распространения на территории Украины коронавирусной болезни (COVID-19), включается в налоговую скидку в полном объеме2 без учета . 166.3 статьи 166 настоящего Кодекса.
{Подраздел 1 раздела XX дополнен пунктом 11 согласно Закону № 540-IX от 30.03.2020 ; с изменениями, внесенными по закону № 1914-IX от 30.11.2021 }
12. Временно суммы налога на доходы физических лиц, удерживаемых с доходов в виде доплат к заработной плате, определенных в соответствии с подпунктом 2 пункта 5 раздела II Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины о поддержке налогоплательщиков на период осуществления мероприятий, направленных на предотвращение возникновения и распространения" начисленных за периоды с 1 по 31 мая и с 1 по 30 июня 2020 года медицинским и другим работникам учреждений здравоохранения государственной и/или коммунальной собственности, непосредственно занятых в ликвидации эпидемии и осуществлении мер по предотвращению распространения острой респираторной болезни COVID-19, вызванной пациентом случаями острой респираторной болезни COVID-19, вызванной коронавирусом SARS-CoV-2, по перечню, определяемому центральным органом исполнительной власти, реализующим государственную политику в сфере здравоохранения, компенсируются таким работникам в полном размере за счет средств государственного бюджета Украины. Порядок выплаты такой денежной компенсации утверждается Кабинетом министров Украины.
{Подраздел 1 раздела XX дополнен пунктом 12 согласно Закону № 591-IX от 13.05.2020 }
13. На период со 2 апреля 2020 года в общий месячный (годовой) налогооблагаемый доход плательщика налога на доходы физических лиц не включаются доходы в виде пособия по частичной безработице на период карантина, установленного Кабинетом Министров Украины с целью предотвращения распространения на территории Украины острой респираторной болезни COVID-19 выплачиваемые (предоставляемые) работодателем в соответствии со статьей 47 - 1 Закона Украины "О занятости населения".
{Подраздел 1 раздела XX дополнен пунктом 13 согласно Закону № 591-IX от 13.05.2020 }
14. Временно в состав общего месячного (годового) налогооблагаемого дохода плательщика налога на доходы физических лиц за 2020-2021 налоговые (отчетные) периоды не включаются доходы в виде доходов в денежной и/или иной имущественной форме, полученные вследствие ликвидации (прекращения) иностранного юридического лица или иностранного
1) акционером (участником, партнером, пайщиком, учредителем, контролирующим лицом) иностранного юридического лица или иностранного образования без статуса юридического лица в случае соблюдения всех таких условий:
а) процедура ликвидации (прекращения) иностранного юридического лица или иностранного образования без статуса юридического лица начата не ранее 1 января 2020 и завершена не позднее 31 декабря 2021;
б) налогоплательщик подал в контролирующий орган одновременно с налоговой декларацией за соответствующий налоговый (отчетный) год составленное в произвольной форме заявление об освобождении таких доходов от налогообложения с указанием характеристик полученного имущества и ликвидированного (прекращенного) иностранного юридического лица или иностранного образования без статуса юридического лица, а также документы, содержащие сведения или иностранного образования без статуса юридического лица, составленного в соответствии с международными стандартами финансовой отчетности, на дату принятия решения о распределении имущества в качестве выплаты дохода в связи с ликвидацией (прекращением) иностранного юридического лица или иностранного образования без статуса юридического лица;
в) иностранное юридическое лицо или иностранное образование без статуса юридического лица было создано на основании сделки или закона иностранного государства (территории) не позднее 23 мая 2020 года или было зарегистрировано не позднее 23 мая 2020 года в соответствии с законодательством иностранного государства (территории) в случае, если в соответствии с законодательством такого иностранного государства (территории) закона) такого иностранного юридического лица или иностранного образования без статуса юридического лица, такое лицо (образование) подлежит регистрации в соответствующем государстве (территории);
2) конечным бенефициарным владельцем (контролером) от номинального держателя (номинального владельца) в смысле пункта 103.3 статьи 103 настоящего Кодекса при условии соблюдения требований подпунктов "а" - "в" подпункта 1 настоящего пункта. При этом налогоплательщик вдобавок к сведениям и документам, предусмотренным в подпункте "б" подпункта 1 настоящего пункта, обязан предоставить документы, подтверждающие получение таких доходов от номинального держателя (номинального владельца) в связи с ликвидацией (прекращением) иностранного юридического лица или иностранного образования без статуса юридического лица.
Относительно доходов в денежной форме, полученных вследствие ликвидации (прекращения) иностранного юридического лица или иностранного образования без статуса юридического лица налогоплательщиком - акционером (участником, партнером, пайщиком, учредителем, контролирующим лицом) иностранного юридического лица или иностранного образования без статуса юридического лица, проводятся все мероприятия по установлению источников происхождения таких доходов.
{Пункт 14 подраздела 1 раздела XX дополнен абзацем седьмым согласно Закону № 1539-IX от 15.06.2021 }
{Подраздел 1 раздела XX дополнен пунктом 14 согласно Закону № 786-IX от 14.07.2020 ; в редакции Закона № 1117-IX от 17.12.2020 }
15. В общий месячный (годовой) налогооблагаемый доход плательщика налога на доходы физических лиц не включается доход в виде единовременной материальной помощи застрахованным лицам, выплачиваемым (предоставляемым) такому плательщику налога за счет средств государственного бюджета в соответствии со статьей 2 Закона Украины "О социальной поддержке застрахованных лиц и субъектов хозяйствования на период предотвращение распространения на территории Украины острой респираторной болезни COVID-19, вызванной коронавирусом SARS-CoV-2".
{Подраздел 1 раздела XX дополнен пунктом 15 согласно Закону № 1072-IX от 04.12.2020 }
16. В общий месячный (годовой) налогооблагаемый доход плательщика налога на доходы физических лиц не включается доход, выплаченный (предоставленный) работодателем за счет средств единовременной материальной помощи субъектам хозяйствования, выплачиваемым за счет средств государственного бюджета в соответствии со статьей 3 Закона Украины "О социальной поддержке застрахованных лиц и мер, введенных с целью предотвращения распространения на территории Украины острой респираторной болезни COVID-19, вызванной коронавирусом SARS-CoV-2".
{Подраздел 1 раздела XX дополнен пунктом 16 согласно Закону № 1072-IX от 04.12.2020 }
17. В общий месячный (годовой) налогооблагаемый доход плательщика налога на доходы физических лиц не включаются:
суммы недоимки из единого взноса на общеобязательное государственное социальное страхование, а также суммы пени и штрафов, начисленные на эти суммы недоимки, списанные плательщику единого взноса в соответствии с пунктом 9 - 15 раздела VIII Закона Украины "О сборе и учете единого взноса на общеобязательное государственное
суммы, списанные в соответствии с пунктами 2-3 , 2-4 и подпунктом 26.2 пункта 26 подраздела 10 раздела XX настоящего Кодекса .
{Абзац третий пункта 17 подраздела 1 раздела XX с изменениями, внесенными Законом № 1617-IX от 01.07.2021 }
{Подраздел 1 раздела XX дополнен пунктом 17 согласно Закону № 1072-IX от 04.12.2020 }
18. В общий месячный (годовой) налогооблагаемый доход плательщика налога на доходы физических лиц не включаются суммы доходов, полученных налогоплательщиком в виде частичной или полной компенсации процентных (процентных) ставок, выплачиваемой в рамках бюджетной программы "Обеспечение функционирования Фонда развития предпринимательства" и государственной программы внедрения финансово-кредитных, а также суммы средств, полученных налогоплательщиком на безвозвратной основе от Фонда развития инноваций.
{Подраздел 1 раздела XX дополнен пунктом 18 согласно Закону № 1914-IX от 30.11.2021 }
19. Доход, полученный налогоплательщиком от продажи (отчуждения) имущественных прав или полученный в результате выполнения обязательства, право требования по которому было удостоверено соответствующими имущественными правами, может быть уменьшен на стоимость таких имущественных прав, которая была задекларирована лицом как объект декларирования в порядке одноразового (специального) раздела 4 добровольного декларирования .
{Подраздел 1 раздела XX дополнен пунктом 20 согласно Закону № 1914-IX от 30.11.2021 }
20. Установить, что по результатам 2021 и 2022 годов при реализации права на налоговую скидку в соответствии с положениями статьи 166 настоящего Кодекса в налоговую скидку налогоплательщика в отчетном налоговом году в полном объеме включаются расходы на лечение острой респираторной болезни COVID-19, спри- средств и/или изделий медицинского назначения, необходимых для лечения острой респираторной болезни COVID-19, вызванной коронавирусом SARS-CoV-2, в соответствии с выпиской из медицинской карты амбулаторного (стационарного) больного или выдержки из Реестра медицинских записей, записей о направлении и рецептах профилактики острой респираторной болезни COVID-19, вызванной коронавирусом SARS-CoV-2, а также расходы на уплату страховых платежей (страховых взносов, страховых премий), уплаченных страховщику-резиденту по договорам страхования на случай заболевания острой респираторной болезнью COVID-2, налогоплательщика и членов его семьи первой ступени родства.
{Подраздел 1 раздела XX дополнен пунктом 20 согласно Закону № 1914-IX от 30.11.2021 }
21. Установить, что по результатам 2022 года при реализации права на налоговую скидку в соответствии с положениями статьи 166 настоящего Кодекса в налоговую скидку налогоплательщика в отчетном налоговом году включаются суммы средств или стоимость имущества, перечисленных (переданных) налогоплательщиком в виде пожертвований или благотворительных взносов имущества соответствовали условиям, определенным пунктом 133.4 статьи 133 настоящего Кодекса, в размере, не превышающем 16 процентов от суммы его общего налогооблагаемого дохода такого отчетного года.
{Подраздел 1 раздела XX дополнен пунктом 21 согласно Закону № 2120-IX от 15.03.2022 }
22. Установить, что по результатам налоговых (отчетных) периодов за 2022 год в составе расходов от производства определенного вида независимой профессиональной деятельности, а также в составе расходов физического лица - предпринимателя от осуществления хозяйственной деятельности, кроме лиц, избравших упрощенную систему налогообложения, могут учитываться документально подтвержденные средства в том числе (предоставлены, переданы) Вооруженным Силам Украины, Национальной гвардии Украины, Службе безопасности Украины, Службе внешней разведки Украины, Государственной пограничной службе Украины, Министерству внутренних дел Украины, Управлению государственной охраны Украины, Государственной службе специальной связи и защиты информации Украины, добровольческим формированием территориальных общин, другим образованным, законодательным войскам, другим образованным, подразделениям, учреждениям или организациям, содержащимся за счет средств государственного бюджета, для нужд обеспечения обороны государства, а также в пользу центрального органа исполнительной власти, обеспечивающего формирование и реализующую государственную политику в сфере гражданской защиты, сил гражданской защиты и/или заведениям здравоохранения государственной, коммунальной собственности, и/или структурным подразделениям по вопросам здравоохранения областных, Киев/ перечислены на специальные счета, открытые Национальным банком Украины по сбору средств.
{Подраздел 1 раздела XX дополнен пунктом 22 согласно Закону № 2120-IX от 15.03.2022 }
{Пункт 23 подраздела 1 раздела XX исключен на основании Закона № 2480-IX от 29.07.2022 }
24. Положения Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законодательные акты Украины о действии норм на период действия военного положения" о внесении изменений в подпункты 165.1.54 , 165.1.56 пункта 165.1 статьи 165 и подпунктов 170.7.7.2 . статьи 170 настоящего Кодекса применяются к налоговым (отчетным) периодам, начиная с 1 января 2022 года.
{Подраздел 1 раздела XX дополнен пунктом 24 согласно Закону № 2520-IX от 15.08.2022 }
25. Временно, начиная с даты введения в Украине военного положения, введенный Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине " от 24 февраля IX прекращения или отмены, положения абзаца четвертого подпункта "в" подпункта 165.1.54 пункта 165.1 статьи 165 настоящего Кодекса применяются с учетом такой особенности: к определению в установленном Кабинетом Министров Украины порядке Перечня территорий , на которых ведутся (велись) боевые действия - получающие благотворительную помощь, выплаченную (оказанную) благотворителями, в том числе благотворителями - физическими лицами, в порядке, определенном Законом Украины "О благотворительной деятельности и благотворительных организациях", определяется самостоятельно поставщиками благотворительной помощи.
{Подраздел 1 раздела XX дополнен пунктом 25 согласно Закону № 2520-IX от 15.08.2022 ; в редакции Закона № 3050-IX от 11.04.2023 }
26. Временно, начиная с даты введения в Украине военного положения, введенный Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине " от 24 февраля IX прекращение или отмена положения подпункта "в" подпункта 170.7.2 пункта 170.2 статьи 170 настоящего Кодекса применяются с учетом такой особенности: до принятия Кабинетом Министров Украины порядка подтверждения статуса лиц, пострадавших вследствие вооруженной агрессии Российской Федерации против Украины в период действия правового режима военного, чрезвычайного положения плательщиков налога на доходы, полученные в виде целевой или нецелевой благотворительной помощи, статус таких лиц определяется самостоятельно предоставлятелями целевой или нецелевой благотворительной помощи.
{Подраздел 1 раздела XX дополнен пунктом 26 согласно Закону № 2520-IX от 15.08.2022 }
27. В состав общего месячного (годового) налогооблагаемого дохода налогоплательщика за 2022 и 2023 налоговые (отчетные) годы, а также за следующие налоговые (отчетные) годы до 31 декабря года, в котором будет прекращено или отменено военное положение, введенное Указом Президента Украины "О введении 2 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 2102-IX ", не включаются доходы в виде суммы средств или безвозмездно предоставленных товаров (услуг) (далее - помощь) и его членам семьи первой степени родства как лицам, пострадавшим в результате вооруженной агрессии Российской Федерации против Украины и воспользовались правом на временную защиту в соответствии с законодательством такого иностранного государства.
Действие абзаца первого настоящего пункта распространяется на все формы предоставления указанной помощи, в том числе в случае ее получения как дополнительное благо, а также от иностранных компаний, организаций, которые в соответствии с законодательством соответствующей иностранной юрисдикции осуществляют благотворительную деятельность.
Если налогоплательщик получал доходы, предусмотренные настоящим пунктом, то его обязанность по представлению декларации об имущественном положении и доходах (налоговой декларации) считается исполненной и налоговая декларация не подается. В случае если налогоплательщик обязан подавать декларацию об имущественном положении и доходах (налоговой декларации) в соответствии с другими положениями настоящего Кодекса, то в ней наряду с другими доходами указываются доходы, предусмотренные настоящим пунктом.
Налоговые сообщения-решения, которые были вынесены налогоплательщикам за неподачу или несвоевременное представление налоговой декларации в случаях, предусмотренных этим пунктом, считаются отмененными (отозванными) со дня вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и других законодательных актов Украины об освобождении от уплаты земельного участка, за уничтоженное или поврежденное недвижимое имущество".
Положения абзаца третьего настоящего пункта применяются к налоговым (отчетным) периодам 2022 и 2023 годов, а также следующим налоговым (отчетным) годам до 31 декабря года, в котором будет прекращено или отменено военное положение, введенное Указом Президента Украины "О введении военного положения в Украине" от 22 февраля 2 Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 г. № 2102-IX .
{Подраздел 1 раздела XX дополнен пунктом 27 согласно Закону № 2520-IX от 15.08.2022 ; с изменениями, внесенными согласно Закону № 3050-IX от 11.04.2023 ; в редакции Закона № 4015-IX от 10.10.2024 }
28. Положение подпункта 170.7.2 пункта 170.7 статьи 170 настоящего Кодекса в редакции с учетом изменений, внесенных Законом Украины "О внесении изменений в Налоговый кодекс Украины о содействии развитию волонтерской деятельности и деятельности неприбыльных учреждений и организаций в условиях вооруженной агрессии Российской Федерации против Украины1", применяются 2022 года.
{Подраздел 1 раздела XX дополнен пунктом 28 согласно Закону № 2520-IX от 15.08.2022 }
29. Установить, что положения подпункта "б" подпункта 165.1.54 пункта 165.1 статьи 165 настоящего Кодекса об обязательности документального подтверждения расходов благотворителей - физических лиц, внесенных в Реестр волонтеров антитеррористической операции и/или осуществления мер по обеспечению национальной безопасности и обороны, порядка, определенном Законом Украины "О благотворительной деятельности и благотворительных организациях", для оказания благотворительной помощи в пользу лиц, определенных в подпунктах "а" , "в" подпункта 165.1.54 пункта 165.1 статьи 165 настоящего Кодекса, не применяется к расходам таких благотворителей в период с 24 февраля 2002 года.
{Подраздел 1 раздела XX дополнен пунктом 29 согласно Закону № 2600-IX от 20.09.2022 }
30. Положения Закона Украины "О внесении изменений в Налоговый кодекс Украины о налогообложении операций с объектами недвижимого имущества, которые будут построены в будущем" о внесении изменений в подпункт 165.1.1 пункта 165.1 статьи 165 настоящего Кодекса применяются к налоговым (отчетным) 2 февраля по 2 февраля.
{Подраздел 1 раздела XX дополнен пунктом 30 согласно Закону № 2600-IX от 20.09.2022 }
31. Установить, что положения подпункта "б" подпункта 165.1.54 пункта 165.1 статьи 165 настоящего Кодекса применяются также к благотворительной помощи, полученной благотворителями - физическими лицами, которые до 1 января 2023 года включены в Реестр волонтеров антитеррористической операции и/или безопасности вооруженной злости русской Федерации, в период с 24 февраля 2022 года до даты их включения в указанный Реестр.
{Подраздел 1 раздела XX дополнен пунктом 31 согласно Закону № 2747-IX от 16.11.2022 }
32. В общий месячный (годовой) налогооблагаемый доход налогоплательщика за 2023 год налоговый (отчетный) год не включаются доходы в виде средств и/или имущества, полученные в рамках реализации экспериментального проекта по созданию благоприятных условий для обеспечения эффективного потребления электрической энергии населением на условиях, определенных Кабинетом Министров Украины.
{Подраздел 1 раздела XX дополнен пунктом 32 согласно Закону № 2918-IX от 07.02.2023 }
33. В период до прекращения или отмены военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине " (годового) налогооблагаемого дохода плательщика налога не включаются доходы, полученные:
а) в виде стоимости использования жилья в размере не более двух размеров минимальной заработной платы, установленной на 1 января отчетного налогового года, предоставленного работнику, имеющему статус внутренне перемещенного лица, в безвозмездное пользование работодателем, являющимся производителем/поставщиком товаров оборонного назначения по государственным оборонным контрактам (договорам) по оборонным закупкам/ предприятием-соисполнителем по указанным контрактам (договорам) в понимании Закона Украины "Об оборонных закупках", при условии, что такое жилье расположено на территории Украины и было приобретено, сооружено или арендовано работодателем во время военного положения;
б) в виде безвозмездного пользования жильем, расположенным на территории Украины, членами семьи первой и второй степеней родства работника, указанного в подпункте "а" настоящего пункта, при условии их совместного проживания в таком жилье согласно договору.
Положения этого пункта применяются в отношении налогового периода (месяца), в течение которого работодатель осуществлял исполнение (соисполнение) хотя бы одного государственного оборонного контракта (договора) по оборонным закупкам.
{Подраздел 1 раздела XX дополнен пунктом 33 согласно Закону № 3813-IX от 18.06.2024 }
34. Установить, что положения подпункта 177.5.1 - 1 пункта 177.5 статьи 177 настоящего Кодекса применяются с первого числа месяца, в котором вступил в силу Закон Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины об обеспечении сбалансированности бюджетных поступлений в период действия военного положения".
Как исключение из положений подпункта 177.5.1 - 1 пункта 177.5 статьи 177 настоящего Кодекса, за месяц, в котором вступил в силу Закон Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины относительно обеспечения сбалансированности бюджетных поступлений в период действия налога на доход положений подпункта 177.5.1 - 1 пункта 177.5 статьи 177 настоящего Кодекса, для плательщиков налога, осуществляющих розничную торговлю горючим, осуществляется в течение 20 календарных дней с даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины об обеспечении сбалансированности бюджетных поступлений". Такое денежное обязательство в виде авансового взноса по налогу на доходы физических лиц считается согласованным в момент его возникновения, определяемого по календарной дате, установленной настоящим абзацем для предельного срока уплаты авансового взноса.
{Подраздел 1 раздела XX дополнен пунктом 34 согласно Закону № 4015-IX от 10.10.2024 }
35. В состав общего месячного (годового) налогооблагаемого дохода налогоплательщика за 2024 и 2025 налоговые (отчетные) годы не включается доход в виде государственной денежной помощи (кешбека), полученный в рамках реализации экспериментального проекта по предоставлению государственной денежной помощи покупателям товаров и услуг украинского производства в рамках Всеукраинской экономической платформы
{Подраздел 1 раздела XX дополнен пунктом 35 согласно Закону № 4015-IX от 10.10.2024 }
36. Установить, что изменения в подпункте 1 пункта 170.13 - 1 статьи 170 настоящего Кодекса, внесенные Законом Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины о расширении доступа пациентов к лекарственным средствам, подлежащим закупке лицом, уполномоченным на осуществление закупок в сфере охраны" налоговых (отчетных) периодов, начиная с 1 января 2024 года.
Суммы налогов и сборов, которые на дату вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины о расширении доступа пациентов к лекарственным средствам, подлежащим закупке лицом, уполномоченным на осуществление закупок в сфере здравоохранения, путем заключения договоров управляемого доступа" 170.13.3 пункта 170.13 статьи 170 настоящего Кодекса, могут быть засчитаны исключительно в уменьшение денежных обязательств налогоплательщика в налоговых периодах, следующих за налоговым периодом, в котором будет прекращено или отменено военное положение, введенное Указом Президента Украины от 24 февраля 2022 года № 2 утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 г. № 2102-IX .
Контролирующее лицо, задекларировавшее сумму дохода с дивидендов, полученных контролируемой иностранной компанией от юридических лиц Украины, в соответствии с подпунктом 170.13.3 пункта 170.13 статьи 170 настоящего Кодекса в годовой налоговой декларации об имущественном положении и доходах за 2024 год . 1 пункта 170.13 - 1 статьи 170 настоящего Кодекса, внесенными Законом Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины о расширении доступа пациентов к лекарственным средствам, подлежащим закупке лицом, уполномоченным на осуществление закупок в сфере здравоохранения, путем заключения договоров управляемого доступа" имущественное состояние и доходы за указанный налоговый отчетный период и откорректировать (уменьшить) сумму общего годового дохода на сумму дохода, задекларированного в соответствии с подпунктом 170.13.3 пункта 170.13 статьи 170 настоящего Кодекса.
{Подраздел 1 раздела XX дополнен пунктом 36 согласно Закону № 4505-IX от 18.06.2025 }
Подразделение 2. Особенности взимания налога на добавленную стоимость
1. В период до 1 января 2015 года налог на добавленную стоимость юридическими лицами, зарегистрированными плательщиками налога на добавленную стоимость, при осуществлении ими операций по поставке собственной производимой продукции (молока, молочного сырья, молочных продуктов, мяса, мясопродуктов, другой продукции переработки животных (шкур, субпродукт) поставленных молока или мяса в живом весе сельскохозяйственными предприятиями, определенными разделом V Кодекса, другими юридическими и физическими лицами, в том числе физическими лицами – предпринимателями, самостоятельно выращивающими, разводящими, откармливающими продукцию животноводства, определенными разделом V Кодекса (далее – перерабатывающие предприятия), справляется с учетом следующих особенностей:
{Абзац первый пункта 1 подраздела 2 раздела XX с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
1) нормы этого пункта не распространяются на операции по поставке продукции, изготовленной перерабатывающими предприятиями из импортируемого сырья, сырья, поставленного не в живом весе, сырья, не являющегося сырьем собственного производства сельскохозяйственных предприятий, определенных разделом V Кодекса, других юридических и физических лиц, в том числе физических лиц - предпринимателей, животноводства, определенное этим Кодексом (далее – сельскохозяйственные товаропроизводители);
{Подпункт 1 пункта 1 подраздела 2 раздела XX с изменениями, внесенными Законом № 4834-VI от 24.05.2012 }
2) налоговая накладная покупателю предоставляется в порядке, установленном разделом V Кодекса;
3) перерабатывающее предприятие ведет отдельный учет операций по поставке собственно производимой продукции (молока, молочного сырья, молочных продуктов, мяса, мясопродуктов, другой продукции переработки животных (шкур, субпродуктов, мясо-костной муки), изготовленной из поставленных молока или мяса в живом весе. поставка других товаров/услуг, в том числе продукции, изготовленной из сырья, определенной в подпункте 1 настоящего пункта, и составляет налоговую декларацию по налогу на добавленную стоимость и налоговую декларацию по налогу на добавленную стоимость по деятельности по поставке продукции;
4) перерабатывающее предприятие сумму уплаченного (начисленного) налогового кредита по изготовленным и/или приобретенным товарам/услугам, основным средствам, которые используются частично для изготовления продукции, а частично для изготовления других товаров/услуг, распределяет исходя из доли использования таких товаров/услуг, основных средств в операциях по поставкам товаров и услуг в соответствии с операциями Кодекса;
5) перерабатывающее предприятие операции по вывозу за пределы таможенной территории Украины продукции в таможенном режиме экспорта отражает в налоговой декларации по налогу на добавленную стоимость и имеет право на возмещение из бюджета налога на добавленную стоимость, уплаченного (начисленного) поставщикам товаров/услуг, стоимость которых включена в стоимость экспортируемой продукции. Такое возмещение производится в общем порядке;
6) перерабатывающее предприятие положительную разницу между суммой налоговых обязательств отчетного (налогового) периода и суммой налогового кредита отчетного (налогового) периода, определенную в налоговой декларации по налогу на добавленную стоимость по деятельности по поставке продукции, уплачивает в специальный фонд Государственного бюджета Украины и на специальный счет, открытый им в органе размерах:
{Абзац первый подпункта 6 пункта 1 подраздела 2 раздела XX с изменениями, внесенными Законом № 5083-VI от 05.07.2012 }
в 2012 году – в специальный фонд Государственного бюджета Украины – в размере 30 процентов, а на специальный счет – в размере 70 процентов;
в 2013 году – в специальный фонд Государственного бюджета Украины – в размере 40 процентов, а на специальный счет – в размере 60 процентов;
в 2014 году – в специальный фонд Государственного бюджета Украины – в размере 50 процентов, а на специальный счет – в размере 50 процентов.
Перерабатывающее предприятие сумму налога на добавленную стоимость, перечисленную на специальный счет, использует исключительно для выплаты сельскохозяйственным товаропроизводителям компенсации за проданные ими молоко и мясо в живом весе (далее – компенсация).
Порядок использования уплаченных перерабатывающими предприятиями сумм налога добавленную стоимость в специальный фонд Государственного бюджета Украины устанавливается Кабинетом министров Украины;
7) перерабатывающее предприятие отрицательную разницу между суммой налоговых обязательств отчетного (налогового) периода и суммой налогового кредита отчетного (налогового) периода, определенную в декларации по налогу на добавленную стоимость по деятельности по поставке продукции, засчитывает в уменьшение налоговых обязательств последующих отчетных (налоговых) периодов;
8) отчетным (налоговым) периодом является один календарный месяц;
9) перерабатывающее предприятие в сроки, установленные пунктом 203.1 статьи 203 Кодекса, представляет в контролирующий орган налоговую декларацию по налогу на добавленную стоимость и налоговую декларацию по налогу на добавленную стоимость по деятельности по поставке продукции по месту регистрации перерабатывающего предприятия. В налоговой декларации по налогу на добавленную стоимость по деятельности по поставке продукции отдельно отражаются сумма налога на добавленную стоимость, подлежащая перечислению на специальный счет для выплаты компенсации, и сумма налога на добавленную стоимость, подлежащая перечислению в специальный фонд Государственного бюджета Украины;
10) перечисление суммы налога на добавленную стоимость на специальный счет перерабатывающего предприятия для выплаты компенсации осуществляется перерабатывающим предприятием до 15 числа месяца, следующего за отчетным (налоговым) периодом, в специальный фонд Государственного бюджета Украины – в сроки, установленные пунктом 203.2 статьи 203 Кодекса.
Для подтверждения перечисления сумм налога на добавленную стоимость на специальный счет перерабатывающее предприятие вместе с налоговой декларацией по налогу на добавленную стоимость по деятельности по поставке продукции предоставляет реестр платежных поручений о фактически зачисленных на такой специальный счет средства за отчетный (налоговый) период и выписку органа, осуществляющего казначейское обслуживание бюджетных средств;
{Абзац второй подпункта 10 пункта 1 подраздела 2 раздела XX с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 }
11) сумма компенсации распределяется между сельскохозяйственными товаропроизводителями за поставленное ими молоко или мясо в живом весе перерабатывающим предприятием ежемесячно согласно Расчету распределения суммы компенсации с учетом следующего:
а) компенсация для каждого сельскохозяйственного товаропроизводителя определяется с учетом коэффициента, рассчитанного как соотношение суммы компенсации, определенной в налоговой декларации по налогу на добавленную стоимость по деятельности по поставке продукции, к стоимости закупленного молока или мяса в живом весе без учета налога на добавленную стоимость;
б) определенный коэффициент применяется ко всем сельскохозяйственным товаропроизводителям на гривну стоимости поставленного молока или мяса в живом весе без учета налога на добавленную стоимость.
Форма расчета распределения суммы компенсации и порядок его заполнения утверждаются центральным органом исполнительной власти, обеспечивающим формирование государственной аграрной политики по предварительному согласованию с центральным органом исполнительной власти, реализующим государственную финансовую политику;
{Абзац четвертый подпункта 11 пункта 1 подраздела 2 раздела XX с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 404-VII от 04.07.2013 }
12) выплата компенсации сельскохозяйственным товаропроизводителям (юридическим лицам по платежным поручениям путем перечисления на их отдельные счета, открытые в обслуживающих банках, физическим лицам - наличными непосредственно из кассы перерабатывающего предприятия или согласно договорам поручения) осуществляется перерабатывающим предприятием до 20 числа месяца, следующего за отчетным.
Подтверждением выплаты сельскохозяйственным товаропроизводителям компенсации Сведения о выплаченных суммах компенсации сельскохозяйственным товаропроизводителям.
Форма Сведения о выплаченных суммах компенсации сельскохозяйственным товаропроизводителям и порядке ее заполнения утверждаются центральным органом исполнительной власти, что обеспечивает формирование государственной аграрной политики по предварительному согласованию с центральным органом исполнительной власти, реализующим государственную финансовую политику;
{Абзац третий подпункта 12 пункта 1 подраздела 2 раздела XX с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 404-VII от 04.07.2013 }
13) суммы налога на добавленную стоимость, не перечисленные на специальный счет или перечисленные с нарушением срока, установленного настоящим пунктом, а также суммы компенсации, не выплаченные сельскохозяйственным товаропроизводителям или выплаченные с нарушением срока, установленного этим пунктом, считаются использованными не по назначению и подлежащие взысканию в государственный бюджет;
14) суммы компенсации не включаются сельскохозяйственными товаропроизводителями – плательщиками налога на добавленную стоимость в базу налогообложения налогом на добавленную стоимость операций по снабжению молока и мяса в живом весе.
{Пункт 1 подраздела 2 раздела XX в редакции Закона № 4268-VI от 22.12.2011 }
2. Временно, до 1 января 2019 года, освобождаются от налогообложения налогом на добавленную стоимость сделки по:
{Абзац первый пункта 2 подраздела 2 раздела XX с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
а) снабжение техники, оборудования, оборудования, определенных статьей 7 Закона Украины "Об альтернативных видах топлива" , на территории Украины;
б) импорта по кодам УКТ ВЭД , определенным статьей 7 Закона Украины "Об альтернативных видах топлива", техники, оборудования, оборудования, используемых для реконструкции существующих и строительства новых предприятий по производству биотоплива и для изготовления и реконструкции технических и транспортных средств с целью потребления биотоплива, если такие товары не производятся и не имеют аналогов в Украине, машин, работающих на биотопливе, если такие товары не производятся в Украине.
Порядок ввоза указанных техники, оборудования, технических и транспортных средств определяется Кабинетом Министров Украины.
В случае нарушения требований относительно целевого использования указанных товаров налогоплательщик обязан увеличить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму налога на добавленную стоимость, которая должна была уплачена в день ввоза таких товаров, а также уплатить пеню, начисленную на такую сумму налога, исходя из 120 процентов обязательства и за период со дня ввоза таких товаров до дня увеличения налоговых обязательств.
3. Временно, до 1 января 2023 года, субъекты космической деятельности, на которых распространяется действие Закона Украины "О космической деятельности", освобождаются от уплаты налога на добавленную стоимость по операциям:
{Абзац первый пункта 3 подраздела 2 раздела XX с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 1797-VIII от 21.12.2016 ; в редакции Закона № 2245-VIII от 07.12.2017 }
а) ввоз на таможенную территорию Украины в таможенном режиме импорта товаров, определенных в подпункте 4 пункта 4 раздела ХХI "Заключительные и переходные положения" Таможенного кодекса Украины, в пределах предельных объемов, установленных Кабинетом Министров Украины, при условии целевого использования таких товаров в производстве космической техники (включая агрегат) космических ракет-носителей, космических аппаратов и наземных сегментов космических систем), резидентами – субъектами космической деятельности, которые получили лицензию на право осуществления такой деятельности и участвуют в реализации таких международных договоров. Перечень таких резидентов – субъектов космической деятельности устанавливается центральным органом исполнительной власти, обеспечивающим формирование государственной политики в сфере космической деятельности.
{Абзац первый подпункта "а" пункта 3 подраздела 2 с изменениями, внесенными согласно Законам № 4915-VI от 07.06.2012 , № 5083-VI от 05.07.2012 }
В случае нарушения целевого использования товаров или превышения предельных объемов их импорта, установленных Кабинетом Министров Украины, соответствующий субъект космической деятельности, который фактически воспользовался правом на налоговую льготу, считается умышленно уклоняющимся от налогообложения и к нему применяются штрафные (финансовые) санкции в соответствии с требованиями действующего законодательства;
б) снабжение на таможенной территории Украины результатов научно-исследовательских и исследовательско-конструкторских работ, выполняемых для нужд космической деятельности. В целях применения этой льготы Кабинет Министров Украины устанавливает порядок ведения реестра указанных научно-исследовательских и опытно-конструкторских работ.
{Абзац четвертый пункта 3 подраздела 2 раздела XX в редакции Закона № 2245-VIII от 07.12.2017 }
В случае нарушения условий освобождения от налогообложения результатов научно-исследовательских и исследовательско-конструкторских работ, а именно при их поставке для целей, не связанных с космической деятельностью, налогоплательщик, фактически воспользовавшийся правом на налоговую льготу, считается умышленно уклоняющимся от налогообложения и к нему применяются к ним.
{Абзац пятый пункта 3 подраздела 2 раздела XX в редакции Закона № 2245-VIII от 07.12.2017 }
4. Временно, до 1 января 2016 года, субъекты самолетостроения, подпадающие под действие норм статьи 2 Закона Украины "О развитии самолетостроительной промышленности" , освобождаются от уплаты налога на добавленную стоимость по операциям по:
ввоз на таможенную территорию Украины в таможенном режиме импорта товаров (кроме подакцизных), используемых для нужд самолетостроительной промышленности, если такие товары освобождены от налогообложения ввозной пошлиной согласно подпункту 2 пункта 4 раздела ХХI "Заключительные и переходные положения" Таможенного кодекса Украины;
{Абзац второй пункта 4 подраздела 2 в редакции Закона № 4915-VI от 07.06.2012 }
снабжение на таможенной территории Украины результатов научно-исследовательских и исследовательско-конструкторских работ, выполняемых для нужд самолетостроительной промышленности.
В случае нарушения требований, установленных этим подразделением, к налогоплательщикам – субъектам самолетостроения применяются нормы раздела II настоящего Кодекса.
4-1 . Временно до 1 января 2025 года субъекты самолетостроения, подпадающие под действие норм статьи 2 Закона Украины "О развитии самолетостроительной промышленности", освобождаются от налогообложения налогом на добавленную стоимость по операциям с:
ввоз на таможенную территорию Украины в таможенном режиме импорта товаров (кроме подакцизных), используемых для нужд самолетостроительной промышленности, если такие товары освобождены от налогообложения ввозной пошлиной согласно подпункту 13 пункта 4 раздела XXI "Заключительные и переходные положения" Таможенного кодекса Украины;
снабжение на таможенной территории Украины результатов научно-исследовательских и исследовательско-конструкторских работ, выполняемых для нужд самолетостроительной промышленности.
В установленный период операции по продаже продукции (услуг), произведенной указанными предприятиями за счет средств Государственного бюджета Украины, облагаются налогом на добавленную стоимость по нулевой ставке.
В случае нарушения требований, установленных этим подразделением, к налогоплательщикам – субъектам самолетостроения применяются нормы раздела II настоящего Кодекса.
{Подраздел 2 раздела XX дополнен пунктом 4-1 согласно Закону № 1795-VIII от 20.12.2016 }
5. Временно, до 1 января 2015 года, освобождаются от налогообложения налогом на добавленную стоимость операции по выполнению работ и снабжению услуг субъектами предпринимательской деятельности - резидентами Украины, одновременно осуществляющими издательскую деятельность, деятельность по изготовлению, распространению книжной продукции и производству бумаги и картона. При этом доход такого субъекта предпринимательской деятельности, полученный от издательской деятельности, деятельности по изготовлению, распространению книжной продукции и производству бумаги и картона, должен составлять не менее 100 процентов от общей суммы его дохода за первый отчетный (налоговый) период с момента создания такого субъекта предпринимательской деятельности или не менее 50 процентов от общей суммы.
6. Временно, до 1 января 2015 года, освобождаются от налогообложения налогом на добавленную стоимость операции по выполнению работ и поставки услуг в издательской деятельности, деятельности по изготовлению и распространению издательствами, издательскими организациями, предприятиями полиграфии, распространителями книжной продукции, произведенной в Украине, операции по производству в Украине книжной продукции, ученических тетрадей, учебников и учебного пособия украинского производства, а также операции по поставке книжной продукции, произведенной в Украине, кроме рекламы, услуг по размещению материалов рекламного и эротического характера и изданий рекламного и эротического характера.
7. Временно, до 1 января 2015 года, освобождаются от налогообложения налогом на добавленную стоимость:
{Абзац первый пункта 7 подраздела 2 раздела XX в редакции Закона № 3609-VI от 07.07.2011 }
операции по ввозу на таможенную территорию Украины в таможенном режиме импорта товаров, определенных подпунктом 1 пункта 4 раздела ХХI "Заключительные и переходные положения" Таможенного кодекса Украины для использования в собственной производственной деятельности;
{Абзац пункта 7 подраздела 2 раздела XX в редакции Законов № 3609-VI от 07.07.2011 , № 4915-VI от 07.06.2012 }
операции по снабжению товаров, определенных подпунктом 1 пункта 4 раздела ХХI "Заключительные и переходные положения" Таможенного кодекса Украины , переработчикам, издательствам и предприятиям полиграфии на территории Украины.
{Абзац пункта 7 подраздела 2 раздела XX в редакции Закона № 3609-VI от 07.07.2011 }
В случае нецелевого использования указанных товаров налогоплательщик обязан увеличить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму налога на добавленную стоимость, которая должна была быть уплачена в момент импорта таких товаров, а также уплатить пеню в соответствии с законом.
8. На период до 1 января 2025 года по нулевой ставке облагается налогом на добавленную стоимость поставки товаров (кроме подакцизных товаров) и услуг (кроме услуг, предоставляемых при проведении лотерей и развлекательных игр и услуг по поставке товаров, полученных в пределах договоров комиссии (консигнации), поручения, доверия уполномочивают такого плательщика налога (далее - комиссионера) осуществлять поставки товаров от имени и по поручению другого лица (далее - комитента) без передачи права собственности на такие товары), которые непосредственно производятся предприятиями и организациями общественных объединений лиц с инвалидностью, которые основаны общественными объединениями лиц с инвалидностью и являются их собственностью, где количество лиц с инвалидностью менее 50 процентов среднесписочного количества штатных работников, и при условии, что фонд оплаты труда таких лиц с инвалидностью составляет в течение отчетного периода не менее 25 процентов суммы общих затрат на оплату труда, относящихся к составу издержек производства.
{Абзац первый пункта 8 подраздела 2 раздела XX с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 4834-VI от 24.05.2012 , № 344-IX от 05.12.2019 }
Непосредственным считается изготовление товаров/услуг, вследствие которого сумма затрат, понесенных на переработку (обработку, другие виды преобразования) сырья, комплектующих, составных частей, других покупных товаров, используемых в изготовлении таких товаров, составляет не менее 8 процентов продажной цены таких товаров.
Указанные предприятия и организации общественных объединений лиц с инвалидностью имеют право применять эту льготу при регистрации в соответствующем контролирующем органе, которая осуществляется на основании представления соответствующего заявления плательщика налога о желании получить такую льготу и положительного решения уполномоченного органа в соответствии с Законом Украины "Об основах социальной защищенности лиц с инвалидностью в Украине".
{Абзац третий пункта 8 подраздела 2 раздела XX с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 344-IX от 05.12.2019 }
При нарушении требований этого пункта налогоплательщиком контролирующий орган отменяет его регистрацию как лица, имеющего право на налоговую льготу, а налоговые обязательства такого налогоплательщика перечисляются с налогового периода, по результатам которого были обнаружены такие нарушения, в соответствии с общими правилами налогообложения, установленными настоящим Кодексом, и с одновременным применением.
Налоговая отчетность таких предприятий и организаций предоставляется в порядке, установленном законодательством.
{ Пункт 8 подраздела 2 раздела XX с изменениями, внесенными Законом № 1654-VII от 14.08.2014 }
9. До 1 сентября 2012 года налог на добавленную стоимость не взимается при ввозе на таможенную территорию Украины товаров в таможенном режиме импорта, освобождаемых от налогообложения ввозной пошлиной согласно абзацу четвертому подпункта 3 пункта 4 раздела ХХІ "Заключительные и переходные положения" .
{Абзац первый пункта 9 раздела XX в редакции Закона № 4915-VI от 07.06.2012 }
При нарушении целевого использования таких предметов или при их отчуждении на таможенной территории Украины за любую компенсацию к налогоплательщикам применяются штрафные (финансовые) санкции в соответствии с требованиями закона.
{Пункт 10 подраздела 2 раздела XX исключен на основании Закона № 1166-VII от 27.03.2014 }
11. Регистрация налоговых накладных плательщиками налога добавленную стоимость - продавцами в Едином реестре налоговых накладных вводится плательщиков этого налога, у которых сумма налога добавленную стоимость в одной налоговой накладной составляет:
свыше 1 миллиона гривен - с 1 января 2011 года;
свыше 500 тысяч гривен – с 1 апреля 2011 года;
свыше 100 тысяч гривен – с 1 июля 2011 года;
более 10 тысяч гривен – с 1 января 2012 года.
Налоговая накладная, составленная при осуществлении операций по поставке подакцизных товаров и товаров, ввезенных на таможенную территорию Украины, с 1 января 2012 года подлежит включению в Единый реестр налоговых накладных независимо от размера налога на добавленную стоимость в одной налоговой накладной.
{Абзац шестой пункта 11 подраздела 2 раздела XX в редакции Закона № 3609-VI от 07.07.2011 ; с изменениями, внесенными Законом № 1621-VII от 31.07.2014 с учетом изменений, внесенных Законом № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законами № 71-VIII от 28.12.2014 , № 1797-VIII от 21.12.2016 }
К плательщикам налога, для которых на дату составления накладной этим подразделением не введена обязательность регистрации налоговой накладной в Едином реестре налоговых накладных, не применяются нормы абзацев восьмого и девятого пункта 201.10 статьи 201 настоящего Кодекса.
{Абзац седьмой пункта 11 подраздела 2 раздела XX с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
С 1 февраля 2015 года регистрации в Едином реестре налоговых накладных подлежат все налоговые накладные и расчеты корректировки в налоговые накладные (в том числе не предоставляемые покупателю, составленные по операциям по поставке товаров/услуг, которые освобождены от налогообложения) в зависимости от размера налога на добавленную стоимость.
{Пункт 11 подраздела 2 раздела XX дополнен абзацем восьмым согласно Закону № 71-VIII от 28.12.2014 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
12. Временно, до 31 декабря (включительно) года, в котором будет прекращено или отменено военное положение на территории Украины, введенный Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента2 № 2102-IX , освобождаются от налогообложения налогом на добавленную стоимость операции по поставке национальных фильмов, определенных Законом Украины "О кинематографии", производителями, демонстраторами и распространителями национальных фильмов, а также по поставкам работ и услуг по производству национальных фильмов, а также национальных фильмов и фильмов, созданных на территории Украины, по поставкам работ и услуг по тиражированию национальных фильмов и иностранных фильмов, дублированных, озвученных государственным языком на территории Украины, а также по поставкам работ и услуг по дублированию, озвучению на государственном языке иностранных фильмов на территории Украины, по поставкам работ и услуг по сохранению.
{Пункт 12 подраздела 2 раздела XX с изменениями, внесенными согласно Законам № 909-VIII от 24.12.2015 , № 1797-VIII от 21.12.2016 ; в редакции Закона № 2176-VIII от 07.11.2017 ; с изменениями, внесенными Законами № 962-IX от 04.11.2020 , № 4143-IX от 17.12.2024 }
13. Временно, до 1 января 2016 года, освобождаются от налогообложения налогом на добавленную стоимость операции по поставке услуг по демонстрированию, распространению и/или публичному оповещению национальных фильмов и иностранных фильмов, дублированных, озвученных и/или субтитрованных государственным языком на территории Украины, демонстратор (публичными извещателями).
13-1 . Временно, до 1 января 2023 года, освобождаются от налогообложения налогом на добавленную стоимость операции по поставке услуг по демонстрации, распространению, показу и/или публичному оповещению национальных фильмов и иностранных фильмов, дублированных, озвученных государственным языком на территории Украины, демонстраторами, распространителями.
{Подраздел 2 раздела XX дополнен пунктом 13-1 согласно Закону № 2176-VIII от 07.11.2017 ; с изменениями, внесенными Законом № 962-IX от 04.11.2020 }
13-2 . Временно, с 1 января 2023 года до 31 декабря (включительно) года, в котором будет прекращено или отменено военное положение на территории Украины, введенный Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "О утверждении Украины" 2022 № 2102-IX , освобождаются от налогообложения налогом на добавленную стоимость операции по поставке услуг по демонстрации, распространению и показу демонстраторами и распространителями национальных фильмов и иностранных фильмов, которые дублированы, озвучены государственным языком на территории Украины, при условии, что такие национальные версии для лиц с нарушением зрения и лиц с нарушениями слуха.
{Подраздел 2 раздела XX дополнен пунктом 13-2 согласно Закону № 962-IX от 04.11.2020 ; с изменениями, внесенными Законом № 4143-IX от 17.12.2024 }
14. При отрицательном значении сумм налога на добавленную стоимость, исчисленного в порядке, предусмотренном в пункте 200.1 статьи 200 настоящего Кодекса, по предприятиям судостроения и самолетостроения возмещение из бюджета осуществляется в налоговом периоде, следующем за отчетным периодом, в котором возникло отрицательное сальдо налога2 и сроки .
{Пункт 15 подраздела 2 раздела XX исключен на основании Закона № 909-VIII от 24.12.2015 }
{Пункт 15 - 1 подраздела 2 раздела XX исключен на основании Закона № 909-VIII от 24.12.2015 }
{Пункт 15 - 2 подраздела 2 раздела XX исключен на основании Закона № 909-VIII от 24.12.2015 }
16. В период с 1 января 2012 года по 31 декабря 2014 года включая операции по поставке необработанных шкур и производимой кожи без дальнейшей обработки (товарные позиции 4101-4103 , 4301 ), в том числе операции по импорту таких товаров, освобождаются от налогообложения подат.
{Абзац первый пункта 16 подраздела 2 раздела XX с изменениями, внесенными Законом № 713-VII от 19.12.2013 }
При вывозе в таможенном режиме экспорта таких товаров нулевая ставка не применяется.
17. Исключено.
{Пункт 18 подраздела 2 раздела XX исключен на основании Закона № 3609-VI от 07.07.2011 }
19. Операции по снабжению УЕФА билетов и услуг, которые являются неотъемлемой частью билета, временно до 1 сентября 2012 года освобождаются от налогообложения налогом на добавленную стоимость.
Временно до 1 сентября 2012 года освобождаются от налогообложения налогом на добавленную стоимость операции по ввозу на таможенную территорию Украины в таможенном режиме импорта товаров, определенных нормами абзаца третьего подпункта 3 пункта 4 раздела ХХI "Заключительные и переходные положения" Таможенного кодекса Украины .
{Пункт 19 подраздела 2 дополнен абзацем согласно Закону № 3675-VI от 08.07.2011 – вводится в действие одновременно со вступлением в силу нормативно-правового акта Кабинета Министров Украины относительно определения объемов и порядка ввоза товаров, подпадающих под льготный режим налогообложения (1). п.2 раздела II Закона № 3675-VI от 08.07.2011 ; с изменениями, внесенными Законом № 4915-VI от 07.06.2012 }
Объемы и порядок ввоза таких товаров утверждаются Кабинетом министров Украины.
{Пункт 19 подраздела 2 дополнен абзацем согласно Закону № 3675-VI от 08.07.2011 – вводится в действие одновременно со вступлением в силу нормативно-правового акта Кабинета Министров Украины относительно определения объемов и порядка ввоза товаров, подпадающих под льготный режим налогообложения (1). п.2 раздела II Закона № 3675-VI от 08.07.2011 }
В случае нарушения целевого использования таких товаров или их отчуждения на таможенной территории Украины к налогоплательщикам применяются штрафные (финансовые) санкции в соответствии с требованиями закона.
{Пункт 19 подраздела 2 дополнен абзацем согласно Закону № 3675-VI от 08.07.2011 – вводится в действие одновременно со вступлением в силу нормативно-правового акта Кабинета Министров Украины относительно определения объемов и порядка ввоза товаров, подпадающих под льготный режим налогообложения (1). п.2 раздела II Закона № 3675-VI от 08.07.2011 }
{Подраздел 2 раздела XX дополнен пунктом 19 согласно Закону № 3292-VI от 21.04.2011 }
20. На период действия процедуры списания задолженности согласно Закону Украины "О некоторых вопросах задолженности за потребленный природный газ и электрическую энергию" для участников списания задолженности, определенных настоящим Законом, являющимся плательщиками налога на добавленную стоимость в соответствии с разделом V настоящего Кодекса, налог на добавленную стоимость предварительно отнесен к составу налогов корректировке и не изменяет состав налоговых обязательств и налогового кредита отчетного налогового периода плательщиков налога.
{Подраздел 2 раздела XX дополнен пунктом согласно Закону № 3320-VI от 12.05.2011 – изменение действует до 30 июня 2012 года; с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
21. Для лиц, перешедших на общую систему налогообложения по упрощенной системе налогообложения и зарегистрированные плательщиками налога на добавленную стоимость, операции по поставке товаров/услуг, оплаченные в виде авансов (предоплаты) в период пребывания таких плательщиков налога на добавленную стоимость на упрощенной системе налогообложения по налогу налога, не облагаются налогом.
{Подраздел 2 раздела XX дополнен пунктом 21 согласно Закону № 3609-VI от 07.07.2011 }
{Пункт 22 подраздела 2 раздела XX исключен на основании Закона № 4834-VI от 24.05.2012 }
23. До 1 января 2027 года от налогообложения налогом на добавленную стоимость освобождаются операции по снабжению, в том числе операции по импорту отходов и лома черных и цветных металлов, а также бумаги и картона для утилизации (макулатуры и отходов) товарной позиции 4707 согласно . Перечни таких отходов и лома черных и цветных металлов утверждаются Кабинетом Министров Украины.
{Абзац первый пункта 23 подраздела 2 раздела XX с изменениями, внесенными согласно Законам №4834-VI от 24.05.2012 , №713-VII от 19.12.2013 , №1621-VII от 31.07.2014 , №28 . 2628-VIII от 23.11.2018 }
Операции по вывозу в таможенном режиме экспорта товаров, указанных в настоящем пункте, освобождаются от налогообложения налогом на добавленную стоимость.
{Подраздел 2 раздела XX дополнен пунктом 23 согласно Закону № 3609-VI от 07.07.2011 ; с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 1914-IX от 30.11.2021 }
24. Норма абзаца первого пункта 188.1 статьи 188 настоящего Кодекса, согласно которой в базу налогообложения налогом на добавленную стоимость не включаются суммы сбора на обязательное государственное пенсионное страхование на стоимость услуг сотовой подвижной связи, применяется со дня вступления в силу настоящего Кодекса.
{Подраздел 2 раздела XX дополнен пунктом 24 согласно Закону № 4014-VI от 04.11.2011 }
25. Временно до 31 декабря 2012 года освобождаются от налогообложения налогом на добавленную стоимость операции по поставке, в том числе операции по ввозу на таможенную территорию Украины специализированных транспортных средств, таких как автомобили скорой медицинской помощи товарной позиции 8703 согласно УКТ ВЭД , которые предназначены для использования местных учреждений бюджетов или по заказу соответствующих распорядителей бюджетных средств.
В случае нецелевого использования указанных товаров налогоплательщик обязан увеличить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму налога на добавленную стоимость, которая должна была быть уплачена в момент импорта (поставки) таких товаров, а также уплатить пеню в соответствии с законом.
{Подраздел 2 раздела XX дополнен пунктом 25 согласно Закону № 4279-VI от 22.12.2011 }
25 - 1 . Восстановить с 1 декабря 2013 года по 1 января 2015 года действие пункта 25 этого подразделения.
{Подраздел 2 раздела XX дополнен пунктом 25-1 согласно Закону № 657-VII от 24.10.2013 }
26. Временно, на период выполнения программ Глобального фонда по борьбе со СПИДом, туберкулезом и малярией в Украине, которые выполняются в соответствии с законом, освобождаются от налогообложения налогом на добавленную стоимость операции по:
ввоз на таможенную территорию Украины в таможенном режиме импорта товаров (кроме подакцизных), если такие товары оплачиваются за счет грантов (субгрантов), предоставленных в соответствии с программами Глобального фонда для борьбы со СПИДом, туберкулезом и малярией в Украине, которые выполняются в соответствии с законом. Порядок ввоза указанных товаров определяется Кабинетом министров Украины. В случае нецелевого использования указанных товаров налогоплательщик увеличивает налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму налога на добавленную стоимость, которая должна была быть уплачена в момент импорта таких товаров, а также обязан уплатить пеню в соответствии с настоящим Кодексом;
поставки на таможенной территории Украины товаров (кроме подакцизных) и предоставления услуг, если такие товары/услуги оплачиваются за счет грантов (субгрантов), предоставленных в соответствии с программами Глобального фонда по борьбе со СПИДом, туберкулезом и малярией в Украине, которые выполняются в соответствии с законом. Порядок осуществления таких операций определяется Кабинетом министров Украины. В случае нарушения требований, установленных этим порядком, налогоплательщик, который фактически воспользовался правом на налоговую льготу, считается умышленно уклоняющимся от налогообложения, и к такому плательщику применяются штрафные (финансовые) санкции, установленные настоящим Кодексом.
В случае совершения операций, уволенных в соответствии с настоящим пунктом, положения пункта 198.5 статьи 198 настоящего Кодекса и положения статьи 199 настоящего Кодекса не применяются.
{Пункт 26 подраздела 2 раздела XX дополнен абзацем четвертым согласно Закону № 909-VIII от 24.12.2015 }
{Подраздел 2 раздела XX дополнен пунктом 26 согласно Закону № 4834-VI от 24.05.2012 }
26 - 1 . Временно, с 1 января 2013 года по 1 января 2023 года, освобождаются от налогообложения налогом добавленную стоимость операции по поставке программной продукции, как и операции с программной продукцией, плата за которые не считается роялти согласно абзацам вторым - седьмым подпункта 14.1.425.
Для целей данного пункта к программной продукции относятся:
результат компьютерного программирования в виде операционной системы, системной, прикладной, развлекательной и/или обучающей компьютерной программы (их компонентов), а также в виде интернет-сайтов и/или онлайн-сервисов и доступа к ним;
экземпляры (копии, экземпляры) компьютерных программ, их частей, компонентов в материальной и/или электронной форме, в том числе в форме кода (кодов) и/или ссылок для загрузки компьютерной программы и/или их частей, компонентов в форме кода (кодов) для активации компьютерной программы или в другой форме;
любые изменения, обновления, приложения, дополнения и/или расширения функционала компьютерных программ, права на получение таких обновлений, изменений, приложений, дополнений в течение определенного периода времени;
криптографические средства защиты.
{Подраздел 2 раздела XX дополнен пунктом согласно Закону № 5091-VI от 05.07.2012 ; с изменениями, внесенными согласно Закону № 5412-VI от 02.10.2012 ; в редакции Закона № 2245-VIII от 07.12.2017 }
27. На период действия контракта, заключенного для реализации национального проекта "Воздушный экспресс", утвержденного Кабинетом Министров Украины, которым предусмотрено:
сооружение железнодорожного пассажирского сообщения г. Киев – международный аэропорт "Борисполь";
строительство городской кольцевой автомобильной дороги вокруг г. Киева на участке Киев – Борисполь;
строительство дороги от Подольского мостового перехода до проспекта Ватутина в г. Киеве, взимание налога на добавленную стоимость производится с учетом следующего:
а) по операциям по ввозу на таможенную территорию Украины в таможенном режиме временного ввоза товаров, ввозимых сторонами контракта, применяется условное полное освобождение от налогообложения налогом на добавленную стоимость.
Перечень и объем товаров, ввозимых на таможенную территорию Украины в таможенном режиме временного ввоза с условным полным освобождением от налогообложения в рамках выполнения национального проекта "Воздушный экспресс", устанавливаются Кабинетом Министров Украины;
б) освобождаются от налогообложения:
операции по поставке услуг на таможенной территории, связанных с реализацией национального проекта "Воздушный экспресс", предоставляемых лицом-нерезидентом, не зарегистрированным в качестве плательщика налога на добавленную стоимость, сторонам контракта.
Перечень услуг, связанных с реализацией национального проекта "Воздушный экспресс" и подлежащих освобождению от налогообложения, устанавливается Кабинетом Министров Украины;
операции по ввозу на таможенную территорию Украины товаров в таможенном режиме импорта, которые не производятся в Украине или производятся в Украине, но не отвечают требованиям проекта по кодам согласно УКТ ВЭД , предусмотренные подпунктом 9 пункта 4 раздела XXI "Заключительные и переходные положения" Таможенного кодекса Украины .
Перечень и объемы ввоза таких товаров определяются Кабинетом министров Украины;
операции по снабжению исполнителем заказчику, являющимися сторонами контракта, сооруженного объекта (или его частей), предусмотренного контрактом, при реализации национального проекта "Воздушный экспресс".
В случае нарушения требований по целевому использованию указанных в этом пункте товаров налогоплательщик обязан увеличить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму налога, которая должна быть уплачена в момент ввоза на таможенную территорию Украины таких товаров, а также уплатить пеню, начисленную на такую сумму налога, исходя из такой суммы налога, действовала на день увеличения налогового обязательства и за период с даты ввоза на таможенную территорию Украины таких товаров до даты увеличения налоговых обязательств.
Термин "сторона контракта", указанный в разделе XX "Переходные положения" настоящего Кодекса, для целей налогообложения определяет заказчика и исполнителя, среди которых заказчиком является государственное предприятие, определенное Кабинетом Министров Украины как уполномоченное лицо по реализации национального проекта "Воздушный экспресс", а исполнителем - нерезидент, являющийся стороной контракта, заключенного с заказом представительства такого нерезидента.
{Подраздел 2 раздела XX дополнен пунктом 27 согласно Закону № 5043-VI от 04.07.2012 }
28. Временно, на период реализации проектов (программ) за счет международной технической помощи, оказываемой в соответствии с инициативой стран Большой восьмерки "Глобальное партнерство против распространения оружия и материалов массового уничтожения", освобождаются от налогообложения налогом на добавленную стоимость сделки по:
ввоз на таможенную территорию Украины товаров в таможенном режиме импорта, не производимых в Украину, определенных подпунктом 11 пункта 4 раздела XXI "Заключительные и переходные положения" Таможенного кодекса Украины . Перечень и порядок ввоза таких товаров определяется Кабинетом Министров Украины. В случае нецелевого использования указанных товаров налогоплательщик увеличивает налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму налога на добавленную стоимость, которая должна была быть уплачена в момент импорта таких товаров, а также обязан уплатить пеню в соответствии с настоящим Кодексом;
поставки на таможенной территории Украины товаров (кроме подакцизных товаров и товаров групп 1-24 согласно УКТ ВЭД ) и предоставления услуг, если такие товары/услуги оплачиваются за счет международной технической помощи, предоставляемой в соответствии с инициативой стран Большой восьмерки "Глобальное партнерство против распространения оружия и материалов массового уничтожения". Список товаров/услуг и порядок осуществления таких операций определяются Кабинетом Министров Украины. В случае нарушения требований, установленных этим порядком, налогоплательщик, который фактически воспользовался правом на налоговую льготу, считается умышленно уклоняющимся от налогообложения, и к такому плательщику применяются штрафные (финансовые) санкции, установленные настоящим Кодексом.
{Подраздел 2 раздела XX дополнен пунктом 28 согласно Закону № 5412-VI от 02.10.2012 }
29. На период действия процедуры списания задолженности согласно Закону Украины "О некоторых вопросах задолженности предприятий оборонно-промышленного комплекса - участников Государственного концерна "Укроборонпром" и обеспечения их стабильного развития" для участников процедуры списания задолженности, определенных настоящим Законом, которые являются плательщиками налога на добавленную стоимость в соответствии с разделом V настоящего Кодекса, и налоговых обязательств, не подлежит корректировке и изменяет состав налоговых обязательств и налогового кредита отчетного налогового периода плательщиков налога.
Не возникают налоговые обязательства по налогу добавленную стоимость у Государственного агентства резерва Украины при переводе материальных ценностей в денежную форму внутри выполнения Закона "О некоторых вопросах задолженности предприятий оборонно-промышленного комплекса - участников Государственного концерна "Укроборонпром" и обеспечения их стабильного развития".
При отпуске топлива из государственного резерва в соответствии с Законом Украины "О некоторых вопросах задолженности предприятий оборонно-промышленного комплекса - участниками Государственного концерна "Укроборонпром" и обеспечении их стабильного развития" у участников процедуры списания задолженности не возникают налоговые обязательства и налоговый кредит по налогу на добавленную стоимость.
{Подраздел 2 раздела XX дополнен пунктом 29 согласно Закону № 5414-VI от 02.10.2012 }
30. Временно, до 1 июля 2013 года, остановить действие подпункта "й" пункта 201.1 статьи 201 настоящего Кодекса.
{Подраздел 2 раздела XX дополнен пунктом 30 согласно Закону № 5503-VI от 20.11.2012 }
31. Операции по обслуживанию ипотечных активов в составе ипотечного покрытия в соответствии с Законом Украины "Об ипотечных облигациях" , осуществляемых обслуживающим учреждением - банком, который был первоначальным кредитором в отношении таких ипотечных активов по поручению эмитента ипотечных облигаций, не является объектом.
Для целей настоящего пункта под эмитентом ипотечных облигаций следует понимать финансовое учреждение, более 50 процентов корпоративных прав которого принадлежит государственным банкам.
{Подраздел 2 раздела XX дополнен пунктом 31 согласно Закону № 5519-VI от 06.12.2012 }
32. Временно, на период проведения антитеррористической операции и/или осуществления мероприятий по обеспечению национальной безопасности и обороны, отражению и сдерживанию вооруженной агрессии Российской Федерации, и/или введению военного положения в соответствии с законодательством, освобождаются от налогообложения налогом на добавленную стоимость операции по ввозу на таможенную территорию Украины и поставки на таможенную
1) специальных средств индивидуальной защиты (каски, изготовленные в соответствии с военными стандартами или техническими условиями, или их эквиваленты, классифицируемые в товарной подкатегории 6506 10 80 00 согласно УКТ ВЭД и специально предназначенные для них компоненты (т.е. подшлемы, амортизаторы), содержащие товары 6507 00 00 00 в связи с УКТ ВЭД ; территориальных общин, образованных в соответствии с законами Украины, другими субъектами, осуществляющими борьбу с терроризмом в соответствии с законом и/или участвующими в осуществлении мер по обеспечению национальной безопасности и обороны, отражению и сдерживанию вооруженной агрессии Российской Федерации; нитей и тканей (материалов), классифицируемых в товарных подкатегориях 3920 10 89 90 , 3920 61 00 00, 3921 90 60 00, 5402 11 00 00 , 5407 10 00 00 6914 90 00 00 согласно УКТ ВЭД, для изготовления бронежилетов и шлемов;
2) лекарственных средств и медицинских изделий в соответствии с подпунктом "в" пункта 193.1 статьи 193 настоящего Кодекса, предназначенных для использования учреждениями здравоохранения, участниками антитеррористической операции, лицами, участвующими в осуществлении мер по обеспечению национальной безопасности и обороны, отпору и сдерживанию вооруженной помощи, период проведения антитеррористической операции и/или осуществления мероприятий по обеспечению национальной безопасности и обороны, отпору и сдерживанию вооруженной агрессии Российской Федерации, и/или введению военного положения в соответствии с законодательством получили ранения, контузии или иного повреждения здоровья, по перечню , установленному Кабинетом Министров Украины;
3) лекарственных средств и медицинских изделий без государственной регистрации и разрешительных документов о возможности ввоза на таможенную территорию Украины, предназначенных для использования учреждениями здравоохранения, участниками антитеррористической операции, лицами, участвующими в осуществлении мер по обеспечению национальной безопасности и обороны, отпору и сдерживанию вооруженной агрессии в Российской Федерации, антитеррористической операции и/или осуществление мер по обеспечению национальной безопасности и обороны, отпору и сдерживанию вооруженной агрессии Российской Федерации, и/или введению военного положения в соответствии с законодательством получили ранения, контузии или иного повреждения здоровья, по перечню и в объемах, установленных Кабинетом Министров Украины;
4) товаров оборонного назначения, определенных такими согласно пункту 29 части первой статьи 1 Закона Украины "Об оборонных закупках", классифицируемых по таким группам, товарным позициям и подкатегориям УКТ ВЭД :
a) 3601 00 00 00 (только для порохов, используемых в оборонных целях); 90 00 00 (только для осветительных и сигнальных ракет, используемых в оборонных целях);
б) 8525 60 00 00 ;
в) 8529 90 20 00 (только для частей и принадлежностей к аппаратуре для передачи и приема голоса, изображений и другой информации, включая аппаратуру для коммуникации в сети проводной или беспроводной связи, аппаратуры прослушивания направленного действия, радиостанций ультракоротковолнового и коротковолнового диапазона классифицируются по коду 8525 60 00 00 согласно УКТ ВЭД, в случае если поставка (закупка) таких товаров осуществляется для государственных заказчиков по оборонному заказу);
г) 8524 (исключительно для подкатегорий 8524 11 00 90, 8524 12 00 90, 8524 19 00 90, 8524 91 00 90, 8524 92 00 90, 8524 9 аппаратуры для передачи и приема голоса, изображений и другой информации, включая аппаратуру для коммуникации в сети проводной или беспроводной связи, аппаратуры прослушивания направленного действия, радиостанций ультракоротковолнового и коротковолнового диапазона военного назначения, разведывательно-сигнальной аппаратуры, классифицируемые по коду 00 ВЭД, если поставка (закупка) таких товаров осуществляется для государственных заказчиков по оборонному заказу);
ґ) 8543 20 00 00 (только для средств радиоэлектронной разведки и радиоэлектронной борьбы, используемых в оборонных целях);
д) 8702-8705 (только для автомобилей специального назначения, радиолокационных станций и прицепов к ним, классифицируемых в товарной позиции 8716 согласно УКТ ВЭД, мобильных ремонтных мастерских, используемых в оборонных целях; пассажирских и грузовых автомобилей обычного типа, используемых в оборонных целях);
е) 8710 00 00 00 ;
есть) 8806 ;
ж) 8807 (только для части для беспилотных летательных аппаратов);
з) 8804 00 00 00 (только для парашютов и других устройств, предназначенных для десантирования военнослужащих и/или военной техники);
и) 8906 (только для военных кораблей, катеров и их составляющих, беспилотных морских систем, используемых в оборонных целях);
и) группы 90 (только для биноклей, приборов ночного видения, тепловизоров, защитных очков и аналогичных оптических изделий, телескопических прицелов и других оптических устройств для военного оружия, если они не поставлены вместе с военным оружием, для которого они предназначены, волокон оптических и жгутов волоконно- классифицируются в товарных подкатегориях 9001 10 90 10 , 9001 10 90 90 согласно УКТ ВЭД, другие оптические, навигационные и топографические приборы и инструменты, используемые в оборонных целях);
{Подпункт "i" подпункта 4 пункта 32 подраздела 2 раздела XX с изменениями, внесенными согласно Закону № 4474-IX от 04.06.2025 }
е) группы 93 , кроме включенных в товарную позицию 9303 и товарную подкатегорию 9304 00 00 00, а также 9305 (только предназначенные для изделий товарных позиций 9303-9304), 9306 90 90 00 и 9307 00;
й) тепловизионные бинокли, моноочки и биноочки, приборы ночного видения (бинокли и моноочки), классифицируемые в товарных подкатегориях 8525 89 00 10 , 8525 89 00 90 согласно УКТ ВЭД;
{Подпункт 4 пункта 32 подраздела 2 раздела XX дополнен подпунктом "й" согласно Закону № 3287-IX от 28.07.2023 }
к) дальномеры, классифицируемые в товарной позиции 9015 10 00 00 в соответствии с УКТ ВЭД;
{Подпункт 4 пункта 32 подраздела 2 раздела XX дополнен подпунктом "к" согласно Закону № 3287-IX от 28.07.2023 }
л) портативные радиоэлектронные средства обнаружения и противодействия беспилотным летательным аппаратам (антидроновые ружья), классифицируемые в товарной позиции 8543 в соответствии с УКТ ВЭД;
{Подпункт 4 пункта 32 подраздела 2 раздела XX дополнен подпунктом "л" согласно Закону № 3287-IX от 28.07.2023 }
м) 8526 10 00 90 ;
{Подпункт 4 пункта 32 подраздела 2 раздела XX дополнен подпунктом "м" согласно Закону № 3522-IX от 20.12.2023 }
н) тактические наушники специального военного назначения, классифицируемые в товарной подкатегории 8518 30 00 90 согласно УКТ ВЭД;
{Подпункт 4 пункта 32 подраздела 2 раздела XX дополнен подпунктом "н" согласно Закону № 3853-IX от 16.07.2024 }
о) квадроциклы и мотовездеходы, классифицируемые в товарных позициях 8703 , 8704 согласно УКТ ВЭД;
{Подпункт 4 пункта 32 подраздела 2 раздела XX дополнен подпунктом "о" согласно Закону № 4967-IX от 03.09.2026 }
5) товаров, конечным получателем которых согласно сертификата конечного потребителя или согласно условиям договора определены правоохранительные органы, Министерство обороны Украины, Вооруженные Силы Украины и другие военные формирования, добровольческие формирования территориальных общин, образованные в соответствии с законами Украины, другие субъекты, осуществляющие борьбу с терроризмом в соответствии с законом обороны, отпора и сдерживания вооруженной агрессии Российской Федерации против Украины, предприятия, являющиеся исполнителями (соисполнителями) государственных контрактов (договоров) по оборонным закупкам:
проката плоского из других легированных сталей шириной 600 мм или более, классифицируемого в товарной подкатегории 7225 40 60 00 согласно УКТ ВЭД;
стекла безопасного, включая стекло укрепленное (закаленное) или многослойное, классифицируемое в товарной позиции 7007 в соответствии с УКТ ВЭД;
оптических приборов для наблюдения, классифицируемых в товарных подкатегориях 9013 10 90 00 , 9005 10 00 00, 9005 80 00 00 согласно УКТ ВЭД;
аппаратуры для передачи и приема голоса, изображений и другой информации, включая аппаратуру для коммуникации в сети проводной или беспроводной связи, аппаратуры прослушивания направленного действия, радиостанций ультракоротковолнового и коротковолнового диапазона военного назначения, разведывательно-сигнальной аппаратуры, их частей и принадлежностей8 товарных подкатегориях 8525 60 00 00, 8529 90 20 00, 8524 11 00 90, 8524 12 00 90, 8524 19 00 90, 8524 91 00 90, 8 99 00 90 согласно УКТ ВЭД;
беспилотных летательных аппаратов без вооружения и их частей, классифицируемых в товарных позициях 8806 , 8807 согласно УКТ ВЭД, водных беспилотных систем, классифицируемых в товарной позиции 8906 согласно УКТ ВЭД;
{Абзац шестой подпункта 5 пункта 32 подраздела 2 раздела XX с изменениями, внесенными согласно Закону № 4505-IX от 18.06.2025 }
метеостанций, классифицируемых в товарной подкатегории 9015 80 20 00 согласно УКТ ВЭД;
тепловизионные бинокли, моноочки и биноочки, приборы ночного видения (бинокли и моноочки), классифицируемые в товарных подкатегориях 8525 89 00 10 , 8525 89 00 90 согласно УКТ ВЭД;
{Подпункт 5 пункта 32 подраздела 2 раздела XX дополнен новым абзацем согласно Закону № 3287-IX от 28.07.2023 }
дальномеры, классифицируемые в товарной позиции 9015 10 00 00 в соответствии с УКТ ВЭД;
{Подпункт 5 пункта 32 подраздела 2 раздела XX дополнен новым абзацем согласно Закону № 3287-IX от 28.07.2023 }
радиоэлектронные средства обнаружения и противодействия беспилотным летательным аппаратам, классифицируемым в товарной позиции 8543 в соответствии с УКТ ВЭД, в том числе антидроновые ружья;
{Подпункт 5 пункта 32 подраздела 2 раздела XX дополнен новым абзацем согласно Закону № 3287-IX от 28.07.2023 ; в редакции Закона № 3853-IX от 16.07.2024 }
радиолокационных приборов, классифицируемых в товарной подкатегории 8526 10 00 90 согласно УКТ ВЭД;
{Подпункт 5 пункта 32 подраздела 2 раздела XX дополнен новым абзацем согласно Закону № 3522-IX от 20.12.2023 }
симуляторов боевых действий, классифицируемых в товарной подкатегории 9023 00 80 00 согласно УКТ ВЭД;
{Пункт 32 подраздела 2 раздела XX дополнен новым абзацем согласно Закону № 4709-IX от 04.12.2025 }
квадроциклов и мотовездеходов, классифицируемых в товарных позициях 8703 , 8704 согласно УКТ ВЭД;
{Подпункт 5 пункта 32 подраздела 2 раздела XX дополнен новым абзацем согласно Закону № 4967-IX от 03.09.2026 }
В случае совершения операций, освобожденных от налогообложения налогом на добавленную стоимость согласно подпунктам 4 и 5 настоящего пункта, положения пунктов 198.5 статьи 198 и 199 настоящего Кодекса не применяются в отношении таких операций.
{Абзац пункта 32 подраздела 2 раздела XX с изменениями, внесенными согласно Законам № 4698-IX от 03.12.2025 , № 4709-IX от 04.12.2025 }
{Подраздел 2 раздела XX дополнен пунктом 32 согласно Закону № 1561-VII от 01.07.2014 ; с изменениями, внесенными Законами № 1658-VII от 02.09.2014 , № 555-VIII от 30.06.2015 , № 1797-VIII от 21.12.2016 , № 2463-VIII от 19.06.2018 , 23.11.2018 , №2120-IX от 15.03.2022 , №2173-IX от 01.04.2022 ; в редакции Закона № 3019-IX от 10.04.2023 }
32-1 . Временно, в течение действия правового режима военного, чрезвычайного положения, не считаются использованными налогоплательщиком в не облагаемых налогом на добавленную стоимость операциях или операциях, не являющихся хозяйственной деятельностью налогоплательщика, товары:
приобретенные в облагаемых налогом добавленную стоимость операциях, уничтоженные (потерянные) вследствие действия обстоятельств непреодолимой силы в период действия военного, чрезвычайного положения;
приобретенные в облагаемых налогом добавленную стоимость операциях и переданы в государственную или коммунальную собственность, в том числе в пользу добровольческих формирований территориальных общин, а также предоставленные в пользу других лиц для нужд обеспечения обороны Украины в период действия военного, чрезвычайного положения.
Не является поставкой товаров и услуг операции по безвозмездной (без какой-либо денежной, материальной или других видов компенсации) передачи/предоставления товаров и услуг Вооруженным Силам Украины, Национальной гвардии Украины, Службе безопасности Украины, Службе внешней разведки Украины, Государственной пограничной службе Украины, Министерству внутренних дел Украины, Государственной службе Украины по чрезвычайным ситуациям, информации Украины, добровольческим формированием территориальных общин, другим образованным в соответствии с законами Украины военным формированием, их соединением, воинским частям, подразделениям, учреждениям или организациям, содержащимся за счет средств государственного бюджета, для нужд обеспечения обороны Украины, защиты безопасности населения и интересов государства, а также в пользу центрального органа исполнительной власти, обеспечивающего формирование и реализует здравоохранения государственной, коммунальной собственности и/или структурных подразделений по вопросам здравоохранения областных, Киевской и Севастопольской городских государственных администраций, кроме случаев, если такие операции по поставке товаров и услуг облагаются налогом по нулевой ставке налога на добавленную стоимость.
{Абзац четвертый пункта 32 - 1 подраздела 2 раздела XX с изменениями, внесенными Законом № 2173-IX от 01.04.2022 }
К приведенным в этом пункте операций нормам пункта 198.5 статьи 198 настоящего Кодекса не применяются.
{Подраздел 2 раздела XX дополнен пунктом 32-1 согласно Закону № 2120-IX от 15.03.2022 }
32 - 2 . Временно за налоговые периоды февраль, март, апрель, май 2022 года по операциям по приобретению товаров/услуг, по которым в Едином реестре налоговых накладных поставщиками не зарегистрированы налоговые накладные и/или расчеты корректировки к ним, налогоплательщики:
включают в состав налогового кредита отчетного (налогового) периода суммы налога на добавленную стоимость, уплаченные (начисленные) в составе стоимости приобретенных товаров/услуг, на основании имеющихся у плательщика первичных (расчетных) документов, составленных (полученных) налогоплательщиком по операциям по приобретению товаров/услуг в соответствии с Законом Украины "О;
получатели услуг, поставляемых нерезидентами, место поставки которых расположено на таможенной территории Украины, в случае начисления таким получателем услуг налога на добавленную стоимость в составе налоговых обязательств, определенных в налоговой декларации за соответствующий отчетный (налоговый) период, такие налогоплательщики имеют право на отнесение таких сумм налога к налоговому кредиту соответствующего отчетного (налога) (расчетных) документов, составленных (полученных) налогоплательщиком по операциям по приобретению услуг, в соответствии с Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине".
{Подраздел 2 раздела XX дополнен пунктом 32-2 согласно Закону № 2120-IX от 15.03.2022 ; в редакции Закона № 2260-IX от 12.05.2022 }
33. По выбору налогоплательщика, который он отражает в заявлении, подаваемом в составе налоговой декларации, непогашенные остатки сумм налога на добавленную стоимость, которые были заявлены плательщиками налога к бюджетному возмещению за отчетные (налоговые) периоды до 1 февраля 2015 года, задекларированы в бюджетное возмещение за отчетные (налоговые) периоды2 обязательств по налогу на добавленную стоимость следующих отчетных (налоговых) периодов, отрицательное значение суммы, рассчитанной согласно пункту 200.1 статьи 200 настоящего Кодекса, и остаток отрицательного значения предыдущих отчетных (налоговых) периодов после бюджетного возмещения, задекларированные налогоплательщиками за отчетные (налоговые) периоды до 1 февраля
а) или без проведения проверок, предусмотренных статьей 200 настоящего Кодекса, увеличивают размер суммы налога, на которую плательщик имеет право зарегистрировать налоговые накладные/расчеты корректировки в налоговые накладные в Едином реестре налоговых накладных, определенную пунктом 200 - 1 .3 статьи 200 - 1 кредита в налоговой декларации за отчетный (налоговый) период, в котором было осуществлено такое увеличение.
Суммы такого отрицательного и/или бюджетного возмещения могут быть проверены контролирующим органом в общеустановленном порядке;
б) либо подлежат возврату плательщику в порядке, определенном статьей 200 Кодекса в редакции, действовавшей по состоянию на 31 декабря 2014 года.
{Абзац четвертый пункта 33 подраздела 2 раздела XX с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
{Подраздел 2 раздела XX дополнен пунктом 33 согласно Закону № 71-VIII от 28.12.2014 }
34. Установить, что по состоянию на третий рабочий день после даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины относительно усовершенствования администрирования налога на добавленную стоимость" зарегистрированным плательщикам налога значение суммы налога (положительное или отрицательное), на которую такой плательщик имеет право зарегистрировать налоговые накладные/расчеты налоговых накладных, определенное пунктом 200-1.3 статьи 200-1 настоящего Кодекса, и значение всех ее составляющих, определенных настоящим Кодексом, равны нулю, кроме значений ее составляющих Σ НаклОтр , Σ НаклВид и Σ Тамож , которые были сформированы начиная с 1 июля 2 . Зарегистрированным налогоплательщикам такое значение автоматически увеличивается контролирующим органом:
1) на сумму среднемесячного размера сумм налога, которые за последние 12 отчетных (налоговых) месяцев (июнь 2014 года - май 2015 года) / 4 квартала (II квартал 2014 года - I квартал 2015 года) были задекларированы плательщиком к уплате в бюджет и погашены или рассрочены или отсрочены, а также сельскохозяйственного предприятия, избравшего специальный режим в соответствии со статьей 209 настоящего Кодекса. Плательщикам налога, которые по состоянию на 1 июля 2015 зарегистрированы плательщиками налога на добавленную стоимость:
более 12 отчетных (налоговых) месяцев / 4 квартала - такое увеличение осуществляется в течение третьего рабочего дня после даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины по усовершенствованию администрирования налога на добавленную стоимость";
менее 12 отчетных (налоговых) месяцев / 4 квартала, а также плательщикам, зарегистрированным плательщиками налога на добавленную стоимость после 1 июля 2015 года, - такое увеличение осуществляется в течение первого числа квартала, следующего за кварталом, в котором срок такой регистрации достигает 12 отчетных (налоговых) месяцев / 4 квартала.
Такая сумма увеличения ежеквартально (в течение первого числа соответствующего квартала) подлежит автоматическому перерасчету с учетом показателя среднемесячного размера сумм налога, которые за последние 12 отчетных (налоговых) месяцев / 4 квартала по состоянию на дату такого перерасчета были задекларированы плательщиком к уплате в бюджет и погашены или рассрочены или отсрочены, а также сельскохозяйственного предприятия, избравшего специальный режим в соответствии со статьей 209 настоящего Кодекса, остаются в распоряжении сельскохозяйственного предприятия в соответствии с пунктом 209.18 статьи 209 настоящего Кодекса. Такой перерасчет осуществляется путем вычитания суммы предварительного увеличения и добавления суммы увеличения согласно текущему перерасчету;
2) в течение третьего рабочего дня после даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины по усовершенствованию администрирования налога на добавленную стоимость" на сумму остатков средств на счетах плательщиков в системе электронного администрирования налога на добавленную стоимость по состоянию на начало такого дня за вычетом сумм, заявленных плательщиком в составе налоговой отчетности по налогу2 перечисление с электронного счета в бюджет в счет уплаты налоговых обязательств по налогу и/или на текущий счет плательщика в соответствии с пунктом 200-1.6 статьи 200-1 настоящего Кодекса . До 31 июля 2015/20 августа 2015 сумма, на которую плательщик имеет право зарегистрировать налоговые накладные/расчеты корректировки в Едином реестре налоговых накладных, уменьшается на сумму налоговых обязательств, задекларированных за отчетный (налоговый) период за июнь 2015 года/II квартал;
3) в течение 10 календарных дней после даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины по усовершенствованию администрирования налога на добавленную стоимость" на сумму ошибочно и/или излишне уплаченных денежных обязательств по налогу на добавленную стоимость по состоянию на 1 июля 2015 года. На сумму такого увеличения единовременно:
а) если по результатам отчетного (налогового) периода за июнь 2015 года / II квартал 2015 года налогоплательщиком задекларированы суммы налога на добавленную стоимость к уплате в бюджет, - уменьшается контролирующим органом в информационной системе показателей состояния расчета плательщиков информационной базы контролирующего органа такая сумма, задекларированная к уплате в бюджет 2015 года / II квартал 2015 года, с одновременным уменьшением суммы налога, подлежащего перечислению со счета плательщика в системе электронного администрирования налога в бюджет, указываемый в реестре, на основании которого орган, осуществляющий казначейское обслуживание бюджетных средств, в котором открыты счета плательщиков в системе электронного администрирования налога;
б) если по результатам отчетного (налогового) периода за июнь 2015 года / II квартал 2015 года налогоплательщиком задекларированы суммы налога на добавленную стоимость к уплате в бюджет в размере, что меньше суммы ошибочно и/или излишне уплаченных денежных обязательств по налогу на добавленную стоимость по состоянию на 1 июля 2 плательщиком налога сумма отрицательного значения, сформированная по результатам отчетного (налогового) периода за июль 2015 года / III квартал 2015 года, переносимая в налоговую отчетность по налогу отчетного (налогового) периода за август 2015 года / IV квартал 2015 года.
/ или излишне уплаченные денежные обязательства по налогу на добавленную стоимость считаются погашенными одновременно с увеличением суммы налога, на которую такой плательщик вправе зарегистрировать налоговые накладные/расчеты корректировки в налоговые накладные в Едином реестре налоговых накладных , определенной пунктом 200-10 ;
4) до 31 июля 2015 года для налогоплательщиков, применяющих отчетный (налоговый) период месяц, без проведения проверок, предусмотренных статьей 200 настоящего Кодекса, на сумму отрицательного значения, зачисляемую в состав налогового кредита следующего отчетного (налогового) периода, и сумму непогашенного отрицательного значения предыдущих отчетных (налоговых) периода, указанного в налоговой отчетности по налогу на добавленную стоимость, в которой отражаются расчеты с бюджетом и/или отражаются операции, касающиеся специального режима налогообложения в соответствии со статьей 209 настоящего Кодекса, за июнь 2015 года. На такую сумму налогоплательщиком увеличивается размер суммы налогового кредита за отчетный (налоговый) период (июль 2015 г.).
Суммы такого отрицательного значения могут быть проверены контролирующим органом в общеустановленном порядке;
5) до 20 августа 2015 года для налогоплательщиков, применяющих отчетный (налоговый) период, равный кварталу, без проведения проверок, предусмотренных статьей 200 настоящего Кодекса, на сумму отрицательного значения, которая засчитывается в состав налогового кредита следующего отчетного (налогового) периода и сумму непогашенного отрицательного значения предыдущих что указано в налоговой отчетности по налогу на добавленную стоимость, в которой отражаются расчеты с бюджетом и/или отражаются операции, относящиеся к специальному режиму налогообложения в соответствии со статьей 209 настоящего Кодекса, за II квартал 2015 года. На такую сумму налогоплательщиком увеличивается размер суммы налогового кредита за отчетный (налоговый) период за III квартал 2015 года.
Суммы такого отрицательного значения могут быть проверены контролирующим органом в общеустановленном порядке.
{Подраздел 2 раздела XX дополнен пунктом 34 согласно Закону № 71-VIII от 28.12.2014 ; в редакции Закона № 643-VIII от 16.07.2015 }
34-1 . Для плательщиков налога, применяющих кассовый метод налогового учета в соответствии с пунктом 187.10 статьи 187 настоящего Кодекса, в счете суммы ∑ Накл принимают участие суммы налога, указанные в налоговых накладных, составленных до 1 июля 2015 года, по которым право на включение таких сумм в налоговый кредит2.
Такие суммы налога участвуют в исчислении суммы ∑ Накл на основании налоговой декларации по налогу за отчетный период, в котором налогоплательщик, применяющий кассовый метод налогового учета, в соответствии с пунктом 187.10 статьи 187 настоящего Кодекса, включает следующие суммы налога к налоговому кредиту (с учетом требований пункта 19) с учетом требований пункта 19. применением кассового метода налогового учета
{Подраздел 2 раздела XX дополнен пунктом 34-1 согласно Закону № 909-VIII от 24.12.2015 }
35. Нормы пункта 120-1.1 статьи 120-1 настоящего Кодекса не применяются при нарушении сроков регистрации налоговых накладных/расчетов корректировки в Едином реестре налоговых накладных, составленных до 1 октября 2015 года.
{Абзац первый пункта 35 подраздела 2 раздела XX в редакции Закона № 643-VIII от 16.07.2015 }
Период с 1 февраля 2015 года по 1 июля 2015 года является переходным периодом, в течение которого регистрация налоговых накладных/расчетов корректировки в налоговые накладные в Едином реестре налоговых накладных осуществляется без ограничения суммой налога, исчисленной по формуле , определенной пунктом 200 - 10 .
Начиная с четвертого рабочего дня после даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины относительно усовершенствования администрирования налога на добавленную стоимость" регистрация в Едином реестре налоговых накладных налоговых накладных/расчетов корректировки, составленных до 1 июля 2015 года, осуществляется без ограничения суммой 1.3 статьи 200 – 1 настоящего Кодекса.
{Пункт 35 подраздела 2 раздела XX дополнен новым абзацем согласно Закону № 643-VIII от 16.07.2015 }
{Подраздел 2 раздела XX дополнен пунктом 35 согласно Закону № 71-VIII от 28.12.2014 }
35-1 . Установить, что до 31 декабря 2017 года не применяются штрафные санкции, предусмотренные пунктом 120-1.3 статьи 120-1 настоящего Кодекса, за ошибки, допущенные в налоговой накладной при указании кода товара согласно УКТ ВЭД и / или услуг услуги согласно Государственному классификатору продукции .
{Подраздел 2 раздела XX дополнен пунктом 35-1 согласно Закону № 1797-VIII от 21.12.2016 }
36. Налогоплательщик может включить на основании бухгалтерской справки в налоговый кредит исходя из базы налогообложения, определенной в соответствии с пунктом 189.1 статьи 189 настоящего Кодекса, суммы налога, уплаченные (начисленные) в стоимости товаров/услуг, необоротных активов, приобретенных до 1 июля 2015 года, 1 2015 года при приобретении или изготовлении таких товаров/услуг, внеоборотных активов, и/или из которых до 1 июля 2015 года были определены налоговые обязательства в соответствии с пунктом 198.5 статьи 198 настоящего Кодекса в редакции, действовавшей до 31 января 2015 года, в случае если такие товары 2015 полностью или частично в налогооблагаемых операциях в рамках хозяйственной деятельности, в том числе перевод непроизводственных внеоборотных активов в состав производственных внеоборотных активов.
В целях применения этого пункта налоговый кредит определяется на дату начала фактического использования товаров/услуг, внеоборотных активов, определенную в первичных документах, составленных в соответствии с Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине".
{Подраздел 2 раздела XX дополнен пунктом 36 согласно Закону № 71-VIII от 28.12.2014 - вступает в силу с 1 июля 2015, см. абзац четвертый пункта 1 раздела II Закона № 71-VIII от 28.12.2014}
37. Установить, что контролирующие органы не осуществляют документальные внеплановые выездные проверки относительно достоверности сумм бюджетного возмещения по налогу на добавленную стоимость, заявленных плательщиками в отчетных периодах, наступающих после 1 июля 2015, кроме случаев, определенных пунктом 200.11 статьи 200 настоящего Кодекса.
{Абзац первый пункта 37 подраздела 2 раздела XX с изменениями, внесенными Законом № 909-VIII от 24.12.2015 }
С 1 июля 2015 года по 1 января 2017 года приостанавливается действие подпункта 78.1.8 пункта 78.1 статьи 78, абзаца четвертого пункта 82.4 статьи 82, пункта 200.11 статьи 200 настоящего Кодекса, а также действие пункта 2у0014. выездных проверок.
{Абзац второй пункта 37 подраздела 2 раздела XX с изменениями, внесенными Законом № 1791-VIII от 20.12.2016 }
Бюджетное возмещение сумм налога на добавленную стоимость, задекларированных к возмещению до 1 июля 2015 года, производится в порядке, определенном статьей 200 настоящего Кодекса в редакции, действовавшей по состоянию на 1 июля 2015 года.
{Пункт 37 подраздела 2 раздела XX дополнен абзацем третьим согласно Закону № 909-VIII от 24.12.2015 }
{Подраздел 2 раздела XX дополнен пунктом 37 согласно Закону № 71-VIII от 28.12.2014 }
38. Временно, до 31 декабря 2023 года, освобождаются от налогообложения налогом добавленную стоимость:
{Абзац первый пункта 38 подраздела 2 раздела XX с изменениями, внесенными согласно Законам № 2628-VIII от 23.11.2018 , № 532-IX от 17.03.2020 , № 2480-IX от 29.07.2022 }
операции по ввозу на таможенную территорию Украины лекарственных средств, внесенных в Государственный реестр лекарственных средств, медицинских изделий, внесенных в Государственный реестр медицинской техники и изделий медицинского назначения и/или введенных в обращение в соответствии с законодательством в сфере технического регулирования и оценки соответствия, и операции с первой поставки таких лекарственных средств, медицинских изделий;
операции по первому снабжению производителем на таможенной территории Украины лекарственных средств, внесенных в Государственный реестр лекарственных средств, медицинских изделий, внесенных в Государственный реестр медицинской техники и изделий медицинского назначения и/или введенных в обращение в соответствии с законодательством в сфере технического регулирования и оценки соответствия;
операции по снабжению (передаче) лекарственных средств и медицинских изделий, которые были ввезены и/или поставлены на таможенной территории Украины в соответствии с настоящим пунктом, в системе здравоохранения от центрального органа исполнительной власти Украины, которая обеспечивает формирование и реализует государственную политику в сфере здравоохранения, и/или от государственных предприятий, созданных по приказу этого властного органа бюджетных программ по обеспечению медицинских мер государственных программ и/или комплексных мер программного характера в сфере здравоохранения.
Освобождение от налогообложения налогом на добавленную стоимость, предусмотренное настоящим пунктом, применяется, если ввоз и/или поставка осуществляется на основании договоров со специализированными организациями, осуществляющими закупки, определенные в соответствии с Законом Украины "О публичных закупках", заключенных на выполнение соглашений между центральным органом исполнительной власти Украины, обеспечивающий формирование и реализацию организацией, осуществляющей закупки, в рамках выполнения бюджетных программ по обеспечению медицинских мер государственных программ и/или комплексных мер программного характера в сфере здравоохранения.
{Абзац пятый пункта 38 подраздела 2 раздела XX с изменениями, внесенными Законами № 532-IX от 17.03.2020 , № 466-IX от 16.01.2020 }
В случае нарушения целевого использования лекарственных средств и медицинских изделий, ввозимых на таможенную территорию Украины и/или поставляемых на таможенной территории Украины в соответствии с настоящим пунктом, налогоплательщик обязан увеличить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, в момент налога на добавленную стоимость, которая должна быть уплачена средств и медицинских изделий, а также несет ответственность согласно законодательству.
Перечень лекарственных средств и медицинских изделий, закупаемых на основании соглашений по закупке со специализированными организациями, осуществляющими закупки, и порядок ввоза, поставки и целевого использования лекарственных средств, медицинских изделий, освобождаемых от налогообложения налогом на добавленную стоимость согласно этому пункту, определяются Кабинетом Министров Украины.
{Подраздел 2 раздела XX дополнен пунктом 38 согласно Закону № 332-VIII от 09.04.2015 }
38-1 . Временно до 31 декабря 2023 года освобождаются от налогообложения налогом на добавленную стоимость:
{Абзац первый пункта 38 - 1 подраздела 2 раздела XX с изменениями, внесенными Законом № 2480-IX от 29.07.2022 }
1) операции по ввозу на таможенную территорию Украины лекарственных средств, медицинских изделий и вспомогательных средств к ним, закупаемых за средства государственного бюджета лицом, уполномоченным на осуществление закупок в сфере здравоохранения, для выполнения программ и централизованных мероприятий по здравоохранению;
2) операции по поставке на таможенной территории Украины лекарственных средств, медицинских изделий и вспомогательных средств к ним, закупаемых за средства государственного бюджета лицом, уполномоченным на осуществление закупок в сфере здравоохранения, для выполнения программ и централизованных мероприятий по здравоохранению. При этом нормы пункта 198.5 статьи 198 и 199 настоящего Кодекса не применяются;
3) операции по безвозмездной поставке (передаче) лицом, уполномоченным на осуществление закупок в сфере здравоохранения, лекарственных средств, медицинских изделий и вспомогательных средств к ним, которые были ввезены и/или поставлены на таможенной территории Украины в соответствии с подпунктами 1 и 2 настоящего пункта, в пользу структурных подразделений по городским областям субъектов хозяйствования, имеющих лицензию на осуществление хозяйственной деятельности по медицинской практике;
4) операции по безвозмездной поставке (передаче) лекарственных средств, медицинских изделий и вспомогательных средств к ним, которые были ввезены и/или поставлены (переданы) на таможенной территории Украины согласно подпунктам 1-3 настоящего пункта, в случае осуществления перераспределения таких лекарственных средств, медицинских изделий и вспомогательных средств к ним в установленном и Севастопольской городской государственной администрации и/или субъектами хозяйствования, имеющих лицензию на осуществление хозяйственной деятельности по медицинской практике;
5) операции по безвозмездной поставке (передаче) в системе здравоохранения к конечному потребителю (пациенту), в том числе с целью предоставления необходимых медицинских услуг и лекарственных средств, предусмотренных программой медицинских гарантий, лекарственных средств, медицинских изделий и вспомогательных средств к ним, которые были ввезены и/или поставлены ( пункта, структурными подразделениями по вопросам здравоохранения областных, Киевской и Севастопольской городских государственных администраций или хозяйствующими субъектами, имеющими лицензию на осуществление хозяйственной деятельности по медицинской практике.
Освобождение от налогообложения налогом на добавленную стоимость, предусмотренное настоящим пунктом, применяется, если ввоз и/или поставка (передача) лекарственных средств, медицинских изделий и вспомогательных средств к ним осуществляется за средства государственного бюджета на выполнение соответствующих соглашений (договоров), заключенных лицом, уполномоченным на осуществление закупок в сфере здравоохранения здоровье.
Перечень лекарственных средств, медицинских изделий и вспомогательных средств к ним, закупаемых за средства государственного бюджета для выполнения программ и осуществления централизованных мероприятий по здравоохранению, и порядок их ввоза, поставки и целевого использования, а также распределения (перераспределения) между структурными подразделениями по вопросам здравоохранения областных, Киевской и Севастопольской городских государственных ведение хозяйственной деятельности по медицинской практике, утверждаются Кабинетом Министров Украины.
В случае нецелевого использования лекарственных средств, медицинских изделий и вспомогательных средств к ним в соответствии с этим пунктом налогоплательщик обязан увеличить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму налога на добавленную стоимость, которая должна была уплачена при ввозе на таможенную территорию Украины (поставке) вспомогательных средств к ним, а также уплатить пеню в соответствии с законом.
{Подраздел 2 раздела XX дополнен пунктом 38-1 согласно Закону № 532-IX от 17.03.2020 }
39. Для налоговых накладных, дата составления которых приходится на период с 1 июля по 30 сентября 2015 включительно, не применяются предельные сроки регистрации в Едином реестре налоговых накладных, установленные пунктом 201.10 статьи 201 настоящего Кодекса, и устанавливаются следующие сроки регистрации:
налоговые накладные, составленные с 1 по 15 день (включительно) месяца в период, указанный в абзаце первом настоящего пункта, подлежат регистрации в Едином реестре налоговых накладных до последнего дня (включительно) месяца, в котором они были составлены;
налоговые накладные, составленные с 16 по последний день (включительно) месяца в период, указанный в абзаце первом настоящего пункта, подлежат регистрации в Едином реестре налоговых накладных до 15 числа (включительно) месяца, следующего за месяцем, в котором они были составлены.
{Подраздел 2 раздела XX дополнен пунктом 39 согласно Закону № 643-VIII от 16.07.2015 }
40. Штрафные санкции и пеня, предусмотренные настоящим Кодексом, за нарушение сроков, установленных настоящим Кодексом для самостоятельной уплаты налоговых обязательств по налогу на добавленную стоимость, не применяются при наличии в такие сроки средств на счетах плательщиков в системе электронного администрирования налога на добавленную стоимость в суммах, достаточных для уплаты согласованных специальные счета плательщиков – сельскохозяйственных предприятий, избравших специальный режим в соответствии со статьей 209 настоящего Кодекса.
В случае начисления в течение переходного периода системы электронного администрирования налога добавленную стоимость указанных штрафных санкций такие штрафные санкции подлежат списанию контролирующим органом по месту регистрации плательщика налога добавленную стоимость в течение 14 рабочих дней.
{Подраздел 2 раздела XX дополнен пунктом 40 согласно Закону № 643-VIII от 16.07.2015 }
41. В случае если контролирующий орган во время проверки устанавливает факт завышения налогоплательщиком отрицательного значения сумм налога на добавленную стоимость, которое осталось непогашенным по состоянию на 1 июля 2015 года в налоговой отчетности по налогу на добавленную стоимость, что привело к завышению суммы налога, на которую плательщик имеет право зарегистрировать налоговые накладные / реестре налоговых накладных, определенной пунктом 200-1.3 статьи 200-1 настоящего Кодекса , к такому налогоплательщику, кроме штрафов, предусмотренных статьей 123 настоящего Кодекса, применяется штраф в размере 10 процентов суммы завышения такого отрицательного значения.
, на которую плательщик имеет право зарегистрировать налоговые накладные/расчеты корректировки в налоговые накладные в Едином реестре налоговых накладных, определенная пунктом 200-1.3 статьи 200-1 настоящего Кодекса, подлежит уменьшению на сумму такого завышения на основании согласованного налогового уведомления.
Для целей настоящего пункта к отрицательному значению относится отрицательное значение сумм налога на добавленную стоимость, оставшееся непогашенным по состоянию на 1 июля 2015 года, которое учитывается в налоговой отчетности по налогу на добавленную стоимость и включает:
отрицательное значение, которое засчитывается в состав налогового кредита следующего отчетного (налогового) периода;
непогашенное отрицательное значение предыдущих отчетных (налоговых) периодов на конец текущего отчетного (налогового) периода.
{Подраздел 2 раздела XX дополнен пунктом 41 согласно Закону № 643-VIII от 16.07.2015 – вступает в силу с 01.08.2015, см. пункт 1 раздела II закона № 643-VIII от 16.07.2015}
42. В случае если приобретенные и/или изготовленные до 1 июля 2015 года необоротные активы частично используются в налогооблагаемых операциях, а частично нет, налогоплательщик осуществляет пересчет доли использования таких необоротных активов в налогооблагаемых операциях, рассчитанной в соответствии с пунктами 199.2 и 19 . проведенных в течение года налогооблагаемых и не облагаемых налогом операций) по итогам одного, двух и трех календарных лет, наступающих по году, в котором они начали использоваться (введены в эксплуатацию). В случае снятия с учета налогоплательщика, в том числе по решению суда, перерасчет доли осуществляется исходя из фактических объемов налогооблагаемых и не облагаемых налогом операций, проведенных с начала текущего года до даты снятия с учета.
{Подраздел 2 раздела XX дополнен пунктом 42 согласно Закону № 643-VIII от 16.07.2015 }
43. При отрицательном значении суммы, рассчитанной согласно пункту 200.1 статьи 200 настоящего Кодекса, по результатам отчетного (налогового) периода за июнь 2015 года/II квартал 2015 года нормы подпунктов "а" и "б" пункта 200.4 статьи 200 настоящего Кодекса - 1.3 статьи 200 – 1 настоящего Кодекса, не применяются.
{Подраздел 2 раздела XX дополнен пунктом 43 согласно Закону № 643-VIII от 16.07.2015 }
44. Временно, до 1 января 2028 года, плательщики налога, осуществляющие поставки, передачу, распределение электрической и/или тепловой энергии, предоставляют услуги по обеспечению общественных интересов в процессе функционирования рынка электрической энергии и/или услуги по уменьшению нагрузки в соответствии с Законом Украины "О рынке электрической энергии", поставок угля и/2 товаров его 0 и товарной подпозиции 2704 00 согласно УКТ ВЭД , предоставляют услуги по централизованному водоснабжению и водоотводу, начисляют плату за абонентское обслуживание, определяют дату возникновения налоговых обязательств и налогового кредита по кассовому методу.
{Абзац первый пункта 44 подраздела 2 раздела XX в редакции Закона № 466-IX от 16.01.2020 ; с изменениями, внесенными по законам №1914-IX от 30.11.2021 , №2480-IX от 29.07.2022 , №4536-IX от 16.07.2025 }
Норма настоящего пункта распространяется на операции, согласно которым дата возникновения первого из событий, определенных в пункте 187.1 статьи 187 и в пункте 198.2 статьи 198 настоящего Кодекса, приходится на отчетные (налоговые) периоды до 1 января 2028 года.
{Абзац второй пункта 44 подраздела 2 раздела XX с изменениями, внесенными Законами № 1914-IX от 30.11.2021 , № 4536-IX от 16.07.2025 }
В случае если операции, определенные настоящим пунктом, носят непрерывный или ритмический характер поставки, налогоплательщики:
покупателям - налогоплательщикам - могут составлять не позднее последнего дня месяца, в котором получены средства, сведенные налоговые накладные на каждого налогоплательщика, с которым поставки носят такой характер, с учетом всей суммы полученных средств или других видов компенсации в соответствии с подпунктом 14.1.266 пункта 14.1 статьи 14 настоящего Кодекса;
{Абзац четвертый пункта 44 подраздела 2 раздела XX с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
покупателям - лицам, не зарегистрированным налогоплательщиками, - могут составлять не позднее последнего дня месяца, в котором получены средства, сводную налоговую накладную с учетом всей суммы полученных средств или других видов компенсации в соответствии с подпунктом 14.1.266 пункта 14.1 статьи 14 настоящего Кодекса в течение такого месяца.
{Абзац пятый пункта 44 подраздела 2 раздела XX с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
Для целей настоящего пункта ритмическим характером поставки считается поставка товаров/услуг одному покупателю два и более раза в месяц.
{Подраздел 2 раздела XX дополнен пунктом 44 согласно Закону № 812-VIII от 24.11.2015 ; с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 2628-VIII от 23.11.2018 }
45. Временно, к 1 января 2022 года, освобождаются от налогообложения налогом добавленную стоимость операции по снабжения таможенной территории Украины угля и/или продуктов его обогащения товарных позиций 2701, 2702, 2704 00 согласно УКТ ВЭД .
{Абзац первый пункта 45 подраздела 2 раздела XX с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
В случае применения указанной льготы нормы пункта 198.5 статьи 198 настоящего Кодекса не применяются в части товаров/услуг, внеоборотных активов, суммы налога на добавленную стоимость из стоимости которых были включены в налоговый кредит в отчетных (налоговых) периодах, предшествовавших периоду начала применения льготы.
Налогоплательщик может отказаться от использования указанной льготы или остановить ее использование на один или несколько отчетных (налоговых) периодов путем подачи заявления. Заявление, в котором указывается перечень товарных позиций товаров согласно УКТ ВЭД и период, на который плательщик отказывается или останавливает использование льготы, подается в контролирующий орган по месту регистрации налогоплательщика до наступления отчетного периода, в котором налогоплательщик не предусматривает использование указанной льготы. Отказ от использования льготы, указанной в настоящем пункте, или остановки ее использования применяется с первого числа отчетного (налогового) периода, указанного в заявлении.
{Абзац третий пункта 45 подраздела 2 раздела XX с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
{Подраздел 2 раздела XX дополнен пунктом 45 согласно Закону № 812-VIII от 24.11.2015 ; с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
46. Временно, до 1 января 2028 года, освобождаются от налогообложения налогом добавленную стоимость операции:
{Абзац первый пункта 46 подраздела 2 раздела XX с изменениями, внесенными Законом № 2719-IX от 03.11.2022 }
плательщиков налога - должника и/или поручителя (имущественного поручителя - залогодателя, ипотекодателя) по поставке товаров для целей погашения задолженности должника перед кредиторами в соответствии с планом реструктуризации, подписанного согласно закону о финансовой реструктуризации, или плана санации, утвержденного в соответствии с законодательством, регулирующим отношения по вопросам с учетом особенностей, установленных законом о финансовой реструктуризации. При осуществлении операций по поставке товаров, освобождаемых от налогообложения налогом на добавленную стоимость согласно настоящему пункту, плательщики налога - должник и/или поручитель (имущественный поручитель - залогодатель, ипотекодатель) не применяют нормы пункта 198.5 статьи 198 и пункта 199.1 статьи 199 начисленных налоговых обязательств и/или сумм налога, отнесенных к налоговому кредиту в связи с такой поставкой;
банков и других финансовых учреждений по поставке (продаже, отчуждению другим способом) товаров, полученных ими от должников, поручителей (имущественных поручителей - залогодателей, ипотекодателей) по операциям по поставке товаров, освобожденных от налогообложения согласно абзацу первому настоящего пункта. Освобождение от налогообложения операций банков и других финансовых учреждений касается той части стоимости товаров, по которой они были приобретены в собственность в счет погашения обязательств по договору кредита (ссуды).
В случае поставки (продажи, отчуждения другим способом) банками и другими финансовыми учреждениями товаров, полученных ими в результате операций, освобожденных от налогообложения на основании этого пункта, базой налогообложения является положительная разница между ценой поставки и ценой приобретения таких товаров. Цена приобретения определяется как стоимость товаров, согласно которой такие товары были получены банками и другими финансовыми учреждениями.
{Подраздел 2 раздела XX дополнен пунктом 46 согласно Закону № 909-VIII от 24.12.2015 ; с изменениями, внесенными согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 425-IX от 20.12.2019 }
47. Временно, на период реализации проекта модернизации Бортницкой станции очистки сточных вод в рамках реализации проекта "Реконструкция сооружений очистки сточных канализационных вод и строительство технологической линии по обработке и утилизации осадков Бортницкой станции аэрации", утвержденного Кабинетом Министров Украины (далее - Проект) для японских субъектов по реализации Проекта
а) к операциям по ввозу на таможенную территорию Украины в таможенном режиме временного ввоза товаров, определенных пунктом 4 - 2 раздела XXI "Заключительные и переходные положения" Таможенного кодекса Украины, для выполнения работ и/или предоставления услуг в рамках реализации Проекта применяется условное полное освобождение от налогообложения;
б) операции по ввозу на таможенную территорию Украины в таможенном режиме импорта товаров, определенных подпунктом 12 пункта 4 раздела XXI "Заключительные и переходные положения" Таможенного кодекса Украины, для выполнения работ и/или предоставления услуг в рамках реализации Проекта освобождаются от налогообложения;
в) операции по поставке услуг на таможенной территории Украины, выполняемые по соглашениям в рамках реализации Проекта, освобождаются от налогообложения. порядок освобождения от налогообложения таких услуг устанавливается Кабинетом Министров Украины;
г) операции по снабжению услугами в рамках реализации Проекта по сооружению объекта (или его частей) японским субъектом по реализации Проекта украинскому заказчику по реализации Проекта ПАО "АК "Киевводоканал" освобождаются от налогообложения.
В случае нарушения условий освобождения от налогообложения, определенных этим пунктом, налогоплательщик обязан увеличить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму налога, которая должна быть начислена на дату возникновения таких налоговых обязательств, а также уплатить пеню, начисленную на такую сумму налога, исходя из такой суммы налога, исходя из в день увеличения налогового обязательства, за период с даты возникновения налоговых обязательств до даты увеличения объема налоговых обязательств".
Термин "японский субъект реализации Проекта" употребляется в значении, приведенном в пункте 9 подраздела 1 этого раздела.
{Подраздел 2 раздела XX дополнен пунктом согласно Закону № 903-VIII от 23.12.2015 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
48. Установить, что счета в системе электронного администрирования налога на добавленную стоимость, дополнительно открытые в соответствии с пунктом 200 - 1.2 статьи 200 - 1 настоящего Кодекса плательщикам - сельскохозяйственным предприятиям, избравшим специальный режим налогообложения в соответствии со статьей 209 настоящего Кодекса, закрываются со дня, следующего 2016, для плательщиков, избравших квартальный налоговый период, - за четвертый квартал 2016 года.
Для закрытия таких счетов в системе электронного администрирования налога на добавленную стоимость центральный орган исполнительной власти, обеспечивающий реализацию налоговой и таможенной политики, присылает органу, осуществляющему казначейское обслуживание бюджетных средств, в котором закрываются счета плательщиков в системе электронного администрирования налога на добавленную стоимость, реестр плательщиков, в котором указываются наименование плательщика, в котором указываются название плательщика.
{Подраздел 2 раздела XX дополнен пунктом 48 согласно Закону № 1791-VIII от 20.12.2016 }
49. Регистрация налоговых накладных и/или расчетов корректировки в налоговые накладные в Едином реестре налоговых накладных, составленных плательщиками - сельскохозяйственными предприятиями, которые до 1 января 2017 года применяли специальный режим налогообложения в соответствии со статьей 209 настоящего Кодекса, согласно операциям по поставкам 7 статьи 209 настоящего Кодекса должна быть осуществлена не позднее 15 января 2017 года.
Регистрация указанных в абзаце первом этого пункта налоговых накладных и/или расчетов корректировки в налоговые накладные не может осуществляться с нарушением срока, определенного абзацем первым настоящего пункта.
{Подраздел 2 раздела XX дополнен пунктом 49 согласно Закону № 1791-VIII от 20.12.2016 }
50. Сумма отрицательного значения по операциям по поставке сельскохозяйственных товаров/услуг, определенных в соответствии с пунктом 209.7 статьи 209 настоящего Кодекса, сформирована плательщиками - сельскохозяйственными предприятиями, которые до 1 января 2017 года применяли специальный режим налогообложения в соответствии со статьей 209 настоящего Кодекса (2) года/четвертый квартал 2016 года, переносится в налоговую отчетность следующего отчетного (налогового) периода, в которой отражаются расчеты с бюджетом.
{Подраздел 2 раздела XX дополнен пунктом 50 согласно Закону № 1791-VIII от 20.12.2016 }
51. Установить, что с 1 января 2017 года до 1 января 2022 плательщики - сельскохозяйственные товаропроизводители, внесенные в Реестр получателей бюджетной дотации в соответствии с Законом Украины "О государственной поддержке сельского хозяйства Украины" (далее - Реестр получателей бюджетной дотации), в порядке и сроки, установленные стоимость с приложением, в котором указывают объем налоговых обязательств по налогу на добавленную стоимость по поставке товаров по результатам деятельности по операциям, определенным пунктом 16 - 1 .3 статьи 16 - 1 Закона Украины "О государственной поддержке сельского хозяйства Украины", рассчитанный по данным налоговых накладных за соответствующий отчетный налоговый период, зарегистрированный удельного веса стоимости сельскохозяйственных товаров, поставленных за предыдущие 12 последовательных отчетных налоговых периодов (месяцев).
{Абзац первый пункта 51 подраздела 2 раздела XX в редакции Закона № 2245-VIII от 07.12.2017 }
Форма приложения утверждается центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику. Центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику, может установить дополнительные требования к отображению данных относительно отдельных видов деятельности, определенных пунктом 16-1.3 статьи 16-1 Закона Украины " О государственной поддержке сельского хозяйства Украины".
{Абзац второй пункта 51 подраздела 2 раздела XX в редакции Закона № 2245-VIII от 07.12.2017 }
Для осуществления в порядке, установленном статьей 200-1 настоящего Кодекса, расчетов с бюджетом плательщиков - сельскохозяйственных товаропроизводителей, внесенных в Реестр получателей бюджетной дотации, центральный орган исполнительной власти, реализующий государственную налоговую и таможенную политику, направляет центральному органу исполнительной власти, обеспечивающему формирование и что реализует государственную политику в сфере казначейского обслуживания бюджетных средств, где открыты счета плательщиков в системе электронного администрирования налога на добавленную стоимость, отдельный реестр, в котором указываются название плательщика - сельскохозяйственного товаропроизводителя, его налоговый номер и индивидуальный налоговый номер, сумма налога, уплаченная в бюджет.
{Подраздел 2 раздела XX дополнен пунктом 51 согласно Закону № 1791-VIII от 20.12.2016 }
52. До 10 января 2017 года центральный орган исполнительной власти, реализующий государственную налоговую и таможенную политику, обязан на основании реестров заявлений о возврате суммы бюджетного возмещения налогоплательщикам, которые не соответствуют критериям, определенным пунктом 200.19 статьи 200 настоящего Кодекса 1, действ. сформировать единый Реестр заявлений о возврате суммы бюджетного возмещения в хронологическом порядке их поступления.
Формирование, ведение, бюджетное возмещение и официальное публикование Реестра заявлений о возврате суммы бюджетного возмещения, указанного в настоящем пункте, производятся в порядке, определенном статьей 200 настоящего Кодекса.
{Подраздел 2 раздела XX дополнен пунктом 52 согласно Закону № 1797-VIII от 21.12.2016 }
53. Установить, что 20 января 2017 года значение суммы, на которую плательщик имеет право зарегистрировать налоговые накладные /расчеты корректировки в налоговые накладные в Едином реестре налоговых накладных, определенной пунктом 200 - 1 .3 статьи 200 - 1 настоящий Кодекс, 1 1 января 2017 года налогоплательщику в соответствии с пунктом 43.4 статьи 43 настоящего Кодекса на счет в системе электронного администрирования налога на добавленную стоимость: перечисленных с текущего счета плательщика непосредственно в бюджет; перечисленных со счета в системе электронного администрирования налога на добавленную стоимость в бюджет по заявлению плательщика в соответствии с пунктом 200-1.6 статьи 200-1 настоящего Кодекса , действовавшего в этот период.
такого увеличения плательщик налога вправе подать заявление и перечислить средства со счета в системе электронного администрирования налога на добавленную стоимость такого плательщика налога на его текущий счет в соответствии с пунктом 200-1.6 статьи 200-1 настоящего Кодекса.
{Подраздел 2 раздела XX дополнен пунктом 53 согласно Закону № 1797-VIII от 21.12.2016 }
54. Штрафные санкции и пеня, предусмотренные настоящим Кодексом, не применяются к сельскохозяйственным предприятиям, применявшим специальный режим налогообложения налогом на добавленную стоимость в соответствии со статьей 209 настоящего Кодекса, за занижение такими сельскохозяйственными предприятиями налогового обязательства по налогу на добавленную стоимость или завышение ими бюджета определенного подпунктом 209.15.1 пункта 209.15 статьи 209 настоящего Кодекса за отчетные (налоговые) периоды с 1 января 2016 года по 1 января 2017 года.
{Подраздел 2 раздела XX дополнен пунктом 54 согласно Закону № 1797-VIII от 21.12.2016 }
54-1 . Для целей применения ставки налога на добавленную стоимость по поставке на таможенной территории Украины и ввоза на таможенную территорию Украины сельскохозяйственной продукции (товаров), которая классифицируется по следующим кодам согласно УКТ ВЭД : 0102, 0103, 0401 (в части молока цельного), 1004, 10 1005, 1201, 1204 00, 1205, 1206 00, 1207, 1212 91, кроме операций по ввозу на таможенную территорию Украины товаров, определенных в пункте 197.18 статьи 197 настоящего Кодекса, установленной согласно Закону Украины "О операций по снабжению отдельных видов сельскохозяйственной продукции", установить, что ставка налога, действовавшая до первого числа отчетного (налогового) периода, с которого применяется ставка налога на добавленную стоимость в размере 14 процентов, применяется в случае:
1) поставки на таможенной территории Украины продукции (товаров), определенной абзацем первым этого пункта, которое происходит после перечисления налогоплательщиком предварительной оплаты (аванса), полученной до первого числа отчетного (налогового) периода, с которого применяется ставка налога на добавленную стоимость в размере 14 процентов;
2) корректировка налоговых обязательств при возврате предварительной оплаты (аванса) или возврате продукции (товаров), полученных до первого числа отчетного (налогового) периода, с которого применяется ставка налога на добавленную стоимость в размере 14 процентов;
3) корректировка налоговых обязательств при изменении договорной (контрактной) стоимости продукции (товаров), определенной абзацем первым настоящего пункта, поставка которой состоялась до первого числа отчетного (налогового) периода, из которого применяется ставка налога на добавленную стоимость в размере 14 процентов.
В случае осуществления плательщиком налога операций по поставке на таможенной территории Украины продукции (товаров), определенной абзацем первым настоящего пункта, которая была приобретена до первого числа отчетного (налогового) периода, из которого применяется ставка налога на добавленную стоимость в размере 14 процентов, за таким плательщиком налога сохраняется налоговый кредит по налогу на добавленную стоимость в размере, который был сельскохозяйственной продукции (продуктов).
{Подраздел 2 раздела XX дополнен пунктом 54-1 согласно Закону № 1115-IX от 17.12.2020 }
55. Установить, что бюджетное возмещение налога добавленную стоимость осуществляется внутри средств, имеющихся на едином казначейском счете.
{Подраздел 2 раздела XX дополнен пунктом 55 согласно Закону № 1797-VIII от 21.12.2016 }
56. До 1 февраля 2017 года центральный орган исполнительной власти, реализующий государственную налоговую и таможенную политику, формирует в хронологическом порядке поступления заявлений о возврате суммы бюджетного возмещения налога на добавленную стоимость Временный реестр заявлений о возврате суммы бюджетного возмещения, представленных до 1 февраля 2016 года не возмещены из бюджета.
Формирование, ведение и официальное публикование Временного реестра заявлений о возврате суммы бюджетного возмещения, указанного в настоящем пункте, производятся в порядке, определенном статьей 200 настоящего Кодекса.
Возмещение согласованных сумм налога добавленную стоимость, указанных в таком реестре, осуществляется в хронологическом порядке согласно очередности поступления заявлений о возврате таких сумм бюджетного возмещения налога добавленную стоимость внутри сумм, определенных законом Государственном бюджете в соответствующий год. Распределение сумм бюджетного возмещения налога на добавленную стоимость, определенных законом о Государственном бюджете на соответствующий год, между Временным реестром заявлений о возврате суммы бюджетного возмещения, указанным в настоящем пункте, и Реестром заявлений о возврате суммы бюджетного возмещения налога на добавленную стоимость осуществляется Кабинетом Министров Украины.
{Подраздел 2 раздела XX дополнен пунктом 56 согласно Закону № 1797-VIII от 21.12.2016 }
57. Период с 1 апреля 2017 года по 1 июля 2017 года является переходным периодом, в течение которого процедура, определенная пунктом 201.16 статьи 201 настоящего Кодекса, осуществляется без фактической остановки регистрации налоговой накладной /расчета корректировки в Едином реестре налоговых накладных.
{Подраздел 2 раздела XX дополнен пунктом 57 согласно Закону № 1797-VIII от 21.12.2016 }
57 - 1 . Налоговые накладные /расчеты корректировки, регистрация которых в Едином реестре налоговых накладных остановлена в соответствии с пунктом 201.16 статьи 201 настоящего Кодекса, регистрируются с учетом требований пунктов 200 - 1 .3 и 200 - 1 .9 статьи 200 - 1 статьи 200 - 1 и пункта 2 2018 года, кроме:
налоговых накладных/расчетов корректировки, по которым по состоянию на 1 декабря 2017 года не представлены пояснения и копии документов в соответствии с подпунктом 201.16.2 пункта 201.16 статьи 201 настоящего Кодекса;
налоговых накладных/расчетов корректировки, по которым принято решение об отказе в регистрации налоговой накладной/расчете корректировки в Едином реестре налоговых накладных, по которым по состоянию на 1 декабря 2017 года не начинали процедуру обжалования в административном или судебном порядке.
Налоговые накладные / расчеты корректировки, регистрация которых в Едином реестре налоговых накладных остановлена в соответствии с пунктом 201.16 статьи 201 настоящего Кодекса с 1 декабря 2017 года до дня вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс1 и относительно которых плательщиком налога после 1 декабря 2017 года представлены объяснения и копии документов в соответствии с подпунктом 201.16.2 пункта 201.16 статьи 201 настоящего Кодекса, регистрируются в Едином реестре налоговых накладных в порядке, действовавшем до вступления в силу Закона Украины "О внесении изменений в Закон Украины бюджетных поступлений в 2018 году" об остановке регистрации налоговой накладной/расчета корректировки в Едином реестре налоговых накладных. В случае если в течение пяти рабочих дней со дня представления объяснений и копий документов не принято и/или не направлено налогоплательщику решение о регистрации или об отказе в регистрации налоговой накладной/расчете корректировки, регистрация таких налоговых накладных/расчетов корректировки осуществляется на следующий рабочий день по дню окончания срока рассмотрения.
Действие абзаца третьего пункта 201.10 статьи 201 настоящего Кодекса приостанавливается до дня вступления в силу порядка, утвержденного в соответствии с пунктом 201.16 настоящего Кодекса.
{Подраздел 2 раздела XX дополнен пунктом 57-1 согласно Закону № 2245-VIII от 07.12.2017 }
58. Контролирующий орган по заявлению налогоплательщика предоставляет рассрочку (равными частями) уплаты налога на добавленную стоимость на срок до 36 календарных месяцев без начисления процентов и пени, определенных пунктом 129.5 статьи 129 настоящего Кодекса, при ввозе на таможенную территорию Украины в таможенном режиме товар5 согласно УКТ ВЭД ; сушилок для древесины классифицируемых в товарных подкатегориях 8419 33 00 00, 8419 35 00 00 согласно УКТ ВЭД; прессов для производства древесностружечных или древесноволокнистых плит, классифицируемых в товарной подпозиции 8479 30 в соответствии с УКТ ВЭД, которые ввозятся для использования в деревообрабатывающем производстве.
{Абзац первый пункта 58 подраздела 2 раздела XX с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
Порядок предоставления рассрочки уплаты налога добавленную стоимость согласно этому пункта устанавливается Кабинетом министров Украины.
В случае нецелевого использования оборудования и оборудования, ввезенных на таможенную территорию Украины в порядке, определенном этим пунктом, налогоплательщик обязан уплатить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, в сумме, рассчитанной как положительная разница между суммой налога на добавленную стоимость, которая должна была уплачена а также уплатить пеню, начисленную на такую сумму налога исходя из 120 процентов учетной ставки Национального банка Украины, действовавшей на день уплаты налогового обязательства, за период со дня ввоза таких товаров до дня увеличения налогового обязательства.
{Подраздел 2 раздела XX дополнен пунктом 58 согласно Закону № 1797-VIII от 21.12.2016 }
59. Контролирующий орган по заявлению налогоплательщика предоставляет рассрочку (равными частями) уплаты налога на добавленную стоимость на срок до 36 календарных месяцев без начисления процентов и пени, определенных пунктом 129.5 статьи 129 настоящего Кодекса, при ввозе на таможенную территорию Украины в таможенном режиме импортируемого оборудования (его частей) 39 15 20, 8421 39 25 00, 8422 30 00 99, 8422 90 90 00, 8428 20 20 00, 8428 20 80 00, 8477 10 00 00 8477 30 00 00, 8477 40 00 00, 8477 59 10 90, 8477 90 80 00, 8485 90 90 90 (только части (кроме частей из чугуна или стали)) 710090 согласно УКТ ВЭД для производства только медицинских изделий.
{Абзац первый пункта 59 подраздела 2 раздела XX с изменениями, внесенными Законами № 1914-IX от 30.11.2021 , № 3553-IX от 16.01.2024 }
Порядок предоставления рассрочки уплаты налога добавленную стоимость согласно этому пункта устанавливается Кабинетом министров Украины.
В случае нецелевого использования оборудования и оборудования, ввезенных на таможенную территорию Украины в порядке, определенном этим пунктом, налогоплательщик обязан уплатить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, в сумме, рассчитанной как положительная разница между суммой налога на добавленную стоимость, которая должна была уплачена а также уплатить пеню, начисленную на такую сумму налога исходя из 120 процентов учетной ставки Национального банка Украины, действовавшей на день уплаты налогового обязательства, за период со дня ввоза таких товаров до дня увеличения налогового обязательства.
{Подраздел 2 раздела XX дополнен пунктом 59 согласно Закону № 1797-VIII от 21.12.2016 }
60. Установить, что до 31 декабря 2017 года значение суммы, на которую налогоплательщик имеет право зарегистрировать налоговые накладные/расчеты корректировки в налоговые накладные в Едином реестре налоговых накладных, определенной пунктом 200 - 1 .3 статьи 200 - 1 настоящего перечня 3, 2017 года из текущих на специальные счета, открытые сельскохозяйственным предприятиям, которые до 1 января 2017 года применяли специальный режим налогообложения в соответствии со статьей 209 настоящего Кодекса, в учреждениях банков, но не более суммы, которая должна была направляться на специальный счет субъекта специального режима налогообложения в соответствии с налоговой отчетностью.
Такое увеличение осуществляется единовременно по заявлению налогоплательщика, поданному в произвольной форме в центральный орган исполнительной власти, реализующий государственную налоговую и таможенную политику, вместе с копиями платежных поручений плательщика, заверенными в установленном порядке банком, подтверждающими такое перечисление.
В пределах суммы такого увеличения налогоплательщик вправе подать в центральный орган исполнительной власти, реализующий государственную налоговую и таможенную политику, заявление, согласно которому такие средства подлежат перечислению со счета в системе электронного администрирования налога на добавленную стоимость такого налогоплательщика на его текущий счет в соответствии с пунктом 200 - 1 .6 статьи 2 денежные средства учитываются на счетах в системе электронного администрирования налога на добавленную стоимость.
{Подраздел 2 раздела XX дополнен пунктом 60 согласно Закону № 1988-VIII от 23.03.2017 }
61. Временно, до 1 января 2023 года, освобождаются от налогообложения налогом на добавленную стоимость операции субъектов кинематографии, которым в соответствии с Законом Украины "О государственной поддержке кинематографии в Украине" предоставляется государственная поддержка, по ввозу на таможенную территорию Украины в таможенном режиме импорта товаров, предназначенных для использования в кинематографической деятельности, классифицируемых по кодам УКТ ВЭД 3706, 3920 73 10 00, 3923 40 10 00, 8525, 8529, 9002, 9007, 9010, 94.
Порядок, объемы и условия ввоза на таможенную территорию Украины указанных в пункте товаров определяются Кабинетом министров Украины.
В случае нецелевого использования указанных товаров налогоплательщик обязан увеличить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму налога на добавленную стоимость, которая должна была быть уплачена в момент ввоза на таможенную территорию таких товаров, а также уплатить пеню в соответствии с законом.
{Подраздел 2 раздела XX дополнен пунктом 61 согласно Закону № 2176-VIII от 07.11.2017 }
62. Временно, до 1 июля 2018 года, не применяются штрафы, предусмотренные статьей 120 - 1 , статьей 126 настоящего Кодекса (в части налога на добавленную стоимость), и не начисляется пеня, установленная подпунктом 129.1.3 пункта 129.1 статьи 129. производителей электрической энергии, осуществляющих поставку электрической энергии государственному предприятию "Энергорынок" и по состоянию на 1 января 2016 года имели налоговый долг по налогу на добавленную стоимость, в том числе рассроченный и/или отсроченный.
Перечень производителей электрической энергии , на которые распространяется действие этого пункта, и Перечень налоговых накладных, составленных такими производителями электрической энергии с 1 июля 2015 года и не зарегистрированных в Едином реестре налоговых накладных, утверждаются Кабинетом Министров Украины.
{Подраздел 2 раздела XX дополнен пунктом 62 согласно Закону № 2198-VIII от 09.11.2017 }
{Пункт 63 подраздела 2 раздела XX исключен на основании Закона № 466-IX от 16.01.2020 }
{Пункт 64 подраздела 2 раздела XX исключен на основании Закона № 4698-IX от 03.12.2025 }
64 - 1 . Временно, до 1 января 2026 года, освобождаются от налогообложения налогом на добавленную стоимость операции по ввозу на таможенную территорию Украины и по поставкам на таможенной территории Украины новых транспортных средств (в том числе производимых в Украине), оснащенных двигателями внутреннего сгорания с искровым зажиганием, работающими исключительно на сжатии. или биогазе, классифицируемые в товарной подпозиции 8701 23, товарной категории 8701 29 00, товарных позициях 8703, 8704 согласно УКТ ВЭД .
{Подраздел 2 раздела XX дополнен пунктом 64-1 согласно Закону № 1660-IX от 15.07.2021 ; с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
{Абзац первый пункта 65 подраздела 2 раздела XX с изменениями, внесенными Законом № 466-IX от 16.01.2020 ; в редакции Законов №1914-IX от 30.11.2021 , №3553-IX от 16.01.2024 }
При предоставлении рассрочки уплаты налога добавленную стоимость нормы статьи 100 этого Кодекса не применяются.
Порядок предоставления рассрочки уплаты налога добавленную стоимость и применения обеспечения согласно этому пункта устанавливается Кабинетом министров Украины.
Остаток суммы обязательств по уплате налога на добавленную стоимость подлежит обеспечению исполнения в соответствии с разделом X Таможенного кодекса Украины или банковской гарантией, выданной в соответствии с законодательством Украины, кроме случаев, когда остаток суммы обязательств по уплате налога на добавленную стоимость подлежит обеспечению исполнения путем залога оборудования и комплектующих, ввозимых в соответствии с этим пунктом. Кабинет Министров Украины имеет право установить случаи, когда остаток суммы обязательств по уплате налога на добавленную стоимость подлежит обеспечению выполнения путем залога оборудования и ввозимых комплектующих в соответствии с настоящим пунктом.
{Абзац четвертый пункта 65 подраздела 2 раздела XX с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
В случае невыполнения плательщиком в установленные законодательством сроки обязательств по уплате налога на добавленную стоимость, обеспеченных в соответствии с разделом X Таможенного кодекса Украины, контролирующий орган направляет гаранту письменное требование об уплате суммы налога на добавленную стоимость и документы, подтверждающие наступление гарантийного случая. Гарант обязан не позднее трех банковских дней после дня получения требования и документов, подтверждающих наступление гарантийного случая, перечислить причитающуюся сумму налога на добавленную стоимость в государственный бюджет. В случае нарушения срока перечисления средств в счет уплаты налога на добавленную стоимость в соответствии с требованием контролирующего органа, гарант несет ответственность в соответствии с законодательством. В случае неуплаты гарантом средств по предоставленным им гарантиям суммы таких средств взимаются в порядке, установленном законодательством. К правоотношениям, связанным с выдачей гарантий, выполнением гарантами обязательств и прекращением гарантии, применяются также положения законодательства Украины о банках и банковской деятельности, Таможенного кодекса Украины , законодательства в сфере предоставления финансовых услуг и гражданского законодательства Украины в части, не урегулированной настоящим Кодексом.
{Абзац пятый пункта 65 подраздела 2 раздела XX с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
Суммы налога, уплаченные с учетом требований, установленных настоящим пунктом, включаются плательщиком в состав налогового кредита в отчетном (налоговом) периоде, в котором был уплачен налог в бюджет.
Оборудование и комплектующие ввозятся на таможенную территорию Украины налогоплательщиком для собственного производства на территории Украины.
{Абзац седьмой пункта 65 подраздела 2 раздела XX с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
В случае нарушения налогоплательщиком условий рассрочки, обеспеченного залогом, продажа заложенного имущества такого налогоплательщика осуществляется с использованием двухуровневой электронной торговой системы (ЕТС) в порядке, установленном Кабинетом Министров Украины. Электронная торговая система - двухуровневая информационно-телекоммуникационная система, состоящая из центральной базы данных и электронных площадок, взаимодействующих через интерфейс программирования приложений, предоставляемый в виде кода с открытым доступом и определяющий функциональность электронной торговой системы.
Налогоплательщики, которым предоставлена рассрочка согласно пунктам 58 и 59 этого подразделения ко дню вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и некоторые законодательные акты Украины относительно обеспечения сбалансированности бюджетных поступлений в 2018 году", имеют право изменить обеспечение выполнения обязательств по уплате налога на добавленную стоимость , Украины, предусмотренное этим пунктом обеспечения выполнения обязательств по уплате налога добавленную стоимость банковской гарантией, выданной согласно законодательству Украины, или залогом.
Рассрочка уплаты налога на добавленную стоимость согласно этому пункту не предоставляется при ввозе на таможенную территорию Украины в таможенном режиме импорта оборудования, если оно имеет происхождение из страны, признанной государством-оккупантом по закону Украины и/или признанной государством-агрессором по отношению к Украине согласно законодательству, или ввозится с территории такого государства- таковой по закону Украины.
В случае отчуждения, передачи в аренду, субаренду или передачи права владения, пользования другим способом оборудования и комплектующих, ввезенных на таможенную территорию Украины в порядке, определенном настоящим пунктом, налогоплательщик обязан уплатить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение в сумме, рассчитанной на сумму, рассчитанную как . уплаченная из указанных операций в момент ввоза таких товаров без применения особенностей налогообложения, предусмотренных этим пунктом, и фактически уплаченной суммой, а также уплатить пеню, начисленную на такую сумму налога, исходя из 120 процентов учетной ставки Национального банка Украины, действовавшей на день уплаты налогового обязательства, за период со дня ввоза.
{Абзац одиннадцатый пункта 65 подраздела 2 раздела XX с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
{Подраздел 2 раздела XX дополнен пунктом 65 согласно Закону № 2245-VIII от 07.12.2017 ; с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
66. До 26 мая 2018 к операциям по ввозу на таможенную территорию Украины товаров, указанных в абзацах втором и третьем пункта 4 - 3 раздела XXI "Заключительные и переходные положения" Таможенного кодекса Украины, применяются:
освобождение от налогообложения налогом на добавленную стоимость при помещении таких товаров в таможенный режим импорта;
условное полное освобождение от налогообложения налогом добавленную стоимость в случае помещения таких товаров в таможенный режим временного ввоза.
В случае нецелевого использования указанных товаров налогоплательщик обязан уплатить сумму налогового обязательства, на которую было предоставлено такое увольнение или условное полное увольнение, и пеню, начисленную в соответствии со статьей 129 настоящего Кодекса, рассчитанную со дня предоставления увольнения или условного полного освобождения от налогообложения.
{Подраздел 2 раздела XX дополнен пунктом 66 согласно Закону № 2374-VIII от 22.03.2018 }
67. Временно, до 26 мая 2018 года включительно, освобождаются от налогообложения налогом на добавленную стоимость сделки по поставке (предоставлению) УЕФА или юридическими лицами, уполномоченными УЕФА на осуществление организационных мероприятий и/или проведение финальных матчей Лиги чемпионов УЕФА и Лиги чемпионов У2 и услуг, являющихся их неотъемлемой частью.
Для целей этого пункта термин "УЕФА" употребляется в значении "Союз европейских футбольных ассоциаций".
{Подраздел 2 раздела XX дополнен пунктом 67 согласно Закону № 2374-VIII от 22.03.2018 }
68. Установить, что с 1 января 2019 года по 30 июня 2019 года не является объектом налогообложения налогом на добавленную стоимость операции по ввозу на таможенную территорию Украины товаров, суммарная фактурная стоимость которых не превышает эквивалент 150 евро для одного получателя от одного получателя - физического лица одном грузе экспресс-перевозчика от одного отправителя в международных экспресс-отправлениях.
С 1 января 2019 г. по 31 декабря 2020 г. нормы пункта 180.2 - 1 статьи 180 и подпунктов 191.1.3 и 191.1.4 пункта 191.1 статьи 191 настоящего Кодекса не применяются.
С 1 июля 2019 года по 31 декабря 2020 года начисление и уплата налога на добавленную стоимость в случае ввоза на таможенную территорию Украины товаров в международных почтовых и экспресс-отправлениях, суммарная фактурная стоимость которых превышает эквивалент 100 евро для одного получателя по одному отправителю в одном депеше экспресс-перевозчика от одного отправителя в международных экспресс-отправлениях, осуществляются в порядке начисления и уплаты налога на добавленную стоимость, определенном Таможенным кодексом Украины при ввозе на таможенную территорию Украины товаров в международных почтовых и экспресс-отправлениях, суммарная фактурная стоимость которых превышает эквивалент 150 евро для одного почтовых отправлениях или в одном грузе экспресс-перевозчика от одного отправителя в международных экспресс-отправлениях.
{Подраздел 2 раздела XX дополнен пунктом 68 согласно Закону № 2628-VIII от 23.11.2018 }
68 - 1 . Установить, что нормы пункта 180.2 - 1 статьи 180 и подпункта 191.1.3 пункта 191.1 статьи 191 настоящего Кодекса не применяются в течение шести месяцев со дня вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины о налогообложении перемещаемых и перемещаемых товаров".
{Подраздел 2 раздела XX дополнен пунктом 68-1 согласно Закону № 1998-IX от 25.01.2022 }
69. Временно, до 1 апреля 2019 года, налоговые обязательства по налогу на добавленную стоимость, возникшие у поставщика электрической энергии на дату получения от покупателя предварительной оплаты за электрическую энергию, фактическая поставка которой будет осуществляться новым поставщиком электрической энергии, в том числе поставщиком универсальных услуг, подлежащих полученных от покупателя как предоплата, новому поставщику электрической энергии на основании расчета корректировки в налоговую накладную, составленную и зарегистрированную в Едином реестре налоговых накладных в общем порядке, определенном настоящим Кодексом.
{Подраздел 2 раздела XX дополнен пунктом 69 согласно Закону № 2628-VIII от 23.11.2018 }
70. С целью выполнения обязательств по обособлению деятельности по транспортировке природного газа и по обеспечению деятельности оператора газотранспортной системы, взятых Украиной в соответствии с Законом Украины "О ратификации Протокола о присоединении Украины к Договору об учреждении Энергетического Сообщества", временно:
1) до 1 января 2021 года, освобождаются от налогообложения налогом на добавленную стоимость операции по передаче с баланса плательщика налога на баланс другого юридического лица, 100 процентов корпоративных прав в уставном капитале которого непосредственно или косвенно принадлежат государству, или на баланс органа государственной власти имущества (основных средств, нематериальных активов, нематериальных активов, нематериальных активов) в государственной собственности в составе магистральных газопроводов и всех объектов и сооружений, связанных с ними единым технологическим процессом, и используется для обеспечения транспортировки природного газа по магистральным газопроводам и деятельности оператора газотранспортной системы. При этом нормы пункта 198.5 статьи 198 и 199 настоящего Кодекса не применяются;
2) до 1 января 2022 года, по операциям по поставке имущества юридического лица, не находящегося в государственной или коммунальной собственности (основных средств, нематериальных активов, незавершенных капитальных инвестиций, других необоротных активов, запасов) и используется для обеспечения транспортировки природного газа по магистральным газопроводам и деятельности оператора газотранспортной системы кассовым методом.
Норма абзаца первого настоящего подпункта распространяется на операции, согласно которым дата возникновения первого из событий, определенных пунктом 187.1 статьи 187 и пунктом 198.2 статьи 198 настоящего Кодекса, приходится на отчетные (налоговые) периоды до 1 января 2022;
3) до 1 января 2021 года, не считаются поставкой товаров (услуг) операции по предоставлению (передаче) и возврату по договору займа природного газа, используемого для обеспечения деятельности по транспортировке природного газа по магистральным газопроводам.
Перечни имущества, указанного в подпунктах 1 и 2 этого пункта, а также перечень субъектов хозяйствования (ссудодателей) с указанием объемов природного газа в целях применения подпункта 3 этого пункта утверждаются Кабинетом Министров Украины.
{Подраздел 2 раздела XX дополнен пунктом 70 согласно Закону № 314-IX от 03.12.2019 }
71. Временно, на период, заканчивающийся последним календарным днем месяца, в котором завершается действие карантина, установленного Кабинетом Министров Украины на всей территории Украины с целью предотвращения распространения на территории Украины коронавирусной болезни (COVID-19), освобождаются от налогообложения налогом на добавленную стоимость операции по ввозу на таможенную/ (в том числе лекарственных средств, медицинских изделий и/или медицинского оборудования), необходимых для выполнения мероприятий, направленных на предотвращение возникновения и распространения, локализации и ликвидации вспышек, эпидемий и пандемий коронавирусной болезни (COVID-19), перечень которых определен Кабинетом Министров Украины.
В случае совершения сделок, освобожденных в соответствии с настоящим пунктом, положения пункта 198.5 статьи 198 настоящего Кодекса и положения статьи 199 настоящего Кодекса не применяются в отношении таких операций.
Нормы настоящего пункта применяются к операциям, совершенным начиная с 17 марта 2020 года.
{Подраздел 2 раздела XX дополнен пунктом 71 согласно Закону № 530-IX от 17.03.2020 ; в редакции Закона № 540-IX от 30.03.2020 }
71. Временно, к 31 декабря 2020 года, освобождаются от налогообложения налогом добавленную стоимость операции по безвозмездной передачи во владения и использования транспортных средств товарных позиций 8702 и 8703 согласно УКТ ВЭД для лиц с инвалидностью, в том числе детей с инвалидностью, и других льготных утвержденным Кабинетом Министров Украины, а также транспортные средства специального назначения (скорая медицинская помощь и нужд центральных органов исполнительной власти, реализующих государственную политику в сферах гражданской защиты, спасательного дела, пожарной и техногенной безопасности).
В случае нарушения целевого использования таких транспортных средств или их отчуждения на таможенной территории Украины налогоплательщик обязан увеличить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму налога на добавленную стоимость, которая должна была быть уплачена в момент безвозмездной передачи таких транспортных средств, а также уплатить пеню в соответствии с законом.
Порядок учета бесплатно переданных транспортных средств и контроля за их целевым использованием устанавливается Кабинетом Министров Украины.
{Подраздел 2 раздела ХХ дополнен пунктом 71 согласно Закону № 466-IX от 16.01.2020 }
72. Временно, на период, который заканчивается последним числом месяца, в котором завершается действие карантина, введенный Кабинетом Министров Украины в порядке, установленном законом, на всей территории Украины с целью предотвращения распространения на территории Украины коронавирусной болезни (COVID-19), операции, предусмотренные пунктом 71 настоящего подраздела и 15 пункта 1.7. 197 настоящего Кодекса, осуществленные общественными объединениями и/или благотворительными организациями, не включаются такими общественными объединениями или благотворительными организациями при исчислении общей суммы, определенной статьей 181 настоящего Кодекса.
Нормы настоящего пункта применяются к операциям, совершенным начиная с 17 марта 2020 года.
{Подраздел 2 раздела XX дополнен пунктом 72 согласно Закону № 540-IX от 30.03.2020 }
72. Установить, что в период с 1 января 2016 года по 1 февраля 2020 года к операциям по поставке товаров/услуг на таможенной территории Украины, предусмотренных для гуманитарной помощи, оказанной в Украине дипломатическими представительствами, консульскими учреждениями иностранных государств и представительствами международных организаций в Украине согласно Закону Украины "О гумане налогом добавленную стоимость, установленный пунктом 197.2 статьи 197 этого Кодекса.
{Подраздел 2 раздела ХХ дополнен пунктом 72 согласно Закону № 466-IX от 16.01.2020 }
73. Штрафы за нарушение плательщиками налога на добавленную стоимость предельного срока для регистрации налоговой накладной и/или расчета корректировки в такую налоговую накладную в Едином реестре налоговых накладных, предусмотренного статьей 201 настоящего Кодекса, по операциям, освобождаемым от налогообложения налогом на добавленную стоимость нулевой ставкой, операциями, не предусматривающими предоставление налоговой накладной получателю (покупателю), а также налоговой накладной, составленной в соответствии с пунктом 198.5 статьи 198 настоящего Кодекса в случае совершения операций, определенных подпунктами "а" - "г" пункта 198.5 статьи 198 настоящего Кодекса. накладной, налоговой накладной, составленной в соответствии со ст . 2017 года до даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины по совершенствованию администрирования налогов, устранению технических и логических несогласованностей в налоговом законодательстве", срок уплаты денежных обязательств по которым не наступил или денежные обязательства по которым несогласованы или обжалование и денежные обязательства за ними не уплачены) по состоянию на дату вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины относительно совершенствования администрирования налогов, устранения технических и логических несогласованностей в налоговом законодательстве", применяются в размере 1 процента объема поставки (без налога 5).
{Абзац первый пункта 73 подраздела 2 раздела XX с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
Штрафы, примененные из-за отсутствия регистрации в течение предельного срока, предусмотренного статьей 201 настоящего Кодекса, налоговой накладной и/или расчета корректировки к такой налоговой накладной в Едином реестре налоговых накладных по операциям, освобождаемым от налогообложения налогом на добавленную стоимость, операциями, облагаемыми налогом операциями, не предусматривающими предоставление налоговой накладной получателю (покупателю), а также налоговой накладной, составленной в соответствии с пунктом 198.5 статьи 198 настоящего Кодекса в случае совершения операций, определенных подпунктами "а" - "г" пункта 198.5 статьи 198 настоящего налогового налога, и расчетной корректировки накладной, составленной в соответствии со статьей 199 настоящего Кодекса, и расчета корректировки, составленной в такую налоговую накладную, налоговую накладную, составленную в соответствии с абзацем одиннадцатого пункта 201.4 статьи 201 настоящего Кодекса, и расчета корректировки, составленного в такую налоговую накладную1, начисленные вступление в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины относительно усовершенствования администрирования налогов, устранения технических и логических несогласованностей в налоговом законодательстве", срок уплаты денежных обязательств по которым не наступил или денежные обязательства по которым несогласованы (соответствующие налоговые уведомления и решения за ними не уплачено) по состоянию на дату вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины об усовершенствовании администрирования налогов, устранении технических и логических несогласованностей в налоговом законодательстве", применяются в размере 2,5 процента объема поставки (без налога на добавленную стоимость7,0).
{Абзац второй пункта 73 подраздела 2 раздела XX с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
Контролирующий орган по месту регистрации налогоплательщика осуществляет перерасчет суммы штрафа и направляет (вручает) такому плательщику новое налоговое уведомление-решение. Предварительное налоговое уведомление-решение считается отмененным (отозванным).
{Подраздел 2 раздела ХХ дополнен пунктом 73 согласно Закону № 466-IX от 16.01.2020 }
73 - 1 . Установить, что для плательщиков НДС, уплачивающих единый налог и применяющих квартальный отчетный (налоговый) период, последним квартальным отчетным (налоговым) периодом для представления налоговой отчетности по налогу на добавленную стоимость является второй квартал 2020 года.
Первым месячным отчетным (налоговым) периодом по налогу на добавленную стоимость для таких плательщиков является июль 2020 года.
{Подраздел 2 раздела ХХ дополнен пунктом 73-1 согласно Закону № 786-IX от 14.07.2020 }
74. Временно, до 31 декабря 2020 года, в целях обеспечения финансирования расходов по программам, предусмотренным пунктами 31-33 статьи 14 Закона Украины "О Государственном бюджете Украины на 2020 год", при расчете показателя Σ ПопРах учитывается сумма средств, зачисленная на счет публичного акционерного общества "Укрнефть" публичного акционерного общества "Укрнафта", открытых в соответствующих органах, осуществляющих казначейское обслуживание бюджетных средств, для проведения взаиморасчетов, сформированная для обеспечения поступлений в специальный фонд государственного бюджета от публичного акционерного общества "Укрнефть", определенных пунктами 13 (в части погашения налогового долга по налогам (налоговые) периоды, начиная с июля 2015 года / IIІ квартала 2015 года, подлежащие уплате в государственный бюджет) и 15 статьи 11 Закона Украины "О Государственном бюджете Украины на 2020 год".
Порядок пополнения счета в системе электронного администрирования налога на добавленную стоимость со счетов плательщиков, открытых в соответствующих органах, осуществляющих казначейское обслуживание бюджетных средств, для проведения взаиморасчетов за счет поступлений, определенных пунктами 13 и 15 статьи 11 Закона Украины "О Государственном бюджете Украины на срок налога на срок на 2020 год", а также порядок добавленную стоимость в специальный фонд государственного бюджета утверждаются Кабинетом министров Украины.
{Подраздел 2 раздела ХХ дополнен пунктом 74 согласно Закону № 1005-IX от 17.11.2020 }
74. Временно, к 1 января 2023 года, операции по поставке услуг по временному размещению (проживания), предоставляемых гостиницами и подобными средствами временного размещения (класс 55.10 группа 55 КВЭД ДК 009:2010 ), облагаются налогом по ставке в размере 7 процентов.
{Подраздел 2 раздела XX дополнен пунктом 74 согласно Закону № 962-IX от 04.11.2020 }
75. Временно, на период реализации Договора между Правительством Украины и Правительством Республики Польша о предоставлении кредита на условиях связанной помощи от 9 сентября 2015 года, ратифицированного Законом Украины "О ратификации Договора между Правительством Украины и Правительством Республики Польша о предоставлении кредита на условиях связанной помощи", товаров/услуг на таможенной территории Украины, осуществляемых непосредственно исполнителями, зарегистрированными в Республике Польша, и их представительствами, зарегистрированными на таможенной территории Украины, в соответствии с контрактами, заключенными на выполнение указанного Договора с заказчиками проектов по строительству пограничной дорожной инфраструктуры и обустройства пунктов пропуска украинско-польской границы и других проектов рамках отдельных контрактов между экспортерами из Польши и юридическими лицами – резидентами Украины.
{Подраздел 2 раздела ХХ дополнен пунктом 75 согласно Закону № 1016-IX от 01.12.2020 }
76. Временно, к 1 января 2035 года, освобождаются от налогообложения налогом добавленную стоимость операции по ввоза на таможенную территории Украины в таможенном режиме импорта нового оборудования (оборудования) и комплектующих изделий к нему, определенных в подпункте 15 пункта 4 раздела XXI "Заключительному и перевозчику - инвестором со значительными инвестициями исключительно для реализации инвестиционного проекта со значительными инвестициями во исполнение специального инвестиционного договора.
Освобождение от налогообложения налогом на добавленную стоимость, предусмотренное абзацем первым настоящего пункта, применяется в пределах срока реализации инвестиционного проекта и неиспользованного на момент таможенного оформления товаров общего объема предоставления государственной поддержки, определенного в специальном инвестиционном договоре, с учетом данных реестра инвестиционных проектов со значительными инвестициями относительно соответствующих инвестиций относительно объема такой поддержки.
Освобождение от налогообложения налогом на добавленную стоимость, предусмотренное абзацем первым настоящего пункта, до момента получения контролирующим органом сведений о достижении/превышении общего объема государственной поддержки или о прекращении предоставления такой поддержки в соответствии с реестром инвестиционных проектов со значительными инвестициями, не считается нарушением налогового законодательства и не влечет за собой возникновение обязанностей.
Суммы налога на добавленную стоимость, не уплаченные в бюджет в связи с применением освобождения от налогообложения налогом на добавленную стоимость, предусмотренного абзацем первым настоящего пункта, до даты получения контролирующим органом сведений о таком достижении/превышении или о прекращении предоставления такой поддержки в соответствии с реестром инвестиционных проектов со значительными инвестициями инвестициями в порядке, предусмотренном законодательством и соответствующим специальным инвестиционным договором, и на них не распространяются нормы настоящего Кодекса по погашению налогового долга.
В случае отчуждения оборудования (оборудования) и комплектующих изделий к нему, ввезенных на таможенную территорию Украины в порядке, определенном этим пунктом, ранее пяти лет с даты ввоза их на таможенную территорию Украины или в случае их нецелевого использования или досрочного прекращения специального инвестиционного договора (кроме случаев, если досрочное прекращение поддержки по специальному инвестиционному договору или возникновению форс-мажорных обстоятельств (обстоятельств непреодолимой силы) налогоплательщик - инвестор со значительными инвестициями обязан уплатить налоговые обязательства по результатам налогового периода, на который приходится такое отчуждение, нецелевое использование или досрочное прекращение специального инвестиционного договора ввозимые на таможенную территорию Украины таких товаров, а также обязан уплатить пеню в соответствии с настоящим Кодексом, рассчитанную со дня ввоза на таможенную территорию Украины до дня увеличения налогового обязательства. При этом установленные статьей 102 настоящего Кодекса сроки давности не применяются.
Термины "инвестор со значительными инвестициями" , "инвестиционный проект со значительными инвестициями" , "специальный инвестиционный договор" употребляются в значении, приведенном в Законе Украины "О государственной поддержке инвестиционных проектов со значительными инвестициями в Украине".
Положения этого пункта не распространяются на товары, имеющие происхождение из страны, признанной государством-оккупантом по закону и/или государством - агрессором в отношении Украины согласно законодательству, либо ввозимые с территории государства-оккупанта (агрессора) и/или с оккупированной территории Украины, определенной законом.
{Подраздел 2 раздела ХХ дополнен пунктом 76 согласно Закону № 1293-IX от 02.03.2021 }
77. Временно, в течение 180 дней со дня вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины о взимании налогов и сборов, других обязательных платежей, объектом налогообложения которыми являются транспортные средства", при условии соблюдения положений, предусмотренных пунктом 9 - 7 раздела XXI "Законцу налогом операций по ввозу на таможенную территорию Украины транспортных средств личного пользования, которые были в использовании и с года выпуска которых прошло более пяти лет, классифицируемых по товарным позициям 8703, 8704 (общей массой до 3,5 тонны) согласно УКТ ВЭД и по состоянию на 31 декабря 2012 транзита, есть сумма акцизного налога, начисленного в соответствии с пунктом 36 подраздела 5 этого раздела.
Срок, предусмотренный абзацем первым этого пункта, для участников боевых действий, указанных в пунктах 19 и 20 части первой статьи 6 Закона Украины "О статусе ветеранов войны, гарантии их социальной защиты", при условии документального подтверждения их пребывания более 90 дней со дня вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины, объектом налогообложения которыми являются "транспортные средства" непосредственно на территории проведения операции Объединенных сил (ООС), составляет 270 дней.
{Подраздел 2 раздела ХХ дополнен пунктом 77 согласно Закону № 1402-IX от 15.04.2021 – вводится в действие с 15.06.2021}
78. Временно, до 1 января 2031 года, освобождаются от налогообложения налогом на добавленную стоимость операции по ввозу на таможенную территорию Украины в таможенном режиме импорта товаров, определенных подпунктом 16 пункта 4 раздела XXI "Заключительные и переходные положения" ввозимых предприятий промышленного производства транспортных средств
Освобождение от налогообложения налогом на добавленную стоимость, предусмотренное настоящим пунктом, применяется, если ввоз товаров на таможенную территорию Украины осуществляется предприятиями, указанными в абзаце первом этого пункта, для собственного производства:
транспортных средств, оснащенных исключительно электрическими двигателями (одним или несколькими), классифицируемыми в товарной позиции 8603 (только самоходные вагоны трамвайные и вагоны метро), товарной подпозиции 8701 24, товарных позициях 8702-8705 согласно УКТ ВЭД;
{Абзац третий пункта 78 подраздела 2 раздела ХХ с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
транспортных средств, оснащенных двигателями внутреннего сгорания с искровым зажиганием, работающих исключительно на сжатом природном газе метане, сжиженном природном газе метане или биогазе, классифицируемых в товарной подпозиции 8701 23, товарной категории 8701 29 00, товарных позициях 8 8 ;
{Абзац четвертый пункта 78 подраздела 2 раздела ХХ с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
несамоходных трамвайных вагонов и вагонов метро, классифицируемых в товарной подкатегории 8605 00 00 00 согласно УКТ ВЭД .
Порядок ввоза и целевого использования указанных товаров устанавливается Кабинетом министров Украины.
В случае нецелевого использования указанных товаров налогоплательщик должен увеличить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму налога на добавленную стоимость, которая должна быть уплачена в момент ввоза на таможенную территорию Украины таких товаров, а также уплатить пеню в соответствии с настоящим Кодексом.
При этом установленные статьей 102 настоящего Кодекса сроки давности не применяются.
В этом пункте термины "предприятие, имеющее производственные мощности для промышленного производства транспортных средств", "предприятие, модернизирующее производственные мощности для промышленного производства транспортных средств", "предприятие, создающее производственные мощности для промышленного производства транспортных средств", "промышленное производство транспортных средств" употребляются в значениях, приведенных в подпункте положения" Таможенного кодекса Украины.
Положения этого пункта не распространяются на товары, имеющие происхождение из страны, признанной государством-оккупантом по закону и/или государством-агрессором в отношении Украины согласно законодательству, либо ввозимые с территории государства-оккупанта (агрессора) и/или с оккупированной территории Украины, определенной законом.
{Подраздел 2 раздела XX дополнен пунктом 78 согласно Закону № 1660-IX от 15.07.2021 }
79. Лицо-нерезидент, у которого общая сумма от осуществления операций по поставке физическим лицам, в том числе физическим лицам - предпринимателям, не зарегистрированным в качестве плательщиков налога на добавленную стоимость, электронных услуг, место поставки которых расположено на таможенной территории Украины, за 2021 календарный год совокупно превышает сумму , установленную пунктом 2 . Кодекса до 31 марта 2022 года включительно подает в центральный орган исполнительной власти, реализующий государственную налоговую политику, в электронной форме через специальное портальное решение для пользователей нерезидентов, предоставляющих электронные услуги путем электронной идентификации, заявление о регистрации лица-нерезидента в качестве плательщика налога на добавленную.
{Подраздел 2 раздела ХХ дополнен пунктом 79 согласно Закону № 1525-IX от 03.06.2021 }
80. Суммы налога на добавленную стоимость, уплаченные (начисленные) в связи с приобретением товаров/услуг, указанные в налоговых накладных/расчетах корректировки к таким налоговым накладным, которые зарегистрированы в Едином реестре налоговых накладных и которые до вступления в силу Закона Украины "О внесении изменений в Податок бюджетных поступлений" в течение 1095 календарных дней с даты их составления не были включены в налоговый кредит, включаются в налоговый кредит в течение 365 календарных дней с даты вступления в силу указанного Закона, но не позднее 1095 календарных дней с даты составления таких налоговых накладных/расчетов корректировки в такие налоговые кредиты.
Плательщики налога, применяющие кассовый метод налогового учета, суммы налога, указанные в налоговых накладных/расчетах корректировки к таким налоговым накладным, зарегистрированным в Едином реестре налоговых накладных, и не включены в налоговый кредит в связи с отсутствием фактов списания средств с банковского счета (выдачи с кассы подлежащих поставке) ему товаров/услуг, имеют право на включение таких сумм в налоговый кредит в отчетном налоговом периоде, в котором произошло списание средств с банковского счета (выдачи из кассы) плательщика налога или предоставление других видов компенсации стоимости поставленных (или подлежащих поставке) ему товаров/услуг, но не более чем через 60.
В случае остановки регистрации налоговых накладных/расчетов корректировки к таким налоговым накладным, указанным в абзаце первом этого пункта, в Едином реестре налоговых накладных согласно пункту 201.16 статьи 201 настоящего Кодекса течение срока 365 календарных дней останавливается на период остановки регистрации таких налогов накладных в Едином реестре налоговых накладных
{Подраздел 2 раздела ХХ дополнен пунктом 80 согласно Закону № 1914-IX от 30.11.2021 }
81. Временно, до 31 декабря 2024 года, операции по предоставлению услуг воздушного транспорта по внутренней перевозке пассажиров и багажа ( код 51.10.11 и 51.10.12 Государственного классификатора продукции и услуг ДК 016:2010) облагаются налогом на добавленную стоимость по ставке в размере.
{Подраздел 2 раздела ХХ дополнен пунктом 81 согласно Закону № 2139-IX от 15.03.2022 - о вступлении в силу и действия Закона см. пункт 1 раздела II}
82. Временно, на период действия правового режима военного положения на территории Украины, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине " от 24 февраля IX дольше чем до 1 июля 2023 года, операции по поставке на таможенной территории Украины и ввоз на таможенную территорию Украины бензинов моторных, тяжелых дистиллятов, сжиженного газа, биодизеля, топлива моторного альтернативного, классифицируемых по кодам УКТ ВЭД, определенными пунктом 41 подраздела 5 этого раздела , или нефтепродуктов сырых, полученных из битуминозных пород (минералов), классифицируемых по кодам УКТ ВЭД 2709 00 10 00 и 2709 00 90 00, облагаются налогом по ставке в размере 7 процентов.
{Абзац первый пункта 82 подраздела 2 раздела XX в редакции Закона № 2618-IX от 21.09.2022 }
Не подлежит бюджетному возмещению сумма отрицательного значения, определенного за соответствующий отчетный (налоговый) период согласно пункту 200.1 статьи 200 настоящего Кодекса, в расчет которой включены суммы налогового обязательства по операциям, облагаемым налогом по ставке, установленной в абзаце первом настоящего пункта. Суммы такого отрицательного значения засчитываются в состав налогового кредита следующего отчетного (налогового) периода.
{Абзац второй пункта 82 подраздела 2 раздела XX с изменениями, внесенными Законом № 2142-IX от 24.03.2022 }
{Подраздел 2 раздела XX дополнен пунктом 82 согласно Закону № 2120-IX от 15.03.2022 }
83. Временно, за отчетные периоды 2022 года, участники процедуры урегулирования задолженности, которые принимают участие во взаиморасчетах, проводимых в целях реализации мероприятий, предусмотренных статьей 4 Закона Украины " О мерах, направленных на преодоление кризисных явлений и обеспечения финансовой стабильности на рынке природного газа", которые являются плательщиками корректируют налог на добавленную стоимость, предварительно отнесенный к составу налогового кредита и/или налоговых обязательств, и не изменяют состав налоговых обязательств и/или налогового кредита на сумму произведенных взаиморасчетов.
{Подраздел 2 раздела XX дополнен пунктом 83 согласно Закону № 2480-IX от 29.07.2022 }
84. До 31 декабря 2022 года освобождаются от налогообложения налогом на добавленную стоимость операции по ввозу на таможенную территорию Украины Национальной акционерной компанией "Нефтегаз Украины" природного газа, классифицируемых по коду согласно УКТ ВЭД 2711 21 00 02, 1 трубопроводным транспортом под обязательства о подаче дополнительной декларации, относительно которого на дату вступления в силу Закона Украины "О внесении изменений в раздел XX "Переходные положения" Налогового кодекса Украины относительно обеспечения стабильного функционирования рынка природного газа в течение действия военного положения и последующего восстановления" таможенными органами не были оформлены дополнительные декларации.
{Подраздел 2 раздела XX дополнен пунктом 84 согласно Закону № 2480-IX от 29.07.2022 }
85. Установить, что датой возникновения налоговых обязательств по налогу на добавленную стоимость по долгосрочным договорам (контрактам) на строительство жилья (объектов жилой недвижимости), которые были заключены и относительно которых разрешение на выполнение строительных работ получено до вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины относительно налогообложения будущем", есть дата фактической передачи исполнителем результатов работ по таким договорам (контрактам).
{Подраздел 2 раздела XX дополнен пунктом 85 согласно Закону № 2600-IX от 20.09.2022 }
86. Временно, в течение действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине " военное положение будет прекращено или отменено, освобождаются от налогообложения налогом на добавленную стоимость операции по ввозу на таможенную территорию Украины природного газа по коду согласно УКТ ВЭД 2711 21 00 00 субъектом рынка природного газа, на которого Кабинетом Министров Украины возложены специальные обязанности "О соответствии с природными газами".
{Подраздел 2 раздела XX дополнен пунктом 86 согласно Закону № 2719-IX от 03.11.2022 }
87. Временно, на период действия военного положения на территории Украины, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 г. № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине " 1 мая 2023 года освобождаются от налогообложения налогом на добавленную стоимость операции по ввозу, перемещению (пересылке) в международных почтовых и экспресс-отправлениях на таможенную территорию Украины в таможенном режиме импорта товаров, определенных пунктом 9 - 21 раздела XXI "Заключительные и переходные положения".
Положения настоящего пункта не применяются к товарам, имеющим происхождение из страны, признанной государством-оккупантом по закону и/или государством-агрессором в отношении Украины согласно законодательству, и/или ввозимые с территории государства-оккупанта (агрессора) и/или с оккупированной территории Украины, определенной таковым по закону.
{Подраздел 2 раздела XX дополнен пунктом 87 согласно Закону № 2836-XI от 13.12.2022 }
87 - 1 . Временно, на период действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года, освобождаются от налогообложения налогом добавленную стоимость операции по ввоз на таможенную территорию Украины (в том числе перемещения (пересылки) в международных почтовых и экспресс-отправлениях) в таможенном режиме импорта товаров, определенных пунктом 9 - 36 раздела XXI "Заключительные и переходные положения" Таможенного кодекса.
{Абзац первый пункта 87-1 подраздела 2 раздела XX с изменениями, внесенными Законом № 4698-IX от 03.12.2025 }
Положения настоящего пункта не применяются к товарам, имеющим происхождение из страны, признанной государством-оккупантом по закону и/или государством-агрессором в отношении Украины согласно законодательству, и/или ввозимые с территории государства-оккупанта (агрессора) и/или с временно оккупированной территории Украины, определенной законом.
{Подраздел 2 раздела XX дополнен пунктом 87-1 согласно Закону № 3853-IX от 16.07.2024 }
88. Временно, на период действия военного положения на территории Украины, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 г. № 64/2022 1 мая 2023 года, освобождаются от налогообложения налогом на добавленную стоимость операции по ввозу на таможенную территорию Украины в таможенном режиме импорта товаров, определенных пунктом 9 - 23 раздела XXI "Заключительные и переходные положения" Таможенного кодекса Украины, безвозмездно предоставляемых Энергетическим сообществом виды хозяйственной деятельности на рынке электрической энергии (производство электрической энергии, передача электрической энергии, распределение электрической энергии) и ввозятся такими субъектами на таможенную территорию Украины для целей восстановления и ремонта инфраструктуры таких предприятий по согласованию с центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную политику в топливно-энергетическом комплексе.
{Подраздел 2 раздела XX дополнен пунктом 88 согласно Закону № 2836-XI от 13.12.2022 }
88 - 1 . Временно, на период действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года, освобождаются от налогообложения налогом добавленную стоимость операции по ввоз на таможенную территорию Украины в таможенном режиме импорта товаров, перечень которых с указанием кодов согласно УКТ ВЭД определяется Кабинетом Министров Украины, осуществляемых в рамках соглашений, финансирование по которым проводится за счет Секретариата Энергетического Сообщества.
{Абзац первый пункта 88-1 подраздела 2 раздела XX с изменениями, внесенными Законом № 4698-IX от 03.12.2025 }
Подтверждение, что операции по ввозу на таможенную территорию Украины в таможенном режиме импорта товаров, определенных настоящим пунктом, осуществляются в рамках соглашений, финансирование по которым проводится за счет Секретариата Энергетического Сообщества, осуществляется центральным органом исполнительной власти, обеспечивающим формирование и реализующую государственную политику в топливно-энергетическом комплексе, в порядке , определенном.
В перечень товаров, указанного в абзаце первом настоящего пункта, не могут быть включены товары, классифицируемые в товарных подкатегориях 8504 21 00 00, 8504 22 10 00, 8504 22 90 00, 8504 23 00 00, 8 31 29 00, 8504 31 80 00, 8504 32 00 10, 8504 32 00 90, 8504 33 00 10, 8504 33 00 90, 8504 34 00 0 УКТ ВЭД.
{Пункт 88 - 1 подраздела 2 раздела ХХ дополнен абзацем согласно Законом № 4577-IX от 21.08.2025 }
{Подраздел 2 раздела XX дополнен пунктом 88-1 согласно Закону № 3853-IX от 16.07.2024 }
89. Временно, на протяжении действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине " военное положение будет прекращено или отменено, регистрация налоговых накладных и/или расчетов корректировки в налоговые накладные в Едином реестре налоговых накладных осуществляется с учетом следующих предельных сроков:
для налоговых накладных/расчетов корректировка в налоговые накладные, составленные с 1 по 15 календарный день (включительно) календарного месяца, - до 5 календарного дня (включительно) календарного месяца, следующего за месяцем, в котором они составлены;
для налоговых накладных/расчетов корректировка в налоговые накладные, составленные с 16 по последний календарный день (включительно) календарного месяца, - до 18 календарного дня (включительно) календарного месяца, следующего за месяцем, в котором они составлены;
для расчетов корректировки, составленных поставщиком товаров/услуг в налоговую накладную, составленную на получателя - налогоплательщика, в которых предусматривается уменьшение суммы компенсации стоимости товаров/услуг их поставщику, - в течение 18 календарных дней со дня получения такого расчета корректировки в налоговую накладную получателем (покупателем).
{Подраздел 2 раздела XX дополнен пунктом 89 согласно Закону № 2876-IX от 12.01.2023 }
90. Временно, на протяжении действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине " военное положение будет прекращено или отменено, штраф за нарушение плательщиками налога на добавленную стоимость предельного срока, предусмотренного пунктом 89 этого подразделения для регистрации налоговой накладной и/или расчета корректировки в такую налоговую накладную в Едином реестре налоговых накладных, устанавливается в размере:
2 процента суммы налога на добавленную стоимость, указанной в таких налоговых накладных/расчетах корректировки, - в случае нарушения срока регистрации до 15 календарных дней;
5 процентов суммы налога на добавленную стоимость, указанной в таких налоговых накладных/расчетах корректировки, - в случае нарушения срока регистрации от 16 до 30 календарных дней;
10 процентов суммы налога добавленную стоимость, указанной в таких налоговых накладных/расчетах корректировки, - в случае нарушения срока регистрации от 31 до 60 календарных дней;
15 процентов суммы налога на добавленную стоимость, указанной в таких налоговых накладных/расчетах корректировки, - в случае нарушения срока регистрации от 61 до 365 календарных дней;
25 процентов суммы налога на добавленную стоимость, указанной в таких налоговых накладных/расчетах корректировки - в случае нарушения срока регистрации на 366 и более календарных дней.
{Подраздел 2 раздела XX дополнен пунктом 90 согласно Закону № 2876-IX от 12.01.2023 }
{Пункт 91 подраздела 2 раздела XX исключен на основании Закона № 3706-IX от 09.05.2024 }
92. Временно, на период действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине" от 24 февраля 212 2027 года освобождаются от налогообложения налогом на добавленную стоимость операции по ввозу на таможенную территорию Украины в таможенном режиме импорта (в том числе перемещения (пересылки) в международных почтовых и экспресс-отправлениях) товаров, определенных пунктом 9 - 24 раздела XXI "Заключительные и переходные положения".
{Абзац первый пункта 92 подраздела 2 раздела XX с изменениями, внесенными Законами № 3474-IX от 21.11.2023 , № 4143-IX от 17.12.2024 , № 4698-IX от 03.12.2025 }
Положения настоящего пункта не применяются к товарам, имеющим происхождение из страны, признанной государством-оккупантом по закону и/или государством-агрессором в отношении Украины согласно законодательству, и/или ввозимые с территории государства-оккупанта (агрессора) и/или с оккупированной территории Украины, определенной таковым по закону.
{Подраздел 2 раздела XX дополнен пунктом 92 согласно Закону № 2906-IX от 06.02.2023 }
93. Временно, на период, заканчивающийся последним календарным днем месяца, в котором будет прекращено или отменено военное положение в Украине, введенный Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента 2 2022 года № 2102-IX , освобождаются от налогообложения налогом на добавленную стоимость операции по поставке услуг, связанных с программным обеспечением военного назначения, международная передача которого подлежит государственному контролю, а именно:
услуг по разработке, модификации, тестированию и/или технической поддержке программного обеспечения,
услуг по разработке документации (для целей разработки, модификации, тестирования и технической поддержки такого программного обеспечения) и/или
предоставление имущественных прав интеллектуальной собственности на программное обеспечение, в том числе по лицензионным договорам.
{Подраздел 2 раздела XX дополнен пунктом 93 согласно Закону № 3019-IX от 10.04.2023 }
94. Временно, на протяжении действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине " налогом на добавленную стоимость операции по ввозу на таможенную территорию Украины товаров, принадлежащих государству в лице Министерства обороны Украины, Вооруженных Сил Украины, а также других образованных в соответствии с законами Украины военных формирований, разведывательных органов, государственных органов специального назначения с правоохранительными функциями, на которые Конституцией и законами Украины пределами таможенной территории Украины и/или продукты их переработки, которые возвращаются на таможенную территорию Украины в таможенном режиме импорта после ремонта и/или обслуживания.
{Подраздел 2 раздела XX дополнен пунктом 94 согласно Закону № 3019-IX от 10.04.2023 }
95. Временно, до прекращения или отмены военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине" от 22 налогообложение налогом на добавленную стоимость операции по ввозу на таможенную территорию Украины (в том числе путем перемещения (пересылки) в международных почтовых и экспресс-отправлениях) в таможенном режиме импорта (в том числе ранее помещенных в другие таможенные режимы) составляющих (материалов, узлов, агрегатов, оборудования и комплектующих изделий из систем) волоконно-оптическим кабелем, активных средств противодействия техническим разведкам, машин механизированного разминирования, а также систем оружия дистанционного управления и боеприпасов (используемых с беспилотными системами) (далее - товары), определенных абзацем первым пункта 9 - 27 раздела XXI "Заключительные хозяйствования для использования в собственной производственной деятельности по производству, ремонту, модернизации:
{Абзац первый пункта 95 подраздела 2 раздела XX с изменениями, внесенными Законами № 4474-IX от 04.06.2025 , № 4709-IX от 04.12.2025 }
воздушных, наземных и водных беспилотных систем, классифицируемых в товарных группах 84 , 85 , 87 , 90 , 93 и товарных позициях 8806 , 8906 согласно УКТ ВЭД;
катушек с волоконно-оптическим кабелем:
{Пункт 95 подраздела 2 раздела XX дополнен новым абзацем согласно Закону № 4474-IX от 04.06.2025 }
для поставки в производство, ремонт, модернизацию беспилотных систем, указанных в абзаце втором настоящего пункта;
{Пункт 95 подраздела 2 раздела XX дополнен новым абзацем согласно Закону № 4474-IX от 04.06.2025 ; с изменениями, внесенными Законом № 4709-IX от 04.12.2025 }
для снабжения Вооруженными силами Украины, а также другим образованным в соответствии с законами Украины военным формированием, правоохранительным и разведывательным органам, органам специального назначения с правоохранительными функциями, на которых Конституцией и законами Украины возложены функции по обеспечению обороны государства, для использования в беспилотных системах, указанных в абзаце втором настоящего пункта;
{Пункт 95 подраздела 2 раздела XX дополнен новым абзацем согласно Закону № 4474-IX от 04.06.2025 }
активных средств противодействия техническим разведкам, классифицируемым в товарных позициях 8517, 8525, 8543 согласно УКТ ВЭД ;
машин механизированного разминирования, классифицируемых в товарных позициях 8427, 8430, 8479 согласно УКТ ВЭД ;
систем оружия дистанционного управления и боеприпасов (используемых с беспилотными системами), классифицируемых в товарной группе 93 согласно УКТ ВЭД.
Для целей настоящего пункта операции по ввозу на таможенную территорию Украины товаров, определенных:
абзацем двадцать пятым пункта 9 - 27 раздела XXI "Заключительные и переходные положения" Таможенного кодекса Украины, освобождаются от налогообложения налогом на добавленную стоимость, если такие товары ввозятся на таможенную территорию Украины в таможенном режиме импорта плательщиками для использования в собственной производственной деятельности по производству, ремонту;
{Абзац десятый пункта 95 подраздела 2 раздела XX с изменениями, внесенными Законами № 4474-IX от 04.06.2025 , № 4709-IX от 04.12.2025 }
абзацем двадцать шестым пункта 9 - 27 раздела XXI "Заключительные и переходные положения" Таможенного кодекса Украины, освобождаются от налогообложения налогом на добавленную стоимость, если такие товары ввозятся на таможенную территорию Украины в таможенном режиме импорта плательщиками для использования в собственной производственной деятельности с производства;
{Абзац одиннадцатый пункта 95 подраздела 2 раздела XX с изменениями, внесенными Законом № 4474-IX от 04.06.2025 }
абзацем двадцать седьмым пункта 9 - 27 раздела XXI "Заключительные и переходные положения" Таможенного кодекса Украины, освобождаются от налогообложения налогом на добавленную стоимость, если такие товары ввозятся на таможенную территорию Украины в таможенном режиме импорта плательщиками для использования в собственной производственной деятельности по производству, ремонту
{Пункт 95 подраздела 2 раздела XX дополнен новым абзацем согласно Закону № 4474-IX от 04.06.2025 ; с изменениями, внесенными Законом № 4709-IX от 04.12.2025 }
воздушных, наземных и водных беспилотных систем, классифицируемых в товарных группах 84 , 85 , 87 , 90 , 93 и товарных позициях 8806 , 8906 согласно УКТ ВЭД;
{Пункт 95 подраздела 2 раздела XX дополнен новым абзацем согласно Закону № 4474-IX от 04.06.2025 }
катушек с волоконно-оптическим кабелем:
{Пункт 95 подраздела 2 раздела XX дополнен новым абзацем согласно Закону № 4474-IX от 04.06.2025 }
для поставки в производство, ремонт, модернизацию беспилотных систем, указанных в абзаце втором настоящего пункта;
{Пункт 95 подраздела 2 раздела XX дополнен новым абзацем согласно Закону № 4474-IX от 04.06.2025 ; с изменениями, внесенными Законом № 4709-IX от 04.12.2025 }
для снабжения Вооруженными силами Украины, а также другим образованным в соответствии с законами Украины военным формированием, правоохранительным и разведывательным органам, органам специального назначения с правоохранительными функциями, на которых Конституцией и законами Украины возложены функции по обеспечению обороны государства, для использования в беспилотных системах, указанных в абзаце втором настоящего пункта.
{Пункт 95 подраздела 2 раздела XX дополнен новым абзацем согласно Закону № 4474-IX от 04.06.2025 }
Освобождение от налогообложения налогом на добавленную стоимость операций по ввозу на таможенную территорию Украины товаров, определенных абзацем первым пункта 9 - 27 раздела XXI "Заключительные и переходные положения" Таможенного кодекса Украины, используемых для производства, ремонта, модернизации активных средств противодействия техническим разведкам, а также для производства условия, что образец такого активного средства противодействия техническим разведкам и боеприпасов (используемых с беспилотными системами) принят на вооружение или прошел кодификацию в порядке, определенном в соответствии с абзацем третьим пунктом 1 части первой статьи 4 Закона Украины "Об оборонных закупках".
{Абзац семнадцатый пункта 95 подраздела 2 раздела XX с изменениями, внесенными Законом № 4709-IX от 04.12.2025 }
В случае нецелевого использования указанных товаров налогоплательщик обязан уплатить сумму налога на добавленную стоимость, которая должна была быть уплачена при ввозе на таможенную территорию Украины таких товаров, а также уплатить пеню в соответствии с законом.
Не считается нецелевым использованием указанных в этом пункте товаров, если:
{Пункт 95 подраздела 2 раздела XX дополнен новым абзацем согласно Закону № 4474-IX от 04.06.2025 ; в редакции Закона № 4709-IX от 04.12.2025 }
, классифицируемых в товарных группах 84 , 85 , 87 , 90 , 93 и товарных позициях 8806 , 8906 согласно УКТ ВЭД, производителями активных средств противодействия техническим разведкам , 8525, 8543 согласно УКТ ВЭД, Вооруженным Силам Украины и другим образованным в соответствии с законом военным формированиям, правоохранительным и разведывательным органам, органам специального назначения с правоохранительными функциями, на которые Конституцией и законами Украины возложены функции по обеспечению обороны государства, для ремонта, модернизации активных средств противодействия техническим разведкам. В случае такой поставки производитель этих воздушных, наземных и водных беспилотных систем, активных средств противодействия техническим разведкам обязан указать в отчете, который подается им в таможенный орган в соответствии с абзацем десятого пункта 9 - 27 раздела XXI "Заключительные и переходные положения" в Таможенный кодекс Украины, перечень и количество;
{Абзац пункта 95 подраздела 2 раздела XX в редакции Закона № 4709-IX от 04.12.2025 }
признанные в установленном законодательством порядке непригодными для использования и отдельно, и в составе готового изделия (в том числе из-за неисправимого, окончательного брака в производстве, ремонте или модернизации, при условии подтверждения их списания и/или удаления (уничтожения) способом, определенным законодательством, или потери во время испытательных работ, при условии надлежащего документального подтверждения);
{Абзац пункта 95 подраздела 2 раздела XX в редакции Закона № 4709-IX от 04.12.2025 }
были уничтожены или безвозвратно потеряны в результате аварии или действия обстоятельств непреодолимой силы, при подтверждении факта такой аварии или действия обстоятельств непреодолимой силы в порядке, определенном в соответствии с частью третьей статьи 192 Таможенного кодекса Украины.
{Абзац пункта 95 подраздела 2 раздела XX в редакции Закона № 4709-IX от 04.12.2025 }
В случае если товары, ввезенные на таможенную территорию Украины с освобождением от налогообложения налогом на добавленную стоимость в соответствии с этим пунктом, были признаны непригодными для дальнейшего использования, уничтожены или безвозвратно потеряны в результате аварии или действия обстоятельств непреодолимой силы до дня вступления в силу Закона Украины "О внесении изменений в налогообложение налогом на добавленную стоимость операций по ввозу на таможенную территорию Украины товаров для нужд безопасности и обороны", предприятие вправе подать в таможенный орган, осуществивший выпуск таких товаров в свободное обращение, оригиналы документов или заверенные их копии, подтверждающие факт утраты (уничтожения) таких товаров.
{Абзац пункта 95 подраздела 2 раздела XX в редакции Закона № 4709-IX от 04.12.2025 }
В порядке и условиях, определенных пунктом 9 - 27 раздела XXI "Заключительные и переходные положения" Таможенного кодекса Украины, предприятие имеет право отказаться от использования по целевому назначению товаров, ввезенных на таможенную территорию Украины с освобождением от налогообложения налогом на добавленную стоимость в соответствии с этим пунктом, без начисления пени.
{Абзац пункта 95 подраздела 2 раздела XX в редакции Закона № 4709-IX от 04.12.2025 }
По запросу контролирующего органа, определенного подпунктом 41.1.1 пункта 41.1 статьи 41 настоящего Кодекса, таможенный орган по месту нахождения предприятия, операции по ввозу на таможенную территорию Украины товаров которого освобождены от налогообложения налогом на добавленную стоимость в соответствии с этим пунктом, предоставляет в течение 10 рабочих дней информацию об объемах ввоза.
{Абзац пункта 95 подраздела 2 раздела XX с изменениями, внесенными Законом № 4474-IX от 04.06.2025 }
Освобождение от налогообложения, установленное настоящим пунктом, не применяется к операциям по ввозу на таможенную территорию Украины в таможенном режиме импорта товаров, имеющих происхождение из страны, признанной государством-оккупантом по закону и/или признанной государством-агрессором в отношении Украины согласно законодательству, или ввозимой с территории такого государства-окупанта/ таковой по закону.
{Подраздел 2 раздела XX дополнен пунктом 95 согласно Закону № 3123-IX от 29.05.2023 ; с изменениями, внесенными согласно Закону № 3853-IX от 16.07.2024 ; в редакции Закона № 4143-IX от 17.12.2024 }
96. Временно, к 1 января 2024 года, освобождаются от налогообложения налогом добавленную стоимость операции по ввоза на таможенную территорию Украины в таможенном режиме импорта морских судов для использования исключительно как поисково-спасательные единицы с целью выполнения международных договоров Украины в сфере охраны человеческой жизни на море, оснащение, оборудование, снаряжение и оборудование поисково-спасательных команд таких судов, предназначенных исключительно для проведения операций по поиску и спасению людей, терпящих бедствие на море в морском поисково-спасательном районе Украины, определенных подпунктом 17 пункта 4 раздела XXI "Заключительные и переходные положения" Таможенного кодекса Украины и оплата стоимости которых осуществляется за счет средств государственного бюджета.
В случае нецелевого использования указанных товаров налогоплательщик обязан уплатить сумму налога на добавленную стоимость, которая должна была быть уплачена при ввозе на таможенную территорию Украины таких товаров, а также уплатить пеню в соответствии с законом.
Освобождение от налогообложения, установленное настоящим пунктом, не применяется к операциям по ввозу на таможенную территорию Украины в таможенном режиме импорта товаров, имеющих происхождение из страны, признанной государством-оккупантом по закону и/или признанной государством-агрессором в отношении Украины согласно законодательству, или ввозимой с территории такого государства-оккупанта ( Украины, определенной таковой по закону.
Термины "поисково-спасательная единица", "поиск", "спасение" и "поисково-спасательный район" употребляются в значениях, приведенных в Международной конвенции о поиске и спасении на море 1979 года . Термин "поисково-спасательная команда" означает подготовленный персонал поисково-спасательной единицы, снабженный снаряжением, оснащением и оборудованием, предназначенным для быстрого и эффективного проведения операций по поиску и спасению людей, терпящих бедствие на море.
{Подраздел 2 раздела XX дополнен пунктом 96 согласно Закону № 3325-IX от 10.08.2023 }
97. Временно, на период действия режима экспортного обеспечения, введенного Кабинетом Министров Украины в соответствии со статьей 19 - 2 Закона Украины "О внешнеэкономической деятельности", налогообложение налогом на добавленную стоимость операций по вывозу за пределы таможенной территории Украины в таможенном режиме экспорта товаров, к которым применен режим экспортного обеспечения (далее для целей настоящего пункта) пунктом.
97.1. Плательщик налога на добавленную стоимость с целью вывоза за пределы таможенной территории Украины в таможенном режиме экспорта отдельных видов товаров обязан по каждому такому товару составить отдельную налоговую накладную и зарегистрировать ее в Едином реестре налоговых накладных до дня подачи таможенной декларации для таможенного оформления таких товаров. Вывоз соответствующих товаров за пределы таможенной территории Украины в таможенном режиме экспорта после составления налоговой накладной не будет считаться отдельной налогооблагаемой операцией в подпункте "г" пункта 185.1 статьи 185 настоящего Кодекса.
Регистрация налоговой накладной, составленной в соответствии с абзацем первым настоящего подпункта, в Едином реестре налоговых накладных может быть остановлена в порядке и на основаниях, определенных Кабинетом Министров Украины в соответствии с пунктом 201.16 статьи 201 настоящего Кодекса.
97.2. Операции по вывозу за пределы таможенной территории Украины в таможенном режиме экспорта отдельных видов товаров облагаются налогом по ставкам налога, определенным пунктом 193.1 статьи 193 настоящего Кодекса:
а) операции по вывозу за пределы таможенной территории Украины в таможенном режиме экспорта отдельных видов товаров, осуществляемых плательщиками налога на добавленную стоимость, в которых по результатам операций по вывозу за пределы таможенной территории Украины в таможенном режиме экспорта отдельных видов товаров в течение предыдущих 12 календарных месяцев (до 11 ноября 2024 года - за фактический наличный период, начиная с 2 средств по операциям по экспорту отдельных видов товаров, за которыми банком (банками) не был завершен валютный надзор за соблюдением налогоплательщиком - резидентом установленных Национальным банком Украины предельных сроков расчетов (по их окончании), не превышает 20 процентов общей суммы операций по вывозу за пределы таможенной территории Украины в таможенном режиме. расчетов, - облагаются налогом по ставке, определенной подпунктом "б" пункта 193.1 статьи 193 настоящего Кодекса. Порядок расчета доли неполученных денежных средств по операциям по экспорту отдельных видов товаров и определению перечня налогоплательщиков , отвечающих требованиям этого подпункта, определяются Кабинетом Министров Украины;
б) операции по вывозу за пределы таможенной территории Украины в таможенном режиме экспорта отдельных видов товаров, осуществляемых плательщиками налога на добавленную стоимость, не указанными в подпункте "а" этого подпункта, - облагаются налогом по ставкам, определенным подпунктами "а" и "г" пункта 193.1 статьи 193 настоящего Кодекса для операций с поста. К таким операциям ставка, определенная подпунктом "б" пункта 193.1 статьи 193 настоящего Кодекса, применяется исключительно после подтверждения факта завершения расчетов в установленном настоящим пунктом порядке (путем составления и регистрации расчета корректировки в налоговую накладную в порядке и на основаниях, определенных подпунктом "в" подпункта 97).
Положения абзаца второго подпункта 97.1 настоящего пункта распространяются, в том числе, на регистрацию налоговых накладных в Едином реестре налоговых накладных, составленных налогоплательщиками добавленную стоимость, указанными в подпункте "а" этого подпункта.
В налоговой накладной, состоящей по операции по вывозу за пределы таможенной территории Украины в таможенном режиме экспорта отдельных видов товаров:
может быть указан только один товар по одному коду согласно УКТ ВЭД ;
единицы измерения товаров указываются в килограммах.
Налоговая накладная, составленная с нарушением таких требований, не принимается к регистрации в Едином реестре налоговых накладных.
Если с даты регистрации налоговой накладной, составленной по операциям по вывозу за пределы таможенной территории Украины в таможенном режиме экспорта отдельных видов товаров, в Едином реестре налоговых накладных прошло 30 календарных дней и не оформлена таможенная декларация на такие товары, регистрация такой налоговой накладной в Едином реестре налоговых накладных.
В налоговой накладной, которая составляется по операциям по снабжению на таможенной территории Украины отдельных видов товаров, единицы измерения товаров указываются в килограммах.
97.3. Базой налогообложения для операций по вывозу за пределы таможенной территории Украины в таможенном режиме экспорта отдельных видов товаров является договорная (контрактная) стоимость таких видов товаров, но не менее минимально допустимые экспортные цены, определенные в соответствии со статьей 19 - 2 Закона Украины "О внешнеэкономической деятельности" по официальному курсу валюты Украины к иностранной валюте, установленной Национальным.
Базой налогообложения для операций по вывозу за пределы таможенной территории Украины в таможенном режиме экспорта отдельных видов товаров на основании форвардного контракта является договорная (контрактная) стоимость таких отдельных видов товаров, указанная в таком контракте, но не менее минимально допустимые экспортные цены, определенные в соответствии со статьей 19 - 2 Закона Украины "О внешнеэкономической деятельности" валюты Украины к иностранной валюте, установленным Национальным банком Украины, действующим на 0 часов дня подписания такого контракта. В случае если на дату подписания форвардного контракта минимально допустимые экспортные цены не были установлены, налогооблагаемая база определяется по правилам, определенным абзацем первым настоящего подпункта.
Для определения соответствия условий контролируемой операции принципу "вытянутой руки" цена сделки по вывозу за пределы таможенной территории Украины в таможенном режиме экспорта отдельных видов товаров, соответствующая принципу "вытянутой руки", определяется в соответствии со статьей 39 настоящего Кодекса, но не может быть меньше минимально допустимых экспортных цен, определенных в соответствии со статьей 19 - 2 Закона Украины "О внешнеэкономическом положении".
После завершения расчетов по соответствующей операции по экспорту отдельных видов товаров налогоплательщик составляет расчет корректировки на основании подпункта "в" подпункта 97.4 настоящего пункта для применения ставки, определенной подпунктом "б" пункта 193.1 статьи 193 настоящего Кодекса.
Банк в течение трех рабочих дней, следующих за днем завершения расчетов по соответствующей операции по экспорту отдельных видов товаров, передает центральному органу исполнительной власти, реализующей государственную налоговую политику, уведомление о таком завершении в виде электронного документа с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронном и денном" . Порядок представления и форма уведомления устанавливаются центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
Для целей настоящего пункта под завершением расчетов по соответствующей операции по экспорту отдельных видов товаров понимается наступление хотя бы одного из следующих обстоятельств:
1) завершение банком, обслуживающим плательщика налога - резидента, осуществление валютного надзора за соблюдением таким резидентом предельных сроков расчетов по соответствующей операции по вывозу за пределы таможенной территории Украины в таможенном режиме экспорта отдельных видов товаров (кроме завершения валютного надзора в связи с закрытием всех счетов резидента);
2) поступления в банк информации из электронного реестра таможенных деклараций об операции по вывозу за пределы таможенной территории Украины в таможенном режиме экспорта отдельных видов товаров, если за такой операцией произведена полная предварительная оплата на счет резидента в банке в Украине за всю партию товара, оформленную соответствующей таможенной декларацией;
3) поступления на счет резидента в банке в Украине денежных средств в полном объеме за операцией по вывозу за пределы таможенной территории Украины в таможенном режиме экспорта отдельных видов товаров, фактурная стоимость которых в соответствующей таможенной декларации меньше, чем размер, предусмотренный статьей 20 Закона Украины "О предупреждении и противодействии легализации (отмыванию) финансированию распространения оружия массового поражения".
При завершении расчетов по соответствующей операции по экспорту отдельных видов товаров учитываются таможенные декларации, по которым банк получил информацию из электронного реестра таможенных деклараций, которая подается центральным органом исполнительной власти, реализующим государственную таможенную политику.
Центральный орган исполнительной власти, реализующий государственную налоговую политику, не позднее следующего рабочего дня после получения от банка уведомления о завершении расчетов по соответствующей операции по экспорту отдельных видов товаров направляет налогоплательщику такое уведомление в электронный кабинет.
97.4. Расчет корректировки в налоговую накладную, составленную за операцией по вывозу за пределы таможенной территории Украины в таможенном режиме экспорта отдельных видов товаров, составляется и подлежит регистрации в Едином реестре налоговых накладных:
а) в связи с изменением количественных или стоимостных показателей – исключительно до начала оформления таможенной декларации, что свидетельствует факт вывоза таких товаров за пределы таможенной территории Украины в соответствии с требованиями таможенного законодательства;
б) с целью приведения показателей налоговой накладной в соответствие с показателями таможенной декларации без изменения ставки налогообложения после завершения вывоза за пределы таможенной территории Украины в таможенном режиме экспорта товаров и представления всех необходимых дополнительных деклараций для таможенного оформления по соответствующей таможенной декларации.
этого подпункта, не разрешается, кроме корректировки таких налогов под " подпункта;
в) у зв'язку з приведенням розміру ставки, застосованої відповідно до підпункту 97.2 цього пункту, у відповідність з розміром ставки, визначеної підпунктом "б" пункту 193.1 статті 193 цього Кодексу, - після завершення розрахунків за відповідною операцією з експорту окремих видів товарів та за умови, що такий розрахунок коригування передбачає коригування виключно ставки податку і нарахованої суми податку.
Регистрация расчета корректировки в налоговую накладную, составленный в соответствии с подпунктом "а" этого подпункта, в Едином реестре налоговых накладных может быть остановлена в порядке и на основаниях, определенных Кабинетом Министров Украины в соответствии с пунктом 201.16 статьи 201 настоящего Кодекса.
97.5. Операции по вывозу за пределы таможенной территории Украины в таможенном режиме экспорта отдельных видов товаров отражаются в составе налоговой декларации за отчетный (налоговый) период, на который приходится дата оформления таможенной декларации, удостоверяющая факт пересечения таможенной границы Украины, оформленной в соответствии с требованиями таможенного законодательства.
В случае возникновения отрицательного значения суммы, рассчитанной в соответствии с пунктом 200.1 статьи 200 настоящего Кодекса, за счет корректировки налоговых обязательств на основании подпункта "в" подпункта 97.4 этого пункта такая сумма подлежит бюджетному возмещению в соответствии с подпунктом "б" пункта 200.
97.6. Центральный орган исполнительной власти, реализующий государственную налоговую политику, предоставляет центральному органу исполнительной власти, реализующий государственную таможенную политику, в автоматическом режиме информацию, содержащуюся в зарегистрированной налоговой накладной, составленной по операции по вывозу за пределы таможенной территории Украины в таможенном режиме экспорта отдельных видов товаров, в Едином реестре накладной, составленного в соответствии с подпунктом "а" подпункта 97.4 настоящего пункта, в случае его представления).
{Подраздел 2 раздела XX дополнен пунктом 97 согласно Закону № 3706-IX от 09.05.2024 }
98. Временно, до обретения Украиной полноправного членства в Европейском Союзе, считать, что датой возникновения налоговых обязательств в случае снабжения лицом, уполномоченным на осуществление закупок в сфере здравоохранения в соответствии с Основами законодательства Украины о здравоохранении , субъектам хозяйствования государственной или коммунальной деятельности средств, медицинских изделий и вспомогательных средств к ним, приобретенных таким лицом путем заключения договоров управляемого доступа в соответствии с законодательством, есть дата отгрузки таких лекарственных средств, медицинских изделий и вспомогательных средств к ним.
Положения этого пункта применяются, если:
лицо, указанное в абзаце первом этого пункта, поставляет лекарственные средства, медицинские изделия и вспомогательные средства к ним, оплата за которые осуществляется за средства субъектов хозяйствования, указанные в абзаце первом настоящего пункта, согласно договору по себестоимости таких лекарственных средств, медицинских изделий и вспомогательных средств к ним;
в течение срока выполнения такого договора в себестоимость лекарственных средств, медицинских изделий и вспомогательных средств к ним могут включаться только общепроизводственные расходы, административные расходы и расходы на сбыт, которые осуществлены (которые планируется осуществить) лицом, указанным в абзаце первом настоящего пункта;
суммы командировочных расходов, которые включаются в себестоимость лекарственных средств, медицинских изделий и вспомогательных средств к ним, не могут превышать:
в пределах Украины - суммы расходов, которая не включается в налогооблагаемый доход в соответствии с подпунктом 170.9.1 пункта 170.9 статьи 170 настоящего Кодекса;
за пределами Украины - предельных норм относительно сумм и состава командировочных расходов лиц, направляющихся в командировку предприятиями, учреждениями и организациями, которые полностью или частично содержатся (финансируются) за счет бюджетных средств, установленных Кабинетом Министров Украины.
{Подраздел 2 раздела XX дополнен пунктом 98 согласно Закону № 4505-IX от 18.06.2025 }
99. В период до обретения Украиной полноправного членства в Европейском Союзе освобождаются от налогообложения налогом на добавленную стоимость операции по безвозмездной передаче объектов инженерной инфраструктуры мелиоративных систем, находящихся в государственной и коммунальной собственности, организациям водопользователей в соответствии с Законом Украины "Об организации водопользователей".
В случае совершения сделок, освобожденных от налогообложения налогом на добавленную стоимость в соответствии с абзацем первым настоящего пункта, положения пункта 198.5 статьи 198 и статьи 199 настоящего Кодекса не применяются в отношении таких операций.
{Подраздел 2 раздела XX дополнен пунктом 99 согласно Закону № 4536-IX от 16.07.2025 }
99 - 1 . Временно, до прекращения или отмены военного положения в Украине, введенного Указом Президента Украины от 24 февраля 2022 № 64/2022 "О введении военного положения в Украине", утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине" от 24 февраля 2002 года налогом на добавленную стоимость операции по поставке на таможенной территории Украины наземных беспилотных систем, классифицируемых в товарных группах 84 , 85 , 87 , 90 , 93 согласно УКТ ВЭД, оружия, боеприпасов, классифицируемых в товарной позиции 9301 , 003 9306 30 30 00, 9306 90 10 00 согласно УКТ ВЭД, в следующих случаях:
{Абзац первый пункта 99-1 подраздела 2 раздела XX с изменениями, внесенными Законом № 4967-IX от 03.09.2026 }
1) поставка товаров, указанных в абзаце первом настоящего пункта, осуществляется по государственным контрактам (договорам) по оборонным закупкам;
2) конечным получателем товаров, указанных в абзаце первом этого пункта, в соответствии с сертификатом конечного потребителя или согласно условиям договора определены правоохранительные органы, Министерство обороны Украины, Вооруженные Силы Украины и другие военные формирования, добровольческие формирования территориальных общин, образованные в соответствии с законами Украины, иные субъекты, участвующие в борьбе. осуществлении мер по обеспечению национальной безопасности и обороны, отпору и сдерживанию вооруженной агрессии Российской Федерации против Украины, предприятия, являющиеся исполнителями (соисполнителями) государственных контрактов (договоров) по оборонным закупкам.
{Подраздел 2 раздела XX дополнен пунктом 99-1 согласно Закону № 4894-IX от 28.05.2026 }
Подраздел 3. Особенности налогообложения налогом на добавленную стоимость операций по ввозу на таможенную территорию Украины оборудования, оборудования и комплектующих, не производимых в Украине, плательщиками налога - предприятиями судостроительной промышленности и субъектами хозяйствования, реализующими инвестиционные проекты, одобренные в соответствии с Законом Украины "О стимулировании инвестиционной деятельности в местах
{Название подраздела 3 раздела XX с изменениями, внесенными согласно Закону № 5211-VI от 06.09.2012 }
1. Отечественные предприятия судостроительной промышленности (класс 35.11 группа 35 КВЭД ДК 009:2005 ) при ввозе в таможенном режиме импорта на таможенную территорию Украины оборудования, оборудования и комплектующих, не производимых в Украине, для использования в хозяйственной деятельности, при условии оформления таможенной декларации орган обязан принять) налоговый вексель на сумму налогового обязательства по налогу на добавленную стоимость, определенную в такой таможенной декларации. Перечень оборудования, оборудования и комплектующих, ввозимых отечественными предприятиями судостроительной промышленности и производимых в Украине, устанавливается Кабинетом министров Украины.
Субъекты хозяйствования, реализующие инвестиционные проекты в приоритетных отраслях экономики, одобрены в соответствии с Законом Украины "О стимулировании инвестиционной деятельности в приоритетных отраслях экономики с целью создания новых рабочих мест" , временно, с 1 января 2013 года по 31 декабря 2022 года в таможенном режиме (оборудование) и комплектующих изделий к нему, освобождаемых от налогообложения ввозной пошлиной в порядке, определенном подпунктом 10 пункта 4 раздела ХХI "Заключительные и переходные положения" Таможенного кодекса Украины , при условии оформления таможенной декларации, могут по собственному желанию выдавать контролирующему органу обязательства по налогу добавленную стоимость, определенную в такой таможенной декларации.
{Пункт 1 подраздела 3 раздела XX дополнен абзацем вторым согласно Закону № 5211-VI от 06.09.2012 }
2. Для обеспечения выполнения норм этого подразделения налоговый вексель не подлежит подтверждению банком путём аваля.
Налоговый вексель является налоговым отчетным документом и подлежит учету и хранению по правилам и в сроки, установленные для первичных бухгалтерских документов.
Векселедержателем является контролирующий орган по месту регистрации векселедателя как налогоплательщика.
3. Налоговый вексель выдается на сумму налогового обязательства по налогу на добавленную стоимость, начисленного по таможенной декларации.
Сумма налогового обязательства по налогу на добавленную стоимость по одной таможенной декларации не может быть частично оплачена векселем, а частично – денежными средствами. Вексель выдается на полную сумму налогового обязательства отдельно по каждой таможенной декларации.
Датой выдачи векселя есть дата подачи таможенной декларации для таможенного оформления.
4. Налоговый вексель составляется в трех экземплярах с указанием суммы налога в национальной валюте исключительно на покупаемом в банке вексельном бланке с учетом следующих особенностей:
первый экземпляр налогового векселя – оригинал вексельного бланка, приобретенного плательщиком в учреждении банка;
второй и третий экземпляры налогового векселя - ксерокопии оригинала вексельного бланка (неоформленного первого экземпляра), имеющих одинаковый с первым экземпляром номер вексельного бланка;
все необходимые записи в каждом экземпляре налогового векселя выполняются отдельно, ксерокопированию не подлежат, должны быть тождественными (кроме порядкового номера экземпляра).
В контролирующем органе, осуществляющем таможенное оформление ввезенных на таможенную территорию Украины оборудования, оборудования и комплектующих, не производимых в Украине, остается второй экземпляр векселя. Первый экземпляр векселя направляется (передается) этим контролирующим органом позже чем на третий день с даты предоставления векселя контролирующему органу, где лицо зарегистрировано как плательщик налога добавленную стоимость.
Третий экземпляр векселя остается у выдавшего его налогоплательщика.
5. Срок погашения налогового векселя для предприятий судостроительной промышленности наступает на дату возникновения налоговых обязательств по поставке построенного судна, на строительство которого были ввезены оборудование, оборудование и комплектующие, с применением вексельной формы расчетов по налогу добавленную стоимость.
{Абзац первый пункта 5 подраздела 3 раздела XX с изменениями, внесенными Законом № 5211-VI от 06.09.2012 }
Срок погашения налогового векселя для субъектов хозяйствования, реализующих инвестиционные проекты в приоритетных отраслях экономики, одобрены в соответствии с Законом Украины "О стимулировании инвестиционной деятельности в приоритетных отраслях экономики с целью создания новых рабочих мест" , наступает на 60-й календарный день со дня его выдачи контролирующему органу.
{Пункт 5 подраздела 3 раздела XX дополнен новым абзацем согласно Закону № 5211-VI от 06.09.2012 }
Погашение налогового векселя осуществляется только путем перечисления средств в Государственный бюджет Украины.
Не разрешается частичное погашение налогового векселя.
Обязанности по погашению налогового векселя не могут передаваться другим лицам, налоговый вексель не подлежит индоссаменту; проценты или другие виды платы за пользование налоговым векселем не начисляются.
6. В случае нецелевого использования указанных в пункте 1 этого подразделения товаров, налогоплательщик обязан погасить налоговый вексель в налоговом периоде, на который приходится их нецелевое использование, а также уплатить пеню в соответствии с настоящим Кодексом.
{Абзац первый пункта 6 подраздела 3 раздела XX с изменениями, внесенными Законом № 5211-VI от 06.09.2012 }
В случае несвоевременного погашения налогового векселя к налогоплательщику, выдавшему налоговый вексель, применяются штрафные санкции в размере 1 процента суммы налога на добавленную стоимость, указанной в налоговом векселе, за каждый день нарушения срока, включая день погашения, но не более 50 процентов суммы векселя.
7. При соблюдении требований по формированию сумм налога на добавленную стоимость, которые могут быть отнесены к налоговому кредиту, налогоплательщик вправе отнести к налоговому кредиту отчетного (налогового) периода сумму налога на добавленную стоимость по погашенным в таком отчетном (налоговом) периоде налоговым векселям.
8. К налоговой декларации по налогу добавленную стоимость плательщик налога добавленную стоимость добавляет перечень и копии налоговых векселей, выданных в течение отчетного (налогового) периода, за который подается декларация.
9. Учет налоговых векселей осуществляется контролирующими органами.
{Абзац первый пункта 9 подраздела 3 раздела XX в редакции Закона № 404-VII от 04.07.2013 }
Учет налоговых векселей контролирующими органами ведется в порядке, установленном центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
{Абзац второй пункта 9 подраздела 3 раздела XX с изменениями, внесенными согласно Законам № 5083-VI от 05.07.2012 , № 1797-VIII от 21.12.2016 }
Учет налоговых векселей контролирующими органами по местонахождению налогоплательщика, которым выдан налоговый вексель, ведется в порядке, установленном центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{ Абзац второй пункта 9 подраздела 3 раздела XX с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Контроль за погашением налоговых векселей осуществляют контролирующие органы на основании данных таких векселей, налоговых деклараций и документов, подтверждающих уплату сумм налога по погашенным векселям.
{Абзац четвертый пункта 9 подраздела 3 раздела XX в редакции Закона №404-VII от 04.07.2013 ; с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
{Подраздел 3 раздела XX в редакции Закона № 3609-VI от 07.07.2011 }
Подразделение 4. Особенности взимания налога на прибыль предприятий
1. Раздел III настоящего Кодекса применяется при расчетах с бюджетом, начиная с доходов и расходов, полученных и проведенных с 1 апреля 2011 года, если иное не установлено этим подразделением.
{Абзац второй пункта 1 подраздела 4 раздела XX исключен на основании Закона № 1797-VIII от 21.12.2016 }
В случае возврата авансов (других платежей), полученных до вступления в силу раздела III настоящего Кодекса и учтенных в составе валовых доходов, на сумму такого возврата происходит корректировка дохода отчетного налогового периода, в котором такие авансы (другие платежи) были возвращены в порядке, предусмотренном настоящим Кодексом. Для авансов, полученных в иностранной валюте, такая корректировка происходит по официальному валютному курсу гривны к иностранной валюте, действовавшему на дату осуществления такого возврата.
{Пункт 1 подраздела 4 раздела XX дополнен абзацем третьим согласно Закону № 3609-VI от 07.07.2011 – применяется при определении налоговых обязательств по налогу на прибыль, начиная со дня вступления в силу раздела III настоящего Кодекса}
В случае возврата авансов (иных платежей), выданных до вступления в силу раздела III настоящего Кодекса и учтенных в составе валовых расходов, на сумму такого возврата происходит корректировка расходов отчетного налогового периода, в котором такие авансы (другие платежи) были возвращены в порядке, предусмотренном настоящим Кодексом.
{Пункт 1 подраздела 4 раздела XX дополнен абзацем четвертым согласно Закону № 3609-VI от 07.07.2011 – применяется при определении налоговых обязательств по налогу на прибыль, начиная со дня вступления в силу раздела III настоящего Кодекса}
В случае отгрузки товаров (выполнение работ, оказания услуг) после вступления в силу раздела III настоящего Кодекса в счет авансов, полученных до такой даты, расходы, формирующие себестоимость реализованных товаров, выполненных работ, оказанных услуг, и осуществленные после даты вступления в силу настоящего Кодекса, при условии, что они не были включены в состав товаров. работ, оказание услуг).
{Пункт 1 подраздела 4 раздела XX дополнен абзацем пятым согласно Закону № 3609-VI от 07.07.2011 – применяется при определении налоговых обязательств по налогу на прибыль, начиная со дня вступления в силу раздела III настоящего Кодекса}
2. С даты вступления в силу раздела III настоящего Кодекса плательщики налога на прибыль предприятий составляют нарастающим итогом и представляют декларацию по налогу на прибыль за следующие отчетные налоговые периоды: второй квартал, второй и третий кварталы и второй - четвертый кварталы 2011 года.
Плательщики налога на прибыль предприятий, которые начиная с 2013 года подают годовую налоговую декларацию в соответствии с пунктом 57.1 статьи 57 настоящего Кодекса, уплачивают в январе - феврале 2013 года авансовый взнос по этому налогу в размере 1/9 налога на прибыль, начисленного в налоговой отчетности за 20 месяцев последним календарным днем отчетного (налогового) месяца.
{Пункт 2 подраздела 4 раздела XX дополнен абзацем вторым согласно Закону № 5083-VI от 05.07.2012 }
Субъекты хозяйствования, реализующие инвестиционные проекты в приоритетных отраслях экономики, одобрены в соответствии с Законом Украины "О стимулировании инвестиционной деятельности в приоритетных отраслях экономики с целью создания новых рабочих мест" , и субъекты индустрии программной продукции, которые применяют особенности налогообложения, предусмотренные пунктом 15 раздела 10 раздела 10 уплачивают, а налоговые обязательства определяют на основании налоговой декларации по итогам первого квартала, первого полугодия, трех кварталов и за 2013 год, которая подается в контролирующий орган в порядке, предусмотренном настоящим Кодексом.
{Пункт 2 подраздела 4 раздела XX дополнен абзацем третьим согласно Закону № 422-VII от 04.07.2013 }
3. Пункт 150.1 статьи 150 Кодекса в редакции, действовавшей до 1 января 2015 года, применяется:
в 2011 году с учетом следующего:
если результатом расчета объекта налогообложения налогоплательщика из числа резидентов по итогам первого квартала 2011 года является отрицательное значение, то сумма такого отрицательного значения подлежит включению в расходы второго календарного квартала 2011 года.
Расчет объекта налогообложения по результатам второго, второго и третьего кварталов, второго – четвертого кварталов 2011 года осуществляется с учетом отрицательного значения, полученного налогоплательщиком за первый квартал 2011 года, в составе расходов таких налоговых периодов нарастающим итогом до полного погашения такого отрицательного значения;
в 2012 - 2015 годах с учетом следующего:
если результатом расчета объекта налогообложения плательщика налога из числа резидентов плательщиков с доходом за 2011 год 1 миллион гривен и более по состоянию на 1 января 2012 года является отрицательное значение (с учетом отрицательного значения объекта налогообложения по состоянию на 1 января 2011 года), то сумма этого значения подлежит 0 и 2 уменьшению финансового результата до налогообложения в 2015 году:
отчетных (налоговых) периодов начиная с I полугодия и последующих отчетных периодов 2012 в размере 25 процентов суммы такого отрицательного значения. Если 25 процентов суммы отрицательного значения объекта налогообложения не погашается в течение этого и по результатам следующих налоговых периодов 2012 года, то непогашенная сумма подлежит учету при определении налоговых обязательств в последующих налоговых периодах;
отчетных (налоговых) периодов 2013 в размере 25 процентов суммы такого отрицательного значения и сумм отрицательного значения, не погашенных за 2012 налоговый год. Если 25 процентов суммы отрицательного значения объекта налогообложения не погашается в течение соответствующих отчетных (налоговых) периодов 2013 года, то непогашенная сумма подлежит учету при определении налоговых обязательств в последующих периодах;
отчетных (налоговых) периодов 2014 в размере 25 процентов суммы такого отрицательного значения и сумм отрицательного значения, не погашенных за 2013 налоговый год. В случае если 25 процентов суммы отрицательного значения объекта налогообложения не погашается в течение соответствующих отчетных (налоговых) периодов 2014, то непогашенная сумма подлежит учету при определении налоговых обязательств в последующих периодах;
отчетных (налоговых) периодов 2015 года в размере 25 процентов суммы такого отрицательного значения и сумм отрицательного значения, не погашенных за 2014 год налоговый год. Если 25 процентов суммы отрицательного значения объекта налогообложения не погашается в течение соответствующих отчетных (налоговых) периодов 2015 года, то непогашенная сумма подлежит учету при определении налоговых обязательств в последующих периодах до полного погашения такого отрицательного значения.
При этом плательщики налога на прибыль ведут отдельный учет показателя отрицательного значения объекта налогообложения, сложившегося по состоянию на 1 января 2012 года и включаемого в расходы последующих налоговых периодов или уменьшает финансовый результат до налогообложения следующих налоговых периодов и сумм, не погашенных в течение 2012-2015 годов. Такое отрицательное значение погашается в первую очередь. Во вторую очередь погашается отрицательное значение объекта обложения, возникшее после 31 декабря 2011 года.
Для предприятий с доходом за 2011 год менее 1 миллиона гривен пункт 150.1 статьи 150 Кодекса в редакции, действовавшей до 1 января 2015 года, применяется с учетом следующего:
если результатом расчета объекта налогообложения плательщика налога по результатам 2011 налогового года является отрицательное значение, то сумма такого значения подлежит включению в расходы отчетного (налогового) периода I полугодия 2012 года и последующих отчетных периодов, приходящихся на 2012-2014 годы или уменьшает финансовый результат до нал. 2015 до полного погашения такого отрицательного значения.
{Пункт 3 подраздела 4 раздела XX в редакции Закона № 4834-VI от 24.05.2012 ; с изменениями, внесенными согласно Закону № 5083-VI от 05.07.2012 ; в редакции Закона № 71-VIII от 28.12.2014 }
{Пункт 4 подраздела 4 раздела XX исключен на основании Закона № 657-VII от 24.10.2013 }
4-1 . Финансовый результат до налогообложения налогового (отчетного) периода увеличивается на сумму дохода, полученного в качестве оплаты за товары (работы, услуги), отгруженные (предоставленные) при нахождении на упрощенной системе налогообложения, стоимость которых согласно правилам национальных положений (стандартов) бухгалтерского учета или международных стандартов финансовой отчетности признана в составе. В то же время, финансовый результат до налогообложения уменьшается на сумму себестоимости таких товаров (работ, услуг), которая учтена в составе расходов согласно правилам национальных положений (стандартов) бухгалтерского учета или международных стандартов финансовой отчетности во время пребывания плательщика на упрощенной системе налогообложения.
Финансовый результат до налогообложения налогового (отчетного) периода уменьшается на сумму дохода, признанного согласно правилам национальных положений (стандартов) бухгалтерского учета или международных стандартов финансовой отчетности, в виде стоимости товаров (работ, услуг), отгруженных (предоставленных) в таком периоде, в части суммы их предварительной (авансовой) оплаты, облагаемого единым налогом. В то же время, финансовый результат до налогообложения увеличивается на сумму себестоимости отгруженных (предоставленных) таких товаров (работ, услуг), которая учтена в налоговом (отчетном) периоде в составе расходов согласно правилам национальных положений (стандартов) бухгалтерского учета или международных стандартов финансовой отчетности.
В случае получения во время пребывания плательщика на упрощенной системе налогообложения предварительной (авансовой) оплаты части стоимости товаров (работ, услуг), отгруженных (предоставленных) в последующем в отчетном (налоговом) периоде нахождения такого плательщика на уплате налога на прибыль предприятий, финансовый результат до налогообложения увеличивается на сумму части себестоимости таких товаров (работ, услуг). положений (стандартов) бухгалтерского учета или международных стандартов финансовой отчетности, так относится к себестоимости таких товаров (работ, услуг), как сумма такой предварительной (авансовой) оплаты к общей стоимости таких отгруженных (предоставленных) товаров (работ, услуг).
Положения настоящего пункта применяются независимо от того, принял ли плательщик в соответствии с подпунктом 134.1.1 пункта 134.1 статьи 134 настоящего Кодекса решение о неприменении корректировок финансового результата к налогообложению на все разницы (кроме отрицательного значения объекта налогообложения прошлых налоговых (отчета ) 140.4.8 пункта 140.4 и подпунктом 140.5.16 пункта 140.5 статьи 140 настоящего Кодекса, определенные в соответствии с положениями раздела III настоящего Кодекса.
Положения этого пункта не распространяются на налогоплательщиков, являвшихся плательщиками единого налога четвертой группы.
{Подраздел 4 раздела XX дополнен пунктом 4-1 согласно Закону № 466-IX от 16.01.2020 ; в редакции Закона № 3219-IX от 30.06.2023 }
4-2 . Положение подпункта 140.4.4 пункта 140.4 статьи 140 настоящего Кодекса в редакции, изложенной в Законе Украины "О внесении изменений в Налоговый кодекс Украины и другие законодательные акты Украины относительно обеспечения сбалансированности бюджетных поступлений", в части установления для крупных налогоплательщиков порядка учета отрицательного значения впервые применяется при расчете объекта обложения по результатам налоговых (отчетных) периодов 2022 года.
При этом сумма отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет, не погашенная по состоянию на 1 января 2022 года, учитывается в уменьшении финансового результата до налогообложения следующих налоговых (отчетных) периодов в порядке, установленном подпунктом 140.4.4 пункта 140.4 статьи 140.4 статьи.
{Подраздел 4 раздела XX дополнен пунктом 4 - 2 согласно Закону № 1914-IX от 30.11.2021 }
5. Нормы пункта 159.1 статьи 159 настоящего Кодекса не распространяются на задолженность, возникшую в связи с задержкой в оплате товаров, выполненных работ, оказанных услуг, если меры по взысканию таких долгов осуществлялись до вступления в силу раздела III настоящего Кодекса. В целях налогообложения отражение в учете продавца и покупателя такой задолженности осуществляется до полного погашения или признания такой задолженности безнадежной в следующем порядке:
порядок урегулирования сомнительной задолженности, в отношении которой меры по взысканию начаты до вступления в силу раздела III настоящего Кодекса.
Налогоплательщик – продавец обязан увеличить доход соответствующего налогового периода на сумму задолженности (ее части), предварительно отнесенной им в состав расходов или возмещенной за счет страхового резерва и в случае, если в течение такого налогового периода происходит любое из следующих событий:
а) суд не удовлетворяет иска (заявления) продавца или удовлетворяет его частично или не принимает иска (заявления) к производству (разбирательству) или удовлетворяет иск (заявление) покупателя о признании недействительными требований по погашению этой задолженности или ее части;
б) стороны договора достигают согласия по продлению сроков погашения задолженности или списания всей суммы задолженности или ее части (кроме случаев заключения мирового соглашения в рамках процедур восстановления платежеспособности должника или признания его банкротом, определенных законом);
в) продавец, не получивший ответа на претензию в течение сроков, определенных законом, или получивший от покупателя ответ о признании предоставленной претензии, но не получающий оплаты (других видов компенсаций в счет погашения задолженности) в течение определенных в такой претензии сроков и при этом в течение последующих 90 дней не обращающийся в суд (должность о его ссуде) взыскание заложенного им имущества.
На сумму дополнительного налогового обязательства, рассчитанного в результате такого увеличения, начисляется пеня в размерах, определенных законом для несвоевременного погашения налогового обязательства. Указанная пеня рассчитывается за срок с первого дня налогового периода, следующего за периодом, за который произошло увеличение расходов, до последнего дня налогового периода, на который приходится увеличение дохода, и уплачивается независимо от значения налогового обязательства налогоплательщика за соответствующий отчетный период. Пеня не начисляется на задолженность (ее часть), списанную или рассроченную в результате заключения мирового соглашения в соответствии с законодательством по вопросам банкротства, начиная с даты заключения такого мирового соглашения.
Если в будущем (с учетом срока исковой давности) такой продавец обращается в суд, он имеет право увеличить расходы на сумму обжалуемой задолженности;
в случае если налогоплательщик обжалует решение суда в порядке, установленном законом, увеличение дохода, предусмотренное настоящим пунктом, не происходит до момента принятия окончательного решения соответствующим судом;
налогоплательщик - покупатель обязан увеличить доходы на сумму непогашенной задолженности (ее части), признанной в порядке досудебного урегулирования споров или судом или по исполнительной надписи нотариуса, в налоговом периоде, на который приходится первое из событий:
а) или 90-й календарный день со дня предельного срока погашения такой задолженности (ее части), предусмотренного договором, или признанной претензией;
б) или 30-й календарный день со дня принятия решения судом о признании (взыскании) такой задолженности (ее части) или совершении нотариусом исполнительной надписи.
Сроки, определенные абзацем "а" настоящего пункта, распространяются также на случаи, когда покупатель не дал ответа на претензию, отправленную продавцом, в сроки, определенные законом.
Сроки, определенные абзацем "б" этого пункта, применяются независимо от того, начал ли государственный исполнитель или лицо, приравненное к нему по закону, меры по принудительному взысканию долга или нет.
Указанное в настоящем подпункте увеличение дохода покупателя не производится относительно задолженности (ее части), которая погашается таким покупателем до наступления сроков, определенных абзацами "а" или "б" этого подпункта.
Если в последующих налоговых периодах покупатель погашает сумму признанной задолженности или ее часть (самостоятельно или по процедуре принудительного взыскания), такой покупатель увеличивает расходы на сумму такой задолженности (ее части) по результатам налогового периода, на который приходится такое погашение.
Задолженность, предварительно отнесенная к составу расходов или возмещенная за счет страхового резерва, признаваемая безнадежной вследствие недостаточности активов покупателя, признанного банкротом в установленном порядке или вследствие его списания в соответствии с условиями мирового соглашения, заключенного в соответствии с законодательством по вопросам банкротства, не изменяет налоговых обязательств как покупателя, так и продавца.
6. Для определения перечня объектов основных средств, других внеоборотных и нематериальных активов по группам в соответствии с пунктом 145.1 статьи 145 настоящего Кодекса с целью начисления амортизации с даты вступления в силу раздела III настоящего Кодекса применяются данные инвентаризации, проведенной по состоянию на 1 апреля 2011 года.
Амортизирующая стоимость по каждому объекту основных средств, других необоротных и нематериальных активов определяется как первоначальная (переоцененная) с учетом капитализированных затрат на модернизацию, модификацию, достройку, дооборудование, реконструкции и т.п., а также суммы накопленной амортизации по данным бухгалтерского учета на дату вступления в силу раздела.
Нормы этого подпункта распространяются также на налогоплательщиков при их переходе из упрощенной системы налогообложения на общую.
В переоцененную стоимость основных средств не включается сумма дооценки основных средств, проведенная после 1 января 2010 года.
Если общая стоимость всех групп основных средств по данным бухгалтерского учета меньше, чем общая стоимость всех групп основных фондов по данным налогового учета на дату вступления в силу раздела III настоящего Кодекса, то возникающая в результате такого сравнения временная налоговая разница амортизируется как отдельный объект с применением прямолинейного метода в течение трех лет.
Срок полезного использования объектов основных средств, других внеоборотных и нематериальных активов для начисления амортизации с даты вступления в силу раздела III настоящего Кодекса определяется налогоплательщиком самостоятельно с учетом даты ввода их в эксплуатацию, но не менее минимально допустимых сроков полезного использования, определенных пунктом 145.1 статьи 145 настоящего Кодекса.
Первоначальная стоимость основных средств не увеличивается на стоимость приобретения или улучшения после даты вступления в силу раздела III настоящего Кодекса в части расходов, отнесенных к увеличению балансовой стоимости объектов к такой дате.
7. Доход не определяется в отношении товаров (результатов работ, услуг), отгруженных (оказанных) после даты вступления в силу раздела III настоящего Кодекса в части стоимости таких товаров (результатов работ, услуг), оплаченной в виде авансов (предоплаты) до такой даты, в том числе в период пребывания на упрощенной системе.
Расходы не определяются в отношении товаров (результатов работ, услуг), полученных (оказанных) после даты вступления в силу раздела III настоящего Кодекса, в части стоимости таких товаров (работ, услуг), оплаченной в виде авансов (предоплаты) до такой даты, в случае если такие авансы были учтены плательщиком налога в составе валовых расходов налогообложение.
Для плательщиков налога на прибыль, перешедших из упрощенной системы налогообложения на общую, одновременно с признанием доходов от продажи товаров (выполнение работ, оказания услуг) на общей системе налогообложения в состав расходов включается себестоимость таких товаров, работ, услуг, сложившаяся в период нахождения такого плательщика на упрощенной системе налогообложения, пропорционально сумме.
Комиссионные доходы (расходы) и другие платежи, связанные с созданием или приобретением кредитов, вкладов (депозитов), которые были включены в объект налогообложения в отчетных налоговых периодах до вступления в силу раздела III настоящего Кодекса, не учитываются при определении доходов и расходов в соответствии с настоящим Кодексом.
{Пункт 8 подраздела 4 раздела XX исключен на основании Закона № 1797-VIII от 21.12.2016 }
9. В январе - декабре 2015 плательщики обязаны уплачивать ежемесячные авансовые взносы по налогу на прибыль предприятий в соответствии с пунктом 57.1 статьи 57 настоящего Кодекса в редакции, действовавшей до 1 января 2015 года. Начиная с 1 января 2016 года, ежемесячные авансовые взносы по налогу на прибыль предприятий не уплачиваются.
{Пункт 9 подраздела 4 раздела XX в редакции Законов № 71-VIII от 28.12.2014 , № 909-VIII от 24.12.2015 }
10. Установить ставку налога на прибыль предприятий:
с 1 апреля 2011 года по 31 декабря 2011 года включительно – 23 процента;
с 1 января 2012 года по 31 декабря 2012 года включительно – 21 процент;
с 1 января 2013 года по 31 декабря 2013 года включительно – 19 процентов, а для субъектов индустрии программной продукции, применяющих особенности налогообложения, предусмотренные в пункте 15 подраздела 10 этого раздела – 5 процентов;
{Абзац четвертый пункта 10 подраздела 4 раздела XX с изменениями, внесенными Законом № 5091-VI от 05.07.2012 }
с 1 января 2014 года по 31 декабря 2014 года включительно – 18 процентов, а для субъектов индустрии программной продукции, применяющих особенности налогообложения, предусмотренные в пункте 15 подраздела 10 этого раздела – 5 процентов;
{Пункт 10 подраздела 4 раздела XX дополнен новым абзацем согласно Закону № 713-VII от 19.12.2013 ; с изменениями, внесенными согласно Закону № 1166-VII от 27.03.2014 ; в редакции Закона № 71-VIII от 28.12.2014 }
{Абзац шестой пункта 10 подраздела 4 раздела XX исключен на основании Закона № 1166-VII от 27.03.2014 }
{Абзац седьмой пункта 10 подраздела 4 раздела XX исключен на основании Закона № 1166-VII от 27.03.2014 }
{Абзац восьмой пункта 10 подраздела 4 раздела XX исключен на основании Закона № 71-VIII от 28.12.2014 }
{Абзац девятый пункта 10 подраздела 4 раздела XX исключен на основании Закона № 71-VIII от 28.12.2014 }
{Абзац десятый пункта 10 подраздела 4 раздела XX исключен на основании Закона № 71-VIII от 28.12.2014 }
{Абзац одиннадцатый пункта 10 подраздела 4 раздела XX исключен на основании Закона № 71-VIII от 28.12.2014 }
11. При расчете амортизации основных средств и нематериальных активов в соответствии с пунктом 138.3 статьи 138 настоящего Кодекса балансовая стоимость основных средств и нематериальных активов по состоянию на 1 января 2015 года должна равняться балансовой стоимости таких активов, которая определена по состоянию на 31 декабря 2014 г. раздела 4 Кодекса в редакции, действовавшей до 1 января 2015 года.
{Пункт 11 подраздела 4 раздела XX в редакции Закона № 71-VIII от 28.12.2014 }
12. Нормы абзаца второго пункта 137.21 статьи 137 настоящего Кодекса применяются до 1 января 2014 года.
{Пункт 12 подраздела 4 раздела XX в редакции Закона № 4834-VI от 24.05.2012 }
13. Временно до 1 января 2014 года датой увеличения доходов предприятий жилищно-коммунального хозяйства от предоставления жилищно-коммунальных услуг является дата поступления средств от потребителя на банковский счет или в кассу плательщика налога, кроме случаев, если такое поступление происходит в счет погашения задолженности за жилищно-коммунальные услуги, предоставленные в дату .
При этом предприятия жилищно-коммунального хозяйства в составе себестоимости реализации жилищно-коммунальных услуг признают затраты на приобретение товаров, работ, услуг в сумме фактически уплаченных за них средств, кроме случаев, если такая уплата производится в счет погашения задолженности за такие работы, услуги, приобретенные до даты вступления в силу раздела III настоящего Кодекса.
Балансовая стоимость товаров (кроме подлежащих амортизации и ценных бумаг), сырья, материалов, комплектующих изделий, полуфабрикатов, малоценных предметов (далее - запасов), приобретенных до даты вступления в силу раздела III настоящего Кодекса, а уплаченных после этой даты, признаются в составе расходов в сумме фактически.
Этот пункт не распространяется на налогоплательщиков - лицензиатов по поставке электрической и/или тепловой энергии.
{Пункт 13 подраздела 4 раздела XX в редакции Закона № 3609-VI от 07.07.2011 – применяется при определении налоговых обязательств по налогу на прибыль, начиная со дня вступления в силу раздела III настоящего Кодекса}
14. В 2011 году норматив для основных средств, определенный в подпункте 14.1.138 пункта 14.1 статьи 14 настоящего Кодекса, устанавливается в размере 1000 гривен.
{Пункт 15 подраздела 4 раздела XX исключен на основании Закона № 71-VIII от 28.12.2014 }
{Пункт 15 подраздела 4 раздела XX исключен на основании Закона № 466-IX от 16.01.2020 }
{Пункт 16 подраздела 4 раздела XX исключен на основании Закона № 1797-VIII от 21.12.2016 }
16. Временно, до 1 января 2020 года, освобождается от налогообложения прибыль предприятий в размере дохода предприятий, полученного ими от хозяйственной деятельности с использованием газа (метана) угольных месторождений и/или производного сырья газа (метана) угольных месторождений, в том числе газовоздушной смеси с содержанием газа предназначенного для транспортировки, промышленного и коммунально-бытового потребления, осуществляемого в соответствии с Законом Украины "О газе (метане) угольных месторождений".
С целью применения абзаца первого настоящего пункта финансовый результат до налогообложения предприятий, использующих газ (метан) угольных месторождений и/или производное сырье газа (метана) угольных месторождений, в том числе газовоздушную смесь с содержанием газа (метана), которая не отвечает требованиям к качеству природного газа, предназначенного для транспортировки, промышленного и природного от операций с газом (метаном) угольных месторождений (реализация, переработка, сжигание) и/или производным сырьем газа (метана) угольных месторождений, в том числе газовоздушной смесью с содержанием газа (метана), которая не отвечает требованиям качества природного газа, предназначенного для транспортировки, промышленного и коммунально-.
Суммы средств, высвобожденных в связи с предоставлением налоговой льготы, направляются налогоплательщиком на переоснащение материально-технической базы, внедрение новейших технологий, связанных с добычей, дегазацией и использованием газа (метана) угольных месторождений и/или производное сырье газа (метана) угольных (метана), до окончания следующего налогового года.
В случае отсутствия целевого использования освобожденных от налогообложения средств в срок, предусмотренный абзацем третьим настоящего пункта, налогоплательщик обязан увеличить финансовый результат до налогообложения на сумму дохода, полученного от реализации газа (метана) угольных месторождений, на который был уменьшен финансовый результат до налогообложения в соответствии с абзацем вторым настоящим пунктом периодом применения льготы
{В подраздел 4 раздела XX включен пункт 16 согласно Закону № 2245-VIII от 07.12.2017 }
17. В целях налогообложения отражение в учете продавца и покупателя задолженности, возникшей в связи с задержкой в оплате товаров, выполненных работ, оказанных услуг, если меры по взысканию таких долгов начаты в соответствии с пунктом 159.1 статьи 159 раздела III настоящего Кодекса в редакции1, что или признание такой задолженности безнадежной в следующем порядке:
1.1. Налогоплательщик - продавец в случае, если суд не удовлетворяет иска (заявления) продавца или удовлетворяет его частично или не принимает иска (заявления) к производству (рассмотрению) или удовлетворяет иск (заявление) покупателя о признании недействительными требований по погашению этой задолженности или ее части (кроме прекращения судом) покупателем задолженности или ее части после подачи продавцом иска (заявления)) обязан:
а) увеличить финансовый результат до налогообложения соответствующего налогового периода на сумму задолженности (ее части), предварительно отнесенной к уменьшению дохода согласно подпункту 159.1.1 пункта 159.1 статьи 159 раздела III настоящего Кодекса в редакции, действовавшей до 1 января 2015 года;
б) уменьшить финансовый результат до налогообложения соответствующего налогового периода на себестоимость (ее части, определенной пропорционально сумме задолженности, включенной в доход в соответствии с настоящим пунктом) товаров, работ, услуг, по которым возникла такая задолженность, предварительно отнесенная им к уменьшению расходов в соответствии с пунктом 159.1 статьи 159 2015 год.
На сумму дополнительного налогового обязательства, рассчитанного в результате такой корректировки финансового результата до налогообложения, начисляется пеня, определенная из расчета 120 процентов годовой учетной ставки Национального банка Украины, действовавшей на день возникновения дополнительного налогового обязательства. Указанная пеня рассчитывается за срок с первого дня налогового периода, следующего за периодом, в течение которого произошло уменьшение дохода и расходов согласно подпункту 159.1.1 пункта 159.1 статьи 159 раздела III настоящего Кодекса в редакции, действовавшей до 1 января 2015 года, до последнего корр. налогообложение и уплачивается независимо от значения налогового обязательства плательщика налога за соответствующий отчетный период. Пеня не начисляется на задолженность (ее часть), списанную или рассроченную в результате заключения мирового соглашения в соответствии с законодательством по вопросам банкротства, начиная с даты заключения такого мирового соглашения.
Налогоплательщик - покупатель обязан увеличить финансовый результат до налогообложения после 1 января 2015 года на стоимость задолженности, признанную судом или по исполнительной надписи нотариуса, в налоговом периоде, на который приходится день вступления в законную силу решения суда о признании (взыскании) такой задолженности.
1.2. Если в последующих налоговых периодах после 1 января 2015 года покупатель погашает сумму признанной задолженности или ее часть (самостоятельно или по процедуре принудительного взыскания) и отнесенной на уменьшение расходов согласно подпункту 159.1.2 пункта 159.1 статьи 159 раздела III настоящего Кодекса в редакции 3 покупатель уменьшает финансовый результат до налогообложения на сумму такой задолженности (ее части) по результатам налогового периода, на который приходится такое погашение.
В то же время продавец, уменьшивший сумму дохода отчетного периода на стоимость отгруженных товаров, выполненных работ, оказанных услуг, согласно подпункту 159.1.1 пункта 159.1 статьи 159 раздела III настоящего Кодекса в редакции, действовавшей до 1 января 2015 года, увеличивает финансовый результат до работы, услуги, погашенную покупателем, и уменьшает финансовый результат для налогообложения на себестоимость (ее часть, определенную пропорционально сумме погашенной задолженности) этих товаров, работ, услуг по результатам налогового периода, на который приходится такое погашение.
1.3. Задолженность, предварительно отнесенная на уменьшение дохода согласно подпункту 159.1.1 пункта 159.1 статьи 159 раздела III настоящего Кодекса в редакции, действовавшей до 1 января 2015 года, или возмещенная за счет страхового резерва согласно пункту 159.3 статьи 159 раздела III 2015 года, которая признается безнадежной вследствие недостаточности активов покупателя, признанного банкротом в установленном порядке, или в результате его списания согласно условиям мирового соглашения, заключенного в соответствии с законодательством по вопросам банкротства, не корректирует финансовый результат до налогообложения как покупателя, так и продавца в связи с таким признанием.
{Пункт 17 подраздела 4 раздела XX с изменениями, внесенными согласно Законам № 5412-VI от 02.10.2012 , № 1621-VII от 31.07.2014 ; в редакции Закона № 71-VIII от 28.12.2014 }
18. По операциям, по которым доход для целей налогообложения налогом на прибыль до 1 января 2015 года определялся по дате поступления средств на банковский счет или в кассу налогоплательщика, и по состоянию на 1 января 2015 года у налогоплательщика имелась дебиторская задолженность по таким операциям, при расчете объекта кассу плательщика налога после 1 января 2015 года, увеличивает финансовый результат до налогообложения.
По операциям, по которым расходы для целей налогообложения налогом на прибыль до 1 января 2015 года определялись по дате перечисления средств на банковский счет или в кассу контрагента налогоплательщика, и по состоянию на 1 января у налогоплательщика имелась кредиторская задолженность по таким операциям, при расчете объекта налогообложения сумма средств налога после 1 января 2015 года, уменьшает финансовый результат до налогообложения.
{Пункт 18 подраздела 4 раздела XX в редакции Закона № 71-VIII от 28.12.2014 }
19. Сумма амортизации, начисленная в бухгалтерском учете на необоротные активы, оставшиеся не введенными в эксплуатацию по состоянию на 1 января 2015 года, стоимость которых в бухгалтерском учете увеличена на сумму расходов, учтенных при определении объекта налогообложения по налогу на прибыль в соответствии с подпунктом "с" подпункта 83.8. раздела III настоящего Кодекса в редакции, действовавшей до 1 января 2015 года, увеличивает финансовый результат до налогообложения после 1 января 2015 года.
Сумма признанных потерь от уменьшения полезности оставшихся не введенных в эксплуатацию необоротных активов по состоянию на 1 января 2015 года, стоимость которых в бухгалтерском учете увеличена на сумму расходов, учтенных при определении объекта налогообложения по налогу на прибыль в соответствии с подпунктом "с" подпункта III.3.8.5 пункта 3.8.5. редакция, действовавшая до 1 января 2015 года, увеличивает финансовый результат до налогообложения после 1 января 2015 года.
Сумма расходов по разведке/доразведке и обустройству нефтяных и газовых месторождений, которые признаны в бухгалтерском учете расходами отчетного периода в связи с технической невозможностью и/или экономической нецелесообразностью дальнейшей добычи полезных ископаемых, и были учтены при определении объекта налогообложения по налогу на прибыль5 подпункта8. 138.8 статьи 138 раздела III настоящего Кодекса в редакции, действовавшей до 1 января 2015 года, увеличивает финансовый результат до налогообложения после 1 января 2015 года.
{Пункт 19 подраздела 4 раздела XX в редакции Закона № 71-VIII от 28.12.2014 }
20. Расходы на уплату процентов, которые соответствовали требованиям пункта 141.1 статьи 141 раздела III настоящего Кодекса в редакции, действовавшей до 1 января 2015 года, но не отнесенные к составу издержек производства (оборота) согласно положениям пункта 141.2 статьи 141 раздела III настоящего Кодекса года, подлежат учету при определении финансового результата до налогообложения будущих отчетных налоговых периодов с 1 января 2015 с учетом ограничения, предусмотренного пунктом 140.3 статьи 140 раздела III настоящего Кодекса.
{Пункт 20 подраздела 4 раздела XX с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 71-VIII от 28.12.2014 }
21. По состоянию на 1 января 2015 г. банк обязан осуществить перерасчет резерва в связи с обесценением (уменьшением полезности) активов.
Резерв, сформированный банком в связи с уменьшением полезности активов в соответствии с требованиями международных стандартов финансовой отчетности по состоянию на конец 2014 года, в сумме, не превышающей лимит в размере 30 процентов стоимости, которая рассчитывается как совокупная балансовая стоимость активов, обесценивание которых признается путем формирования резерва согласно отчетности4 по увеличению на сумму резерва год считается резервом на 1 января 2015 года, признанным для налогообложения. Сумма превышения резерва над таким лимитом не изменяет объект налогообложения текущего или предыдущих налоговых (отчетных) периодов, в том числе не увеличивает и не уменьшает финансовый результат до налогообложения и считается превышением резерва, возникшего в предыдущих отчетных (налоговых) периодах.
Положительная (отрицательная) разница между резервом, рассчитанным в соответствии с разделом III настоящего Кодекса на конец 2014 года, и резервом на 1 января 2015 года, признанным для налогообложения согласно этому пункту, увеличивает (уменьшает) финансовый результат до налогообложения равными долями в течение трех лет.
В расчет разниц согласно подпункту 139.3.5 пункта 139.3 статьи 139 раздела III настоящего Кодекса не учитываются суммы фактической оплаты банком предоставленных финансовых гарантий за счет резерва, включенного в расходы согласно настоящему Кодексу до 1 января 2015 года.
{Пункт 21 подраздела 4 раздела ХХ в редакции Законов № 4453-VI от 23.02.2012 , № 71-VIII от 28.12.2014 }
22. Норма пункта 57.1 статьи 57 в редакции, изложенной в Законе Украины "О внесении изменений в Налоговый кодекс Украины и некоторые законодательные акты Украины относительно налоговой реформы", в части предельного срока подачи декларации по налогу на прибыль предприятий применяется, начиная с подачи декларации по этому налогу за отчетный год Кодекса, изложенная в Законе Украины "О внесении изменений в Налоговый кодекс Украины и некоторые законодательные Украины относительно налоговой реформы.
{Подраздел 4 раздела XX дополнен пунктом 22 согласно Закону № 3292-VI от 21.04.2011 ; с изменениями, внесенными Законом № 3675-VI от 08.07.2011 ; в редакции Закона № 71-VIII от 28.12.2014 }
23. Нормы статей 135 , 159 , 192 и пункта 5 подраздела 4 раздела XX Налогового кодекса Украины не распространяются на задолженность, к которой применяется механизм списания на условиях, определенных Законом Украины "О некоторых вопросах задолженности за потребленный природный газ и электрическую энергию" .
{Подраздел 4 раздела XX дополнен пунктом согласно Закону № 3320-VI от 12.05.2011 – изменение действует до 30 июня 2012 года; с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 - применяется при определении налоговых обязательств по налогу на прибыль, начиная со дня вступления в силу раздела III настоящего Кодекса}
24. В состав расходов включаются расходы на оплату отпусков работникам и другие выплаты, связанные с оплатой труда, возмещенные после 1 января 2015 года за счет резервов и обеспечений, сформированных до 1 января 2015 года в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности, в случае, до 1 января 2015г.
{Подраздел 4 раздела XX дополнен пунктом 24 согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 71-VIII от 28.12.2014 }
25. Расходы на уплату процентов, которые отвечали требованиям подпункта 5.5.1 пункта 5.5 Закона Украины "О налогообложении прибыли предприятий" , но не отнесены в состав издержек производства (оборота) согласно положениям подпункта 5.5.2 этого пункта до даты вступления в силу раздела III настоящего Кодекса ограничений, предусмотренных статьей 141 настоящего Кодекса.
Сумма превышения авансового взноса по налогу на прибыль предприятий, предварительно уплаченного плательщиком до даты вступления в силу раздела III настоящего Кодекса в связи с начислением дивидендов согласно подпункту 7.8.2 пункта 7.8 Закона Украины "О налогообложении прибыли предприятий" , над суммой налоговых обязательств по этому налогу в силу раздела III настоящего Кодекса, учитывается в будущих налоговых периодах в соответствии с пунктом 153.3 статьи 153 настоящего Кодекса.
{Подраздел 4 раздела XX дополнен пунктом 25 согласно Закону № 3609-VI от 07.07.2011 – применяется при определении налоговых обязательств по налогу на прибыль, начиная со дня вступления в силу раздела III настоящего Кодекса}
26. Балансовая стоимость товаров (кроме подлежащих амортизации и ценных бумаг), сырья, материалов, комплектующих изделий, полуфабрикатов, малоценных предметов (далее - запасов) на складах, в незавершенном производстве и остатках готовой продукции по состоянию на конец отчетного налогового периода, предшествующего дате подачи , предусмотренном разделом III настоящего Кодекса.
{Подраздел 4 раздела XX дополнен пунктом 26 согласно Закону № 3609-VI от 07.07.2011 – применяется при определении налоговых обязательств по налогу на прибыль, начиная со дня вступления в силу раздела III настоящего Кодекса}
{ Пункт 27 подраздела 4 раздела ХХ исключен на основании Закона № 71-VIII от 28.12.2014 }
28. Нормы статей 135 , 159 , 192 и пункта 5 подраздела 4 раздела XX настоящего Кодекса не распространяются на задолженность, к которой применяется механизм списания на условиях, определенных Законом Украины "О некоторых вопросах задолженности предприятий оборонно-промышленного комплекса - участников Государственного концерна "Укроборонпром" .
{Подраздел 4 раздела XX дополнен пунктом 28 согласно Закону Закону № 5414-VI от 02.10.2012 }
{Пункт 29 подраздела 4 раздела ХХ исключен на основании Закона № 71-VIII от 28.12.2014 }
30. Операции по уступке прав требования по кредитным договорам, обеспеченным ипотекой в пользу финансового учреждения, осуществляющего деятельность по предоставлению финансовых кредитов за счет привлеченных средств, с обязательным обязательством их обратной уступки, учитываются с целью налогообложения как получение финансового кредита в налоговом учете налогоплательщика в налоговом учете налога - нового кредитора, согласно подпунктов 153.4.1 и 153.4.2 пункта 153.4 статьи 153 настоящего Кодекса на основе данных бухгалтерского учета, если в соответствии с положениями (стандартами) бухгалтерского учета уступка прав требования по кредитным договорам, обеспеченным ипотекой, не приводит к прекращению признания таких прав - в бухгалтерском учете налогоплательщика – нового кредитора.
При несоблюдении условия такой обратной уступки указанная операция облагается налогом в общем порядке на основании пункта 153.5 статьи 153 настоящего Кодекса.
Для целей этого пункта под финансовым учреждением следует понимать финансовое учреждение, более 50 процентов корпоративных прав которого принадлежит государственным банкам.
{Подраздел 4 раздела XX дополнен пунктом 30 согласно Закону № 5519-VI от 06.12.2012 }
31. Отрицательный финансовый результат по операциям с ценными бумагами, деривативами, корпоративными правами, выпущенными в иной, чем ценные бумаги, форме, сформированный по состоянию на 1 января 2013 года, не учитывается при определении финансового результата по операциям с ценными бумагами, деривативами, корпоративным правам, выпущенным налоговых периодах.
При определении доходов/убытков в порядке, определенном пунктами 153.8 и 153.9 статьи 153 настоящего Кодекса, расходы, понесенные (начисленные) налогоплательщиками при приобретении ценных бумаг, деривативов, корпоративных прав, выпущенных в иной, чем ценные бумаги, форме до 1 января 2013 года. на основании первичных документов, подтверждающих осуществление расходов.
{Абзац второй пункта 31 подраздела 4 раздела XX в редакции Закона № 657-VII от 24.10.2013 }
При этом отнесение разницы между расходами, определенными в абзаце втором настоящего пункта, и доходами (прибылями/убытками) по операциям по дальнейшему отчуждению ценных бумаг к прибылям/убыткам, полученным от операций с ценными бумагами, находящимися или не находящимися в обращении на фондовой бирже, осуществляется в зависимости от того, признавались ли указанные в дальнейшем обращения на фондовой бирже, в соответствии с подпунктом 153.8.2 пункта 153.8 статьи 153 настоящего Кодекса.
{Подраздел 4 раздела XX дополнен пунктом 31 согласно Закону № 5519-VI от 06.12.2012 }
32. Отрицательный финансовый результат по операциям с ценными бумагами, сформированный на 1 января 2014 года, не учитывается при определении финансового результата по операциям с ценными бумагами по результатам отчетных (налоговых) периодов 2014 года.
{Подраздел 4 раздела XX дополнен пунктом 32 согласно Закону № 713-VII от 19.12.2013 }
33. Временно, на период проведения антитеррористической операции, в другие расходы обычной деятельности без ограничений, предусмотренных подпунктом "а" подпункта 138.10.6 пункта 138.10 статьи 138 настоящего Кодекса, в редакции, действовавшей до 1 января 2015 года, включаются суммы средств или стоимость технических средств наблюдения, лекарственных средств и медицинских изделий, средств личной гигиены, продуктов питания, предметов вещевого обеспечения, а также других товаров, выполненных работ, оказанных услуг по перечню, определяемому Кабинетом Министров Украины, которые добровольно перечислены (переданы) Вооруженным Силам Украины, Национальной Украины, Государственной пограничной службе Украины, Министерству внутренних дел Украины, Управлению государственной охраны Украины, Государственной службе специальной связи и защиты информации Украины, другим образованным в соответствии с законами Украины военным формированием, их соединением, воинским частям, подразделениям, учреждениям или организациям, содержащимся за счет средств государственного бюджета, для нужд обеспечения проведения антитеррористической операции.
Временно, на период проведения антитеррористической операции, корректировки, установленные подпунктом 140.5.9 пункта 140.5 статьи 140 настоящего Кодекса, не проводятся, начиная с 1 января 2015 года, по суммам средств или стоимости специальных средств индивидуальной защиты (касок, бронежилетов, изготовленных соответственно медицинских изделий, средств личной гигиены, продуктов питания, предметов вещевого обеспечения, а также других товаров, выполненных работ, оказанных услуг по перечню, определяемому Кабинетом Министров Украины, которые добровольно перечислены (переданы) Вооруженным Силам Украины, Национальной гвардии Украины, Службе безопасности Украины, Службе внешней разведки Украины, Государственной, Украины, Государственной службе специальной связи и защиты информации Украины, другим образованным в соответствии с законами Украины военным формированием, их соединением, воинским частям, подразделениям, учреждениям или организациям, содержащимся за счет средств государственного бюджета, для нужд обеспечения проведения антитеррористической операции.
{Пункт 33 подраздела 4 раздела XX дополнен абзацем вторым согласно Закону № 652-VIII от 17.07.2015 }
{Подраздел 4 раздела XX дополнен пунктом 33 согласно Закону № 1668-VII от 02.09.2014 ; с изменениями, внесенными Законом № 652-VIII от 17.07.2015 }
34. Установить, что к утверждению Кабинетом Министров Украины Порядка ведения Реестра неприбыльных учреждений и организаций, включения неприбыльных предприятий, учреждений и организаций в Реестр и исключение из Реестра (далее - новый Реестр неприбыльных учреждений и организаций) действует Положение о Реестре неприбыльных учреждений и организаций , утвержденное приказом Министерства финансов 13 4 № 3
Неприбыльные предприятия, учреждения и организации, внесенные в Реестр неприбыльных учреждений и организаций на день вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины по налогообложению неприбыльных организаций", не подлежат исключению из Реестра до 1 июля 2017 года.
{Абзац второй пункта 34 подраздела 4 раздела XX с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Неприбыльные предприятия, учреждения и организации, внесенные в Реестр неприбыльных учреждений и организаций на день вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины о налогообложении неприбыльных организаций", отвечающих требованиям пункта 133.4 статьи 133 настоящего Кодекса, а для религиозных организаций - требованиям абзаца второго подпункта 13. настоящего Кодекса, включаются контролирующим органом в новый Реестр неприбыльных учреждений и организаций. По желанию неприбыльной организации она может подать в контролирующий орган копии учредительных документов.
{Абзац третий пункта 34 подраздела 4 раздела XX с изменениями, внесенными Законом № 2245-VIII от 07.12.2017 }
{Подраздел 4 раздела XX дополнен пунктом 34 согласно Закону № 652-VIII от 17.07.2015 }
35. Неприбыльные предприятия, учреждения и организации, внесенные в Реестр неприбыльных учреждений и организаций на день вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины о налогообложении неприбыльных организаций", не отвечающих требованиям пункта 133.4 статьи 133 настоящего Кодекса, с целью включения в новый Реестр неприбыльных0 учредительные документы в соответствии с нормами настоящего Кодекса и в этот же срок представить копии таких документов в контролирующий орган.
{Абзац первый пункта 35 подраздела 4 раздела XX с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
Неприбыльные предприятия, учреждения и организации, которые не привели свои учредительные документы в соответствие с нормами пункта 133.4 статьи 133 настоящего Кодекса, а религиозные организации - с нормами абзаца второго подпункта 133.4.1 пункта 133.4 статьи 133 настоящего Кодекса, после 1 июля 2017 года не исключаются.
{Абзац второй пункта 35 подраздела 4 раздела XX с изменениями, внесенными Законами № 1797-VIII от 21.12.2016 , № 2245-VIII от 07.12.2017 }
{Абзац третий пункта 35 подраздела 4 раздела XX исключен на основании Закона № 2245-VIII от 07.12.2017 }
{Подраздел 4 раздела XX дополнен пунктом 35 согласно Закону № 652-VIII от 17.07.2015 }
36. Финансовый результат до налогообложения уменьшается на сумму доходов, возникающих у налогоплательщиков, которые являются должниками (заемщиками) по внешним кредитам (займам), привлеченным под государственные гарантии, обслуживание и погашение которых осуществляется за счет средств Государственного бюджета Украины, по перечню, определенному Кабинетом Министров Украины, в результате осуществления сделок "О Государственном бюджете Украины на 2015 год".
Финансовый результат до налогообложения увеличивается на сумму расходов, возникающих у налогоплательщиков, указанных в абзаце первом настоящего пункта, по правилам бухгалтерского учета при списании безнадежной дебиторской задолженности за поставленные товары (работы, услуги), подлежащие оплате за счет средств Государственного бюджета Украины. Такое увеличение финансового результата до налогообложения происходит в размере, не превышающем сумму доходов, указанную в абзаце первом настоящего пункта.
{Подраздел 4 раздела XX дополнен пунктом 36 согласно Закону № 702-VIII от 17.09.2015 }
37. Не подлежат налогообложению доходы нерезидентов с источником происхождения из Украины по операциям по размещению нерезидентам государственных деривативов и доходы, выплачиваемые нерезидентам по государственным деривативам, в соответствии с условиями сделок с государственным долгом по государственным внешним заимствованиям и гарантированным государством долгом, утвержденным.
{Подраздел 4 раздела XX дополнен пунктом 37 согласно Закону № 702-VIII от 17.09.2015 }
38. Плательщики налога на прибыль предприятий уплачивают до 31 декабря 2016 авансовый взнос по этому налогу в размере 2/9 налога на прибыль, начисленного в налоговой отчетности за три квартала 2016 года.
Расчет такого авансового взноса представляется налогоплательщиком в налоговой декларации за три квартала 2016 года. Определенная в расчете сумма авансовых взносов считается согласованной суммой денежных обязательств.
В случае если налогоплательщик не уплачивает согласованную сумму авансовых взносов по налогу на прибыль предприятий в течение сроков, определенных настоящим Кодексом, такой налогоплательщик привлекается к ответственности в виде штрафа в размерах, определенных статьей 123 настоящего Кодекса.
{Подраздел 4 раздела XX дополнен пунктом 38 согласно Закону № 909-VIII от 24.12.2015 }
38-1 . Временно, на период реализации проекта модернизации Бортницкой станции очистки сточных вод в рамках реализации проекта "Реконструкция сооружений очистки сточных канализационных вод и строительство технологической линии по обработке и утилизации осадков Бортницкой станции аэрации", утвержденного Кабинетом Министров Украины (далее - Проект), освобождается от налогообложения прибыль (доход) полученный в рамках реализации Проекта.
Термин "японский субъект по реализации Проекта" употребляется в значении, указанном в подпунктах "а"-"в" пункта 9 подраздела 1 настоящего раздела.
{Подраздел 4 раздела XX дополнен пунктом согласно Закону № 903-VIII от 23.12.2015 ; с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
39. Временно, до 1 января 2028 года плательщик налога на прибыль предприятий:
{Абзац первый пункта 39 подраздела 4 раздела XX с изменениями, внесенными Законами № 425-IX от 20.12.2019 , № 2719-IX от 03.11.2022 }
1) уменьшает финансовый результат до налогообложения:
на сумму доходов, признанных им в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности вследствие списания ему налогового долга, аннулирования (прощения) и/или рассрочки (отсрочки) его обязательств в соответствии с положениями пункта 37 подраздела 10 раздела XX в. в соответствии с законом о финансовой реструктуризации;
{Абзац второй подпункта 1 пункта 39 подраздела 4 раздела XX с изменениями, внесенными согласно Закону № 425-IX от 20.12.2019 }
на сумму доходов, признанных им в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности в связи с расформированием резервов вследствие реструктуризации им обязательств в соответствии с планом реструктуризации, подписанным в соответствии с законом о финансовой реструктуризации, или планом санации, утвержденным в соответствии с законодательством, регулирующим банкротом, с учетом особенностей, установленных законом о финансовой реструктуризации, если налогообложение таких резервов регулируется нормами пункта 139.3 статьи 139 настоящего Кодекса;
{Абзац третий подпункта 1 пункта 39 подраздела 4 раздела XX с изменениями, внесенными согласно Закону № 425-IX от 20.12.2019 }
2) увеличивает финансовый результат до налогообложения:
на одну треть суммы доходов, признанных в связи с уменьшением (расформированием) резервов, на которую уменьшался его финансовый результат до налогообложения согласно подпункту 1 настоящего пункта, в каждом из трех лет, следующих за годом, в котором был подписан план реструктуризации по законодательству по законодательству по регулированию или утвержденному плану должника или признание его банкротом, с учетом особенностей, установленных законом о финансовой реструктуризации;
{Абзац второй подпункта 2 пункта 39 подраздела 4 раздела XX с изменениями, внесенными согласно Закону № 425-IX от 20.12.2019 }
3) не изменяет финансовый результат до налогообложения:
на сумму использованного резерва в результате аннулирования (прощения) обязательства на условиях плана реструктуризации, подписанного по закону о финансовой реструктуризации, или плана санации, утвержденного в соответствии с законодательством, регулирующим отношения по вопросам восстановления платежеспособности должника или признания его банкротом, с учетом особенностей, установленных законом о финансовой реструктуризации;
на сумму доходов и расходов, не указанных в подпунктах 1 и 2 настоящего пункта, признаваемых в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности вследствие реструктуризации обязательств на условиях плана реструктуризации, подписанного согласно закону о финансовой реструктуризации, или плана санации, утвержденного согласно законодательству, признание его банкротом, с учетом особенностей, установленных законом о финансовой реструктуризации.
{Подпункт 3 пункта 39 подраздела 4 раздела XX с изменениями, внесенными согласно Закону № 425-IX от 20.12.2019 }
{Подраздел 4 раздела XX дополнен пунктом 39 согласно Закону № 909-VIII от 24.12.2015 }
40. Расчет объекта налогообложения налогом на прибыль предприятий в 2015 году осуществляется с учетом того, что финансовый результат до налогообложения уменьшается на сумму начисленных доходов от участия в капитале других плательщиков налога на прибыль предприятий, плательщиков единого налога четвертой группы и на сумму начисленных доходов в виде дивидендов, подлежащих уплате налог прибыль при выплате дивидендов.
{Подраздел 4 раздела XX дополнен пунктом 40 согласно Закону № 909-VIII от 24.12.2015 }
41. Временно, до 1 января 2025 года, освобождается от налогообложения прибыль предприятий - субъектов самолетостроения, определенных в соответствии с нормами статьи 2 Закона Украины "О развитии самолетостроительной промышленности".
{Абзац первый пункта 41 подраздела 4 раздела XX в редакции Закона № 2245-VIII от 07.12.2017 }
Высвободившиеся средства (суммы налога, не уплачиваемые в бюджет и остающиеся в распоряжении налогоплательщика) используются на научно-исследовательские и исследовательско-конструкторские работы по самолетостроению, созданию или переоснащению материально-технической базы, увеличению объема производства, внедрению новейших технологий. Использование таких средств должно быть связано с деятельностью налогоплательщика, выручка от которой освобождается от налогообложения. Порядок контроля над использованием высвобожденных средств устанавливается Кабинетом министров Украины.
Суммы освобожденных средств признаются как полученное целевое финансирование в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности.
В случае нарушения направлений целевого использования, порядка использования высвободившихся средств налогоплательщик обязан увеличить налоговое обязательство по налогу на прибыль предприятий, начиная с первого числа месяца, в котором совершено такое нарушение. Штрафные санкции и пеня определяются в соответствии с настоящим Кодексом.
{Подраздел 4 раздела XX дополнен пунктом 41 согласно Закону № 1795-VIII от 20.12.2016 }
42. Суммы доходов или расходов, учтенные при определении объекта налогообложения налогом на прибыль до 1 января 2015 года и учтенные в составе доходов или расходов в соответствии с положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности при определении финансового результата до налогообложения после 1 января 2015 года. разницу, согласно которой финансовый результат до налогообложения:
уменьшается на сумму таких доходов;
увеличивается на сумму таких расходов.
{Подраздел 4 раздела XX дополнен пунктом 42 согласно Закону № 1797-VIII от 21.12.2016 }
43. Плательщики налога на прибыль при расчете амортизации по прямолинейному методу по основным средствам четвертой группы могут использовать начиная с 1 января 2017 года минимально допустимый срок амортизации, равный два года, если расходы на приобретение таких основных средств понесены (начислены) налогоплательщиком после 1 января 2017 года и в случае, если для
основные средства не были введены в эксплуатацию и не использовались на территории Украины;
основные средства введены в эксплуатацию в пределах одного из налоговых (отчетных) периодов с 1 января 2017 по 31 декабря 2019;
{Абзац третий пункта 43 подраздела 4 раздела XX в редакции Закона № 2628-VIII от 23.11.2018 }
основные средства используются в своей хозяйственной деятельности и не продаются или не предоставляются в аренду другим лицам (за исключением налогоплательщиков, основным видом деятельности которых являются услуги по предоставлению в аренду имущества).
В случае несоблюдения указанных требований до окончания периода начисления амортизации с использованием минимально допустимого срока амортизации, определенного в настоящем пункте, начиная с даты ввода их в эксплуатацию, налогоплательщик в налоговом (отчетном) периоде, в котором произошел факт неиспользования основных средств в собственной хозяйственной деятельности или их продажа, обязан:
увеличить финансовый результат до налогообложения на сумму начисленной амортизации основных средств в соответствии с настоящим пунктом в течение налоговых (отчетных) периодов, в которых производилось начисление амортизации с применением минимально допустимых сроков амортизации основных средств, определенных в этом пункте;
уменьшить финансовый результат для налогообложения на сумму рассчитанной амортизации таких основных средств в соответствии с пунктом 138.3 статьи 138 настоящего Кодекса за соответствующие налоговые (отчетные) периоды.
При применении положений настоящего пункта нормы пункта 138.3 статьи 138 настоящего Кодекса не применяются в части начисления амортизации в соответствии с установленными минимально допустимыми сроками амортизации основных средств.
В случае проведения реорганизации или выдела право на применение минимально допустимых сроков амортизации основных средств, определенных в настоящем пункте, переходит к правопреемнику (ов) в соответствии с долей капитальных инвестиций, полученных таким правопреемником (ами) в соответствии с распределительным балансом или передаточным актом.
{Подраздел 4 раздела XX дополнен пунктом 43 согласно Закону № 1797-VIII от 21.12.2016 }
43 - 1 . При определении объекта налогообложения налогом на прибыль предприятий на период с 1 января 2020 года по 31 декабря 2030 года плательщики налога на прибыль имеют право при расчете амортизации по основным средствам:
четвертой группы (машины и оборудование) и пятой группы использовать минимально допустимый срок амортизации, равный два года;
третьей группы (передающие устройства) и девятой группы использовать минимально допустимый срок амортизации, равный пять лет.
Минимально допустимые сроки амортизации основных средств, определенные пунктом, используются независимо от сроков амортизации, определенных в бухгалтерском учете.
Основные средства должны одновременно отвечать следующим требованиям:
введены в эксплуатацию налогоплательщиком в пределах одного из налоговых (отчетных) периодов, с 1 января 2020 года по 31 декабря 2030 года;
не были в употреблении.
При этом такие основные средства должны использоваться в своей хозяйственной деятельности и не могут продаваться или предоставляться в аренду другим лицам (кроме налогоплательщиков, основным видом деятельности которых являются услуги по предоставлению в аренду имущества).
В случае несоблюдения определенных требований до окончания периода начисления амортизации с использованием минимально допустимых сроков амортизации, определенных в настоящем пункте, начиная с даты ввода их в эксплуатацию, налогоплательщик в налоговом (отчетном) периоде, в котором произошел факт неиспользования основных средств в собственной хозяйственной деятельности или их продажа, обязан:
увеличить финансовый результат до налогообложения на сумму начисленной амортизации основных средств в соответствии с настоящим пунктом в течение налоговых (отчетных) периодов, в которых производилось начисление амортизации с применением минимально допустимых сроков амортизации основных средств, определенных в этом пункте;
уменьшить финансовый результат для налогообложения на сумму рассчитанной амортизации таких основных средств в соответствии с пунктом 138.3 статьи 138 настоящего Кодекса за соответствующие налоговые (отчетные) периоды.
При применении положений настоящего пункта нормы пункта 138.3 статьи 138 настоящего Кодекса не применяются в части начисления амортизации в соответствии с установленными минимально допустимыми сроками амортизации основных средств и методами ее начисления.
На период действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 2102-IX или отменено, требование к основным средствам относительно непребывания их в использовании, определенное абзацем седьмым этого пункта, не применяется к основным средствам, введенных в эксплуатацию после вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины относительно особенностей налогового администрирования во время военного положения для налогоплательщиков с высоким уровнем добровольного".
{Пункт 43 - 1 подраздела 4 раздела XX дополнен абзацем согласно Закону № 3813-IX от 18.06.2024 }
Плательщики налога на прибыль имеют право применять нормы, определенные этим пунктом, и к основным средствам, бывшим в использовании, введенным в эксплуатацию в период действия военного положения в Украине, введенному Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Закона Украины 2022 года № 2102-IX , до даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины относительно особенностей налогового администрирования во время военного положения для налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства" Такие налогоплательщики обязаны провести инвентаризацию этих основных средств по состоянию на положений этого пункта. При этом балансовая (остаточная) стоимость таких основных средств, рассчитанная в соответствии с требованиями раздела III настоящего Кодекса на первое число такого налогового (отчетного) периода, подлежит амортизации в течение минимально допустимых сроков амортизации соответствующей группы основных средств, определенных настоящим абзацем, налогом, которые являются поставщиками товаров. (договорами) по оборонным закупкам, исполнителями работ и услуг оборонного назначения или предприятиями-соисполнителями указанных контрактов (договоров) в понимании Закона Украины "Об оборонных закупках".
{Пункт 43 - 1 подраздела 4 раздела XX дополнен абзацем согласно Закону № 3813-IX от 18.06.2024 }
{Подраздел 4 раздела XX дополнен пунктом 43-1 согласно Закону № 466-IX от 16.01.2020 }
44. На период до 31 декабря 2021 года применяется ставка ноль процентов для плательщиков налога на прибыль, у которых годовой доход, определенный по правилам бухгалтерского учета за последний годовой отчетный период, не превышает трех миллионов гривен и размер начисленной за каждый месяц отчетного периода заработной платы (дохода) каждому из работников заработные платы, размер которой установлен законом, и соответствующие одному из следующих критериев:
а) образованы в установленном законом порядке после 1 января 2017;
б) действующие, в которых в течение трех последовательных предыдущих лет (или в течение всех предыдущих периодов, если с момента их образования прошло менее трех лет) ежегодный объем доходов задекларирован в сумме, не превышающей трех миллионов гривен, и у которых среднесписочное количество работников в течение этого периода составляло от пяти до 20 человек;
в) зарегистрированных плательщиками единого налога в установленном законодательством порядке в период до 1 января 2017 года и в которых за последний календарный год объем выручки от реализации продукции (товаров, работ, услуг) составлял до трех миллионов гривен и среднесписочная численность работников составляла от пяти до 50 человек.
При этом, если налогоплательщики, применяющие нормы этого пункта, в любом отчетном периоде достигли показателей по полученному доходу, среднесписочной численности или средней заработной платы работников, из которых хотя бы один не отвечает критериям, указанным в настоящем пункте, то такие налогоплательщики обязаны налогообложить прибыль, полученную в таком отчетном периоде6, по ставке 1 . Кодекса.
Действие этого пункта не распространяется на субъектов хозяйствования, которые:
1) образованные после 1 января 2017 путем реорганизации (слияния, присоединения, разделения, преобразования), приватизации и корпоратизации;
2) осуществляют:
2.1) деятельность в сфере развлечений, определенная в подпункте 14.1.46 пункта 14.1 статьи 14 раздела I;
2.3) производство, оптовая и розничная продажа горюче-смазочных материалов;
2.4) добыча, серийное производство и изготовление драгоценных металлов и драгоценных камней, в том числе органогенного образования;
2.5) финансовую и страховую деятельность (гр. 64 - гр. 66 Секции K КВЭД ДК 009:2010 );
2.6) деятельность по обмену валют;
2.7) добыча и реализацию полезных ископаемых общегосударственного значения;
2.8) операции с недвижимым имуществом (гр. 68 КВЭД ДК 009:2010 );
2.9) почтовую и курьерскую деятельность (гр. 53 КВЭД ДК 009:2010 );
2.10) деятельность по организации торгов (аукционов) изделиями искусства, предметами коллекционирования или антиквариата;
2.11) деятельность по предоставлению услуг в сфере телевидения и радиовещания в соответствии с Законом Украины "О телевидении и радиовещании";
2.12) охранную деятельность;
2.13) внешнеэкономическую деятельность (кроме деятельности в сфере информатизации);
2.14) производство продукции на давальческом сырье;
2.15) оптовую торговлю и посредничество в оптовой торговле;
2.16) деятельность в сфере производства и распределения электроэнергии, газа и воды;
2.17) деятельность в сферах права и бухгалтерского учета (гр. 69 КВЭД ДК 009:2010 );
2.18) деятельность в сфере инжиниринга (гр. 71 КВЭД ДК 009:2010 ).
Налогоплательщики, указанные в подпунктах "а", "б", "в" этого пункта, осуществляющих начисление и выплату дивидендов своим акционерам (собственникам), начисляют и вносят в бюджет авансовый взнос по налогу в порядке, установленном пунктом 57.1 - 1 статьи 57 настоящего Кодекса , и уплачивают налог. 136 настоящего Кодекса, за отчетный налоговый период, в котором производилось начисление и выплата дивидендов.
{Подраздел 4 раздела XX дополнен пунктом 44 согласно Закону № 1797-VIII от 21.12.2016 }
45. Нормы пункта 137.6 статьи 137 настоящего Кодекса в редакции, действовавшей до 1 января 2017 года, применяются для определения объекта обложения налогом на прибыль по итогам 2016 года.
{Подраздел 4 раздела XX дополнен пунктом 45 согласно Закону № 1797-VIII от 21.12.2016 }
46. Освобождаются от налогообложения доходы, уплаченные или уплачиваемые резидентом в пользу нерезидента или уполномоченного им лица в виде процентов по ссуде или финансовому кредиту, которые были предоставлены резидентам до 31 декабря 2016 года, если средства, предоставленные нерезидентом по займу или финансовым кредитом фондовой бирже и отвечают условиям подпункта "б" подпункта 141.4.11 пункта 141.4 статьи 141 настоящего Кодекса.
{Подраздел 4 раздела XX дополнен пунктом 46 согласно Закону № 1797-VIII от 21.12.2016 ; с изменениями, внесенными Законом № 2245-VIII от 07.12.2017 }
47. Освобождаются от налогообложения доходы, уплачиваемые резидентом в пользу нерезидента или уполномоченного им лица в виде процентов по ссуде или финансовому кредиту, которые были предоставлены резидентам в период с 1 января 2017 года по 31 декабря 2018 года, если такие доходы соответствуют условиям1 пункта 4 . 141 настоящего Кодекса.
{Подраздел 4 раздела XX дополнен пунктом 47 согласно Закону № 1797-VIII от 21.12.2016 }
48. Установить, что размер ставки налога на доход от операций по выпуску и проведению лотерей, определенный пунктом 14.1.271 пункта 14.1 статьи 14 настоящего Кодекса, составляет:
с 1 января 2017 года по 31 декабря 2017 года включительно – 18 процентов;
с 1 января 2018 года по 31 декабря 2018 года включительно – 24 процента;
с 1 января 2019 года по 31 декабря 2019 года включительно – 26 процентов;
с 1 января 2020 года по 31 декабря 2020 года включительно – 28 процентов;
с 1 января 2021 г. применяется ставка налога, определенная пунктом 136.6 статьи 136 настоящего Кодекса.
{Подраздел 4 раздела XX дополнен пунктом 48 согласно Закону № 1797-VIII от 21.12.2016 }
49. Налогоплательщики, указанные в пункте 139.3 статьи 139 настоящего Кодекса, уменьшают (увеличивают) финансовый результат до налогообложения на положительную (отрицательную) разницу (которая будет отражена через счета учета капитала банка) между откорректированным размером резервов по активам (в том числе группами активов), рассчитанным отчетности, применяемые с 2018 года, и размером резервов, сформированных в связи с уменьшением полезности активов в соответствии с требованиями международных стандартов финансовой отчетности, которые применялись по состоянию на конец 2017 года. Норма этого пункта применяется к финансовому результату до налогообложения отчетного (налогового) периода, при котором корректировка резервов по активам (в том числе группам активов) отражена в бухгалтерском учете.
{Подраздел 4 раздела XX дополнен пунктом 50 согласно Закону № 2245-VIII от 07.12.2017 }
50. Налогоплательщики, указанные в пункте 139.3 статьи 139 настоящего Кодекса, уменьшают финансовый результат до налогообложения на накопленную по состоянию на конец 2017 года сумму превышения размера резерва, сформированного в связи с обесценением (уменьшением полезности) активов в соответствии с требованиями международных стандартов финансовой отчетности, в том числе согласно пункту 21 этого подразделения. В сумму такого превышения не учитывается часть резерва (в пределах превышения над лимитом), использованная или расформированная в отчетных (налоговых) периодах до 1 января 2018 года. Уменьшение финансового результата согласно этому пункту отражается налогоплательщиком равными частями в каждом квартале 2018 и 2019 годов.
{Подраздел 4 раздела XX дополнен пунктом 50 согласно Закону № 2245-VIII от 07.12.2017 }
51. Освобождается от налогообложения прибыль, полученная до 26 мая 2018 года, включая УЕФА и/или ее связанные лица от передачи и/или использования коммерческих прав, касающихся финальных матчей Лиги чемпионов УЕФА и Лиги чемпионов УЕФА среди женщин сезона 2017/2018.
Деятельность УЕФА и/или его связанных лиц для целей подготовки и/или проведения указанных матчей осуществляется без образования постоянного представительства в Украине в смысле подпункта 14.1.193 пункта 14.1 статьи 14 настоящего Кодекса. Прибыль, полученная от такой деятельности, освобождается от налогообложения согласно разделу III настоящего Кодекса.
Не облагаются налогом доходы с источником их происхождения из Украины, определенные в пункте 141.4 статьи 141 настоящего Кодекса и полученные УЕФА и/или его связанными лицами от Федерации футбола Украины и резидентов Украины, которые привлечены для подготовки и/или проведения указанных матчей.
В настоящем пункте термины употребляются в следующем значении:
коммерческие права – права, возникающие в связи с проведением указанных матчей, в том числе права на рекламирование, маркетинг, сбыт, лицензирование, коммерческую концессию, спонсорство, опубликование, деятельность печатных средств массовой информации, телевизионное вещание, запись и воспроизведение мероприятий, связанных с проведением указанных матчей;
УЕФА – Союз европейских футбольных ассоциаций.
{Подраздел 4 раздела XX дополнен пунктом 51 согласно Закону № 2374-VIII от 22.03.2018 }
51 - 1 . Установить, что в 2020 и 2021 годах корректировки, установленные абзацем первым подпункта 140.5.9 пункта 140.5 статьи 140 настоящего Кодекса, не применяются по суммам средств или стоимости лекарственных средств для оказания медицинской помощи больным, дезинфекционных средств и антисептиков, скрининга больных, расходных материалов для оказания медицинской помощи, медицинских изделий, лабораторного оборудования, расходных материалов, реагентов для лабораторных исследований; медицинских изделий, лабораторного оборудования, расходных материалов для инфекционных отделений, патологоанатомических отделений и т.п., средств личной гигиены, продуктов питания и/или товаров по перечню, определяемому Кабинетом Министров Украины, которые добровольно перечислены (переданы) общественным объединениям и/или благотворительным организациям и/или центральному органу исполнительной власти, и/или другим центральным органам исполнительной власти, реализующим государственную политику в сферах санитарного и эпидемического благополучия населения, контроля качества и безопасности лекарственных средств, противодействия ВИЧ-инфекции/СПИДу и другим социально опасным заболеваниям, и/или лицу, уполномоченному на осуществление закупок в сфере здравоохранения, и/или учреждений подразделениям по вопросам здравоохранения областных, Киевской и Севастопольской городских государственных администраций, в течение действия карантина, установленного Кабинетом Министров Украины на всей территории Украины с целью предотвращения распространения на территории Украины коронавирусной болезни (COVID-19).
{Подраздел 4 раздела XX дополнен пунктом 51-1 согласно Закону № 540-IX от 30.03.2020 ; с изменениями, внесенными по закону № 1998-IX от 25.01.2022 – по применению норм см. пункт 2 раздела II }
51 - 2 . Временно, при определении объекта налогообложения налогом на прибыль предприятий за налоговые (отчетные) периоды 2020 и 2021 годов для учреждений здравоохранения государственной и/или коммунальной собственности и/или лица, уполномоченного на осуществление закупок в сфере здравоохранения, являющихся плательщиками налога на прибыль, финансовый результат
{Абзац первый пункта 51 - 2 подраздела 4 раздела XX с изменениями, внесенными Законом № 1998-IX от 25.01.2022 - относительно применения норм см. пункт 2 раздела II}
уменьшается на сумму доходов, признанных по правилам бухгалтерского учета, вследствие получения ими средств или товаров: лекарственных средств для оказания медицинской помощи больным, дезинфекционных средств и антисептиков, медицинского оборудования, средств индивидуальной защиты, медицинских изделий для скрининга больных, расходных материалов для оказания медицинской помощи, медицинских изделий, лабораторных исследований; медицинских изделий, лабораторного оборудования, расходных материалов для инфекционных отделений, патологоанатомических отделений и т.п., средств личной гигиены, продуктов питания или товаров, по перечню, определенному Кабинетом Министров Украины; добровольно переданных юридическими и/или физическими лицами в течение действия карантина, установленного Кабинетом Министров Украины на всей территории Украины с целью предотвращения распространения на территории Украины коронавирусной болезни (COVID-19).
При определении объекта налогообложения налогом на прибыль предприятий для учреждений здравоохранения государственной и/или коммунальной собственности и/или лица, уполномоченного на осуществление закупок в сфере здравоохранения, являющихся плательщиками налога на прибыль, финансовый результат до налогообложения:
увеличивается на сумму расходов, признанных по правилам бухгалтерского учета вследствие использования ими средств или товаров, указанных в этом пункте.
{Подраздел 4 раздела XX дополнен пунктом 51-2 согласно Закону № 540-IX от 30.03.2020 }
51 - 3 . Временно, в течение действия карантина, установленного Кабинетом министров Украины на всей территории Украины с целью предотвращения распространения на территории Украины коронавирусной болезни (COVID-19), лицо, уполномоченное на осуществление закупок в сфере здравоохранения, имеет право безвозмездно поставлять (передавать) принадлежащие ему товары (лекарственные средства, медицинские, медицинские) на предотвращение возникновения и распространения, локализации и ликвидации вспышек, эпидемий и пандемий коронавирусной болезни (COVID-19), перечень которых определен Кабинетом Министров Украины, учреждениям здравоохранения государственной и/или коммунальной собственности и/или структурным подразделениям по вопросам здравоохранения областных, Киевской и Севастопольской городских.
При этом при определении объекта налогообложения налогом на прибыль предприятий за налоговые (отчетные) периоды 2020 и 2021 годов для учреждений здравоохранения государственной и/или коммунальной собственности, являющихся плательщиками налога на прибыль, финансовый результат до налогообложения:
{Абзац второй пункта 51 - 3 подраздела 4 раздела XX с изменениями, внесенными Законом № 1998-IX от 25.01.2022 - по применению норм см. пункт 2 раздела II}
уменьшается на сумму доходов, признанных по правилам бухгалтерского учета, в результате получения ими товаров, указанных в абзаце первом настоящего пункта.
При определении объекта налогообложения налогом на прибыль предприятий для учреждений здравоохранения государственной и/или коммунальной собственности, являющихся плательщиками налога на прибыль, финансовый результат до налогообложения:
увеличивается на сумму расходов, признанных по правилам бухгалтерского учета вследствие использования ими товаров, указанных в абзаце первом настоящего пункта.
{Подраздел 4 раздела XX дополнен пунктом 51-3 согласно Закону № 540-IX от 30.03.2020 }
52. Плательщики налога на прибыль могут принять решение о применении со II-IV квартала 2020 г. "производственного" метода начисления амортизации при определении объекта налогообложения налогом на прибыль к основным средствам, амортизация которых начата по другому методу. Такие плательщики налога обязаны провести инвентаризацию этих объектов основных средств на первое число налогового (отчетного) периода 2020 года, в котором принято решение о применении "производственного" метода.
Если общая балансовая стоимость (без учета переоценки) основных средств по данным бухгалтерского учета меньше, чем балансовая (остаточная) стоимость основных средств, рассчитанная в соответствии с требованиями раздела III настоящего Кодекса, разница, возникающая в результате такого сравнения, амортизируется как отдельный объект основных средств с применением "прямолинейного" метода начисления амортизации. финансовый результат для налогообложения за соответствующий налоговый (отчетный) период.
Если балансовая стоимость (без учета переоценки) основных средств по данным бухгалтерского учета больше, чем балансовая (остаточная) стоимость таких основных средств, рассчитанная в соответствии с требованиями раздела III настоящего Кодекса, при изменении метода начисления амортизации на "производственный" метод при определении объекта налогообложения налогом на прибыль применяется балансовая (остаточная).
{Подраздел 4 раздела XX дополнен пунктом 52 согласно Закону № 466-IX от 16.01.2020 }
53. Правила учета процентов, предусмотренные абзацем первым пункта 140.2 статьи 140 настоящего Кодекса, применяются с 1 января 2021 года ко всем кредитам, займам и другим долговым обязательствам, возникшим по операциям с нерезидентами и учитываемым на балансе налогоплательщика2 на 1 января.
{Подраздел 4 раздела XX дополнен пунктом 53 согласно Закону № 466-IX от 16.01.2020 ; с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
54. Финансовый результат до налогообложения уменьшается на сумму дохода в размере:
полученной одноразовой компенсации субъектам хозяйствования в соответствии с Законом Украины "О социальной поддержке застрахованных лиц и субъектов хозяйствования на период осуществления ограничительных противоэпидемических мер, введенных с целью предотвращения распространения на территории Украины острой респираторной болезни COVID-19, вызванной коронавирусом SARS-CoV- положений (стандартов) бухгалтерского учета или международных стандартов финансовой отчетности;
списанных штрафных санкций и пени в соответствии с пунктом 2 - 3 и списанного налогового долга в соответствии с пунктом 2 - 4 и подпунктом 26.2 пункта 26 подраздела 10 раздела XX настоящего Кодекса и включенными в состав доходов отчетного периода в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами.
{Подраздел 4 раздела XX дополнен пунктом 54 согласно Закону № 1072-IX от 04.12.2020 ; с изменениями, внесенными Законом № 1617-IX от 01.07.2021 }
55. Временно, до 1 января 2035 года, применяются особенности налогообложения прибыли предприятия - инвестора со значительными инвестициями (кроме реализующих инвестиционные проекты в сферах добывания с целью дальнейшей переработки и/или обогащения полезных ископаемых), которое является стороной специального инвестиционного договора, заключенного в соответствии с инвестициями в Украине", при условии, что такая прибыль получена в результате выполнения такого специального инвестиционного договора.
Термины "инвестор со значительными инвестициями" , "инвестиционный проект со значительными инвестициями" , "специальный инвестиционный договор" употребляются в значении, приведенном в Законе Украины "О государственной поддержке инвестиционных проектов со значительными инвестициями в Украине".
Для плательщиков, определенных настоящим пунктом, налоговыми (отчетными) периодами являются календарные: квартал, полугодие, три квартала, год. При этом налоговая декларация рассчитывается нарастающим итогом. Плательщики, определенные настоящим пунктом, не могут применять исключительно годовой налоговый (отчетный) период.
Указанная в абзаце первом этого пункта прибыль предприятия - инвестора со значительными инвестициями освобождается от налогообложения налогом на прибыль предприятий в течение пяти последовательных лет начиная с первого числа первого месяца календарного квартала, который определен плательщиком налога - инвестором со значительными инвестициями в представленной им в контролирующий орган по месту регистрации такого налогоплательщика увольнения, но не ранее дать представление такого заявления, а также указанной в реестре инвестиционных проектов со значительными инвестициями дать исполнение инвестором со значительными инвестициями обязательств, предусмотренных специальным инвестиционным договором, относительно внесения объема значительных инвестиций в объекты инвестирования и начала функционирования таких объектов инвестирования в рамках реализации инвестиций со значительными инвестициями своих обязательств по специальному инвестиционному договору. При этом период применения такого увольнения не может превышать срок действия специального инвестиционного договора.
В случае если контролирующим органом в течение десяти рабочих дней со дня получения заявления не предоставлен отказ о применении увольнения, определенного настоящим пунктом, такое заявление считается принятым. Заявление подается плательщиком в порядке, определенном пунктом 42.4 статьи 42 настоящего Кодекса. Уведомление об отказе в предоставлении увольнения предоставляется контролирующим органом в порядке, определенном пунктом 42.4 статьи 42 настоящего Кодекса.
Общая сумма освобожденных от налогообложения средств (сумма налога, не уплачиваемых в бюджет и остающихся в распоряжении налогоплательщика - инвестора со значительными инвестициями) учитывается в составе общего объема предусмотренной специальным инвестиционным договором государственной поддержки инвестиционного проекта со значительными инвестициями, которая предоставляется в соответствии с Законом Украины "О государственной поддержке инвестиций.
В случае установления в соответствии с законодательством достижения/превышения общего объема государственной поддержки, полученной налогоплательщиком - инвестором со значительными инвестициями в соответствии с Законом Украины "О государственной поддержке инвестиционных проектов со значительными инвестициями в Украине", над установленным в соответствии с настоящим Законом ограничением общего объема государственной поддержки инвестиционного проекта со значительными инвестициями налогоплательщик периода, в котором произошло такое превышение, начислять и уплачивать налог на прибыль предприятий в общем порядке.
Независимо от особенностей, определенных настоящим пунктом, если налогоплательщик - инвестор со значительными инвестициями осуществляет в рамках деятельности, связанной с выполнением специального инвестиционного договора, контролируемые операции, определенные статьей 39 настоящего Кодекса, объект налогообложения налогом на прибыль предприятий, облагаемый налогом на базовой (основной) ставке, определяется отдельно
превышение цены, определенной по принципу "вытянутой руки", над договорной (контрактной) стоимостью (стоимостью, по которой соответствующая операция должна отражаться в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности) реализованных товаров (работ, услуг);
превышение договорной (контрактной) стоимости (стоимости, по которой соответствующая операция должна отражаться в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности) приобретенных товаров (работ, услуг) над ценой, определенной по принципу "вытянутой руки".
Если налогоплательщик - инвестор со значительными инвестициями является контролирующим лицом, отдельным объектом налогообложения налогом на прибыль предприятий, облагаемым налогом по базовой (основной) ставке, является скорректированная прибыль контролируемой иностранной компании, определенная в соответствии со статьей 39 - 2 настоящего Кодекса.
Объекты налогообложения, определенные абзацами восьмым и одиннадцатым пункта, не освобождаются от налогообложения и подлежат налогообложению в общем порядке.
В случае досрочного прекращения специального инвестиционного договора налогоплательщик теряет право на применение установленных настоящим пунктом правил налогообложения. При этом такой плательщик обязан по итогам налогового (отчетного) периода, в котором досрочно прекращен специальный инвестиционный договор, определить налоговое обязательство по налогу на прибыль предприятий в общем порядке.
За все остальные предыдущие периоды применения освобождения от налога на прибыль предприятий в соответствии с этим пунктом налогоплательщик обязан в срок, определенный для квартального налогового (отчетного) периода, начиная с первого дня месяца, следующего за месяцем, в котором досрочно прекращен специальный инвестиционный договор, подать уточняющую (уточняющую) налоговую декларацию по налогу налога на прибыль предприятий, штрафные санкции и пеню в соответствии с нормами настоящего Кодекса. Положения этого абзаца не применяются в случае, если досрочное прекращение специального инвестиционного договора обусловлено нарушением обязательств государства по предоставлению государственной поддержки по специальному инвестиционному договору или возникновению форс-мажорных обстоятельств (обстоятельств непреодолимой силы).
При этом установленные статьей 102 настоящего Кодекса сроки давности не применяются.
{Подраздел 4 раздела ХХ дополнен пунктом 55 согласно Закону № 1293-IX от 02.03.2021 }
56. Временно, до 31 декабря 2035 (включительно), освобождаются от налогообложения:
1) прибыль субъектов хозяйствования (производство электродвигателей класс 27.11 группа 27.1 раздел 27 КВЭД ДК 009:2010 ), осуществляющих исключительно деятельность по производству электродвигателей, предназначенных для транспортных средств, оснащенных исключительно электрическими двигателями (одним или несколькими), классифицируемых в товар 8 24, 8702-8705 согласно УКТ ВЭД;
{Подпункт 1 пункта 56 подраздела 4 раздела ХХ с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
2) прибыль субъектов хозяйствования (производство литиевых батарей класс 27.20 группа 27.2 раздел 27 КВЭД ДК 009:2010 ), осуществляющих исключительно деятельность по производству литий-ионных (литий-полимерных) аккумуляторов, предназначенных для транспортных средств, оснащенных исключительно электрическими двигателями. товарных позициях 8603 , 8701 24, 8702-8705 согласно УКТ ВЭД;
{Подпункт 2 пункта 56 подраздела 4 раздела ХХ с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
3) прибыль субъектов хозяйствования (производство зарядных устройств для твердых аккумуляторных батарей класс 27.90 группа 27.2 раздел 27 КВЭД ДК 009:2010 ), осуществляющих исключительно деятельность по производству зарядных устройств для литий-ионных (литий-полимерных) аккумуляторов или несколькими), классифицируемыми в товарных позициях 8603 , 8701 24, 8702-8705 согласно УКТ ВЭД;
{Подпункт 3 пункта 56 подраздела 4 раздела ХХ с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
4) прибыль субъектов хозяйствования (производство автотранспортных средств класс 29.10 группа 29.1 раздел 29 КВЭД ДК 009:2010 ), осуществляющих исключительно деятельность по производству транспортных средств, оснащенных исключительно электрическими двигателями (одним или несколькими), классифицируемыми в товарных позициях2 с 87 УКТ ВЭД ;
{Подпункт 4 пункта 56 подраздела 4 раздела ХХ с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
5) прибыль субъектов хозяйствования (производство железнодорожных локомотивов и подвижного состава класс 30.20 группа 30.2 раздел 30 КВЭД ДК 009:2010 ), осуществляющих исключительно деятельность по производству электрических транспортных средств, классифицируемых в товарной позиции 8603 (только самоход) подкатегории 8605 00 00 00 (только несамоходные трамвайные вагоны и вагоны метро) согласно УКТ ВЭД ;
6) прибыль субъектов хозяйствования (производство автотранспортных средств класс 29.10 группа 29.1 раздел 29 КВЭД ДК 009:2010 ), осуществляющих исключительно деятельность по производству транспортных средств, оснащенных двигателями внутреннего сгорания с искровым зажиганием, работающими исключительно на сжатом природном газе, классифицируемых в товарной подпозиции 8701 23, товарной категории 8701 29 00, товарных позициях 8702-8705 согласно УКТ ВЭД .
{Подпункт 6 пункта 56 подраздела 4 раздела ХХ с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
Высвободившиеся средства (суммы налога, не уплачиваемые в бюджет и остающиеся в распоряжении налогоплательщика) используются на научно-исследовательские и опытно-конструкторские работы в области электрического транспорта, создание или переоснащение материально-технической базы, увеличение объема производства, внедрение новейших технологий. Использование таких средств должно быть связано с деятельностью налогоплательщика, выручка от которой освобождается от налогообложения. Порядок контроля над использованием высвобожденных средств устанавливается Кабинетом министров Украины.
Суммы освобожденных средств признаются как полученное целевое финансирование в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности.
В случае нарушения направлений целевого использования, порядка использования высвободившихся средств налогоплательщик обязан начислить налоговое обязательство по налогу на прибыль предприятий из суммы использованных не по назначению высвободившихся средств, штрафные санкции и пеню в соответствии с нормами настоящего Кодекса.
Налоговые обязательства, штрафные санкции и пеня начисляются начиная с первого числа месяца, в котором совершено такое нарушение.
{Подраздел 4 раздела XX дополнен пунктом 56 согласно Закону № 1660-IX от 15.07.2021 }
57. Временно, до 1 января 2027 года, освобождается от налогообложения прибыль сельскохозяйственных товаропроизводителей, осуществляющих исключительно такие виды деятельности согласно КВЭД-2010 : класс 01.47 (разведение и выращивание домашней птицы, за исключением выращивания кур, получение яиц); класс 01.49 (в части разведения и выращивания перепелов и страусов) и класс 10.12 (производство мяса домашней птицы, за исключением производства мяса кур, вытапливания жира кур, убоя, обработки и фасовки мяса кур), а также осуществляют деятельность по реализации собственной продукции (выключенной) кур).
Высвободившиеся средства (суммы налога, не уплачиваемые в бюджет и остающиеся в распоряжении налогоплательщика) используются для создания или переоснащения материально-технической базы, увеличения объема производства, внедрения новейших технологий. Использование таких средств должно быть связано с деятельностью налогоплательщика, выручка от которой освобождается от налогообложения. Порядок контроля над использованием высвобожденных средств устанавливается Кабинетом министров Украины.
Суммы освобожденных средств признаются как полученное целевое финансирование в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности.
В случае нарушения направлений целевого использования, порядка использования высвободившихся средств налогоплательщик обязан начислить налоговое обязательство по налогу на прибыль предприятий из суммы использованных не по назначению высвободившихся средств, штрафные санкции и пеню в соответствии с нормами настоящего Кодекса.
Налоговые обязательства, штрафные санкции и пеня начисляются начиная с первого числа месяца, в котором совершено такое нарушение.
{Подраздел 4 раздела XX дополнен пунктом 57 согласно Закону № 1914-IX от 30.11.2021 }
58. Временно, до 1 января 2024 года, налогоплательщики - производители электрической энергии по "зеленому" тарифу вправе определять налоговое обязательство по налогу на прибыль предприятий с учетом особенностей, определенных в настоящем пункте:
1) в период с 1 января 2022 года по 1 января 2024 финансовый результат до налогообложения налогового (отчетного) периода уменьшается на сумму начисленного в бухгалтерском учете и учтенного в финансовом результате до налогообложения дохода от продажи электрической энергии по "зеленому" тарифу и/или предоставления услуг по уменьшению нагрузки 2 с 2 года, по которому изготовитель электрической энергии не получил оплату на конец отчетного периода;
с 1 января 2022 финансовый результат до налогообложения налогового (отчетного) периода увеличивается на сумму дохода в размере погашенной дебиторской задолженности за проданную электрическую энергию по "зеленому" тарифу и/или за предоставленные услуги по уменьшению нагрузки, на который в предыдущих отчетных периодах уменьшался финансовый результат к оп. Положение этого абзаца применяется к полному погашению дебиторской задолженности за электрическую энергию по "зеленому" тарифу и/или услугам по уменьшению нагрузки, проданной/оказанные в период, определенный в абзаце первом настоящего пункта;
2) в период с 1 января 2022 года по 1 января 2024 финансовый результат до налогообложения налогового (отчетного) периода увеличивается на сумму начисленных в бухгалтерском учете и учтенных в финансовом результате до налогообложения расходов, формирующих себестоимость реализованной электрической энергии по "зеленому" тарифу, и тарифов на сбыт нагрузка в периоде с 1 января 2022 года по 1 января 2024 года, за которую производитель не получил оплату на конец отчетного периода;
с 1 января 2022 года финансовый результат до налогообложения налогового (отчетного) периода уменьшается на сумму расходов, формирующих себестоимость реализованной электрической энергии по "зеленому" тарифу, и расходов на сбыт электрической энергии по "зеленому" тарифу, и/или себестоимость услуги по уменьшению нагрузки, за которую производитель получил оплату в таком отчетном периоде в этот пункт. Положение этого абзаца применяется к полному погашению дебиторской задолженности за электрическую энергию по "зеленому" тарифу, проданную в период, определенный в абзаце первом настоящего пункта, и/или услуги по уменьшению нагрузки, предоставленные в такой период;
3) плательщики налога - производители электрической энергии по "зеленому" тарифу не применяют разницу, определенную абзацем третьим подпункта 139.2.2 пункта 139.2 статьи 139 настоящего Кодекса, в случае списания безнадежной дебиторской задолженности за электрическую энергию по "зеленому" тарифу, определен в абзаце первом настоящего пункта, и/или услуги по уменьшению нагрузки, предоставленные в такой период. Положение этого абзаца применяется также и в период с 1 января 2024 года.
{Подраздел 4 раздела XX дополнен пунктом 58 согласно Закону № 1914-IX от 30.11.2021 ; в редакции Закона № 2480-IX от 29.07.2022 }
59. Нормы, определенные подпунктом 135.2.1.15 подпункта 135.2.1 пункта 135.2 статьи 135, подпунктом 141.9 - 1 .2.12 подпункта 141.9 - 1 .2 пункта 141.9 - 1 статьи 1 периодов, начиная с 1 января 2024 года.
Установить, что в 2024 году размеры приобретения имущества, работ, услуг (кроме роялти) у плательщика единого налога в течение налогового (отчетного) года, предусмотренные подпунктом 135.2.1.15 подпункта 135.2.1 пункта 135.2 статьи 131 , 1.2 . 141.9 – 1.2 пункта 141.9 – 1 статьи 141 настоящего Кодекса, определяются в размере, превышающем 50 процентов суммы расходов от любой деятельности, определенных по показателям Отчета о финансовых результатах (Отчета о совокупном доходе), за предыдущий годовой отчетный период. При этом в расходы от любой деятельности, определенные по показателям Отчета о финансовых результатах (Отчета о совокупном доходе), включаются расходы, связанные с операционной, финансовой и инвестиционной деятельностью.
Резиденты Действие Сити – плательщики налога на особых условиях, зарегистрированные в течение 2024 года (новообразованные), в этом календарном году расчет доли стоимости имущества (работ, услуг), приобретенного (приобретенных) у плательщиков единого налога, проводят на основании показателей Отчета о финансовых результатах (Отчета о совокупном доходе).
{Подраздел 4 раздела XX дополнен пунктом 59 согласно Закону № 1946-IX от 14.12.2021 }
60. В случае если плательщик налога на прибыль предприятий на общих основаниях совершил переход на налогообложение как резидента Действие Сити - плательщика налога на особых условиях или если резидент Действие Сити - плательщик налога на особых условиях совершил переход на налогообложение налогом на прибыль предприятий на общих основаниях, такие налогоплательщики определяют объект.
В случае осуществления эмитентом корпоративных прав, являющегося резидентом Действие Сити - плательщиком налога на особых условиях, операции по выплате дивидендов по результатам налогового (отчетного) периода, в течение которого такой эмитент корпоративных прав не был резидентом Действие Сити - налогоплательщиком на особых условиях, такая операция подлежит налогообложению 3,5 . 137.10 статьи 137 и пункта 141.9 - 1 статьи 141 настоящего Кодекса в сумме превышения выплачиваемых дивидендов над значением объекта налогообложения налогом на прибыль предприятий за такой налоговый (отчетный) период.
В случае если эмитент корпоративных прав, не являющийся резидентом Действие Сити - плательщиком налога на особых условиях, принимает решение о выплате своим акционерам (владельцам) дивидендов по результатам налогового (отчетного) периода, в течение которого он был резидентом Действие Сити - плательщиком налога на особых условиях, такой эмитент начисляет выплачиваются по ставке, установленной пунктом 136.1 статьи 136 настоящего Кодекса. Такой налог подлежит уплате в сроки, определенные пунктом 57.1 статьи 57 настоящего Кодекса.
Из суммы дивидендов, подлежащих налогообложению согласно настоящему пункту, не взимается авансовый взнос по налогу на прибыль предприятий, предусмотренный пунктом 57.1 – 1 статьи 57 настоящего Кодекса.
Операции резидента Дея Сити - плательщика налога на особых условиях по выплате средств и/или передачи имущества (работ, услуг) в пользу лиц, не являющихся резидентами Действие Сити - плательщиками налога на особых условиях, в счет погашения обязательств, возникших в период до перехода на налогообложение как резидента правилам, предусмотренным пунктом 135.2 статьи 135, пунктом 137.10 статьи 137 и пунктом 141.9 – 1 статьи 141 настоящего Кодекса.
{Подраздел 4 раздела XX дополнен пунктом 60 согласно Закону № 1946-IX от 14.12.2021 }
61. Выплата средств и/или передача имущества (работ, услуг) резидентом Деятель Сити - плательщиком налога на особых условиях в счет погашения обязательств, возникших перед лицом, не являющимся резидентом Действие Сити - плательщиком налога на особых условиях, не подлежит налогообложению в соответствии с пунктом 135 , 7 статьи 137 статьи 135.2. пункта 141.9 - 1 статьи 141 настоящего Кодекса, при условии, что на день выплаты средств и/или передачи имущества (работ, услуг) такое лицо является резидентом Действие Сити - плательщиком налога на особых условиях.
{Подраздел 4 раздела XX дополнен пунктом 61 согласно Закону № 1946-IX от 14.12.2021 }
62. Положения подпункта 140.5.17 пункта 140.5 статьи 140 настоящего Кодекса применяются к налоговым (отчетным) периодам, начиная с 1 января 2024 года.
Установить, что в 2024 году размеры приобретения имущества, работ, услуг (кроме роялти) у плательщика единого налога в течение налогового (отчетного) года, предусмотренные подпунктом 140.5.17 пункта 140.5 статьи 140 настоящего Кодекса, определяются в размере, превышающем 50 процентов. финансовые результаты (Отчет о совокупном доходе) за предыдущий годовой отчетный период. При этом в расходы от любой деятельности, определенные по показателям Отчета о финансовых результатах (Отчета о совокупном доходе), включаются расходы, связанные с операционной, финансовой и инвестиционной деятельностью.
Резиденты Действие Сити – плательщики налога на прибыль предприятий на общих основаниях, зарегистрированные в течение 2024 года (новообразованные), в этом календарном году расчет доли стоимости имущества (работ, услуг), приобретенного (приобретенных) у плательщиков единого налога, проводят на основании показателей Отчета о финансовых результатах (Отчет о текущем периоде).
{Подраздел 4 раздела XX дополнен пунктом 62 согласно Закону № 1946-IX от 14.12.2021 }
63. На период действия правового режима военного, чрезвычайного положения не считается нарушением требований пункта 133.4 статьи 133 настоящего Кодекса передача имущества, предоставление услуг неприбыльной организацией, использование доходов (прибылей) неприбыльной организации для финансирования расходов, не связанных с реализацией целей, целей, услуг, имущество добровольно перечисленные (предоставленные, переданные) Вооруженным Силам Украины, Национальной гвардии Украины, Службе безопасности Украины, Службе внешней разведки Украины, Государственной пограничной службе Украины, Министерству внутренних дел Украины, Управлению государственной охраны Украины, Государственной службе специальной связи и защиты информации Украины, добровольческому формированию территориальных сообществ соединением, воинским частям, подразделениям, учреждениям или организациям, содержащимся за счет средств государственного бюджета, для нужд обеспечения обороны государства, а также в пользу центрального органа исполнительной власти, обеспечивающего формирование и реализующую государственную политику в сфере гражданской защиты, сил гражданской защиты и/или заведениям здравоохранения государственной, коммунальной собственности, и/или структурным подразделениям администраций, и/или денежные средства, перечисленные на открытые Национальным банком Украины счета государственных органов, предназначенные для финансового обеспечения мер по отражению вооруженной агрессии против Украины и ликвидации ее последствий, национальной безопасности и обороны, восстановления, поддержки и развития Украины, предоставления гуманитарной помощи, а также для привлечения средств на поддержку Вооруженных Сил Украины и/или организаций или связанных с ними лиц) из числа:
участников боевых действий, военнослужащих (резервистов, военнообязанных) и работников Вооруженных Сил Украины, Национальной гвардии Украины, Службы безопасности Украины, Службы внешней разведки Украины, Государственной пограничной службы Украины, Министерства внутренних дел Украины, Управления государственной охраны Украины, Государственной службы специальной связи и защиты информации Украины, других образований территориальных общин, полицейских и работников Национальной полиции Украины, в том числе испытавших ранения, контузии или иного повреждения здоровья, которые защищают (защищали) независимость, суверенитет и территориальную целостность Украины, принимают (принимали) непосредственное участие в отражении вооруженной угрозы и безопасности Украины, ее территориальной целостности в период действия военного, чрезвычайного положения в Украине, находясь непосредственно в районах осуществления указанных мероприятий, или в пользу членов их семей (в понимании подпункта 165.1.54 пункта 165.1 статьи 165 настоящего Кодекса) военнослужащих погибших или умерших в результате смерти;
работников предприятий, учреждений, организаций, сил гражданской защиты, привлекаемых (привлекаемых) и принимающих (принимающих) непосредственное участие в осуществлении мер по обеспечению национальной безопасности и обороны, отпору и сдерживанию вооруженной агрессии Российской Федерации, находясь непосредственно в районах проведения боевых действий и в период совершения боевых действий, в порядке, установленном законодательством, в порядке, установленном законодательством , 165.1.54 пункта 165.1 статьи 165 настоящего Кодекса);
физических лиц, проживающих (живших) на территории населенных пунктов, в которых проводятся (проводились) боевые действия, и/или вынужденно покинувших место жительства в связи с проведением боевых действий в таких населенных пунктах.
{Подраздел 4 раздела XX дополнен пунктом 63 согласно Закону № 2120-IX от 15.03.2022 ; с изменениями, внесенными согласно Законам №2173-IX от 01.04.2022 , №2520-IX от 15.08.2022 ; в редакции Закона № 4143-IX от 17.12.2024 }
63 - 1 . В ходе действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 2102 Действие Сити - плательщиков налога на особых условиях операции по перечислению средств, безвозмездной передачи товаров, выполненных работ, оказанных услуг, добровольно перечисленных (переданные) Вооруженным Силам Украины, Национальной гвардии Украины, Службе безопасности Украины, Службе внешней разведки Украины, Государственной пограничной службе Украины, Министерству внутренних дел Украины, Управлению другим образованным в соответствии с законами Украины военным формированием, их соединением, воинским частям, подразделениям, учреждениям или организациям, содержащимся за счет средств государственного бюджета, для нужд обеспечения обороны государства и оказанной гуманитарной помощи с соблюдением требований законодательства Украины о гуманитарной помощи в связи с военной агрессией Российской Федерации против Украины, а также в пользу государственной власти гражданской защиты, сил гражданской защиты и/или заведениям здравоохранения государственной, коммунальной собственности, и/или структурным подразделениям по вопросам здравоохранения областных, Киевской и Севастопольской городских государственных администраций, средств, перечисленных на открытые Национальным банком Украины счета государственных органов, предназначенные для финансового обеспечения мер по отражению вооруженной агрессии против Украины, ликвидации предоставление гуманитарной помощи, а также для привлечения средств в поддержку Вооруженных Сил Украины.
{Подраздел 4 раздела XX дополнен пунктом 63-1 согласно Закону № 4113-IX от 04.12.2024 }
64. Временно, за отчетные периоды 2022 года, участники процедуры урегулирования задолженности, которые участвуют во взаиморасчетах, проводимых в целях реализации мероприятий, предусмотренных статьей 4 Закона Украины " О мерах, направленных на преодоление кризисных явлений и обеспечения финансовой стабильности на рынке природного газа", которые являются плательщиками результат к налогообложению на сумму средств, полученных непосредственно из государственного бюджета в соответствии с Законом Украины "О мерах, направленных на преодоление кризисных явлений и обеспечение финансовой стабильности на рынке природного газа", на которую увеличился финансовый результат до налогообложения в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности.
При этом дебиторская задолженность таких плательщиков, для урегулирования которой получены эти средства из государственного бюджета, не может считаться безнадежной в соответствии с подпунктом 14.1.11 пункта 14.1 статьи 14 настоящего Кодекса.
{Подраздел 4 раздела XX дополнен пунктом 64 согласно Закону № 2480-IX от 29.07.2022 }
64 - 1 . В течение 2023 года плательщики налога, обязанные уплачивать авансовые взносы по налогу на прибыль предприятий в соответствии с пунктом 141.13 статьи 141 настоящего Кодекса, уплачивают следующие авансовые взносы:
с 1 января 2023 года по 30 июня 2023 года – с применением коэффициента 0,33;
с 1 июля 2023 года по 31 декабря 2023 года – с применением коэффициента 0,66.
{Подраздел 4 раздела XX дополнен пунктом 64-1 согласно Закону № 2720-IX от 03.11.2022 }
65. Установить, что временно, на период до прекращения или отмены военного положения на территории Украины, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины " 2102-IX , освобождается от налогообложения доход (прибыль), возникающий в банке вследствие прекращения его обязательств в соответствии с пунктом 23 раздела X "Заключительные и переходные положения" Закона Украины "О системе гарантирования вкладов физических лиц".
{Подраздел 4 раздела XX дополнен пунктом 65 согласно Закону № 2643-IX от 06.10.2022 }
66. Финансовый результат до налогообложения уменьшается на:
сумму начисленных доходов в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности от операций, связанных с получением по решению Кабинета Министров Украины объектов права собственности Российской Федерации и ее резидентов в соответствии с Законом Украины "Об основных основах принудительного изъятия в Украине объектов права собственности Российской Федерации и ее резидентов", в учете произошла фактическая передача таких объектов;
сумму долга, включенного в состав доходов отчетного периода в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности, право требования по которому принудительно изъято как объект права собственности Российской Федерации и ее резидентов в соответствии с Законом Украины "Об основных основах принудительного изъятия в Украине объектов права собственности Российской Федерации и ее резидентов" утвержден Указ Президента Украины о введении в действие решения Совета национальной безопасности и обороны Украины о принудительном изъятии соответствующих объектов права собственности Российской Федерации и его резидентов.
{Подраздел 4 раздела XX дополнен пунктом 66 согласно Закону № 2719-IX от 03.11.2022 }
67. Финансовый результат до налогообложения увеличивается на сумму начисленных расходов в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности от операций, связанных с получением по решению Кабинета Министров Украины объектов права собственности Российской Федерации и ее резидентов в соответствии с Законом Украины "Об основных принципах принудительного изъятия в Украине" в результате к налогообложению в отчетном периоде, в котором состоялась фактическая передача таких объектов.
{Подраздел 4 раздела XX дополнен пунктом 67 согласно Закону № 2719-IX от 03.11.2022 }
68. Установить, что по результатам налогового (отчетного) 2023 базовая (основная) ставка налога на прибыль предприятий для целей налогообложения прибыли банков, а также для применения в отношении банков положений пункта 57.1 - 1 статьи 57 настоящего Кодекса составляет 50 процентов.
Сумма налога на прибыль предприятий за 2023 год по ставке 50 процентов определяется за отчетный период – 2023 год в налоговой декларации по налогу на прибыль предприятий за такой налоговый (отчетный) год. Начисление и уплата денежного обязательства по налогу на прибыль предприятий за предыдущие налоговые (отчетные) периоды 2023 года (квартал, полугодие и три квартала) по базовой (основной) ставке, действовавшей до вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины об особенностях налогообложения банков и других налогоплательщиков", на прибыль предприятий.
По результатам налогового (отчетного) 2023 г. банки не применяют положения, предусмотренные подпунктом 140.4.4 пункта 140.4 статьи 140 настоящего Кодекса, и не уменьшают финансовый результат до налогообложения на сумму отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет.
В случае применения за предыдущие налоговые (отчетные) периоды 2023 года положений, предусмотренных подпунктом 140.4.4 пункта 140.4 статьи 140 настоящего Кодекса, и/или уплаты авансовых взносов по налогу на прибыль предприятий, предусмотренных пунктом 57.1 - 1 статьи 57 настоящего Кодекса на прибыль предприятий за 2023 год отражают уточненные показатели (суммы отрицательного значения объекта налогообложения прошлых отчетных периодов, суммы авансовых взносов по налогу на прибыль предприятий при выплате дивидендов по ставке 50 процентов), содержащиеся в поданных ранее налоговых декларациях по налогу на прибыль предприятий. В случае отражения уточненных показателей по основаниям, определенным настоящим пунктом, санкции, предусмотренные статьей 50 настоящего Кодекса, не применяются. В случае возникновения дополнительного денежного обязательства, возникающего в результате предусмотренного настоящим пунктом уточнения показателей, такое денежное обязательство подлежит уплате в сроки, установленные для уплаты налогового обязательства по результатам 2023 года.
Сумма отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет, не учтенная в уменьшение объекта налогообложения налогом на прибыль предприятий, в том числе полученного с 1 января 2023 года по 31 декабря 2023 года, уменьшает финансовый результат до налогообложения будущих налоговых (отчетных 2) подпунктом 140.4.4 пункта 140.4 статьи 140 настоящего Кодекса с учетом особенностей, определенных пунктом 70 настоящего подразделения.
{Абзац пятый пункта 68 подраздела 4 раздела XX с изменениями, внесенными Законом № 4015-IX от 10.10.2024 }
{Подраздел 4 раздела XX дополнен пунктом 68 согласно Закону № 3474-IX от 21.11.2023 }
69. Основные средства в виде жилых домов (отдельных квартир, комнат и т.п.), расположенных на территории Украины, приобретенных или сооруженных плательщиком налога на прибыль предприятий (в том числе по его заказу) во время военного положения, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 введение военного положения в Украине" от 24 февраля 2022 года № 2102-IX , считаются предназначенными для использования в хозяйственной деятельности плательщика налога на прибыль предприятий, при условии что такие объекты приобретены или сооружены таким плательщиком в связи с перемещением предприятия или его работников, имеющих статус внутренне перемещенных лиц ( временно оккупированных Российской Федерацией с целью обеспечения жильем работников такого предприятия и членов их семей.
{Подраздел 4 раздела XX дополнен пунктом 69 согласно Закону № 3813-IX от 18.06.2024 }
70. Установить, что по результатам налогового (отчетного) 2024 базовая (основная) ставка налога на прибыль предприятий для целей налогообложения прибыли банков, а также для применения в отношении банков положений пункта 57.1 - 1 статьи 57 настоящего Кодекса составляет 50 процентов.
Сумма налога на прибыль предприятий за 2024 год по ставке 50 процентов определяется за отчетный период – 2024 год в налоговой декларации по налогу на прибыль предприятий за такой налоговый (отчетный) год. Начисление и уплата денежного обязательства по налогу на прибыль предприятий за предыдущие налоговые (отчетные) периоды 2024 года (квартал, полугодие и три квартала) по базовой (основной) ставке, действовавшей до вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и других законов Украины по обеспечению сбалансированности и уплаты денежного обязательства по налогу на прибыль предприятий
По результатам налогового (отчетного) 2024 г. банки не применяют положения, предусмотренные подпунктом 140.4.4 пункта 140.4 статьи 140 настоящего Кодекса, и не уменьшают финансовый результат до налогообложения на сумму отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет.
В случае применения за предыдущие налоговые (отчетные) периоды 2024 года положений, предусмотренных подпунктом 140.4.4 пункта 140.4 статьи 140 настоящего Кодекса, и/или уплаты авансовых взносов по налогу на прибыль предприятий, предусмотренных пунктом 57.1 - 1 статьи 57 настоящего Кодекса на прибыль предприятий за 2024 год отражают уточненные показатели (суммы отрицательного значения объекта налогообложения прошлых налоговых (отчетных) периодов, в том числе за период с 1 января 2024 года, суммы авансовых взносов по налогу на прибыль предприятий при выплате дивидендов по ставке 50 процентов), содержащихся в подлоге налога на прибыль. В случае отражения уточненных показателей по основаниям, определенным настоящим пунктом, санкции, предусмотренные статьей 50 настоящего Кодекса, не применяются. В случае возникновения дополнительного денежного обязательства, возникающего в результате предусмотренного настоящим пунктом уточнения показателей, такое денежное обязательство подлежит уплате в сроки, установленные для уплаты налогового обязательства по результатам 2024 года.
Сумма отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет, не учтенная в уменьшение объекта налогообложения налогом на прибыль предприятий, в том числе полученного с 1 января 2024 года по 31 декабря 2024 года, уменьшает финансовый результат до налогообложения будущих налоговых (отчетных 2) подпунктом 140.4.4 пункта 140.4 статьи 140 настоящего Кодекса.
{Подраздел 4 раздела XX дополнен пунктом 70 согласно Закону № 4015-IX от 10.10.2024 }
71. Установить, что положения пункта 137.12 статьи 137 и пункта 141.14 статьи 141 настоящего Кодекса применяются с первого числа месяца, в котором вступил в силу Закон Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины об обеспечении сбалансированности бюджетных поступлений в период действия военного положения".
Как исключение из положений пункта 141.14 статьи 141 настоящего Кодекса, за месяц, в котором вступил в силу Закон Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины об обеспечении сбалансированности бюджетных поступлений в период действия военного положения", уплата авансового взноса по налогу на прибыль предприятий1, рассчитанного в соответствии с статьей4, соответственно. Кодекса, для плательщиков налога, осуществляющих розничную торговлю горючим, осуществляется в течение 20 календарных дней с даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины об обеспечении сбалансированности бюджетных поступлений в период действия военного положения". Такое денежное обязательство в виде авансового взноса по налогу на прибыль предприятий считается согласованным в момент возникновения такого обязательства, определяемого по календарной дате, установленной настоящим абзацем для предельного срока уплаты авансового взноса.
{Подраздел 4 раздела XX дополнен пунктом 71 согласно Закону № 4015-IX от 10.10.2024 }
72. Установить, что за отчетные (налоговые) периоды, с 2025 года до конца календарного года, в котором будет прекращено или отменено военное положение, введено Указом Президента Украины от 24 февраля 2022 года № 64/2022 "О введении военного положения в Украине", утвержденным Законом Украины "О утверждении 24 февраля 2022 года № 2102-IX , корректировки, установленные абзацем первым подпункта 140.5.9 пункта 140.5 статьи 140 настоящего Кодекса, не производятся по суммам средств и/или стоимости товаров, выполненных работ, оказанных услуг, в течение безотчетно перечисленных (предоставленных) Реестра неприбыльных учреждений и организаций на дату такого перечисления средств, передачи товаров, работ, услуг (кроме неприбыльной организации, являющейся объединением страховщиков, если участие страховщика в таком объединении является условием проведения деятельности такого страховщика в соответствии с законом, и неприбыльных организаций, к которым применяются положения подпункта 140.5.14 пункта 140.5). 8 процентов налогооблагаемой прибыли предыдущего отчетного года, при условии, что из этой суммы (стоимости) более 4 процентов налогооблагаемой прибыли предыдущего отчетного года было перечислено (передано) благотворительным организациям, внесенным в Реестр неприбыльных учреждений и организаций.
{Подраздел 4 раздела XX дополнен пунктом 72 согласно Закону № 4254-IX от 25.02.2025 }
73. Установить, что для налоговых (отчетных) периодов 2026 года базовая (основная) ставка налога на прибыль предприятий для целей налогообложения прибыли банков, а также для применения по банкам положений пункта 57.1 - 1 статьи 57 настоящего Кодекса составляет 50 процентов.
По результатам налоговых (отчетных) периодов 2026 г. банки не применяют положения, предусмотренные подпунктом 140.4.4 пункта 140.4 статьи 140 настоящего Кодекса, и не уменьшают финансовый результат до налогообложения на сумму отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет.
Сумма отрицательного значения объекта налогообложения прошлых налоговых (отчетных) лет, не учтенная в уменьшение объекта налогообложения налогом на прибыль предприятий, в том числе полученного с 1 января 2026 года по 31 декабря 2026 года, уменьшает финансовый результат до налогообложения будущих налоговых (отчетных 2) подпунктом 140.4.4 пункта 140.4 статьи 140 настоящего Кодекса.
{Подраздел 4 раздела XX дополнен пунктом 73 согласно Закону № 4698-IX от 03.12.2025 }
Подразделение 5. Особенности взимания акцизного налога и экологического налога
{Название подраздела 5 раздела XX с изменениями, внесенными согласно Законам № 3609-VI от 07.07.2011 , № 2245-VIII от 07.12.2017 }
1. На спиртовые дистилляты и спиртные напитки, полученные путем перегонки виноградного вина или выжимок винограда (коды согласно УКТ ВЭД 2208 20 12 00, 2208 20 62 00), применяются следующие ставки акцизного налога:
20 гривен за 1 литр 100-процентного спирта - со дня вступления в силу настоящего Кодекса до 31 декабря 2011 года;
27 гривен за 1 литр 100-процентного спирта - с 1 января 2012 года по 1 января 2013 года;
29 гривен за 1 литр 100-процентного спирта – с 1 января по 31 декабря 2013 года;
{Абзац четвертый пункта 1 подраздела 5 раздела XX в редакции Закона № 5503-VI от 20.11.2012 }
32 гривны за 1 литр 100-процентного спирта – с 1 января по 31 марта 2014 года;
{Абзац пункта 1 подраздела 5 раздела XX в редакции Законов № 5503-VI от 20.11.2012 , № 713-VII от 19.12.2013 }
56,42 гривны за 1 литр 100-процентного спирта – с 1 апреля до 31 декабря 2014 года;
{Абзац пункта 1 подраздела 5 раздела XX в редакции Законов №5503-VI от 20.11.2012 , №713-VII от 19.12.2013 , №1166-VII от 27.03.2014 ; с изменениями, внесенными Законом № 1638-VII от 12.08.2014 }
59,96 гривны за 1 литр 100-процентного спирта – с 1 января по 31 декабря 2015 года;
{Абзац пункта 1 подраздела 5 раздела XX в редакции Законов № 5503-VI от 20.11.2012 , № 1166-VII от 27.03.2014 , № 1638-VII от 12.08.2014 }
63,50 гривны за 1 литр 100-процентного спирта - с 1 января по 31 марта 2016 года, а с 1 апреля 2016 года - 89,94 гривны за 1 литр 100-процентного спирта;
{Абзац пункта 1 подраздела 5 раздела XX в редакции Законов № 1638-VII от 12.08.2014 , № 909-VIII от 24.12.2015 }
105,8 гривны за 1 литр 100-процентного спирта - с 1 января по 31 декабря 2017 года (включительно);
{Абзац пункта 1 подраздела 5 раздела XX в редакции Законов №1638-VII от 12.08.2014 , №909-VIII от 24.12.2015 , №1791-VIII от 20.12.2016 }
с 1 января 2018 применяется ставка акцизного налога, определенная подпунктом 215.3.1 пункта 215.3 статьи 215 настоящего Кодекса.
{Абзац пункта 1 подраздела 5 раздела XX в редакции Закона № 1791-VIII от 20.12.2016 }
2. По возникшим налоговым обязательствам по экологическому налогу:
с 1 января 2011 года по 31 декабря 2012 года включительно ставки налога составляют 50 процентов от ставок, предусмотренных статьями 243 , 244 , 245 и 246 настоящего Кодекса;
с 1 января 2013 года по 31 декабря 2013 года включительно (для производителей электроэнергии на теплоэлектроцентралях и ТЭС до 31 декабря 2015 года включительно) ставки налога составляют 75 процентов от ставок, предусмотренных статьями 243 , 244 , 245 , 24 ;
{Абзац третий пункта 2 подраздела 5 раздела XX с изменениями, внесенными Законом № 713-VII от 19.12.2013 }
с 1 января 2014 г. (для производителей электроэнергии на теплоэлектроцентралях и ТЭС с 1 января 2016 г.) ставки налога составляют 100 процентов от ставок, предусмотренных статьями 243 , 244 , 245 и 246 настоящего Кодекса.
{Абзац четвертый пункта 2 подраздела 5 раздела XX с изменениями, внесенными Законом № 713-VII от 19.12.2013 }
3. Временно, до 31 августа 2011 года, установить ставки акцизного налога на следующие товары:
{Абзац первый пункта 3 подраздела 5 раздела XX с изменениями, внесенными Законом № 3609-VI от 07.07.2011 }
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Ставки акцизного налога в жестких суммах с единицы реализованного товара (продукции)
единицы измерения
ставка
2710 11 25 00
другие специальные бензины
евро за 1000 килограммов
132
Бензины моторные:
бензины моторные с содержанием свинца 0,013 г/л или менее:
{Подраздел 5 раздела XX дополнен пунктом 3 согласно Закону № 3221-VI от 07.04.2011 }
4. Временно до 31 декабря 2012 года освобождаются от налогообложения акцизным налогом операции по ввозу на таможенную территорию Украины специализированных транспортных средств, таких как автомобили скорой медицинской помощи товарной позиции 8703 согласно УКТ ВЭД , которые предназначены для использования заведениями государственного здравоохранения и оплаты стоимости бюджетных средств
В случае нецелевого использования указанных товаров налогоплательщик обязан увеличить налоговые обязательства по результатам налогового периода, на который приходится такое нарушение, на сумму акцизного налога, уплаченную в момент импорта таких товаров, а также уплатить пеню в соответствии с законом.
{Подраздел 5 раздела XX дополнен пунктом 4 согласно Закону № 4279-VI от 22.12.2011 }
4-1 . Восстановить с 1 декабря 2013 года по 1 января 2015 года действие пункта 4 этого подразделения.
{Подраздел 5 раздела XX дополнен пунктом 4-1 согласно Закону № 657-VII от 24.10.2013 }
5. Временно, до 31 декабря 2012 года, установить ставки акцизного налога на следующие товары:
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Базовые ставки акцизного налога в жестких суммах с единицы реализованного товара (продукции)
единицы измерения
ставка
Легкие дистилляты:
2710 11 11 00
для специфических процессов переработки
евро за 1000 килограммов
182*
2710 11 15 00
для химических превращений в процессах, кроме указанных в товарной подкатегории 2710 11 11 00
-"-
182*
Бензины специальные:
2710 11 21 00
уайт-спирит
-"-
182*
2710 11 25 00
другие специальные бензины
-"-
198*
Бензины моторные:
2710 11 31 00
бензины авиационные
евро за 1000 килограммов
30
бензины моторные с содержанием свинца 0,013 г/л или менее:
сжиженный газ (пропан или смесь пропана с бутаном)
-"-
44
*К ставке в каждой следующей декаде добавляется корректирующая сумма, которая не может быть больше 50 процентов такой ставки. Указанная сумма рассчитывается ежегодно в зависимости от средней цены одного барреля нефти "Brent (DTD)", сложившейся на бирже ICE за предыдущую декаду:
Средняя цена одного барреля нефти "Brent (DTD)", долларов США за баррель
Значение корректирующей суммы
менее 105
(105 - "Brent (DTD)" (средняя цена за декаду)/ соотношение среднего курса евро к доллару США по официальному курсу, установленному Национальным банком Украины за соответствующую декаду x количество баррелей нефти "Brent (DTD)" в тонне (7,62)
105-125
не применяется
больше 125
(125 - "Brent (DTD)" (средняя цена за декаду)/ соотношение среднего курса евро к доллару США по официальному курсу, установленному Национальным банком Украины за соответствующую декаду x количество баррелей нефти "Brent (DTD)" в тонне (7,62)
** К ставке в каждой следующей декаде добавляется корректирующая сумма, которая не может быть больше 50 процентов такой ставки. Указанная сумма рассчитывается ежегодно в зависимости от средней цены одного барреля нефти "Brent (DTD)", сложившейся на бирже ICE за предыдущую декаду:
Средняя цена одного барреля нефти "Brent (DTD)", долларов США за баррель
Значение корректирующей суммы
менее 105
(105 - "Brent (DTD)" (средняя цена за декаду)/ соотношение среднего курса евро к доллару США по официальному курсу, установленному Национальным банком Украины за соответствующую декаду x количество баррелей нефти "Brent (DTD)" в тонне (7,62) x коэффициент (0,25)
105-125
не применяется
больше 125
(125 - "Brent (DTD)" (средняя цена за декаду)/ соотношение среднего курса евро к доллару США по официальному курсу, установленному Национальным банком Украины за соответствующую декаду x количество баррелей нефти "Brent (DTD)" в тонне (7,62) x коэффициент (0,25)
Информацию о результатах исчисления корректирующей суммы и средней цены одного барреля нефти "Brent (DTD)", которая сложилась на бирже ICE за предыдущую декаду, центральный орган исполнительной власти, обеспечивающий реализацию государственной политики в нефтегазовом комплексе, размещает ежедекады не позднее 13.00 первого рабочего дня в официальном разделе. центральному органу исполнительной власти, реализующий государственную налоговую и таможенную политику, и центральному органу исполнительной власти в области таможенного дела.
{Подраздел 5 раздела XX дополнен пунктом 5 согласно Закону № 4677-VI от 15.05.2012 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
6. {Подраздел 5 раздела XX дополнен пунктом 6 согласно Закону № 5503-VI от 20.11.2012 ; в пункте 6 раздела XX исключены слова и цифры из Законов № 1166-VII от 27.03.2014 , № 1200-VII от 10.04.2014 }
{Пункт 7 подраздела 5 раздела XX исключен на основании Закона № 1638-VII от 12.08.2014 }
{Пункт 8 подраздела 5 раздела ХХ исключен на основании Закона № 71-VIII от 28.12.2014 }
9. В течение 20 календарных дней, начиная с 1 марта 2016 года, налогоплательщик обязан представить контролирующему органу акт проведения инвентаризации объемов остатка горючего по состоянию на начало дня 1 марта 2016 года с указанием адресов объектов, на которых хранятся соответствующие объемы остатков горючего, перечень резервуаров, в которых емкость, соответствующая техническим паспортам), правоустанавливающих документов на соответствующие объекты и документов, удостоверяющих правовые основания эксплуатации таких объектов. Указанные в таком акте инвентаризации объемы остатка горючего контролирующий орган учитывает в формуле, определенной пунктом 232.3 статьи 232 настоящего Кодекса, как объем, на который налогоплательщик вправе зарегистрировать акцизные накладные и/или расчеты корректировки в системе электронного администрирования реализации горючего.
Форма акта проведения инвентаризации утверждается центральным органом исполнительной власти, обеспечивающим формирование государственной финансовой политики.
Данные акта о проведении инвентаризации объемов остатка горючего могут быть проверены контролирующим органом в установленном порядке в течение шести календарных месяцев со дня его подачи.
При установлении по результатам проверки несоответствия объемов горючего, указанных в акте инвентаризации, фактическим данным и/или данным бухгалтерского учета предприятия контролирующий орган осуществляет соответствующие корректировки в Едином реестре электронных акцизных накладных из данных акта проверки.
{Подраздел 5 раздела XX дополнен пунктом 9 согласно Закону № 909-VIII от 24.12.2015 }
10. Плательщикам акцизного налога, которые являются производителями горючего, которыми задекларированы к уплате в бюджет и погашены обязательства по акцизному налогу на реализацию горючего в 12-месячном периоде начиная с марта 2015 года, контролирующий орган открывает на учетной карточке овердрафт в сумме последних сумм (налоговых) месяцев (март 2015 - февраль 2016) задекларированы плательщиком к уплате в бюджет и погашены.
За счет сумм такого овердрафта налогоплательщик вправе зарегистрировать заявку на пополнение объема остатка объемов горючего в системе электронного администрирования реализации горючего без наличия на учетной карточке сумм средств уплаченного акцизного налога.
Такой овердрафт ежеквартально (в течение первого числа соответствующего квартала) подлежит автоматическому перерасчету с учетом показателя среднемесячного размера сумм налога, которые за последние 12 отчетных (налоговых) месяцев/четыре квартала по состоянию на дату такого перерасчета задекларированы плательщиком к уплате в бюджет и погашены. Такой перерасчет осуществляется путем вычитания суммы предварительного расчета и добавления суммы согласно текущему перерасчету.
Установить, что с 1 июля 2019 к сумме овердрафта применяется коэффициент в размере 1,2.
{Пункт 10 подраздела 5 раздела XX дополнен абзацем четвертым согласно Закону № 2628-VIII от 23.11.2018 }
{Подраздел 5 раздела XX дополнен пунктом 10 согласно Закону № 909-VIII от 24.12.2015 }
11. Нормы статьи 120-2 настоящего Кодекса не применяются при нарушении сроков регистрации акцизных накладных/расчетов корректировки в Едином реестре акцизных накладных, составленных в период с 1 марта 2016 года по 1 апреля 2016 года.
Период с 1 марта 2016 года по 1 апреля 2016 года является переходным периодом, в течение которого регистрация акцизных накладных/расчетов корректировки в Едином реестре акцизных накладных осуществляется без ограничения объемов, вычисленных по формуле, определенной в пункте 232.3 статьи 232 настоящего Кодекса.
С 1 апреля 2016 регистрация акцизных накладных/расчетов корректировки в Едином реестре акцизных накладных осуществляется с учетом всех требований, установленных настоящим Кодексом.
{Подраздел 5 раздела XX дополнен пунктом 11 согласно Закону № 909-VIII от 24.12.2015 }
12. Распорядители акцизных складов в соответствии с требованиями настоящего Кодекса обязаны оборудовать акцизные склады расходомерами-счетчиками и/или равномерами-счетчиками и зарегистрировать их в Едином государственном реестре расходомеров-счетчиков и уровнемеров-счетчиков уровня топлива в резервуаре в следующие сроки
акцизный состав, где расположены резервуары, общая емкость которых превышает 20000 куб. метров, - не позднее 1 июля 2019;
акцизный состав, где расположены резервуары, общая емкость которых превышает 1000 куб. метров, но не превышает 20 000 куб. метров, - не позднее 1 октября 2019;
акцизный состав, где расположены резервуары, общая емкость которых не превышает 1000 куб. метров, – не позднее 1 января 2020 года.
{Подраздел 5 раздела XX дополнен пунктом 12 согласно Закону № 909-VIII от 24.12.2015 ; с изменениями, внесенными согласно Законам №1791-VIII от 20.12.2016 , №2245-VIII от 07.12.2017 ; в редакции Закона № 2628-VIII от 23.11.2018 }
13. Временно, до 29 февраля 2016 г. (включительно), до введения системы электронного администрирования реализации горючего установить:
1) осуществление функционирования акцизных складов на предприятиях, осуществляющих производство горючего, и представителя (представителей) контролирующего органа на таком акцизном составе в соответствии с редакцией настоящего Кодекса, действовавшей до вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и некоторых законодательных актов Украины по обеспечению сбалансированности";
2) для горючего, в производстве которого в качестве сырья использованы другие налогооблагаемые подакцизные товары, сумма налога к уплате уменьшается на сумму налога, рассчитанного для такого сырья. Подлежащая вычитанию сумма налога на сырье исчисляется с применением ставок налога на такое сырье, действующих на день реализации горючего. В случае если такая сумма превышает сумму налога на топливо, произведенное из такого сырья, разница плательщику не возмещается;
3) для исчисления уменьшения суммы акцизного налога в соответствии с подпунктом 2 настоящего пункта налогоплательщик должен получить от производителя или импортера подакцизного сырья справку об объеме поставленного подакцизного сырья (с указанием наименования покупателя (получателя) подакцизного сырья, сведений о соответствующих суммах уплаченного налога стоимость, оформленных на поставку такого сырья) и подтверждение контролирующего органа о зачислении акцизного налога в бюджет. Такое подтверждение предоставляется производителю или импортеру подакцизного сырья контролирующим органом по его местонахождению в течение одного рабочего дня после обращения путем предоставления соответствующей справки.
{Подраздел 5 раздела XX дополнен пунктом 13 согласно Закону № 909-VIII от 24.12.2015 }
14. Временно, с 1 января 2016 года по 29 февраля 2016 года (включительно), установить ставки акцизного налога на следующие товары:
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Ставка акцизного налога в жестких суммах с единицы реализованного товара (продукции)
единица измерения
ставка
2707 50 10 00 2707 50 90 00
смеси ароматических углеводородов, из которых 65 об. % или более (включая потери) перегоняется при температуре до 250 °C методом, определенным согласно ASTM D 86
евро за 1000 килограммов
228
Легкие дистилляты:
2710 12 11 10 2710 12 11 20 2710 12 11 90
для специфических процессов переработки
евро за 1000 килограммов
228
2710 12 15 10 2710 12 15 20 2710 12 15 90
для химических превращений в процессах, кроме указанных в товарных подкатегориях 2710 12 11 10, 2710 12 11 20, 2710 12 11 90
евро за 1000 килограммов
228
Бензины специальные:
2710 12 21 00
уайт-спирит
-"-
228
2710 12 25 00
другие специальные бензины
-"-
228
Бензины моторные:
2710 12 31 00
бензины авиационные
евро за 1000 килограммов
36
бензины моторные с содержанием свинца 0,013 г/л или менее:
Другие эфиры простые, эфироспирты, эфирофенолы, эфироспиртофенолы, пероксиды спиртов, пероксиды простых эфиров, пероксиды кетонов (определенного или неопределенного химического состава) и их галогенированные, сульфированные, нитрованные или нитрозированные производные, кроме диэтилового эфира (код согласно УК0 0
-"-
228
Антидетонаторы, антиоксиданты, ингибиторы смолообразования, загустители, антикоррозионные препараты и прочие готовые присадки, добавки для нефтепродуктов (включая бензин) или других жидкостей, используемых в тех же целях, что и нефтепродукты:
3811 11 10 00 3811 11 90 00 3811 19 00 00
антидетонаторы:
евро за 1000 килограммов
228
3811 90 00 00
другие
-"-
283
3826 00 10 00 3826 00 90 00
Биодизель и его смеси (не содержащие или содержащие менее 70 мас.% нефти или нефтепродуктов, полученных из битуминозных пород) на основе моноалкильных кладочных эфиров жирных кислот
-"-
115
3824 90 97 10
Топливо моторное альтернативное
-"-
141
{Подраздел 5 раздела XX дополнен пунктом 14 согласно Закону № 909-VIII от 24.12.2015 }
{Пункт 15 подраздела 5 раздела XX исключен на основании Закона № 2611-VIII от 08.11.2018 }
16. Временно, до 31 декабря 2029 года включительно, установить, что:
в течение трех отчетных месяцев подряд, предшествующих месяцу, в котором повышаются ставки акцизного налога на табачные изделия, табак и промышленные заменители табака, среднемесячный объем продаж марок акцизного налога предприятию-производителю и/или импортеру табачных изделий, табака и промышленных заменителей табака объема реализации на таможенной территории Украины табачных изделий, табака и промышленных заменителей табака таким предприятием-производителем и/или импортером за предыдущие девять календарных месяцев;
в течение трех отчетных месяцев подряд, предшествующих месяцу, в котором повышаются ставки акцизного налога на табачные изделия, табак и промышленные заменители табака, из объемов реализации на внутреннем рынке табачных изделий, табака и промышленных заменителей табака производителями и/или ввоза на таможенную территорию Украины импортерами1 такой продукции или ее ввоз таким предприятием-производителем и/или импортером за предыдущие девять месяцев, предшествующих трем отчетным месяцам подряд, предшествующим месяцу, в котором повышаются ставки акцизного налога на табачные изделия, табак и промышленные заменители табака, акцизный налог уплачивается с применением коэффициента.
{Подраздел 5 раздела XX дополнен пунктом 16 согласно Закону № 1791-VIII от 20.12.2016 ; в редакции Закона № 1914-IX от 30.11.2021 }
16-1 . Временно, на период действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года, № 2
в течение трех отчетных месяцев подряд, предшествующих месяцу, в котором повышаются ставки акцизного налога на табачные изделия, табак и промышленные заменители табака, среднемесячный объем продаж марок акцизного налога предприятию-производителю и/или импортеру табачных изделий, табака и промышленных заменителей табака объема реализации производителями на таможенной территории Украины табачных изделий, табака и промышленных заменителей табака таким предприятием-производителем и/или импортером за предыдущие девять календарных месяцев;
в течение трех отчетных месяцев подряд, предшествующих месяцу, в котором повышаются ставки акцизного налога на табачные изделия, табак и промышленные заменители табака, по объемам реализации на внутреннем рынке табачных изделий производителями и/или ввоз на таможенную территорию Украины импортерами, что превышает 120 процентов среднего объема. и/или импортером за предыдущие девять месяцев, предшествующие трем отчетным месяцам подряд, предшествующим месяцу, в котором повышаются ставки акцизного налога на табачные изделия, табак и промышленные заменители табака, акцизный налог уплачивается с использованием коэффициента 1,5.
{Подраздел 5 раздела XX дополнен пунктом 16-1 согласно Закону № 4115-IX от 04.12.2024 }
17. Установить с 1 января 2025 года по 31 декабря 2027 года включительно ставки акцизного налога на следующие товары:
1) табачные изделия, табак и промышленные заменители табака:
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Единица измерения
Ставки налога
с 1 января 2025 года по 31 декабря 2025 года
с 1 января 2026 года по 31 декабря 2026 года
с 1 января 2027 года по 31 декабря 2027 года
2401
Табачное сырье; табачные отходы
евро за 1 килограмм (нетто)*
73
77
81
2402 10 00 10
Сигары, включая сигары с отрезанными концами, с содержанием табака
евро за 1 килограмм (нетто)*
73
77
81
2402 10 00 90
Сигариллы, включая сигариллы с отрезанными концами, с содержанием табака
евро за 1000 штук
58
61
64
2402 20 90 10
Сигареты без фильтра, сигареты
евро за 1000 штук
58
61
64
2402 20 90 20
Сигареты с фильтром
евро за 1000 штук
58
61
64
2403
Другой табак промышленного производства и заменители табака промышленного производства; "гомогенизированный" или "восстановленный" табак; табачные экстракты и эссенции
евро за 1 килограмм (нетто)*
73
77
81
2404 11 00 10
Табачные изделия для электрического нагрева (ТВЭН) с помощью подогревателя с электронным управлением.
евро за 1000 штук
70,4
70,8
71, 14;
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Единица измерения
Ставки налога с 1 января 2025 года по 31 декабря 2027 года включительно
2402 20 90 10
Сигареты без фильтра, сигареты
процентов
12
2402 20 90 20
Сигареты с фильтром
процентов
12
2402 10 00 90
Сигариллы, включая сигариллы с отрезанными концами, с содержанием табака
процентов
12;
2) минимальное акцизное налоговое обязательство по уплате акцизного налога с табачных изделий:
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Единица измерения
Ставки налога
с 1 января 2025 года по 31 декабря 2025 года
с 1 января 2026 года по 31 декабря 2026 года
с 1 января 2027 года по 31 декабря 2027 года
2402 20 90 10
Сигареты без фильтра, сигареты
евро за 1000 штук
78
82
86
2402 20 90 20
Сигареты с фильтром
евро за 1000 штук
78
82
86
2402 10 00 90
Сигариллы, включая сигариллы с отрезанными концами, с содержанием табака
евро за 1000 штук
78, но не менее 73 евро за 1 килограмм (нетто)*
82, но не менее 77 евро за 1 килограмм (нетто)*
86, но не менее 81 евро за 1 килограмм (нетто)*;
3) другие продукты, содержащие табак, заменители табака, другие, отличные от жидкостей, используемых в электронных сигаретах, никотосодержащие продукты, их заменители для курения, нюхания, сосания, жевания или вдыхания без горения путем нагревания:
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Единица измерения
Ставки налога
с 1 января 2025 года по 31 декабря 2025 года
с 1 января 2026 года по 31 декабря 2026 года
с 1 января 2027 года по 31 декабря 2027 года
2404 91 90 00
Другие никотинсодержащие продукты для орального применения
евро за 1 килограмм (нетто)*
73
77
81
2404 11 00 90 2404 19 10 00
Другие продукты, содержащие табак, восстановленный табак и заменители табака, предназначены для вдыхания без горения.
евро за 1 килограмм (нетто)*
73
77
81
2404 99 00 00
Другие никотинсодержащие продукты, их заменители
евро за 1 килограмм (нетто)*
73
77
81.
{Подраздел 5 раздела XX дополнен пунктом 17 согласно Закону № 2245-VIII от 07.12.2017 ; в редакции Законов №2628-VIII от 23.11.2018 , №466-IX от 16.01.2020 , №3553-IX от 16.01.2024 , №4115-IX от 04.12.2024 }
18. Нормы пункта 128-1.1 статьи 128-1 настоящего Кодекса применяются :
с 1 июля 2019 года - в распорядители акцизных складов, на которых расположены резервуары, общая емкость которых превышает 20 000 куб. метров (кроме распорядителя акцизного состава, который до 1 июля 2019 не подпадал под определение налогоплательщика в соответствии с пунктом 212.1 статьи 212 настоящего Кодекса);
{Абзац второй пункта 18 подраздела 5 раздела XX с изменениями, внесенными согласно Законам № 2628-VIII от 23.11.2018 , № 391-IX от 18.12.2019 }
с 1 октября 2019 года - в распорядитель акцизного состава, на акцизном составе которого расположены резервуары, общая емкость которых превышает 1000 куб. метров, но не превышает 20 000 куб. метров (кроме распорядителя акцизного состава, который до 1 июля 2019 не подпадал под определение налогоплательщика в соответствии с пунктом 212.1 статьи 212 настоящего Кодекса);
{Абзац третий пункта 18 подраздела 5 раздела XX с изменениями, внесенными Законами № 2628-VIII от 23.11.2018 , № 391-IX от 18.12.2019 }
с 1 апреля 2020 года – к распорядителям акцизных складов, на которых расположены резервуары, общая емкость которых не превышает 1000 куб. метров (кроме распорядителя акцизного состава, который до 1 июля 2019 не подпадал под определение налогоплательщика в соответствии с пунктом 212.1 статьи 212 настоящего Кодекса);
{Абзац четвертый пункта 18 подраздела 5 раздела XX с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
с 1 июля 2020 года - к распорядителю акцизного состава, который до 1 июля 2019 года не подпадал под определение налогоплательщика в соответствии с пунктом 212.1 статьи 212 настоящего Кодекса (независимо от общей емкости резервуаров, расположенных на акцизном составе такого распорядителя), а также к отечественным предприятиям, работающим на предприятии. природного газа и их смеси с целью извлечения целевых компонентов (сырья), что предполагает полный технологический цикл их переработки в готовую продукцию (горючее).
{Пункт 18 подраздела 5 раздела XX дополнен абзацем пятым согласно Закону № 391-IX от 18.12.2019 }
{Подраздел 5 раздела XX дополнен пунктом 18 согласно Закону № 2245-VIII от 07.12.2017 }
19. Временно, до 31 декабря 2018 года, освобождаются от налогообложения акцизным налогом операции по ввозу на таможенную территорию Украины и реализации на таможенной территории Украины транспортных средств, оснащенных исключительно электрическими двигателями (одним или несколькими), классифицируемыми в товарной подкатегории 8703 90 производимых в Украине).
{Подраздел 5 раздела XX дополнен пунктом 19 согласно Закону № 2245-VIII от 07.12.2017 }
20. Временно, в течение 90 календарных дней со дня вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины о налогообложении акцизным налогом легковых транспортных средств" ставки налога для транспортных средств, указанных в подпункте 215.3.5 - 1 пункта 215.3 статьи 215 8703 10 18 00, 8703 90 10 10, 8703 90 10 90, 8703 90 90 00 согласно УКТ ВЭД ), определяются с применением коэффициента 0,5.
Установленный этим пунктом коэффициент применяется для используемых легковых транспортных средств, которые ввозятся на таможенную территорию Украины физическим лицом для собственного использования в количестве одно легковое транспортное средство на такое лицо.
{Подраздел 5 раздела XX дополнен пунктом 20 согласно Закону № 2611-VIII от 08.11.2018 }
21. Электронные документы, предусмотренные подпунктом 230.1.3 пункта 230.1 статьи 230 настоящего Кодекса, заполняются ответственным лицом распорядителя акцизного состава на основании показателей расходомеров-счетчиков, равномеров-счетчиков или в мерах полной вместимости и/или с помощью рулетки и/или с помощью рулетки равномера-анализатора, имеющих положительный результат поверки, проведенной в соответствии с законодательством, до даты регистрации в Едином государственном реестре расходомеров-счетчиков и уровнемеров-счетчиков уровня горючего в резервуаре расходомеров-счетчиков и/или уровнемеров-счетчиков, установленных на соответствующем акцизном подразделе .
{Подраздел 5 раздела XX дополнен пунктом 21 согласно Закону № 2628-VIII от 23.11.2018 }
22. Налогоплательщики обязаны с 1 мая 2019 года по 1 июня 2019 года зарегистрировать в системе электронного администрирования реализации горючего все акцизные склады, распорядителями которых такие налогоплательщики будут по состоянию на 1 июля 2019 года.
Субъекты хозяйствования, которые будут соответствовать определению налогоплательщиков с 1 июля 2019 года, обязаны до 1 июля 2019 года зарегистрироваться налогоплательщиками и зарегистрировать в системе электронного администрирования реализации горючего все акцизные склады, распорядителями которых такие налогоплательщики будут по состоянию на 1 июля 2019 года.
{Подраздел 5 раздела XX дополнен пунктом 22 согласно Закону № 2628-VIII от 23.11.2018 }
до 30 июня 2019 (включительно), регистрируются в Едином реестре акцизных накладных до 15 июля 2019 (включительно);
с 1 по 31 июля 2019 года (включительно), регистрируются в Едином реестре акцизных накладных в период с 23 июля по 15 августа 2019 года (включительно);
с 1 августа 2019 года регистрируются в Едином реестре акцизных накладных в сроки, предусмотренные пунктом 231.6 статьи 231 настоящего Кодекса.
Для распределения объемов остатков горючего, учитываемых у налогоплательщиков в системе электронного администрирования реализации горючего, между акцизными складами/акцизными складами передвижными, где такие объемы остатков горючего находятся фактически по состоянию на 1 июля 2019 года:
а) плательщики налога и субъекты хозяйствования, которые с 1 июля 2019 года не подпадают под определение плательщиков налога в соответствии с пунктом 212.1 статьи 212 настоящего Кодекса и у которых по состоянию на 16 июля 2019 года в системе электронного администрирования реализации горючего учитываются объемы остатков горючего, обязаны составить первый экземпляр зарегистрировать в Едином реестре акцизных накладных с 16 по 20 июля 2019 года (включительно), с указанием в акцизных накладных акцизных складов/акцизных складов передвижных, где такие объемы топлива фактически находились по состоянию на 1 июля 2019 года заполнение обязательных реквизитов акцизной накладной, предусмотренных подпунктами "г" , "г" , "з" и "ы" пункта 231.1 статьи 231 настоящего Кодекса;
б) после выполнения налогоплательщиком требований подпункта "а" настоящего пункта в отношении соответствующего распорядителя акцизного состава/акцизного состава передвижного такой распорядитель акцизного состава/акцизного состава передвижного обязан с 16 по 22 июля 2019 года (включительно) зарегистрировать в Едином реестре акцизных составленной налогоплательщиком согласно подпункту "а" настоящего пункта.
Объемы ввезенного на таможенную территорию Украины горючего или спирта этилового с 1 по 15 июля 2019 года (включительно) учитываются в системе электронного администрирования реализации горючего и спирта этилового в следующей последовательности:
1) 16 июля 2019 года зачисляются автоматически на основании оформленных должным образом таможенных деклараций в разрезе налогоплательщиков и условий налогообложения горючего или спирта этилового по каждому коду товарной подкатегории согласно УКТ ВЭД ;
2) с 16 по 22 июля 2019 года (включительно) распределяются между акцизными складами передвижными, которые используются при таком ввозе, на основании акцизных накладных, зарегистрированных в Едином реестре акцизных накладных, составленных налогоплательщиком - распорядителем таких акцизных складов.
{Подраздел 5 раздела XX дополнен пунктом 23 согласно Закону № 2628-VIII от 23.11.2018 }
24. В течение 20 календарных дней, начиная с 1 июля 2019 года, налогоплательщик обязан подать в контролирующий орган акт проведения инвентаризации объемов остатков спирта этилового по состоянию на начало дня 1 июля 2019 года с указанием адресов объектов, на которых хранятся соответствующие объемы остатков спирта этилового, этилового, их технических параметров (физическая емкость, соответствующая техническим паспортам), правоустанавливающих документов на соответствующие объекты и документы, удостоверяющие правовые основания эксплуатации таких объектов. Указанные в таком акте инвентаризации объемы остатков этилового спирта контролирующий орган учитывает в формуле, определенной пунктом 232.3 статьи 232 настоящего Кодекса, как объем, на который налогоплательщик вправе зарегистрировать акцизные накладные и/или расчеты корректировки в системе электронного администрирования реализации горючего и спирта.
Постоянный представитель контролирующего органа на акцизном составе принимает участие в проведении инвентаризации объемов остатков этилового спирта и удостоверяет акт проведения инвентаризации объемов остатков спирта этилового.
Форма акта проведения инвентаризации объемов остатков этилового спирта утверждается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
{Подраздел 5 раздела XX дополнен пунктом 24 согласно Закону № 2628-VIII от 23.11.2018 }
25. Нормы пунктов 120-2.1-120-2.3 статьи 120-2 не применяются к акцизным накладным / расчетам корректировки, которые плательщик обязан составить с 1 июля по 30 ноября 2019 года.
Нормы пункта 128 - 1 .2 статьи 128 - 1 применяются с 1 октября 2019 года, а нормы пункта 128 - 1 .3 статьи 128 - 1 - с 1 января 2020 года (кроме штрафных санкций за неподачу электронных документов с акцизных составов, на которых расположены 1000 куб. метров и с акцизных складов, распорядители которых до 1 июля 2019 года не подпадали под определение налогоплательщика в соответствии с пунктом 212.1 статьи 212 настоящего Кодекса).
{Абзац второй пункта 25 подраздела 5 раздела XX с изменениями, внесенными Законом № 391-IX от 18.12.2019 }
Нормы пункта 128-1.3 статьи 128-1 настоящего Кодекса за неподачу электронных документов с акцизных складов, на которых расположены резервуары, общая емкость которых не превышает 1000 куб. метров, начинают применяться с 1 апреля 2020 года.
{Пункт 25 подраздела 5 раздела XX дополнен абзацем третьим согласно Закону № 391-IX от 18.12.2019 }
{Подраздел 5 раздела XX дополнен пунктом 25 согласно Закону № 2628-VIII от 23.11.2018 ; в редакции Закона № 129-IX от 20.09.2019 }
26. Временно подтверждение факта целевого использования бензинов авиационных или топлива для реактивных двигателей для погашения налоговых векселей, выданных с 1 января по 30 ноября 2019 года (включительно) производителями и импортерами бензинов авиационных или топлива для реактивных двигателей согласно пункту 229.8 статьи 229 настоящего Кодекса; органа - векселедержателя копий первичных документов, подтверждающих осуществление операций по:
{Абзац первый пункта 26 подраздела 5 раздела XX с изменениями, внесенными Законом № 129-IX от 20.09.2019 }
1) реализации (заправки воздушных судов) бензинов авиационных или топлива для реактивных двигателей субъектами хозяйствования, осуществляющих авиатопливообеспечение согласно действующему сертификату на соответствие требованиям авиационных правил Украины на осуществление наземного обслуживания, выданным уполномоченным органом по гражданской авиации;
2) реализации авиационных бензинов или топлива для реактивных двигателей субъектам самолетостроения, на которых распространяется действие норм статьи 2 Закона Украины "О развитии самолетостроительной промышленности";
3) реализации бензинов авиационных или топлива для реактивных двигателей заказчикам, осуществившим закупку для обеспечения потребностей государства или территориального общества в соответствии с Законом Украины "О публичных закупках";
4) реализации авиационных бензинов или топлива для реактивных двигателей предприятиям, учреждениям и организациям системы государственного резерва.
{Подраздел 5 раздела XX дополнен пунктом 26 согласно Закону № 2628-VIII от 23.11.2018 }
27. Установить, что требования относительно оборудования расходомерами-счетчиками отечественных предприятий, на которых осуществляется деятельность по переработке нефти, газового конденсата, природного газа и их смеси с целью извлечения целевых компонентов (сырья), предусматривающий полный технологический цикл их переработки в готовую продукцию (горючее), и требования для таких предприятий относительно ежедневно для таких предприятий нарушение таких требований применяются с 1 января 2020 года.
{Подраздел 5 раздела XX дополнен пунктом 27 согласно Закону № 2628-VIII от 23.11.2018 }
28. Плательщики налога имеют право зарегистрировать в Едином реестре акцизных накладных второй экземпляр акцизных накладных, составленных в порядке, предусмотренном пунктом 23 этого подразделения, при условии, что первый экземпляр такой акцизной накладной зарегистрирован в Едином реестре акцизных накладных согласно пункту .
В случае указания в акцизной накладной, составленной в соответствии с пунктом 23 этого подразделения, первый экземпляр которой зарегистрирован в Едином реестре акцизных накладных, а второй экземпляр не зарегистрирован в Едином реестре акцизных накладных, ошибочных реквизитов лица, получающего горючее, или в определенных у под . 231 настоящего Кодекса реквизиты акцизного состава или акцизного состава передвижного, на который получено горючее:
а) плательщик, составивший первый экземпляр акцизной накладной, составляет второй экземпляр такой накладной, в котором указывает правильные реквизиты получающего горючее лица или акцизного состава/акцизного состава передвижного, на который получено горючее, и в день составления направляет такой экземпляр лицу, получающему горючее;
б) лицо, получающее горючее, регистрирует второй экземпляр акцизной накладной в Едином реестре акцизных накладных позже трех календарных дней, после дня получения второго экземпляра акцизной накладной.
{Подраздел 5 раздела XX дополнен пунктом 28 согласно Закону № 129-IX от 20.09.2019 }
29. Предприятие, которое до 1 июля 2019 года не подверглось определению налогоплательщиков в соответствии с пунктом 212.1 статьи 212 настоящего Кодекса, а с 1 июля 2019 года зарегистрировано налогоплательщиком, имеет право единовременно, до 20 января 2020 года включительно, подать заявку на пополнение и этилового спирта без уплаты акцизного налога, отдельно по каждому акцизному составу/акцизному составу передвижному, и заявление о проведении документальной проверки контролирующим органом достоверности данных, указанных в такой заявке, в случае:
1) если объемы горючего, указанные в такой заявке, соответствуют одновременно следующим условиям:
находились на хранении у такого субъекта хозяйствования на его акцизном составе по состоянию на 1 июля 2019 года и принадлежали другому субъекту, который не подпадал под определение налогоплательщика до 1 июля 2019 года;
были указаны в акцизных накладных, составленных на операции по реализации таких объемов горючего их владельцу, зарегистрированных в Едином реестре акцизных накладных до 1 июля 2019 года;
не учитывались в системе электронного администрирования реализации горючего по состоянию на 1 июля 2019 года;
2) если объемы горючего, указанные в такой заявке, соответствуют одновременно следующим условиям:
были получены таким предприятием после 1 июля 2019 года, а реализованы налогоплательщиком до 30 июня 2019 года включительно;
были указаны в акцизных накладных, составленных на операции по реализации таких объемов горючего их владельцу, зарегистрированных в Едином реестре акцизных накладных до 1 июля 2019 года;
не учитывались в системе электронного администрирования реализации горючего по состоянию на 1 июля 2019 года.
В заявке на пополнение объема остатка горючего, составленной плательщиками, указанными в подпункте 1 настоящего пункта, дополнительно указывается код ЕГРПОУ (для юридических лиц) или регистрационный номер учетной карточки налогоплательщика (для физических лиц) субъекта хозяйствования, горючее которого хранится в соответствии с заключенными договорами на хранение.
Контролирующим органом в формуле, определенной пунктом 232.3 статьи 232 настоящего Кодекса, в течение 10 календарных дней учитывается объем горючего, подтвержденный результатами проведенной контролирующим органом документальной проверки, как объем, на который налогоплательщик имеет право зарегистрировать акцизные накладные и/или расчеты корректировки в Едином реестре.
Документальная проверка соответствия данных в поданной в соответствии с настоящим пунктом заявке на пополнение объема остатка горючего фактическим данным и/или данным бухгалтерского учета предприятия, факта поставки и отражения объемов реализации в системе электронного администрирования реализации горючего до 1 июля 2019 года назначается контролирующим органом в порядке, определенном законодательством2, не позднее.
{Подраздел 5 раздела XX дополнен пунктом 29 согласно Закону № 391-IX от 18.12.2019 }
29 - 1 . Временно, до 30 апреля 2020 года, установить, что:
1) действие абзацев третьего и четвертого подпункта 229.1.8 пункта 229.1 статьи 229 настоящего Кодекса не применяется при производстве дезинфекционных средств (код согласно УКТ ВЭД 3808 94 90 00) при условии установления на таком предприятии налоговых постов;
2) каждое место отпуска дезинфекционных средств (код согласно УКТ ВЭД 3808 94 90 00) должно быть оборудовано средствами учета производимой продукции, которые должны соответствовать требованиям законодательства и иметь положительный результат поверки или оценку соответствия, проведенные в соответствии с законодательством;
3) государственные предприятия, являющиеся одновременно производителями спирта этилового денатурированного и дезинфекционных средств (код согласно УКТ ВЭД 3808 94 90 00), имеют право использовать производимый ими спирт этиловый денатурированный для производства дезинфекционных средств (код согласно УКТ ВЭД 3808 спирта этилового на линии производства таких дезинфекционных средств при условии оборудования каждого места отпуска дезинфекционных средств средствами учета производимой продукции, отвечающих требованиям законодательства и имеющих положительный результат поверки или оценку соответствия, проведенные в соответствии с законодательством;
4) акцизные составы, на территории которых производится спирт этиловый денатурированный для производства дезинфекционных средств (код согласно УКТ ВЭД 3808 94 90 00), должны быть оборудованы на каждом месте получения и отпуска спирта этилового неденатурированного, расположенном на акцизном составе. Едином государственном реестре расходомеров-счетчиков объема выработанного этилового спирта, а также средствами учета денатурирующих добавок, которые должны соответствовать требованиям законодательства и иметь положительный результат поверки или оценку соответствия, проведенные в соответствии с законодательством;
5) субъектами хозяйствования, осуществляющими производство спирта этилового денатурированного и/или дезинфекционных средств (код согласно УКТ ВЭД 3808 94 90 00), учет спирта этилового денатурированного осуществляется с использованием аттестованных в соответствии с законодательством методик;
6) электронные документы производителями спирта этилового денатурированного для производства дезинфекционных средств (код согласно УКТ ВЭД 3808 94 90 00) и производителями дезинфекционных средств (код согласно УКТ ВЭД 3808 94 90 00) заполняются с учетом подпунктов 2 и 5 Кодекса путем передачи данных из расходомеров-счетчиков этилового спирта и средств учета производимой продукции;
7) расходомеры-счетчики этилового спирта и указанные в этом пункте средства учета производимой продукции должны соответствовать требованиям законодательства и иметь положительный результат поверки или оценку соответствия, проведенные в соответствии с законодательством. В случае отсутствия положительного результата поверки или оценки соответствия расходомеров-счетчиков этилового спирта и средств учета готовой продукции для целей настоящего Кодекса расходомеры-счетчики спирта этилового и средства учета произведенной продукции считаются неустановленными;
8) представитель контролирующего органа на акцизном составе предприятия, на котором производится спирт этиловый денатурированный для производства дезинфекционных средств (код согласно УКТ ВЭД 3808 94 90 00), а также на предприятии, производящем дезинфекционные средства:
а) осуществляет контроль соблюдения условий денатурации спирта этилового;
б) участвует в составлении Акта денатурации спирта этилового, в котором указываются объем спирта этилового неденатурированного в декалитрах 100-процентного спирта, приведенных к температуре 20° С, который был использован на производство спирта этилового денатурированного, и количество денатурирующих добавок, которые были использованы;
в) принимает участие в составлении Акта производства дезинфицирующих средств (код согласно УКТ ВЭД 3808 94 90 00), в котором указываются объем спирта этилового денатурированного в декалитрах 100-процентного спирта, приведенных к температуре 20° С, количество добавленных ингредиентов и количество.
{Подраздел 5 раздела XX дополнен пунктом 29-1 согласно Закону № 540-IX от 30.03.2020 }
29 - 2 . Сроки погашения налоговых векселей, выданных в соответствии с пунктом 229.8 статьи 229 настоящего Кодекса производителями или импортерами топлива для реактивных двигателей (коды согласно УКТ ВЭД 2710 12 70 00, 2710 19 21 00) и/или бензинов а2ационных ( код 00), которые приходятся на период с 1 марта по 30 июня 2020 года, продолжаются по девяностому календарному дню со дня возобновления принятия и отправки воздушных судов, выполняющих пассажирские перевозки в Украине.
{Абзац первый пункта 29 - 2 подраздела 5 раздела XX с изменениями, внесенными Законом № 591-IX от 13.05.2020 }
В случае подтверждения до предельного срока погашения налоговых векселей, установленного абзацем первым настоящего пункта импортером или изготовителем, выдавшим налоговый вексель, факта целевого использования бензинов авиационных или топлива для реактивных двигателей погашение таких налоговых векселей осуществляется в установленном пунктом 229.8 статьи 229 настоящего Кодекса
{Абзац второй пункта 29 - 2 подраздела 5 раздела XX с изменениями, внесенными Законом № 591-IX от 13.05.2020 }
без уплаты денежными средствами сумм акцизного налога, указанных в таких налоговых векселях;
без применения штрафов, установленных подпунктом 229.8.12 пункта 229.8 статьи 229 настоящего Кодекса.
В случае если налоговый вексель не погашен до предельного срока погашения налоговых векселей, установленного абзацем первым настоящего пункта, векселедержатель в течение пяти рабочих дней, следующих за определенным этим пунктом последним днем срока погашения налогового векселя, осуществляет протест такого векселя в неплатеже в соответствии с законодательством и в течение одного рабочего дня. векселя, с опротестованным налоговым векселем. Банк-авалист обязан не позднее операционного дня, наступающего по дате обращения векселедержателя с опротестованным налоговым векселем, перевести сумму, указанную в налоговом векселе, векселедержателю.
{Абзац пятый пункта 29 - 2 подраздела 5 раздела XX с изменениями, внесенными Законом № 591-IX от 13.05.2020 }
В случае отсутствия подтверждения до предельного срока погашения налоговых векселей, установленного абзацем первым настоящего пункта, целевого использования импортером или производителем, выдавшим налоговый вексель, бензинов авиационных или топлива для реактивных двигателей с таких импортера или производителя взимается штраф в размере 50 процентов суммы акцизного налога, которая исчисляется двигателей, по которым отсутствует подтверждение целевого использования и ставки акцизного налога, установленной подпунктом 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса с применением повышающего коэффициента 10.
{Абзац шестой пункта 29 - 2 подраздела 5 раздела XX с изменениями, внесенными Законом № 591-IX от 13.05.2020 }
{Подраздел 5 раздела XX дополнен пунктом 29-2 согласно Закону № 540-IX от 30.03.2020 }
{Пункт 29 - 3 подраздела 5 раздела XX исключен на основании Закона № 3219-IX от 30.06.2023 }
30. Марки акцизного налога, опубликованные до 1 января 2021 года, на которых не указано количество единиц в пачке (упаковке), должны быть использованы до 1 июля 2021 года, а маркированные такими марками табачные изделия находятся в обращении до их полной реализации в пределах срока годности.
{Подраздел 5 раздела XX дополнен пунктом 30 согласно Закону № 466-IX от 16.01.2020 }
31. Временно, на период проведения антитеррористической операции и/или осуществления мероприятий по обеспечению проведения операции Объединенных сил (ООС) освобождаются от налогообложения акцизным налогом операции по безвозмездной передаче во владение и пользование субъектам, участвующим в осуществлении мероприятий по обеспечению национальной безопасности и обороны, отпора и сдерживания осуществляются путем проведения операции Объединенных сил (ООС), органам прокуратуры в Донецкой и Луганской областях: конфискованных подакцизных товаров, определенных подпунктами 215.3.5-215.3.5 - 2 пункта 215.3 статьи 215 настоящего Кодекса (далее для этого пункта - транспортные средства); транспортных средств, признанных бесхозными; транспортных средств, за которыми не обратился владелец до конца срока хранения; транспортных средств, которые по праву наследования или по другим законным основаниям перешли в собственность государства.
В случае реализации на таможенной территории Украины транспортных средств, операции по безвозмездной передаче которых освобождаются от налогообложения в соответствии с этим пунктом, налог уплачивается лицами, реализующими или передающими во владение, пользование или распоряжение такие транспортные средства, не позднее дать такой реализации одновременно с уплатой налога на добавленную стоимость по ставкам, действовавшим на момент безоплатно.
{Подраздел 5 раздела XX дополнен пунктом 31 согласно Закону № 466-IX от 16.01.2020 }
32. Субъекты хозяйствования, которые до 23 мая 2020 года не подпадали, а с 23 мая 2020 года подпадают под определение налогоплательщиков в соответствии с подпунктом 212.1.15 пункта 212.1 статьи 212 настоящего Кодекса, осуществляющих ввоз на таможенную территорию Украины, на которые установлена ставка акцизного налога 213,50 евро за 1000 литров (коды согласно УКТ ВЭД 2710 19 62 00-2710 19 68, 2710 19 71 00, 2710 19 75 01, 27 31 00, 2710 20 35 00, 2710 20 39 00), растворителей или разбавителей на основе метанола, других готовых смесей на основе метанола (код согласно УКТ ВЭД 3814 00 90 90):
1) обязаны до 31 декабря 2020 года включительно:
зарегистрироваться плательщиками акцизного налога по реализации горючего и зарегистрировать в системе электронного администрирования реализации горючего и спирта этилового все акцизные склады, распорядителями которых такие плательщики налога;
оборудовать все акцизные склады расходомерами-счетчиками и/или равномерами-счетчиками и зарегистрировать их в Едином государственном реестре расходомеров-счетчиков и уровнемеров-счетчиков уровня горючего в резервуаре;
2) имеют право единовременно до 31 декабря 2020 года включительно без уплаты акцизного налога подать заявку на пополнение объемов остатка горючего/корректировки к заявке на пополнение объемов остатка горючего в системе электронного администрирования реализации горючего и спирта этилового по состоянию на 23 мая 2020 года акцизным составом/акцизным складом передвижным в случае дальнейшего использования указанного в этом пункте топлива исключительно для:
собственного потребления топлив жидких, на основе газойлов (дизтопливо), на которые установлена ставка акцизного налога 213,50 евро за 1000 литров (коды согласно УКТ ВЭД 2710 19 62 00-2710 19 68, 2710 19 7 2710 19 99 00, 2710 20 31 00, 2710 20 35 00, 2710 20 39 00), растворителей или разбавителей на основе метанола, других готовых смесей на основе метанола (код согласно УКТ 00 38). Эта норма не распространяется на использование горючего для заправки транспортных средств, оборудования или устройств с двигателями внутреннего сгорания с зажиганием от сжатия, с двигателями внутреннего сгорания с искровым зажиганием, с двигателями внутреннего сгорания с кривошипно-шатунным механизмом;
собственного потребления горючего, которое было передано (отпущено, отгружено) плательщиком акцизного налога таким субъектам хозяйствования или ввезено таким субъектом на таможенную территорию Украины. Эта норма не распространяется на горючее, указанное в абзаце втором настоящего подпункта;
промышленной переработки (кроме производства подакцизных товаров, указанных в подпункте 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса);
3) обязаны до 15 января 2021 года включительно составить акцизные накладные на общие объемы горючего, указанного в подпункте 2 настоящего пункта, использованного для собственного потребления и/или промышленной переработки в период с 23 мая 2020 года до 31 декабря 2020 года включительно, и каждым кодом товарной подкатегории согласно УКТ ВЭД и зарегистрировать в Едином реестре акцизных накладных;
4) вправе единовременно до 31 декабря 2020 года включительно подать заявку на пополнение объемов остатка горючего/корректировки к заявке на пополнение объемов остатка горючего в системе электронного администрирования реализации горючего и спирта этилового по состоянию на 23 мая 2020 года по каждому коду горючего согласно УКТ составом передвижным, регистрируемым со списанием с учетной карточки денежных средств уплаченного акцизного налога. Эта норма применяется к объемам горючего, что в дальнейшем будет использоваться для других целей, чем указанные в подпункте 2 настоящего пункта;
5) обязаны до 15 января 2021 года включительно составить акцизные накладные на общие объемы горючего, указанного в подпункте 4 настоящего пункта, реализуемого в период с 23 мая 2020 года по 31 декабря 2020 года включительно, по каждому акцизному составу. УКТ ВЭД и зарегистрировать его в Едином реестре акцизных накладных.
К субъектам хозяйствования, указанным в этом пункте:
до 31 декабря 2020 года включительно не применяются штрафные санкции, предусмотренные пунктом 117.3 статьи 117 (за осуществление операций по реализации горючего без регистрации плательщиками акцизного налога), пунктами 128 - 1 .2 (за отсутствие регистрации акцизных складов) и 128 - 1 .3 по . 1 настоящего Кодекса;
до 15 января 2021 года включительно не применяются штрафные санкции, предусмотренные статьей 120-2 настоящего Кодекса за нарушение сроков регистрации акцизных накладных, составленных на операции по реализации горючего, осуществленные с 23 мая 2020 года по 31 декабря 2020 включительно;
до 31 декабря 2020 года включительно не применяются штрафные санкции, предусмотренные пунктом 128-1.1 статьи 128-1 настоящего Кодекса за необорудование резервуаров, в которых находится горючее , расходомерами-счетчиками и/или равномерами-счетчиками и за отсутствие их регистрации в Едином государственном регистраторе . уровнемеров-счетчиков уровня горючего в резервуаре.
{Подраздел 5 раздела XX дополнен пунктом 32 согласно Закону № 1117-IX от 17.12.2020 }
33. Субъекты хозяйствования, которые до 23 мая 2020 года подпадали под определение плательщиков акцизного налога в соответствии с подпунктом 212.1.15 пункта 212.1 статьи 212 настоящего Кодекса и по состоянию на 23 мая 2020 года имели остатки топлив на жидких, на основе газой. 213,50 евро за 1000 литров (коды согласно УКТ ВЭД 2710 19 62 00-2710 19 68, 2710 19 71 00, 2710 19 75 00, 2710 19 99 00 2710 20 35 00, 2710 20 39 00), растворителей или разбавителей на основе метанола, других готовых смесей на основе метанола (код согласно УКТ ВЭД 3814 00 90 90):
1) обязаны до 31 декабря 2020 года включительно:
зарегистрировать в системе электронного администрирования реализации горючего и спирта этилового все акцизные склады, на которых хранятся топлива жидкие, на основе газойлов (дизтопливо), на которые установлена ставка акцизного налога 213,50 евро за 1000 литров (коды согласно УКТ ВЭД 2710 19 2710 19 71 00, 2710 19 75 00, 2710 19 99 00, 2710 20 31 00, 2710 20 35 00, 2710 20 39 00), растворители или растворитель. с УКТ ВЭД (3814 00 90 90);
оборудовать все резервуары, в которых хранятся топлива жидкие, на основе газойлов (дизтопливо), на которые установлена ставка акцизного налога 213,50 евро за 1000 литров (коды согласно УКТ ВЭД 2710 19 62 00-2710 19 67, 2 19 75 00, 2710 19 99 00, 2710 20 31 00, 2710 20 35 00, 2710 20 39 00), растворители или разбавители на основе метанола 900 90) расходомерами-счетчиками и/или равномерами-счетчиками и зарегистрировать их в Едином государственном реестре расходомеров-счетчиков и равномеров-счетчиков уровня горючего в резервуаре;
2) имеют право единовременно до 31 декабря 2020 года включительно без уплаты акцизного налога подать заявку на пополнение объемов остатка горючего/корректировки к заявке на пополнение объемов остатка горючего в системе электронного администрирования реализации горючего и спирта этилового по состоянию на 23 мая 2020 года акцизным составом/акцизным складом передвижным в случае дальнейшего использования указанного в этом пункте топлива исключительно для:
собственного потребления топлив жидких, на основе газойлов (дизтопливо), на которые установлена ставка акцизного налога 213,50 евро за 1000 литров (коды согласно УКТ ВЭД 2710 19 62 00-2710 19 68, 2710 19 7 2710 19 99 00, 2710 20 31 00, 2710 20 35 00, 2710 20 39 00), растворителей или разбавителей на основе метанола, других готовых смесей на основе метанола (код согласно УКТ 00 38). Эта норма не распространяется на использование горючего для заправки транспортных средств, оборудования или устройств с двигателями внутреннего сгорания с зажиганием от сжатия, с двигателями внутреннего сгорания с искровым зажиганием, с двигателями внутреннего сгорания с кривошипно-шатунным механизмом;
промышленной переработки (кроме производства подакцизных товаров, указанных в подпункте 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса);
3) обязаны до 15 января 2021 года включительно составить акцизные накладные на общие объемы топлива, указанного в подпункте 2 настоящего пункта, использованного для собственного потребления и/или промышленной переработки в период с 23 мая 2020 года по 31 декабря 2020 года включительно, и каждым кодом товарной подкатегории согласно УКТ ВЭД и зарегистрировать их в Едином реестре акцизных накладных;
4) имеют право единовременно до 31 декабря 2020 года включительно объемы топлив жидких, на основе газойлов (дизтопливо), на которые установлена ставка акцизного налога 213,50 евро за 1000 литров (коды согласно УКТ ВЭД 2710 19 62 09-7 71 00, 2710 19 75 00, 2710 19 99 00, 2710 20 31 00, 2710 20 35 00, 2710 20 39 00), растворителей или разбавителей на основе метанола 3814 00 90 90) подать заявку на пополнение объемов остатка горючего/корректировки к заявке на пополнение объемов остатка горючего в системе электронного администрирования реализации горючего и спирта этилового по состоянию на 23 мая 2020 года по каждому коду горючего согласно УКТ ВЭД с каждым складом регистрируется со списанием с учетной карты денежных средств уплаченного акцизного налога. Эта норма применяется к объемам горючего, что в дальнейшем будет использоваться для других целей, чем указанные в подпункте 2 настоящего пункта;
5) обязаны до 15 января 2021 года включительно составить акцизные накладные на общие объемы горючего, указанного в подпункте 4 настоящего пункта, реализуемого в период с 23 мая 2020 года по 31 декабря 2020 года включительно, по каждому акцизному составу. с УКТ ВЭД и зарегистрировать его в Едином реестре акцизных накладных.
К субъектам хозяйствования, указанным в этом пункте:
до 31 декабря 2020 года включительно не применяются штрафные санкции, предусмотренные пунктами 128-1.2 ( за отсутствие регистрации акцизных складов) и 128-1.3 ( за непредставление электронных документов с акцизных складов) статьи 128-1 настоящего Кодекса ;
до 15 января 2021 года включительно не применяются штрафные санкции, предусмотренные статьей 120 - 2 настоящего Кодекса за нарушение сроков регистрации акцизных накладных, составленных на операции по реализации топлив жидких, на основе газойлов (дизтопливо), на которые установлена ставка акцизного налога 213,50 евро 2710 19 62 00-2710 19 68, 2710 19 71 00, 2710 19 75 00, 2710 19 99 00, 2710 20 31 00, 2710 20 0 растворителей или разбавителей на основе метанола, других готовых смесей на основе метанола (код согласно УКТ ВЭД 3814 00 90 90), осуществленные с 23 мая 2020 по 31 декабря 2020 включительно;
до 31 декабря 2020 года включительно не применяются штрафные санкции, предусмотренные пунктом 128-1.1 статьи 128-1 настоящего Кодекса за необорудование резервуаров, в которых находится горючее, указанное в абзаце первом настоящего пункта, расходомерами-счетчиками и/или равномерными регистрами - счетчиками расходомеров-счетчиков и уровнемеров-счетчиков уровня горючего в резервуаре.
{Подраздел 5 раздела XX дополнен пунктом 33 согласно Закону № 1117-IX от 17.12.2020 }
34. Субъекты хозяйствования, указанные в пункте 32 этого подразделения, которые после 23 мая 2020 года и до вступления в силу этих пунктов Кодекса подали с уплатой акцизного налога заявки на пополнение объемов остатка горючего/корректировки до заявки на пополнение объема остатка горючего в системе электрон3 мая 2020 года по каждому коду горючего согласно УКТ ВЭД и каждому акцизному составу/акцизному составу передвижному, которое в дальнейшем будет использоваться/использовано для целей, указанных в подпункте 2 пункта 32 этого подразделения, одноразово: могут подать расчеты корректировки акциз корректируемой накладной - для объемов горючего, использованного в целях, указанных в подпункте 2 пункта 32 этого подразделения; в пределах остатков горючего, которые считаются в системе электронного администрирования реализации горючего и спирта этилового, могут подать корректировку поданной с уплатой акцизного налога заявки на пополнение объемов остатка горючего, которая уменьшает объем горючего, указанного в заявке на пополнение объема остатка горючего, показатели которой корректируются; учитывают показатели расчетов корректировки акцизной накладной и корректировки к заявке на пополнение объемов остатка горючего в декларациях акцизного налога за календарные периоды, в которых были учтены акцизные накладные и заявки на пополнение объемов остатка горючего, показатели которых скорректированы такими расчетами пополнение объемов остатка горючего. Суммы излишне уплаченных денежных обязательств по акцизному налогу, возникающие в результате такого учета, подлежат возврату в порядке, установленном статьей 43 настоящего Кодекса. Субъекты хозяйствования, указанные в пункте 33 этого подразделения, которые после 23 мая 2020 года и до вступления в силу этих пунктов Кодекса подали с уплатой акцизного налога заявки на пополнение объемов остатка горючего/корректировки до заявки на пополнение объемов остатка топлива топлива жидких, на основе газой 213,50 евро за 1000 литров (коды согласно УКТ ВЭД 2710 19 62 00-2710 19 68, 2710 19 71 00, 2710 19 75 00, 2710 19 99 00 2710 20 35 00, 2710 20 39 00), растворителей или разбавителей на основе метанола, других готовых смесей на основе метанола (код согласно УКТ ВЭД 3814 00 90 90) в системе электронного администрирования реализации горючего и спирта 2 горючего в соответствии с УКТ ВЭД и каждым акцизным составом/акцизным составом передвижным, которое в дальнейшем будет использоваться/использовано для целей, указанных в подпункте 2 пункта 33 этого подразделения, одноразово: могут подать расчеты корректировки акцизной накладной, которые отменяют операции, горючего, использованного в целях, указанных в подпункте 2 пункта 33 этого подразделения; в пределах остатков горючего, которые учитываются в системе электронного администрирования реализации горючего и спирта этилового, могут подать корректировку поданной с уплатой акцизного налога заявки на пополнение объемов остатка горючего, которая уменьшает объем горючего, указанного в заявке на пополнение объемов остатка горючего, показатели которой корректируются; учитывают показатели расчетов корректировки акцизной накладной и корректировки к заявке на пополнение объемов остатка горючего в декларациях акцизного налога за календарные периоды, в которых были учтены акцизные накладные и заявки на пополнение объемов остатка горючего, показатели которых скорректированы такими расчетами пополнение объемов остатка горючего. Суммы излишне уплаченных денежных обязательств по акцизному налогу, возникающие в результате такого учета, подлежат возврату в порядке, установленном статьей 43 настоящего Кодекса.
{Подраздел 5 раздела XX дополнен пунктом 34 согласно Закону № 1117-IX от 17.12.2020 }
35. Положение подпункта 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса по базовым маслам и другим смазочным материалам, другим дистиллятам, которые во время фракционной разгонки по методу ISO 3405 (или аналогичным методом ASTM D86) при температуре 350°С и температуре 350° С объемные единицы, в редакции, действовавшей с 8 августа 2020 года, применяются с 23 мая 2020 года.
{Подраздел 5 раздела XX дополнен пунктом 35 согласно Закону № 1117-IX от 17.12.2020 }
36. Временно, в течение 180 дней со дня вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины о взимании налогов и сборов, других обязательных платежей, объектом налогообложения которыми являются транспортные средства", сумма акцизного налога определяется налогоплательщиком, на который распространяется действие этого пункта, по ставке, по ставке,
Ставка = Ставка базовая + Vе + Fе,
где Ставка базовая - ставка налога в евро за 1 единицу транспортного средства, определяемую исходя из количества лет, прошедших с года изготовления транспортного средства, до года определения ставки налога и составляет:
Количество лет, прошедшее с года изготовления транспортного средства
Ставка базовая, евро
5-9
0
10
25
11
50
12
75
13
100
14
125
15 и более
150
Vе – ставка налога в евро за 1 единицу транспортного средства, определяемую умножением объема цилиндров двигателя внутреннего сгорания соответствующего транспортного средства в кубических сантиметрах на коэффициент, составляющий:
0,25 евро за 1 кубический сантиметр объема цилиндров двигателя – для транспортного средства с объемом двигателя внутреннего сгорания до 2000 кубических сантиметров включительно;
0,2 евро за 1 кубический сантиметр объема цилиндров двигателя – для транспортного средства с объемом двигателя внутреннего сгорания от 2001 до 3000 кубических сантиметров включительно;
0,25 евро за 1 кубический сантиметр объема цилиндров двигателя – для транспортного средства с объемом двигателя внутреннего сгорания от 3001 до 4000 кубических сантиметров включительно;
0,35 евро за 1 кубический сантиметр объема цилиндров двигателя – для транспортного средства с объемом двигателя внутреннего сгорания от 4001 до 5000 кубических сантиметров включительно;
0,5 евро за 1 кубический сантиметр объема цилиндров двигателя – для транспортного средства с объемом двигателя внутреннего сгорания свыше 5000 кубических сантиметров;
Fе – ставка налога в евро за 1 единицу транспортного средства, составляющую:
для транспортных средств, оснащенных двигателем внутреннего сгорания с искровым зажиганием и кривошипно-шатунным механизмом – 0,0 евро;
для транспортных средств, оснащенных двигателем внутреннего сгорания с зажиганием от сжатия (дизелем или полудизелем) – 100,0 евро;
для транспортных средств, оснащенных двигателем внутреннего сгорания с искровым зажиганием и кривошипно-шатунным механизмом или двигателем внутреннего сгорания с зажиганием от сжатия (дизелем или полудизелем) и электрическим двигателем (одним или несколькими) - 0,0 евро.
Действие этого пункта распространяется на транспортные средства личного пользования (в количестве не более одной единицы на каждую товарную позицию), которые были в использовании и с года выпуска которых прошло более пяти лет, классифицируемых по товарным позициям 8703, 8704 (общей массой до 3,5 тонны) в соответствии с УКТ 01 режиме временного ввоза или транзита
Действие этого пункта не распространяется на транспортные средства, если они не отвечают экологическим нормам "ЕВРО-2" и выше и/или имеют происхождение из страны, признанной государством-оккупантом по закону Украины или признанной государством-агрессором по отношению к Украине согласно законодательству, и/или последней страной государственной регистрации которых является такое государство-оккупант.
Срок, предусмотренный абзацем первым этого пункта, для участников боевых действий, указанных в пунктах 19 и 20 части первой статьи 6 Закона Украины "О статусе ветеранов войны, гарантии их социальной защиты", при условии документального подтверждения их пребывания более 90 дней со дня вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины, объектом налогообложения которыми являются "транспортные средства" непосредственно на территории проведения операции Объединенных сил (ООС), составляет 270 дней.
{Подраздел 5 раздела XX дополнен пунктом 36 согласно Закону № 1402-IX от 15.04.2021 – вводится в действие с 15.06.2021; с изменениями, внесенными Законом № 1914-IX от 30.11.2021 }
37. Установить, что по возникшим налоговым обязательствам по экологическому налогу:
с 1 января 2022 года по 31 декабря 2022 года включительно, ставки налога составляют 30 процентов ставок, предусмотренных пунктами 245.1 и 245.2 статьи 245 настоящего Кодекса;
с 1 января 2023 года по 31 декабря 2023 года включительно, ставки налога составляют 60 процентов ставок, предусмотренных пунктами 245.1 и 245.2 статьи 245 настоящего Кодекса;
с 1 января 2024 года по 31 декабря 2024 года включительно, ставки налога составляют 90 процентов ставок, предусмотренных пунктами 245.1 и 245.2 статьи 245 настоящего Кодекса;
с 1 января 2025 года ставки налога составляют 100 процентов ставок, предусмотренных пунктами 245.1 и 245.2 статьи 245 настоящего Кодекса.
{Подраздел 5 раздела XX дополнен пунктом 37 согласно Закону № 1914-IX от 30.11.2021 }
38. Для налогоплательщиков, определенных в подпункте 212.1.13 пункта 212.1 статьи 212 настоящего Кодекса, являющихся производителями электрической энергии, на которых возложены специальные обязанности для обеспечения общественных интересов в соответствии с Законом Украины "О рынке электрической энергии" датой возникновения налоговых обязательств по акцизу
временно, с 1 января 2022 года по 31 декабря 2022 года включительно, - дата зачисления (получение) средств на банковский счет или дата получения других видов компенсаций за реализованную электрическую энергию;
с 1 января 2023 года - дата составления документа, удостоверяющая факт поставки электрической энергии, согласно пункту 216.10 статьи 216 настоящего Кодекса (для электрической энергии, реализованной начиная с 1 января 2023 года) и дата зачисления (получения) средств на счет в банке/небанковском предоставлении платы в период с 1 января 2022 года по 31 декабря 2022 года включительно).
{Абзац третий пункта 38 подраздела 5 раздела XX с изменениями, внесенными согласно Законам № 2173-IX от 01.04.2022 , № 2888-IX от 12.01.2023 }
{Подраздел 5 раздела XX дополнен пунктом 38 согласно Закону № 1914-IX от 30.11.2021 }
38-1 . Для налогоплательщиков, определенных в подпункте 212.1.13 пункта 212.1 статьи 212 настоящего Кодекса, являющихся производителями электрической энергии, датой возникновения налоговых обязательств по акцизному налогу на операции по реализации электрической энергии являются:
с 1 марта 2022 года до прекращения или отмены военного, чрезвычайного положения в Украине - дата зачисления (получения) средств на счет в банке/небанковском предоставлении платежных услуг или дата получения других видов компенсации за реализуемую электрическую энергию;
{Абзац второй пункта 38-1 подраздела 5 раздела XX с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
с первого налогового периода, следующего за периодом прекращения или отмены военного, чрезвычайного положения в Украине, - дата составления документа, удостоверяющего факт поставки электрической энергии согласно пункту 216.10 статьи 216 настоящего Кодекса (для электрической энергии, реализованной начиная с первого налогового периода, следующего за периодом прекращения) зачисление (получение) средств на счет в банке/небанковском предоставлении платежных услуг или дата получения других видов компенсации (по электрической энергии, реализованной в период с 1 марта 2022 года по последний налоговый период, в котором прекращено или отменено военное, чрезвычайное положение в Украине, включительно).
{Абзац третий пункта 38 - 1 подраздела 5 раздела XX с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
{Подраздел 5 раздела XX дополнен пунктом 38-1 согласно Закону № 2173-IX от 01.04.2022 }
39. Установить, что поступления от уплаты экологического налога за выбросы двуокиси углерода направляются на меры, приводящие к сокращению выбросов двуокиси углерода (декарбонизацию) отраслями, отнесенными к секции C "Перерабатывающая промышленность" и секции D "Поставка электроэнергии, газа, газа, газа "Классификация видов экономической деятельности" ГК 009:2010 , в порядке, установленном Бюджетным кодексом Украины , в объеме не менее 70 процентов поступлений от уплаты экологического налога соответствующей секции.
{Подраздел 5 раздела XX дополнен пунктом 39 согласно Закону № 1914-IX от 30.11.2021 }
40. Временно, до 1 января 2023 года, уплата акцизного налога с реализации субъектами хозяйствования розничной торговли подакцизных товаров (табачных изделий, табака и промышленных заменителей табака), произведенных до 1 апреля 2022 года, в том числе иностранными производителями, и не реализованных конечным условиях, действовавших до 1 апреля 2022 года.
{Подраздел 5 раздела ХХ дополнен пунктом 40 согласно Закону № 2139-IX от 15.03.2022 - о вступлении в силу и действия Закона см. пункт 1 раздела II}
41. Временно, на период до прекращения или отмены военного положения на территории Украины, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине " 2-2 дольше, чем до 1 июля 2023 года, установить ставки акцизного налога на следующие товары:
Код товара (продукции) согласно УКТ ВЭД
Описание товара (продукции) согласно УКТ ВЭД
Ставка акцизного налога в жестких суммах с единицы реализованного товара (продукции)
единица измерения (объем в литрах, приведенных к t 15°C)
ставка
Бензины моторные:
бензины моторные с содержанием свинца 0,013 г/л или менее:
Сжиженный газ (пропан или смесь пропана с бутаном) и другие газы
евро за 1000 литров
52,0
2901 10 00 10
Бутан, изобутан
евро за 1000 литров
52,0
3826 00 10 00 3826 00 90 00
Биодизель и его смеси, не содержащие или содержащие менее 70 мас.% нефти или нефтепродуктов, полученных из битуминозных пород
евро за 1000 литров
100,0
3824 99 96 10
Топливо моторное альтернативное
-"-
100,0
{Подраздел 5 раздела XX дополнен пунктом 41 согласно Закону № 2120-IX от 15.03.2022 ; в редакции Закона № 2618-IX от 21.09.2022 }
42. Временно, на период осуществления мер по обеспечению национальной безопасности и обороны, отпора и сдерживания вооруженной агрессии Российской Федерации против Украины и/или введения военного положения в соответствии с законодательством, освобождаются от налогообложения акцизным налогом операции по ввозу на таможенную территорию Украины и реализации на таможенной территории Украины бронированных0 90, 8702 90 11 00, 8703 согласно УКТ ВЭД, квадроциклов и мотовездеходов, классифицируемых в товарных позициях 8703 , 8704 согласно УКТ ВЭД, конечным получателем которых в соответствии с сертификатом конечного потребителя или согласно условиям, Вооруженные Силы Украины и другие военные формирования, добровольческие формирования территориальных общин, созданные в соответствии с законами Украины, другие субъекты, осуществляющие борьбу с терроризмом в соответствии с законом и/или участвующие в осуществлении мер по обеспечению национальной безопасности и обороны, отражению и сдерживанию вооруженной агрессии Российской Федерации против Украины.
{Подраздел 5 раздела XX дополнен пунктом 42 согласно Закону № 2173-IX от 01.04.2022 ; с изменениями, внесенными Законом № 4967-IX от 03.09.2026 }
43. На время действия правового режима военного, чрезвычайного положения в Украине, на акцизных складах, на которых осуществляется производство биоэтанола, разрешается производство и хранение других видов спирта этилового.
{Подраздел 5 раздела XX дополнен пунктом 43 согласно Закону № 2284-IX от 31.05.2022 }
44. Установить, что временно, на период до прекращения или отмены военного, чрезвычайного положения на территории Украины, тяжелые дистилляты (газойль) по кодам согласно УКТ ВЭД 2710 19 31 01, 2710 19 31 10, 2710 19 31 2710 19 31 40, 2710 19 35 01, 2710 19 35 10, 2710 19 35 20, 2710 19 35 30, 2710 19 35 40, 2710 19 00, 2710 19 47 10, 2710 19 47 90, 2710 19 48 00, 2710 20 11 00, 2710 20 16 10, 2710 20 16 00 и 27 (не содержащие или содержащие менее 70 мас.% нефти или нефтепродуктов, полученных из битуминозных пород) на основе моноалкильных сложных эфиров жирных кислот по кодам согласно УКТ ВЭД 3826 00 10 00, 3826 00 90 00 (далее в этом разделе) ввозимые на таможенную территорию Украины, облагаются акцизным налогом по ставке 0 евро за 1000 литров, если заказчиком такого горючего согласно условиям договора является Министерство обороны Украины.
{Абзац первый пункта 44 подраздела 5 раздела XX с изменениями, внесенными Законом № 3553-IX от 16.01.2024 }
Для ввоза на таможенную территорию Украины или реализации производимых в Украине тяжелых дистиллятов и биодизеля импортер тяжелых дистиллятов и биодизеля (далее – импортер) оформляет налоговый вексель в трех экземплярах, а производитель тяжелых дистиллятов и биодизеля (далее – производитель) – в двух экземплярах. Первый экземпляр налогового векселя подается в контролирующий орган (векселедержатель) по местонахождению импортера или производителя, второй экземпляр - остается импортеру или производителю, а третий экземпляр - подается в контролирующий орган по месту таможенного оформления таких тяжелых дистиллятов и биодизеля.
Налоговый вексель выдается на сумму акцизного налога, начисленного на объем ввезенных на таможенную территорию Украины или произведенных в Украине тяжелых дистиллятов и биодизеля, исходя из ставки, которая определяется как разница между ставкой, установленной подпунктом 215.3.4 пункта 215.3 статьи 215 настоящего пункта абза, и по статье 215 настоящего Кодекса. К налоговому векселю прилагается расчет суммы акцизного налога.
Реализация объемов тяжелых дистиллятов и биодизеля субъектами хозяйствования, которые получили акцизные накладные, зарегистрированные в Едином реестре акцизных накладных, с указанием в них реквизитов налогового векселя, выданного на сумму акцизного налога, начисленного на такие объемы, осуществляется без уплаты акцизного налога.
Срок, на который выдается налоговый вексель, не может превышать 180 календарных дней.
Налоговый вексель может быть выдан только импортером или производителем – налогоплательщиком.
Выданный изготовителем налоговый вексель является основанием для реализации тяжелых дистиллятов и биодизеля с уплатой акцизного налога по ставке, установленной абзацем первым настоящего пункта.
Основанием для таможенного оформления тяжелых дистиллятов и биодизеля, ввозимых на таможенную территорию Украины импортером с уплатой акцизного налога по ставке, установленной абзацем первым настоящего пункта, является представление таким импортером в контролирующий орган, осуществляющий таможенное оформление, в предусмотренном Таможенным кодексом Украины порядке средствами . контролирующим органом.
Обязанности по погашению налогового векселя могут передаваться другим лицам независимо от их взаимоотношений с векселедателем.
За использование налоговым векселем не начисляются проценты или другие виды платы, предусмотренные законодательством для других видов векселей.
Налоговый вексель без уплаты средствами указанной в нем суммы акцизного налога погашается в случае подтверждения факта целевого использования тяжелых дистиллятов и биодизеля в течение срока, на который выдан такой вексель, путем регистрации акцизных накладных в Едином реестре такую реализацию.
Акцизные накладные на такие операции составляются из первичных документов.
Налоговый вексель без уплаты средствами указанной в нем суммы акцизного налога по операциям, определенным настоящим пунктом, погашается на основании копий первичных документов и договоров на реализацию горючего, подтверждающих реализацию горючего по всей цепи реализации горючего от производителя/импортера к субъекту, определенному настоящим пунктом, поданным к контролирующему органу. зарегистрированных в Едином реестре акцизных накладных.
Налоговый вексель без уплаты средствами указанной в нем суммы акцизного налога на объемы утраченных тяжелых дистиллятов и биодизеля, не превышающих нормативы потерь, утвержденные Кабинетом Министров Украины, погашается на основании копий первичных документов о потерях таких объемов горючего и акцизных накладных, зарегистрированных в Едином.
Сумма акцизного налога, уплаченная изготовителем/импортером до истечения срока, на который выдан налоговый вексель, исходя из объемов тяжелых дистиллятов и биодизеля, целевое использование которых не подтверждено, учитывается векселедержателем при погашении налогового векселя. Такая сумма налога исчисляется исходя из объема тяжелых дистиллятов и биодизеля, целевое использование которого не подтверждено, и ставки налога, определяемого как разница между ставкой, установленной подпунктом 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса, и ставкой, установленной абзацем первым настоящего пункта.
Векселедержатель проверяет документы, предоставленные изготовителем/импортером для погашения налогового векселя, в течение пяти рабочих дней со дня их получения. По результатам проверки векселедержатель воспринимает решение о погашении налогового векселя либо об осуществлении процедур, предусмотренных этим пунктом.
В случае если предусмотренный этим пунктом налоговый вексель не погашен в установленный срок, векселедержатель в течение пяти рабочих дней, следующих за последним днем срока, на который выдан налоговый вексель, осуществляет протест такого векселя в неплатеже согласно законодательству и в течение одного рабочего дня с даты совершения протеста обращается в банк, который совершил налоговый вексель. Банк-авалист обязан не позднее операционного дня, наступающего по дате обращения векселедержателя с опротестованным налоговым векселем, перевести сумму, указанную в налоговом векселе, векселедержателю.
В случае отсутствия подтверждения в установленный срок целевого использования импортером или производителем, выдавшим налоговый вексель, тяжелых дистиллятов и биодизеля с такого импортера или производителя, взимается штраф в размере 50 процентов суммы акцизного налога, исчисляемого исходя из объемов тяжелых дистиллятов и биодизеля, по которым отсутствует подтверждение. подпунктом 215.3.4 пункта 215.3 статьи 215 настоящего Кодекса.
Субъекты хозяйствования, определенные настоящим пунктом, имеют право реализовывать тяжелые дистилляты и биодизель другим лицам в случае уплаты акцизного налога, начисленного на объемы такого горючего, исходя из ставки, которая определяется как разница между ставкой, установленной подпунктом 215.3.4 пункта 215.3 пункта 215.3 ст. точки.
{Подраздел 5 раздела XX дополнен пунктом 44 согласно Закону № 2618-IX от 21.09.2022 ; с изменениями, внесенными Законом № 3325-IX от 10.08.2023 }
45. Временно, в реквизитах акцизной накладной, составленной на условиях, определенных пунктом 44 этого подразделения, указывается признак реализации топлива на условиях, определенных пунктом 44 этого подразделения, с указанием реквизитов налогового векселя, субъектов хозяйствования, которые будут осуществлять реализацию тяжелых дистиллятов4 и дистиллятов4.
{Подраздел 5 раздела XX дополнен пунктом 45 согласно Закону № 2618-IX от 21.09.2022 }
46. Временно, на период действия военного положения на территории Украины и в течение 30 дней со дня его прекращения или отмены, для целей применения раздела VIII настоящего Кодекса не считаются стационарными источниками загрязнения в значении, приведенном в подпункте 14.1.230 пункта 14.1 статьи 14 настоящего Кодекса , с УКТ ВЭД.
{Подраздел 5 раздела XX дополнен пунктом 46 согласно Закону № 2836-XI от 13.12.2022 }
47. В период действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 21 отмена, а для случаев, предусмотренных абзацем третьим настоящего пункта по хранению горючего в емкостях общей емкостью от 2000 литров до 5000 литров, - до определенной даты прекращения возможности боевых действий или даты завершения боевых действий, в дополнение к критериям, определенным подпунктом 11.1. акцизным составом:
помещение или территория, в том числе плательщика акцизного налога по реализации горючего, в каждом (на каждой) из которых общая емкость расположенных емкостей для хранения горючего, используемая исключительно для заправки электрогенераторных установок, не превышает 2000 литров;
помещения или территория, в том числе плательщика акцизного налога по реализации горючего (за исключением плательщиков, осуществляющих деятельность по производству, оптовой и розничной торговле горючим, его хранения (кроме хранения исключительно для нужд собственного потребления и/или промышленной переработки), которые расположены/находятся на территориях возможных боевых действий (для которых не определена дата) боевых действий (для которых не определена дата завершения боевых действий), включенных в Перечень территорий , на которых ведутся (велись) боевые действия или временно оккупированных Российской Федерацией, в каждом (на каждой) из которых общая емкость расположенных емкостей для хранения горючего территорий, где ведутся (велись) боевые действия или временно оккупированных Российской Федерацией, определяется в установленном Кабинетом министров Украины порядке;
помещение или территория, в том числе плательщика акцизного налога по реализации горючего, в каждом (на каждой) из которых выполняются условия, определенные абзацами вторым и третьим настоящего пункта, и одновременно хранится или реализуется горючее в потребительской таре емкостью до 5 литров включительно, полученное от производителя или лица, осуществившего разлив горючего.
Положения абзацев второго и третьего настоящего пункта применяются при:
обеспечение предприятием использования указанных объемов горючего исключительно для заправки электрогенераторных установок и ведения отдельного учета горючего, которое получено и использовано для их заправки;
осуществление расчетов за приобретенное для таких нужд горючее исключительно в безналичной форме.
При условии соблюдения требований, определенных настоящим пунктом, полученное для заправки электрогенераторных установок горючее не учитывается при применении определенного подпунктом 14.1.6 пункта 14.1 статьи 14 настоящего Кодекса критерия непревышения 1000 кубических метров объемов получения горючего таким предприятием в течение календарного года.
{Подраздел 5 раздела XX дополнен пунктом 47 согласно Закону № 2836-XI от 13.12.2022 ; в редакции Закона № 3878-IX от 18.07.2024 }
48. С 1 сентября 2024 года по 31 декабря 2027 года включительно установить ставки акцизного налога на следующие товары:
Код товара (продукции) согласно УКТВЭД
Описание товара (продукции) согласно УКТВЭД
Единица измерения (объем в литрах, приведенных к t 15°C)
Ставка акцизного налога в жестких суммах с единицы реализованного товара (продукции)
с 1 сентября по 31 декабря 2024 года включительно
с 1 января по 31 декабря 2025 года включительно
с 1 января по 31 декабря 2026 года включительно
с 1 января по 31 декабря 2027 года включительно
2707 50 00 10 2707 50 00 90
Смеси ароматических углеводородов, из которых 65 об. % или более (включая потери) перегоняются при температуре до 250 °C по методу ISO 3405 (эквивалентному методу ASTM D 86)
Другие эфиры простые, эфироспирты, эфирофенолы, эфироспиртофенолы, пероксиды спиртов, пероксиды простых эфиров, пероксиды кетонов (определенного или неопределенного химического состава) и их галогенированные, сульфированные, нитрованные или нитрозированные производные, кроме диэтилового эфира (код согласно УК0 0 Антидетонаторы, антиоксиданты, ингибиторы смолообразования, загустители, антикоррозионные препараты и прочие готовые присадки, добавки для нефтепродуктов (включая бензин) или других жидкостей, используемых в тех же целях, что и нефтепродукты:
евро за 1000 литров
242,6
271,7
300,8
329,9
3811 11 10 00 3811 11 90 00 3811 19 00 00
Антидетонаторы
евро за 1000 литров
242,6
271,7
300,8
329,9
3811 90 00 00
Другие
евро за 1000 литров
267,8
290,6
313,4
336,2
3826 00 10 00 3826 00 90 00
Биодизель и его смеси (не содержащие или содержащие менее 70 мас.% нефти или нефтепродуктов, полученных из битуминозных пород) на основе моноалкильных сложных эфиров жирных кислот
Жидкое топливо на основе газойлов (дизтопливо), менее 85 об. % которых, включая расход, перегоняется при температуре 350° С (по методу ISO 3405, эквивалентному методу ASTM D 86), кроме топлива печного бытового, базовых масел и других смазочных материалов, и других дистиллятов, которые во время фракционной разгонки по методу ISO 3405 (или AST) 350° С и атмосферному давлению перегоняются не более 35 об. %
евро за 1000 литров
242,6
271,7
300,8
329,9
3814 00 90 90
Только растворители или разбавители на основе метанола; прочие готовые смеси на основе метанола
евро за 1000 литров
268,2
290,9
313,6
336,3
________
* К ставке налога применяется повышающий коэффициент 10 в случае:
ввоз на таможенную территорию Украины горючего;
реализации производителем производимого в Украине горючего.
Повышающий коэффициент 10 не применяется субъектами ведения хозяйства, которые в соответствии с пунктом 229.8 статьи 229 настоящего Кодекса выдали налоговый вексель.
Товары (продукция), используемые как горючее для заправки транспортных средств, оборудования или устройств с двигателями внутреннего сгорания с зажиганием от сжатия, с двигателями внутреннего сгорания с искровым зажиганием, с двигателями внутреннего сгорания с кривошипно-шатунным механизмом, коды которых в соответствии с УКТВЭД не указаны. по коду 2711 21 00 00 согласно УКТВЭД), облагаются налогом по ставке акцизного налога:
242,6 евро за 1000 литров – с 1 сентября 2024 года по 31 декабря 2024 года включительно;
271,7 евро за 1000 литров – с 1 января 2025 года по 31 декабря 2025 года включительно;
300,8 евро за 1000 литров – с 1 января 2026 года по 31 декабря 2026 года включительно;
329,9 евро за 1000 литров – с 1 января 2027 года по 31 декабря 2027 года включительно.
{Подраздел 5 раздела XX дополнен пунктом 48 согласно Закону № 3878-IX от 18.07.2024 }
49. Временно, до вступления в Украину полноправного членства в Европейском Союзе, но не дольше чем до 1 января 2030 года, производители этилового спирта, биоэтанола исчисляют акцизный налог с учетом таких особенностей.
49.1. Производители этилового спирта, биоэтанола при исчислении за налоговый (отчетный) период акцизного налога с произведенного на таможенной территории Украины спирта этилового, биоэтанола учитывают значение гарантированного налогового обязательства по акцизному налогу за такой период.
Под гарантированным налоговым обязательством по акцизному налогу понимается величина налогового обязательства по акцизному налогу, рассчитанная исходя из максимальной производительности оборудования для производства этилового спирта, биоэтанола.
Под максимальной производительностью оборудования для производства этилового спирта, биоэтанола понимается максимальный объем спирта этилового, биоэтанола в литрах 100-процентного спирта этилового, который может быть произведен в сутки на оборудовании, что обеспечивает полный технологический цикл производства спирта этилового, биоэтанола.
49.2. Гарантированное налоговое обязательство по акцизному налогу за налоговый (отчетный) период (ГНС) исчисляется по формуле:
ГПЗ = Об × К × В, где:
Об - объем спирта этилового, биоэтанола в литрах 100-процентного этилового спирта, определенный как максимальная производительность оборудования для производства спирта этилового, биоэтанола в сутки;
К – количество дней в календарном месяце налогового (отчетного) периода;
Ст – ставка акцизного налога, определенная пунктом 215.3 статьи 215 настоящего Кодекса, действующая на первое число налогового (отчетного) периода.
При этом:
значение показателя "Об × К" увеличивается на объем остатка этилового спирта, биоэтанола на начало налогового (отчетного) периода и уменьшается на объем реализованного в налоговом (отчетном) периоде спирта этилового, биоэтанола, в том числе в случае его передачи в пределах одного предприятия, и на объем остатка спирта этилового, биоэтанола. Объемы остатков спирта этилового, биоэтанола, на начало и конец налогового (отчетного) периода, должны быть подтверждены результатами инвентаризации, проводимой на первое число каждого месяца в соответствии с пунктом 230.14 статьи 230 настоящего Кодекса,
Значение показателя "К" уменьшается на количество дней, в течение которых производство спирта этилового, биоэтанола не осуществлялось из-за остановки производства или вследствие технических или регламентных работ, при условии уведомления о таких обстоятельствах в день их наступления в письменной форме постоянного представителя контролирующего органа на акцизном составе и в электронной форме, в порядке, определенном властями . реализует государственную налоговую политику, с целью опломбирования мест возможного доступа к спирту этиловому, биоэтанолу, их распломбированию после окончания действия обстоятельств, определенных этим пунктом, в порядке, определенном Законом Украины "О государственном регулировании производства и обращения спирта этилового, спиртовых дистиллятов, биоэтанола, алкогольных напитков, т электронных сигарет и топлива".
Налогоплательщик в налоговой декларации обязан увеличить сумму налогового обязательства по акцизному налогу по спирту этиловому, биоэтанолу, определенному по результату совершенных в течение налогового (отчетного) периода налогооблагаемых операций, на сумму гарантированного налогового обязательства по акцизному налогу за соответствующий налоговый (отчет).
Требования этого пункта не распространяются на субъектов хозяйствования, которые имеют лицензию на право производства биоэтанола и осуществляют производство исключительно биоэтанола.
{Подраздел 5 раздела XX дополнен пунктом 49 согласно Закону № 4014-IX от 09.10.2024 }
{Название подраздела 6 раздела XX с изменениями, внесенными согласно Закону № 909-VIII от 24.12.2015 }
1. В течение действия ратифицированных Верховной Радой Украины международных договоров (соглашений) Украины по вопросам космической деятельности по созданию космической техники (включая агрегаты, системы и их комплектующие для космических комплексов, космических ракет-носителей, космических аппаратов и наземных сегментов космических систем), но не позднее 1 января 2010 г. получили лицензию на право ее осуществления и участвуют в реализации таких договоров (соглашений), за земельные участки производственного назначения согласно перечню , утверждаемому Кабинетом Министров Украины, освобождаются от уплаты земельного налога.
{Пункт 1 подраздела 6 раздела ХХ с изменениями, внесенными согласно Законам № 71-VIII от 28.12.2014 , № 1797-VIII от 21.12.2016 , № 2836-XI от 13.12.2022 }
{Пункт 2 подраздела 6 раздела ХХ исключен на основании Закона № 71-VIII от 28.12.2014 }
{Пункт 3 подраздела 6 раздела ХХ исключен на основании Закона № 71-VIII от 28.12.2014 }
{Пункт 4 подраздела 6 раздела ХХ исключен на основании Закона № 71-VIII от 28.12.2014 }
{Пункт 5 подраздела 6 раздела ХХ исключен на основании Закона № 71-VIII от 28.12.2014 }
6. Установить, что индекс потребительских цен за 2015 год, используемый для определения коэффициента индексации нормативной денежной оценки сельскохозяйственных угодий (пашни, многолетних насаждений, сенокосов, пастбищ и родов), применяется со значением 120 процентов.
{Подраздел 6 раздела XX дополнен пунктом 6 согласно Закону № 909-VIII от 24.12.2015 }
7. До 1 января 2025 года освобождаются от уплаты земельного налога субъекты самолетостроения, подпадающие под действие норм статьи 2 Закона Украины "О развитии самолетостроительной промышленности" и осуществляют разработку и/или изготовление с окончательной сборкой летательных аппаратов и двигателей к ним, кроме земельных участков, на которых расположены объекты социального назначения.
{Подраздел 6 раздела XX дополнен пунктом 7 согласно Закону № 1795-VIII от 20.12.2016 }
8. Установить, что индекс потребительских цен за 2016 год, используемый для определения коэффициента индексации нормативной денежной оценки земель, применяется со значением:
для сельскохозяйственных угодий (пашни, многолетних насаждений, сенокосов, пастбищ и перелогов) – 100 процентов;
для земель несельскохозяйственного назначения – 106 процентов.
{Подраздел 6 раздела XX дополнен пунктом 8 согласно Закону № 1791-VIII от 20.12.2016 }
9. Установить, что индекс потребительских цен, используемый определения коэффициента индексации нормативной денежной оценки земель, применяется со значением 100 процентов:
за 2017-2022 годы – для сельскохозяйственных угодий (пашни, многолетних насаждений, сенокосов, пастбищ и родов);
за 2017-2020 годы – для земель населенных пунктов и других земель несельскохозяйственного назначения.
{Подраздел 6 раздела XX дополнен пунктом 9 согласно Закону № 2245-VIII от 07.12.2017 ; с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 ; в редакции Закона № 1914-IX от 30.11.2021 }
10. В случае, если органы местного самоуправления населенных пунктов на линии столкновения не приняли решение об установлении ставок земельного налога (кроме земель сельскохозяйственного назначения) на 2020 год, такой налог до принятия соответствующего решения уплачивается в соответствии с нормами настоящего Кодекса с применением ставки в размере 0,01 процента нормативно денежной оценки земельного участка.
{Подраздел 6 раздела XX дополнен пунктом 10 согласно Закону № 466-IX от 16.01.2020 }
11. Временно, до 1 января 2035 года, установить, что в части платы за землю за земельные участки, нормативная денежная оценка которых проведена, используемых в рамках реализации инвестиционных проектов со значительными инвестициями (кроме инвестиционных проектов в сферах добывания с целью дальнейшей переработки и/или обогащения полезных ископаемых ) инвестициями в Украине", органы местного самоуправления могут:
устанавливать ставки земельного налога и арендную плату за земли государственной и коммунальной собственности в размере меньше размера земельного налога, установленный решением соответствующего органа местного самоуправления для определенной категории земель, уплачиваемой на соответствующей территории;
освобождать от уплаты земельного налога.
К таким решениям органов местного самоуправления и/или решений о внесении изменений в такие решения не применяются требования подпункта 4.1.9 пункта 4.1 и пункта 4.5 статьи 4, подпунктов 12.3.3 , 12.3.4 и 12.3.7 пункта 12.3, подпункта 12.3.1 . 12 этого Кодекса и Закона Украины "Об основах государственной регуляторной политики в сфере хозяйственной деятельности".
Общая сумма освобожденных от налогообложения средств (сумма налога, не уплачиваемых в бюджет и остающихся в распоряжении налогоплательщика - инвестора со значительными инвестициями) учитывается в составе общего объема предусмотренной специальным инвестиционным договором государственной поддержки инвестиционного проекта со значительными инвестициями, которая предоставляется в соответствии с Законом Украины "О государственной поддержке инвестиций.
В случае достижения общего объема государственной поддержки инвестиционного проекта со значительными инвестициями налогоплательщик – инвестор со значительными инвестициями начиная с календарного месяца, в котором достигнут указанный объем, теряет право на применение льготы, определенной настоящим пунктом.
При достижении общего объема государственной поддержки инвестиционного проекта со значительными инвестициями в течение отчетного (налогового) периода налогоплательщик - инвестор со значительными инвестициями обязан в течение 20 календарных дней с даты внесения соответствующей информации в реестр инвестиционных проектов со значительными инвестициями подать уточняющую налоговую декларацию по которой за землю за период начиная с календарного месяца, в котором достигнут общий объем государственной поддержки инвестиционного проекта со значительными инвестициями.
При этом к дате внесения изменений в договоры аренды земельных участков, используемых в рамках реализации инвестиционных проектов со значительными инвестициями, в связи с достижением общего объема государственной поддержки инвестиционного проекта со значительными инвестициями размер арендной платы для начисления налоговых обязательств по арендной плате определяется по правилам, определенным пунктом 28.
Штрафные санкции и пеня, определенные настоящим Кодексом за занижение налогового обязательства по плате за землю, за период начиная с даты достижения общего объема государственной поддержки инвестиционного проекта со значительными инвестициями до даты внесения соответствующей информации в реестр инвестиционных проектов со значительными инвестициями по достижению общего объема такой поддержки, не применяются.
Принятие органами местного самоуправления решений в соответствии с абзацем первым настоящего пункта осуществляется с учетом требований Закона Украины "О государственной поддержке инвестиционных проектов со значительными инвестициями в Украине" об ограничении общего объема государственной поддержки инвестиционного проекта со значительными инвестициями и положений соответствующих специальных инвестиционных договоров, заключенных в соответствии с Законом Украины "О государственной поддержке инвестиционных проектов.
{Подраздел 6 раздела ХХ дополнен пунктом 11 согласно Закону № 1293-IX от 02.03.2021 }
12. Установить, что в 2022 году информация о решениях органа местного самоуправления, принятых до 1 января 2022 года, о выделении земельных участков в натуре (на местности) владельцам земельных долей (паев), предусмотренная пунктом 284.5 статьи 284 настоящего Кодекса, предоставляется соответствующих земельных участков. 2022 года.
Начисление физическим лицам сумм земельного налога на основании решений, указанных в абзаце первом настоящего пункта, производится контролирующими органами по местонахождению земельного участка, которые направляют (вручают) плательщику налоговое уведомление-решение о внесении налога до 1 октября 2022 года. Земельный налог физическими лицами уплачивается в течение 60 дней со дня вручения налогового уведомления-решения.
Первым отчетным (налоговым) периодом для начисления земельного налога за земельные участки государственной и коммунальной собственности на основании решений органов местного самоуправления о выделении земельного участка в натуре (на местности) владельцу земельной доли (пая), принятым до 1 января 2022 года, считается 2022 год.
Начисление физическим лицам сумм земельного налога на основании решений, указанных в абзаце первом настоящего пункта, завершается отчетным (налоговым) периодом, предшествующим сроку, определенному частью четвертой статьи 13 Закона Украины "О порядке выделения в натуре (на местности) земельных участков владельцам земельных долей (паев)" для оформления права собственности на земельную статьи)";
{Подраздел 6 раздела XX дополнен пунктом 12 согласно Закону № 1914-IX от 30.11.2021 }
13. Плательщик единого налога четвертой группы, которому в соответствии с подпунктом 8 пункта 299.10 статьи 299 настоящего Кодекса аннулирована регистрация плательщиком единого налога, обязан уплачивать земельный налог за земельные участки и земельные доли (паи), которые были переданы ему в аренду собственниками и землепользователями таких земель следующего за кварталом, в котором аннулирована такая регистрация, до конца текущего года. При этом физические лица – собственники и землепользователи таких земельных участков и земельных долей (паев) освобождаются от уплаты земельного налога до конца текущего года, в котором плательщику единого налога четвертой группы аннулирована регистрация плательщиком единого налога.
Плательщик единого налога четвертой группы, которому аннулирована регистрация плательщиком единого налога в соответствии с подпунктом 8 пункта 299.10 статьи 299 настоящего Кодекса, обязан самостоятельно исчислить сумму земельного налога и подать в соответствующий контролирующий орган по местонахождению земельных участков налоговую декларацию по плате за месяц в течение 20 календарных дней. единого налога
{Подраздел 6 раздела XX дополнен пунктом 13 согласно Закону № 3317-IX от 10.08.2023 }
Раздел 7. Особенности порядка возврата торговых патентов↑
1. Торговые патенты, выданные согласно требованиям Закона Украины "О патентовании некоторых видов предпринимательской деятельности" , срок действия которых не истек на момент вступления в силу настоящего Кодекса, подлежат возврату в контролирующие органы по месту их приобретения в трехмесячный срок (но не позднее истечения срока их действия).
2. Субъекты хозяйствования несут ответственность за соблюдение порядка использования торговых патентов, выданных в соответствии с Законом Украины "О патентовании некоторых видов предпринимательской деятельности" и за соблюдение срока уплаты за них, предусмотренную главой 11 раздела II настоящего Кодекса.
3. Субъекты хозяйствования, нарушившие порядок получения и использования торгового патента за период до 1 января 2015 года, несут ответственность в порядке и на условиях, действовавших до 1 января 2015 года.
{Подраздел 7 раздела ХХ дополнен пунктом 3 согласно Закону № 71-VIII от 28.12.2014 }
Раздел 8. Особенности взимания единого налога и фиксированного налога↑
1. Установить, что с 1 января 2011 года до внесения изменений в раздел XIV Налогового кодекса Украины в части налогообложения субъектов малого предпринимательства Указ Президента Украины от 3 июля 1998 года № 727 "Об упрощенной системе налогообложения, учета и отчетности субъектов малого предпринимательства" восьмой пункта 1 статьи 14 раздела IV Декрета Кабинета Министров Украины от 26 декабря 1992 года № 13-92 "О подоходном налоге с граждан" применяются с учетом следующих особенностей:
1) плательщики единого налога не являются плательщиками таких налогов и сборов, определенных Налоговым кодексом Украины:
а) налог на прибыль предприятий;
б) налог на доходы физических лиц (для физических лиц – предпринимателей);
в) налог на добавленную стоимость с операций по поставке товаров и услуг, место предоставления которых расположено на таможенной территории Украины, за исключением налога на добавленную стоимость, уплачиваемый юридическими лицами, избравшими ставку налогообложения 6 процентов;
г) земельный налог, кроме земельного налога за земельные участки, не используемые для ведения предпринимательской деятельности;
ґ) плата за пользование недрами;
д) сбор за специальное использование воды;
е) сбор за специальное использование лесных ресурсов;
е) сбор за осуществление некоторых видов предпринимательской деятельности;
2) начисление, исчисление и уплата единого взноса на общеобязательное государственное социальное страхование осуществляются субъектами малого предпринимательства, уплачивающими единый налог в соответствии с Указом Президента Украины от 3 июля 1998 года № 727 "Об упрощенной системе налогообложения, учета и отчетности (подмен) абзацев шестого - двадцать восьмого пункта 1 статьи 14 раздела IV Декрета Кабинета Министров Украины от 26 декабря 1992 года № 13-92 "О подоходном налоге с граждан", в порядке, определенном Законом Украины "О сборе и учете единого взноса на общеобязательное государственное социальное страхование" ;
3) единый налог или фиксированный налог уплачивается на счет соответствующего бюджета в размере части единого налога или фиксированного налога, подлежащих перечислению в эти бюджеты в соответствии с нормами Указа Президента Украины от 3 июля 1998 года № 727 "Об упрощенной системе налогообложения, учета и отчетности субъектов малого предпринимательства " Кабинета Министров Украины "О подоходном налоге с граждан" (Ведомости Верховной Рады Украины, 1998 г., № 30-31, ст. 195) (кроме единого налога, уплачиваемого в январе 2011 года за последний отчетный (налоговый) период на 2010 г.). Пенсионный фонд Украины Государственным казначейством Украины осуществляется;
4) зачисление в бюджеты и фонды общеобязательного государственного социального страхования (в том числе пенсионного страхования) единого налога, уплачиваемого в январе 2011 года за последний отчетный (налоговый) период 2010 года, осуществляется в порядке и на условиях, действовавших до 1 января 2011;
5) возврат сумм единого налога и фиксированного налога, уплаченных до 1 января 2011 года ошибочно или чрезмерно, а также зачисление сумм погашения налогового долга, сформировавшегося по состоянию на 31 декабря 2010 года, производятся в установленном порядке с учетом этого подразделения;
6) в случае возврата авансов (других платежей), полученных в период пребывания налогоплательщика на упрощенной системе налогообложения, с которых был уплачен единый налог, на сумму такого возврата происходит корректировка суммы выручки от реализации продукции (товаров, работ, услуг) в соответствии с корректировкой суммы единого налога в порядке, предусмотренном настоящим Кодексом.
{Пункт 1 подраздела 8 раздела XX дополнен подпунктом 6 согласно Закону № 3609-VI от 07.07.2011 }
2. Установить, что нормы подпункта 2 пункта 293.4 статьи 293 и подпункта 7 подпункта 298.2.3 пункта 298.2 статьи 298 настоящего Кодекса в 2012 году не применяются.
{Подраздел 8 раздела XX дополнен пунктом 2 согласно Закону № 4834-VI от 24.05.2012 }
3. Не является основанием для принятия контролирующим органом в 2012 году решения об отказе в выдаче физическому лицу - предпринимателю свидетельства плательщика единого налога наличие у такого лица на день подачи заявления о применении упрощенной системы налогообложения налогового долга с единого и фиксированного налогов, возникшего по результатам учета в контролирующих органах по единому налогу за январь 2012 года.
{Подраздел 8 раздела XX дополнен пунктом 3 согласно Закону № 4834-VI от 24.05.2012 }
4. Плательщики единого налога третьей – шестой групп, состоящие на учете в контролирующих органах до 1 января 2015 года, с 1 января 2015 года считаются плательщиками единого налога третьей группы в соответствии с нормами главы 1 раздела XIV настоящего Кодекса.
{Подраздел 8 раздела ХХ дополнен пунктом 4 согласно Закону № 71-VIII от 28.12.2014 }
5. Установить, что индекс потребительских цен в целях налогообложения единым налогом четвертой группы применяется со значением 100 процентов:
для определения коэффициента индексации нормативной денежной оценки сельскохозяйственных угодий (пашни, сенокосов, пастбищ и многолетних насаждений) за 2015 и 2017-2022 годы;
для определения коэффициента индексации нормативной денежной оценки земель водного фонда (внутренние водоемы, озера, пруды, водохранилища) за 2015 и 2017-2020 годы.
{Подраздел 8 раздела XX дополнен пунктом 5 согласно Закону № 909-VIII от 24.12.2015 ; в редакции Закона № 1791-VIII от 20.12.2016 ; с изменениями, внесенными согласно Законам №2245-VIII от 07.12.2017 , №2628-VIII от 23.11.2018 ; в редакции Закона № 1914-IX от 30.11.2021 }
6. В состав дохода плательщика единого налога - юридического лица не включается сумма средств, поступившая как единовременная компенсация субъектам хозяйствования, в соответствии со статьей 4 Закона Украины "О социальной поддержке застрахованных лиц и субъектов хозяйствования на период осуществления ограничительных противоэпидемических мероприятий, введенных с целью предотвращения распространения на ID Украины 9 коронавирусом SARS-CoV-2".
{Подраздел 8 раздела XX дополнен пунктом 6 согласно Закону № 1072-IX от 04.12.2020 }
6-1 . В состав дохода плательщика единого налога первой - третьей групп не включаются суммы доходов, полученных налогоплательщиком в виде частичной или полной компенсации процентных (процентных) ставок, выплачиваемой в рамках бюджетной программы "Обеспечение функционирования Фонда развития предпринимательства" и государственной программы внедрения финансово-кредитных механизмов обеспечения граждан жильем на условиях, определенных Кабинетом безвозвратной основе от Фонда развития инноваций.
{Подраздел 8 раздела XX дополнен пунктом 6-1 согласно Закону № 1914-IX от 30.11.2021 }
7. В состав дохода плательщика единого налога - физического лица - предпринимателя не включается сумма средств, поступившая как единовременная материальная помощь застрахованным лицам, выплачиваемая такому плательщику за счет средств государственного бюджета в соответствии со статьей 2 Закона Украины "О социальной поддержке застрахованных лиц и субъектов хозяйствования на период осуществления ограничительных территорий острой респираторной болезни COVID-19, вызванной коронавирусом SARS-CoV-2".
{Подраздел 8 раздела XX дополнен пунктом 7 согласно Закону № 1072-IX от 04.12.2020 }
8. Установить, что в части регулирования плательщиков единого налога четвертой группы подпункт 4 пункта 291.4, подпункты 291.4.3-291.4.7 пункта 291.4, пункт 291.5 – 1 статьи 291, статья 292 – 1 , статья 293 . 294, абзац второй пункта 294.4 статьи 294, пункт 295.9 статьи 295, подпункт 2 пункта 297.1 статьи 297, подпункты 3 и 4 пункта 297.1 статьи 297, подпункт 5 пункта 297.1 статьи 29. 298.8 и 298.9 статьи 298, подпункты 4 и 5 пункта 299.10 статьи 299, абзац второй пункта 299.11 статьи 299 действуют временно и утрачивают силу с 1 января года, следующего за годом вступления в силу Украины Союза в разрезе оказания государственной помощи и развитии сельских территорий.
{Подраздел 8 раздела XX дополнен пунктом 8 согласно Закону № 1914-IX от 30.11.2021 }
9. Установить, что временно, с 1 апреля 2022 года до прекращения или отмены военного, чрезвычайного положения на территории Украины, но не позднее 1 августа 2023 года, положения раздела XIV настоящего Кодекса применяются с учетом следующих особенностей:
{Абзац первый пункта 9 подраздела 8 раздела XX в редакции Закона № 3219-IX от 30.06.2023 }
9.1. Физические лица – предприниматели – плательщики единого налога первой и второй группы вправе не уплачивать единый налог.
При этом такими лицами декларация плательщика единого налога – физического лица – предпринимателя не заполняется за период, в котором согласно абзацу первого настоящего подпункта единый налог не уплачивался.
9.2. Плательщиками единого налога третьей группы могут быть физические лица – предприниматели и юридические лица – субъекты хозяйствования любой организационно-правовой формы.
{Абзац первый подпункта 9.2 пункта 9 подраздела 8 раздела XX с изменениями, внесенными согласно Закону № 2173-IX от 01.04.2022 }
К таким лицам не применяется ограничение объема дохода и количества лиц, которые находятся с ними в трудовых отношениях.
{Абзац второй подпункта 9.2 пункта 9 подраздела 8 раздела XX с изменениями, внесенными Законом № 2173-IX от 01.04.2022 }
9.3. Плательщиками единого налога третьей группы, использующими особенности налогообложения, установленные настоящим пунктом, без учета ограничений, установленных пунктом 291.5 статьи 291 настоящего Кодекса, не могут быть:
1) субъекты хозяйствования (юридические лица и физические лица – предприниматели), осуществляющие:
{Абзац третий подпункта 9.3 пункта 9 подраздела 8 раздела XX исключен на основании Закона № 2192-IX от 14.04.2022 }
деятельность по организации, проведению азартных игр, лотерей (кроме распространения лотерей), пари (букмекерское пари, пари тотализатора);
{В подпункт 9.3 пункта 9 подраздела 8 раздела XX включен абзац третий согласно Закону № 2876-IX от 12.01.2023 }
обмен иностранной валюты;
производство, экспорт, импорт, продажа подакцизных товаров (кроме розничной продажи горюче-смазочных материалов в емкостях до 20 литров, розничной торговли подакцизными товарами);
{Абзац пятый подпункта 9.3 пункта 9 подраздела 8 раздела XX с изменениями, внесенными согласно Законам №2142-IX от 24.03.2022 , №2173-IX от 01.04.2022 , №2325-IX от 22.06 .
добычу, реализацию полезных ископаемых (кроме добычи подземных и поверхностных вод предприятиями, предоставляющими услуги централизованного водоснабжения и водоотведения);
{Абзац шестой подпункта 9.3 пункта 9 подраздела 8 раздела XX с изменениями, внесенными Законом № 2173-IX от 01.04.2022 }
2) страховые (перестраховые) брокеры, банки, кредитные союзы, ломбарды, лизинговые компании, доверительные общества, страховые компании, учреждения накопительного пенсионного обеспечения, инвестиционные фонды и компании, другие финансовые учреждения, определенные законом; регистраторы ценных бумаг;
3) представительства, филиалы, отделения и другие обособленные подразделения юридического лица, не являющегося плательщиком единого налога;
4) физические и юридические лица – нерезиденты.
9.4. Процентная ставка единого налога для плательщиков единого налога третьей группы, использующих особенности налогообложения, установленные настоящим пунктом, устанавливается в размере 2 процента дохода, определенного в соответствии со статьей 292 настоящего Кодекса.
{Подпункт 9.4 пункта 9 подраздела 8 раздела XX с изменениями, внесенными Законом № 2142-IX от 24.03.2022 }
9.5. Плательщики единого налога третьей группы, использующие особенности налогообложения, установленные этим пунктом, освобождаются от обязанности начисления и уплаты налога на добавленную стоимость по операциям по поставке товаров, работ и услуг, место поставки которых расположено на таможенной территории Украины, а также от представления налоговой отчетности по налогу на добавленную стоимость, а их регистрация плательщиком налога на добавленную стоимость.
{Абзац первый подпункта 9.5 пункта 9 подраздела 8 раздела XX с изменениями, внесенными согласно Закону № 2325-IX от 21.06.2022 }
{Абзац второй подпункта 9.5 пункта 9 подраздела 8 раздела XX исключен на основании Закона № 2325-IX от 21.06.2022 }
Под приостановлением регистрации плательщиком налога добавленную стоимость для целей этого пункта понимается, что для плательщиков единого налога третьей группы, использующих особенности налогообложения, установленные этим пунктом, приостанавливаются права и обязанности, установленные разделом V и подразделом 2 раздела XX настоящего Кодекса (в том числе относительно формирования налогового кредита) на период использования особенностей оподатковки.
Операции, совершенные плательщиком единого налога третьей группы, использующего особенности налогообложения, установленные настоящим пунктом, считаются не являющимися объектом налогообложения налогом на добавленную стоимость.
Для лиц, регистрация которых плательщиком налога добавленную стоимость приостановлена согласно этому пункта, расчет показателей, определенных статьей 200 - 1 этого Кодекса, приостанавливается период использования особенностей налогообложения, установленных этим пунктом.
Не учитываются в счете показателя ∑ НаклОтр суммы налога на добавленную стоимость по полученным налогоплательщиком налогу на добавленную стоимость налоговыми накладными и/или расчетами корректировки к таким налоговым накладным, зарегистрированным в Едином реестре налоговых накладных, составленных по операциям, в течение которого в течение периода, в течение которого в течение периода, в течение которого в течение периода, в течение которого в течение периода, в течение которого в течение периода, в течение которого в течение периода налога на период (налог) налог применял упрощенную систему налогообложения с учетом особенностей налогообложения, установленных настоящим пунктом.
{Подпункт 9.5 пункта 9 подраздела 8 раздела XX в редакции Закона № 2142-IX от 24.03.2022 }
9.6. Налоговый (отчетный) период для плательщиков единого налога третьей группы, использующих особенности налогообложения, установленные настоящим пунктом, равен календарному месяцу.
Сумма налогового обязательства, указанная налогоплательщиком в поданной им налоговой декларации, подлежит уплате в течение 10 календарных дней, следующих за последним днем соответствующего предельного срока, предусмотренного подпунктом 9.7 настоящего пункта для подачи налоговой декларации.
{Подпункт 9.6 пункта 9 подраздела 8 раздела XX в редакции Закона № 2142-IX от 24.03.2022 }
9.7. Плательщики единого налога третьей группы, использующие особенности налогообложения, установленные настоящим пунктом, представляют в контролирующий орган налоговую декларацию плательщика единого налога в сроки, установленные для месячного налогового (отчетного) периода, кроме случаев, предусмотренных этим пунктом.
Плательщики единого налога третьей группы - физические лица, использующие особенности налогообложения, установленные этим пунктом, - в случае определения единого социального взноса представляют отчетность за отчетный период - декабрь как налоговую декларацию плательщика единого налога за IV квартал налогового (отчетного) года, в которой рассчитывают обязательства плательщиков единого налога на нарастающим итогом и и уплаченного в порядке, определенном законом для данной категории плательщиков.
Плательщики единого налога третьей группы, использующие особенности налогообложения, установленные этим пунктом, которые обязаны определить общее минимальное налоговое обязательство плательщиков единого налога, представляют отчетность за отчетный период - декабрь как налоговую декларацию плательщика единого налога за IV квартал налогового (отчетного) года, в которой рассчитывают обязательство плательщиком единого обязательства.
{Подпункт 9.7 пункта 9 подраздела 8 раздела XX в редакции Закона № 2142-IX от 24.03.2022 }
9.8. Для избрания или перехода на упрощенную систему налогообложения плательщиком с особенностями, установленными настоящим пунктом, предприятие подает в контролирующий орган заявление. При этом к заявлению не прилагается расчет дохода за предыдущий календарный год.
Предприятие считается плательщиком единого налога третьей группы с особенностями, установленными этим пунктом:
с 1 апреля 2022 - в случае подачи заявления до 1 апреля 2022;
со следующего рабочего дня после подачи заявления – в случае подачи заявления начиная с 1 апреля 2022 года.
Зарегистрированные в установленном законом порядке субъекты хозяйствования (новообразованные), которые в течение 10 дней со дня государственной регистрации подали заявление об избрании упрощенной системы налогообложения с учетом особенностей налогообложения, установленных настоящим пунктом, считаются плательщиками единого налога третьей группы со дня их государственной регистрации.
{Подпункт 9.8 пункта 9 подраздела 8 раздела XX в редакции Закона № 2142-IX от 24.03.2022 }
9.9. Налогоплательщик вправе самостоятельно (путем подачи заявления) отказаться от использования особенностей налогообложения, предусмотренных настоящим пунктом, с первого дня месяца, следующего за месяцем, в котором принято такое решение. В таком случае налогоплательщик считается применяющим систему налогообложения, на которой он находился до избрания особенностей налогообложения, предусмотренных настоящим пунктом, кроме случая, если в заявлении об отказе от использования особенностей налогообложения, предусмотренных настоящим пунктом, налогоплательщик указал о переходе на уплату других налогов и сборов.
{Абзац подпункта 9.9 пункта 9 подраздела 8 раздела XX в редакции Закона № 3219-IX от 30.06.2023 }
К налогоплательщикам, отказавшимся от использования особенностей налогообложения, предусмотренных настоящим пунктом, положения подпункта 298.8.8 пункта 298.8 статьи 298 настоящего Кодекса не применяются.
{Абзац подпункта 9.9 пункта 9 подраздела 8 раздела XX в редакции Закона № 2719-IX от 03.11.2022 }
Образовавшиеся субъекты хозяйствования, желающие выбрать упрощенную систему налогообложения с учетом особенностей налогообложения, установленных настоящим пунктом, подают заявление по общей процедуре, предусмотренной настоящим Кодексом.
За товарами/услугами, необоротными активами, приобретенными/изготовленными с налогом на добавленную стоимость до начала применения особенностей налогообложения, установленных настоящим пунктом, которые использованы (поставлены, реализованы) плательщиком единого налога третьей группы в период применения особенностей налогообложения, установленных этим пунктом, в операциях, не являющихся объектом последнего дня отчетного периода, в котором осуществлено восстановление его регистрации налогоплательщиком на добавленную стоимость, начислить налоговые обязательства в соответствии с пунктом 198.5 статьи 198 настоящего Кодекса.
{Подпункт 9.9 пункта 9 подраздела 8 раздела XX дополнен абзацем согласно Закону № 2142-IX от 24.03.2022 }
База налогообложения при начислении налоговых обязательств в соответствии с абзацем четвертым настоящего подпункта по внеоборотным активам определяется исходя из балансовой (остаточной) стоимости, сложившейся по состоянию на начало отчетного (налогового) периода, в течение которого осуществляются такие операции (в случае отсутствия учета внеоборотных активов - исходя из обычной цены) - при товарах.
{Подпункт 9.9 пункта 9 подраздела 8 раздела XX дополнен абзацем согласно Закону № 2142-IX от 24.03.2022 }
9.10. Предоставить право Кабинету Министров Украины определять особенности начисления и уплаты единого налога.
9.11. Плательщики налога на прибыль предприятий (в том числе плательщики налога, у которых годовой доход от какой-либо деятельности (за вычетом косвенных налогов), определенный по показателям Отчета о финансовых результатах (Отчета о совокупном доходе) за предыдущий годовой отчетный период, не превышает 40 миллионов гривен), которые приняли решение о переходе на упрощенную систему использование особенностей налогообложения, предусмотренных настоящим пунктом, представляют налоговую декларацию по налогу на прибыль предприятий за тот период (периоды) в течение календарного года, в котором (каких) плательщик был плательщиком налога на прибыль предприятий.
{Пункт 9 подраздела 8 раздела XX дополнен подпунктом 9.11 согласно Закону № 2142-IX от 24.03.2022 }
9.12. Налогообложение налогом на прибыль предприятий налогоплательщиков, временно перешедших на уплату единого налога третьей группы в соответствии с этим пунктом, осуществляется с учетом таких особенностей.
Чрезмерно уплаченная сумма денежных обязательств по налогу на прибыль предприятий, существующая на дату перехода на уплату единого налога по ставке 2 процента, может быть засчитана в погашение денежных обязательств по этому налогу, возникающих после возобновления уплаты налога на прибыль предприятий.
Авансовые взносы по налогу на прибыль предприятий при выплате дивидендов, оставшихся неучтенными в уменьшении начисленной суммы налогового обязательства по налогу на дату перехода на уплату единого налога по ставке 2 процента, могут быть учтены в уменьшение такой суммы после возобновления уплаты налога на прибыль предприятий.
Отрицательное значение объекта налогообложения налогом на прибыль предприятий, существовавшее на дату перехода на уплату единого налога, может быть засчитано в уменьшение объекта налогообложения налогом на прибыль предприятий, возникающего после возобновления уплаты этого налога, в порядке, определенном пунктом 140.4 статьи 140 настоящего Кодекса.
Проценты, превышающие сумму ограничения, определенного пунктом 140.2 статьи 140 настоящего Кодекса, увеличившие финансовый результат до налогообложения, оставшиеся не учтенными в уменьшении финансового результата до налогообложения на дату перехода на уплату единого налога по ставке 2 процента, уменьшают финансовый результат до налогообложения4 с учетом . Кодекса, после возобновления уплаты налога на прибыль предприятий.
Плательщик, который в течение календарного года перешел на уплату единого налога по ставке 2 процента, в случае восстановления им в этом же году уплаты налога на прибыль предприятий составляет и представляет налоговую декларацию по налогу на прибыль предприятий нарастающим итогом с начала такого календарного года. При этом результаты деятельности за периоды пребывания на уплате единого налога по ставке 2 процента не учитываются при определении объекта налогообложения налогом на прибыль предприятий, указанного в подпункте 134.1.1 пункта 134.1 статьи 134 настоящего Кодекса, с учетом положений подраздела 4 настоящего раздела для плательщиков налога на прибыль общую.
Объем годового дохода от любой деятельности (за вычетом косвенных налогов) плательщика налога на прибыль предприятий для целей применения подпункта 39.2.1.7 подпункта 39.2.1 пункта 39.2 статьи 39, подпункта 134.1.1 пункта 134.1 статьи 137 и 5 статьи 137. отчетный год, в том числе с учетом доходов, полученных за периоды такого года, в которых такой налогоплательщик находился на уплате единого налога по ставке 2 процента.
{Пункт 9 подраздела 8 раздела XX дополнен подпунктом 9.11 согласно Закону № 2173-IX от 01.04.2022 }
{Подраздел 8 раздела XX дополнен пунктом 9 согласно Закону № 2120-IX от 15.03.2022 }
9-1 . Особенности перехода субъектов хозяйствования, использовавших особенности налогообложения, установленные пунктом 9 этого подразделения, на систему налогообложения, где такие налогоплательщики находились до избрания особенностей налогообложения, предусмотренных пунктом 9 этого подразделения
9 – 1.1 . Плательщики единого налога третьей группы, которые по состоянию на 31 июля 2023 года использовали особенности налогообложения, установленные пунктом 9 этого подразделения, и не отказались от их использования самостоятельно, с 1 августа 2023 года автоматически считаются применяющими систему налогообложения, на которой такие налогоплательщики находились до избрания особенностей налогообложения, предусмотренных.
Вновь созданные субъекты хозяйствования, которые со дня государственной регистрации избрали упрощенную систему налогообложения с учетом особенностей налогообложения, установленных пунктом 9 этого подразделения, автоматически считаются плательщиками единого налога третьей группы со ставкой единого налога в размере, определенном подпунктом 2 пункта 293.3 статьи 293 настоящего Кодекса.
9 – 1.2 . Налогоплательщики, в которых была приостановлена регистрация плательщиком налога на добавленную стоимость в соответствии с подпунктом 9.5 пункта 9 этого подразделения и которым с 1 августа 2023 года автоматически восстановлены права и обязанности, установленные разделом V и подразделом 2 раздела XX настоящего Кодекса, за товарами, необоротными активами, приобретенными/изготовленными добавленную стоимость до начала применения особенностей налогообложения, установленных пунктом 9 этого подразделения, которые использованы (поставлены, реализованы) в период применения особенностей налогообложения, установленных пунктом 9 этого подразделения, обязаны не позднее 31 октября 2023 начислить налоговые обязательства в соответствии с пунктом 198.5 статьи 198.5. При этом налогооблагаемая база при начислении налоговых обязательств по внеоборотным активам определяется исходя из балансовой (остаточной) стоимости, сложившейся по состоянию на первое число месяца, в котором они были использованы (поставлены, реализованы), а в случае отсутствия учета внеоборотных активов - исходя из обычной цены, по товарам - исходя из стоимости.
9 – 1 .2.1. Налогоплательщики, у которых была приостановлена регистрация плательщиком налога на добавленную стоимость в соответствии с подпунктом 9.5 пункта 9 этого подразделения и которым с 1 августа 2023 года автоматически восстановлены права и обязанности, установленные разделом V и подразделом 2 раздела XX настоящего Кодекса, не позднее 31 октября 2023 года включают в состав время ввоза товаров, внеоборотных активов, при применении особенностей налогообложения, установленных пунктом 9 этого подразделения. При этом такие налогоплательщики обязаны не позднее 31 октября 2023 начислить налоговые обязательства в соответствии с пунктом 198.5 статьи 198 настоящего Кодекса за товарами, необоротными активами, ввезенными на таможенную территорию Украины и использованными (поставленными, реализуемыми) в период применения особенностей налогообложения, установленных пунктом , установленных пунктом добавленная стоимость, уплаченные при ввозе таких товаров, необоротных активов при применении особенностей налогообложения, установленных пунктом 9 этого подразделения, включена в состав налогового кредита. База налогообложения при начислении налоговых обязательств по таким внеоборотным активам определяется исходя из балансовой (остаточной) стоимости, сложившейся по состоянию на первое число месяца, в течение которого они были использованы (поставлены, реализованы), а в случае отсутствия учета внеоборотных активов - исходя из обычной цены, по товарам - исходя из стоимости.
При этом в счете показателя Σ Тамож. учитываются суммы налога добавленную стоимость, уплаченные при ввозе товаров на таможенную территорию Украины за период, в течение которого налогоплательщик применял особенности налогообложения, установленные пунктом 9 этого подразделения.
9 – 1.3 . Налогообложение налогом на прибыль предприятий налогоплательщиков, временно перешедших на уплату единого налога с учетом особенностей, установленных пунктом 9 этого подразделения, и с 1 августа 2023 возвращаются на уплату налога на прибыль предприятий, осуществляется с учетом следующих особенностей:
9 – 1 .3.1. Плательщики составляют и представляют налоговую декларацию по налогу на прибыль предприятий нарастающим итогом с начала 2023 календарного года. При этом результаты деятельности за периоды пребывания на уплате единого налога не учитываются при определении объекта налогообложения налогом на прибыль предприятий, указанного в подпункте 134.1.1 пункта 134.1 статьи 134 настоящего Кодекса, с учетом положений подраздела 4 настоящего раздела для плательщиков налога на прибыль, перешедших из с.
9 – 1 .3.2. Для плательщиков налога, у которых годовой доход от любой деятельности (за вычетом косвенных налогов), определенный по показателям Отчета о финансовых результатах (Отчета о совокупном доходе) за предыдущий годовой отчетный период – 2022 год, не превышает 40 миллионов гривен, в 2023 году устанавливается годовой отчетный период.
Для плательщиков налога, у которых годовой доход от любой деятельности (за вычетом косвенных налогов), определенный по показателям Отчета о финансовых результатах (Отчета о совокупном доходе) за предыдущий годовой отчетный период – 2022 год, превышает 40 миллионов гривен, в 2023 году устанавливается базовый квартальный отчетный период.
9 – 1 .3.3. Объем годового дохода от любой деятельности (за вычетом косвенных налогов) плательщика налога на прибыль предприятий для целей применения подпункта 39.2.1.7 подпункта 39.2.1 пункта 39.2 статьи 39, подпункта 134.1.1 пункта 134.1 статьи 137 и 5 статьи 137. отчетный 2023 год, в том числе с учетом доходов, полученных за периоды 2023 года, в которых такой налогоплательщик находился на уплате единого налога.
9 – 1 .3.4. Плательщики налога для целей расчета амортизации в соответствии с положениями подпункта 138.3.1 пункта 138.3 статьи 138 настоящего Кодекса учитывают сумму остаточной стоимости основных средств и нематериальных активов, которые были введены в эксплуатацию до перехода плательщика на уплату единого налога и при уплате единого налога, которая определяется как разница статьи 138 настоящего Кодекса (в том числе при нахождении в уплате единого налога).
Сроки полезного использования (эксплуатации) основных средств и нематериальных активов определяются с учетом минимально допустимых сроков амортизации согласно статье 138 настоящего Кодекса и даты ввода таких необоротных активов в эксплуатацию до перехода плательщика на уплату единого налога или при уплате единого налога. При этом при определении минимально допустимых сроков амортизации основных средств, введенных в эксплуатацию до перехода плательщика в уплату единого налога, учитываются также положения пункта 43-1 подраздела 4 этого раздела.
9 – 1 .3.5. Для целей применения в 2023 году пункта 140.2 статьи 140 настоящего Кодекса:
не учитываются начисленные в бухгалтерском учете при нахождении на уплате единого налога проценты по кредитам, займам и другим долговым обязательствам, возникшим по операциям с нерезидентами;
не учитываются суммы финансовых расходов по данным финансовой отчетности и суммы амортизационных отчислений за период пребывания в уплате единого налога;
сумма долговых обязательств, возникших по операциям с нерезидентами, и сумма собственного капитала определяются как среднее арифметическое значений таких долговых обязательств и соответственно собственного капитала на начало отчетного периода определения налоговых обязательств по налогу на прибыль предприятий и на конец соответствующего отчетного налогового периода по этому налогу4 с процентом . Кодекса.
9 – 1 .3.6. Для целей применения в 2023 году подпунктов 140.5.4 и 140.5.5 – 1 пункта 140.5 статьи 140 настоящего Кодекса не учитывается стоимость приобретенных или реализуемых товаров (работ, услуг) в периоды пребывания на уплате единого налога.
9 – 1 .3.7. В целях применения в 2023 году подпункта 140.5.7 пункта 140.5 статьи 140 настоящего Кодекса не учитывается сумма роялти, отраженная в составе расходов при определении финансового результата до налогообложения в соответствии с правилами бухгалтерского учета за периоды пребывания на уплате единого налога.
9 – 1 .3.8. Для целей применения в 2023 году подпункта 140.4.6 пункта 140.4 и подпункта 140.5.8 пункта 140.5 статьи 140 настоящего Кодекса не учитываются суммы дооценки и уценки, учтенные в финансовом результате до налогообложения на инструменты собственного капитала положений (стандартов) бухгалтерского учета или международных стандартов финансовой отчетности за периоды пребывания на уплате единого налога.
9 – 1.4 . Справка единого налога плательщиков, использовавших до 1 августа 2023 года особенности налогообложения, установленные пунктом 9 этого подразделения, осуществляется с учетом следующих особенностей:
9 – 1 .4.1. Налогоплательщики, которые по состоянию на 31 июля 2023 использовали особенности налогообложения, установленные пунктом 9 этого подразделения, и не отказались от их использования самостоятельно, и до перехода на такие особенности были плательщиками единого налога, с 1 августа 2023 автоматически считаются плательщиками единого налога той группы единого налога, на которой они находились до момента перехода .
Доход, полученный в период применения особенностей налогообложения, установленных пунктом 9 настоящего подразделения, не включается в объем дохода, определенного для соответствующей группы плательщиков единого налога, установленного пунктом 291.4 статьи 291 настоящего Кодекса.
9 – 1 .4.2. Требования, установленные пунктом 291.4 статьи 291 настоящего Кодекса для соответствующей группы плательщиков единого налога по количеству лиц, состоящих с таким налогоплательщиком в трудовых отношениях, должны быть выполнены до первого числа месяца, следующего за календарным месяцем, в котором налогоплательщик потерял право или самостоятельно отказался от использования особенностей налогообложения9, установленных пунктом .
Ограничения, установленные пунктами 291.5 и 291.5 - 1 статьи 291 настоящего Кодекса для плательщиков единого налога, должны быть исполнены до первого числа месяца, следующего за календарным месяцем, в котором налогоплательщик потерял право или самостоятельно отказался от использования особенностей налогообложения, установленных пунктом 9 настоящего подразделения.
9 – 1 .4.3. Установить, что в 2023 отчетном году объем дохода для соответствующей группы плательщиков единого налога, установленный пунктом 291.4 статьи 291 настоящего Кодекса, определяется пропорционально количеству календарных месяцев текущего календарного года, в течение которых плательщик единого налога не применял особенности налогообложения, установленные пунктом 9 этого подразделения.
9 – 1 .4.4. Установить, что в 2023 отчетном году субъекты хозяйствования, которые в 2023 году использовали особенности налогообложения, установленные этим пунктом, и потеряли право или самостоятельно отказались от использования особенностей налогообложения, установленных пунктом 9 этого подразделения, и были переведены на уплату других налогов и сборов, определенных настоящим Кодексом, или в отношении которых 2023 повторно осуществить переход (избрать) на упрощенную систему налогообложения, в том числе в случае повторной в течение 2023 государственной регистрации физическим лицом - предпринимателем, путем подачи заявления по общей процедуре, определенной настоящим Кодексом.
При этом в случае подачи заявления до 1 сентября 2023 года предприятие считается плательщиком единого налога с 1 августа 2023 года (кроме единого налога третьей группы со ставкой единого налога в размере, определенном подпунктом 1 пункта 293.3 статьи 293 настоящего Кодекса, если такое лицо по состоянию на 1 августа 2).
9 – 1 .4.5. Установить, что в 2022 и 2023 годах при определении размера налогового долга для применения подпункта 8 подпункта 298.2.3 пункта 298.2 статьи 298 настоящего Кодекса для плательщиков единого налога первой или второй группы не включаются суммы налогового долга по 1 2023 года.
{Подраздел 8 раздела XX дополнен пунктом 9-1 согласно Закону № 3219-IX от 30.06.2023 }
10. На период с 1 марта 2022 года до первого числа месяца, следующего после даты завершения боевых действий или временной оккупации на соответствующей территории, для плательщиков единого налога четвертой группы, в собственности или пользовании, в том числе на условиях аренды которых находятся земельные участки (земельные доли (паи), расположенные на территориях Федерацией на территориях Украины, положения подпункта 291.5 - 1 .3 пункта 291.5 - 1 статьи 291 настоящего Кодекса применяются исключительно при регистрации субъекта хозяйствования плательщиком единого налога.
10.1. Для целей, определенных подпунктом "а" подпункта 4 пункта 291.4 статьи 291, подпунктом 298.8.4 пункта 298.8 статьи 298 и подпунктом 4 пункта 299.10 статьи 299 настоящего Кодекса, доля сельскохозяйственного товаропроизводства за единый налог 30 процентов общей площади сельскохозяйственных угодий и/или земель водного фонда, находящегося в их собственности или пользовании, в том числе на условиях аренды, в предыдущем налоговом (отчетном) году располагались не менее шести месяцев на территориях, на которых ведутся (велись) боевые действия, или на временно оккупированных Российской Федерацией. процентов.
10.2. Даты начала и завершения активных боевых действий или временной оккупации определяются в соответствии с данными Перечня территорий , на которых ведутся (велись) боевые действия или временно оккупированных Российской Федерацией.
Перечень территорий, на которых ведутся боевые действия или временно оккупированных Российской Федерацией, определяется в установленном Кабинетом Министров Украины порядке.
{Подраздел 8 раздела XX дополнен пунктом 10 согласно Закону № 3050-IX от 11.04.2023 }
11. Установить, что с 1 августа 2023 года физические лица - предприниматели - плательщики единого налога первой и второй группы, налоговый адрес которых находится на территориях боевых действий или на временно оккупированных Российской Федерацией территориях Украины по состоянию на дату начала боевых действий или временной оккупации, имеющих право начались боевые действия на соответствующей территории, возникла возможность боевых действий или началась временная оккупация такой территории до последнего числа месяца, в котором были завершены такие активные боевые действия, прекращена возможность боевых действий или завершена временная оккупация.
При этом такие лица не заполняют декларацию плательщика единого налога – физического лица – предпринимателя за период, в котором согласно абзацу первого настоящего пункта единый налог не уплачивался.
Для таких плательщиков единого налога, воспользовавшихся правом не уплачивать единый налог, контролирующий орган не производит начисление авансовых взносов по единому налогу, определенное пунктом 295.2 статьи 295 настоящего Кодекса.
Налоговые обязательства по уплате единого налога начисляются таким плательщикам единого налога за периоды, за которые был уплачен единый налог, отраженный в декларации плательщика единого налога.
Штрафные санкции и пеня за неуплату (неперечисление) или уплату (перечисление) не в полном объеме авансовых взносов по единому налогу в порядке и сроки, определенные настоящим Кодексом, к таким плательщикам не применяются.
Даты начала и завершения активных боевых действий, возникновения и прекращения возможности боевых действий или начала и завершения временной оккупации определяются в соответствии с данными Перечня территорий , на которых ведутся (велись) боевые действия или временно оккупированных Российской Федерацией.
Перечень территорий , на которых ведутся боевые действия или временно оккупированных Российской Федерацией, определяется в установленном Кабинетом Министров Украины порядке.
Нормы этого пункта не применяются с первого числа месяца, следующего за месяцем, в котором была проведена государственная регистрация изменения местоположения физического лица - предпринимателя на другую, чем указанная в абзаце первом этого пункта, территорию Украины.
{Подраздел 8 раздела XX дополнен пунктом 11 согласно Закону № 3219-IX от 30.06.2023 }
12. Установить, что для плательщиков единого налога, воспользовавшихся правом не уплачивать единый налог в соответствии с подпунктом 9.1 пункта 9 этого подразделения, начисленные контролирующим органом суммы авансовых взносов по единому налогу, суммы штрафных санкций и пени за неуплату (неперечисление) или уплату (перечисление) в порядке и в сроки, определенные настоящим Кодексом, подлежат отмене (аннулированию) за соответствующие периоды с 1 апреля 2022 по 31 июля 2023 года.
Налоговые обязательства по уплате единого налога начисляются таким плательщикам единого налога за периоды, за которые был фактически уплачен единый налог, отраженный в декларации плательщика единого налога.
{Подраздел 8 раздела XX дополнен пунктом 12 согласно Закону № 3219-IX от 30.06.2023 }
13. К операциям по возврату товаров/необоротных активов, приобретенных при использовании особенностей налогообложения, установленных пунктом 9 настоящего подразделения, если такие операции по возврату совершены не позднее 31 октября 2023 г., нормы пункта 192.2 статьи 192 настоящего Кодекса не применяются.
Не требуется подтверждения товарно-транспортными накладными, складывающимися в соответствии с Законом Украины "Об автомобильном транспорте", операций по перевозке товаров/необоротных активов, приобретенных покупателем при использовании особенностей налогообложения, установленных пунктом 9 этого подразделения, в связи с возвратом таких ранее поставленных товаров/необоротных активов в собственность поставщика, а также если такие операции по перевозке совершены в период с 1 августа 2023 года по 31 октября 2023 года включительно.
{Подраздел 8 раздела XX дополнен пунктом 13 согласно Закону № 3219-IX от 30.06.2023 }
14. Установить, что в течение шести месяцев со дня вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины о поддержке предприятий оборонно-промышленного комплекса" юридическое лицо - плательщик единого налога четвертой группы имеет право подать налоговую декларацию по налогу на прибыль предприятий за налоговые (отчетные) периоды 2022 и 2022 год и/или 2025 год и, в случае наличия за соответствующий налоговый (отчетный) год доходов (прибылей) от операций по продаже или иного отчуждения ценных бумаг и доходов, полученных от эмитента корпоративных прав, инвестиционных сертификатов или других ценных бумаг, удостоверяющих его право собственности на долю (пай) в имуществе (распределении) рассчитанных по правилам бухгалтерского учета уплатить налог на прибыль в порядке и размере, установленные разделом III настоящего Кодекса.
В случае выполнения юридическим лицом - плательщиком единого налога четвертой группы налоговых обязанностей согласно абзацу первому настоящего пункта при расчете доли сельскохозяйственного товаропроизводства такого плательщика налога в общую сумму дохода сельскохозяйственного товаропроизводителя за соответствующий налоговый (отчетный) год не включаются соответствующие доходы (прибыли) от операций по продаже или иному отчуждению ценных бумаг сертификатов или других ценных бумаг, удостоверяющих его право собственности на долю (пай) в имуществе (активах) эмитента, в связи с распределением части его прибыли и рассчитаны по правилам бухгалтерского учета.
{Подраздел 8 раздела XX дополнен пунктом 14 согласно Закону № 4577-IX от 21.08.2025 }
Подразделение 9. Особенности возврата сумм налога с владельцев транспортных средств и других самоходных машин и механизмов, сбора за загрязнение окружающей природной среды, а также местных налогов и сборов
1. Возврат сумм налога с владельцев транспортных средств и других самоходных машин и механизмов, сбора за загрязнение окружающей природной среды, а также местных налогов и сборов, уплаченных до 1 января 2011 года ошибочно или чрезмерно, зачисление в бюджеты таких налогов и сборов, уплачиваемые в первом квартале 2010 года уплачиваются в счет погашения налогового долга, сформировавшегося по состоянию на 31 декабря 2010, осуществляются в порядке и на условиях, действовавших до 1 января 2011 года.
2. Физические лица, являющиеся владельцами транспортных средств, которые в соответствии с законодательством подлежат техническому осмотру один раз в два года, при прохождении в 2011 году такого технического осмотра или снятии транспортных средств с учета обязаны предъявлять органам, осуществляющим снятие с учета или техническому осмотру транспортных средств, квитанции или платеже2 средств и других самоходных машин и механизмов по ставкам, которые действовали до 1 января 2011, а физические лица, освобожденные в 2010 году от его уплаты, - документ, дающий право на пользование такими льготами. В случае непредставления таких документов технический осмотр транспортных средств и снятие их с учета не производятся.
Подразделение 9-1 . Особенности взимания рентной платы за пользование недрами для добычи полезных ископаемых
1. Временно, в период с 1 января 2016 года по 1 апреля 2016 года, устанавливается ставка рентной платы за пользование недрами для добычи газа природного, определенная пунктом 252.20 статьи 252 настоящего Кодекса, за природный газ, соответствующий условию, определенному в пункте 2252 статьи 252. до 5000 метров, в размере 70 процентов, а с 1 апреля 2016 года по 31 декабря 2016 года (включительно) - 50 процентов.
2. Государство гарантирует, что с 1 января 2018 года по 1 марта 2022 года будет применяться стимулирующая ставка рентной платы за пользование недрами для природного газа, добытого из новых скважин, установленная настоящим Кодексом по состоянию на 1 января 2018 года. Размер стимулирующей ставки не может быть увеличен, а также к ней не могут применяться корректирующие коэффициенты или другие механизмы, которые могут быть предусмотрены настоящим Кодексом или другими актами законодательства, которые приведут или могут привести к фактическому увеличению размера налоговых обязательств по рентной плате за пользование недрами для добычи природного газа в соответствии с размером таких налогов. января 2018г. В случае внесения изменений в законодательство, регулирующее налоговый порядок стимулирования добычи природного газа, предприятия могут выбрать новый порядок стимулирования.
{ Подраздел 9-1 раздела XX дополнен пунктом 2 согласно Закону № 2245-VIII от 07.12.2017 ; с изменениями, внесенными Законом № 2139-IX от 15.03.2022 - относительно вступления в силу и действия Закона см. пункт 1 раздела II}
3. Временно установить ставку рентной платы за пользование недрами для добычи янтаря, определенную пунктом 252.20 статьи 252 настоящего Кодекса:
до 31 декабря 2020 года включительно - на сумму 5 процентов;
до 31 декабря 2021 года включительно – в размере 8 процентов.
{Подраздел 9-1 раздела XX дополнен пунктом 3 согласно Закону № 490-IX от 04.02.2020 }
4. Государство гарантирует, что с 1 марта 2022 года по 1 марта 2032 года для добычи газа природного (любого происхождения) будут применяться ставки рентной платы за пользование недрами для добычи полезных ископаемых, в том числе ставки рентной платы за пользование недрами для природного газа, добычи 252.20 статьи 252 настоящего Кодекса на 1 марта 2022 года. Государство гарантирует, что определенный этой статьей срок действия применения ставок рентной платы за пользование недрами для добычи природного газа (любого происхождения) не подлежит отмене, уменьшению или пересмотру до 1 марта 2032 года.
В течение этого периода:
размеры ставок рентной платы за пользование недрами для добычи газа природного (любого происхождения), определенных пунктом 252.20 статьи 252 настоящего Кодекса, в том числе рентной платы за пользование недрами для природного газа, добытого из новых скважин, определенных по состоянию на 1 марта 20 корректирующие коэффициенты или другие механизмы, которые могут быть предусмотрены настоящим Кодексом или другими актами законодательства, которые приведут или могут привести к фактическому увеличению размера налоговых обязательств по рентной плате за пользование недрами для добычи природного газа по сравнению с размером таких налоговых обязательств, рассчитанным согласно настоящему Кодексу по состоянию на 2 марта 2 ;
размеры ставок рентной платы за пользование недрами для добычи природного газа, включая стимулирующие ставки рентной платы за пользование недрами для природного газа, добытого из новых скважин, могут быть в любое время уменьшены и к ним могут быть применены корректирующие коэффициенты или другие механизмы, которые могут быть предусмотрены настоящим Кодексом. налоговых обязательств по рентной плате за пользование недрами для добычи природного газа по сравнению с размером таких налоговых обязательств, рассчитанным согласно настоящему Кодексу по состоянию на 1 марта 2022 года.
{Подраздел 9 - 1 раздела XX дополнен пунктом 4 согласно Закону № 2139-IX от 15.03.2022 - о вступлении в силу и действия Закона см. пункт 1 раздела II}
{Глава XX дополнена подразделом 9-1 согласно Закону №1621-VII от 31.07.2014 ; в редакции Закона № 71-VIII от 28.12.2014 ; текст подраздела 9 - 1 раздела XX в редакции Закона № 909-VIII от 24.12.2015 }
Подразделение 9-2 . Особенности уточнения налоговых обязательств по налогу на прибыль предприятий и налогу на добавленную стоимость при применении налогового компромисса
1. Налоговый компромисс - это режим освобождения от юридической ответственности налогоплательщиков и/или их должностных (должностных) лиц за занижение налоговых обязательств по налогу на прибыль предприятий и/или налогу на добавленную стоимость за любые налоговые периоды до 1 апреля 2014 года с учетом сроков давности, установленных статьей 102 . Налогоплательщик, решивший воспользоваться процедурой налогового компромисса, во время действия налогового компромисса за такие налоговые периоды вправе подать соответствующие уточняющие расчеты налоговых обязательств по налогу на прибыль предприятий и/или налогу на добавленную стоимость, в которых определяет сумму завышения расходов, учитываемых при определении объекта/ кредита по налогу добавленную стоимость.
Уточняющие расчеты налоговых обязательств по налогу на прибыль предприятий и/или налогу на добавленную стоимость представляются по форме, установленной центральным органом исполнительной власти, обеспечивающей формирование государственной финансовой политики. Вместе с уточняющим расчетом представляется перечень (описание) хозяйственных операций, по которым осуществлено уточнение показателей налоговой декларации.
На случаи представления уточняющих расчетов налоговых обязательств в соответствии с настоящим подразделением не распространяются нормы статьи 50 настоящего Кодекса.
При составлении уточняющих расчетов налоговых обязательств для применения налогового компромисса не учитываются суммы корректировок налогового кредита по налогу на добавленную стоимость и/или расходов, учитываемых при исчислении объекта налогообложения налогом на прибыль, отраженные в уточняющих расчетах, одновременно соответствующих следующим условиям:
1) представлены в порядке, установленном статьей 50 настоящего Кодекса, после 1 апреля 2014;
2) уточняют показатели налоговых деклараций за отчетные (налоговые) периоды, предшествовавшие 1 апреля 2014 года;
3) по результатам представления таких уточняющих расчетов было уменьшено налоговое обязательство (увеличено отрицательное значение) по налогу на прибыль или налогу на добавленную стоимость за такие отчетные (налоговые) периоды.
У налогоплательщика по результатам применения налогового компромисса не могут возникать или увеличиваться ошибочно и/или излишне уплаченные денежные обязательства.
2. Сумма заниженного налогового обязательства по налогу на прибыль предприятий и/или налогу на добавленную стоимость уплачивается в размере 5 процентов такой суммы. При этом 95 процентов суммы заниженного налогового обязательства по налогу на прибыль предприятий и/или налогу на добавленную стоимость считаются погашенными, штрафные санкции не применяются, пеня не начисляется.
Сумма погашенного налогового обязательства по налогу на прибыль и/или налогу на добавленную стоимость в размере 95 процентов в результате применения налогового компромисса не учитывается для определения объекта налогообложения налогом на прибыль предприятий.
3. Процедура достижения налогового компромисса длится не более 70 календарных дней со дня, следующего за днем представления уточняющего расчета.
Представление налогоплательщиком уточняющего расчета за периоды, по которым не была проведена документальная проверка, может служить основанием для проведения документальной внеплановой проверки согласно процедуре налогового компромисса.
В течение 10 рабочих дней со дня, следующего за днем представления уточняющего расчета, контролирующий орган принимает решение о необходимости проведения документальной внеплановой проверки, о чем сообщает налогоплательщику в соответствии со статьей 42 настоящего Кодекса.
Документальная внеплановая проверка проводится исключительно по вопросам, относящимся к расходам, учитываемым при определении объекта налогообложения налогом на прибыль предприятий и/или суммы завышения налогового кредита по налогу на добавленную стоимость, в рамках процедуры достижения налогового компромисса.
Если контролирующий орган сообщил налогоплательщику об отсутствии необходимости проведения документальной внеплановой проверки, сумма задекларированных обязательств считается согласованной.
В случае принятия решения о необходимости проведения документальной внеплановой проверки, контролирующий орган проводит такую проверку и по ее результатам:
1) принимает налоговое уведомление-решение в случае выявления нарушений налогоплательщиком требований налогового законодательства, уплата денежного обязательства по которому производится в размере, предусмотренном пунктом 2 этого подразделения;
2) составляет справку в случае отсутствия таких нарушений, что подтверждает правомерность определения сумм налоговых обязательств в уточняющем расчете.
Налоговое уведомление-решение или справку контролирующий орган направляет налогоплательщику в порядке, предусмотренном статьями 42 и 58 настоящего Кодекса.
4. Уточнение налогоплательщиком налоговых обязательств путем представления уточняющего расчета согласно настоящему подразделению не влияет на размер налоговых обязательств его контрагентов.
5. Налогоплательщик уплачивает налоговые обязательства, определенные в уточняющем расчете и/или налоговом уведомлении-решении, в размере, предусмотренном пунктом 2 этого подразделения, в течение 10 календарных дней со дня, следующего за днем согласования. Днем согласования считается день получения уведомления контролирующего органа об отсутствии необходимости проведения документальной внеплановой проверки, а в случае принятия решения о необходимости проведения документальной внеплановой проверки – день получения справки, подтверждающий правомерность определения сумм налоговых обязательств в уточняющем расчете или день получения налогового уведомления-решения, принятого по результатам такой проверки.
6. В случае если налогоплательщик начинает процедуру административного и/или судебного обжалования налогового уведомления-решения, принятого контролирующим органом по результатам документальной внеплановой проверки согласно настоящему подразделению, налоговый компромисс не применяется.
7. Процедура налогового компромисса, установленная этим подразделением, распространяется также на несогласованные суммы налоговых обязательств по налогу на прибыль предприятий и/или налогу на добавленную стоимость, определенные в налоговых уведомлениях-решениях, относительно которых длится процедура судебного и/или административного обжалования, а также на случаи, когда плательщик обязательства не согласованы в соответствии с нормами настоящего Кодекса. Достижение налогового компромисса в таком случае осуществляется по заявлению налогоплательщика в письменной форме в контролирующий орган о намерении достижения налогового компромисса. В таких случаях день согласования налогоплательщиком налоговых обязательств, определенных в налоговом уведомлении-решении, является день подачи такого заявления в соответствующий контролирующий орган. В случае неуплаты налогоплательщиком такого налогового обязательства на сумму, определенной пунктом 2 этого подразделения, такое налоговое обязательство считается несогласованным.
Процедура налогового компромисса относительно размера и сроков уплаты заниженного налогового обязательства по налогу на прибыль предприятий и/или налога на добавленную стоимость, установленная этим подразделением, распространяется также на случаи, когда у налогоплательщика независимо от процедуры налогового компромисса по решению контролирующего органа начата документальная проверка или составлен акт за. В таких случаях налогоплательщик имеет право подать в контролирующий орган, назначивший документальную проверку или составивший акт по результатам такой проверки, соответствующие уточняющие расчеты налоговых обязательств к налоговым декларациям за отчетные налоговые периоды в порядке, определенном пунктом 1 настоящего подразделения.
8. Налоговый компромисс считается достигнутым после уплаты налогоплательщиком согласованных налоговых обязательств согласно настоящему подразделению.
По достижении налогового компромисса согласно этому подразделению такие обязательства не подлежат обжалованию и их размер не может быть изменен в других налоговых периодах.
9. В случае достижения налогового компромисса проверки по налогу на прибыль предприятий и/или налога на добавленную стоимость по уточненным операциям в последующих периодах по указанным налогам контролирующими органами не производятся.
10. Действие, совершенное налогоплательщиком или его должностными (должностными) лицами, что привело к занижению его налоговых обязательств по налогу на прибыль предприятий и/или налогу на добавленную стоимость, если такие налоговые обязательства уточнены по процедурам применения налогового компромисса и уплачены от бюджетов, не считается умышленным платежом.
11. Налоговый компромисс с учетом сроков давности в соответствии со статьей 102 настоящего Кодекса применяется к правоотношениям, возникшим до 1 апреля 2014 г., и распространяется исключительно на налоговые обязательства по налогу на прибыль предприятий и/или налогу на добавленную стоимость независимо от того, проводились проверки контролирующих органов или нет за такие периоды.
12. Налогоплательщики с целью применения налогового компромисса имеют право подать уточняющие расчеты или заявления в соответствии с положениями этого подразделения в течение 90 календарных дней со дня вступления в силу этого подразделения.
{Глава XX дополнена подразделом 9 - 2 согласно Закону № 63-VIII от 25.12.2014 }
Подразделение 9-3 . Особенности взимания рентной платы за пользование радиочастотным ресурсом Украины
1. Временно, до 31 декабря 2020 года включительно, ставка рентной платы за пользование радиочастотным ресурсом Украины на виды радиосвязи, предусмотренные подпунктом 16 - 1 пункта 254.4 статьи 254 настоящего Кодекса, устанавливается в размере 458,30 гривны в месяц за 1 мегагерц полосы радиочастот.
2. Установить, что к ставкам рентной платы за пользование радиочастотным ресурсом Украины, предусмотренных пунктом 254.4 статьи 254 настоящего Кодекса для вида радиосвязи "сотовая радиосвязь", для ширины полосы радиочастот, полученной в соответствии с лицензией на пользование радиочастотным ресурсом Украины, выданной с 1 января 2 коэффициенты, установленные пунктом 254.4 статьи 254 настоящего Кодекса.
{Подраздел 9 - 3 раздела XX дополнен пунктом 2 согласно Закону № 1914-IX от 30.11.2021 }
3. До прекращения или отмены военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине " радиочастотным спектром (радиочастотным ресурсом) Украины устанавливаются в таких размерах (кроме понижающих коэффициентов, определенных настоящим пунктом, применяемых до 1 сентября 2024 года):
Вид радиосвязи
Диапазон радиочастот
Ставка рентной платы за 1 МГц полосы радиочастот в месяц, грн.
1.
Радиорелейная связь фиксированной радиослужбы
0,03-300 ГГц
1,30
2.
Радиосвязь:
фиксированной, подвижной сухопутной радиослужб
0,03-470 МГц
1274,57
морской радиослужбы
0,03-470 МГц
637,29
3.
Радиосвязь в системе охранной и охранно-пожарной сигнализации
30-470 МГц
1274,57
4.
Радиосвязь с использованием радиоудлинителей
30-470 МГц
639,28
5.
Радиосвязь в системе передачи данных с использованием шумоподобных сигналов
1427-2400 МГц 2400-2483,5 МГц 5150-5850 МГц
32,20 - 1
6.
Радиосвязь в системе с фиксированным абонентским радиодоступом стандарта DECT
30-3000 МГц
64,33
7.
Транкинговая радиосвязь
30-470 МГц
3952,32
8.
Поисковая радиосвязь
30-960 МГц
50982,39
9.
Радиолокационная и радионавигационная радиослужбы
30-3000 МГц 3-30 ГГц
128,64
10.
Радиосвязь спутниковой подвижной и фиксированной радиослужб
Передача и ретрансляция телевизионного изображения в зависимости от мощности:
30-300 МГц
от 1 до 10 Вт включительно
64,33
от 10,1 до 100 Вт включительно
193,01
от 101 Вт до 1 кВт включительно
317,63
от 1,1 до 5 кВт включительно
510,65
от 5,1 до 20 кВт включительно
956,94
от 20,1 кВт и выше
1274,57
15.
Передача звука в зависимости от мощности:
66-74 МГц 87,5-108 МГц
до 100 Вт включительно
478,46
от 101 Вт до 1 кВт включительно
956,94
от 1,1 до 10 кВт включительно
1527,84
от 10,1 кВт и выше
1913,82
16.
Передача и ретрансляция телевизионного изображения в зависимости от мощности:
300-880 МГц
до 10 Вт включительно
44,24
от 10,1 до 100 Вт включительно
88,45
от 101 Вт до 1 кВт включительно
193,01
от 1,1 до 5 кВт включительно
382,02
от 5,1 до 20 кВт включительно
763,93
от 20,1 кВт и выше
956,94
16-1 .
Виды радиосвязи (независимо от службы, системы, радиотехнологии, радиоэлектронных средств, излучающих устройств)
2300-2400 МГц 2575-2610 МГц 3400-3800 МГц
3685,50
17.
Виды радиосвязи (службы, системы, радиотехнологии, радиоэлектронные средства, излучающие устройства), не указанные в пунктах 1-16 - 1 пункта 3 этого подразделения
9 кГц-400 ГГц
1913,82
- 1 Для ширины полосы радиочастот до 30 МГц (15 х 2) в каждом регионе отдельно, принадлежащем отдельному плательщику рентной платы – пользователю радиочастотного спектра (радиочастотного ресурса) Украины, применяется понижающий коэффициент 0,75.
- 2 Для ширины непрерывного интервала (сплошной полосы) радиочастот менее 10 МГц (5 х 2) в каждом регионе отдельно и/или во всех регионах Украины, принадлежащих отдельному плательщику рентной платы - пользователю радиочастотного спектра (радиочастотного ресурса) Украины, применяется повышающий коэффициент
- 3 Для ширины полосы радиочастот, превышающей 20 МГц (10 х 2) в каждом регионе отдельно, принадлежащих отдельному плательщику рентной платы - пользователю радиочастотного спектра (радиочастотного ресурса) Украины, применяется повышающий коэффициент 1,4.
- 4 Для ширины непрерывного интервала (сплошной полосы) радиочастот во всех регионах Украины, равной или превышающей 10 МГц (5 х 2) в каждом регионе, при условии что общая ширина полосы радиочастот не превышает 20 МГц (10 х 2) в одном диапазоне радиочастот спектра (радиочастотного ресурса) Украины, применяется понижающий коэффициент 0,75.
- 5 Для ширины полосы радиочастот, превышающей 30 МГц (15 х 2) в каждом регионе отдельно, принадлежащих отдельному плательщику рентной платы - пользователю радиочастотного спектра (радиочастотного ресурса) Украины, применяется повышающий коэффициент 1,4.
- 6 Для ширины непрерывного интервала (сплошной полосы) радиочастот во всех регионах Украины, равной или превышающей 10 МГц (5 х 2) в каждом регионе, при условии что общая ширина полосы радиочастот не превышает 30 МГц (15 х 2) в одном диапазоне радиочастот спектра (радиочастотного ресурса) Украины, применяется понижающий коэффициент 0,75.
- 7 Для ширины полосы радиочастот, превышающей 40 МГц (20 х 2) в каждом регионе отдельно, принадлежащих отдельному плательщику рентной платы - пользователю радиочастотного спектра (радиочастотного ресурса) Украины, применяется повышающий коэффициент 1,4.
- 8 Для ширины непрерывного интервала (сплошной полосы) радиочастот во всех регионах Украины, равной или превышающей 10 МГц (5 х 2) в каждом регионе, при условии что общая ширина полосы радиочастот не превышает 40 МГц (20 х 2) в одном диапазоне радиочастот спектра (радиочастотного ресурса) Украины, применяется понижающий коэффициент 0,75.
Предусмотренные этими примечаниями повышающие и понижающие коэффициенты применяются отдельно к объекту налогообложения путем добавления/вычитания денежного значения соответствующего коэффициента к нему. Денежное значение коэффициента рассчитывается путем определения разницы между объектом налогообложения, к которому применяется коэффициент, умноженный на коэффициент, и объектом налогообложения, к которому применяется коэффициент.
Ежемесячно, до 10 числа месяца, следующего за отчетным, национальная комиссия, осуществляющая государственное регулирование в сфере связи и информатизации, на своем официальном веб-сайте обнародует, а также предоставляет центральному органу исполнительной власти, реализующему государственную налоговую политику, информацию о выдаваемых лицензиях на пользование радиочастотным спектром ( учетом радиотехнологии и технологических особенностей использования таких полос в отношении каждого плательщика рентной платы за пользование радиочастотным спектром утвержденной национальной комиссией, осуществляющей государственное регулирование в сфере связи и информатизации, и центральным органом исполнительной власти, обеспечивающей формирование и реализующую государственную финансовую политику.
{Подраздел 9 - 3 раздела XX дополнен пунктом 3 согласно Закону № 3721-IX от 21.05.2024 }
4. Установить, что к ставкам рентной платы за пользование радиочастотным спектром (радиочастотным ресурсом) Украины, предусмотренных пунктом 3 этого подразделения для вида радиосвязи "сотовая радиосвязь", для ширины полосы радиочастот, полученной в соответствии с лицензией на пользование радиочастотным спектром (радиочастотным ресурсом2 января) основах, не применяются коэффициенты, установленные пунктом 3 этого подразделения.
{Подраздел 9 - 3 раздела XX дополнен пунктом 4 согласно Закону № 3721-IX от 21.05.2024 }
{Раздел XX дополнен подразделом 9-3 согласно Закону № 466-IX от 16.01.2020 }
Подразделение 9-4 . Особенности применения одноразового (специального) добровольного декларирования активов физических лиц
1. Одноразовое (специальное) добровольное декларирование - это особый порядок добровольного декларирования физическим лицом, определенным пунктом 3 этого подразделения, принадлежащих ему активов, размещенных на территории Украины и/или за ее пределами, если такие активы физического лица были получены (приобретены) таким физическим лицом за счет доходов, подлежащих не были уплачены или уплачены не в полном объеме налоги и сборы в соответствии с требованиями законодательства по вопросам налогообложения и/или международных договоров, согласие на обязательность которых предоставлено Верховной Радой Украины, и/или которые не были задекларированы в нарушение налогового и валютного законодательства, контроль за соблюдением которого возложен на контролирующие органы, в течение любого1 года.
Одноразовое (специальное) добровольное декларирование проводится с 1 сентября 2021 года по 1 марта 2023 года (далее - период одноразового (специального) добровольного декларирования) и предусматривает уплату сбора с одноразового (специального) добровольного декларирования в порядке, сроках и размерах, установленных настоящим Кодексом, и выполнения других условий.
{Абзац второй пункта 1 подраздела 9 - 4 с изменениями, внесенными Законом № 2516-IX от 15.08.2022 }
Представление одноразовой (специальной) добровольной декларации не является отдельным специальным порядком официального признания или подтверждения государством фактов возникновения, перехода или прекращения прав на активы, в отношении которых подается такая одноразовая (специальная) добровольная декларация.
2. Сбор с одноразового (специального) добровольного декларирования - это единовременный обязательный платеж, размер которого самостоятельно рассчитывается декларантом по стоимости принадлежащих ему активов с учетом ставок такого сбора, определенных этим подразделением, и отражается им в одноразовой (специальной) добровольной декларации.
3. Воспользоваться одноразовым (специальным) добровольным декларированием могут физические лица - резиденты, в том числе самозанятые лица, а также физические лица, не являющиеся резидентами Украины, но являющиеся резидентами на момент получения (приобретения) объектов декларирования или на момент начисления (получения) доходов, за счет которых были получены и были налогоплательщиками (далее – декларант).
Декларантами не могут быть лица, которые по состоянию на дату начала периода одноразового (специального) добровольного декларирования являются малолетними/несовершеннолетними или недееспособными лицами и при этом находятся на полном содержании других лиц (в том числе родителей) и/или государства, или являются лицами, дееспособность которых ограничена и над такими лицами.
Декларантами также не могут быть лица, которые за любой период, начиная с 1 января 2010 года, выполняют или выполняли в Украине публичные функции, предусмотренные пунктом 37 части первой статьи 1 Закона Украины "О предотвращении и противодействии легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию".
{Абзац третий пункта 3 подраздела 9 - 4 в редакции Закона № 1914-IX от 30.11.2021 }
Декларантами не могут быть лица, по отношению к которым со стороны Украины применены специальные экономические и другие ограничительные меры (санкции) в соответствии с Законом Украины "О санкциях".
Лица, имеющие право в соответствии с этим подразделением воспользоваться правом на одноразовое (специальное) добровольное декларирование и не воспользовались таким правом, считаются такими, что сообщили контролирующий орган об отсутствии в собственности по состоянию на дату завершения периода проведения одноразового (специального) добровольного декларирования активов физического лица, полученных с полном объеме налоги и сборы в соответствии с налоговым законодательством на момент начисления (получения) таких доходов и/или состав и объем таких активов находится в пределах, определенных пунктом 10 этого подразделения.
4. Объектами одноразового (специального) добровольного декларирования (далее - объекты декларирования) могут быть определены подпунктами 14.1.280 и 14.1.281 пункта 14.1 статьи 14 настоящего Кодекса активы физического лица, принадлежащие декларанту на праве собственности (в том числе и находятся (зарегистрированы, находятся в обращении, есть на учете и т.п.) на территории Украины и/или за ее пределами по состоянию на дату представления одноразовой (специальной) добровольной декларации, в том числе, но не исключительно:
а) валютные ценности (банковские металлы, кроме тех, которые не размещены на счетах, национальная валюта (гривна) и иностранная валюта, кроме средств в наличной форме, и права денежного требования (в том числе депозит (вклад), средства, заемные третьим лицам по договору займа) но оформленные в письменном виде с юридическим лицом физического лица;
б) недвижимое имущество (земельные участки, объекты жилой и нежилой недвижимости).
Для целей этого подразделения к недвижимому имуществу относятся также объекты незавершенного строительства, которые:
не принятые в эксплуатацию или право собственности на которые не зарегистрированы в установленном законом порядке, но имущественные права на такие объекты принадлежат декларанту на праве собственности;
не принятые в эксплуатацию и расположенные на земельных участках, принадлежащих декларанту на праве частной собственности, включая общую собственность, либо на праве долгосрочной аренды, либо на праве суперфиции;
в) движимое имущество, в том числе:
транспортные средства и прочие самоходные машины и механизмы;
другое ценное движимое имущество (предметы искусства и антиквариата, драгоценные металлы, драгоценные камни, ювелирные изделия и т.п.);
г) доли (паи) в имуществе юридических лиц или образованиях без статуса юридического лица, другие корпоративные права, имущественные права на объекты интеллектуальной собственности;
д) права на получение дивидендов, процентов или другой аналогичной имущественной выгоды, не связанные с правом собственности на ценные бумаги, доли (паи) в имуществе юридических лиц и/или в образования без статуса юридического лица;
е) другие активы физического лица, в том числе имущество, банковские металлы, не размещенные на счетах, памятные банкноты и монеты, имущественные права, принадлежащие декларанту или из которых декларант получает или имеет право получать доходы на основании договора об управлении имуществом или другой аналогичной сделки и не уплачивает владелец.
5. Объектами декларирования не могут быть:
а) активы физического лица, полученные (приобретенные) декларантом в результате совершения деяния, содержащего признаки уголовного правонарушения, кроме уголовных правонарушений или других нарушений законодательства, связанных с:
уклонением от уплаты налогов, сборов (обязательных платежей);
уклонением от уплаты единого взноса на общеобязательное государственное социальное страхование и страховых взносов на общеобязательное государственное пенсионное страхование;
нарушениями в области валютного законодательства;
нарушениями в сфере защиты экономической конкуренции в части нарушения, предусмотренного пунктом 12 статьи 50 Закона "О защите экономической конкуренции";
б) активы физического лица, принадлежащие декларанту, в отношении которого начато досудебное расследование или судебное производство в отношении таких активов по признакам уголовных правонарушений, предусмотренных статьями 212 , 212-1 , а так же статьей 366 ( относительно документов налоговой и/или финансовой отчетности, таможенных отчетности по налогам, сборам (обязательным платежам), статье 367 (если уголовное правонарушение связано с нарушением требований налогового, таможенного, валютного и иного законодательства, контроль за соблюдением которого возложен на контролирующие органы) Уголовного кодекса Украины;
в) активы физического лица или юридического лица, принадлежащие декларанту, в отношении которого открыто судебное производство в совершении любого из уголовных правонарушений , предусмотренных статьями 209 , 258-5 и 306 , частями первой и второй статьи 368-3 , частями первой и 8 - й статьи 368-5 , 369 и 369-2 Уголовного кодекса Украины, и / или подлежащие взысканию как необоснованные в порядке, установленном главой 12 раздела III Гражданского процессуального кодекса Украины ;
г) средства в национальной и иностранной валютах, на дату представления единовременной (специальной) добровольной декларации находятся в наличной форме;
ґ) активы декларанта, учитываемые (находящиеся) на счетах финансовых учреждений и/или расположенные (зарегистрированные) на территории страны, признанной государством-агрессором по закону, имеющие источники происхождения из такой страны.
6. Декларант, который намерен воспользоваться одноразовым (специальным) добровольным декларированием относительно принадлежащих ему активов физического лица, в течение определенного этим подразделением периода одноразового (специального) добровольного декларирования вправе добровольно подать в центральный орган исполнительной власти, реализующий государственную налоговую политику, одноразовую ( центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
6.1. Для целей этого подразделения одноразовая (специальная) добровольная декларация – это декларация, в которой отображается следующая информация (данные):
сведения о декларанте, достаточные для его идентификации (фамилия, имя, отчество, регистрационный номер учетной карточки налогоплательщика или в определенных настоящим Кодексом случаях - серия (при наличии) и номер паспорта гражданина Украины);
сведения об объектах декларирования, определенные подпунктом "а" пункта 4 этого подразделения, в объеме, достаточном для идентификации каждого из них, в частности данные о виде, размере и валюте актива, классификации банковских металлов. Для денежных активов физического лица, размещенных на счетах в банках или внесенных в кредитные союзы и другие небанковские финансовые учреждения, в одноразовой (специальной) добровольной декларации указывается наименование и другие сведения о банковском или небанковском финансовом учреждении (код по Единому государственному реестру предприятий и организаций Украины, если такое органом регистрации юридических лиц соответствующего государства), где открыты соответствующие счета, на которых хранятся валютные ценности, или в которую сделаны соответствующие взносы, и в соответствии с законодательством заверенный документ, подтверждающий наличие задекларированных денежных активов физического лица на соответствующем счете.
Для прав денежного требования (в том числе денежных средств, заемных декларантом третьим лицам по договору займа) в одноразовой (специальной) добровольной декларации указывается наименование и другие сведения о юридическом лице - должнике (код по Единому государственному реестру предприятий и организаций Украины; если такое учреждение является юридическим лицом государства, или фамилию, имя, отчество и регистрационный номер учетной карточки налогоплательщика (или в определенных настоящим Кодексом случаях - серия (при наличии) и номер паспорта гражданина Украины или соответствующий документ, удостоверяющий личность иностранца или лицо без гражданства) физического лица - должника, номер и дата документа;
сведения об объектах декларирования, определенные подпунктами "б"-"е" пункта 4 этого подразделения, с указанием информации, позволяющей их идентифицировать, в том числе об их местонахождении или месте хранения (кроме предметов искусства и антиквариата, драгоценных металлов, драгоценных камней, ювелирных изделий, банковских металлов). и т.п.), вид, название, год производства (выпуска) и т.п.;
самостоятельно определенная декларантом в национальной валюте база для начисления сбора по одноразовому (специальному) добровольному декларированию. К единовременной (специальной) добровольной декларации декларант обязан добавить копии документов, подтверждающих стоимость объектов декларирования, в случае местонахождения (регистрации) актива физического лица вне Украины и/или случае декларирования валютных ценностей, размещенных на счетах в банках Украины, и прав денежного требования, определенных подпунк. При местонахождении (регистрации) других активов физического лица в Украине декларант может добавить копии документов, подтверждающих стоимость объектов декларирования;
ставка и сумма сбора из одноразового (специального) добровольного декларирования.
В одноразовой (специальной) добровольной декларации не указывается информация об источниках получения (приобретения) декларантом объектов декларирования. Контролирующему органу запрещается требовать дополнительных документов, кроме предусмотренных настоящим пунктом.
Информация, содержащаяся в одноразовой (специальной) добровольной декларации, является налоговой информацией.
6.2. Единоразовая (специальная) добровольная декларация подается непосредственно декларантом в центральный орган исполнительной власти, реализующий государственную налоговую политику, в электронной форме с учетом требований, установленных разделом II настоящего Кодекса, и особенностей, установленных этим подразделением.
6.3. В период проведения одноразового (специального) добровольного декларирования в соответствии с этим подразделением декларант имеет право уточнить информацию, указанную в предварительно поданной одноразовой (специальной) добровольной декларации, исключительно путем представления новой одноразовой (специальной) добровольной декларации в порядке, определенном этим подразделением. При этом предварительно подана единовременная (специальная) добровольная декларация, информация из которой уточняется, считается аннулированной. После завершения периода проведения одноразового (специального) добровольного декларирования налогоплательщик вправе подать уточняющий расчет в ранее поданную одноразовую (специальную) добровольную декларацию исключительно в случаях, предусмотренных этим подразделением.
В случае увеличения базы для начисления сбора с одноразового (специального) добровольного декларирования в новой одноразовой (специальной) добровольной декларации осуществляется доплата разницы между определенной в новой одноразовой (специальной) добровольной декларации суммой сбора с одноразового (специального) добровольного декларирования и суммой сбора с одноразовой предварительно поданной единовременной (специальной) добровольной декларации.
7. Определение базы начисления сбора с одноразового (специального) добровольного декларирования.
7.1. Для объектов декларирования, определенных подпунктом "а" пункта 4 этого подразделения:
базой для начисления сбора с одноразового (специального) добровольного декларирования является денежная стоимость соответствующего объекта декларирования или номинальная стоимость денежного требования, в том числе по ссудам, предоставленным третьим лицам. В случае, если такая денежная стоимость определена в иностранной валюте, стоимость таких валютных ценностей указывается в гривне по официальному курсу национальной валюты к соответствующему виду валютных ценностей, определенному Национальным банком Украины по состоянию на дату представления единовременной (специальной) добровольной декларации. В случае если такая денежная стоимость определена в виде банковских металлов, стоимость банковских металлов указывается исходя из массы и учетной цены банковских металлов, рассчитанной Национальным банком Украины по состоянию на дату представления декларантом одноразовой (специальной) добровольной декларации.
Декларант обязан документально подтвердить денежную стоимость таких объектов для начисления сбора с одноразового (специального) добровольного декларирования путем добавления в одноразовую (специальную) добровольную декларацию заверенных должным образом копий документов, подтверждающих стоимость объектов декларирования.
7.2. Для объектов декларирования, определенных подпунктами "б"-"е" пункта 4 этого подразделения, база для начисления сбора с одноразового (специального) добровольного декларирования определяется, в частности, но не исключительно, как:
расходы декларанта на приобретение (приобретение) объекта декларирования;
стоимость, определяемая из оценки имущества и имущественных прав, финансовых инструментов, других активов. Оценка объекта декларирования проводится в соответствии с законодательством страны, где находится такой актив. Стоимость активов, определенная в иностранной валюте, отражается в одноразовой (специальной) добровольной декларации в гривне по официальному курсу национальной валюты, установленному Национальным банком Украины по состоянию на дату представления единовременной (специальной) добровольной декларации;
номинальная стоимость прав денежного требования;
стоимость приобретения или биржевая стоимость, действительная по состоянию на дату представления одноразовой (специальной) добровольной декларации, корпоративных прав (акций), допущенных к биржевым торгам;
стоимость актива в виде драгоценных металлов, которая определяется в пересчете веса к закупочной цене на драгоценные металлы, определенной Национальным банком Украины по состоянию на дату представления единовременной (специальной) добровольной декларации;
расходы на приобретение (приобретение) декларантом ценных бумаг и других финансовых инструментов, не допущенных к биржевым торгам, и долей (паев) в имуществе юридических лиц или образования без статуса юридического лица, других корпоративных прав или номинальная стоимость таких активов, указанная в соответствующих документах.
По собственному желанию декларанта для движимого имущества (кроме драгоценных металлов, транспортных средств и других самоходных машин и механизмов, произведений искусства, драгоценных камней (в том числе органогенного образования) и изделий из них) базой для начисления сбора с одноразового (специального) добровольного декларирования может быть самостоятельно определена декларантом (декларантом).
Декларант может добавить в одноразовую (специальную) добровольную декларацию соответствующие документы или должным образом заверенные их копии, подтверждающие стоимость объектов декларирования, которые находятся (зарегистрированы) на территории Украины.
Декларант обязан документально подтвердить стоимость объектов декларирования путем добавления в одноразовую (специальную) добровольную декларацию заверенных должным образом копий документов, подтверждающих стоимость объектов декларирования, в случае если такие объекты находятся (зарегистрированы) за пределами Украины.
8. Сумма сбора с одноразового (специального) добровольного декларирования по задекларированным объектам определяется путем применения к базе для начисления сбора по одноразовому (специальному) добровольному декларированию, определенной в соответствии с пунктом 7 настоящего подраздела, следующим ставкам:
8.1. 5 процентов:
относительно валютных ценностей, размещенных на счетах в банках в Украине с соблюдением требований пункта 9 этого подразделения, и права денежного требования к резидентов Украины, определенных подпунктом "а" пункта 4 этого подразделения;
об объектах декларирования, определенных подпунктами "б"-"е" пункта 4 этого подразделения, которые находятся (зарегистрированы) в Украине, кроме тех, которые облагаются налогом по ставке, определенной подпунктом 8.3 этого пункта.
В целях одноразового (специального) добровольного декларирования для применения предусмотренной подпунктом 8.1 настоящего пункта ставки сбора с одноразового (специального) добровольного декларирования на дату представления одноразовой (специальной) добровольной декларации средства декларанта в национальной и иностранной валютах, банковских металлах должны быть размещены на счетах.
В качестве альтернативы налогоплательщик может выбрать ставку 6 процентов с уплатой налогового обязательства тремя равными частями.
{Абзац пятый подпункта 8.1 пункта 8 подраздела 9-4 с изменениями, внесенными согласно Закону № 2516-IX от 15.08.2022 }
8.2. 9 процентов:
относительно валютных ценностей, размещенных на счетах в иностранных банках или хранящихся в иностранных финансовых учреждениях, и права денежного требования к нерезидентам Украины, определенных подпунктом "а" пункта 4 этого подразделения;
относительно объектов декларирования, определенных подпунктами "б"-"е" пункта 4 этого подразделения, которые находятся (зарегистрированы) за границей, кроме облагаемых по ставке, определенной подпунктом 8.3 настоящего пункта.
В целях единовременного (специального) добровольного декларирования для применения предусмотренного подпунктом 8.2 настоящего пункта ставки сбора средства декларанта в иностранной валюте на дату представления такой декларации должны быть размещены на счетах в банках и/или других финансовых учреждениях за границей.
В качестве альтернативы налогоплательщик может выбрать ставку 11,5 процента с уплатой налогового обязательства тремя равными частями.
{Абзац пятый подпункта 8.2 пункта 8 подраздела 9-4 с изменениями, внесенными согласно Закону № 2516-IX от 15.08.2022 }
8.3. 2,5 процента относительно номинальной стоимости государственных облигаций Украины со сроком обращения более 365 дней без права досрочного погашения, приобретенных декларантом в период с 1 сентября 2021 года по 28 февраля 2023 года до подачи единовременной (специальной) добровольной декларации.
{Абзац первый подпункта 8.3 пункта 8 подраздела 9-4 с изменениями, внесенными согласно Закону № 2516-IX от 15.08.2022 }
В качестве альтернативы налогоплательщик может выбрать ставку 3 процента с уплатой налогового обязательства тремя равными частями ежегодно.
9. Для целей одноразового (специального) добровольного декларирования декларант должен разместить денежные средства в национальной и иностранной валютах в наличной форме и/или банковских металлах на текущих счетах со специальным режимом использования в банках Украины (далее - специальные счета) для подачи одноразовой (специальной) добровольной декларации.
После подачи одноразовой (специальной) добровольной декларации с учетом положений абзаца первого настоящего пункта и в течение периода одноразового (специального) добровольного декларирования декларант может однократно воспользоваться правом дополнительного размещения средств в национальной и/или иностранной валюте в наличной форме и/или банковских металлах на специальном счете и добровольную декларацию согласно этому подразделу.
Декларант в целях обеспечения выполнения положений этого пункта обращается в банк для открытия специального счета. Порядок открытия, закрытия, зачисления средств на специальный счет и контроль за операциями по такому счету устанавливаются Национальным банком Украины.
Банк обеспечивает размещение средств в наличной форме и/или банковских металлах для целей одноразового (специального) добровольного декларирования на специальном счете после осуществления надлежащей проверки лица декларанта в соответствии с требованиями законодательства в сфере предотвращения и противодействия легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию финансирования распространения мониторинга).
Банк принимает меры по установлению источников происхождения этих активов в случаях, предусмотренных законодательством в сфере финансового мониторинга после зачисления их на специальный счет декларанта.
10. Состав и объем активов, источники получения (приобретения) которых в случае неиспользования физическим лицом права на представление одноразовой (специальной) добровольной декларации считаются такими, из которых полностью уплачены налоги и сборы в соответствии с налоговым законодательством, составляют:
1) активы, кроме определенных подпунктами 2 и 3 настоящего пункта, суммарная стоимость которых не превышает 400 тысяч гривен по состоянию на дату завершения периода одноразового (специального) добровольного декларирования. В случае если денежная стоимость таких активов определена в иностранной валюте/банковских металлах, их стоимость указывается в гривне по официальному курсу национальной валюты к иностранной валюте, установленному Национальным банком Украины/учетной цене банковских металлов, рассчитанной Национальным банком Украины на дату представления декларантом одноразовой (специальной) добровольной декларации;
2) недвижимое имущество, расположенное на территории Украины, которое по состоянию на дату завершения периода одноразового (специального) добровольного декларирования принадлежало физическому лицу на праве собственности (в том числе общей совместной или общей долевой собственности), что подтверждается данными соответствующих государственных реестров, в объеме:
а) объекты жилой недвижимости:
квартира/квартиры, общая площадь которой не превышает совокупно 120 квадратных метров, или имущественные права, подтвержденные соответствующими документами, на такую квартиру или квартиры в многоквартирном жилом доме незавершенного строительства;
жилой дом/жилые дома, зарегистрированный/зарегистрированные в установленном порядке в Украине, общая площадь которого/которых совокупно не превышает 240 квадратных метров, или жилой дом незавершенного строительства или дома незавершенного строительства, общая площадь которого/которых совокупно не превышает 240 квадратных метров, при условии наличия у такового;
б) объекты нежилой недвижимости – нежилые дома некоммерческого назначения и/или нежилые дома незавершенного строительства некоммерческого назначения, общая площадь которых не превышает 60 квадратных метров;
в) земельные участки, совокупный размер которых по каждому участку не превышает нормы безвозмездной передачи, определенной статьей 121 Земельного кодекса Украины;
3) одно транспортное средство личного некоммерческого использования (кроме транспортного средства, предназначенного для перевозки 10 человек и более, включая водителя, легкового автомобиля с рабочим объемом цилиндров двигателя не менее 3 тысяч кубических сантиметров и/или среднерыночной стоимостью более 400 тысяч гривен, мотоцикла с рабочим объемом цилиндров двигателя, вертолета, яхты, катера), право собственности на которое было зарегистрировано в соответствии с законодательством Украины по состоянию на дату завершения периода одноразового (специального) добровольного декларирования.
Относительно активов физического лица, определенных этим пунктом, не производится начисление и уплата сбора с одноразового (специального) добровольного декларирования.
11. Сумма сбора с одноразового (специального) добровольного декларирования, определенная в одноразовой (специальной) добровольной декларации, считается согласованной.
12. Уплата сбора с одноразового (специального) добровольного декларирования производится декларантом в течение 30 календарных дней с даты представления одноразовой (специальной) добровольной декларации.
В случае выбора декларантом в пределах одноразового (специального) добровольного декларирования ставки сбора с одноразового (специального) добровольного декларирования, предусматривающего уплату такого платежа тремя равными частями, уплата сбора с одноразового (специального) добровольного декларирования осуществляется декларантом: первого платежа - в течение 30 календарных дней; второго платежа – до 1 ноября 2023 года; третьего платежа – до 1 ноября 2024 года (кроме случаев, предусмотренных абзацами третьим – шестым настоящего пункта).
{Абзац второй пункта 12 подраздела 9 - 4 с изменениями, внесенными Законом № 2516-IX от 15.08.2022 - изменения вступают в силу с 1 сентября 2022 года }
В случае выбора декларантом, который подал одноразовую (специальную) добровольную декларацию после 31 августа 2022 года, в пределах одноразового (специального) добровольного декларирования ставки сбора с одноразового (специального) добровольного декларирования, предусматривающего уплату такого платежа тремя равными частями, уплата сбора с одноразовым таком порядке:
{Пункт 12 подраздела 9 - 4 дополнен новым абзацем согласно Закону № 2516-IX от 15.08.2022 - изменения вступают в силу с 1 сентября 2022 года }
первого платежа – в течение 30 календарных дней с даты подачи единовременной (специальной) добровольной декларации;
{Пункт 12 подраздела 9 - 4 дополнен новым абзацем согласно Закону № 2516-IX от 15.08.2022 - изменения вступают в силу с 1 сентября 2022 года }
второго платежа – до 1 мая 2024 года;
{Пункт 12 подраздела 9 - 4 дополнен новым абзацем согласно Закону № 2516-IX от 15.08.2022 - изменения вступают в силу с 1 сентября 2022 года }
третьего платежа – до 1 мая 2025 года.
{Пункт 12 подраздела 9 - 4 дополнен новым абзацем согласно Закону № 2516-IX от 15.08.2022 - изменения вступают в силу с 1 сентября 2022 года }
В случае представления декларантом уточняющей одноразовой (специальной) добровольной декларации:
если сумма сбора с одноразового (специального) добровольного декларирования, определенная в уточняющей декларации, меньше суммы сбора, уплаченную на основании предварительно поданной одноразовой (специальной) добровольной декларации, возврат излишне уплаченной суммы сбора осуществляется в порядке, определенном статьей 43 настоящего Кодекса;
если сумма сбора с одноразового (специального) добровольного декларирования, определенная в уточняющей декларации, больше суммы сбора, уплаченную на основании предварительно поданной одноразовой (специальной) добровольной декларации, декларант, подавший соответствующую декларацию, обязан уплатить сумму недоплаты сбора в размере таковой декларации.
В случае неуплаты или уплаты в неполном объеме суммы сбора с одноразового (специального) добровольного декларирования, указанной в одноразовой (специальной) добровольной декларации, в установленный этим подразделением срок одноразовая (специальная) добровольная декларация считается неподанной и на декларанта не распространяются предусмотренные этим подразделением.
13. Налоговая проверка центральным органом исполнительной власти, реализующей государственную налоговую политику, не проводится в отношении источника получения декларантом или физическим лицом, подпадающим под действие пункта 10 этого подразделения, доходов, за счет которых были получены (приобретены) задекларированные таким декларантом активы или активы, предусмотренные пунктом 10.
Уплата декларантом в полном объеме суммы сбора с одноразового (специального) добровольного декларирования, в том числе доначисления денежного обязательства, в случаях, предусмотренных этим подразделением, освобождает такого декларанта от ответственности за нарушение налогового и валютного законодательства, контроль за соблюдением которого возложен на контролирующие органы, и от обязанности начисления и обязанности начисления (приобретение) активов, указанных таким декларантом в одноразовой (специальной) добровольной декларации (в пределах состава и стоимости активов, указанных в одноразовой (специальной) добровольной декларации как объект и база для начисления сбора с одноразового (специального) добровольного декларирования), имевших место в любом из 2 декларации.
В случае уплаты декларантом, избравшим ставку налога с рассрочкой уплаты тремя равными частями, первой части налогового обязательства такой налогоплательщик не может быть привлечен к ответственности за нарушение налогового и валютного законодательства, контроль за соблюдением которого возложен на контролирующие органы, и временно освобождается от исполнения обязанностей (приобретение) активов, указанных таким декларантом в одноразовой (специальной) добровольной декларации (в пределах состава и стоимости активов, указанных в одноразовой (специальной) добровольной декларации как объект и база для начисления сбора с одноразового (специального) добровольного декларирования), имевших место в любом из 2 декларации. В случае неуплаты (несвоевременной уплаты) второй или третьей части налогового обязательства декларант привлекается к ответственности и считается обязанностью начисления и уплаты налогов и сборов по указанным доходам на общих основаниях, а размер уплаченной части налогового обязательства считается ошибочно уплаченным.
14. К декларанту, уплатившему в полном объеме сумму сбора с одноразового (специального) добровольного декларирования в установленных этим подразделением порядке, сроки и размере, а также выполнил другие требования, предусмотренные этим подразделением, не могут:
1) применяться меры обеспечения уголовного производства, применяться меры пресечения и совершаться следственные (розыскные) действия в уголовном производстве в связи с приобретением (формированием источников приобретения), созданием, получением, использованием указанных в одноразовой (специальной) добровольной декларации активов2 за 1 активов физического лица, указанных в одноразовой (специальной) добровольной декларации как объект и база для начисления сбора с одноразового (специального) добровольного декларирования), по признакам уголовных правонарушений, предусмотренных статьями 212 , 212 – 1 Уголовного кодекса Украины. Суммы, в отношении которых уплачен сбор с одноразового (специального) добровольного декларирования, вычисляются из установленных критериев для целей квалификации правонарушения как уголовно наказуемого деяния по активам физического лица, которые были отражены (в пределах состава и стоимости) в одноразовой (специальной) добровольной декларации;
2) начинаться производство по делам об административных правонарушениях за нарушение налогового и валютного законодательства, контроль за соблюдением которого возложен на контролирующие органы, а также по статьям 155 - 1 , 162 , 162 - 1 , 163 - 1 (относительно самозанятого человека) и 163 - 2 ( взноса на общеобязательное государственное социальное страхование), 163 - 4 ( в отношении самозанятого лица), 163 - 15 (в отношении самозанятого лица), 164 (в отношении самозанятого лица), 164 - 1 , 164 - 2 ( в отношении физического лица - предпринимателя ) , 6 (относительно самозанятого лица) Кодекса Украины об административных правонарушениях, если такие правонарушения связаны с приобретением (формированием источников приобретения), созданием, получением, использованием указанных в одноразовой (специальной) добровольной декларации объектов декларирования до 1 января 2021 года (в пределах состава и стоимости активов) объект и база для начисления сбора по одноразовому (специальному) добровольному декларированию).
15. Единоразовая (специальная) добровольная декларация подлежит проверке в специальном порядке.
15.1. Единоразовая (специальная) добровольная декларация подлежит в порядке, предусмотренном этим подразделением, камеральной проверке, которую центральный орган исполнительной власти, реализующий государственную налоговую политику, проводит в течение 60 календарных дней, следующих за днем представления ему соответствующей декларации.
В случае выявления центральным органом исполнительной власти, реализующим государственную налоговую политику, по результатам камеральной проверки арифметических и логических ошибок в соответствующей одноразовой (специальной) добровольной декларации, не приведших к недоплате суммы сбора с одноразового (специального) добровольного декларирования, такой орган направляет в течение 10 календарных дней. декларанту соответствующее уведомление. По результатам рассмотрения такого уведомления декларант имеет право подать уточняющую соответствующую единовременную (специальную) добровольную декларацию в течение 20 календарных дней со дня получения такого уведомления.
В случае выявления центральным органом исполнительной власти, реализующим государственную налоговую политику, по результатам камеральной проверки соответствующей одноразовой (специальной) добровольной декларации арифметической ошибки, приведшей к недоплате суммы сбора с одноразового (специального) добровольного декларирования, декларант, подавший соответствующую одноразовую (специальную) в течение 10 календарных дней со дня получения соответствующего уведомления по произвольной форме центрального органа исполнительной власти, реализующего государственную налоговую политику, и представить уточняющую соответствующую одноразовую (специальную) добровольную декларацию в течение 20 календарных дней со дня получения такого уведомления.
В случае выявления центральным органом исполнительной власти, реализующим государственную налоговую политику, по результатам камеральной проверки соответствующей одноразовой (специальной) добровольной декларации арифметической ошибки, приведшей к переплате суммы сбора с одноразового (специального) добровольного декларирования, декларант, подавший соответствующую одноразовую (специальную) исполнительной власти, реализующей государственную налоговую политику, представить уточняющую соответствующую единовременную (специальную) добровольную декларацию в течение 20 календарных дней со дня получения такого уведомления. Возврат излишне уплаченной суммы сбора осуществляется в порядке, определенном статьей 43 настоящего Кодекса.
15.2. В целях подтверждения применения соответствующей ставки сбора с одноразового (специального) добровольного декларирования, определенной пунктом 8 этого подразделения, центральный орган исполнительной власти, реализующий государственную налоговую политику, во время камеральной проверки соответствующей одноразовой (специальной) добровольной декларации имеет право:
проверить регистрацию сделок и/или активов в государственных реестрах, в том числе путем обращения в соответствующие государственные органы;
обратиться к декларанту с запросом о подтверждении наличия у декларанта указанных в соответствующей одноразовой (специальной) добровольной декларации имущества, имущественных и неимущественных прав, в случае если по результатам проверки, предусмотренной абзацем вторым этого подпункта, выявлено расхождение между задекларированной информацией и данными государственных реестров.
В случае установления центральным органом исполнительной власти, реализующим государственную налоговую политику, в течение 365 дней со дня представления одноразовой (специальной) добровольной декларации декларантом нарушения им установленных пунктами 8 и 9 этого подразделения условий размещения валютных ценностей в банковских и/или в других финансовых учреждениях, отсутствия соответствующего документа декларантом и юридическим лицом и/или нотариального удостоверения договора займа между декларантом и другим физическим лицом), и/или отсутствия копий документов, предусмотренных этим подразделением, при условии что декларант в течение 15 рабочих дней со дня, следующего за днем получения запроса, не предоставит пояснения и документальные подтверждения, и/или реализует государственную налоговую политику, где указано выявленную недостоверность данных и/или перечень непредоставленных документов, предусмотренных этим подразделением, в порядке, определенном настоящим Кодексом, проводится документальная внеплановая невыездная проверка и осуществляется начисление денежных обязательств. При этом такие валютные ценности и права требования (в том числе денежные средства, ссуженные третьим лицам), отраженные в одноразовой (специальной) добровольной декларации, и/или активы, стоимость которых должна быть подтверждена документально, в случаях, предусмотренных этим подразделением, облагаются налогом по ставке 18 процентов. В таком случае центральный орган исполнительной власти, реализующий государственную налоговую политику, осуществляет начисление денежных обязательств в порядке, определенном настоящим Кодексом.
16. Одноразовые (специальные) добровольные декларации, а также сведения, содержащиеся в них, не могут быть использованы в расследованиях и/или проверках в отношении декларанта, а также в качестве доказательств по уголовным производствам, делам об административных правонарушениях, гражданских и административных делах (в пределах состава и стоимости активов, указанных в единой декларации) для начисления сбора по одноразовому (специальному) добровольному декларированию).
Положения абзаца первого настоящего пункта не применяются в случае, если декларант, начиная с 2010 года, является членом семьи первой и второй степеней родства, в соответствии с подпунктом 14.1.263 пункта 14.1 статьи 14 настоящего Кодекса, лица, определенного абзацем третьего лица по ответственности статьями 212 и 212 - 1 (относительно обязательств декларанта как физического лица или физического лица - предпринимателя) Уголовного кодекса Украины об активах физического лица (в пределах состава и стоимости), которые указаны в одноразовой (специальной) добровольной декларации, или соответствующими государственными органами установлено, что приобретение активов, указанных в признаки уголовного правонарушения, предусмотренного статьей 368 – 5 Уголовного кодекса Украины, или такие активы подлежат взысканию как необоснованные в порядке, установленном главой 12 раздела III Гражданского процессуального кодекса Украины. В случае вынесения судом решения, вступившего в законную силу, о признании активов, указанных в одноразовой (специальной) добровольной декларации, необоснованными и их взыскания в доход государства или вынесения приговора суда о конфискации или специальной конфискации таких активов уплаченный декларантом сбор с одноразового (специального).
Активы физического лица (в пределах состава и стоимости), указанные в представленной одноразовой (специальной) добровольной декларации, и соответственно уплаченный сбор декларантом в полном объеме суммы сбора с одноразового (специального) добровольного декларирования в установленных этим подразделением порядке, сроки и размере, а также одноразовая ( уголовного производства, квалифицированного по статьям 212 и 212 - 1 Уголовного кодекса Украины, или уведомление об административном правонарушении, предусмотренном статьями 155 - 1 , 162 , 162 - 1 , 163 - 1 (относительно самозанятого лица в отношении самозанятого лица в отношении одного занятого единственного налога в отношении единого налога в отношении одного занятого единственного налога в отношении одного занятого единого налога в отношении самозанятого лица в отношении самозанятого человека) общеобязательное государственное социальное страхование), 163 - 4 (по самозанятому лицу), 163 - 15 (по самозанятому лицу), 164 (по поводу самозанятого лица), 164 - 1 , 164 - 2 ( по поводу самозанятого лица), 165 - 1 по самозанятому Кодекса Украины об административных правонарушениях или как доказательство признания декларантом факта совершения им указанных в этом абзаце правонарушений или признания им вины в совершении указанных в этом абзаце правонарушений.
17. Сведения, содержащиеся в соответствующих одноразовых (специальных) добровольных декларациях и приложенных к ним документах, поданные согласно этому подразделению, являются конфиденциальной информацией и не подлежат разглашению центральным органом исполнительной власти, реализующей государственную налоговую политику, его должностными лицами без закона письменного согласия декларации. За разглашение такой информации, в том числе вследствие служебной халатности или допуска к информации других лиц, не имеющих такого права, а также незаконное использование таких сведений должностные лица центрального органа исполнительной власти, реализующие государственную налоговую политику, привлекаются к гражданской, административной, уголовной и иной ответственности по закону.
18. Реализация положений, предусмотренных этим подразделением, не является основанием для полного или частичного невыполнения требований законодательства в сфере предотвращения и противодействия легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию распространения оружия массового уничтожения и несоблюдения требований законодательства в сфере реализации и мониторинга (санкций).
, полученные в результате совершения уголовных правонарушений, кроме уголовных правонарушений, предусмотренных статьями 212 , 212-1 (об уплате налогов как физическим лицом или физическим лицом- документом ) и/или финансовой отчетности, таможенных деклараций, налоговых накладных, первичных документов, другой отчетности по налогам, сборам, обязательным платежам), статьей 367 (если преступление связано с нарушением требований налогового, таможенного, валютного и иного законодательства, контроль за соблюдением которого возложен на контролирующие органы) Уголовного кодекса Украины.
Государственные гарантии и освобождение от ответственности, предусмотренные настоящим подразделением, также не распространяются на:
активы физического или юридического лица, приобретение которых содержит признаки уголовного правонарушения, предусмотренного статьей 368-5 Уголовного кодекса Украины, и / или подлежащие взысканию как необоснованные в порядке, установленном главой 12 раздела III Гражданского процессуального кодекса Украины;
валютные ценности, права требования и денежные средства, заимствованные третьим лицам, отраженные в одноразовой (специальной) добровольной декларации, в случае установления центральным органом исполнительной власти, реализующей государственную налоговую политику, нарушение декларантом установленных пунктами 8 и 9 настоящего подраздела условий размещения валютных ценностей в банковских или других юридическим лицом и/или нотариального удостоверения договора займа между декларантом и другим физическим лицом, отсутствия соответствующего документа, подтверждающего право требования.
Установить, что временно с 1 сентября 2021 по 1 марта 2022 года ставка сбора с одноразового (специального) добровольного декларирования, определенная пунктом 8.2 пункта 8 этого подразделения, применяется в размере 7 процентов.
В качестве альтернативы налогоплательщик может выбрать ставку 9,5 процента с уплатой налогового обязательства тремя равными частями ежегодно.
{Раздел XX дополнен подразделом 9 - 4 согласно Закону № 1539-IX от 15.06.2021 }
1. Установить, что погашение просроченной задолженности субъекта хозяйствования перед государством (Автономной Республикой Крым, областным советом или городским территориальным сообществом) по кредиту (займу), привлеченным государством (Автономной Республикой Крым, областным советом или городской территориальной общиной) или под государственную (мес) плату за пользование такими кредитами (ссудами) и пеню) осуществляется в порядке, определенном главой 9 раздела II настоящего Кодекса или другим законом, включая погашение такой задолженности за счет имущества этого субъекта хозяйствования.
{Пункт 1 подраздела 10 раздела XX в редакции Закона № 2719-IX от 03.11.2022 }
1-1 . Установить, что взыскание задолженности по части чистой прибыли (дохода) государственных унитарных предприятий и их объединений осуществляется в порядке, определенном статьями 59 , 60 главы 4, статьями 87-101 главы 9 раздела II настоящего Кодекса.
{ Подраздел 10 раздела XX дополнен пунктом 1 - 1 согласно Закону № 466-IX от 16.01.2020 }
1-2 . Налоговый долг налогоплательщиков - физических лиц, в том числе самозанятых лиц, в общей сумме не превышающий 6800 гривен, может быть урегулирован в таком порядке.
Сумма налогового долга (в том числе штрафные санкции, пеня и проценты за пользование рассрочкой/отсрочкой), которая учитывалась по таким налогоплательщикам по состоянию на 1 декабря 2020 года и осталась непогашенной по состоянию на дату отсрочки, может быть отсрочена до 29 декабря 2021 года. Отсрочка осуществляется контролирующим органом по месту учета налогоплательщика – физического лица по его заявлению. Отсрочка предоставляется без начисления процентов за пользование такой отсрочкой.
В случае погашения налогоплательщиком полной суммы отложенного налогового долга не позднее определенного настоящим пунктом срока штрафные санкции и пеня, предусмотренные настоящим Кодексом, на такие уплаченные отложенные суммы не применяются и не начисляются, а примененные (начисленные) корректируются до нулевых показателей.
В случае непогашения налогоплательщиком полной суммы отложенного налогового долга до наступления определенного настоящим пунктом срока, а также в случае его погашения после 29 декабря 2021 года, штрафные санкции и пеня на отсроченные суммы, которые останутся непогашенными, начисляются в общем порядке в соответствии с требованиями настоящего Кодекса.
При предоставлении отсрочки согласно настоящему пункту нормы статьи 100 настоящего Кодекса не применяются.
{Подраздел 10 раздела XX дополнен пунктом 1 - 2 согласно Закону № 1072-IX от 04.12.2020 }
{ Пункт 2 подраздела 10 раздела XX утратил силу на основании Закона № 5203-VI от 06.09.2012 }
2-1 . Подлежат списанию:
налоговый долг по состоянию на 1 января 2011 года Национальной акционерной компании "Нефтегаз Украины" (кроме налогового долга по налогу на добавленную стоимость при осуществлении таможенного оформления природного газа, ввезенного на таможенную территорию Украины в прошлых периодах) и ее дочерних предприятий ДК "Газ Украины", ГК "Укртрансгаз", ДК "Укртрансгаз", "Черноморнефтегаз", субъектов хозяйствования, осуществляющих поставки природного газа по регулируемому тарифу, перед бюджетом (в том числе налоговый долг, возникший в связи с нарушениями налогового, валютного и таможенного законодательства), а также денежные обязательства, которые возникнут в связи с применением механизма списания в соответствии с законом электрическую энергию" ;
реструктуризированные суммы налогов и сборов на условиях, определенных Законом Украины от 23 июня 2005 года № 2711-IV "О мерах, направленных на обеспечение устойчивого функционирования предприятий топливно-энергетического комплекса", предприятиям - производителям электрической энергии, имеющим лицензию на право осуществления предпринимательской деятельности по производству соответствующих механизмов статьи 2 Закона Украины "О некоторых вопросах задолженности за потребленный природный газ и электрическую энергию";
налоговый долг субъектов хозяйствования, осуществляющих поставки электрической энергии по регулируемому тарифу, перед бюджетом, возникшим вследствие определения контролирующими органами налогового обязательства субъекта хозяйствования из-за наличия небаланса технологических затрат электроэнергии (сверхнормативных расходов электроэнергии), относящихся к периодам до 1 января 20;
определенные контролирующими органами по состоянию на 1 января 2011 года несогласованные денежные обязательства и пени Национальной акционерной компании "Нефтегаз Украины" (кроме обязательств по налогу на добавленную стоимость при осуществлении таможенного оформления природного газа, ввезенного на таможенную территорию Украины в прошлых периодах) и ее дочерних предприятий ГК "Укргаздобыча", АО "Черноморнефтегаз" и ГП "Энергорынок", по которым продолжаются процедуры административного или судебного обжалования;
определенные контролирующими органами несогласованные денежные обязательства и пени субъектов хозяйствования, осуществляющих поставки электрической энергии по регулируемому тарифу, из-за наличия небаланса технологических затрат электроэнергии (сверхнормативных расходов электроэнергии), относящихся к периодам до 1 января 2011 года и по которым продолжаются процедуры;
рассроченные Национальной акционерной компании "Нефтегаз Украины" налоговые обязательства (с учетом процентов, начисленных на такие рассроченные суммы) по налогу на прибыль и налогу на добавленную стоимость.
Суммы, списанные в соответствии с положениями настоящего пункта и Законом Украины "О некоторых вопросах задолженности за потребленный природный газ и электрическую энергию" , не включаются в валовые доходы и валовые расходы участников процедуры списания.
Соответствующие решения о списании указанных сумм принимаются контролирующими органами в пределах их компетенции в порядке, предусмотренном для списания безнадежного налогового долга, в течение десяти рабочих дней со дня подачи заявления налогоплательщика. В случае отказа контролирующим органом в списании согласно настоящему пункту налогоплательщики могут обжаловать такие действия в порядке, определенном главой 4 настоящего Кодекса.
Согласно положениям этого пункта списанию подлежат суммы, остающиеся неуплаченными по состоянию на первое число месяца, в котором вступил в силу Закон Украины "О некоторых вопросах задолженности за потребленный природный газ и электрическую энергию".
На списанные в соответствии с положениями настоящего пункта суммы не начисляются штрафные санкции и пеня, предусмотренные настоящим Кодексом.
{Подраздел 10 раздела XX дополнен пунктом 2 – 1 согласно Закону № 3320-VI от 12.05.2011 – изменение действует до 30 июня 2012 года}
2-2 . Подлежит списанию налоговый долг (в том числе установленный судебными решениями и реструктуризированный) по состоянию на 1 июля 2012 года, не уплаченный по состоянию на дату вступления в силу настоящего Закона, налогоплательщиков - предприятий оборонно-промышленного комплекса, которые включены в состав Государственного концерна "Укроборонпром" (далее - предприятия оборонно-промышленного комплекса) долг, возникший в связи с нарушениями налогового, валютного и таможенного законодательства), а также денежные обязательства, возникающие в связи с применением механизма списания в соответствии со статьей 2 Закона Украины "О некоторых вопросах задолженности предприятий оборонно-промышленного комплекса - участников Государственного концерна "Укроборонпром" и обеспечение их стабильного развития".
Подлежит списанию налоговый долг по уплате налога на добавленную стоимость Государственного агентства резерва Украины, возникшего в связи с переводом задолженности Национальной акционерной компании "Нафтогаз Украины", предприятий топливно-энергетического комплекса перед Государственным агентством резерва Украины, который списывается в соответствии со статьей 2 Закона Украины "О некоторых вопросах задолженности предприятий оборонно-про их стабильного развития".
Суммы, списанные в соответствии с положениями настоящего пункта и Законом Украины "О некоторых вопросах задолженности предприятий оборонно-промышленного комплекса - участников Государственного концерна "Укроборонпром" и обеспечения их стабильного развития" , не включаются в доходы и расходы участников процедуры списания.
Контролирующие органы в пределах их компетенции в порядке, предусмотренном для списания безнадежного налогового долга, осуществляют списание указанных сумм в течение десяти рабочих дней со дня подачи заявления налогоплательщика.
На списанные в соответствии с положениями этого пункта суммы не начисляется пеня, штрафные санкции, установленные настоящим Кодексом.
{Подраздел 10 раздела XX дополнен пунктом 2 - 2 согласно Закону Закону № 5414-VI от 02.10.2012 }
2-3 . В случае погашения в полном объеме денежными средствами налогоплательщиками в течение шести месяцев со дня вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины относительно социальной поддержки налогоплательщиков на период осуществления ограничительных противоэпидемических мероприятий, введенных с целью предотвращения распространения на территории Украины острой респираторной болезни COVID-1 SARS-CoV-2" суммы налогового долга (без штрафных санкций, пени, кроме неуплаченных процентов за пользование рассрочкой/отсрочкой), возникшего по состоянию на 1 ноября 2020 года, и при условии уплаты текущих налоговых обязательств в полном объеме, штрафных санкций и пеней долга, подлежащие списанию в порядке, определенном для списания безнадежного налогового долга, по заявлению налогоплательщика.
Положение настоящего пункта не применимо к:
крупных налогоплательщиков, отвечающих критериям, определенным подпунктом 14.1.24 пункта 14.1 статьи 14 настоящего Кодекса;
лиц, на которые распространяются судебные процедуры, определенные Кодексом Украины по процедурам банкротства ;
лиц, в отношении которых имеются судебные решения, вступившие в законную силу, которыми рассрочено (отсрочено) взыскание налогового долга;
банков, на которые распространяются нормы Закона "О системе гарантирования вкладов физических лиц";
лиц, имеющих налоговый долг по таможенным платежам;
лиц, имеющих задолженность по уплате санкций за нарушение законодательства в сфере внешнеэкономической деятельности и пени.
Штрафные санкции и пеня, подлежащие применению и начислению в связи с уплатой такого налогового долга, не подлежат применению и начислению, а начисленные подлежат корректировке до нулевых показателей.
{Подраздел 10 раздела XX дополнен пунктом 2 - 3 согласно Закону № 1072-IX от 04.12.2020 }
2-4 . Контролирующий орган осуществляет списание без подачи заявления налогоплательщиком налогового долга (в том числе штрафных санкций и пени) налогоплательщика, совокупный размер которого по всем налогам и сборам не превышает 3060 грн (включительно), что по данным информационно-телекоммуникационных систем центрального органа исполнительной власти, реализуемого 2020 и остался неуплаченным/непогашенным состоянием на дату списания такого долга.
Такое списание производится без применения положений статьи 101 настоящего Кодекса и исключительно по данным, содержащимся в информационно-телекоммуникационных системах центрального органа исполнительной власти, реализующего государственную налоговую политику.
Списанные суммы подлежат восстановлению при выявлении обстоятельств, свидетельствующих об отсутствии оснований для списания.
законодательством справляются в связи с ввозом (пересылкой) товаров на таможенную территорию Украины или территорию свободной таможенной зоны или вывозом (пересылкой) товаров с таможенной территории Украины или территории свободной таможенной зоны, а также Украины по процедурам банкротства .
Начисленные и уплаченные или взысканные за период с даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины о социальной поддержке налогоплательщиков на период осуществления ограничительных противоэпидемических мер, введенных с целью предотвращения распространения на территории Украины острой респираторной болезни COVID-19, спричин-2 списание налогового долга в соответствии с этим пунктом суммы налогового долга, штрафных санкций и пени не подлежат возврату на текущий счет налогоплательщика, не направляются на погашение денежного обязательства (налогового долга) по другим налогам, сборам, не возвращаются в наличной форме по чеку в случае отсутствия в плате налогов в налогоплательщике.
На списанные в соответствии с этим пунктом суммы не применяются штрафные санкции, не начисляется пеня, предусмотренные настоящим Кодексом, за период с даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины относительно социальной поддержки налогоплательщиков на период осуществления ограничительных противоэпидемических мероприятий, введенных с целью предотвращения распространения вызванной коронавирусом SARS-CoV-2" и до даты списания включительно.
Списание налогового долга согласно этому пункту является основанием для увольнения имущества налогоплательщика из-под налогового залога и его исключения из соответствующих государственных реестров.
На основании предоставленной контролирующим органом информации о списанных суммах налогового долга подлежат окончанию открытые государственной исполнительной службой исполнительные производства и прекращаются меры принудительного исполнения решений по взысканию налогового долга с налогоплательщиков, которым осуществляется списание сумм налогового долга в соответствии с этим пунктом, в порядке, определенном Законом Украины "Об исполняющемся Законе Украины".
{Подраздел 10 раздела XX дополнен пунктом 2 - 4 согласно Закону № 1072-IX от 04.12.2020 }
3. Установить, что если законодательными актами предусмотрены другие правила взимания налогов, сборов, регулируемых настоящим Кодексом, применяются правила настоящего Кодекса.
{Пункт 4 подраздела 10 раздела ХХ исключен на основании Закона № 71-VIII от 28.12.2014 }
5. В связи со вступлением в силу настоящего Кодекса штрафные санкции, которые могут быть наложены на налогоплательщиков за нарушение нормативных актов Кабинета Министров Украины, центрального контролирующего органа, положений, прямо предусмотренных настоящим Кодексом, начинают применяться к таким налогоплательщикам по результатам налогового периода, следующего за налоговым периодом, в течение которого такие акты.
6. Не применяются финансовые санкции в отношении плательщиков налога на прибыль предприятий и налогоплательщиков, перешедших на общую систему налогообложения, за нарушение налогового законодательства по результатам деятельности во втором - четвертом календарных кварталах 2011 года.
{Пункт 6 подраздела 10 раздела XX с изменениями, внесенными согласно Закону № 3609-VI от 07.07.2011 }
7. Штрафные санкции за нарушение налогового законодательства за период с 1 января по 30 июня 2011 применяются в размере не более 1 гривны за каждое нарушение.
Штрафные санкции в отношении плательщиков единого налога за нарушение в 2012 году порядка исчисления, правильности заполнения налоговых деклараций плательщика единого налога и полноты уплаты сумм единого налога плательщиками не применяются.
{Пункт 7 подраздела 10 раздела XX дополнен абзацем вторым согласно Закону № 4834-VI от 24.05.2012 }
8. В случаях, определенных настоящим Кодексом, до вступления в силу статьи 39 настоящего Кодекса применяется пункт 1.20 статьи 1 Закона "О налогообложении прибыли предприятий" .
Положение подпункта 1.20.10 пункта 1.20 статьи 1 Закона Украины "О налогообложении прибыли предприятий" о доначислении налоговых обязательств налогоплательщику контролирующим органом вследствие определения обычных цен по процедуре, установленной законом для начисления налоговых обязательств по косвенным методам, не применяется.
{Пункт 8 подраздела 10 раздела XX дополнен абзацем вторым согласно Закону № 4834-VI от 24.05.2012 }
9. Временно, к разработке и внедрения в действие автоматизированной системы "Единое окно представления электронной отчетности" в соответствии с пунктом 49.17 статьи 49 настоящего Кодекса, действует Порядок по подготовке и представлению налоговых документов в электронном виде средствами телекоммуникационной связи , утвержденный приказом Государственной налоговой администрации №3 зарегистрирован в Министерстве юстиции Украины 16 апреля 2008 года под № 320/15011.
10. Нормативно-правовые акты Кабинета Министров Украины, Государственной налоговой администрации Украины и других центральных органов исполнительной власти, принятые до вступления в силу настоящего Кодекса во исполнение законов по вопросам налогообложения, и нормативно-правовые акты, используемые при применении норм законов о налогообложении (в том числе акты законодательства СССР), применяются в части с требованиями настоящего Кодекса.
11. Штрафные (финансовые) санкции (штрафы) по результатам проверок, осуществляемых контролирующими органами, применяются в размерах, предусмотренных законом, действующим в день принятия решений по применению таких штрафных (финансовых) санкций (с учетом норм пункта 7 этого подразделения).
{Подраздел 10 раздела XX дополнен пунктом 11 согласно Закону № 3609-VI от 07.07.2011 }
12. Нормы статьи 69 настоящего Кодекса не распространяются на депозитарные учреждения при открытии ими счетов в ценных бумагах владельцам для учета прав на принадлежащие этим владельцам дематериализированные ценные бумаги в соответствии с договорами с эмитентами этих ценных бумаг об открытии/обслуживании счетов в ценных бумагах владельцев. Обязательства, предусмотренные статьей 69 настоящего Кодекса, должны быть выполнены депозитарным учреждением в случае обращения лиц, указанных в настоящей статье, в день заключения договора об обслуживании счета в ценных бумагах.
{Подраздел 10 раздела XX дополнен пунктом 12 согласно Закону № 3609-VI от 07.07.2011 ; в редакции Закона № 466-IX от 16.01.2020 }
13. В налоговых (отчетных) периодах 2012 года исчисление корректирующего коэффициента, установленного абзацем первым пункта 259.1 статьи 259 настоящего Кодекса, осуществляется путем деления средней цены одного барреля нефти "Urals", сложившейся на момент завершения проведения торгов нефтью на Лондонской бирже в течение текущего года. Под базовой ценой нефти понимается цена нефти "Urals", равная 100 долларов США за баррель.
{Подраздел 10 раздела XX дополнен пунктом 13 согласно Закону № 4235-VI от 22.12.2011 }
14. Установить, что к 1 января 2016 года не применяются штрафные санкции за неподачу или нарушение срока представления физическими лицами в контролирующие органы сведений об изменении данных, вносимых в Государственный реестр физических лиц - налогоплательщиков.
{Подраздел 10 раздела XX дополнен пунктом 14 согласно Закону № 4834-VI от 24.05.2012 ; с изменениями, внесенными Законом № 657-VII от 24.10.2013 }
{Пункт 15 подраздела 10 раздела ХХ исключен на основании Закона № 71-VIII от 28.12.2014 }
{Пункт 16 подраздела 10 раздела ХХ исключен на основании Закона № 71-VIII от 28.12.2014 }
16-1 . Временно, до вступления в силу решения Верховной Рады Украины о завершении реформы Вооруженных Сил Украины, устанавливается военный сбор.
{Абзац первый пункта 16-1 подраздела 10 раздела ХХ с изменениями, внесенными Законом № 71-VIII от 28.12.2014 }
1.1. Плательщиками сбора являются:
1) лица, определенные пунктом 162.1 статьи 162 настоящего Кодекса;
2) физические лица – предприниматели – плательщики единого налога первой, второй и четвертой групп;
3) плательщики единого налога третьей группы, кроме электронных резидентов (ерезидентов).
{Подпункт 3 подпункта 1.1 пункта 16 – 1 подраздела 10 раздела ХХ с изменениями, внесенными согласно Закону № 4113-IX от 04.12.2024 – по применению см. абзац второй пункта 1 раздела II }
Военный сбор для плательщиков сбора, указанных в подпунктах 2 и 3 этого подпункта, устанавливается с 1 января 2025 года по 31 декабря третьего календарного года, следующего за годом, в котором будет прекращено или отменено военное положение, введенное Указом Президента Украины "О введении военного положения в Украине " 2/2 утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 г. № 2102-IX .
{Абзац пятый подпункта 1.1 пункта 16 – 1 подраздела 10 раздела ХХ с изменениями, внесенными согласно Закону № 4113-IX от 04.12.2024 – по применению см. абзац второй пункта 1 раздела II, и с изменениями, внесенными согласно Закону № 4835-IX от 07.04.2026 }
{Подпункт 1.1 пункта 16-1 подраздела 10 раздела ХХ в редакции Закона № 4015-IX от 10.10.2024 }
1.2. Объектом налогообложения сбором является:
1) для плательщиков, указанных в подпункте 1 подпункта 1.1 настоящего пункта, – доходы, определенные статьей 163 настоящего Кодекса;
2) для плательщиков, указанных в подпункте 2 подпункта 1.1 настоящего пункта, – ежемесячная сумма, равная размеру минимальной заработной платы, установленной законом на 1 января налогового (отчетного) года;
3) для плательщиков, указанных в подпункте 3 подпункта 1.1 настоящего пункта, – доходы, определенные статьей 292 настоящего Кодекса.
{Подпункт 1.2 пункта 16-1 подраздела 10 раздела ХХ в редакции Законов № 71-VIII от 28.12.2014 , № 4015-IX от 10.10.2024 }
1.3. Ставка сбора составляет:
1) для плательщиков, указанных в подпункте 1 подпункта 1.1 настоящего пункта, - 5 процентов от объекта налогообложения, определенного подпунктом 1 подпункта 1.2 настоящего пункта, кроме доходов, облагаемых налогом по ставке, определенной подпунктом 4 настоящего подпункта;
{Абзац второй подпункта 1.3 пункта 16 – 1 подраздела 10 раздела ХХ с изменениями, внесенными согласно Закону № 4113-IX от 04.12.2024 – по применению см. абзац второй пункта 1 раздела II }
2) для плательщиков, указанных в подпункте 2 подпункта 1.1 настоящего пункта, – 10 процентов размера минимальной заработной платы, установленной законом на 1 января налогового (отчетного) года, в расчете на календарный месяц;
3) для плательщиков, указанных в подпункте 3 подпункта 1.1 настоящего пункта, – 1 процент от дохода, определенного в соответствии со статьей 292 настоящего Кодекса;
4) для военнослужащих и работников Вооруженных Сил Украины, Службы безопасности Украины, Службы внешней разведки Украины, Главного управления разведки Министерства обороны Украины, Национальной гвардии Украины, Государственной пограничной службы Украины, Управления государственной охраны Украины, Государственной службы специальной связи и защиты информации Украины, Государственной специальной службы транспорта Украины, других образований дохода, полученного в виде денежного довольствия, денежных вознаграждений и других выплат, осуществляемых в соответствии с законодательством Украины (за исключением доходов, освобождаемых от налогообложения военным сбором в соответствии с подпунктом 1.7 настоящего пункта).
{Абзац пятый подпункта 1.3 пункта 16 – 1 подраздела 10 раздела ХХ с изменениями, внесенными согласно Закону № 4113-IX от 04.12.2024 – по применению см. абзац второй пункта 1 раздела II }
Начиная с 1 января года, следующего за третьим календарным годом после года, в котором будет прекращено или отменено военное положение, введенный Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа 2 №2102-IX ", ставка сбора для плательщиков, указанных в подпункте 1 подпункта 1.1 настоящего пункта, составляет 1,5 процента от объекта налогообложения, определенного подпунктом 1 подпункта 1.2 настоящего пункта.
{Абзац шестой подпункта 1.3 пункта 16 - 1 подраздела 10 раздела ХХ и с изменениями, внесенными Законом № 4835-IX от 07.04.2026 }
{Подпункт 1.3 пункта 16-1 подраздела 10 раздела ХХ в редакции Закона № 4015-IX от 10.10.2024 }
{Подпункт 1.3 – 1 пункта 16 – 1 подраздела 10 раздела ХХ исключен на основании Закона № 4113-IX от 04.12.2024 – по применению см. абзац второй пункта 1 раздела II }
1.4. Начисление, удержание и уплата (перечисление) сбора с доходов плательщиков сбора, указанных в подпункте 1 подпункта 1.1 настоящего пункта, производятся в порядке, установленном разделом IV настоящего Кодекса, с учетом особенностей, определенных подразделом 1 настоящего раздела, по ставкам, определенным подпунктом 1.3 настоящего пункта.
{Подпункт 1.4 пункта 16-1 подраздела 10 раздела ХХ в редакции Законов №2520-IX от 15.08.2022 , №4015-IX от 10.10.2024 ; с изменениями, внесенными Законом № 4113-IX от 04.12.2024 - относительно применения см. абзац второй пункта 1 раздела II }
1.5. Ответственными за содержание (начисление) и уплату (перечисление) сбора в бюджет с доходов плательщиков, указанных в подпункте 1 подпункта 1.1 настоящего пункта, есть лица, определенные в статье 171 настоящего Кодекса.
{Подпункт 1.5 пункта 16-1 подраздела 10 раздела ХХ в редакции Закона № 4015-IX от 10.10.2024 }
1.6. Плательщики сбора, указанные в подпункте 1 подпункта 1.1 настоящего пункта, обязаны обеспечивать исполнение налоговых обязательств в форме и способе, определенные статьей 176 настоящего Кодекса.
{Подпункт 1.6 пункта 16-1 подраздела 10 раздела ХХ в редакции Закона № 4015-IX от 10.10.2024 }
1.7. Освобождаются от налогообложения сбором доходы, которые в соответствии с разделом IV настоящего Кодекса и подразделом 1 настоящего раздела не включаются в общий налогооблагаемый доход физических лиц (не подлежат налогообложению, облагаются налогом по нулевой ставке), кроме доходов, указанных в подпункте 165.1.36 пункта 16 пункта 16 пункта 16 пп . 170.13 – 1 статьи 170 настоящего Кодекса и пункте 14 подраздела 1 настоящего раздела.
{Абзац первый подпункта 1.7 пункта 16-1 подраздела 10 раздела ХХ с изменениями, внесенными согласно Законам № 2628-VIII от 23.11.2018 , №466-IX от 16.01.2020 , №1539-IX от 15.06.2021 ; в редакции Законов № 2520-IX от 15.08.2022 , № 4113-IX от 04.12.2024 – по применению см. абзац второй пункта 1 раздела II }
Временно, на период проведения антитеррористической операции и/или осуществления мероприятий по обеспечению национальной безопасности и обороны, отпору и сдерживанию вооруженной агрессии Российской Федерации в Донецкой и Луганской областях, осуществляемых путем проведения операции Объединенных сил (ООС), не подлежат налогообложению военным сбором доходы в виде денежного довольствия работников правоохранительных органов Украины, военнослужащих Украины, Службы безопасности Украины, Службы внешней разведки Украины, Государственной пограничной службы Украины, лиц рядового, начальствующего состава, военнослужащих, работников Министерства внутренних дел Украины, Управления государственной охраны Украины, Государственной службы специальной связи и защиты информации Украины, других образованных в соответствии с законами Украины военных формирований и других лиц на период их непосредственного участия в антитеррористике отпор и сдерживание вооруженной агрессии Российской Федерации в Донецкой и Луганской областях, осуществляемых путем проведения операции Объединенных сил (ООС).
{Подпункт 1.7 пункта 16-1 подраздела 10 раздела ХХ дополнен новым абзацем согласно Закону № 548-VIII от 18.06.2015 ; с изменениями, внесенными Законом № 2463-VIII от 19.06.2018 - применяется к налоговым периодам начиная с 1 мая 2018 года}
В период действия правового режима военного положения не подлежат налогообложению военным сбором доходы в виде денежного довольствия работников правоохранительных органов, военнослужащих и работников Вооруженных Сил Украины, Национальной гвардии Украины, Службы безопасности Украины, Службы внешней разведки Украины, Государственной пограничной службы Украины, лиц рядового, начальствующего Государственного состава, Украины, Государственной службы специальной связи и защиты информации Украины, других образованных в соответствии с законами Украины военных формирований и других лиц на период их непосредственного участия в осуществлении мер по обеспечению национальной безопасности и обороны, отражению и сдерживанию вооруженной агрессии Российской Федерации.
{Подпункт 1.7 пункта 16-1 подраздела 10 раздела ХХ дополнен новым абзацем согласно Закону № 2308-IX от 19.06.2022 }
Порядок подтверждения статуса указанных лиц с целью применения льготы по налогообложению военным сбором определяется Кабинетом Министров Украины.
{Подпункт 1.7 пункта 16-1 подраздела 10 раздела ХХ дополнен новым абзацем согласно Закону № 548-VIII от 18.06.2015 }
{П ункт 16-1 подраздела 10 раздела ХХ дополнен подпунктом 1.7 согласно Закону № 211-VIII от 02.03.2015 ; с изменениями, внесенными Законом № 381-VIII от 12.05.2015 }
1.8. Временно, на период реализации проекта модернизации Бортницкой станции очистки сточных вод в рамках реализации проекта "Реконструкция сооружений очистки сточных канализационных вод и строительство технологической линии по обработке и утилизации осадков Бортнической станции аэрации", утвержденного Кабинетом Министров Украины (далее - Проект), не подлежат налогообложению военным сбором. (независимо от их резидентского статуса) японскими субъектами по реализации Проекта в форме заработной платы и/или вознаграждения по гражданско-правовым договорам. Указанное увольнение применяется только к той части доходов, которая связана с реализацией проекта.
Термин "японский субъект реализации Проекта" употребляется в значении, приведенном в пункте 9 подраздела 1 этого раздела.
В случае если японским субъектом по реализации Проекта будет выступать договор о совместной деятельности, одним или несколькими участниками которого (с участием в таком договоре более 50 процентов) являются лица, определенные в подпунктах "а"-"в" пункта 9 подраздела 1 настоящей главы, нормы этого подпункта применяются исключительно к доходам граждан Японии, которые на их содействии.
{П ункт 16 - 1 подраздела 10 раздела ХХ дополнен подпунктом 1.8 согласно Закону № 903-VIII от 23.12.2015 }
1.9. Освобождаются от налогообложения военным сбором доходы, указанные в абзаце первом пункта 10 подраздела 1 этого раздела.
{П ункт 16 - 1 подраздела 10 раздела ХХ дополнен подпунктом 1.9 согласно Закону № 2374-VIII от 22.03.2018 }
1.10. Освобождаются от налогообложения военным сбором доходы, указанные в пунктах 13 , 15 , 16 , 17 и 18 подраздела 1 настоящей главы.
{Пункт 16-1 подраздела 10 раздела ХХ дополнен подпунктом 1.10 согласно Закону № 591-IX от 13.05.2020 ; с изменениями, внесенными Законами № 1072-IX от 04.12.2020 , № 1914-IX от 30.11.2021 }
1.11. Плательщики сбора, указанные в подпункте 2 подпункта 1.1 настоящего пункта, уплачивают военный сбор путем осуществления авансового взноса не позднее 20 числа (включительно) текущего месяца. Такие плательщики могут произвести уплату военного сбора авансовым взносом за весь налоговый (отчетный) период (квартал, год), но не более чем до конца отчетного года. Начисление авансовых взносов для плательщиков сбора, указанных в подпункте 2 подпункта 1.1 настоящего пункта, производится контролирующими органами.
Плательщики сбора, указанные в подпункте 3 подпункта 1.1 настоящего пункта, уплачивают военный сбор в течение 10 календарных дней после предельного срока подачи налоговой декларации плательщика единого налога за налоговый (отчетный) квартал.
Плательщики сбора, указанные в подпунктах 2 и 3 подпункта 1.1 настоящего пункта, отражают суммы военного сбора (в том числе ежемесячные авансовые взносы по военному сбору) в составе налоговой декларации плательщика единого налога.
Неуплата (неперечисление) или уплата (перечисление) не в полном объеме плательщиками сбора, указанными в подпункте 2 подпункта 1.1 настоящего пункта, авансовых взносов по военному сбору в порядке и сроки, определенные этим пунктом, влечет наложение штрафа в размере 50 процентов ставки под военного сбора, определенной .
Плательщики сбора, указанные в подпункте 3 подпункта 1.1 настоящего пункта, за нарушение правил уплаты (перечисления) сумм военного сбора привлекаются к ответственности в виде штрафа в размерах, определенных статьей 124 настоящего Кодекса.
{Пункт 16 – 1 подраздела 10 раздела ХХ дополнен подпунктом 1.11 согласно Закону № 4113-IX от 04.12.2024 – по применению см. абзац второй пункта 1 раздела II}
1.12. Плательщики сбора - физические лица - предприниматели - плательщики единого налога первой и второй групп, налоговый адрес которых находится на территориях боевых действий или на временно оккупированных Российской Федерацией территориях Украины по состоянию на дату начала боевых действий или временной оккупации, вправе не уплачивать военный сбор за период с первого числа месяца боевых действий или началась временная оккупация такой территории, до последнего числа месяца, в котором были завершены такие активные боевые действия, пресечена возможность боевых действий или завершена временная оккупация.
При этом если плательщики сбора – физические лица – предприниматели – плательщики единого налога первой и второй групп не уплачивают единый налог и военный сбор, такие лица не заполняют декларацию плательщика единого налога – физического лица – предпринимателя за период, в котором единый налог и военный сбор не уплачивался.
Для таких плательщиков сбора, воспользовавшихся правом не уплачивать военный сбор, контролирующий орган не производит начисление авансовых взносов по военному сбору, определенное абзацем первым подпункта 1.11 настоящего пункта.
Налоговые обязательства по уплате военного сбора начисляются таким плательщикам сбора за периоды, за которые был уплачен военный сбор, отраженный в декларации плательщика единого налога.
Штрафные санкции и пеня за неуплату (неперечисление) или уплату (перечисление) не в полном объеме авансовых взносов по военному сбору в порядке и сроки, определенные настоящим Кодексом, к таким плательщикам не применяются.
Даты начала и завершения активных боевых действий, возникновения и прекращения возможности боевых действий или начала и завершения временной оккупации территории Украины определяются в соответствии с данными Перечня территорий , на которых ведутся (велись) боевые действия или временно оккупированных Российской Федерацией.
Перечень территорий, на которых ведутся боевые действия или временно оккупированных Российской Федерацией, определяется в установленном Кабинетом Министров Украины порядке.
Нормы этого пункта не применяются с первого числа месяца, следующего за месяцем, в котором проведена государственная регистрация изменения местоположения физического лица - предпринимателя на другую, чем указанная в абзаце первом этого подпункта, территорию Украины.
{Пункт 16 – 1 подраздела 10 раздела ХХ дополнен подпунктом 1.12 согласно Закону № 4113-IX от 04.12.2024 – по применению см. абзац второй пункта 1 раздела II}
1.13. Плательщики сбора - физические лица - предприниматели - плательщики единого налога первой и второй групп, не использующие труд наемных лиц, освобождаются от уплаты военного сбора в течение одного календарного месяца в год на время отпуска, а также за период болезни, продолжающейся 30 и более календарных дней, что подтверждается извлечением из Электронного реестра листов.
Информация о периоде ежегодного отпуска и сроках временной потери трудоспособности с обязательным добавлением выписки из Электронного реестра листков нетрудоспособности подается по заявлению в произвольной форме в соответствии с подпунктом 298.3.2 пункта 298.3 статьи 298 настоящего Кодекса.
{Пункт 16 – 1 подраздела 10 раздела ХХ дополнен подпунктом 1.13 согласно Закону № 4113-IX от 04.12.2024 – по применению см. абзац второй пункта 1 раздела II}
1.14. Установить, что с 1 января 2025 года по 31 декабря третьего календарного года, следующего за годом, в котором будет прекращено или отменено военное положение, введено Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины 24 февраля 2022 года № 2102-IX , при исчислении разницы между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов на аренду земельных участков плательщиками единого налога второй, третьей группы и физическими лицами - предпринимателями - плательщиками единого налога четвертой группы аренду земельных участков, определенных пунктами 297-1.2-297-1.5 статьи 297-1 настоящего Кодекса , включаются суммы военного сбора , уплаченного в соответствии с положениями настоящего пункта.
{Пункт 16 – 1 подраздела 10 раздела ХХ дополнен подпунктом 1.14 согласно Закону № 4113-IX от 04.12.2024 – по применению см. абзац второй пункта 1 раздела II; и с изменениями, внесенными Законом № 4835-IX от 07.04.2026 }
1.15. Первый налоговый (отчетный) период вновь созданных хозяйствующих субъектов, являющихся плательщиками сбора, указанными в подпунктах 2 и 3 подпункта 1.1 настоящего пункта, начинается с первого числа месяца, в котором состоялась их государственная регистрация, но не ранее 1 января 2025 года.
В случае государственной регистрации прекращения плательщиков сбора, указанных в подпунктах 2 и 3 подпункта 1.1 настоящего пункта, последним налоговым (отчетным) периодом считается период, в котором соответствующим контролирующим органом получено от государственного регистратора уведомление о проведении государственной регистрации такого прекращения.
{Пункт 16 – 1 подраздела 10 раздела ХХ дополнен подпунктом 1.16 согласно Закону № 4113-IX от 04.12.2024 – по применению см. абзац второй пункта 1 раздела II}
1.16. Годовое налоговое обязательство по военному сбору с доходов плательщиков, определенных пунктом 162.1 статьи 162 настоящего Кодекса, включаемых в состав общего годового налогооблагаемого дохода за 2024 год отчетный (налоговый) год и окончательный расчет налоговых обязательств по которым производится в поданной годовой налоговой декларации о ставкой военного сбора в размере 1,5 процента (кроме случаев, предусмотренных абзацем третьим настоящего подпункта).
Ставка военного сбора в размере 5 процентов применяется к доходам, включаемым в состав общего годового налогооблагаемого дохода и окончательный расчет налоговых обязательств по которым производится в поданной годовой налоговой декларации об имущественном положении и доходах, начисленных (выплаченных) налогоплательщикам начиная с 1 января 2025 года.
Сумма дохода от операций с имуществом, дохода в виде стоимости наследуемого или полученного в подарок имущества, подлежащего налогообложению в соответствии с положениями раздела IV настоящего Кодекса, получена налогоплательщиком после вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины по обеспечению сбалансированности бюджетных поступлений в период" размере 5 процентов независимо от указания таких доходов в годовой налоговой декларации об имущественном положении и доходах за 2024 год.
{Пункт 16 – 1 подраздела 10 раздела ХХ дополнен подпунктом 1.16 согласно Закону № 4113-IX от 04.12.2024 – по применению см. абзац второй пункта 1 раздела II}
1.17. Военный сбор, уплачиваемый в соответствии с этим пунктом, зачисляется в специальный фонд Государственного бюджета Украины и направляется на обеспечение потребностей Вооруженных Сил Украины.
{Пункт 16-1 подраздела 10 раздела ХХ дополнен подпунктом 1.17 согласно Закону № 4835-IX от 07.04.2026 }
{Подраздел 10 раздела XX дополнен пунктом 16-1 согласно Закону № 1621-VII от 31.07.2014 }
{Пункт 17 подраздела 10 раздела ХХ исключен на основании Закона № 71-VIII от 28.12.2014 }
18. В целях формирования реестра плательщиков налога на недвижимое имущество, отличное от земельного участка, владельцы объектов жилой и/или нежилой недвижимости (физические лица) на основании оригиналов документов о праве собственности на объекты недвижимости могут осуществлять сверку сведений относительно объектов жилой и/или нежилой недвижимости, находящихся в их собственности (1).
{ Подраздел 10 раздела XX дополнен пунктом 18 согласно Закону № 403-VII от 04.07.2013 ; в редакции Закона № 71-VIII от 28.12.2014 }
19. Установить, что к 1 января 2014 года органы, осуществляющие казначейское обслуживание бюджетных средств, в соответствии с Законом Украины "О Государственном бюджете Украины на 2013 год" на основании полученного от соответствующего контролирующего органа заключения с указанием суммы налога на добавленную стоимость, подлежащего возмещению из бюджета, выдают плательщику налога из бюджета суммы налога на добавленную стоимость путем получения финансового казначейского векселя, указанную в заключении сумму бюджетного возмещения путем выдачи в сроки, определенные пунктом 200.13 статьи 200 настоящего Кодекса, финансовых казначейских векселей сроком обращения до пяти лет с доходностью на уровне 5 процентов годовых.
Сумма налога на добавленную стоимость, подлежащая возмещению из бюджета путем выдачи финансовых казначейских векселей, делится на равные части, на каждую из которых выдается отдельный финансовый казначейский вексель со сроком платежа один, два, три, четыре и пять лет.
Выдача денежного казначейского векселя приравнивается к выдаче налогоплательщику суммы бюджетного возмещения методом перечисления средств с бюджетного счета на счет налогоплательщика.
По заявлению плательщика налога, поданной в орган, осуществляющий казначейское обслуживание бюджетных средств, дата предъявления векселя к уплате может быть перенесена на любую другую дату, следующую по дате предъявления векселя к уплате, в пределах календарного года, на который приходится дата уплаты по векселю.
Налогоплательщики имеют право осуществлять уплату любого согласованного денежного обязательства, уплачиваемого в Государственный бюджет Украины путем предъявления для уплаты (не ранее наступления срока платежа, определенного в векселе) органа, осуществляющего казначейское обслуживание бюджетных средств, финансового казначейского векселя, выданного в соответствии с настоящим пунктом. Такое предъявление приравнивается к уплате согласованного денежного обязательства путём перечисления средств со счета плательщика налога на бюджетный счет.
Сумма положительного значения разницы между суммой любого согласованного денежного обязательства, уплачиваемого в Государственный бюджет Украины, и суммой финансовых казначейских векселей, предъявляемых к уплате в счет такого согласованного денежного обязательства, уплачивается налогоплательщиком в бюджет средствами в порядке, установленном настоящим Кодексом.
Сумма отрицательного значения разницы между суммой любого согласованного денежного обязательства, уплачиваемого в Государственный бюджет Украины, и суммой финансовых казначейских векселей, предъявляемых к уплате в счет такого согласованного денежного обязательства, по желанию налогоплательщика на основании поданного им соответствующего заявления или на основании поданного им соответствующего заявления может или возмещения сумму могут выдаваться новые финансовые казначейские векселя, в которых дата предъявления векселя к уплате может быть перенесена на любую другую дату, наступающую по дате предъявления векселя к уплате, в пределах календарного года, на который приходится дата уплаты по векселю.
Выплата дохода по финансовым казначейским векселям производится в момент их предъявления к уплате органа, осуществляющего казначейское обслуживание бюджетных средств.
Порядок выдачи, обращения, учета и уплаты по финансовым казначейским векселям, выданным в соответствии с этим пунктом, утверждается Кабинетом Министров Украины в соответствии с законом.
{Подраздел 10 раздела XX дополнен пунктом 19 согласно Закону № 407-VII от 04.07.2013 }
20. Штрафные санкции за ошибки, допущенные при расчете денежных обязательств в соответствии с нормами статьи 39 настоящего Кодекса за период с 1 сентября 2013 по 31 декабря 2014 года, применяются в размере 1 гривна за каждое нарушение.
В случае самостоятельной корректировки налоговых обязательств с целью трансфертного ценообразования по результатам применения статьи 39 настоящего Кодекса за период с 1 сентября 2013 по 31 декабря 2014 штрафные санкции, предусмотренные статьей 50 настоящего Кодекса, не применяются.
{Подраздел 10 раздела XX дополнен пунктом 20 согласно Закону № 408-VII от 04.07.2013 ; в редакции Закона № 1260-VII от 13.05.2014 }
20 - 1 . Штрафные санкции за осуществление субъектами хозяйствования операций по реализации горючего в емкостях до двух литров без регистрации таких субъектов плательщиками акцизного налога, предусмотренные пунктом 117.3 статьи 117 настоящего Кодекса, не применяются с даты возникновения обязательства по такой регистрации.
Штрафные санкции за нарушение порядка регистрации акцизных накладных и расчетов корректировки к таким акцизным накладным в Едином реестре акцизных накладных, предусмотренные статьей 120 - 2 настоящего Кодекса, не применяются к лицам, реализующим топливо в емкостях до двух литров с даты возникновения обязательств.
{Подраздел 10 раздела XX дополнен пунктом 20-1 согласно Закону № 1797-VIII от 21.12.2016 }
{Пункт 21 подраздела 10 раздела XX исключен на основании Закона № 72-VIII от 28.12.2014 }
22. Единый государственный регистрационный веб-портал юридических лиц и физических лиц – предпринимателей создается в соответствии с законом. До создания этого веб-портала информация из реестров о взятии субъектов хозяйствования на учет в качестве налогоплательщиков и сборов, их регистрацию в качестве плательщиков налога на добавленную стоимость (в том числе как субъектов специального режима налогообложения) и единого налога обнародуются на официальном веб-сайте центрального органа исполнительной власти, реализующего государственную налоговую и таможенную налоговую.
{Подраздел 10 раздела XX дополнен пунктом 22 согласно Закону № 657-VII от 24.10.2013 ; с изменениями, внесенными Законом № 1797-VIII от 21.12.2016 }
23. Установить, что органы, осуществляющие казначейское обслуживание бюджетных средств, в соответствии с Законом Украины "О Государственном бюджете Украины на 2014 год" на основании полученных от соответствующего контролирующего органа реестров инвентаризации налогоплательщиков и выводов с указанием суммы налога на добавленную стоимость, подлежащего возмещению из бюджета, оформляют выдачу возмещение сумм налога добавленную стоимость облигациями внутреннего государственного займа, указанную в реестрах и выводах сумму бюджетного возмещения путем выдачи сроки, определенные пунктом 200.13 статьи 200 этого Кодекса, облигаций внутреннего государственного займа сроком обращения пять лет.
Оформление возмещения сумм налога на добавленную стоимость облигациями внутреннего государственного займа приравнивается к выдаче налогоплательщику суммы бюджетного возмещения путем перечисления средств с бюджетного счета на счет налогоплательщика.
Порядок выпуска, обращения, погашения указанных облигаций внутреннего государственного займа для возмещения сумм налога на добавленную стоимость, а также основных условий их выпуска утверждается Кабинетом Министров Украины.
{Подраздел 10 раздела XX дополнен пунктом 23 согласно Закону № 719-VII от 16.01.2014 с учетом изменений, внесенных Законом № 1165-VII от 27.03.2014 }
24. Установить, что в 2014 году отчет о контролируемых операциях, который в соответствии со статьей 39 настоящего Кодекса представляется центральному органу исполнительной власти, который обеспечивает формирование и реализует государственную налоговую и таможенную политику, за период с 1 сентября по 31 декабря 2013 года подается до 1 октября 2014 года.
{Подраздел 10 раздела XX дополнен пунктом 24 согласно Закону № 1260-VII от 13.05.2014 }
25. Самозанятые лица (физические лица - предприниматели, лица, осуществляющие независимую профессиональную деятельность), которые имели или не имели наемных работников, призваны на военную службу во время мобилизации или привлечены к исполнению обязанностей по мобилизации по должностям, предусмотренным штатами военного времени, во время особого периода, определенного Законом Украины "О мобильном, период их военной службы (с первого числа месяца, в котором лицо призвано на военную службу или в котором с лицом заключен контракт, но не ранее 24 февраля 2022 года, до последнего дня месяца, в котором лицо демобилизовано (освобождено с военной службы) освобождаются от обязанности начисления, уплаты и предоставления налоговой отчетности освобождаются от обязанности начисления, уплаты и представления налоговой отчетности по единому налогу в соответствии с главой 1 раздела XIV настоящего Кодекса, а также освобождаются от обязанности начисления, уплаты и представления отчетности по военному сбору в составе налоговой отчетности по налогу на доходы физических лиц или единому налогу в соответствии с пунктом 16-1 .
Основанием для такого увольнения являются сведения, полученные центральным органом исполнительной власти, реализующим государственную налоговую политику, из Единого государственного реестра призывников, военнообязанных и резервистов, о дате мобилизации, заключении контракта, демобилизации (увольнении с военной службы) самозанятого лица.
Центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную политику по вопросам национальной безопасности в военной сфере, сферах обороны и военного строительства в мирное время и особый период, предоставляет центральному органу исполнительной власти, реализующему государственную налоговую политику, в электронной форме сведения из Единого государственного реестра призывников, военнообязанных.
Если самозанятое лицо, призванное на военную службу по призыву во время мобилизации, на особый период, по контракту, имеет наемных работников и на срок своей воинской службы, на особый период уполномочивает другое лицо на выплату наемным работникам заработной платы и/или иных доходов, обязанность по начислению и удержанию налога на доходы лица несет такое уполномоченное лицо.
Налог на доходы физических лиц и военный сбор, начисленные и удержанные уполномоченным лицом по таким выплатам физическим лицам, уплачивается в бюджет демобилизованным (уволенным с военной службы) самозанятым лицом, в том числе лицом, проходившим военную службу по контракту, в течение 180 календарных дней со дня его военных санкций, пени.
Налоговая отчетность о суммах налога на доходы физических лиц и военного сбора, начисленные и удержанные уполномоченным лицом из наемных работников и других физических лиц в течение срока воинской службы самозанятого лица, представляется демобилизованным самозанятым лицом в течение 150 календарных дней со дня его демобилизации (увольнения с настоящих санкций) пени, предусмотренные настоящим Кодексом.
Положения этого пункта применяются с первого дня мобилизации, объявленной Указом Президента Украины от 17 марта 2014 № 303 "О частичной мобилизации", утвержденным Законом Украины "Об утверждении Указа Президента Украины "О частичной мобилизации".
На основании сведений о дате мобилизации, заключении контракта, демобилизации (увольнении с военной службы), полученных центральным органом исполнительной власти, реализующим государственную налоговую политику, из Единого государственного реестра призывников, военнообязанных и резервистов, контролирующий орган не производит начисление авансовых взносов по статье 2 и 5, предусмотренных . авансовых взносов по военному сбору, предусмотренных подпунктом 1.11 пункта 16 - 1 подраздела 10 раздела XX настоящего Кодекса, начиная с месяца, в котором контролирующим органом получены сведения о мобилизации такого физического лица - предпринимателя, заключен контракт, заканчивая месяцем, в котором такое лицо с демобилем.
Начисленные контролирующим органом за период мобилизации или действия контракта суммы авансовых взносов по единому налогу и военному сбору, суммы штрафных санкций и пени за неуплату (неперечисление) или уплату (перечисление) не в полном объеме авансовых взносов по единому налогу, налогу на доходы физических лиц, военному сбору в порядке и (аннулированию) за отчетные периоды, с учетом срока исковой давности, включая первого числа месяца, следующего за месяцем, в котором контролирующим органом получены сведения о мобилизации такого физического лица - предпринимателя, заключенный с таким лицом контракт.
Физическим лицам - предпринимателям, которые имели или не имели наемных работников, призванным на военную службу во время мобилизации или вовлеченным в исполнение обязанностей по мобилизации по должностям, предусмотренным штатами военного времени, во время особого периода, определенного Законом Украины "О мобилизационной подготовке и мобилизации налога на какого-либо органа по контролю за регистрацией на основании подпункта 8 подпункта 298.2.3 пункта 298.2 статьи 298 настоящего Кодекса при прохождении ими военной службы, контролирующий орган возобновляет такую регистрацию с даты аннулирования.
Самозанятое лицо, которое в связи с призывом на военную службу во время мобилизации, на особый период, прохождением воинской службы по контракту не придерживалось определенных настоящим Кодексом сроков выполнения налоговых обязанностей, возникших до даты мобилизации, заключения контракта и/или во время прохождения воинской службы, освобождается от ответственности, предусмотренной этим обязанностей в течение 180 календарных дней со дня демобилизации (увольнения с военной службы), окончание лечения (реабилитации).
В случае отсутствия в Едином государственном реестре призывников, военнообязанных и резервистов или неполучение центральным органом исполнительной власти, реализующей государственную налоговую политику, сведений о дате мобилизации, заключении контракта, демобилизации (увольнении с воинской службы) самозанятого лица (физического лица - предпринимателя, лица, имеющего заявление копию военного билета или копию другого документа, выданного соответствующим государственным органом, с указанием данных о призыве такого лица на военную службу по призыву во время мобилизации, на особый период, копию контракта. Процедуры освобождения от уплаты налогов, сборов, неначисления налогов, сборов, списания штрафных (финансовых) санкций, пени, возобновление регистрации в качестве плательщика единого налога, представление отчетности, уплаты и освобождения от ответственности применяются к самозанятым лицам, подавшим заявление и соответствующие документы в контролирующий орган в соответствии с настоящим пунктом.
{Подраздел 10 раздела XX дополнен пунктом 25 согласно Закону № 1275-VII от 20.05.2014 ; с изменениями, внесенными согласно Закону № 4113-IX от 04.12.2024 ; в редакции Закона № 4505-IX от 18.06.2025 }
26. Установить, что временно, на период действия Закона "Об обеспечении прав и свобод граждан и правовой режим на временно оккупированной территории Украины", для налогоплательщиков, которые на дату утраты действия Законом Украины "О создании свободной экономической зоны "Крым" и об особенностях осуществления экономической деятельности на временно оккупированной территории Украины" имеют налоговый адрес и/ Автономной Республики Крым и города Севастополя этот Кодекс применяется с учетом особенностей, определенных в этом пункте.
В настоящем пункте термины употребляются в следующем значении:
другая территория Украины - территория Украины, кроме временно оккупированной территории Автономной Республики Крым и города Севастополя и временно оккупированной территории, признанной в соответствии с Законом Украины "Об особенностях государственной политики по обеспечению суверенитета Украины на временно оккупированных территориях в Донецкой и Луганской областях".
Термин " временно оккупированная территория " для целей настоящего пункта употребляется в значении, определенном в Законе Украины "Об обеспечении прав и свобод граждан и правовом режиме на временно оккупированной территории Украины".
26.1. На временно оккупированной территории:
1 ) общегосударственные и местные налоги и сборы, определенные статьями 9 и 10 настоящего Кодекса, и военный сбор, определенный пунктом 16-1 этого подразделения, не взимаются;
2) налогоплательщики с налоговым адресом на временно оккупированной территории освобождаются от обязанности представления в контролирующие органы деклараций, отчетности и других документов, связанных с исчислением и уплатой налогов и сборов;
3) не производятся контролирующими органами камеральные, документальные и фактические проверки;
4) останавливается применение к налогоплательщикам норм статей 59 , 60 и 87-101 настоящего Кодекса;
5) останавливается начисление штрафных (финансовых) санкций (штрафов) и/или пени за несвоевременное погашение денежных обязательств и другие нарушения налогового, таможенного и иного законодательства, контроль за которым возложен на контролирующие органы.
26.2. Контролирующий орган осуществляет без подачи налогоплательщиком заявления списания налогового долга (в том числе штрафных санкций, пени и неуплаченных процентов за пользование рассрочкой (отсрочкой)) налогоплательщика с налоговым адресом на временно оккупированной территории, который по данным информационно-телекоммуникационных систем центрального органа исполнительной власти даты начала временной оккупации, определенной Законом Украины "Об обеспечении прав и свобод граждан и правовой режим на временно оккупированной территории Украины", и остался неуплаченным/непогашенным по состоянию на дату принятия решения о списании такого долга.
Такое списание производится без применения положений статьи 101 настоящего Кодекса и исключительно по данным, содержащимся в информационно-телекоммуникационных системах центрального органа исполнительной власти, реализующего государственную налоговую политику.
Списанные суммы подлежат восстановлению при выявлении обстоятельств, свидетельствующих об отсутствии оснований для списания.
Положения этого пункта не применяются в отношении лиц, на которые распространяются судебные процедуры, определенные законодательством по банкротству, и/или к которым применены специальные ограничительные меры (санкции), предусмотренные Законом Украины "О санкциях".
Уплаченные до даты принятия решения о списании налогового долга в соответствии с настоящим пунктом суммы налогового долга, штрафных санкций, пени и процентов за пользование рассрочкой (отсрочкой) не подлежат возврату на текущий счет налогоплательщика, не направляются на погашение денежного обязательства (налогового долга) по другим сборам. в случае отсутствия у налогоплательщика счетов в банках.
На списанные в соответствии с этим пунктом суммы не применяются штрафные санкции, не начисляется пеня, предусмотренные настоящим Кодексом, за период с даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и некоторые другие законодательные акты Украины об администрировании налогов и сборов на временно оккупированной территории Автономной Республики Крым и города Сева.
Списание налогового долга согласно этому подпункту является основанием для увольнения имущества налогоплательщика из-под налогового залога и его исключения из соответствующих государственных реестров.
На основании предоставленной контролирующим органом информации о списанных суммах налогового долга подлежат окончанию открытые государственной исполнительной службой исполнительные производства и прекращаются меры принудительного исполнения решений по взысканию налогового долга с налогоплательщиков, которым осуществляется списание сумм налогового долга согласно настоящему подпункту, в порядке, определенном Законом Украины ;
26.3. Любые доходы с источником их происхождения с другой территории Украины, которые начисляются (выплачиваются) в пользу лиц, имеющих налоговый адрес на временно оккупированной территории, облагаются налогом по правилам, установленным настоящим Кодексом для их выплаты (репатриации) за границу Украины.
26.4. В случае осуществления хозяйственных операций между лицами, имеющими налоговый адрес на временно оккупированной территории и налогоплательщиками, имеющими налоговый адрес на другой территории Украины, к таким операциям применяются положения статьи 39 настоящего Кодекса с учетом критериев, определенных подпунктом 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса.
26.5. Регистрация плательщиком налога на добавленную стоимость, в соответствии с требованиями статьи 183 настоящего Кодекса, лиц, налоговым адресом которых или одного из участников по договору о совместной деятельности, договором управления имуществом, соглашением о разделе продукции является временно оккупированная территория, контролирующими органами не проводится до истечения срока временной оккупации или изменения налогового адреса таким налогоплательщиком.
26.6. Налогоплательщикам, которые хранят горючее и/или спирт этиловый на временно оккупированной территории, запрещается на основании акта проведения инвентаризации объемов остатка горючего по состоянию на начало дня 1 марта 2016 года и/или акта проведения инвентаризации объемов остатков спирта этилового по состоянию на начало дня 1 июля 2019 года формуле, определенной пунктом 232.3 статьи 232 настоящего Кодекса, как объем, на который налогоплательщик вправе зарегистрировать корректировку в системе электронного администрирования реализации топлива и этилового спирта.
К налогоплательщикам, налоговым адресом которых является временно оккупированная территория, останавливается применение норм пунктов 213.2 и 213.3 статьи 213 и статей 225 , 226 , 229-233 настоящего Кодекса.
К налогоплательщикам, налоговым адресом которых является другая территория Украины, а местом осуществления деятельности является временно оккупированная территория, останавливается применение норм пунктов 213.2 и 213.3 статьи 213 и статей 225 , 226 , 229-233 настоящего Кодекса о деятельности, которая осуществляется по такому месту. территории.
26.7. Регистрация плательщиком акцизного налога в соответствии с требованиями пункта 212.3 статьи 212 настоящего Кодекса лиц, налоговым адресом и/или местом осуществления деятельности которых является временно оккупированная территория, контролирующими органами не производится до истечения срока временной оккупации или изменения налогового адреса и/или места осуществления деятельности на другую территорию Украины.
Регистрация плательщиком единого налога в соответствии с требованиями статей 298 и 299 настоящего Кодекса лиц, налоговым адресом которых является временно оккупированная территория, контролирующими органами не производится до истечения срока временной оккупации или изменения налогового адреса на другую территорию Украины.
26.8. Доходы физического лица - гражданина Украины, имеющего налоговый адрес на временно оккупированной территории, полученные в виде стоимости унаследованного (подаренного) имущества (средства, имущество, имущественные или неимущественные права), облагаются налогом на доходы физических лиц и военным сбором по общим правилам налогообложения, установленным.
С доходов, полученных в виде стоимости наследуемого (подаренного) имущества (средства, имущество, имущественные или неимущественные права) в пределах, подлежащих налогообложению, налог на доходы физических лиц и военный сбор уплачиваются наследниками - гражданами Украины, имеющими налоговый адрес на временно оккупированной территории (до оккупированной территории) сельских населенных пунктах - к оформлению уполномоченным должностным лицом соответствующего органа местного самоуправления по месту открытия наследства.
После государственной регистрации прекращения предпринимательской деятельности физических лиц - предпринимателей, налоговым адресом которых является временно оккупированная территория, процедуры и действия по обеспечению окончательных расчетов по налогам от осуществления предпринимательской деятельности и представление налоговой отчетности, в соответствии с требованиями настоящего Кодекса могут проводиться по месту нахождения таких лиц в случае их обращения в соответствующие контролирующие органы.
26.9. Доходы физических лиц, в том числе наемных работников, имеющих постоянное место жительства на временно оккупированной территории, в частности заработная плата и другие подобные выплаты и компенсации, выплачиваемые налоговыми агентами, в том числе работодателями, с местонахождением на другой территории Украины, облагаются налогом по общим правилам по местонахождению (налога).
26.10. В случае осуществления начисления (выплаты) физическим лицам - предпринимателям (независимо от системы налогообложения), налоговым адресом которых является временно оккупированная территория, дохода от осуществления ими предпринимательской деятельности предприятие и/или самозанятое лицо, которые начисляют (выплачивают) такой доход, обязаны удержать налог на доходы. При этом таких лиц не распространяется действие пункта 177.8 статьи 177 и подпункта 2 пункта 297.1 статьи 297 этого Кодекса.
Доходы от осуществления предпринимательской деятельности, облагаемые налогом в соответствии с настоящим подпунктом, не включаются в общий налогооблагаемый доход физического лица - предпринимателя и/или доход физического лица - предпринимателя плательщика единого налога.
26.11. Любые налоги, сборы, взимаемые на временно оккупированной территории, не изменяют размер налоговых обязательств по налогам, сборам, начисленным (подлежащим взысканию) на другой территории Украины.
26.12. Контролирующий орган осуществляет аннулирование регистрации плательщиков единого налога третьей группы, имеющих налоговый адрес на временно оккупированной территории, по данным информационно-телекоммуникационных систем центрального органа исполнительной власти, реализующего государственную налоговую политику, без принятия решения по каждому отдельному налогоплательщику.
{Подраздел 10 раздела XX дополнен пунктом 26 согласно Закону № 1636-VII от 12.08.2014 ; в редакции Закона № 1617-IX от 01.07.2021 }
27. Установить, что по результатам осуществления хозяйственной деятельности за последний отчетный (налоговый) период 2014 года плательщики сбора за осуществление некоторых видов предпринимательской деятельности, сбора в виде целевой надбавки к действующему тарифу на природный газ для потребителей всех форм собственности, сбора за места для парковки транспортных средств, туристического сбора, сбора на развитие регистрацию транспортного средства, сбора в виде целевой надбавки к действующему тарифу на электрическую и тепловую энергию, кроме электроэнергии, произведенной квалифицированными когенерационными установками, сбора за специальное использование лесных ресурсов, сбора за пользование радиочастотным ресурсом Украины, сбора за специальное использование воды, платы за пользование недр выбросы в атмосферный воздух загрязняющих веществ передвижными источниками загрязнения, акцизного налога с операций по отчуждению ценных бумаг и операций с деривативами, представляют налоговые декларации (расчеты) по таким налогам и сборам в порядке, установленном настоящим Кодексом.
{Подраздел 10 раздела XX дополнен пунктом 27 согласно Закону № 71-VIII от 28.12.2014 }
{Пункт 28 подраздела 10 раздела XX исключен на основании Закона № 129-IX от 20.09.2019 }
29. Временно до 1 января 2016 года устанавливается сбор в виде целевой надбавки к действующей цене на природный газ для потребителей всех форм собственности.
{Абзац первый пункта 29 подраздела 10 раздела XX с изменениями, внесенными Законом № 812-VIII от 24.11.2015 }
1.1. Плательщиками сбора являются субъекты хозяйствования и их обособленные подразделения, в том числе уполномоченные лица договоров простого общества, которые:
а) осуществляют деятельность по снабжению природным газом потребителям на основании заключенных с ними договоров;
б) потребляют импортируемый ими природный газ в качестве топлива или сырья;
в) потребляют добываемый ими природный газ как топливо или сырье.
1.2. Объектом налогообложения сбором является стоимость природного газа в объеме:
а) отпущенном каждой категории потребителей в отчетном периоде, которая определяется на основании актов приемки-передачи газа, подписанных плательщиком и соответствующим потребителем (для бытовых потребителей - на основании учетных документов), для плательщиков, определенных в подпункте "а" подпункта 1.1 настоящего пункта;
{Подпункт "а" подпункта 1.2 пункта 29 подраздела 10 раздела XX с изменениями, внесенными согласно Закону № 812-VIII от 24.11.2015 }
б) импортируемом в отчетном периоде плательщиком, определенным в подпункте "б" подпункта 1.1 настоящего пункта;
в) добытом и потребленном как топливо или сырье нефтегазодобывающим предприятием или его подразделениями, определенные плательщиками в подпункте "в" подпункта 1.1 настоящего пункта, за исключением объема природного газа, признанного рециркулирующим в соответствии с разделом I, который определяется плательщиком по показателям измерительных устройств, указанных в журнале утвержденных плательщиком в соответствии с требованиями лицензионных условий схем движения добытого углеводородного сырья на производственных участках и местах хранения с учетом состава исходного сырья, условий конкретного производства, особенностей технологического процесса.
1.3.1. Сбор взимается в размере 2 процентов на объемы природного газа, поставляемые для следующих категорий потребителей:
а) предприятия коммунальной теплоэнергетики, тепловые электростанции, электроцентрали и котельные субъектов хозяйствования, в частности блочные (модульные) котельные (в объеме, используемого для предоставления населению услуг по отоплению и горячему водоснабжению, при ведении такими субъектами отдельного приборного и бухгалтерского учета тепла и горячей);
б) бюджетные учреждения;
в) промышленные и другие хозяйствующие субъекты и их обособленные подразделения, использующие природный газ;
г) субъекты хозяйствования, определенные в подпункте "б" подпункта 1.1 настоящего пункта;
ґ) субъекты хозяйствования, в том числе уполномоченные лица простых обществ, определенные в подпункте "в" подпункта 1.1 настоящего пункта.
1.3.2. На объемы природного газа, поставляемого для бытовых потребителей, сбор взимается в размере 4 процентов.
{Подпункт 1.3.2 подпункта 1.3 пункта 29 подраздела 10 раздела XX с изменениями, внесенными согласно Закону № 812-VIII от 24.11.2015 }
1.4. Потребителями являются следующие категории: бытовые потребители, бюджетные учреждения, предприятия коммунальной теплоэнергетики, тепловые электростанции, электроцентрали и котельные субъектов, в том числе блочные (модульные) котельные, другие субъекты хозяйствования и их обособленные подразделения, которые используют природный газ для производства товаров и предоставления услуг.
{Подпункт 1.4 пункта 29 подраздела 10 раздела XX с изменениями, внесенными Законом № 812-VIII от 24.11.2015 }
1.5. Под действующей ценой на газ следует понимать:
{Абзац первый подпункта 1.5 пункта 29 подраздела 10 раздела XX с изменениями, внесенными согласно Закону № 812-VIII от 24.11.2015 }
а) договорную цену природного газа как товара (без учета тарифов на его транспортировку и распределение, торговой наценки поставщика природного газа в пределах максимальной торговой наценки, определяемой Кабинетом Министров Украины в соответствии со статьей 11 Закона Украины "О рынке природного газа", и суммы налога на добавленную стоимость) для плательщиков, определенных в подпункте 1;
{Подпункт "а" подпункта 1.5 пункта 29 подраздела 10 раздела XX в редакции Закона № 812-VIII от 24.11.2015 }
б) таможенную стоимость оформления природного газа для плательщиков, определенных в подпункте "б" подпункта 1.1 настоящего пункта;
в) среднюю таможенную стоимость импортируемого природного газа для плательщиков, определенных в подпункте "в" подпункта 1.1 настоящего пункта. Средняя таможенная стоимость импортного природного газа, сложившаяся в процессе его таможенного оформления при ввозе на территорию Украины за налоговый (отчетный) период, исчисляется центральным органом исполнительной власти, реализующим государственную налоговую и таможенную политику, и передается им до 5 числа месяца, следующего за налоговым (отчетным) периодом, который до 10 числа месяца, следующего за налоговым (отчетным) периодом, размещает на своем официальном веб-сайте в специальном разделе.
1.6. Базовый налоговый (отчетный) период для сбора равен календарному месяцу.
1.7. Налоговые декларации сбора представляются плательщиками сбора контролирующим органам в сроки, определенные для месячного налогового (отчетного) периода, по месту налоговой регистрации.
Форма налоговой декларации устанавливается в порядке, предусмотренном статьей 46 настоящего Кодекса.
Сбор платится плательщиками сбора в сроки, определенные для месячного налогового (отчетного) периода, по месту налоговой регистрации.
1.8. Плательщики, определенные в подпункте "б" подпункта 1.1 настоящего пункта, уплачивают сбор до или в день подачи таможенной декларации.
{Подраздел 10 раздела XX дополнен пунктом 29 согласно Закону № 71-VIII от 28.12.2014 }
30. Установить, что временно, в течение действия ратифицированных Верховной Радой Украины международных договоров (соглашений) Украины по вопросам космической деятельности по созданию космической техники (включая агрегаты, системы и их комплектующие для космических комплексов, космических ракет-носителей, космических аппаратов и наземных сегментов космических18), но не2 субъекты космической деятельности, которые получили лицензию на право ее осуществления и участвуют в реализации таких договоров (сделок), освобождаются от уплаты налога на имущество, отличное от земельного участка согласно перечню , утверждаемому Кабинетом Министров Украины.
{Подраздел 10 раздела XX дополнен пунктом 30 согласно Закону № 71-VIII от 28.12.2014 }
31. По результатам деятельности в 2015 году штрафные (финансовые) санкции в отношении плательщиков налога на прибыль предприятий за нарушение порядка исчисления, правильности заполнения налоговых деклараций по налогу на прибыль предприятий и полноты его уплаты не применяются.
{Подраздел 10 раздела XX дополнен пунктом 31 согласно Закону № 71-VIII от 28.12.2014 }
32. Временно, до 1 июля 2015 года, установить, что в случаях, когда налоговый долг возник в результате неуплаты денежного обязательства, самостоятельно определенного налогоплательщиком в налоговой декларации или уточняющему расчету, подаваемого контролирующему органу в установленные настоящим Кодексом сроки, взыскание средств за счет таковой/налогоплательщика банках, осуществляется по решению руководителя контролирующего органа без обращения в суд при условии, если такой налоговый долг превышает 5 миллионов гривен и отсутствуют обязательства государства по возврату такому налогоплательщику ошибочно и/или излишне уплаченных им денежных обязательств.
В таких случаях:
решение о взыскании средств со счетов такого плательщика в банках является требованием взыскателя к должнику, подлежащему немедленному и обязательному исполнению путем инициирования перевода в платежной системе по правилам соответствующей платежной системы;
решение о взыскании наличных денежных средств вручается такому налогоплательщику и является основанием для взыскания. Взыскание наличных денежных средств осуществляется в порядке, определенном Кабинетом Министров Украины.
{Подраздел 10 раздела XX дополнен пунктом 32 согласно Закону № 71-VIII от 28.12.2014 }
33. Установить, что в 2015 год ставки налога для объектов нежилой недвижимости, находящихся в собственности физических и юридических лиц, определены пунктом 266.5.1. пункта 265.5 статьи 265 настоящего Кодекса не могут превышать 1 процент минимальной заработной платы, установленной законом на 1 января отчетного (налогового) года за 1 кв. метр для объектов нежилой недвижимости.
{Подраздел 10 раздела XX дополнен пунктом 33 согласно Закону № 71-VIII от 28.12.2014 }
34. Установить, что для контролируемых операций с резидентами, совершенных до 1 января 2015, пропорциональная корректировка осуществляется по правилам, действовавшим до 1 января 2015 года.
{Подраздел 10 раздела XX дополнен пунктом 34 согласно Закону № 609-VIII от 15.07.2015 }
35. Временно, до 31 декабря 2016 года включительно, налогоплательщикам, объем доходов и/или операций которых за предыдущий (отчетный) год составлял менее 20 млн гривен, штрафные (финансовые) санкции, начисленные на сумму налогового обязательства, которую налогоплательщик уплатил без обжалования налогового уведомления-решения в сроки дня уплаты такого налогового обязательства в порядке, установленном центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику. Указанная норма не применяется в случае повторного в течение года определения контролирующим органом суммы налогового обязательства по одному и тому же налогу или сбору. При этом при отмене штрафной санкции соответствующее уплаченное налоговое обязательство не подлежит дальнейшему обжалованию.
{Подраздел 10 раздела XX дополнен пунктом 35 согласно Закону № 655-VIII от 17.07.2015 }
36. В случае если судом по результатам рассмотрения уголовного производства об уголовном правонарушении, которое было начато до дня вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины относительно уменьшения налогового давления на налогоплательщиков" и предметом которого являются налоги, сборы, вынесен обвинительный приговор, вступивший в законную силу. вынесено определение о закрытии уголовного производства по нереабилитирующим основаниям по этому вопросу, налоговое уведомление-решение по результатам такой проверки принимается контролирующим органом в течение 10 рабочих дней со дня, следующего за днем получения этим контролирующим органом соответствующего судебного решения (обвинительный приговор, определение о закрытии уголовного производства по непроизводству).
{Подраздел 10 раздела XX дополнен пунктом 36 согласно Закону № 655-VIII от 17.07.2015 }
37. Выполнение контролирующими органами плана реструктуризации, подписанного по закону о финансовой реструктуризации (далее - план реструктуризации), или плана санации, утвержденного согласно законодательству, регулирующего отношения по вопросам восстановления платежеспособности должника или признания его банкротом, с учетом особенностей, установленных законом по финансовой реструктуризации (далее - план финансовой реструктуризации) в соответствии с Законом Украины "О финансовой реструктуризации" осуществляется с учетом особенностей, установленных настоящим пунктом.
{Абзац первый пункта 37 подраздела 10 раздела XX с изменениями, внесенными Законом № 425-IX от 20.12.2019 }
Реструктуризация налогового долга и денежных обязательств налогоплательщика на условиях плана реструктуризации или плана санации осуществляется в соответствии с настоящим пунктом и не требует заключения отдельного договора о рассрочке (отсрочке) согласно статье 100 настоящего Кодекса.
Реструктуризация налогового долга и денежных обязательств налогоплательщика согласно этому пункту осуществляется контролирующими органами путем аннулирования (прощения), рассрочки (отсрочки) налогового долга и денежных обязательств.
Операции по реструктуризации задолженности в соответствии с планом реструктуризации или планом санации не признаются контролируемыми операциями в соответствии со статьей 39 настоящего Кодекса и к ним не применяются требования настоящего Кодекса, установленные для контролируемых операций.
Контролирующие органы осуществляют списание, рассрочку (отсрочку) налогового долга и денежных обязательств налогоплательщика в течение 10 рабочих дней со дня подписания плана реструктуризации или утверждения плана санации.
{Абзац пятый пункта 37 подраздела 10 раздела XX с изменениями, внесенными Законом № 425-IX от 20.12.2019 }
Контролирующие органы обязаны списать часть налогового долга пропорционально части аннулированных (прощенных) кредиторами обязательств должника в соответствии с планом реструктуризации или планом санации. Рассрочка (отсрочка) или списание налогового долга производится на условиях плана реструктуризации или плана санации. Такие условия должны быть не хуже условий удовлетворения требований других кредиторов, определенные планом реструктуризации или планом санации. Общий срок погашения рассроченного (отложенного) налогового долга не может превышать трех лет со дня подписания плана реструктуризации или утверждения плана санации.
{Абзац шестой пункта 37 подраздела 10 раздела XX с изменениями, внесенными Законом № 425-IX от 20.12.2019 }
Имущество плательщика налога освобождается от налогового залога и от административного ареста со дня подписания плана реструктуризации или утверждения плана санации.
{Абзац седьмой пункта 37 подраздела 10 раздела XX с изменениями, внесенными Законом № 425-IX от 20.12.2019 }
Погашение реструктуризированных налоговых обязательств осуществляется налогоплательщиком на условиях плана реструктуризации или плана санации. В случае невыполнения плательщиком налога своих обязанностей по погашению реструктуризированных налоговых обязательств срок выполнения налоговых обязательств считается наступившим.
Не подлежат списанию и/или реструктуризации налоговый долг и денежные обязательства налогоплательщика по налогу на доходы физических лиц и по единому взносу на общеобязательное государственное социальное страхование, кроме штрафных санкций и пени.
Признается безнадежным независимо от критериев определения налогового долга безнадежным, установленных в статье 101 настоящего Кодекса, и подлежит списанию контролирующими органами:
налоговый долг налогоплательщика, возникший более чем за три года до дня начала процедуры финансовой реструктуризации в соответствии с законом о финансовой реструктуризации;
налоговый долг налогоплательщика, возникший в течение трех лет до дня начала процедуры финансовой реструктуризации в соответствии с законом о финансовой реструктуризации, который списывается на условиях плана реструктуризации или плана санации;
применены штрафные санкции и пеня, начисленные налогоплательщику к дате начала процедуры финансовой реструктуризации в соответствии с законом о финансовой реструктуризации, по которым продолжаются процедуры административного или судебного обжалования.
Подлежат рассрочке (отсрочке) несписанный налоговый долг и денежные обязательства налогоплательщика, возникшие ко дню начала процедуры финансовой реструктуризации в соответствии с законом о финансовой реструктуризации, на условиях плана реструктуризации или плана санации.
Прекращение плана реструктуризации или плана санации является основанием для начисления пени, штрафных и финансовых санкций в соответствии с законодательством на неуплаченную сумму задолженности по налогам (сборам).
{Подраздел 10 раздела XX дополнен пунктом 37 согласно Закону № 909-VIII от 24.12.2015 }
38. Установить, что временно, на период проведения антитеррористической операции и/или осуществления мероприятий по обеспечению проведения операции Объединенных сил (ООС), для налогоплательщиков, которые по состоянию на 14 апреля 2014 года имели местонахождение (место жительства) на временно оккупированной территории, которая признана таковой в соответствии с Постановлением Верховной Рады Украины "О областей временно оккупированными территориями", или в населенных пунктах на линии столкновения, и/или налогоплательщиков, имеющих объекты налогообложения местными налогами, сборами на этих территориях, взимание налогов и сборов осуществляется с учетом особенностей, определенных в настоящем пункте. Действие этого пункта не распространяется на территорию Украины, признанную временно оккупированной в соответствии с Законом Украины "Об обеспечении прав и свобод граждан и правовом режиме на временно оккупированной территории Украины".
{Абзац первый пункта 38 подраздела 10 раздела ХХ с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
38.1. В настоящем пункте термины употребляются в следующем значении:
временно оккупированная территория - территория отдельных районов, городов, поселков и сел Донецкой и Луганской областей, определенная в соответствии с Постановлением Верховной Рады Украины "О признании отдельных районов, городов, поселков и сел Донецкой и Луганской областей временно оккупированными территориями", на котором органы государственной власти временно не осуществляют свои полномочия. Перечень населенных пунктов, территории которых органы государственной власти временно не осуществляют свои полномочия, определяется Кабинетом министров Украины;
территория населенных пунктов на линии столкновения – территория населенных пунктов, расположенных на линии столкновения, перечень которых определен Кабинетом Министров Украины;
другая территория Украины – территория Украины, кроме временно оккупированной территории и территории населенных пунктов на линии столкновения.
Термины "период проведения антитеррористической операции" и "территория проведения антитеррористической операции" употребляются в этом пункте в значении, приведенном в Законе Украины "О временных мерах на период проведения антитеррористической операции".
38.2. На период проведения антитеррористической операции и/или осуществления мероприятий по обеспечению проведения операции Объединенных сил (ООС) для налогоплательщиков, местонахождением (местом жительства) которых по состоянию на 14 апреля 2014 года была временно оккупирована территория и/или территория населенных пунктов на линии столкновения и которые по состоянию на 1 января 2017 территорий на другую территорию Украины:
{Абзац первый подпункта 38.2 пункта 38 подраздела 10 раздела ХХ с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
1) останавливается начисление штрафных (финансовых) санкций (штрафов) и/или пени за несвоевременное погашение определенных на 14 апреля 2014 года денежных обязательств;
2) останавливается применение норм статей 59 , 60 (в части налоговых требований), 87-101 настоящего Кодекса.
Отсчет срока давности, определенный статьей 102 настоящего Кодекса, останавливается на период, в течение которого к налогоплательщикам, указанным в настоящем подпункте, не применялись меры взыскания, предусмотренные статьями 59 , 60 , 87-101 настоящего Кодекса.
Нормы этого подпункта не применяются:
с даты регистрации изменения места жительства физическим лицом - налогоплательщиком и переселение на другую территорию Украины на постоянное место жительства, место жительства внутри перемещенного лица и проведение регистрационного действия по изменению места жительства физического лица - предпринимателя;
с даты регистрации изменения местонахождение юридического лица на другую территорию Украины.
38.3. Для налогоплательщиков - самозанятых физических лиц во время особого периода, определенного Законом Украины "О мобилизационной подготовке и мобилизации", призванных на военную службу во время мобилизации или привлеченных к исполнению обязанностей по мобилизации по должностям, предусмотренным штатами военного времени, нормы подпункта 38.2 этого пункта применяются.
38.4. Если фактическим местонахождением филиала, представительства, обособленного или иного структурного подразделения юридического лица есть:
временно оккупированная территория, а местонахождением соответствующего юридического лица является другая территория Украины или территория населенных пунктов на линии столкновения, такое юридическое лицо, обособленное или иное структурное подразделение, уполномоченное начислять, удерживать и уплачивать (перечислять) в бюджет или на единый счет налога, сборы в случаях, Кодексом в рамках деятельности, проводимой через такие филиалы, представительства, обособленные или другие структурные подразделения, за весь период проведения антитеррористической операции и/или осуществления мероприятий по обеспечению проведения операции Объединенных сил (ООС);
{Абзац второй подпункта 38.4 пункта 38 подраздела 10 раздела ХХ с изменениями, внесенными Законами № 2628-VIII от 23.11.2018 , № 190-IX от 04.10.2019 }
другая территория Украины или территория населенных пунктов на линии столкновения, а местонахождением соответствующего юридического лица является временно оккупированная территория, такие филиалы, представительства, обособленные или другие структурные подразделения состоят на учете как отдельные налогоплательщики и сборы и уплачивают налоги и сборы на условиях и в порядке, определенных этим Кодексом.
38.5. Налогоплательщики, местонахождением (местом проживания) которых являются временно оккупированная территория и осуществляющие производство (импорт) алкогольных напитков и/или табачных изделий на указанной территории, не имеют права заказывать марки акцизного налога для маркировки алкогольных напитков и/или табачных изделий, производимых на временно.
Ввоз на другую территорию Украины и территорию населенных пунктов на линии столкновения табачных изделий и/или алкогольных напитков, произведенных на временно оккупированной территории, запрещается.
К налогоплательщикам, местонахождению (месту жительства) и/или месту осуществления деятельности которых является временно оккупированная территория, останавливается применение норм пунктов 213.2 и 213.3 статьи 213 и статей 225 , 229 настоящего Кодекса.
38.6. Объекты жилой и нежилой недвижимости, расположенные на временно оккупированной территории, находящиеся в собственности физических или юридических лиц, не являются объектом налогообложения налогом на недвижимое имущество, отличное от земельного участка, в соответствии со статьей 266 настоящего Кодекса в период с 14 апреля 2014 года по 31 декабря года/ в (ООС).
{Абзац первый подпункта 38.6 пункта 38 подраздела 10 раздела ХХ с изменениями, внесенными Законами № 2628-VIII от 23.11.2018 , № 466-IX от 16.01.2020 }
При исчислении налогооблагаемой базы объектов недвижимости, в том числе их долей, находящихся в собственности физических лиц, контролирующим органом не учитываются объекты недвижимости, не являющиеся объектом налогообложения в соответствии с настоящим подпунктом.
{Подпункт 38.6 пункта 38 подраздела 10 раздела ХХ дополнен новым абзацем согласно Закону № 905-IX от 17.09.2020 }
Объекты жилой и/или нежилой недвижимости, расположенные на территории населенных пунктов на линии столкновения, которые находятся в собственности физических или юридических лиц, не являются объектом налогообложения налогом на недвижимое имущество, отличное от земельного участка, в соответствии со статьей 266 настоящего Кодекса в период с 14 апреля 2014 года по 2.
{Подпункт 38.6 пункта 38 подраздела 10 раздела ХХ дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
В связи с этим налогоплательщики - юридические лица, объекты налогообложения которых расположены на территории населенных пунктов на линии столкновения, начиная с 1 марта 2020 года самостоятельно исчисляют сумму налога на недвижимое имущество, отличное от земельного участка, и подают до 20 апреля 2020 года контролирующему органу по месту регистрации, предусмотренном статьей 46 настоящего Кодекса, с разбивкой годовой суммы равными долями поквартально начиная с 1 марта 2020 года.
{Подпункт 38.6 пункта 38 подраздела 10 раздела ХХ дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
Начисленные и оплаченные за период проведения антитеррористической операции суммы налога на недвижимое имущество, отличное от земельного участка, согласно статье 266 настоящего Кодекса за объекты жилой и нежилой недвижимости, расположенные на временно оккупированной территории, и/или территории проведения антитеррористической операции, не подлежат возврату на текущий счет налогоплательщика долга) по другим налогам, сборам, не возвращаются в наличной форме по чеку в случае отсутствия у налогоплательщика счета в банке. К указанным суммам излишне уплаченных денежных обязательств не применяются сроки давности, установленные статьей 102 настоящего Кодекса, кроме сумм излишне уплаченных налоговых обязательств налогоплательщиков, прекращающих свою деятельность.
{Абзац подпункта 38.6 пункта 38 подраздела 10 раздела ХХ с изменениями, внесенными согласно Закону № 466-IX от 16.01.2020 }
38.7. Не начисляется и не уплачивается в период с 14 апреля 2014 года по 31 декабря года, в котором завершено проведение антитеррористической операции и/или операции Объединенных сил (ООС), плата за землю (земельный налог и арендная плата за земельные участки государственной и коммунальной собственности) за земельные участки, находящиеся на территории, временно оккупированные аренды, физических или юридических лиц.
Не начисляется и не уплачивается в период с 14 апреля 2014 года по 29 февраля 2020 года включительно, плата за землю (земельный налог и арендная плата за земельные участки государственной и коммунальной собственности) за земельные участки (кроме земель сельскохозяйственного назначения), расположенные в территории населенных пунктов на линии соприкосновения юридические лица.
{Абзац второй подпункта 38.7 пункта 38 подраздела 10 раздела ХХ с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
В связи с этим налогоплательщики - юридические лица, объекты налогообложения которых расположены на территории населенных пунктов на линии столкновения, начиная с 1 марта 2020 года самостоятельно исчисляют сумму налога платы за землю (земельный налог и арендная плата за земельные участки государственной и коммунальной собственности) за земельные участки (кроме земель 2) контролирующему органу по месту регистрации объекта налогообложения декларацию по форме, установленной в порядке, предусмотренном статьей 46 настоящего Кодекса, с разбивкой годовой суммы равными долями по месяцам начиная с 1 марта 2020 года.
{Подпункт 38.7 пункта 38 подраздела 10 раздела ХХ дополнен новым абзацем согласно Закону № 466-IX от 16.01.2020 }
{Положение первого предложения абзаца подпункта 38.7 пункта 38 подраздела 10 раздела XX признано не соответствующими Конституции Украины (являющиеся неконституционными), согласно Решению Конституционного Суда № 3-р(I)/2019 от 05.06.2019 } землю в соответствии со статьями 269-289 настоящего Кодекса за земельные участки, расположенные на временно оккупированной территории, и/или территории проведения антитеррористической операции, не подлежат возврату на текущий счет налогоплательщика, не направляются на погашение денежного обязательства (налогового долга) по другим налогам в банке. К указанным суммам излишне уплаченных денежных обязательств не применяются сроки давности, установленные статьей 102 настоящего Кодекса, кроме сумм излишне уплаченных налоговых обязательств налогоплательщиков, прекращающих свою деятельность.
{Абзац четвертый подпункта 38.7 пункта 38 подраздела 10 раздела ХХ с изменениями, внесенными Законом № 466-IX от 16.01.2020 }
{Подпункт 38.7 пункта 38 подраздела 10 раздела ХХ с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 }
38.8. Земельные участки, расположенные на временно оккупированной территории и находящиеся в собственности или пользовании плательщиков единого налога четвертой группы, не являются объектом налогообложения единым налогом в период с 14 апреля 2014 по 31 декабря года, в котором завершено проведение антитеррористической операции и/или операции Объединенных сил (ООС).
{Абзац первый подпункта 38.8 пункта 38 подраздела 10 раздела XX с изменениями, внесенными согласно Закону № 2245-VIII от 07.12.2017 }
Для плательщиков единого налога четвертой группы, у которых местонахождением всех земельных участков является временно оккупированная территория, для перехода на упрощенную систему налогообложения или подтверждения статуса плательщика единого налога четвертой группы в году, следующем после года, в котором завершено проведение антитеррористической операции и/или операции Объединенных сил (ООС), расчет доли .
{Абзац второй подпункта 38.8 пункта 38 подраздела 10 раздела XX с изменениями, внесенными согласно Закону № 2245-VIII от 07.12.2017 }
{Подпункт 38.8 пункта 38 подраздела 10 раздела ХХ с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 }
38.9. При начислении (выплаты) физическим лицам - предпринимателям, местонахождением или местожительством которых является временно оккупированная территория (независимо от системы налогообложения), дохода от осуществления ими предпринимательской деятельности предприятие и/или самозанятое лицо, которые начисляют (выплачивают) такой доход, обязаны удержать налог на доход. При этом таких лиц не распространяется действие пункта 177.8 статьи 177 и подпункта 2 пункта 297.1 статьи 297 этого Кодекса.
Доходы от осуществления предпринимательской деятельности, облагаемые налогом в соответствии с настоящим подпунктом, не включаются в общий налогооблагаемый доход физического лица - предпринимателя и/или доход физического лица - предпринимателя плательщика единого налога.
{Подпункт 38.9 пункта 38 подраздела 10 раздела ХХ в редакции Закона № 466-IX от 16.01.2020 }
38.10. В целях налогообложения налогом на добавленную стоимость внеоборотные активы, приобретенные (построенные, сооруженные, созданные) до 14 апреля 2014 года и которые по состоянию на 1 января 2017 года находятся на временно оккупированной территории Автономной Республики Крым и города Севастополя, временно оккупированной территории и/или территории:
{Абзац первый подпункта 38.10 пункта 38 подраздела 10 раздела XX с изменениями, внесенными Законами № 2245-VIII от 07.12.2017 , № 1617-IX от 01.07.2021 }
назначаемыми для использования (или начинают/начали использоваться) в операциях, не являющихся хозяйственной деятельностью налогоплательщика;
непроизводственными внеоборотными активами, непроизводственными основными средствами или непроизводственными нематериальными активами в понимании настоящего Кодекса.
{Абзац третий подпункта 38.10 пункта 38 подраздела 10 раздела XX в редакции Закона № 2245-VIII от 07.12.2017 }
В целях налогообложения налогом на добавленную стоимость товары, приобретенные, произведенные до 14 апреля 2014 года и по состоянию на 1 января 2017 года находящиеся на временно оккупированной территории, не считаются:
{Подпункт 38.10 пункта 38 подраздела 10 раздела XX дополнен абзацем четвертым согласно Закону № 2245-VIII от 07.12.2017 }
назначаемыми для использования (или начинают/начали использоваться) в операциях, не являющихся хозяйственной деятельностью налогоплательщика.
{Подпункт 38.10 пункта 38 подраздела 10 раздела XX дополнен абзацем пятым согласно Закону № 2245-VIII от 07.12.2017 }
Положения подпунктов "в" и "г" пункта 198.5 статьи 198 настоящего Кодекса не применяются.
{Подпункт 38.10 пункта 38 подраздела 10 раздела XX дополнен абзацем шестым согласно Закону № 2245-VIII от 07.12.2017 }
38.11. Временно, до завершения проведения антитеррористической операции и/или операции Объединенных сил (ООС), к налогоплательщикам/налоговым агентам, которые осуществляли деятельность на временно оккупированной территории Автономной Республики Крым и города Севастополя, временно оккупированной территории и/или территории населенных пунктов на линии столкновения и не могут предъявить первичные документы, связанных с определением объектов налогообложения и/или налоговых обязательств в виде исключения из положений статьи 44 настоящего Кодекса применяются специальные правила для подтверждения данных, определенных в налоговой отчетности.
{Абзац первый подпункта 38.11 пункта 38 подраздела 10 раздела XX с изменениями, внесенными согласно Законам № 2245-VIII от 07.12.2017 , № 1617-IX от 01.07.2021 }
Основания невозможности предъявления первичных документов:
первичные документы утрачены (уничтожены или испорчены) в связи с проведением антитеррористической операции;
первичные документы находятся на временно оккупированной территории Автономной Республики Крым и города Севастополя, временно оккупированной территории и/или территории населенных пунктов на линии столкновения и их невозможно вывезти или их вывоз связан с риском для жизни и здоровья налогоплательщика, физических лиц или невозможно в связи с другими административными препятствиями.
{Абзац четвертый подпункта 38.11 пункта 38 подраздела 10 раздела XX с изменениями, внесенными согласно Законам № 2245-VIII от 07.12.2017 , № 1617-IX от 01.07.2021 }
В случае утраты и/или невозможности вывоза первичных документов налогоплательщик/налоговый агент по месту своего учета подает в контролирующий орган в произвольной форме уведомление о невозможности вывоза первичных документов, подписанное руководителем предприятия и главным бухгалтером, в котором указываются: обстоятельства, приведшие к потере и/или невозможности вывоза первичных документов, налогообложения возможности – с указанием реквизитов).
Данные и показатели налоговой отчетности налогоплательщика/налогового агента за налоговые (отчетные) периоды, указанные в уведомлении, не могут быть подвергнуты сомнению только на основании отсутствия первоначальных документов. Данное сообщение является также основанием для сохранения расходов (включая расходы в связи с приобретением ценных бумаг/корпоративных прав) и/или отрицательного значения объекта налогообложения налогом на прибыль (включая отрицательный финансовый результат по операциям с ценными бумагами/корпоративными правами), и/или налогового кредита добавленную стоимость прошлых налоговых (отчетных) периодов без наличия договорных, расчетных, платежных и других первичных документов, обязательность ведения и хранения предусмотрена правилами ведения бухгалтерского учета и начисления налога.
После представления в контролирующий орган сообщения о невозможности вывоза первичных документов и/или операции Объединенных сил (ООС) вводится мораторий на проведение любых проверок относительно указанных в сообщении налоговых (отчетных) периодов.
{Абзац седьмой подпункта 38.11 пункта 38 подраздела 10 раздела ХХ с изменениями, внесенными Законом № 2628-VIII от 23.11.2018 }
Если после представления уведомления о невозможности вывоза первичных документов налогоплательщику/налоговому агенту станет известно о потере этих документов, такой налогоплательщик/налоговый агент обязан подать в контролирующий орган уведомление о потере первичных документов с указанием обстоятельств такой потери.
Налогоплательщики/налоговые агенты, подавшие уведомление о потере первичных документов в соответствии с настоящим подпунктом, не могут быть проверены контролирующим органом относительно указанных в сообщении налоговых (отчетных) периодов, в том числе после завершения проведения антитеррористической операции.
Утрата документов, не связанная с проведением антитеррористической операции, не дает права налогоплательщику/налоговому агенту применять положения настоящего подпункта.
Указанные в настоящем подпункте положения применяются к налогоплательщикам/налоговым агентам, которые по состоянию на 1 апреля 2017 года осуществили изменение своего местоположения (места проживания) с временно оккупированной территории и/или территории населенных пунктов на линии столкновения на другую территорию Украины и уплачивали налоги в бюджет в период проведения антитеррористической.
Налогоплательщик/налоговый агент не может применять положения этого подпункта по налоговым (отчетным) периодам после перерегистрации предприятия на другой территории Украины.
Обязанность доказывания отсутствия оснований применения положений этого подпункта возлагается на контролирующий орган. Налогоплательщик/налоговый агент, который безосновательно применил положения этого подпункта, считается уклоняющимся от уплаты налогов и несет ответственность, предусмотренную настоящим Кодексом и другими законами Украины.
В случае отказа контролирующего органа в применении положений этого подпункта контролирующий орган обязан выдать мотивированное решение в срок не позднее одного месяца с даты получения соответствующего уведомления от налогоплательщика/налогового агента, в котором указываются основания и доказательства такого отказа.
Решение контролирующего органа может быть обжаловано в административном или судебном порядке. До вынесения окончательного решения по делу контролирующий орган не может подвергнуть сомнению показатели налоговой отчетности, а также инициировать проведение какой-либо проверки налогоплательщика/налогового агента относительно налоговых (отчетных) периодов, указанных в соответствующем уведомлении.
В налоговых (отчетных) периодах, указанных в соответствующем уведомлении, не может быть пересмотрено в сторону увеличения суммы налоговых обязательств по налогам и сборам, задекларированные в налоговых декларациях за указанные налоговые (отчетные) периоды, в сторону увеличения суммы отрицательного значения объекта налогообложения указанные налоговые (отчетные) периоды в сторону увеличения суммы бюджетного возмещения налога на добавленную стоимость, заявленные в налоговых декларациях за указанные отчетные периоды.
{Подпункт 38.11 пункта 38 подраздела 10 раздела ХХ с изменениями, внесенными согласно Закону № 2628-VIII от 23.11.2018 }
38.12. Временно, на период с начала проведения антитеррористической операции и/или осуществления мероприятий по обеспечению проведения операции Объединенных сил (ООС) до 1 июля 2020 года, освобождаются от налогообложения акцизным налогом и налогом на добавленную стоимость сделки по безвозмездной передаче подакцизных товаров, определенных подпунктами 2215.3 . 215.3 статьи 215 настоящего Кодекса, которые являются конфискованным имуществом, имуществом, признанным бесхозяйным, имуществом, за которым не обратился владелец до конца срока хранения (в том числе имуществом, определенным в статье 184 Таможенного кодекса Украины), которое по праву наследования или на других законных основаниях и других формирований, образованных в соответствии с законами Украины, другими субъектами, участвующими в осуществлении мер по обеспечению национальной безопасности и обороны, отражению и сдерживанию вооруженной агрессии Российской Федерации в Донецкой и Луганской областях, осуществляемым путем проведения операции Объединенных сил (ООС), органов прокуратуры в Донецкой и Луганской областях.
Список товаров, указанных в этом пункте, утверждается Кабинетом Министров Украины.
38.13. Изданные в период с начала проведения антитеррористической операции и/или осуществления мероприятий по обеспечению проведения операции Объединенных сил (ООС) и до дня вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины по совершенствованию администрирования налогов, устранению технических и логических несогласованностей в налоговом законодательстве" налоговые уведомления денежные обязательства в связи с налогообложением операций по безвозмездной передаче подакцизных товаров , определенных подпунктами имуществом, определенным в статье 184 Таможенного кодекса Украины), которое по праву наследования или на других законных основаниях перешло в собственность государства, в распоряжение Вооруженных Сил Украины и других военных формирований, образованных в соответствии с законами Украины, других субъектов, участвующих в осуществлении мероприятий по обеспечению национальной безопасности и обороны, отпора и областях, которые осуществляются путем проведения операции Объединенных сил (ООС), органов прокуратуры в Донецкой и Луганской областях, считаются отмененными (отозванными) со дня вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины по совершенствованию администрирования налогов, устранению технических и логических несогласованностей в налоговом законодательстве. санкции) по таким налоговым уведомлениям-решениям, подлежит списанию в порядке, определенном настоящим Кодексом для безнадежного налогового долга.
{Пункт 38 подраздела 10 раздела ХХ дополнен подпунктом 38.13 согласно Закону № 466-IX от 16.01.2020 }
38.14. На период осуществления мер по обеспечению проведения операции Объединенных сил (ООС) по земельным участкам, отнесенным к сельскохозяйственным угодьям, расположенным на временно оккупированной территории и/или территории населенных пунктов на линии столкновения, минимальное налоговое обязательство не определяется.
{Пункт 38 подраздела 10 раздела ХХ дополнен подпунктом 38.14 согласно Закону № 1914-IX от 30.11.2021 }
{Подраздел 10 раздела XX дополнен пунктом 38 согласно Закону № 1797-VIII от 21.12.2016 ; в редакции Закона № 1989-VIII от 23.03.2017 – применяется к налоговым периодам, начиная с 1 января 2017 года}
39. Индивидуальная налоговая консультация, предоставленная контролирующим органом в письменной или электронной форме до 31 марта 2017 года (включительно), освобождает налогоплательщика (налогового агента и/или его должностное лицо) от ответственности, включая финансовое (штрафные санкции и/или пеню), за действие 31 декабря 2017 (включительно).
С 1 января 2018 индивидуальная налоговая консультация, предоставленная контролирующим органом в письменной или электронной форме до 31 марта 2017 (включительно), не подлежит применению.
{Подраздел 10 раздела XX дополнен пунктом 39 согласно Закону № 1797-VIII от 21.12.2016 }
40. Пункт 100.9 настоящего Кодекса применяется к денежным обязательствам или налоговому долгу, возникшим после вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины по улучшению инвестиционного климата в Украине".
{Подраздел 10 раздела XX дополнен пунктом 40 согласно Закону № 1797-VIII от 21.12.2016 }
41. Хозяйственные операции, определенные подпунктом "г" подпункта 39.2.1.1 подпункта 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса, признаются контролируемыми с даты вступления в силу перечня организационно-правовых форм нерезидентов в разрезе государств (территорий), подпункта 39.2.1.1 подпункта 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса.
Условия, определенные подпунктом 39.2.1.7 подпункта 39.2.1 пункта 39.2 статьи 39 настоящего Кодекса по объему хозяйственных операций с каждым контрагентом, для целей абзаца первого подпункта рассчитываются в 2017 году по итогам отчетного (календарного) года.
{Подраздел 10 раздела XX дополнен пунктом 41 согласно Закону № 1797-VIII от 21.12.2016 }
42. Штрафные санкции, предусмотренные пунктом 120-1.1 статьи 120-1 настоящего Кодекса за нарушение предельных сроков для регистрации налоговых накладных и/или расчетов корректировки в налоговые накладные в Едином реестре налоговых накладных, установленных пунктом 201.10 статьи 2 2017 по 30 июня 2017, не применяются к налогоплательщику при условии регистрации таких налоговых накладных не позднее 31 июля 2017 года.
Налоговые накладные и/или расчеты корректировок в налоговые накладные, составленные в период с 1 июня 2017 года по 30 июня 2017 года и зарегистрированные в Едином реестре налоговых накладных не позднее 31 июля 2017 года, считаются своевременно зарегистрированными.
{Подраздел 10 раздела XX дополнен пунктом 42 согласно Закону № 2143-VIII от 13.07.2017 }
43. Штрафные санкции, предусмотренные пунктом 120-2.1 статьи 120-2 настоящего Кодекса за нарушение предельных сроков регистрации акцизных накладных и / или расчетов корректировки к акцизным накладным в Едином реестре акцизных накладных, установленных статьей 13 2017 года по 30 июня 2017 года, не применяются к налогоплательщику при регистрации таких акцизных накладных не позднее 31 июля 2017 года.
Акцизные накладные и/или расчеты корректировок в акцизные накладные, составленные в период с 1 июня 2017 года по 30 июня 2017 года и зарегистрированные в Едином реестре акцизных накладных не позднее 31 июля 2017 года, считаются своевременно зарегистрированными.
{Подраздел 10 раздела XX дополнен пунктом 43 согласно Закону № 2143-VIII от 13.07.2017 }
44. Штрафные санкции, предусмотренные абзацем вторым пункта 126.1 статьи 126 настоящего Кодекса, не применяются к согласованным суммам денежных обязательств с предельным сроком уплаты 30 июня 2017 года.
{Подраздел 10 раздела XX дополнен пунктом 44 согласно Закону № 2143-VIII от 13.07.2017 }
45. Временно, до 31 декабря 2017:
в случае потери и/или повреждения информации (в том числе информации, содержащейся в базах данных учета налогоплательщика) вследствие несанкционированного вмешательства в работу компьютерных сетей налогоплательщика и при наличии документов, подтверждающих указанные события, налогоплательщик в течение 10 календарных дней со дня вступления в силу Закона Украины "О внесении изменений в подраздел 10 раздела XX " санкций за несвоевременную регистрацию налоговых и акцизных накладных в результате несанкционированного вмешательства в работу компьютерных сетей налогоплательщиков обязан письменно уведомить контролирующий орган по месту учета в порядке, установленном настоящим Кодексом для представления налоговой отчетности;
налогоплательщик обязан восстановить утраченную и/или поврежденную информацию, определенную абзацем вторым настоящего пункта;
при невозможности проведения проверки налогоплательщика в случаях, предусмотренных настоящим пунктом, сроки проведения таких проверок переносятся контролирующим органом до даты восстановления такой информации, но не позднее 31 декабря 2017 года.
{Подраздел 10 раздела XX дополнен пунктом 45 согласно Закону № 2143-VIII от 13.07.2017 }
46. Назначение и проведение проверок по вопросам полноты начисления и уплаты налогов в контролируемых операциях, осуществленных налогоплательщиками в 2013 и 2014 отчетных годах, осуществляется в соответствии с подпунктом 39.5.2 пункта 39.5 статьи 39 и/или подпунктов 78.1.7.18. Кодекса.
{Подраздел 10 раздела XX дополнен пунктом 46 согласно Закону № 2245-VIII от 07.12.2017 }
47. Проверка налогоплательщика по полноте начисления и уплаты налогов при осуществлении контролируемых операций в 2013 и 2014 годах проводится в соответствии с положениями главы 8 настоящего Кодекса с учетом особенностей, определенных статьей 39 настоящего Кодекса в редакции, действовавшей до 1 января 2015 года.
{Подраздел 10 раздела XX дополнен пунктом 47 согласно Закону № 2245-VIII от 07.12.2017 }
48. Самостоятельная корректировка, предусмотренная подпунктом 39.5.4.1 подпункта 39.5.4 пункта 39.5 статьи 39 настоящего Кодекса относительно контролируемых операций, совершенных налогоплательщиками в 2015 и 2016 годах, производится в соответствии с нормами статьи 39 настоящего Кодекса в редакции.
{Подраздел 10 раздела XX дополнен пунктом 48 согласно Закону № 2245-VIII от 07.12.2017 }
49. Осуществление таможенного оформления транспортного средства с соблюдением условий, определенных пунктом 9 - 3 раздела XXI "Заключительные и переходные положения" Таможенного кодекса Украины, освобождает лиц, ответственных за соблюдение сроков и условий (требований) таможенных режимов временного ввоза или транзита, от ответственности, предусмотренной пунктом 3 пункта 2. статьи 218 настоящего Кодекса, за нарушение таможенных правил в отношении транспортного средства, в отношении которого не соблюдены сроки и условия (требования) таможенных режимов временного ввоза или транзита.
{Подраздел 10 раздела XX дополнен пунктом 49 согласно Закону № 2611-VIII от 08.11.2018 }
{Пункт 50 подраздела 10 раздела XX исключен на основании Закона № 354-IX от 05.12.2019 }
{Пункт 51 подраздела 10 раздела XX исключен на основании Закона № 354-IX от 05.12.2019 }
52. Установить, что по 31 декабря 2019 года к решениям об установлении туристического сбора и/или о внесении изменений в такие решения, принятые сельским, поселковым, городским советом не применяются требования подпункта 4.1.9 пункта 4.1 статьи 4, подпунктов 12.3.3-12.3.2.3.1 . пункта 12.4 и пункта 12.5 статьи 12 настоящего Кодекса и Закона Украины "Об основах государственной регуляторной политики в сфере хозяйственной деятельности".
{Подраздел 10 раздела XX дополнен пунктом 52 согласно Закону № 2628-VIII от 23.11.2018 }
52 - 1 . За нарушение налогового законодательства, совершенные в течение периода с 1 марта 2020 года по последний календарный день месяца (включительно), в котором завершается действие карантина, установленного Кабинетом Министров Украины на всей территории Украины с целью предотвращения распространения на территории Украины коронавирусной болезни (COVID-19), штрафные санкции не применяются, кроме санкций
{Абзац первый пункта 52 - 1 подраздела 10 раздела XX с изменениями, внесенными Законом № 591-IX от 13.05.2020 }
нарушение требований к договорам долгосрочного страхования жизни или договорам страхования в пределах негосударственного пенсионного обеспечения, в частности, страхование дополнительной пенсии;
отчуждение имущества, находящегося в налоговом залоге, без согласия контролирующего органа;
нарушение требований законодательства в части:
{Абзац четвертый пункта 52 - 1 подраздела 10 раздела XX в редакции Закона № 540-IX от 30.03.2020 }
учета, производства, хранения и транспортировки горючего, спирта этилового, алкогольных напитков и табачных изделий;
{Абзац пункта 52 - 1 подраздела 10 раздела XX в редакции Закона № 540-IX от 30.03.2020 }
целевого использования горючего, спирта этилового налогоплательщиками;
{Абзац пункта 52 - 1 подраздела 10 раздела XX в редакции Закона № 540-IX от 30.03.2020 }
оборудование акцизных складов расходомерами-счетчиками и/или равномерами-счетчиками;
{Абзац пункта 52 - 1 подраздела 10 раздела XX в редакции Закона № 540-IX от 30.03.2020 }
осуществление функций, определенных законодательством в сфере производства и обращения спирта, алкогольных напитков и табачных изделий, горючего;
{Абзац пункта 52 - 1 подраздела 10 раздела XX в редакции Закона № 540-IX от 30.03.2020 }
осуществление субъектами хозяйствования операций по реализации горючего или спирта этилового без регистрации таких субъектов плательщиками акцизного налога;
{Абзац пункта 52 - 1 подраздела 10 раздела XX в редакции Закона № 540-IX от 30.03.2020 }
нарушение начисления, декларирования и уплаты налога на добавленную стоимость, акцизного налога, рентной платы.
В течение периода с 1 марта 2020 по последний календарный день месяца (включительно), в котором завершается действие карантина, установленного Кабинетом Министров Украины на всей территории Украины с целью предотвращения распространения на территории Украины коронавирусной болезни (COVID-19), налогоплательщикам не начисляется пеня, а начисленная, но не уплаченная.
{Абзац одиннадцатый пункта 52-1 подраздела 10 раздела XX с изменениями, внесенными Законом № 591-IX от 13.05.2020 }
{Подраздел 10 раздела XX дополнен пунктом 52-1 согласно Закону № 533-IX от 17.03.2020 }
52 - 2 . {Действие пункта 52 – 2 подраздела 10 раздела XX останавливается на период действия военного, чрезвычайного положения – см. пункт 2 раздела II Закона № 2120-IX от 15.03.2022 } Установить мораторий на проведение документальных проверок на период с 18 марта 2020 года по последний календарный день месяца (включительно), в котором завершается действие карантина, установленного Кабинетом Министров Украины на всей территории Украины с целью предотвращения (COVID-19), кроме:
{Абзац первый пункта 52 - 2 подраздела 10 раздела XX в редакции Закона № 540-IX от 30.03.2020 ; с изменениями, внесенными Законами № 591-IX от 13.05.2020 , № 2120-IX от 15.03.2022 }
документальных внеплановых проверок, проводимых на обращение налогоплательщика;
{Пункт 52 - 2 подраздела 10 раздела XX дополнен новым абзацем согласно Закону № 786-IX от 14.07.2020 }
документальных внеплановых проверок по основаниям, определенным подпунктами 78.1.7 и 78.1.8 пункта 78.1 статьи 78 настоящего Кодекса.
{Абзац пункта 52 - 2 подраздела 10 раздела XX в редакции Закона № 540-IX от 30.03.2020 ; с изменениями, внесенными Законом № 786-IX от 14.07.2020 }
{Абзац четвертый пункта 52 - 2 подраздела 10 раздела XX исключен на основании Закона № 2120-IX от 15.03.2022 }
{Абзац пятый пункта 52 - 2 подраздела 10 раздела XX исключен на основании Закона № 2120-IX от 15.03.2022 }
{Абзац шестой пункта 52 - 2 подраздела 10 раздела XX исключен на основании Закона № 2120-IX от 15.03.2022 }
{Абзац седьмой пункта 52 - 2 подраздела 10 раздела XX исключен на основании Закона № 2120-IX от 15.03.2022 }
{Абзац восьмой пункта 52 - 2 подраздела 10 раздела XX исключен на основании Закона № 2120-IX от 15.03.2022 }
Информация о переносе документальных плановых проверок, которые в соответствии с планом-графиком проведения плановых документальных проверок должны были начаться в период с 18 марта 2020 года по последний календарный день месяца (включительно), в котором завершается действие карантина, установленного Кабинетом Министров Украины на всей территории Украины с целью предотвращения распространения на территории Украины коронавирусной болезни (9) Законом Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины о поддержке налогоплательщиков на период осуществления мер, направленных на предотвращение возникновения и распространения коронавирусной болезни (COVID-19)" не были начаты, включается в обновленный план-график, который обнародуется на официальном веб-сайте центрального органа исполняющего календарных дней со дня завершения действия карантина, установленного Кабинетом Министров Украины на всей территории Украины с целью предотвращения распространения на территории Украины коронавирусной болезни (COVID-19).
{Абзац пункта 52 - 2 подраздела 10 раздела XX с изменениями, внесенными Законом № 591-IX от 13.05.2020 }
Документальные проверки, начатые до 18 марта 2020 года и не завершенные, временно останавливаются на период по последний календарный день месяца (включительно), в котором завершается действие карантина, установленного Кабинетом Министров Украины на всей территории Украины с целью предотвращения распространения на территории Украины коронавирусной болезни (COVID-19). Такая остановка прерывает срок проведения проверки и не требует принятия каких-либо дополнительных решений контролирующим органом.
{Абзац пункта 52 - 2 подраздела 10 раздела XX с изменениями, внесенными согласно Законам № 591-IX от 13.05.2020 , № 2120-IX от 15.03.2022 }
На период с 18 марта 2020 по последний календарный день месяца (включительно), в котором завершается действие карантина, установленного Кабинетом Министров Украины на всей территории Украины с целью предотвращения распространения на территории Украины коронавирусной болезни (COVID-19), останавливается течение сроков давности, предусмотренных статьей 102 .
{Абзац пункта 52 - 2 подраздела 10 раздела XX с изменениями, внесенными Законом № 591-IX от 13.05.2020 }
Камеральная проверка налоговой декларации (кроме налоговой декларации по налогу на добавленную стоимость) за отчетные (налоговые) периоды март - май 2020 года, или уточняющих расчетов (кроме уточняющих расчетов по налогу на добавленную стоимость), которые были поданы налогоплательщиками в течение марта - мая 2020 года, последним днем предельного срока их представления, а если такие документы были предоставлены позже, – по дню их фактического представления.
{Пункт 52 - 2 подраздела 10 раздела XX дополнен абзацем согласно Закону № 540-IX от 30.03.2020 }
{Подраздел 10 раздела XX дополнен пунктом 52-2 согласно Закону № 533-IX от 17.03.2020 }
52 - 3 . Установить, что годовая декларация об имущественном положении и доходах за 2019 год, определенная статьей 179 настоящего Кодекса, подается до 1 июля 2020 года, кроме случаев, предусмотренных разделом IV настоящего Кодекса, когда такая декларация может быть подана позже этого срока. При этом требования подпункта 49.18.4 пункта 49.18 статьи 49 в 2020 году не применяются.
Физическое лицо обязано самостоятельно до 1 октября 2020 года уплатить сумму налогового обязательства, указанную в поданной им годовой декларации об имущественном положении и доходах за 2019 год. При этом абзац первый пункта 179.7 статьи 179 в 2020 году не применяется.
{Подраздел 10 раздела XX дополнен пунктом 52 - 3 согласно Закону № 533-IX от 17.03.2020 }
52 - 4 . Не начисляется и не уплачивается за период с 1 марта по 31 марта 2020 плата за землю (земельный налог и арендная плата за земельные участки государственной и коммунальной собственности) за земельные участки, находящиеся в собственности или пользовании, в том числе на условиях аренды, физических или юридических лиц, и используются ими в хозяйственной деятельности.
При этом плательщики платы за землю (кроме физических лиц), которые в соответствии с пунктом 286.2 статьи 286 настоящего Кодекса подали налоговую декларацию, вправе подать уточняющую налоговую декларацию, в которой отразить изменения налогового обязательства по уплате платы за землю за налоговый период в марте 2020 года.
В случае если в марте или апреле 2020 года плательщиками платы за землю была подана уточняющая налоговая декларация по уменьшению налогового обязательства по уплате платы за землю за налоговый период апрель 2020 года по причинам, не связанным с самостоятельным обнаружением ошибок, содержащихся в ранее поданной ими апреля 2020 года уточняющие налоговые декларации по плате за землю (земельного налога и/или арендной платы за земельные участки государственной или коммунальной собственности) за 2020 год, в которых отразить изменения налогового обязательства по уплате платы за землю за налоговые периоды март и апрель 2020 года в соответствии с датой.
При этом в случае представления таких налоговых деклараций по основаниям, определенным настоящим подпунктом, к таким налогоплательщикам не применяются санкции, определенные статьей 50 настоящего Кодекса, и штрафные санкции согласно требованиям пункта 120.2 статьи 120 настоящего Кодекса, за внесение изменений в налоговую отчетность за часть увеличения налоговых обязательств года.
Установить, что плательщики платы за землю (земельного налога и арендной платы за земельные участки государственной и коммунальной собственности), которые определяют налоговые обязательства по плате за землю на основании налоговых деклараций, уплачивают налоговое обязательство по уплате платы за землю за налоговый период апрель 2020 года в полном объеме0 года без начисления пени и штрафных санкций, предусмотренных настоящим Кодексом за нарушение сроков уплаты налоговых обязательств по общим срокам уплаты налогового обязательства за такой период.
{Подраздел 10 раздела XX дополнен пунктом 52-4 согласно Закону № 533-IX от 17.03.2020 ; в редакции Закона № 540-IX от 30.03.2020 }
52 - 5 . Объекты нежилой недвижимости, которые находятся в собственности физических или юридических лиц, не являются объектом обложения налогом на недвижимое имущество, отличное от земельного участка, в соответствии со статьей 266 настоящего Кодекса в период с 1 марта по 31 марта 2020 года.
При этом плательщики налога на недвижимое имущество, отличное от земельного участка (кроме физических лиц), что в соответствии с подпунктом 266.7.5 пункта 266.7 статьи 266 настоящего Кодекса подали налоговую декларацию, имеют право подать уточняющую налоговую декларацию, в которой отразить изменения налогового обязательства за налоговый период в марте 2020 года.
В случае если в марте или апреле 2020 года плательщиками налога на недвижимое имущество, отличное от земельного участка, была подана уточняющая налоговая декларация по уменьшению налогового обязательства по уплате налога на недвижимое имущество, отличное от земельного участка, за налоговый период апрель 2020 года по причинам, не содержащимся налоговой декларации, такие плательщики налога на недвижимое имущество, отличное от земельного участка, обязаны подать не позднее 30 апреля 2020 г. уточняющие налоговые декларации по налогу на недвижимое имущество, отличное от земельного участка, в которых отразить соответствующие изменения налогового обязательства за налоговые периоды в марте 2 и апреле.
При этом в случае представления таких налоговых деклараций по основаниям, определенным настоящим подпунктом, к таким налогоплательщикам не применяются санкции, определенные статьей 50 настоящего Кодекса, и штрафные санкции согласно требованиям пункта 120.2 статьи 120 настоящего Кодекса, за внесение изменений в налоговую отчетность от налога на недвижимое имущество. налоговый период в апреле 2020 года.
Установить, что плательщики налога на недвижимое имущество, отличное от земельного участка, которые определяют налоговые обязательства по такому налогу на основании налоговых деклараций, уплачивают налоговое обязательство по налогу на недвижимое имущество, отличное от земельного участка, за налоговый период апрель 2020 года в полном объеме по сроку нахождения0 года без начисления пени и штрафных санкций, предусмотренных настоящим Кодексом за нарушение сроков уплаты налоговых обязательств по общим срокам уплаты налогового обязательства за такой период.
{Подраздел 10 раздела XX дополнен пунктом 52-5 согласно Закону № 533-IX от 17.03.2020 ; в редакции Закона № 540-IX от 30.03.2020 }
52 - 6 . Предоставить органам местного самоуправления в 2020 году право принять решение о внесении изменений в принятое решение об установлении местных налогов и/или сборов по уменьшению ставок единого налога, и/или платы за землю, и/или налога на недвижимое имущество, отличное от земельного участка, в отношении объектов нежилой недвижимости, находящихся в собственности физических или юридических лиц.
{Подраздел 10 раздела XX дополнен пунктом 52-6 согласно Закону № 540-IX от 30.03.2020 ; с изменениями, внесенными Законом № 591-IX от 13.05.2020 }
52 - 7 . Установить, что в 2020 году на проекты решений, решение сельских, поселковых, городских советов о внесении изменений в принятое решение об установлении местных налогов и/или сборов по уменьшению ставок единого налога, и/или платы за землю, и/или налога на недвижимое имущество, отличное от земельного участка, относительно объектов нежилой недвижимости, которые находятся в собственности6 10 раздела XX настоящего Кодекса, не распространяется подпункт 4.1.9 пункта 4.1 и пункт 4.5 статьи 4, подпункт 12.3.4 пункта 12.3, подпункт 12.4.3 пункта 12.4 (в части срока принятия и вступления в силу решения 5 ) в пункте 1 статьи 2). 12 Налогового кодекса Украины, Закон Украины "Об основах государственной регуляторной политики в сфере хозяйственной деятельности", часть третья статьи 15 Закона Украины "О доступе к публичной информации", Закон Украины "О государственной помощи субъектам ведения хозяйства".
{Подраздел 10 раздела XX дополнен пунктом 52-7 согласно Закону № 540-IX от 30.03.2020 ; с изменениями, внесенными Законом № 591-IX от 13.05.2020 }
52 - 8 . Временно, на период по последний календарный день месяца (включительно), в котором завершается действие карантина, установленного Кабинетом Министров Украины на всей территории Украины с целью предотвращения распространения на территории Украины коронавирусной болезни (COVID-19), останавливается течение сроков, установленных:
статьей 56 настоящего Кодекса (в части процедуры административного обжалования) по жалобам налогоплательщиков (кроме жалоб по законности декларирования заявленного к возмещению из бюджета налога на добавленную стоимость и/или по отрицательному значению по налогу на добавленную стоимость, а также в других случаях, предусмотренных настоящим Кодексом), поступивших (поступающих) по последнему календарю установленного Кабинетом Министров Украины на всей территории Украины с целью предотвращения распространения на территории Украины коронавирусной болезни (COVID-19), и/или не рассмотренных по состоянию на 18 марта 2020 года. Такая остановка не порождает каких-либо последствий, предусмотренных статьей 56 настоящего Кодекса;
{Абзац второй пункта 52 - 8 подраздела 10 раздела XX с изменениями, внесенными Законом № 2719-IX от 03.11.2022 }
статьями 52 и 53 настоящего Кодекса о предоставлении контролирующими органами индивидуальных налоговых консультаций в письменной форме;
статьями 73 и 78 настоящего Кодекса о предоставлении налогоплательщиками ответов на запросы контролирующих органов (кроме запросов контролирующих органов относительно законности декларирования заявленного к возмещению из бюджета налога на добавленную стоимость и/или по отрицательному значению по налогу на добавленную стоимость; по вопросам налогообложения юридическими лицами или другими нерезидентами, производящими хозяйственную деятельность, нерезидентами с источником их происхождения из Украины, налогового контроля за трансфертным ценообразованием; налогового контроля за нерезидентами (представительствами нерезидентов); установленного Кабинетом Министров Украины на всей территории Украины с целью предотвращения распространения на территории Украины коронавирусной болезни (COVID-19).
{Абзац четвертый пункта 52 - 8 подраздела 10 раздела XX в редакции Закона № 2719-IX от 03.11.2022 }
С первого календарного дня месяца, следующего за месяцем, в котором завершается действие карантина, установленного Кабинетом Министров Украины на всей территории Украины с целью предотвращения распространения на территории Украины коронавирусной болезни (COVID-19), течение сроков, которые останавливались в соответствии с этим пунктом, продолжается с учетом времени, прошедшего до такой остановки.
{Подраздел 10 раздела XX дополнен пунктом 52-8 согласно Закону № 540-IX от 30.03.2020 ; в редакции Закона № 591-IX от 13.05.2020 }
52 - 9 . Временно плательщики единого налога первой группы освобождаются от уплаты этого налога за декабрь 2020 и январь - май 2021 года, кроме случаев нарушения такими плательщиками установленных главой 1 раздела XIV настоящего Кодекса условий применения первой группы плательщиков единого налога. При этом ставки единого налога для первой группы плательщиков единого налога установленные в порядке, определенном пунктом 293.2 статьи 293 настоящего Кодекса, за такие периоды не применяются.
{Подраздел 10 раздела XX дополнен пунктом 52 - 9 согласно Закону № 1072-IX от 04.12.2020 }
52-10 . Временно, на период приватизации объектов спиртовой и ликероводочной отрасли согласно Программе реформирования и развития спиртовой отрасли, не требуется согласие контролирующего органа на отчуждение в процессе приватизации имущества Государственного предприятия спиртовой и ликероводочной промышленности "Укрспирт", если договором купли-продажи объекта приватизации предусмотрено обязательство Украины "О государственном регулировании производства и обращения этилового спирта, спиртовых дистиллятов, алкогольных напитков, табачных изделий, жидкостей, используемых в электронных сигаретах, и горючего".
Такое имущество освобождается от налогового залога (с внесением изменений в соответствующие государственные реестры) со дня получения контролирующим органом подтверждения выполнения покупателем объекта приватизации обязательств по договору купли-продажи в части погашения налогового долга в порядке, установленном Законом Украины "О государственном регулировании производства и обращения спиртов, табачных изделий, жидкостей, используемых в электронных сигаретах и горючего".
В случае, предусмотренном абзацем первым настоящего пункта, положения пунктов 92.1-92.3 статьи 92 настоящего Кодекса не применяются.
{Подраздел 10 раздела XX дополнен пунктом 52 - 10 согласно Закону № 2719-IX от 03.11.2022 }
53. Нормы пункта 39.4 статьи 39 настоящего Кодекса:
запроса контролирующих органов к налогоплательщикам о представлении глобальной документации по трансфертному ценообразованию (мастер-файлу) - впервые применяются по финансовому году, который заканчивается в 2021 году;
представление налогоплательщиками сообщения об участии в международной группе компаний – впервые применяются в 2021 году за 2020 год.
Налогоплательщики, являющиеся участниками соответствующей международной группы компаний и осуществлявшие в 2022 году контролируемые операции, обязаны представить до 1 октября 2023 года уведомление об участии в международной группе компаний.
Нормы абзаца третьего подпункта 39.4.10 пункта 39.4 статьи 39 настоящего Кодекса о предоставлении налогоплательщиками отчетов в разрезе стран международной группы компаний - впервые применяются по финансовому году, установленному материнской компанией международной группы компаний, который истекает в период с 1 января по 31 декабря 2022 года. компаний, определенного подпунктом 39.4.11 пункта 39.4 статьи 39 настоящего Кодекса.
Нормы абзацев четвертого - седьмого подпункта 39.4.10 пункта 39.4 статьи 39 настоящего Кодекса о представлении налогоплательщиками отчета в разрезе стран международной группы компаний - впервые применяются по финансовому году, который начинается в период с 1 января по 31 декабря года, в котором Многостороннее соглашение CbC, которое является партнером Украины по автоматическому обмену информацией. Соответствующие отчеты при наличии оснований, определенных абзацами четвертым - седьмым подпункта 39.4.10 пункта 39.4 статьи 39 настоящего Кодекса, представляются с соблюдением срока подачи отчета в разрезе стран международной группы компаний, определенного подпунктом 39.4.11 пункта 39.4 статьи 39.
{Подраздел 10 раздела ХХ дополнен пунктом 53 согласно Закону № 466-IX от 16.01.2020 ; в редакции Закона № 2970-IX от 20.03.2023 }
53 - 1 . Многосторонний автоматический обмен информацией о финансовых счетах осуществляется на основании Многостороннего соглашения CRS после присоединения компетентного органа Украины к Многостороннему соглашению CRS и в сроки, определенные в разделе 3 Многостороннего соглашения CRS.
53 – 1.1 . Требования статьи 39-3 настоящего Кодекса в части, касающейся применения финансовыми агентами Общего стандарта отчетности CRS для целей выполнения требований Многостороннего соглашения CRS, применяются с 1 июля 2023 года . Для целей многостороннего соглашения CRS и Общего стандарта отчетности CRS первым отчетным периодом является период, начинающийся 1 июля 2023 года и завершающийся 31 декабря 2023 года.
Лица, имеющие все необходимые разрешения для ведения хозяйственной деятельности и отвечающие критериям подотчетного финансового учреждения в соответствии с Общим стандартом отчетности CRS по состоянию на 30 июня 2023 года, применяют процедуры надлежащей комплексной проверки для определения подотчетных счетов с 1 июля 2023 года.
В 2024 году центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику, устанавливает предельный срок предоставления отчета о подотчетных счетах за первый отчетный период, но не ранее 1 июля 2024 года.
Центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную финансовую политику, имеет право установить другой первый отчетный период для представления отчетности о подотчетных счетах в соответствии с Общим стандартом отчетности CRS, если Многостороннее соглашение CRS определит другие отчетные периоды и сроки представления отчетности по подотчетным счетам, нежели определенные настоящим Кодексом.
53 – 1.2 . Установить, что в период с 1 июля 2023 года до вступления в силу нормативно-правового акта, утвержденного в соответствии с подпунктом 39-3.1.4 пункта 39-3.1 статьи 39-3 настоящего Кодекса ( Порядок применения CRS), правила надлежащей комплексной проверки, определенные разделами II-VIII дат:
1) для целей пункта С(6) раздела III и пункта С(9) раздела VIII Общего стандарта отчетности CRS по существующим счетам – 30 июня 2023 года;
2) для целей пункта D раздела III Общего стандарта отчетности CRS проверка существующих счетов физических лиц должна быть завершена:
до 31 декабря 2023 - для счетов с высокой стоимостью в значении, приведенном в разделе VIII Общего стандарта отчетности CRS;
до 31 декабря 2024 г. - для счетов с низкой стоимостью в значении, приведенном в разделе VIII Общего стандарта отчетности CRS;
3) для целей пунктов А и В раздела V Общего стандарта отчетности CRS применяются даты 30 июня 2023 и 31 декабря 2023;
4) для целей пункта E(1) раздела V Общего стандарта отчетности CRS проверка существующих счетов организаций с совокупным остатком или стоимостью, превышающей сумму в гривне, эквивалентную 250000 долларов США по состоянию на 30 июня 2023 года, должна быть завершена до 31 декабря 2024 года;
5) для целей пункта E(2) раздела V Общего стандарта отчетности CRS проверка существующих счетов организаций с совокупным остатком или стоимостью, не превышающей сумму в гривне, эквивалентной 250000 долларов США по состоянию на 30 июня 2023 года, но превышающей эквивалент 250030 долларов США любого следующего года должна быть завершена в течение календарного года, следующего за годом, в течение которого общий баланс или стоимость счета превысит сумму в гривне, эквивалентную 250000 долларов США;
6) для целей пункта В(8)(b) раздела VIII Общего стандарта отчетности CRS в определении термина "квалифицированный эмитент кредитной карты" применяется дата 1 июля 2023;
7) для целей пункта С(10) раздела VIII Общего стандарта отчетности CRS в определении термина "новый счет" применяется дата 1 июля 2023 года или более поздняя;
8) для целей пункта С(14) раздела VIII Общего стандарта отчетности CRS в определении термина "счет с низкой стоимостью" применяется дата 30 июня 2023;
9) для целей пункта С(15) раздела VIII Общего стандарта отчетности CRS в определении термина "счет с высокой стоимостью" применяется дата 30 июня 2023;
10) для целей пункта С(17)(f)(ii) раздела VIII Общего стандарта отчетности CRS применяется дата 1 июля 2023 года.
53 – 1 .3. Установить следующие особенности применения положений статьи 39-3 настоящего Кодекса в части, касающейся применения Общего стандарта отчетности CRS, в течение переходного периода :
1) финансовые агенты, которые по состоянию на 30 июня 2023 года отвечают критериям подотчетных финансовых учреждений, обязаны встать на учет в контролирующем органе в соответствии с пунктом 39-3.3 статьи 39-3 настоящего Кодекса до 31 декабря 2023 года ;
, совершенные финансовыми агентами и владельцами счетов до 31 декабря 2024 года включительно, штрафные (финансовые) санкции, предусмотренные пунктами 118-1.3-118-1.8 статьи 118-1 настоящего Кодекса , не применяются, а за нарушения , совершенные в период с 1 января , 0,5 размера соответствующего штрафа.
53 – 1.4 . Не считается налоговой информацией, которая может быть использована контролирующим органом для определения суммы налоговых обязательств налогоплательщика, информация, полученная контролирующим органом от иностранных компетентных органов в соответствии с Многосторонним соглашением CRS и которая касается финансового счета или счетов гражданина Украины, открытых в финансовых учреждениях иностранных юрисдикций, если один совокупный остаток превышает эквивалент 250 тысяч долларов США по состоянию на 31 декабря календарного года, приходящегося на период действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа 2022 года №2102-IX .
{Подраздел 10 раздела ХХ дополнен пунктом 53-1 согласно Закону № 1914-IX от 30.11.2021 ; в редакции Закона № 2970-IX от 20.03.2023 }
54. Установить следующие особенности применения положений о налогообложении прибыли контролируемой иностранной компании в течение переходного периода:
Первым отчетным (налоговым) годом для отчета о контролируемых иностранных компаниях является 2022 год (если отчетный год не соответствует календарному году – отчетный период, начинающийся в 2022 году). Контролирующие лица имеют право подать отчет о контролируемых иностранных компаниях за 2022 год в контролирующий орган одновременно с представлением годовой декларации об имущественном положении и доходах или налоговой декларации по налогу на прибыль предприятий за 2023 год с включением указанной в таком отчете скорректированной прибыли контролируемой иностранной компании, подлежащей налогообложению2. При этом штрафные санкции и пеня не применяются;
подпункт "б" подпункта 39-2.1.2 пункта 39-2.1 статьи 39-2 настоящего Кодекса для 2022-2023 отчетных ( налоговых) лет применяется в следующей редакции:
"б) владеет долей в иностранном юридическом лице в размере 25 и более процентов при условии, что несколько физических лиц – резидентов Украины и/или юридических лиц – резидентов Украины владеют долями в иностранном юридическом лице, размер которых в совокупности составляет 50 и более процентов, или";
подпункты 39-2.3.2.1-39-2.3.2.4 подпункта 39-2.3.2 пункта 39-2.3 статьи 39-2 настоящего Кодекса применяются по отчетным периодам , начинающимся с 1 января 2023 года ;
штрафные санкции и пеня за нарушение требований статьи 39 - 2 настоящего Кодекса при определении и исчислении прибыли контролируемой иностранной компании не применяются по результатам 2022-2023 отчетных (налоговых) лет;
к налогоплательщику, его должностных лиц не применяется по результатам 2022-2023 отчетных (налоговых) лет административная и уголовная ответственность за какие-либо нарушения, связанные с применением норм статьи 39-2 настоящего Кодекса . В этой связи информация и/или документы, полученные контролирующим органом в соответствии со статьей 39 - 2 настоящего Кодекса, по результатам 2022-2023 отчетных (налоговых) лет:
а) является информацией с ограниченным доступом, которая не может быть истребована и/или передана правоохранительным органам по их запросу или в рамках процедур, предусмотренных Уголовным процессуальным кодексом Украины ;
б) не может считаться доказательствами в уголовном производстве в понимании статьи 84 Уголовного процессуального кодекса Украины";
{Подраздел 10 раздела ХХ дополнен пунктом 54 согласно Закону № 466-IX от 16.01.2020 ; в редакции Закона № 1117-IX от 17.12.2020 }
55. Возмещение вреда лицу, права которого нарушены, причиненного налоговыми правонарушениями контролирующих органов, совершенных контролирующими органами до 1 января 2021 года, или налоговыми правонарушениями контролирующих органов в виде противоправных решений контролирующих органов, принятых по результатам налоговых проверок, которые были начаты до1 действовали до 1 января 2021 года.
{Подраздел 10 раздела ХХ дополнен пунктом 55 согласно Закону № 466-IX от 16.01.2020 }
56. Проведение проверок, начатых до 1 января 2021 года, рассмотрение возражений налогоплательщиков в акты (справки) таких проверок, принятие по их результатам налоговых уведомлений-решений, а также их обжалование осуществляются по правилам настоящего Кодекса, действовавшим до 1 января 2021 года.
{Подраздел 10 раздела ХХ дополнен пунктом 56 согласно Закону № 466-IX от 16.01.2020 }
57. Установить, что специальные звания налоговой службы, установленные настоящим Кодексом, присваиваются должностным лицам контролирующих органов, которым ранее были присвоены специальные звания налоговой и таможенной службы, по такому соотношению независимо от занимаемых должностей:
Специальные звания органов доходов и сборов
Специальные звания органов государственной налоговой службы
главный государственный советник налогового и таможенного дела
главный государственный советник налоговой службы;
государственный советник налогового и таможенного дела I ранга
государственный советник налоговой службы I ранга;
государственный советник налогового и таможенного дела II ранга
государственный советник налоговой службы II ранга;
государственный советник налогового и таможенного дела III ранга
государственный советник налоговой службы III ранга;
советник налогового и таможенного дела I ранга
советник налоговой службы I ранга;
советник налогового и таможенного дела II ранга
советник налоговой службы II ранга;
советник налогового и таможенного дела III ранга
советник налоговой службы III ранга;
инспектор налогового и таможенного дела I ранга
инспектор налоговой службы I ранга;
инспектор налогового и таможенного дела II ранга
инспектор налоговой службы II ранга;
инспектор налогового и таможенного дела III ранга
инспектор налоговой службы III ранга;
инспектор налогового и таможенного дела IV ранга
инспектор налоговой службы IV ранга;
младший инспектор налогового и таможенного дела
младший инспектор налоговой службы.
Период работы (службы) указанных лиц (в том числе тех, которым присваивались специальные и/или персональные звания) в контролирующих органах засчитывается в стаж государственной службы и стаж работы на должностях, отнесенных к категориям должностей государственных служащих, что дает право на назначение пенсии в соответствии с Законом Украины "О государственной службе" независимо от места работы на время достижения возраста.
{Подраздел 10 раздела ХХ дополнен пунктом 57 согласно Закону № 466-IX от 16.01.2020 }
58. Установить, что в 2020 году к принятым решениям органов местного самоуправления, населенных пунктов на линии столкновения об установлении местных налогов и сборов, принятых во исполнение настоящего Кодекса, не применяются требования подпункта 4.1.9 пункта 4.1 и пункта 4.5 статьи 4, подпункта 12.3 . пункта 12.4 и пункта 12.5 статьи 12 настоящего Кодекса и Закона Украины "Об основах государственной регуляторной политики в сфере хозяйственной деятельности".
{Подраздел 10 раздела ХХ дополнен пунктом 58 согласно Закону № 466-IX от 16.01.2020 }
59. В случае если органы местного самоуправления населенных пунктов на линии столкновения не приняли решений об установлении ставок на объекты жилой и/или нежилой недвижимости на 2020 год, такой налог до принятия соответствующего решения уплачивается исходя из норм настоящего Кодекса с применением их ставки в размере 0,5 процента размера 2 года, за 1 квадратный метр налогооблагаемой базы.
{Подраздел 10 раздела ХХ дополнен пунктом 59 согласно Закону № 466-IX от 16.01.2020 }
60. Нерезиденты (иностранные компании, организации), осуществляющие хозяйственную деятельность на территории Украины и/или до вступления в силу настоящего Закона надлежаще аккредитовали (зарегистрировали, легализовали) на территории Украины обособленные подразделения, в том числе постоянные представительства, и по состоянию на 1 января 2021 года не состоят на учете взятие их на учет в порядке, установленном пунктом 64.5 статьи 64 настоящего Кодекса.
{Абзац первый пункта 60 подраздела 10 раздела XX с изменениями, внесенными Законом № 1117-IX от 17.12.2020 }
Проверки относительно нерезидентов (иностранных компаний, организаций), осуществляющих хозяйственную деятельность на территории Украины и которые должны были стать на учет в порядке, установленном пунктом 64.5 статьи 64 настоящего Кодекса, и которыми не были выполнены требования абзаца первого настоящего пункта, и относительно их обособленных подразделений, в том числе постоянных представительств2, года.
{Абзац второй пункта 60 подраздела 10 раздела XX с изменениями, внесенными Законом № 1117-IX от 17.12.2020 }
По результатам проверки, проведенной в соответствии с абзацем второго настоящего пункта, контролирующий орган:
берет на учет нерезидента на основании акта проверки, если по результатам проверки подтверждено ведение нерезидентом хозяйственной деятельности через постоянное представительство в Украине;
принимает меры по снятию с учета обособленного подразделения, в том числе постоянного представительства, нерезидента, если по результатам проверки подтверждено прекращение осуществления нерезидентом деятельности на территории Украины, отсутствие на территории Украины объектов налогообложения и объектов, связанных с налогообложением у такого нерезидента, и обособленным подразделением или постоянным определены статьей 16 настоящего Кодекса.
Постоянные представительства нерезидентов, зарегистрированных налогоплательщиками (в том числе налога на прибыль предприятий) в периодах до 1 января 2021 года, остаются налогоплательщиками таких налогов в соответствии с требованиями настоящего Кодекса к регистрации как налогоплательщики (в том числе налога на прибыль предприятий) соответствующих нерезидентов.
{Пункт 60 подраздела 10 раздела XX дополнен абзацем шестым согласно Закону № 1117-IX от 17.12.2020 }
{Подраздел 10 раздела ХХ дополнен пунктом 60 согласно Закону № 466-IX от 16.01.2020 }
60 - 1 . Нормы, определенные абзацем двадцать пятым подпункта 14.1.193 пункта 14.1 статьи 14, пунктом 120.7 статьи 120, абзацем третьим подпункта 133.1.1 пункта 133.1 статьи 133, абзацем двенадцатым подпунктом 1.3. 134, пунктом 136.7 статьи 136 настоящего Кодекса, применяются к налоговым (отчетным) периодам, начиная с 1 января 2022 года.
Нормы пункта 67.5 статьи 67, подпункта 78.1.22 пункта 78.1 статьи 78, пункта 86.13 статьи 86, подпункта 94.2.9 пункта 94.2 статьи 94, пункта 117.4 статьи 117 настоящего Кодекса применяются к налоговым (2) года.
{Подраздел 10 раздела ХХ дополнен пунктом 60-1 согласно Закону № 1117-IX от 17.12.2020 }
60 - 2 . Нормы подпункта 14.1.54 пункта 14.1 статьи 14 настоящего Кодекса применяются к налоговым (отчетным) периодам, начиная с 1 января 2021 года.
До 31 декабря 2020 г. включительно нормы подпункта 14.1.54 пункта 14.1 статьи 14 настоящего Кодекса применяются в следующей редакции:
"14.1.54. доход с источником их происхождения из Украины - любой доход, полученный резидентами или нерезидентами, в том числе от любых видов их деятельности на территории Украины (включая выплату (начисление) вознаграждения иностранными работодателями), ее континентальном шельфе, в исключительном, но не
а) процентов, дивидендов, роялти и любых других пассивных (инвестиционных) доходов, уплаченных резидентами Украины;
б) доходов от предоставления резидентам или нерезидентам в аренду (пользование) имущества, расположенного в Украине, включая подвижной состав транспорта, приписанного к расположенным в Украине портам;
в) доходы от продажи движимого и недвижимого имущества, доходы от отчуждения корпоративных прав, ценных бумаг, в том числе акций украинских эмитентов;
г) доходов, полученных в виде взносов и премий на страхование и перестрахование рисков на территории Украины;
ґ) доходов страховщиков-резидентов от страхования рисков страхователей-резидентов за пределами Украины;
д) других доходов от деятельности, в том числе связанных с полной или частичной переуступкой прав и обязанностей по соглашениям о распределении продукции на таможенной территории Украины или на территориях, находящихся под контролем контролирующих органов (в зонах таможенного контроля, на специализированных лицензионных таможенных складах и т.п.);
е) наследия, подарков, выигрышей, призов;
е) заработной платы, других выплат и вознаграждений, выплаченных в соответствии с условиями трудового и гражданско-правового договора;
ж) доходов от занятий предпринимательской и независимой профессиональной деятельностью".
{Подраздел 10 раздела ХХ дополнен пунктом 60 - 2 согласно Закону № 1117-IX от 17.12.2020 }
60 - 3 . Нормы подпункта 14.1.193 (кроме абзаца двадцать пятого ) пункта 14.1 статьи 14 настоящего Кодекса применяются к налоговым (отчетным) периодам, начиная с 1 января 2021 года.
До 31 декабря 2020 г. включительно нормы подпункта 14.1.193 пункта 14.1 статьи 14 настоящего Кодекса применяются в следующей редакции:
постоянное представительство - постоянное место деятельности, через которое полностью или частично проводится хозяйственная деятельность нерезидента в Украине, в частности: место управления; филиал; офис; фабрика; мастерская; установка или сооружение для разведки природных ресурсов; шахта, нефтяная/газовая скважина, карьер или любое место; используется для доставки товаров, сервер.
В целях налогообложения термин "постоянное представительство" включает строительную площадку, строительный, сборочный или монтажный объект или связанную с ними надзорную деятельность, если продолжительность работ, связанная с такой площадкой, объектом или деятельностью, превышает шесть месяцев; предоставление услуг нерезидентом (кроме услуг по предоставлению персонала), в том числе консультационных, через сотрудников или другой персонал, нанятый им для таких целей, но если такая деятельность осуществляется (в рамках одного проекта или проекта, связанного с ним) в Украине в течение периода или периодов, общая продолжительность которых составляет более шести месяцев, в любом; резидентов, имеющих полномочия: действовать от имени исключительно такого нерезидента (проведение переговоров по существенным условиям и/или заключение договоров (контрактов) от имени этого нерезидента), что приводит к возникновению у этого нерезидента гражданских прав и обязанностей; и/или содержать (хранить) запасы принадлежащих нерезиденту товаров, из состава которых осуществляется поставка товара от имени нерезидента, кроме резидентов, имеющих статус состава временного хранения или таможенного лицензионного склада.
Постоянным представительством не является использование зданий или сооружений исключительно для целей хранения, демонстрации или доставки товаров или изделий, принадлежащих нерезиденту; хранение запасов товаров или изделий, принадлежащих нерезиденту, исключительно для целей хранения или демонстрации; хранение запасов товаров или изделий, принадлежащих нерезиденту, исключительно для целей переработки другим предприятием; содержание постоянного места деятельности исключительно для целей закупки товаров или изделий или для сбора информации для нерезидента; направление в распоряжение личности физических лиц в рамках выполнения соглашений об услугах по предоставлению персонала; содержание постоянного места деятельности исключительно с целью производства для нерезидента любой другой деятельности, которая носит подготовительный или вспомогательный характер".
{Подраздел 10 раздела ХХ дополнен пунктом 60 - 3 согласно Закону № 1117-IX от 17.12.2020 }
60 - 4 . Нормы абзаца первого подпункта 47.1.1 пункта 47.1 статьи 47 настоящего Кодекса применяются к налоговым (отчетным) периодам, начиная с 1 января 2021 года.
До 31 декабря 2020 г. включительно нормы абзаца первого подпункта 47.1.1 пункта 47.1 статьи 47 настоящего Кодекса применяются в следующей редакции:
"47.1.1. юридические лица, постоянные представительства нерезидентов, которые согласно настоящему Кодексу определены налогоплательщиками, а также их должностные лица".
{Подраздел 10 раздела ХХ дополнен пунктом 60 - 4 согласно Закону № 1117-IX от 17.12.2020 }
60 - 5 . Нормы пункта 64.5 статьи 64 настоящего Кодекса применяются к налоговым (отчетным) периодам, начиная с 1 января 2021 года.
До 31 декабря 2020 г. включительно нормы пункта 64.5 статьи 64 настоящего Кодекса применяются в следующей редакции:
64.5. Основанием для взятия на учет (внесение изменений, перерегистрации) обособленного подразделения иностранной компании, организации, в том числе постоянного представительства нерезидента, является надлежащая аккредитация (регистрация, легализация) такого подразделения на территории Украины согласно закону.
Для взятия на учет постоянных представительств нерезидентов и обособленных подразделений иностранных юридических лиц обязаны обратиться в течение 10 календарных дней со дня их государственной регистрации (аккредитации, легализации) в установленном порядке или до начала осуществления хозяйственной деятельности, если такая регистрация не является обязательной согласно законодательству, в контролирующие органы по своему местонахождению. Взятие на учет таких налогоплательщиков осуществляется в соответствии с пунктом 64.2 настоящей статьи.
В случае установления контролирующим органом по результатам налогового контроля по ведению нерезидентом хозяйственной деятельности через постоянное представительство на территории Украины без взятия на налоговый учет составляется акт, который направляется через компетентный орган Украины в компетентный орган иностранного государства для организации мер взыскания.
Форма указанного акта утверждается центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
В случае получения иностранной компанией или организацией имущественных прав на недвижимость или землю в Украине, подлежащих налогообложению, если способ и цели получения этого имущества не требуют создания такой компанией (организацией) обособленного подразделения или постоянного представительства нерезидента в Украине, такой нерезидент берется на учет в контролирующем органе по месту
заявления по форме, утвержденной центральным органом исполнительной власти, обеспечивающей формирование и реализующую государственную финансовую политику;
копии выписки из торгового, банковского или судебного реестра, выданного в стране регистрации иностранной компании, организации и легализованного в установленном порядке, если иное не предусмотрено международными договорами, согласие на обязательность которых предоставлено Верховной Радой Украины, сопровождающееся нотариально заверенным переводом на украинский язык;
нотариально заверенной копии правоустанавливающих документов, подтверждающих право собственности на недвижимость или право собственности или пользования земельным участком, выданных и зарегистрированных на имя нерезидента уполномоченными органами Украины;
данные о представителе плательщика налога".
{Подраздел 10 раздела ХХ дополнен пунктом 60 - 5 согласно Закону № 1117-IX от 17.12.2020 }
60 - 6 . Нормы подпункта 133.2.2 пункта 133.2 статьи 133 настоящего Кодекса применяются к налоговым (отчетным) периодам, начиная с 1 января 2021 года.
До 31 декабря 2020 г. включительно нормы подпункта 133.2.2 пункта 133.2 статьи 133 настоящего Кодекса применяются в следующей редакции:
"133.2.2. постоянные представительства нерезидентов, которые получают доходы с источником происхождения из Украины или выполняют агентские (представительные) и другие функции в отношении таких нерезидентов или их учредителей".
{Подраздел 10 раздела ХХ дополнен пунктом 60 - 6 согласно Закону № 1117-IX от 17.12.2020 }
60 - 7 . Нормы подпункта "е" подпункта 141.4.1 пункта 141.4 статьи 141 настоящего Кодекса применяются к налоговым (отчетным) периодам, начиная с 1 января 2021 года.
До 31 декабря 2020 г. включительно нормы подпункта "е" подпункта 141.4.1 пункта 141.4 статьи 141 настоящего Кодекса применяются в следующей редакции:
"е) прибыль от осуществления операций по продаже или иному отчуждению ценных бумаг, деривативов или других корпоративных прав, определенная в соответствии с настоящим разделом".
{Подраздел 10 раздела ХХ дополнен пунктом 60 - 7 согласно Закону № 1117-IX от 17.12.2020 }
60 - 8 . Нормы подпункта 141.4.2 пункта 141.4 статьи 141 настоящего Кодекса применяются к налоговым (отчетным) периодам, начиная с 1 января 2021 года.
До 31 декабря 2020 г. включительно нормы подпункта 141.4.2 пункта 141.4 статьи 141 настоящего Кодекса применяются в следующей редакции:
"141.4.2. Резидент, в том числе физическое лицо - предприниматель, физическое лицо, осуществляющее независимую профессиональную деятельность, или субъект хозяйствования (юридическое лицо или физическое лицо - предприниматель), избравший упрощенную систему налогообложения, или постоянное представительство нерезидента, постоянно осуществляемого в представительства нерезидента на территории Украины) любую выплату из дохода с источником его происхождения из Украины, полученного таким нерезидентом от осуществления хозяйственной деятельности (в том числе на счета нерезидента, ведущиеся в национальной валюте), удерживают налог с таких доходов, указанных в подпункте 141.4.1 настоящего пункта подпунктах 141.4.4-141.4.6 и 141.4.11 этого пункта) их суммы и за их счет, уплачиваемый в бюджет во время такой выплаты, если иное не предусмотрено положениями международных договоров Украины со странами резиденции лиц, в пользу которых осуществляются вступившие в силу выплаты".
{Подраздел 10 раздела ХХ дополнен пунктом 60 - 8 согласно Закону № 1117-IX от 17.12.2020 }
60 - 9 . Нормы абзаца первого подпункта 141.4.4 пункта 141.4 статьи 141 настоящего Кодекса применяются к налоговым (отчетным) периодам, начиная с 1 января 2021 года.
До 31 декабря 2020 г. включительно нормы абзаца первого подпункта 141.4.4 пункта 141.4 статьи 141 настоящего Кодекса применяются в следующей редакции:
"141.4.4. Сумма фрахта, уплачиваемого нерезиденту резидентом, в том числе физическим лицом - предпринимателем, физическим лицом, осуществляющим независимую профессиональную деятельность, или субъектом хозяйствования (юридическим лицом или физическим лицом - предпринимателем), который избрал упрощенную систему по налогу на договор выплаты таких доходов за счет этих доходов.
{Подраздел 10 раздела ХХ дополнен пунктом 60 - 9 согласно Закону № 1117-IX от 17.12.2020 }
60-10 . Нормы абзаца первого подпункта 141.4.5 пункта 141.4 статьи 141 настоящего Кодекса применяются к налоговым (отчетным) периодам, начиная с 1 января 2021 года.
До 31 декабря 2020 г. включительно нормы абзаца первого подпункта 141.4.5 пункта 141.4 статьи 141 настоящего Кодекса применяются в следующей редакции:
"141.4.5. Страховщики или другие резиденты, в том числе физические лица - предприниматели, физические лица, осуществляющие независимую профессиональную деятельность, или субъекты хозяйствования (юридические лица или физические лица - предприниматели), избравшие упрощенную систему налогообложения, осуществляющие страховые платежи (страховые взносы) договоров страхования или перестрахования рисков, в том числе страхование жизни в пользу нерезидентов, обязаны облагать налогом перечисляемые суммы таким образом".
{Подраздел 10 раздела ХХ дополнен пунктом 60 - 10 согласно Закону № 1117-IX от 17.12.2020 }
60-11 . Нормы подпункта 141.4.7 пункта 141.4 статьи 141 настоящего Кодекса применяются к налоговым (отчетным) периодам, начиная с 1 января 2021 года.
До 31 декабря 2020 г. включительно нормы подпункта 141.4.7 пункта 141.4 статьи 141 настоящего Кодекса применяются в следующей редакции:
"141.4.7. Суммы доходов нерезидентов, осуществляющих свою деятельность на территории Украины через постоянное представительство, облагаются налогом в общем порядке. При этом такое постоянное представительство приравнивается с целью налогообложения к налогоплательщику, который осуществляет свою деятельность независимо от такого нерезидента.
В случае если нерезидент осуществляет свою деятельность в Украине и за ее пределами и при этом не определяет прибыль от своей деятельности, которая ведется им через постоянное представительство в Украине, сумма прибыли, подлежащей налогообложению в Украине, определяется на основании составления нерезидентом отдельного баланса финансово-хозяйственной деятельности, согласованного с контролирующим органом по определению3 , настоящего Кодекса.
В случае невозможности определить путем прямого подсчета прибыль, полученную нерезидентами с источником ее происхождения из Украины, облагаемая налогом прибыль определяется контролирующим органом как разница между доходом и расходами, определенными путем применения к сумме полученного дохода коэффициента 0,7 с учетом требований, определенных статьей 39 настоящего Кодекса".
{Подраздел 10 раздела ХХ дополнен пунктом 60 - 11 согласно Закону № 1117-IX от 17.12.2020 }
61. До 1 января 2021 года регистраторы расчетных операций и/или программные регистраторы расчетных операций не применяются плательщиками единого налога второй - четвертой групп (физическими лицами - предпринимателями) независимо от выбранного вида деятельности, объем дохода которых в течение календарного года не превышает 1000000 гривен, кроме осуществляющих:
реализацию технически сложных бытовых товаров, подлежащих гарантийному ремонту;
реализацию лекарственных средств и изделий медицинского назначения
С 1 января 2021 года по 1 января 2022 года регистраторы расчетных операций и/или программные регистраторы расчетных операций не применяются плательщиками единого налога второй - четвертой групп (физическими лицами - предпринимателями), объем дохода которых в течение календарного года не превышает объема дохода, не превышающего 220 размеров минимальной (отчетного) года, независимо от выбранного вида деятельности, кроме осуществляющих:
{Абзац четвертый пункта 61 подраздела 10 раздела ХХ с изменениями, внесенными Законом № 1017-IX от 01.12.2020 }
{Абзац пятый пункта 61 подраздела 10 раздела ХХ исключен на основании Закона № 1017-IX от 01.12.2020 }
реализацию технически сложных бытовых товаров, подлежащих гарантийному ремонту;
реализацию лекарственных средств, изделий медицинского назначения и предоставления платных услуг в сфере здравоохранения;
реализацию ювелирных и бытовых изделий из драгоценных металлов, драгоценных камней, драгоценных камней органогенного образования и полудрагоценных камней.
{Абзац девятый пункта 61 подраздела 10 раздела ХХ исключен на основании Закона № 1017-IX от 01.12.2020 }
{Абзац десятый пункта 61 подраздела 10 раздела ХХ исключен на основании Закона № 1017-IX от 01.12.2020 }
{Абзац одиннадцатый пункта 61 подраздела 10 раздела ХХ исключен на основании Закона № 1017-IX от 01.12.2020 }
{Абзац двенадцатый пункта 61 подраздела 10 раздела ХХ исключен на основании Закона № 1017-IX от 01.12.2020 }
{Абзац тринадцатый пункта 61 подраздела 10 раздела ХХ исключен на основании Закона № 1017-IX от 01.12.2020 }
В случае превышения плательщиком единого налога второй - четвертой групп (физическим лицом - предпринимателем) в календарном году объема дохода, не превышающего 220 размеров минимальной заработной платы, установленной законом на 1 января налогового (отчетного) года, применение регистратора расчетных операций и/или программного регистратора расчетных операций для такого плательщика. Применение регистратора расчетных операций и/или программного регистратора расчетных операций начинается с первого числа первого месяца квартала, следующего за возникновением такого превышения, и продолжается во всех последующих налоговых периодах в течение регистрации предприятия как плательщика единого налога.
{Абзац четырнадцатый пункта 61 подраздела 10 раздела ХХ с изменениями, внесенными Законом № 1017-IX от 01.12.2020 }
{Подраздел 10 раздела ХХ дополнен пунктом 61 согласно Закону № 129-IX от 20.09.2019 }
62. Временно, до 31 декабря 2020 года, средства, поступающие на текущий счет публичного акционерного общества "Укрнафта", открыт соответствующим органом, осуществляющим казначейское обслуживание бюджетных средств, в процессе проведения взаиморасчетов, предусмотренных пунктом 31 статьи 14 Закона Украины "О Государственном бюджете Украины на 2 бюджета согласно пунктам 11-13 статьи 11 Закона Украины "О Государственном бюджете Украины на 2020 год", используются исключительно для погашения налогового долга публичного акционерного общества "Укрнафта", в том числе реструктуризированного или рассроченного (отсроченного) (с учетом штрафных (финансовых) санкций, пени и процентов, на долга), а также определенных контролирующим органом штрафных (финансовых) санкций и пени, начисленных в связи с несвоевременной уплатой налогов, находящихся в процедуре судебного или досудебного (административного) обжалования, в порядке, утвержденном Кабинетом Министров Украины.
{Подраздел 10 раздела ХХ дополнен пунктом 62 согласно Закону № 1005-IX от 17.11.2020 }
62. Установить, что для целей применения подпункта 35-1.8 статьи 35-1 настоящего Кодекса учитываются суммы ошибочно и / или излишне уплаченных налогоплательщиком денежных обязательств и пени, возникшие, по данным контролирующего органа, начиная с 1 января 2021 года .
{Подраздел 10 раздела ХХ дополнен пунктом 62 согласно Закону № 190-IX от 04.10.2019 с учетом изменений, внесенных Законом № 465-IX от 16.01.2020 }
63. Центральный орган исполнительной власти, реализующий государственную таможенную политику, центральный орган исполнительной власти, реализующий государственную налоговую политику, и центральный орган исполнительной власти, обеспечивающий формирование и реализующую государственную инвестиционную политику, осуществляют автоматический обмен информацией, содержащейся/должны содержаться в реестре инвестиционных проектов со значительными инвестициями7 , раздела освобождения от налогообложения налогом на добавленную стоимость, в объеме и порядке, определенных центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную финансовую политику, по согласованию с центральным органом исполнительной власти, что обеспечивает формирование и реализует государственную инвестиционную политику.
{Подраздел 10 раздела ХХ дополнен пунктом 63 согласно Закону № 1293-IX от 02.03.2021 }
64. Установить, что первый год, за который определяется минимальное налоговое обязательство, является 2022 год.
Для целей применения абзаца шестого пункта 38-1.2 статьи 38-1 настоящего Кодекса сведения о местонахождении земельных участков относительно границ населенных пунктов определяются согласно данным о границах административно-территориальных единиц, внесенных в Государственный земельный кадастр.
{Пункт 64 подраздела 10 раздела ХХ дополнен абзацем вторым согласно Закону № 4015-IX от 10.10.2024 }
В случае отсутствия таких данных в Государственном земельном кадастре к земельным участкам в пределах населенных пунктов относятся земельные участки, расположенные на территории сел, поселков, городов, согласно данным индексных кадастровых карт (планов) Государственного земельного кадастра.
{Пункт 64 подраздела 10 раздела ХХ дополнен абзацем третьим согласно Закону № 4015-IX от 10.10.2024 }
{Подраздел 10 раздела ХХ дополнен пунктом 64 согласно Закону № 1914-IX от 30.11.2021 }
65. Установить, что штрафные санкции, предусмотренные статьей 123 настоящего Кодекса, при определении налоговых обязательств налогоплательщиков с учетом минимального налогового обязательства за 2022 год, а также штрафные санкции, предусмотренные статьей 124 настоящего Кодекса за несвоевременную уплату согласованного контролирующим органом с учетом общего минимального налогового обязательства за 2022 год не применяются.
{Подраздел 10 раздела ХХ дополнен пунктом 65 согласно Закону № 1914-IX от 30.11.2021 }
66. Установить, что при исчислении разницы между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей и расходов на аренду земельных участков за 2022 год до общей суммы уплаченных налогов, сборов, платежей и расходов на аренду земельных участков, 1 9 4.1 . пункта 141.9 статьи 141, пункта 177.15 статьи 177, пунктов 297 - 1 .2, 297 - 1 .3 , 297 - 1 .4, 297 - 1 .5 статьи 297 - 1 настоящего Кодекса, включаются суммы налогов, сборов 2 обязательств по этим налогам, сборам, платежам 2022 года.
{Подраздел 10 раздела ХХ дополнен пунктом 66 согласно Закону № 1914-IX от 30.11.2021 }
за 2022 и 2023 налоговые (отчетные) годы коэффициент "К", определенный в подпунктах 38-1.1.1 и 38-1.1.2 статьи 38-1 настоящего Кодекса , применяется со значением 0,0 .
{Подраздел 10 раздела ХХ дополнен пунктом 67 согласно Закону № 1914-IX от 30.11.2021 }
67 - 1 . Установить, что при определении минимального налогового обязательства за 2025 год и последующие годы, заканчивая годом, в котором будет прекращено или отменено военное положение, введенный Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденного Законом Украине " от 24 февраля 2022 года № 2102-IX , коэффициент "К", определенный в подпунктах 38-1.1.1 и 38-1.1.2 статьи 38-1 настоящего Кодекса , применяется со значением 0,057.
{Подраздел 10 раздела ХХ дополнен пунктом 67-1 согласно Закону № 4015-IX от 10.10.2024 }
68. Установить, что временно, до 1 января 2037 года, для налогоплательщиков, отвечающих одновременно следующим критериям:
образованы в установленном законом порядке после 1 января 2022;
местом налогового адреса и местом осуществления деятельности которых исключительно такие населенные пункты:
г. Нововолынск Волынской области,
г. Угледар Донецкой области,
г. Торецк Донецкой области,
г. Мирноград Донецкой области,
г. Лисичанск Луганской области,
м. Привилегия Луганской области,
г. Червоноград Львовской области,
г. Украинская Донецкая область,
поселок Тошковка Северодонецкого района Луганской области,
г. Селидово Донецкой области,
г. Родинское Донецкой области,
м. Привилегия Луганской области,
г. Новодружеск Луганской области,
село Междуречье Червоноградского района Львовской области,
село Селец Червоноградского района Львовской области,
село Глухов Червоноградского района Львовской области,
г. Горняк Донецкой области,
г. Золотое Луганской области,
г. Горное Луганской области,
г. Новогродовка Донецкой области,
г. Покровск Донецкой области;
основным видом деятельности которых является деятельность в перерабатывающей промышленности (группа 10, класс 11.06, 11.07 группа 11, группа 13-18, группа 20-27, класс 29.3 группа 29, класс 30.1-30.4, 30.92, 30.99 группа 33, группа 009-2010 );
не имеют обособленных подразделений, дочерних предприятий, представительств и филиалов;
удельный вес дохода, полученного предприятием от реализации продукции собственного производства и продуктов ее переработки, в общей сумме его дохода в течение отчетного периода составляет более 90 процентов;
сумма годового дохода (за вычетом косвенных налогов), определенного по правилам бухгалтерского учета за последний годовой отчетный период, не превышает 40 миллионов гривен;
среднесписочная численность работников в течение отчетного периода составляет не менее 10 человек;
производственные мощности расположены исключительно на территории населенных пунктов, указанных в настоящем пункте, взимание налогов и сборов осуществляется с учетом особенностей, определенных настоящим пунктом.
Действие этого пункта не распространяется на субъектов хозяйствования, которые образованы после 1 января 2022 путем реорганизации (разделения, выделения), налоговым адресом которых являются другие, чем указанные в этом пункте, населенные пункты, или осуществляют свою деятельность по производству товаров в других населенных пунктах.
Если налогоплательщики, применяющие нормы настоящего пункта, в любом отчетном периоде достигли показателей, по которым хотя бы один не соответствует критериям, указанным в настоящем пункте, то такие налогоплательщики обязаны начиная с первого числа первого месяца налогового (отчетного) периода, в котором произошло такое несоответствие, начислять и уплачивать налоги в общем порядке.
68.1. Временно до 1 января 2037 года освобождается от налогообложения прибыль предприятий - субъектов хозяйствования, определенных в соответствии с нормами настоящего пункта.
При этом, если налогоплательщик в любом налоговом (отчетном) периоде не отвечает хотя бы одному критерию, указанному в настоящем пункте, то такой налогоплательщик обязан начиная с первого числа первого месяца налогового (отчетного) периода, в котором произошло такое несоответствие, начислять и уплачивать налог на прибыль предприятий в общем порядке по ставке3, ставке 3 . Кодекса.
68.2. Временно, до 1 января 2037 года, освобождаются от налогообложения налогом на добавленную стоимость сделки:
по ввозу на таможенную территорию Украины в таможенном режиме импорта оборудования и комплектующих, ввозимых субъектами хозяйствования, которые отвечают критериям, определенным настоящим пунктом, исключительно для использования в собственной производственной деятельности и классифицируются по таким товарным подкатегориям согласно УКТ ВЭД :
{Абзац третий подпункта 68.2 пункта 68 подраздела 10 раздела XX в редакции Закона № 3553-IX от 16.01.2024 }
Порядок ввоза на таможенную территорию таких товаров определяется Кабинетом министров Украины;
по снабжению на таможенной территории Украины субъектами хозяйствования, отвечающими критериям, определенным этим пунктом, товаров собственного производства.
Положения этого подпункта не распространяются на товары, имеющие происхождение из страны, признанной государством-оккупантом по закону и/или государством-агрессором в отношении Украины согласно законодательству, либо ввозимые с территории государства-оккупанта (агрессора) и/или с оккупированной территории Украины, определенной таковым по закону.
В случае нецелевого использования оборудования и комплектующих, ввезенных на таможенную территорию Украины в порядке, определенном настоящим подпунктом, налогоплательщик обязан увеличить налоговые обязательства по последствиям налогового периода, на который приходится такое нарушение, на сумму налога на добавленную стоимость, которая должна была уплачена/начислена на дату возникновения таких налогов.
68.3. Временно до 1 января 2037 года освобождаются от налогообложения рентной платой за специальное использование воды субъекты хозяйствования, определенные в соответствии с нормами настоящего пункта.
При этом, если плательщик рентной платы за специальное использование воды в любом налоговом (отчетном) периоде не соответствует хотя бы одному критерию, указанному в настоящем пункте, то такой плательщик рентной платы за специальное использование воды обязан начиная с первого числа первого месяца налогового (отчетного) периода, в котором произошло такое несоответствие, общем порядке по ставкам, установленным в соответствии со статьей 255 настоящего Кодекса.
68.4. Временно до 1 января 2037 года освобождаются от налогообложения рентной платой за специальное использование лесных ресурсов субъекты хозяйствования, определенные в соответствии с нормами настоящего пункта.
При этом, если плательщик рентной платы за специальное использование лесных ресурсов в любом налоговом (отчетном) периоде не соответствует хотя бы одному критерию, указанному в настоящем пункте, то такой плательщик рентной платы за специальное использование лесных ресурсов обязан начиная с первого числа первого месяца налогового (отчетного) периода, в котором произошла следующая специальное использование лесных ресурсов в общем порядке по ставкам, установленным в соответствии со статьей 256 настоящего Кодекса.
68.5. Временно до 1 января 2037 года освобождаются от налогообложения платой за землю (земельного налога и арендной платы за земельные участки государственной и коммунальной собственности) субъекты хозяйствования, определенные в соответствии с нормами этого пункта, за земельные участки, которые находятся в собственности и/или пользовании таких субъектов, используемых такими плательщиками платы за землю.
При этом, если плательщик платы за землю в любом налоговом (отчетном) периоде не соответствует хотя бы одному критерию, указанному в настоящем пункте, то такой плательщик платы за землю обязан начиная с первого числа первого месяца налогового (отчетного) периода, в котором произошло такое несоответствие, начислять и уплачивать плату за землю в общем порядке . 277 и 288 настоящего Кодекса.
Если земельные участки, находящиеся в собственности и/или пользовании субъектов хозяйствования, определенных в соответствии с нормами настоящего пункта, и/или отдельные здания, сооружения или их части, находящиеся на этих земельных участках, предоставляются в аренду (наем, ссуду) другим физическим и юридическим лицам, плата за землю за такие земельные участки и земельные участки под такими зданиями.
{Подраздел 10 раздела ХХ дополнен пунктом 68 согласно Закону № 1914-IX от 30.11.2021 }
69. Установить, что временно, к периоду к прекращения или отмены военного положения территории Украины, введенного Указом Президенте Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного состояния в Украине 2102-IX , взимание налогов и сборов осуществляется с учетом особенностей, определенных в настоящем пункте.
{Абзац первый пункта 69 подраздела 10 раздела XX в редакции Закона № 2260-IX от 12.05.2022 }
69.1. В случае отсутствия у налогоплательщика возможности своевременно выполнить свой налоговый долг по соблюдению сроков уплаты налогов и сборов, представление отчетности и/или документов (сообщений), в том числе предусмотренных статьями 39 и 39 - 2 , пунктом 46.2 статьи 46 настоящего Кодекса, регистрации в соответствующих регистрах налогов представление электронных документов, содержащих данные о фактических остатках горючего и объеме обращения горючего или спирта этилового и т.п., налогоплательщики освобождаются от предусмотренной настоящим Кодексом ответственности с обязательным исполнением таких обязанностей в течение шести месяцев после прекращения или отмены военного положения в Украине.
{Абзац первый подпункта 69.1 пункта 69 подраздела 10 раздела XX с изменениями, внесенными Законом № 3603-IX от 23.02.2024 - применяются с 3 сентября 2023 года }
В случае отсутствия возможности у налогоплательщика относительно своего филиала или акцизного состава, представительства, обособленного или иного структурного подразделения, своевременно выполнить свою налоговую обязанность по соблюдению сроков уплаты налогов и сборов, представление отчетности и/или документов (сообщений), в том числе предусмотренных статьями 36 и 39 статьи 4 - 39 . регистрации в соответствующих реестрах налоговых или акцизных накладных, расчетов корректировки, представления электронных документов, содержащих данные о фактических остатках горючего и объеме обращения горючего или спирта этилового и т.п., такой налогоплательщик освобождается от ответственности, определенной настоящим Кодексом, в рамках деятельности, осуществляемой через такие филиалы на период до прекращения или отмены военного положения на территории Украины.
{Абзац второй подпункта 69.1 пункта 69 подраздела 10 раздела XX с изменениями, внесенными Законом № 3603-IX от 23.02.2024 - применяются с 3 сентября 2023 года }
Налогоплательщики, имеющие возможность своевременно выполнять налоговые обязанности, освобождаются от ответственности за несвоевременное исполнение таких обязанностей по:
регистрации в Едином реестре налоговых накладных такими плательщиками налоговых накладных и расчетов корректировки, дата составления которых приходится на период с 1 февраля по 31 мая 2022, при условии обеспечения их регистрации не позднее 15 июля 2022;
регистрации в Едином реестре налоговых накладных сводных налоговых накладных и/или расчетов корректировки к таким сводным налоговым накладным, дата составления которых приходится на период с 1 февраля по 31 мая 2022 года, составленных по операциям, определенным пунктом 198.5 статьи 199 и пунктом 1 статьи 199. регистрации не позднее 20 июля 2022;
регистрации в Едином реестре акцизных накладных плательщиками акцизного налога акцизных накладных/расчетов корректировки, предельный срок регистрации которых приходится на период с 24 февраля 2022 года до последнего дня месяца, в котором вступил в силу Закон Украины "О внесении изменений в Налоговый кодекс Украины и некоторых законов Украины производств винодельческой продукции", или сводных акцизных накладных/расчетов корректировки на общий объем горючего или спирта этилового, реализуемых за этот период (по каждому коду товарной подкатегории согласно УКТ ВЭД и условному коду и каждому акцизному составу/акцизному составу регистрации3 вступление в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и некоторые законы Украины относительно развития производства винодельческой продукции и упрощения хозяйственной деятельности малых производств винодельческой продукции";
представление оформленных с соблюдением порядка, установленного статьей 230 настоящего Кодекса, электронных документов, содержащих данные о фактических остатках горючего и объеме обращения горючего или спирта этилового, или электронного документа за весь период начиная с 24 февраля 2022 года до последнего дня месяца, в котором вступил в силу Закон Украины винодельческой продукции и упрощение хозяйственной деятельности малых производств винодельческой продукции", с указанием фактических остатков горючего состоянием на первый и последний дни определенного этим абзацем периода и объема обращения горючего и/или спирта этилового за этот период, при условии представления таких документов в течение 30 календарных дней со дня вступления в силу Закона Украины " винодельческой продукции и упрощение хозяйственной деятельности малых производств винодельческой продукции";
представление отчетности, в том числе предусмотренной пунктом 46.2 статьи 46 настоящего Кодекса, за отчетные (налоговые) периоды - 2021 год (для отчетности, подаваемой за годовой отчетный (налоговый) период), предельный срок представления которой приходится на период начиная с 24 февраля по 1 июня 2022 года, I квартал 20 (налоговый) период) и отчетности за февраль - май 2022 года (для отчетности, подаваемой за месячный отчетный (налоговый) период), при условии представления такой отчетности в контролирующий орган не позднее 20 июля 2022 года;
сроков уплаты налогов и сборов за отчетные (налоговые) периоды - 2021 год (для годового отчетного (налогового) периода), I квартал 2022 года (для квартального отчетного (налогового) периода), январь - май 2022 года (для месячного отчетного (налогового) периода), при условии их уплаты не позднее 2 физических лиц и/или военного сбора – не позднее 31 декабря 2022 года);
сроков уплаты денежных обязательств, определенных контролирующими органами, предельный срок уплаты которых приходится на период начиная с 24 февраля по 1 июня 2022 года, при условии их уплаты не позднее 1 августа 2022 года.
В случае освобождения налогоплательщика от ответственности по основаниям, определенным абзацами четвертым - восьмым настоящего подпункта, налоговые уведомления - решения, которыми были определены ему штрафные (финансовые) санкции и/или пеня за несвоевременное исполнение налоговых обязанностей, кроме уплаты налога на доходы физических лиц и/или военного сбора, определенных абзац отмененными (отозванными) со дня вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины о содействии восстановлению энергетической инфраструктуры Украины".
При уплате не позднее 31 декабря 2022 года в полном объеме налога на доходы физических лиц и/или военного сбора с сумм доходов, указанных в налоговой отчетности, представленной в срок, определенный абзацем восьмым этого подпункта, штрафные санкции и пеня за неуплату или несвоевременную уплату налога на доходы.
{Абзац двенадцатый подпункта 69.1 пункта 69 подраздела 10 раздела XX с изменениями, внесенными Законом № 3603-IX от 23.02.2024 - применяются с 3 сентября 2023 года }
Начисленные и уплаченные или взысканные в период с 1 августа 2022 года до дня вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины об особенностях налогообложения деятельности по торговле валютными ценностями в наличной форме" суммы штрафных санкций и пени за налог на неуплату или несвоевременную уплату доходов, указанных в налоговой отчетности, представленной в срок, определенный абзацем восьмым этого подпункта, не подлежат возврату на текущий счет налогоплательщика, не направляются на погашение денежного обязательства (налогового долга) по другим налогам, сборам.
{Абзац тринадцатый подпункта 69.1 пункта 69 подраздела 10 раздела XX с изменениями, внесенными Законом № 3603-IX от 23.02.2024 - применяются с 3 сентября 2023 года }
Налогоплательщики, в том числе в отношении своего филиала или акцизного состава, представительства, обособленного или иного структурного подразделения, у которых возобновилась возможность выполнять свои налоговые обязанности, предельный срок выполнения которых приходится на период начиная с 24 февраля 2022 года до дня возобновления возможности налогоплательщика, освобождаются от ответственности за несвоевременное. налоговых обязанностей по регистрации налоговых накладных/расчетов корректировки в Едином реестре налоговых накладных, акцизных накладных/расчетов корректировки в Едином реестре акцизных накладных, представление электронных документов, содержащих данные о фактических остатках горючего и объема обращения горючего или спирта календарных дней с первого дня месяца, следующего за месяцем возобновления таких возможностей налогоплательщиков.
При этом плательщики акцизного налога в течение 60 календарных дней с первого дня месяца, следующего за месяцем восстановления таких возможностей, обязаны:
зарегистрировать в Едином реестре акцизных накладных акцизные накладные/расчеты корректировки, предельный срок регистрации которых приходится на период с 24 февраля 2022 года до дня восстановления таких возможностей, или сведенные акцизные накладные/расчеты корректировки на общий объем согласно УКТ ВЭД и условному коду и каждому акцизному составу/акцизному составу передвижному и их распорядителям);
подать оформленные в порядке, установленном статьей 230 настоящего Кодекса, электронные документы, содержащие данные о фактических остатках горючего и объеме обращения горючего или спирта этилового, или электронный документ за период с 24 февраля 2022 года до дня восстановления таких возможностей с указанием фактических остатков горючего по состоянию на первый и последний дни такого периода и объем.
Налогоплательщики, в том числе относительно своего филиала или акцизного состава, представительства, обособленного или иного структурного подразделения, в которых возобновилась возможность выполнять свои налоговые обязанности после прекращения или отмены военного положения в Украине, обязаны в течение шести месяцев после прекращения или отмены военного положения в Украине:
зарегистрировать в Едином реестре акцизных накладных акцизные накладные/расчеты корректировки, предельный срок регистрации которых приходится на период с 24 февраля 2022 года до последнего дня месяца, в котором прекращено или отменено военное положение в Украине, или сведены акцизные накладные реализованного за этот период (по каждому коду товарной подкатегории согласно УКТ ВЭД и условному коду и каждому акцизному составу/акцизному составу передвижному и их распорядителям);
подать оформленные в порядке, установленном статьей 230 настоящего Кодекса, электронные документы, содержащие данные о фактических остатках горючего и объем обращения горючего или спирта этилового, или единственный электронный документ за период с 24 февраля 2022 года до последнего дня месяца, в котором прекращено или отменено военное положение в первом и с последним объема обращения горючего или этилового спирта за этот период.
Плательщики единого налога третьей группы, использующие особенности налогообложения единым налогом по ставке 2 процента, освобождаются от ответственности за несвоевременное исполнение налоговых обязанностей, предельный срок выполнения которых приходится на период начиная с 24 февраля 2022 года до дня перехода таких плательщиков на применение особенностей налогообложения единым налогом обязанности по регистрации налоговых накладных/расчетов корректировки в Едином реестре налоговых накладных, представление отчетности, уплаты налогов и сборов в течение 60 календарных дней со дня перехода на систему налогообложения, на которой такие налогоплательщики находились до избрания особенностей налогообложения единым налогом по ставке 2 процента.
В случае самостоятельного исправления налогоплательщиком с соблюдением порядка, требований и ограничений, определенных статьей 50 настоящего Кодекса, ошибок, приведших к занижению налогового обязательства в отчетных (налоговых) периодах, приходящихся на период действия военного положения, такие плательщики освобождаются от начисления и уплаты штрафных санкций0, Кодекса1, предусмотренных .
Плательщики налога на добавленную стоимость временно, до прекращения или отмены военного положения, не имеют права на представление уточняющих расчетов в налоговые декларации, предусмотренные пунктом 50.1 статьи 50 настоящего Кодекса, за отчетные (налоговые) периоды до февраля 2022 года с показателями на уменьшение налоговых обязательств и/или . Порядок подтверждения возможности или невозможности выполнения налогоплательщиком обязанностей, определенных в настоящем подпункте, и перечень документов в подтверждение утверждается центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
Плательщики налога на прибыль предприятий, которые в соответствии с Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине" обязаны обнародовать годовую финансовую отчетность и годовую консолидированную финансовую отчетность вместе с аудиторским отчетом, освобождаются от предусмотренной настоящим Кодексом ответственности за неподачу или несвоевременное представление годовой финансовой отчетности, которая под к годовой налоговой декларации по налогу на прибыль предприятий, подаваемой в случае, если показатели обнародованной вместе с аудиторским отчетом годовой финансовой отчетности претерпели изменения по сравнению с показателями отчета о финансовом состоянии (баланс) и отчета о прибылях и убытках и другой совокупный доход (отчета о финансовых результатах), подаваемых вместе с налоговой декларацией . Кодекса и такие изменения повлияли на показатели ранее поданной годовой налоговой декларации по налогу на прибыль предприятий за соответствующий налоговый (отчетный) период, с обязательным исполнением таких обязанностей в течение трех месяцев после прекращения или отмены военного положения в Украине.
Установить, что нормы этого подпункта в редакции Закона Украины "О внесении изменений в Налоговый кодекс Украины и некоторые законы Украины о развитии производства винодельческой продукции и упрощении хозяйственной деятельности малых производств винодельческой продукции" применяются с 1 августа 2023 года.
{Подпункт 69.1 пункта 69 подраздела 10 раздела XX с изменениями, внесенными согласно Закону № 2142-IX от 24.03.2022 ; в редакции Закона № 2260-IX от 12.05.2022 ; с изменениями, внесенными согласно Законам №2719-IX от 03.11.2022 , №2720-IX от 03.11.2022 ; в редакции Законов №2836-XI от 13.12.2022 , №3303-IX от 09.08.2023 }
69.1-1 . Плательщики налога на добавленную стоимость обязаны обеспечить в сроки, установленные подпунктом 69.1 настоящего пункта, регистрацию налоговых накладных и расчетов корректировки в Едином реестре налоговых накладных, предельный срок регистрации которых приходится на периоды, указанные в подпункте 69.1 настоящего пункта, и уточнить (при имеющихся у плательщика первичных (расчетных) документов, с учетом данных налоговых накладных и/или расчетов корректировки, зарегистрированных в Едином реестре налоговых накладных.
{Пункт 69 подраздела 10 раздела XX дополнен подпунктом 69.1-1 согласно Закону № 2260-IX от 12.05.2022 }
69.1-2 . Налогоплательщики, являющиеся исполнителями договоров, предусмотренных статьей 39 Закона Украины "О Государственном бюджете Украины на 2022 год", освобождаются от ответственности, определенной настоящим Кодексом, за несвоевременную уплату налоговых обязательств, возникающих в связи с исполнением таких договоров, с обязательным исполнением обязанности по уплате поступлению средств по таким договорам, в течение пяти рабочих дней со дня, следующего за днем поступления таких средств, но не позднее последнего дня (включительно) третьего календарного месяца после прекращения или отмены военного положения на территории Украины.
{Пункт 69 подраздела 10 раздела XX дополнен подпунктом 69.1-2 согласно Закону № 2290-IX от 31.05.2022 }
69.2. Временно до 1 августа 2023 года налоговые проверки не начинаются, а начатые проверки останавливаются, кроме:
{Абзац первый подпункта 69.2 пункта 69 подраздела 10 раздела XX в редакции Закона № 3219-IX от 30.06.2023 }
а) камеральных проверок;
{Абзац второй подпункта 69.2 пункта 69 подраздела 10 раздела XX вступает в силу со 2 июня 2022 года в части камеральных проверок деклараций и уточняющих расчетов (в случае их представления), в которые подано заявление о возврате суммы бюджетного возмещения}
б ) документальных внеплановых проверок, проводимых на обращение налогоплательщика и/или по основаниям, определенным подпунктами 78.1.2 (в части контроля за трансфертным ценообразованием), 78.1.5 , 78.1.7 , 78.1.8 , 78.1.12,16.7 . 78.1.21 и 78.1.22 пункта 78.1 статьи 78 настоящего Кодекса, и/или документальных внеплановых проверок налогоплательщиков, по которым получена налоговая информация, свидетельствующая о нарушении плательщиком валютного законодательства в части соблюдения предельных сроков поступления товаров по импортным операциям и/или валютной выручки за экспорт/ обложение юридическими лицами или другими нерезидентами, осуществляющими хозяйственную деятельность через постоянное представительство на территории Украины, доходов, полученных нерезидентами с источником их происхождения из Украины, и/или документальных внеплановых проверок нерезидентов (представительств нерезидентов);
{Абзац третий подпункта 69.2 пункта 69 подраздела 10 раздела XX в редакции Закона № 2719-IX от 03.11.2022 }
в) фактических проверок.
Камеральные налоговые проверки налоговых деклараций по налогу на добавленную стоимость и уточняющим расчетам к ним за отчетные налоговые периоды:
{Абзац пятый подпункта 69.2 пункта 69 подраздела 10 раздела XX вступает в силу со 2 июня 2022 года в части камеральных проверок деклараций и уточняющих расчетов (в случае их представления), в которые подано заявление о возврате суммы бюджетного возмещения}
февраль, март, апрель, май 2022 - начинаются на следующий день после 20 июля 2022 и завершаются не позднее 20 сентября 2022;
{Абзац шестой подпункта 69.2 пункта 69 подраздела 10 раздела XX вступает в силу со 2 июня 2022 года в части камеральных проверок деклараций и уточняющих расчетов (в случае их представления), в которые подано заявление о возврате суммы бюджетного возмещения}
июнь, июль 2022 - начинаются на следующий день после 20 августа 2022 года и завершаются не позднее 20 октября 2022 года.
{Абзац седьмой подпункта 69.2 пункта 69 подраздела 10 раздела XX вступает в силу со 2 июня 2022 г. в части камеральных проверок деклараций и уточняющих расчетов (в случае их представления), в которые подано заявление о возврате суммы бюджетного возмещения}
Представленные уточняющие расчеты в налоговые декларации по налогу на добавленную стоимость за отчетные налоговые периоды до февраля 2022 года проверяются в срок, определенный этим пунктом для отчетного периода, на который приходится день представления такого уточняющего расчета.
{Абзац восьмой подпункта 69.2 пункта 69 подраздела 10 раздела XX вступает в силу со 2 июня 2022 года в части камеральных проверок деклараций и уточняющих расчетов (в случае их представления), в которые подано заявление о возврате суммы бюджетного возмещения}
69.2-1 . Установить, что временно, на период с 1 августа 2023 года по 1 декабря 2023 года, документальные внеплановые проверки проводятся исключительно на обращение налогоплательщика и/или по основаниям, определенным подпунктами 78.1.1 (в части документальных внеплановых проверок налогоплательщиков, по которым получена информация, свидетельствующая о нарушениях налогов, источником их происхождения из Украины и/или по вопросам налогообложения нерезидентов, осуществляющих свою деятельность через обособленные подразделения, в том числе постоянные представительства, налогоплательщиков, осуществляющих деятельность в сфере производства и/или реализации подакцизной продукции, организации и проведения азартных игр в Украине (игровой бизнес), налогоплательщиков, предоставляющих финансовые, платежные услуги1 , . ценообразованием), 78.1.5 , 78.1.7 , 78.1.8 , 78.1.9 , 78.1.12 , 78.1.14-78.1.16 , 78.1.21 и 78.1.22 пункта 7). которыми получена налоговая информация, свидетельствующая о нарушении плательщиком валютного законодательства в части соблюдения предельных сроков поступления товаров по импортным операциям и/или валютной выручке по экспортным операциям.
{Абзац подпункта 69.2 пункта 69 подраздела 10 раздела XX в редакции Закона № 3219-IX от 30.06.2023 ; с изменениями, внесенными Законом № 3453-IX от 09.11.2023 }
{Абзац десятый подпункта 69.2 пункта 69 подраздела 10 раздела XX исключен на основании Закона № 3453-IX от 09.11.2023 }
{Абзац одиннадцатый подпункта 69.2 пункта 69 подраздела 10 раздела XX исключен на основании Закона № 3453-IX от 09.11.2023 }
{Абзац двенадцатый подпункта 69.2 пункта 69 подраздела 10 раздела XX исключен на основании Закона № 3453-IX от 09.11.2023 }
{Абзац тринадцатый подпункта 69.2 пункта 69 подраздела 10 раздела XX исключен на основании Закона № 3453-IX от 09.11.2023 }
{Абзац четырнадцатый подпункта 69.2 пункта 69 подраздела 10 раздела XX исключен на основании Закона № 3453-IX от 09.11.2023 }
Документальные проверки, которые были начаты и не завершены до 24 февраля 2022, кроме проверок, для которых установлен мораторий, возобновляются на неиспользованный срок.
{Абзац подпункта 69.2 пункта 69 подраздела 10 раздела XX в редакции Закона № 3219-IX от 30.06.2023 }
{Абзац шестнадцатый подпункта 69.2 пункта 69 подраздела 10 раздела XX исключен на основании Закона № 3453-IX от 09.11.2023 }
{Подпункт 69.2 пункта 69 подраздела 10 раздела ХХ в редакции Закона № 2120-IX от 15.03.2022 ; с изменениями, внесенными согласно Законам №2142-IX от 24.03.2022 , №2173-IX от 01.04.2022 ; в редакции Закона № 2260-IX от 12.05.2022 }
69.2-2 . Документальные и фактические проверки во время действия военного положения проводятся при наличии безопасных условий для их проведения, а именно безопасного:
доступа, допуска к территориям, помещениям и другому имуществу, которые используются для осуществления хозяйственной деятельности и/или являются объектами налогообложения, или используются для получения доходов (прибыли), или связаны с другими объектами налогообложения таких налогоплательщиков;
доступа, допуска к документам, справкам о финансово-хозяйственной деятельности, полученных доходах, расходах налогоплательщиков и другой информации, связанной с исчислением и уплатой налогов, сборов, платежей, о соблюдении требований законодательства, осуществление контроля за которым возложено на контролирующие органы, а также к финансовой и статистической отчетности в порядке и на основаниях, определенных законом;
проведение инвентаризации основных средств, товарно-материальных ценностей, денежных средств, снятие остатков товарно-материальных ценностей, наличных денег.
Документальные и фактические проверки, которые были начаты (обновлены), но не могут быть завершены в связи с возникновением обстоятельств, указанных в настоящем подпункте, или в связи с представлением налогоплательщиками уведомлений и с учетом требований, предусмотренных подпунктом 69.28 настоящего пункта, и/или по мотивированному заявлению налогоплательщика/остановки по решению руководителя (его заместителя или уполномоченного лица) контролирующего органа, оформляемого приказом, копия которого направляется налогоплательщику в электронный кабинет налогоплательщика с одновременной отправкой на электронный адрес (адреса) налогоплательщика информации о виде документа, дате и времени его отправления в электронный кабинет. Такие обстоятельства останавливают течение срока проведения проверки с последующим возобновлением ее проведения на неиспользованный срок. Не подлежат остановке документальные проверки по основаниям, определенным подпунктами 78.1.1 (в части документальных внеплановых проверок налогоплательщиков, по которым получена информация, свидетельствующая о нарушении налогового законодательства по вопросам налогообложения доходов, полученных нерезидентами, с источником их происхождения из Украины), 78.1.8 (в части 1 ) . 78.1 статьи 78 настоящего Кодекса.
Документальные проверки, которые были начаты и не завершены до 24 февраля 2022 года, кроме проверок, для которых согласно подпунктам 1-4 подпункта 69.35-1 настоящего пункта действует мораторий, возобновляются на неиспользованный срок.
Документ, направленный контролирующим органом в электронный кабинет, считается врученным налогоплательщику, если он сформирован с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронных доверительных услугах" .
{Пункт 69 подраздела 10 раздела XX дополнен подпунктом 69.2-2 согласно Закону № 3453-IX от 09.11.2023 }
69.3. Налогоплательщики, которые в связи с последствиями их непосредственного участия в военных действиях не соблюдали определенные настоящим пунктом сроки выполнения налоговых обязанностей, освобождаются от ответственности, предусмотренной настоящим Кодексом за неисполнение налоговых обязанностей, при условии выполнения таких обязанностей в течение одного месяца со дня окончания действия последствий, которые сделали невозможным выполнение таких обязанностей.
69.4. В случае невозможности зарегистрировать акцизную накладную в Едином реестре акцизных накладных разрешается перемещение горючего или спирта этилового транспортными средствами при наличии товарно-транспортной накладной, которая должна содержать всю информацию, которая должна содержаться в соответствующей акцизной накладной, которая должна быть зарегистрирована в Едином сроке.
69.5. Операции по добровольной передаче или отчуждению или изъятию товаров, в том числе подакцизных, предоставления услуг в пользу Вооруженных Сил Украины и добровольческих формирований территориальных общин, Национальной гвардии Украины, Службе безопасности Украины, Службе внешней разведки Украины, Государственной пограничной службе Украины, Министерству внутренних дел Украины, Управлению государственной охраны Украины, Управлению государственной охраны Украины образованным в соответствии с законами Украины военным формированием, их соединением, воинским частям, подразделениям, учреждениям или организациям, содержащимся за счет средств государственного бюджета, для нужд обеспечения обороны государства, органам местного самоуправления, а также в пользу центрального органа исполнительной власти, обеспечивающего формирование и реализующую государственную политику в сфере гражданской защиты, сил гражданской защиты и/или подразделениям по вопросам здравоохранения областных, Киевской и Севастопольской городских государственных администраций без предварительного или последующего возмещения их стоимости не считаются операциями по реализации для целей налогообложения.
Объем товарной продукции горного предприятия - добытого полезного ископаемого (минерального сырья) товарной продукции горного предприятия из горных пород, которая классифицируется по коду 2517 согласно УКТ ВЭД, безвозмездно передается в пользу Вооруженных Сил Украины и добровольческих формирований территориальных общин, Национальной Украины, Государственной пограничной службе Украины, Министерству внутренних дел Украины, Управлению государственной охраны Украины, Государственной службе специальной связи и защиты информации Украины, другим образованным в соответствии с законами Украины военным формированием, их соединением, воинским частям, подразделениям, учреждениям или организациям, содержащимся за счет средств государственного бюджета, для нужд обеспечения обороны государства, не является объектом полезных ископаемых.
{Подпункт 69.5 пункта 69 подраздела 10 раздела ХХ дополнен абзацем вторым согласно Закону № 4015-IX от 10.10.2024 }
{Подпункт 69.5 пункта 69 подраздела 10 раздела ХХ в редакции Закона № 2120-IX от 15.03.2022 }
69.5-1 . Освобождаются от налогообложения налогом на добавленную стоимость операции по ввозу на таможенную территорию Украины товаров (кроме товаров по товарным позициям 2203-2208, 2401-2404 и кодам 2103 90 30 00, 2106 90, 1601 00 10, 1602 10 00 19, 1602 90 99 19 согласно УКТ ВЭД ) общественными объединениями и/или благотворительными организациями, включенными в Реестр неприбыльных учреждений и организаций, для последующей их безвозмездной (без какой-либо денежной, материальной или других видов компенсации) территориальных общин, Национальной гвардии Украины, Службе безопасности Украины, Службе внешней разведки Украины, Государственной пограничной службе Украины, Министерству внутренних дел Украины, другим образованным в соответствии с законами Украины военным формированием, их соединением, воинским частям, подразделениям.
{Подраздел 10 раздела XX дополнен пунктом 69.5-1 согласно Закону № 2836-XI от 13.12.2022 ; в редакции Закона № 3553-IX от 16.01.2024 }
69.5-2 . Освобождаются от налогообложения акцизным налогом операции по ввозу на таможенную территорию Украины и реализации на таможенной территории Украины товаров, классифицируемых по кодам 8702 10 19 10, 8702 10 19 90, 8702 90 11 00, 8702 8704 согласно УКТ ВЭД , в случае если такие операции осуществляются общественными объединениями и/или благотворительными организациями, включенными в Реестр неприбыльных учреждений и организаций, для последующей их добровольной передачи такими лицами Вооруженным Силам Украины и добровольческим формированием территориальных общин, Национальной гвардии Украины, Службе безопасности Украины, Службе безопасности Украины, Службе безопасности Украины, внутренних дел Украины, другим образованным в соответствии с законами Украины военным формированием, их соединением, воинским частям, подразделениям без предварительного или последующего возмещения их стоимости.
{Подраздел 10 раздела XX дополнен пунктом 69.5 - 2 согласно Закону № 2836-XI от 13.12.2022 }
69.5-3 . Товары, указанные в подпунктах 69.5 - 1 и 69.5 - 2 этого пункта, которые были освобождены от налогообложения налогом на добавленную стоимость и акцизным налогом при ввозе на таможенную территорию Украины, должны быть переданы получателям, указанным в подпунктах 69.5 - 1 и 2 и . со дня завершения таможенного оформления таких товаров, а если относительно таких товаров после завершения их таможенного оформления осуществлялось на территории Украины подтвержденное документально техническое обслуживание и/или ремонт - не позднее 90 календарных дней со дня завершения их таможенного оформления.
В случае нарушения срока, определенного этим подпунктом, или нецелевого использования указанных товаров, налогоплательщик обязан уплатить сумму налога на добавленную стоимость и акцизного налога, которые должны быть уплачены при ввозе на таможенную территорию Украины таких товаров, а также уплатить пеню в соответствии с законом.
{Подраздел 10 раздела XX дополнен пунктом 69.5 - 3 согласно Закону № 2836-XI от 13.12.2022 }
69.6. Корректировка, установленная подпунктом 140.5.9 пункта 140.5 статьи 140 настоящего Кодекса, не производится относительно сумм средств или стоимости специальных средств индивидуальной защиты (касок, бронежилетов, изготовленных в соответствии с военными стандартами), технических средств наблюдения, лекарственных средств и медицинских изделий, а также других продуктов. товаров, выполненных работ, предоставленных услуг, которые добровольно перечислены (переданы) Вооруженным Силам Украины, Национальной гвардии Украины, Службе безопасности Украины, Службе внешней разведки Украины, Государственной пограничной службе Украины, Министерству внутренних дел Украины, Управлению государственной охраны Украины, Государственной службе специальной связи и защиты информации Украины, другим образованным частям, подразделениям, учреждениям или организациям, содержащимся за счет средств государственного бюджета, для нужд обеспечения обороны государства и оказанной гуманитарной помощи с соблюдением требований законодательства Украины о гуманитарной помощи в связи с военной агрессией Российской Федерации против Украины, а также в пользу центрального органа исполнительной власти, обеспечивающего формирование и реализующую государственную политику в сфере гражданской защиты/ собственности, и/или структурным подразделениям по вопросам здравоохранения областных, Киевской и Севастопольской городских государственных администраций, сумм средств, перечисленных на открытые Национальным банком Украины счета государственных органов, предназначенные для финансового обеспечения мер по отражению вооруженной агрессии против Украины и ликвидации ее последствий, национальной безопасности и обороны, восстановлению, поддержке и развитию Украины; Украины.
{Подпункт 69.6 пункта 69 подраздела 10 раздела ХХ с изменениями, внесенными согласно Законам № 2120-IX от 15.03.2022 , № 2173-IX от 01.04.2022 , № 3219-IX от 30.13-2 . 04.12.2024 }
69.7. Сумма возмещения стоимости горючего, израсходованного при оказании услуг по перевозке для обеспечения потребностей Вооруженных Сил Украины и подразделений территориальной обороны, не включается в состав налогооблагаемого дохода физических лиц, предоставляющих такие услуги.
69.8. На период до прекращения или отмены военного состояния разрешается производство и импорт табачных изделий, отнесенных к коду 2402 20 90 20 в соответствии с УКТ ВЭД маркированных марками акцизного налога нагрев (ТВЭН) с помощью подогревателя с электронным управлением импортные" - "ТВЭН I", в случае если ставка акцизного налога является одинаковой.
Оборот маркированных в соответствии с настоящим подпунктом табачных изделий осуществляется до их полной реализации конечному потребителю.
69.9. Временно, до 1 августа 2023 года, для налогоплательщиков и контролирующих органов останавливается течение сроков, определенных налоговым законодательством и другим законодательством, контроль за соблюдением которого возложен на контролирующие органы, кроме:
{Абзац первый подпункта 69.9 пункта 69 подраздела 10 раздела ХХ с изменениями, внесенными Законом № 3219-IX от 30.06.2023 }
/ или документов (сообщений), в том числе предусмотренных статьями 39 и 39-2 , пунктом 46.2 статьи 46 настоящего Кодекса, уплаты налогов и сборов налогоплательщиками ;
{Абзац второй подпункта 69.9 пункта 69 подраздела 10 раздела ХХ с изменениями, внесенными согласно Закону № 2719-IX от 03.11.2022 }
сроков проведения камеральных проверок, оформление их результатов в порядке, определенном статьей 86 настоящего Кодекса, подача жалобы на налоговое уведомление-решение по результатам камеральной проверки, принятие решения по результатам ее рассмотрения, начисление пени;
{Абзац третий подпункта 69.9 пункта 69 подраздела 10 раздела ХХ в редакции Закона № 2719-IX от 03.11.2022 }
сроков проведения фактических и документальных внеплановых проверок, оформление их результатов в порядке, определенном статьей 86 настоящего Кодекса, подача жалобы на налоговое уведомление-решение, решение о применении финансовых санкций по результатам документальной внеплановой проверки или фактической проверки и принятие решения по результатам их рассмотрения, административного ареста имущества по результатам фактической проверки;
{Абзац четвертый подпункта 69.9 пункта 69 подраздела 10 раздела ХХ в редакции Закона № 2719-IX от 03.11.2022 }
сроков осуществления мер по погашению налогового долга налогоплательщиков - субъектов хозяйствования, имеющих возможность своевременно выполнять налоговые обязанности, предусмотренные статьями 59-60 , 87-101 настоящего Кодекса, и/или определение денежных обязательств согласно статье 116 настоящего Кодекса;
{Подпункт 69.9 пункта 69 подраздела 10 раздела ХХ дополнен абзацем пятым согласно Закону № 2719-IX от 03.11.2022 }
сроков подачи и рассмотрения жалоб на решение об отказе в регистрации налоговой накладной/расчете корректировки в Едином реестре налоговых накладных, предусмотренных подпунктом 56.23.3 пункта 56.23 статьи 56 настоящего Кодекса.
{Подпункт 69.9 пункта 69 подраздела 10 раздела ХХ дополнен абзацем шестым согласно Закону № 2836-XI от 13.12.2022 }
Установить, что временно, на период действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 г. № 64/2022 в регистрации налоговой накладной/расчета корректировки в Едином реестре налоговых накладных, предусмотренных подпунктом 56.23.3 пункта 56.23 статьи 56 настоящего Кодекса, осуществляется в течение 10 рабочих дней со дня получения такой жалобы центральным органом исполнительной власти, реализующим государственную налоговую политику.
{Подпункт 69.9 пункта 69 подраздела 10 раздела ХХ дополнен абзацем седьмым согласно Закону № 2836-XI от 13.12.2022 }
Если мотивированное решение по жалобе налогоплательщика на решение об отказе в регистрации налоговой накладной/расчете корректировки в Едином реестре налоговых накладных не направляется налогоплательщику в течение определенного для рассмотрения срока, такая жалоба считается полностью удовлетворенной в пользу налогоплательщика со дня, следующего за последним днем указанного срока.
{Подпункт 69.9 пункта 69 подраздела 10 раздела ХХ дополнен абзацем восьмым согласно Закону № 2836-XI от 13.12.2022 }
{Подпункт 69.9 пункта 69 подраздела 10 раздела ХХ в редакции Закона № 2260-IX от 12.05.2022 }
{Подпункт 69.10 пункта 69 подраздела 10 раздела ХХ исключен на основании Закона № 2120-IX от 15.03.2022 }
69.11. Остановить до 21 июля 2022 действие пунктов 200.10-200.12 статьи 200 настоящего Кодекса. К отчетным налоговым периодам февраль - июль 2022 пункты 200.10-200.12 статьи 200 настоящего Кодекса применяются с учетом сроков проведения камеральных, документальных налоговых проверок, предусмотренных подпунктом 69.2 этого пункта.
Возврат согласованных сумм бюджетного возмещения осуществляется в хронологическом порядке в соответствии с очередностью внесения в Реестр заявлений о возврате суммы бюджетного возмещения.
{Подпункт 69.11 пункта 69 подраздела 10 раздела ХХ с изменениями, внесенными согласно Закону № 2120-IX от 15.03.2022 ; в редакции Закона № 2260-IX от 12.05.2022 – вступает в силу со 2 июня 2022 года в части камеральных проверок деклараций и уточняющих расчетов (в случае их представления), в которые подано заявление о возврате суммы бюджетного возмещения}
69.12. Операции, предусмотренные подпунктом 197.1.15 пункта 197.1 статьи 197 настоящего Кодекса, осуществленные в течение периода действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным в Украине" от 24 февраля 2022 года № 2102-IX , общественными объединениями и/или благотворительными организациями, не включаются такими общественными объединениями или благотворительными организациями при определении общей суммы для обязательной регистрации плательщиком налогом на добавленную стоимость в соответствии со статьей 181 настоящего Кодекса.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.12 согласно Закону № 2120-IX от 15.03.2022 ; с изменениями, внесенными Законом № 2836-XI от 13.12.2022 }
69.13. На акцизных складах, которые частично разрушены и расположены на территориях активных боевых действий или на временно оккупированных Российской Федерацией территориях Украины, которые включены в Перечень территорий , на которых ведутся (велись) боевые действия или временно оккупированных Российской Республикой, этилового будет производиться на основании данных инвентаризации, проведенной по окончании указанных в этом пункте событий.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.13 согласно Закону № 2120-IX от 15.03.2022 ; с изменениями, внесенными Законом № 3050-IX от 11.04.2023 }
69.14. За период с 1 января 2022 года по 31 декабря 2022 года не начисляется и не уплачивается плата за землю (земельный налог и арендная плата за земельные участки государственной и коммунальной собственности) за земельные участки (земельные доли (паи), расположенные на территориях активных боевых действий или на территориях Украины собственности или пользовании, в том числе на условиях аренды, физических лиц и за период с 1 марта 2022 года по 31 декабря 2022 года - в части земельных участков, находящихся в собственности или пользовании, в том числе на условиях аренды, юридических лиц и физических лиц - предпринимателей.
Начиная с 1 января 2023 года, за земельные участки (земельные доли (паи), расположенные на территориях активных боевых действий или на временно оккупированных Российской территориях Украины, которые включены в Перечень территорий , на которых ведутся (велись) боевые действия или временно налог и арендная плата за земельные участки государственной и коммунальной собственности) не начисляется и не уплачивается за период с первого числа месяца, в котором была определена относительно соответствующих территорий дата начала активных боевых действий или временной оккупации, до последнего числа месяца, в котором были завершены активные боевые действия или временная оккупация на соответствующей территории.
Даты начала и завершения активных боевых действий или временной оккупации определяются в соответствии с данными Перечня территорий , на которых ведутся (велись) боевые действия или временно оккупированных Российской Федерацией.
Перечень территорий, на которых ведутся боевые действия или временно оккупированных Российской Федерацией, определяется в установленном Кабинетом Министров Украины порядке.
Плательщики платы за землю, которые до даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законодательные акты Украины об освобождении от уплаты экологического налога, платы за землю и налога на недвижимое имущество, отличное от земельного участка, за уничтоженное или поврежденное недвижимое имущество" в соответствии с пунктом 286/2 статьи 282. 2023 года налоговые обязательства по плате за землю за земельные участки, расположенные на территориях, определенных настоящим подпунктом, вправе откорректировать начисленные налоговые обязательства по плате за землю за период март 2022 - декабрь 2023 путем подачи в порядке, определенном настоящим Кодексом, уточняющих.
Плательщики арендной платы, которые до даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законодательные акты Украины об освобождении от уплаты экологического налога, платы за землю и налога на недвижимое имущество, отличное от земельного участка, за уничтоженное или поврежденное недвижимое имущество" в соответствии со статьей 282 настоящего Кодекса2 налоговые обязательства по арендной плате за земельные участки, загрязненные взрывоопасными предметами или непригодные для использования в связи с потенциальной угрозой их загрязнения взрывоопасными предметами, вправе откорректировать начисленные налоговые обязательства по арендной плате за период 2022-2023 годов путем представления в порядке, определенных порядком.
Для плательщиков налога – физических лиц контролирующий орган самостоятельно исчисляет налоговое обязательство и направляет (вручает) налоговое уведомление-решение за 2022 год в срок до 31 декабря 2023 года.
При этом годовая сумма платежа за земельные участки (земельные доли (паи), определенные настоящим подпунктом, определяется пропорционально количеству месяцев, когда такие земельные участки (земельные доли (паи) подлежали налогообложению платой за землю).
Составленные, присланные (врученные) в 2022 и 2023 годах налоговые уведомления-решения об уплате платы за землю, за земельные участки, не подлежащие налогообложению в порядке, определенном настоящим подпунктом, подлежат отмене (отзыву), а денежные обязательства и контролирующему органу, по налоговому долгу.
Составленные, присланные (врученные) к дате вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законодательные акты Украины относительно освобождения от уплаты экологического налога, платы за землю и налога на недвижимое имущество, отличное от земельного участка, за уничтоженное или поврежденное недвижимое имущество" подпунктом 283.1.9 пункта 283.1 и пунктом 283.2 статьи 283 настоящего Кодекса подлежат отмене (отзыве), а денежные обязательства и налоговый долг, определенные контролирующим органом по плате за землю, - аннулированию.
Составленные, присланные (врученные) к дате вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законодательные акты Украины об освобождении от уплаты экологического налога, платы за землю и налога на недвижимое имущество, отличное от земельного участка, за уничтоженное или поврежденное недвижимое имущество" 288.8 статьи 288 настоящего Кодекса подлежат отмене (отзыве), а денежные обязательства и налоговый долг, определенные контролирующим органом по плате за землю, – аннулированию.
Чрезмерно уплаченные суммы платы за землю, возникшие вследствие отмены (отзыва) налоговых уведомлений-решений, подлежат зачислению исключительно в счет будущих платежей по этому налогу, кроме случаев: если у такого плательщика имеется налоговый долг по плате за землю – излишне уплаченные суммы зачисляются в счет погашения такого долга; а если обязанность внесения платы перешла к другому субъекту по основаниям, предусмотренным статьей 120 Земельного кодекса Украины относительно изменения собственника объекта недвижимого имущества, - сумма внесенной платы по обращению предыдущего пользователя засчитывается в счет будущих платежей с платы за землю нового пользователя такого земельного участка, при условии возмещения новому пользователю суммы внесенной им в бюджеты платы по заключению контролирующего органа о такой сумме.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.14 согласно Закону № 2120-IX от 15.03.2022 ; в редакции Закона № 3050-IX от 11.04.2023 }
69.14-1 . Не начисляется и не уплачивается плата за землю (земельный налог и арендная плата за земельные участки государственной и коммунальной собственности) за земельные участки, на которых расположены объекты жилой и/или нежилой недвижимости, уничтожены в результате боевых действий, террористических актов, диверсий, вызванных вооруженными земельными участками расположены указанные объекты недвижимого имущества, внесенные в Государственный реестр имущества, поврежденного и уничтоженного в результате боевых действий, террористических актов, диверсий, вызванных вооруженной агрессией Российской Федерации против Украины (далее - Реестр имущества), в пределах площадей (земельных участков), определенных этим подземным участкам.
Площади земельных участков, на которые распространяется действие этого подпункта, ограничиваются:
для физических лиц – владельцев уничтоженных объектов жилой недвижимости:
в селах - не более 0,25 гектара,
в поселках - не более 0,15 гектара,
в городах – не более 0,1 гектара;
для физических и юридических лиц – владельцев уничтоженных объектов нежилой недвижимости и юридических лиц – владельцев уничтоженных объектов жилой недвижимости:
100 процентов площади земельного участка - в случае если общая площадь уничтоженного объекта жилой или нежилой недвижимости равна или превышает одну треть общей площади земельного участка, на которой находился такой разрушенный объект недвижимого имущества;
50 процентов площади земельного участка - в случае если общая площадь уничтоженного объекта жилой или нежилой недвижимости не превышает одной трети общей площади земельного участка, на которой находился такой разрушенный объект недвижимого имущества.
Плата за землю за земельные участки, на которых расположены объекты жилой и/или нежилой недвижимости, уничтожены в результате боевых действий, террористических актов, диверсий, вызванных вооруженной агрессией Российской Федерации против Украины, не начисляется и не уплачивается за период начиная с первого числа месяца, на который приходится дата уничтожения недвижимого имущества месяца, в котором зарегистрировано вещное право на вновь построенный на таком земельном участке объект жилой и/или нежилой недвижимости в Государственном реестре прав на недвижимое имущество и их обременение, или до последнего числа месяца, в котором прекращено или отменено военное положение в Украине, но не позднее 1 января 2026 года.
Плательщики платы за землю, которые до даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законы Украины об усовершенствовании онлайн-коммуникации с налогоплательщиками и уточнении отдельных положений законодательства" в соответствии с пунктом 286.2 статьи 286 настоящего Кодекса задекларировали налоговые обязательства по оплате за землю за земельные участки налоговые обязательства по плате за землю за период начиная с первого числа месяца, на который приходится дата уничтожения недвижимого имущества, согласно Реестру имущества путем представления в порядке, определенном настоящим Кодексом, уточняющих налоговых деклараций.
Составленные, отправленные (врученные) налоговые уведомления-решения об уплате платы за землю за земельные участки, определенные этим подпунктом, подлежат отмене (отзыве), а денежные обязательства и налоговый долг, определенные контролирующим органом по плате за землю, - аннулированию.
Чрезмерно уплаченные суммы платы за землю, возникшие в результате отмены (отзыва) налоговых уведомлений-решений, подлежат зачислению исключительно в счет будущих платежей по этому налогу, кроме случаев:
если у такого плательщика имеется налоговый долг по плате за землю - излишне уплаченные суммы зачисляются в счет погашения такого долга;
если обязанность внесения платы перешла к другому субъекту по основаниям, предусмотренным статьей 120 Земельного кодекса Украины об изменении собственника объекта недвижимого имущества, - сумма внесенной платы по обращению предыдущего пользователя засчитывается в счет будущих платежей с платы за землю нового пользователя такого земельного участка, при условии возмещения новым пользователем суммы внесенной им в бюджеты платы по заключению контролирующего органа о такой сумме.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.14-1 согласно Закону № 3603-IX от 23.02.2024 }
69.15. Не начисляется и не уплачивается общее минимальное налоговое обязательство за земельные участки, земельные доли (паи), расположенные на территориях активных боевых действий или на временно оккупированных Российской Федерацией территориях Украины:
за 2022 год – в части земельных участков, земельных долей (паев), находящихся в собственности или пользовании физических лиц;
с 1 марта 2022 года по 31 декабря 2022 года - в части земельных участков, земельных долей (паев), находящихся в собственности или пользовании юридических лиц и физических лиц - предпринимателей.
{Абзац третий подпункта 69.15 пункта 69 подраздела 10 раздела ХХ с изменениями, внесенными Законом № 3219-IX от 30.06.2023 }
Сумма минимального налогового обязательства за земельные участки (земельные доли (паи), определенные настоящим подпунктом, определяется пропорционально количеству месяцев, когда такие земельные участки (земельные доли (паи) подлежали налогообложению платой за землю или единым налогом четвертой группы).
Налогоплательщики, которые до даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законодательные акты Украины об освобождении от уплаты экологического налога, платы за землю и налога на недвижимое имущество, отличное от земельного участка, за уничтоженное или поврежденное недвижимое имущество" определили и задекларировали в налоговой отчетности2 годы за земельные участки, расположенные на территориях, определенных абзацем первым настоящего подпункта, вправе откорректировать начисленные за 2022-2023 годы суммы общего минимального налогового обязательства путем представления в порядке, определенном настоящим Кодексом, уточняющих налоговых деклараций.
Нормы, определенные абзацами седьмым и восьмым пункта 38-1.2 статьи 38-1 настоящего Кодекса , применяются к налоговым (отчетным) периодам начиная с 1 января 2023 года.
Перечень территорий , на которых ведутся боевые действия или временно оккупированных Российской Федерацией, определяется в установленном Кабинетом Министров Украины порядке.
{Подпункт 69.15 пункта 69 подраздела 10 раздела ХХ дополнен абзацем седьмым согласно Закону № 3219-IX от 30.06.2023 }
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.15 согласно Закону № 2120-IX от 15.03.2022 ; в редакции Закона № 3050-IX от 11.04.2023 }
69.16. За период с 1 января 2022 года по 31 декабря 2022 года не начисляется и не уплачивается экологический налог плательщиками этого налога, зарегистрированными (взятыми на учет) по месту размещения стационарных источников загрязнения, за образование радиоактивных отходов и временное хранение радиоактивных отходов на территориях активных боевых территориях Украины.
Начиная с 1 января 2023 года в части территорий, включенных в Перечень территорий , на которых ведутся (велись) активные боевые действия или временно оккупированных Российской Федерацией, экологический налог не начисляется и не уплачивается за период с первого числа месяца, в котором было определено относительно соответствующих территорий. месяца, следующего за датой завершения боевых действий или временной оккупации на соответствующей территории.
Экологический налог не начисляется и не уплачивается плательщиками этого налога, зарегистрированными (взятыми на учет) по месту размещения стационарных источников загрязнения, за образование радиоактивных отходов и временное хранение радиоактивных отходов на земельных участках, загрязненных взрывоопасными предметами, за период, когда такие земельные участки были загрязнены. признаны потенциально загрязненными взрывоопасными предметами.
Период, когда земельные участки загрязнены взрывоопасными предметами, определяется как период, начинающийся с первого числа месяца, на который приходится дата начала обследования земельного участка операторами противоминной деятельности, и завершается последним числом месяца, в котором такие земельные участки признаны пригодными для использования.
Для земельных участков, расположенных на территориях, на которых ведутся (велись) активные боевые действия или временно оккупированных Российской Федерацией, период, когда земельные участки признаются загрязненными взрывоопасными предметами, определяется как период, начинающийся с первого числа месяца, следующего за месяцем, в котором завершены активные если дата начала обследования опасной территории операторами противоминной деятельности наступает после даты завершения боевых действий или временной оккупации на соответствующей территории), при условии представления плательщиком в орган местного самоуправления, военной администрации и военно-гражданской администрации заявления о потенциальном загрязнении земельного участка взрывоопасными предметами и принятии таким органом местного самоуправления налоговых льгот по уплате местных налогов и сборов по земельному участку, указанному в таком заявлении, и завершается последним числом месяца, в котором такие земельные участки признаны пригодными для использования.
Период, когда земельные участки признаются потенциально загрязненными взрывоопасными предметами, определяется как период, начинающийся с первого числа месяца, на который приходится дата принятия решения сельским, поселковым, городским советом, военной администрацией или военно-гражданской администрацией о предоставлении налоговых льгот по уплате налогов и уплате налогов на основании месяца и сбора на основании заявления плательщика что наступает раньше - или последний день срока, на который предоставлена льгота по уплате местных налогов и/или сборов в соответствии с принятым решением (в том числе с учетом изменений, внесенных в такое решение), или дата отмены соответствующего решения, или дата начала обследования земельного участка операторами противоминной деятельности или признания земельного участка пригодной для использования.
Даты начала и завершения боевых действий или временной оккупации определяются в соответствии с данными Перечня территорий , на которых ведутся (велись) боевые действия или временно оккупированных Российской Федерацией.
Перечень территорий, на которых ведутся боевые действия или временно оккупированных Российской Федерацией, определяется в установленном Кабинетом Министров Украины порядке.
Плательщики экологического налога, определенные в этом подпункте, которые до даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законодательные акты Украины относительно освобождения от уплаты экологического налога, платы за землю и налога на недвижимое имущество, отличное от земельного участка, за уничтоженное или поврежденное недвижимое имущество" определили и периоды 2022 и/или 2023 года налоговые обязательства по экологическому налогу имеют право откорректировать начисленные за эти периоды суммы экологического налога путем представления в порядке, определенном настоящим Кодексом, уточняющих налоговых деклараций.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.16 согласно Закону № 2120-IX от 15.03.2022 ; в редакции Законов №2142-IX от 24.03.2022 , №3050-IX от 11.04.2023 }
69.17. Установить, что временно, на период до прекращения или отмены военного, чрезвычайного положения на территории Украины, но не позднее чем до 1 августа 2023 года, для банков, других финансовых учреждений, небанковских поставщиков платежных услуг, эмитентов электронных денег и контролирующих органов останавливается течение сроков, определенных для отправки уведомления об открытии/ (резидента и нерезидента), в том числе открытого через его обособленные подразделения, или самозанятого физического лица в контролирующий орган, в котором учитывается налогоплательщик, и уведомлений о взятии счета/электронного кошелька на учет или отказе в взятии контролирующим органом счета/электронного кошелька на учет.
{Абзац первый подпункта 69.17 пункта 69 подраздела 10 раздела ХХ с изменениями, внесенными согласно Закону № 3219-IX от 30.06.2023 }
Счет/электронный кошелек считается взятым на учет в случае получения банком или другим финансовым учреждением, небанковским поставщиком платежных услуг, эмитентом электронных денег уведомление контролирующего органа о взятии счета/электронного кошелька на учет в контролирующих органах или по молчаливому согласию, если такое уведомление не получено, в таком случае считается дата и время получения банком или другим финансовым учреждением, небанковским поставщиком платежных услуг, эмитентом электронных денег уведомления (квитанции) контролирующего органа о подтверждении факта принятия уведомления к обработке.
В случае неполучения финансовым учреждением уведомления (квитанции) контролирующего органа о подтверждении факта принятия уведомления к обработке по таким счетам/электронным кошелькам могут осуществляться расходные операции без получения подтверждения взятия их на учет в контролирующем органе.
Относительно всех счетов/электронных кошельков, открытых/закрытых в период с начала действия военного положения на территории Украины, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 2102-IX , до 1 августа 2023 года налогоплательщикам, определенным пунктом 69.1 статьи 69 настоящего Кодекса, банки, другие финансовые учреждения, небанковские предоставлятели платежных услуг, эмитенты электронных денег обязаны направить (в том числе повторно) в контролирующие органы уведомления об открытии/закрытии счетов/ счетов/электронных кошельков на учет не позднее 1 сентября 2023 года. электронных денег приступил к осуществлению расходных операций по счету/электронному кошельку налогоплательщика до получения уведомления соответствующего контролирующего органа о взятии счета/электронного кошелька на учет в контролирующих органах.
{Подпункт 69.17 пункта 69 подраздела 10 раздела ХХ дополнен абзацем четвертым согласно Закону № 2888-IX от 12.01.2023 ; в редакции Закона № 3219-IX от 30.06.2023 }
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.17 согласно Закону № 2120-IX от 15.03.2022 ; с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
69.18. Установить, что временно, на период до прекращения или отмены военного, чрезвычайного положения на территории Украины с целью защиты прав плательщиков, сохранения и защиты данных предоставления электронных сервисов и приема электронных документов от налогоплательщиков осуществляются в рабочие дни с 8 до 20 часов.
Операционный день для регистрации налоговых накладных и/или расчетов корректировки, на который приходится предельный срок регистрации налоговых накладных и/или расчетов корректировки, длится с 0:00 до 24:00.
Регистрация налоговых накладных/расчетов корректировки, поданных для регистрации в Едином реестре налоговых накладных в день, на который приходится предельный срок регистрации налоговых накладных и/или расчетов корректировки, и направление квитанции о принятии или непринятии, или остановке регистрации таких налоговых накладных/расчетов налоговых накладных в Едином реестре налоговых накладных
Регистрация налоговых накладных/расчетов корректировки, представленных для регистрации в Едином реестре налоговых накладных, в которых отражена операция по вывозу за пределы таможенной территории Украины отдельных видов товаров, к которым в соответствии со статьей 19 - 2 Закона Украины "О внешнеэкономической деятельности" применен режим экспортного обеспечения в случае его введения Кабинетом Министров Украины и такие налоговые накладные/расчеты корректировки осуществляются в течение трех операционных дней со дня представления для регистрации таких налоговых накладных в Едином реестре налоговых накладных.
Если в течение определенного в настоящем подпункте срока не направлена квитанция о принятии или непринятии или остановке регистрации налоговой накладной/расчета корректировки, такая налоговая накладная считается зарегистрированной в Едином реестре налоговых накладных.
Подтверждением продавцу о принятии его налоговой накладной и/или расчета корректировки в Единый реестр налоговых накладных является квитанция в электронном виде в текстовом формате, которая направляется в течение сроков, указанных в настоящем подпункте.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.18 согласно Закону № 2120-IX от 15.03.2022 ; в редакции Законов №2876-IX от 12.01.2023 , №3706-IX от 09.05.2024 }
69.19. Временно, на период до прекращения или отмены военного, чрезвычайного положения на территории Украины, для контролирующих органов прекращается течение сроков, установленных для взятия на учет в контролирующих органах юридических лиц и их обособленных подразделений как налогоплательщиков и сборов по основному месту учета или физических лиц - предпринимателей по налоговому адресу и передаче данных о реестра юридических лиц, физических лиц – предпринимателей и общественных формирований.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.19 согласно Закону № 2120-IX от 15.03.2022 }
69.20. В случае наличия информации на официальном веб-портале центрального органа исполнительной власти, реализующего государственную налоговую политику, об отсутствии возможности обеспечить продажу марок акцизного налога импортерам табачных изделий разрешается ввоз на таможенную территорию Украины табачных изделий, маркированных марками акцизного налога, не являющихся документами строгого учета, табачных изделий. Акцизный налог с табачных изделий, маркированных такими марками, уплачивается налогоплательщиками для подачи таможенной декларации.
В случае, предусмотренном абзацем первым настоящего пункта, вместе с таможенной декларацией налогоплательщик подает в таможенный орган:
документ, подтверждающий уплату акцизного налога в соответствующий бюджет в полном объеме. Центральный орган исполнительной власти, реализующий государственную налоговую политику, обеспечивает предоставление центральному органу исполнительной власти, реализующий государственную таможенную политику, информацию о подтверждении уплаченных сумм акцизного налога с соответствующими реквизитами такого документа;
{Абзац третий подпункта 69.20 пункта 69 подраздела 10 раздела XX с изменениями, внесенными Законом № 2888-IX от 12.01.2023 }
информацию о марках акцизного налога с указанием серий и номеров марок акцизного налога, которыми маркированы табачные изделия, ввозимые на таможенную территорию Украины.
Марки акцизного налога, напечатанные за пределами таможенной территории Украины, должны иметь размеры, цветовую гамму и реквизиты, предусмотренные положением об изготовлении, хранении, продаже марок акцизного налога и маркировке алкогольных напитков, табачных изделий и жидкостей, используемых в электронных сигаретах, утвержденном Кабинетом статьи 22.
Оборот маркированных в соответствии с настоящим пунктом табачных изделий осуществляется до их полной реализации конечному потребителю, но не позднее чем через три месяца после прекращения или отмены военного, чрезвычайного положения.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.20 согласно Закону № 2120-IX от 15.03.2022 }
69.21. Имущество налогоплательщика освобождается от налогового залога со дня получения контролирующим органом решения об изъятии имущества в условиях правового режима военного положения, принятого в соответствии с Законом Украины "О передаче, принудительном отчуждении или изъятии имущества в условиях правового режима военного или чрезвычайного положения", без применения требований статьи 92 настоящего Кодекса.
{Абзац первый подпункта 69.21 пункта 69 подраздела 10 раздела ХХ в редакции Закона № 2719-IX от 03.11.2022 }
При этом в случае возмездного изъятия имущества такие средства направляются на погашение налогового долга налогоплательщика, имущество которого изъято.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.21 согласно Закону № 2120-IX от 15.03.2022 }
69.22. Временно, на период действия военного положения на территории Украины, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 6 , 24 февраля 2022 года или отменено военное положение, положения статьи 266 настоящего Кодекса применяются с учетом следующих особенностей:
основанием для исчисления налоговых обязательств по налогу на недвижимое имущество, отличное от земельного участка, за объекты жилой и нежилой недвижимости, в том числе их долей, находящихся в собственности физических и/или юридических лиц, которые были повреждены или уничтожены, являются сведения, определенные статьей 266 настоящего Кодекса, данные Государственного реестра террористических актов, диверсий, вызванных вооруженной агрессией Российской Федерации против Украины (далее – Реестр имущества), и данные Перечня территорий , на которых ведутся (велись) боевые действия или временно оккупированных Российской Федерацией, определенного в установленном Кабинетом Министров Украины порядке.
Держатель Реестра имущества ежеквартально в 15-дневный срок после окончания налогового (отчетного) квартала представляет центральному органу исполнительной власти, реализующей государственную налоговую политику, сведения, необходимые для расчета и взимания налога на недвижимое имущество, отличное от земельного участка, по состоянию на первое число соответствующего квартала.
Налог на недвижимое имущество, отличное от земельного участка, не начисляется и не уплачивается:
1) за объекты жилой и/или нежилой недвижимости, расположенные на территориях активных боевых действий или на временно оккупированных Российской Федерацией территориях Украины:
за 2021 и 2022 годы – за объекты жилой недвижимости, в том числе их доли, находящиеся в собственности физических лиц;
за период с 1 марта 2022 по 31 декабря 2022 - за объекты жилой недвижимости, в том числе их доли, находящиеся в собственности юридических лиц, и за объекты нежилой недвижимости, находящиеся в собственности физических и/или юридических лиц.
Начиная с 1 января 2023 года за объекты жилой и/или нежилой недвижимости, в том числе их доли, находящиеся в собственности физических и/или юридических лиц, находящихся на территориях активных боевых действий или на временно оккупированных Российской Федерацией территориях Украины, которые включены в Перечень временно оккупированных Российской Федерацией, налог на недвижимое имущество, отличное от земельного участка, не начисляется и не уплачивается за период с первого числа месяца, в котором была определена относительно соответствующих территорий дата начала активных боевых действий или временной оккупации до последнего числа месяца, в котором завершены боевые действия или временная.
При исчислении налогооблагаемой базы налогом на недвижимое имущество, отличное от земельного участка, контролирующий орган не учитывает объекты недвижимости, в том числе их доли, расположенные на территориях активных боевых действий или на временно оккупированных Российской Федерацией территориях Украины, включенных в Перечень территорий, на которых оккупированных Российской Федерацией , находящихся в собственности физических лиц и по которым согласно настоящему подпункту налог на недвижимое имущество, отличное от земельного участка, не начисляется и не уплачивается. Положения этого абзаца применяются к указанным объектам недвижимости за период с 1 января 2025 года до последнего числа месяца, в котором завершены активные боевые действия или временная оккупация на соответствующей территории.
{Подпункт 69.22 пункта 69 подраздела 10 раздела XX дополнен новым абзацем согласно Закону № 4698-IX от 03.12.2025 }
Даты начала и завершения активных боевых действий или временной оккупации определяются в соответствии с данными Перечня территорий, на которых ведутся (велись) боевые действия или временно оккупированных Российской Федерацией.
Перечень территорий, где ведутся (велись) боевые действия или временно оккупированных Российской Федерацией, определяется в установленном Кабинетом министров Украины порядке;
2) за уничтоженные в результате боевых действий, террористических актов, диверсий, вызванных вооруженной агрессией Российской Федерации против Украины, объекты жилой и/или нежилой недвижимости:
за 2021 год и последующие налоговые (отчетные) периоды – за объекты жилой и/или нежилой недвижимости, в том числе их доли, находящиеся в собственности физических лиц, данные об уничтожении которых внесены в Реестр имущества;
за 2022 год и последующие налоговые (отчетные) периоды – за объекты жилой и/или нежилой недвижимости, в том числе их доли, находящиеся в собственности юридических лиц, данные об уничтожении которых внесены в Реестр имущества;
3) за поврежденные объекты жилой и/или нежилой недвижимости (как нуждающиеся в капитальном ремонте, реконструкции или реставрации в результате боевых действий, террористических актов, диверсий, вызванных вооруженной агрессией Российской Федерации против Украины):
за 2021 год и последующие налоговые (отчетные) периоды - за объекты жилой недвижимости, в том числе их доли, находящиеся в собственности физических лиц, поврежденных в 2022 году в результате боевых действий, террористических актов, диверсий, вызванных вооруженной агрессией Российской Федерации против Украины, и. Начисление налога на недвижимое имущество, отличное от земельного участка, по таким объектам недвижимого имущества восстанавливается начиная с месяца, следующего за месяцем, в котором, по данным Реестра имущества, объекты жилой недвижимости капитально отремонтированы, реконструированы, реставрированы и признаны пригодными для проживания;
за период с 1 марта 2022 года и последующие налоговые (отчетные) периоды - за объекты жилой недвижимости, в том числе их доли, находящиеся в собственности юридических лиц, которые были повреждены в 2022 году в результате боевых действий, террористических актов, диверсий, вызванных вооруженными агрессией Российской Федерации имущества. Начисление налога на недвижимое имущество, отличное от земельного участка, возобновляется начиная с месяца, следующего за месяцем, в котором, по данным Реестра имущества, объекты жилой недвижимости капитально отремонтированы, реконструированы, реставрированы и признаны пригодными для проживания;
за период с 1 марта 2022 года и последующие налоговые (отчетные) периоды - за объекты нежилой недвижимости, в том числе их доли, находящиеся в собственности физических и/или юридических лиц, поврежденных в 2022 году в результате боевых действий, террористических актов, диверсий, вызванных вооружением Реестра имущества. Начисление налога на недвижимое имущество, отличное от земельного участка, по таким объектам недвижимого имущества возобновляется начиная с месяца, следующего за месяцем, в котором, по данным Реестра имущества, объекты нежилой недвижимости капитально отремонтированы, реконструированы, реставрированы и признаны пригодными для использования по целевому назначению.
За объекты жилой и/или нежилой недвижимости, в том числе их доли, находящиеся в собственности физических и/или юридических лиц, повреждены (как нуждающиеся в капитальном ремонте, реконструкции или реставрации) в налоговых (отчетных) периодах начиная с 1 января 2023 года в результате боевых действий, террористических агрессией Российской Федерации против Украины, налог на недвижимое имущество, отличное от земельного участка, не начисляется и не уплачивается за период с первого числа месяца, в котором был зафиксирован факт повреждения жилой и/или нежилой недвижимости по данным Реестра имущества, до первого числа месяца, следующего за месяцем, в котором по данным Реестра имущества объект/ реконструированы, реставрированы и признаны пригодными для проживания/использования по целевому назначению.
В части объектов жилой/нежилой недвижимости, в том числе их долей, которые в результате боевых действий, террористических актов, диверсий, вызванных вооруженной агрессией Российской Федерации против Украины, получили незначительные повреждения, пригодные для проживания/использования по целевому назначению (соответственно) и подлежащие восстановлению. советы, военные администрации или военно-гражданские администрации имеют право:
1) устанавливать ставки налога на недвижимое имущество, отличное от земельного участка, в размере меньше размера налога на недвижимое имущество, отличное от земельного участка, установленный решением соответствующего органа местного самоуправления для определенного типа объектов недвижимого имущества, уплачиваемого на соответствующей территории;
2) освобождать от уплаты налога на недвижимое имущество, отличное от земельного участка.
К таким решениям сельских, поселковых, городских советов, военных администраций или военно-гражданских администраций и/или решений о внесении изменений в такие решения не применяются требования подпункта 4.1.9 пункта 4.1 и пункта 4.5 статьи 4, подпунктов 12.3.3 , 12.3.4 и 12.3.4 . 12.4.3 пункта 12.4 и пункта 12.5 статьи 12 настоящего Кодекса и Закона Украины "Об основах государственной регуляторной политики в сфере хозяйственной деятельности", части четвертой статьи 15 Закона Украины "О доступе к публичной информации", Закон Украины "О государственной помощи субъектам хозяйствования".
Органы местного самоуправления, сельские, поселковые, городские советы, военные администрации или военно-гражданские администрации обязаны ежеквартально в 15-дневный срок после окончания налогового (отчетного) квартала представлять контролирующим органам по месту нахождения объекта недвижимого имущества по состоянию на первое число соответствующего квартала копии принятых решений
установление ставки налога на недвижимое имущество, отличное от земельного участка, в размере меньше размера налога на недвижимое имущество, отличное от земельного участка, установленный решением соответствующего органа местного самоуправления для определенного типа объектов недвижимого имущества, уплачиваемого на соответствующей территории;
освобождение от уплаты налога на недвижимое имущество, отличное от земельного участка объектов недвижимого имущества, испытавших незначительные повреждения в результате боевых действий, террористических актов, диверсий, вызванных вооруженной агрессией Российской Федерации против Украины.
Плательщики налога на недвижимое имущество, отличное от земельного участка, которые до даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законодательные акты Украины об освобождении от уплаты экологического налога, платы за землю и налога на недвижимое имущество, отличное от земельного участка, за уничтоженное или поврежденное недвижимое им2"2 обязательства за объекты жилой и/или нежилой недвижимости, расположенные на территориях, определенных настоящим подпунктом, вправе откорректировать начисленные налоговые обязательства по налогу на недвижимое имущество, отличное от земельного участка, за период 2022 и 2023 годы путем представления в порядке, определенном настоящим Кодексом.
Для плательщиков налога - физических лиц контролирующий орган самостоятельно исчисляет налоговое обязательство и направляет (вручает) налоговое уведомление-решение за налоговые (отчетные) периоды 2021 и 2022 года в срок до 31 декабря 2023 года, за исключением налоговых обязательств на объектах нежилой недвижимости временно оккупированных Российской Федерацией территориях Украины, которые включены в Перечень территорий , на которых ведутся (велись) боевые действия или временно оккупированных Российской Федерацией, по которым контролирующий орган исчисляет налоговое обязательство и направляет (вручает) налоговое уведомление-решение за 2 2022, не позднее первого числа месяца, следующего через шесть месяцев после даты завершения активных боевых действий или временной оккупации.
При этом годовая сумма платежа по объектам недвижимого имущества, определенным этим подпунктом, определяется пропорционально количеству месяцев, когда такие объекты недвижимого имущества подлежали налогообложению налогом на недвижимое имущество, отличное от земельного участка.
Составленные, присланные (врученные) в 2022 и 2023 годах налоговые уведомления-решения об уплате сумм налога, исчисленного согласно статье 266 настоящего Кодекса, по объектам недвижимого имущества, определенным в этом подпункте, по которым не начисляется и не уплачивается налог на недвижимое (отзыву), а денежные обязательства и налоговый долг, определенные контролирующим органом по налогу на недвижимое имущество, отличное от земельного участка, – аннулированию.
Чрезмерно уплаченные суммы налога на недвижимое имущество, отличное от земельного участка, возникшие вследствие отмены (отзыва) налоговых уведомлений-решений, подлежат зачислению исключительно в счет будущих платежей по этому налогу, а в случае наличия у такого плательщика налогового долга по налогу на недвижимое имущество, отличное от счёта долга.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.22 согласно Закону № 2142-IX от 24.03.2022 ; в редакции Закона № 3050-IX от 11.04.2023 }
{Подпункт 69.23 пункта 69 подраздела 10 раздела XX исключен на основании Закона № 2325-IX от 21.06.2022 }
{Подпункт 69.24 пункта 69 подраздела 10 раздела XX исключен из Закона № 2325-IX от 21.06.2022 }
{Подпункт 69.25 пункта 69 подраздела 10 раздела XX исключен на основании Закона № 2325-IX от 21.06.2022 }
{Подпункт 69.26 пункта 69 подраздела 10 раздела ХХ исключен на основании Закона № 2260-IX от 12.05.2022 }
69.27. На время до прекращения или отмены военного положения в Украине налоговые органы осуществляют государственный контроль (надзор) и наблюдение в сфере ценообразования в соответствии с Законом Украины "О ценах и ценообразовании" с учетом особенностей, установленных этим пунктом.
Налоговые органы осуществляют контроль соблюдения налогоплательщиками требований законодательства относительно установленных государством фиксированных цен, предельных цен и предельных уровней торговой надбавки (наценки) путем проведения фактических проверок.
Фактическая проверка проводится при наличии хотя бы одного из следующих оснований:
получение в установленном законодательством порядке от государственных органов или органов местного самоуправления информации, что свидетельствует о возможных нарушениях налогоплательщиком законодательства о ценах и ценообразовании;
получение письменного обращения покупателя (потребителя), оформленного в соответствии с законом, о нарушении налогоплательщиком установленного порядка формирования, установления и применения государственных регулируемых цен.
При проведении фактической проверки налоговые органы имеют право получать от хозяйствующих субъектов документы и/или информацию, подтверждающие стоимость приобретения товара, являющегося предметом проверки.
В случае выявления нарушений законодательства о ценах и ценообразовании по результатам проведения фактической проверки, такие нарушения указываются в отдельном акте о результатах фактической проверки, который направляется в орган, уполномоченный принимать решение о применении административно-хозяйственных санкций за нарушение требований по формированию, установлению и применению государственных регулируемых цен.
В случае если налогоплательщик не согласен с выявленными в ходе фактической проверки нарушениями законодательства о ценах и ценообразовании, он направляет свои замечания в орган, уполномоченный принимать решение о применении административно-хозяйственных санкций за нарушение требований по формированию, установлению и применению государственных регулируемых цен.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.27 согласно Закону № 2173-IX от 01.04.2022 }
69.28. Установить, что к налогоплательщикам/налоговым агентам, которые осуществляли деятельность на территориях активных боевых действий или на временно оккупированных Российской Федерацией территориях Украины и не могут предъявить первичные документы, на основании которых осуществляется учет доходов, расходов и других показателей, связанных с определением объектов налогообложения и/ или 44 настоящего Кодекса применяются специальные правила для подтверждения данных, определенных в налоговой отчетности.
{Абзац первый подпункта 69.28 пункта 69 подраздела 10 раздела ХХ в редакции Закона № 3050-IX от 11.04.2023 }
Основаниями невозможности предъявления первичных документов является утрата (уничтожение или испорчение) первичных документов или нахождение их на территориях, на которых ведутся (велись) боевые действия, и на временно оккупированных Российской Федерацией территориях Украины, в случае если их невозможно вывезти или их вывоз связан с риском в связи с административными препятствиями, установленными органами власти.
В случае утраты и/или невозможности вывоза первичных документов налогоплательщик/налоговый агент подает в контролирующий орган в произвольной форме уведомление о невозможности вывоза первичных документов, подписанное руководителем предприятия и главным бухгалтером, в котором указываются: обстоятельства, приведшие к потере и/или невозможности вывоза первичных документов, а также перечень документов. реквизитов).
Данные и показатели налоговой отчетности налогоплательщика/налогового агента за налоговые (отчетные) периоды, указанные в уведомлении, не могут быть подвергнуты сомнению только на основании отсутствия первоначальных документов. Данное сообщение является также основанием для сохранения расходов (включая расходы в связи с приобретением ценных бумаг/корпоративных прав) и/или отрицательного значения объекта налогообложения налогом на прибыль (включая отрицательный финансовый результат по операциям с ценными бумагами/корпоративными правами), и/или налогового кредита добавленную стоимость прошлых налоговых (отчетных) периодов без наличия договорных, расчетных, платежных и других первичных документов, обязательность ведения и хранения предусмотрена правилами ведения бухгалтерского учета и начисления налога.
После представления в контролирующий орган уведомления о невозможности вывоза первичных документов в связи с их нахождением на территориях, на которых ведутся (велись) боевые действия, и на временно оккупированных Российской Федерацией территориях Украины, вводится мораторий на проведение документальных проверок относительно указанных в сообщении налогов.
Если после представления уведомления о невозможности вывоза первичных документов налогоплательщику/налоговому агенту станет известно о потере таких документов, такой налогоплательщик/налоговый агент обязан подать в контролирующий орган уведомление о потере первичных документов с указанием обстоятельств такой потери.
Налогоплательщики/налоговые агенты, подавшие уведомление об утрате первичных документов в соответствии с настоящим подпунктом, не подлежат проверке контролирующим органом относительно указанных в сообщении налоговых (отчетных) периодов, в том числе после завершения действия военного положения.
Утрата документов, не связанная с проведением на территориях, на которых ведутся (велись) боевые действия, и на временно оккупированных территориях Украины, боевых действий, не дает права налогоплательщику/налоговому агенту применять положения этого подпункта.
Обязанность доказывания отсутствия оснований применения положений этого подпункта возлагается на контролирующий орган. Налогоплательщик/налоговый агент, который безосновательно применил положения этого подпункта, считается уклоняющимся от уплаты налогов и несет ответственность, предусмотренную настоящим Кодексом и другими законами Украины.
В случае отказа в применении положений этого подпункта контролирующий орган не позднее одного месяца с даты получения уведомления от налогоплательщика/налогового агента выдает мотивированное решение с указанием основания и доказательств такого отказа.
Решение контролирующего органа может быть обжаловано в административном или судебном порядке. До вынесения окончательного решения по делу контролирующий орган не может подвергать сомнению показатели налоговой отчетности, а также инициировать проведение какой-либо проверки налогоплательщика/налогового агента относительно налоговых (отчетных) периодов, указанных в соответствующем уведомлении.
В налоговых (отчетных) периодах, указанных в соответствующем уведомлении, не может быть пересмотрено в сторону увеличения суммы налоговых обязательств по налогам и сборам, задекларированные в налоговых декларациях за указанные налоговые (отчетные) периоды, в сторону увеличения суммы отрицательного значения объекта налогообложения по налогам на прибыль/ указанные налоговые (отчетные) периоды в сторону увеличения суммы бюджетного возмещения налога на добавленную стоимость, заявленные в налоговых декларациях за указанные отчетные периоды.
Перечень территорий , на которых ведутся боевые действия или временно оккупированных Российской Федерацией, определяется в установленном Кабинетом Министров Украины порядке.
{Абзац тринадцатый подпункта 69.28 пункта 69 подраздела 10 раздела ХХ в редакции Закона № 3050-IX от 11.04.2023 }
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.28 согласно Закону № 2173-IX от 01.04.2022 }
69.29. Суммы налога на добавленную стоимость, включенные в состав налогового кредита при осуществлении операций по приобретению товаров, которые в дальнейшем были уничтожены (утрачены) вследствие действия обстоятельств непреодолимой силы в период действия военного положения, не включаются в счет суммы бюджетного возмещения и зачисляются в состав налогового кредита следующего отчетного (налогового) периода.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.29 согласно Закону № 2260-IX от 12.05.2022 }
69.30. Установить, что исчисленные в соответствии с положениями статьи 252 и подпункта 69.31 пункта 69 подраздела 10 раздела XX настоящего Кодекса налоговые обязательства по рентной плате за пользование недрами для добычи газа природного в налоговых (отчетных) периодах начиная с 1 апреля 2022 года отменено военное положение на территории Украины, временно не уплачиваются в части объемов газа природного добытого, но не реализованного в соответствующих налоговых (отчетных) периодах, и указанного в актах налогоплательщика о движении природного газа в газохранилищах участника рынка природного газа и Оператора газохранилищ Украины за календарный месяц, соответствующий налоговому периоду газохранилищ в налоговом (отчетном) периоде в соответствии с осуществленными Оператором газохранилищ Украины аллокаций согласно разделу IX Кодекса газохранилищ (далее - закачанный газ природный). Начисленные и не уплаченные налоговые обязательства за объемы закачанного природного газа в соответствующем налоговом (отчетном) периоде, приходящиеся на период, указанный в этом абзаце, не считаются налоговым долгом и подлежат уплате в соответствии с положениями настоящего подпункта.
{Абзац первый подпункта 69.30 пункта 69 подраздела 10 раздела ХХ в редакции Закона № 2606-IX от 20.09.2022 }
В период начиная с 1 апреля 2022 года до последнего дня (включительно) третьего календарного месяца после прекращения или отмены военного положения в Украине плательщики рентной платы обязаны вести в каждом отдельном налоговом (отчетном) периоде отдельный учет объемов добытого и реализуемого газа природного, а также сумм начисленных и не выплаченных природного в таких налоговых (отчетных) периодах.
Сумма средств рентной платы за налоговый (отчетный) период, которая в определенный пунктом 257.5 статьи 257 настоящего Кодекса предельный срок подлежит уплате, исчисляется как разница между величиной задекларированных плательщиком налоговых обязательств по рентной плате за пользование недрами для добычи газа природного за такой налоговый ( за такой же налоговый (отчетный) период и средневзвешенной эффективной ставки рентной платы за пользование недрами для добычи природного газа, рассчитанной за такой налоговый (отчетный) период.
Для целей этого подпункта эффективная ставка рентной платы за пользование недрами для добычи газа природного рассчитывается как удельные налоговые обязательства по рентной плате за пользование недрами для добычи газа природного (в расчете на 1000 метров кубических) соответствующих категорий газа природного, добытого в соответствующем газа природного в соответствии с правилами, определенными статьей 252 настоящего Кодекса, и с учетом положений подпункта 69.31 пункта 69 подраздела 10 раздела XX настоящего Кодекса.
{Абзац четвертый подпункта 69.30 пункта 69 подраздела 10 раздела ХХ в редакции Закона № 2606-IX от 20.09.2022 }
Средневзвешенная эффективная ставка рентной платы за пользование недрами для добычи газа природного (по объему соответствующей категории газа природного, добытого в соответствующем налоговом (отчетном) периоде) определяется в гривнах с применением эффективных ставок рентной платы за пользование недрами для добычи газа природного, рассчитанных для соответствующих (отчетном) периоде.
В случае реализации объемов газа природного, закачанного в газохранилища в налоговых (отчетных) периодах, начиная с 1 апреля 2022 года до последнего дня (включительно) месяца, в котором будет прекращено или отменено военное положение на территории Украины, сумма налоговых обязательств по рентной плате за пользование недрами – first out) исходя из средневзвешенной эффективной ставки рентной платы за соответствующий налоговый (отчетный) период и объема газа природного, добытого в таком налоговом (отчетном) периоде, что списывается с баланса газа, хранящегося плательщиком в газохранилищах, и определяется как разница между указанными в актах о движении. газохранилищ Украины объемами газа природного на конец и начало календарного месяца, что соответствует налоговому (отчетному) периоду.
Копии актов о движении природного газа в газохранилищах участника рынка природного газа и Оператора газохранилищ Украины за период, соответствующий налоговому (отчетному) периоду, направляются не позднее предельного срока подачи налоговой декларации по рентной плате за соответствующий налоговый (отчетный) период центральному органу исполнительной власти, реализующего электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" .
Сумма налоговых обязательств по рентной плате за пользование недрами для добычи природного газа, определенных в соответствии с абзацем шестым этого подпункта, подлежит уплате в течение 10 календарных дней после окончания предельного срока подачи налоговой декларации за налоговый (отчетный) период, в котором состоялась реализация такого газа природного.
Сумма налоговых обязательств по рентной плате за пользование недрами для добычи газа природного за объемы закачанного и не реализованного газа природного, оставшихся в газохранилищах по состоянию на последний день календарного месяца (включительно), в котором прекращено или отменено военное положение на территории Украины, подлежит уплате в течение 10 дней. налоговый (отчетный) период, в котором состоялась реализация такого газа природного, но не позднее последнего дня (включительно) третьего календарного месяца после прекращения или отмены военного положения на территории Украины.
Временно, на период до последнего дня (включительно) месяца, в котором прекращено или отменено военное положение на территории Украины, для расчета фактической цены реализации для природного газа, в соответствии с требованиями пункта 252.8 статьи 252 настоящего Кодекса, в случае если в налоговом (отчетном) периоде не осуществлялось таможенное оформление импортного природного газа для расчета (отчетном) периоде центральный орган исполнительной власти, реализующий государственную политику экономического развития, применяет величину средней таможенной стоимости импортного природного газа за 1000 кубических метров, определенную (вычисленную) центральным органом исполнительной власти, реализующей государственную таможенную политику, за последний налоговый (отчетный) период, в котором оформлено таможенное оформление.
Нормы настоящего подпункта не распространяются на объемы природного газа, определенные пунктом 252.24 статьи 252 настоящего Кодекса.
Нормы этого пункта к плательщикам рентной платы за пользование недрами для добычи природного газа применяются с учетом следующих особенностей:
плательщики рентной платы за пользование недрами для добычи природного газа освобождаются от предусмотренной настоящим Кодексом ответственности за несвоевременное выполнение налоговых обязанностей по уплате и представлению отчетности по рентной плате за пользование недрами для добычи газа природного, предельный срок выполнения которых приходится на период начиная с 24 февраля внесение изменений в Налоговый кодекс Украины об особенностях определения рентной платы за пользование недрами для добычи газа природного на период действия военного положения", при условии выполнения таких обязанностей в течение одного месяца со дня вступления в силу указанного Закона;
положения подпункта 69.1 этого пункта не распространяются на налоговые обязанности по соблюдению сроков уплаты и представления отчетности по рентной плате за пользование недрами для добычи природного газа, кроме природного газа, определенного пунктом 252.24 статьи 252 настоящего Кодекса.
Начисленные в соответствии с настоящим подпунктом налоговые обязательства по рентной плате за пользование недрами для добычи газа природного за объемы закачанного газа природного за соответствующие налоговые (отчетные) периоды, оставшиеся неуплаченными плательщиком рентной платы на дату прекращения его специального разрешения на пользование недрами в результате выполнения решений. (санкций), принятых в порядке, установленном Законом Украины "О санкциях", подлежат уплате плательщиком рентной платы в течение 10 календарных дней со дня прекращения соответствующим разрешительным органом (центральным органом исполнительной власти, реализующим государственную политику в сфере геологического изучения и рационального использования недр), а его специального разрешения на пользование недр.
{Подпункт 69.30 пункта 69 подраздела 10 раздела XX дополнен абзацем пятнадцатым согласно Закону № 3317-IX от 10.08.2023 }
С даты принятия соответствующего решения о применении специальных экономических и других ограничительных мер (санкций), принятого в порядке, установленном Законом Украины "О санкциях", и до дня полной уплаты налоговых обязательств по рентной плате за пользование недрами для добычи газа природного на закачанный газ распространяется право налогового залога, оформленного.
{Подпункт 69.30 пункта 69 подраздела 10 раздела XX дополнен абзацем шестнадцатым согласно Закону № 3317-IX от 10.08.2023 }
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.30 согласно Закону № 2261-IX от 12.05.2022 }
69.31. Установить, что временно, на период до последнего дня (включительно) месяца, в котором Кабинетом Министров Украины полностью отменены любые запреты на осуществление экспорта (вывоза) природного газа за пределы таможенной территории Украины, положения разделов IX и XX настоящего Кодекса применяются с учетом особенностей, определенных этим подпунктом.
Для целей реализации положений статьи 252 настоящего Кодекса фактической ценой реализации для природного газа, добытого в Украине с 1 августа 2022 года, добываемой плательщиками рентной платы за пользование недрами для добычи природного газа, является максимальный показатель нижеприведенных величин:
средневзвешенная цена природного газа, который будет передан/поставлен плательщиками рентной платы за пользование недрами для добычи природного газа в соответствующем налоговом (отчетном) периоде, определена в договорах купли-продажи природного газа с НАК "Нафтогаз Украины", заключенных по результатам закупки природного газа собственной добычи на гривне 1000 кубических метров. Организованный товарный рынок, на котором состоялись торги по купле-продаже природного газа НАК "Нафтогаз Украины" за соответствующий период и НАК "Нафтогаз Украины" с участием не менее двух продавцов за торговую сессию, до 5 числа месяца, следующего за налоговым (отчетным) периодом, подают в центральный орган исполнительной власти, реализующий государственную, реализующую государственную и реализует государственную политику экономического развития, заверенные в определенном законодательством порядке копии договоров, выполнение которых полностью или частично (в случае если срок исполнения договора превышает один налоговый (отчетный) период), состоялось в налоговом (отчетном) периоде;
cредневзвешенная цена продажи природного газа, который будет передан/поставлен плательщиками рентной платы за пользование недрами для добычи природного газа в соответствующем налоговом (отчетном) периоде, сложившейся по результатам торгов на организованных товарных рынках, за период с первого по последний день месяца, предшествующего налоговому (отчетному) периоду0 кубических (кроме НАК "Нафтогаз Украины"; юридических лиц, единственным учредителем (акционером, участником) которых является НАК "Нафтогаз Украины"; юридических лиц, контрольный пакет акций которых принадлежит НАК "Нафтогаз Украины" (доля НАК "Нафтогаз Украины" в уставном капитале которых составляет 50 или более процентов). Товарные биржи, имеющие лицензию в соответствии с действующим законодательством ( периодом, представляют заверенные в определенном законодательством порядке сведения о заключенных и выполненных полностью или частично (в случае если срок выполнения договора превышает один налоговый (отчетный) период) договоры в налоговом (отчетном) периоде в центральный орган исполнительной власти, реализующий государственную налоговую политику, и центральный орган исполнительной власти, формующий реализации, цены и срок действия каждого договора, заключенного в налоговом (отчетном) периоде;
цена природного газа, определенная как среднее арифметическое значение следующих величин:
среднеарифметическая цена UA VTP Gas price на условиях предоплаты "advanced payment" (следующий месяц, MaH), рассчитываемая как среднеарифметическое значение между ценами "Bid" и "Ask", опубликованными в отчете Argus European Natural Gas под заголовком "Ukraine Market Information and Prices" за период с первого по последний НДС, в гривнах за 1000 метров кубических (данные отчета Argus European Natural Gas НАК "Нафтогаз Украины" до 5 числа месяца, следующего за налоговым (отчетным) периодом, подает в центральный орган исполнительной власти, реализующий государственную налоговую политику, и центральный орган исполнительной власти, формирующий и реализующий);
среднеарифметическая цена UA VTP Gas Price (следующий месяц, MaH), рассчитываемая как среднеарифметическое значение между ценами "Bid" и "Ask", опубликованными в отчете ICIS European Spot Gas Market под заголовком "UA VTP Gas Price Assessment" за период с первого по последний день месяца, предыдущего 1000 метров кубических (данные отчета ICIS European Spot Gas Market НАК "Нафтогаз Украины" до 5 числа месяца, следующего за налоговым (отчетным) периодом, подает в центральный орган исполнительной власти, реализующий государственную налоговую политику, и центральный орган исполнительной власти, формирующий и реализующий государственную политику).
Центральный орган исполнительной власти, формирующий и реализующий государственную политику экономического развития, до 10 числа месяца, следующего за налоговым (отчетным) периодом, размещает на своем официальном веб-сайте в специальном разделе показатели, определенные этим подпунктом, и фактическую цену реализации природного газа, определенную за 1000 метров куб. центральный орган исполнительной власти, реализующий государственную налоговую политику.
Для целей применения пункта 252.20 статьи 252 настоящего Кодекса фактическая цена перечисляется по официальному курсу Национального банка по состоянию на 1 число месяца, следующего за налоговым (отчетным) периодом.
Нормы настоящего подпункта не распространяются на объемы природного газа, определенные пунктом 252.24 статьи 252 настоящего Кодекса.
В случае экспорта (вывоза) за пределы таможенной территории Украины газа природного, добытого в налоговых (отчетных) периодах начиная с 1 апреля 2022 года, который заверен надлежаще оформленной таможенной декларацией, которая до 5 числа месяца, следующего за месяцем таможенного оформления, предоставляется центральным таможенным органом контролирующему органу газ был добыт, плательщик рентной платы обязан после оформления таможенной декларации в срок, определенный для месячного налогового (отчетного) периода, подать уточняющую (уточняющую) налоговую декларацию, в которой увеличить сумму налоговых обязательств по рентной плате на сумму превышения налоговых обязательств по объему 252.8 статьи 252 настоящего Кодекса над суммой налоговых обязательств за соответствующий налоговый (отчетный) период, в котором такой газ был добыт, без применения штрафных санкций и пени. Сумма самостоятельно доначисленных плательщиком рентной платы налоговых обязательств подлежит уплате в сроки, определенные статьей 57 настоящего Кодекса.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.31 согласно Закону № 2606-IX от 20.09.2022 }
69.32. В порядке и по форме, установленным согласно пункту 69.5 статьи 69 Налогового кодекса Украины, в центральный орган исполнительной власти, реализующий государственную налоговую политику, небанковские предоставлятели платежных услуг, эмитенты электронных денег обязаны подать уведомление об открытии по счетам/электронным кошелькам, не закрытых на день кодекса Украины и других законодательных актов Украины о платежных услугах" (далее в этом пункте - Закон) и открытых налогоплательщикам, определенным пунктом 69.1 статьи 69 Налогового кодекса Украины.
Такие уведомления должны быть поданы до 1 августа 2024 года. После истечения такого срока осуществления расходных операций по счету налогоплательщика/электронным кошельком, открытым до дня вступления в силу Закона , разрешается при условии получения уведомления соответствующего контролирующего органа о взятии счета/электронного кошелька на учет в контролирующих органах. В случае неподачи в такой срок уведомления об открытии указанного счета/электронного кошелька считается, что небанковский поставщик платежных услуг/эмитент электронных денег со дня вступления в силу Закона начал осуществление расходных операций по счету налогоплательщика/электронным кошельком до получения уведомления соответствующего контролирующего органа о взятии счета/электронного кошелька на учет. Если в течение указанного срока счет/электронный кошелек будет закрыт, достаточным направление сообщения о закрытии счета/электронного кошелек в сроки, установленные пунктом 69.2 статьи 69 Налогового кодекса Украины.
{Абзац второй подпункта 69.32 пункта 69 подраздела 10 раздела XX с изменениями, внесенными Законом № 3603-IX от 23.02.2024 }
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.32 согласно Закону № 2888-IX от 12.01.2023 }
69.32-1 . Сведения (информацию), предусмотренные (предусмотренную) пунктом 68.2 статьи 68 настоящего Кодекса, в отношении обществ, владельцев долей этих обществ и размер долей этих собственников, которые по состоянию на 1 августа 2024 года находятся в учетной системе долей обществ, Центральный депозитарий ценных бумаг обязан передать в электронном виде государственную налоговую политику, не позднее 31 августа 2024г.
Уведомление об открытии/закрытии счетов владельцев долей обществ, счетов условного хранения (эскроу) долей общества, предусмотренное пунктом 69.2 - 1 статьи 69 настоящего Кодекса, которые по состоянию на 1 августа 2024 года открыты в учетной системе долей обществ, Центральный депозитарий ценных бумаг и депозитарных учреждений, с которым ( (счетов) участника общества, обязанные передать в центральный орган исполнительной власти, реализующий государственную налоговую политику, не позднее 31 августа 2024 года. Если по состоянию на 1 августа 2024 счет будет закрыт, достаточным является направление сообщения о закрытии счета в сроки, установленные настоящим подпунктом.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.32-1 согласно Закону № 3603-IX от 23.02.2024 }
69.33. Временно, с 1 марта 2022 года, не начисляется и не уплачивается единый налог четвертой группы с площади сельскохозяйственных угодий и/или земель водного фонда, находящегося в собственности сельскохозяйственного товаропроизводителя или предоставленная ему в пользование, в том числе на условиях аренды, в налоговых периодах, когда на территориях, на которых водятся фонды, боевые действия или территории временно оккупированы вооруженными формированиями Российской Федерации до даты завершения на таких территориях активных боевых действий или временной оккупации Российской Федерацией.
Действие этого подпункта не распространяется на земельные участки, расположенные на территориях, на которых ведутся активные боевые действия или временная оккупация Российской Федерацией, завершенные до 1 мая 2022 года.
Даты начала и завершения активных боевых действий или временной оккупации определяются в соответствии с данными Перечня территорий , на которых ведутся (велись) боевые действия или временно оккупированных Российской Федерацией.
Перечень территорий, на которых ведутся боевые действия или временно оккупированных Российской Федерацией, определяется в установленном Кабинетом Министров Украины порядке.
Плательщики единого налога четвертой группы, которые до даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законодательные Украины относительно освобождения от уплаты экологического налога, платы за землю и налога на недвижимое имущество, отличное от земельного участка, за уничтоженное или поврежденное недвижимое имущество" или 202 по единому налогу четвертой группы с площадей земельных участков, расположенных на территориях, определенных этим подпунктом, вправе откорректировать начисленные налоговые обязательства по единому налогу четвертой группы за период март 2022 - 2023 год путем представления в порядке, определенном настоящим Кодексом, уточняющих налоговых деклар.
В случае если налог, определенный абзацем первым этого подпункта, начислен, но не уплачен и не откорректирован налогоплательщиком путем подачи уточняющих налоговых деклараций за соответствующий период, то определенные налоговые обязательства не считаются налоговым долгом и подлежат аннулированию.
Штрафные санкции и пеня, определенные настоящим Кодексом, за период начиная с 1 марта 2022 года до даты вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и другие законодательные акты Украины относительно освобождения от уплаты экологического налога, платы за землю и налога на недвижимое имущество, отличное от земельного участка" начисляются), а применяемые (начисленные) подлежат аннулированию.
Плательщики единого налога четвертой группы имеют право откорректировать начисленные за соответствующие прошлые налоговые (отчетные) периоды налоговые обязательства по единому налогу четвертой группы с площадей земельных участков, которые после вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и других законодательных актов Украины об освобождении от уплаты земельного участка, за уничтоженное или поврежденное недвижимое имущество" признаны находящимися в консервации (за период нахождения земельных участков в консервации) и/или загрязнены взрывоопасными предметами (за период, когда земельные участки были загрязнены взрывоопасными предметами).
Годовая сумма единого налога четвертой группы определяется пропорционально количеству месяцев, когда площади земельных участков (земельных долей (паев), определенные этим подпунктом, подлежали налогообложению единым налогом.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.33 согласно Закону № 3050-IX от 11.04.2023 }
69.34. Временно, на период действия военного положения на территории Украины, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 6 , 24 февраля 2022 года или отменено военное положение, к решениям сельских, поселковых, городских советов, военных администраций или военно-гражданских администраций по установлению ставок и льгот по местным налогам и/или сборам и/или решениям о внесении изменений в такие решения не применяются требования подпункта 4.1.9 пункта 4.1 и пункта 4.5 статьи 3 , 3.2 . 12.3.7 пункта 12.3, подпункта 12.4.3 пункта 12.4 и пункта 12.5 статьи 12 настоящего Кодекса и Закона Украины "Об основах государственной регуляторной политики в сфере хозяйственной деятельности", части четвертой статьи 15 Закона Украины "О доступе к публичной информации", Закона Украины "О государственной помощи".
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.34 согласно Закону № 3050-IX от 11.04.2023 }
69.35. Установить, что временно, на период с 1 августа 2023 года по 1 декабря 2023 года, в план-график проведения документальных плановых проверок могут быть включены исключительно:
{Абзац первый подпункта 69.35 пункта 69 подраздела 10 раздела XX с изменениями, внесенными согласно Закону № 3453-IX от 09.11.2023 }
1) налогоплательщики, осуществляющие деятельность в сфере производства и/или реализации подакцизной продукции;
2) налогоплательщики, осуществляющие деятельность в сфере организации и проведения азартных игр в Украине (игровой бизнес);
При этом формирование плана-графика проведение документальных плановых проверок и внесение изменений в него осуществляются без учета требований, предусмотренных пунктом 77.2 статьи 77 настоящего Кодекса.
Внесение изменений в план-график может осуществляться ежемесячно с учетом форс-мажорных обстоятельств, обстоятельств непреодолимой силы, наличия/отсутствия безопасных условий для проведения проверок, определенных подпунктом 69.2-1 настоящего пункта , и с учетом требований, установленных настоящим подпунктом.
Обновленный план-график обнародуется на официальном сайте центрального органа исполнительной власти, реализующего государственную налоговую политику, не позднее последнего числа месяца, в котором был утвержден такой обновленный план-график.
Документальные плановые проверки налогоплательщиков, осуществляющих деятельность в сфере производства и/или реализации подакцизной продукции, организации и проведения азартных игр в Украине (игорный бизнес), и налогоплательщиков, предоставляющих финансовые, платежные услуги, могут начинаться не ранее чем через 30 календарных дней, следующих по дате обнародования обновленного плана-графика, при условии не позднее чем за 10 календарных дней до дня проведения проверки в порядке, определенном статьей 42 настоящего Кодекса, копии приказа о проведении документальной плановой проверки и письменного уведомления с указанием даты начала такой проверки.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.35 согласно Закону № 3219-IX от 30.06.2023 }
69.35-1 . Временно, с 1 декабря 2023 года, действует мораторий:
1) на проведение документальных проверок плательщиков единого налога первой и второй групп (кроме проверок, связанных с прекращением предпринимательской деятельности физического лица – предпринимателя, и/или проводимых на обращение налогоплательщика) – до 1 декабря 2024 года;
2) на проведение документальных проверок налогоплательщиков, налоговый адрес которых по состоянию на дату начала временной оккупации являются временно оккупированными Российской Федерацией территории Украины, - до последнего числа месяца, в котором была завершена временная оккупация соответствующих территорий, а в случае изменения налогоплательщиком местонахождение на другую территорию Украины - до даты проведения
проводимые исключительно на обращение налогоплательщика;
проводимые по основаниям, определенным подпунктами 78.1.5 , 78.1.7 , 78.1.8 , 78.1.12 , 78.1.21 пункта 78.1 статьи 78 настоящего Кодекса;
налогоплательщиков, в отношении которых получена налоговая информация, свидетельствующая о нарушении налогоплательщиком требований валютного законодательства в части соблюдения предельных сроков поступления товаров по импортным операциям и/или валютной выручке по экспортным операциям;
3) на проведение документальных проверок налогоплательщиков, налоговый адрес которых по состоянию на дату начала боевых действий является территория, на которой ведутся активные боевые действия, - до последнего числа месяца, в котором были завершены боевые действия на соответствующей территории, а в случае изменения налогоплательщиком местонахождение на другую территорию Украины - до даты проведения государственной
проводимые исключительно на обращение налогоплательщика;
проводимые по основаниям, определенным подпунктами 78.1.5 , 78.1.7 , 78.1.8 , 78.1.12 , 78.1.21 пункта 78.1 статьи 78 настоящего Кодекса;
налогоплательщиков, в отношении которых получена налоговая информация, свидетельствующая о нарушении налогоплательщиком требований валютного законодательства в части соблюдения предельных сроков поступления товаров по импортным операциям и/или валютной выручке по экспортным операциям;
4) на проведение документальных проверок налогоплательщиков, налоговый адрес которых по состоянию на дату начала возможных боевых действий является территория возможных боевых действий, - до последнего числа месяца, в котором была прекращена возможность боевых действий на соответствующей территории, а в случае изменения налогоплательщиком местонахождение на другую территорию Украины - до даты проведения государственной регистрации
проводимые исключительно на обращение налогоплательщика;
проводимых по основаниям, определенным подпунктами 78.1.1 (в части документальных внеплановых проверок налогоплательщиков, в отношении которых получена информация, свидетельствующая о нарушении налогового законодательства по вопросам налогообложения доходов, полученных нерезидентами, с источником их происхождения из Украины и/или по вопросам налогообложения нерезидентов, осуществляющих/осуществляющих свою деятельность. налогоплательщиков, осуществляющих/осуществлявших деятельность в сфере производства и/или реализации подакцизной продукции, организации и проведения азартных игр в Украине (игорный бизнес), налогоплательщиков, оказывающих/оказывающих финансовые, платежные услуги), 78.1.2 ( в части контроля за трансфертным ценообразованием) , 78.1.3 , 7,7 . 78.1.8 , 78.1.9 , 78.1.12 , 78.1.14 , 78.1.15 , 78.1.16 , 78.1.19 , 78.1.21 и 78.1.22 пункта 78.1 статьи 78 настоящего Кодекса;
налогоплательщиков, в отношении которых получена налоговая информация, свидетельствующая о нарушении налогоплательщиком требований валютного законодательства в части соблюдения предельных сроков поступления товаров по импортным операциям и/или валютной выручке по экспортным операциям;
5) на проведение фактических проверок по местонахождению объектов налогообложения или объектов, связанных с налогообложением, которые по состоянию на дату начала временной оккупации находились на временно оккупированных Российской Федерацией территориях Украины, - до даты завершения временной оккупации соответствующих территорий;
6) на проведение фактических проверок по местонахождению объектов налогообложения или объектов, связанных с налогообложением, которые по состоянию на дату начала активных боевых действий находились на территориях, на которых ведутся активные боевые действия, - до даты завершения боевых действий на соответствующих территориях;
7) на проведение фактических проверок по местонахождению объектов налогообложения или объектов, связанных с налогообложением, которые по состоянию на дату начала возможных боевых действий были расположены на территориях возможных боевых действий (кроме проверок налогоплательщиков, осуществляющих деятельность в сфере производства и/или реализации подакцизной продукции, организации покупки/продажи иностранной валюты, субъектов, осуществляющих хозяйственную деятельность без государственной регистрации как субъекта хозяйствования) - до даты завершения возможных боевых действий на соответствующих территориях.
Перечень территорий , на которых ведутся боевые действия или временно оккупированных Российской Федерацией, определяется в установленном Кабинетом Министров Украины порядке.
Даты завершения временной оккупации, завершения боевых действий, прекращения возможности боевых действий определяются в соответствии с данными Перечня территорий , на которых ведутся (велись) боевые действия или временно оккупированных Российской Федерацией.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.35-1 согласно Закону № 3453-IX от 09.11.2023 }
69.35-2 . Установить, что с 1 декабря 2023 по 31 декабря 2024 года включительно в план-графика проведения документальных плановых проверок на 2023 и 2024 года могут быть включены исключительно:
1) налогоплательщики, осуществляющие/осуществлявшие деятельность в сфере производства и/или реализации подакцизной продукции;
2) налогоплательщики, осуществляющие/осуществлявшие деятельность в сфере организации и проведения азартных игр в Украине (игровой бизнес);
4) нерезиденты, осуществляющие/осуществляющие в Украине деятельность через обособленные подразделения, в том числе постоянные представительства, и/или обособленные подразделения, в том числе постоянные представительства нерезидента, соответствующие хотя бы одному из следующих критериев:
уровень роста налога на прибыль на 50 и более процентов меньше уровня роста доходов налогоплательщика;
декларирование начисленной заработной платы при отсутствии декларирования объекта налогообложения налогом на прибыль или декларирование дохода, освобожденного от налогообложения в соответствии с международным договором Украины;
5) другие налогоплательщики, которые на основе показателей, сформированных по итогам 2021 года, соответствуют хотя бы одному из следующих критериев:
уровень уплаты налога на прибыль на 50 и более процентов меньше уровня уплаты налога в соответствующей отрасли. Этот критерий не распространяется на плательщиков единого налога;
уровень уплаты налога на добавленную стоимость на 50 и более процентов меньше уровня уплаты налога в соответствующей отрасли. Этот критерий не распространяется на налогоплательщиков, у которых операции по вывозу товаров за пределы таможенной территории Украины составляют 25 и более процентов общего объема поставок и одновременно уровень уплаты налога на прибыль составляет не менее 50 процентов от уплаты налога на прибыль в соответствующей отрасли;
дебиторская задолженность превышает кредиторскую задолженность более чем вдвое;
общая сумма расходов, отраженных в налоговой декларации об имущественном положении и доходах, составляет 75 или более процентов суммы общего годового дохода, задекларированного в такой декларации, при условии, что сумма общего годового дохода, полученного от производства предпринимательской деятельности, составляет 10 миллионов гривен и более;
начисление и/или выплата налоговым агентом – юридическим лицом доходов в виде заработной платы в размере меньше средней заработной платы в соответствующей отрасли в соответствующем регионе (по основному месту учета в территориальном органе центрального органа исполнительной власти, реализующего государственную налоговую политику).
Предусмотренные этим подпунктом уровни уплаты соответствующего налога по отраслям и показатели средней заработной платы в соответствующей отрасли по регионам, сформированные на основе показателей по итогам 2021 календарного года, публикуются на официальном веб-сайте центрального органа исполнительной власти, реализующего государственную налоговую политику, в течение 10 календарных дней со дня и других законов Украины об отмене моратория на проведение налоговых проверок. При этом для целей этого подпункта отрасль определяется по видам экономической деятельности на уровне класса согласно КВЭД 009:2010 .
При формировании плана-графика проведение документальных плановых проверок на 2024 год учитываются показатели положительной динамики:
уровней уплаты налога на прибыль и налога на добавленную стоимость по соответствующей отрасли за девять месяцев 2023 года. После наступления предельных сроков для предоставления годовой отчетности учитываются показатели за 2023 год. В случае если налоговым (отчетным) периодом для налога на прибыль налогоплательщика есть календарный год, учитываются показатели за предыдущий год;
уровней начисления и/или выплаты налоговым агентом – юридическим лицом доходов в виде заработной платы за девять месяцев 2023 года. После наступления предельных сроков для предоставления налогового расчета сумм дохода, начисленного (уплаченного) в пользу налогоплательщиков – физических лиц, и сумм удержанного с них налога, а также сумм начисленного единого взноса за четвертый квартал 2023 учитываются показатели за четыре квартала 2023 года.
При этом формирование плана-графика проведение документальных плановых проверок и внесение изменений в него осуществляются без учета требований, предусмотренных пунктом 77.2 статьи 77 настоящего Кодекса.
Внесение изменений в план-график может осуществляться ежемесячно с учетом обстоятельств непреодолимой силы (форс-мажорных обстоятельств), наличия/отсутствия безопасных условий проведения проверок, определенных подпунктом 69.2 - 2 этого пункта, и с учетом требований, установленных этим подпунктом.
Обновленный план-график обнародуется на официальном сайте центрального органа исполнительной власти, реализующего государственную налоговую политику, не позднее последнего числа месяца, в котором был утвержден такой обновленный план-график.
Документальная проверка налогоплательщика, включенного в обновленный план-график проведения документальных плановых проверок на текущий год согласно подпунктам 4 и 5 настоящего подпункта, может быть начата не ранее чем через два месяца со дня обнародования обновленного плана-графика.
Документальные плановые проверки налогоплательщиков, осуществляющих/осуществлявших деятельность в сфере производства и/или реализации подакцизной продукции, организации и проведения азартных игр в Украине (игровой бизнес), и налогоплательщиков, предоставляющих финансовые, платежные услуги, могут начинаться не ранее чем через 30 календарных дней, следующих по дате обнародования обновленного плана (их представителям) не позднее чем за 10 календарных дней до дня проведения проверки в порядке, определенном статьей 42 настоящего Кодекса, копии приказа о проведении документальной плановой проверки и письменного уведомления с указанием даты начала такой проверки.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.35-2 согласно Закону № 3453-IX от 09.11.2023 }
69.36. Для контролирующего органа и налогоплательщиков останавливается отсчет срока давности по документальным плановым и внеплановым проверкам, которые не проводятся согласно подпунктам 69.2-2 , 69.35-1 и 69.35-2 настоящего пункта .
{Абзац первый подпункта 69.36 пункта 69 подраздела 10 раздела XX с изменениями, внесенными согласно Закону № 3453-IX от 09.11.2023 }
Для налогоплательщиков продлеваются сроки хранения документов и информации, определенных пунктом 44.1 статьи 44 настоящего Кодекса, на период остановки отсчета срока давности, предусмотренного абзацем первым настоящего подпункта.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.36 согласно Закону № 3219-IX от 30.06.2023 }
69.37. Временно, на период с 1 августа 2023 года до прекращения или отмены военного положения на территории Украины, введенного Указом Президента Украины "О введении военного положения в Украине " от 24 февраля 2022 года № 64/2022 2102-IX , в случае уплаты налогоплательщиком в течение 30 календарных дней со дня, следующего за днем получения налогового уведомления-решения, суммы налогового обязательства, начисленного по результатам документальных проверок, которые были возобновлены или начаты с 1 августа 2023 года и завершены до дня прекращения или отмены в военного положения в Украине" от 24 февраля 2022 года № 64/2022, утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 2102-IX, штрафные (финансовые) санкции (штрафы), начисленные на сумму такого начисляется.
Сумма денежного обязательства, определенного в налоговом уведомлении-решении, считается несогласованной до момента полной уплаты налогового обязательства, определенного в таком налоговом уведомлении-решении, но не позднее чем в течение 30 календарных дней со дня, следующего за днем получения налогоплательщиком такого налогового уведомления-решения.
Сумма налогового обязательства, уплаченного в порядке, предусмотренном настоящим подпунктом, не подлежит обжалованию.
Нормы статей 56 и 57 настоящего Кодекса применяются с учетом сроков, определенных подпунктом.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.37 согласно Закону № 3219-IX от 30.06.2023 }
69.38. Временно, на период с 1 августа 2023 года до прекращения или отмены военного положения на территории Украины, введенного Указом Президента Украины "О введении военного положения в Украине " от 24 февраля 2022 года № 64/2022 2102-IX , в случае самостоятельного исправления налогоплательщиком с соблюдением порядка, требований и ограничений, определенных статьей 50 настоящего Кодекса, ошибок, приведших к занижению налогового обязательства, такой плательщик освобождается от начисления и уплаты штрафных санкций, предусмотренных пунктом 50.1 статьи 50 настоящего Кодекса.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.38 согласно Закону № 3219-IX от 30.06.2023 }
69.39. Для плательщиков налога на добавленную стоимость, которыми сформирован налоговый кредит за отчетные (налоговые) периоды февраль - май 2022 года на основании первичных документов, полученных от лица, которое на дату возникновения налоговых обязательств по поставке товаров/услуг в соответствии со статьей 187 настоящего Кодекса было зарегистрировано как плательщик налога на добавленную стоимость и этого раздела сохраняется право на налоговый кредит за февраль - май 2022 года за налоговыми накладными, составленными таким лицом, при условии их регистрации в Едином реестре налоговых накладных в течение 60 календарных дней со дня возобновления регистрации плательщиком налога на добавленную стоимость.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.39 согласно Закону № 3219-IX от 30.06.2023 }
69.40. Временно с 1 августа 2023 года контролирующие органы не осуществляют предусмотренные статьями 59-60 , 87-101 настоящего Кодекса меры по погашению налогового долга, возникшего до 24 февраля 2022:
1) в отношении налогоплательщиков - субъектов хозяйствования, налоговый адрес которых по состоянию на дату начала временной оккупации является временно оккупированной Российской Федерацией территории Украины, - до последнего числа месяца, в котором была завершена временная оккупация, а в случае смены налогоплательщиком местонахождение на другую территорию Украины - до даты проведения государственной регистрации изменения нахождения;
2) в отношении налогоплательщиков - субъектов хозяйствования, налоговый адрес которых по состоянию на дату начала боевых действий являются территории, на которых ведутся активные боевые действия, - до последнего числа месяца, в котором были завершены боевые действия на соответствующих территориях, а в случае смены налогоплательщиком местонахождение на другую территорию Украины - до даты;
3) в отношении налогоплательщиков - субъектов хозяйствования, налоговый адрес которых по состоянию на дату начала возможных боевых действий есть территории возможных боевых действий, - до последнего числа месяца, в котором была прекращена возможность боевых действий на соответствующих территориях, а в случае изменения налогоплательщиком местонахождение государственной территории Украины - к дате проведения;
4) в отношении налогоплательщиков - физических лиц (в том числе лиц, осуществляющих независимую профессиональную деятельность), местожительством которых являются временно оккупированные Российской Федерацией территории Украины или территории, на которых ведутся активные боевые действия, или территории возможных боевых действий, - до последнего числа месяца, в котором была завершена временная оккупация на соответствующих территориях.
Перечень территорий , на которых ведутся боевые действия или временно оккупированных Российской Федерацией, определяется в установленном Кабинетом Министров Украины порядке.
Даты завершения временной оккупации, завершения боевых действий и даты прекращения возможности боевых действий определяются в соответствии с данными Перечня территорий, на которых ведутся (велись) боевые действия или временно оккупированных Российской Федерацией.
Установить, что для налогоплательщиков, в отношении которых контролирующим органом не применяются меры взыскания согласно настоящему подпункту, останавливается течение сроков давности, определенных пунктом 102.4 статьи 102 настоящего Кодекса.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.40 согласно Закону № 3219-IX от 30.06.2023 }
69.41. На период действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 2102-IX прекращено или отменено, для налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства устанавливаются особенности администрирования налогов, сборов, платежей, осуществляемых контролирующими органами, определенными подпунктом 41.1.1 пункта 41.1 статьи 41 настоящего Кодекса (налогового администрирования), определенные этим подпунктом.
69.41.1. К налогоплательщикам с высоким уровнем добровольного соблюдения налогового законодательства относятся юридические лица и физические лица – предприниматели, одновременно отвечающие всем следующим требованиям:
а) налоговый долг и/или задолженность по другим платежам, контроль за взысканием которых возложен на контролирующие органы, не превышает 3000 не облагаемых налогом минимумов доходов граждан и со дня их возникновения прошло не более 30 дней;
б) отсутствие задолженности (недоимки, штрафа, пени) по уплате единого взноса на общеобязательное государственное социальное страхование;
в) соответствие критериям, определенным подпунктом 69.41.2 настоящего подпункта, в зависимости от выбранной системы налогообложения;
г) сумма примененных штрафов в течение последних трех последовательных календарных месяцев за нарушение налогоплательщиком налоговых обязанностей по представлению отчетности и/или документов (сообщений), в том числе предусмотренных статьями 39 и 39 - 2 , пунктом 46.2 статьи 46 настоящего Кодекса, не превышает одного размера минимальной заработной платы. года, при условии их уплаты, кроме обжалуемых;
{Подпункт "г" подпункта 69.41.1 подпункта 69.41 пункта 69 подраздела 10 раздела XX в редакции Закона № 4698-IX от 03.12.2025 }
ґ) отсутствие вынесенных в отношении налогоплательщика налоговых уведомлений-решений о нарушении предельных сроков расчетов по операциям по экспорту и/или импорту товаров в течение последних 12 месяцев;
д) отсутствие решения о соответствии налогоплательщика критериям рискованности налогоплательщика на добавленную стоимость, принятого в порядке и по основаниям, определенным Кабинетом Министров Украины в соответствии с пунктом 201.16 статьи 201 настоящего Кодекса;
е) отсутствие начатой процедуры прекращения юридического лица или предпринимательской деятельности физического лица – предпринимателя;
е) отсутствие возбужденного производства по делу о банкротстве (неплатежеспособности) налогоплательщика;
ж) отсутствие принятого в отношении налогоплательщика и/или его учредителей (участников), конечных бенефициарных собственников решения о применении специальных экономических и других ограничительных мер (санкций) в порядке, установленном Законом Украины "О санкциях";
з) отсутствие у налогоплательщика и/или его учредителей (участников), конечных бенефициарных владельцев гражданства государства, осуществляющего вооруженную агрессию против Украины (кроме граждан такого государства, которым предоставлен статус участника боевых действий после 14 апреля 2014 г.);
и) отсутствие среди учредителей (участников), конечных бенефициарных собственников налогоплательщика лиц, местожительством (местонахождением) которых является государство, осуществляющее вооруженную агрессию против Украины;
и) отсутствие изменений в отношении основного вида экономической деятельности, внесенных в отношении налогоплательщика в Единый государственный реестр юридических лиц, физических лиц - предпринимателей и общественных формирований в течение последних последовательных 12 календарных месяцев;
е) в Едином государственном реестре юридических лиц, физических лиц - предпринимателей и общественных формирований имеющаяся информация о конечном бенефициарном владельце юридического лица и отсутствует отметка о возможной недостоверности информации о конечном бенефициарном владельце и/или структуре собственности юридического лица или имеющаяся отметка об указании в структуре бенефициарного собственника юридического лица.
{Подпункт 69.41.1 подпункта 69.41 пункта 69 подраздела 10 раздела XX дополнен подпунктом "ї" согласно Закону № 4698-IX от 03.12.2025 }
Налогоплательщик, отвечающий всем требованиям, определенным настоящим подпунктом, и критериям, определенным подпунктом 69.41.2 настоящего подпункта, подлежит включению в Перечень налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства.
69.41.2. Центральный орган исполнительной власти, реализующий государственную налоговую политику, обеспечивает формирование и утверждение Перечня налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства с учетом требований, определенных подпунктом 69.41.1 этого подпункта, и критериев, определенных настоящим подпунктом, не позднее последнего рабочего дня марта, мая, августа и ноября.
Список налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства обнародуется центральным органом исполнительной власти, реализующим государственную налоговую политику, на своем официальном веб-сайте, на пятнадцатый рабочий день со дня его утверждения.
В Перечень налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства включается информация о:
наименование – для юридического лица или фамилия, имя, отчество (при наличии) – для физического лица – предпринимателя;
налоговый номер или серию (при наличии) и номер паспорта (для физических лиц, которые по своим религиозным убеждениям отказываются от принятия регистрационного номера учетной карточки налогоплательщика и сообщили об этом соответствующий контролирующий орган и имеют отметку в паспорте).
Центральный орган исполнительной власти, реализующий государственную налоговую политику, не обнародует в Перечне налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства информацию о налогоплательщиках, подавших уведомление об отказе в обнародовании данных о налогоплательщике. Форма и порядок представления сообщения об отказе в обнародовании данных о налогоплательщике устанавливаются центральным органом исполнительной власти, обеспечивающим формирование и реализующей государственную финансовую политику.
В случае предоставления налогоплательщиком сообщения об отказе в обнародовании данных о налогоплательщике после обнародования Перечня налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства информация о таком налогоплательщике изымается из обнародованного Перечня.
Показатели, определенные подпунктами "а" - "в" , "д" - "ї" подпункта 69.41.1 этого подпункта, определяются по состоянию на дату формирования Перечня налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства.
{Абзац восьмой подпункта 69.41.2 подпункта 69.41 пункта 69 подраздела 10 раздела XX с изменениями, внесенными Законом № 4698-IX от 03.12.2025 }
{Абзац девятый подпункта 69.41.2 подпункта 69.41 пункта 69 подраздела 10 раздела XX исключен на основании Закона № 4698-IX от 03.12.2025 }
В случае если контролирующий орган обнаружил факт несоответствия налогоплательщика требованиям, определенным подпунктами "ж" , "с" , "и" подпункта 69.41.1 этого подпункта, такой налогоплательщик исключается из Перечня налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства в течение трех рабочих дней со дня обнаружения.
{Абзац десятый подпункта 69.41.2 подпункта 69.41 пункта 69 подраздела 10 раздела XX с изменениями, внесенными Законом № 4698-IX от 03.12.2025 }
Порядок расчета критериев для включения налогоплательщиков в Перечень налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства определяется центральным органом исполнительной власти, который обеспечивает формирование и реализует государственную финансовую политику.
Для целей подпункта 69.41 :
{Абзац двенадцатый подпункта 69.41.2 подпункта 69.41 пункта 69 подраздела 10 раздела XX в редакции Закона № 4698-IX от 03.12.2025 }
отрасль определяется по основному виду экономической деятельности налогоплательщика на уровне класса согласно КВЭД 009:2010 ;
{Абзац подпункта 69.41.2 подпункта 69.41 пункта 69 подраздела 10 раздела XX в редакции Закона № 4698-IX от 03.12.2025 }
показатели рассчитываются на основании данных налоговой отчетности, предельный срок представления которой в соответствии с положениями настоящего Кодекса наступил на дату формирования контролирующим органом Перечня налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства.
{Абзац подпункта 69.41.2 подпункта 69.41 пункта 69 подраздела 10 раздела XX в редакции Закона № 4698-IX от 03.12.2025 }
Рассчитанные средние показатели критериев, предусмотренные настоящим подпунктом, публикуются на официальном сайте центрального органа исполнительной власти, реализующего государственную налоговую политику, в течение пяти рабочих дней после утверждения Перечня налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства.
Рассчитанные по налогоплательщику показатели критериев, не соответствующих уровню средних критериев для включения в Перечень налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства, предусмотренных настоящим подпунктом, размещаются в электронном кабинете такого налогоплательщика.
Для расчета показателя, определенного подпунктом "в" подпункта 69.41.2.1, подпунктом "б" подпункта 69.41.2.3, подпунктом "в" подпункта 69.41.2.4, подпунктом "в" подпункта 69.41.2.6, подпунктом 69.41.2.6 подпункта 69.41.2 этого подпункта для налогоплательщиков, осуществляющих хозяйственную деятельность в отрасли, согласно которой, согласно данным Единого государственного реестра юридических лиц, физических лиц - предпринимателей и общественных формирований, не осуществляет хозяйственную деятельность ни один другой субъект хозяйствования в пределах:
{Подпункт 69.41.2 подпункта 69.41 пункта 69 подраздела 10 раздела XX дополнен новым абзацем согласно Закону № 4698-IX от 03.12.2025 }
региона - используется средняя заработная плата в соответствующей отрасли по Украине, умноженная на коэффициент 1,1;
{Подпункт 69.41.2 подпункта 69.41 пункта 69 подраздела 10 раздела XX дополнен новым абзацем согласно Закону № 4698-IX от 03.12.2025 }
Украины - вместо показателя средней заработной платы в соответствующей отрасли в соответствующем регионе, умноженной на коэффициент 1,1, используется показатель, равный двукратному размеру минимальной заработной платы, установленной законом на 1 января налогового (отчетного) года.
{Подпункт 69.41.2 подпункта 69.41 пункта 69 подраздела 10 раздела XX дополнен новым абзацем согласно Закону № 4698-IX от 03.12.2025 }
69.41.2.1. В Перечень налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства включаются юридические лица, находящиеся на общей системе налогообложения, при одновременном соответствии всем следующим критериям:
a) показатель уровня уплаты налога на прибыль предприятий равен/превышает средний показатель уплаты налога на прибыль предприятий в соответствующей отрасли за последние четыре квартала с учетом пункта 137.5 статьи 137 настоящего Кодекса, при условии, что объект налогообложения, задекларированный налогоплательщиком за последний налоговый (отчетный) период, превышает 0 гривен;
{Пункт "а" подпункта 69.41.2.1 подпункта 69.41.2 подпункта 69.41 пункта 69 подраздела 10 раздела XX в редакции Закона № 4698-IX от 03.12.2025 }
б) показатель уровня уплаты налога на добавленную стоимость равен/превышает средний показатель в соответствующей отрасли (кроме плательщиков, у которых операции по вывозу товаров за пределы таможенной территории Украины составляют 25 и более процентов общего объема поставки) за последние 12 отчетных (налоговых) периодов;
в) показатель среднемесячной начисленной и/или выплаченной налоговым агентом - юридическим лицом заработной платы за последние 12 отчетных (налоговых) месяцев равен/превышает размер средней заработной платы в соответствующей отрасли в соответствующем регионе, умноженный на коэффициент 1,1, но составляет не менее размера одной минимальной заработной платы, установленной законом численность работающих за указанный период составляет не менее пяти человек.
{Подпункт "в" подпункта 69.41.2.1 подпункта 69.41.2 подпункта 69.41 пункта 69 подраздела 10 раздела XX с изменениями, внесенными согласно Закону № 4505-IX от 18.06.2025 ; в редакции Закона № 4698-IX от 03.12.2025 }
69.41.2.2. В Перечень налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства включаются резиденты Действие Сити при условии соответствия такому критерию:
показатель уровня уплаты налогов в сводный бюджет равен/превышает средний показатель уровня уплаты налогов в сводный бюджет резидентов Дея Сити.
69.41.2.3. В Перечень налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства включаются юридические лица, находящиеся на упрощенной системе налогообложения и являющиеся плательщиками единого налога третьей группы, при одновременном соответствии всем следующим критериям:
а) показатель уровня уплаты налогов в сводный бюджет равен/превышает средний показатель в соответствующей отрасли за последние четыре квартала;
б) показатель среднемесячной начисленной и/или выплаченной налоговым агентом - юридическим лицом заработной платы за последние 12 отчетных (налоговых) месяцев равен/превышает размер средней заработной платы в соответствующей отрасли в соответствующем регионе, умноженный на коэффициент 1,1, но составляет не менее размера одной минимальной заработной платы, установленной законом численность работающих за указанный период составляет не менее пяти человек.
{Подпункт "б" подпункта 69.41.2.3 подпункта 69.41.2 подпункта 69.41 пункта 69 подраздела 10 раздела XX с изменениями, внесенными согласно Закону № 4505-IX от 18.06.2025 ; в редакции Закона № 4698-IX от 03.12.2025 }
69.41.2.4. В Перечень налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства включаются юридические лица, находящиеся на упрощенной системе налогообложения и являющиеся плательщиками единого налога четвертой группы, при условии одновременного соответствия всем следующим критериям:
а) показатель разницы между суммой общего минимального налогового обязательства и общей суммой уплаченных налогов, сборов, платежей, связанных с производством и реализацией собственной сельскохозяйственной продукции, и расходов на аренду земельных участков за последний отчетный период имеет отрицательное значение;
б) показатель уровня уплаты налога на добавленную стоимость равен/превышает средний показатель в соответствующей отрасли (кроме плательщиков, у которых операции по вывозу товаров за пределы таможенной территории Украины составляют 25 и более процентов общего объема поставки) за последние 12 отчетных (налоговых) периодов;
в) показатель среднемесячной начисленной и/или выплаченной налоговым агентом - юридическим лицом заработной платы за последние 12 отчетных (налоговых) месяцев равен/превышает размер средней заработной платы в соответствующей отрасли в соответствующем регионе, умноженный на коэффициент 1,1, но составляет не менее размера одной минимальной заработной платы, установленной законом численность работающих за указанный период составляет не менее пяти человек;
{Подпункт "в" подпункта 69.41.2.4 подпункта 69.41.2 подпункта 69.41 пункта 69 подраздела 10 раздела XX с изменениями, внесенными согласно Закону № 4505-IX от 18.06.2025 ; в редакции Закона № 4698-IX от 03.12.2025 }
г) площадь имеющихся у плательщика налога в собственности (на праве собственности/пользования), арендованных земельных участков составляет не менее 200 гектаров включительно или арендованных земельных участков коммунальной и/или государственной собственности - не менее 0,5 гектара (по состоянию на 1 января текущего года), которые задекларированы до 20 февраля текущего года в сроки, предусмотренные законодательством, или налогоплательщиком, находящимся на упрощенной системе налогообложения четвертой группы, уплачены налоговые обязательства по единому налогу в полном объеме и в сроки, предусмотренные законодательством.
69.41.2.5. В Перечень налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства включаются физические лица – предприниматели, находящиеся на общей системе налогообложения, при условии одновременного соответствия всем следующим критериям:
а) показатель уровня уплаты налога на добавленную стоимость равен/превышает средний показатель в соответствующей отрасли за последние 12 отчетных (налоговых) периодов;
б) показатель уровня уплаты налога на доходы физических лиц от осуществления хозяйственной деятельности за отчетный (налоговый) год равен/превышает средний показатель в соответствующей отрасли;
в) показатель среднемесячной начисленной и/или выплаченной налоговым агентом заработной платы за последние 12 отчетных (налоговых) месяцев равен/превышает размер средней заработной платы в соответствующей отрасли в соответствующем регионе, умноженный на коэффициент 1,1, но составляет не менее размера одной минимальной заработной платы, установленной законом на 1 января налогов.
{Подпункт "в" подпункта 69.41.2.5 подпункта 69.41.2 подпункта 69.41 пункта 69 подраздела 10 раздела XX с изменениями, внесенными согласно Закону № 4505-IX от 18.06.2025 ; в редакции Закона № 4698-IX от 03.12.2025 }
69.41.2.6. В Перечень налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства включаются физические лица - предприниматели, находящиеся на упрощенной системе налогообложения и являющиеся плательщиками единого налога третьей группы, при условии одновременного соответствия всем следующим критериям:
а) задекларированный объем дохода за налоговый (отчетный) период превышает 5 миллионов гривен;
б) показатель уровня уплаты налогов в сводный бюджет равен/превышает средний показатель в соответствующей отрасли за последние четыре квартала;
в) показатель среднемесячной начисленной и/или выплаченной налоговым агентом заработной платы за последние 12 отчетных (налоговых) месяцев равен/превышает размер средней заработной платы в соответствующей отрасли в соответствующем регионе, умноженный на коэффициент 1,1, но составляет не менее размера одной минимальной заработной платы, установленной законом на 1 января налогов.
{Подпункт "в" подпункта 69.41.2.6 подпункта 69.41.2 подпункта 69.41 пункта 69 подраздела 10 раздела XX с изменениями, внесенными согласно Закону № 4505-IX от 18.06.2025 ; в редакции Закона № 4698-IX от 03.12.2025 }
69.41.2.7. Налогоплательщики, зарегистрированные в течение отчетного (налогового) года (новообразованные), могут быть включены в Перечень налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства с первого числа месяца, следующего за налоговым (отчетным) кварталом, но не ранее одного календарного года с даты взятия такого плательщика на учет в контролирующем органе.
69.41.3. Для налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства устанавливаются следующие особенности налогового администрирования на период их включения в Перечень налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства:
а) контролирующие органы, определенные подпунктом 41.1.1 пункта 41.1 статьи 41 настоящего Кодекса, со дня, следующего за днем обнародования Перечня налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства, не начинают такие проверки (кроме проверок, относительно которых до дня обнародования такого перечня проверки):
{Абзац первый подпункта "а" подпункта 69.41.3 подпункта 69.41 пункта 69 подраздела 10 раздела XX в редакции Закона № 4698-IX от 03.12.2025 }
фактические проверки по вопросам лицензирования деятельности по хранению горючего исключительно для нужд собственного потребления и/или промышленной переработки;
документальные внеплановые проверки, кроме проверок:
проводимые исключительно на обращение налогоплательщика;
проводимых по основаниям, определенным подпунктами 78.1.1 (в части документальных внеплановых проверок налогоплательщиков, по которым получена информация, свидетельствующая о нарушении налогового законодательства по вопросам налогообложения доходов, полученных нерезидентами, с источником их происхождения из Украины и контроля за трансфертным ценообразованием), 78.1 . 78.1.3 , 78.1.5 , 78.1.7 , 78.1.8 , 78.1.9 , 78.1.12 , 78.1.14 , 78.1.15 , 78.1.16 , 78.1.18,2.7 78.1 статьи 78 настоящего Кодекса;
{Абзац пятый подпункта "а" подпункта 69.41.3 подпункта 69.41 пункта 69 подраздела 10 раздела XX в редакции Закона № 4698-IX от 03.12.2025 }
налогоплательщиков, в отношении которых получена налоговая информация, свидетельствующая о нарушении налогоплательщиком требований валютного законодательства в части соблюдения предельных сроков поступления товаров по импортным операциям и/или валютной выручке по экспортным операциям;
налогоплательщиков, осуществляющих деятельность в сфере производства и/или реализации подакцизной продукции, организации и проведения азартных игр в Украине (игровой бизнес), налогоплательщиков, оказывающих финансовые, платежные услуги;
документальные плановые проверки, кроме проверок налогоплательщиков, осуществляющих деятельность в сфере производства и/или реализации подакцизной продукции, организации и проведения азартных игр в Украине (игровой бизнес), налогоплательщиков, оказывающих финансовые, платежные услуги;
б) срок проведения камеральной и документальной проверок налогоплательщика, указанных в подпунктах 200.10 и 200.11 статьи 200 настоящего Кодекса, составляет 5 и 10 рабочих дней соответственно. Положение этого подпункта применяется к заявлениям о возврате суммы бюджетного возмещения налога на добавленную стоимость, поданных налогоплательщиком в течение периода включения налогоплательщика в Перечень налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства;
в) индивидуальные налоговые консультации предоставляются налогоплательщику исключительно центральным органом исполнительной власти, реализующим государственную налоговую политику, в течение 15 календарных дней, следующих за днем получения им обращения, без возможности продления срока его рассмотрения. В случае получения указанного в этом пункте обращения территориальным органом центрального органа исполнительной власти, реализующего государственную налоговую политику, он обязан направить его в центральный орган исполнительной власти, реализующий государственную налоговую политику, в течение следующего рабочего дня после получения такого обращения;
г) закрепление за налогоплательщиком должностного лица территориального органа центрального органа исполнительной власти, реализующего государственную налоговую политику, ответственного за взаимодействие с налогоплательщиком (комплаенс-менеджера);
ґ) получение налогоплательщиком по своему запросу в пятидневный срок сведений об имеющейся у контролирующего органа налоговой информации, которая может свидетельствовать о налоговых рисках в деятельности такого налогоплательщика, а также консультаций по устранению таких рисков.
69.41.4. Взаимодействие комплаенс-менеджера с налогоплательщиком с высоким уровнем добровольного соблюдения налогового законодательства предусматривает консультирование налогоплательщика по вопросам, связанным с исполнением его налоговых обязанностей.
Налогоплательщик с высоким уровнем добровольного соблюдения налогового законодательства имеет право взаимодействовать с комплайнс-менеджером в устной форме, а также с использованием средств дистанционной связи, в том числе в режиме видеоконференции.
Комплаенс-менеджер при взаимодействии с налогоплательщиками несет ответственность согласно законодательству, в том числе о предотвращении коррупции.
69.41.5. Центральный орган исполнительной власти, реализующий государственную налоговую политику, сообщает налогоплательщику о включении/выключении его в/из Перечня налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства путем отправки через электронный кабинет такого налогоплательщика информационного сообщения по форме и в порядке, установленным центральным органом исполнительной власти, обеспечивающим формирование и финансирование.
69.41.6. Факт включения или исключения налогоплательщика в/из Перечня налогоплательщиков с высоким уровнем добровольного соблюдения налогового законодательства применяется исключительно для целей подпункта 69.41 пункта 69 подраздела 10 раздела XX "Переходные положения" настоящего Кодекса.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.41 согласно Закону № 3813-IX от 18.06.2024 }
69.42. В случае принятия органом местного самоуправления, военной администрацией или военно-гражданской администрацией в период действия военного положения в Украине, введенного Указом Президента Украины от 24 февраля 2022 г. № 64/2022 "О введении военного положения в Украине", утвержденным Законом Украины "Об утверждении Указа Президента Украины "2 в 2 2102-IX , по 31 декабря года, в котором будет прекращено или отменено военное положение, решение о внесении изменений в ранее принятое решение об установлении местных налогов и сборов и налоговых льгот по уплате местных налогов и сборов или решение о предоставлении налоговых льгот по уплате местных налогов и сборов, в соответствии с которыми уменьшаются ранее установленные ставки местных
налогоплательщики имеют право откорректировать за соответствующие налоговые (отчетные) периоды (с учетом срока исковой давности, но не ранее чем за 2022 год) начисленные налоговые обязательства по таким налогам путем представления в порядке, определенном настоящим Кодексом, уточняющих налоговых деклараций;
составленные, присланные (врученные) налоговые уведомления-решения об уплате сумм местных налогов за соответствующие налоговые (отчетные) периоды (с учетом срока исковой давности, но не ранее чем за 2022 год) подлежат отмене (отзыву), а денежные обязательства и налоговый долг, определенные контролирующим органом. Контролирующий орган проводит перерасчет суммы налога и по результатам проведенного перерасчета направляет налогоплательщику в электронный кабинет средствами электронной связи в электронной форме с соблюдением требований законов Украины "Об электронных документах и электронном документообороте" и "Об электронной идентификации и электронных доверительных услугах" с одновременным отправкой ( ее указание в электронном кабинете) информации о виде документа, дате и времени его отправки в электронный кабинет (в том числе если налогоплательщик не подал заявление о желании получать документы через электронный кабинет) новое налоговое уведомление-решение вместе с подробным расчетом суммы налога.
Датой вручения налогоплательщику такого налогового уведомления-решения является дата, указанная в квитанции о доставке в текстовом формате, направляемая из электронного кабинета автоматически и свидетельствующая о дате и времени доставки документа налогоплательщику. В случае если доставка налогового уведомления-решения состоялась после 18 часов, датой вручения такого налогового уведомления-решения налогоплательщику считается следующий рабочий день. Если доставка состоялась в выходной или праздничный день, датой вручения налогового уведомления-решения налогоплательщику считается первый рабочий день, следующий за выходным или праздничным днем.
В случае неполучения контролирующим органом квитанции о доставке документа в электронный кабинет в течение двух рабочих дней со дня его отправки такое налоговое уведомление-решение в бумажной форме на третий рабочий день со дня отправки из электронного кабинета направляется по адресу (местонахождением, налоговому адресу) налогоплательщика рекомендованным письмом представителю). Срок доставки налогового уведомления-решения в электронный кабинет, определенный настоящим абзацем, не засчитывается в срок отправки документов, определенный настоящим Кодексом.
При этом на суммы налоговых обязательств по местным налогам, уменьшенные в порядке, определенном настоящим пунктом, штрафные санкции и пеня, определенные настоящим Кодексом, не применяются (не начисляются), а примененные (начисленные) штрафные санкции и пеня подлежат аннулированию. Действие положения этого абзаца распространяется, в том числе, на уточняющие налоговые декларации, поданные налогоплательщиками за период, определенный абзацем первым настоящего пункта, до дня вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и других законодательных актов Украины в связи с принятием Закона Украины "Об интегрированном предупреждении налогового законодательства".
Суммы налогов, уплаченные до дня принятия органом местного самоуправления, военной администрацией или военно-гражданской администрацией решения о внесении изменений в ранее принятое решение об установлении местных налогов и сборов и налоговых льгот по уплате местных налогов и сборов или решение о предоставлении налоговых льгот по уплате местных налогов и сборов, в соответствии с которыми уменьшаются ранее установленные сроки. исковой давности, но не раньше, чем за 2022 год, не подлежат возврату на текущий счет налогоплательщика, но подлежат зачислению в счет будущих платежей по соответствующему налогу или в счет погашения налогового долга по соответствующему налогу.
Если обязанность внесения платы за землю перешла к другому субъекту по основаниям, предусмотренным статьей 120 Земельного кодекса Украины об изменении собственника объекта недвижимого имущества, сумма внесенной платы за землю по обращению предыдущего пользователя засчитывается в счет будущих платежей с платы за землю нового пользователя такого земельного участка, при условии возмещения пользователю суммы внесенной им в бюджеты платы по заключению контролирующего органа о такой сумме.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.42 согласно Закону № 4536-IX от 16.07.2025 }
69.43. Установить, что исчисленные в соответствии с положениями статьи 252 настоящего Кодекса налоговые обязательства по рентной плате за пользование недрами для добычи нефти, конденсата в налоговых (отчетных) периодах начиная с 1 сентября 2025 года до последнего дня (включительно) третьего календарного месяца, в котором будет прекращено, в части объемов нефти, конденсата, добываемых, но не реализуемых в соответствующих налоговых (отчетных) периодах и переданных по договорам хранения на хранение без права их переработки АО "Укртранснафта", что подтверждается сводными актами хранения нефти, конденсата, составленными в соответствующих налоговых (отчетных) периодах. Начисленные и не уплаченные налоговые обязательства за объемы нефти, конденсата, переданные на хранение без права их переработки АО "Укртранснафта" в соответствующем налоговом (отчетном) периоде, приходящиеся на период, указанный в настоящем абзаце, не считаются налоговым долгом и подлежат уплате в соответствии с положениями настоящего подпункта.
Форма сводного акта хранения нефти, конденсата утверждается АО "Укртранснафта" и размещается на официальном веб-сайте НАК "Нефтегаз Украины".
В период начиная с 1 сентября 2025 года до последнего дня (включительно) шестого календарного месяца, в котором будет прекращено или отменено военное положение на территории Украины, плательщики рентной платы обязаны вести в каждом отдельном налоговом (отчетном) периоде отдельный учет объемов добываемых нефти, конденсата, нефти "Укртранснафта", реализуемых нефти, конденсата, переданных на переработку нефти, конденсата и возвращенных с хранения нефти, конденсата, а также сумм начисленных и не уплаченных налоговых обязательств по рентной плате за пользование недрами для добычи полезных ископаемых за объем добытой нефти, конденс.
Сумма рентной платы за пользование недрами для добычи полезных ископаемых за налоговый (отчетный) период, которая в определенный пунктом 257.5 статьи 257 настоящего Кодекса предельный срок подлежит уплате, исчисляется как разница между величиной задекларированных налогоплательщиком налоговых обязательств по добыче нефти (отчетный) период и произведением объема нефти, конденсата, переданных на хранение без права их переработки АО "Укртранснафта", за такой же налоговый (отчетный) период и средневзвешенной эффективной ставки рентной платы за пользование недрами для добычи нефти, конденсата, рассчитанной за такой налоговый (отчетный).
Средневзвешенная эффективная ставка рентной платы за пользование недрами для добычи нефти (по объему соответствующей категории нефти, добытой в соответствующем налоговом (отчетном) периоде) и конденсата (по объему соответствующей категории конденсата, добытого в соответствующем налоговом (отчетном) периоде) добыча нефти, конденсата, определенных настоящим Кодексом для соответствующих категорий нефти, конденсата, добываемых в соответствующем налоговом (отчетном) периоде.
В случае реализации, передачи на переработку, возврата с хранения объемов нефти, конденсата, переданных на хранение без права их переработки АО "Укртранснафта", в налоговых (отчетных) периодах начиная с 1 сентября 2025 года до последнего дня (включительно) третьего календарного месяца, в котором будет прекращено или отменено военное состояние пользование недрами для добычи нефти, конденсата исчисляется по принципу FIFO (first in - first out), исходя из средневзвешенной эффективной ставки рентной платы за соответствующий налоговый (отчетный) период и объема нефти, конденсата, добываемых в таком налоговом (отчетном) периоде, права их переработки АО "Укртранснефть".
Копия сводного акта хранения нефти, конденсата направляется плательщиком налога не позднее предельного срока подачи налоговой декларации по рентной плате за соответствующий налоговый (отчетный) период в центральный орган исполнительной власти, реализующий государственную налоговую политику, средствами электронной связи в электронной документе с соблюдением требований "Об электронных доверительных услугах" .
Сумма налоговых обязательств по рентной плате за пользование недрами для добычи нефти, конденсата, определенных в соответствии с абзацем шестым этого подпункта, подлежит уплате в течение 10 календарных дней после окончания предельного срока подачи налоговой декларации за налоговый (отчетный) период, в котором произошла реализация и/ или нефти, конденсата.
Сумма налоговых обязательств по рентной плате за пользование недрами для добычи нефти, конденсата за объемы нефти, конденсата, переданных на хранение без права их переработки АО "Укртранснафта", оставшихся на хранении по состоянию на последний день (включительно) третьего календарного месяца, в котором будет прекращено или отменено. по истечении предельного срока подачи налоговой декларации за налоговый (отчетный) период, в котором состоялась реализация таких нефти, конденсата, но не позднее последнего дня (включительно) шестого календарного месяца, в котором будет прекращено или отменено военное положение на территории Украины.
Начисленные в соответствии с настоящим подпунктом налоговые обязательства по рентной плате за пользование недрами для добычи нефти, конденсата за объемы нефти, конденсата, переданные по договорам хранения на хранение без права их переработки АО "Укртранснафта", за соответствующие налоговые (отчетные) периоды, оставшиеся неоплаченными платником пользование недрами в результате выполнения решений о применении специальных экономических и других ограничительных мер (санкций), принятых в порядке, установленном Законом Украины "О санкциях", подлежат уплате плательщиком рентной платы в течение 10 календарных дней со дня прекращения соответствующим разрешительным органом (центральным органом исполнительной власти на реализацию государственной специальной политики в сфере пользование недрами, а в случае неуплаты считаются налоговым долгом.
Со дня принятия соответствующего решения о применении специальных экономических и других ограничительных мер (санкций), принятого в порядке, установленном Законом Украины "О санкциях", и до дня полной уплаты налоговых обязательств по рентной плате за пользование недрами для добычи нефти, конденсата за объемы нефти, конденсата, переданные по договорам хранения распространяется право налогового залога, оформленного актом описания, в соответствии с требованиями настоящего Кодекса.
{Пункт 69 подраздела 10 раздела ХХ дополнен подпунктом 69.43 согласно Закону № 4536-IX от 16.07.2025 }
70. Лица, к которым применяются требования статьи 44-1 настоящего Кодекса, впервые подают уведомление о структуре собственности и конечных бенефициарных владельцах или уведомляют контролирующий орган о назначении уполномоченного банка в соответствии с требованиями пункта 44-1.3 статьи 44-1 настоящего Кодекса в сообщении за первый отчетный (налоговый за первый отчетный ) годом, в котором прекращено или отменено военное положение, введенный Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине " от 24 февраля 2022 года
{Подраздел 10 раздела ХХ дополнен пунктом 70 согласно Закону № 2970-IX от 20.03.2023 }
71. Лица, которые являются управителями или администраторами трастов и к которым применяются требования статьи 44 - 2 Кодекса, впервые подают уведомление о заключении и прекращении договоров об управлении или администрировании траста в соответствии с пунктом 44 - 2 .2 статьи 44 - 2 настоящего Кодекса в течение 180 календарных дней со дня предписания "О введении военного положения в Украине" от 24 февраля 2022 года №64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года №2102-IX ".
{Подраздел 10 раздела ХХ дополнен пунктом 71 согласно Закону № 2970-IX от 20.03.2023 }
72. За нарушения, совершенные в период с 1 января 2022 года и в течение действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденным Законом Украины "Об утверждении Указа Президента Украины "О введении 2 2102-IX по последний календарный день (включительно) календарного месяца, в котором военное положение будет прекращено или отменено:
{Абзац первый пункта 72 подраздела 10 раздела ХХ в редакции Закона № 4113-IX от 04.12.2024 }
к налогоплательщикам не применяются штрафные санкции - за нарушения, предусмотренные абзацами первым - восьмым пункта 120.7 статьи 120 настоящего Кодекса, при выполнении контролирующим лицом обязанностей, предусмотренных статьей 39 - 2 настоящего Кодекса, в течение шести месяцев после прекращения или отмены военного положения;
{Абзац второй пункта 72 подраздела 10 раздела ХХ в редакции Закона № 4113-IX от 04.12.2024 }
к налогоплательщику, его должностным лицам не применяется административная и уголовная ответственность – за нарушения, связанные с применением норм статьи 39 – 2 настоящего Кодекса.
{Абзац третий пункта 72 подраздела 10 раздела ХХ в редакции Закона № 4113-IX от 04.12.2024 }
Информация и/или документы, полученные контролирующим органом в соответствии со статьей 39 - 2 настоящего Кодекса в период с 1 января 2022 года и в течение действия военного положения в Украине, введенного Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 , утвержденного Законом Украины " Украине" от 24 февраля 2022 года № 2102-IX , по последнему календарному дню (включительно) календарному месяцу, в котором военное положение будет прекращено или отменено:
{Абзац четвертый пункта 72 подраздела 10 раздела ХХ в редакции Закона № 4113-IX от 04.12.2024 }
а) является информацией с ограниченным доступом, которая не может быть истребована и/или передана правоохранительным органам по их запросу или в рамках процедур, предусмотренных Уголовным процессуальным кодексом Украины ;
б) не может считаться доказательствами в уголовном производстве в понимании статьи 84 Уголовного процессуального кодекса Украины.
Отсчет срока давности, предусмотренного статьей 102 настоящего Кодекса, для определения налогового обязательства, связанного с информацией, содержащейся в отчетах о контролируемых иностранных компаниях, начинается с даты представления такого отчета в контролирующий орган.
{Подраздел 10 раздела XX дополнен пунктом 72 согласно Закону № 3706-IX от 09.05.2024 }
73. Установить, что к документам и информации, связанных с применением требований пункта 141.4 статьи 141 настоящего Кодекса, срок хранения которых не истек на день вступления в силу Закона Украины "О внесении изменений в Налоговый кодекс Украины и Закон Украины "Об электронных коммуникациях" относительно рентной платы за пользование радиочастотным спектром" по определению денежных обязательств налогоплательщика на основании таких документов, применяются требования относительно 2555-дневного минимального срока хранения налогоплательщиками документов и информации, предусмотренные пунктом 44.3 статьи 44 настоящего Кодекса, и права контролирующего органа по определению сумм денежных обязательств налогоплательщика в течение 2555-дневного срока 1 , предусмотренные
{Подраздел 10 раздела XX дополнен пунктом 73 согласно Закону № 3721-IX от 21.05.2024 }
74. Установить, что при определении минимального налогового обязательства в период с 1 января 2024 года по 31 декабря года, в котором будет прекращено или отменено военное положение, введенный Указом Президента Украины "О введении военного положения в Украине" от 24 февраля 2022 года № 64/2022 военного положения в Украине" от 24 февраля 2022 года № 2102-IX , сумма минимального налогового обязательства, определенная в соответствии с подпунктов 38 - 1 .1.1 и 38 - 1 .1.2 статьи 38 - 1 настоящего Кодекса, не может составлять менее 700 гривен с 1 не менее 50 процентов - 1400 гривен с 1 гектара.
Действие этого пункта не распространяется на земельные участки, земельные доли (паи), расположенные на территориях возможных боевых действий, включенных в Перечень территорий , на которых ведутся (велись) боевые действия или временно оккупированных Российской Федерацией.
{Подраздел 10 раздела XX дополнен пунктом 74 согласно Закону № 4015-IX от 10.10.2024 }
74 - 1 . Положения настоящего Кодекса об обязанности уведомления контролирующими органами Национального антикоррупционного бюро Украины, предусмотренного подпунктом 19-1.1.53-2 пункта 19-1.1 статьи 19-1 настоящего Кодекса , обязанности налогоплательщика хранить документы, определенные пунктом 44.1 статьи 44 настоящего Кодекса 44.4 статьи 44 настоящего Кодекса, права налогоплательщика предоставить уточняющий расчет, обязанности налогоплательщика начислить и уплатить штраф согласно пункту 50.1 - 1 статьи 50 настоящего Кодекса, сообщение контролирующими органами Национального антикоррупционного бюро Украины и информирование налогоплательщика согласно пункту 86.14 статьи 86 (увеличение) финансового результата к налогообложению (прибыли или убытку) в соответствии с требованиями подпунктов 140.6.1 и 140.6.3 пункта 140.6 статьи 140 настоящего Кодекса или определение объекта налогообложения в соответствии с подпунктом 141.9 - 1 .2.14 подпункта . 141.9 - 1 статьи 141 настоящего Кодекса, осуществление корректировки (увеличения) финансового результата до налогообложения налогоплательщика контролирующим органом (прибыли или убытка) согласно требованиям подпунктов 140.6.2 и 140.6.3 пункта 140.6 статьи 140 настоящего Кодекса 140 настоящего Кодекса или определения . 1 .2.17 подпункта 141.9 - 1 .2 пункта 141.9 - 1 статьи 141 настоящего Кодекса, запрета включения в состав расходов предпринимателя и в состав расходов лица, осуществляющего независимую профессиональную деятельность, расходов по основаниям, определенным абзацами шестым и седьмым подпункта 17.7. Кодекса, или расходов по основаниям, определенным абзацами шестым и седьмым пункта 178.3 статьи 178 настоящего Кодекса, применяются с первого налогового (отчетного) периода, следующего за тем, в котором перечень обстоятельств (фактов), свидетельствующих о совершении операций с целью предоставления неправомерной выгоды Национального антикоррупционного бюро Украины и будет утвержден порядок, предусмотренный абзацем вторым пункта 86.14 статьи 86 настоящего Кодекса.
{Подраздел 10 раздела XX дополнен пунктом 74 согласно Закону № 4112-IX от 04.12.2024 ; пункт считать пунктом 74-1 согласно Закону № 4505-IX от 18.06.2025 }
75. Термин "котировочные цены" , определенный подпунктом 14.1.94 - 1 пункта 14.1 статьи 14 настоящего Кодекса, применяется для целей подпункта 39.3.3.4 подпункта 39.3.3 пункта 39.3 и подпункта "б" подпункта 3.5.3. пункта 39.5 статьи 39 настоящего Кодекса по налоговым периодам начиная с 1 января 2021 года.
{Подраздел 10 раздела XX дополнен пунктом 75 согласно Закону № 4536-IX от 16.07.2025 }
76. Временно до 1 января 2036 года, но не позднее года вступления Украины в Европейский Союз, взимание налогов и сборов для налогоплательщиков - резидентов Дефенс Сити осуществляется с учетом особенностей, определенных настоящим пунктом.
76.1. Освобождается от налогообложения прибыль плательщика налога на прибыль предприятий - резидента Дефенс Сити, начиная с первого числа первого месяца следующего календарного квартала после подачи налогоплательщиком - резидентом Дефенс Сити заявления об освобождении от налогообложения прибыли и до первого числа первого месяца налогового (отчетного) периода, в котором право на применение такого увольнения будет предусмотрено при применении такого увольнения. Заявление об освобождении от налогообложения прибыли может быть подано резидентом Дефенс Сити один раз в течение срока его пребывания в таком статусе.
Для плательщиков налога, определенных настоящим подпунктом, налоговыми (отчетными) периодами являются календарные квартал, полугодие, три квартала, год. При этом налоговая декларация рассчитывается нарастающим итогом. Налогоплательщики, определенные настоящим подпунктом, не могут применять исключительно годовой налоговый (отчетный) период.
Заявление об освобождении от налогообложения прибыли подается налогоплательщиком в произвольной форме в контролирующий орган по месту регистрации такого налогоплательщика в порядке, определенном пунктом 42.4 статьи 42 настоящего Кодекса. Контролирующий орган отказывает в удовлетворении заявления об освобождении от налогообложения прибыли, если по результатам рассмотрения заявления установлено, что налогоплательщик не имеет статуса резидента Дефенс Сити, является резидентом Действие Сити или если при подаче заявления не соблюден порядок, установленный указанным пунктом. Для целей этого подпункта в случае если контролирующим органом в течение 10 рабочих дней со дня получения заявления об освобождении от налогообложения прибыли не предоставлен отказ в применении такого увольнения, такое заявление считается принятым. Уведомление об отказе в предоставлении освобождения от налогообложения прибыли предоставляется налогоплательщику контролирующим органом в порядке, определенном пунктом 42.4 статьи 42 настоящего Кодекса.
Применение определенных настоящим подпунктом правил налогообложения допускается в течение срока применения предусмотренного настоящим подпунктом освобождения от налогообложения при условии одновременного выполнения следующих требований:
1) налогоплательщик имеет статус резидента Дефенс Сити;
2) налогоплательщик не является резидентом Действия Сити;
3) плательщик налога не начисляет и не выплачивает дивиденды (приравненные к ним платежи) в пользу владельцев корпоративных прав, кроме случаев, если дивиденды (приравненные к ним платежи) подлежат уплате в государственный бюджет или если владельцами корпоративных прав являются государственные предприятия, учреждения, организации или хозяйственные товарищества, 100 процентов 100 процентов акций (долей) которого принадлежат государству;
факты нарушения налогоплательщиком налоговых обязанностей по представлению отчетности и/или документов (уведомлений), предусмотренных статьями 39 и 39-2 настоящего Кодекса.
Прибыль, освобожденная от налогообложения, направляется на развитие деятельности резидента Дефенс Сити не позднее 31 декабря календарного года, следующего за налоговым (отчетным) годом, по следующим направлениям: создание или переоснащение материально-технической базы, создание, приобретение, модернизация, восстановление, ремонт, переоснащение основных средств, технологических и производственных процессов, внедрение новейших технологий, приобретение прав на объекты интеллектуальной собственности для выполнения государственного контракта (договора) оборонных закупок, затраты на исследования, изготовление новых образцов вооружения и военной техники или их частей, приобретение корпоративных прав (в том числе путем формирования уставного капитала). не выплачивает дивиденды (приравненные к ним платежи) в пользу всех владельцев корпоративных прав в течение срока применения резидентом Дефенс Сити освобождения от налогообложения прибыли. Направление освобожденной от налогообложения прибыли по другим направлениям, чем определенные этим абзацем, в том числе на выплату дивидендов в нарушение ограничений, установленных абзацем седьмым этого подпункта, считается нецелевым использованием освобожденной от налогообложения прибыли. Порядок контроля за использованием освобожденной от налогообложения прибыли резидента Дефенс Сити на развитие его деятельности утверждается Кабинетом Министров Украины.
В случае неиспользования резидентом Дефенс Сити освобожденного от налогообложения прибыли или ее части в соответствии с определенными этим подпунктом направлением до 31 декабря календарного года, следующего за налоговым (отчетным) годом, налогоплательщик обязан начислить и уплатить налоговое обязательство по налогу на прибыль предприятий по результатам налогов освобожденной от налогообложения прибыли или ее части на неиспользованную часть освобожденной от налогообложения прибыли в соответствии с нормами настоящего Кодекса.
Налогоплательщик - резидент Дефенс Сити, освобожденный от налогообложения прибыли согласно настоящему подпункту, может по собственному желанию подать заявление о прекращении освобождения от налогообложения прибыли, но не ранее чем после завершения следующего календарного года после начала использования права на применение предусмотренного настоящим подпунктом увольнения. Заявление о прекращении освобождения от налогообложения прибыли подается в контролирующий орган по месту регистрации такого налогоплательщика не позднее 15 календарных дней до начала года, с которого налогоплательщик - резидент Дефенс Сити планирует отказаться от применения освобождения от налогообложения прибыли.
В случае прекращения статуса резидента Дефенс Сити на основании заявления о прекращении статуса резидента Дефенс Сити или в случае подачи заявления о прекращении освобождения от налогообложения прибыли без прекращения статуса резидента Дефенс Сити такой налогоплательщик обязан по итогам налогового (отчетного) периода, в котором он предприятий в общем порядке, а также при наличии части неиспользованной освобожденной от налогообложения прибыли начислить и уплатить налоговое обязательство по налогу на прибыль предприятий на такую часть освобожденной от налогообложения прибыли, срок использования которой не истек по состоянию на дату подачи соответствующего заявления.
В случае утраты статуса резидента Дефенс Сити или нарушения предусмотренных настоящим подпунктом требований (кроме нарушения требования об использовании освобожденной от налогообложения прибыли до 31 декабря календарного года, следующего за налоговым (отчетным) годом, последствия которого определены абзацем десятым этого подпункта) налогоплательщик теряет право на освобождение от налогоплательщика периода, в котором произошли утрата статуса резидента Дефенс Сити или нарушение предусмотренных настоящим подпунктом требований. При этом налогоплательщик в течение 30 календарных дней после потери статуса резидента Дефенс Сити или не позднее следующего дня после совершения нарушения предусмотренных настоящим подпунктом требований обязан подать уточняющую (уточняющую) налоговую декларацию по налогу на прибыль предприятий, начислить и уплатить налоговое обязательство по налогу на прибыль предприятий и пеню в соответствии с нормами. Налоговые обязательства и пеня начисляются, начиная с первого числа первого месяца налогового (отчетного) периода, в котором возникли обстоятельства несоответствия требованиям к резиденту Дефенс Сити, что явилось основанием для принятия решения о потере статуса резидента Дефенс Сити, или совершено нарушение предусмотренных настоящим подпунктом требований. При этом установленные статьей 102 настоящего Кодекса сроки давности не применяются.
Независимо от особенностей, определенных настоящим подпунктом, если налогоплательщик осуществляет контролируемые операции, определенные статьей 39 настоящего Кодекса, объект налогообложения налогом на прибыль предприятий, облагаемый налогом по базовой (основной) ставке, определяется отдельно на уровне:
превышение цены, определенной по принципу "вытянутой руки", над договорной (контрактной) стоимостью (стоимостью, по которой соответствующая операция должна отражаться в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности) реализованных товаров (работ, услуг);
превышение договорной (контрактной) стоимости (стоимости, по которой соответствующая операция должна отражаться в соответствии с национальными положениями (стандартами) бухгалтерского учета или международными стандартами финансовой отчетности) приобретенных товаров (работ, услуг) над ценой, определенной по принципу "вытянутой руки".
Положения абзацев четырнадцатого - шестнадцатого подпункта не применяются в случае совершения контролируемых операций, предметом которых являются товары, работы или услуги, которые могут быть реализованы, выполнены или предоставлены исключительно единственным производителем, поставщиком или исполнителем, включая случаи, если такой производитель, поставщик или исполнитель имеет статус субъекта природной монополии соответственно. Предусмотренное настоящим абзацем исключение не применяется к операциям между связанными лицами.
Обязанность доказывания статуса единого производителя, поставщика или исполнителя, а также статуса субъекта природной монополии возлагается на налогоплательщика. Соответствующее подтверждение должно быть предоставлено в составе документации по трансфертному ценообразованию или по письменному запросу контролирующего органа, отправленному в соответствии с подпунктом 73.3.1 пункта 73.3 статьи 73 настоящего Кодекса.
Если налогоплательщик - резидент Дефенс Сити является контролирующим лицом, отдельным объектом налогообложения налогом на прибыль предприятий, облагаемым налогом по базовой (основной) ставке, является скорректированная прибыль контролируемой иностранной компании, определенная в соответствии со статьей 39 - 2 настоящего Кодекса.
Объекты налогообложения, определенные абзацами четырнадцатым – шестнадцатым и девятнадцатым подпункта, не освобождаются от налогообложения и подлежат налогообложению в общем порядке.
76.2. Резиденты Дефенс Сити (кроме плательщиков налога, одновременно имеющих статус резидента Действие Сити) освобождаются от уплаты земельного налога, начиная со следующего месяца после предоставления статуса резидента Дефенс Сити и до завершения месяца, в котором статус резидента Дефенс Сити прекращен.
Освобождение от уплаты земельного налога распространяется на:
1) земельные участки, на которых расположены объекты производственного назначения, используемые в хозяйственной деятельности резидентов Дефенс Сити;
2) земельные участки, которые временно не используются в хозяйственной деятельности резидентов Дефенс Сити в течение периода релокации и при этом не переданы в пользование третьим лицам.
В случае утраты статуса резидента Дефенс Сити налогоплательщик теряет право на освобождение от уплаты земельного налога. Такой плательщик обязан до 20 числа следующего месяца после потери статуса резидента Дефенс Сити подать уточняющую (уточняющую) налоговую декларацию по земельному налогу, начислить и уплатить налоговое обязательство по земельному налогу и пеню в соответствии с нормами настоящего Кодекса. Налоговые обязательства и пеня начисляются начиная с первого налогового (отчетного) периода, в котором возникли обстоятельства несоответствия требованиям к резиденту Дефенс Сити, что стало основанием для принятия решения о потере статуса резидента Дефенс Сити. При этом установленные статьей 102 настоящего Кодекса сроки давности не применяются.
76.3. Резиденты Дефенс Сити (кроме плательщиков налога, одновременно имеющих статус резидента Действия Сити) освобождаются от уплаты налога на недвижимое имущество, отличное от земельного участка, начиная со следующего месяца после предоставления статуса резидента Дефенс Сити и до завершения месяца, в котором статус резидента Дефенс Сити прекращен.
Освобождение от уплаты налога на недвижимое имущество, отличное от земельного участка, распространяется на:
1) объекты недвижимости, расположенные на территории выбранного для релокации населенного пункта, при условии, что такие объекты недвижимости не сдаются в аренду, лизинг, ссуду (кроме работников резидента Дефенс Сити) и используются в хозяйственной деятельности резидентов Дефенс Сити и/или для проживания их работников;
2) здания промышленности, отнесенные к классу "Промышленные и складские здания" (код 125) Классификатора зданий и сооружений НК 018:2023, которые на период релокации резидентов Дефенс Сити не используются по назначению в их хозяйственной деятельности и не сдаются в аренду, лизинг, ссуду.
В случае утраты статуса резидента Дефенс Сити налогоплательщик теряет право на освобождение от уплаты налога на недвижимое имущество, отличное от земельного участка. Такой налогоплательщик обязан до 20 числа следующего месяца после утраты статуса резидента Дефенс Сити подать уточняющую (уточняющую) налоговую декларацию по налогу на недвижимое имущество, отличное от земельного участка, начислить и уплатить налоговое обязательство по налогу на недвижимое имущество, отличное от земельного участка, и пе- ред. Налоговые обязательства и пеня начисляются начиная с первого налогового (отчетного) периода, в котором возникли обстоятельства несоответствия требованиям к резиденту Дефенс Сити, что стало основанием для принятия решения о потере статуса резидента Дефенс Сити. При этом установленные статьей 102 настоящего Кодекса сроки давности не применяются.
76.4. Резиденты Дефенс Сити (кроме налогоплательщиков, одновременно имеющих статус резидента Действие Сити) освобождаются от уплаты экологического налога, начиная со следующего налогового (отчетного) периода после предоставления статуса резидента Дефенс Сити и до завершения налогового (отчетного) периода, в котором статус резидента Дефенс Сити.
В случае утраты статуса резидента Дефенс Сити налогоплательщик теряет право на освобождение от уплаты экологического налога. Такой налогоплательщик обязан в течение 30 календарных дней после принятия решения о потере статуса резидента Дефенс Сити подать уточняющую (уточняющую) налоговую декларацию по экологическому налогу, начислить и уплатить налоговое обязательство по экологическому налогу и пеню в соответствии с нормами настоящего Кодекса. Налоговые обязательства и пеня начисляются начиная с первого налогового (отчетного) периода, в котором возникли обстоятельства несоответствия требованиям к резиденту Дефенс Сити, что стало основанием для принятия решения о потере статуса резидента Дефенс Сити. При этом установленные статьей 102 настоящего Кодекса сроки давности не применяются.
76.5. Положения подпункта 129.9.7 пункта 129.9 статьи 129 настоящего Кодекса не применяются при начислении и уплате пени в случаях, указанных в настоящем пункте.
{Подраздел 10 раздела XX дополнен пунктом 76 согласно Закону № 4577-IX от 21.08.2025 }
77. Временно, до 1 января 2027 года, в отношении Государственного предприятия "Производственное объединение Южный машиностроительный завод имени А.М. Макарова":
контролирующие органы не осуществляют меры по погашению налогового долга, предусмотренные статьями 59-60 , 87-101 настоящего Кодекса;
останавливается течение сроков давности, определенных пунктом 102.4 статьи 102 настоящего Кодекса.
{Подраздел 10 раздела XX дополнен пунктом 77 согласно Закону № 4727-IX от 17.12.2025 }
Президент Украины
В.ЯНУКОВИЧ
г. Киев 2 декабря 2010 года №2755-VI
Налоговый кодекс Украины ; Закон, Кодекс от 02.12.2010 № 2755-VI Редакция от 17.09.2026 , основание - 4967-IX Постоянный адрес: https://zakon.rada.gov.ua/go/2755-17
Законодательство Украины по состоянию на 25.09.2026 действует
Публикации документа
Голос Украины от 04.12.2010 - № 229, / № 229-230 /
Официальный вестник Украины от 10.12.2010 - 2010 г., № 92, том 1, с. 9, статья 3248, код акта 53775/2010
Ведомости Верховной Рады Украины от 08.04.2011 - 2011 г., № 13, / № 13-14, № 15-16, № 17 /, с. 556, статья 112
Поиск проверенных независимых адвокатов, юристов, бухгалтеров, аудиторов, нотариусов и других специалистов в регионах Украины.
С 2003 года УБК создали тысячи успешных предприятий в Украине - поможем и вам. Будем рады ответить на ваши дополнительные вопросы. Успехов вам в бизнесе!



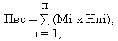
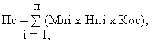
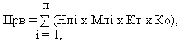
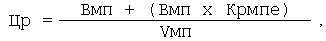
 Бухгалтерское и налоговое сопровождение бизнеса
 Юридическое сопровождение и комплаенс
 Лицензии, разрешения, сертификация
 Финансирование, гранты и привлечение инвестиций
 Международная торговля и выход на внешние рынки
 Цифровые услуги для бизнеса
 Услуги УБК и партнёров в регионах Украины
 Как начать свой бизнес в Украине?
